投稿者: ABCash編集部

  • 投資初心者は何から始める?迷わない選び方とおすすめ学習サービス9選

    「投資を始めたいけれど、何を買えばいいか分からない」——そんな戸惑いが、投資の一歩を踏み出せない最大の理由です。この記事では、投資初心者がつまずきやすいポイントを整理したうえで、迷わないための選び方と、初心者が学べる・相談できるおすすめサービス9社を比較します。

    \ 女性中心に累計9万人が受講 /

    「何を買えばいいか分からない」投資初心者に、専属コンサルタントがマンツーマンで伴走します。

    投資初心者は何から始める?まず押さえる3つの基礎
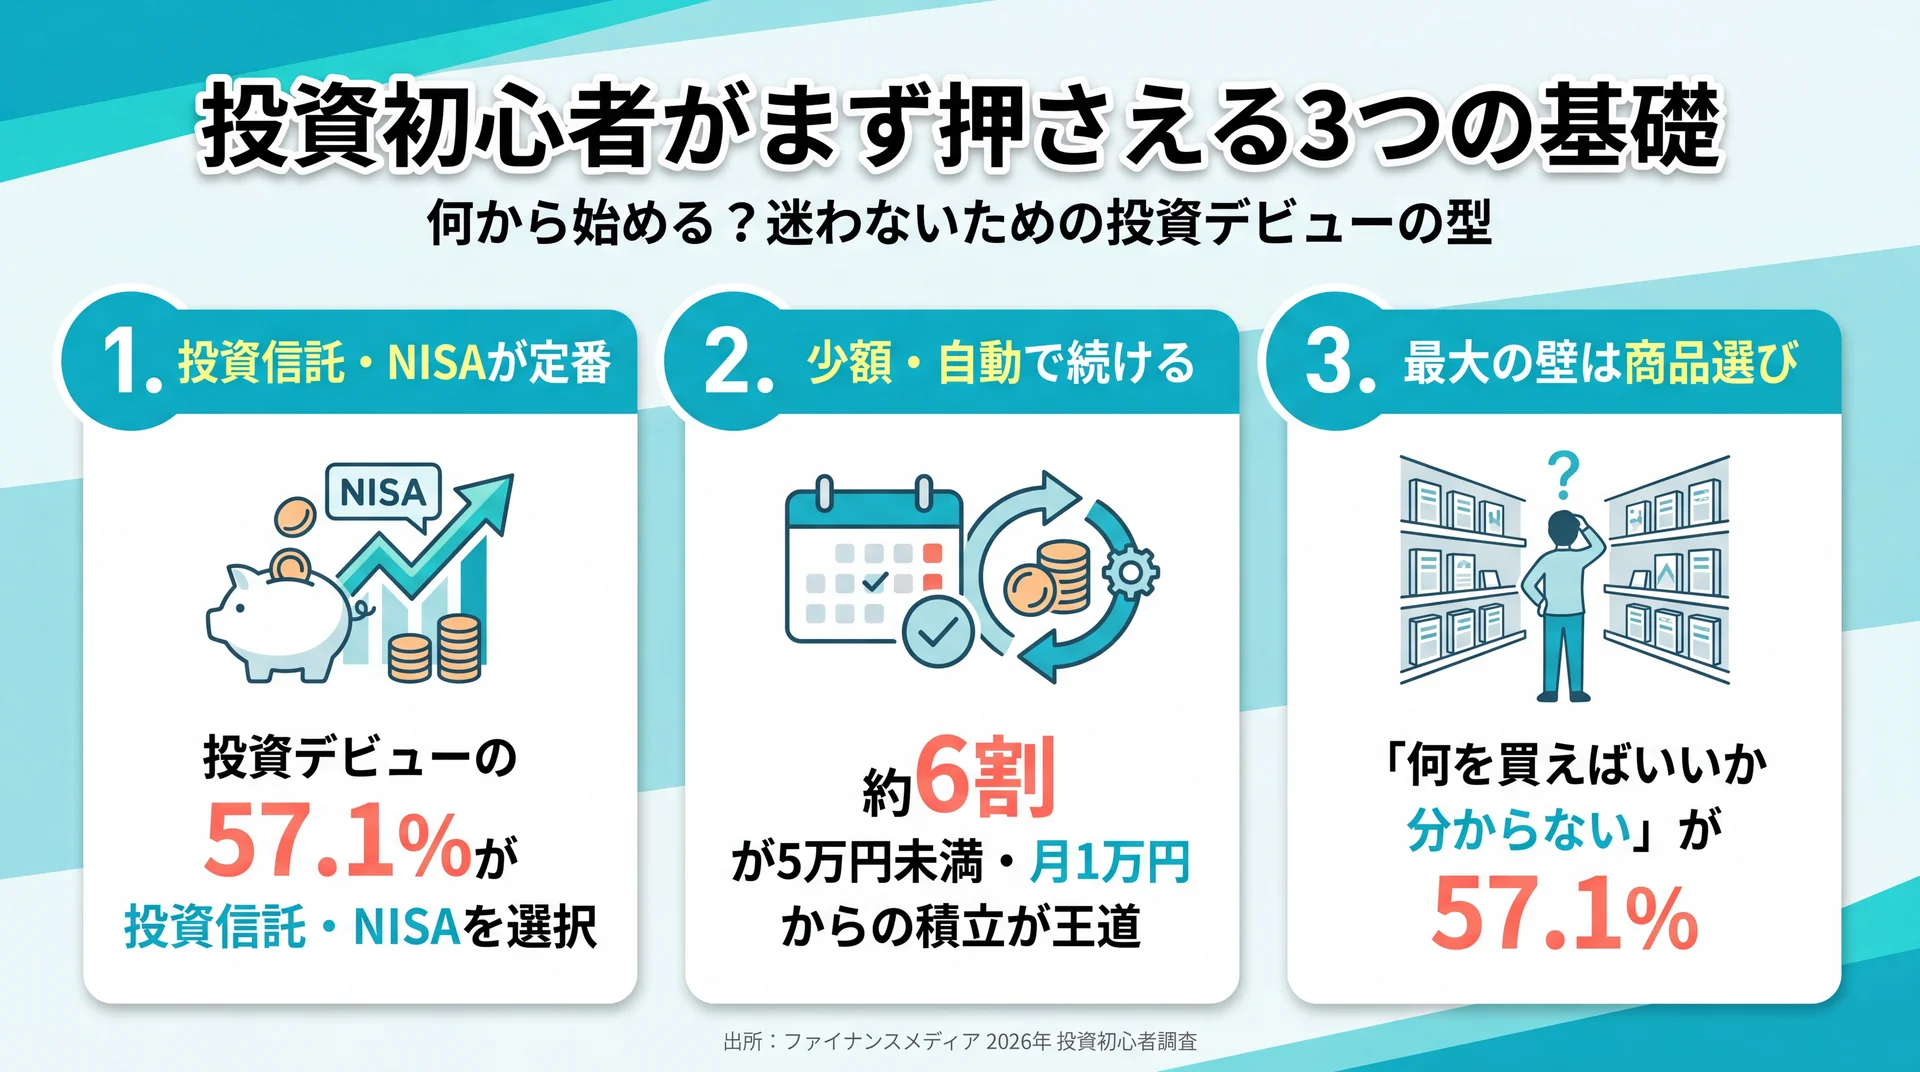
    投資初心者が何から始めるべきかを示す3つの基礎の図解

    「投資に興味はあるのに、最初の一歩が踏み出せない」——多くの初心者が同じ壁の前で立ち止まっています。実際、投資を始めて最初に感じた壁として「何を買えばいいか分からない」を挙げた人は57.1%にのぼり、「損失が怖い」の51.9%を上回りました(ファイナンスメディア「2026年 投資初心者調査」)。まず知っておきたいのは、投資デビューには"王道"と呼べる型があるということです。難しく考える前に、次の3つの基礎を押さえるだけで、迷いはぐっと小さくなります。

    投資デビューは「投資信託・NISA」が定番

    同じ調査では、最初に始めた投資として「投資信託・NISA」を選んだ人が57.1%と圧倒的トップで、2位の株式投資(28.7%)を大きく上回りました。2024年に始まった新NISAは、いまや「節税のための特別な手段」ではなく、資産形成の"標準の入れ物"として定着しています。個別株のように1社ずつ選ぶ必要がなく、少額で幅広い銘柄に分散できる投資信託は、知識が浅いうちの入口として無理がありません。初心者はまず「NISA口座で投資信託を積み立てる」から考えるのが遠回りしないルートです。

    少額(月1万円)から自動で続けるのが王道

    「まとまったお金がないと投資はできない」というのも、よくある思い込みです。前掲調査では、投資を始めたときの最初の元手は「1万円未満」が33.9%で最多、約60%が5万円未満のスモールスタートでした。毎月の給料日に証券口座から自動で積み立てる設定にしておけば、相場を見て一喜一憂することなく、平均購入単価をならしながら続けられます。大切なのは金額の大きさより、少額でも自動で続ける仕組みを作ることです。

    最大の壁は「何を買えばいいか分からない」

    制度と金額の基礎が分かっても、最後に残るのが「では、具体的にどの商品を選べばいいのか」という壁です。情報はむしろ増えており、投資の勉強に使うものとして「YouTube」を挙げた人は56.8%と、書籍(24.5%)を大きく上回ります。それでも「自分に合った商品を選ぶ力」が育ちにくいのが実情で、情報量の多さがかえって判断を止めてしまうケースが目立ちます。ここを乗り越えるために、体系立てて学んだり、専門家に相談したりできるサービスを活用する人が増えています。

    独学に限界を感じたら"学べるサービス"がおすすめな理由
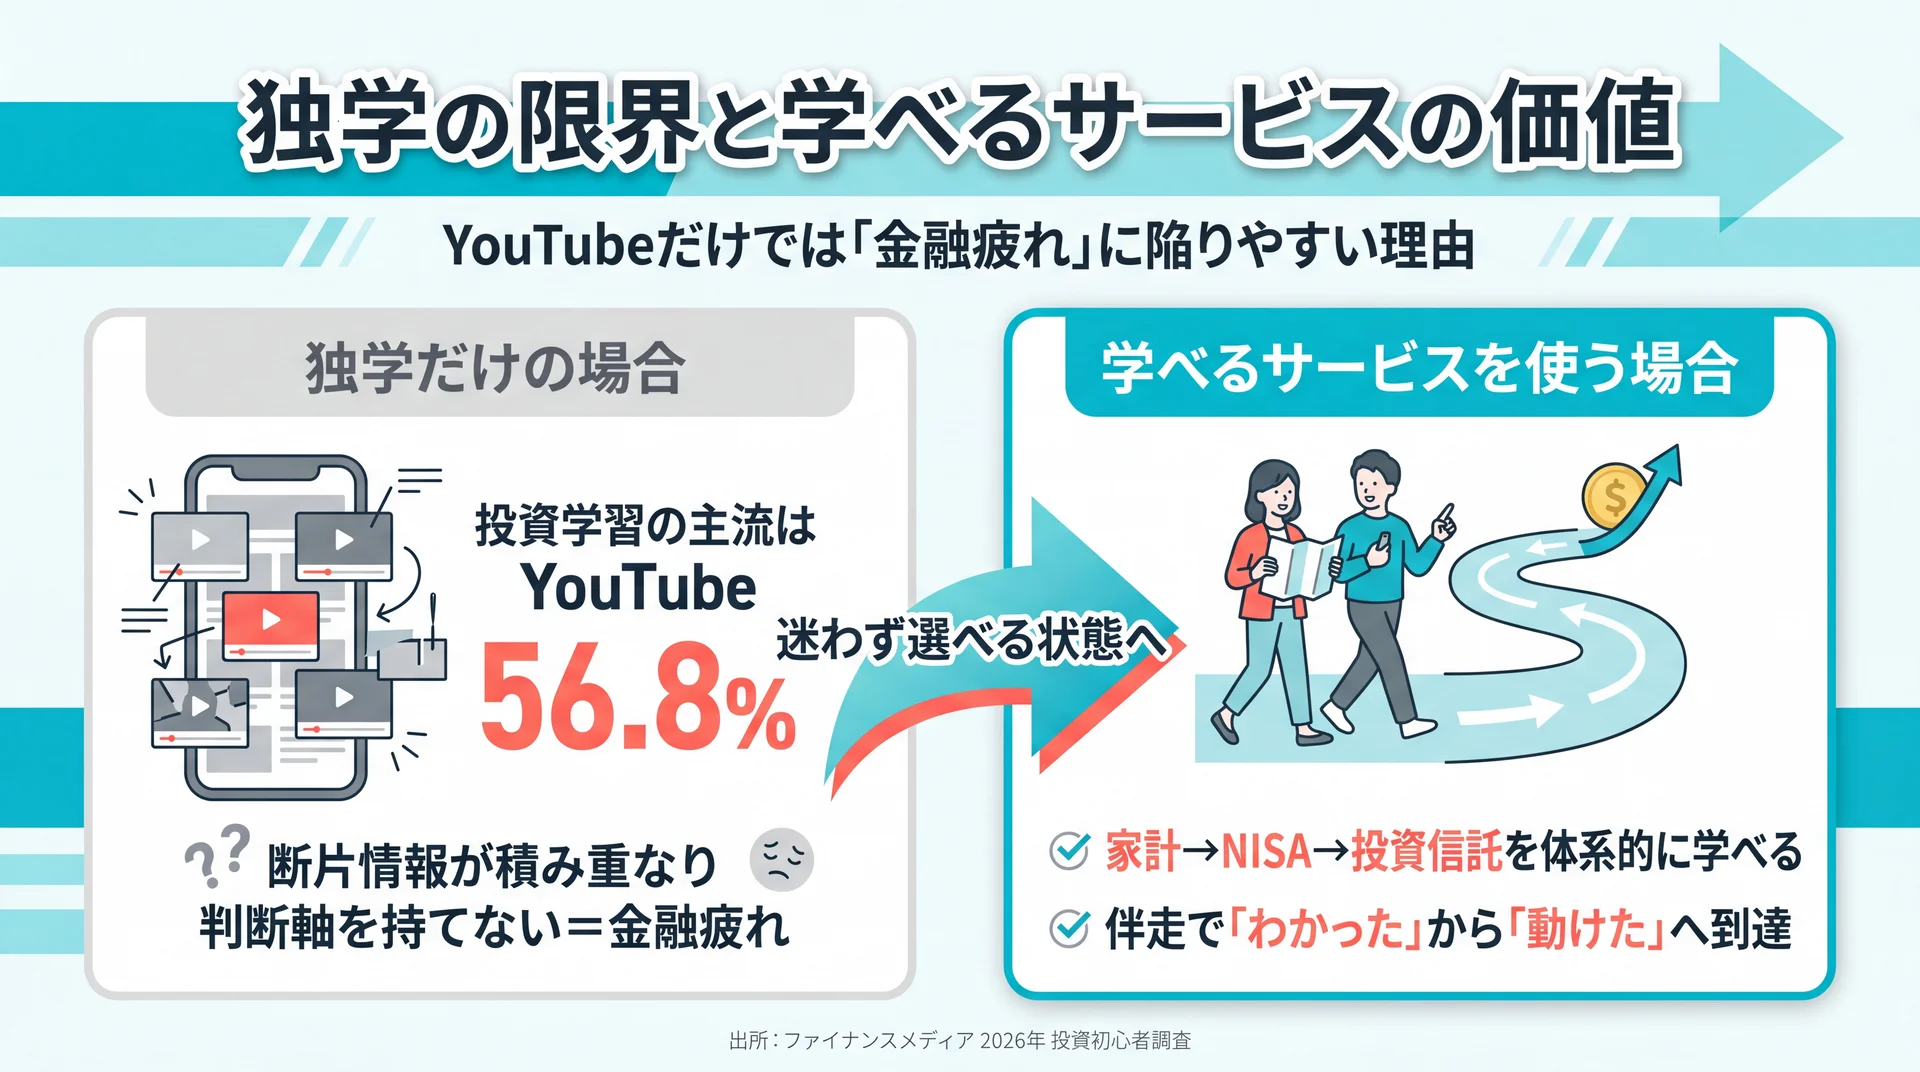
    独学の限界と学べるサービスを使うメリットを比較した図解

    「YouTubeや本で十分では?」と感じる方もいるでしょう。たしかに無料の情報は豊富です。しかし、断片的な情報を集めるほど「結局、自分は何をすればいいのか」が見えなくなる——いわゆる金融疲れの状態です。独学の限界を感じたときこそ、学べる・相談できるサービスが力を発揮します。

    YouTube・書籍だけでは「金融疲れ」に陥りやすい

    投資学習の主流がYouTube(56.8%)である一方、動画やSNSは発信者ごとに前提や結論が異なります。ある動画は「オルカン1本でいい」と言い、別の動画は「高配当株が正解」と言う。初心者にとっては、どれが自分の状況に当てはまるのかを判断する軸がないまま情報だけが積み上がっていきます。実際に学習サービスを利用した人からは、次のような声も上がっています。

    「株や投資のことは興味があり勉強してみたけれど、ちんぷんかんぷんでした。NISAにしても株式にしても投信にしても、購入まで寄り添って相談に乗ってもらえ、1人だと足踏みするところを踏み出せました」
    ── 女性(★5・Google Maps 口コミより/個人情報保護のため属性化)

    体系学習と伴走で"迷わず選べる"状態に変わる

    学べるサービスの価値は、知識を「順序立てて」「自分の状況に合わせて」受け取れることにあります。家計の把握から始まり、NISA・iDeCo・投資信託へと段階的に進むカリキュラムなら、次に何をすべきかで迷いません。特にマンツーマンで伴走してもらえる形式では、疑問をその場で解消しながら、実際に口座を開き、商品を選ぶところまで一緒に進められます。「わかった」で終わらず「動けた」まで到達できるのが、伴走型サービスの最大の強みです。当社が運営する女性向けマネートレーニング「ABCash」も、まさにこの"実行までの伴走"に特化しています。

    \ 家計からNISAまで一気通貫 /

    断片的な情報で迷いがちな人も、個別カリキュラムで自分に合った選び方を身につけられます。

    投資初心者向け学習サービスの選び方3つの基準
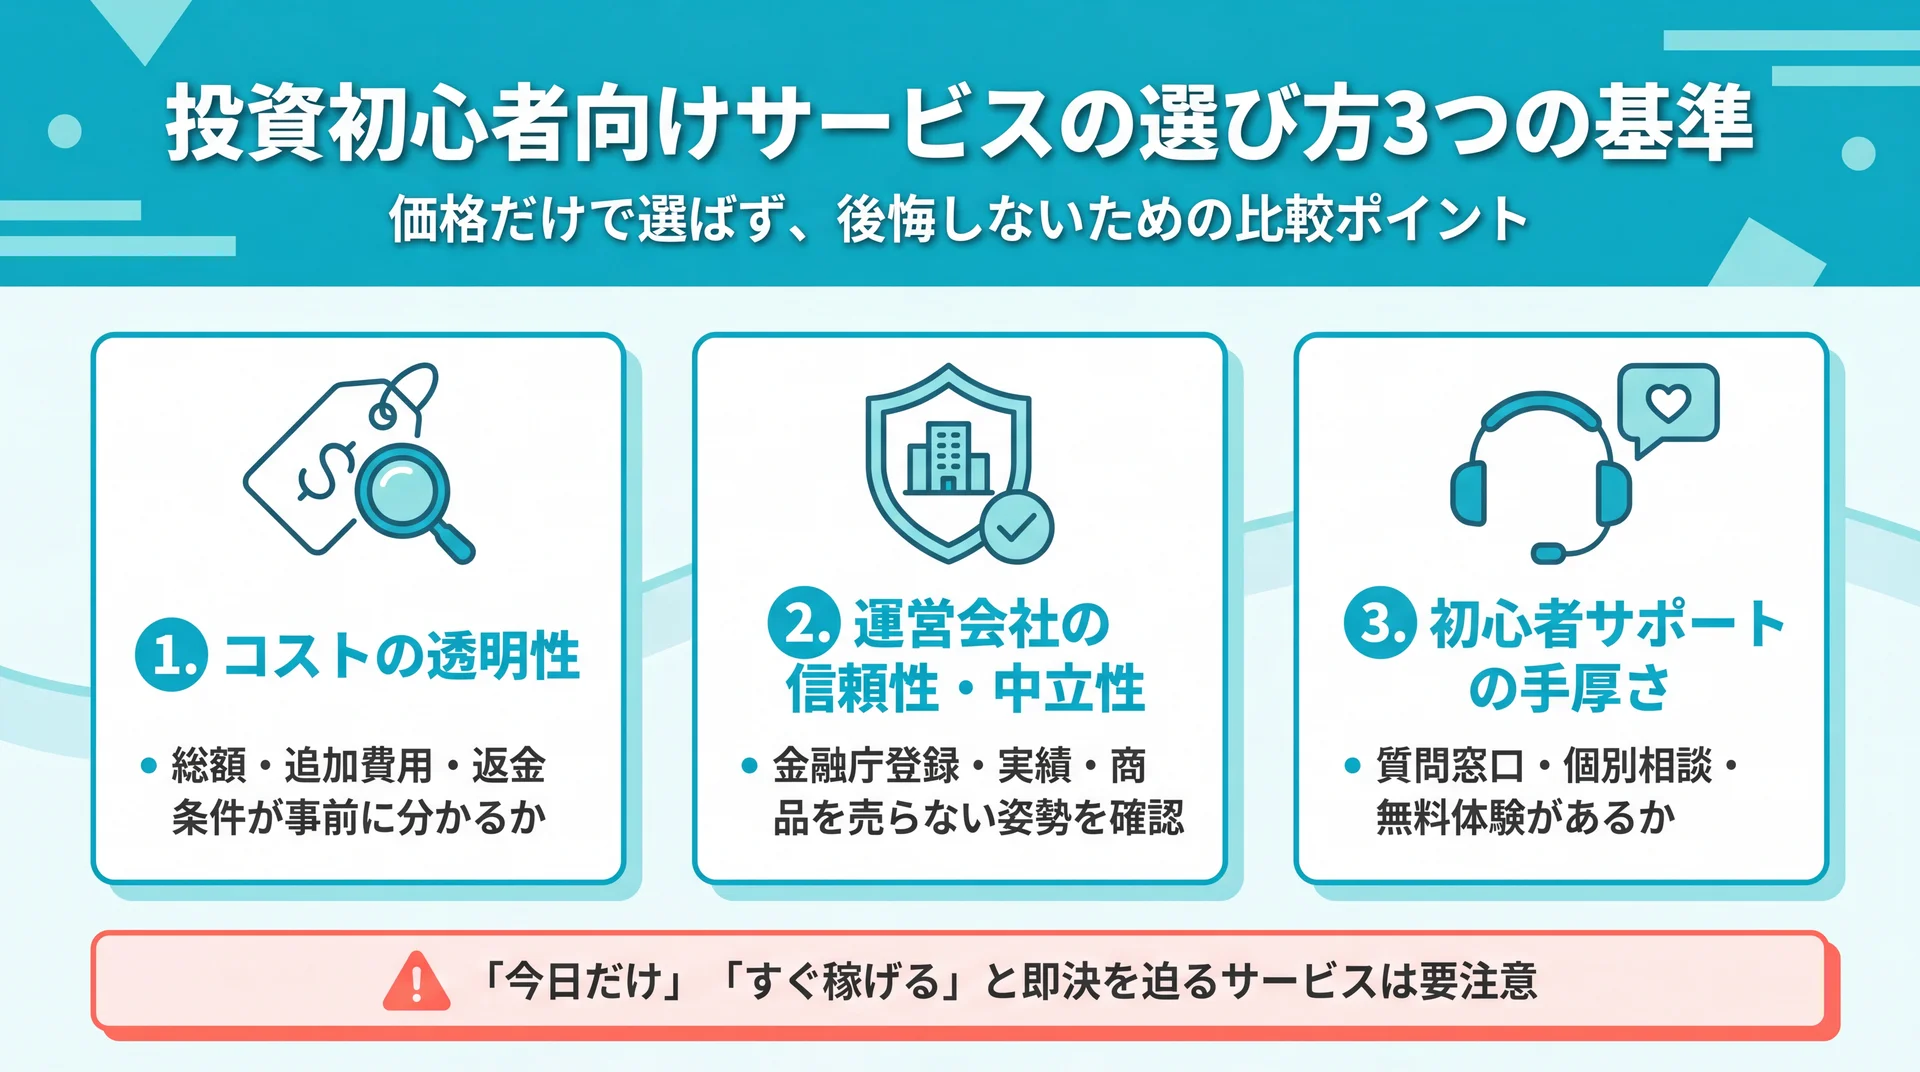
    投資初心者向け学習サービスの選び方3つの基準を示す図解

    「どのサービスも良さそうに見えて、違いが分からない」——比較検討の入口でつまずきやすいポイントです。サービスは形式も料金も大きく異なるため、価格だけで選ぶと後悔しがちです。ここでは、初心者が押さえるべき3つの基準を整理します。

    コストの透明性で選ぶ

    まず確認したいのが、費用の全体像が事前に分かるかどうかです。無料セミナーから月額制、数十万円のプランまで幅は広く、金額そのものより「何にいくらかかり、追加費用があるのか」を明示しているかが重要です。返金保証やクーリングオフの条件も含めて、契約前に総額を把握できるサービスは信頼性が高いといえます。「今日だけ」「特別価格」と即決を迫るサービスは要注意です。

    運営会社の信頼性・中立性で選ぶ

    次に、運営会社の実態と中立性を確認します。金融庁への登録(金融商品仲介業など)の有無、上場や資金調達といった事業の裏付け、そして「特定の金融商品を売ることが目的になっていないか」という視点が欠かせません。無料のマネーセミナーには、保険や不動産の販売が入口になっているものもあります。教育そのものを収益源とし、商品を販売しないサービスは、勧誘の不安が小さい傾向にあります。

    初心者サポートの手厚さで選ぶ

    最後に、迷わず始められる支援があるかを見ます。学習コンテンツだけでなく、質問できる窓口や個別相談、口座開設・商品選定への同行があるかどうかで、初心者の到達点は大きく変わります。無料体験やお試しレッスンが用意されていれば、雰囲気や担当者との相性を先に確かめられます。「わからないことを、わからないままにしない」仕組みがあるかを基準にしましょう。

    学び方のタイプ別に見る自分に合う選び方
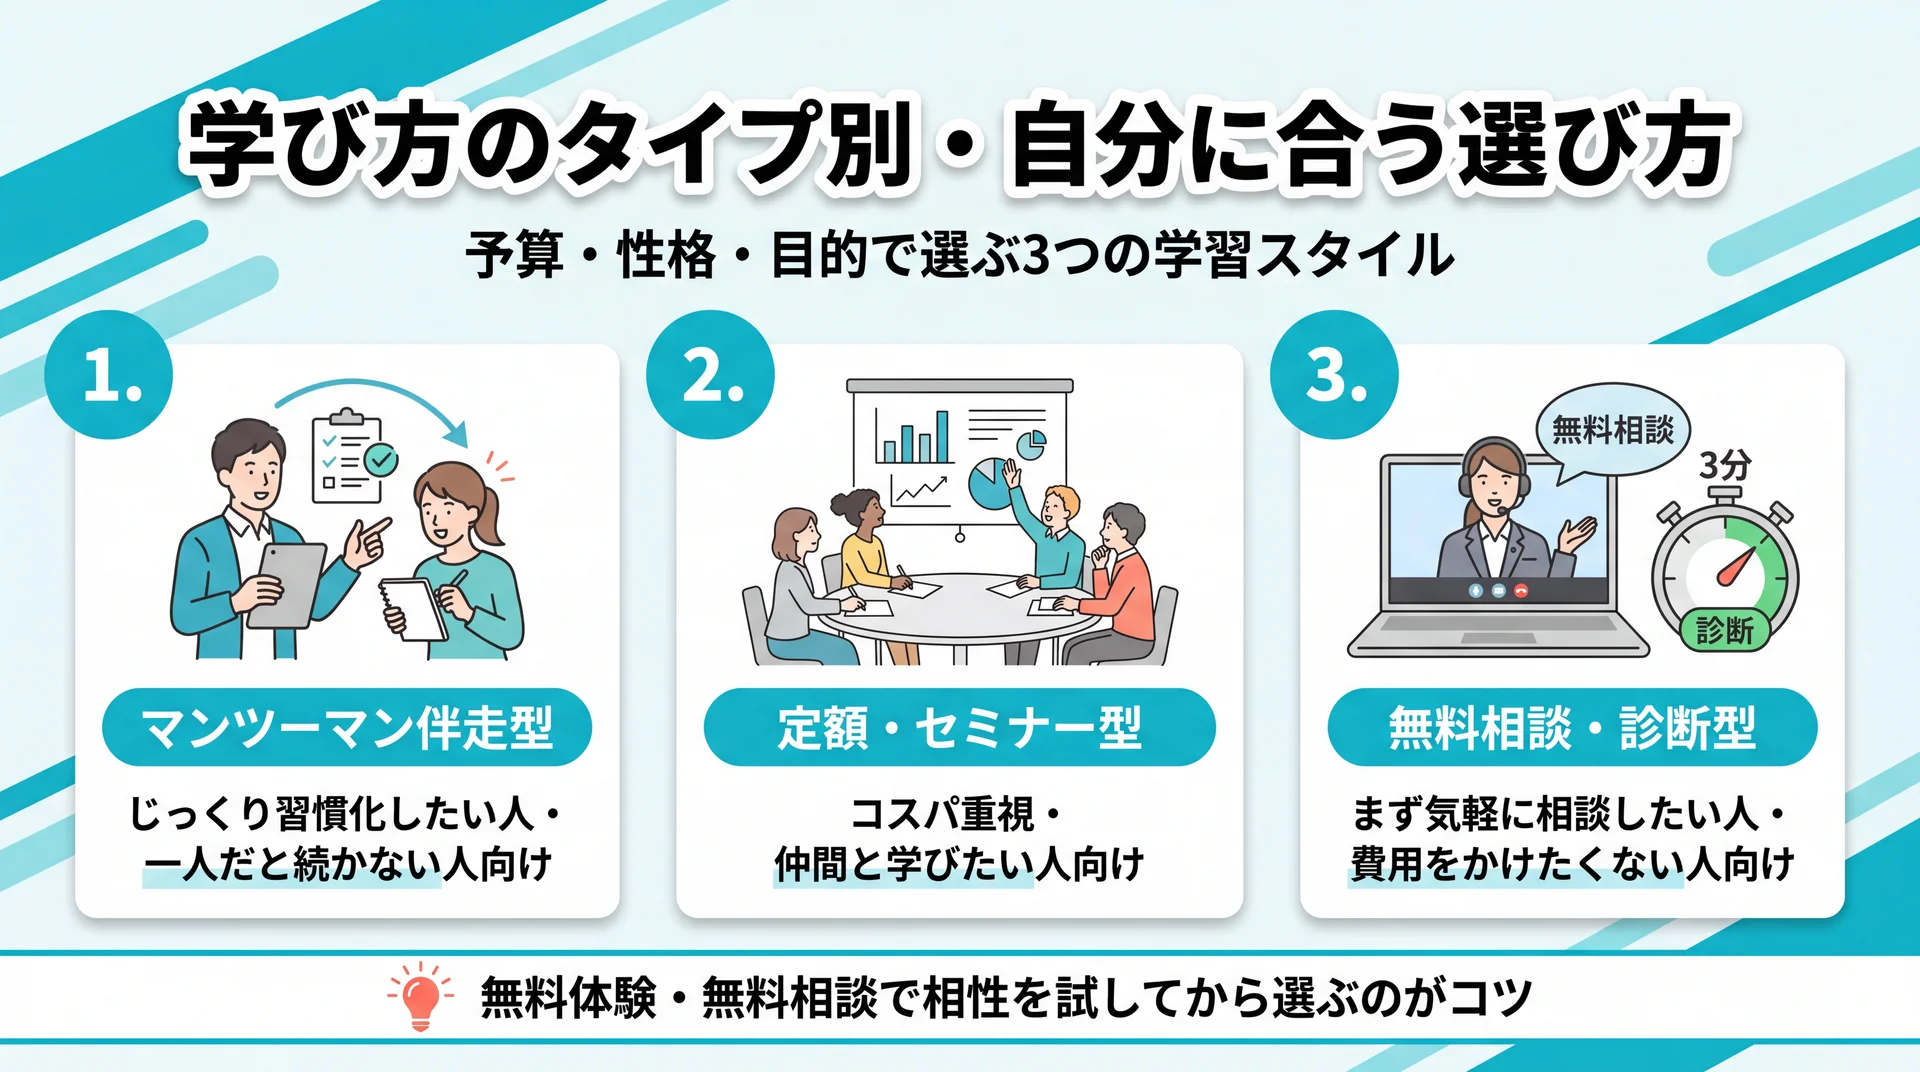
    マンツーマン・セミナー・無料相談の学び方タイプ別分類の図解

    選び方の基準が分かっても、「自分にはどのタイプが合うのか」で迷いやすいところです。投資初心者向けサービスは、大きく3つのタイプに分けられます。自分の性格・予算・目的に照らして、相性の良い形式から検討すると失敗しにくくなります。

    マンツーマン伴走型(じっくり習慣化したい人)

    専属の担当者が個別カリキュラムで並走するタイプです。疑問をその場で解消でき、口座開設から商品選定、家計の見直しまで一緒に進められます。費用は相対的に高めですが、「一人だと続かない」「最後まで手を引いてほしい」という人に向いています。習慣化まで面倒を見てもらえるため、行動が止まりがちな初心者ほど効果を感じやすい形式です。

    定額・セミナー型(コスパ重視・仲間と学びたい人)

    月額制で学び放題のスクールや、コース別に受講する総合マネースクールがこのタイプです。同世代の仲間と学べるコミュニティ型もあり、費用を抑えつつ体系的に知識を積みたい人に向いています。自分のペースで進められる反面、伴走型ほど手取り足取りではないため、ある程度の自走力が求められます。

    無料相談・診断型(まず気軽に相談したい人)

    無料のマネーセミナーやオンラインFP相談、投資診断ツールを使うタイプです。費用をかけずに第一歩を踏み出せるのが魅力で、「いきなり有料は不安」という人の入口に適しています。ただし、相談の先で金融商品の提案につながる場合もあるため、中立性と勧誘の有無を意識して利用するのがコツです。

    おすすめ投資初心者向け学習サービス9選

    投資を無理なく始めたい初心者にとって、学べる・相談できるサービスは心強い味方です。ここでは、形式・料金・信頼性の観点から、初心者に選ばれている9社を比較します。まずは一覧で全体像をつかんでから、気になるサービスの詳細を確認してください。

    ロゴ サービス名 形式・特徴 料金 女性・初心者向き 公式サイト
    ABCashのロゴ ABCash マンツーマン伴走(女性中心) プラン制/無料体験60〜80分程度・30日返金保証 ◎ 家計〜投資を一気通貫 公式HP
    ファイナンシャルアカデミーのロゴ ファイナンシャルアカデミー 総合マネースクール(コース別) 無料体験+有料スクール ○ 教養講座は初心者向け 公式HP
    SHEmoneyのロゴ SHEmoney 女性向け定額スクール(55レッスン) 月額制/無料体験レッスン ○ 同世代女性コミュニティ 公式HP
    GFSのロゴ GFS オンライン投資スクール(動画+相談) 無料講座+有料本科 ○ 体系的カリキュラム 公式HP
    マネイロのロゴ マネイロ 資産運用の無料オンライン相談 完全無料 ○ 3分診断・30分セミナー 公式HP
    アットセミナーのロゴ アットセミナー 無料マネーセミナー(全国+オンライン) 完全無料 ○ 女性限定セミナー多数 公式HP
    マネカツのロゴ マネカツ 女性向け資産運用セミナー 無料 ○ ライフプラン起点 公式HP
    IOSマネーセミナーのロゴ IOSマネーセミナー 女性向け無料マネーセミナー 無料 ○ 老後資金づくり中心 公式HP
    マネーキャリアのロゴ マネーキャリア オンラインFP無料相談 完全無料 ○ オンライン完結 公式HP

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    投資を「わかる」で終わらせず「動ける」まで伴走してほしい初心者に、まず検討したいのがABCashです。

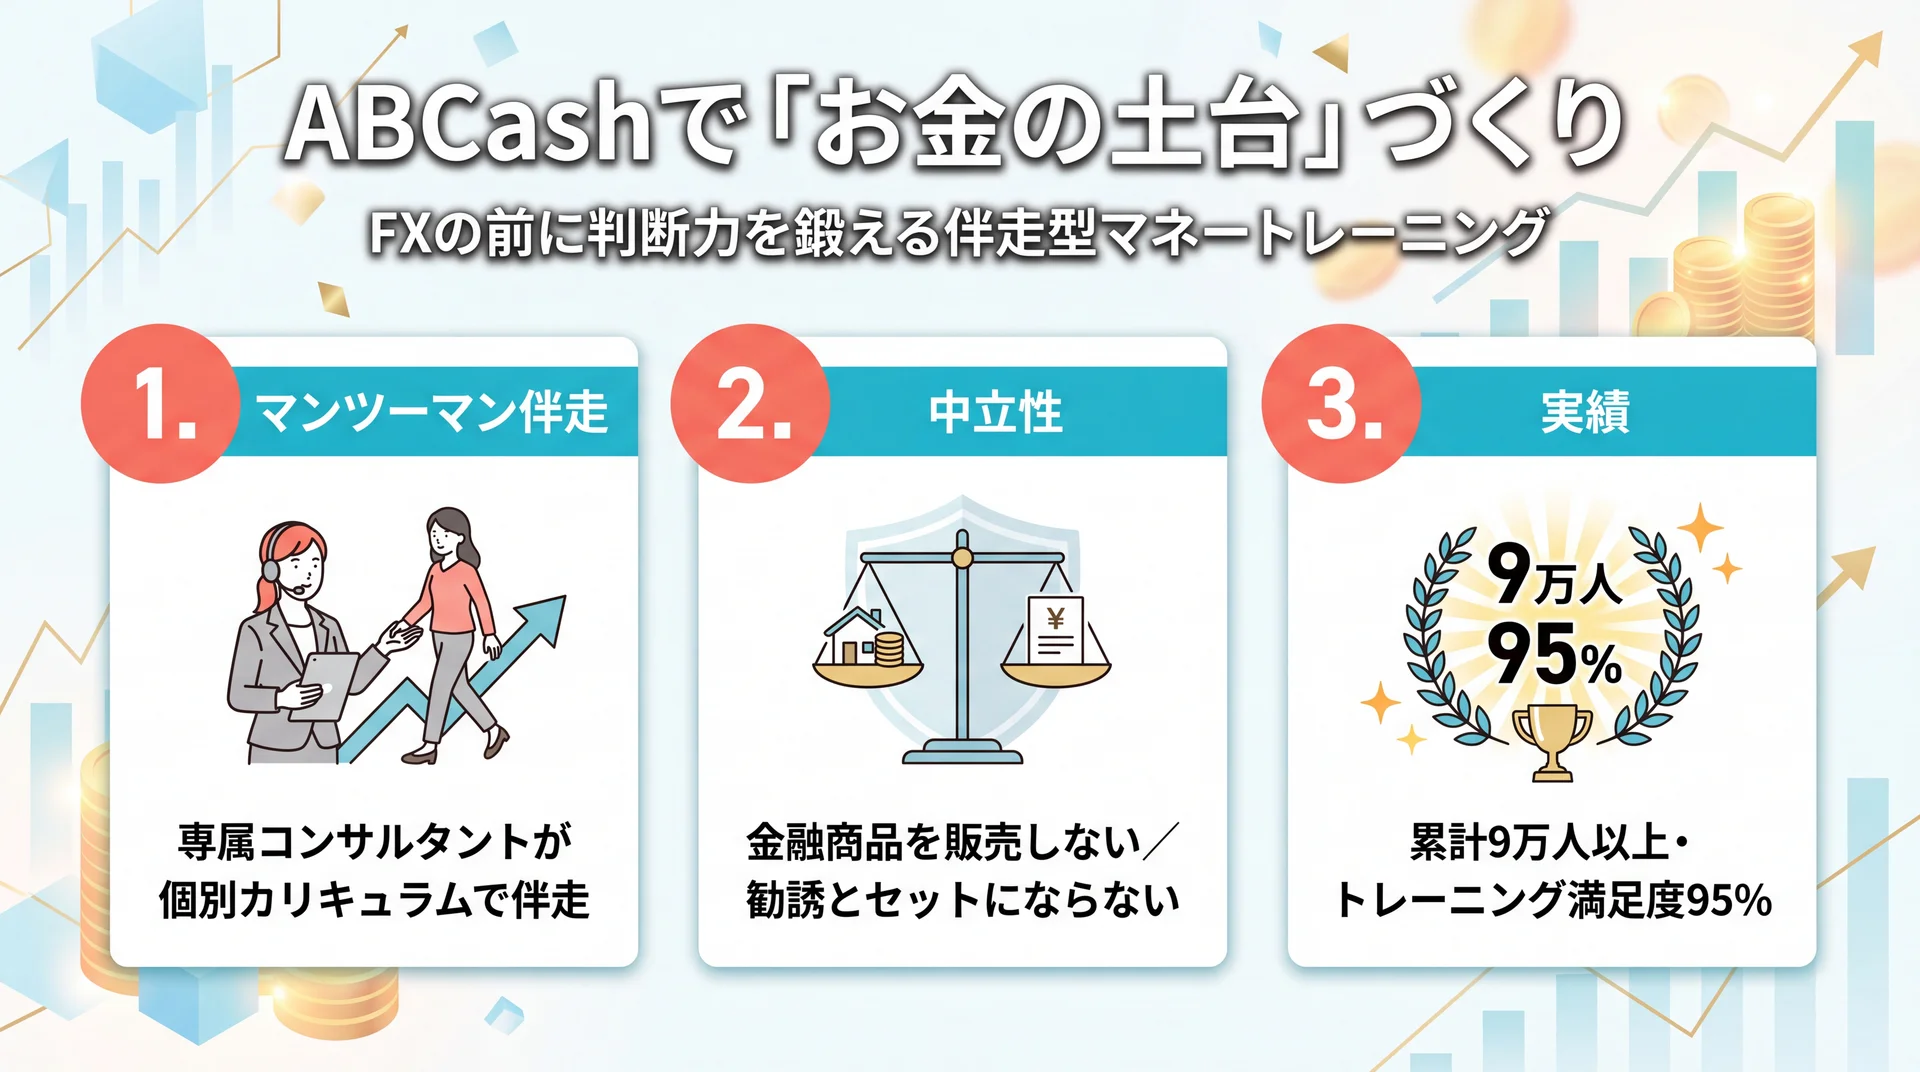
    ABCashは、専属のファイナンシャルコンサルタントがマンツーマンで並走する、女性を中心とした伴走型のお金のトレーニングサービスです。家計の見直しからNISA・iDeCo・投資信託までを一つの個別カリキュラムでカバーし、「知識を得る」だけでなく「実際に口座を開き、商品を選ぶ」ところまで一緒に進められるのが特徴です。特定の金融商品を販売しない中立モデルのため、勧誘の心配をせずに学びに集中できます。

    おすすめポイント

    • マンツーマン伴走: 「一人だと足踏みしてしまう」→ 専属コンサルタントが商品選定まで並走し、行動を止めない
    • 家計〜投資の一気通貫: 「何から手をつければいいか分からない」→ 家計把握からNISAまで段階的なカリキュラムで迷わせない
    • 中立性と返金保証: 「勧誘や高額が不安」→ 金融商品を売らない教育モデル+無料体験60〜80分程度・30日間全額返金保証で試しやすい

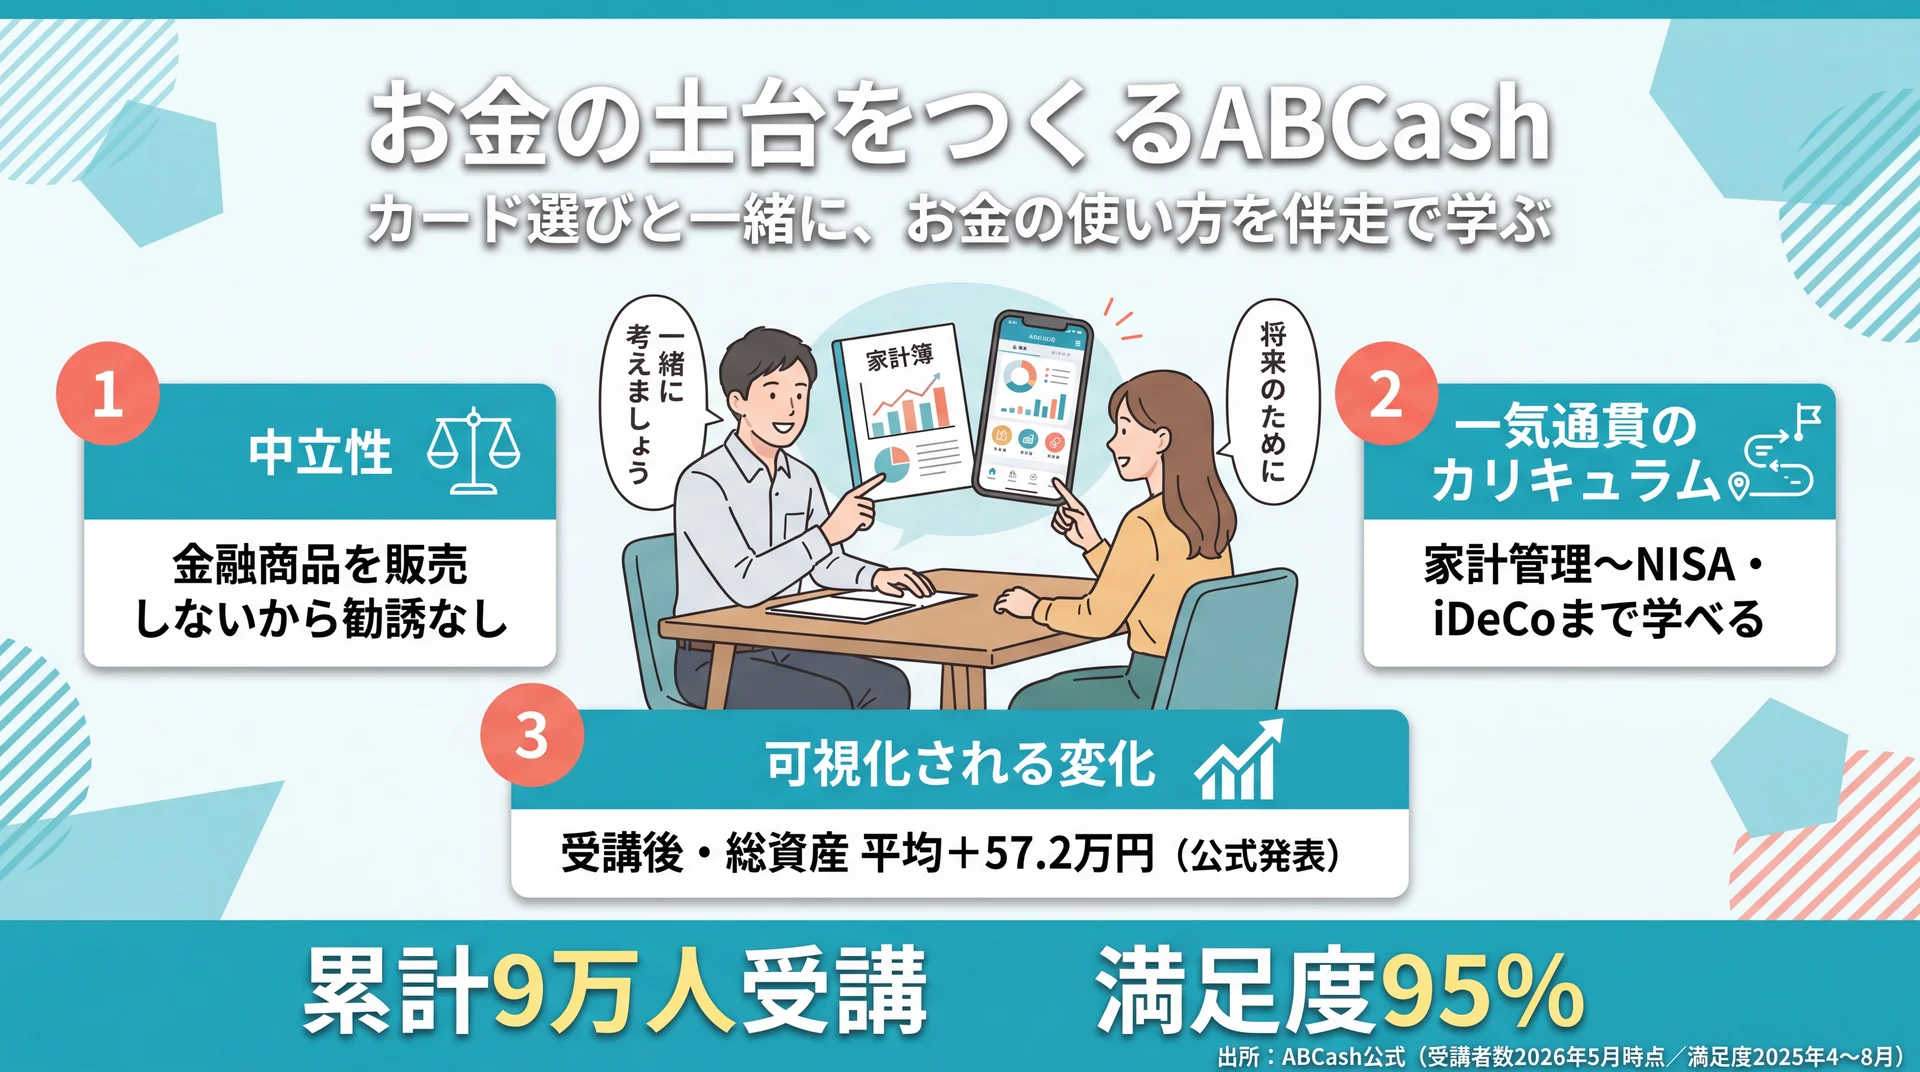
    累計受講者は女性を中心に9万人以上(2026年5月時点・無料体験含む)、トレーニング満足度は95%(2025年4〜8月アンケート・10段階中8以上)と公表されています。公式発表では卒業生アンケートで受講後に総資産が増えたとの集計もあり(対象期間・集計条件は公式発表を要確認)、「止まっていた行動」が動き出すきっかけとして選ばれています。一方で、無料体験での勧誘や費用感に厳しい声(★1口コミ)もあり、評価は二極化しています。だからこそ、まずは無料体験で担当者との相性や進め方を自分の目で確かめるのがおすすめです。

    項目 内容
    形式・特徴 専属コンサルタントによるマンツーマン伴走(女性中心)
    料金・コスト プラン制/無料体験60〜80分程度・30日間全額返金保証(返金条件は契約時に要確認)
    運営会社・信頼性 株式会社ABCash Technologies(2018年設立・シリーズC 12億円調達)/金融商品を販売しない中立モデル
    初心者への向きやすさ ◎ 家計管理〜NISA/iDeCo/投資信託まで一気通貫
    実績・対応事例 累計9万人以上・満足度95%/卒業生アンケートで受講後の総資産増を公式発表(対象期間は公式発表を要確認)
    公式サイト 公式HP

    2. ファイナンシャルアカデミー

    ファイナンシャルアカデミーの公式サイト

    ファイナンシャルアカデミーは、株式投資・不動産投資・お金の教養などをコース別に学べる、日本最大級の総合マネースクールです。金融商品の販売・勧誘を一切行わない中立の立場で、貯蓄や家計管理といった身近なテーマから資産運用まで幅広くカバーします。

    入口となる「お金の教養講座」は無料体験セミナーとして提供され、専門用語を極力避けた内容で、投資未経験者でも全体像をつかみやすいのが特徴です。特定分野を深めたい場合は、株式や不動産などの有料スクールへ進む形です。「独学より体系的に学びたいが、いきなり高額は避けたい」という初心者が、無料講座から様子を見るのに適しています。

    項目 内容
    形式・特徴 総合マネースクール(コース別・株/不動産/FX/お金の教養)
    料金・コスト お金の教養講座は無料体験/専門スクールは有料
    運営会社・信頼性 日本最大級の総合マネースクール/金融商品の販売・勧誘なし(中立)
    初心者への向きやすさ ○ 専門用語を避けた無料体験講座から段階的に学べる
    実績・対応事例 年間3万人以上が受講(公式訴求)・受講生の声を多数掲載
    公式サイト 公式HP

    3. SHEmoney

    SHEmoneyの公式サイト

    SHEmoneyは、女性向けキャリアスクール「SHElikes」を運営するSHE株式会社による、女性のためのマネースクールです。家計管理から資産運用、ライフプランまで15コース55レッスンを用意し、同世代の女性と学び合えるコミュニティ型・コーチングスタイルへとリニューアルしています。

    料金は月額制で、無料体験レッスンは何度でも受けられます。金融商品の取扱・紹介販売は一切ないと明記されており、勧誘を気にせず学べる点は初心者に安心材料です。退会・返金の条件(契約書面到着から8日以内のクーリングオフ、解約事務手数料の扱いなど)も公式に開示されています。「一人で黙々と学ぶより、仲間と一緒に続けたい」という女性に向いた選択肢です。

    項目 内容
    形式・特徴 女性向け定額スクール(15コース55レッスン・コーチング型)
    料金・コスト 月額制/無料体験レッスンは何度でも可
    運営会社・信頼性 SHE株式会社(SHElikesを運営)/金融商品の取扱・紹介販売なし
    初心者への向きやすさ ○ 同世代女性コミュニティで継続しやすい
    実績・対応事例 クーリングオフ8日以内など返金条件を明示・満足度アンケート開示
    公式サイト 公式HP

    4. GFS(グローバルファイナンシャルスクール)

    GFSの公式サイト

    GFSは、動画講座と専任コンサルタントへの1対1相談を組み合わせたオンライン投資スクールです。ゴールから逆算した体系的なカリキュラムで、投資初心者から中級者まで幅広く対応します。認定を受けたプロの個人投資家による講座など、実践的な学びが用意されている点も特徴です。

    入口となる「投資の達人講座」は無料の動画講座で、クレジットカード登録も不要です。無料講座は150万人が受講しており、東京商工リサーチの調査(2025年12月)ではオンライン投資スクールの生徒数No.1と紹介されています。無料動画の視聴後に有料の本科コースの案内があるため、まず無料部分で内容や相性を確かめてから判断できます。「まずコストゼロで本格的な投資教育に触れてみたい」人に向いています。

    項目 内容
    形式・特徴 オンライン投資スクール(動画講座+1対1相談)
    料金・コスト 投資の達人講座は無料/有料本科は視聴後に案内
    運営会社・信頼性 生徒数No.1(東京商工リサーチ2025年12月調べ・オンライン投資スクール)
    初心者への向きやすさ ○ 初心者〜中級者対応の体系カリキュラム
    実績・対応事例 無料講座150万人受講・認定プロ投資家9名の講座
    公式サイト 公式HP

    5. マネイロ

    マネイロの公式サイト

    マネイロは、株式会社モニクルフィナンシャルが運営する資産運用の無料オンライン相談サービスです。「学び」「診断」「専門家への相談」の3つのコンテンツを、金融リテラシーに応じて使い分けられます。金融商品仲介業(関東財務局長(金仲)第895号)として登録されており、事業の裏付けが公的に確認できます。

    相談はすべて無料で、金融機関からの手数料で運営される仕組みのため、商品を購入しなくても相談料はかかりません。1テーマ30分の無料オンラインセミナーや3分でできる投資診断など、忙しい人でも隙間時間で始められる導線が整っています。NISA・iDeCoの基本から、投資信託・債券・保険・不動産までカバーするため、「まず気軽にプロへ相談したい」という初心者の入口に適しています。

    項目 内容
    形式・特徴 資産運用の無料オンライン相談(学び/診断/相談)
    料金・コスト 完全無料(金融機関からの手数料で運営)
    運営会社・信頼性 株式会社モニクルフィナンシャル/金融商品仲介業(関東財務局長(金仲)第895号)
    初心者への向きやすさ ○ 3分投資診断・1テーマ30分セミナー
    実績・対応事例 累計利用者数・満足度をアンケート開示(公式)
    公式サイト 公式HP

    6. アットセミナー

    アットセミナーの公式サイト

    アットセミナーは、提携する実力派のファイナンシャルプランナーによる無料マネーセミナーを紹介するサービスです。東京・大阪を中心に全国、そしてオンラインでも開催され、お金の守り方から増やし方までを学べます。

    受講料・教材費・希望者向けの個別面談まですべて無料で、費用をかけずに金融の基礎知識を得られるのが魅力です。女性限定のセミナーも多く開催されており、初心者向けの資産形成や節約のコツから、株式・不動産といった中上級者向けの内容まで幅広く選べます。参加者満足度は94%と公表されています。「まずは無料で、対面やオンラインの雰囲気を試したい」という人が第一歩を踏み出すのに向いています。

    項目 内容
    形式・特徴 無料マネーセミナー(全国+オンライン開催)
    料金・コスト 完全無料(受講料・教材費・個別面談すべて無料)
    運営会社・信頼性 提携の実力派FPを紹介・女性限定セミナーも多数
    初心者への向きやすさ ○ 守り方〜増やし方まで初心者テーマ豊富
    実績・対応事例 参加者満足度94%(公式訴求)
    公式サイト 公式HP

    7. マネカツ

    マネカツの公式サイト

    マネカツは、FANTAS technology株式会社が運営する女性・初心者向けの資産運用セミナーです。2012年の開講以来、延べ3万人を超える女性が参加しており、「はじめの一歩を一緒に歩む」をコンセプトに、ライフイベントの多い女性に寄り添った内容を提供しています。

    現在はオンライン開催がメインで、セミナーパートと個別相談会パートの二部構成です。5年後・10年後をイメージしながら、自分のライフプランで必要になるお金や老後資金の計算方法をFPが解説してくれます。参加は女性のみ・無料です。運営元が不動産関連の事業を持つ企業のため、中立性の観点は参加者側でも意識しておくとよいでしょう。「ライフプランを起点に、まず無料で学びたい」女性に向いています。

    項目 内容
    形式・特徴 女性向け資産運用セミナー(オンライン中心・二部構成)
    料金・コスト 無料(女性のみ参加)
    運営会社・信頼性 FANTAS technology株式会社(2012年開講)/運営は不動産系企業
    初心者への向きやすさ ○ ライフプラン起点でFPが解説
    実績・対応事例 延べ3万人超が参加(公式訴求)
    公式サイト 公式HP

    8. IOSマネーセミナー

    IOSマネーセミナーの公式サイト

    IOSマネーセミナーは、伊藤忠オリコ保険サービス株式会社が運営する女性向けの無料マネーセミナーです。知識と経験を持つファイナンシャルプランナーが講義を行うため、知識ゼロの状態でも安心して参加できます。お金の基礎知識から老後の資金づくりまで、幅広いテーマを日本各地とオンラインで開催しています。

    参加人数は延べ11万人を突破しており、女性限定ながらセミナーによっては夫婦・パートナーとの参加も可能です。受講後は希望者のみが無料の個別相談に申し込め、課題の解決策として希望した場合のみ金融商品が提案される流れです。運営が保険サービス会社であるため、相談の先に保険提案が想定される点は理解したうえで、必要な情報だけを受け取る姿勢が大切です。「老後資金づくりを軸に、まず無料で学びたい」人に向いています。

    項目 内容
    形式・特徴 女性向け無料マネーセミナー(全国+オンライン)
    料金・コスト 無料/個別相談は希望者のみ
    運営会社・信頼性 伊藤忠オリコ保険サービス株式会社(保険相談への導線あり)
    初心者への向きやすさ ○ 基礎知識〜老後資金づくり
    実績・対応事例 参加延べ11万人突破
    公式サイト 公式HP

    9. マネーキャリア

    マネーキャリアの公式サイト

    マネーキャリアは、株式会社Wizleapが運営するオンラインのFP無料相談サービスです。自宅にいながら空いている時間に相談できる手軽さが特徴で、対面が不安な人でも第一歩を踏み出しやすい設計になっています。

    NISAや保険、家計の見直しなど、お金全般の悩みをオンラインで専門家に相談できます。「セミナーに足を運ぶ時間はないが、自分の状況に合わせて個別に聞きたい」という初心者に向いています。相談は無料で、まずは気になる疑問を一つずつ解消していくところから始められます。オンライン完結で気軽に使える一方、相談内容によっては商品提案につながる場合もあるため、中立性を意識して利用しましょう。

    項目 内容
    形式・特徴 オンラインFP無料相談(自宅で空き時間に相談)
    料金・コスト 相談無料
    運営会社・信頼性 株式会社Wizleap/オンライン完結で相談可能
    初心者への向きやすさ ○ 対面が不安な人・オンライン志向向き
    実績・対応事例 お金全般の相談実績を訴求(公式メディア運営)
    公式サイト 公式HP

    コストの透明性の確認方法

    料金は「無料セミナー」から「数十万円のプラン」まで幅があります。金額の大小より、総額と追加費用、返金・解約条件が事前に明示されているかを確認しましょう。無料サービスの場合は「何を収益源にしているか(手数料モデルか、商品提案か)」を見ると、後々のミスマッチを避けられます。

    運営会社の信頼性の確認方法

    金融庁への登録(金融商品仲介業など)の有無、設立年・資金調達・受講実績といった事業の裏付けを確認します。公式サイトに会社概要や実績データが明示されているか、第三者調査の出典が示されているかも判断材料です。数字に「時点」や「出典」が添えられているサービスは、情報開示の姿勢が誠実といえます。

    中立性・勧誘の有無の確認方法

    「教育そのものが収益源か」「特定商品の販売が目的になっていないか」を見極めます。無料セミナーの一部は保険・不動産販売が入口です。口コミで勧誘の強さを確認し、無料体験で実際の進め方を試すのが確実です。金融商品を販売しないと明記するサービスは、勧誘の不安が比較的小さい傾向にあります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの実績
    コストの透明性 総額・追加費用・返金条件が事前に分かるか 無料体験60〜80分程度・30日間全額返金保証を明示
    運営会社の信頼性 設立・資金調達・受講実績など裏付けがあるか 2018年設立・シリーズC 12億円調達・累計9万人以上
    中立性・勧誘 特定商品の販売が目的化していないか 金融商品を販売しない中立モデル(満足度95%)

    投資を始めるならまずABCashの無料体験から

    ABCashは、「わかった」で止まらず「動けた」まで伴走する個別指導が最大の強みです。断片的な情報に振り回されて一歩を踏み出せずにいる初心者を、専属コンサルタントがマンツーマンで支えます。

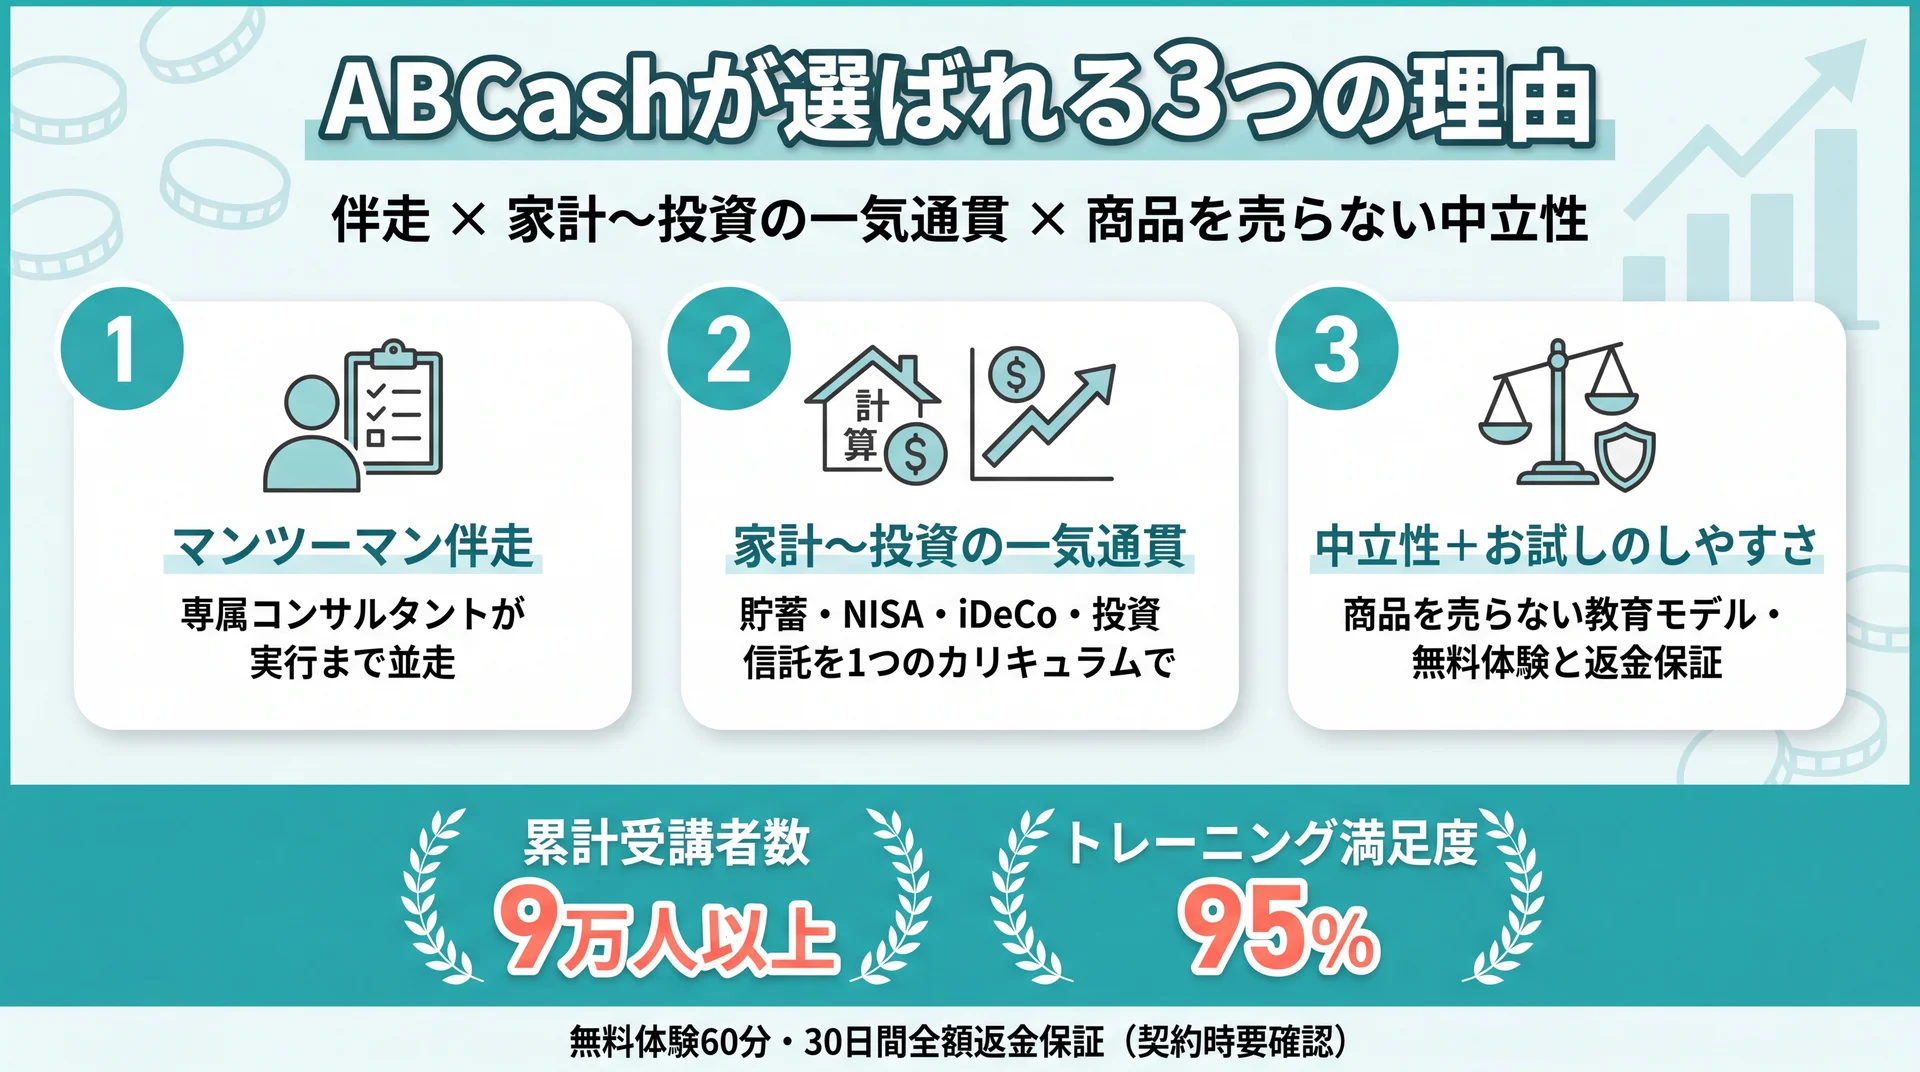
    ABCashが選ばれる理由:

    • マンツーマン伴走で行動が止まらない: 家計の把握からNISA・投資信託の商品選定まで、個別カリキュラムで並走
    • 中立性で勧誘の不安が小さい: 金融商品を販売しない教育モデル。累計9万人以上・満足度95%の実績
    • 試しやすい設計: 無料体験60〜80分程度と30日間全額返金保証で、相性や進め方を先に確かめられる

    「何を買えばいいか分からない」まま時間だけが過ぎている——そんな状態を、伴走型のトレーニングは着実な行動へと変えていきます。まずは60〜80分程度の無料体験で、自分に合うかどうかを確かめてみてください。

    \ まずは60〜80分程度の無料体験から /

    お金の不安を自信に変える一歩を、30日間全額返金保証つきで踏み出せます。

    よくある質問

    Q. 投資初心者は本当に何から始めればいいですか?

    まずはNISA口座で投資信託を少額から積み立てる形が、多くの初心者にとって遠回りしないルートです。調査でも投資デビューの57.1%が投資信託・NISAで、約60%が5万円未満から始めています。金額より「少額でも自動で続ける仕組み」を先に作りましょう。

    Q. 無料のマネーセミナーは怪しくないですか?

    すべてが怪しいわけではありませんが、無料セミナーには保険・不動産販売が入口のものもあります。「すぐ稼げる」と強調する、料金が不透明、即決を迫る、といった特徴があれば注意が必要です。金融商品を販売しない中立のサービスや、勧誘の有無を口コミで確認できるサービスを選ぶと安心です。

    Q. 有料スクールと無料相談、どちらがいいですか?

    「一人だと続かない・最後まで伴走してほしい」ならマンツーマンの有料型、「まず気軽に相談したい」なら無料相談・診断型が向いています。多くのサービスに無料体験や無料相談があるため、いきなり決めず、複数を試して相性で選ぶのがおすすめです。

    Q. 女性向けのサービスを選ぶメリットはありますか?

    結婚・出産などライフイベントの多い女性は、キャリアや家計の変化を前提にした設計だと学びを行動につなげやすくなります。同世代の女性コミュニティで続けやすい、相談しやすいといった心理的なハードルの低さもメリットです。まずは女性向けの無料体験で雰囲気を確かめてみましょう。

    まとめ

    投資初心者がつまずく最大の理由は「何を買えばいいか分からない」という選ぶ力の壁です。NISA口座で投資信託を少額から積み立てるという王道を押さえたうえで、断片的な情報に振り回されないために、体系的に学べる・相談できるサービスを味方につけるのが近道です。サービスは形式・料金・中立性で見比べ、無料体験で相性を確かめてから選べば、大きな失敗は避けられます。特に「一人だと足踏みしてしまう」という人には、行動まで並走してくれる伴走型が心強い選択肢になります。

    \ お金の不安を自信に変える第一歩 /

    迷って止まっている人ほど、専属コンサルタントの伴走で最初の一歩を踏み出せます。
  • 資産運用は何から?失敗しない始め方とおすすめ12選

    「NISAは始めたけれど、その次に何をすればいいのか分からない」——そんな“止まったまま”の状態は珍しくありません。この記事では、資産運用の全体像と失敗しない始め方を整理し、初心者が迷わず学べる・相談できるサービス12選を、料金・中立性・サポートの視点で比較します。

    \ 累計9万人が受講した伴走型トレーニング /

    「NISAは始めたけど次が分からない」方へ。専属コンサルタントが家計から投資まで一緒に進めます。

    資産運用は何から始める?初心者がまず押さえる全体像

    家計把握から始める資産運用の全体像を示すイメージ

    資産運用の第一歩は、「どの商品を買うか」ではなく「自分の家計から、いくらを、どのくらいの期間で回せるか」を把握することです。ここが曖昧なまま商品選びに進むと、途中で不安になって止まってしまいます。

    「貯金はしているのに、なぜか増えている気がしない」という感覚には背景があります。日本経済新聞が報じた日本銀行の資金循環統計によれば、家計の金融資産に占める現金・預金の比率は2025年9月末時点で18年ぶりに50%を割り込み、“貯蓄から投資へ”の流れが着実に進んでいると分析されています(分析は第一生命経済研究所)。低金利とインフレが続くなかで、預金だけに置いておく“機会損失”に多くの人が気づき始めた、ということです。

    NISA・iDeCo・投資信託…主な選択肢と特徴

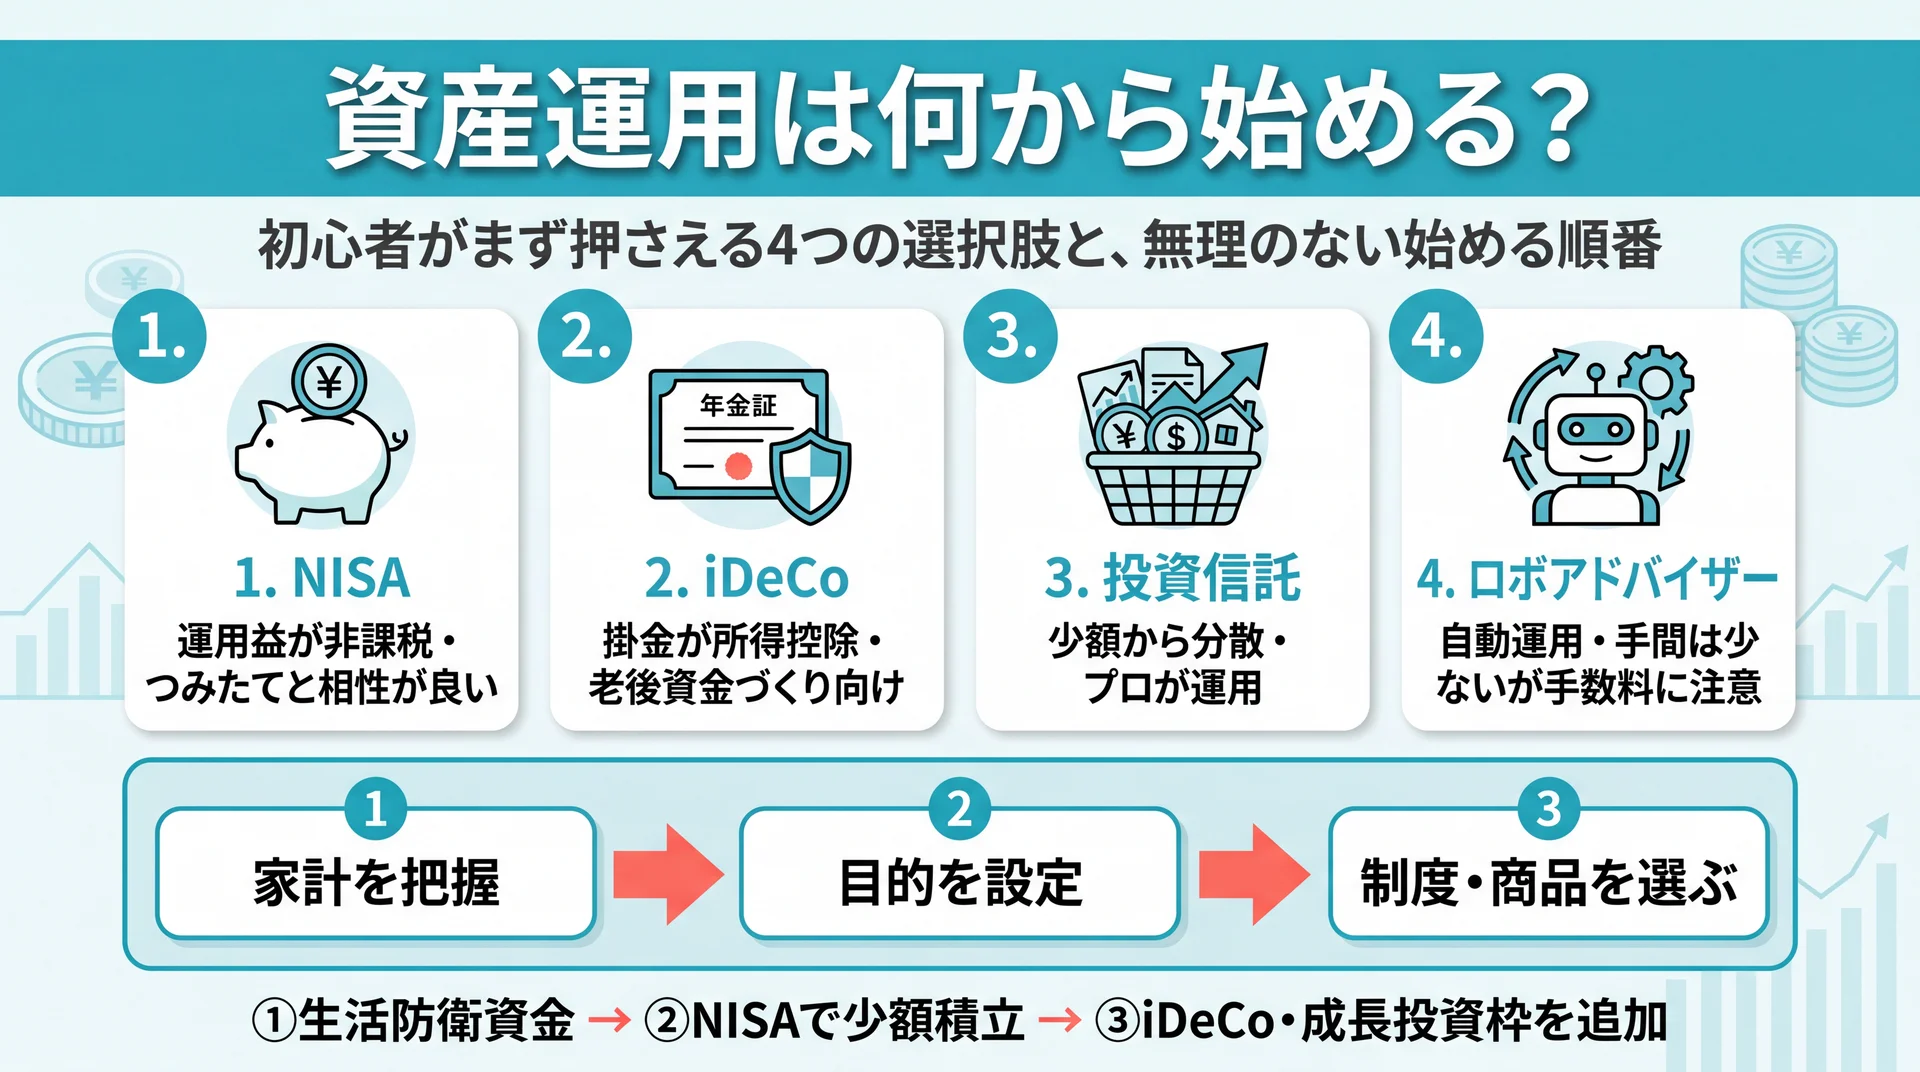
    資産運用の手段は多岐にわたりますが、初心者がまず理解しておきたいのは次の4つです。

    • NISA(少額投資非課税制度): 運用益が非課税になる制度。つみたて投資枠と成長投資枠があり、長期の積立と相性が良い。
    • iDeCo(個人型確定拠出年金): 掛金が所得控除の対象になる私的年金。老後資金づくり向けで、原則60歳まで引き出せない点に注意。
    • 投資信託: 少額から分散投資できる商品。プロが運用するため、銘柄選びの負担が小さい。
    • ロボアドバイザー: 自動で運用してくれるサービス。手間はかからないが手数料と中身の理解は必要。

    いずれも一長一短があり、「どれが正解か」ではなく「自分の目的と期間に合うか」で選ぶのが基本です。逆に言えば、この“自分軸”が定まらないと、どんな人気商品を選んでも判断に迷い続けます。

    「現金・預金だけ」では届きにくくなった背景

    かつては預金の利息だけでも資産が育った時代がありました。しかし現在は、物価が上がる一方で預金金利は低く、現金で持っているだけでは実質的な価値が目減りしていくリスクが意識されるようになっています。

    初心者がつまずきやすいのは、この4つを「どれから手をつけるか」の優先順位です。一般的には、①生活防衛資金(数か月分の生活費)を預金で確保 → ②NISAのつみたて投資枠で少額から積立を開始 → ③余力に応じてiDeCoや成長投資枠を追加、という無理のない進め方が知られています。年齢・収入・家族構成によって最適解は変わるため、「万人向けの正解」を探すより、自分の状況に当てはめて考える視点が欠かせません。ここを自己流で組み立てて手が止まる人が多いのが実情です。

    とはいえ、焦って“よく分からない商品”に手を出すのは逆効果です。大切なのは、家計の把握 → 目的の設定 → 制度・商品の選択、という順番を踏むこと。この順番を一人で組み立てるのが難しいからこそ、次に紹介する「伴走してくれるサービス」を検討する人が増えています。

    独学の資産運用でつまずく理由と「伴走」という選択肢

    独学でつまずきやすいポイントと伴走サポートのイメージ

    「本やYouTubeでも学べるのに、わざわざお金を払う必要ある?」という声はよく聞かれます。実際、無料で得られる情報は豊富です。それでも多くの人が途中でつまずくのは、情報が“断片”のまま行動につながらないからです。

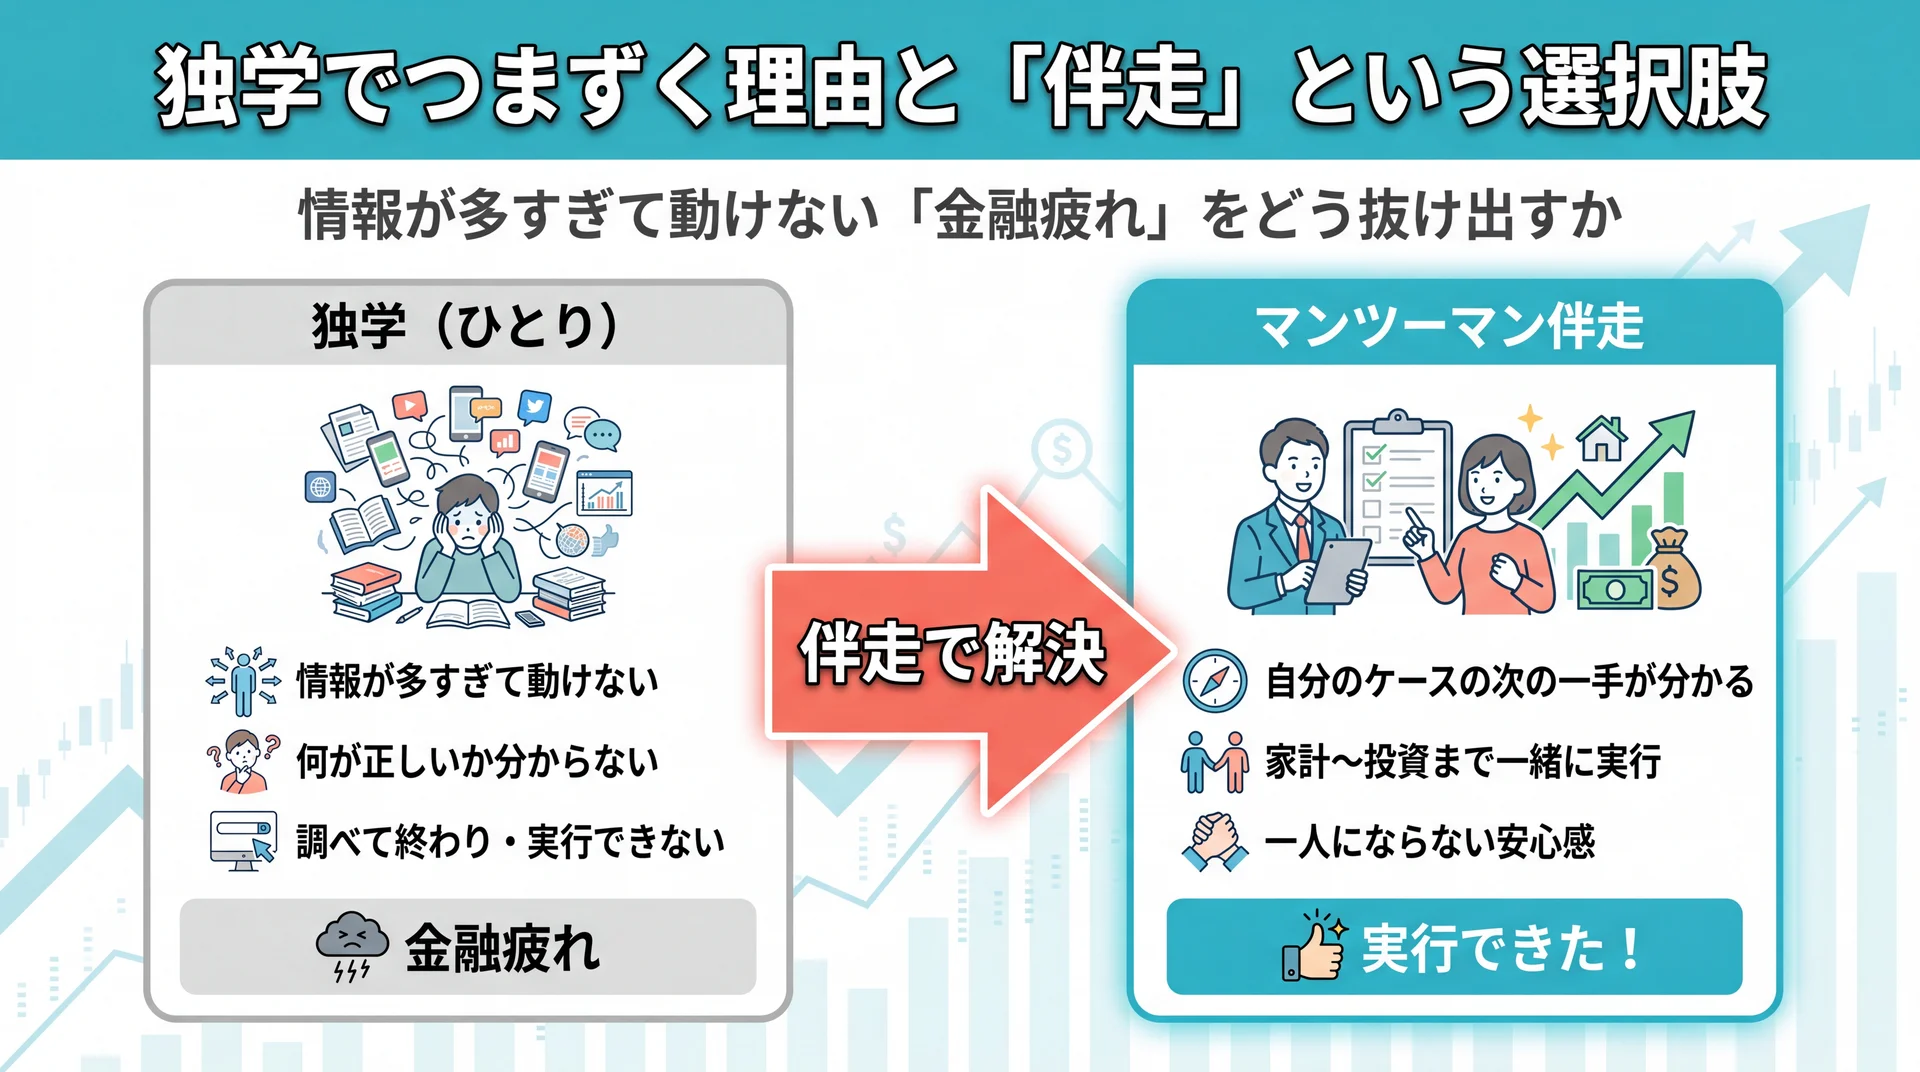
    情報が多すぎて動けない「金融疲れ」

    SNSやYouTubeで情報を集めるほど、「A の人はこう言うけど B の人は逆」「結局どれが正しいの?」と混乱していきます。この状態を“金融疲れ”と呼ぶこともあります。情報量が増えるほど、かえって「決められない・動けない」という壁にぶつかってしまいます。

    ABCashのGoogleマップの口コミにも、こうした“止まっていた自分”を動かせたという声が複数あります。

    「NISAにしても株式にしても投信にしても、購入まで寄り添って相談に乗ってくださいました。1人だと足踏みしてしまうところでしたが、この一歩はとても大きかったと思います」
    ── 女性(★5・Googleマップ口コミより/個人情報保護のため属性化)

    マンツーマン伴走が埋めてくれるもの

    独学に足りないのは、多くの場合「知識」そのものではなく、“自分のケースだと、次に何をどう実行すればいいか”という個別の判断です。ここを埋めるのが、マンツーマンで伴走してくれるサービスの価値です。

    たとえば当社のABCashのような伴走型トレーニングでは、専属コンサルタントが家計の見直しから証券口座の開設、商品選びの考え方までを一緒に進めます。「調べる」だけで終わっていた学びが、「実行できた」に変わる——ここに、無料コンテンツとの決定的な差があります。実際、書籍やYouTubeは「知識のインプット」には向いていても、「あなたの家計だと毎月いくら回せるか」「その口座で何をどう買うか」という個別具体の意思決定までは面倒を見てくれません。もちろん、伴走が必要かどうかは人によります。すでに自走できている人には不要ですが、「一歩が踏み出せずに止まっている」人にとっては、時間を大きく短縮できる選択肢になります。

    有料で学ぶ価値と、勧誘・中立性の見極め方

    有料サービスの中立性と勧誘リスクを見極めるイメージ

    サービス選びで最も多い不安が、「高いのでは?」「しつこく勧誘されるのでは?」「そもそも怪しくない?」というものです。ここを正しく見極められれば、失敗はかなり避けられます。

    無料セミナーの「無料の理由」を知る

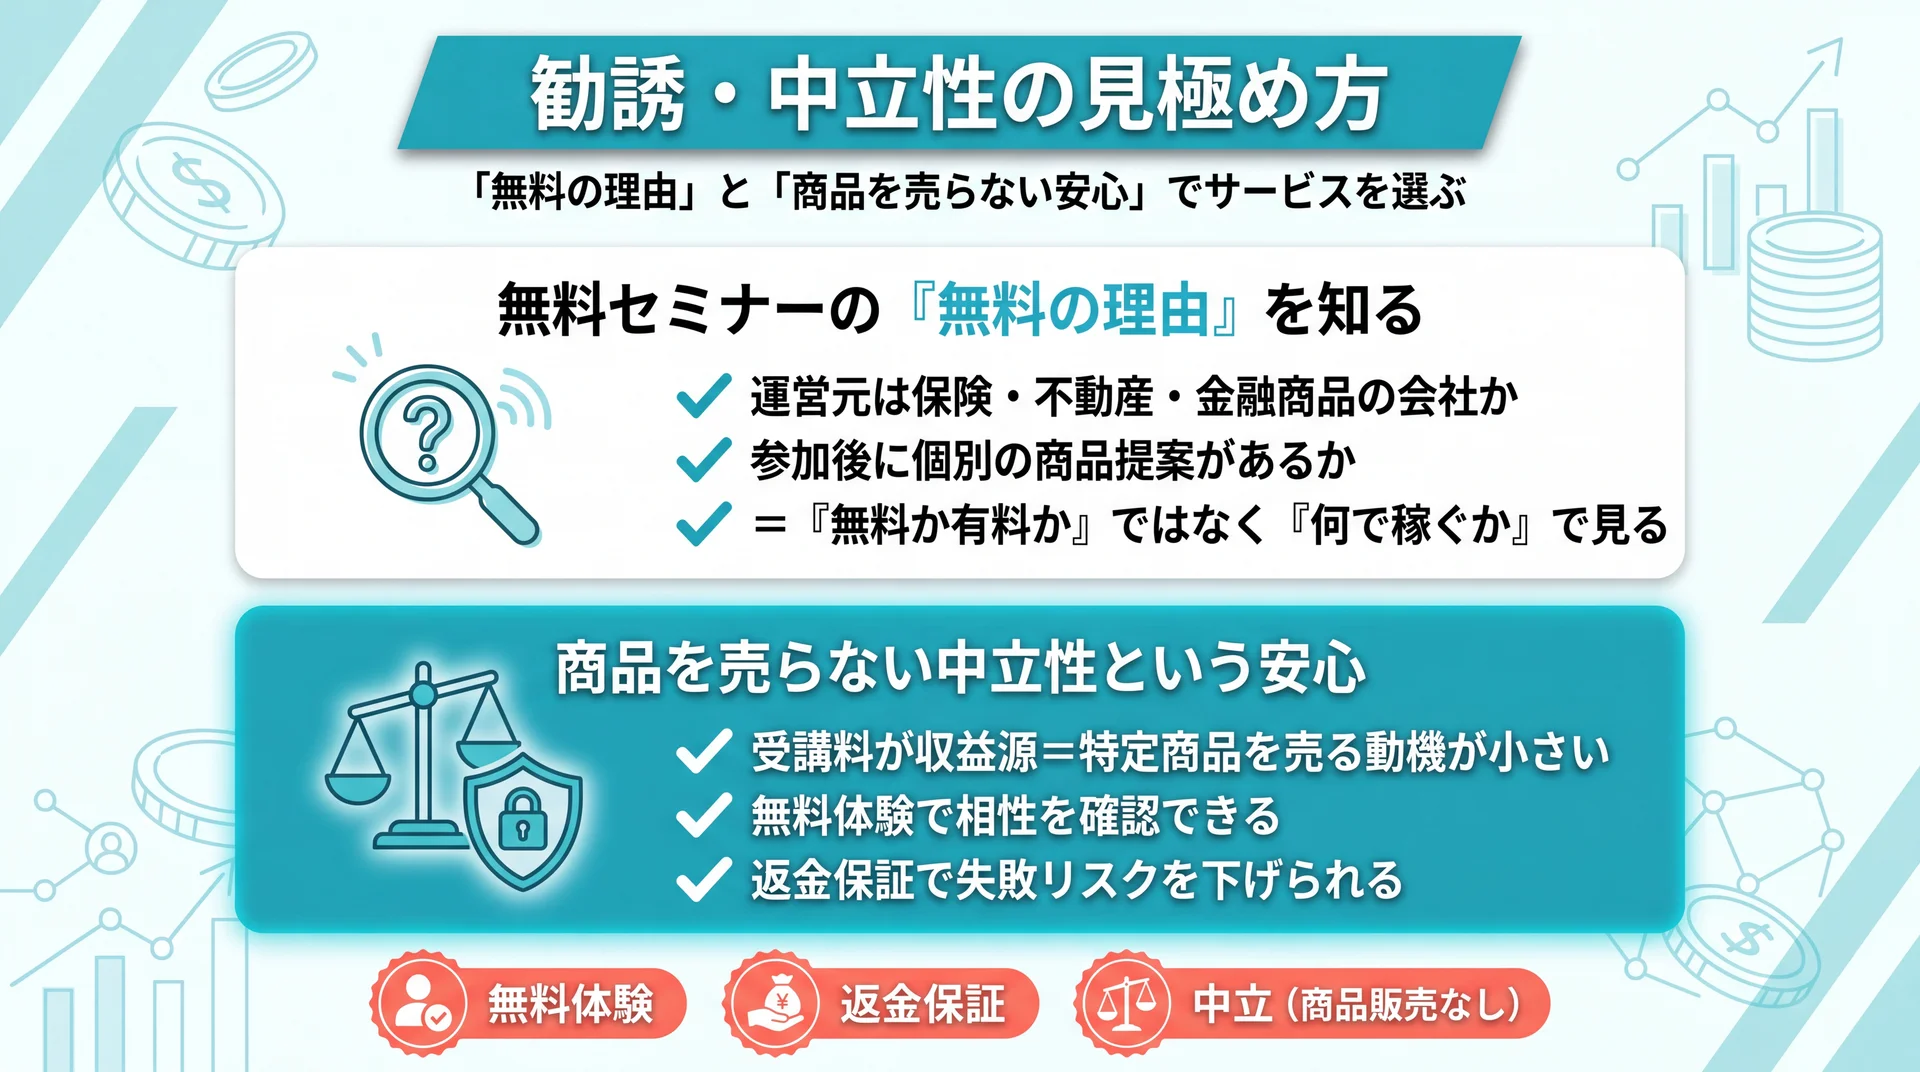
    世の中には無料のマネーセミナーが数多くあります。無料であること自体は悪いことではありませんが、“なぜ無料で成り立つのか”を理解しておく視点を持っておきたいところです。多くの無料セミナーは、運営元が保険会社・不動産会社・金融商品を扱う企業で、セミナー後に個別相談として商品提案につながる設計になっています。

    学びのきっかけとしては有用ですが、「中立な情報を得たい」「特定商品を勧められたくない」という目的なら、運営元のビジネスモデルを確認しておくと安心です。逆に、有料サービスは受講料を収益源とするため、特定商品を売る動機が構造的に小さくなります。“無料か有料か”ではなく、“何で稼いでいるサービスか”で中立性を判断するのがポイントです。

    商品を売らない中立性という安心材料

    たとえば当社のABCashは、金融商品を販売しない「教育=収益モデル」を採用しています。だからこそ、特定の保険や投資信託に誘導する動機がなく、中立的に「あなたに合う選択肢」を一緒に考えられるという立て付けです。

    一方で、ABCashにも★1の口コミは存在します。「無料体験で勧誘がしつこかった」「料金が高い」という声も正直にあり、評価は★5と★1に二極化しています。ここで有効なのが、30日間の全額返金保証と無料体験です(返金期間は変更履歴があるため契約時に確認してください)。合わなければ無料体験の段階で見送れますし、契約後も一定期間は返金の余地がある——この“お試しのしやすさ”が、失敗リスクを下げてくれます。

    \ 累計9万人が受講した伴走型トレーニング /

    独学や単発セミナーで止まりがちな一歩も、マンツーマンの指導なら続けて踏み出せます。
    おすすめ資産運用サービス12選【比較表つき】

    「結局、自分にはどれが合うの?」——ここからは、資産運用を“学ぶ・相談する”ための伴走型サービス12社を比較します。金融商品そのものではなく、始め方をサポートしてくれるサービスを、学習形式・料金・中立性の3軸で並べました。まずは一覧で全体像をつかんでください。

    ロゴ サービス名 特徴・学習形式 料金の目安 中立性・運営 公式サイト
    ABCashのロゴ ABCash マンツーマン伴走(家計〜投資を一気通貫) 有料/無料体験60〜80分程度・30日返金保証 商品販売なし(教育) 公式HP
    ファイナンシャルアカデミーのロゴ ファイナンシャルアカデミー 集合講義のコース制・男女共学 無料体験/コース有料 商品販売なし(教育) 公式HP
    GFSのロゴ GFS オンライン動画中心・網羅性重視 無料講座/本科有料 商品販売なし(教育) 公式HP
    SHEmoneyのロゴ SHEmoney 女性限定・コミュニティ+定額学び放題 有料(月額)/無料体験 商品販売なし(教育) 公式HP
    マネイロのロゴ マネイロ 無料の診断・相談・セミナー(IFA/FP) 無料 相談で商品提案あり(IFA) 公式HP
    アットセミナーのロゴ アットセミナー 無料セミナーのポータル 無料 主催企業の提案接点あり 公式HP
    マネカツのロゴ マネカツ 女性向け無料オンラインセミナー 無料 運営が不動産系(接点あり) 公式HP
    IOSマネーセミナーのロゴ IOSマネーセミナー 女性向け無料セミナー(FP) 無料 運営が保険会社(接点あり) 公式HP
    マネーキャリアのロゴ マネーキャリア FPライフプラン・保険相談 無料 保険相談・比較が主体 公式HP
    Finorieのロゴ Finorie 女性向けマンツーマン+毎日LINE 有料/要問い合わせ 商品販売なし(教育) 公式HP
    マネースクール101のロゴ マネースクール101 全国会場+オンラインの無料セミナー 無料/個別相談あり 独立系FP主体 公式HP
    Bountiful Styleのロゴ Bountiful Style 女性向けマネーコーチング 有料/要問い合わせ 商品販売なし(教育) 公式HP

    ※料金・実績は各社公式サイトの公表値(2026年7月時点)にもとづきます。金額の詳細やキャンペーンは変動するため、申込前に各公式サイトで最新情報を確認してください。

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    資産運用を「学びながら実行まで伴走してほしい」なら、まず検討したいのがABCashです。

    ABCashは、専属のファイナンシャルコンサルタントがマンツーマンで、家計の見直しからNISA・iDeCo・投資信託まで一気通貫で伴走する女性中心のトレーニングサービスです。集合セミナーのように“聞いて終わり”ではなく、一人ひとりの家計に合わせた個別カリキュラムで「実行できる状態」まで持っていくのが最大の違いです。特別講師に厚切りジェイソン氏を起用し、“お金のこと、もっと自由に!”をコンセプトに掲げています。

    おすすめポイント

    • マンツーマン伴走: 「一人だと足踏みしてしまう」→ 専属コンサルタントが証券口座開設や商品選びの考え方まで並走し、迷いを都度解消。
    • 家計〜投資の一気通貫: 「NISAの次が分からない」→ 家計管理・貯蓄・NISA・iDeCo・投資信託までを1つのカリキュラムで習得。
    • 商品を売らない中立性+返金保証: 「高い・勧誘が怖い」→ 金融商品を販売しない教育モデルで、無料体験60〜80分程度と30日間全額返金保証(契約時要確認)が判断のセーフティネットに。

    実績面では、公式サイトによると累計受講者数は9万人以上(2026年5月時点・無料体験含む)、トレーニング満足度は95%(2025年4〜8月アンケート)。さらに公式発表を第三者比較メディアが集計した数値として、受講後に総資産が平均+57.2万円、月間自由資金が平均+72,472円というデータも紹介されています(各社公式の自社発表値のため、目安として参照してください)。「動けなかった自分を、伴走で動かしたい」人に最も向くサービスです。

    項目 内容
    学習形式 専属コンサルタントによるマンツーマン伴走(オンライン完全対応+都内スタジオ)
    料金の目安 有料(プラン制)/無料体験60〜80分程度・30日間全額返金保証(契約時要確認)
    中立性 金融商品を販売しない(教育=収益モデル)
    実績・対応事例 累計受講9万人以上・満足度95%(公式サイト)
    公式サイト 公式HP

    2. ファイナンシャルアカデミー

    ファイナンシャルアカデミーの公式サイト

    ファイナンシャルアカデミーは、2002年創立で24周年を迎える総合マネースクールです。株式・投資信託・不動産・お金の教養など、テーマ別のコースを体系的に学べるのが特徴で、男女を問わず幅広い層が受講しています。金融商品を販売しない「教育」に徹しているため、中立的な立場でお金の基礎を学べます。

    学習は集合講義(オンライン受講可)が中心で、「まず全体像を体系立てて学びたい」「特定テーマを深掘りしたい」人に向きます。無料体験セミナー「お金の教養講座」が用意されており、有料コースに進む前に雰囲気を確かめられます。老舗ゆえにブランドを騙る詐欺サイトへの注意喚起を公式が出している点も、認知度の高さの裏返しといえます。マンツーマンの伴走よりも、自分のペースで講義を積み上げたい人向けの選択肢です。

    項目 内容
    学習形式 集合講義中心のコース制(オンライン受講可・男女共学)
    料金の目安 無料体験セミナーあり/各コースは有料
    中立性 金融商品販売なし(教育)
    実績・対応事例 2002年創立・24周年の総合マネースクール
    公式サイト 公式HP

    3. GFS(グローバル・ファイナンシャル・スクール)

    GFSの公式サイト

    GFSは「日本一のお金の学校」を掲げるオンライン投資スクールです。公式サイトによると無料講座は150万人が受講しており、東京商工リサーチによるオンライン投資スクールの生徒数調査でも取り上げられるなど、動画講座を軸にした網羅性の高さが強みです。世界的な投資家をはじめとする講師陣による講義が受けられ、投資の知識を幅広くカバーしたい人に向いています。

    学習形式はオンライン動画が中心で、自分のペースで進めたい人と相性が良い一方、女性特化ではなく男女を対象としています。まずは無料講座で内容を確かめ、本格的に学ぶ場合は入学金+受講料の有料本科へ、という流れが基本です。「マンツーマンの伴走」よりも「体系的な教材で自習しながら知識を積みたい」人に適しています。

    項目 内容
    学習形式 オンライン動画講座中心+個別サポート(男女対象)
    料金の目安 無料講座あり/本科は入学金+受講料(有料)
    中立性 金融商品販売なし(教育)
    実績・対応事例 無料講座150万人受講(東京商工リサーチ2025年12月調べのオンライン投資スクール生徒数調査対象)
    公式サイト 公式HP

    4. SHEmoney

    SHEmoneyの公式サイト

    SHEmoneyは、キャリアスクール「SHElikes」を運営するSHE株式会社の女性限定マネースクールです。「もう、お金で諦めない。」をコンセプトに、結婚・出産・育児といった女性のライフイベントに寄り添ったカリキュラムと、同じ目標を持つ仲間とつながれるコミュニティが特徴です。累計会員数は1万人を突破しており、女性のライフイベントを起点に学べるスクールとして知られています。

    学習は全11コースが定額で学び放題のサブスク型で、オンライン中心。「一人で黙々と学ぶより、仲間と一緒にモチベーションを保ちたい」という人に向きます。無料体験レッスンから始められるため、コミュニティの雰囲気を確かめてから判断できます。マンツーマンの深い個別伴走という点ではABCashに一歩譲りますが、横のつながりを重視するなら有力な選択肢です。

    項目 内容
    学習形式 女性限定・オンライン+コミュニティ(全11コース定額学び放題)
    料金の目安 有料(月額サブスク)/無料体験あり
    中立性 金融商品販売なし(教育)
    実績・対応事例 累計会員1万人突破(女性限定マネースクール)
    公式サイト 公式HP

    5. マネイロ

    マネイロの公式サイト

    マネイロは、株式会社モニクルフィナンシャルが運営する「はたらく世代のお金の診断・相談サービス」です。無料の「3分投資診断」から入り、必要に応じてIFA(独立系ファイナンシャルアドバイザー)やFPへオンラインで相談できます。公式サイトの脚注では体験者数を「2026年2月時点の累計利用者数」、満足度を「2024年1月〜2026年1月のアンケート調査」に基づく値として掲載しており、はたらく世代を中心に幅広い相談実績が公表されています。

    スクールというより「無料で相談しながら長期の資産運用プランを立てたい」人向けのサービスです。NISA・iDeCo・投資信託の具体的な相談に強い一方、相談を通じて金融商品の提案・仲介が行われる仕組みである点は理解しておきましょう。中立的な“学び”を重視するABCashやスクール系とは役割が異なり、「まず無料でプロに相談してみたい」というニーズに合います。

    項目 内容
    学習形式 無料の診断・相談・オンラインセミナー(IFA/FP)
    料金の目安 無料
    中立性 相談で金融商品の提案・仲介あり(IFA登録・長期運用前提)
    実績・対応事例 累計利用者数・満足度を公式サイトで公表(2026年2月時点/2024年1月〜2026年1月アンケート)
    公式サイト 公式HP

    6. アットセミナー(@SEMINAR)

    アットセミナーの公式サイト

    アットセミナー(@SEMINAR)は、「お金の常識が身につく」をうたう完全無料のマネーセミナー・ポータルサイトです。資産形成・節約・貯蓄など幅広いテーマの講座を、オンライン・対面の両方で探せます。初心者から中上級者まで対応する講座数の多さが強みで、まずは気軽にお金の勉強を始めたい人の入り口として機能します。

    一方で、無料で成り立つ背景として、保険会社や資産運用会社などが主催するセミナーを集約する構造があり、参加後に個別の商品提案につながる場合があります。学びのきっかけとしては便利ですが、「中立的にじっくり学びたい」「勧誘を避けたい」という目的なら、主催者を確認したうえで参加するのが安心です。伴走型でスキルを積み上げるというより、単発で情報に触れたい人向けの選択肢といえます。

    項目 内容
    学習形式 無料マネーセミナーのポータル(オンライン/対面・多数の講座)
    料金の目安 完全無料
    中立性 主催企業による商品提案の接点あり
    実績・対応事例 初心者〜中上級者向けの幅広い講座を集約
    公式サイト 公式HP

    7. マネカツ

    マネカツの公式サイト

    マネカツは、FANTAS technology株式会社が運営する女性向けの無料マネーセミナーです。「はじめの一歩を一緒に歩む」を掲げ、現役のファイナンシャルプランナーが講師を務めます。結婚・出産などライフイベントの多い女性や、将来の収入に不安がある人を主な対象とし、累計参加者は2.4万人(プレスリリース、2021年11月時点)とされています。

    無料で気軽に参加できるオンラインセミナーが中心で、資産運用をゼロから学びたい女性の入り口に向きます。ただし運営元は不動産テック企業であり、不動産投資との接点がある点は把握しておくとよいでしょう。年収500万円以上の女性が主対象とされるなど、参加条件がある場合もあります。単発のセミナーで概要をつかみたい人向けで、継続的なマンツーマン伴走を求めるならABCashやFinorieが比較対象になります。

    項目 内容
    学習形式 女性向け無料オンラインセミナー(現役FP講師)
    料金の目安 無料
    中立性 運営が不動産系企業(不動産投資との接点あり)
    実績・対応事例 累計参加者2.4万人(プレスリリース、2021年11月時点)
    公式サイト 公式HP

    8. IOSマネーセミナー

    IOSマネーセミナーの公式サイト

    IOSマネーセミナーは、伊藤忠オリコ保険サービス株式会社が運営する女性向けの無料マネーセミナーです。公式サイトによると開催数9,000回以上、参加者合計11万人以上という豊富な実績を持ち、プロのFPから基礎を学べます。スイーツなどの参加特典が付くこともあり、初めてでも参加のハードルが低いのが魅力です。

    完全無料で女性向けに設計されているため、「まずは雰囲気を知りたい」という初心者に向きます。ただし運営元が保険会社であるため、セミナー後に保険を含む個別提案を受ける場合がある点は理解しておきましょう。知識の入り口としては優れていますが、商品提案から独立した中立的な学びや、実行までの個別伴走を重視するなら、教育特化のサービスと併せて検討するのがおすすめです。

    項目 内容
    学習形式 女性向け無料マネーセミナー(プロのFP)
    料金の目安 完全無料(参加特典あり)
    中立性 運営が保険会社(保険提案の接点あり)
    実績・対応事例 開催9,000回以上・参加者11万人以上(公式サイト)
    公式サイト 公式HP

    9. マネーキャリア

    マネーキャリアの公式サイト

    マネーキャリアは、株式会社Wizleapが運営する無料のオンライン相談サービスです。ライフプラン相談・保険相談・マネーセミナー・保険比較などを提供し、FPに何度でも無料で相談できます。土日祝も対応しており、公式サイトでは契約数・申込数をもとに保険商品をランキングする「マネーキャリア 保険アワード2026」を独自に発表しています。

    「家計や将来設計を、まずプロに相談して整理したい」という人に向くサービスです。ただし中心となるのは保険相談・保険比較であり、資産運用の学習に特化しているわけではありません。相談を通じて保険等の提案を受ける前提のため、純粋な投資教育を求める場合は役割が異なります。「保険も含めてお金全体を見直したい」というニーズがあるなら、相談先の一つとして候補に入ります。

    項目 内容
    学習形式 オンラインFP相談(ライフプラン・保険相談・保険比較)
    料金の目安 相談無料
    中立性 保険相談・比較が主体(保険提案の接点あり)
    実績・対応事例 独自集計「保険アワード2026」を公式発表(公式サイト)
    公式サイト 公式HP

    10. Finorie(フィノリー)

    Finorieの公式サイト

    Finorie(フィノリー)は、「『ズボラ』のためのお金のガッコウ」を掲げる女性専用のオンラインマネースクールです。「つくる・節約する・ふやす・まもる」を軸に、あなた専用のパーソナルプランでプロ講師がマンツーマン指導します。毎週のZoomレッスンと毎日のLINE課題で“続けられる学び”を設計している点が特徴です。

    習慣化を重視した設計はABCashと構造が近く、「一人だと続かない」という人に向きます。カメ・ウサギ・トリの3段階コースが用意され、自分のペースに合わせて選べます。料金は有料のマンツーマン形式で、詳細は問い合わせが必要です。女性専用で、毎日のLINEサポートで学びを習慣にしたい人にとっては、伴走型の有力候補になります。

    項目 内容
    学習形式 女性専用オンライン・マンツーマン+毎日LINE課題
    料金の目安 有料(コース制)/要問い合わせ
    中立性 金融商品販売なし(教育)
    実績・対応事例 3段階コース・毎週Zoom+毎日LINEの習慣化サポート
    公式サイト 公式HP

    11. マネースクール101

    マネースクール101の公式サイト

    マネースクール101は、「お金に強くなる!」をうたう初心者向けのマネースクールです。公式サイトによると10万人が受講しており、全国の会場とオンラインの両方でセミナーを開催しています。経験豊富なFPから学べ、NISAを始める3ステップ講座など、初心者が最初の一歩を踏み出しやすいコンテンツが揃っています。

    セミナー参加は無料で、個別相談やマンツーマン対応も用意されているため、「まずは無料で学び、必要に応じて個別に相談したい」という段階的な使い方ができます。独立系FPが主体で、全国に会場があるため対面で学びたい人にも向きます。網羅的なカリキュラムでの体系学習という点では動画スクールに譲りますが、初心者の入り口としては使いやすいサービスです。

    項目 内容
    学習形式 全国会場+オンラインの無料セミナー(経験豊富なFP・個別相談あり)
    料金の目安 セミナー無料/個別相談あり
    中立性 独立系FP主体
    実績・対応事例 10万人受講(公式サイト)
    公式サイト 公式HP

    12. Bountiful Style

    Bountiful Styleの公式サイト

    Bountiful Styleは、「資産形成を学ぶなら」をコンセプトにした女性向けのマネーコーチングサービスです。リスク管理や複利の力といった資産形成の本質を、講師によるセミナーと個別相談で学べます。「大勝を求めず、小勝を積み重ねる」といった堅実な考え方を軸にしている点が特徴です。

    女性向けに設計され、個別相談を通じて自分のペースで資産形成を学びたい人に向きます。料金は有料のコーチング形式で、詳細は問い合わせが必要です。大手スクールのような知名度や大規模な実績公表はありませんが、少人数・個別で丁寧に伴走してほしい人にとっては選択肢の一つになります。金融商品を販売しない教育・コーチングの立て付けで、中立的に学べる点は安心材料です。

    項目 内容
    学習形式 女性向けマネーコーチング(セミナー+個別相談)
    料金の目安 有料(コーチング)/要問い合わせ
    中立性 金融商品販売なし(教育・コーチング)
    実績・対応事例 リスク管理・複利を軸にした資産形成教育
    公式サイト 公式HP

    コストの透明性の確認方法

    料金は「安いか高いか」より、総額と追加費用が事前に分かるかで判断します。受講料に加えて入会金・教材費・延長費用が発生しないか、そして返金保証の有無と条件を事前に確認しましょう。無料サービスの場合は、その無料が「商品提案とセット」で成り立っていないかをチェックすると、後悔を防げます。

    運営会社の信頼性・中立性の確認方法

    運営元が「何で収益を得ているか」を見ると、中立性が判断できます。受講料を収益源とする教育特化型は、特定商品を売る動機が構造的に小さい一方、保険・不動産・金融商品を扱う企業が運営する無料サービスは、提案の接点がある前提で参加するのが安全です。会社の設立年・事業内容・第三者調査の裏付けもあわせて確認しましょう。

    初心者サポートと実績の確認方法

    初心者ほど、「分からないときにすぐ聞ける相手がいるか」が継続を左右します。マンツーマン対応・相談窓口・学習アプリなど、実行を支える仕組みの有無を確認してください。実績は受講者数・満足度・口コミで見ますが、良い口コミだけでなく低評価にも目を通し、二極化している場合は「何が不満だったか」まで踏み込むと、自分に合うか判断しやすくなります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの実績
    コストの透明性 総額・追加費用・返金保証を事前に確認 無料体験60〜80分程度+30日間全額返金保証(契約時要確認)
    運営会社の信頼性・中立性 収益源が商品販売とセットでないか 金融商品を販売しない教育モデル
    初心者サポート・実績 すぐ聞ける個別体制・受講者数・満足度 マンツーマン伴走/累計9万人・満足度95%

    上記の3軸で比較すると、ABCashは「中立性」「個別サポート」「お試しのしやすさ」で高い水準を満たしています。

    資産運用を伴走で始めるならABCashへ

    資産運用を伴走で始めるならABCashが選ばれる理由

    ABCashは、マンツーマン伴走 × 家計〜投資の一気通貫 × 商品を売らない中立性の掛け合わせが強みです。「独学で止まっていた一歩を、実行まで運んでくれる」点が、無料セミナーや動画学習との決定的な違いになります。

    ABCashが選ばれる理由:

    • マンツーマン伴走: 専属コンサルタントが家計の見直しから証券口座の開設・商品選びの考え方まで並走。
    • 家計〜投資まで一気通貫: 貯蓄・NISA・iDeCo・投資信託までを1つの個別カリキュラムで習得(累計9万人・満足度95%)。
    • 中立性+お試しのしやすさ: 金融商品を販売しないため中立的に相談でき、無料体験60〜80分程度と30日間全額返金保証(契約時要確認)が判断の後押しに。

    「情報は集めたのに動けていない」——そんな状態こそ、伴走型が最も効くタイミングです。合うかどうかは、無料体験で実際に話してみるのが一番の近道です。

    \ 累計9万人が受講した伴走型トレーニング /

    家計からNISAまで、専属コンサルタントがあなたの状況に合わせて個別に案内します。

    よくある質問

    Q. 資産運用はいくらから始められますか?

    NISAや投資信託は月100円〜1,000円程度の少額から始められる商品が多く、まとまった資金がなくても始められます。大切なのは金額の大小より、家計から無理なく続けられる範囲を決めることです。始め方に迷う場合は、無料の診断や体験で自分に合う金額感を相談すると安心です。

    Q. 無料のマネーセミナーは怪しくないですか?

    無料であること自体は問題ありませんが、「なぜ無料で成り立つのか」を確認しましょう。多くは保険・不動産・金融商品を扱う企業が運営し、後日個別提案につながる設計です。学びのきっかけには有用ですが、中立的に学びたいなら受講料を収益源とする教育特化型サービスを選ぶのがおすすめです。

    Q. 独学とスクール、どちらがいいですか?

    すでに自分で調べて実行できている人は独学で十分です。一方、「情報は集めたのに動けていない」「一人だと続かない」という人は、マンツーマンで伴走してくれるサービスのほうが時間を短縮できます。まず無料体験を試し、伴走が必要かを見極めるとよいでしょう。

    Q. ABCashの料金や返金保証はどうなっていますか?

    ABCashはプラン制の有料サービスで、無料体験60〜80分程度と30日間全額返金保証が用意されています。ただし返金期間には変更履歴があるため、契約前に最新の条件を公式サイトや担当者に確認してください。料金の詳細も無料体験時に案内を受けられます。

    Q. 女性向けのサービスが多いのはなぜですか?

    ライフイベントによる収入・支出の変化が大きく、女性特有のマネー設計ニーズがあるためです。ABCashやSHEmoney、Finorieなど女性中心のサービスは、そうしたライフプランに寄り添う設計になっています。もちろん、男女を問わず学べる総合スクールもあるため、目的に合わせて選べます。

    まとめ

    資産運用は、商品選びの前に「家計の把握 → 目的設定 → 制度・商品の選択」という順番を踏むことが失敗を避ける近道です。独学で止まってしまう人にとっては、マンツーマンで伴走してくれるサービスが強力な選択肢になります。サービスを選ぶ際は、コストの透明性・運営会社の中立性・初心者サポートの3軸で見比べ、良い口コミだけでなく低評価にも目を通したうえで、無料体験で相性を確かめるのが賢い進め方です。「情報は十分集めた。あとは動き出すだけ」という段階なら、伴走型で最初の一歩を踏み出すタイミングです。

    \ 累計9万人が受講した伴走型トレーニング /

    お金の不安を“自信”に変える最初の一歩を、無料体験60〜80分程度から確かめてみてください。

  • FXおすすめ口座比較19選|初心者が失敗しない始め方

    「FXを始めてみたいけれど、大きく損をしそうで怖い」「口座がたくさんあって、どこを選べばいいのか分からない」——そんな初心者の不安に答える記事です。失敗しない始め方と、おすすめFX口座18社を実際の公式サイトで比較。あわせて「始める前にお金の土台を学ぶ」という選択肢も紹介します。

    \ 累計9万人が受講した伴走型トレーニング /

    FXの前にお金の土台から。初心者の不安を専属コンサルタントがマンツーマンで解消します。

    FXとは?初心者が始める前に知っておく基礎知識

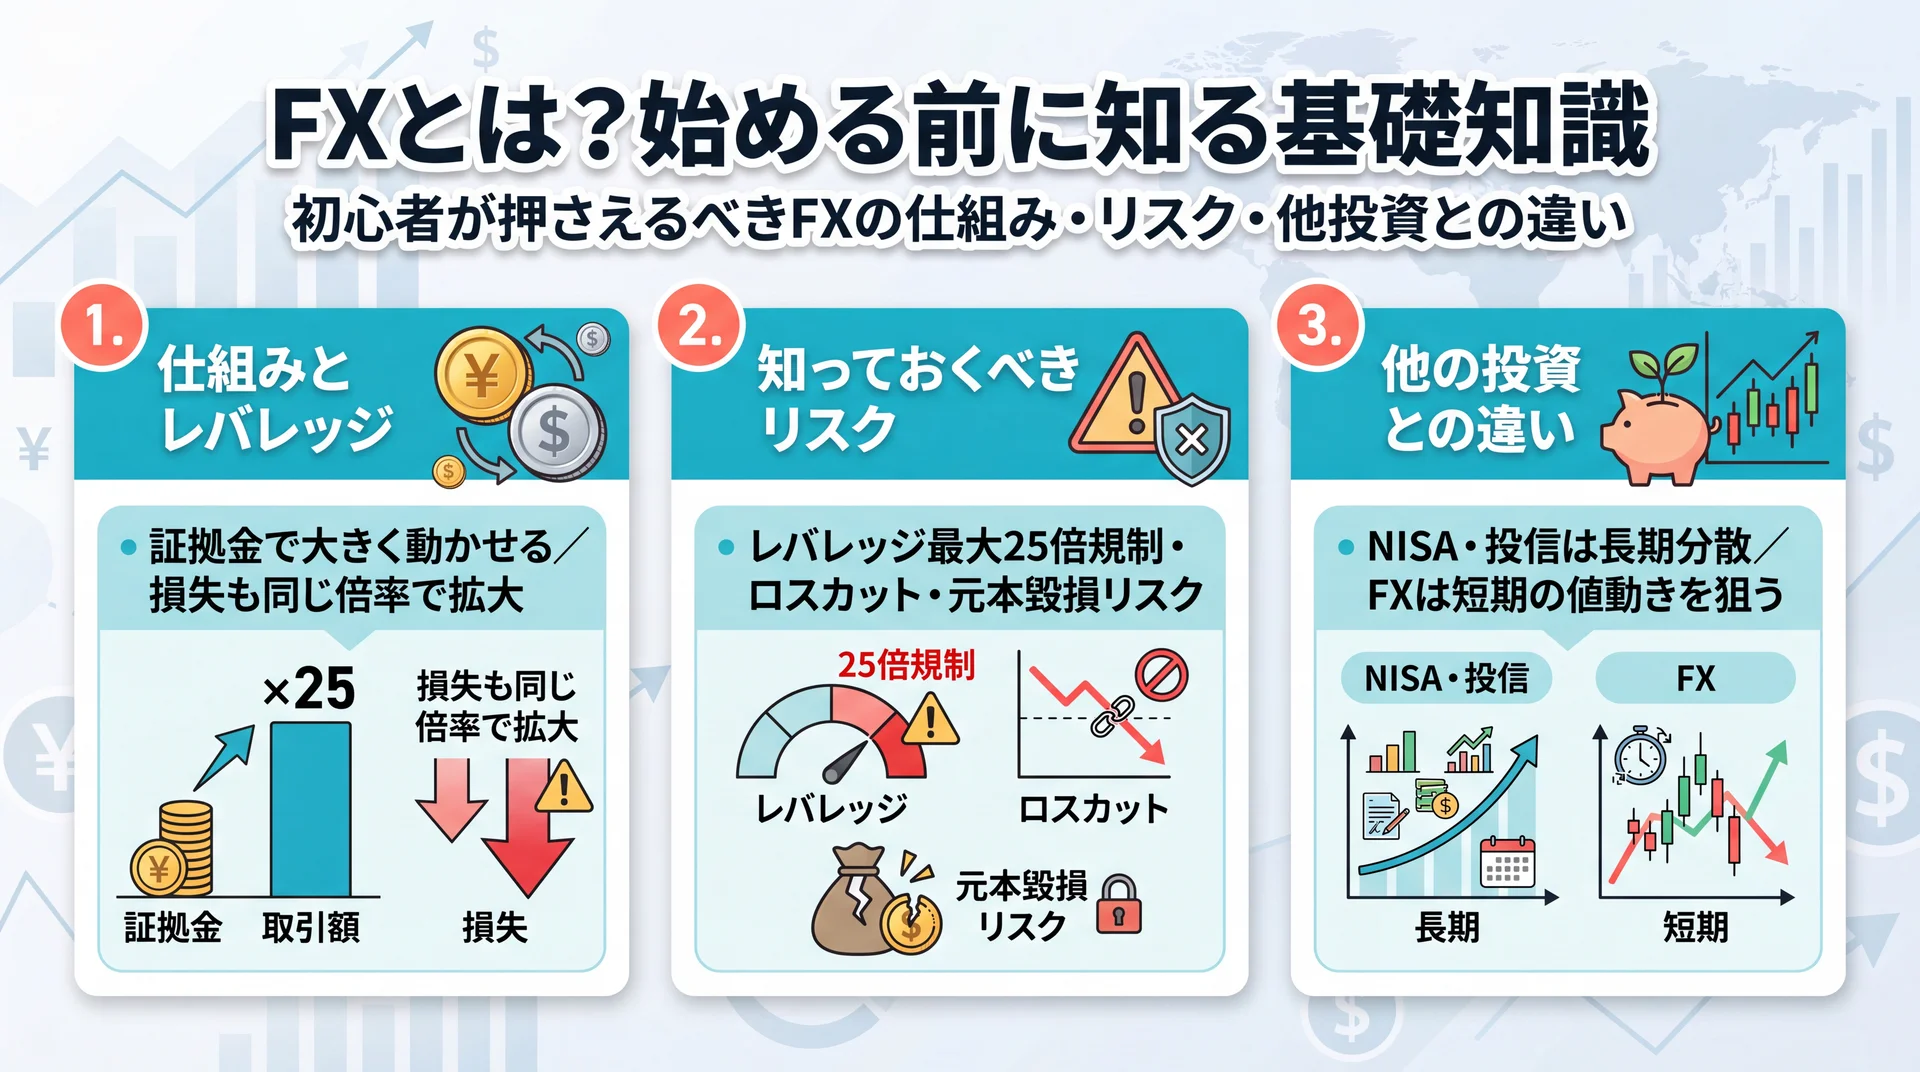
    FXの仕組みとレバレッジを整理したイメージ図

    FXは「よく分からないままだと怖い」ものですが、仕組みとルールを押さえれば過度に恐れる必要はありません。レバレッジや証拠金といった基本用語を先に理解しておくことで、値動きに振り回されにくくなります。まずはお金を投じる前に知っておきたい基礎を整理します。

    FX(外国為替証拠金取引)の仕組みとレバレッジ

    FXは、円と米ドルのように2つの通貨を交換し、為替レートの変動で生じる差額を利益や損失とする取引です。特徴は「証拠金」を預けて、その何倍もの金額を動かせるレバレッジ。少ない資金で大きな取引ができる反面、損失も同じ倍率で膨らみます。「少額で大きく」の裏返しに損失拡大リスクがある、という構造をまず理解しておきましょう。

    「投資は失敗する、怖い」という固定観念も、正しい知識があれば変わることがあります。ABCashを受講したある30代女性は、次のように振り返っています。

    「"投資は失敗する、怖い"という固定観念が外れ、投資信託を購入する際も選び方を教えてもらいながら投資デビューできた」
    ── 30代女性(★5・Google Maps口コミより/個人情報保護のため属性化)

    FXも同じで、仕組みを理解してから始めるかどうかで向き合い方が大きく変わります。

    知っておくべきリスク(ロスカット・レバレッジ25倍規制)

    日本の個人口座では、金融庁の規制によりレバレッジは最大25倍までと定められています(金融庁)。また、損失が一定以上に膨らむと強制的に決済される「ロスカット」の仕組みがあり、想定を超える損失をある程度は抑えられます。ただし相場が急変したときは、ロスカットが間に合わず預けた資金以上の損失が出る(元本毀損)可能性もゼロではありません。「絶対に儲かる」取引ではないことを前提に、余裕資金の範囲で始めるのが鉄則です。

    国内のFX会社は第一種金融商品取引業の登録が必須で、顧客資産は信託保全(分別管理)が義務づけられています。会社選びの際は、この登録の有無を確認しましょう。

    FXと他の投資(NISA・投資信託)との違い

    「まず何から始めるべきか」も、判断に迷いやすいポイントです。NISAや投資信託が長期・分散でコツコツ育てる資産形成なのに対し、FXは短期の値動きを狙う色合いが強い取引です。どちらが優れているという話ではなく、目的とリスク許容度が違います。老後資金づくりが目的ならNISA中心、為替の値動きで機動的に取引したいならFX、という整理がしやすいでしょう。自分の目的を先に決めることが、失敗しない第一歩です。

    FX初心者が知るべきメリット・デメリット

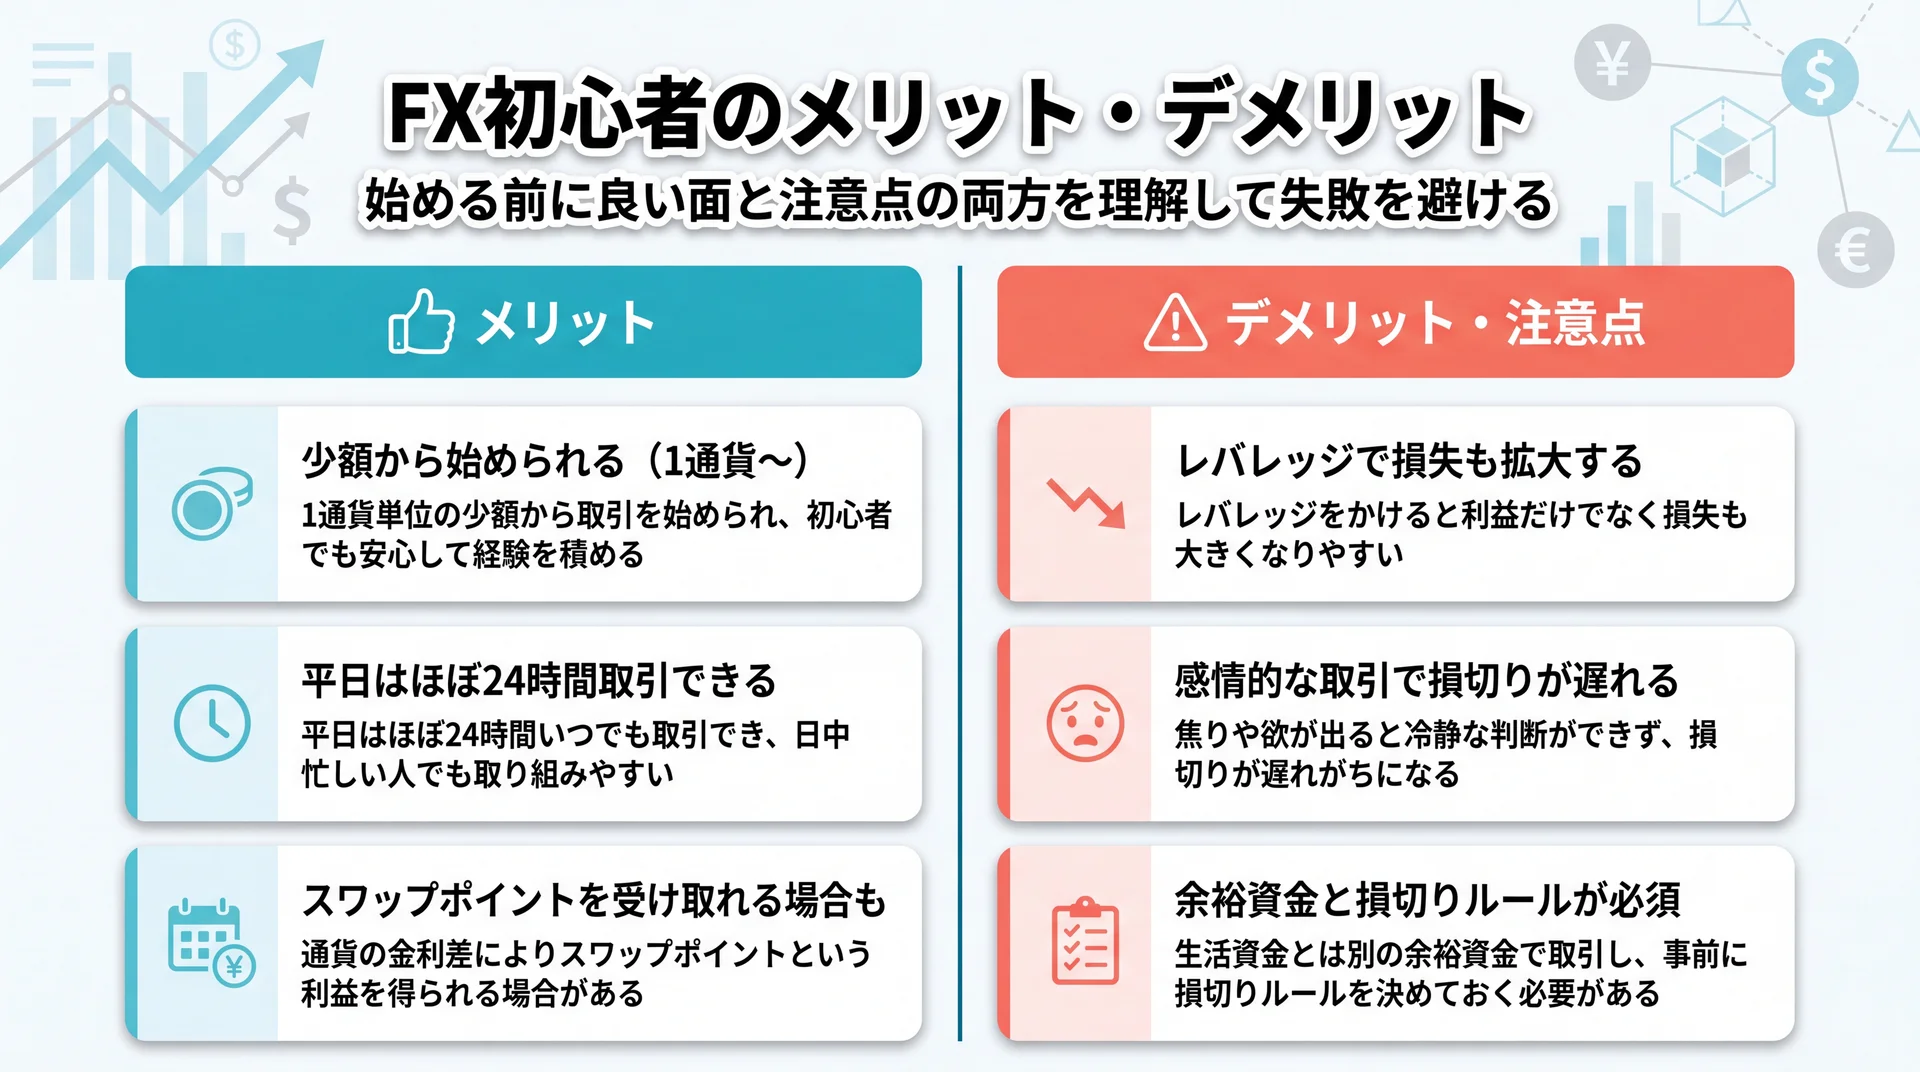
    FXのメリットとデメリットを両方提示するイメージ図

    「メリットばかり聞くけれど、本当に大丈夫?」という疑問は自然なものです。FXには少額から始められる魅力がある一方、レバレッジによる損失拡大というリスクも表裏一体です。ここでは良い面と注意すべき面を両方フラットに提示します。

    メリット(少額から・24時間・スワップポイント)

    FXの利点は主に3つです。第一に、少額から始められること。後述するSBI FXトレードや松井証券のように1通貨単位=数円〜数十円から取引できる会社もあり、お試し感覚で経験を積めます。第二に、平日はほぼ24時間取引でき、日中忙しい会社員でも夜に取り組めること。第三に、2国間の金利差から受け取れる「スワップポイント」があり、通貨を保有しているだけで日々の受け取りが期待できる場合があります(相場や金利差により変動・支払いになることもあります)。

    デメリット・注意点(損失拡大リスク・感情的な取引)

    一方で注意点も明確です。レバレッジは利益と同時に損失も拡大させるため、資金管理を誤ると短期間で大きく減らすことがあります。また、値動きに一喜一憂して「もう少し待てば戻る」と損切りを先延ばしにする感情的な取引は、初心者がとくに気をつけたい落とし穴です。「損切りラインを決めて守る」「余裕資金で行う」「最初はデモ口座や少額で練習する」——この3つを徹底できるかが分かれ道になります。裏を返せば、お金との向き合い方や判断の型を先に身につけておくほど、FXでの失敗は避けやすくなります。

    失敗しないFX口座の選び方7つのポイント

    FX口座選びの7つの比較ポイントを示すイメージ図

    「どこも似ていて、結局どこを選べばいいのか分からない」——これは最も多い悩みです。スプレッドや最小取引単位など見るべきポイントは意外と絞り込めます。次の7つの軸で見れば、自分に合う口座が判断できるようになります。

    ①取引コスト(スプレッド)②最小取引単位 ③スワップポイント

    スプレッドは売値と買値の差=実質的な取引コストで、狭いほど有利です。米ドル/円で0.1〜0.2銭前後が国内の狭い水準の目安ですが、相場急変時は広がる(原則固定でも例外あり)点に注意します。最小取引単位は「いくらから始められるか」に直結し、1通貨〜1,000通貨と会社差が大きい項目。初心者は少額対応の会社が安心です。スワップポイントは長期保有を考えるなら重視したい要素です。

    ④取扱通貨ペア数 ⑤取引ツール・アプリ

    取扱通貨ペア数は選択肢の広さです。初心者はまず米ドル/円などの主要通貨で十分ですが、将来の幅を考えると多いに越したことはありません。そして意外と差が出るのが取引ツール・スマホアプリの使いやすさ。チャートの見やすさ、発注のしやすさ、通知機能などは、デモ口座で実際に触って直感的に使えるかを確かめるのが確実です。

    ⑥学習コンテンツ・サポート ⑦金融庁登録・信託保全の信頼性

    初心者ほど軽視できないのが学習コンテンツとサポート体制です。用語解説・セミナー・チャット窓口などが充実していれば、つまずいても前に進めます。最後に、金融庁の登録業者であり信託保全されているかは確認しましょう。国内大手はいずれも登録済みですが、高レバレッジをうたう無登録の海外業者にはトラブルのリスクがあります。なお、口座スペック以前に「そもそも投資判断の土台をどう作るか」で迷う人には、後述の学習サービスという選択肢もあります。

    \ 口座選びの前に判断力を身につける /

    独学で迷いがちなNISA〜投資の判断を、無料体験60〜80分程度で伴走者と一緒に整理できます。

    おすすめFX口座比較19選

    「結局どれ?」を解消するために、19の選択肢を一覧で比較します。1位のABCashはFX口座(ブローカー)ではなく、FXを始める前の土台づくり=伴走型マネートレーニングという位置づけで紹介します。2位以降がFX口座18社です。なおスプレッドは相場で変動(原則固定でも例外あり)し、下表の数値は各社公式で確認できたもののみ記載、確認できない項目は「公式参照」としています。取引前に各社公式サイトで最新条件をご確認ください。

    ロゴ サービス名 特徴・強み 最小取引単位 米ドル/円スプレッド 公式サイト
    ABCashのロゴ ABCash FXの前に学ぶ伴走型マネートレーニング(口座ではない) −(教育サービス) − 公式HP
    GMOクリック証券 FXネオのロゴ GMOクリック証券 FXネオ 総合力・高機能ツール 1,000通貨(公式参照) 0.2銭(実確認) 公式HP
    SBI FXトレードのロゴ SBI FXトレード 1通貨〜の少額デビュー 1通貨 0.18銭〜(実確認) 公式HP
    外為どっとコムのロゴ 外為どっとコム 情報・学習コンテンツが豊富 1,000通貨(実確認) 原則固定(公式参照) 公式HP
    みんなのFXのロゴ みんなのFX スプレッド・スワップのバランス 1,000通貨(実確認) 0.2銭(実確認) 公式HP
    松井証券 MATSUI FXのロゴ 松井証券 MATSUI FX 1通貨〜・老舗の安心感 1通貨(実確認) 変動制(公式参照) 公式HP
    DMM FXのロゴ DMM FX 取引高実績・シンプル操作 10,000通貨(公式参照) 原則固定(公式参照) 公式HP
    LIGHT FXのロゴ LIGHT FX 高金利通貨のスワップ 1,000通貨(実確認) 0.18銭原則固定(実確認) 公式HP
    ヒロセ通商 LION FXのロゴ ヒロセ通商 LION FX 通貨ペア54種類・約定力 1,000通貨(実確認) 業界最狭水準(実確認) 公式HP
    外為オンラインのロゴ 外為オンライン 自動売買・初心者セミナー 1,000通貨(実確認) 変動制(公式参照) 公式HP
    GMO外貨 外貨exのロゴ GMO外貨 外貨ex 24通貨ペア・CFDも 1,000通貨(公式参照) 0.1銭(実確認) 公式HP
    セントラル短資FXのロゴ セントラル短資FX 老舗短資系・みらいチャート 1,000通貨(公式参照) 原則固定(公式参照) 公式HP
    インヴァスト証券 トライオートFXのロゴ インヴァスト証券 トライオートFX 自動売買トライオート 1,000通貨(公式参照) 変動(公式参照) 公式HP
    楽天証券 楽天FXのロゴ 楽天証券 楽天FX 楽天ポイント経済圏連携 1,000通貨(実確認) 原則固定(公式参照) 公式HP
    LINE FXのロゴ LINE FX スマホUI・LINE通知 1,000通貨(実確認) 原則固定(公式参照) 公式HP
    FXブロードネットのロゴ FXブロードネット トラッキングトレード(自動売買) 1,000通貨(公式参照) 原則固定(公式参照) 公式HP
    マネーパートナーズのロゴ マネーパートナーズ nano口座100通貨・約定力 100通貨(公式参照) 原則固定(公式参照) 公式HP
    三菱UFJ eスマート証券 FXのロゴ 三菱UFJ eスマート証券 FX MUFGグループの信頼 1,000通貨(公式参照) 原則固定(公式参照) 公式HP
    マネースクエアのロゴ マネースクエア トラリピ(リピート系自動売買) 1,000通貨(公式参照) 変動(公式参照) 公式HP

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    FXを始める前に「お金の土台」を固めたい初心者に、まず検討したいのがABCashです。

    ABCashはFX口座(ブローカー)ではなく、女性を中心に累計9万人以上(2026年5月時点・無料体験含む)が受講した伴走型のファイナンシャルトレーニングです。家計管理からNISA・iDeCo・投資信託まで、専属コンサルタントがマンツーマンで個別カリキュラムを組み、「何から手をつけていいか分からない」状態を一つずつ整理してくれます。FXのような値動きの大きい取引に踏み出す前に、判断の型と資金管理の考え方を身につけたい人に向いています。

    おすすめポイント

    • 専属コンサルタントのマンツーマン伴走: 「一人だと足踏みしてしまう」→ いつでも相談できる伴走者がつき、行動に移せる
    • 家計〜投資まで一気通貫: 「断片情報で金融疲れ」→ 貯金・NISA・投資の判断を1本の軸に整理できる
    • 金融商品を販売しない中立性: 「勧誘されそうで不安」→ 教育が収益モデルのため特定商品の販売・勧誘とセットにならない

    第三者の比較メディアが引用する公式データでは、受講後に総資産が平均で約+57.2万円、月間の自由資金が平均+72,472円増えたと報告されています(時点・条件は公式サイト参照)。トレーニング満足度は95%(2025年4〜8月・公式アンケート)。一方でGoogle Mapsの口コミ(渋谷マークシティstudio・65件)は★3.8と評価が二極化し、無料体験での勧誘に関する厳しい声もあります。まずは無料体験で相性を確かめるのが安心です。

    項目 内容
    特徴・強み 女性中心・マンツーマン伴走/家計〜NISA・投資の一気通貫/中立(商品販売なし)
    料金・コスト 有料トレーニング(プラン制)/30日間全額返金保証(返金期間は変更履歴あり・契約時要確認)
    サポート・信頼性 専属コンサルタント+専用アプリ/累計9万人以上・満足度95%
    初心者への向きやすさ ◎(未経験・NISA放置層の"最初の一歩"に最適)
    公式サイト 公式HP

    2. GMOクリック証券 FXネオ

    GMOクリック証券 FXネオの公式サイト

    GMOクリック証券のFXネオは、スプレッド・スワップ・取引ツールのいずれもバランスよく高水準で、初心者から中級者まで幅広く支持される総合力型のFX口座です。GMOインターネットグループが運営し、取引高の実績でも知られています。何を優先すべきか決めきれない初心者が「まず1つ」を選ぶなら、有力な候補になります。

    公式サイトでは米ドル/円スプレッド0.2銭(原則固定・例外あり)を確認できました。高機能なPCツールとスマホアプリを備え、チャート分析から発注までを一つの画面で完結しやすいのが強みです。デモ取引で使用感を試してから本番に進めます。

    項目 内容
    特徴・強み 総合力・高機能ツール・取引高実績
    料金・コスト 米ドル/円0.2銭(実確認・原則固定/例外あり)
    サポート・信頼性 金融庁登録の第一種金融商品取引業者
    初心者への向きやすさ ○(迷ったら選びやすい総合力)
    公式サイト 公式HP

    3. SBI FXトレード

    SBI FXトレードの公式サイト

    SBI FXトレードは、最小1通貨単位=数円〜数十円から取引できることで知られ、「まずは少額で経験を積みたい」初心者に最適な口座です。SBIグループの一員で、公式サイトでは米ドル/円スプレッド0.18銭〜、取扱34通貨ペアを確認できました。

    いきなり大きな金額を動かすのが怖い人でも、お試し感覚でリアルな取引を体験できるのが最大の魅力です。少額で相場に慣れ、資金管理の感覚を掴んでから徐々に金額を上げていく——という初心者の王道ステップを踏みやすい設計になっています。

    項目 内容
    特徴・強み 1通貨〜の少額取引・低コスト
    料金・コスト 米ドル/円0.18銭〜(実確認・変動あり)
    サポート・信頼性 SBIグループ/金融庁登録業者
    初心者への向きやすさ ◎(数円〜のお試しに最適)
    公式サイト 公式HP

    4. 外為どっとコム

    外為どっとコムの公式サイト

    外為どっとコムは、マーケット情報や学習コンテンツの豊富さに定評があるFX口座です。「はじめてのFXなら」を掲げ、初心者向けの解説・セミナー・レポートが充実しているため、取引しながら学びを深めたい人に向いています。公式サイトでは最小1,000通貨での取引を確認できました。

    為替のニュースや専門家の見通しを日常的にチェックしたい人にとって、情報インフラとしての価値が高い一社です。第三者の比較ランキングでも総合上位の常連で、迷ったときの安心感があります。

    項目 内容
    特徴・強み 情報・学習コンテンツが豊富
    料金・コスト 1,000通貨〜/スプレッドは公式参照(原則固定・変動あり)
    サポート・信頼性 金融庁登録業者・情報発信に強み
    初心者への向きやすさ ◎(学びながら始めたい人向け)
    公式サイト 公式HP

    5. みんなのFX

    みんなのFXの公式サイト

    トレイダーズ証券が運営するみんなのFXは、狭いスプレッドと高水準のスワップポイントを両立する、バランスの良い口座です。公式サイトでは米ドル/円スプレッド0.2銭、最小1,000通貨を確認できました。「はじめてでも安心」を掲げるとおり、初心者向けの分かりやすい設計が特徴です。

    短期の値動きを狙う取引にも、金利差を活かした中長期の保有にも対応しやすく、スタイルが固まっていない初心者が幅広く使える点が魅力といえます。

    項目 内容
    特徴・強み スプレッドとスワップのバランス
    料金・コスト 米ドル/円0.2銭(実確認)/1,000通貨〜
    サポート・信頼性 トレイダーズ証券/金融庁登録業者
    初心者への向きやすさ ○(バランス型で使いやすい)
    公式サイト 公式HP

    6. 松井証券 MATSUI FX

    松井証券 MATSUI FXの公式サイト

    100年以上の歴史を持つ松井証券が提供するMATSUI FXは、1通貨単位から取引できる数少ない口座の一つです。公式サイトで最小1通貨での取引を確認できました。老舗ネット証券ならではの信頼感と、少額から始められる敷居の低さを兼ね備えています。

    「大手の安心感が欲しいけれど、いきなり大金は不安」という初心者にとって、両方を満たしやすい選択肢です。既に松井証券で株式などを取引している人なら、資産をまとめて管理しやすい利点もあります。

    項目 内容
    特徴・強み 1通貨〜・老舗ネット証券の安心感
    料金・コスト 1通貨〜/スプレッドは変動制(公式参照)
    サポート・信頼性 松井証券(老舗)/金融庁登録業者
    初心者への向きやすさ ◎(安心感+少額対応)
    公式サイト 公式HP

    7. DMM FX

    DMM FXの公式サイト

    DMM.com証券が運営するDMM FXは、取引高の実績とシンプルで直感的なツールで人気の口座です。LINEでの問い合わせに対応するなど、サポートの入りやすさも初心者に好評です。取引単位は10,000通貨からが基本で(公式参照)、ある程度まとまった資金で始める想定の人に向いています。

    余計な機能を削ぎ落としたUIは「はじめての1社」でも迷いにくく、口座開設キャンペーンが実施されることもあります。最新のスプレッドや条件は公式サイトで確認しましょう。

    項目 内容
    特徴・強み 取引高実績・シンプル操作・LINEサポート
    料金・コスト 10,000通貨〜(公式参照)/スプレッドは公式参照
    サポート・信頼性 DMM.com証券/金融庁登録業者
    初心者への向きやすさ ○(分かりやすいUI)
    公式サイト 公式HP

    8. LIGHT FX

    LIGHT FXの公式サイト

    LIGHT FXも運営はトレイダーズ証券で、みんなのFXと並ぶ人気口座です。高金利通貨のスワップポイントに強みがあり、公式サイトでは米ドル/円スプレッド0.18銭原則固定、最小1,000通貨を確認できました。金利差を活かした中長期の保有を考える人に向いています。

    シンプルなアプリで初心者にも扱いやすく、コスト・スワップの両面で満足度の高い一社です。同じ運営のみんなのFXと比較し、自分の取引スタイルに合う方を選ぶとよいでしょう。

    項目 内容
    特徴・強み 高金利通貨のスワップ・低コスト
    料金・コスト 米ドル/円0.18銭原則固定(実確認)/1,000通貨〜
    サポート・信頼性 トレイダーズ証券/金融庁登録業者
    初心者への向きやすさ ○(スワップ狙いに強い)
    公式サイト 公式HP

    9. ヒロセ通商 LION FX

    ヒロセ通商 LION FXの公式サイト

    ヒロセ通商のLION FXは、公式サイト上で通貨ペア54種類・1,000通貨単位・業界最狭水準スプレッドを掲げる、通貨ペアの豊富さで際立つ口座です(いずれも画面表示を実確認)。約定力の高さや、ユニークなキャンペーン(食品プレゼントなど)でも知られています。

    主要通貨だけでなくマイナー通貨まで幅広く取引したい人や、複数通貨で戦略を組みたい人に向いています。デモトレードも用意されており、豊富な選択肢を試しながら慣れていけます。

    項目 内容
    特徴・強み 通貨ペア54種類・約定力・キャンペーン
    料金・コスト 1,000通貨単位/業界最狭水準(画面実確認・変動あり)
    サポート・信頼性 ヒロセ通商(上場)/金融庁登録業者
    初心者への向きやすさ ○(選択肢の広さ重視の人に)
    公式サイト 公式HP

    10. 外為オンライン

    外為オンラインの公式サイト

    外為オンラインは、初心者向けセミナーと自動売買「iサイクル2取引」で知られる口座です。公式サイトでは最小1,000通貨を確認できました。「知識ゼロから対面・オンラインで学べる場」を用意しており、自分で学びながら始めたい人に向いています。

    裁量取引に自信がない段階でも、ルールに沿って自動で売買を繰り返す仕組みを利用でき、感情的な取引を避けやすいのが特徴です。まずはセミナーで基礎を押さえるところから始められます。

    項目 内容
    特徴・強み 初心者セミナー・自動売買iサイクル2
    料金・コスト 1,000通貨〜/スプレッドは変動制(公式参照)
    サポート・信頼性 金融庁登録業者・教育コンテンツに強み
    初心者への向きやすさ ○(セミナー・自動売買で入りやすい)
    公式サイト 公式HP

    11. GMO外貨 外貨ex

    GMO外貨 外貨exの公式サイト

    GMO外貨の外貨exは、公式サイトで米ドル/円スプレッド0.1銭・24通貨ペアを確認できた、低コストが魅力の口座です。FXだけでなく金(CFD)やバイナリーオプションも扱い、一つの口座で幅広い商品に触れたい人に向いています。

    GMOグループの運営で信頼性が高く、コストを重視する初心者にとって有力な候補です。ツールもシンプルで、はじめての取引でも操作に迷いにくい設計です。

    項目 内容
    特徴・強み 低スプレッド・CFD/バイナリーも
    料金・コスト 米ドル/円0.1銭(実確認)/24通貨ペア(実確認)
    サポート・信頼性 GMOグループ/金融庁登録業者
    初心者への向きやすさ ○(低コスト重視の人に)
    公式サイト 公式HP

    12. セントラル短資FX

    セントラル短資FXの公式サイト

    セントラル短資FXは、金融のプロ向け市場を扱ってきた老舗の短資会社グループが運営する口座です。将来の値動きの目安を示す独自ツール「みらいチャート」など、分析をサポートする機能に特徴があります。歴史ある金融グループならではの信頼感を重視する人に向いています。

    具体的なスプレッド等の数値は変動があるため、最新条件は公式サイトでの確認をおすすめします。堅実に取引したい初心者にとって、安心して口座を持てる一社です。

    項目 内容
    特徴・強み 老舗短資系・みらいチャート
    料金・コスト 1,000通貨〜(公式参照)/スプレッドは公式参照
    サポート・信頼性 セントラル短資グループ/金融庁登録業者
    初心者への向きやすさ ○(信頼性重視の人に)
    公式サイト 公式HP

    13. インヴァスト証券 トライオートFX

    インヴァスト証券 トライオートFXの公式サイト

    インヴァスト証券のトライオートFXは、自動売買(システムトレード)に特化した口座です。あらかじめ用意された運用ロジックを選んで稼働させることで、裁量取引の経験が浅くても相場に取り組みやすいのが特徴。「チャートを一日中見ていられない」会社員や、感情的な取引を避けたい初心者に向いています。

    自動売買はメリットだけでなく、相場状況によっては損失が続くこともあるため、仕組みとリスクを理解したうえで少額から試すのが賢明です。

    項目 内容
    特徴・強み 自動売買トライオート特化
    料金・コスト 1,000通貨〜(公式参照)/コストは公式参照
    サポート・信頼性 インヴァスト証券/金融庁登録業者
    初心者への向きやすさ ○(自動売買で時間がない人に)
    公式サイト 公式HP

    14. 楽天証券 楽天FX

    楽天証券 楽天FXの公式サイト

    楽天FXは、楽天ポイントや楽天経済圏との連携が魅力の口座です。公式サイトでは最小1,000通貨を確認できました。すでに楽天証券で株式や投資信託を取引している人なら、同じ画面で資産をまとめて管理でき、はじめの一歩を踏み出しやすいでしょう。

    普段から楽天のサービスを使っている人にとって、慣れた環境でFXを始められる安心感があります。取引ツールも他の楽天サービスと親和性が高く、初心者でも取り組みやすい設計です。

    項目 内容
    特徴・強み 楽天ポイント・経済圏連携
    料金・コスト 1,000通貨〜/スプレッドは公式参照
    サポート・信頼性 楽天証券/金融庁登録業者
    初心者への向きやすさ ○(楽天ユーザーに最適)
    公式サイト 公式HP

    15. LINE FX

    LINE FXの公式サイト

    LINE FX(LINE証券)は、スマホ中心の使いやすいUIとLINEでの価格通知に強みがある口座です。公式サイトでは最小1,000通貨単位を確認できました。普段使っているLINEの延長で、経済指標や急変動をプッシュ通知で受け取れるため、忙しくても相場の動きを逃しにくいのが特徴です。

    スマホだけで完結させたい初心者や、まずは通知をきっかけに相場に慣れたい人に向いています。シンプルな発注画面で、はじめての取引でも操作に迷いにくい設計です。

    項目 内容
    特徴・強み スマホUI・LINE価格通知
    料金・コスト 1,000通貨〜/スプレッドは公式参照
    サポート・信頼性 LINE証券/金融庁登録業者
    初心者への向きやすさ ○(スマホ完結派に)
    公式サイト 公式HP

    16. FXブロードネット

    FXブロードネットの公式サイト

    FXブロードネットは、独自の自動売買「トラッキングトレード」で知られる口座です。相場のトレンドを追いかけて自動で売買を繰り返す仕組みで、裁量取引に自信がない初心者でも運用を始めやすいのが特徴です。取引単位も小口に対応し、少額から自動売買を試せます。

    自動売買は放置で完結するものではなく、設定や資金管理の理解が欠かせません。仕組みを学びながら、まずは小さく試すのが安全です。

    項目 内容
    特徴・強み 自動売買トラッキングトレード
    料金・コスト 1,000通貨〜(公式参照)/コストは公式参照
    サポート・信頼性 金融庁登録業者
    初心者への向きやすさ ○(自動売買を試したい人に)
    公式サイト 公式HP

    17. マネーパートナーズ

    マネーパートナーズの公式サイト

    マネーパートナーズは、「パートナーズFX nano」で100通貨単位から取引できる点と、高い約定力で知られる口座です。少額で始められるうえ、注文がすべりにくい約定力は、スプレッドと同じくらい実際のコストに影響する重要な要素です。

    「数円〜数十円は少なすぎるが、1,000通貨より小さく始めたい」という初心者にちょうどよい選択肢になります。堅実な運営で、長く付き合いやすい一社です。

    項目 内容
    特徴・強み nano口座100通貨・約定力
    料金・コスト 100通貨〜(公式参照)/スプレッドは公式参照
    サポート・信頼性 マネーパートナーズ(上場)/金融庁登録業者
    初心者への向きやすさ ○(100通貨〜の少額派に)
    公式サイト 公式HP

    18. 三菱UFJ eスマート証券 FX

    三菱UFJ eスマート証券 FXの公式サイト

    三菱UFJ eスマート証券(旧auカブコム証券)のFXは、MUFGグループの信頼性を背景に持つ口座です。公式サイトでは最小1,000通貨(公式参照)での取引が可能で、大手金融グループならではの安心感を重視する初心者に向いています。

    株式や投資信託と口座を一元管理しやすく、証拠金を有効に使える仕組みなども用意されています。すでに同証券で他の商品を扱っている人なら、スムーズにFXを始められるでしょう。

    項目 内容
    特徴・強み MUFGグループの信頼・一元管理
    料金・コスト 1,000通貨〜(公式参照)/スプレッドは公式参照
    サポート・信頼性 三菱UFJ eスマート証券/金融庁登録業者
    初心者への向きやすさ ○(大手の安心感を求める人に)
    公式サイト 公式HP

    19. マネースクエア

    マネースクエアの公式サイト

    マネースクエアは、リピート系自動売買「トラリピ」のパイオニアとして知られる口座です。あらかじめ決めた値幅で売買注文を何本も仕掛け、相場の上下を繰り返し利益化を狙う仕組みで、値動きを一日中見ていられない人に向いています。

    裁量取引とは異なる考え方の運用のため、まずは仕組みとリスクをしっかり理解しておきましょう。セミナーやレポートなど学習コンテンツも用意されており、じっくり取り組みたい初心者に適しています。

    項目 内容
    特徴・強み トラリピ(リピート系自動売買)
    料金・コスト 1,000通貨〜(公式参照)/コストは公式参照
    サポート・信頼性 マネースクエア/金融庁登録業者
    初心者への向きやすさ ○(自動売買でコツコツ派に)
    公式サイト 公式HP

    取引コストの確認方法(評価軸1)

    取引コストは、公式サイトの「スプレッド一覧」で米ドル/円など主要通貨の数値を確認します。「原則固定」でも相場急変時は広がる点、キャンペーンで一時的に狭くしている場合がある点に注意しましょう。実際に取引する通貨ペアのスプレッドと、スワップポイントの両方を見比べるのが失敗しないコツです。

    運営会社の信頼性の確認方法(評価軸2)

    FX会社が金融庁の登録業者(第一種金融商品取引業)であるかを確認します。公式サイトの会社概要に登録番号が記載され、金融庁の登録一覧でも照合できます。あわせて、上場企業か・大手グループか・信託保全されているかを見ると、安心感の裏づけになります。

    初心者サポート・学習環境の確認方法(評価軸3)

    用語解説・セミナー・デモ口座・チャットサポートなど、つまずいたときに頼れる仕組みがあるかを確認します。口座スペックだけでなく「学びながら続けられるか」は初心者ほど重要です。口座内の学習コンテンツで足りないと感じるなら、ABCashのような伴走型トレーニングでお金の判断力そのものを鍛える選択肢もあります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの位置づけ
    コストの透明性 スプレッド・手数料・追加費用を公式で確認 返金保証あり(30日・要確認)/料金はプラン制
    運営会社の信頼性 金融庁登録・上場・実績 累計9万人以上・満足度95%・シリーズC調達実績
    初心者サポート・学習環境 学習コンテンツ・伴走・デモ 専属コンサルタントのマンツーマン伴走

    FXで失敗したくない初心者はABCashで土台づくりから

    ABCashで学ぶお金の土台づくりのイメージ図

    ABCashは「お金の土台を、専属コンサルタントと一緒に作れる」ことが最大の強みです。FX口座は自分で選んで開設できますが、「そもそも何にいくら使い、どこまでリスクを取れるのか」という判断軸は、独学だと迷いがちです。

    ABCashが選ばれる理由:

    • マンツーマン伴走: 家計〜NISA・投資までを専属コンサルタントが個別カリキュラムで伴走。「一人だと足踏みする一歩」を踏み出せる
    • 中立性: 金融商品を販売しないため、特定商品の勧誘とセットにならず、フラットに学べる
    • 実績: 女性を中心に累計9万人以上(2026年5月時点)が受講、トレーニング満足度95%(2025年4〜8月)

    FXのような値動きの大きい取引ほど、始める前の準備で結果が変わります。まずはお金の全体像を整理し、自分がどこまでリスクを取れるかを知ることが、失敗を避ける近道です。何から手をつければいいか迷っているなら、その一歩を無料体験から始められます。

    \ お金の不安を自信に変える一歩 /

    何から始めるか迷うなら、まずは無料体験でプロに相談してみてください。

    よくある質問

    Q. FXは初心者でもいくらから始められる?

    会社によって大きく異なります。SBI FXトレードや松井証券のように1通貨単位=数円〜数十円から始められる口座もあれば、10,000通貨からが基本の口座もあります。初心者はまず少額対応の会社で経験を積むのが安心です。無理のない余裕資金の範囲で始めましょう。

    Q. FXで得た利益に税金・確定申告は必要?

    FXの利益は原則として課税対象で、一定額を超えると確定申告が必要です。税率や必要となる条件は所得状況によって異なるため、詳しくは国税庁の情報や税理士への相談で確認してください。利益が出たら記録を残しておくと申告時に役立ちます。

    Q. デモ口座で練習してから始めたほうがいい?

    おすすめです。多くのFX会社が無料のデモ口座を用意しており、実際の資金を使わずにツールの操作や注文の流れを試せます。発注画面の使いやすさやチャートの見やすさは会社差が大きいため、本番前に触っておくと操作ミスを減らせます。ただし仮想資金では緊張感が薄れやすく、デモでの結果がそのまま本番の成績につながるとは限りません。ある程度慣れたら少額の実取引と並行して試すと、資金管理の感覚をより実践的に養えます。

    Q. FX口座は複数開設してもいい?

    複数開設は可能で、実際に使い分ける人も多くいます。スプレッドやツール、キャンペーンを比較したり、システム障害時の予備を持ったりする目的があります。ただし管理が煩雑になるため、初心者はまず1〜2社に絞って慣れるのがおすすめです。

    Q. FXを始める前に何を学べばいい?

    まずは資金管理と損切りの考え方、レバレッジの仕組みを押さえましょう。加えて、家計全体でどこまでリスクを取れるかを把握しておくと、無理のない取引ができます。独学が不安なら、ABCashのような伴走型トレーニングでお金の判断力そのものを整えるのも一つの方法です。

    まとめ

    FXは、仕組みとリスクを理解し、少額から自分に合った口座で始めれば、過度に恐れる必要はありません。口座選びはスプレッド・最小取引単位・学習環境・金融庁登録の7軸で比較し、まずはデモや少額で経験を積むのが失敗しない順序です。そして何より、「お金の土台」を先に固めておくほど、その後の判断で迷わなくなります。学ぶ→比較する→少額で始める、の順で一歩ずつ進めていきましょう。

    \ 一生使えるお金の判断力を身につける /

    将来のお金に迷いを残さないために、あなたに合う進め方を一緒に見つけられます。

  • ゴールドカードおすすめ27選|年会費の元が取れる選び方

    「ゴールドカードは気になるけれど、種類が多すぎて結局どれを選べばいいか分からない」——そう感じたことはありませんか。本記事では、年会費の元が取れるかどうかを軸に、ゴールドカード26枚と、カード選びの前に整えたい"お金の土台"サービス1社(ABCash)を含む計27の選択肢を、公式データで比較します。

    \ お金の不安を自信に変える無料体験 /

    ゴールドカード選びで迷う前に、家計から投資までの土台をマンツーマンで確かめられます。

    ゴールドカードとは?一般カードとの違いと持つメリット

    ゴールドカードと一般カードの違いを表すイメージ

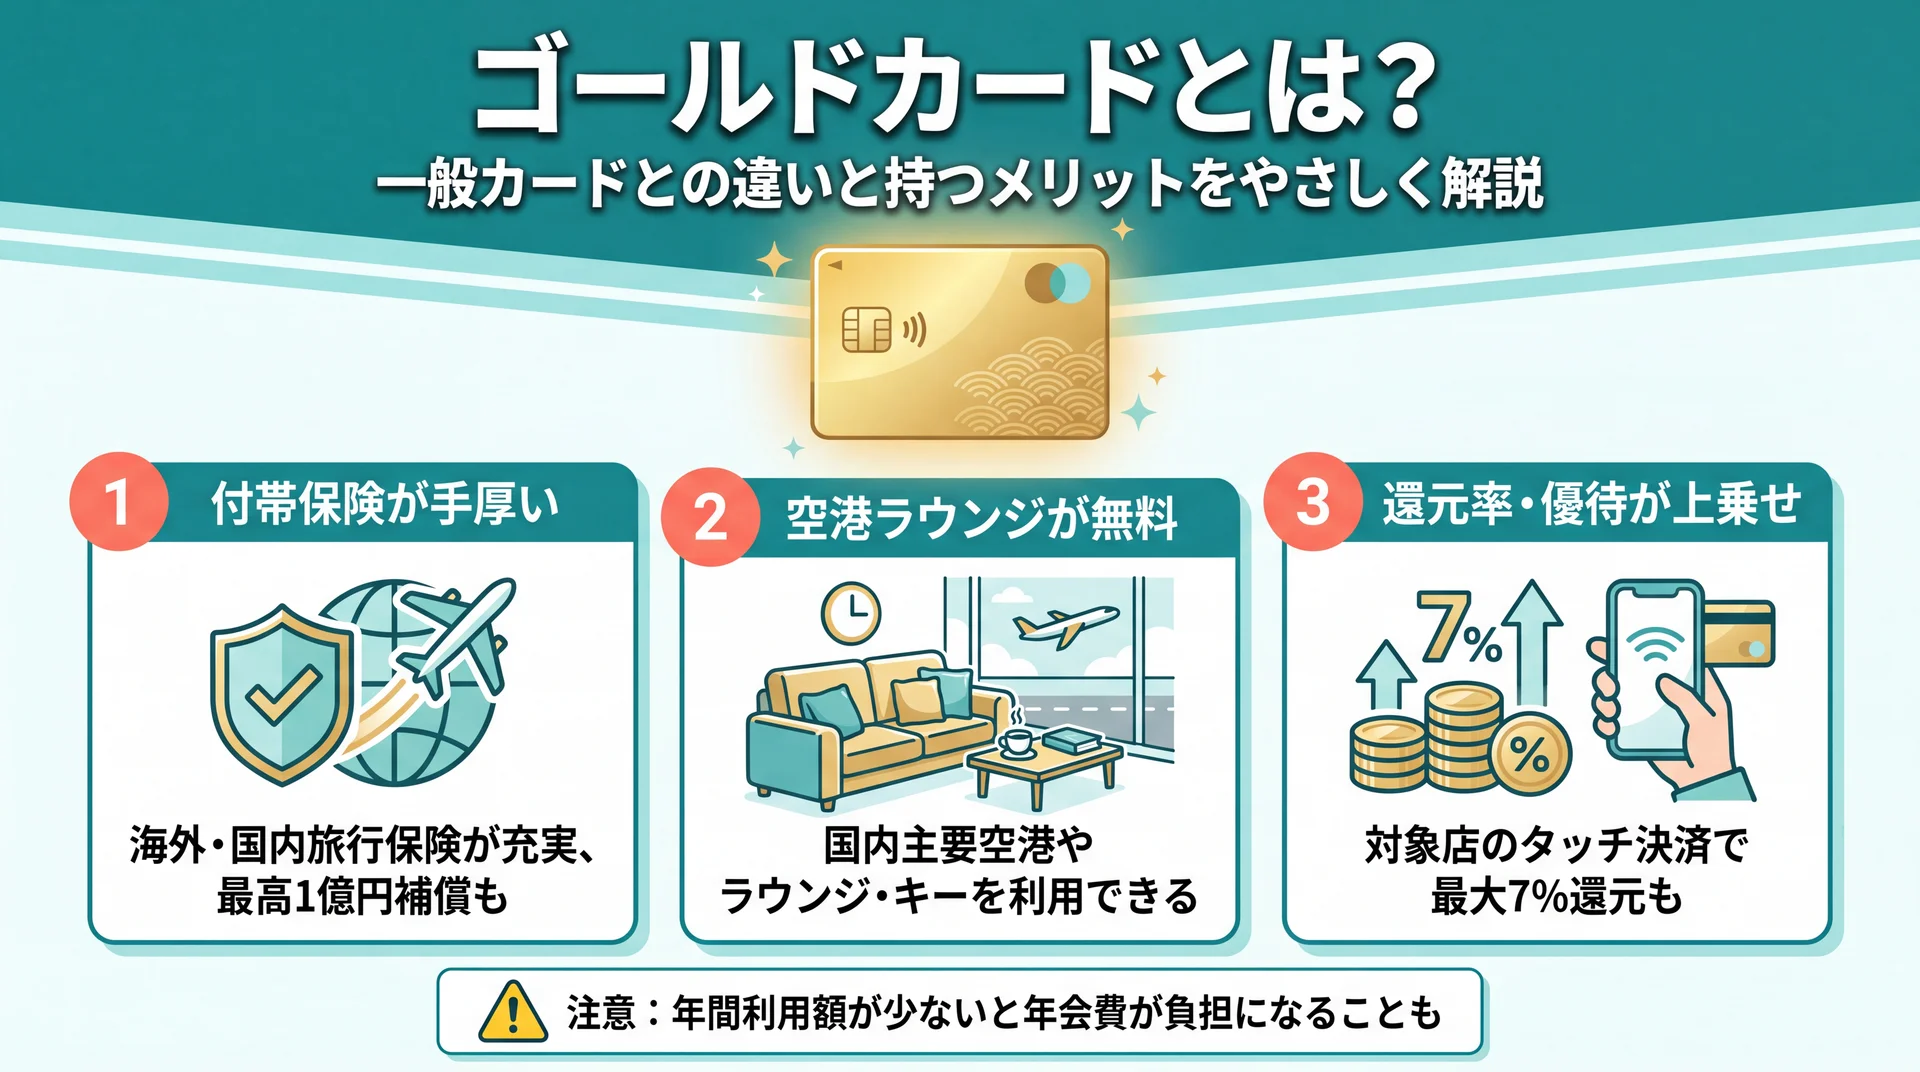
    ゴールドカードとは、一般カードより付帯特典やステータス性を高めた上位グレードのクレジットカードです。空港ラウンジ・手厚い旅行保険・還元率アップの3点が、一般カードとの大きな違いになります。「見栄で持つもの」という印象を持つ方もいますが、実際には利用額しだいで年会費以上に得できる実用的な1枚です。

    ゴールドカードと一般カードの3つの違い

    「そもそも一般カードで十分では?」と迷うなら、ゴールドカードが一般カードと明確に違う次の3点を確認してみましょう。

    1. 付帯保険が手厚い:海外・国内の旅行傷害保険が付き、カードによっては最高1億円を補償します(例: JCBゴールド は最高1億円の旅行傷害保険)。
    2. 空港ラウンジが無料:国内主要空港のラウンジや、海外の「ラウンジ・キー」「プライオリティ・パス」を利用できます。
    3. 還元率・優待が上乗せ:対象店舗のタッチ決済で最大7%、経済圏内での上乗せなど、使い方しだいで還元が伸びます。

    なお、さらに上位のプラチナカードは招待制・コンシェルジュ付きが中心で、年会費も数万円台が主流です。まずは一般カードとプラチナの中間で、コスパよく特典を得られるのがゴールドカードと捉えると選びやすくなります。

    ゴールドカードを持つメリットと見落としがちなデメリット

    メリットは、旅行・出張時の安心(保険・ラウンジ)と、日常の還元率アップです。特にキャリア系カードは、携帯料金の還元だけで年会費を回収できるケースもあります。

    一方で見落としがちなのがデメリットです。年間の利用額が少ないと、還元や特典より年会費のほうが上回り「持っているだけで損」になり得ます。「ステータスに惹かれて作ったが、特典を使わず年会費だけ払っていた」という後悔は避けたいところ。だからこそ、次章の「年会費の元が取れる条件」を先に押さえることが重要です。

    年会費の元が取れるゴールドカードの条件とは

    年会費と還元・特典のバランスを試算するイメージ

    「年会費を払う価値は本当にあるの?」という不安は、ゴールドカード選びで最初にぶつかりやすい壁です。結論として、年会費の元が取れるかは「年会費が実質無料になる条件」と「還元・特典の年間合計」で決まります。感覚ではなく数字で判断すれば、失敗はぐっと減ります。

    「実質年会費無料」を実現する2つの方法

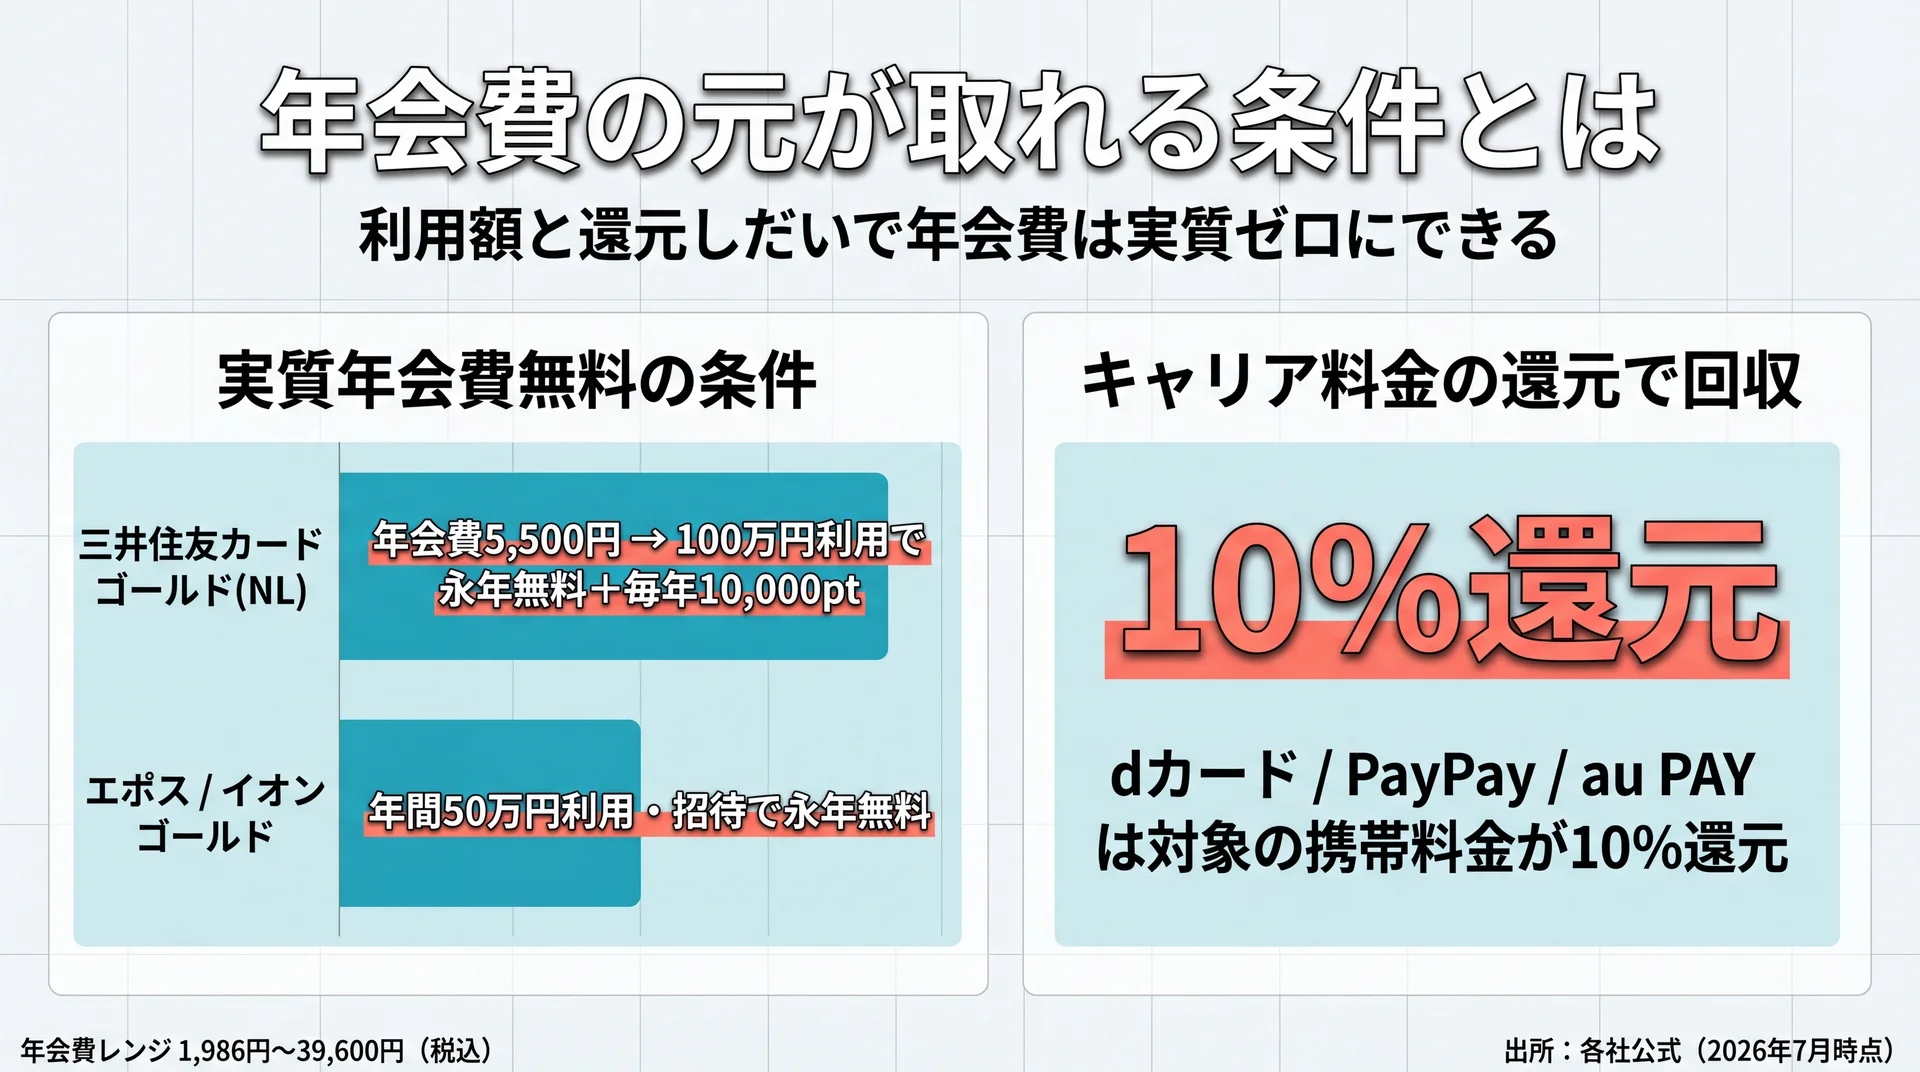
    2026年のゴールドカードは、条件達成で年会費が実質無料になる設計が主流です。方法は大きく2つあります。

    • 利用額条件をクリアする:三井住友カード ゴールド(NL) は年会費5,500円(税込)ですが、年間100万円の利用で翌年以降の年会費が永年無料になり、さらに毎年10,000ポイントが還元されます(2026年7月時点・公式)。SAISON GOLD Premiumも年間100万円利用で永年無料です。
    • インビテーション(招待)を受ける:エポスゴールドカード は通常年会費5,000円ですが、年間50万円以上の利用や招待で永年無料に。イオンゴールドカード は対象カードの年間50万円利用で無料招待され、年会費は無料です(2026年7月時点・公式)。

    還元率・付帯特典で年会費以上に得する損益分岐の考え方

    年会費が有料のままでも、還元と特典の合計が年会費を超えれば「元が取れる」状態です。考え方はシンプルで、年間の還元額+使う特典の金額換算 - 年会費 > 0 なら得になります。

    例えば、dカード GOLD(年会費11,000円・各社公式/2026年7月時点)は、ドコモの携帯・光回線料金が10%還元されるため、対象料金が月1万円程度あれば還元だけで年会費相当に近づきます。PayPayカード ゴールドやau PAY ゴールドカードも同様に、対象キャリア料金の10%還元で回収を狙える設計です。「毎月固定で払っている料金」に還元がかかるカードは、損益分岐を超えやすいのがポイントです。

    逆に、旅行やラウンジをほとんど使わない人が高年会費のステータスカードを持つと、損益分岐を割り込みます。自分の「年間利用額」と「実際に使う特典」を先に見積もることが、後悔しない前提条件です。

    利用額・年代別に見るゴールドカードの選び方

    年間利用額と年代別のカード選びを表すイメージ

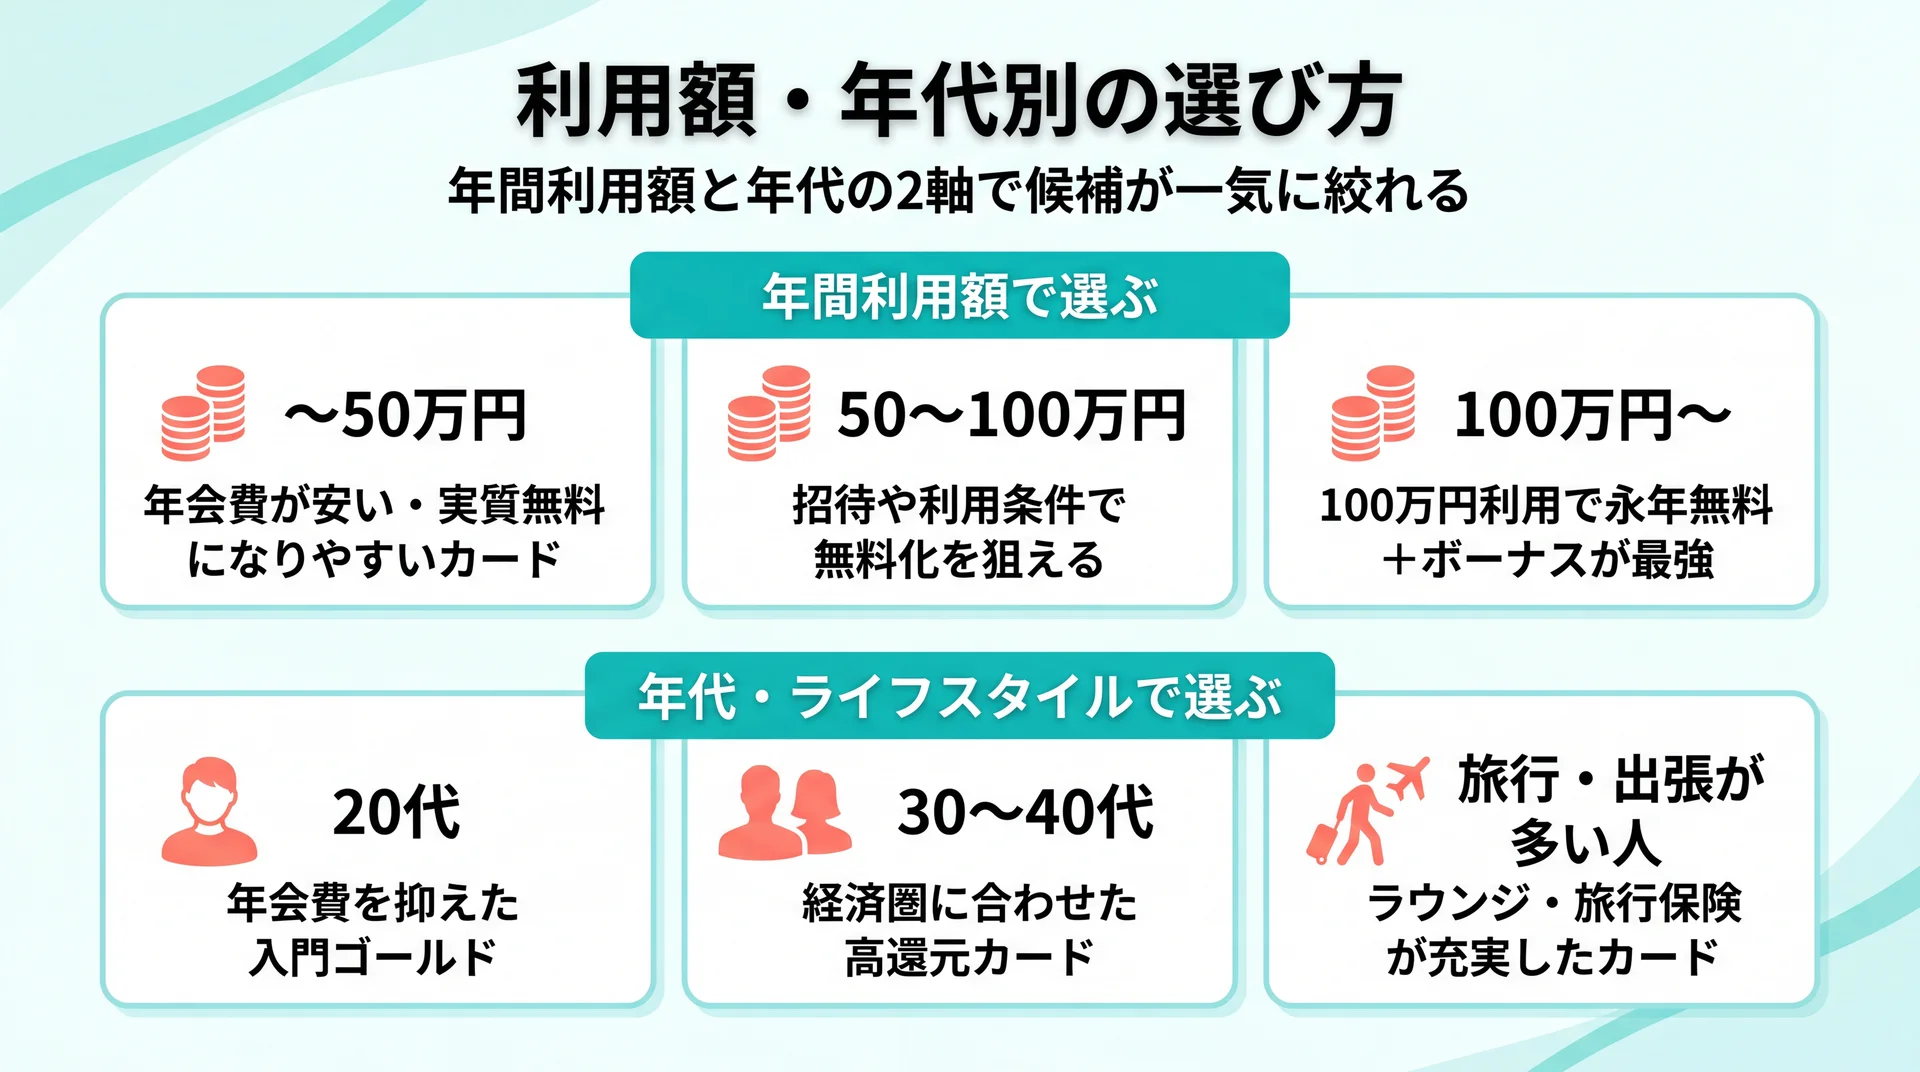
    「還元率で選ぶべきか、特典で選ぶべきか」で迷ったときは、年間利用額と年代・ライフスタイルの2軸で切ると、候補が一気に絞れます。

    年間利用額で選ぶ(〜50万/50〜100万/100万円〜)

    年代・ライフスタイルで選ぶ(20代/30〜40代/旅行・出張が多い人)

    \ 9万人が受講した伴走型トレーニング /

    還元率を追うだけでは貯まらないお金も、専属コンサルタントと一緒なら動き出します。

    ゴールドカードおすすめ27選|年会費の元が取れる比較

    「情報が多すぎて比較しきれない」という方へ、27の選択肢を1つの表で横断できるようにまとめました。まず1位はカードではなく、カード選びの前に整えたい"お金の土台"サービス(ABCash)を挙げ、2位以降に実在するゴールドカード26枚を配置しています。年会費・還元率などの数値は各社公式ページで確認した2026年7月時点のものです。

    ロゴ サービス名 年会費(税込) 還元率・主な特典 公式サイト
    ABCashのロゴ ABCash 無料体験60〜80分程度あり/受講は有料 家計〜NISAを伴走で学べる・中立 公式HP
    三井住友カード ゴールド(NL)のロゴ 三井住友カード ゴールド(NL) 5,500円/100万円利用で永年無料 対象店最大7%・毎年10,000pt 公式HP
    楽天プレミアムカードのロゴ 楽天プレミアムカード 11,000円 通常1.0%・プライオリティ・パス 公式HP
    JCBゴールドのロゴ JCBゴールド 11,000円/初年度無料 最高1億円旅行保険・ラウンジ 公式HP
    — dカード GOLD 11,000円 通常1.0%・ドコモ料金10%還元 公式HP
    エポスゴールドカードのロゴ エポスゴールドカード 通常5,000円/条件達成で永年無料 選べる店で最大1.5%・年間ボーナス 公式HP
    Oliveフレキシブルペイ ゴールドのロゴ Oliveフレキシブルペイ ゴールド 5,500円/条件達成で永年無料 対象店最大7%・継続10,000pt 公式HP
    アメリカン・エキスプレス・ゴールド・プリファード・カードのロゴ アメックス・ゴールド・プリファード 39,600円/家族2枚無料 トラベル/ダイニング特典・ラウンジ 公式HP
    PayPayカード ゴールドのロゴ PayPayカード ゴールド 11,000円 通常1.0%・SB/ワイモバイル10%還元 公式HP
    SAISON GOLD Premiumのロゴ SAISON GOLD Premium 通常11,000円/100万円利用で永年無料 通常0.5%・100万円で+0.5% 公式HP
    au PAY ゴールドカードのロゴ au PAY ゴールドカード 11,000円 au料金最大10%還元・ラウンジ 公式HP
    楽天ゴールドカードのロゴ 楽天ゴールドカード 2,200円 通常1.0%・楽天市場で+2倍 公式HP
    dカード GOLD Uのロゴ dカード GOLD U 3,300円/条件達成で実質無料 20代向け・通常1.0% 公式HP
    JCB GOLD EXTAGEのロゴ JCB GOLD EXTAGE 3,300円/初年度無料 20代限定・入会後3ヶ月1.5% 公式HP
    三菱UFJカード ゴールドプレステージのロゴ 三菱UFJカード ゴールドプレステージ 11,000円/WEB入会で初年度無料 最高5,000万円旅行保険・ラウンジ 公式HP
    ビューゴールドプラスカードのロゴ ビューゴールドプラスカード 11,000円 Suica連携・オートチャージ1.5% 公式HP
    イオンゴールドカードのロゴ イオンゴールドカード 無料(招待制) イオンラウンジ・空港ラウンジ 公式HP
    セゾンゴールド・アメックスのロゴ セゾンゴールド・アメックス 11,000円/初年度無料 永久不滅ポイント・海外2倍 公式HP
    ダイナースクラブカードのロゴ ダイナースクラブカード 24,200円 グルメ優待・ラウンジ無制限 公式HP
    ANAアメリカン・エキスプレス・ゴールド・カードのロゴ ANAアメックス・ゴールド 34,100円/家族17,050円 ANAマイル・ボーナスマイル 公式HP
    ライフカード ゴールドのロゴ ライフカード ゴールド 11,000円 保険充実・入会1年1.5倍 公式HP
    P-oneカード<Premium Gold>のロゴ P-oneカード<Premium Gold> 11,000円(招待制) 請求時に自動1%オフ 公式HP
    エムアイカード プラス ゴールドのロゴ エムアイカード プラス ゴールド 5,500円 三越伊勢丹で最大10%還元 公式HP
    メルカード ゴールドのロゴ メルカード ゴールド 5,000円/50万円利用で翌年無料 定常1%・100万円で実質2% 公式HP
    JALカード CLUB-Aゴールドカードのロゴ JALカード CLUB-Aゴールド 本会員17,600円〜 ショッピングマイル2倍・ラウンジ 公式HP
    オリコカード THE POINT PREMIUM GOLDのロゴ オリコカード THE POINT PREMIUM GOLD 1,986円/家族550円 基本1.0%・入会6ヶ月2.0% 公式HP
    セディナゴールドカードのロゴ セディナゴールドカード 6,600円 海外利用優遇・旅行保険 公式HP

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    ゴールドカードで「還元率だけ追ってお金が貯まらない」を防ぐなら、まず整えたいのがABCashです。

    ABCashは、専属ファイナンシャルコンサルタントがマンツーマンで伴走する、お金のトレーニングサービスです。カードそのものではありませんが、「どのカードで何にいくら使い、どう貯めて投資に回すか」という土台を整えるのが役割。家計管理からNISA/iDeCo・投資信託までを一気通貫で学べるため、カード選びの効果を最大化できます。

    おすすめポイント

    • 中立性:金融商品を販売しないため、特定カードや商品の勧誘なし。フラットに家計を診断してもらえます。
    • マンツーマン伴走:「一人だと足踏みしてしまう一歩」を、専属コンサルタントと一緒に踏み出せます。
    • 習慣化まで支援:専用アプリで毎日の支出を記録し、フィードバックで続く仕組み(60日習慣化が目安)。

    累計受講者は9万人以上(2026年5月時点・公式サイト)、トレーニング満足度は95%(2025年4〜8月・公式アンケート)。ABCashの公式発表によれば、受講後に総資産が平均+57.2万円増えたという集計データも報告されています(自社集計・要参照)。オンライン完全対応で、30日間全額返金保証(返金期間は変更履歴あり・契約時要確認)付き。まずは無料体験60〜80分程度で相性を確かめられます。

    項目 内容
    サービス種別 伴走型マネートレーニング(女性中心)
    料金・コスト 無料体験60〜80分程度あり/受講は有料(プラン制)
    サポート体制 専属コンサルタントのマンツーマン+専用アプリ
    初心者への向きやすさ ◎(家計〜投資を個別カリキュラムで伴走)
    実績・信頼性 累計9万人・満足度95%・シリーズC 12億円調達
    公式サイト 公式HP

    2. 三井住友カード ゴールド(NL)

    三井住友カード ゴールド(NL)の公式サイト

    三井住友カード ゴールド(NL)は、2026年も「コスパ最強」と評される定番ゴールドカードです。ナンバーレスでセキュリティが高く、SMBCグループの信頼性も申し分ありません。

    年会費は5,500円(税込)ですが、年間100万円の利用で翌年以降の年会費が永年無料になり、さらに毎年10,000ポイントが還元されます(2026年7月時点・公式)。対象のコンビニ・飲食店ではスマホのタッチ決済で最大7%還元と、日常使いでも強力。初めてのゴールドカードとして最有力候補です。

    項目 内容
    年会費 5,500円/年間100万円利用で翌年以降永年無料
    還元率・特典 通常0.5%・対象店最大7%・毎年10,000pt
    初心者への向きやすさ ◎
    運営・信頼性 三井住友カード(SMBCグループ)
    公式サイト 公式HP

    3. 楽天プレミアムカード

    楽天プレミアムカードの公式サイト

    楽天プレミアムカードは、楽天経済圏を使う人と、海外旅行が多い人に向いたゴールドクラスのカードです。基本還元率が1.0%と高めで、楽天市場ではさらにポイントが上乗せされます。

    年会費は11,000円(税込)、利用可能枠は最高300万円(2026年7月時点・公式)。世界の空港ラウンジを使えるプライオリティ・パスが付帯するため、出張・旅行が多い人ほど元を取りやすい設計です。楽天市場のヘビーユーザーなら、ポイント還元だけで年会費を回収できるケースもあります。

    項目 内容
    年会費 11,000円
    還元率・特典 通常1.0%・楽天市場優遇・プライオリティ・パス
    初心者への向きやすさ ○
    運営・信頼性 楽天カード
    公式サイト 公式HP

    4. JCBゴールド

    JCBゴールドの公式サイト

    JCBゴールドは、国際ブランドJCBが自ら発行するプロパーカードで、ステータスと手厚い保険が魅力です。40代以上からの支持も厚い1枚です。

    年会費は11,000円(税込)ですが、オンライン入会なら初年度無料(2026年7月時点・公式)。最高1億円を補償する旅行傷害保険や、世界の空港で使える「ラウンジ・キー」が付帯します。2026年1月導入のJ-POINTボーナスで、年間利用額に応じてポイントが上乗せされる点も見逃せません。将来のJCBゴールド ザ・プレミアやプラチナへのステップアップも見据えられます。

    項目 内容
    年会費 11,000円/オンライン入会で初年度無料
    還元率・特典 0.5%〜・最高1億円旅行保険・ラウンジキー
    初心者への向きやすさ ○
    運営・信頼性 JCB(プロパー)
    公式サイト 公式HP

    5. dカード GOLD

    ドコモユーザーなら最有力候補の1枚です。dカード GOLDは年会費11,000円(税込)ながら、ドコモの携帯・ドコモ光の料金が10%還元されるため、対象料金が月1万円程度あれば還元だけで年会費に近づきます(各社公式/2026年7月時点)。通常還元率も1.0%と高く、ケータイ補償も付帯。ドコモ経済圏で固定費を集約している人ほど、損益分岐を超えやすいカードです。

    項目 内容
    年会費 11,000円
    還元率・特典 通常1.0%・ドコモ料金10%還元・ケータイ補償
    初心者への向きやすさ ○
    運営・信頼性 NTTドコモ
    公式サイト 公式HP

    6. エポスゴールドカード

    エポスゴールドカードの公式サイト

    エポスゴールドカードは、「年会費を実質無料にしやすい高コスパ枠」の代表格です。通常年会費は5,000円ですが、年間50万円以上の利用や、一般エポスカードからの招待(インビテーション)で年会費が永年無料になります(2026年7月時点・公式)。

    「選べるポイントアップショップ」に登録した店舗では還元率が最大1.5%まで上がり、年間利用額に応じたボーナスポイントも付与。丸井グループの信頼性もあり、コストを抑えて特典を得たい人に向きます。

    項目 内容
    年会費 通常5,000円/年間50万円利用・招待で永年無料
    還元率・特典 0.5%・選べる店で最大1.5%・年間ボーナス
    初心者への向きやすさ ◎
    運営・信頼性 丸井グループ(エポスカード)
    公式サイト 公式HP

    7. Oliveフレキシブルペイ ゴールド

    Oliveフレキシブルペイ ゴールドの公式サイト

    Oliveフレキシブルペイ ゴールドは、三井住友銀行の口座・決済・ポイントを1つにまとめられる次世代型のサービスです。年会費は5,500円ですが、条件達成で翌年以降は永年無料になり、継続特典として毎年10,000ポイントが還元されます(2026年7月時点・公式)。

    対象店舗のタッチ決済で最大7%還元と、三井住友カード ゴールド(NL)に近い高還元。銀行・カード・ポイントを一体運用したい人には、家計管理のしやすさという点でもメリットがあります。

    項目 内容
    年会費 5,500円/条件達成で翌年以降永年無料
    還元率・特典 通常0.5%・対象店最大7%・継続10,000pt
    初心者への向きやすさ ◎
    運営・信頼性 三井住友銀行
    公式サイト 公式HP

    8. アメリカン・エキスプレス・ゴールド・プリファード・カード

    アメリカン・エキスプレス・ゴールド・プリファード・カードの公式サイト

    アメックス・ゴールド・プリファードは、ステータスとトラベル・ダイニング特典に振り切った上級者向けの1枚です。年会費は39,600円(税込・家族カード2枚まで無料/2026年7月時点・公式)と高めですが、その分の体験価値が魅力。

    対象レストランの割引や、空港ラウンジ、旅行保険などの特典が手厚く、メンバーシップ・リワードでマイルにも交換できます。特典をしっかり使い倒せる人なら、年会費以上の満足を得られるカードです。

    項目 内容
    年会費 39,600円/家族2枚無料
    還元率・特典 メンバーシップ・リワード・トラベル/ダイニング特典
    初心者への向きやすさ △(特典活用が前提)
    運営・信頼性 アメリカン・エキスプレス
    公式サイト 公式HP

    9. PayPayカード ゴールド

    PayPayカード ゴールドは、ソフトバンク・ワイモバイルユーザーとPayPay経済圏の人に最適化された高還元カードです。年会費は11,000円(税込)ながら通常還元率が1.0%と高く、対象のソフトバンク/ワイモバイル携帯料金が10%還元されます(各社公式/2026年7月時点)。固定費の還元で年会費を回収しやすい、キャリア系の王道設計です。

    項目 内容
    年会費 11,000円
    還元率・特典 通常1.0%・SB/ワイモバイル料金10%還元
    初心者への向きやすさ ○
    運営・信頼性 PayPayカード(LINEヤフー系)
    公式サイト 公式HP

    10. SAISON GOLD Premium

    SAISON GOLD Premiumは、条件達成で永年無料を狙える高コスパのゴールドカードです。通常年会費は11,000円ですが、年間100万円の利用で翌年以降は永年無料に(各社公式/2026年7月時点)。年間100万円の利用で還元率が上乗せされる設計で、コンビニ・カフェなどの優待も付きます。永久不滅ポイントで有効期限を気にせず貯められるのも、クレディセゾンならではです。

    項目 内容
    年会費 通常11,000円/年間100万円利用で永年無料
    還元率・特典 通常0.5%・年間100万円で+0.5%・永久不滅pt
    初心者への向きやすさ ○
    運営・信頼性 クレディセゾン
    公式サイト 公式HP

    11. au PAY ゴールドカード

    au PAY ゴールドカードは、auの通信サービスを使う人向けのキャリア系ゴールドカードです。年会費は11,000円(税込)で、au携帯料金が最大10%還元、au PAY残高チャージやPontaポイントとの相性も抜群(各社公式/2026年7月時点)。国内空港ラウンジや旅行保険も付帯し、au経済圏に固定費を集約している人ほど元を取りやすい1枚です。

    項目 内容
    年会費 11,000円
    還元率・特典 au料金最大10%還元・Pontaポイント・ラウンジ
    初心者への向きやすさ ○
    運営・信頼性 au フィナンシャルサービス
    公式サイト 公式HP

    12. 楽天ゴールドカード

    楽天ゴールドカードの公式サイト

    楽天ゴールドカードは、年会費2,200円(税込・利用可能枠最高200万円/2026年7月時点・公式)で持てる"入門ゴールド"です。基本還元率1.0%に加え、楽天市場での買い物でポイントが上乗せされます。プレミアムほどの旅行特典はありませんが、年間利用額がまだ少ない人でも損しにくい価格設定が魅力。楽天ユーザーが最初に選ぶゴールドとして手堅い選択です。

    項目 内容
    年会費 2,200円
    還元率・特典 通常1.0%・楽天市場で+2倍・枠最高200万円
    初心者への向きやすさ ◎
    運営・信頼性 楽天カード
    公式サイト 公式HP

    13. dカード GOLD U

    dカード GOLD Uは、20代のドコモユーザーに向けた若年層向けゴールドカードです。年会費は3,300円(税込)で、条件達成により実質無料も狙えます(各社公式/2026年7月時点)。通常還元率1.0%に加え、ドコモ料金の還元やケータイ補償など、通常のdカード GOLDの魅力を若い世代がコンパクトな年会費で体験できる設計です。

    項目 内容
    年会費 3,300円/条件達成で実質無料
    還元率・特典 20代向け・通常1.0%・ドコモ料金還元
    初心者への向きやすさ ◎
    運営・信頼性 NTTドコモ
    公式サイト 公式HP

    14. JCB GOLD EXTAGE

    JCB GOLD EXTAGEの公式サイト

    JCB GOLD EXTAGEは、20代限定で持てる格安のプロパーゴールドカードです。年会費は3,300円(税込・初年度無料/2026年7月時点・公式)と手が届きやすく、入会後3ヶ月間はポイント還元率がアップ。最高5,000万円の旅行傷害保険や空港ラウンジも付帯します。将来JCBゴールドへ切り替える前の"入門ゴールド"として最適な1枚です。

    項目 内容
    年会費 3,300円/初年度無料
    還元率・特典 20代限定・入会後3ヶ月1.5%・最高5,000万円保険
    初心者への向きやすさ ◎
    運営・信頼性 JCB(プロパー)
    公式サイト 公式HP

    15. 三菱UFJカード ゴールドプレステージ

    三菱UFJカード ゴールドプレステージの公式サイト

    三菱UFJカード ゴールドプレステージは、メガバンク系の安心感と手厚い保険が魅力のゴールドカードです。年会費は11,000円(税込)ですが、WEB入会で初年度無料(2026年7月時点・公式)。最高5,000万円の旅行傷害保険、国内主要空港のラウンジ、グルメ優待などがそろい、バランス型の1枚として幅広い層に向きます。

    項目 内容
    年会費 11,000円/WEB入会で初年度無料
    還元率・特典 0.5%・最高5,000万円旅行保険・ラウンジ
    初心者への向きやすさ ○
    運営・信頼性 三菱UFJニコス
    公式サイト 公式HP

    16. ビューゴールドプラスカード

    ビューゴールドプラスカードは、Suicaや鉄道利用が多い人に向いたJR東日本系のゴールドカードです。年会費は11,000円(税込・各社公式/2026年7月時点)。モバイルSuicaへのオートチャージやチャージで還元率が最大1.5%まで上がり、JRE POINTを効率よく貯められます。国内旅行保険や定期券・グリーン券の優待もあり、通勤・出張で鉄道をよく使う人ほど相性が良い1枚です。

    項目 内容
    年会費 11,000円
    還元率・特典 Suica連携・オートチャージ最大1.5%・旅行保険
    初心者への向きやすさ ○
    運営・信頼性 ビューカード(JR東日本)
    公式サイト 公式HP

    17. イオンゴールドカード

    イオンゴールドカードの公式サイト

    イオンゴールドカードは、年会費無料で持てる招待制のゴールドカードです。対象のイオンカードを年間50万円以上利用すると自動的に招待され、年会費・発行手数料ともに無料(2026年7月時点・公式)。イオンラウンジや空港ラウンジ、ショッピング保険などの特典が付き、普段イオン系列で買い物をする人なら実質コストゼロで特典を得られます。

    項目 内容
    年会費 無料(招待制・対象カード年間50万円利用で切替)
    還元率・特典 イオンラウンジ・空港ラウンジ・ショッピング保険
    初心者への向きやすさ ◎
    運営・信頼性 イオンフィナンシャルサービス
    公式サイト 公式HP

    18. セゾンゴールド・アメリカン・エキスプレス・カード

    セゾンゴールド・アメックスは、アメックスブランドのゴールドを手頃な年会費で持てるカードです。年会費は11,000円(税込・初年度無料/各社公式・2026年7月時点)。有効期限のない永久不滅ポイントが貯まり、海外利用ではポイントが2倍に。空港ラウンジや旅行保険も付帯し、アメックスの世界観をコストを抑えて楽しみたい人に向きます。

    項目 内容
    年会費 11,000円/初年度無料
    還元率・特典 永久不滅ポイント・海外2倍・ラウンジ
    初心者への向きやすさ ○
    運営・信頼性 クレディセゾン
    公式サイト 公式HP

    19. ダイナースクラブカード

    ダイナースクラブカードは、ステータスとグルメ特典に強みを持つハイクラスのカードです。年会費は24,200円(各社公式/2026年7月時点)と高めですが、所定のコースが1名分無料になるグルメ優待や、空港ラウンジの無制限利用、一律の利用限度額を設けない柔軟さなどが魅力。会食や出張が多く、上質な体験に価値を感じる人に向いた1枚です。

    項目 内容
    年会費 24,200円
    還元率・特典 グルメ優待・空港ラウンジ無制限・限度額柔軟
    初心者への向きやすさ △(上級者向け)
    運営・信頼性 三井住友トラストクラブ
    公式サイト 公式HP

    20. ANAアメリカン・エキスプレス・ゴールド・カード

    ANAアメリカン・エキスプレス・ゴールド・カードの公式サイト

    ANAアメックス・ゴールドは、ANAマイルを効率よく貯めたい旅行好きに向いたカードです。年会費は34,100円(税込・家族17,050円/2026年7月時点・公式)。入会・継続時のボーナスマイルや、フライトマイルのボーナス、空港ラウンジなどが充実。飛行機に乗るほどマイルが積み上がる設計で、出張・旅行が多い人ほど価値を引き出せます。
    項目 内容
    年会費 34,100円/家族17,050円
    還元率・特典 ANAマイル・ボーナスマイル・空港ラウンジ
    初心者への向きやすさ △(旅行者向け)
    運営・信頼性 アメリカン・エキスプレス
    公式サイト 公式HP

    21. ライフカード ゴールド

    ライフカード ゴールドは、保険・補償の手厚さが光るバランス型のゴールドカードです。年会費11,000円で、国内外の旅行傷害保険や空港ラウンジが付帯。入会後1年間はポイントが1.5倍になる特典もあり、コストと安心のバランスを取りたい人に向きます(各社公式/2026年7月時点)。

    22. P-oneカード<Premium Gold>

    P-oneカード<Premium Gold>は、招待制の希少なステータスゴールドカードです。年会費は11,000円。P-oneカードシリーズ共通の「請求時に自動で1%オフ」が適用され、ポイントを気にせず着実に割引を受けられます。招待が届いた人だけが持てる特別感も魅力です(各社公式/2026年7月時点)。

    23. エムアイカード プラス ゴールド

    エムアイカード プラス ゴールドの公式サイト

    エムアイカード プラス ゴールドは、三越伊勢丹をよく利用する人に最適な百貨店系ゴールドカードです。年会費5,500円で、三越伊勢丹での買い物は最大10%還元と高く、空港ラウンジも利用可能(各社公式/2026年7月時点)。百貨店での買い物が多い人ほど、年会費以上のリターンを得やすい1枚です。

    24. メルカード ゴールド

    メルカード ゴールドの公式サイト

    メルカード ゴールドは、メルカリユーザーに向けた新しいゴールドカードです。年会費は5,000円ですが、年間50万円の利用で翌年度は無料に。定常還元率1%に固定ボーナスが加わり、年間100万円利用時は実質2%還元になります(各社公式/2026年7月時点)。メルカリの売上金と合わせて使えば、日常の買い物がさらにお得になります。

    25. JALカード CLUB-Aゴールドカード

    JALカード CLUB-Aゴールドカードの公式サイト

    JALカード CLUB-Aゴールドは、JALマイルを貯めたい人向けの航空系ゴールドカードです。年会費は本会員17,600円(JALカードSuica・JALアメックスは20,900円、JALダイナースは34,100円/2026年7月時点・公式)。ショッピングマイルが2倍貯まり、入会・搭乗ボーナスマイルや空港ラウンジも付帯。飛行機での移動が多い人に向いた1枚です(JALダイナースは2026年3月に年会費改定あり)。

    26. オリコカード THE POINT PREMIUM GOLD

    オリコカード THE POINT PREMIUM GOLDの公式サイト

    オリコカード THE POINT PREMIUM GOLDは、ネットショッピングに強い高コスパのゴールドカードです。年会費は1,986円(税込・家族550円/2026年7月時点・公式)と非常に安く、基本還元率1.0%、入会後6ヶ月間は2.0%にアップ。オリコモール経由なら2.5%以上も狙えます。低年会費で高還元を実現したい人にぴったりです。

    27. セディナゴールドカード

    セディナゴールドカードは、海外利用や旅行に強みを持つゴールドカードです。年会費は6,600円(各社公式/2026年7月時点)。海外での利用でポイントが優遇され、国内外の旅行傷害保険や空港ラウンジも付帯。海外旅行の機会が多い人に向いた、バランスの取れた1枚です。

    コストの透明性の確認方法

    年会費だけを見て判断せず、「無料化の条件」と「追加費用の有無」まで確認しましょう。公式サイトで通常年会費・実質無料の条件(利用額や招待)・家族カードやETCの費用を事前にチェックしておきましょう。条件が明確に書かれているカードほど、後から「思ったより高かった」を防げます。

    運営会社の信頼性の確認方法

    クレジットカードはお金を預ける相手でもあります。発行会社が銀行・信販・国際ブランドなど公的に確認できる企業か、上場やグループの裏付けがあるかを確認しましょう。プロパーカード(三井住友・JCB・アメックス等)や大手グループ系は、サポート体制やセキュリティの面でも安心材料になります。

    初心者サポートの確認方法

    初めてのゴールドカードなら、アプリの使いやすさ・問い合わせ窓口・利用明細の分かりやすさを確認しましょう。ナンバーレスやタッチ決済対応など、日常で迷わず使える設計かも重要です。さらに、カードの選び方や家計そのものに不安がある場合は、ABCashのようにマンツーマンで伴走してくれるサービスで土台から整える方法もあります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの実績
    コストの透明性 通常年会費・実質無料条件・追加費用を確認 無料体験60〜80分程度あり/料金は事前提示・30日間全額返金保証
    運営会社の信頼性 発行元が公的に確認できる企業か シリーズC 12億円調達・累計9万人受講
    初心者サポート 迷わず使える設計・相談窓口があるか 専属コンサルタントのマンツーマン伴走・満足度95%

    上記の基準で見ると、カードは「利用額に合った1枚」を、お金の使い方は「伴走してくれる土台」を選ぶのが、失敗しない組み合わせです。

    ゴールドカード選びと一緒に整えたいお金の土台はABCash

    カード選びとお金の土台づくりを結びつけるイメージ

    ABCashは、専属コンサルタントがマンツーマンで家計から投資までを伴走する点が最大の強みです。「カードは作ったけれど、結局お金の使い方が変わらない」——そんな声に応える"お金の土台づくり"サービスです。

    ABCashが選ばれる理由:

    • 中立性:金融商品を販売しないため、特定のカードや商品を勧誘されません。フラットに家計を見直せます。
    • 一気通貫のカリキュラム:家計管理からNISA・iDeCo・投資信託まで、バラバラの情報を1本の行動計画に落とし込めます。
    • 可視化される変化:ABCashの公式発表によれば、受講後に総資産が平均+57.2万円増えたという集計データが報告されています(自社集計・要参照)。

    なお、Google Mapsの口コミは★5が約6割を占める一方、無料体験での勧誘や費用に関する★1の声(約3割)もあり、評価は二極化しています。合うかどうかは人によるからこそ、まずは無料体験60〜80分程度で自分に合うかを確かめるのが賢い進め方です。ゴールドカードで還元の"入口"を整えたら、使い方の土台づくりまでを一歩で始めてみてください。

    \ まずは無料体験60〜80分程度から /

    カードを1枚選んだら、次は使い方の土台づくり。オンラインで気軽に始められます。

    よくある質問

    Q. ゴールドカードは年収がいくらあれば作れますか?

    明確な年収基準は公表されていないカードが多く、年収だけで決まるわけではありません。三井住友カード ゴールド(NL)やエポスゴールドなど、20代の社会人でも申し込めるカードは増えています。まずは利用実績を積みやすい入門ゴールドから始めるのが安心です(審査基準は各社公式・2026年7月時点)。
    Q. 年会費無料のゴールドカードはありますか?

    条件付きで実質無料になるカードが主流です。三井住友カード ゴールド(NL)やSAISON GOLD Premiumは年間100万円利用で永年無料、エポスゴールドやイオンゴールドは招待や年間50万円利用で無料になります(2026年7月時点・公式)。完全に初めから無料のゴールドは限られます。

    Q. ゴールドカードは何枚持つのが良いですか?

    メインを1枚に絞り、必要に応じてサブを持つのが基本です。枚数を増やすほど年会費と管理の手間がかさむため、「固定費の還元用」と「旅行特典用」のように役割を分けて2枚までにとどめると、年会費の元が取りやすくなります。

    Q. カードを選んでも、お金が貯まる気がしません。どうすれば?

    還元率の高いカードを選んでも、支出全体の設計がなければ効果は限定的です。家計の可視化から投資までを伴走してもらえるABCashのようなサービスで土台を整えると、カードの還元も貯蓄・投資に回しやすくなります。無料体験60〜80分程度で相性を確かめられます。

    まとめ

    ゴールドカードは「見栄で持つもの」ではなく、年間利用額と使う特典しだいで、年会費の元が取れる実用的な1枚です。まずは自分の年間利用額を把握し、条件達成で無料になるカードや、固定費の還元が効くキャリア系から候補を絞りましょう。そして、還元を貯蓄・投資につなげる"お金の土台"まで整えられれば、カード選びの効果は何倍にもなります。

    \ お金の不安を”自信”に変える一歩 /

    家計から投資まで、専属コンサルタントがマンツーマンで伴走します。

  • イオンカードと楽天カードを徹底比較|後悔しない選び方と使い分け

    イオンカードと楽天カード、どちらを選べばいいか迷っていませんか。年会費や還元率だけを見比べても、自分の生活で結局どちらが得なのかは判断しづらいものです。この記事では両カードの違いを一覧で整理し、タイプ別のおすすめと2枚持ちの使い分けまで解説します。

    \ 累計9万人が受講した伴走型トレーニング /

    カード選びの前に、家計〜投資の土台を専属コンサルタントとマンツーマンで学べます。

    イオンカードと楽天カードの違いを一覧で比較

    楽天カードとイオンカードの年会費・還元率・特典・付帯保険を左右対比で示す比較図解

    まず結論から言うと、楽天市場をよく使うなら楽天カード、イオングループでの買い物が多いならイオンカードが基本の選び方です。「結局どっちがお得なの?」と迷う方が多いのは、還元率や特典の数字だけを見ても、自分の生活でどう効いてくるかがイメージしにくいからです。

    そこで、両カードの主要スペックを一覧で整理しました。年会費・還元率・特典・付帯保険という「意思決定に必要な4項目」を並べると、違いの輪郭がはっきりします。

    比較項目 楽天カード イオンカード(セレクト)
    年会費 永年無料 無料
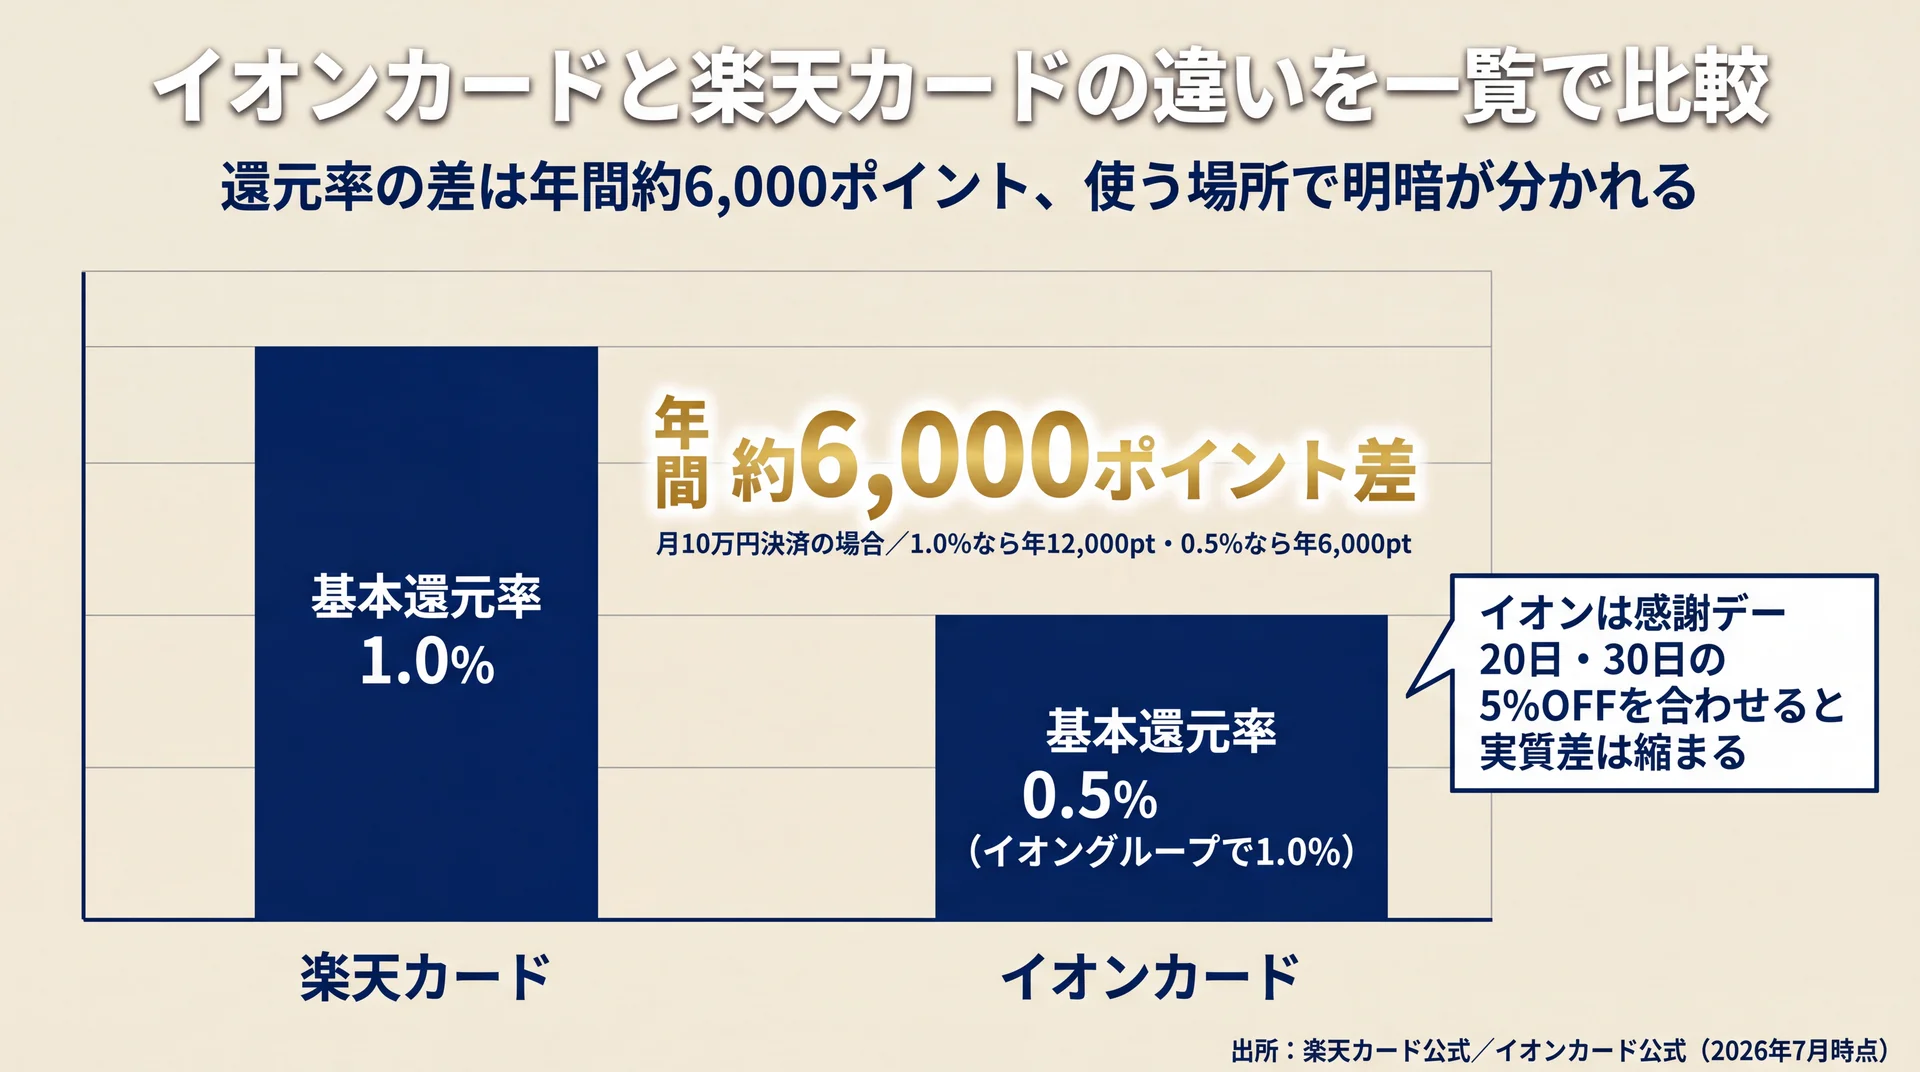
    基本ポイント還元率 1.0% 0.5%(イオングループで1.0%)
    得意な場面 楽天市場・楽天経済圏 イオン・まいばすけっとなどのイオングループ
    目玉特典 楽天市場でポイントアップ 毎月20日・30日「お客さま感謝デー」5%OFF/イオンシネマ割引
    付帯保険 海外旅行傷害保険(利用付帯) ショッピングセーフティ保険(180日)
    ポイント 楽天ポイント WAON POINT
    国際ブランド Visa/Mastercard/JCB/American Express Visa/Mastercard/JCB
    電子マネー 楽天Edy WAON(一体型・オートチャージ)

    出典: 楽天カード公式/イオンカード公式(暮らしのマネーサイト)(2026年7月時点)

    年会費とポイント還元率の違い

    年会費はどちらも実質無料なので、差がつくのはポイント還元率と使う場所です。楽天カードはどこで使っても基本1.0%と、日常のあらゆる支払いで安定して貯まります。

    一方のイオンカードは基本0.5%ですが、イオングループの対象店では1.0%に上がり、さらに毎月20日・30日の「お客さま感謝デー」では買い物代金が5%OFFになります。つまり、還元率という一点だけを見れば楽天カードが有利ですが、イオン中心の生活なら割引を含めた"実質のお得さ"で肩を並べます。

    特典・付帯保険・国際ブランドの違い

    特典の方向性も対照的です。楽天カードは楽天市場での買い物でポイントが上乗せされ、条件を組み合わせると最大18.5%還元まで狙えます(各種サービス併用・条件達成時の上限値、2026年7月時点)。ネットショッピング派に強いカードです。

    イオンカードはリアル店舗に強く、イオンシネマの割引やWAON一体型によるポイント二重取りなど、"暮らしの現場"で効く特典が揃います。付帯保険は、楽天カードが海外旅行傷害保険、イオンカードが買った商品の破損・盗難を補償するショッピングセーフティ保険と、守備範囲が異なります。国際ブランドは楽天カードが4種と幅広く、Apple PayやGoogle Payとの相性も含めて選択肢が多いのが特徴です。

    楽天カードの特徴とメリット・デメリット

    楽天カードの基本還元率1.0%とメリット・デメリットを整理した図解

    「還元率0.5%の差って、実際いくらになるの?」という疑問は、楽天カードを検討するうえで最初に押さえたいポイントです。結論として楽天カードは、基本還元率1.0%と楽天経済圏の強さで"どこで使っても損しにくい"1枚に仕上がっています。

    楽天カードの公式サイト

    楽天カードのメリット

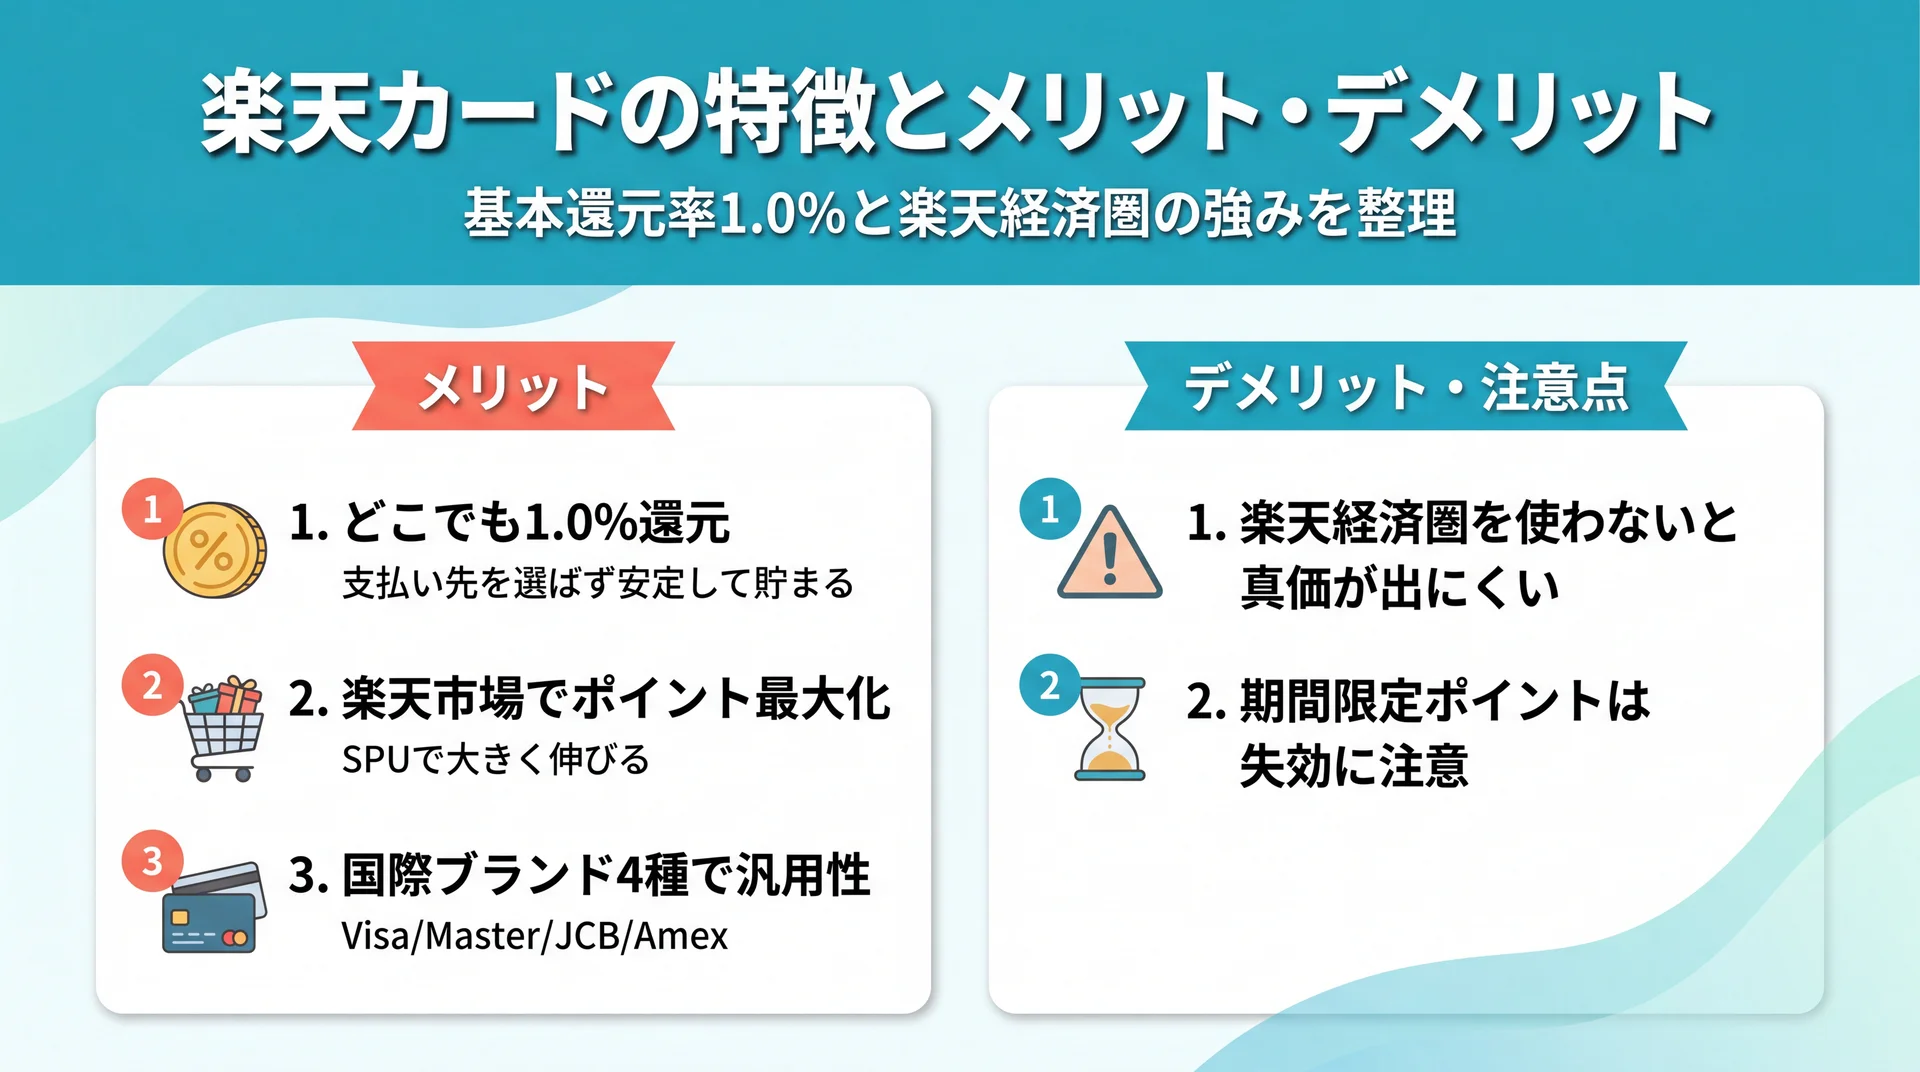
    楽天カードの最大の魅力は、基本還元率が常に1.0%で、支払い先を選ばず安定して貯まる点です。楽天ポイントは楽天市場だけでなく、楽天ペイや街の提携店でも使えるため「貯めたけれど使い道がない」という状況になりにくいのも利点です。

    • どこでも1.0%: コンビニでもスーパーでも一律1.0%。還元率の計算に迷わない
    • 楽天市場で最大化: SPUを組み合わせれば楽天市場でのポイントが大きく伸びる
    • 国際ブランドが4種: Visa/Mastercard/JCB/American Expressから選べて汎用性が高い

    楽天カードのデメリット・注意点

    一方で、真価を発揮するのは楽天経済圏を使う人という点は正直に押さえておきましょう。楽天市場や楽天ペイをほとんど使わない場合、「基本1.0%の高還元カード」以上の価値は引き出しにくくなります。

    また、期間限定ポイントは有効期限が短く、使い忘れると失効します。ポイントを"貯めて満足"で終わらせず、何に使うかまで決めておくことが、楽天カードを活かすコツです。この「貯めたポイントをどう家計に還元するか」という視点は、カードの機能そのものよりも、お金の使い方の設計に近いテーマだと言えます。

    イオンカードの特徴とメリット・デメリット

    イオンカードの感謝デー5%OFFなど特典とメリット・デメリットを整理した図解

    イオンやまいばすけっとで日常的に買い物をするなら、イオンカードの評価は一気に上がります。基本還元率0.5%という数字だけを見て「地味」と感じるかもしれませんが、割引特典まで含めた実質のお得さで判断すると印象が変わります。

    イオンカードの公式サイト

    イオンカードのメリット

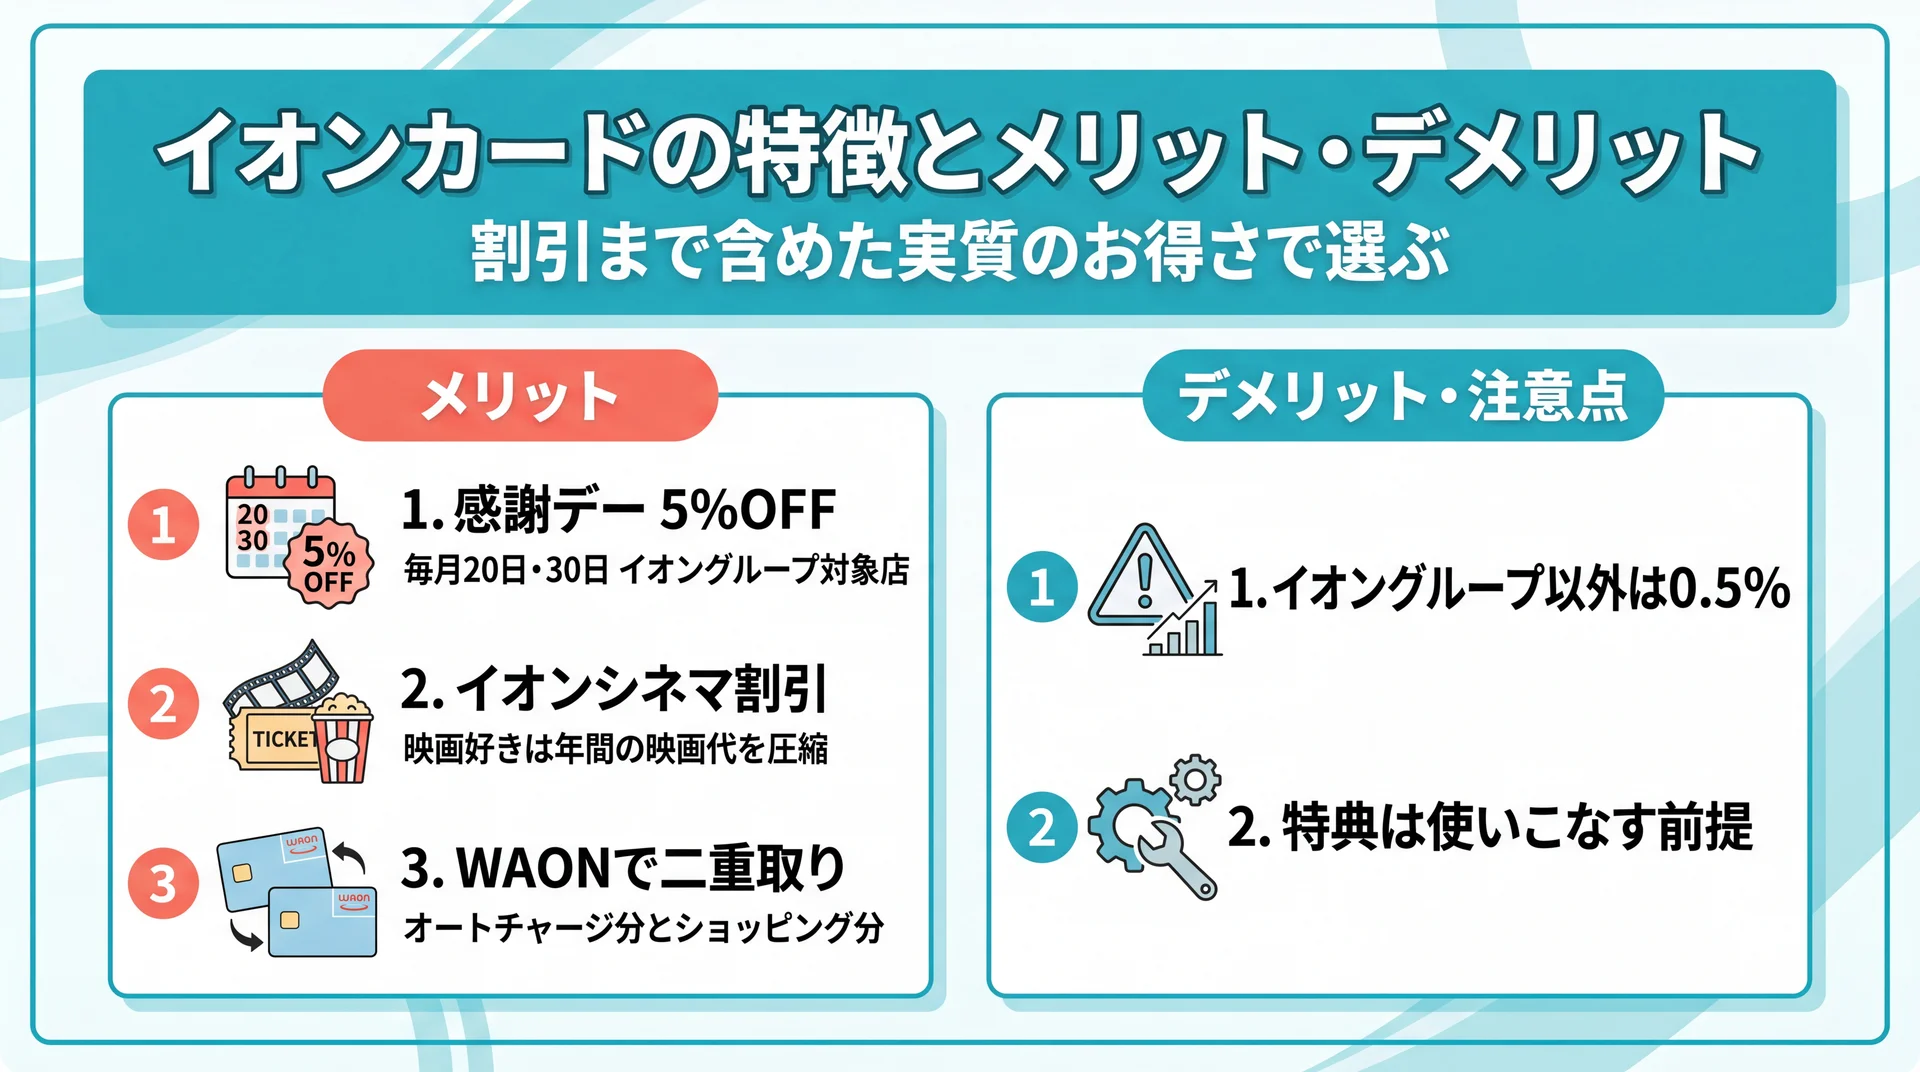
    イオンカードの強みは、ポイント還元よりも「その場で安くなる」割引にあります。毎月20日・30日のお客さま感謝デーでは、イオングループ対象店での買い物が5%OFF。食料品や日用品をイオンでまとめ買いする家庭ほど、この5%が家計に効いてきます。

    • 感謝デー5%OFF: 毎月20日・30日にイオングループ対象店で5%割引
    • イオンシネマ割引: 映画好きなら年間の映画代を大きく圧縮できる
    • WAON二重取り: イオンカードセレクトはWAON一体型で、オートチャージ分とショッピング分のポイントを二重取り可能

    イオンカードのデメリット・注意点

    デメリットは、イオングループ以外での還元率が0.5%にとどまる点です。ネットショッピング中心の生活や、イオンをあまり使わない人にとっては、メリットを取りこぼしやすいカードです。

    また、感謝デーやWAONオートチャージなど「使いこなす前提」の特典が多いため、仕組みを理解せずに持つと恩恵を受けきれません。イオンカードは、生活圏と使い方が噛み合ってこそ本領を発揮する1枚です。

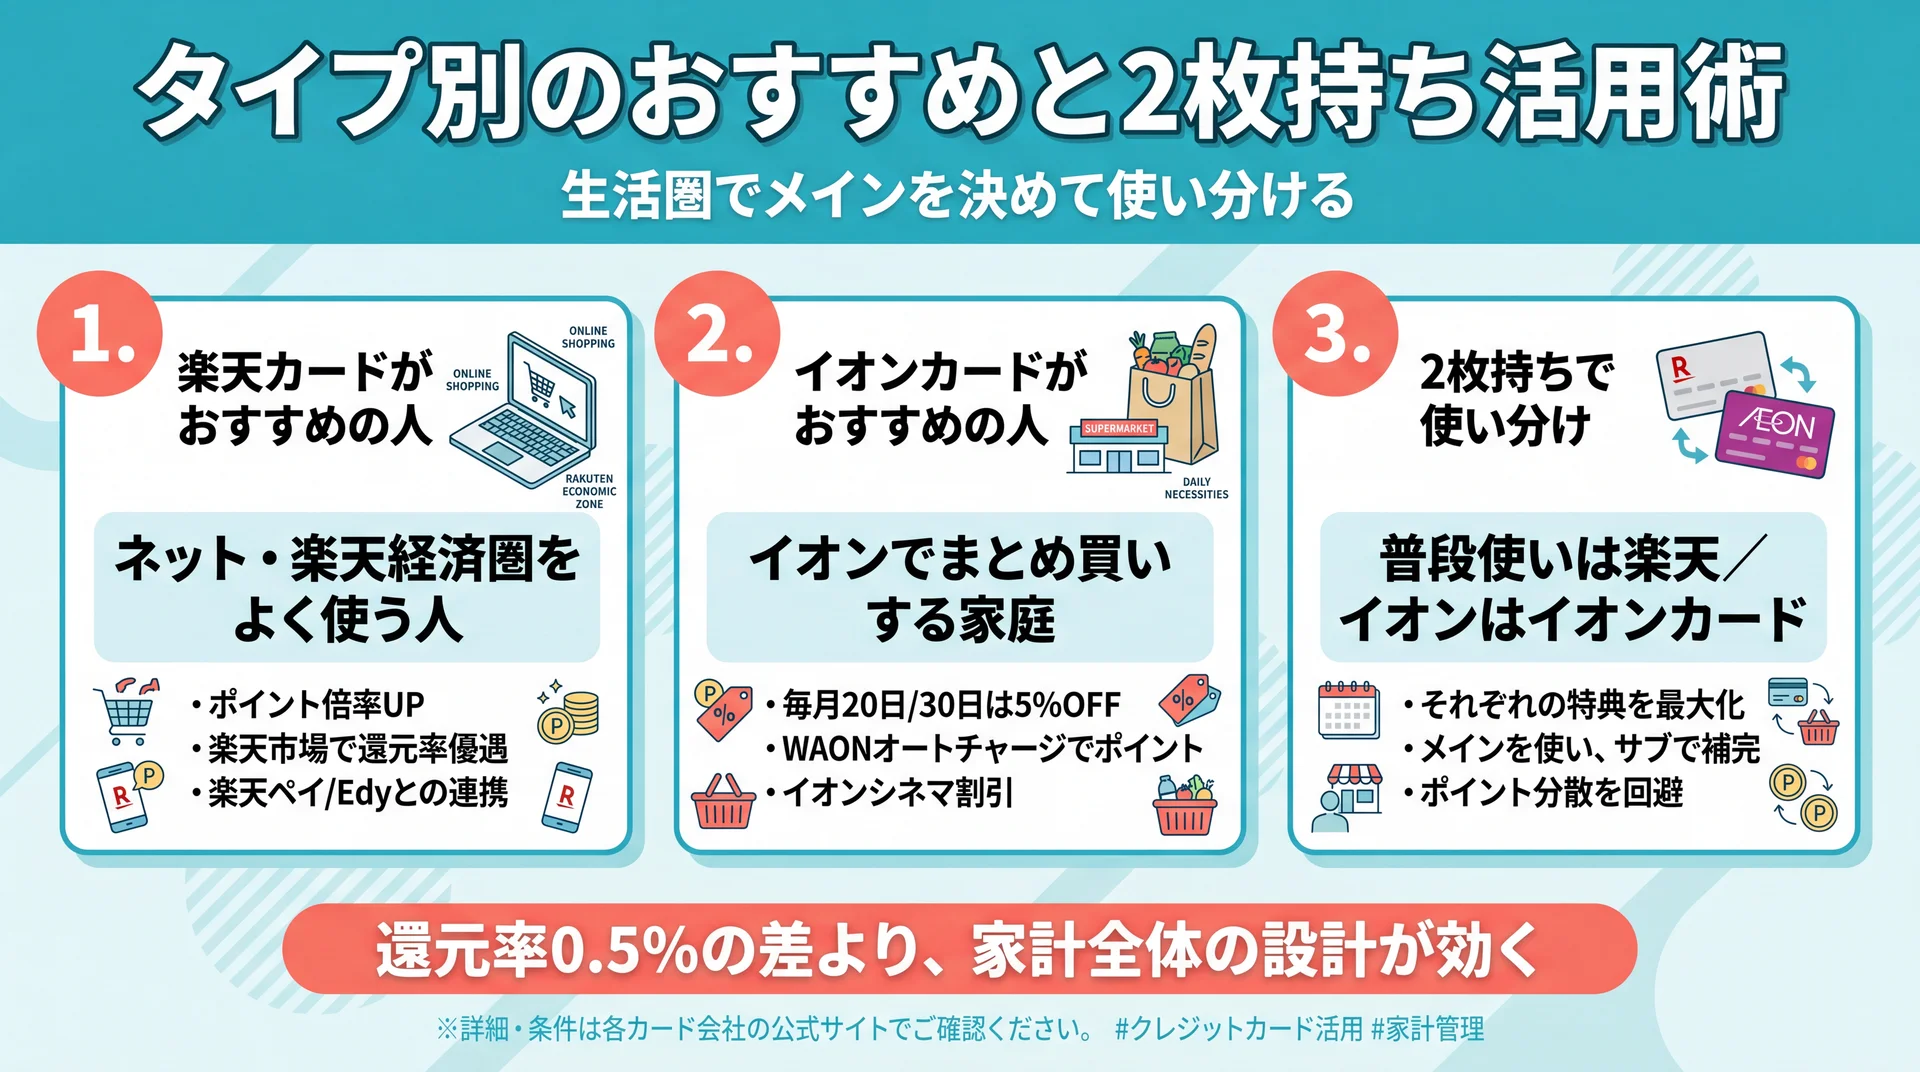
    どっちを選ぶ?タイプ別のおすすめと2枚持ち活用術

    楽天カード派・イオンカード派・2枚持ち派の3タイプ別おすすめを示す図解

    「2枚持ちは管理が面倒そう」「どっちをメインにすればいい?」という迷いはよくあるものです。結論としては、生活圏でメインを1枚決め、足りない部分をもう1枚で補うのが失敗しない考え方です。

    楽天カードがおすすめの人

    楽天市場やネットショッピングをよく使う人、ポイントの使い道を広く持ちたい人には楽天カードが向いています。基本1.0%で支払い先を選ばないため、「1枚をメインに集約したい」人の最初の1枚として素直に選べます。

    イオンカードがおすすめの人

    イオン・まいばすけっと・ウエルシアなどで日常の買い物をする人、映画館をよく利用する人にはイオンカードが向いています。食料品や日用品を近所のイオンでまとめ買いする家庭なら、感謝デーの5%OFFがそのまま家計改善につながります。

    2枚持ちで使い分けるのもおすすめ

    実は、どちらか一方に絞る必要はありません。ネット・普段使いは楽天カード、イオングループでの買い物はイオンカードと役割分担すれば、両方の"おいしいところ"を取れます。管理のコツは、「支払い口座を分けすぎない」「メインとサブをはっきり決める」の2点だけ。使い分けのルールさえ決めておけば、2枚持ちの手間は思ったほど増えません。

    ただし、ここで一歩立ち止まりたいのは「還元率0.5%の差」よりも家計全体のインパクトです。ポイントの最適化で年間数千円を積み上げるのも大切ですが、固定費の見直しや投資の一歩の方が、金額としては桁違いに効くこともあります。カードの使い分けを整えたら、次は"お金全体の設計"に視点を広げてみると、選択の精度がぐっと上がります。

    \ まずは無料体験60〜80分程度で相性チェック /

    ポイント最適化だけでは届かない家計の全体設計まで、専属コンサルと一緒に整理できます。

    お金初心者におすすめのサービス6選【カード&学び方】

    カードは"お金を動かす道具"ですが、その道具を活かすにはお金の管理・貯め方・増やし方の土台が欠かせません。ここでは、初心者が検討したいクレジットカード5枚に加え、カード選びの前提になる「お金の学び方」まで含めた6つの選択肢を、種別を明示して比較します。

    ロゴ サービス/カード名 種別 費用(年会費/受講料) 還元率・強み 初心者への向きやすさ 公式サイト
    ABCashのロゴ ABCash お金の学び方 受講料(有料・プラン制) 家計〜投資を伴走で習得/中立・商品勧誘なし ◎ 公式HP
    楽天カードのロゴ 楽天カード クレジットカード 永年無料 基本1.0%/楽天経済圏で最大化 ◎ 公式HP
    イオンカードのロゴ イオンカード クレジットカード 無料 基本0.5%(イオンで1.0%)/感謝デー5%OFF ◎ 公式HP
    リクルートカードのロゴ リクルートカード クレジットカード 永年無料 基本1.2%の高還元 ○ 公式HP
    JCBカードWのロゴ JCBカードW クレジットカード 永年無料(18-39歳入会) いつでも2倍(実質1.0%〜) ◎ 公式HP
    PayPayカードのロゴ PayPayカード クレジットカード 永年無料 1%付与/PayPay連携 ◎ 公式HP

    1. ABCash(株式会社ABCash Technologies)

    ABCashの公式サイト

    カードのポイント最適化の先、「お金全体の設計」を身につけたいならまず検討したいのがABCashです。

    ABCashは、専属のファイナンシャルコンサルタントがマンツーマンで伴走する、伴走型のお金のトレーニングサービスです。家計の見直しから、NISA・iDeCo・投資信託といった資産形成の一歩までを、一つのカリキュラムで一気通貫に学べる点が、単発のセミナーやFP相談との大きな違いです。金融商品を販売しない中立的な立場のため、特定の保険や投資商品への勧誘とセットにならず、"自分に必要なことだけ"を整理できます。

    おすすめポイント

    • 迷って止まる不安 → マンツーマン伴走: 「一人だと足踏みしてしまう」という初心者の悩みに、専属コンサルタントがLINEでの質問対応まで含めて寄り添う
    • 情報の断片化(金融疲れ) → 一気通貫カリキュラム: SNSやYouTubeで拾った断片情報を、家計〜投資の"1本の行動計画"にまとめられる
    • 続かない → 習慣化の仕組み: 専用アプリの毎日フィードバックで、学びを一時的な理解で終わらせず習慣として定着させる

    累計受講者数は9万人以上(2026年5月時点・無料体験含む)、トレーニング満足度は95%(2025年4〜8月アンケート・10段階中8以上)と公表されています。受講後には総資産が平均で+57.2万円、月間自由資金が平均+72,472円という集計値も、公式データを第三者の比較メディアが集計する形で紹介されています。「カードのポイントは貯まるのに、なぜか貯金は増えない」という段階から抜け出したい人に向くサービスです。

    項目 内容
    種別 お金の学び方(伴走型マネートレーニング)
    費用 受講料(有料・プラン制/金額は無料体験で個別案内)
    サポート体制 専属コンサルのマンツーマン+LINE質問+専用家計アプリ
    初心者への向きやすさ ◎(女性・初心者中心・累計9万人以上)
    実績・対応事例 累計9万人以上/満足度95%/30日間全額返金保証(返金期間は変更履歴あり・要確認)
    公式サイト 公式HP

    2. 楽天カード

    楽天カードの公式サイト

    楽天カードは、基本還元率1.0%と楽天経済圏の強さで、初心者の"最初の1枚"として選ばれやすいカードです。支払い先を選ばず一律1.0%で貯まるため、還元率の計算に迷わず使えます。楽天市場・楽天ペイ・街の提携店とポイントの使い道が広く、「貯めたけれど使えない」を避けやすいのも安心材料です。

    楽天市場を日常的に使う人ほど恩恵が大きく、SPUを組み合わせればポイントは大きく伸びます。国際ブランドを4種から選べる汎用性も、1枚目として扱いやすい理由です。楽天サービスをほとんど使わない人には過剰かもしれませんが、汎用の高還元カードを探すなら有力候補です。

    項目 内容
    種別 クレジットカード
    費用(年会費) 永年無料
    還元率・強み 基本1.0%/楽天市場でポイント最大化
    実績・対応事例 国内トップクラスの発行枚数・楽天経済圏の中核
    公式サイト 公式HP

    3. イオンカード

    イオンカードの公式サイト

    イオンカードは、イオングループでの買い物に強い、"暮らしの現場"で効くカードです。基本還元率は0.5%ですが、イオングループ対象店では1.0%に上がり、毎月20日・30日の感謝デーでは5%OFFになります。食料品や日用品をイオンでまとめ買いする家庭ほど、割引が家計に直結します。

    イオンカードセレクトはWAON一体型で、オートチャージとショッピングのポイントを二重取りできる点も見逃せません。イオンシネマの割引もあり、生活圏がイオン中心の人には非常に相性が良い1枚です。反面、イオングループ以外では0.5%にとどまるため、使う場所を選ぶカードでもあります。

    項目 内容
    種別 クレジットカード
    費用(年会費) 無料
    還元率・強み 基本0.5%(イオンで1.0%)/感謝デー5%OFF・WAON二重取り
    実績・対応事例 イオン利用者に特化した割引・特典が充実
    公式サイト 公式HP

    4. リクルートカード

    リクルートカードの公式サイト

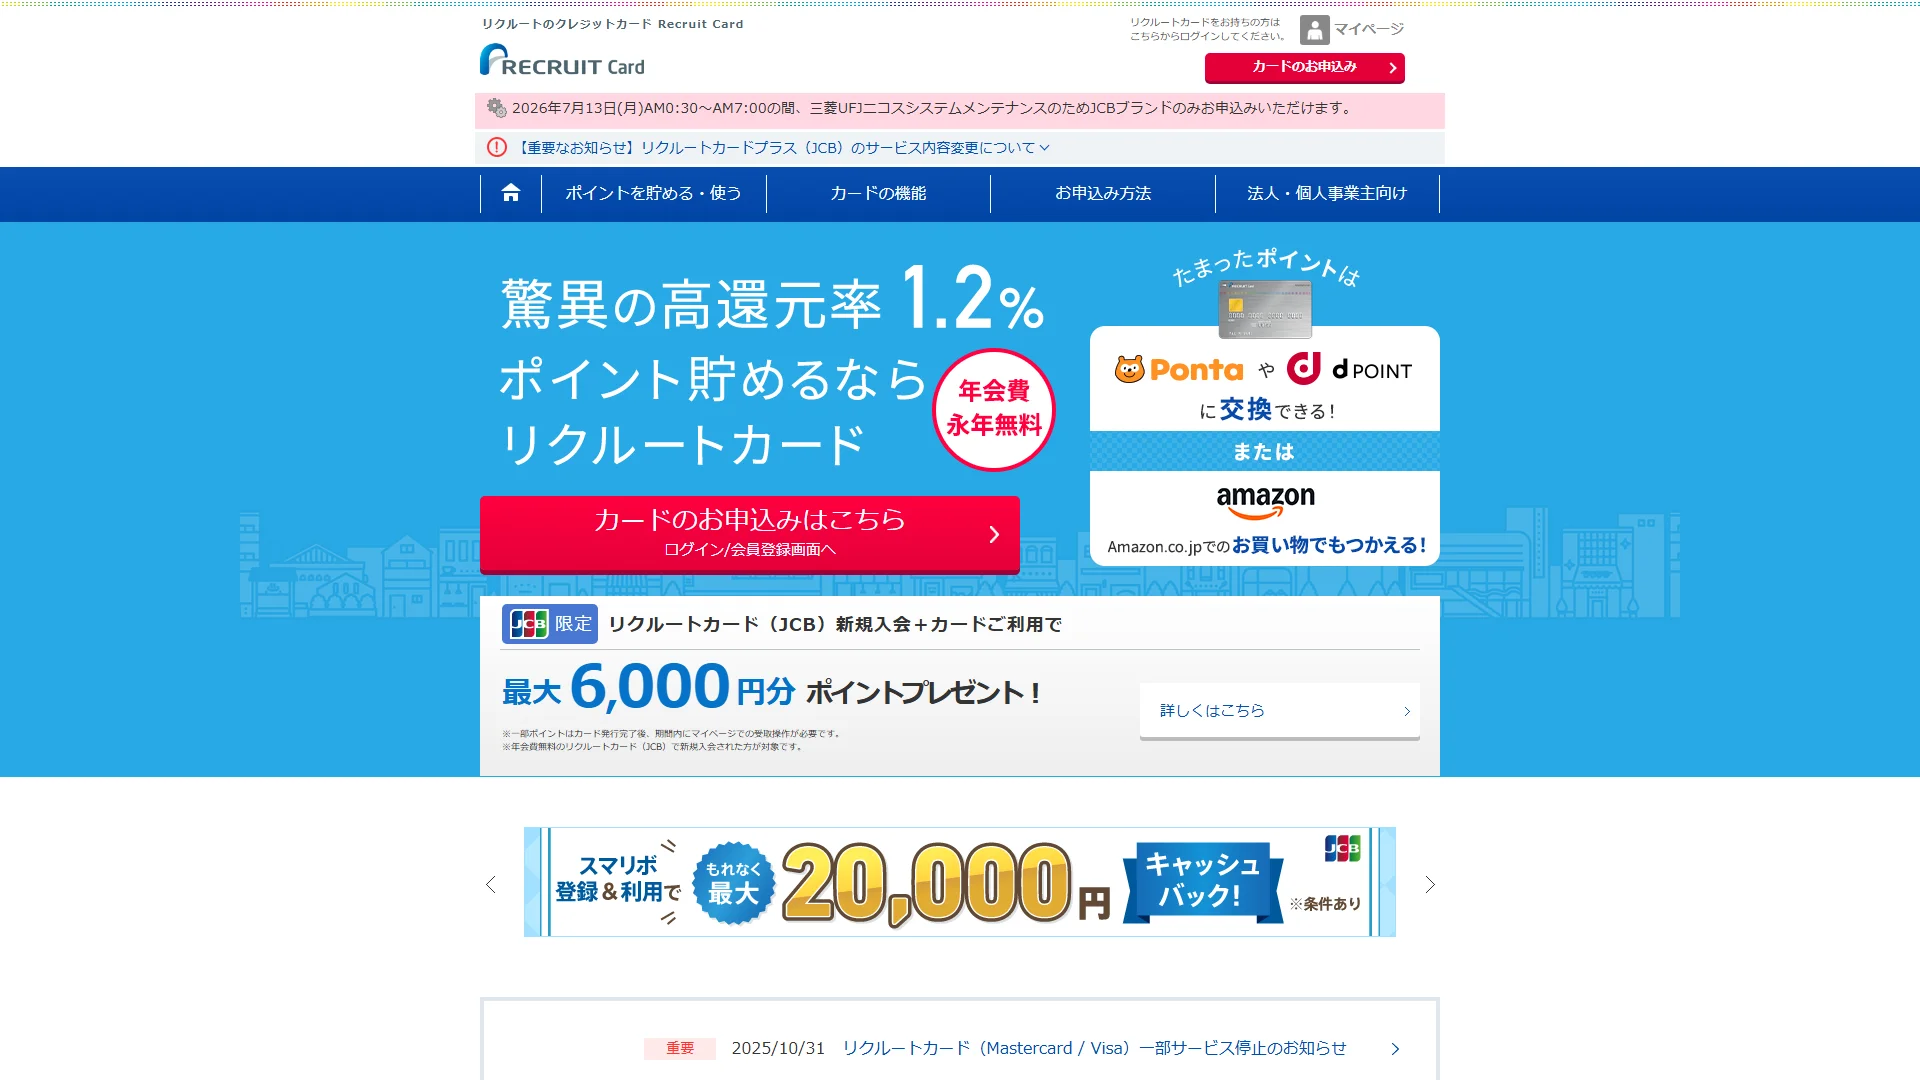
    リクルートカードは、基本還元率1.2%という年会費無料カードの中でも高い水準が魅力です。公式サイトでも「驚異の高還元率1.2%」と打ち出しており、支払い先を選ばず高還元を得たい人に向いています。

    貯まったリクルートポイントはPontaポイントやdポイントに交換でき、Amazonでの買い物にも使えるため、使い道の自由度も確保されています。ただしポイントの使い道に多少の慣れが必要で、還元率の高さを活かすにはリクルート系サービスやポイント交換先を把握しておくと安心です。「とにかく基本還元率を最優先したい」初心者の候補になります。

    項目 内容
    種別 クレジットカード
    費用(年会費) 永年無料
    還元率・強み 基本1.2%の高還元/Ponta・dポイントに交換可
    実績・対応事例 年会費無料カードで最高水準の基本還元率
    公式サイト 公式HP

    5. JCBカードW

    JCBカードWの公式サイト

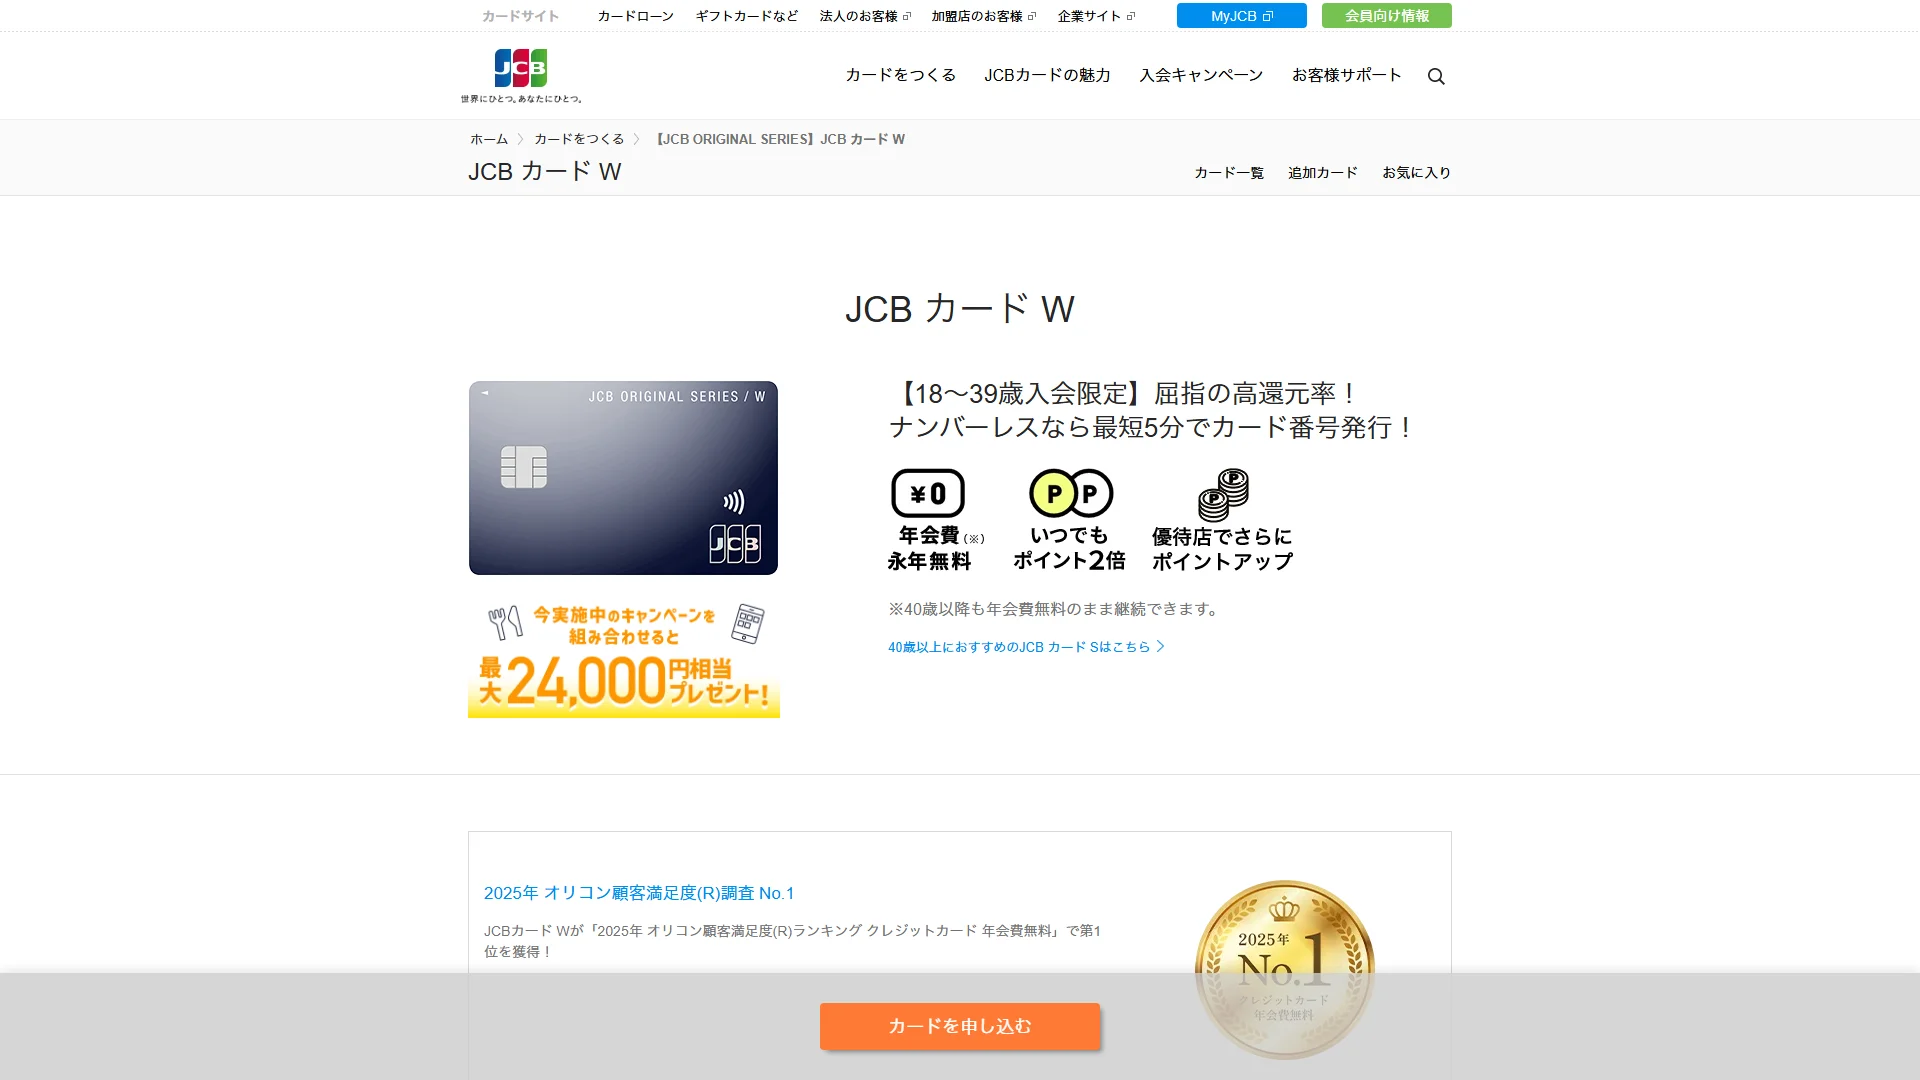
    JCBカードWは、18〜39歳の入会限定で、いつでもポイント2倍(実質1.0%〜)になる高還元カードです。39歳までに入会すれば40歳以降も年会費無料のまま継続できるため、若いうちに1枚持っておく価値があります。

    ナンバーレスを選べば最短5分でカード番号が発行され、すぐに使い始められます。2025年のオリコン顧客満足度(R)ランキング「クレジットカード 年会費無料」で第1位を獲得したと公式発表されており、初心者からの評価も高いカードです。優待店ではさらにポイントが上乗せされるため、対象年齢に当てはまるなら第一候補になります。

    項目 内容
    種別 クレジットカード
    費用(年会費) 永年無料(18〜39歳入会限定・40歳以降も継続無料)
    還元率・強み いつでもポイント2倍(実質1.0%〜)/優待店でアップ
    実績・対応事例 2025年オリコン顧客満足度(R)No.1(年会費無料クレカ・公式記載)
    公式サイト 公式HP

    6. PayPayカード

    PayPayカードの公式サイト

    PayPayカードは、PayPayとの連携が強い年会費永年無料のカードです。ポイント還元率は1%付与(付与には条件あり)で、PayPayあと払いの支払い元に設定すれば、スマホ決済とクレジットカードを一体で運用できます。

    合計発行枚数は1,600万枚を突破(2026年1月末時点・公式発表)しており、PayPayユーザーの受け皿として広く使われています。普段の支払いをPayPayに集約している人なら、ポイントの取りこぼしを減らせる相性の良い1枚です。逆にPayPayをあまり使わない場合は、他の高還元カードの方が向く場面もあります。

    項目 内容
    種別 クレジットカード
    費用(年会費) 永年無料
    還元率・強み 1%付与(条件あり)/PayPay連携・あと払い設定可
    実績・対応事例 合計発行枚数1,600万枚突破(2026年1月末時点・公式発表)
    公式サイト 公式HP

    コストの透明性の確認方法

    カードなら年会費と付帯コスト、学びのサービスなら受講料と追加費用の有無を、契約前に総額でつかんでおくことが失敗回避の第一歩です。クレジットカードは「年会費無料」でもリボ手数料や分割手数料が発生し得るため、支払い方法まで確認しましょう。学びのサービスは、受講料の総額・分割条件・返金保証の条件を、無料相談の段階で明確にしておくと安心です。

    運営会社の信頼性の確認方法

    金融に関わるサービスは、運営会社の実績が公的に確認できるかを見ます。クレジットカードは発行会社が確かな信販・銀行系かどうか、学びのサービスは設立年・資金調達・累計利用者数など、公式サイトで裏付けが取れる情報を確認しましょう。ABCashのように受講者数や満足度を明示しているかは、信頼性を測る一つの目安になります。

    初心者サポートの確認方法

    「始めたはいいが、続かない・分からない」を防ぐには、迷ったときに頼れる仕組みがあるかが判断材料になります。カードなら公式アプリや問い合わせ窓口、学びのサービスならマンツーマン対応や質問チャネルの有無を確認します。一人で判断するのが不安な人ほど、伴走してくれる仕組みの価値は大きくなります。

    選定基準まとめ

    評価軸 チェックすべきポイント ABCashの実績
    コストの透明性 総額・追加費用・返金条件を事前に確認できるか 受講料は無料体験で個別提示/30日間全額返金保証(要確認)
    運営会社の信頼性 設立・実績・利用者数が公的に確認できるか 2018年設立・累計9万人以上・満足度95%
    初心者サポート 迷ったとき頼れる伴走・相談の仕組みがあるか 専属コンサルのマンツーマン+LINE質問+専用アプリ

    上記の基準で見ると、ABCashはコストの透明性・信頼性・初心者サポートのいずれも確認しやすい水準を備えています。

    カード選びの前に「お金の知識」を体系的に学ぶならABCashへ

    ABCashは、家計〜投資までを専属コンサルタントとマンツーマンで学べる中立性が強みです。ポイント還元率0.5%の差に悩む時間を、家計全体を底上げする学びに変えられます。

    ABCashが選ばれる理由:

    • マンツーマン伴走: 累計9万人以上(2026年5月時点)が受講。専属コンサルタントがLINEでの質問対応まで伴走
    • 家計〜投資が一気通貫: 家計の見直しからNISA・iDeCo・投資信託の一歩までを、断片ではなく1本の計画で習得
    • 中立性と満足度: 金融商品を販売しない立場で、トレーニング満足度は95%(2025年4〜8月アンケート)

    「ポイントは貯まるのに貯金が増えない」「NISAは開設したまま止まっている」という段階から一歩を踏み出したい方は、まずABCashの無料体験で自分に合うかを確かめられます。

    \ お金の不安を自信に変える第一歩 /

    家計から投資まで、専属コンサルタントがマンツーマンで一気通貫に伴走します。

    よくある質問

    Q. 楽天カードとイオンカードは2枚持ちできる?

    2枚持ちは可能で、むしろおすすめの使い方です。ネットや普段使いは楽天カード、イオングループでの買い物はイオンカードと役割を分ければ、両方の特典を取りこぼしなく活用できます。メインとサブをはっきり決めておくと管理がラクになります。

    Q. 還元率0.5%の差は年間でどのくらい?

    月10万円をカード決済する場合、1.0%なら年12,000ポイント、0.5%なら年6,000ポイントで、差はおよそ6,000ポイントです。ただしイオンカードはグループ店で1.0%+感謝デー5%OFFが乗るため、イオン中心の生活なら差は縮まります。

    Q. 学生や主婦(主夫)でも作れる?

    一般的に、楽天カードもイオンカードも学生や主婦(主夫)の方が申し込める設計になっています。詳細な条件は各公式サイトで最新の情報を確認してください。収入や年齢の条件はカードごとに異なるため、申し込み前のチェックが安心です。

    Q. ポイントを貯めても貯金が増えないのはなぜ?

    ポイント還元は支出に対する"割引"であって、支出そのものを減らす仕組みではないからです。貯金を増やすには、固定費の見直しや先取り貯蓄、投資といった家計全体の設計が必要です。ここはカードの機能ではなく、お金の使い方を学ぶ領域になります。

    Q. カードより先にお金の勉強をした方がいい?

    どちらか一方ではなく、並行が現実的です。生活圏に合うカードを選びつつ、家計や投資の基礎を学ぶと、ポイントも貯蓄も両方を伸ばせます。一人で進めるのが不安なら、ABCashのようにマンツーマンで伴走してくれるサービスで土台を固める選択肢もあります。

    まとめ

    イオンカードと楽天カードは、還元率だけを見れば楽天カードが有利ですが、イオン中心の生活なら割引を含めた実質のお得さで肩を並べます。大切なのは、自分の生活圏でメインを決め、必要に応じて2枚持ちで補うことです。そして、ポイント最適化で年間数千円を積み上げる以上に、家計全体の設計や投資の一歩は金額として大きく効いてきます。カードの使い分けを整えたら、次はお金全体の土台づくりに視点を広げてみてください。お金への漠然とした不安を、具体的な行動計画に変える一歩が、これからの選択の精度を高めてくれます。

    \ NISAや家計の「次の一歩」に迷う方へ /

    無料体験で、自分に合う進め方かどうかをマンツーマンで確かめられます。

  • JCBゴールドとプラチナの違いを徹底比較|年会費・特典・保険で選ぶ

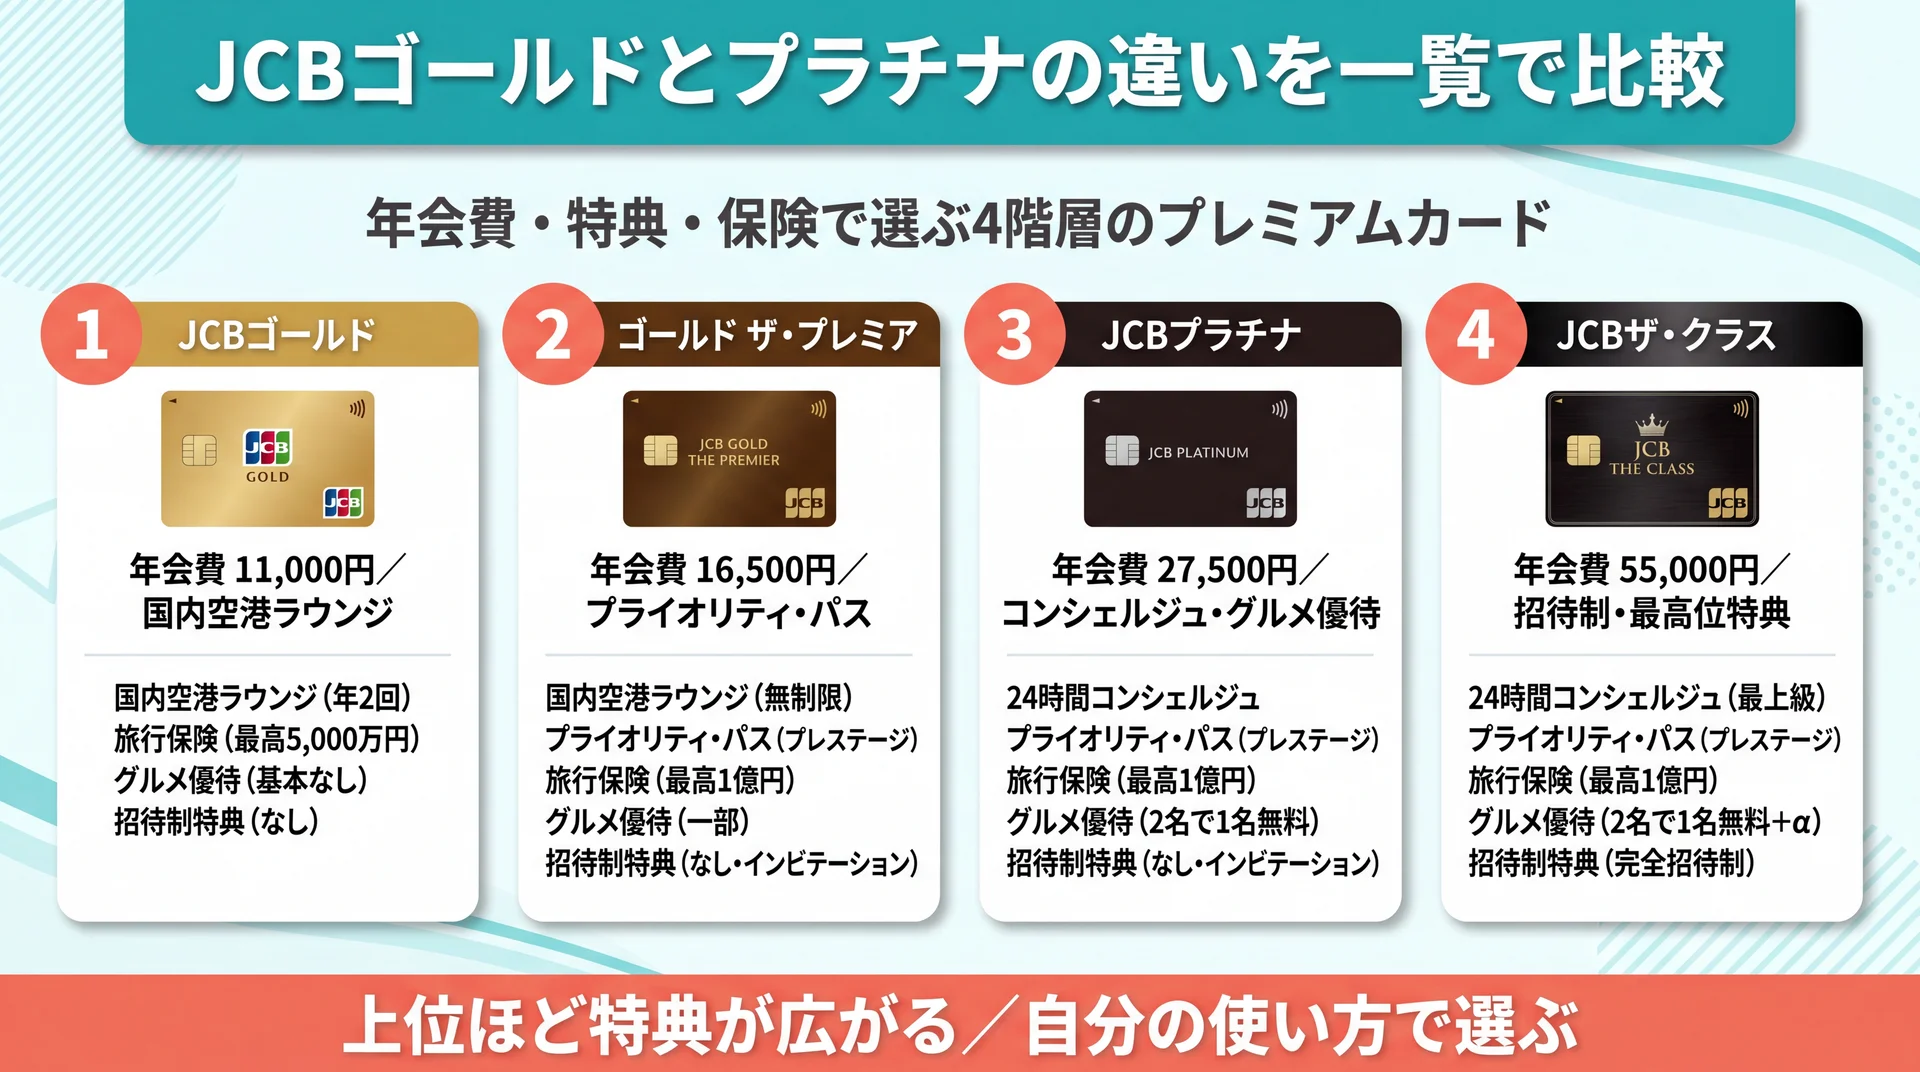
    JCBのゴールドとプラチナは、年会費が11,000円と27,500円で2.5倍もの差があります。その差額に見合う価値があるのかを、年会費・特典・付帯保険の3つの軸で見極めれば、自分に合う1枚が見えてきます。中間のゴールド ザ・プレミアや最高位のザ・クラスも含め、公式情報をもとに違いを整理します。

    \ まずは無料体験60〜80分程度から /

    家計からNISAまで、専属コンサルタントがあなた専用のプランを一緒に組み立てます。

    JCBゴールドとプラチナの違いを一覧で比較

    JCBゴールドとプラチナの最大の違いは、年会費とラウンジ・コンシェルジュ系の特典にあります。ゴールドは国内空港ラウンジまで、プラチナはコンシェルジュやグルメ優待まで広がります。

    JCBゴールドとプラチナの違いを一覧で比較したインフォグラフィック

    JCBのプレミアムカードは、下位から順に「ゴールド → ゴールド ザ・プレミア → プラチナ → ザ・クラス」の4階層で構成されています。まずは主要4枚の違いを一覧で確認しましょう。

    カード 年会費(税込) ポイント有効期限 プライオリティ・パス コンシェルジュ
    JCBゴールド 11,000円(オンライン初年度無料) 3年 — —
    JCBゴールド ザ・プレミア 16,500円(年100万円利用で実質11,000円) 5年 ○ —
    JCBプラチナ 27,500円 5年 ○ ○(24時間365日)
    JCBザ・クラス 55,000円(招待制) 5年 ○ ○

    データ出所: JCBゴールド公式/JCBプラチナ公式/JCBゴールド ザ・プレミア公式(2026年7月時点)

    ざっくり言えば、空港ラウンジと旅行保険だけで十分ならゴールド、コンシェルジュやグルメ優待まで使いたいならプラチナという分かれ方です。ゴールドとプラチナの中間には、招待制の「ゴールド ザ・プレミア」があり、年会費を大きく上げずにプラチナ級のラウンジ特典を得られる選択肢として機能します。ここから、年会費・特典・保険の順に詳しく見ていきます。

    年会費とポイント還元率の違い

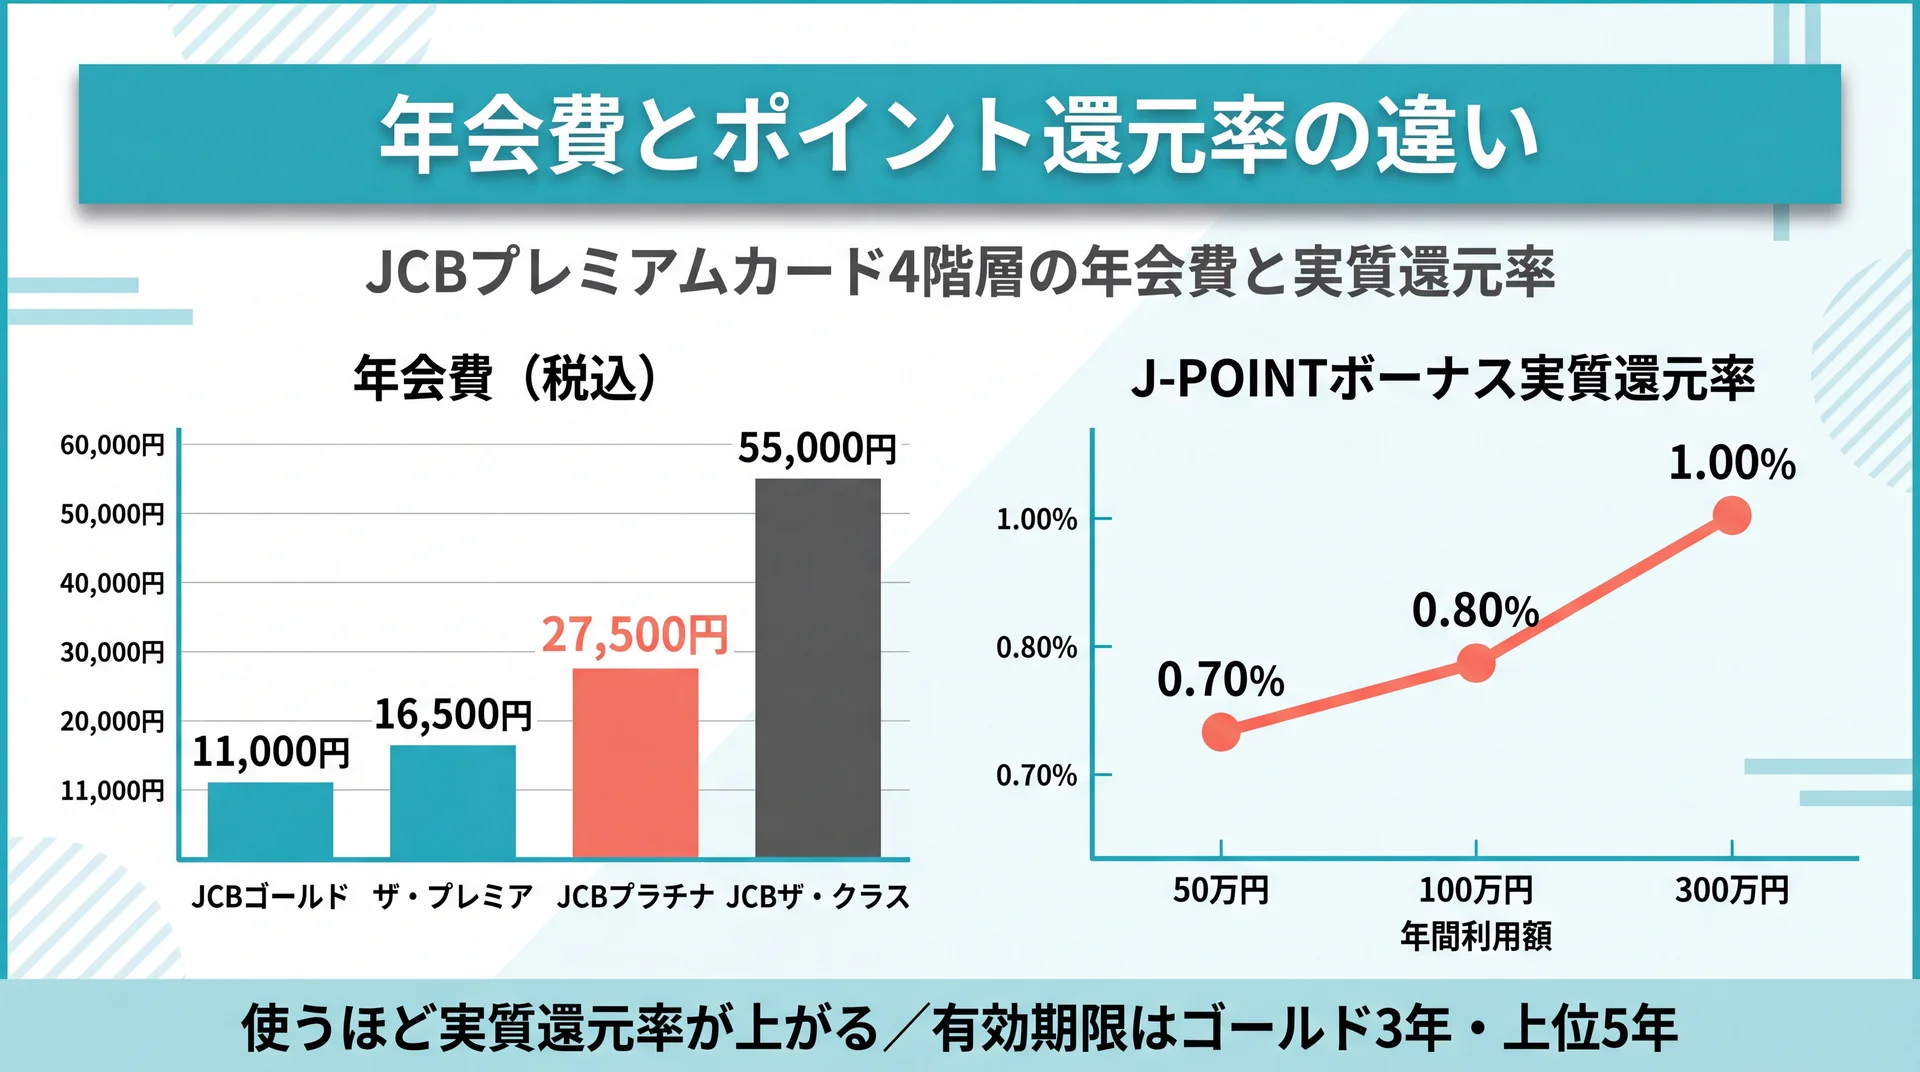
    年会費はゴールド11,000円からザ・クラス55,000円まで階層で最大5倍、ポイント還元率はどのカードも基本0.5%からで、違いは有効期限と実質還元率の伸び方にあります。

    JCBゴールドとプラチナの年会費と還元率の違いを示したインフォグラフィック

    年会費は11,000円〜55,000円(階層で2.5倍以上の差)

    「年会費27,500円は正直高い。元が取れるのか」という不安は、プラチナを検討する人が最初にぶつかる壁です。年会費を並べると次のようになります。

    • JCBゴールド: 11,000円(税込)。オンライン入会なら初年度無料
    • JCBゴールド ザ・プレミア: 16,500円(税込)。ただし前年に100万円以上利用すれば翌年は実質11,000円
    • JCBプラチナ: 27,500円(税込)
    • JCBザ・クラス: 55,000円(税込・招待制)

    注目したいのはザ・プレミアです。年間100万円を使えば、ゴールドと同じ11,000円でプラチナ級のラウンジ特典が手に入ります。年会費の「元を取る」という発想でいえば、自分の年間利用額を先に把握しておくことが、どの階層が損得の分岐点になるかを決めます。

    ポイント還元率と有効期限の違い

    ポイント還元率は、JCBゴールド・ザ・プレミア・プラチナ・ザ・クラスのいずれも基本0.5%(200円で1ポイント)と同じ水準です。差が出るのは、利用額に応じて加算される「J-POINTボーナス」による実質還元率と、ポイントの有効期限です。

    JCB公式の実質還元率試算によると、J-POINTボーナスを加味した実質還元率は、年間50万円で0.70%、100万円で0.80%、300万円で1.00%と、使うほど伸びていきます。有効期限はJCBゴールドが3年、ザ・プレミア・プラチナ・ザ・クラスは5年で、上位ほどポイントを貯めやすい設計です。

    一方で、基本還元率だけを見れば決して高くはなく、年会費に見合うかは「特典を使うかどうか」で大きく変わります。還元率で選ぶカードというより、ラウンジやコンシェルジュといった付帯価値で選ぶカードだと理解しておくと、判断がぶれません。

    特典と付帯保険の違い

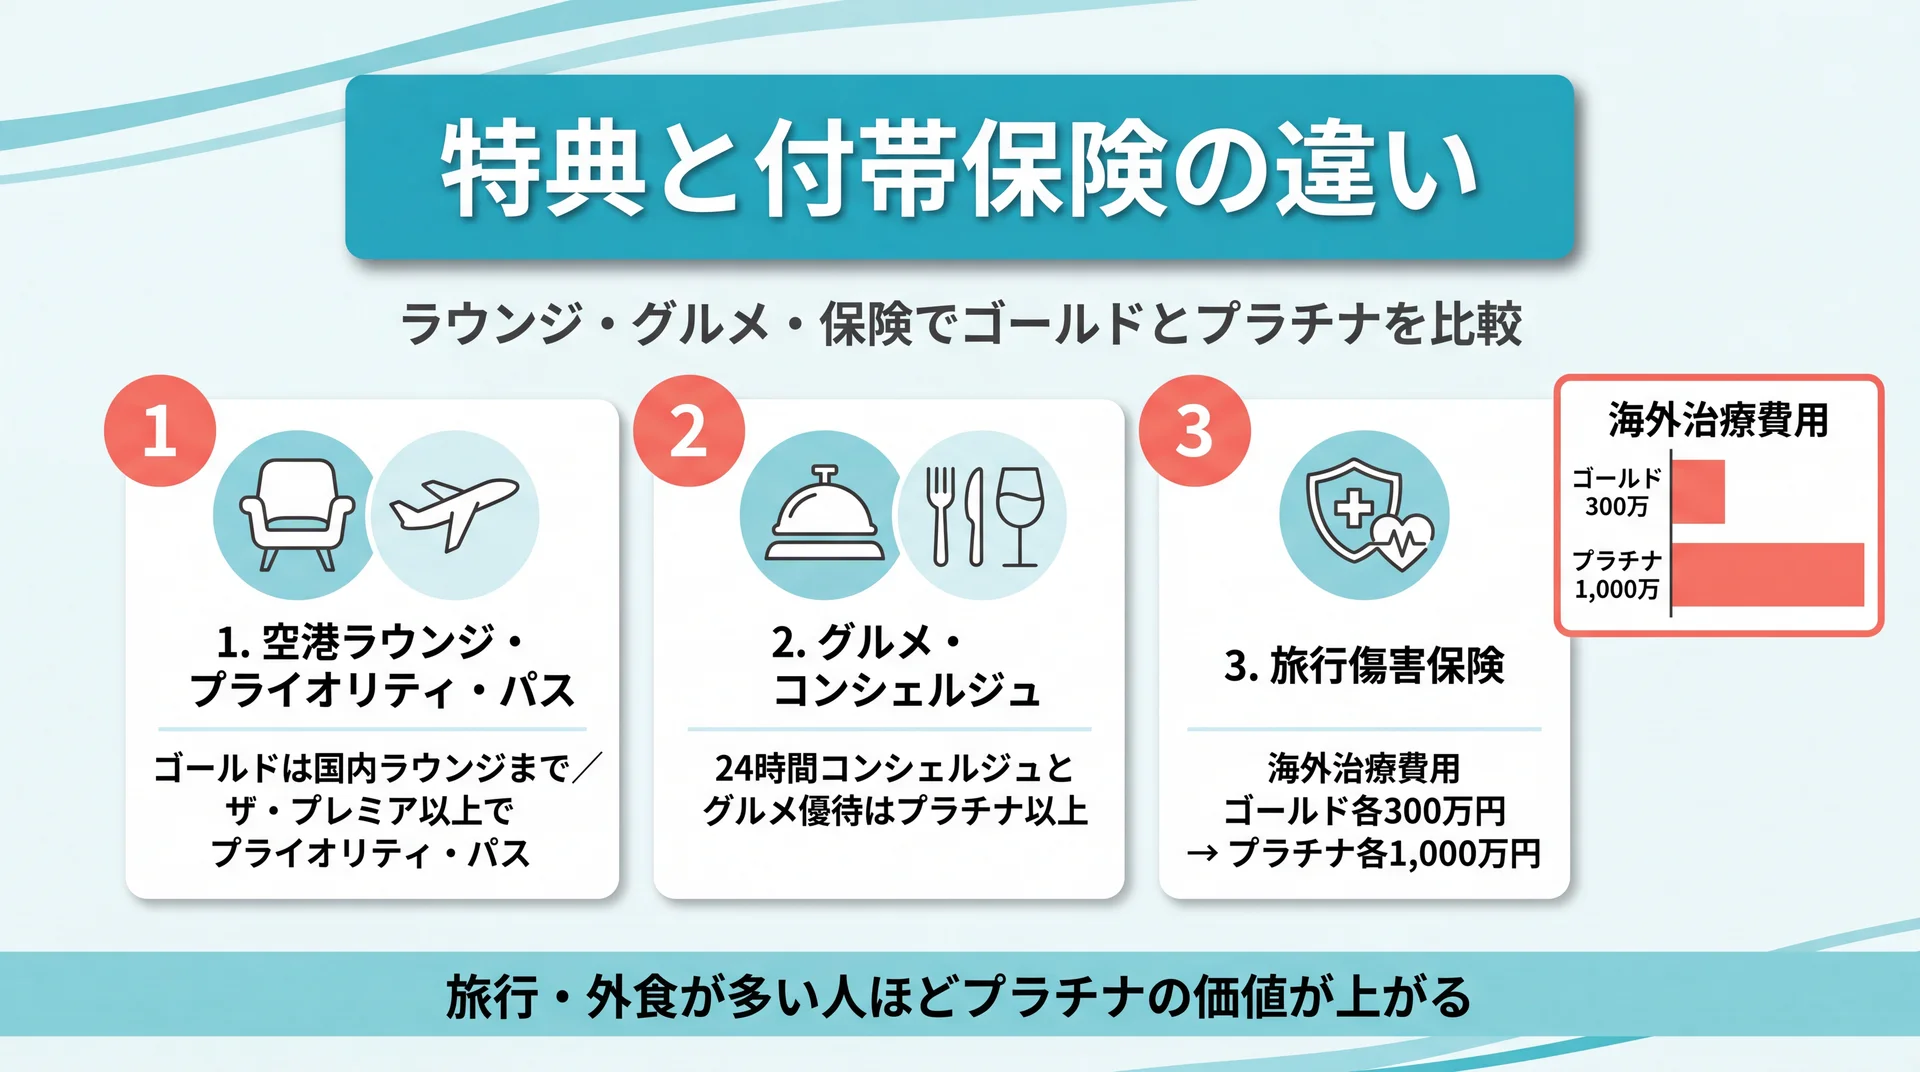
    特典と保険の差は、空港ラウンジ・グルメ・コンシェルジュ・旅行保険の補償額に集約されます。プラチナ以上になると、旅行治療費用の補償が3倍以上に跳ね上がります。

    JCBゴールドとプラチナの特典と付帯保険の違いを示したインフォグラフィック

    空港ラウンジ・プライオリティ・パスの違い

    「特典がたくさんあっても、自分は使わない気がする」という声は多いものです。だからこそ、まず旅行好きに直結するラウンジ特典から線引きを見ておきましょう。

    国内主要空港とハワイのラウンジは、ゴールドを含む4枚すべてで無料利用できます。差が出るのはプライオリティ・パス(世界の空港ラウンジを利用できる会員サービス)で、こちらはザ・プレミア・プラチナ・ザ・クラスに付帯し、JCBゴールドには付きません。海外出張や海外旅行が年に複数回ある人ほど、ザ・プレミア以上の価値が上がります。

    グルメ・コンシェルジュはプラチナ以上

    24時間365日対応のコンシェルジュデスクと、対象レストランを2名以上で予約すると1名分が無料になるグルメ・ベネフィットは、プラチナとザ・クラスだけの特典です。ゴールドやザ・プレミアには付帯しません。旅行やレストランの手配を人に任せて時間を買いたい人、接待や記念日で外食が多い人には、この2つがプラチナを選ぶ決定的な理由になります。逆に、コンシェルジュを使う場面が想像できないなら、その分の年会費は特典の持ち腐れになりかねません。

    旅行傷害保険・ショッピングガードの差

    見落とされがちですが、付帯保険の差はプラチナを選ぶ実利的な理由になります。JCB公式の保障内容を整理すると、海外旅行の傷害・疾病治療費用は、ゴールドとザ・プレミアが各300万円なのに対し、プラチナは各1,000万円と3倍以上の補償です。

    保険項目 ゴールド/ザ・プレミア プラチナ
    海外 傷害・疾病治療費用 各300万円 各1,000万円
    国内旅行傷害(死亡・後遺障害) 最高5,000万円 最高1億円
    ショッピングガード保険 最高500万円 最高500万円

    データ出所: JCBゴールド公式ほか各カード公式(2026年7月時点)

    海外の医療費は数百万円規模の請求になることも珍しくないため、海外渡航が多い人にとって治療費用の補償額は軽視できません。年会費の差1.6万円を「保険料の上乗せ」と捉えれば、旅行が多い人ほどプラチナの合理性は高まります。

    JCBゴールドとプラチナはどっちを選ぶ?タイプ別

    「結局どっちが自分に合うのか」を決めるには、年間利用額と特典の使い道で切り分けるのが近道です。ラウンジ中心ならゴールド、コンシェルジュ・グルメ・高額保険まで使うならプラチナが基本方針になります。

    JCBゴールドが向いている人

    次のような人は、まずJCBゴールドで十分に価値を引き出せます。
    • 国内出張・国内旅行が中心で、国内空港ラウンジと旅行保険があれば満足な人
    • 年会費はできるだけ抑えたいが、ステータス性のあるカードを1枚持ちたい人
    • 将来的にザ・プレミアやプラチナへの昇格を視野に、まず実績を積みたい人

    ゴールドはプレミアムカードの入門として最適で、オンライン入会なら初年度無料で試せる点も、はじめの1枚として選ばれる理由です。

    JCBプラチナが向いている人

    一方、次に当てはまるならプラチナの年会費は「差額以上の価値」に変わります。

    • コンシェルジュに旅行・レストランの手配を任せたい、時間を買いたい人
    • 接待・記念日など外食が多く、グルメ・ベネフィットで元を取れる人
    • 海外渡航が年に複数回あり、プライオリティ・パスと高額な治療費用補償が必要な人

    招待を待たずに直接申し込める点も、プラチナの利点です。審査に不安がある場合は、先にゴールドで利用実績を積んでから申し込む道もあります。

    迷ったら中間のJCBゴールド ザ・プレミア

    「ゴールドでは物足りないが、プラチナは持て余しそう」という人の受け皿が、招待制のJCBゴールド ザ・プレミアです。年間100万円利用で年会費が実質11,000円に下がり、プラチナ級のプライオリティ・パスやプレミアムステイプランを使えます。まずゴールドを2年連続100万円(または1年200万円)利用すると招待の条件を満たすため、ゴールドから狙う中長期プランとして現実的です。

    \ カード選びの前にお金の土台を /

    年会費の元を取れるかは使い方次第。支出とポイントの活かし方を一緒に整えられます。

    比較したいJCBプレミアムカード5枚を詳しく解説

    ここまでの違いを踏まえ、比較検討したいカードを1枚ずつ詳しく見ていきます。JCBの4階層に加え、プライオリティ・パスを安く使える他社の代表格として楽天プレミアムカードも参考に並べました。

    比較したいJCBプレミアムカード5枚の選び方を示したインフォグラフィック
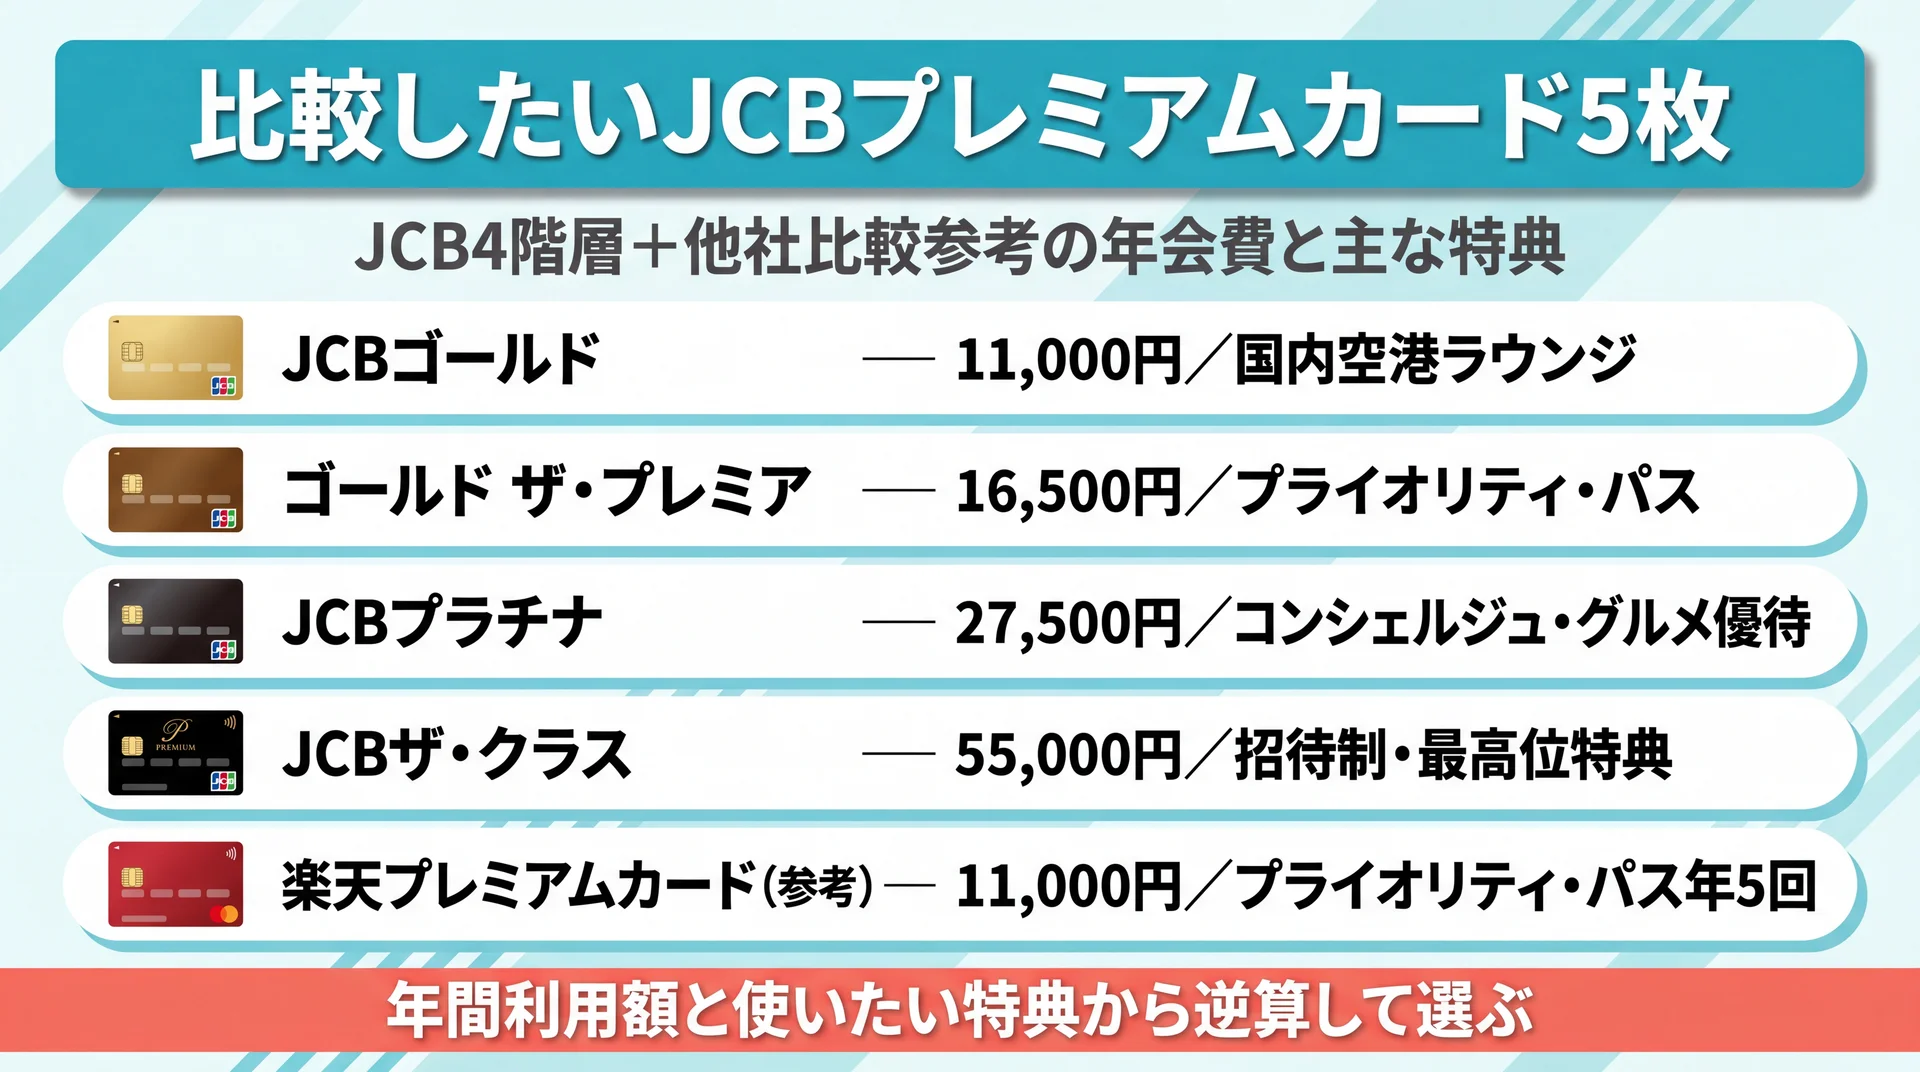
    ロゴ カード名 年会費(税込) ポイント還元率 主な特典 公式サイト
    JCBゴールドのロゴ JCBゴールド 11,000円(オンライン初年度無料) 0.5%〜(実質最大約1.0%) 国内空港ラウンジ/旅行保険最高1億円 公式HP
    JCBゴールド ザ・プレミアのロゴ JCBゴールド ザ・プレミア 16,500円(年100万円で実質11,000円) 0.5%〜 プライオリティ・パス/プレミアムステイ 公式HP
    JCBプラチナのロゴ JCBプラチナ 27,500円 0.5%〜10.0% コンシェルジュ/グルメ・ベネフィット/PP 公式HP
    JCBザ・クラスのロゴ JCBザ・クラス 55,000円(招待制) 0.5%〜 メンバーズ・セレクション/最高位特典 公式HP
    楽天プレミアムカードのロゴ 楽天プレミアムカード 11,000円 1.0%(楽天市場3.0%) プライオリティ・パス(年5回まで無料) 公式HP

    データ出所: 各カード公式サイト(2026年7月時点)。年会費・特典・キャンペーンは改定される場合があるため、申込前に公式で最新情報をご確認ください。

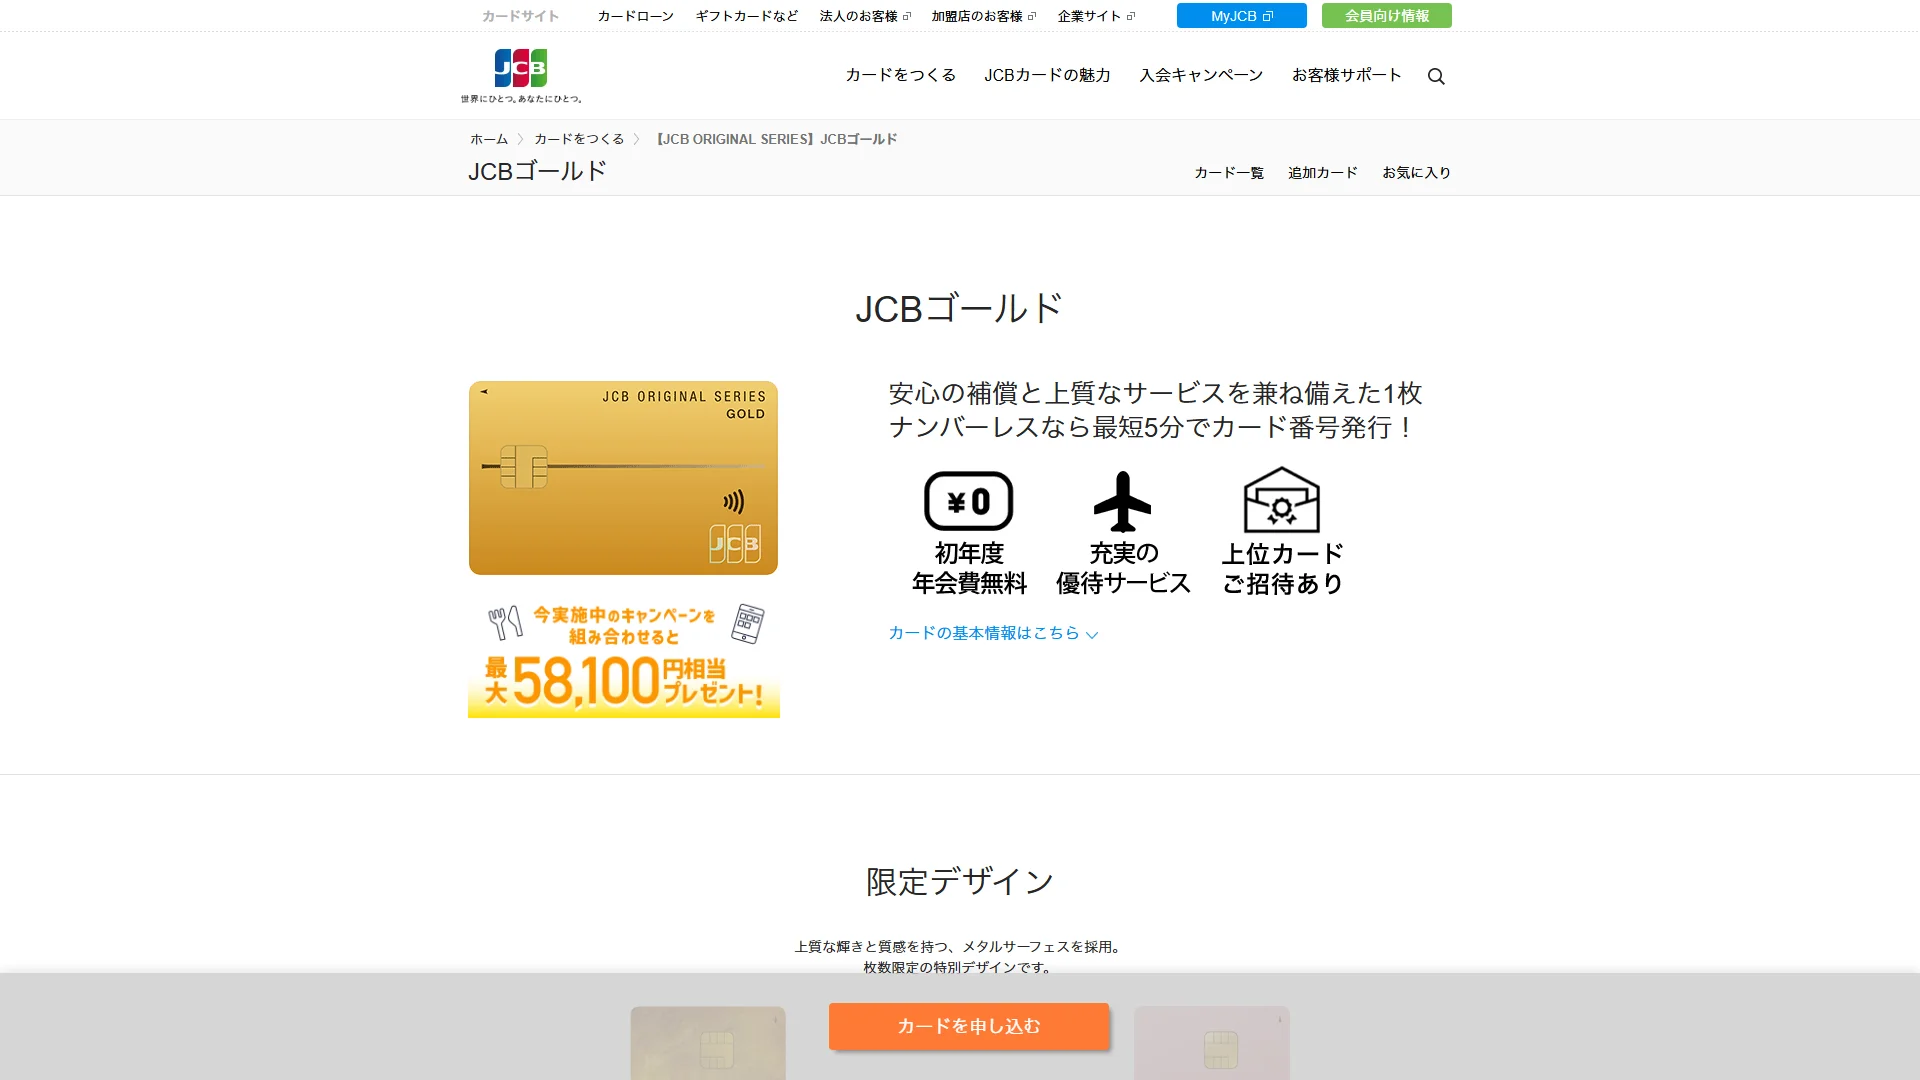
    1. JCBゴールド

    JCBゴールドの公式サイト

    JCBのゴールドとプラチナで迷ったら、まず起点になるのがJCBゴールドです。

    JCBゴールドは、JCBが自社発行する「JCB ORIGINAL SERIES」のゴールドカードです。年会費11,000円(オンライン入会で初年度無料)で、国内主要空港とハワイのラウンジ、最高1億円の海外旅行傷害保険が付帯します。プレミアムカードの入門として、コストを抑えつつステータス性を得たい人に向いています。

    おすすめポイント

    • 初年度無料で試せる: 「年会費を払う価値があるか不安」→ オンライン入会なら初年度無料で使用感を確かめられる
    • 昇格の起点になる: 「いきなり上位カードは審査が不安」→ ゴールドで実績を積めばザ・プレミアの招待が視野に入る
    • 旅行保険が手厚い: 「もしもの備えが欲しい」→ 海外最高1億円・国内最高5,000万円をカバー

    年間利用額が増えるほどJ-POINTボーナスで実質還元率が上がる設計のため、メインカードとして使い込むほど価値が出ます。ポイント有効期限は3年で、上位カードよりは短い点は把握しておきましょう。

    項目 内容
    年会費 11,000円(税込・オンライン入会初年度無料)
    ポイント還元率 0.5%〜(実質最大約1.0%)/有効期限3年
    サポート・信頼性 JCB本体発行。国内空港ラウンジ、スマホ保険最高5万円
    初心者への向きやすさ 直接申込可・入門として最適
    公式サイト 公式HP

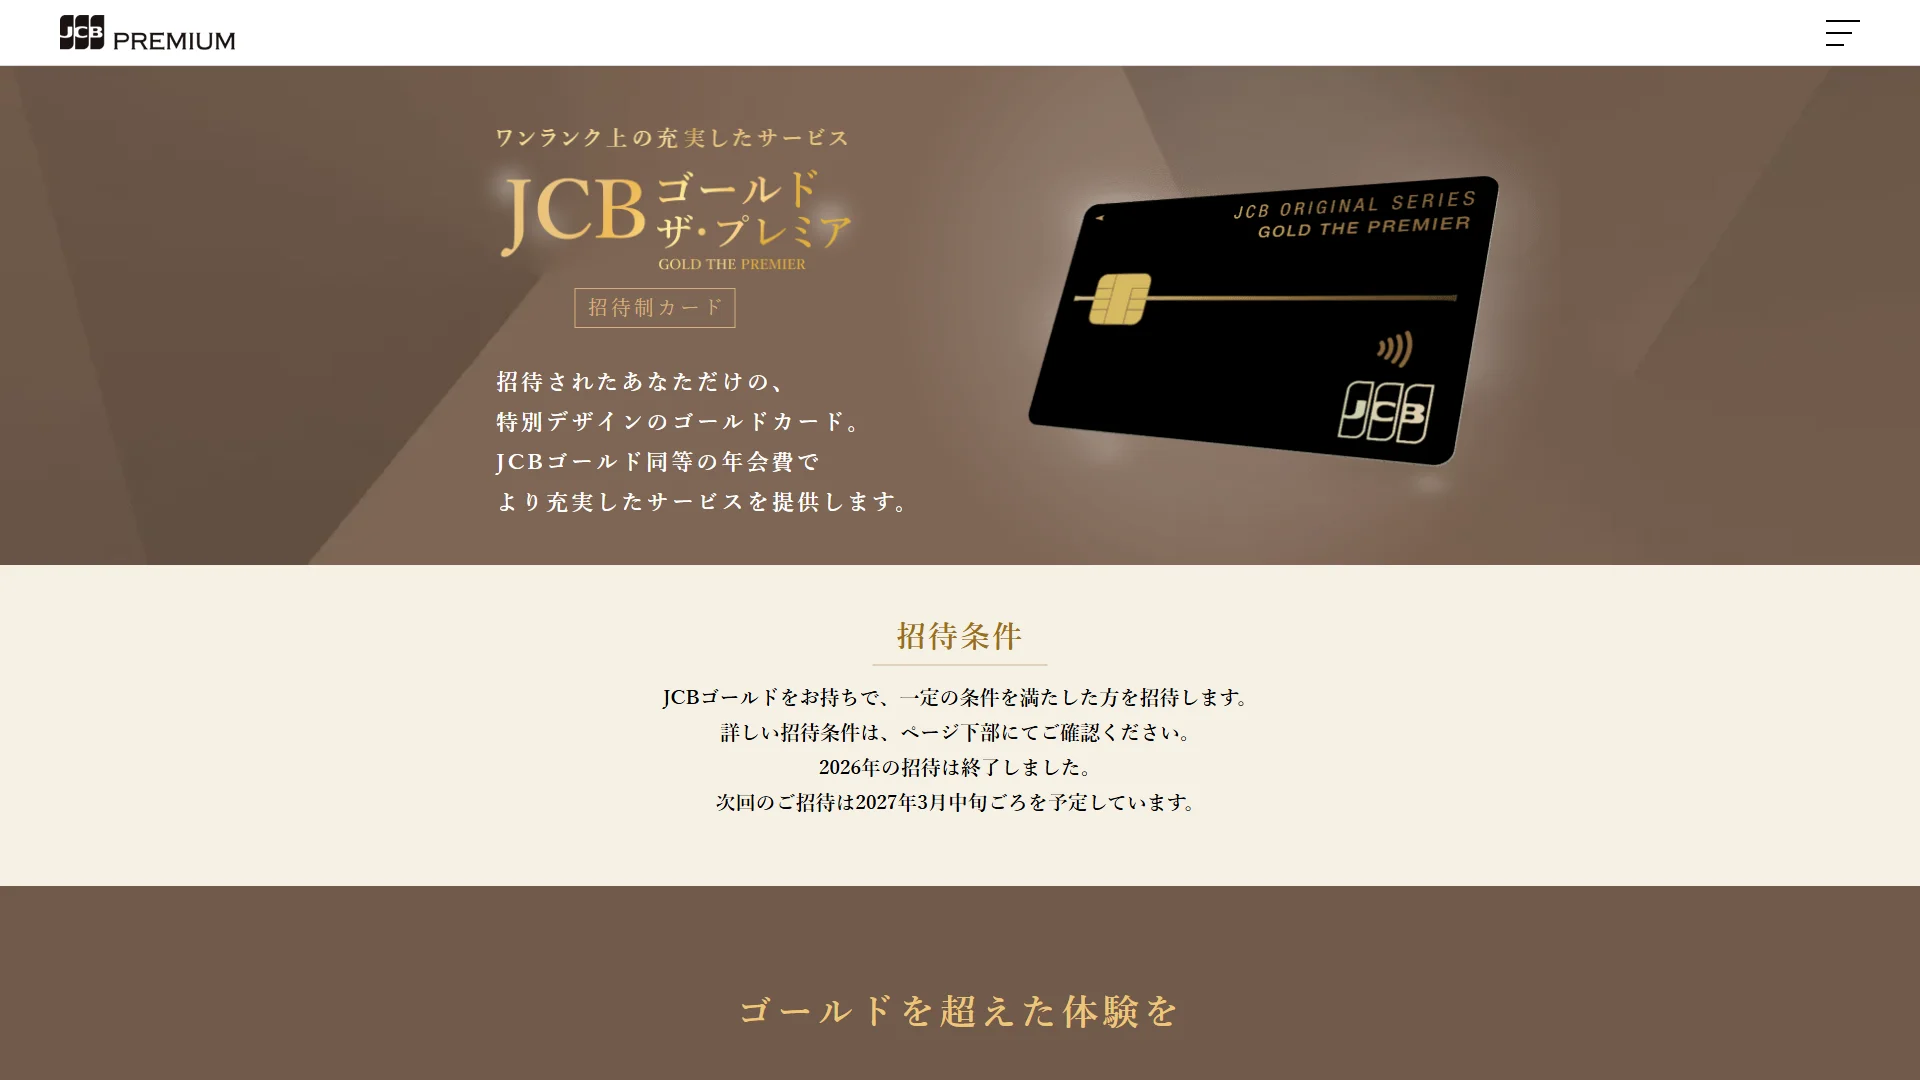
    2. JCBゴールド ザ・プレミア

    JCBゴールド ザ・プレミアの公式サイト

    JCBゴールド ザ・プレミアは、JCBゴールドの上位に位置する招待制カードです。年会費は16,500円ですが、前年に100万円以上利用すると翌年のサービス年会費が免除され、実質11,000円まで下がります。プライオリティ・パスやJCBプレミアムステイプラン、JCB Lounge 京都といった、プラチナ級のトラベル特典を使える点が魅力です。

    付帯保険の内容はJCBゴールドと同等で、ポイント有効期限は5年に延びます。ゴールドを2年連続100万円、または1年で200万円利用すると招待条件を満たすため、ゴールドから狙う中間グレードとして位置づけられます。

    項目 内容
    年会費 16,500円(税込・年100万円利用で実質11,000円)
    ポイント還元率 0.5%〜/有効期限5年
    サポート・信頼性 招待制。プライオリティ・パス、プレミアムステイプラン
    初心者への向きやすさ 招待制のためゴールド経由が必要
    公式サイト 公式HP

    3. JCBプラチナ

    JCBプラチナの公式サイト

    JCBプラチナは、招待を待たずに直接申し込める本格プラチナカードです。24時間365日対応のコンシェルジュデスク、対象レストランで1名分が無料になるグルメ・ベネフィット、プライオリティ・パス、海外ラグジュアリー・ホテル・プランなど、上位ならではの特典が揃います。

    付帯保険も手厚く、海外旅行の傷害・疾病治療費用は各1,000万円とゴールドの3倍以上、国内旅行傷害保険は最高1億円です。年会費27,500円という数字だけを見ると高く感じますが、コンシェルジュ・グルメ・高額保険を実際に使う人にとっては、差額以上のリターンが見込めます。

    項目 内容
    年会費 27,500円(税込)
    ポイント還元率 0.5%〜10.0%/有効期限5年
    サポート・信頼性 24時間365日コンシェルジュ、海外治療費用各1,000万円
    初心者への向きやすさ 直接申込可(審査難易度はゴールドより高め)
    公式サイト 公式HP

    4. JCBザ・クラス

    JCBザ・クラスの公式サイト

    JCBザ・クラスは、JCBの最高位に位置する招待制のブラックカードです。年会費55,000円で、年に一度カタログから好きな品や体験を選べる「メンバーズ・セレクション」、ザ・クラス・コンシェルジュデスク、ディズニー関連の会員特典など、プラチナを上回るおもてなしが用意されています。

    申し込みでは持てず、プラチナなどの利用実績を積んだ人にJCBから招待が届く仕組みです。ゴールド・プラチナ比較の「到達点」として、上を目指す際の目標カードと捉えておくとよいでしょう。

    項目 内容
    年会費 55,000円(税込・招待制)
    ポイント還元率 0.5%〜/有効期限5年
    サポート・信頼性 JCB最高位。メンバーズ・セレクション、専用コンシェルジュ
    初心者への向きやすさ 招待制のため実績の積み上げが必要
    公式サイト 公式HP

    5. 楽天プレミアムカード(他社比較参考)

    楽天プレミアムカードの公式サイト

    楽天プレミアムカードは、「JCBプラチナのプライオリティ・パスを、より安い年会費で使いたい」人の他社代替として比較されるカードです。年会費11,000円で常時1.0%(楽天市場では3.0%)のポイント還元があり、プライオリティ・パスが付帯します。

    ただし2025年の改定で、プライオリティ・パスの無料ラウンジ利用は年5回まで、6回目以降はUS$35が必要になりました(楽天カード公式の変更案内)。年1〜2回の海外旅行なら十分ですが、利用頻度が高い人はJCBプラチナ・ザ・プレミアの回数無制限のほうが向きます。楽天経済圏を使う人には有力な選択肢です。

    項目 内容
    年会費 11,000円(税込)
    ポイント還元率 1.0%(楽天市場3.0%)
    サポート・信頼性 プライオリティ・パス(年5回まで無料)、海外旅行保険最高5,000万円
    初心者への向きやすさ 直接申込可・楽天経済圏向き
    公式サイト 公式HP

    コストの透明性を確認する

    年会費に見合うかは、自分の年間利用額と「元を取る」ラインを先に把握することで判断できます。年会費が実質下がる条件(ザ・プレミアの年100万円利用など)や、コンシェルジュ・グルメ優待を年に何回使うかを見積もり、想定リターンと年会費を並べて比べましょう。

    付帯保険・特典の充実度を確認する

    旅行や外食の頻度で必要な特典は変わります。海外渡航が多いならプライオリティ・パスと高額な治療費用補償、外食が多いならグルメ・ベネフィット、というように、実際に使う特典から逆算するのがコツです。使わない特典まで年会費で買っていないかを確認します。

    申込のしやすさ・昇格ルートを確認する

    ゴールドとプラチナは直接申し込め、ザ・プレミアとザ・クラスは招待制です。まずゴールドで実績を積み、利用額に応じて上位へ昇格する道筋を描いておくと、審査の不安を抑えながら段階的にステータスを上げられます。

    選定基準まとめ

    評価軸 チェックすべきポイント 判断のヒント
    コストの透明性 年間利用額と年会費の元が取れるライン 年100万円利用ならザ・プレミアで実質11,000円
    付帯保険・特典 治療費用補償額・ラウンジ・コンシェルジュ 海外が多いならプラチナの各1,000万円が安心
    申込のしやすさ 直接申込か招待制か・昇格ルート 直接申込はゴールドとプラチナ、上位は招待制

    カードのランクより先に整えたい、お金の使い方の基礎

    カードのランクを上げる前に、そもそも「毎月どこにいくら使い、ポイントや年会費をどう活かすか」という土台が整っていないと感じる人は少なくありません。当社のABCashは、女性を中心に累計9万人以上(2026年5月時点)が受講した伴走型のマネートレーニングで、まさにこの土台づくりを専属コンサルタントがマンツーマンで支援します。

    当社のABCashが選ばれる理由:

    • 家計からNISAまで一気通貫: 支出の見える化から資産形成までを、あなた専用のカリキュラムで伴走
    • 金融商品を販売しない中立性: 特定のカードや商品を売らないため、フラットにお金の使い方を相談できる
    • 習慣化までサポート: 専用アプリと毎日のフィードバックで、続けられる家計管理を設計

    トレーニング満足度は95%(2025年4〜8月・公式アンケート)で、オンライン完全対応のため全国どこからでも受講できます。カードの年会費を「使いこなせる自分」になれば、どの階層を選んでも価値を引き出しやすくなります。なお、個別の資産設計や投資判断はご自身の状況に応じて専門家にもご相談ください。

    \ カードを使いこなす土台づくり /

    支出の見える化からNISAまで、専属コンサルタントがマンツーマンで伴走します。

    よくある質問

    Q. JCBゴールドとプラチナはどちらがお得ですか?

    使い方によって変わります。国内空港ラウンジと旅行保険で十分ならゴールド、コンシェルジュやグルメ・ベネフィット、高額な治療費用補償まで使うならプラチナが年会費以上の価値になります。年間利用額と使いたい特典を先に洗い出すと判断しやすくなります。

    Q. JCBプラチナの年会費27,500円は元が取れますか?

    グルメ・ベネフィットで年数回の外食を1名無料にしたり、コンシェルジュで手配の手間を省いたりする人なら、十分に元を取りやすい設計です。逆に特典を使わないと持ち腐れになるため、自分の生活で使う場面があるかを見極めることが大切です。

    Q. ゴールドとプラチナの中間はありますか?

    招待制の「JCBゴールド ザ・プレミア」が中間に位置します。年会費16,500円(年100万円利用で実質11,000円)で、プライオリティ・パスなどプラチナ級のトラベル特典を使えます。ゴールドを一定額利用すると招待の対象になります。

    Q. JCBプラチナからザ・クラスへは申し込めますか?

    ザ・クラスは招待制のため、直接は申し込めません。JCBプラチナなどを継続的に利用し、遅延のない実績を積んだ人にJCBから招待が届きます。まずはプラチナで利用実績を重ねることが、招待への近道です。

    まとめ

    JCBゴールドとプラチナの違いは、年会費(11,000円と27,500円)に対して、ラウンジ・コンシェルジュ・グルメ優待・保険補償がどこまで広がるかで整理できます。国内ラウンジと旅行保険で足りるならゴールド、コンシェルジュや高額保険まで使うならプラチナ、その中間を狙うならザ・プレミアが有力な選択肢です。年間利用額と使いたい特典から逆算すれば、後悔しない1枚が選べます。そして、どの階層を選んでも価値を引き出す鍵は、日々のお金の使い方を整えておくことにあります。

    \ 累計9万人が受講した伴走型 /

    お金の不安を”自信”に変える第一歩を、無料体験から始めてください。

  • 積立シミュレーションの全体像|4つの層で選ぶ試算の道具

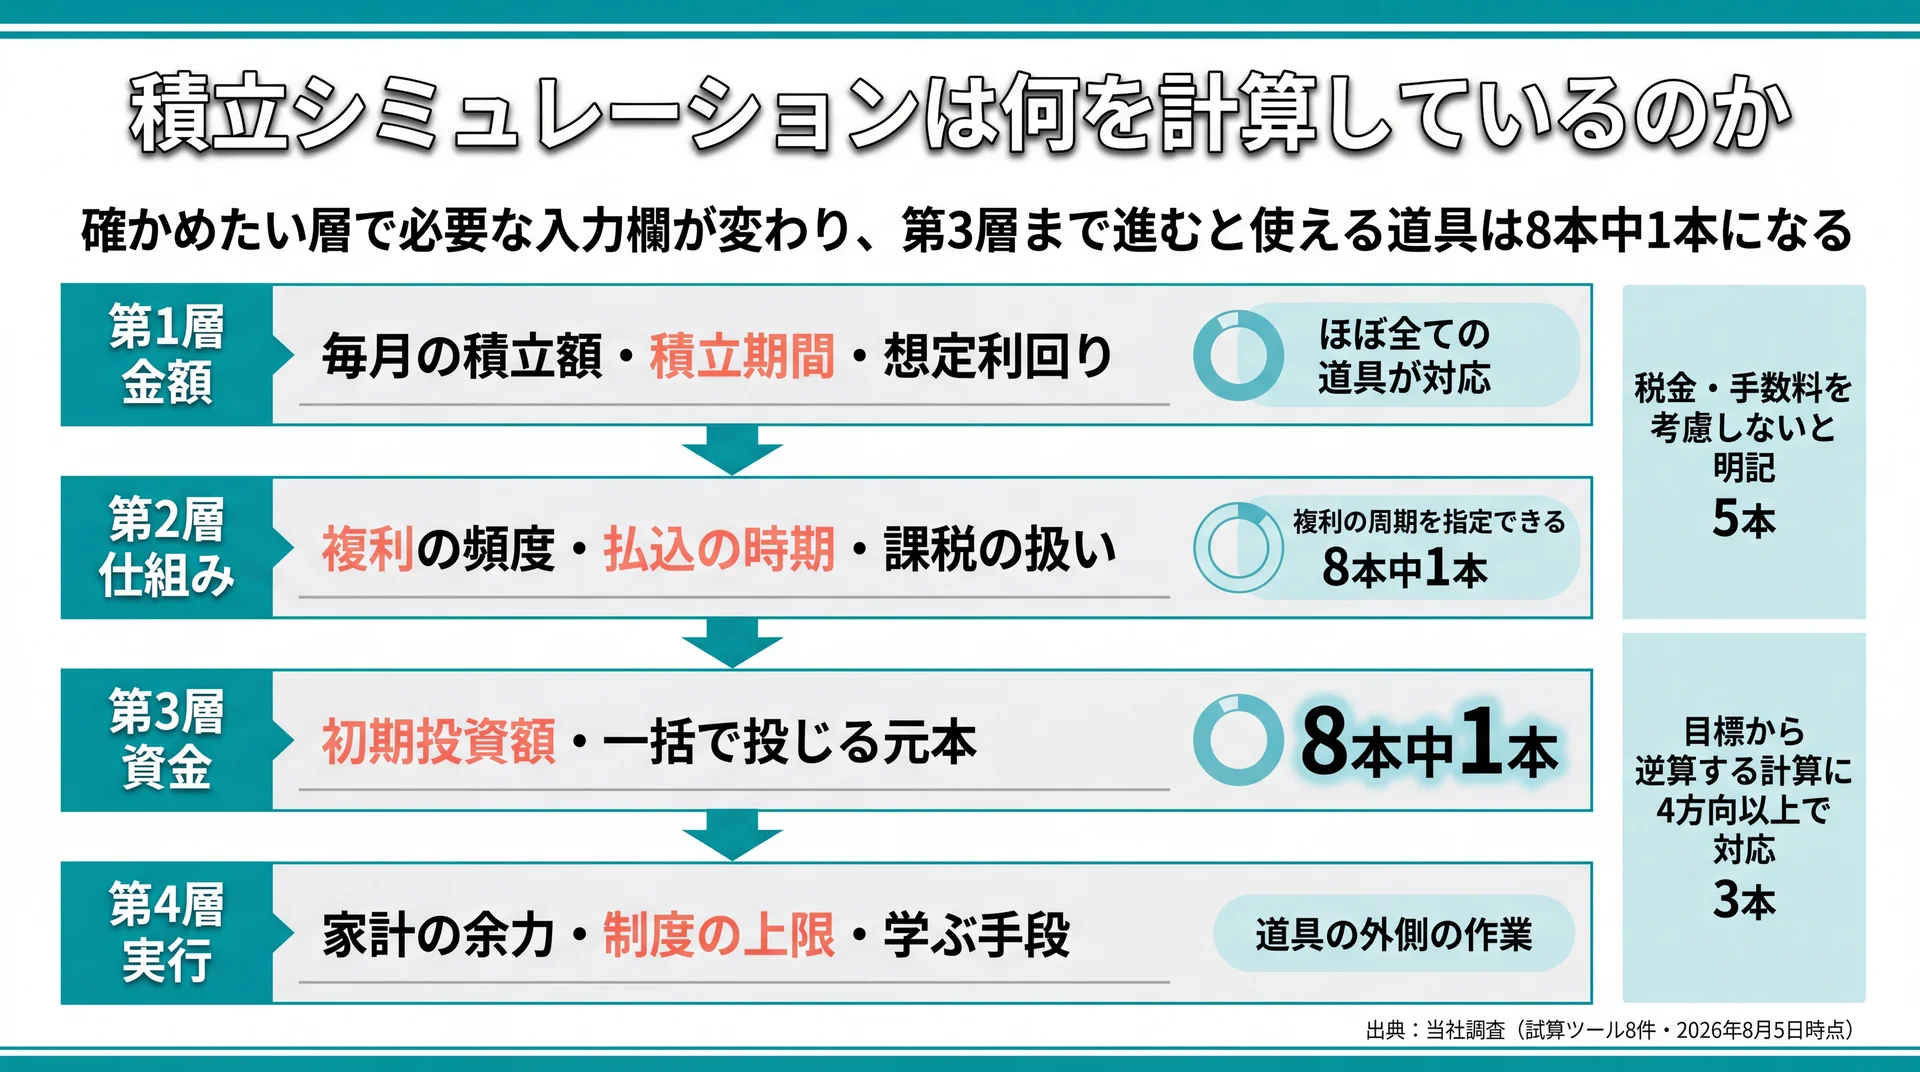
    積立シミュレーションは金額・仕組み・資金・実行の4つの層に分かれ、どの層を確かめたいかで使う道具が変わります。表示される金額は税も手数料も値動きの幅も引く前の一本線です。層ごとに何を確かめ、どの詳細記事へ進めばよいかを整理しました。

    このガイドで分かること

    • 積立シミュレーションが計算しているもの、計算していないもの
    • 論点が分かれる4つの層と、層ごとに確かめる入力項目
    • 手元のまとまった資金をどの試算に入れるか
    • 出た数字を毎月の家計に固定するまでの順序

    \ 金額が決まらない方へ /

    毎月の積立額をいくらにするかを、専属コンサルタントと一緒に決められます。

    積立シミュレーションは何を計算しているのか

    確かめたい4つの層ごとに必要な入力欄を並べ、上位8ツール中1本しか初期投資額を入力できない実測結果を重ねた分類図
    層が下がるほど入力欄を備えた道具が減り、第3層では8本中1本まで絞られる(出典: 当社調査/試算ツール8件・2026年8月5日時点)

    積立シミュレーションが計算しているのは、毎月の積立額と期間と想定利回りから導いた将来の残高です。税金も手数料も値動きの幅も含まれておらず、確かめたい論点は金額・仕組み・資金・実行の4つの層に分かれます。層が違えば、必要な入力欄も読み方も変わります。

    この整理が必要になるのは、入力の土台にあたる家計の理解が弱っているためです。金融経済教育推進機構の調査では、金融リテラシーの分野別正答率のうち「家計管理」が2019年52.3%、2022年50.7%、2025年46.8%と調査のたびに下がっています(金融経済教育推進機構 金融リテラシー調査2025年、2026年3月公表)。当社はこの低下を、試算の道具は増えたのに、入力する数字を決める側が置き去りになっている状態だと見ています。だからこそ、道具を開く前に「自分はどの層を確かめたいのか」を決めることが先になります。

    4つの層でみる積立シミュレーションの地図

    積立シミュレーションに関わる論点を、当社が受講者に説明する順序で4つの層に整理しました。層が変わると、そもそも必要な入力欄が変わります。

    層 確かめること 入力で効く項目 本記事での該当セクション
    第1層 金額 毎月いくらで、いつまでに、いくらになるか 毎月の積立額・積立期間・想定利回り 毎月いくら積み立てるかを決める試算
    第2層 仕組み なぜその金額になるのか、なぜツールで答えが違うのか 複利の頻度・払込の時期・課税の扱い 複利がどう効くかを確かめる試算
    第3層 資金 手元にあるまとまったお金をどこに置くか 初期投資額・一括で投じる元本 手元のまとまった資金をどう扱うかの試算
    第4層 実行 どの道具で試算し、どこで学び、家計のどこから出すか 家計の余力・制度の上限・学ぶ手段 道具の選び方、学ぶ手段の選び方、行動への接続

    この4層は、提供者別のツール一覧とは別の切り口です。同じ「積立シミュレーション」という言葉で検索していても、第1層で止まる人と第3層まで必要な人では、開くべきページが違います。層が分かれば、次に読む記事も自動的に決まります。

    8つの試算ツールを開いて分かった入力欄の違い

    検索結果の上位に並ぶ試算ツール8本を、当社が実際に開いて入力欄と注記を記録しました。結果は次のとおりです。

    確認した項目 8本中の該当数
    初期投資額(最初にまとめて投じる金額)を入力できる 1本
    値動きの幅(想定リスク)を置ける 1本
    複利の周期を利用者が指定できる 1本
    税金・手数料を「考慮しない」と明記している 5本
    目標から逆算する計算に4方向以上で対応している 3本

    【調査方法】対象は「積立シミュレーション」の検索結果上位に表示された試算ツール8件(公的機関2件・証券会社3件・運用会社1件・銀行2件)、期間は2026年8月5日時点、集計方法は各公式ページを開いて入力欄のラベルと注記文を確認する形です。データは当社の調査に基づきます。

    手元にまとまった資金がある人ほど、上位に並ぶツールでは正しく試算できません。初期投資額の欄を持つのは8本中1本だけで、値動きの幅を置けるのも同じ1本です(三菱UFJアセットマネジメント つみたて(積立)投資シミュレーション、2026年8月時点)。当社はこの偏りを、ツールの優劣ではなく設計思想の違いによるものと考えています。毎月一定額を積む使い方を想定した作りだからです。上位8本の外には初期投資額を入力できるツールもありますが、検索して最初に開く道具は上位に集中します。読者にできることは、自分の条件を先に決めて、それを受け取れる道具を選ぶことです。

    試算結果に含まれていないもの

    表示される金額に含まれていないものは、大きく3つあります。税金、保有中の手数料、そして値動きの幅です。実際、公的機関のツールも証券会社のツールも、注記で「税金、手数料、費用等を考慮しておりません」と明示しています(SBI証券 積立シミュレーション、2026年8月時点)。

    もうひとつ見落とされやすいのが、計算ロジック自体が変わることです。金融庁のつみたてシミュレーターには、令和7年9月に計算ロジックを一部修正したという記載があります(金融庁 つみたてシミュレーター、2026年8月時点)。去年メモした試算値と今日の試算値がそろわない場合があるということです。当社は、試算結果を「保存する数字」ではなく「その時点の前提で出した仮の数字」として扱うようお伝えしています。

    毎月いくら積み立てるかを決める試算

    試算ツール8本の実測で逆算4方向以上の対応は3本、税・手数料の非考慮明記は5本、値動きの幅は1本にとどまることを示した棒グラフ
    目標額が先に決まっているなら、逆算の方向が多い3本のいずれかを選ぶと入力の手数が減る(出典: 当社調査/試算ツール8件・2026年8月5日時点)

    毎月いくら積み立てるかを決める試算は、積立額・積立期間・想定利回りの3項目で動きます。多くのツールは「将来いくらになるか」だけでなく「毎月いくら必要か」「何年かかるか」の逆算にも対応しているため、目標額が先に決まっているなら逆算から入るほうが手数は少なくて済みます。

    当社が実測した8本のうち、逆算に4方向以上で対応していたのは3本でした。目標が決まっている人ほど、逆算の方向が多い道具を選ぶほうが入力の手間は減ります。

    ただし、積立額は途中で変わるものです。昇給、転職、産休、住宅購入といった出来事のたびに、毎月の余力は動きます。一定額を最後まで積み続ける前提で出した数字だけを持っていると、条件が変わった時点で使えなくなります。

    月額別の目安と、増額・中断した場合の数字を知りたい場合は、月1万円から10万円までの到達額を条件別に並べたうえで、途中で増やしたり止めたりしたときの差を実測値で示した記事があります。積立を2年止めた場合に減るのは拠出額の分だけではないこと、止めるより減らして続けたほうが差が小さいことなど、条件変更時の判断材料がまとまっています。非課税で保有できる総額の上限との関係にも触れているため、月額を決める段階で制度側の天井も同時に確認できます。想定利回りを1%動かしたときに結果がどれだけ振れるかも併記されています。詳しくは投資シミュレーション 積立の詳しい解説をご覧ください。

    入力の手順そのものを確認したい場合は、目標額と時期を決めるところから、出た金額を毎月の家計へ割り当てるところまでを4つの手順で追った記事が向いています。主要ツールの入力項目を並べて比べた一覧や、固定費から積立の原資を見つける方法、続けられなくなったときに減額・一時停止・再開のどれを選ぶかという判断の順序までまとめてあります。入力そのものは1分ほどで終わり、時間がかかるのは出た金額を家計へ割り当てる最後の工程だという整理も、この記事の軸になっています。手を動かす順番から確認したい方は投資 積立 シミュレーションの詳しい解説へお進みください。

    複利がどう効くかを確かめる試算

    複利がどう効くかを確かめる試算は、金額の裏側にある計算の前提を扱う層にあたります。積立の将来額は、毎月の積立額に利回りと回数で決まる係数を掛けて求めます。同じ条件を入れても複数のツールで答えが割れるのは、複利を組み入れる頻度と、払い込みの時期と、税を引くかどうかがツールごとに揃っていないためです。

    この層を飛ばすと、数字の差に理由がつかなくなります。当社は、金額を比べる前に前提を読むことを標準の順序にしています。前提のそろっていない金額を並べても、どちらが正しいかは決まりません。

    計算式そのものを理解して自分で検算したい場合は、一括で運用する場合の式と積立の式の関係、単利と複利で差が開く時期、表計算ソフトの将来価値関数を使った検算手順までを扱った記事があります。式が分かると、ツールが出した金額に何が含まれていないかも見えるようになります。資産が2倍になる年数の目安についても、一括で運用する場合と積立で拠出する場合では使う数字が違うという形で整理されています。毎月3万円を年3%で20年積み立てた場合に複利と単利でどれだけ差がつくか、その差が後半の10年に集中する理由も数字で示されています。詳しくは複利計算 積立 シミュレーションの詳しい解説をご覧ください。

    複利の条件を細かく指定できる道具を探している場合は、公開されている試算ツール11本を実際に開き、複利の頻度・払込の時期・税と手数料の扱いを指定できるかどうかで比べた記事が向いています。前提を利用者が選べるツールは限られており、注記の書き方もそろっていません。目的別の選び方と、数字が食い違ったときの突き合わせ方まで整理してあります。手元資金やボーナス月の増額を含めたいとき、税引後の手取りに近い数字が欲しいときなど、条件別にどのツールへ向かうかも判断できます。計算ロジックそのものが改定される場合があるという点にも触れています。あわせて積立シミュレーション 複利の詳しい解説もご確認ください。

    手元のまとまった資金をどう扱うかの試算

    手元資金から生活防衛資金と数年内に使う予定の資金を引いた残りを、初期投資額と一括投資のどちらで試算するか分ける判断フロー図
    分け方は金額の大小ではなく使う時期で決まり、初期投資額を入力できる道具は8本中1本(出典: 当社調査/試算ツール8件・2026年8月5日時点)

    手元のまとまった資金は、初期投資額として毎月の積立に上乗せするか、一括投資として単独で試算するかに分かれます。上位に並ぶツールの多くには初期投資額の欄がないため、道具選びの段階から進み方が変わります。貯金として置いてある資金をどちらで扱うかは、金額の大小ではなく使う時期で決まります。

    投じてよい額を決める作業は、試算の作業ではなく家計の整理の作業です。順序を逆にすると、入力する金額の根拠が決まらないまま、貯金の全額か0円かのどちらかを入れることになります。入力欄は余っているお金を入れる場所ではなく、投資に回してよい部分を宣言する場所です。

    入力欄としての初期投資額から確認したい場合は、この欄が何を指すのか、毎月の積立額とどう別枠で計算されるのか、手元資金から生活防衛資金と数年内に使う予定の資金を差し引いて決める手順を扱った記事があります。期間が短いときほど初期投資額の影響が大きくなる点や、つまずきやすい3つのパターンも整理してあります。100万円の初期投資が毎月いくらの積立に相当するかという換算も載せているため、積立額との配分を考える材料になります。制度上の上限を超える額を入れてしまう例など、初期値の置き方でつまずく場面も具体的に挙げられています。詳しくは初期投資 シミュレーションの詳しい解説をご覧ください。

    一括で投じた場合の試算の読み方を知りたい場合は、計算式が1本しかないこと、入力4項目をそれぞれ何を根拠に決めるのか、そして結果を1点ではなく幅で読む必要がある理由を扱った記事が向いています。過去の指数で同じ期間を切り取っても、始めた年によって年率が大きく散らばるという実測が判断の助けになります。表示される金額は平均であり、真ん中の結果を示しているとは限りません。税・保有コスト・物価上昇・投じた直後の下落という、年率からは見えない4つの見落としも扱っています。あわせて一括投資シミュレーションの詳しい解説をご確認ください。

    具体的な金額で確かめたい場合は、100万円という条件に絞って年率別・期間別の到達額を並べ、そこから費用と税を差し引いて手取りに近づけた記事があります。一括で投じる場合と12回に分ける場合の違い、下落率ごとに元本が回復するまでの年数まで扱っているため、金額の実感がつかみやすくなります。保有中のコストが20年でどれだけの差になるか、課税口座で利益にかかる税をどう差し引くかまで踏み込んでいるため、表示額と手取りの距離がつかめます。詳しくは100万円 一括投資シミュレーションの詳しい解説をご覧ください。

    使っている証券会社のツールで一括の試算ができるかを確かめたい場合は、楽天証券の試算ツールを対象に、4つの計算パターンのいずれにも初期投資額の欄が存在しないことを実測で示した記事があります。楽天証券が公開している5種のツールでそれぞれ何ができるのか、一括の試算はどの代替ツールで行うのかまで整理してあります。ポイントやカード決済の還元分が結果に入らないこと、値動きの幅を置く欄がないため上振れも下振れも見えないことなど、結果に含まれない要素も明示されています。家計から投じてよい額を先に決めるという手順の並びにも触れています。あわせて一括投資 シミュレーション 楽天の詳しい解説もご確認ください。

    \ 手元資金の線引きを /

    貯金のうち投資に回してよい額を、家計の状況から切り分けられます。

    目的に合う試算ツールをどう選ぶか

    試算ツールは提供者の知名度ではなく、自分が確かめたい内容に合う入力欄があるかどうかで選びます。確かめたい層が決まっていれば、候補は自然に絞れます。層が決まらないまま知名度だけでツールを開くと、入力できない条件を抱えたまま数字だけ持ち帰ることになります。

    複数の道具を横に並べて比べたい場合は、無料で使える試算ツール10本を目的別に整理し、同じ条件を入れても最終金額がそろわない理由を分解した記事があります。積立と一括の将来額を出す型、値動きの幅を織り込む型、貯めた資産を取り崩す金額を出す型という役割の違いに加えて、税と手数料の扱いや利回りを一定と置く前提まで踏み込んで比較しています。試算結果を毎月の行動へ落とす3段階の手順もまとまっているため、道具選びから入りたい方に向く内容です。ゲーム形式の試算が練習になるのか、早期リタイアを前提にした試算ができるのかといった疑問も質問形式で補われています。詳しくは投資 シミュレーションの詳しい解説をご覧ください。

    道具を1本に絞りきれない場合は、2本使う形も現実的です。前提が全面的に開示されている公的機関のツールで基準の数字を出し、値動きの幅や初期投資額を置ける運用会社のツールで条件を足す、という組み合わせであれば、数字が食い違ったときにどちらの前提が効いたのかを追えます。1本のツールで全部を済ませようとすると、対応していない項目が出てきます。

    試算のあとに学ぶ手段をどう選ぶか

    試算を続けていくと、次に必要になるのは自分の判断が妥当かどうかを確かめる相手です。学ぶ手段の選択も実行の層に含まれます。基準になるのは知名度ではなく、講師が誰の立場で話すのかという点と、費用と撤退条件が事前に開示されているかという点です。

    先に当社の立場を書いておきます。当社のABCashは金融商品を販売せず、受講料を収益源とする金融教育の事業者です。つまり当社も、読者が比べる対象のひとつにあたります。だからこそ、他社を貶める形ではなく、誰にでも使える確認方法を示すことが妥当だと考えています。学ぶ場を選ぶときは、講師の収益源を先に確認すると判断がぶれません。

    無料で開催されるセミナーの仕組みから確認したい場合は、参加費ゼロの費用を誰が負担しているのかを4つの収益源に分けて整理した記事があります。告知文から収益源を推定する方法に加えて、勧誘の前に目的を告げる義務や、断ったあとの再勧誘の禁止、クーリング・オフが効く契約と効かない契約の違い、強引な勧誘を受けたときの公的な相談先までを扱った内容です。会場を一時的に借りて人を集める形態が制度上どう扱われるか、参加特典や女性向けの開催が多い背景まで踏み込んでいます。商品を売らない学び方という選択肢も示されています。詳しくは無料マネーセミナー からくりの詳しい解説をご覧ください。

    参加するセミナーを実際に選ぶ段階であれば、学べる範囲を分野ごとに採点する方法、講師の立場の確認方法、聞いて終わらせない仕組みの有無、費用と撤退条件の開示状況、自分の目的との一致という5つの見極め方を扱った記事が向いています。無料のセミナーと有料の講座をどう使い分けるかという整理もあります。受けたあとに何が変わったのかを自分で確かめるための問いも用意されているため、参加して終わりにしない使い方ができます。オンラインと会場のどちらを選ぶか、住んでいる地域で探すときに何を基準にするかも質問形式で補われています。あわせてマネーセミナー おすすめの詳しい解説もご確認ください。

    試算した数字を毎月の行動に変える

    運用経験者29.1%と金融経済教育の有無別正答率を並べ、家計へ固定する6工程のうち道具が担うのは1工程だけと示した図
    止まるのは知識ではなく試算の前後5工程の側であることを示す(出典: 金融経済教育推進機構 金融リテラシー調査2025年)

    試算が終わる場所と行動が始まる場所は違い、出た金額を家計のどこから出すかはどのツールも扱っていません。ツールが返すのは将来の残高までで、その先は家計側の作業になります。この最後の一区間で止まりやすいことは、公的な調査の数字にも表れています。

    試算する人と行動に進む人の間にある差

    金融経済教育推進機構が全国の18〜79歳3万人を対象に行った調査から、判断と行動に関わる指標を並べました(金融経済教育推進機構 金融リテラシー調査2025年、2026年3月公表)。

    指標 2025年 前回調査比
    金融リテラシー正誤問題(25問)の正答率 53.8% ▲1.9pt
    うち「家計管理」分野の正答率 46.8% ▲3.9pt
    生活費1か月分を超える金額を運用した経験がある人 29.1% +2.2pt
    金融経済教育を受けた人の正答率 66.7% +2.8pt
    受けていない人の正答率 52.6% ▲2.4pt

    運用の経験がある人は2016年の24.8%から2025年の29.1%まで一貫して増えています。それでも実際に動いたことがある人は3割弱にとどまります。同じ調査では、資産運用や借入れ、生命保険への加入の際に他の金融機関や商品と比較してから決めた人の割合が61.1%と示されており、比較という行動自体は半数を超えて定着しています。当社はこの並びを、知識が足りないから動けないのではなく、出した数字を自分の生活に接続する工程が抜けているためだと整理しています。読者にとっての含意は明確で、次に必要なのは新しいツールではなく、決めた金額を毎月動かす仕組みのほうです。

    試算値を家計へ固定するまでの6ステップ

    当社が受講者と進めている順序を、そのまま6段階に分けました。前半3つは試算より前、後半3つは試算より後にあたります。

    # やること 決まるもの つまずきやすい点
    1 生活防衛資金を先に確保する 投資に回してはいけない額 貯金の全額を試算に入れてしまう
    2 毎月の余力を固定費から確定する 積立に回せる上限 余った分を積み立てる形にしてしまう
    3 目標額と達成したい時期を決める 試算の出口 目標を決めずに金額だけ入れる
    4 層に合う道具で幅を出す 結果の上下の振れ 1条件だけ試して1点で受け取る
    5 幅の中から毎月固定する1つの金額を決める 実際に動かす金額 幅のまま持ち帰って決めきらない
    6 制度枠と自動引き落としに落とし、毎月確認する 続く仕組み 設定して終わりにする

    この6段階のうち、試算ツールが担当しているのは4番だけです。1番から3番は家計側の作業で、5番と6番は決断と習慣の話になります。道具を増やしても埋まらないのは、この前後5工程のほうです。

    当社の見解・スタンス

    複数のパターンで試算するところまでは、よく紹介される進め方です。当社のABCashでは、そこで止めずに幅で出した数字のうち、毎月の家計に固定する1つの金額まで決めきることを伴走の到達点にしています。金額が1つに決まらないかぎり、翌月の口座からお金は動かないためです。

    順序についても当社の判断があります。当社は、生活防衛資金の確保と毎月の余力の確定を、試算より前に置いて運用しています。家計管理分野の正答率が調査のたびに下がっているという先の調査結果を踏まえると、入力値の根拠が弱いまま出した将来額は、途中で続かなくなる確率が高いと考えているためです。当社は家計管理からNISAやiDeCoまでをひとつのカリキュラムで扱い、専用アプリでの毎日のやり取りを通じて、決めた金額が動き続けているかを確認する形をとっています。

    なお、個別の資産設計や商品選択については、有資格のファイナンシャルプランナーや取引先の金融機関にご相談ください。本記事は一般的な情報と公的データの整理にとどめています。

    積立シミュレーションのよくある質問

    積立シミュレーションは何から始めればよいですか

    確かめたい層を決めるところから始めます。将来の金額を知りたいだけなら第1層の試算で足りますが、手元にまとまった資金があるなら第3層に対応した道具が必要です。層が決まると必要な入力欄が決まり、開くべきページも絞れます。金額の入力より先に、生活防衛資金と毎月の余力を確定させておくと、出た数字をそのまま家計へ落とせます。

    積立シミュレーションの結果はどこまで信じてよいですか

    想定した利回りが毎年そのとおりに実現した場合の理論値として受け取ってください。実際の運用では年ごとの成績が上下するため、同じ平均利回りでも到達額は動きます。結果は1点ではなく上下の幅で読み、判断に使う数字は幅の中から自分で1つ選ぶ形が現実的です。値動きの幅を入力できるツールを使うと、下振れした場合の金額も同時に確認できます。

    複数のツールで結果が違うときはどうすればよいですか

    前提の違いを先に確認してください。複利を毎月組み入れるか年1回にするか、払い込みを期初とみなすか期末とみなすか、税や手数料を引くかどうかは、ツールごとに設計が異なります。注記に前提が書かれている場合はそこを読み比べ、書かれていない場合は前提が開示されているツールの数字を基準に据えると判断がぶれません。金額の差そのものより、差が生まれた理由を押さえるほうが役に立ちます。
    積立シミュレーションの結果に税金は含まれていますか

    多くのツールでは含まれていません。実際、注記で「税金、手数料、費用等を考慮しておりません」と明示しているツールが複数あります(SBI証券 積立シミュレーション、2026年8月時点)。課税口座で運用する場合は利益に対して課税されるため、表示額は手取りより大きくなります。NISAの非課税枠を使う場合は扱いが変わりますので、どの口座で運用する前提なのかを決めてから試算すると、読み違いを防げます。

    まとめ

    積立シミュレーションは、金額・仕組み・資金・実行の4つの層に分かれています。どの層を確かめたいかが決まれば、必要な入力欄を持つ道具が決まり、次に読むべき記事も決まります。そして表示される金額には税も手数料も値動きの幅も入っていないため、結果は幅で受け取ることが前提になります。

    最初の一歩は、道具を開くことではありません。生活防衛資金を確保し、毎月の余力を確定させるところから始めると、出した数字がそのまま毎月の行動につながります。

    \ 累計9万人が受講 /

    オンライン受講にも対応しているため、自宅から60〜80分程度で相談を始められます。

  • ライフプランの全体像|先に決める順番と制度の使い分け

    ライフプランは表を作る作業ではなく、公的保障・毎月の黒字・不足額の3つを順に確定させる意思決定です。このガイドでは全体像と決める順番を先に示し、計画づくり・保険の点検・相談先の選択という各論へ、必要な章から進めます。

    \ 決める順番から一緒に整理 /

    専属コンサルタントが、あなたの家計の数字をもとに着手の順番を組み立てます。

    ライフプランとは何を決めることか

    公的保障・毎月の黒字を先に確定させ、計画・備え・判断へ進む7段階の順序と各段階で必要な数字1〜2個を示した図
    決める順番を3ブロックに整理。③以降の判断はいずれも①②の数字に依存する(当社のガイド設計に基づく)

    ライフプランとは、これから起きる支出とその原資を年単位で並べ、備える手段を割り当てる意思決定の連なりです。決める対象は「いつ・いくら必要か」「その原資をどこから出すか」「足りない分を保険・貯蓄・運用のどれで埋めるか」の3つに整理できます。表やグラフは、この3つを見える形にするための道具です。

    ライフプランを扱う解説は、将来の夢や目標を書き出すところから始まる型が定番です。入口としては自然ですが、希望を並べた直後に「その希望を支える原資はいくらか」という問いが来るため、そこで手が止まりやすくなります。当社は、着手できない原因を情報の不足ではなく、決める順番が決まっていないことにあると見ています。

    順番が決まると、必要な情報の量は一気に減ります。次の表に、このガイドが扱う範囲を「決める段階」の順で並べました。各段階で必要な数字は1つか2つしかありません。

    段階 この段階で決めること 手元に必要な数字 進む先
    ① 前提 公的な保障でどこまで埋まるか 自分の所得区分の医療費の上限額/遺族年金の対象に入るか 本記事「表を作る前に確定させる3つの数字」
    ② 前提 毎月いくら動かせるか 直近3か月の手取りと支出の差額 同上
    ③ 計画 不足はいつ・いくら出るか ライフイベントの発生年と概算費用 本記事「計画を数字にする」
    ④ 備え 死亡保障は過不足どちらか 必要保障額と現在の加入金額 本記事「備えを点検する」
    ⑤ 備え 医療・自動車・教育資金をどう置くか 各契約の条件と満期・更新日 本記事「種類別に見る」
    ⑥ 判断 一人で決めるか、人に見てもらうか 相談先が誰から報酬を得ているか 本記事「人に相談する」
    ⑦ 更新 次に見直す日はいつか 制度改正の施行時期と契約の更新月 本記事「前提が動く年」

    この順序には理由があります。③以降の判断はいずれも①②の数字を前提にするため、前提を飛ばして保険や運用の比較から入ると、比較の基準そのものが定まりません。逆に①②さえ埋まっていれば、③以降はそれぞれ独立した記事に分けて、必要な章から進められます。

    表を作る前に確定させる3つの数字

    可処分所得のピークは40〜49歳の578,733円、黒字率のピークは40歳未満の44.4%とズレることを示した年齢階級別グラフ
    収入のピークと手元に残る割合のピークは一致しない(出典: 総務省統計局 家計調査報告(家計収支編)2025年平均。黒字率は公表値を基に当社算出)

    ライフプランの精度は、公的保障の実額・毎月動かせる金額・不足額という3つの数字を、この順で確定させたかどうかで決まります。3つが埋まらないまま将来の希望を並べると、前提が変わるたびに表の作り直しが必要です。逆にこの3つが揃えば、以降の判断は選択肢を絞る作業に変わります。

    公的保障で埋まる範囲を先に見る

    最初に確認するのは、民間の備えではなく公的な保障です。医療費については高額療養費制度があり、窓口で支払う医療費が上限額を超えた分は払い戻されます。厚生労働省は、令和8年(2026年)8月から年単位の上限額(年間上限)が新たに設けられ、令和9年(2027年)8月からは所得区分の細分化が行われると案内しています(厚生労働省 高額療養費制度を利用される皆さまへ、2026年8月時点)。

    当社は、この年間上限の新設をライフプランにとって計算の桁が変わる変更だと考えています。月ごとの上限しかなかった状態では、治療が長引いた場合の負担額を自分で積み上げるしかありませんでした。年間の上限が置かれることで、「最悪の年に医療費でいくら出ていくか」を先に確定できるようになります。最初に取りかかるのは、保険商品の比較ではなく、加入している健康保険の案内で自分の所得区分の上限額を1つ確認することです。

    遺族年金も同じく前提側の数字です。厚生労働省は遺族厚生年金の見直しについて、2028年4月施行予定であること、既に受給している方・60歳以降に受給権が発生する方・18歳年度末までのこどもを養育する間にある方・2028年度に40歳以上になる女性の4類型は影響を受けないことを示しています(厚生労働省 遺族厚生年金の見直しについて、2026年8月時点)。改正の話題は不安とセットで語られがちですが、当社はまず自分が4類型に入るかどうかを確かめる作業が先だと考えています。入っていれば、死亡保障の設計を今すぐ動かす理由はありません。

    毎月動かせる金額を家計の実額で押さえる

    2つ目の数字は、毎月いくら手元に残るかです。全国平均の水準は公的統計で確認できます。総務省統計局の家計調査によると、二人以上の世帯のうち勤労者世帯の2025年平均は、可処分所得が532,408円、消費支出が346,297円、その差である黒字が186,111円で、黒字率は35.0%でした(総務省統計局 家計調査報告(家計収支編)2025年平均結果の概要、2026年3月10日公表)。

    この平均値をそのまま自分に当てはめることはできませんが、年齢階級別に並べ直すと、ライフプランの設計に効く傾向が見えてきます。次の表では、公表されている可処分所得と黒字から当社が黒字率を算出しました。

    世帯主の年齢 可処分所得 消費支出 黒字 黒字率(当社算出)
    平均 532,408円 346,297円 186,111円 35.0%
    40歳未満 541,537円 301,216円 240,321円 44.4%
    40〜49歳 578,733円 353,622円 225,111円 38.9%
    50〜59歳 569,865円 374,940円 194,925円 34.2%
    60歳以上 432,730円 335,910円 96,820円 22.4%

    算出方法: 対象は総務省統計局「家計調査(家計収支編)2025年平均」の二人以上の世帯のうち勤労者世帯。黒字率は「黒字 ÷ 可処分所得」で当社が計算しました。年齢階級別の黒字率は公表されていないため、公表値からの再計算です(平均値で検算すると34.96%となり、公表値35.0%と一致します)。データ出典は上記の家計調査報告です。

    ここで見ておきたいのは、可処分所得のピークが40代であるのに対し、黒字率のピークは40歳未満にあるという点です。収入が増える時期と、手元に残る割合が高い時期は一致しません。ただし黒字率は毎月の収支から計算した割合であり、住宅ローンの残高や貯蓄額まで含めた余裕を表す指標ではない点には注意が必要です。そのうえで当社は、この差を「収入が増えてから考える」順序では機会を逃す根拠として扱っています。つまり、配分の設計は収入が上がる前に決めておくほうが効きます。

    黒字の行き先は議論の比重とずれている

    3つ目に確認したいのは、その黒字が実際どこへ流れているかです。同じ家計調査では、黒字の内訳として金融資産純増が194,870円と示され、その内訳は預貯金純増177,061円、保険純増12,751円、有価証券純購入5,059円でした(総務省統計局 家計調査報告(家計収支編)2025年平均結果の概要、2026年3月10日公表)。

    当社はこの内訳を、ライフプランの議論と実際の資金移動のズレを示す数字として読んでいます。記事や相談の場で時間を割かれるのは保険と運用の話題ですが、金額として動いているのは圧倒的に預貯金です。つまり家計に最も効くのは、まだ置き場所の決まっていない預貯金部分をどう扱うかの判断であり、保険や有価証券の細部を先に詰めても総額はほとんど動きません。最初に決めるのは商品ではなく、毎月の黒字を「使う時期別に」どこへ置くかという枠組みです。

    この章の要点: 公的保障の上限額、毎月の黒字、その黒字の置き場所。この3つを紙1枚に書き出せた時点で、ライフプランの土台は完成しています。

    計画を数字にする|ライフプランニングとシミュレーション

    前提の3つが埋まったら、次はそれを時系列に並べて不足の時期と金額を特定します。手段は、自分で表を作る方法と、公開されているシミュレーションツールに入力する方法の2通りです。どちらから入るかは、条件を細かく振りたいか、まず全体像を1周見たいかで決まります。

    表を自分で組み立てる進め方は、ライフプランニングと呼ばれる一連の作業にあたります。現状の把握から始めて、これから起きる出来事を年表にし、それぞれの費用を見積もり、毎年の収支と貯蓄残高がどう動くかを試算して、最後に対策を検討する。5つの手順は前半の入力値に後半の試算が依存するため、順番を入れ替えると計算が合わなくなります。作るのはライフイベント表とキャッシュフロー表という2枚で、目的は将来を当てることではなく、不足が発生する時期と金額を先に特定することにあります。教育・住宅・老後という金額の大きい3つをどこに置くか、そして途中で挫折しないためにどこまでの粗さで1周目を終えるかが、実務上の分かれ目です。手順ごとの具体的な埋め方はライフプランニングの詳しい解説で扱っています。

    ツールに入力する進め方は、1周目の全体像をつかむのに向いています。公的機関から金融機関まで多くの提供元が無料のシミュレーションを公開していますが、同じ条件を入力しても提供元によって結果が変わります。差を生むのは主に年金額の推計方法と生活費の置き方、そして試算の終了年齢です。たとえば金融庁のツールは、公的年金収入について老齢年金のみを想定した概算値であり、表示される年金額は実際の金額とは異なると明記しています(金融庁 ライフプランシミュレーター、2026年8月時点)。当社はこの但し書きを、ツールの弱点ではなく前提が公開されている証拠として評価しています。前提が読めるツールなら、結果の食い違いはそのまま判断材料です。提供元別の前提条件の違いはライフプランシミュレーションの詳しい解説で比較しています。

    無料である理由から選ぶ視点も、ツール選びでは実務的に効きます。公開されているシミュレーションは、国の施策として提供されているもの、業界団体の普及活動によるもの、金融機関が相談獲得のために提供しているもの、広告収入で運営されているものに分かれます。原資が違えば、試算を終えたあとに続く案内も別のものです。確認したいのは、入力した個人情報がどう扱われるか、前提条件を自分で動かせるか、試算後にどのような案内が続くかの3点です。いずれも各ツールの免責事項や注意書きに書かれており、入力を始める前に読めます。登録なしで使えるものと会員登録が必要なものの違いを含め、ライフプランシミュレーション 無料の詳しい解説に整理しています。

    備えを点検する|保険の見直しはどこから始めるか

    不足の時期と金額が見えたら、次は現在の備えが過不足どちらに振れているかを点検します。見直しという言葉は、解約と同じ意味ではありません。契約を続けたまま条件だけを変える手段が複数あり、選択肢を知っているかどうかで結果が変わります。

    見直しの全体像から入ると迷いにくくなります。保険の見直しとは、保障額や特約といった契約条件を今の状況に合わせて調整することであり、減額、払済保険への変更、特約の解約のように契約を残したまま条件を変える方法が複数用意されています。選ぶ際の絞り込み軸は、目的・保険料の水準・元に戻せるか・告知が必要か・税制の扱いの5つです。そして損の多くは、選んだ手段そのものではなく手続きの順序が原因です。新しい契約が成立する前に今の契約を解約する、払込猶予を過ぎて契約を失効させる。こうした順序のミスは、金額の大小に関わらず保障の空白や再加入できない事態を招きます。契約を解約せずに選べる手段の一覧と落とし穴は保険 見直しの詳しい解説にまとめています。

    動く時期の判断も、見直しの成否を分けます。見直しの機会は、家族構成が変わるライフイベント、更新や払込満了といった契約側から自動的に到来する節目、制度や家計の変化という3つの系統です。締切があるのは契約系だけで、ここは日付を決めて着手する対象です。一方で、保障を増やす方向の見直しは健康状態の告知が絡むため、急がないほうが有利になる場面があります。当社が実務で重視するのは、年に1回の定点を先に決めてしまい、イベントが起きたときだけ臨時で見るという組み合わせです。時期ごとの見分け方は保険 見直し タイミングの詳しい解説で扱っています。

    死亡保障の過不足は、必要保障額と現在の加入金額の差を測るところから始まります。見直しが減額とは限りません。公的保障を差し引いて計算した結果、足りていないと判明する場合もあります。契約を動かす方法は複数あり、告知が不要で元に戻せる手段から順に検討すると、健康状態によって選択肢が消えるリスクを避けられます。目的が保険料を下げることなのか、保障を足すことなのか、払えない状態を解消することなのか。ここが決まれば、候補は2〜3個です。必要保障額の出し方と方法別の選び分けは生命保険 見直しの詳しい解説で解説しています。

    種類別に見る|医療・自動車・教育資金の備え

    医療は公的医療保険の給付内容、自動車は年齢条件・運転者限定・使用目的、教育資金は払込期間の長さと、種類ごとに最初に見る場所が入れ替わることを整理した図
    種類別に「最初に見る場所」と判断の軸を対比(当社の実務整理に基づく)

    保険は種類ごとに判断の論点が入れ替わり、医療・自動車・教育資金では最初に見る場所そのものが変わります。医療保険は公的保障との境界、自動車保険は契約条件と補償の優先順位、教育資金は資金を固定する期間の長さが、それぞれ中心の論点です。1回でまとめて決めようとすると、どれも表面的な確認で終わります。

    医療保険で最初に見るのは、契約書類ではなく公的医療保険の給付内容です。高額療養費制度によって窓口負担には上限があり、そこで埋まらない費目だけが民間保険の担当範囲になります。差額ベッド代や先進医療の技術料のように高額療養費の対象外となる費用と、働けない間の収入の穴が、その主な中身です。2026年8月に自己負担限度額の仕組みが変わったことで、上限額の前提そのものが動いた点も判断に影響します。続けるか変えるかを決める軸としては、不足額・期間・元に戻せるか・告知・控除区分の5つが実務的です。公的保障の確認手順を含めて医療保険 見直しの詳しい解説で扱っています。

    自動車保険は、保険料の増減を追う前に契約条件をそろえる順序で組み立てます。見直しの目標は保険料を下げること自体ではなく、今の使い方に合った条件へ置き直すことです。着手の順序は明確で、まず年齢条件・運転者限定・使用目的といった契約条件を実態に合わせて直します。これらは「誰がどう乗るか」を申告する項目なので、修正しても補償の中身は減りません。一方で対人賠償と対物賠償は、事故のときに賠償額が青天井になりうる補償のため、当社は保険料調整の入口にしません。削るかどうかを検討するのは、車両保険や特約のように条件で調整できる部分です。項目別の効き方とリスクの整理は自動車保険 見直しの詳しい解説にまとめています。

    教育資金は、商品の良し悪しではなく家計側の条件で判断が分かれます。学資保険が議論になる理由は、10年から18年という長期間お金を固定する設計にあります。途中解約時の目減り、受取額が契約時に固定されること、使い道が限られることの3点が、その設計から生まれる性質です。判断の分かれ目は、払込期間を最後まで走り切れるか、そして受取額の固定を許容できるかにあります。手元の現金に余裕がなく、払込期間中に現金が必要になる可能性が高い家庭では、固定そのものが負担です。教育費データと突き合わせた見分け方は学資保険 入らない方がいいの詳しい解説で扱っています。

    \ 判断を一人で抱えない /

    金融商品を販売しない立場から、家計と保障の優先順位を60〜80分程度で整理します。

    人に相談する|相談先の選び方と特典の扱い

    一人で決めきれない部分は人に相談できますが、相談先によって提案の前提が変わります。見るべきは相談料が無料かどうかではなく、その相手が誰から報酬を得ているかです。ここを押さえておくと、提案された内容を自分の基準で評価できます。

    相談先の選び方は、報酬の出どころで系統を分けるところから始まります。相談料が無料になる形態が多いのは、契約が成立したときに保険会社から支払われる募集手数料が運営の原資になっているためで、相談者の支払いがゼロでもコスト自体は存在します。選ぶ基準として実務的なのは、取扱保険会社の数ではなく、比較の母集団を示せるか、そして推奨理由を具体的に説明できるかの2点です。この2つを初回の相談で確認しておくと、提案の質が担当者個人の当たり外れに左右されにくくなります。相談先のタイプ別比較と選定の軸は保険相談の詳しい解説で扱っています。

    相談の受け方は、当日の会話より事前の準備で決まります。契約の棚卸し、公的保障の確認、必要額の試算、相談で決めることの絞り込み。この順で臨むと、限られた相談時間を現状説明ではなく提案の検証に使えます。逆に準備なしで臨むと、必要額の根拠は相談先の提示値だけです。提案を持ち帰って検証するために確認したい項目としては、比較の範囲・現契約を残す選択肢・報酬の出どころ・告知の要否・手続きの順序などがあり、いずれも専門知識なしで質問できる内容です。相談前後の進め方は保険 見直し 相談の詳しい解説にまとめています。

    特典やキャンペーンの扱いも、入口の判断としてよく問題になります。相談窓口が配る特典は食品や食事券などの現物が中心で、金額の上限は景品表示法の景品規制で決まる仕組みです。全員に配る型と抽選型で計算式が変わるため、受け取り条件は申し込み前に確認できます。当社の見方として、特典自体を否定する理由はありません。ただし一度きりの特典と、月々の保険料や貯蓄率の判断とでは、半年後に効いてくる金額の桁が違います。特典を入口にするなら、条件を先に確認したうえで、家計の枠を決める機会として使い切るほうが得です。特典の類型と受け取り条件は保険相談 キャンペーンの詳しい解説で扱っています。

    前提が動く年|2026〜2028年の制度改正とライフプランの更新

    2026年8月の年間上限新設、2027年8月の所得区分細分化、2028年4月の遺族厚生年金見直し(約1.3倍)と各時点で読者が確認すべき項目を並べた年表
    3つの施行日ごとに自分で確認する項目を対応させた更新カレンダー(出典: 厚生労働省)

    ライフプランが古くなる原因は、収入や支出の変化だけではありません。計算の土台にしている公的制度そのものが変わるためです。医療費と遺族年金という、備えの中心にある2つの制度が2026年から2028年にかけて段階的に動きます。

    時期 変わること ライフプランへの影響
    2026年8月 高額療養費に年単位の上限額(年間上限)を新設。月額の負担上限額も見直し 治療が長引いた場合の年間の医療費上限を先に確定できる。医療保険で備える金額の前提が変わる
    2027年8月 高額療養費の所得区分を細分化。年収200万円未満の課税世帯は多数回該当の金額を引き下げ 自分の所得区分が変わる可能性があり、上限額の再確認が必要になる
    2028年4月 遺族厚生年金の見直しを施行予定。有期給付加算により給付額は現在の約1.3倍に 死亡保障の必要額の前提が変わる。ただし影響を受けない4類型がある

    データ出典: 厚生労働省 高額療養費制度を利用される皆さまへ/厚生労働省 遺族厚生年金の見直しについて(いずれも2026年8月時点)

    医療費の上限は2段階で動く

    高額療養費制度の見直しは1回で終わりません。厚生労働省は、令和8年8月からは月額負担上限額の見直しと年間上限の新設を、令和9年8月からは所得区分の細分化を行うと説明しています(厚生労働省「高額療養費制度を利用される皆さまへ」、2026年8月時点)。同時に、直近12か月で3か月以上該当した場合に負担が軽くなる多数回該当の金額は維持されます。

    当社はこの構成を、負担が一律に増えるという話ではなく、短期の治療と長期の治療で負担の設計が分かれた変更だと読んでいます。長期療養に配慮する仕組みは残る一方で、所得区分はこの先さらに細かくなる予定です。実務的には、2027年8月にもう一度、自分の区分と上限額を確認し直す予定を入れておけば足ります。

    遺族年金は「影響を受けない人」から確認する

    遺族厚生年金は、2028年4月の施行に向けて対象範囲の整理が進んでいる段階です。有期給付には有期給付加算が上乗せされて現在の遺族厚生年金の額の約1.3倍となり、5年間の有期給付が終わったあとも障害状態にある方や収入が十分でない方は増額された給付を継続して受けられます。あわせて遺族基礎年金のこども加算額が年間約23.5万円から28万円へ増額されます(厚生労働省「遺族厚生年金の見直しについて」、2026年8月時点)。

    改正の情報は、対象になる人の話から広まりやすい性質があります。当社が勧めるのは逆の順序です。まず自分が影響を受けない4類型に入るかを確かめれば、大半の人は保障設計を動かす必要がないとわかります。そのうえで対象に入る場合だけ、必要保障額の再計算に進めば十分です。

    この章の要点: ライフプランは一度完成させる書類ではなく、制度の施行日に合わせて更新する対象です。2026年8月・2027年8月・2028年4月という3つの日付を、更新のきっかけとしてカレンダーに置いておけば足ります。

    当社の見解|精度の高い1枚より、更新が続く状態を先に作る

    ライフプランで結果を左右するのは表の精度ではなく、更新が続く状態を先に作れるかどうかです。当社のABCashはこの前提に立ち、初回に完璧な計画を組むことより、翌月も同じ手順で数字を更新できる仕組みを整えることを優先しています。

    一般的な解説の締めくくりは「定期的に見直しましょう」です。ただ、見直しが続かない原因は意欲ではなく、更新のたびに手順を思い出す負荷にあります。当社は専用アプリと毎日のフィードバックを組み合わせて60日での習慣化を設計し、専属のコンサルタントが家計の数字を一緒に更新する運用をとっています。金融商品を販売しないため、特定の商品へ寄せる動機を持たない立場から、家計の配分そのものを扱えることも設計上の理由です。

    自分で判断するときの基準は1つで足ります。その方法は、来月も同じ手順で繰り返せるか。繰り返せない精緻な表より、粗くても更新が続く1枚のほうが、3年後の判断材料としては役に立ちます。なお、個別の資産設計や保険契約の判断は、有資格のファイナンシャルプランナーや金融機関、加入している保険会社にご確認ください。

    ライフプランのよくある質問

    ライフプランはいつから作るべきですか

    収入や家族構成が確定していなくても作れます。家計調査で年齢階級別に見ると、可処分所得のピークは40代である一方、手元に残る割合を示す黒字率は40歳未満が44.4%と最も高くなっています(総務省統計局「家計調査報告(家計収支編)2025年平均結果の概要」、2026年3月10日公表。黒字率は公表値から当社が算出)。配分を決める余地が大きいのは収入が上がる前の時期であり、早い段階で枠組みを決めておくほど選択肢が残ります。

    ライフプランは何年ごとに見直せばよいですか

    年に1回の定点を決めておき、それとは別に前提が動いたときに随時見る形が扱いやすくなります。定点は誕生月でも年度末でも構いません。前提が動くきっかけは、家族構成の変化、収入の大きな増減、そして制度改正の3つです。制度については2026年8月・2027年8月・2028年4月に医療費と遺族年金の仕組みが段階的に変わるため、この3つの日付を更新のきっかけとして予定に入れておくと漏れがありません。

    ライフプランに投資は必要ですか

    必須ではありません。家計調査によると、勤労者世帯の黒字186,111円の内訳は預貯金純増177,061円に対して有価証券純購入は5,059円で、実際に動いている資金の大半は預貯金です(総務省統計局「家計調査報告(家計収支編)2025年平均結果の概要」、2026年3月10日公表)。ライフプランで先に決めるのは商品ではなく、いつ使うお金かによる置き場所の振り分けです。数年以内に使う予定のある資金まで値動きのある商品に置くと、必要な時期に取り崩せない可能性があります。

    夫婦や家族の分は誰がまとめて作るのですか

    世帯単位で1枚にまとめると、収入と支出の合計で不足の時期を判定できます。ただし公的保障は個人単位で決まるため、遺族年金の対象になるかどうかや、勤務先の健康保険で受けられる保障の内容は、それぞれ別に確認が必要です。実務的には、世帯のキャッシュフローは1枚に統合し、公的保障の欄だけ2人分を並べて持つ形が扱いやすくなります。

    まとめ

    ライフプランの結果を左右するのは、決める順番です。公的保障の上限額、毎月動かせる金額、その置き場所という3つを先に確定させれば、判断ではなく確認の作業になります。計画づくりも保険の点検も相談先の選択も、この順序に乗せられます。そして計画は完成させる書類ではなく、制度の施行日に合わせて更新する対象です。

    まずは加入している健康保険の案内を開いて、自分の所得区分の上限額を1つ確認するところから始めてください。そのうえで表の作り方はライフプランニングの詳しい解説、ツールでの試算はライフプランシミュレーションの詳しい解説、人に見てもらう場合は保険相談の詳しい解説へ進めます。

    \ 更新が続く状態をつくる /

    お金の不安を”自信”に変える一歩を、無料体験から始めてください。

  • 投資信託シミュレーションの選び方|結果の読み方と次に決めること

    投資信託のシミュレーションは、目的に合うツールを選ぶ段階から、出た結果を割り引いて読む段階までが一続きの作業です。計算は無料ツールが数秒で終えてくれますが、入力値の根拠と結果の受け取り方は自分で用意することになります。

    このガイドで分かること:

    • 試算ツール4タイプの違いと選び方
    • 入力する数字をどこから持ってくるか
    • 画面の金額と手取りが離れる場所
    • 試算のあとに何を決めるか
    • 各章から進める詳細記事の道筋

    \ 累計9万人が受講したトレーニング /

    試算の次に何を決めればよいかを、専属コンサルタントと一緒に整理できます。

    投資信託シミュレーションの全体像と、このガイドの歩き方

    新NISA口座開設31.7%・保有者の61.2%が外国株式型という2つの数字と、前提を知るから決定順に戻るまでの7段階で決めることを並べた図
    入口の人数と資産配分の偏りを対比し、7段階のどこで止まっているかを特定する図(出典: 投資信託協会 2025年 投資信託に関するアンケート調査を基に当社作成)

    投資信託のシミュレーションは、試算・判断・実行という3つの段階に分けると迷いにくくなります。数字を出すのは最初の段階だけで、残りの2つは制度と商品と金額を決める作業です。このガイドは12本の詳細記事を段階順に並べ、いま必要な章から読み進められる構成にしています。

    12本の詳細記事を、決める順に並べる

    「シミュレーションのやり方」だけを扱う解説では、試算を終えたところで手が止まります。実際には、試算はスタート地点を測る作業であって、そこから制度の枠、投資先、金額の順に決めていかないと買い付けまで届きません。下の表は、その順序と対応する詳細記事の対応関係です。

    ステージ この段階で決めること 対応する詳細記事 本ガイドでの扱い
    ① 前提を知る 投資信託という商品の輪郭 投資信託の仕組みと費用 要約+リンク
    ② 買い方を決める 一括か積立か/続けられる金額 積立投資の始め方/積立の試算 要約+リンク
    ③ 器を決める 非課税枠のどこをどう使うか 積立投資枠/2つの枠の併用/2つの枠の違い 要約+リンク
    ④ 投資先を決める 全世界株か米国株か/見通しの扱い方 全世界株とS&P500/S&P500の今後の見通し/S&P500の10年後予想 要約+リンク
    ⑤ 金額を確かめる 商品と目的に合わせた試算 S&P500の積立試算/オルカンの試算/シミュレーターの選び方 要約+リンク
    ⑥ 結果を割り引く 理論値と手取りの差 本ガイド(後述のギャップ4層) 本文で解説
    ⑦ 順番に戻る 迷ったときの決定順 本ガイド(後述の決める順番) 本文で解説

    ステージと詳細記事の対応関係。決める順にそのまま読み進められる

    入口で止まる人と、商品選びに直行する人

    この順序が必要になるのは、入口の段階でつまずく人と、入口を飛ばして商品選びに直行する人の両方がいるためです。投資信託協会が2万人を対象に行った調査では、新NISAの口座を開設している人は全体の31.7%にとどまる一方、投資信託を保有している人のうち61.2%が外国株式に投資する投資信託を持ち、この比率は前年から9.0ポイント上昇しています(投資信託協会 2025年 投資信託に関するアンケート調査、2026年3月27日公表・2025年9月調査)。

    当社はこの2つの数字を、入口の人数は伸び悩む一方で、入った人の資産配分は特定の方向へ急速に寄っている状態だと見ています。だから必要なのは、シミュレーターを使うかどうかではなく、試算・制度・商品・金額のどこで止まっているかを自分で特定することです。止まっている場所が分かれば、読むべき章も決まります。

    シミュレーションは4タイプ|答えられる問いが違う

    試算ツール5種を「答えられる問いの範囲」と「前提の開示」の2軸に配置し、入力欄3項目のみのツールと公的統計を全面開示するツールの位置差を示した図
    左下にあるツールほど前提を自分で用意する必要が大きい(出典: 金融庁 つみたてシミュレーター/ライフプランシミュレーターを基に当社作成)

    投資信託のシミュレーションには、積立・一括・取り崩し・実績ベースという4つのタイプがあります。それぞれ答えられる問いが違うため、自分が抱えている問いのほうからツールを選ぶと空振りが減ります。積立の試算をどれだけ精密にしても、資産を使い始めてからの毎月の取り崩し額は出てきません。

    4つのタイプで答えられる問いを並べる

    「投資信託 シミュレーション」で検索して最初に出てくるページの多くは、計算ツールそのものです。ツールは目的別に分かれていますが、どのツールがどの問いに答えるのかを説明してくれる場所はほとんどありません。整理すると次のようになります。最下段の生活設計型は、商品単位ではなく家計全体を扱うツールで、4タイプとの対比のために併記しています。

    タイプ 答えられる問い 答えられない問い 前提の開示
    積立試算 毎月◯円を◯年続けたら理論上いくらになるか 途中で止めた場合の結果/税と費用を引いた手取り なし(利用者が決める)
    一括試算 まとまった資金を一度に入れたら理論上いくらになるか 投入するタイミングの良し悪し なし(利用者が決める)
    取り崩し試算 貯めた資産を◯年かけて崩すと毎月いくら使えるか 取り崩している最中の相場変動の影響 なし(利用者が決める)
    実績ベース試算 過去の基準価額で運用していたらどうなっていたか 同じ結果が将来も再現されるか 過去実績データ(開示あり)
    生活設計型試算 収入・支出・ライフイベントを通した将来の家計収支 個別商品ごとの運用結果 公的統計を全面開示

    試算タイプ別の対応関係。最下段は4タイプとの対比のために併記した生活設計型(金融庁提供の2ツールをはじめとする各種試算ツールの実仕様を当社が横断整理/2026年8月時点)

    当社がこの表で最も重く見ているのは右端の列です。答えられる問いよりも、その計算が何を前提にしているかのほうが、結果の信頼度を左右します。

    前提が開示されているかを確かめる

    同じ金融庁が提供している2つのツールで、前提の開示水準は正反対になっています。つみたてシミュレーターの入力欄は「毎月の積立金額」「想定利回り(年率)」「積立期間」の3つだけで、想定利回りの推奨値も参考値も示されません。免責には「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記され、さらに「令和7年9月に計算ロジックを一部修正しました」という注記が置かれています(金融庁 つみたてシミュレーター、2026年8月時点)。

    一方、同庁のライフプランシミュレーターは、生活費を総務省の家計調査から、退職金を国税庁の退職所得の資料から、収入を厚生労働省の賃金構造基本統計調査から、教育費を文部科学省の学習費調査などから算出すると、参照した公的統計名まで一覧で開示しています(金融庁 ライフプランシミュレーター、2026年8月時点)。

    当社はこの差を、精度の優劣ではなく前提を用意する責任が誰にあるかの違いだと解釈しています。前提が開示されていないツールほど、利用者側で根拠を持つ必要が大きくなるということです。そして計算ロジックが修正されている以上、以前に撮った試算結果の画面を今の判断根拠として使うことはできません。試算は一度きりの作業ではなく、前提が変わったら取り直すものとして扱ってください。

    要点: ツールは「どの問いに答えるか」と「前提を誰が用意するか」の2軸で選び、前提が開示されていないツールを使うときは自分で根拠を持つ。

    試算の前に|投資信託そのものを押さえる

    試算の精度を上げようとする前に、投資信託という商品の輪郭を掴んでおくほうが結局は早道です。何に投資しているのか、誰が運用しているのか、保有中に何が差し引かれるのかが分からないままでは、入力する想定利回りにも信託報酬にも根拠を持てません。ここは1本の記事で一通り押さえられます。

    投資信託は、多くの人から集めた資金を運用の専門家がまとめて株式や債券に投資する商品です。窓口となる販売会社、運用の指図を出す運用会社、資産を保管する信託銀行の3社が役割を分けており、この分業のおかげで1社が破綻しても投資家の資産は分別管理によって守られます。

    商品の性格は「何に投資するか」と「どう運用するか」の2軸で決まります。前者は国内株式型・外国株式型・資産複合型などの区別で、後者は指数に連動させるインデックス型と、指数を上回ることを狙うアクティブ型の区別です。商品名が長く読みにくくても、この2軸のどこに位置するかが分かれば中身の見当はつきます。

    費用は買うとき・持っている間・売るときの3か所で発生し、影響が最も大きいのは保有中ずっと差し引かれる信託報酬です。低コスト化は年々進んでおり、NISAの積立対象になっている指定インデックス投信では、信託報酬の平均が0.3%前後(税抜)まで下がっています(金融庁 つみたて投資枠対象商品の概要について、2026年7月24日時点)。

    選ぶ段階でつまずくのは、国内の公募投資信託が数千本という規模だからです。最初にやるべきは比較ではなく、母数を減らすことにあります。仕組み・費用・絞り込みの順番については、投資信託の仕組みと費用の詳しい解説で数字とともに整理しました。

    買い方を決める|積立という方法と、その試算

    投資信託を買う方法は一括と積立に分かれ、積立は購入タイミングの判断を手放す買い方です。判断すべきことが減るぶん続けやすく、シミュレーションはその「続けられる金額」を確かめるための道具になります。買い方の理解と試算の使い方は、2本の記事に分けました。

    積立という買い方の性格

    金融庁は積立投資を、あらかじめ決まった金額を続けて投資することと定義しています。定義の重心は金額ではなく「続けて」の側にあり、安いときに買わなかったり高いときだけ買ってしまう事態を避けられる点を効用として挙げています。

    利点は3つ挙げられますが、いずれも根は同じで、判断すべきことの数が減るという一点に集約されます。逆に注意点も明確で、短期間で大きく増やす方法ではないこと、保有中はコストがかかること、そして買い方を工夫しても元本が保証されるわけではないことです。積立日を何日にするかといった細部は、結果への寄与がほとんどありません。

    金額は制度の上限から逆算するのではなく、家計の余力から決めます。始めたあとも変更・一時停止・売却はいつでもでき、途中でやめる判断が非課税枠を永久に失う判断になるわけでもありません。金額の決め方と続け方の具体は、積立投資の詳しい解説にまとめています。

    積立の試算をどう使うか

    積立シミュレーションが計算しているのは、入力した条件をそのまま複利計算に当てはめた理論上の残高です。値動きの上下も、税金も、信託報酬も、入力されていない以上は結果に含まれていません。

    使う順番には向き不向きがあります。積立期間・毎月の積立額・想定利回りの順で決めると、家計から離れた計画になりにくくなります。逆に想定利回りから先に決めると、欲しい金額に届く数字を逆算してしまい、根拠のない前提の上に計画が乗ってしまいます。

    出てきた金額は税金と手数料を引く前の値であり、毎年同じ利回りが続いた場合という強い仮定の上に成り立っています。試算値をそのまま積立額にせず、家計の黒字額の範囲内に収めてから始めてください。入力値の決め方と結果の読み方は、積立投資シミュレーションの詳しい解説で手順として示しました。

    器を決める|NISAの2つの枠をどう配分するか

    年120万円の積立投資枠・併用時合計360万円・商品の9割超が両枠で購入可という3点と、配分を決める家計側の3つの数字を整理した図
    枠のサイズではなく、年間で出せる額・使う時期・変更のしやすさから配分を決める

    NISAには積立投資枠と成長投資枠の2つがあり、どちらか一方を選ぶ制度ではありません。上限額は器の大きさを示すもので、投資すべき金額を示すものではないため、配分は制度側ではなく家計側から決めることになります。ここは3本の記事で、枠の基本・併用の考え方・両者の違いを扱います。

    積立投資枠の基本

    積立投資枠は、金融庁の基準を満たした商品を積立の設定で買う枠です。年間の上限は120万円、月額に直すと10万円で、NISA全体の生涯枠の内側に位置します。対象商品は数百本に絞り込まれており、公募投資信託の全体から見れば入口の段階で大幅に選択肢が減った状態です。

    見落としやすい特性が3つあります。損益通算ができないこと、分配金がほとんど出ないこと、そして年代によって役割が変わることです。いずれも制度の欠陥ではなく設計どおりの結果ですが、知らないまま使うと期待とずれます。上限の意味と対象商品の実数は、積立投資枠の詳しい解説で確認してください。

    2つの枠を併用するときの配分

    2つの枠は同じ年に併用でき、合計すると年間360万円まで使えます。併用で広がるのは金額だけではなく、成長投資枠を開けると積立投資枠の基準を満たさない投資信託やETF、上場株式まで対象が広がります。一方で積立投資枠の側には、成長投資枠にはないコストの制約がかかっています。

    ただし、年間360万円は上限であって目標ではありません。金融庁が公表しているNISA口座の利用状況を見ても、上限近くまで使っている口座はごく一部にとどまります(金融庁 NISA口座の利用状況に関する調査結果、2025年12月末時点)。配分を決める手がかりは枠のサイズではなく、年間で出せる額・その資金を使う時期・変更のしやすさという3つの数字の側にあります。実際の買付データを踏まえた配分の考え方は、2つの枠の併用と配分の詳しい解説にあります。

    2つの枠は何がどう違うのか

    制度上の違いは、年間の上限額・生涯枠の内訳・買い方・対象商品の4点です。ただし毎月の行動を左右するのは買い方の違いだけで、積立投資枠は積立の設定でしか買えず、成長投資枠は一括でも積立でも買えます。

    対象商品については、積立投資枠で買える商品の9割超は成長投資枠でも購入できます。2つは別々の商品棚ではないため、商品の種類で悩む必要はほとんどありません。名称からの連想や生涯枠の内訳の読み違いといった誤解も起きやすく、そこで立ち止まると開始そのものが遅れます。制度のルールと実際の使われ方の両面からの比較は、2つの枠の違いの詳しい解説で扱っています。

    \ 枠と金額の配分に迷ったら /

    専属コンサルタントがマンツーマンで、家計の数字から配分を一緒に決めます。

    投資先を決める|全世界株と米国株の比べ方

    投資先の候補として比較されることが多いのは、全世界株式に投資する投資信託と、米国のS&P500に連動する投資信託です。両者を分けるのは商品の優劣ではなく、予測を当てにいくか避けるかという方針の違いにあります。ここでは比較の軸と、見通しという不確実な情報の扱い方を3本の記事で扱います。

    比較の軸をどこに置くか

    2つの違いは、投資先の広さという一点に集約されます。運用の仕組みも制度上の扱いも共通しており、どちらも指定の指数に連動するインデックス型の投資信託です。

    判断は商品側ではなく自分の条件の側にあります。予測を当てにいくか、何年動かさずにいられるか、他に持っている資産に米国がどれだけ入っているか、そして決めたあと続けられる形になっているか。この4点で答えが定まらないうちは、商品を決める段階にまだ来ていないと考えるほうが安全です。

    なお、両方を持てば分散が増えると考えられがちですが、実際には方向が逆です。全世界株式の指数には米国株がすでに大きく含まれているため、そこにS&P500を足すのは重なっている部分を自分で厚くする配分調整にあたります。判断軸と両方持ちの実際の効果は、全世界株とS&P500の比べ方の詳しい解説で整理しました。

    目先の見通しをどう扱うか

    米国株の先行きについては、専門家の予想そのものが大きく割れています。同じ市場を見ていても年末の水準予想は数百ポイント単位で開いており、予想は一つの数字ではなく幅として受け取る必要があります。

    さらに日本の投資家が受け取るリターンは、指数の動きと為替の動きの合わせ技です。指数がドル建てで上がっても、同時に円高が進めば円換算の成果は目減りします。割れている株価予想と、割れている為替予想を掛け合わせた不確実性を引き受けることになる、というのが円建てで持つことの実態です。

    だからこそ、変数を自分で決められるものと決められないものに分けるのが近道になります。指数の水準も為替も予想はできても制御できませんが、積立額・積立の頻度・見直しの時期は自分で決められます。直近の相場と専門家予想の割れ方については、S&P500の今後の見通しの詳しい解説をご覧ください。

    10年単位の予想はどう使うか

    より長い時間軸では、運用大手が公表するモデルの期待年率リターンが判断材料になります。今後10年の想定は、1点の予測値ではなく多数の試行から導かれた分布の幅として示されており、過去10年の実績より控えめな水準に置かれているのが現状です。理由の中心は、出発点の株価水準がすでに高いことにあります。

    円で投資する人の場合は、この幅にさらに為替の前提が掛かるため、円建ての年率は数ポイント単位で開きます。同じ100万円でも、為替の置き方だけで10年後の評価額が大きく変わる計算です。

    当社は、この幅を当てにいく数字としてではなく、下限側でも自分の目標が成り立つかを確かめるための道具として使うべきだと考えています。予想が外れても計画が壊れなければ、相場の上下で売買を繰り返す理由がなくなるためです。為替シナリオ別の具体的な試算は、S&P500の10年後予想の詳しい解説で確認できます。なお、ここで扱っているのは一般的な情報であり、個別の資産設計については有資格のファイナンシャルプランナーや金融機関にご相談ください。

    金額を確かめる|商品別・目的別の試算

    商品の方向性が決まったあとの試算は、前提を固定して初めて比較の材料として役に立ちます。同じ「毎月3万円」でも、想定利回りと信託報酬と使う口座の置き方で結果は数百万円の幅で動くためです。ここでは商品別の試算例と、ツールそのものの選び方を3本の記事で扱います。

    米国株式指数に積み立てた場合の試算

    積立の試算は、毎月の積立額・想定利回り・積立期間の3つで結果が決まります。ツールは指数の中身を見ているわけではなく、入力された利回りをそのまま複利計算に当てはめているだけです。

    そのため、想定利回りの置き方が試算全体の性格を決めます。年3%と年10%では最終額が2倍以上変わりますが、記事によって採用されている前提値の置き方はばらついており、どれを信じるかで結論が入れ替わってしまいます。自分で根拠を説明できる数字だけを入力してください。

    また円建ての結果には、株価の上昇分と為替の変動分の両方が含まれています。積立額が一定水準を超えると非課税枠の上限も効いてくるため、試算値をそのまま計画にはできません。前提の置き方と枠上限とのズレは、S&P500の積立シミュレーションの詳しい解説で数値とともに示しました。

    全世界株式に積み立てた場合の試算

    全世界株式の試算に専用の計算式があるわけではなく、他の投資信託と同じ式が動いています。積立額・期間・想定利回りという3つの仮定を複利計算に通しているだけで、商品固有の情報は入っていません。

    実額に近づけるには、想定利回り・信託報酬・積立額の根拠・使う口座の4点を先に固定します。この4つを決めないまま数字だけを動かすと、同じ条件のはずが結果だけが動いてしまいます。特に信託報酬は保有期間を通じて効き続けるため、コスト水準の違いだけで20年後の残高に無視できない差が生まれます。

    金融庁のシミュレーターは想定利回りの推奨値を示していないので、入力値が妥当かどうかは利用者側で担保するしかありません。積立額と期間ごとの試算結果と、実額に近づける4つの前提は、オルカンのシミュレーションの詳しい解説にまとめています。

    ツールそのものをどう選び、どう読むか

    シミュレーターは提供主体の目的によって性格が分かれます。家計から入るのであれば、商品の販売を伴わない公的機関の無料ツールが起点になります。

    入力する値には決める順番があり、期間・積立額・想定利回り・想定リスクの順に置くと家計から離れません。表示された金額は税金と保有中の費用を引く前の理論値なので、手取りに近づけるには複数の費目と税を順に差し引く必要があります。

    そして積立の試算だけでは足りません。まとまった資金の投入と、貯めた資産を取り崩す段階まで置いて初めて、毎月の積立額に意味が生まれます。ツールの類型・入力値の根拠・差し引く費目の全体像は、シミュレーターの選び方と入力値の詳しい解説で扱いました。

    要点: 試算を比べるときは商品を変えるのではなく、想定利回り・信託報酬・積立額の根拠・使う口座の4点を固定してから金額を動かす。

    試算値と実額のギャップは4つの層で生じる

    口座区分・資産の通貨・家計の余力を問う3つの質問から、保有コスト・税・為替・継続のどの層が自分に効くかと対処を導く分岐図
    3つの質問で自分に効く層を絞り込み、その層の対処だけを行う(出典: 資産運用業協会 投資信託のコストほか公開情報を基に当社作成)

    シミュレーターが示すのは理論値で、実際の手取りは保有コスト・税・為替・継続という4つの層で目減りします。一般的な解説は「税金と手数料が引かれる」までを扱いますが、為替と継続を同じ枠組みに入れると、自分がどの層を引き受けているかを判定できるようになります。

    4つの層とその効き方

    層 何が差し引かれるか 効き方 詳しく確認する記事
    ① 保有コスト 購入時手数料・信託報酬・監査報酬・売買委託手数料・信託財産留保額 保有期間に比例して累積する 投資信託の仕組みと費用/オルカンの試算
    ② 税 課税口座での運用益への課税(NISA口座内は非課税) 利益が出たときにのみ効く 積立投資枠/2つの枠の違い
    ③ 為替 外貨建て資産の円換算時の増減 増える方向にも減る方向にも働く S&P500の10年後予想/S&P500の積立試算
    ④ 継続 積立を止めた期間の未投資分 試算の前提そのものが崩れる 積立投資/積立の試算

    試算値と実額のギャップ4層(資産運用業協会・金融庁の公開情報をもとに当社が分類)

    第1層について、資産運用業協会は投資信託の費用を5つに分けたうえで、売買委託手数料について「運用の結果発生する費用ですので、事前にいくらかかるのか示すことはできません」と明記しています(資産運用業協会 投資信託のコスト、2026年8月時点)。

    この一文が示しているのは、試算を実額に近づける作業には原理的な上限があるということです。仮にツールが費用を反映する機能を持っていても、全費目を織り込むことはできません。だから必要なのは完璧な試算ではなく、どこまでが計算可能でどこからが不確実かを分けて理解しておくことです。

    自分がどの層を引き受けているかを判定する

    4つの層は、誰にでも同じように効くわけではありません。NISA口座だけを使う人には第2層はほぼ効かず、国内資産だけを持つ人には第3層が効きません。逆に、外貨建ての資産を課税口座で持ち、家計に余裕のない金額で積み立てている人は、4層すべてを同時に引き受けていることになります。

    自分に効く層を絞り込めば、対処すべきことも絞り込めます。第1層なら信託報酬の水準を確認する、第2層なら非課税枠の使い方を見直す、第3層なら為替の前提を2通り置く、第4層なら積立額を家計の黒字内に下げる、という具合です。理論値と実額の差は消せませんが、どの方向にどれだけ生じるかは事前に見当をつけられます。

    迷ったときに戻る、決める順番

    投資信託のシミュレーションで決めるべきは金額そのものではなく、期間・金額・枠・商品を決める順番のほうです。この順序が逆になると、商品名を調べ続けても金額が決まらず、金額を決めても続かないという行き止まりに入ります。順番さえ固定できれば、途中で前提が変わっても同じ手順で組み直せます。

    推奨する順序は次の4段階です。まず、そのお金をいつ使う予定かという期間を決めます。次に、家計の黒字の範囲で毎月出せる金額を決めます。この2つが決まると買い方が決まり、買い方が決まれば使う枠は自動的に決まります。商品を選ぶのは最後です。

    金融庁も資産形成の最初の考え方として家計管理を挙げ、その基本を収入と支出を把握して収支を黒字にすること、そして黒字分を貯蓄することだと示しています(金融庁 資産形成の基本、2026年8月時点)。ここから導けるのは、試算より先に家計の数字を確定させるという順序です。順序を守れば、相場が動いても計画を作り直す必要がなくなります。

    当社の見解・スタンス

    シミュレーターは誰でも無料で使え、入力さえすれば数字が出ます。ただし当社のABCashでは、試算に入る前に家計の黒字額を確定させる順番を標準の進め方にしています。家計管理からNISA・iDeCo・投資信託までを一つの流れとして扱う個別カリキュラムを組んでいるのは、金額の根拠が家計側にしかないためです。

    もう一点、当社は金融商品を販売していません。教育そのものを収益源としているため、試算の結論が「いまは積立額を下げる」であっても、そのまま伴走できる立場にあります。持ち帰っていただきたい判断基準はここです。試算を一緒に見る相手が、金額を下げる結論を出せる立場にあるかどうかを確かめてください。なお個別の資産設計については、有資格のファイナンシャルプランナーや金融機関にご相談ください。

    要点: 決める順番は期間 → 金額 → 枠 → 商品。商品名から入ると金額が決まらず、金額を家計から決めれば枠は自動的に定まる。

    投資信託シミュレーションのよくある質問

    投資信託のシミュレーション結果はどこまで信じていいですか?

    条件どおりに運用できた場合の理論値としては正確ですが、将来の金額の予測としては使えません。金融庁も自庁のツールについて「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記しています(金融庁 つみたてシミュレーター、2026年8月時点)。同じ入力値でも計算ロジックが更新されることがあるため、目標額を判断する材料としてではなく、前提を変えたときに結果がどれだけ動くかを見る道具として使ってください。

    シミュレーション結果に税金や手数料は含まれていますか?

    多くのツールでは含まれていません。入力欄が積立額・想定利回り・積立期間の3項目しかない場合、税と費用を差し引く情報がそもそも入力されていないためです。投資信託には購入時手数料・運用管理費用(信託報酬)・監査報酬・売買委託手数料・信託財産留保額の5つの費用があり、このうち売買委託手数料は事前に金額を示せないと業界団体自身が説明しています(資産運用業協会 投資信託のコスト、2026年8月時点)。表示額は上振れした値として受け取るのが安全です。

    無料のシミュレーターだけで投資の判断をしてよいのでしょうか?

    計算そのものは無料ツールで十分ですが、入力する値の妥当性までは担保されません。金融庁のつみたてシミュレーターは想定利回りの推奨値を示さず、前提の設定を利用者に委ねています。一方で同庁のライフプランシミュレーターは、生活費を総務省の家計調査、教育費を文部科学省の調査などから算出すると前提を開示しています(金融庁 ライフプランシミュレーター、2026年8月時点)。前提が開示されていないツールを使うときは、入力値の根拠を自分の家計から用意することが判断の条件になります。

    シミュレーションはどのくらいの頻度でやり直すべきですか?

    期間を決めて定期的にやり直すよりも、前提が変わったタイミングで取り直すほうが実用的です。収入や支出が変わったとき、資金を使う予定の時期が動いたとき、そして使っているツールの計算ロジックが更新されたときが該当します。金融庁のつみたてシミュレーターにも令和7年9月に計算ロジックを一部修正した旨の注記があり、過去に取得した試算結果がそのまま現在の判断根拠にはならないことが分かります。数字を更新する作業自体は数分で終わります。

    まとめ

    投資信託のシミュレーションは、ツールを選ぶ段階から結果を割り引く段階までが一続きの作業です。押さえておく点は3つあります。試算タイプによって答えられる問いが違い、前提が開示されていないツールでは根拠を自分で用意すること。理論値と実額は保有コスト・税・為替・継続の4層で離れること。そして決める順番は期間、金額、枠、商品であることです。

    最初の一歩は、来月から出せる金額を家計の黒字から1つ決めることです。その金額さえ決まれば、積立投資の詳しい解説で買い方を、積立投資枠の詳しい解説で使う枠を順に確かめられます。

    \ 60〜80分程度の無料体験を実施中 /

    試算の前提づくりから出口の決め方まで、その場で質問して持ち帰れます。

  • 資産運用とは?初心者が何から始めるかを全体像から整理

    資産運用とは、預貯金と投資を組み合わせ、将来に備えてお金を計画的に育てる取り組みです。初心者がつまずくのは知識不足より「何から・どの順で始めるか」の地図がないことが多く、このガイドでは全体像・種類の選び方・意思決定の順序を整理し、株式やNISAなど各テーマの詳しい記事へ進める入口をまとめます。

    \ 累計9万人が学ぶ伴走型 /

    家計からNISAまで、専属コンサルタントに無料60〜80分程度で相談できます。

    資産運用の全体像をつかむ|地図があれば迷わない

    資産運用を認知・理解・比較・行動の4段階に分け、投資とは・NISA・株の始め方など12テーマを配置した学習ロードマップ
    認知→理解→比較→行動の順に12テーマを配置した資産運用の学習地図(本ガイドの構成を整理)

    資産運用は「守る預貯金」と「増やす投資」の配分をどう決めるかという問題で、全体像→順序→各論の地図で捉えると迷いにくくなります。個別の商品名から入ると選択肢の多さで手が止まりやすいため、まず地図の全体を眺めることから始めます。

    資産運用というと株やNISAといった「手段」を思い浮かべがちですが、出発点は手段ではなく、自分の家計をどう配分するかという視点です。日本の家計が持つお金の内訳を見ると、その理由がはっきりします。日本銀行「資金循環の日米欧比較」(2025年3月末)によると、日本の家計金融資産のうち株式等は12.2%にとどまり、現金・預金が過半を占めます。一方で米国は株式等が41.5%で、3倍以上の開きがあります。物価が上がる局面では、現金のまま置いたお金は実質的な価値が目減りしやすくなります。資産運用は「増やす」以前に、家計の配分を見直して資産の価値を守る取り組みでもあると捉えると、なぜ全体像から考えるべきかが見えてきます。だからこそ最初に取り組みたいのは、生活防衛資金と余剰資金を色分けし、余剰資金の一部をどの手段に回すかを地図の上で決めることです。

    このガイドが扱うトピックは、下の地図のように「認知→理解→比較→行動」の流れで整理できます。各段階の詳しい解説は、対応する個別記事に用意しています。

    段階 この段階ですること 対応するテーマ(詳細は各記事へ)
    ①認知 資産運用を家計全体の配分問題として捉える 資産運用の全体像(本ガイド)
    ②理解 貯蓄・投資・資産形成の意味と役割を知る 投資とは/資産形成
    ③比較 種類・リスク・手間・非課税制度を見比べる 種類の俯瞰/NISA/少額投資/シミュレーション
    ④行動 目的と金額を決め、口座を開いて少額で始める 株の始め方/初心者向けの選び方

    資産運用の12テーマを意思決定の流れに沿って配置した地図(本ガイドの構成を整理)

    このあとのセクションは、この地図の順番に沿って進みます。気になる段階から読み進めても、対応する詳しい記事へそのまま進める構成です。全体像を先に押さえておくと、個別のテーマを読むときも「今どの段階の話をしているのか」が分かり、情報を集めるほど混乱する状態を避けられます。資産運用は一度にすべてを完璧にする必要はなく、地図のどの段階にいるかを確認しながら、一段ずつ進めれば十分です。

    資産運用とは何か・なぜ今必要なのか

    資産運用とは、預貯金と投資を組み合わせて将来に備える取り組みで、低金利とインフレが重なる今、その必要性が高まっています。ここでは言葉の意味と、なぜ関心が広がっているのかを整理します。

    資産運用は、大きく「ためる(貯蓄)」と「ふやす(投資)」の2つの役割で成り立ちます。貯蓄は元本が守られ、いつでも引き出せる流動性が強みで、生活費や急な出費に備える守りの資産です。投資は元本割れの可能性を受け入れる代わりに、預金の金利を上回る収益を期待できる攻めの資産です。どちらが優れているという話ではなく、すぐ使うお金は預貯金で確保し、当面使わない余裕資金の一部を投資に回すという役割分担が基本になります。投資という行為そのものの意味や、投機・ギャンブルとの違いを先に押さえたい方は、投資とはの詳しい解説で確認すると位置づけが明確になります。

    投資と似た言葉に投機やギャンブルがありますが、これらは時間軸と価値の源泉が異なります。投資は企業の成長や配当といった裏づけのある価値に、長い時間をかけて資金を投じる行為です。短期の値動きだけを狙う投機や、参加者同士で資金を奪い合うギャンブルとは性格が違います。「投資は怖い」「ギャンブルと同じ」という漠然とした不安は、この違いを整理すると和らぎます。短期で大きく張って一喜一憂するのは投機に近く、長期・積立・分散で企業や経済の成長を取りにいくのが投資本来の姿です。

    資産運用にはもう一つ、「リスクとリターンは表裏の関係」という原則があります。高いリターンを期待するほど値動きの振れ幅(リスク)も大きくなり、リスクを抑えればリターンも穏やかになります。この原則を理解しておくと、極端に高い利回りをうたう話に振り回されにくくなります。リスクを抑える代表的な工夫が「長期・積立・分散」で、時間をかけて少額を複数の対象に分けて投じることで、値動きの影響をならしやすくなります。

    貯蓄と投資をどう組み合わせ、将来に向けて計画的にお金を築いていくかという考え方は、資産形成と呼ばれます。貯蓄と投資の違いから始め方までを体系的に知りたい方は、資産形成の詳しい解説で順を追って確認できます。物価上昇局面で預貯金一辺倒では資産の実質価値を守りにくいという構造が、資産運用への関心が広がっている背景にあります。

    資産運用にはどんな種類がある?手間とリスクで選ぶ

    預貯金から外貨FXまで6種類を手間とリスクの2軸に配置し、手間小・リスク中の投資信託積立を初心者の入口として示した俯瞰マップ
    手間×リスクの2軸で6種類を配置し、投資信託の積立が初心者の入口になりやすいことを可視化(各種の一般的な特性を基に当社整理)

    資産運用の主な種類は、預貯金・投資信託・株式・債券・不動産・外貨・NISA等で、かかる手間と抱えるリスクの2軸で選び分けると自分の入口が見えます。種類が多くて選べないという悩みは、この2軸で整理すると解消しやすくなります。

    種類ごとの性格を、手間(銘柄選びや管理にかかる労力)とリスク(値動きの振れ幅)の観点で並べると、初心者がどこから入るとよいかの見取り図になります。

    種類 手間の目安 リスクの目安 特徴(詳細は各記事へ)
    預貯金 小 低 元本が守られ流動性が高い。守りの中心
    投資信託(インデックス積立) 小 中 1本で分散が効き、少額の積立に向く
    債券 小 低〜中 国や企業にお金を貸し利子を受け取る
    不動産(現物) 大 中〜高 まとまった資金が必要。少額のREITもある
    株式(個別銘柄) 中〜大 高 自分で銘柄を選ぶ。優待や配当の魅力
    外貨・FX 中〜大 高 為替変動の影響を受ける

    主な資産運用を「手間×リスク」で俯瞰した比較(各種類の一般的な特性を横断整理)

    この表からは、手間が小さくリスクが中程度の投資信託の積立が、初心者の入口として選ばれやすいという傾向が読み取れます。投資信託は運用会社が多数の銘柄をまとめて運用するため、1本買うだけで分散が効き、少額の積立にも向きます。一方、株式や不動産は期待できるリターンが大きい半面、自分で判断する場面や必要資金が増えます。債券は値動きが比較的穏やかで守りを固めたいときに、外貨・FXは為替の影響を受けやすく上級者向けに位置づけられます。この2軸のどこに自分の許容度が合うかを起点に選ぶと、種類の多さに惑わされずに済みます。

    手間をかけずに続けたい人向けの方法を横並びで比べたい場合は、ほったらかし投資 おすすめの詳しい解説で、新NISAを使ったインデックス投資信託の積立を筆頭に、手間・リスク・コスト・税制優遇の4軸で10手法を比較しています。まとまった資金がなくても関われる不動産の選択肢や、現物と少額から関われるREITの違いを知りたい方は、不動産投資 初心者の詳しい解説が参考になります。どの種類を選ぶ場合も、次のセクションで扱う「金額」と「非課税制度」が判断の土台になります。

    少額・非課税から始めるには?

    投資信託なら100円、単元未満株なら数百円から始められ、NISA口座では運用益の税金が約20%から0%になることを示した比較図
    最低開始額と課税の有無を比較。投資信託は100円から、NISA口座なら運用益が非課税(出典: 日本取引所グループ/金融庁、2026年7月時点)

    資産運用は100円や1株といった少額から始められ、NISAを使えば運用益にかかる税金が非課税になります。まとまった資金がなくても入口はあり、制度を先に押さえると効率よく始められます。

    まず金額の面では、通常の株式は「株価×100株」がひとまとまりですが(日本取引所グループ、2026年7月時点)、単元未満株や投資信託、ポイント投資を使えば数百円から始められます。単元未満株なら1株単位で買えるため株価によっては数百円から、投資信託なら100円から積み立てられる証券会社もあります。少額でできる手段を10種類ほど比較し、それぞれのメリットと限界を知りたい方は、少額投資の詳しい解説で自分に合う手段を選べます。株を数百円から買う具体的な方法や、いくら用意すべきかの考え方は、株 初心者の詳しい解説で整理しています。少額で始めるときは、金額の大小より、生活防衛資金を残した余剰資金の範囲で行うことが失敗を避ける前提になります。

    制度の面で押さえておきたいのがNISA(少額投資非課税制度)です。通常、投資で得た利益には約20%の税金がかかりますが、NISA口座で投資した金融商品の運用益は非課税になります(金融庁、2026年7月時点)。2014年に始まり2024年に制度が大きく拡充され、つみたて投資枠と成長投資枠という2つの枠を併用でき、非課税で保有できる金額も広がりました。制度の仕組みや2つの投資枠、注意点を金融庁の一次情報で詳しく確認したい方は、少額投資非課税制度の詳しい解説で順を追って理解できます。少額と非課税を組み合わせると、初心者でも無理なく始められる入口が整います。

    \ 一人で迷わない学び方 /

    種類選びで迷う段階から、自分に合う始め方を体験で確かめられます。

    株式投資を始めるには?

    株式投資は値上がり益・配当・株主優待を狙う方法で、証券口座を開設し、NISAを併用すれば少額かつ非課税から始められます。種類の中でも関心の高い株式について、仕組みと始め方の入口を整理します。

    株式投資は、企業の株式を売買して利益を狙う方法です。利益の源泉は、株価が上がったときの値上がり益、保有中に受け取れる配当金、自社製品などがもらえる株主優待の3つがあります。自分で個別企業を選ぶため、応援する企業を持つ実感や優待といった魅力がある一方、銘柄選びの判断を自分で担う必要があります。運用会社に任せる投資信託とは、誰が銘柄を選ぶかが異なる点も押さえておきたいところです。仕組み・メリット・費用を体系的に知りたい方は、株式投資の詳しい解説で基礎から確認できます。個人が株式に向き合う裾野は広がっており、上場企業の個人株主数は延べ9,198万人と12年連続で過去最高を更新しています(日本取引所グループ、2026年3月末時点)。

    実際に始める手順は、証券口座の開設から入金・銘柄選び・注文・売却までの流れで進みます。口座開設からの具体的な5ステップを順番に追いたい方は、株 始め方の詳しい解説が手引きになります。一方で、手続きそのものより「始めたあと続けられるか」を左右するのが最初の方針づくりです。目的・目標額・余裕資金・投資スタイルをどう決めるかという設計から入りたい方は、株式投資 始め方の詳しい解説で方針の立て方を確認できます。手続きはスマートフォンで完結する時代ですが、続けられるかどうかは最初の方針で大きく変わるため、手順と方針の両輪をそろえておくと途中で迷いにくくなります。

    自分に合う方法を選び、将来を試算する

    初心者は「目的・使う時期・許容できるリスク・金額・手間」の5点で方法を絞り、シミュレーションで将来額を確かめると、選択に納得感が生まれます。数ある手段から自分に合うものを選ぶ、最後の絞り込みの視点です。

    投資初心者に向くのは、少額で始められるインデックス型の投資信託の積立を、新NISAなどの非課税制度を使って長期・分散で行う形が基本とされます。ただし最適解は目的や性格で変わるため、複数の手法を同じ評価軸で見比べると納得して選べます。目的(何のために)、使う時期(いつ必要か)、許容できるリスク(どこまでの値動きなら続けられるか)、金額(毎月いくら)、手間(どれだけ管理できるか)の5点で絞り込むと、選択肢が自然に狭まります。初心者向けの手法を横並びで比較し、選び方の基準まで確認したい方は、投資 初心者の詳しい解説が判断の助けになります。

    選ぶ方法が見えてきたら、将来いくらになるかを数字で確かめると計画が具体的になります。資産運用シミュレーションは、毎月の積立額・想定利回り・運用期間を入力すると、複利で将来の資産額を試算できる無料ツールです。複利は運用で得た利益を元本に加え、次の期間はその増えた元本に利益がつく仕組みで、時間の経過とともに効果が大きくなります。想定利回りを1%変えるだけで結果は数百万円単位で変わるため、条件の置き方と結果の読み方を知っておくと過信も不安も避けられます。まとまった資金を一度に投じる一括投資と、毎月コツコツ積み立てる積立投資では結果の出方も変わるため、両方を試算して比べると自分に合う進め方が見えてきます。金融庁の公開ツールと同じ複利計算で使い方を確かめたい方は、資産運用シミュレーションの詳しい解説で無料ツールの比較と条件設定を確認できます。

    初心者が失敗しないための意思決定順

    目的・余剰資金・リスク許容度・制度・商品の5段階を順に並べ、商品選びから入ると失敗しやすいことを示した意思決定フロー
    目的→余剰資金→リスク許容度→制度→商品の順で決めると失敗を減らせる(本ガイドの意思決定順を図解)

    資産運用は「目的→余剰資金→リスク許容度→制度→商品」の順で決めると、迷いと失敗を減らせます。何を先に決めるかを間違えると、口座を開いても行動が止まりやすくなります。

    多くの入門記事は「種類」と「始め方のステップ」を別々に並べますが、実際に迷いを生むのは、何を先に決めるかの順序があいまいなことです。次の5段の順で決めると、判断がぶれにくくなります。

    1. 目的: 何のために・いつ使うお金かを決める(老後・教育費・住宅など)
    2. 余剰資金: 生活防衛資金を確保し、当面使わないお金の範囲を決める
    3. リスク許容度: どこまでの値動きなら続けられるかを把握する
    4. 制度: NISAなどの非課税制度を使うかを決める
    5. 商品: ここまでの条件に合う具体的な商品を選ぶ

    この順序を飛ばして商品選びから入ると、投資にお金を回しすぎる、よく分からないまま値動きの大きい商品に手を出す、値下がり時にあわてて売る、といった失敗につながりやすくなります。逆に、目的と余剰資金の範囲が定まっていれば、短期的に値下がりしても慌てずに続けやすくなります。当社ABCashが女性を中心とした受講者と伴走するなかでも、NISA口座を開設したものの次の一歩で止まってしまう例は珍しくありません。原因の多くは知識量ではなく、この意思決定順が定まっていないことにあります。判断の土台を整えたうえで伴走する当社のトレーニングでは、トレーニング満足度は95%で、受講後に総資産が平均で約57.2万円増えたと報告しています。数字そのものより、止まっていた行動が動き出すきっかけとして選ばれている点が要点です。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    意思決定順を先に固めることが、種類選びや制度の理解より先に取り組むべき土台になります。 お金の基礎から「何から始めるか」を体系的に学び直したい場合は、家計とお金の学び方をまとめたお金の勉強 何からの詳しい解説もあわせて役立ちます。

    資産運用のよくある質問

    資産運用を始める前に多く検索される、テーマ横断の疑問に答えます。個別テーマの詳しい疑問は、各記事内のよくある質問で扱っています。

    Q. 資産運用は何から始めればいいですか?
    まず目的と余剰資金を決め、リスク許容度に合わせて非課税制度から少額で始めるのが基本の順序です。お金の基礎から順に学びたい場合は、お金の勉強の入口記事もあわせて確認すると迷いにくくなります。

    Q. 資産運用にリスクはありますか?元本保証はありますか?
    投資を含む資産運用には元本割れの可能性があり、元本保証はありません。リスクとリターンは表裏の関係にあるため、長期・積立・分散で振れ幅を抑える方法が一般的とされます。すぐ使うお金は預貯金で確保し、余裕資金の範囲で行うことが前提です。

    Q. 資産運用の利益に税金はかかりますか?
    通常、投資の利益には約20%の税金がかかりますが、NISA口座での運用益は非課税です(金融庁、2026年7月時点)。非課税枠の使い方は少額投資非課税制度の詳しい解説で確認できます。

    Q. 資産運用はいくらから始められますか?
    100円や1株といった少額から始められます。手段ごとの最低金額や特徴は少額投資の詳しい解説で比較しています。

    Q. 資産運用と貯蓄・投資・資産形成は何が違いますか?
    資産運用は貯蓄と投資を含む全体の取り組み、貯蓄は守り、投資は増やす手段、資産形成は両者を組み合わせて計画的に築く考え方です。役割の違いを押さえると全体像がつかめます。

    まとめ|資産運用は全体像→順序→各論で迷わない

    資産運用は、手段選びから入るのではなく、家計の配分という全体像から捉えると迷いが減ります。要点は次の通りです。

    • 資産運用は「守る預貯金」と「増やす投資」の配分問題で、まず家計の色分けから始める
    • 種類は「手間×リスク」の2軸で選び分け、初心者は少額・非課税の投資信託積立が入口になりやすい
    • 決める順序は「目的→余剰資金→リスク許容度→制度→商品」で、順序を固めることが失敗回避の土台
    • 各テーマの詳細は、資産運用シミュレーションの詳しい解説や投資 初心者の詳しい解説など個別記事へ進める

    最初の一歩は、生活防衛資金と余剰資金を色分けし、余剰資金の一部を非課税制度で少額から始めることです。焦って大きな金額を動かす必要はなく、続けられる範囲から始めて、慣れながら金額や対象を広げていけば十分です。とはいえ順序や金額を一人で決めきれないときは、専門家と一緒に整理すると前に進みやすくなります。

    \ お金の疑問を無料で相談 /

    家計から資産運用まで、最初の一歩を専属コンサルタントと踏み出せます。