
S&P500を含む米国株の今後10年の期待年率リターンは、運用大手の最新モデルで4.2〜6.2%と示されています(2026年6月30日時点)。ただし円で投資する人の結果は、この数字に為替の前提を掛けて初めて自分の金額になります。100万円や毎月3万円が10年後にいくらの目安になるのかを、為替のシナリオ別に確かめられます。
S&P500の10年後の予想は年率4〜6%台に集まっている
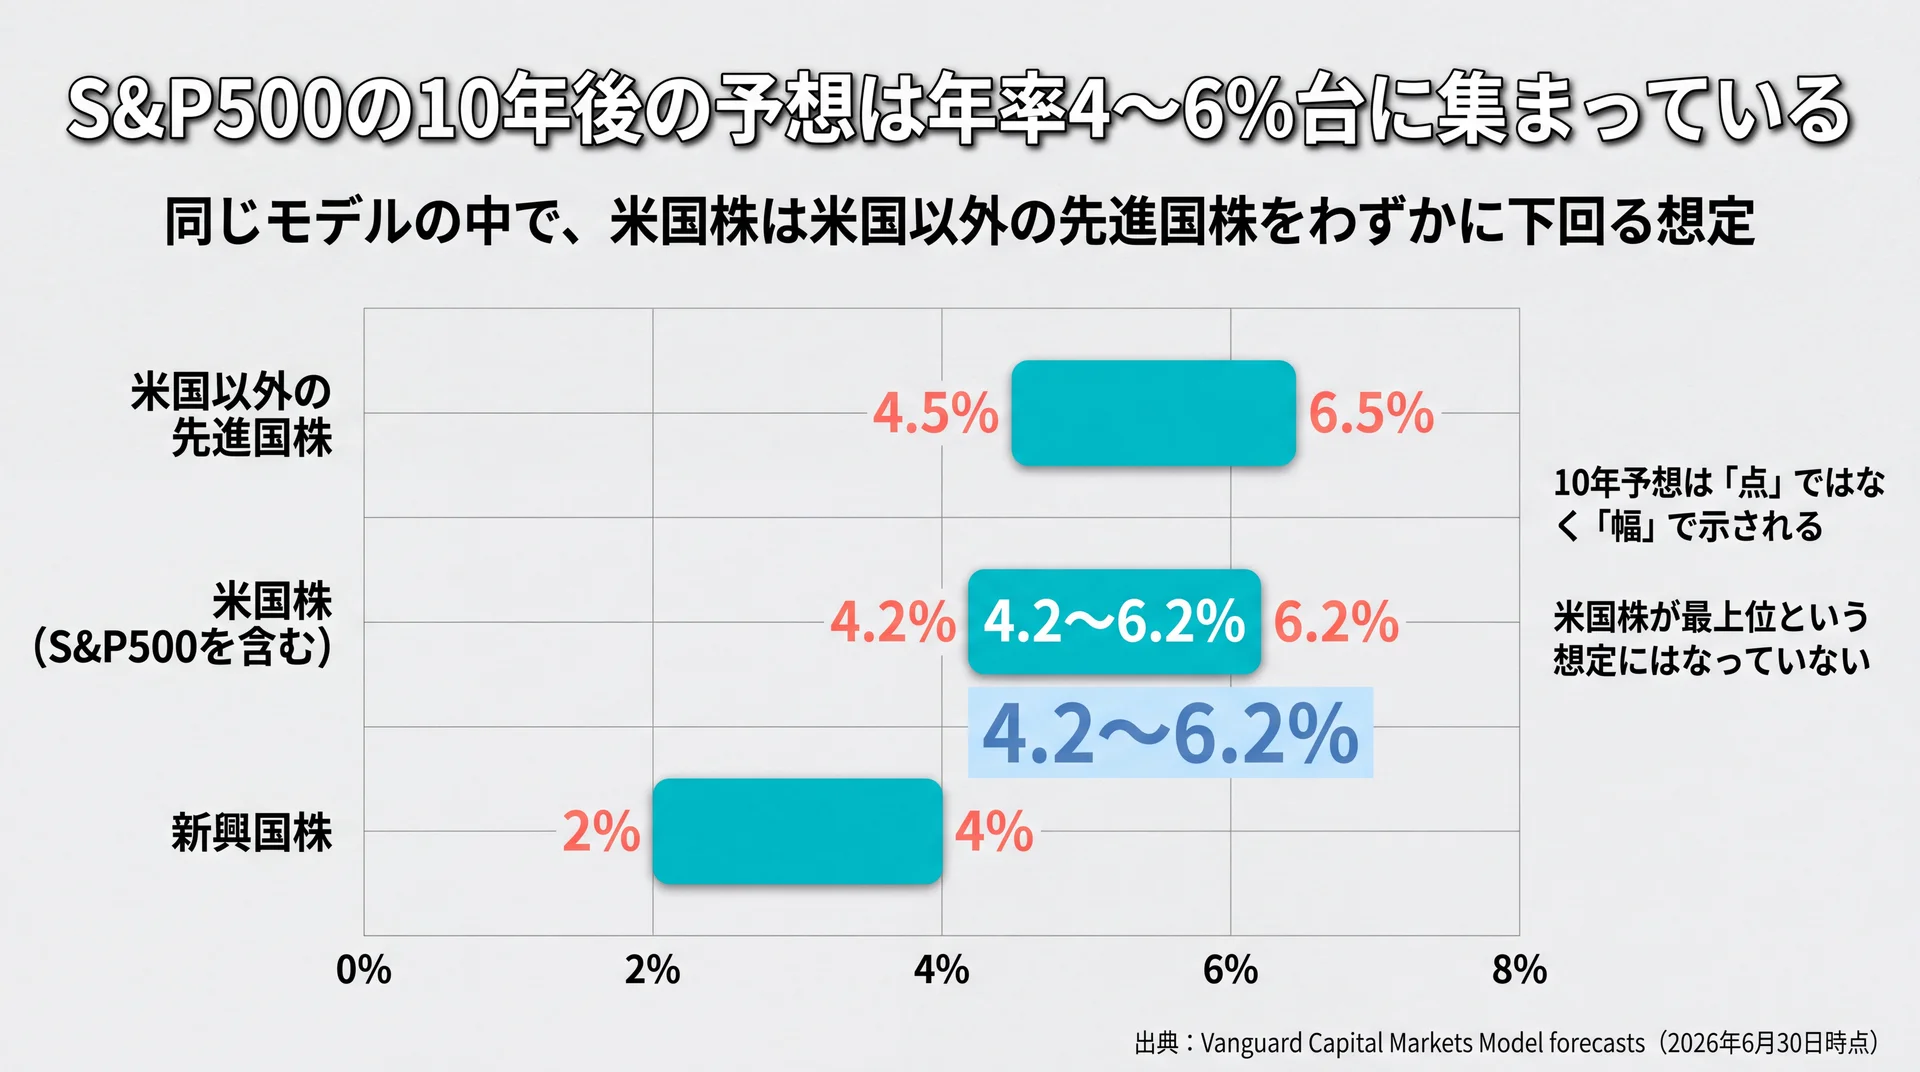
米国株の今後10年の期待年率リターンは、運用大手の最新モデルで4.2〜6.2%と想定されています。これは1万回のシミュレーションから導かれた分布の幅であり、1点の予測値ではありません(Vanguard Capital Markets Model forecasts、2026年6月30日時点)。
運用大手の10年モデルは米国株を4.2〜6.2%と想定しています
このモデルは米国株の対象指数としてMSCI US Broad Market Indexを置き、名目のトータルリターン(インフレ・税金・運用コストを差し引く前)を10年の年率で示したものです。同じ資料では、米国株のなかでもバリュー株の期待リターンが最も高いと整理されています。
当社は、この4.2〜6.2%という2ポイントの幅そのものを答えとして扱っています。運用大手が10年先を1つの数字で言い切らないのは、幅の外側にも結果が散らばるからです。中央値だけを取り出して計画の前提にすると、幅で示した意味が消えてしまいます。10年の予想は「いくらになるか」ではなく「どこからどこまでに収まりそうか」で受け取ると、その後の判断がぶれにくくなります。
同じモデルでは米国以外の先進国株のほうが高い想定です
同じ資料には、米国以外の先進国株が4.5〜6.5%、新興国株が2〜4%という10年期待リターンも並んでいます。つまり同一のモデルの中で、米国株の期待リターンは米国以外の先進国株をわずかに下回る想定になっています。
この並びは、米国株が悪いという評価ではありません。株価が先に上がった分だけこれから受け取れる部分が薄くなる、という同じ理屈を地域ごとに当てはめた結果です。当社は、「米国が最も伸びる」という前提は機関の10年見通しに含まれていないという一点をまず押さえれば足りると考えています。
主要機関の見通しを1つの表に並べると
| 公表主体 | 対象 | 時点 | 見通し | 主な前提 |
| 運用大手の資本市場モデル | 米国株 | 2026年6月30日 | 10年 年率4.2〜6.2% | 名目・ドル建て、税/コスト控除前 |
| 同上 | 米国以外の先進国株 | 2026年6月30日 | 10年 年率4.5〜6.5% | 同上 |
| 同上 | 新興国株 | 2026年6月30日 | 10年 年率2〜4% | 同上 |
| 大手投資銀行のリサーチ部門 | S&P500 | 2026年1月 | 2026年単年 トータルリターン12% | EPS成長12%(2026年) |
出典: Vanguard Capital Markets Model forecasts、Goldman Sachs Research の各公表資料をもとに当社が対象・時点・前提の軸で整理
対象も期間も違う数字が「S&P500の予想」として同じ土俵で語られることがあります。同じ10年という括りでも、モデルの前提や対象指数が違えば示される数値は1つに収れんしません。当社は、この一覧を米国株を外す根拠ではなく、自分がどの前提に賭けているのかを自覚するための材料として使うべきだと考えています。投資信託の選び方や試算の進め方から確認したい場合は、投資信託 シミュレーションの全体像を整理した完全ガイドもあわせてご覧ください。
要点: 10年予想は点ではなく幅で示されており、しかも米国株が地域のなかで最上位という想定にはなっていません。
なぜ過去10年より控えめな予想になるのか
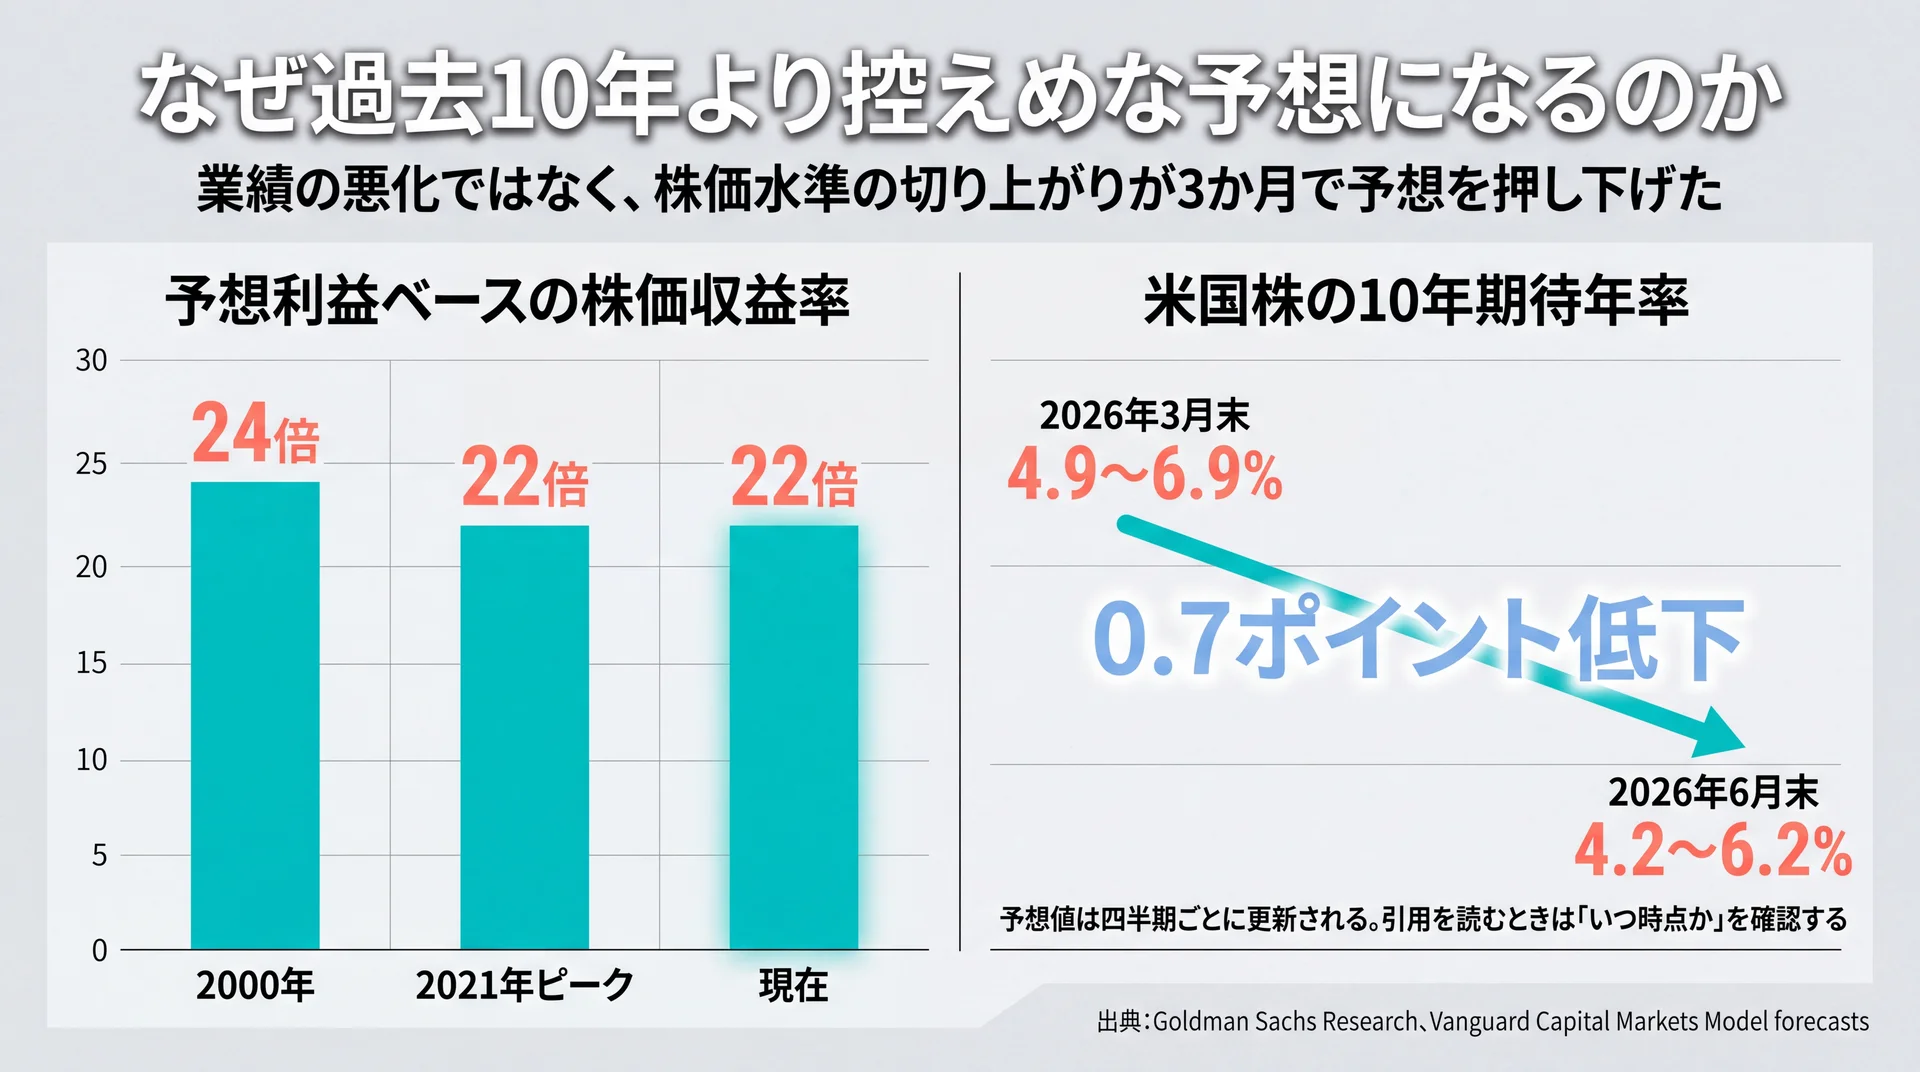
今後10年の予想が過去より控えめになる最大の理由は、出発点の株価水準がすでに高いことです。株価が利益の何倍で買われているかを示すバリュエーションが高いほど、将来のリターンを押し下げる方向に働きます(Goldman Sachs Research、2026年1月時点)。
出発点の株価水準がすでに高くなっています
大手投資銀行のリサーチ部門は、S&P500が予想利益ベースで22倍の株価収益率で取引されていると示しました。これは2021年のピークと同じ水準で、2000年に記録した24倍に迫る位置にあります。同レポートは高い倍率は無視しがたく、利益が期待に届かなかった場合の下振れ幅を大きくするとも述べています。
当社は、この指摘を「危険だから買うな」ではなく期待がすでに価格に入っている状態の説明として読んでいます。企業の利益が伸びても、その伸びが事前の期待どおりであれば、株価が上乗せで反応するとは限りません。だから10年の計画では、利益の成長を織り込みすぎた前提を置かないほうが現実的です。なお1〜3年の相場見通しは本記事の対象外のため、s&p500 今後の見通しについてはこちらをご覧ください。
予想値は四半期ごとに更新されています
同じ運用大手のモデルでも、米国株の10年期待リターンは2026年3月末時点の4.9〜6.9%から、6月末時点で4.2〜6.2%へ下がりました。3か月で0.7ポイント動いています。理由は業績が悪化したからではなく、株価が上がってバリュエーションがさらに切り上がったためです。
つまり10年予想は、将来を言い当てる装置ではなくその時点の株価水準を写した鏡に近い性格を持っています。当社は、予想値を引用した記事を読むとき、数字より先に「いつ時点のものか」を確かめています。半年前の予想を今日の判断にそのまま使うと、前提が入れ替わったことに気づけません。
円で投資する人の10年後は指数と為替の掛け算で決まる
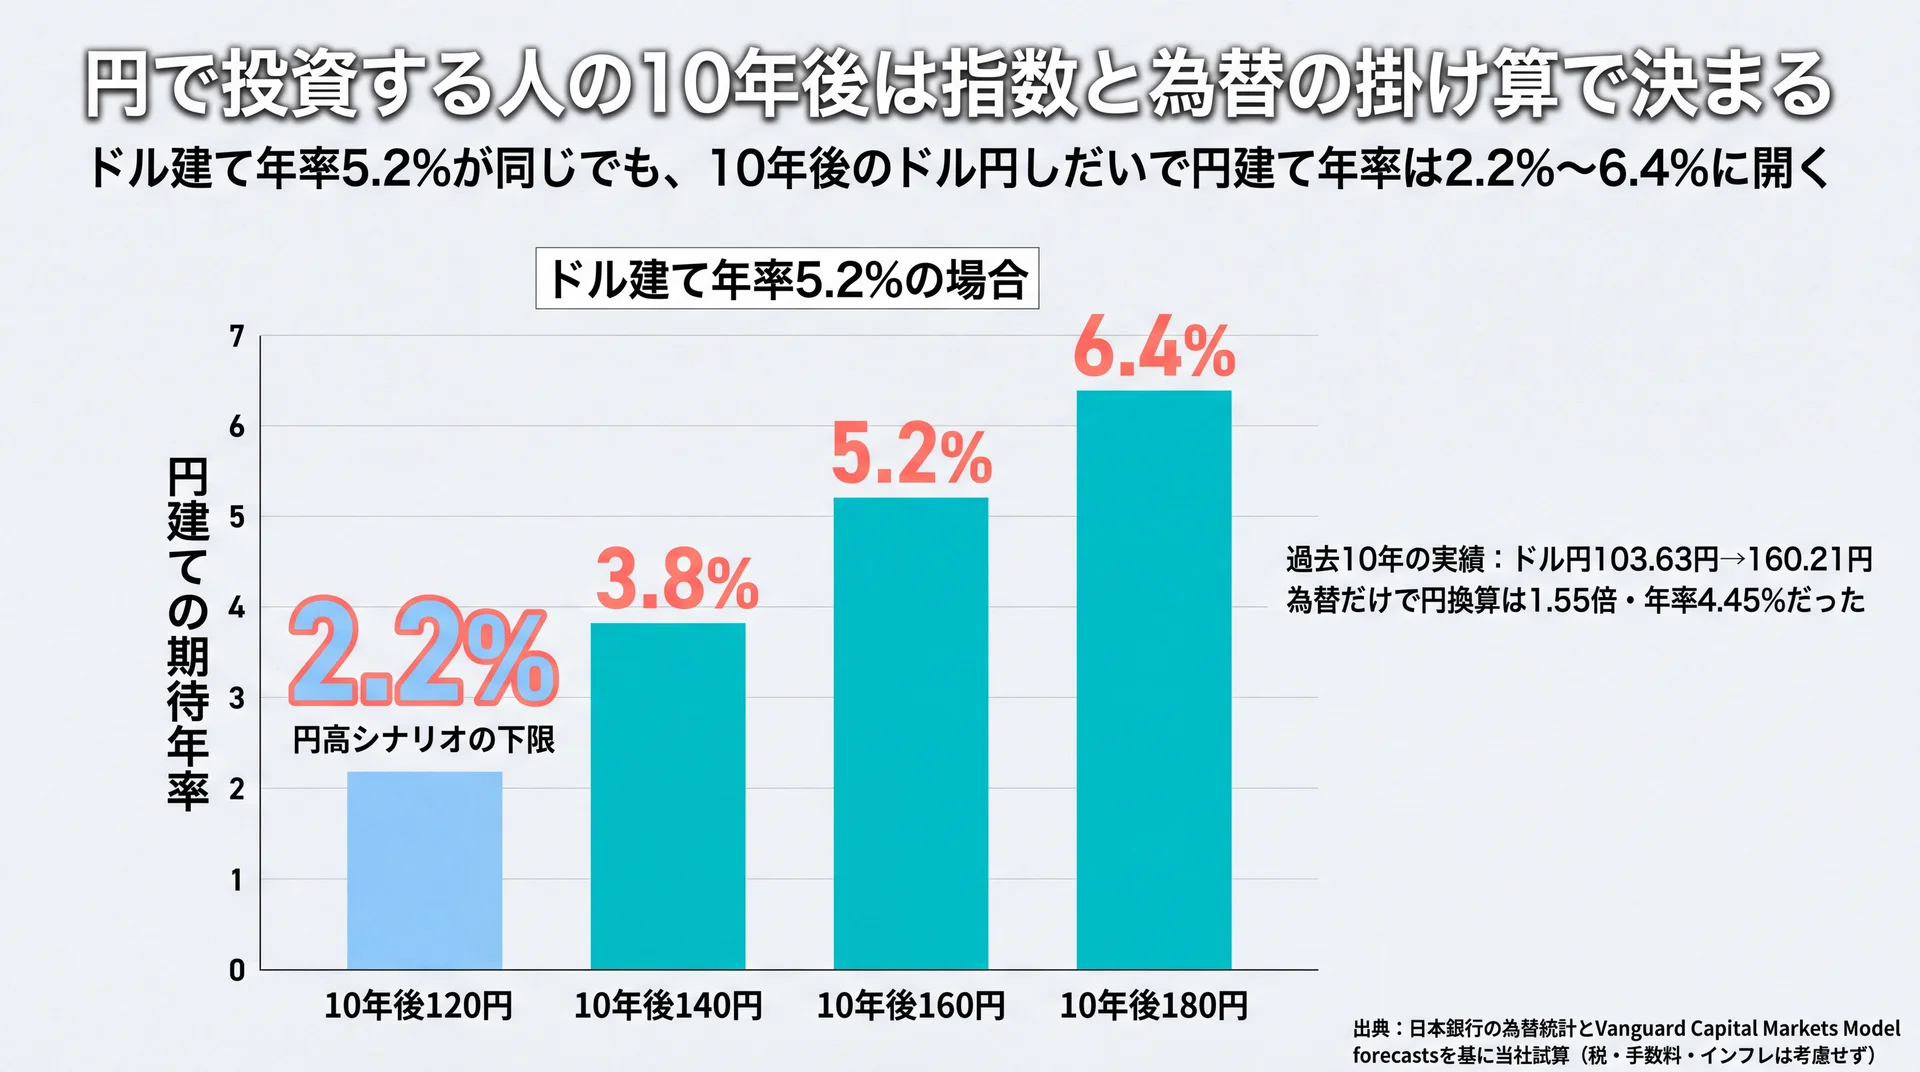
円で投資する人の10年後は、指数の予想値と為替の前提を掛け合わせて初めて自分の金額になります。ドル建ての期待リターンが同じでも、10年後のドル円が120円か180円かで円建ての年率は数ポイント変わります(当社試算。起点のドル円は日本銀行 主要時系列統計データ表の2026年7月末値)。
過去10年は、為替だけで円換算の資産が1.55倍になりました
日本銀行の統計では、東京市場のドル・円スポットレート(17時時点・月末)は2016年7月末が103.63円、2026年7月末が160.21円です。この10年でドルは円に対して1.546倍になり、年率に直すと4.45%にあたります。
米国株を円で持っていた人は、指数が1円も動かなくても円換算では1.55倍になった計算です。当社は、この10年の円建ての好成績を「S&P500が強かった」だけで説明するのは片手落ちだと見ています。そのため今後10年を考えるときは、指数の予想と同じ重みで為替の前提を置く必要があります。
為替シナリオ別に円建ての年率を並べると
ドル建ての期待年率(4.2%/レンジ中央の5.2%/6.2%)と、10年後のドル円(120円/140円/160円/180円)を掛け合わせると、円建ての年率は次のように開きます。
| ドル建て年率 | 10年後120円 | 10年後140円 | 10年後160円 | 10年後180円 |
| 4.2% | 1.2% | 2.8% | 4.2% | 5.4% |
| 5.2% | 2.2% | 3.8% | 5.2% | 6.4% |
| 6.2% | 3.2% | 4.8% | 6.2% | 7.4% |
当社試算の方法|対象: 米国株の10年期待年率リターン / 前提: 起点のドル円を2026年7月末の160.21円とし、10年後を4シナリオで設定 / 期間: 10年 / 算式: 円建て倍率=(1+ドル建て年率)^10 ×(10年後ドル円÷160.21)、円建て年率=円建て倍率^(1/10)−1 / データ出典: Vanguard Capital Markets Model forecasts の期待リターンレンジと日本銀行の為替統計をもとに当社が算出(税・手数料・インフレは考慮していません)
当社は、この表の左上(ドル建て4.2%・10年後120円=円建て1.2%)を最悪ではなく通常想定の一角として扱っています。円高側のシナリオを外して計画を立てると、目標が届かなかったときに打つ手が残りません。
要点: 同じ指数リターンでも、為替の前提しだいで円建ての年率は1.2%から7.4%まで開きます。
\ 累計9万人が学んだ伴走型 /
家計からNISAまで、専属コンサルタントがマンツーマンで伴走します。
100万円と月3万円の積立は10年後いくらになるか
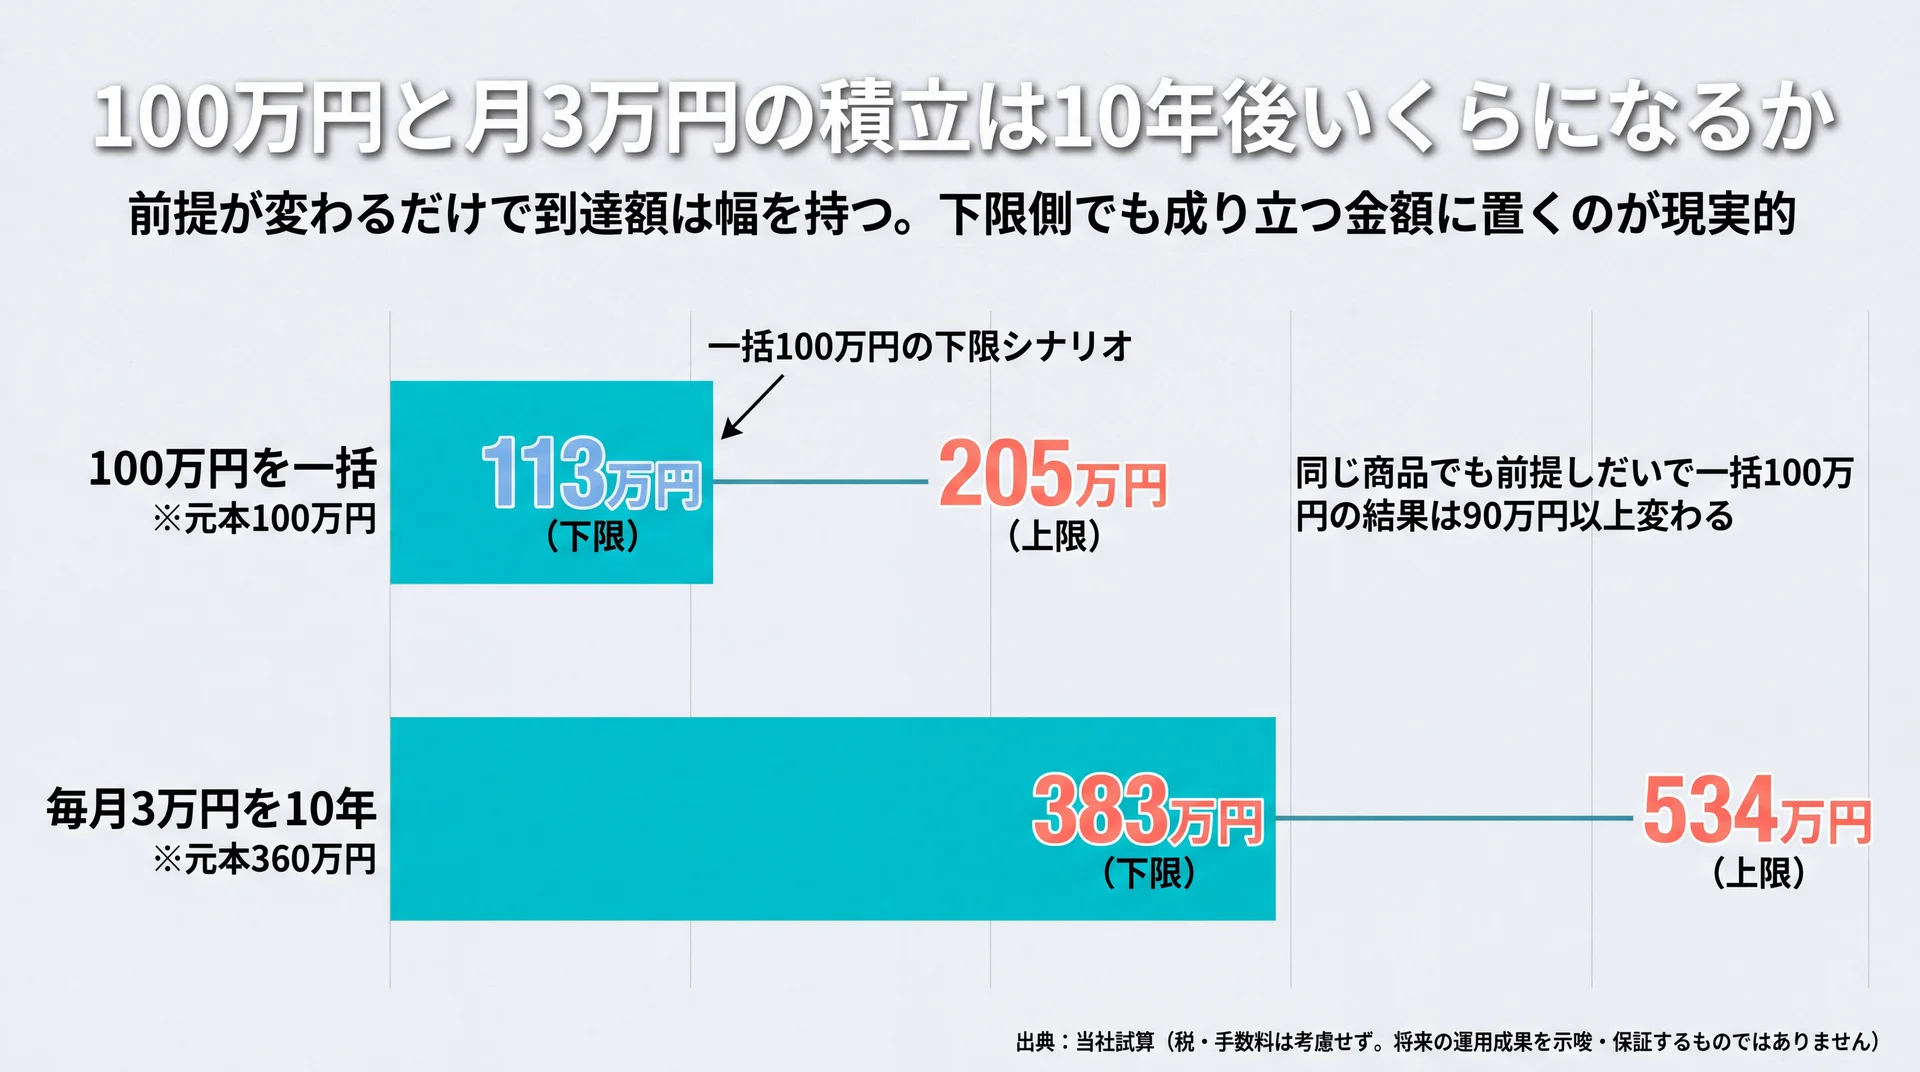
100万円を一括で置いた場合、10年後の円建て評価額はおよそ113万〜205万円の幅に収まります。同じ商品でも、ドル建ての年率と為替の前提を変えるだけで結果が90万円以上変わる計算です(当社試算・前提は前章の方法欄のとおり)。
100万円を一括で置いた場合の到達額
前章のマトリクスを金額に直すと、次のようになります。
| ドル建て年率 | 10年後120円 | 10年後140円 | 10年後160円 | 10年後180円 |
| 4.2% | 113万円 | 132万円 | 151万円 | 170万円 |
| 5.2% | 124万円 | 145万円 | 166万円 | 187万円 |
| 6.2% | 137万円 | 159万円 | 182万円 | 205万円 |
当社は、1つの利回りだけを前提に計画を立てないよう、トレーニングの最初にこの幅を見ていただいています。1つの数字を信じる状態から、幅のどこにいても困らない設計へ切り替えるほうが、途中で判断がぶれにくくなるためです。
毎月3万円を10年続けた場合
毎月3万円を10年間積み立てると、拠出する元本は360万円です。円建ての年率別に期末の評価額を並べると次のようになります。
| 円建て年率 | 10年後の評価額 | 元本360万円との差 |
| 1.2% | 383万円 | +23万円 |
| 2.8% | 416万円 | +56万円 |
| 4.2% | 448万円 | +88万円 |
| 5.4% | 478万円 | +118万円 |
| 6.2% | 500万円 | +140万円 |
| 7.4% | 534万円 | +174万円 |
当社試算の方法|対象: 毎月3万円・10年(120か月)の積立 / 算式: 毎月初に3万円を拠出し、年率を12分割した月利で複利運用した場合の期末評価額 / データ出典: 前章の円建て年率レンジをもとに当社が算出(税・手数料は考慮していません)
金融庁もNISAの活用事例で、こうした試算について「将来の運用成果を示唆・保証するものではありません」と明記しています(金融庁 NISAの活用事例)。当社も試算は当てるためではなく、目標との距離を測るために使うものだと考えています。積立の金額の決め方や続け方は本記事の対象外のため、積立投資についてはこちらをご覧ください。
10年後の予想を自分の判断にどう使うか
10年後の予想は当てにいく数字ではなく、下限側でも自分の目標が成り立つかを確かめるための幅として使えます。予想が外れても計画が壊れなければ、相場の上下で売買を繰り返す理由がなくなります。金融庁も投資には元本割れのおそれがあることを明示しています(金融庁 資産形成の基本)。
予想を3つの層に分けて読む
当社は、10年予想を次の3層に分けて扱っています。決められることと決められないことを分けると、悩む場所が減ります。
| 層 | 内容 | 自分で決められるか | 打ち手 |
| ①指数の予想 | 米国株の10年期待年率(4.2〜6.2%) | × | 幅の下限で計画を組む |
| ②為替の前提 | 10年後のドル円(120〜180円) | × | 円高側も含めた複数シナリオで見る |
| ③自分の必要リターン | 目標額・期間・毎月の拠出額 | ○ | 拠出額と期間を調整する |
この3層は当社の運用方針に基づく分類です。①と②は自分では動かせません。動かせるのは③だけです。予想が当たるかどうかを議論する時間を、拠出額と期間の調整に振り替えたほうが結果に効きます。
当社の見解:下限側で目標が成り立つかを先に確認します
一般には「10年後は誰にもわからないから長期・積立・分散で持ち続ける」と語られます。当社のABCashは、その手前に下限側の前提で目標が成り立つかを確認する工程を置いています。円建て年率1.2%でも目標に届く設計なら、途中で相場が荒れても手を止める理由がなくなります。
当社は金融商品を販売しません。教育そのものが収益源であるため、特定の指数や商品へ誘導する動機を持たない立場から前提の置き方をお伝えできます。2026年5月時点で累計9万人以上の方が受講し、2025年4月から8月に実施した受講者アンケートではトレーニング満足度が95%でした。なお、個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士にご相談ください。
よくある質問
Q1. S&P500に10年投資すれば元本割れは避けられますか?
A. 避けられる保証はありません。金融庁は投資について「預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります」と明示しています(金融庁 資産形成の基本)。期間を延ばすと結果のばらつきは縮みやすくなりますが、ゼロにはなりません。円建てでは為替も加わるため、下限側の前提でも困らない金額に抑えるのが現実的です。
Q2. S&P500の10年後の予想はどこが公表しているのですか?
A. 運用会社や投資銀行が、自社の資本市場モデルやリサーチ部門の分析として公表しています。読むときに確認したいのは、対象が米国株全体かS&P500か、期間が10年か単年か、そして更新日の3点です。同じ機関でも四半期ごとに数字が変わるため、時点の記載がない引用は判断材料にしにくくなります。
Q3. 10年より20年持ったほうが有利になりますか?
A. 期間が延びれば複利の効く時間は長くなりますが、有利かどうかは取り崩す時期から逆算して決まります。10年後に使うお金なら、別の置き場を用意するのも一案です。期間の長さより、いつ使うお金かを先に決める順番が結果を左右します。制度の使い分けや試算の全体像は、投資信託 シミュレーションの基礎からの総まとめはこちらをご覧ください。
まとめ
主要機関が示すS&P500を含む米国株の10年見通しは、年率4.2〜6.2%という幅です(2026年6月30日時点)。円で投資する人の場合は、ここに為替の前提が掛かり、円建ての年率は1.2%から7.4%まで開きます。だから10年後の金額を1つに決め打ちせず、いちばん低い前提でも目標が成り立つ形にしておくと、相場が動いても手を止めずに済みます。まずは自分の目標額と毎月の拠出額を、幅のどこに置いても成立する形に組み直すところから始めてみてください。
\ 無料体験60〜80分程度・オンライン可 /
10年後の前提を自分の数字に置き換える手順を、一緒に整理できます。