
投資信託のシミュレーションは、目的に合うツールを選ぶ段階から、出た結果を割り引いて読む段階までが一続きの作業です。計算は無料ツールが数秒で終えてくれますが、入力値の根拠と結果の受け取り方は自分で用意することになります。
このガイドで分かること:
- 試算ツール4タイプの違いと選び方
- 入力する数字をどこから持ってくるか
- 画面の金額と手取りが離れる場所
- 試算のあとに何を決めるか
- 各章から進める詳細記事の道筋
\ 累計9万人が受講したトレーニング /
試算の次に何を決めればよいかを、専属コンサルタントと一緒に整理できます。
投資信託シミュレーションの全体像と、このガイドの歩き方
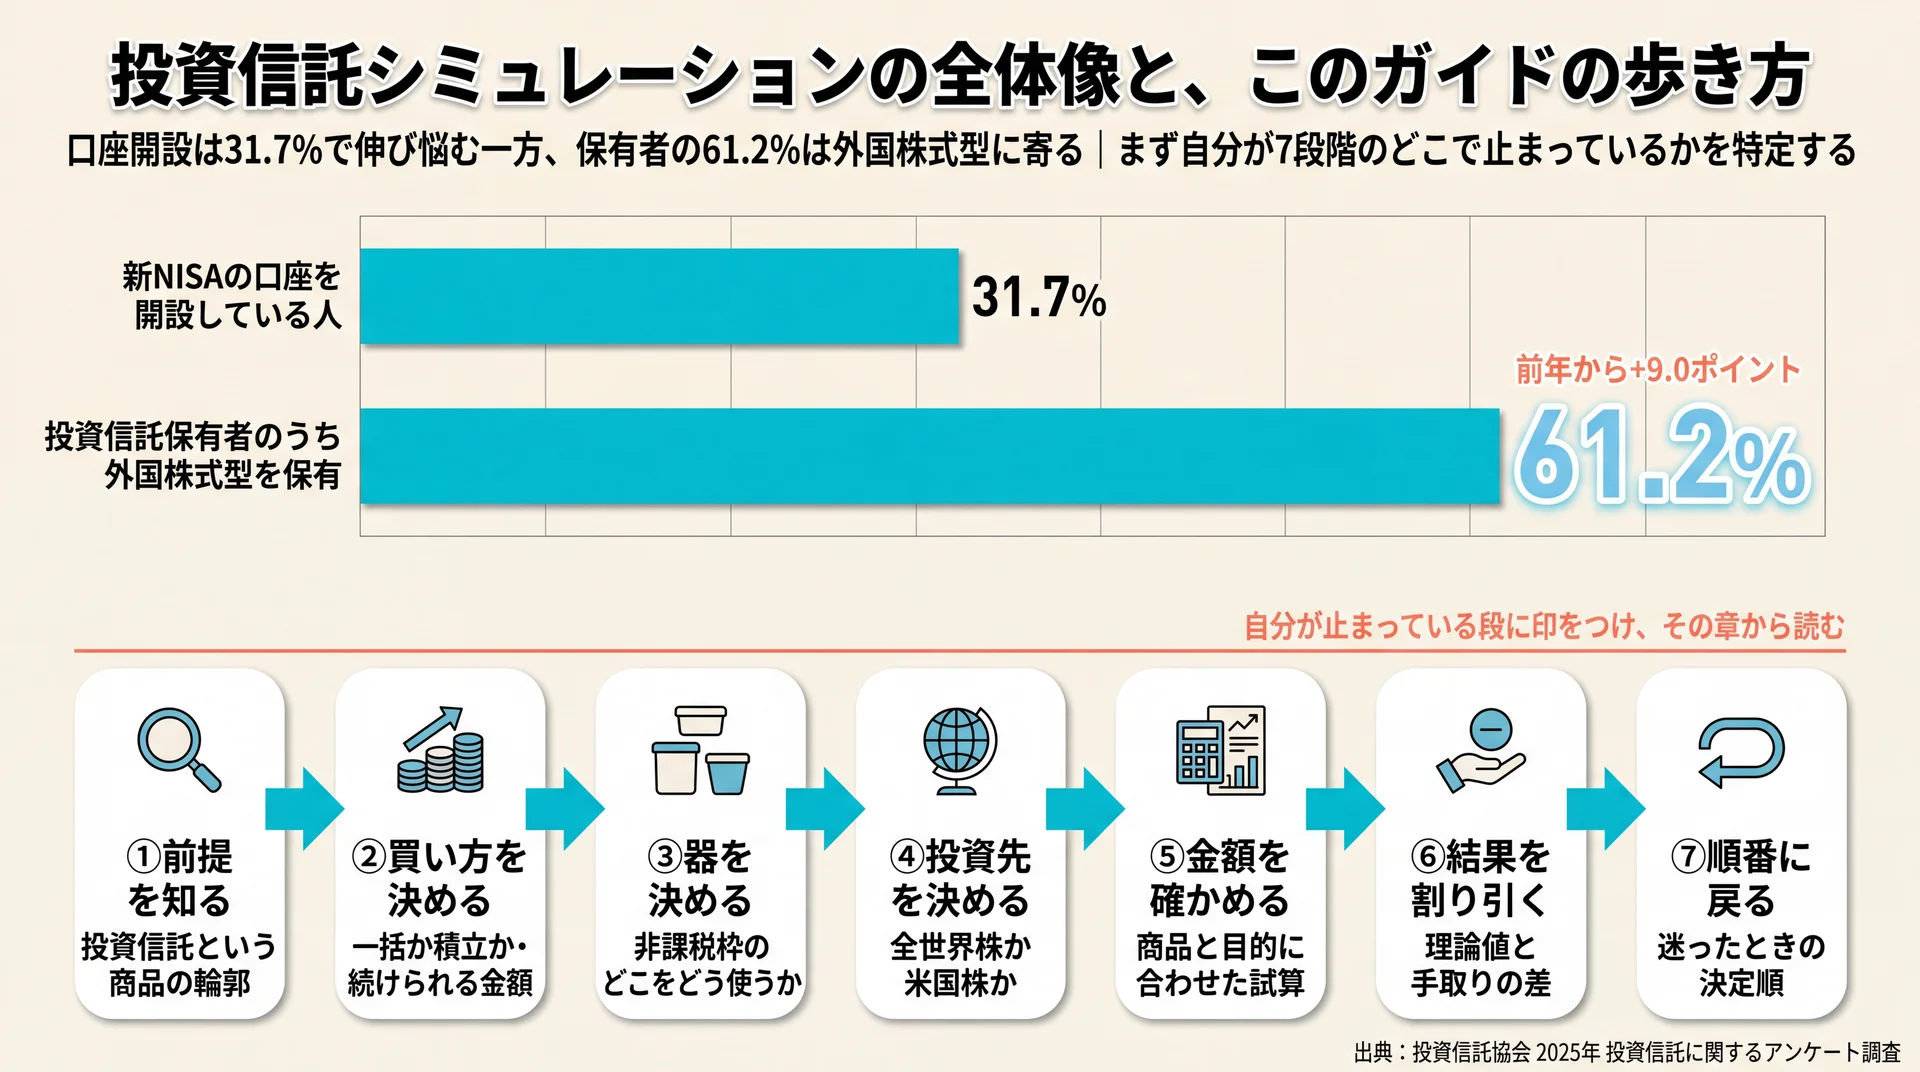
投資信託のシミュレーションは、試算・判断・実行という3つの段階に分けると迷いにくくなります。数字を出すのは最初の段階だけで、残りの2つは制度と商品と金額を決める作業です。このガイドは12本の詳細記事を段階順に並べ、いま必要な章から読み進められる構成にしています。
12本の詳細記事を、決める順に並べる
「シミュレーションのやり方」だけを扱う解説では、試算を終えたところで手が止まります。実際には、試算はスタート地点を測る作業であって、そこから制度の枠、投資先、金額の順に決めていかないと買い付けまで届きません。下の表は、その順序と対応する詳細記事の対応関係です。
| ステージ | この段階で決めること | 対応する詳細記事 | 本ガイドでの扱い |
| ① 前提を知る | 投資信託という商品の輪郭 | 投資信託の仕組みと費用 | 要約+リンク |
| ② 買い方を決める | 一括か積立か/続けられる金額 | 積立投資の始め方/積立の試算 | 要約+リンク |
| ③ 器を決める | 非課税枠のどこをどう使うか | 積立投資枠/2つの枠の併用/2つの枠の違い | 要約+リンク |
| ④ 投資先を決める | 全世界株か米国株か/見通しの扱い方 | 全世界株とS&P500/S&P500の今後の見通し/S&P500の10年後予想 | 要約+リンク |
| ⑤ 金額を確かめる | 商品と目的に合わせた試算 | S&P500の積立試算/オルカンの試算/シミュレーターの選び方 | 要約+リンク |
| ⑥ 結果を割り引く | 理論値と手取りの差 | 本ガイド(後述のギャップ4層) | 本文で解説 |
| ⑦ 順番に戻る | 迷ったときの決定順 | 本ガイド(後述の決める順番) | 本文で解説 |
ステージと詳細記事の対応関係。決める順にそのまま読み進められる
入口で止まる人と、商品選びに直行する人
この順序が必要になるのは、入口の段階でつまずく人と、入口を飛ばして商品選びに直行する人の両方がいるためです。投資信託協会が2万人を対象に行った調査では、新NISAの口座を開設している人は全体の31.7%にとどまる一方、投資信託を保有している人のうち61.2%が外国株式に投資する投資信託を持ち、この比率は前年から9.0ポイント上昇しています(投資信託協会 2025年 投資信託に関するアンケート調査、2026年3月27日公表・2025年9月調査)。
当社はこの2つの数字を、入口の人数は伸び悩む一方で、入った人の資産配分は特定の方向へ急速に寄っている状態だと見ています。だから必要なのは、シミュレーターを使うかどうかではなく、試算・制度・商品・金額のどこで止まっているかを自分で特定することです。止まっている場所が分かれば、読むべき章も決まります。
シミュレーションは4タイプ|答えられる問いが違う
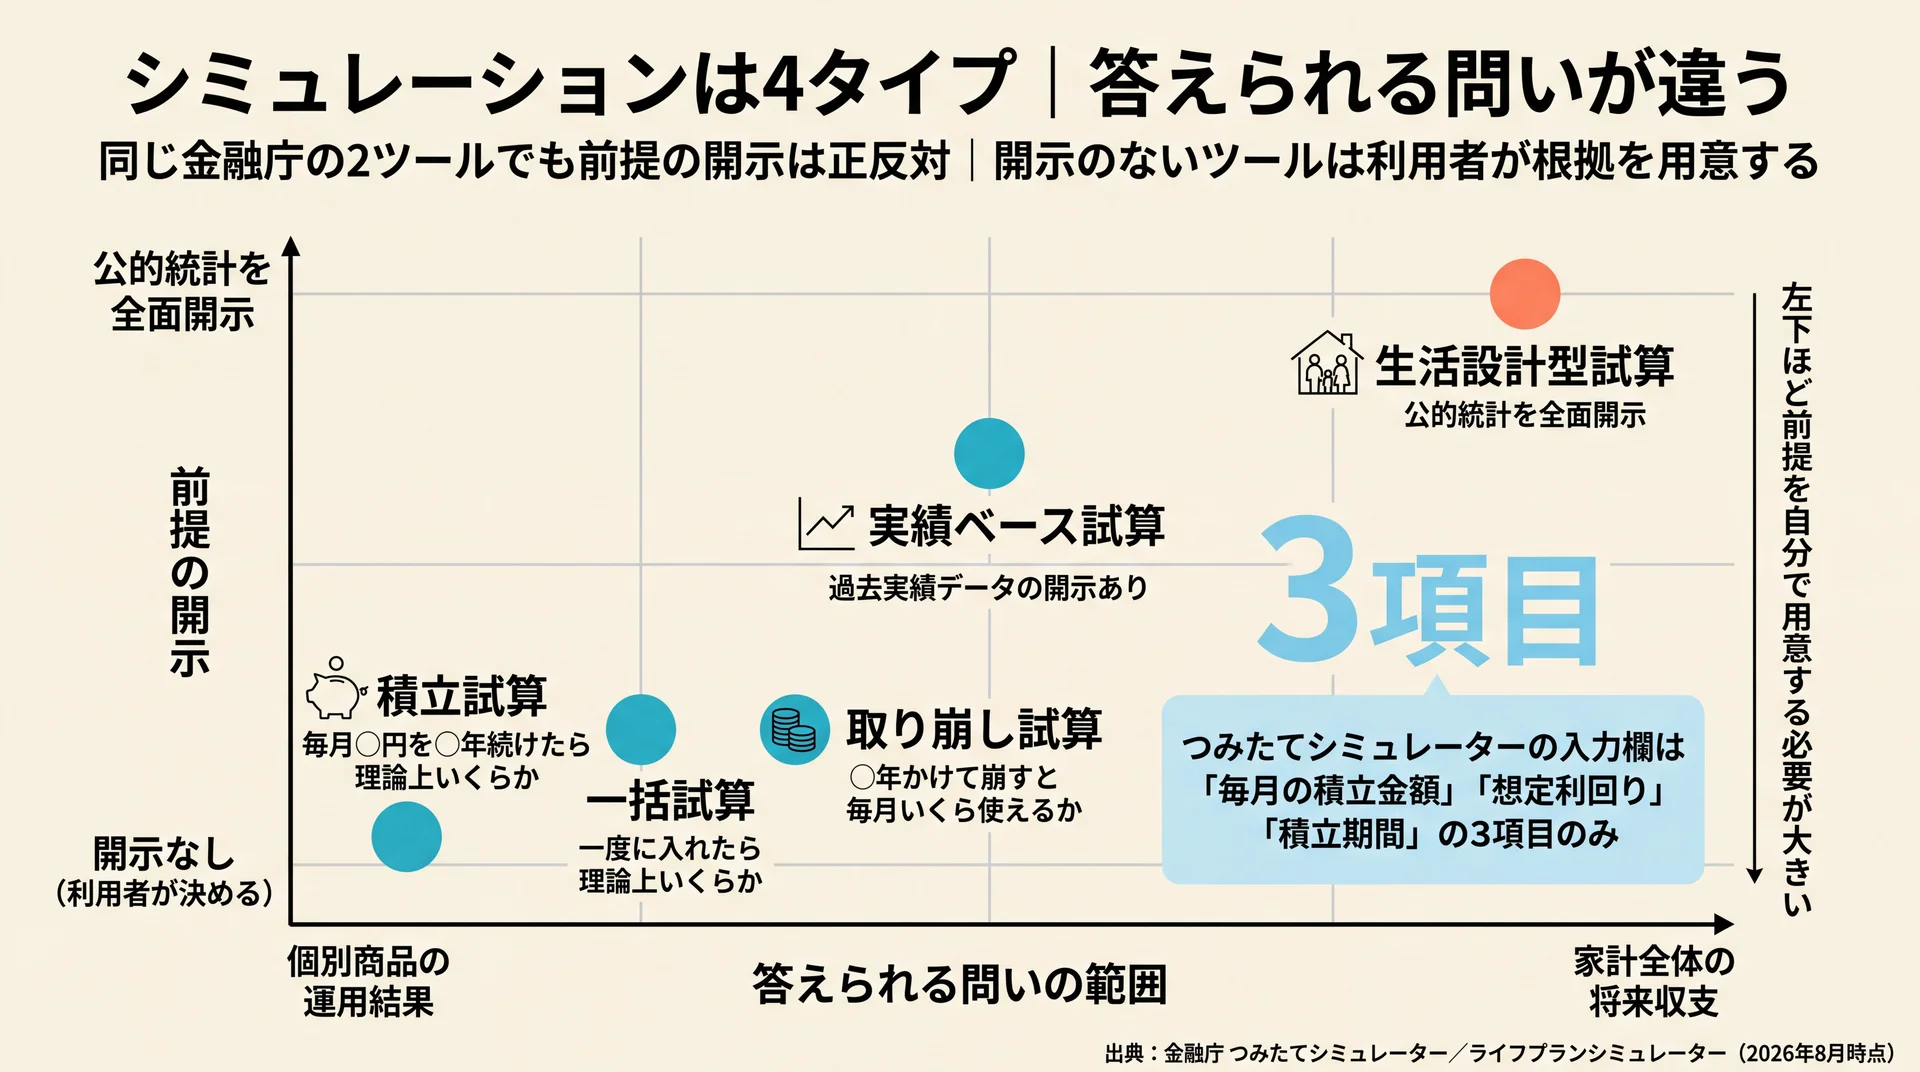
投資信託のシミュレーションには、積立・一括・取り崩し・実績ベースという4つのタイプがあります。それぞれ答えられる問いが違うため、自分が抱えている問いのほうからツールを選ぶと空振りが減ります。積立の試算をどれだけ精密にしても、資産を使い始めてからの毎月の取り崩し額は出てきません。
4つのタイプで答えられる問いを並べる
「投資信託 シミュレーション」で検索して最初に出てくるページの多くは、計算ツールそのものです。ツールは目的別に分かれていますが、どのツールがどの問いに答えるのかを説明してくれる場所はほとんどありません。整理すると次のようになります。最下段の生活設計型は、商品単位ではなく家計全体を扱うツールで、4タイプとの対比のために併記しています。
| タイプ | 答えられる問い | 答えられない問い | 前提の開示 |
| 積立試算 | 毎月◯円を◯年続けたら理論上いくらになるか | 途中で止めた場合の結果/税と費用を引いた手取り | なし(利用者が決める) |
| 一括試算 | まとまった資金を一度に入れたら理論上いくらになるか | 投入するタイミングの良し悪し | なし(利用者が決める) |
| 取り崩し試算 | 貯めた資産を◯年かけて崩すと毎月いくら使えるか | 取り崩している最中の相場変動の影響 | なし(利用者が決める) |
| 実績ベース試算 | 過去の基準価額で運用していたらどうなっていたか | 同じ結果が将来も再現されるか | 過去実績データ(開示あり) |
| 生活設計型試算 | 収入・支出・ライフイベントを通した将来の家計収支 | 個別商品ごとの運用結果 | 公的統計を全面開示 |
試算タイプ別の対応関係。最下段は4タイプとの対比のために併記した生活設計型(金融庁提供の2ツールをはじめとする各種試算ツールの実仕様を当社が横断整理/2026年8月時点)
当社がこの表で最も重く見ているのは右端の列です。答えられる問いよりも、その計算が何を前提にしているかのほうが、結果の信頼度を左右します。
前提が開示されているかを確かめる
同じ金融庁が提供している2つのツールで、前提の開示水準は正反対になっています。つみたてシミュレーターの入力欄は「毎月の積立金額」「想定利回り(年率)」「積立期間」の3つだけで、想定利回りの推奨値も参考値も示されません。免責には「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記され、さらに「令和7年9月に計算ロジックを一部修正しました」という注記が置かれています(金融庁 つみたてシミュレーター、2026年8月時点)。
一方、同庁のライフプランシミュレーターは、生活費を総務省の家計調査から、退職金を国税庁の退職所得の資料から、収入を厚生労働省の賃金構造基本統計調査から、教育費を文部科学省の学習費調査などから算出すると、参照した公的統計名まで一覧で開示しています(金融庁 ライフプランシミュレーター、2026年8月時点)。
当社はこの差を、精度の優劣ではなく前提を用意する責任が誰にあるかの違いだと解釈しています。前提が開示されていないツールほど、利用者側で根拠を持つ必要が大きくなるということです。そして計算ロジックが修正されている以上、以前に撮った試算結果の画面を今の判断根拠として使うことはできません。試算は一度きりの作業ではなく、前提が変わったら取り直すものとして扱ってください。
要点: ツールは「どの問いに答えるか」と「前提を誰が用意するか」の2軸で選び、前提が開示されていないツールを使うときは自分で根拠を持つ。
試算の前に|投資信託そのものを押さえる
試算の精度を上げようとする前に、投資信託という商品の輪郭を掴んでおくほうが結局は早道です。何に投資しているのか、誰が運用しているのか、保有中に何が差し引かれるのかが分からないままでは、入力する想定利回りにも信託報酬にも根拠を持てません。ここは1本の記事で一通り押さえられます。
投資信託は、多くの人から集めた資金を運用の専門家がまとめて株式や債券に投資する商品です。窓口となる販売会社、運用の指図を出す運用会社、資産を保管する信託銀行の3社が役割を分けており、この分業のおかげで1社が破綻しても投資家の資産は分別管理によって守られます。
商品の性格は「何に投資するか」と「どう運用するか」の2軸で決まります。前者は国内株式型・外国株式型・資産複合型などの区別で、後者は指数に連動させるインデックス型と、指数を上回ることを狙うアクティブ型の区別です。商品名が長く読みにくくても、この2軸のどこに位置するかが分かれば中身の見当はつきます。
費用は買うとき・持っている間・売るときの3か所で発生し、影響が最も大きいのは保有中ずっと差し引かれる信託報酬です。低コスト化は年々進んでおり、NISAの積立対象になっている指定インデックス投信では、信託報酬の平均が0.3%前後(税抜)まで下がっています(金融庁 つみたて投資枠対象商品の概要について、2026年7月24日時点)。
選ぶ段階でつまずくのは、国内の公募投資信託が数千本という規模だからです。最初にやるべきは比較ではなく、母数を減らすことにあります。仕組み・費用・絞り込みの順番については、投資信託の仕組みと費用の詳しい解説で数字とともに整理しました。
買い方を決める|積立という方法と、その試算
投資信託を買う方法は一括と積立に分かれ、積立は購入タイミングの判断を手放す買い方です。判断すべきことが減るぶん続けやすく、シミュレーションはその「続けられる金額」を確かめるための道具になります。買い方の理解と試算の使い方は、2本の記事に分けました。
積立という買い方の性格
金融庁は積立投資を、あらかじめ決まった金額を続けて投資することと定義しています。定義の重心は金額ではなく「続けて」の側にあり、安いときに買わなかったり高いときだけ買ってしまう事態を避けられる点を効用として挙げています。
利点は3つ挙げられますが、いずれも根は同じで、判断すべきことの数が減るという一点に集約されます。逆に注意点も明確で、短期間で大きく増やす方法ではないこと、保有中はコストがかかること、そして買い方を工夫しても元本が保証されるわけではないことです。積立日を何日にするかといった細部は、結果への寄与がほとんどありません。
金額は制度の上限から逆算するのではなく、家計の余力から決めます。始めたあとも変更・一時停止・売却はいつでもでき、途中でやめる判断が非課税枠を永久に失う判断になるわけでもありません。金額の決め方と続け方の具体は、積立投資の詳しい解説にまとめています。
積立の試算をどう使うか
積立シミュレーションが計算しているのは、入力した条件をそのまま複利計算に当てはめた理論上の残高です。値動きの上下も、税金も、信託報酬も、入力されていない以上は結果に含まれていません。
使う順番には向き不向きがあります。積立期間・毎月の積立額・想定利回りの順で決めると、家計から離れた計画になりにくくなります。逆に想定利回りから先に決めると、欲しい金額に届く数字を逆算してしまい、根拠のない前提の上に計画が乗ってしまいます。
出てきた金額は税金と手数料を引く前の値であり、毎年同じ利回りが続いた場合という強い仮定の上に成り立っています。試算値をそのまま積立額にせず、家計の黒字額の範囲内に収めてから始めてください。入力値の決め方と結果の読み方は、積立投資シミュレーションの詳しい解説で手順として示しました。
器を決める|NISAの2つの枠をどう配分するか
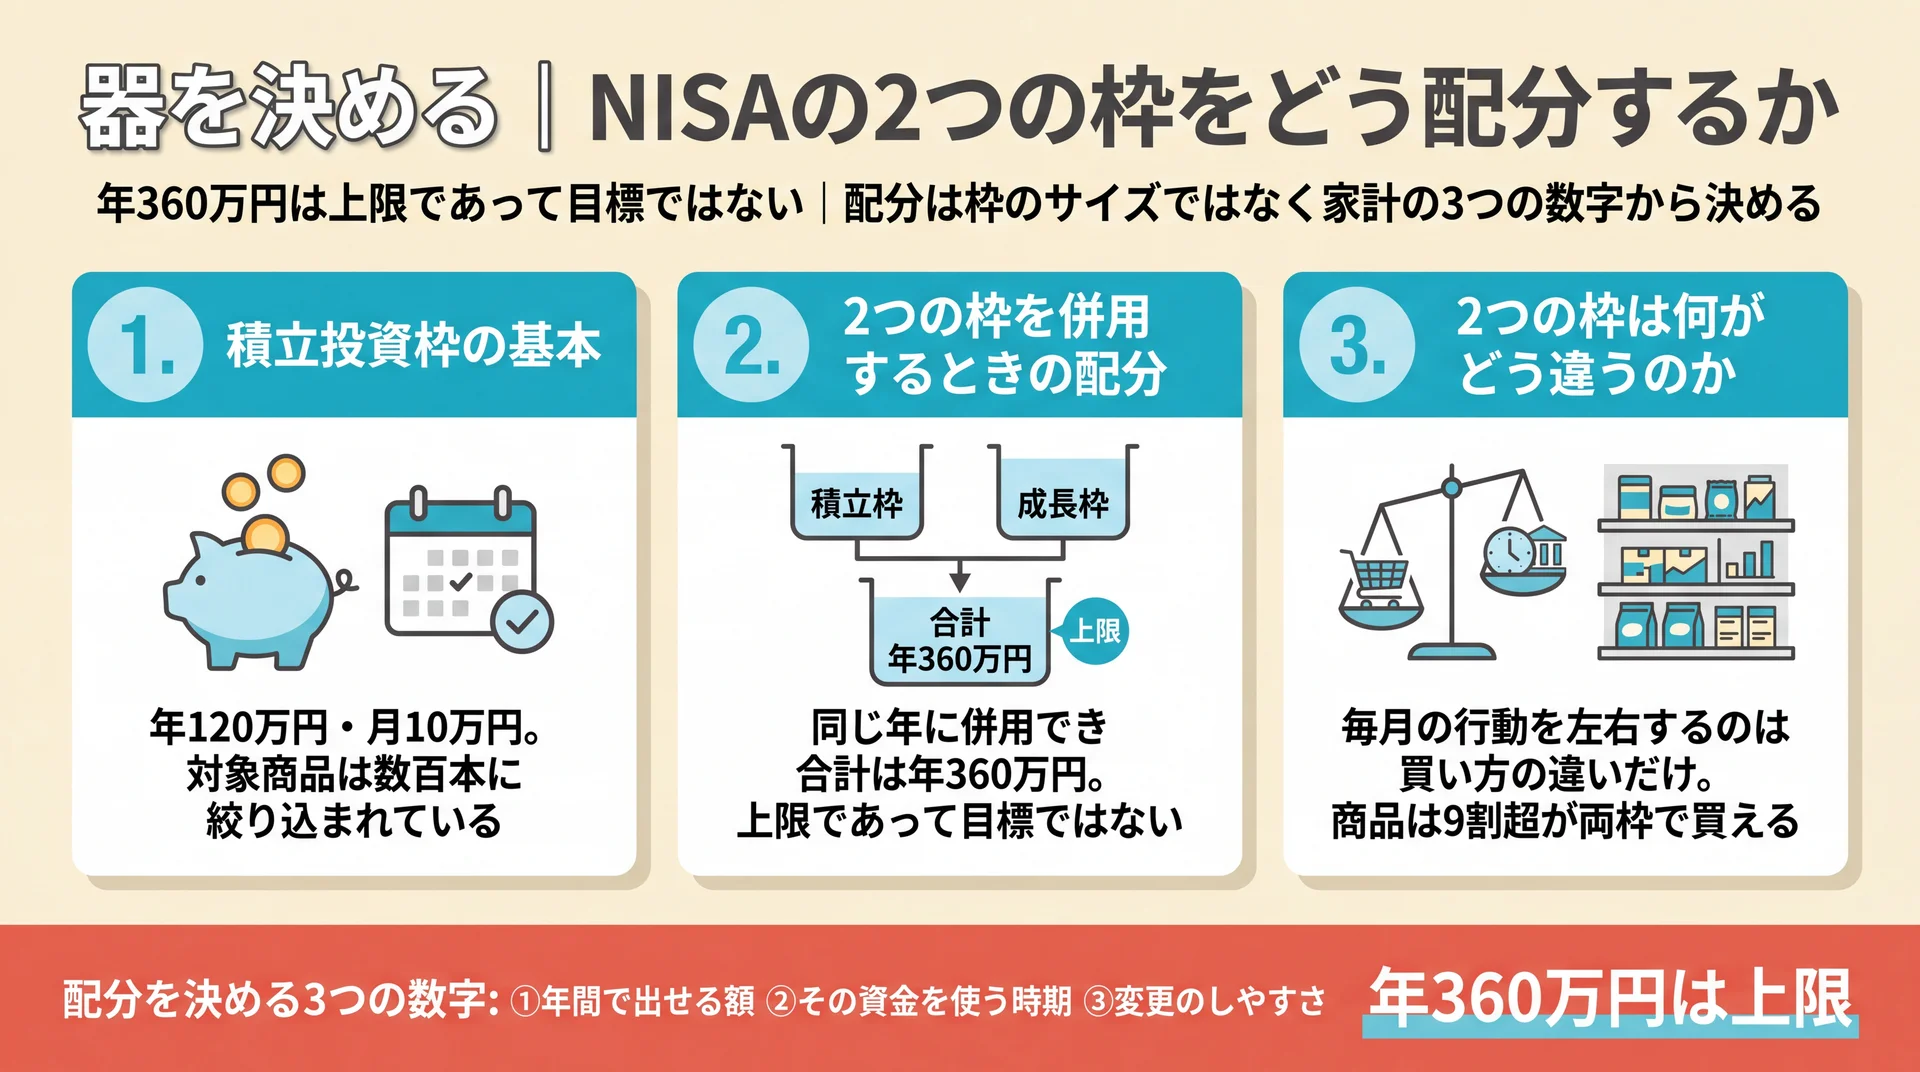
NISAには積立投資枠と成長投資枠の2つがあり、どちらか一方を選ぶ制度ではありません。上限額は器の大きさを示すもので、投資すべき金額を示すものではないため、配分は制度側ではなく家計側から決めることになります。ここは3本の記事で、枠の基本・併用の考え方・両者の違いを扱います。
積立投資枠の基本
積立投資枠は、金融庁の基準を満たした商品を積立の設定で買う枠です。年間の上限は120万円、月額に直すと10万円で、NISA全体の生涯枠の内側に位置します。対象商品は数百本に絞り込まれており、公募投資信託の全体から見れば入口の段階で大幅に選択肢が減った状態です。
見落としやすい特性が3つあります。損益通算ができないこと、分配金がほとんど出ないこと、そして年代によって役割が変わることです。いずれも制度の欠陥ではなく設計どおりの結果ですが、知らないまま使うと期待とずれます。上限の意味と対象商品の実数は、積立投資枠の詳しい解説で確認してください。
2つの枠を併用するときの配分
2つの枠は同じ年に併用でき、合計すると年間360万円まで使えます。併用で広がるのは金額だけではなく、成長投資枠を開けると積立投資枠の基準を満たさない投資信託やETF、上場株式まで対象が広がります。一方で積立投資枠の側には、成長投資枠にはないコストの制約がかかっています。
ただし、年間360万円は上限であって目標ではありません。金融庁が公表しているNISA口座の利用状況を見ても、上限近くまで使っている口座はごく一部にとどまります(金融庁 NISA口座の利用状況に関する調査結果、2025年12月末時点)。配分を決める手がかりは枠のサイズではなく、年間で出せる額・その資金を使う時期・変更のしやすさという3つの数字の側にあります。実際の買付データを踏まえた配分の考え方は、2つの枠の併用と配分の詳しい解説にあります。
2つの枠は何がどう違うのか
制度上の違いは、年間の上限額・生涯枠の内訳・買い方・対象商品の4点です。ただし毎月の行動を左右するのは買い方の違いだけで、積立投資枠は積立の設定でしか買えず、成長投資枠は一括でも積立でも買えます。
対象商品については、積立投資枠で買える商品の9割超は成長投資枠でも購入できます。2つは別々の商品棚ではないため、商品の種類で悩む必要はほとんどありません。名称からの連想や生涯枠の内訳の読み違いといった誤解も起きやすく、そこで立ち止まると開始そのものが遅れます。制度のルールと実際の使われ方の両面からの比較は、2つの枠の違いの詳しい解説で扱っています。
\ 枠と金額の配分に迷ったら /
専属コンサルタントがマンツーマンで、家計の数字から配分を一緒に決めます。
投資先を決める|全世界株と米国株の比べ方
投資先の候補として比較されることが多いのは、全世界株式に投資する投資信託と、米国のS&P500に連動する投資信託です。両者を分けるのは商品の優劣ではなく、予測を当てにいくか避けるかという方針の違いにあります。ここでは比較の軸と、見通しという不確実な情報の扱い方を3本の記事で扱います。
比較の軸をどこに置くか
2つの違いは、投資先の広さという一点に集約されます。運用の仕組みも制度上の扱いも共通しており、どちらも指定の指数に連動するインデックス型の投資信託です。
判断は商品側ではなく自分の条件の側にあります。予測を当てにいくか、何年動かさずにいられるか、他に持っている資産に米国がどれだけ入っているか、そして決めたあと続けられる形になっているか。この4点で答えが定まらないうちは、商品を決める段階にまだ来ていないと考えるほうが安全です。
なお、両方を持てば分散が増えると考えられがちですが、実際には方向が逆です。全世界株式の指数には米国株がすでに大きく含まれているため、そこにS&P500を足すのは重なっている部分を自分で厚くする配分調整にあたります。判断軸と両方持ちの実際の効果は、全世界株とS&P500の比べ方の詳しい解説で整理しました。
目先の見通しをどう扱うか
米国株の先行きについては、専門家の予想そのものが大きく割れています。同じ市場を見ていても年末の水準予想は数百ポイント単位で開いており、予想は一つの数字ではなく幅として受け取る必要があります。
さらに日本の投資家が受け取るリターンは、指数の動きと為替の動きの合わせ技です。指数がドル建てで上がっても、同時に円高が進めば円換算の成果は目減りします。割れている株価予想と、割れている為替予想を掛け合わせた不確実性を引き受けることになる、というのが円建てで持つことの実態です。
だからこそ、変数を自分で決められるものと決められないものに分けるのが近道になります。指数の水準も為替も予想はできても制御できませんが、積立額・積立の頻度・見直しの時期は自分で決められます。直近の相場と専門家予想の割れ方については、S&P500の今後の見通しの詳しい解説をご覧ください。
10年単位の予想はどう使うか
より長い時間軸では、運用大手が公表するモデルの期待年率リターンが判断材料になります。今後10年の想定は、1点の予測値ではなく多数の試行から導かれた分布の幅として示されており、過去10年の実績より控えめな水準に置かれているのが現状です。理由の中心は、出発点の株価水準がすでに高いことにあります。
円で投資する人の場合は、この幅にさらに為替の前提が掛かるため、円建ての年率は数ポイント単位で開きます。同じ100万円でも、為替の置き方だけで10年後の評価額が大きく変わる計算です。
当社は、この幅を当てにいく数字としてではなく、下限側でも自分の目標が成り立つかを確かめるための道具として使うべきだと考えています。予想が外れても計画が壊れなければ、相場の上下で売買を繰り返す理由がなくなるためです。為替シナリオ別の具体的な試算は、S&P500の10年後予想の詳しい解説で確認できます。なお、ここで扱っているのは一般的な情報であり、個別の資産設計については有資格のファイナンシャルプランナーや金融機関にご相談ください。
金額を確かめる|商品別・目的別の試算
商品の方向性が決まったあとの試算は、前提を固定して初めて比較の材料として役に立ちます。同じ「毎月3万円」でも、想定利回りと信託報酬と使う口座の置き方で結果は数百万円の幅で動くためです。ここでは商品別の試算例と、ツールそのものの選び方を3本の記事で扱います。
米国株式指数に積み立てた場合の試算
積立の試算は、毎月の積立額・想定利回り・積立期間の3つで結果が決まります。ツールは指数の中身を見ているわけではなく、入力された利回りをそのまま複利計算に当てはめているだけです。
そのため、想定利回りの置き方が試算全体の性格を決めます。年3%と年10%では最終額が2倍以上変わりますが、記事によって採用されている前提値の置き方はばらついており、どれを信じるかで結論が入れ替わってしまいます。自分で根拠を説明できる数字だけを入力してください。
また円建ての結果には、株価の上昇分と為替の変動分の両方が含まれています。積立額が一定水準を超えると非課税枠の上限も効いてくるため、試算値をそのまま計画にはできません。前提の置き方と枠上限とのズレは、S&P500の積立シミュレーションの詳しい解説で数値とともに示しました。
全世界株式に積み立てた場合の試算
全世界株式の試算に専用の計算式があるわけではなく、他の投資信託と同じ式が動いています。積立額・期間・想定利回りという3つの仮定を複利計算に通しているだけで、商品固有の情報は入っていません。
実額に近づけるには、想定利回り・信託報酬・積立額の根拠・使う口座の4点を先に固定します。この4つを決めないまま数字だけを動かすと、同じ条件のはずが結果だけが動いてしまいます。特に信託報酬は保有期間を通じて効き続けるため、コスト水準の違いだけで20年後の残高に無視できない差が生まれます。
金融庁のシミュレーターは想定利回りの推奨値を示していないので、入力値が妥当かどうかは利用者側で担保するしかありません。積立額と期間ごとの試算結果と、実額に近づける4つの前提は、オルカンのシミュレーションの詳しい解説にまとめています。
ツールそのものをどう選び、どう読むか
シミュレーターは提供主体の目的によって性格が分かれます。家計から入るのであれば、商品の販売を伴わない公的機関の無料ツールが起点になります。
入力する値には決める順番があり、期間・積立額・想定利回り・想定リスクの順に置くと家計から離れません。表示された金額は税金と保有中の費用を引く前の理論値なので、手取りに近づけるには複数の費目と税を順に差し引く必要があります。
そして積立の試算だけでは足りません。まとまった資金の投入と、貯めた資産を取り崩す段階まで置いて初めて、毎月の積立額に意味が生まれます。ツールの類型・入力値の根拠・差し引く費目の全体像は、シミュレーターの選び方と入力値の詳しい解説で扱いました。
要点: 試算を比べるときは商品を変えるのではなく、想定利回り・信託報酬・積立額の根拠・使う口座の4点を固定してから金額を動かす。
試算値と実額のギャップは4つの層で生じる
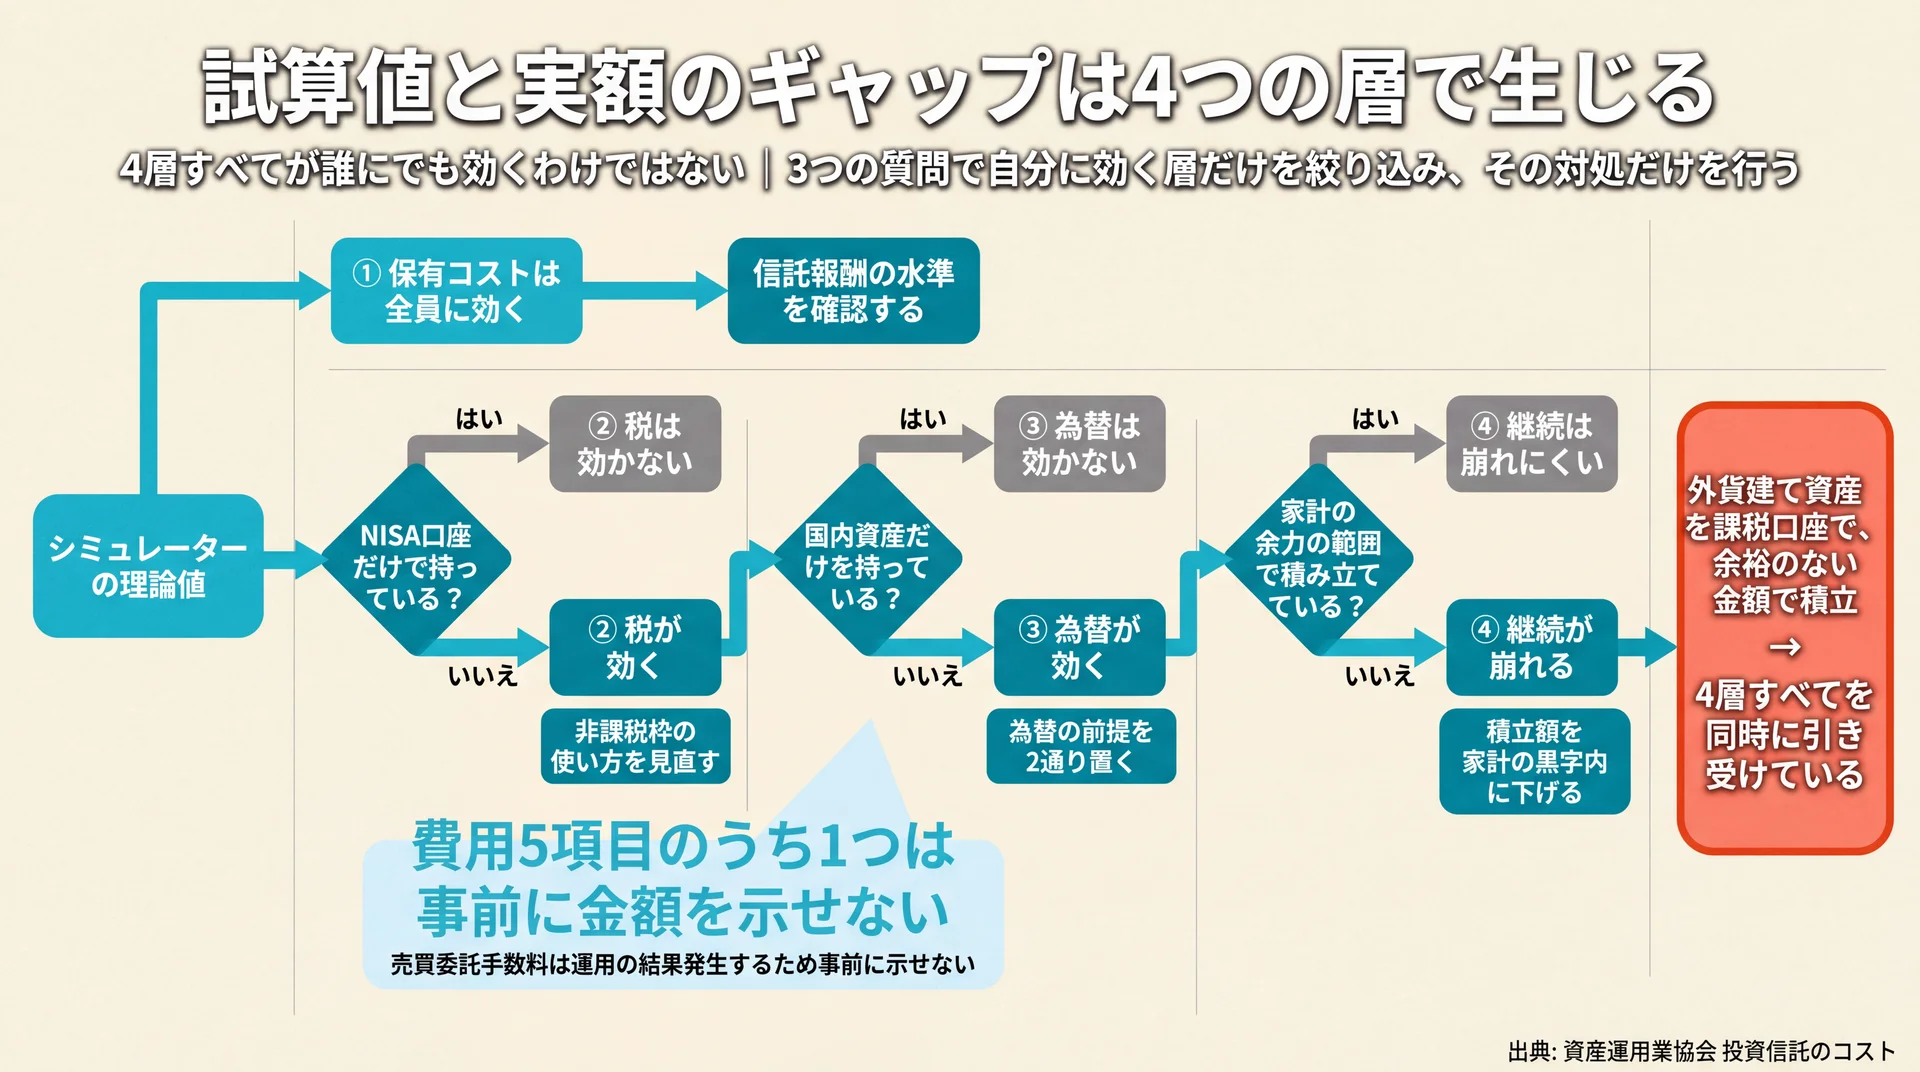
シミュレーターが示すのは理論値で、実際の手取りは保有コスト・税・為替・継続という4つの層で目減りします。一般的な解説は「税金と手数料が引かれる」までを扱いますが、為替と継続を同じ枠組みに入れると、自分がどの層を引き受けているかを判定できるようになります。
4つの層とその効き方
| 層 | 何が差し引かれるか | 効き方 | 詳しく確認する記事 |
| ① 保有コスト | 購入時手数料・信託報酬・監査報酬・売買委託手数料・信託財産留保額 | 保有期間に比例して累積する | 投資信託の仕組みと費用/オルカンの試算 |
| ② 税 | 課税口座での運用益への課税(NISA口座内は非課税) | 利益が出たときにのみ効く | 積立投資枠/2つの枠の違い |
| ③ 為替 | 外貨建て資産の円換算時の増減 | 増える方向にも減る方向にも働く | S&P500の10年後予想/S&P500の積立試算 |
| ④ 継続 | 積立を止めた期間の未投資分 | 試算の前提そのものが崩れる | 積立投資/積立の試算 |
試算値と実額のギャップ4層(資産運用業協会・金融庁の公開情報をもとに当社が分類)
第1層について、資産運用業協会は投資信託の費用を5つに分けたうえで、売買委託手数料について「運用の結果発生する費用ですので、事前にいくらかかるのか示すことはできません」と明記しています(資産運用業協会 投資信託のコスト、2026年8月時点)。
この一文が示しているのは、試算を実額に近づける作業には原理的な上限があるということです。仮にツールが費用を反映する機能を持っていても、全費目を織り込むことはできません。だから必要なのは完璧な試算ではなく、どこまでが計算可能でどこからが不確実かを分けて理解しておくことです。
自分がどの層を引き受けているかを判定する
4つの層は、誰にでも同じように効くわけではありません。NISA口座だけを使う人には第2層はほぼ効かず、国内資産だけを持つ人には第3層が効きません。逆に、外貨建ての資産を課税口座で持ち、家計に余裕のない金額で積み立てている人は、4層すべてを同時に引き受けていることになります。
自分に効く層を絞り込めば、対処すべきことも絞り込めます。第1層なら信託報酬の水準を確認する、第2層なら非課税枠の使い方を見直す、第3層なら為替の前提を2通り置く、第4層なら積立額を家計の黒字内に下げる、という具合です。理論値と実額の差は消せませんが、どの方向にどれだけ生じるかは事前に見当をつけられます。
迷ったときに戻る、決める順番
投資信託のシミュレーションで決めるべきは金額そのものではなく、期間・金額・枠・商品を決める順番のほうです。この順序が逆になると、商品名を調べ続けても金額が決まらず、金額を決めても続かないという行き止まりに入ります。順番さえ固定できれば、途中で前提が変わっても同じ手順で組み直せます。
推奨する順序は次の4段階です。まず、そのお金をいつ使う予定かという期間を決めます。次に、家計の黒字の範囲で毎月出せる金額を決めます。この2つが決まると買い方が決まり、買い方が決まれば使う枠は自動的に決まります。商品を選ぶのは最後です。
金融庁も資産形成の最初の考え方として家計管理を挙げ、その基本を収入と支出を把握して収支を黒字にすること、そして黒字分を貯蓄することだと示しています(金融庁 資産形成の基本、2026年8月時点)。ここから導けるのは、試算より先に家計の数字を確定させるという順序です。順序を守れば、相場が動いても計画を作り直す必要がなくなります。
当社の見解・スタンス
シミュレーターは誰でも無料で使え、入力さえすれば数字が出ます。ただし当社のABCashでは、試算に入る前に家計の黒字額を確定させる順番を標準の進め方にしています。家計管理からNISA・iDeCo・投資信託までを一つの流れとして扱う個別カリキュラムを組んでいるのは、金額の根拠が家計側にしかないためです。
もう一点、当社は金融商品を販売していません。教育そのものを収益源としているため、試算の結論が「いまは積立額を下げる」であっても、そのまま伴走できる立場にあります。持ち帰っていただきたい判断基準はここです。試算を一緒に見る相手が、金額を下げる結論を出せる立場にあるかどうかを確かめてください。なお個別の資産設計については、有資格のファイナンシャルプランナーや金融機関にご相談ください。
要点: 決める順番は期間 → 金額 → 枠 → 商品。商品名から入ると金額が決まらず、金額を家計から決めれば枠は自動的に定まる。
投資信託シミュレーションのよくある質問
投資信託のシミュレーション結果はどこまで信じていいですか?
条件どおりに運用できた場合の理論値としては正確ですが、将来の金額の予測としては使えません。金融庁も自庁のツールについて「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記しています(金融庁 つみたてシミュレーター、2026年8月時点)。同じ入力値でも計算ロジックが更新されることがあるため、目標額を判断する材料としてではなく、前提を変えたときに結果がどれだけ動くかを見る道具として使ってください。
シミュレーション結果に税金や手数料は含まれていますか?
多くのツールでは含まれていません。入力欄が積立額・想定利回り・積立期間の3項目しかない場合、税と費用を差し引く情報がそもそも入力されていないためです。投資信託には購入時手数料・運用管理費用(信託報酬)・監査報酬・売買委託手数料・信託財産留保額の5つの費用があり、このうち売買委託手数料は事前に金額を示せないと業界団体自身が説明しています(資産運用業協会 投資信託のコスト、2026年8月時点)。表示額は上振れした値として受け取るのが安全です。
無料のシミュレーターだけで投資の判断をしてよいのでしょうか?
計算そのものは無料ツールで十分ですが、入力する値の妥当性までは担保されません。金融庁のつみたてシミュレーターは想定利回りの推奨値を示さず、前提の設定を利用者に委ねています。一方で同庁のライフプランシミュレーターは、生活費を総務省の家計調査、教育費を文部科学省の調査などから算出すると前提を開示しています(金融庁 ライフプランシミュレーター、2026年8月時点)。前提が開示されていないツールを使うときは、入力値の根拠を自分の家計から用意することが判断の条件になります。
シミュレーションはどのくらいの頻度でやり直すべきですか?
期間を決めて定期的にやり直すよりも、前提が変わったタイミングで取り直すほうが実用的です。収入や支出が変わったとき、資金を使う予定の時期が動いたとき、そして使っているツールの計算ロジックが更新されたときが該当します。金融庁のつみたてシミュレーターにも令和7年9月に計算ロジックを一部修正した旨の注記があり、過去に取得した試算結果がそのまま現在の判断根拠にはならないことが分かります。数字を更新する作業自体は数分で終わります。
まとめ
投資信託のシミュレーションは、ツールを選ぶ段階から結果を割り引く段階までが一続きの作業です。押さえておく点は3つあります。試算タイプによって答えられる問いが違い、前提が開示されていないツールでは根拠を自分で用意すること。理論値と実額は保有コスト・税・為替・継続の4層で離れること。そして決める順番は期間、金額、枠、商品であることです。
最初の一歩は、来月から出せる金額を家計の黒字から1つ決めることです。その金額さえ決まれば、積立投資の詳しい解説で買い方を、積立投資枠の詳しい解説で使う枠を順に確かめられます。
\ 60〜80分程度の無料体験を実施中 /
試算の前提づくりから出口の決め方まで、その場で質問して持ち帰れます。