
2025年のNISAでは、成長投資枠の新規買付が12兆5,138億円、つみたて投資枠が6兆2,349億円でした(資産運用業協会、2025年の年間集計)。投資信託のシミュレーションは、目的に合うツールを選び、家計から決めた入力値を入れ、費用と税金を引いて読むところまでが一連の作業です。全体の見取り図は投資信託シミュレーションの全体像を整理した完全ガイドにまとめています。
\ 試算した金額を家計に置き直す /
専属コンサルタントとのマンツーマンで、収支と目的から入力値を決められます。
投資信託シミュレーションは何を計算しているのか
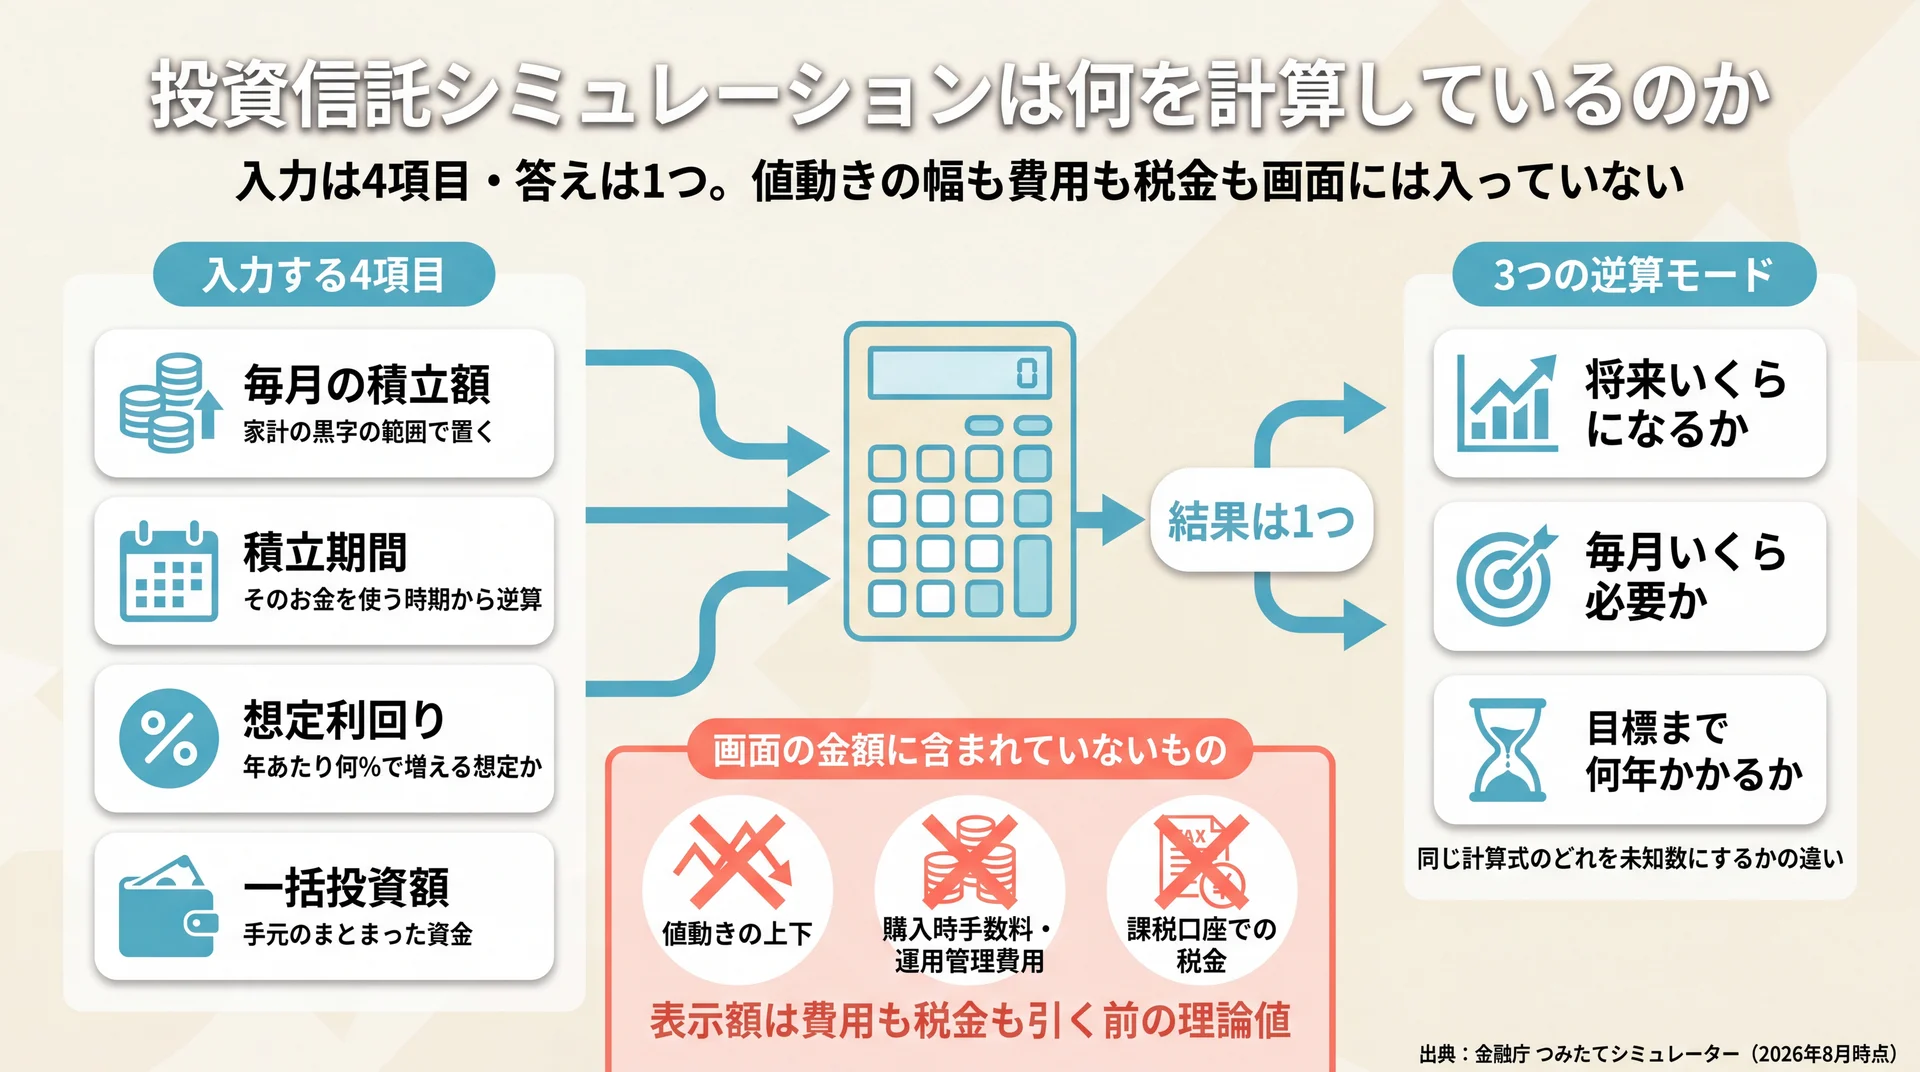
投資信託のシミュレーションは、積立額・期間・想定利回りから将来の残高を試算する計算ツールです。金融庁のつみたてシミュレーターも、この3項目だけで結果を表示します(金融庁 つみたてシミュレーター、2026年8月時点)。値動きの上下も税金も費用も、入力されていない以上は結果に反映されていません。
入力する4項目と3つの逆算モード
入力欄は多くても4つです。毎月いくら積み立てるか、何年続けるか、年あたり何%で増える想定にするか、手元にまとまった資金があるか。この4つを埋めると、結果が1つ返ってきます。
計算モードも共通で、「将来いくらになるか」「目標額に届くには毎月いくら必要か」「目標額まで何年かかるか」の3方向です。同じ計算式のどの項目を未知数にするかを入れ替えているだけで、中身は変わりません。
投信積立とは、あらかじめ決めた金額を続けて投資する方法を指します。金融庁も積立投資を「あらかじめ決まった金額」を「続けて」投資することと定義しています(金融庁 資産形成の基本、2026年8月時点)。この「続けて」が前提として計算に組み込まれているため、途中で止めた場合の結果は画面には出てきません。商品そのものの仕組みは投資信託とは何かで扱っています。
表示された金額に含まれていないもの
画面に出る金額は、毎年同じ利回りが続き、費用も税金も差し引かれなかった場合の理論値です。金融庁のシミュレーターも「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記しています(金融庁、2026年8月時点)。
当社はこの免責を、読み飛ばす注意書きではなく「ここまでしか計算していません」という計算範囲の宣言として扱っています。実際、同シミュレーターは結果の精緻化のために令和7年(2025年)9月に計算ロジックを一部修正しており、前提が固定されたものではないことも公開されています。
最初に確かめるのは金額そのものではなく、その金額に何が含まれていないかです。含まれていないものは、このあとのセクションで順に足し引きしていきます。
目的別に選ぶ投資信託シミュレーターの4類型
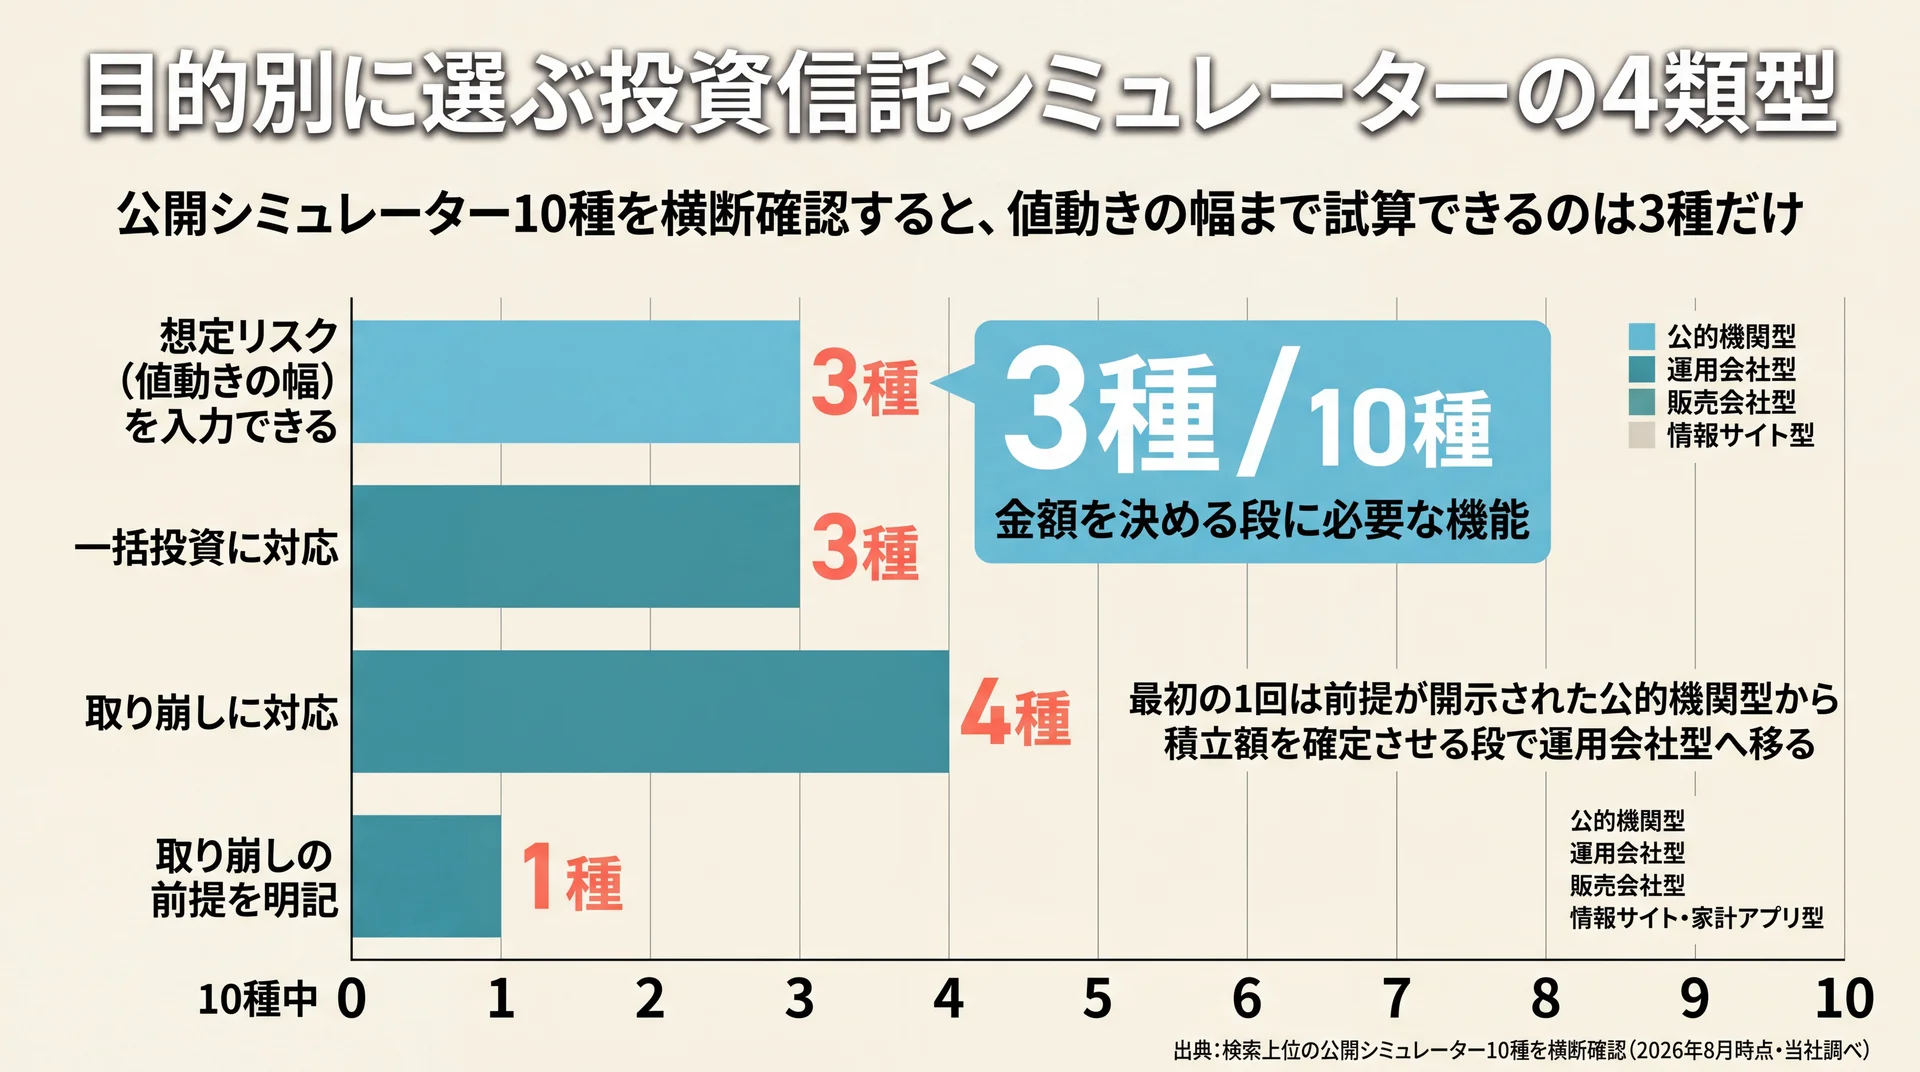
シミュレーターは提供主体の目的で4類型に分かれ、家計から入るなら公的機関の無料ツールが起点になります。金融庁はつみたてシミュレーターとライフプランシミュレーターの2種を公開しており、後者は生活費を総務省「家計調査」、退職金を国税庁の資料から算出すると前提を開示しています(金融庁 ライフプランシミュレーター、2026年8月時点)。
検索上位に出てくる公開シミュレーター10種の入力仕様を横断して確認すると、答えてくれる問いと答えてくれない問いがはっきり分かれます。
| 類型 | 得意な問い | 答えてくれない問い | 向いている場面 |
| 公的機関型 | 積立額・期間・利回りから将来額、家計全体のキャッシュフロー | 値動きの幅、商品ごとの差 | 最初の1回。前提が開示されており、勧誘もない |
| 運用会社型 | 想定リスク(変動幅)を入れた結果の振れ、一括・取り崩し | 家計全体との整合 | 金額を実際に決める段階 |
| 販売会社型 | 目標からの逆算、商品選びへの接続 | 費用控除後の手取り、出口 | 口座を開く先を決めたあと |
| 情報サイト・家計アプリ型 | 受取額・受取期間まで含む多モード試算、家計データとの連動 | 前提の根拠 | 貯めたあとの使い方を考える段階 |
【調査方法】対象: 投資信託のシミュレーションで検索上位に表示される公開シミュレーター10種/期間: 2026年8月時点/集計方法: 各ツールの公開ページから入力項目・計算モード数・想定リスク入力の有無・一括対応・取り崩し対応・計算前提の開示状況を横断確認/データ出典: 各ツールの公開ページおよび金融庁 NISA特設サイト
前提を開示している公的機関型
公的機関のツールは入力項目が最も少なく、毎月の積立金額・想定利回り・積立期間の3つだけです。機能は素っ気ないのですが、何を根拠に計算しているかが全面的に開示されている点が他と違います。
ライフプランシミュレーターでは、収入を厚生労働省「賃金構造基本統計調査」、教育費を文部科学省の調査から算出し、住居費は購入金額の1%を維持費として毎年計上する、といった前提まで公開されています。当社にとって、前提が読める試算とそうでない試算は別物です。最初の1回はこちらから始めてください。
商品の勧誘が一切ない点も、最初の当たりを付ける段階では有利に働きます。
値動きの幅まで入力できる運用会社型
運用会社が提供するツールには、想定リターンに加えて想定リスク(年率)を入力できるものがあります。横断確認した10種のうち、この欄を持つのは3種でした。
想定リスクを入れると、結果が1本の線ではなく上下の幅で表示されます。同じ「毎月3万円を20年」でも、変動幅を織り込んだ試算では到達点が範囲になり、下振れした年に何が起きるかが先に見えます。当社はこの幅を、金額を決める段階で確認しておきたい情報だと位置づけています。1本の線だけを見て積立額を決めると、下振れした年に想定との差から積立を止めてしまうことがあるためです。
一括投資や取り崩しの試算を併設しているのも、この類型に多い特徴です。
商品選びと地続きの販売会社型
証券会社などが提供するツールは、目標額からの逆算モードが充実している一方、結果画面から口座開設や商品一覧へ動線がつながっています。試算そのものの精度というより、次の行動へ進むための道具として設計されています。
横断確認では、この類型のツールには想定リスクの入力欄がなく、費用の説明はページ下部の法定注記にまとめられていました。試算結果と費用の情報が離れた場所に置かれているため、両方を突き合わせる作業は利用者側に残ります。金融機関を決めたあとに使うなら実用的ですが、金額の妥当性を検討する段階では情報が足りません。
家計データとつながる情報サイト・家計アプリ型
情報サイトや家計簿アプリ系のツールは、モード数が最も多い類型です。横断確認したなかには、将来の運用総額から必要な利回り、毎月の受取額・受取期間まで8モードを扱うものもありました。
貯める側と使う側を同じツールで続けて試算できるため、出口まで考える段階では便利です。一方で、横断確認した範囲では、公的機関型のように計算の前提まで開示している例は見当たらず、出た数字をそのまま信じてよいかの判断は利用者に委ねられます。モード数の多さは前提の確かさとは別の話です。
迷ったときは公的機関型から運用会社型へ移る
たとえば「35歳・毎月3万円を積み立てたいが金額に確信が持てない」という状況なら、順番は決まっています。最初に公的機関型で目標額の当たりを付け、家計全体のキャッシュフローを確認します。前提が開示されているぶん、出た金額の根拠を自分で説明できます。
次に、実際の積立額を確定させる段で運用会社型に移り、想定リスクを入れて下振れ時の幅を見ます。この2段階を踏むと、「増えたときの金額」と「減ったときの金額」の両方を見てから決められます。販売会社型を使うのは、金融機関を選ぶ段階からで間に合います。
当社が受講者にこの順番を案内しているのは、最初に商品と接続されたツールへ入ると、金額の検討より商品選びが先に来てしまうからです。
試算前に決める4つの入力値と根拠の置き方
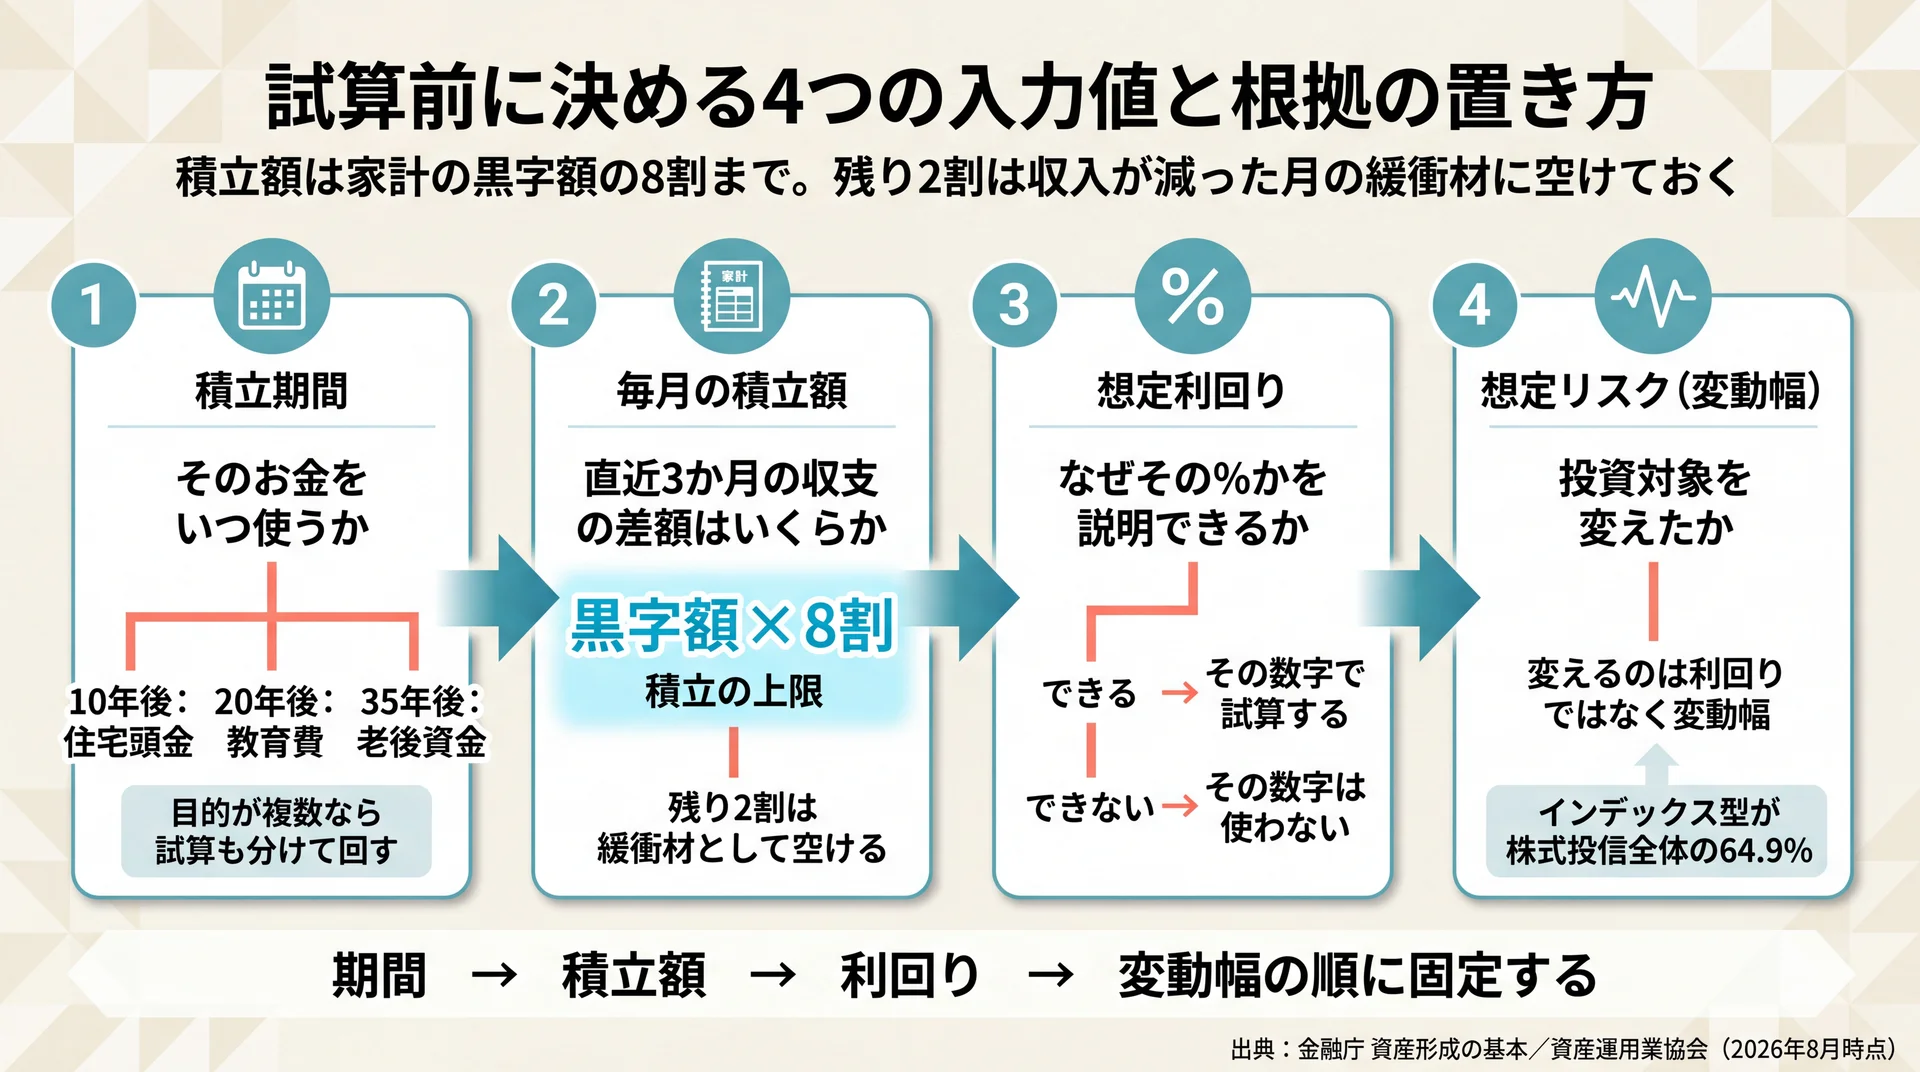
入力は期間・積立額・想定利回り・想定リスクの順に決めると、家計から離れた計画になりません。金融庁も家計管理の基本を「収支を黒字にすること、そして黒字分を貯蓄すること」と示しています(金融庁 資産形成の基本、2026年8月時点)。利回りから先に決めると、欲しい金額に届く数字を逆算してしまいます。
| 入力値 | 決める順 | 根拠の置き方 | 参照先 |
| 積立期間 | 1 | そのお金を使う時期から逆算 | ライフイベントの時期 |
| 毎月の積立額 | 2 | 直近3か月の収支の差額(黒字額)の範囲内 | 家計の実績 |
| 想定利回り | 3 | 自分で説明できる水準に限定 | 投資対象の性質 |
| 想定リスク | 4 | 入力欄があるツールで下振れ幅を確認 | 運用会社型ツール |
積立額は家計の黒字の範囲で置く
積立額は、直近3か月の収入と支出の差額、つまり実際に手元へ残っている金額から決めます。ボーナスを前提にした金額や、節約を頑張れば出せる金額は使いません。
金融庁が積立投資を「続けて」投資することと定義している以上、途中で止まれば前提そのものが崩れます。当社では家計の黒字額を先に確定させ、その8割程度を積立の上限として提案しています。残りの2割は、収入が減った月の緩衝材として空けておくためです。
シミュレーターを開く前に、まず3か月分の収支を確認しておきましょう。
期間は「そのお金を使う時期」から逆算する
期間は「何年運用したいか」ではなく「そのお金をいつ使うか」で決めます。10年後の住宅頭金、20年後の教育費、35年後の老後資金では、取れるリスクも選ぶ商品も変わります。
目的が複数あるなら、試算も目的ごとに分けて回します。1本にまとめると、途中で取り崩す予定のお金まで35年運用した前提で計算され、実態から離れます。期間を先に固定しておくと、あとから利回りをいじって帳尻を合わせる余地もなくなります。
想定利回りは説明できる数字だけを置く
想定利回りの欄は、横断確認した10種のいずれも空欄のまま提示され、何%が妥当かを示すものはありませんでした。ここが試算の結果を最も大きく動かす項目でありながら、根拠は利用者任せになっています。
当社は自分で説明できない利回りを試算に使わないという運用ルールにしています。「なぜ7%なのか」に答えられないなら、その数字で出た金額も説明できないからです。当社は金融商品そのものを販売しない教育事業なので、置いた数字が楽観的すぎる場合はそのまま指摘できます。
なお、期待できる利回りの水準そのものは商品によって異なり、将来を保証するものではありません。個別の資産設計は、有資格のファイナンシャルプランナーや金融機関にご相談ください。
投資対象を変えても入れ替えるのは利回りではなく変動幅
全世界株と米国株、インド株を組み入れた投資信託のどれで試算するか迷う場面があります。このとき想定利回りの側を上げ下げして調整したくなりますが、当社は、投資対象で変えるべきなのは利回りではなく変動幅だと考えています。
公募株式投信の投資対象地域別の残高は、国内48.5%・海外26.4%・内外25.1%で、インデックス型が株式投信全体の64.9%を占めます(資産運用業協会、2026年6月末時点)。指数連動型が主流である以上、選ぶ指数が違えば、期待する平均値より先に振れ幅が動きます。全世界株が下落する局面は、指数のなかで比重が大きい米国株が下げる局面と重なりやすいものです。米国株だけで十分か、全世界株と迷うかという論点も、平均利回りの差ではなく何にどれだけ集中しているかで捉え直してください。特定地域に集中する商品ほど、想定リスクの入力値は大きく置く必要があります。
要点: 期間→積立額→利回り→変動幅の順で固定すると、家計から離れた計画になりにくく、投資対象を変えたときも利回りではなく振れ幅の側で調整できます。
\ 入力値をひとりで決めない /
金融商品を販売しない立場だからこそ、置いた利回りが妥当かを率直にお伝えします。
表示された金額から差し引く費用と税金
表示額は税金と保有中の費用を引く前の理論値で、手取りに近づけるには5つの費目と税を順に差し引きます。投資信託にかかる費用は、購入時手数料・運用管理費用(信託報酬)・監査報酬・売買委託手数料・信託財産留保額の5つに整理されています(資産運用業協会 投資信託のコスト、2026年8月時点)。試算画面には、このいずれも入っていません。
| 引く順 | 項目 | 効き方 | 確認する場所 |
| 1 | 購入時手数料 | 購入時に直接支払う。ファンドや販売会社によっては無料 | 目論見書・販売会社の手数料表 |
| 2 | 運用管理費用(信託報酬) | 保有中は毎日、資産から年率で差し引かれる | 目論見書の「運用管理費用」 |
| 3 | 監査報酬・売買委託手数料 | 信託財産から間接的に差し引かれる。売買委託手数料は事前に金額を示せない | 運用報告書 |
| 4 | 信託財産留保額 | 換金時に直接支払う。差し引かれないファンドもある | 目論見書 |
| 5 | 課税口座での税金 | 譲渡益に15.315%(他に住民税5%) | 使う口座がNISAか課税口座か |
データ出典: 資産運用業協会 投資信託のコスト、国税庁 No.1476 特定口座制度(令和7年〈2025年〉4月1日現在法令等)
保有中に効き続ける費用の見つけ方
5つのうち試算への影響が最も大きいのは、2番目の運用管理費用です。保有している間ずっと、資産に対して年率で差し引かれ続けるためです。想定利回りにこの分は含まれていないので、画面に出た金額はその分だけ上振れしていることになります。
資産運用業協会の調査レポートでは、販売手数料率と運用管理費用率はこの数年間、低下の一途をたどっており、非課税制度の利用では販売手数料が無料化されている例もあると報告されています(資産運用業協会 調査広報室レポート、2024年7月)。当社はこれを、費用が下がったからこそ「引き忘れ」の影響が相対的に目立つようになったと見ています。
試算のあとは目論見書の運用管理費用を確認し、想定利回りからその年率分を引いた数字でもう一度回してください。作業としてはこれだけで、手取りに一歩近づきます。
口座の種類で変わる税金の扱い
5番目の税金は、使う口座で有無が変わります。課税口座で源泉徴収を選んだ場合、譲渡益に15.315%(他に住民税5%)が課されます(国税庁、令和7年〈2025年〉4月1日現在法令等)。NISA口座であれば、この分は差し引かれません。
ただし非課税でも1〜4の費用はどの口座でも差し引かれます。「NISAだから表示額がそのまま手取り」と考えると、20年30年という単位では無視できない差になり得ます。
なお、NISAの枠の内訳や制度上の使い分けは、積立投資枠と成長投資枠の違いで整理しています。
要点: 手取りに近い金額は「表示額 −(購入時手数料+運用管理費用+間接費用+信託財産留保額)− 課税口座なら税金」で見積もれます。5項目のうち影響が続くのは運用管理費用です。
一括投資と取り崩しまで試算して金額を確定させる
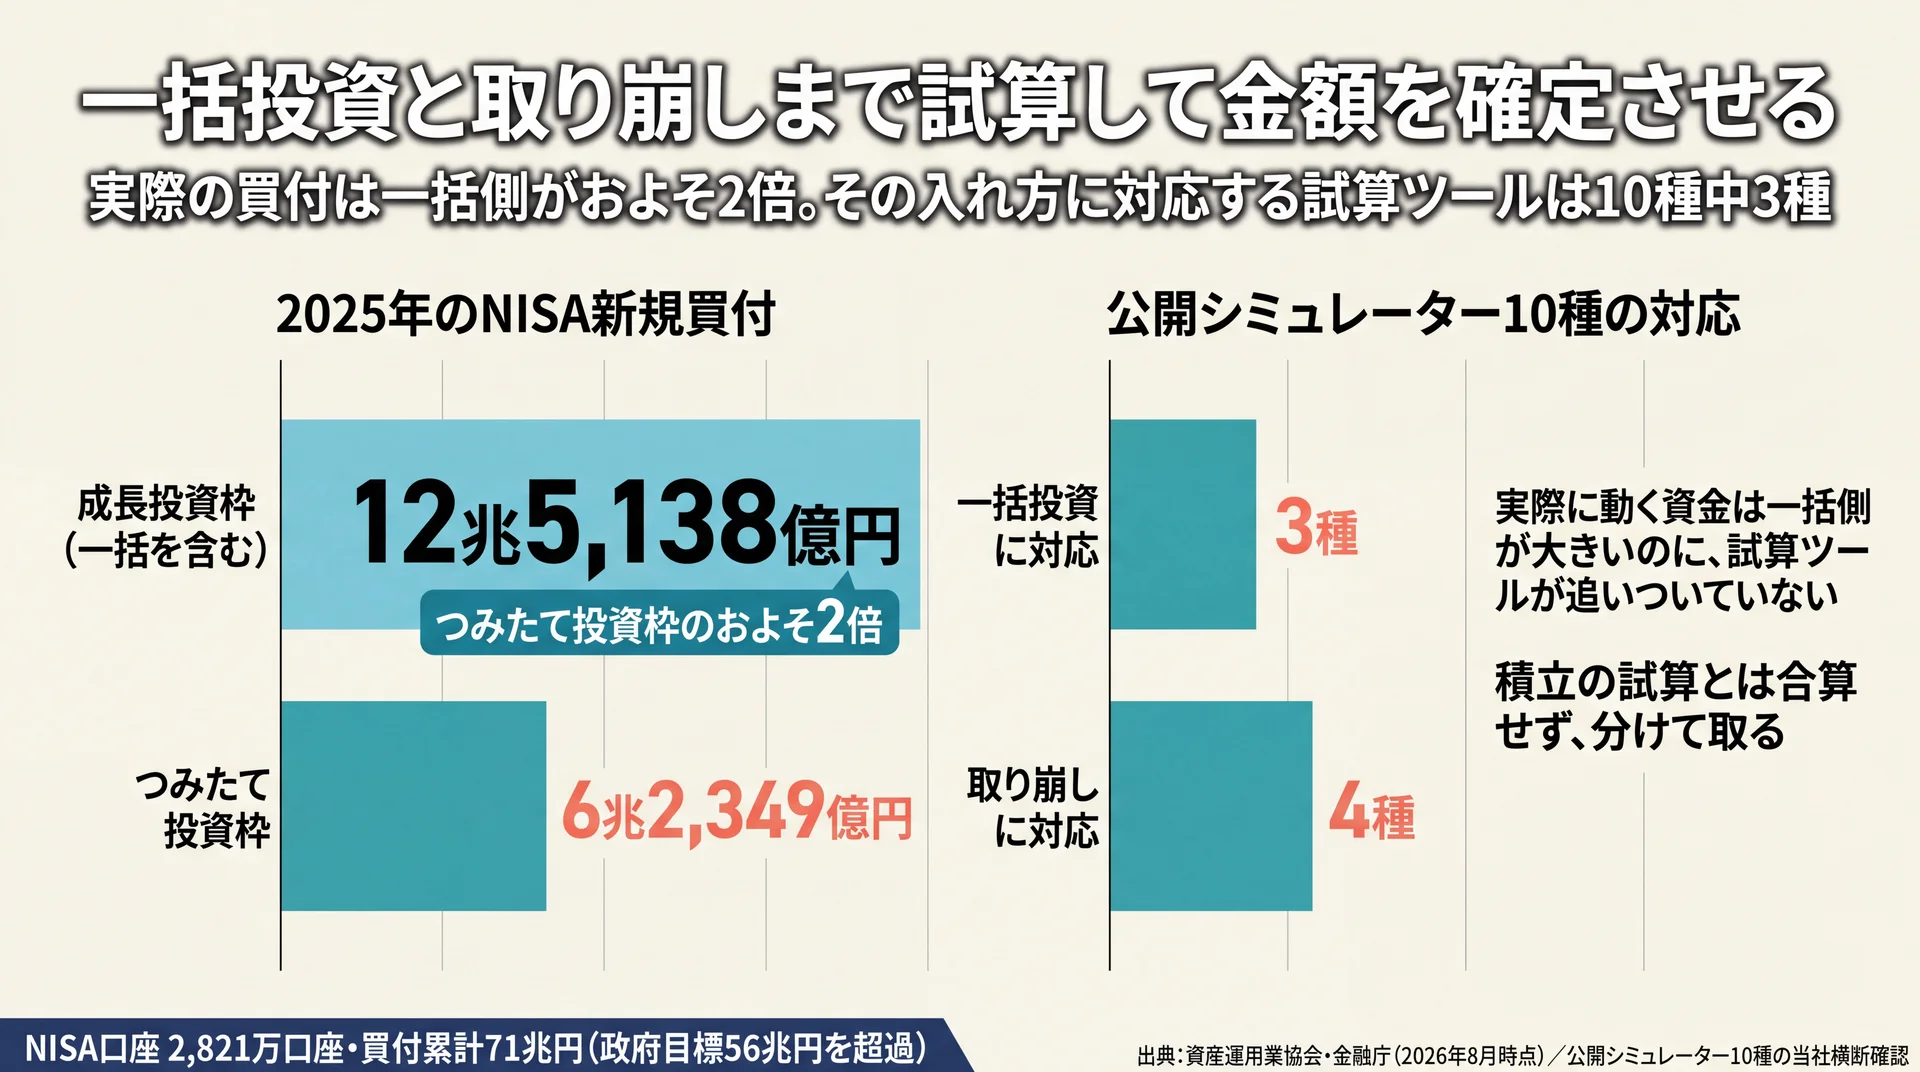
積立の試算だけでは足りず、まとまった資金の投入と取り崩しまで置いて初めて金額の意味が決まります。2025年のNISAでは成長投資枠の新規買付が12兆5,138億円で、つみたて投資枠の6兆2,349億円のおよそ2倍でした(資産運用業協会「数字で見る投資信託」、2025年の年間集計)。実際に動いている資金は、毎月の積立に絞った枠よりも、まとまった投入にも使える枠の側で大きいという構図です。
買付額が大きいのは成長投資枠のほう
その一方で、公開シミュレーター10種のうち一括投資に対応していたのは3種だけでした。まとまった資金を動かせる枠のほうが買付額は大きいのに、試算ツールの側は積立に偏っています。手元にまとまった資金がある場合、積立の試算だけを何度も回しても、実行する計画とはずれ続けます。
NISA口座数は2025年12月末で2,821万口座、買付額は累計71兆円となり、2027年12月末までに56兆円という政府目標をすでに上回りました(金融庁 NISA口座の利用状況調査(2025年12月末時点)、2026年7月公表)。当社はこの伸び方を、毎月の積立だけでなく、退職金や貯蓄からのまとまった投入も同時に進んでいる結果だと見ています。
積立の試算に加えて、手元資金を投じた場合の試算も別に取ってください。米国株指数に連動する投資信託へ一括で投じる場合も同じで、積立の結果とは合算せず分けて見るほうが、判断材料として使えます。両方を同じ画面で扱えるのは、前述の運用会社型と情報サイト型のツールです。成長投資枠を使う場合の枠の考え方は積立投資枠と成長投資枠の違いで確認できます。
出口は年金の試算から逆算する
貯めたあとに毎月いくら使えるかは、資産の額だけでは決まりません。公的年金の受取額と組み合わせて初めて、取り崩しの必要額が出ます。厚生労働省の公的年金シミュレーターは、生年月日と働き方、期間ごとの平均年収を入れるだけで受取額の目安を試算できます(厚生労働省 公的年金シミュレーター、2026年8月時点)。
横断確認では、取り崩しの試算機能を持つツールは10種のうち4種ありました。ただし、どんな前提で取り崩すのかを説明したページはありませんでした。毎月均等に一定額を取り崩す前提を明記していたのは1種のみで、残りは前提が読み取れません。
当社は、年金の試算を先に取り、生活費との差額を取り崩し額として置いてから、逆算で必要な資産額を決める順序を採っています。入口の積立額だけを決めても、その金額が足りているかどうかは判定できません。
当社の見解・スタンス
当社のABCashは、シミュレーションを入力の順序ごと逆にして使っています。一般には利回りを入れて金額を見るツールですが、当社は家計の黒字額と目的の期限を先に固定し、想定利回りは最後に、自分で説明できる範囲でしか置きません。
もうひとつ、当社は試算を1回きりのイベントにしません。専用アプリで毎日フィードバックを返し、決めた積立額を実際に続けられているかまで確認します。累計9万人以上が受講してきたなかで見えてきたのは、結果を左右するのが利回りの小数点以下ではなく、その金額を止めずに続けられたかどうかだという点です。
家計管理から投資信託までを一気通貫で扱っているため、入口の積立額と出口の取り崩し額を同じ場で置けます。金融商品そのものを販売しない教育事業なので、特定のファンドや金融機関へ誘導する必要もありません。
よくある質問
投資信託のシミュレーションは自分で計算式を組んでもできますか
できます。表計算ソフトの将来価値を求める関数に、毎月の積立額・想定利回りを12で割った月利・積立月数を渡せば、公開ツールと同じ考え方で試算できます。自分で組むと、費用や税金が式に入っていないことを実感しやすくなります。ただし変動幅までは再現できないため、幅を知りたい場合は想定リスクを入力できるツールを併用してください。
スマホアプリのシミュレーションでも同じ結果になりますか
計算方式が同じなら同じ結果になります。差が出るのは、想定リスクを入力させるか、取り崩しまで扱うか、家計データと連動させるかといった前提の置き方です。数字が食い違ったときは、どちらかが誤っているのではなく前提が違うと考えて、入力欄と注記を見比べてください。
想定利回りが1%違うと結果はどれくらい変わりますか
積立期間が長いほど差は開きます。複利で計算するため、同じ1%の差でも20年と35年では最終金額への影響が大きく変わります。具体的な差は条件によって変わるので、想定利回りを1%刻みで入れ替えて同じツールで比べるのが確実です。楽観・標準・慎重の3水準で回し、慎重の水準でも目的に届くかを確認してください。
取り崩しは定額と定率のどちらで試算すべきですか
生活費をまかなう目的なら定額、資産を長く保たせたいなら定率が目安になります。定額は毎月受け取る金額が読める一方、相場が下がった年も同じ額を取り崩すため資産の減りが速く、定率は残高に応じて受取額が変動します。取り崩し機能を持つツールでも前提が明記されていないことがあるため、どちらの方式かを確認してから使ってください。
シミュレーションの結果に信託報酬は含まれていますか
含まれていません。投資信託の運用管理費用(信託報酬)は保有中に信託財産から間接的に差し引かれる費用で、想定利回りの入力値とは別枠です(資産運用業協会「投資信託のコスト」の費用区分)。目論見書に年率で記載されているため、その分を想定利回りから引いた数字で試算し直すと、手取りに近い金額になります。
投資信託シミュレーションの基礎からの総まとめでは、他のシミュレーションとの使い分けも整理しています。
まとめ
シミュレーターを目的で選び、期間と積立額を家計から決め、費用と税金を引いて読む。この3段階を踏むと、画面に出た数字が「どれくらい確からしいか」まで自分で説明できる状態になります。さらに一括投資と取り崩しまで置ければ、毎月の積立額は「なんとなく3万円」ではなく、目的から逆算した根拠のある金額に変わります。数字に振り回される側ではなく、数字を使って決める側に立てるはずです。
\ 累計9万人が受講した伴走型 /
入口の積立額から出口の取り崩しまで、60〜80分程度の無料体験で一度に整理できます。