
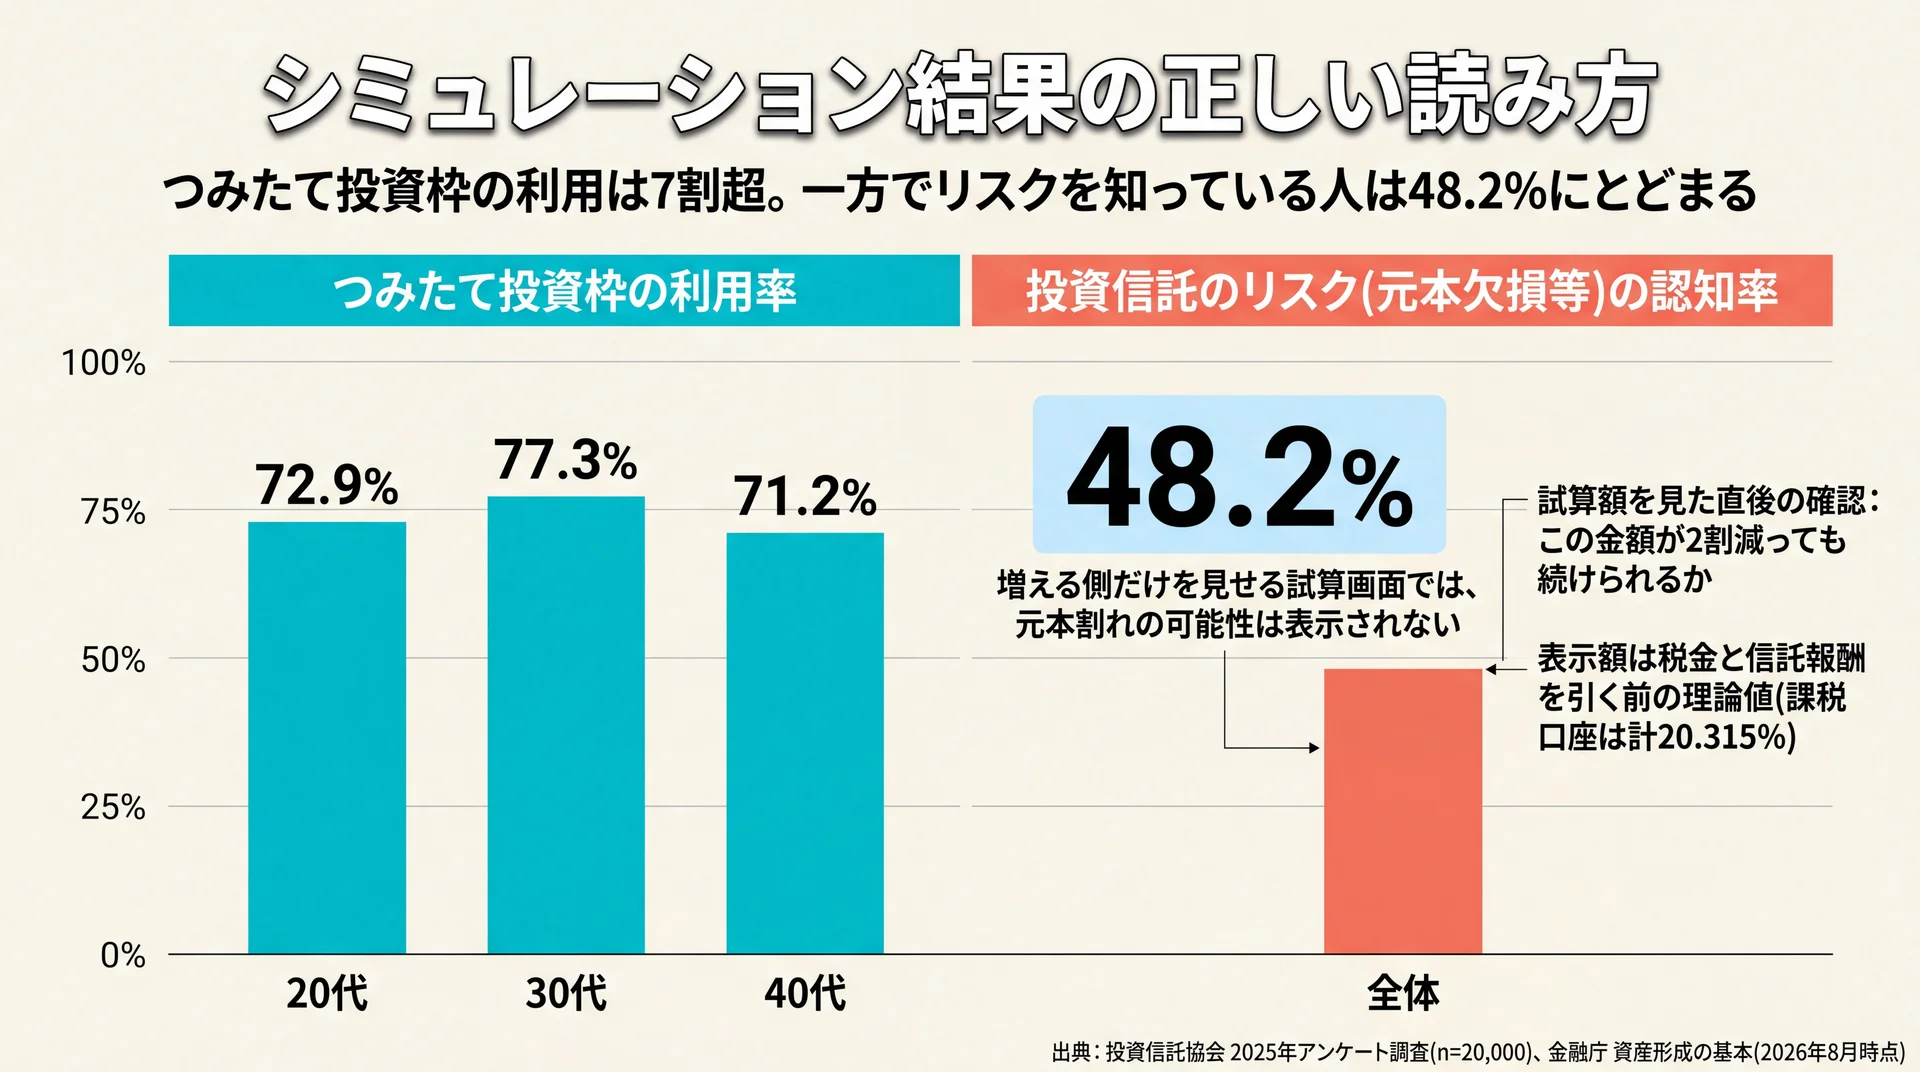
積立投資シミュレーションは、毎月の積立額・想定利回り・積立期間から将来の残高を試算する計算ツールです。投資信託を保有する20〜40代では7割超がつみたて投資枠を使う一方、投資信託のリスク(元本欠損等)の認知度は48.2%にとどまります(投資信託協会 2025年アンケート調査、2026年3月公表)。入力値の決め方と結果の読み方を、投資信託シミュレーションの完全ガイドとあわせて確認します。
積立投資シミュレーションは何を計算しているのか
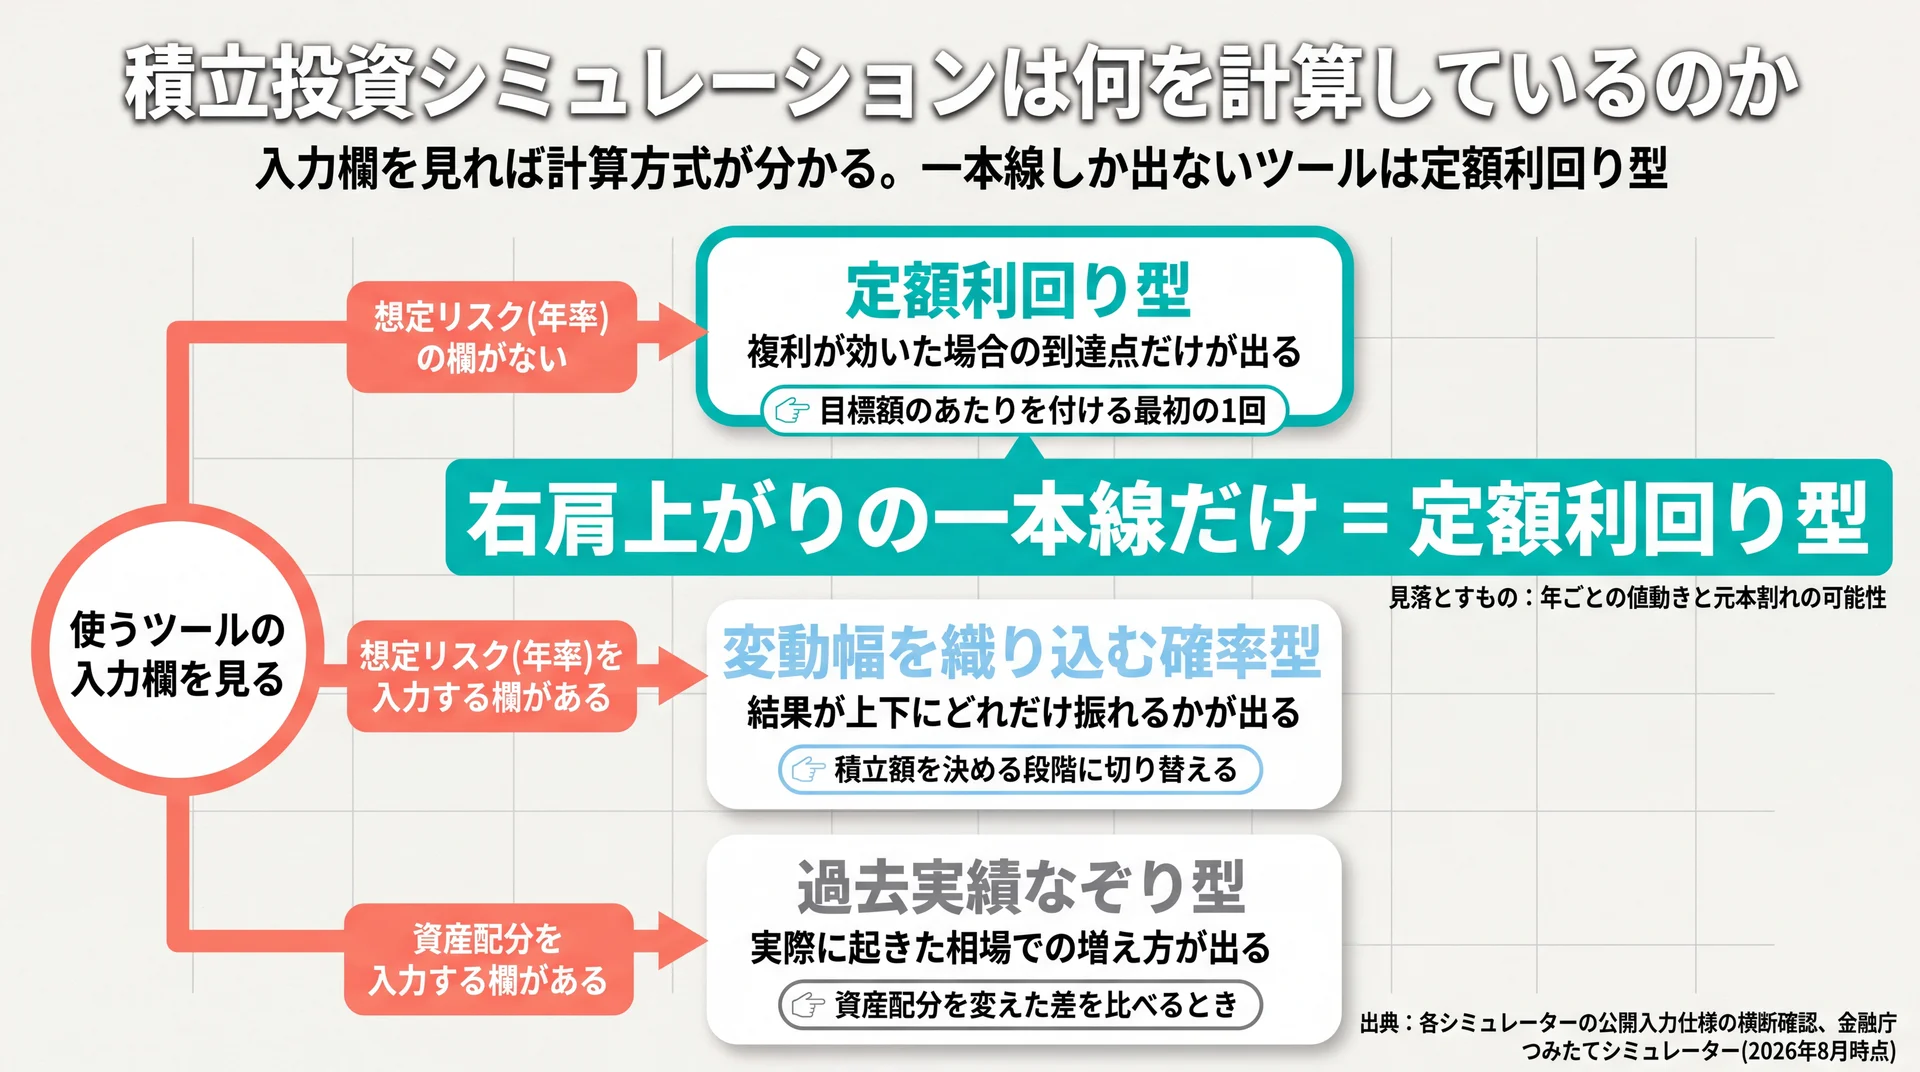
積立投資シミュレーションが出しているのは、入力した条件をそのまま複利計算に当てはめた理論上の残高です。値動きの上下も、税金も、信託報酬も含まれていません。金融庁のつみたてシミュレーターも、毎月の積立金額・想定利回り・積立期間の3項目だけで結果を表示しています(金融庁 つみたてシミュレーター、2026年8月時点)。
入力するのは積立額・期間・利回り・初期投資額の4項目
多くのツールが求める入力は4つです。毎月いくら積み立てるか、何年続けるか、年あたり何%で増える想定にするか、そして手元にまとまった資金があるかどうかです。初期投資額の欄がないツールでは、まとまった資金は積立とは別に扱われます。
計算モードも共通しています。「将来いくらになるか」「目標額に届くには毎月いくら必要か」「目標額まで何年かかるか」の3方向です。同じ計算式を、どの項目を未知数にするかだけ入れ替えています。当社では、この3モードのうち2つ目(毎月いくら必要か)から入ることをおすすめしています。先に金額を眺めると、実行できるかどうかの検証が後回しになるためです。
シミュレーターには3つの計算方式がある
公開されている積立シミュレーターの入力画面を当社で横断確認したところ、計算方式は3つに分かれました。同じ「毎月3万円を20年」と入力しても、方式が違えば結果の意味が変わります。
| 計算方式 | 入力する項目 | 確認できること | 見落とすもの | 使いどころ |
| 定額利回り型 | 積立額・期間・想定利回り | 複利が効いた場合の到達点 | 年ごとの値動き、元本割れの可能性 | 目標額のあたりを付ける最初の1回 |
| 変動幅を織り込む確率型 | 上記+想定リスク(年率) | 結果が上下にどれだけ振れるか | リスク値の置き方次第で幅が変わる | 「最悪どこまで下がるか」を知りたいとき |
| 過去実績なぞり型 | 積立額・期間・資産配分 | 実際に起きた相場での増え方 | 将来が過去と同じとは限らない | 資産配分を変えたときの差を比べるとき |
右肩上がりの一本線しか出てこないツールは、定額利回り型だと考えて読んでください。当社は、最初の1回は定額利回り型で目標感をつかみ、実際に積立額を決める段階で確率型に切り替える使い分けを案内しています。1本の線だけを見て金額を決めると、値動きが下振れした年に想定との差に驚いて積立を止めてしまうためです。
データ出典: 各シミュレーターの公開入力仕様を当社で横断確認、金融庁 つみたてシミュレーター(2026年8月時点)
積立投資シミュレーションの使い方は3ステップ
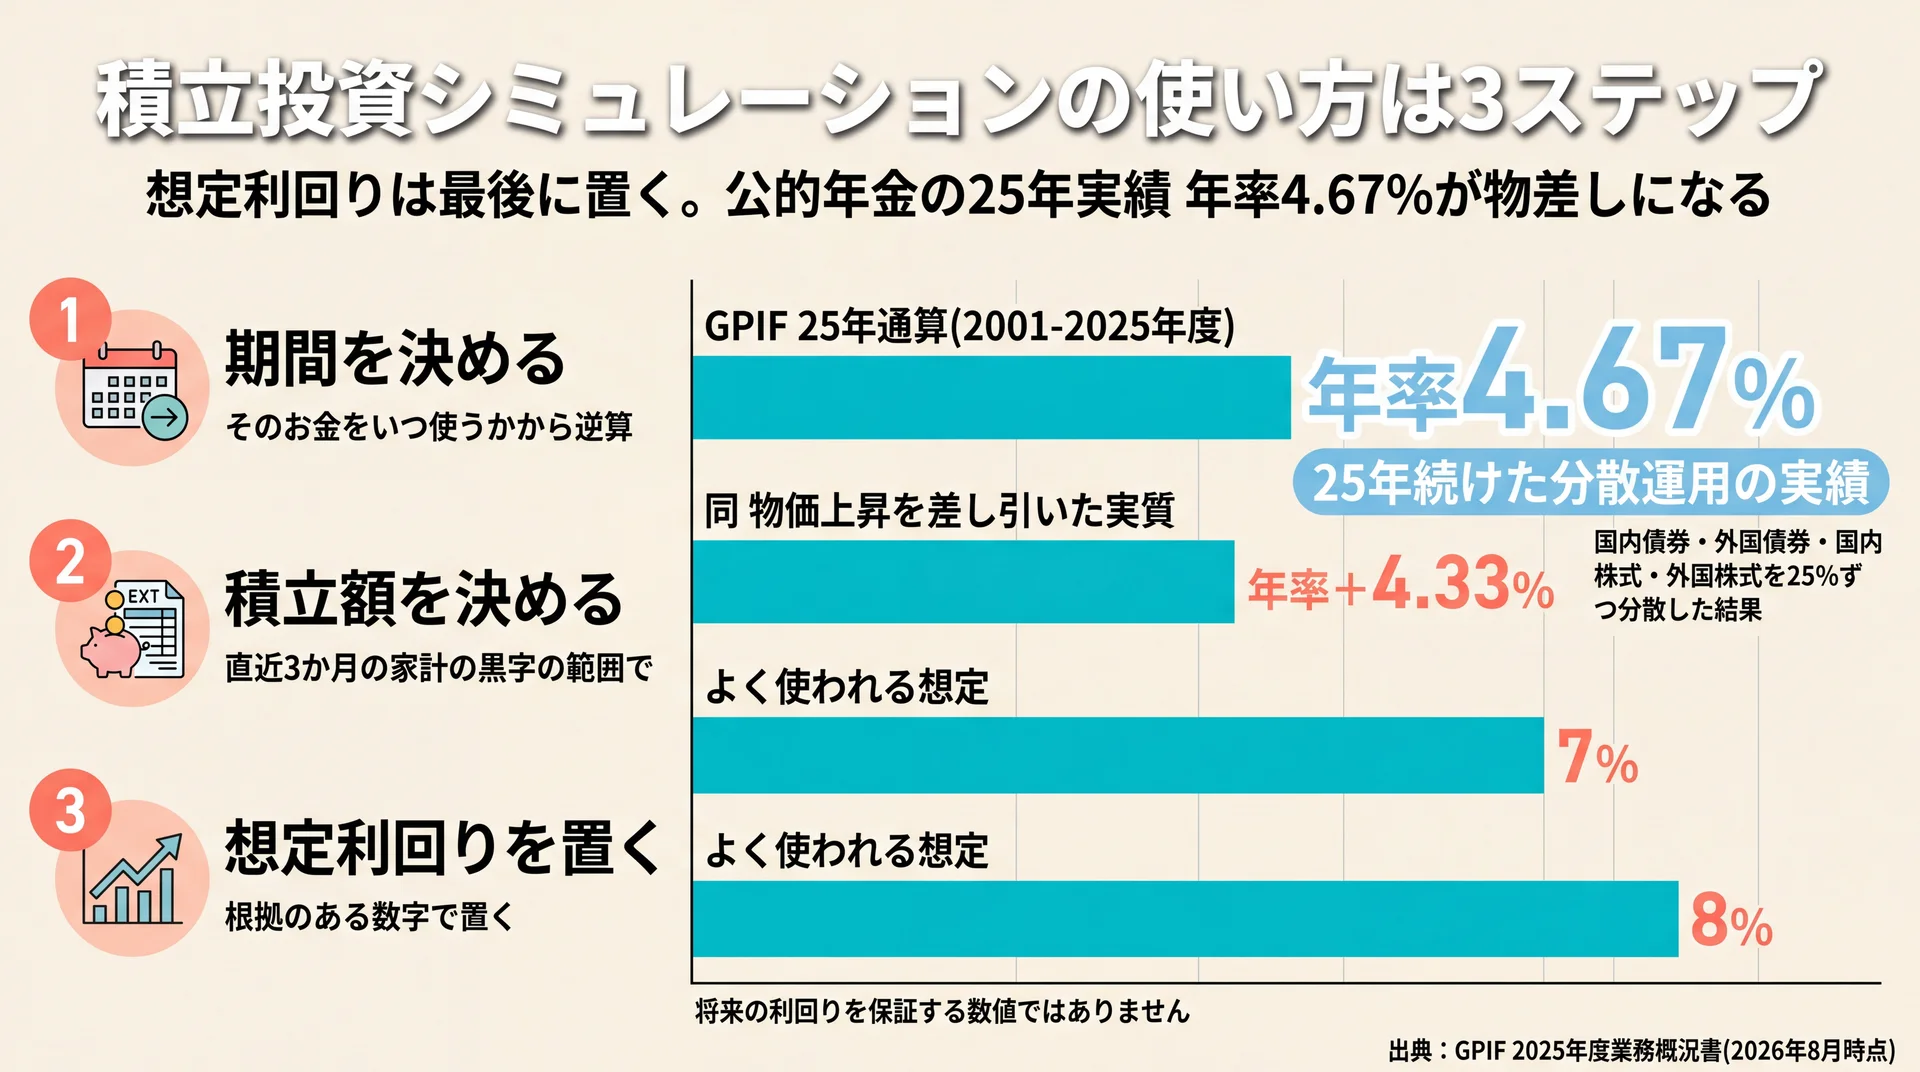
積立投資シミュレーションは、積立期間・毎月の積立額・想定利回りをこの順番で決めると使いやすくなります。利回りから先に決めると、欲しい金額に届く数字を逆算してしまい、家計から離れた計画になります。金融庁も家計管理の基本を「収支を黒字にすること、黒字分を貯蓄すること」と示しています(金融庁 資産形成の基本、2026年8月時点)。
ステップ1 目的の時期から積立期間を決める
期間は「何年運用したいか」ではなく「そのお金をいつ使うか」から逆算します。10年後の住宅頭金、25年後の教育費、35年後の老後資金では、取れるリスクも選ぶ商品も違ってくるはずです。
期間を先に固定しておくと、あとで利回りをいじって帳尻を合わせる余地がなくなります。目的が複数あるなら、シミュレーションも目的ごとに分けて回します。1本にまとめると、途中で取り崩す予定のお金まで35年運用した前提で計算され、実態からずれます。
ステップ2 毎月の積立額は家計の黒字の範囲で決める
積立額は、直近3か月の収入と支出の差額、つまり実際に手元へ残っている金額から決めます。ボーナスを前提にした金額や、節約を頑張れば出せる金額は使いません。
続けられない金額を入力したシミュレーションは、結果そのものが成立しません。積立投資は決まった金額を続けて投資する手法であり、途中で止めればその月以降の積み上がりは消えます。当社では、まず家計の黒字額を確定させ、その8割程度を積立の上限として提案しています。残りは、収入が減った月の緩衝材として空けておくためです。
ステップ3 想定利回りは根拠のある数字で置く
想定利回りの欄は空白で聞かれるだけで、何%が妥当かを示すツールは当社の確認範囲にはありませんでした。ここで参照できるのが、公的年金を運用するGPIFの長期実績です。2001年度から2025年度までの収益率は年率4.67%、物価上昇を差し引いた実質的な運用利回りは年率+4.33%でした(GPIF 2025年度業務概況書、2026年8月時点)。
同法人の基本ポートフォリオは国内債券・外国債券・国内株式・外国株式を25%ずつです。株式に偏らせない分散運用を25年続けた結果が年率4.67%だとわかると、7%や8%という想定が何を前提にした数字なのかが見えてきます。たとえば毎月3万円を20年続けた場合、年率4.67%なら理論上の残高は約1,187万円(元本720万円)、年率7%と置くと約1,563万円です。利回りの置き方だけで約376万円の差が出ます(GPIFの公表値をもとに当社が複利計算。税金・手数料は考慮せず)。当社は、自分で説明できない利回りを試算に使わない運用ルールにしています。
なお、この数値は推奨利回りではなく、置いた数字が現実的かどうかを照らす物差しです。個別の資産設計は、有資格のファイナンシャルプランナーや金融機関にご相談ください。
要点: 期間→積立額→利回りの順で固定すると、家計から離れた計画になりにくく、想定利回りも年率4.67%という検証可能な水準と比べて判断できます。
シミュレーション結果の正しい読み方
画面に出た金額は、税金と手数料を引く前の、毎年同じ利回りが続いた場合の理論値です。実際に受け取れる金額はここから減ります。金融庁のつみたてシミュレーターも「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記しています(金融庁、2026年8月時点)。
表示額は税金と信託報酬を引く前の金額
各ツールの注記は「税金や手数料は考慮していません」と触れるだけで、実際にいくら引けばよいのかまでは示しません。当社が受講者に案内している確認順序で、表示額から引く項目を並べます。
| 順 | 引く項目 | 内容 | 確認する場所 |
| 1 | 課税口座での税金 | 譲渡益に15.315%(所得税・復興特別所得税)+住民税5%=計20.315% | 使う口座がNISAか課税口座か |
| 2 | 信託報酬 | 保有中は毎日、資産から年率で差し引かれる。想定利回りには含まれない | 目論見書の「運用管理費用」 |
| 3 | 想定と実績のズレ | 毎年同じ利回りは来ない。年によって上下する | 運用報告書の各年の実績 |
| 4 | 積立の中断 | 止めた月以降は積み上がらず、前提の期間が縮む | 自分の家計の継続可能性 |
税率は国税庁 特定口座制度で確認できます(令和7年4月1日現在法令等)。NISA口座なら1の税金は引かれませんが、2の信託報酬はどの口座でも差し引かれます。非課税だから手取りがそのままだと考えると、20年30年の単位では無視できない差です。使える枠の考え方はつみたて投資枠の使い方で扱っています。
データ出典: 金融庁 つみたてシミュレーター、金融庁 資産形成の基本、GPIF 2025年度業務概況書(いずれも2026年8月時点)
平均利回りは毎年同じようには来ない
シミュレーションの線がなめらかに伸びるのは、毎年同じ利回りを掛け続けているからです。実際の運用はそうなりません。先ほどのGPIFは、25年通算では年率4.67%ですが、2025年度の単年だけを見ると16.47%でした(GPIF 2025年度業務概況書、2026年8月時点)。
長期の平均は、大きく増えた年と減った年をならした結果にすぎません。平均年率4%台の運用でも、途中には資産が目減りする年が含まれます。当社は、この振れ幅を先に知っておくことを、シミュレーションで金額を出すことと同じくらい重視しています。下振れした年に「話が違う」と感じて売却すると、平均に戻る前に運用が終わってしまうためです。
元本割れの可能性は試算画面には表示されない
試算画面には、元本を下回る可能性が数字として出てきません。一方で金融庁は、投資信託などの運用商品について「預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります」と明記しています(金融庁 資産形成の基本、2026年8月時点)。
このずれは実際の理解度にも表れています。投資信託を保有する人のうち、つみたて投資枠を利用しているのは20代72.9%、30代77.3%、40代71.2%にのぼる一方、投資信託のリスク(元本欠損等)の認知度は48.2%にとどまります(投資信託協会 2025年アンケート調査、n=20,000、2026年3月公表)。当社はこの差を、シミュレーションが増える側だけを見せる設計になっていることの影響だと見ています。だからこそ、試算結果を見た直後に「この金額が2割減っても続けられるか」を確認する手順を挟んでいます。どの商品を選ぶかで振れ幅も変わるため、代表的な投資先の違いはオルカンとS&P500の違いで扱っています。
要点: 表示額から税金・信託報酬・想定とのズレ・中断の4項目を引いた金額が、実際に手元に残る額の現実的な目安です。
試算結果を実際の積立プランに落とし込む
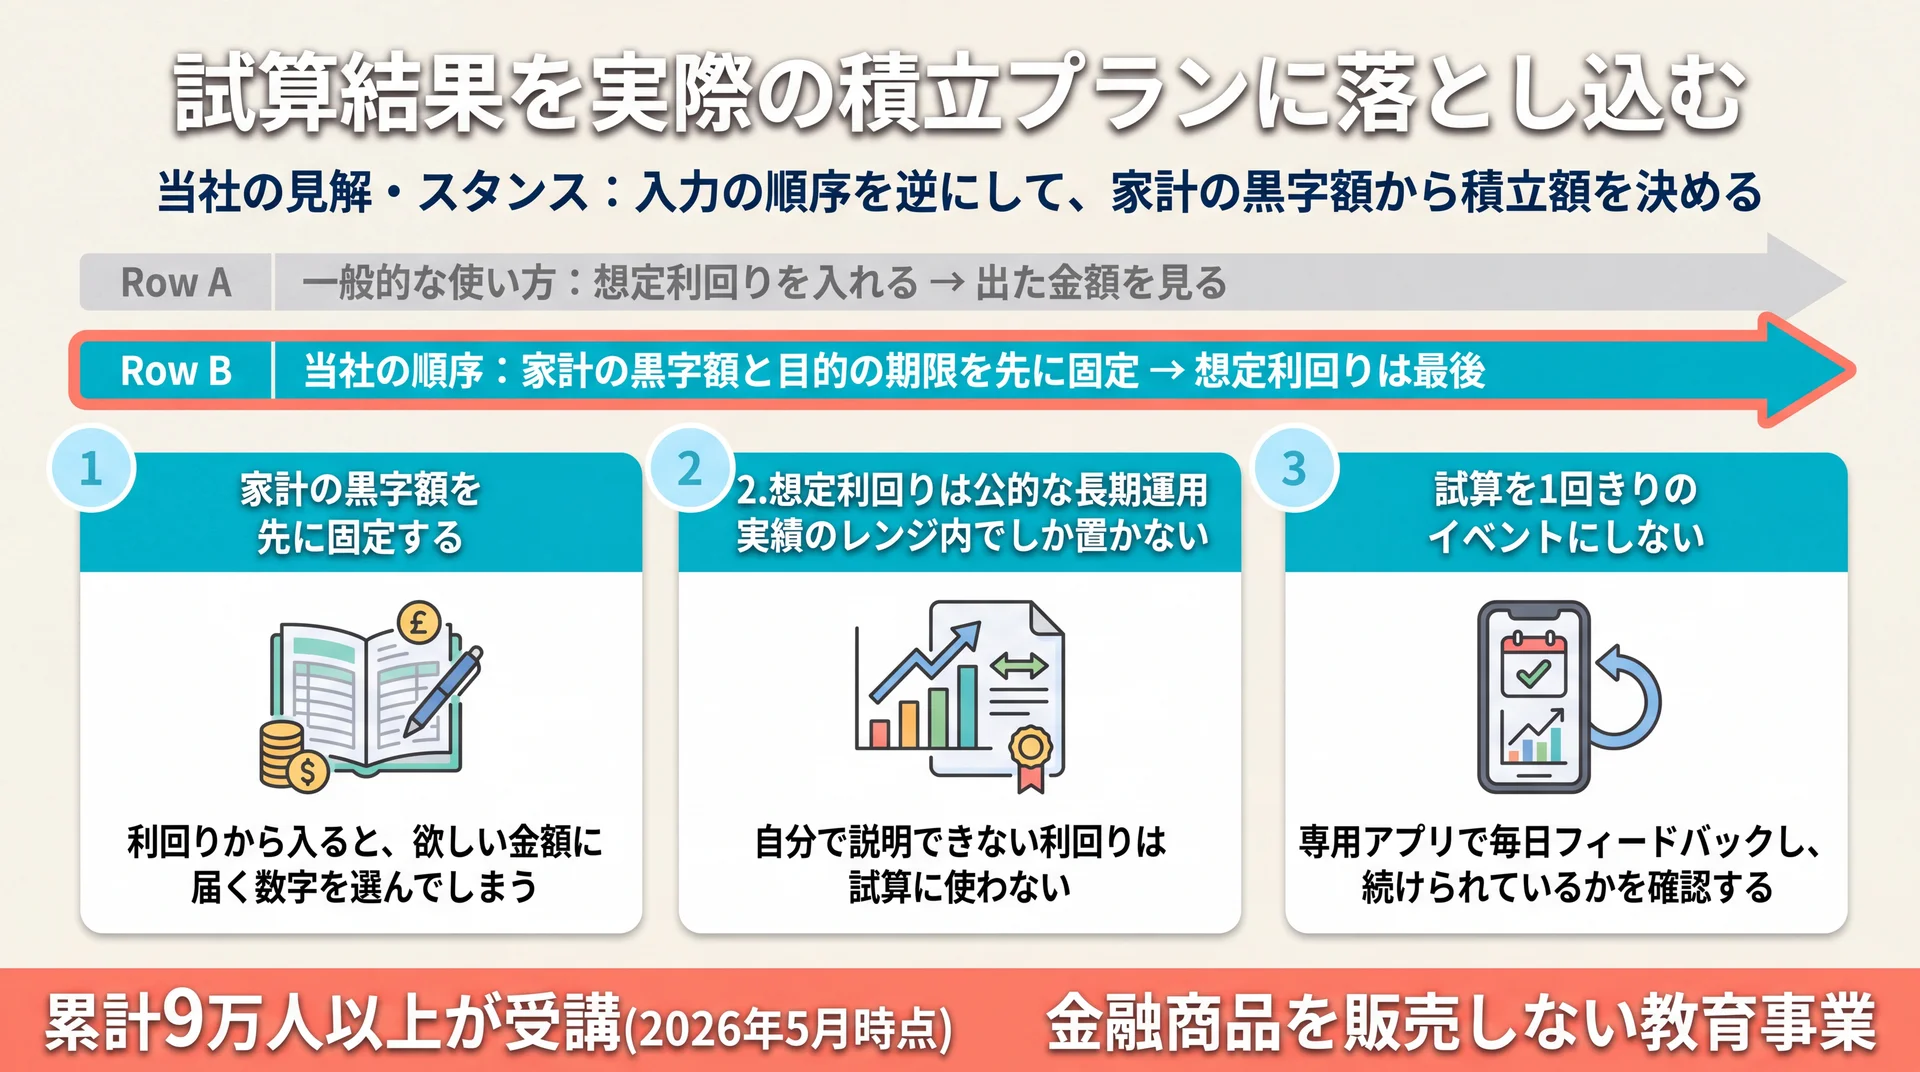
試算値をそのまま積立額にせず、毎月の家計の黒字額の範囲内に収めてから始めます。続けられない金額を設定すると、止めた時点で前提そのものが崩れるためです。金融庁も積立投資を「あらかじめ決まった金額」を「続けて」投資することと定義しています(金融庁 資産形成の基本、2026年8月時点)。
当社の見解・スタンス
当社のABCashは、シミュレーションを入力の順序ごと逆にして使っています。一般には利回りを入れて金額を見るツールですが、当社は家計の黒字額と目的の期限を先に固定し、想定利回りは最後に、公的な長期運用実績のレンジ内でしか置きません。利回りから入ると、欲しい金額に届く数字を選んでしまい、家計と切り離された計画が出来上がるからです。
もうひとつ、当社は試算を1回きりのイベントにしません。専用アプリで毎日フィードバックを返し、決めた積立額を実際に続けられているかを確認します。累計9万人以上が受講してきた中で見えてきたのは、結果を左右するのが利回りの小数点以下ではなく、その金額を止めずに続けられたかどうかだという点です。金融商品を販売しない教育事業なので、特定の商品へ誘導する必要もありません。
NISAの2つの枠の使い分けは積立投資枠と成長投資枠の併用、複利計算の詳しい仕組みは積立シミュレーションで複利効果を確かめる方法、一括投資との比較は一括投資シミュレーションで詳しく解説しています。ここで押さえるのは、試算した金額を家計の中に置き直す作業までです。
\ 積立額を家計から一緒に決めます /
専属コンサルタントが収支を確認し、無理なく続けられる金額まで60〜80分程度で整理します。
よくある質問
積立投資のシミュレーションはエクセルでも作れますか
作れます。将来価値を求める関数に、毎月の積立額・想定利回りを12で割った月利・積立月数を渡せば、定額利回り型と同じ結果が出ます。自分で組むと、税金や信託報酬が計算に入っていない点が実感できるはずです。ただし値動きの振れ幅までは再現できないため、幅を知りたい場合は想定リスクを入力できるツールを併用してください。
初期投資額(頭金)がある場合は入力に含めるべきですか
含めて構いませんが、積立分と分けて確認することをおすすめします。まとまった資金は一度に投じるか複数回に分けるかで結果が変わり、積立額の妥当性の判断と混ざってしまうためです。初期投資額の欄があるツールなら、まず0円で試算して積立だけの到達点を見てから、頭金を足した場合と比べると差が読み取れます。
スマホアプリのシミュレーションでも同じ結果になりますか
計算方式が同じなら同じ結果になります。違いが出るのは、想定リスクを入力させるか、税金を差し引くか、過去実績を使うかといった前提の置き方です。数字が食い違ったときは、どちらかが間違っているのではなく前提が違うと考えて、入力欄と注記を見比べてください。
積立投資と一括投資では試算の考え方が違いますか
違います。積立は買付のタイミングが分散されるため、同じ想定利回りでも投じた資金の平均的な運用期間が短くなり、単純な複利計算とは結果が変わります。一括投資の試算は専用のツールで別に行ってください。
投資信託シミュレーションの総まとめで、他のシミュレーションとの使い分けも整理しています。
まとめ
積立投資シミュレーションは、期間・積立額・想定利回りをこの順で決めると使いやすくなります。出てきた金額は税金や信託報酬を引く前の理論値なので、手元に残る額はそこから4項目を差し引いた金額です。想定利回りは、公的年金の25年間の実績である年率4.67%を物差しに置くと過大になりにくく、最後は家計の黒字額に収まる金額へ調整してから始めてください。
\ 累計9万人が受講した伴走型 /
家計の見直しからNISAの使い方までを、オンラインでも相談できます。