
正解は商品側になく、予測を当てにいくか避けるかという自分の方針で決まります。2つの違いは投資先の広さの一点に集約され、制度上の扱いにも差はありません。この記事では違いの中身、判断を分ける4つの軸、そして両方持ちが本当に分散になるのかまでを、公的データをもとに整理します。
制度全体のなかでの位置づけから確認したい方は、投資信託 シミュレーションの全体像を整理した完全ガイドもあわせてご覧ください。
オルカンとS&P500は何がどう違うのか
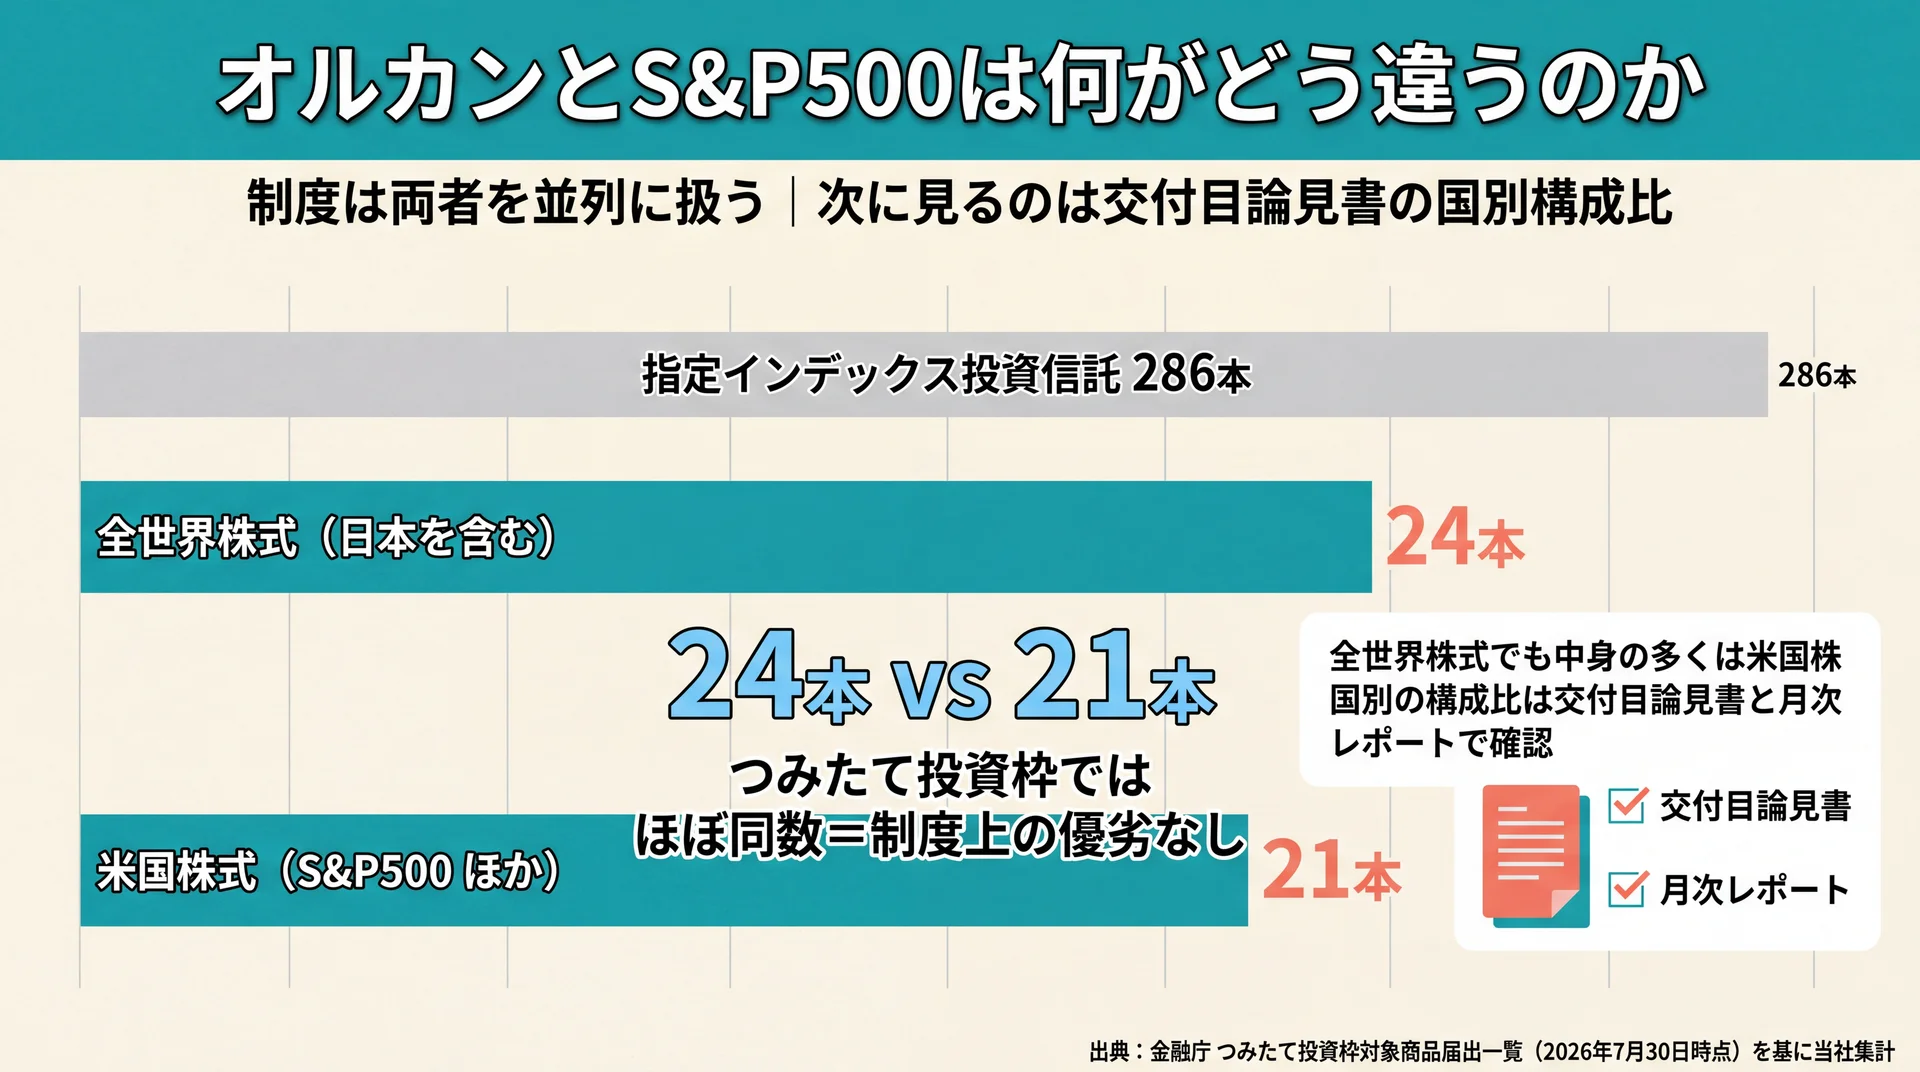
2つの違いは投資先の広さにあり、全世界へ広げるか米国に集中させるかの一点に集約されます。運用の仕組みも制度上の扱いも共通で、どちらも金融庁が指定した指数に連動するインデックス投資信託です(金融庁 つみたて投資枠対象商品・2026年7月30日時点)。優劣の差ではなく、範囲の取り方の差だと捉えてください。
投資する範囲が「世界全体」か「米国の代表企業」か
オルカンと呼ばれるファンドが連動先とするのは全世界株式の指数で、日本を含む世界各国の株式を対象にします。一方のS&P500は、米国を代表する企業で構成された株価指数です。同じ株式のインデックス投資でありながら、拾いにいく国の範囲が違います。
ただし、全世界株式の指数といっても各国が均等に入っているわけではありません。時価総額の大きい国ほど比重が高くなる設計が一般的で、結果として米国の割合が最も大きくなります。つまりオルカンを選んでも、中身のかなりの部分は米国株です。「全世界=米国から離れられる」という理解は正確ではありません。
自分が買う予定のファンドが実際にどの国へ何割を配分しているかは、交付目論見書と月次レポートに記載されています。判断の前に、この2つの資料で国別の構成比を確認しておくと、後の比較がぶれません。
制度の上では同じ棚に並んでいる
NISAのつみたて投資枠で買える商品は、金融庁が告示で定めた「指定指数」に連動するものが中心です。2026年7月30日時点の届出一覧では、指定インデックス投資信託が286本、アクティブ運用投資信託等が65本、ETFが9本です(金融庁 つみたて投資枠対象商品届出一覧)。この286本を指数の系統別に当社で数え直したのが次の表です。
つみたて投資枠の指定インデックス投資信託286本の内訳(当社集計)
| 指数の系統 | 該当する指定指数 | 本数 |
| 全世界株式(日本を含む) | MSCI ACWI Index/FTSE Global All Cap Index | 24本 |
| 米国株式 | S&P500/CRSP U.S. Total Market Index | 21本 |
| 先進国株式(日本を除く) | MSCI World Index(コクサイ)/FTSE Developed All Cap Index | 27本 |
| 新興国株式 | MSCI Emerging Markets Index ほか | 16本 |
| 国内株式 | TOPIX/日経平均株価 ほか | 54本 |
| 欧州株式 | MSCI Europe Index/STOXX Europe 600 | 2本 |
| 複数指数を組み合わせたバランス型 | 2〜10指数 | 142本 |
集計の方法|対象: 金融庁「つみたて投資枠対象商品届出一覧(対象資産別)」に掲載された指定インデックス投資信託(同ページ公表のExcelファイル)/母数: 286本/時点: 2026年7月30日/集計方法: 届出一覧の全行を指定指数の名称ごとに数え、指数の系統別に束ね直した(系統別の合計が286本になることを検算済み)/データ出典: 金融庁 つみたて投資枠対象商品
当社はこの結果を、人気の順位表ではなく制度がどちらか一方を推奨していないことの証拠として読んでいます。同じ届出一覧のETFの欄でも、MSCI ACWI IndexとS&P500は同じ表のなかに並んで記載されています。制度側から見れば両者は並列に選べる選択肢であり、どちらを選んでも制度上の不利は生じません。
なお24本が国内型、21本が海外型に区分されるのは、日本の株式を含むかどうかで区分が分かれるためです。本数の多い少ないは、その指数が優れていることを意味しません。
値動きの幅は「危険度」ではなくブレ幅で比べる
投資の世界でいうリスクは、損をする確率のことではありません。GPIF(年金積立金管理運用独立行政法人)は、リスクを「リターン(収益)の変動」、つまりリターンのブレの大きさを指すと説明しています(GPIF 分散投資の意義②)。
この考え方は数字で扱えます。GPIFは基本ポートフォリオの策定にあたり、日本株式について期待リターン4.8%、リスク(標準偏差)約19%という数値を用いた例を公開しています。この場合、1年間のリターンがマイナス14.2%より大きく下がる確率は約16%と見込まれます(同資料・2025年4月1日適用の基本ポートフォリオ策定時の数値)。
同じ読み方は自分が検討している商品にも使えます。期待リターンを r、標準偏差を σ とすると、1年間のリターンは約3分の2の確率で「r − σ」から「r + σ」に収まると想定されます。この枠組みで振れ幅を並べたのが次の表です。
標準偏差から1年間の振れ幅の目安を読む(GPIFの考え方を当社が一般化)
| 期待リターン r | 標準偏差 σ | 約3分の2が収まる範囲 | 下限を下回る確率の目安 |
| 5% | 15% | −10% 〜 +20% | 約16% |
| 5% | 19% | −14% 〜 +24% | 約16% |
| 5% | 23% | −18% 〜 +28% | 約16% |
投資先が1か国に集中するほど振れ幅は広がり、上にも下にも大きく動きます。当社は、上振れだけを期待せず、同じ幅だけ下にも動きうると理解しておくことが判断の前提だと考えています。
当社がこの説明を重視するのは、「暴落したらどうしよう」という漠然とした不安を、許容できるブレ幅という具体的な問いに置き換えられるからです。どちらを選ぶかも、下落率を当てる勝負ではなく、自分が耐えられるブレの大きさから逆算する問題になります。なお信託報酬などのコストも比較材料ですが、料率は交付目論見書で確認してください。
どちらを選ぶかを決める4つの判断軸
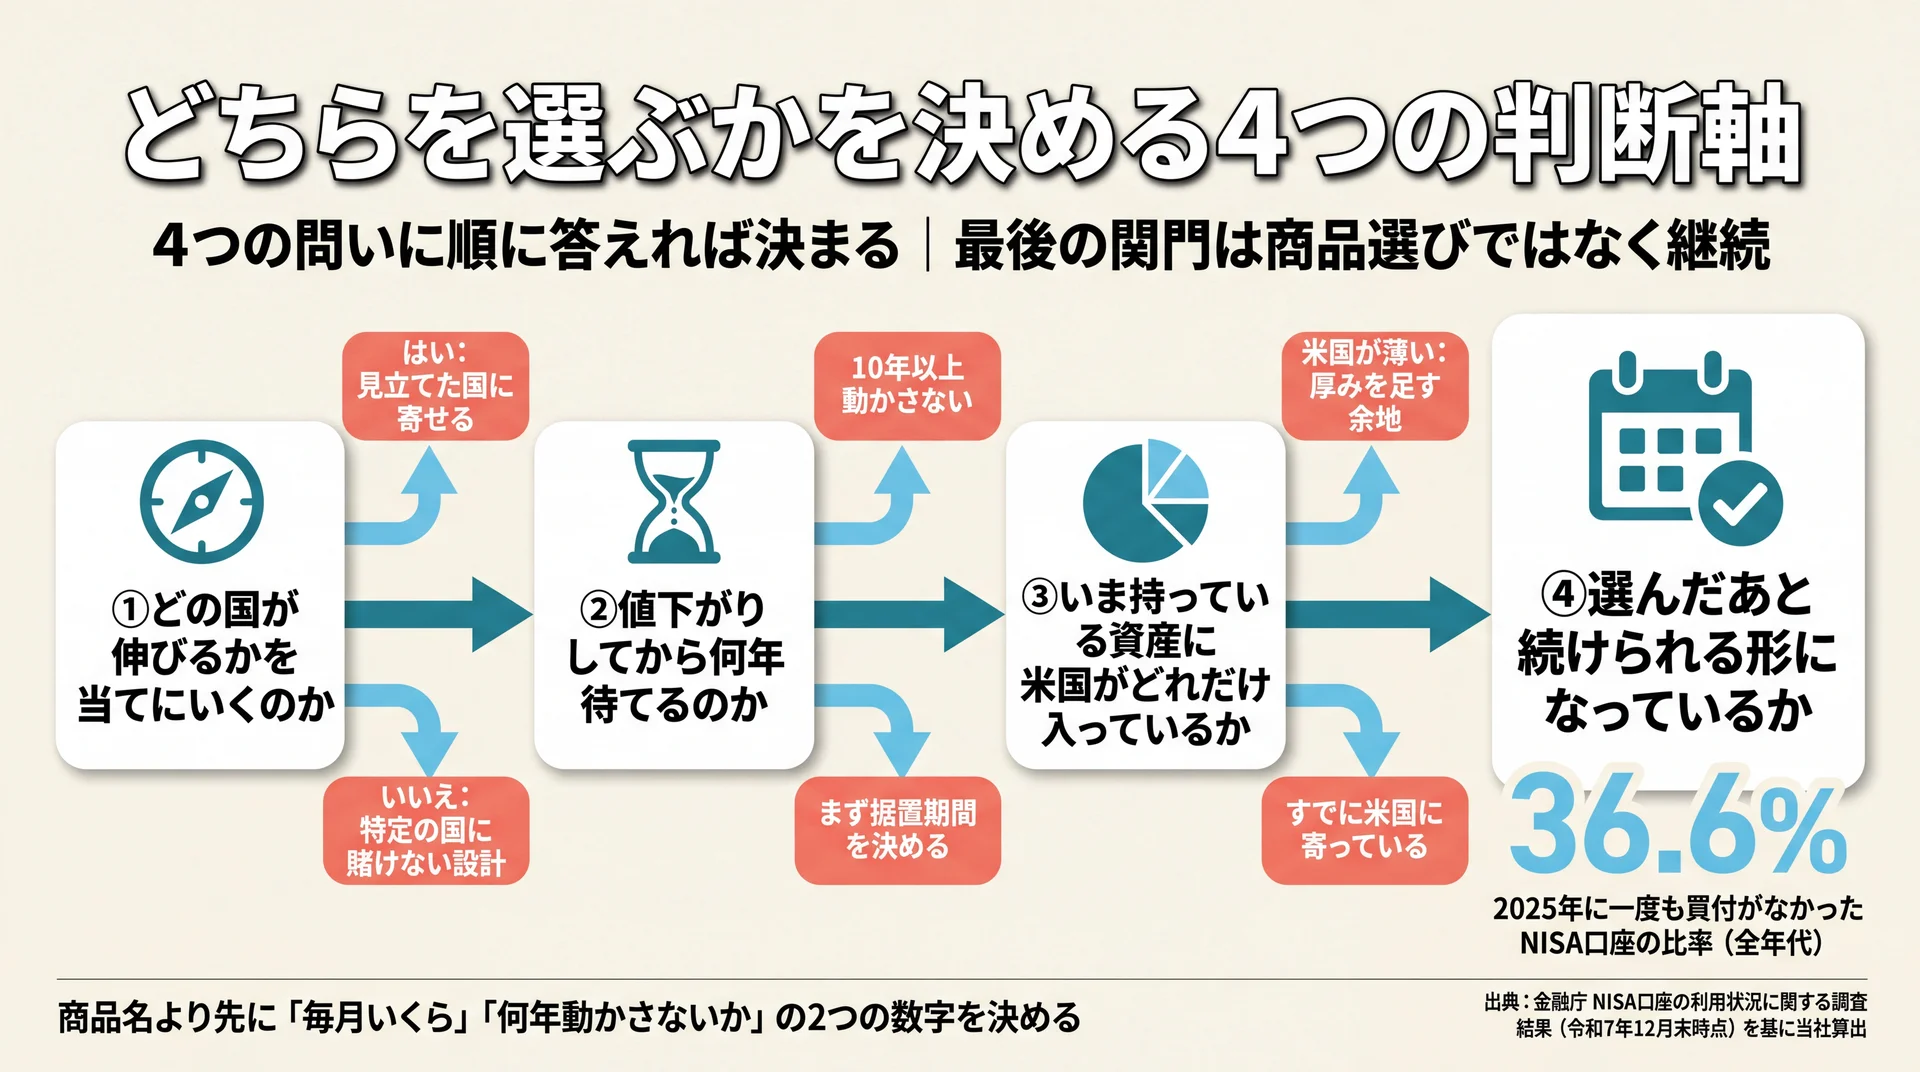
判断軸は予測・時間・重複・継続の4つで、商品の優劣ではなく自分の条件で決まります。4つのうち複数で答えが定まらないなら、商品を決める段階にまだ来ていないと考えてください。順番に確認すれば、比較記事を読み続けなくても結論が出せます。
オルカンとS&P500を分ける4つの判断軸(当社作成)
| 軸 | 自分への問い | 答えが「はい」なら | 答えが「いいえ」なら |
| ① 予測 | 今後どの国が伸びるかを自分で見立てられるか | 見立てた国に寄せる選択に理由がある | 特定の国に賭けない設計が向く |
| ② 時間 | そのお金を10年以上動かさずに済むか | 値動きの幅を受け止めやすい | まず据置期間を決めるほうが先 |
| ③ 重複 | 他の資産に米国が大きく入っていないか | 米国比率を上げる余地がある | すでに米国に寄っている可能性がある |
| ④ 継続 | 決めたあと積み立てを続ける形になっているか | そのまま進めてよい | 商品選びより先に仕組みを整える |
各軸の裏付けに使った公的資料は、①GPIF「分散投資の意義①」/②GPIF「長期分散投資の効果」/③金融庁「資産形成の基本」/④金融庁「NISA口座の利用状況調査」です。出典リンクは以下の各項目に置いています。
①どの国が伸びるかを当てにいくのか
最初の分かれ道は、将来どの国・地域が伸びるかを自分で見立てるかどうかです。GPIFは、毎年値上がりの大きい資産クラスを当て続けることは困難だと明記しています。そのうえで、国内債券・国内株式・外国債券・外国株式の4資産に25%ずつ投資したポートフォリオは、1位になることはなかったものの、5位になることもありませんでしたと結果を公表しています(GPIF 分散投資の意義①・2026年8月時点の掲載内容)。
当社はこの記録を「全世界型が正解だ」という主張としてではなく、当てにいかない設計が公的年金の運用でも現に採られている事実として受け止めています。実際、GPIFの基本ポートフォリオは4資産それぞれ25%の均等配分で、2025年4月1日から適用されています(GPIF 基本ポートフォリオの考え方)。だから、「どの国が伸びるかわからない」ことは選べない理由にはなりません。わからないという前提のまま選べる設計が、すでに用意されています。
逆に、米国企業の競争力が今後も続くという見立てを自分の言葉で説明できるなら、そこに寄せる選択にも理由があります。問われているのは見立ての当否ではなく、見立てを持っているかどうかです。
②値下がりしてから何年待てるのか
2つ目は時間です。GPIFは、100万円を4資産に25%ずつ投資して1年間保有した場合には元本を割り込んだ年がいくつかあった一方、同じ配分で10年間保有した場合には元本を割り込んだことがなかったと公表しています(GPIF 長期分散投資の効果・2026年8月時点の掲載内容)。
当社はこの差を、10年持てば安全という保証としてではなく、何年動かさずに済むかを決めないと商品は選べないという順序の根拠として使っています。3年後に使う予定のお金と、20年後まで触らないお金とでは、耐えられる値動きの幅がまるで違うためです。据置期間が短いお金を株式インデックスに置くと、下落局面での取り崩しという最も不利な出口を選ばされます。なお、積立額と期間から将来の見通しを試算したい方はs&p500 積立シミュレーションについてはこちらをご覧ください。
③いま持っている資産に米国がどれだけ入っているか
3つ目は重複です。金融庁も、1つの資産だけに投資するより値動きが異なる複数の資産に分散するほうが価格の変動をある程度抑えられると説明しています(金融庁 資産形成の基本)。ここで見るべきは1つの商品の中身ではなく、自分の資産全体で米国がどれだけの比重を占めるかです。
企業型の確定拠出年金や、以前から持っている先進国株式のファンドにも、米国株は大きく入っていることがあります。手元の資産をすべて並べて米国の比重が高いとわかったなら、追加分は範囲の広い側に寄せる選択が現実的でしょう。逆に、預金と国内株式が中心で米国をほとんど持っていないなら、米国に厚みを持たせる判断にも理由があります。同じ商品でも、他に何を持っているかで適否が変わります。
④選んだあと続けられる形になっているか
4つ目は継続です。選ぶことと続けることは別の問題で、後者でつまずいた状態は公的統計にも表れています。金融庁のNISA口座の利用状況調査(2025年12月末時点)には、その年に一度も買付がなかった口座の数が年代別に掲載されています。母数で割って比率にしたのが次の表です。
2025年に一度も買付がなかったNISA口座の比率(当社算出)
| 年代 | 買付がなかった口座 | 分布表の母数 | 買付ゼロの比率 |
| 全年代 | 10,446,488 | 28,558,925 | 36.6% |
| 20歳代 | 1,205,139 | 3,379,078 | 35.7% |
| 30歳代 | 1,452,171 | 5,002,912 | 29.0% |
| 40歳代 | 1,667,580 | 5,449,123 | 30.6% |
| 50歳代 | 1,769,810 | 5,591,021 | 31.7% |
| 60歳代 | 1,497,869 | 4,228,441 | 35.4% |
算出の方法|対象: 金融庁「NISA口座の利用状況調査」の投資枠の利用状況別口座数(NISA口座全体。同ページで公表されている調査結果Excelの分布表)/期間: 2025年1月1日〜12月31日/算出方法: 各年代の「0円」欄(同期間中に一度も買付がなかった口座数)を同年代の合計口座数で割った/データ出典: 金融庁 NISA口座の利用状況に関する調査結果(令和7年12月末時点)・2026年7月3日公表
NISA口座は2025年12月末時点で2,820万口座を超え、買付額の合計は約71.4兆円に達しています(同調査)。それでも口座の3分の1超は、その1年のあいだ一度も買付が行われていません。当社はこの数字を怠慢の結果とは見ていません。どちらを選ぶか決めきれないまま口座だけができあがり、そこで止まっている状態が相当数含まれていると考えています。
当社の見解|当社のABCashは金融商品を販売していないため、オルカンとS&P500のどちらかを勧める必要も、やめさせる必要もありません。だから当社は、商品名を決める前に「毎月いくらを、何年動かさずに済むか」の2つの数字を先に決める順序を標準にしています。この2つが決まれば、上の4つの軸はほぼ自動的に埋まります。続くかどうかは商品ではなく行動の設計で決まると考え、専用アプリと毎日のフィードバックで60日での習慣化を目標に組み立てました。2026年5月時点で累計9万人以上の方にご受講いただき、2025年4月から8月のアンケートではトレーニング満足度95%という結果でした。
ここまでの要点: 予測・時間・重複・継続の4つはすべて自分側の条件です。商品を比べ続けても答えが出ないのは、比べる対象が違っているからです。
\ 商品選びの前に決める2つの数字 /
据置期間と毎月の金額を、金融商品を売らない立場のコンサルタントと決められます。
両方持ちは分散になるのか、米国集中が強まるのか
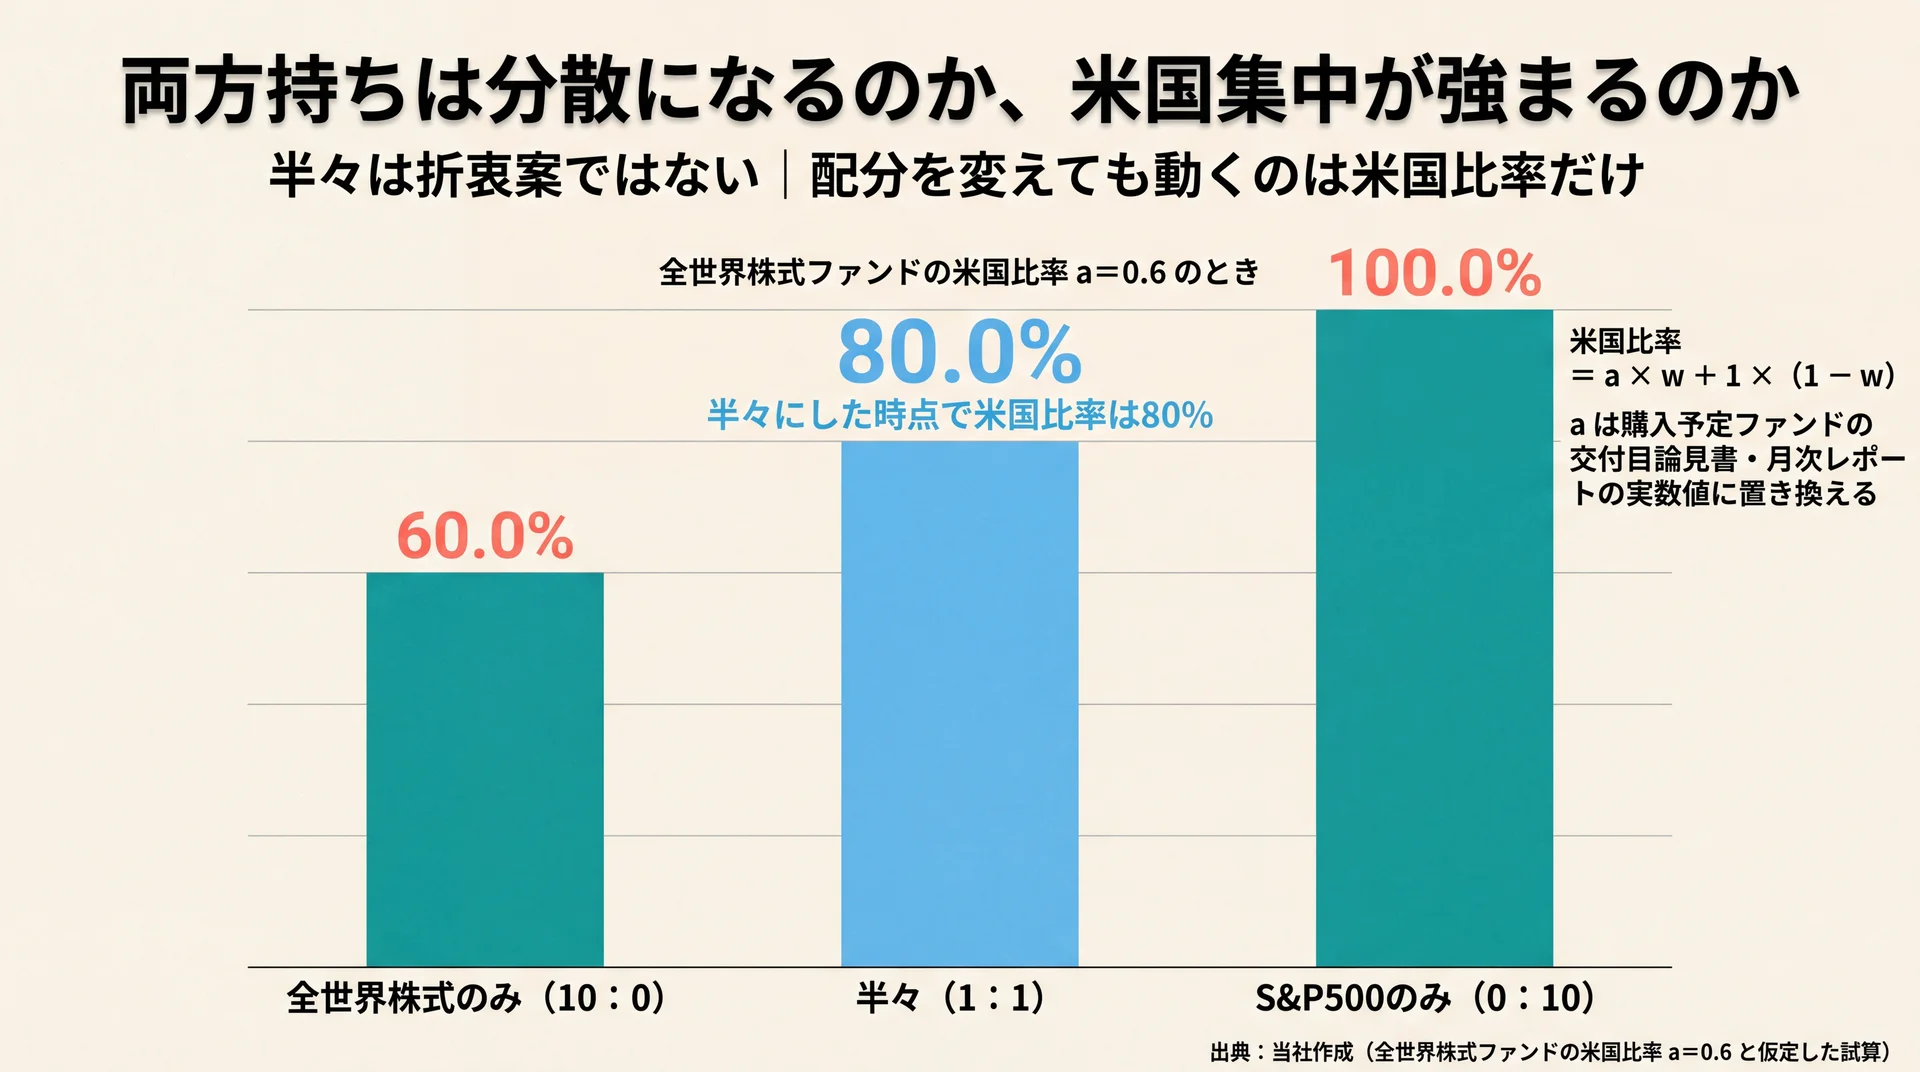
両方持ちは分散を増やす操作ではなく、米国の比重を自分で引き上げる配分調整にあたります。全世界株式の指数には米国株がすでに大きく含まれているため、そこにS&P500を足すと重なっている部分がさらに厚くなるからです。意味がないわけではありませんが、分散が増えるという期待とは逆方向に働きます。
両方買っても投資先の顔ぶれはほとんど変わらない
全世界株式の指数に含まれる米国株と、S&P500に含まれる銘柄は大きく重なります。したがって2本を並べて買っても、保有する企業の顔ぶれが新しく増えるわけではありません。変わるのは構成する国の割合だけです。
「1本では不安なので2本に分けた」という発想は、預金を2つの銀行に分けるイメージを投資信託にも当てはめたものです。ただしインデックス投資では、1本のファンドがすでに数百から数千の銘柄に分散しています。本数を増やしても分散の度合いは上がらず、国の配分だけが動きます。当社はこの点を、両方持ちを否定する材料ではなく、何が変わって何が変わらないのかを把握したうえで選ぶべき論点として扱っています。
自分の米国比率を出す2ステップ
両方持ちを検討するなら、結果として自分の米国比率が何%になるかを先に出してください。手順は2つだけです。第1に、買う予定の全世界株式ファンドの米国比率を交付目論見書または月次レポートで確認します。これを a とします。第2に、全世界株式への配分比を w としたうえで、次の式に当てはめます。
米国比率 = a × w + 1 ×(1 − w)
前提となる a を3通り置いたときの早見表が次のものです。a はご自身が購入するファンドの資料で確認した実際の数値に置き換えてください。
配分比から自分の米国比率を出す早見表(当社作成)
| 全世界株式 : S&P500 | a=0.5のとき | a=0.6のとき | a=0.7のとき |
| 10 : 0(全世界株式のみ) | 50.0% | 60.0% | 70.0% |
| 3 : 1 | 62.5% | 70.0% | 77.5% |
| 2 : 1 | 66.7% | 73.3% | 80.0% |
| 1 : 1(半々) | 75.0% | 80.0% | 85.0% |
| 1 : 2 | 83.3% | 86.7% | 90.0% |
| 0 : 10(S&P500のみ) | 100.0% | 100.0% | 100.0% |
半々にした時点で、米国比率は前提次第で75〜85%の水準に届きます。折衷案のつもりの半々が、実際にはかなり米国へ寄せた配分になっているという点は、決める前に知っておく価値があります。この数字を見たうえで納得できるなら、両方持ちは合理的な選択です。
半々にしても迷いは消えないことがある
配分を半々にする動機が「どちらか選ぶのが怖いから」である場合、比率を決めても迷いは残ります。値動きが分かれた局面で、選ばなかったほうが伸びていれば、結局また比率を動かしたくなるためです。判断の先送りとしての半々は、あとで同じ問いを繰り返すことになります。
一方で、上の表で米国比率を確認し、その水準を自分の方針として選んだのであれば話は別です。この場合の半々は折衷案ではなく、意図した配分になります。積立の設計そのものから整理し直したい方は積立投資 シミュレーションについてはこちらが参考になります。なお、そもそも何から始めるべきか迷っている段階であれば、商品選びより先にお金の基礎を整理する順序をおすすめします。
ここまでの要点: 両方持ちの是非は、意味があるかないかではなく、結果として何%の米国比率を選ぶことになるのかで判断してください。
オルカンとS&P500についてよくある質問
よく寄せられる疑問は、重複・分散・下落・変更の4点に集約されます。いずれも判断の基準は商品側ではなく、自分が引き受ける米国比率と、動かさずに済む期間の長さにあります。
Q1. オルカンはS&P500を含んでいますか?
全世界株式の指数は米国を含む各国の株式を対象とするため、S&P500に採用されている企業の多くも投資先に含まれます。ただし指数の設計が違うため、S&P500をそのまま内包しているという関係ではありません。実際にどの銘柄がどれだけ入っているかは、購入予定のファンドの月次レポートで確認できます。
Q2. 半々で買えば分散になりますか?
分散の度合いはほとんど変わらず、変わるのは国の配分です。全世界株式ファンドの米国比率を0.6と仮定した場合、半々にすると全体の米国比率は80%になります。分散を目的に半々にするのであれば効果は限定的で、米国の比重を上げたいのであれば意図に沿った選択になります。
Q3. 暴落したときはどちらが下がりにくいですか?
将来の下落幅を事前に断定することはできません。判断に使えるのは、リスクを標準偏差というブレ幅の指標で読む考え方です(GPIF 分散投資の意義②)。投資先が1か国に集中しているほど、その国の状況がそのまま反映されやすくなります。どちらを選んでも下落は起こるという前提で、耐えられるブレ幅から逆算してください。
Q4. 途中でどちらかに変えても問題ありませんか?
積立の対象を変更することは可能で、すでに保有している分をそのまま持ち続けることもできます。ただし変更のたびに配分は動くため、変えたあとの米国比率を上の早見表で確認しておくと判断がぶれません。NISAの非課税枠の扱いや売却時の影響は個別の状況で変わるため、具体的な手続きは口座を持つ金融機関に確認してください。
投資信託の運用シミュレーションを含めて基礎から整理したい方は、投資信託 シミュレーションの基礎からの総まとめはこちらから確認できます。
まとめ
オルカンとS&P500を分けるのは、予測を当てにいくか、何年動かさずに済むか、他の資産に米国がどれだけ入っているか、そして決めたあと続けられる形になっているかの4点です。両方持ちを選ぶ場合も、迷いを折半する手段としてではなく、自分が引き受ける米国比率を決める操作として扱ってください。商品名より先に、毎月の金額と据置期間という2つの数字を確定させることが判断の起点になります。個別の資産設計については、有資格のファイナンシャルプランナーや金融機関にもご相談ください。
\ 9万人が学んだ内容を60〜80分程度で /
投資信託の選び方から家計の整え方まで、一人ひとりの状況に合わせて相談できます。