
積立投資とは、購入のタイミング判断を手放し、決めた額を機械的に買い続ける資産形成の方法です。金融庁が公表した2025年のNISA口座の利用状況では、2,855万口座のうち1,044万口座が1年間で一度も買付をしていません。この記事では仕組みと利点・注意点に加えて、金額の決め方と続け方まで整理します。
積立投資とは、決まった額を続けて買う方法のこと
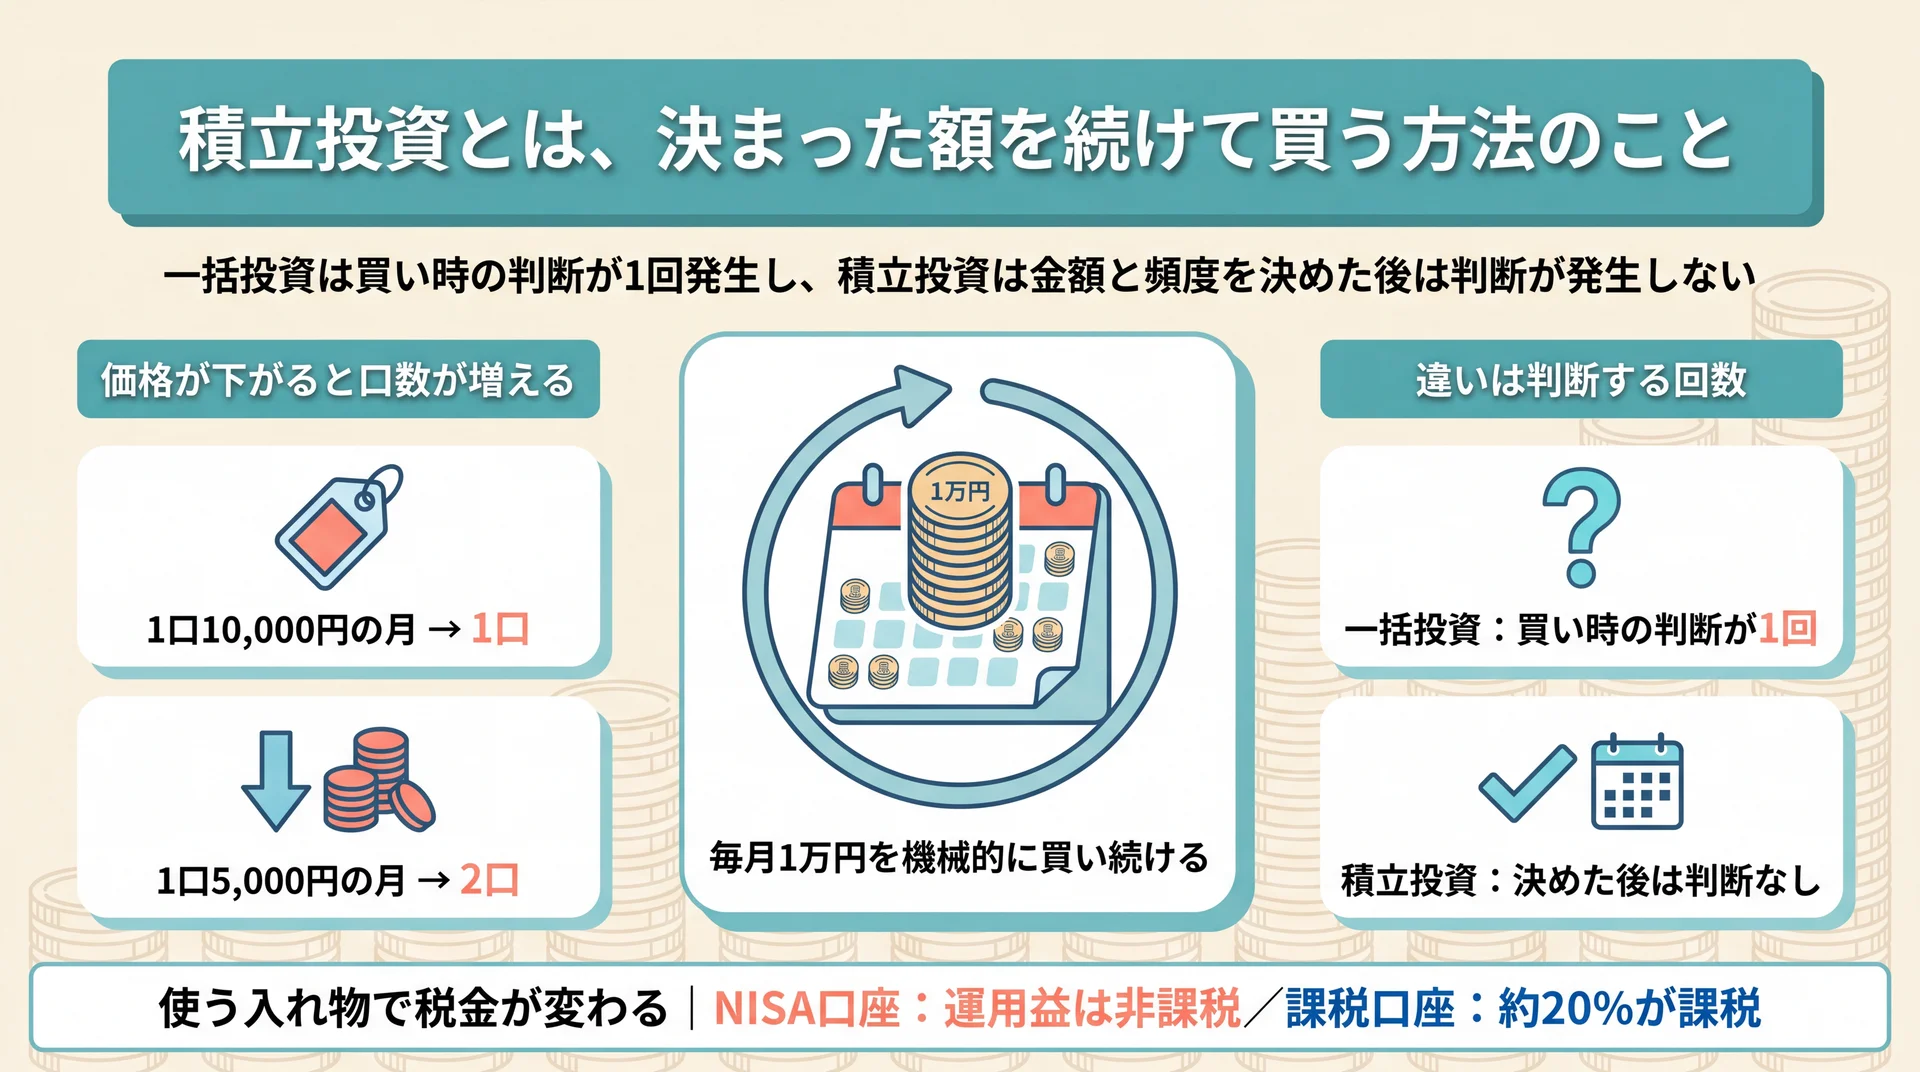
積立投資とは、一括で投資するのではなく、あらかじめ決まった金額を続けて投資することです(金融庁 資産形成の基本)。金融庁はその効果を、安いときに買わなかったり高いときにだけ買ってしまうことを避けられる点にあると説明しています。定義の重心は金額ではなく「続けて」の側にあります。
価格が下がると買える口数が増える
毎月同じ金額を出し続けると、買える口数は価格に応じて自動的に上下します。仮に毎月1万円を投じる場合、1口1万円のときは1口、1口5,000円まで下がったときは2口を買うことになります。値下がりした月ほど多くの口数を確保できるため、平均取得単価が価格の高い時期に引っ張られにくくなります。
この動きは、価格が上がる局面でも下がる局面でも同じルールで働きます。相場が下がったときに買う手を止めてしまうと、この仕組みは機能しません。積立投資の効果は「続けたこと」の副産物であって、うまく買ったことの結果ではありません。当社はこの点を、投資の技術ではなく家計の設計の話として扱っています。
一括投資との違いは、判断する回数にある
まとまった資金を一度に投じる一括投資と積立投資の差は、購入額の大小ではなく判断が必要になる回数にあります。一括投資では「今が買い時か」という判断が最初に一度だけ発生し、その判断の精度がそのまま結果に反映されます。積立投資では、最初に金額と頻度を決めた後は、原則として個別の判断が発生しません。
どちらが有利かは相場の推移によって変わるため、どちらか一方が優れていると言い切ることはできません。まとまった資金がすでに手元にある場合、収益の大きさだけで比べれば一括投資が上回る場面も出てきます。ただし判断の回数が少ないほど、判断を誤る機会も、判断に迷って何もしない時間も減ります。投資に割ける時間や関心が限られている場合、判断回数の少なさそのものが実務的な価値になります。
積立投資に使える主な入れ物
積立投資という買い方は、どの口座で行うかとは別の話です。NISA口座で行えば運用益が非課税になり(金融庁 NISAを知る)、課税口座で行えば通常どおり約20%が課税されます。NISAのつみたて投資枠や成長投資枠の使い分け、iDeCoといった制度ごとの違いは、それぞれの制度側の論点です。枠の中身を詳しく知りたい場合は積立投資枠についてはこちらで確認してください。
制度と商品と買い方の関係を一度に整理したい方は、投資信託 シミュレーションの全体像を整理した完全ガイドをご覧ください。
積立投資の利点は「判断を減らせること」に集約される
積立投資の利点は、少額から始められること、買うタイミングを当てにいかなくてよいこと、そして時間を味方につけられることの3つです。いずれも根は同じで、判断すべきことの数が減るという1点に集約されます。当社はこの「判断コストの低さ」こそが、続けられるかどうかを分ける実質的な要因だと考えています。
少額から始められるため、家計を壊さずに開始できる
積立投資は、まとまった元手がなくても始められます。金融庁も、積立投資は少ない金額からコツコツ始められると説明しています。
これは単に「安く始められる」という話ではありません。金額が小さければ、生活費や急な出費と競合しにくくなり、途中で止める理由が減ります。逆に、家計の余力を超えた金額で始めると、値動きに耐えられるかどうか以前に、支払いそのものが続かなくなります。始める金額の適正さは、リターンよりも継続率に効きます。
買うタイミングを当てにいく必要がなくなる
相場の底や天井を事前に見分けることは、専門家であっても容易ではありません。積立投資は、この判断を最初から放棄する設計になっています。金額と日付を決めてしまえば、その後の買付は自動で行われます。
利点は精神的な負担の軽さだけではありません。相場を見て買うか迷っている間に何も買えないまま数か月が過ぎるという事態を、構造的に防げます。着手できないまま時間が過ぎることは、値動きよりも確実な機会損失です。 当社が家計管理と資産形成をひと続きのカリキュラムで扱っているのも、着手を止めている原因の多くが相場ではなく家計側にあるためです。
増えた分をそのまま回す仕組みが働く
金融庁は、投資や預金などで得た収益を当初の元本にプラスして運用することで得られる利益を「複利」と定義し、長い期間投資を続けると複利の効果が大きくなると説明しています。
ここで注意したいのは、複利は自動的に発生する魔法ではなく、「利益を引き出さずに運用へ回し続ける」という行動の結果である点です。途中で利益分を取り崩せば、その分だけ次の運用に回る元本は減ります。当社は複利を利回りの話としてではなく、引き出さない期間をどれだけ確保できるかという家計の話として説明しています。積立投資の期待できる金額を具体的に試算したい場合は、金融庁のつみたてシミュレーターで条件を変えながら確認できます。
積立投資の注意点は短期の期待値と手数料にある
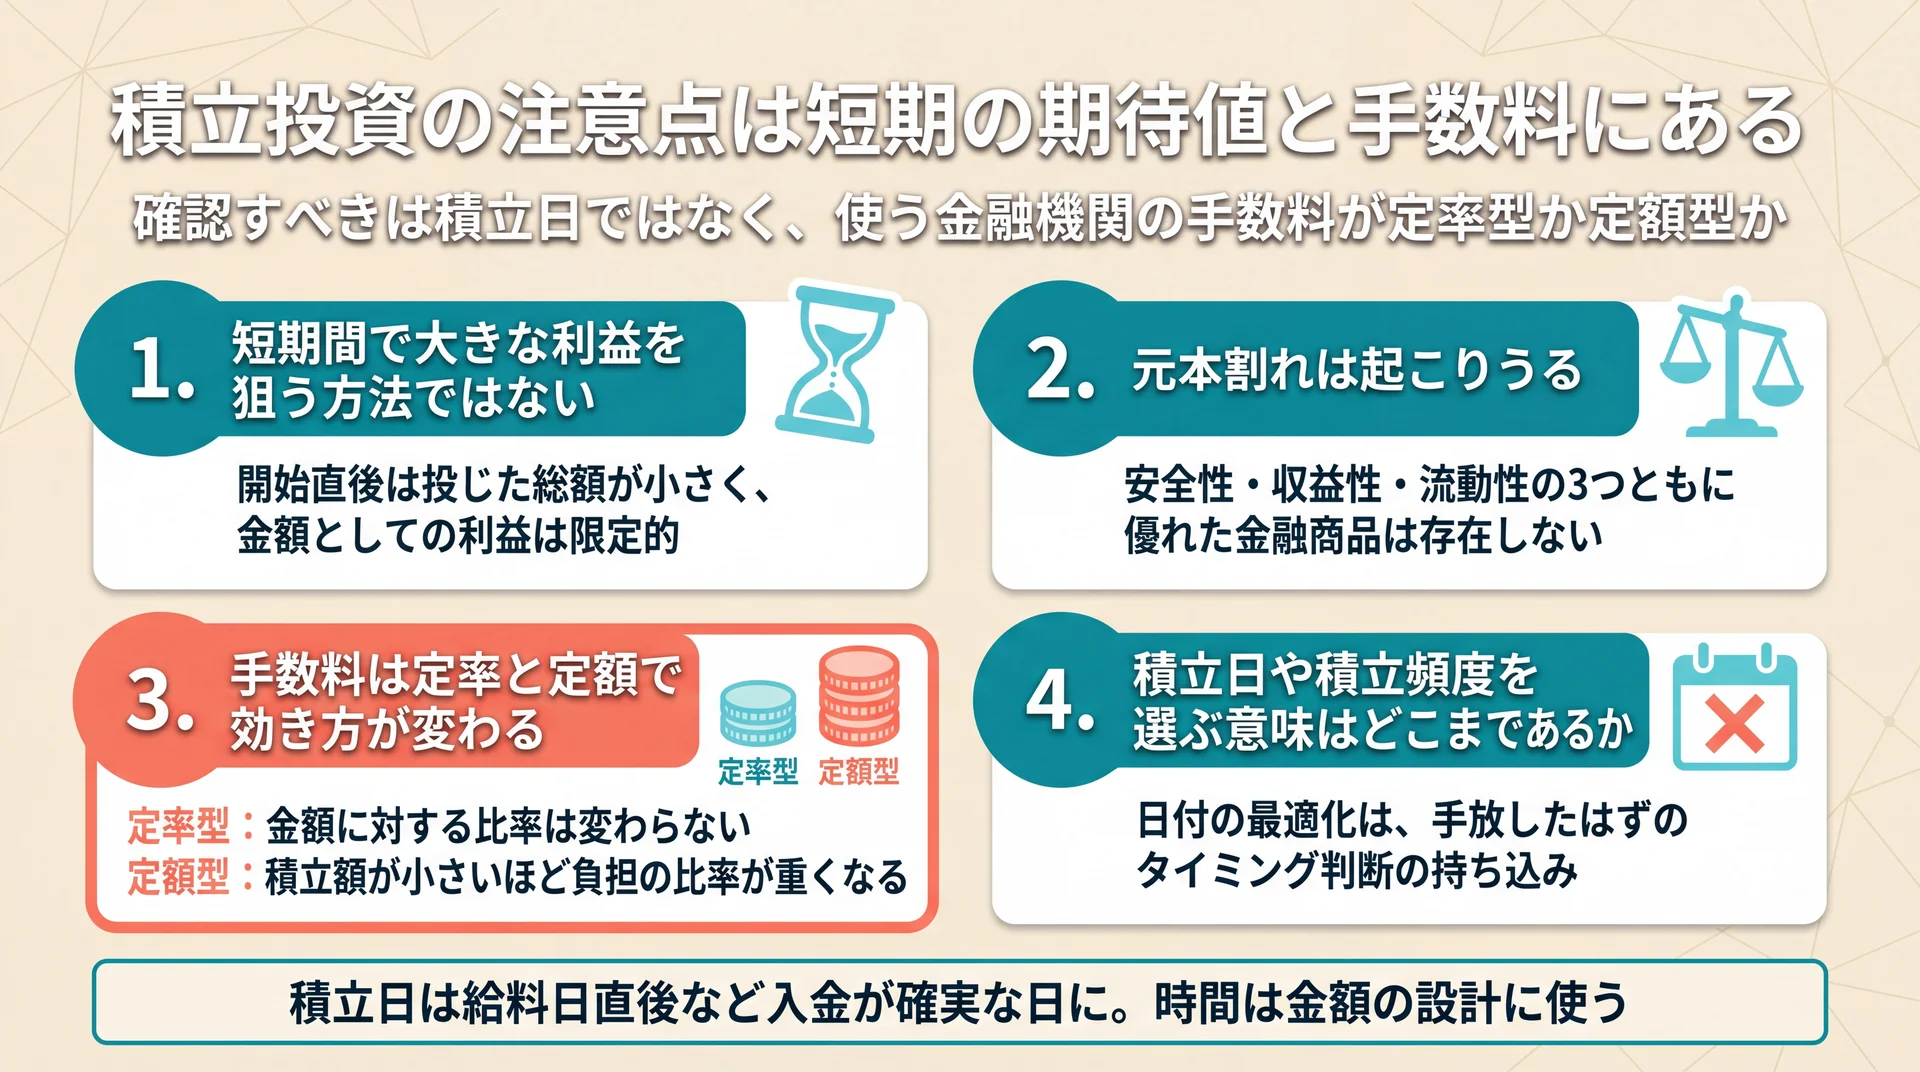
積立投資の注意点は、短期間で大きな利益を狙う方法ではないこと、元本割れが起こりうること、そして保有中にコストがかかることの3つです。買い方を工夫しても、元本が保証されるわけではありません。一方で、積立日や曜日といった細部は、効果の源泉から見れば優先度の低い部分です。
短期間で大きな利益を狙う方法ではない
積立投資は、投じた資金が時間をかけて積み上がることを前提にした方法です。開始直後は投じた総額そのものが小さいため、価格が大きく上昇しても金額としての利益は限定的になります。
この性質は欠点ではなく、設計上の前提です。短期で成果を求めるなら、判断回数を増やして相場に対応する別の方法を選ぶ必要が出てきます。積立投資を選ぶということは、短期の成果を意識的に手放すという選択でもあります。 この前提を共有しないまま始めると、開始直後に金額が伸びないことを失敗の兆候として受け取ってしまう場合があります。
元本割れは起こりうる
金融庁は主な金融商品を安全性・収益性・流動性の3軸で整理し、株式は安全性が低く収益性が高い、預貯金は安全性が高く収益性が低い、といった性質の違いを示しています。そして3つともに優れた金融商品は存在しないと明記しています(金融庁 資産形成の基本)。
積立投資は買う時期を分散させる方法であって、投資対象そのもののリスクを消す方法ではありません。値動きのある商品を積み立てる以上、途中でも最終的にも元本を下回る可能性は残ります。当社は、この可能性を織り込んだうえで、生活に必要な資金と分けて運用することを前提条件として扱っています。個別の資産配分は状況によって適切な形が変わるため、金額が固まった段階で有資格のファイナンシャルプランナーや金融機関へ相談することをおすすめします。
手数料は定率と定額で効き方が変わる
積立投資では、購入時や保有中にコストが発生する場合があります。コストの形は大きく2種類あり、金額に比例する定率型と、金額にかかわらず一定額がかかる定額型では、効き方がまったく違います。
定率型は積立額が増えるほど手数料の金額も増えますが、金額に対する比率は変わりません。定額型は積立額が小さいほど、投じた金額に対する負担の比率が重くなります。少額から始めること自体は当社も勧めていますが、始めるときに自分が使う金融機関のコスト構造を数字で確認しておくことは欠かせません。当社は金融商品を販売しないため、特定の会社を勧めることはせず、確認すべき項目そのものを持ち帰ってもらう形を取っています。
積立日や積立頻度を選ぶ意味はどこまであるか
積立日や積立頻度は、金額と口座を決めた後に残る設定項目です。ただし積立投資の効果は、金融庁の説明どおり安いときに買わなかったり高いときにだけ買ってしまうことを避けるという点にあります。
つまり効果の源泉は「特定の日を当てること」ではなく「特定の日を選ばないこと」です。日付や曜日を最適化しようとする行為は、放棄したはずのタイミング判断を別の形で持ち込むことになります。当社は、積立日は給料日直後など入金が確実で家計の管理がしやすい日に置くことを基準にしており、値動きを理由に日付を決め直すことは勧めていません。ここに時間を使うより、金額の設計に時間を使うほうが結果への影響は大きくなります。
\ 金額の決め方から相談できます /
家計の余力を確認しながら、毎月いくら積み立てるかを専属コンサルタントと一緒に決められます。
毎月いくらから始めるか、金額の決め方
積立額の下限は制度で決まっているわけではなく、利用する金融機関ごとに設定されています。2025年に買付があったNISA口座のうち最も多いのは年間60万円以下の層で、1,010万5,117口座あります(金融庁 NISA口座の利用状況に関する調査結果・2026年7月時点)。毎月に均せば5万円以下です。上限より先に決めるべきは、家計から無理なく出せる金額です。
下限額は制度ではなく金融機関ごとに決まる
金融庁が示すNISAの制度概要では、年間投資枠として最大360万円、非課税保有限度額として最大1,800万円という上限が定められています。一方で、いくらから積み立てられるかという下限は制度側では定められていません。下限は取扱金融機関がそれぞれ決めています。
そのため「最低いくらから」を調べても、答えは選ぶ金融機関によって変わります。金額の判断を外側の条件に委ねると、いつまでも決まりません。下限を調べる前に、自分の家計から毎月いくら出せるかを確定させるほうが順序として早くなります。
実際にいくら積み立てられているのか
金融庁は2025年1年間の投資枠の利用状況を口座数の分布として公表しています。ここから見えるのは、少額層が厚いという事実だけではありません。
NISA口座の年間買付額の分布(2025年1月〜12月)
| 年間買付額 | 口座数 | 構成比 |
| 0円(一度も買付なし) | 10,446,488 | 36.6% |
| 0円超60万円以下 | 10,105,117 | 35.4% |
| 60万円超120万円以下 | 2,391,424 | 8.4% |
| 120万円超180万円以下 | 1,053,151 | 3.7% |
| 180万円超240万円以下 | 2,021,609 | 7.1% |
| 240万円超300万円以下 | 902,192 | 3.2% |
| 300万円超360万円以下 | 1,638,944 | 5.7% |
| 合計 | 28,558,925 | 100% |
データ出典は金融庁「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」別紙1(2026年7月3日公表)です。構成比は全口座に占める比率として当社が算出しました。年間60万円は毎月5万円、年間120万円は毎月10万円にあたります(公表区分を12か月で均した当社換算)。
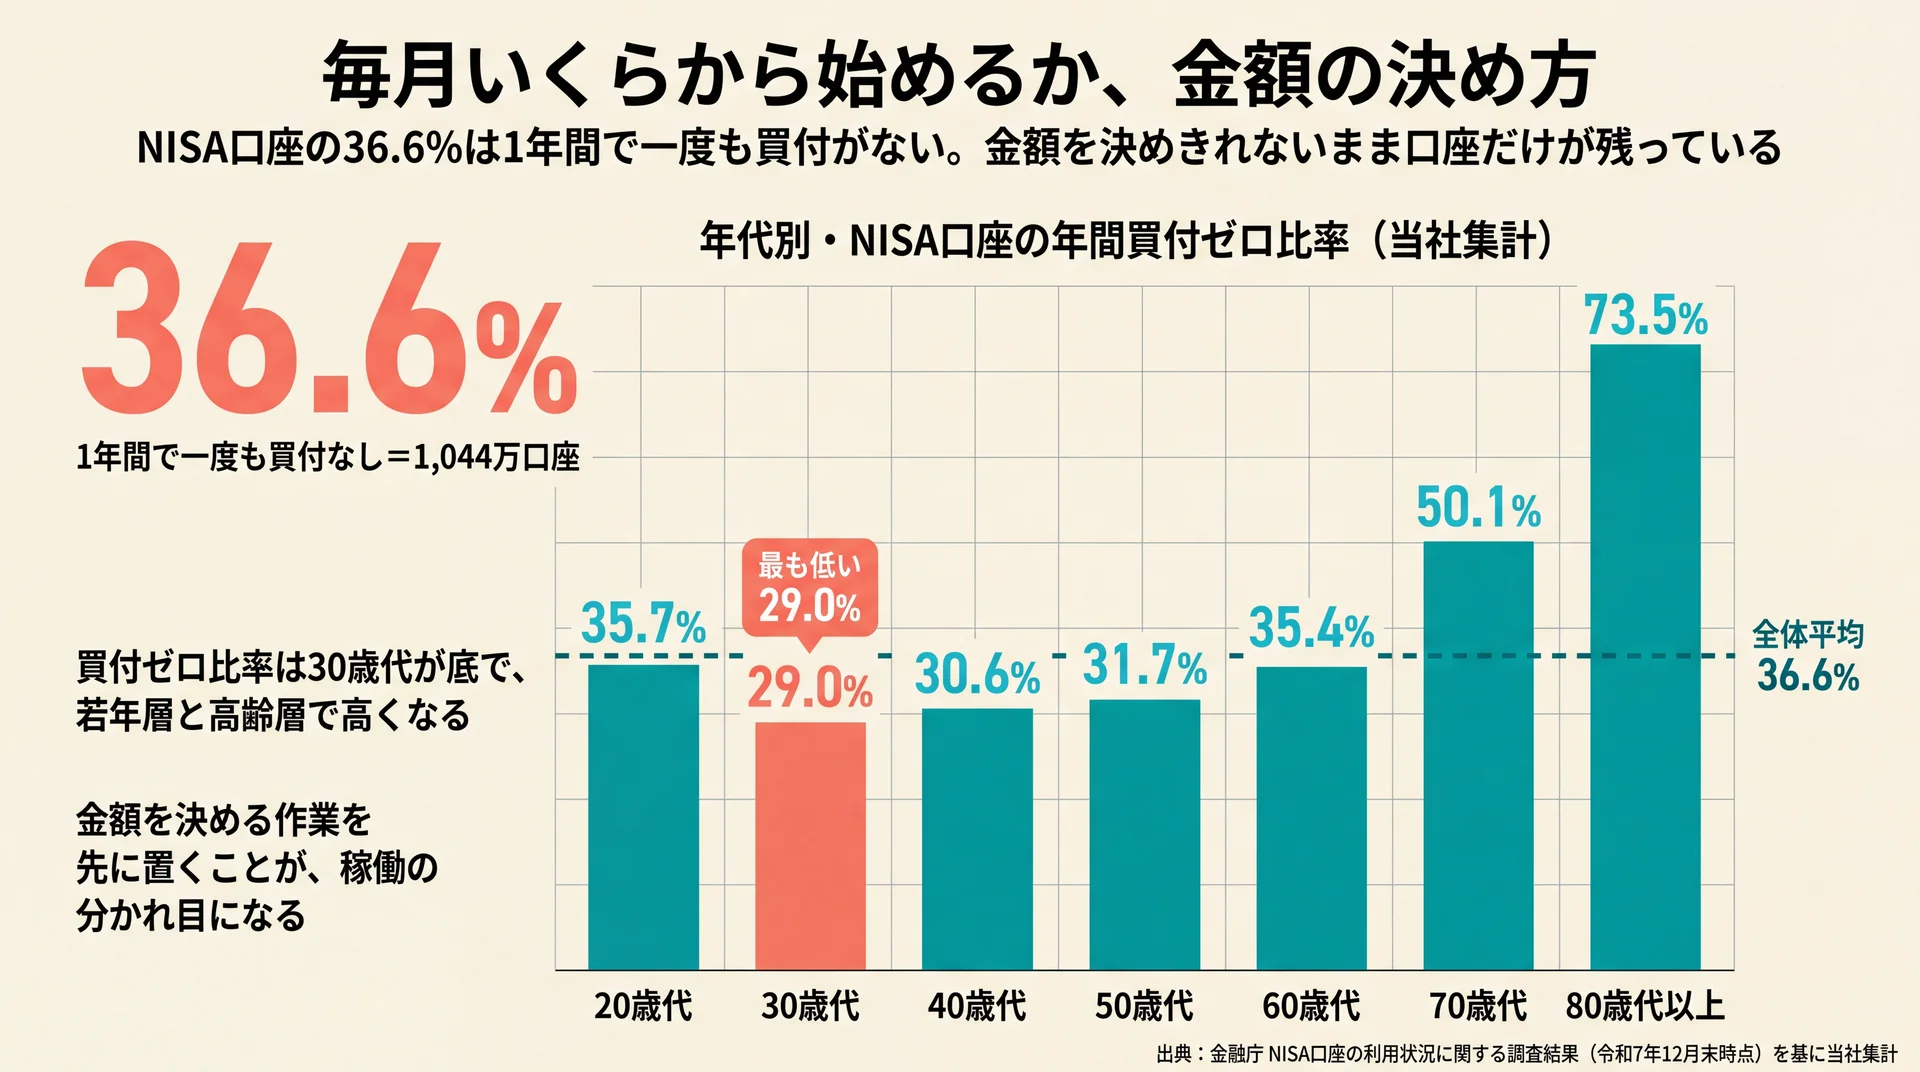
最も多いのは、1年間で一度も買付をしていない口座で、全体の36.6%にあたる1,044万口座です。買付があった1,811万2,437口座に限れば、その55.8%が年間60万円以下の層にあたります(当社算出)。年代別に当社が比率を算出すると、稼働率が最も高いのは30歳代で、年齢が上がるほど買付ゼロの比率が上がります。
年代別に見ると30歳代の稼働率が最も高い
年代別・NISA口座の年間買付ゼロ比率(当社集計)
| 年代 | 口座数 | 買付0円の口座数 | 買付ゼロ比率 |
| 20歳代 | 3,379,078 | 1,205,139 | 35.7% |
| 30歳代 | 5,002,912 | 1,452,171 | 29.0% |
| 40歳代 | 5,449,123 | 1,667,580 | 30.6% |
| 50歳代 | 5,591,021 | 1,769,810 | 31.7% |
| 60歳代 | 4,228,441 | 1,497,869 | 35.4% |
| 70歳代 | 3,134,939 | 1,571,243 | 50.1% |
| 80歳代以上 | 1,658,297 | 1,218,171 | 73.5% |
算出の前提: 対象は金融庁「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」別紙1の年代別データ。期間は2025年1月1日〜12月31日、母数は同期間の投資枠利用状況の分布に計上された28,558,925口座です。各年代の「0円」欄の口座数を同年代の合計口座数で除して当社が比率を算出し、小数第2位を四捨五入しました。比率は金融庁の公表値ではありません。母数が小さい10歳代(115,114口座・56.0%)は表から除いています。データ出典は同調査の別紙1(集計表・Excel)(2026年7月3日公表)です。
当社はこの分布を、少額が正解であることの証拠だとは見ていません。金額を決めきれないまま口座だけが残っている状態が、3割超という規模で存在していることの表れです。20歳代の買付ゼロ比率が30〜50歳代より高いのも、同じ構造で説明がつきます。だからこそ、始める前に金額を決める作業そのものを工程として扱う必要があります。
金額を先に決めない——当社の見解
一般には「無理のない金額から始めましょう」と説明されます。ただし当社のABCashは、積立額から決めることをしません。 家計の収支と生活防衛資金を先に確定させ、そこから残る余力を積立額に振り分ける順番を、トレーニングの標準にしています。
理由は、金額を先に置くと調整弁が生活費側になるためです。積立額を守るために生活費を削る形になると、どこかの月で耐えられなくなって止まります。上の分布が示す1,044万口座は、その結果の一部だと当社は見ています。当社では専属のファイナンシャルコンサルタントが家計の把握から並走し、専用アプリと毎日のフィードバックで60日間の習慣化を先に作ります。
要点: 積立額は上限からでも下限からでもなく、家計の余力から逆算して決めます。金額が決まらないまま口座だけを持っている状態は、全体の3割超にあたる規模で実在します。
始めたあとの続け方と出口の設計
積立投資は、始めた後も金額の変更・一時停止・売却がいつでもできます。NISAの非課税保有限度額は買付け残高(簿価残高)で管理されており、売却した場合はその商品の簿価分の枠を翌年以降に再利用できます(金融庁 NISA よくある質問)。途中でやめる判断は、枠を永久に失う判断ではありません。
金額の変更と一時停止はいつでもできる
積立の設定額は、始めた後に変更できます。一時的に止めることもでき、止めている間も、それまでに買った分の運用は続きます。制度側で「一度決めた額を続けなければならない」という縛りがあるわけではありません。
この事実は、始める前の心理的なハードルを大きく下げます。取り返しのつかない決定ではないとわかっていれば、最初の金額を決める作業は「暫定でよい」と割り切れます。 当社は、最初の金額を完璧に決めようとして着手が遅れるより、暫定額で始めて3か月後に見直すほうが結果的に早いと考えています。
売却するとNISAの非課税枠は翌年に戻る
金融庁はよくある質問で、非課税保有限度額は買付け残高(簿価残高)で管理されるため、NISA口座内の商品を売却した場合には当該商品の簿価分の非課税枠を翌年以降に再利用できると明記しています。
つまり売却しても、使った枠は消えたままにはなりません。ただし戻るのは翌年以降であり、その年のうちに同額を買い直せるわけではない点には注意が必要です。短期の売買を繰り返すと、枠の復活が追いつかず、使える枠が実質的に細っていきます。この設計自体が、制度側から「長く持つこと」を前提に組まれていることの表れです。
出口となる取り崩しは始める前に決めなくてよい
いつ、どれだけ取り崩すかは、積立を始める時点で確定させておく必要はありません。NISAの非課税保有期間は無期限で、口座開設期間も恒久化されています(金融庁 NISAを知る)。期限に追われて売る場面が制度上は発生しないため、出口の設計は資産額と使い道が見えてきた段階で詰められます。
一方で、取り崩す時期に相場がどうなっているかは誰にもわかりません。特定の指数の将来像を根拠に出口の時期を固定する考え方には限界があります。長期の見通しをどう扱うべきかについては、s&p500 予想 10年後についてはこちらで整理しています。出口は、時期ではなく「必要になった順に取り崩す」という原則で考えるほうが現実的です。
減らす・止めるも正しい運用——当社の見解
一般には「長期で続けることが大切」と説明され、止めることは失敗として語られがちです。当社のABCashはこの見方を取りません。家計が苦しいまま積立を続け、生活口座から取り崩したり借入で埋めたりするほうが、資産形成としては後退します。 減らす・止めるは、続けるための正当な選択肢です。
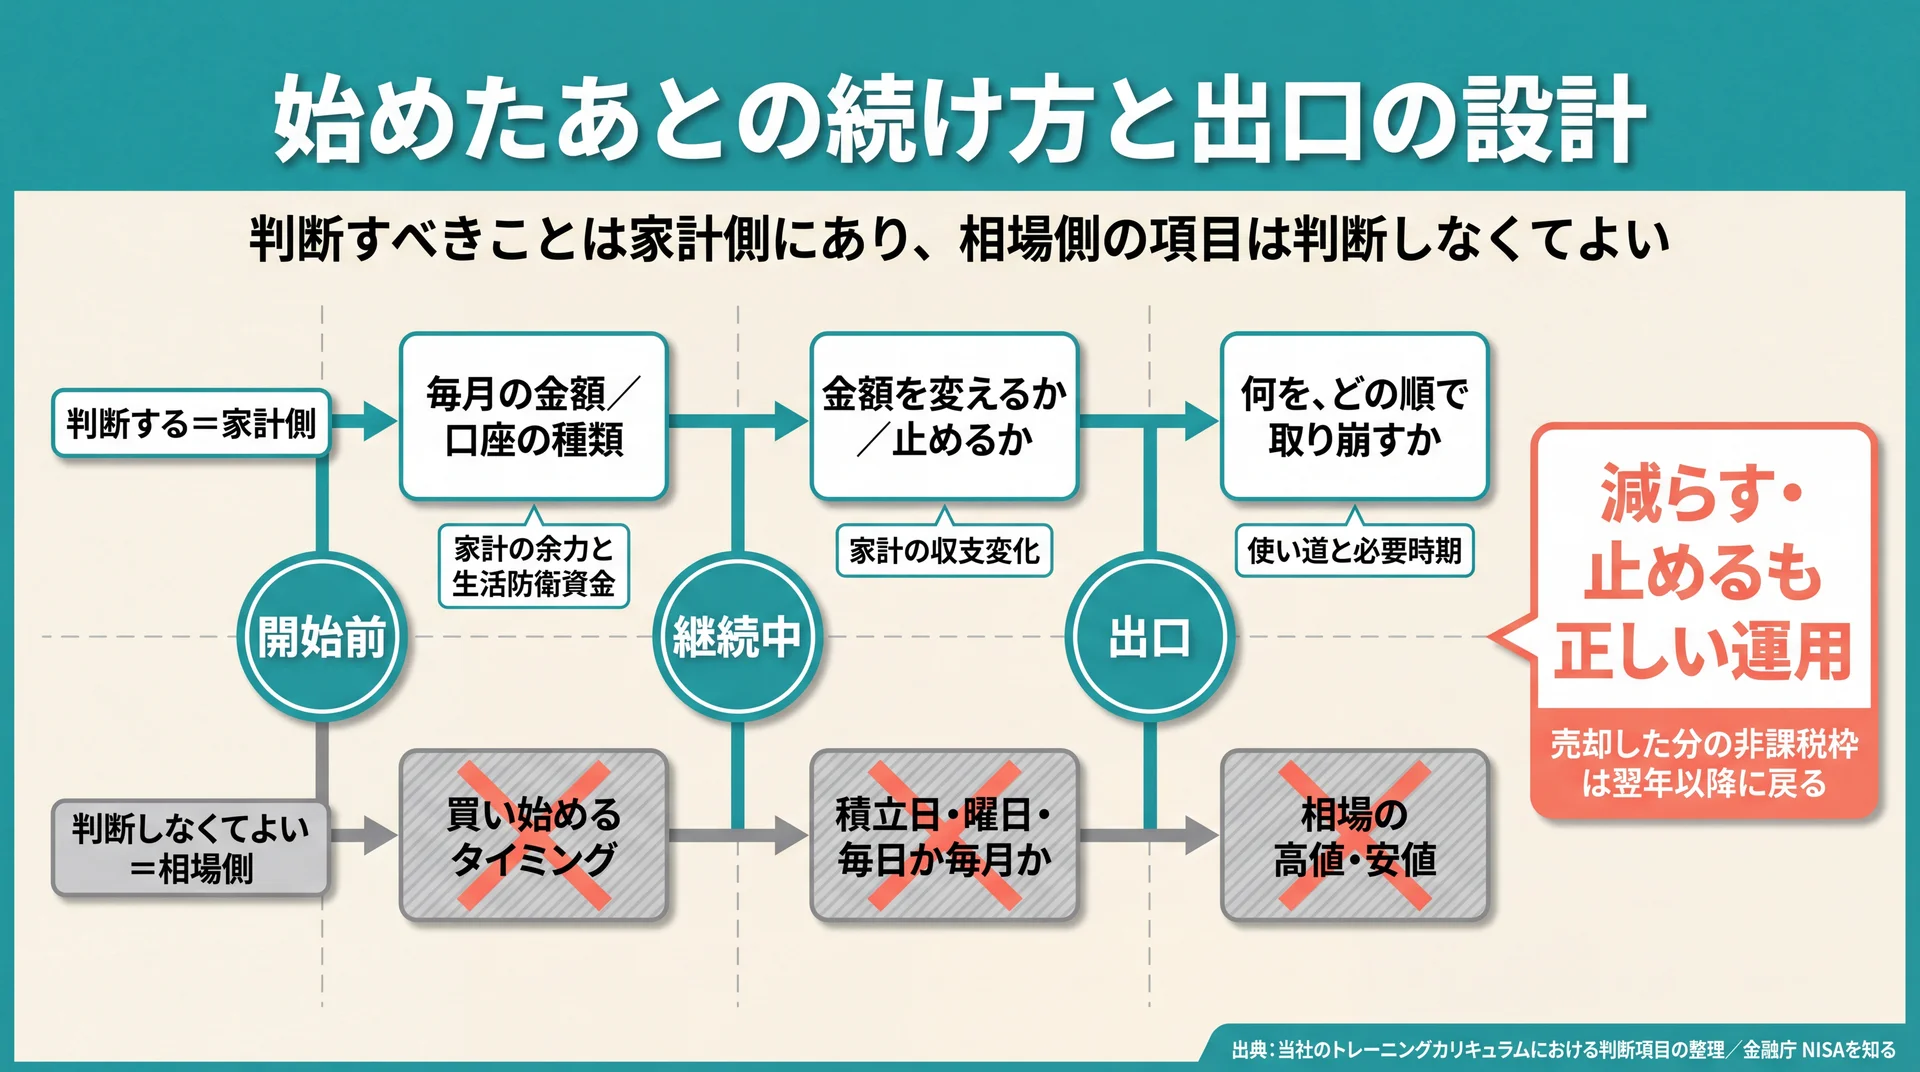
積立投資で判断が必要になる場面は、実際には3つのフェーズに分かれます。当社はこの分解を、受講者が今どこで詰まっているかを特定するために使っています。
積立投資で判断が必要な3つのフェーズ(当社分類)
| フェーズ | 判断すること | 判断の基準 | 判断しなくてよいこと |
| 開始前 | 毎月の金額/口座の種類 | 家計の余力と生活防衛資金 | 買い始めるタイミング |
| 継続中 | 金額を変えるか/止めるか | 家計の収支変化(相場ではない) | 積立日・曜日・毎日か毎月か |
| 出口 | 何を、どの順で取り崩すか | 使い道と必要時期 | 相場の高値・安値 |
この表は、当社のトレーニングカリキュラムにおける判断項目の整理と、金融庁が示すNISA制度の説明に基づいて当社が作成しました。示しているのは、判断すべきことの多くが相場側ではなく家計側にあるという点です。相場を見て決めようとするから決まらず、口座だけが残ります。
要点: 金額変更・一時停止・売却はいつでも可能で、売却分の非課税枠は翌年以降に再利用できます。続け方の判断材料は相場ではなく家計の側にあります。
積立投資に関するよくある質問
積立投資は何日・何曜日に買うと有利ですか?
有利な日や曜日を特定することはできません。積立投資の効果は、安いときに買わなかったり高いときにだけ買ってしまうことを避ける点にあると金融庁が説明しているため、日付を選ぶ行為は前提と矛盾します。給料日直後など、入金が確実で家計を管理しやすい日に置くのが実務的です。
積立投資は何歳まで続けられますか?
NISA口座を使う場合、非課税保有期間は無期限で、口座開設期間も恒久化されているため、年齢による終了期限はありません。開設できるのは利用する年の1月1日時点で18歳以上の方です。実際に80歳代以上でも159万口座が開設されています。
積立投資の銘柄は複数に分けたほうがよいですか?
本数そのものに正解はありません。金融庁は、値動きが異なる複数の資産に分散して投資を行うことで価格の変動をある程度抑えられると説明しています。判断の軸は本数ではなく、保有する資産の値動きが実際に分散しているかどうかです。当社は特定の商品を推奨しません。
積立投資はNISA口座と特定口座のどちらで始めるべきですか?
非課税の利点があるのはNISA口座です。通常、売却益や配当には約20%の税金がかかりますが、NISA口座で得た利益は非課税になります。ただしNISA口座は1人1口座で、年間投資枠は最大360万円、非課税保有限度額は最大1,800万円という上限が設けられています。上限を超える分は課税口座を併用することになります。
制度と商品と買い方の関係を最初から確認したい方は、投資信託 シミュレーションの基礎からの総まとめはこちらをご覧ください。
まとめ
積立投資は、買うタイミングの判断を手放し、決めた額を続けて買う方法です。仕組みも利点も注意点も、突き詰めれば「判断の数を減らして続けられるようにする」という一点につながっています。金額は上限からではなく家計の余力から逆算し、始めた後も変更・停止・売却で調整できることを前提に置いてください。3か月後に金額を見直せる状態で始められれば、口座を開いたまま止まっている1,044万口座の側に留まらずに済みます。
\ 累計9万人が学んだお金の習慣 /
家計の把握から資産形成までを一続きで整理する60〜80分程度の無料体験を用意しています。