
積立投資枠と成長投資枠の最大の違いは買い方です。積立投資枠は積立の設定でしか買えず、成長投資枠は一括でも積立でも買えます。年間の上限額や対象商品にも差がありますが、実際に買える商品の多くは重なっています。制度のルールと2025年の買付データの両面から、4つの違いを整理します。
積立投資枠と成長投資枠の違いは4点に集約できる
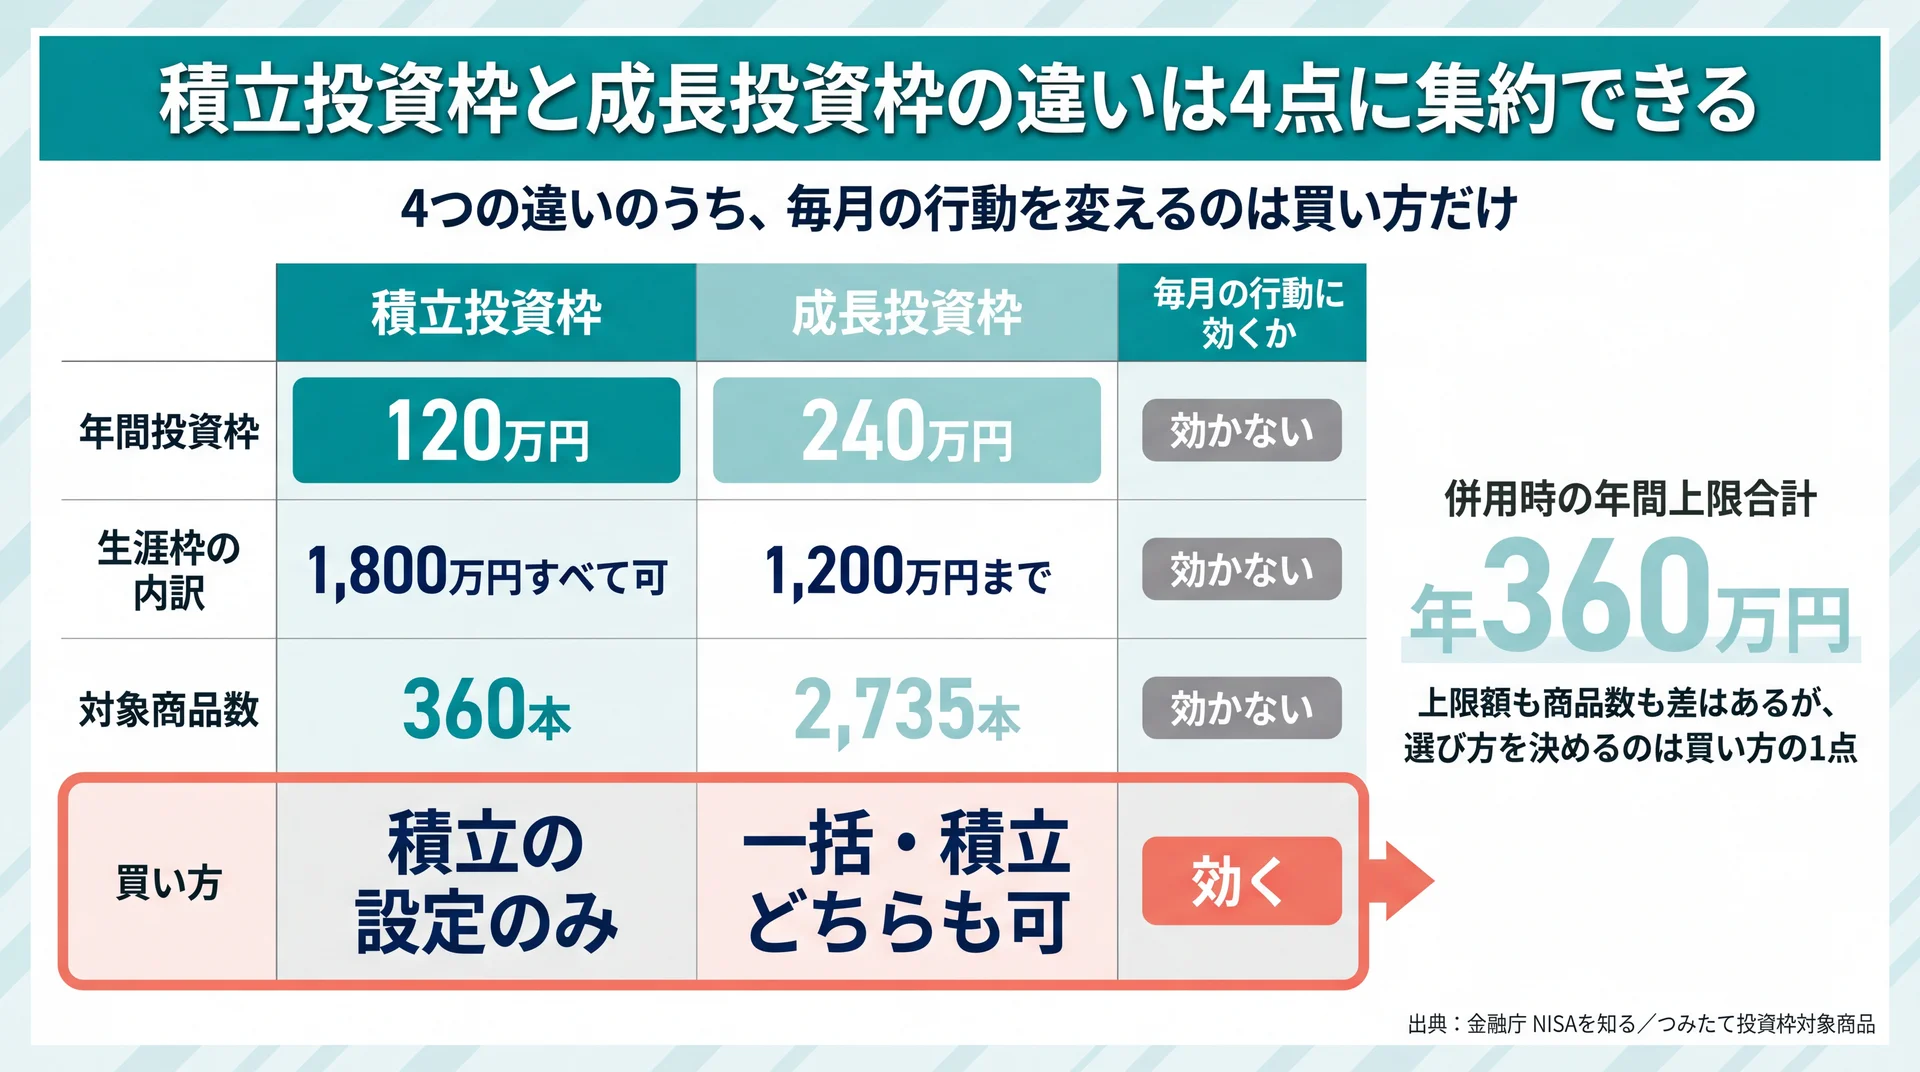
2つの枠の違いは、年間の上限額、生涯枠の内訳、買い方、対象商品の4点です。年間投資枠は積立投資枠が120万円、成長投資枠が240万円で、併用すれば最大360万円になります(金融庁 NISAを知る)。このうち毎月の行動を左右するのは、買い方の違いだけです。
ルールが同じでも、実際の使われ方まで同じとは限りません。下の表に制度上の違いと2025年の実態を並べました。
積立投資枠と成長投資枠の二層比較(当社作成)
| 比較軸 | 積立投資枠 | 成長投資枠 |
| [ルール層]年間投資枠 | 120万円 | 240万円 |
| [ルール層]生涯枠の内訳 | 1,800万円すべてに充当可 | 1,800万円のうち1,200万円まで |
| [ルール層]買い方 | 積立の設定のみ | 一括・積立のどちらも可 |
| [ルール層]対象商品数 | 360本 | 2,735本 |
| [ルール層]非課税保有期間 | 無期限 | 無期限 |
| [実態層]2025年の新規買付額 | 6兆2,349億円 | 12兆5,138億円 |
| [実態層]買付額に占める投資信託 | 99.5% | 51.1% |
| [実態層]1年間買付がなかった口座 | 51.2% | 63.5% |
ルール層は金融庁 NISAを知る(2026年8月時点)とつみたて投資枠対象商品(2026年7月30日更新)、実態層は金融庁 NISA口座の利用状況に関する調査結果(2026年7月3日公表)に基づき、比率は当社が算出しました。
当社はこの2層を分けて見ています。ルール層だけなら成長投資枠は上限が2倍の上位互換に見えますが、実態層まで並べると2つの枠を分けているのは商品の格ではなく買い方だとわかります。制度全体の位置関係を確認したい方は、投資信託 シミュレーションの全体像を整理した完全ガイドをご覧ください。
年間の上限額と生涯枠の内訳が違う
年間の上限は積立投資枠が120万円、成長投資枠が240万円です。月額に直すと10万円と20万円で、両方を使えば年360万円まで投資できます。
生涯にわたって非課税で保有できる限度額は、2つの枠を合わせて1,800万円です。ここに1点だけ非対称なルールがあります。成長投資枠として使えるのは1,800万円のうち1,200万円までで、上限いっぱいまで成長投資枠だけで埋めることはできません。一方の積立投資枠には内訳の制限がなく、1,800万円すべてを積立投資枠で使い切ることも可能です。
この非対称は、制度が長期の積立を基本形に据えていることの表れです。ただし当社は、この上限額の差を枠選びの判断材料にする必要はほとんどないと考えています。年間の上限に届く水準まで投資している口座は、後述するとおりどちらの枠でも少数だからです。
買い方が違う|積立設定か、一括もできるか
積立投資枠で買えるのは、あらかじめ商品と金額と頻度を登録した積立設定による買付だけです。成長投資枠は積立設定でも買えますし、好きなタイミングでまとめて買うこともできます。
ボーナスが入ったからその月に120万円分をまとめて買う、という使い方は積立投資枠ではできません。同じ投資信託を同じ金額だけ買う場合でも、一括で買いたいなら成長投資枠を使うことになります。
この差は操作の手間にとどまりません。積立設定は一度登録すれば売買を判断する回数がほぼゼロになりますが、一括買付は「いつ買うか」を毎回自分で決める必要があります。当社は、判断の回数が増えることは初心者にとってリスクだと見ています。買うタイミングを外したという後悔が、次の一歩を止めてしまうためです。
対象商品の違い|360本と2,735本はどこまで重なるのか
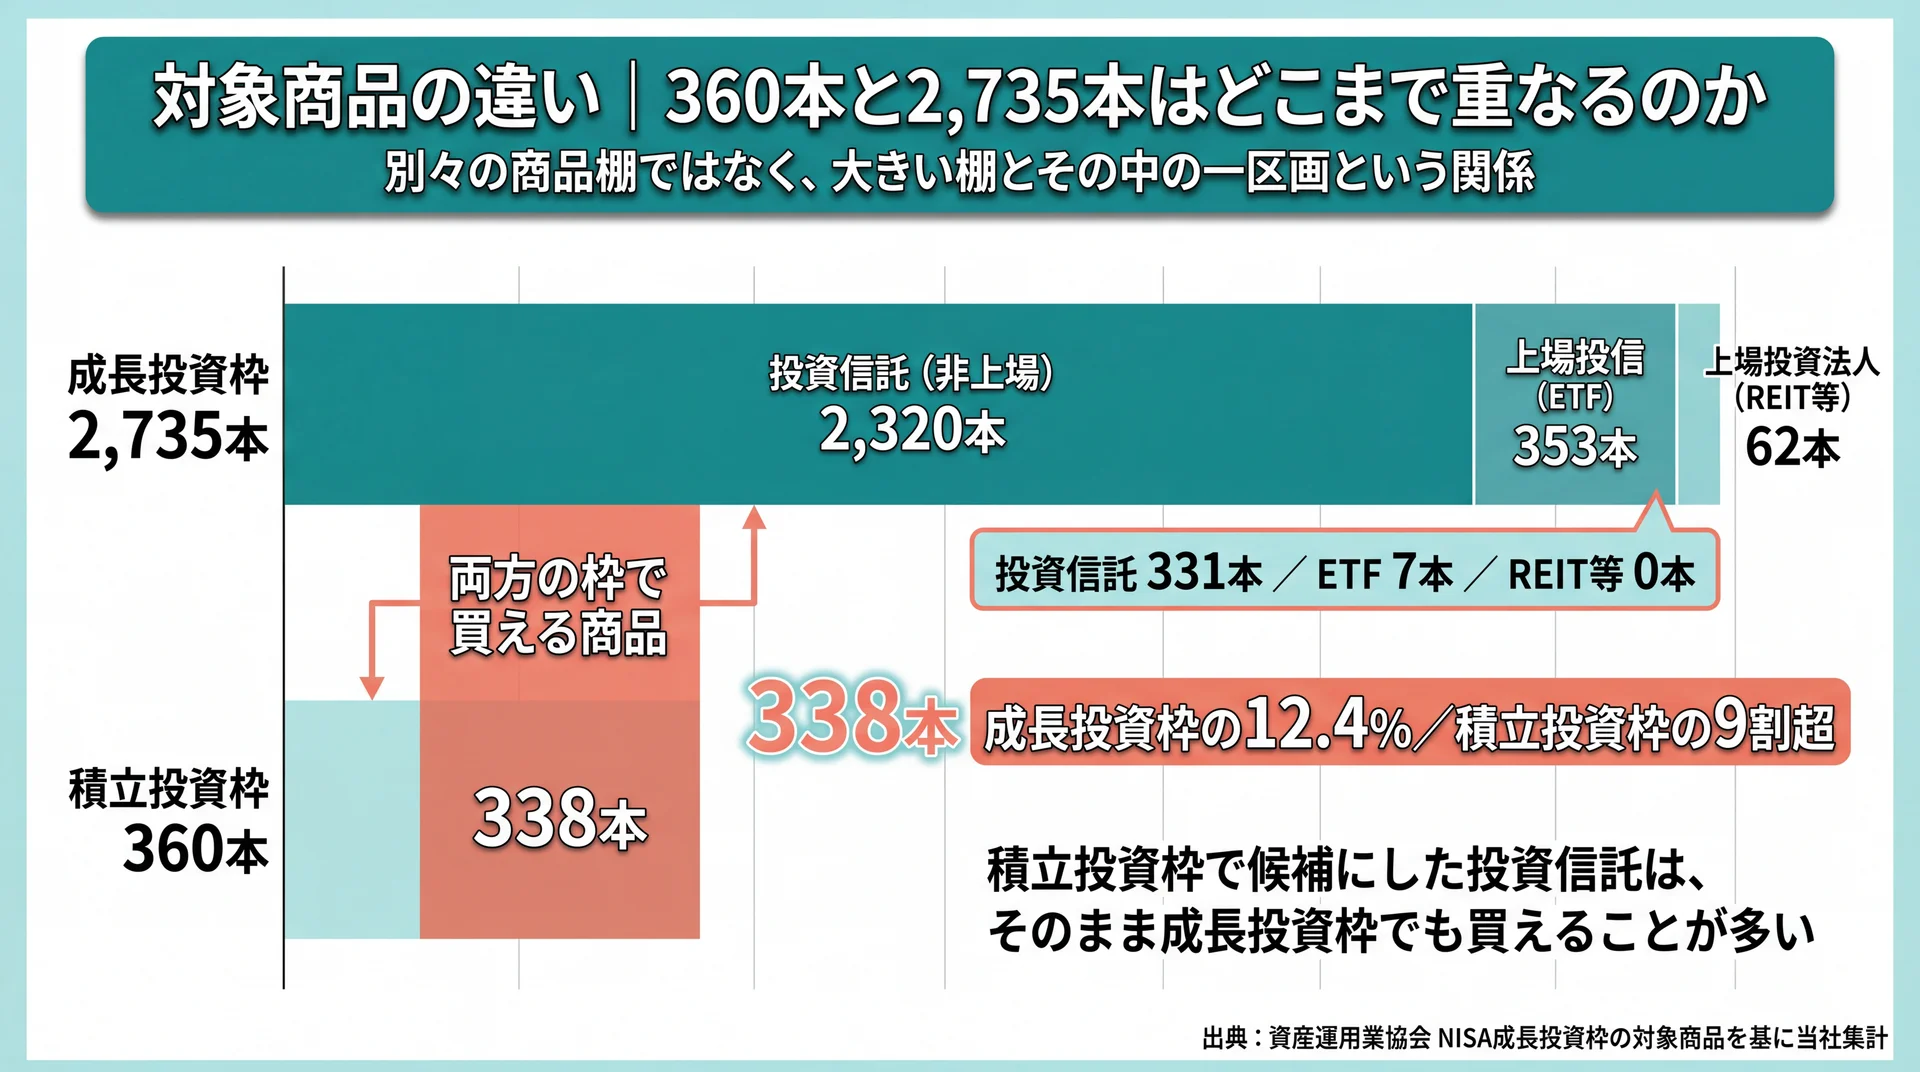
対象商品数は積立投資枠が360本、成長投資枠が2,735本です。ただし成長投資枠の対象商品のうち338本は積立投資枠でも買えます。裏返すと、積立投資枠の対象商品はその9割超が成長投資枠でも購入できます。2つは別々の商品棚ではありません。
成長投資枠で買えない商品には共通点がある
成長投資枠は幅広い商品を扱いますが、無制限ではありません。金融庁は除外される商品として、整理・監理銘柄、信託期間が20年未満の投資信託、毎月分配型の投資信託、デリバティブ取引を用いた一定の投資信託等を挙げています。
除外の基準を並べると、共通しているのは長く持ち続けることを前提にできない商品という点です。上場廃止が近い銘柄、20年を待たずに終わる投資信託、毎月払い出す商品は、いずれも長期保有と相性がよくありません。
当社はこの線引きを、成長投資枠にも長期保有の思想が通っている証拠だと読んでいます。成長投資枠は「何でも買える枠」ではなく、短期売買向けの商品を制度側があらかじめ外している枠です。枠を比べるときは、除外リストの細部より設計思想を押さえるほうが実用的です。
同じ投資信託が両方の枠に出てくる理由
証券口座で商品を検索すると、同じ投資信託が積立投資枠にも成長投資枠にも表示されることがあります。これは表示の不具合ではなく、対象商品リストが実際に重なっているためです。
成長投資枠の対象商品2,735本の内訳(当社集計)
| 区分 | 本数 | 積立投資枠でも買える | 成長投資枠のみ |
| 投資信託(非上場) | 2,320本 | 331本 | 1,989本 |
| 上場投信(ETF) | 353本 | 7本 | 346本 |
| 上場投資法人(REIT等) | 62本 | 0本 | 62本 |
| 合計 | 2,735本 | 338本(12.4%) | 2,397本(87.6%) |
集計の前提: 対象は成長投資枠対象商品リスト2ファイル、基準日は非上場ファンドが2026年7月30日、上場ファンドが同年7月24日です。追加・変更行をファンドコードで名寄せし、削除届出のあった銘柄を控除したうえで、リスト内の「つみたて投資枠の対象・非対象」列により分類しました。データ出典は資産運用業協会 NISA成長投資枠の対象商品です。
読み取れるのは、2つの枠は大きい商品棚と、その中の一区画という関係にあるということです。
だから当社は、商品数の多さを難易度の指標にしません。選べない原因は選択肢の多さではなく、毎月いくら出せるかという物差しが決まっていないことにあります。金融商品を販売しない教育事業のため、どちらの枠を選んでも当社の収益は変わりません。
要点: 対象商品数は360本と2,735本で7倍以上の開きがありますが、積立投資枠の対象商品の9割超は成長投資枠でも買えます。違いは商品の種類そのものより、買い方の制約にあります。
実際の使われ方はどう違うのか|2025年の買付データ
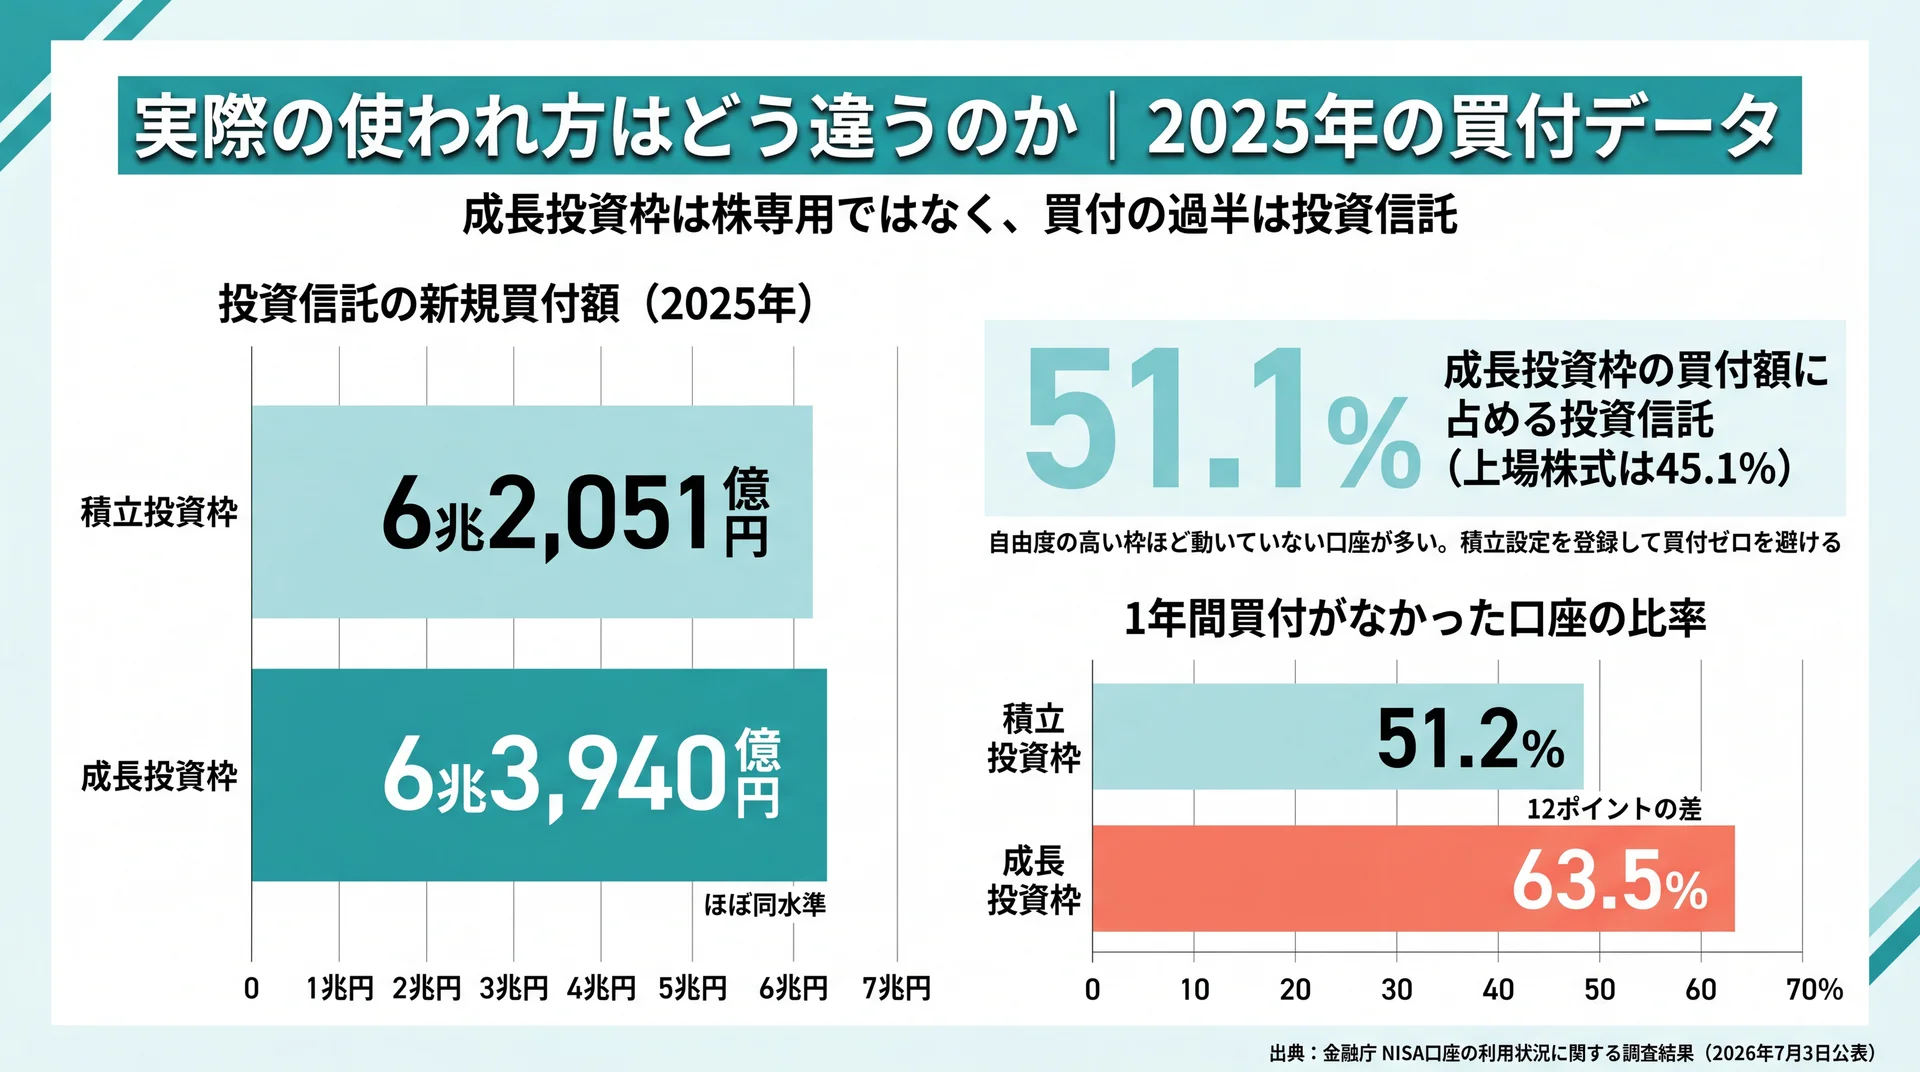
2025年の新規買付額は成長投資枠が12兆5,138億円、積立投資枠が6兆2,349億円でした。ただし成長投資枠で買われた金額の51.1%は投資信託で、上場株式は45.1%にとどまります(金融庁 NISA口座の利用状況に関する調査結果)。制度上の自由度と、実際に買われている商品は一致していません。
成長投資枠で買われているのは株だけではない
成長投資枠は上場株式を買えることが特徴として語られますが、買付額の内訳を見ると印象は変わります。
2025年の新規買付額に占める商品構成(当社集計)
| 商品区分 | 積立投資枠 | 構成比 | 成長投資枠 | 構成比 |
| 投資信託 | 6兆2,051億円 | 99.5% | 6兆3,940億円 | 51.1% |
| 上場株式 | — | — | 5兆6,441億円 | 45.1% |
| ETF | 298億円 | 0.5% | 3,945億円 | 3.2% |
| REIT | — | — | 813億円 | 0.6% |
| 合計 | 6兆2,349億円 | 100% | 12兆5,138億円 | 100% |
集計の前提: 対象は2025年1月1日から12月31日に各枠で買付があった金額です。金融庁が公表した商品別買付額(千円単位)を億円に換算し、構成比は当社が算出しました。データ出典は金融庁 NISA口座の利用状況に関する調査結果(令和7年12月末時点)(2026年7月3日公表)です。
投資信託の買付額だけを比べると、成長投資枠の6兆3,940億円は積立投資枠の6兆2,051億円とほぼ同水準です。当社はこの数字を、枠の名前から商品性を推測すると判断を誤る根拠として扱っています。
使われていない枠の比率にも差がある
もう1つの差は稼働率です。2025年に一度も買付がなかった口座の比率は、成長投資枠が63.5%で、積立投資枠の51.2%を12ポイント上回ります(同調査)。
一方で、上限近くまで使っている口座の比率も成長投資枠のほうが厚くなっています。200万円超240万円以下の帯が12.9%あり、積立投資枠の満額帯8.7%を上回ります。成長投資枠は「まったく使わない人」と「上限近くまで使う人」に分かれているという構図です。
当社はこの二極化を、自由度の高さがそのまま利点にはならないことの表れだと考えています。買うタイミングも商品も自分で決める枠は、決められない人にとっては止まりやすくもあります。毎月の積立額が将来どのくらいに育つかを数字で確かめたい方は、投資信託 シュミレーションについてはこちらで計算方法を確認できます。
要点: 成長投資枠の買付の過半は投資信託で、株専用の枠ではありません。ただし1年間動いていない口座は63.5%と積立投資枠より多く、自由度の高さは使いこなせて初めて利点になります。
\ 枠選びの前に決めること /
毎月の金額と使う時期の整理から、専属コンサルタントがマンツーマンで伴走します。
違いを踏まえてどちらを使うか|決めるのは枠ではない
どちらの枠を使うかは、毎月いくら出せるかと、その資金をいつ使う予定かの2点から逆算するほうが早く決まります。この2つが決まれば買い方が決まり、買い方が決まれば枠は自動的に決まるためです。2つの枠は同じ年に併用できるので、どちらか一方を選ぶ必要もありません。
判断を分ける2つの質問
1つ目の質問は、投資に回すお金が毎月の収入から出るのか、すでに手元にあるまとまった資金なのかです。毎月の収入から出すなら積立設定で足りるため積立投資枠が自然な選択になり、まとまった資金を一度に投じたいなら成長投資枠が必要になります。
2つ目の質問は、その資金をいつ使う予定かです。10年以上先まで使う予定がないなら、価格変動の影響を平準化できる積立が向いています。逆に使う時期が近い資金は、そもそも値動きのある商品に向きません。
この2問に答えれば、枠は選ぶものではなく決まるものになります。2つの枠を組み合わせる併用の設計は、2つの枠の併用と配分の詳しい解説で紹介しています。積立額が将来どう積み上がるかを具体的な数字で見たい方は、オルカン シミュレーションについてはこちらが参考になります。
枠より先に決めるべきこと|当社の見解
一般には「初心者はまず積立投資枠から」と案内されます。方向として間違いではありませんが、当社のABCashはこの順番に課題があると考えています。
先に決めるべきは枠ではなく、毎月いくら出せるかと、その資金をいつ使うかの2点です。当社では生活防衛資金と毎月の余力を確定させたうえで積立額を決める順番でトレーニングを組み立て、枠の選択はその結果として決まる位置に置いています。累計9万人以上が受講したカリキュラムを通じて、金額の根拠がないまま始めた方ほど相場が下がった局面で止めてしまう状況を見てきました。金額が先、商品が後、枠は最後という順番です。
ただし税負担や受け取り方まで含めた個別の資産設計は、家族構成や収入の見通しによって答えが変わります。金額の方針が固まった段階で、有資格のファイナンシャルプランナーや金融機関へ相談することをおすすめします。
違いをめぐって起きやすい3つの誤解
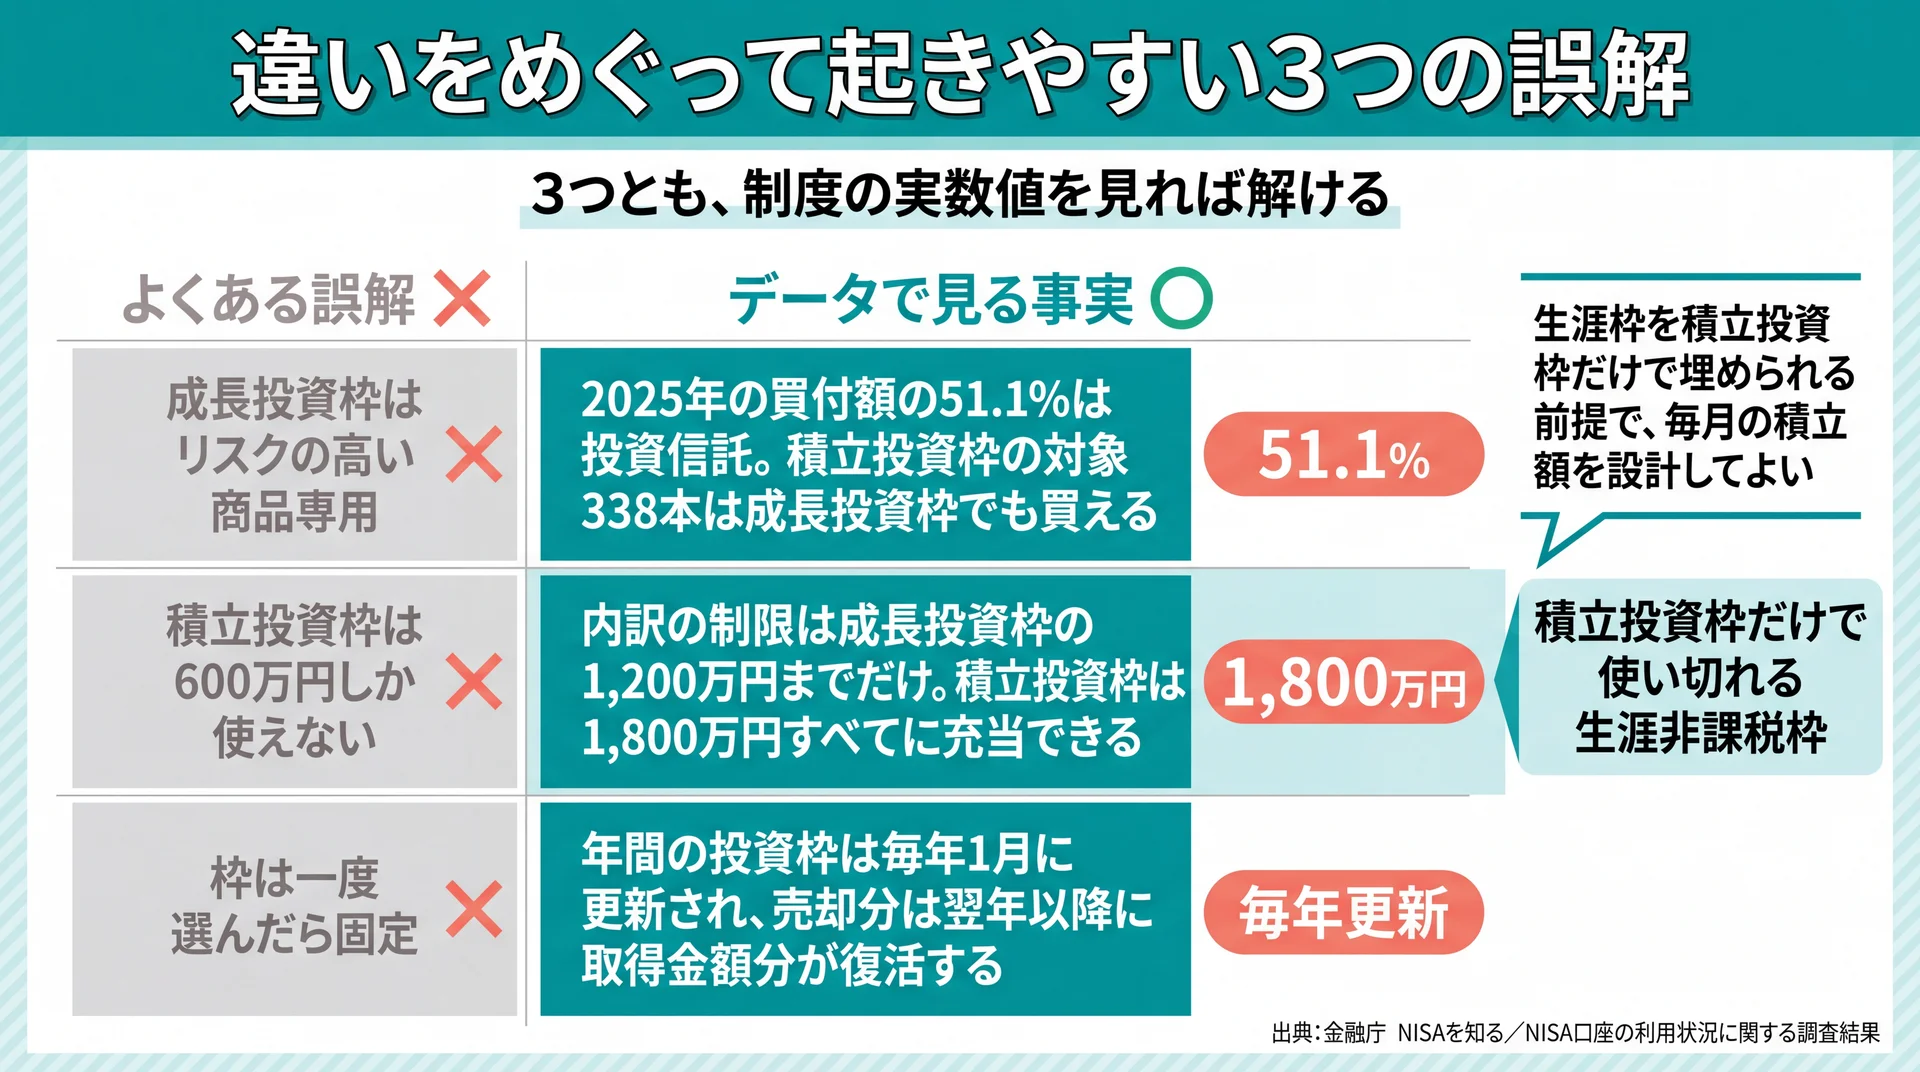
2つの枠の違いをめぐっては、名称からの連想、生涯枠の内訳の読み違い、選択が不可逆だという思い込みという3つの誤解が起きやすくなっています。いずれも制度を正しく読めば解けますが、放置すると枠選びで必要以上に慎重になり、開始が遅れます。
誤解1|成長投資枠はリスクの高い商品専用ではない
「成長」という名称から、値動きの大きい商品を買うための枠だと受け取られることがあります。しかし前述のとおり、2025年に成長投資枠で買われた金額の51.1%は投資信託です。
制度上も、積立投資枠の対象商品のうち338本は成長投資枠でそのまま買えます。積立投資枠で買うつもりだった投資信託を、成長投資枠で一括購入することも可能です。枠の名称は買い方の違いを示すもので、商品のリスクの高さを示すものではありません。もちろん、どちらの枠で買っても投資信託である以上は値動きがあり、元本が保証されるわけではありません。
誤解2|生涯枠1,800万円の内訳の読み違い
「1,800万円のうち成長投資枠は1,200万円まで」というルールから、積立投資枠は残りの600万円しか使えないと読まれることがあります。これは読み違いです。
上限が設けられているのは成長投資枠の側だけで、積立投資枠には内訳の制限がありません。積立投資枠だけで1,800万円すべてを使うこともできますし、積立投資枠1,200万円と成長投資枠600万円という配分も可能です(金融庁 NISAを知る)。制限がかかっているのは、あくまで自由度の高い側です。
誤解3|枠は一度選んだら固定ではない
最初にどちらの枠を選ぶかで将来が決まると考えると、判断が重くなります。実際には、年間の投資枠は毎年1月に更新され、その年ごとにどちらをどう使うかを決め直せます。
さらに、保有商品を売却した場合は翌年以降に取得金額分の非課税枠が復活します(金融庁 NISAを知る)。復活するのは値上がり後の時価ではなく買ったときの金額ですが、枠を使い切っても取り返しがつかなくなるわけではありません。だから当社は「まず動かして、あとで直す」設計を推奨し、設定した後の最初の数か月にこそ伴走を置いています。専用アプリと毎日のフィードバックで60日間の習慣化を目標にしているのは、始めることと続けることが別の課題だからです。
要点: 名称はリスクの高さではなく買い方を示し、生涯枠の内訳制限は成長投資枠側だけにかかります。枠は毎年更新されるため、最初の選択に完璧さは要りません。
積立投資枠と成長投資枠の違いに関するよくある質問
積立投資枠と成長投資枠はどちらを先に使えばいいですか?
枠より先に決めるのは、毎月いくら出せるかと、その資金をいつ使うかです。毎月の収入から少しずつ投資するなら積立投資枠、手元のまとまった資金を一度に投じたいなら成長投資枠になります。2つは同じ年に併用できるため、どちらかを選び切る必要はありません。
成長投資枠は投資初心者には向かないのですか?
商品の性質として向き不向きが決まるわけではありません。2025年に成長投資枠で買われた金額の51.1%は投資信託で、株専用の枠ではないためです(金融庁の利用状況調査)。ただし買うタイミングを自分で決める必要があり、1年間買付がなかった口座は63.5%と積立投資枠より多くなっています。判断の回数が増えることを負担に感じるなら、積立設定で完結する積立投資枠のほうが続けやすくなります。
同じ投資信託を両方の枠で買うことはできますか?
できます。成長投資枠の対象商品2,735本のうち338本は積立投資枠でも対象になっており、積立投資枠の対象商品の9割超が成長投資枠でも購入可能です(資産運用業協会)。証券口座の検索画面で同じ商品が両方に表示されるのはこのためです。
成長投資枠だけで1,800万円を使い切ることはできますか?
できません。生涯の非課税保有限度額1,800万円のうち、成長投資枠として使えるのは1,200万円までです。一方で積立投資枠には内訳の制限がなく、1,800万円すべてを積立投資枠で使うことは可能です(金融庁 NISAを知る)。
途中で使う枠を変更することはできますか?
できます。年間の投資枠は毎年更新されるため、今年は積立投資枠だけ、来年は両方といった使い分けが可能です。すでに買い付けた商品を別の枠へ移し替えることはできませんが、売却した分の非課税枠は翌年以降に取得金額分が復活します。
2つの枠を含めた制度全体の位置関係を改めて確認したい方は、投資信託 シミュレーションの基礎からの総まとめはこちらをご覧ください。
まとめ
積立投資枠と成長投資枠の違いは、年間の上限額・生涯枠の内訳・買い方・対象商品の4点ですが、判断に効くのは買い方の違いだけです。対象商品は積立投資枠の9割超が成長投資枠でも買えるほど重なっており、商品の種類で悩む必要はほとんどありません。決めるべき順番は、毎月の金額、使う時期、そして枠です。この順番で決めれば、枠選びで立ち止まる場面は減らせます。
\ 累計9万人が受講した講座 /
NISAの枠の使い分けから家計の見直しまで、60〜80分程度の体験で相談できます。