
iDeCoにデメリットしかないというのは正確ではありません。不利が偏るのは、課税所得がなく、60歳までの資金拘束に耐えられない人です。弱点は資金拘束・コスト・受取時の課税の3系統に集約されます。本記事では9つの注意点を公的資料で検証し、加入区分ごとの重さと向き不向きまで整理します。
\ 累計9万人が受講しています /
60歳まで動かせないお金を決める前に、家計全体の余力を専属コンサルタントと整理できます。
iDeCoに「デメリットしかない」と言われる理由と実際のところ
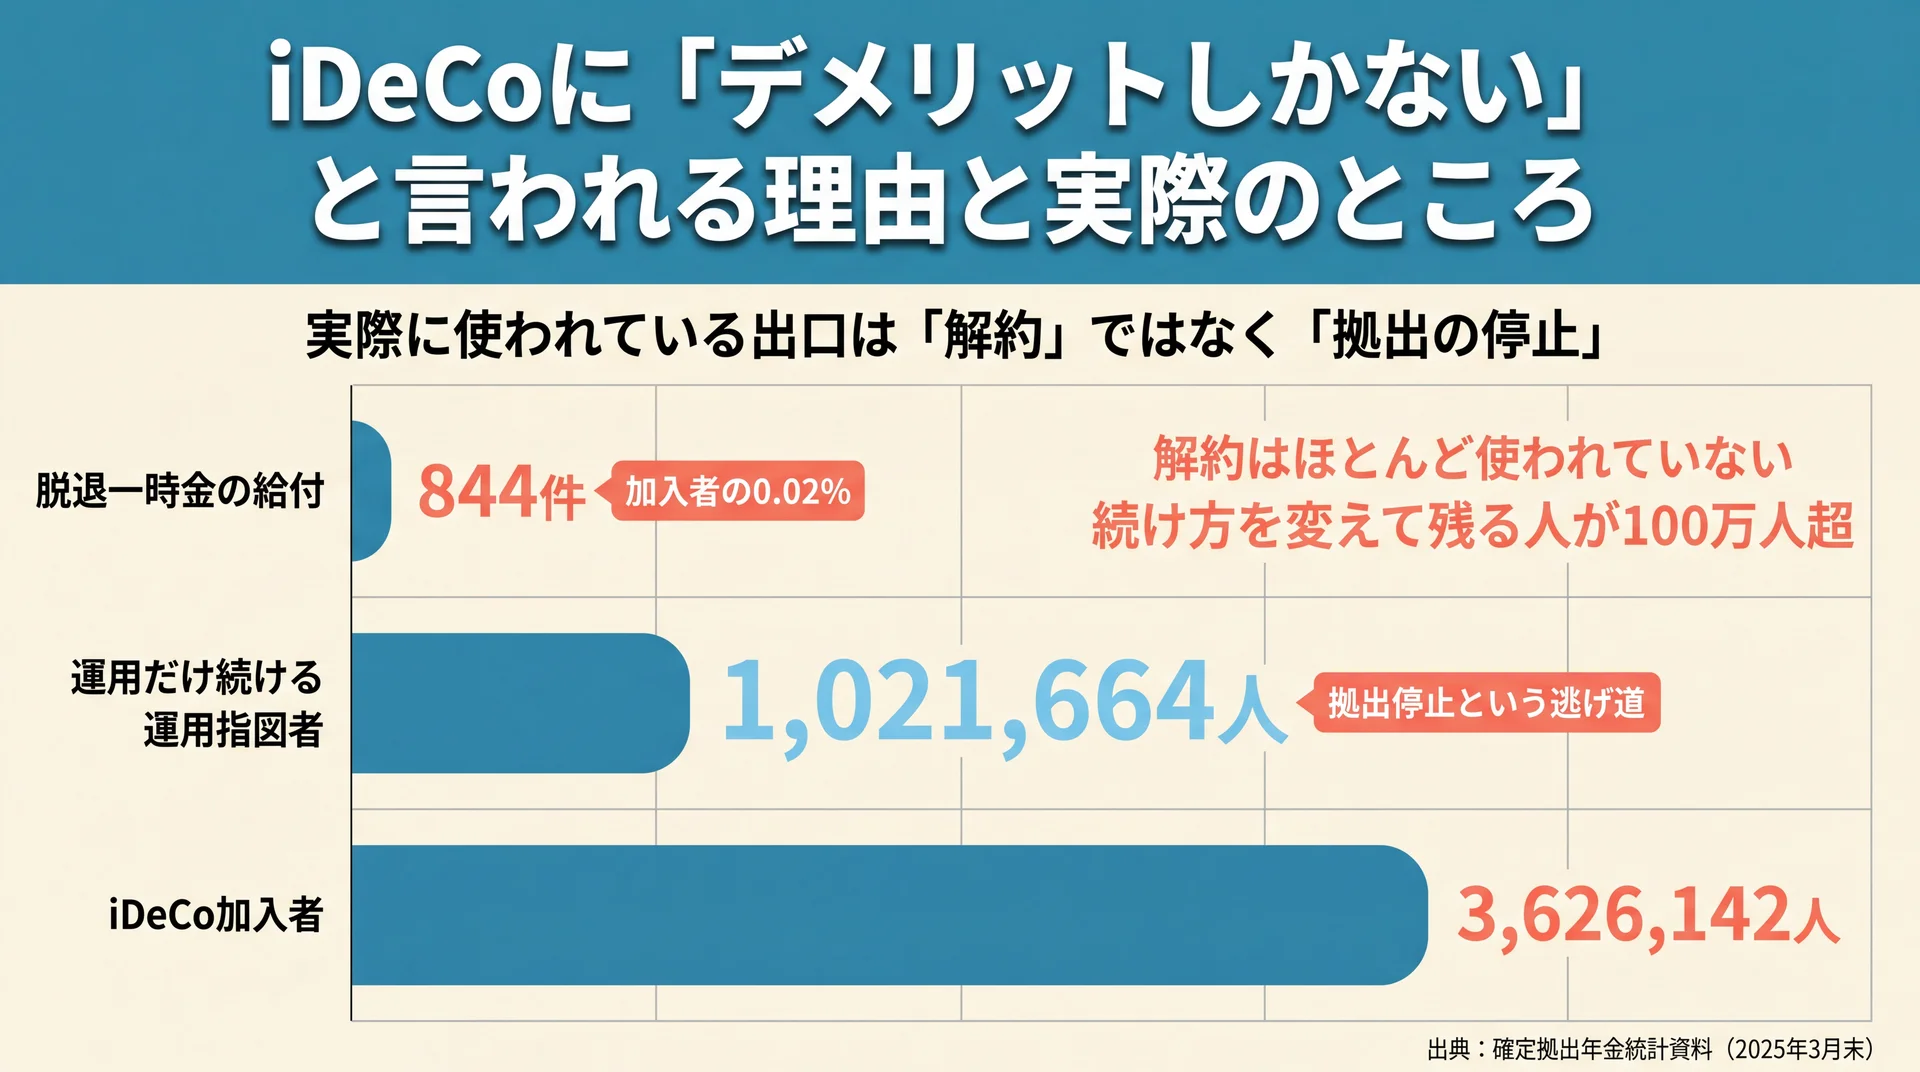
「デメリットしかない」という評価は、加入の入口にある条件だけを見た判断です。実際の加入者データ(2025年3月末)を見ると、掛金を止めて運用だけ続けている人が100万人を超え、元本確保型だけで運用している人は2割を切っています。制度の使い方にはかなりの幅があります。
5つの懸念はどこから生まれているか
iDeCoへの否定的な評価は、ほぼ決まった5点に集約されます。原則60歳まで引き出せないこと、元本割れの可能性があること、手数料がかかること、掛金に上限があること、受け取るときに課税されうることの5つです。いずれも厚生労働省が公表するiDeCoの制度説明に明記された事実で、誇張ではありません。
当社のABCash(お金のトレーニングスタジオ)は、この5点を制度の欠陥ではなく「適用条件」だと捉えています。年金制度として税制優遇が与えられている以上、引き出し制限は優遇と一体で設計された対価にあたるからです。確かめるべきなのは制度の善し悪しではなく、その対価を自分が払えるかどうかです。iDeCo全体の位置づけを先に押さえたい場合は、idecoの全体像を整理した完全ガイドから読み進めてください。
加入者の行動データが示す「デメリットの実像」
懸念が現実にどれだけ起きているかは、公的な統計で確かめられます。次の表は、5つの懸念それぞれに対応する実データを確定拠出年金統計資料(2025年3月末)から抜き出して並べたものです。
| よく語られる懸念 | 対応する実データ(2025年3月末・個人型) | 読み取れること |
| 60歳まで引き出せず身動きが取れない | 脱退一時金の給付件数は年間844件(加入者3,626,142人の0.02%)。一方、掛金を止めて運用だけ続ける運用指図者は1,021,664人 | 出口として使われているのは「解約」ではなく「拠出の停止」 |
| 元本割れが怖い | 元本確保型だけで運用している人は16.9%。資産全体に占める元本確保型は23.1%(2022年3月末は37.7%) | リスクの取り方は加入者が選び分けており、元本確保寄りは少数派 |
| 手数料負けする | 1人あたりの年間掛金は18万円(月1.5万円相当)、1人あたり資産額は155万円 | 平均的な拠出額は最低額の5,000円を大きく上回る |
| 掛金上限が窮屈 | 加入者の構成比は50代36.4%、40代32.6% | 上限が効きやすい高所得層より、拠出余力の設計が課題になる層が中心 |
| 受け取るときに課税される | 老齢給付金の受け取りは一時金が38,557人で85.4%、年金は5,550人 | 受取方法は一時金にほぼ一極集中しており、退職所得の扱いが直撃する |
この表で最も重いのは、脱退一時金が年間844件しかない一方で、拠出を止めた運用指図者が100万人を超えているという対比です。当社はこれを「やめられないから続いている」のではなく「拠出額を調整する逃げ道を使いながら続けている」状態だと見ています。ここから導ける実務的な結論はひとつで、入るか入らないかの二択で考える前に、いくらなら止めずに続けられるかを先に決めるほうが実際の失敗を防げます。
iDeCoのデメリット9つを公的資料で確認する
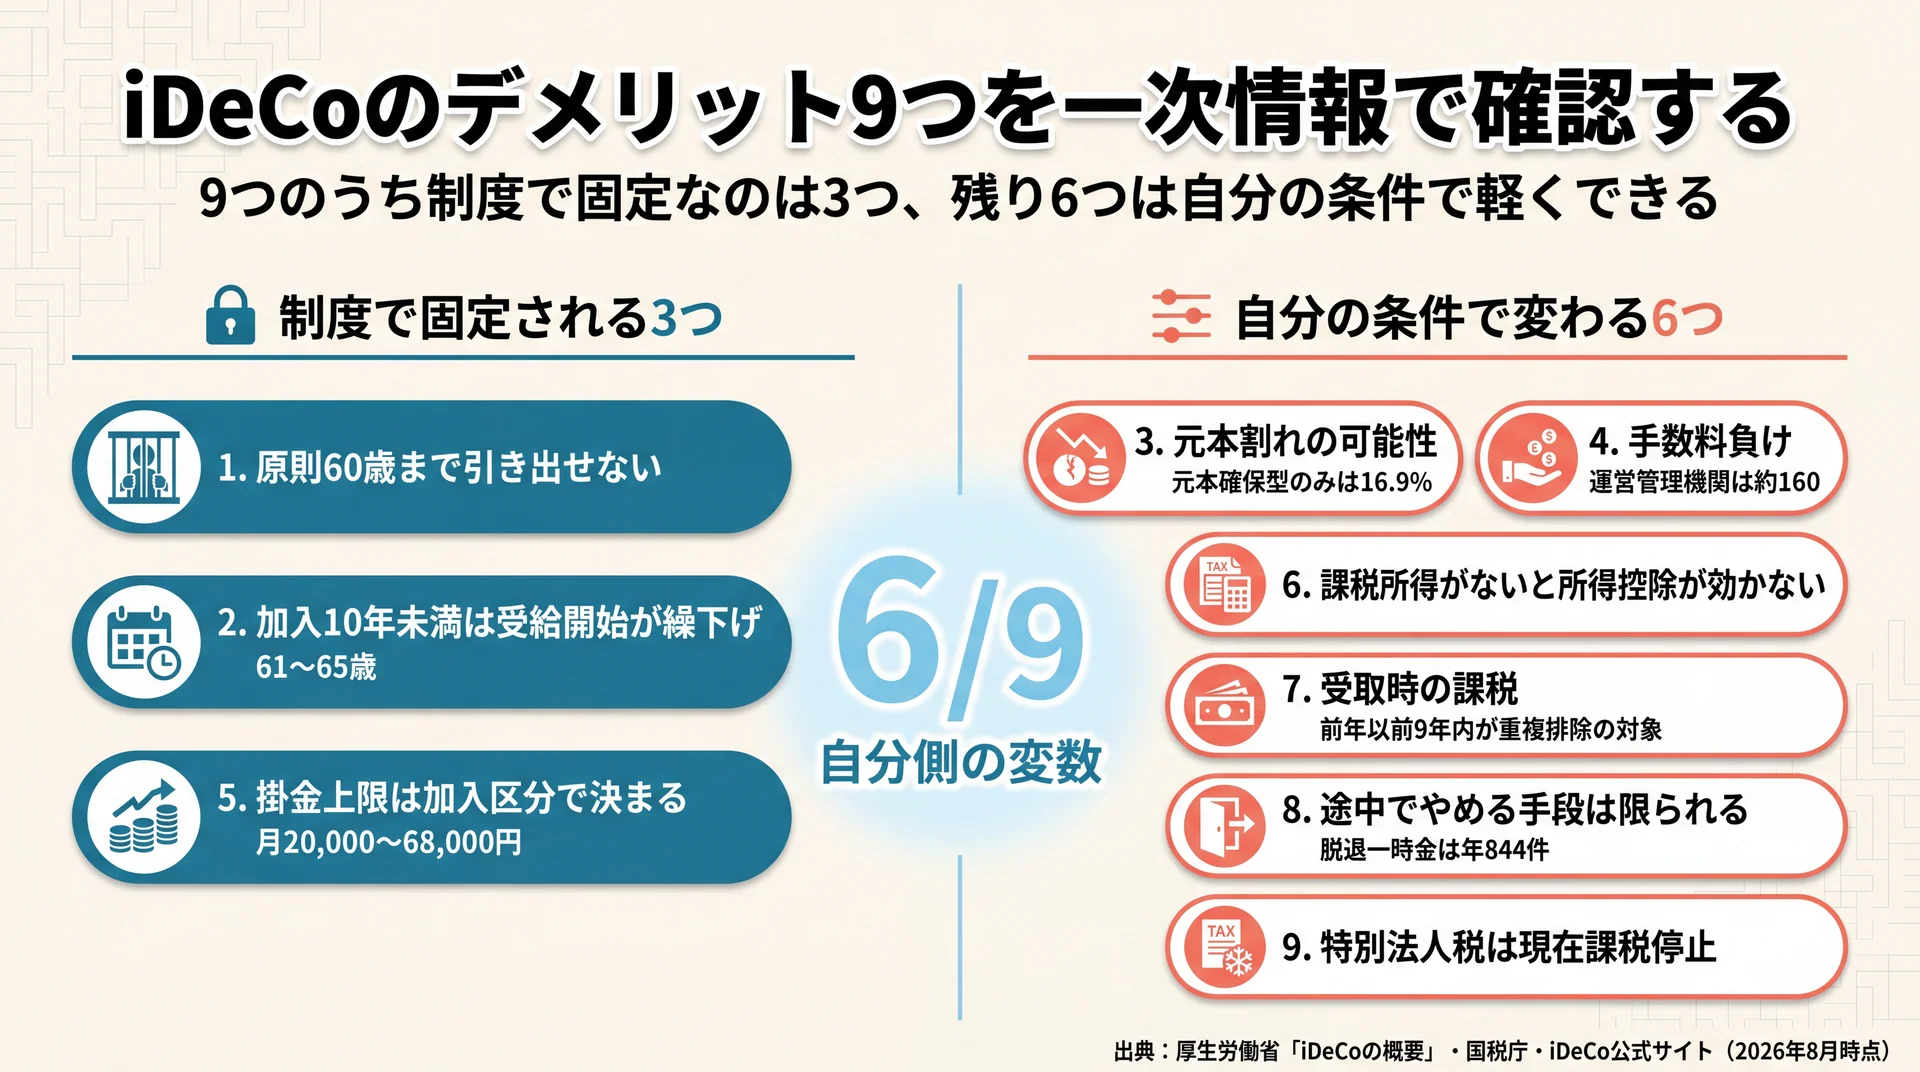
iDeCoの不利な点は9つに整理でき、資金拘束・コスト・税制という3つの系統に収まります。いずれも制度の欠陥ではなく、適用条件が人によって噛み合わないことから生じます。以下では厚生労働省・国税庁・制度の実施主体である国民年金基金連合会の資料で1つずつ確認します。
1. 原則60歳まで引き出せない
iDeCoの資産は、原則として60歳になるまで引き出せません。住宅購入や教育費のために取り崩すことはできず、この点が最も強い制約になります。60歳前に資産を受け取れるのは、障害給付金と死亡一時金、そして厳しい要件を満たした場合の脱退一時金だけです。厚生労働省の給付一覧によれば、障害給付金は75歳到達前に傷病で一定以上の障害状態となり1年6か月を経過した場合、死亡一時金は加入者等が死亡した場合に遺族が受け取るものです。脱退一時金の要件は後述します。
当社は、この制約を「使えないお金」ではなく「用途を固定する機能」として扱います。生活防衛資金と近い将来の支出予定を先に分けておけば、資金拘束はむしろ取り崩しを防ぐ側に働きます。逆にその分離ができていないまま拠出額を決めると、後述する拠出停止に追い込まれやすくなります。
2. 加入期間が短いと受給開始が最大65歳まで遅れる
60歳で受け取れると考えて加入すると、想定が外れることがあります。60歳時点で確定拠出年金の通算加入者等期間が10年に満たない場合、支給開始年齢が段階的に繰り下がるためです。
| 通算加入者等期間 | 支給開始年齢 |
| 10年以上 | 60歳 |
| 8年以上10年未満 | 61歳 |
| 6年以上8年未満 | 62歳 |
| 4年以上6年未満 | 63歳 |
| 2年以上4年未満 | 64歳 |
| 1か月以上2年未満 | 65歳 |
出典: 厚生労働省「iDeCoの概要」(2026年8月時点)
50歳を過ぎてから加入する場合、60歳で受け取れる前提は成り立ちません。60歳以降に初めて確定拠出年金に加入したときは、加入日から5年経過した日以降が受給可能日になります。当社は、50代の加入検討では「いつ受け取れるか」を掛金額より先に確認するようお伝えしています。
3. 元本割れの可能性がある
iDeCoは運用成果によって受取額が変動する制度で、元本は保証されません。iDeCo公式サイトも「資産の運用はご自身の責任で行われ、受け取る額は運用成績により変動します」と明記しています(iDeCo公式サイト・国民年金基金連合会)。
ただし、リスクの取り方は加入者が選べます。前掲の統計では、個人型の資産のうち投資信託等が75.9%、元本確保型が23.1%で、元本確保型だけで運用している人は16.9%でした(2025年3月末時点)。当社はこの分布を「多くの加入者が意図的にリスクを取っている」証拠として読んでいます。元本割れを避けたいなら元本確保型を選べる制度設計になっている以上、元本割れはiDeCo固有のデメリットというより商品選択の結果です。
4. 手数料がかかり、元本確保型では利息を上回ることがある
iDeCoには口座の開設・維持に手数料がかかり、金額は金融機関によって異なります。運営管理機関は約160あり、それぞれ手数料も取扱商品も違います(iDeCo公式サイト「はじめるまでの4つのポイント」)。
注意したいのは、制度の実施主体自身が元本確保商品について「利息額を手数料が上回る場合があります」と明記している点です。つまり手数料負けは例外的な事故ではなく、公式に想定された結果のひとつになります。当社はこの一文を重く見ており、金融機関選びより先に「元本確保型だけで運用するつもりかどうか」を決めるほうが、手数料の影響を左右します。掛金は月5,000円以上1,000円単位で設定でき、最低額に近いほど固定的な手数料の比重は上がります。
5. 掛金に上限があり、加入区分で差がある
拠出できる額は国民年金の加入区分で決まっており、自由に増やせません。2026年8月時点の上限は次のとおりです。
| 加入区分 | 拠出限度額(月額) |
| 第1号被保険者(自営業者等) | 68,000円 |
| 第2号被保険者・企業年金等なし(公務員を除く) | 23,000円 |
| 第2号被保険者・企業年金等あり(公務員を含む) | 20,000円 |
| 第3号被保険者(専業主婦・主夫等) | 23,000円 |
出典: 厚生労働省「iDeCoの概要」(2026年8月時点)
第1号被保険者は国民年金基金の掛金や付加保険料を納付している場合、その額を控除した額が上限になります。区分ごとの細かい判定や併用時の計算は範囲が広いため、イデコ 上限についてはこちらで確認してください。
6. 課税所得がないと所得控除のメリットが働かない
iDeCo最大の利点とされる掛金の全額所得控除は、課税所得がある人にしか効きません。iDeCo公式サイトは「課税所得がない方は、掛金の所得控除は受けられません」「所得控除は、本人の所得からのみ控除されます。配偶者の所得からは控除されません」と明記しています(iDeCo公式サイト)。
この一文が意味するのは、収入のない専業主婦・主夫が加入した場合、3つの税制優遇のうち掛金の所得控除が丸ごと外れるということです。配偶者の所得税から差し引くこともできません。当社は、この条件に当てはまる方には残る優遇(運用益の非課税と受取時の控除)だけで手数料と資金拘束に見合うかを個別に確認する必要があると考えています。
7. 受け取り方によっては税金がかかり、2026年から条件が変わった
iDeCoの老齢給付金を一時金で受け取る場合、国税庁のタックスアンサーのとおり退職所得とみなされます。退職所得の金額は「(収入金額 − 退職所得控除額)× 1/2」で計算し、控除額は勤続年数20年以下で40万円×年数(最低80万円)、20年超で800万円+70万円×(年数−20年)です。
問題は勤務先の退職金と重なるときです。国税庁「令和8年版 源泉徴収のあらまし」によると、令和8年(2026年)1月1日以後に支払を受けた老齢一時金がある場合、その後に退職手当等を受け取る年の前年以前9年内の一時金が勤続期間の重複排除の対象になります。改正前は前年以前4年内でした。
iDeCoを先に一時金で受け取ってから退職金を受け取るまでの間隔が、実質的に5年から10年へ延びたことになります。当社は、老齢給付金の受け取りが一時金に85.4%集中している実態と重ねると、これが直近の改正で最も多くの人に影響する変更だと評価しています。受け取り方は60歳が近づいてからではなく、加入時点で退職金の予定と並べて考えておくべき論点です。
8. 途中でやめる手段は限られている
掛金の拠出はいつでも止められますが、資産を引き出して制度から抜けることは簡単ではありません。脱退一時金を受け取るには、厚生労働省が示す7つの要件をすべて満たす必要があります。
- 60歳未満であること
- 企業型DCの加入者でないこと
- iDeCoに加入できない者であること
- 日本国籍を有する海外居住者(20歳以上60歳未満)でないこと
- 障害給付金の受給権者でないこと
- 掛金を拠出した期間が5年以下、または個人別管理資産額が25万円以下であること
- 最後に企業型DCまたはiDeCoの加入者資格を喪失した日から2年を経過していないこと
実際に脱退一時金が支給されたのは年間844件、1件あたり49万円でした(2025年3月末時点)。当社はこの少なさを「要件が厳しいから使えない」というより、多くの人が拠出停止という現実的な選択肢を先に使っている結果だと見ています。加入前に知っておけば、やめられない恐怖はかなり小さくなります。
9. 特別法人税は現在停止されているが制度としては残っている
最後は、いま課税が止まっているだけで制度としては残っている税金の話です。iDeCo公式サイトの注意事項には「運用資産には、別途、特別法人税が課されますが、現在、課税が停止されています」と記載されています。
停止されているのは課税であって、制度そのものは残っています。将来の税制次第では積立資産に対する課税が復活する可能性が制度上は残る、という理解になります。当社は、これを過度に恐れる必要はないものの、「税制優遇は将来にわたって固定されたものではない」という前提を持っておくべきだと考えています。だからこそ、iDeCo一本に資産を寄せるのではなく、課税口座やNISAとの配分で考える視点が要ります。
要点 — 9つのうち制度側の固定条件は資金拘束・受給年齢・掛金上限の3つで、残り6つは商品選択・所得状況・受け取り方といった自分側の変数で軽くも重くもなります。
デメリットの重さは加入区分と年齢で変わる
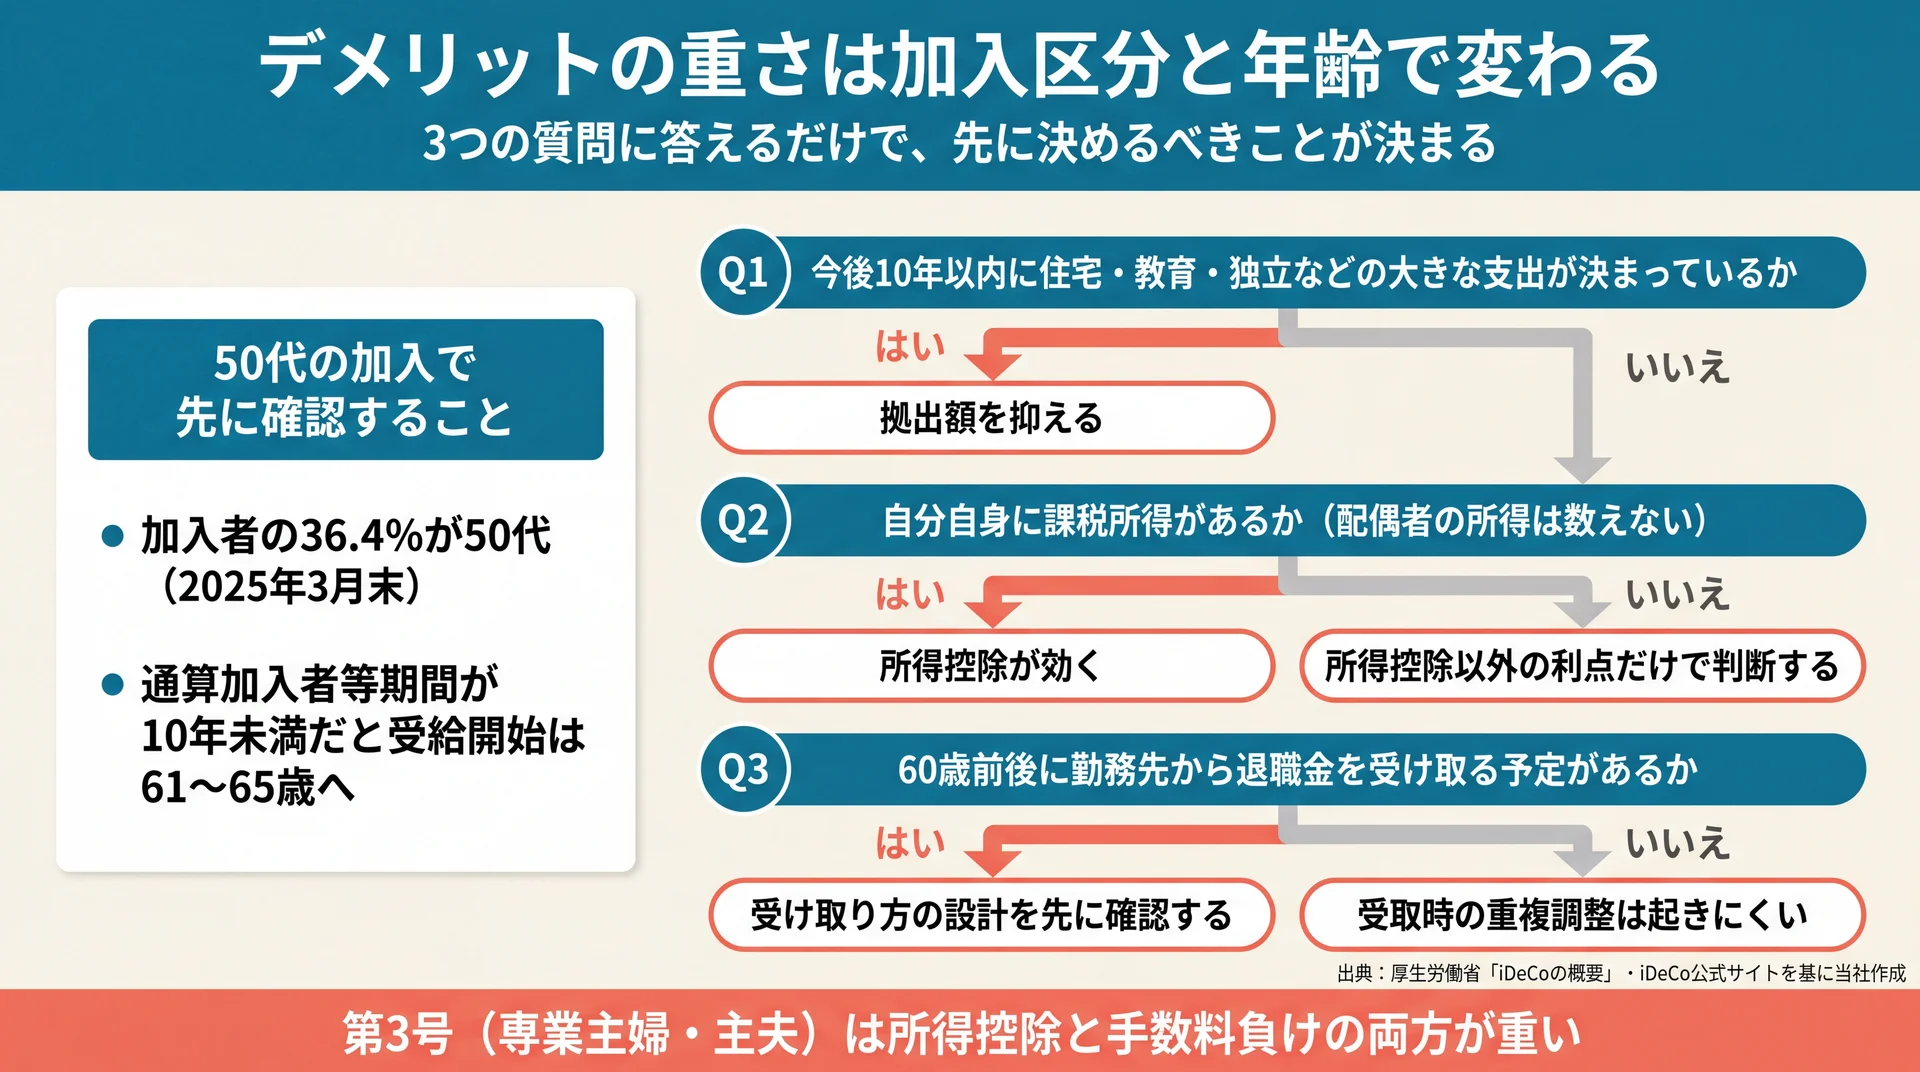
同じ9つの論点でも、国民年金の加入区分と60歳までの残り年数によって重さは大きく変わります。所得控除は課税所得の有無で効き方が逆転し、資金拘束は残り年数が長いほど重くのしかかります。当社は比較検討に入る前に、この2軸を確定させる順序を採っています。
加入区分別に見たデメリットの重さ
次の表では、拠出限度額・所得控除の要件・退職金との関係という制度上の条件から、当社が9論点のうち影響の大きい5項目を3段階で判定しています。判定軸は「資金拘束に耐えられるか」「所得控除が実際に効くか」「受取時に他の一時金と重なるか」の3つに置いています。
| 加入区分 | 資金拘束 | 所得控除が効かない | 手数料負け | 受取時の重複 | 掛金上限の窮屈さ |
| 第1号(自営業・フリーランス) | 重い | 軽い | 軽い | 軽い | 軽い |
| 第2号・企業年金なし(会社員) | 中 | 軽い | 中 | 重い | 中 |
| 第2号・企業年金あり/公務員 | 中 | 軽い | 中 | 重い | 重い |
| 第3号(専業主婦・主夫) | 重い | 重い | 重い | 軽い | 中 |
判定の根拠となる制度条件は厚生労働省「iDeCoの概要」およびiDeCo公式サイトの記載です。3段階の区分は当社の判定軸によるもので、公的資料に同じ分類はありません。
第3号被保険者は所得控除と手数料負けの両方が重く、優遇の中心が外れます。一方、第1号は上限68,000円を使える代わりに、事業の資金繰りと資金拘束が衝突しやすくなります。会社員と公務員は所得控除が確実に効く反面、退職金との重複調整という出口の課題を抱えます。
残り年数が10年を切るときに何が変わるか
50歳を超えてからの加入では、判定の重心が変わります。通算加入者等期間が10年に届かないと受給開始が61歳から65歳へ繰り下がるため、資金拘束の期間が想定より延びるからです。加入者の36.4%が50代である現状(2025年3月末時点)を踏まえると、この確認は多くの人に関わります。
一方で、残り年数が短いことは所得控除の面では不利になりません。控除は拠出した年ごとに効くため、拠出できた年数分だけ確実に積み上がります。当社は、50代の検討では「運用で増やす」より「拠出年の税負担を下げる」効果を主軸に置いて考える整理をしています。
判定に使う3つの質問
自分で判定するなら、次の3つに答えるだけで方向が決まります。
- 今後10年以内に、住宅・教育・独立などで大きな支出が決まっているか
- 自分自身に課税所得があるか(配偶者の所得は数えない)
- 60歳前後に勤務先から退職金を受け取る予定があるか
1つ目が「はい」なら拠出額を抑える、2つ目が「いいえ」なら所得控除以外の利点だけで判断する、3つ目が「はい」なら受け取り方の設計を先に確認する、という順序になります。この3問はいずれも金融商品の知識を必要とせず、自分の状況だけで答えられます。
要点 — デメリットの重さを決めるのは年収の高低ではなく、加入区分・残り年数・退職金の有無という3つの事実です。
2026年の制度改正でデメリットはどこまで軽くなるか
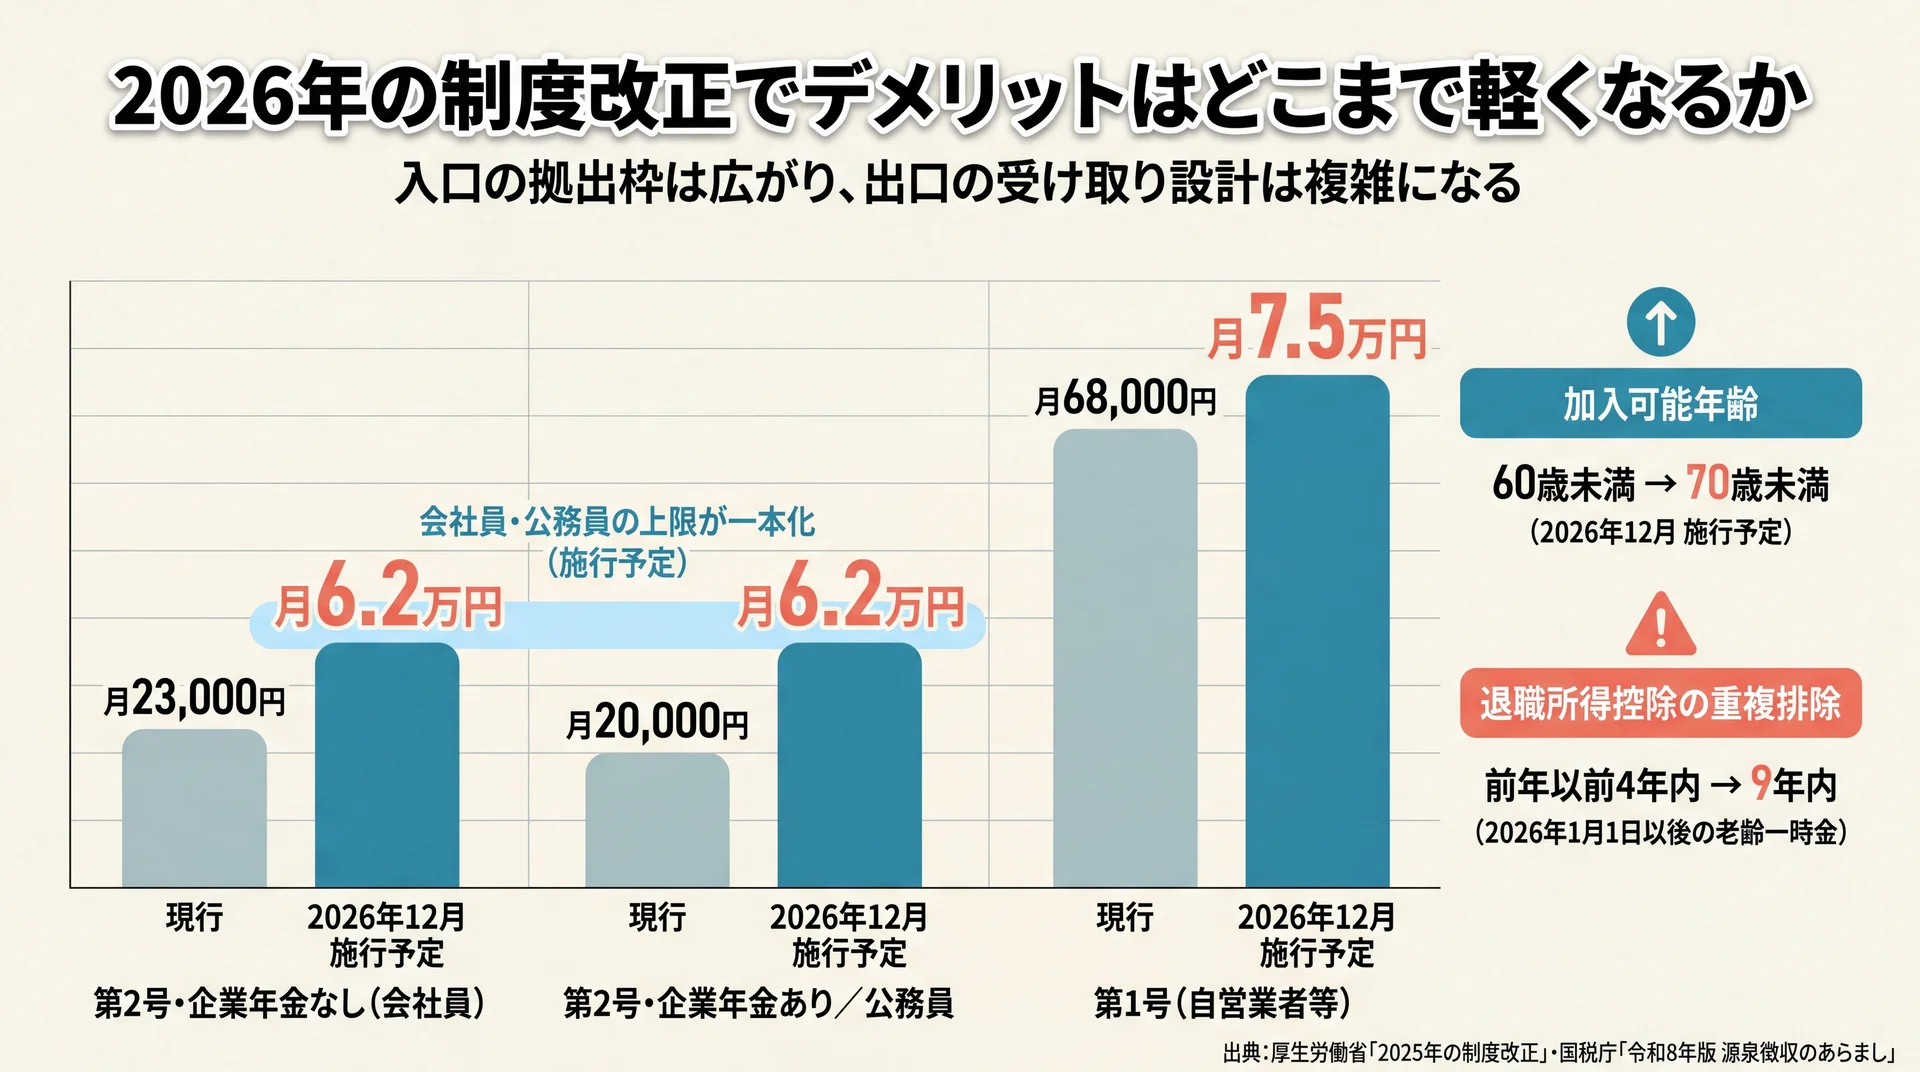
2026年は年金制度と税制の改正が重なり、拠出できる額と加入できる年齢が広がります。厚生労働省は2026年12月1日施行予定として加入可能年齢を70歳未満へ引き上げます。一方で、受け取り方の設計は2026年1月からむしろ難しくなりました。
| 時期 | 変わること |
| 2026年1月1日以後の老齢一時金 | 退職所得控除の重複排除が前年以前9年内へ(改正前は4年内) |
| 2026年4月1日(施行済み) | 企業型DCのマッチング拠出で加入者掛金の額の制限を撤廃 |
| 2026年12月1日(施行予定) | iDeCoの加入可能年齢を60歳以上70歳未満へ拡大 |
| 2026年12月1日(施行予定) | 第2号加入者の拠出限度額を月6.2万円に一本化、第1号加入者は月7.5万円へ |
データ出典: 税制改正分は国税庁「令和8年版 源泉徴収のあらまし」、年金制度改正分は厚生労働省「2025年の制度改正」(2026年8月時点)
年金制度の改正と税制改正は所管が分かれているため、別々の資料に載っています。当社が同じ時間軸に並べたのは、片方だけを見ると「枠が広がった」または「出口が厳しくなった」の一面しか見えないためです。
2026年12月施行予定 — 加入できる年齢が70歳未満へ
改正の根拠となる法律は、令和7年5月16日に国会へ提出され、衆議院で修正のうえ令和7年6月13日に成立しました。これにより、現行の要件に加えて60歳以上70歳未満の人が新たにiDeCoへ加入・継続拠出できるようになります。対象はiDeCo加入者・運用指図者・企業年金から資産を移換する人のいずれかに該当し、老齢基礎年金やiDeCoの老齢給付金を受給していない人です。
施行日から3年を経過する日までは経過措置があり、この3類型に該当しない60歳以上70歳未満の人も加入できます。当社はこの改正を、50代からの加入で最大の弱点だった「拠出できる年数の短さ」を直接埋める変更だと評価しています。受給開始年齢の繰下げリスクも、拠出期間を延ばせる分だけ回避しやすくなります。
2026年12月施行予定 — 拠出限度額の引き上げと一本化
会社員のiDeCoは、勤務先に企業年金があるかどうかで上限が20,000円と23,000円に分かれていました。改正後はこの差異を解消して企業年金と共通の限度額に一本化したうえで、月額6.2万円へ引き上げられます。自営業者等の第1号加入者は、国民年金基金との共通枠が月額7.5万円になります。
枠が広がることは選択肢の拡大ですが、自動的に増額する理由にはなりません。当社は、拠出枠が大きくなるほど「いくら入れるか」の判断が家計に与える影響も大きくなると考えています。60歳まで動かせない資金の比率が上がるため、枠の拡大は家計全体の見直しとセットで扱うべき変更です。
2026年1月から — 受け取り時の重複調整が9年内へ
出口側は逆に厳しくなりました。前述のとおり、2026年1月1日以後に支払を受けた老齢一時金がある場合、その後に退職手当等を受け取る年の前年以前9年内の一時金が重複排除の対象になります。あわせて、老齢一時金に係る「退職所得の受給に関する申告書」の保存期間も7年から10年へ延びました。
当社の見立てでは、これは受け取りの順序と間隔を早い段階から設計しておく必要が生じた変更です。60歳でiDeCoを一時金で受け取り、65歳で退職金を受け取るといった組み合わせでは、従来なら独立して控除枠を使えたケースでも重複調整が入りえます。個別の税額は勤続年数と金額で変わるため、具体的な税額・申告の判断は税務署または税理士に確認してください。受け取り方を含めた資産設計はファイナンシャルプランナー(FP)や金融機関へご相談ください。
要点 — 2026年の改正は「入口は広がり、出口は複雑になる」という非対称な変化で、拠出額の判断と受け取り方の設計は別々に検討する必要があります。
iDeCoが向いている人・向いていない人
iDeCoが向いているのは、課税所得があり、60歳まで手をつけない資金枠を確保できる人です。向いていないのは、数年内に大きな支出が決まっている人と、課税所得がなく所得控除が働かない人です。判断は年収の高低ではなく、この2点で決まります。
向いている人の条件
第一に、自分自身に課税所得がある人です。掛金の全額所得控除は本人の所得からしか差し引けないため、この条件を満たすかどうかで優遇の中身が大きく変わります。第二に、生活防衛資金と近い将来の支出予定を別に確保できている人です。前掲のとおり脱退一時金は年間844件しか使われておらず、実質的な出口は拠出の停止になるため、止めずに続けられる額から始められる人ほど制度と相性が良くなります。
第三に、勤務先に退職金がない、または退職金の受け取り時期をiDeCoと十分に離せる人です。自営業者やフリーランスは、上限68,000円(2026年12月からは7.5万円)を使えるうえ、受取時の重複調整も起きにくくなります。老後資金の全体設計から逆算したい場合は、老後資金についてはこちらで必要額の考え方を確認してください。
向いていない人・先に整えるべきことがある人
数年内に住宅購入・出産・独立などの支出が決まっている人は、その資金を60歳まで固定する判断と相性が良くありません。課税所得がない専業主婦・主夫の場合も、掛金の所得控除が働かないうえ手数料の相対的な比重が上がるため、優先順位は下がります。50歳を超えてからの加入では、受給開始年齢の繰下げを確認せずに始めると想定が外れます。
なお、非課税で運用したいがいつでも引き出せる状態を保ちたい場合はNISAという選択肢があります。判断軸は「引き出しの自由度」で、NISAとの詳しい使い分けは積立nisaの全体像を整理した完全ガイドで解説しています。
当社の見解 — 当社のABCashは、iDeCoの掛金額を決める前に家計の余力を確定させる順序を標準にしています。一般に「節税になるから上限まで拠出すべき」と語られますが、60歳まで動かせない枠を先に固定すると生活防衛資金とライフイベント費用が痩せ、結局は拠出を止める結果になりやすいためです。だから当社は家計管理からNISA・iDeCo・投資信託までを一気通貫のカリキュラムとして扱い、専属コンサルタントが「いくらなら止めずに続けられるか」を一緒に決めるところから伴走します。金融商品を販売しない立場のため、特定の商品や金融機関を勧める代わりに、その人の加入区分と課税所得でiDeCoが機能するかを先に判定します。
\ 無料体験は60〜80分程度・オンライン可 /
自分の加入区分でiDeCoが機能するかを、商品を売らない立場で一緒に確認できます。
iDeCoのデメリットについてよくある質問
iDeCoは途中でやめられますか
掛金の拠出はいつでも止められ、その後は運用だけを続ける運用指図者になります。実際に2025年3月末時点で1,021,664人が運用指図者として登録されています。一方、資産を引き出して制度から抜ける脱退一時金は7要件をすべて満たす場合に限られ、給付は年間844件でした(確定拠出年金統計資料 2025年3月末)。
iDeCoで元本割れする確率はどのくらいですか
確率を示した公的な統計はありません。参考になるのは資産構成で、個人型の資産のうち投資信託等が75.9%、元本確保型が23.1%を占め、元本確保型だけで運用している人は16.9%でした(2025年3月末時点)。元本割れの可能性は選んだ商品によって決まるため、確率ではなく自分の商品構成で考えるほうが実態に合います。
掛金が月5,000円でも手数料負けしませんか
iDeCo公式サイトは元本確保商品について「利息額を手数料が上回る場合があります」と明記しています(iDeCo公式サイト)。手数料は金融機関ごとに異なり、運営管理機関は約160あります。掛金が最低額に近く、かつ元本確保型のみで運用する場合に手数料の比重が最も高くなります。
専業主婦(主夫)が加入するとデメリットしかないのですか
掛金の所得控除は本人の所得からのみ控除され、配偶者の所得からは控除されません(iDeCo公式サイトの記載による)。そのため課税所得がなければ3つの優遇のうち1つが外れます。残る運用益の非課税と受取時の控除は使えるため、手数料と資金拘束に見合うかを個別に判断することになります。
iDeCoに入ると公的年金は減りますか
iDeCoは公的年金(国民年金・厚生年金)とは別に給付を受けられる私的年金制度であり、加入によって公的年金の額が減る仕組みはありません(厚生労働省「iDeCoの概要」)。ただし第1号被保険者は国民年金基金の掛金や付加保険料と枠を共有するため、それらを納付している場合は上限額が調整されます。
iDeCoは公的年金や退職金、NISAと組み合わせて初めて位置づけが決まる制度です。制度全体の仕組みや他の選択肢との関係を順に確認したい方は、idecoの基礎からの総まとめはこちらをご覧ください。なお個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士へご相談ください。
まとめ
判断軸をもう一度整理します。iDeCoの不利は資金拘束・コスト・受取時の課税の3系統に集約され、その重さは加入区分・60歳までの残り年数・退職金の有無という3つの事実で決まります。2026年は拠出枠と加入年齢が広がる一方、受け取り方の設計は複雑になりました。制度の善し悪しではなく、自分の状況で機能するかどうかが判断の中心です。次の一歩は、今後10年の支出予定と課税所得の有無を書き出して、止めずに続けられる金額を先に確かめることです。
\ 学びの内容を体験で確認 /
家計の見直しから老後資金の準備まで、優先順位を状況に合わせて整理します。