
医療保険の見直しは、高額療養費制度などの公的給付を確認し、そこで埋まらない費用だけを民間保険に割り当てる作業です。2026年8月に自己負担限度額の仕組みが変わり、上限額の前提そのものが動きました。この記事では公的保障の確認手順と、続けるか変えるかを決める5つの判断軸を整理します。
家計や老後資金まで含めた設計から確認したい方は、ライフプランの全体像を整理した完全ガイドもあわせてご覧ください。
医療保険の見直しで最初に確認する公的医療保険の給付
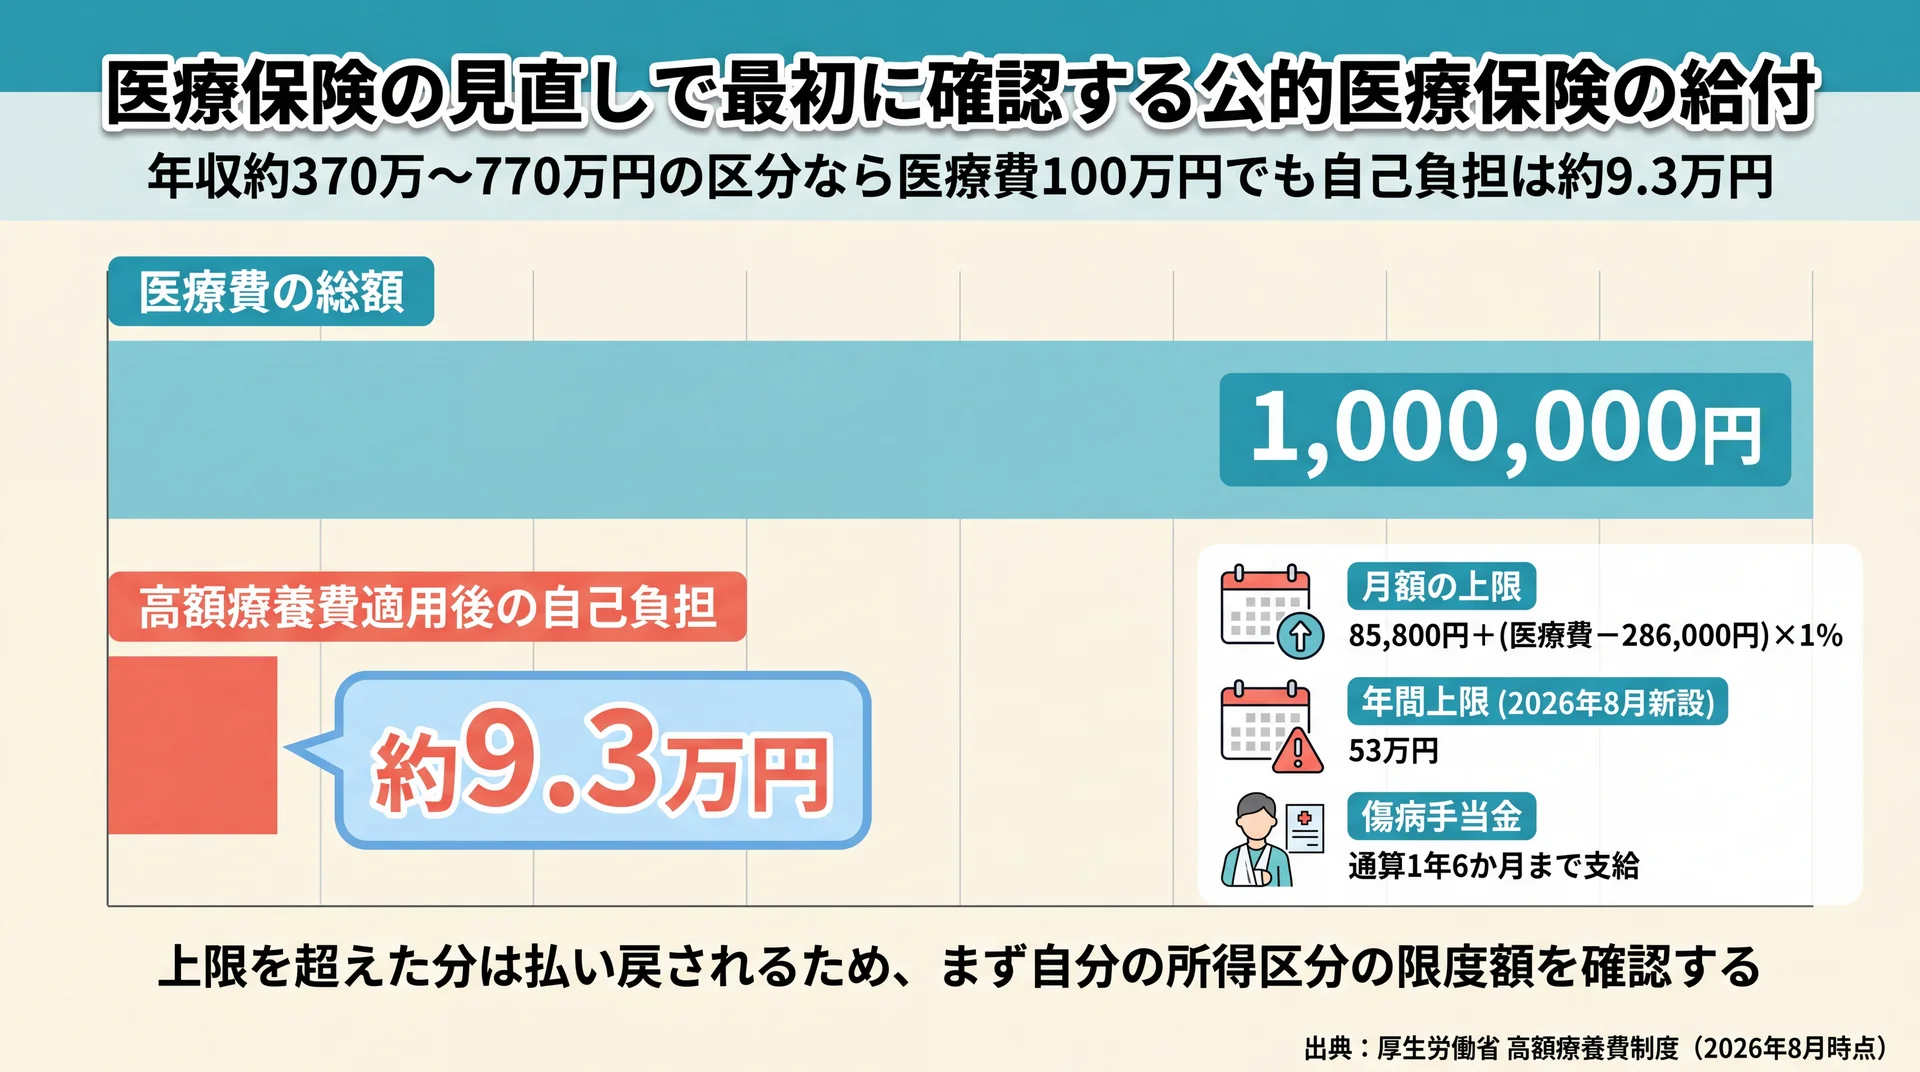
医療保険の見直しは、公的医療保険がどこまで負担してくれるかを確認するところから始まります。窓口で支払う医療費が上限額を超えた分は高額療養費として払い戻され、70歳未満で年収約370万円〜約510万円の方であれば、医療費100万円の治療を受けても自己負担は約9.3万円に抑えられます(厚生労働省・2026年8月時点)。
高額療養費制度が1か月の自己負担に上限をかける
高額療養費制度は、同じ月の1日から末日までの窓口負担額が自己負担限度額を超えたとき、その超えた分が公的医療保険から支給される仕組みです。上限額は年齢と所得で決まるため、同じ入院でも人によって手元から出る金額は変わります。
70歳未満の場合、病院ごとの自己負担が21,000円以上の分は世帯で合算でき、同じ公的医療保険に加入している家族の分も足し合わせられます(生命保険文化センター・2026年6月時点)。この合算を見落とすと、実際より高い自己負担を想定したまま保障を厚くしてしまいます。
2026年8月から月額上限が上がり年間上限が新設された
2026年8月診療分から、高額療養費制度の内容が見直されました。70歳未満で年収約370万円〜約770万円の区分(健康保険の標準報酬月額28万円〜50万円)では、月単位の上限額が85,800円+(医療費-286,000円)×1%です(厚生労働省「高額療養費制度の見直しについて」・2026年8月時点)。
変わったのは上限の引き上げだけではありません。長期療養者への配慮として、直近12か月に3か月以上該当した場合に4か月目以降の負担が軽くなる「多数回該当」の金額は据え置かれ、さらに月ごとの負担が積み上がっても年間の上限額に達すればそれ以上は支払わなくてよい「年間上限」が新設されました。先の区分では年間上限が53万円です。
当社はこの改正を、民間の医療保険を一律に厚くする理由とは見ていません。短期の入院では自己負担が増える方向、長期の療養では上限が読める方向という、逆向きの変化が同時に起きています。どちらの影響を受けるかは加入している保険者と所得区分で変わるため、まず自分の区分の上限額を確認してください。
会社員には傷病手当金という所得の下支えがある
医療保険を見直すとき、治療費と同じくらい効いてくるのが働けない間の収入です。健康保険の被保険者が病気やケガで仕事を休んだ場合、傷病手当金が支給開始日から通算して1年6か月まで支給されます。途中で就労して支給されない期間があっても、その分を繰り越して受け取れる仕組みです(厚生労働省・2022年1月施行)。
当社は、この所得補償の有無が必要保障額を大きく動かすと考えています。加入している公的医療保険によって傷病手当金の扱いは異なるため、入院日額を決める前に自分の保険者で支給の可否を確認してください。
公的保障で埋まらない費用が民間医療保険の担当範囲
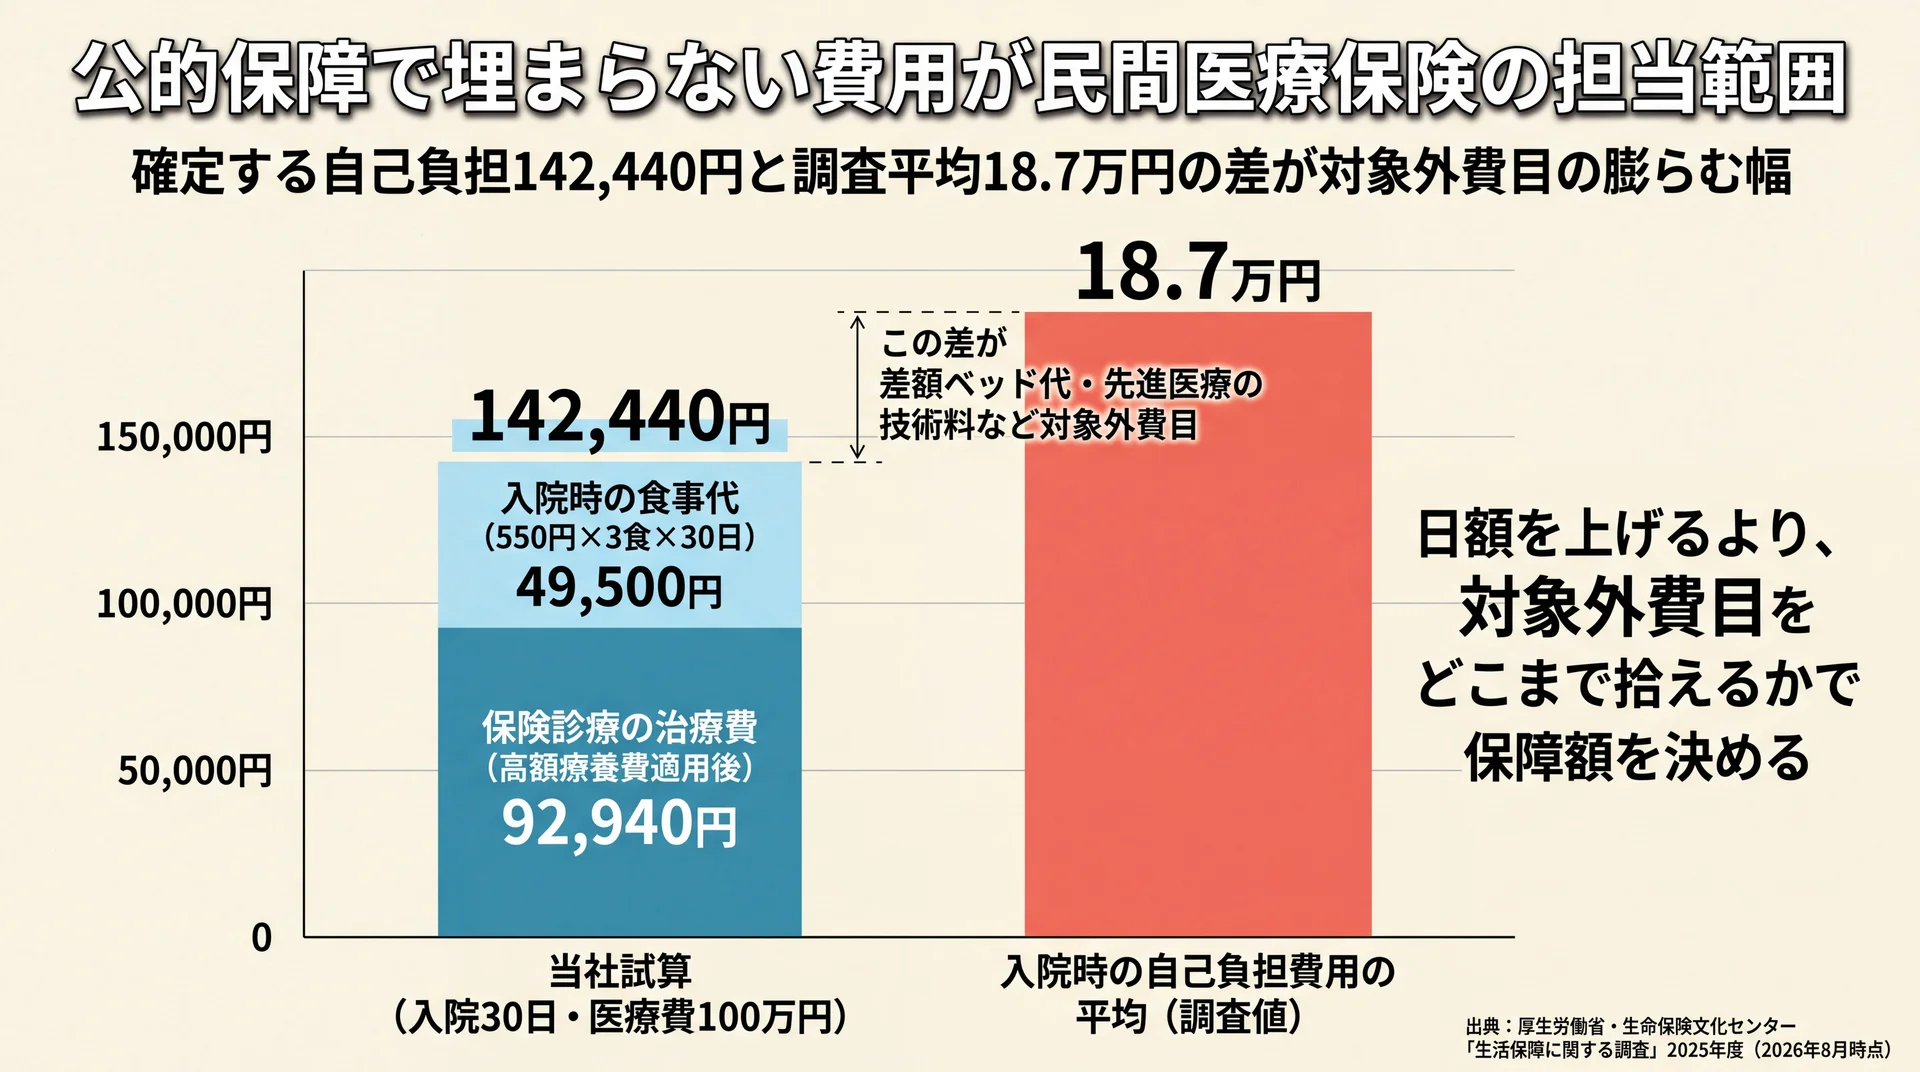
民間の医療保険が担うのは、公的医療保険が負担しない費目と、働けない間に生じる収入の穴です。差額ベッド代・入院時の食事代の一部負担・先進医療の技術料は高額療養費の対象外で、自己負担がそのまま残ります(生命保険文化センター・2026年6月時点)。この残る部分の金額が、必要な保障額を決める出発点になります。
高額療養費の対象にならない費目を先に並べる
上限額の話だけを聞くと、入院しても10万円程度で済むように読めます。実際には対象外の費目が積み上がるため、手元から出る金額はそれより大きくなります。入院時の食事代は1食につき550円の自己負担(所得により軽減措置あり)があり、差額ベッド代は個室や少人数部屋を使った場合に全額自己負担です。
公的制度の解説は費目ごとに分かれていて全体像がつかみにくいため、当社で1枚に整理しました。
入院時の費用と公的医療保険の扱い(当社整理)
| 費目 | 公的医療保険の扱い | 民間医療保険の担当範囲 |
| 保険診療の治療費 | 高額療養費で月額上限まで | 上限額の範囲を補う |
| 入院時の食事代 | 対象外(1食550円の自己負担) | 全額が対象 |
| 差額ベッド代 | 対象外(全額自己負担) | 全額が対象 |
| 先進医療の技術料 | 対象外(全額自己負担) | 特約でのみ対応 |
| 日用品・家族の交通費 | 対象外 | 全額が対象 |
| 休職中の収入 | 傷病手当金(健康保険の被保険者) | 補償の不足分を補う |
データ出典: 厚生労働省 高額療養費制度・生命保険文化センターの解説・厚生労働省 傷病手当金(2026年8月時点)。「民間医療保険の担当範囲」列は当社の判断基準で付与しました。
医療費100万円で入院したとき手元から出る金額
具体的な金額に落とすと、保障額の議論が進みます。2026年8月からの限度額を使って、確定できる分だけを積み上げたのが次の試算です。
入院30日・医療費100万円のときに手元から出る金額(当社試算)
| 費目 | 金額 |
| 保険診療の治療費(高額療養費適用後) | 92,940円 |
| 入院時の食事代(550円×3食×30日) | 49,500円 |
| 差額ベッド代 | 部屋の条件により変動 |
| 先進医療の技術料 | 技術により変動 |
| 金額が確定する分の合計 | 142,440円 |
試算の前提|対象は70歳未満・健康保険の被保険者で年収約370万円〜約770万円の区分。算出方法は令和8年8月〜令和9年7月の自己負担限度額(85,800円+(1,000,000円-286,000円)×1%)に、食事代の自己負担を加算したものです。データ出典は厚生労働省と生命保険文化センターの公表資料(2026年8月時点)。
実際の調査でも、入院時の自己負担費用の総額は平均18.7万円と報告されています(生命保険文化センター「生活保障に関する調査」2025年度。高額療養費の利用後の金額で、差額ベッド代や家族の交通費を含む)。当社の試算は差額ベッド代を含まない下限側の数字であり、この平均値との差が対象外費目で膨らむ幅にあたります。
なお高額療養費は月単位で計算されるため、同じ30日の入院でも月をまたぐと上限額の適用が2か月分に分かれ、自己負担は大きくなります。
入院日数の実測値から給付日額を決める
入院給付金の日額を決めるとき、根拠になるのが実際の入院日数です。令和6年の調査では病院の平均在院日数は25.6日ですが、この数字には精神病床の255.0日や療養病床の117.4日が含まれるため、一般的な病気やケガの目安としては実態から離れます。
該当する一般病床の平均在院日数は15.5日で、前年より0.2日短縮しました(厚生労働省 令和6年医療施設(動態)調査・病院報告の概況)。当社はこの数値を、入院日額を高く積むより対象外費目への備えを優先すべき根拠と見ています。入院が15日で終わるなら、日額を1,000円上げても増える給付は1万5,000円ほどにしかなりません。
要点|必要な保障額は、公的保険が触れない費目の実額から逆算します。日額の大きさより、対象外費目をどこまで拾えるかで決めてください。
医療保険の見直しを判断する5つの軸
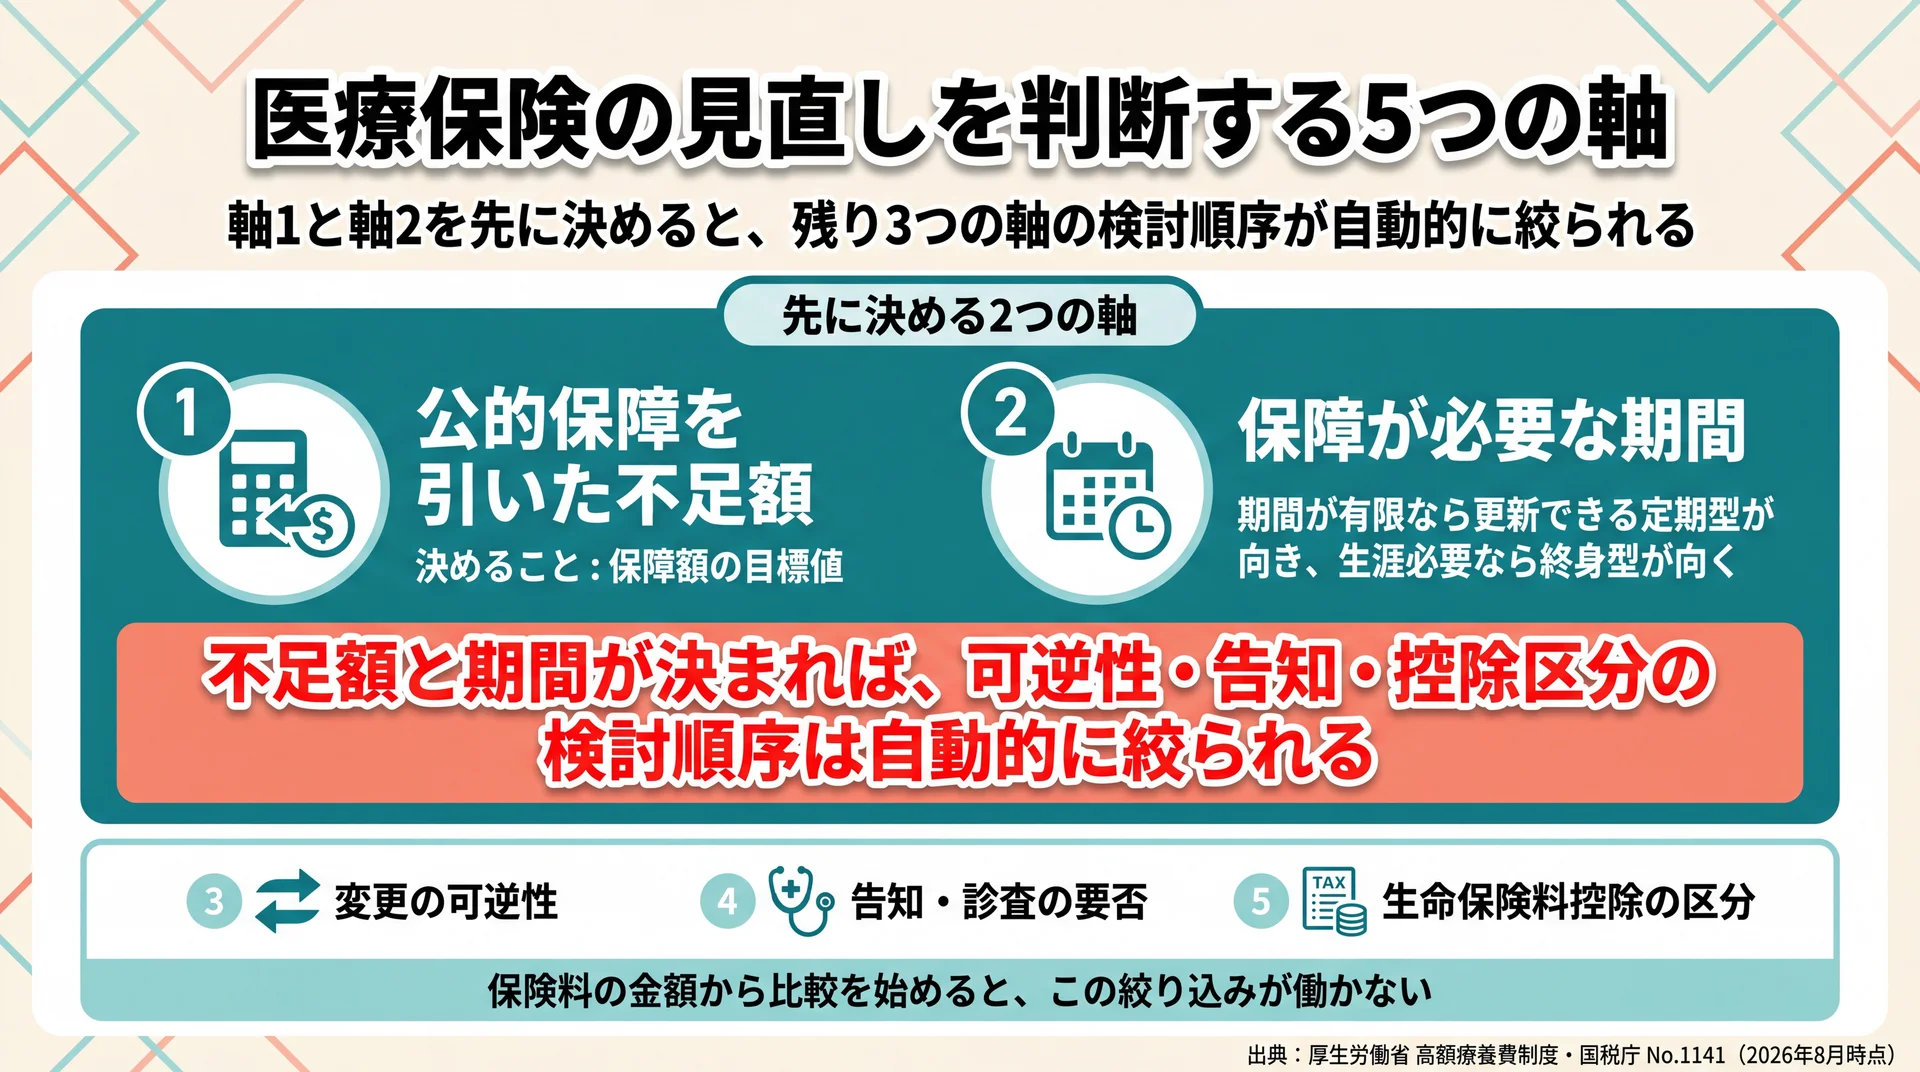
医療保険を見直すかどうかは、不足額・期間・可逆性・告知・控除区分の5つの軸で判定できます。保険料の金額から入ると条件の比較だけで結論が出ないため、当社は公的保障を差し引いた不足額を最初に確定させる順序を採っています。5つのうち可逆性と控除区分は、契約後の選択肢を狭めないために外せない軸です。
5つの判断軸の判定フレーム(当社整理)
| 軸 | 確認するもの | 決めること | 見る順序 |
| 1 | 公的保障を引いた不足額 | 保障額の目標値 | 先に見る |
| 2 | 保障が必要な期間 | 定期か終身かの方向 | 先に見る |
| 3 | 変更の可逆性 | 試せる手段の範囲 | 後で見る |
| 4 | 告知・診査の要否 | 着手できる手段の順序 | 後で見る |
| 5 | 生命保険料控除の区分 | 手取りへの影響の確認 | 最後に見る |
データ出典: 厚生労働省 高額療養費制度・国税庁 No.1141(2026年8月時点)。順序は当社が伴走で使っている運用基準です。
軸1|公的保障を引いた不足額はいくらか
最初に決めるのは、いま契約している保障がいくら足りない(または余っている)のかです。高額療養費適用後の治療費と対象外費目の合計から、貯蓄で払える分と傷病手当金で埋まる分を引くと、民間保険に任せたい金額が残ります。
この引き算をせずに商品の条件を比べると、保障が厚いか薄いかという相対評価にしかならず、自分にとっての適正額が出てきません。将来の家計まで含めて数字で確かめたい場合は、ライフプランシミュレーション 無料についてはこちらから手順を確認できます。
軸2|保障が必要な期間はいつまでか
次に決めるのが、その保障をいつまで必要とするかです。子どもが独立するまでなのか、公的年金の受給が始まるまでなのか、生涯にわたってなのかで、選ぶべき契約の形が変わります。
期間が有限なら更新のたびに条件を調整できる形が向き、生涯必要なら払込みが終わったあとも保障が続く形が向きます。この判断を先に済ませると、比較対象は半分近くに絞られます。解約せずに保障額や特約だけを変える手段も複数あるため、期間の答えが出てから手段を選んでください。
軸3|その変更は元に戻せるか
見直しに踏み切れない理由の一つが、取り返しがつかないのではないかという不安です。保障を減らす方向の変更には後から戻せる余地が残るものがある一方、契約そのものを終わらせる操作に戻り道はありません。
当社はこの差を判断の起点に置いています。戻せる操作から試して結果を確かめ、それでも足りない場合に戻せない操作へ進むという順序なら、最初の判断を一度で当てる必要がなくなります。戻せる手段の取扱いは保険会社や商品によって異なるため、申し出る前に可否を確認してください。
軸4|健康状態の告知が必要か
保障を増やす方向の操作には、健康状態の告知や診査が伴います。新しい契約への加入、特約の追加がこれにあたり、通院歴や治療中の疾患があると希望どおりに成立しないことがあります。
一方、保障を減らす方向の操作は告知を伴わずに進められるのが一般的です。持病や治療歴がある場合、いま入っている契約は二度と手に入らない条件かもしれません。その場合は、告知が不要な側の手段だけで目的を達成できないかを先に検討する価値があります。
軸5|生命保険料控除の枠がどう動くか
最後に確認するのが税金の扱いです。医療保険の保険料が生命保険料控除のどの区分に入るかは、契約した時期で決まります。平成23年12月31日以前に締結した医療保険は旧生命保険料として一般の生命保険料控除の対象ですが、平成24年1月1日以後に締結した契約は介護医療保険契約等として別枠の介護医療保険料控除の対象です(国税庁 No.1141・令和7年4月1日現在の法令等)。
つまり古い医療保険を解約して入り直すと、同じ保険料を払っていても控除が計上される枠が移動します。当社はこれを、他の保険契約と枠を分け合っている世帯ほど先に確認すべき点だと考えています。保険料の増減だけで判断せず、手取りへの影響まで含めて確かめてください。
【当社の見解・スタンス】
保険料の負担が重ければ保障を削る、という順序で考えることもできます。当社のABCash(お金のトレーニングスタジオ)では、その前に2つの手順を置いています。1つは公的保障を差し引いて不足額を数字にすること、もう1つは削減額の行き先(積立か生活防衛資金か)を先に決めることです。
もう1つ、当社は金融商品を販売していません。教育そのものが事業のため特定の保険や金融機関へ誘導する必要がなく、「いまの契約をそのまま続ける」という結論も、変更や解約と同じ重みで扱えます。
要点|5つの軸のうち先に決めるのは不足額と期間です。可逆性・告知・控除区分は、その2つが決まってから見ると手段が自動的に絞られます。
\ 保険を売らない立場から /
公的保障を引いた不足額の出し方から、専属コンサルタントと確認できます。
医療保険の見直しで損を招きやすい3つの進め方
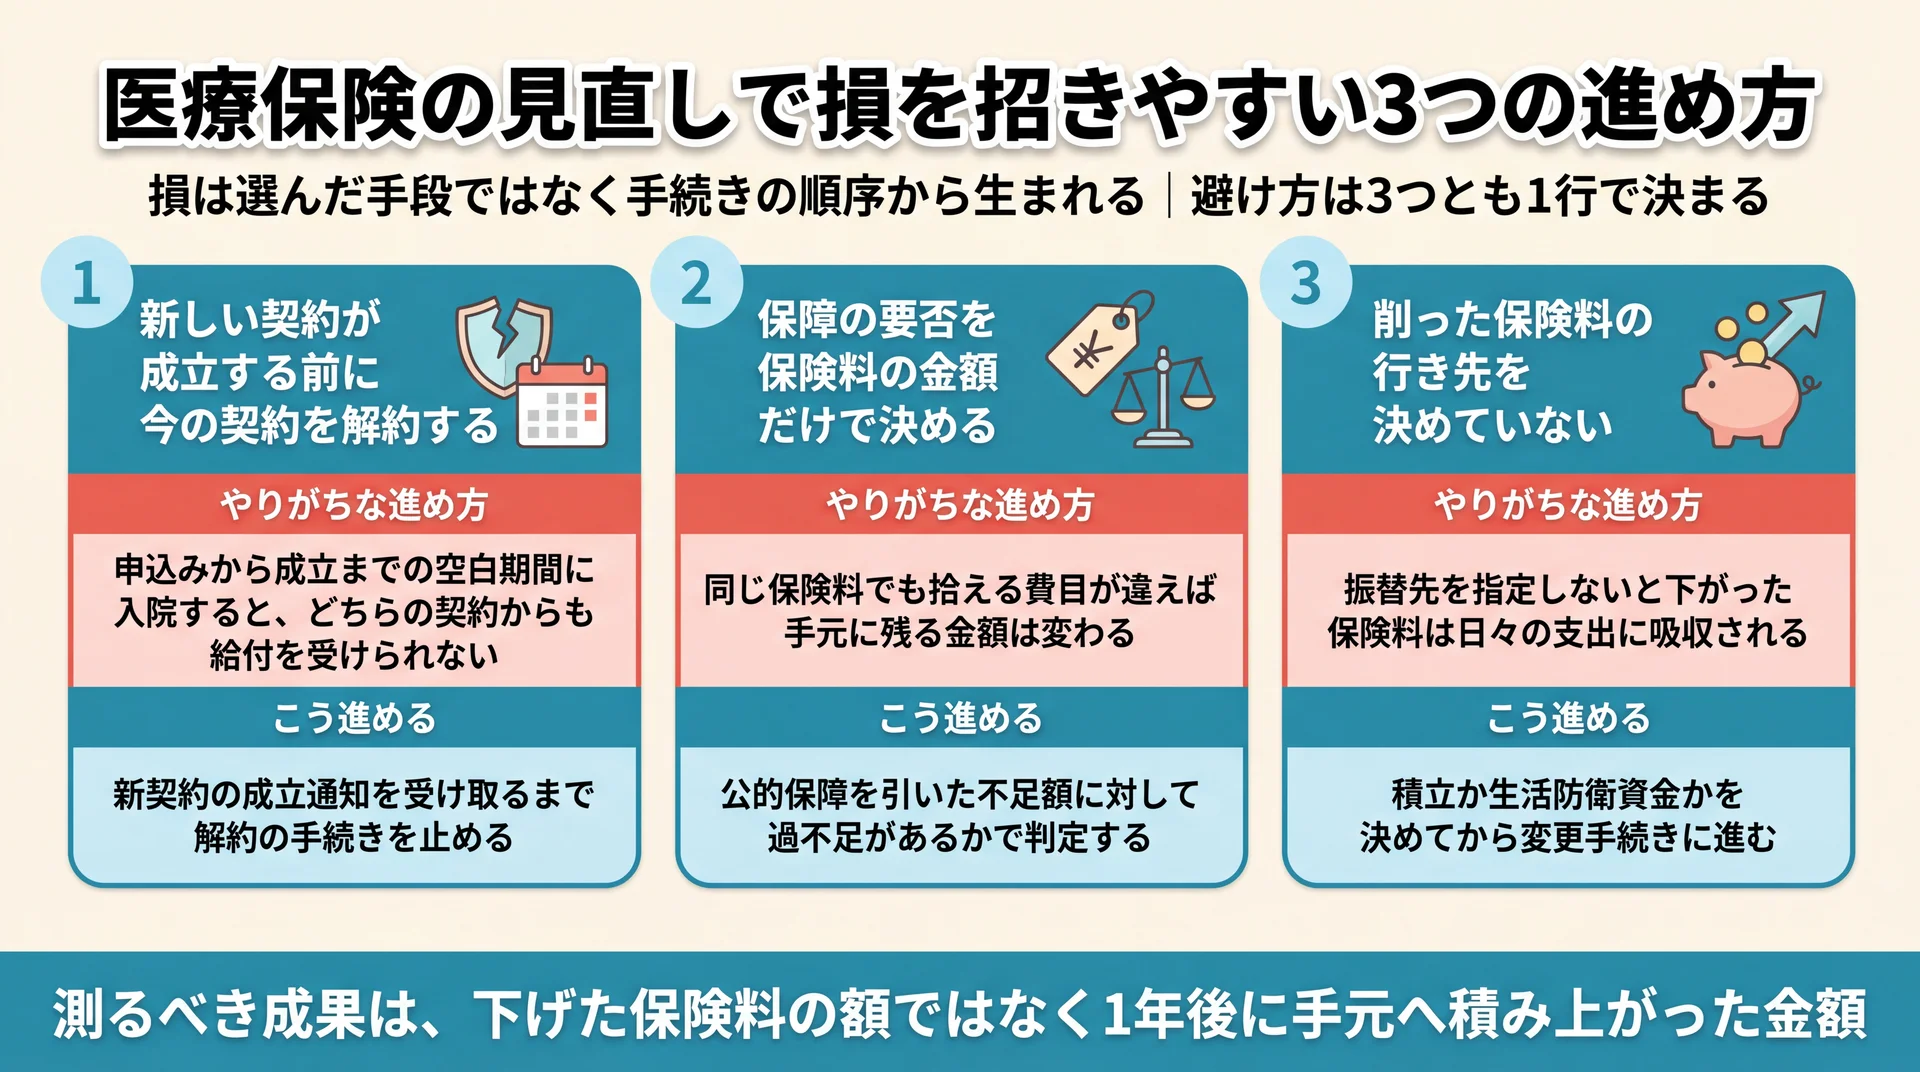
医療保険の見直しで生じる損の多くは、選んだ手段そのものではなく、手続きを進める順序から生まれます。新しい契約が成立する前に今の契約を解約する、保障の要否を保険料の金額だけで決める、削った分の行き先を決めない。この3つは削減額の大小に関わらず結果を悪くします。
新しい契約が成立する前に今の契約を解約する
乗り換えを決めたあと、先に今の契約を解約してしまう型です。新しい契約は告知や診査を経て成立するため、申込みから成立までには時間がかかります。
この間に保障が切れると、ちょうどその期間に入院や手術があっても、どちらの契約からも給付を受けられません。健康状態によっては新しい契約が成立しないこともあり、その場合は元の保障だけを失う結果になります。当社は、新契約の成立通知を受け取るまで解約の手続きを止めることを原則にしています。
保障の要否を保険料の金額だけで決める
月々の保険料が高いか安いかだけで判断してしまう型です。同じ保険料でも、拾える費目が違えば手元に残る金額は変わります。
判定に使うべきなのは保険料の金額そのものではなく、公的保障を引いた不足額に対して過不足があるかどうかです。不足額を出さないまま保険料だけを下げると、必要な備えを削って不要な特約を残すという逆転が起こります。先に軸1の引き算を済ませてください。
削った保険料の行き先を決めていない
手続き自体は成功したのに、家計としては何も改善しない型です。振替先を指定しない限り、下がった保険料はそのまま日々の支出に吸収され、翌年の口座残高に痕跡が残りません。
当社は、削減額を積立に回すのか生活防衛資金に積むのかを決めてから、変更手続きの申し出に進む運用にしています。見直しで測るべき成果は、下げられた保険料の額ではなく、1年後に手元へ積み上がった金額です。誰に相談するか迷っている場合は、保険相談 キャンペーンについてはこちらで窓口の種類と使い分けを整理しています。
よくある質問
ここでは、見直しの判断で迷いやすい5つの論点を、公的制度の規定と当社の判断基準に沿って整理します。数値の根拠は本文で示した公的機関の資料と同じです。
医療保険を見直すと損をすることはありますか?
損が出やすいのは、保障の空白期間をつくった場合と、公的保障を確認せずに保障を削った場合です。逆に、公的医療保険の給付内容を確認したうえで対象外費目に絞って備え直す進め方であれば、保険料を下げながら実効性を保てる余地があります。判断の前に、自分の所得区分の自己負担限度額を厚生労働省の案内で確認してください。
高額療養費制度があれば医療保険は必要ないのでしょうか?
高額療養費は保険診療の治療費に上限をかける制度で、差額ベッド代・入院時の食事代(1食550円)・先進医療の技術料は対象外です(生命保険文化センターの解説・2026年6月時点)。この対象外費目と休職中の収入の不足分を貯蓄で払えるかどうかが、判断の分かれ目になります。払える見通しがあるなら保障を薄くする選択も成り立ちます。
持病や通院歴があっても医療保険を見直せますか?
保障を減らす方向の変更は、一般に告知を伴わずに進められます。一方で新しい契約への加入や特約の追加には告知・診査があり、健康状態によっては希望どおりに成立しません。いま入っている契約が現在の健康状態では入り直せない条件である可能性もあるため、解約を含む変更に進む前に、告知が不要な手段だけで目的を達成できないかを確認してください。
50代で医療保険を見直すときに注意する点は何ですか?
年齢が上がるほど新規加入時の保険料は高くなり、告知が通らない可能性も上がります。保障を減らす方向と増やす方向は同時に進めず、増やす側が成立するかを先に確かめてください。また50代は公的年金の受給開始までの期間が見えてくる時期で、軸2(保障が必要な期間)の答えが定まりやすくなります。期間を先に決めてから条件を比べてください。
医療保険を見直すと生命保険料控除はどうなりますか?
契約の締結時期によって適用される区分が変わります。平成23年12月31日以前に締結した医療保険は旧生命保険料として一般の生命保険料控除の対象ですが、平成24年1月1日以後に締結した契約は介護医療保険契約等として介護医療保険料控除の対象になります(国税庁 No.1141)。古い契約を解約して入り直すと控除の枠が移動するため、他の保険契約と合わせて確認してください。
家計や老後資金まで含めた設計から組み直したい場合は、ライフプランの基礎からの総まとめはこちらから確認できます。
まとめ
医療保険の見直しで最初に手を付けるのは、契約書類ではなく公的医療保険の給付内容です。自分の所得区分の自己負担限度額と、勤務先の健康保険で受けられる所得補償を確認すれば、民間保険に任せたい金額が数字になります。まずは加入している保険者のサイトで、自分の区分の上限額を1つ確認するところから始めてください。個別の契約内容や資産設計の判断については、有資格のファイナンシャルプランナーや加入中の保険会社にもご相談ください。
\ 60〜80分程度のオンライン無料体験 /
累計9万人が受けた伴走型トレーニングで、お金の疑問をひとつずつ整理できます。