投稿者: ABCash編集部

  • 積立投資枠と成長投資枠の違い|制度と実際の使われ方で比較

    積立投資枠と成長投資枠の最大の違いは買い方です。積立投資枠は積立の設定でしか買えず、成長投資枠は一括でも積立でも買えます。年間の上限額や対象商品にも差がありますが、実際に買える商品の多くは重なっています。制度のルールと2025年の買付データの両面から、4つの違いを整理します。

    積立投資枠と成長投資枠の違いは4点に集約できる
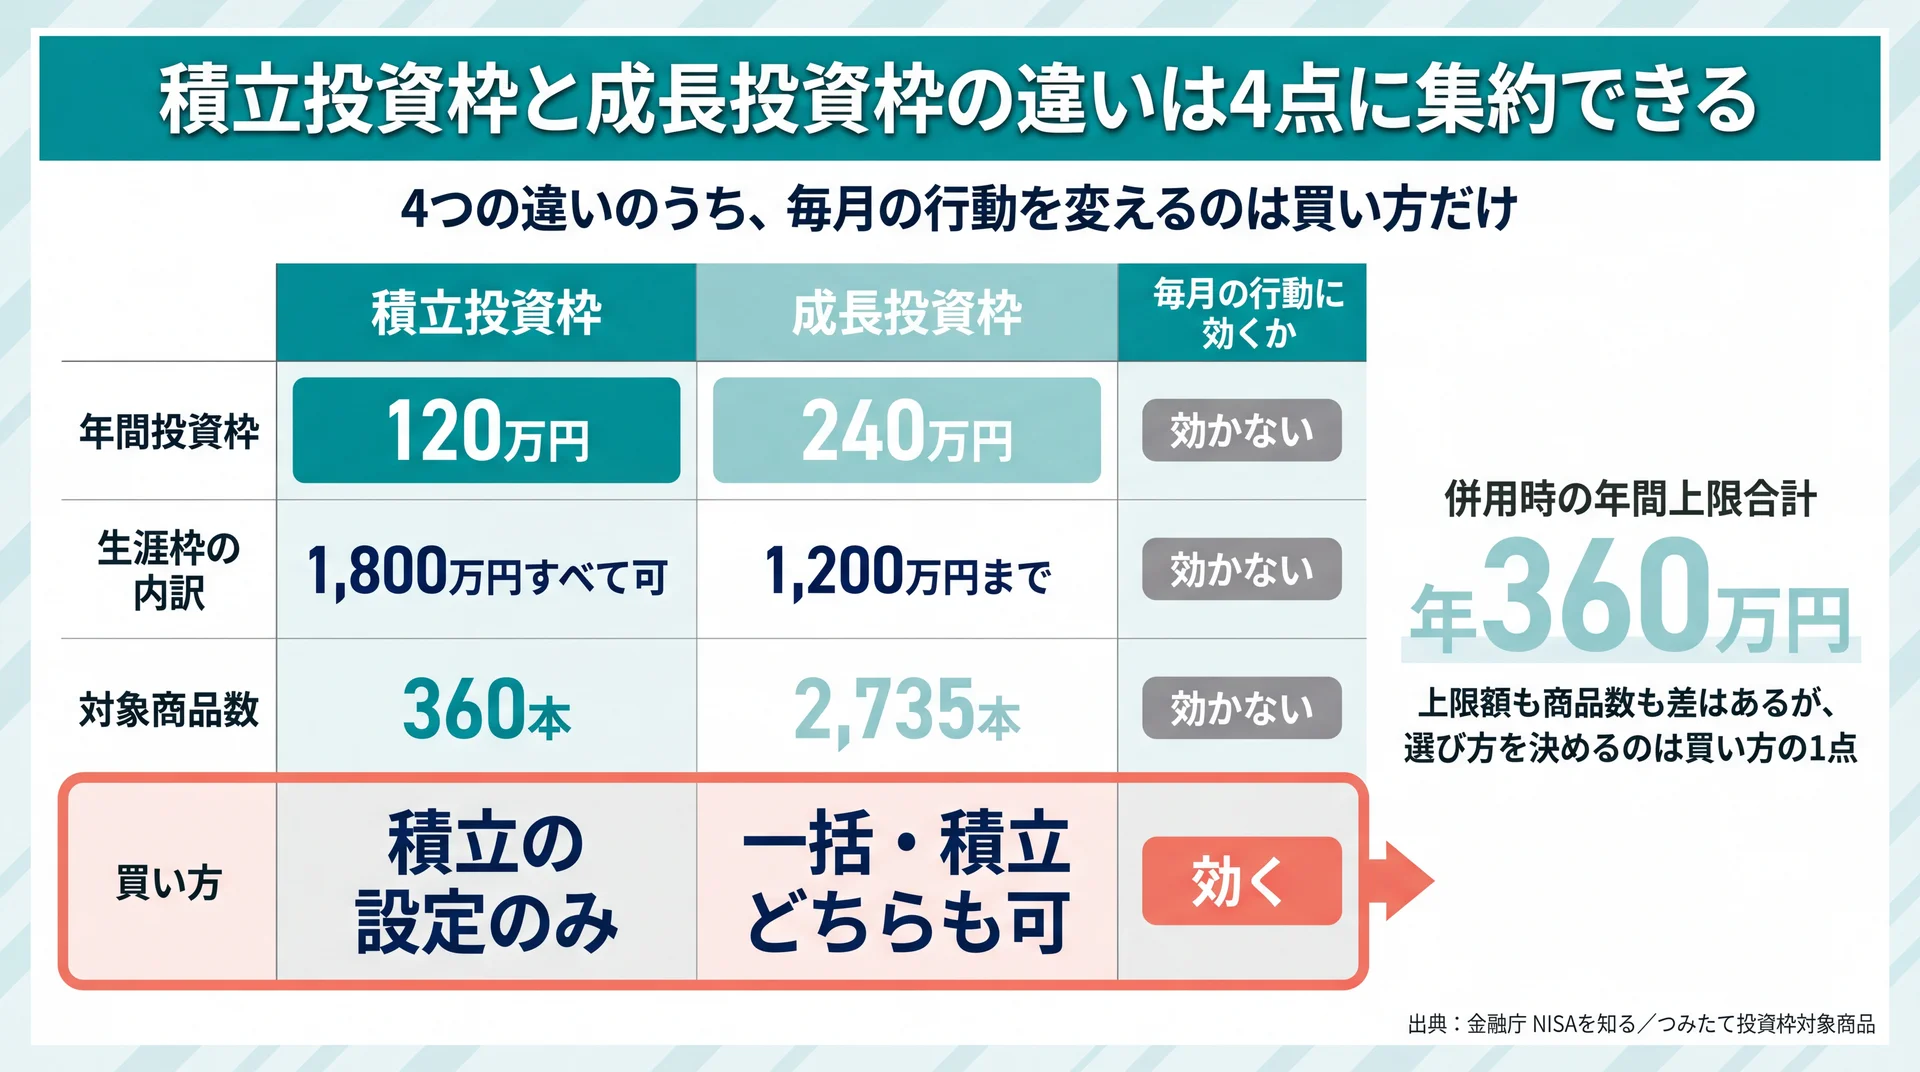
    上限額・生涯枠の内訳・対象商品数の3点は毎月の行動を変えず、買い方の違いだけが枠選びを決めることを示す4軸比較図
    4つの違いを「毎月の行動に効くか」で仕分けると、効くのは買い方の1点だけ(出典: 金融庁 NISAを知る・つみたて投資枠対象商品を基に当社作成)

    2つの枠の違いは、年間の上限額、生涯枠の内訳、買い方、対象商品の4点です。年間投資枠は積立投資枠が120万円、成長投資枠が240万円で、併用すれば最大360万円になります(金融庁 NISAを知る)。このうち毎月の行動を左右するのは、買い方の違いだけです。

    ルールが同じでも、実際の使われ方まで同じとは限りません。下の表に制度上の違いと2025年の実態を並べました。

    積立投資枠と成長投資枠の二層比較(当社作成)

    比較軸 積立投資枠 成長投資枠
    [ルール層]年間投資枠 120万円 240万円
    [ルール層]生涯枠の内訳 1,800万円すべてに充当可 1,800万円のうち1,200万円まで
    [ルール層]買い方 積立の設定のみ 一括・積立のどちらも可
    [ルール層]対象商品数 360本 2,735本
    [ルール層]非課税保有期間 無期限 無期限
    [実態層]2025年の新規買付額 6兆2,349億円 12兆5,138億円
    [実態層]買付額に占める投資信託 99.5% 51.1%
    [実態層]1年間買付がなかった口座 51.2% 63.5%

    ルール層は金融庁 NISAを知る(2026年8月時点)とつみたて投資枠対象商品(2026年7月30日更新)、実態層は金融庁 NISA口座の利用状況に関する調査結果(2026年7月3日公表)に基づき、比率は当社が算出しました。

    当社はこの2層を分けて見ています。ルール層だけなら成長投資枠は上限が2倍の上位互換に見えますが、実態層まで並べると2つの枠を分けているのは商品の格ではなく買い方だとわかります。制度全体の位置関係を確認したい方は、投資信託 シミュレーションの全体像を整理した完全ガイドをご覧ください。

    年間の上限額と生涯枠の内訳が違う

    年間の上限は積立投資枠が120万円、成長投資枠が240万円です。月額に直すと10万円と20万円で、両方を使えば年360万円まで投資できます。

    生涯にわたって非課税で保有できる限度額は、2つの枠を合わせて1,800万円です。ここに1点だけ非対称なルールがあります。成長投資枠として使えるのは1,800万円のうち1,200万円までで、上限いっぱいまで成長投資枠だけで埋めることはできません。一方の積立投資枠には内訳の制限がなく、1,800万円すべてを積立投資枠で使い切ることも可能です。

    この非対称は、制度が長期の積立を基本形に据えていることの表れです。ただし当社は、この上限額の差を枠選びの判断材料にする必要はほとんどないと考えています。年間の上限に届く水準まで投資している口座は、後述するとおりどちらの枠でも少数だからです。

    買い方が違う|積立設定か、一括もできるか

    積立投資枠で買えるのは、あらかじめ商品と金額と頻度を登録した積立設定による買付だけです。成長投資枠は積立設定でも買えますし、好きなタイミングでまとめて買うこともできます。

    ボーナスが入ったからその月に120万円分をまとめて買う、という使い方は積立投資枠ではできません。同じ投資信託を同じ金額だけ買う場合でも、一括で買いたいなら成長投資枠を使うことになります。

    この差は操作の手間にとどまりません。積立設定は一度登録すれば売買を判断する回数がほぼゼロになりますが、一括買付は「いつ買うか」を毎回自分で決める必要があります。当社は、判断の回数が増えることは初心者にとってリスクだと見ています。買うタイミングを外したという後悔が、次の一歩を止めてしまうためです。

    対象商品の違い|360本と2,735本はどこまで重なるのか
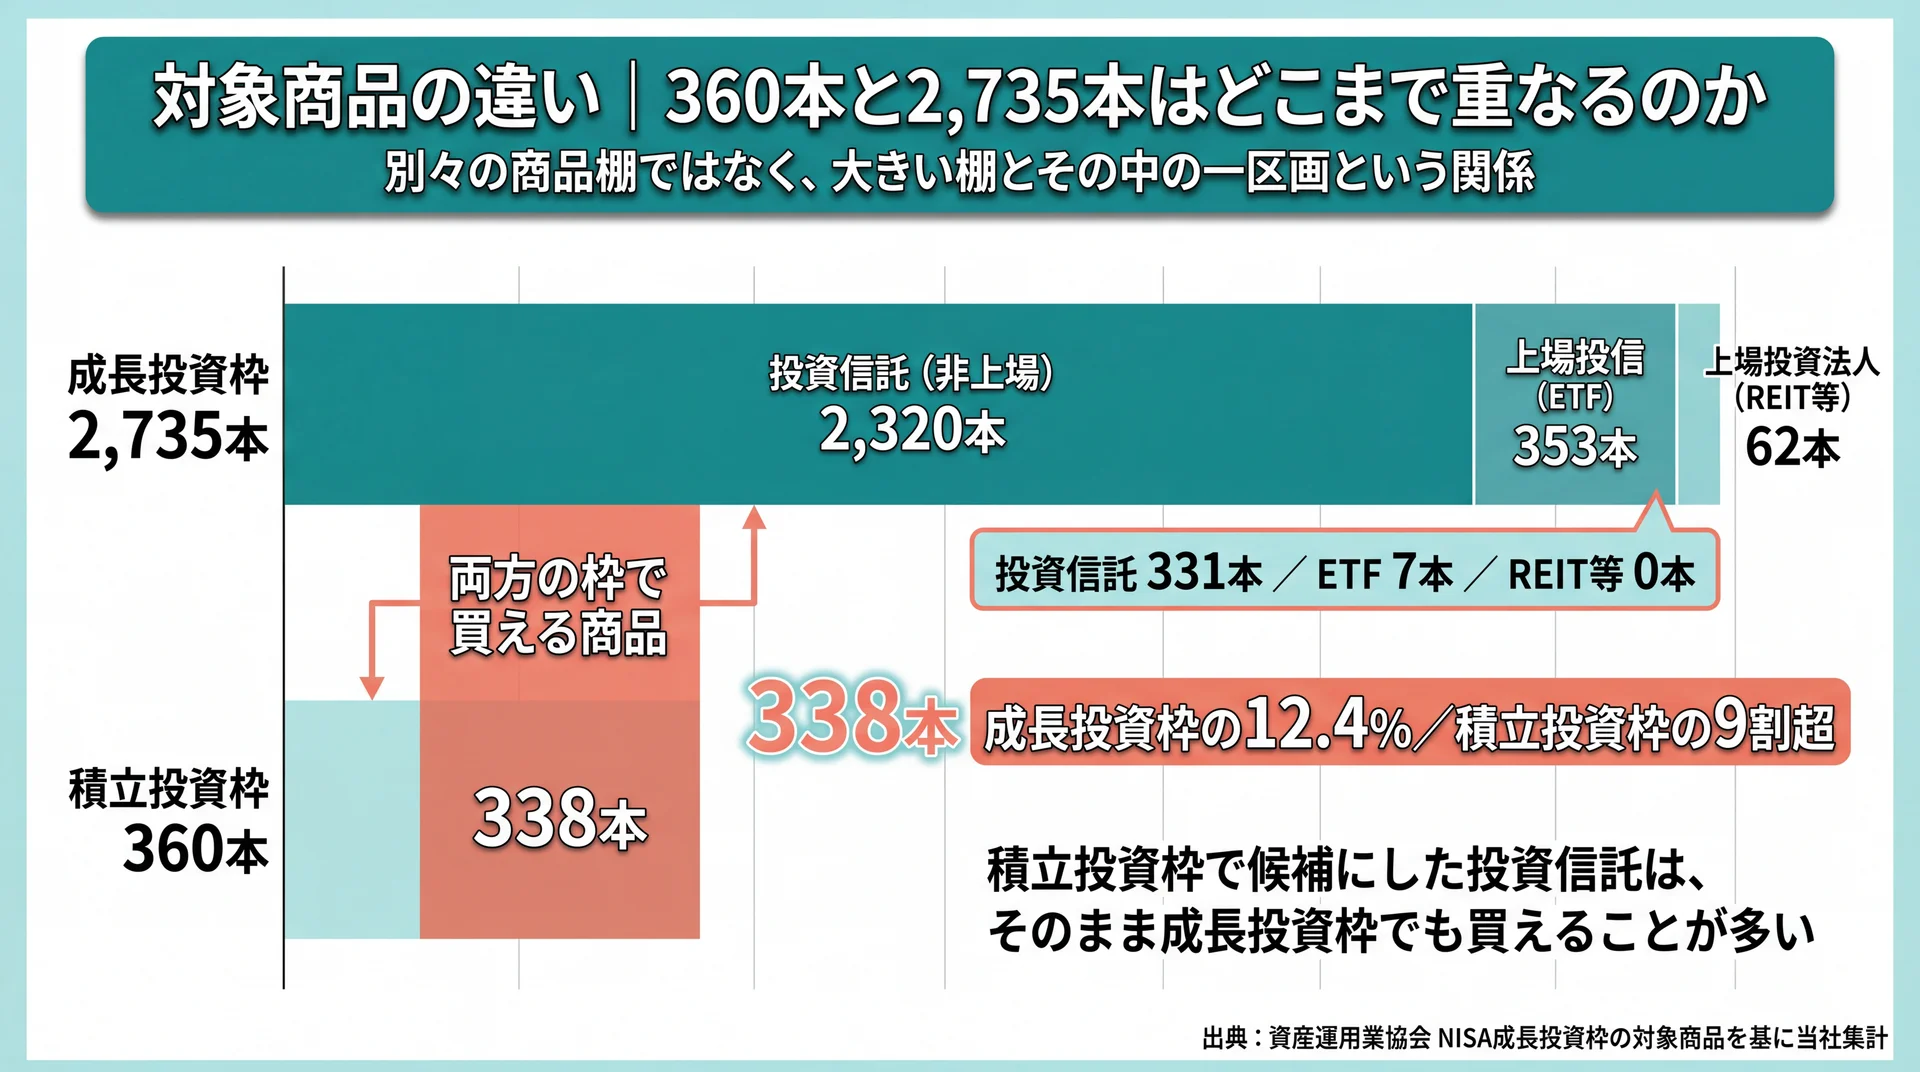
    成長投資枠2,735本の内訳と、うち338本が積立投資枠と重なり積立投資枠の9割超が成長投資枠でも買えることを示す重なり図
    2つの枠は別々の商品棚ではなく、大きい棚とその中の一区画という関係(出典: 資産運用業協会 NISA成長投資枠の対象商品を基に当社集計)

    対象商品数は積立投資枠が360本、成長投資枠が2,735本です。ただし成長投資枠の対象商品のうち338本は積立投資枠でも買えます。裏返すと、積立投資枠の対象商品はその9割超が成長投資枠でも購入できます。2つは別々の商品棚ではありません。

    成長投資枠で買えない商品には共通点がある

    成長投資枠は幅広い商品を扱いますが、無制限ではありません。金融庁は除外される商品として、整理・監理銘柄、信託期間が20年未満の投資信託、毎月分配型の投資信託、デリバティブ取引を用いた一定の投資信託等を挙げています。

    除外の基準を並べると、共通しているのは長く持ち続けることを前提にできない商品という点です。上場廃止が近い銘柄、20年を待たずに終わる投資信託、毎月払い出す商品は、いずれも長期保有と相性がよくありません。

    当社はこの線引きを、成長投資枠にも長期保有の思想が通っている証拠だと読んでいます。成長投資枠は「何でも買える枠」ではなく、短期売買向けの商品を制度側があらかじめ外している枠です。枠を比べるときは、除外リストの細部より設計思想を押さえるほうが実用的です。

    同じ投資信託が両方の枠に出てくる理由

    証券口座で商品を検索すると、同じ投資信託が積立投資枠にも成長投資枠にも表示されることがあります。これは表示の不具合ではなく、対象商品リストが実際に重なっているためです。

    成長投資枠の対象商品2,735本の内訳(当社集計)

    区分 本数 積立投資枠でも買える 成長投資枠のみ
    投資信託(非上場) 2,320本 331本 1,989本
    上場投信(ETF) 353本 7本 346本
    上場投資法人(REIT等) 62本 0本 62本
    合計 2,735本 338本(12.4%) 2,397本(87.6%)

    集計の前提: 対象は成長投資枠対象商品リスト2ファイル、基準日は非上場ファンドが2026年7月30日、上場ファンドが同年7月24日です。追加・変更行をファンドコードで名寄せし、削除届出のあった銘柄を控除したうえで、リスト内の「つみたて投資枠の対象・非対象」列により分類しました。データ出典は資産運用業協会 NISA成長投資枠の対象商品です。

    読み取れるのは、2つの枠は大きい商品棚と、その中の一区画という関係にあるということです。

    だから当社は、商品数の多さを難易度の指標にしません。選べない原因は選択肢の多さではなく、毎月いくら出せるかという物差しが決まっていないことにあります。金融商品を販売しない教育事業のため、どちらの枠を選んでも当社の収益は変わりません。

    要点: 対象商品数は360本と2,735本で7倍以上の開きがありますが、積立投資枠の対象商品の9割超は成長投資枠でも買えます。違いは商品の種類そのものより、買い方の制約にあります。

    実際の使われ方はどう違うのか|2025年の買付データ
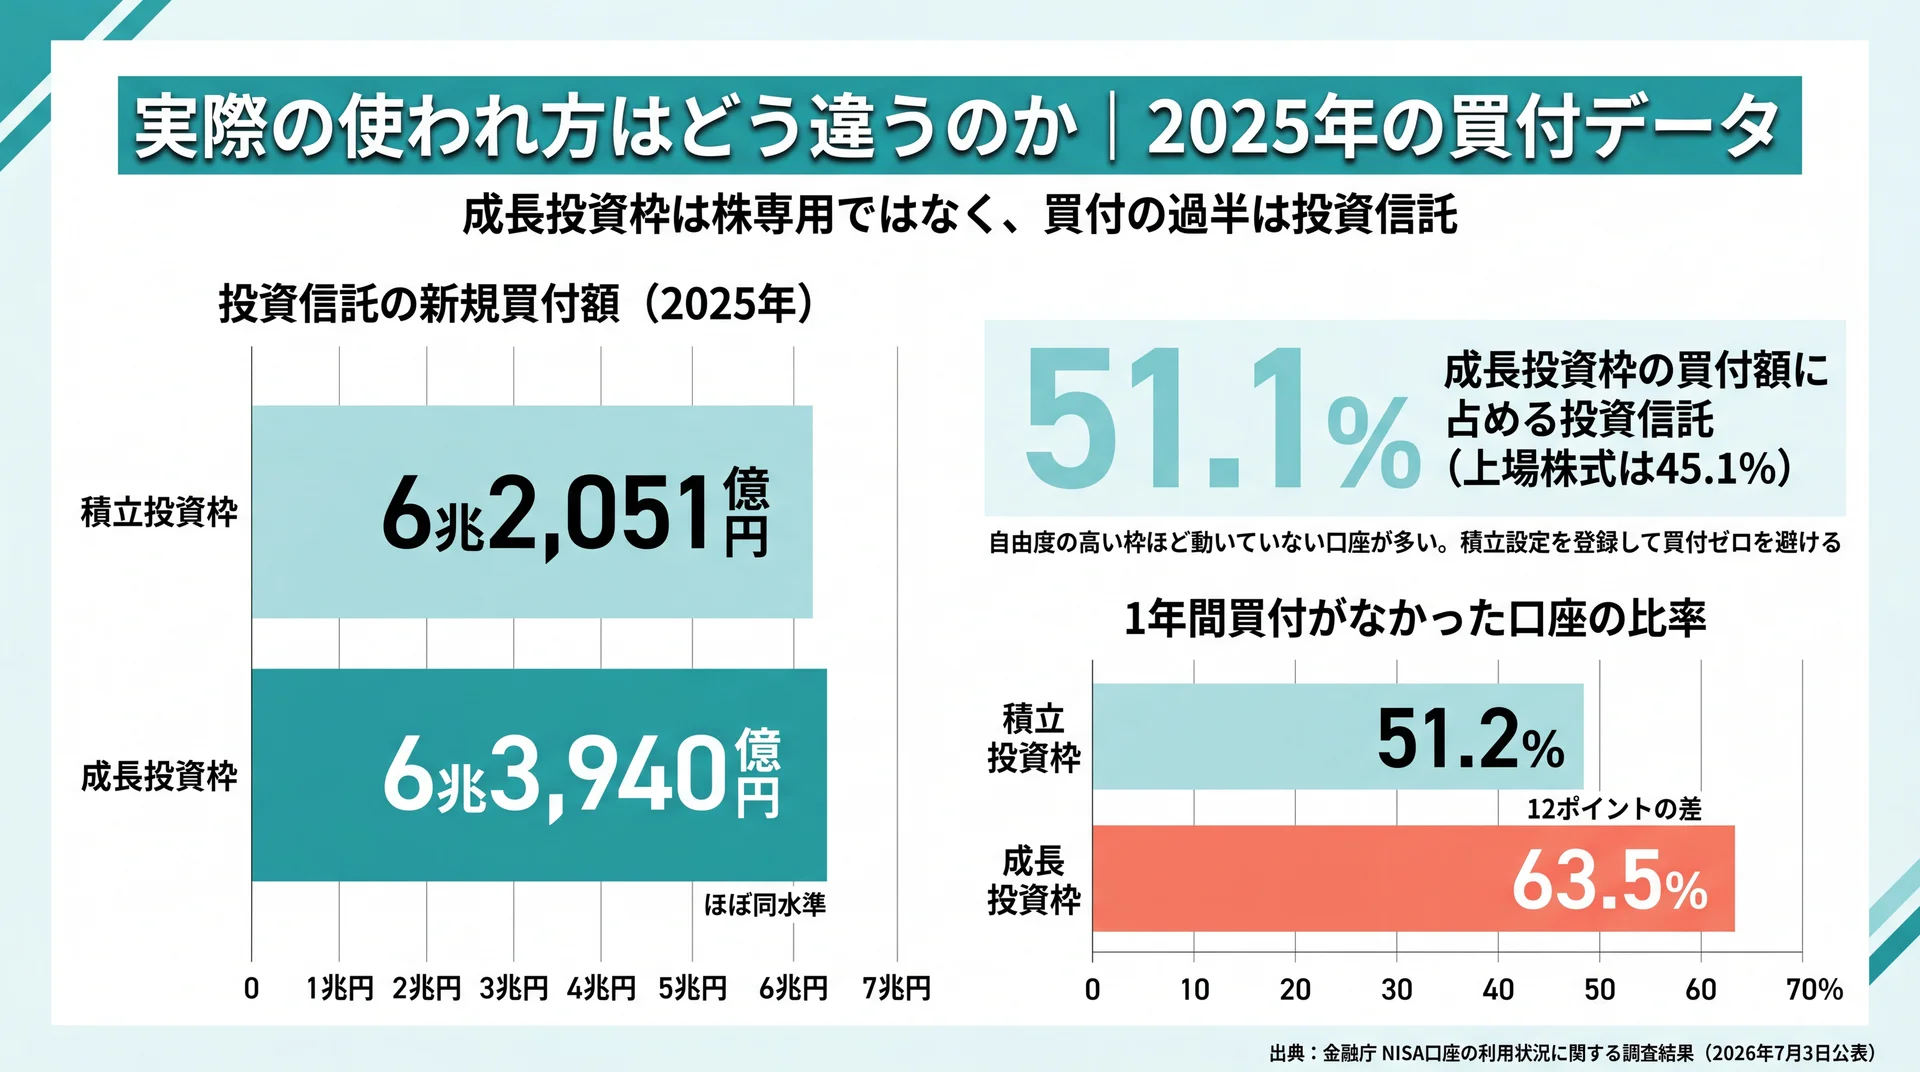
    投資信託の買付額が6兆3,940億円と6兆2,051億円でほぼ同水準である一方、1年間買付ゼロの口座は63.5%と51.2%で差が開くことを示す比較チャート
    成長投資枠は株専用ではないが、動いていない口座の比率は積立投資枠より12ポイント高い(出典: 金融庁 NISA口座の利用状況に関する調査結果)

    2025年の新規買付額は成長投資枠が12兆5,138億円、積立投資枠が6兆2,349億円でした。ただし成長投資枠で買われた金額の51.1%は投資信託で、上場株式は45.1%にとどまります(金融庁 NISA口座の利用状況に関する調査結果)。制度上の自由度と、実際に買われている商品は一致していません。

    成長投資枠で買われているのは株だけではない

    成長投資枠は上場株式を買えることが特徴として語られますが、買付額の内訳を見ると印象は変わります。

    2025年の新規買付額に占める商品構成(当社集計)

    商品区分 積立投資枠 構成比 成長投資枠 構成比
    投資信託 6兆2,051億円 99.5% 6兆3,940億円 51.1%
    上場株式 — — 5兆6,441億円 45.1%
    ETF 298億円 0.5% 3,945億円 3.2%
    REIT — — 813億円 0.6%
    合計 6兆2,349億円 100% 12兆5,138億円 100%

    集計の前提: 対象は2025年1月1日から12月31日に各枠で買付があった金額です。金融庁が公表した商品別買付額(千円単位)を億円に換算し、構成比は当社が算出しました。データ出典は金融庁 NISA口座の利用状況に関する調査結果(令和7年12月末時点)(2026年7月3日公表)です。

    投資信託の買付額だけを比べると、成長投資枠の6兆3,940億円は積立投資枠の6兆2,051億円とほぼ同水準です。当社はこの数字を、枠の名前から商品性を推測すると判断を誤る根拠として扱っています。

    使われていない枠の比率にも差がある

    もう1つの差は稼働率です。2025年に一度も買付がなかった口座の比率は、成長投資枠が63.5%で、積立投資枠の51.2%を12ポイント上回ります(同調査)。

    一方で、上限近くまで使っている口座の比率も成長投資枠のほうが厚くなっています。200万円超240万円以下の帯が12.9%あり、積立投資枠の満額帯8.7%を上回ります。成長投資枠は「まったく使わない人」と「上限近くまで使う人」に分かれているという構図です。

    当社はこの二極化を、自由度の高さがそのまま利点にはならないことの表れだと考えています。買うタイミングも商品も自分で決める枠は、決められない人にとっては止まりやすくもあります。毎月の積立額が将来どのくらいに育つかを数字で確かめたい方は、投資信託 シュミレーションについてはこちらで計算方法を確認できます。

    要点: 成長投資枠の買付の過半は投資信託で、株専用の枠ではありません。ただし1年間動いていない口座は63.5%と積立投資枠より多く、自由度の高さは使いこなせて初めて利点になります。

    \ 枠選びの前に決めること /

    毎月の金額と使う時期の整理から、専属コンサルタントがマンツーマンで伴走します。

    違いを踏まえてどちらを使うか|決めるのは枠ではない

    どちらの枠を使うかは、毎月いくら出せるかと、その資金をいつ使う予定かの2点から逆算するほうが早く決まります。この2つが決まれば買い方が決まり、買い方が決まれば枠は自動的に決まるためです。2つの枠は同じ年に併用できるので、どちらか一方を選ぶ必要もありません。

    判断を分ける2つの質問

    1つ目の質問は、投資に回すお金が毎月の収入から出るのか、すでに手元にあるまとまった資金なのかです。毎月の収入から出すなら積立設定で足りるため積立投資枠が自然な選択になり、まとまった資金を一度に投じたいなら成長投資枠が必要になります。

    2つ目の質問は、その資金をいつ使う予定かです。10年以上先まで使う予定がないなら、価格変動の影響を平準化できる積立が向いています。逆に使う時期が近い資金は、そもそも値動きのある商品に向きません。

    この2問に答えれば、枠は選ぶものではなく決まるものになります。2つの枠を組み合わせる併用の設計は、2つの枠の併用と配分の詳しい解説で紹介しています。積立額が将来どう積み上がるかを具体的な数字で見たい方は、オルカン シミュレーションについてはこちらが参考になります。

    枠より先に決めるべきこと|当社の見解

    一般には「初心者はまず積立投資枠から」と案内されます。方向として間違いではありませんが、当社のABCashはこの順番に課題があると考えています。

    先に決めるべきは枠ではなく、毎月いくら出せるかと、その資金をいつ使うかの2点です。当社では生活防衛資金と毎月の余力を確定させたうえで積立額を決める順番でトレーニングを組み立て、枠の選択はその結果として決まる位置に置いています。累計9万人以上が受講したカリキュラムを通じて、金額の根拠がないまま始めた方ほど相場が下がった局面で止めてしまう状況を見てきました。金額が先、商品が後、枠は最後という順番です。

    ただし税負担や受け取り方まで含めた個別の資産設計は、家族構成や収入の見通しによって答えが変わります。金額の方針が固まった段階で、有資格のファイナンシャルプランナーや金融機関へ相談することをおすすめします。

    違いをめぐって起きやすい3つの誤解
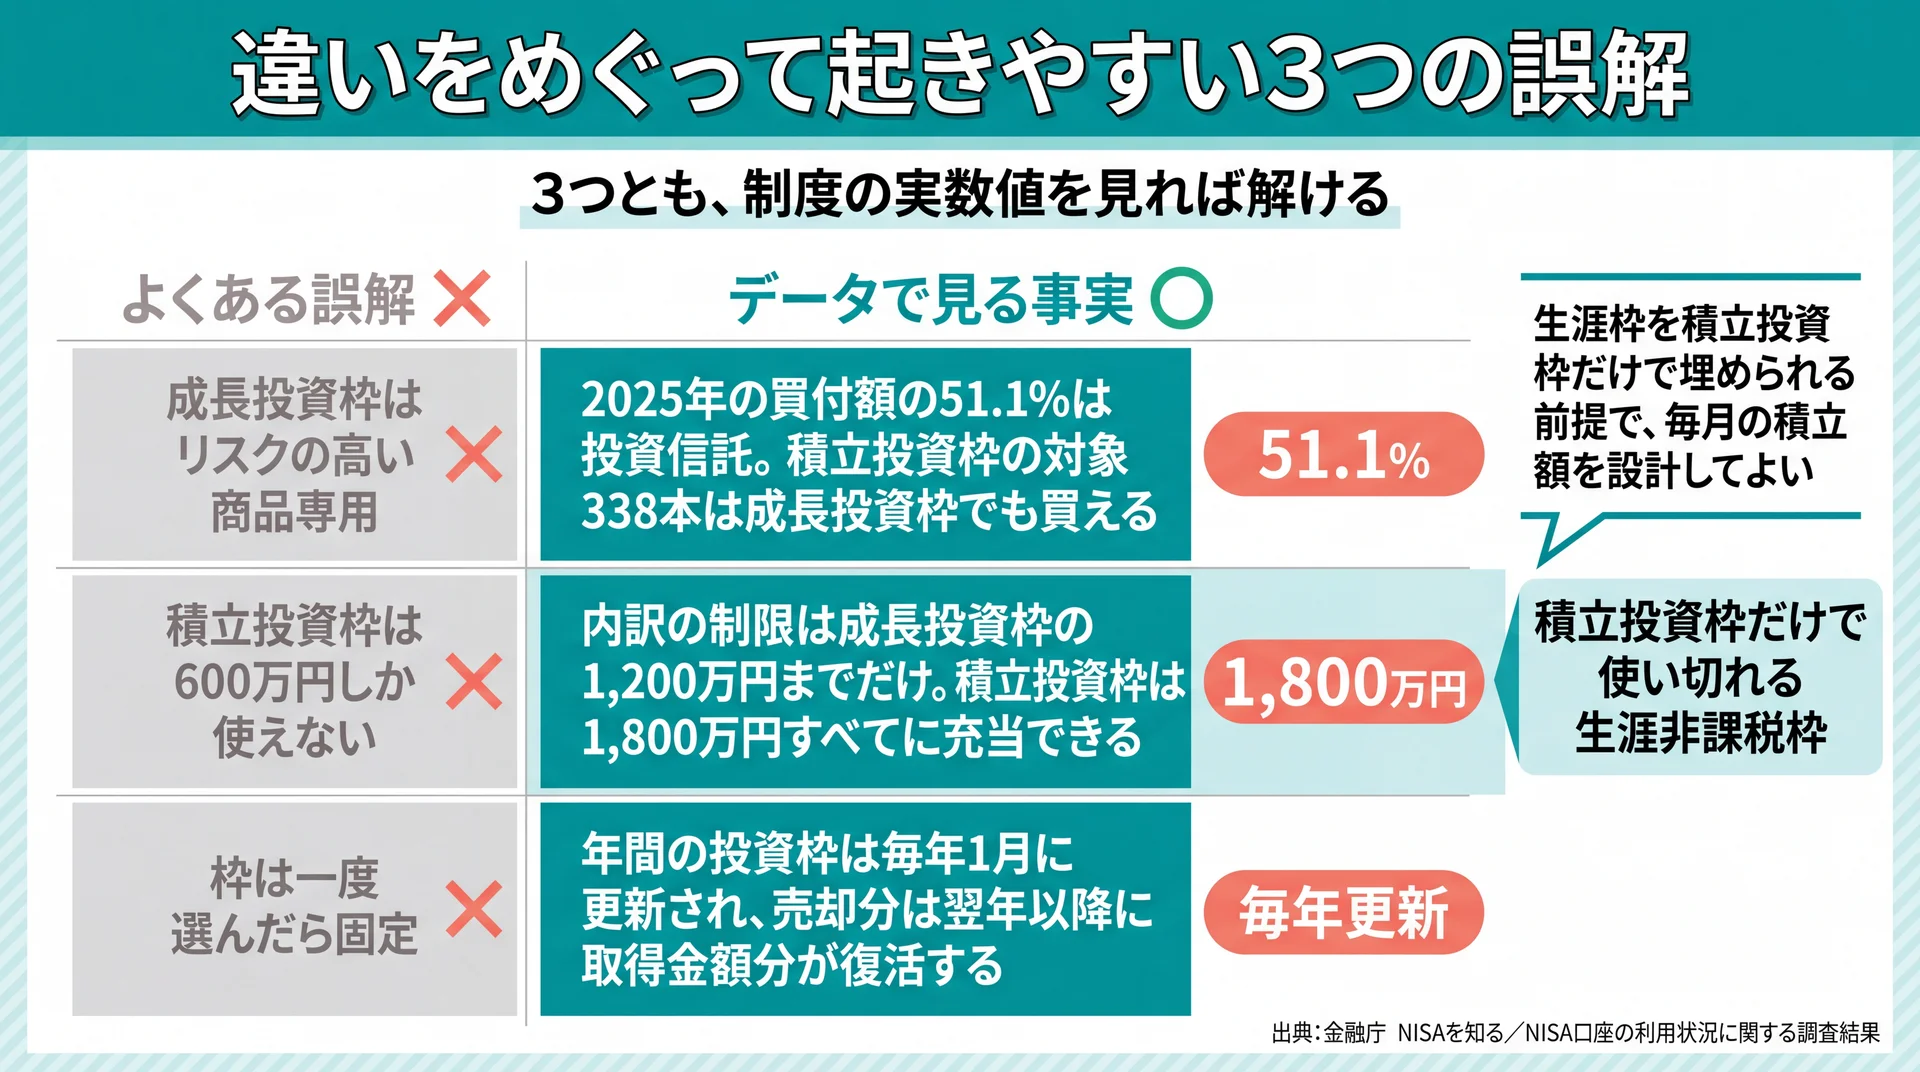
    成長投資枠の買付51.1%が投資信託、生涯枠1,800万円は積立投資枠だけで使い切れる、枠は毎年更新という3つの実数値で誤解を打ち消す対比図
    名称からの連想・生涯枠の読み違い・不可逆という思い込みを、制度の実数値で解消(出典: 金融庁 NISAを知る・NISA口座の利用状況に関する調査結果)

    2つの枠の違いをめぐっては、名称からの連想、生涯枠の内訳の読み違い、選択が不可逆だという思い込みという3つの誤解が起きやすくなっています。いずれも制度を正しく読めば解けますが、放置すると枠選びで必要以上に慎重になり、開始が遅れます。

    誤解1|成長投資枠はリスクの高い商品専用ではない

    「成長」という名称から、値動きの大きい商品を買うための枠だと受け取られることがあります。しかし前述のとおり、2025年に成長投資枠で買われた金額の51.1%は投資信託です。

    制度上も、積立投資枠の対象商品のうち338本は成長投資枠でそのまま買えます。積立投資枠で買うつもりだった投資信託を、成長投資枠で一括購入することも可能です。枠の名称は買い方の違いを示すもので、商品のリスクの高さを示すものではありません。もちろん、どちらの枠で買っても投資信託である以上は値動きがあり、元本が保証されるわけではありません。

    誤解2|生涯枠1,800万円の内訳の読み違い

    「1,800万円のうち成長投資枠は1,200万円まで」というルールから、積立投資枠は残りの600万円しか使えないと読まれることがあります。これは読み違いです。

    上限が設けられているのは成長投資枠の側だけで、積立投資枠には内訳の制限がありません。積立投資枠だけで1,800万円すべてを使うこともできますし、積立投資枠1,200万円と成長投資枠600万円という配分も可能です(金融庁 NISAを知る)。制限がかかっているのは、あくまで自由度の高い側です。

    誤解3|枠は一度選んだら固定ではない

    最初にどちらの枠を選ぶかで将来が決まると考えると、判断が重くなります。実際には、年間の投資枠は毎年1月に更新され、その年ごとにどちらをどう使うかを決め直せます。

    さらに、保有商品を売却した場合は翌年以降に取得金額分の非課税枠が復活します(金融庁 NISAを知る)。復活するのは値上がり後の時価ではなく買ったときの金額ですが、枠を使い切っても取り返しがつかなくなるわけではありません。だから当社は「まず動かして、あとで直す」設計を推奨し、設定した後の最初の数か月にこそ伴走を置いています。専用アプリと毎日のフィードバックで60日間の習慣化を目標にしているのは、始めることと続けることが別の課題だからです。

    要点: 名称はリスクの高さではなく買い方を示し、生涯枠の内訳制限は成長投資枠側だけにかかります。枠は毎年更新されるため、最初の選択に完璧さは要りません。

    積立投資枠と成長投資枠の違いに関するよくある質問

    積立投資枠と成長投資枠はどちらを先に使えばいいですか?

    枠より先に決めるのは、毎月いくら出せるかと、その資金をいつ使うかです。毎月の収入から少しずつ投資するなら積立投資枠、手元のまとまった資金を一度に投じたいなら成長投資枠になります。2つは同じ年に併用できるため、どちらかを選び切る必要はありません。

    成長投資枠は投資初心者には向かないのですか?

    商品の性質として向き不向きが決まるわけではありません。2025年に成長投資枠で買われた金額の51.1%は投資信託で、株専用の枠ではないためです(金融庁の利用状況調査)。ただし買うタイミングを自分で決める必要があり、1年間買付がなかった口座は63.5%と積立投資枠より多くなっています。判断の回数が増えることを負担に感じるなら、積立設定で完結する積立投資枠のほうが続けやすくなります。

    同じ投資信託を両方の枠で買うことはできますか?

    できます。成長投資枠の対象商品2,735本のうち338本は積立投資枠でも対象になっており、積立投資枠の対象商品の9割超が成長投資枠でも購入可能です(資産運用業協会)。証券口座の検索画面で同じ商品が両方に表示されるのはこのためです。

    成長投資枠だけで1,800万円を使い切ることはできますか?

    できません。生涯の非課税保有限度額1,800万円のうち、成長投資枠として使えるのは1,200万円までです。一方で積立投資枠には内訳の制限がなく、1,800万円すべてを積立投資枠で使うことは可能です(金融庁 NISAを知る)。

    途中で使う枠を変更することはできますか?

    できます。年間の投資枠は毎年更新されるため、今年は積立投資枠だけ、来年は両方といった使い分けが可能です。すでに買い付けた商品を別の枠へ移し替えることはできませんが、売却した分の非課税枠は翌年以降に取得金額分が復活します。

    2つの枠を含めた制度全体の位置関係を改めて確認したい方は、投資信託 シミュレーションの基礎からの総まとめはこちらをご覧ください。

    まとめ

    積立投資枠と成長投資枠の違いは、年間の上限額・生涯枠の内訳・買い方・対象商品の4点ですが、判断に効くのは買い方の違いだけです。対象商品は積立投資枠の9割超が成長投資枠でも買えるほど重なっており、商品の種類で悩む必要はほとんどありません。決めるべき順番は、毎月の金額、使う時期、そして枠です。この順番で決めれば、枠選びで立ち止まる場面は減らせます。

    \ 累計9万人が受講した講座 /

    NISAの枠の使い分けから家計の見直しまで、60〜80分程度の体験で相談できます。
  • 積立投資シミュレーションの使い方と結果の正しい読み方

    積立投資シミュレーションは、毎月の積立額・想定利回り・積立期間から将来の残高を試算する計算ツールです。投資信託を保有する20〜40代では7割超がつみたて投資枠を使う一方、投資信託のリスク(元本欠損等)の認知度は48.2%にとどまります(投資信託協会 2025年アンケート調査、2026年3月公表)。入力値の決め方と結果の読み方を、投資信託シミュレーションの完全ガイドとあわせて確認します。

    積立投資シミュレーションは何を計算しているのか

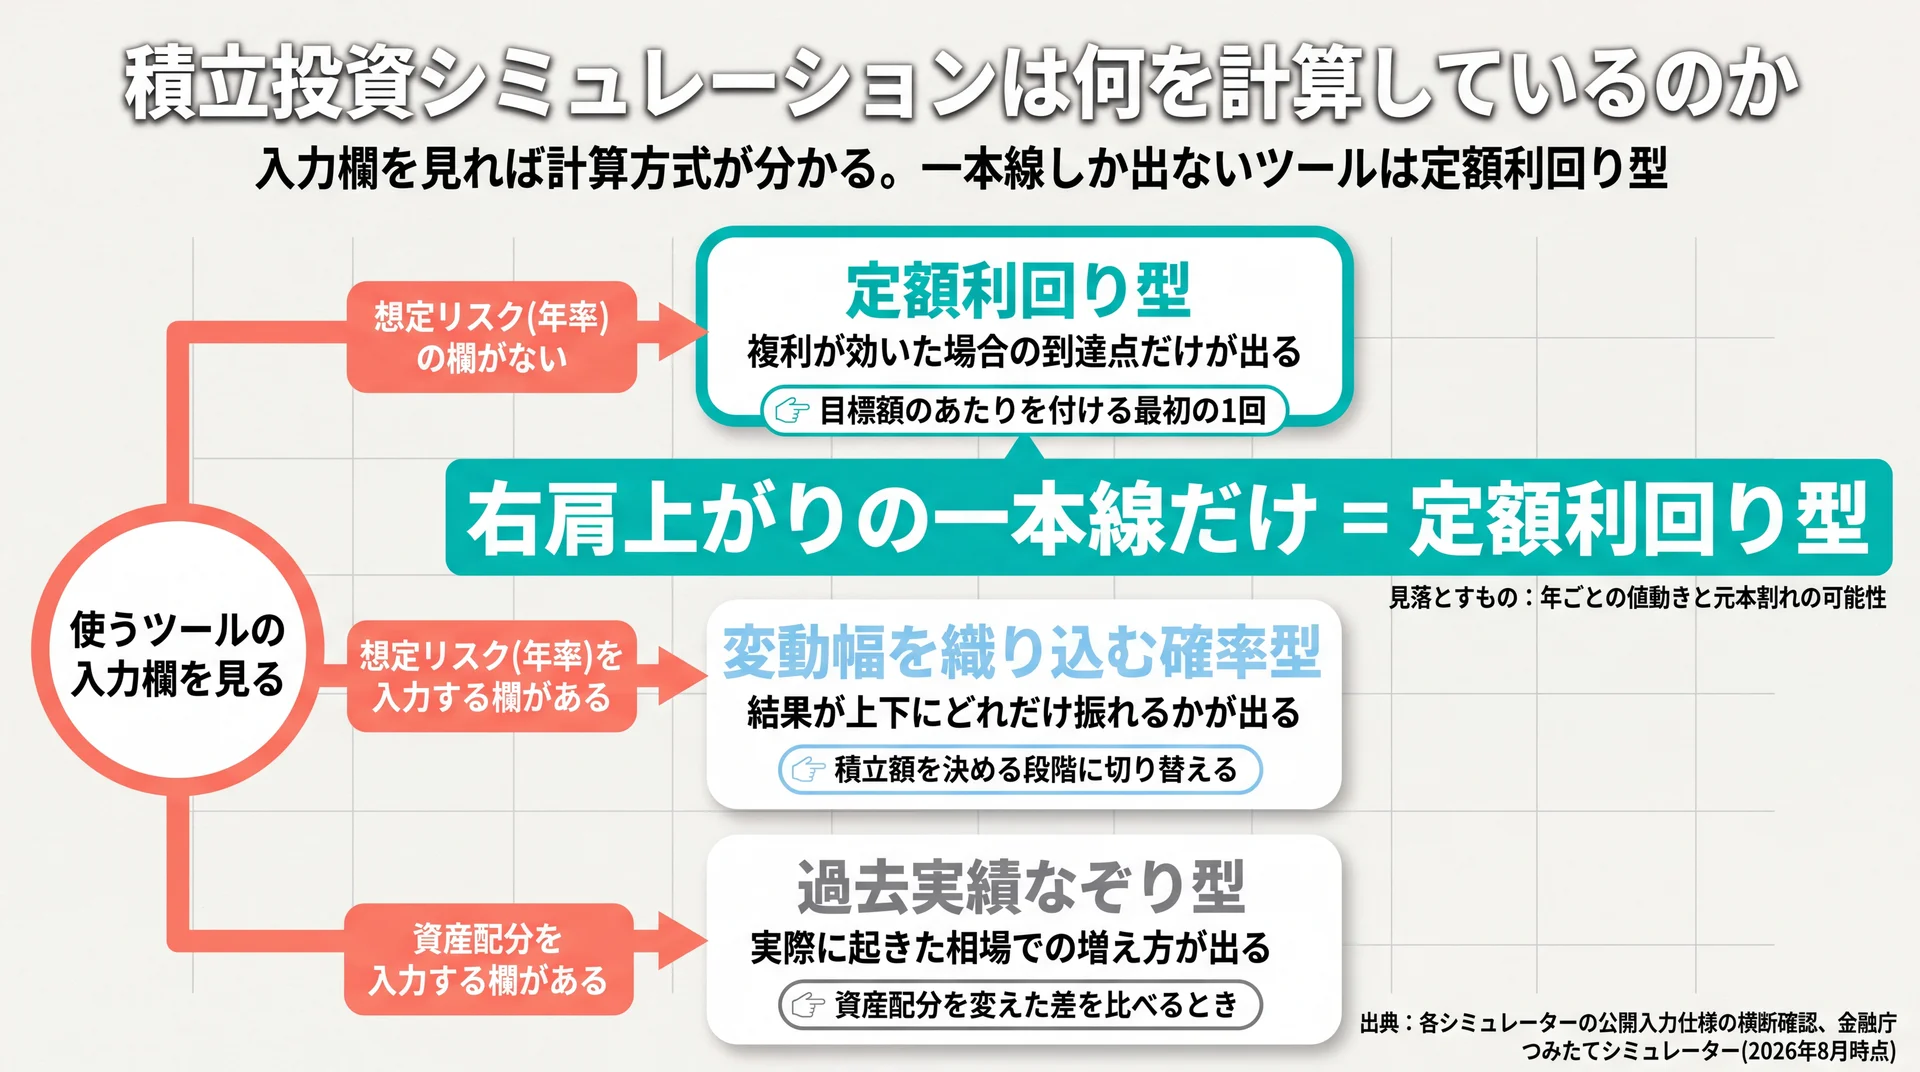
    入力欄の有無で計算方式を定額利回り型・確率型・過去実績なぞり型に振り分ける判定フロー
    入力欄に想定リスク(年率)があるかで方式がわかる。一本線だけのツールは定額利回り型(出典: 各シミュレーターの公開入力仕様を当社で横断確認、金融庁 つみたてシミュレーター)

    積立投資シミュレーションが出しているのは、入力した条件をそのまま複利計算に当てはめた理論上の残高です。値動きの上下も、税金も、信託報酬も含まれていません。金融庁のつみたてシミュレーターも、毎月の積立金額・想定利回り・積立期間の3項目だけで結果を表示しています(金融庁 つみたてシミュレーター、2026年8月時点)。

    入力するのは積立額・期間・利回り・初期投資額の4項目

    多くのツールが求める入力は4つです。毎月いくら積み立てるか、何年続けるか、年あたり何%で増える想定にするか、そして手元にまとまった資金があるかどうかです。初期投資額の欄がないツールでは、まとまった資金は積立とは別に扱われます。

    計算モードも共通しています。「将来いくらになるか」「目標額に届くには毎月いくら必要か」「目標額まで何年かかるか」の3方向です。同じ計算式を、どの項目を未知数にするかだけ入れ替えています。当社では、この3モードのうち2つ目(毎月いくら必要か)から入ることをおすすめしています。先に金額を眺めると、実行できるかどうかの検証が後回しになるためです。

    シミュレーターには3つの計算方式がある

    公開されている積立シミュレーターの入力画面を当社で横断確認したところ、計算方式は3つに分かれました。同じ「毎月3万円を20年」と入力しても、方式が違えば結果の意味が変わります。

    計算方式 入力する項目 確認できること 見落とすもの 使いどころ
    定額利回り型 積立額・期間・想定利回り 複利が効いた場合の到達点 年ごとの値動き、元本割れの可能性 目標額のあたりを付ける最初の1回
    変動幅を織り込む確率型 上記+想定リスク(年率) 結果が上下にどれだけ振れるか リスク値の置き方次第で幅が変わる 「最悪どこまで下がるか」を知りたいとき
    過去実績なぞり型 積立額・期間・資産配分 実際に起きた相場での増え方 将来が過去と同じとは限らない 資産配分を変えたときの差を比べるとき

    右肩上がりの一本線しか出てこないツールは、定額利回り型だと考えて読んでください。当社は、最初の1回は定額利回り型で目標感をつかみ、実際に積立額を決める段階で確率型に切り替える使い分けを案内しています。1本の線だけを見て金額を決めると、値動きが下振れした年に想定との差に驚いて積立を止めてしまうためです。

    データ出典: 各シミュレーターの公開入力仕様を当社で横断確認、金融庁 つみたてシミュレーター(2026年8月時点)

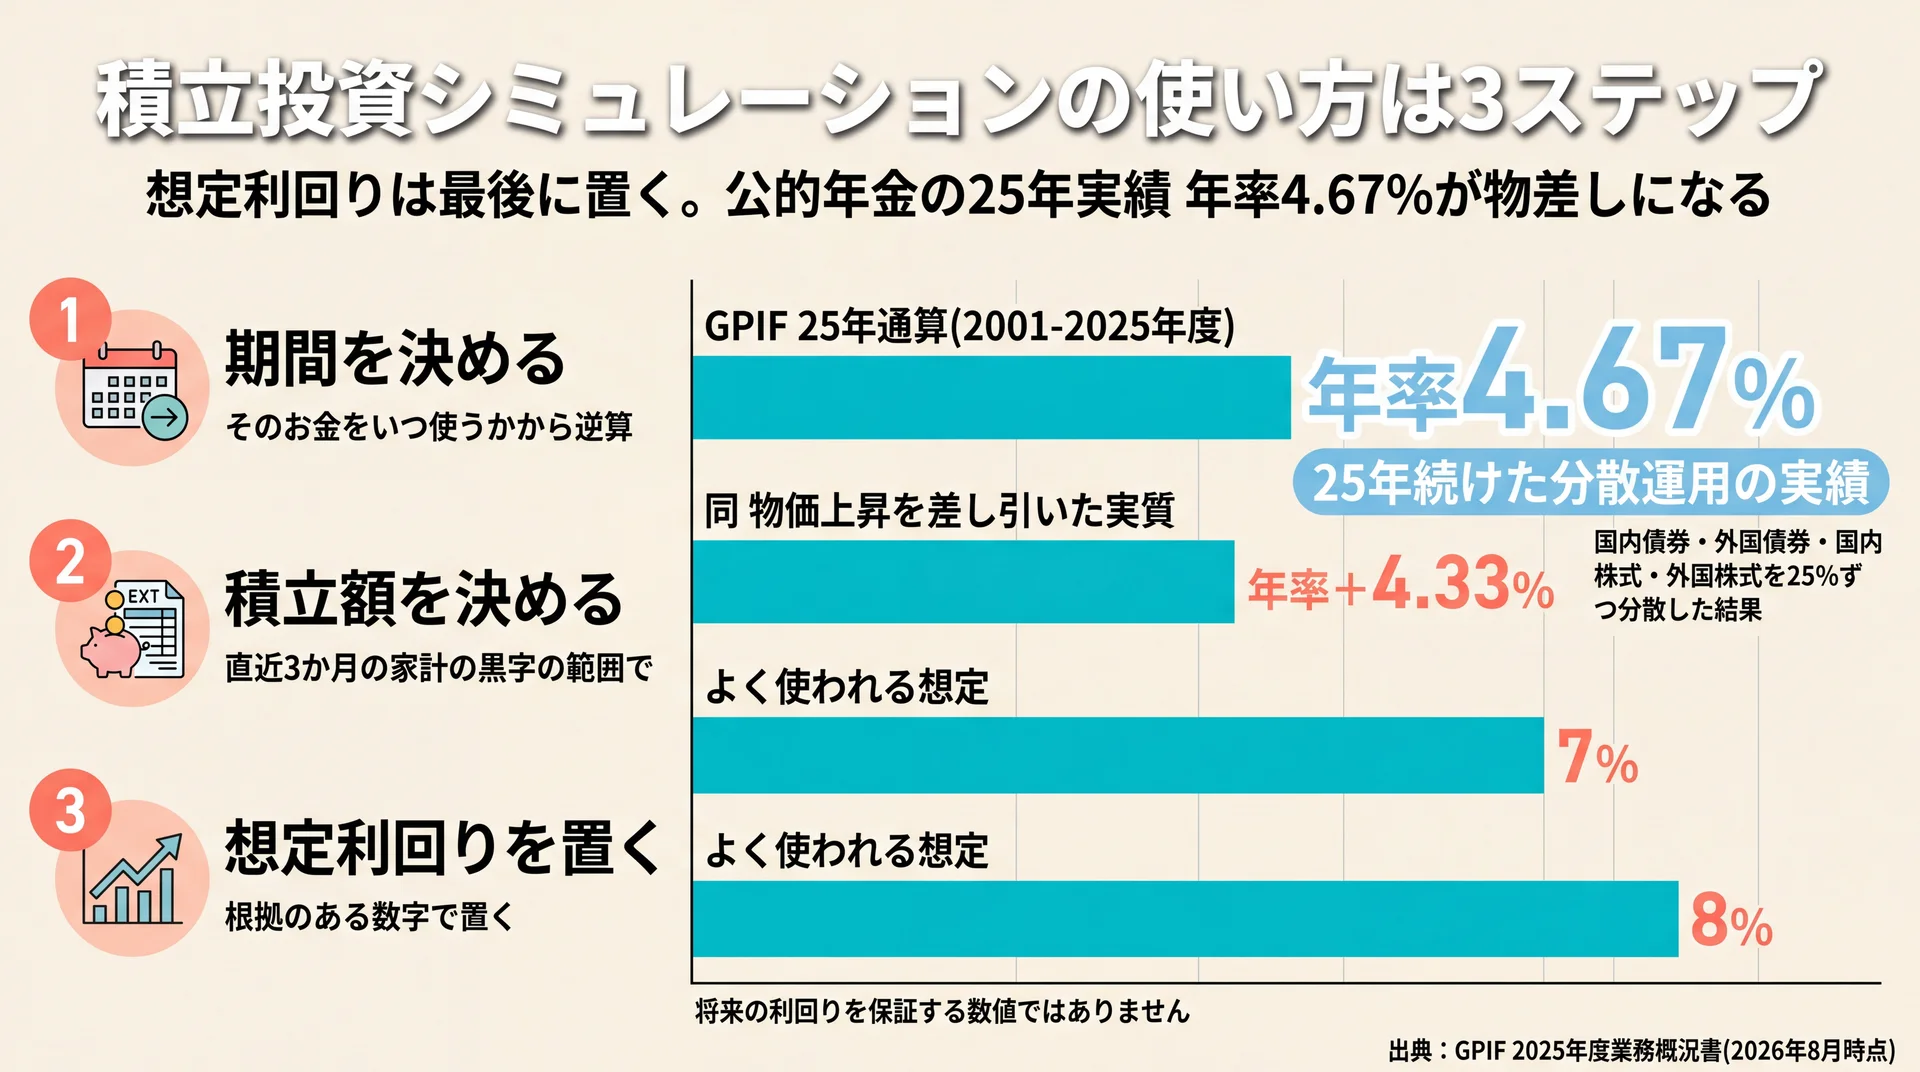
    積立投資シミュレーションの使い方は3ステップ

    GPIF25年通算の年率4.67%とよく使われる想定7〜8%を並べた想定利回りの比較図
    期間→積立額→利回りの順で決め、想定利回りは年率4.67%という実績値と比べて判断する(出典: GPIF 2025年度業務概況書)

    積立投資シミュレーションは、積立期間・毎月の積立額・想定利回りをこの順番で決めると使いやすくなります。利回りから先に決めると、欲しい金額に届く数字を逆算してしまい、家計から離れた計画になります。金融庁も家計管理の基本を「収支を黒字にすること、黒字分を貯蓄すること」と示しています(金融庁 資産形成の基本、2026年8月時点)。

    ステップ1 目的の時期から積立期間を決める

    期間は「何年運用したいか」ではなく「そのお金をいつ使うか」から逆算します。10年後の住宅頭金、25年後の教育費、35年後の老後資金では、取れるリスクも選ぶ商品も違ってくるはずです。

    期間を先に固定しておくと、あとで利回りをいじって帳尻を合わせる余地がなくなります。目的が複数あるなら、シミュレーションも目的ごとに分けて回します。1本にまとめると、途中で取り崩す予定のお金まで35年運用した前提で計算され、実態からずれます。

    ステップ2 毎月の積立額は家計の黒字の範囲で決める

    積立額は、直近3か月の収入と支出の差額、つまり実際に手元へ残っている金額から決めます。ボーナスを前提にした金額や、節約を頑張れば出せる金額は使いません。

    続けられない金額を入力したシミュレーションは、結果そのものが成立しません。積立投資は決まった金額を続けて投資する手法であり、途中で止めればその月以降の積み上がりは消えます。当社では、まず家計の黒字額を確定させ、その8割程度を積立の上限として提案しています。残りは、収入が減った月の緩衝材として空けておくためです。

    ステップ3 想定利回りは根拠のある数字で置く

    想定利回りの欄は空白で聞かれるだけで、何%が妥当かを示すツールは当社の確認範囲にはありませんでした。ここで参照できるのが、公的年金を運用するGPIFの長期実績です。2001年度から2025年度までの収益率は年率4.67%、物価上昇を差し引いた実質的な運用利回りは年率+4.33%でした(GPIF 2025年度業務概況書、2026年8月時点)。

    同法人の基本ポートフォリオは国内債券・外国債券・国内株式・外国株式を25%ずつです。株式に偏らせない分散運用を25年続けた結果が年率4.67%だとわかると、7%や8%という想定が何を前提にした数字なのかが見えてきます。たとえば毎月3万円を20年続けた場合、年率4.67%なら理論上の残高は約1,187万円(元本720万円)、年率7%と置くと約1,563万円です。利回りの置き方だけで約376万円の差が出ます(GPIFの公表値をもとに当社が複利計算。税金・手数料は考慮せず)。当社は、自分で説明できない利回りを試算に使わない運用ルールにしています。

    なお、この数値は推奨利回りではなく、置いた数字が現実的かどうかを照らす物差しです。個別の資産設計は、有資格のファイナンシャルプランナーや金融機関にご相談ください。

    要点: 期間→積立額→利回りの順で固定すると、家計から離れた計画になりにくく、想定利回りも年率4.67%という検証可能な水準と比べて判断できます。

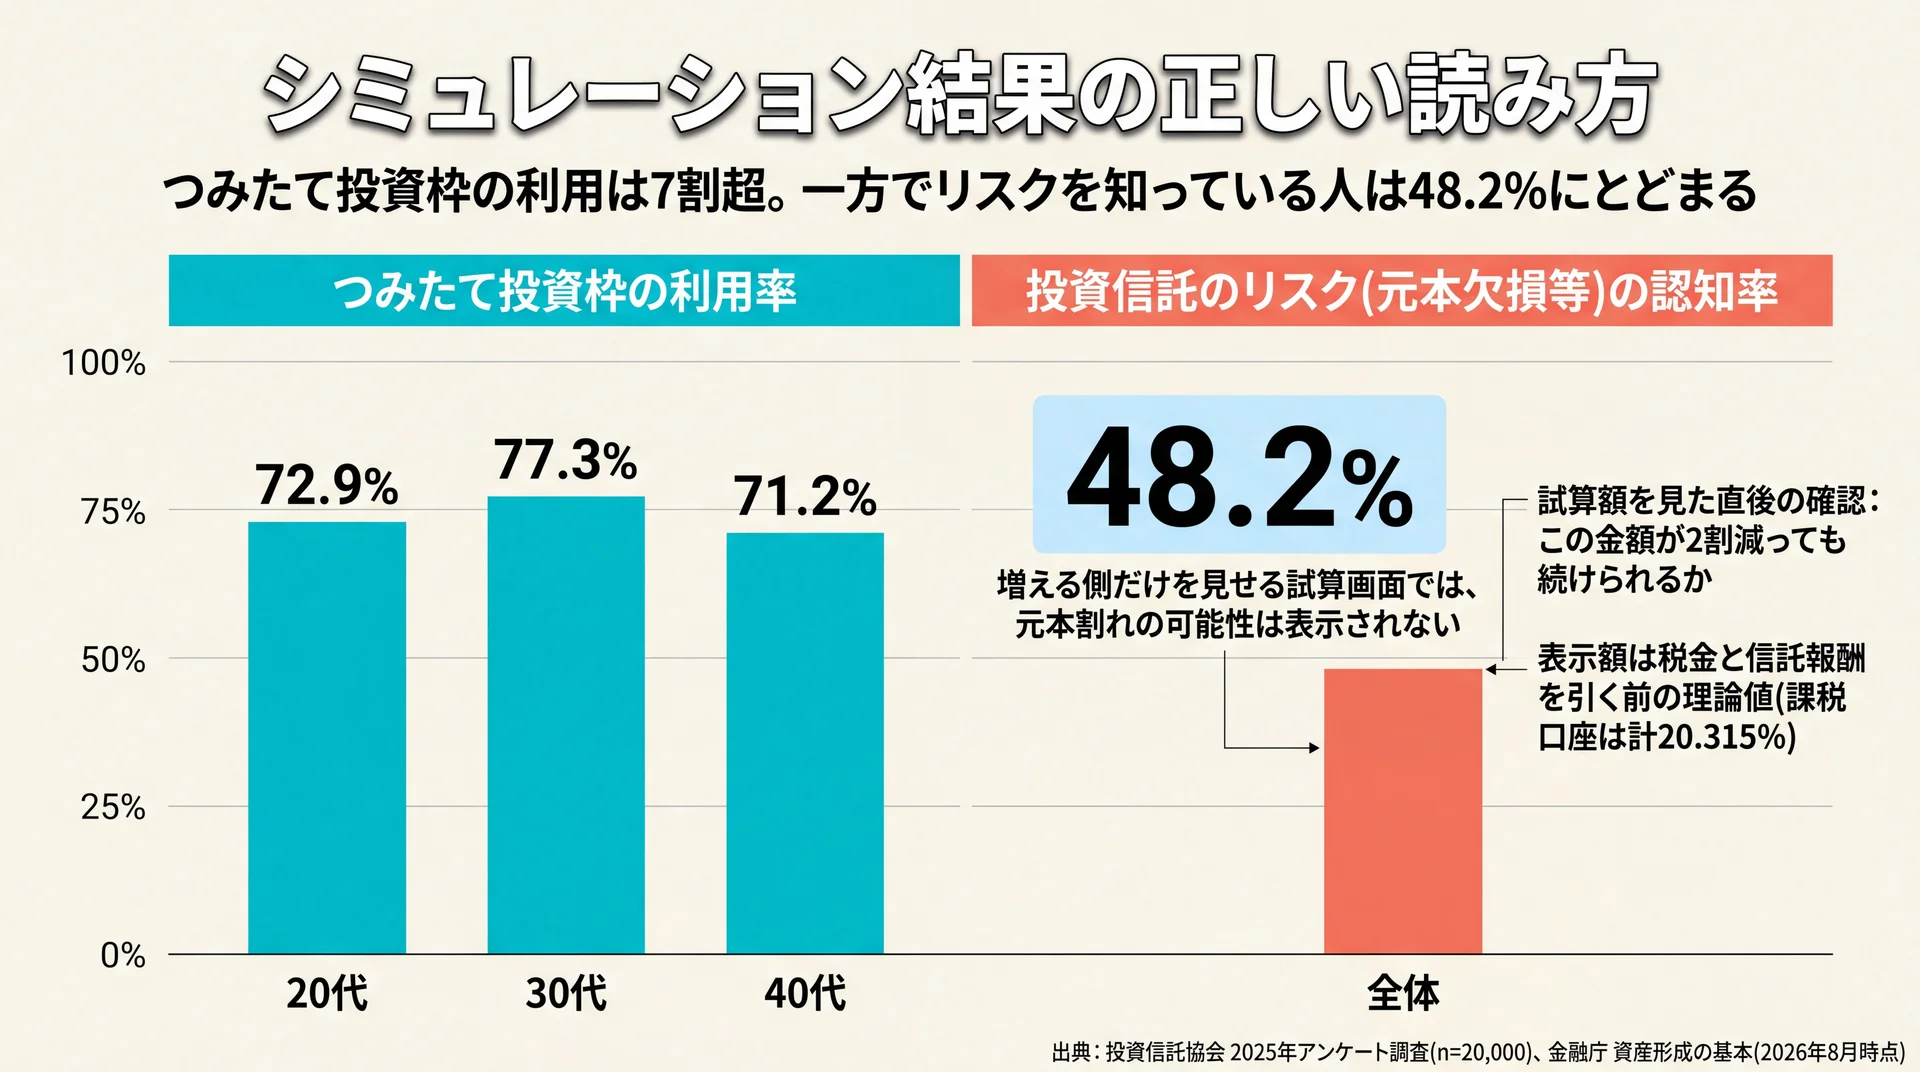
    シミュレーション結果の正しい読み方

    つみたて投資枠の利用率72.9〜77.3%に対しリスク認知率が48.2%にとどまる差を示す比較グラフ
    使っている人の割合とリスクを知っている人の割合の差。試算画面に元本割れの可能性は表示されない(出典: 投資信託協会 2025年アンケート調査 n=20,000)

    画面に出た金額は、税金と手数料を引く前の、毎年同じ利回りが続いた場合の理論値です。実際に受け取れる金額はここから減ります。金融庁のつみたてシミュレーターも「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記しています(金融庁、2026年8月時点)。

    表示額は税金と信託報酬を引く前の金額

    各ツールの注記は「税金や手数料は考慮していません」と触れるだけで、実際にいくら引けばよいのかまでは示しません。当社が受講者に案内している確認順序で、表示額から引く項目を並べます。

    順 引く項目 内容 確認する場所
    1 課税口座での税金 譲渡益に15.315%(所得税・復興特別所得税)+住民税5%=計20.315% 使う口座がNISAか課税口座か
    2 信託報酬 保有中は毎日、資産から年率で差し引かれる。想定利回りには含まれない 目論見書の「運用管理費用」
    3 想定と実績のズレ 毎年同じ利回りは来ない。年によって上下する 運用報告書の各年の実績
    4 積立の中断 止めた月以降は積み上がらず、前提の期間が縮む 自分の家計の継続可能性

    税率は国税庁 特定口座制度で確認できます(令和7年4月1日現在法令等)。NISA口座なら1の税金は引かれませんが、2の信託報酬はどの口座でも差し引かれます。非課税だから手取りがそのままだと考えると、20年30年の単位では無視できない差です。使える枠の考え方はつみたて投資枠の使い方で扱っています。

    データ出典: 金融庁 つみたてシミュレーター、金融庁 資産形成の基本、GPIF 2025年度業務概況書(いずれも2026年8月時点)

    平均利回りは毎年同じようには来ない

    シミュレーションの線がなめらかに伸びるのは、毎年同じ利回りを掛け続けているからです。実際の運用はそうなりません。先ほどのGPIFは、25年通算では年率4.67%ですが、2025年度の単年だけを見ると16.47%でした(GPIF 2025年度業務概況書、2026年8月時点)。

    長期の平均は、大きく増えた年と減った年をならした結果にすぎません。平均年率4%台の運用でも、途中には資産が目減りする年が含まれます。当社は、この振れ幅を先に知っておくことを、シミュレーションで金額を出すことと同じくらい重視しています。下振れした年に「話が違う」と感じて売却すると、平均に戻る前に運用が終わってしまうためです。

    元本割れの可能性は試算画面には表示されない

    試算画面には、元本を下回る可能性が数字として出てきません。一方で金融庁は、投資信託などの運用商品について「預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります」と明記しています(金融庁 資産形成の基本、2026年8月時点)。

    このずれは実際の理解度にも表れています。投資信託を保有する人のうち、つみたて投資枠を利用しているのは20代72.9%、30代77.3%、40代71.2%にのぼる一方、投資信託のリスク(元本欠損等)の認知度は48.2%にとどまります(投資信託協会 2025年アンケート調査、n=20,000、2026年3月公表)。当社はこの差を、シミュレーションが増える側だけを見せる設計になっていることの影響だと見ています。だからこそ、試算結果を見た直後に「この金額が2割減っても続けられるか」を確認する手順を挟んでいます。どの商品を選ぶかで振れ幅も変わるため、代表的な投資先の違いはオルカンとS&P500の違いで扱っています。

    要点: 表示額から税金・信託報酬・想定とのズレ・中断の4項目を引いた金額が、実際に手元に残る額の現実的な目安です。

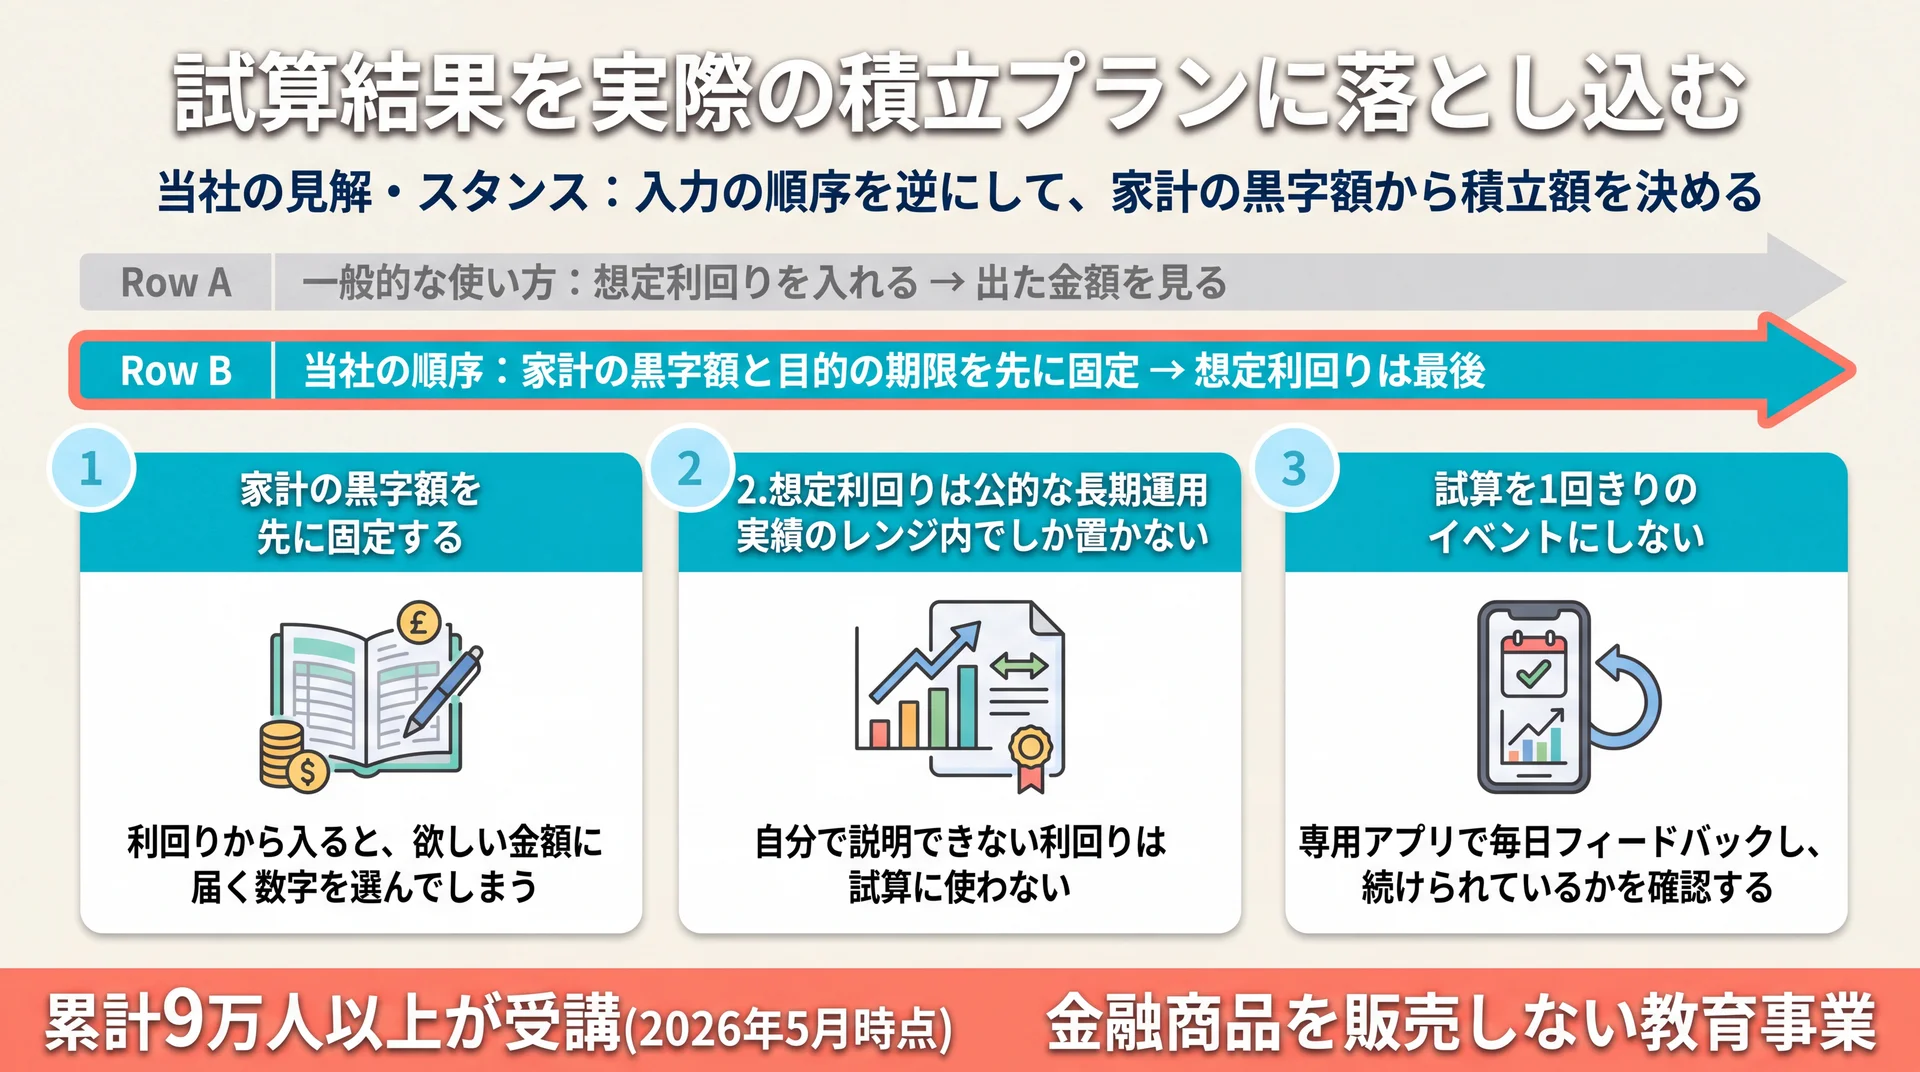
    試算結果を実際の積立プランに落とし込む

    利回りから入力せず家計の黒字額と期限を先に固定するABCashの入力順序と3つの運用ルール
    一般的な使い方と順序を逆にし、想定利回りは最後に公的実績のレンジ内で置く(当社の受講運営実績に基づく)

    試算値をそのまま積立額にせず、毎月の家計の黒字額の範囲内に収めてから始めます。続けられない金額を設定すると、止めた時点で前提そのものが崩れるためです。金融庁も積立投資を「あらかじめ決まった金額」を「続けて」投資することと定義しています(金融庁 資産形成の基本、2026年8月時点)。

    当社の見解・スタンス

    当社のABCashは、シミュレーションを入力の順序ごと逆にして使っています。一般には利回りを入れて金額を見るツールですが、当社は家計の黒字額と目的の期限を先に固定し、想定利回りは最後に、公的な長期運用実績のレンジ内でしか置きません。利回りから入ると、欲しい金額に届く数字を選んでしまい、家計と切り離された計画が出来上がるからです。

    もうひとつ、当社は試算を1回きりのイベントにしません。専用アプリで毎日フィードバックを返し、決めた積立額を実際に続けられているかを確認します。累計9万人以上が受講してきた中で見えてきたのは、結果を左右するのが利回りの小数点以下ではなく、その金額を止めずに続けられたかどうかだという点です。金融商品を販売しない教育事業なので、特定の商品へ誘導する必要もありません。

    NISAの2つの枠の使い分けは積立投資枠と成長投資枠の併用、複利計算の詳しい仕組みは積立シミュレーションで複利効果を確かめる方法、一括投資との比較は一括投資シミュレーションで詳しく解説しています。ここで押さえるのは、試算した金額を家計の中に置き直す作業までです。

    \ 積立額を家計から一緒に決めます /

    専属コンサルタントが収支を確認し、無理なく続けられる金額まで60〜80分程度で整理します。

    よくある質問

    積立投資のシミュレーションはエクセルでも作れますか

    作れます。将来価値を求める関数に、毎月の積立額・想定利回りを12で割った月利・積立月数を渡せば、定額利回り型と同じ結果が出ます。自分で組むと、税金や信託報酬が計算に入っていない点が実感できるはずです。ただし値動きの振れ幅までは再現できないため、幅を知りたい場合は想定リスクを入力できるツールを併用してください。

    初期投資額(頭金)がある場合は入力に含めるべきですか

    含めて構いませんが、積立分と分けて確認することをおすすめします。まとまった資金は一度に投じるか複数回に分けるかで結果が変わり、積立額の妥当性の判断と混ざってしまうためです。初期投資額の欄があるツールなら、まず0円で試算して積立だけの到達点を見てから、頭金を足した場合と比べると差が読み取れます。

    スマホアプリのシミュレーションでも同じ結果になりますか

    計算方式が同じなら同じ結果になります。違いが出るのは、想定リスクを入力させるか、税金を差し引くか、過去実績を使うかといった前提の置き方です。数字が食い違ったときは、どちらかが間違っているのではなく前提が違うと考えて、入力欄と注記を見比べてください。

    積立投資と一括投資では試算の考え方が違いますか

    違います。積立は買付のタイミングが分散されるため、同じ想定利回りでも投じた資金の平均的な運用期間が短くなり、単純な複利計算とは結果が変わります。一括投資の試算は専用のツールで別に行ってください。

    投資信託シミュレーションの総まとめで、他のシミュレーションとの使い分けも整理しています。

    まとめ

    積立投資シミュレーションは、期間・積立額・想定利回りをこの順で決めると使いやすくなります。出てきた金額は税金や信託報酬を引く前の理論値なので、手元に残る額はそこから4項目を差し引いた金額です。想定利回りは、公的年金の25年間の実績である年率4.67%を物差しに置くと過大になりにくく、最後は家計の黒字額に収まる金額へ調整してから始めてください。

    \ 累計9万人が受講した伴走型 /

    家計の見直しからNISAの使い方までを、オンラインでも相談できます。

  • 個人年金は入らない方がいい?物価と税制から考える判断基準

    個人年金保険は一律に不利な商品ではありません。判断が分かれるのは、物価が上がったときに受取額が固定される弱さと、税制優遇の枠の小ささを許容できるかどうかです。総務省の物価指数と国税庁の税制資料からこの2点を数値にすると、加入するか、いまの契約をどうするかを自分で決められます。

    老後資金の制度全体での位置づけから押さえたい方は、idecoの全体像を整理した完全ガイドもご覧ください。

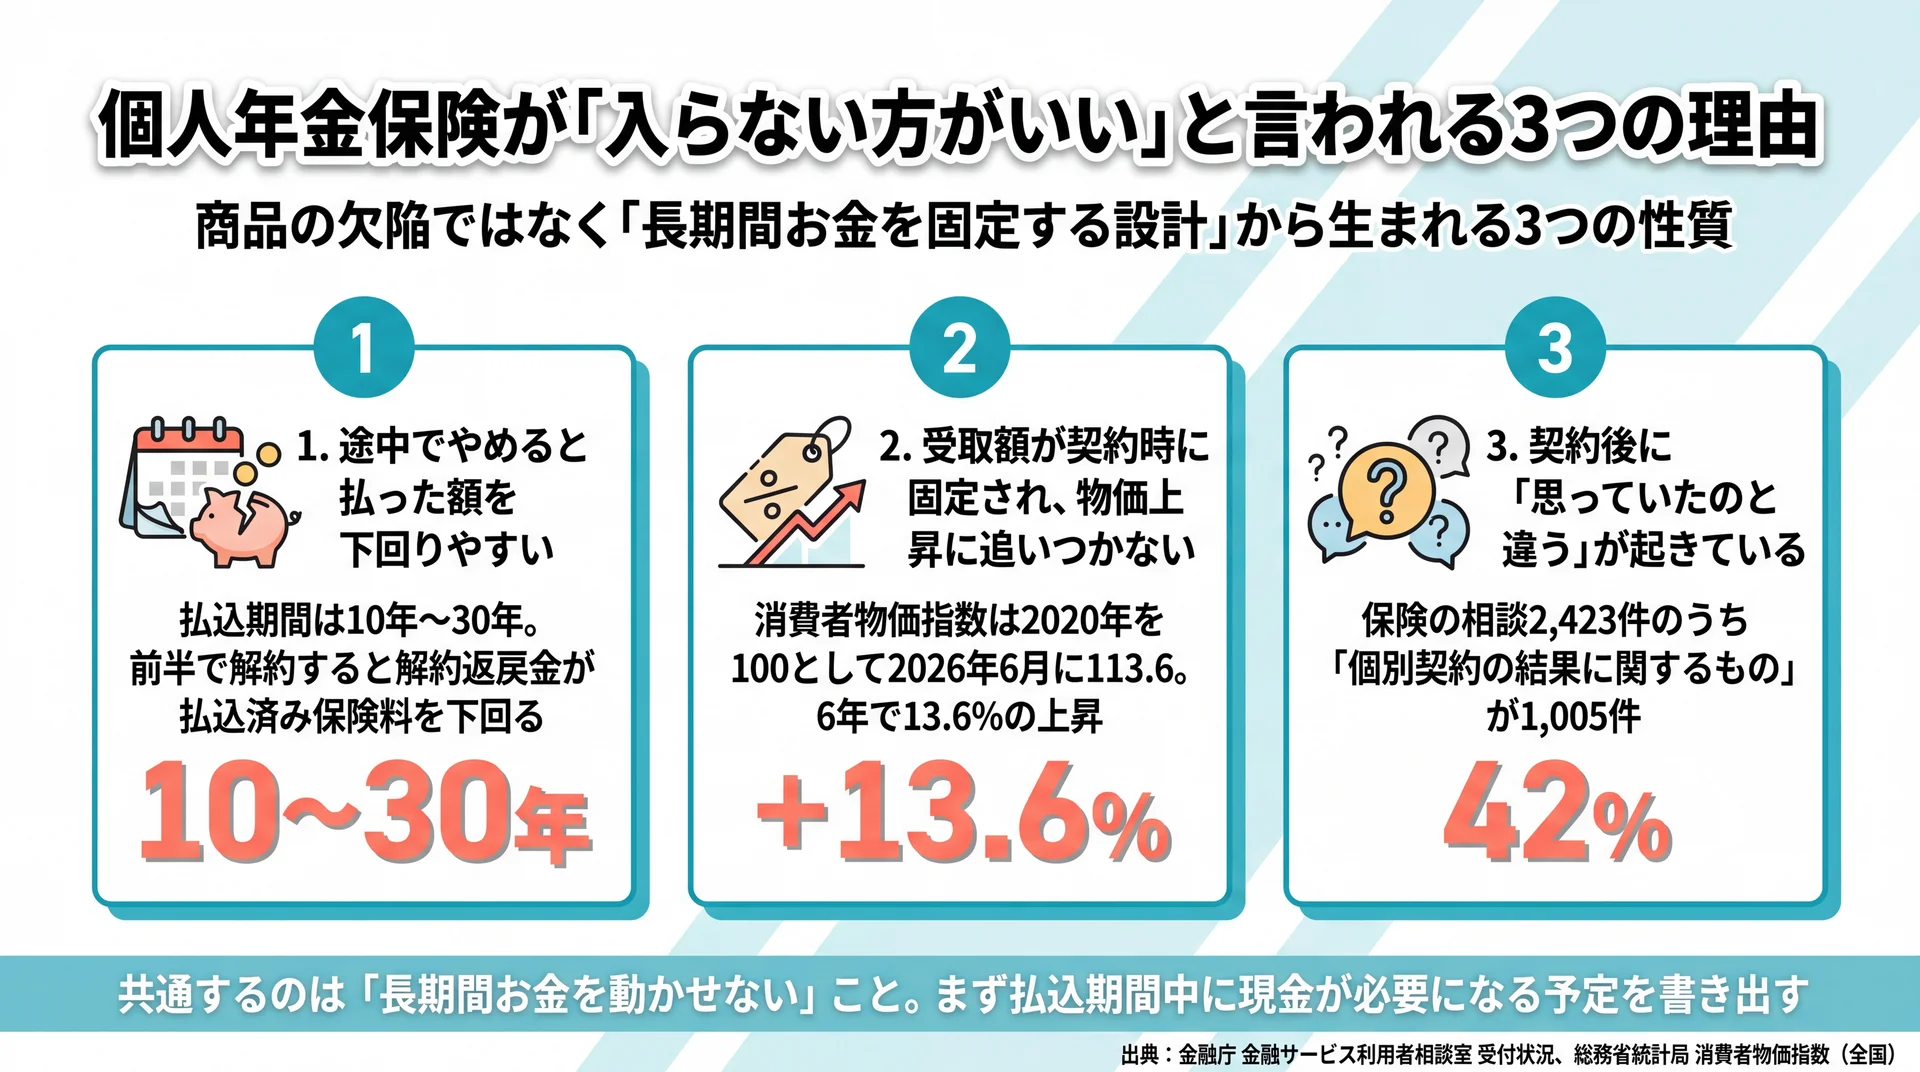
    個人年金保険が「入らない方がいい」と言われる3つの理由

    払込10〜30年・物価6年で13.6%上昇・保険相談の42%が契約結果という3つの数値で整理した図
    3つの理由に共通するのは長期間お金を動かせない設計(出典: 金融庁「金融サービス利用者相談室」受付状況、総務省統計局「消費者物価指数」を基に当社作成)

    入らない方がいいと言われる理由は、途中解約・物価上昇・税制優遇の小ささの3点に集約されます。いずれも商品の欠陥ではなく、長期間お金を固定する設計から生まれる性質です。どれが自分に効くかは、手元の生活防衛資金の有無と、税制優遇を他の制度で使い切っているかで変わります。

    途中でやめると払った額を下回りやすい

    個人年金保険は、10年から30年という長い期間にわたって保険料を払い込むことを前提に設計されています。契約から日が浅いうちに解約すると、戻ってくる解約返戻金が払込済みの保険料総額を下回るのが一般的です。これは損をさせる仕組みが組み込まれているからではなく、保険会社が契約時にかかる費用を長期の運用期間で回収する構造だからです。

    問題は、この構造が「途中でやめる可能性が高い人ほど不利になる」という形で表れる点にあります。結婚・出産・転職・住宅購入といったまとまった支出が、払込期間の途中で重なることもあります。払込期間中に現金が必要になる場面をひとつでも想定できるなら、その分は個人年金保険に入れないという判断が現実的です。

    受取額が契約時に固定され、物価上昇に追いつかない

    定額タイプの個人年金保険では、受け取れる年金額が契約した時点で決まります。この水準は契約時点の金利環境に左右されるため、同じ定額型でも、いつ契約したかで条件は変わります。金額が確定していること自体は、将来の計画が立てやすいという意味では長所です。一方で、受け取るまでの20年から30年のあいだに物の値段が上がっても、受取額はそのままです。

    つまり、金額は減っていないのに、そのお金で買えるものは減っているという状態が起こります。「インフレに弱い」という表現だけでは、目減りの規模までは見えてきません。実際の物価指数で金額に換算した結果は、次の章で示します。

    契約後に「思っていたのと違う」が起きている

    金融庁は、金融サービス利用者相談室に寄せられた相談を四半期ごとに公表しています。2026年1月から3月までの3か月間に寄せられた保険商品等に関する相談は2,423件で、前期の2,047件から増えています。このうち要因別で最も多いのが「個別契約の結果に関するもの」で、1,005件と保険分野の42%を占めます(金融庁 金融サービス利用者相談室 受付状況・2026年6月5日公表)。

    この数字は保険商品全般のものであり、個人年金保険だけを取り出したものではありません。それでも当社は、相談の4割超が「契約の結果」に集中している点を、商品の良し悪しよりも「契約時に思っていたことと、実際に起きたことのずれ」が問題の中心にある表れだと考えています。だからこそ、加入の是非を人に尋ねる前に、自分が何を期待してその契約をするのかを言葉にしておくことが、最初の防御になります。

    そもそも個人年金保険はどういう仕組みなのか

    個人年金保険は、保険料を積み立てる期間と、年金として受け取る期間が分かれた貯蓄型の保険です。公的年金の上乗せとして使われ、受取開始年齢や受取期間を契約時に決めます。「保険」という名前がついていても、死亡や病気に対する保障はほとんど付いていない点が、生命保険や医療保険との大きな違いです。

    お金の流れは「積む期間」と「受け取る期間」に分かれる

    前半の払込期間には、毎月または毎年の保険料を払い続けます。この間、払ったお金は保険会社が運用しますが、契約者が自由に引き出すことはできません。後半の受取期間に入ると、契約時に決めた形で年金を受け取ります。

    この二段構えを理解すると、判断すべき論点がはっきりします。前半で問われるのは「その期間、本当にお金を動かさずにいられるか」、後半で問われるのは「そのとき受け取る金額に、いまと同じ価値があるか」です。当社のトレーニングでも、この2つを分けるところから始めます。

    受取額の決まり方で3つのタイプに分かれる

    個人年金保険は、受取額がどう決まるかによって大きく3つに分かれます。名前が似ていても、抱えるリスクの種類がまったく違います。

    タイプ 受取額の決まり方 主に抱えるリスク
    定額型 契約時に受取額が確定する 物価が上がると実質的な価値が目減りする
    変額型 運用実績によって受取額が変わる 運用結果によって受取額が減ることがある
    外貨建て型 外貨で運用し、円換算で受け取る 為替の変動により円での受取額が変わる

    「個人年金保険はインフレに弱い」という指摘が最も当てはまるのは定額型です。変額型や外貨建て型は物価上昇に対応しうる一方で、元本割れの可能性という別のリスクを引き受けることになります。なお、受け取った年金は課税の対象になり、契約者と受取人の関係によって扱いが変わります。個別の税額は条件で変わるため、具体的な税額・申告の判断は、契約前に税務署または税理士へ確認してください。

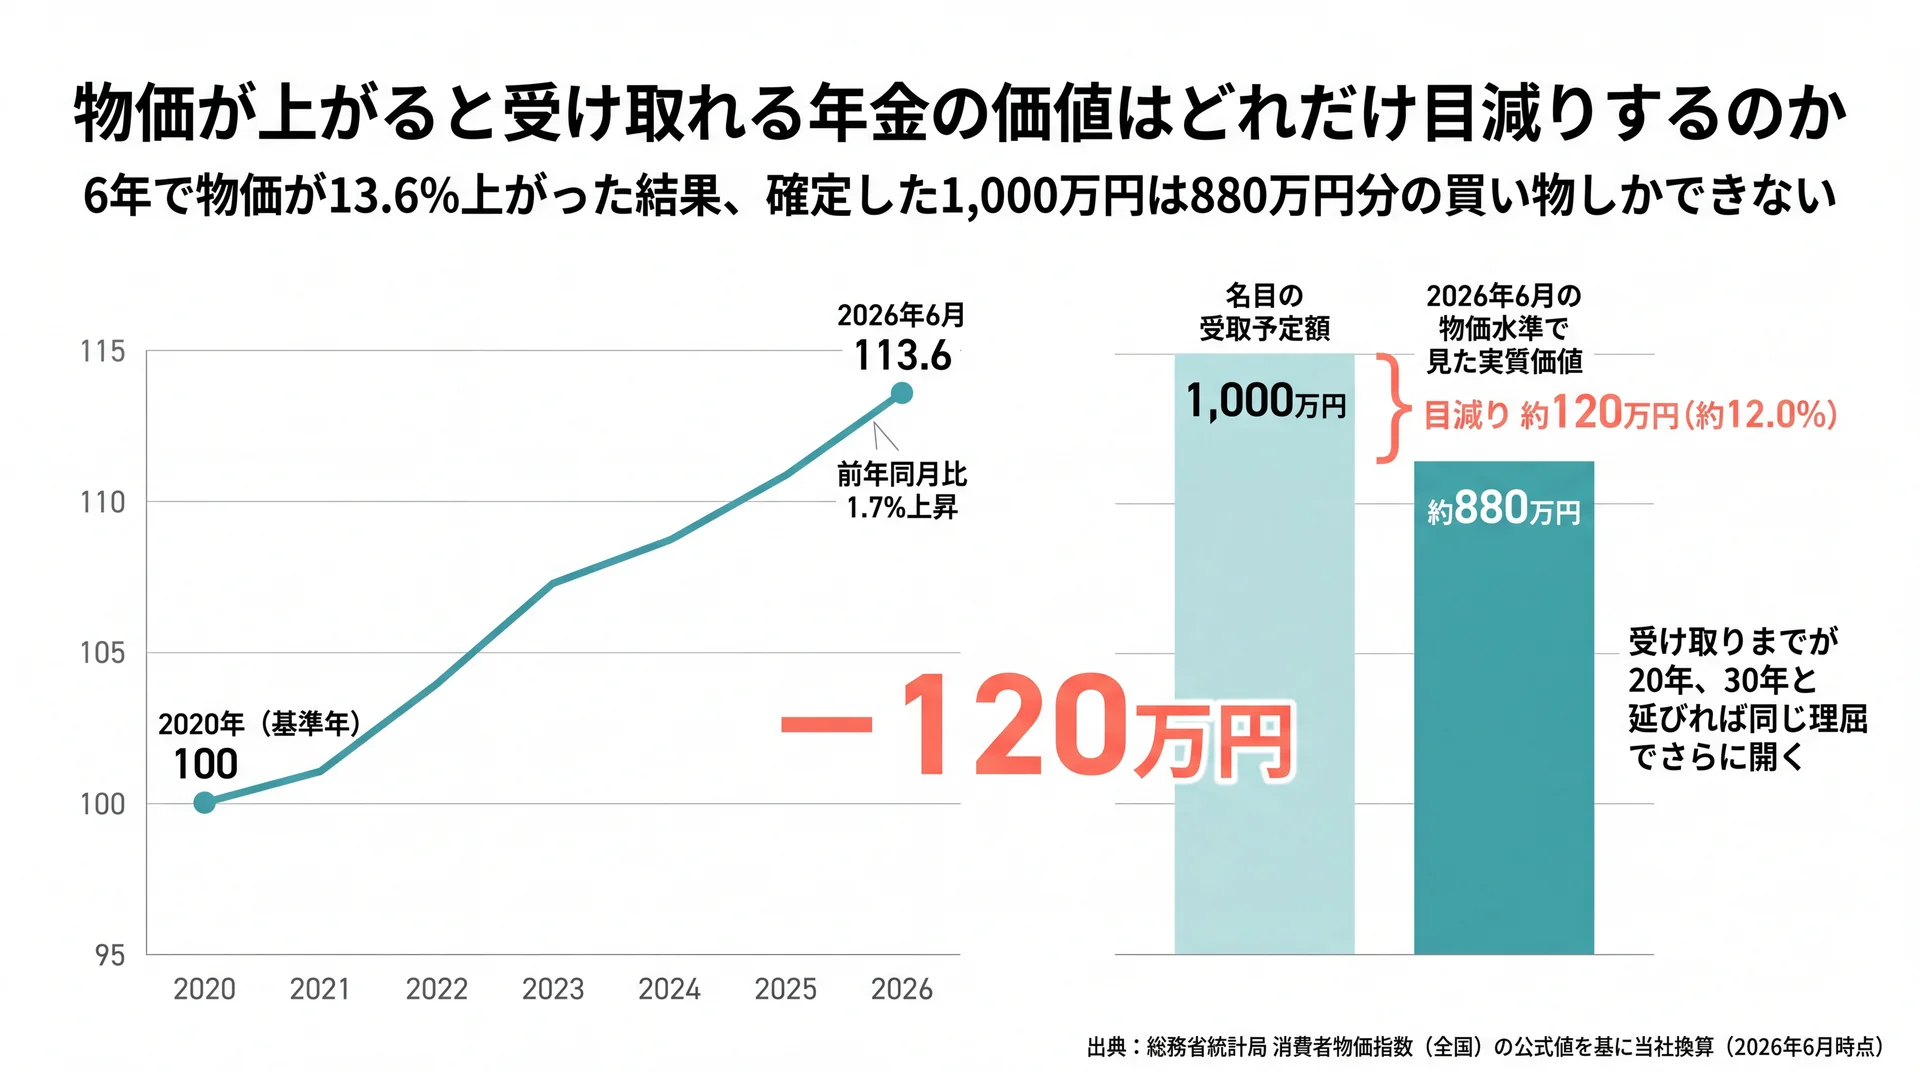
    物価が上がると受け取れる年金の価値はどれだけ目減りするのか

    物価指数113.6で換算すると名目1,000万円が実質約880万円となり120万円目減りする試算図
    2020年基準の物価指数113.6で換算すると、確定した1,000万円は880万円分の購買力になる(出典: 総務省統計局「消費者物価指数(全国)」を基に当社作成)

    個人年金保険が敬遠されるのは、受取額が契約時に固定され、物価が上がると実質的な価値が目減りするためです。総務省統計局の消費者物価指数は、2020年を100としたとき2026年6月の総合指数が113.6で、前年同月比では1.7%上昇しています(総務省統計局 消費者物価指数(全国)・2026年7月24日公表)。基準年の2020年から6年余りで13.6%という上昇は、確定した受取額の購買力をそのまま削ります。

    名目1,000万円は、いまの物価水準では約880万円分

    この上昇率を、実際の受取予定額に当てはめて換算したのが次の表です。

    契約時に確定した受取額が、いまの物価水準で持つ実質的な価値(当社試算)

    名目の受取予定額 2026年6月の物価水準で見た実質価値 目減り額 目減り率
    300万円 約264万円 約36万円 約12.0%
    500万円 約440万円 約60万円 約12.0%
    1,000万円 約880万円 約120万円 約12.0%

    試算の方法|対象: 総務省統計局「消費者物価指数(全国)」の総合指数/期間: 2020年(基準年)から2026年6月まで/計算方法: 名目の受取予定額を2026年6月の指数113.6で割り、2020年時点の価値に換算/データ出典: 総務省統計局。将来の物価上昇率を予測したものではなく、過去の実測値を用いた換算です。

    当社はこの結果を、個人年金保険を否定する材料ではなく、「老後資金のすべてを金額固定の商品に置くと何が起きるか」を可視化したものとして扱っています。1,000万円が880万円分の買い物しかできなくなる差が、この6年余りで生じています。受け取りまでの期間が20年、30年と延びれば、同じ理屈で差はさらに開きます。

    目減りを抑えるには「全部を固定しない」

    物価上昇への対策は、金額固定の商品をやめることではありません。金額が固定される資産と、物価とともに価値が動きうる資産に分けて持つことです。前者は使う時期と金額が決まっている支出に、後者は20年後、30年後に備える資金に向いています。

    すでに個人年金保険に入っている場合も、考え方は同じです。既存の契約を全部解約する必要はありません。これから積み増す分の置き場所を変えるだけでも、資産全体としての固定比率は下がります。判断の単位を「この商品に入るか、やめるか」から「資産全体でどう配分するか」に変えると、選べる手が一気に増えます。

    ここまでの要点: 金額が確定していることは安心材料であると同時に、物価が上がる局面では実質的な価値が削られる原因にもなります。固定するのは、使う時期と金額が決まっている分だけに絞ってください。

    \ 家計から始める伴走型トレーニング /

    毎月いくらを何年動かさずに済むかを、専属コンサルタントと一緒に洗い出せます。

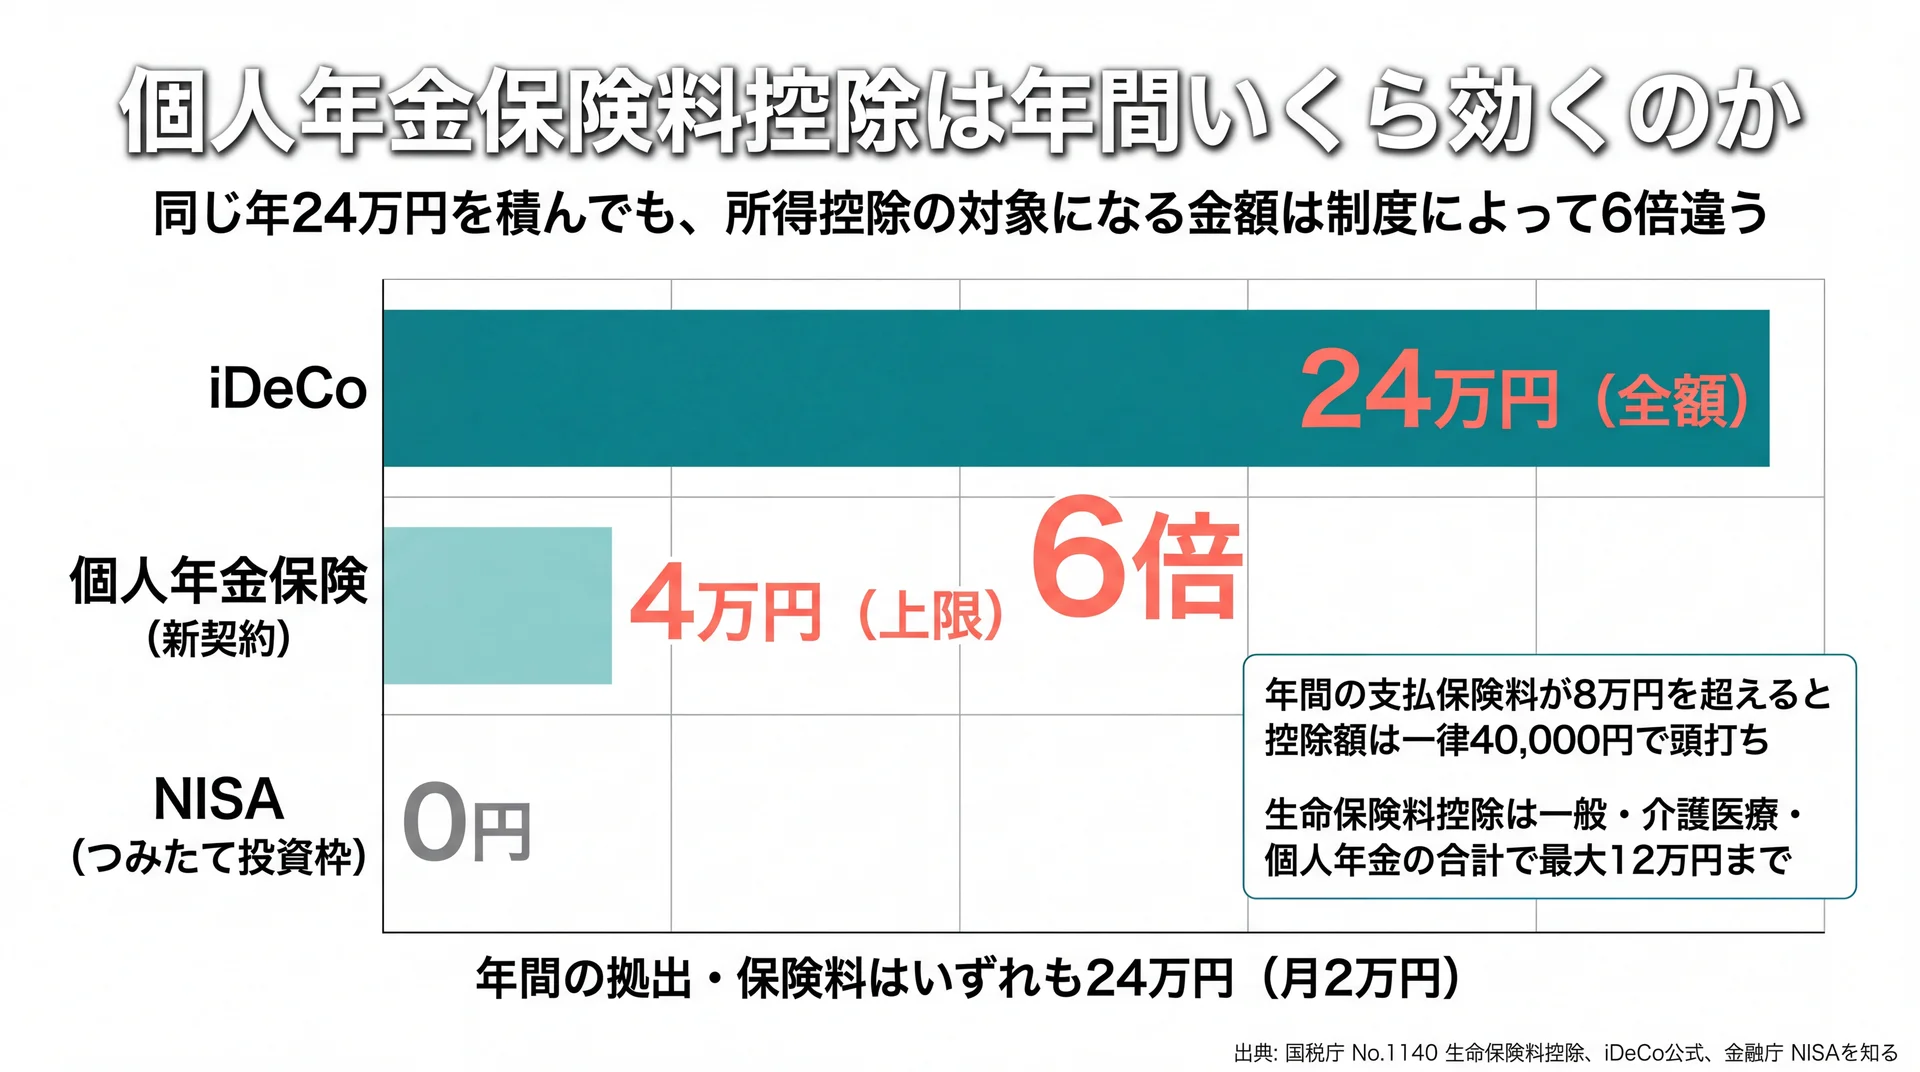
    個人年金保険料控除は年間いくら効くのか

    年24万円拠出時の所得控除対象額がiDeCo24万円・個人年金保険4万円・NISA0円と6倍差になる比較図
    同じ拠出額でも所得控除の対象になる金額には6倍の差がつく(出典: 国税庁「No.1140 生命保険料控除」、iDeCo公式、金融庁「NISAを知る」を基に当社作成)

    個人年金保険料控除の上限は所得税で年4万円のため、掛金全額が控除されるiDeCoより税制面の効きが小さくなります。国税庁の定めでは、新契約(平成24年1月1日以後の締結)の場合、年間の支払保険料が8万円を超えると控除額は一律40,000円で頭打ちです(国税庁 No.1140 生命保険料控除・令和7年4月1日現在法令等)。

    同じ金額でも所得控除の対象額は6倍違う

    上限の意味は、同じ金額を他制度に積んだ場合と並べると見えてきます。

    同じ月2万円(年24万円)を積んだとき、所得税で所得控除の対象になる金額(当社集計)

    積み立て先 年間の拠出・保険料 所得控除の対象になる金額 運用益への課税
    個人年金保険(新契約) 24万円 4万円(上限) 受取時に課税
    iDeCo 24万円 24万円(全額) 非課税
    NISA(つみたて投資枠) 24万円 0円 非課税

    集計の方法|対象: 所得税の計算における個人年金保険料控除・iDeCo・NISAの所得控除の扱い(住民税は対象外)/条件: 新契約で月2万円(年24万円)を拠出した場合。iDeCoの掛金上限は加入区分により異なります/方法: 各制度の公式ページから所得控除の対象額を抜き出し、同一条件で並べたもの/データ出典: 国税庁 No.1140、iDeCo公式、金融庁 NISAを知る

    iDeCoは掛金全額が小規模企業共済等掛金控除の対象になり、NISAは所得控除こそないものの運用益が非課税です。同じ24万円でも、所得控除の対象になる金額には6倍の差が生まれます。当社はこの差を「節税額の大小」ではなく、同じ1円をどこに置くと税制上いちばん働くかという配置の問題として見ています。税制優遇を目的に個人年金保険を選ぶなら、先に他制度の枠を使い切っているかを確認してください。

    控除を受ける手続きと、見落とされやすい前提

    個人年金保険料控除を受けるには、保険会社から届く控除証明書を添えて、年末調整または確定申告で申告します。会社員であれば、年末調整のなかで手続きを終えられます。

    ただし前提が3つあります。第一に、個人年金保険料控除の対象になるには、税制適格特約が付いた契約である必要があるという点です。この特約がない契約は、一般の生命保険料控除の枠で扱われます。第二に、生命保険料控除には一般・介護医療・個人年金の合計で最大12万円という上限があり、すでに生命保険や医療保険で枠を使っていると、個人年金保険を追加しても控除が増えないことがあります。第三に、控除は税金が戻る制度であって、そもそも納めている所得税が少なければ戻る額も小さくなる点に注意が必要です。控除の効き方は年収や他の控除の状況で変わるため、具体的な税額・申告の判断は勤務先の年末調整の担当窓口のほか、税務署または税理士に確認してください。

    ここまでの要点: 控除があること自体は事実ですが、年4万円という上限と、生命保険料控除全体の12万円という枠の存在まで含めて見ないと、税制メリットの実像はつかめません。

    入らない方がいい人・検討してよい人の見分け方

    判断は4つの問いで分けられます。生活防衛資金が別にあるか、20年以上動かさずに済むか、自分で運用する意思があるか、税制優遇を他の制度で使い切っているか。この4つのうち複数で「いいえ」が並ぶなら、いま加入する必要性は高くありません。

    問い 「はい」の場合 「いいえ」の場合
    生活費の6か月分程度の現金が別にあるか 長期の固定に耐えられる まず現金を確保するほうが先
    そのお金を20年以上動かさずに済むか 払込期間を完走できる 途中解約で元本割れの可能性が高い
    自分で商品を選んで運用する意思があるか iDeCoやNISAのほうが選択肢が広い 手間の少ない仕組みに価値がある
    iDeCoやNISAの枠を使い切っているか 個人年金保険の追加も選択肢になる 先に効きの大きい制度から検討する余地がある

    入らない方がいい人の3つの条件

    第一に、手元の現金が生活費の6か月分に満たない人です。急な出費に対応する余力がない状態で長期契約を始めると、途中解約という最も損失の大きい出口を選ばされます。

    第二に、iDeCoやNISAの非課税枠をまだ使い切っていない人です。前章のとおり、同じ金額でも所得控除の対象額に6倍の差があります。税制優遇の大きさだけを見れば、効きの大きい制度から使う順序に合理性があります。

    第三に、受け取るまでに20年以上あり、その全額を金額固定にしてしまう人です。物価上昇の影響を最も強く受ける組み合わせがこれにあたります。

    それでも検討してよい人の3つの条件

    一方で、次の条件がそろう人にとっては合理的な選択肢になります。ひとつは、iDeCoやNISAの枠をすでに使い切ったうえで、さらに老後資金を積みたい人です。もうひとつは、受け取る時期と金額を確定させておきたい支出がある人で、たとえば公的年金の受給開始までのつなぎ資金がこれにあたります。

    3つ目として、貯蓄が続かないため強制的に積み立てる仕組みが欲しいという理由も挙げられます。ただし当社は、この理由を最初の選択肢には置いていません。当社は専用アプリと毎日のフィードバックで60日での習慣化を目標に設計しており、貯まる仕組みは商品で縛らなくても行動側で作れると考えているためです。商品で縛る方法は、途中でやめられないという長所と短所を同時に抱えます。

    すでに加入している場合はどう考えるか

    すでに加入している人にとって、選べる手は「続ける」か「解約する」の二択ではありません。制度としては、保険料を減額して負担を軽くする、払込を止めて契約自体は残す(払済)といった取り扱いが用意されていることがあります。解約返戻金が払込額を下回る局面では、いったん解約する前に、これらの取り扱いが自分の契約で使えるかを確認する価値があります。

    取り扱いの可否と条件は契約ごとに異なるため、まずは契約先の保険会社に確認してください。そのうえで、これから積み増す分をどこに置くかを決めれば、既存契約を無理に精算せずに資産全体の配分を変えられます。

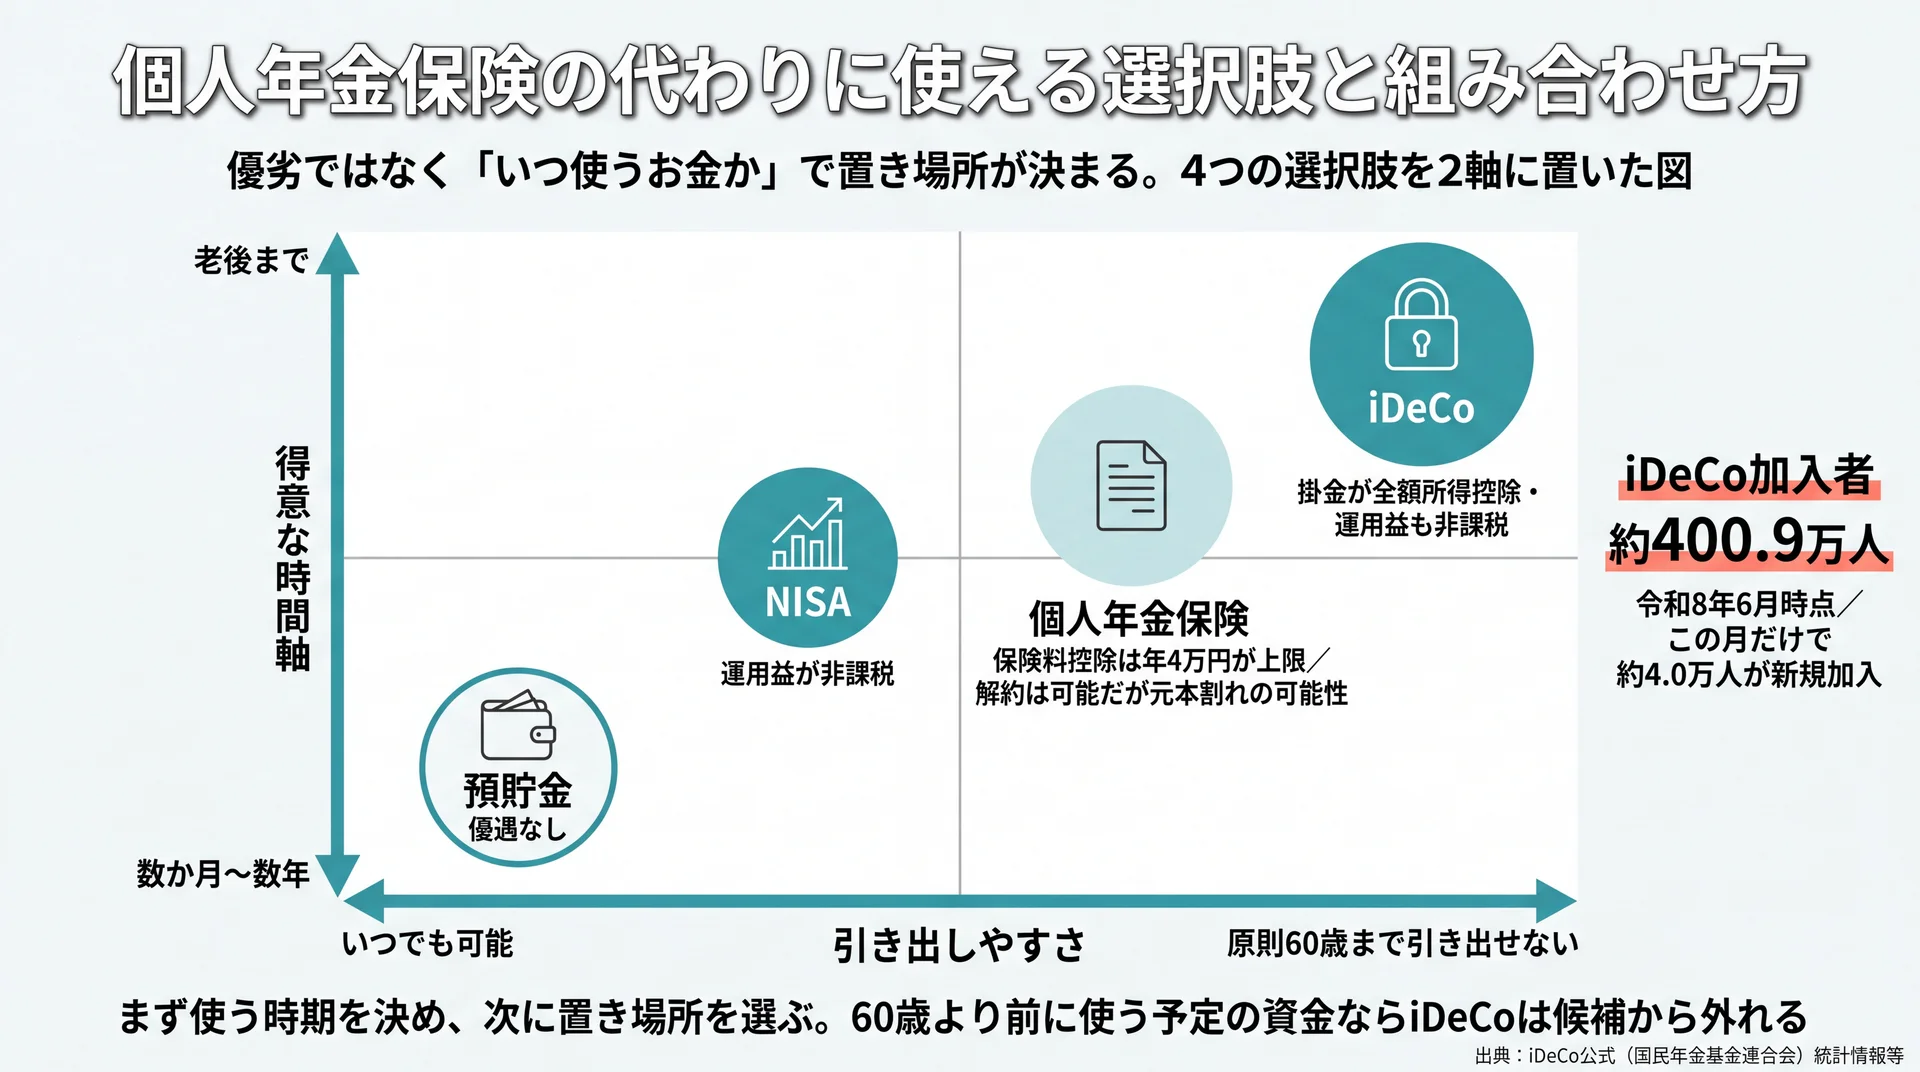
    個人年金保険の代わりに使える選択肢と組み合わせ方

    預貯金・NISA・iDeCo・個人年金保険を引き出しやすさと得意な時間軸の2軸に配置した位置関係図
    使う時期が手前か先かで置き場所が決まる関係を2軸で整理(出典: iDeCo公式(国民年金基金連合会)、金融庁「NISAを知る」の制度説明を基に当社作成)

    個人年金保険の代わりになるのは、iDeCo・NISA・預貯金の3つで、どれか1つを選ぶのではなく役割で分けるのが基本です。それぞれ得意な時間軸が違うため、同じ土俵で優劣を決めても答えは出ません。判断の順序は、まず使う時期を決め、次に置き場所を選ぶという流れになります。

    iDeCo・NISA・預貯金は役割が違う

    置き場所 得意な時間軸 引き出しやすさ 税制上の主な特徴
    預貯金 数か月〜数年 いつでも可能 優遇なし
    NISA 5年〜数十年 いつでも売却可能 運用益が非課税
    iDeCo 老後まで 原則60歳まで引き出せない 掛金が全額所得控除・運用益も非課税
    個人年金保険 受取開始まで 解約は可能だが元本割れの可能性 保険料控除は年4万円が上限

    iDeCoの加入者は、2026年6月時点で約400.9万人にのぼり、この月だけで約4.0万人が新たに加入しています(iDeCo公式(国民年金基金連合会)統計情報等・2026年8月3日掲載)。当社はこの広がりを「iDeCoが唯一の正解だから」ではなく、老後資金の置き場所を1か所に集めない考え方が定着してきた表れと見ています。だから、個人年金保険を続けるかどうかも、全部か無かではなく配分の問題として考えて構いません。

    iDeCoの掛金上限はideco 掛け金 上限についてはこちら、節税額の具体的な試算はideco 節税効果についてはこちらで詳しく解説しています。企業型を含む確定拠出年金そのものの弱点が気になる方は確定拠出年金 デメリットしかないについてはこちら、そもそも老後にいくら必要かから決めたい方は老後資金 いくらについてはこちらをご覧ください。

    商品を選ぶ前に決めておくこと(当社の見解)

    当社は、個人年金保険という商品そのものに良し悪しの判定を下しません。当社のABCashは金融商品を販売していないため、この商品を勧める必要も、やめさせる必要もないからです。代わりに当社が到達点に置いているのは、読者自身が「この商品は自分の目的に合うか」を判断できる状態です。

    そのために当社が最初に決めてもらうのは、商品名ではなく「毎月いくらを、何年動かさずに済むか」の2つの数字です。この2つが決まらないうちは、どの制度が合うかも決まりません。当社が家計管理からNISA・iDeCo・投資信託までを1本のカリキュラムで扱っているのは、この順序を崩さないためです。当社のトレーニングは2026年5月時点で累計9万人以上の方にご受講いただき、2025年4月から8月のアンケートではトレーニング満足度が95%でした。当社の集計では、受講後に総資産が平均で約57.2万円増えています。専属コンサルタントがマンツーマンで伴走するのも、答えを渡すためではなく、判断の手順を身につけていただくためです。

    個人年金保険についてよくある質問

    Q1. 個人年金保険を途中で解約すると必ず損をしますか?

    必ずとは限りませんが、払込期間の前半で解約すると解約返戻金が払込済み保険料を下回る可能性が高くなります。契約からの経過年数が長いほど返戻率は上がる設計が一般的です。自分の契約でいまいくら戻るかは、保険会社から届く契約内容のお知らせか、契約先への照会で確認できます。

    Q2. すでに加入している場合、やめる以外に方法はありますか?

    制度としては、保険料の減額や、払込を止めて契約を残す払済といった取り扱いが用意されていることがあります。いずれも将来受け取れる金額は減りますが、解約して元本割れを確定させずに負担を軽くする道になります。取り扱いの可否と条件は契約ごとに異なるため、契約先の保険会社に確認してください。

    Q3. 個人年金保険とiDeCoはどちらを優先すべきですか?

    税制優遇の大きさだけで比べるなら、掛金全額が所得控除の対象になるiDeCoのほうが効きは大きくなります。ただしiDeCoは原則60歳まで引き出せません。60歳より前に使う予定がある資金なら、iDeCoは選択肢から外れます。優先順位は「いつ使うお金か」で決まり、商品の優劣では決まりません。

    Q4. 個人年金保険料控除は年末調整だけで受けられますか?

    会社員であれば、保険会社から届く控除証明書を勤務先に提出することで年末調整で手続きが完了します。自営業の方や年末調整で提出し忘れた場合は確定申告で申告します。なお、個人年金保険料控除の対象になるのは税制適格特約が付いた契約に限られます。個別の適用可否は、契約内容と勤務先の手続きにあわせて確認してください。

    老後資金の制度全体をあらためて俯瞰したい方は、idecoの基礎からの総まとめはこちらから確認できます。

    まとめ

    個人年金保険を判断する軸は2つです。ひとつは、受取額が固定されることによる物価上昇への弱さ。もうひとつは、所得税で年4万円という控除上限の小ささです。この2つを許容できるかで、同じ商品でも答えは変わります。前提になるのは、毎月いくらを何年動かさずに済むかという自分の数字です。それが決まれば、加入するかどうかも、いまの契約をどうするかも自分で選べます。個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・控除・申告の判断は税務署または税理士へご相談ください。

    \ 累計9万人が受けた無料体験 /

    NISA・iDeCo・保険をどう組み合わせるかまで、60〜80分程度で具体的に相談できます。

  • iDeCoはデメリットしかない?9つの注意点と向き不向き

    iDeCoにデメリットしかないというのは正確ではありません。不利が偏るのは、課税所得がなく、60歳までの資金拘束に耐えられない人です。弱点は資金拘束・コスト・受取時の課税の3系統に集約されます。本記事では9つの注意点を公的資料で検証し、加入区分ごとの重さと向き不向きまで整理します。

    \ 累計9万人が受講しています /

    60歳まで動かせないお金を決める前に、家計全体の余力を専属コンサルタントと整理できます。

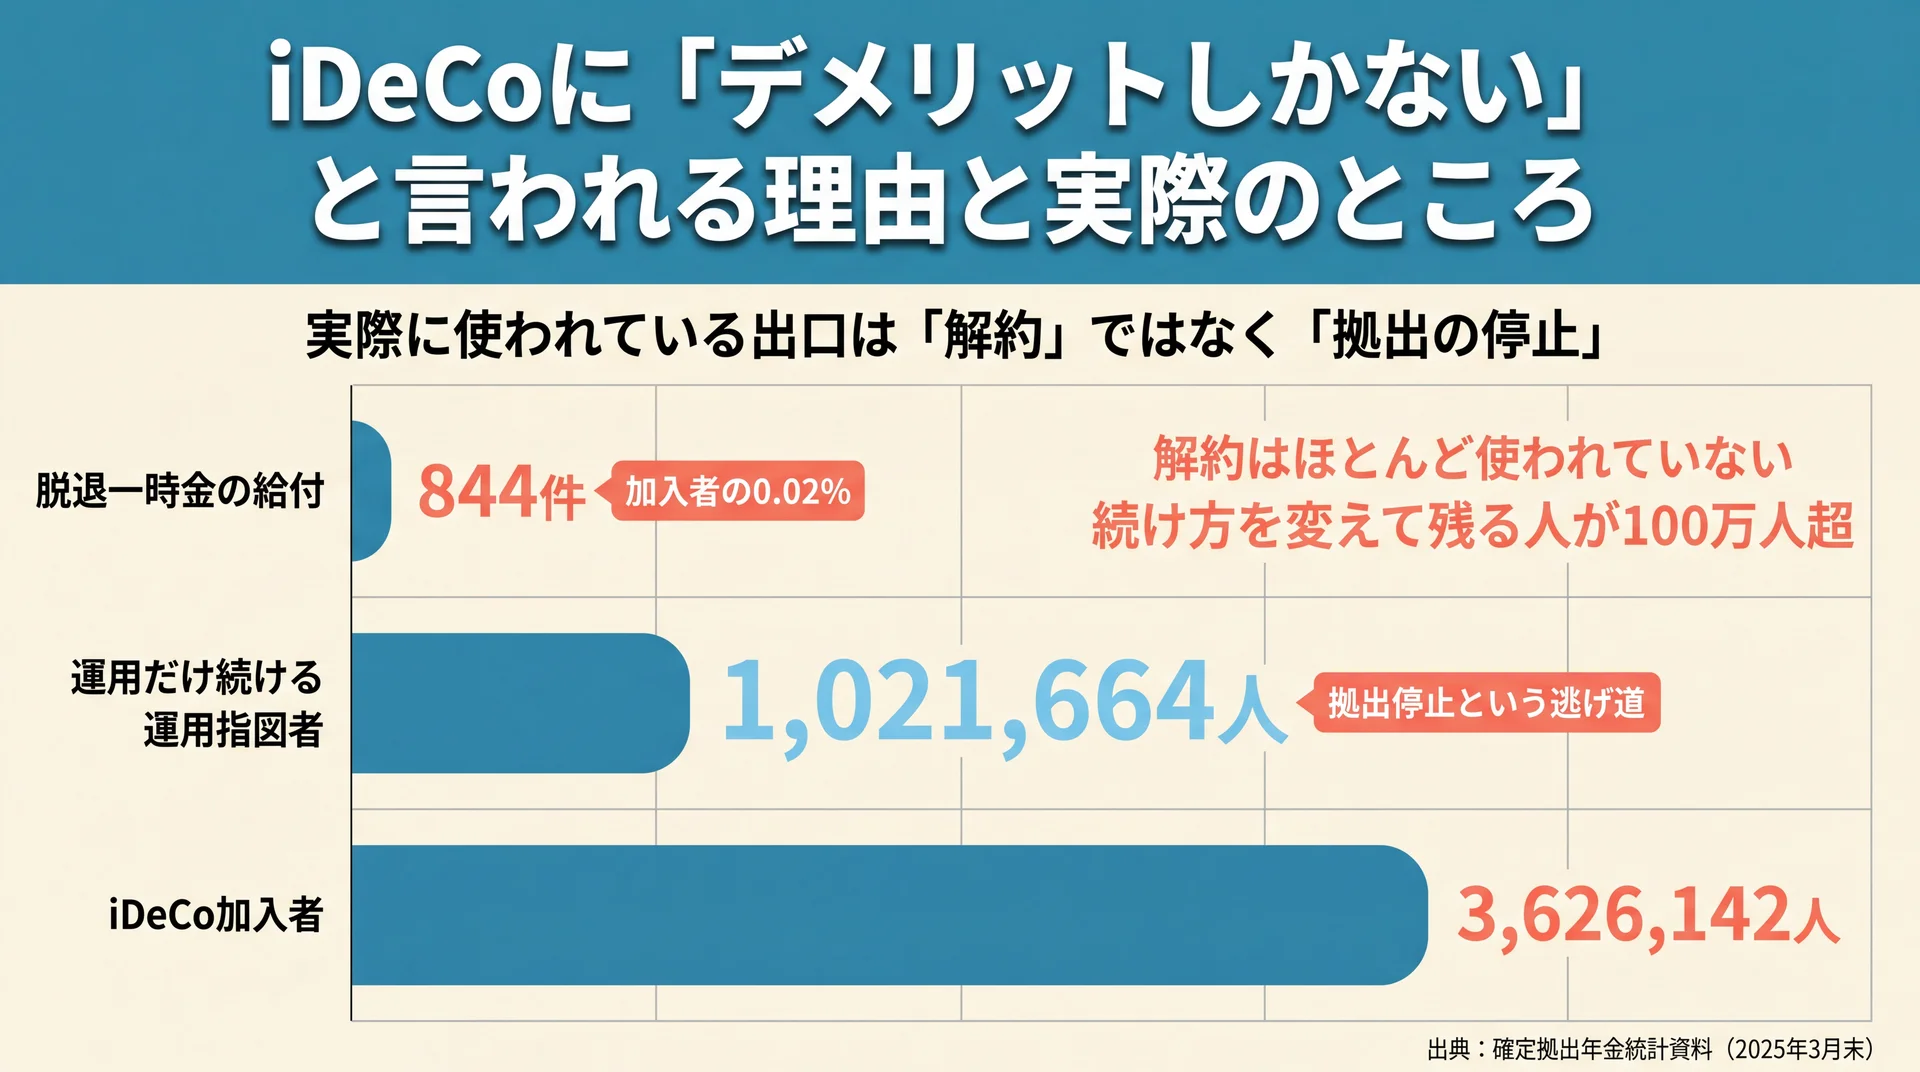
    iDeCoに「デメリットしかない」と言われる理由と実際のところ

    脱退一時金の給付844件に対し掛金を止めて運用を続ける運用指図者が1,021,664人と示す横棒グラフ
    実際に使われている出口は解約ではなく拠出の停止であることを示す(出典: 確定拠出年金統計資料 2025年3月末)

    「デメリットしかない」という評価は、加入の入口にある条件だけを見た判断です。実際の加入者データ(2025年3月末)を見ると、掛金を止めて運用だけ続けている人が100万人を超え、元本確保型だけで運用している人は2割を切っています。制度の使い方にはかなりの幅があります。

    5つの懸念はどこから生まれているか

    iDeCoへの否定的な評価は、ほぼ決まった5点に集約されます。原則60歳まで引き出せないこと、元本割れの可能性があること、手数料がかかること、掛金に上限があること、受け取るときに課税されうることの5つです。いずれも厚生労働省が公表するiDeCoの制度説明に明記された事実で、誇張ではありません。

    当社のABCash(お金のトレーニングスタジオ)は、この5点を制度の欠陥ではなく「適用条件」だと捉えています。年金制度として税制優遇が与えられている以上、引き出し制限は優遇と一体で設計された対価にあたるからです。確かめるべきなのは制度の善し悪しではなく、その対価を自分が払えるかどうかです。iDeCo全体の位置づけを先に押さえたい場合は、idecoの全体像を整理した完全ガイドから読み進めてください。

    加入者の行動データが示す「デメリットの実像」

    懸念が現実にどれだけ起きているかは、公的な統計で確かめられます。次の表は、5つの懸念それぞれに対応する実データを確定拠出年金統計資料(2025年3月末)から抜き出して並べたものです。

    よく語られる懸念 対応する実データ(2025年3月末・個人型) 読み取れること
    60歳まで引き出せず身動きが取れない 脱退一時金の給付件数は年間844件(加入者3,626,142人の0.02%)。一方、掛金を止めて運用だけ続ける運用指図者は1,021,664人 出口として使われているのは「解約」ではなく「拠出の停止」
    元本割れが怖い 元本確保型だけで運用している人は16.9%。資産全体に占める元本確保型は23.1%(2022年3月末は37.7%) リスクの取り方は加入者が選び分けており、元本確保寄りは少数派
    手数料負けする 1人あたりの年間掛金は18万円(月1.5万円相当)、1人あたり資産額は155万円 平均的な拠出額は最低額の5,000円を大きく上回る
    掛金上限が窮屈 加入者の構成比は50代36.4%、40代32.6% 上限が効きやすい高所得層より、拠出余力の設計が課題になる層が中心
    受け取るときに課税される 老齢給付金の受け取りは一時金が38,557人で85.4%、年金は5,550人 受取方法は一時金にほぼ一極集中しており、退職所得の扱いが直撃する

    この表で最も重いのは、脱退一時金が年間844件しかない一方で、拠出を止めた運用指図者が100万人を超えているという対比です。当社はこれを「やめられないから続いている」のではなく「拠出額を調整する逃げ道を使いながら続けている」状態だと見ています。ここから導ける実務的な結論はひとつで、入るか入らないかの二択で考える前に、いくらなら止めずに続けられるかを先に決めるほうが実際の失敗を防げます。

    iDeCoのデメリット9つを公的資料で確認する

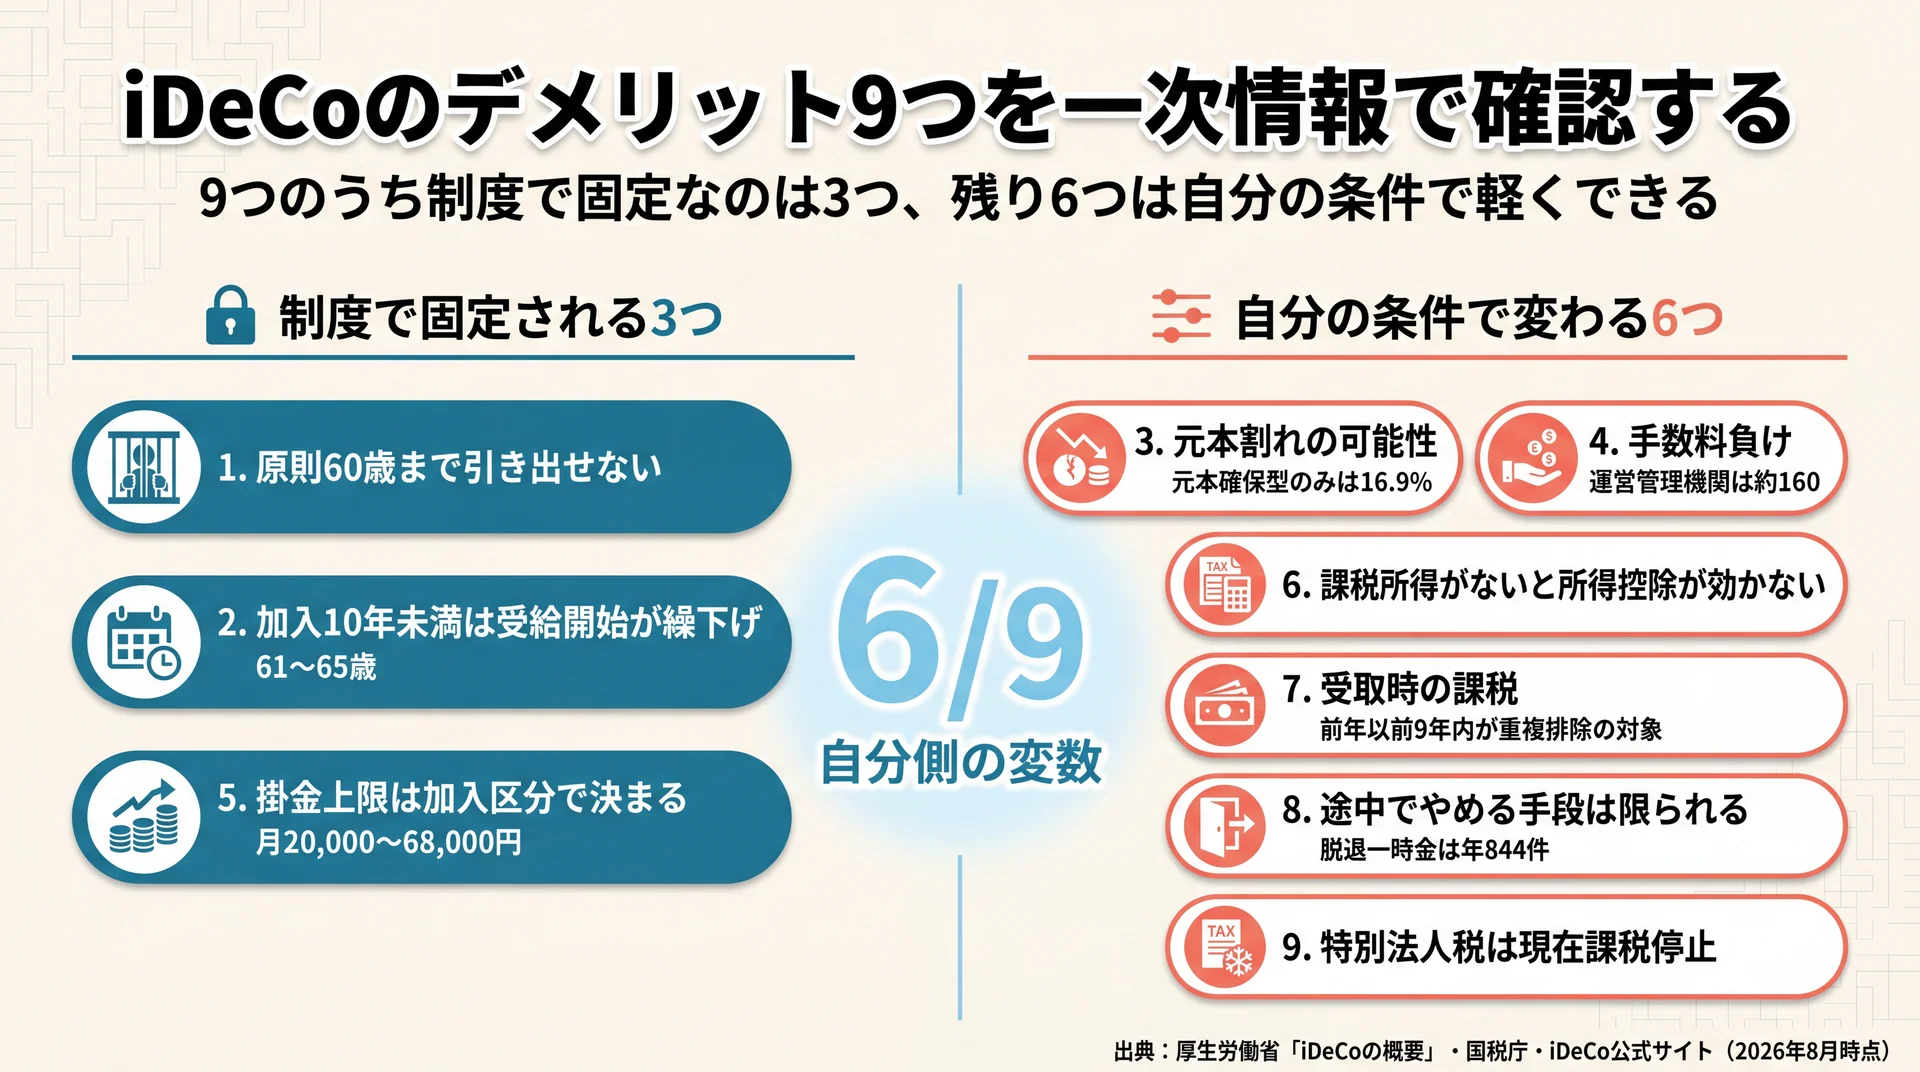
    9つの注意点を制度で固定される3つと自分の条件で変わる6つに分類した対照マップ
    9つのうち6つは商品選択・課税所得・受取方法で軽くできる(出典: 厚生労働省「iDeCoの概要」・国税庁・iDeCo公式サイトを基に当社作成)

    iDeCoの不利な点は9つに整理でき、資金拘束・コスト・税制という3つの系統に収まります。いずれも制度の欠陥ではなく、適用条件が人によって噛み合わないことから生じます。以下では厚生労働省・国税庁・制度の実施主体である国民年金基金連合会の資料で1つずつ確認します。

    1. 原則60歳まで引き出せない

    iDeCoの資産は、原則として60歳になるまで引き出せません。住宅購入や教育費のために取り崩すことはできず、この点が最も強い制約になります。60歳前に資産を受け取れるのは、障害給付金と死亡一時金、そして厳しい要件を満たした場合の脱退一時金だけです。厚生労働省の給付一覧によれば、障害給付金は75歳到達前に傷病で一定以上の障害状態となり1年6か月を経過した場合、死亡一時金は加入者等が死亡した場合に遺族が受け取るものです。脱退一時金の要件は後述します。

    当社は、この制約を「使えないお金」ではなく「用途を固定する機能」として扱います。生活防衛資金と近い将来の支出予定を先に分けておけば、資金拘束はむしろ取り崩しを防ぐ側に働きます。逆にその分離ができていないまま拠出額を決めると、後述する拠出停止に追い込まれやすくなります。

    2. 加入期間が短いと受給開始が最大65歳まで遅れる

    60歳で受け取れると考えて加入すると、想定が外れることがあります。60歳時点で確定拠出年金の通算加入者等期間が10年に満たない場合、支給開始年齢が段階的に繰り下がるためです。

    通算加入者等期間 支給開始年齢
    10年以上 60歳
    8年以上10年未満 61歳
    6年以上8年未満 62歳
    4年以上6年未満 63歳
    2年以上4年未満 64歳
    1か月以上2年未満 65歳

    出典: 厚生労働省「iDeCoの概要」(2026年8月時点)

    50歳を過ぎてから加入する場合、60歳で受け取れる前提は成り立ちません。60歳以降に初めて確定拠出年金に加入したときは、加入日から5年経過した日以降が受給可能日になります。当社は、50代の加入検討では「いつ受け取れるか」を掛金額より先に確認するようお伝えしています。

    3. 元本割れの可能性がある

    iDeCoは運用成果によって受取額が変動する制度で、元本は保証されません。iDeCo公式サイトも「資産の運用はご自身の責任で行われ、受け取る額は運用成績により変動します」と明記しています(iDeCo公式サイト・国民年金基金連合会)。

    ただし、リスクの取り方は加入者が選べます。前掲の統計では、個人型の資産のうち投資信託等が75.9%、元本確保型が23.1%で、元本確保型だけで運用している人は16.9%でした(2025年3月末時点)。当社はこの分布を「多くの加入者が意図的にリスクを取っている」証拠として読んでいます。元本割れを避けたいなら元本確保型を選べる制度設計になっている以上、元本割れはiDeCo固有のデメリットというより商品選択の結果です。

    4. 手数料がかかり、元本確保型では利息を上回ることがある

    iDeCoには口座の開設・維持に手数料がかかり、金額は金融機関によって異なります。運営管理機関は約160あり、それぞれ手数料も取扱商品も違います(iDeCo公式サイト「はじめるまでの4つのポイント」)。

    注意したいのは、制度の実施主体自身が元本確保商品について「利息額を手数料が上回る場合があります」と明記している点です。つまり手数料負けは例外的な事故ではなく、公式に想定された結果のひとつになります。当社はこの一文を重く見ており、金融機関選びより先に「元本確保型だけで運用するつもりかどうか」を決めるほうが、手数料の影響を左右します。掛金は月5,000円以上1,000円単位で設定でき、最低額に近いほど固定的な手数料の比重は上がります。

    5. 掛金に上限があり、加入区分で差がある

    拠出できる額は国民年金の加入区分で決まっており、自由に増やせません。2026年8月時点の上限は次のとおりです。

    加入区分 拠出限度額(月額)
    第1号被保険者(自営業者等) 68,000円
    第2号被保険者・企業年金等なし(公務員を除く) 23,000円
    第2号被保険者・企業年金等あり(公務員を含む) 20,000円
    第3号被保険者(専業主婦・主夫等) 23,000円

    出典: 厚生労働省「iDeCoの概要」(2026年8月時点)

    第1号被保険者は国民年金基金の掛金や付加保険料を納付している場合、その額を控除した額が上限になります。区分ごとの細かい判定や併用時の計算は範囲が広いため、イデコ 上限についてはこちらで確認してください。

    6. 課税所得がないと所得控除のメリットが働かない

    iDeCo最大の利点とされる掛金の全額所得控除は、課税所得がある人にしか効きません。iDeCo公式サイトは「課税所得がない方は、掛金の所得控除は受けられません」「所得控除は、本人の所得からのみ控除されます。配偶者の所得からは控除されません」と明記しています(iDeCo公式サイト)。

    この一文が意味するのは、収入のない専業主婦・主夫が加入した場合、3つの税制優遇のうち掛金の所得控除が丸ごと外れるということです。配偶者の所得税から差し引くこともできません。当社は、この条件に当てはまる方には残る優遇(運用益の非課税と受取時の控除)だけで手数料と資金拘束に見合うかを個別に確認する必要があると考えています。

    7. 受け取り方によっては税金がかかり、2026年から条件が変わった

    iDeCoの老齢給付金を一時金で受け取る場合、国税庁のタックスアンサーのとおり退職所得とみなされます。退職所得の金額は「(収入金額 − 退職所得控除額)× 1/2」で計算し、控除額は勤続年数20年以下で40万円×年数(最低80万円)、20年超で800万円+70万円×(年数−20年)です。

    問題は勤務先の退職金と重なるときです。国税庁「令和8年版 源泉徴収のあらまし」によると、令和8年(2026年)1月1日以後に支払を受けた老齢一時金がある場合、その後に退職手当等を受け取る年の前年以前9年内の一時金が勤続期間の重複排除の対象になります。改正前は前年以前4年内でした。

    iDeCoを先に一時金で受け取ってから退職金を受け取るまでの間隔が、実質的に5年から10年へ延びたことになります。当社は、老齢給付金の受け取りが一時金に85.4%集中している実態と重ねると、これが直近の改正で最も多くの人に影響する変更だと評価しています。受け取り方は60歳が近づいてからではなく、加入時点で退職金の予定と並べて考えておくべき論点です。

    8. 途中でやめる手段は限られている

    掛金の拠出はいつでも止められますが、資産を引き出して制度から抜けることは簡単ではありません。脱退一時金を受け取るには、厚生労働省が示す7つの要件をすべて満たす必要があります。

    • 60歳未満であること
    • 企業型DCの加入者でないこと
    • iDeCoに加入できない者であること
    • 日本国籍を有する海外居住者(20歳以上60歳未満)でないこと
    • 障害給付金の受給権者でないこと
    • 掛金を拠出した期間が5年以下、または個人別管理資産額が25万円以下であること
    • 最後に企業型DCまたはiDeCoの加入者資格を喪失した日から2年を経過していないこと

    実際に脱退一時金が支給されたのは年間844件、1件あたり49万円でした(2025年3月末時点)。当社はこの少なさを「要件が厳しいから使えない」というより、多くの人が拠出停止という現実的な選択肢を先に使っている結果だと見ています。加入前に知っておけば、やめられない恐怖はかなり小さくなります。

    9. 特別法人税は現在停止されているが制度としては残っている

    最後は、いま課税が止まっているだけで制度としては残っている税金の話です。iDeCo公式サイトの注意事項には「運用資産には、別途、特別法人税が課されますが、現在、課税が停止されています」と記載されています。

    停止されているのは課税であって、制度そのものは残っています。将来の税制次第では積立資産に対する課税が復活する可能性が制度上は残る、という理解になります。当社は、これを過度に恐れる必要はないものの、「税制優遇は将来にわたって固定されたものではない」という前提を持っておくべきだと考えています。だからこそ、iDeCo一本に資産を寄せるのではなく、課税口座やNISAとの配分で考える視点が要ります。

    要点 — 9つのうち制度側の固定条件は資金拘束・受給年齢・掛金上限の3つで、残り6つは商品選択・所得状況・受け取り方といった自分側の変数で軽くも重くもなります。

    デメリットの重さは加入区分と年齢で変わる

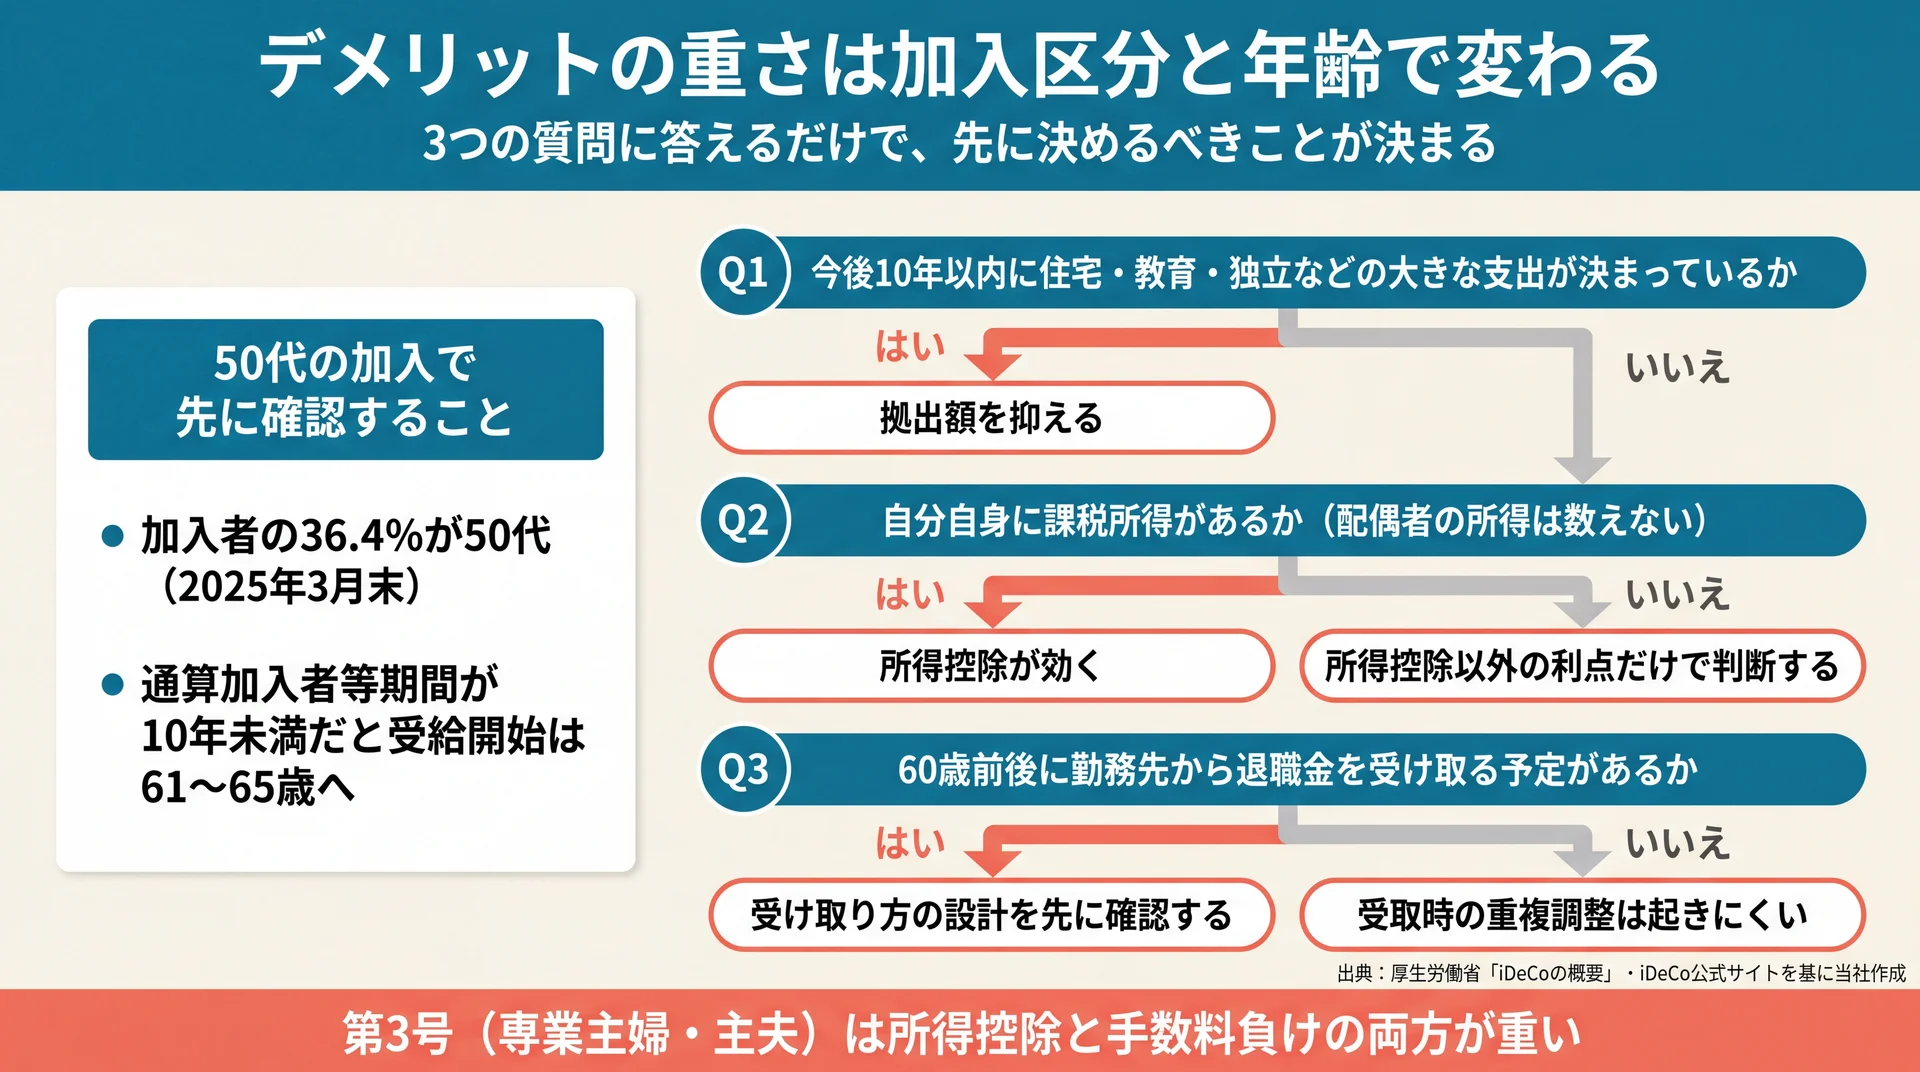
    大きな支出・課税所得・退職金の3問で先に決めるべきことが分かれる判定フロー図
    3つの質問の答えで拠出額・判断軸・受取設計のどれを先に決めるかが決まる(出典: 厚生労働省「iDeCoの概要」・iDeCo公式サイトを基に当社作成)

    同じ9つの論点でも、国民年金の加入区分と60歳までの残り年数によって重さは大きく変わります。所得控除は課税所得の有無で効き方が逆転し、資金拘束は残り年数が長いほど重くのしかかります。当社は比較検討に入る前に、この2軸を確定させる順序を採っています。

    加入区分別に見たデメリットの重さ

    次の表では、拠出限度額・所得控除の要件・退職金との関係という制度上の条件から、当社が9論点のうち影響の大きい5項目を3段階で判定しています。判定軸は「資金拘束に耐えられるか」「所得控除が実際に効くか」「受取時に他の一時金と重なるか」の3つに置いています。

    加入区分 資金拘束 所得控除が効かない 手数料負け 受取時の重複 掛金上限の窮屈さ
    第1号(自営業・フリーランス) 重い 軽い 軽い 軽い 軽い
    第2号・企業年金なし(会社員) 中 軽い 中 重い 中
    第2号・企業年金あり/公務員 中 軽い 中 重い 重い
    第3号(専業主婦・主夫) 重い 重い 重い 軽い 中

    判定の根拠となる制度条件は厚生労働省「iDeCoの概要」およびiDeCo公式サイトの記載です。3段階の区分は当社の判定軸によるもので、公的資料に同じ分類はありません。

    第3号被保険者は所得控除と手数料負けの両方が重く、優遇の中心が外れます。一方、第1号は上限68,000円を使える代わりに、事業の資金繰りと資金拘束が衝突しやすくなります。会社員と公務員は所得控除が確実に効く反面、退職金との重複調整という出口の課題を抱えます。

    残り年数が10年を切るときに何が変わるか

    50歳を超えてからの加入では、判定の重心が変わります。通算加入者等期間が10年に届かないと受給開始が61歳から65歳へ繰り下がるため、資金拘束の期間が想定より延びるからです。加入者の36.4%が50代である現状(2025年3月末時点)を踏まえると、この確認は多くの人に関わります。

    一方で、残り年数が短いことは所得控除の面では不利になりません。控除は拠出した年ごとに効くため、拠出できた年数分だけ確実に積み上がります。当社は、50代の検討では「運用で増やす」より「拠出年の税負担を下げる」効果を主軸に置いて考える整理をしています。

    判定に使う3つの質問

    自分で判定するなら、次の3つに答えるだけで方向が決まります。

    1. 今後10年以内に、住宅・教育・独立などで大きな支出が決まっているか
    2. 自分自身に課税所得があるか(配偶者の所得は数えない)
    3. 60歳前後に勤務先から退職金を受け取る予定があるか

    1つ目が「はい」なら拠出額を抑える、2つ目が「いいえ」なら所得控除以外の利点だけで判断する、3つ目が「はい」なら受け取り方の設計を先に確認する、という順序になります。この3問はいずれも金融商品の知識を必要とせず、自分の状況だけで答えられます。

    要点 — デメリットの重さを決めるのは年収の高低ではなく、加入区分・残り年数・退職金の有無という3つの事実です。

    2026年の制度改正でデメリットはどこまで軽くなるか

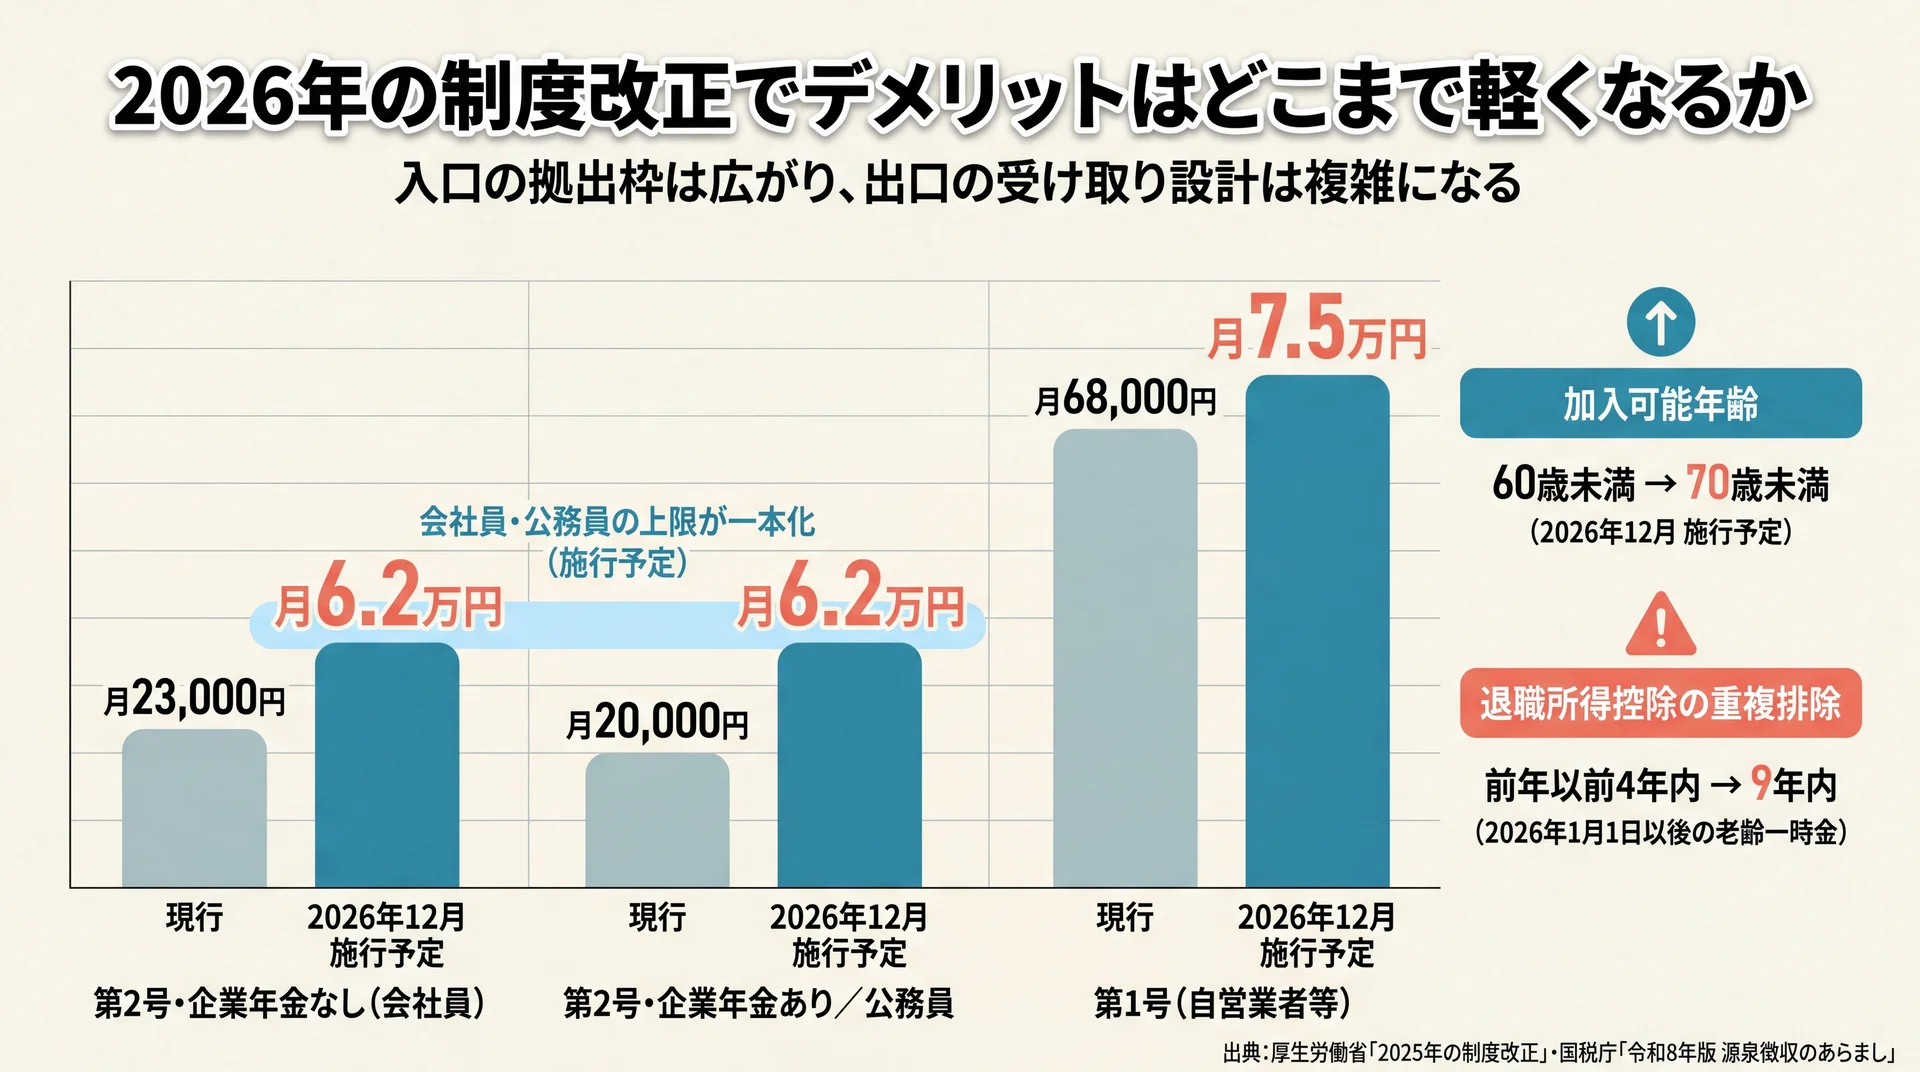
    加入区分別の拠出限度額が現行から2026年12月施行予定へどう変わるかを比較した棒グラフ
    入口の拠出枠は広がる一方、退職所得控除の重複排除は9年内へ延びた(出典: 厚生労働省「2025年の制度改正」・国税庁「令和8年版 源泉徴収のあらまし」)

    2026年は年金制度と税制の改正が重なり、拠出できる額と加入できる年齢が広がります。厚生労働省は2026年12月1日施行予定として加入可能年齢を70歳未満へ引き上げます。一方で、受け取り方の設計は2026年1月からむしろ難しくなりました。

    時期 変わること
    2026年1月1日以後の老齢一時金 退職所得控除の重複排除が前年以前9年内へ(改正前は4年内)
    2026年4月1日(施行済み) 企業型DCのマッチング拠出で加入者掛金の額の制限を撤廃
    2026年12月1日(施行予定) iDeCoの加入可能年齢を60歳以上70歳未満へ拡大
    2026年12月1日(施行予定) 第2号加入者の拠出限度額を月6.2万円に一本化、第1号加入者は月7.5万円へ

    データ出典: 税制改正分は国税庁「令和8年版 源泉徴収のあらまし」、年金制度改正分は厚生労働省「2025年の制度改正」(2026年8月時点)

    年金制度の改正と税制改正は所管が分かれているため、別々の資料に載っています。当社が同じ時間軸に並べたのは、片方だけを見ると「枠が広がった」または「出口が厳しくなった」の一面しか見えないためです。

    2026年12月施行予定 — 加入できる年齢が70歳未満へ

    改正の根拠となる法律は、令和7年5月16日に国会へ提出され、衆議院で修正のうえ令和7年6月13日に成立しました。これにより、現行の要件に加えて60歳以上70歳未満の人が新たにiDeCoへ加入・継続拠出できるようになります。対象はiDeCo加入者・運用指図者・企業年金から資産を移換する人のいずれかに該当し、老齢基礎年金やiDeCoの老齢給付金を受給していない人です。

    施行日から3年を経過する日までは経過措置があり、この3類型に該当しない60歳以上70歳未満の人も加入できます。当社はこの改正を、50代からの加入で最大の弱点だった「拠出できる年数の短さ」を直接埋める変更だと評価しています。受給開始年齢の繰下げリスクも、拠出期間を延ばせる分だけ回避しやすくなります。

    2026年12月施行予定 — 拠出限度額の引き上げと一本化

    会社員のiDeCoは、勤務先に企業年金があるかどうかで上限が20,000円と23,000円に分かれていました。改正後はこの差異を解消して企業年金と共通の限度額に一本化したうえで、月額6.2万円へ引き上げられます。自営業者等の第1号加入者は、国民年金基金との共通枠が月額7.5万円になります。

    枠が広がることは選択肢の拡大ですが、自動的に増額する理由にはなりません。当社は、拠出枠が大きくなるほど「いくら入れるか」の判断が家計に与える影響も大きくなると考えています。60歳まで動かせない資金の比率が上がるため、枠の拡大は家計全体の見直しとセットで扱うべき変更です。

    2026年1月から — 受け取り時の重複調整が9年内へ

    出口側は逆に厳しくなりました。前述のとおり、2026年1月1日以後に支払を受けた老齢一時金がある場合、その後に退職手当等を受け取る年の前年以前9年内の一時金が重複排除の対象になります。あわせて、老齢一時金に係る「退職所得の受給に関する申告書」の保存期間も7年から10年へ延びました。

    当社の見立てでは、これは受け取りの順序と間隔を早い段階から設計しておく必要が生じた変更です。60歳でiDeCoを一時金で受け取り、65歳で退職金を受け取るといった組み合わせでは、従来なら独立して控除枠を使えたケースでも重複調整が入りえます。個別の税額は勤続年数と金額で変わるため、具体的な税額・申告の判断は税務署または税理士に確認してください。受け取り方を含めた資産設計はファイナンシャルプランナー(FP)や金融機関へご相談ください。

    要点 — 2026年の改正は「入口は広がり、出口は複雑になる」という非対称な変化で、拠出額の判断と受け取り方の設計は別々に検討する必要があります。

    iDeCoが向いている人・向いていない人

    iDeCoが向いているのは、課税所得があり、60歳まで手をつけない資金枠を確保できる人です。向いていないのは、数年内に大きな支出が決まっている人と、課税所得がなく所得控除が働かない人です。判断は年収の高低ではなく、この2点で決まります。

    向いている人の条件

    第一に、自分自身に課税所得がある人です。掛金の全額所得控除は本人の所得からしか差し引けないため、この条件を満たすかどうかで優遇の中身が大きく変わります。第二に、生活防衛資金と近い将来の支出予定を別に確保できている人です。前掲のとおり脱退一時金は年間844件しか使われておらず、実質的な出口は拠出の停止になるため、止めずに続けられる額から始められる人ほど制度と相性が良くなります。

    第三に、勤務先に退職金がない、または退職金の受け取り時期をiDeCoと十分に離せる人です。自営業者やフリーランスは、上限68,000円(2026年12月からは7.5万円)を使えるうえ、受取時の重複調整も起きにくくなります。老後資金の全体設計から逆算したい場合は、老後資金についてはこちらで必要額の考え方を確認してください。

    向いていない人・先に整えるべきことがある人

    数年内に住宅購入・出産・独立などの支出が決まっている人は、その資金を60歳まで固定する判断と相性が良くありません。課税所得がない専業主婦・主夫の場合も、掛金の所得控除が働かないうえ手数料の相対的な比重が上がるため、優先順位は下がります。50歳を超えてからの加入では、受給開始年齢の繰下げを確認せずに始めると想定が外れます。

    なお、非課税で運用したいがいつでも引き出せる状態を保ちたい場合はNISAという選択肢があります。判断軸は「引き出しの自由度」で、NISAとの詳しい使い分けは積立nisaの全体像を整理した完全ガイドで解説しています。

    当社の見解 — 当社のABCashは、iDeCoの掛金額を決める前に家計の余力を確定させる順序を標準にしています。一般に「節税になるから上限まで拠出すべき」と語られますが、60歳まで動かせない枠を先に固定すると生活防衛資金とライフイベント費用が痩せ、結局は拠出を止める結果になりやすいためです。だから当社は家計管理からNISA・iDeCo・投資信託までを一気通貫のカリキュラムとして扱い、専属コンサルタントが「いくらなら止めずに続けられるか」を一緒に決めるところから伴走します。金融商品を販売しない立場のため、特定の商品や金融機関を勧める代わりに、その人の加入区分と課税所得でiDeCoが機能するかを先に判定します。

    \ 無料体験は60〜80分程度・オンライン可 /

    自分の加入区分でiDeCoが機能するかを、商品を売らない立場で一緒に確認できます。

    iDeCoのデメリットについてよくある質問

    iDeCoは途中でやめられますか

    掛金の拠出はいつでも止められ、その後は運用だけを続ける運用指図者になります。実際に2025年3月末時点で1,021,664人が運用指図者として登録されています。一方、資産を引き出して制度から抜ける脱退一時金は7要件をすべて満たす場合に限られ、給付は年間844件でした(確定拠出年金統計資料 2025年3月末)。

    iDeCoで元本割れする確率はどのくらいですか

    確率を示した公的な統計はありません。参考になるのは資産構成で、個人型の資産のうち投資信託等が75.9%、元本確保型が23.1%を占め、元本確保型だけで運用している人は16.9%でした(2025年3月末時点)。元本割れの可能性は選んだ商品によって決まるため、確率ではなく自分の商品構成で考えるほうが実態に合います。

    掛金が月5,000円でも手数料負けしませんか

    iDeCo公式サイトは元本確保商品について「利息額を手数料が上回る場合があります」と明記しています(iDeCo公式サイト)。手数料は金融機関ごとに異なり、運営管理機関は約160あります。掛金が最低額に近く、かつ元本確保型のみで運用する場合に手数料の比重が最も高くなります。

    専業主婦(主夫)が加入するとデメリットしかないのですか

    掛金の所得控除は本人の所得からのみ控除され、配偶者の所得からは控除されません(iDeCo公式サイトの記載による)。そのため課税所得がなければ3つの優遇のうち1つが外れます。残る運用益の非課税と受取時の控除は使えるため、手数料と資金拘束に見合うかを個別に判断することになります。

    iDeCoに入ると公的年金は減りますか

    iDeCoは公的年金(国民年金・厚生年金)とは別に給付を受けられる私的年金制度であり、加入によって公的年金の額が減る仕組みはありません(厚生労働省「iDeCoの概要」)。ただし第1号被保険者は国民年金基金の掛金や付加保険料と枠を共有するため、それらを納付している場合は上限額が調整されます。


    iDeCoは公的年金や退職金、NISAと組み合わせて初めて位置づけが決まる制度です。制度全体の仕組みや他の選択肢との関係を順に確認したい方は、idecoの基礎からの総まとめはこちらをご覧ください。なお個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士へご相談ください。

    まとめ

    判断軸をもう一度整理します。iDeCoの不利は資金拘束・コスト・受取時の課税の3系統に集約され、その重さは加入区分・60歳までの残り年数・退職金の有無という3つの事実で決まります。2026年は拠出枠と加入年齢が広がる一方、受け取り方の設計は複雑になりました。制度の善し悪しではなく、自分の状況で機能するかどうかが判断の中心です。次の一歩は、今後10年の支出予定と課税所得の有無を書き出して、止めずに続けられる金額を先に確かめることです。

    \ 学びの内容を体験で確認 /

    家計の見直しから老後資金の準備まで、優先順位を状況に合わせて整理します。

  • イデコとは?3つの節税メリットと2026年改正の注意点

    イデコ(iDeCo)は掛金が全額所得控除になり、運用益も非課税で再投資できる、自分で作る私的年金制度です。2026年12月1日には拠出限度額の引き上げと70歳未満への加入拡大が施行されます(厚生労働省)。ただし加入区分により、掛金枠が大きく広がる人と月2.3万円のまま据え置きの人に分かれます(厚生労働省 DC拠出限度額)。

    \ 累計9万人が受講した女性向けトレーニング /

    家計の見直しからiDeCoの掛金設定まで、専属コンサルタントが個別に伴走します。

    イデコ(iDeCo)とは?公的年金に上乗せする自分年金の仕組み

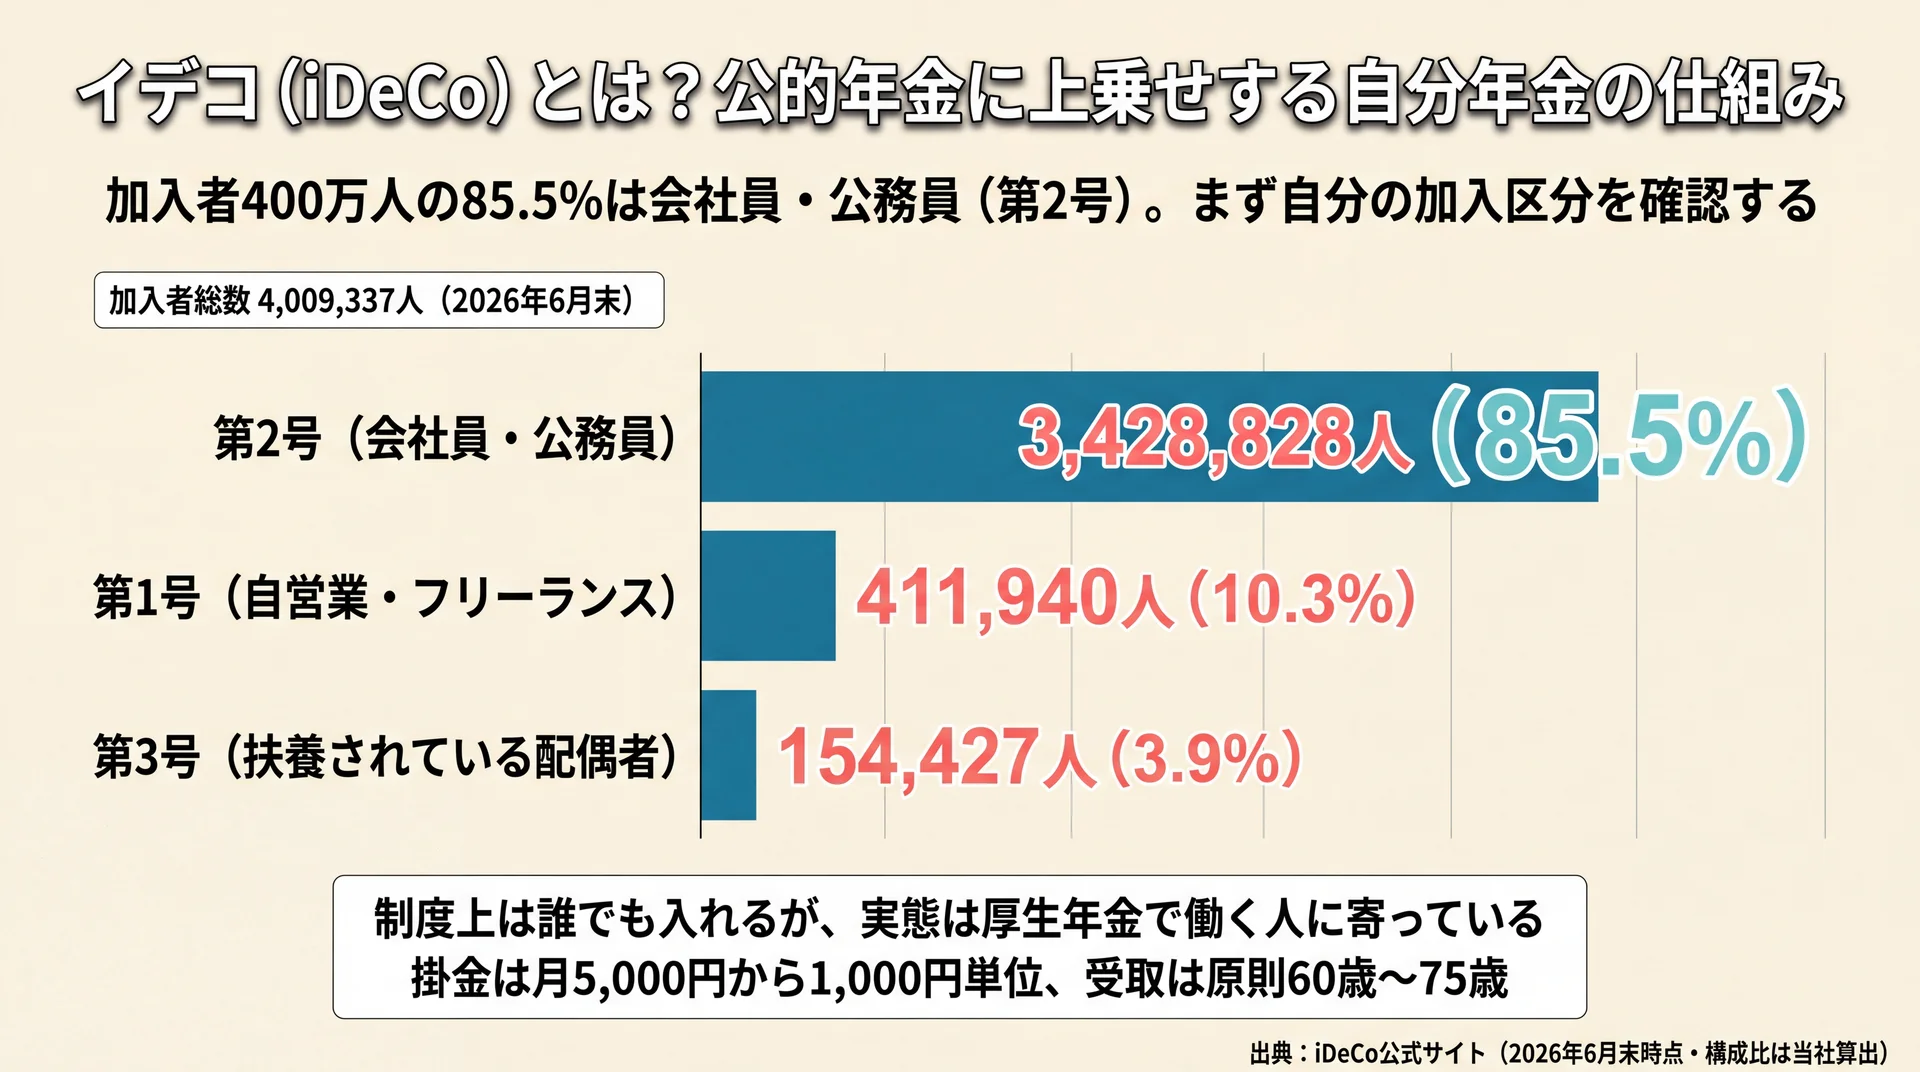
    加入者4,009,337人のうち第2号(会社員・公務員)が85.5%、第1号10.3%、第3号3.9%という加入区分別の偏りを示した棒グラフ
    加入者の85.5%が会社員・公務員に偏っていることを可視化(出典: iDeCo公式サイト 2026年6月末時点。構成比は当社算出)

    イデコは、国民年金・厚生年金とは別に、自分で掛金を出して運用し、老後に受け取る任意加入の私的年金制度です。実施主体は国民年金基金連合会で、申込・掛金の拠出・運用商品の選択をすべて自分で行います(厚生労働省、2026年8月時点)。

    公的年金は加入も保険料も法律で決まりますが、イデコは入るかどうかも、いくら出すかも自分で決める点が根本的に違います。この「自分で決める」自由度こそが、税制メリットの大きさと、あとで説明する引き出し制限の両方を生む理由です。イデコの全体像は、当社が別途まとめたidecoの全体像を整理した完全ガイドでも体系的に確認できます。

    加入できるのは誰か(第1号〜第4号の区分)

    イデコの加入資格は、公的年金の被保険者種別に沿って4区分に分かれます。自営業者やフリーランス、学生は第1号加入者、会社員や公務員は第2号加入者、第2号に扶養されている配偶者は第3号加入者、国民年金に任意加入している人は第4号加入者にあたります(iDeCo公式サイト、2026年8月時点)。

    ただし、農業者年金の被保険者や国民年金保険料を免除されている人は対象外です。勤務先で企業型確定拠出年金に加入していて、事業主掛金を年単位で拠出している人やマッチング拠出をしている人も加入できません。自分がどの区分に当てはまるかで、拠出できる上限額も税制メリットの効き方も変わります。ここを飛ばして掛金額から考え始めると、途中で前提が崩れます。

    掛金は月5,000円から1,000円単位で決められる

    掛金は月々5,000円から始められ、1,000円単位で自由に設定できます。掛金額の変更は1年(12月分から翌年11月分まで)に1回、拠出の停止はいつでも可能です(iDeCo公式サイト、2026年8月時点)。

    当社は、この「年1回しか増減できない」という制約を、最初に上限いっぱいまで積む必要がないという意味に読み替えています。掛金は後から増やせますが、いったん拠出したお金は60歳まで戻せません。だから当社では、家計の余力を確認したうえで無理のない額から始め、年に一度の見直しで積み増していく進め方をお勧めしています。

    受け取りは原則60歳から75歳までの間に選ぶ

    老齢給付金は原則60歳から受け取れ、開始時期は75歳になるまでの間で選べます。受取方法は5年以上20年以下の有期年金、一時金、その組み合わせの3通りです(厚生労働省「iDeCoの概要」、2026年8月時点)。

    注意したいのは受給開始年齢の条件です。60歳から受け取るには、60歳になるまでの通算加入者等期間が10年以上必要で、8年以上10年未満なら61歳、6年以上8年未満なら62歳と段階的に繰り下がります。50代から始める場合は、受け取れる年齢が60歳より後になる可能性を織り込んでおく必要があります。

    加入者は400万人を超え、その85.5%が会社員・公務員

    イデコの加入者は2026年6月末で4,009,337人となり、初めて400万人を超えました。2024年3月末の3,284,971人から2年3か月で約72万人、22.0%増えた計算です(iDeCo公式サイト、2026年6月末時点)。

    内訳には大きな偏りがあります。第2号加入者が3,428,828人で全体の85.5%を占め、第1号は411,940人(10.3%)、第3号は154,427人(3.9%)にとどまります(構成比は各区分を合計で割った当社の算出値)。当社はこの数字を、イデコが制度上は誰でも入れる一方、実態としては厚生年金に加入して働いている人の制度に寄っている証拠だと見ています。だから「みんなやっているから」ではなく、自分の区分でどう効くかから確認してください。

    イデコの3つの節税メリット

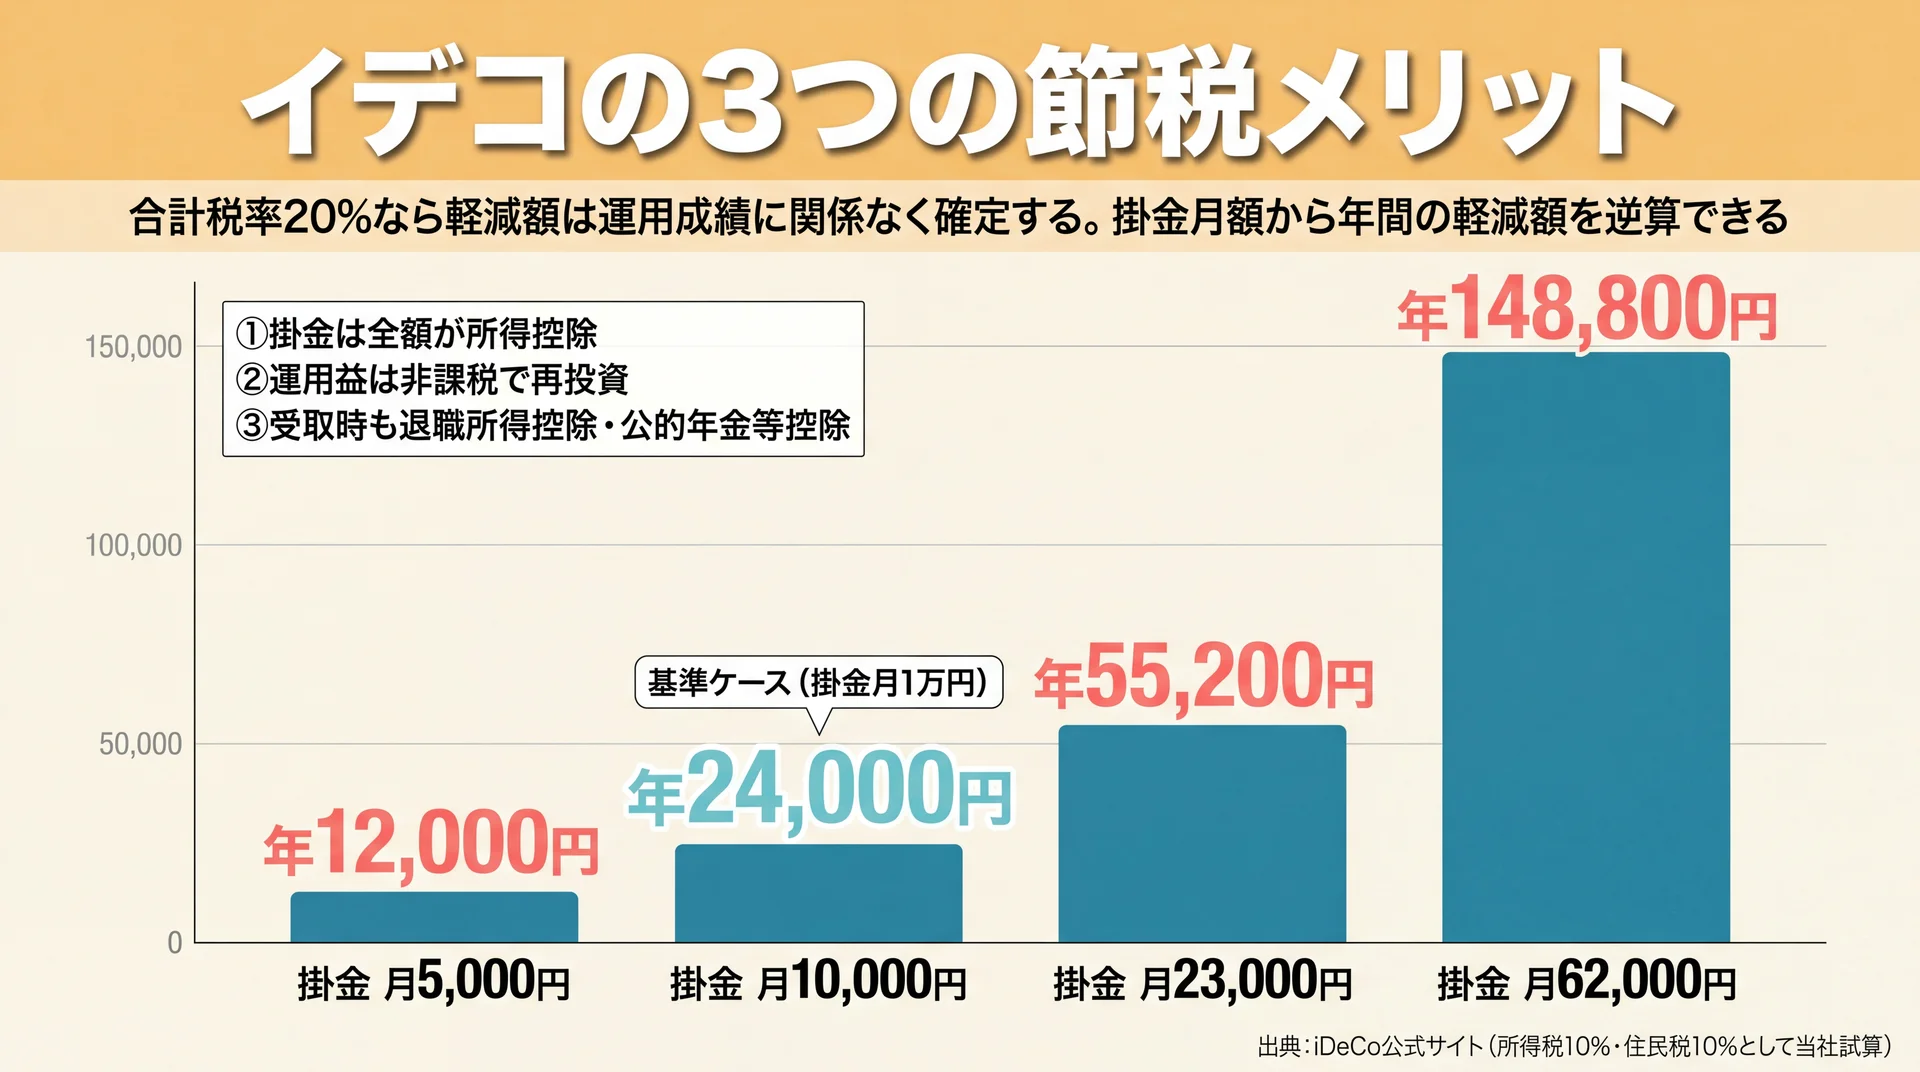
    掛金月5,000円で年12,000円、月10,000円で年24,000円、月23,000円で年55,200円、月62,000円で年148,800円という掛金別の年間税軽減額の棒グラフ
    合計税率20%のとき掛金月額から年間の軽減額を逆算できる(出典: iDeCo公式サイトの制度仕様に所得税10%・住民税10%を当てはめた当社試算)

    イデコの税優遇は、掛金を出すとき・運用するとき・受け取るときの3段階で働きます。掛金は全額が所得控除の対象になり、通常は20.315%課税される運用益が非課税で再投資され、受け取り時にも退職所得控除や公的年金等控除が使えます(iDeCo公式サイト、2026年8月時点)。

    ①掛金が全額所得控除になる

    掛金の全額が小規模企業共済等掛金控除の対象になります。公式には、毎月の掛金が1万円で所得税10%・住民税10%の場合、年間2.4万円の税金が軽減されるという試算が示されています(iDeCo公式サイト、2026年8月時点)。

    同じ条件(合計税率20%)で掛金額を変えて計算すると、月5,000円なら年12,000円、月23,000円なら年55,200円、月62,000円なら年148,800円の軽減になります。当社はこの金額を「利回り」ではなく、運用成績にかかわらず確定する家計改善として扱っています。投資信託のリターンは変動しますが、所得控除による軽減額は課税所得と税率が決まれば動きません。掛金額を決める前に、自分の税率で軽減額を試算しておくと判断が速くなります。

    ②運用益が非課税で再投資される

    通常、投資信託などの運用益には源泉分離課税として20.315%がかかりますが、イデコの中で出た運用益は非課税のまま再投資されます。積立金に対する特別法人税(年1.173%)は現在課税が停止されています(iDeCo公式サイト「iDeCoのメリット」、2026年8月時点)。

    非課税の効き方は運用期間に比例します。20代・30代で始めれば30年前後の運用期間を確保でき、課税されずに再投資される分が積み上がります。ただし当社は、この点をもって「若いうちに上限まで」と勧めることはしません。60歳まで引き出せない資金に家計の余力以上を回すと、途中で生活が回らなくなります。運用期間の長さは、掛金額ではなく継続年数で確保します。

    ③受け取り時も退職所得控除・公的年金等控除が使える

    受け取り時にも控除が用意されています。年金として受給する場合は公的年金等控除、一時金として受給する場合は退職所得控除の対象になります(厚生労働省「iDeCoの概要」、2026年8月時点)。

    ここは3つのメリットのうち最も設計の余地が大きい部分です。勤務先の退職金と受け取り時期が重なると退職所得控除の枠を分け合うことになり、税負担が変わります。当社は、受け取り方の判断を加入時ではなく50代に入ってから、退職金の見込み額と公的年金の受給予定を並べて決めるものと位置づけています。加入の段階では「受け取り方は複数あり、後から選べる」ことだけ押さえておけば十分です。

    要点: イデコの税優遇は拠出・運用・受取の3段階で働き、合計税率20%なら掛金月1万円で年24,000円、月23,000円で年55,200円が軽減されます。受け取り方の最適化は50代で考えれば間に合います。

    2026年12月改正で何が変わる?上限引き上げと70歳未満までの加入

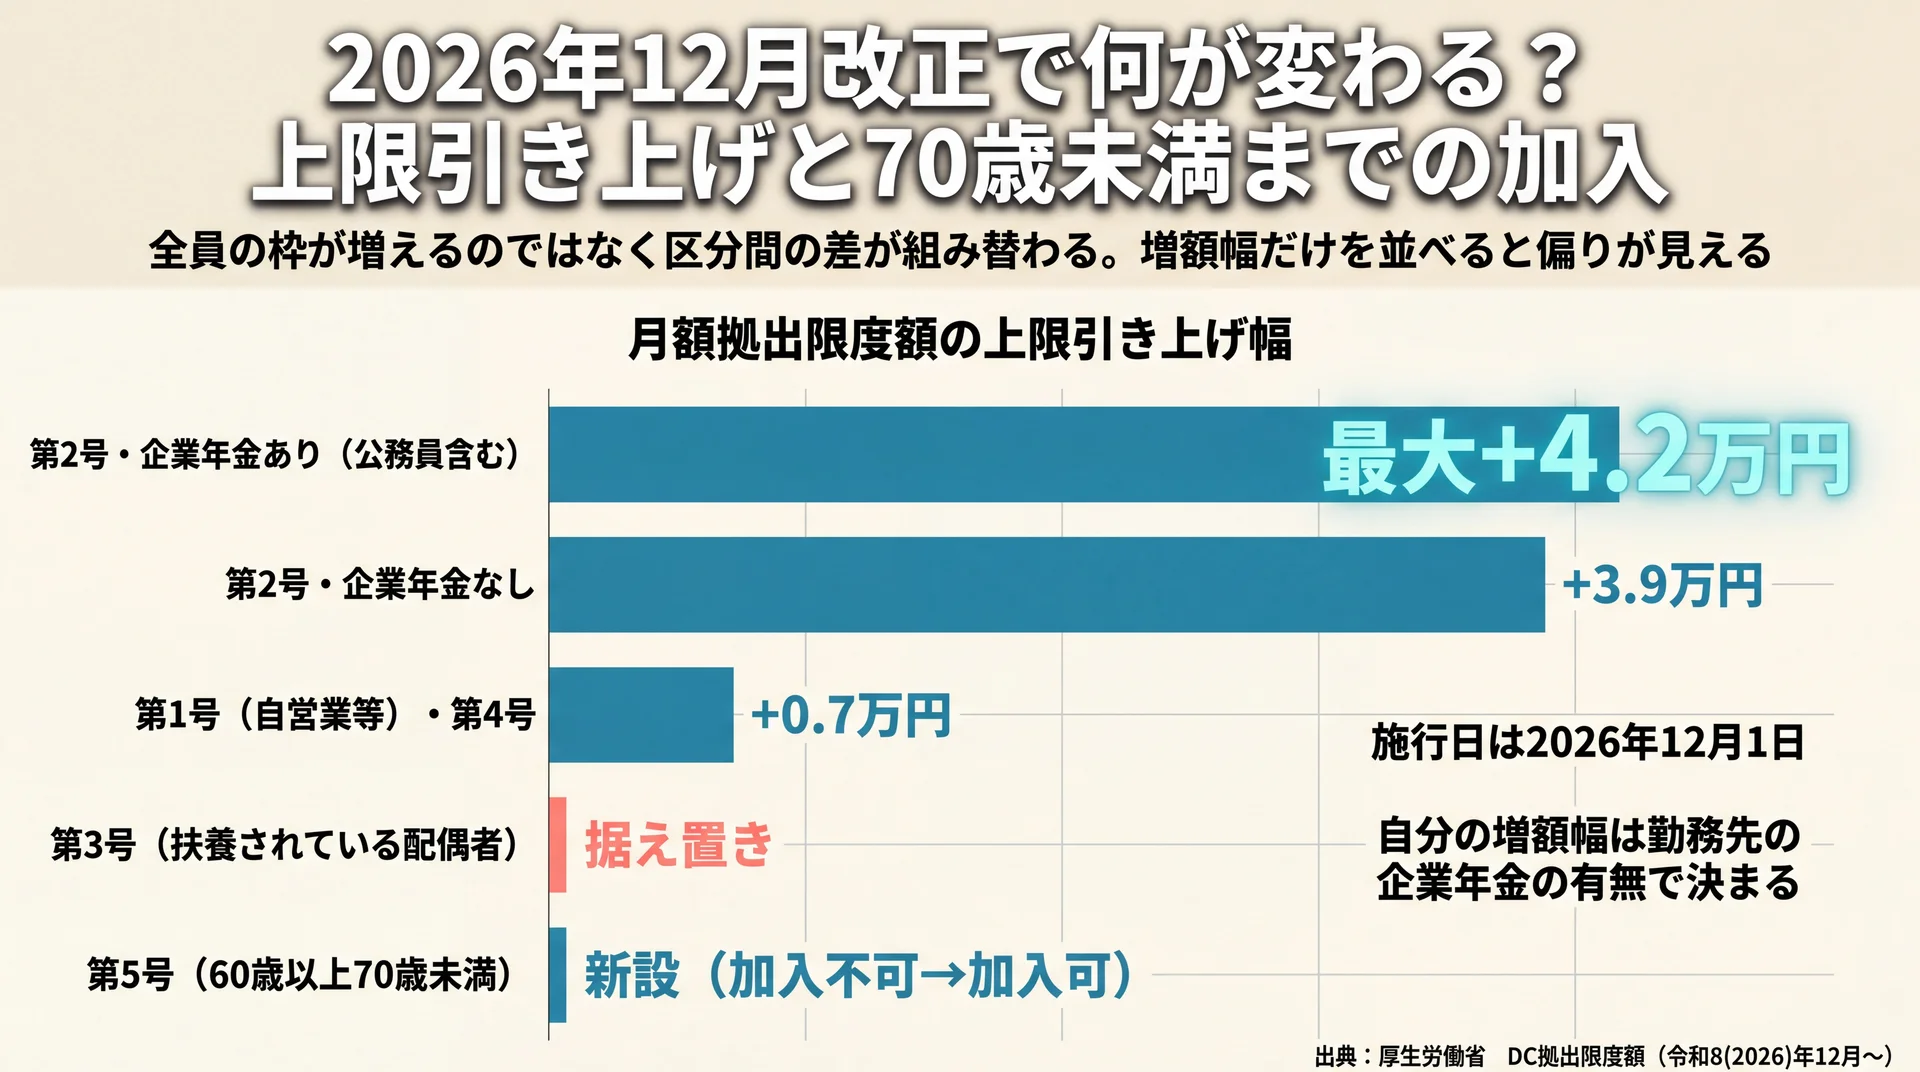
    第2号・企業年金ありが最大+4.2万円、企業年金なしが+3.9万円、第1号が+0.7万円、第3号は据え置き、第5号は新設という改正の増額幅だけを並べた棒グラフ
    増額幅だけを並べると、恩恵が第2号に偏り第3号だけが据え置きである構造が見える(出典: 厚生労働省 DC拠出限度額(令和8(2026)年12月〜)を基に当社作成)

    2026年12月1日施行の改正で、イデコの拠出限度額が引き上げられ、加入できる年齢の上限も70歳未満まで広がります。根拠となる法律は令和7年6月13日に成立しました(厚生労働省、2026年8月時点)。ただし全区分が一律に増えるわけではありません。

    第2号は企業年金と合算して月6.2万円に一本化される

    会社員・公務員などの第2号加入者は、勤務先の企業年金の有無による限度額の差が解消され、企業年金と共通の拠出限度額に一本化されたうえで月額6.2万円に引き上げられます(厚生労働省「2025年の制度改正」、2026年8月時点)。

    現行では企業年金なしの会社員が月2.3万円、企業年金ありの会社員・公務員が月2.0万円(企業型DCの事業主掛金と他制度掛金相当額を合わせて5.5万円の範囲内)です。改正後は企業年金なしで月3.9万円の増額、企業年金ありで最大4.2万円の増額となります(厚生労働省「DC拠出限度額(令和8(2026)年12月〜)」)。勤務先の制度によって自分の枠が変わる構造は残るため、企業年金ありの人は増額幅を勤務先の掛金額から逆算する必要があります。

    第1号は国民年金基金と合算して月7.5万円に上がる

    自営業者やフリーランスなどの第1号加入者は、国民年金基金との共通拠出限度額が月額6.8万円から7.5万円へ引き上げられます。増額幅は0.7万円です(厚生労働省「DC拠出限度額(令和8(2026)年12月〜)」)。

    第1号はもともと限度額が高く設定されていたため、増額幅そのものは第2号より小さくなります。ただし国民年金基金の掛金や付加保険料を納めている場合は、その額を差し引いた残りがイデコの枠になる点は変わりません。枠の総額と、実際に自分が使える残枠は別物です。加入区分ごとの上限額を詳しく確認したい場合はイデコ 上限についてはこちらにまとめています。

    60歳以上70歳未満で加入できる「第5号加入者」が新設される

    改正でもうひとつ大きいのが、加入可能年齢の引き上げです。これまでは国民年金の被保険者であることが条件でしたが、60歳以上70歳未満で老齢基礎年金もイデコの老齢給付金も受給しておらず、マッチング拠出も行っていない人であれば、国民年金の被保険者でなくても加入・拠出を継続できる「第5号加入者」が新設されます(厚生労働省「2025年の制度改正」、2026年8月時点)。

    対象は原則としてイデコ加入者・運用指図者・企業年金から資産を移換する人ですが、施行日から3年間は経過措置として、これらに該当しない60歳以上70歳未満の人も加入できます。当社はこの経過措置を、50代後半で始めても運用期間を70歳近くまで確保できるようになった変化だと考えています。

    加入区分別に見た改正前後の変化

    改正の影響を区分ごとに並べると、増える人と変わらない人の差がはっきりします。

    加入区分 改正前(〜2026年11月) 2026年12月〜 増減
    第1号(自営業者等)・第4号 月6.8万円(国民年金基金等と合算) 月7.5万円(同合算) +0.7万円
    第2号・企業年金なし(公務員を除く) 月2.3万円 月6.2万円 +3.9万円
    第2号・企業年金あり(公務員を含む) 月2.0万円(合計5.5万円の範囲内) 企業年金等と合算で月6.2万円 最大+4.2万円
    第3号(扶養されている配偶者) 月2.3万円 月2.3万円 据え置き
    第5号(60歳以上70歳未満・国民年金被保険者以外) 加入不可 企業年金等と合算で月6.2万円 新設

    データ出典: 厚生労働省 DC拠出限度額(令和8(2026)年12月〜)を加入区分別に当社が再整理

    当社がこの表を作った理由は、改正の本質が「全員の枠が増える」ではなく「区分間の差が組み替わる」ことにあるからです。最も恩恵を受けるのは企業年金のある会社員・公務員で、逆に第3号加入者は増額の対象になっていません。だから改正のニュースを見て掛金を増やす前に、自分の区分がどの行にあたるかを確認してください。

    要点: 2026年12月1日施行の改正で第2号は月6.2万円に一本化、第1号は月7.5万円に上がり、60歳以上70歳未満の第5号加入者が新設されます。一方で第3号は月2.3万円のまま据え置きです。

    \ 専属コンサルタントがマンツーマン /

    制度の比較で迷う段階から、あなたの加入区分に合う進め方を一緒に整理できます。

    改正でも変わらない3つの注意点

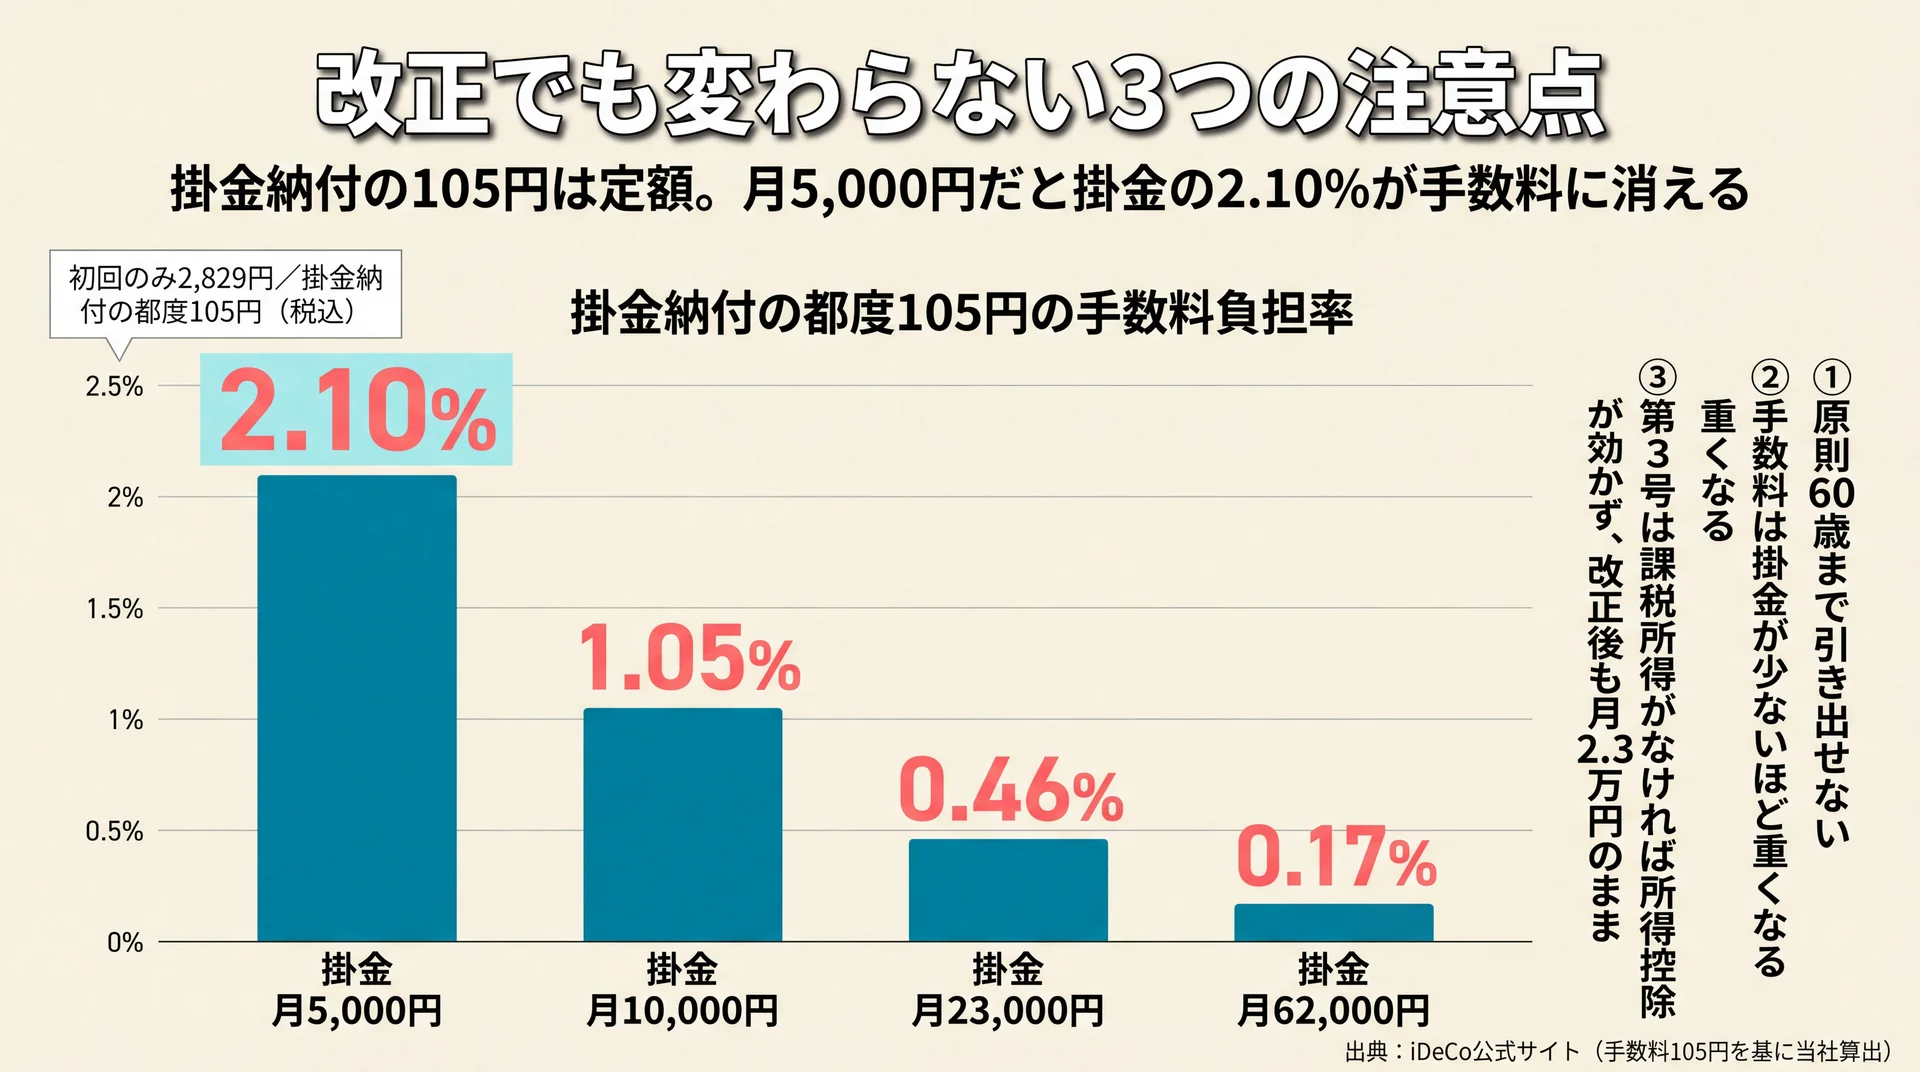
    掛金納付の都度かかる105円が掛金に占める比率が月5,000円で2.10%、月10,000円で1.05%、月23,000円で0.46%、月62,000円で0.17%となることを示した棒グラフ
    定額105円の負担率は掛金が少ないほど重くなる(出典: iDeCo公式サイトの手数料額を基に当社算出)

    拠出枠が広がっても、イデコの構造的な制約は変わりません。原則60歳まで引き出せないこと、掛金額にかかわらず定額の手数料がかかること、そして課税所得がなければ所得控除が働かないことの3点です(厚生労働省、2026年8月時点)。

    ①原則60歳まで引き出せない

    イデコの年金資産は、老齢給付金として原則60歳になるまで受け取れません。途中で解約して現金化する仕組みは基本的になく、掛金の拠出を止めて運用だけを続ける「運用指図者」になる選択肢が用意されているだけです(厚生労働省「iDeCoの概要」、2026年8月時点)。

    当社は、この制約を欠点ではなく用途の限定として説明しています。教育費や住宅の頭金、転職時の生活費など、60歳より前に使う予定のあるお金をイデコに入れると、必要なときに動かせません。生活防衛資金と近い将来の支出を先に確保したうえで、それでも残る余力を回す資金がイデコに向いています。イデコを避けるべきかどうかの議論はideco やめとけについてはこちらで詳しく扱っています。

    ②手数料は掛金が少ないほど重くなる

    国民年金基金連合会に支払う手数料は、新規加入または資産移換時に2,829円(初回のみ)、掛金納付の都度105円、掛金の還付が発生した場合に1,048円です(いずれも税込。iDeCo公式サイト、2026年8月時点)。これに加えて運営管理機関と事務委託先金融機関の手数料がかかり、金額は機関ごとに異なります。

    問題は、掛金納付時の105円が掛金額にかかわらず定額であることです。掛金に占める比率に直すと、次のように差が出ます。

    掛金月額 105円が掛金に占める比率 年間掛金 年間の税軽減額(合計税率20%の場合)
    5,000円 2.10% 60,000円 12,000円
    10,000円 1.05% 120,000円 24,000円
    23,000円 0.46% 276,000円 55,200円
    62,000円 0.17% 744,000円 148,800円

    手数料の額はiDeCo公式サイトの記載に基づき、比率は105円を各掛金月額で割って当社が算出しました。税軽減額は掛金全額が所得控除になるという制度仕様に所得税10%・住民税10%を当てはめた単純計算で、実際の額は課税所得や他の控除によって変わります。

    当社はこの表を、少額から始めるほど固定費の比率が上がるという事実を先に伝えるために使っています。とはいえ掛金納付時の手数料は年1,260円(105円×12回・当社換算)で、月5,000円でも所得控除による軽減額の年12,000円が上回ります。運営管理機関などの手数料は別途かかるため、合計額は加入前に確認してください。「少額だから損」と決めつけるより、家計に余裕が出たら早めに掛金を増やして固定費を薄める順序で考えると迷いが減ります。

    ③第3号被保険者には所得控除のメリットが届かない

    3つのうち最も見落とされやすいのが、この点です。掛金が全額所得控除になるという最大のメリットは、課税所得がある人にしか働きません。第2号被保険者に扶養されている第3号被保険者のように、給与収入が扶養の範囲内で所得税・住民税がほとんど発生しない場合、控除する対象そのものがないため税負担は軽くなりません。

    しかも第3号加入者は、2026年12月の改正で拠出限度額が引き上げられる対象から外れており、月2.3万円のまま据え置かれます(厚生労働省「DC拠出限度額(令和8(2026)年12月〜)」)。加入者数で見ても第3号は154,427人で、加入者全体4,009,337人の3.9%にとどまります(iDeCo公式サイト、2026年6月末時点。構成比は当社の算出値)。

    当社は、扶養の範囲内で働く方にとってイデコは「税制メリットの制度」ではなく「60歳まで引き出せない非課税の運用口座」だと位置づけています。運用益非課税というメリットは残りますが、それだけを目的にするならNISAのほうが引き出しの自由度が高くなります。世帯としてどちらが有利かは、配偶者の課税所得とあわせて判断してください。

    要点: イデコの制約は引き出し制限・定額手数料・課税所得がなければ所得控除が効かないことの3つで、いずれも2026年12月の改正では変わりません。扶養内で働く方は特に、加入前に世帯単位で確認が必要です。

    イデコを始めるときに決める3つのこと

    イデコを始めるときに自分で決めるのは、運営管理機関・運用商品・掛金額の3つです。運営管理機関ごとに手数料と取扱商品が異なり、運用商品は各機関が提示する3以上35以下の中から自分で選びます(厚生労働省「iDeCoの概要」、2026年8月時点)。

    ①運営管理機関は手数料・商品・サポートの3軸で比べる

    イデコは銀行・証券会社・保険会社など、さまざまな金融機関が運営管理機関として取り扱っており、特徴・運用商品・手数料が機関ごとに異なります(iDeCo公式サイト 運営管理機関一覧、2026年8月時点)。国民年金基金連合会に払う手数料はどこで加入しても同額ですが、運営管理機関に払う手数料は機関の判断で決まります。

    当社は金融商品を販売していないため、特定の金融機関をお勧めすることはありません。代わりに、運営管理手数料・運用商品のラインナップ・サポート体制の3軸を自分の条件に当てはめて比べる方法をお伝えしています。長期で積み立てる制度である以上、毎月の固定費である運営管理手数料の差は年数分だけ積み上がります。

    ②運用商品は3〜35本の中から自分で選ぶ

    運営管理機関は3以上35以下の運用商品を選定して加入者に提示する決まりになっており、加入者はその中から自分で選びます。複数の商品を組み合わせることも、運用の途中で変更することもできます(厚生労働省「iDeCoの概要」、2026年8月時点)。

    商品を選ばないまま一定期間が過ぎると、機関によっては「指定運用方法」として決められた商品が自動的に購入されます。ただし指定運用方法をすべての運営管理機関が用意しているわけではなく、用意がない場合は加入時に自分で運用の指図を行う必要があります(iDeCo公式サイトのライブラリ、2026年8月時点)。当社は、自動で買われる商品が自分の方針に合うとは限らないため、加入時に一度は自分で配分を決めることをお勧めしています。

    ③掛金は無理のない額から始めて年1回見直す

    掛金の下限は月5,000円、変更は1年に1回という前述のルールが、掛金額を決めるときの前提になります。2026年12月の改正で枠は広がりますが、枠が広がることと、その額を出せることは別の話です。

    当社は掛金額を「使わずに済む金額」ではなく「60歳まで触れなくても生活が回る金額」として決めています。手取りから生活費と生活防衛資金の積み立てを引き、そのうえで残る額の範囲に収めるという順序です。年1回の変更機会があるので、家計が改善したタイミングで増やしていけば、最初から上限に張り付ける必要はありません。

    当社の見解:家計を整えてから、NISA、そしてiDeCo

    一般には「iDeCoは節税になるから早く始めたほうがよい」と語られます。ただし当社のABCashは、税制メリットが効くのは課税所得がある人だけであり、しかも一度入れたお金は60歳まで動かせないという2つの前提から、iDeCoを最初の一手としてはお勧めしていません。当社が受講生と進めるのは、次の順序です。

    段階 やること iDeCoに進んでよい条件
    ①家計の把握 収支の可視化と固定費の見直し、生活防衛資金(生活費の6か月分が目安)の確保 まだ進まない
    ②NISA いつでも引き出せる非課税口座で、値動きのある商品に慣れる 生活防衛資金が確保できている
    ③iDeCo 60歳まで使わない前提の資金を、掛金の所得控除を効かせて積み立てる 課税所得があり、①②が整っている

    上表は当社の運用方針に基づく整理です。当社では、この順序に沿って専属コンサルタントが個別のカリキュラムを組み、家計管理からNISA・iDeCo・投資信託までを一気通貫で扱っています。2026年5月時点で累計9万人以上の方が受講し、2025年4月〜8月に実施したアンケートでは10段階中8以上と回答した方が95%でした。順序を守るほど、iDeCoの掛金を無理なく増やせる家計になります。

    なお、掛金と受取額の関係を数字で確かめたい場合はiDeCoのシミュレーションが役に立ちますし、そもそも投資の第一歩から整理したい場合は投資初心者が最初に踏む4ステップから読むほうが近道です。また、iDeCoの掛金額や受け取り方は収入・家族構成・勤務先の制度によって適切な選択が変わるため、個別の資産設計についてはファイナンシャルプランナーなどの有資格者や金融機関にご相談ください。

    イデコのよくある質問

    イデコで検索される疑問は、加入できる年齢、掛金の下限、途中でやめられるか、手数料の総額、年末調整の手続きの5つに集約されます。ここでは厚生労働省とiDeCo公式サイトの記載に沿って結論から順に答えます。加入区分で答えが変わる項目は、その違いもあわせて示します。

    Q1. イデコは何歳から何歳まで加入できますか?

    現在は原則として20歳以上65歳未満の公的年金の被保険者が対象です。2026年12月1日施行の改正により、60歳以上70歳未満で老齢基礎年金もiDeCoの老齢給付金も受給していない人は、国民年金の被保険者でなくても第5号加入者として加入・拠出を継続できるようになります(厚生労働省「2025年の制度改正」、2026年8月時点)。

    Q2. イデコの掛金はいくらから始められますか?

    月々5,000円からです。掛金は1,000円単位で設定でき、上限は加入区分によって異なります(iDeCo公式サイト「加入資格・掛金・受取方法等」、2026年8月時点)。まず5,000円で始めて、家計に余裕が出てから年1回の変更機会で増やす進め方もできます。

    Q3. イデコは途中でやめたり掛金を減らしたりできますか?

    掛金額の変更は1年(12月分から翌年11月分まで)に1回まで可能で、拠出の停止はいつでもできます。ただし拠出を止めても資産は原則60歳まで引き出せず、運用だけを続ける運用指図者という立場に変わります(iDeCo公式サイト「加入資格・掛金・受取方法等」、2026年8月時点)。

    Q4. イデコの手数料は合計でいくらかかりますか?

    国民年金基金連合会分は、新規加入・資産移換時に2,829円(初回のみ)、掛金納付の都度105円、還付が発生した場合に1,048円です(いずれも税込。iDeCo公式サイトのライブラリ、2026年8月時点)。これに運営管理機関と事務委託先金融機関の手数料が加わり、金額は機関ごとに異なるため加入前に確認が必要です。

    Q5. イデコは年末調整で手続きが必要ですか?

    会社員で個人払込(口座振替)を選んでいる場合は、年末調整の際に国民年金基金連合会が発行する「小規模企業共済等掛金払込証明書」を勤務先に提出します。給与天引き(事業主払込)の場合は個人での申告手続きは不要です。第1号・第3号・任意加入被保険者は確定申告で申告します(iDeCo公式サイトのライブラリ、2026年8月時点)。

    制度全体の位置づけをもう一度たどりたい方は、idecoの基礎からの総まとめはこちらから確認できます。

    まとめ

    イデコは拠出・運用・受取の3段階で税優遇が受けられる私的年金制度で、2026年12月1日施行の改正により第2号は月6.2万円、第1号は月7.5万円まで枠が広がり、60歳以上70歳未満の第5号加入者も新設されます。一方で第3号加入者は月2.3万円のまま据え置かれ、課税所得がなければ所得控除も働きません。原則60歳まで引き出せないという性質も変わらないため、まず自分の加入区分と課税所得、そして生活防衛資金の状況を確認することが、掛金額を決める前の出発点になります。

    \ 無料体験は60〜80分程度・オンライン可 /

    老後資金の目標額と毎月の掛金を、今の家計から逆算して決められます。

  • 新NISAシミュレーション|生涯枠1,800万円の使い切り方を試算

    新NISAシミュレーションで生涯投資枠1,800万円の使い切り方を試算すると、月いくらを何年で埋め、埋めた後いくら取り崩せるかが数字で見えます。枠は月5万円で約30年、月30万円で約5年で元本に達し、早く埋めて運用を長く続けるほど最終資産は伸びます(金融庁、2026年7月時点)。この記事では埋め方シナリオの比較と出口の取り崩しを、具体的な金額でまとめました。

    \ 1,800万円枠の使い方を相談 /

    生涯枠の埋め方や出口の考え方を、専属コンサルタントに無料で相談できます。

    新NISAシミュレーションとは?生涯枠1,800万円で何を試算する?

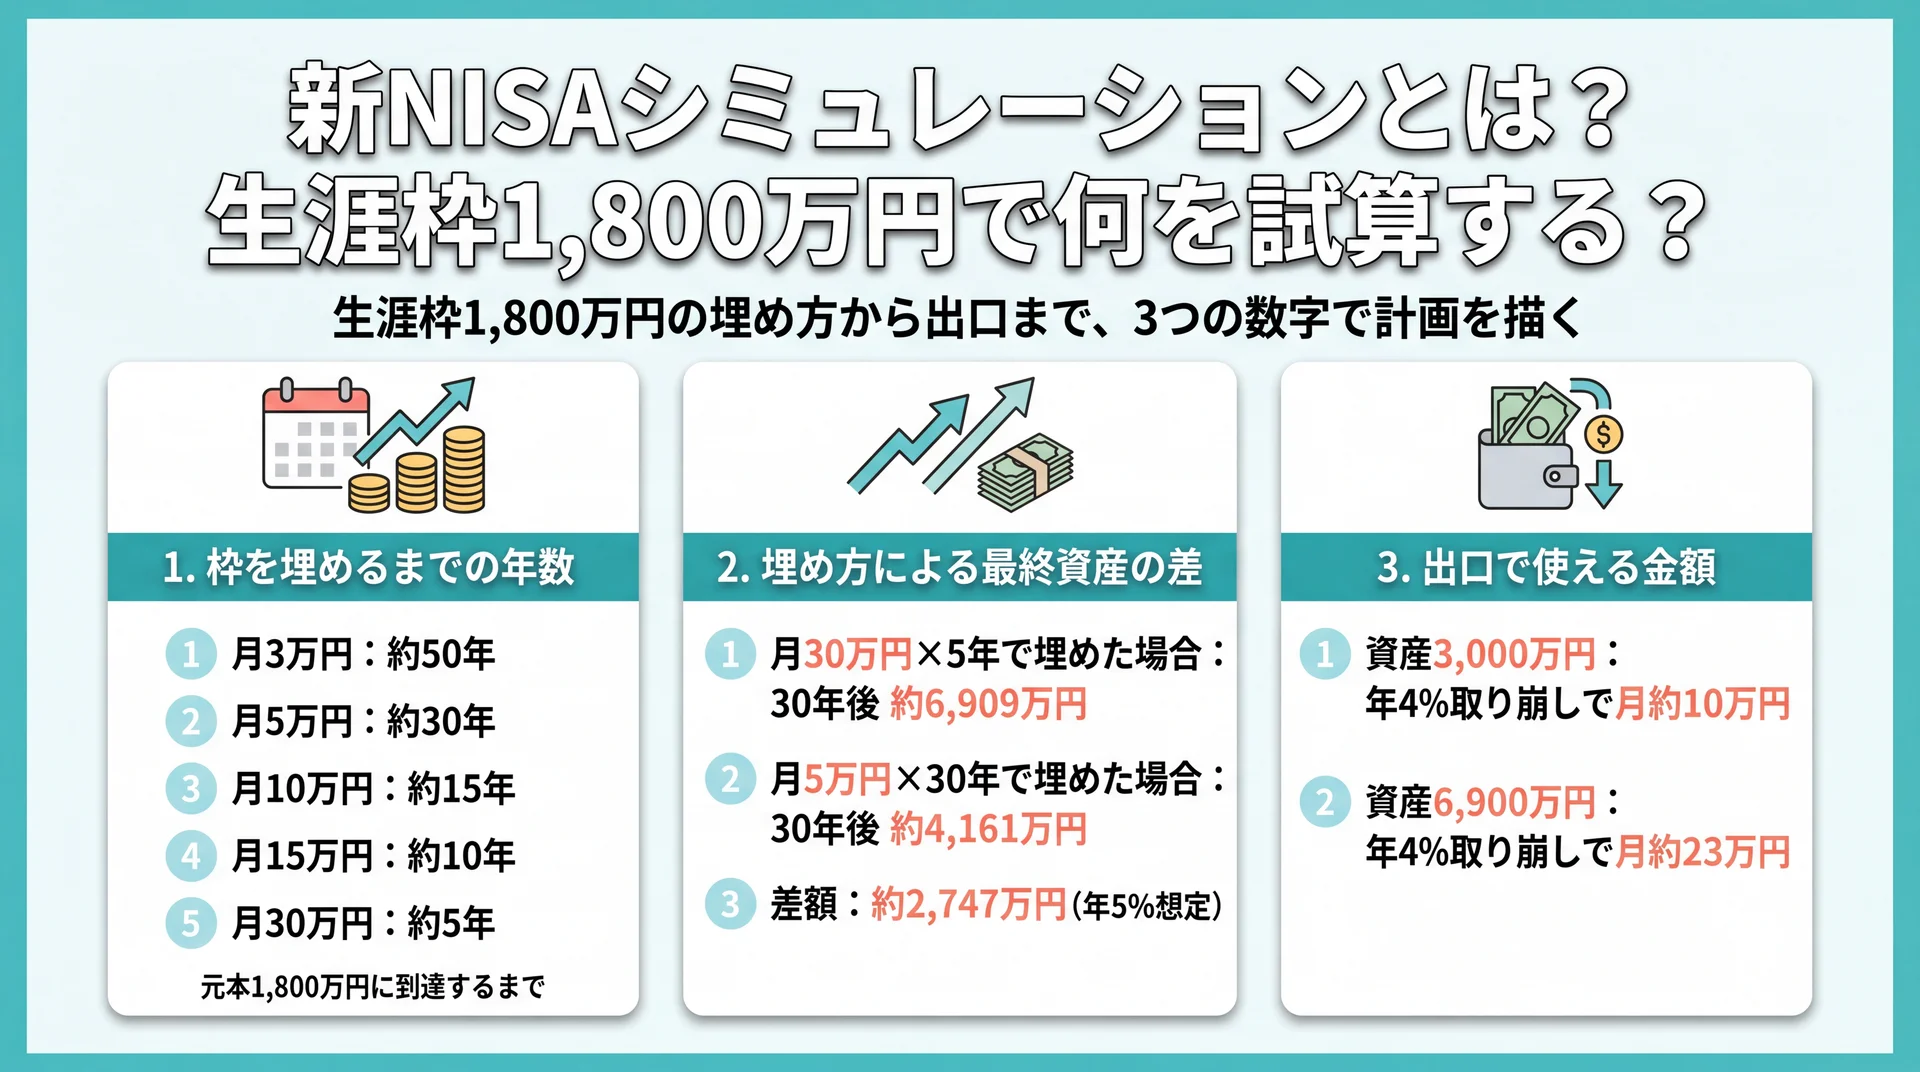
    生涯枠1,800万円のシミュレーションで分かる3つ=枠を埋める年数・埋め方による最終資産の差・出口の取り崩し額を整理した図
    生涯枠シミュレーションで描ける入口2つ・出口1つの見取り図(当社の試算に基づく)

    新NISAシミュレーションとは、生涯投資枠1,800万円を月いくらで何年かけて埋め、埋めた後にいくら取り崩せるかを複利計算で試算することです。将来の資産額だけでなく、枠を使い切る道筋を数字で描ける点が、金額別の将来額を出すだけの試算との違いです(金融庁、2026年7月時点)。

    新NISAの最大の特徴は、非課税で保有できる生涯投資枠が1,800万円まで広がり、保有期間が無期限になったことです。旧制度のように非課税期間の終了を気にせず、自分のペースで枠を埋めて長く運用を続けられます。だからこそ、「月いくらを何年続ければ枠が埋まるのか」「埋め終わった資産をどう使うのか」という、生涯枠を軸にした長期の見通しが試算のテーマになります。制度そのものの新旧の違いなど基礎の解説は範囲が広いため、ここでは試算に絞ります。NISAの全体像を先に確認したい場合は、積立nisaの全体像を整理した完全ガイドもあわせて参照してください。

    このシミュレーションで分かる3つのこと

    生涯枠を軸に試算すると、金額別の将来額の一覧とは別の3つの情報が手に入ります。目的を決めてから数字を出すと、結果を判断に使いやすくなります。

    • 枠を埋めるまでの年数: 毎月の積立額ごとに、元本1,800万円へ何年で到達するか
    • 埋め方による最終資産の差: 同じ元本でも、早く埋めて長く運用を続けるといくら変わるか
    • 出口で使える金額: 埋め終わった資産から、毎月いくら取り崩せて何年もつか

    前半の2つは「入口」、最後の1つは「出口」の話です。積立額別の将来額そのものを細かく比べたい場合は積立nisa 銘柄についてはこちらで商品選びとあわせて確認でき、つみたて枠に特化した金額別の試算は積立nisa シミュレーションについてはこちらで紹介しています。本記事は、生涯枠1,800万円を「どう埋め、どう使うか」に絞って解説します。

    生涯投資枠1,800万円は月いくらで何年で埋まる?

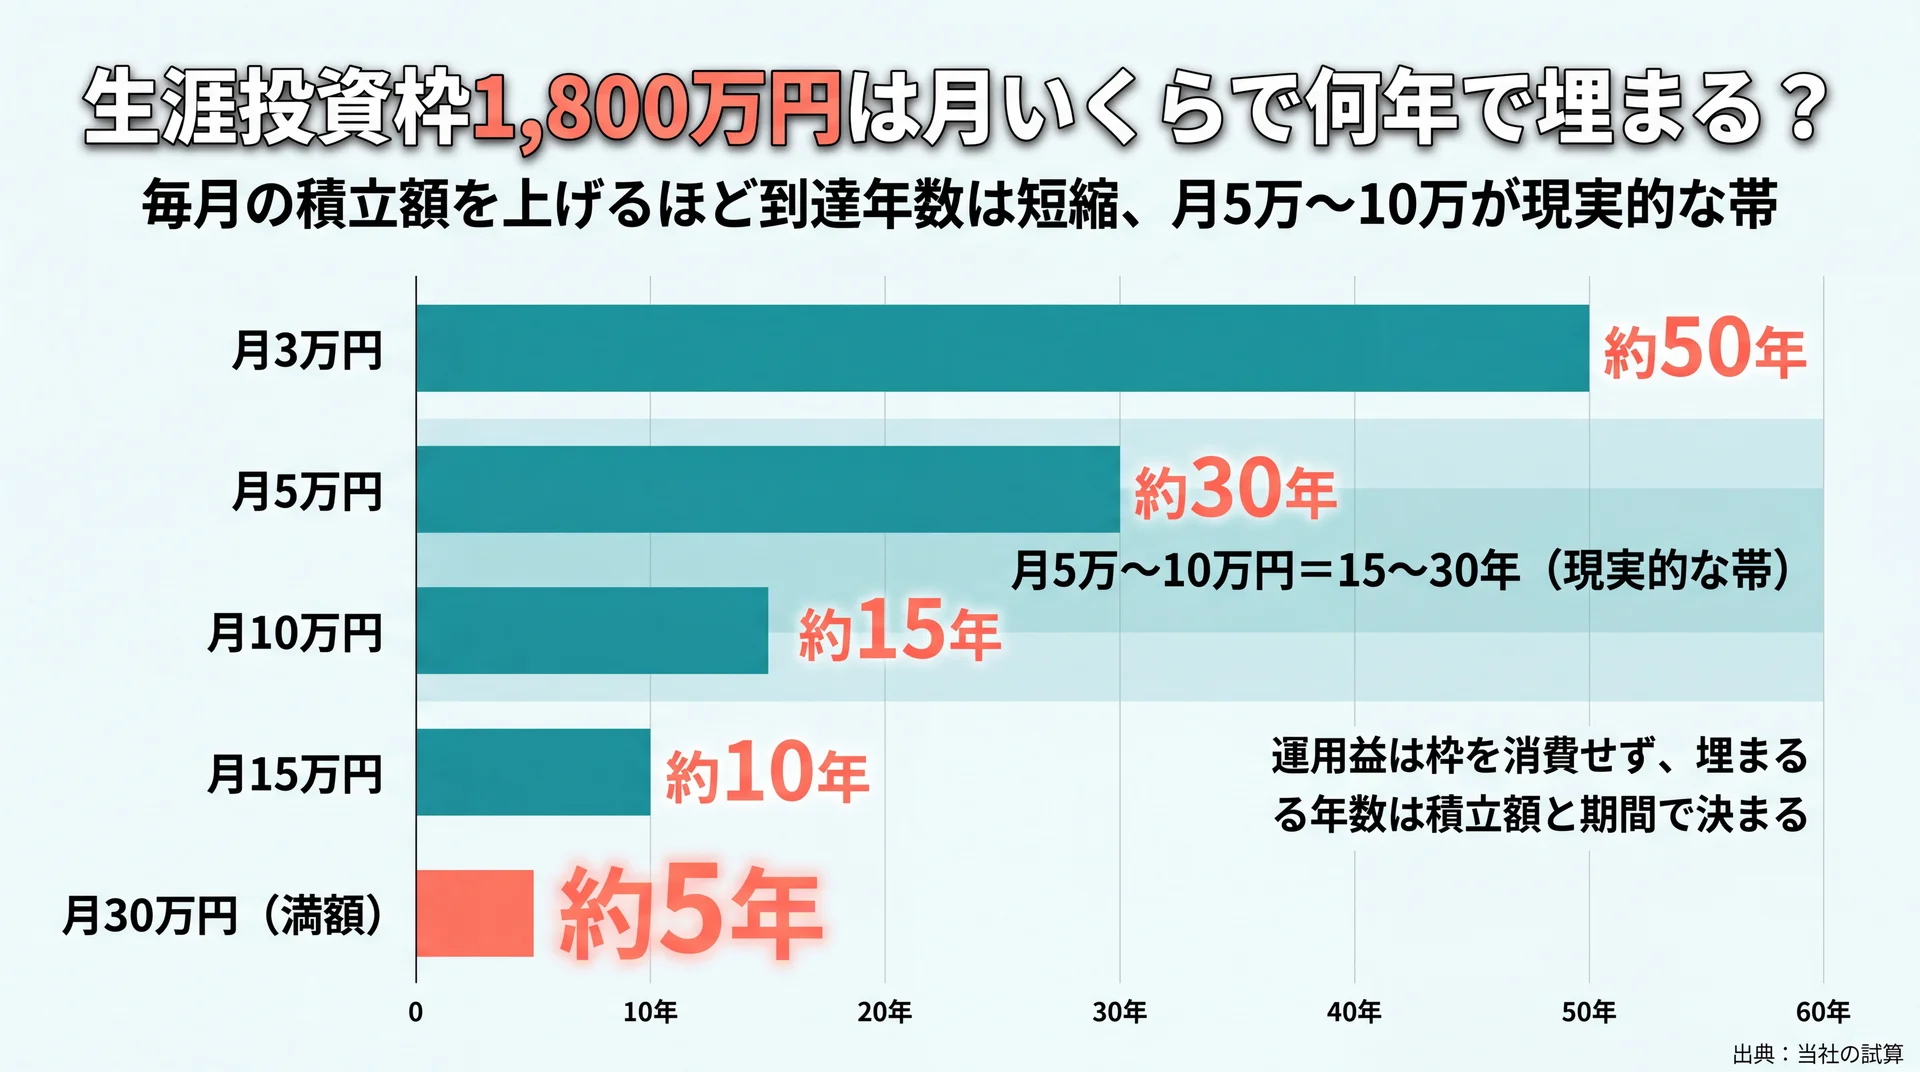
    毎月の積立額別に元本1,800万円へ到達する年数を示した横棒グラフ。月30万円で約5年、月3万円で約50年と積立額で年数が反比例する
    積立額を上げるほど到達年数は短縮し、月5万〜10万円=15〜30年が現実的な帯(出典: 当社の試算)

    生涯投資枠1,800万円は、元本ベースで月5万円なら約30年、月10万円なら約15年、月30万円なら約5年で埋まります。毎月の積立額を大きくするほど早く枠に到達しますが、その分だけ家計への負担も重くなります(金融庁、2026年7月時点)。

    まず押さえたいのは、枠1,800万円は「元本の累計」で数える点です。運用益は枠を消費しません。つまり、毎月いくら積み立てるかで、元本が1,800万円に届くまでの年数がそのまま決まります。下の表は、毎月の積立額別に枠の消化年数を整理したものです。自分が無理なく出せる金額の行を見て、「その額なら何年で満額になるか」という時間軸をつかむのが目的です。

    毎月の積立額 元本1,800万円に到達するまで
    月3万円 約50年
    月5万円 約30年
    月10万円 約15年
    月15万円 約10年
    月30万円(年360万・満額) 約5年

    生涯枠1,800万円を元本ベースで埋めるまでの年数(当社の試算/運用益は枠を消費しない前提)

    月30万円は、つみたて投資枠と成長投資枠を合わせた年間上限360万円をフルに使う金額です。理論上は約5年で枠を埋め切れますが、毎月30万円を投資に回せる家計は限られます。逆に月3万円だと約50年かかり、現実の運用期間からはみ出しかねません。多くの人にとって現実的なのは、月5万〜10万円で15〜30年かけて埋める帯だといえます。表の中から「今の家計で続けられそうな行」をまず1つ選び、そこを出発点にするのが失敗の少ない進め方です。

    試算前に決める3つの前提の置き方は?

    枠消化年数を出すには、毎月の積立額・想定利回り・積立期間の3つの前提を先に決めます。この3つが決まれば、金融庁の無料ツールでも手計算でも、ほぼ同じ結果にたどり着きます。

    積立額は、生活費と緊急予備資金を確保したうえで残る余剰から決めるのが基本です。想定利回りは断定的な予測ができないため、控えめな3%と標準的な5%の2ケースで幅を持たせます。金融庁のつみたてシミュレーターにも「将来の結果を予測し、保証するものではない」と明記されています(金融庁つみたてシミュレーター、2026年7月時点)。積立期間は、ライフイベント(住宅・教育・老後)までの残り年数を起点に置くと、枠を埋める年数と目標時期を重ねやすくなります。この3前提のうち、枠消化年数を直接動かすのは積立額と期間です。利回りは枠が埋まる年数(元本ベース)には影響せず、埋めた後の資産額に効いてきます。

    枠を早く埋めるほど得なのはなぜ?埋め方シナリオを比較

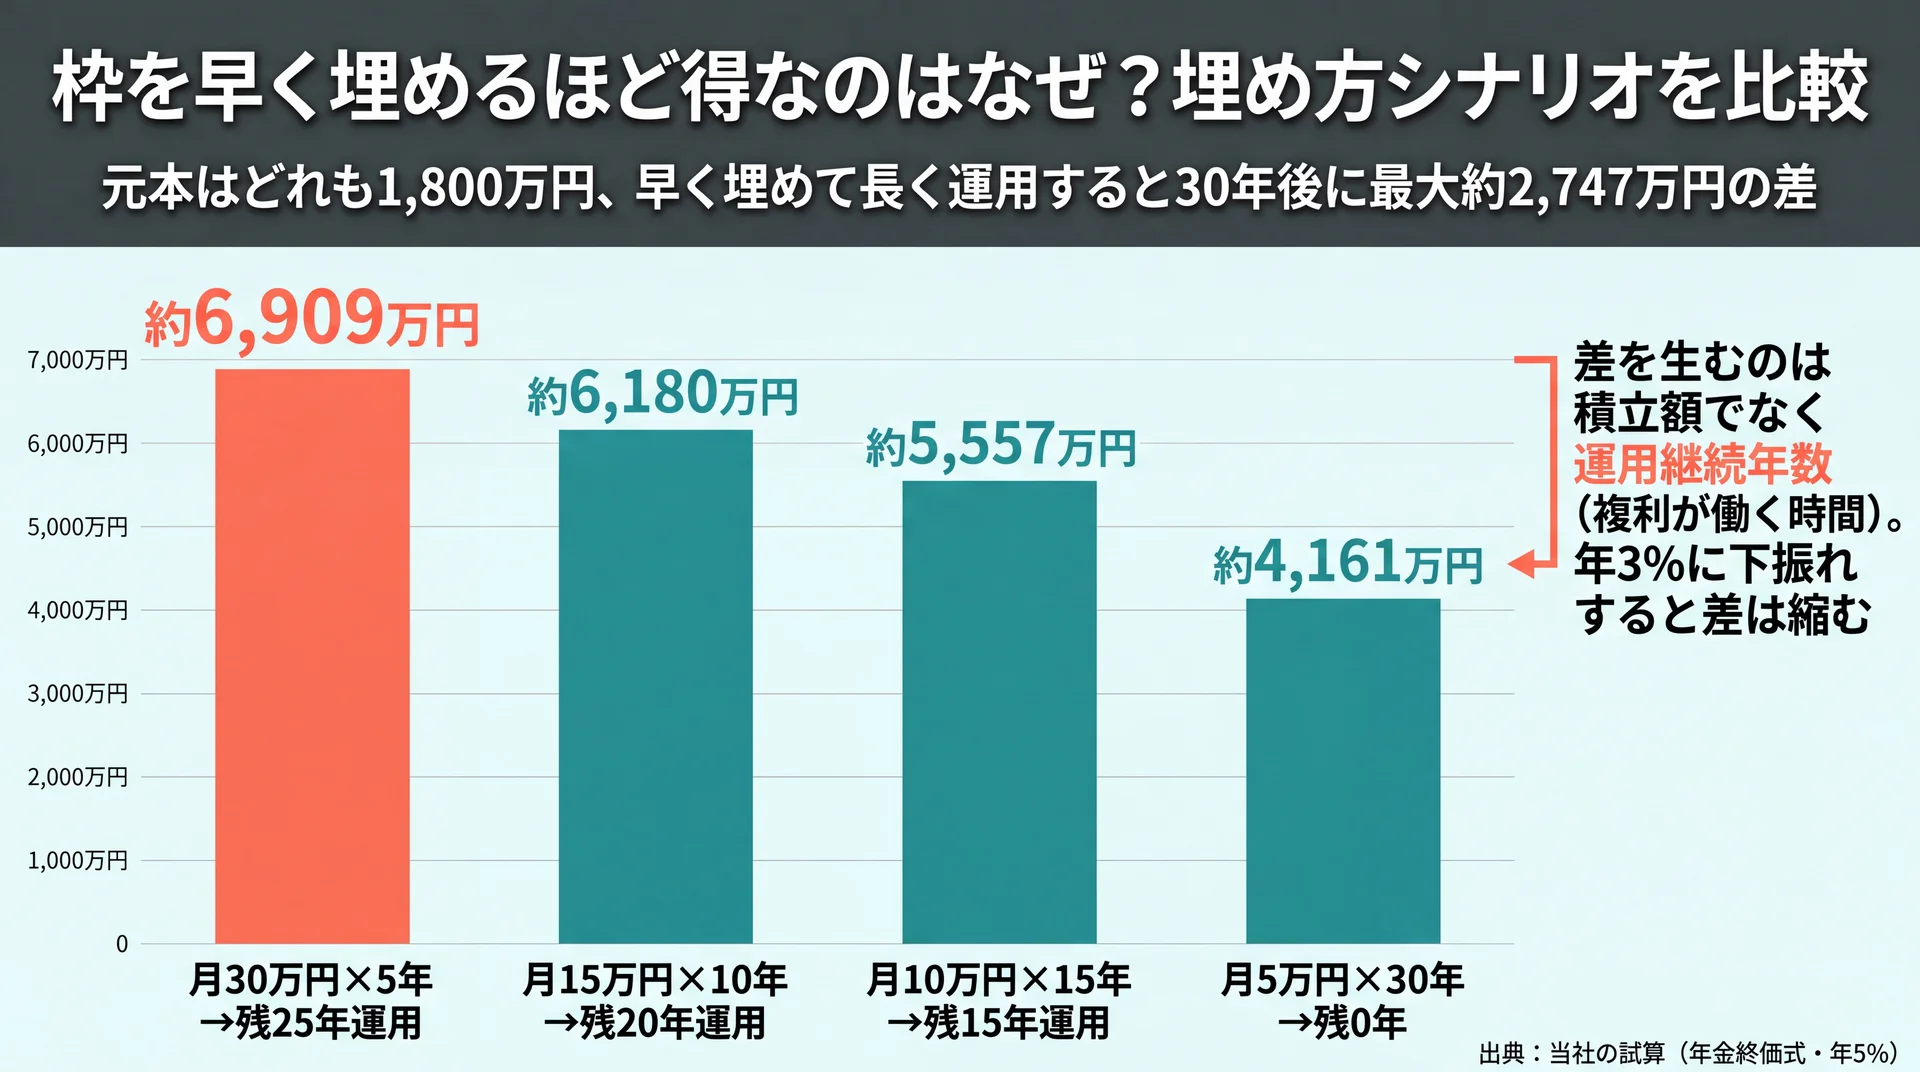
    元本1,800万円を4つの埋め方で比較した30年後の最終資産の縦棒グラフ。月30万円×5年→残25年運用の約6,909万円が最大で、月5万円×30年の約4,161万円との差は約2,747万円
    同じ元本でも早く埋めて長く運用すると30年後に最大約2,747万円の差(出典: 当社の試算・年金終価式)

    同じ元本1,800万円でも、早く埋めて運用を長く続けるほど最終資産は大きくなります。30年後の時点で比べると、月30万円で5年で埋めて残り25年運用を続けた場合は年5%で約6,909万円、月5万円で30年かけて埋めた場合は約4,161万円と、差は約2,747万円に広がります(当社の試算)。

    この差が生まれる理由は、複利が効く時間の長さにあります。枠を早く埋めると、その後に「追加投資はしないが運用だけ続ける」期間が長く取れます。運用益がさらに運用益を生む複利は、時間が長いほど加速するため、同じ元本でも運用継続年数が長いほうが最終資産は伸びます。下の表は、いずれも元本1,800万円で、埋めるスピードと30年後の最終資産を横並びにしたものです。

    埋め方 積立完了時の評価額(年5%) 30年後の最終資産(年5%) 30年後(年3%)
    月30万円×5年 → 残25年運用 約2,040万円 約6,909万円 約4,061万円
    月15万円×10年 → 残20年運用 約2,329万円 約6,180万円 約3,786万円
    月10万円×15年 → 残15年運用 約2,673万円 約5,557万円 約3,536万円
    月5万円×30年 → 残0年 約4,161万円 約4,161万円 約2,914万円

    元本はいずれも1,800万円。年金終価式で自前試算(毎月末積立・運用益再投資・信託報酬/税金は含まず)

    一般に「投資は早く始めるほど有利」と言われますが、この表はその理由を金額で示しています。データで評価すると、最終資産を左右しているのは毎月の積立額の大小ではなく、枠を埋め終えてから何年運用を続けられるかという運用継続年数です。月30万円と月5万円では毎月の負担が6倍違いますが、30年後の差を生んでいるのは負担額そのものより、複利が働く時間の差だといえます。だからこそ大事にしたい判断基準は、「毎月いくら出せるか」だけでなく「何歳までに枠を埋め、その後何年運用を続けられるか」です。若くて期間を長く取れる人ほど、無理に積立額を上げなくても、時間を味方につけて最終資産を伸ばせます。

    もっとも、これは「借金してでも早く埋めるべき」という意味ではありません。年3%の列を見れば、利回りが下振れすると差は縮み、月30万円×5年でも約4,061万円にとどまります。早埋めの効果は、続けられる範囲の積立額を前提に、余裕があれば期間を前倒しするという順序で活かすのが現実的です。

    埋め方を決める軸は、毎月の負担額よりも「いつ枠を埋め終え、その後何年運用を続けられるか」です。

    \ 試算を家計に落とし込む /

    枠の配分や続け方に迷ったら、自分に合う設計を無料体験で確かめられます。

    1,800万円を使い切った後は月いくら取り崩せる?

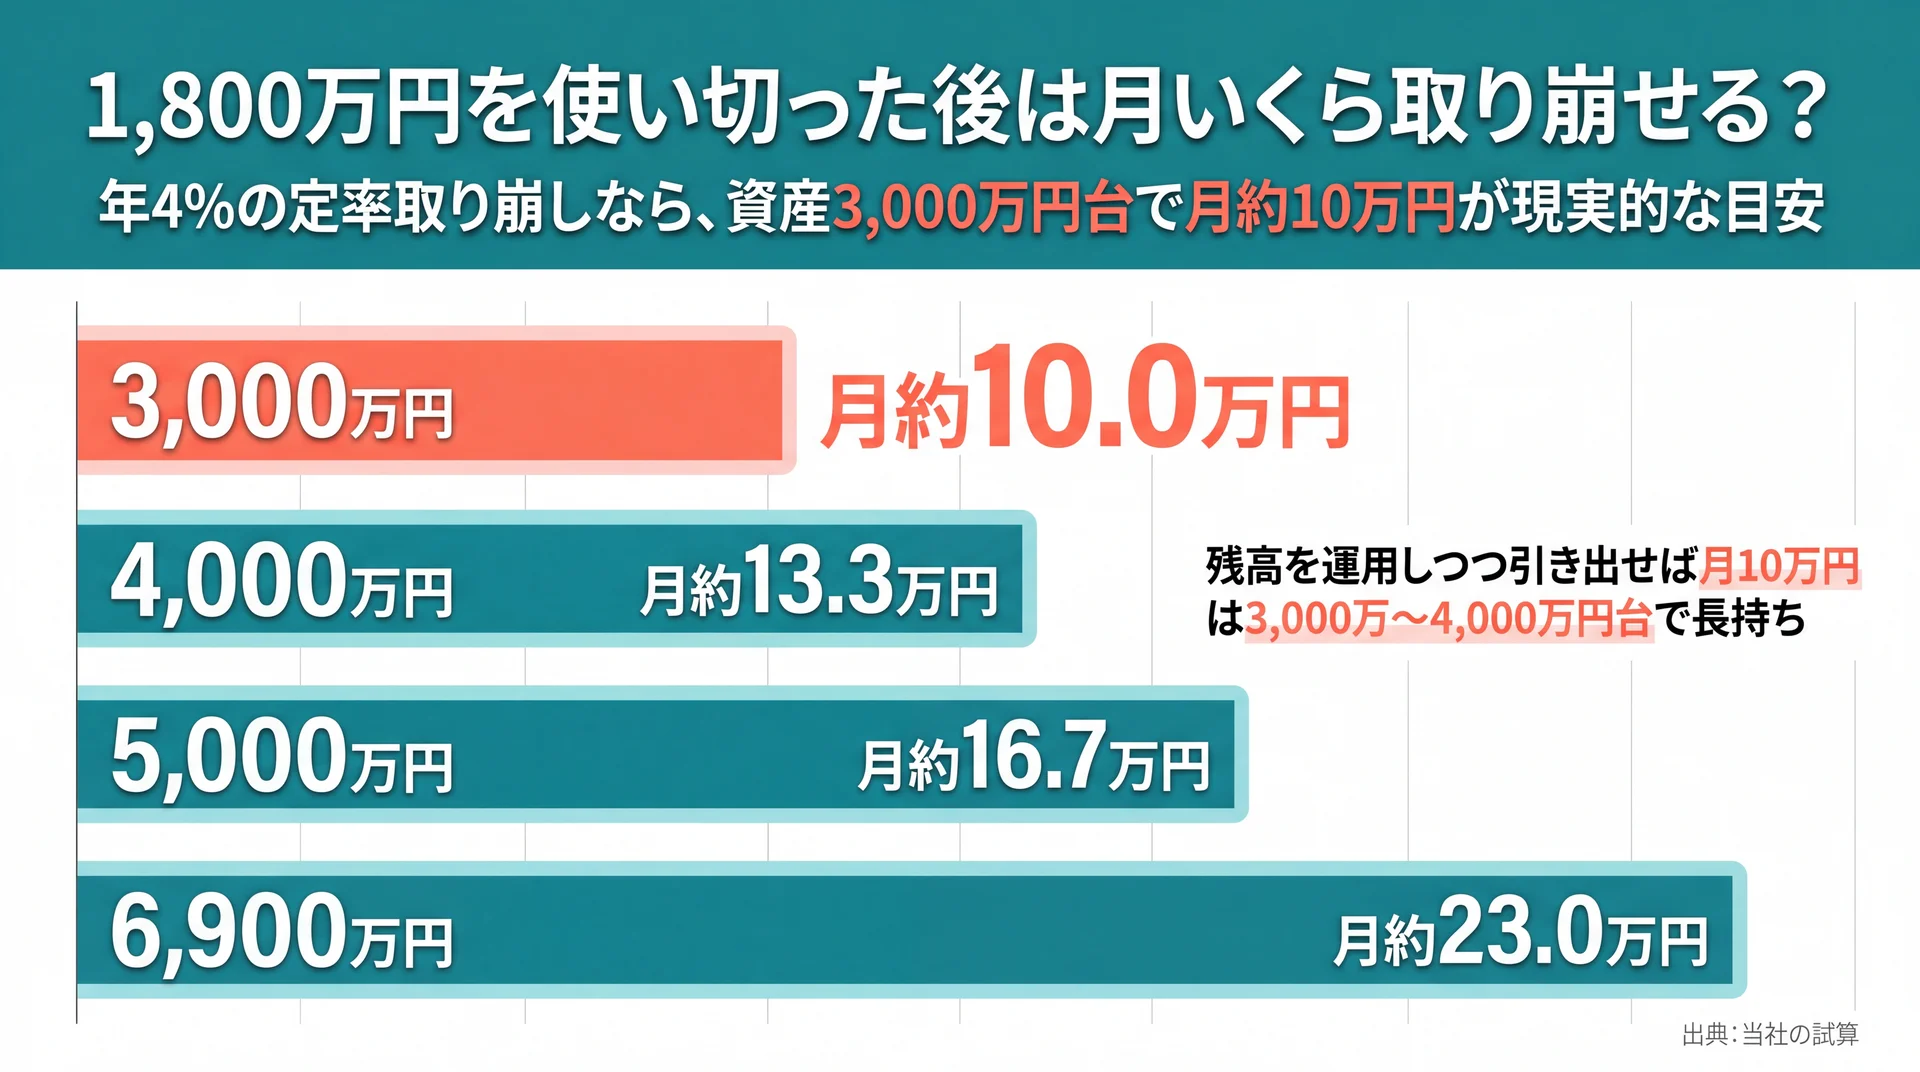
    資産額別に年4%の定率取り崩しで毎月使える額を示した横棒グラフ。資産3,000万円で月約10万円、6,900万円で月約23万円
    年4%取り崩しなら資産3,000万円台で月約10万円が現実的な目安(出典: 当社の試算)

    枠を埋めて資産を育てた後は、残高の一定割合を取り崩す「出口」の試算が必要です。資産3,000万円なら年4%の取り崩しで月約10万円、6,900万円なら月約23万円が目安になります(当社の試算)。積立の入口だけでなく、使う段階まで数字で描いておくと、老後の生活設計に落とし込めます。

    取り崩しの考え方でよく使われるのが、資産の一定割合を毎年引き出す「定率取り崩し」です。年4%を目安にすると、資産が大きいほど毎月使える額も比例して増えます。下の表は、埋め方シナリオで到達しうる資産額ごとに、年4%取り崩し時の月額を整理したものです。

    取り崩し原資 年4%(年額) 毎月の取り崩し額
    3,000万円 120万円 約10.0万円
    4,000万円 160万円 約13.3万円
    5,000万円 200万円 約16.7万円
    6,900万円 276万円 約23.0万円

    資産額×4%=年間の取り崩し額(当社の試算)。実際の取り崩し可能額は相場や税・社会保険の状況で変わります

    もう1つ知っておきたいのが、「取り崩しながらも残高を運用し続ける」と資産が長持ちする点です。定額で引き出しても、残った資産が運用益を生むため、取り崩し額が運用益の範囲に収まっていれば元本はなかなか減りません。

    取り崩し原資 毎月の取り崩し額 残高を年3%運用した場合の持続
    4,161万円 月10万円(年120万円) 30年超でほぼ減らない
    4,161万円 月15万円(年180万円) 約41年
    3,000万円 月10万円(年120万円) 約47年
    3,000万円 月15万円(年180万円) 約24年
    2,000万円 月10万円(年120万円) 約24年

    残高を年3%で運用しつつ定額取り崩しした場合の枯渇年数(当社の試算/税・コストは含まず)

    表から読み取れるのは、月10万円ほどの取り崩しなら、資産3,000万〜4,000万円台で老後の長い期間を支えられるということです。逆に、原資2,000万円で月15万円を引き出すと、運用を続けても十数年で心もとなくなります。出口で無理なく使える額は、埋め方の段階でどこまで資産を育てられたかに強く依存します。入口の試算と出口の試算はつながっており、片方だけを見て老後資金を判断すると、使える額を過大にも過小にも見誤りやすくなります。

    定率と定額、取り崩し方はどう使い分ける?

    取り崩し方には、残高の一定割合を引き出す「定率」と、毎月同じ金額を引き出す「定額」があり、目的で使い分けます。定率は相場に応じて引き出し額が上下するため資産が枯渇しにくく、定額は生活費を一定に保ちやすい代わりに下落局面で資産を早く取り崩すリスクがあります。

    たとえば定率4%は、資産が増えた年は引き出し額も増え、減った年は自動的に引き出しを絞るため、暴落時に資産を大きく削らずに済みます。一方で毎月の受取額が変動するため、生活費を固定したい人には使いにくい面があります。定額は家計管理がしやすい反面、相場が下がった年でも同じ額を引き出すので、下落と取り崩しが重なると資産の寿命が縮みます。現実的には、生活の土台となる固定費は年金や定額取り崩しで賄い、余裕分を定率で調整する組み合わせも選択肢になります。どちらか一方に決めきる必要はなく、相場や自分の支出の固定度に合わせて配分を調整するのが、資産を長持ちさせる考え方です。

    取り崩し後も残高を運用に回せば資産は長持ちし、月10万円の取り崩しは資産3,000万円台からが一つの目安になります。定率と定額は、資産の枯渇しにくさと生活費の安定のどちらを優先するかで選び分けます。

    つみたて投資枠と成長投資枠はどう配分して埋める?

    新NISAは、年120万円のつみたて投資枠と年240万円の成長投資枠を併用でき、合計で年360万円まで投資できます。両枠を使うと生涯枠1,800万円に早く到達しますが、成長投資枠は生涯で最大1,200万円までという上限があります(金融庁、2026年7月時点)。

    配分の基本は、毎月の積立をつみたて投資枠で淡々と続けつつ、ボーナスなどまとまった資金を成長投資枠に回す形です。たとえば毎月5万円(年60万円)をつみたて投資枠で積み立て、年60万円をボーナスから成長投資枠へ入れると、年間120万円のペースで枠が埋まります。成長投資枠は一括投資にも、複数回に分けた積立にも使えるため、相場が読みにくい局面では数回に分けて入れると、購入価格をならしやすくなります。

    ただし、枠を早く埋めることそのものが目的ではありません。成長投資枠の1,200万円上限を意識しすぎて無理な満額投資に走ると、生活防衛資金が薄くなり、下落局面で積立を止めざるを得なくなります。枠の性格や具体的な使い分けを詳しく確認したい場合は、nisa つみたて投資枠についてはこちらで枠ごとの向き不向きを整理できます。配分は「余剰資金の範囲で、無理なく続けられるペース」を最優先に決めるのが現実的です。

    新NISAシミュレーションが計画通りにいかない注意点は?

    シミュレーションが計画通りにいかない主因は、想定利回りが毎年一定ではなく、信託報酬などのコストと価格変動が現実には発生するからです。試算は「毎年一定の利回り」を前提にしますが、実際の相場は上下し、途中で評価額が元本を下回る年もあります。数字を過信せず、前提と現実のズレを見込んでおくことが欠かせません。

    注意点は3つに整理できます。1つ目は、想定利回りは平均であって毎年その通りにはならず、下落局面では評価額が元本を割ることもある点です。長期・積立・分散はこの振れを平準化する考え方ですが、下振れをゼロにはできません。2つ目は、投資信託の信託報酬が実際には差し引かれる点です。信託報酬が年0.1%台の低コスト商品と年1%を超える商品では、20年・30年という時間軸で手取りに無視できない差が出ます。本記事の試算はコストを含めていないため、実際の手取りはコスト分だけ下振れる前提で読むのが安全です。3つ目は、積立額や利回りを楽観的に置くほど将来額が過大に出る点で、控えめな前提で下振れも見ておく必要があります。NISAの弱点を踏まえて判断したい場合は、積立nisaの基礎からの総まとめはこちらで懸念点もあわせて整理できます。

    こうした前提のズレに加えて、実際には「試算した積立を長く続けられるか」という行動の壁があります。20年・30年の複利は、途中でやめれば手に入りません。相場が大きく下がった局面では不安から積立を止めたり売却したりする判断に傾きがちですが、それは複利の恩恵を最も取り逃しやすいタイミングでもあります。ここで問われるのは知識よりも、迷ったときに軌道修正を相談できる仕組みがあるかどうかです。

    当社のABCashは、家計管理から投資信託・NISAまでを専属コンサルタントがマンツーマンで伴走するトレーニングを提供しています。累計受講者は9万人以上(2026年5月時点・無料体験を含む)、トレーニング満足度は95%(2025年4月〜8月・10段階中8以上の割合)です。受講後の集計では、総資産が平均で約57.2万円、月間の自由資金が約72,472円増えたと報告しています(対象=当社受講生の受講前後比較・自己申告集計値)。女性向け伴走型トレーニングの業態区分では公的な比較統計が見当たらないため、ここでは前提条件を明示したうえで自社の実測値として示します。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    実際の口コミには両論があります。「NISA・株式・投信の購入まで寄り添って相談に乗ってもらえ、1人だと足踏みしてしまう一歩を踏み出せた」という声(女性・★5・Google Maps 口コミより)がある一方で、「YouTubeや書籍で学べる今、毎月の受講料に価値を感じない」という声(女性・★1・同)もあります。ここから読めるのは、独学で続けられる人もいれば、伴走があるほうが続く人もいるという実像です。判断の基準になるのは、自分が試算を「見て終わり」にしがちか、相談相手がいれば行動を続けられるタイプか、という自己認識です。書籍や動画で自走できるなら費用をかける必要はなく、一人だと手が止まる自覚があるなら、伴走の仕組みを検討する価値があります。

    新NISAシミュレーションのよくある質問

    試算に関して検索でよく挙がる疑問を、具体的な数字とともに整理します。前提条件を添えているので、自分の状況に近いものから確認してください。

    新NISAの1,800万円は何年で埋めるのが正解?

    正解の年数は一つではなく、家計で無理なく続けられるペースが基準になります。元本ベースでは月5万円で約30年、月10万円で約15年、月30万円で約5年です。早く埋めるほど運用継続年数が延びて最終資産は伸びますが、毎月の負担も重くなります。目安としては、生活防衛資金を確保したうえで月5万〜10万円のペースが現実的な帯です。

    生涯枠を使い切った後も運用は続けられる?

    続けられます。新NISAの非課税保有期間は無期限のため、1,800万円の枠を埋め終えた後も、売却しない限り非課税で運用を続けられます(金融庁、2026年7月時点)。埋め方シナリオの試算でも、枠を埋めた後の運用継続年数が最終資産を大きく左右しました。慌てて取り崩さず、必要になるまで運用を続ける選択肢も持てます。

    月30万円で最速5年で埋めるのはあり?

    余剰資金が十分にあるなら選択肢になりますが、家計を圧迫してまで急ぐ必要はありません。月30万円は年間上限360万円をフルに使う金額で、約5年で元本1,800万円に到達します。ただし短期間で埋めると購入時期が集中し、価格変動の影響を受けやすくなります。積立のタイミング分散という利点は薄れるため、まとまった資金でも数回に分けて入れるほうが無難です。

    1,800万円貯まったら毎月いくら使える?

    到達した資産額によりますが、年4%の取り崩しなら資産3,000万円で月約10万円、4,000万円で月約13.3万円が目安です。残高を運用し続ければ、月10万円ほどの取り崩しは資産3,000万〜4,000万円台で長期間もちます(当社の試算)。実際に使える額は相場や税・社会保険の状況で変わるため、余裕を持った取り崩し率で見ておくと安全です。

    積立額は途中で変えても枠の計算は合う?

    合います。つみたて投資枠・成長投資枠とも毎月の積立額は増減でき、一時停止も可能です。積立額を変えたら、その時点の金額と残り期間で枠消化年数を計算し直すと、現実に近づきます。当初の金額のまま続けた前提の試算は、あくまで一定額を維持した場合の目安です。家計の状況が変わったら、早めに再計算して枠の埋まり方を確認しておくと調整しやすくなります。

    まとめ

    新NISAシミュレーションは、生涯投資枠1,800万円を月いくらで何年で埋め、埋めた後にいくら取り崩せるかを試算する作業です。枠は月5万円で約30年、月30万円で約5年で元本に到達し、同じ元本でも早く埋めて運用を長く続けるほど最終資産は伸びます。30年地平・年5%では、埋め方の違いで最大約2,747万円の差が出ました。出口では、資産3,000万円台から月10万円ほどの取り崩しが現実的な目安になります。

    大切なのは、毎月の積立額の大小だけでなく、「いつ枠を埋め終え、その後何年運用を続けるか」という時間軸で計画を組むことです。利回りは3%と5%で幅を持たせ、信託報酬や価格変動という現実のズレも見込んでおくと、数字を過信せずに済みます。まずは金融庁の無料ツールで概算を出し、無理なく続けられる金額で長期の複利を取りにいくのが次の一歩です。NISAの基礎から全体像を確認したい場合は、積立nisaの基礎からの総まとめはこちらで確認できます。

    なお、本記事の試算や解説は一般的な情報提供を目的としたもので、特定の金融商品を推奨するものではありません。実際の運用は元本割れの可能性があり、個別の資産設計や商品選び、取り崩し計画は、必要に応じてファイナンシャルプランナーや金融機関などの専門家に相談してください。

    \ お金の疑問を体験で相談 /

    累計9万人が学んだ伴走型トレーニングを、まず60〜80分程度の無料体験で試せます。

  • NISAとつみたてNISAの違いとは?新旧制度の関係を整理

    つみたてNISAはNISA制度の一部で、2024年に新NISAの「つみたて投資枠」へ引き継がれた枠です。「NISA」と「つみたてNISA」は対立する別々の制度ではなく、大きなNISAという器の中に積立の枠がある、という包含関係にあります。旧制度で一般NISAとの2択だった名残と、新旧の呼称・枠の対応を整理します。

    \ 累計9万人が受講 /

    家計からNISAの使い分けまで、専属コンサルタントがマンツーマンで伴走します。

    NISAとつみたてNISAの違いとは?

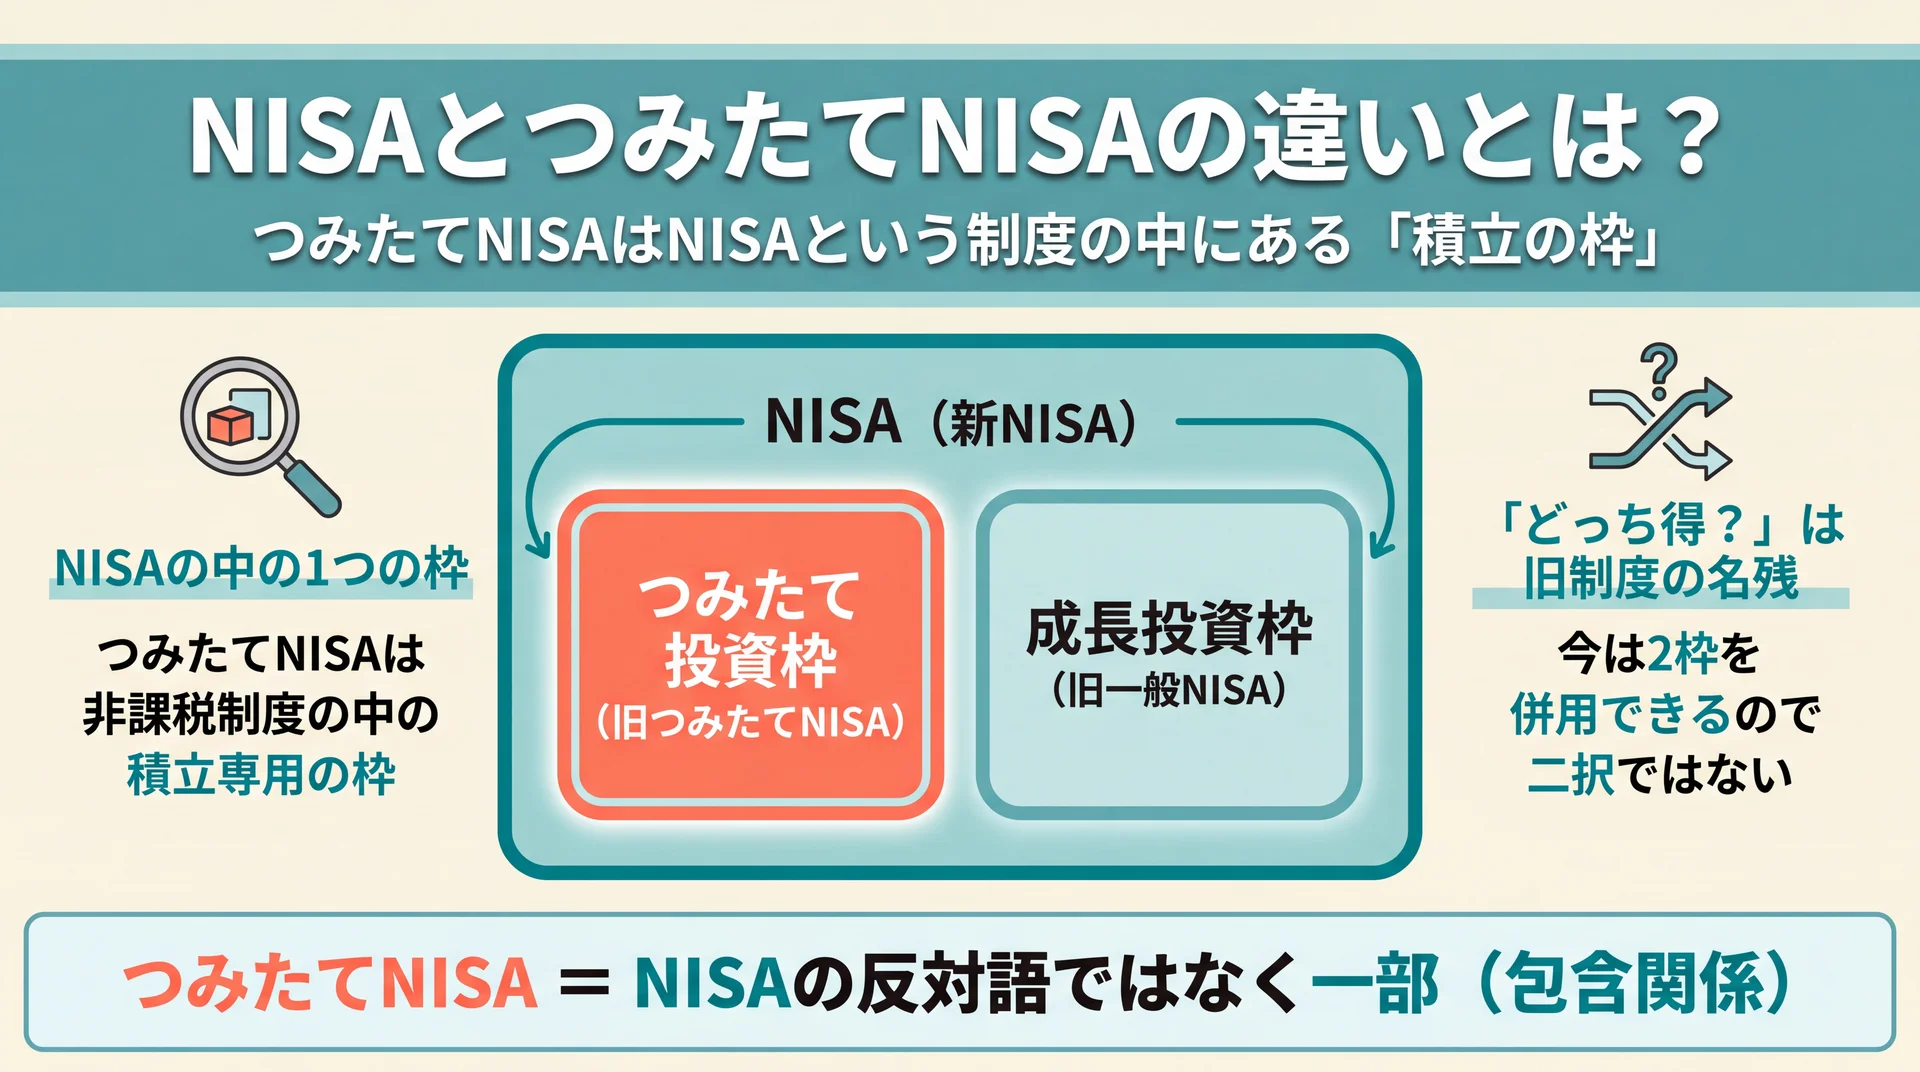
    つみたてNISAが新NISAという器の中の積立枠にあたる包含関係を成長投資枠と並べて示した概念図
    つみたてNISAはNISAの反対語ではなくNISAの中の積立枠(出典: 金融庁を基に当社作成)

    つみたてNISAはNISAという制度の一部で、2024年に新NISAの「つみたて投資枠」へ引き継がれた枠です。両者は競い合う別制度ではなく、NISAという大きな器の中に積立用の枠がある、という関係にあります(金融庁 NISAを知る、2026年7月時点)。

    NISAとつみたてNISAの違いが分かりにくいのは、2つが並列の別物のように語られてきたためです。実際には、NISAは投資で得た利益にかかる約20%の税金を非課税にする制度の総称で、つみたてNISAはその中で積立に特化した枠の名前でした。つみたてNISAはNISAの一種であり、NISAの反対語でも競合でもありません。この包含関係を押さえるだけで、多くの混乱は整理できます。NISA全体の位置づけをまとめて確認したい場合は、積立nisaの全体像を整理した完全ガイドもあわせて参照してください。

    つみたてNISAは「NISAの中の1つの枠」

    つみたてNISAは、NISAという非課税制度の中にある「積立専用の枠」を指す言葉です。株式などを幅広く買える枠と、積立向けの投資信託に絞った枠があり、後者がつみたてNISA(現在のつみたて投資枠)にあたります。

    言葉のイメージとしては、「NISA」が非課税で投資できる制度全体の看板で、その建物の中に「つみたて」と「成長(一般)」という2つの部屋がある、と捉えると分かりやすくなります。2023年までは、この2つの部屋のどちらか一方しか使えませんでした。2024年からは両方の部屋を同時に使えるようになり、積立の部屋が「つみたて投資枠」、もう一方が「成長投資枠」という名前に整理されています。つまり「つみたてNISA」は、制度の外にある別物ではなく、最初からNISAの内側にある枠だった、という理解が出発点になります。

    「どっちが得?」という問いは旧制度の名残

    「NISAとつみたてNISAはどっちが得か」という問いは、2023年までの旧制度を前提にした考え方です。当時は2つの枠が選択制で片方しか選べなかったため「どちらが得か」を比べる意味がありましたが、今は併用できるため、この問い自体が古くなりました。

    旧制度では、一般NISAとつみたてNISAを1年ごとにどちらか一方だけ選ぶ必要がありました。そのため「まとまった資金で株を買える一般NISAか、コツコツ積み立てるつみたてNISAか」を天秤にかける記事が数多く作られ、その名残でいまも「どっちが得?」という検索が残っています。2024年の新NISAでは2つの枠を同時に使えるようになったため、本来は「どちらか」ではなく「どう組み合わせるか」を考える段階に移っています。この前提のズレに気づかないまま古い2択で悩むと、必要のない選択に時間を使うことになります。

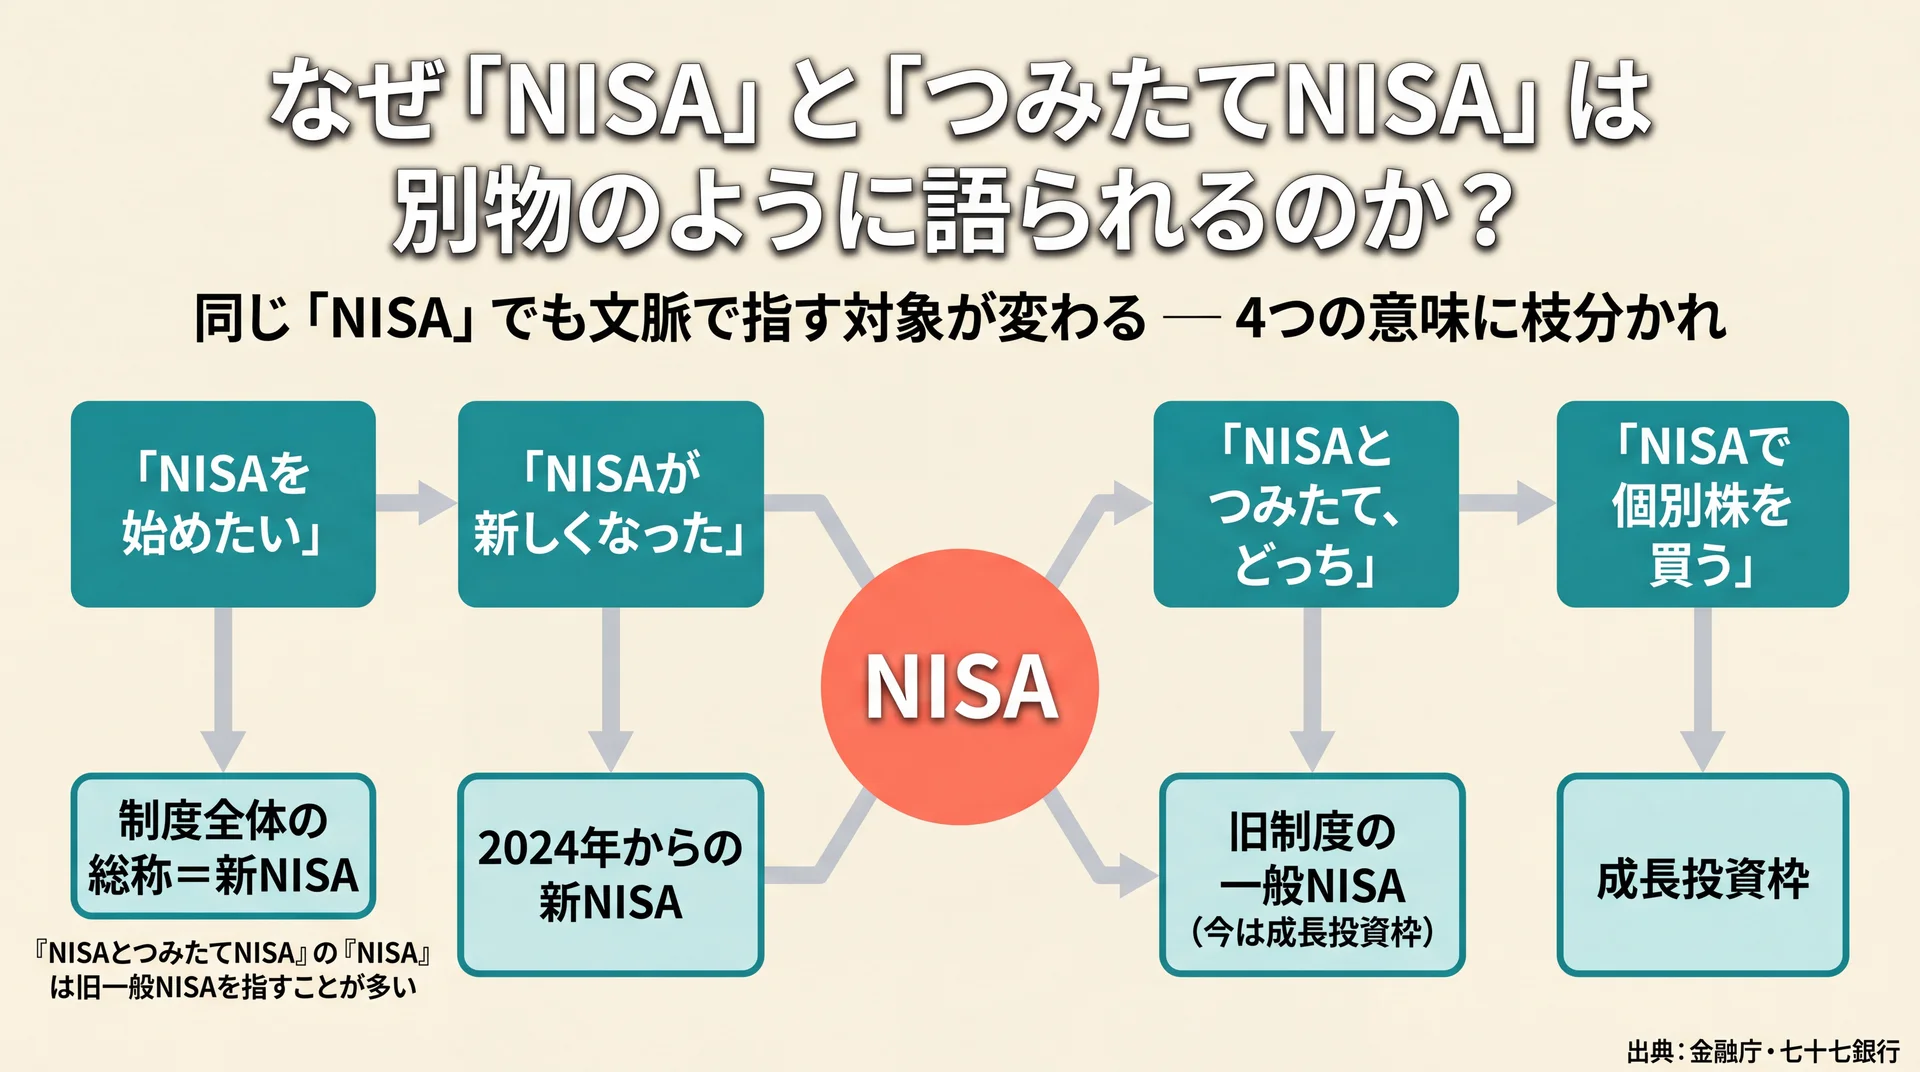
    なぜ「NISA」と「つみたてNISA」は別物のように語られるのか?

    同じNISAが文脈により制度全体・新NISA・旧一般NISA・成長投資枠の4つを指すことを枝分かれで整理した図
    「NISAとつみたてNISA」の「NISA」は旧一般NISAを指すことが多い(出典: 金融庁・七十七銀行を基に当社作成)

    「NISA」と「つみたてNISA」が別物のように語られてきた理由は2つあります。旧制度で一般NISAとつみたてNISAが選択制だったことと、「NISA」という言葉自体が文脈によって指す対象を変えることです。この2点が重なって、言葉の混乱が生まれています。

    この言葉の揺れは、初めてNISAに触れる人ほど分かりにくく感じられます。なぜ2つが対立軸で語られてきたのかを、2つの側面から整理します。

    旧制度は「一般NISA」と「つみたてNISA」の2択だった

    2023年までのNISAは、「一般NISA」と「つみたてNISA」のどちらか一方を選ぶ制度でした。年ごとにどちらを使うか決める必要があり、両方を同時に使うことはできませんでした(三井住友銀行、2025年時点)。

    一般NISAは2014年にスタートし、上場株式や投資信託などを幅広く買える枠として設計されました。その後、長期・積立・分散でコツコツ資産形成をしたい人向けに、2018年1月につみたてNISAが追加されました(金融庁「NISAを知る」、2026年7月時点)。目的の異なる2つの枠が選択制で並んでいたため、自然と「一般NISA vs つみたてNISA」という対立の構図で語られるようになった、という経緯があります。この「どちらか一方」という制度設計こそが、両者を別物に見せていた最大の理由です。

    「NISA」という言葉が指す対象は文脈で変わる

    「NISA」という言葉は、文脈によって指す対象が変わります。制度全体の総称を指す場合もあれば、2024年からの新NISA全体、旧制度の一般NISA、あるいは成長投資枠を指す場合もあり、この多義性が混乱の一因になっています。

    会話や記事の中で「NISA」がどの意味で使われているかを、次のように整理すると読み違いを防げます。

    「NISA」の使われ方 どんな文脈で出るか 実際に指している対象 今の呼び方
    制度全体の総称 「NISAを始めたい」 非課税投資制度そのもの NISA(新NISA)
    新制度全体 「NISAが新しくなった」 2024年からの新NISA 新NISA
    旧制度の一般NISA 「NISAとつみたてNISA、どっち」 2023年までの一般NISA 成長投資枠に移行
    株が買える枠 「NISAで個別株を買う」 成長投資枠 成長投資枠

    集計方法: 「NISA」という語が使われる代表的な文脈と、それぞれが指す実際の対象を、当社が家計相談で用いる説明の整理軸としてまとめたもの(制度の呼称は金融庁「NISAを知る」・七十七銀行の記載に基づく/2026年7月時点)。

    多くの解説で「NISAとつみたてNISA」を並べるとき、この「NISA」は旧制度の一般NISAを指しています。一方、「NISAを始めたい」と話すときの「NISA」は、たいてい今の新制度全体を指しています。同じ「NISA」でも、旧一般NISAを指すのか制度全体を指すのかで意味がまったく変わります。この対応を頭に入れておくと、記事や証券会社の説明を読むときに「今どちらの話をしているか」を取り違えずに済みます。

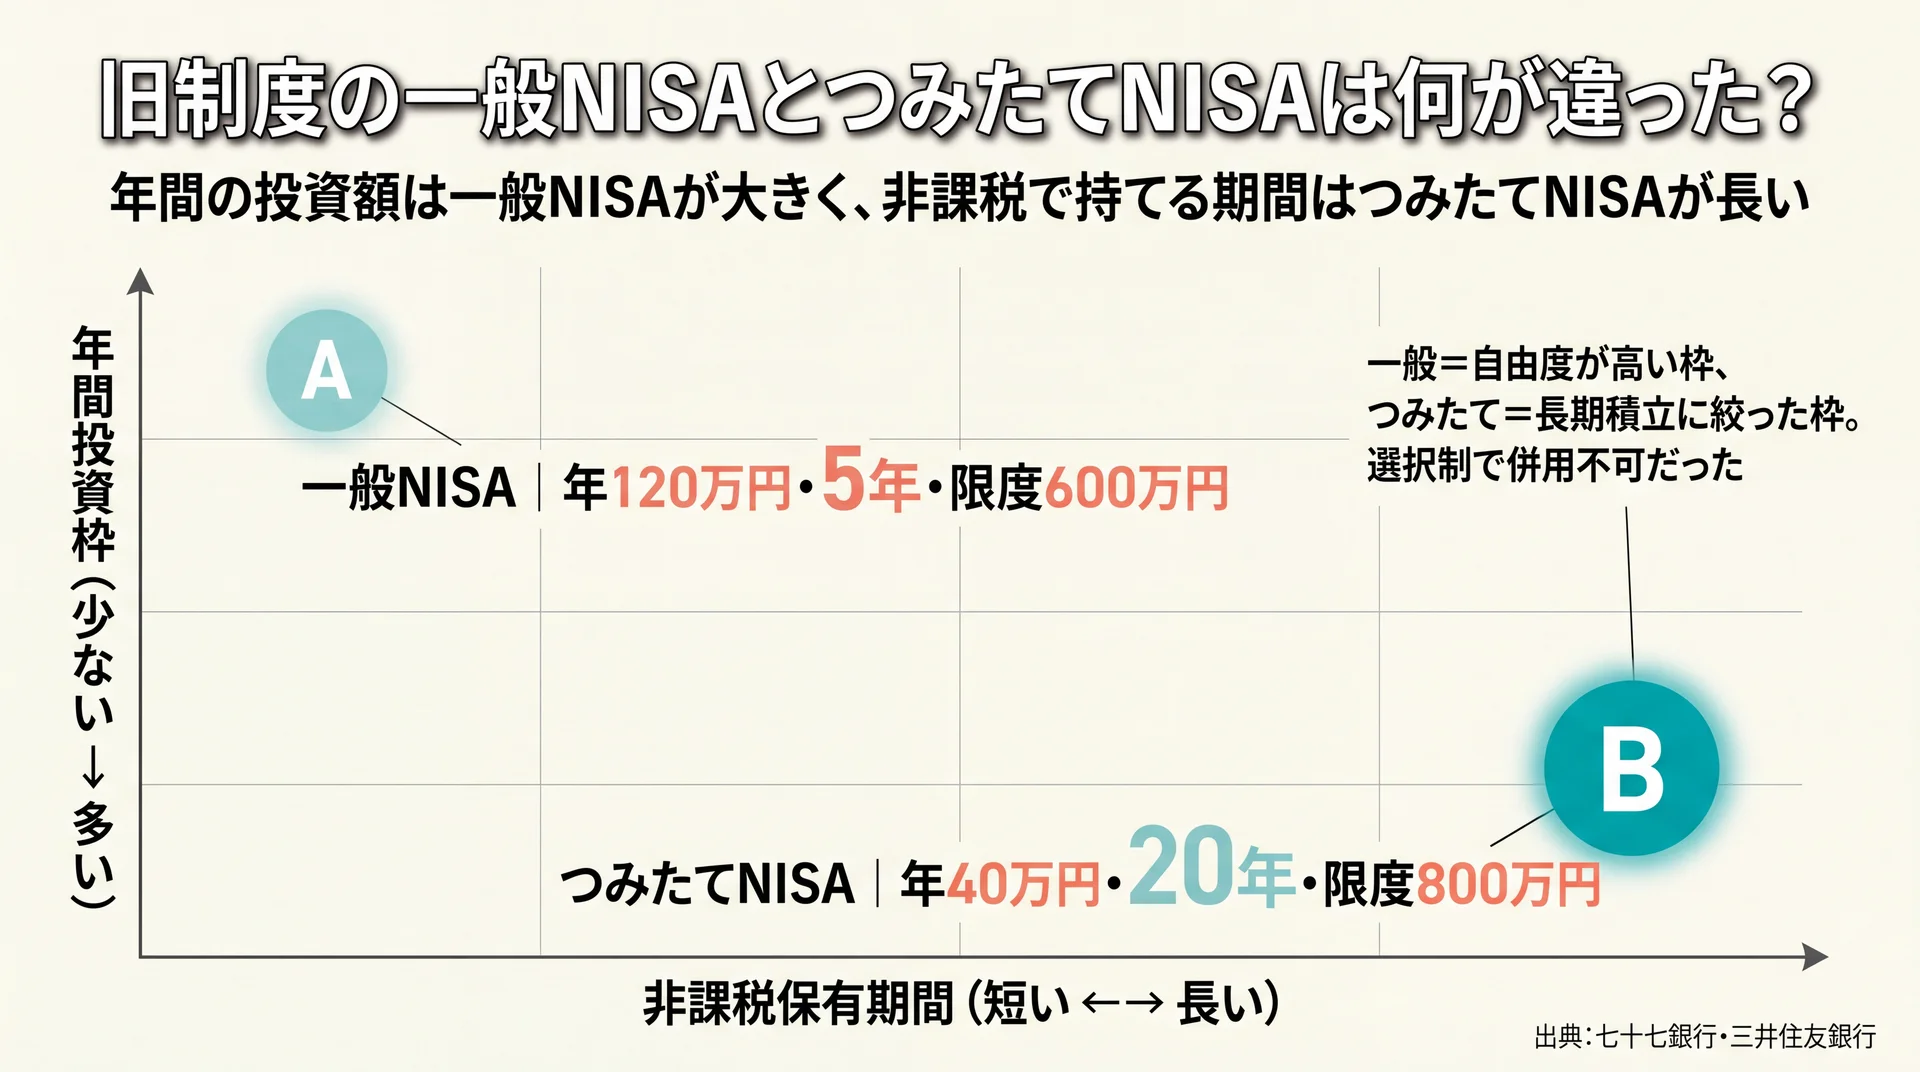
    旧制度の一般NISAとつみたてNISAは何が違った?

    一般NISAは年120万円5年つみたてNISAは年40万円20年という投資額と非課税期間の対照を2軸で配置した図
    金額の大きさは一般NISA、非課税期間の長さはつみたてNISAが優位という対照的な設計(出典: 七十七銀行・三井住友銀行を基に当社作成)

    旧制度の一般NISAとつみたてNISAは、年間投資枠・非課税期間・対象商品・併用の可否が違いました。一般NISAは幅広い商品を短めの期間で、つみたてNISAは限られた投資信託を長期で、という役割分担で、どちらか一方を選ぶ制度でした。

    もう使えない旧制度でも、違いを押さえておくと新NISAの2つの枠の性格がそのまま理解できます。新旧は名前が変わっただけで、枠の考え方は引き継がれているためです。

    年間枠・非課税期間・対象商品の違い

    旧制度の2つの枠は、投資できる金額の上限、非課税で持てる期間、選べる商品が異なりました。一般NISAは年間120万円で幅広い商品を5年間、つみたてNISAは年間40万円で厳選された投資信託を20年間、という設計でした。

    同じ観点で並べると、両者の違いは次のように整理できます。

    項目 一般NISA つみたてNISA
    年間投資枠 120万円 40万円
    非課税保有期間 5年間 20年間
    非課税保有限度額 600万円 800万円
    対象商品 上場株式・投資信託など 金融庁の基準を満たす投資信託のみ
    併用 選択制(併用不可) 選択制(併用不可)

    データ出典: 七十七銀行(2025年時点・金融庁「NISAとは?」参照)、三井住友銀行(2025年時点)

    金額の上限は一般NISAのほうが大きく、非課税で持てる期間はつみたてNISAのほうが長い、という対照的な設計でした。対象商品も、一般NISAは個別株を含めて自由度が高い一方、つみたてNISAは長期の積立に向く投資信託にあらかじめ絞られていました。この「自由度が高い枠」と「長期積立に絞った枠」という性格の違いが、そのまま新NISAの成長投資枠とつみたて投資枠に受け継がれています。

    併用できず「どちらか1つ」を毎年選ぶ制度だった

    旧制度の最大の特徴は、一般NISAとつみたてNISAを併用できず、1年ごとにどちらか一方を選ぶ点にありました。株を買いたい年は一般NISA、積立に集中したい年はつみたてNISA、というように使い分けるしかありませんでした。

    この選択制が、両者を「ライバルのように比べる」空気を生んでいました。片方を選べばもう片方は使えないため、「自分にはどちらが得か」を真剣に比較する必要が実際にありました。旧制度の「どちらか1つ」という制約が、2024年の新NISAでは取り払われました。ここが新旧を分ける決定的な変化で、次の章で見る「併用可」につながっていきます。

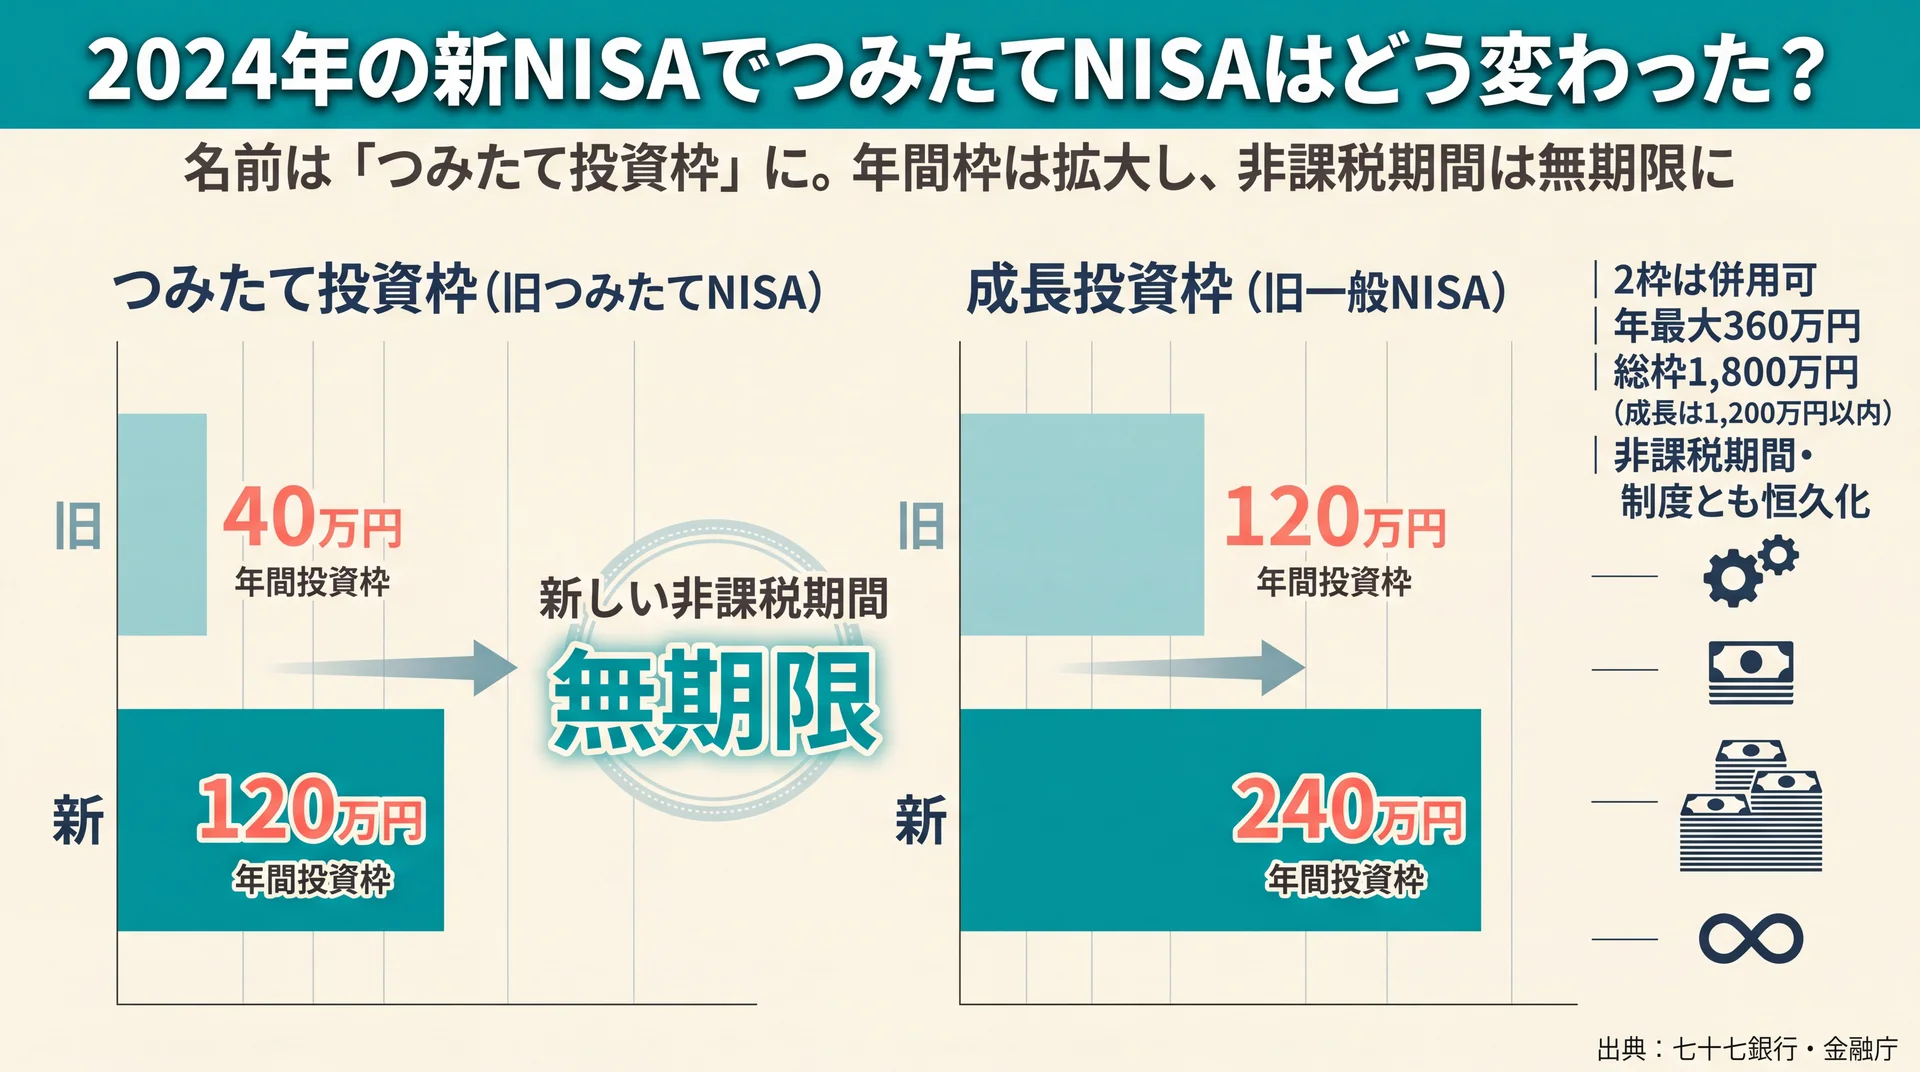
    2024年の新NISAでつみたてNISAはどう変わった?

    つみたて枠40→120万円成長枠120→240万円と年間枠が拡大し非課税が無期限化した新旧比較の棒グラフ
    年間枠は拡大し非課税期間は無期限に。2枠併用で年最大360万円まで投資できる(出典: 七十七銀行・金融庁を基に当社作成)

    2024年の新NISAで、つみたてNISAは「つみたて投資枠」、一般NISAは「成長投資枠」という名前に整理され、2つの枠を同時に使えるようになりました。年間の投資枠も広がり、非課税で持てる期間の上限も無くなっています。

    名前は変わりましたが、中身は積立向けの枠としてそのまま引き継がれています。「つみたてNISAが無くなった」わけではありません。何がどう対応しているのかを、呼称と数字の両面から整理します。

    旧制度から新制度への呼称・枠の対応

    新NISAでは、旧制度の2つの枠がそれぞれ名前を変えて引き継がれました。つみたてNISAはつみたて投資枠へ、一般NISAは成長投資枠へと対応し、年間の投資枠はどちらも拡大しています。

    旧制度から新制度への対応を、同じ観点で並べると次のようになります。

    観点 旧つみたてNISA → つみたて投資枠 旧一般NISA → 成長投資枠
    年間投資枠 40万円 → 120万円 120万円 → 240万円
    非課税期間 20年間 → 無期限 5年間 → 無期限
    対象商品 金融庁基準の投資信託(変わらず) 上場株式・投資信託など
    使い方 選択制 → 成長投資枠と併用可 選択制 → つみたて投資枠と併用可

    データ出典: 七十七銀行(2025年時点)、金融庁「NISAを知る」(2026年7月時点)

    つみたて投資枠の対象商品は、旧つみたてNISAと同じく金融庁の基準を満たした長期・積立・分散向けの投資信託に絞られています。つまり「つみたてNISAでやっていたこと」は、名前が変わっただけで今も「つみたて投資枠」でそのまま続けられます。具体的にどの投資信託を選ぶかは商品選びの領域になるため、積立nisa 銘柄についてはこちらで個別に扱います。

    2枠は併用可・年最大360万円・総枠1,800万円・無期限

    新NISAでは、つみたて投資枠(年120万円)と成長投資枠(年240万円)を併用でき、年間で最大360万円まで投資できます。非課税で持てる限度額は生涯で最大1,800万円、非課税期間は無期限で、制度そのものも恒久化されました。

    金融庁は新NISAの変更点として、非課税保有期間の無期限化、制度(口座開設期間)の恒久化、つみたて投資枠と成長投資枠の併用、年間投資枠の拡大(最大360万円)、非課税保有限度額(総枠1,800万円)の新設と再利用を挙げています(金融庁 NISAを知る、2026年7月時点)。総枠1,800万円のうち、成長投資枠として使えるのは1,200万円以内です。旧制度のように非課税期間の終了を気にする必要がなくなり、いつ始めても非課税で持ち続けられる仕組みになりました。この「無期限・恒久化・併用可」が、旧制度との最も大きな違いです。枠そのものの詳しい使い方はnisa つみたて投資枠についてはこちらで詳しく解説しています。まずは「今のNISAは1つで、その中に2つの枠がある」と押さえておけば十分です。

    \ 制度選びの疑問を相談 /

    新旧NISAのどの枠を使うか、自分の家計に合わせて無料体験で整理できます。

    旧つみたてNISA・旧一般NISAで積み立てた分は新NISAとどうなる?

    2023年までに旧つみたてNISAや旧一般NISAで積み立てた分は、新NISAの枠とは別枠で、各制度の非課税期間まで非課税のまま保有できます。新しい買い付けはできませんが、慌てて売る必要はありません。

    過去に少しでもNISAを使ったことがある人にとって、ここは特に混同しやすいポイントです。「旧制度の分は新NISAに移すの?」「新しい枠が減るの?」という疑問に、制度の事実で答えます。

    旧保有分は新1,800万円枠に含まれず別枠で続く

    旧制度で保有している分は、新NISAの生涯1,800万円の枠には含まれません。旧つみたてNISAは購入から20年間、旧一般NISAは5年間、それぞれの非課税期間が終わるまで別枠で非課税が続きます。

    つまり、過去につみたてNISAで積み立てていた人は、その資産を持ったまま、新NISAの1,800万円をまるごと別に使えます。旧制度の保有分は新しい枠を圧迫しないため、過去に積み立てた人ほど非課税の恩恵を厚く受けられます。旧つみたてNISAの20年という非課税期間もそのまま生きているので、売り時が来るまで焦らず保有を続けられます。過去の積立分をどう扱うかで迷ったときは、この「別枠で継続する」という事実を思い出すと、不要な売却を避けられます。

    新枠への移管(ロールオーバー)はできない

    旧制度で保有している分を、新NISAの枠へ移し替える(ロールオーバーする)ことはできません。旧枠は旧枠のまま非課税期間の満了まで持ち続け、満了後は課税口座へ払い出される形になります。

    新旧は制度として切り離されているため、旧つみたてNISAの資産を新NISAのつみたて投資枠に合流させる、といった移動はできない仕組みです。非課税期間が終わったあとも、そのまま保有を続けること自体は可能ですが、その時点以降の値上がり益には通常どおり税金がかかります。新しくNISAで積み立てたい分は、旧枠とは切り分けて、新NISAの枠で新たに設定していくことになります。この「旧枠と新枠は別々に動く」という前提を押さえておくと、口座の管理で戸惑わずに済みます。

    今から始めるなら「NISA」と「つみたてNISA」どちらを意識すればいい?

    今から始めるなら、意識すべきは「NISA」か「つみたてNISA」かの二択ではなく、今のNISAの中の「つみたて投資枠」で少額の積立から考えることです。今のNISAは1つに統合されているため、名前の選択で立ち止まる必要はありません。

    一般論として「NISAは早く始めたほうがいい」と言われます。今のNISAは非課税期間が無期限で口座開設期間も恒久化されており(金融庁「NISAを知る」、2026年7月時点)、旧つみたてNISAのように非課税期間の終了を気にせず、いつ始めても非課税で持ち続けられます。旧制度のような期限切れのリスクが無くなった分、「NISAかつみたてNISAか」という名前の選択で悩むより、つみたて投資枠で少額から始めて運用期間を長く取る考え方のほうが、無理なく続けやすい入り方になります。だからこそ、まず「今のNISAは1つ」と理解して、積立の第一歩に進むのが現実的です。

    今のNISAは1つ。呼称の混乱で立ち止まらない

    今のNISAは1制度に統合されているため、「NISAとつみたてNISAのどちらを選ぶか」で立ち止まる必要はありません。まずはつみたて投資枠で積立を始め、必要に応じて成長投資枠を足す、という順番が無理なく続けやすい形です。

    当社のABCashで家計から資産形成まで伴走してきた経験では、「つみたてNISAを始めたい」と話す人の多くが、実際には現行の「つみたて投資枠(今のNISA)」を指しています。新旧の呼び名が混ざったまま情報を集めるうちに、「もう使えないのでは」「どっちが正しいのか」と不安になり、最初の一歩で止まってしまうことがあります。相談の現場でつまずきやすいポイントを整理すると、次のようになります。

    つまずくポイント 実際のところ 進み方
    つみたてNISAはもう無い? つみたて投資枠として継続 今のNISAで積立を始めればよい
    NISAとつみたて、どっちが得? 併用できるので二択ではない まず積立枠から使う
    旧制度の分はどうする? 別枠で非課税継続 慌てて売らず保有を続ける
    名前が多くて混乱する 呼称が変わっただけ 「今のNISAは1つ」と捉える

    集計方法: 当社がNISAをこれから始める人の家計相談で頻出する疑問を、相談時のパターンとして類型化したもの(対象=NISAの利用を検討する家計の一般的な相談傾向/数値の主張はせず、制度事実は金融庁「NISAを知る」・2026年7月時点に基づく)。

    大切なのは、名前の違いに振り回されず、「今のNISAは1つで、その中に積立の枠がある」という一点に立ち返ることです。この理解があれば、どの解説を読んでも「今どの枠の話か」を見失わずに読み進められます。

    自分の資金と目的で枠を使い分ける

    枠の使い分けは、性格ではなく「資金の性質」と「目的」で決めるのが基本です。当面使わない資金をコツコツ増やしたいならつみたて投資枠、個別株など幅広い商品にも投資したいなら成長投資枠を足す、という考え方です。

    まず生活防衛資金として生活費の数か月分を預貯金で確保し、その上で当面使う予定のない余裕資金を積立に回すのが、無理のない順番です。つみたて投資枠は少額から自動で続けられるため、投資が初めての人の入口として向いています。個別株やより幅広い商品に踏み込みたくなった段階で、成長投資枠を併用していく形なら、リスクを一度に広げずに済みます。どちらの枠も投資信託や株式の値動きがあり、元本が保証されているわけではありません。実際に毎月いくらでどのくらいになるかを数字で見たい場合は、ニーサ シミュレーションについてはこちらで条件を入れて確認できます。なお、具体的な金額設計は家計や家族構成で変わるため、個別の資産設計は必要に応じてFPなどの専門家に相談すると安心です。

    NISAとつみたてNISAのよくある質問

    NISAとつみたてNISAについて検索でよく調べられる疑問に、制度の事実をもとに答えます。

    Q. つみたてNISAはもう始められないのですか?
    「つみたてNISA」という旧制度での新規の積立は2023年末で終了しましたが、その枠は新NISAの「つみたて投資枠」として続いています。今からでも、今のNISAのつみたて投資枠を使えば、これまでのつみたてNISAと同じように積立を始められます。名前が変わっただけで、できることはむしろ広がっています。

    Q. NISAとつみたてNISAは併用できますか?
    2023年までの旧制度では、一般NISAとつみたてNISAは選択制で併用できませんでした。2024年からの新NISAでは、つみたて投資枠と成長投資枠を同時に使えるようになり、年間で最大360万円まで投資できます(金融庁「NISAを知る」、2026年7月時点)。

    Q. 旧つみたてNISAで積み立てた分は新NISAに移せますか?
    移す(ロールオーバーする)ことはできません。旧つみたてNISAの保有分は、購入から20年間そのまま非課税で保有でき、新NISAの生涯1,800万円の枠とは別枠として扱われます。慌てて売る必要はなく、旧枠は旧枠のまま非課税期間の満了まで持ち続けられます。

    Q. 「NISA」と「つみたてNISA」はどちらが得ですか?
    これは旧制度の選択制を前提にした問いで、今は当てはまりません。新NISAでは2つの枠を併用できるため、「どちらが得か」ではなく「どう組み合わせるか」を考える段階になっています。まずはつみたて投資枠で積立を始め、余裕が出たら成長投資枠を足す、という使い方が一般的です。

    まとめ:NISAとつみたてNISAは「対立」ではなく「包含」で理解する

    NISAとつみたてNISAは、競い合う別々の制度ではありません。NISAという非課税制度の中につみたての枠があり、2024年の新NISAでその枠は「つみたて投資枠」という名前に引き継がれました。「どっちが得か」という問いは旧制度の選択制の名残で、今は2つの枠を併用できるため、二択で悩む必要はなくなっています。

    旧制度で積み立てた分は新NISAの枠とは別枠で非課税が続き、慌てて動かす必要もありません。今から始めるなら、「今のNISAは1つで、その中につみたて投資枠と成長投資枠がある」と押さえ、まずは少額の積立から入るのが無理のない進め方です。積立nisaの基礎から全体像をまとめて確認したい場合は、積立nisaの基礎からの総まとめはこちらを参照してください。

    お金の学びは、制度の名前を覚えるだけでなく、自分の家計に落とし込んで動き出せて初めて成果につながります。当社のABCashは、累計9万人以上(2026年5月時点)が受講し、トレーニング満足度は95%(2025年4月〜8月・10段階中8以上の割合)です。金融商品を販売しない中立の立場で、家計からNISAの枠の使い分けまで、専属コンサルタントがマンツーマンで伴走します。

    \ 無料体験は60〜80分程度 /

    お金の学びの一歩を、専属コンサルタントと一緒に踏み出せます。

  • 新NISAシミュレーションのやり方|積立額別の試算と結果の見方

    新NISAの生涯投資枠は1,800万円で、運用益が非課税になります(金融庁、2026年7月時点)。毎月の積立額・想定利回り・積立期間の3つを決めると、将来いくらになり、税金がいくら分お得になるかを試算できます。積立額別の試算表と、結果をどう読めばよいかを具体的な数字でまとめました。

    \ 累計9万人が学ぶ伴走型 /

    家計からNISAの試算まで、専属コンサルタントに無料体験で相談できます。
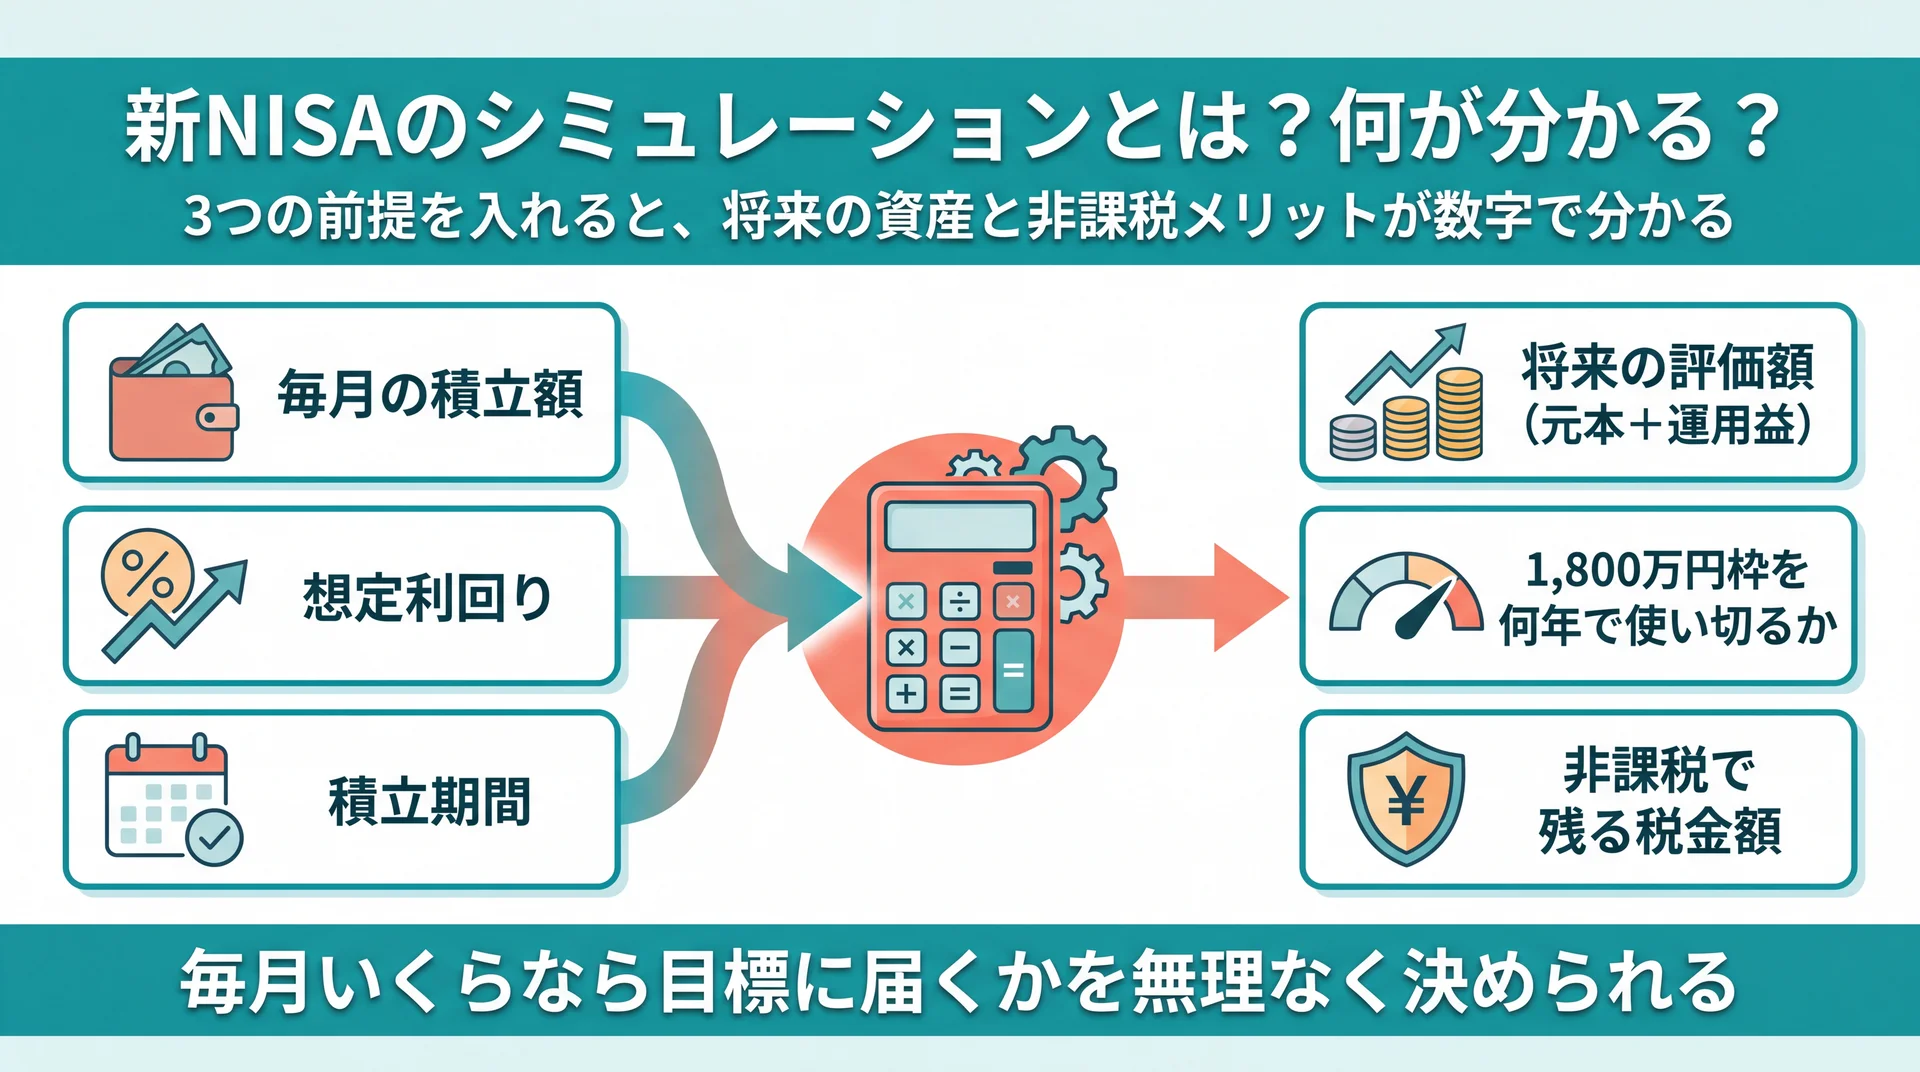
    新NISAのシミュレーションとは?何が分かる?

    積立額・利回り・期間の3前提を入れると将来評価額・1,800万円枠の消化年数・非課税で残る税額が分かる仕組みの図解
    3つの前提から将来の資産と非課税メリットが数字で分かる(当社のシミュレーション設計に基づく)

    新NISAのシミュレーションとは、毎月の積立額・想定利回り・積立期間から、将来の資産額と非課税メリットを試算することです。金融庁のつみたてシミュレーター(2026年7月時点)でも、この3つを入れると将来の運用資産額が表示されます。数字で先に見えるので、「毎月いくらなら目標に届くか」を無理なく決められます。

    試算で分かることは、大きく3つです。1つ目は、将来の評価額(元本+運用益)。2つ目は、生涯投資枠1,800万円を何年で使い切れるか。3つ目は、課税口座なら差し引かれる税金がNISAでいくら手元に残るかです。制度そのものの新旧の違いなどは積立nisaの全体像を整理した完全ガイドで詳しく解説しているので、NISAの制度全体を先に押さえたい場合はあわせてご覧ください。

    シミュレーション前に決める3つの前提とは?

    シミュレーションの精度は前提で決まり、決めるのは毎月の積立額・想定利回り・積立期間の3つです。この3つがそろえば、金融庁ツールでも手計算でも同じ将来額を出せます。逆に、利回りを高く置きすぎると現実離れした金額が出るため、前提の置き方を先に理解しておくことが試算のやり方の中心になります。

    毎月の積立額はどう決める?

    毎月の積立額は、生活費と緊急予備資金を確保した後の「余剰資金」から決めるのが基本です。新NISAのつみたて投資枠は年間120万円(毎月均等なら月10万円相当)、成長投資枠は年間240万円で、合わせて年間360万円まで投資できます(金融庁、2026年7月時点)。まずは無理のない月1〜5万円で試算し、家計に余裕が出たら増額する順序が続けやすい設計です。積立額は途中で変更できるため、最初から上限に張り付ける必要はありません。

    想定利回りは何%で置く?

    想定利回りは、断定できない前提として3%と5%の2ケースで置くのが現実的です。過去の株式インデックスの長期平均を根拠に3〜7%を使う例が多いものの、将来の利回りは保証されません。金融庁ツールも「将来の結果を予測・保証するものではない」と明記しています(金融庁つみたてシミュレーター、2026年7月時点)。本ページの試算も、控えめな3%と標準的な5%を併記し、幅を持って読む前提にしています。1つの数字を信じ込まず、下振れ・上振れの両方を見ておくと判断を誤りにくくなります。

    積立期間と生涯枠1,800万円の関係は?

    積立期間は、生涯投資枠1,800万円をどのくらいの年数で埋めるかと直結します。月5万円なら元本ベースで1,800万円まで約30年、月10万円なら約15年です。期間が長いほど複利が効き、同じ元本でも運用益が大きくなります。ライフイベント(結婚・住宅・教育・老後)までの残り年数を積立期間の起点にすると、目標から逆算しやすくなります。つみたて投資枠と成長投資枠の使い分けは、nisa つみたてnisaについてはこちらで枠の性格を確認できます。

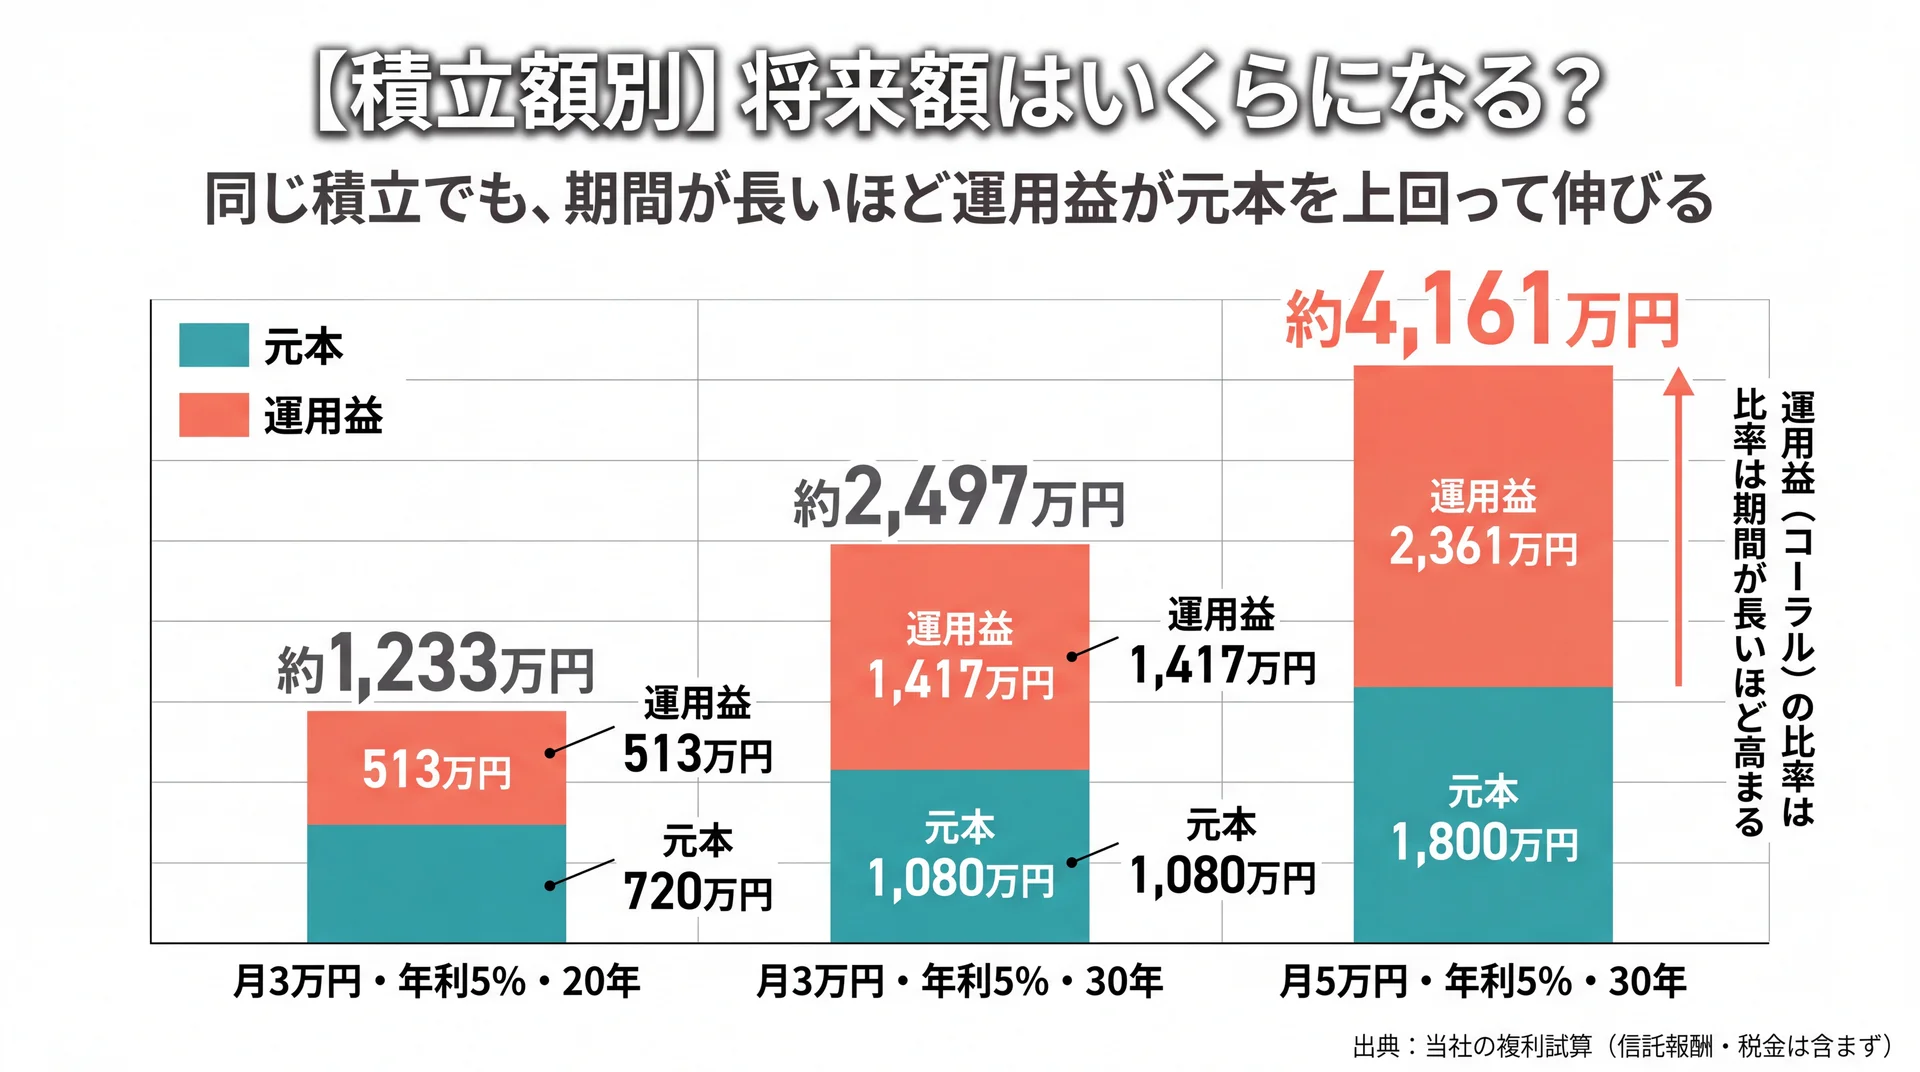
    【積立額別】将来額はいくらになる?

    月3万円20年で約1,233万円・月5万円30年で約4,161万円と期間が長いほど運用益が元本を上回る複利試算の積み上げ棒グラフ
    元本(ティール)と運用益(コーラル)の内訳。期間が長いほど運用益の比率が高まる(当社の複利試算/信託報酬・税金は含まず)

    積立額別に試算すると、月3万円・年利5%・20年で評価額は約1,233万円、運用益は約513万円になります。以下は複利計算による試算です。前提として、毎月一定額を積み立て、年利は複利で月割り、途中の取り崩しはなし、信託報酬などのコストと税金は考慮していません(NISAは運用益非課税のため)。計算式は年金終価(将来額=毎月積立額×〔((1+r)^n−1)÷r〕、r=年利÷12、n=積立月数)です。

    積立額 年利 期間 元本 評価額 運用益
    月1万円 3% 20年 240万円 約328.3万円 約88.3万円
    月1万円 5% 30年 360万円 約832.3万円 約472.3万円
    月3万円 3% 20年 720万円 約984.9万円 約264.9万円
    月3万円 5% 20年 720万円 約1,233.1万円 約513.1万円
    月3万円 5% 30年 1,080万円 約2,496.8万円 約1,416.8万円
    月5万円 3% 20年 1,200万円 約1,641.5万円 約441.5万円
    月5万円 5% 20年 1,200万円 約2,055.2万円 約855.2万円
    月5万円 5% 30年 1,800万円 約4,161.3万円 約2,361.3万円
    月10万円 5% 15年 1,800万円 約2,672.9万円 約872.9万円
    月10万円 5% 20年 2,400万円 約4,110.3万円 約1,710.3万円

    積立額×想定利回り×期間の複利試算(当社の計算に基づく/信託報酬・税金は含まず)

    月1万円から始める場合

    月1万円は、家計への負担を抑えて投資に慣れたい人の入口になります。年利3%・20年で評価額は約328万円、元本240万円に対して運用益は約88万円です。金額としては大きくないものの、投資の値動きに慣れながら習慣化する目的には十分な水準です。同じ月1万円でも年利5%・30年まで伸ばせば評価額は約832万円になり、少額でも期間を味方にすれば運用益が元本を上回ります。まず月1万円で相場に慣れ、収入が増えた段階で増額していく進め方も現実的な選択肢です。

    月3万円を20年・30年続けた場合

    月3万円は、無理なく始めたい人が最初に選びやすい金額です。年利5%・20年なら評価額は約1,233万円で、元本720万円に対して運用益が約513万円上乗せされます。同じ月3万円でも30年続けると評価額は約2,497万円まで伸び、期間を延ばすほど運用益の比率が高まる複利の効きが見えます。まず月3万円で始め、家計の余裕に応じて増額する進め方が、途中で止めずに続けるコツです。

    月5万円を20年・30年続けた場合

    月5万円は、生涯投資枠1,800万円を現実的な期間で埋めやすい水準です。年利3%・20年で約1,641万円、年利5%・30年では約4,161万円と、利回りと期間の差が金額を大きく左右します。月5万円×30年は元本がちょうど1,800万円に達し、非課税枠を使い切る目安になります。利回りを3%に抑えて見ても運用益は1,000万円を超え、長期・積立・分散の効果が数字で確認できます。

    月10万円(つみたて投資枠の年120万円に相当)の場合

    月10万円は、つみたて投資枠の上限である年120万円を毎月均等に使い切る場合の金額です。年利5%・15年で評価額は約2,673万円、元本1,800万円に対して運用益は約873万円になります。生涯枠1,800万円を元本ベースで約15年と早く埋められる一方、毎月の負担は大きいため、家計の余剰と緊急予備資金の確保が前提です。まとまった余裕資金がある場合は、成長投資枠との併用も選択肢になります。

    \ 試算の次の一歩を専門家と /

    利回りや積立額の決め方に迷ったら、自分に合う設計を無料で確認できます。

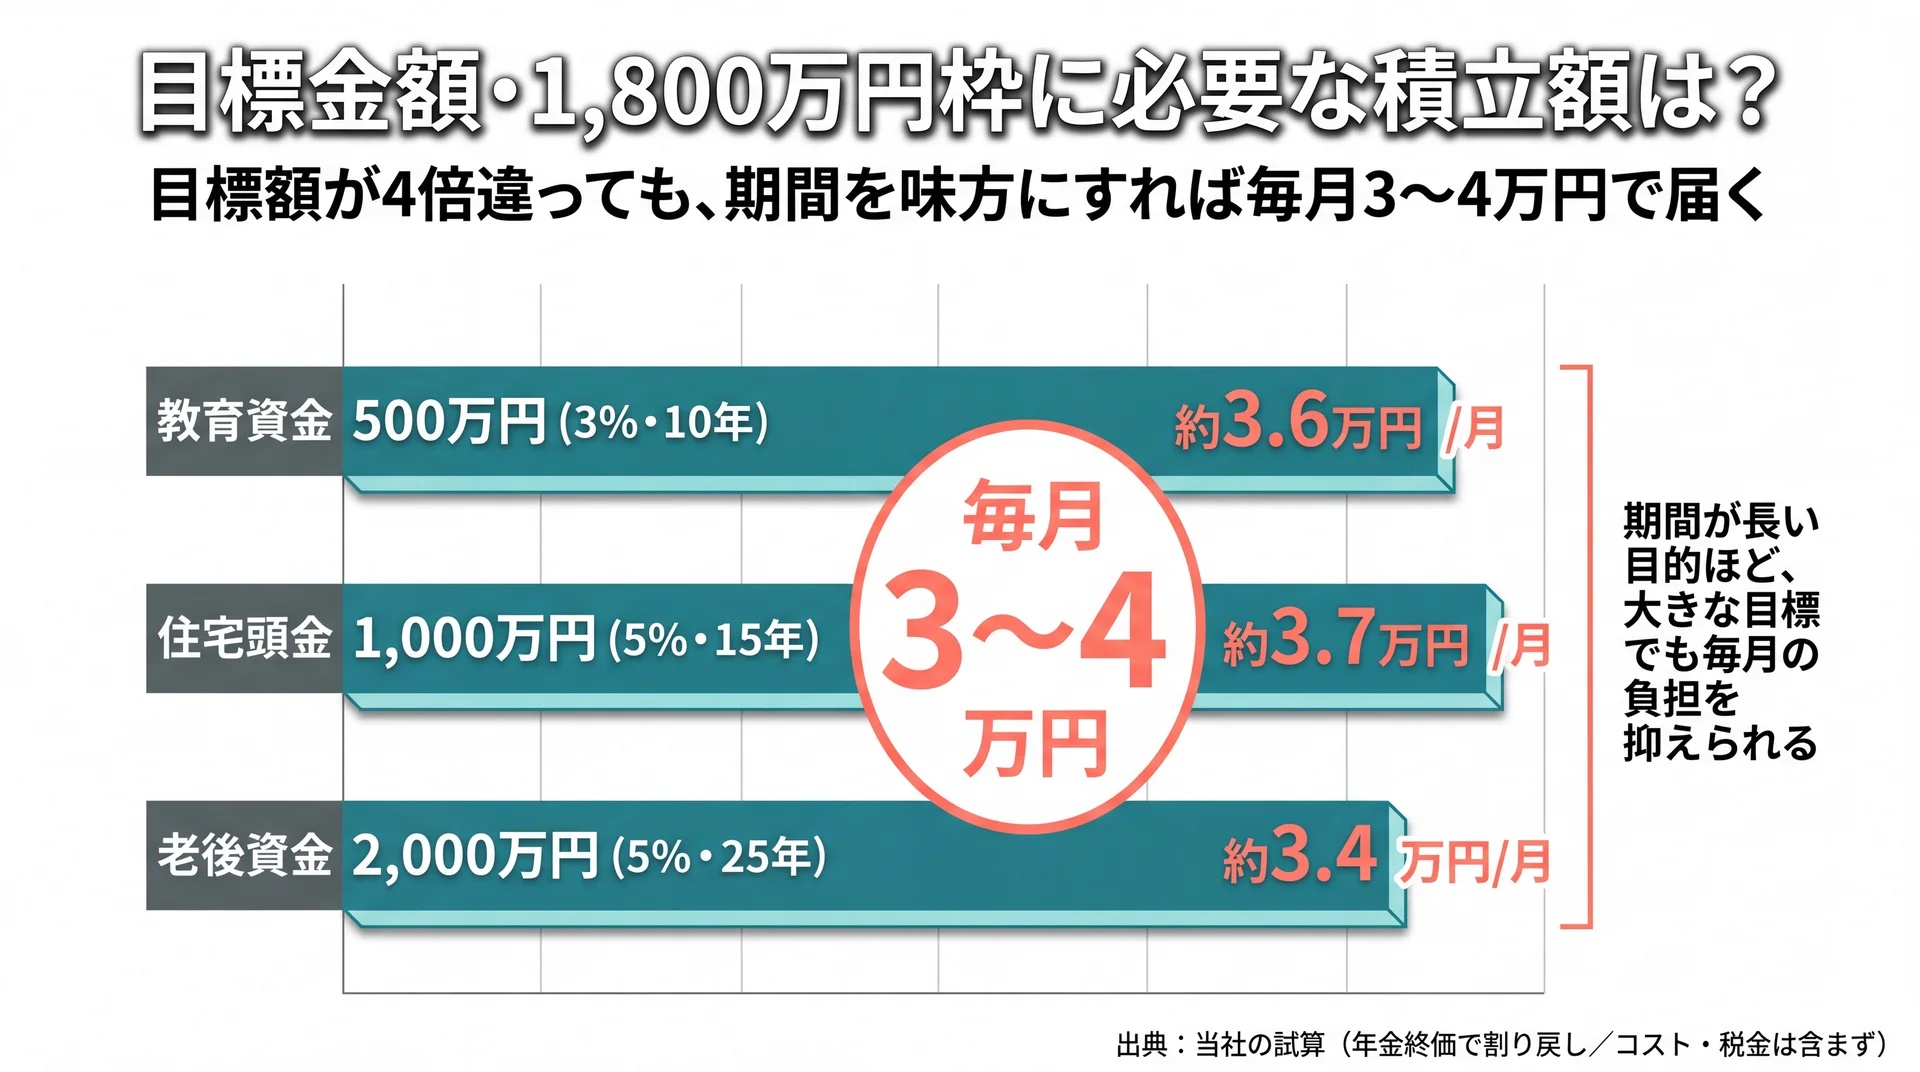
    目標金額・1,800万円枠に必要な積立額は?

    教育500万円・住宅1,000万円・老後2,000万円と目標が4倍違っても必要な毎月積立額は約3.4〜3.7万円に収まることを示す横棒グラフ
    目標額が4倍違っても、期間を味方にすれば毎月3〜4万円で届く(当社の試算/年金終価で割り戻し・コスト税金は含まず)

    目標から逆算すると、生涯枠1,800万円を元本で埋めるには月5万円で約30年、月10万円で約15年かかります。目標額を先に決めて必要な積立額を求める「逆算型」の試算です。教育・住宅・老後など目的別に必要額を置くと、毎月の積立額が具体的に決まります。

    積立額 生涯枠1,800万円まで(元本ベース)
    月3万円 約50年
    月5万円 約30年
    月10万円 約15年
    月30万円(年360万・満額) 約5年

    非課税枠1,800万円を元本で埋めるまでの年数(当社の試算)

    目標額から逆算すると、必要な毎月の積立額も具体的に決まります。次の表は、目的別の目標額を想定利回りで割り戻した毎月の積立額の目安です。

    目的・目標額 想定利回り 期間 必要な毎月積立額
    教育資金 500万円 3% 10年 約3.6万円
    住宅頭金など 1,000万円 5% 15年 約3.7万円
    老後資金 2,000万円 5% 25年 約3.4万円

    目標額を年金終価で割り戻した毎月積立額の目安(当社の試算/コスト・税金は含まず)

    たとえば「10年後に教育資金500万円」を目標にする場合、年利3%なら毎月およそ3.6万円の積立が目安です。期間が長いほど複利が効くため、老後資金2,000万円でも25年かければ毎月3.4万円ほどで届く計算になります。目標額・利回り・期間のうち2つを固定すれば残り1つが求まるため、金融庁ツールの「毎月いくら」「何年かかる」モードや手計算で確認できます。生涯枠は月30万円の満額投資なら約5年で埋まりますが、短期で埋めると価格変動の影響を受けやすく、積立のタイミング分散という利点は薄れます。目標までの年数と毎月の負担のバランスで積立額を選ぶのが現実的です。

    目的ごとに使える期間が違う点にも注意が必要です。教育資金は子どもの進学時期という締め切りがあるため期間を延ばしにくく、必要な毎月額が大きくなりがちです。一方で老後資金は運用できる期間が長く、同じ目標額でも毎月の負担を抑えやすくなります。締め切りが近い目的は利回りを控えめに、時間をかけられる目的は長期の複利を活かす、という前提の置き分けが試算を現実的にします。

    逆算型の試算では、目標額と積立期間を先に固定すると、無理なく届く毎月の金額が一意に決まります。

    つみたて投資枠と成長投資枠を併用するとどう変わる?

    つみたて投資枠と成長投資枠を併用すると、年間の投資上限が360万円に広がり、生涯枠1,800万円に早く到達できます。つみたて投資枠は年120万円・長期の積立向き、成長投資枠は年240万円・個別株や投資信託の一括投資にも使えます(金融庁、2026年7月時点)。両者は同じ年に併用でき、生涯枠のうち成長投資枠は最大1,200万円までです。

    併用シミュレーションの考え方はシンプルです。毎月の積立(つみたて投資枠)に、ボーナス時のスポット投資(成長投資枠)を上乗せして試算します。たとえば毎月5万円の積立に加えて、年60万円をボーナスから成長投資枠へ回すケースを年利5%・15年で試算すると、つみたて分が約1,336万円、成長分が約1,359万円で、合計は約2,696万円になります。元本は1,800万円のため、運用益は約896万円です。成長投資枠は一括投資にもタイミングを分けた積立にも使えるため、まとまった資金を一度に入れるか、複数回に分けるかでも将来額の振れ方が変わります。相場が読めない前提では、成長投資枠でも数回に分けて入れると価格変動の影響をならしやすくなります。つみたて投資枠だけに絞った試算は積立nisa シミュレーションの詳しい解説で扱っているため、本ページは枠併用の視点を軸にしています。併用は上限が増える一方で、無理な満額投資は家計を圧迫するため、余剰資金の範囲で配分することが前提です。

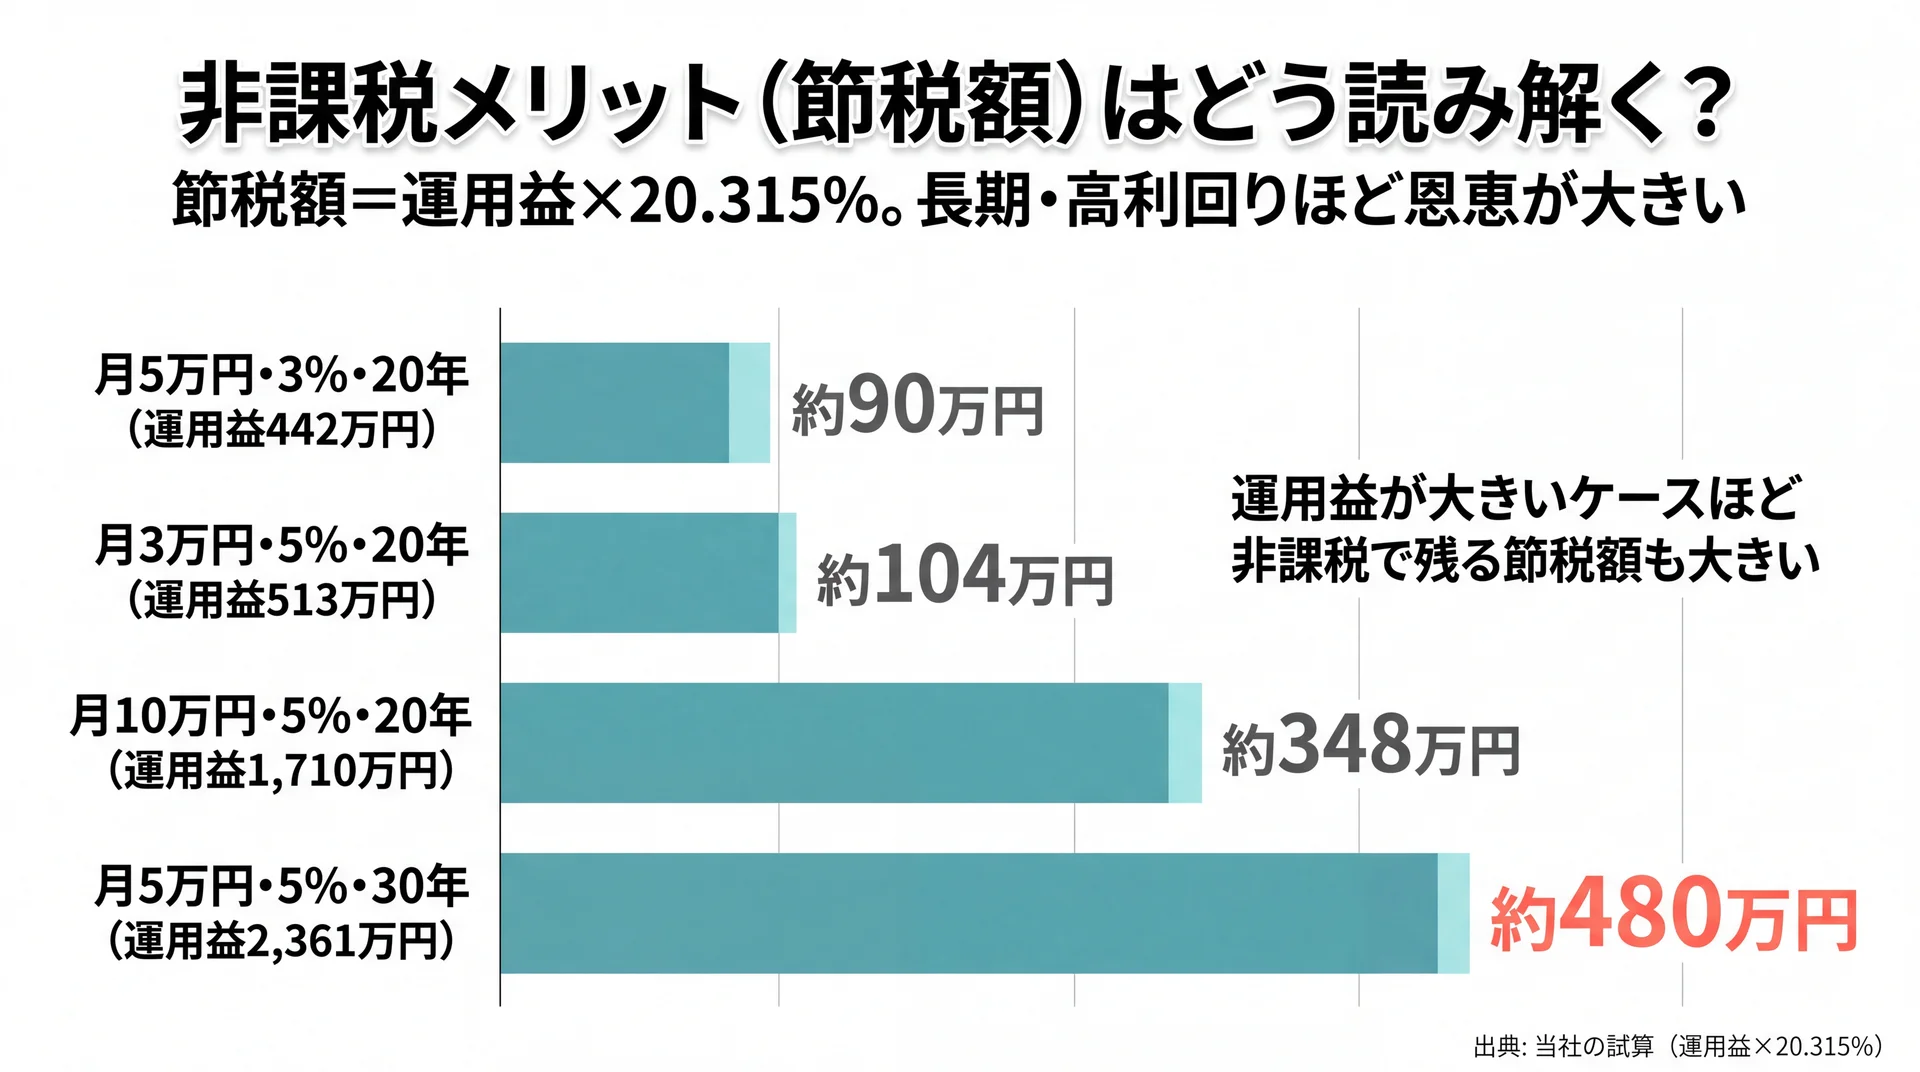
    非課税メリット(節税額)はどう読み解く?

    運用益513万円で節税約104万円・運用益2,361万円で節税約480万円と運用益に比例して非課税メリットが増える横棒グラフ
    非課税メリットは運用益×20.315%。運用益が大きいほど節税額も大きい(当社の試算)

    非課税メリットは運用益に対する節税額で読み解き、課税口座なら運用益の20.315%が税金として差し引かれます。一般に「NISAは非課税でお得」と言われますが、データで評価すると、お得さの大きさは運用益の額に比例します。運用益が大きいケースほど節税額も大きくなるため、非課税メリットは「評価額」ではなく「運用益×20.315%」を基準に試算結果を読むと、恩恵の大きさを正しく捉えられます。

    ケース 運用益 課税口座なら税額 NISAでの節税額
    月3万円・年利5%・20年 約513.1万円 約104.2万円 約104.2万円
    月5万円・年利3%・20年 約441.5万円 約89.7万円 約89.7万円
    月5万円・年利5%・30年 約2,361.3万円 約479.7万円 約479.7万円
    月10万円・年利5%・20年 約1,710.3万円 約347.5万円 約347.5万円

    運用益×20.315%=課税口座で差し引かれる税額(=NISAでの節税額)。当社の試算

    月5万円・年利5%・30年のケースでは、運用益約2,361万円に対して課税口座なら約480万円の税金がかかる計算です。NISAではこれがまるごと非課税になり、手元に残ります。ここから読み取れる判断材料は、長期・高利回りほど非課税の恩恵が大きく、途中で売却して運用をやめると恩恵も小さくなるという点です。だからこそ、非課税メリットを最大化したい人は、短期の値動きに反応して売らず、想定した期間を持ち切る設計が合理的です。

    非課税メリットは「運用益×20.315%」で読み、期間を持ち切るほど恩恵が積み上がります。

    新NISAシミュレーションに使えるツールと選び方は?

    ツールは入力項目・枠対応・取り崩し試算・節税額表示・費用の5点で選ぶと、目的に合うものを選べます。同じ「NISAシミュレーション」でも、公的な中立ツールと民間ツールでは出せる情報が違います。まずは中立の公的ツールで基本の将来額を確認し、目的に応じて機能を足すのが迷いにくい順序です。

    ツール種別 主な入力 枠の対応 取り崩し試算 節税額表示 費用 留意点
    公的・中立(金融庁つみたてシミュレーター) 積立額・利回り・期間 つみたて中心 なし なし 無料 基本の将来額のみ。勧誘なしで安心
    証券・銀行系 積立額・利回り・期間(一部ボーナス) 両枠対応が多い 一部あり 一部あり 無料 口座開設の導線を伴う場合がある
    目標逆算型 目標額・利回り・期間 ツールによる ツールによる 一部あり 無料 必要積立額の把握に向く
    手計算(複利式) 積立額・利回り・期間 自分で設定 自分で設定 自分で計算 無料 前提を完全に自分で制御できる

    データ出典: 金融庁つみたてシミュレーター(2026年7月時点)ほか各種ツールの機能区分

    選び方の基準は、目的から逆算することです。将来額をざっくり知りたいなら公的ツール、目標額から毎月の金額を決めたいなら逆算型、非課税メリットまで金額で把握したいなら節税額表示のあるツールか手計算が向きます。どのツールも想定利回りは自分で入力する前提のため、前節の「3%と5%の併記」で幅を持たせて使うと、数字を過信せずに済みます。民間ツールは口座開設への導線を兼ねる場合があるため、まず数字を中立に確かめたい段階では公的ツールから入ると、比較の基準を保てます。

    シミュレーション通りにいかない理由と注意点は?

    シミュレーション通りにいかない主因は、想定利回りが一定ではなく、コストと価格変動が現実には発生するからです。試算は「毎年一定利回り」を前提にしますが、実際の相場は上下し、途中で下落する年もあります。前提と現実のズレを理解しておくことが、試算結果と上手に付き合うコツです。

    注意点は3つあります。1つ目は、想定利回りは平均であって毎年その通りにはならず、下落局面では評価額が元本を割ることもある点です。2つ目は、投資信託の信託報酬などの運用コストが実際には差し引かれ、本ページの試算はこれを含めていない点です。3つ目は、積立額や利回りを楽観的に置くほど将来額が過大に出る点で、控えめな前提で下振れも見ておく必要があります。NISAの弱点やデメリットを踏まえて判断したい場合は、nisa デメリットしかないについてはこちらで懸念点を整理できます。試算はゴールではなく、続けられる金額と期間を見極めるための出発点です。

    コストの影響も具体的に見ておくと、試算の精度が上がります。たとえば信託報酬が年0.1%台の低コストな投資信託と、年1%を超える商品では、長期で見た手取りに無視できない差が出ます。運用資産が大きくなるほど、わずかな信託報酬の差が年間の負担額に効いてくるためです。本ページの試算はコストを含めていないため、実際の手取りはコスト分だけ下振れする前提で読むのが安全です。商品を選ぶ段階では、想定利回りだけでなく信託報酬の水準も併せて確認すると、試算と現実のズレを小さくできます。

    当社のABCashでは、家計の余剰資金の把握から想定利回りの置き方、口座開設と商品選びまでを専属コンサルタントがマンツーマンで伴走しています。試算を「数字を出して終わり」にせず、自分の家計に落とし込む段階でつまずくこともあります。当社の受講データでは、受講後に総資産が平均で約+57.2万円増えたという集計結果を公表しています(対象は受講生、受講前後の総資産の比較)。実際に、投資が怖くて足踏みしていた状態から一歩を踏み出せたという声もあります。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    「NISAにしても株式にしても投信にしても、購入まで寄り添って相談に乗ってくださり、見守ってくださりました。1人だと足踏みしてしまうところでしたが、この一歩はとても大きかった」──女性(★5・Google Maps 渋谷マークシティstudio 口コミより)

    よくある質問(FAQ)

    NISAシミュレーションの利回りは何%で計算すべき?

    想定利回りは、控えめな3%と標準的な5%の2つで計算し、幅を持って読むのが安全です。将来の利回りは保証されず、金融庁ツールも予測・保証しないものと明記しています(金融庁つみたてシミュレーター、2026年7月時点)。1つの高い利回りだけで試算すると将来額が過大に出るため、下振れケースも必ず併記して判断するのがおすすめです。

    シミュレーション結果に信託報酬や税金は含まれる?

    多くのシミュレーションは信託報酬(運用コスト)を含まず、税金はNISAなら非課税として扱われます。本ページの試算もコストは含めていないため、実際の手取りはコスト分だけ下振れします。課税口座と比べた場合の税金は、運用益の20.315%が差し引かれる前提で、NISAではその分が節税額になります。

    積立額は途中で変更してもシミュレーションどおりになる?

    積立額は途中で増減でき、変更後は新しい金額で試算し直すと現実に近づきます。当初の金額のまま続けた前提の試算は、あくまで一定額を維持した場合の目安です。家計の状況が変わったら、その時点の積立額・残り期間で再計算すると、目標との差を早めに調整できます。

    シミュレーションで元本割れのリスクは分かる?

    想定利回りを一定で置く一般的なシミュレーションでは、元本割れのリスクそのものは表示されません。実際の相場は上下するため、途中で評価額が元本を下回る年もあり得ます。リスクを織り込みたい場合は、利回りを低め(例: 1〜2%)に置いた保守的な試算や、下落を想定した複数パターンで比べると、下振れの幅をイメージしやすくなります。

    まとめ

    新NISAのシミュレーションは、毎月の積立額・想定利回り・積立期間の3つを決めて将来額と非課税メリットを試算するのが基本です。積立額別の試算では、月5万円・年利5%・30年で評価額約4,161万円・運用益約2,361万円となり、課税口座なら約480万円かかる税金が非課税になります。利回りは3%と5%で幅を持たせ、信託報酬や価格変動という現実のズレも見込んでおくと、数字を過信せずに済みます。まずは公的ツールで将来額を確認し、目標から逆算して続けられる金額を決めるのが次の一歩です。NISAの基礎から全体像を確認したい場合は、積立nisaの基礎からの総まとめはこちらで確認できます。

    試算した数字を自分の家計に落とし込む段階でつまずくなら、専門家と一緒に設計を確認する方法があります。個別の資産設計や商品選びは、FPなどの専門家や各金融機関にも相談しながら進めてください。

    \ 自分に合う始め方を体験で /

    NISAの積立額と目標を、専属コンサルタントとの60〜80分程度の体験で具体化できます。

  • つみたてNISAとは?始め方と積立を続ける判断のコツ

    つみたてNISAは2024年に新NISAの「つみたて投資枠」へ移行しており、年間120万円まで非課税で投資信託を積み立てられる制度です。長期・分散でコツコツ続ける人に向く一方、元本保証はなく、積立額と商品の設計が必要になります。この記事では、制度の位置づけから始め方、そして積立を続けるための判断のコツまでを、金融庁の一次情報をもとに整理します。

    \ 累計9万人が受講 /

    家計からNISAまで、専属コンサルタントがマンツーマンで伴走します。

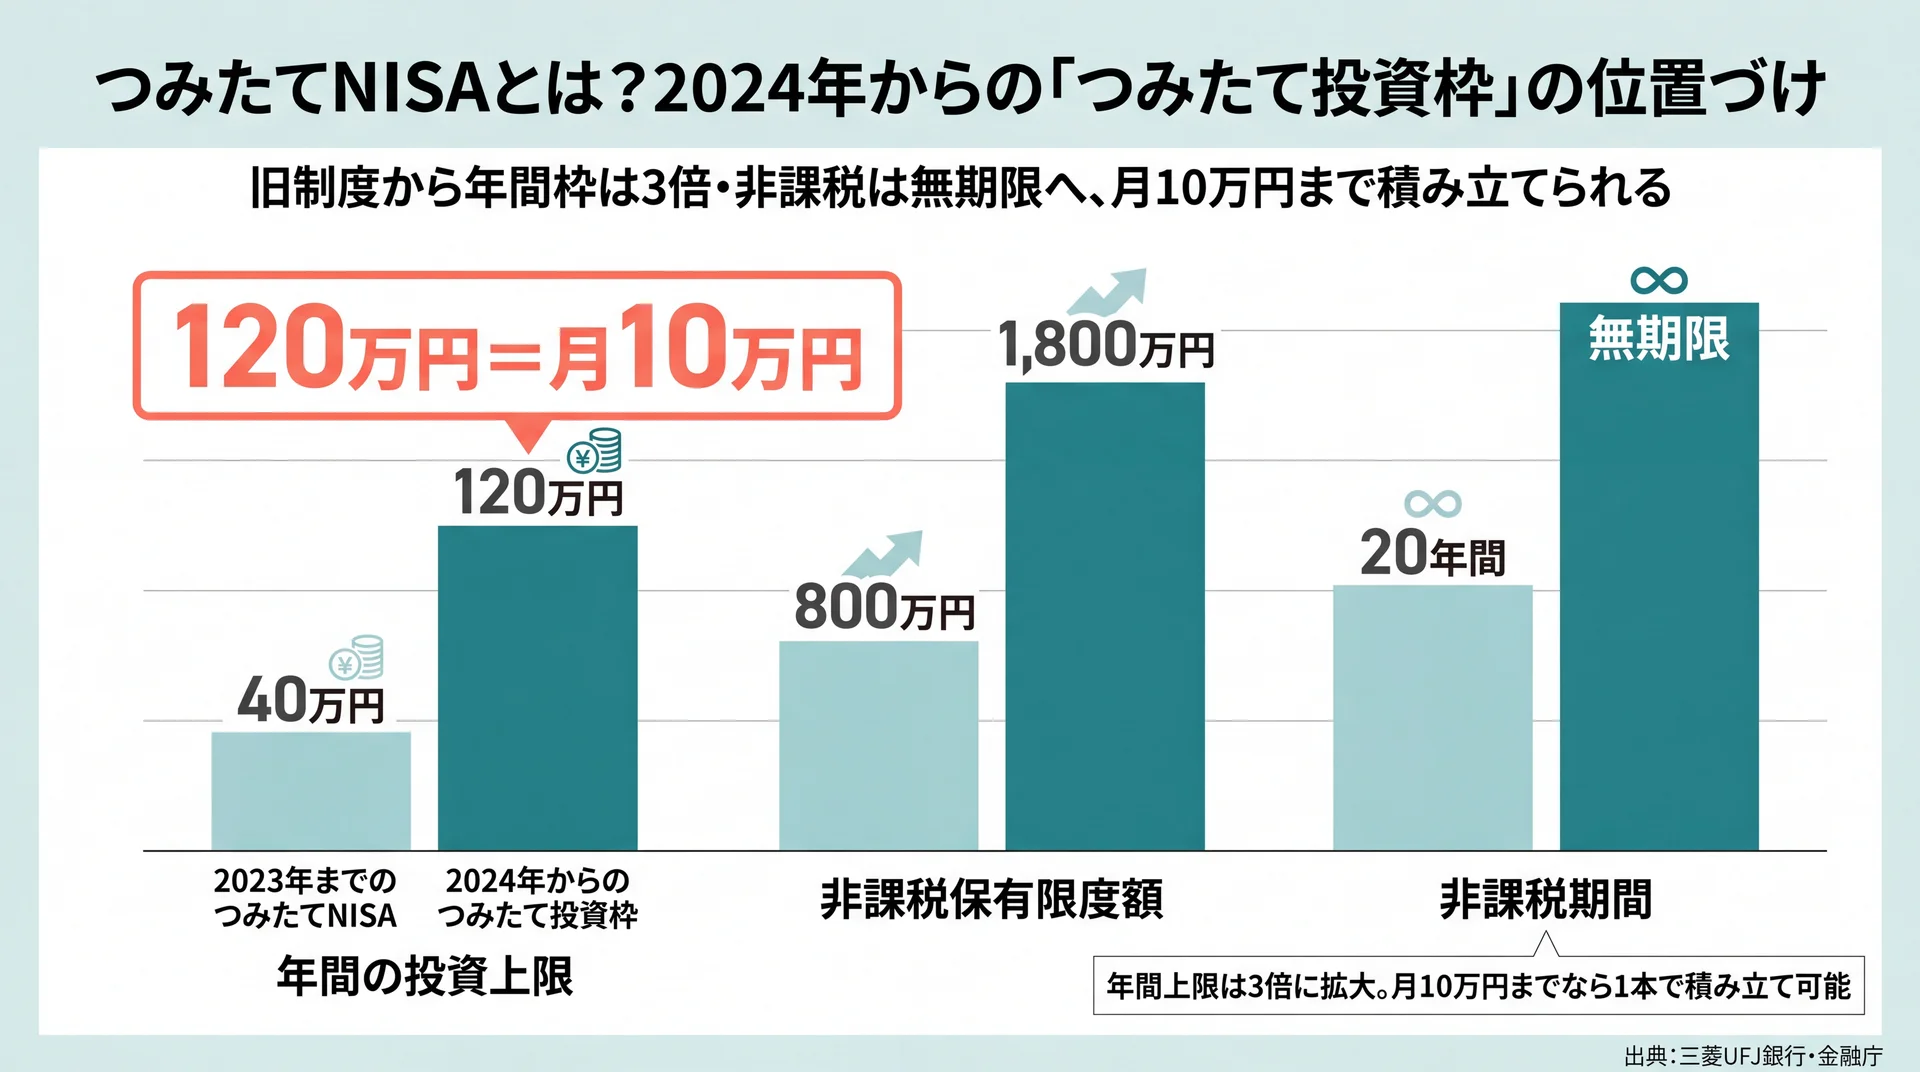
    つみたてNISAとは?2024年からの「つみたて投資枠」の位置づけ

    旧つみたてNISAと2024年つみたて投資枠の年間上限40万→120万円・非課税保有800万→1800万円・期間20年→無期限を並べた比較棒グラフ
    年間上限は3倍の年120万円(毎月均等なら月10万円相当)へ、非課税は無期限へと拡大(出典: 三菱UFJ銀行・金融庁)

    つみたてNISAは、2024年1月からのNISA制度で「つみたて投資枠」という名前に引き継がれた非課税の投資枠です。長期・積立・分散に向いた投資信託を、毎月など一定の間隔でコツコツ買い付けていく仕組みで、投資で得た利益に約20%かかる税金が非課税になります(金融庁 NISA特設サイト、2026年7月時点)。

    いま「つみたてNISA」という言葉で検索する多くの人が知りたいのは、2023年までの旧制度そのものよりも、「今から積み立てを始めるならどうすればよいか」という点です。制度の名前は変わりましたが、コツコツ積み立てて非課税で育てるという考え方はそのまま新制度に受け継がれています。まずは、旧制度との関係と枠の基本を押さえておきましょう。積立nisaの全体像をまとめて確認したい場合は、積立nisaの全体像を整理した完全ガイドもあわせて参照してください。

    旧つみたてNISAとの関係は?過去に積み立てた分はどうなる?

    2023年までのつみたてNISAで積み立てた分は、新制度の枠とは別に、購入時から20年間そのまま非課税で保有し続けられます。新しい買い付けはできませんが、慌てて売る必要はありません。

    金融機関の多くは、便宜上、2023年までの旧制度を「つみたてNISA」、2024年からの新制度を「NISA(新NISA)」と呼び分けています(三菱UFJ銀行、2025年9月時点)。ここで見落とされやすいのが、旧つみたてNISAの保有分は新制度の生涯1,800万円の枠には含まれないという点です。つまり、旧制度で積み立てた資産を持っている人は、その分とは別に新しい枠をフルに使えます。過去に少しでも積み立てていた人ほど、この「別枠で非課税が続く」事実を知っておくと、売却の判断で焦らずに済みます。

    年120万円・生涯1,800万円・非課税無期限の3つの基本

    つみたて投資枠の骨格は、年間120万円まで・生涯1,800万円まで・非課税期間は無期限、という3つの数字で理解できます。旧つみたてNISAから枠が大きく広がり、使い勝手が向上しました。

    旧制度と新制度の主な違いを、同じ観点で並べると次のようになります。

    項目 2023年までのつみたてNISA 2024年からのつみたて投資枠
    年間の投資上限 40万円 120万円
    非課税保有限度額 800万円 1,800万円(成長投資枠と合算・うち成長投資枠は1,200万円以内)
    非課税期間 20年間 無期限
    制度の併用 一般NISAと選択制 成長投資枠と併用可

    データ出典: 三菱UFJ銀行(2025年9月時点)、金融庁(2026年7月時点)

    年間の上限が40万円から120万円へと3倍に広がり、非課税で持ち続けられる期間の上限もなくなりました。つみたて投資枠の上限は年120万円で、毎月均等に積み立てるならつみたて投資枠1本で月10万円相当です。手取りから無理なく出せる金額はこの範囲に収まることが多いため、多くの人にとって枠の大きさが制約になることは、実際にはほとんどありません。なお、2026年度の制度改正では、2027年以降につみたて投資枠を0〜17歳にも広げる方向や対象商品の拡充が示されています。まだ方向性の段階のため、これから始める人は現行の年120万円の枠を前提に積立額を決めれば問題ありません。

    つみたてNISAのメリット・デメリットは?

    つみたてNISAのメリットは「少額・長期・非課税」で始めやすいこと、デメリットは「元本保証がなく短期には向かない」ことです。どちらも制度の設計そのものに根ざした特徴で、良し悪しは使い方と目的によって決まります。

    メリットとデメリットを、判断に使える観点で並べて見ていきましょう。ここでは「金額のハードル」「時間軸」「税金」「リスク」という4つの軸で、それぞれがどう働くかを整理します。

    つみたて投資枠のメリット

    つみたて投資枠の利点は、少ない金額から長期で分散投資でき、利益に税金がかからないことです。まとまった資金がなくても始められる点が、投資未経験の人にとって大きな入口になります。

    積立額は金融機関によって毎月1,000円や100円といった少額から設定でき、給与から自動で買い付ける形にすれば、相場を見て売買を判断する手間もかかりません(金融庁、2026年7月時点)。利益や分配金にかかる約20%の税金が非課税になる効果は、運用期間が長くなるほど効いてきます。加えて、必要になればいつでも売却して現金化できるため、原則60歳まで引き出せないiDeCoと比べて資金の自由度が高い点も、生活の変化が読みにくい世代には現実的なメリットです。

    つみたて投資が「相場を読まなくてよい」とされる背景には、一定額を買い続けることで平均取得価格をならす働きがあります。たとえば毎月1万円ずつ同じ投資信託を買う場合、価格が高い月には少ない口数しか買えず、価格が下がった月には多くの口数を買えます。結果として、一括でまとめて買うよりも高値づかみのリスクを抑えやすくなります。この「安いときに多く買う」動きは、価格が下がった局面ほど有利に働くため、下落を必ずしも悪材料として捉えなくてよいのが積立の特徴です。

    つみたて投資枠のデメリット・注意点

    一方で、つみたて投資枠には元本保証がなく、短期の売買や損失の相殺には向きません。制度が「非課税」であっても、投資信託そのものの値動きは避けられない点は正しく理解しておく必要があります。

    投資信託は日々価格が変動し、購入時より値下がりして元本割れになる可能性があります。長期・積立・分散を前提に設計された枠のため、数か月で売買して利益を狙う使い方には不向きです。さらに、NISA口座内で生じた損失は、課税口座の利益と相殺する損益通算や、翌年以降に繰り越す繰越控除ができません(三菱UFJ銀行、2025年9月時点)。データ上は、非課税というメリットは利益が出たときに働く仕組みであり、損失局面ではむしろ通常口座より不利になる場面もあると評価できます。だからこそ、当面使う予定のない余裕資金で、時間をかけて続けられる金額から始めるのが、この制度に合った入り方になります。デメリット面をより深く知りたい人は、nisa デメリットしかないについてはこちらで個別に整理しています。

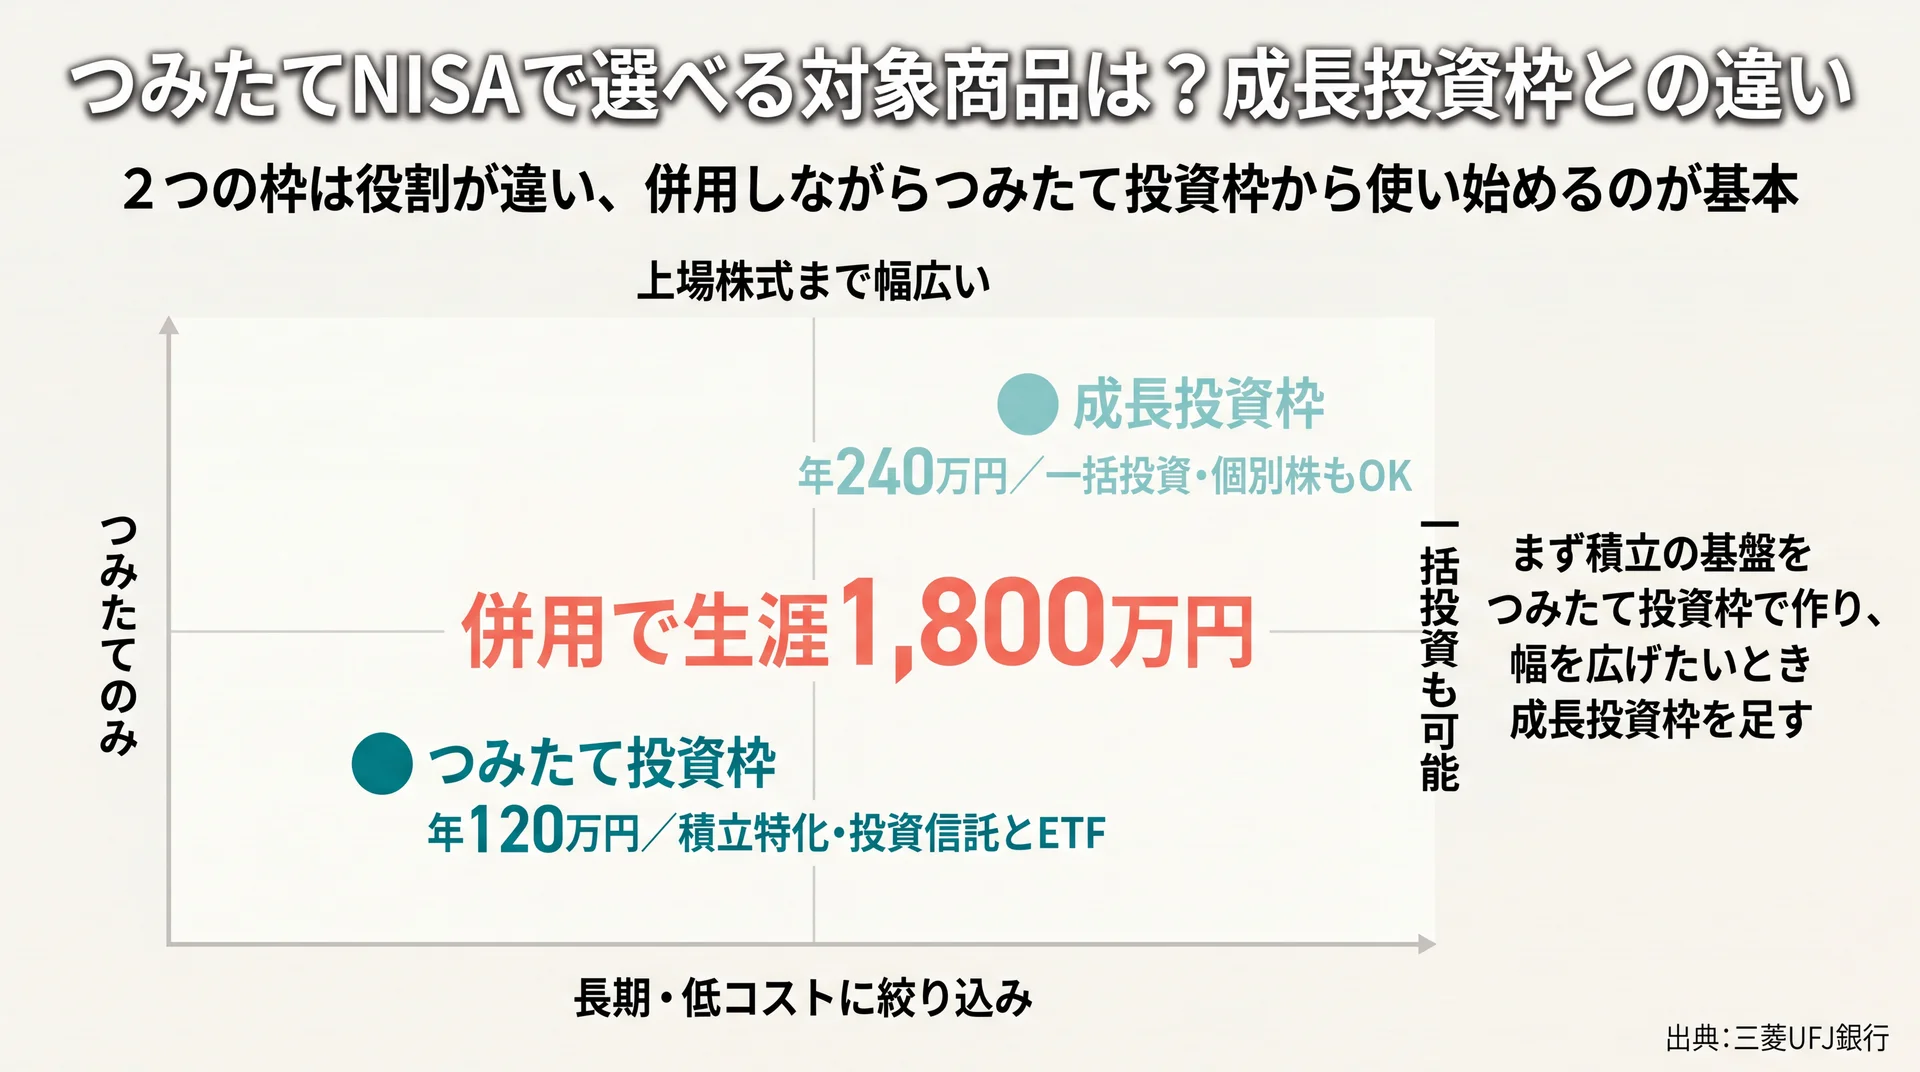
    つみたてNISAで選べる対象商品は?成長投資枠との違い

    つみたて投資枠と成長投資枠を購入方法×商品の幅の2軸で配置し年120万円・年240万円・併用で生涯1800万円を示したポジショニング図
    積立特化のつみたて投資枠と幅広い成長投資枠は併用でき、生涯1,800万円まで使える(出典: 三菱UFJ銀行)

    つみたて投資枠で選べるのは、金融庁の基準を満たした長期・積立・分散向けの投資信託とETFに限られます。手数料が低く、長期保有に適した商品にあらかじめ絞り込まれている点が特徴です。

    対象商品は金融庁が届出一覧として公開しており、「運用会社別」「対象資産別」の一覧が定期的に更新されています(金融庁 つみたて投資枠対象商品、最終更新2026年7月)。数千本ある投資信託の中から、長期のつみたてに向く商品が制度側で選別されているため、初心者でも極端に外れた商品をつかみにくい仕組みになっています。個別の銘柄をどう選ぶかは積立nisa 銘柄についてはこちらで詳しく解説しています。まずは「対象は制度で絞られている」という安心材料を押さえておけば十分です。

    なぜ対象商品は絞られているのか?

    つみたて投資枠の対象商品が絞られているのは、長期保有で成果を出しにくい高コスト・短期向けの商品を除くためです。運用中に毎年かかる信託報酬などのコストは、長期になるほどリターンを削る要因になります。

    投資信託には、保有している間ずっと差し引かれる信託報酬という運用コストがあります。年に数%の差でも、10年・20年と積み立て続けると最終的な資産額に無視できない差として表れます。つみたて投資枠は、こうした長期の負担が重い商品や、頻繁に分配金を出して複利の効きを弱める毎月分配型などを対象から外す設計になっています。制度が長期・低コスト向きの商品にあらかじめ絞ってくれているため、初心者はまずこの範囲から選べば、大きく外す心配を減らせます。

    成長投資枠との違いは?

    つみたて投資枠と成長投資枠は、投資できる商品と買い方に違いがあります。つみたて投資枠は積立に特化し、成長投資枠は一括投資や個別株にも使える、という役割分担です。

    両者を同じ観点で比べると、次のようになります。

    観点 つみたて投資枠 成長投資枠
    年間の投資上限 120万円 240万円
    対象商品 長期積立分散向けの投資信託・ETF 上場株式・投資信託等(除外対象あり)
    購入方法 つみたてのみ 一括投資とつみたての両方

    データ出典: 三菱UFJ銀行(2025年9月時点)

    2つの枠は併用でき、生涯1,800万円の枠内で自由に組み合わせられます。まずコツコツ積み立てる基盤を作りたいなら、つみたて投資枠から使い始めるのが一般的です。個別株やより幅広い商品に投資したい段階になったら、成長投資枠を足していく形が無理なく続けやすいでしょう。

    いくら積み立てる?積立額と続け方を判断する

    生活防衛資金3〜6か月を確保したうえで手取り20万円前後・20万円台後半・30万円以上ごとの月額積立目安を示した判断フロー図
    生活防衛資金を先に確保し、手取り水準ごとに無理のない積立額を決める(当社の家計相談フレームに基づく)

    積立額は「毎月いくらまでなら、相場が下がっても止めずに続けられるか」を基準に決めるのが現実的です。上限120万円を埋めることを目標にするのではなく、生活を圧迫しない範囲から始めるほうが、結果的に長く続きます。

    つみたて投資の効果は、金額の大きさよりも「続けた時間」で決まる部分が大きく影響します。当社のABCashで家計から資産形成まで伴走してきた経験でも、途中でやめてしまう大きな原因のひとつは、相場の急落そのものよりも、最初に生活に対して積立額を高く設定しすぎたことにあります。ここでは、金額を家計から逆算する考え方と、長期で見たときのイメージを整理します。

    生活防衛資金と手取りから逆算する

    積立額は、まず生活防衛資金を確保したうえで、手取りから無理なく出せる金額を割り当てて決めます。この順番を守ると、急な出費で積立を崩さずに済みます。

    目安として、まず生活費の3〜6か月分を、値動きのない預貯金として手元に残します。そのうえで、毎月の手取りから固定費と生活防衛資金の積み増しを差し引き、残った範囲でつみたて額を設定します。当社が受講者の家計を一緒に見直す際も、この「守りの現金を先に確保してから、攻めの積立額を決める」順序を土台にしています。

    手取りの水準別に、無理のない積立額の考え方を整理すると次のようになります。

    手取りの目安 生活防衛資金の確保状況 積立額の考え方
    20万円前後 まだ十分でない まず現金確保を優先し、月1,000〜5,000円で習慣づけ
    20万円台後半 3か月分を確保済み 月1〜2万円から始め、余裕を見て引き上げ
    30万円以上 6か月分を確保済み 手取りの1〜2割を目安に、上限120万円の範囲で調整

    集計方法: 当社が家計相談で用いる積立額の判断フレームを、手取り水準別に整理したもの(対象=つみたてを検討する家計の一般的な目安/金額は保証値ではなく、家計の固定費や家族構成で変動する)。

    大切なのは、最初から上限を目指さないことです。手取り20万円台であれば毎月1〜2万円から、家計に余裕が出てきたら金額を引き上げる、といった段階的な進め方が、途中離脱を防ぐ現実的なラインになります。

    積立額の長期イメージをどう持つか

    長期の積立では、毎月の積立額と続ける年数、そして想定する利回りの3つで将来像が変わります。同じ金額でも、続ける期間が長いほど運用益が運用益を生む複利の効果が働きやすくなります。

    判断に使う目安として、金額・期間・利回りの関係を整理すると次の表のようになります。実際の金額を具体的に試算したい場合は、積立nisa シミュレーションについてはこちらで条件を入れて確認できます。

    判断の視点 見るポイント 続けやすさへの影響
    毎月の積立額 手取りと生活防衛資金から逆算した範囲か 高すぎると急落時に止めやすい
    続ける年数 使う予定のない資金で10年以上を想定できるか 期間が長いほど複利が働きやすい
    想定利回り 保証ではなく幅で考えているか 楽観しすぎると下落時に不安になりやすい

    集計方法: 当社が家計相談で用いる判断フレームを、つみたて投資枠向けに整理したもの(対象=つみたてを検討する家計の一般的な考え方/金額・利回りは保証値ではない)。

    利回りは「必ず得られる数字」ではなく「幅のある想定」として持つことが、下落局面で慌てないための土台になります。想定利回りを固定の約束として考えていると、相場が想定を下回ったときに一気に不安が募り、積立を止める判断につながりやすくなります。始める前に「良い年もあれば悪い年もある」と幅で捉えておくほうが、長く続けるうえでは有利に働きます。

    \ まずは無料体験から /

    積立額や商品選びの進め方を、専属コンサルタントと一緒に整理できます。

    つみたてNISAの始め方は?4つのステップ

    つみたてNISAを始める流れは、金融機関を選び、口座を開き、商品を決め、積立を設定する、という4ステップです。口座開設には本人確認と審査があるため、実際に積立が始まるまでには数週間かかることもあります。

    手順そのものはシンプルですが、最初の金融機関選びが後々の使い勝手を左右します。以下の流れを踏めば、迷わず積立開始まで到達できます。

    口座開設から積立設定までの4STEP

    始め方は、金融機関の選択から積立設定まで順番に進めます。特に商品と金額の設定は、前の章で整理した判断軸をもとに決めていきます。

    STEP やること 判断のポイント
    STEP1 金融機関を選ぶ 対象商品の数・積立の最低額・普段使う口座との連携
    STEP2 NISA口座を開設する 本人確認と税務署の確認で数週間かかる場合がある
    STEP3 積み立てる商品を決める つみたて投資枠の対象商品から長期保有向けを選ぶ
    STEP4 積立金額と頻度を設定する 生活防衛資金を確保した範囲で毎月の額を決める

    データ出典: 金融庁 NISA特設サイト(2026年7月時点)

    NISA口座は、1人につき1つの金融機関でしか持てません(年単位での変更は可能です)。そのため、最初にどこで開くかは、取り扱う対象商品の数や積立の最低金額、普段使っている銀行・証券口座との相性を見て決めると、あとから乗り換える手間を減らせます。証券会社ごとの比較や具体的な設定は、別の記事で個別に確認できます。

    積立の頻度やボーナス設定はどう決める?

    積立の頻度は毎月が基本で、多くの場合は毎月でも毎日でも長期の結果に大きな差は出ません。設定を細かく悩むより、まず始めて続けることのほうが重要です。

    金融機関によっては、毎月・毎週・毎日といった頻度を選べたり、ボーナス月に増額する設定ができたりします。ただし、積立のならし効果は頻度を細かくしても大きくは変わらないため、迷ったら毎月で始めて問題ありません。ボーナス設定を使う場合も、まとまった増額は家計の余力を確認してから行うのが安全です。設定はいつでも変更できるので、最初から完璧を目指さず、続けながら調整していく姿勢が現実的です。

    つみたて投資枠とiDeCoはどちらから始める?

    つみたて投資枠とiDeCoは、資金の自由度と税制優遇の強さが異なります。いつでも引き出せる柔軟さを重視するならつみたて投資枠、老後資金に絞って節税効果を最大化したいならiDeCoが向きます。

    iDeCoは掛金が全額所得控除になる強い節税メリットがある一方、原則60歳まで引き出せません。教育費や住宅など途中で使う可能性がある資金なら、まずいつでも売却できるつみたて投資枠から始め、老後資金として長期に固定できる余裕が出てからiDeCoを足す、という順序が無理なく続けやすいでしょう。iDeCoの詳しい制度はidecoの全体像を整理した完全ガイドで紹介しています。

    積立を止めたくなったらどうする?

    相場急落・収入減・ライフイベントの局面別に積立額減額・一時停止・必要分売却の対応と売却枠の翌年復活を示した意思決定フロー図
    全部売る前に金額変更・一時停止・必要分だけ売却で調整でき、売却枠は翌年以降に復活する(制度事実は金融庁・三菱UFJ銀行/当社整理)

    相場が下がったり家計が変わったりして積立を続けにくくなったときは、やめてしまう前に「金額変更」と「一時停止」という選択肢があります。全部売却する前に、積立のペースを調整するだけで対応できる場合があります。

    つみたて投資が続かなくなる原因は、相場の急落そのものよりも、生活の変化に制度の使い方を合わせられないことにあります。当社のABCashで家計に伴走してきた現場でも、続けられた人と離脱した人を分けたのは、下落時に「どう調整すればよいか」を知っていたかどうかでした。制度上の選択肢を整理しておきましょう。

    暴落時・家計変化時の3つの選択肢

    積立を続けにくいときは、金額を下げる・一時停止する・必要な分だけ売る、という3つで柔軟に対応できます。売却した分の非課税枠は翌年以降に復活するため、一度売っても枠を失うわけではありません。

    局面ごとに、制度上どう対応できるかを整理すると次のようになります。

    続けにくくなる局面 制度上の選択肢 判断のポイント
    相場が急落して不安になった 積立額を下げる/一時停止する 売らずにペースを落として継続する
    収入減・急な出費で余裕がない 積立額を下げる/一時停止する 生活防衛資金を優先し無理をしない
    結婚・出産などで支出が増える 積立額を一時的に下げる ライフイベント後に無理なく再増額
    どうしても現金が必要になった 必要な分だけ売却する 売却枠は翌年以降に再利用できる

    集計方法: つみたて投資枠の制度上の選択肢(金額変更・一時停止・売却枠の翌年復活)を、続けにくくなる局面別に当社が整理したもの(三菱UFJ銀行・金融庁の制度事実に基づく/2026年7月時点)。

    積立額はいつでも変更でき、金融機関によっては1,000円単位などで細かく調整できます。相場が下がった局面はむしろ安く買い増せる期間でもあるため、金額を下げてでも積立自体を止めない判断が、長期では結果につながりやすいと評価できます。「下がったから怖くて全部売る」の前に、まずペースを落とす選択肢があることを知っておくだけで、続けられる確率は上がります。ライフイベントで一時的に支出が増える時期も、いったん金額を下げて落ち着いてから戻せば、積立の習慣そのものを手放さずに済みます。

    つみたてNISAは自分に向いている?

    つみたてNISAは、当面使わない資金を長期でコツコツ増やしたい人に向き、短期で結果を求める人や近い将来に使うお金を運用したい人には慎重な検討が必要です。向き不向きは性格ではなく、資金の性質と時間軸で決まります。

    自分に当てはまるかを、資金と目的の観点で見てみましょう。

    向いている人・慎重に始めたい人

    つみたてNISAが向くのは、10年以上の長い時間をかけられる余裕資金がある人です。逆に、数年以内に使う予定のお金や、値下がりに耐えられない資金で始めるのは慎重になったほうが安全です。

    • 向いている人: 当面使う予定のない余裕資金がある/10年以上の長期で考えられる/少額から自動で続けたい/投資に手間をかけたくない
    • 慎重に始めたい人: 数年以内に使う予定のお金しかない/元本割れを一切受け入れられない/生活防衛資金がまだ十分でない

    慎重に始めたい人に当てはまる場合でも、つみたてNISAが不要という意味ではありません。まず生活防衛資金を預貯金で確保し、余裕が出た分から少額で始める、という段階を踏めば、多くの人にとって無理のない入口になります。実際に当社の受講者にも、最初は「投資は失敗する、怖い」と感じていた人が、商品の選び方を一緒に確認しながら投資デビューに至った例があります。

    「投資信託で購入するときも選び方を教えてくれながら見ていてくれるので投資デビューできました」──30代女性(★5・Google Maps 口コミより/渋谷の店舗・個人情報保護のため属性化)

    ここで大切なのは、無理に投資へ踏み出させることではなく、自分の資金の性質を見極めることです。近い将来に使う予定のあるお金は預貯金で守り、当面動かさない余裕資金だけを積立に回す。この線引きができていれば、つみたてNISAは家計の中で堅実な位置を占められます。

    つみたてNISAのよくある質問

    つみたてNISAについて検索でよく調べられる疑問に、制度の事実をもとに答えます。

    Q. つみたてNISAは今から始めても遅いですか?
    遅くありません。つみたて投資枠は非課税期間が無期限で、いつ始めても非課税のメリットを受けられます。長期の積立は始めた時点から時間を味方につけられるため、少額でも早く始めるほど複利が働きやすくなります。

    Q. 旧つみたてNISAで積み立てた分はどうなりますか?
    2023年までのつみたてNISAで購入した分は、購入時から20年間そのまま非課税で保有できます。新しい買い付けはできませんが、新制度の生涯1,800万円の枠とは別枠として扱われるため、慌てて売る必要はありません。

    Q. 積立をやめたり金額を変えたりできますか?
    できます。積立額の変更や一時停止はいつでも可能で、必要なときは保有分を売却して現金化することもできます。売却した分の非課税枠は翌年以降に再利用できるため、一度売っても枠を失うわけではありません。

    Q. いくらから積み立てられますか?
    金融機関によって異なり、毎月1,000円や100円といった少額から設定できるところもあります。年間の上限は年120万円(毎月均等なら月10万円相当)で、この範囲で自分の家計に合わせて金額を決められます。

    まとめ:つみたてNISAは制度理解より「続け方」で差がつく

    つみたてNISAは2024年に新NISAのつみたて投資枠へ移行し、年120万円・生涯1,800万円・非課税無期限という使いやすい制度になりました。選べる商品は金融庁の基準で長期積立分散向けに絞られており、少額から自動で続けられる点が最大の入口です。一方で元本保証はなく、成果を分けるのは制度の細かな知識よりも、生活を圧迫しない金額で続けられるかどうかにあります。

    始め方は4ステップとシンプルですが、「毎月いくらまでなら下落時にも止めずに続けられるか」を家計から逆算することが、長く続けるうえでの実質的な判断軸になります。積立nisaの基礎から全体像をまとめて確認したい場合は、積立nisaの基礎からの総まとめはこちらを参照してください。

    お金の学びは、制度を知るだけでなく、自分の家計に落とし込んで続けられて初めて成果につながります。当社のABCashは、2026年5月時点で累計9万人以上が受講し、トレーニング満足度は95%(2025年4月〜8月・10段階中8以上の割合)です。受講者の家計データでは、受講前後の比較で総資産が平均+57.2万円、月間の自由資金が平均+72,472円という変化も見られました。金融商品を販売しない中立の立場で、家計からNISAの積立設計まで専属コンサルタントがマンツーマンで伴走します。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    \ 無料体験は60〜80分程度 /

    家計と資産の全体像を、専属コンサルタントと体験で整理できます。

  • 資産形成とは?貯蓄と投資の違いから始め方までをわかりやすく解説

    資産形成とは、貯蓄と投資を組み合わせ、将来に備えて計画的にお金を築いていく取り組みのことです。この記事では、貯蓄・投資・資産運用との違いから、なぜ今必要なのか、初心者が何から始めればよいかまでを、公的な情報をもとに整理します。投資全体の位置づけは、資産運用の全体像を整理した完全ガイドもあわせてご覧ください。

    \ 累計9万人が受講 /

    何から始めるか迷う段階でも、家計の現状と資産の方針を専属コンサルタントに無料で相談できます。
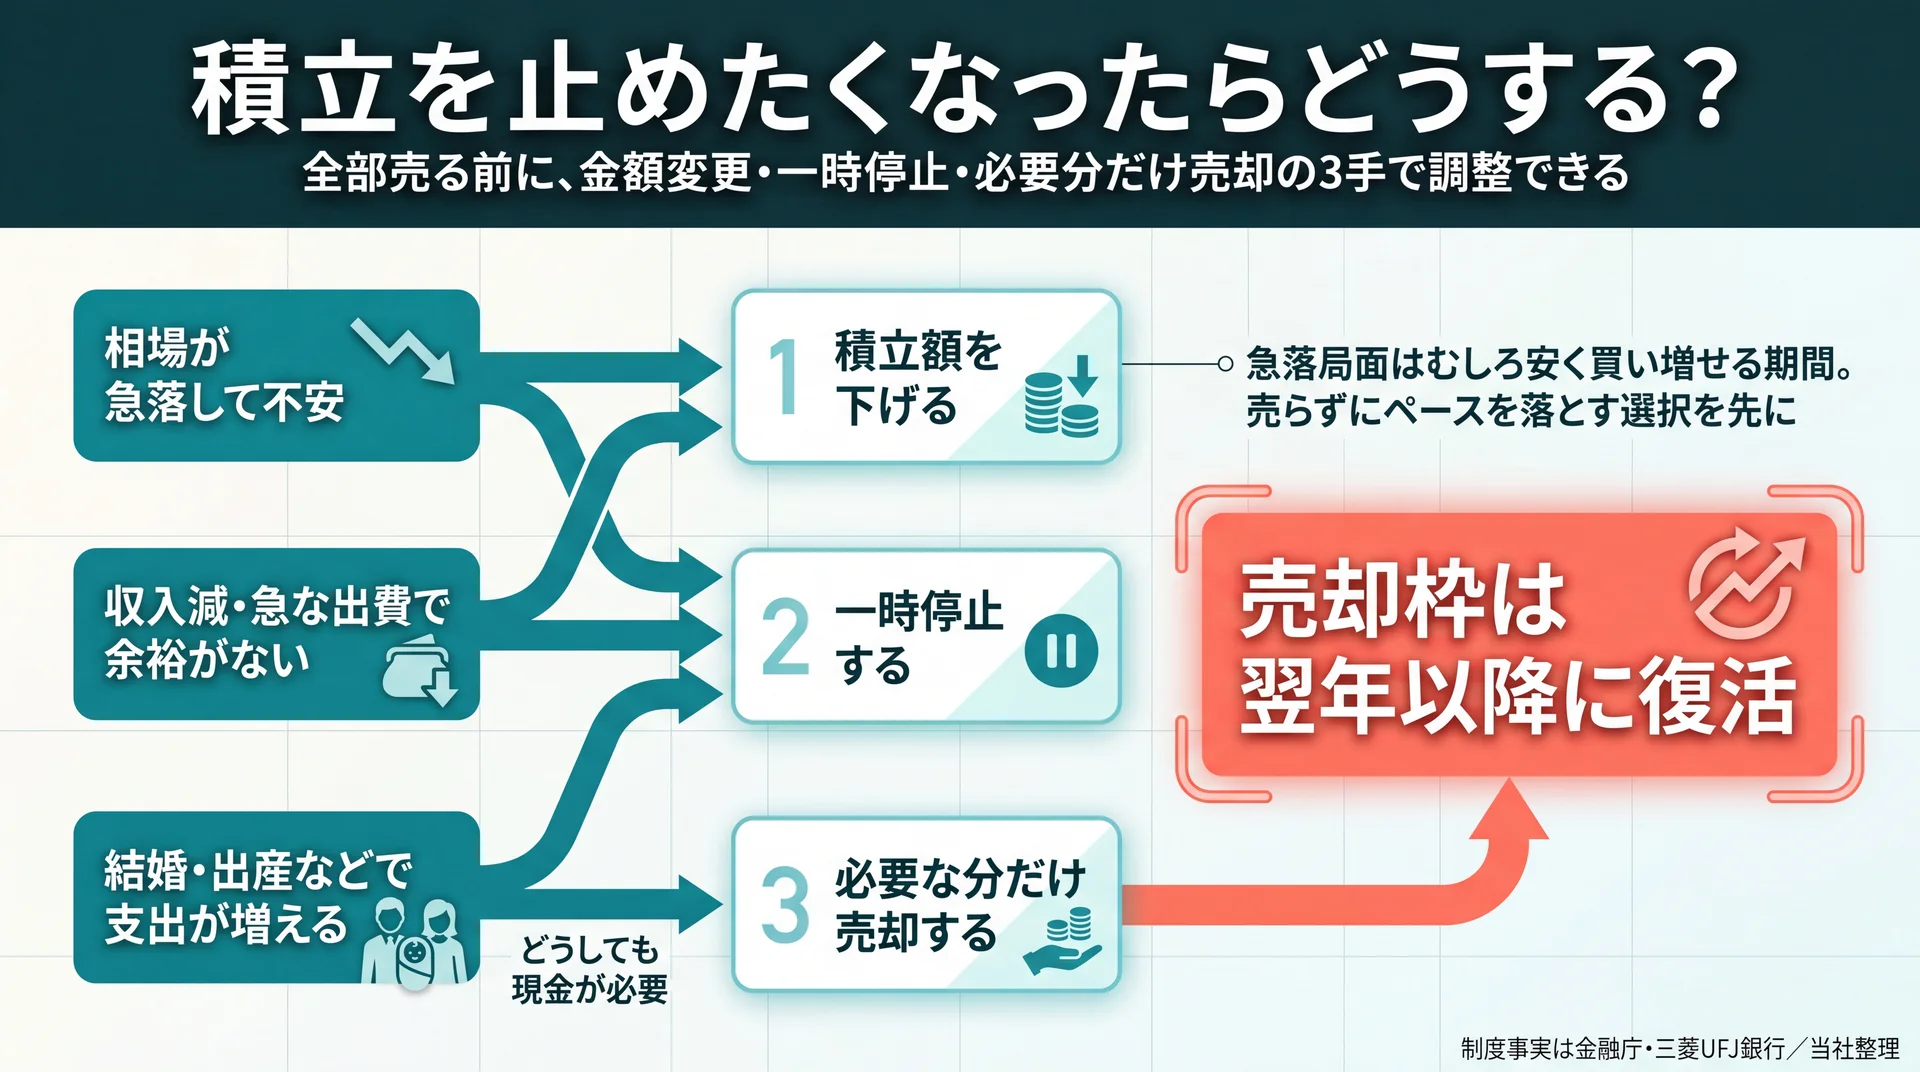
    資産形成とは?資産運用・貯蓄・投資との違い

    貯蓄(守り)と投資(攻め)を組み合わせて築くのが資産形成、運用はその先という位置づけを示した図
    守り(貯蓄)と攻め(投資)の配分で「築く」のが資産形成、その先が資産運用(出典: 金融庁「資産形成の基本」を基に当社作成)

    資産形成とは、貯蓄と投資を組み合わせて、ゼロから将来の資産の土台をつくっていく取り組みを指します。すでにある資産を運用する「資産運用」の前段にあたり、守りの貯蓄と攻めの投資を役割分担させる点が特徴です。金融庁も、資産形成には「貯蓄」と「投資」の2つの方法があり、資産状況やライフプランに応じて使い分けることが大切だと説明しています(金融庁 資産形成の基本、2026年7月時点)。

    資産形成の意味と目的

    資産形成の目的は、大きく「今の生活を守ること」と「将来の目標に備えること」の2つに分かれます。病気やケガ、失業といった収入の途絶に備える資金と、住宅・教育・老後といったライフイベントに向けた資金では、必要な金額も準備の仕方も変わります。目的を先に言葉にすることで、「なんとなく貯める」状態から「いつまでにいくら」という具体的な行動に切り替わります。

    資産形成は、貯めるだけでも増やすだけでも完結しません。まず生活を守る土台を用意し、その上で余裕資金を増やす手段に回すという順序で考えると、無理なく続けられます。何のために資産を築くのかがあいまいなまま金額だけを追うと、途中で使途が定まらず取り崩してしまう結果になりがちです。

    資産形成と資産運用の違い

    資産形成と資産運用は似た言葉ですが、対象とする段階が異なります。資産形成は、収入の一部を貯蓄や投資に回してゼロから資産を築いていく段階を指します。一方の資産運用は、すでに持っている資産を効率よく増やしたり守ったりする段階を指す言葉です。

    社会人になって少しずつお金を積み立てていく時期は資産形成、まとまった資産をどう配分し運用するかを考える時期は資産運用、とイメージすると区別がつきます。両者は連続しており、資産形成で土台をつくった先に資産運用があります。これから資産を築く段階の人は、まず資産形成の進め方から押さえると、次の資産運用へも迷わず進めます。

    貯蓄と投資の違いは「守りと攻め」

    貯蓄と投資の最大の違いは、元本が守られるかどうかと、お金に持たせる役割です。預貯金を中心とした貯蓄は元本が守られ、必要なときにすぐ使える「守り」の資産です。投資は株式や投資信託などで値上がり益や配当を狙う「攻め」の行為で、元本割れの可能性がある代わりに、預貯金より高いリターンを期待できます。
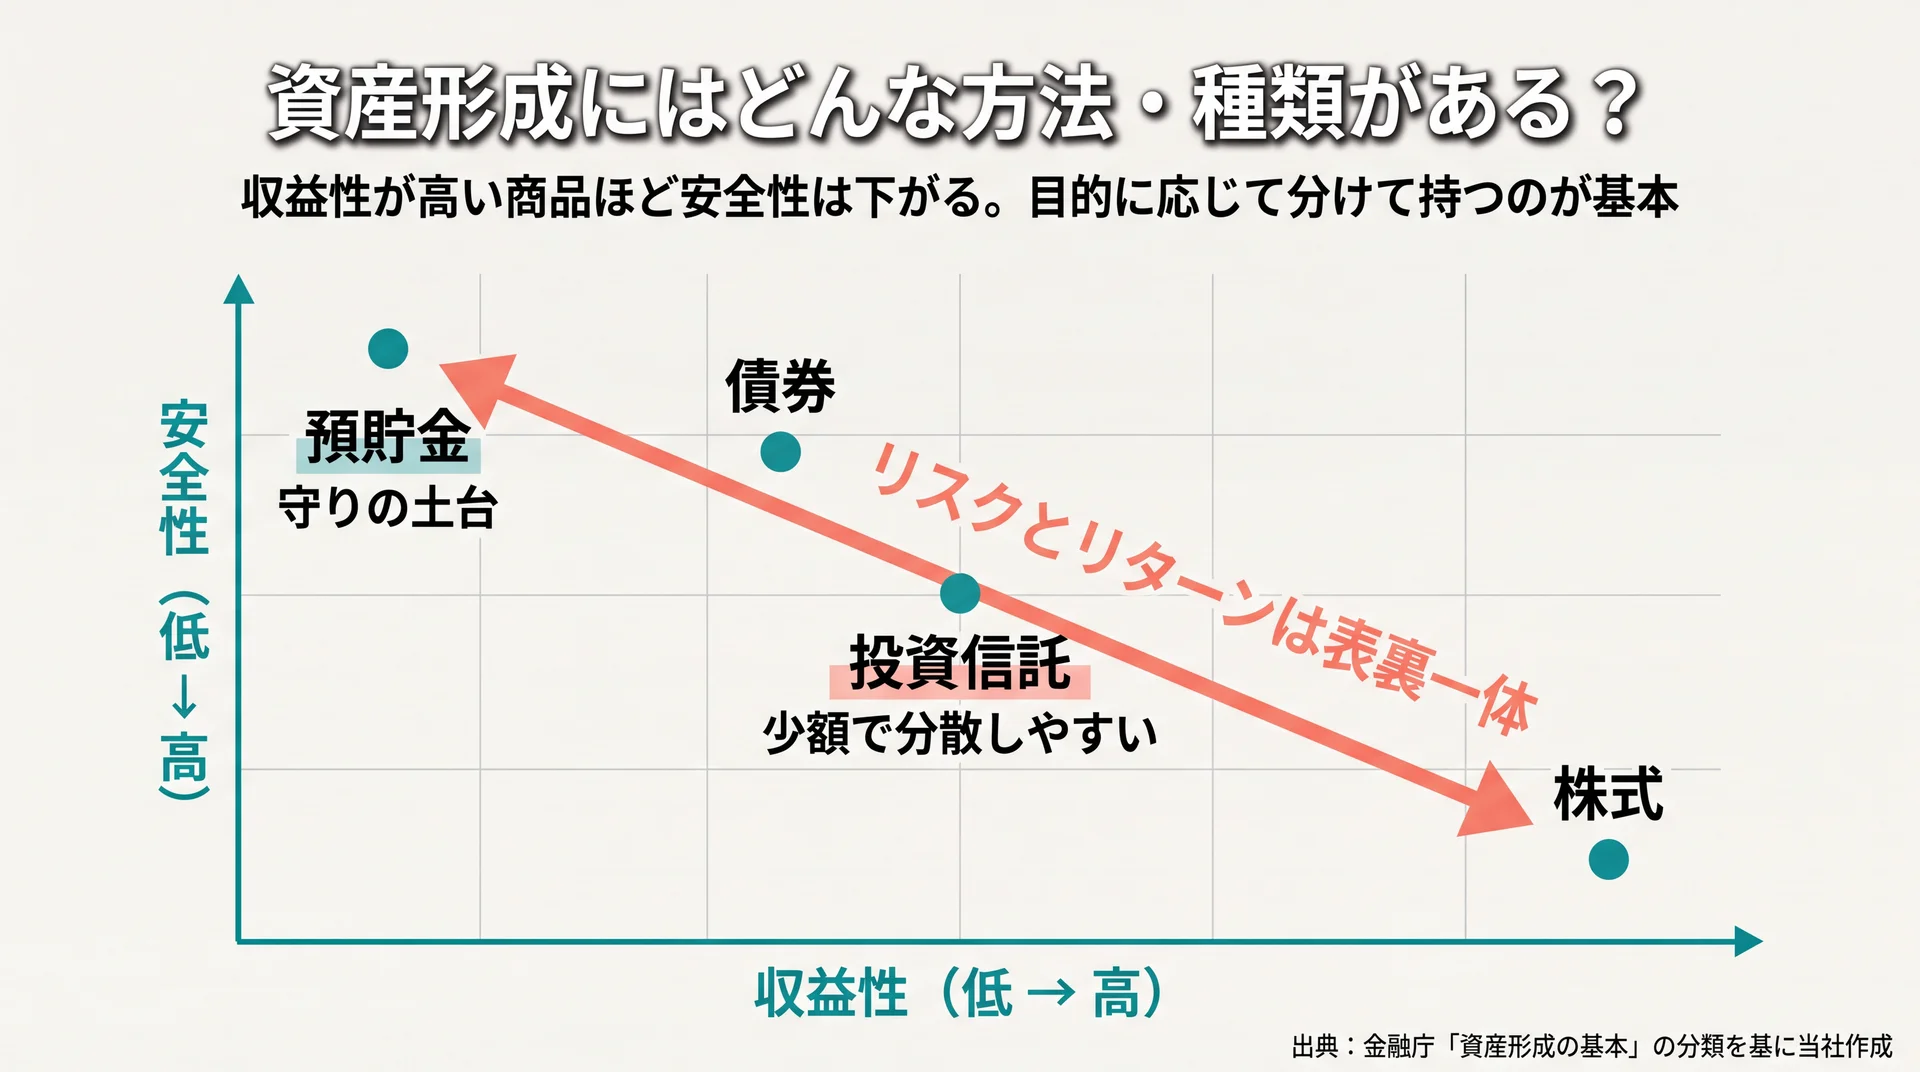
    どちらが優れているという話ではなく、役割が違います。4つの言葉を同じ評価軸で並べると、位置づけの違いがはっきりします。

    用語 対象になるお金 元本の保証 主な目的 リスク
    資産形成 貯蓄+投資の取り組み全般 一部(貯蓄部分) ゼロから資産を築く 内訳による
    資産運用 すでにある資産の運用 一部 持つ資産を増やす・守る 内訳による
    貯蓄 預貯金・保険など あり(預貯金) 守る・蓄える 低い
    投資 株式・投資信託・債券など なし 増やす 元本割れの可能性

    データ出典: 定義は金融庁「資産形成の基本」を基に当社作成(2026年7月時点)

    言葉の違いを押さえる狙いは、自分の資産を守りと攻めのどちらにどれだけ配分するかを判断できるようにすることにあります。

    なぜ今、資産形成が必要なのか?

    毎月2万円を年3%で積み立てた場合の10年・20年・30年の元本と運用後の差を並べた試算グラフ
    毎月2万円・年3%なら30年で約1,165万円(元本720万円)、期間が長いほど運用益が広がる(出典: 月複利の単純試算を当社作成/税・手数料・価格変動は考慮せず)

    資産形成が必要とされる背景には、物価上昇・長寿化・時間を味方にできる複利の3点があります。現金をただ置いておくだけでは、物価が上がる局面で実質的な価値が目減りします。長い老後を公的年金だけで賄うのが難しくなっていることもあり、早いうちから守りと増やすを両立させる意味が大きくなっています。

    インフレで現金の価値が目減りする

    物価が上がると、同じ金額で買えるものが減るため、現金のまま持っているお金の実質的な価値は下がっていきます。たとえば預金金利より物価上昇率が高い局面では、口座の残高が変わらなくても、買える量は少しずつ減っていきます。これは「増やす」以前に、現金だけで持つことにも一定のリスクがあることを意味します。

    だからこそ、金融庁も安全性・収益性・流動性という観点から、預貯金だけでなく複数の金融商品を目的に応じて使い分ける考え方を示しています(金融庁「資産形成の基本」、2026年7月時点)。守りの預貯金を確保しつつ、物価上昇に対応できる資産も一部持つという発想が、資産形成の出発点になります。

    長寿化と公的年金だけに頼れない事情

    平均寿命が延びて退職後の生活期間が長くなったことで、公的年金だけに頼らない自助努力の資金づくりが意識されるようになりました。退職後に必要な生活費は世帯によって幅がありますが、期間が長くなるほど、年金と貯蓄・運用資産の組み合わせで備える必要性が高まります。

    現役のうちに時間をかけて資産を積み上げておくと、退職後に一度に大きな資金を用意する負担を減らせます。将来の生活設計をイメージし、必要な時期と金額を早めに考えておくことが、無理のない備えにつながります。老後資金の詳しい考え方は個別のライフプランで変わるため、必要に応じてファイナンシャルプランナーなどの専門家に相談すると、必要額の見通しを立てられます。

    早く始めるほど時間を味方にできる

    資産形成では、始める時期が早いほど「複利」と「積立」の効果を長く受けられます。運用で得た利益を再び運用に回すと利益が利益を生み、期間が長いほど差が大きくなります。毎月同じ額を積み立てた場合の将来価値を、金額と期間、利回り別に単純試算しました。

    毎月の積立 期間 元本 年0%(貯蓄のみ) 年3%で運用 年5%で運用
    2万円 10年 240万円 240万円 約280万円 約311万円
    2万円 20年 480万円 480万円 約657万円 約822万円
    2万円 30年 720万円 720万円 約1,165万円 約1,665万円
    3万円 20年 720万円 720万円 約985万円 約1,232万円

    データ出典: 毎月末に積み立て、年利を月複利で計算した単純試算(税金・手数料・価格変動は考慮しない)を当社作成(2026年7月時点)

    毎月2万円を年3%で運用した場合、元本を上回った運用益は10年で約40万円、30年では約445万円と、期間が延びるほど差が大きく開きます。積立額を3万円に増やせば20年で約985万円になり、金額を増やす効果もあわせて確認できます。時間は後から取り戻せない資源のため、少額でも早く始めることが資産形成では大きな意味を持ちます。

    ただし一定の利回りを前提とした単純計算のため、実際の成果は保証されません。投資には元本割れの可能性があり、利回りは市場環境で変動します。数字は「早く始める意味」をつかむ目安としてご覧ください。

    資産形成にはどんな方法・種類がある?

    預貯金・債券・投資信託・株式を収益性と安全性の2軸に配置したリスク・リターンの位置関係図
    収益性が高い商品ほど安全性は下がるトレードオフを2軸で整理(出典: 金融庁「資産形成の基本」の分類を基に当社作成)

    資産形成の方法は、大きく「守りの貯蓄」と「増やす投資」に分かれ、さらに税制優遇制度を組み合わせます。金融庁も、資産形成の手段を貯蓄と投資の2つに整理し、それぞれの金融商品を安全性・収益性・流動性の観点で使い分けることを示しています(金融庁「資産形成の基本」、2026年7月時点)。目的と時期に応じて組み合わせることが基本です。

    守りの手段(預貯金・保険)

    守りの中心は、普通預金や定期預金などの預貯金です。元本が保証され、必要なときにすぐ引き出せる流動性の高さが強みで、生活防衛資金や近い将来に使う予定のあるお金を置く場所に向いています。金利は低いものの、値動きの不安がなく、資産形成の土台として欠かせません。

    保険のうち、貯蓄性のあるタイプは保障と積立を兼ねますが、途中解約で元本を下回ることがある点には注意が必要です。守りの手段は「増やす」よりも「減らさない・すぐ使える」を優先するため、期待リターンより安全性と流動性で選ぶのが基本的な考え方になります。

    増やす手段(投資信託・株式・債券)

    増やす手段には、投資信託・株式・債券などがあります。値上がり益や配当・分配金を狙える一方で、元本割れの可能性がある点が預貯金との大きな違いです。とくに投資信託は、1本購入するだけで多くの銘柄に分散できる仕組みのため、少額から始めたい人が選びやすい商品です。

    金融商品を安全性・収益性・流動性の3つの軸で並べると、それぞれの性格が見えてきます。
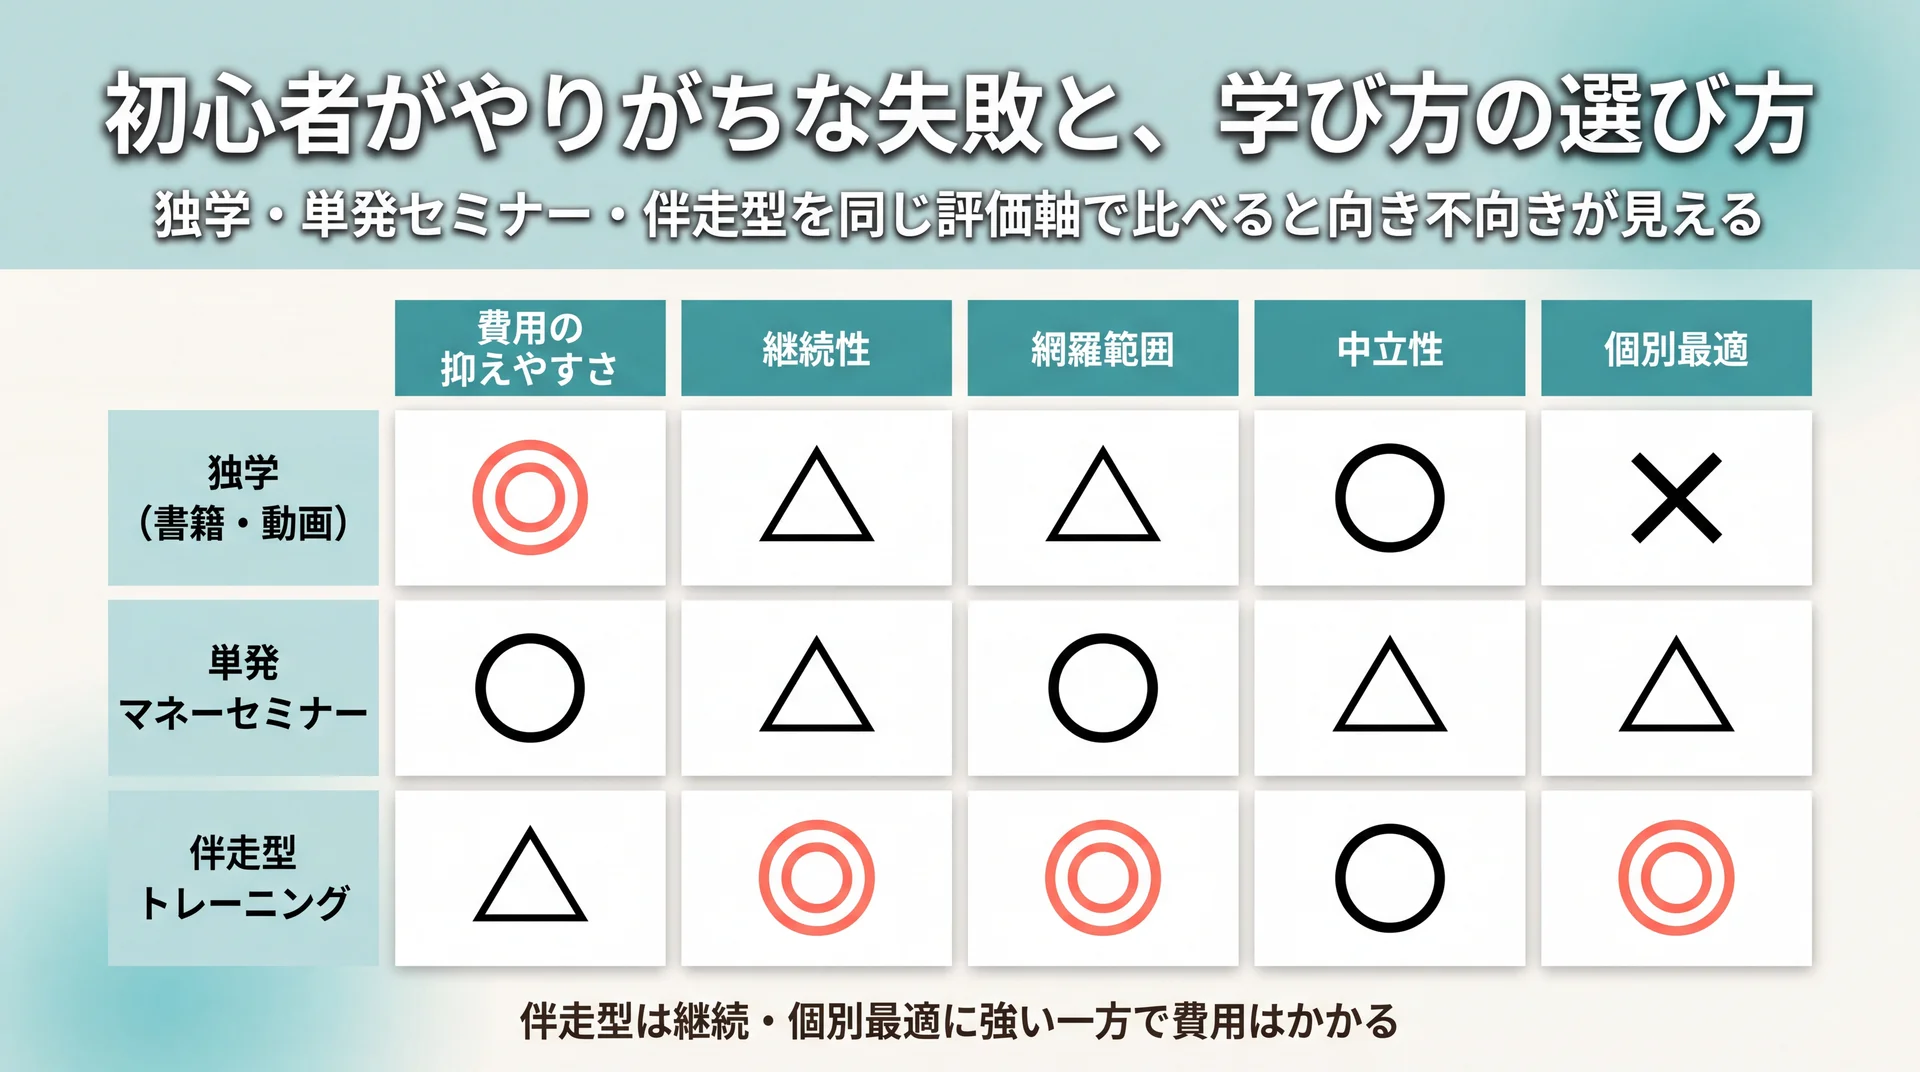
    分類 安全性 収益性 流動性
    預貯金 高 低 高
    債券 中〜高 中 中
    投資信託 中 中 中〜高
    株式 低 高 中〜高

    データ出典: 金融庁「資産形成の基本」の分類を基に当社作成(2026年7月時点)

    収益性が高い商品ほどリスクも高くなる傾向があるため、1つに集中せず複数の資産に分けて持つと、値下がりの影響を和らげやすくなります。

    税制優遇制度を活用する

    投資で得た利益には通常20.315%(所得税15%・復興特別所得税0.315%・住民税5%)の税金がかかりますが、NISAやiDeCoといった税制優遇制度を使うと、一定の範囲で利益が非課税になります。NISAは少額から投資を始めやすく、iDeCoは老後資金づくりに向いた私的年金の制度です。制度を使うかどうかで、同じ運用でも手元に残る金額が変わります。

    制度の枠や商品選びは目的によって最適解が異なるため、仕組みを理解したうえで自分のライフプランに合わせて選ぶと、制度のメリットを受け取りやすくなります。NISAの非課税の仕組みや使い方をくわしく知りたい方は、少額投資非課税制度についてはこちらで解説しています。

    資産形成は何から始める?初心者の6ステップ

    資産形成は、家計の把握から始めて生活防衛資金を確保し、目的を決めてから余裕資金で運用する、という順序で進めると無理がありません。金融庁も、家計管理とライフプランニングを土台に、長期・積立・分散で投資に取り組む流れを基本として示しています(金融庁 資産形成の基本、2026年7月時点)。初心者向けに6つのステップへ整理します。

    ステップ やること ねらい
    1 家計を把握する 収入・支出を見える化し、回せる額を知る
    2 生活防衛資金を確保する 生活費の3〜6ヶ月分を預貯金で確保
    3 目的と目標額を決める 住宅・教育・老後などから逆算
    4 リスク許容度を確認する 値動きにどこまで耐えられるか
    5 余裕資金で長期・積立・分散を始める 少額から時間をかけて運用
    6 定期的に見直す ライフイベントで配分を調整

    データ出典: 金融庁「資産形成の基本」の考え方を基に当社作成(2026年7月時点)

    まず家計を把握し、生活防衛資金を確保する

    最初にすべきは、何にいくら使っているかを把握することです。収入と支出が見えないと、毎月いくらを資産形成に回せるかがわかりません。家計簿アプリでも手書きでも、まずは1ヶ月分の支出を「固定費」と「変動費」に分けてみると、回せる余力が見えてきます。

    次に、収入が途絶えても生活を維持できる「生活防衛資金」を確保します。目安は会社員で生活費の3〜6ヶ月分、収入が変動しやすい自営業なら6ヶ月〜1年分とされます。この資金は増やすことよりすぐ引き出せることが優先されるため、投資ではなく預貯金で持つのが基本です。土台ができてはじめて、余裕資金を増やす段階に進めます。

    目的・目標額とリスク許容度を決める

    生活防衛資金の次は、住宅・教育・老後などのライフイベントから必要額を逆算します。目的・金額・期間の3つをセットで決めると、毎月いくら積み立てればよいかが具体的な数字になります。目的があいまいなまま「できるだけ増やす」を続けると、途中で方針がぶれる原因になります。

    あわせて、自分のリスク許容度を確認します。年齢・収入・家族構成・投資経験によって、値動きにどこまで耐えられるかは人それぞれです。損失が出たときに生活や気持ちに支障が出ない範囲を把握しておくと、無理のない配分を選べます。目的とリスク許容度を先に決めることが、商品選びで迷わないための土台になります。

    余裕資金で長期・積立・分散を始める

    土台と方針が固まったら、生活防衛資金を除いた余裕資金で運用を始めます。基本は「長期・積立・分散」です。長期で保有し、毎月一定額を積み立て、複数の資産に分けることで、価格変動の影響を抑えながら時間をかけて育てる狙いがあります。とくに毎月一定額を買い続ける積立は、購入時期を分散でき、高値づかみのリスクを平準化しやすいとされます。

    一方で、積立が常に有利とは限りません。相場が上昇を続ける局面では、早い時期にまとめて投資した場合よりリターンが小さくなることもあります。長期・積立・分散はリスクを抑えやすい進め方ではあっても、元本割れの可能性がなくなるわけではない点は押さえておきましょう。

    まずは無理のない少額から始め、家計に余裕が出たら段階的に増やすと、生活を圧迫せずに続けられます。証券口座の開き方や最初の商品選びなど、実践の手順を具体的に知りたい方は、投資 初心者についてはこちらで解説しています。なお、個別の商品選びは状況で最適解が変わるため、迷う場合は中立的な立場の専門家に相談すると判断の助けになります。

    \ 家計から投資まで個別に伴走 /

    6つのステップのどこで迷っても、自分に合う進め方を無料体験で確かめられます。

    年代・ライフステージ別の資産形成の考え方

    資産形成の重点は年代で変わり、若いうちは時間を活かした積立、年齢が上がるほど目標からの逆算とリスク調整が中心になります。使える期間や収入、必要資金の時期が異なるため、同じ「資産形成」でも配分や優先順位を調整するのが現実的です。大きくは、時間を活かせる若い世代と、目標時期が近づく世代とで、優先順位の置き方が変わります。

    20代・30代は時間を活かす

    20代・30代は、使える運用期間が長いことが最大の強みです。前述の試算のとおり、同じ積立額でも期間が長いほど運用益は大きくなります。収入がまだ多くない時期でも、月数千円〜数万円の少額から積立を始めておくと、時間を味方につけられます。

    この世代は、まず家計の把握と生活防衛資金づくりを優先し、並行して少額の積立投資を習慣化するのが無理のない進め方です。結婚・出産・住宅購入などライフイベントが重なりやすい時期でもあるため、使う予定のあるお金は預貯金で、当面使わないお金は運用で、と色分けしておくと計画が崩れにくくなります。

    40代以降は目標から逆算する

    40代以降は、退職までの期間を意識して、目標額から逆算した設計が中心になります。教育費や住宅ローンと老後資金が重なりやすい時期のため、いつ・いくら必要かを整理し、優先順位をつけて配分すると、無理のない計画に近づきます。運用に回せる余裕資金と、近く使う予定の資金を明確に分けておくと安心です。

    退職が近づくほど、大きな値下がりから回復するまでの時間が短くなります。そのため、資産をすべて値動きのある商品に置くのではなく、守りの預貯金と増やす運用のバランスを見直しながら、目標時期に間に合う形へ整えていく方法があります。年代を問わず、個別の設計は状況で変わるため、判断に迷う場合は専門家に相談すると安全です。

    初心者がやりがちな失敗と、学び方の選び方

    独学・単発セミナー・伴走型を費用や継続性など5つの評価軸で比較したマトリクス
    学び方3タイプを同一軸で比較。伴走型は継続・個別最適に強い一方で費用はかかる(当社が各方式の一般的特徴を整理)

    資産形成の失敗の多くは、生活防衛資金を用意せずに投資を始めることや、短期の値動きで慌てて売買することに集約されます。仕組みを理解しないまま始めると、値下がり時に不安になって手放し、損失を確定させてしまう流れになりがちです。失敗のパターンと、それを避けるための学び方を整理します。

    よくある失敗と対策

    初心者に多い失敗は、大きく3つに分かれます。1つ目は、生活防衛資金がないまま投資に回し、急な出費のたびに運用を取り崩してしまうこと。2つ目は、1つの商品に一気に資金を投入し、価格変動の影響を大きく受けてしまうこと。3つ目は、短期の値動きに一喜一憂して、下がった局面で慌てて売ってしまうことです。

    対策は共通しています。まず守りの資金を確保し、余裕資金で少額から始め、長期・積立・分散を前提にすること。値動きは短期では読めないため、あらかじめ「長く続ける」と決めておくと、下落局面でも計画を維持しやすくなります。失敗の多くは知識不足より準備不足から生じるため、順序を守ることが最大のリスク管理になります。

    独学・セミナー・伴走型を評価軸で比べる

    学び方は、独学・単発のマネーセミナー・伴走型トレーニングの3つに整理できます。費用の抑えやすさ・継続性・網羅範囲・中立性・個別最適という同じ軸で並べると、向き不向きが見えてきます。書籍やYouTubeでの独学は費用を抑えられる反面、情報が断片化しやすく、家計に合わせた判断は自力で行う必要があります。単発セミナーは体系的に学べますが、その後の実践は一人で進めます。

    伴走型は、家計から投資までを個別カリキュラムで継続的に学べる点が特徴です。当社のABCashは、家計管理からNISA・iDeCo・投資信託までを1つのカリキュラムで扱い、専属コンサルタントがマンツーマンで伴走します。金融商品を販売しない中立的な立場で運営しており、2026年5月時点で、無料体験を含む累計受講者数は9万人を超えました。2025年4〜8月の受講者アンケートでは、10段階中8以上の回答が95%を占めています。同じアンケートの受講前後比較では、総資産が平均で57.2万円、月間の自由資金が平均で72,472円増えました。いずれも回答者の平均値であり、同じ成果を保証するものではありません。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    一方で、伴走型は独学や単発セミナーより費用がかかり、担当コンサルタントとの相性という要素も残ります。個別に相談しながら続けたい人は、無料体験で内容と費用感を確かめてから判断すると納得できます。

    資産形成に関するよくある質問

    資産形成はいくらから始められる?

    少額から始められます。積立投資は月数千円から設定できる場合が多く、まとまったお金がなくても始められます。まずは家計を把握して生活防衛資金を確保し、そのうえで無理のない少額から積立を始めるのが基本的な進め方です。金額の大きさより、続けられる仕組みを先に作ることが先決です。

    資産形成と資産運用は何が違う?

    資産形成は収入の一部を回してゼロから資産を築く段階、資産運用はすでにある資産を効率よく増やす・守る段階を指します。積み立てで土台をつくる時期が資産形成、まとまった資産の配分を考える時期が資産運用、と捉えると区別しやすくなります。両者は連続しており、資産形成の延長線上に資産運用があります。

    資産形成は何歳から始めるべき?

    早く始めるほど、複利と積立の効果を長く受けられます。年3%で毎月2万円を積み立てた単純試算では、10年で約280万円、30年で約1,165万円と、期間が延びるほど差が広がります(税金・手数料・価格変動は考慮しない試算)。年齢が上がってからでも遅くはありませんが、その場合は目標から逆算し、リスクを調整して始めると無理がありません。

    資産形成で貯金と投資はどちらを優先すべき?

    まずは生活防衛資金にあたる貯蓄を優先し、その土台ができてから投資を検討するのが基本の順序です。急な出費に備える資金がないまま投資を始めると、値下がり時に取り崩さざるを得なくなり、損失が確定しやすくなります。生活費の数ヶ月分を預貯金で確保したうえで、余裕資金の範囲で少額から増やす手段を試すと、リスクを抑えながら進められます。

    資産運用全体の考え方をまとめて確認したい方は、資産運用の基礎からの総まとめはこちらをご覧ください。

    まとめ

    資産形成とは、守りの貯蓄と攻めの投資を組み合わせ、将来に備えて計画的に資産を築いていく取り組みです。物価上昇や長寿化を背景に、現金だけで持つリスクも意識しながら、早いうちから時間を味方につける意味が大きくなっています。金融庁も、家計管理とライフプランニングを土台に、長期・積立・分散で取り組む考え方を基本として示しています(金融庁「資産形成の基本」、2026年7月時点)。

    進め方は、家計を把握して生活防衛資金を確保し、目的とリスク許容度を決めてから、余裕資金で少額の積立を始める順序が基本です。何から手をつけるか迷うときは、家計と資産の全体像を専門家と整理するところから始めてみてください。

    \ お金の一歩を体験から /

    自分に合った資産形成の始め方を、60〜80分程度の無料体験で確かめられます。