iDeCoの節税額は、掛金の全額に所得税率と住民税率10%を掛けた金額で決まります。金額を左右するのは年収ではなく課税所得です。年収別の早見表を見ても自分の数字に届かないのは、比べている軸が違うからです。課税所得さえわかれば、自分の年間節税額は数分で確定できます。
\ 累計9万人が学んだお金の習慣 /
iDeCoとNISAの使い分けを、専属コンサルタントとマンツーマンで整理できます。
iDeCoの節税効果は3つの場面で生まれる
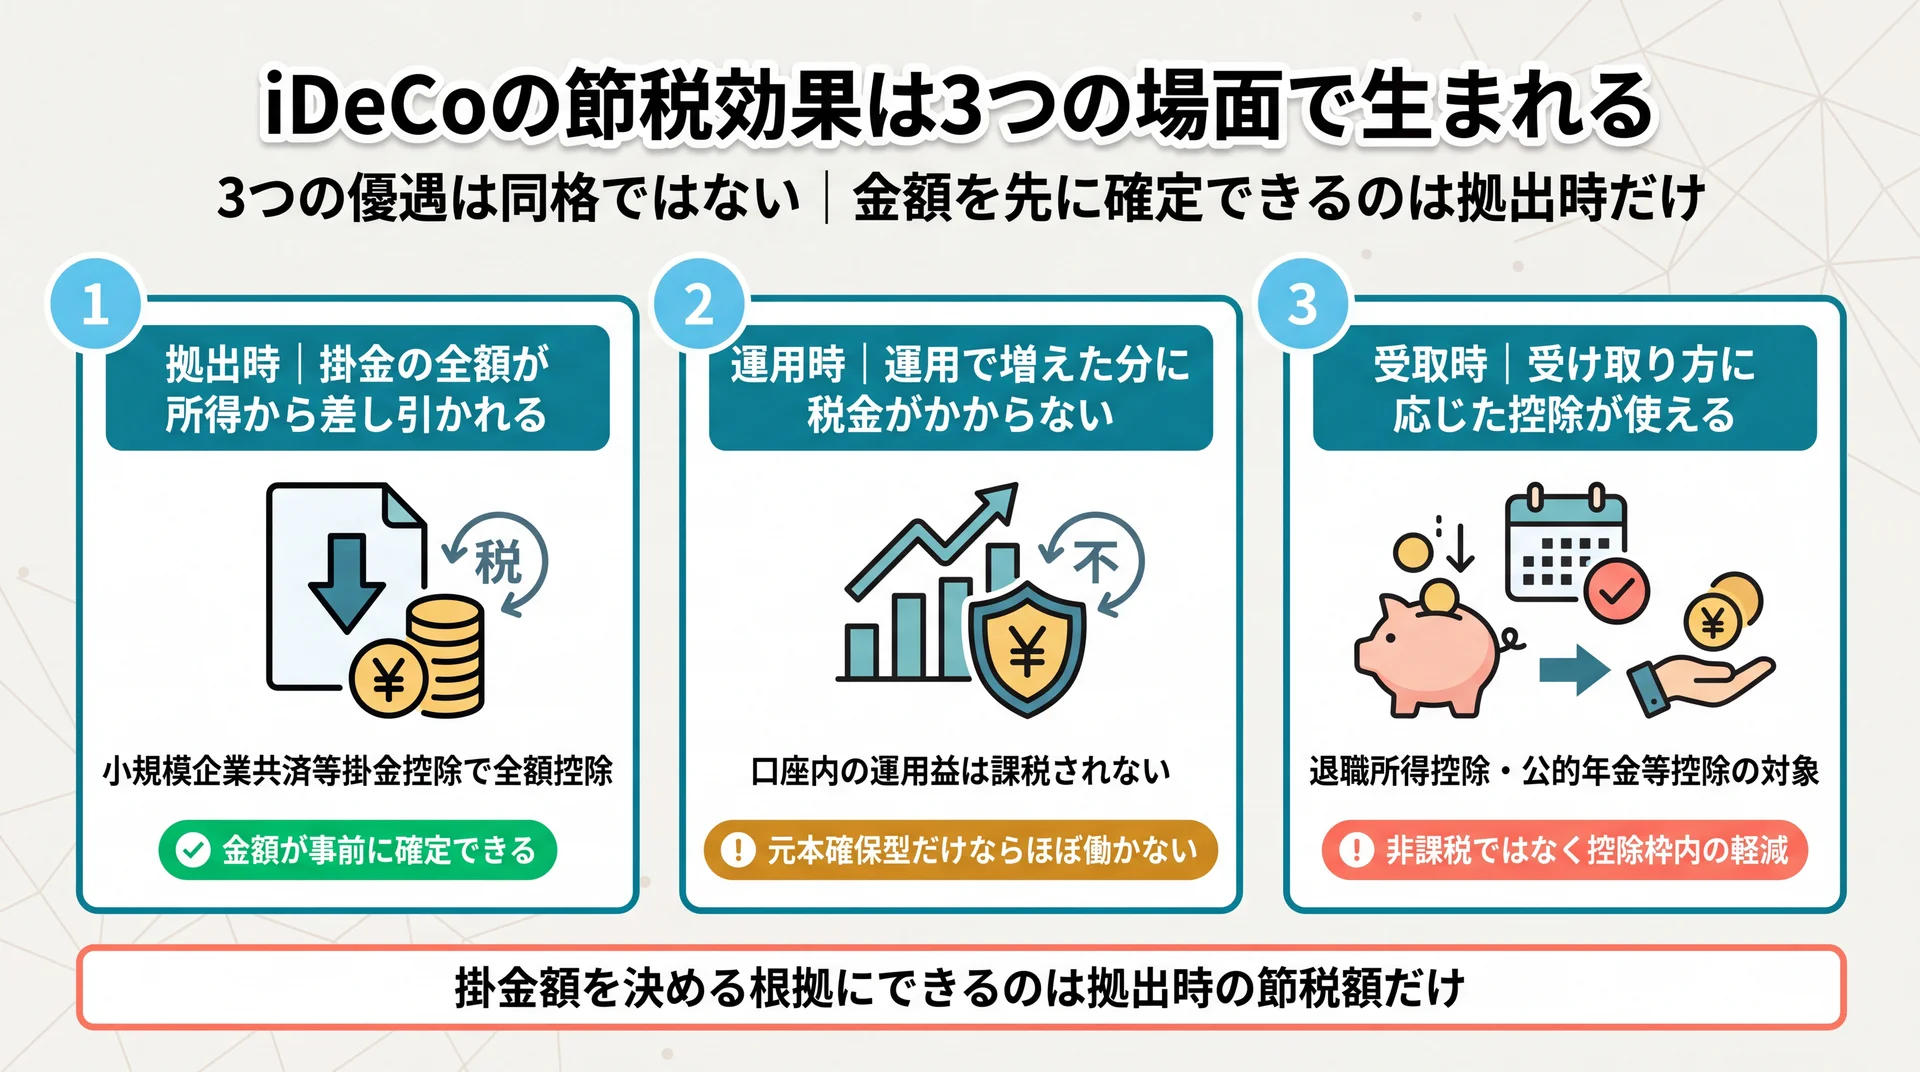
iDeCoには、①掛金の全額所得控除、②運用益非課税、③受取時の所得控除という3つの税制優遇があります。掛金は全額が所得控除の対象になり、運用で増えた分にも課税されません。受け取るときも、一時金なら退職所得控除、年金なら公的年金等控除の対象です。3つとも税負担を軽くする仕組みですが、掛金を決める前に金額を確定できるかどうかには差があるのがこの制度の実像です。
拠出時|掛金の全額が所得から差し引かれる
iDeCoに払った掛金は、その年に支払った金額の全額が小規模企業共済等掛金控除として所得から差し引かれます(国税庁 No.1135 小規模企業共済等掛金控除)。所得が減れば、その分だけ所得税と住民税の計算のもとになる金額も減ります。
当社はこの「全額控除」を制度の目玉としてではなく、計算の出発点として扱っています。控除額そのものは判断材料になりません。控除された結果、税金がいくら減るのかという金額に変換して初めて、掛金をいくらにするかを決められるからです。3つの節税効果のうち、金額を計算しやすく効果も読みやすいのがこの拠出時です。
運用時|運用で増えた分に税金がかからない
通常の投資信託や株式で運用益が出ると、その利益に対して税金がかかります。iDeCoの口座内で出た運用益にはこの課税がなく、増えた分をそのまま次の運用に回せます。
ただしこの効果は、運用の期間と成果に完全に依存します。元本確保型の商品だけで運用した場合、運用益の非課税というメリットはほとんど働きません。3つの効果のうち、金額が事前に読めないのがこの運用時です。
受取時|受け取り方に応じた控除が使える
60歳以降に受け取るときは、一時金なら退職所得控除、年金形式なら公的年金等控除の対象になります。ここで押さえておきたいのは、受取時にも所得控除が用意されているという点です。控除枠に収まれば税負担は生じず、超えた部分にだけ税金がかかります。
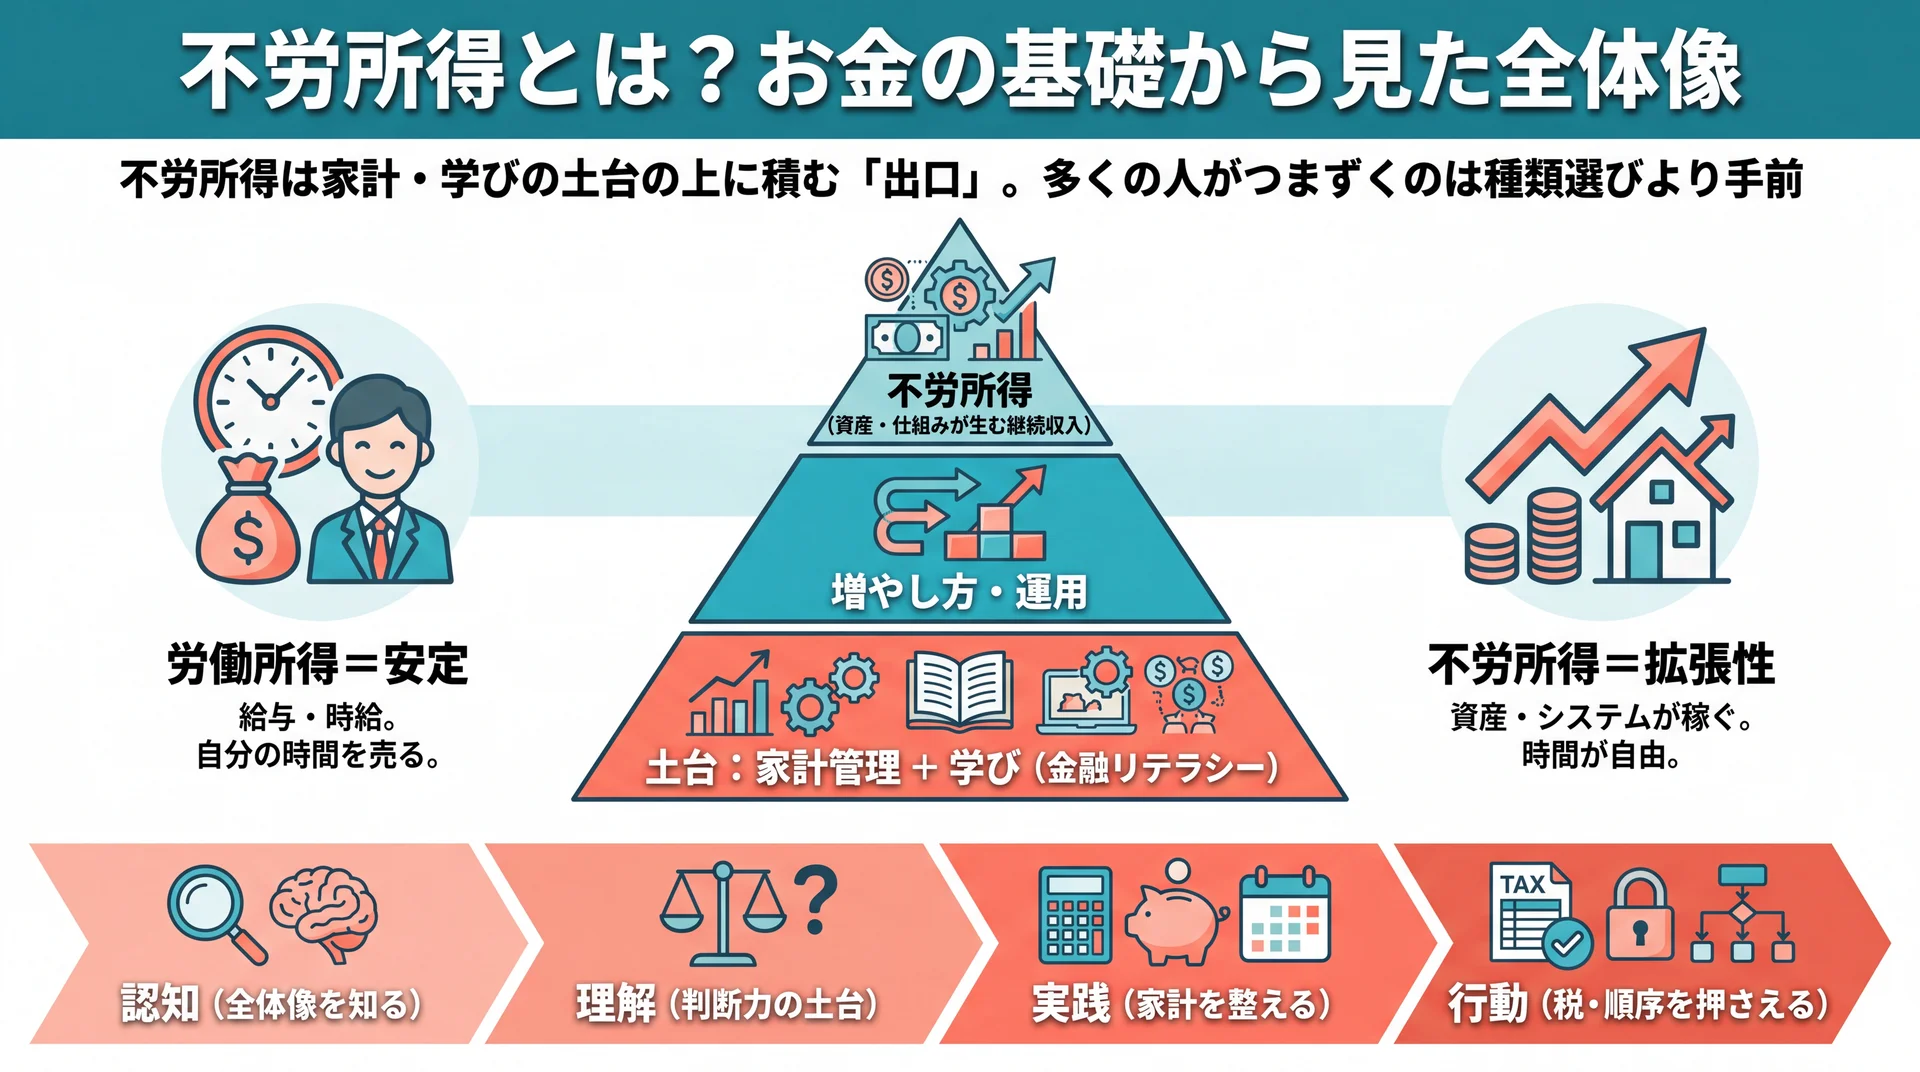
iDeCoは60歳になるまで原則として資産を引き出せません(iDeCo公式 iDeCoの特徴)。制度全体の位置づけや、NISAとの役割分担から確認したい場合は、iDeCoの全体像を整理した完全ガイドをご覧ください。何から手をつけるべきかという段階の方は、家計の把握から順に整えるほうが結果的に早く進みます。
iDeCoの節税額は年収ではなく課税所得で決まる
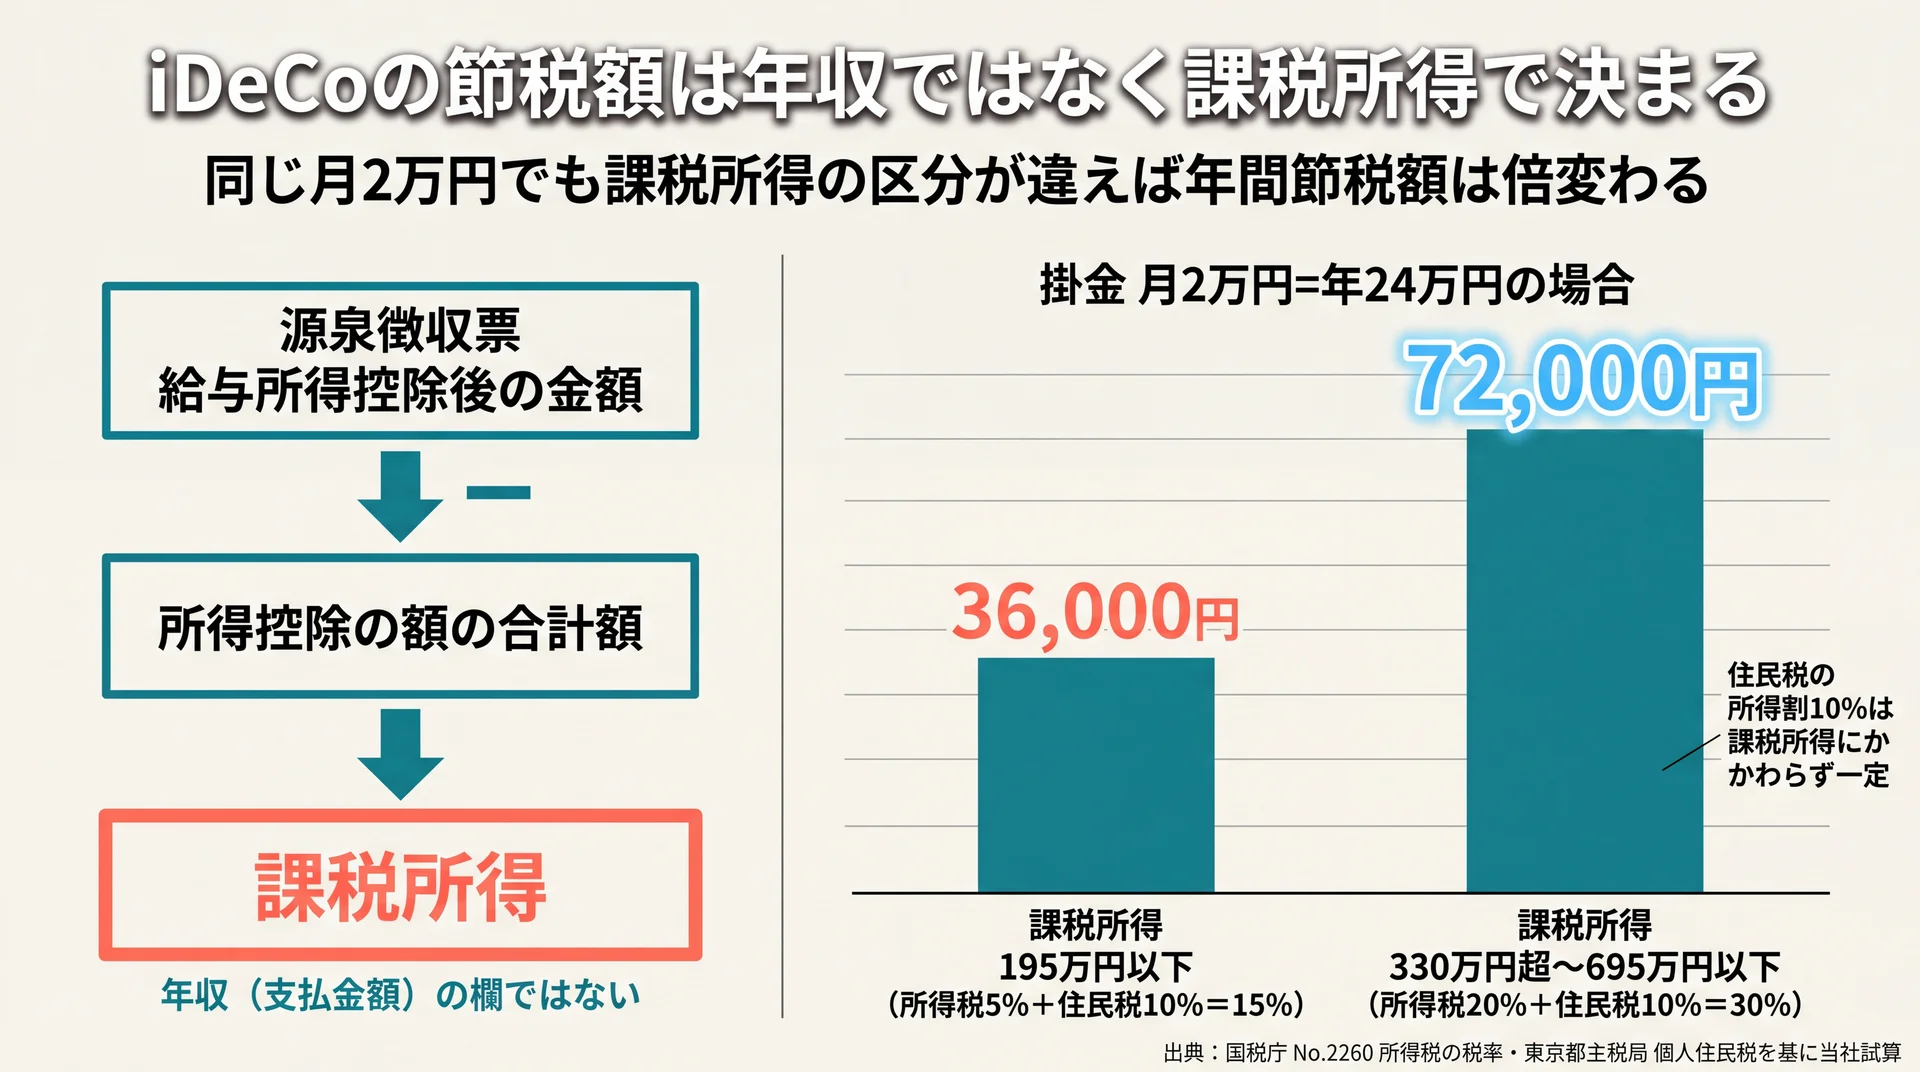
iDeCoの年間節税額は「年間の掛金 × (所得税率 + 住民税の所得割10%)」で概算できます。所得税率は課税所得によって5%から45%まで7段階に分かれるため(国税庁 No.2260 所得税の税率)、同じ年収でも扶養や控除の状況が違えば節税額は変わります。掛金が同じでも、課税所得の区分が1つ違うだけで年間の節税額は数万円単位で動きます。
節税額の計算式は「掛金×(所得税率+住民税10%)」
住民税の所得割は、都民税4%と区市町村民税6%を合わせた10%が原則です(東京都主税局 個人住民税)。所得税率のように段階が分かれていないため、掛金に対して一律で10%分が効きます。
つまり課税所得が330万円を超えて695万円以下の人なら、所得税20%と住民税10%を合わせた30%が節税額の目安になります。月2万円を1年間積み立てれば年間の掛金は24万円ですから、7万2,000円の減税です。同じ月2万円でも課税所得が195万円以下の人なら3万6,000円で、金額はちょうど半分になります。掛金が同じでも効果が倍違うため、先に自分の課税所得を確定させる必要があります。
源泉徴収票の2つの数字を引くと自分の課税所得が出る
会社員や公務員の場合、課税所得は源泉徴収票から求められます。「給与所得控除後の金額」から「所得控除の額の合計額」を引いた金額が、その年の課税所得です。年収の欄(支払金額)ではない点に注意してください。
年収別の早見表が自分の実感と合わないのは、この2つの間に給与所得控除・社会保険料控除・配偶者控除・生命保険料控除・住宅ローン控除の前提が入るからです。同じ年収600万円でも、扶養家族がいる人といない人では課税所得が数十万円単位でずれます。当社は年収別の早見表を出発点にしません。 家計の全体像を整理して課税所得を確定させてから金額の話に進む順番を、トレーニングの標準にしています。自営業やフリーランスの方は、確定申告書の「課税される所得金額」の欄がそのまま該当します。
課税所得別・掛金別の年間節税額早見表
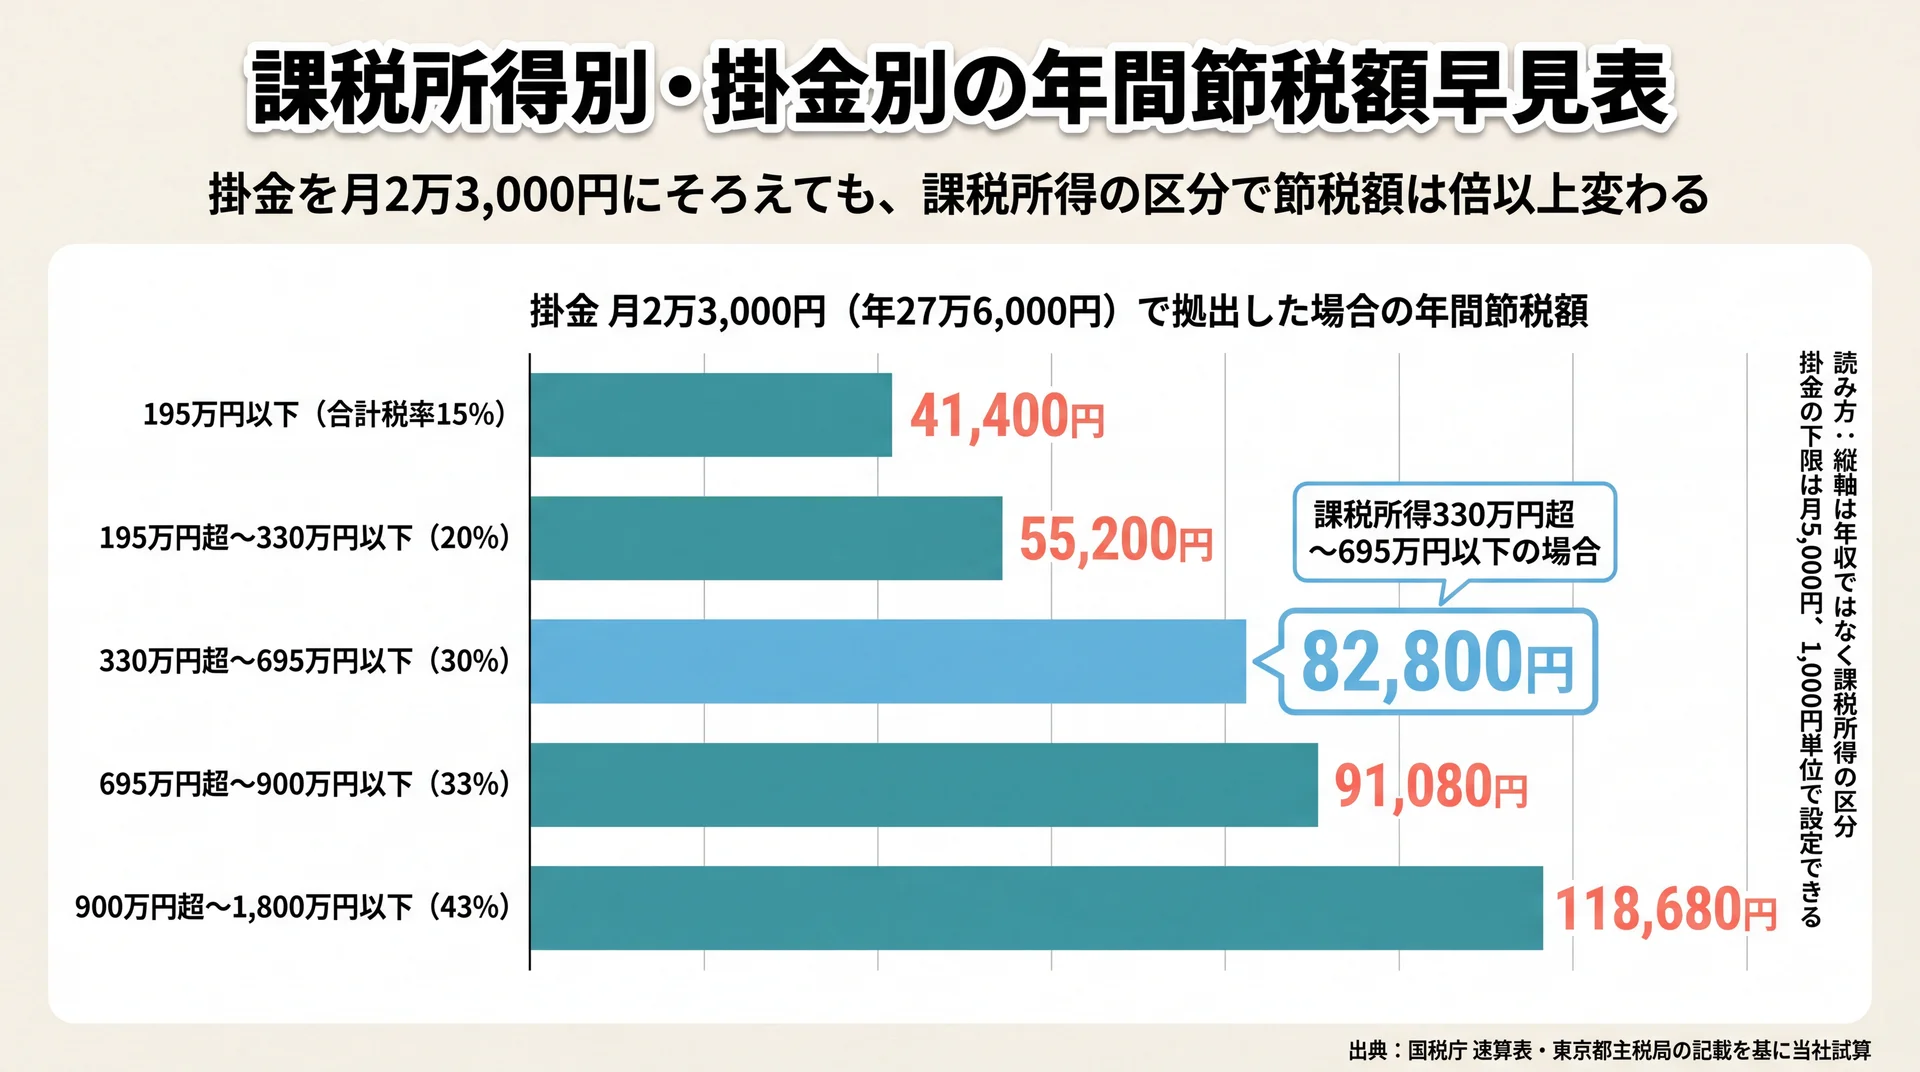
課税所得と月々の掛金の2つが決まれば、年間の節税額は下の表から直接読み取れます。課税所得330万円超〜695万円以下で月2万3,000円を拠出した場合、年間8万2,800円の減税です。掛金の下限は月5,000円で、1,000円単位で設定できます(iDeCo公式 iDeCo加入手続きについて)。
課税所得×掛金月額の年間節税額(当社試算)
| 課税所得 | 合計税率 | 月5,000円 | 月1万円 | 月2万円 | 月2.3万円 | 月6.2万円 |
| 195万円以下 | 15% | 9,000円 | 18,000円 | 36,000円 | 41,400円 | 111,600円 |
| 195万円超〜330万円以下 | 20% | 12,000円 | 24,000円 | 48,000円 | 55,200円 | 148,800円 |
| 330万円超〜695万円以下 | 30% | 18,000円 | 36,000円 | 72,000円 | 82,800円 | 223,200円 |
| 695万円超〜900万円以下 | 33% | 19,800円 | 39,600円 | 79,200円 | 91,080円 | 245,520円 |
| 900万円超〜1,800万円以下 | 43% | 25,800円 | 51,600円 | 103,200円 | 118,680円 | 319,920円 |
算出の前提: 年間掛金 ×(所得税率+住民税の所得割10%)で当社が計算しました。所得税率は国税庁の速算表、住民税の所得割は東京都主税局の記載(いずれも2026年8月時点)に基づきます。復興特別所得税(所得税額の2.1%)、自治体独自の税率差、税額控除の影響は含みません。課税所得は掛金を差し引く前の金額とし、控除によって税率の区分をまたぐ場合は考慮していません。
会社員・公務員が使う枠と自営業が使う枠は違う
拠出できる上限は加入区分で異なります。2026年8月時点では、企業年金等に加入していない第2号加入者と第3号加入者が月2万3,000円、企業年金等に加入している第2号加入者が月2万円、第1号加入者と第4号加入者が国民年金基金との合算で月6万8,000円です(iDeCo公式)。
自営業やフリーランスの枠が会社員の約3倍あるのは、受け取れる公的年金が基礎年金のみで上乗せ部分がないためです。枠の広さは優遇の大きさではなく、公的年金の上乗せ部分がないことの裏返しです。
節税額はいつ・どのように手元に戻るのか
減税額は現金で一括して振り込まれるわけではありません。会社員や公務員の場合、所得税分は年末調整で還付され、12月または1月の給与に上乗せされます。一方で住民税分は翌年6月からの給与天引き額が下がる形で反映されます。給与所得者の住民税は6月から翌年5月までの毎月の給与から特別徴収される仕組みだからです(東京都主税局 個人住民税)。
つまり月2万円を拠出して年間7万2,000円の減税になる人でも、所得税分の4万8,000円が年末にまとめて戻り、住民税分の2万4,000円は翌年6月から翌々年5月にかけて月2,000円ずつ天引きが減る、という届き方になります。自営業やフリーランスの方は確定申告での精算です。届き方に時間差があると知っておけば、還付の金額だけを見て効果を過小評価せずに済みます。
要点: 節税額は課税所得と掛金で決まり、所得税分は年末調整で還付、住民税分は翌年6月から天引き額の減少という形で届きます。
実質の節税効果を目減りさせる3つの要因
iDeCoで計算した節税額は、そのまま全額が手元に残るとは限らず、3つの要因で目減りします。課税所得の不足・手数料・受取時の控除枠超過の3つで、これらは3つの税制優遇とちょうど対になっています。自分がどれに当たるかを先に確認すれば、始める前に実質の効果を見積もれます。
税制優遇と目減り要因の対応(当社整理)
| 制度上の優遇 | 対になる目減り要因 |
| 拠出時: 掛金が全額所得控除 | 課税所得がなければ差し引く対象そのものがない |
| 運用時: 運用益が非課税 | 掛金の大小に関係なく手数料が毎月かかる |
| 受取時: 退職所得控除・公的年金等控除 | 控除枠に収まれば非課税だが、超えた部分は課税される |
拠出時の目減り|課税所得がなければ効果は生まれない
iDeCo公式が明記しているとおり、課税所得がない方は掛金の所得控除を受けられません。また所得控除は本人の所得からのみ行われ、配偶者の所得から差し引くことはできません(iDeCo公式)。
そのため、扶養の範囲内で働いている方や所得税が課されない水準の方の場合、拠出時の節税効果はゼロになります。当社はこうした方に対して、iDeCoを否定するのではなく運用益非課税と受取時の控除だけを目的に使うのか、それともまずNISAから始めるのかを先に切り分けています。60歳まで引き出せない資金である以上、節税が効かないなら別の選択肢と比べる価値があるからです。
運用時の目減り|手数料は掛金の大小に関係なくかかる
iDeCoには手数料がかかり、金額は金融機関によって異なるとiDeCo公式も明記しています。国民年金基金連合会に支払う分は、iDeCo公式の加入手続きページに掛金納付の都度105円と記載されており、これに運営管理機関などの手数料が加わります。
重要なのは、手数料は掛金の額に比例せず、月5,000円でも月6万円でも同額かかるという点です。掛金が小さいほど、節税額に対する手数料の比率は重くなります。国民年金基金連合会は2026年4月30日に加入者手数料の見直しを公表しており、2027年1月26日の口座引落し分(2026年12月分の掛金)から適用されます(iDeCo公式 お知らせ)。当社は、少額から始めること自体は勧める一方で、始めるときに自分が使う金融機関の手数料を数字で確認しておくよう案内しています。早見表のとおり月5,000円でも課税所得次第で年9,000円以上の減税になるため、手数料の水準と見比べたうえで判断してください。
受取時の目減り|控除枠を超えた部分には課税される
受け取るときは、一時金なら退職所得控除、年金形式なら公的年金等控除の対象になります。この枠に収まれば税負担は生じず、超えた部分にだけ課税されます。
iDeCoには①掛金の全額所得控除、②運用益非課税、③受取時の所得控除という3つの税制優遇があり、受取時は一時金なら退職所得控除、年金なら公的年金等控除の対象です。課税されるのは控除枠を超えた部分だけなので、出口の設計まで含めて見れば実質の効果を正しく見積もれます。
\ 独学で止まった人の再スタート /
家計の見直しから商品の選び方まで、あなたの課税所得に合わせて設計を確認できます。
2026年12月の上限引き上げで節税額はどれだけ増えるか
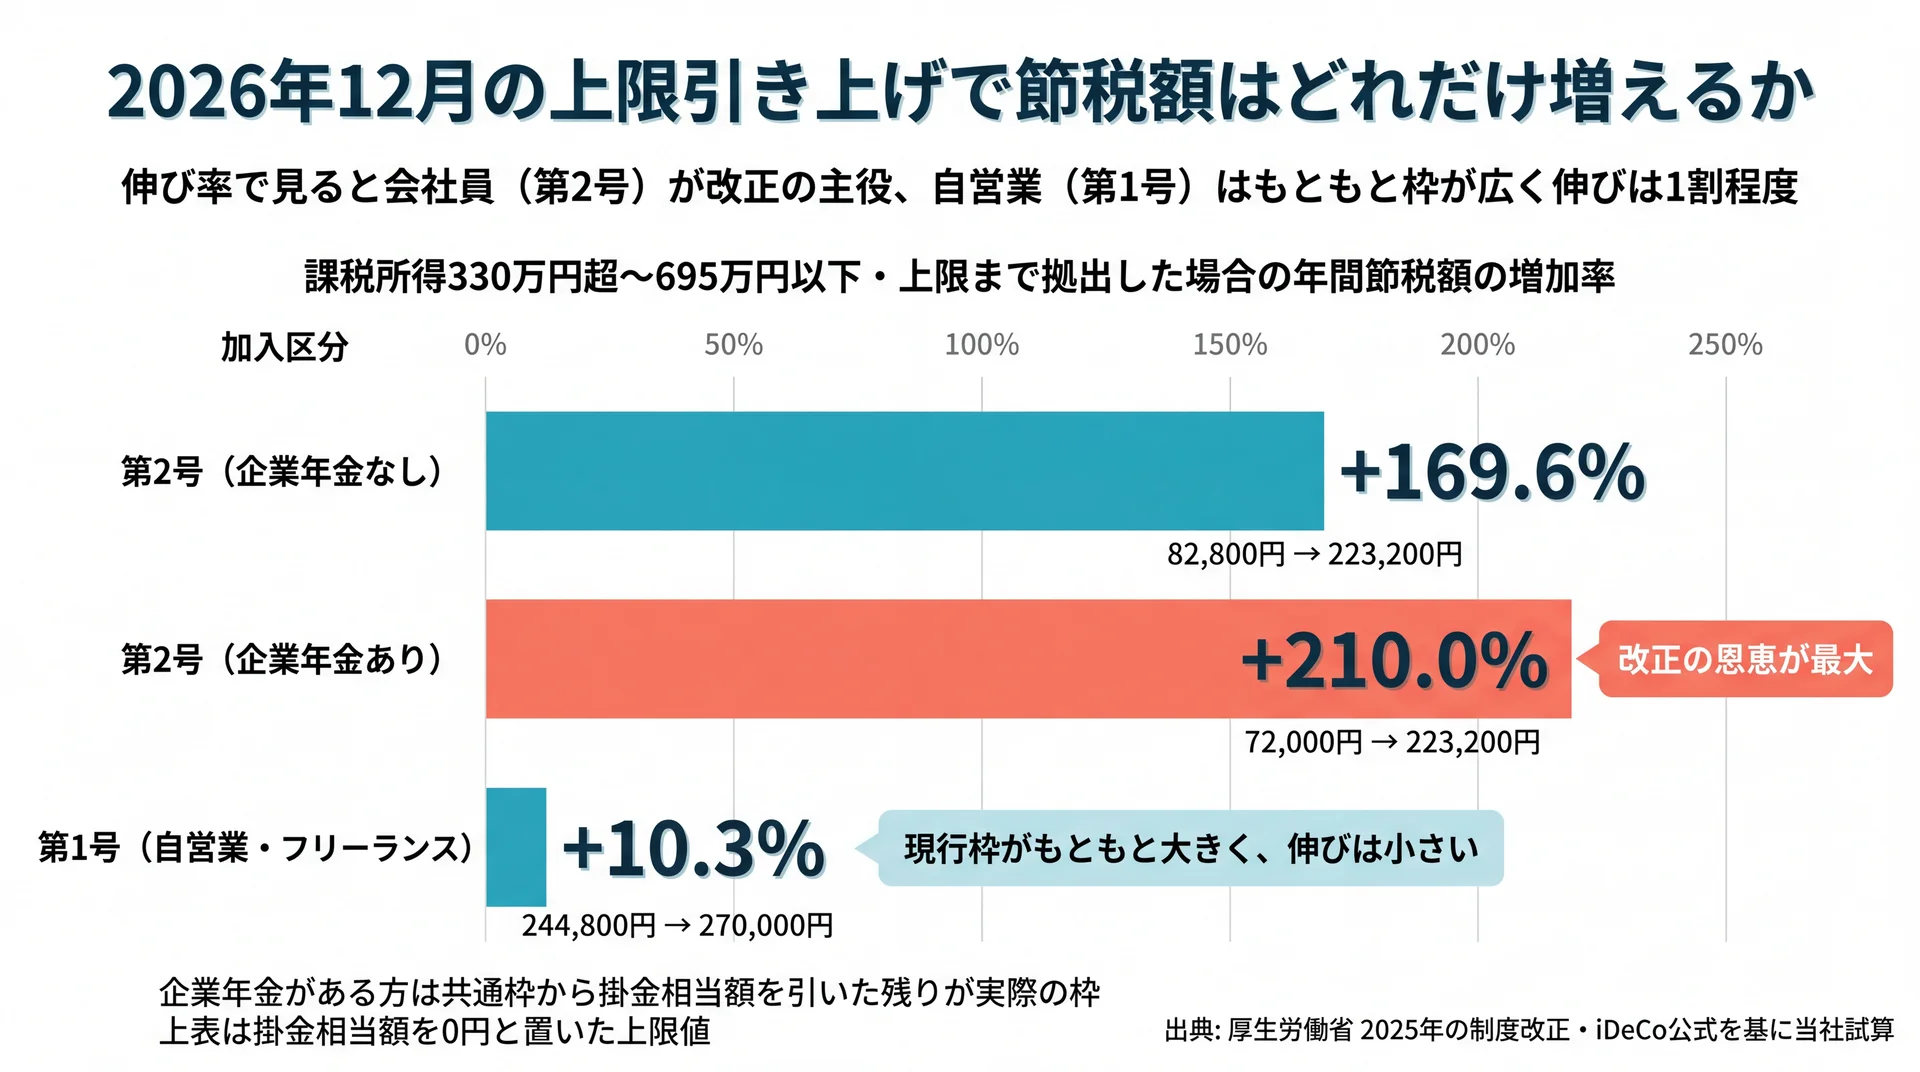
2026年12月1日の施行が予定されている制度改正で、iDeCoの拠出限度額が引き上げられます。第2号加入者は勤務先の企業年金の有無による差がなくなり、企業年金と共通の枠として月額6万2,000円に一本化されます。第1号加入者は国民年金基金との共通枠が月額7万5,000円になります(厚生労働省 2025年の制度改正)。
第2号加入者は企業年金の有無を問わず共通枠 月6.2万円へ
現在は、企業年金等に加入していない会社員が月2万3,000円、加入している会社員が月2万円と枠が分かれています。改正後はこの差異が解消され、企業年金と共通の枠に一本化されたうえで月6万2,000円まで引き上げられます。
ただし共通枠である以上、勤務先の企業年金の掛金相当額を差し引いた残りがiDeCoで使える枠になります。企業型確定拠出年金や確定給付企業年金に加入している方は、自分の枠がいくらになるかを施行時に勤務先または運営管理機関へ確認してください。あわせて加入可能年齢も引き上げられ、60歳以上70歳未満で資産形成を継続する方が第5号加入者として新設されます。
第1号加入者は国民年金基金と共通で 月7.5万円へ
自営業やフリーランスの方は、現在の月6万8,000円から月7万5,000円へと共通枠が広がります。国民年金基金や付加保険料と合算する点は変わらないため、すでに国民年金基金を使っている方は差分だけがiDeCoに回せる枠になります。
改正前後の年間節税額の差(当社試算・上限まで拠出した場合)
| 加入区分 | 現行上限 | 改正後上限 | 課税所得330万円超〜695万円以下の年間節税額 |
| 第2号(企業年金なし) | 月2万3,000円 | 月6万2,000円 | 82,800円 → 223,200円(+140,400円) |
| 第2号(企業年金あり) | 月2万円 | 月6万2,000円 | 72,000円 → 223,200円(+151,200円) |
| 第1号(自営業・フリーランス) | 月6万8,000円 | 月7万5,000円 | 244,800円 → 270,000円(+25,200円) |
算出の前提: 現行上限はiDeCo公式、改正後上限は厚生労働省の記載値を用い、年間掛金×(所得税率20%+住民税10%)で当社が計算しました。企業年金がある第2号加入者は、共通枠から企業年金の掛金相当額を差し引いた額が実際の枠になるため、上表は掛金相当額を0円と置いた上限値です。第3号加入者の改正後の上限は厚生労働省ページに明示がないため、施行時にご確認ください。
増えた枠を使い切るべきか|当社の見解
枠が広がると節税額も比例して増えるため、上限まで拠出したくなります。ただし当社のABCashは、枠を埋めること自体を目的にしない方針を取っています。
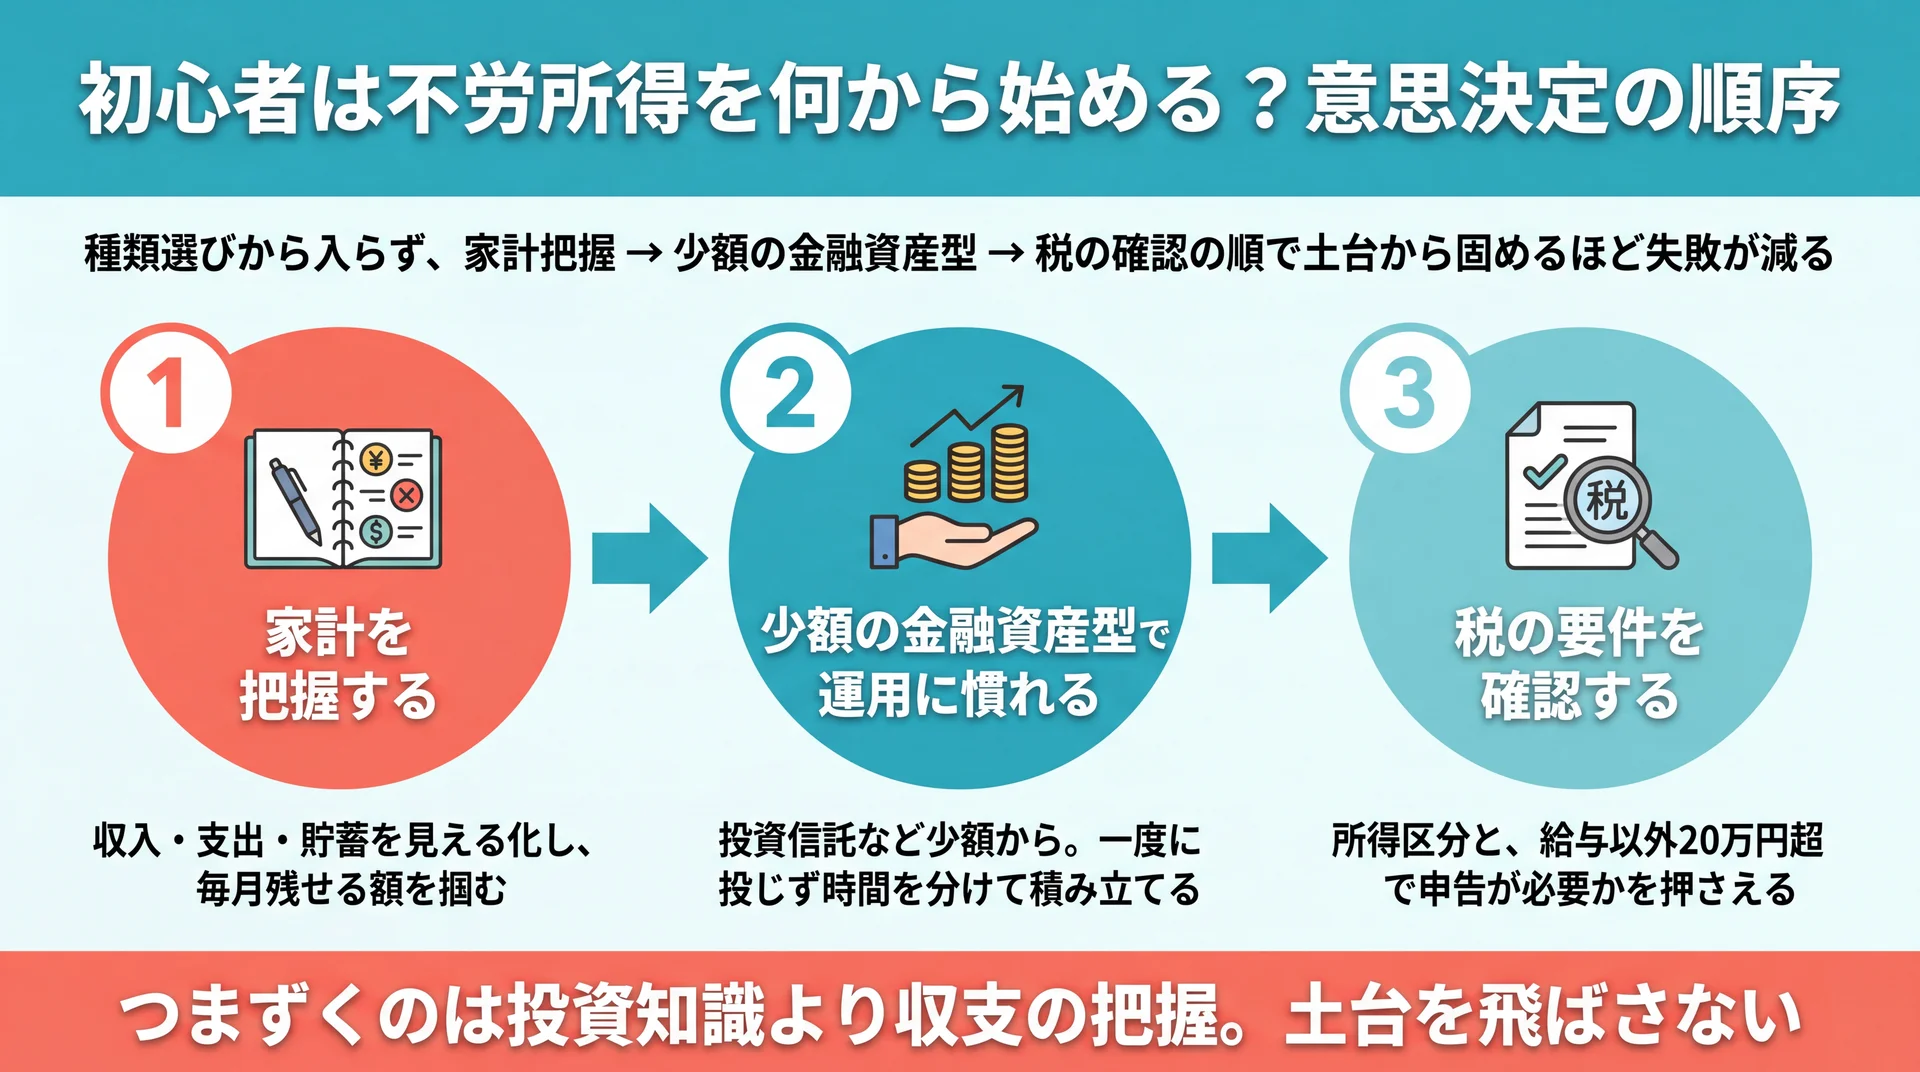
理由は単純で、iDeCoに入れたお金は60歳になるまで動かせないからです。当社では家計管理から資産形成までを一続きのカリキュラムで扱い、生活防衛資金と毎月の余力を先に確定させてから拠出額を決める順番で伴走しています。増えた枠は「使える上限」であって「使うべき額」ではありません。掛金額の変更は1年に1回しかできない点も、この順番を勧める理由です(iDeCo公式)。老後にいくら必要かという前提から詰めたい方は、老後資金がいくら必要かの目安で確認してください。
要点: 2026年12月1日施行予定の上限引き上げで、課税所得330万円超の会社員なら年間の節税額が14万円前後増える計算になります。ただし拠出額は枠ではなく家計の余力から決めるものです。
受取時に節税効果を打ち消さないための注意点
受け取るときに使える退職所得控除の枠は、iDeCoに拠出した年数や勤続年数に応じて決まります。20年以下なら40万円×勤続年数(80万円に満たない場合は80万円)、20年超なら800万円+70万円×(勤続年数−20年)です(国税庁 No.1420 退職金を受け取ったとき)。控除を超えた部分も、そのまま課税されるわけではなく2分の1を乗じた金額が退職所得になります。
退職所得控除は勤続年数で決まる
iDeCoを一時金で受け取る場合、勤続年数にあたるのは掛金を拠出した年数です。20年拠出していれば40万円×20年で800万円、30年拠出していれば800万円+70万円×10年で1,500万円の枠になります。
この枠内に収まる資産額であれば、受取時の税負担は生じません。逆に言えば、拠出期間が短く資産額が大きい人ほど、出口で課税される可能性が高くなります。50代から上限いっぱいで始める場合は、拠出時の節税額だけでなく出口の枠も同時に計算しておく必要があります。
会社の退職金と重なると控除枠を分け合う
見落とされやすいのが、勤務先の退職金との関係です。国税庁も、前年以前に退職金を受け取ったことがある場合や同じ年に2か所以上から受け取る場合は控除額の計算が異なると明記しています(国税庁 No.1420)。
つまりiDeCoの一時金と会社の退職金の受け取り時期が近いと、それぞれに満額の退職所得控除を使えるとは限りません。当社は、拠出時に取り戻した税金と出口で払う税金を同じ土俵で見比べたうえで判断すべきだと考えています。勤務先で企業型確定拠出年金に加入している方は、そちらの資産も合わせて出口を設計する必要があるため、企業型確定拠出年金で注意したい点もあわせて確認してください。なお受け取り方の最適解は勤続年数・退職金額・受給開始時期で変わるため、金額が固まった段階で有資格のファイナンシャルプランナーや金融機関へ相談することをおすすめします。
iDeCoの節税効果に関するよくある質問
年収200万円でもiDeCoの節税効果はありますか?
課税所得が発生していれば効果はあります。課税所得195万円以下の区分なら所得税5%と住民税10%を合わせた15%が目安で、月5,000円の拠出で年間9,000円の減税です。ただし課税所得がない方は、掛金の所得控除を受けられません。
iDeCoの節税で社会保険料も安くなりますか?
安くなりません。健康保険料や厚生年金保険料は標準報酬月額をもとに計算される仕組みで(日本年金機構 標準報酬月額、賞与等)、所得控除の影響を受けないためです。iDeCoの掛金で軽くなるのは所得税と住民税に限られます。
住民税が安くなるのはいつからですか?
翌年6月からです。住民税は前年の所得をもとに計算され、6月から翌年5月にかけて徴収されます。所得税が年末調整で還付されるのに対し、住民税は毎月の天引き額が下がる形で効いてきます。
iDeCoとふるさと納税は併用できますか?
併用できます。ただしiDeCoの掛金で課税所得が下がると、ふるさと納税の控除上限額も下がります。控除の対象になる寄附額の上限が住民税の所得割額に連動して決まるためです(総務省 ふるさと納税の控除額)。両方を使う年は、iDeCoの掛金を決めたあとでふるさと納税の上限額を計算し直してください。
iDeCoの位置づけや他の制度との組み合わせを最初から確認したい方は、iDeCoの基礎からの総まとめをご覧ください。
まとめ
iDeCoの節税額を決めるのは年収ではなく課税所得です。源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引けば、自分の数字はその場で確定します。そのうえで、課税所得の不足・手数料・受取時の控除枠超過という3つの目減り要因を差し引いた実質額で判断してください。2026年12月1日に予定される上限引き上げは節税額を大きく押し上げますが、60歳まで動かせない資金である以上、拠出額は枠ではなく家計の余力から決めるのが順序です。まずは今年の課税所得を1つ確定させることから始めてください。
\ まずは60〜80分程度の無料体験から /
利用開始から15日以内の全額返金保証があるので、続けられるか確かめてから判断できます。