
貯金やNISAは始めたものの、その先の「お金に働いてもらう仕組み」をどう作るかで手が止まる人は多くいます。不労所得の作り方は、種類の理解・少額での実践・税金の把握という順で整理すると全体像が見えてきます。この記事では初心者が現実的に始められる方法を、公的データと当社の受講データを交えて解説します。まず全体像は不労所得とはの全体像を整理した完全ガイドで確認できます。
\ 累計9万人が学んだ伴走型 /
貯金やNISAは始めたものの次の一歩で止まっている方へ。専属コンサルタントがマンツーマンで伴走します。
不労所得の作り方とは?仕組みを一言で言うと
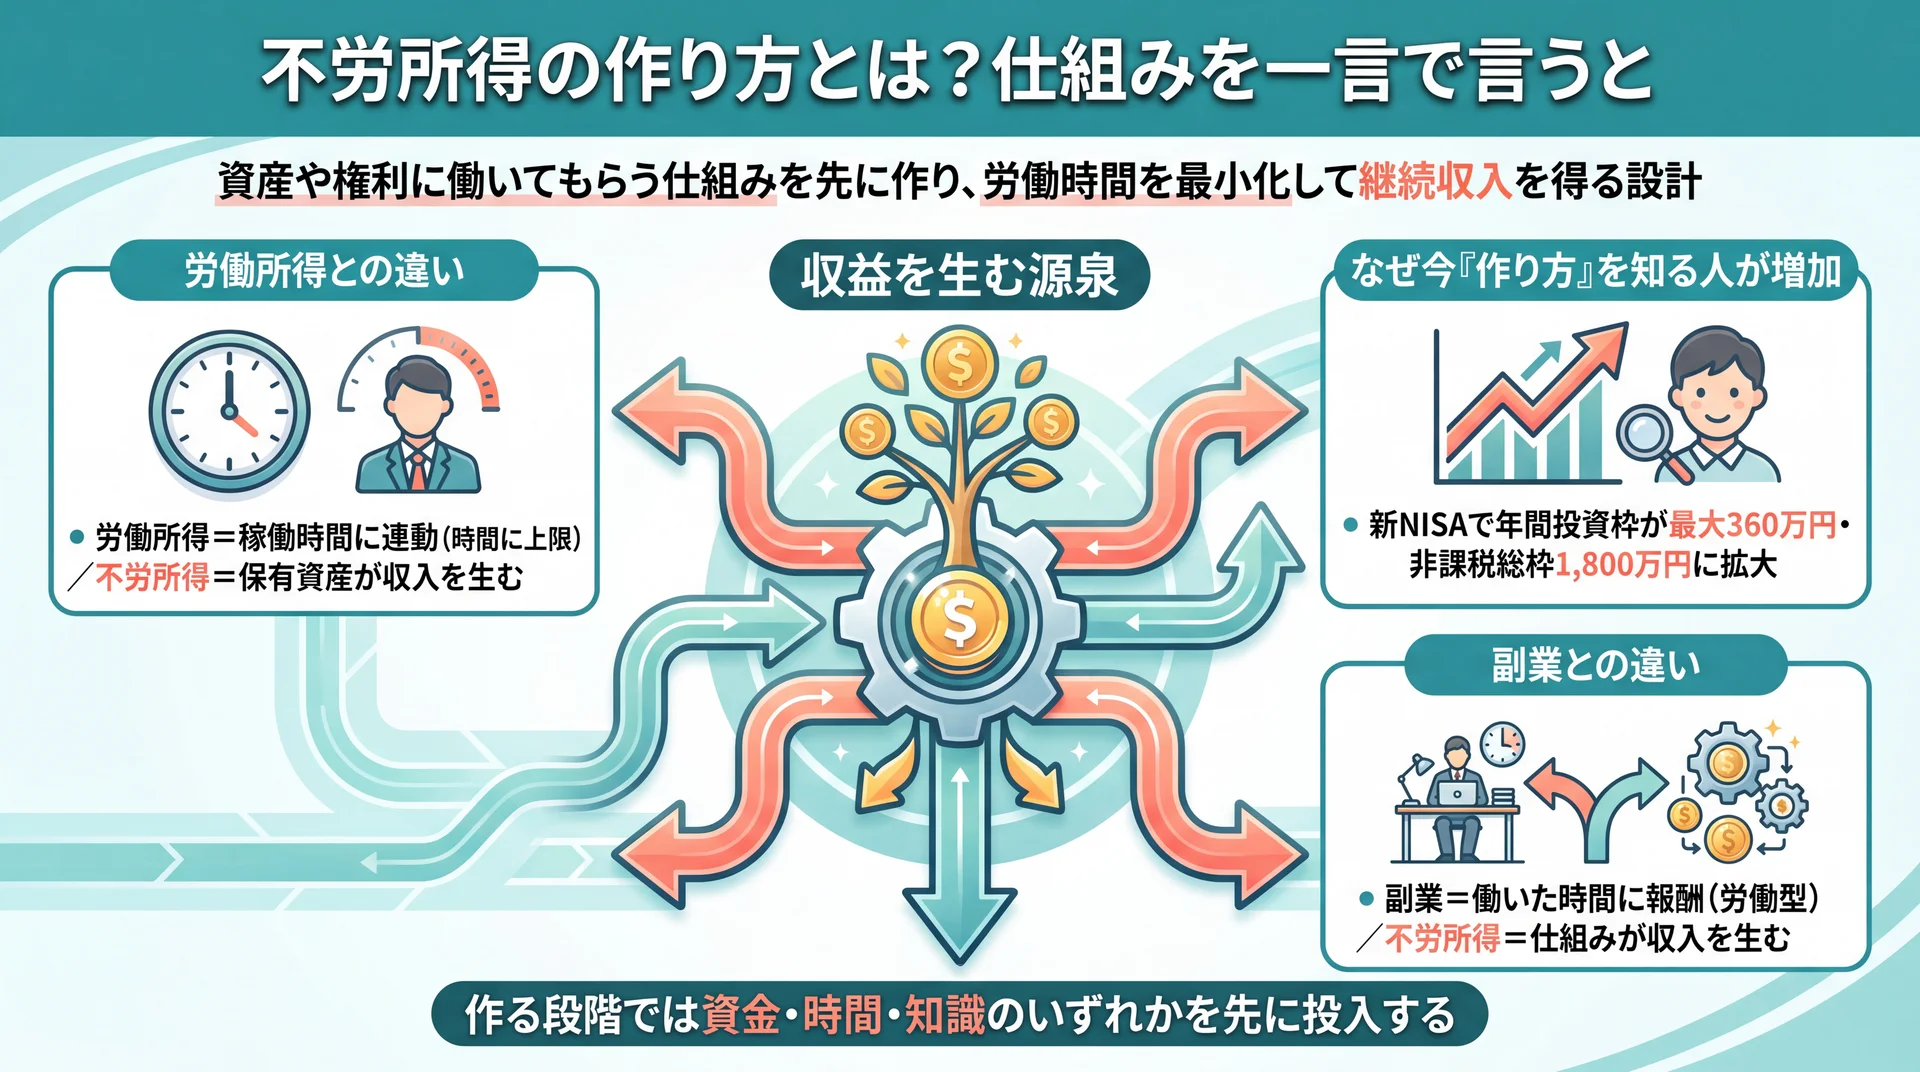
不労所得の作り方とは、資産や権利に働いてもらう仕組みを一度作り、その後の労働時間を最小限にして継続収入を得る設計のことです。給与のように働いた時間に対して支払われる労働所得とは異なり、投資元本やコンテンツといった「収益を生む源泉」を先に用意する点が特徴になります。
多くの人がイメージする「何もせずお金が入る」状態は、実際には作り込みが終わった後の姿です。作る段階では資金・時間・知識のいずれかを投入する必要があり、ここを飛ばして始めると失敗につながりやすくなります。まずは仕組みの正体を、収益源のタイプで分けて理解しておくと判断がぶれません。
労働所得との違いはどこにあるのか
労働所得と不労所得の最大の違いは、収入が「自分の稼働時間」に連動するかどうかです。労働所得は働いた分だけ増えますが、時間には上限があります。一方の不労所得は、家賃収入や配当のように保有する資産が収入を生むため、稼働時間を増やさなくても収入が積み上がる可能性があります。
ただし、不労所得は元本割れや空室といった変動リスクを伴います。労働所得の安定性と不労所得の拡張性は補完関係にあり、どちらか一方に振り切るより、労働所得を土台に少しずつ不労所得の比率を高める設計が現実的です。会社員であれば、給与という安定収入があるうちに時間をかけて仕組みを育てられる強みがあります。
なぜ今「作り方」を知る人が増えているのか
給与以外の収入源を持ちたいという関心が高まった背景には、2024年に始まった新NISAのような非課税制度の拡充があります。金融庁のNISA特設サイトによると、新NISAでは年間投資枠が最大360万円に拡大し、非課税で保有できる総枠が最大1,800万円まで新設されました(金融庁「NISAを知る」、2026年7月時点)。
制度が使いやすくなったことで、投資による配当・分配金という不労所得の入口が広がりました。物価が上がるなかで、預貯金だけでは資産の実質的な価値が目減りしうる点も、多くの人が「働く以外の収入」を意識するきっかけになっています。とはいえ制度の枠だけを見ても、自分に合う作り方は決まりません。次章から種類ごとの性質を整理していきます。
不労所得と副業はどう違うのか
不労所得と副業は「本業以外の収入」という点で似ていますが、収入と労働の結びつき方が異なります。副業は原則として自分が働いた時間に対して報酬を得る労働型で、手を止めれば収入も止まります。これに対し不労所得は、資産や作った仕組みが収入を生むため、稼働を止めても収入が続きうる点が違いです。
もっとも、両者は対立するものではありません。副業で得た資金を投資に回して不労所得の元手にするなど、順番につなげる使い方もできます。まずは副業で種銭を作り、それを金融資産型に振り向けて仕組み化していく流れは、元手が少ない初心者にとって現実的な進め方の一つです。副業か不労所得かで迷うより、両者をお金の流れとしてつなげて捉えると選択肢が広がります。
不労所得にはどんな種類がある?作り方の全体像
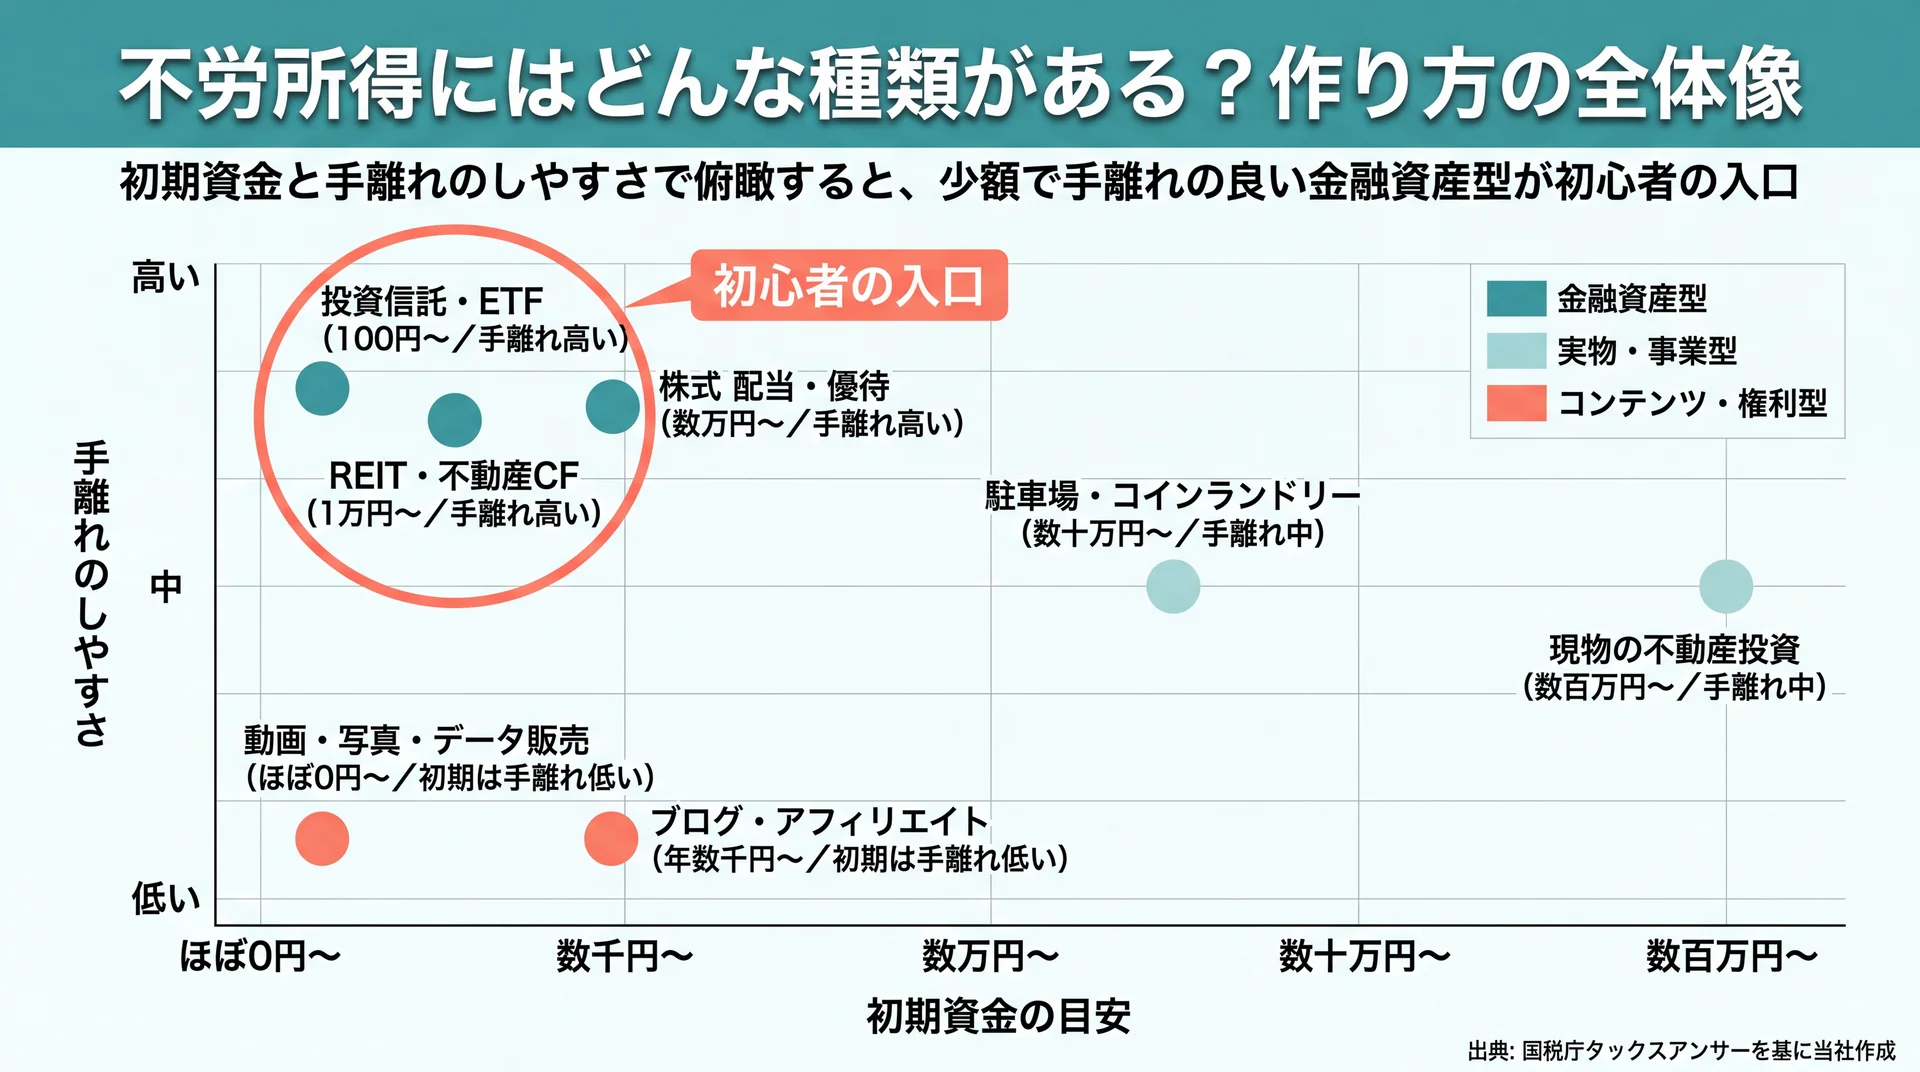
不労所得の種類は、金融資産型・実物や事業型・コンテンツや権利型の3系統に大きく分けられます。系統ごとに必要な初期資金・収益化までの時間・税金の扱いが異なるため、まず全体像を一枚で把握してから選ぶと迷いにくくなります。以下は各手段を共通の評価軸で並べた整理表です。
| 種類 | 初期資金の目安 | 収益化までの時間 | 手離れのしやすさ | 主な所得区分 |
| 投資信託・ETF | 100円〜 | 中〜長期 | 高い | 配当所得・譲渡所得 |
| 株式(配当・株主優待) | 数万円〜 | 中〜長期 | 高い | 配当所得・譲渡所得 |
| REIT・不動産クラウドファンディング | 1万円〜 | 中期 | 高い | 配当所得・雑所得等 |
| 現物の不動産投資(家賃収入) | 数百万円〜 | 中〜長期 | 中程度 | 不動産所得 |
| 駐車場・コインランドリー等 | 数十万円〜 | 中期 | 中程度 | 事業所得・雑所得 |
| 暗号資産 | 数百円〜 | 短〜長期 | 中程度 | 雑所得 |
| ブログ・アフィリエイト | 年数千円〜 | 長期 | 低い(初期) | 事業所得・雑所得 |
| 動画・写真・データ販売 | ほぼ0円〜 | 長期 | 低い(初期) | 事業所得・雑所得 |
| 電子書籍・印税 | ほぼ0円〜 | 長期 | 低い(初期) | 事業所得・雑所得 |
所得区分は国税庁タックスアンサーを基に当社作成(2026年7月時点)。初期資金・期間は一般的な目安で、実際は商品や運用条件で変わります。
この表は「初期資金」と「収益化までの時間」に注目して読むと選びやすくなります。手元資金が少ない人はコンテンツ型、すぐに配当を受け取りたい人は金融資産型、というように、自分の持ち札(資金か時間か)から逆算すると候補が絞れます。所得区分の欄は、後の税金の章とも関わる大切な情報です。ここからは3系統それぞれの中身を見ていきます。
金融資産に働いてもらう型
金融資産型は、投資信託・株式・REIT・暗号資産のように、購入した金融商品が配当や値上がり益を生むタイプです。100円や数千円といった少額から始められ、購入後の運用の手間が少ないため、初心者が最初に検討しやすい系統といえます。
代表的なのは投資信託とETFです。1本の商品で国内外の株式や債券に分散投資でき、運用はプロに任せられます。株式投資では、配当金に加えて自社製品やギフト券などの株主優待を出す銘柄もあり、保有中の楽しみになります。より少額で不動産に触れたいならREIT、市場全体の値動きに乗りたいなら指数連動のインデックス型が入口になります。
配当や分配金は保有しているだけで受け取れる一方、価格変動で元本が減るリスクがあります。特に暗号資産は値動きが大きく、金融資産型のなかでも性質が異なります。少額から複数の商品に分散し、価格が動いても慌てずに続けられる範囲で始めるのが基本です。外貨預金や個人向け国債のように、株式より値動きが穏やかな選択肢を組み合わせる方法もあります。値動きへの耐性は人によって違うため、まずは失っても生活が揺らがない金額で相場に慣れることを優先しましょう。
実物資産・事業に働いてもらう型
実物・事業型は、不動産の家賃収入や駐車場・コインランドリー経営のように、実物資産を貸したり運営したりして収入を得るタイプです。まとまった初期資金や管理の手間がかかる分、軌道に乗れば比較的安定したキャッシュフローを見込めます。
現物の不動産投資は数百万円規模の自己資金やローンが前提になり、初心者にはハードルが高い手段です。物件選び・入居者募集・修繕対応といった管理業務も発生するため、管理会社への委託まで含めて収支を見積もる必要があります。空室が続けばローン返済だけが残るため、立地と需要の見極めが成否を分けます。
同じ不動産でも、REITや不動産クラウドファンディングなら1万円前後から参加でき、実物管理も不要です。駐車場経営や自動販売機・コインロッカーの設置は、遊休地や小スペースを活用して収入化する手段で、規模に応じて初期費用が変わります。実物を持つ前に、少額の証券化商品で不動産の値動きに慣れる進め方も選べます。管理を外注できるとはいえ、家賃下落や修繕費といった見えにくいコストも収支に含めて考えると、期待収入と実際の手取りのズレを避けられます。
コンテンツ・権利に働いてもらう型
コンテンツ・権利型は、ブログ・動画・写真・電子書籍などを制作し、広告収入や販売収入・印税を継続的に得るタイプです。初期費用がほぼかからない反面、収益が出るまでに半年から数年かかることも多く、立ち上げ期には相応の労力が必要になります。
ブログやYouTubeは、広告のクリックや商品紹介(アフィリエイト)で収入を得る仕組みです。サーバー・ドメイン代など年数千円程度で始められますが、読まれる・見られる状態になるまで記事や動画を積み上げる必要があります。写真や動画素材の販売、電子書籍の出版・印税も、一度作った作品が売れ続ければ継続収入になる点は共通です。
このタイプは「不労」になるまでの作り込み期間が最も長い系統です。ただし一度読まれる資産(記事や作品)が積み上がれば、労働時間に対して収入が伸びやすくなります。金融資産型のように元本を大きく用意する必要がない代わりに、時間と手間を先に投じる作り方だといえます。本業の合間に手を動かせる人に向いた系統です。
初心者はどの作り方から始めるべき?
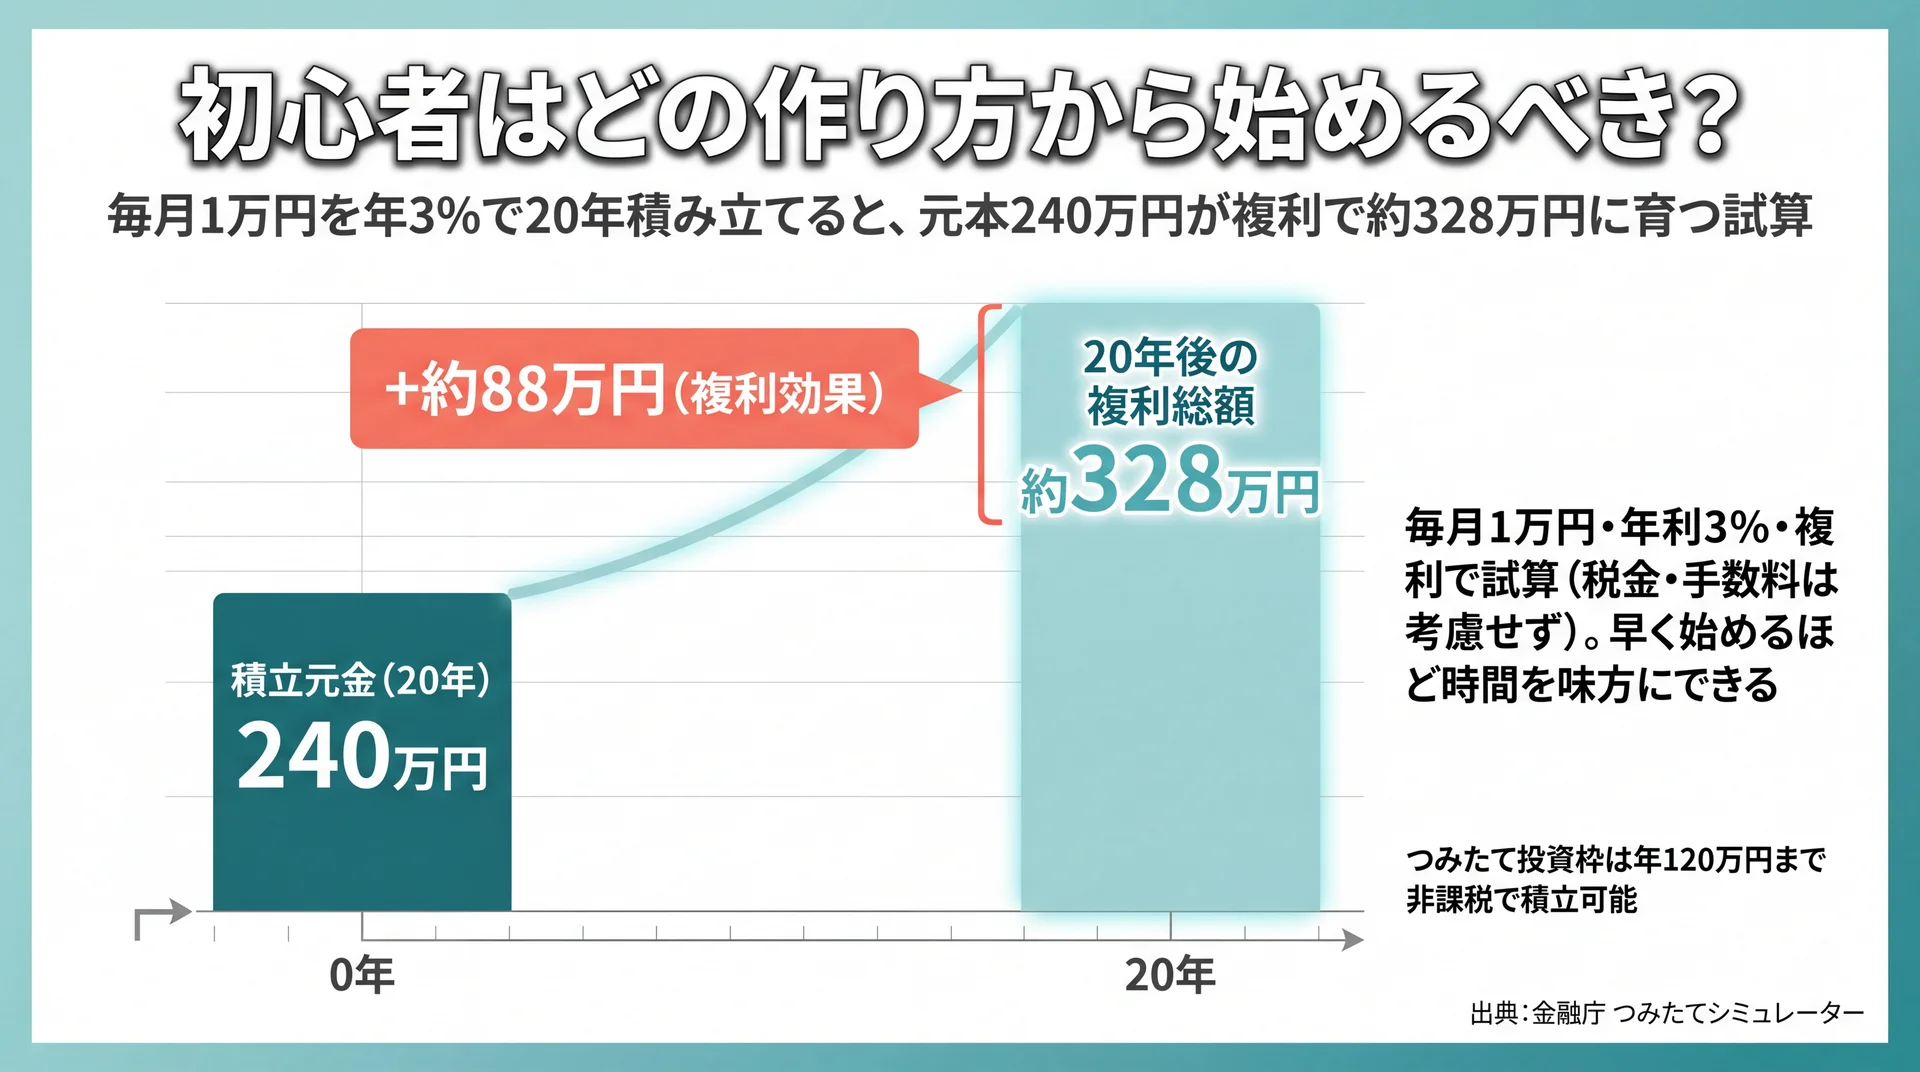
初心者がまず取り組みやすいのは、少額から分散でき手離れの良い投資信託やETFなどの金融資産型です。理由は、数百円から始められ、購入後の管理負担が小さく、NISAの非課税枠を活用しやすいためです。まとまった資金や運営の手間が必要な現物不動産・事業型は、知識と資金に余裕が出てからでも遅くありません。
「どれが儲かるか」で選ぶと、値動きの大きい手段に集中しがちです。判断軸を「儲かりやすさ」ではなく「自分が続けられるか」に置くと選択がぶれません。初心者がつまずきやすいのは、商品選びよりも「始めたあと続かないこと」です。制度の入口である新NISAは、つみたて投資枠だけで年間120万円まで非課税で積立でき(金融庁「NISAを知る」、2026年7月時点)、少額・積立・分散という初心者の基本と相性が良い仕組みです。だからこそ、最初の1つは非課税枠を使った積立から始め、慣れてから他の型へ広げる順序が合理的といえます。
資金型と時間型、どちらの作り方が向いている?
自分に合う作り方は、「今、多く出せるのは資金か時間か」で切り分けると決めやすくなります。ある程度の元手を用意でき、手間をかけたくない人は、投資信託や配当株などの資金型が向いています。一方、元手は少ないが作業時間を確保できる人は、ブログや動画などの時間型から入る選択もあります。
多くの初心者は、まとまった資金も自由時間も潤沢ではありません。その場合は、少額でも自動で積み立てられる資金型を軸にし、余力があれば時間型を副次的に育てる二段構えが現実的です。どちらか一方に無理をして寄せるより、生活を崩さない範囲で配分するほうが長続きします。作り方に唯一の正解はなく、自分の持ち札に合わせて設計する視点が要になります。
少額でも続ける意味はある?複利の考え方
少額でも早く始めて長く続ける価値は、複利という仕組みにあります。複利とは、受け取った利益を元本に加えて再投資し、その合計に対してさらに利益がつく増え方です。運用期間が長いほど、この雪だるま効果が効いてきます。
例えば毎月1万円を積み立て、年3%で運用できたと仮定すると、20年間の積立元金240万円に対して、複利での試算では合計はおよそ328万円まで増える計算になります(試算条件: 毎月1万円・年利3%・複利・税金や手数料は考慮せず。金融庁のつみたてシミュレーターで誰でも確認できます、2026年7月時点)。これはあくまで一定利回りを前提にした計算で、実際の運用成果を保証するものではありません。
ここで伝えたいのは金額の大きさよりも、「早く始めるほど時間を味方につけやすい」という構造です。まとまった資金が貯まるのを待つより、少額でも先に仕組みを回し始めるほうが、結果的に到達点が変わりやすくなります。逆に、短期で大きく増やそうとするほど値動きの荒い手段に偏り、続けにくくなる点も押さえておきましょう。
不労所得の作り方の手順は?始め方5ステップ
不労所得は「目的設定→資金の土台づくり→少額で1つ開始→再投資→分散」の5ステップで作ると、無理なく仕組みを育てられます。いきなり複数の手段に手を出すのではなく、順番に進めることで、途中でやめてしまうリスクを下げられます。ここでは初心者が実行しやすい流れを具体的に示します。どのステップも特別な知識より、順番を守って一つずつ進める姿勢が成果を左右します。
ステップ1:目的と目標額・期間を決める
最初に「何のために・いつまでに・いくら」の不労所得を作るのかを言葉にします。月1万円の配当を5年で作るのか、老後に向けて20年で資産収入を育てるのかで、選ぶ手段もリスクの取り方も変わるためです。
目的が曖昧なまま始めると、少しの値動きで方針が揺らぎます。金額と期間を先に決めておくと、途中の相場変動でも「予定どおり続ける」判断がしやすくなります。目標は一度で完璧に決めなくてもよく、始めてから見直す前提で仮置きすれば十分です。ここは作り方全体のぶれ止めになる重要なステップです。
ステップ2:生活防衛資金を確保する
投資や事業に資金を回す前に、生活費の数か月分を現金で確保します。急な支出があるときに資産を取り崩さずに済み、価格が下がった局面で慌てて売る失敗を防げるためです。
不労所得づくりは長期戦です。手元資金がないまま始めると、短期の含み損で撤退しやすくなります。守りのお金と攻めのお金を分けることが、続けられる仕組みの前提になります。生活費の把握や口座の分け方など、家計全体の整え方はお金の管理についてはこちらで詳しく解説しています。
ステップ3:少額で1つだけ始める
最初は非課税枠を使える投資信託の積立など、少額で手離れの良い手段を1つだけ始めます。複数を同時に始めると管理が煩雑になり、うまくいかない原因も特定しにくくなるためです。
金額は「値下がりしても生活に影響しない範囲」に抑えます。月数千円でも、実際にお金が動く経験を積むこと自体が次の判断材料になります。証券口座の開設やNISAの設定でつまずく人も多いですが、ここは一度通れば以降は自動で積み立てられます。まずは1つを回しきることを目標にしてください。
ステップ4:得た収益を再投資して仕組みを育てる
受け取った配当や利益は使い切らず、再投資に回して収益源を大きくします。再投資によって、収益がさらに収益を生む複利の効果が働き、同じ入金額でも将来の受取額が伸びやすくなるためです。
この段階では、生活費を不労所得で賄おうと焦らない姿勢が欠かせません。作っている途中の収入は「仕組みの燃料」と捉え、育て切るまで内部で循環させると土台が厚くなります。投資信託の分配金を自動で再投資する設定にしておくと、手間なく複利を働かせられます。
ステップ5:複数の収入源に分散する
1つの手段が安定したら、性質の異なる収入源を少しずつ増やします。1つの資産や市場に依存していると、その分野の不調がそのまま収入減に直結するためです。
例えば金融資産型に加えて、コンテンツ型を育てておくと、相場が振るわない時期でも収入の柱が残ります。分散は「儲けを増やす」より「途切れさせない」ための備えです。無理に手を広げず、管理できる数に絞ることも継続のコツになります。ここまで来れば、作り方の基本形は完成といえます。
始めた後はどう見直せばいい?
作った仕組みは作りっぱなしにせず、少なくとも年1回程度は積立額と資産の配分を見直すのがおすすめです。収入やライフイベントの変化で、無理なく積み立てられる金額や取れるリスクは変わっていくためです。相場を毎日見て売買する必要はなく、定点で確認する習慣があれば十分です。
見直しでは、当初の目的や目標額とのズレ、家計の余力の変化、偏りが大きくなった資産の割合を点検します。相場が上がった資産の比率が膨らんでいれば、積立配分をならして調整する考え方もあります。頻繁にいじるほど成果が上がるわけではないため、決めたルールで淡々と続けることが、結局は仕組みを長持ちさせます。
\ 家計からNISAまで伴走 /
断片的な情報収集では迷いやすいお金の全体像を、専属コンサルタントと一つの流れで確認できます。
不労所得の作り方で必要な税金・確定申告は?
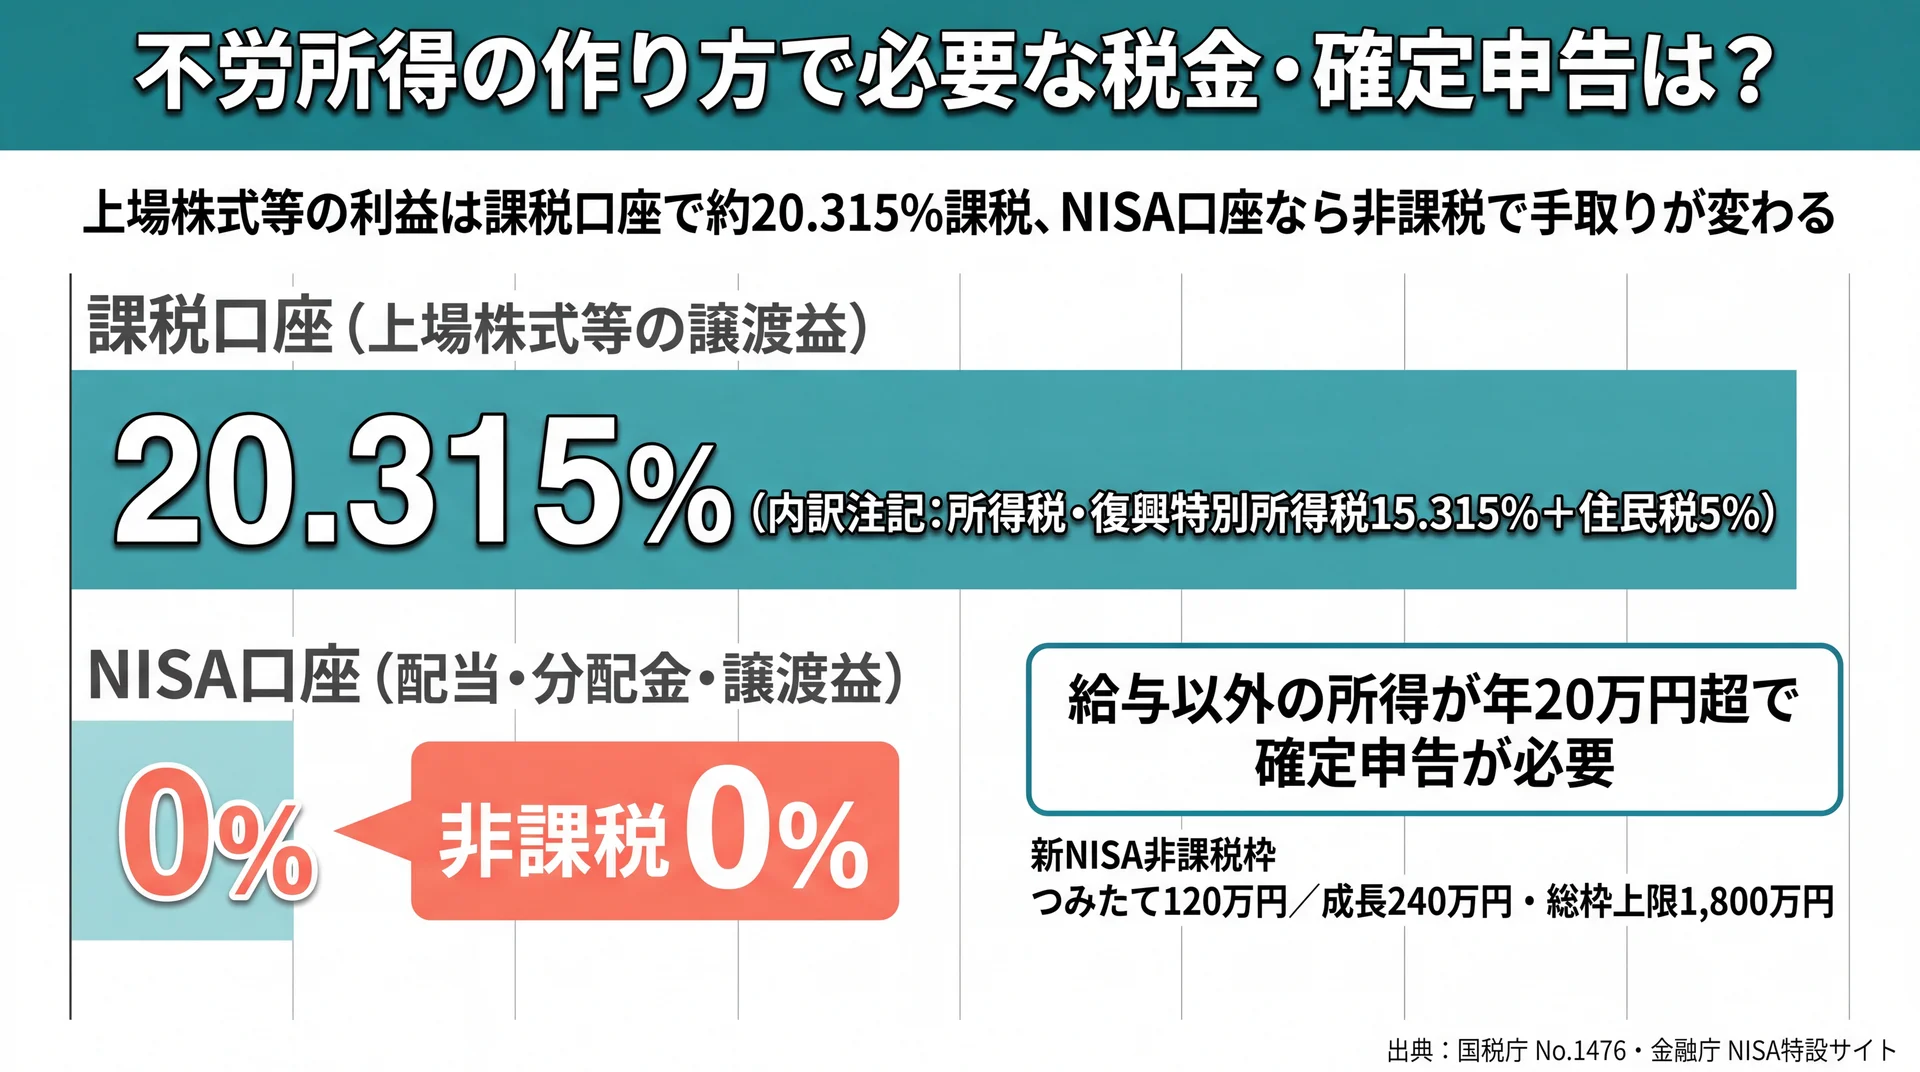
不労所得で一定額以上の利益が出ると、確定申告や納税が必要になります。国税庁によると、給与を1か所から受けている会社員でも、給与・退職所得を除く各種所得の合計が年20万円を超える場合は確定申告が必要です(国税庁 No.1900、2026年7月時点)。作り方を選ぶ段階で、収入の種類ごとの税金の扱いを知っておくと後で慌てません。
所得の種類ごとに税金の扱いは変わる
不労所得は、その源泉によって所得区分が分かれ、課税方法も変わります。株式や投資信託の配当は配当所得(国税庁 No.1330、2026年7月時点)、家賃収入は総収入金額から必要経費を差し引いて計算する不動産所得です(国税庁 No.1370、2026年7月時点)。
上場株式等の譲渡益には、所得税・復興特別所得税15.315%に住民税5%を合わせた税率がかかります(国税庁 No.1476、2026年7月時点)。暗号資産の利益も課税対象です(国税庁 No.1524、2026年7月時点)。同じ「利益」でも区分により税率や計算方法が異なるため、手取りは税引き後で考える習慣をつけましょう。副業として事業規模で取り組む場合は、経費計上や青色申告の可否も変わってきます。
NISAの非課税枠を使うと税負担が変わる
NISA口座内で得た配当・分配金や譲渡益は非課税で受け取れます。前述のとおり課税口座では利益に約2割の税金がかかるため、非課税枠を使うかどうかで手取りに差が出ます。新NISAのつみたて投資枠は年120万円、成長投資枠は年240万円で、合計の非課税保有限度額は最大1,800万円です(金融庁「NISAを知る」、2026年7月時点)。
初心者が金融資産型で不労所得を作るなら、まず非課税枠を優先的に埋めるのが税制上は有利です。ただし個別の申告要否や有利な選択は状況で変わるため、具体的な税額・申告の判断は税務署または税理士に確認してください。どの制度をどう使うかといった個別の資産設計については、ファイナンシャルプランナー(FP)や金融機関が相談先になります。確定申告が必要になった場合も、国税庁のオンライン手続きを使えば自宅から申告できます。
不労所得の作り方でよくある失敗と注意点は?
不労所得づくりで多い失敗は、短期間で大きな利益を狙う・1つの手段に集中する・高額な情報商材に頼るの3つです。いずれも「早く楽に稼ぎたい」という気持ちが判断を急がせることで起きます。作り方の知識と同じくらい、避けるべき型を知っておくことが完走の条件になります。
短期集中・詐欺的な勧誘に注意する
「必ず儲かる」「元本保証で高利回り」といった話は、投資の性質上ありえません。値動きのある資産で高いリターンを狙えば、その分だけ損失リスクも高まるのが原則です。うまい話ほど、仕組みとリスクを自分で説明できるかを確認してください。
会社員が副業で不労所得を作る場合は、勤務先の就業規則も事前に確認が必要です。不動産投資など一部の資産運用は認められることが多い一方、規定は勤務先ごとに異なります。始める前にルールを把握しておくと、後のトラブルを防げます。なお「不労所得はやめとけ」と言われる背景やリスクについては、次の失敗と注意点も踏まえて判断すると安全です。
高額な情報商材・投資塾との付き合い方
「これを買えば不労所得が作れる」とうたう高額な情報商材や投資塾には注意が必要です。基本的な作り方は、金融庁や国税庁など公的機関の情報と、証券会社の無料コンテンツだけでも十分に学べます。高額な費用を先に払っても、続ける仕組みが伴わなければ成果にはつながりません。
学びにお金をかけること自体は否定しませんが、費用の妥当性は「何を得られるか」で判断します。一括数十万円の教材を勧められたら、その場で契約せず、無料の情報源で代替できないかを一度持ち帰って比べるのが安全です。誇大な収益実績を強調する勧誘ほど、慎重に見る姿勢が身を守ります。
「始めたのに続かない」をどう防ぐか
作り方の情報を集めるほど選択肢が増え、かえって最初の一歩を踏み出せなくなる状態は珍しくありません。断片的な情報を並べても、自分の家計や目標に落とし込めなければ行動には変わらないためです。ここは商品知識ではなく、実行と継続の設計の問題です。
当社のABCashでは、専属コンサルタントが家計の把握からNISAでの積立開始までをマンツーマンで伴走しています。受講者の変化として、受講後に総資産が平均で約57.2万円増えたという実績値も公表しています。数字そのものより、止まっていた行動が動き出す入口として選ばれている点が特徴です。一人で始めて続かなかった経験がある人は、伴走という選択肢も検討に値します。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
不労所得の作り方に関するよくある質問
不労所得の作り方について、初心者から特に多く寄せられる疑問をまとめました。個別の資産設計はファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士への相談を前提にお読みください。
Q. 不労所得は初心者でもいくらから作れますか?
A. 投資信託やETFなら100円から積立を始められます。NISAのつみたて投資枠は年120万円まで非課税で運用でき(金融庁「NISAを知る」、2026年7月時点)、少額でも仕組みづくりの第一歩になります。まずは生活に影響しない金額から始め、慣れてから少しずつ増やすのが基本です。
Q. 会社員でも不労所得を作って大丈夫ですか?
A. 資産運用による収入は多くの会社員が取り組めますが、勤務先の就業規則の確認が必要です。また給与以外の所得が年20万円を超えると確定申告が必要になります(国税庁 No.1900、2026年7月時点)。ルールと税金を先に把握しておきましょう。
Q. どのくらいで生活できるほどの不労所得になりますか?
A. 手段や投入資金で大きく異なり、短期間で生活費を賄うのは現実的ではありません。作り方の基本は、収益を再投資しながら年単位で育てることです。まずは月数千円〜1万円規模の収入を継続させ、そこから拡大していく順序が堅実です。
Q. 不労所得づくりに一番のおすすめはありますか?
A. 万人共通の正解はありませんが、初心者の入口としては少額・分散・非課税を満たす投資信託の積立が扱いやすい選択肢です。ただし最適解は目的・期間・リスク許容度で変わります。自分の家計を起点に決めることが、続けられる作り方につながります。
Q. 貯金がなくても不労所得は作れますか?
A. 元手がほぼ不要なブログや動画・データ販売などのコンテンツ型なら、資金より時間を投じて始められます。ただし収益化まで数か月〜数年かかるのが一般的です。並行して少額の積立を始め、資金型と時間型を組み合わせる方法もあります。
不労所得の基礎からもう一度全体を確認したい場合は、不労所得とはの基礎からの総まとめはこちらから辿れます。
まとめ:不労所得の作り方は「少額で始めて育てる」
不労所得の作り方は、種類を3系統で理解し、初心者向けの少額・手離れの良い手段から1つ始め、再投資と分散で育てていく流れが基本です。新NISAのような非課税制度を使えば税制上も有利に運用でき、税金は所得区分ごとの扱いを押さえておけば慌てずに済みます。焦って一気に大きく稼ごうとするほど値動きの荒い手段に偏りやすく、続かなくなります。大切なのは、早く大きく稼ぐことより、無理のない範囲で続けられる仕組みを作り切ることです。
とはいえ「何から始めればいいか」「自分の家計だとどの手段が合うか」は、情報を集めるほど迷いやすいものです。当社のABCashでは、家計の把握からNISAでの積立開始までを専属コンサルタントがマンツーマンで伴走し、まずは無料体験60〜80分程度でお金の疑問を相談できます。作り方を知ることと、実際に自分の家計で動き出すことの間には、意外と距離があります。一人で止まっていた一歩を、対話から動かしてみてください。
\ まずは無料体験から /
お金の疑問は、60〜80分程度の無料体験で専属コンサルタントに相談できます。