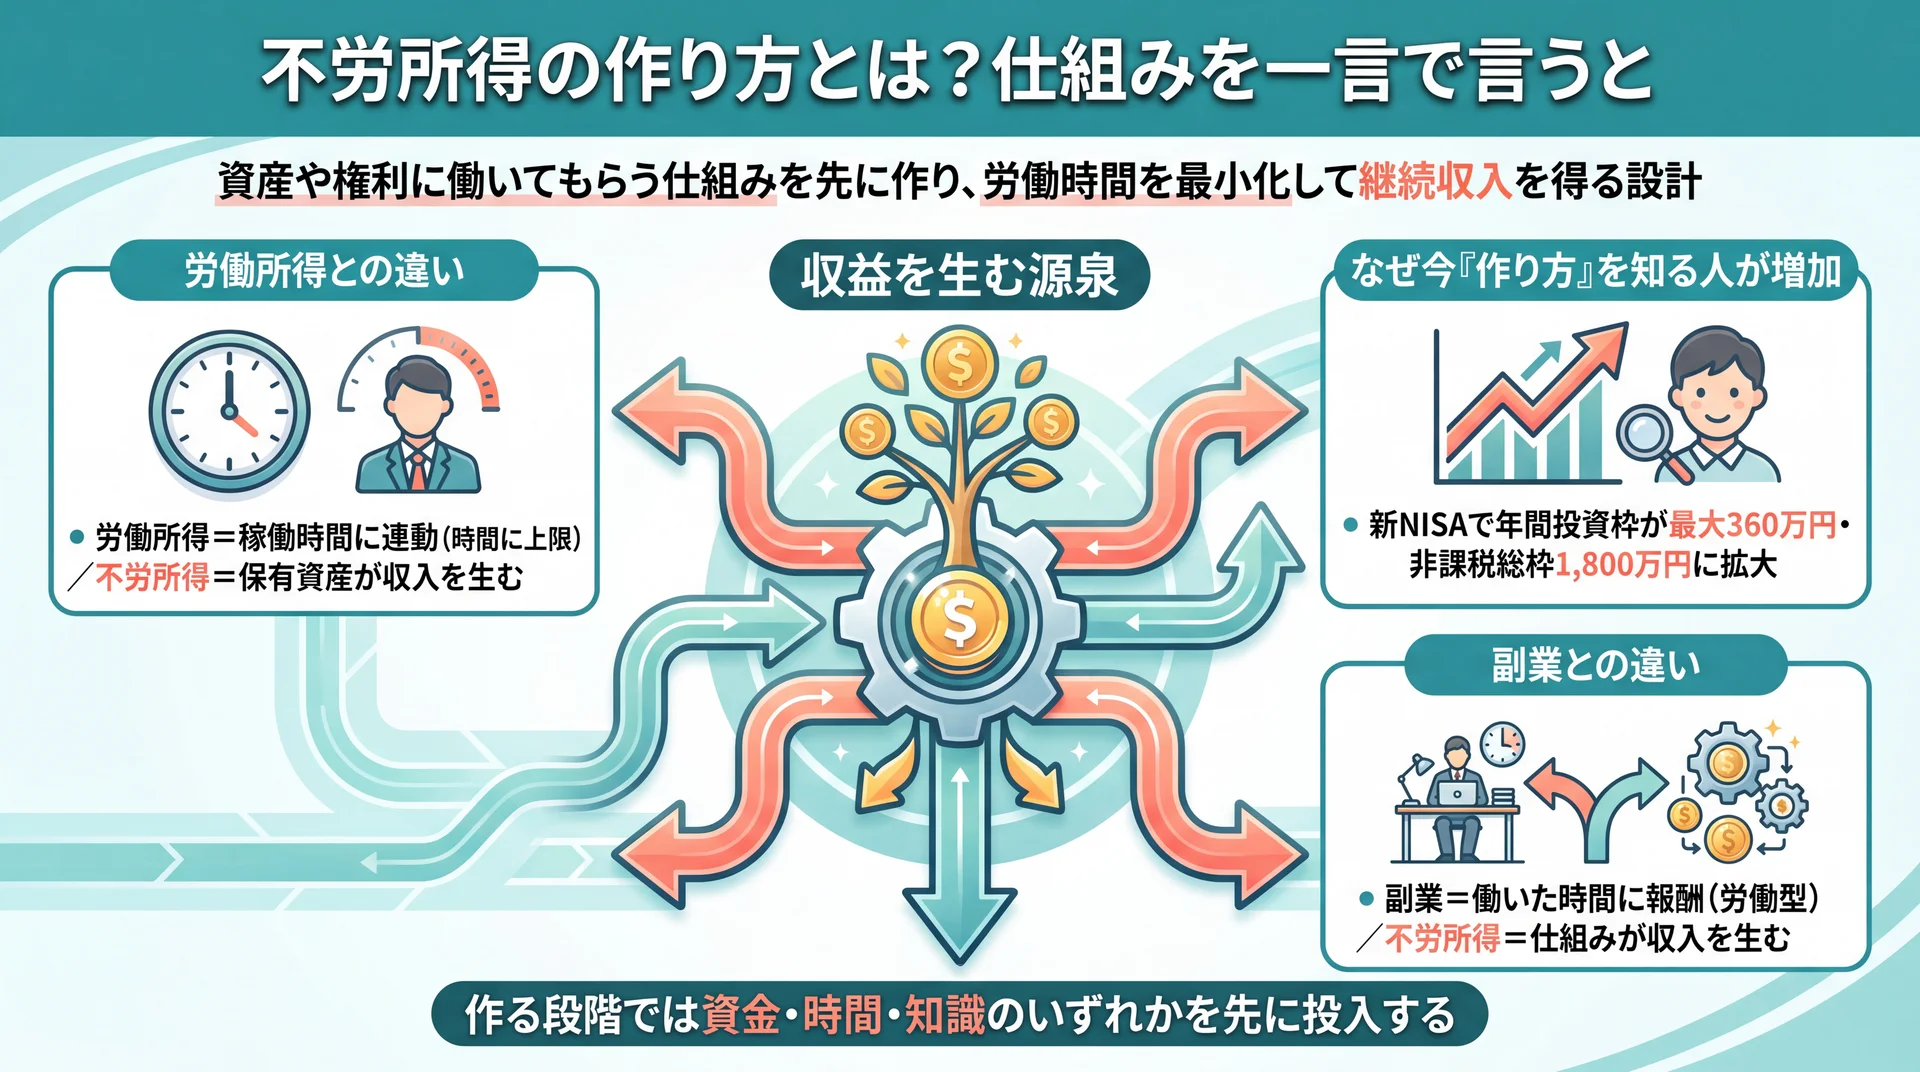
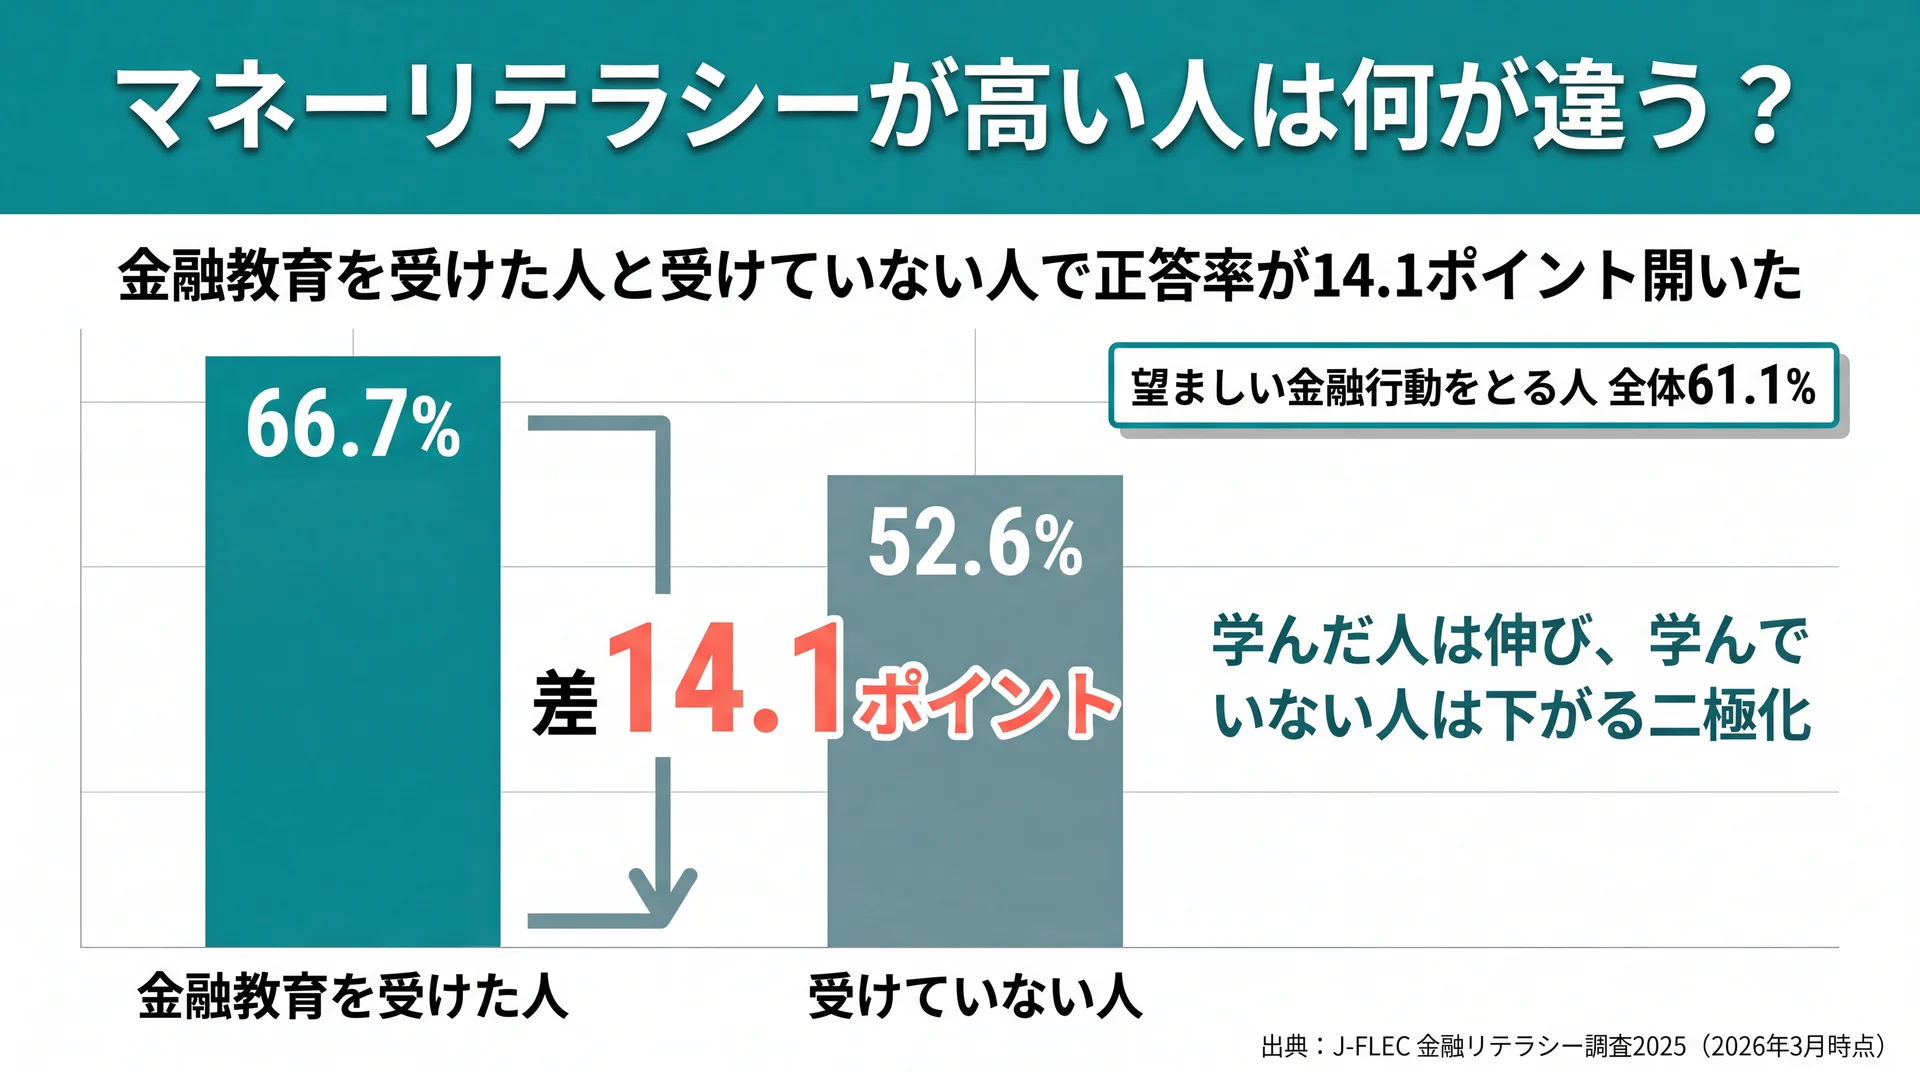
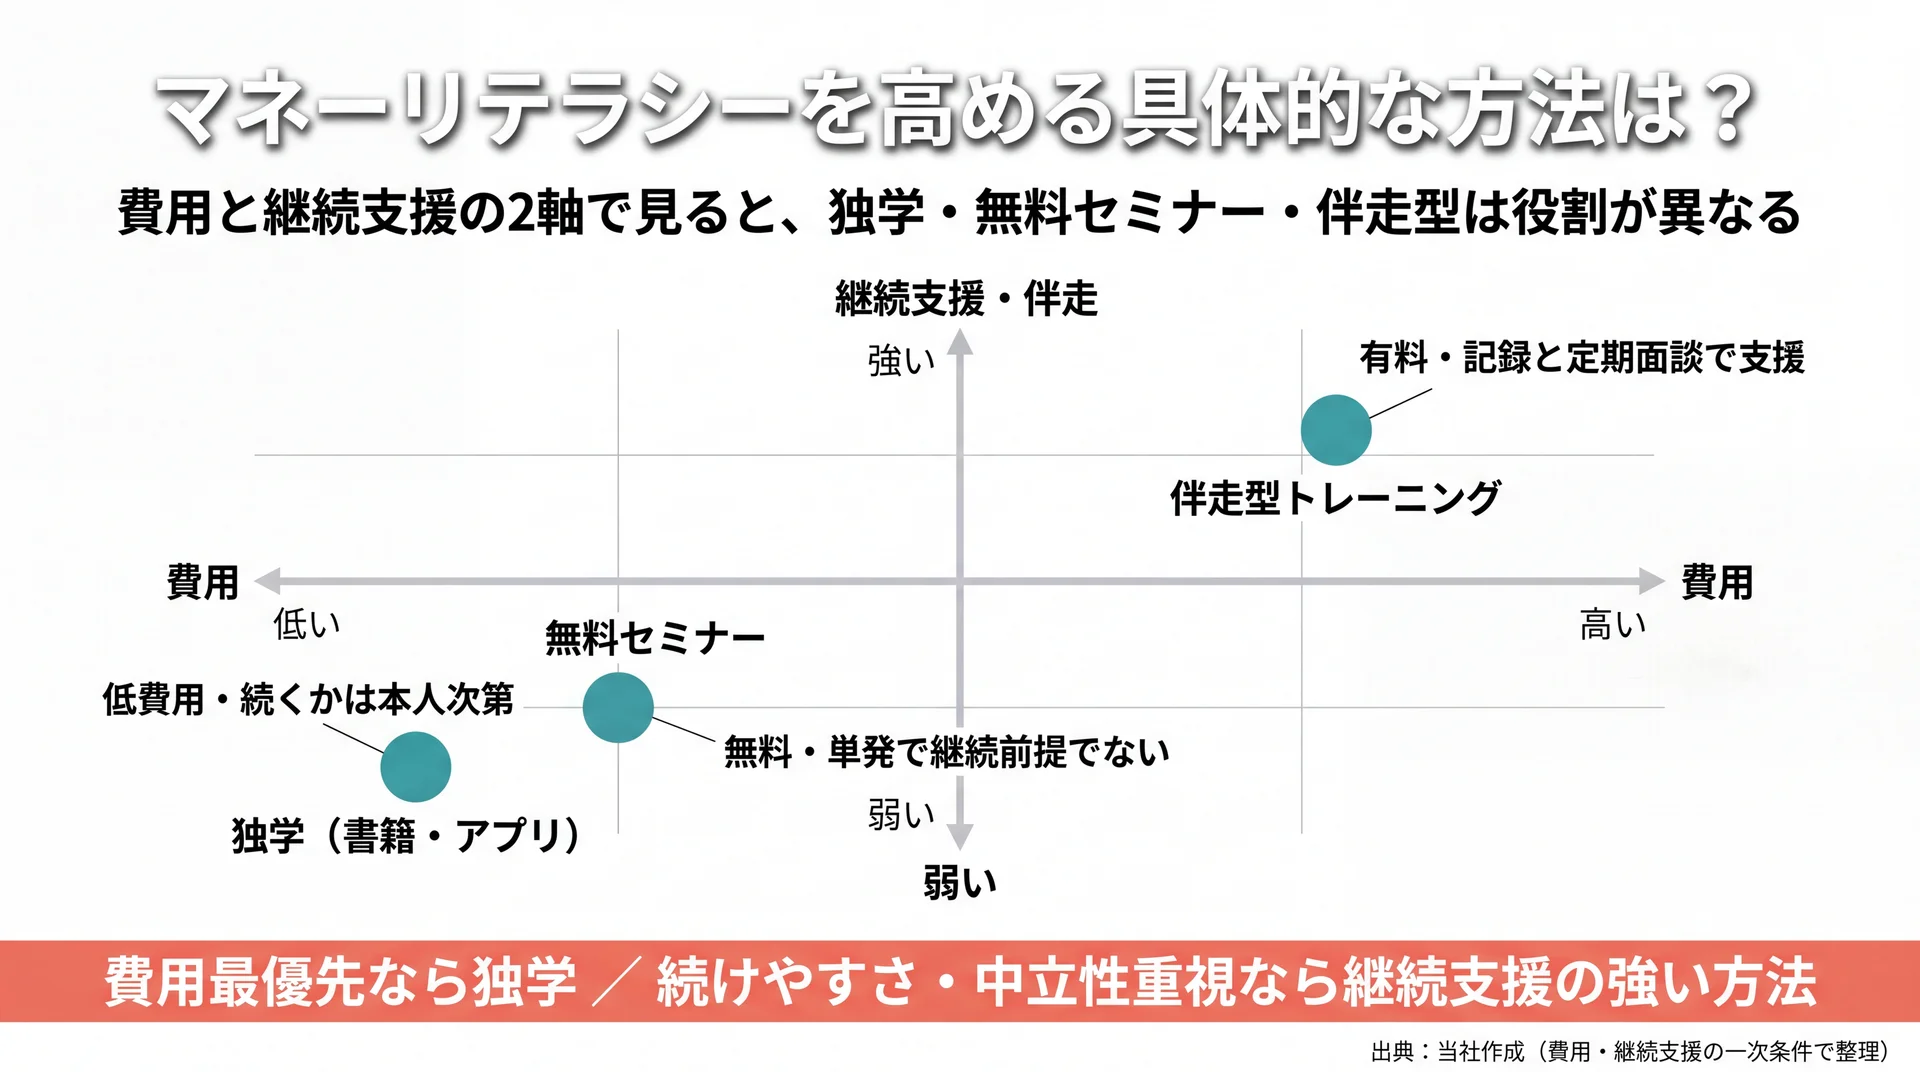
不労所得とは、労働の直接的な対価ではなく、資産や仕組みから継続的に得る収入の総称です。作る段階では資金・時間・知識のいずれかが必要で、「何もせず稼げる」わけではありません。このガイドでは全体像を俯瞰し、詳しい各論は各章から個別記事へ進めます。
このガイドで分かること:
- 不労所得の定義と、お金の基礎全体のなかでの位置づけ
- 種類の全体像(3系統)と、初心者が現実的に選べる入口
- 税金・確定申告の基本と、種類ごとの所得区分の違い
- 何から始めるべきかの順序と、詳細記事への進み方
\ 累計9万人が受講 /
お金の全体像を専属コンサルタントとマンツーマンで整理できる無料体験を実施しています。
不労所得とは?お金の基礎から見た全体像
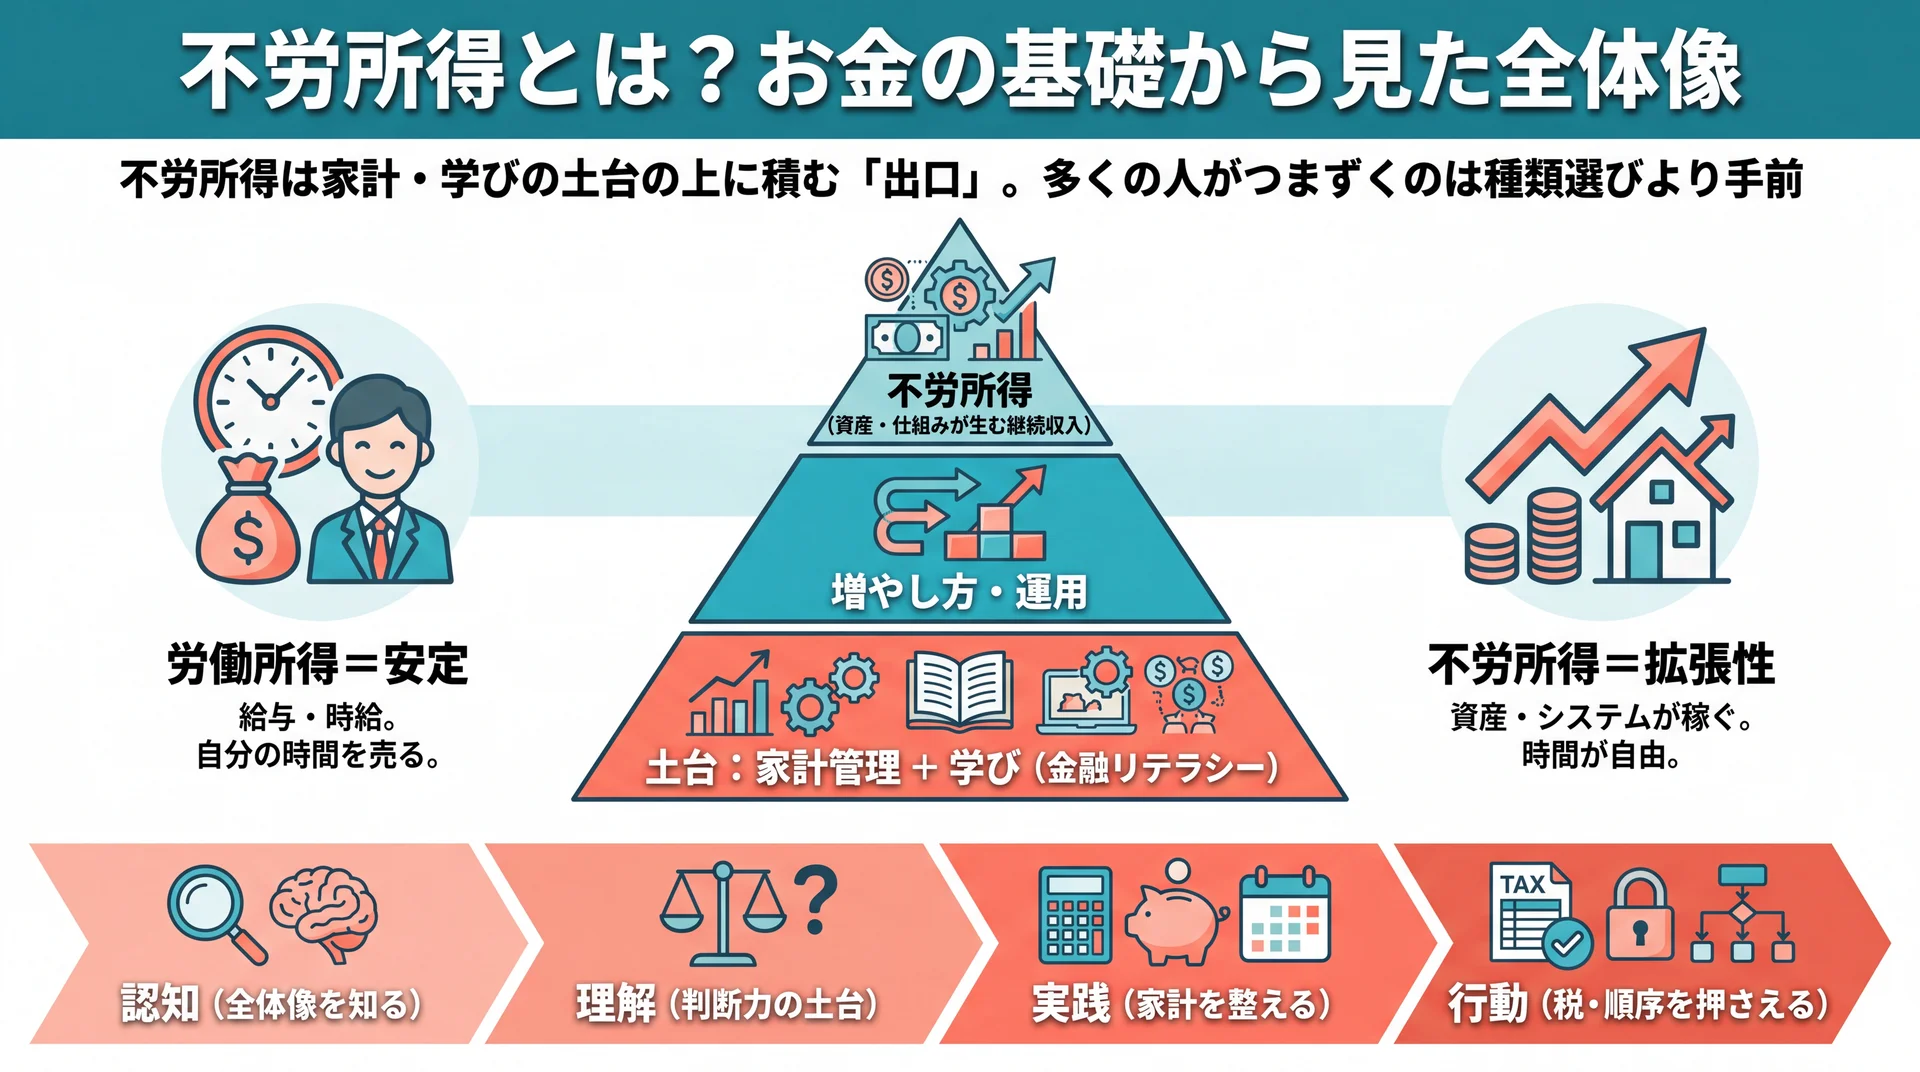
不労所得は資産や仕組みが生む継続収入であり、家計や学習という土台の上に積み上げる「出口」の領域です。単独で成立する魔法の収入ではなく、お金の基礎全体の一部として位置づけると迷いません。
「不労」という言葉の響きから、働かずにお金が入り続ける状態だけを想像しがちです。しかし実際に収入を生むのは、先に用意した投資元本や、時間をかけて作ったコンテンツといった「収益の源泉」です。源泉を用意する段階では資金・時間・知識のいずれかを投入する必要があり、この前提を飛ばすと期待とのギャップに苦しみます。多くの不労所得は「労力ゼロ」ではなく、「労働時間と収入が比例しにくい所得」と捉えるのが正確です。不労所得は、家計・学びという土台の上にはじめて安定して積み上がります。
不労所得を「労働所得の対義語」として単独で捉えるより、労働所得と補完し合う収入として捉えると設計が現実的になります。給与のように働いた時間に連動する収入には安定性があり、資産が生む不労所得には時間に縛られない拡張性があるという違いです。どちらか一方に振り切るのではなく、安定した労働所得を土台にしながら不労所得の比率を少しずつ高める発想が、無理のない出発点です。会社員であれば、給与という安定収入があるうちに、時間をかけて仕組みを育てられる立場にいます。
そこで本ガイドは、不労所得を単独のテーマとしてではなく、お金の基礎12領域の地図のなかで捉えます。下の整理は、学びと実践の進み具合を「認知→理解→実践→行動」の4段階に分け、それぞれで役立つ詳細記事を対応させたものです。自分がどの段階にいるかを確認し、必要な章から読み進めてください。
| 段階 | いまの状態 | このガイドで扱う章 | 深掘りできる詳細記事 |
| 認知 | 不労所得の全体像を知りたい | 全体像・種類(H2-1・H2-2) | 不労所得 作り方/やめとけ |
| 理解 | お金の判断力の土台を学びたい | 学ぶ土台(H2-4) | お金の勉強/金融リテラシー/金融教育 |
| 実践 | 元手を作り家計を整えたい | 家計管理・増やし方(H2-5・H2-6) | お金の管理/夫婦・同棲の管理/増やし方 |
| 行動 | 税や順序を押さえて始めたい | 税・意思決定順(H2-7・H2-8) | お金の勉強 何から |
この地図を前提にすると、「種類が多すぎて選べない」「NISAの次で手が止まる」といった入口の悩みが、どの段階の課題なのかを切り分けられます。立ち止まる場所は不労所得の種類選びそのものとは限らず、その手前にある家計把握や学びの段階にあることもあります。種類を比較する前に、自分がどの段階でつまずいているかを見極めると、遠回りが減ります。次章から、まず不労所得そのものの種類を俯瞰します。
不労所得にはどんな種類がある?3系統で俯瞰する
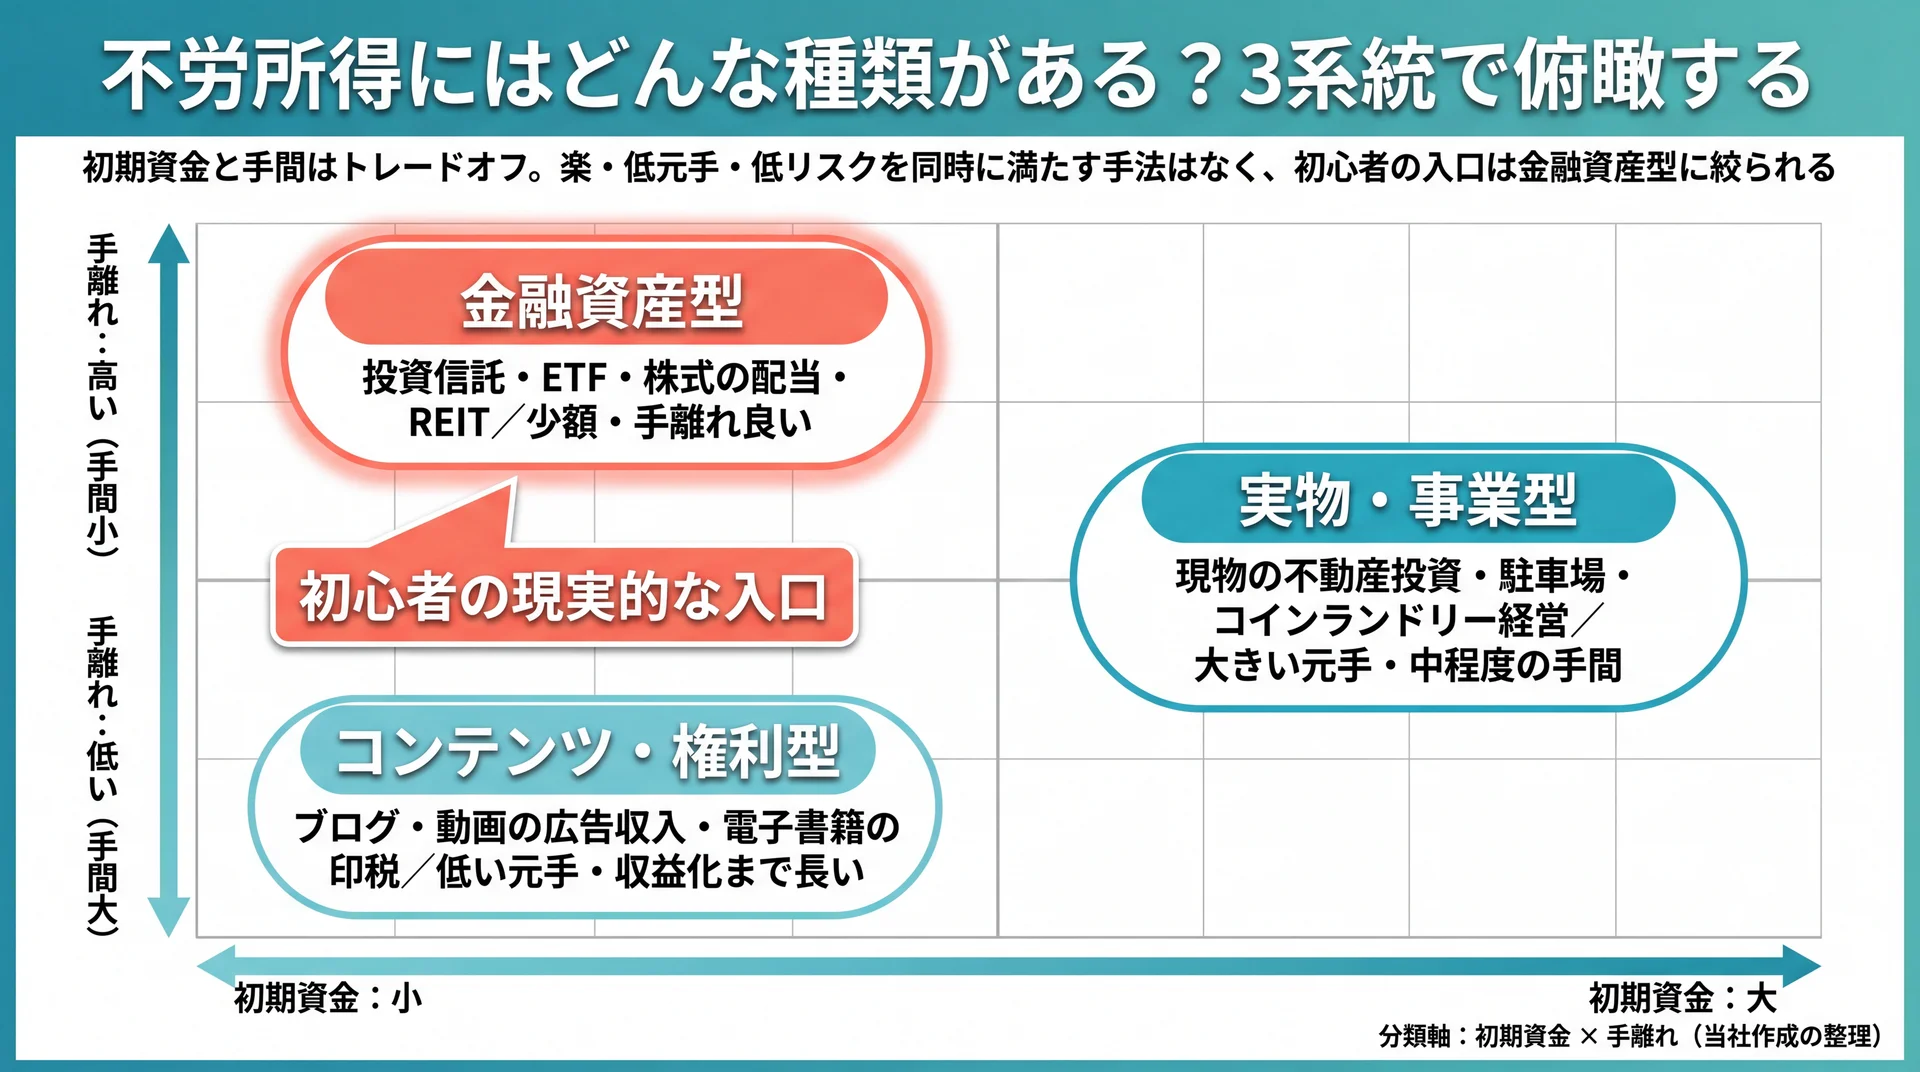
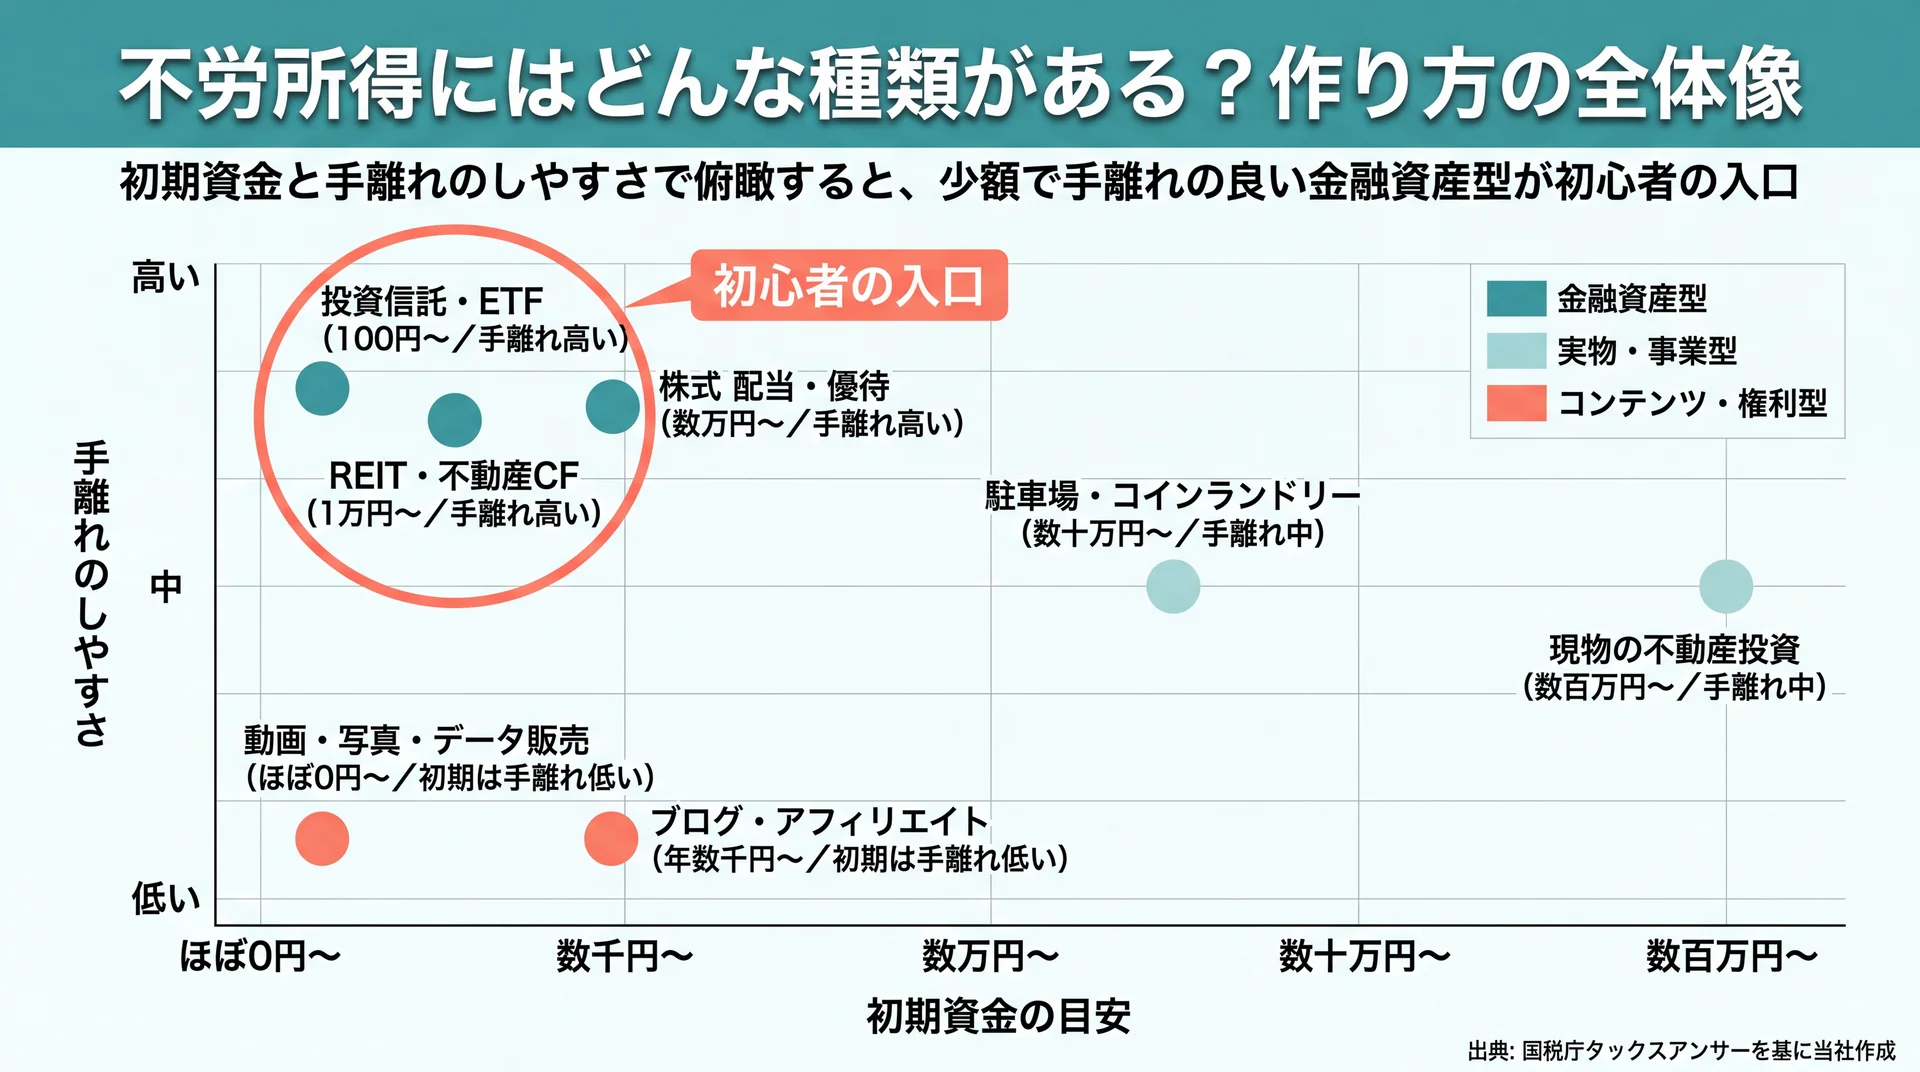
不労所得は、金融資産型・実物や事業型・コンテンツや権利型の3系統に大別できます。系統ごとに必要な初期資金・収益化までの時間・手離れのしやすさが異なります。
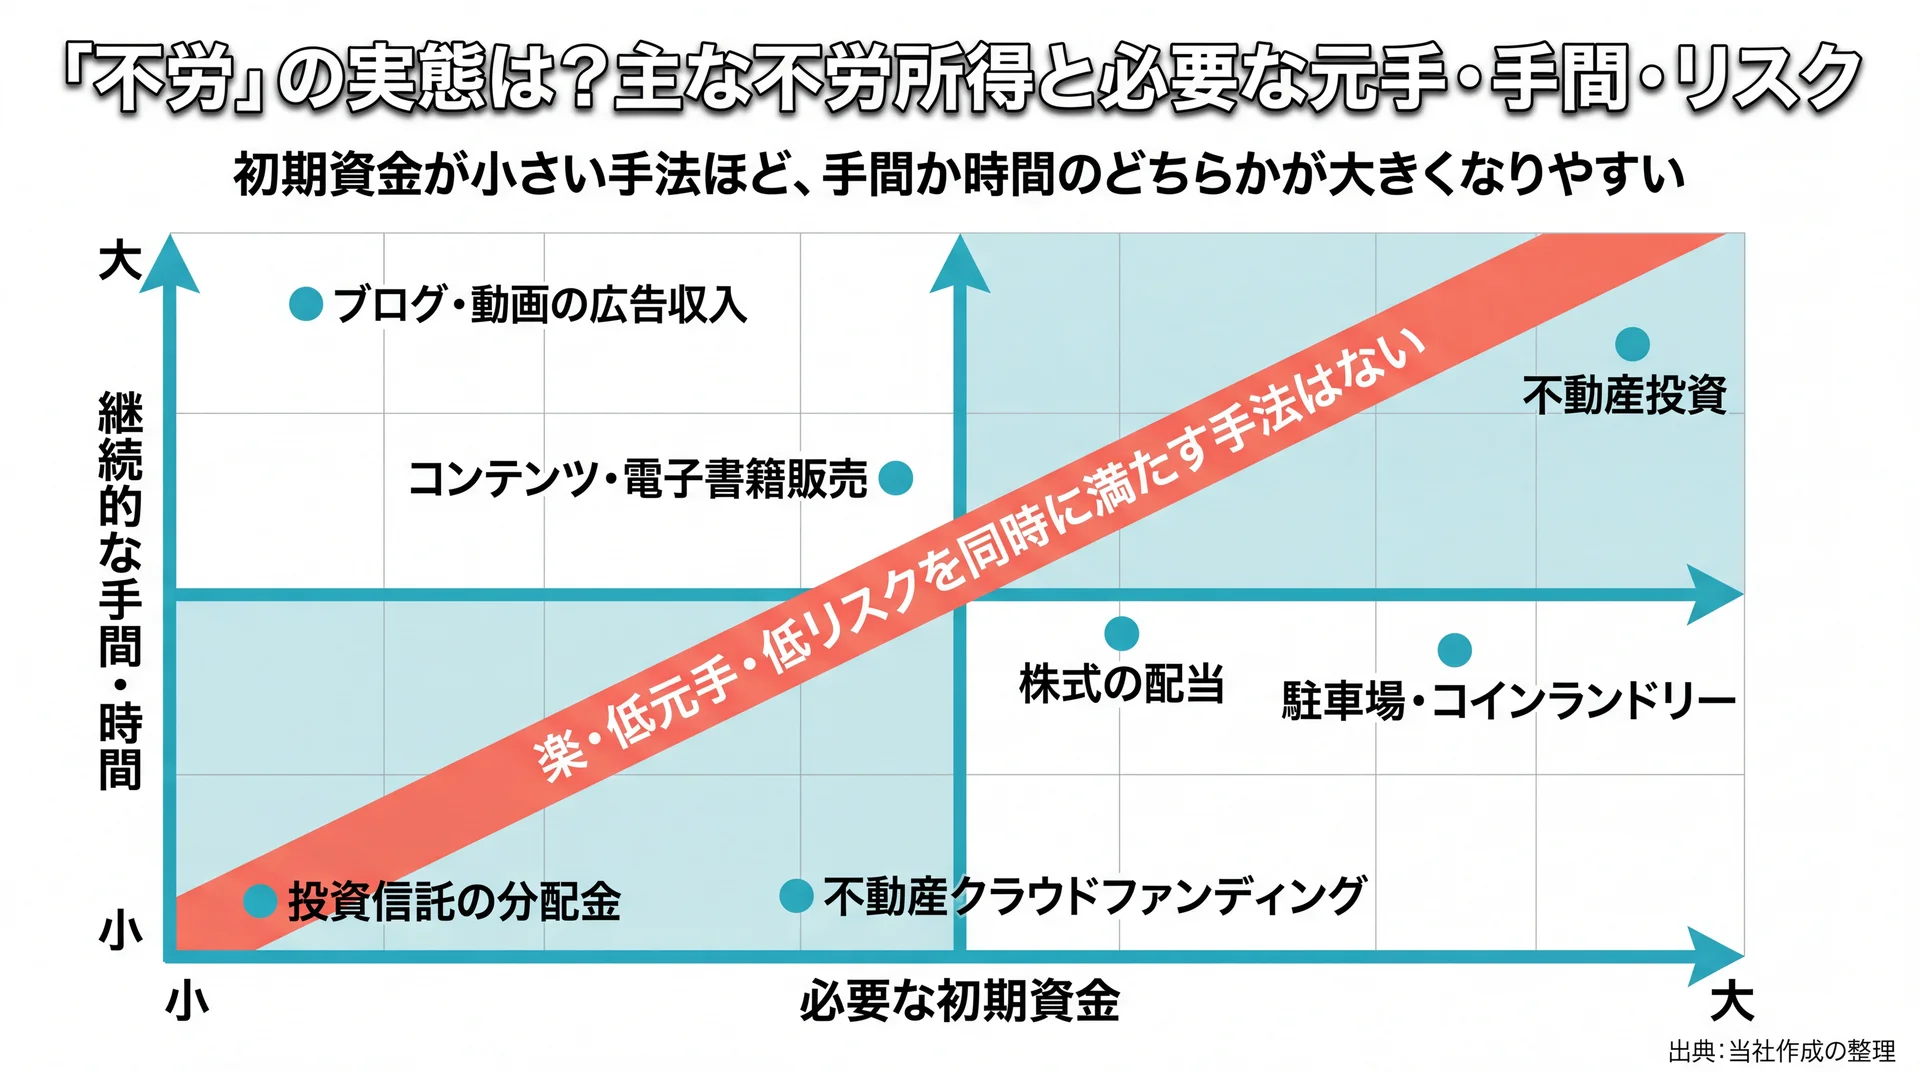
種類を1つずつ覚えるより、まず3系統で束ねると全体像が掴めます。金融資産型は投資信託・ETF・株式の配当・REITなどで、少額から始めやすく手離れも比較的よい系統です。実物や事業型は現物の不動産投資・駐車場やコインランドリー経営などで、元手が大きい一方で管理や修繕といった手間が伴います。コンテンツや権利型はブログ・動画の広告収入・電子書籍の印税などで、初期費用は小さいものの収益化まで時間がかかり、更新を止めにくいという性質があります。
この3系統は、初期資金の大小と手離れのしやすさで整理すると、それぞれの立ち位置が見えてきます。金融資産型は「少額・高い手離れ」、実物や事業型は「大きい元手・中程度の手間」、コンテンツや権利型は「低い元手・長い収益化時間」に寄りやすい傾向があります。初期資金・手間・税区分の3軸で並べると、初心者の現実的な入口は金融資産型にほぼ絞られます。元手が小さい手法ほど「手間」や「収益化までの時間」が大きくなりやすく、楽・低元手・低リスクをすべて同時に満たす手法は見つけにくいためです。どの系統が自分の出せる元手とかけられる手間に合うかが、最初の判断軸になります。
たとえば、まとまった自己資金がなく手間もかけたくないなら金融資産型が候補になり、ある程度の元手があり管理の手間を許容できるなら実物や事業型も選択肢に入ります。文章や動画の制作が苦にならないなら、コンテンツや権利型を長期の副収入として育てる道もあります。あわせて、系統ごとに税金の扱い(所得区分)も変わるため、税の手間まで含めて比べる視点が後の章で効いてきます。いずれにせよ、「一番稼げる種類」を探すより「自分の条件に合う系統」を選ぶ発想が、遠回りを減らします。
種類ごとの必要資金・収益化スピード・所得区分を一覧で比べ、具体的な始め方の手順まで知りたい場合は、不労所得 作り方の詳しい解説で、9つの手段を共通の評価軸で整理しています。仕組みの作り込みや副業との違い、少額から始める現実的な進め方も、そちらで段階的に確認できます。
「不労所得はやめとけ」は本当?リスクと注意点の全体像
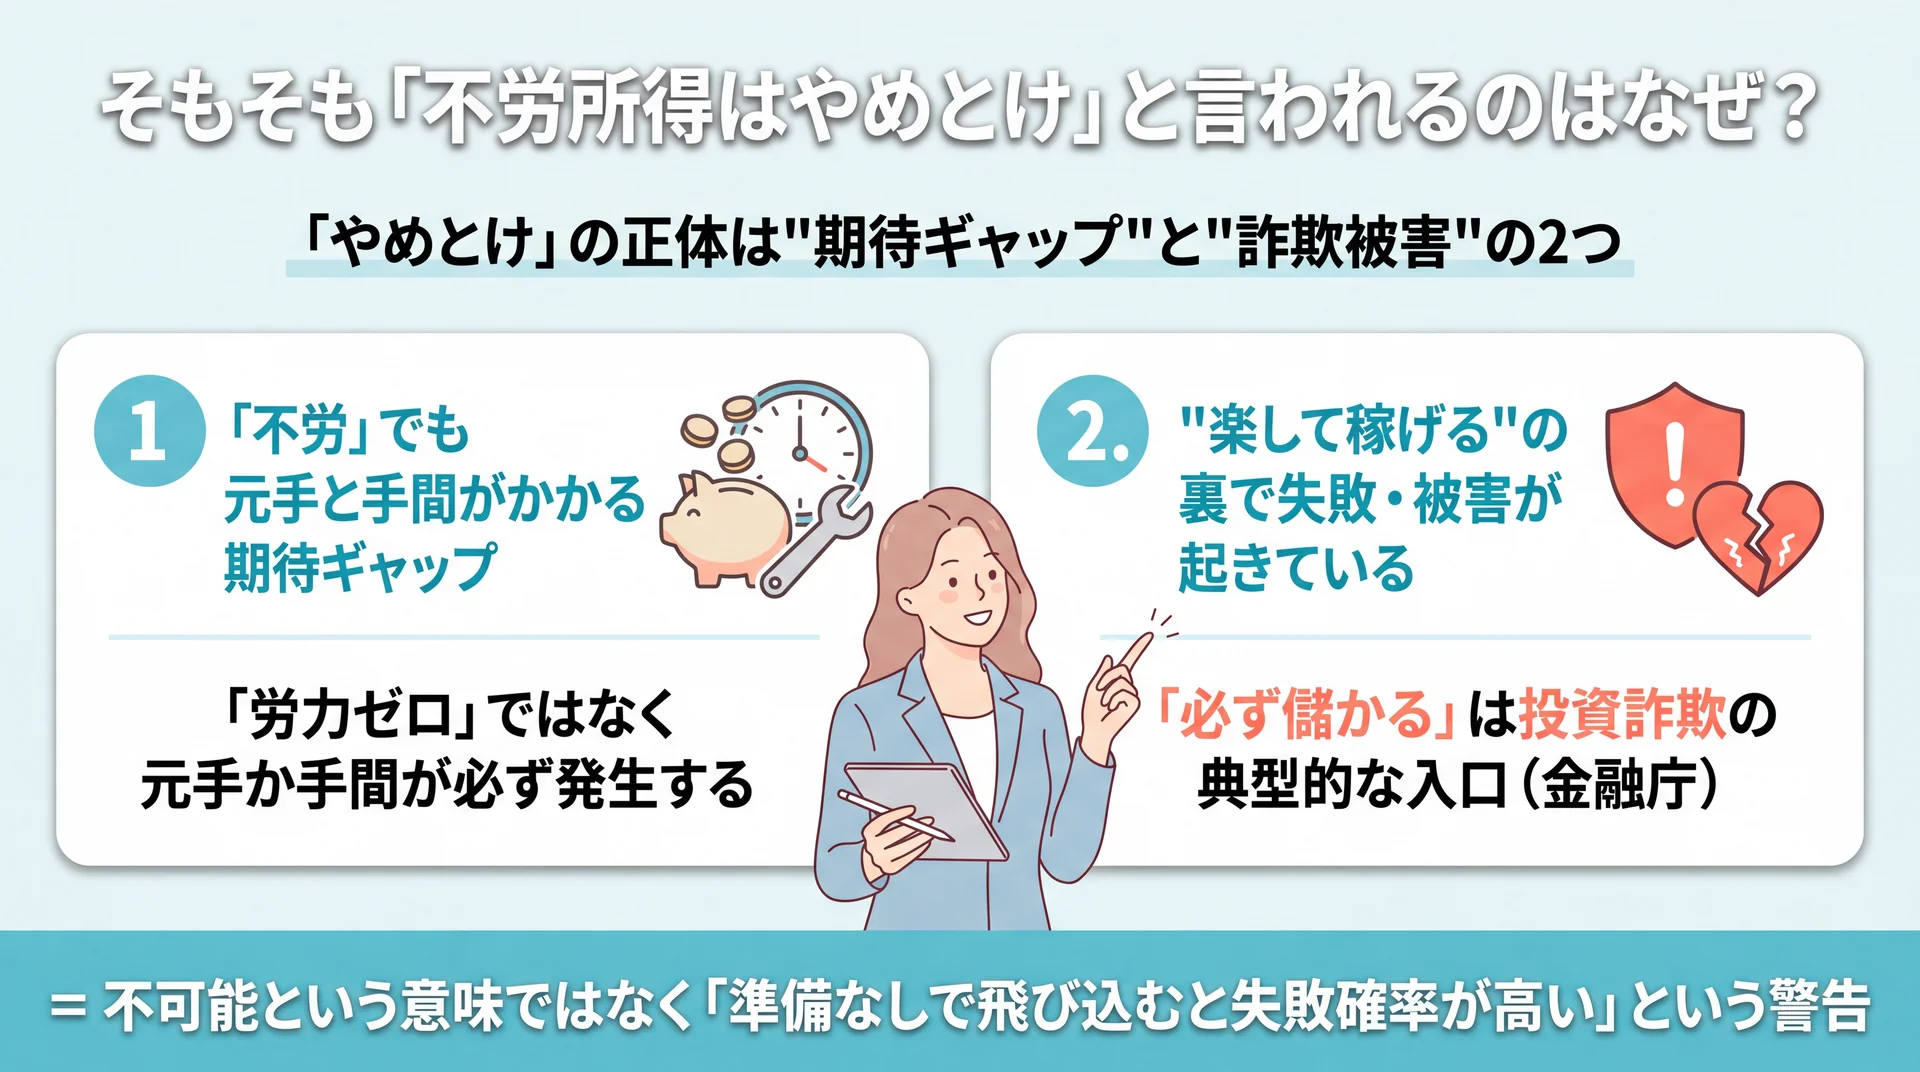
「やめとけ」という言葉は不労所得の否定ではなく、期待ギャップと詐欺という2つのリスクへの警告です。準備次第で回避できる性質のものだと理解すると、判断がぶれません。
やめとけと言われる背景のひとつは、「働かずに稼げる」というイメージと、実際に必要な元手・手間・リスクとの落差です。たとえば不動産投資なら物件購入の資金やローン審査、購入後の入居者募集や修繕が続きますし、ブログや動画の広告収入なら制作と更新を長期間止められません。「思ったより手間がかかる」「稼げるまでが長い」という失望は、この定義のズレから生まれます。
もうひとつの背景は、その期待につけ込む詐欺的な勧誘が後を絶たない点にあります。準備のない人ほど甘い誘い文句に反応しやすく、金銭被害に直結します。金融庁も「必ず儲かる」「著名人による無料の投資セミナー」といった誘い文句を投資詐欺の典型的な入口として注意喚起しています(金融庁、2026年3月更新時点)。不労所得を求める気持ち自体は自然でも、その気持ちが狙われているという構造を知らないと判断を誤ります。つまり「やめとけ」は、不労所得が不可能だという主張ではなく、準備なしで飛び込むと失敗・被害の確率が高いという経験則の要約です。
やめとけと言われる理由の分解、種類別の元手・手間・リスクの見取り図、失敗を防ぐ具体的な判断基準は、不労所得 やめとけの詳しい解説で公的データを交えて整理しています。「危ないから避ける」ではなく「どこに注意すれば始められるか」を確認したい方は、こちらを起点にしてください。
不労所得の前に固めるお金の基礎知識
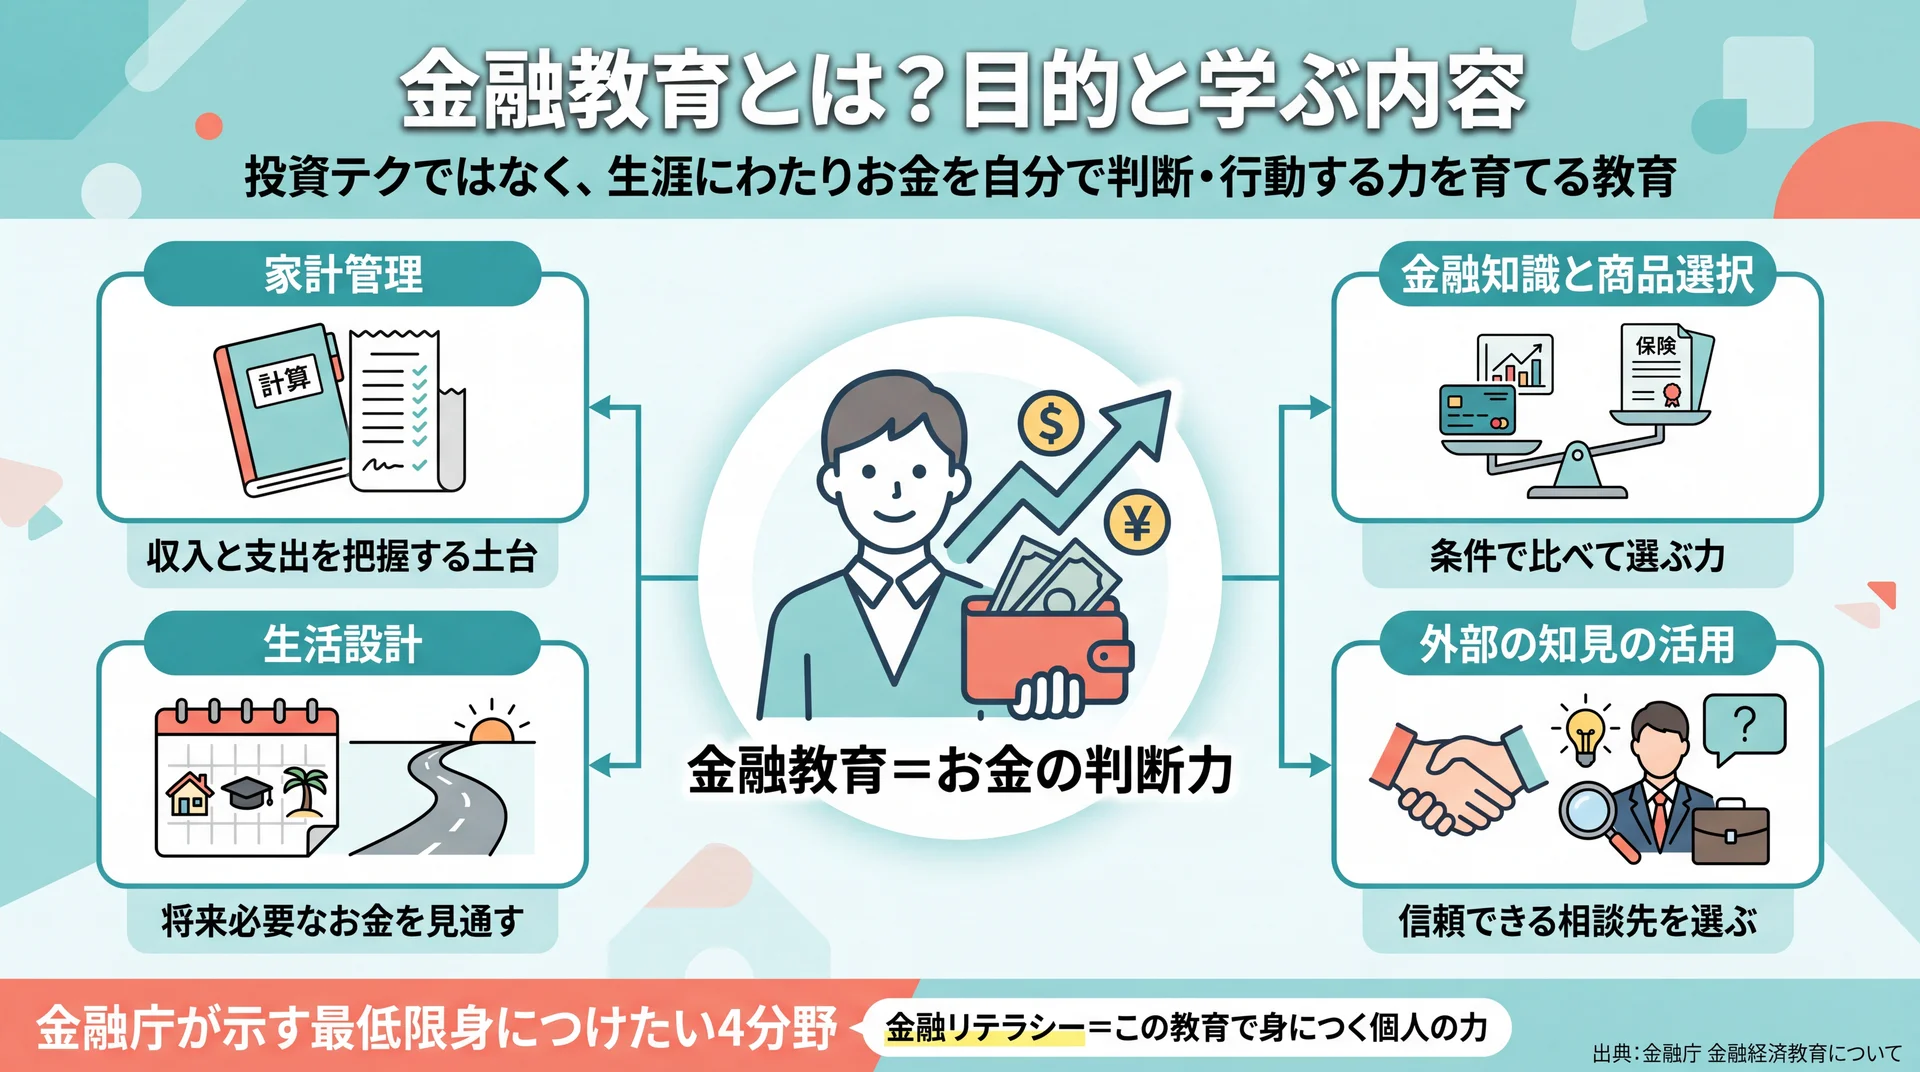
不労所得の判断力は、家計管理・生活設計・商品選択・外部知見の活用という金融リテラシーの土台から育ちます。種類を選ぶ知識より先に、この土台を持っているかで結果が変わります。
金融庁は、最低限身に付けるべき内容を「家計管理」「生活設計」「金融知識と適切な商品選択」「外部の知見の活用」の4分野として整理し、もっとも基本となるのは家計管理と生活設計だと位置づけています(金融庁「最低限身に付けるべき金融リテラシー(4分野・15項目)」、2013年公表)。不労所得はこの土台の上に積む応用であり、土台が薄いまま種類選びに進むと、値動きや勧誘に判断を左右されやすくなります。どの分野から学ぶか迷う場合は、まず自分がどの分野でつまずいているかを4分野に当てはめて確認すると、優先順位が見えてきます。ここでは、土台を学ぶための各テーマを俯瞰します。
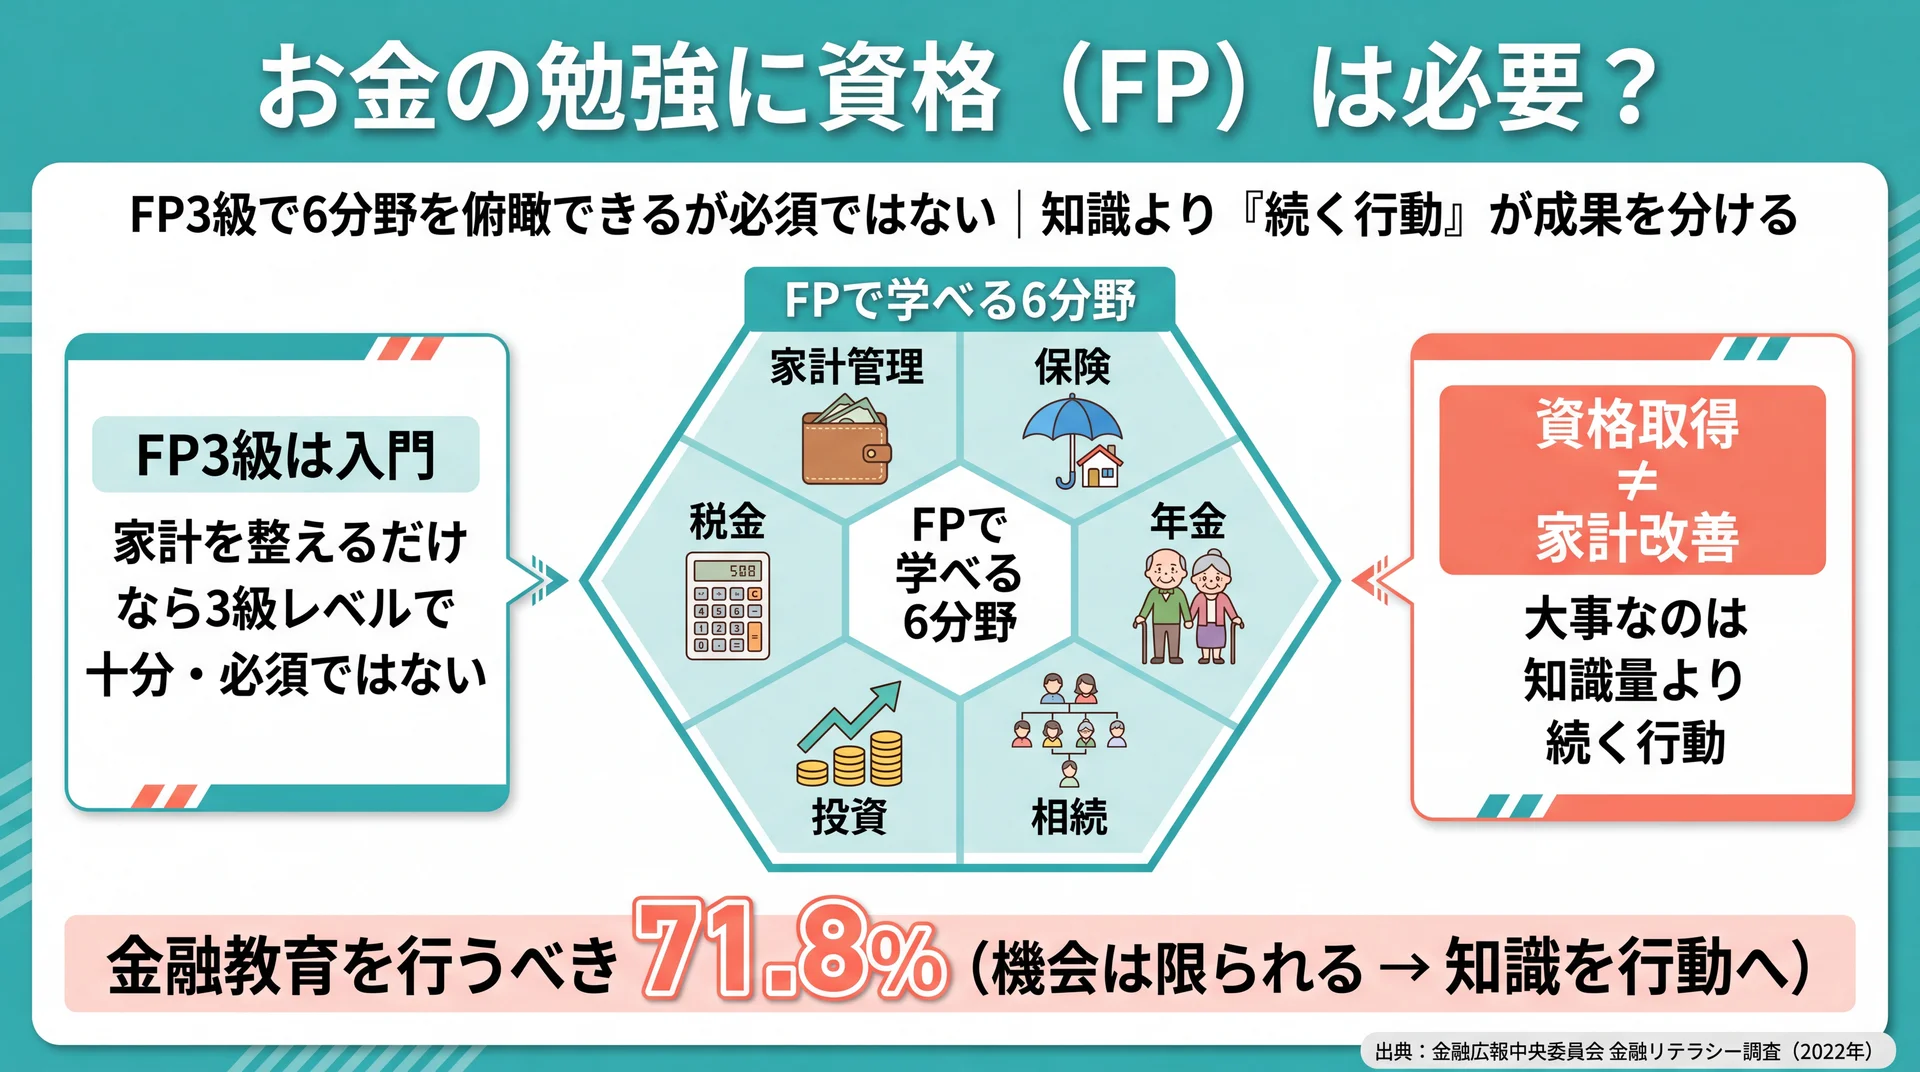
お金の勉強で何を学ぶかの全体像を知りたい方は、お金の勉強の詳しい解説が出発点になります。投資の必勝法ではなく、家計管理・生活設計・資産形成・外部知見の活用という4つの土台を生活スキルとして学ぶ考え方を整理しており、知識を家計簿や少額の実践に落とし込んで続けるコツまで扱っています。学ぶ範囲の地図がないまま情報を集めると挫折しやすいため、まず全体像を掴む章です。知識量より、学んだ内容を続けられるかどうかが結果を分けます。
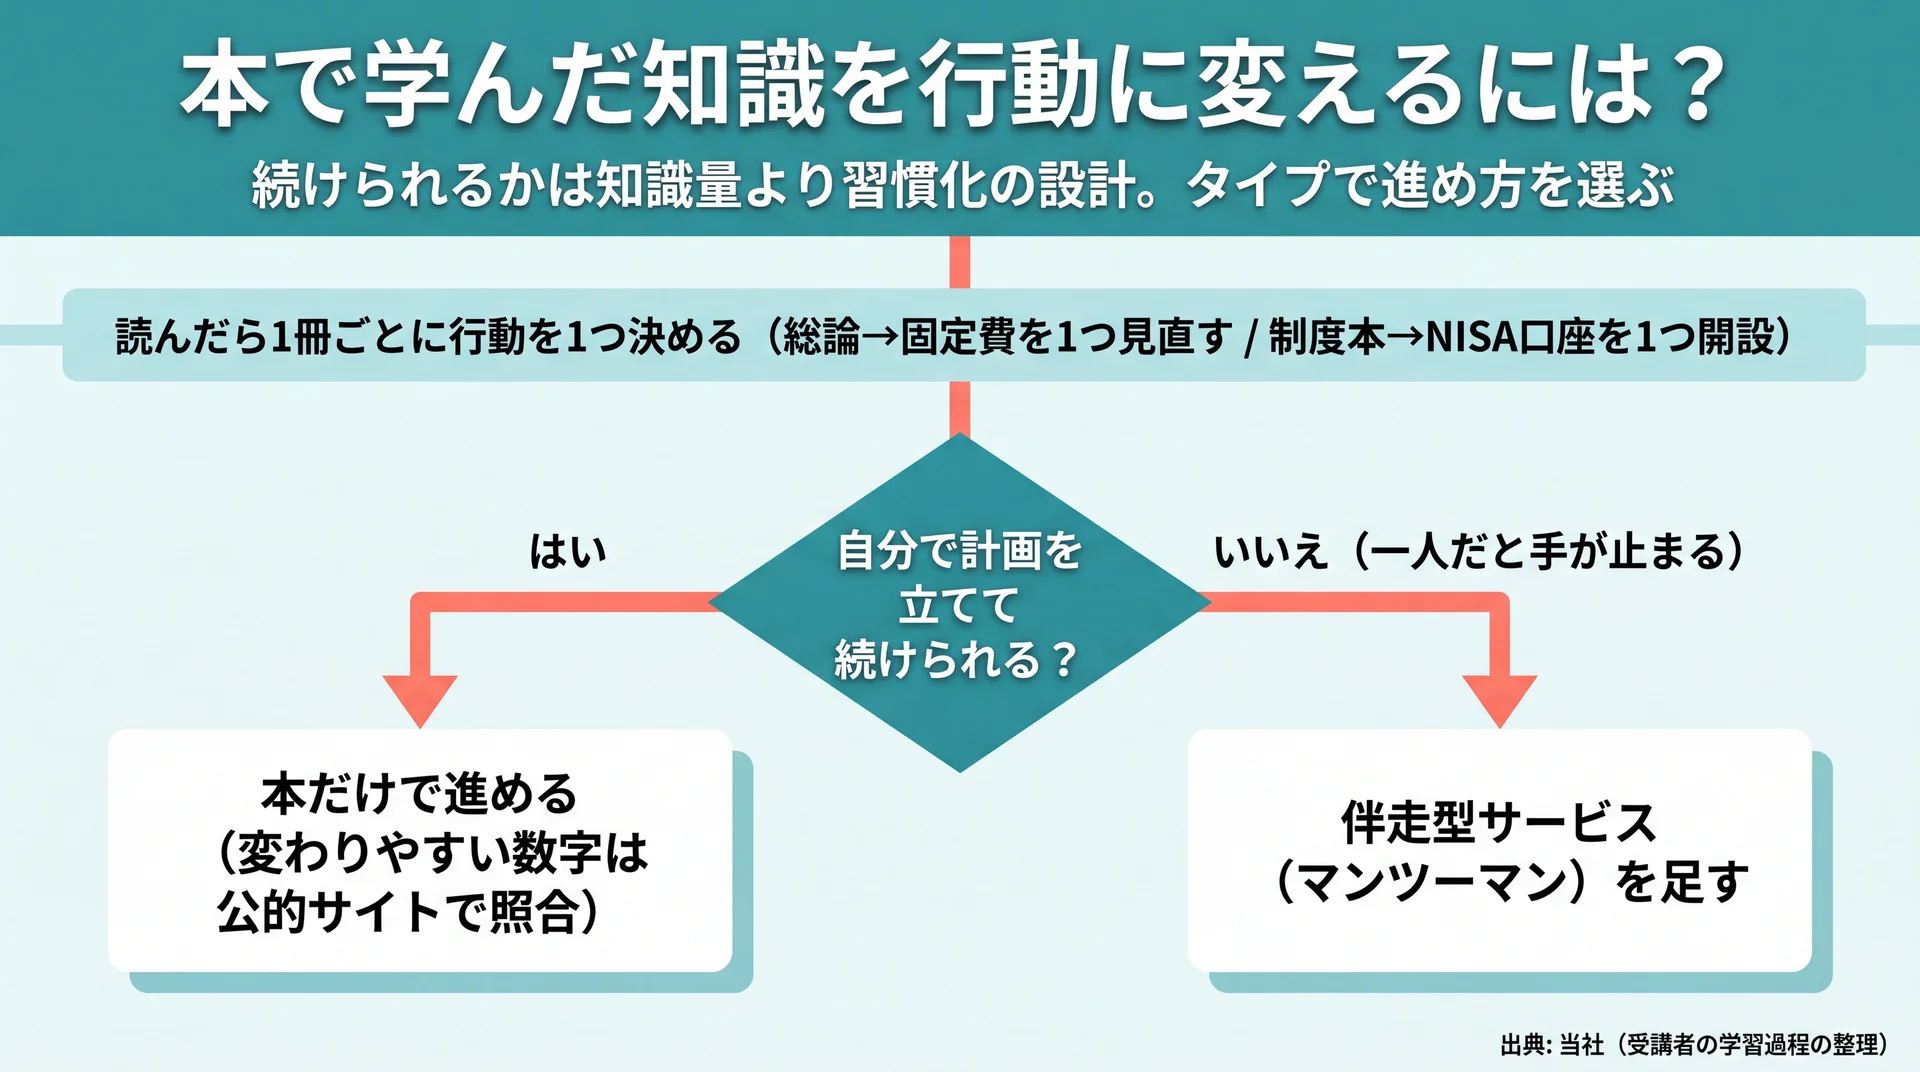
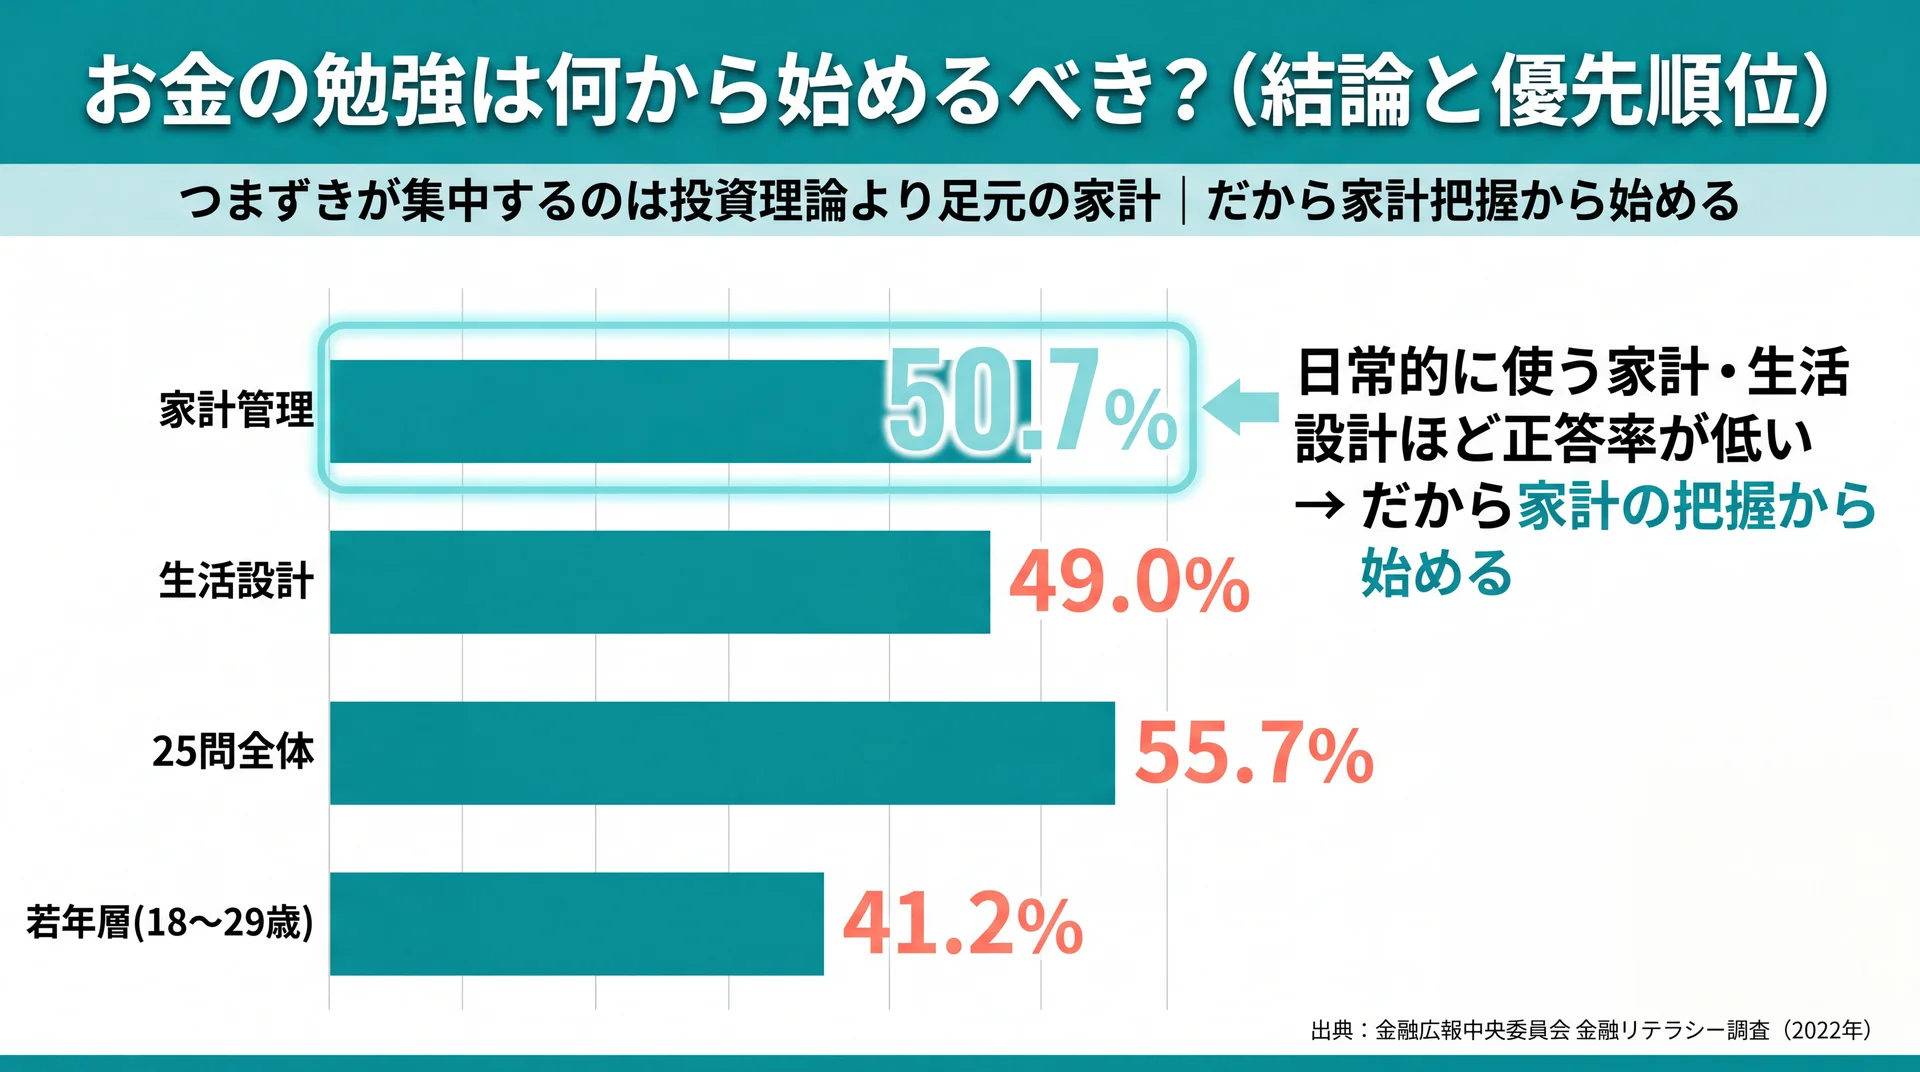
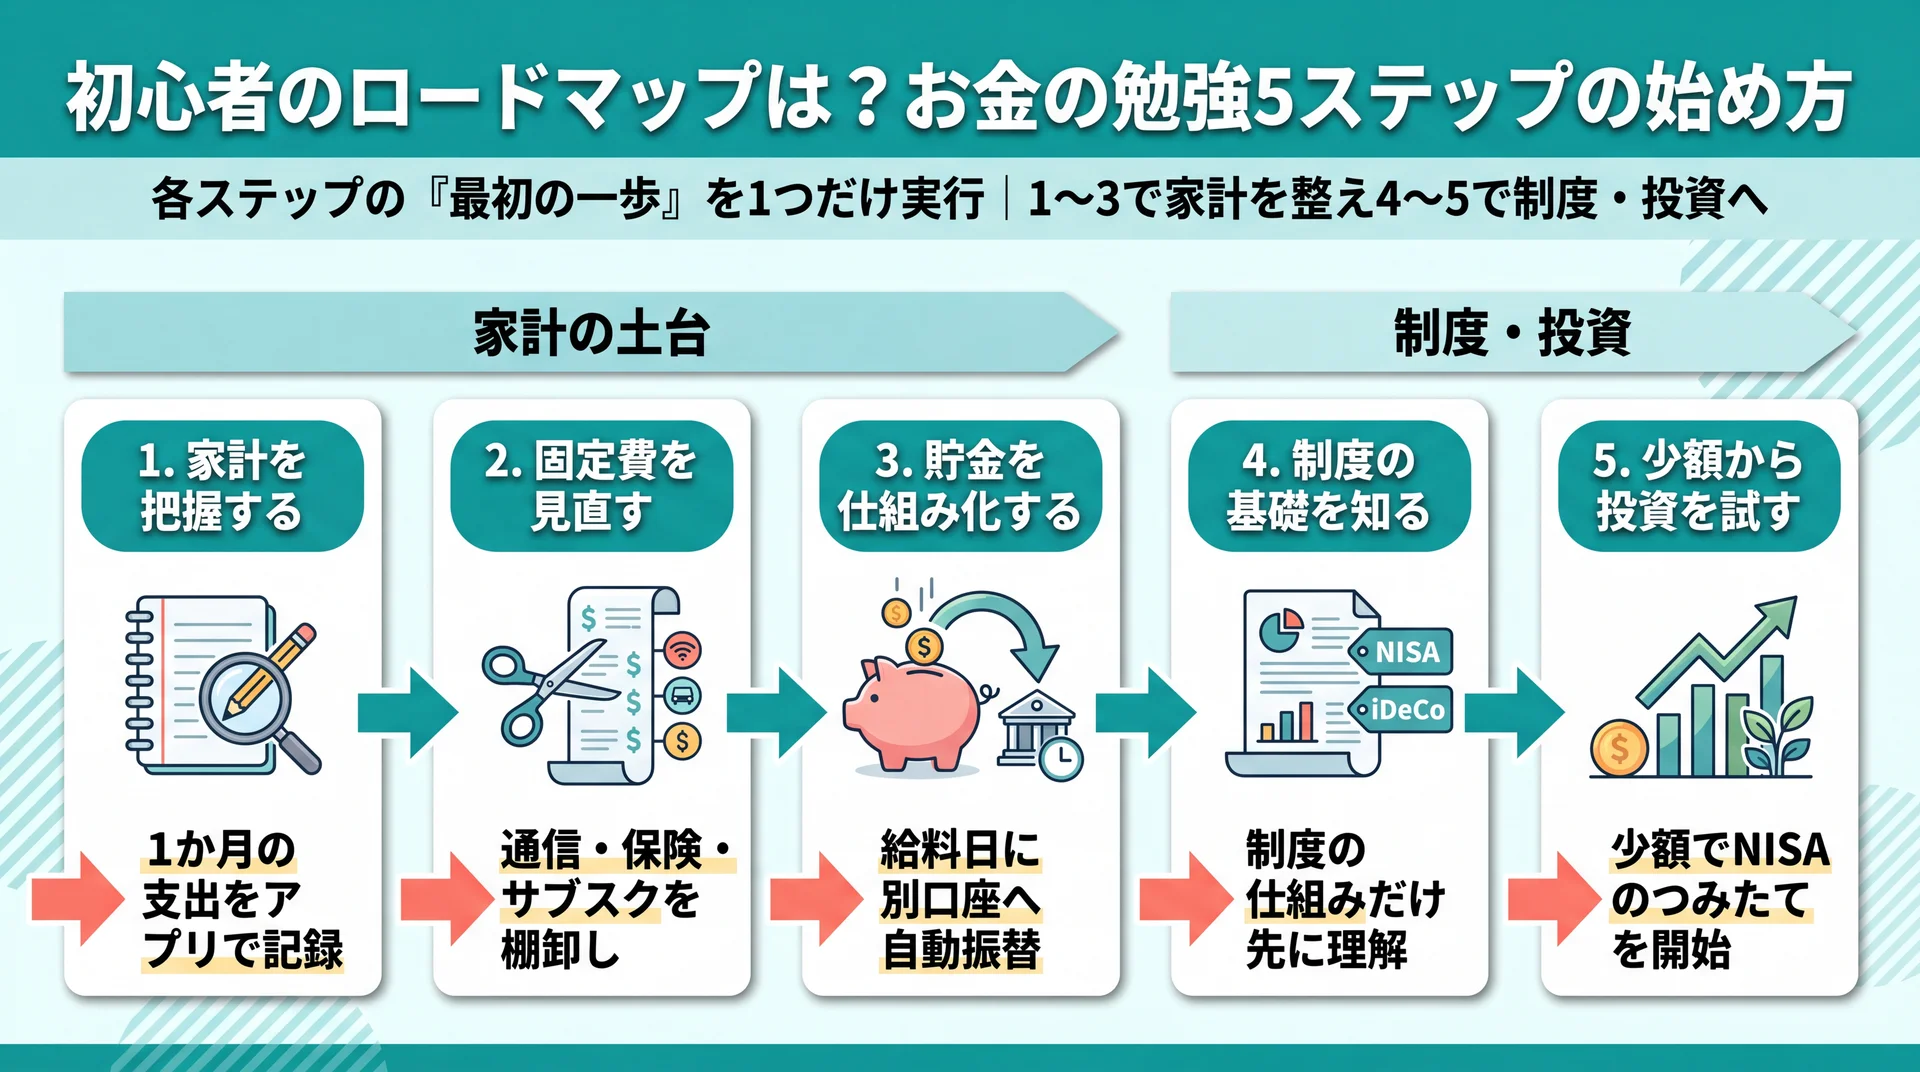
学びの入口で「結局どこから手を付けるか」で止まる場合は、同じ解説のなかにある着手順のロードマップが手がかりになります。家計の把握から固定費の見直し、貯金の仕組み化、制度の理解、少額投資へと進む優先順位が示されており、投資を最後の段階に置く理由も説明されています。土台となる家計を整える前に投資へ進むと、入金の元手も判断基準も持たないまま値動きに振り回されやすいためです。着手順に迷う初心者ほど、この順序が失敗を減らします。
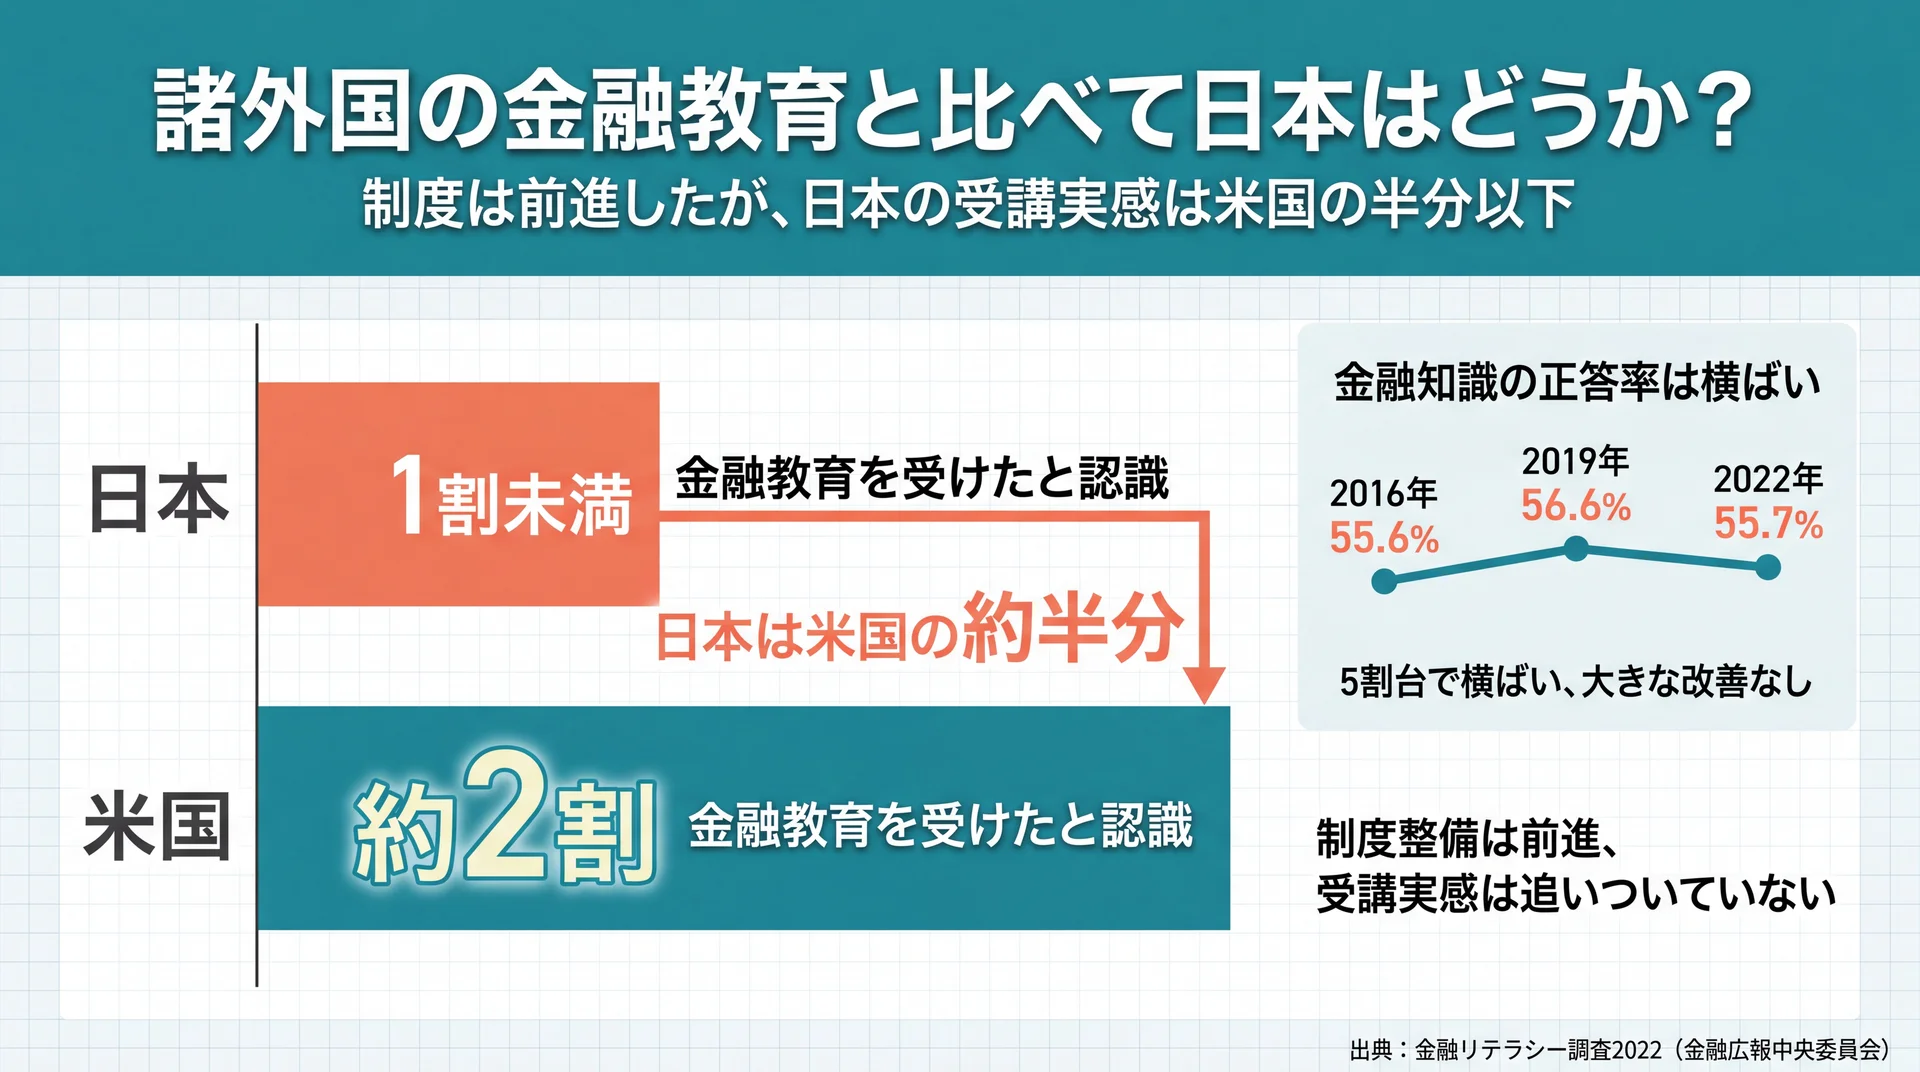
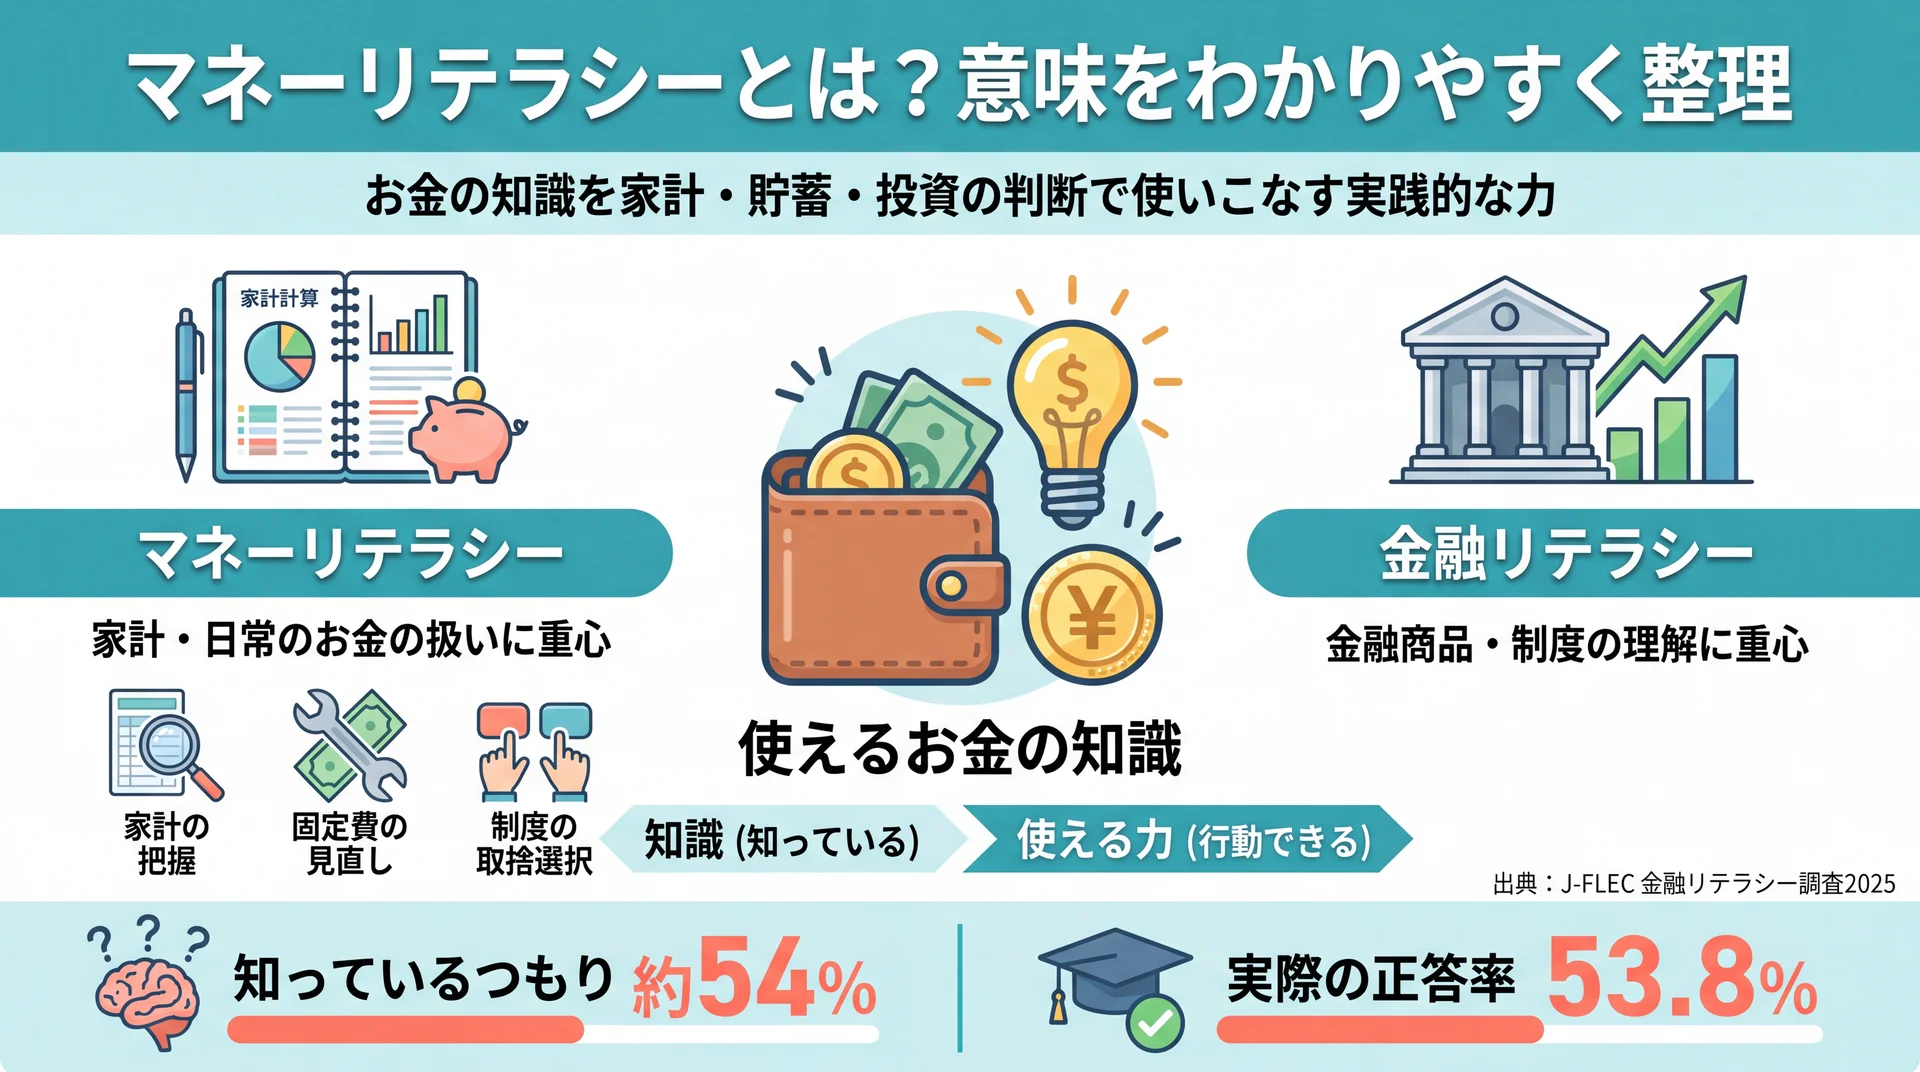
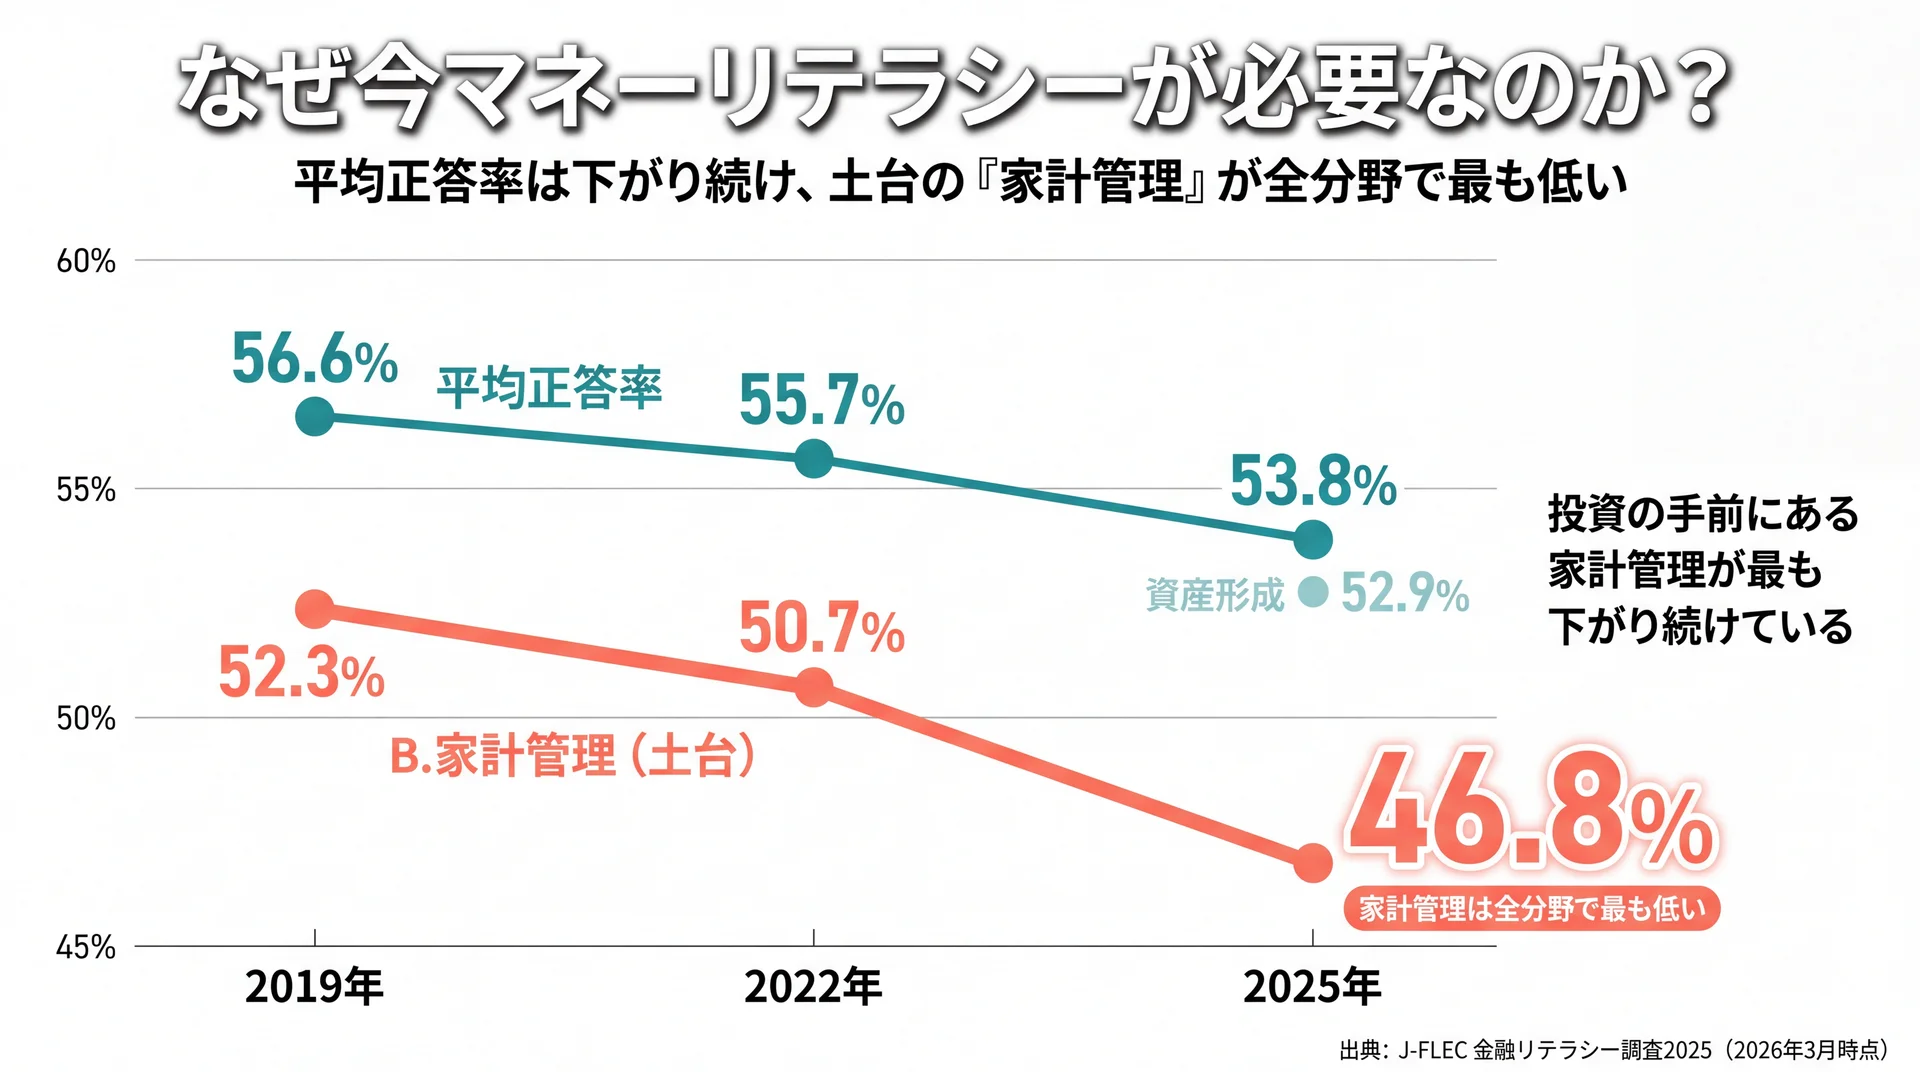
言葉の意味と日本人の到達状況をデータで確認したい方には、金融リテラシーの詳しい解説が向いています。お金の知識と、それをもとに判断・行動する力を合わせた概念であり、金融庁が4分野15項目として整理していること、金融経済教育推進機構(J-FLEC)が年齢層別のマップを公開していることまで、公的データで解説しています。「知っている」だけでなく「できている」までを含める視点が要点で、身近な買い物から制度の利用まで幅広い意思決定を支える基礎能力として位置づけられます。
日常のお金の扱いに重心を置いて理解したい場合は、マネーリテラシーの詳しい解説を参照してください。金融リテラシーとほぼ同義ながら、家計や日々の金銭管理という土台に力点を置いた整理で、知識を生活で使いこなす力として説明しています。難しい投資テクニックではなく、毎月いくら使っているかを把握する、固定費を見直すといった生活に密着した判断の積み重ねが中身です。低い人の特徴や、日常の行動から高める方法まで中立にまとめています。
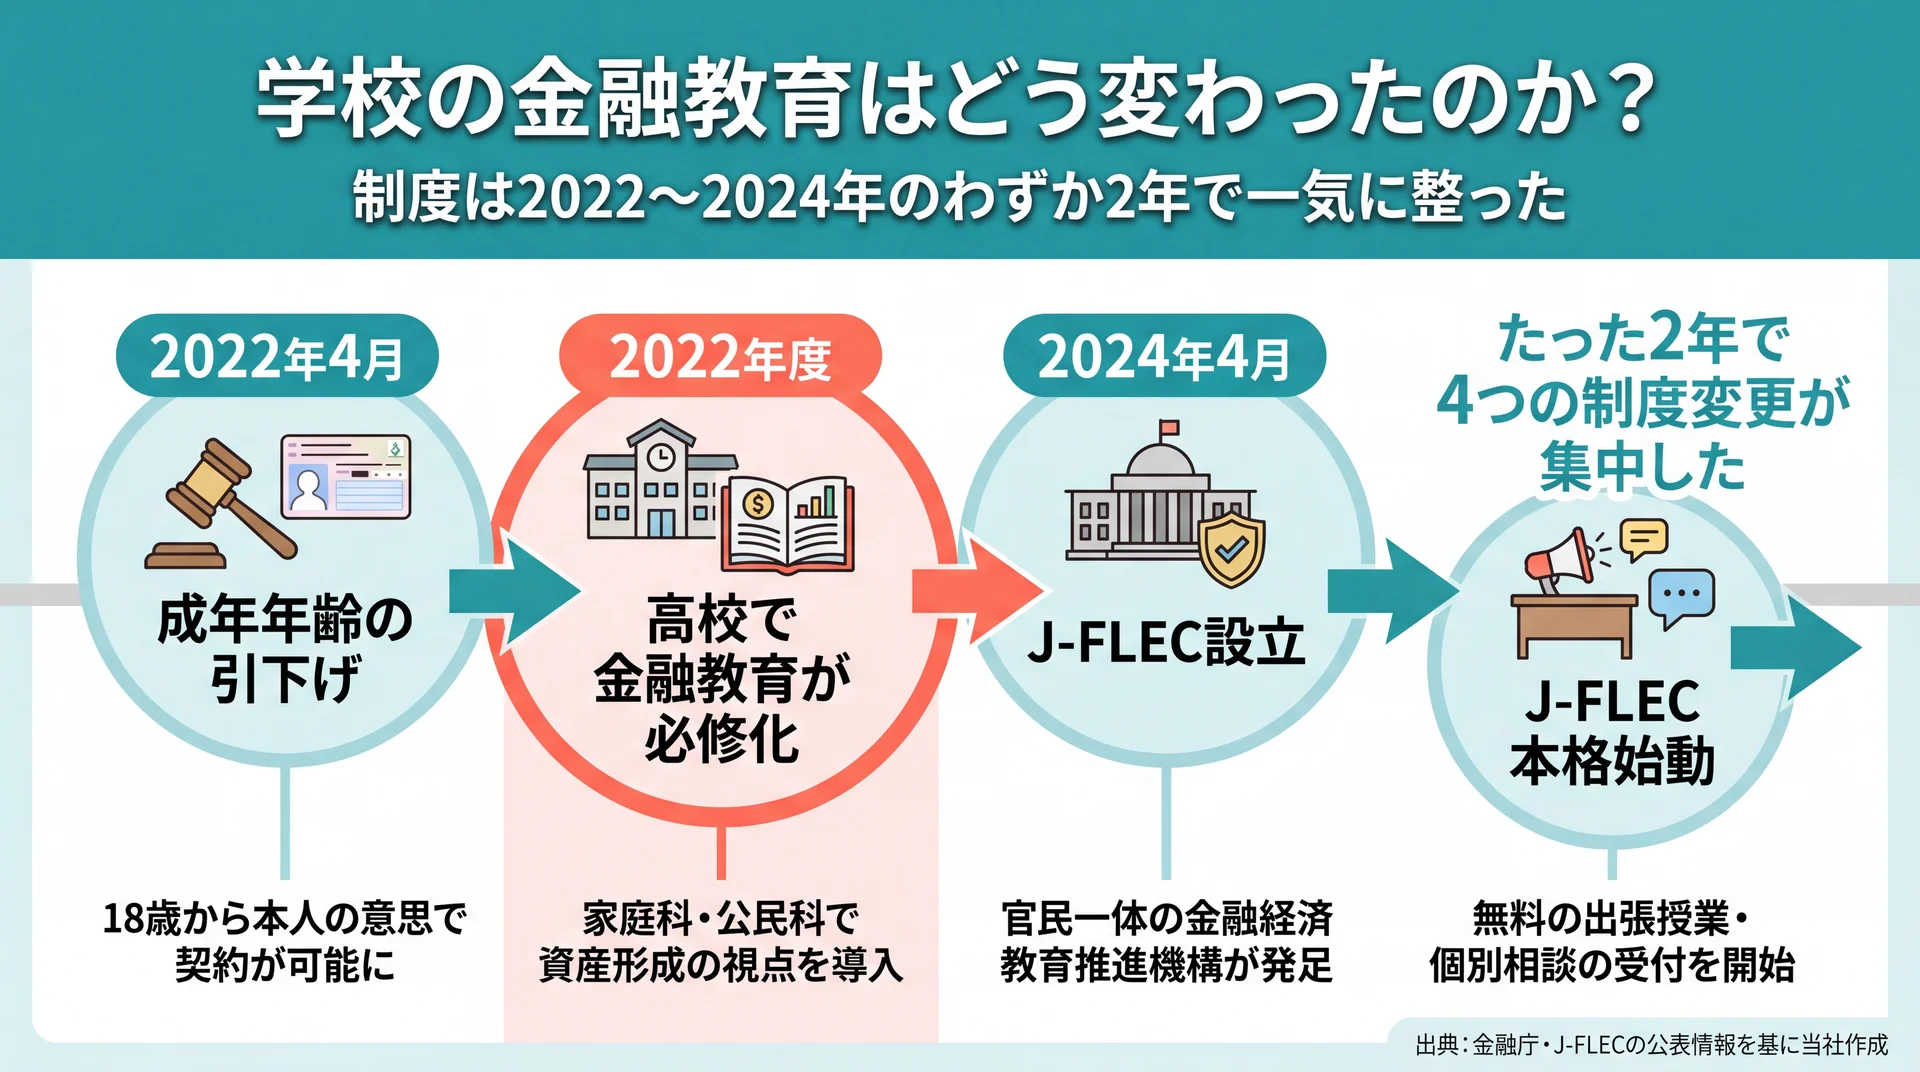
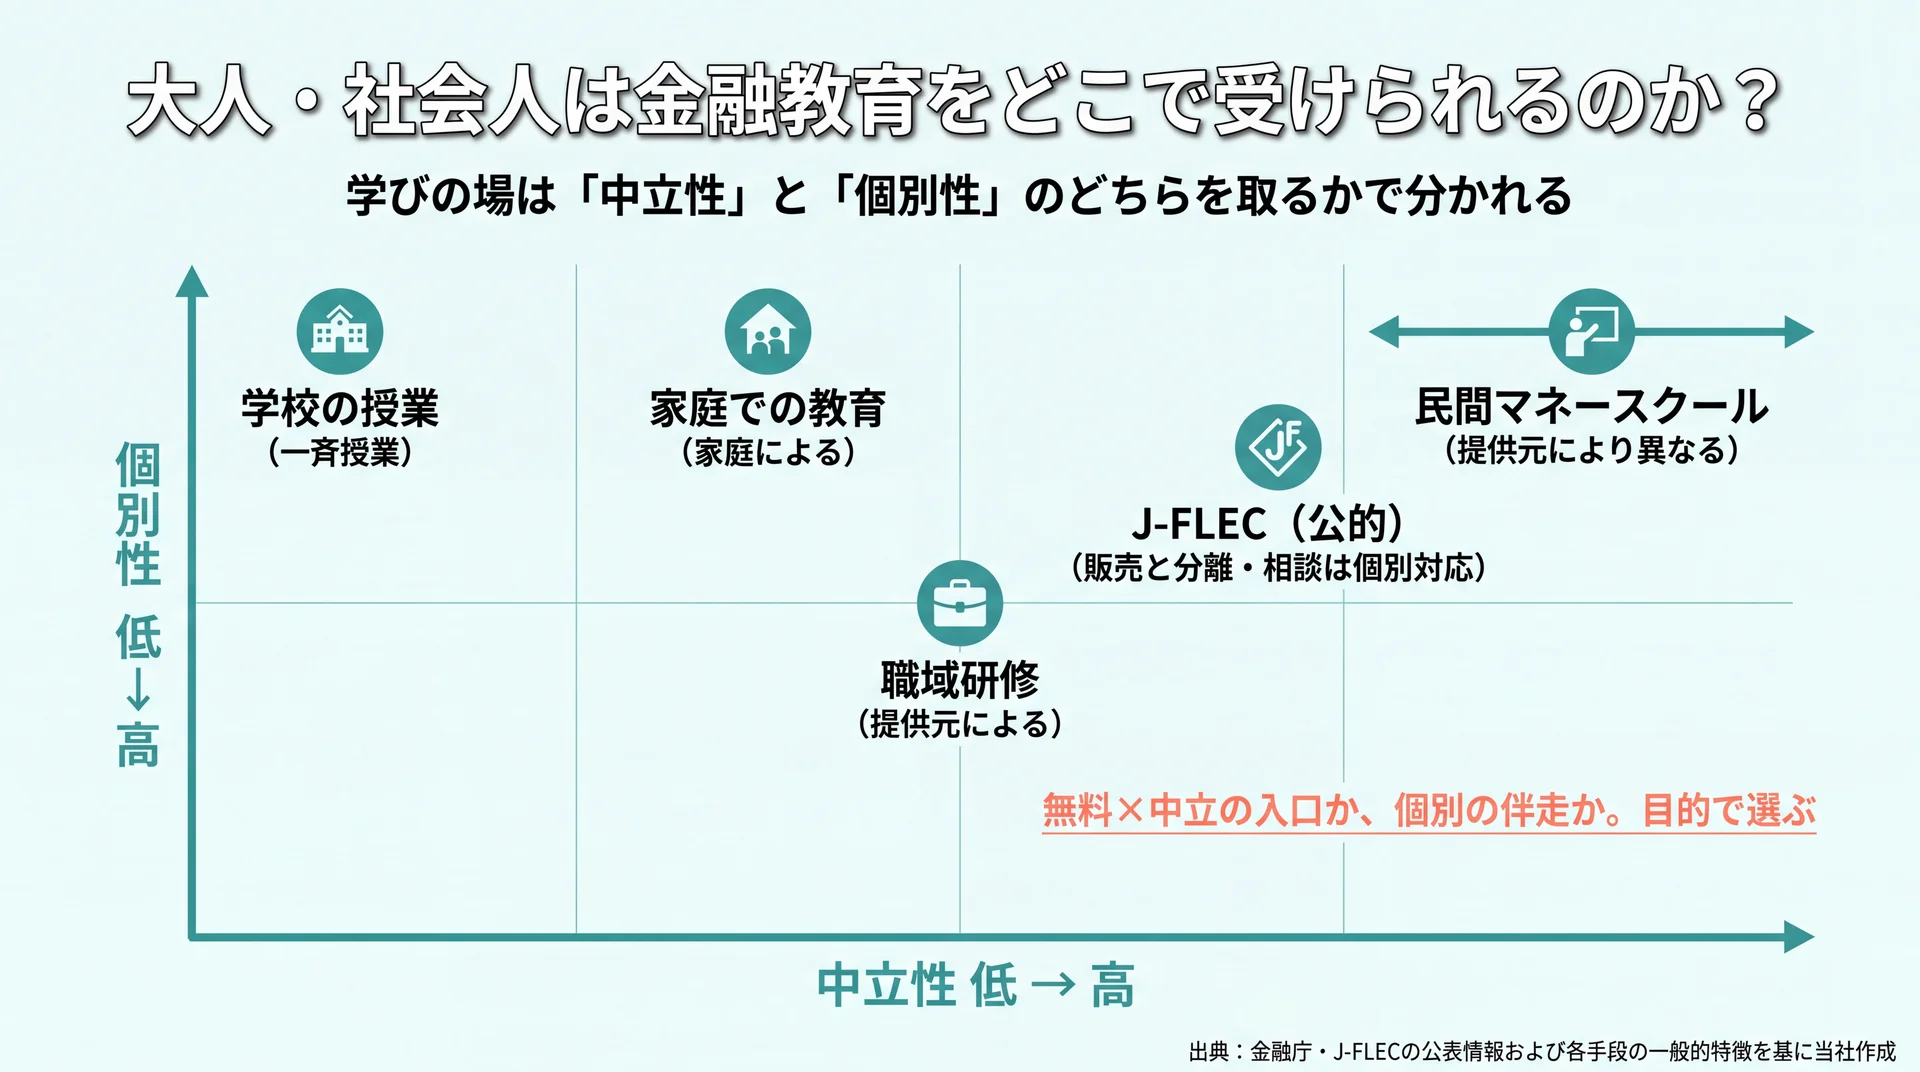
なぜ今こうした学びが求められるのかという背景は、金融教育の詳しい解説が押さえています。お金の知識を身につけ、それを使って家計管理から資産形成までを自分で判断・行動できるようにする教育で、2022年度に高校の家庭科で必修化され、公的機関も動き出したことを踏まえ、学校・家庭・社会人それぞれの取り組みを解説しています。学ぶ機会がなかった世代の学び直しという観点でも読める章です。
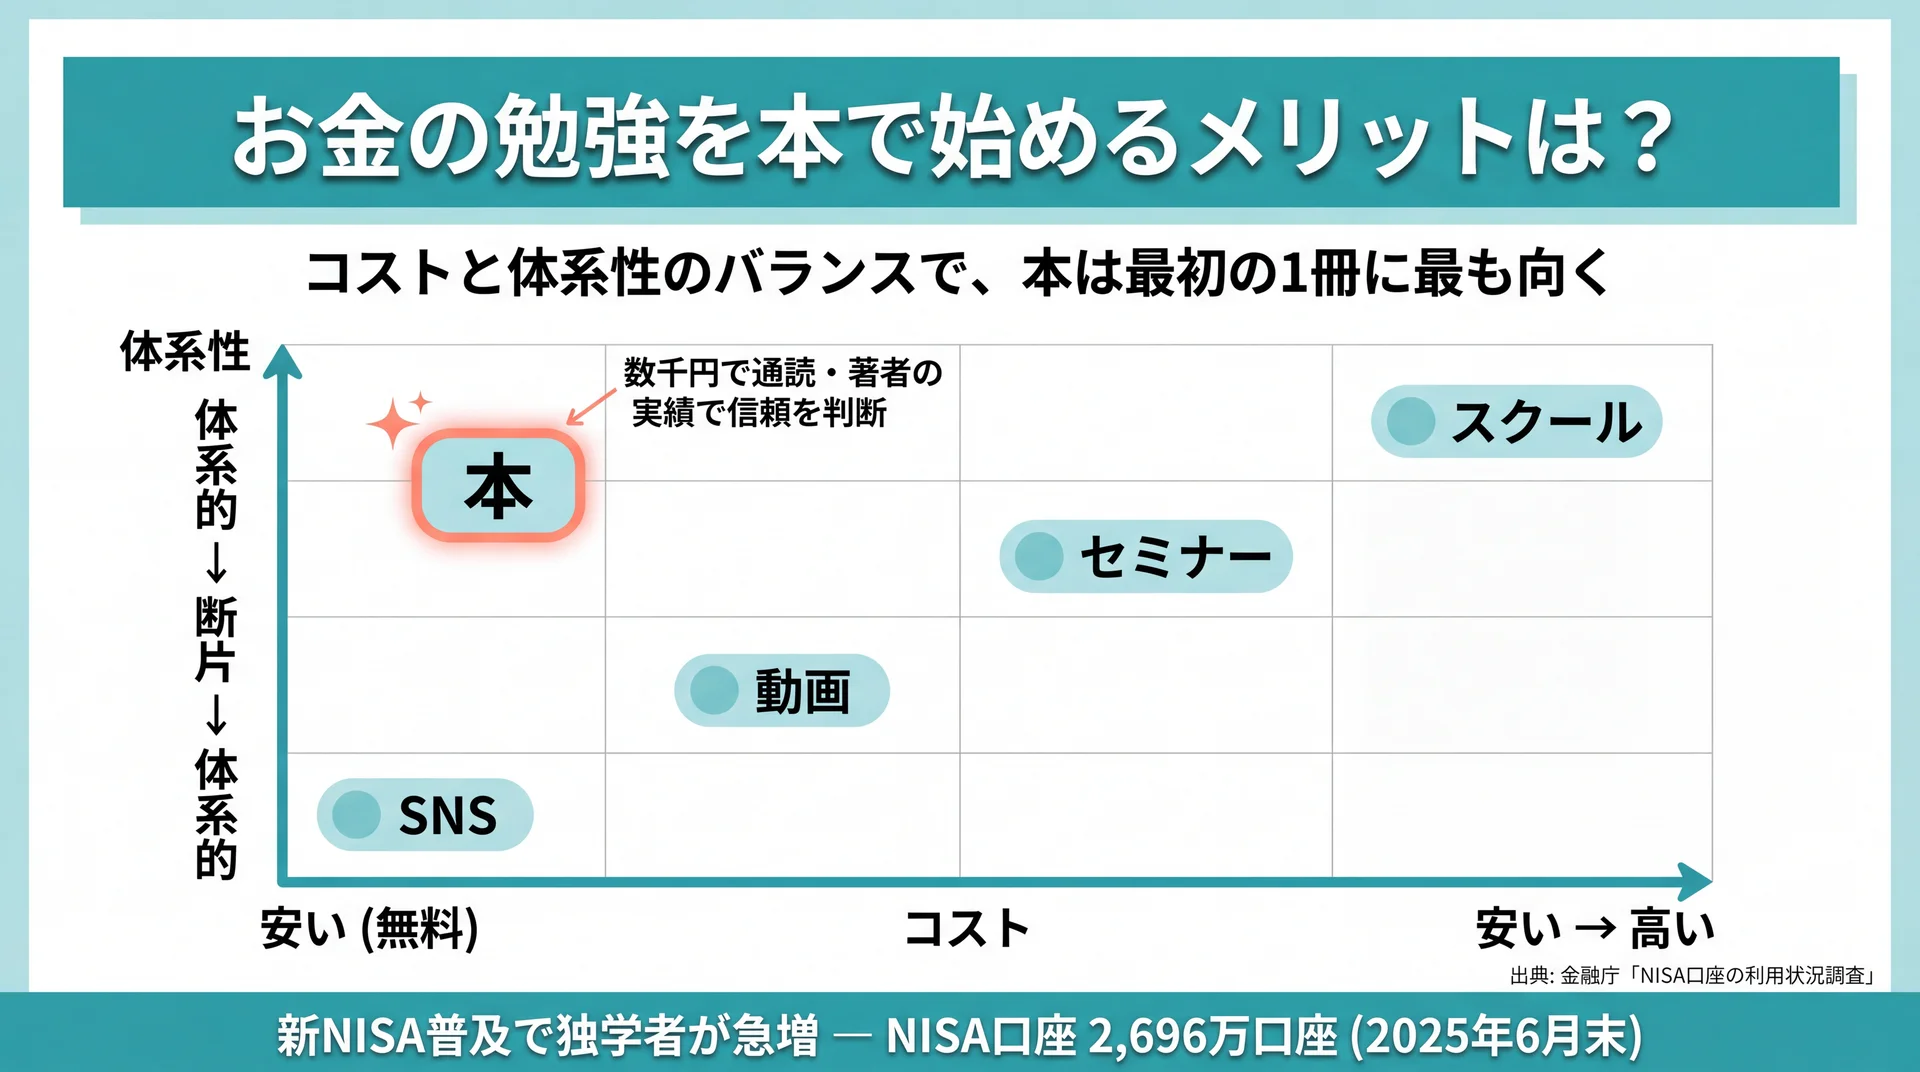
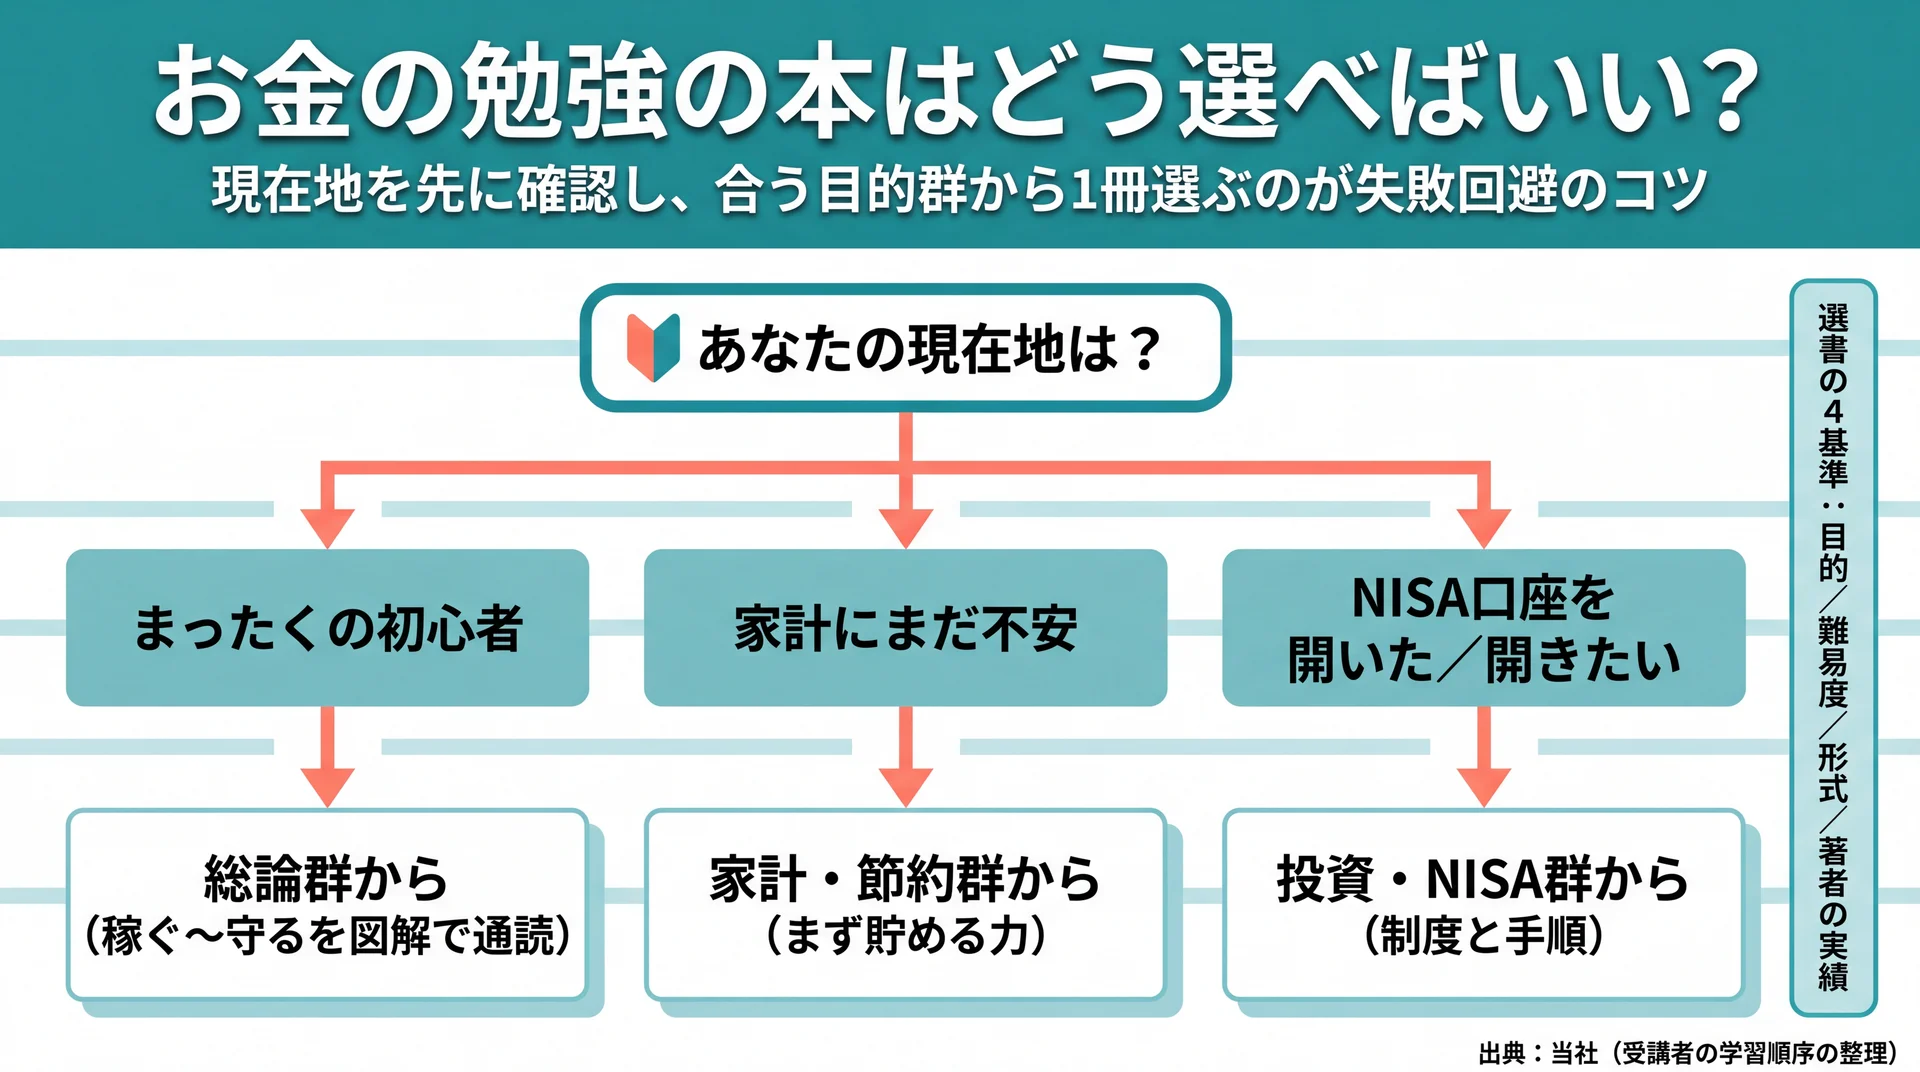
書籍で体系的に学び始めたい方は、お金の勉強 本の詳しい解説が実用的です。総論で全体像を掴んでから家計・NISAへと難易度を合わせて選ぶ考え方で、定番から実践名著までを同じ評価軸で比較しています。数千円で体系立った知識を通読でき、著者の実績で信頼性を判断できる本は、断片的なSNS情報と違って一貫した形で学べるため、最初の1冊として費用対効果に優れます。
不労所得の元手を作る家計管理
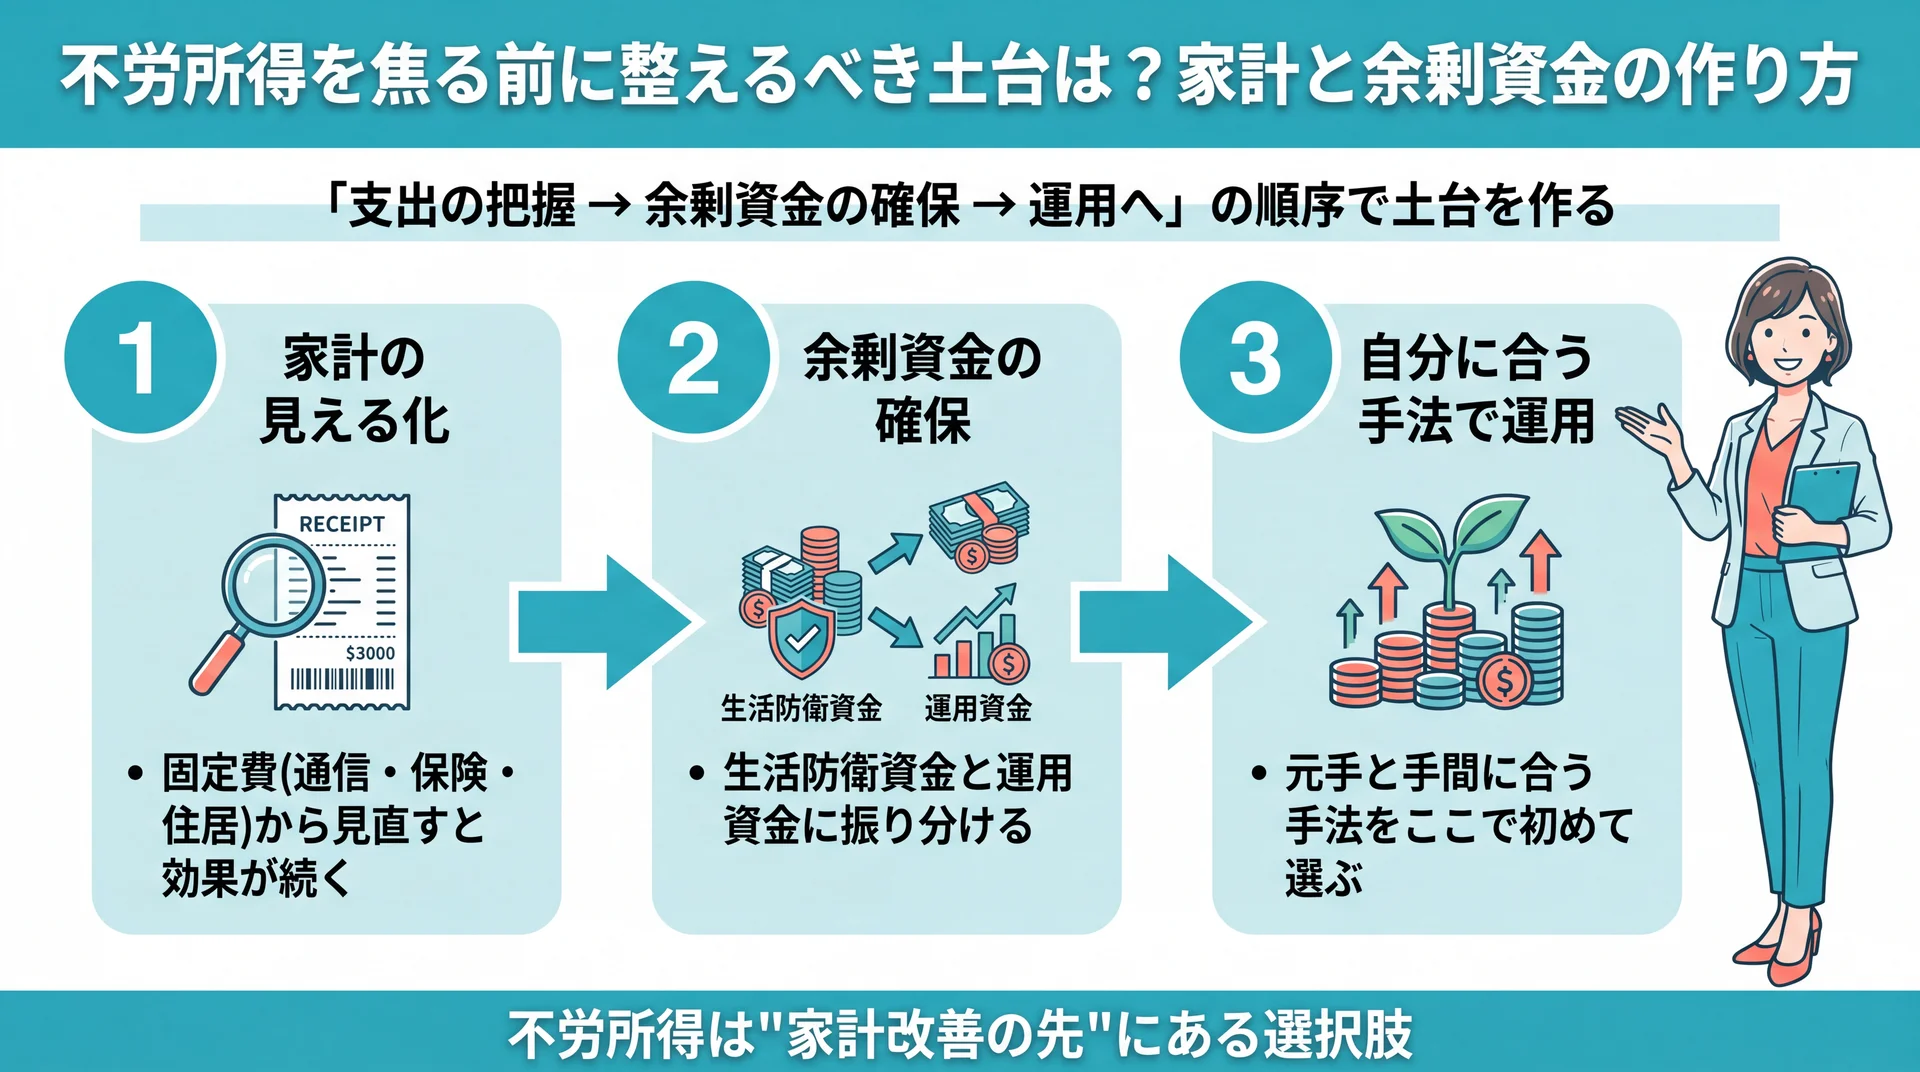
不労所得の元手は、収入・支出・貯蓄を把握して「残す」家計管理からしか生まれません。投資に回すお金は、家計を整えた先に初めて確保できます。
種類選びに関心が向きがちですが、投じる元本がなければどの手法も始まりません。家計を見える状態にし、毎月いくら残せるかを掴むことが、不労所得づくりの実質的なスタート地点です。家計管理というと「節約して我慢する」イメージが先に立ちますが、目的は我慢そのものではなく、お金の流れを見える状態にして意思決定をラクにすることにあります。世帯の形によって管理のコツは変わるため、自分の状況に近い記事から確認してください。
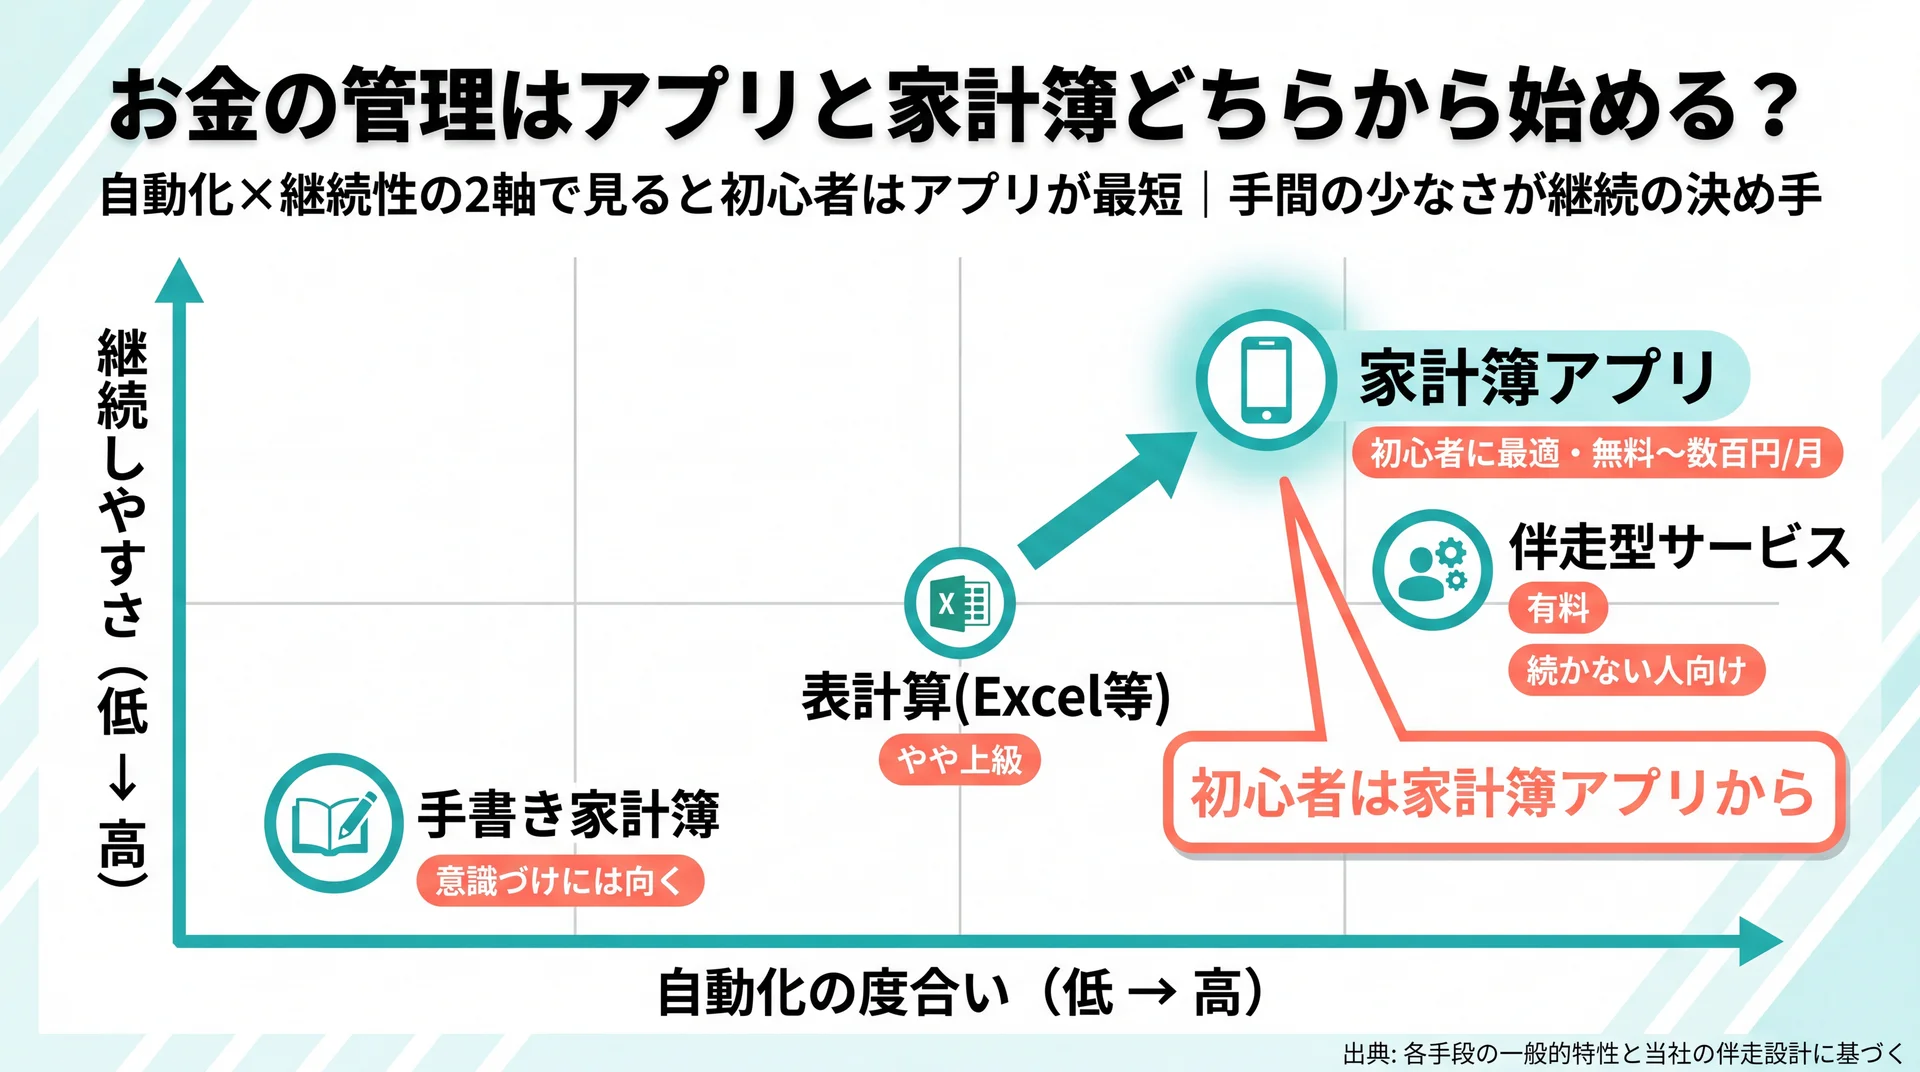
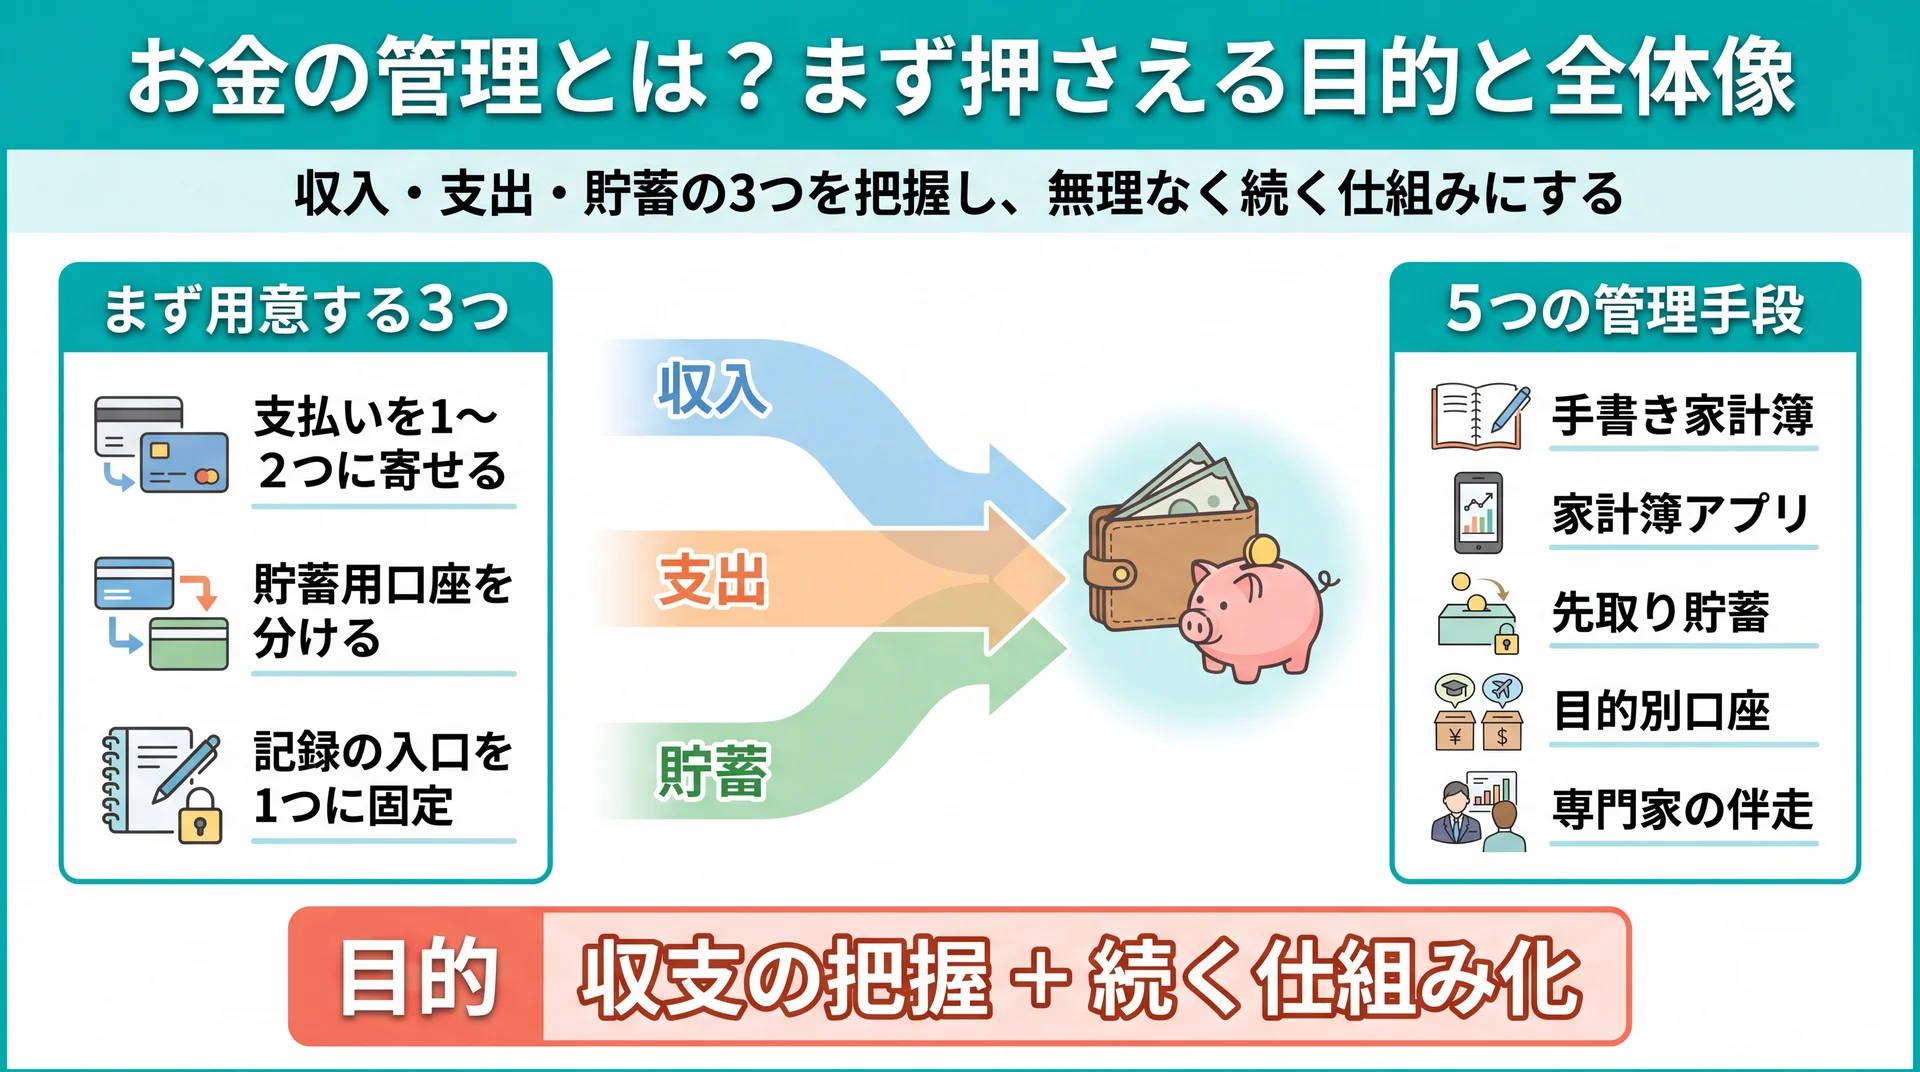
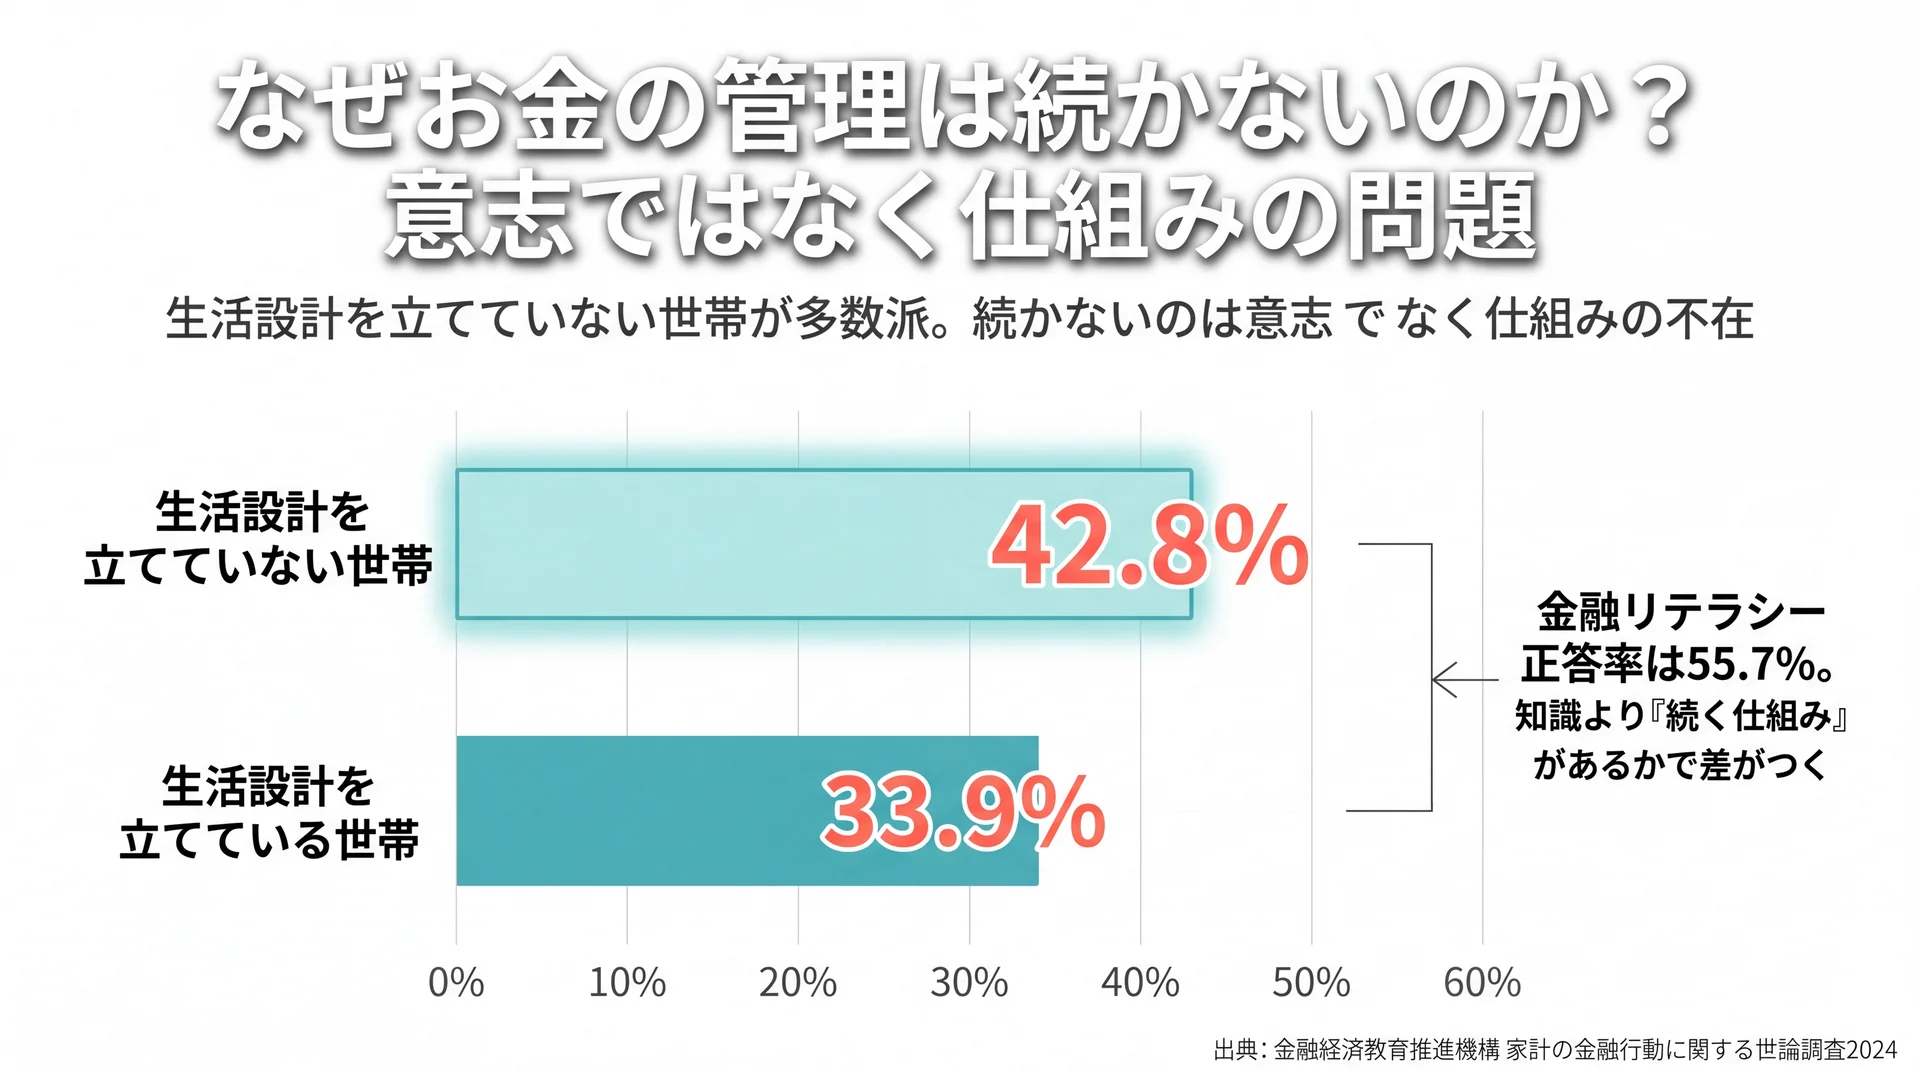
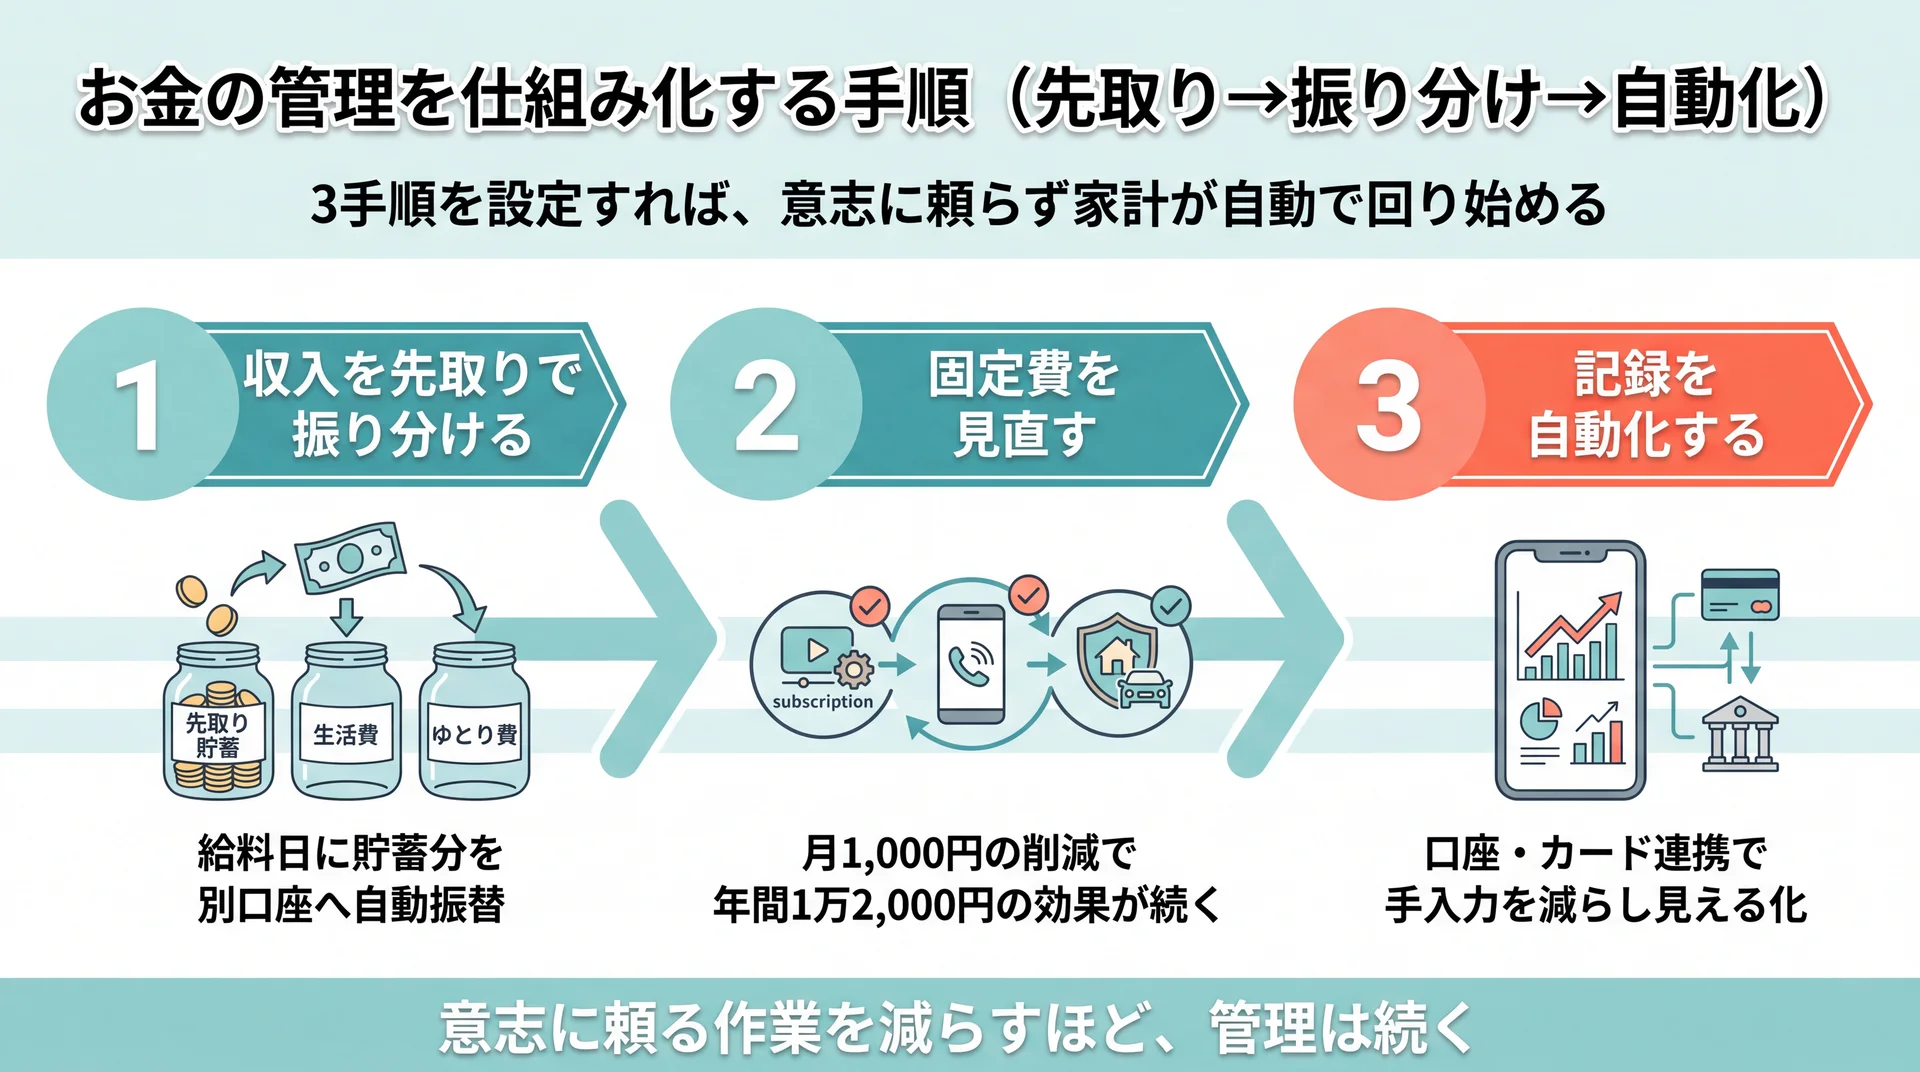
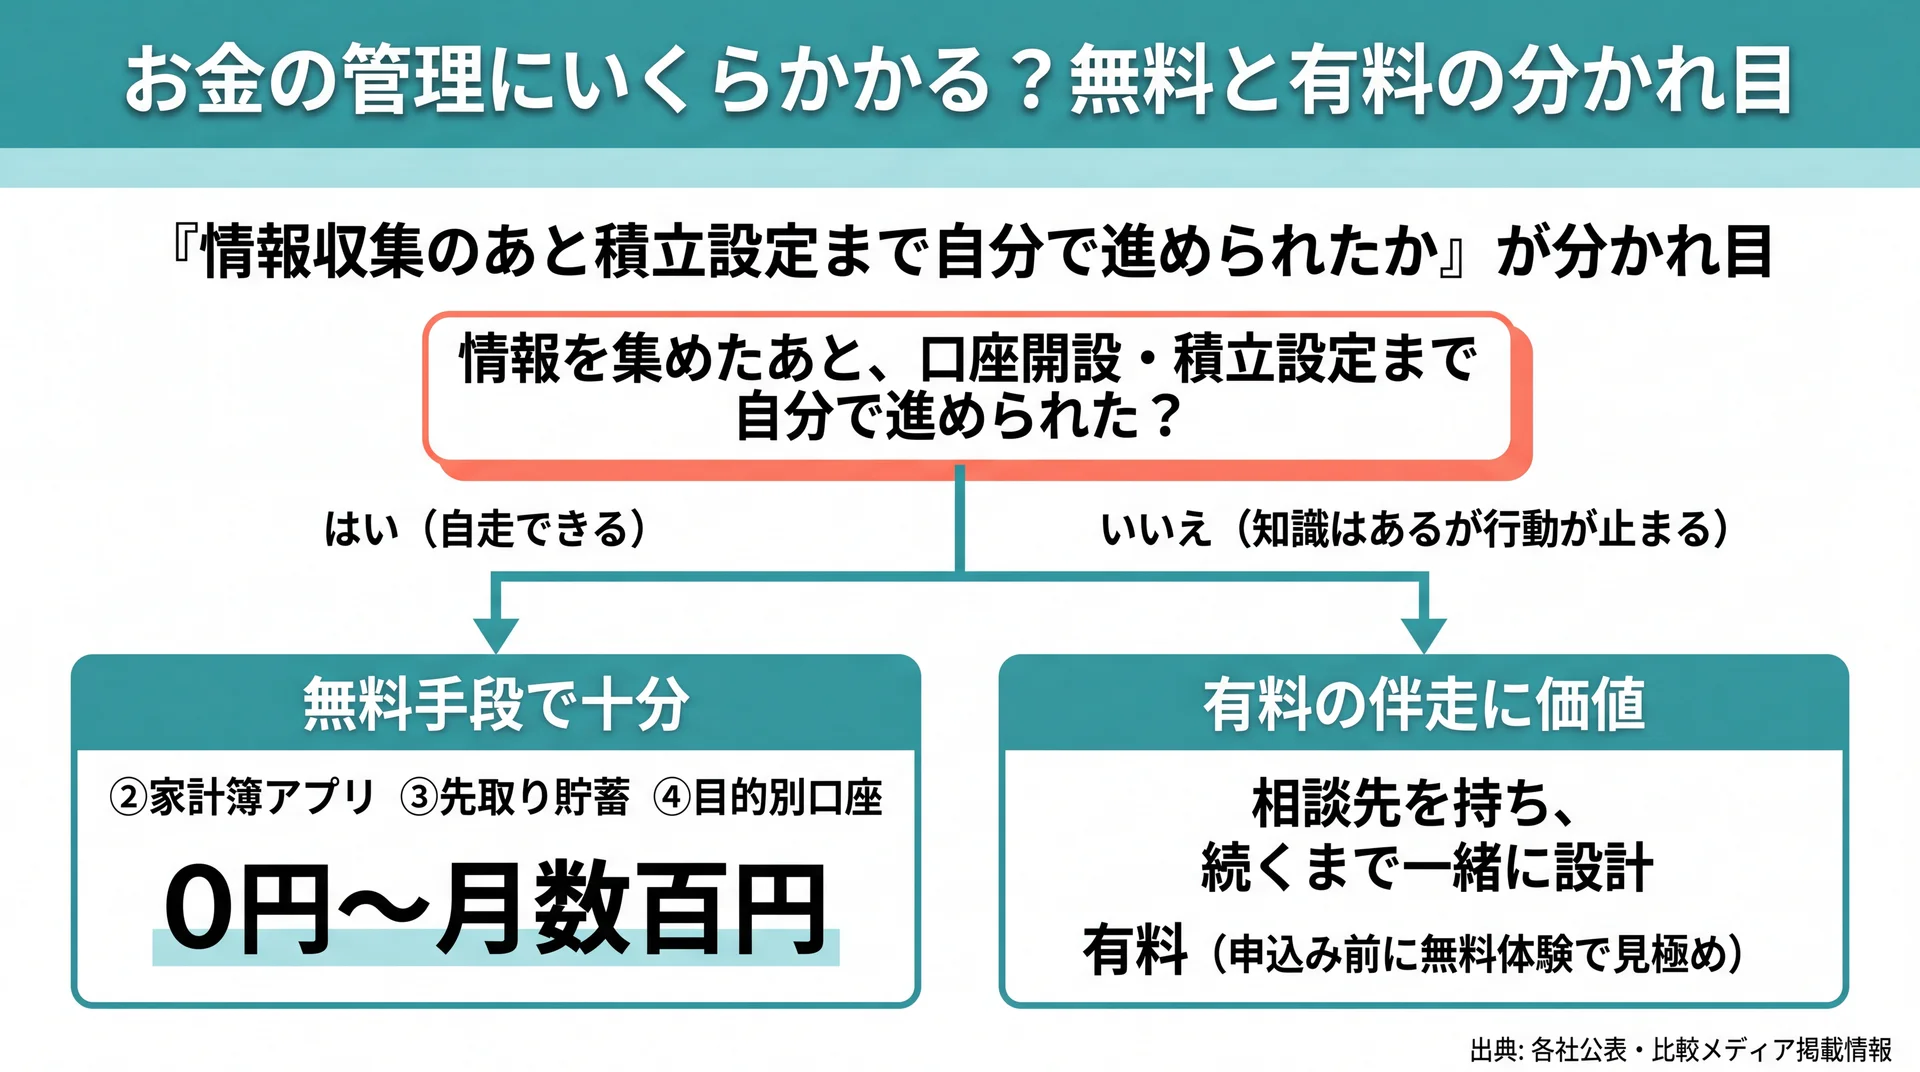
一人分の家計を続く仕組みにしたい方は、お金の管理の詳しい解説が参考になります。収入・支出・貯蓄の3つを把握し、手書き家計簿・アプリ・先取り貯蓄・目的別口座・専門家の伴走という5つの手段を、続けやすさ・自動化・費用の軸で比較しています。支出を1円単位で追いかけるより、続けられる粒度で全体を掴むほうが結果につながります。管理の巧拙は細かさではなく、続いた期間の長さで決まると考えたほうが実態に近い章です。
同棲を始める段階でお金のルールを整えたい方は、同棲 お金の管理の詳しい解説が具体的です。家賃や食費の負担をどう分けるか、共同口座を持つかどうかといった4つの管理方法と負担割合の決め方を、公的データと一次調査に基づいて整理しています。金額そのものより「決め方を先に共有していないこと」が不満の火種になりやすく、生活費を出し合い始める前にルールを決めておくことが失敗回避の基本になります。
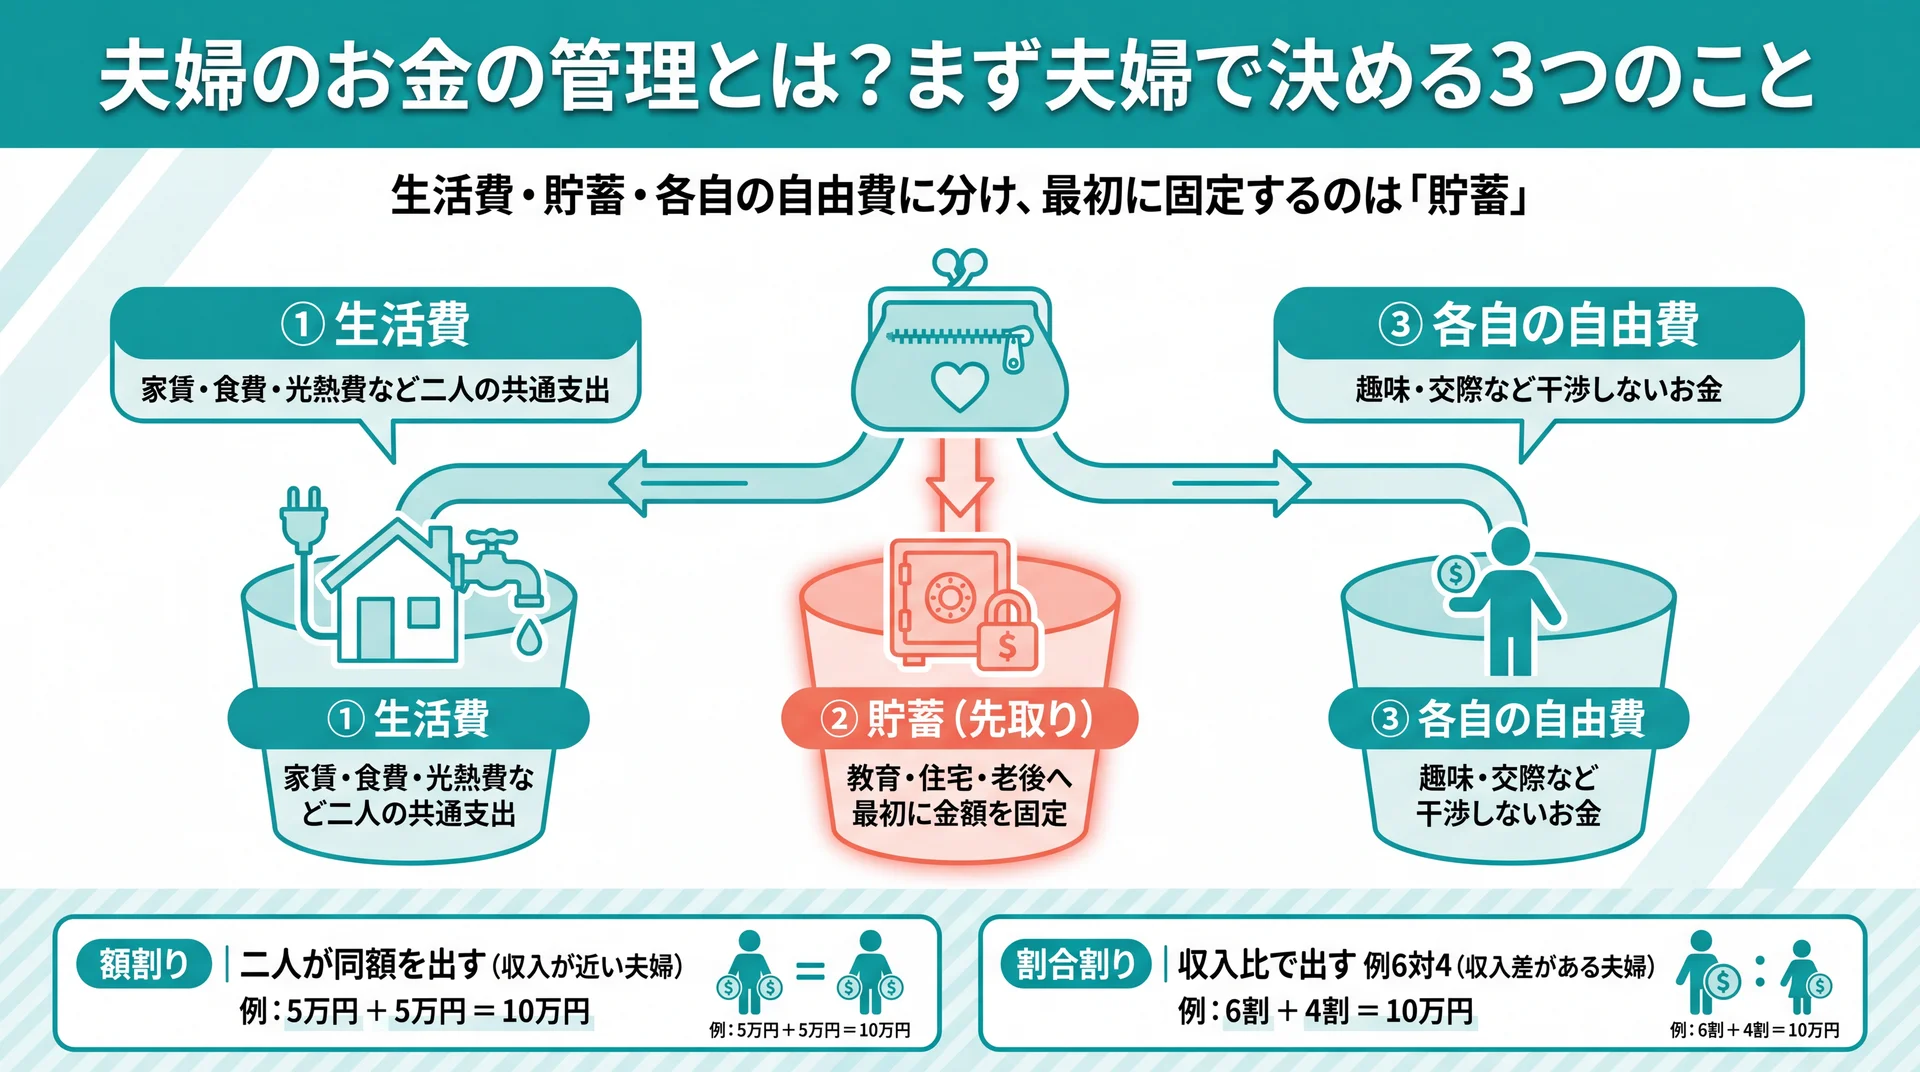
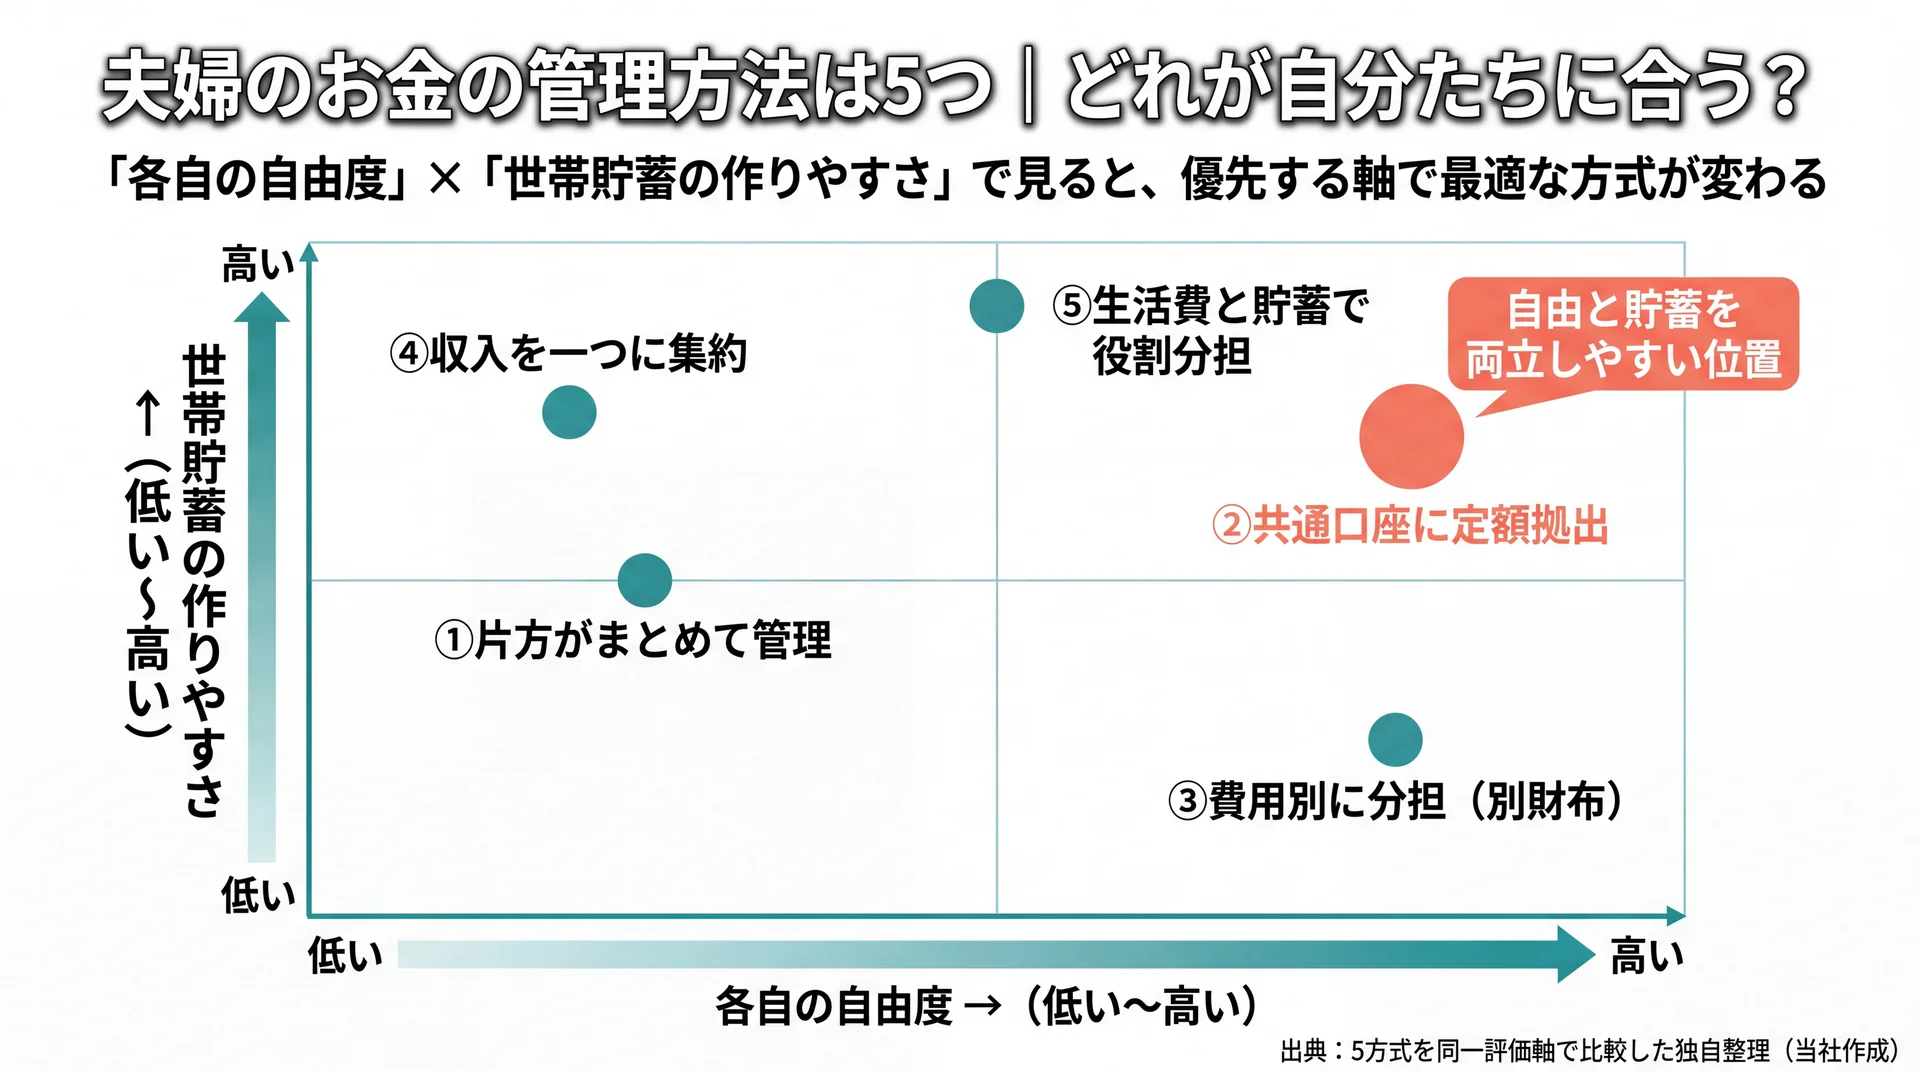
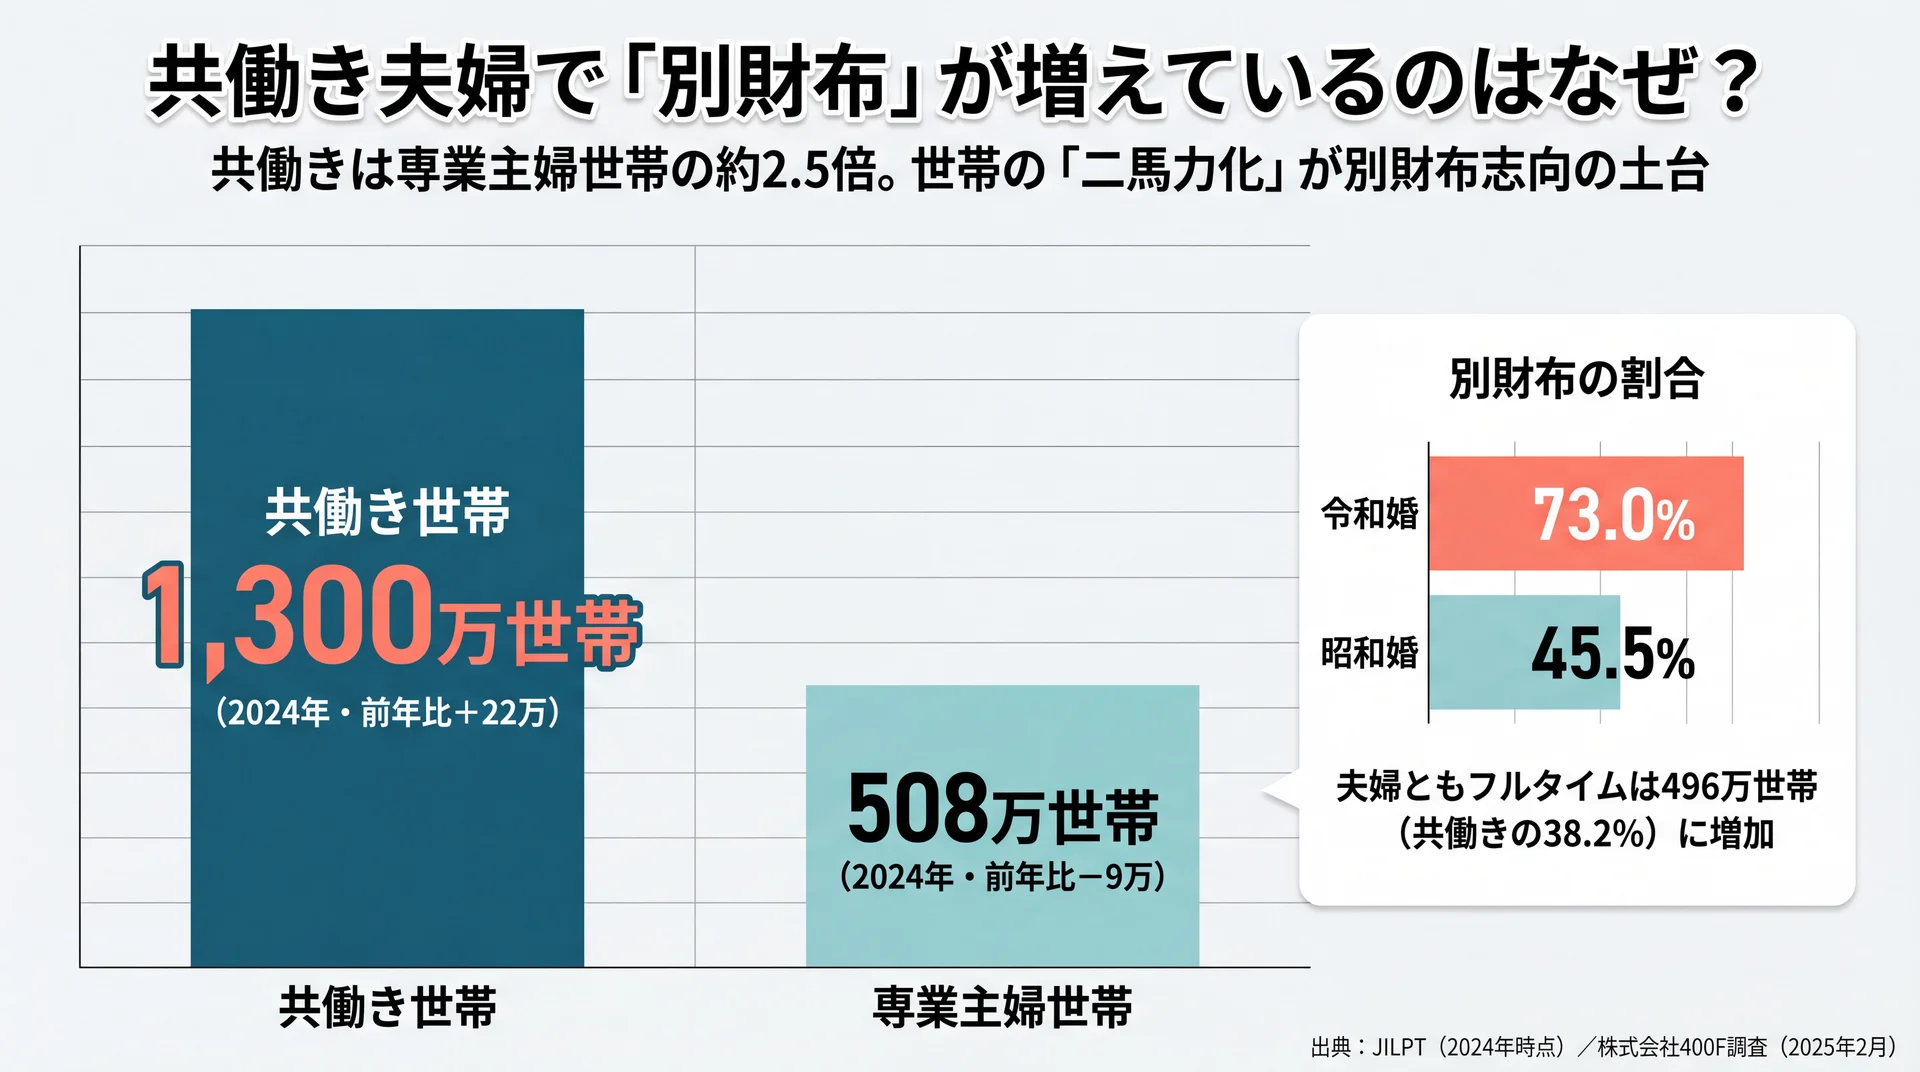
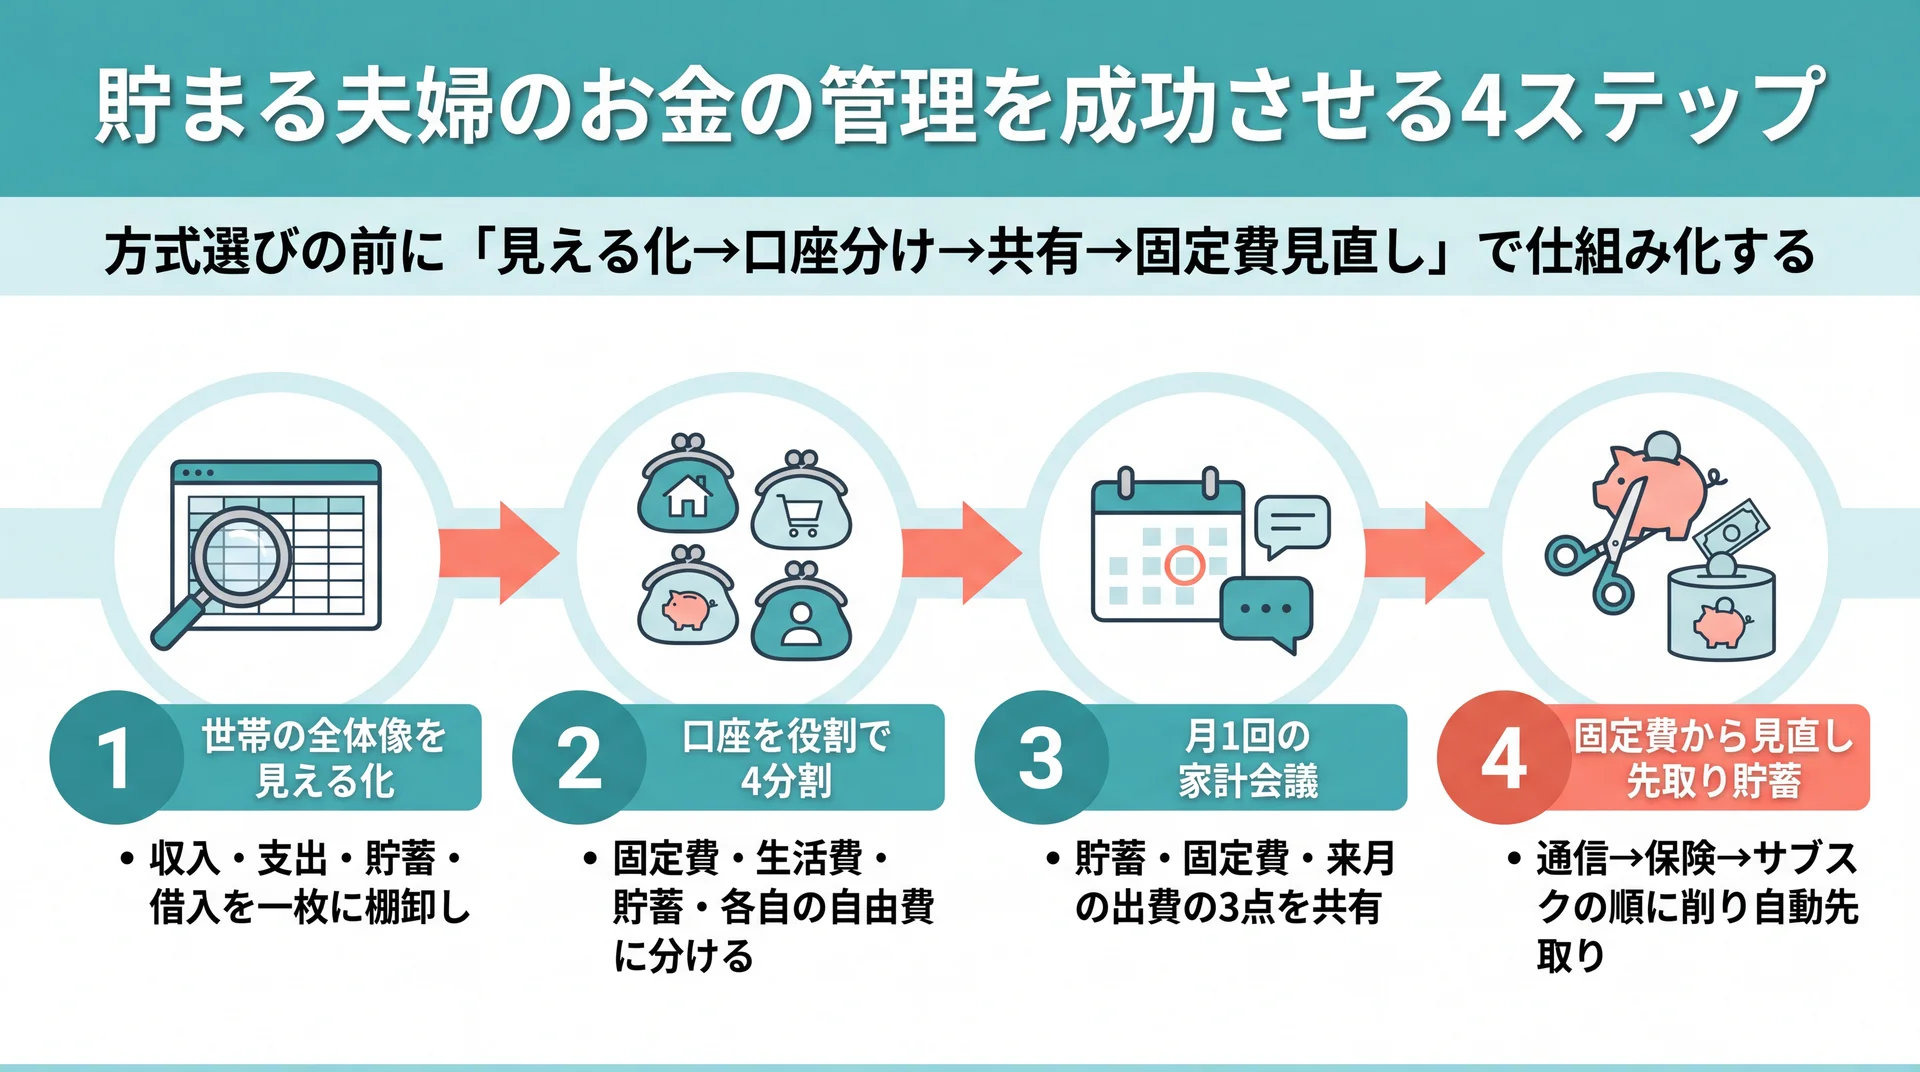
共働きや子育て世帯で家計を立て直したい方は、夫婦 お金の管理の詳しい解説が向いています。生活費・貯蓄・各自の自由費という3つの枠を先に決める考え方をもとに、5つの管理方式を同じ評価軸で比較しています。財布を別にするか一緒にするかという方式の名前より、貯蓄を最初に固定できるかどうかで貯まり方が変わります。すれ違いは、3つの枠の区別があいまいなまま「なんとなく」で支払うことから生まれやすいため、配分の言語化が出発点になります。
\ 家計から投資まで伴走 /
何から始めるか迷う段階から、あなたに合う着手順を無料体験で確かめられます。
貯めたお金をどう増やす?増やし方の入口
増やし方は「収入を増やす」「支出を減らす」「資産運用で増やす」の3分類で捉えると整理できます。このうち資産運用が、配当や分配金という不労所得の入口につながります。
家計で残したお金を、預金のまま置くのか運用に回すのかは、増やし方全体のなかで判断すると迷いにくくなります。収入・支出・運用は優劣ではなく組み合わせであり、同時に進めるほど効果が重なる関係です。運用だけを切り取って「何が一番いいか」を探すと、3つが混ざったまま判断することになり、かえって手が止まりがちです。まずはこの3分類で全体像を押さえてから、個別の手段の比較へ進みましょう。
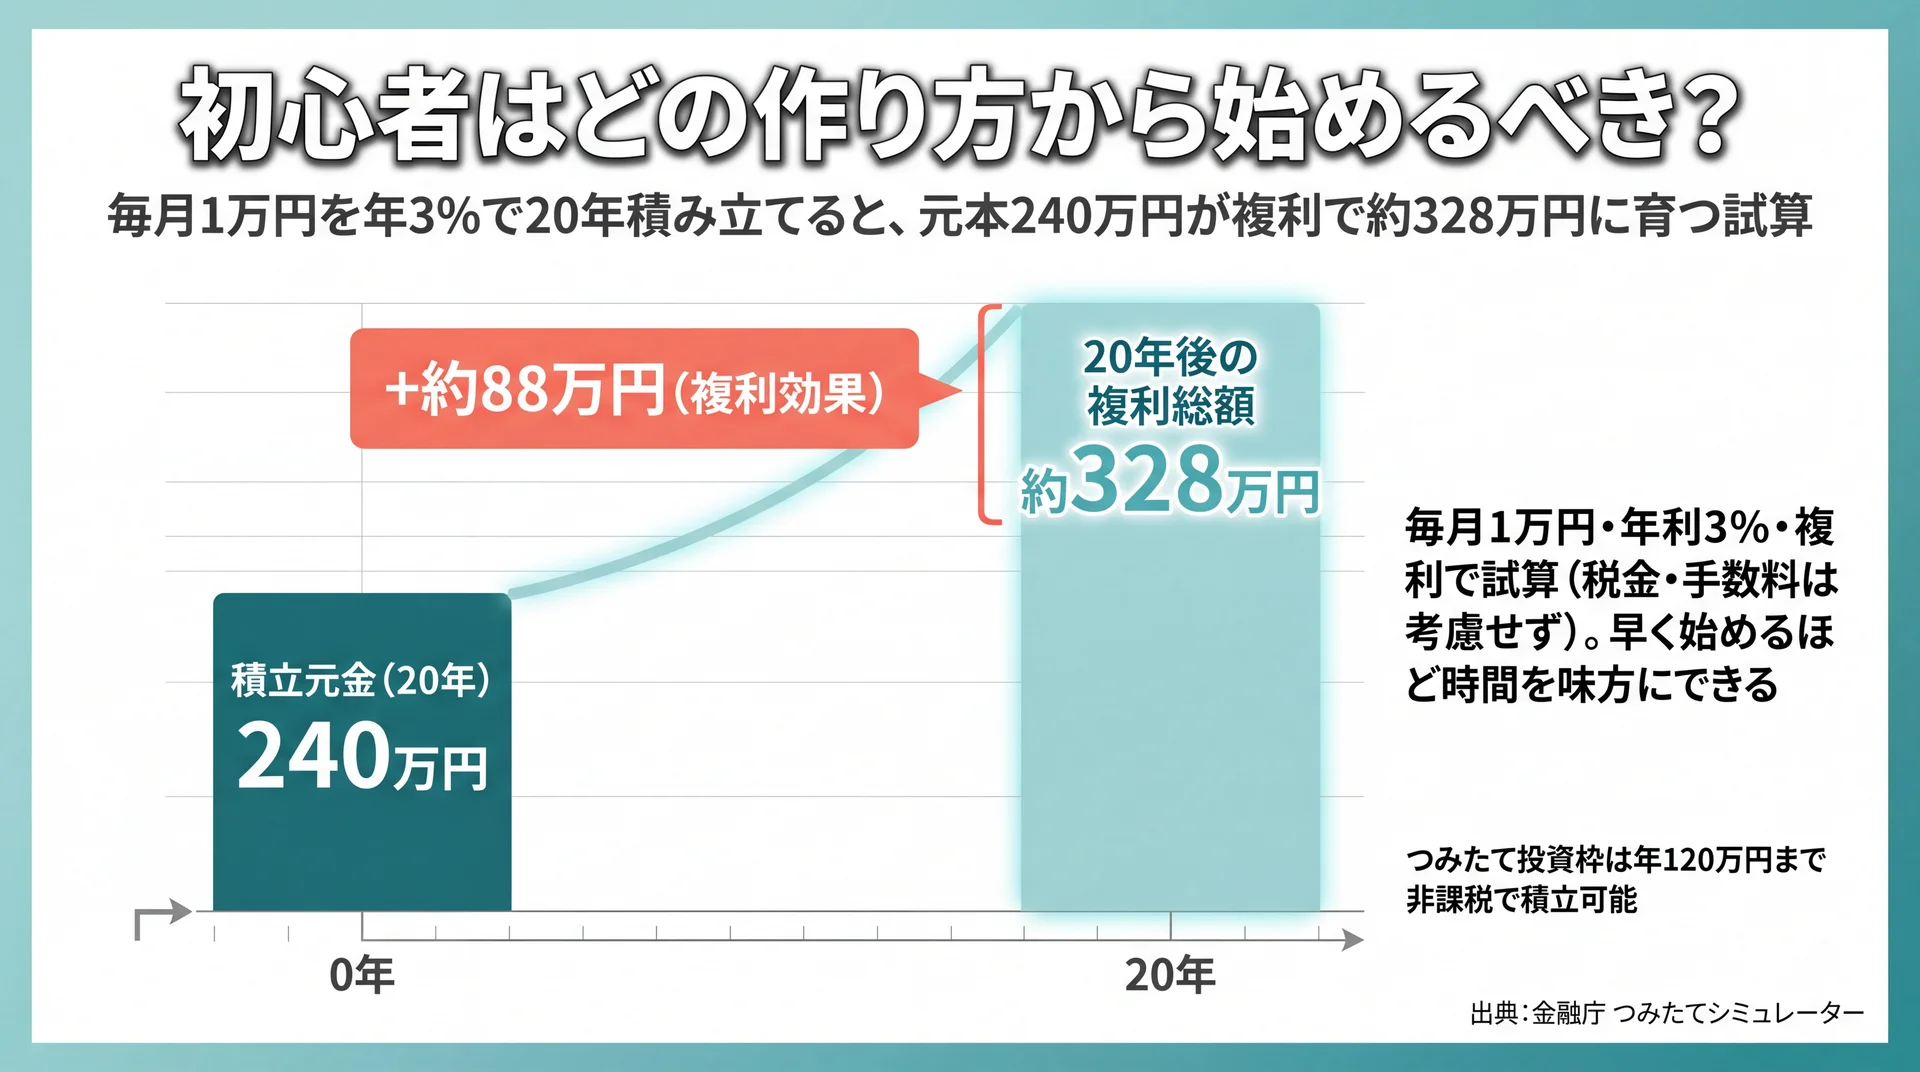
とくに資産運用は、時間を味方につけると効果が積み上がりやすい領域です。長く続けるほど、配当や分配金を再投資して収益が収益を生む余地が広がるため、大きな元手を一度に投じるより、早く小さく始めて続けるほうが現実的です。具体的な手段の比較から入りたい方は、お金の増やし方の詳しい解説が実用的です。増やし方をまず3つに整理したうえで、資産運用の10手段を6つの評価軸で比較し、目的別の選び方まで解説しています。増えた収入の一部を運用に回して不労所得の比率を少しずつ高める設計は、元手が少ない初心者にとって現実的な進め方です。増やす力を、家計という土台とつなげて捉えられるようになります。
不労所得に税金はかかる?所得区分と確定申告の全体像
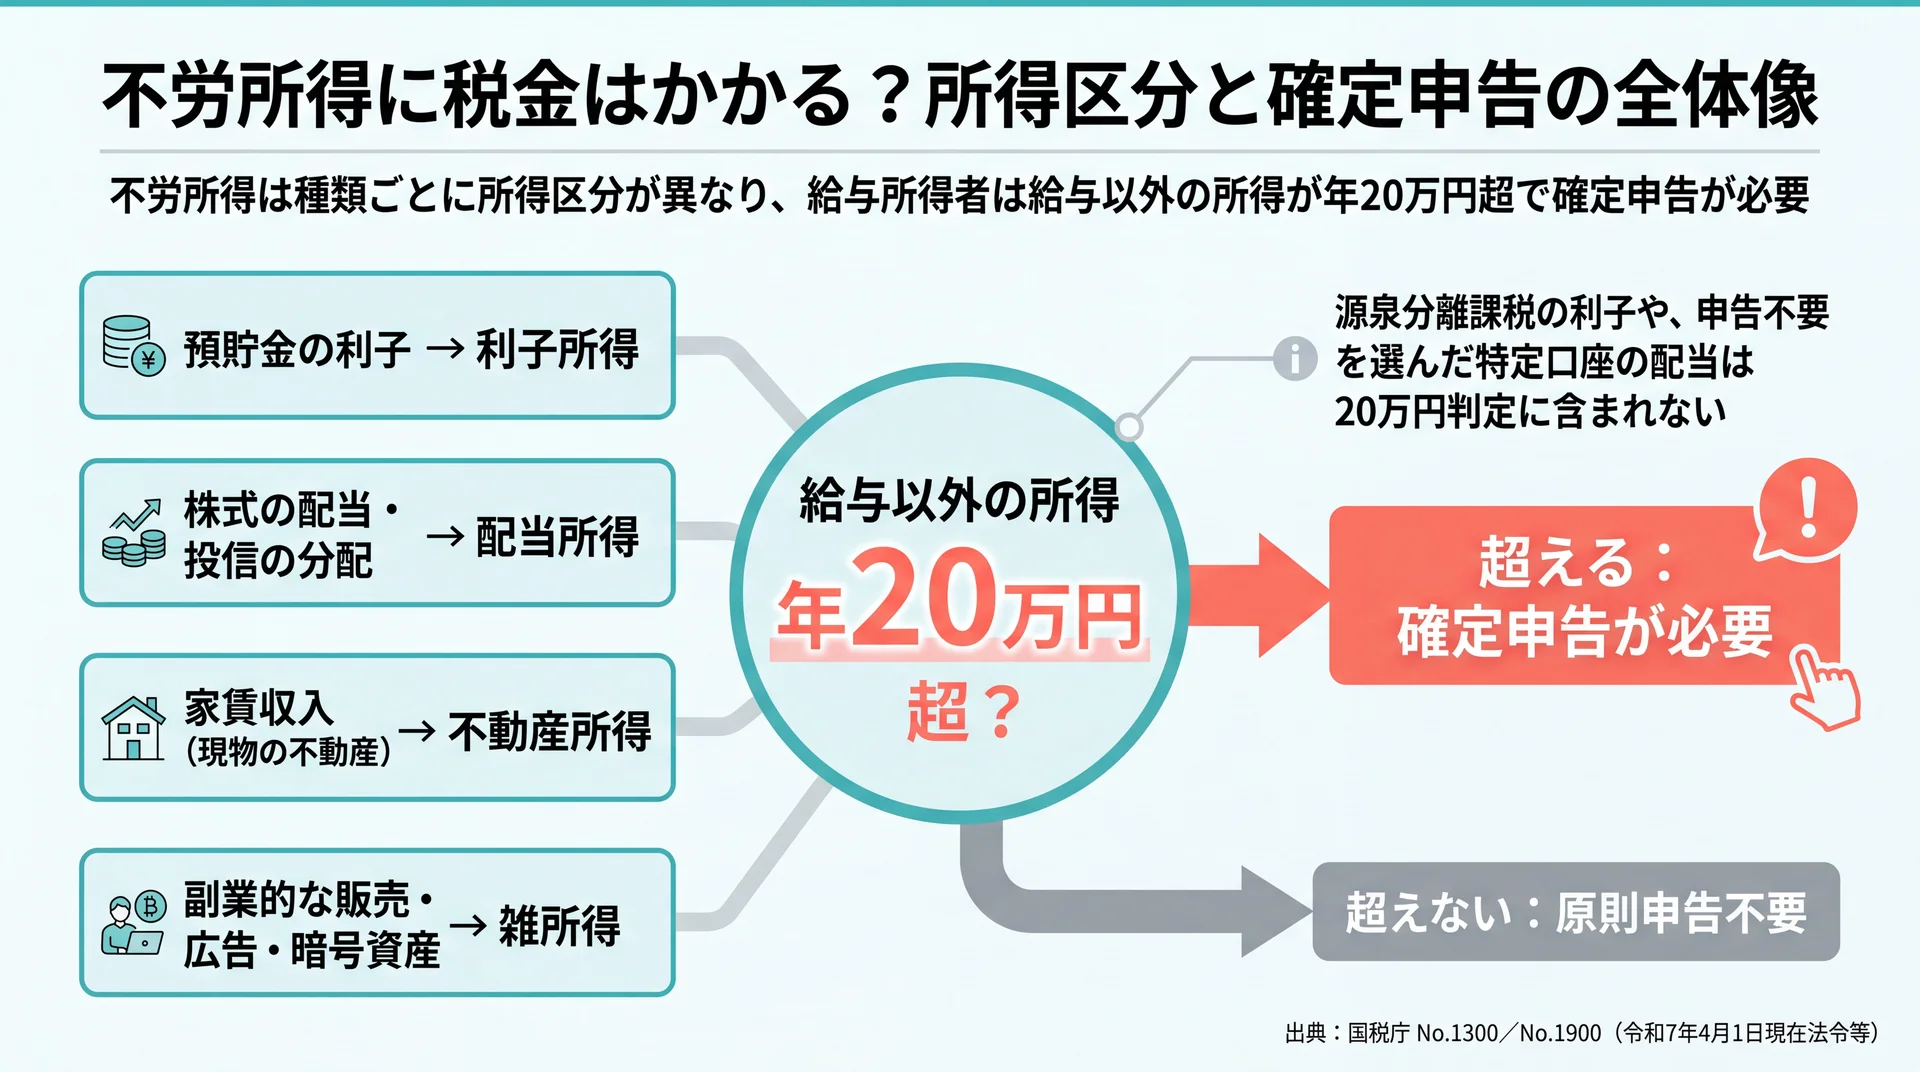
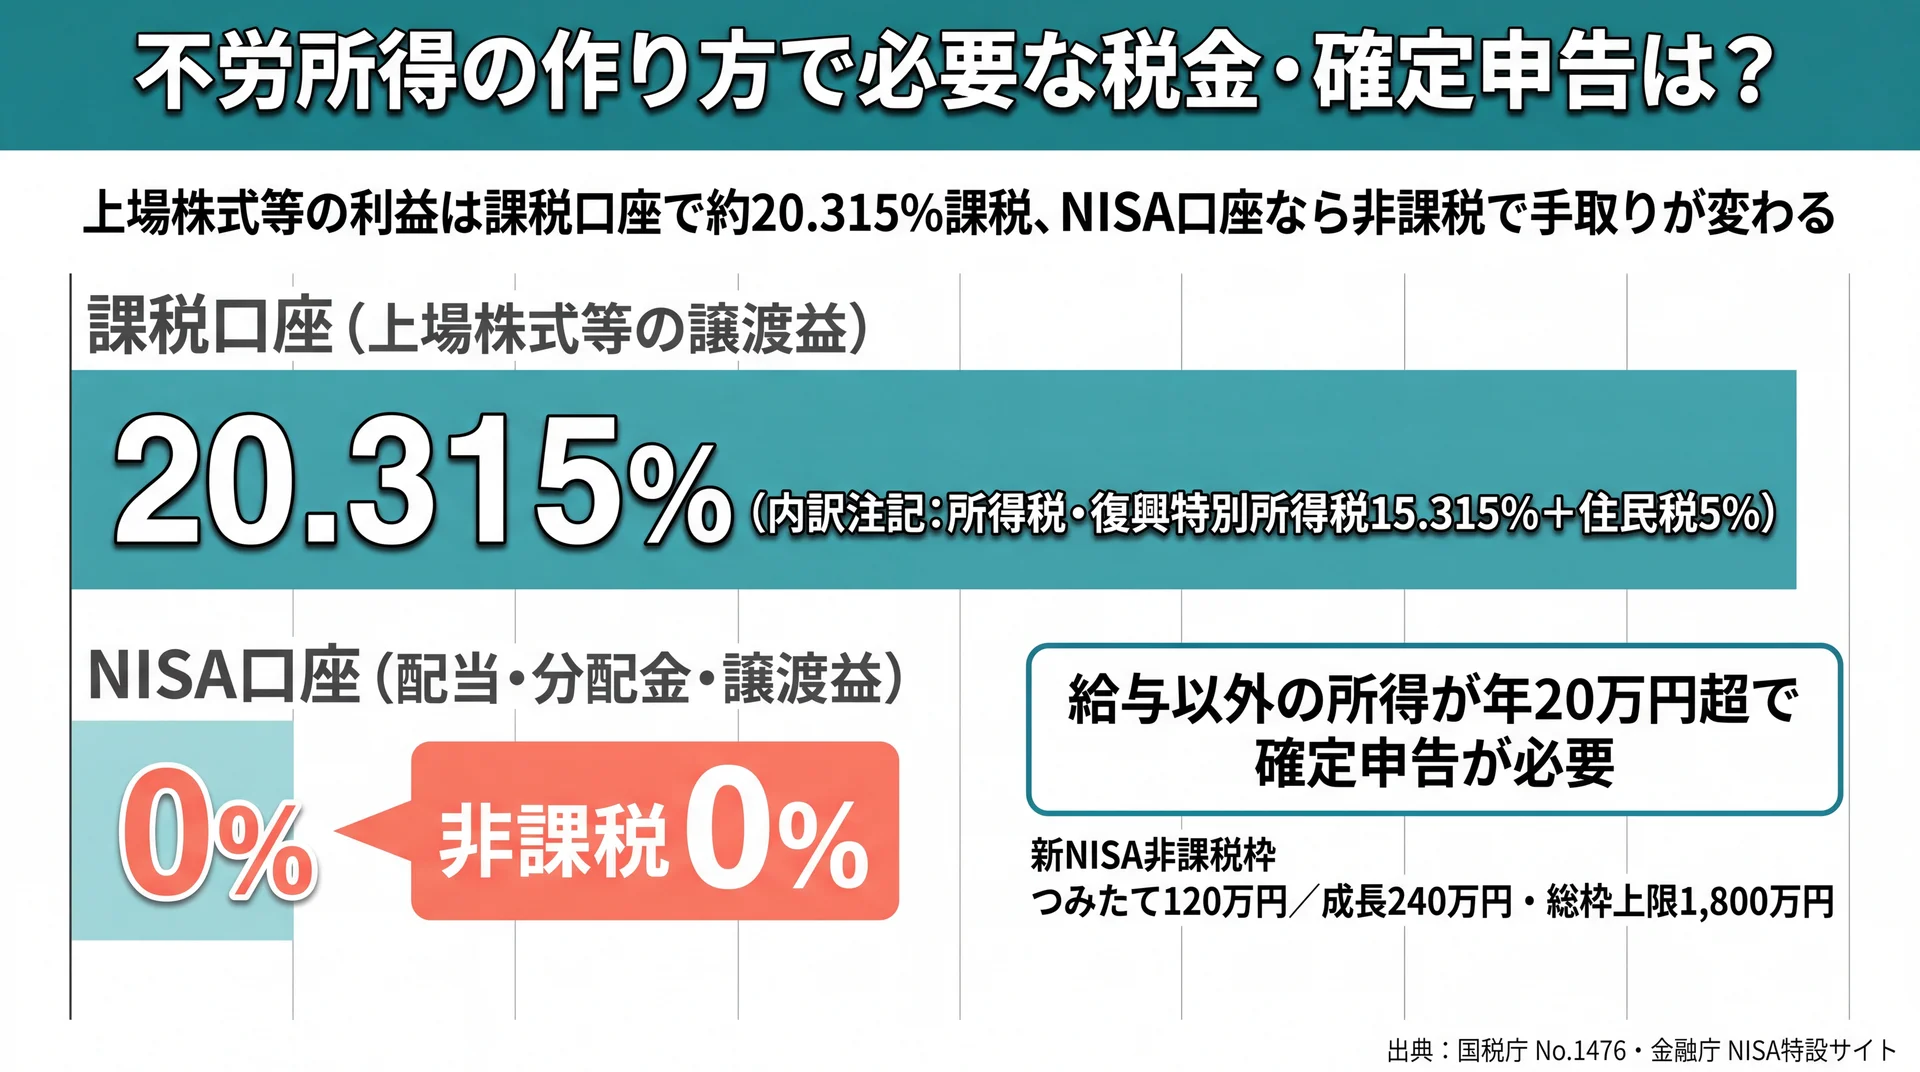
不労所得は種類ごとに所得区分が異なり、給与所得者は原則として給与以外の所得が年20万円を超えると確定申告が必要になります。まず区分と申告要否の関係を俯瞰しておくと、後で慌てません。
所得税法は所得を10種類に区分しており、不労所得はその性質に応じて複数の区分に分かれます(国税庁「所得の区分のあらまし」、令和7年4月1日現在法令等)。たとえば預貯金の利子は利子所得、株式や投資信託の分配は配当所得、家賃収入は不動産所得、副業やシェアリングに近い収入は雑所得、という具合です。区分によって課税の仕組みや申告のしかたが変わるため、「不労所得」とひとくくりにせず、自分の手法がどの区分に当たるかを確認することが出発点になります。
給与所得者の場合、給与を1か所から受けていて、給与・退職所得以外の各種所得の合計が20万円を超えると確定申告が必要です(国税庁「給与所得者で確定申告が必要な人」、令和7年4月1日現在法令等)。ただし、源泉分離課税で完結する預貯金の利子や、確定申告不要を選択した特定口座(源泉徴収あり)内の上場株式等の譲渡・配当は、この20万円の判定に含まれません。以下は、代表的な不労所得を所得区分と申告の観点で横並びにした整理です。
| 不労所得の例 | 主な所得区分 | 申告の観点(給与所得者の目安) |
| 預貯金の利子 | 利子所得 | 源泉分離課税で完結する場合が多い |
| 株式の配当・投資信託の分配 | 配当所得 | 特定口座(源泉徴収あり)で申告不要を選べる場合あり |
| 家賃収入(現物の不動産) | 不動産所得 | 所得が生じれば申告が必要になりやすい |
| 副業的な販売・広告・暗号資産 | 雑所得(規模により事業所得) | 合計20万円超で申告が必要 |
申告要否は口座の種類・住民税・ほかの所得との合算で変わります。区分と要件は上記の国税庁のページで確認し、個別の資産設計はファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士にご相談ください(データ出典: 国税庁 No.1300 所得の区分のあらまし/No.1900 給与所得者で確定申告が必要な人、令和7年4月1日現在法令等)。
このように、税は「必要な場合がある」で終わらせず、区分ごとに申告要否が違うという構造を先に押さえておくと、種類を選ぶ段階で税の手間や負担感まで含めて比較できます。なお、所得税の確定申告が不要な場合でも、住民税は別途申告が必要になることがあります。収入が生じ始めたら、早めにお住まいの自治体の要件も確認しておくと安心です。
初心者は不労所得を何から始める?意思決定の順序
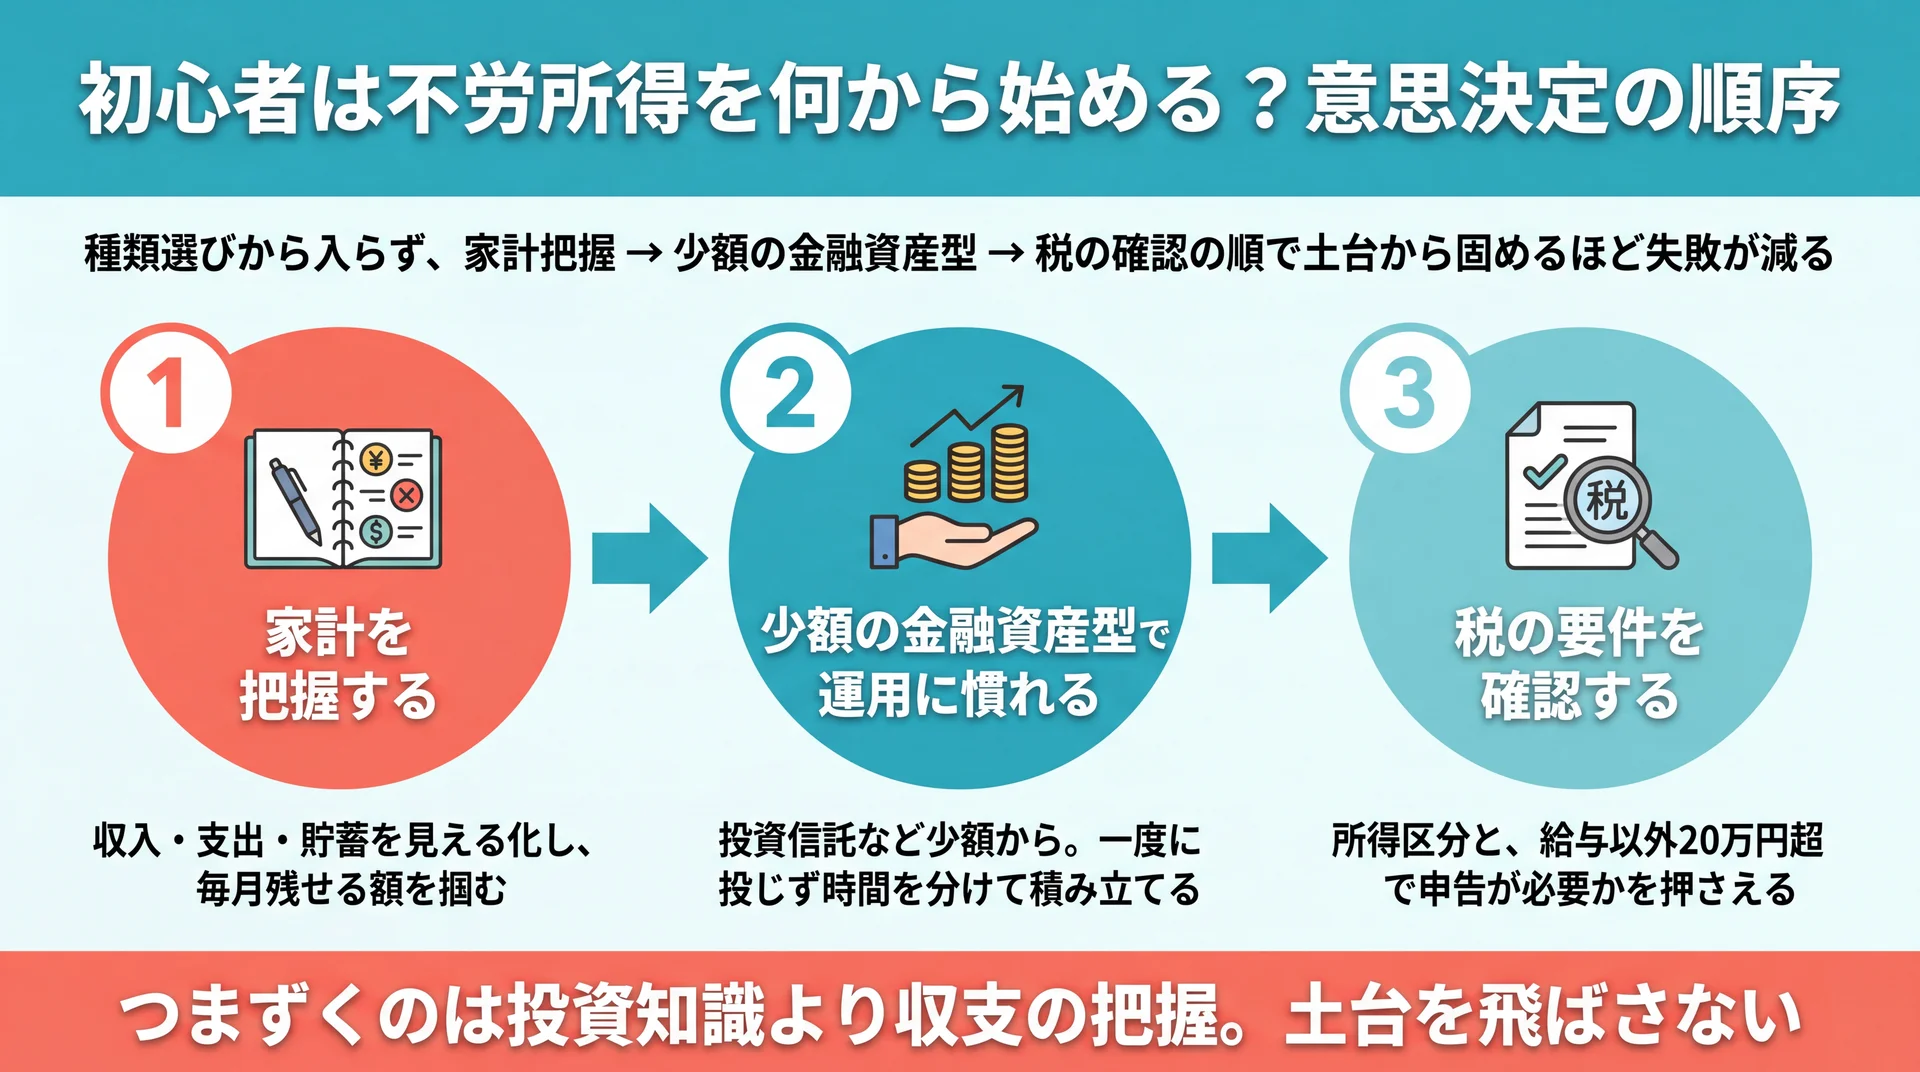
初心者が不労所得を始めるなら、まず家計の把握、次に少額の金融資産型、そして税の把握という順序が現実的です。種類選びから入らず、土台から順に固めるほど失敗が減ります。
「早く不労所得を作りたい」という気持ちは自然ですが、種類の比較から入ると、元手も判断基準も持たないまま値動きに振り回されやすくなります。一般には手法の数が多いほど選択肢が豊かに見えます。しかし初期資金・手離れ・税区分の3軸で並べると、初心者が現実的に選べる入口は金融資産型(投資信託や株式の配当など)にほぼ絞られます。金融庁も基本を家計管理と生活設計に置いています(金融庁、2013年公表)。この整理に沿えば、種類を選ぶ前に家計把握を済ませ、少額で運用に慣れ、税の要件を確認するという順序が、判断基準として現実的です。
不労所得は、種類を選ぶ問題ではなく、土台を整える順序の問題です。元手が小さい金融資産型なら、少額から実際に運用しながら知識を実践に変えられます。ただし金融資産型は元本が保証された手法ではなく、値動きによって投じた額を下回る可能性や、保有中に費用がかかる点も先に押さえておく必要があります。当社のトレーニングでも、最初につまずくのは投資の専門知識ではなく収支の把握という土台の部分でした。順序を守れば、同じ元手でも判断の質が変わります。逆に、土台を飛ばして種類選びから入ると、値動きのたびに不安になり、続けること自体が難しくなりがちです。金融資産型で始める場合も、一度にまとめて投じるのではなく、時間を分けて少しずつ積み立てると値動きの影響をならしやすくなります。
なお、副業で得た資金を投資に回して不労所得の元手にするなど、順番につなげる使い方もできます。まずは家計で種銭を作り、それを金融資産型に振り向けて仕組み化していく流れは、元手が少ない初心者にとって現実的な進め方のひとつです。具体的な着手順を家計から段階的に確認したい方は、お金の勉強 何からの詳しい解説で、5ステップのロードマップとして整理しています。自分の家計に合わせて、どの段階から始めるかを決める手がかりになります。
不労所得とはに関するよくある質問
不労所得の入口でよく検索される横断的な疑問を、全体像の観点で整理します。個別の手法や制度の詳細は、各章のリンク先で確認してください。
Q. 不労所得は初心者だと何から始めるのがいい?
まず家計を把握して毎月残せる額を確認し、少額の金融資産型(投資信託など)で運用に慣れ、並行して税の要件を押さえる順序が現実的です。種類選びから入るより失敗が減ります。着手順の詳細は本ガイドの意思決定順の章と、お金の勉強は何から始めるべきかを整理した記事で確認できます。
Q. 不労所得に税金はかかる?確定申告は必要?
不労所得は種類ごとに利子・配当・不動産・雑所得などに区分され、課税の仕組みが異なります。給与所得者は原則として給与以外の所得の合計が20万円を超えると確定申告が必要です(国税庁、令和7年4月1日現在法令等)。口座の種類などで要否が変わるため、具体的な申告要否や税額の判断は税務署または税理士に確認してください。
Q. 不労所得はいくらから始められる?
金融資産型なら少額から始められる手法が多く、投資信託の最低購入金額は取り扱う金融機関によって異なります。金額の大小より、続けられる範囲で運用に慣れることが先です。少額でも早く始めて長く続けるほど、再投資で育てられる余地が広がります。手法ごとの必要資金の目安は、不労所得の作り方を整理した記事で比較できます。
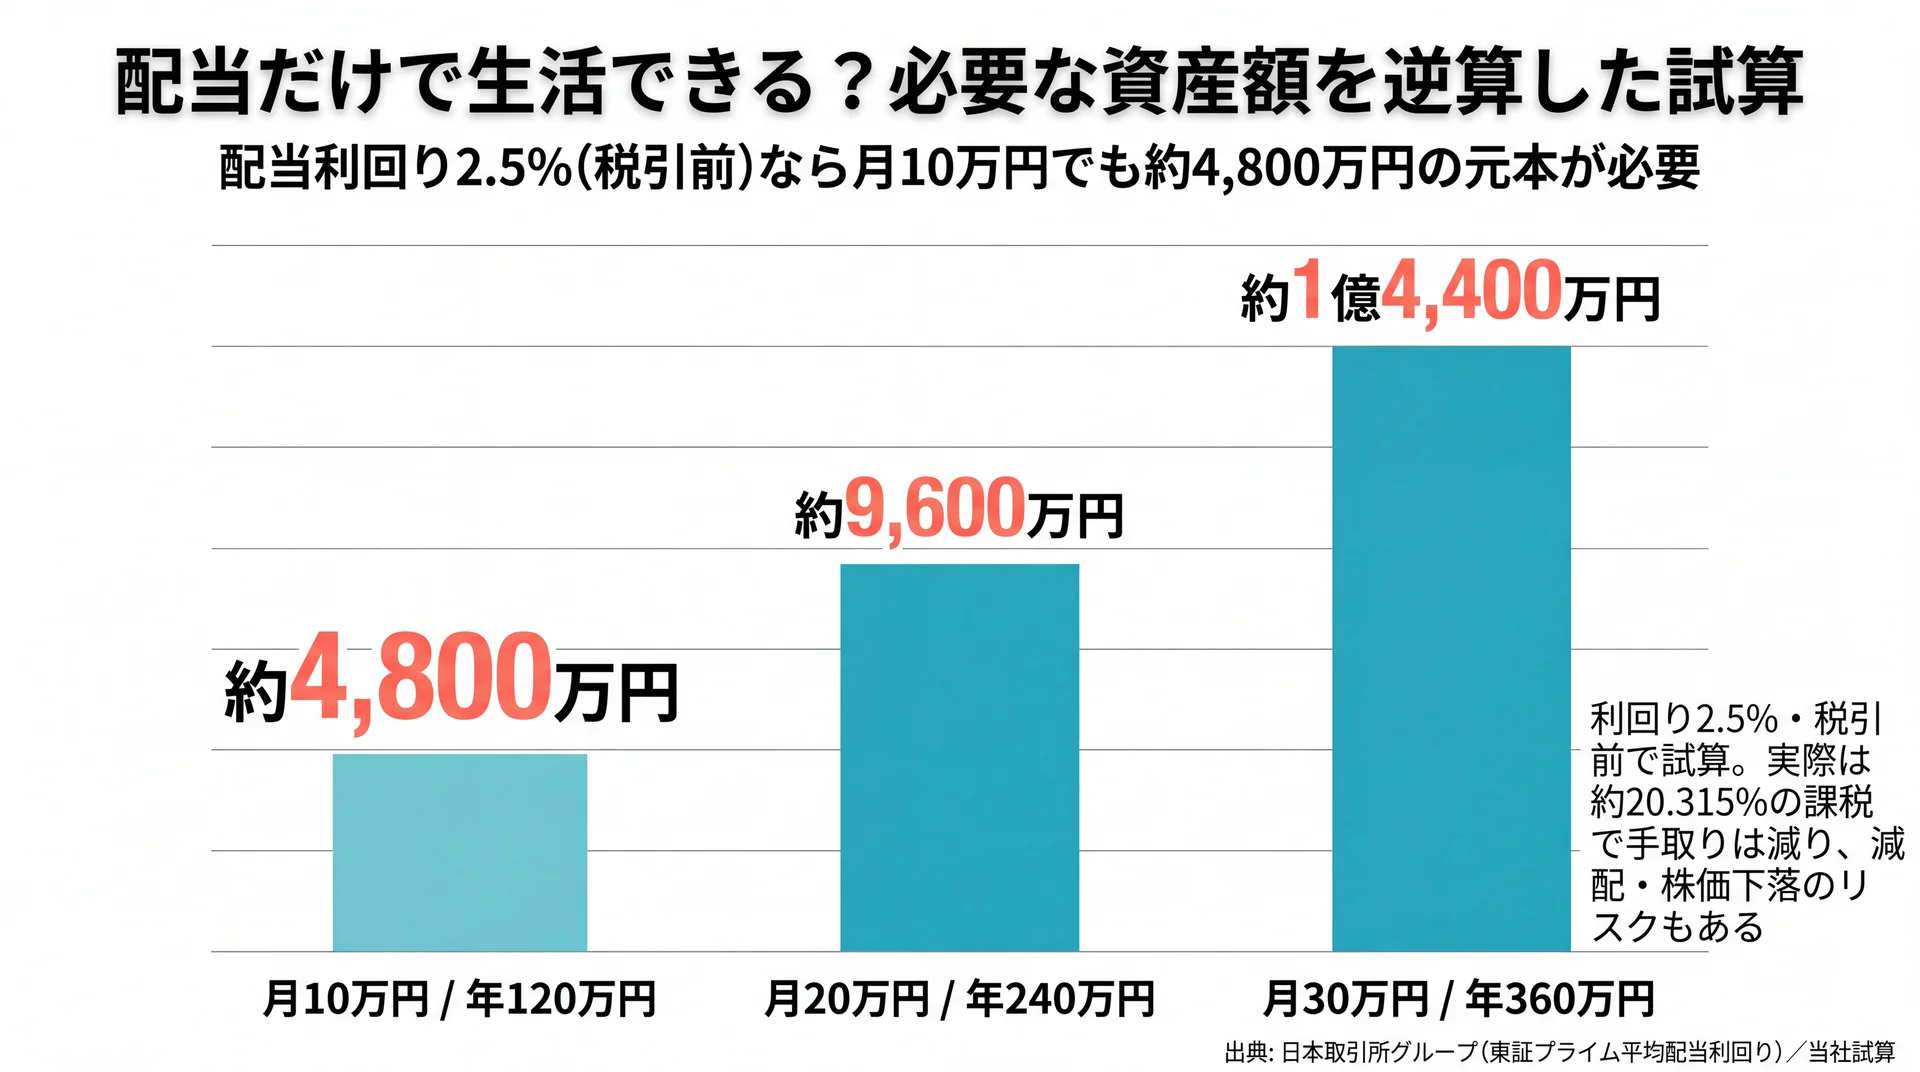
Q. 不労所得だけで生活するのは現実的?
最初から不労所得だけで生活費をまかなうには、収入の源泉となる資産や仕組みを相当な規模まで育てる必要があります。給与という安定収入を土台にしながら、時間をかけて不労所得の比率を少しずつ高める設計が現実的です。労働所得の安定性と不労所得の拡張性は、補完関係で捉えると無理がありません。
まとめ|不労所得は土台の上に積む
不労所得とは、資産や仕組みが生む継続収入であり、家計や学びという土台の上に積み上げるものです。本ガイドの要点を整理します。
- 不労所得は「労力ゼロ」ではなく、作る段階で資金・時間・知識のいずれかが必要
- 種類は金融資産型・実物や事業型・コンテンツや権利型の3系統。初心者の入口は金融資産型に絞られやすい
- 種類ごとに所得区分が異なり、給与所得者は給与以外の所得20万円超で確定申告が必要
- 始める順序は「家計把握 → 少額の運用 → 税の確認」。土台を飛ばさない
最初の一歩は、種類を探すことではなく、家計を見える状態にして毎月残せる額を掴むことです。そのうえで、不安が強い方はリスクの見取り図を扱った解説を、手順を具体化したい方は作り方の解説を、着手順に迷う方は学びのロードマップの解説を、それぞれ本文中のリンクから確認してください。
一人で順序を組み立てるのが難しいと感じる場合は、専属コンサルタントに直接相談しながら、自分の家計に合った進め方を確認する方法もあります。
\ まずは無料体験60〜80分程度から /
お金の疑問を専属コンサルタントに相談し、次の一歩を具体化できます。