金融リテラシーとは、お金に関する知識と、それをもとに判断・行動する力のことです。金融庁は「家計管理」「生活設計」「金融知識と適切な商品選択」「外部知見の活用」の4分野15項目を最低限身に付けるべき内容として整理しています。この記事では、その意味と日本人の到達状況、そして何から高めればよいかを公的データで整理します。金融リテラシーの全体像は、不労所得とはの全体像を整理した完全ガイドともあわせて確認できます。
\ 累計9万人が学ぶ伴走型トレーニング /
家計からNISAまで、専属コンサルタントがマンツーマンで学びを支えます。
金融リテラシーとは?意味と4分野15項目
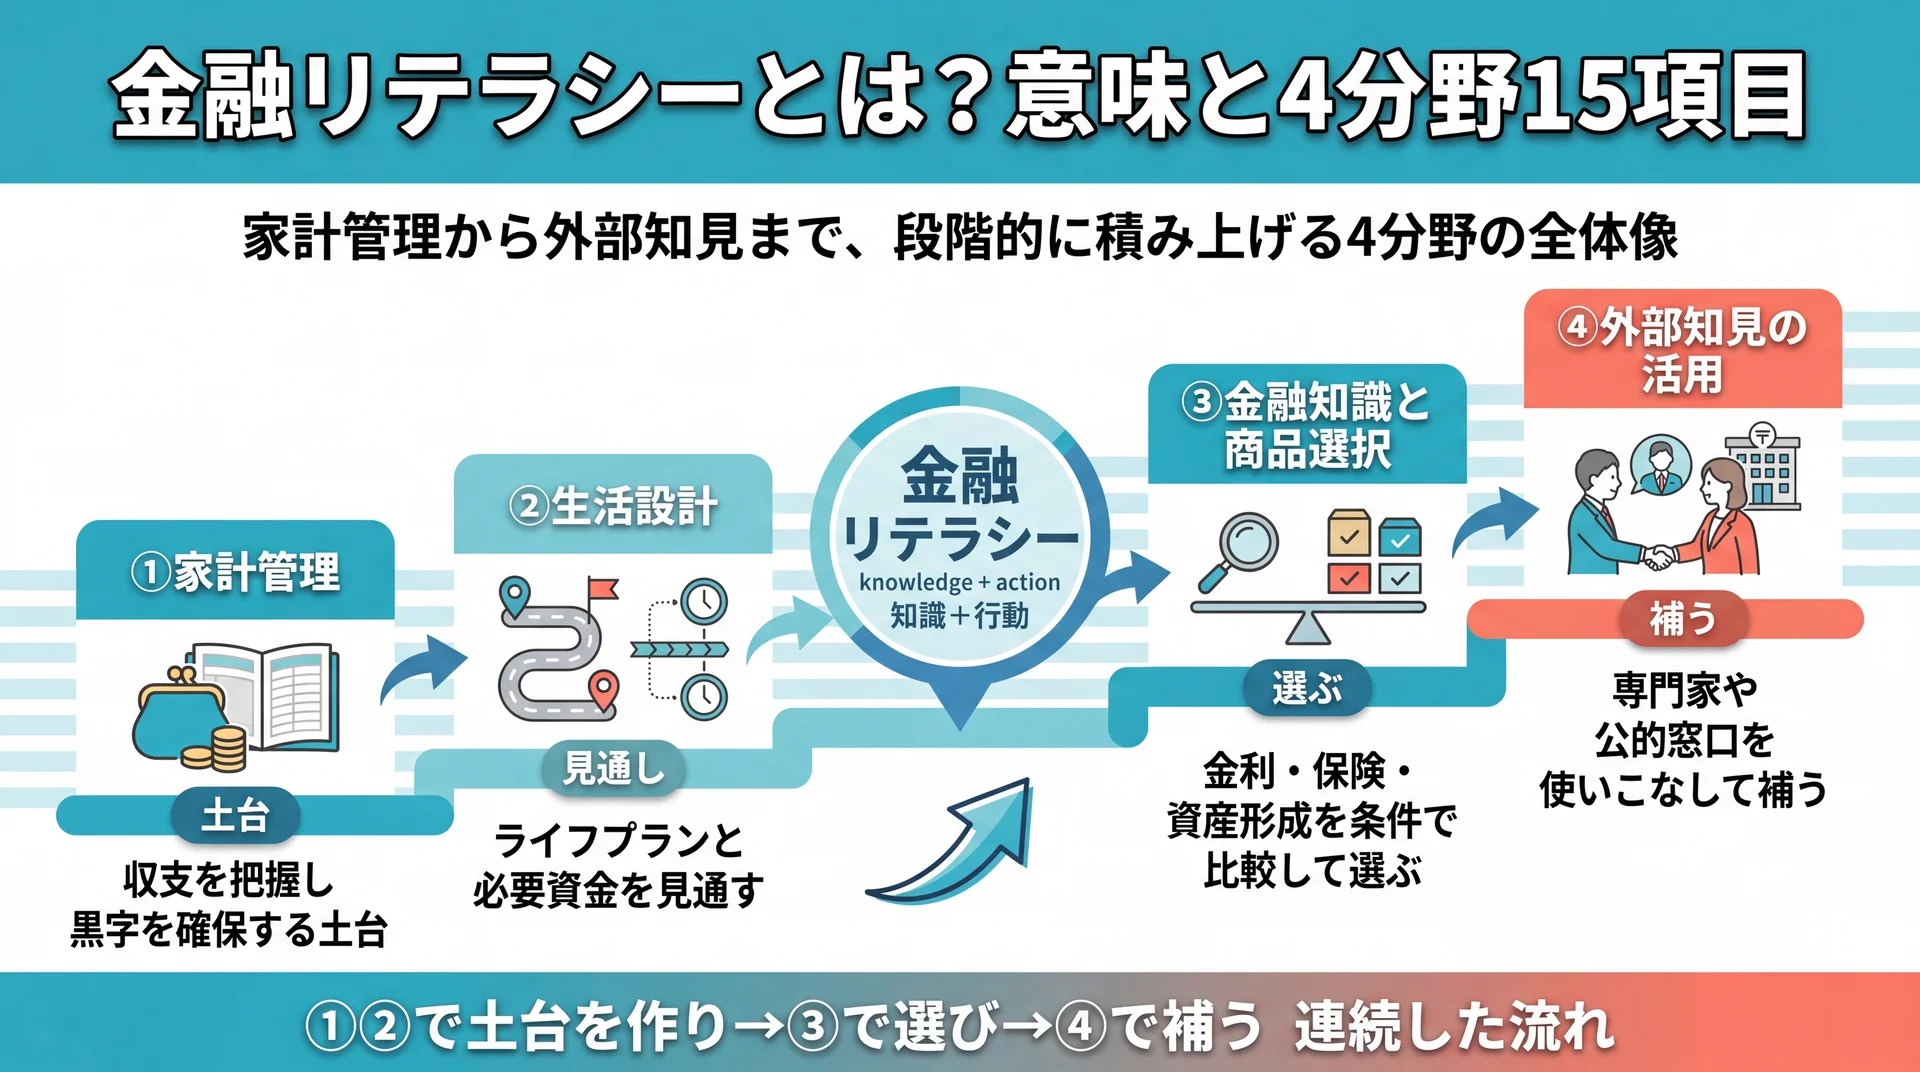
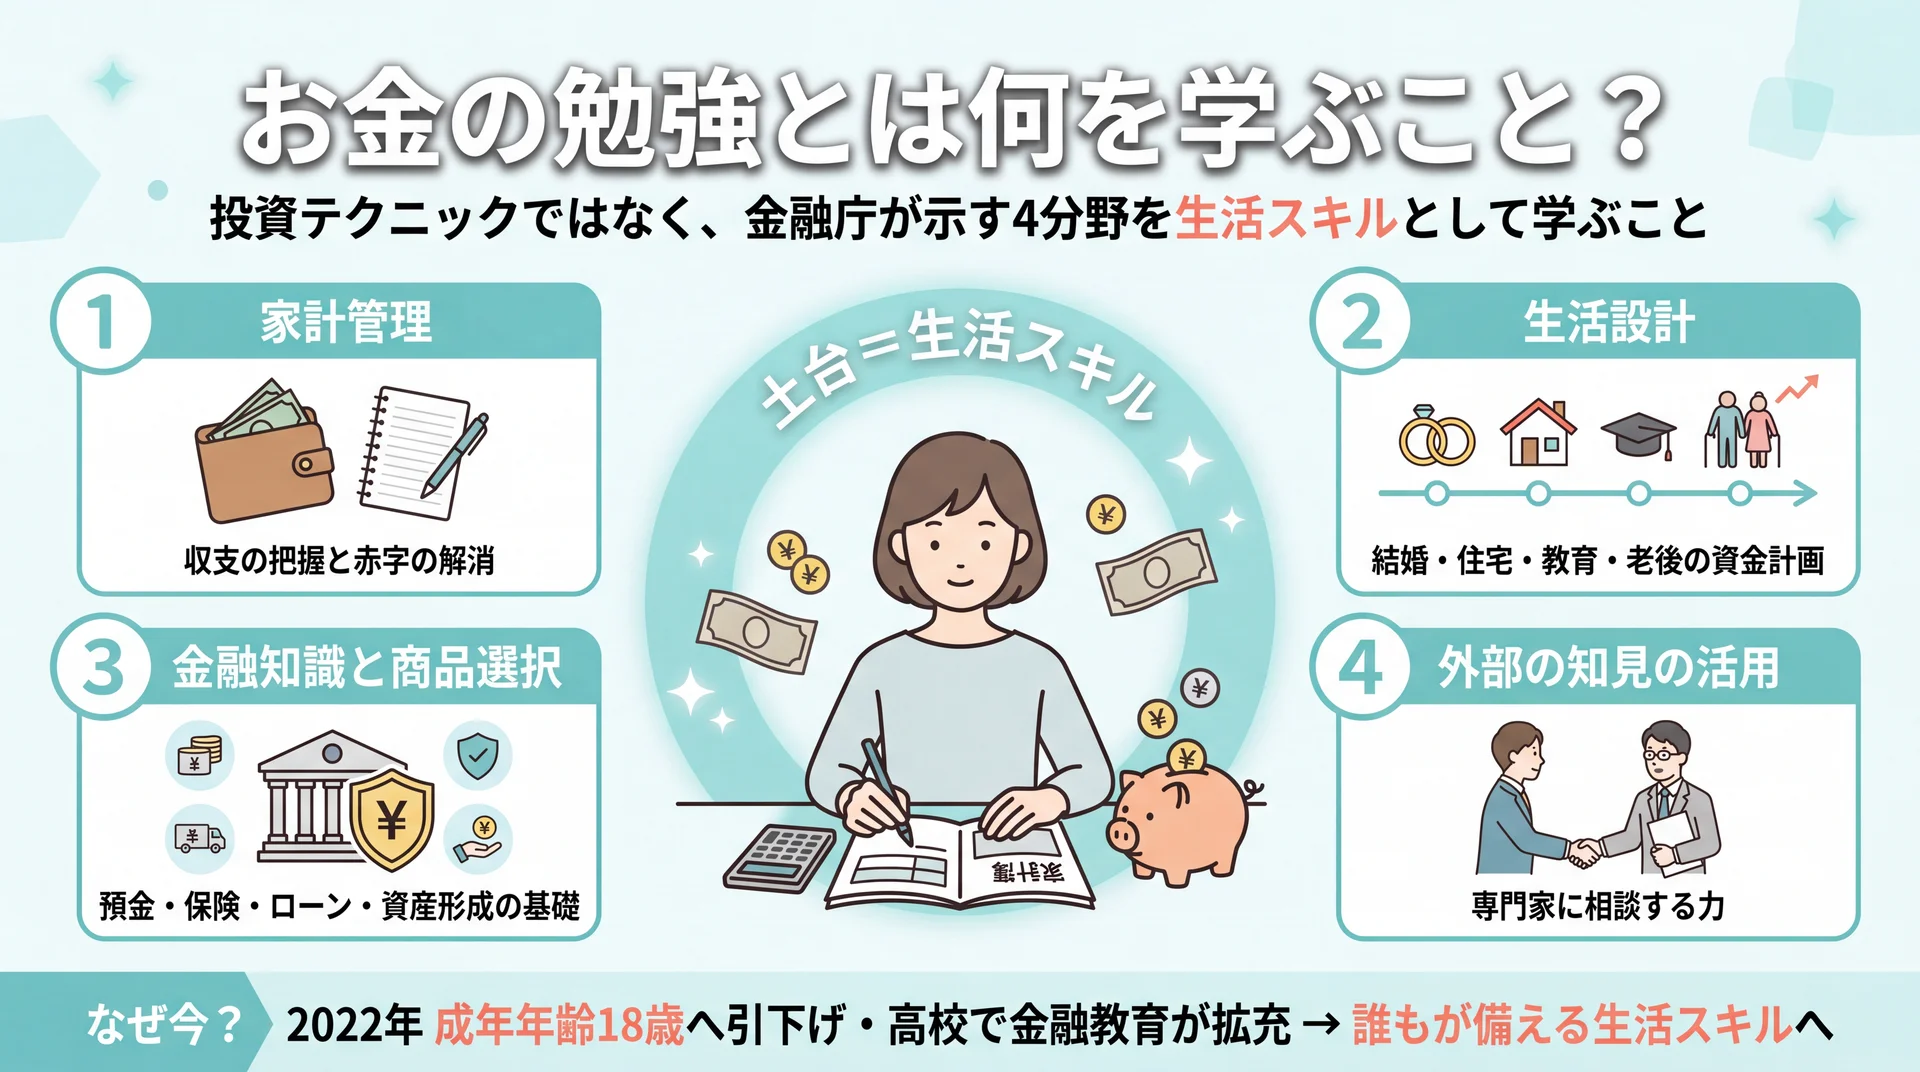
金融リテラシーとは、お金の知識と、それを使って適切に判断・行動する力を合わせた概念です。金融庁は最低限身に付けるべき内容を「家計管理」「生活設計」「金融知識と適切な商品選択」「外部知見の活用」の4分野15項目として整理しています(金融庁、2026年7月時点)。単なる暗記ではなく、実際の家計や資産形成の判断に使える力を指します。
言葉としての「リテラシー」は本来、読み書きの能力を意味します。金融の分野に当てはめると、金利や税金、投資商品などの情報を正しく読み取り、自分の状況に合わせて選べる力ということになります。知識があっても行動に移せなければ家計は変わらないため、金融リテラシーは「知っている」だけでなく「できている」までを含めて考える点に特徴があります。日々の買い物や貯金といった身近な行動から、NISAやローンのような制度の利用まで、幅広い意思決定を支える基礎能力と位置づけられています。
金融庁が示す4分野15項目とは何か
4分野は、お金の扱い方を入口から出口まで段階的にカバーする構成になっています。家計管理で土台を作り、生活設計で将来の見通しを立て、金融知識で商品を選び、外部知見で専門家や公的窓口を使いこなす、という流れです。金融経済教育推進機構(J-FLEC)が2024年に発足し、この内容を年齢層別に整理した「金融リテラシー・マップ」を公開しています(J-FLEC、2026年7月時点)。小学生から高齢者まで、年代ごとに到達目標が具体的に示されている点が特徴です。
各分野の中身は、下の表のように具体的な行動レベルまで落とし込まれています。抽象的な「お金の勉強」ではなく、収支の把握やライフプランの作成といった実務に直結する項目で構成されている点が、金融リテラシーという言葉の実像です。
| 分野 | 主な内容(15項目の代表例) | 到達の目安 |
| ①家計管理 | 収入と支出の把握、赤字を出さず黒字を確保する習慣 | 毎月の収支を把握できている |
| ②生活設計 | ライフプランの明確化、必要資金の見積もり | 将来の出費を時系列で描ける |
| ③金融知識と商品選択 | 金利・インフレ・保険・ローン・資産形成の理解と比較 | 商品を条件で比較して選べる |
| ④外部知見の活用 | 情報の真偽の見極め、専門家・公的窓口の利用 | 相談先を適切に選べる |
4分野15項目の内容を到達の目安とあわせて整理(出典: 金融庁・J-FLEC 金融リテラシー・マップを基に当社作成)
分野ごとにもう少し補足します。①家計管理は、収入と支出を把握して赤字を出さず、黒字を確保する習慣づくりで、すべての土台になります。②生活設計は、結婚・住宅・教育・老後といったライフイベントに向けて、いつ・いくら必要かを見通す作業です。③金融知識と適切な商品選択は、金利・インフレ・保険・ローン・資産形成といったテーマを理解し、複数の商品を条件で比較して選ぶ力を指します。④外部の知見の活用は、情報の真偽を見極め、金融機関や公的な相談窓口といった外部の力を適切に使う力です。4つは独立ではなく、①②で土台を作り、③で選び、④で補う、という連続した流れとして設計されています。これらが「最低限」とされているのは、特別な資産がなくても、社会人として生活していくうえで誰もが必要になる基礎だからです。
マネーリテラシー・お金の勉強との違いは?
金融リテラシーは、家計だけでなく金融制度や資産形成まで含む広い概念です。日常の金銭管理力に軸を置いた考え方は「マネーリテラシー」として整理されることが多く、両者は重なりつつも力点が異なります。金融リテラシーは制度・商品・資産形成といった「外向き」のお金の力、マネーリテラシーは日々の家計や金銭感覚といった「内向き」の力、と捉えると整理しやすくなります。日々の家計や金銭管理の側面を詳しく知りたい場合はマネーリテラシーについてはこちらで扱っています。本記事は、制度や資産形成を含む「金融リテラシー」そのものに絞って解説します。
なぜいま金融リテラシーが重要なのか?
金融リテラシーが重要になった背景には、制度の変化で「自分で選び、自分で契約する」場面が増えたことがあります。2022年4月の成年年齢引下げと高校での金融教育必修化、そしてNISAなど自助努力型の制度の広がりが同時に進み、判断を他人任せにできない環境になりました。知識の差がそのまま家計の差につながりやすくなっています。
かつては終身雇用や高い預金金利が、個人の金融判断の甘さをある程度吸収していました。低金利と長寿化が進んだ現在は、預金だけでは資産が物価上昇に追いつかず実質的に目減りするリスクもあり、一人ひとりが制度を理解して動く必要が高まっています。守るだけの家計から、守りながら増やす家計への転換が求められています。日本では家庭や学校でお金の話題を避ける傾向が長く続き、体系的に学ぶ機会が限られてきました。この文化的な背景も、正答率が長く横ばいのまま推移してきた一因と考えられます。だからこそ、意識して学ぶ場を持つことが、これまでの空白を埋める近道になります。
成年年齢の引下げと高校での必修化
2022年4月から成年年齢が18歳へ引き下げられ、18歳から自分の意思でローンやクレジットカードの契約ができるようになりました。同じ2022年4月には、高校の家庭科・公民科で「資産形成」の視点を含む金融教育が必修化されています(金融庁 高校向け金融経済教育指導教材、2026年7月時点)。契約の自由と責任が早まった分、判断力を早期に身に付ける必要が生じています。
この変化は、いま社会に出ている大人にも影響します。学校で体系的に金融を学ばずに就職した世代は、制度の前提が変わったまま自分で情報を追う立場に置かれているためです。子ども世代が学校で学ぶ内容を、親世代が知らないという逆転も起こり得ます。だからこそ、学び直しの手段を持っているかどうかが、世代を問わず家計の差につながります。
NISA・老後資金と「自分で選ぶ」時代
老後資金や資産形成を公的制度だけに頼りにくくなり、NISAやiDeCoのように「自分で口座を開き、自分で商品を選ぶ」仕組みが中心になりました。制度自体は用意されていても、どの制度をどの順序で使うかは利用者の判断に委ねられています。制度を使う手前で止まってしまう人が多いのは、判断の土台となる金融リテラシーが不足しているためです。口座は作ったものの何を買えばよいか分からず放置してしまう、というつまずきは、知識と行動のあいだにある典型的な段差です。
日本人の金融リテラシーはどの程度か?
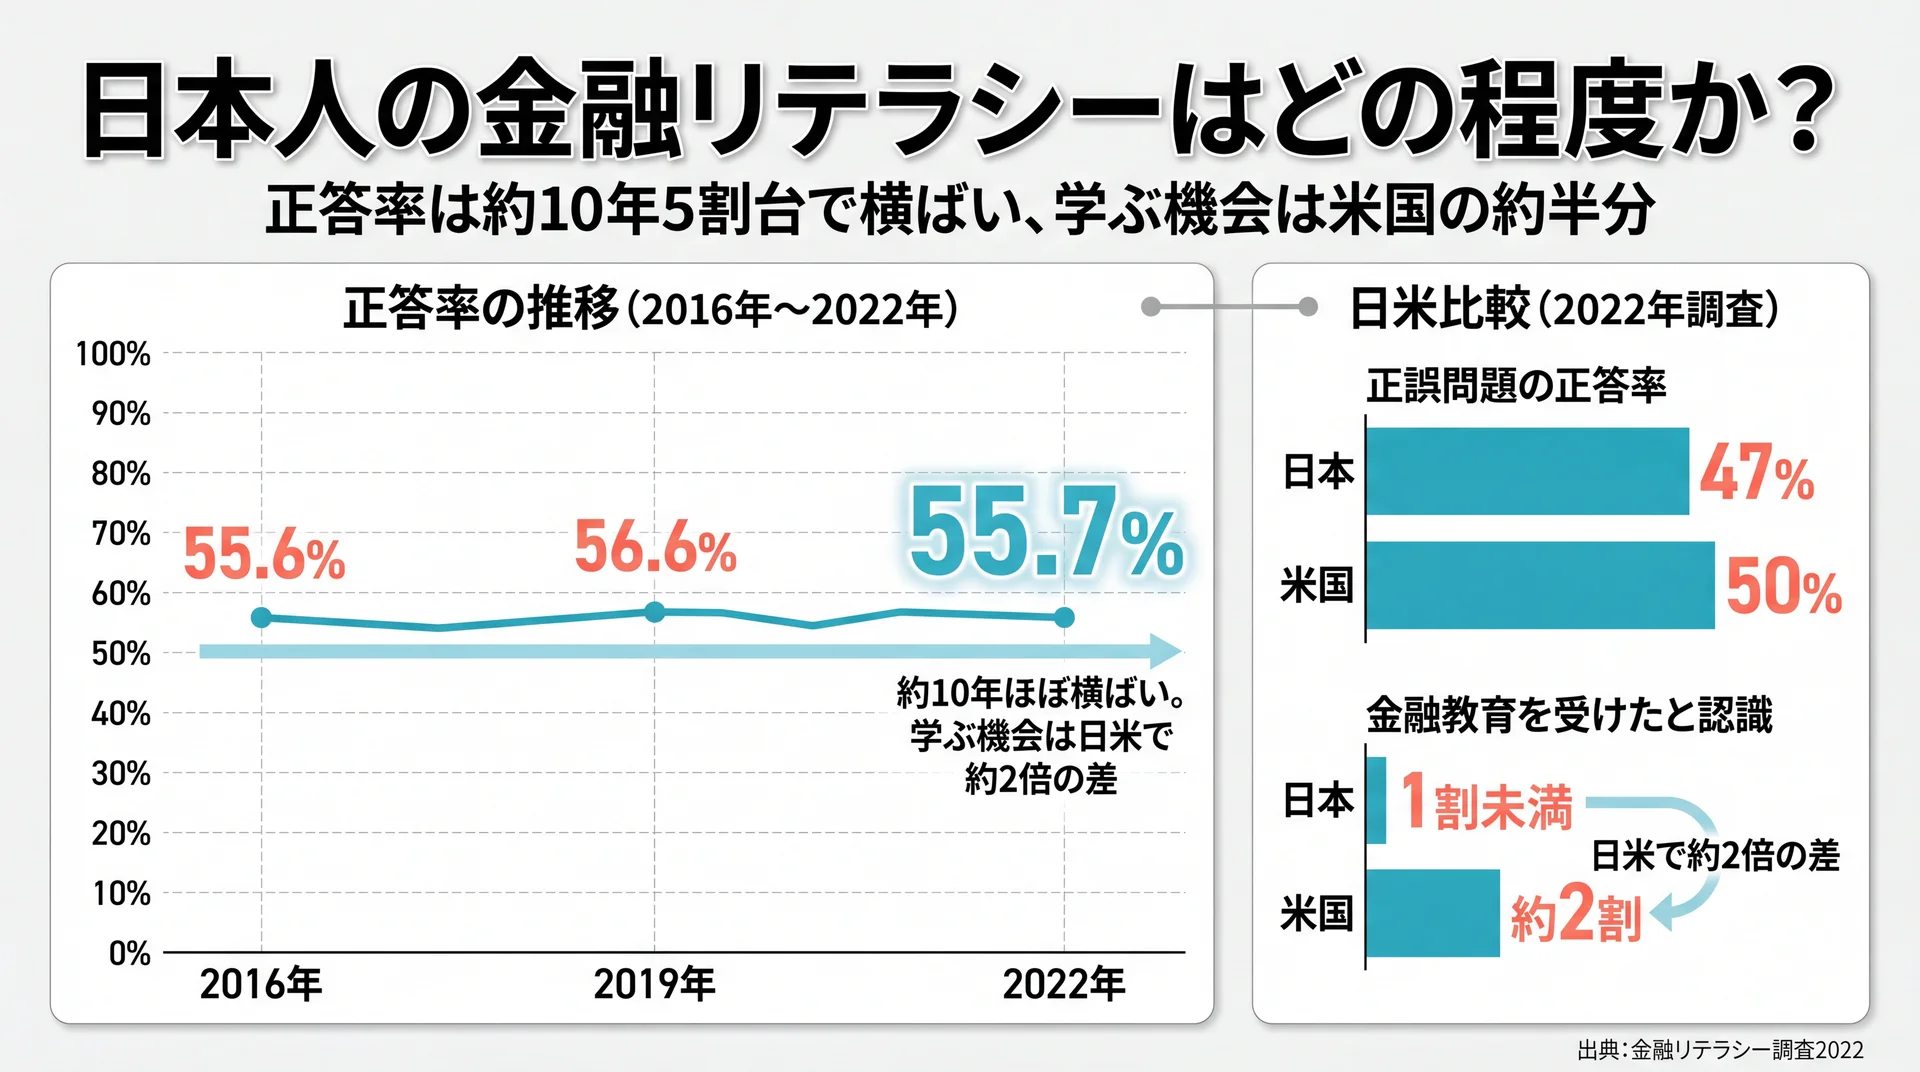
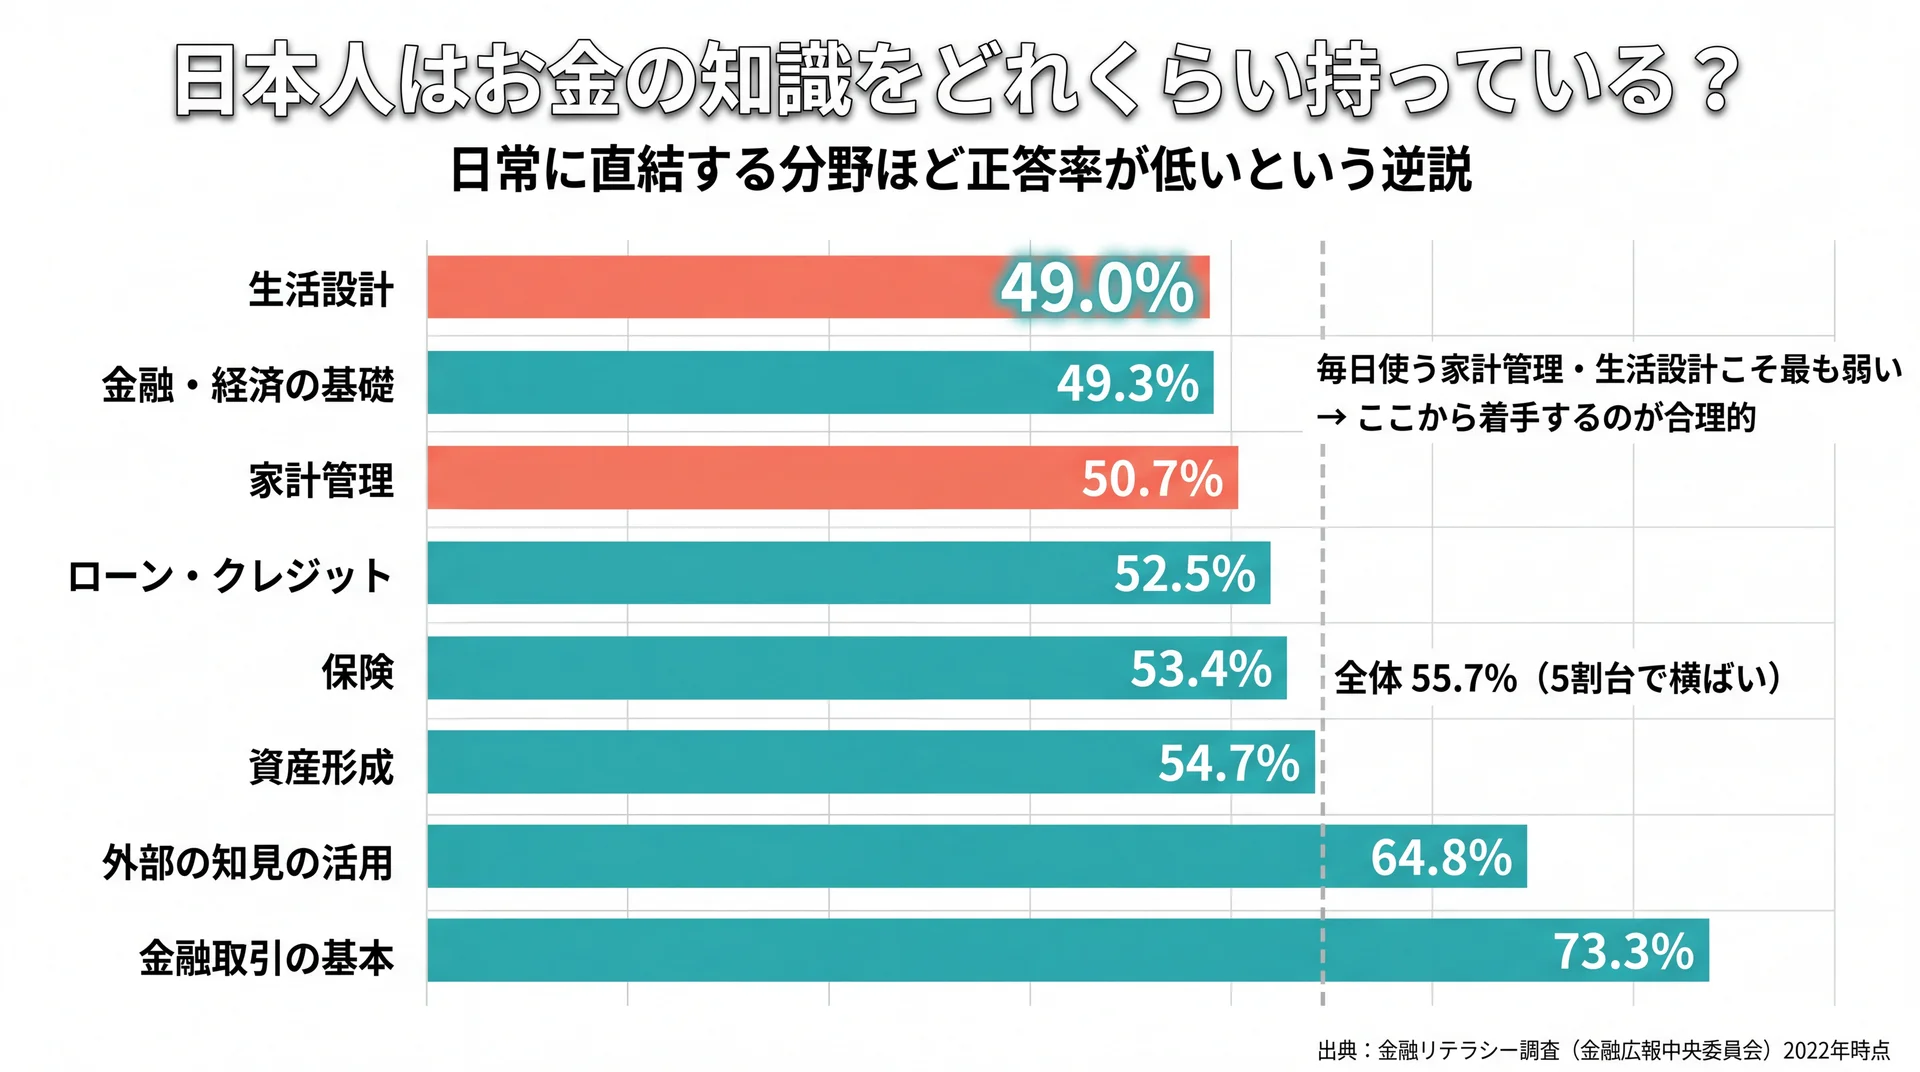
日本人の金融リテラシーは、正誤問題の正答率で5割台にとどまり、大きな改善は見られません。金融広報中央委員会(現在はJ-FLECが継承)の金融リテラシー調査では、25問の正答率が2016年55.6%、2019年56.6%、2022年55.7%と横ばいで推移しています(金融リテラシー調査2022、2026年7月時点)。半分程度の正答率が続いている状況です。裏を返せば、正しく学べば伸びしろが大きい領域とも言えます。全体の水準が低いということは、少し学ぶだけでも周囲との差をつけやすいという意味でもあります。
この調査は18〜79歳の3万人を対象にした大規模な統計で、3年ごとに実施されています。最新の2025年調査もJ-FLECが同じ規模で実施し、2026年3月に公表しましたが、正答率は引き続き5割台の水準で、日本全体の底上げが課題として残っています(金融リテラシー調査2025(J-FLEC)、2026年7月時点)。10年近く横ばいという事実は、独学に任せるだけでは全体の水準が上がりにくいことを示しています。
正誤問題の正答率と海外との比較
海外と比べても、日本の水準は高いとは言えません。日米で共通する正誤問題の正答率は日本47%に対し米国50%で、金融教育を受けたと認識している人の割合は日本では1割に満たない一方、米国では約2割にのぼります(金融リテラシー調査2022、2026年7月時点)。正答率の差はわずかでも、学ぶ機会の差は2倍近くあります。米国では早い段階から学校や職場で金融を学ぶ機会が整えられてきた一方、日本で高校教育に本格的に組み込まれたのは2022年からで、歴史の差が機会の差として表れています。この差の背景には、知識量そのものより「体系的に学ぶ機会の有無」があると考えられます。独学で情報を集めるだけでなく、順序立てて学べる経路を確保できているかどうかが、学びの成果を左右します。
若年層・分野別の偏り
正答率には分野ごとの偏りがあります。家計管理のように日常で触れる領域は比較的把握できている一方、金利・インフレ・保険・資産形成といった商品選択に直結する分野の正答率は低くなりがちです。下の表は、4分野を「知識として理解しているか」と「行動として実践できているか」の2軸で整理した独自マトリクスです。
| 分野 | 知識(理解)の状況 | 行動(実践)の状況 | 差が生まれやすい点 |
| ①家計管理 | 収支把握は比較的浸透 | 続けられず途切れやすい | 記録の習慣化 |
| ②生活設計 | 必要性は理解されやすい | ライフプランの数値化は進みにくい | 将来支出の見積もり |
| ③金融知識・商品選択 | 金利・インフレ・資産形成の正答率が低い | 商品比較まで到達しにくい | 制度・商品の理解 |
| ④外部知見の活用 | 相談先の存在は知られている | 中立な窓口を選べていない | 情報の見極め |
金融リテラシー4分野を「知識」と「行動」の2軸で整理(出典: 金融庁・金融リテラシー調査の分野別傾向を基に当社作成)
とくに18〜29歳の若年層は、投資への関心が高まる一方で、正答率は他の年代より低い傾向が続いています。関心と知識のギャップが開いているため、勢いだけで始めて途中でつまずきやすい層です。この年代には、まず正しい順序を示し、土台から積み上げる学びが効果を持ちやすいと言えます。逆に、金利やインフレのように日常であまり意識しないテーマは、年代を問わず正答率が伸び悩みます。物価が上がると同じ金額で買えるものが減る、という基本的な仕組みを押さえるだけでも、預金一辺倒のリスクに気づきやすくなります。
金融リテラシーが高い人と低い人で何が変わるのか?
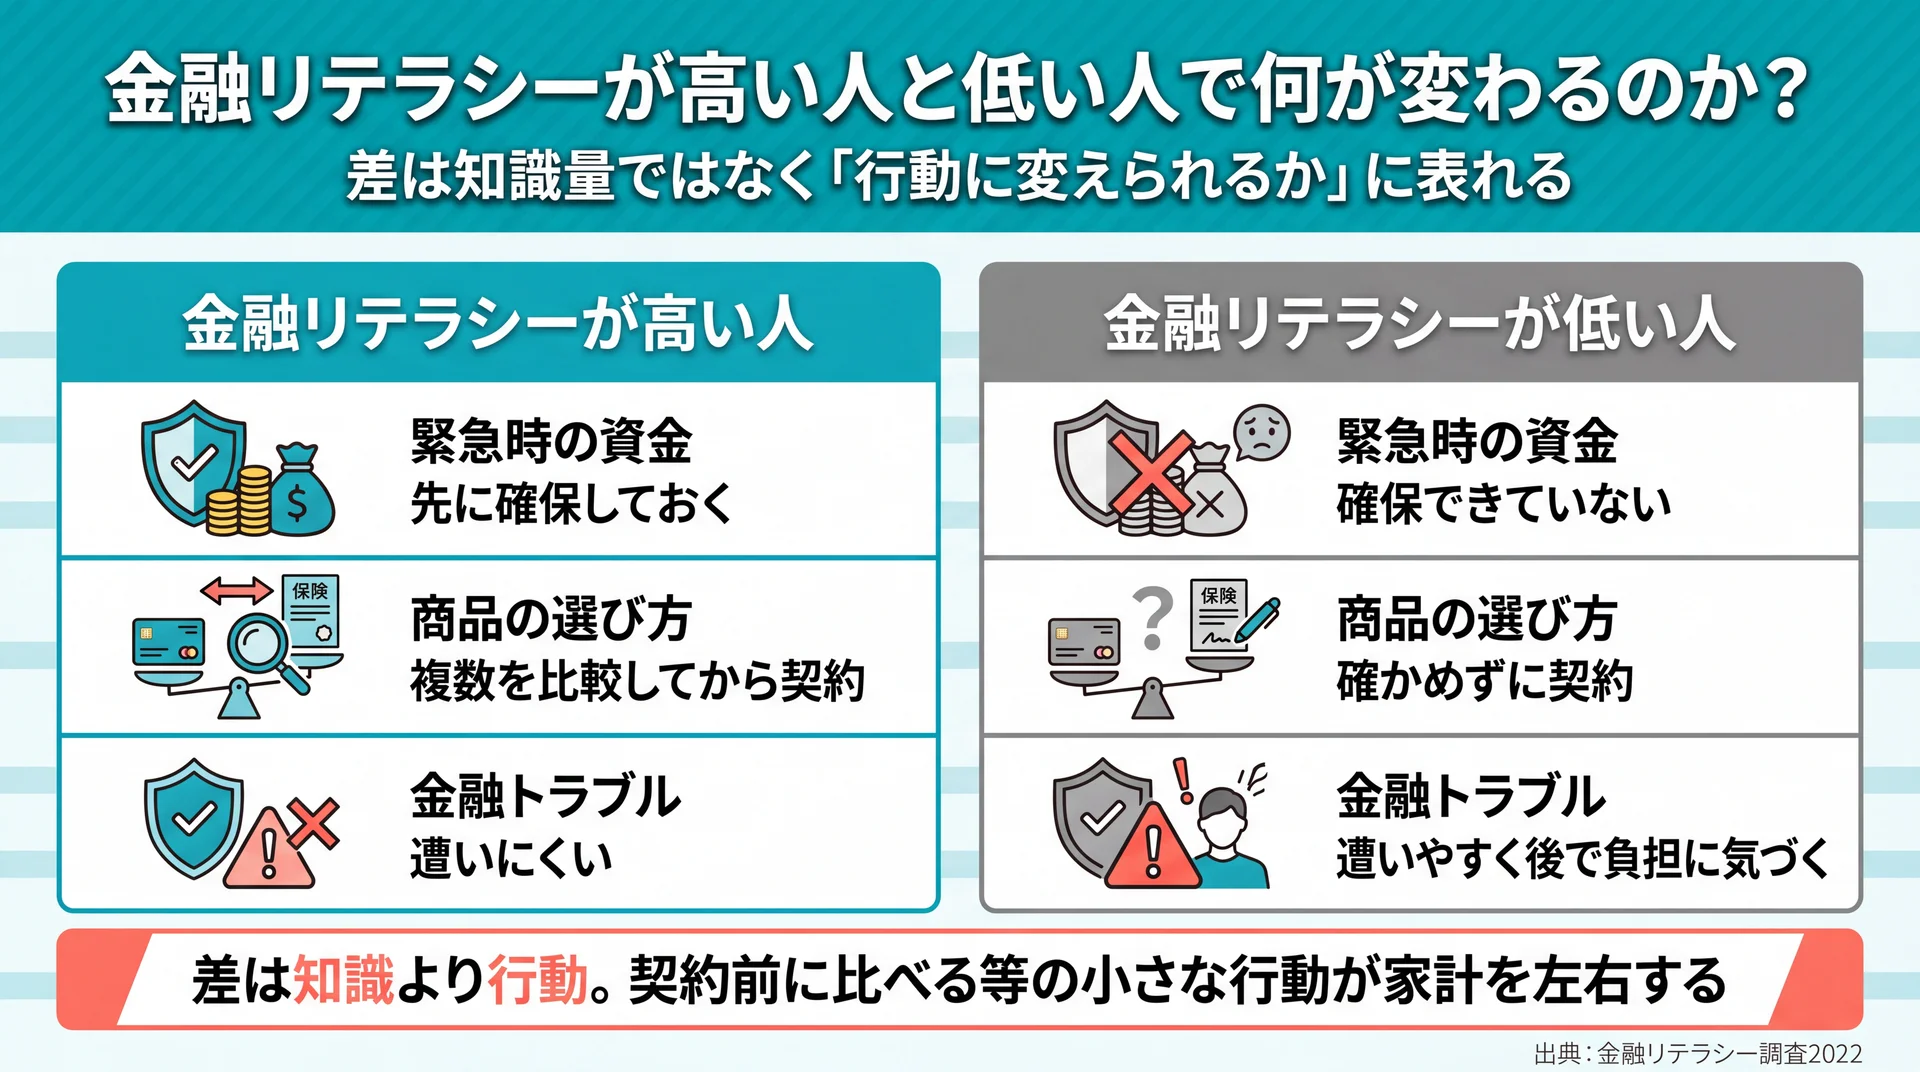
金融リテラシーの高低は、日々の家計行動と、いざというときの備えの差に表れます。調査では、金融リテラシーが高い層ほど緊急時の資金を確保し、商品を比較してから購入し、金融トラブルに遭いにくい傾向が確認されています。知識そのものより、知識を実際の行動に変えられているかどうかで結果に差が出ます。緊急資金を先に確保する、契約前に複数の商品を比べる、といった一つひとつの行動の積み重ねが、家計の安定度を左右します。具体的には、金融リテラシーが高い人は、保険を「勧められたから」ではなく「必要な保障はいくらか」から逆算して選び、クレジットの分割払いにかかる手数料の重さも理解したうえで使い方を決めます。一方でリテラシーが低いと、内容を十分に確かめないまま契約し、後から負担の大きさに気づくという流れになりがちです。同じ収入でも、この判断の差が数年単位で見ると無視できない金額になります。
ここで注目したいのは、独学の量よりも「体系的に学ぶ経路の有無」が差を生むという点です。金融リテラシー調査でも、金融教育を受けたと認識している層のほうが正答率が高い傾向が示されています。断片的に情報を集めるより、4分野を順序立てて学べる経路を持つことが、行動の変化に結び付きやすいと評価できます。まずは、自分が4分野を体系立てて学ぶ手段を持っているかを基準に、いまの学び方を点検してみると、次の一手が見えやすくなります。
当社の受講データでも、知識が行動へ変わった変化が見られます。金融リテラシーを「知識」だけでなく「行動変化」まで含めて捉える評価軸で見ると、受講後に総資産が平均で約57.2万円増加し、月間の自由資金も増えたという結果が出ています。数字の大小より、口座を開いたまま止まっていた行動が動き出した点に意味があります。当社は、金融リテラシーの成果を「テストの点数」ではなく「行動が変わったか」で測るべきだと考えています。知識を増やすこと自体が目的ではなく、家計の見直しや資産形成といった行動につながって初めて、学んだ意味が生まれるためです。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
\ 学び方に迷ったら無料体験で相談 /
独学で情報を絞りきれないときも、専属コンサルタントに個別の疑問を相談できます。
金融リテラシーは何から高めればいいのか?
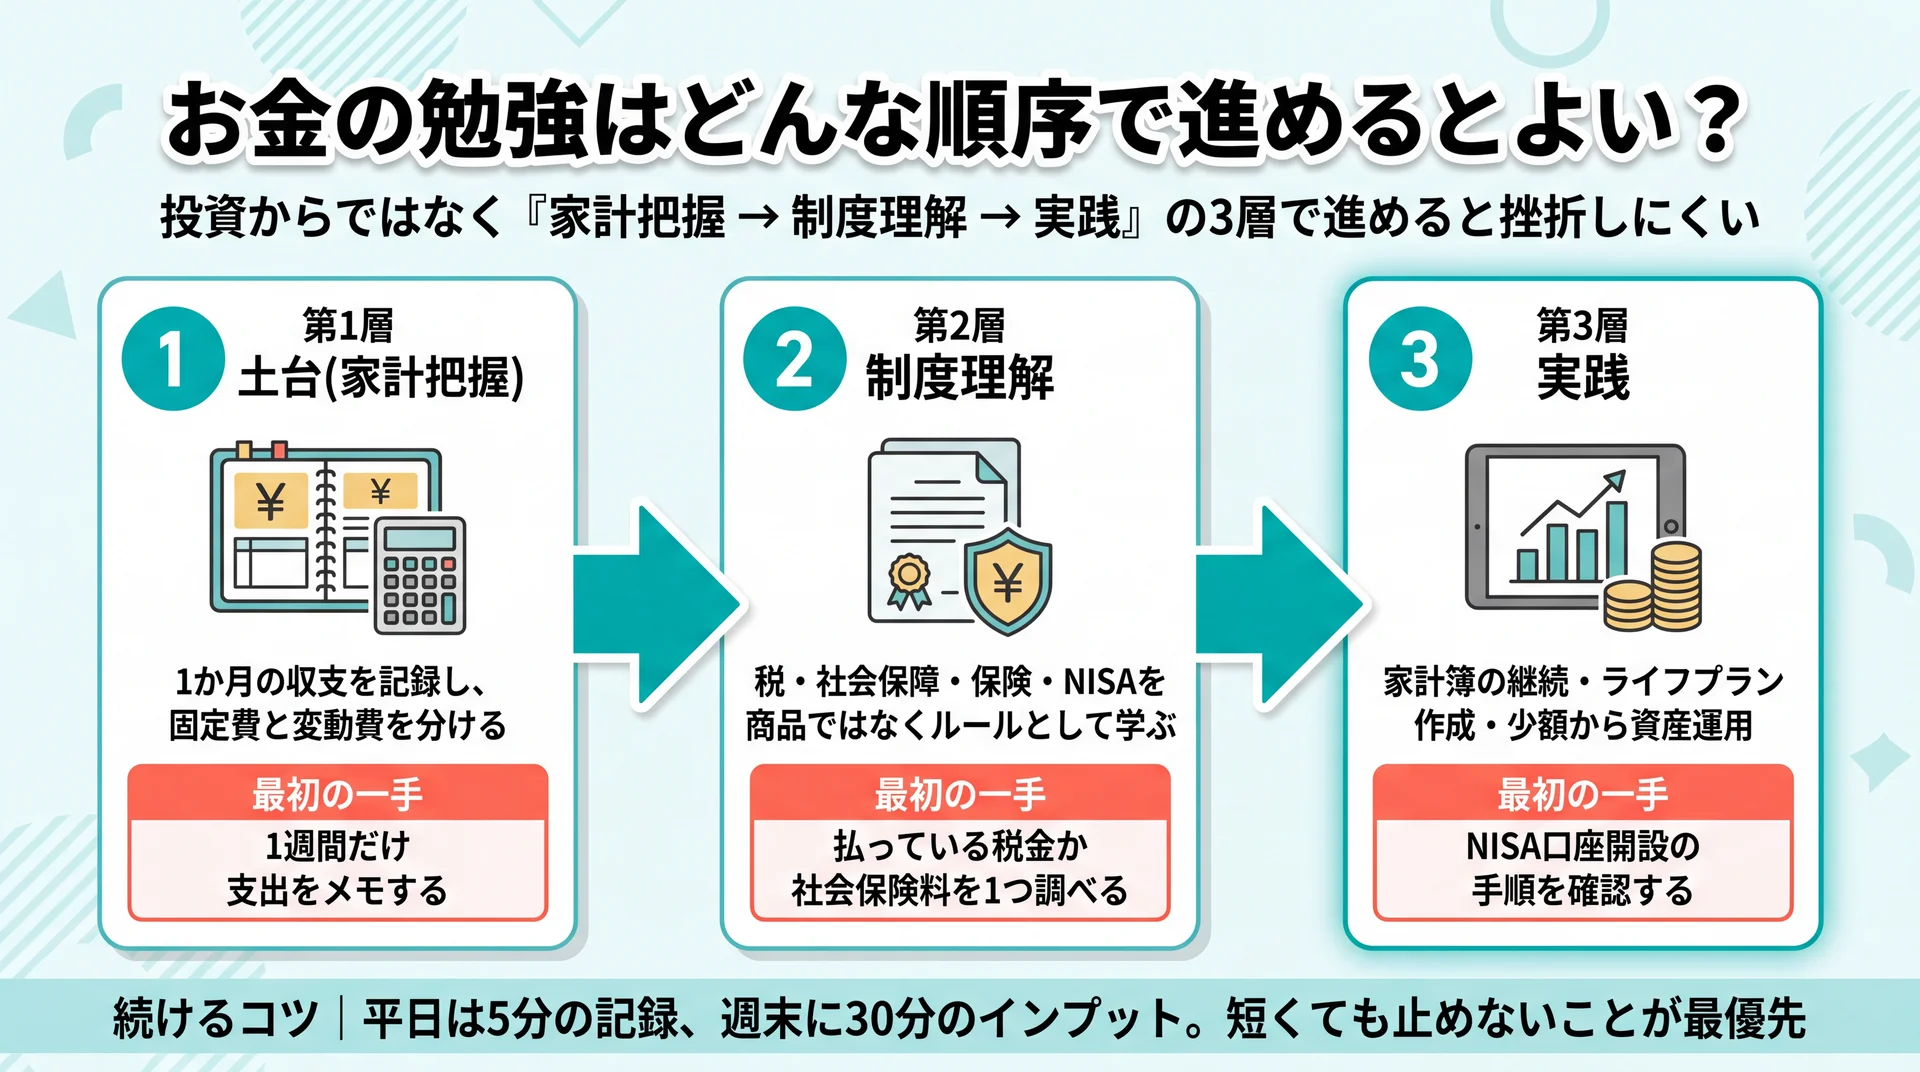
金融リテラシーは、4分野の順序どおり「家計管理→生活設計→金融知識→外部知見」の流れで高めるのが基本です。いきなり投資商品から入ると土台が抜け落ちやすいため、収支の把握と将来設計で足場を固めてから、商品選択や相談先の活用へ進みます。順序を守るだけで、学びの効率と定着率が変わります。
大切なのは、一度に完璧を目指さないことです。4分野すべてを同時に学ぶ必要はなく、自分がどの分野でつまずいているかを見極めて、そこから埋めていくほうが続きます。前の章のマトリクスで自分の弱い分野を確かめると、優先順位を付けやすくなります。たとえば「毎月いくら使っているか即答できない」なら家計管理から、「老後にいくら必要か見当がつかない」なら生活設計から、というように、自分の言葉で答えられない項目が最初の入口になります。完璧な知識をそろえてから動くのではなく、弱い一点から手を付けて小さく行動を変えることが、結果的に近道になります。
まず家計管理と生活設計から
土台になるのは家計管理と生活設計です。毎月の収支を把握し、将来必要になる出費を時系列で描くことで、いくらを・いつまでに・何のために準備するかが具体化します。この2分野は日常で触れる領域のため取りかかりやすく、成果も実感しやすいのが利点です。家計の記録が続かない場合は、手書きよりアプリで自動化するなど、習慣化を助ける仕組みを選ぶと定着しやすくなります。まずは1か月、支出を「固定費」と「変動費」に分けて眺めるだけでも、削れる部分が見えてきます。とくに通信費・保険料・サブスクリプションといった固定費は、一度見直すと効果が毎月続くため、優先して確認する価値があります。変動費を我慢して切り詰めるより、固定費を一度整えるほうが、ストレスなく家計が引き締まります。
生活設計は、結婚・出産・住宅・老後といったライフイベントごとに必要額を見積もる作業です。数値にすることで漠然とした不安が具体的な準備に変わり、次の金融知識の学びにも目的が生まれます。ゴールが決まると、必要な利回りや積立額も逆算できるため、商品選びの判断がぶれにくくなります。
金融知識と商品選択・外部知見の活用
土台ができたら、金利・インフレ・税制・NISAやiDeCoといった制度の理解へ進みます。ここで重要なのは、商品名を覚えることではなく、条件で比較して選ぶ基準を持つことです。同じ「投資信託」でも手数料や対象資産で結果は変わるため、比較の観点を先に押さえます。手数料・分散の効き方・税制優遇の3点を軸にすると、初心者でも商品の違いを整理しやすくなります。
判断に迷う場面では、金融庁や公的機関の情報、あるいは中立な相談窓口といった外部知見を使いこなす力(4分野目)が効いてきます。情報を集める段階で「誰が・何のために発信しているか」を確かめる習慣を持つと、偏った情報に流されにくくなります。何から手を付けるか整理したい場合は、入口の考え方を扱ったお金の勉強についてはこちらもあわせて確認できます。
学び方の選択肢を4つの軸で比較する
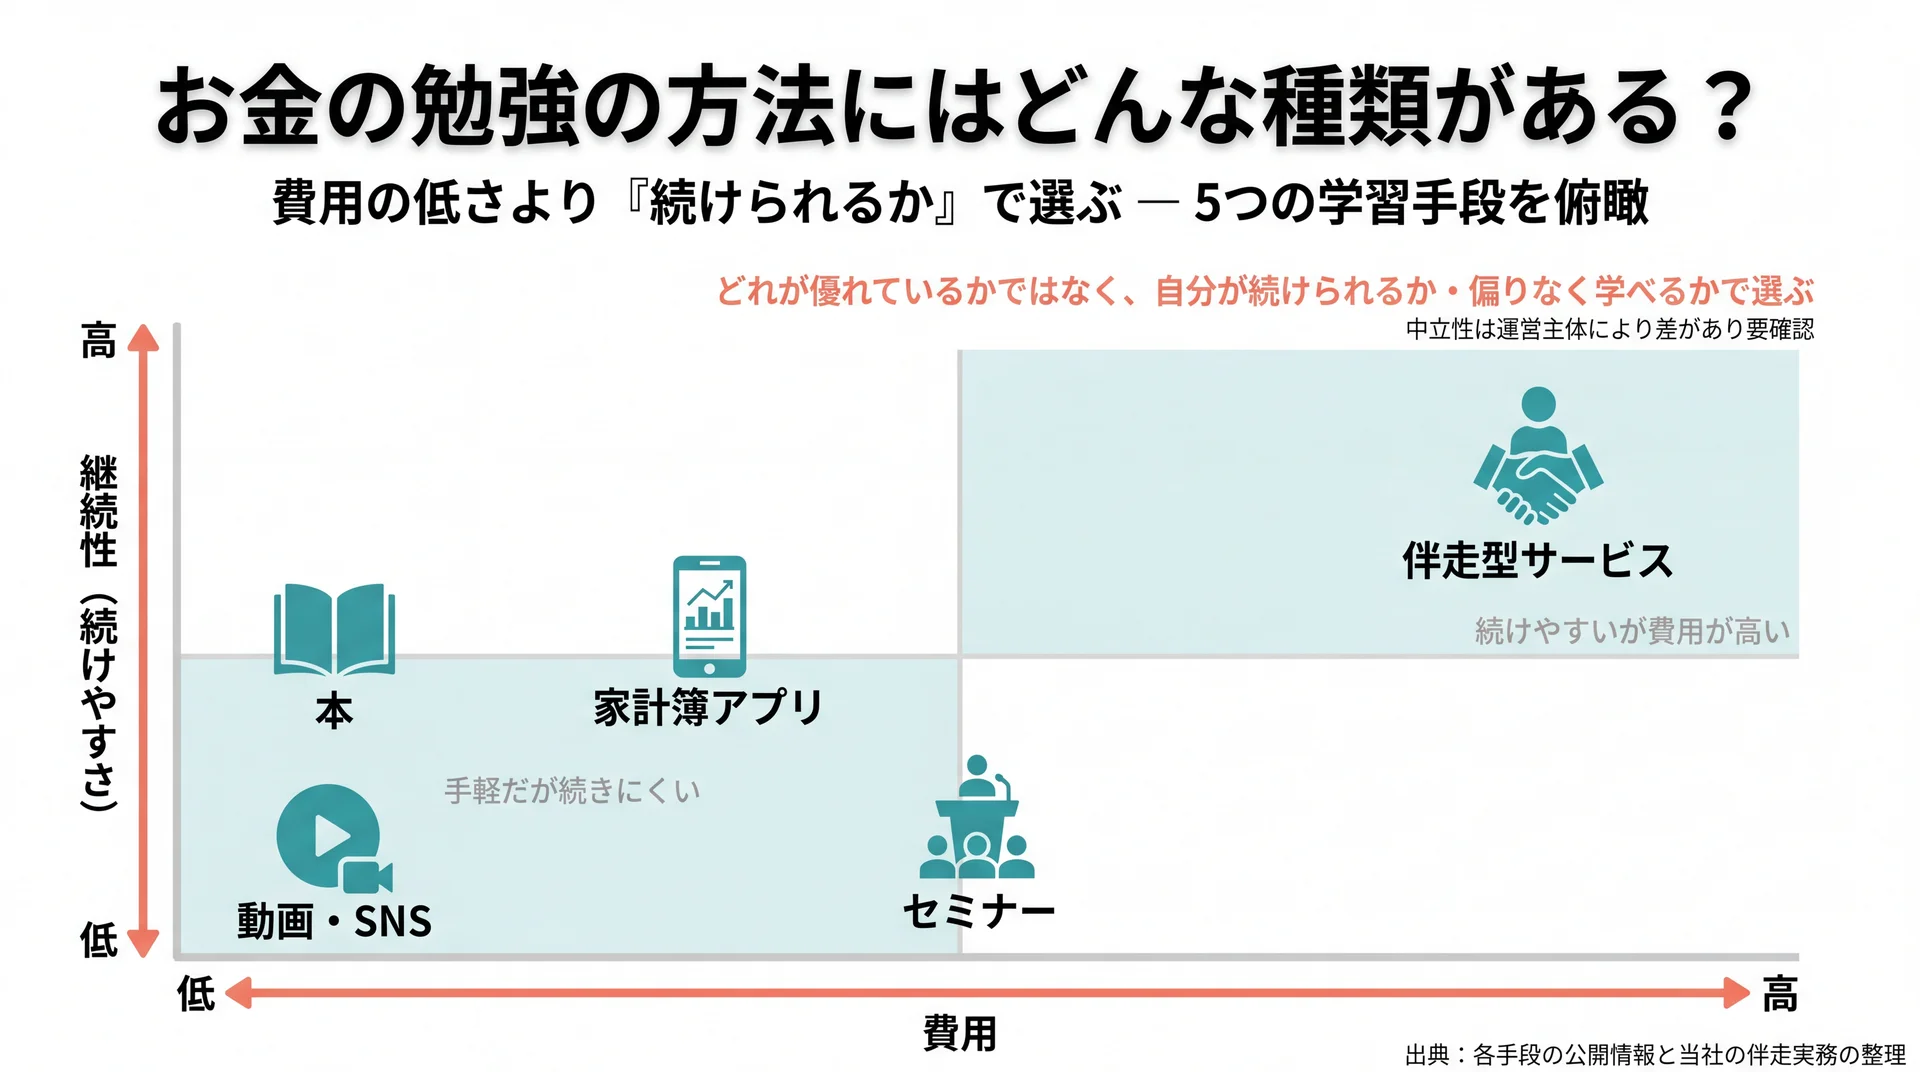
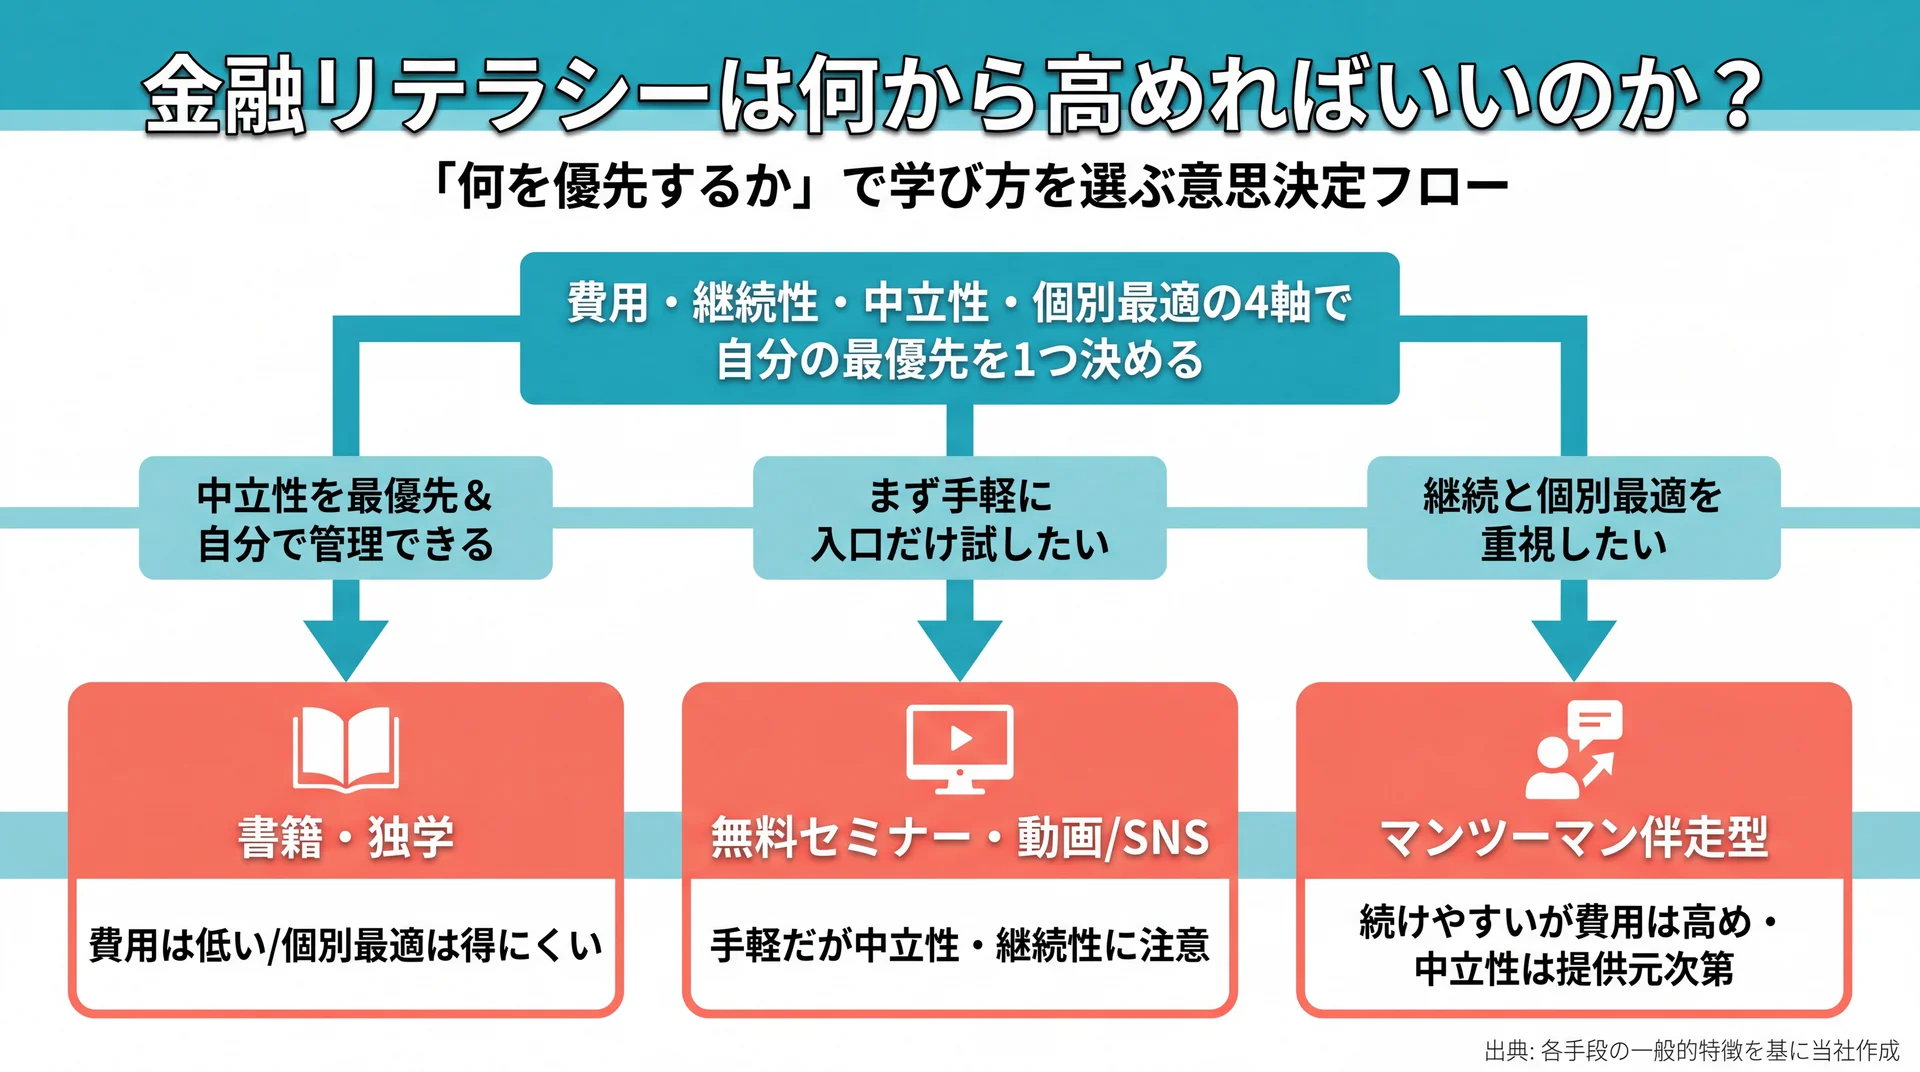
学び方は複数あり、費用・継続性・中立性・個別最適という4つの軸で比べると自分に合う方法が見えてきます。下の表は主な選択肢を同じ軸で並べたものです。どれが優れているかではなく、目的と状況で向き不向きが変わる点が要点です。
| 学び方 | 費用 | 継続性 | 中立性 | 個別最適 |
| マンツーマン伴走型 | 高め | 伴走で続きやすい | 提供元により異なる | 高い |
| 書籍・独学 | 低い | 自己管理次第 | 高い(自分で選ぶ) | 低い |
| 無料マネーセミナー | 無料が多い | 単発中心 | 要注意(商品販売の入口の場合あり) | 低い |
| 動画・SNS | 無料〜低 | 断片的で途切れやすい | ばらつきが大きい | 低い |
学び方を4つの評価軸で同粒度に整理(出典: 各手段の一般的特徴を基に当社作成)
書籍・独学は費用が低く中立性も高い一方、続けられるかは本人次第で、自分の家計に合わせた個別最適は得にくい方法です。無料セミナーや動画は入口として手軽ですが、中立性と継続性に注意が必要になります。継続性と個別最適を重視するなら、伴走型が候補になりますが、費用は高めで中立性は提供元により異なる点を確認しておく必要があります。
当社のABCashは、この表でいうマンツーマン伴走型にあたります。専属コンサルタントが家計管理からNISA・iDeCoまでを個別カリキュラムで伴走し、金融商品を販売しない教育モデルを採っています。費用は独学より高くなりますが、続けやすさと自分の状況に合わせた個別最適を優先する場合の選択肢になります。どの方法を選ぶ場合も、4つの軸のうち自分が何を優先するかを先に決めておくと、後悔の少ない判断につながります。
どの学び方でも共通してつまずくのが「継続」です。学び始めても、日々の忙しさのなかで記録や見直しが止まり、いつの間にか元の家計に戻ってしまう、という経験は珍しくありません。当社では、知識を一度きりの学習で終わらせず、専用アプリでの毎日の記録とフィードバックを通じて、おおむね60日で習慣として定着させる設計を採っています。金融リテラシーは、学んだ直後よりも、それを日常の行動として続けられるかどうかで最終的な差が生まれます。だから、学ぶ手段を選ぶときは「続けられる仕組みがあるか」も判断材料に加えておくと安心です。
金融リテラシーを学ぶときの注意点は?
金融リテラシーの学習では、情報の出所と中立性を確かめることが最優先です。お金の情報は玉石混交で、商品販売を目的とした発信も多く含まれます。とくに投資や保険は個人の状況で最適解が変わるため、断定的な「これが正解」という情報には慎重に向き合う必要があります。公式サイトや公的機関が発表している情報にあたり、複数の視点で確認する姿勢が土台になります。
数値やランキングを見るときは、それが「何に対する評価か」「いつ時点の情報か」を先に確認すると、誤った判断を避けやすくなります。制度や税制は改正されるため、古い情報のまま行動しないことも大切です。とくにNISAのように制度改正のあった分野では、改正前の解説記事が検索上位に残っていることもあり、公開日を確認する習慣が役立ちます。
もう一つ意識したいのが、詐欺や悪質な勧誘への警戒です。「元本保証で高利回り」「絶対に儲かる」といった言葉は、金融の仕組み上あり得ない話であり、金融リテラシーが身に付いていれば入口で見抜けます。うまい話ほど立ち止まって確かめる姿勢は、知識を守りに使う最も実践的な場面です。
金融・投資は資産形成という重要な判断に関わる領域です。本記事は一般的な情報の整理であり、個別の資産設計や商品選択については、ファイナンシャルプランナーや金融機関などの専門家に相談することをおすすめします。中立な相談先を選ぶこと自体が、4分野目「外部知見の活用」の実践にあたります。相談先を選ぶときは、その相手が特定の商品を販売して収益を得ているのか、それとも助言そのものへの対価で成り立っているのかを確認すると、助言の中立性を見極めやすくなります。無料であることには理由があるため、誰がコストを負担しているのかという視点を持つことが、情報を正しく読むうえで役立ちます。
金融リテラシーに関するよくある質問
金融リテラシーについて検索されやすい疑問を、公的データに基づいて整理します。
Q. 金融リテラシーが低いと、具体的にどんな不利がありますか?
金融リテラシーが低い層は、緊急時の資金を確保できていない、商品を比較せずに契約する、金融トラブルに遭いやすいといった傾向が調査で示されています(金融リテラシー調査2022)。知識不足が家計の損失や不安に直結しやすい点が不利といえます。
Q. 大人になってからでも金融リテラシーは身に付きますか?
年齢に関わらず高められます。金融リテラシー調査では金融教育を受けた層ほど正答率が高い傾向があり、体系的に学ぶ経路を持つことが年代を問わず効果を持ちます。まず家計管理から順に4分野を埋めていく方法が現実的です。
Q. 金融リテラシーはどの分野から勉強すべきですか?
家計管理と生活設計という土台から始めるのが基本です。収支の把握と将来設計で足場を固めてから、金利・税制・NISAなどの金融知識と商品選択へ進むと、学びが定着しやすくなります。
Q. 無料のセミナーや動画だけで十分ですか?
入口としては有効ですが、中立性と継続性には注意が必要です。無料セミナーは商品販売の入口になっている場合があり、動画・SNSは情報のばらつきが大きくなります。出所を確かめ、複数の視点で補う使い方が安全です。
Q. 金融リテラシーが高いかどうかを自分で確認する方法はありますか?
金融リテラシー調査で使われている正誤問題は公開されており、自分の理解度をセルフチェックする目安になります。4分野のうちどこが弱いかを把握し、弱い分野から学び直すと効率的です。全問正解を目指す必要はなく、生活設計や商品選択のように行動に直結する分野を優先的に押さえると、学びが家計の変化につながりやすくなります。
金融リテラシーを含むお金の基礎をまとめて確認したい場合は、不労所得とはの基礎からの総まとめはこちらで全体像を整理できます。
まとめ
金融リテラシーとは、家計管理・生活設計・金融知識と商品選択・外部知見の活用という4分野15項目からなる、お金の知識と判断力です。日本人の正答率は5割台で横ばいが続き、海外と比べても体系的に学ぶ機会の差が課題として残っています。制度は「自分で選ぶ」方向へ進んでおり、知識を行動に変えられるかどうかが家計の差につながります。
高め方の基本は、4分野を順序どおりに埋めていくことと、独学量よりも体系的に学ぶ経路を持つことです。学び方は費用・継続性・中立性・個別最適の4軸で比べ、自分の状況に合う手段を選ぶとよいでしょう。継続性と個別最適を重視するなら、当社のABCashのように専属コンサルタントが家計からNISAまで伴走する方法も選択肢になります。金融リテラシーは、一度身に付ければ生涯にわたって家計を支える資産になります。景気や制度がどう変わっても、自分で情報を読み解き判断できる力は古くなりません。まずは、いまの家計と資産の全体像を一度整理することから始めてみてください。
\ 家計と資産の全体像を体験で整理 /
無料体験60〜80分程度で、いまの家計と資産を見渡し、次に学ぶ順序を一緒に整理できます。