
家計簿アプリ選びは、記録方式・安全性・無料機能の3つの軸で決まり、最優先すべきは「自分が続けられるかどうか」です。ただしアプリの導入はゴールではなく、家計管理の入口にすぎません。記録した数字を支出の見直しや貯金につなげてこそ、家計は動き始めます。この記事でわかることは次の3点です。
- 家計簿アプリの選び方(記録方式・機能・安全性・費用の4軸)と、アプリ・手書き・エクセルの位置づけ
- 記録から貯金・資産形成までの家計管理の全体像
- 節約・貯金・年代別の目安など、各テーマの詳しい解説記事への進み方
各章の要点をつかんだうえで、深く知りたいテーマは本文中のリンクから個別記事へ進めます。
\ 累計9万人が学ぶ伴走型講座 /
家計の記録から投資まで、専属コンサルタントがマンツーマンで伴走します。
家計簿アプリと家計管理の全体像とは?
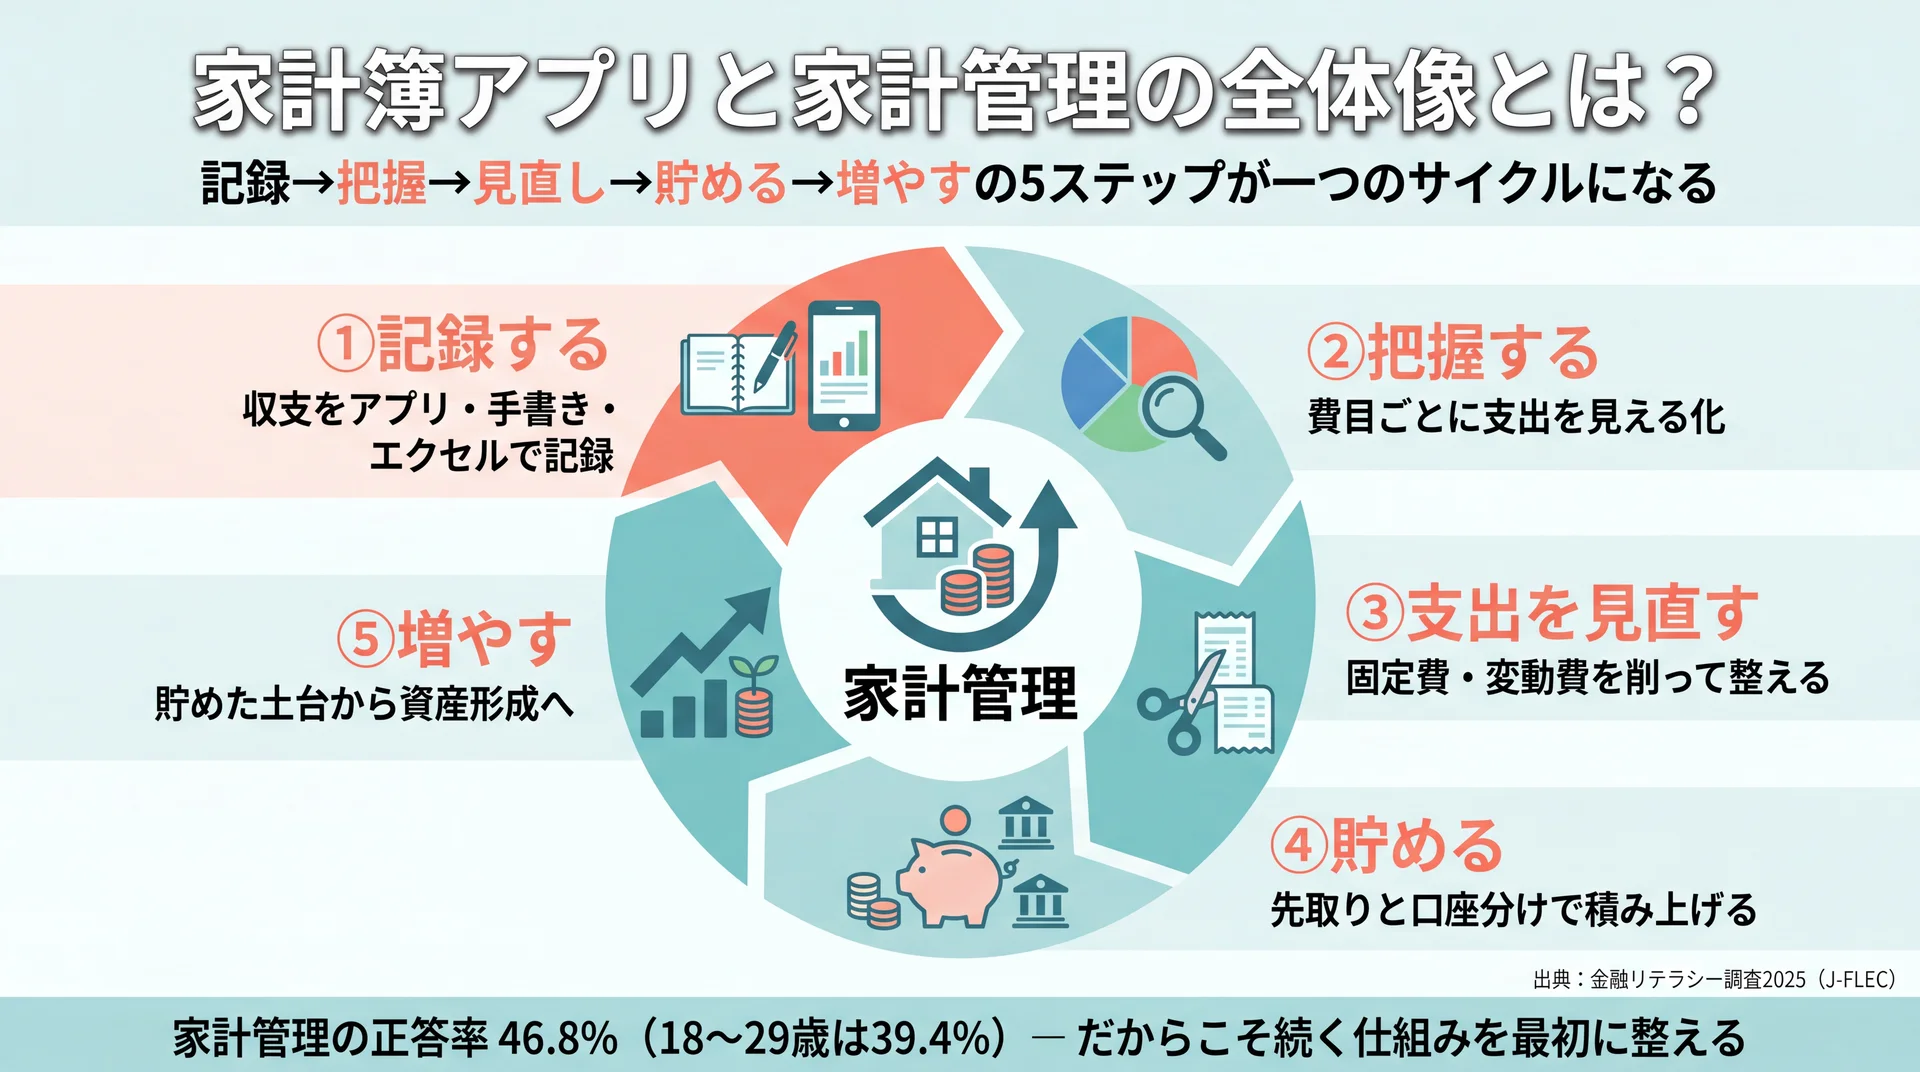
家計簿アプリは家計管理の入口にあたり、記録・把握・支出の見直し・貯めるという流れ全体を回して初めて効果が出ます。アプリで記録することそのものが目的になると、数字は溜まってもお金は動きません。まずは全体像の中でアプリの役割を確かめておきましょう。
家計管理は「苦手だが土台になる分野」
家計管理が家計の土台になることは、公的な調査からもうかがえます。金融経済教育推進機構(J-FLEC)の金融リテラシー調査2025(2026年3月公表)では、金融リテラシーの8分野のうち「家計管理」の正答率が46.8%にとどまり、前回2022年の50.7%から低下しました。調査全体の正答率も53.8%で、前回の55.7%から下がっています。
年齢層別に見ると、18〜29歳が39.4%と最も低く、30代45.1%、40代50.2%と続きます。若い世代ほど家計管理の知識が定着していない、という実態が読み取れる数字です。同調査が「最低限身に付けるべき金融リテラシー」の第一項目に挙げているのは「適切な収支管理(赤字解消・黒字確保)の習慣化」で、家計管理は投資や保険より前に置かれた土台にあたります。
つまり家計管理は、多くの人にとって「苦手だが土台になる分野」。家計簿アプリは、この収支管理の習慣化を助ける道具として位置づけられます。だからこそ、続けやすい記録の仕組みを最初に整える意味があります。
家計簿が続かないのは意志ではなく仕組みの問題
家計簿が続かない背景にあるのは、意志の弱さよりも記録の設計です。費目を細かく分けすぎたり、毎日きっちり入力しようとしたりすると、記録そのものが負担になり、離脱の原因になりがちです。逆に、記録を軽くして「支出の全体像がざっくり見える」状態を保てれば、続けながら家計を整えられます。家計簿アプリを選ぶときも、この「軽く続けられるか」を判断の中心に置くと、途中で挫折しにくくなります。
記録を続けると、まず収入と支出の差、つまり毎月が黒字か赤字かが数字で見えるようになります。次に、通信費や保険料といった固定費が家計に占める割合、そして収入のうちどれだけを貯蓄に回せているか(貯蓄率)が把握できます。この3つが見えるだけでも、どこを見直せば効果が大きいかの当たりがつくはずです。家計簿アプリの本当の価値は、記録した数字を「次の行動を決める材料」に変えられる点にあります。
記録から増やすまで、家計管理は5ステップで回る
家計管理は、次の流れでひとつのサイクルになります。家計簿アプリはこのうち①②を担い、③以降へ橋渡しする役割です。
| ステップ | やること | 対応する詳しい記事 |
| ①記録する | 収支をアプリ・手書き・エクセルで記録する | 家計簿/家計簿 手書き |
| ②把握する | 費目ごとに支出を見える化する | 家計簿 |
| ③支出を見直す | 固定費・変動費を削って家計を整える | 節約/節約術 |
| ④貯める | 先取りと口座分けで貯金・貯蓄を積み上げる | 貯金/貯蓄/お金を貯める方法 |
| ⑤増やす | 貯めた土台から資産形成へ進む | 年代別の目安を確認しながら次段階へ |
家計管理の5ステップと、各テーマの解説記事の対応(当社作成)
このマップの各テーマは、以降の章で要点を示し、詳しい解説記事へ進めるようにしています。自分がいまどのステップでつまずいているかがわかれば、次に読むべき記事も見えてきます。記録が続かないなら①②、貯まらないなら③④、というように、悩みからさかのぼって手をつける順番を決められます。まずは自分の現在地を確かめてから、次の章の選び方に進んでください。
家計簿アプリはどう選ぶ?記録方式・機能・安全性・費用で比較する
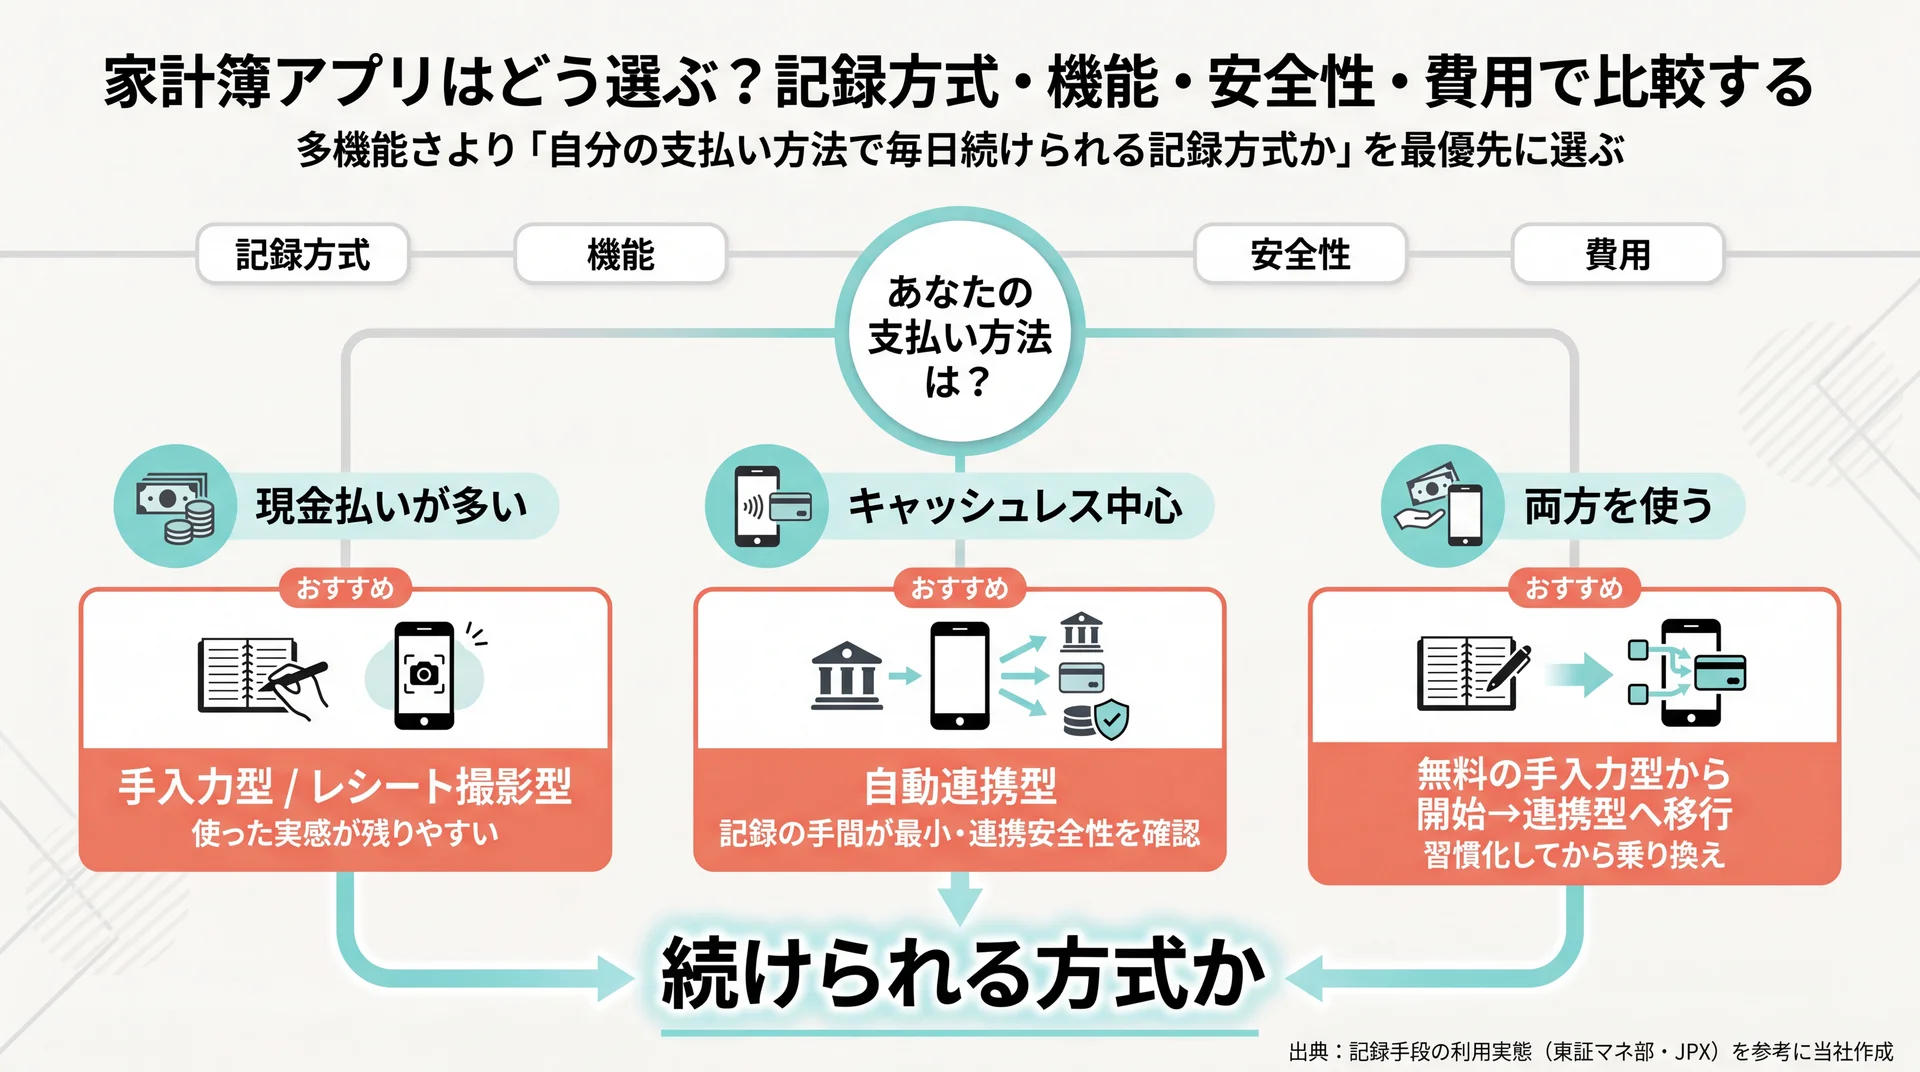
家計簿アプリは、記録方式・機能・安全性・費用の4軸で選び、なかでも「続けやすい記録方式か」を最優先にすると失敗しにくくなります。多機能さより、毎日無理なく開けるかどうかが継続を左右するためです。順番に4つの軸を見ていきます。
記録方式は手入力・レシート撮影・自動連携の3タイプ
記録方式は大きく3タイプに分かれます。手入力型はレシートを見ながら金額を打ち込む方式で、支出を一件ずつ意識できる反面、入力の手間が続くかどうかで向き不向きが分かれます。レシート撮影型はカメラで読み取って半自動で記録するため、入力の負担は軽めです。自動連携型は銀行口座やカードと連携して明細を自動で取り込み、記録の手間は最小限で済みます。
手間の少なさと、お金を使った実感の残りやすさは、おおむね反比例の関係です。現金払いが多い人は手入力やレシート撮影が向き、キャッシュレス中心の人は自動連携との相性がよい、というように、自分の支払い方法から逆算すると選びやすくなります。現金とキャッシュレスが半々なら、レシート撮影と自動連携を組み合わせる方法もあります。
なお、レシート撮影は読み取り結果の修正が必要になる場合があり、自動連携もカードの利用明細が反映されるまで数日かかることがあります。「自動だから何もしなくていい」ではなく、月に一度は中身を確認する前提で選んだほうが、記録と実態のズレを防げます。迷ったときは、まず無料の範囲で2〜3週間試し、入力の手数と画面の見やすさを体感してから決めても遅くありません。
手書き・エクセルとどう比べる?
記録手段はアプリだけではありません。手書きやエクセルも含めて、同じ基準で並べると自分に合う方法が見えてきます。
| 記録手段 | 続けやすさ | 自動化 | カスタム性 | 費用 | 使う前に確認したい点 |
| 手書き(ノート) | 手間はかかるが実感が残る | なし | 高い | ほぼ0円 | 集計は手作業になる |
| エクセル・表計算 | 慣れが必要 | 数式で半自動 | 高い | 0円〜買い切り | テンプレ作成に手間 |
| アプリ(手入力型) | 開いてすぐ記録できる | 集計は自動 | 中 | 無料〜月数百円 | 入力を続けることが前提 |
| アプリ(自動連携型) | 記録の手間が最小 | 高い | 低〜中 | 無料枠は連携数に制限がある場合も | 口座・カード連携の安全性を確認 |
記録手段を続けやすさなど5つの軸で比較(評価軸は当社作成)
記録手段は「どれが正解」とひとつに決まるものではありません。2021年に全国20〜50代の会社員462人を対象に行われた調査(東証マネ部(JPX))では、紙の家計簿37.0%、表計算ソフト39.6%、専用のソフト・アプリ40.9%と、3つの手段が拮抗していました。調査の時期や対象によって割合は動くものの、記録手段が一本化していない状況は変わっていません。だからこそ、機能の多さよりも「自分が続けられる方式か」が最初の判断軸になります。手書きの実感を重視するか、自動連携の手軽さを取るかは、続けられる側に合わせて決めるのが合理的です。
使い分けの詳細は家計簿の詳しい解説、紙で続けるコツは家計簿 手書きの詳しい解説で扱っています。
機能面はどこを見ればいい?
記録方式を決めたら、次は機能を確認します。家計管理で効いてくるのは、派手な機能ではなく「振り返りやすさ」に関わる機能です。グラフ・カレンダー表示があると、何にいくら使ったかが一目でわかり、支出のクセに気づきやすくなります。予算設定・使いすぎアラートは、月の途中で軌道修正するのに役立ちます。費目の自動分類は、記録の手間を減らしながら分析の精度を保つうえで便利な機能です。
夫婦や家族で家計を管理する場合は、共有機能があるアプリだと、別々の端末から入力して同じ家計を見られます。逆に、使わない機能が多いアプリは画面が複雑になり、続けにくくなることもあります。自分が振り返りに使う機能だけに絞って選ぶと、シンプルで続けやすくなるでしょう。
銀行連携の安全性はどう確認する?
自動連携型を使うなら、安全性の確認は欠かせません。銀行のIDやパスワードをアプリに預けない連携方式(API方式)か、ログイン時に二段階認証を使えるかが確認の要点です。データの暗号化に対応しているかも合わせて見ておくと安心できます。
銀行口座と連携して明細を取得するサービスは、2018年の銀行法改正で設けられた電子決済等代行業の登録制度の対象です。登録を受けた事業者は金融庁が公表する業者一覧(2026年6月末時点)で確認できます。連携に不安が残るなら、まず手入力型で始め、操作に慣れてから連携型へ切り替える段階的な進め方も選べます。連携する口座やカードを、使用頻度の高いものだけに絞るのも現実的な自衛策になります。
無料と有料はどう使い分ける?
費用については、無料と有料の違いが「連携できる口座数」や「過去データの閲覧範囲」に表れることが多いようです。始めのうちは無料でも基本的な収支管理は十分にでき、連携数の上限に達したり長期のデータ分析が必要になったりした段階で有料を検討する順番なら、無駄がありません。
なお、家計簿アプリはひとつに絞る必要はありません。まず無料の手入力型で記録の習慣をつくり、続けられそうなら自動連携型へ移す、といった乗り換えも自然な進め方です。数週間使って画面が見づらい、入力が面倒だと感じたら、相性が悪いサイン。別の方式に切り替えて構いません。大切なのはひとつのアプリを使い続けることではなく、記録を止めないことです。続けやすい記録方式を軸に選び、振り返りに使う機能・安全性・費用を順に確認する。この流れが家計簿アプリ選びの土台になります。
\ 家計改善を無料で相談 /
アプリ選びの先の続け方・貯め方を、あなたの家計に合わせて相談できます。
支出を見直して家計を整えるには?
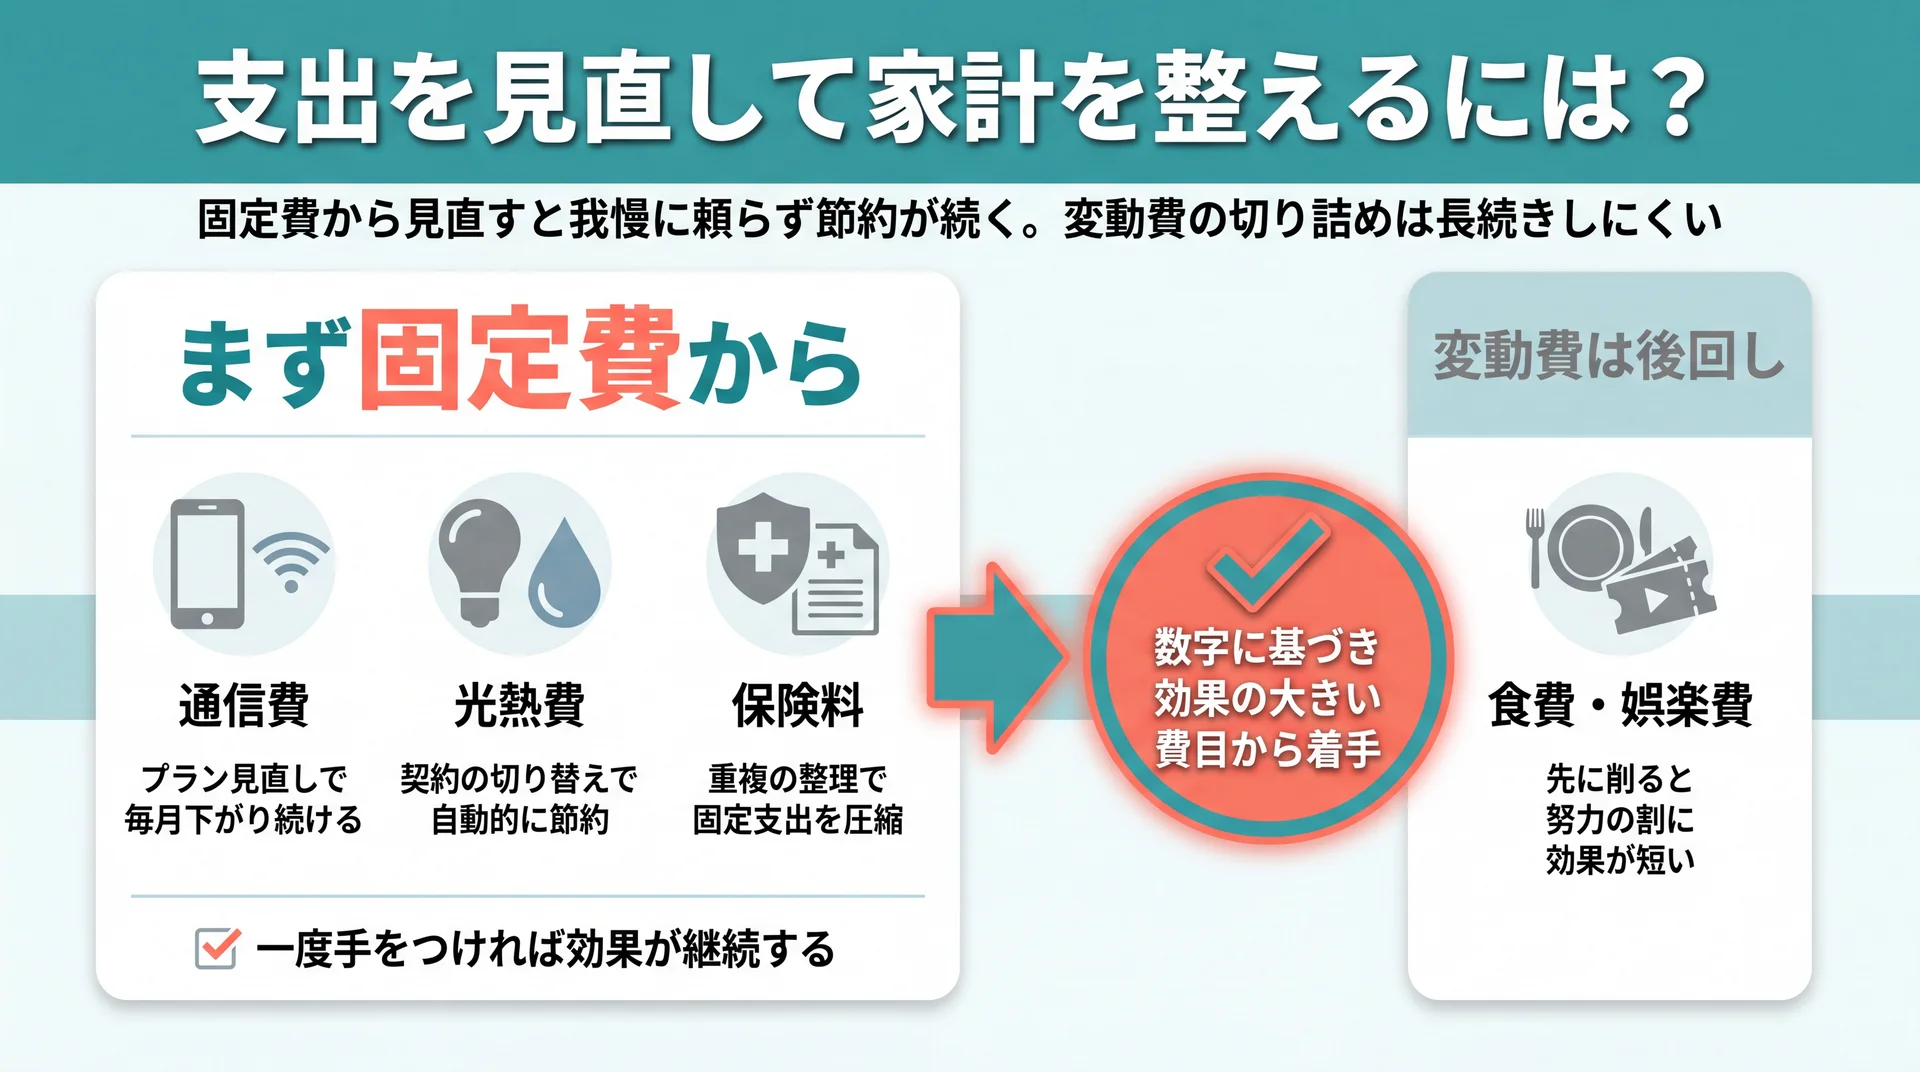
支出の見直しは、通信・光熱・保険などの固定費から始めると、我慢に頼らず効果が続きます。固定費は一度プランや契約を変えれば、その後は手をかけなくても節約が続くためです。逆に変動費の切り詰めから入ると、努力の割に成果が残りにくくなります。
固定費と変動費、どちらから削る?
家計簿アプリで支出を把握できたら、次は削る順番が成果を分けます。日々の食費や娯楽費といった変動費を先に切り詰める方法は、我慢が続かず元に戻りやすいのが難点です。効果が続く見直しは、固定費から着手するのが基本になります。通信プランの見直しや保険の重複整理なら、一度手をつければ毎月の負担は下がり続けるでしょう。
ただし、料金の安さだけで乗り換えを決めると、通信のつながりにくさや保障の不足といった別の負担が生まれることもあります。金額と使い勝手の両方を見て判断してください。固定費と変動費の違いや、家計への影響が大きい費目の見直し順は節約の詳しい解説で体系的に整理しています。費目ごとの具体的な下げ方に踏み込みたい場合は、通信・光熱・保険といった費目別の手順と、やってはいけない節約の見分け方をまとめた節約術の詳しい解説が役立ちます。
記録したデータを見直しの根拠にする
家計簿アプリを使っているなら、記録した支出データをそのまま見直しに活かせます。費目別の集計で金額の大きい固定費から並べ、予算機能で使いすぎを早めに察知すれば、感覚ではなく数字に基づいて削る場所を決められます。どの支出が家計を圧迫しているかが見えると、我慢の総量を増やさずに、効果の大きい費目から手をつけられるはずです。
見直しで浮いたお金をそのまま生活費に溶かさず、次のステップである貯金へ回すことで、家計の改善が数字として残ります。記録して終わりにせず、そのデータを見直しの根拠として使うこと。これがアプリを活かす分かれ道になります。
貯まる家計の仕組みはどうつくる?
貯まる家計は、給料日に自動でお金が取り分けられる「先取り」と、使う口座と貯める口座を分ける仕組みでつくります。意志の力で残そうとするより、仕組みで先に確保するほうが再現性のある方法です。支出を整えたあとは、この仕組みづくりに進みます。
先取りと口座分けで貯める仕組みをつくる
貯金とは、当面使わないお金を計画的に口座へ蓄えること。効率よく貯める鍵は、先取りと口座分けの2点です。給与が入ったら先に貯める分を別口座へ移し、生活費用の口座には毎月の予算だけを置く。この形にすると、残った分で暮らす習慣が自然にでき、使いすぎも防げるでしょう。この基本と続けるコツは貯金の詳しい解説で解説しています。
貯める行動を続けられるかどうかの差は、根性ではなく手順の有無にあります。先取り貯金・固定費の見直し・目的別の口座管理という再現性のある手順を組めば、収入が大きく増えなくても貯まる家計に近づきます。今日から実践できる貯め方の手順はお金を貯める方法の詳しい解説でまとめています。
「貯金」と「貯蓄」はどう違う?
「貯金」と似た言葉に「貯蓄」があります。貯蓄は預貯金だけでなく、保険や有価証券まで含めて将来に備えるお金の総称で、貯金より広い概念です。どこにいくら備えるかを考えるときは、この範囲の違いを押さえておくと整理しやすくなります。
生活防衛資金は預貯金で、10年以上先に使うお金は別の置き場所で、というように目的別に分けて考えると、貯金と貯蓄の役割分担が見えてきます。すぐ使う可能性のあるお金まで値動きのあるところへ移すと、必要なときに取り崩せない事態も起こりえます。「いつ使うか」で置き場所を決めるのが、迷いにくい整理の仕方です。貯蓄と貯金・預金・投資の違いや、いくら貯めるべきかの考え方は貯蓄の詳しい解説で扱っています。
年代別に貯金の目安はどれくらい?
年代別の貯金額は、平均値ではなく中央値で見ると実態に近づきます。平均は一部の高資産世帯に押し上げられるため、自分の位置づけを確かめる物差しとしては中央値のほうが役に立ちます。ここでは目安の見方と、年代ごとの押さえどころを整理します。
平均と中央値、どちらで比べる?
自分の貯金が多いのか少ないのかは、同世代のデータと比べると客観的に把握できます。ここで注意したいのが、平均と中央値の差です。平均は一部の大きな金額に引き上げられるのに対し、中央値はちょうど真ん中の人の金額を示すため、実感に近い目安です。
貯金の全体像を年代別・世帯別に整理すると、平均額と中央値には大きな開きが出ます。単身か二人以上世帯かでも水準は変わるため、比べるときは年代と世帯構成の両方をそろえるのが前提です。世帯構成ごとの平均と中央値、そして自分の貯金を客観的に位置づける見方は貯金 平均の詳しい解説で確認できます。
20代・30代・40代で変わる目安
年代ごとに目安は変わります。社会人になったばかりの20代は、まず生活防衛資金を確保する段階で、実態としても中央値が平均を大きく下回ります。20代の平均・中央値と現実的な貯め方は20代 貯金の詳しい解説で解説しています。ライフイベントが増える30代は、収入に頼らず貯める順番が問われる年代です。30代の実態と貯金ゼロ世帯の割合の見方は30代 貯金の詳しい解説で、30歳という節目からの増やし方は30歳 貯金の詳しい解説で整理しています。40代は教育費や住宅費と老後準備が重なる時期。世帯構成や貯金がない世帯の割合まで含めた40代のリアルな実態はぶっちゃけ 貯金額 40代の詳しい解説で扱っています。
年代別の目安は、あくまで全体の傾向です。同じ30代でも、単身か家族世帯か、住宅ローンがあるかどうかで必要な貯金額は変わります。平均や中央値は出発点として押さえ、そこから自分の生活設計に合わせて目標額を調整すると、無理のない計画に落とし込めます。大切なのは順位づけではなく、いまの家計から次の一歩を具体的に決めることです。
家計管理から資産形成へどうつなげる?
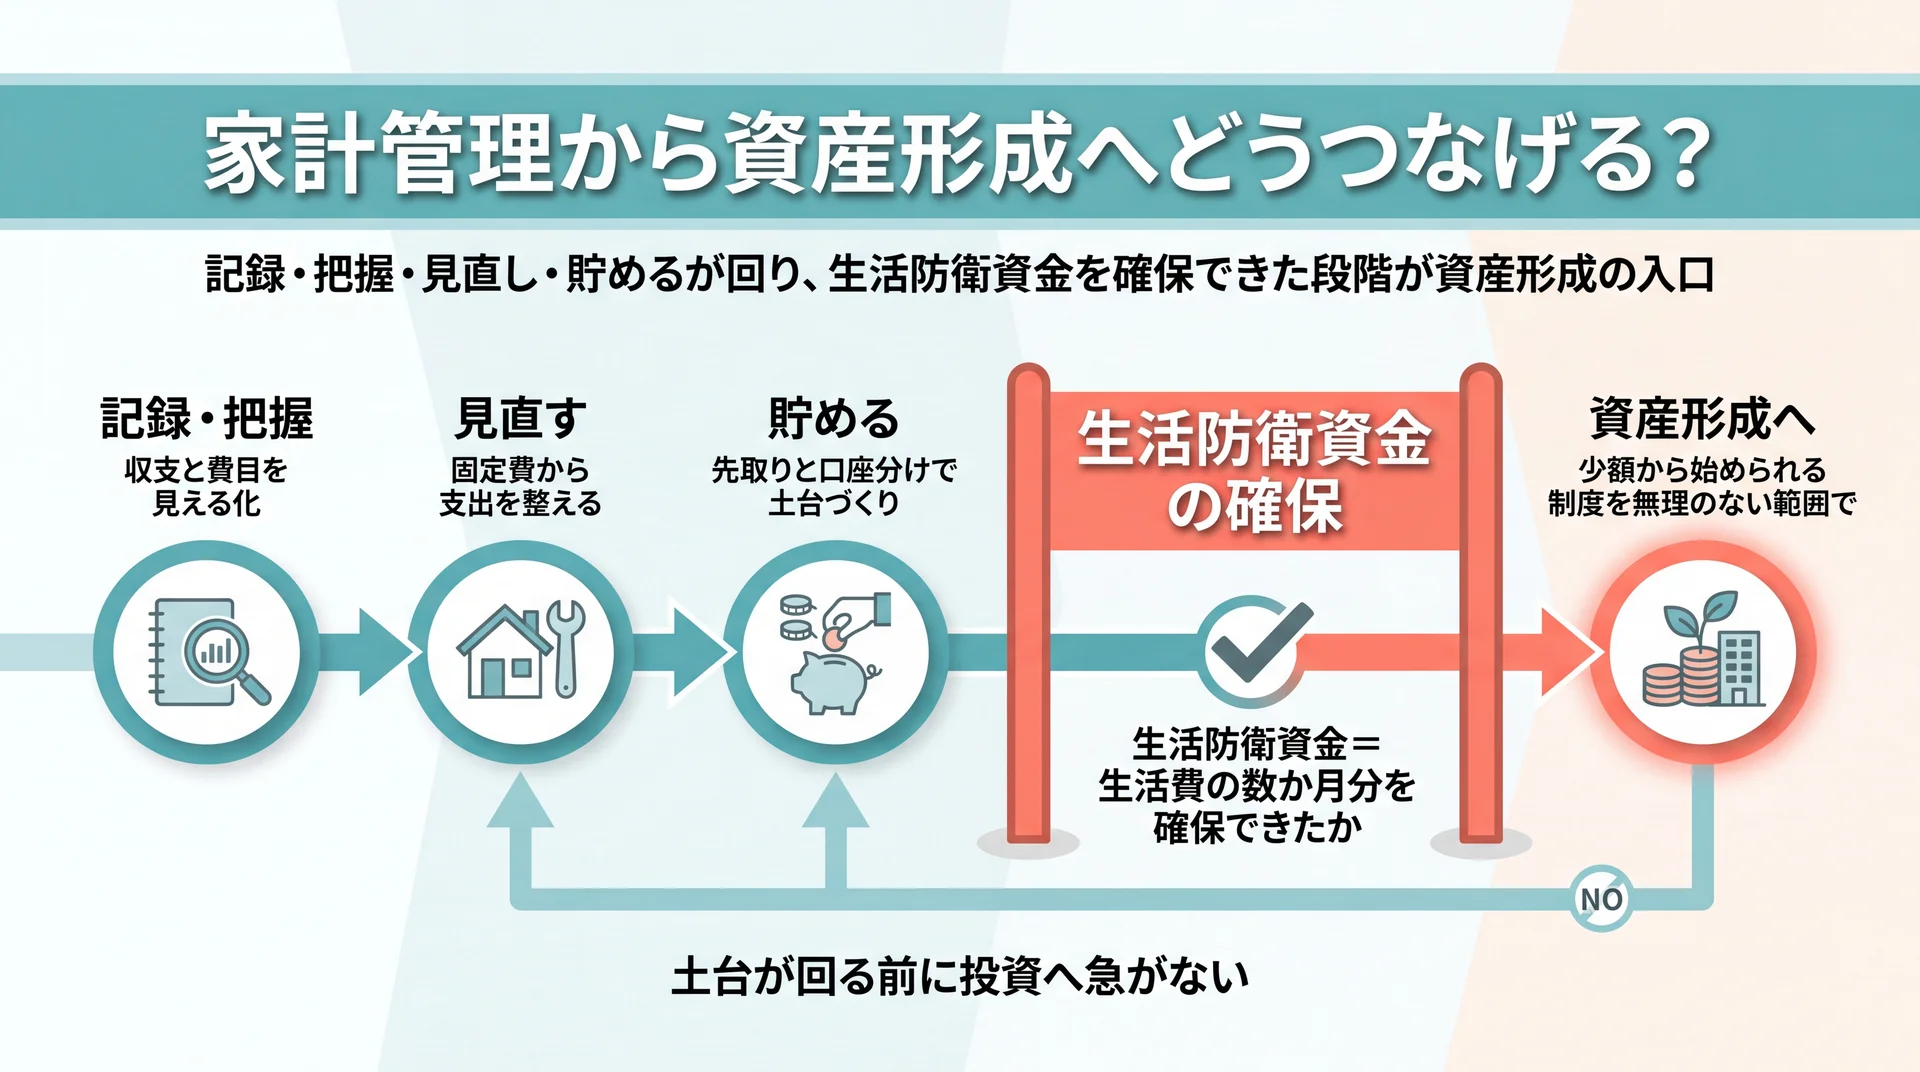
家計簿アプリの記録は入口であり、支出の見直しと貯金で土台をつくったうえで、資産形成へ順に進めるのが基本です。記録だけで止めず、次の段階へ橋渡しすることで資産は動き始めます。ここでは進む順番と目安を整理します。
資産形成に進む目安はどこにある?
家計管理を「記録して終わり」にしないためには、いま自分がどの段階にいるかを見極めることが役立ちます。記録と把握ができていないうちに投資へ進むと、家計の土台が不安定なまま資産を動かすことになりかねません。逆に、貯金の仕組みが回り始めたのに預貯金のまま置き続けると、物価が上がる局面では現金の実質的な価値が目減りする可能性があります。
家計管理の5ステップのうち、記録・把握・見直し・貯めるが回り出した段階が、資産形成を検討するひとつの目安です。生活防衛資金として当面の生活費の数か月分を確保できたかどうかも、次に進む判断材料のひとつです。資産形成の手段としては少額から始められる制度の活用が入口になりますが、どの制度がどの目的に向くかは人それぞれです。家計の状況と目標を整理したうえで、リスクの取り方を自分の許容度に合わせて決めることが前提になります。無理のない範囲で、記録・貯金・資産形成を順につなげていく進め方が、遠回りに見えて着実です。
一人で進めにくいときの選択肢
記録から資産形成までを一人で順序立てて進めるには、家計・貯金・投資を横断した知識が必要になります。当社のABCashは、2026年5月時点で累計9万人以上が受講した伴走型のファイナンシャルトレーニングで、家計管理からNISA・iDeCoまでを専属コンサルタントがマンツーマンで個別に伴走します。2025年4月〜8月に受講者へ実施したアンケートではトレーニング満足度95%という結果が出ており、受講後に総資産が平均で57.2万円増えたと当社は公表しています。いずれも特定の金融商品を販売しない立場での教育の成果として示している数値で、同じ結果を保証するものではありません。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
有料のトレーニングであるため、費用と目的が見合うかどうかは、無料体験で内容を確かめてから判断してください。個別の資産設計については、FPなどの資格者や金融機関にも相談しながら決めることをおすすめします。家計管理の全体像を押さえたうえで、自分がどの段階から手をつけるべきかを整理すると、次の一手が見えてくるはずです。
家計簿アプリと家計管理のよくある質問
家計簿アプリと家計管理について、検索でよく見られる横断的な疑問に答えます。
Q. 家計管理は何から始めればいいですか?
まずは1週間だけでも支出を記録し、お金の流れを見える化することから始めます。金融リテラシー調査2025(2026年3月公表)でも、家計管理の土台は「適切な収支管理の習慣化」とされており、記録して現状を知ることが最初の一歩になります。完璧な費目分けは後からで問題ありません。
Q. 家計簿アプリで銀行やカードを連携しても安全ですか?
連携方式と認証の仕組みを確認すれば、リスクを抑えて利用できます。銀行のIDやパスワードをアプリ側に保存しないAPI連携か、ログイン時に二段階認証を使えるかが確認のポイントです。口座と連携して明細を取得するサービスは電子決済等代行業の登録対象なので、登録の有無を金融庁の業者一覧で確かめる方法もあります。不安が残る場合は、まず手入力型で始め、慣れてから連携型に切り替えてもよいでしょう。
Q. 家計簿アプリは無料と有料でどう違いますか?
主な違いは、連携できる口座数や過去データの閲覧範囲に表れます。無料でも基本的な収支管理は十分にできることが多く、連携数の上限に達したり長期のデータ分析が必要になったりした段階で有料を検討する順番なら、無駄がありません。広告表示の有無やレシート撮影の回数制限が差になる場合もあるため、有料版を試す前に「いま何が足りないか」を書き出しておくと判断しやすくなります。
Q. 家計簿をつけているのにお金が貯まらないのはなぜですか?
記録が目的になり、支出の見直しと貯金の仕組みづくりに進んでいないことが主な原因です。記録の次に固定費を見直し、先取りで貯める仕組みをつくると、記録が成果につながります。1か月分のデータがたまったら、金額の大きい費目から順に「減らせるか」「やめられるか」を確かめてみてください。
Q. 家計簿アプリのデータは確定申告や税金に使えますか?
支出の集計データは家計の把握に役立ちますが、確定申告に用いる場合は要件を満たす形式かどうかの確認が必要です。家計簿アプリは家計の見える化を目的とした道具で、事業の帳簿づけを前提にした会計ソフトとは役割が異なります。事業の経費計上など税務に関わる判断は、税理士や税務署の案内に沿って進めるのが安全です。
まとめ
- 家計簿アプリは記録方式・機能・安全性・費用の4軸で選び、続けやすい記録方式を最優先にする
- アプリ・手書き・エクセルはいずれも有効で、正解は「自分が続けられる手段」
- アプリの記録は入口で、支出の見直し→貯金→資産形成の順につなげて初めて家計が動く
- 年代別の貯金は平均でなく中央値で見て、自分の位置づけと方向性を確認する
- 家計管理分野の正答率が46.8%にとどまる今こそ、続けやすい仕組みを整える価値がある
最初の一歩は、完璧を目指さず1週間だけ支出を記録してみることです。
\ まずは無料体験60〜80分程度から /
家計の現状整理からNISAまで、お金の疑問をまとめて相談できます。