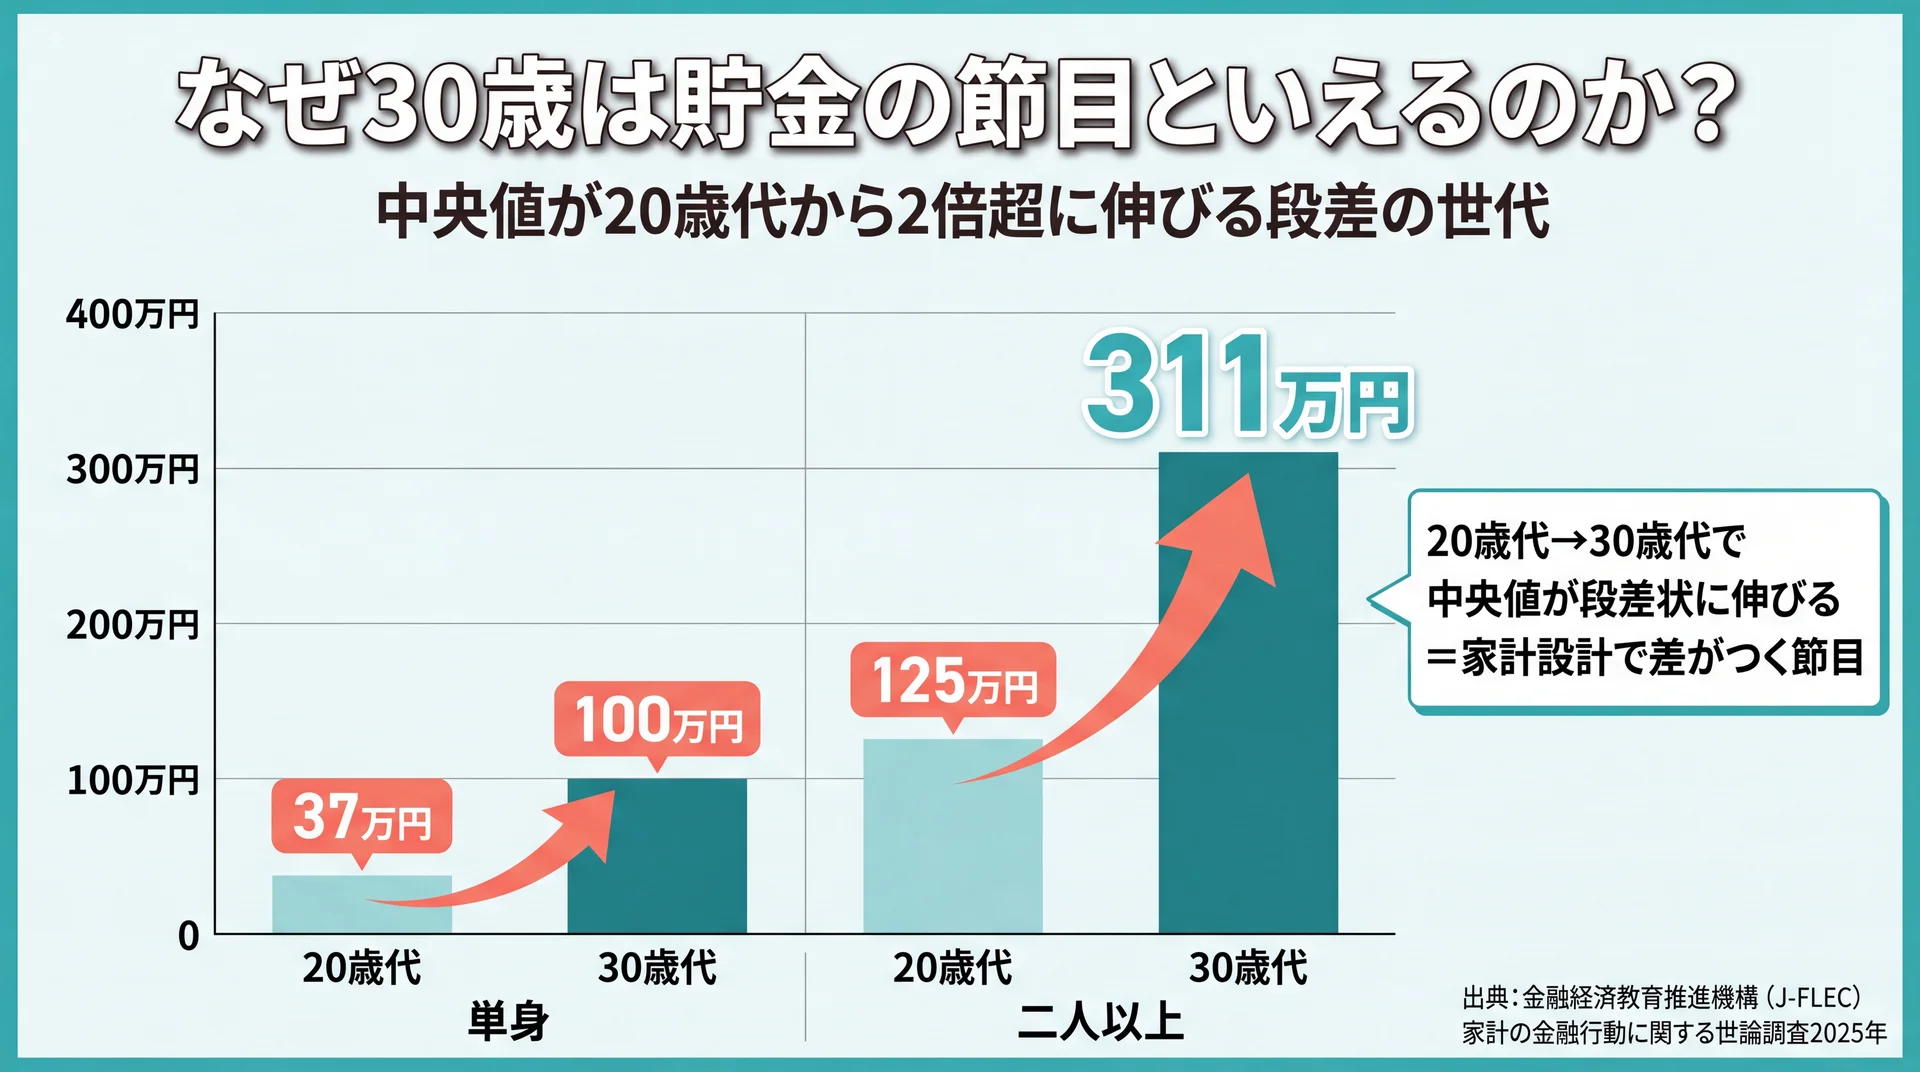
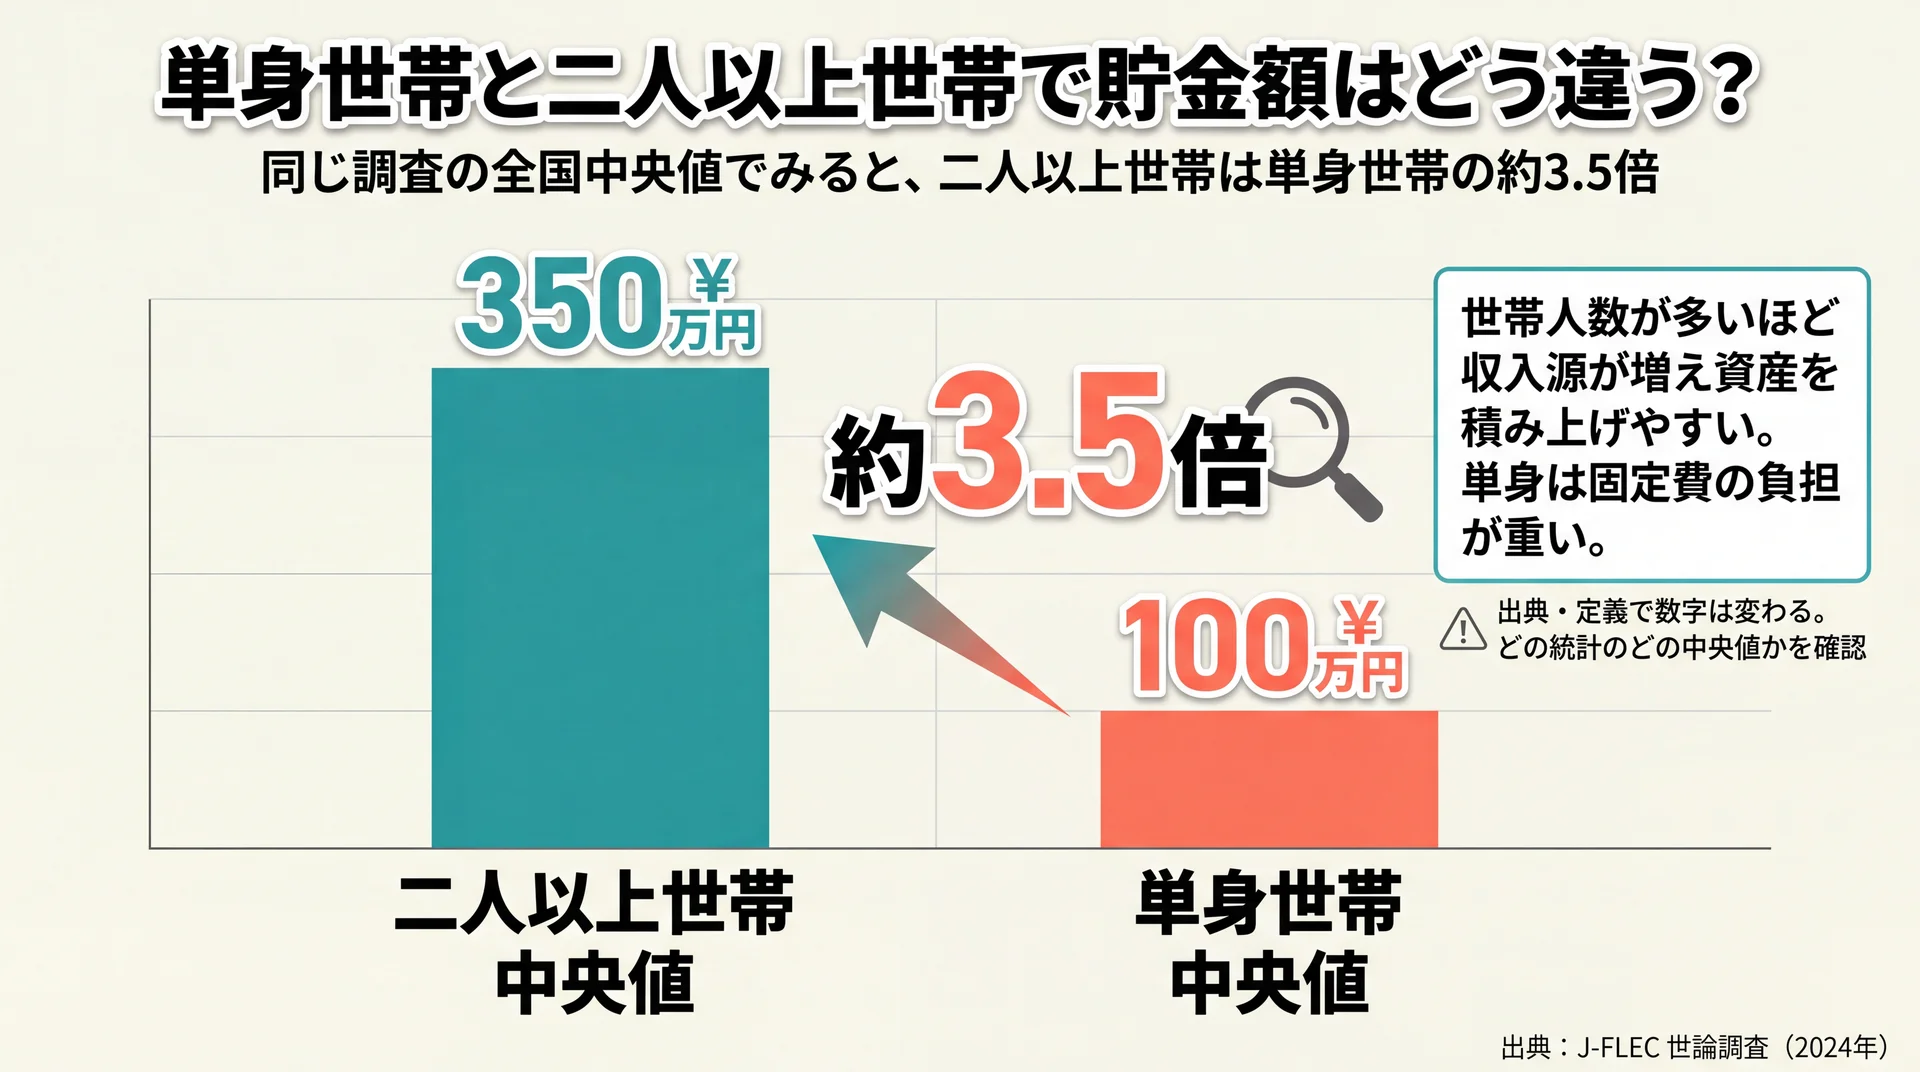
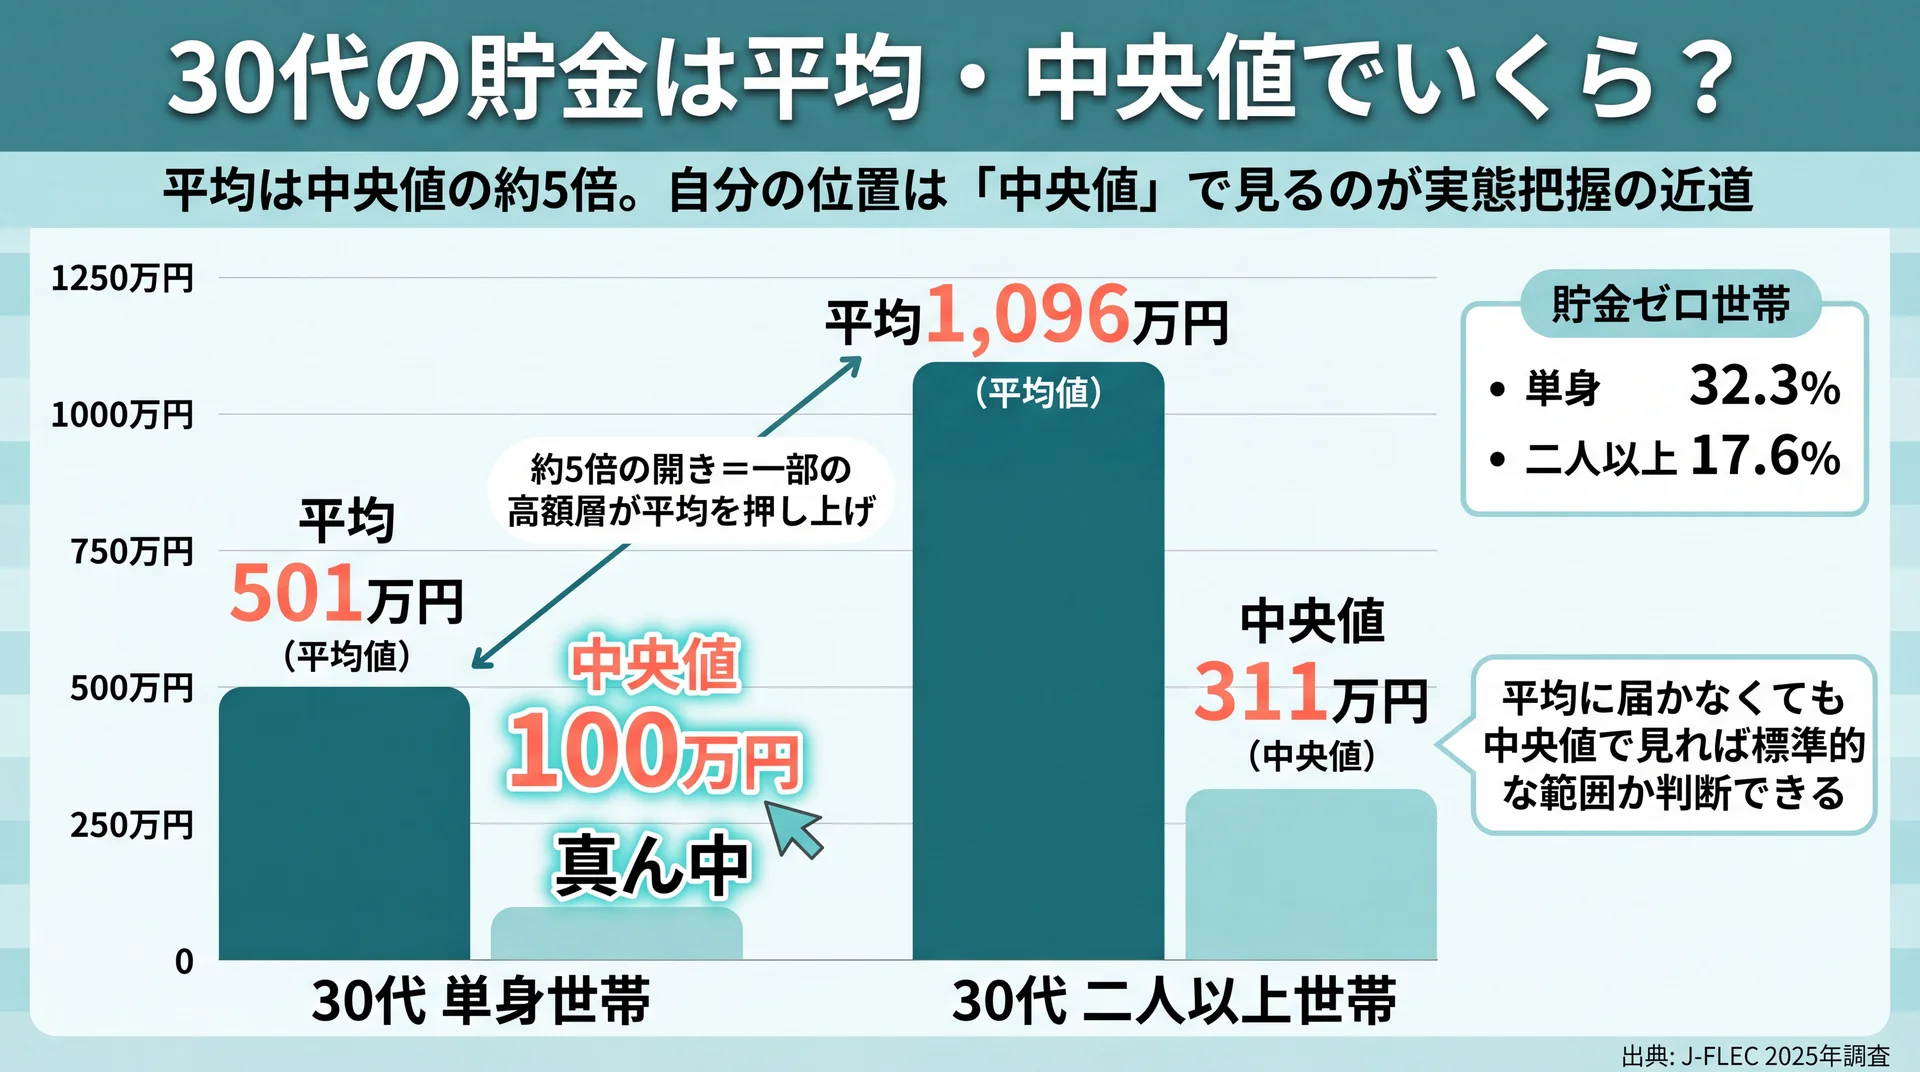
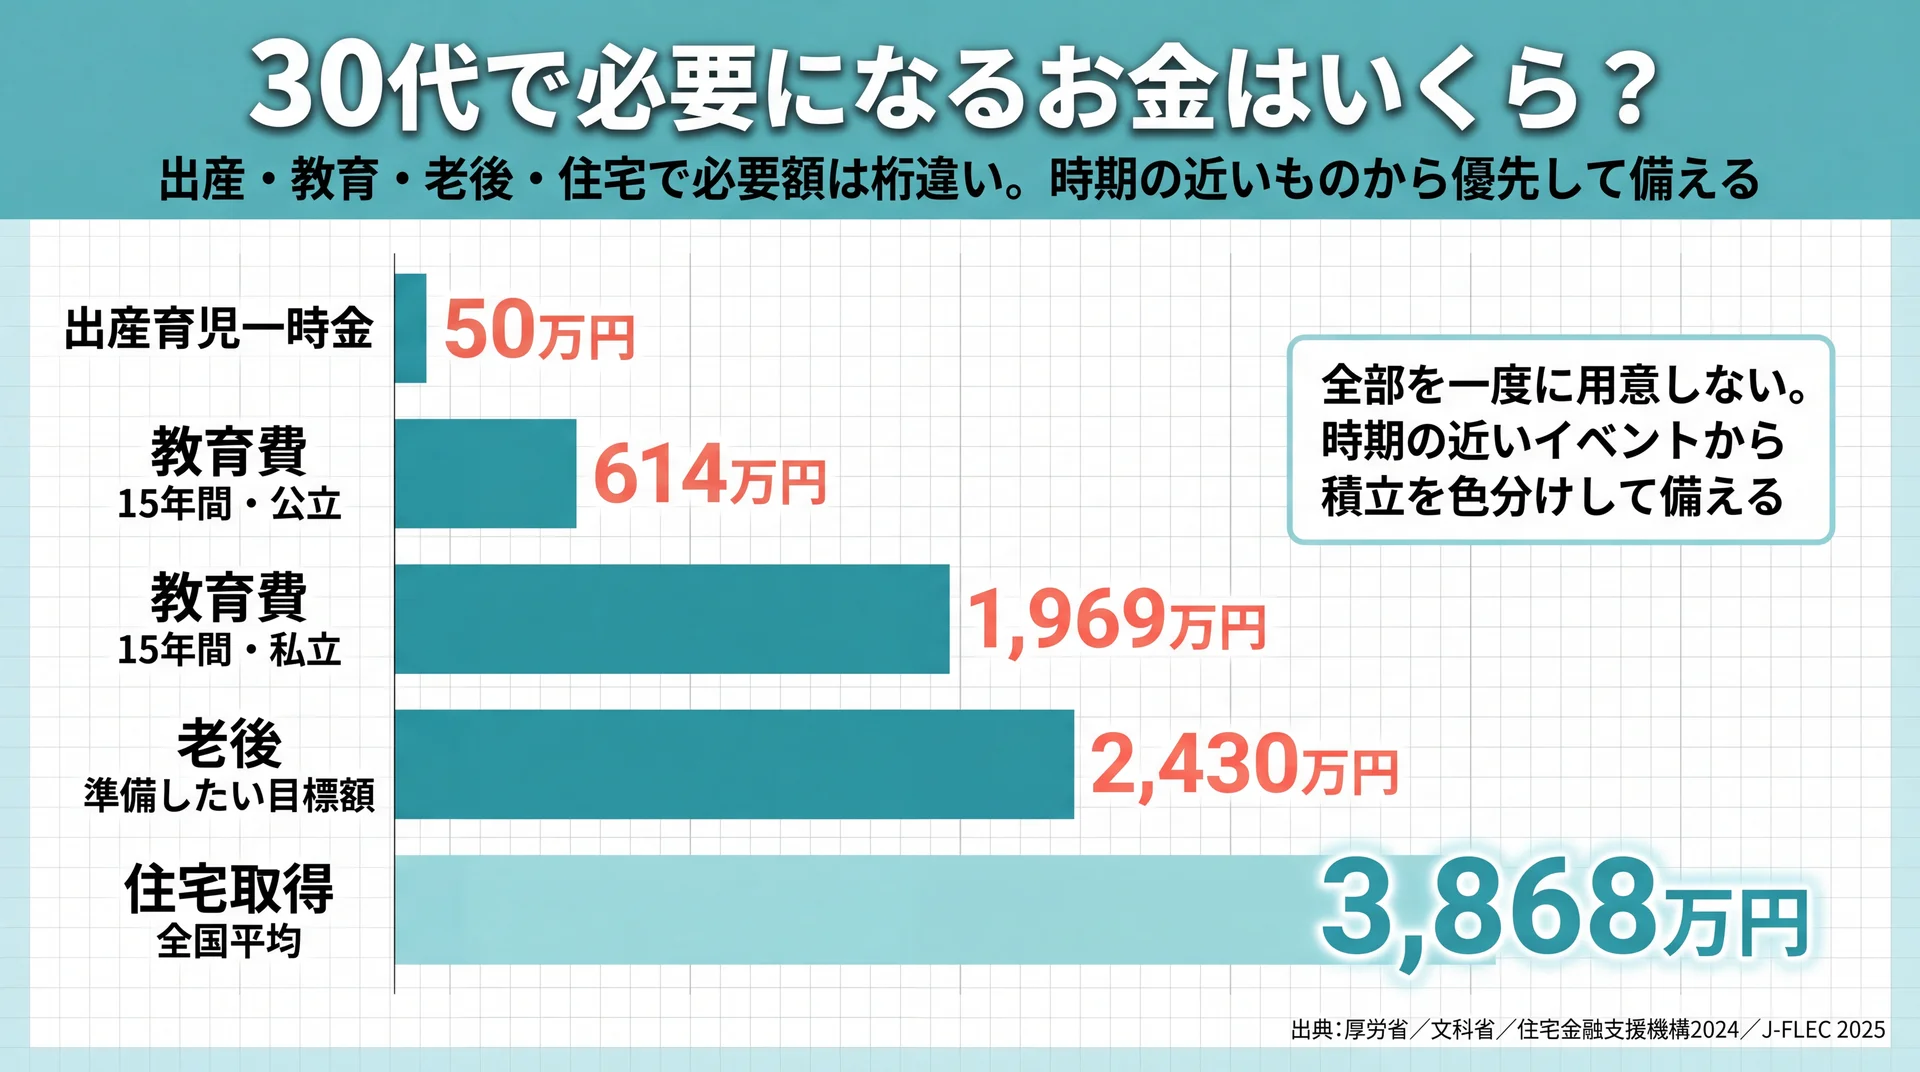
20代の貯金額は、単身世帯で中央値37万円、二人以上世帯で中央値125万円が実態です(金融経済教育推進機構、2025年12月時点)。平均値は255万円・525万円と大きく見えますが、一部の高額層に引き上げられた数字のため、比較は中央値で見るのが現実的です。この記事では最新データで20代の平均・中央値・目安・貯め方を客観的に整理します。
\ 累計9万人が受ける伴走型講座 /
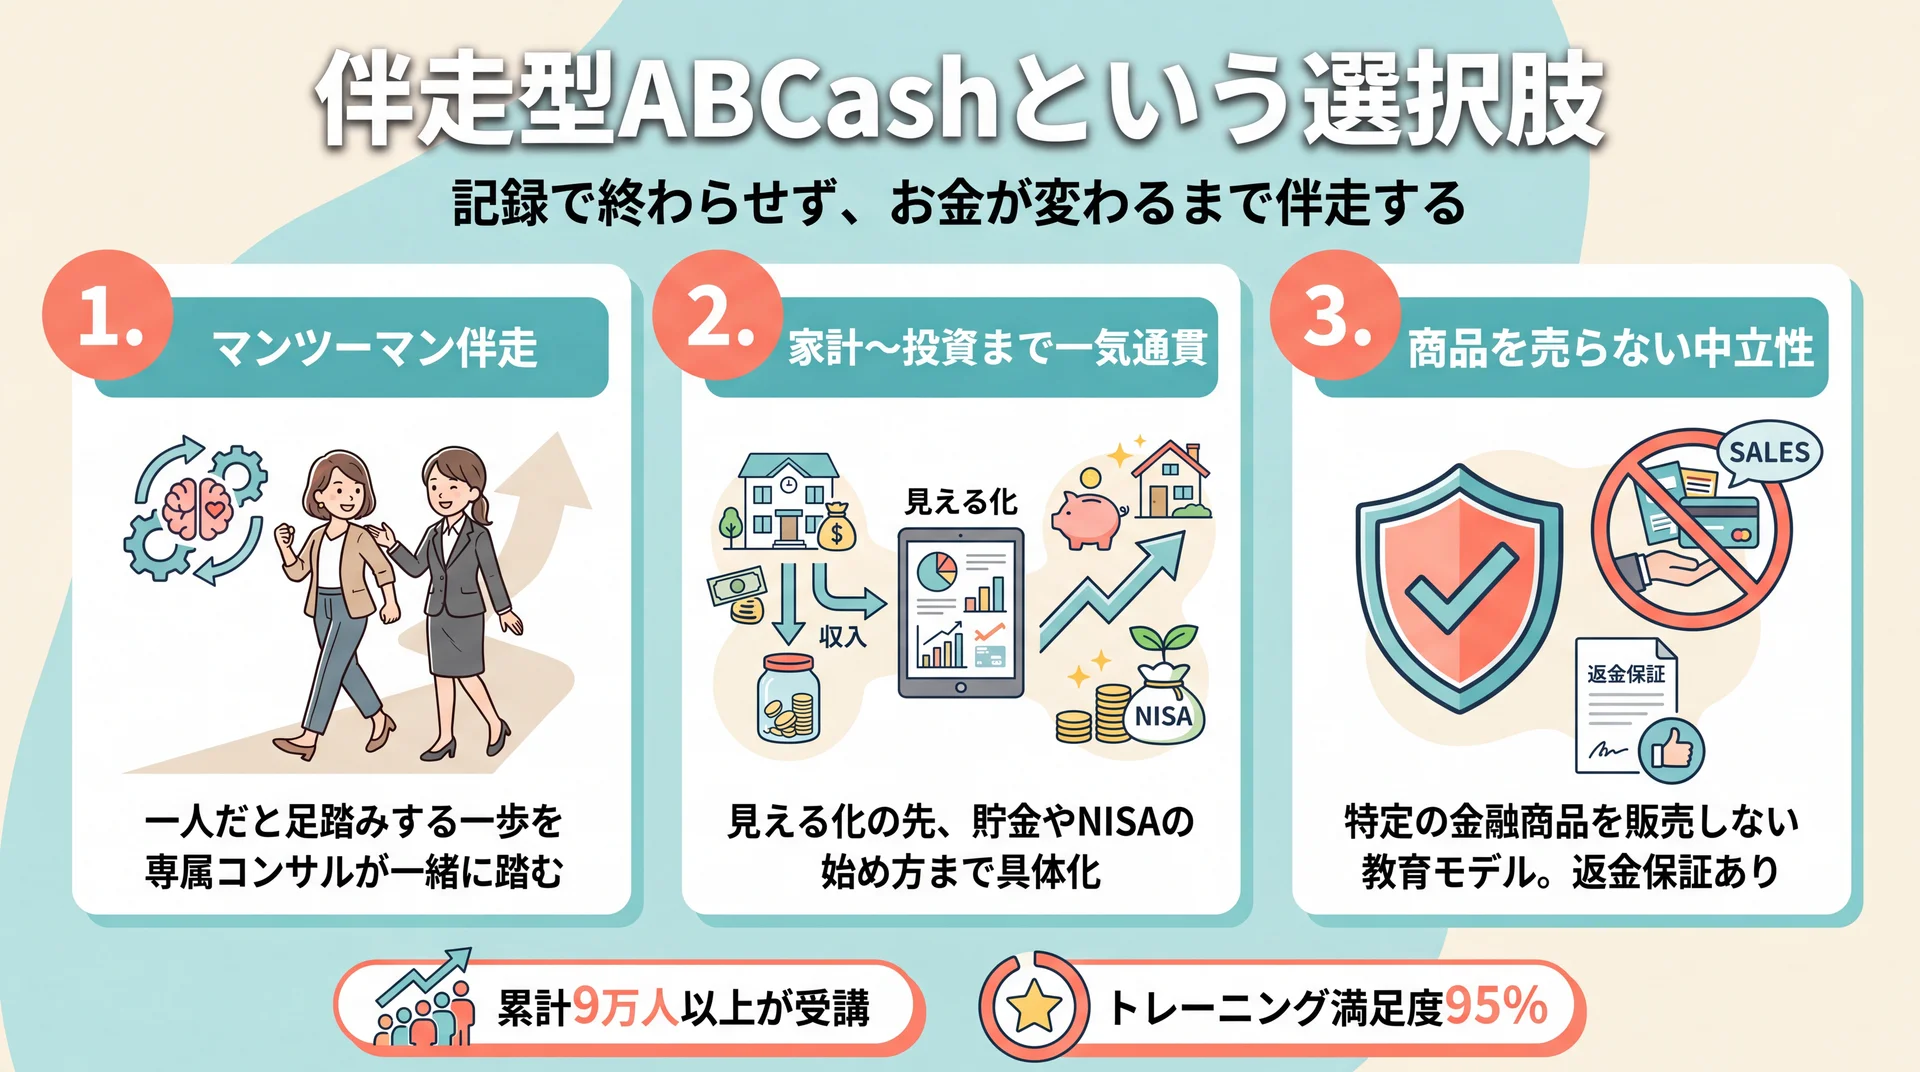
20代の貯金の目安に迷う方へ。当社のABCashは家計から資産形成まで専属コンサルタントが個別に伴走します。
20代の貯金額は平均・中央値でいくら?
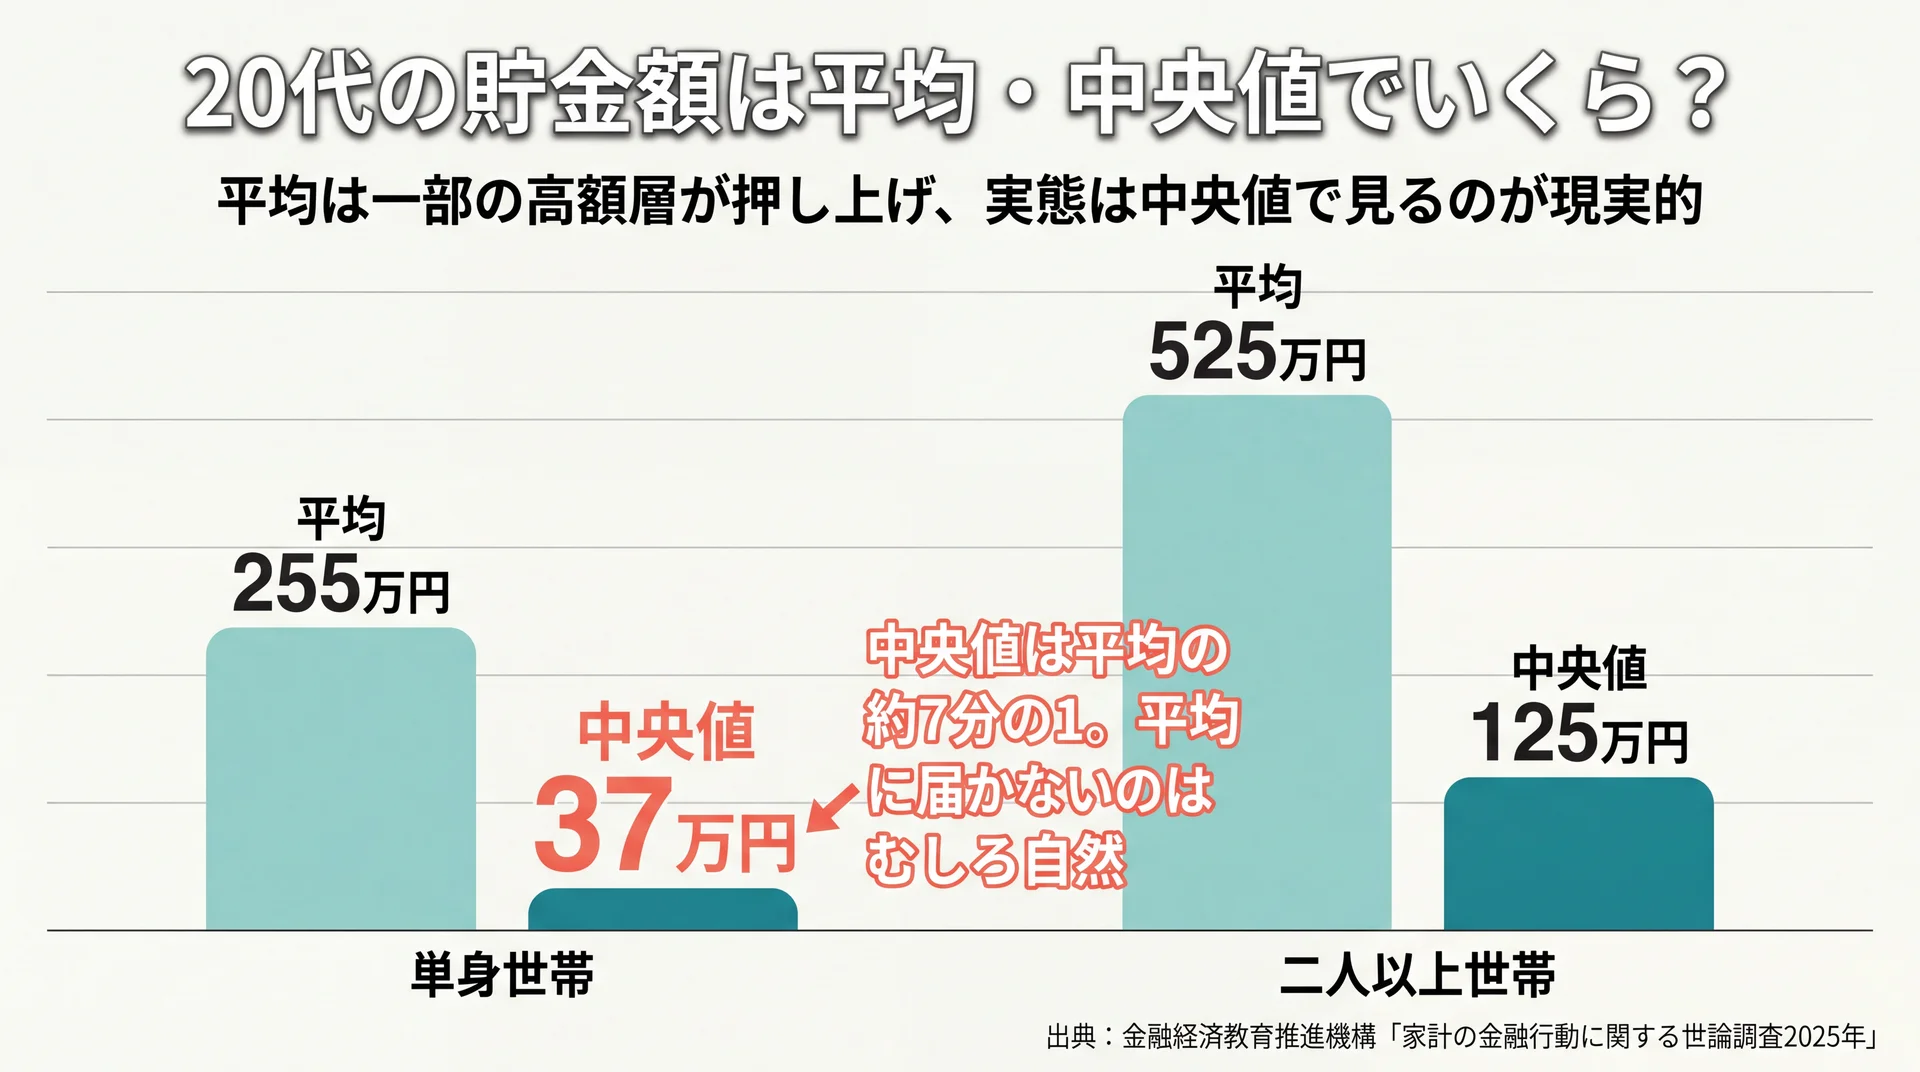
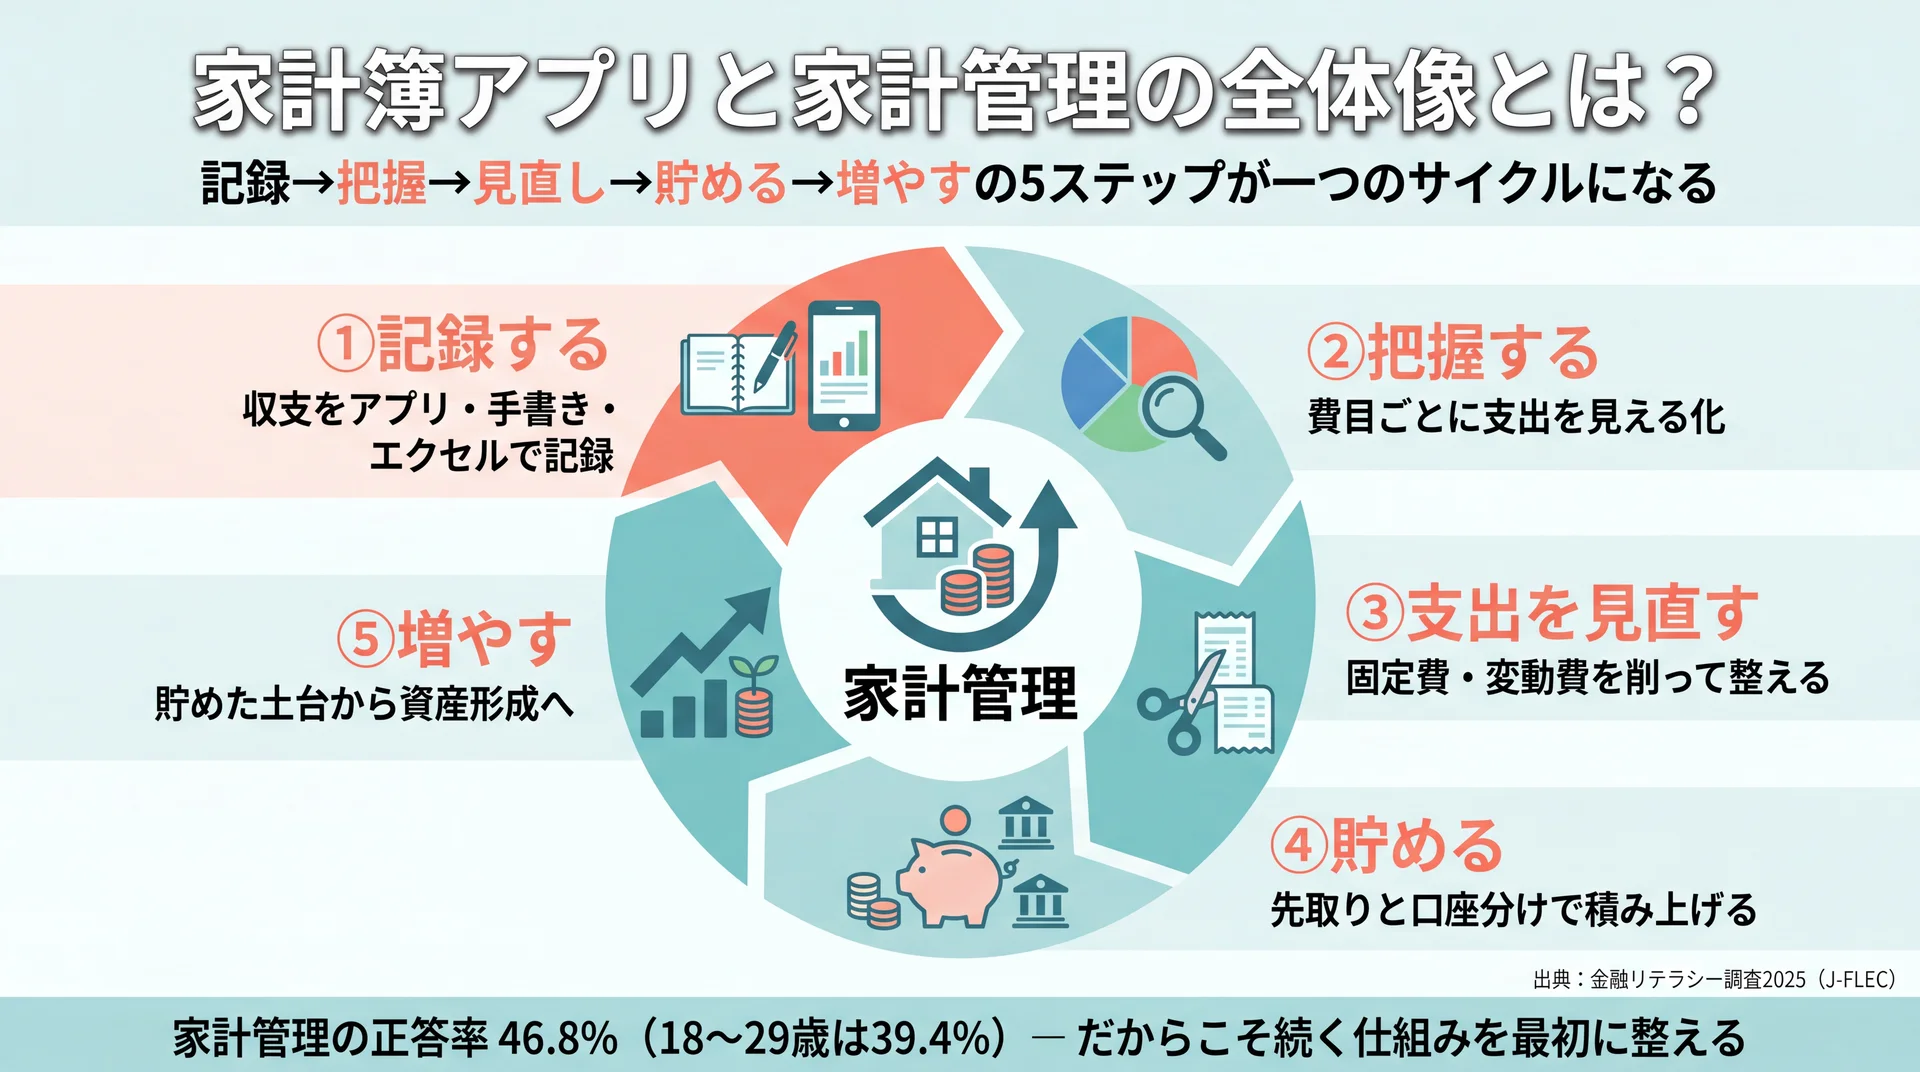
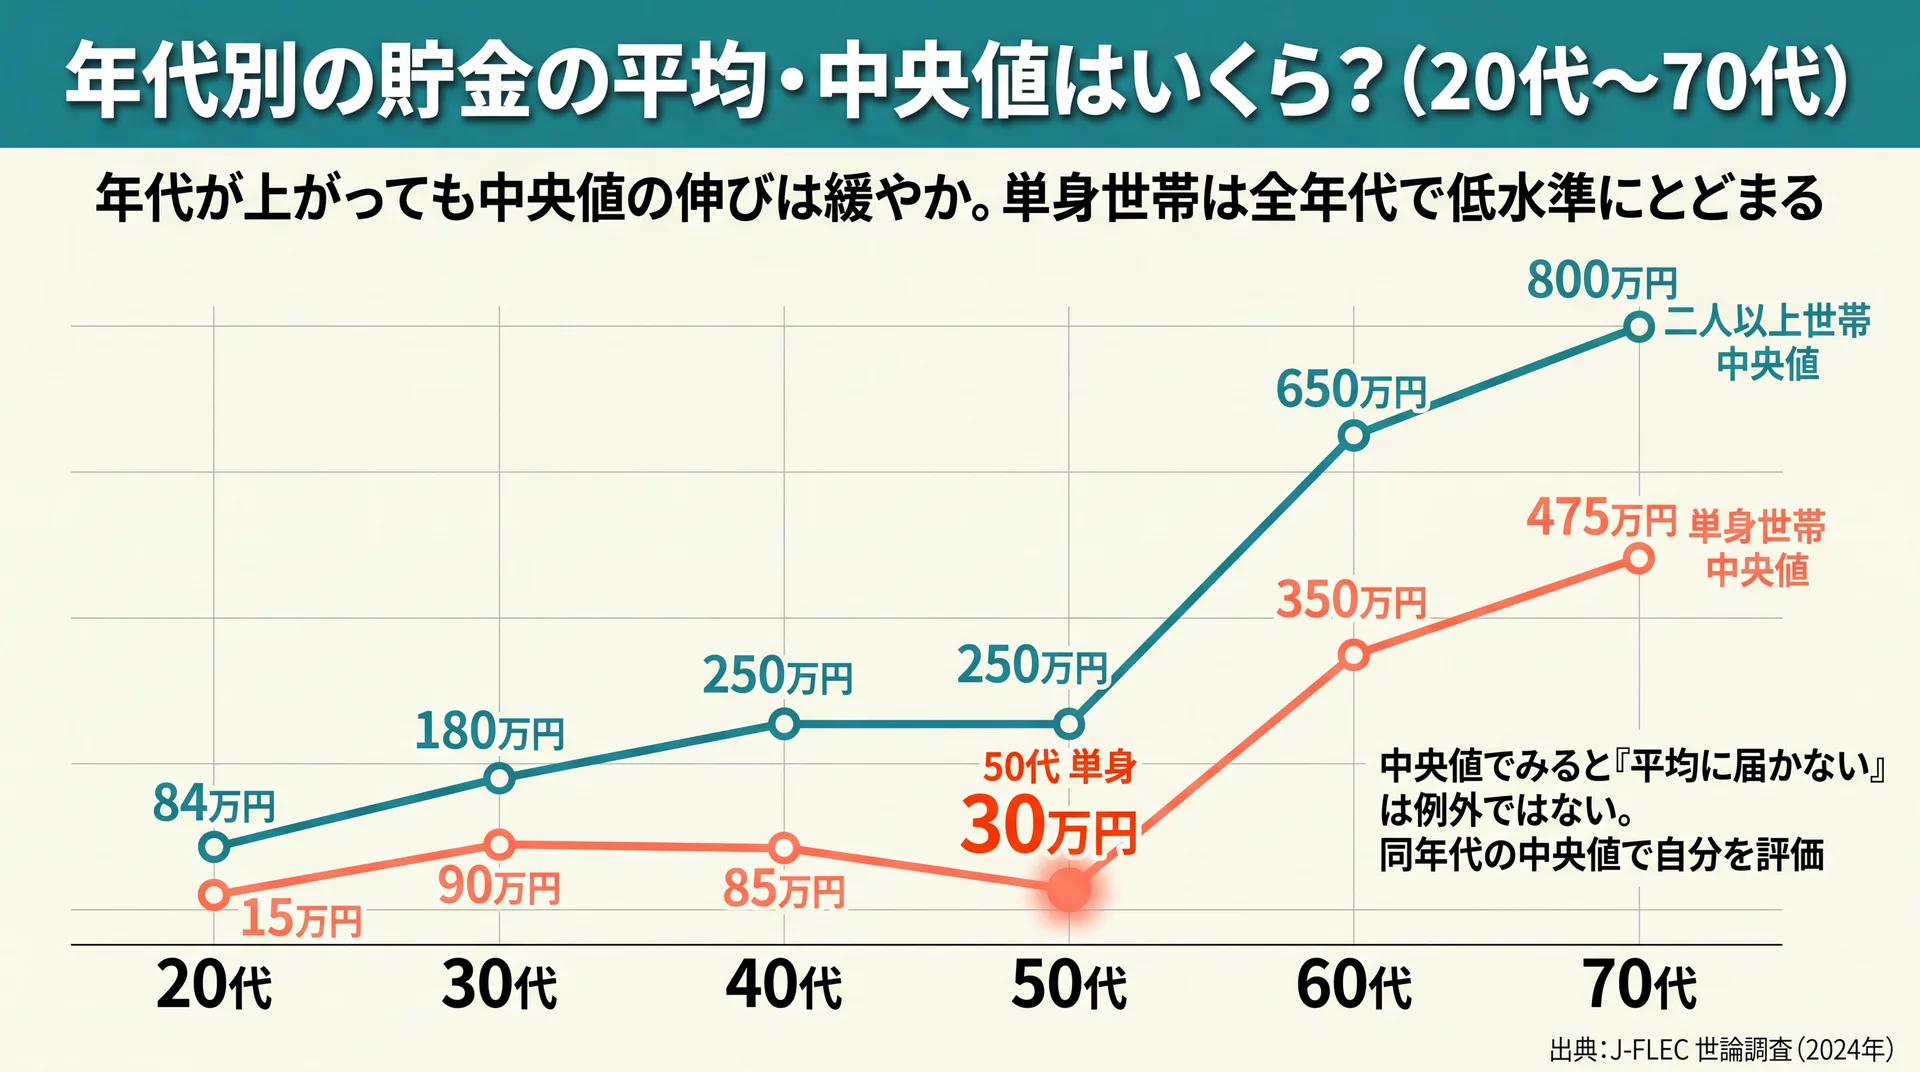
20代の金融資産は、単身世帯で中央値37万円・平均255万円、二人以上世帯で中央値125万円・平均525万円です(金融経済教育推進機構「家計の金融行動に関する世論調査2025年」、2025年12月時点)。ここでいう金融資産は預貯金に保険や有価証券を加えた「将来に備えて蓄えている額」を指します。平均と中央値の差が大きいのが20代の特徴で、まずは世帯別に整理して自分の位置づけをつかみましょう。家計管理の全体像は、家計簿アプリの全体像を整理した完全ガイドで確認できます。
下の表は、最新の一次データを世帯種別・指標別に横断して並べたものです。同じ「20代」でも一人暮らしか家族世帯かで水準が変わり、全年代と比べれば20代の水準がまだ小さいこともわかります。
| 区分(20代) | 平均値 | 中央値 | 金融資産を持たない割合 |
| 単身世帯 | 255万円 | 37万円 | 33.2% |
| 二人以上世帯 | 525万円 | 125万円 | 21.6% |
| (参考)単身世帯・全年代 | 919万円 | 130万円 | 30.1% |
| (参考)二人以上・全年代 | 1,940万円 | 720万円 | 15.7% |
20代の世帯種別ごとの平均・中央値・非保有率。中央値は平均の3〜7割程度にとどまる(出典: 金融経済教育推進機構「家計の金融行動に関する世論調査2025年」を基に当社作成、2025年12月時点)
単身世帯の20代はいくら貯めている?
単身の20代は中央値37万円・平均255万円で、平均の約7分の1が中央値という開きがあります(同調査、2025年12月時点)。就職から数年で収入が伸びきらず、一人暮らしの家賃や生活費が重なる時期のため、貯蓄がまだ小さい人が多数を占めます。実際に金融資産を持つ世帯だけで見ると平均388万円・中央値146万円まで上がり、「すでに貯めている層」と「これから貯める層」に二分している構図が読み取れます。同じ単身20代でも、貯蓄を始めた人とまだの人の差がはっきり出ているということです。まずは全体の平均に気後れせず、中央値と非保有割合の両方を見て、現実的な出発点を把握しましょう。
二人以上世帯の20代はいくら貯めている?
二人以上世帯の20代は中央値125万円・平均525万円で、単身より高い水準です(同調査、2025年12月時点)。共働きで世帯収入が増えやすいことや、結婚・出産といったライフイベントに向けて意識的に貯め始める世帯が多いことが背景にあります。金融資産を持つ世帯だけなら平均683万円・中央値260万円です。ただし住宅取得や教育費の準備が本格化する前段階でもあり、金額の大小より「使う目的に合わせて仕分けできているか」が20代後半以降の分かれ目になります。二人分の収入がある世帯ほど、支出も膨らみやすい点には注意が必要です。
貯金がない・少ない20代はどのくらい?
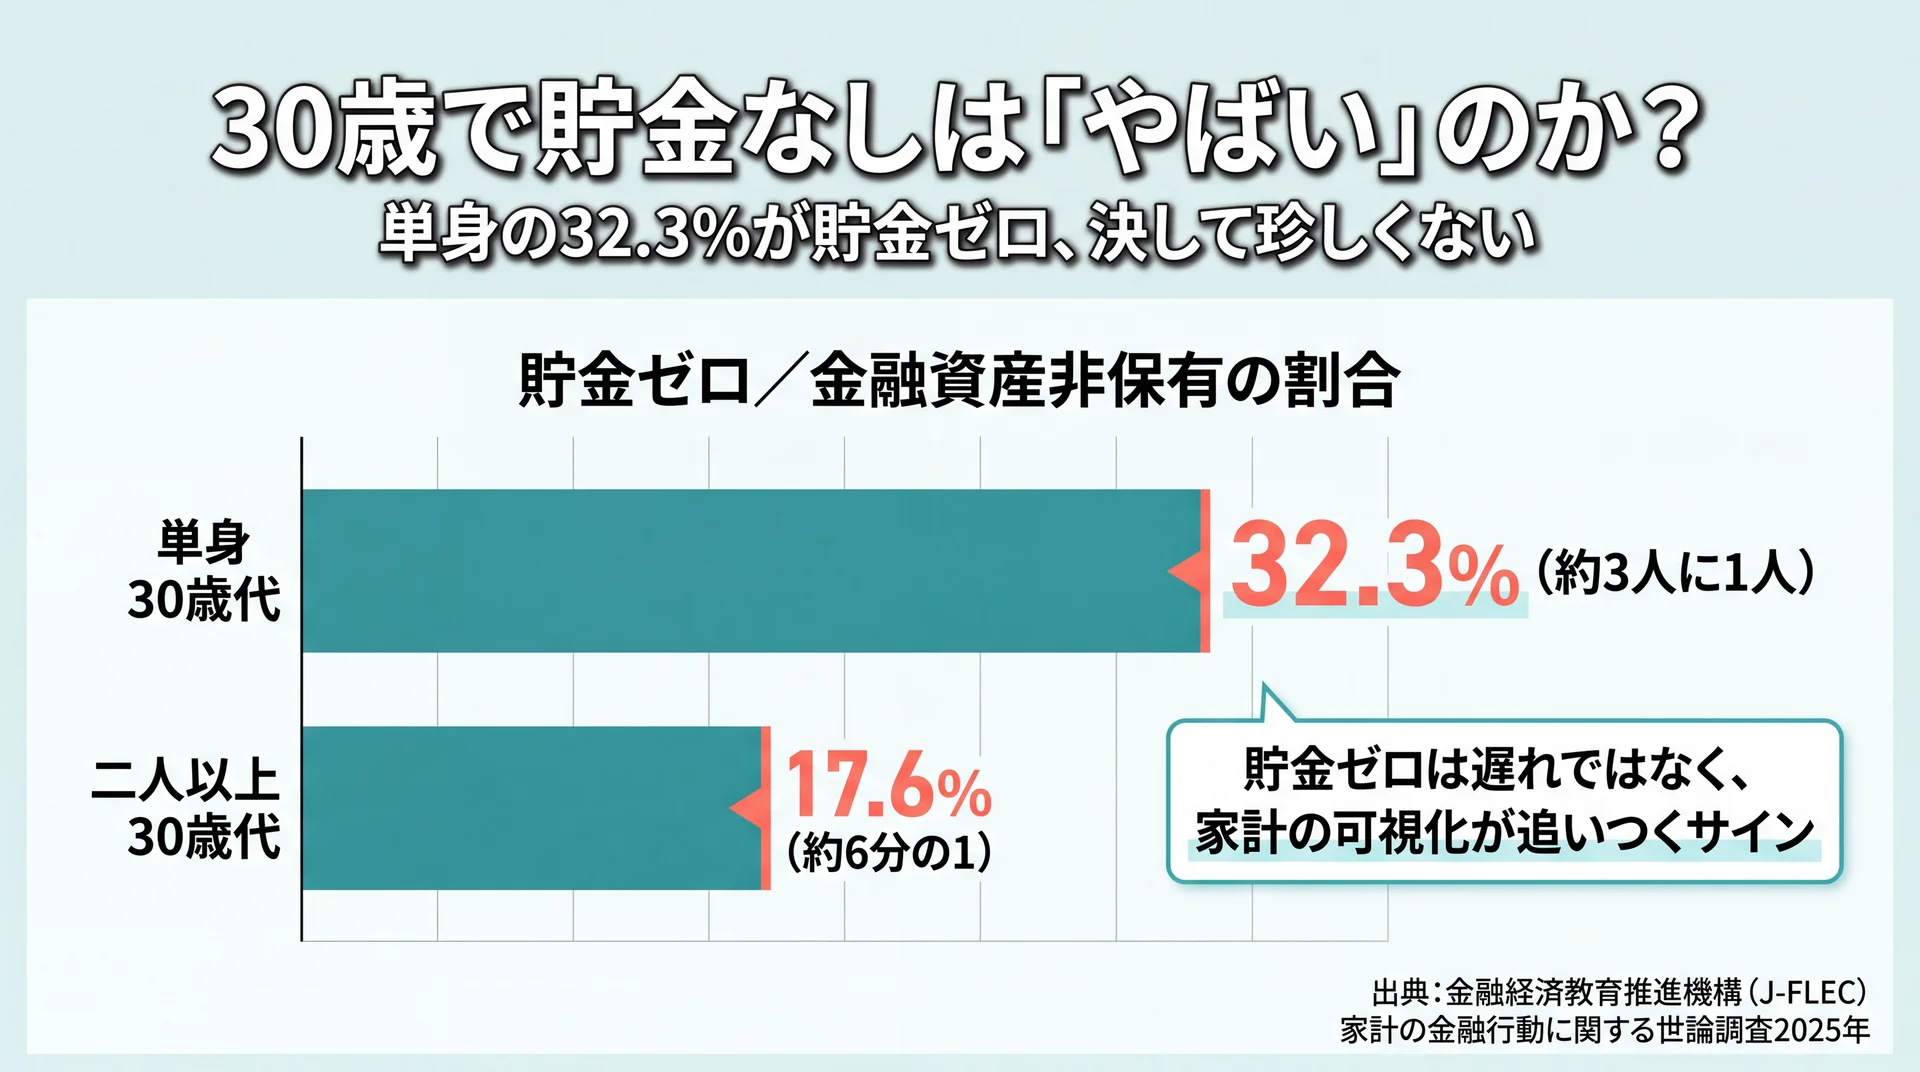
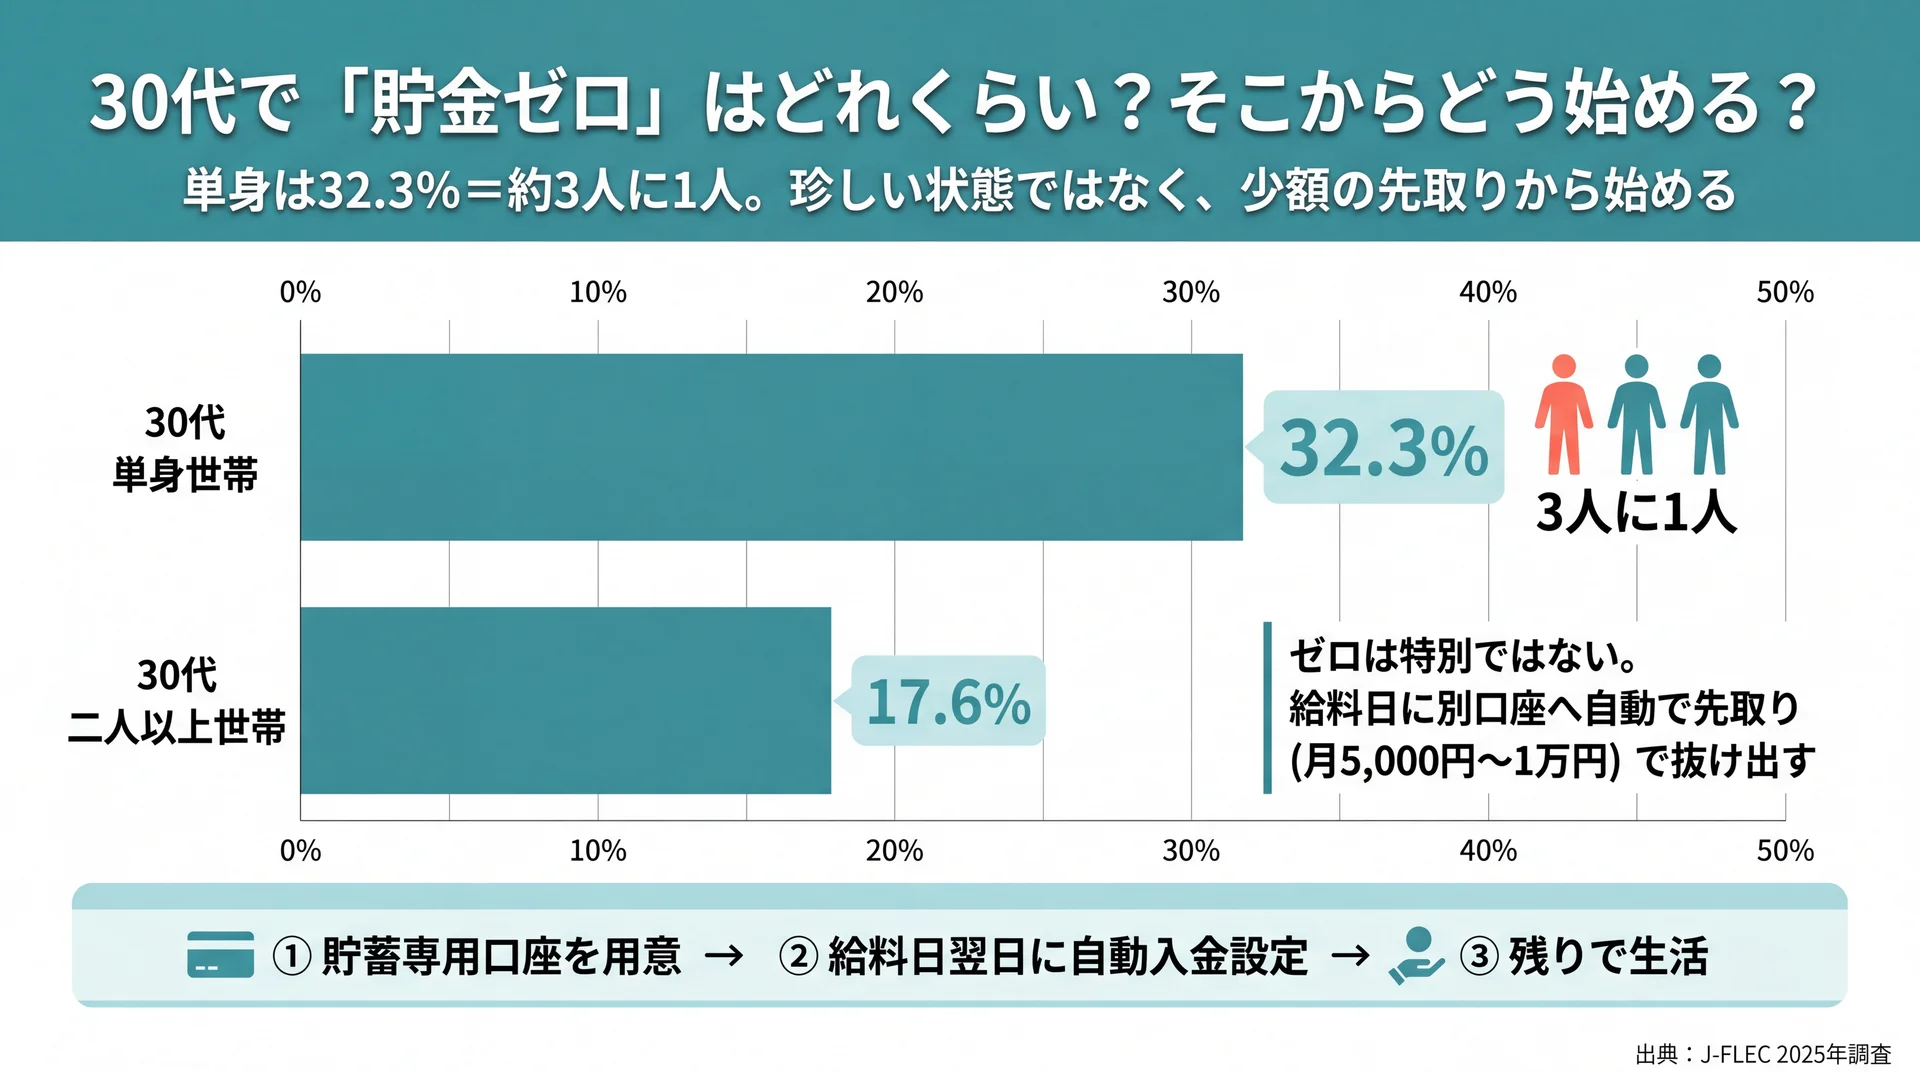
金融資産を「持っていない」と答えた20代は単身で33.2%、二人以上世帯で21.6%にのぼります(同調査、2025年12月時点)。単身では100万円未満まで含めると6割近くになり、「貯金がまだほとんどない」状態は決して例外ではありません。周囲がしっかり貯めているように見えても、データ上は20代の3人に1人前後がスタートラインに立っている段階です。SNSなどでは資産を増やしている人の情報が目立ちやすいものの、実際の分布はもっと幅広く広がっています。少ないことを過度に気にするより、これからの貯め方に目を向けるほうが建設的だといえます。
20代の貯金は何を含めて数える?
ここでの「貯金」は、預貯金に保険や有価証券などを加えた金融資産として考えます。今回のデータでも、金融資産は「運用のためまたは将来に備えて蓄えている部分」と定義され、日常的な出し入れに使う生活費の口座は含みません(金融経済教育推進機構、2025年12月時点)。そのため、財布や生活費用の口座に残っているお金は「貯金」には数えないのが原則です。自分の貯金額を把握するときも、生活費と将来のための蓄えを分けて数えると、データと同じ土俵で比べられます。20代のうちにこの線引きを習慣づけておくと、「使う前提のお金」と「残す前提のお金」が混ざらず、貯蓄のペースが見えやすくなります。
収入によって20代の貯金はどう変わる?
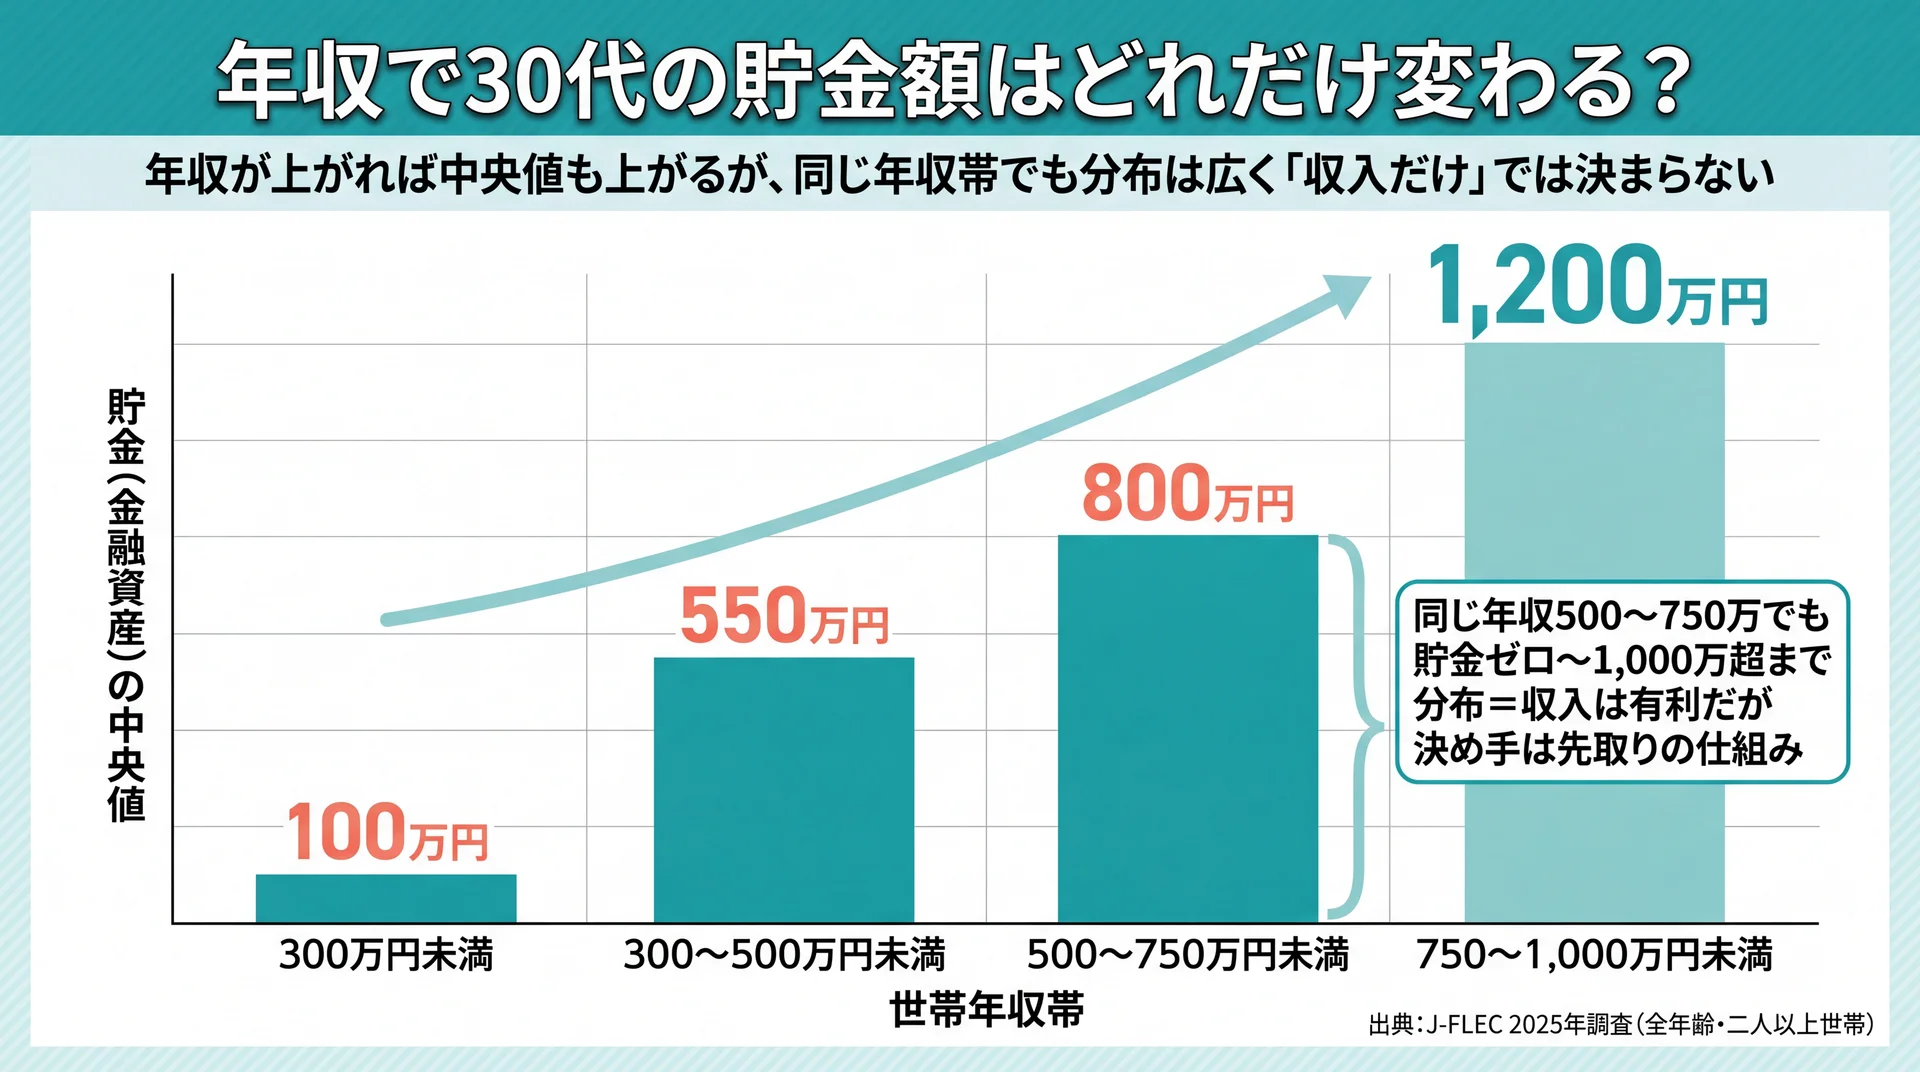
貯金額は収入水準と連動し、収入が低いほど中央値も下がります。参考として単身世帯全体のデータを見ると、年間収入300万円未満で中央値85万円、300〜500万円未満で270万円と、収入帯によって中央値が大きく開きます(同調査、2025年12月時点)。20代は収入がまだ伸びきらない人が多く、これが20代の中央値を押し下げる一因になっています。裏を返せば、収入が上がる30代以降に向けて、20代のうちに「収入が増えても支出を膨らませすぎない習慣」を作れるかどうかが、その後の貯蓄ペースを左右します。金額そのものより、収入に対してどれだけ貯められているかという「率」で自分を評価するほうが、20代には合っています。
20代の貯金は「平均255万円」より、中央値37万円と非保有33.2%が実態に近い数字です。
平均と中央値、どちらを目安にすべき?
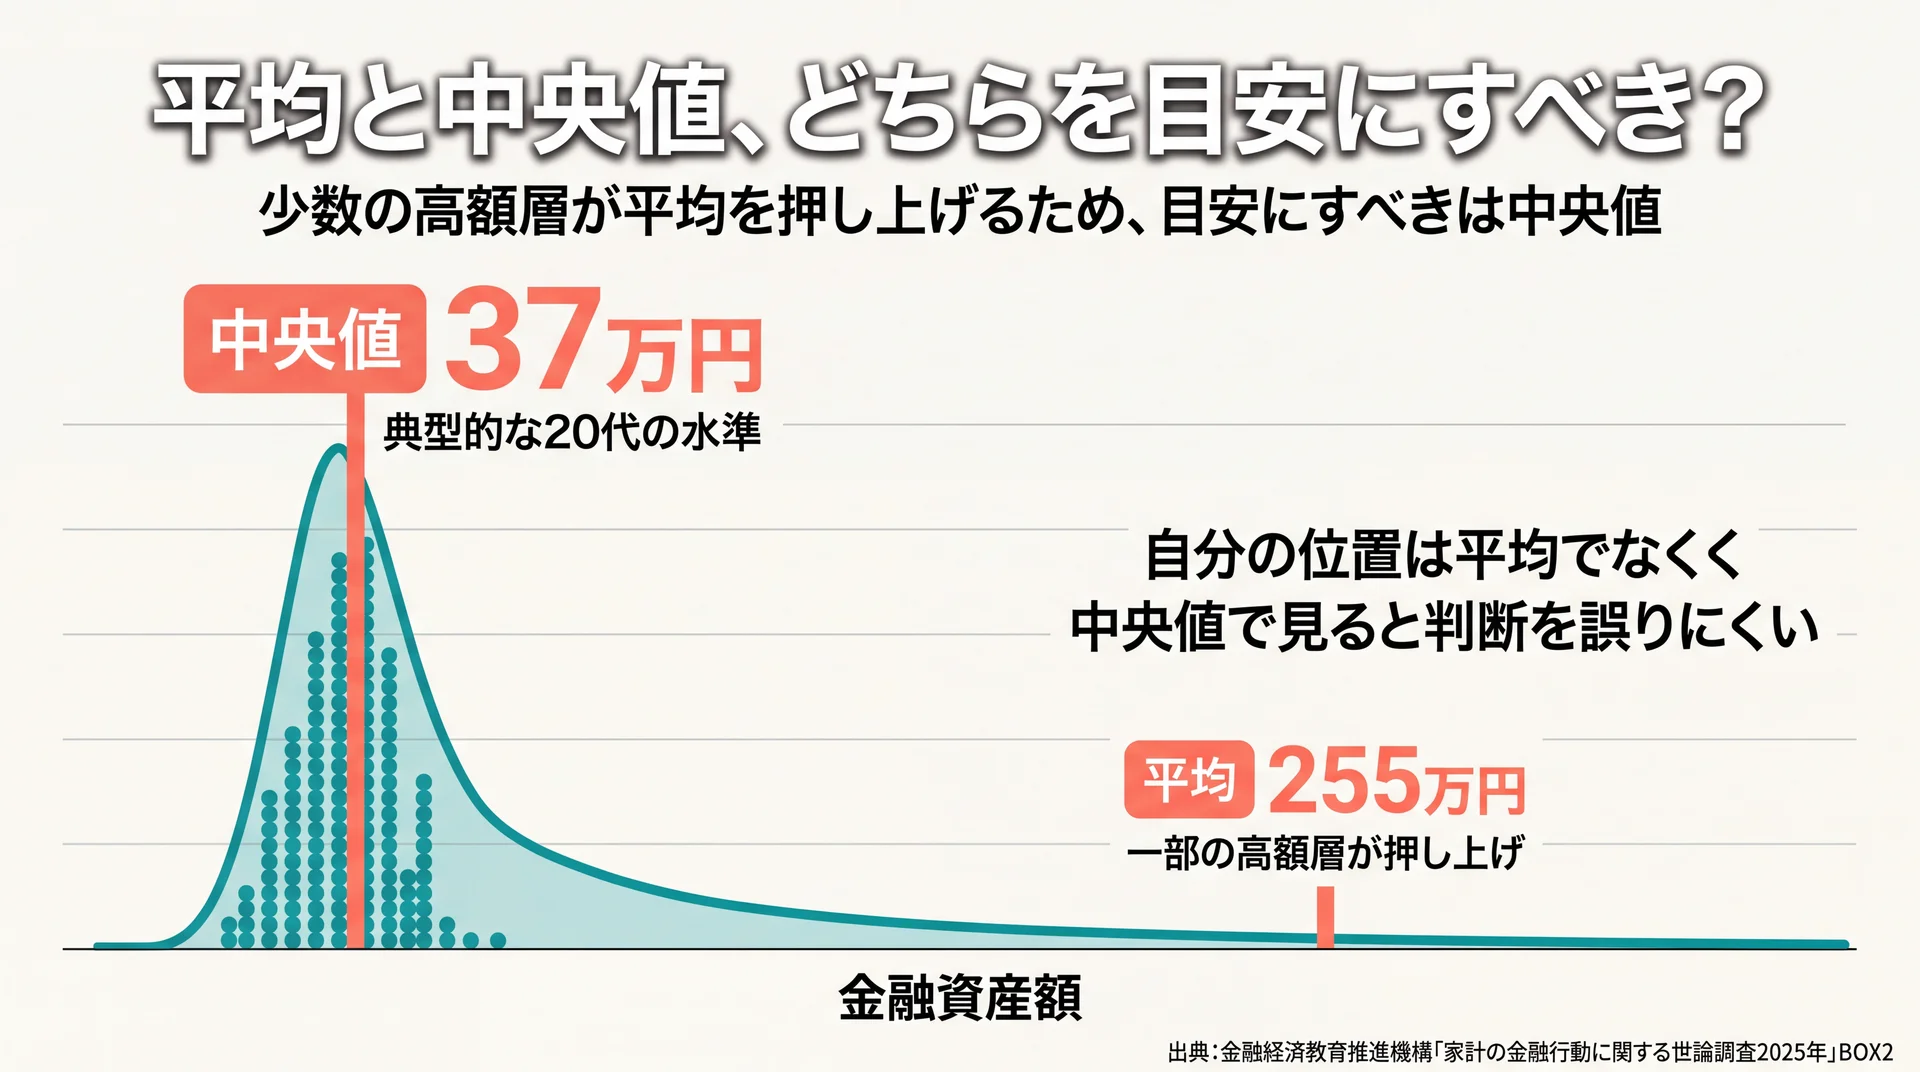
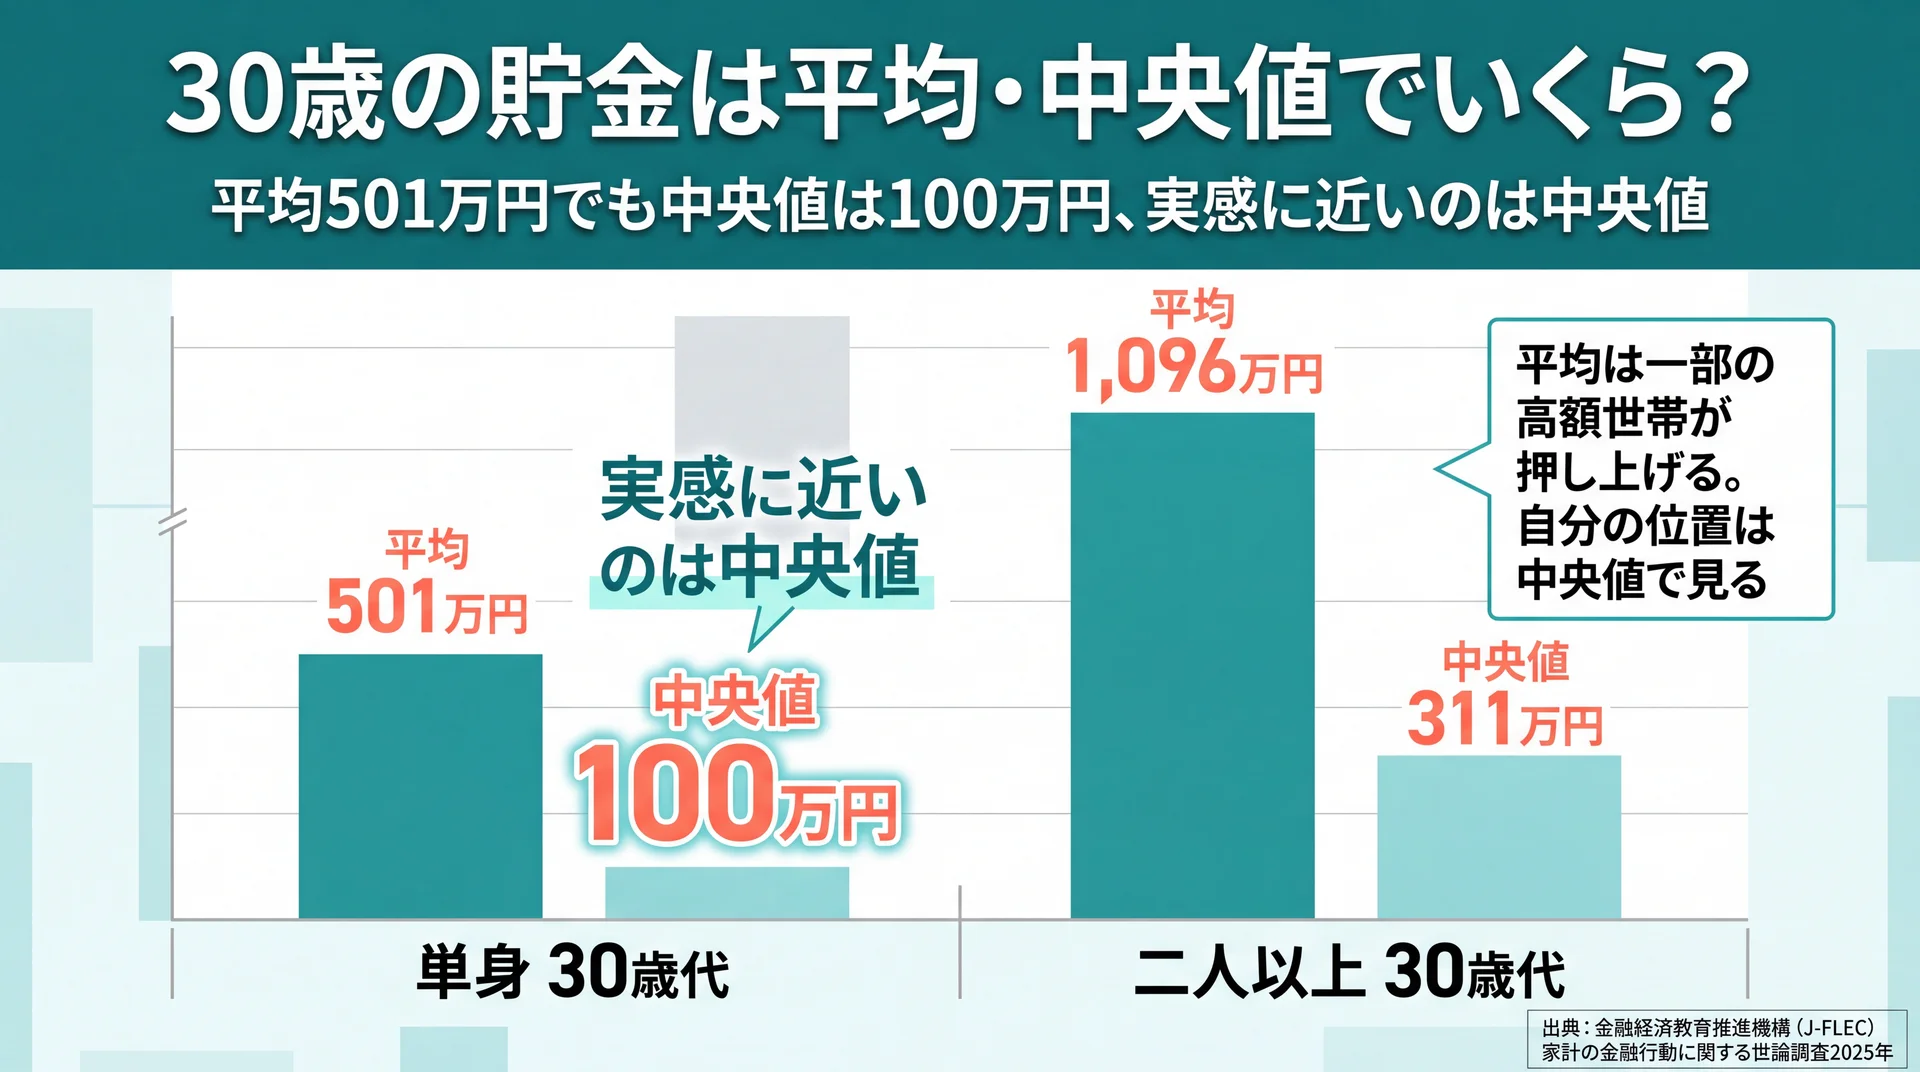
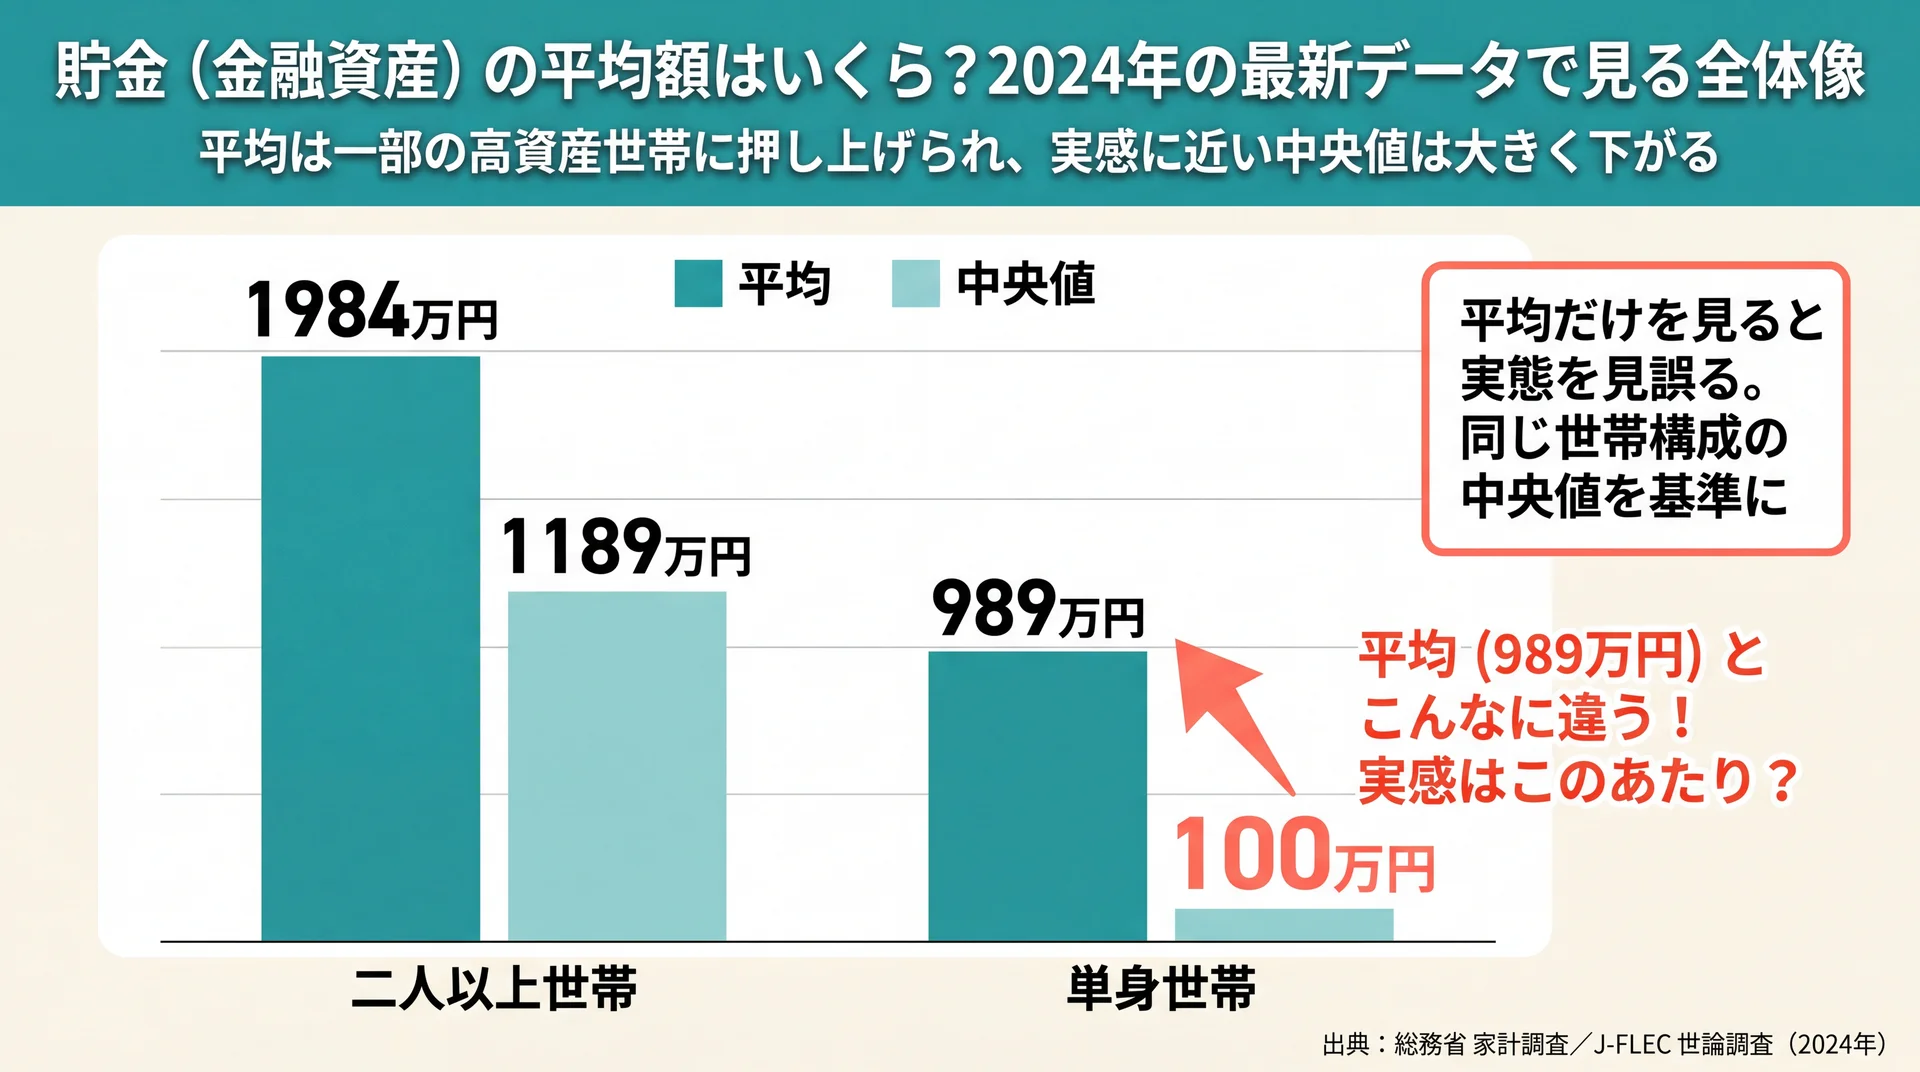
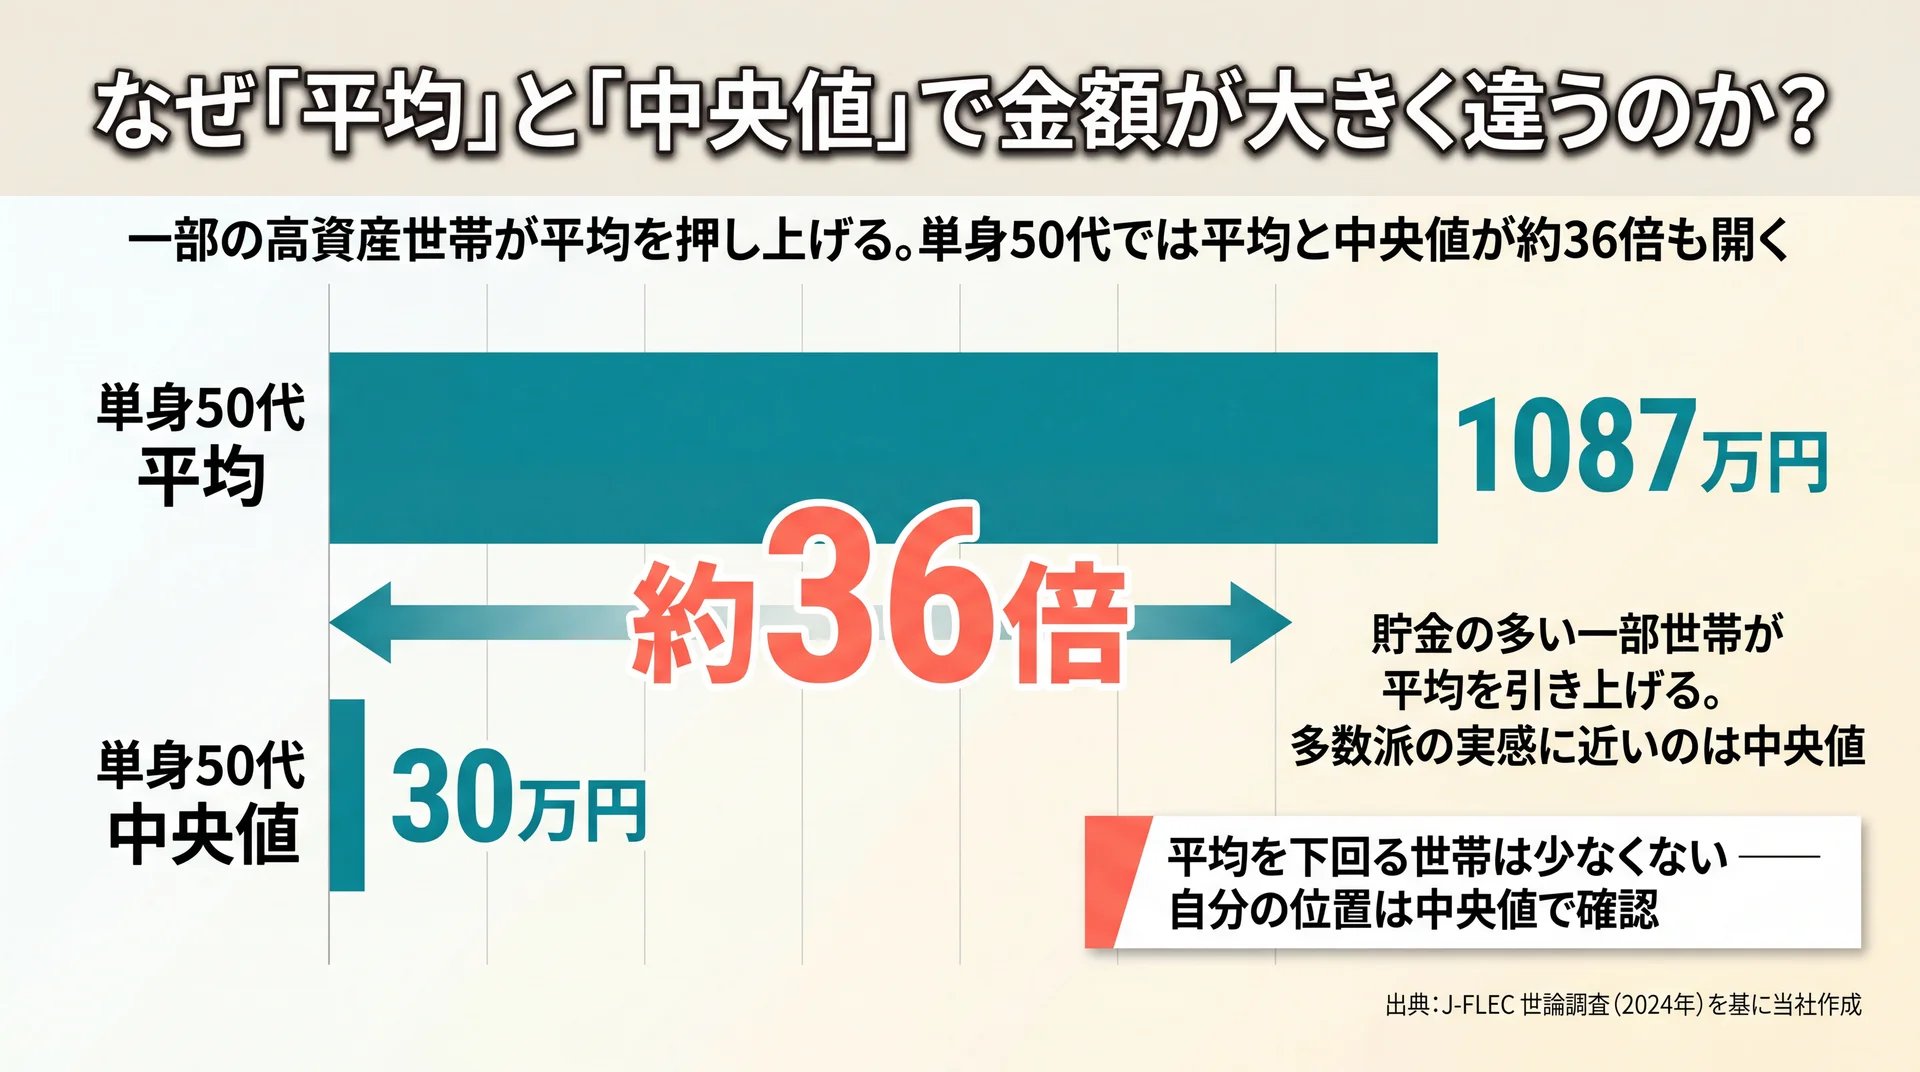
自分の位置づけを知るには、平均値ではなく中央値を目安にするのが適切です。中央値は全員を金額順に並べたときのちょうど真ん中の人の値で、一部の高額保有層の影響を受けにくいためです(金融経済教育推進機構「家計の金融行動に関する世論調査2025年」BOX2、2025年12月時点)。20代は平均と中央値の差が特に大きく、平均だけを見ると「自分は遅れている」と感じやすくなります。
たとえば単身20代は平均255万円ですが、中央値は37万円です。数千万円を保有するごく一部の人が平均を引き上げているため、平均に届かないのはむしろ自然な状態だといえます。平均を目標にすると達成が遠く感じられますが、中央値を基準にすれば現実的な一歩を設定しやすくなります。データ上は中央値のほうが「多くの20代のリアル」を表しており、周囲との比較や自分の目標設定は中央値を基準に置くほうが判断を誤りにくくなります。平均は「全体の資産規模」を、中央値は「典型的な個人の水準」を示す別々の指標だと整理しておきましょう。両方を並べて見ると、20代全体の資産がまだ小さく、しかも人によって大きくばらついている実態が見えてきます。年代をまたいだ平均額の推移が気になる場合は、貯金全般のデータをまとめた記事も参考になります。
20代の貯金はいくらを目標にすればいい?
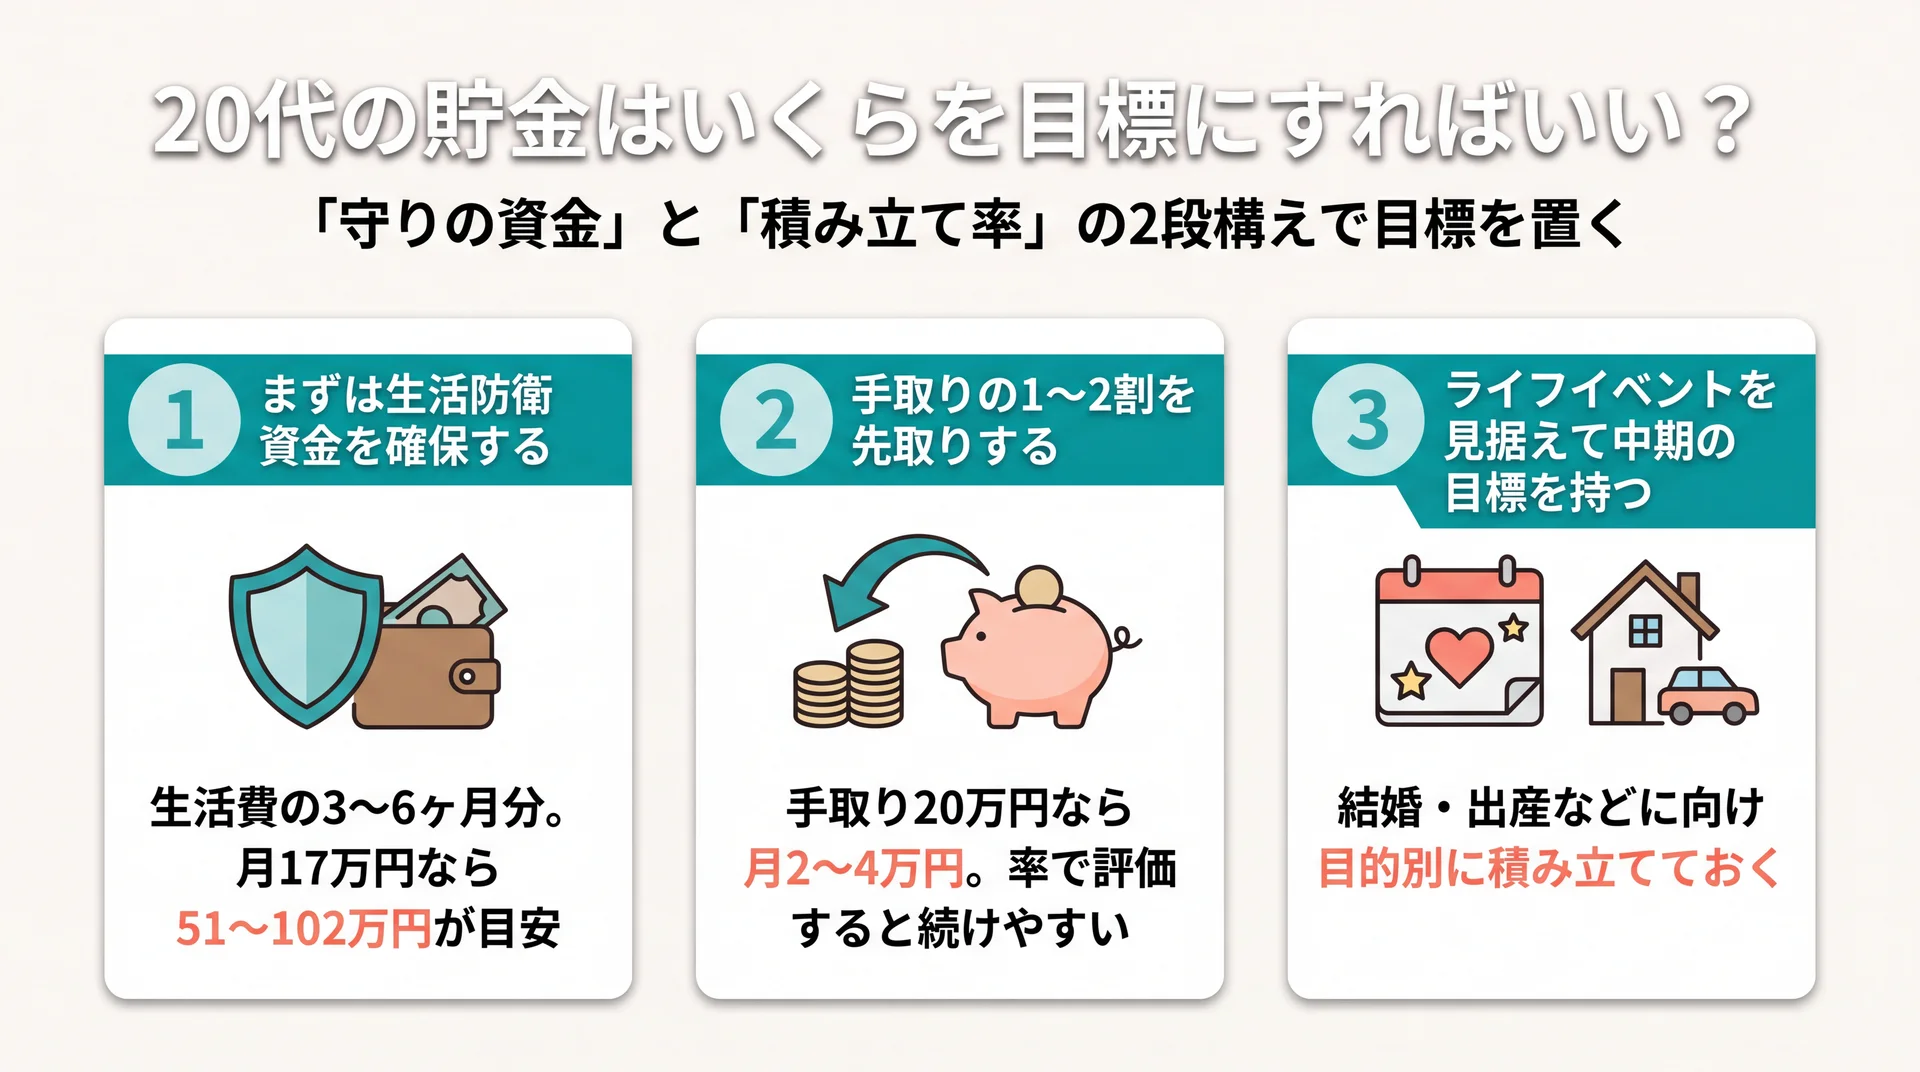
20代の貯金は、まず生活費の3〜6ヶ月分を確保し、そのうえで手取りの1〜2割を継続して積み立てるのが現実的な目安です。金額は収入や生活費で変わるため、絶対額よりも「守りの資金」と「積み立て率」の2段構えで考えると迷いにくくなります。中央値という平均的な水準を出発点にしつつ、自分の生活に合わせて目標を置いていきましょう。ここでは目標の立て方を3つの視点で整理します。
まずは生活防衛資金を確保する
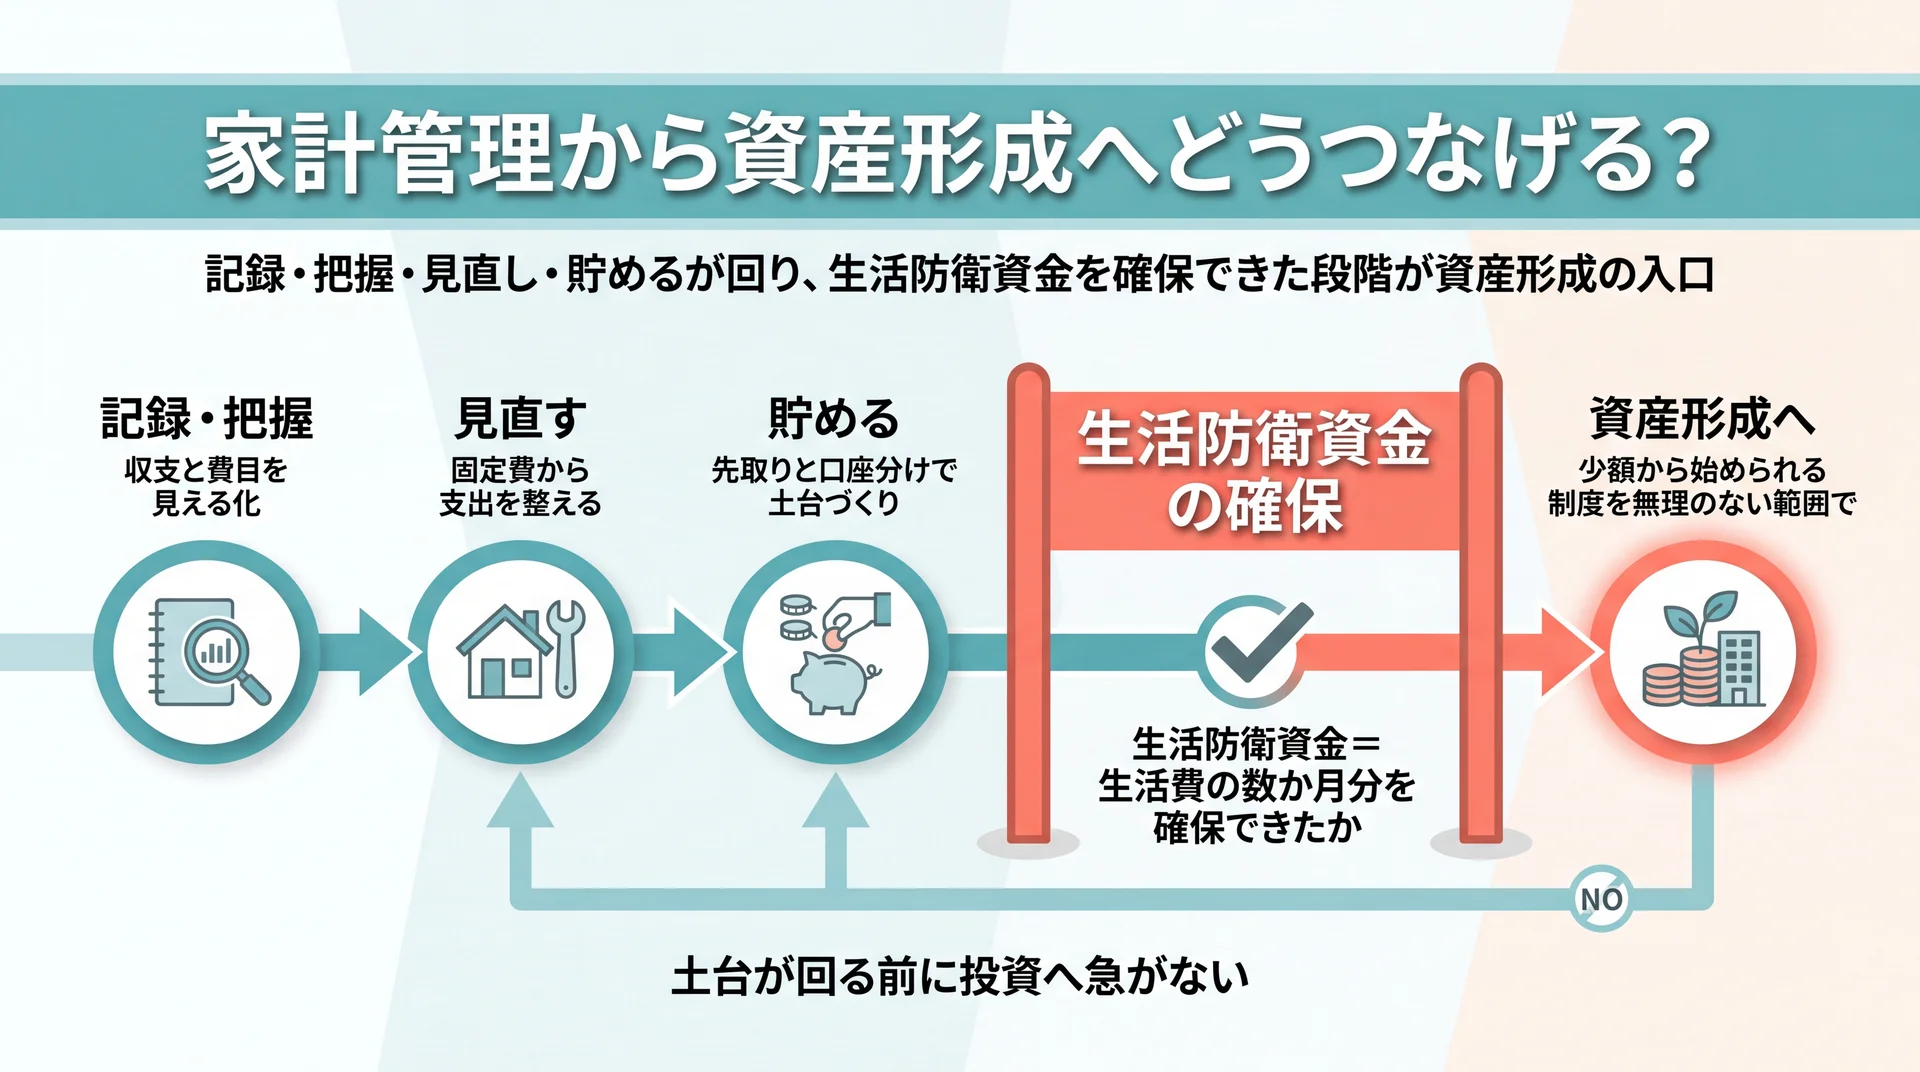
最初の目標は、病気や失業など不測の事態に備える「生活防衛資金」です。一般的には生活費の3〜6ヶ月分が目安とされ、一人暮らしで生活費が月17万円なら、おおよそ51万〜102万円が一つの到達点になります。この資金は増やすためではなく、いざというときに生活を止めないための備えです。すぐ引き出せる普通預金などに置き、投資に回すお金とは分けて確保するのが基本です。単身20代の中央値37万円を踏まえると、多くの人にとって「まず狙う現実的なゴール」になります。3ヶ月分を先に貯め、そこから6ヶ月分へ広げていくと、段階的で挫折しにくくなります。
手取りの1〜2割を先取りする
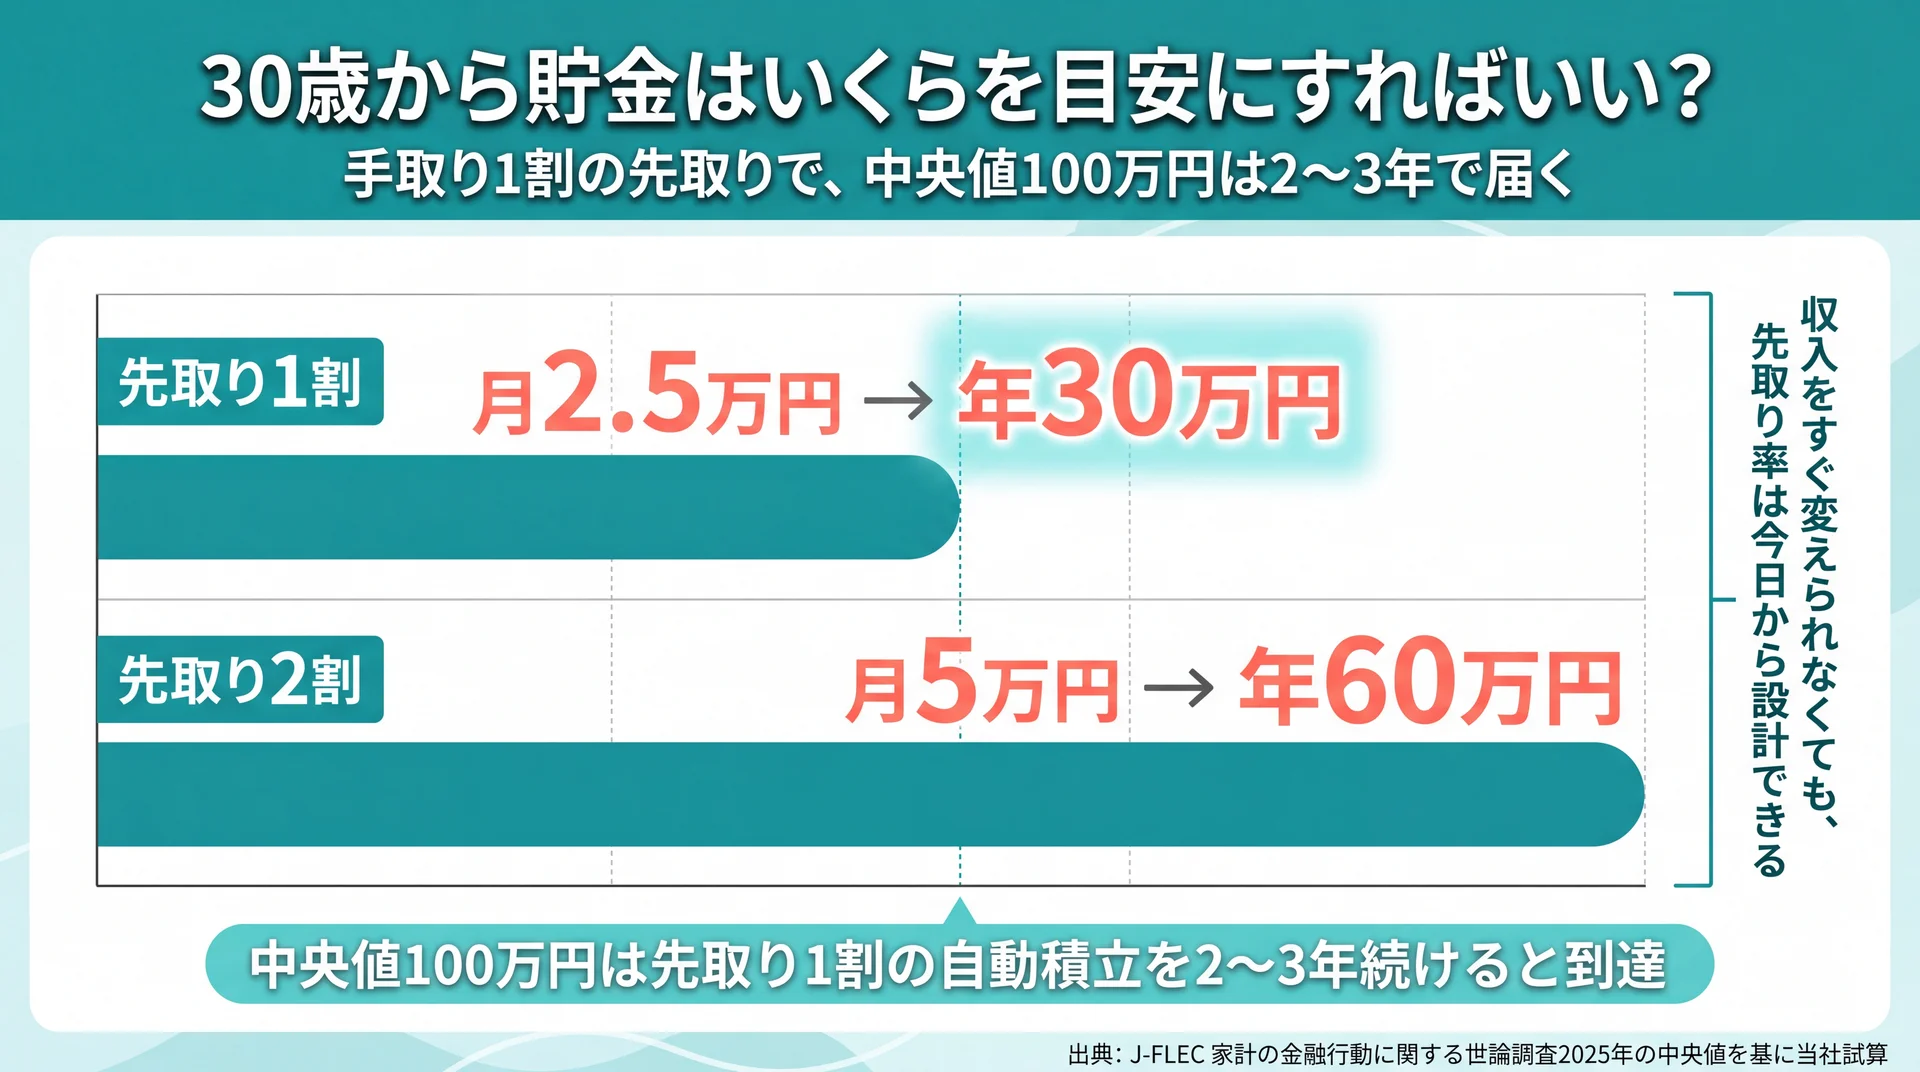
生活防衛資金と並行して意識したいのが、手取りの1〜2割を「先取り」で貯める習慣です。給与が入ってから余った分を貯めようとすると、使ってしまって残らないことが多いためです。手取り20万円なら月2万〜4万円が目安になりますが、続けられる金額から始めるほうが挫折しにくくなります。比較の基準を「貯めた総額」ではなく「収入に対する貯蓄率」に置くと、収入がまだ低い20代でも達成感を保ちやすく、昇給に合わせて自然に貯蓄額を伸ばせます。最初は5%からでも、続けることで家計に貯める枠が定着します。家計の記録が続かない場合は、家計簿 手書きについてはこちらの方法も選択肢になります。
ライフイベントを見据えて中期の目標を持つ
20代後半から30代にかけては、結婚・引っ越し・出産などまとまった支出が重なりやすい時期です。二人以上世帯の20代が単身より中央値で高いのは、こうしたイベントを前に貯め始める世帯が多いことの表れといえます。具体的な費用は人によって幅が大きいため、金額を一律に決めるより「いつ・何のために・いくら」を自分の予定に合わせて置くのが現実的です。時間に余裕がある20代のうちから目的別に積み立てておくと、イベントが重なっても慌てずに対応できます。30代以降の貯金の考え方は30代 貯金についてはこちらで詳しく整理しています。個別の資産設計に不安がある場合は、ファイナンシャルプランナーなどの専門家に相談すると安心です。
20代から貯金を続けるための基本ステップ
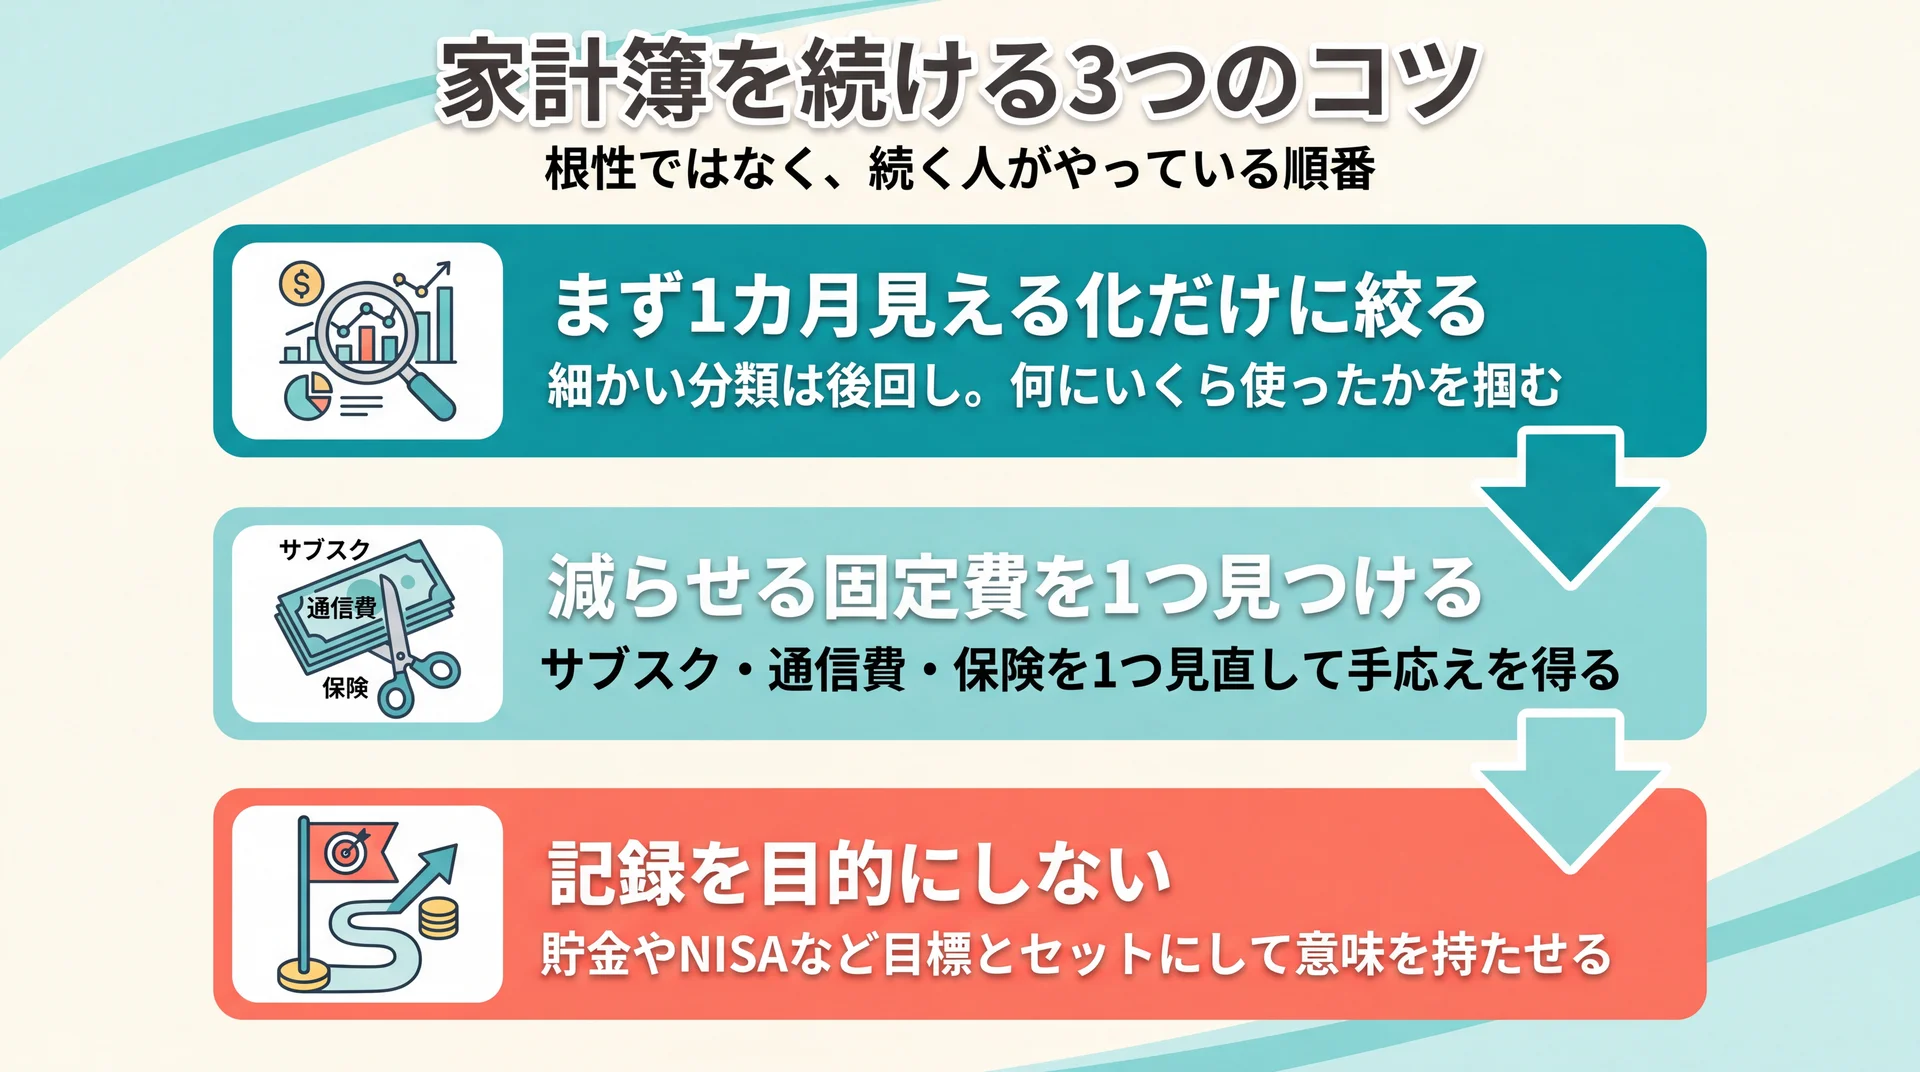
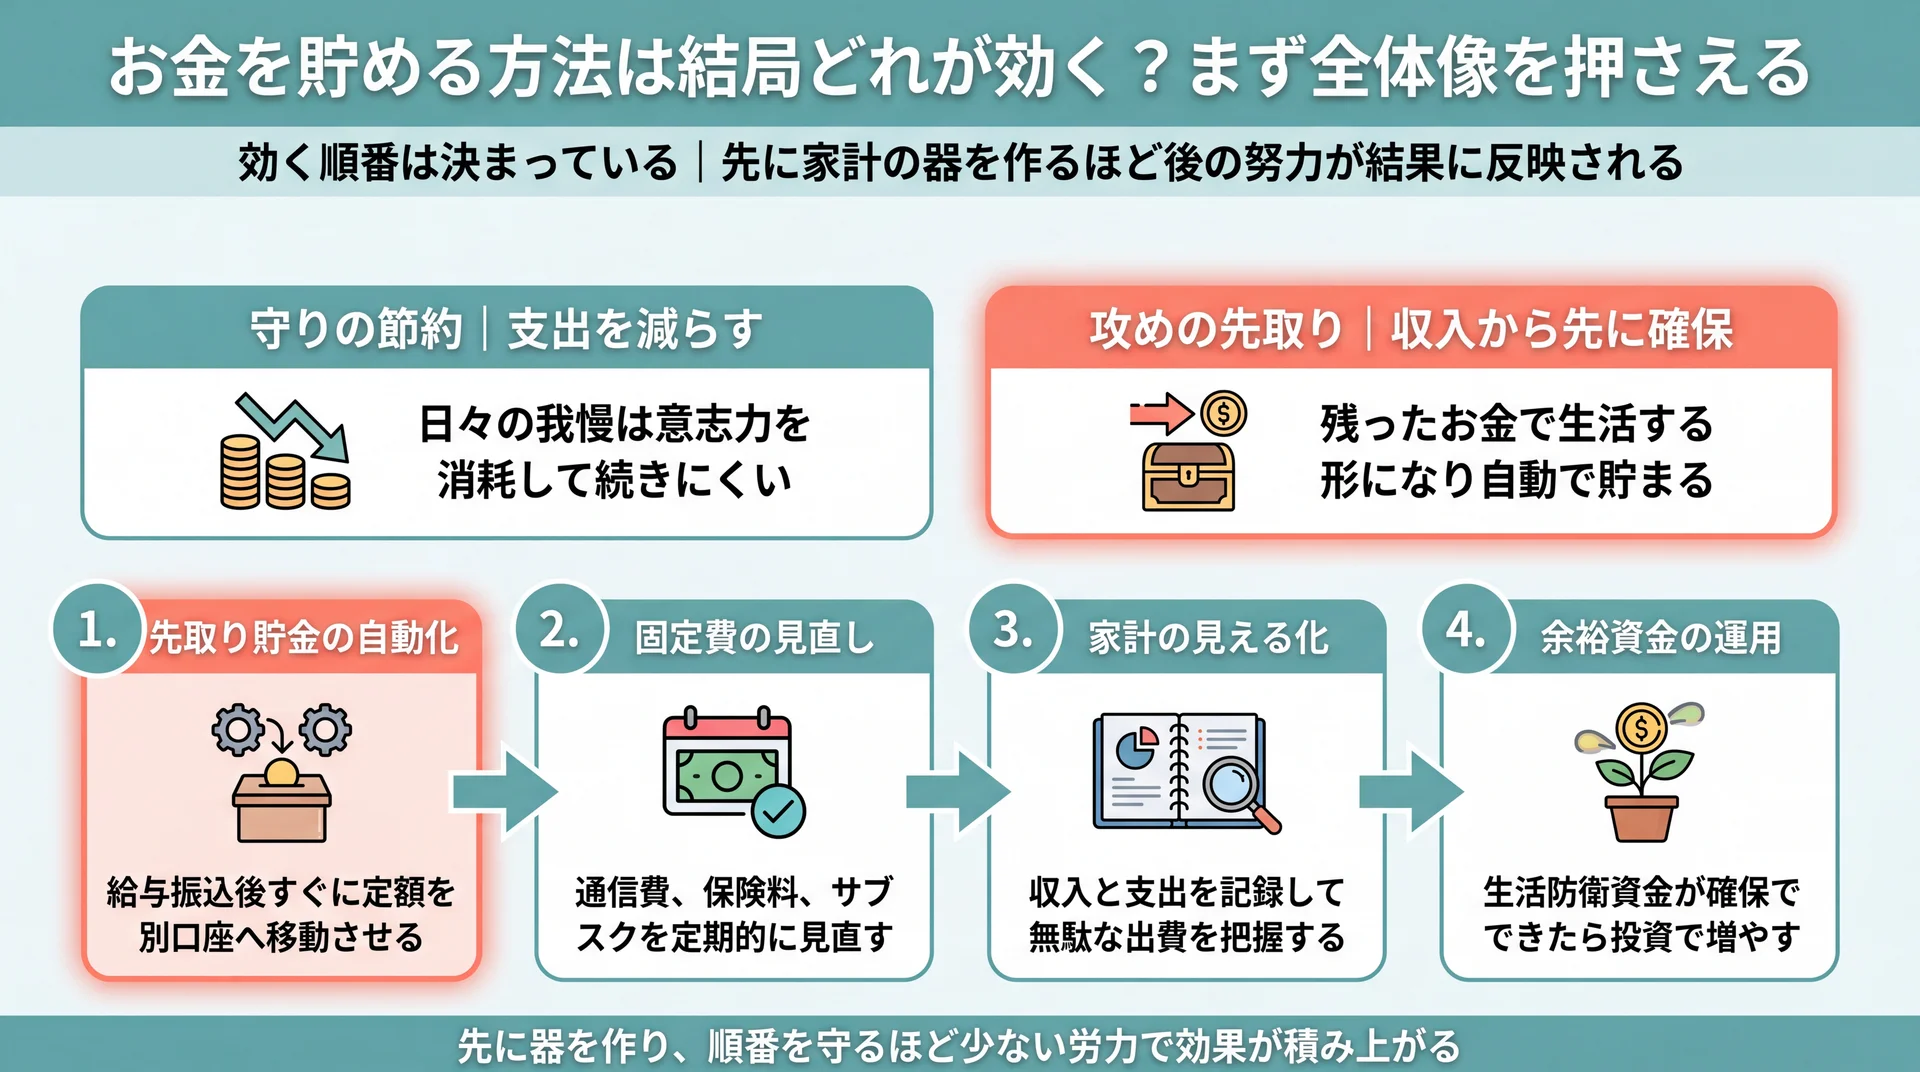
20代の貯金は、「家計の可視化 → 先取りの仕組み化 → 固定費の見直し → 増やす手段への一歩」という順番で整えると続きやすくなります。意志の力だけに頼らず、貯まる流れを先に作るのが要点です。それぞれのステップを見ていきます。
家計を可視化する
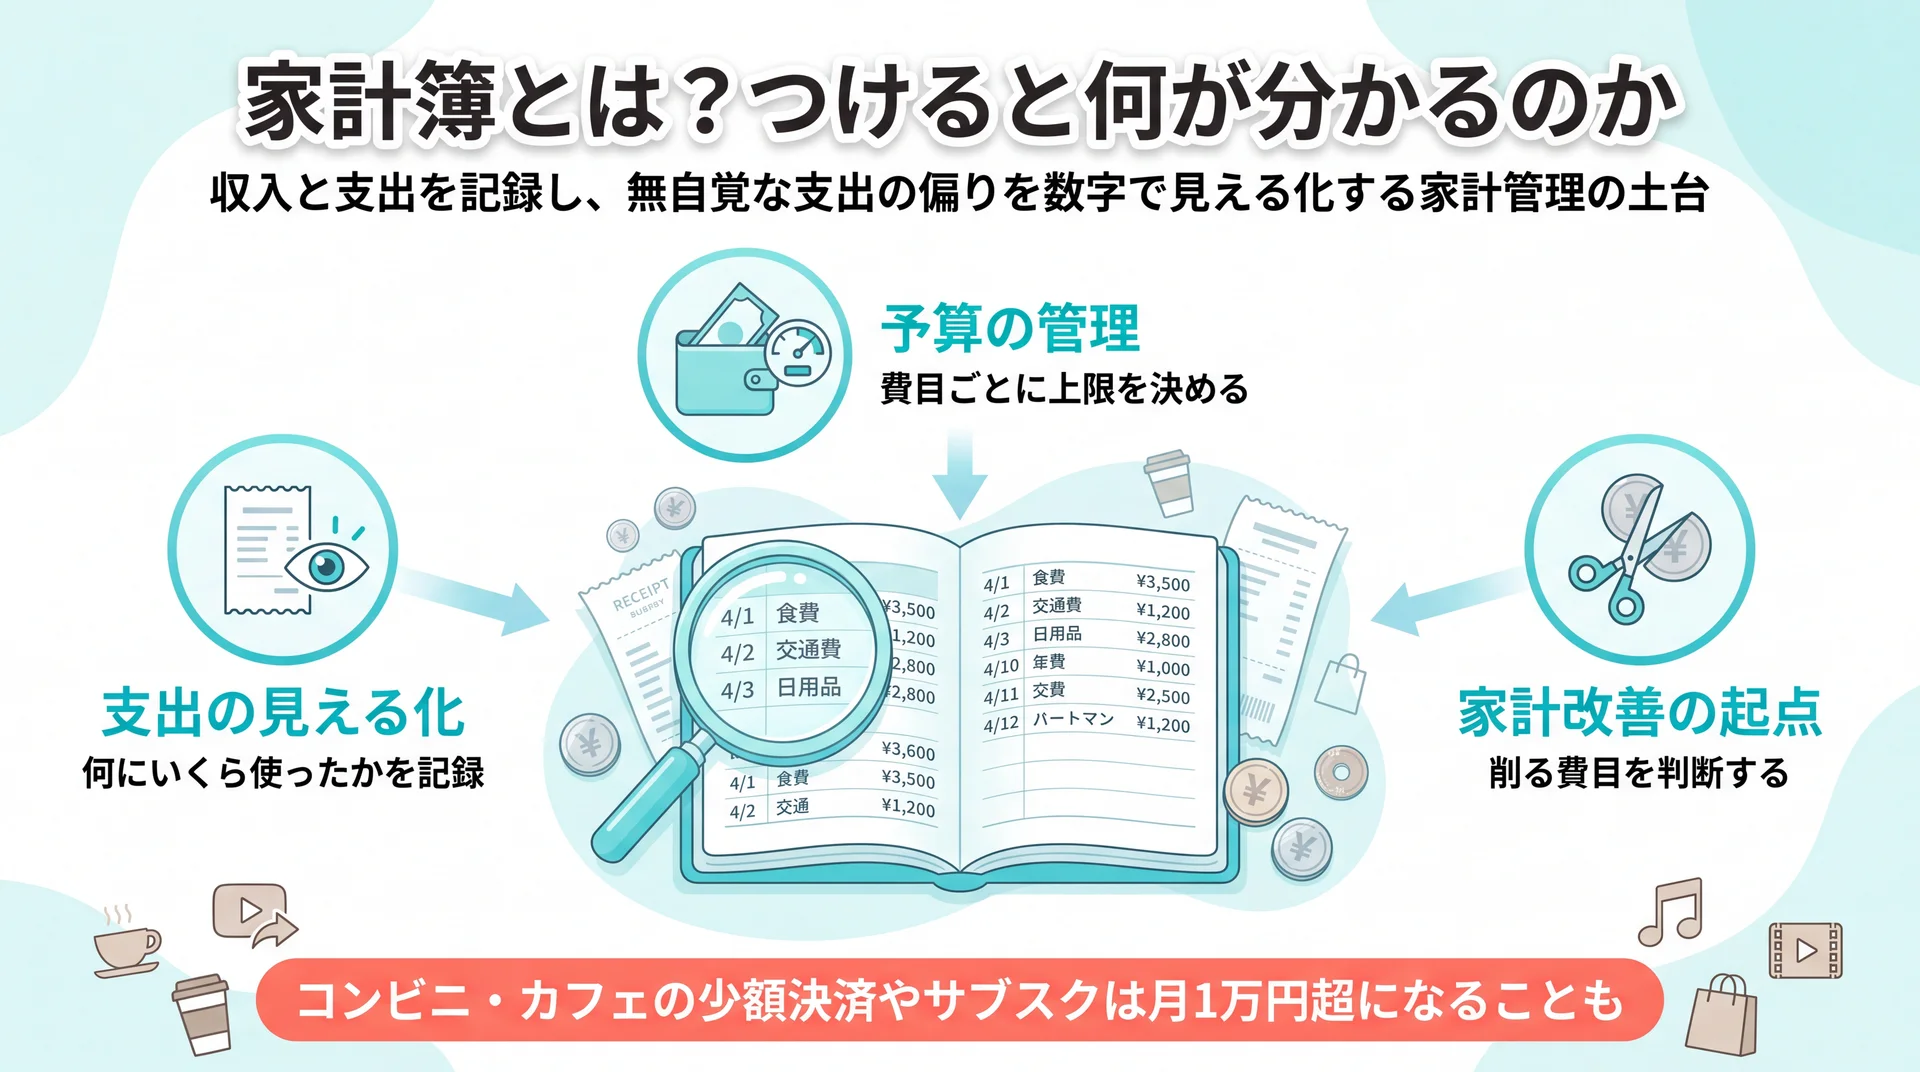
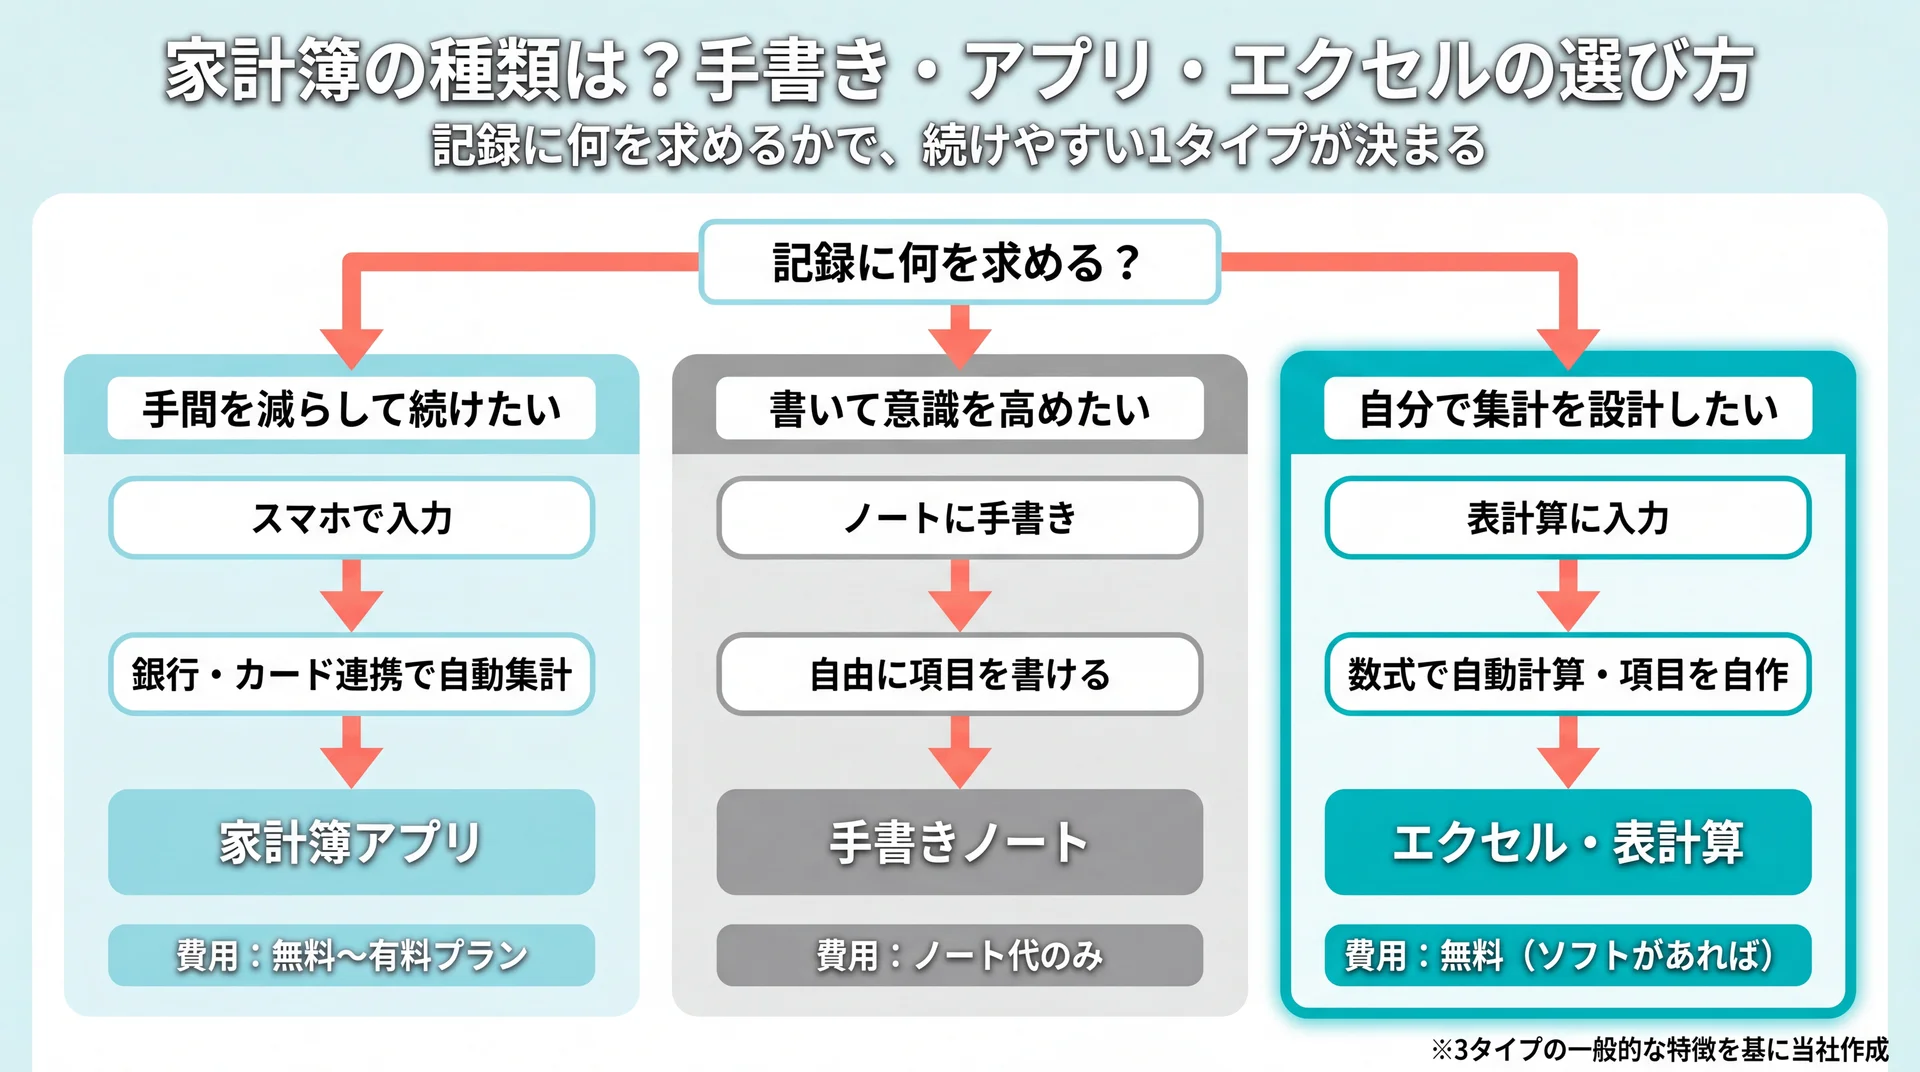
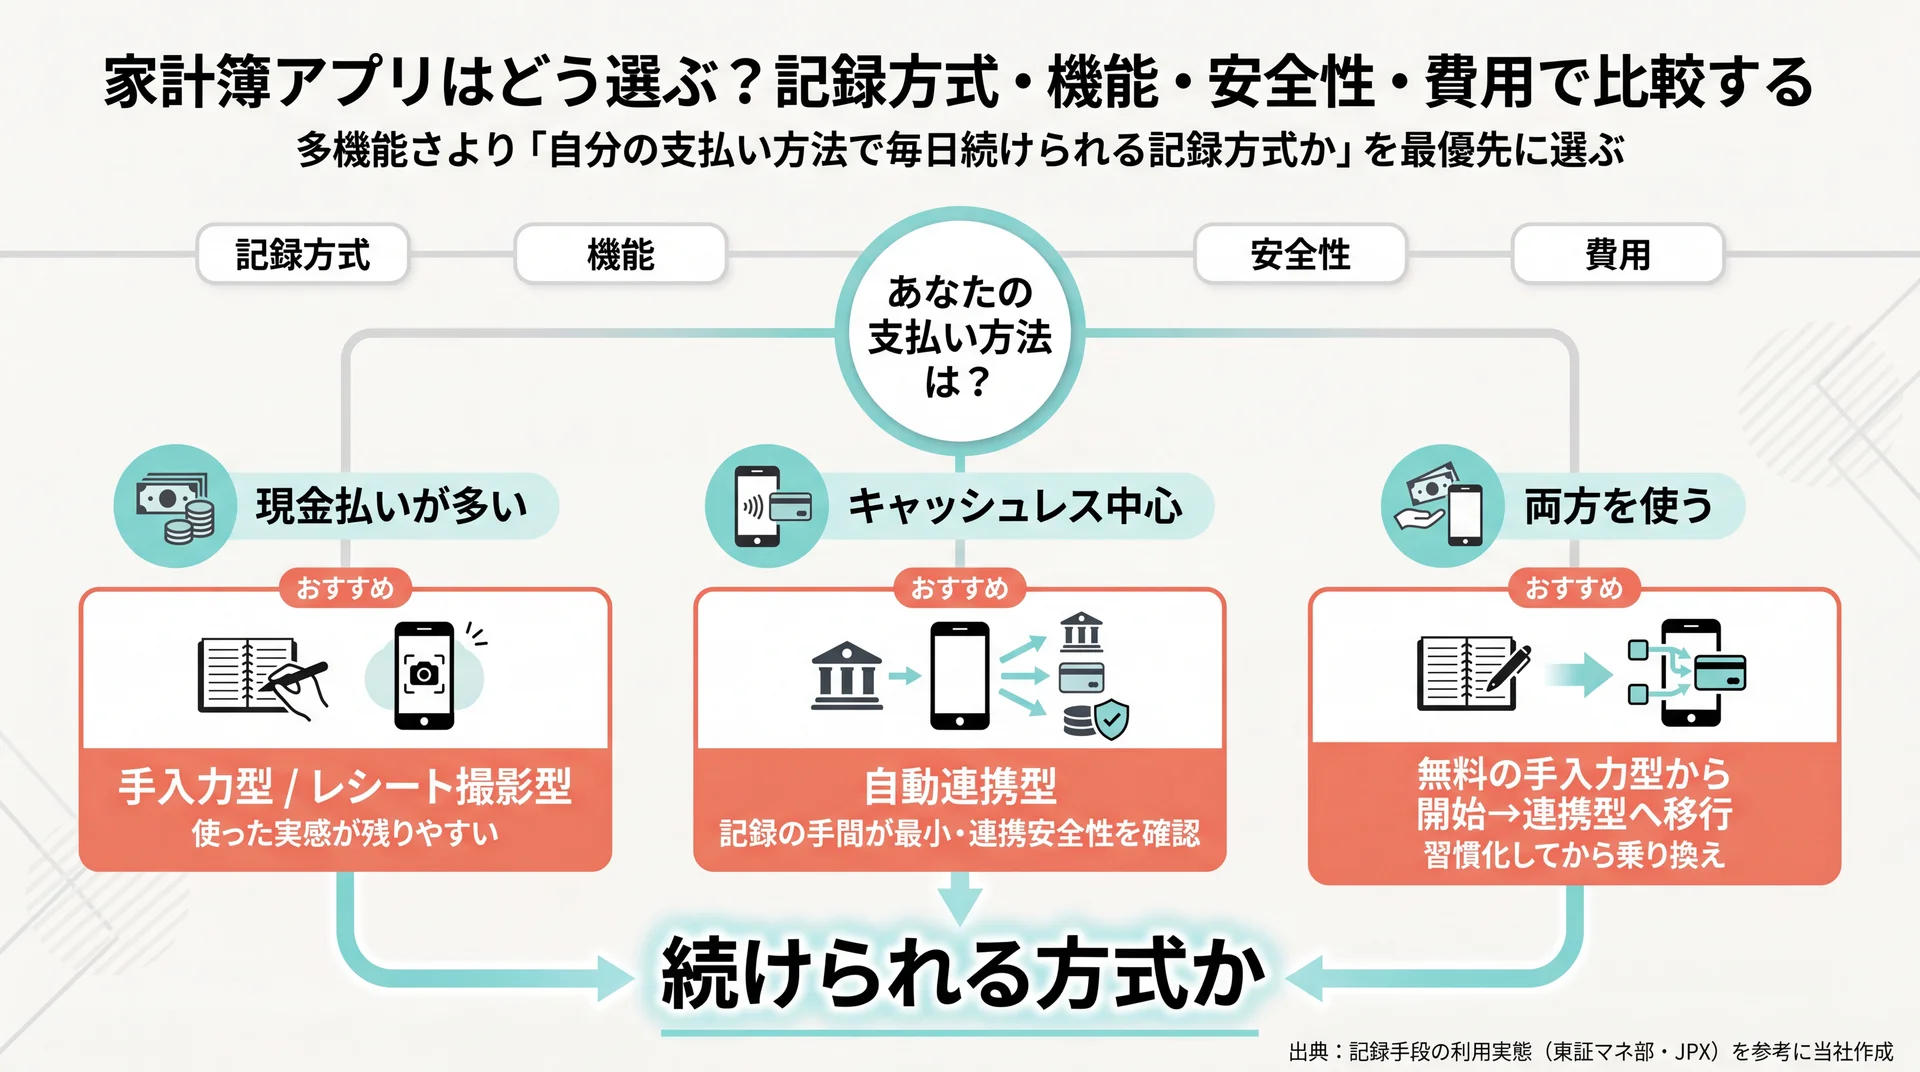
最初のステップは、何にいくら使っているかを見える化することです。支出を把握しないまま節約しようとしても、削る対象が分からず続きません。家計簿アプリや手書きの家計簿で1ヶ月分を記録するだけでも、固定費と変動費の内訳がはっきりします。20代のうちに「自分の支出のクセ」を掴んでおくと、収入が増えたときに支出も膨らむ「生活水準の上昇」を防ぎやすくなります。カード明細や電子マネーの履歴を使えば、こまめに記帳しなくても大まかな流れはつかめます。完璧な記録より、まず全体像をつかむことを優先しましょう。
先取り貯金で「貯まる仕組み」をつくる
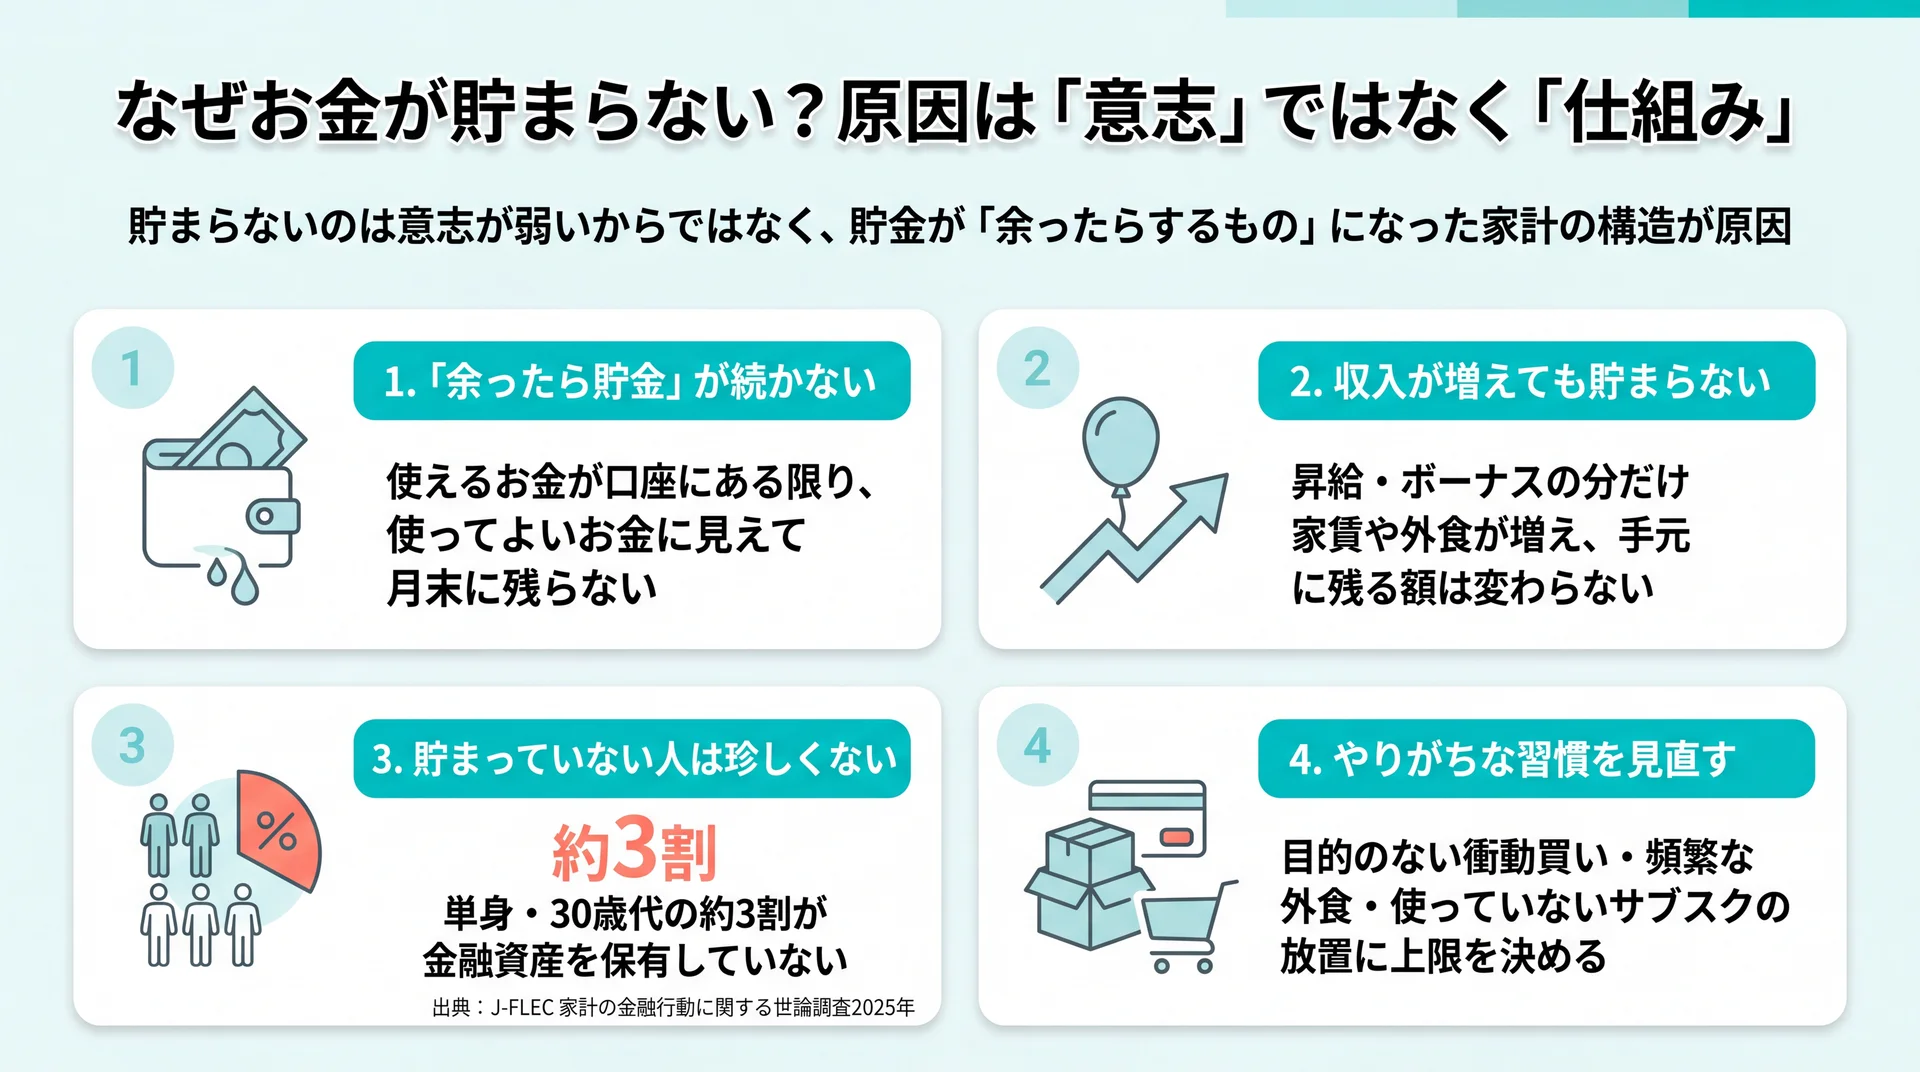
可視化の次は、貯蓄を自動化する仕組みづくりです。給与口座から貯蓄用口座へ自動で振り替える設定や、勤務先の財形貯蓄を使えば、意識しなくても先取りが続きます。人の意志は日々変動しますが、仕組みは一定に働き続けます。当社のABCashで家計から伴走してきた経験では、口座を分けて先取りを自動化した人ほど貯蓄の継続率が高い傾向があります。逆に、手取りから「余ったら貯める」方式のままだと、支出が増えた月に貯蓄がゼロになりやすいという盲点があります。貯める口座と使う口座を物理的に分けておくと、うっかり使い込むことも防げます。
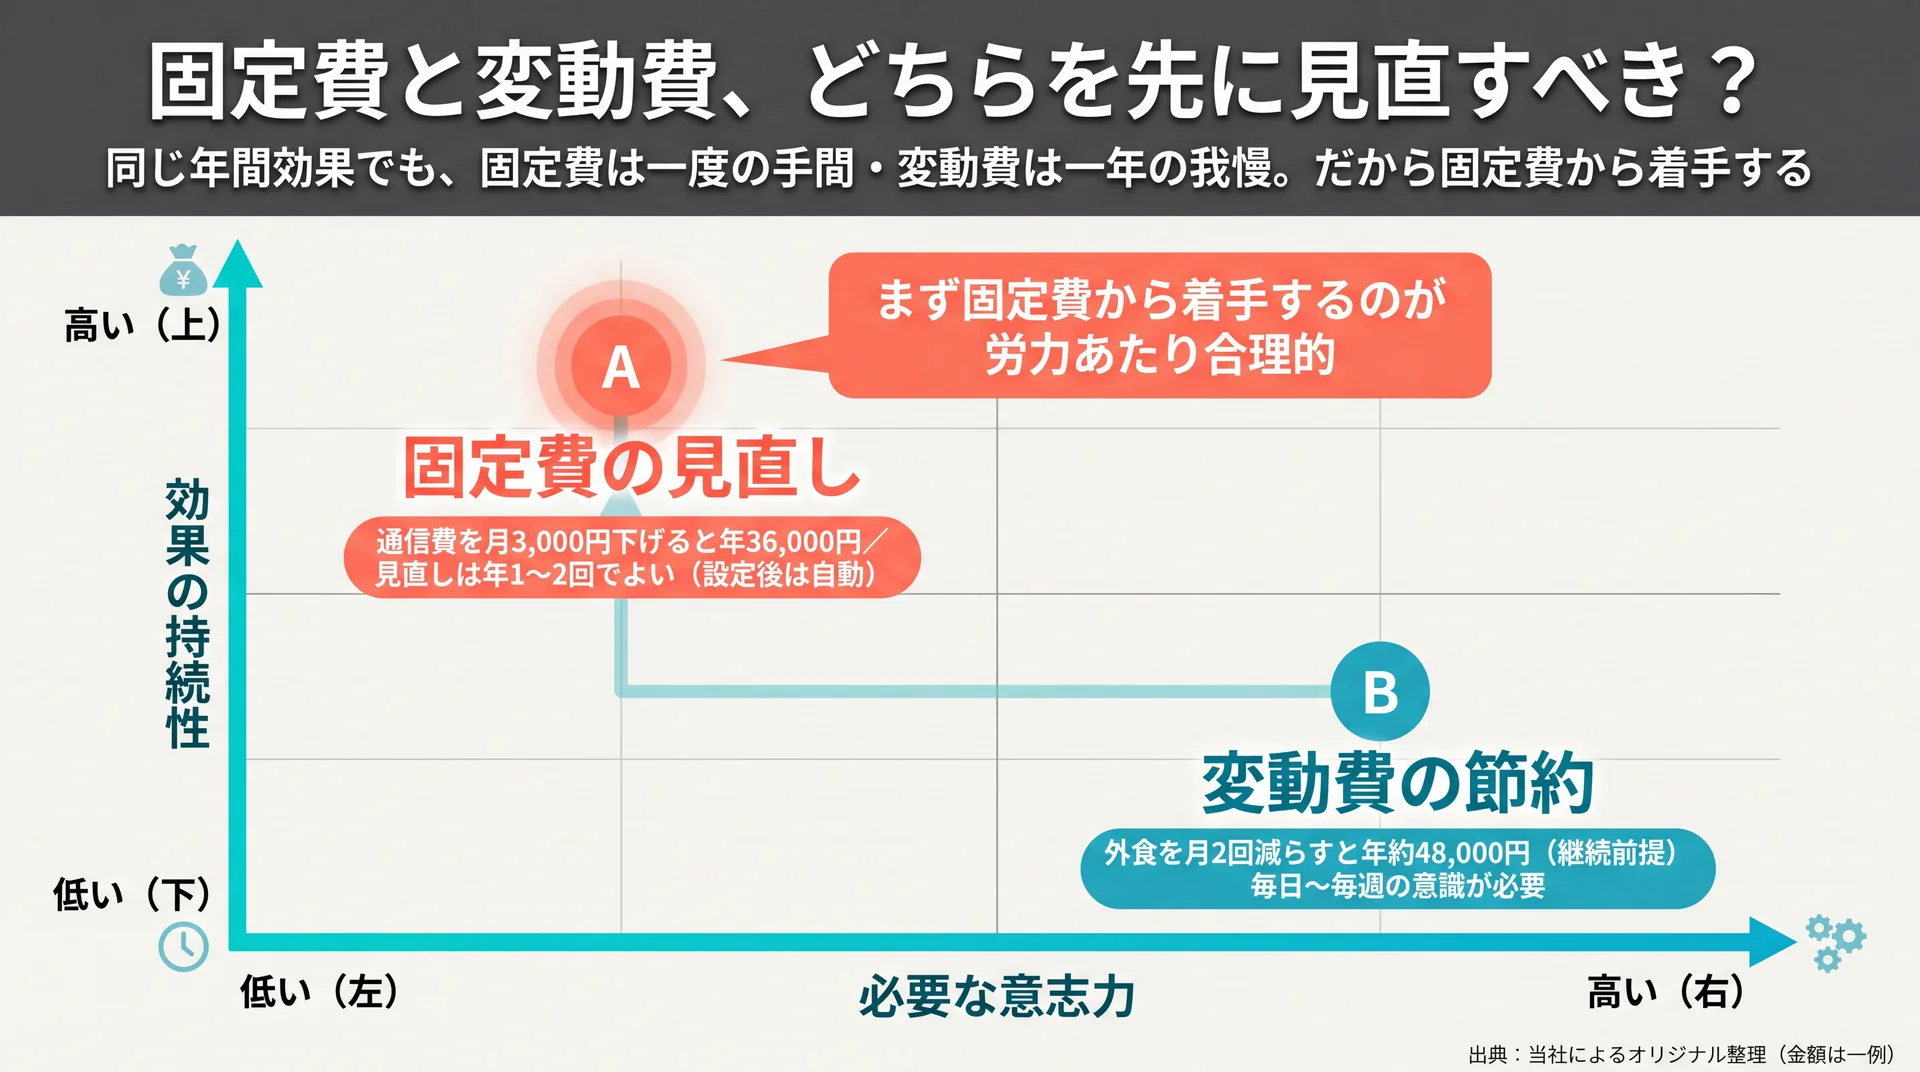
固定費から見直す
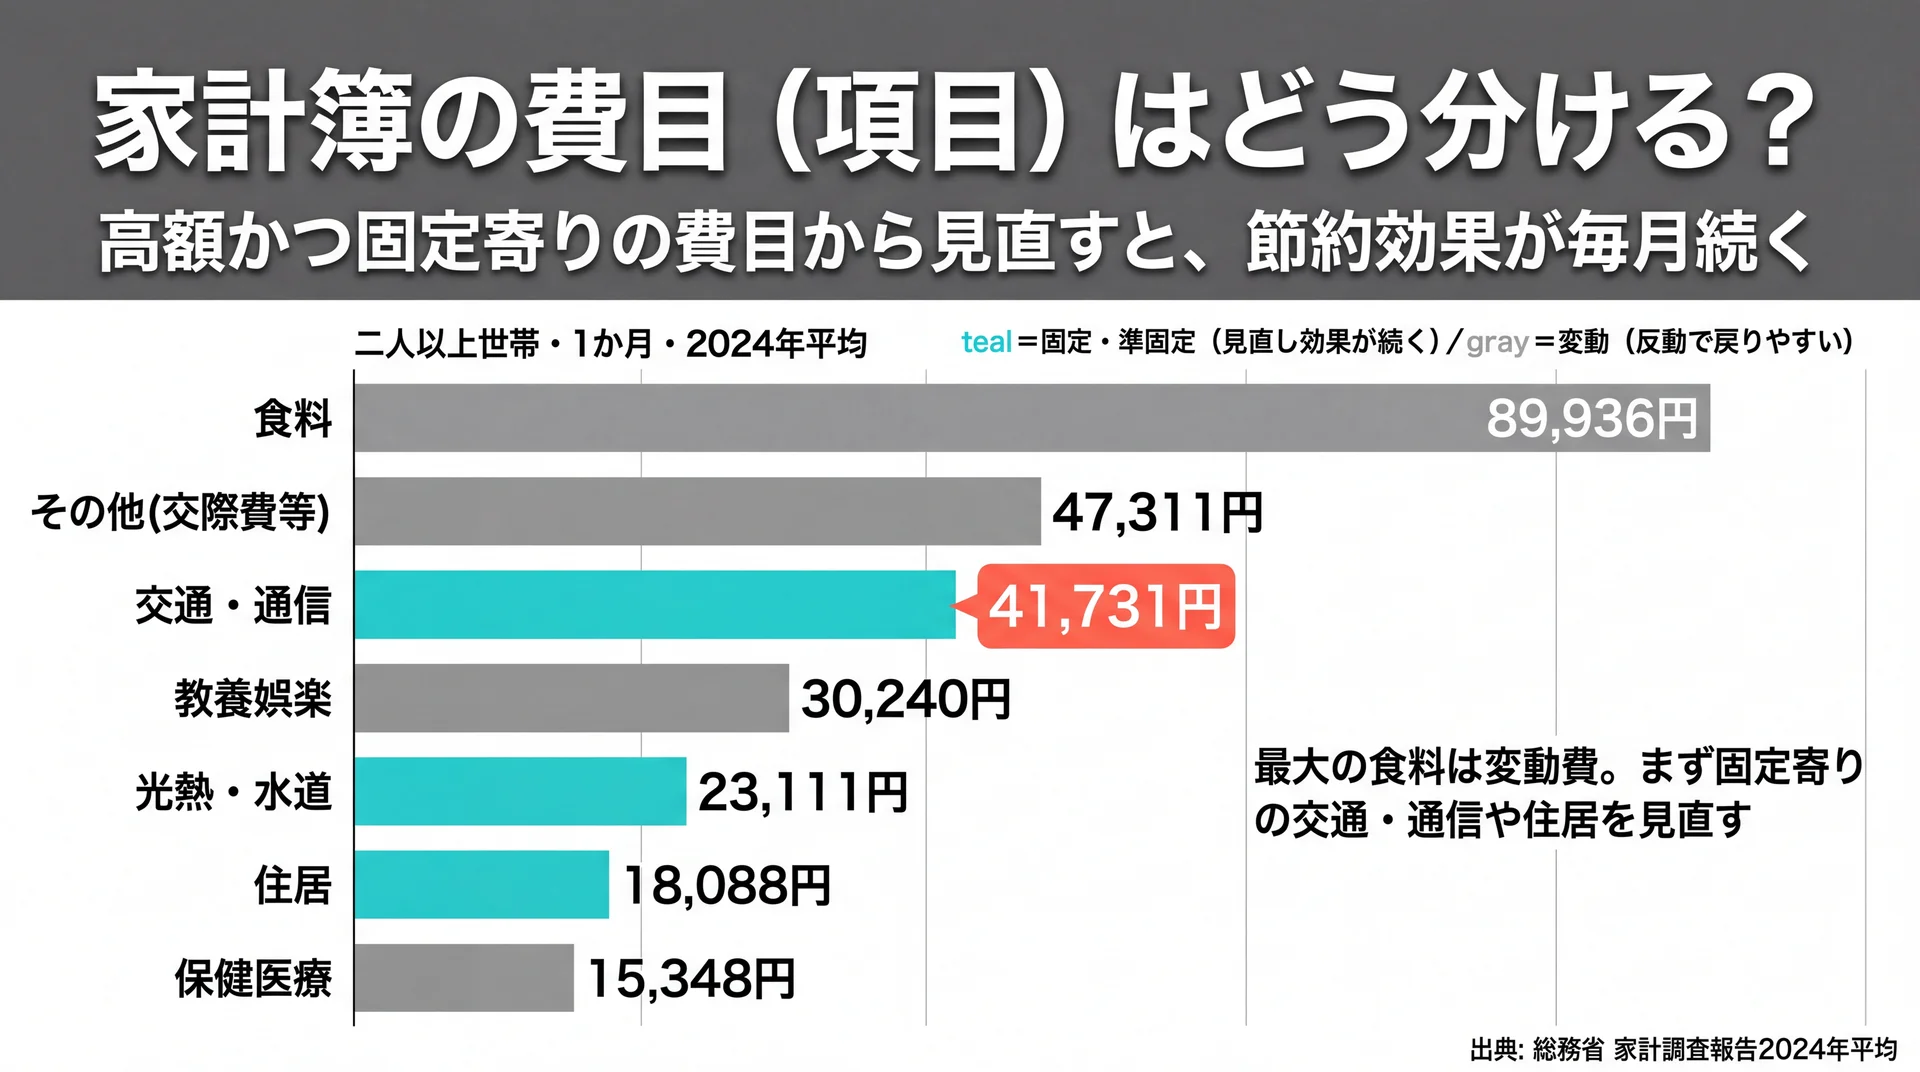
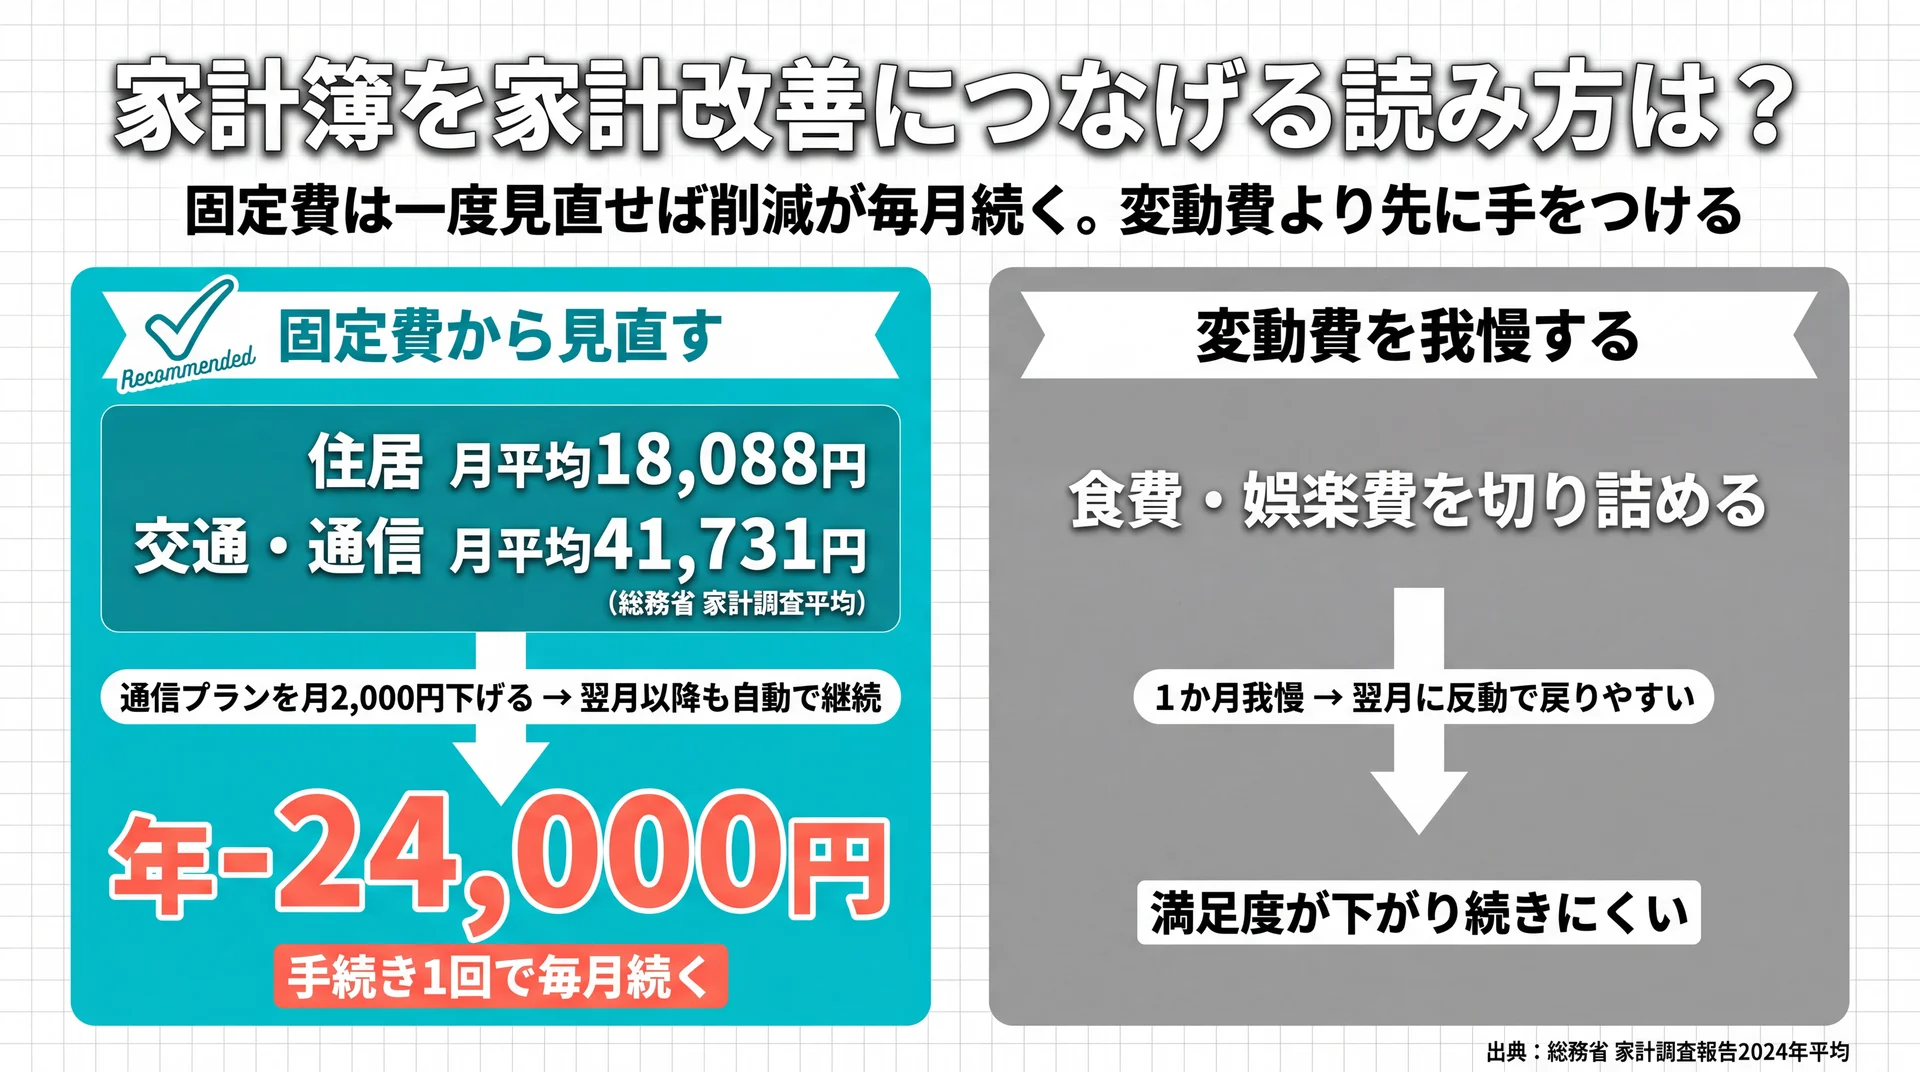
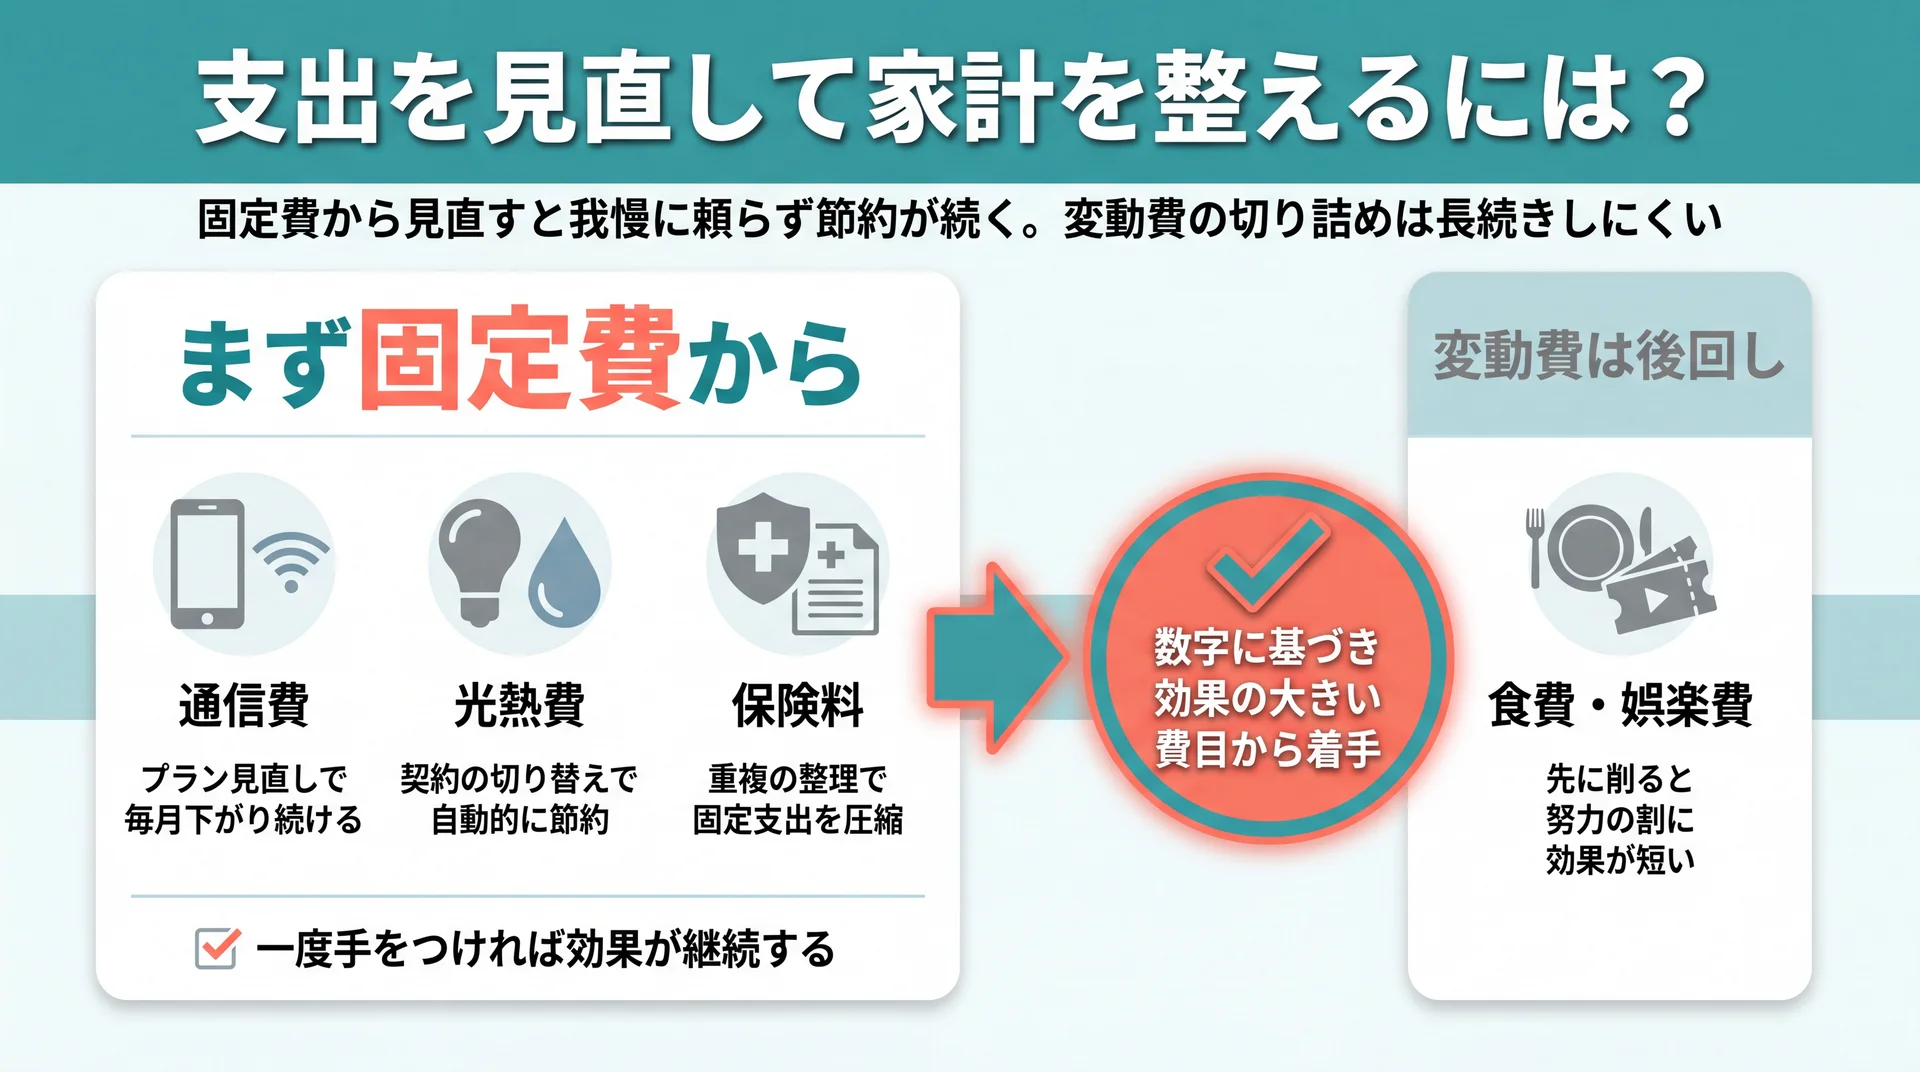
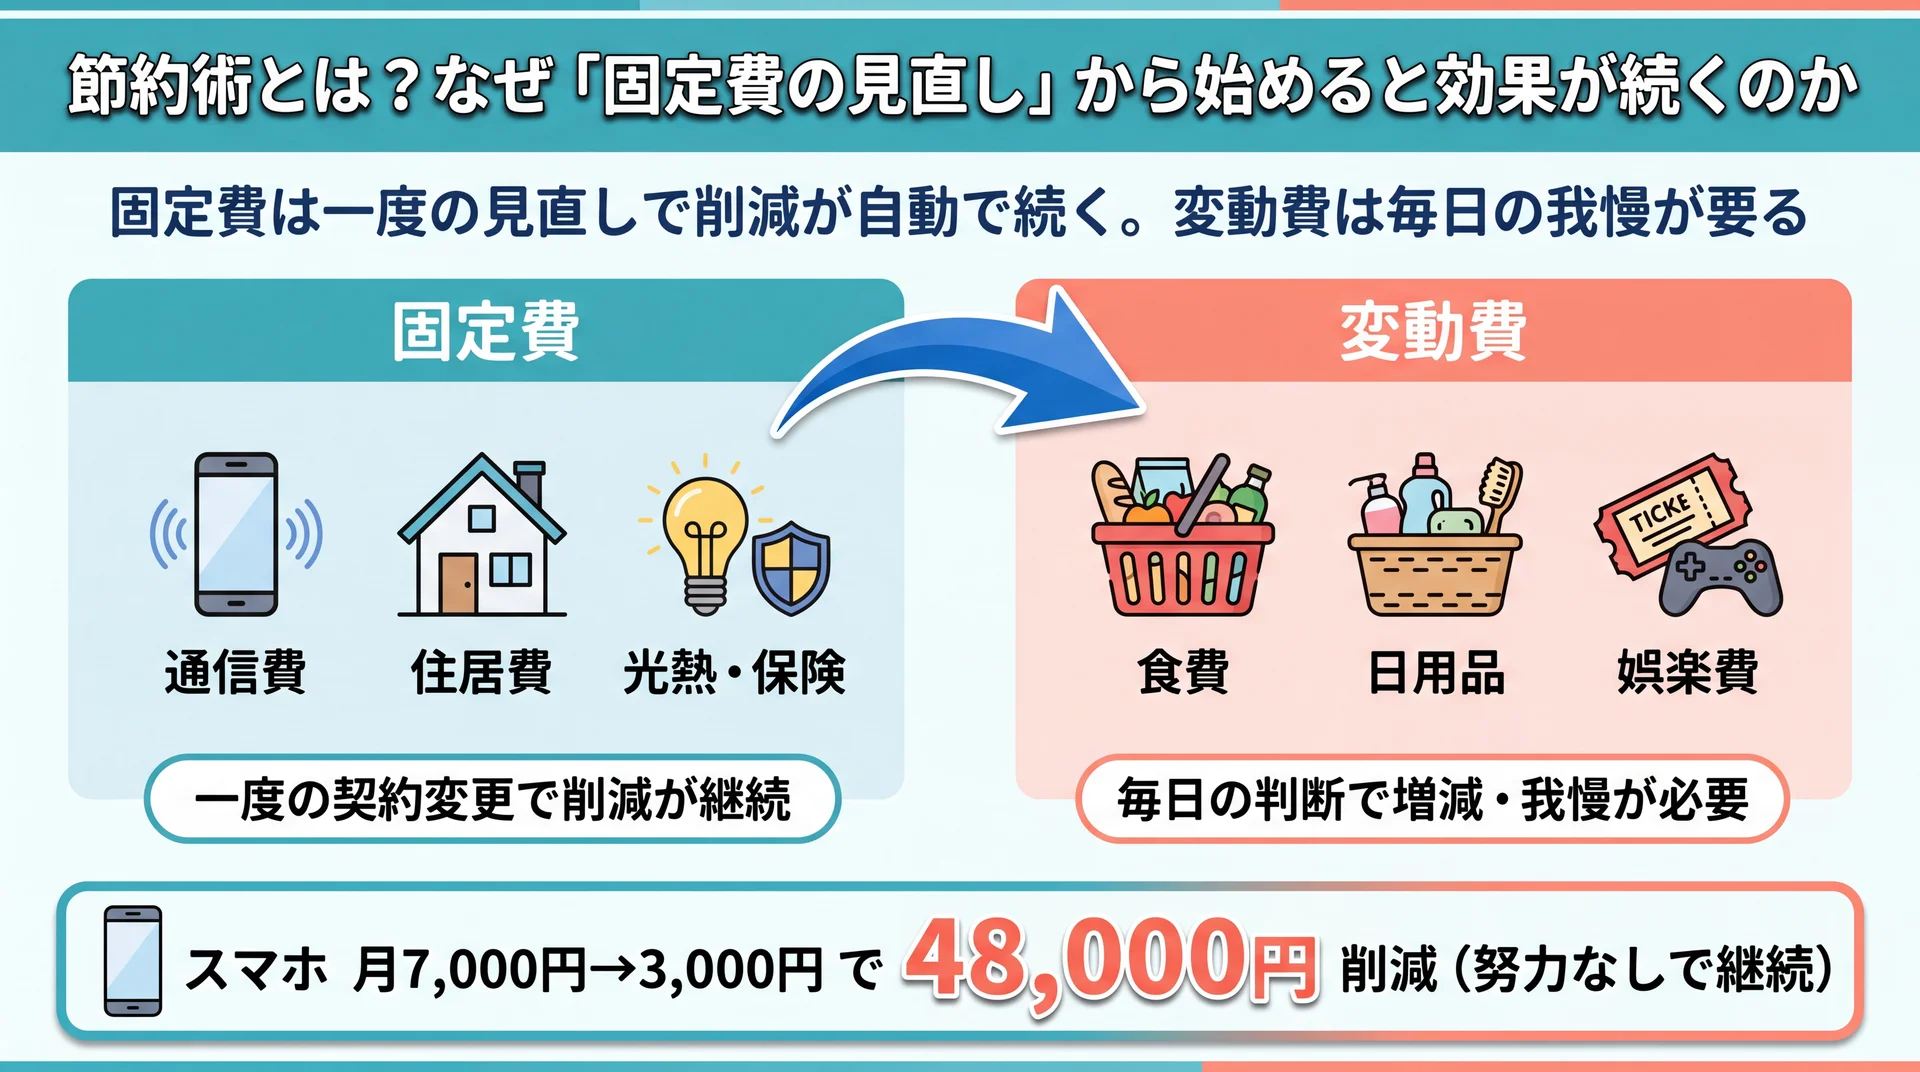
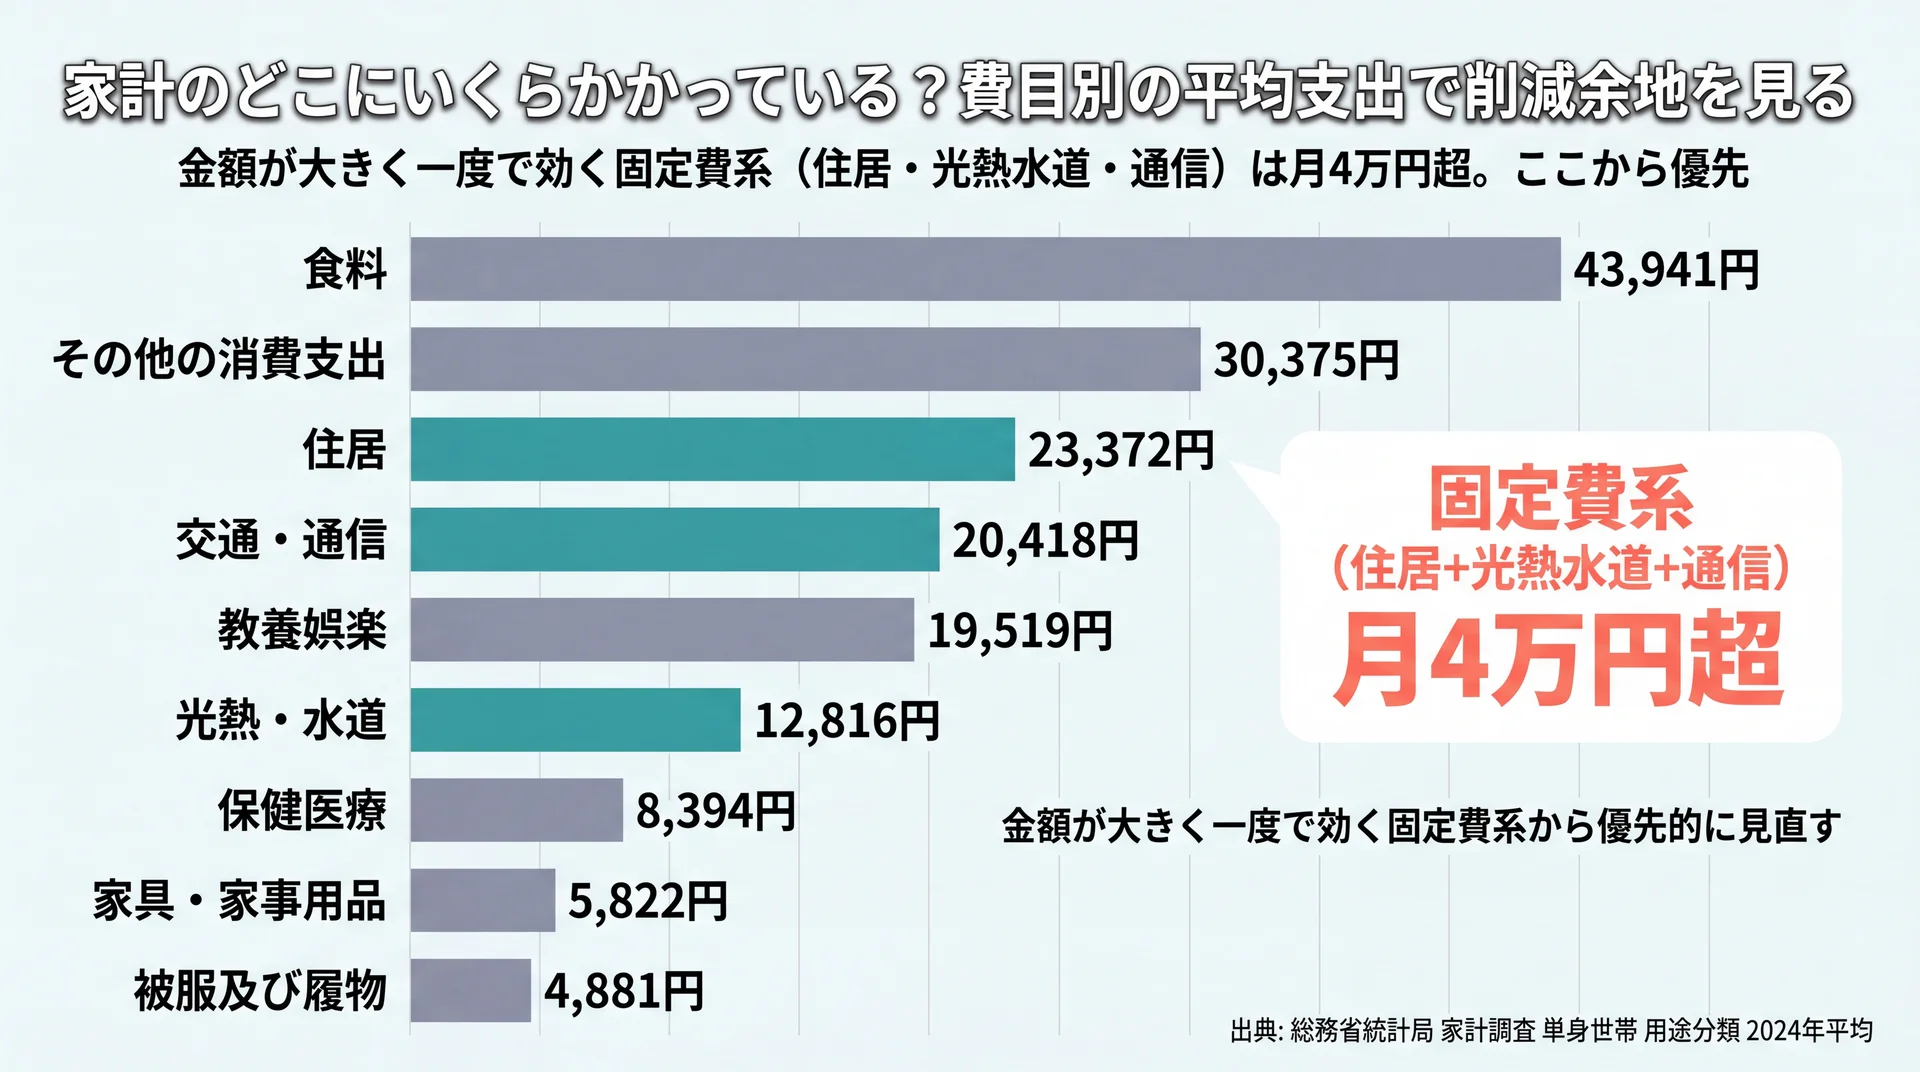
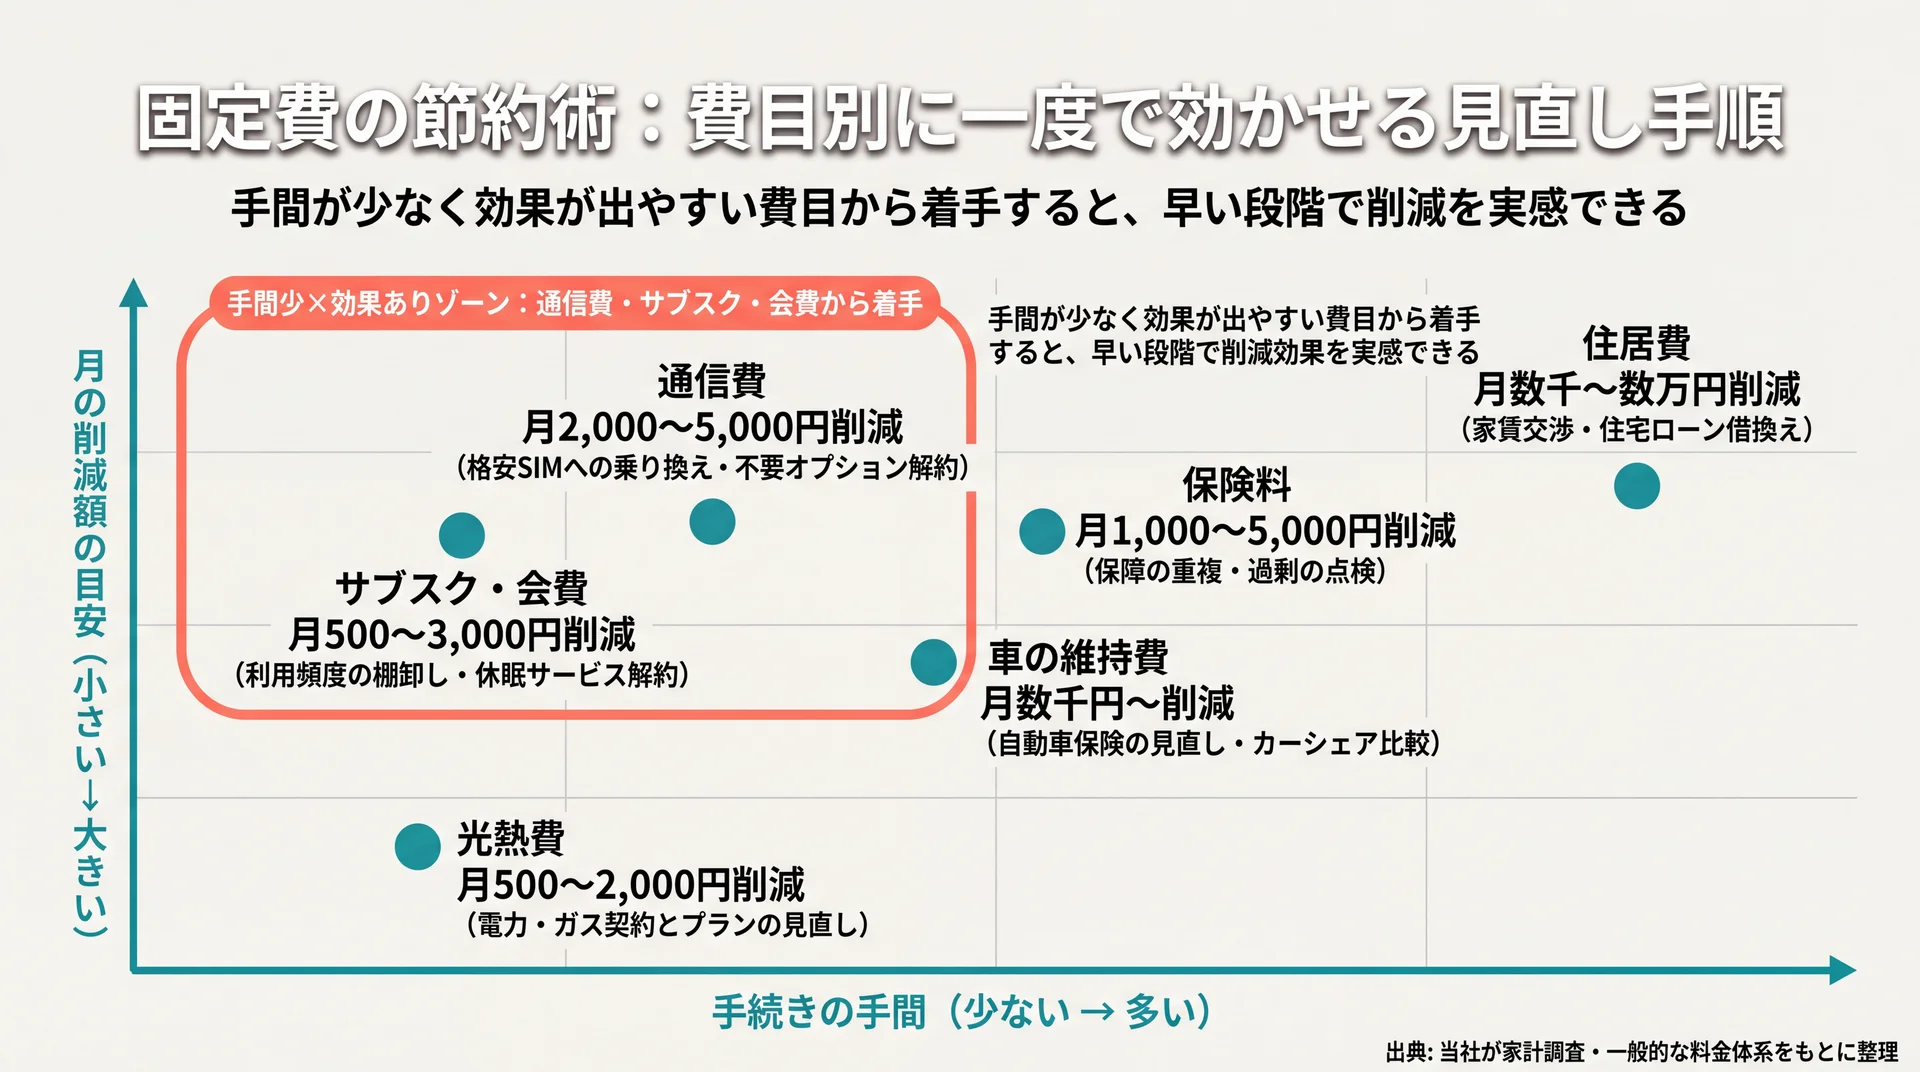
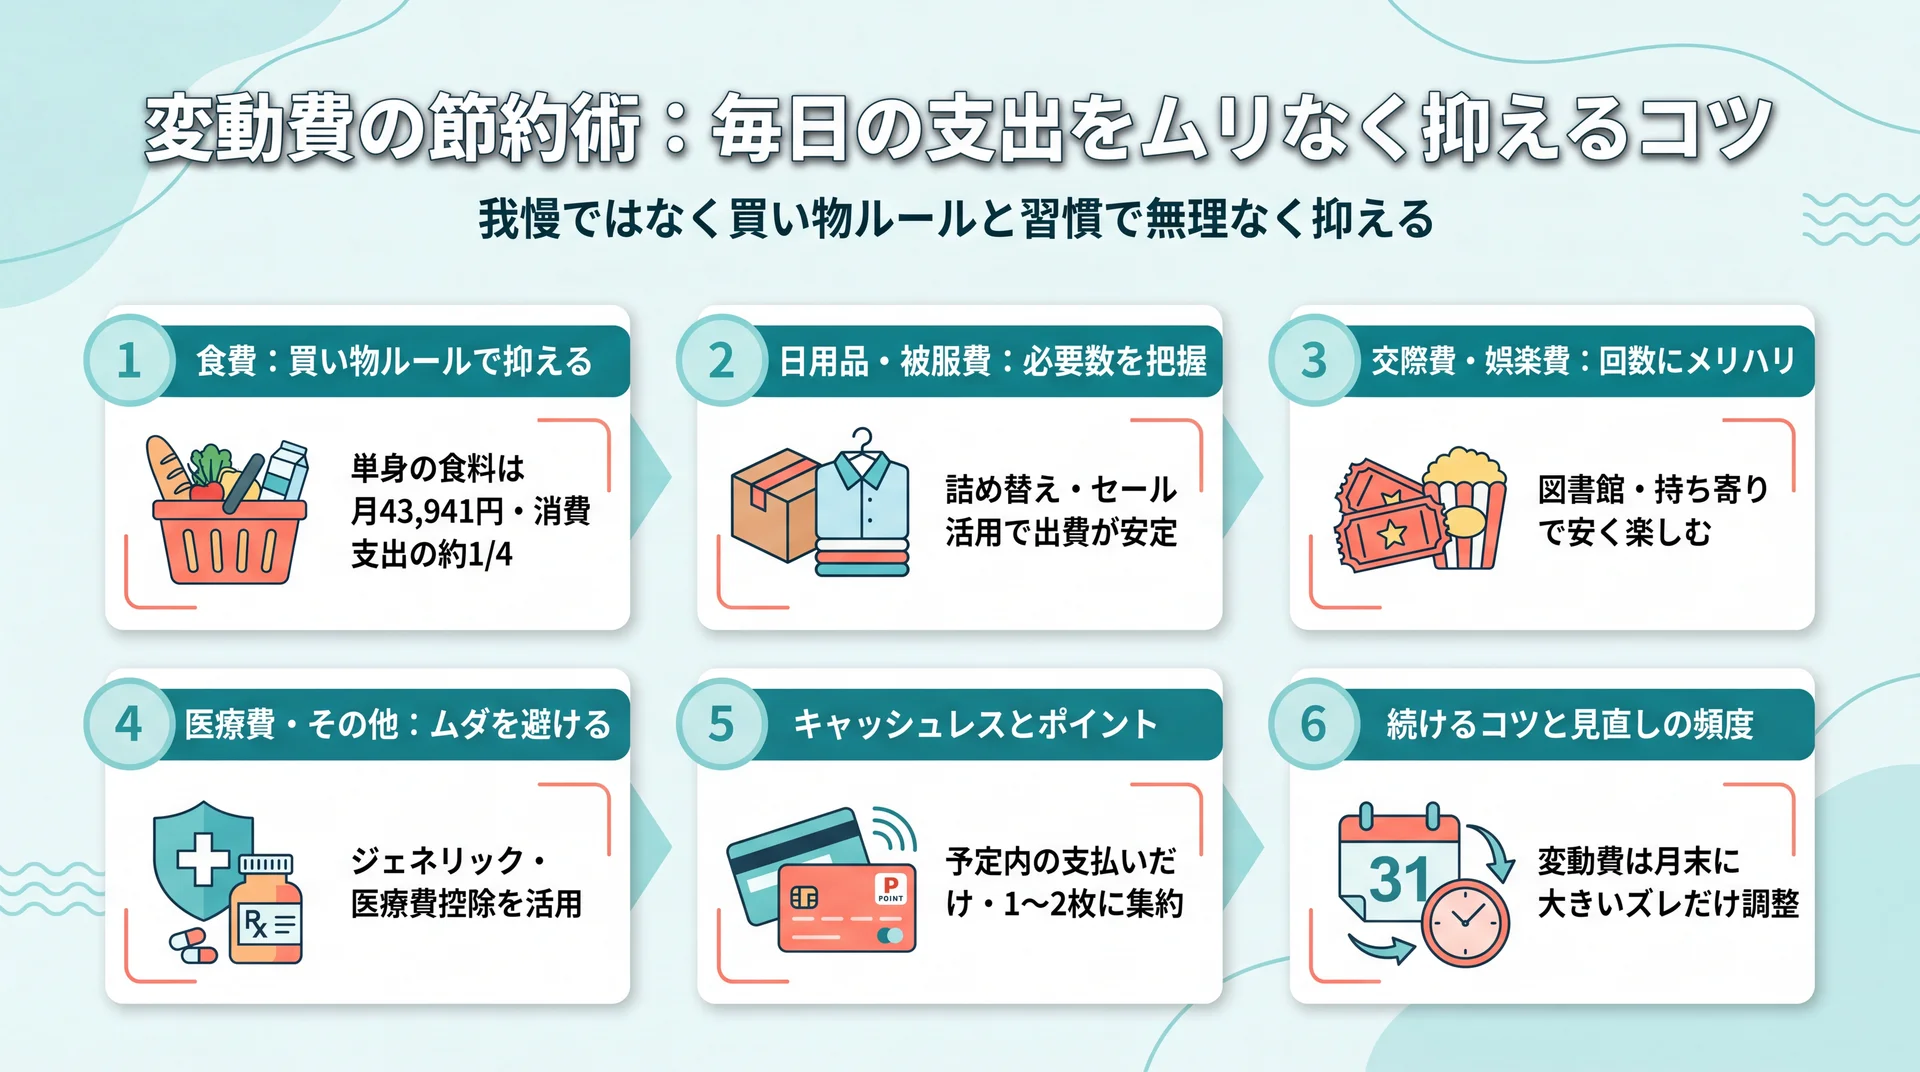
支出を減らすなら、毎月一定額がかかる固定費から手をつけるのが効率的です。通信費・サブスク・保険などは一度見直せば効果が続き、我慢を伴う日々の節約より再現性が高いためです。たとえば格安プランへの変更や使っていないサブスクの解約は、生活の満足度を下げずに月数千円の余力を生みます。月3,000円の削減でも1年で3万6,000円になり、そのまま先取り貯金に回せます。食費や娯楽費を無理に削るより先に固定費を点検するほうが、ストレスなく貯蓄率を上げられます。より具体的な節約の手順は、節約をテーマにした記事もあわせて確認すると効果的です。
目標を小さく区切って続ける
貯金を続けるコツは、大きな目標を小さな区切りに分けることです。「3年で100万円」のような遠い目標だけだと、達成感が得られるまで時間がかかり、途中で息切れしやすくなります。まずは「1ヶ月で2万円」「半年で生活費1ヶ月分」のように、短い期間で届く目標に置き換えると、達成のたびに手応えが積み上がります。単身20代の中央値37万円も、月2万円を1年半続ければ届く距離です。目標を数字で区切り、達成できたらいったん自分を認めることが、20代の長い貯金生活を無理なく続ける支えになります。うまくいかない月があっても、翌月に戻せる小ささにしておくと立て直しが利きます。
貯めたお金は置き場所で分ける
貯めたお金は、目的ごとに置き場所を分けておくと使い込みを防げます。毎日の生活費、生活防衛資金、数年内に使う予定のあるお金は、それぞれ別の口座に分けておくのがおすすめです。生活防衛資金はすぐ引き出せる普通預金に、当面使わないお金は金利のやや高い口座や積立に回すと、目的と期間に合った置き方になります。ひとつの口座にまとめておくと、残高が多く見えて使いすぎたり、逆に必要なときにいくら使えるか分からなくなったりします。20代のうちに「守るお金」「近く使うお金」「増やすお金」の3つに仕分ける習慣をつけておくと、金額が増えても管理がぶれません。
「貯める」の次に「増やす」へ踏み出す
生活防衛資金が整い、先取りが軌道に乗ったら、一部を「増やす」手段に回す選択肢が出てきます。長期・積立・分散を前提にした少額投資は、運用できる期間が長い20代ほど時間を味方につけやすい方法です。早くから積み立てを始めれば、利益がさらに利益を生む複利の効果を長く受けられます。ただしYMYL領域である資産運用は元本割れの可能性もあり、制度や商品の理解が欠かせません。NISAなどの非課税制度の仕組みは積立nisaの全体像を整理した完全ガイドで詳しく解説しています。当社のABCashのような伴走型サービスでは、口座を開設したまま放置してしまう「NISA放置」を防ぐために、家計から投資までを一続きでサポートしています。当社では累計9万人以上が受講し、トレーニング満足度は95%です。
貯金は「意志」ではなく「家計の可視化」と「先取りの自動化」という仕組みで続きます。
\ 家計からNISAまで個別に伴走 /
独学では家計や貯金が続かない場合も、マンツーマンなら自分に合う進め方を無料体験で確かめられます。
【独自試算】手取り別・先取り貯金シミュレーション
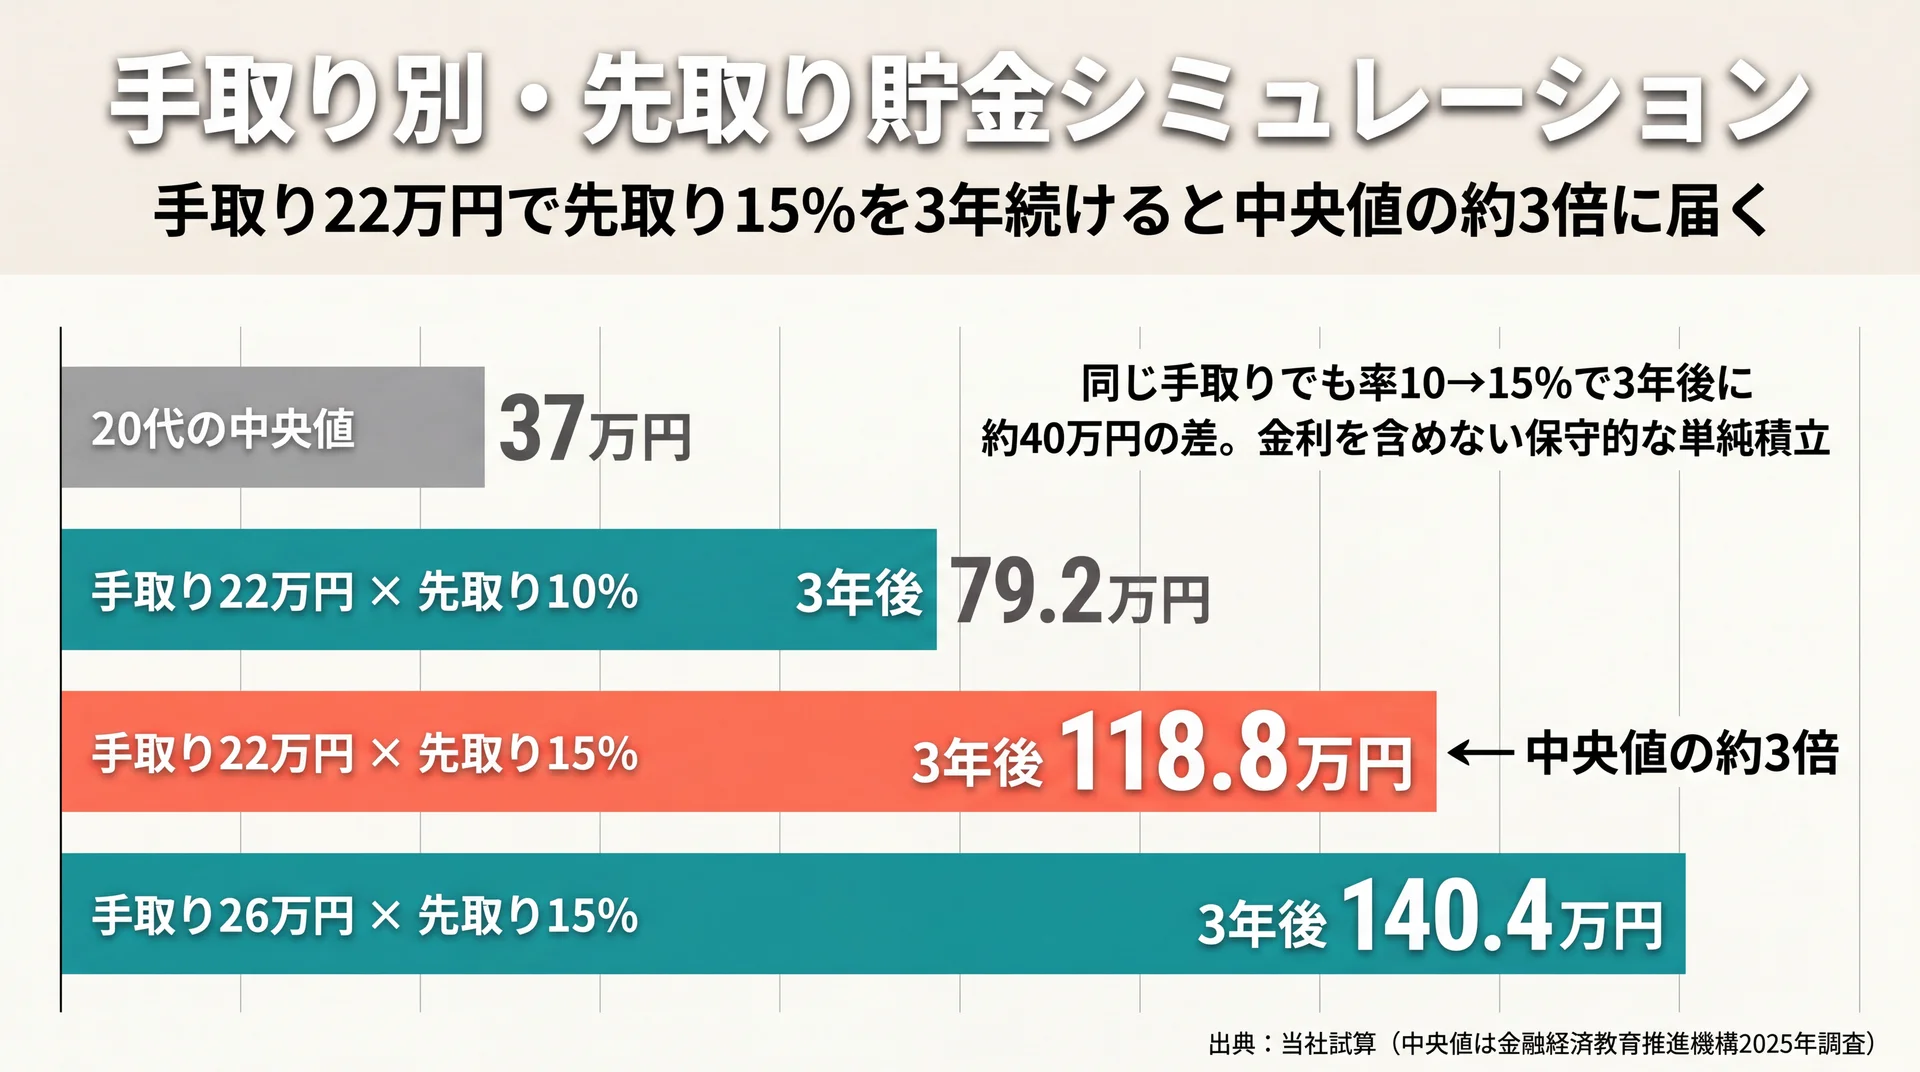
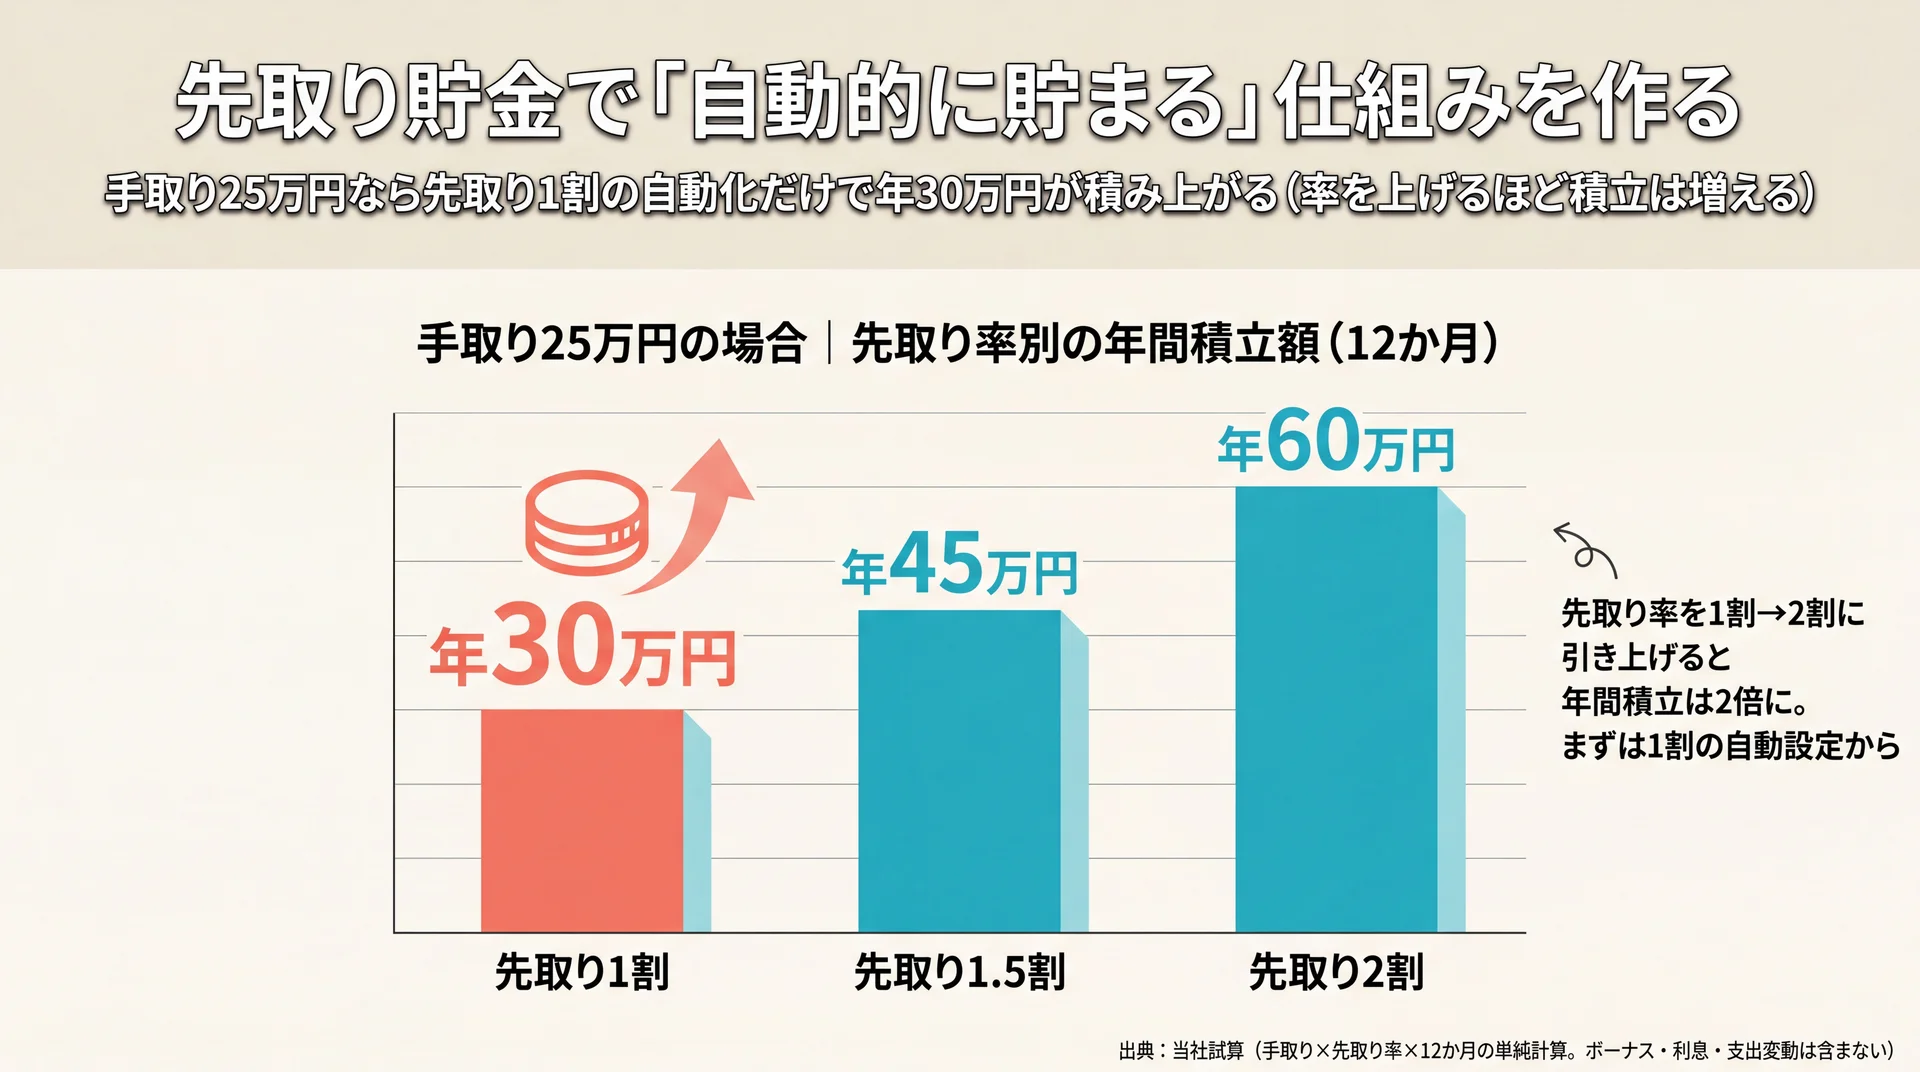
先取り貯金は、率と継続期間しだいで20代の中央値を短期間で上回れます。下の試算は、手取り月額と先取り率の組み合わせで、1年後・3年後にいくら貯まるかを単純計算したものです。たとえば手取り22万円の人が15%を3年続ければ、金利を計算に入れなくても約119万円に達します。
| 手取り月額 | 先取り10%(月/年/3年後) | 先取り15%(月/年/3年後) |
| 18万円 | 1.8万/21.6万/64.8万 | 2.7万/32.4万/97.2万 |
| 22万円 | 2.2万/26.4万/79.2万 | 3.3万/39.6万/118.8万 |
| 26万円 | 2.6万/31.2万/93.6万 | 3.9万/46.8万/140.4万 |
手取り月額×先取り率で算出した先取り貯金の到達額(当社試算)
この試算の前提は、対象を20代の手取りモデル(月18万〜26万円)とし、期間は1年と3年、集計は単純積立で賞与・金利・運用益を含めない保守的な計算です。実際には賞与や昇給、預金利息が加わるため、これは「最低ラインの見取り図」に近い数字です。ポイントは、単身20代の中央値37万円に対し、手取り22万円で15%を3年続けるだけで約3倍に届くことです。逆に、同じ手取りでも先取り率が10%なら3年後は約79万円で、率の違いが40万円近い差になって表れます。
データ上は「金額の大きさ」より「率を決めて続けること」が20代の貯金を伸ばす再現性の高い方法だといえます。だからこそ、まず自分の手取りに対する先取り率を1つ決め、その率を守れる仕組みから着手するのが合理的です。表を自分の手取りに置き換え、無理なく守れる率を選ぶところから始めましょう。増額は昇給や賞与のタイミングに合わせると、生活を圧迫せずに貯蓄ペースを上げられます。金額を大きくするより、まず「毎月必ず先取りする」という一点を守ることが、20代の3年後の残高を最も左右します。
20代の貯金に関するよくある質問
20代の貯金でよく検索される疑問を、最新データをもとに整理します。
Q1. 20代で貯金がないのは普通ですか?
データ上は珍しくありません。金融資産を持たない20代は単身で33.2%、二人以上世帯で21.6%です(金融経済教育推進機構、2025年12月時点)。単身では100万円未満まで含めると6割近くになります。今ないこと自体より、生活防衛資金の確保と先取りの習慣づくりに切り替えていきましょう。
Q2. 手取りの何割を貯金に回すべきですか?
続けやすい目安は手取りの1〜2割です。手取り20万円なら月2万〜4万円が目安になりますが、まずは生活費の3〜6ヶ月分の生活防衛資金を優先し、無理のない率から始めるのが基本です。収入が増えたら率を保ったまま金額を引き上げると、貯蓄が自然に伸びます。
Q3. 20代後半で貯金100万円は少ないですか?
少なくありません。単身20代の中央値は37万円、二人以上世帯でも125万円です(同調査、2025年12月時点)。100万円は単身の中央値を大きく上回る水準です。金額に一喜一憂するより、目的別に「守る資金」と「増やす資金」を仕分けできているかを確認しましょう。
Q4. 一人暮らしで貯金できないときはどうすればいい?
固定費の見直しから始めるのが近道です。家賃・通信費・保険など毎月かかる費用は、一度下げれば効果が続きます。そのうえで、手取りが入った直後に少額でも先取りする仕組みを作ると、残高に頼らず貯められます。単身20代は非保有33.2%とデータ上も貯めにくい層のため、まずは少額の自動積立から始めるのが現実的です。
Q5. ボーナスは貯金に回すべきですか?
普段の生活費に組み込んでいない賞与は、貯蓄や生活防衛資金の上積みに向いています。毎月の先取りとは別に、賞与の一定割合を先に貯蓄へ移すルールを決めておくと、まとまった額を無理なく確保できます。使い道を決めずに口座へ残すと生活費に溶けやすいため、受け取った時点で仕分けるのがポイントです。
Q6. 20代のうちから投資も始めたほうがいいですか?
まずは生活防衛資金を確保してから、余裕資金の範囲で検討するのが基本です。20代は運用できる期間が長く、少額の積立でも時間を味方につけやすい一方、資産運用には元本割れの可能性があります。制度や商品を理解し、生活に必要なお金と分けたうえで無理のない金額から始めるのが安全です。判断に迷う場合は専門家に相談しましょう。
まとめ:20代の貯金は「中央値」と「先取り」で考える
20代の貯金額は、単身世帯で中央値37万円、二人以上世帯で中央値125万円が実態で、平均値は一部の高額層に押し上げられた数字です(金融経済教育推進機構、2025年12月時点)。だからこそ、周囲との比較は平均ではなく中央値で行い、自分の目標は「生活費の3〜6ヶ月分の生活防衛資金」と「手取りの1〜2割の先取り」で立てるのが現実的です。家計を可視化し、先取りを自動化し、固定費から見直せば、運用できる期間が長い20代という時間を味方に、着実に積み上がります。家計管理と資産形成の全体像は、家計簿アプリの基礎からの総まとめはこちらで確認できます。
一人で家計と貯金の設計を続けにくいと感じたら、伴走型のサービスで進め方を確かめる方法もあります。
\ お金の学びを60〜80分程度で体験 /
家計から資産形成までの基礎を、専属コンサルタントとの無料の個別体験で確かめられます。