
30歳(30歳代)の貯金は、中央値で単身世帯100万円・二人以上世帯311万円が一つの目安です。平均は単身501万円・二人以上1,096万円と大きく見えますが、これは一部の高額世帯に引き上げられた数字で、多くの人の実感に近いのは中央値です。この記事では公的調査をもとに、30歳の貯金の実像と、ここから増やす考え方を整理します。
\ まずは無料体験60〜80分程度から /
家計からNISAまで、専属コンサルタントにマンツーマンで相談できます。
30歳の貯金は平均・中央値でいくら?
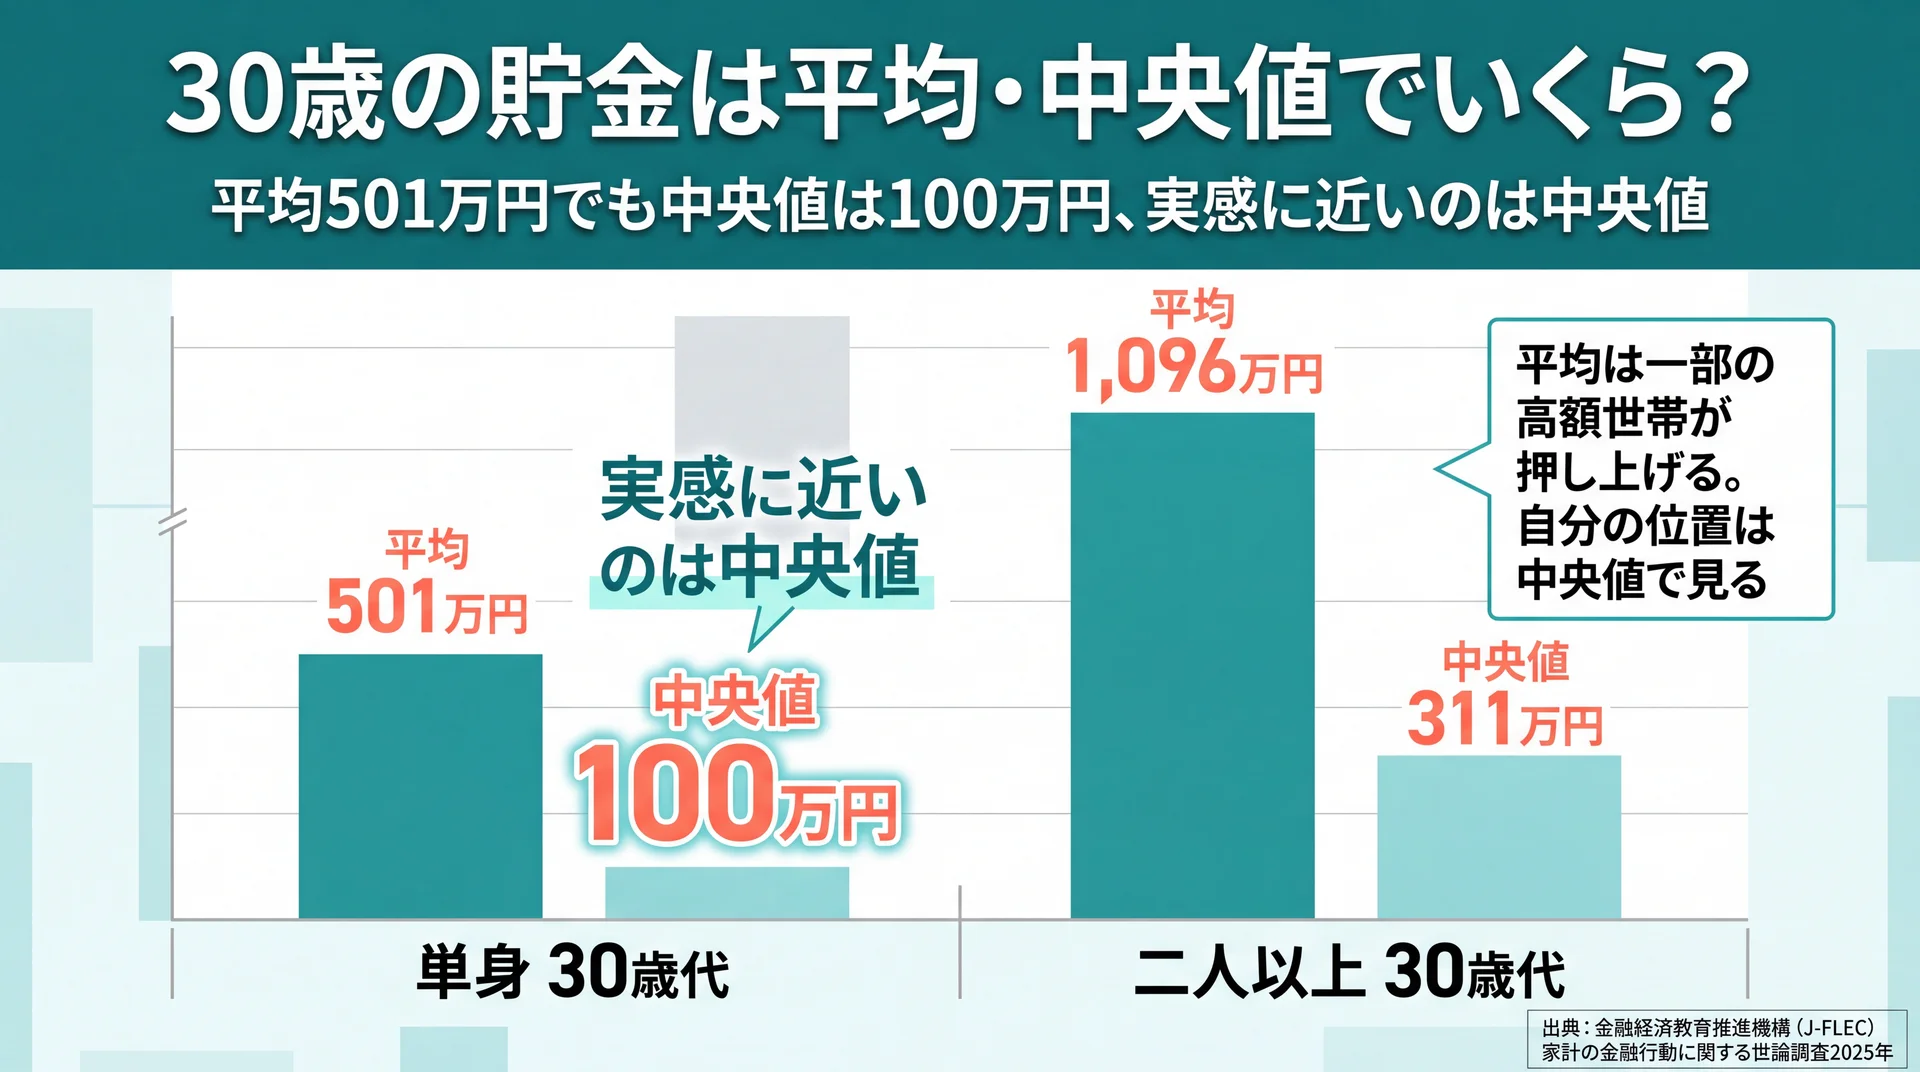
30歳(30歳代)の貯金は、中央値で単身世帯100万円・二人以上世帯311万円が目安です。平均値は単身501万円・二人以上1,096万円ですが、少数の高額世帯に引き上げられており、実感に近いのは中央値だと金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査2025年」も注記しています。年齢別の数値は同調査の各種分類別データによります(2025年12月公表)。
同じ「30歳の貯金」でも、単身か二人以上世帯かで金額はかなり変わります。まず自分の世帯区分に近いほうの中央値を軸に、自分の位置を確かめるところから始めると、数字に振り回されずに済みます。家計全体の設計は家計簿アプリの全体像を整理した完全ガイドもあわせて確認すると、貯金と支出管理のつながりが見えてきます。
単身世帯の30歳はいくら貯めている?
単身世帯の30歳代は、平均501万円・中央値100万円です(J-FLEC2025、2025年12月時点)。平均と中央値の差が約5倍あり、一部の高額保有者が平均を押し上げている構図がはっきり表れています。単身では住居費を一人で負担するぶん、収入のわりに貯金が伸びにくいという事情もあります。
中央値100万円という数字は、単身の30歳代のちょうど真ん中に位置する人の金融資産保有額です。つまり「貯金100万円」は、単身であれば同世代の半数ラインにあたります。少ないと感じる必要はなく、ここを起点にどう積み上げるかを考えるほうが建設的です。
二人以上世帯の30歳はいくら貯めている?
二人以上世帯の30歳代は、平均1,096万円・中央値311万円です(J-FLEC2025、2025年12月時点)。共働きや世帯合算で金融資産が積み上がりやすいため、単身よりも中央値が3倍以上高くなります。一方で、住宅購入の頭金や教育費の準備が始まる時期でもあり、貯金の使い道が具体化していく点が特徴です。
世帯での中央値311万円は、夫婦の一方だけでなく世帯全体の合計である点に注意が必要です。共働きで管理を分けている場合、世帯合計で見ると意外と近い水準にいることもあるでしょう。家計を世帯単位で棚卸ししてみると、現在地がつかみやすくなります。夫婦での家計の持ち方は節約術についてはこちらも参考になります。
30歳の貯金は手取り収入とも連動する
貯金額は、そもそもの手取り収入とも連動します。J-FLECの2025年調査(各種分類別データ)では、年間の手取り収入(税引後)は二人以上世帯の30歳代で平均654万円・中央値600万円、単身世帯の30歳代で平均316万円・中央値300万円でした(2025年12月時点)。単身なら、月あたり25万円前後が中心層のイメージになります。
収入が同じでも、先取り貯蓄の有無や固定費の水準によって、手元に残る金額は大きく変わります。つまり、30歳の貯金額の差は「収入の差」だけでなく「仕組みの差」でも生まれます。収入をすぐには変えられなくても、先取りと固定費の設計は今日から見直せます。
30歳の貯金額(単身・二人以上)の早見表
平均・中央値・貯金ゼロ(金融資産非保有)の割合を、同じ評価軸で並べると全体像が見えます。次の表は、いずれもJ-FLEC「家計の金融行動に関する世論調査2025年」の各種分類別データから整理しました。
| 区分 | 平均値 | 中央値 | 貯金ゼロ(非保有)の割合 |
| 単身世帯 30歳代 | 501万円 | 100万円 | 32.3% |
| 二人以上世帯 30歳代 | 1,096万円 | 311万円 | 17.6% |
| 参考:全世代 単身 | 919万円 | 130万円 | 30.1% |
| 参考:全世代 二人以上 | 1,940万円 | 720万円 | 15.7% |
30歳代の平均・中央値・非保有率を単身/二人以上で比較(データ出典:金融経済教育推進機構「家計の金融行動に関する世論調査2025年」各種分類別データ、2025年12月時点)
中央値で見れば、30歳の貯金は単身100万円・二人以上311万円が現実的な目安です。平均との差を知っておくだけで、数字の受け止め方が変わります。
30歳で貯金なしは「やばい」のか?
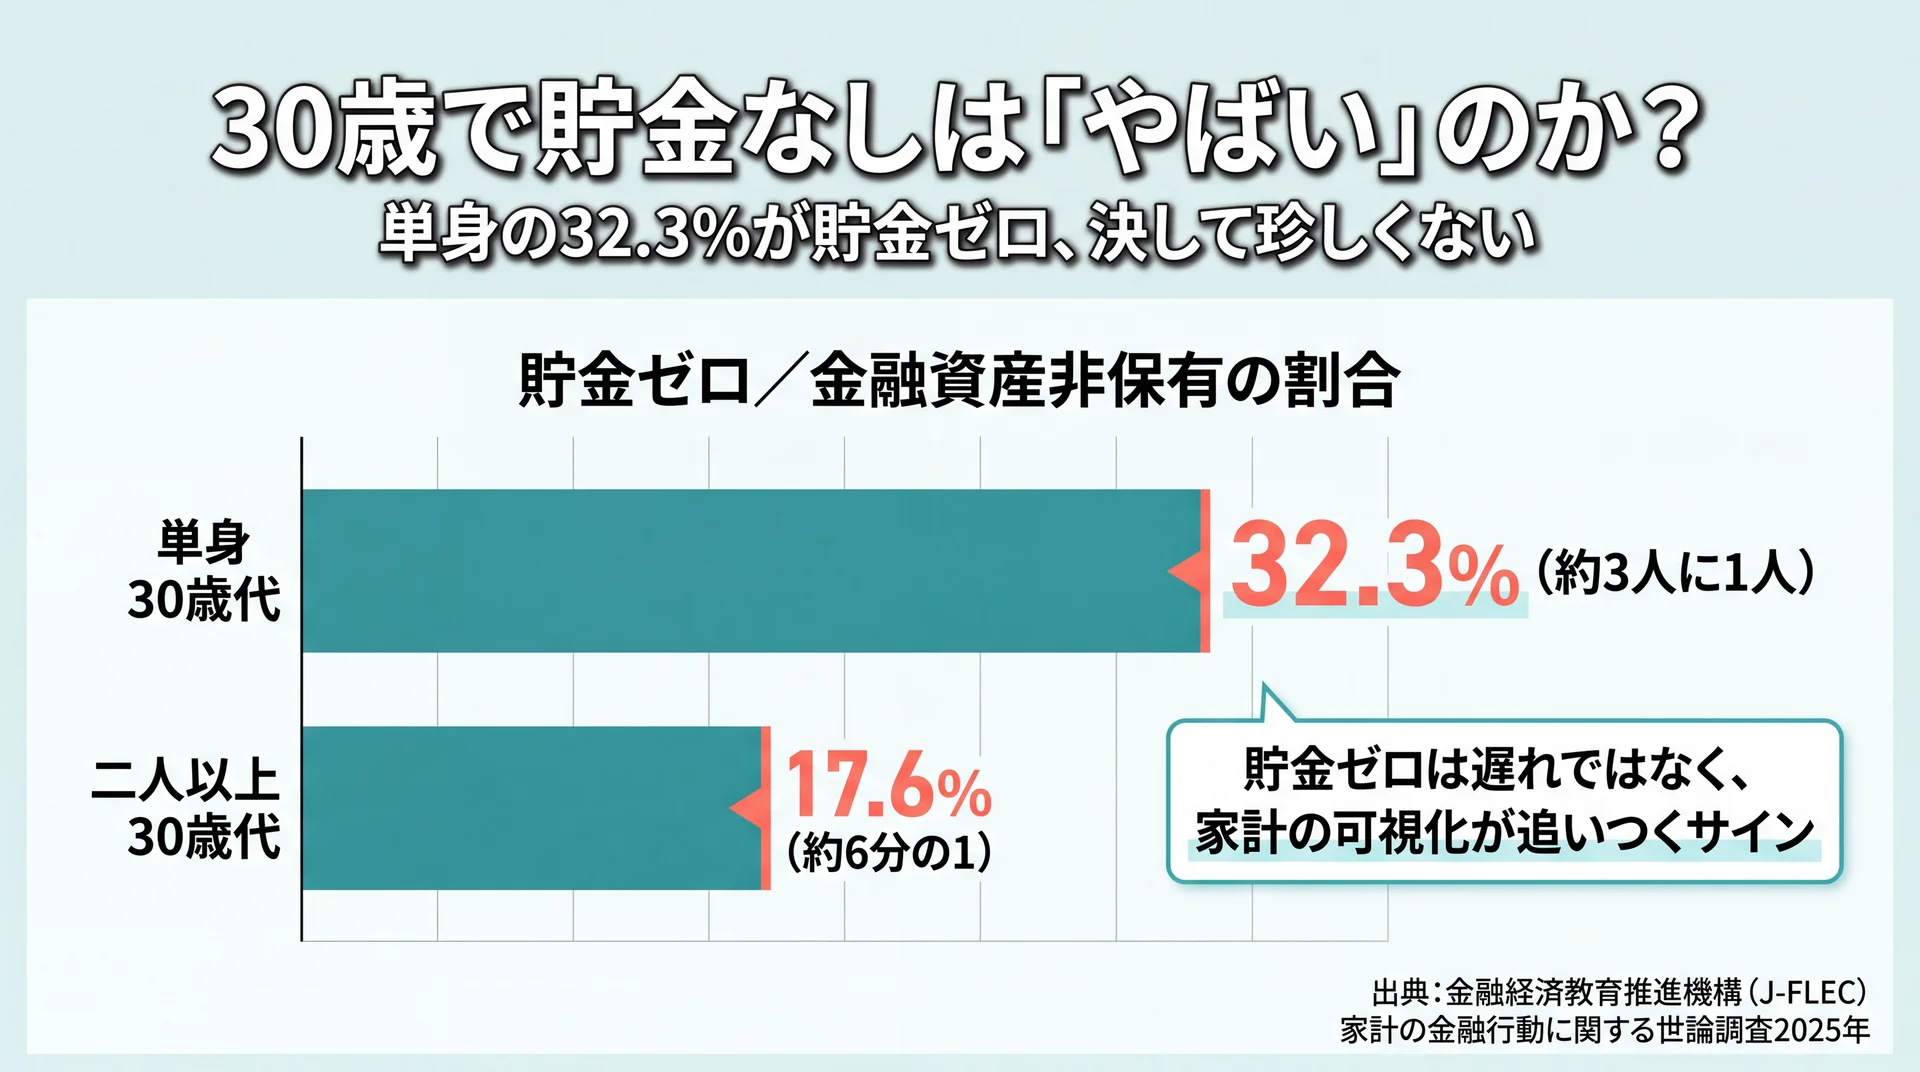
30歳で貯金なしは珍しい状態ではありません。単身世帯では約3割(32.3%)、二人以上世帯でも約6分の1(17.6%)が金融資産を保有していないと回答しています(J-FLEC2025、2025年12月時点)。平均に届かないこと自体を気にするより、中央値と非保有率で自分の位置を把握するほうが実態に近づけます。
「みんな貯めているのに自分だけ」という不安は、平均値だけを見ると生まれやすくなります。実際の分布を公的調査で確認すると、貯金ゼロや少額の層は一定の割合で存在します。まずは事実を正しく把握し、そのうえで次の一手を決めるほうが、行動につながりやすくなります。
30歳代で貯金ゼロの人はどのくらいいる?
30歳代で金融資産を保有していない世帯は、単身で32.3%、二人以上で17.6%です(J-FLEC2025、2025年12月時点)。単身ではおよそ3人に1人が貯金ゼロという計算になり、決して例外的な状況ではありません。ここには、収入が安定しない時期や、支出が先行するライフイベントが重なった人も含まれます。
貯金ゼロを「遅れ」と捉えるより、家計の可視化が追いついていないサインと考えると対処しやすくなります。何にいくら使っているかを把握できていない状態では、貯金は偶然任せになりがちです。まず支出を見える化するところが、貯金ゼロから抜け出す最初の一歩です。
平均に届かなくても慌てなくてよい理由
平均に届かないことは、多くの人に当てはまる普通の状態です。J-FLECの注記でも、平均値は少数の高額保有世帯に引き上げられるため、世帯全体の実感からかけ離れやすいと説明されています(2025年12月時点)。自分の位置は平均ではなく、中央値と非保有率で確認するのが合理的です。
30歳の貯金は平均501万円(単身)と聞くと高く感じますが、中央値100万円まで下がります。この差を理解しておけば、平均という一つの数字に振り回されずに済みます。自分の現在地を正しく見積もることが、無理のない貯金計画の出発点になります。
なぜ30歳は貯金の"節目"といえるのか?
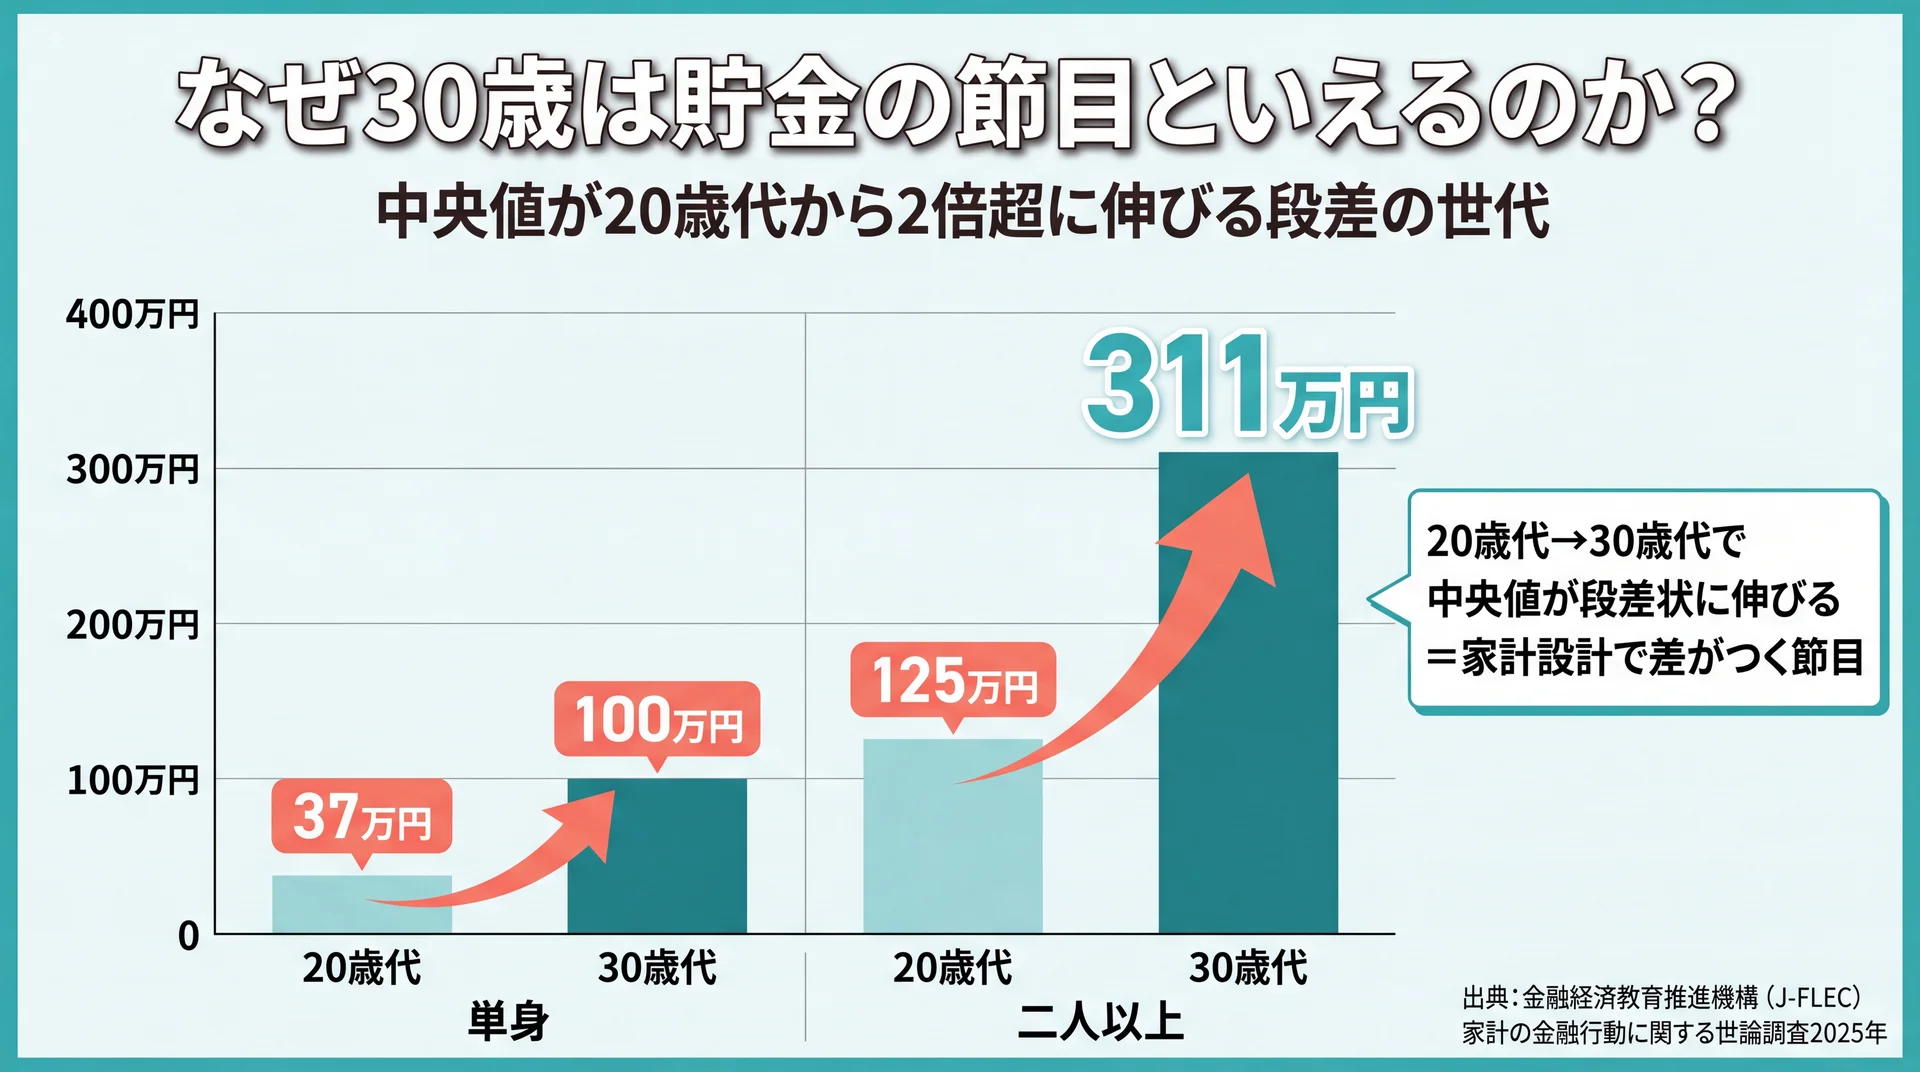
30歳は貯金額の差が開き始め、「貯める」から「増やす」へ切り替える節目です。20歳代と比べると中央値が上がり、貯金ゼロから抜けた人の割合も増え、土台づくりの成果が表れ始める時期といえます。ここで仕組みを整えられるかどうかが、その後の資産の伸びを左右します。
20代は収入も貯金も個人差が小さい時期ですが、30歳前後から差が広がります。昇給・転職・結婚・住宅といった変化が重なり、家計の設計力がそのまま結果に反映されやすくなるためです。だからこそ、30歳は自分の家計を一度立て直す好機になります。
20歳代から30歳代でどう変わる?
20歳代と30歳代を並べると、金額の"段差"がはっきり見えます。次の表では、同じ評価軸(平均・中央値・非保有率)で世代を並べます。
| 区分 | 平均値 | 中央値 | 貯金ゼロ(非保有)の割合 |
| 単身 20歳代 | 255万円 | 37万円 | 33.2% |
| 単身 30歳代 | 501万円 | 100万円 | 32.3% |
| 二人以上 20歳代 | 525万円 | 125万円 | 21.6% |
| 二人以上 30歳代 | 1,096万円 | 311万円 | 17.6% |
20歳代→30歳代で中央値がどれだけ伸びるかを比較(データ出典:金融経済教育推進機構「家計の金融行動に関する世論調査2025年」各種分類別データ、2025年12月時点)
「30代になっても貯まらない」と感じることはありますが、データ上は中央値が単身で37万円→100万円、二人以上で125万円→311万円へと伸びています。伸び幅の大きさは、30歳前後の家計設計しだいで差がつくことを示しています。この段差を自分の側で作り出せるかどうかが、その後の資産の伸びを分けます。30歳は、収入から先取りで貯める習慣を仕組みに変える節目だと評価できます。世代ごとの詳しい傾向は30代 貯金についてはこちらもあわせてご覧ください。
「貯める」から「増やす」への切り替え時期
30歳は、貯めた資金の一部を運用に回し始める切り替え時期でもあります。20代で貯金の習慣ができていれば、30歳からは新NISAなどの制度を使って「増やす」側へ接続する余地が生まれます。ただし運用は元本割れの可能性があるため、生活防衛資金を確保したうえで、余裕資金の範囲で始めるのが前提です。
直近のデータには、この切り替えが進み始めた兆しも表れています。単身30歳代の中央値は前年調査の90万円から100万円へ、二人以上世帯は180万円から311万円へと上がり、貯金ゼロの割合も単身33.4%→32.3%、二人以上24.5%→17.6%へ低下しました(J-FLEC2024・2025年比較、2025年12月時点)。背景までは調査で特定されていませんが、貯める段階から次に進む家計が広がっている可能性があります。
貯めるだけでは、物価の上昇に対して資産の実質的な価値が目減りする可能性があります。一方で、いきなり増やすことに偏るとリスクを取りすぎます。30歳は、守り(貯める)と攻め(増やす)のバランスを自分の家計に合わせて設計し直す、ちょうどよいタイミングだといえます。
\ 一人で続かない人向け /
独学で迷いがちなNISAやiDeCoの始め方を、あなたの家計に合わせて整理できます。
30歳から貯金はいくらを目安にすればいい?
30歳の貯金の目安は一律では決まりません。まず生活費3〜6か月分の生活防衛資金を確保し、その先を手取りからの先取り率で積み上げる考え方が現実的です。中央値(単身100万円・二人以上311万円)はあくまで現在地の目安で、目標額は自分のライフプランから逆算します。
「いくらあれば安心か」という問いに単一の正解はありません。必要額は世帯構成・住まい・働き方で変わるためです。まずは守りの土台(生活防衛資金)を固め、次に将来のための資金を積み上げる、という順番で考えると迷いにくくなります。
まずは生活防衛資金を確保する
目安づくりの最初の土台は、生活防衛資金です。これは病気・失業・収入減など予期せぬ事態に備える資金で、生活費の3〜6か月分が一つの目安とされます。会社員より収入が変動しやすい人は6か月分、安定している人は3か月分から、といった調整が現実的です。
生活防衛資金は運用に回さず、すぐ引き出せる預貯金で確保しておきます。ここが不足したまま投資を始めると、値下がり時に生活のために取り崩す事態になりかねません。まず守りの土台を固めることが、増やす行動を安心して続ける前提になります。
手取りからの「先取り率」で積み上げる
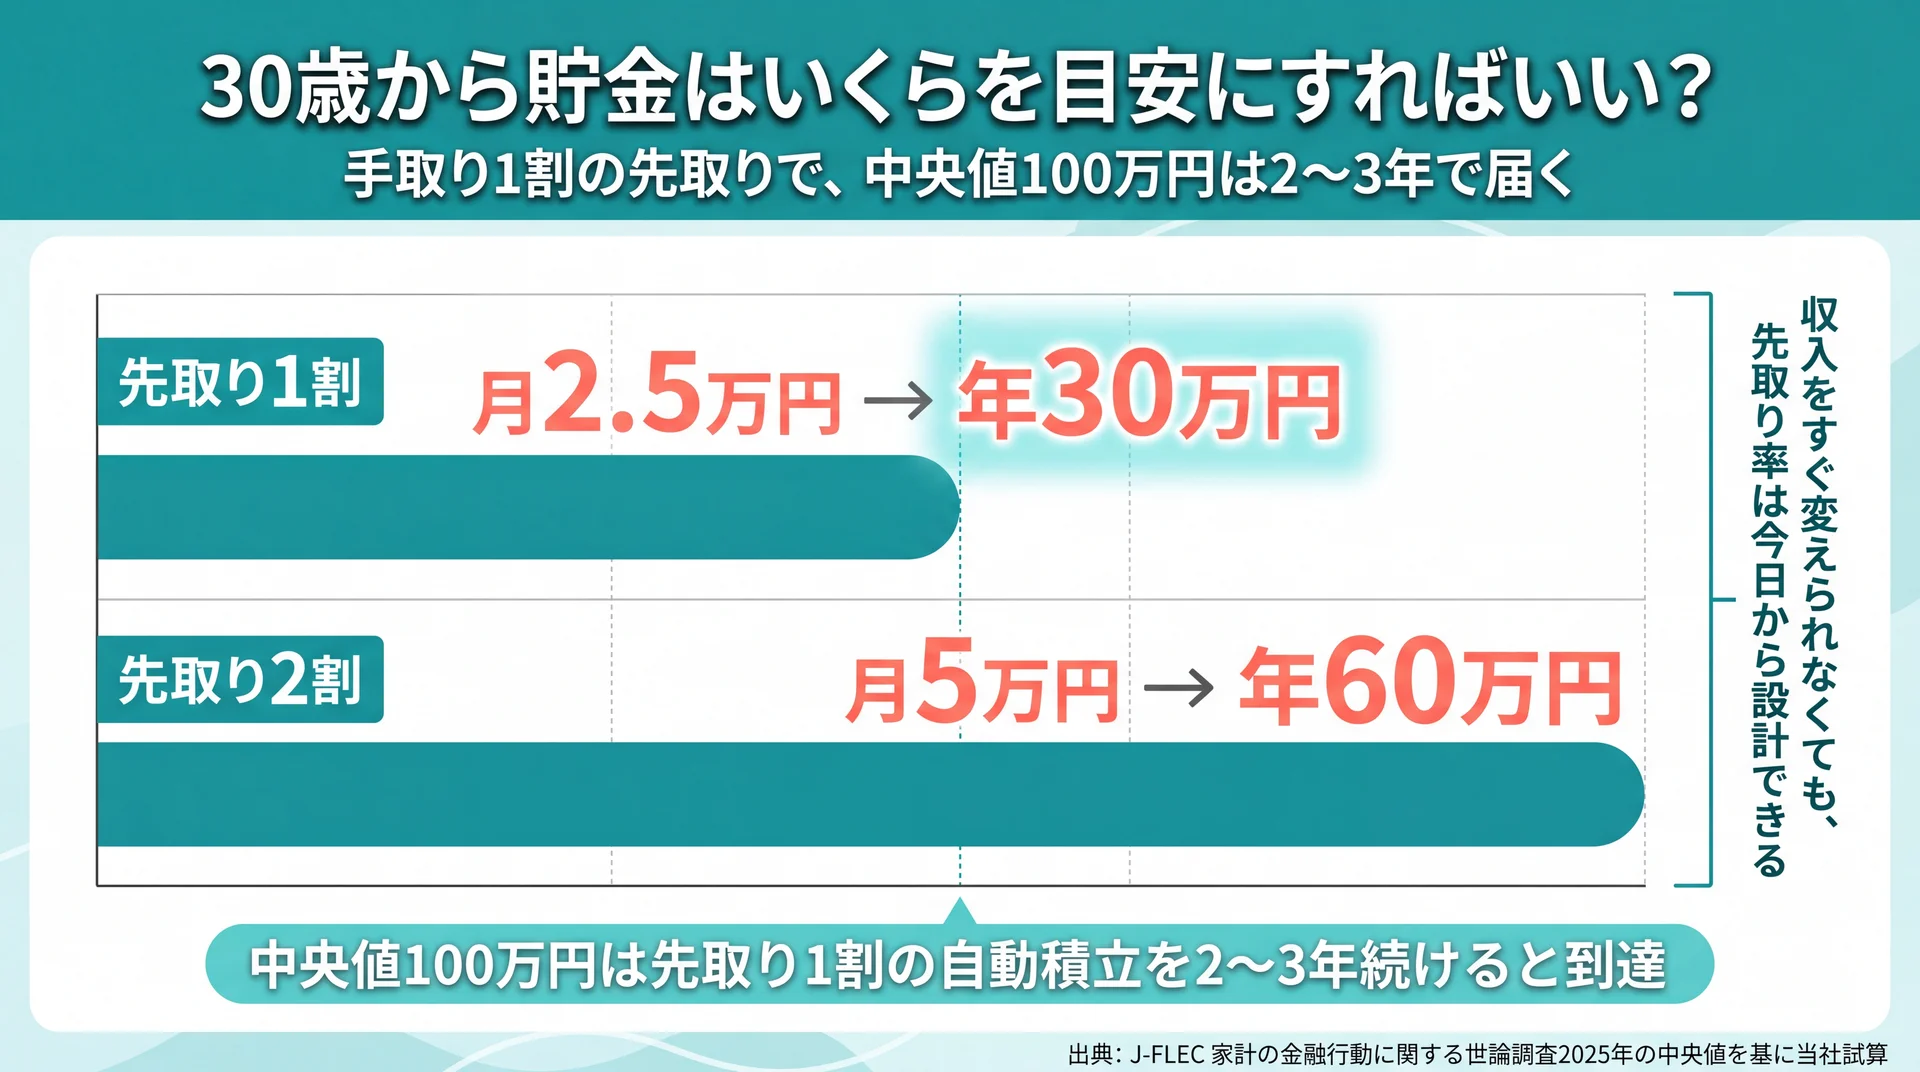
土台ができたら、その先は金額より先取り率で考えます。手取り収入の一定割合を、給料日に自動で別口座へ移す「先取り貯蓄」にすると、残った分で生活する形になり、貯金が後回しになりません。一般に紹介される目安は手取りの1〜2割程度ですが、割合を高く設定しすぎると生活が圧迫されて続かないため、家賃負担の重い都市部の単身では、まず1割の自動化から始めると無理がありません。
たとえば手取りが月25万円なら、1割の先取りで毎月2.5万円、年間で30万円が自動的に積み上がります。2割まで引き上げれば年60万円です。単身30歳代の年間手取りは中央値300万円(月あたり25万円前後)なので、この試算はちょうど中心層のイメージにあたり、中央値100万円は積み立てを2〜3年続ければ届く水準だとわかります。中央値を遠い目標に感じていた場合も、先取り率という物差しに置き換えると現実的な到達点として見えてきます。
目標額は将来の予定から逆算する
生活防衛資金の先は、将来の予定から目標額を逆算すると具体的になります。たとえば5年後に住宅購入の頭金として300万円を用意したいなら、単純計算で月5万円の積み立てが必要です。この金額を、現在の先取り貯蓄で無理なく届くかどうかで、先取り率や固定費の見直し幅を調整します。
逆算のよいところは、漠然とした不安が「毎月いくら」という行動に変わる点です。中央値との比較で一喜一憂するより、自分の予定に紐づいた目標額のほうが続けやすくなります。予定が複数ある場合は、時期が近いものから優先順位をつけて割り当てると、資金の取り合いを避けられます。
ライフイベントは人によって幅が大きい
30歳前後のライフイベントは、必要額の幅がとても大きい領域です。結婚・出産・住宅購入・教育費などは、選択によって数十万円から数百万円まで変わり、一律の目安を当てはめにくいのが実情です。そのため、平均額を鵜呑みにするより、自分の予定に沿って必要な時期と金額を書き出すほうが役立ちます。
まだ予定が固まっていない場合でも、生活防衛資金という共通の土台は先に用意できます。そのうえで、予定が具体化したイベントから順に資金を割り当てていくと、過不足を避けやすくなります。目的別の貯め方はお金を貯める方法についてはこちらで詳しく解説しています。
30歳から貯金を増やすには何をすればいい?
30歳から貯金を増やす基本は、先取り貯蓄・固定費の見直し・家計の可視化の3つです。そのうえで新NISAなどで「貯める」を「増やす」に接続すると、時間を味方につけられます。順番としては、まず支出の管理で"貯まる仕組み"を作り、余裕資金を運用に回す流れが安全です。
増やすというと運用の話に飛びがちですが、土台は日々の家計管理です。支出が見えていないまま運用だけ始めても、入金が続かず効果は限定的になります。まずは家計を整え、続けられる仕組みを作ってから、増やす手段を重ねていきます。
固定費の見直しと口座分けで自動化する
貯金を増やす効果が大きいのは、変動費より固定費の見直しです。通信費・保険・サブスクなどの固定費は、契約変更などの手間こそかかるものの、一度見直せば毎月自動的に効果が続くため、我慢を必要とする節約より継続しやすい特徴があります。まず固定費で毎月の余力を作り、その余力を先取り貯蓄に回すと、無理なく積み上がります。
あわせて、貯金用の口座を生活口座と分けておくと効果的です。給与が入ったら自動振替で貯金用口座へ先取りし、生活は残りで回す形にすれば、使い込みを構造的に防げます。ツール選びは家計簿の詳しい解説も参考にしてください。
家計を可視化して"見えない支出"を減らす
貯金を増やす前提として、家計の可視化は欠かせません。何にいくら使っているかを把握できて初めて、削るべき固定費と残すべき支出を判断できるからです。可視化ができていないと、コンビニやサブスクなどの少額支出が積み重なり、気づかないうちに毎月の余力を削ってしまいます。
家計簿アプリを使えば、銀行口座やクレジットカードと連携して支出が自動で記録され、手間をかけずに可視化できます。まずは1か月分の支出を「固定費」と「変動費」に分けて眺めるだけでも、見直しの糸口が見つかります。可視化と先取り貯蓄をセットにすると、増やすための余力が安定して生まれます。
新NISA・iDeCoで「貯める」を「増やす」に接続する
余裕資金ができたら、新NISAやiDeCoといった制度の活用が選択肢になります。いずれも運用益が非課税になる制度で、長期・積立・分散を前提にすれば、時間をかけて資産を育てやすくなります。ただし投資である以上、短期的な値動きで元本を下回る可能性があり、生活防衛資金を確保したうえで余裕資金の範囲にとどめるのが基本です。
iDeCoは原則60歳まで引き出せないため、教育費や住宅資金など近い将来に使う予定の資金とは分けて考える必要があります。制度の細部や商品選びは、自分の年齢・家族構成・リスク許容度によって最適解が変わります。判断に迷う場合は、一般論だけで決めず、ファイナンシャルプランナーなどの専門家に相談することをおすすめします。
一人で続かないなら伴走で仕組み化する
貯金や運用が続かない原因の多くは、意志の弱さではなく仕組みの不在です。何から手をつけるか分からず止まってしまう場合は、家計から投資までを一緒に整理してくれる伴走者がいると、最初の一歩を踏み出しやすくなります。当社が運営するABCashは、専属のコンサルタントがマンツーマンで家計管理からNISA・iDeCoまでを個別カリキュラムで伴走するサービスです。
当社の受講データでは、受講前後の比較で総資産が平均57.2万円、月間の自由資金が72,472円増えています。2026年5月時点で累計受講者は女性を中心に9万人を超え、2025年4〜8月に実施したアンケートではトレーニング満足度95%でした。金融商品を販売しない中立的な立場で教える設計のため、特定商品の勧誘とセットになりにくい点も独学との違いです。数値は受講前後の差分であり、成果を保証するものではありません。継続的なトレーニングは有料で、担当コンサルタントとの相性もあるため、費用と内容が自分に合うかどうかは無料体験で確かめたうえで判断してください。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
30歳の貯金に関するよくある質問
30歳で貯金なしはやばいですか?
珍しい状態ではありません。単身世帯では約3割(32.3%)が金融資産を保有していないと回答しています(J-FLEC「家計の金融行動に関する世論調査2025年」、2025年12月公表)。焦って一気に取り返そうとするより、まず支出を可視化し、手取りからの先取り貯蓄を自動化するところから始めると立て直しやすくなります。
30歳の貯金が100万円だと少ないですか?
単身であれば、中央値がちょうど100万円なので同世代の半数ラインです(J-FLEC2025、2025年12月時点)。一方、二人以上世帯の中央値は311万円のため、世帯で見ると下回ります。世帯区分によって受け止め方が変わるので、自分に近いほうの中央値を基準に判断するとよいでしょう。
30歳で貯金はいくらあれば安心ですか?
一律の正解はありません。まず生活費3〜6か月分の生活防衛資金を確保し、その先は将来の予定から逆算して目標額を決めるのが現実的です。必要額は世帯構成やライフプランで変わるため、個別の資産設計はファイナンシャルプランナーなどへ相談すると精度が上がります。
30歳の独身と夫婦で貯金の目安は違いますか?
違います。中央値は単身100万円・二人以上世帯311万円で、世帯構成によって水準も必要額も変わります(J-FLEC2025、2025年12月時点)。共働き世帯は合算で積み上がりやすい一方、住宅や教育の支出も重なるため、世帯単位で棚卸しして目安を決めるのがおすすめです。
まとめ
30歳の貯金は、中央値で単身100万円・二人以上世帯311万円が現実的な目安です。平均は単身501万円・二人以上1,096万円ですが、少数の高額世帯に引き上げられた数字のため、自分の位置は中央値と非保有率で確認するのが合理的です。
30歳は、20歳代から中央値が伸び、「貯める」から「増やす」へ切り替える節目です。先取り貯蓄・固定費の見直し・家計の可視化で土台を整え、余裕資金を新NISAなどで運用に接続すると、時間を味方につけられます。家計と資産の全体像は家計簿アプリの基礎からの総まとめはこちらで確認できます。
何から始めるか迷うときは、自分に合う始め方を無料体験で確かめてみてください。
\ 自分に合う始め方を確認 /
累計9万人が受講し、満足度は95%です。合うかどうかを無料で確かめられます。