
節約に取り組んでも成果が長続きしないとき、つまずきの原因は手をつける順番にあります。効果が続く節約術は、通信・光熱・保険といった固定費の見直しから始めます。固定費は一度契約やプランを変えれば、その後は我慢をしなくても削減が自動で続くからです。この記事では、費目別の見直し手順とやってはいけない節約、浮いたお金の活かし方までを整理します。
\ 累計9万人が学んだお金の習慣 /
家計の見直しから資産形成まで、専属コンサルタントに無料の60〜80分程度でまず相談できます。
節約術とは?なぜ「固定費の見直し」から始めると効果が続くのか
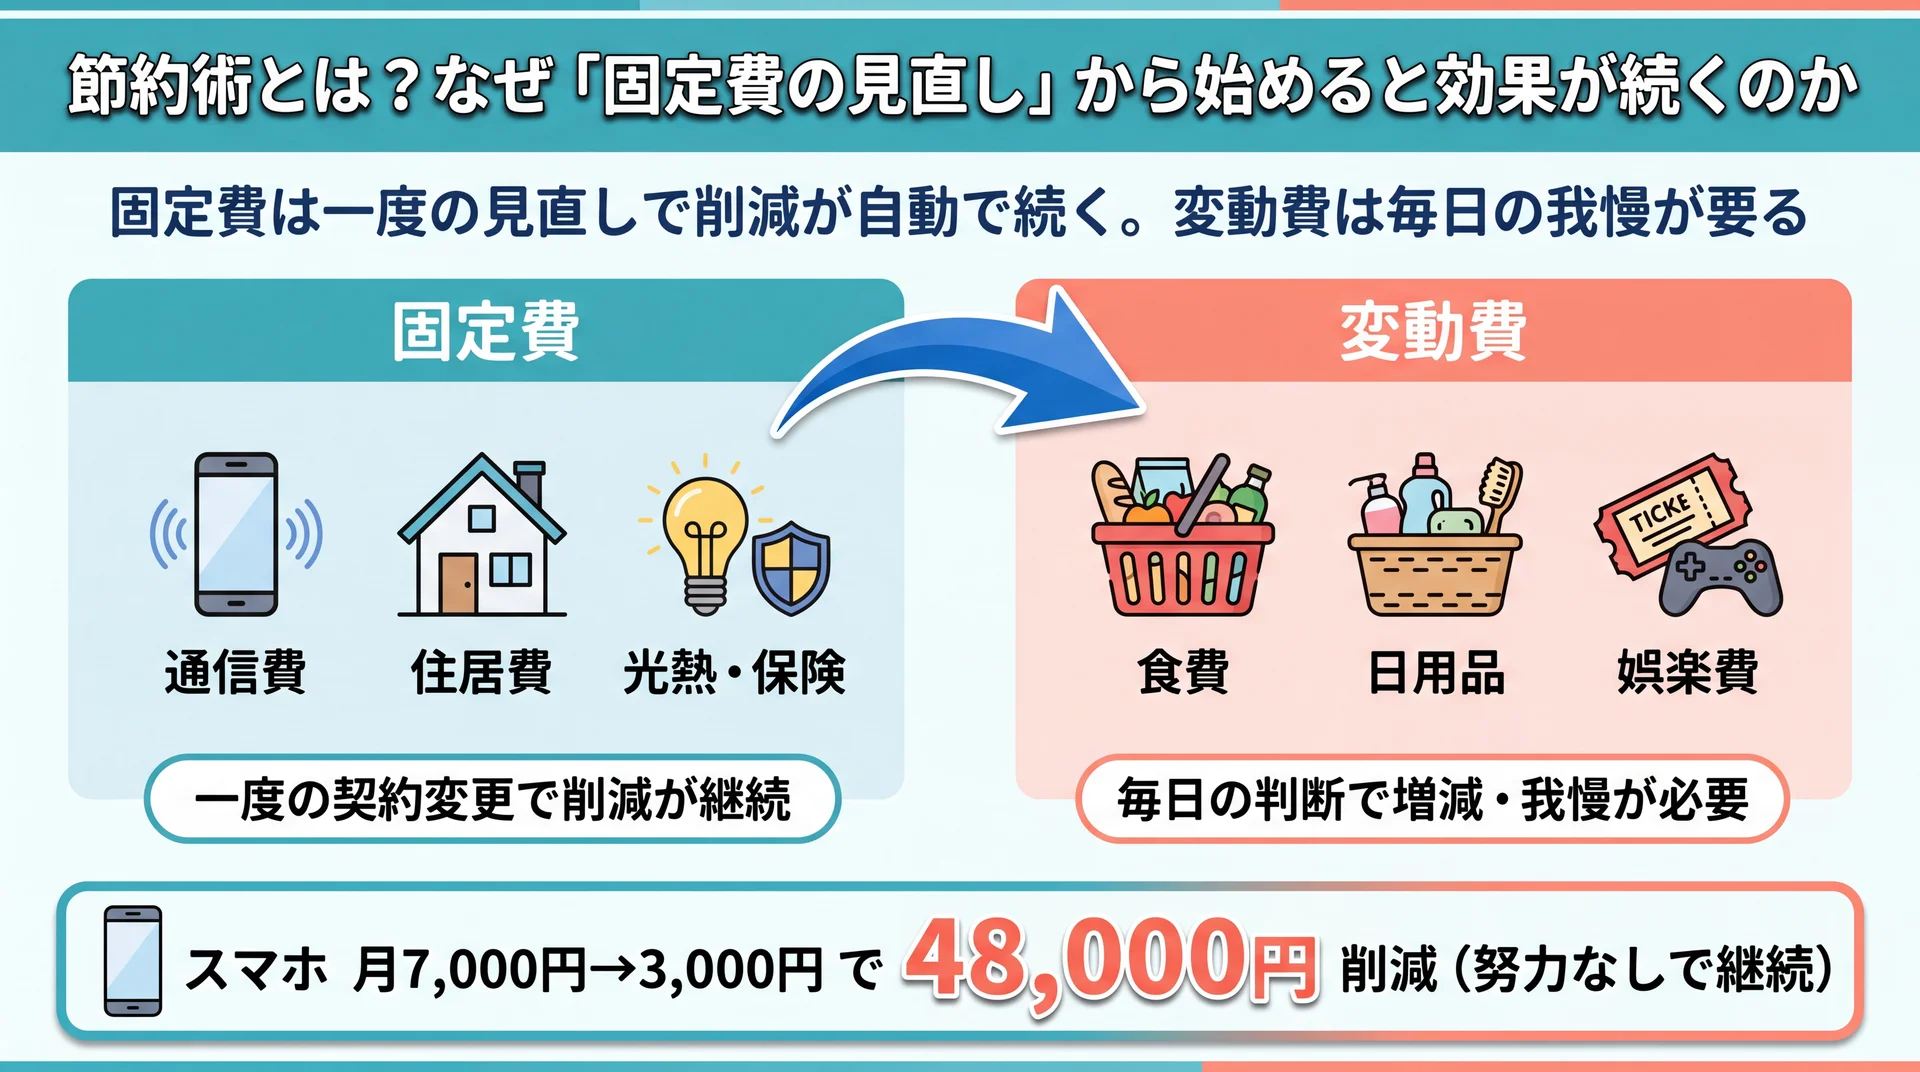
節約術とは、支出を費目ごとに把握して無理なく減らす工夫の総称で、効果が続くのは固定費から手をつけたときです。固定費は毎月ほぼ一定で発生するため、一度プランや契約を見直せば削減がそのまま持続します。家計の考え方や仕組みの全体像は、家計簿アプリの全体像を整理した完全ガイドで体系的に確認できます。
固定費と変動費は何が違う?
支出は「固定費」と「変動費」の2つに分けて考えると、優先順位がはっきりします。固定費は住居費・水道光熱費の基本料金・通信費・保険料・サブスクリプション・車の維持費など、毎月決まったタイミングで一定額が出ていく支出です。変動費は食費・日用品費・被服費・交際費・娯楽費など、月によって金額が上下する支出です。
この2つは節約の効き方がまったく違います。変動費は日々の判断で増減する代わりに、気を抜くとすぐ元に戻ります。固定費は毎月自動で引き落とされるぶん存在を忘れがちですが、契約を一度変えるだけで削減が長く続くという特徴があります。まずは直近1か月の支出を、この2つに仕分けることが節約術の出発点です。仕分けは、口座やクレジットカードの明細をさかのぼり、毎月同じ金額が引き落とされている項目に印を付けるところから始められます。
固定費から始めると節約が「自動で続く」理由
固定費を優先する理由は、削減効果が「一度の作業」で持続するからです。たとえばスマートフォンの料金を月7,000円のプランから月3,000円のプランに切り替えると、毎月4,000円、年間で48,000円が特別な努力なしに浮きます。翌月以降に何かを我慢する必要はありません。
一方で、変動費の節約は毎日の意思決定の積み重ねで、効果は大きくても継続には意志の力が要ります。節約術は「固定費で仕組みを作り、変動費で微調整する」の順番が合理的です。固定費で土台の削減を固定してしまえば、変動費の工夫にかける負担も軽くて済みます。順番を逆にして、毎日の食費や飲み物を我慢することから始めると、削減額の割にストレスが大きく、長続きしません。
家計のどこにいくらかかっている?費目別の平均支出で削減余地を見る
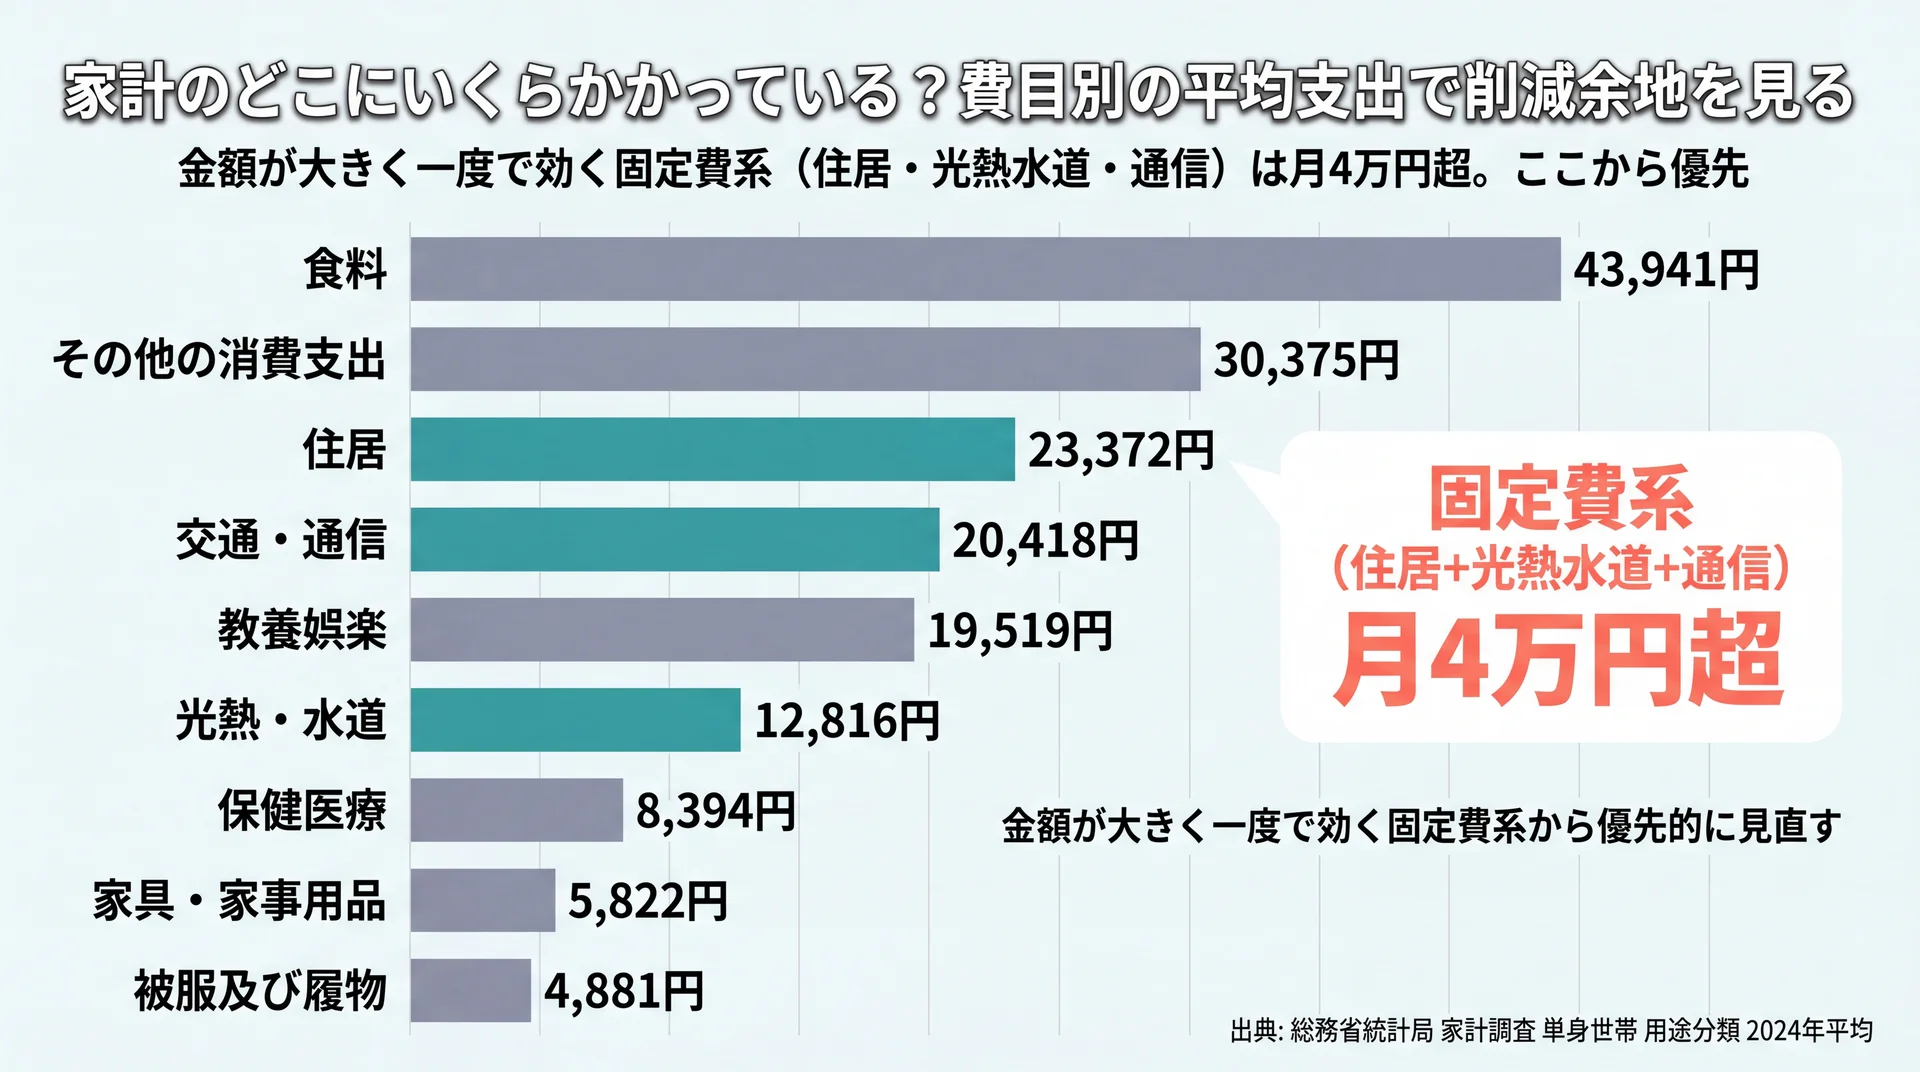
自分の支出を見直す前に、平均的な家計の内訳を知ると削減余地の見当がつきます。総務省の家計調査によると、単身世帯の1か月の消費支出は平均169,547円で、食料・住居・交通通信で全体の半分以上を占めます。まず金額の大きい費目から確認するのが効率的です。
以下は総務省統計局「家計調査」による単身世帯の費目別月平均支出です(総務省統計局 家計調査 単身世帯 用途分類、e-Stat、2024年平均・2026年7月時点)。
| 費目 | 月平均支出 | 消費支出に占める割合 | 固定/変動 |
| 食料 | 43,941円 | 25.9% | 変動費 |
| 住居 | 23,372円 | 13.8% | 固定費 |
| 光熱・水道 | 12,816円 | 7.6% | 固定費 |
| 家具・家事用品 | 5,822円 | 3.4% | 変動費 |
| 被服及び履物 | 4,881円 | 2.9% | 変動費 |
| 保健医療 | 8,394円 | 5.0% | 変動費 |
| 交通・通信 | 20,418円 | 12.0% | 固定費(通信)+変動費 |
| 教養娯楽 | 19,519円 | 11.5% | 変動費 |
| その他の消費支出 | 30,375円 | 17.9% | 混在 |
費目別の月平均支出。固定費(住居・光熱・水道・通信)は一度の見直しで削減が続く(出典: 総務省統計局 家計調査 単身世帯 用途分類、2024年平均)
このデータを削減の観点で読むと、金額の大きい食料は変動費で毎日の工夫が要る一方、住居・光熱水道・通信を合わせた固定費系は月に4万円超を占め、契約見直しだけで持続的に下げられる余地があります。データ上は、まず固定費系の4万円台のゾーンに手をつけるほうが、少ない手間で大きな効果を得やすいと評価できます。優先順位は「金額が大きい」×「一度で効く」の2軸で決めると、どこから着手するかで迷いません。
手取りに対する支出割合の目安
削減の目標を立てるには、費目ごとの「使いすぎライン」を割合で持っておくと便利です。手取り月収を100%としたとき、住居費は25〜30%以内、水道光熱費は5〜7%、通信費は3〜5%程度をひとつの基準にすると、使いすぎかどうかを判断しやすくなります。上の家計調査の割合と自分の家計を並べて、平均より突出している費目があれば、そこが最初の見直し対象です。
割合はあくまで目安で、住む地域や世帯構成で適正値は変わります。都市部と地方では家賃相場が大きく異なり、家族が増えれば食費や光熱費の適正割合も変わるからです。大切なのは他人の平均に合わせることではなく、自分の家計のなかで「突出している費目」を見つけて、そこから優先的に手をつけることです。
固定費の節約術:費目別に一度で効かせる見直し手順
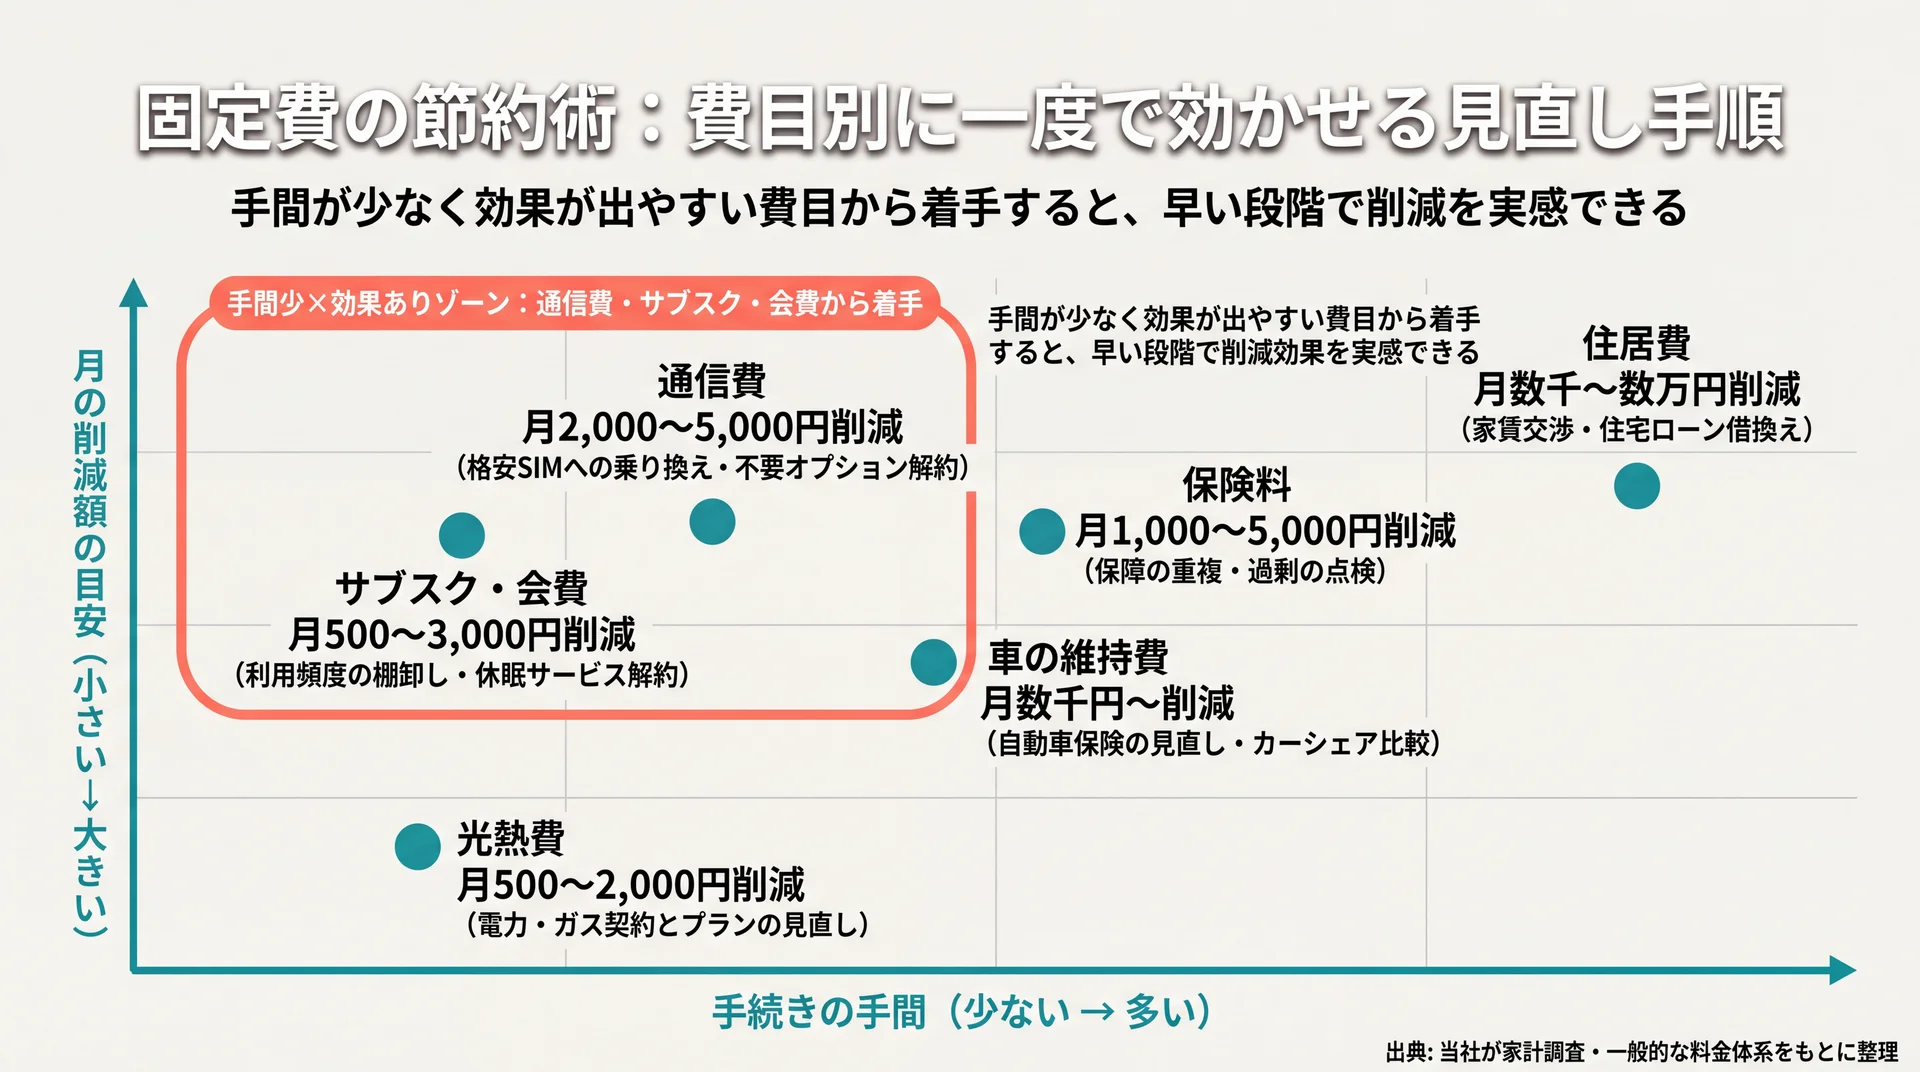
固定費の節約術は、通信・光熱・住居・保険・サブスク・車の6費目を順に点検する手順で進めます。いずれも「契約やプランを一度見直す」タイプの作業で、完了すれば削減が継続します。金額が大きく手続きが簡単な費目から着手すると、早い段階で効果を実感できます。
下の一覧は、固定費の費目別に「何を見直すか」と「削減の目安」を当社で整理したチェックリストです。
| 費目 | 見直しの手順 | 削減の目安(月額) |
| 通信費 | 大手キャリアから格安SIMへ/不要オプション解約 | 2,000〜5,000円 |
| 光熱費 | 電力・ガス会社/プランの見直し/契約アンペア適正化 | 500〜2,000円 |
| 住居費 | 更新時の家賃交渉/収入に見合う住居/住宅ローン借換え | 数千〜数万円 |
| 保険料 | 保障の重複・過剰の点検/必要保障額の再計算 | 1,000〜5,000円 |
| サブスク・会費 | 利用頻度の棚卸し/休眠サービス解約 | 500〜3,000円 |
| 車の維持費 | 自動車保険の見直し/使用頻度が低ければカーシェア比較 | 数千円〜 |
固定費見直しチェックリスト。金額が大きく手続きが簡単な費目から着手する(当社が家計調査・一般的な料金体系をもとに整理)
通信費(格安SIM・プランの見直し)
通信費は、固定費のなかでも手続きが手軽で効果が出やすい費目です。単身世帯の通信費は月平均6,379円で、2023年の6,610円から微減しています(総務省統計局 家計調査 単身世帯 用途分類、e-Stat、2024年平均・2026年7月時点)。大手キャリアの標準プランを使い続けている場合、格安SIMへの乗り換えで月数千円下がることがあります。
まずは直近の請求書を開き、データ使用量と契約プランの容量が見合っているかを確認しましょう。使っていないオプション(有料の通話定額・端末補償の重複など)を外すだけでも請求は下がります。自宅にWi-Fiがあるなら、モバイル回線のデータ容量は小さめのプランで足りる場合も多いはずです。乗り換えの手続きは面倒に感じられますが、作業自体は一度きりで、その後は毎月の請求が自動的に下がり続けます。
ただし、料金の安さだけで選ぶと、混雑する時間帯の通信速度やサポート窓口の使い勝手が変わることもあります。月額の差だけでなく、自分がどの時間帯にどれくらい通信するかも合わせて確認しておくと、乗り換えたあとの不満を避けられるでしょう。
光熱費(電力・ガスの契約見直し)
光熱費は、使う量を我慢する前に「契約先とプラン」を見直すのが先です。電気・ガスは基本料金と従量課金で構成され、契約している会社やプランを生活スタイルに合ったものへ変えることで、使い方を変えなくても下がる場合があります。加えて、一人暮らしで契約アンペアが大きすぎると基本料金が割高になるため、適正なアンペアへの変更も有効です。
日々の節電(使わない家電のプラグを抜く、エアコンの設定温度を調整するなど)は、その後の上乗せとして取り組むと負担が少なく続きます。水道代は基本料金の割合が大きく使用量だけでは下げにくい費目ですが、シャワーヘッドの節水タイプへの交換や、まとめ洗いによる回数削減で無理なく抑えられます。電気・ガス・水道は、まず契約と基本料金の構造を理解したうえで、日々の使い方を微調整する順番が効率的です。
住居費(家賃交渉・住宅ローン)
住居費は金額が最も大きい固定費で、削減できたときのインパクトも大きい費目です。賃貸なら、契約更新のタイミングで周辺相場を調べたうえで家賃交渉を打診する方法があります。収入に対して住居費の割合が高い場合は、更新時により条件の合う物件へ移ることも選択肢です。引っ越しを選ぶなら、敷金・礼金・仲介手数料・引っ越し代といった初期費用を、毎月の家賃差額で何か月かけて回収できるかを先に計算しておくと判断を誤りません。持ち家で住宅ローンを返済中なら、金利水準によっては借換えや繰上返済で総支払額を抑えられるケースもあります。ただし借換えには手数料がかかり、今後の資金計画とのバランスもあるため、条件を数値で比較してから判断してください。
保険料(保障の重複・過剰の点検)
保険料は「入りすぎ」を点検する費目です。複数の保険に加入していると、医療・死亡などの保障が重複していることがあります。公的医療保険には高額療養費制度があり、1か月に窓口で支払う医療費の自己負担には年齢と所得に応じた上限が設けられています。こうした公的保障を踏まえて本当に必要な保障額を再計算すると、過剰な部分を減らせる場合があります。
一方で、必要な保障まで削ると万一のときに困るため、削減は保障内容を確認しながら慎重に進めてください。保険は資産設計とも関わるので、判断に迷う場合はファイナンシャル・プランナー等の専門家に相談するのが安全です。
サブスク・会費(棚卸し)
サブスクリプションや会費は、契約したまま使っていない「休眠支出」が溜まりやすい費目です。動画・音楽配信、アプリの有料プラン、ジムやオンラインサービスの会費などを一度すべて書き出し、直近1〜2か月の利用実績と照らします。ほとんど使っていないものは解約し、家族や同居人と共有できるサービスは共有プランに切り替えましょう。無料プランで足りるものは無料に戻すだけでも効果があります。少額でも積み重なると年間では大きな金額になるため、定期的な棚卸しを習慣にすると無駄が溜まりません。
車の維持費・その他の固定費
車を持っている場合、維持費は見落とされがちな固定費です。自動車保険は補償内容と等級を確認し、走行距離や使い方に合ったプランへ見直すと下がることがあります。使用頻度が低いなら、保有コスト(保険・駐車場・税金・車検)とカーシェアやレンタカーの費用を比較し、保有そのものの是非を検討する余地もあるでしょう。特に都市部で公共交通が使える環境なら、手放してカーシェアに切り替えるだけで月数万円単位の固定費が消えるケースもあります。
このほか、テレビを持っていない場合のNHK受信契約の要否や、使っていない有料アプリの年額課金なども、見落とされやすい固定費です。銀行口座やクレジットカードの明細をさかのぼり、「毎月・毎年、同じ金額が引き落とされている項目」を洗い出すと、忘れていた支出が見つかることがあります。固定費の点検は、費目を数えるより「定額の引き落とし」を起点に探すと漏れが減ります。
固定費を全部見直すと年間いくら浮く?削減額の試算
6費目をまとめて見直すと、削減額は「継続して積み上がる」のが固定費の強みです。1回の見直しで浮く月額は小さく見えても、年単位で見ると差が大きくなります。下の試算は、住居費と車を除く4費目で控えめな削減額を見込んだ場合の合計です。
| 費目 | 月の削減額(控えめな想定) | 年間 |
| 通信費 | 3,000円 | 36,000円 |
| 光熱費 | 1,000円 | 12,000円 |
| 保険料 | 2,000円 | 24,000円 |
| サブスク・会費 | 1,500円 | 18,000円 |
| 合計 | 7,500円 | 90,000円 |
4費目を控えめに見直した場合の削減額の試算。金額は契約状況で変わる(当社が一般的な料金体系をもとに試算)
この試算では、金額の大きい住居費や車の維持費を含めずに4費目だけでも年間9万円の余力が生まれます。重要なのは、この90,000円が「毎年、手続きなしで続く」点です。1度の見直しにかける数時間の作業が、数年にわたって効果を生み続けます。数円単位を毎日切り詰める労力と比べれば、時間対効果の差は明確でしょう。この試算に自分の請求額を当てはめ、差が大きい費目から着手すると、限られた時間で削減効果を大きくできます。
通信・光熱・保険といった固定費の見直しは、完了すれば以降は自動で削減が続くため、変動費の我慢より継続性の面で優れています。
変動費の節約術:毎日の支出をムリなく抑えるコツ
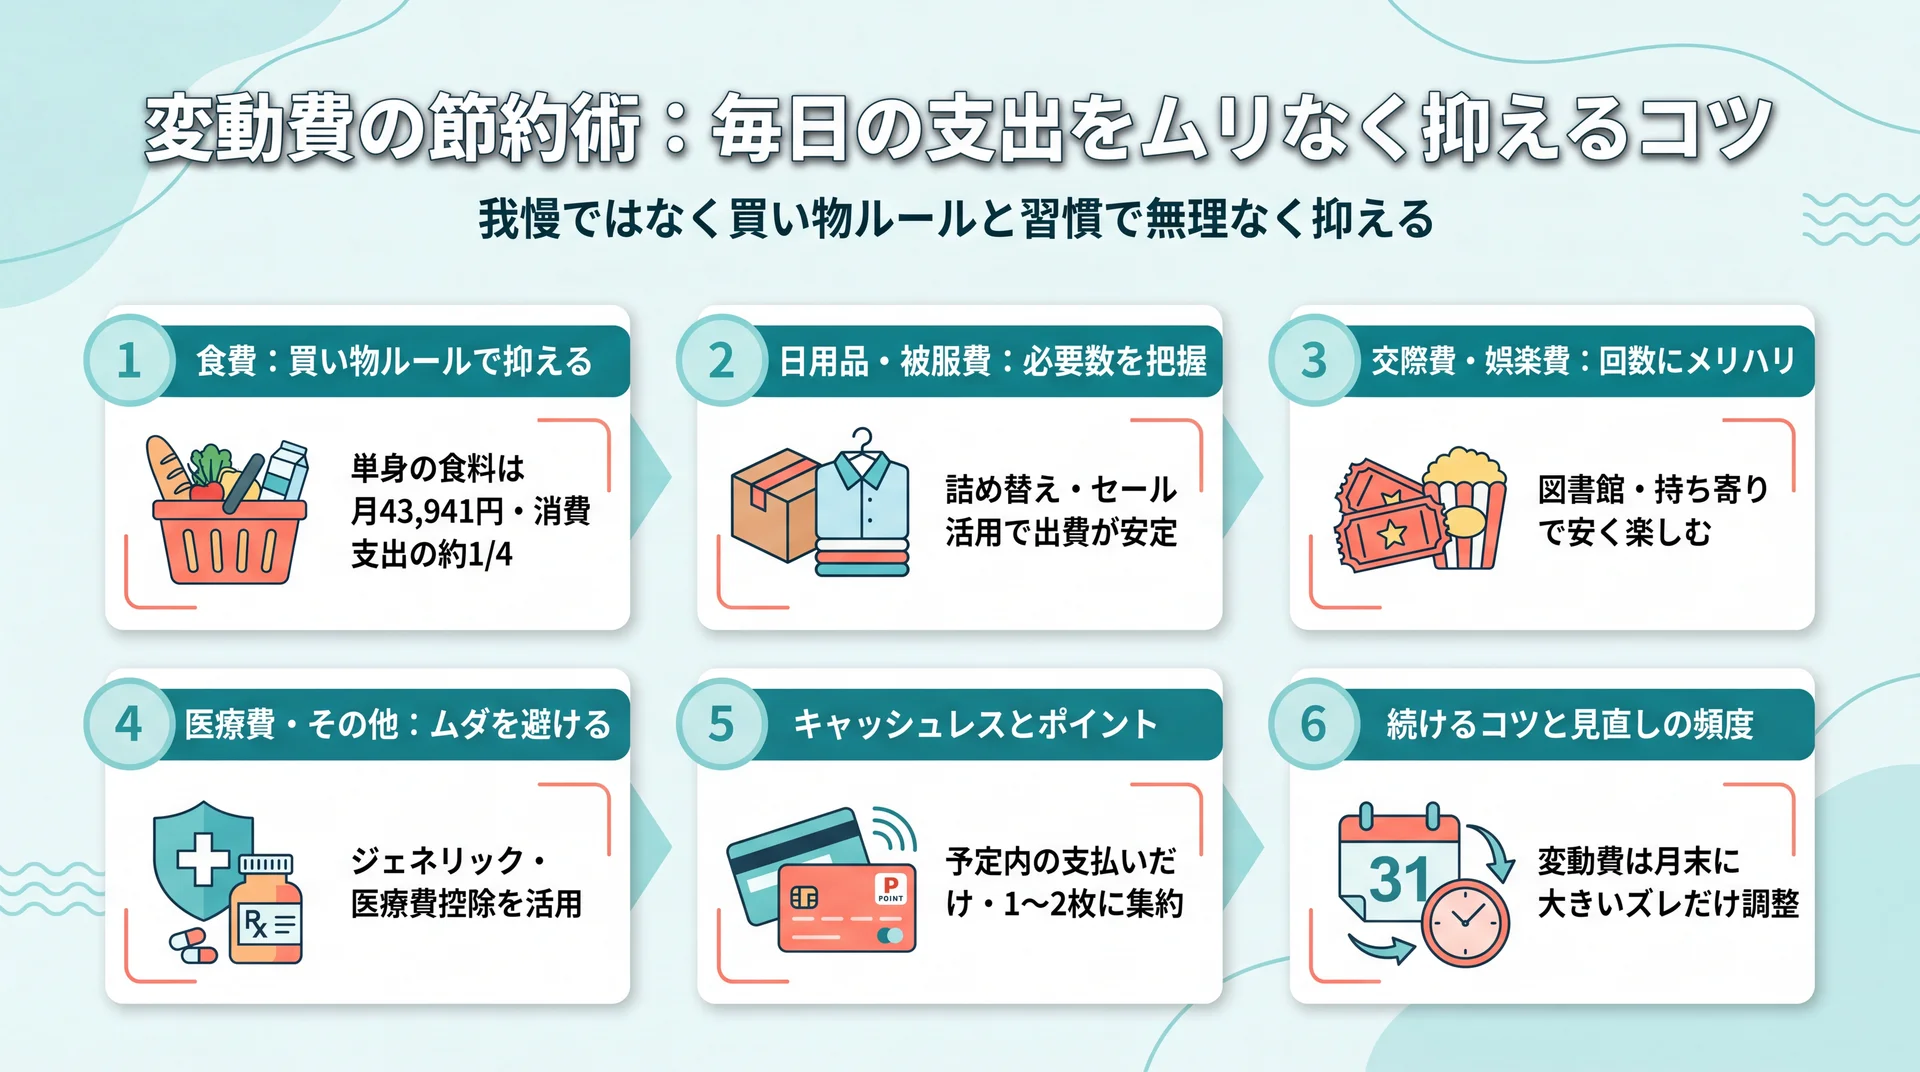
変動費の節約術は、我慢ではなく「仕組みと習慣」で支出を抑えるのがコツです。食費・日用品・交際費・娯楽費は毎日の判断で増減するため、意志の力に頼るとリバウンドしやすくなります。買い物のルールを決めておくと、その場の判断を減らせて続けやすくなります。
食費(自炊・まとめ買い・コンビニ頻度)
食費は変動費で最も大きく、工夫の余地も大きい費目です。単身世帯の食料支出は月平均43,941円で、消費支出の約4分の1を占めます。自炊の比率を上げるのが基本ですが、いきなり毎食の自炊を目指すと続かないため、無理のない範囲から始めましょう。
買い物では事前にリストを作り、リストにあるものだけを買うと衝動買いを防げます。空腹時の買い物は余分な購入につながりやすいので避けてください。コンビニは便利な反面、単価が高くなりがちなので、利用頻度を意識するだけでも差が出るはずです。まとめ買いは使い切れる範囲にとどめ、食材を無駄にしないことが結果的な節約につながります。
作り置きや冷凍保存を活用すると、まとめ買いした食材を使い切りやすくなり、外食やコンビニに頼る回数も減らせます。飲み物を水筒に切り替える、マイボトルを持ち歩くといった小さな習慣も、毎日積み重なると月単位では無視できない差になります。食費は削減額の割に手間がかかる費目なので、続けられる方法を1つか2つに絞って習慣にするのが現実的な進め方です。
日用品・被服費
日用品は「必要な数」を把握しておくと、安いからと買いだめして使いきれない事態を防げます。詰め替え用の活用や、まとめ買いのタイミングをセール時に合わせる工夫も有効です。被服費は、流行を追わず手持ちと組み合わせやすいものを選ぶと出費が安定します。不要になった衣類はフリマアプリで売り、その分を次の購入に充てる循環も、支出を抑えながらクローゼットを整える方法になるでしょう。
交際費・娯楽費
交際費や娯楽費は、削りすぎると生活の満足度が下がりやすい費目です。ゼロにするのではなく、回数にメリハリをつける考え方が続けやすくなります。図書館や公共施設、無料のイベントなどを活用すれば、費用を抑えながら娯楽を楽しめます。友人との集まりも、毎回外食にこだわらず持ち寄りにするなど、方法を変えるだけで負担が減るはずです。「使わない」ではなく「同じ楽しさを安く得る」に発想を変えると、我慢によるストレスを避けられます。
医療費・その他の変動費
医療費は削るというより「ムダを避ける」費目です。処方薬をジェネリック医薬品に切り替えると自己負担が下がる場合があり、年間の医療費が一定額を超えたときは医療費控除で税金が戻る仕組みもあります。日々の健康管理は、結果的に医療費の抑制にもつながるでしょう。こうした細かな費目も、家計全体を見渡すと見直しどころが残っています。
キャッシュレスとポイントの使い方
キャッシュレス決済は、支出が履歴に残るため家計の可視化に役立ちます。還元ポイントも実質的な節約になりますが、注意点もあります。ポイント欲しさに不要なものを買うと、かえって支出が増える本末転倒になりかねません。あくまで「もともと買う予定のもの」を決済する範囲で使うのが、キャッシュレス節約の前提です。支払い方法を1〜2枚に集約しておけば、明細が一元化されて支出の把握も楽になります。
節約術を続けるコツと見直しの頻度
節約は一度きりのイベントではなく、定期的に点検する習慣にすると効果が安定します。固定費は生活の変化に合わせて年に1〜2回、契約更新や引っ越し、家族構成の変化のタイミングで見直すのが目安です。変動費は月末に支出を振り返り、予算からのズレが大きかった費目だけを翌月に調整すると、負担なく続けられます。すべてを完璧に管理しようとすると疲れて挫折しやすいため、金額の大きい費目に絞って点検するのが継続のコツです。「気づいたら見直す」くらいの緩さで仕組みを持っておくほうが、結果的に長く続きます。
やってはいけない節約術は?続かない・逆効果になるパターン
節約術には、頑張っても続かない、あるいは逆効果になるパターンがあります。判断の軸は「継続できるか」と「時間や健康に見合うか」です。無理な我慢型の節約は反動でリバウンドしやすく、長い目で見ると効果が薄くなります。
| やってはいけない節約 | なぜ問題か |
| 食費の極端な切り詰め | 栄養や健康を損ない、医療費で相殺されることがある |
| 必要な保険まで解約 | 万一のときに大きな支出リスクを抱える |
| 数円のために遠方へ買い物 | 交通費・時間コストが削減額を上回る |
| ひたすら我慢する節約 | ストレスで反動買いが起き、継続できない |
削りすぎて生活の質・健康を損なう節約
節約は生活を良くする手段であって、目的ではありません。食費を極端に削って栄養が偏れば、体調を崩して医療費や仕事への影響という形で跳ね返ることがあります。保険も、必要な保障まで解約すると、いざというときの支出リスクが大きくなります。削減の前に「これを削ると何を失うか」を確認する習慣が、失敗しない節約につながるでしょう。安さだけを基準にすると、目に見えないコストを見落としがちです。
時間対効果が悪い「頑張る割に効かない」節約
数円安い店を求めて遠方まで往復するような節約は、交通費と時間を考えると割に合わないことがあります。手間のかかる節約に労力を注ぐより、固定費を一度見直して自動で削減が続く仕組みを作るほうが、同じ努力で得られる効果は大きくなります。節約に使える時間と気力にも限りがあるため、効果の大きい固定費に力を集中するのが現実的です。何にどれだけの時間をかけるかも、家計を守る大切な判断になります。
節約したお金はどう活かす?「守るお金」から「増やすお金」へ
節約で浮いたお金は、貯めるだけでなく「増やす」視点も持つと家計の底力が上がります。節約は支出を減らす守りの技術ですが、物価が上がる局面では、現金のまま置いておくと実質的な価値が目減りすることもあるでしょう。浮いた固定費の一部を貯蓄や積立に回すと、守りから攻めへの橋渡しになります。
節約だけを続けるケースと、浮いたお金を積立に回すケースを「10年後の家計」という軸で比べると、方向性の違いが見えてきます。節約は支出の下限を下げますが、それ自体はお金を生みません。一方で、無理のない範囲で積立を組み合わせると、時間を味方につけて資産を育てられる可能性があります。もちろん投資には元本割れのリスクがあり、どの商品が適切かは個人の状況によります。順番としては、まず生活防衛資金を確保したうえで、余力の範囲で「増やす」を検討するのが堅実です。貯金の目安額や年代別の考え方は、貯金の平均額と年代別の目安をまとめた記事で確認できます。
浮いたお金を積み立てるとどうなる?
固定費の見直しで生まれた余力を積み立てると、金額は着実に積み上がります。先ほどの試算で浮いた年間9万円を毎年そのまま積立に回せば、単純計算で10年後には元本だけで90万円です。ここに運用による増減が加わりますが、成果は市場環境で上下し、元本割れの可能性もあるため確定した数字ではありません。重要なのは、節約という「守り」で作った原資が、積立という「増やす」行動の土台になるという流れです。商品選びや金額設定は、自分の収入・支出・目標に応じて判断してください。
ここで課題になるのが「続けられるか」です。当社のABCashは、家計管理からNISA・iDeCo・投資信託までをひとつの個別カリキュラムで扱い、専属のファイナンシャルコンサルタントがマンツーマンで伴走します。専用アプリで毎日の支出を記録し、フィードバックを受けながら60日間の習慣化を目指す設計です。2026年5月時点で累計9万人以上が受講し、2025年4〜8月に実施したアンケートではトレーニング満足度95%でした。受講後の家計データを集計した平均値として、総資産が約+57.2万円、月間の自由資金が約+72,472円になったと当社は公表しています。料金や期間はカリキュラムで変わるため、無料体験で条件を確かめてから判断してください。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
節約で作った余力を積立へ回すと守りから増やすへ移行でき、続けるには支出の記録と伴走の仕組みが効きます。
\ 守るお金を増やすお金へ /
節約の次の一歩を、マンツーマンの無料体験で自分の家計に当てはめて確かめられます。
節約術に関するよくある質問(FAQ)
節約は何から始めればいいですか?
固定費の見直しから始めるのが効果的です。通信費・光熱費・保険料・サブスクなど、毎月一定で発生する支出は、一度プランや契約を変えれば削減が自動で続きます。まずは直近の請求書やクレジットカードの明細を見て、毎月定額で引き落とされている項目を書き出し、金額の大きいものから点検してください。変動費の節約はその後に取り組むと、負担が少なく続きます。
一人暮らしで毎月いくら節約できますか?
費目にもよりますが、固定費だけでも月数千円の削減が現実的です。総務省統計局の家計調査によると、単身世帯の通信費は月平均6,379円、光熱・水道は12,816円でした(2024年平均)。格安SIMへの乗り換えや電力プランの見直しを組み合わせると、生活を変えずに月数千円下げられるケースもあります。金額は契約状況によって変わるため、自分の請求額を基準に見積もってください。
やってはいけない節約はありますか?
続かない我慢型や、時間対効果の悪い節約は避けます。食費の極端な切り詰めは健康を損ない、必要な保険の解約は万一のリスクを高めます。数円のために遠方へ買い物に行く節約も、交通費と時間を考えると割に合いません。効果が大きく一度で済む固定費に力を集中するほうが、無理なく続けられます。
貯金ができない人がまず見直すべき節約は?
先取りの仕組みと固定費の削減を同時に進めるのが有効です。貯金ができない場合、給与から先に一定額を別口座へ移す「先取り貯金」で貯める分を確保し、その分の余力を固定費の削減で生み出します。意志に頼る変動費の我慢だけでは続きにくいため、自動で削減が続く固定費と、自動で貯まる先取りの2つを仕組みにするのが近道になります。
まとめ:続く節約術は「固定費の仕組み化」から
節約術で成果を長続きさせる鍵は、手をつける順番にあります。まず通信・光熱・住居・保険・サブスク・車といった固定費を費目別に見直し、一度の作業で削減が続く土台を作りましょう。そのうえで食費や娯楽費などの変動費を、我慢ではなく買い物ルールや習慣で無理なく抑えます。極端な切り詰めや時間対効果の悪い節約は避けてください。家計全体の基礎から整理したい場合は、家計簿アプリの基礎からの総まとめはこちらを参考にしてください。
節約で生まれた余力は、貯蓄や積立に回すことで「守り」から「増やす」へつながります。今日できる一歩として、まずは毎月定額で引き落とされている固定費を1つ書き出すところから始めてみてください。
\ お金の疑問を無料で相談 /
専属コンサルタントが家計の見直しから資産形成まで、あなたに合う進め方を一緒に整理します。