
貯金の平均額は、二人以上の世帯で1984万円、単身世帯で989万円です(いずれも2024年の公的統計)。ただし平均は一部の高資産世帯に押し上げられるため、実感に近いのは中央値で、二人以上世帯で1189万円、単身世帯では100万円まで下がります。この記事では、年代別・世帯構成別の平均と中央値を最新データで整理し、自分の貯金を客観的に位置づける見方を解説します。
\ 累計9万人の伴走型トレーニング /
家計の把握からNISAまで、専属コンサルタントに無料体験60〜80分程度で相談できます。
貯金(金融資産)の平均額はいくら?2024年の最新データで見る全体像
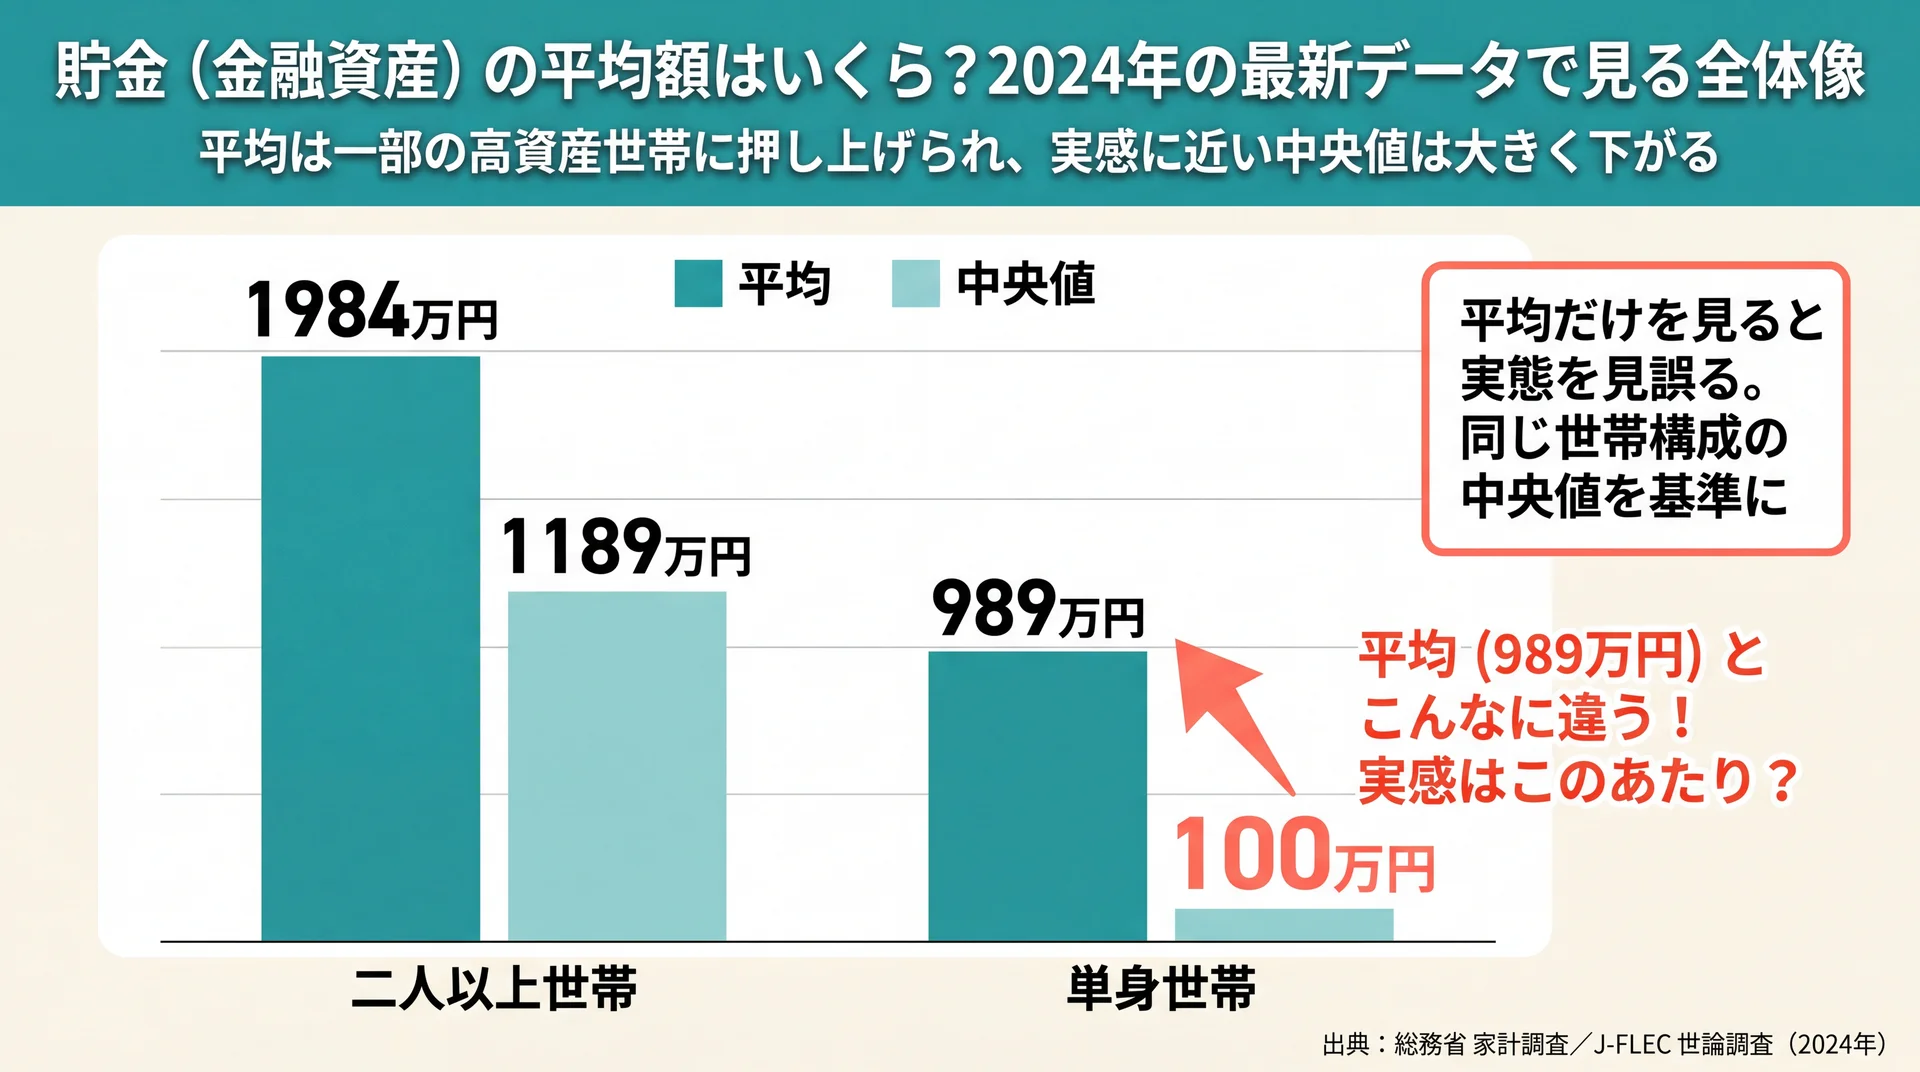
貯金の平均額は、家計調査で二人以上世帯が1984万円、世論調査で単身世帯が989万円です(いずれも2024年)。ただし世帯の半数が実際に持つ額に近い中央値は、二人以上世帯で1189万円、単身世帯で100万円まで下がります。平均と中央値の両方を見ることで、自分の位置を正しく把握できます。
二人以上の世帯の貯金額を見ると、総務省統計局「家計調査報告(貯蓄・負債編)2024年」では1世帯当たりの貯蓄現在高が平均1984万円でした。これは6年連続の増加で、比較可能な2002年以降で最も高い水準です。一方で同じ調査の貯蓄保有世帯の中央値は1189万円であり、平均を大きく下回ります。実際に平均値の1984万円を下回る世帯は67.0%と、全体の約3分の2を占めています(2024年時点)。なお平均が6年連続で増えている背景には、株高による有価証券の伸びがあります。ただしこの伸びは資産を運用している世帯に偏るため、運用していない世帯の実感とは必ずしも一致しません。
単身世帯については、金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2024年)」が参考になります。単身世帯の金融資産保有額は平均989万円ですが、中央値は100万円です。平均と中央値でこれほど差が出るのは、貯金が多い一部の世帯が平均を押し上げているためで、多くの人にとっては中央値のほうが「自分に近い数字」になります。
家計の全体像をつかむには、日々の支出の記録と資産の把握を合わせて考えると分かりやすくなります。家計管理の基礎から知りたい場合は、家計簿アプリの全体像を整理した完全ガイドも合わせて確認すると理解が深まります。
「貯蓄」と「金融資産」は何を指す?
「貯蓄」と「金融資産」は指す範囲が異なり、統計によって数字が変わります。家計調査の「貯蓄」は預貯金に生命保険や有価証券などを加えた広い概念で、世論調査の「金融資産」は運用や将来への備えとして蓄えている資産を指します。定義を押さえると、なぜ複数の平均額が存在するのかが理解できます。
家計調査の「貯蓄現在高」には、通貨性預貯金や定期性預貯金だけでなく、生命保険などの積立部分や株式・投資信託などの有価証券も含まれます。2024年の内訳を見ると、通貨性預貯金が692万円(貯蓄全体の34.9%)、定期性預貯金が538万円(27.1%)、有価証券が377万円(19.0%)、生命保険などが347万円(17.5%)でした。つまり「貯金=銀行預金だけ」ではなく、保険や投資性の資産も含めた合計であることに注意が必要です。
一方、世論調査の「金融資産保有額」は、日常的な出し入れに備えた預貯金を除いた、運用・備え目的の資産を対象にしています。調査方法も家計調査が家計簿方式の実地調査であるのに対し、世論調査はインターネットモニター調査で、単身世帯も対象に含みます。この違いが、後述する2つの統計の数字の差につながります。
現役の勤労者世帯にしぼるといくら?
働いて収入を得ている勤労者世帯にしぼると、貯金額は全世帯より低くなります。家計調査の二人以上世帯のうち勤労者世帯では、貯蓄現在高の平均が1579万円、貯蓄保有世帯の中央値が947万円でした(2024年)。全世帯の数字には貯蓄の多い高齢無職世帯が含まれる点に注意が必要です。
全世帯の平均1984万円という数字は、退職金や年金資産を積み上げたリタイア層を含んだ結果です。そのため、現役で働きながら貯金をしている世帯にとっては、勤労者世帯の中央値947万円のほうが実感に近い比較対象になります。さらに、二人以上世帯は同時に負債も抱えており、2024年の負債現在高は平均663万円でした。特に世帯主が50歳未満の各年齢階級では、負債現在高が貯蓄現在高を上回ります。若い世代ほど住宅ローンなどの負債が貯金を上回りやすいため、貯蓄額だけでなく負債とのバランスで家計を見ることが欠かせません。
なぜ「平均」と「中央値」で金額が大きく違うのか?
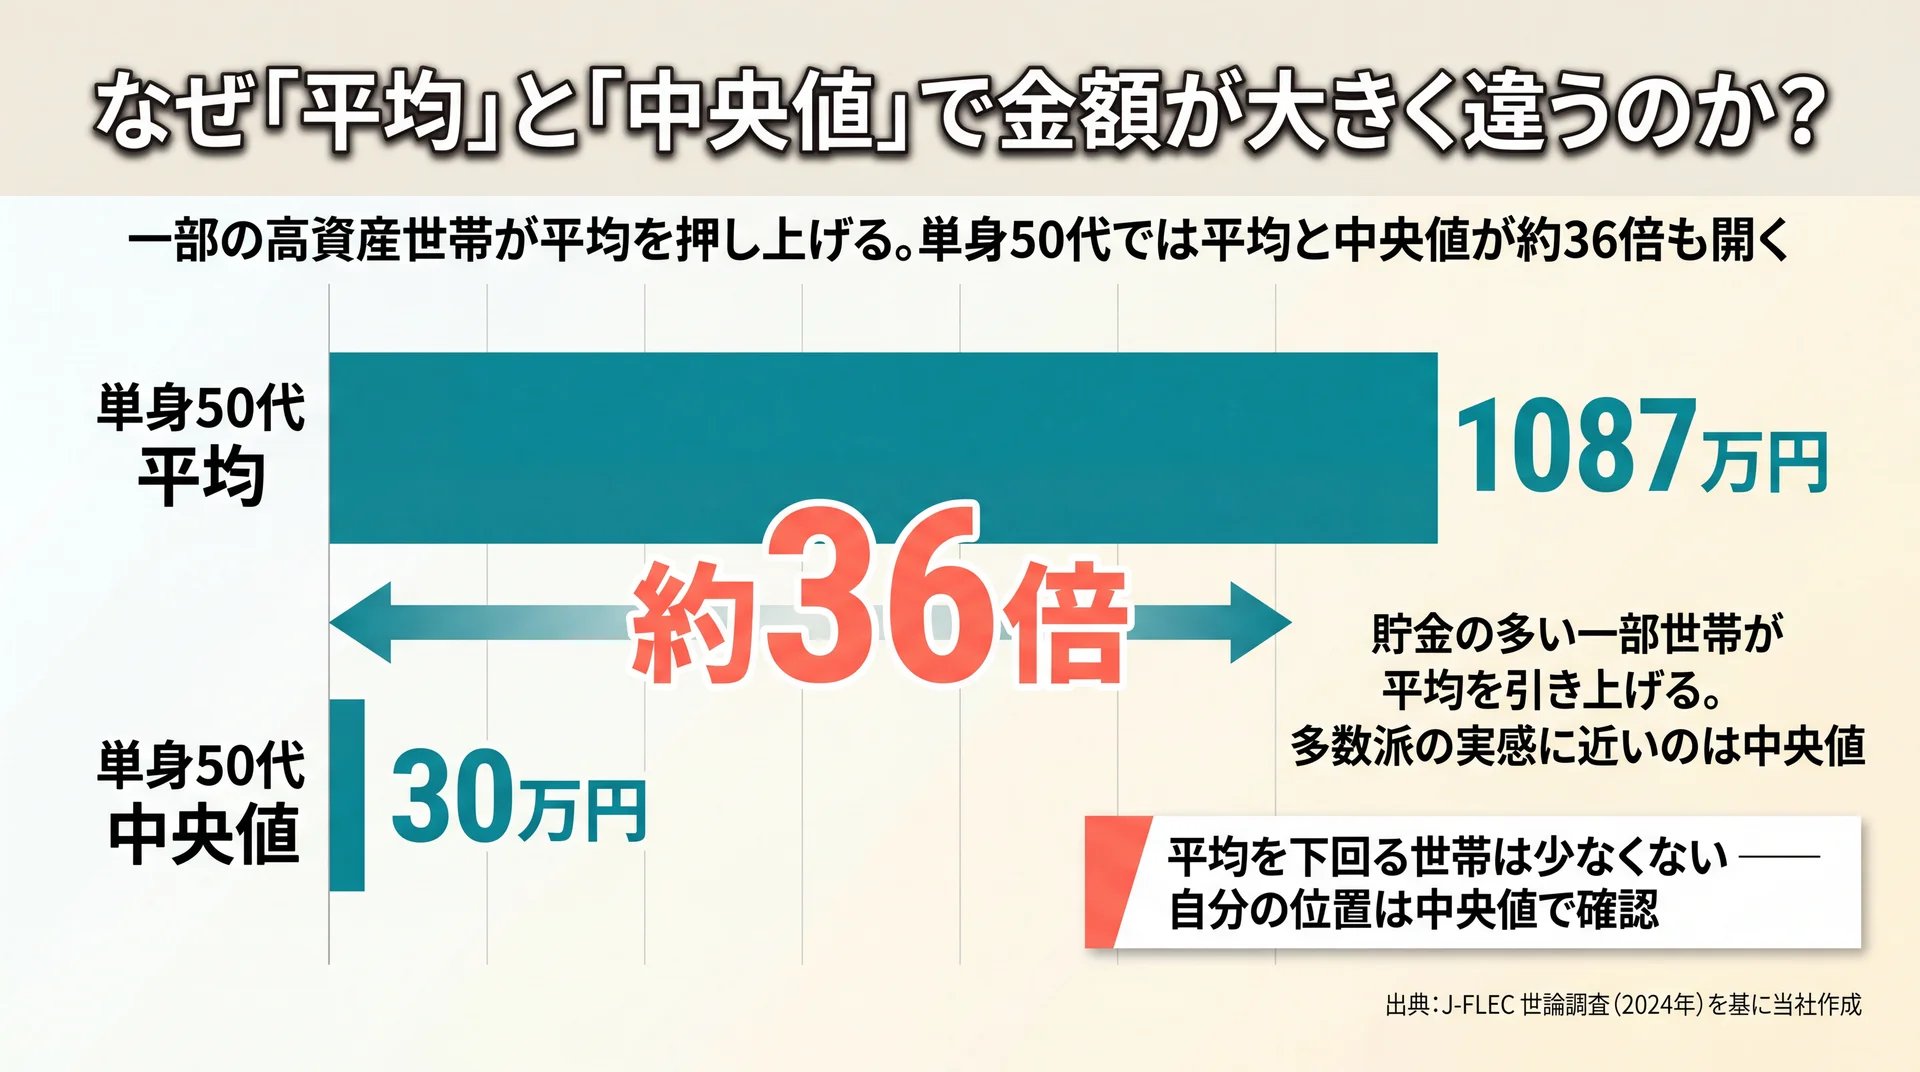
平均と中央値が違うのは、平均が一部の高資産世帯に引き上げられるためです。中央値は貯金額の少ない順に世帯を並べたときに真ん中に位置する値で、世帯全体の実感に近い数字とされています(J-FLEC調査の定義、2024年時点)。目安にするなら、平均より中央値を基準にするほうが現実的です。
簡単な例で考えてみます。9世帯のうち8世帯の貯金が100万〜300万円で、1世帯だけが5000万円を持っている場合、9世帯の平均は700万円を超えます。しかし真ん中に並ぶ世帯(中央値)は200万円前後にとどまり、8世帯は「平均に届いていない」状態になります。1世帯の大きな金額が全体の平均を押し上げるため、平均は多数派の実感からかけ離れてしまいます。
世論調査の解説でも、単身世帯では約8割弱の世帯が平均値を下回ったと報告されています。平均額は「多い人につられた数字」になりやすいため、平均だけを見て「自分は貯金が少ない」と落ち込む必要はありません。年代別のデータで平均を中央値で割ると、そのズレの大きさが見えてきます。たとえば単身50代では平均1087万円に対して中央値は30万円で、その差は約36倍にもなります(当社が一次データから算出)。こうした偏りを踏まえると、自分の貯金を評価するときは、平均ではなく同じ年代・世帯構成の中央値を基準にするのが現実的です。
年代別の貯金の平均・中央値はいくら?(20代〜70代)
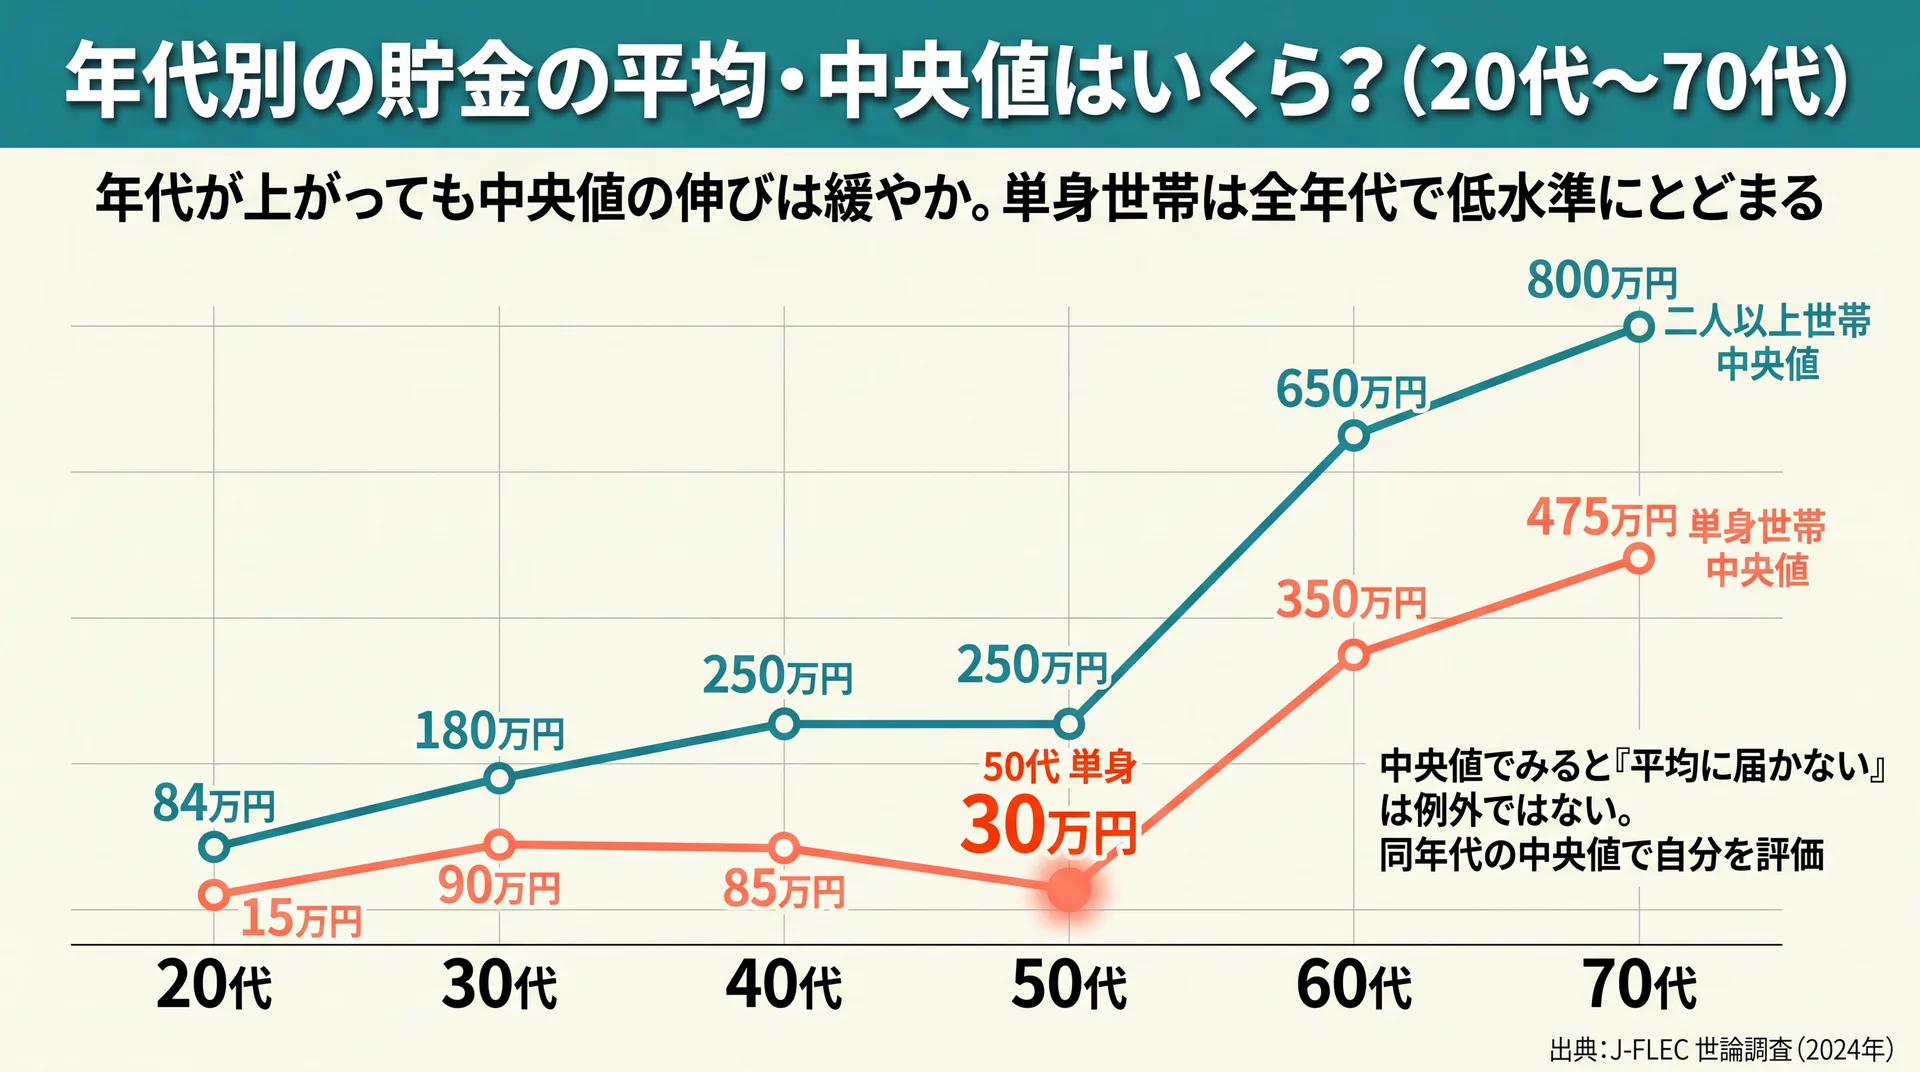
年代別の貯金額は、年齢が上がるほど増える傾向ですが、中央値の伸びは平均より緩やかです。二人以上世帯では20代が平均382万円・中央値84万円、60代が平均2033万円・中央値650万円です(J-FLEC 2024年調査)。同じ年代でも、平均と中央値の差は大きく開きます。
次の表は、2024年の世論調査(金融資産を保有していない世帯を含む)をもとに、年代別・世帯別の平均と中央値を整理したものです。
| 年代 | 二人以上・平均 | 二人以上・中央値 | 単身・平均 | 単身・中央値 |
| 20歳代 | 382万円 | 84万円 | 161万円 | 15万円 |
| 30歳代 | 677万円 | 180万円 | 459万円 | 90万円 |
| 40歳代 | 944万円 | 250万円 | 883万円 | 85万円 |
| 50歳代 | 1168万円 | 250万円 | 1087万円 | 30万円 |
| 60歳代 | 2033万円 | 650万円 | 1679万円 | 350万円 |
| 70歳代 | 1923万円 | 800万円 | 1634万円 | 475万円 |
年代別の金融資産保有額(平均・中央値)。データ出典: 金融経済教育推進機構「家計の金融行動に関する世論調査(2024年)」(2024年時点)を基に当社作成。
この表を平均÷中央値の倍率で読み直すと、偏りの大きさが見えてきます。二人以上世帯では倍率が約2.4〜4.7倍にとどまるのに対し、単身世帯では20代が約10.7倍、40代が約10.4倍、50代に至っては約36倍まで開きます(当社算出)。単身世帯は世帯人数の分散がない分、資産を築いた層とそうでない層の差がそのまま数字に表れるためです。年代が上がるほど平均は増えますが、中央値の伸びは緩やかで、「平均に届いていない」ことは決して例外ではありません。
20代・30代の貯金額はどのくらい?
20代・30代は貯金の中央値が特に低く、これから資産を積み上げていく時期です。二人以上世帯の中央値は20代84万円・30代180万円、単身世帯では20代15万円・30代90万円でした(2024年)。少額でも早く積立を始めるほど、時間を味方にできる年代です。
若い世代は収入がまだ伸び切っておらず、就職・結婚・出産などの支出も重なります。そのため中央値が低くても標準的な範囲だと考えられます。単身20代の中央値15万円という数字は、貯金がほとんどない世帯が一定数いることを示しますが、これは平均161万円との差からも読み取れます。まずは毎月一定額を先取りで貯める仕組みづくりが、この年代の出発点になります。
40代・50代の貯金額はどのくらい?
40代・50代は平均が大きく伸びる一方、中央値が伸び悩む「格差が開く」年代です。二人以上世帯の中央値は40代・50代とも250万円で、単身世帯では40代85万円・50代30万円と、平均との差が極端に広がります(2024年)。教育費や住宅ローンの負担が、貯金の伸びを左右します。
特徴的なのは単身50代で、平均1087万円に対し中央値はわずか30万円です。これは、しっかり資産を築いた層と、ほとんど貯金がない層に二極化していることを表します。子どもの教育費や住宅ローンの返済が重なりやすい世帯では、貯金が思うように増えないケースも少なくありません。年代別の貯め方をさらに詳しく知りたい場合は、30代 貯金についてはこちらで世代ごとの考え方を整理しています。
60代・70代の貯金額はどのくらい?
60代・70代は貯金額のピークを迎えますが、中央値と平均の差はなお残ります。二人以上世帯の中央値は60代650万円・70代800万円、単身世帯では60代350万円・70代475万円でした(2024年)。退職金や年金を含めた、リタイア後の生活設計が焦点になります。
この年代は現役時代に積み上げた資産と退職金が加わるため、金額が最も大きくなります。ただし平均(二人以上60代2033万円)と中央値(同650万円)の差は依然として大きく、老後資金に余裕がある世帯とそうでない世帯の開きが目立ちます。家計調査でも、世帯主が65歳以上の世帯では貯蓄現在高が2500万円以上の世帯が約3分の1を占める一方、貯蓄の少ない世帯も相当数存在します。平均だけで「老後は安心」と判断せず、自分の中央値との位置関係もあわせて確認しておきましょう。年金だけで生活費をまかなえるかどうかで、必要な貯蓄額は世帯ごとに大きく変わります。
単身世帯と二人以上世帯で貯金額はどう違う?
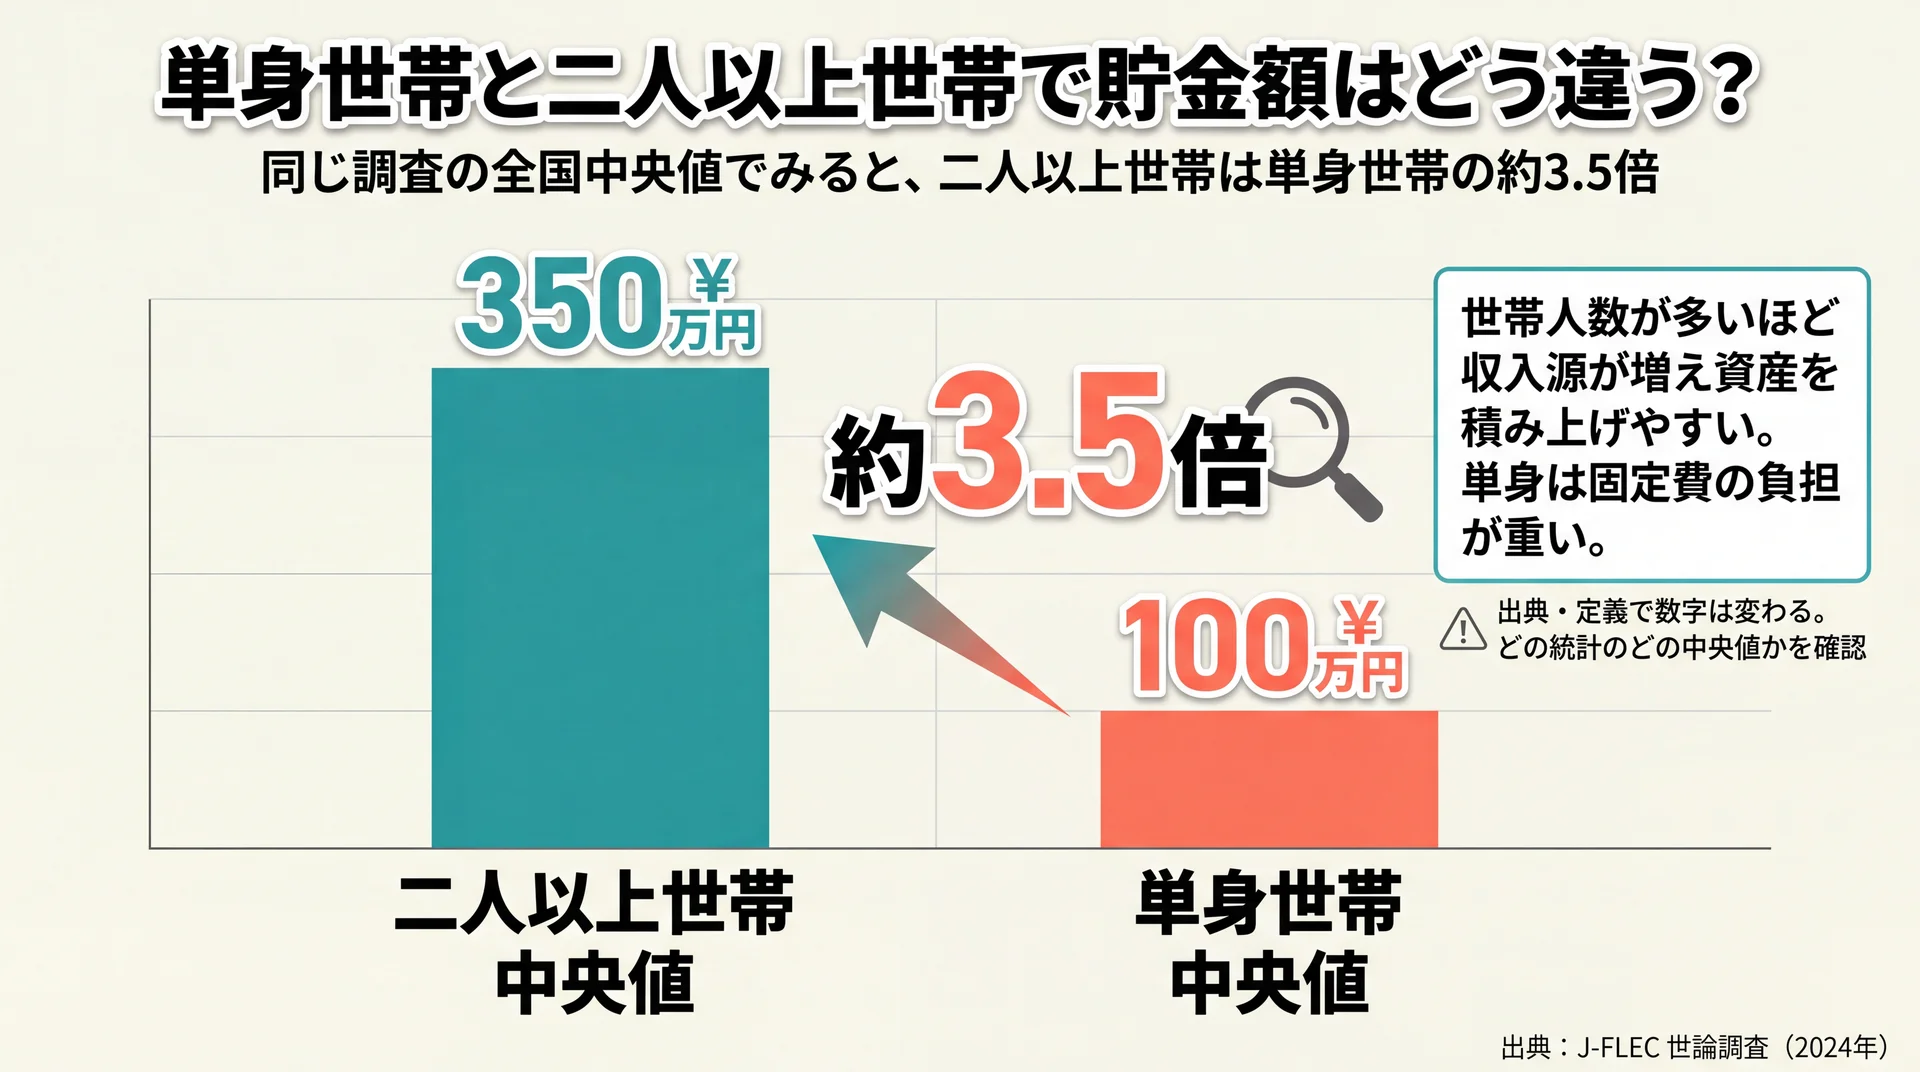
単身世帯より二人以上世帯のほうが、平均・中央値ともに貯金額は高くなります。全国の中央値で見ると、二人以上世帯が350万円、単身世帯が100万円です(J-FLEC 2024年調査)。世帯人数が多いほど収入源も増え、資産を積み上げやすくなります。
二人以上世帯は共働きや世帯合算での貯蓄が可能で、生活費の一部を分担できる分、貯金に回せる余地も生まれます。一方、単身世帯は収入源が一つに限られ、家賃や生活費を単独で負担するため、貯蓄のペースが緩やかになりがちです。特に住居費は世帯人数が増えても比例して増えるわけではないため、一人あたりの固定費の重さが単身世帯の貯蓄を難しくしている面があります。ここで注意したいのは、冒頭で触れた「家計調査」と「世論調査」で数字が違う点です。両者は対象世帯・定義・調査方法が異なるため、次の表で並べて確認しておきましょう。
| 比較軸 | 家計調査(総務省) | 世論調査(J-FLEC) |
| 対象 | 二人以上世帯が中心 | 二人以上世帯・単身世帯の両方 |
| 指す範囲 | 貯蓄現在高(預貯金+保険+有価証券等) | 金融資産保有額(運用・備え目的の資産) |
| 調査方法 | 家計簿方式の実地調査 | インターネットモニター調査 |
| 二人以上・平均 | 1984万円 | 1374万円 |
| 二人以上・中央値 | 1189万円(保有世帯) | 350万円 |
2つの公的統計の違い。データ出典: 総務省統計局 家計調査(貯蓄・負債編)2024年/J-FLEC 家計の金融行動に関する世論調査 2024年(2024年時点)を基に当社作成。
同じ「二人以上世帯」でも、家計調査の中央値1189万円と世論調査の中央値350万円では3倍以上の開きがあります。これは家計調査が保険や有価証券まで含む「貯蓄」を対象にし、かつ「貯蓄保有世帯」の中央値である一方、世論調査は非保有世帯も含めて集計しているためです。どの統計の、どの定義の数字かを確認することが、平均額を正しく読むうえで欠かせません。同じ「貯金の平均」でも、出典によって数字が変わることを知っておくと、ネット上の様々な数字に振り回されずに済みます。
「貯金がない」世帯はどのくらいある?金融資産非保有の実態
金融資産を保有していない世帯は、決して珍しくありません。2024年の世論調査では、二人以上世帯の24.0%、単身世帯の32.8%が金融資産を保有していないと回答しました(J-FLEC 2024年調査)。単身世帯では約3世帯に1世帯が該当します。
「金融資産非保有」とは、運用や備えのための預貯金・保険・有価証券などを持っていない状態を指します(日常的な支払い用の預貯金は別に扱われます)。この割合が示すのは、平均や中央値の数字の裏側に、貯金がゼロに近い世帯が一定数存在するという事実です。特に若年層でその傾向が強く、二人以上世帯の20代では非保有が22.8%、単身20代では36.6%にのぼります。
非保有の割合は、必ずしも年齢が上がるほど下がるわけではありません。単身世帯では40代・50代でも非保有が一定数残り、資産形成に踏み出せないまま中高年を迎える世帯があることを示します。だからこそ、現在の年代でまだ貯金が少なくても、そこから始めることに意味があります。中央値が低い年代・世帯では、そもそも貯金を始められていない世帯も多く、「周りはもっと貯めているはず」という思い込みは実態とずれています。貯金がない状態は特別ではなく、まずは少額から始めることが現実的な一歩になります。
平均や中央値の数字の裏には、貯金がほぼゼロの世帯が二人以上で約4分の1、単身で約3分の1あり、「貯め始めること」自体が多くの人の課題になっています。
平均より「自分の家計」を軸にするには?貯金を続ける考え方
貯金を続けるには、平均との比較よりも、手取り収入に対する貯蓄割合と固定費の見直しを起点にするのが効果的です。年代・世帯によって適正額は異なるため、他人の平均額を追うより、自分の収支に合った目標を決めるほうが続きます。まずは支出の可視化から始めるのが基本です。
平均や中央値はあくまで全体像をつかむための参考値です。実際に大切なのは、毎月の手取りからいくらを先取りで貯められるか、そして家賃・通信費・保険といった固定費に無駄がないかを把握することです。固定費は一度見直すと効果が続くため、変動費を細かく削るより負担が少なく、貯蓄率を底上げしやすい特徴があります。具体的な節約の進め方については、節約術についてはこちらで実践的な方法を整理しているので、貯金の目標づくりと合わせて活用してください。
一人で家計管理を続けるのが難しいと感じる場合、専門家と一緒に取り組む選択肢もあります。当社が運営するABCashは、女性を中心に累計9万人以上が受講したお金のトレーニングサービスで(2026年5月時点)、専属コンサルタントが家計の可視化からNISAなどの資産形成までをマンツーマンで伴走します。トレーニング満足度は95%でした(2025年4〜8月・10段階中8以上の回答割合)。対象は主に受講者(女性中心)で、日々の支出をアプリに記録し、フィードバックを受けながら習慣化していく設計です。平均額に一喜一憂するより、自分の家計を継続的に見直す仕組みを持つことが、貯金を増やす近道になります。
家計簿アプリの基礎から資産形成までの流れをまとめて確認したい場合は、家計簿アプリの基礎からの総まとめはこちらをあわせてご覧ください。
\ 専属コンサルとマンツーマン /
一人では続かない家計管理も、毎日のアプリ記録とフィードバックで習慣化を目指せます。
貯金の平均に関するよくある質問(FAQ)
貯金の目安は手取り年収の何割?
貯金の目安は、一般に手取り収入の1〜2割とされることが多いですが、年代や世帯で適正は変わります。公的統計に「割合の正解」はありませんが、二人以上世帯の貯蓄年収比(貯蓄現在高÷年間収入)は302.4%でした(家計調査2024年)。まずは先取りで貯める仕組みを作り、固定費の削減で貯蓄率を高めるのが現実的です。
平均と中央値、どちらを目安にすべき?
自分の貯金を評価するなら、中央値を目安にするのが現実的です。平均は一部の高資産世帯に引き上げられ、実態より高く出るためです(J-FLEC 2024年調査)。同じ年代・世帯構成の中央値と比べることで、自分の位置を過度に悲観せず把握できます。
貯金は最低いくらあれば安心?
安心できる金額は世帯によって異なりますが、まず生活費の3〜6か月分を「生活防衛資金」として確保する考え方が広く知られています。これは失業や病気など収入が途絶えたときの備えです。公的統計の平均・中央値はあくまで全体の分布を示すもので、必要額は家賃・家族構成・収入の安定度で変わります。個別の資産設計は、ファイナンシャルプランナーなどの専門家に相談すると確実です。
貯金がまったくない場合はどうすればいい?
貯金がない状態は珍しくなく、二人以上世帯の24.0%、単身世帯の32.8%が金融資産非保有です(J-FLEC 2024年調査、2024年時点)。まずは少額でも先取り貯蓄を始め、固定費を見直すことから着手しましょう。金額の多寡より、貯める習慣を作ることが最初の一歩になります。
貯金の平均は年々増えている?
二人以上世帯の貯蓄現在高(平均)は6年連続で増加し、2024年は1984万円と2002年以降で最も高い水準でした(家計調査2024年)。ただし増加分は有価証券など運用資産の値上がりによる部分が大きく、預貯金だけを見ると伸びは緩やかです。物価上昇も踏まえると、金額の増加がそのまま「ゆとりの増加」を意味するわけではない点に注意が必要です。
まとめ
貯金の平均額は、2024年時点で二人以上世帯が1984万円、単身世帯が989万円ですが、実感に近い中央値はそれぞれ1189万円・100万円まで下がります。平均は一部の高資産世帯に引き上げられるため、自分の貯金を評価するときは、同じ年代・世帯構成の中央値を基準にするのが現実的です。年代別に見ると、年齢とともに金額は増えるものの平均と中央値の差は大きく、金融資産を持たない世帯も二人以上で24.0%、単身で32.8%存在します。
大切なのは他人の平均を追うことではなく、手取りに対する貯蓄割合と固定費を自分の家計に合わせて整えることです。他人の平均額はあくまで参考であり、自分の年代・世帯の中央値と、手取りに対する貯蓄割合を組み合わせて見ることで、現実的な目標が定まります。家計の可視化から資産形成までを一度に相談したい場合は、当社のABCashの無料体験も選択肢になります。
\ まずは無料体験から /
家計と資産の全体像を、専属コンサルタントと一緒に整理する時間を持てます。