
30代の貯金は、単身世帯で中央値100万円、二人以上世帯で中央値311万円が実態の目安です(J-FLEC 2025年調査、2026年7月時点)。平均額は一部の高額層に引き上げられるため、自分の位置は中央値と「貯金ゼロ世帯」の割合を合わせて見るのが近道です。本記事では30代の貯金の実態と、収入に頼らず貯める順番を公的データで解説します。
\ 累計9万人の女性が受講 /
30代の家計とお金の疑問を、無料体験60〜80分程度でプロに相談できます。
30代の貯金は平均・中央値でいくら?
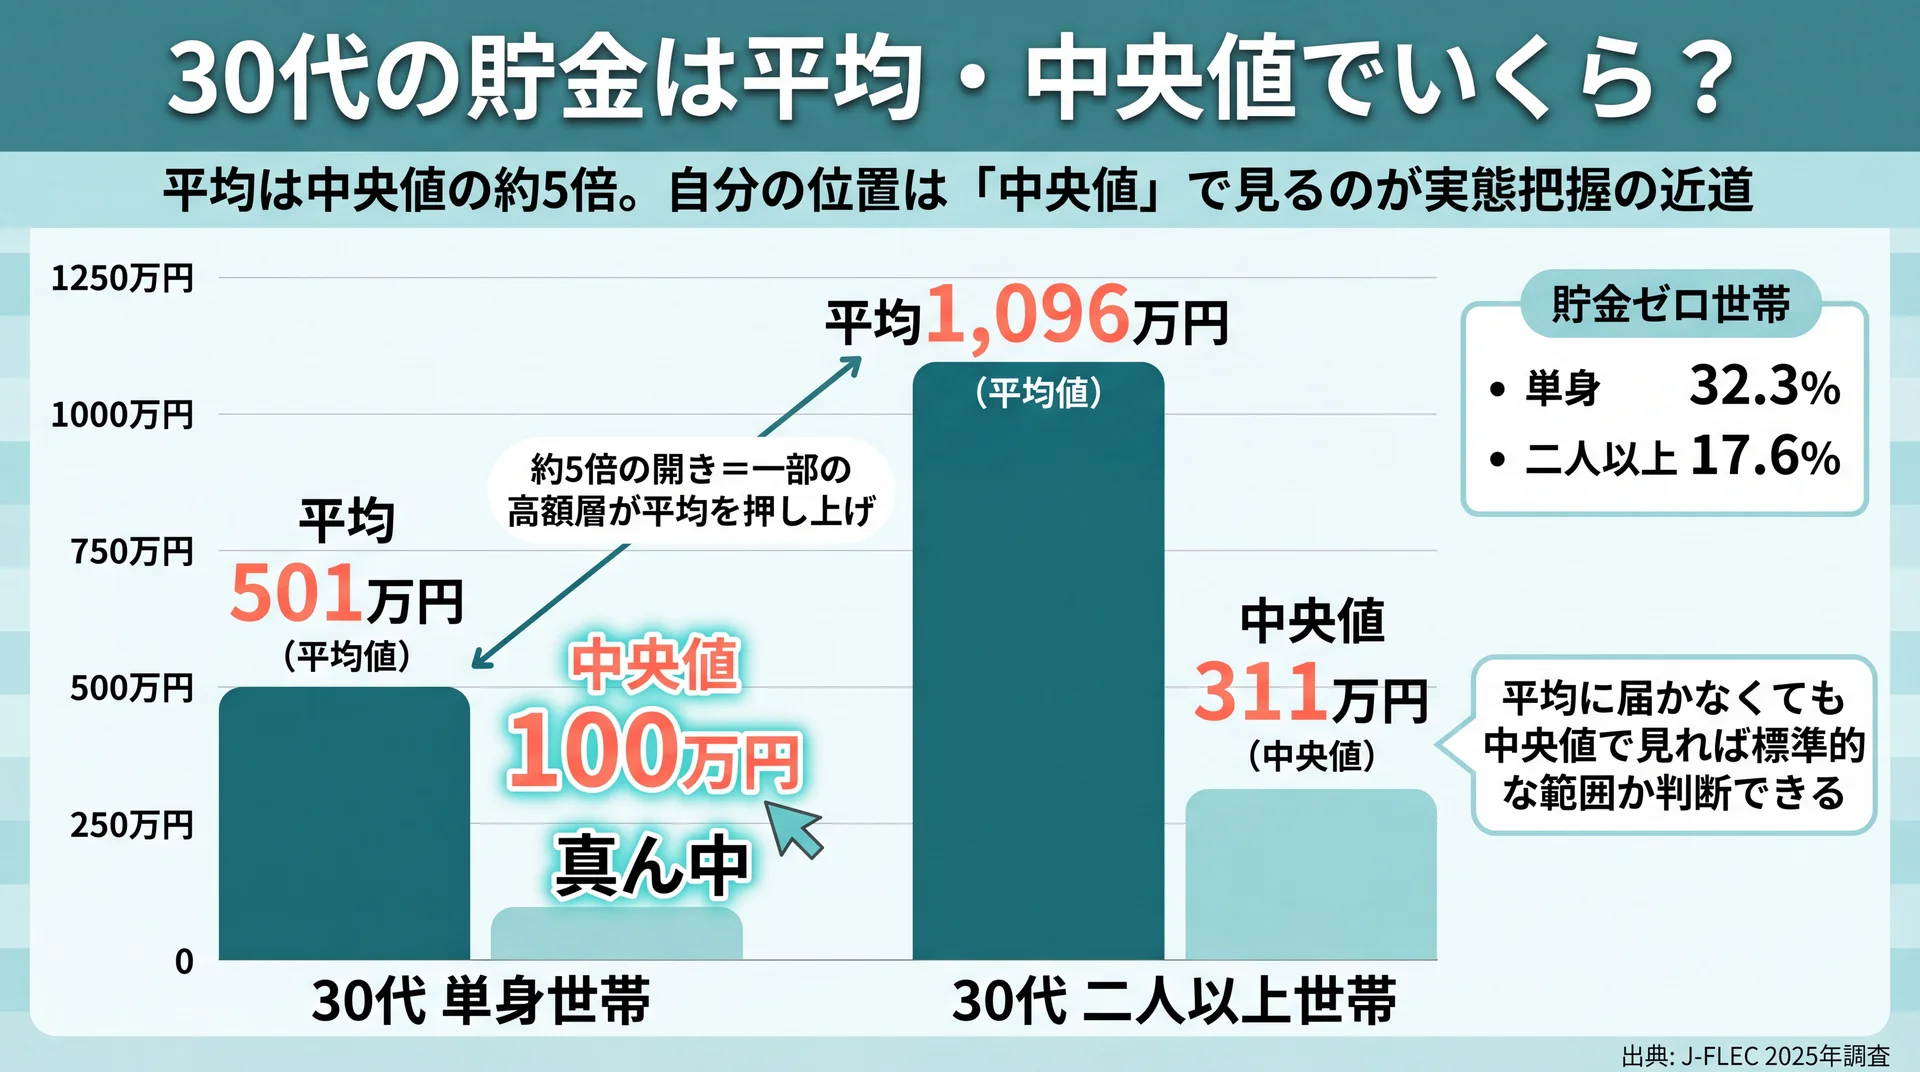
30代の貯金は、単身世帯で平均501万円・中央値100万円、二人以上世帯で平均1,096万円・中央値311万円です(J-FLECの2025年調査、2026年7月時点)。金融資産を持たない世帯を含めた実態値であり、平均より中央値のほうが「多くの人の真ん中」を表します。
30代の貯金額は世帯構成で大きく変わります。まず、実態を把握しやすい形で整理してみます。ここでいう金融資産は、銀行の預貯金だけでなく、保険や投資信託・株式などを合わせた金額を指します。生活費として使う普通預金だけでなく、将来に向けて置いてあるお金の合計だと考えると、自分の数字と比べやすくなります。なお、家計から貯金・資産づくりまでの全体像は家計簿アプリの全体像を整理した完全ガイドでも整理しています。
30代 単身世帯の平均・中央値はいくら?
30代の単身世帯では、金融資産の平均は501万円ですが、中央値は100万円です。平均が中央値の5倍近くになるのは、一部の資産が多い人が平均を押し上げているためで、単身の30代の「真ん中」はおおむね100万円前後だと読み取れます。
同じ単身世帯でも、金融資産をまったく持たない世帯を除いた「保有世帯のみ」で見ると、平均752万円・中央値255万円まで上がります。ゼロ世帯を含むか除くかで中央値が100万円から255万円へと2倍以上動くのは、「持っている人」と「ゼロの人」がはっきり分かれる二極化を表しています。自分が平均に届いていなくても、中央値を基準にすれば標準的な範囲に収まっているかを判断でき、平均額だけで足りないと決めつける必要はありません。
なぜ単身の30代でここまで差が開くのかというと、収入水準の幅に加えて、貯蓄を始めた時期の違いが積み上がるためです。20代のうちから先取りで貯めてきた人と、社会人になってから支出中心で過ごしてきた人とでは、30代に入る時点ですでに差がついています。この差は放置するほど広がるため、現状がゼロや少額でも、30代の早い段階で仕組みを整えるほど後半で挽回しやすくなります。
30代 二人以上世帯の平均・中央値はいくら?
30代の二人以上世帯では、金融資産の平均は1,096万円、中央値は311万円です。共働きや配偶者の資産が合算されるため単身より高く出ますが、それでも平均と中央値には約3.5倍の開きがあります。
金融資産を持たない世帯を除いた保有世帯だけで見ると、平均1,337万円・中央値500万円です。世帯としての貯金額は単身より積み上がりやすい一方で、住宅や教育などの支出も同時に始まる年代のため、額の大きさだけで安心とは言い切れません。手元に311万円あっても、そのうち住宅の頭金や教育費に充てる予定の分を差し引くと、自由に動かせるお金はもっと少なくなります。世帯の貯金は「総額」より「使い道が決まっていない残り」で見るほうが、実感に近い判断ができます。
夫婦での家計の分担や共有口座の有無によっても、貯まり方は変わってきます。どちらか一方だけが管理していると全体像が見えにくく、二人とも把握していないと支出が重複しやすくなります。世帯の貯蓄を伸ばすには、まず二人が同じ数字を共有できる状態を作ることが土台になります。
平均と中央値、どちらを見ればいい?
30代の貯金は、平均より中央値を基準に自分の位置を確かめるのが実態把握の近道です。データ上は、平均は少数の高額世帯に引き上げられ、中央値は世帯を金額順に並べた「ちょうど真ん中」を示すため、多くの人の感覚に近い数字になります。平均額に届かないことを過度に気にするより、中央値と貯金ゼロ世帯の割合を並べて、自分がどのあたりにいるかを判断するのが合理的です。
以下は、平均・中央値・貯金ゼロ世帯の割合を一体で並べた比較です。3つの数字をセットで見ると、「平均500万円」「平均1,000万円」といった見出しだけでは分からない分布の姿が見えてきます。
| 世帯種別 | 平均値 | 中央値 | 貯金ゼロ(金融資産非保有) |
| 30代 単身世帯 | 501万円 | 100万円 | 32.3% |
| 30代 二人以上世帯 | 1,096万円 | 311万円 | 17.6% |
30代の金融資産保有額(金融資産を保有していない世帯を含む)。データ出典: J-FLEC 2025年調査(2026年7月時点)
平均・中央値・ゼロ割合の3点セットで見れば、平均に届かなくても標準的な範囲にいるかを冷静に判断できます。ニュースや記事で目にする「30代の平均は◯◯万円」という数字は、たいてい平均値です。平均値は目安として役立ちますが、それだけを基準にすると必要以上に焦ったり、逆に油断したりしやすくなります。なお、年代を問わない一般的な平均額の全体像は貯金 平均についてはこちらで詳しく整理しています。
30代で「貯金ゼロ」はどれくらい?そこからどう始める?
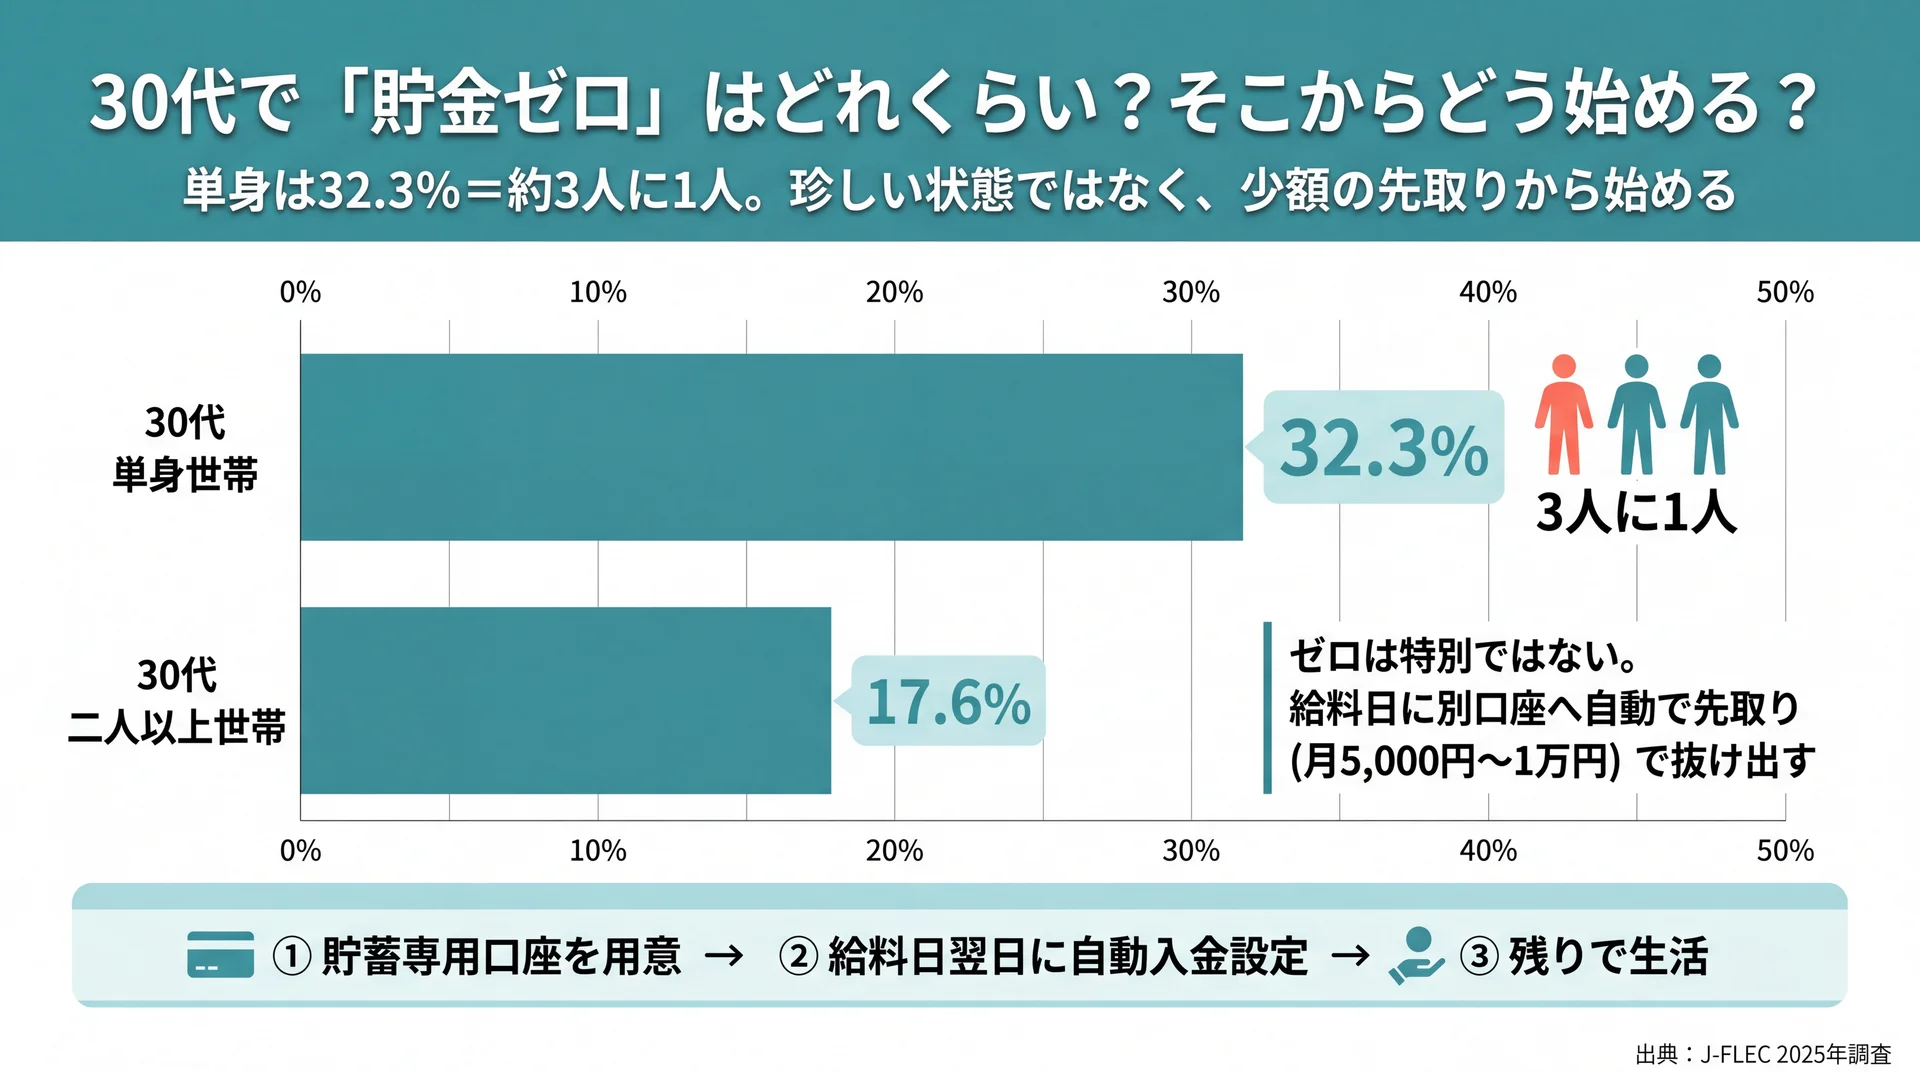
30代で貯金ゼロ(金融資産非保有)の世帯は、単身で32.3%、二人以上で17.6%です(J-FLECの2025年調査、2026年7月時点)。単身では約3人に1人が該当し、貯金ゼロは特別に珍しい状態ではありません。
この数字は、貯金ゼロを責めるためのものではなく、「同じ状況の人が一定数いる」という事実を示すものです。データ上は、単身の30代の3割超が金融資産を保有しておらず、分布の下側にはっきりした層があると読み取れます。だからこそ、ゼロから始める人にとって現実的なのは、いきなり大きな額を目指すのではなく、少額でも「先に確保する仕組み」を作ることです。
貯金ゼロから最初にやることは?
ゼロから抜け出す出発点は、給料日に一定額を別口座へ移す先取りの習慣です。残ったお金を貯めようとすると生活の変動に飲み込まれやすいため、金額の大小より「毎月自動で移る流れ」を先に用意するほうが続きます。最初は月5,000円でも1万円でもかまいません。大事なのは金額ではなく、貯める行動を自動的に起きる仕組みに変えることです。
具体的には、給与が振り込まれる口座とは別に貯蓄専用の口座を用意し、給料日の翌日に自動で一定額が移るように設定します。自動入金サービスや、勤務先の財形貯蓄・社内預金があればそれを使うと、手を動かさずに先取りが完結します。手元に残ったお金だけで生活する形にすると、意志の力に頼らず貯蓄が積み上がります。20代からの貯金額の推移や始め方は20代 貯金についてはこちらで解説しており、20代で差がついた分を30代で取り戻す視点でも役立ちます。
年収で30代の貯金額はどれだけ変わる?
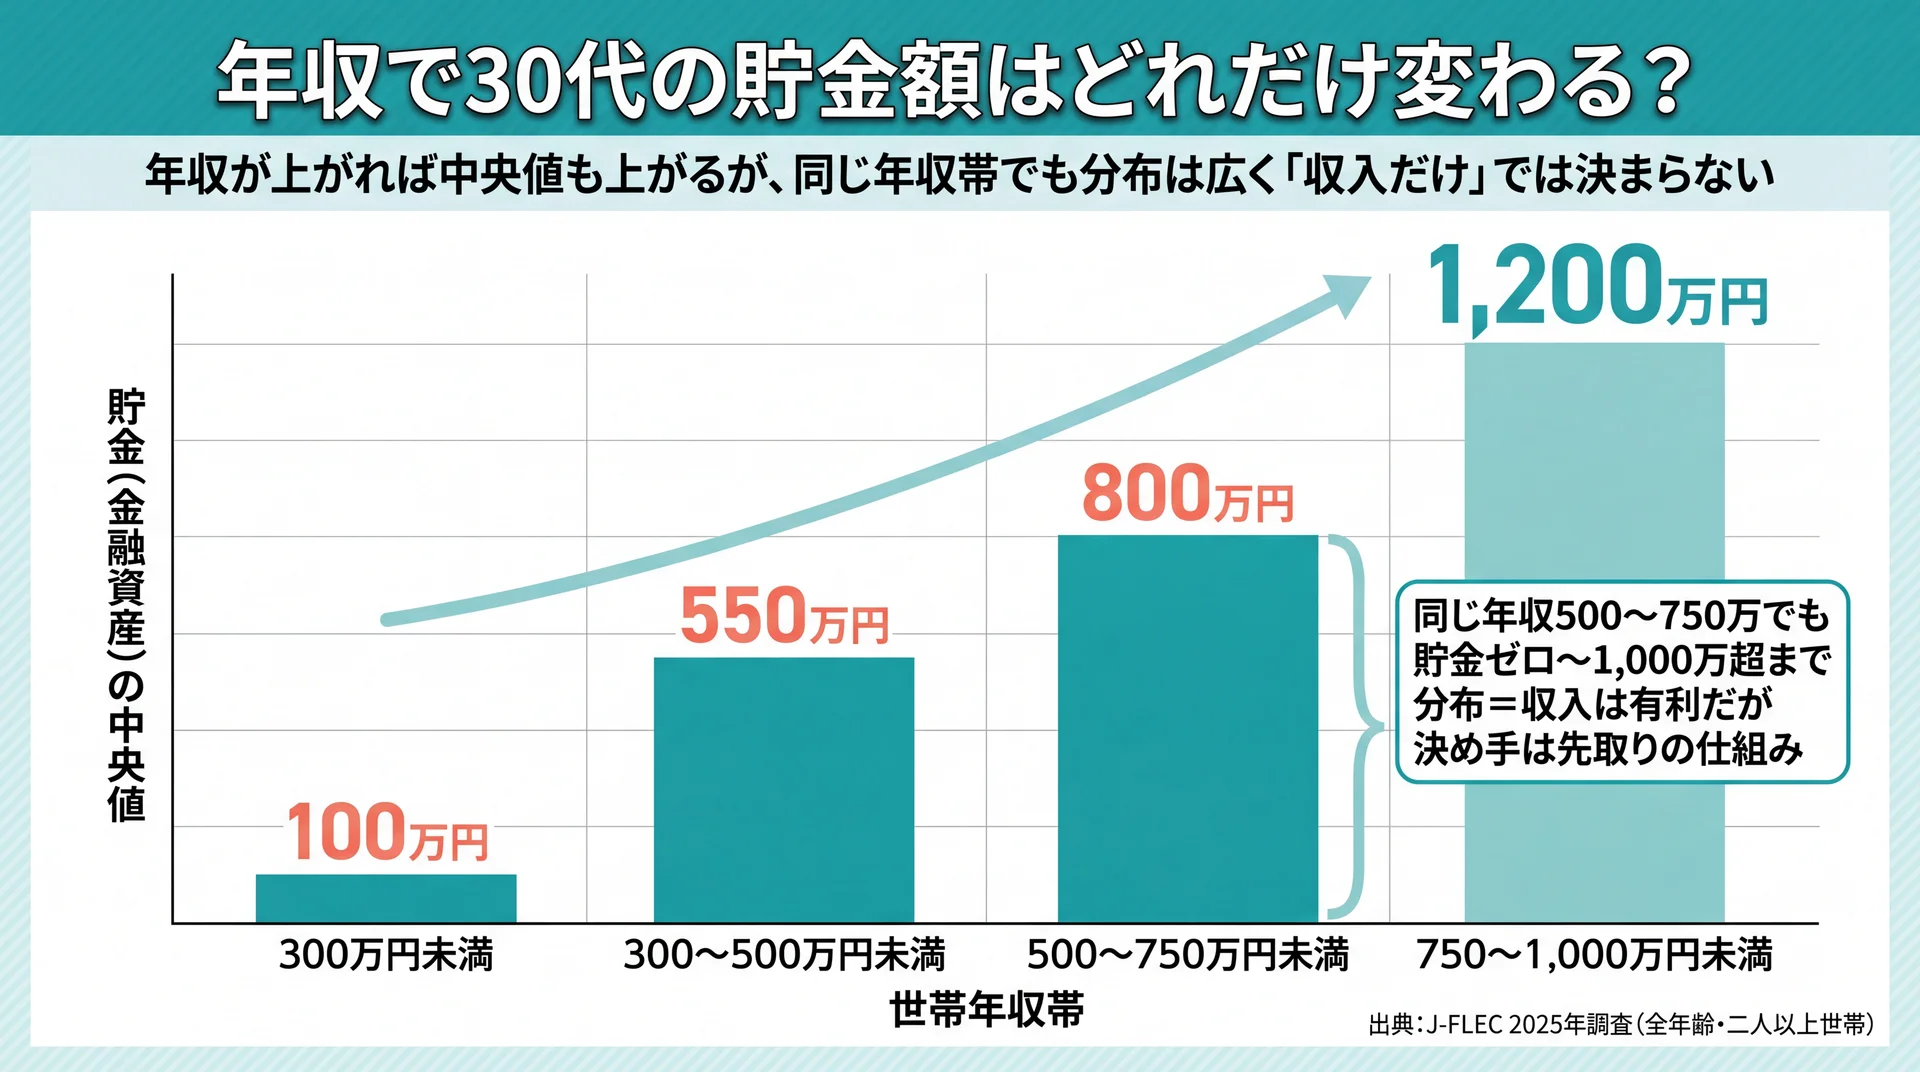
年収が上がるほど貯金の中央値も上がりますが、収入だけで貯金額が決まるわけではありません。二人以上世帯の年収別データ(全年齢ベース)では、年収300万円未満の中央値100万円に対し、750〜1,000万円では1,200万円と差が開きます(J-FLECの2025年調査、2026年7月時点)。
収入と貯金額の関係を、年収の段階ごとに中央値で並べると次のようになります。なおこの内訳は世帯主の年齢を問わない二人以上世帯全体の数字で、30代に限定したものではありませんが、収入が貯蓄に与える影響の傾向を把握するのに使えます。
| 世帯年収 | 貯金(金融資産)の中央値 |
| 300万円未満 | 100万円 |
| 300〜500万円未満 | 550万円 |
| 500〜750万円未満 | 800万円 |
| 750〜1,000万円未満 | 1,200万円 |
全年齢の二人以上世帯・金融資産を保有していない世帯を含む。データ出典: J-FLEC 2025年調査(2026年7月時点)
年収が上がれば貯金の中央値も上がる、という関係ははっきりしています。ただし比較軸を「同じ年収帯の中の差」に移すと、同じ年収500〜750万円の世帯でも、貯金ゼロに近い世帯から1,000万円超まで幅広く分布しています。データ上は、収入の高さは有利に働くものの、それだけでは貯金額を保証しないと評価できます。
ここで押さえておきたい判断基準は、「収入が増えるのを待つ」より「入ってきたお金を先に取り分ける仕組みを持つ」ことです。昇給や転職で手取りが増えても、振り分けの仕組みがなければ生活水準の上昇に吸収され、手元には残りにくくなります。実際、収入が増えるたびに家賃やサブスク、外食のグレードが上がり、気づけば貯蓄額が横ばい、というのはよくある流れです。収入増を確実に貯蓄へつなげる鍵は、増えた分の一部を自動で貯蓄へ回す設定を先に済ませておくことにあります。手取りが上がったタイミングで先取り額も一段引き上げれば、生活の満足度を保ちながら貯金のペースを加速できます。逆に、収入が下がったときにも自動で調整できるよう、先取り額は無理のない水準から始めておくと、家計が苦しくなっても貯蓄の流れ自体は止まらずに済みます。
30代で必要になるお金はいくら?
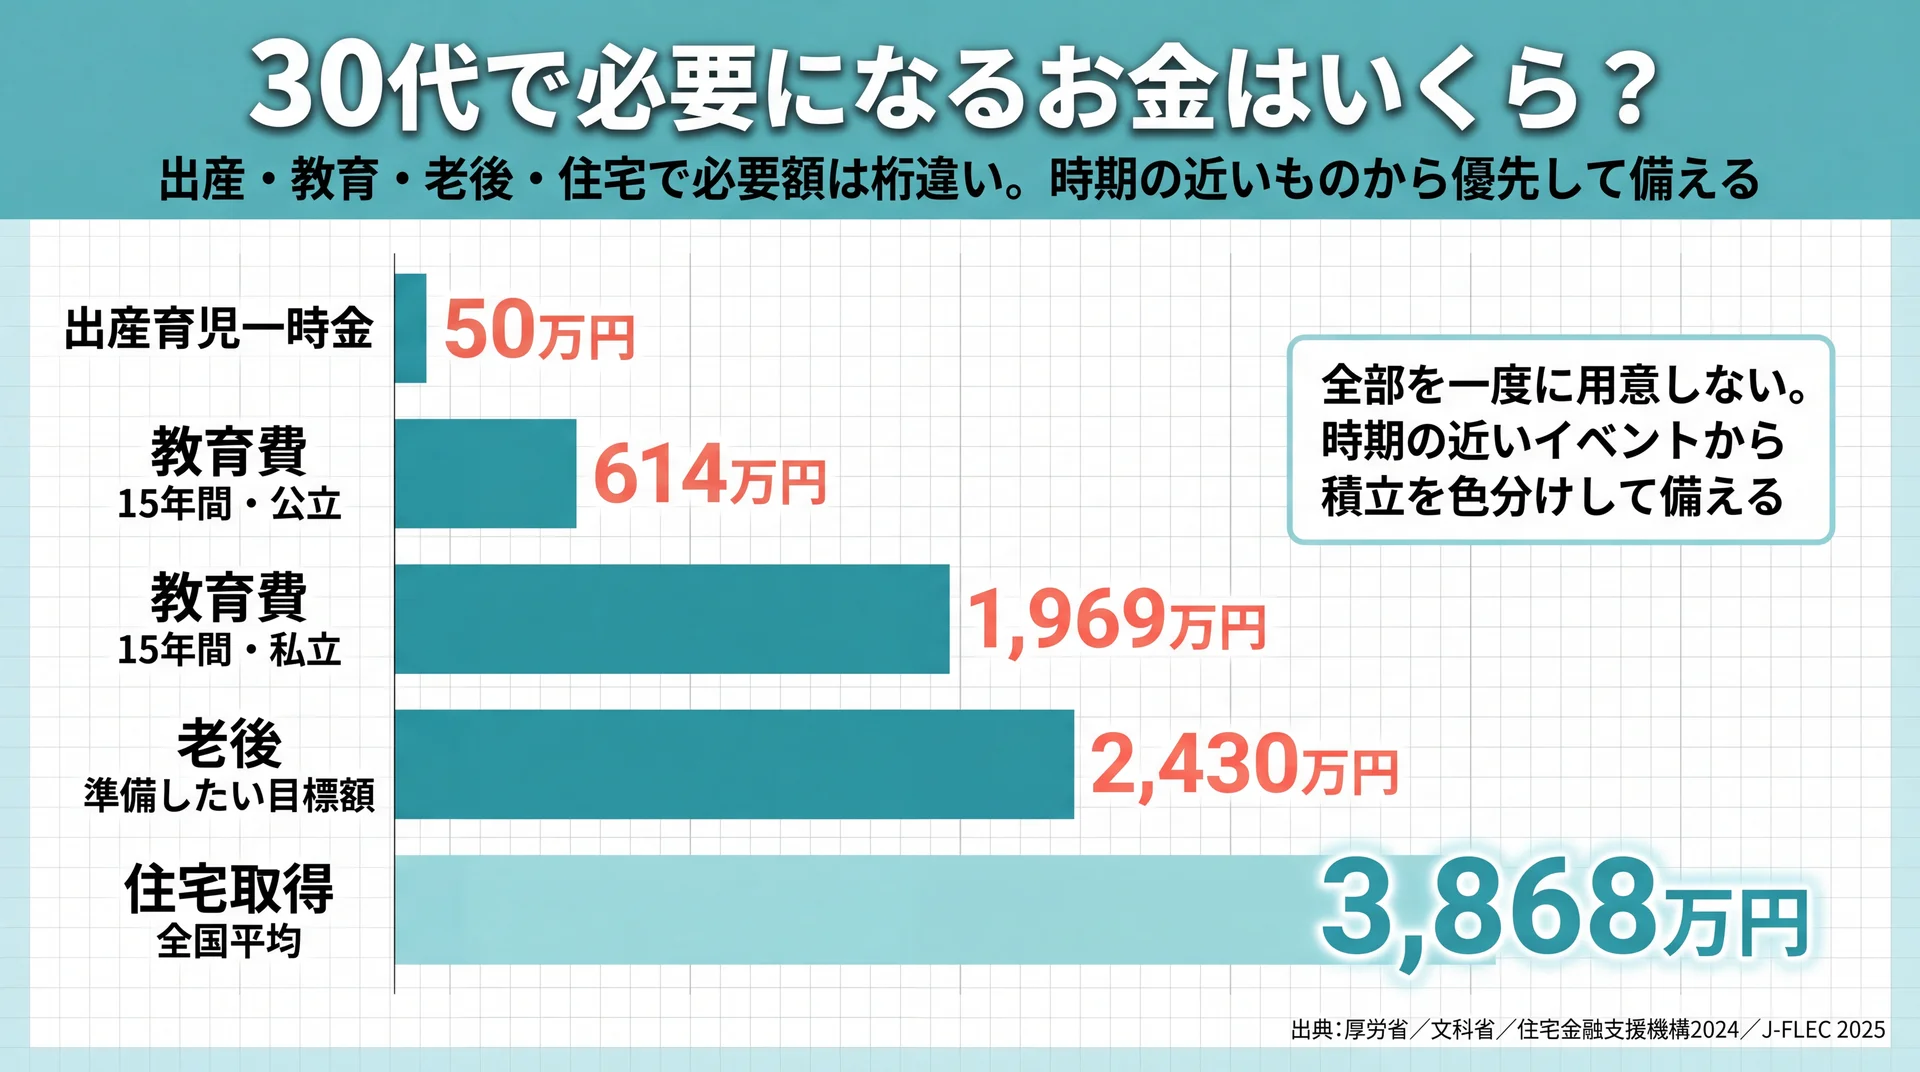
30代は結婚・出産・住宅・教育といった大きな支出が重なりやすく、まとまった資金の準備が必要になる年代です。出産育児一時金は令和5年4月から原則50万円に増額され(厚生労働省、2026年7月時点)、住宅取得では所要資金の全国平均が3,868万円に達します(住宅金融支援機構2024年度フラット35利用者調査、2026年7月時点)。
貯金の目標額は「いくら貯めれば安心か」だけを追うと決めにくいものです。自分に起こりうるライフイベントから逆算すると、必要額の輪郭がつかみやすくなります。30代で必要になるお金は人によって大きく違うため、全部を一度に用意しようとせず、時期の近いものから優先して備えるのが現実的です。
結婚・出産・住宅の費用目安は?
30代で発生しやすい費用は、公的データで次のように確認できます。出産は、出産育児一時金として原則50万円が公的医療保険から支給されます(厚生労働省、2026年7月時点)。この一時金は、それまでの原則42万円から令和5年4月に13年ぶりに引き上げられたものです。ただし分娩費用が一時金を上回る場合は差額が自己負担になり、地域や医療機関、無痛分娩の有無によっても総額は変わります。
住宅では、フラット35利用者の所要資金は全国平均3,868万円で、マンションは5,592万円が平均です(住宅金融支援機構2024年度フラット35利用者調査、2026年7月時点)。同調査では世帯年収に対する所要資金の倍率が6.5倍となっており、住宅取得は年収の数倍規模のライフイベントだと分かります。頭金や登記・引っ越しなどの諸費用を含めると、30代のうちに数百万円単位の準備が現実的な課題になります。住宅は借入で賄う部分が大きいとはいえ、頭金の厚みが毎月の返済負担を左右するため、住宅を検討するなら先取り貯蓄の一部を住宅資金として色分けしておくと計画が立てやすくなります。
教育費と老後の目安はどれくらい?
子どもがいる場合、教育費は進路によって大きく変わります。文部科学省の令和5年度子供の学習費調査では、幼稚園から高校まで15年間の学習費総額は、すべて公立で約614万円、すべて私立で約1,969万円です(文部科学省、2026年7月時点)。同じ15年間でも、公立中心か私立中心かで3倍以上の開きがあり、ここに大学の費用が加わります。教育費は「いつ・いくら必要か」がある程度読めるため、子どもの年齢に合わせて早い段階から積み立てるほど、家計への圧迫を抑えられます。
老後についても、30代の意識は数字に表れています。J-FLECの2025年調査では、30代の二人以上世帯が「年金支給時までに最低限準備しておきたい」と考える金融資産は平均2,430万円でした(2026年7月時点)。これは目標として掲げる金額であり、今すぐ必要な額ではありません。時間を味方につけられる30代のうちにコツコツ積み立てを始めれば、月々の負担は小さくても目標に近づけます。結婚・出産・住宅・教育・老後という複数の支出が時期をずらして訪れるため、優先順位を付けて並行して備える発想が現実的です。個別の必要額は家族構成やライフプランで変わるため、詳細な設計はファイナンシャル・プランナー等の専門家に相談すると精度が上がります。
30代の貯金はどう増やす?
30代の貯金は、先取り貯蓄で「貯める仕組み」を作り、固定費を見直したうえで、余力を非課税制度で運用する順番が基本です。実際、J-FLECの2025年調査では、30代で年間に貯蓄や投資へお金を振り分けた世帯は約半数にとどまります(2026年7月時点)。
貯め方は数を並べるより、効果が出やすい順に取り組むのが近道です。まず貯まる流れを作り、次に支出を削り、最後に増やす、という順序で見ていきます。この順番を逆にして、貯蓄の仕組みがないまま投資から始めると、急な出費のたびに取り崩すことになり、資産が育ちにくくなります。
先取り貯蓄はいくらが目安?
先取り貯蓄は、給料日に一定額を貯蓄用口座へ自動で移す方法で、目安は手取りの2〜3割です。残った分を貯めるのではなく、先に取り分けてから生活費をやりくりすることで、貯蓄が生活の変動に左右されにくくなります。手取りの2割が難しければ1割から始め、固定費を見直して余力ができたら少しずつ引き上げれば無理がありません。
口座は「生活費用」「先取り貯蓄用」「使う目的が決まったお金用(住宅・教育など)」に分けておくと、貯蓄と生活費が混ざらず、いくら貯まっているかが一目で分かります。目的別に分けることで、住宅の頭金を貯めながら老後資金も並行して積む、といった管理がしやすくなります。ボーナスも、入る前に「何割を貯蓄へ回すか」を決めておくと、使い切ってしまう前に確保できます。毎月の先取りにボーナス時の上乗せを組み合わせると、年間で貯まる額は大きく変わります。
ここで注目したいのが、30代の「貯蓄実行率」です。J-FLECの2025年調査によると、年間の手取りから金融資産へお金を振り分けた世帯は、30代の単身で48.6%、二人以上で50.2%でした(2026年7月時点)。裏を返すと、30代の約半数は、その1年間で貯蓄や投資にまったくお金を回せていないということです。残高(平均・中央値)の大小以前に、「毎年きちんと積み上げる流れがあるか」で30代の差は開いていきます。先取りの仕組みは、この実行率を自分の側で確実に上げるための手段になります。
固定費の見直しはなぜ効く?
固定費の見直しは、一度実行すれば効果が毎月続く点で、節約のなかでも効率が高い方法です。通信費・保険料・使っていないサブスクリプション・住居費などは、金額を下げても生活の満足度が下がりにくく、削減分をそのまま貯蓄へ回せます。
食費や日用品のような変動費は、我慢を続ける必要があり長続きしにくいのが難点です。一方、固定費は最初の手続きだけで済むため、意志の力に頼らず支出を圧縮できます。たとえば大手キャリアから格安プランへの乗り換え、内容が重複した保険の整理、惰性で契約している動画・音楽の定額サービスの解約は、いずれも一度の見直しで効果が続きます。仮に月1万円を削減できれば、年間では12万円が自動的に貯蓄へ回る計算です。先取り貯蓄で確保する額を無理なく増やすには、まず固定費から着手するのが順序として合理的です。
\ マンツーマンで家計を伴走 /
一人だと続かない家計管理も、専属コンサルタントが習慣化まで伴走します。
NISA・iDeCoはどう位置づける?
NISAやiDeCoは、生活防衛資金を確保したうえで、貯める仕組みができた次の段階で活用する制度です。どちらも運用益が非課税になる税制優遇があり、長期でお金を増やす後押しになります。通常、投資で得た利益にはおよそ2割の税金がかかりますが、これらの制度を使うとその課税がなくなるため、同じ運用でも手元に残る額が増えます。
ただし、これらは「増やす」ための手段であり、貯金ゼロの状態でいきなり始める前に、まず生活費の数か月分を現金で確保しておくのが基本です。とくにiDeCoは、老後資金づくりに向く一方で、原則60歳まで引き出せないという流動性の制約があります。30代は住宅や教育で急な出費が起きやすいため、引き出せるお金と引き出せないお金のバランスが大切になります。まずはいつでも引き出せる貯蓄で足場を固め、その上でNISAを使った積立、余力があればiDeCoで老後資金、という順に広げると無理がありません。制度ごとの仕組みや口座開設の手順は本記事の範囲を超えるため、詳しくは資産運用や投資の専門ガイドで確認し、自分のライフプランに合う範囲で取り入れてください。
なぜ貯めるだけでなく増やす視点も必要かというと、預貯金だけでは低金利のもとでお金がほとんど増えないためです。普通預金の金利は長く低水準が続いており、物価が上がる局面では、預けたお金の額面が変わらなくても、実際に買えるものの量=実質的な価値は少しずつ目減りしていきます。生活費の数か月分にあたる生活防衛資金は引き出しやすい現金で確保しつつ、当面使う予定のない資金の一部を非課税制度での長期の積立に回すことで、インフレに対する備えにもなります。ここでも大切なのは、一度に大きく動かすことではなく、無理のない額を長く続けることです。
30代からの資産形成でつまずかないために
30代の貯金でつまずく最大の要因は、知識の不足よりも「続ける仕組みがないこと」です。J-FLECの2025年調査で30代の約半数が年間に貯蓄・投資へお金を回せていないという事実は、意志だけに頼る家計管理の難しさを表しています(2026年7月時点)。
比較の基準を「情報を知っているか」ではなく「行動が続いているか」に置くと、30代の課題が見えやすくなります。お金の情報はネットや書籍にあふれていますが、断片的な知識を集めるほど何から手をつけるか分からなくなり、行動が止まりがちです。データ上、貯蓄を実行できている世帯が約半数という現実は、続ける仕組みを外から支える価値があることを示しています。知識の量よりも、決めた行動が毎月動き続けるかどうかが、数年後の残高を左右します。
30代から始めることには、時間を味方につけられるという明確な利点があります。積立を長く続けるほど、運用で得た利益がさらに利益を生む複利の効果が働きやすくなり、同じ積立額でも早く始めた人ほど将来の残高の差が大きくなります。逆に言えば、開始が遅れるほど、同じ目標に届くために必要な毎月の額は増えていきます。今の残高が少なくても、30代のうちに続く仕組みを作れるかどうかが、40代以降にとれる選択肢の幅を左右します。
当社のABCashは、この「続ける仕組み」を専属のファイナンシャルコンサルタントによるマンツーマンの伴走で設計するサービスです。家計管理からNISA・iDeCoの活用までを個別のカリキュラムで支援し、専用アプリと毎日のフィードバックで、約60日の習慣化を目標に伴走します。当社では2026年5月時点で累計9万人以上が受講しています。2025年4〜8月に実施したアンケートでは、トレーニング満足度が10段階中8以上とした受講者が95%でした。当社の受講データでは、受講の前後で総資産が平均57.2万円増えており、止まっていた行動が動き出すきっかけとして利用されています。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
もちろん、意欲があって独学で続けられる人にとっては、書籍や無料の情報源でも十分に学べます。実際、口コミには「今はYouTubeや書籍で学べる機会が多い」といった声もあり、独学が向く人には有料サービスが必須とは限りません。伴走型のサービスが向くのは、一人だと手が止まってしまう、続ける仕組みを外から作りたい、という人です。自分がどちらのタイプかを見極めたうえで、合う方法を選ぶのが失敗を避ける近道です。
実際に受講した30代の女性からは、次のような声が寄せられています(第三者の口コミサイトに投稿された一個人の体験であり、効果を保証するものではありません)。
「『投資は失敗する、怖い』という固定観念がはずれ、正しい知識があれば冷静に見られると分かりました。投資信託を購入するときも選び方を教わりながら進められ、投資デビューできました」
── 30代女性(★5・Google Maps 口コミより/個人情報保護のため属性化)
一方で、無料体験後の勧誘や受講料の負担を指摘する声もあります。判断に迷うときは、まず無料体験で内容を確かめ、自分に合うかどうかを見きわめてから決めても遅くありません。
よくある質問(30代の貯金)
30代で貯金1,000万円は多い方ですか?
30代で1,000万円は、多い方に入ります。J-FLECの2025年調査では、30代二人以上世帯の中央値は311万円、単身世帯は100万円で、1,000万円は中央値を大きく上回ります(2026年7月時点)。ただし住宅や教育などの予定支出を差し引いた「自由に使えるお金」で考えると、額の大きさだけで安心とは限りません。1,000万円あっても住宅の頭金にほとんど充てる予定なら、実質的な余力は小さくなります。
30代で貯金ゼロはやばいですか?割合はどれくらい?
30代で貯金ゼロの世帯は、単身で32.3%、二人以上で17.6%あり、珍しい状態ではありません(J-FLECの2025年調査、2026年7月時点)。単身では約3人に1人が該当します。大切なのは今の残高より、これから先取り貯蓄で毎月確実に積み上げる流れを作れるかどうかです。月1万円でも自動で貯まる仕組みを整えれば、1年で12万円、着実に前へ進みます。
30代は手取りの何割を貯金に回せばいいですか?
一般的な目安は手取りの2〜3割です。給料日に先取りで一定額を貯蓄用口座へ移し、残りで生活する方法が続けやすいとされています。J-FLECの2025年調査では、30代で年間に貯蓄・投資へ振り分けた世帯は約半数にとどまるため、まずは「振り分ける仕組み」を持つこと自体が差になります(2026年7月時点)。無理のない割合は家計の状況で変わるため、固定費の見直しと合わせて調整してください。
30代夫婦(二人以上世帯)の貯金額の目安は?
30代の二人以上世帯の貯金は、中央値311万円が一つの目安です(J-FLECの2025年調査、2026年7月時点)。共働きか片働きか、共有口座を持っているかで貯まり方は変わります。世帯としての目標は、住宅・教育・老後の予定から逆算して決めると現実的な水準に落とし込めます。二人が同じ家計の数字を共有できているかどうかが、世帯の貯蓄を伸ばす出発点になります。
まとめ:30代の貯金は「中央値と仕組み」で見直す
30代の貯金は、単身で中央値100万円、二人以上で中央値311万円が実態の目安です(J-FLECの2025年調査、2026年7月時点)。平均額に届かないことを気にするより、中央値と貯金ゼロ世帯の割合を並べて自分の位置を確かめるのが出発点になります。
そして30代の差を分けるのは、残高そのものよりも「毎年きちんと積み上げる仕組み」です。年間に貯蓄・投資へお金を回せた30代は約半数という事実は、先取り貯蓄と固定費の見直しで振り分けの流れを自分の側に作る価値を示しています。増やす段階でのNISA・iDeCoは、生活防衛資金を確保したうえで取り入れると安全です。まずは少額でも先取りの仕組みを作り、固定費を整え、その先で非課税制度を使う、という順番で進めれば、収入に頼らず着実に貯金を伸ばせます。家計と貯金の全体像は家計簿アプリの基礎からの総まとめはこちらで確認できます。
\ お金の学びを無料体験でチェック /
30代の貯金の次の一歩を、専属コンサルタントと一緒に整理できます。