
手書き家計簿は、費目を数個に絞って週1回まとめ書きすれば無理なく続き、書く手間の分だけ支出の無駄に気づきやすい家計管理法です。家計簿の手段は紙・アプリ・エクセルに分かれますが、手段選びより「どう続けるか」が結果を大きく左右します。書き方の基本から続けるコツ、アプリとの違いまで、順を追って見ていきましょう。
\ 累計9万人が受講した伴走型 /
家計管理から投資まで、専属コンサルタントがマンツーマンで伴走します。
手書き家計簿とは?アプリ・エクセルとの違い
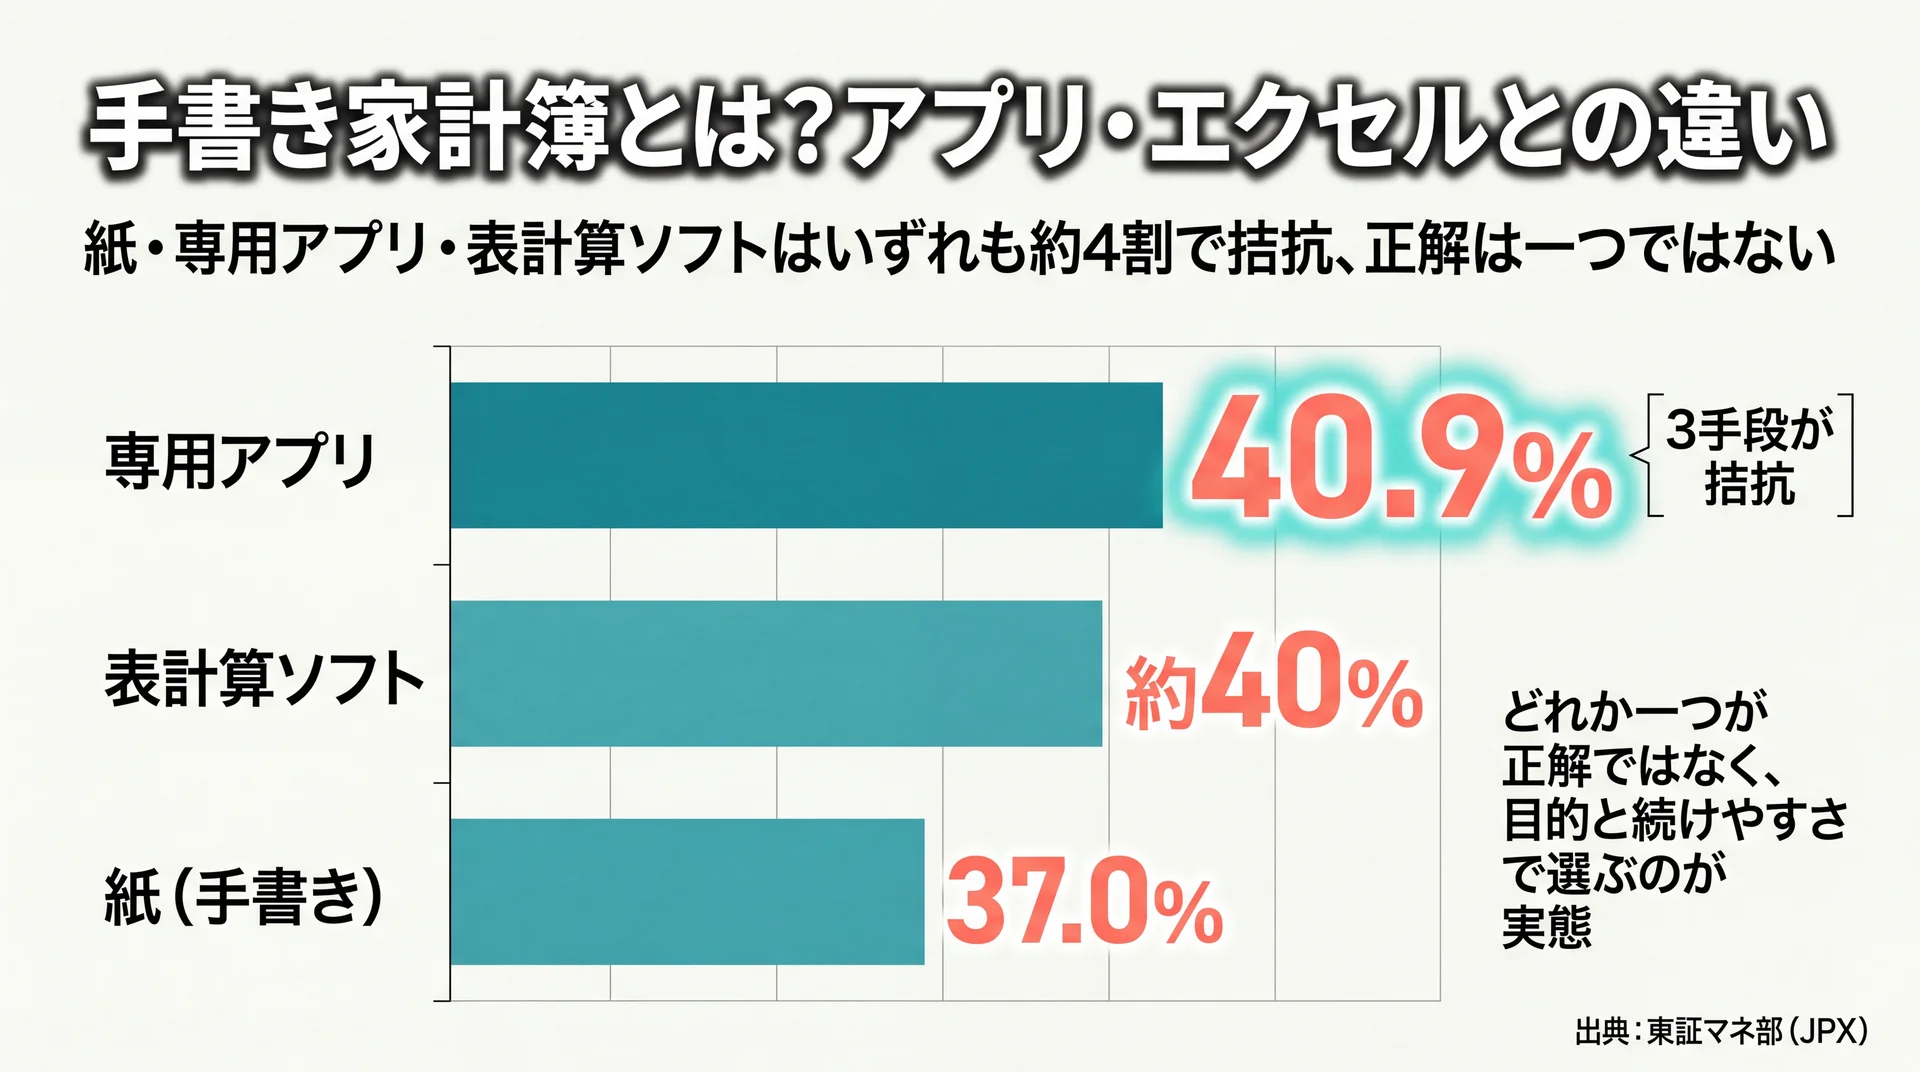
手書き家計簿はノートに収支を書き出す家計管理で、記録の手間と引き換えにお金の流れを実感でき、費目を自由に設計できるのが特徴です。同じ家計管理でも、アプリは自動集計、エクセルは計算の再利用が得意で、それぞれ強みが違います。
家計簿の手段は大きく手書き・アプリ・エクセルの3つに分かれます。会社員462人への調査では紙37.0%・専用アプリ40.9%・表計算ソフトなどがいずれも4割前後で拮抗しており(東証マネ部(JPX)、2021年調査)、どれか一つが正解というより、目的と続けやすさで選ぶのが実態に近い状況です。アプリの利用が広がる中でも手書きを選ぶ人が一定数いるのは、紙ならではの利点があるからです。家計簿を含めたお金の管理全体を先につかみたい方は、家計簿アプリの全体像を整理した完全ガイドを読んでから戻ってくると、手書きの位置づけがより明確になります。
手書きが評価される理由は、金額を自分の手で書く行為が支出の振り返りそのものになる点にあります。レシートを見ながら「今日は外食で1,800円使った」と書き込むと、金額と使い道が結びついて記憶に残りやすく、次に同じ場面が来たときの判断材料になります。アプリの自動記録は手間がかからない代わりに、数字が勝手に積み上がるため流し見になりやすい面があります。手書きは記録に時間をかける分、一件ずつの支出と向き合いやすいのが強みです。
費目を自由に作れることも手書きの利点です。アプリはあらかじめ用意されたカテゴリーに当てはめる形が多いのに対し、手書きなら「推し活費」「ペット費」「勉強代」のように、自分の生活に合った費目をそのまま作れます。書き終えたノートは家計の記録として手元に残り、去年の同じ月と見比べて季節ごとの出費の波をつかむ、といった使い方もできます。
3つの手段を、記録の手間・自動集計・気づきやすさ・カスタム自由度・データの残り方という5つの軸で同じ粒度に並べると、違いがはっきりします。
| 評価軸 | 手書き | アプリ | エクセル |
| 記録の手間 | 手入力(やや多い) | レシート撮影・口座連携で自動化しやすい | 手入力(関数で軽減) |
| 自動集計 | 手計算 | 自動でグラフ化 | 関数を組めば自動 |
| 気づきやすさ | 書く実感で高い | 一覧性は高いが流し見になりやすい | 表計算に慣れが必要 |
| カスタム自由度 | 高い(費目を自由に) | アプリの仕様に依存 | 高い(自作可) |
| データの残り方 | 紙として手元に残る | クラウドに蓄積 | ファイルで蓄積 |
エクセルは手書きとアプリの中間にあたり、自分でフォーマットを組めば計算を自動化でき、過去のシートを翌年に使い回せます。ただし表計算の操作に慣れが必要で、スマホでの入力はやや不便です。数字を体で覚えたい段階では手書き、記録に慣れて集計を効率化したくなったらエクセルやアプリ、という移り方も自然な流れです。
家計簿はあくまで手段で、目的は使えるお金と貯められるお金を把握することにあります。手元の支出だけでなく、将来に向けた蓄えの視点も持ちたい方は、貯蓄についてはこちらもあわせて読むと家計管理の全体像がつかみやすくなります。
手書き家計簿のメリットとデメリット
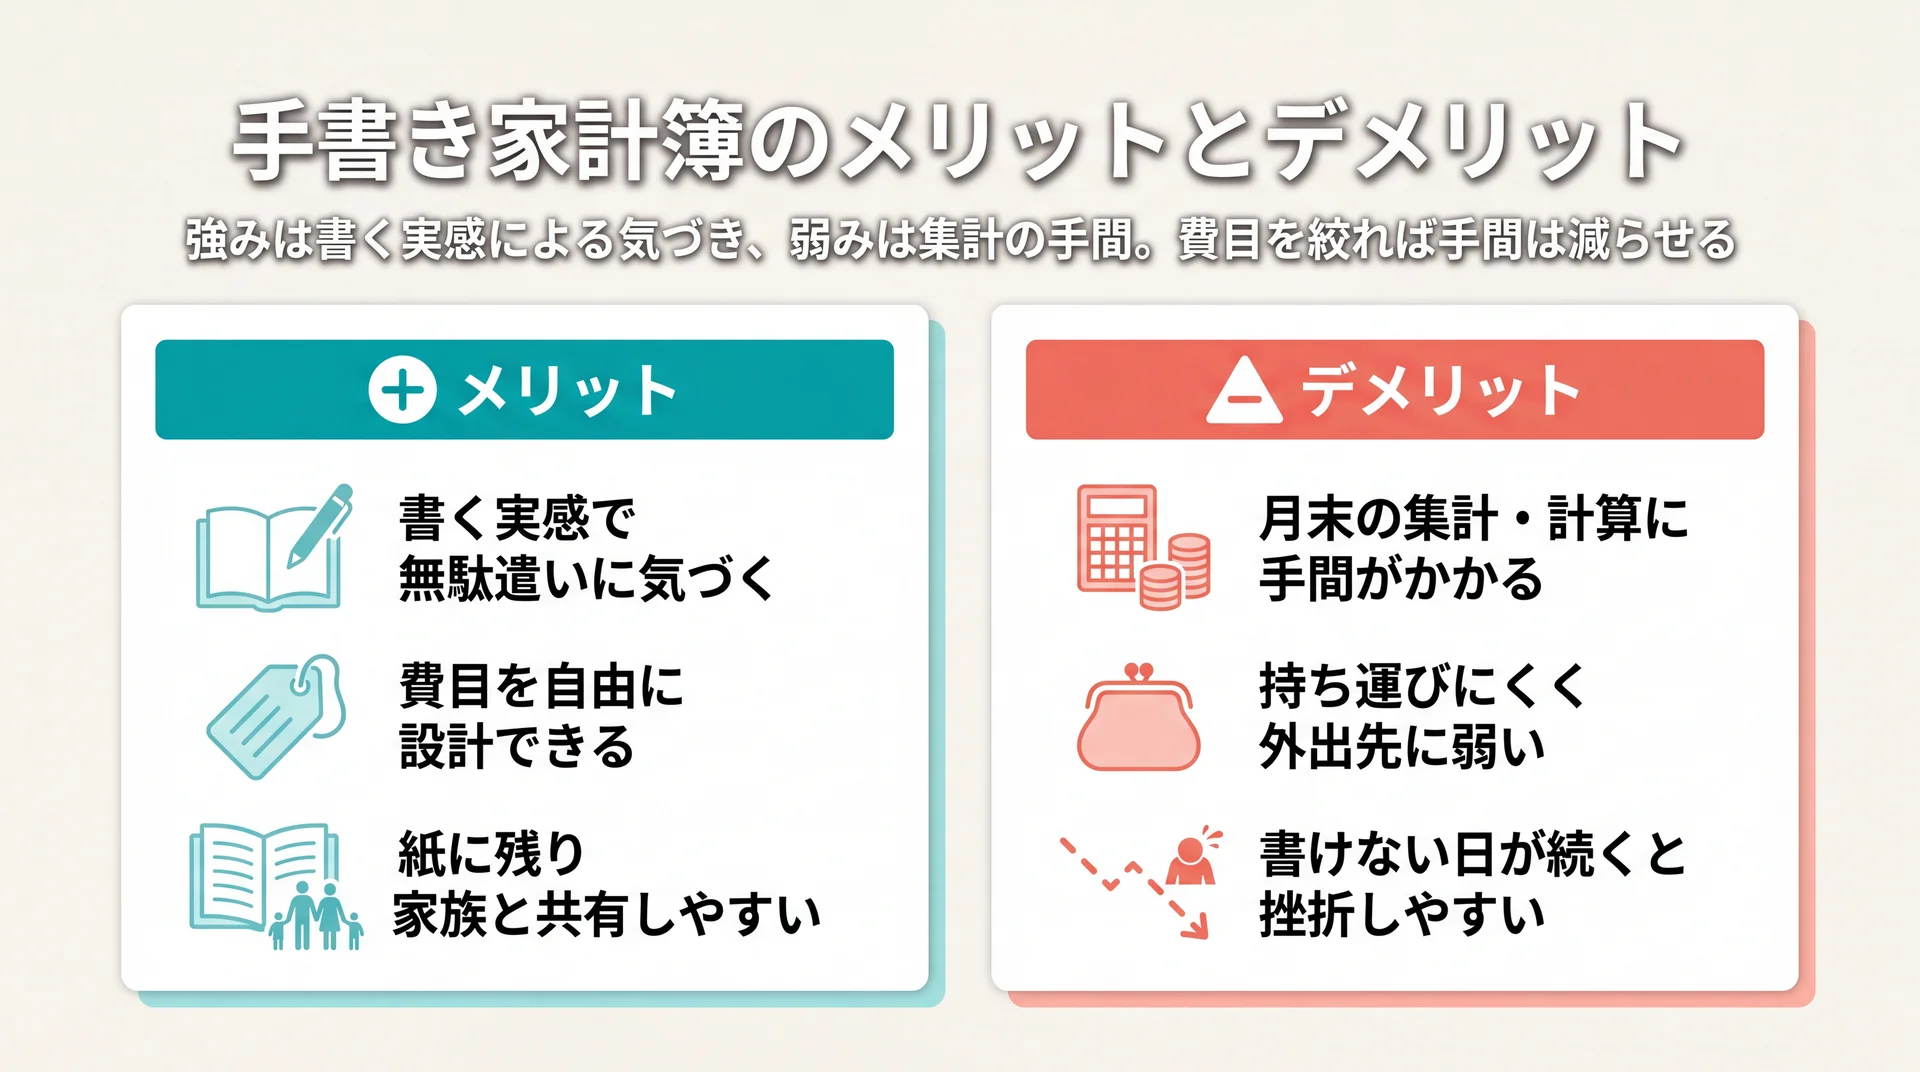
手書き家計簿の強みは「書く実感」による気づきと自由度で、弱みは集計の手間と挫折しやすさです。この長所と短所を理解しておくと、自分に合うか、続けられるかを判断しやすくなります。
手書き家計簿のメリット
手書きの一番の価値は、金額を書く行為そのものが支出の振り返りになる点です。レシートを見ながら費目に金額を書き込むと、何にいくら使ったかが頭に残りやすく、衝動買いにブレーキがかかりやすくなります。書くたびに「またコンビニで細かく使っている」と気づければ、それだけで支出の質が変わっていきます。
費目もアプリの仕様に縛られず、自分の生活に合わせて自由に作れます。見開きで1か月分を一覧にすれば、月の前半と後半でどこにお金が偏ったかを紙面全体で把握できます。書き終えたノートは家計の記録として手元に残り、家族のイベントや体調の変化と支出を結びつけて振り返ることもできます。デジタルのように端末やアプリの終了に左右されず、何年経っても同じ形で読み返せるのも紙の安心感です。
手書きのノートは、家族とお金の話をするときの材料にもなります。画面をのぞき込む必要がなく、ノートを開いて一緒に眺めれば、どの費目にお金がかかっているかを自然に共有できます。子どもに「お金は使うと減る」という感覚を伝える教材として、あえて手書きを選ぶ家庭もあります。数字が手元に形として残ることが、会話のきっかけをつくりやすくします。
家計簿をつけている人の声としても、収支が把握できて予算内でやりくりできる、可視化で意識と行動が変わった、といった効果が挙がっています(東証マネ部(JPX)、2021年調査)。お金の流れが見えること自体が、手書き・アプリを問わず家計簿の共通の効果です。手書きはその「見える化」を、手を動かす実感とセットで得られる方法です。
手書き家計簿のデメリット
一方で、手書きは集計を自分で行うため月末の計算に手間がかかり、電卓での足し算にミスが出ることもあります。ノートは持ち運びが不便で、外出先での記録には向きません。書けない日が続くとレシートがたまり、再開のハードルが上がって挫折につながりやすい面もあります。クレジットカードや電子マネーの支払いは後日まとめて請求されるため、現金と混在すると記録のタイミングがずれやすい点にも注意が必要です。グラフ化や過去データの検索も手作業になるため、長期の分析にはアプリより手数がかかります。
同じ調査で「家計簿をつけていて悪かったこと」を聞くと、「面倒」「手間・時間がかかる」という回答が圧倒的に多く、これは手書きに限らず家計簿全般の共通課題として現れています(東証マネ部(JPX)、2021年調査)。ただし注目すべきは、同じ調査で口座連携アプリを使う人では「面倒」という回答が1件のみと目立って少なかった点です。データ上は、面倒さは家計簿の宿命ではなく、集計をどう軽くするかで大きく変わると評価できます。だからこそ手書きを選ぶなら、後述するように費目を絞って集計の負担そのものを小さく設計することが、続けるための現実的な判断基準になります。
手書き家計簿の書き方【4ステップ】
手書き家計簿は、①費目を決める②記入タイミングを決める③レシートは週1でまとめ書き④月1で振り返る、の4ステップで始められます。最初から完璧を目指さず、この順番で回すだけで家計の輪郭が見えてきます。
ステップ1:費目を決める。最初は「食費」「日用品」「固定費」「その他」のように4〜6個の大きな費目から始めます。食品と日用品をまとめて書いても構いません。細かく分けるほど記入の負担が増え、続かなくなる原因になります。家賃や通信費のような毎月ほぼ一定の固定費は、金額が変わらないので月初にまとめて記入し、日々は食費や娯楽費などの変動費だけを追う形にすると、手間をぐっと減らせます。固定費と変動費を分けておくと、削りやすいのはどちらかも見えてきます。
費目の分け方に迷ったら、固定費と変動費の代表例を先に押さえておくと決めやすくなります。固定費は家賃・住宅ローン、水道光熱費、通信費、保険料、サブスクリプションなど毎月ほぼ一定の支出です。変動費は食費、日用品、交際費、趣味・娯楽費、被服費など月ごとに増減する支出を指します。固定費は一度見直せば効果が続くため月初にまとめて記入し、変動費は日々の意識づけが効くため手書きで細かく追う、という役割分担にすると、記入の手間と改善効果のバランスが取りやすくなります。最初から全部を細かく分ける必要はなく、判断に迷う支出は「その他」でまとめておき、金額が大きくなった費目だけ後から独立させれば十分です。
ステップ2:記入タイミングを決める。毎日つけるのが理想ですが、難しければ「毎週金曜の夜」のように曜日で固定します。タイミングを決めておくと、書く・書かないで迷う時間がなくなり、歯みがきのように習慣へ組み込めます。夜が難しければ、通勤の行き帰りや昼休みなど、生活の中ですでに固定されている時間に紐づけるのも有効です。
ステップ3:レシートは週1でまとめ書き。レシートは財布から出して1か所に集め、決めた曜日にまとめて転記します。ためすぎると再開が億劫になるため、置き場所を決めておくのがポイントです。レシートが出ない支払いは、その場でスマホのメモに金額だけ残しておき、転記のときにまとめて書き写すと抜け漏れを防げます。
ステップ4:月1で振り返る。月末に費目ごとの合計を出し、予算と比べます。金額の大小より、「思ったより多い費目」に気づくことが目的です。予算を大きく超えた費目があれば、翌月はその費目だけを重点的に見る、というように焦点を絞ると改善につながります。数字を責める場ではなく、翌月の使い方を決める材料集めと捉えると、振り返りが続けやすくなります。
書き方の型に迷ったら、1日1行のシンプルな形から始めるのがおすすめです。たとえば日付・費目・金額・ひとことメモの4項目だけを横に並べれば、1件あたり数秒で書けます。次のような1行フォーマットにすると、毎日の記入が負担になりません。
| 日付 | 費目 | 金額 | メモ |
| 7/3 | 食費 | 1,280円 | ランチ・カフェ |
| 7/3 | 日用品 | 640円 | 洗剤 |
| 7/4 | 交際費 | 3,000円 | 友人と夕食 |
ノート・ペン選びも続けやすさに直結します。次の表を目安にすると、自分に合う形が選びやすくなります。
| 項目 | 選び方の目安 |
| 書き方の型 | 1日1行(シンプル)/見開き1か月(流れを把握しやすい) |
| ノート | 罫線=自由度が高い/方眼=金額を揃えやすい/家計簿専用=費目が印刷済みで迷わない |
| ペン | ボールペン=日々の記入用/サインペン=見出し用/ラインマーカー=使いすぎ費目の色分け |
| 続ける工夫 | 目標額を1ページ目に書く/完璧を求めない/費目は最低限にする |
ノート選びで迷ったら、まずは手持ちのノートや安価な市販ノートで1か月試すのがおすすめです。数週間つけると、自分に必要な費目や書き方の型が見えてきます。それから、方眼で金額を揃えたい・専用フォーマットで迷いをなくしたい、といった希望に合わせて買い替えると、無駄なく自分に合った1冊にたどり着けます。
\ 無料体験は60〜80分程度・オンライン対応 /
手書きかアプリか迷う段階の相談から、家計の課題整理まで対応します。
手書き家計簿が続かない理由と続けるコツ
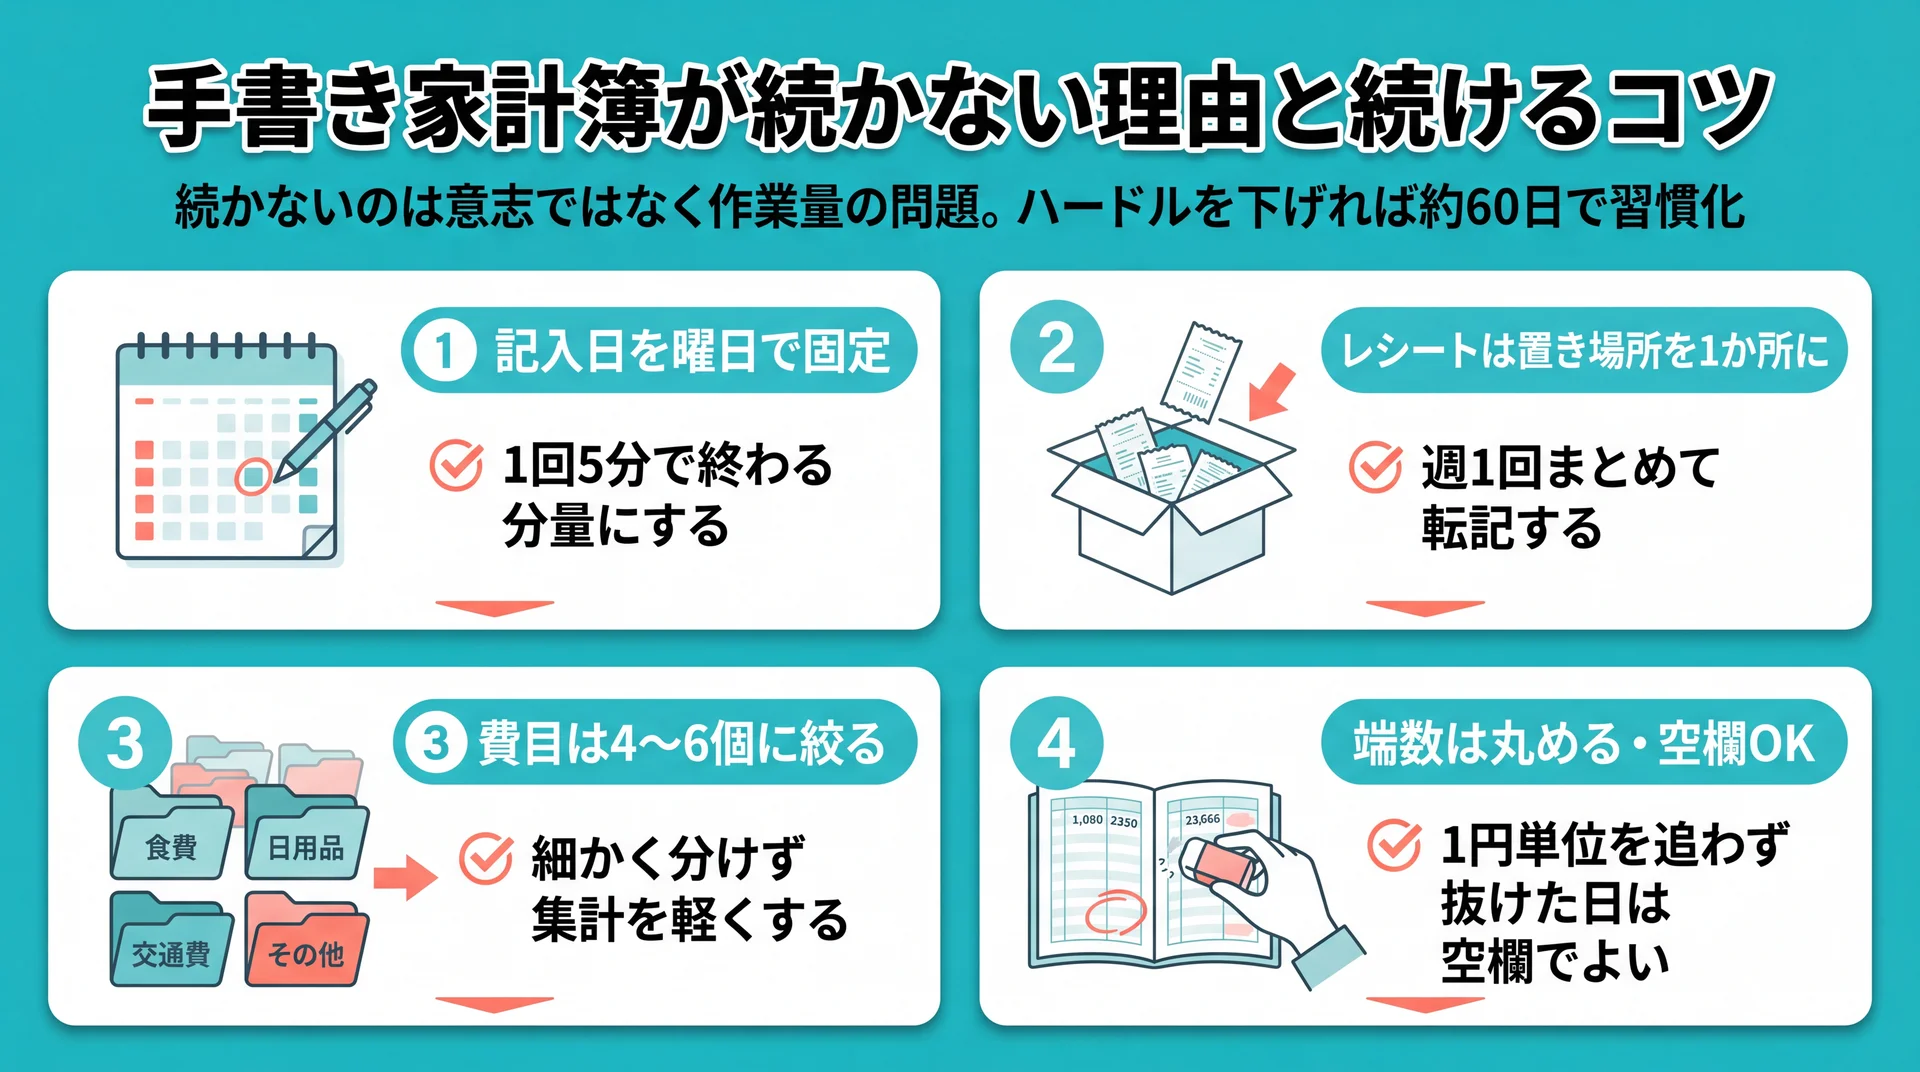
手書き家計簿が続かない主な理由は、記入の時間が取れない・レシートがたまる・月末の集計が大変の3つで、いずれも「作業量」の問題です。逆に言えば、作業量を減らす仕組みを作れば続けやすくなります。
続かない原因は意志の弱さではなく、設計の問題であることがほとんどです。調査でも家計簿の不満は「面倒」「手間・時間がかかる」に集中していました(東証マネ部(JPX)、2021年調査)。つまり、続けるための工夫は「やる気を高める」より「作業を軽くする」方向に向けるのが実践的です。具体的な対処を、原因ごとに整理します。
| 続かない理由 | 具体的な対処 |
| 記入の時間が取れない | 記入日を曜日で固定し、1回5分で終わる分量にする |
| レシートがたまる | 財布から出して置き場所を1か所に決め、週1でまとめて転記 |
| 月末の集計が大変 | 費目を4〜6個に絞る/電卓・スマホの計算機を併用 |
| 完璧にしようとして挫折 | 1円単位を追わず、端数は丸める。抜けた日は空欄でよい |
対処のポイントは「ハードルを下げること」に尽きます。1円単位まで合わせようとすると、レシートを1枚なくしただけで嫌になってしまいます。端数は10円単位で丸める、合わない日は「不明」でまとめる、といった割り切りが、長く続けるうえではむしろ効果的です。書けなかった日を責めず、空欄のまま次の日から再開できる余白を残しておくことが、挫折の連鎖を止めます。
一度やめてしまっても、また始めれば問題ありません。数週間の空白があっても、過去の抜けを埋めようとせず「今日の分から再開する」と割り切るのが復帰のコツです。抜けた期間はまとめて振り返る必要はなく、直近の支出だけを追えば家計の現状はつかめます。むしろ、完璧に埋め直そうとして再びやめてしまうほうが、家計簿から遠ざかる原因になります。家計簿は途切れても、そのつど再開できる柔軟さを持たせておくことが、長く付き合うための現実的な構えです。
続けるモチベーションを保つ工夫も役立ちます。1ページ目に「半年で10万円貯める」といった目標を書いておくと、開くたびに目的を思い出せます。予算内に収まった月にはノートにシールを貼る、色ペンで達成を記録するなど、小さなごほうびを用意すると習慣として定着しやすくなります。数字を書くこと自体が目的ではなく、続けてお金の流れをつかむことが目的だと捉え直すと、完璧主義から距離を取りやすくなります。
続けやすい人ほど、記録を1日の決まった動作に組み込んでいます。たとえば「帰宅したら財布のレシートを箱に入れる」「入浴前の数分でノートに転記する」というように、既存の習慣の直後に記入をくっつけると、思い出す努力なしで手が動くようになります。1回で完璧に書こうとせず、平日は箱にためて週末にまとめる、という二段構えでも十分です。大切なのは記録の量ではなく、途切れさせない仕組みを生活の中に埋め込むことです。
もう一つの鍵は、記録を「毎日の小さな習慣」に変えることです。当社のABCashでは、家計管理を専用アプリと毎日のフィードバックで支え、約60日を目安に記録を習慣化する設計でトレーニングを組んでいます。この伴走の現場で見えてきたのは、続く人ほど「まとめて頑張る」のではなく、毎日ごく短時間だけ記録に触れているという共通点です。手書きでも同じ考え方は使えます。記入のハードルを極端に下げ、毎日ノートを開く回数を増やすほど、習慣として定着しやすくなります。当社は累計9万人以上に受講いただいており、トレーニング満足度は95%です。一人で続ける自信が持てないときは、記録を見てくれる相手がいる環境を作ることも、継続の後押しになります。
手書きとアプリはどっちがいい?目的別の選び方
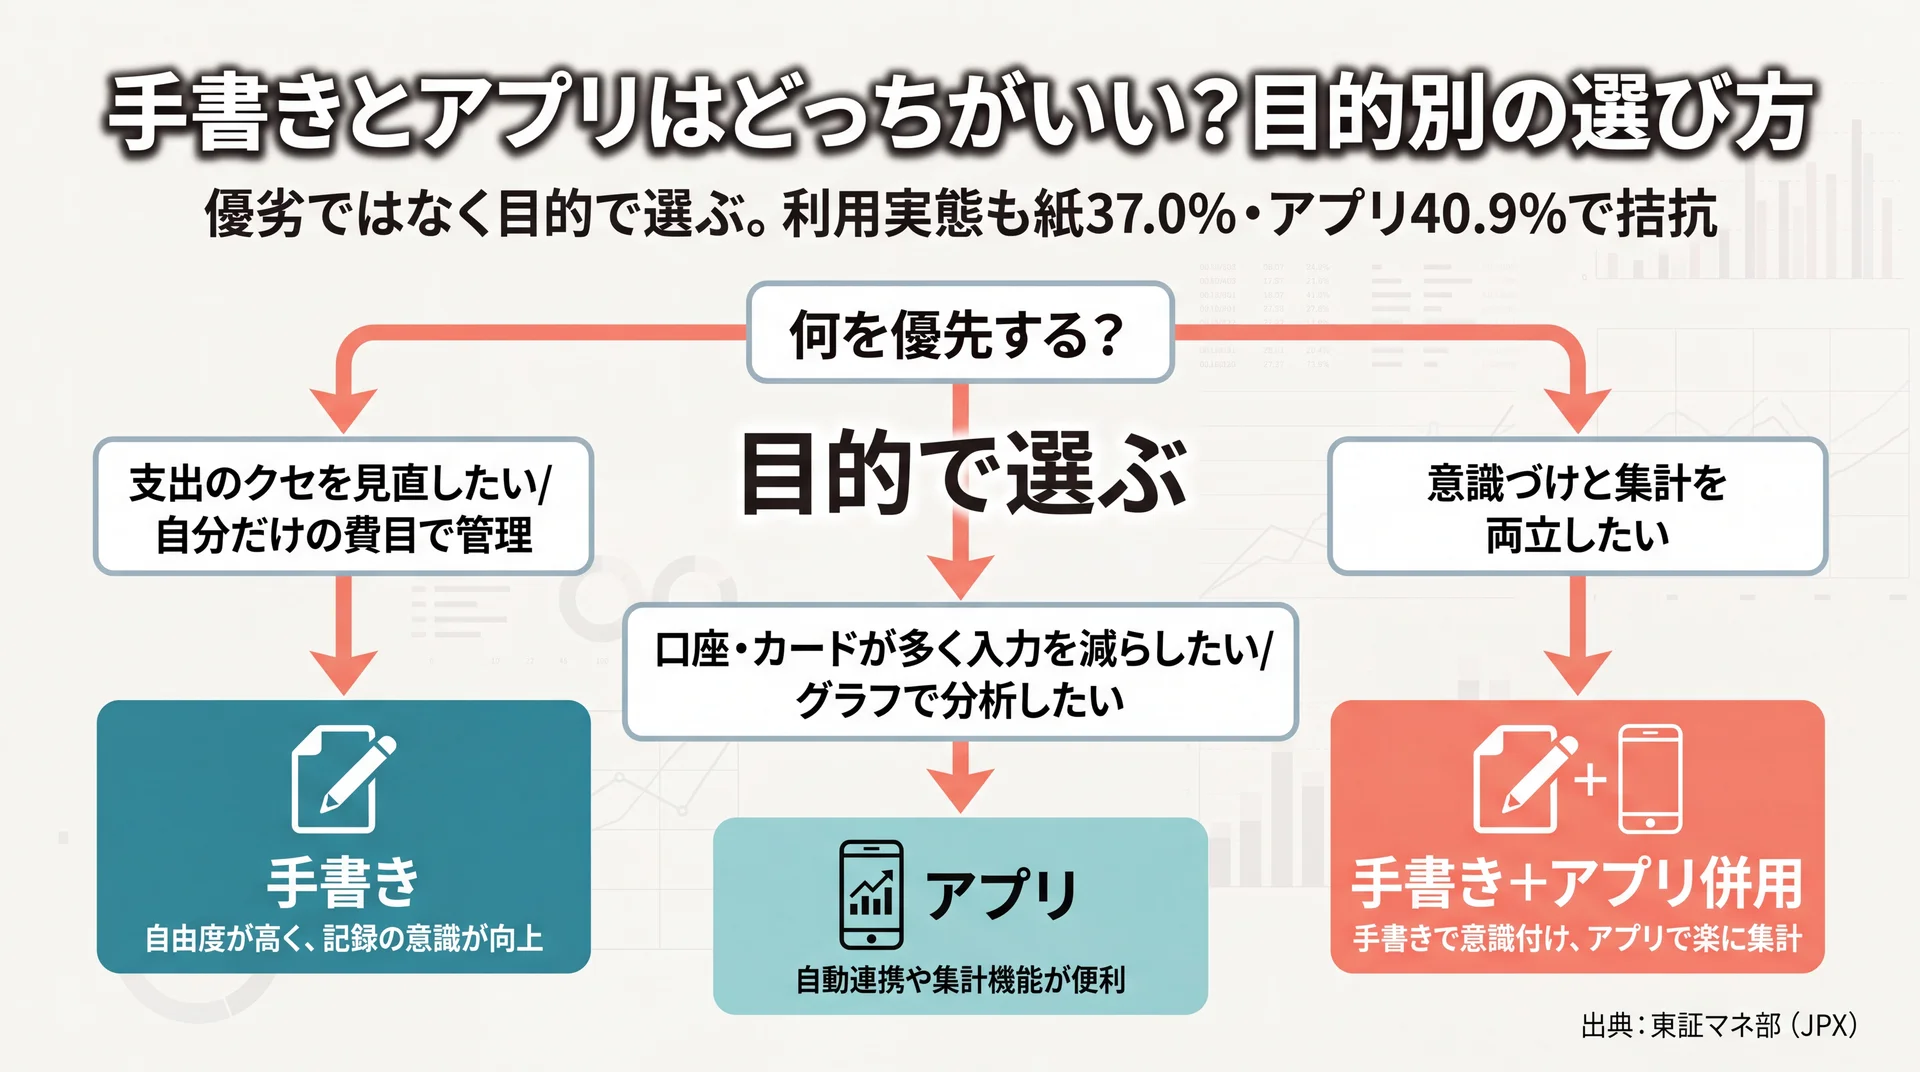
手書きとアプリは優劣ではなく、目的で選ぶものです。支出のクセを体で覚えたいなら手書き、記録の手間を最小化したいならアプリ、両取りしたいなら併用が向いています。
選び方の判断材料として、実際の利用実態が参考になります。会社員調査では、最も多く使われる手段は世代で分かれ、20代は表計算ソフトなどが46.2%、30代は専用アプリが48.7%で最多でした(東証マネ部(JPX)、2021年調査)。全体でも紙37.0%・アプリ40.9%と拮抗しており、デジタル手段が主流になりつつある一方で、紙を選ぶ人も一定数いることが分かります。データ上は、どちらかが正解なのではなく、記録の手間をかけてでも実感を得たいか、手間を減らして継続性を優先したいかという基準で分かれていると評価できます。読者としては、この2つの軸のどちらを優先するかを先に決めると、手段選びで迷いにくくなります。
目的別の向き・不向きを整理すると、選択の基準がはっきりします。
| こんな人・目的 | 向いている手段 | 理由 |
| 支出のクセを見直したい | 手書き | 書く実感で無駄遣いに気づきやすい |
| 自分だけの費目で管理したい | 手書き | 費目を自由に設計できる |
| 口座やカードが多く入力を減らしたい | アプリ | 口座連携・レシート撮影で自動記録 |
| グラフで支出を分析したい | アプリ | 自動でグラフ化・集計 |
| 意識づけと集計を分けたい | 手書き+アプリ併用 | 紙で意識・アプリで集計と役割分担 |
併用する場合は、日々の支出は手書きで意識づけし、口座やカードの引き落としはアプリの連携機能に任せる形が現実的です。現金払いは手書きで実感を残し、キャッシュレス払いはアプリで自動集計すると、それぞれの弱点を補い合えます。まず手書きで数週間試し、集計の手間が気になったらアプリを足す、という順序なら、いきなり両方に手を出して挫折するリスクも避けられます。逆に、レシート撮影の自動入力から始めて、支出を意識したい費目だけ手書きに切り出す進め方もあります。
手書きが特に効くのは、支出の使いすぎを自覚したい時期です。ボーナス後や生活が変わった直後など、お金の使い方が乱れやすいタイミングでは、一件ずつ手で書く負荷そのものが「本当に必要な出費か」を考える一拍になります。反対に、家計の流れがすでに安定していて記録の手間を減らしたい人は、アプリの自動化に寄せたほうが続きます。つまり、いま自分が「支出を締め直したい局面」か「維持できていて省力化したい局面」かで、力を入れる手段は変わってきます。
家計管理の土台は、若いうちに身につけるほど後の資産形成に効いてきます。金融リテラシー調査では、金融の正誤問題(25問)の全体正答率は55.7%で、金融教育を受けた人ほど正答率が高く、望ましい金融行動をとる割合も高いという結果が出ています(金融リテラシー調査2022(金融広報中央委員会)、2022年7月公表)。家計簿はその第一歩にあたるため、手段にこだわりすぎず、続けられる形で始めるのが現実的です。若い世代の家計管理と貯蓄の考え方は、20代 貯金についてはこちらで具体的に扱っています。
手書き家計簿のよくある質問(FAQ)
Q1. 手書き家計簿は毎日つけないと意味がない?
毎日でなくても問題ありません。大切なのは記録の頻度より継続です。レシートを週1回まとめて書く方法でも、月末に費目ごとの傾向はつかめます。まずは負担の少ないペースで、途切れさせないことを優先してください。慣れてきたら記入の頻度を上げていくと、支出への意識も自然に高まります。
Q2. 手書きとアプリは併用してもいい?
併用は有効な選択肢です。紙で日々の支出を意識づけし、集計や口座連携はアプリに任せると、それぞれの強みを活かせます。実際に、現金払いは手書き・キャッシュレス払いはアプリ、と支払い方法で使い分ける運用は続けやすい形の一つです。
Q3. 手書き家計簿が続かない一番の理由は?
最大の理由は「面倒」、つまり記入と集計の作業負担です(東証マネ部(JPX)、2021年調査)。費目を4〜6個に絞り、1回の記入を5分で終わる分量にすると、負担が下がって続けやすくなります。完璧を求めず、抜けた日があっても再開できる余白を残すことも効果的です。
Q4. ノートは何を選べばいい?
書き方に迷わないものが続きます。自由度重視なら罫線ノート、金額を揃えやすい方眼、費目が印刷済みで迷わない家計簿専用ノートが候補です。最初は安価なノートで試し、自分の書き方が固まってから買い替えても構いません。
Q5. クレジットカードや電子マネーはどう書けばいい?
使った日に金額を書き、実際の引き落とし日と区別しておくのがおすすめです。カード払いは後日まとめて請求されるため、使った時点で記録しないと支出の実感がずれます。カード・電子マネーの費目を別に立てておくと、キャッシュレスの使いすぎにも気づきやすくなります。
Q6. エクセルとの違いは?
手書きは書く実感と自由度、エクセルは自動計算と再利用が強みです。数字を体で覚えたい人は手書き、関数で集計を自動化したい人はエクセルが向いています。手書きで習慣がついてからエクセルに移す、という進め方も無理がありません。
Q7. 現金をあまり使わない場合でも手書きは向いている?
キャッシュレス中心の人でも手書きは使えます。カードや電子マネーの利用履歴はアプリや明細で確認できるため、手書き側では「意識して減らしたい費目」だけを書き写す形が現実的です。すべての支出を手で書き写すのではなく、外食費や娯楽費など気になる費目に絞れば、キャッシュレスでも手書きの気づきは得られます。
まとめ
手書き家計簿は、費目を絞って週1でまとめ書きし、月1で振り返る4ステップで無理なく始められます。続かない主因は「面倒」という作業負担にあるため、費目を減らし記入のハードルを下げて、毎日ノートを開く回数を増やすことが継続の近道です。手書きとアプリは優劣ではなく、支出の実感を取るか手間の削減を取るかという目的で選び、迷うなら併用から始めれば失敗しにくくなります。家計簿を含めたお金の管理を基礎から総まとめしたい方は、家計簿アプリの基礎からの総まとめはこちらで全体像を確認してください。
家計簿は続けてこそ意味を持ちますが、記録の先にある「貯める・増やす」の一歩でつまずく人も多くいます。当社のABCashでは、家計管理からNISAや投資までを専属コンサルタントがマンツーマンで伴走し、金融商品の販売はしない中立的な立場でサポートしています。手書きかアプリかの相談から、家計の課題整理まで、まずは無料体験で確かめてください。
\ お金の疑問を無料で相談 /
家計簿の続け方や次の一歩を、専属コンサルタントに直接確認できます。