
投資信託とは、多くの人から集めたお金を一つにまとめ、運用の専門家が株式や債券に分散して投資する金融商品です。この定義を読んでも次の一歩が決まらないのは、国内で個人が買える公募投資信託が5,899本あるためです。仕組み・手数料・選ぶ順番の3点を順に整理します。
制度や試算まで含めた全体像から確認したい方は、投資信託 シミュレーションの全体像を整理した完全ガイドもあわせてご覧ください。
投資信託とはどんな金融商品か
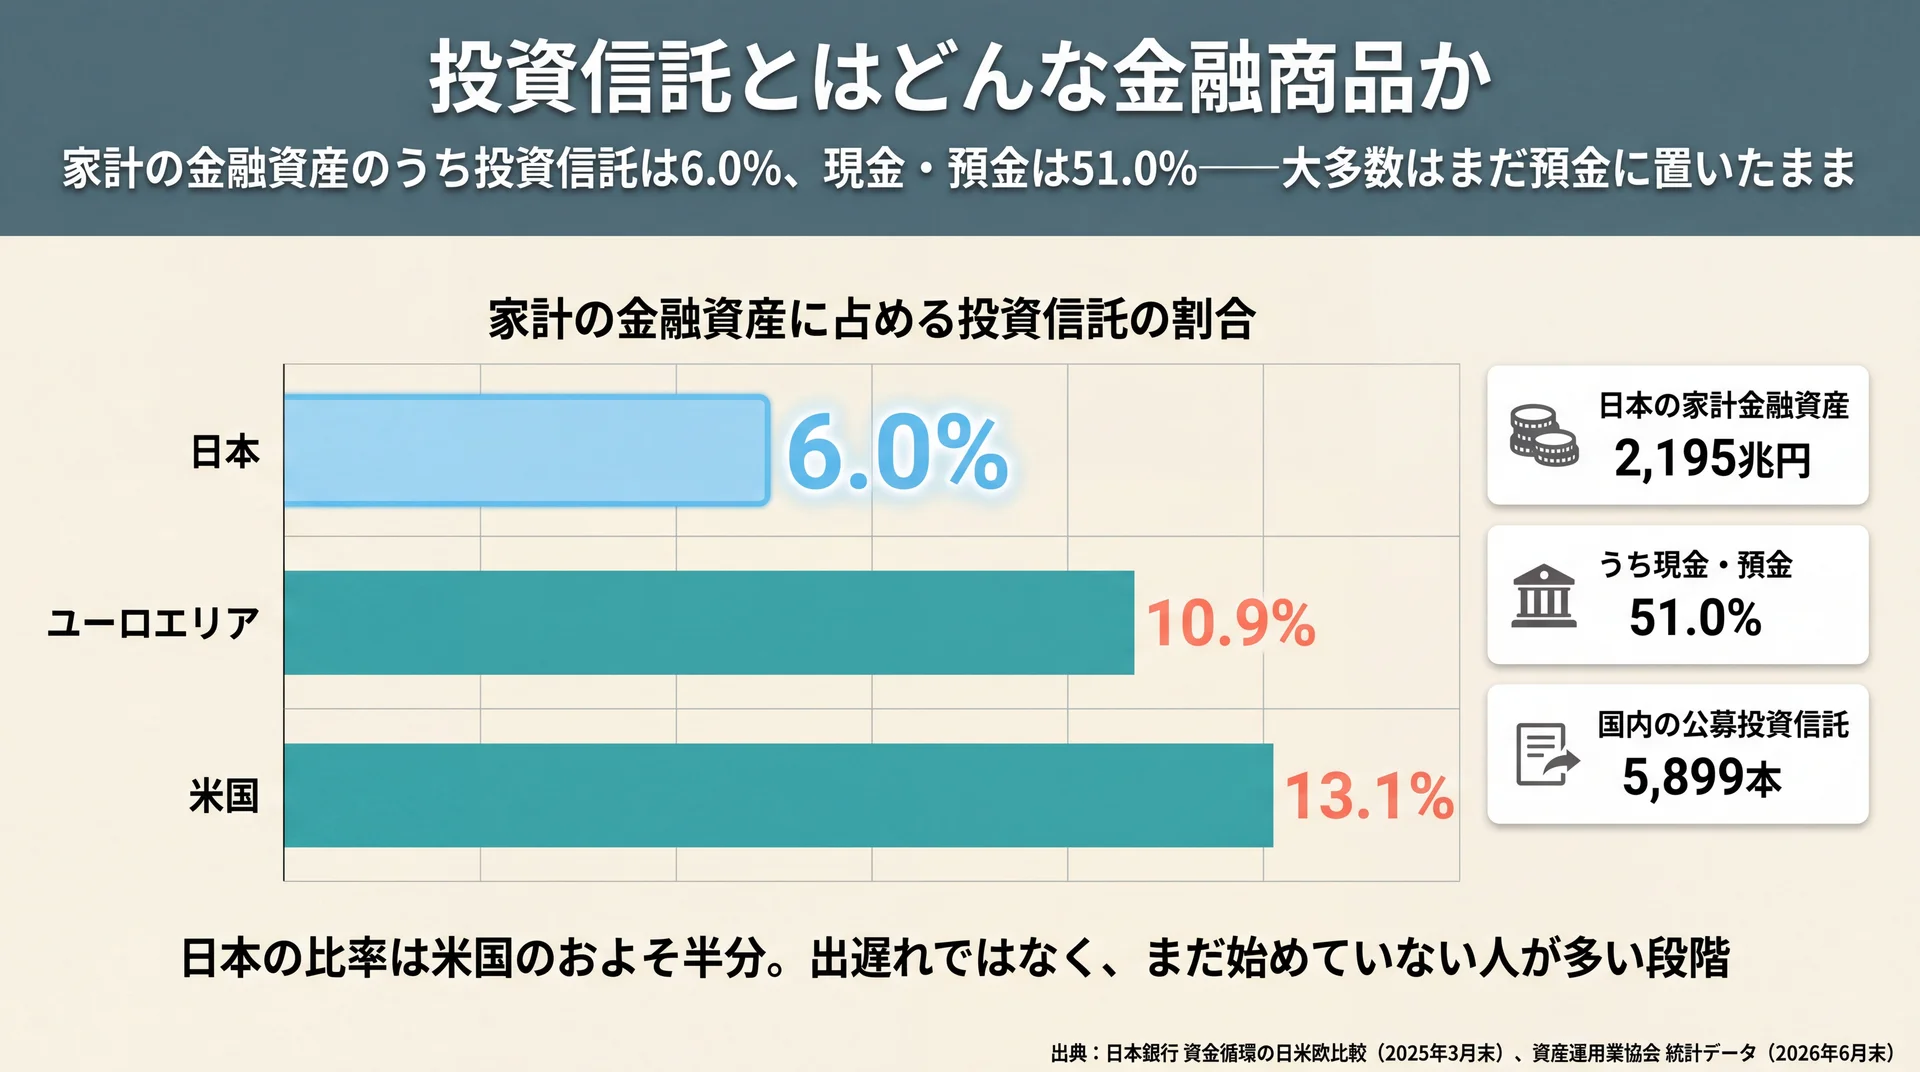
投資信託は、自分で銘柄を選ぶ代わりに運用の専門家がまとめて売買してくれる詰め合わせ型の金融商品です。1本のなかに数十から数千の銘柄が入っており、購入した人はその全体の値動きを持ち分に応じて受け取ります。国内の公募投資信託は5,899本、純資産総額は約372兆円です(資産運用業協会 統計データ「A-2 投資信託の全体像」・2026年6月末時点)。
お金を持ち寄って専門家がまとめて運用する
投資信託の出発点は、一人では買えないものを人数で買う、という発想です。海外の株式に幅広く投資しようとすると、何百社分もの株を個別に買う資金が必要になります。ここで多くの人から少しずつお金を集めて一つの大きな資金にまとめると、その資金で数百社分の株式をまとめて保有できます。
集まったお金をどの銘柄にいくら配分するかを決めるのが、運用の専門家です。購入した人は、銘柄選びと売買のタイミング判断を専門家に任せる代わりに、後述する信託報酬という費用を負担するという関係になります。運用の成果は、増えても減っても持ち分に応じてそのまま返ってきます。
株式投資との違いは「自分で銘柄を選ぶかどうか」
株式投資と投資信託の最大の違いは、判断の担い手です。株式投資では、どの会社の株をいつ買っていつ売るかをすべて自分で決めます。企業の業績や業界の動きを調べる時間が必要で、1社に集中すればその会社の不振がそのまま資産に響きます。
投資信託では、この判断を運用会社が担います。1本のなかに多数の銘柄が入っているため、1社が大きく値下がりしても資産全体に与える影響は持ち分のごく一部にとどまります。一方で、大きく伸びた1社の恩恵も同じように薄まります。値動きの振れ幅を小さくする代わりに、当たりを引いたときの伸びも小さくなる——これが両者の交換条件です。なお、どちらも元本が保証された商品ではありません。
日本の家計が投資信託に置いているのは6.0%
日本の家計が持つ金融資産2,195兆円のうち、投資信託が占める割合は6.0%です。最も多いのは現金・預金で、51.0%を占めます。同じ統計で米国の投資信託比率は13.1%、ユーロエリアは10.9%ですから、日本はその半分程度です(日本銀行 資金循環の日米欧比較・2025年3月末現在/2025年8月29日公表)。
当社はこの6.0%を、日本人が投資に向いていない証拠ではなく、まだ大多数が始めていない段階を示す数字だと考えています。周囲が先に始めているように見えても、統計上は預金に置いたままの人のほうが圧倒的に多いのが実態です。だから、出遅れを取り戻そうと急いで商品を決めるより、仕組みを理解してから順番に進めるほうが結果的に近道になります。
投資信託の仕組みを支える3つの会社と分散の考え方
投資信託は、販売会社・運用会社・信託銀行の3社が役割を分担して成り立っています。窓口・運用の指図・資産の保管をそれぞれ別の会社が担うため、1社が破綻しても投資家の資産は保全される設計です。この分業構造があるため、投資信託は預けっぱなしの商品ではなく、制度で守られた商品になっています。
販売会社・運用会社・信託銀行が役割を分けている
3社の役割は、次のように分かれています。
| 会社 | 主な役割 | 投資家との接点 |
| 販売会社(証券会社・銀行など) | 購入・換金の受付、分配金の支払い | あり(窓口・アプリ) |
| 運用会社(委託会社) | ファンドを設定し、どの銘柄をいくら買うか指図する | なし |
| 信託銀行(受託会社) | 集まった資産を保管・管理し、指図どおりに売買する | なし |
投資家が直接やり取りするのは販売会社だけです。同じファンドでも取り扱う販売会社は複数あり、どこで買っても中身は同じです。運用会社は売買の指図を出すだけで、お金そのものを持つのは信託銀行です。この指図する会社とお金を持つ会社が分かれている構造が、次に説明する安全装置につながります。
運用会社が破綻しても資産が残る「分別管理」
投資信託の資産は、信託銀行が自社の財産とは分けて管理しています。これを分別管理と呼びます(資産運用業協会)。信託銀行が自らの資産として運用したり、自社の債務の返済に充てたりすることはできません。
この仕組みがあるため、販売会社・運用会社・信託銀行のいずれかが破綻しても、投資家が預けた資産そのものは失われません。運用会社が破綻した場合はファンドが他社に引き継がれるか繰上償還され、信託銀行が破綻した場合も分別管理された資産は保全されます。
当社は、初めて投資信託を検討する方が最初に確認すべきなのは利回りではなく、この資産の置かれ方だと考えています。値動きへの不安と、預けたお金が消えてしまう不安は別物です。前者は商品選びの問題、後者は制度の問題であり、後者は制度側で手当てされている——ここを分けて理解すると、残る検討事項がぐっと減ります。
1本で分散になるのは「詰め合わせ」だから
分散投資とは、値動きの異なる複数の対象にお金を分けて置き、全体の振れ幅を抑える考え方です。1社の株式だけを持っていればその会社の業績がすべてを決めますが、100社に均等に分けて持てば1社の不振が全体に与える影響は100分の1程度に薄まります。
自力で100社に分散するには、銘柄選定と買付の手間、そして相応の資金が必要です。投資信託はその「詰め合わせ」を1本の商品としてあらかじめ作ってあるため、1本買うだけで分散が効きます。ただし分散は値下がりを防ぐものではありません。市場全体が下がる局面では、分散していても資産全体が目減りします。
投資信託の種類は「何に投資するか」と「どう運用するか」で決まる
投資信託の分類は、投資対象と運用方針の2軸に整理できます。投資対象は株式型・資産複合型・ETFなどに分かれ、運用方針はインデックス型とアクティブ型に分かれます。商品名は長く複雑ですが、この2軸のどこに位置するかが分かれば中身の見当はつきます。
投資対象で分ける(株式型・資産複合型・ETF)
投資対象による分類は、金融庁が公表しているつみたて投資枠対象商品の内訳が分かりやすい実例になります。360本の内訳は次のとおりです(金融庁 つみたて投資枠対象商品の概要について・2026年7月24日時点)。
| 区分 | 国内 | 内外 | 海外 | 小計 |
| 公募投信 株式型 | 66本 | 35本 | 95本 | 196本 |
| 公募投信 資産複合型 | 5本 | 147本 | 3本 | 155本 |
| ETF | 3本 | — | 6本 | 9本 |
株式型は株式だけに投資するもの、資産複合型は株式・債券・不動産などを組み合わせたもの、ETFは証券取引所に上場していて株式と同じように売買できるものです。360本のうち351本は株式型と資産複合型で、制度の対象商品は実質的にこの二択になっています。当社も、細かい商品名を覚える前に、この二択のどちらを選ぶかを決めるところから始めてもらっています。
運用方針で分ける(インデックス型・アクティブ型)
運用方針による分類は2種類です。インデックス型は、日経平均株価やS&P500といった指数と同じ動きをめざす運用で、指数の構成銘柄をそのまま持ちます。アクティブ型は、指数を上回る成果をめざして運用会社が銘柄を選び抜く運用です。
違いは成果の狙い方だけでなく、費用にも表れます。銘柄を選ぶ調査の手間がかかる分、アクティブ型のほうが保有中の費用は高くなる傾向があります。ただし費用が高いほど成果が高いという関係はありません。なお、どの指数を選ぶかによって値動きの性格も変わります。米国の代表的な指数の動向については、s&p500 今後の見通しについてはこちらで扱っています。
当社が使っている3つの軸
分類の名前を覚えるより、判断に使える形に畳んだほうが実用的です。当社のABCashでは、投資信託を見るときに次の3つの軸で確認する順序を受講者と共有しています。
| 軸 | 確認すること | 判断がつかないときの見方 |
| ① 何に投資するか | 株式だけか、複数の資産を組み合わせたものか。国内か、海外を含むか | 値動きの振れ幅を抑えたいなら資産を組み合わせた型 |
| ② どう運用するか | 指数に連動するインデックス型か、銘柄を選ぶアクティブ型か | 評価の基準を決めていないなら、まずインデックス型から理解する |
| ③ いくら払うか | 買うとき・持っている間・売るときにかかる費用の合計 | 保有中の費用(信託報酬)を金額に直して比べる |
データ出典: 金融庁 つみたて投資枠対象商品の概要について(2026年7月24日時点)、資産運用業協会 統計データ(2026年6月末時点)
この3軸は、当社が受講者の詰まりどころから組み立てたものです。商品ページを開いた瞬間に情報量に押し流されるのは、見る順番が決まっていないからです。①→②→③の順に見れば、どの商品ページでも同じ手順で中身を把握できます。
投資信託のメリットと、始める前に知っておく注意点
投資信託の利点は、少額から始められること、1本で分散が効くこと、銘柄選びを任せられることの3点です。一方で元本は保証されず、注文した時点では価格が決まっていません。分配金も増えた分とは限らないため、良い面と気をつける面を分けて理解しておく必要があります。
メリットは少額・分散・おまかせの3点
第一に、少額から始められます。積立の最低金額は販売会社ごとに決まっており、まとまった資金がなくても保有を始められます。第二に、1本で分散が効きます。海外株式に投資するファンドを1本持つだけで、数百社に資金が分かれた状態になります。
第三に、銘柄の入れ替えを任せられます。指数の構成銘柄が入れ替われば運用会社が売買を行い、投資家が自分で手続きをする必要はありません。この3点は「時間と資金が限られている人ほど効きやすい利点」です。日中に相場を見られない働き方をしている方にとって、この3点の意味はとくに大きくなります。
元本は保証されず、注文時に価格が分からない
投資信託は預金ではありません。投資先の値下がりによって、購入した金額を下回る(元本割れする)可能性があります。この可能性は、分散されたファンドでも、費用が安いファンドでもなくなりません。
もう一つ押さえておきたいのが、価格の決まり方です。投資信託の値段である基準価額は、その日の取引が終わったあとに1日1回だけ算出されます。株式のように画面の値段を見て売買はできず、注文した時点では、いくらで買えるか(売れるか)が分かりません。急いで現金化したい資金を投資信託に置くと、この時間差が不都合になります。
分配金は「増えた分」とは限らない
投資信託には、決算のたびに分配金が支払われるものがあります。ここで誤解が生まれやすいのは、分配金には性質の異なる2種類があるためです(資産運用業協会)。
| 種類 | 中身 | 課税 |
| 普通分配金 | 運用で増えた分から支払われる | 課税対象 |
| 特別分配金(元本払戻金) | 元本の一部が払い戻される | 非課税 |
特別分配金は、自分が預けたお金の一部が戻ってきているだけです。受け取った時点で、その分だけ基準価額は下がります。当社は、分配金を受け取れる=資産が増えたと考えるずれを、投資信託で最初に外しておくべき誤解として扱っています。分配金の額の大きさで商品を比べず、基準価額と受け取った分配金を合わせた総額で見てください。
投資信託の手数料は3種類|いまの平均は0.27〜0.34%
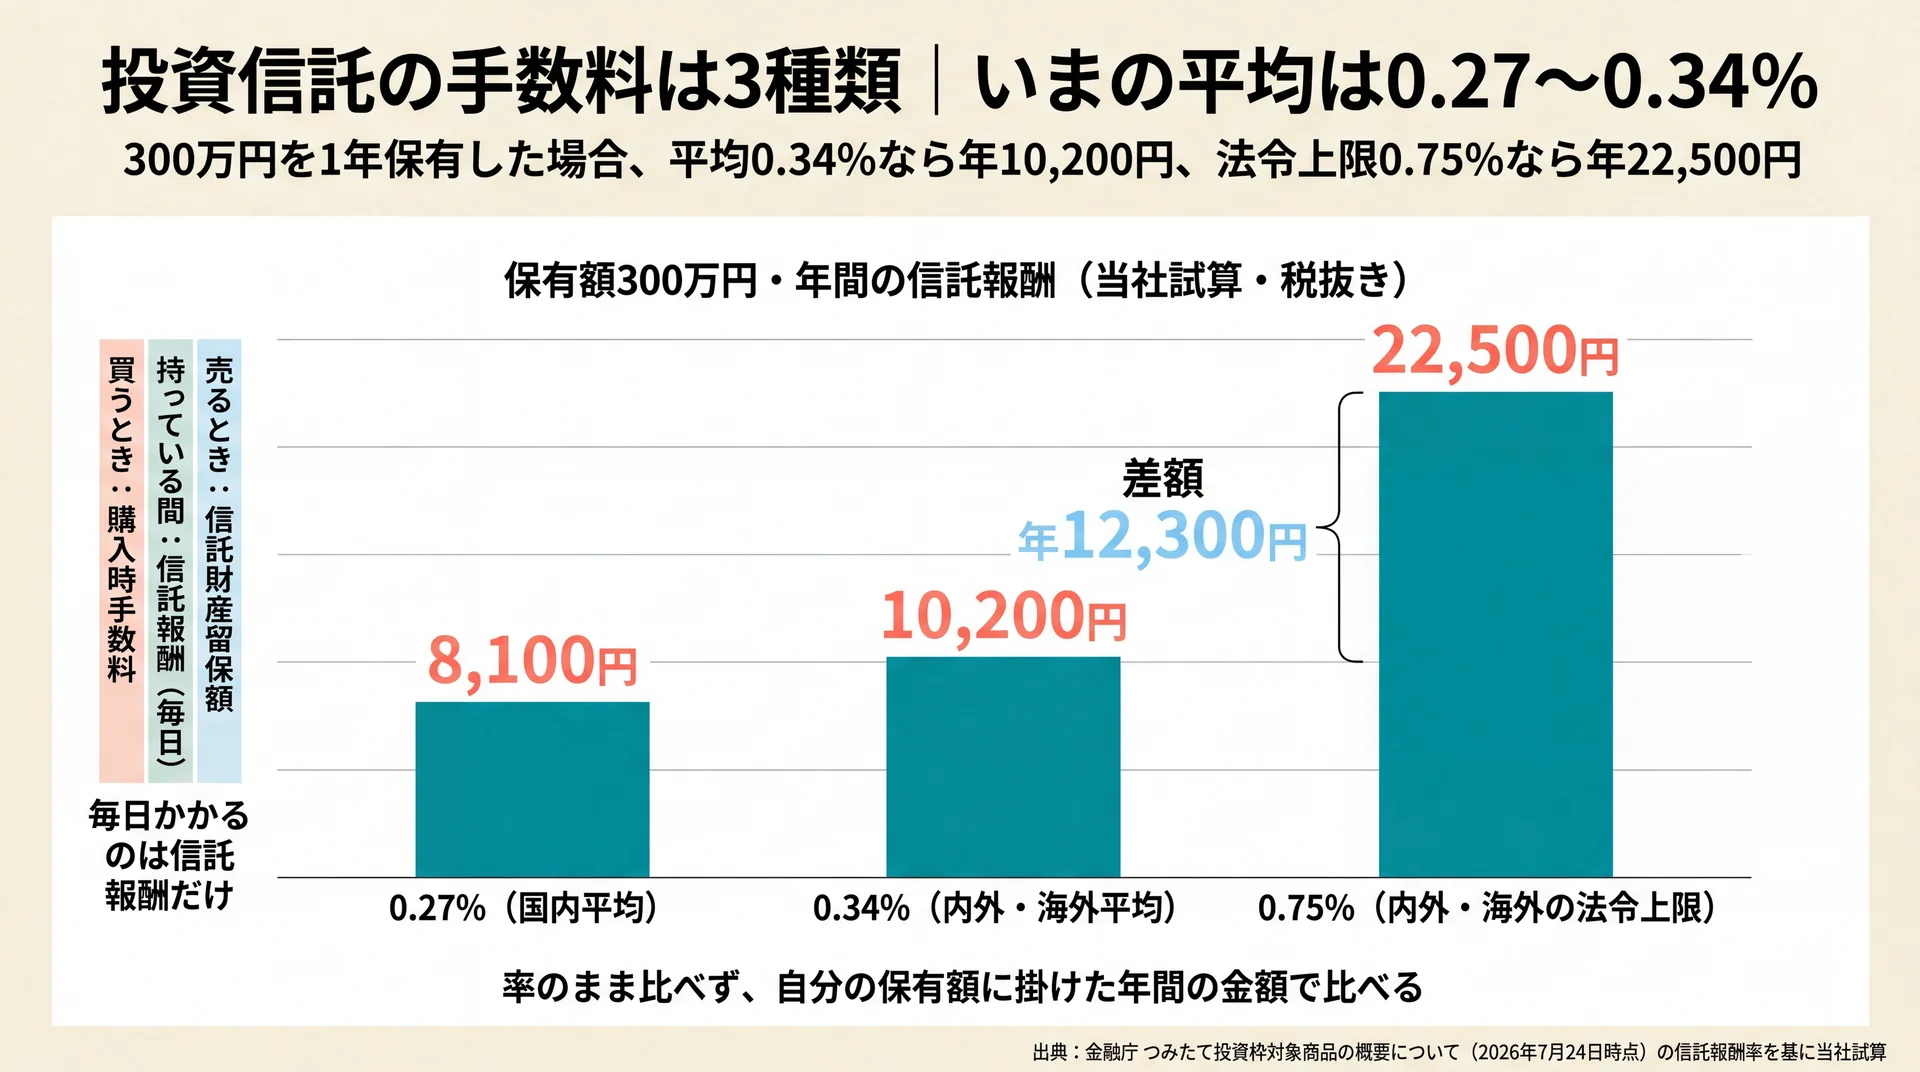
投資信託の費用は、買うとき・持っている間・売るときの3か所でかかります。このうち保有期間中ずっと差し引かれる信託報酬が最も影響が大きく、つみたて投資枠対象の指定インデックス投信では平均0.27%(国内)/0.34%(内外・海外)です(金融庁 つみたて投資枠対象商品の概要・2026年7月24日時点・税抜き)。
買うとき・持っている間・売るときの3つ
費用の名前と、かかるタイミングを整理します。
| 費用 | かかるタイミング | 内容 |
| 購入時手数料 | 買うとき | 販売会社に支払う。無料(ノーロード)の商品も多い |
| 信託報酬(運用管理費用) | 持っている間、毎日 | ファンドの財産から日々差し引かれる。運用会社・販売会社・信託銀行で分け合う |
| 信託財産留保額 | 売るとき | 換金に伴う費用を、残る保有者に負担させないために差し引かれる。かからない商品もある |
3つのうち、判断に最も効くのは信託報酬です。購入時手数料は1回きりですが、信託報酬は保有している限り毎日かかり続けます。しかも別途請求されず基準価額から自動的に差し引かれるため、支払っている実感が持ちにくい費用です。
つみたて投資枠対象の平均は0.27%と0.34%
費用が割高かどうかは、印象ではなく公表された率で確かめられます。金融庁のデータによれば、つみたて投資枠の対象となっている指定インデックス投信の信託報酬率は、投資先を国内とするもので平均0.27%、内外・海外とするもので平均0.34%です。法令上の上限も定められており、国内は0.5%、内外・海外は0.75%を超えることができません(金融庁 つみたて投資枠対象商品の概要について・2026年7月24日時点・いずれも税抜き)。
当社は費用を、「高いか安いか」の印象ではなく「毎年いくら払っているか」で確かめるものとして受講者と共有しています。制度側で上限が引かれているぶん、対象商品のなかで極端に高いものを選ぶ余地は構造的に小さくなっています。確認すべきなのは割高かどうかの噂ではなく、自分が選んだ商品の率が0.27〜0.34%の水準と比べてどこにあるかです。
保有額別に見た年間コストの実額
率のままでは負担の大きさが実感しにくいため、当社で金額に換算しました。
保有額別・年間の信託報酬コスト(当社試算・税抜き)
| 保有額 | 0.27%(国内平均) | 0.34%(内外・海外平均) | 0.75%(内外・海外の法令上限) |
| 50万円 | 1,350円 | 1,700円 | 3,750円 |
| 100万円 | 2,700円 | 3,400円 | 7,500円 |
| 300万円 | 8,100円 | 10,200円 | 22,500円 |
| 500万円 | 13,500円 | 17,000円 | 37,500円 |
試算の方法|対象: つみたて投資枠対象の指定インデックス投信の信託報酬率(平均および法令上限)/条件: 保有額を4水準に固定し、1年間その金額を保有し続けたと仮定/計算方法: 保有額 × 信託報酬率(税抜き)。値動きによる資産額の増減は考慮しない単純換算/データ出典: 金融庁 つみたて投資枠対象商品の概要について(2026年7月24日時点)。将来の運用成果を予測したものではありません。
300万円を保有した場合、平均0.34%なら年10,200円、法令上限の0.75%なら年22,500円で、差は年12,300円です。この差を大きいと見るか小さいと見るかは、保有額と保有期間で変わります。積み立てた場合に金額がどう積み上がるかを確認したい方は、投資信託 シュミレーションについてはこちらをご覧ください。
ここまでの要点: 費用は率ではなく、自分の保有額に対する年間の金額に直してください。金額で言えるようになった時点で、商品を比べる基準が手に入ります。
\ 手数料の実額から整理する /
毎年いくらを手数料として払っているかを、専属コンサルタントと一緒に洗い出せます。
投資信託を選ぶ順番は5,899本を段階的に絞ること
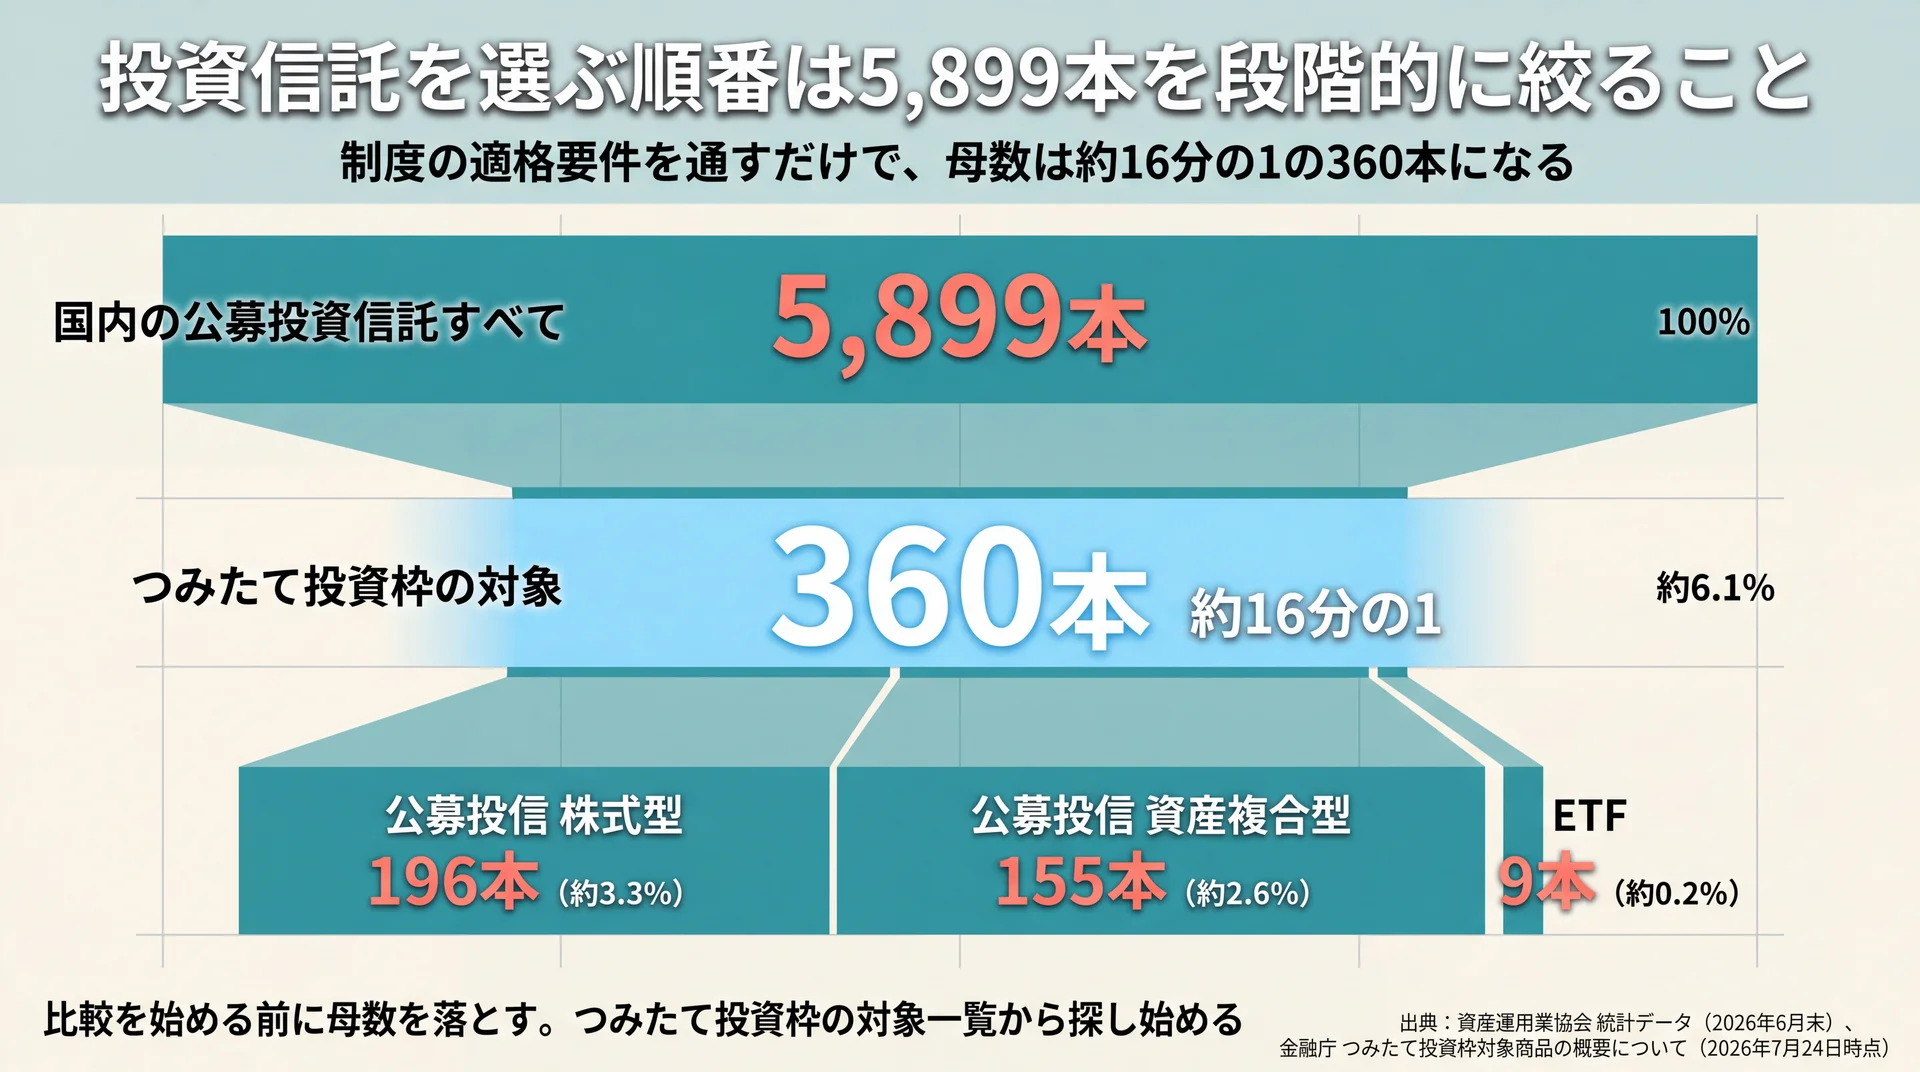
投資信託選びで最初にすべきなのは、比較ではなく母数を減らすことです。国内の公募投資信託5,899本に対し、つみたて投資枠の対象商品は360本で、制度の適格要件を通すだけで選択肢は約16分の1になります。母数を落としてから、前述の3軸で最後の1本まで絞り込みます。
母数は公募投信で5,899本ある
選べない原因は、判断力ではなく母数の大きさにあります。国内の公募投資信託は5,899本あります(資産運用業協会 統計データ・2026年6月末時点)。この5,899本すべてを比較して1本を決めるのは、現実的な作業ではありません。
一方で、長期の積立に適した商品として制度が定める要件を通ったものは360本です(金融庁の公表資料・2026年7月24日時点)。なお、この要件はNISAのつみたて投資枠に紐づく制度上の基準で、制度そのものの詳細は本記事の扱う範囲を超えるため触れません。
公募投資信託から最終候補までの絞り込み(当社集計)
| 段階 | 本数 | 母数に対する割合 |
| 国内の公募投資信託すべて | 5,899本 | 100% |
| うち、つみたて投資枠の対象 | 360本 | 約6.1% |
| ┗ 公募投信 株式型 | 196本 | 約3.3% |
| ┗ 公募投信 資産複合型 | 155本 | 約2.6% |
| ┗ ETF | 9本 | 約0.2% |
集計の方法|対象: 国内の公募投資信託と、つみたて投資枠の対象商品/基準時点: 公募投資信託は2026年6月末、つみたて投資枠対象は2026年7月24日/集計方法: 発表元・基準時点の異なる2つの統計を、同一の絞り込み軸(全体→制度適格→分類別)で接続し、母数に対する割合を算出/データ出典: 資産運用業協会 統計データ、金融庁 つみたて投資枠対象商品の概要について
3つの軸で最後の1本まで絞る
360本まで落ちたところで、前述の3軸を順に当てます。①何に投資するか——株式型か資産複合型かを決めれば、196本または155本まで絞られます。②どう運用するか——インデックス型に限定すれば、費用の水準もおのずと揃います。③いくら払うか——残った候補の信託報酬を、保有予定額に対する年間の金額に直して比べます。
5,899本を前に「目的に合ったもの」を考えるのと、196本を前に3軸を当てるのとでは、必要な判断の量がまったく違います。絞り込みは、比較の前に済ませておく作業です。
当社の見解|目的を考えるより先に母数を減らす
投資は目的から決める——順序としては正しい考え方です。ただし当社のABCashは、目的を言葉にする作業より先に制度の適格要件で母数を機械的に減らすことを標準の順番としています。5,899本という母数を前にしたままでは、目的を決めても選択が進まないためです。
その理由は、当社が金融商品を販売しない教育事業だからでもあります。特定の商品を勧める立場にないぶん、当社が提供できる価値は「どれを買うか」ではなく「どういう順番で決めるか」にあります。専属のファイナンシャルコンサルタントがマンツーマンで伴走する形をとり、2026年5月時点で累計9万人以上が受講しています。2025年4月から8月の受講者アンケートでは、トレーニング満足度は95%でした。
順番はもう一段手前から始まります。商品を決める前に、毎月いくらを何年動かさずにいられるかを家計から確定させてください。この金額と期間が決まっていれば、③の費用比較も現実の数字で行えます。なお、取り扱いは条件によって変わるため、個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士にご確認ください。
ここまでの要点: 選ぶ順番は、母数を制度で落とす→3軸を当てる→金額で比べる、の3段階です。比較から始めないでください。
投資信託についてよくある質問
投資信託と株式投資は何が違いますか?
銘柄を選ぶ人が違います。株式投資では、どの会社の株をいつ売買するかを自分で決めます。投資信託では運用会社が決め、1本のなかに多数の銘柄が入っています。そのため1社の値動きが資産全体に与える影響は小さくなりますが、大きく伸びた1社の恩恵も薄まります。どちらも元本は保証されません。
投資信託の分配金は株の配当と同じものですか?
同じではありません。分配金には、運用で増えた分から支払われる普通分配金と、元本の一部が払い戻される特別分配金(元本払戻金)の2種類があります。特別分配金は預けたお金が戻ってきているだけで、受け取った分だけ基準価額は下がります。分配金の額だけで比べず、基準価額と分配金を合わせた総額で判断してください。
インデックス型とアクティブ型はどちらを選べばよいですか?
一律にどちらが優れているとは言えません。インデックス型は指数と同じ動きをめざす運用で、値動きの説明がつきやすく、銘柄調査の手間がない分だけ保有中の費用も抑えられる傾向があります。アクティブ型は指数を上回る成果をめざしますが、費用が高いほど成果が高いという関係はありません。何を基準に成果を評価するか決めていない段階なら、値動きの理由を追いやすいインデックス型から理解を始めるほうが進めやすくなります。
投資信託はいくらから買えますか?
積立の最低金額は販売会社ごとに決まっており、まとまった資金がなくても始められます。実際の下限は、口座を開く販売会社の商品説明で確認してください。ただし少額でも元本割れの可能性はなくならないため、生活に必要な資金とは分けて考えてください。
運用会社が破綻したら預けたお金はどうなりますか?
投資家の資産は信託銀行が自社の財産とは分けて管理しているため、失われません。運用会社が破綻した場合はファンドが他社に引き継がれるか、繰上償還されて時価で返還されます。信託銀行や販売会社が破綻した場合も同様です。ただしこれは制度上の破綻に備えた仕組みであり、値動きによる元本割れを防ぐものではありません。
制度全体のなかでの位置づけや、積み立てた場合の試算まで確認したい方は、投資信託 シミュレーションの基礎からの総まとめはこちらをご覧ください。
まとめ
投資信託は、多くの人のお金をまとめて専門家が分散投資する金融商品で、資産は信託銀行が分別管理するため制度上の破綻からは守られています。保有中の費用は、つみたて投資枠対象の指定インデックス投信で平均0.27〜0.34%です。そして選ぶときは、5,899本という母数を制度で360本まで落としてから、投資対象・運用方針・費用の3軸を当ててください。次の一歩は、毎月いくらを何年動かさずにいられるかを、家計の数字から決めることです。
\ 累計9万人が受講した伴走型 /
何にいくらを何年置くかを、家計の数字から一緒に決めていきます。