
S&P500は2026年8月4日に7,736と2カ月ぶりの最高値を更新しました。一方で2026年末の専門家予想は「下落」から8,000まで割れています。本記事では予想の幅と、円建てで持つと結論がどう変わるかを公的データと日本経済新聞の報道から整理します。全体像は投資信託シミュレーションの完全ガイドにまとめています。
S&P500の今後の見通しは、いま何が起きて動いているのか
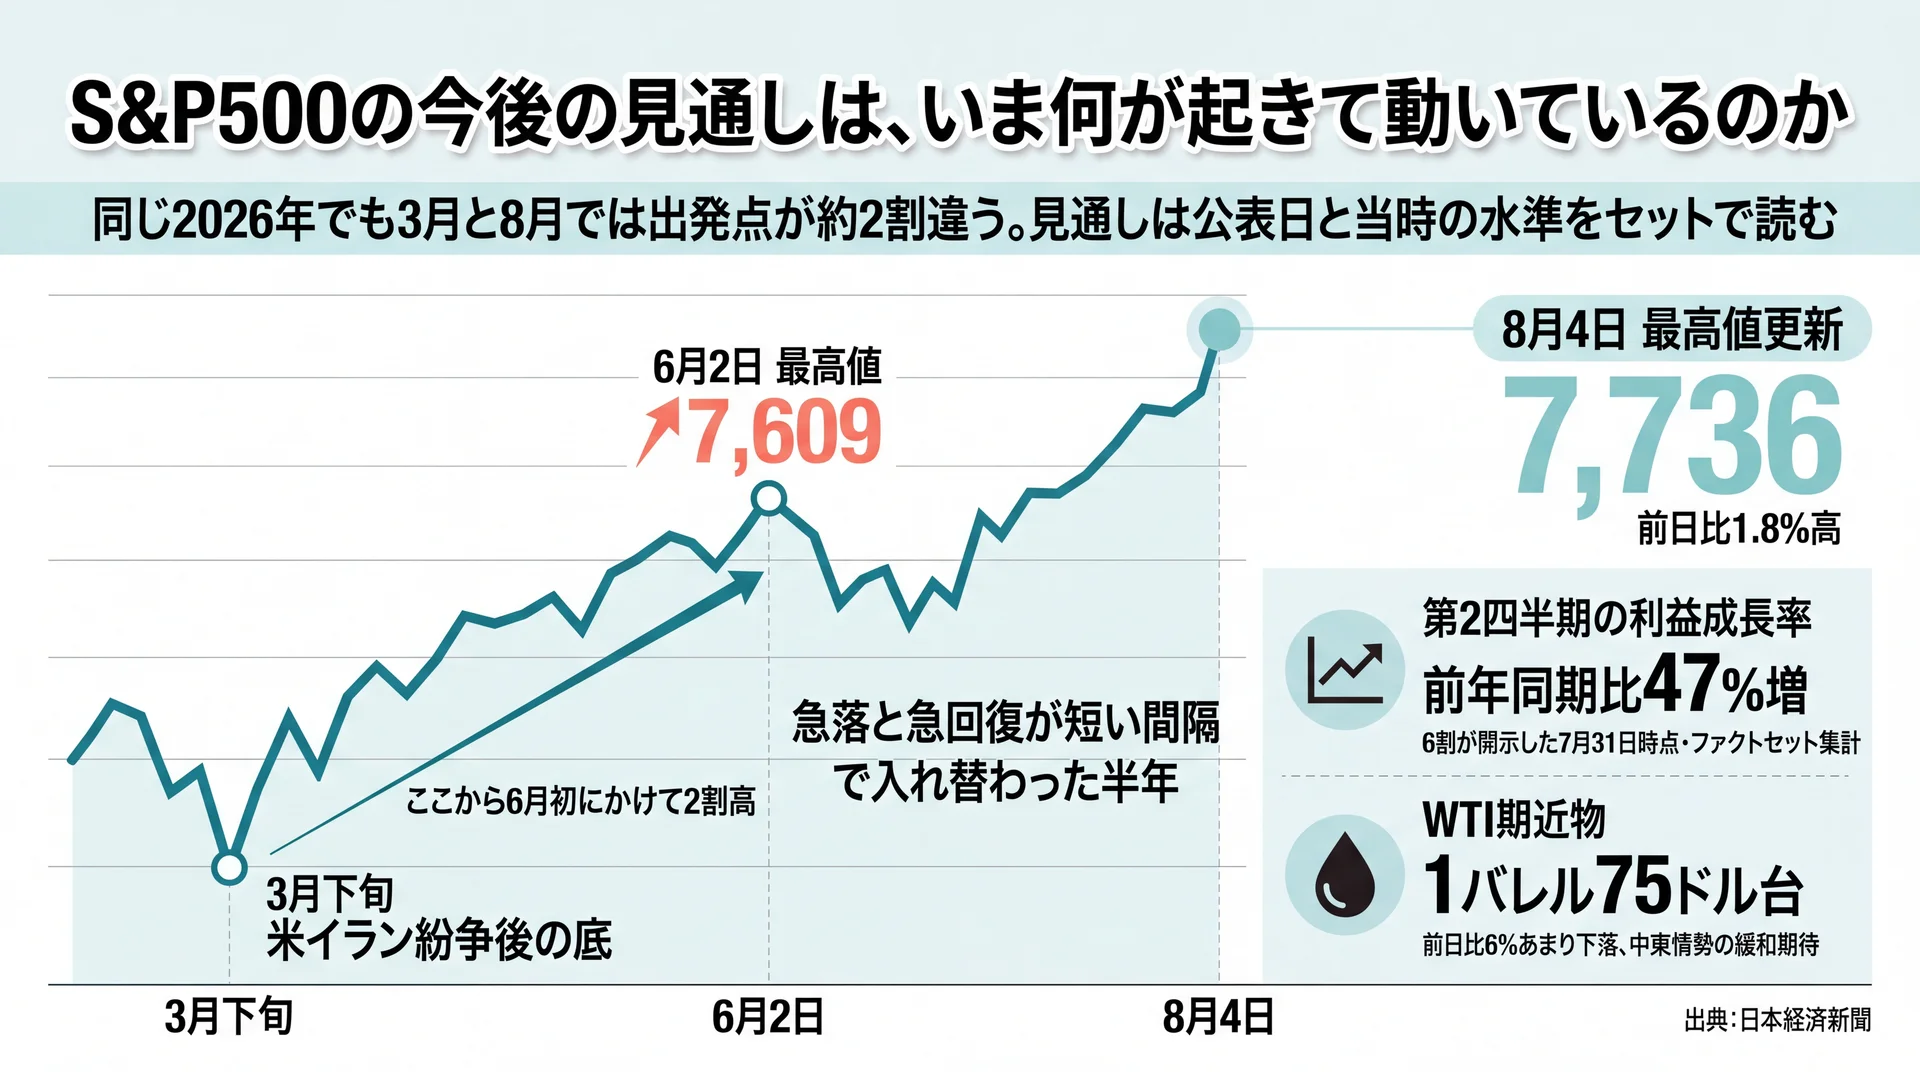
S&P500は2026年8月4日に前日比1.8%高の7,736で引け、6月2日に付けた最高値7,609を2カ月ぶりに上回りました(日本経済新聞、2026年8月5日)。中東情勢の緩和期待と好決算が重なった動きで、直近の半年は急落と急回復が短い間隔で入れ替わっています。
2026年前半は急落と急回復が同時に起きた
2026年の米国株は、値動きの方向が半年のあいだに何度も入れ替わりました。米イラン紛争の開始後に3月下旬で底を打ち、そこから6月初にかけて2割高と急ピッチで上昇しています。その後は2カ月ほど調整が続き、8月に入って最高値を更新しました。
直近の押し上げ材料は中東情勢です。ベッセント米財務長官がホルムズ海峡の開放などで「きょうか明日にも合意に至る可能性がある」と述べたことがきっかけとなり、米原油先物の指標であるWTIの期近物は一時1バレル75ドル台と前日比6%あまり下落しました。地政学リスクの後退が原油安を通じて株価を支えるという、教科書どおりの連動が起きた局面です。
当社はこの半年の値動きを、見通しそのものより「見通しが書かれた時期」の重みを示す事例だと見ています。見通し記事を読むときは、結論より先に公表日を確認してください。
上昇を支えているのは企業業績
相場を押し上げているもう一つの柱は、企業の稼ぐ力です。ファクトセットの集計によると、S&P500構成銘柄の6割が第2四半期決算を開示した2026年7月31日時点で、第2四半期の利益成長率は前年同期比47%増と記録的な増益になる見込みでした(日本経済新聞、2026年8月5日)。開示が6割まで進んだ途中段階の集計値であり、残り4割の内容次第で最終的な数字は動きます。
株価は業績の裏づけがあるときと、期待だけで動いているときで下げに対する耐性が変わります。当社は、いまの水準が業績の実績を伴っている点を強気材料と見ています。ただし増益率が高いほど翌年の比較対象も高くなり、伸び率の鈍化そのものが売り材料になります。見るべきは指数の水準そのものではなく、業績の伸びが次の四半期も続くかどうかです。
見通し記事は「いつ時点か」で結論が変わる
同じ2026年について書かれた見通しでも、3月に書かれたものと8月に書かれたものでは前提がまったく違います。3月時点では紛争開始直後の底値圏、8月時点では最高値圏という具合に、出発点が2割前後ずれているためです。
見通しは予測の内容と同じくらい、いつ・どの水準で書かれたかが情報の一部です。検索結果の上位に並ぶ記事が最新のものとは限らないため、公表日と当時の指数水準をセットで確認する習慣が判断の精度を左右します。なお、S&P500に連動する投資信託そのものの仕組みから確認したい場合は、投資信託の仕組みを解説した記事をご覧ください。
専門家の2026年末予想はどこまで一致しているのか
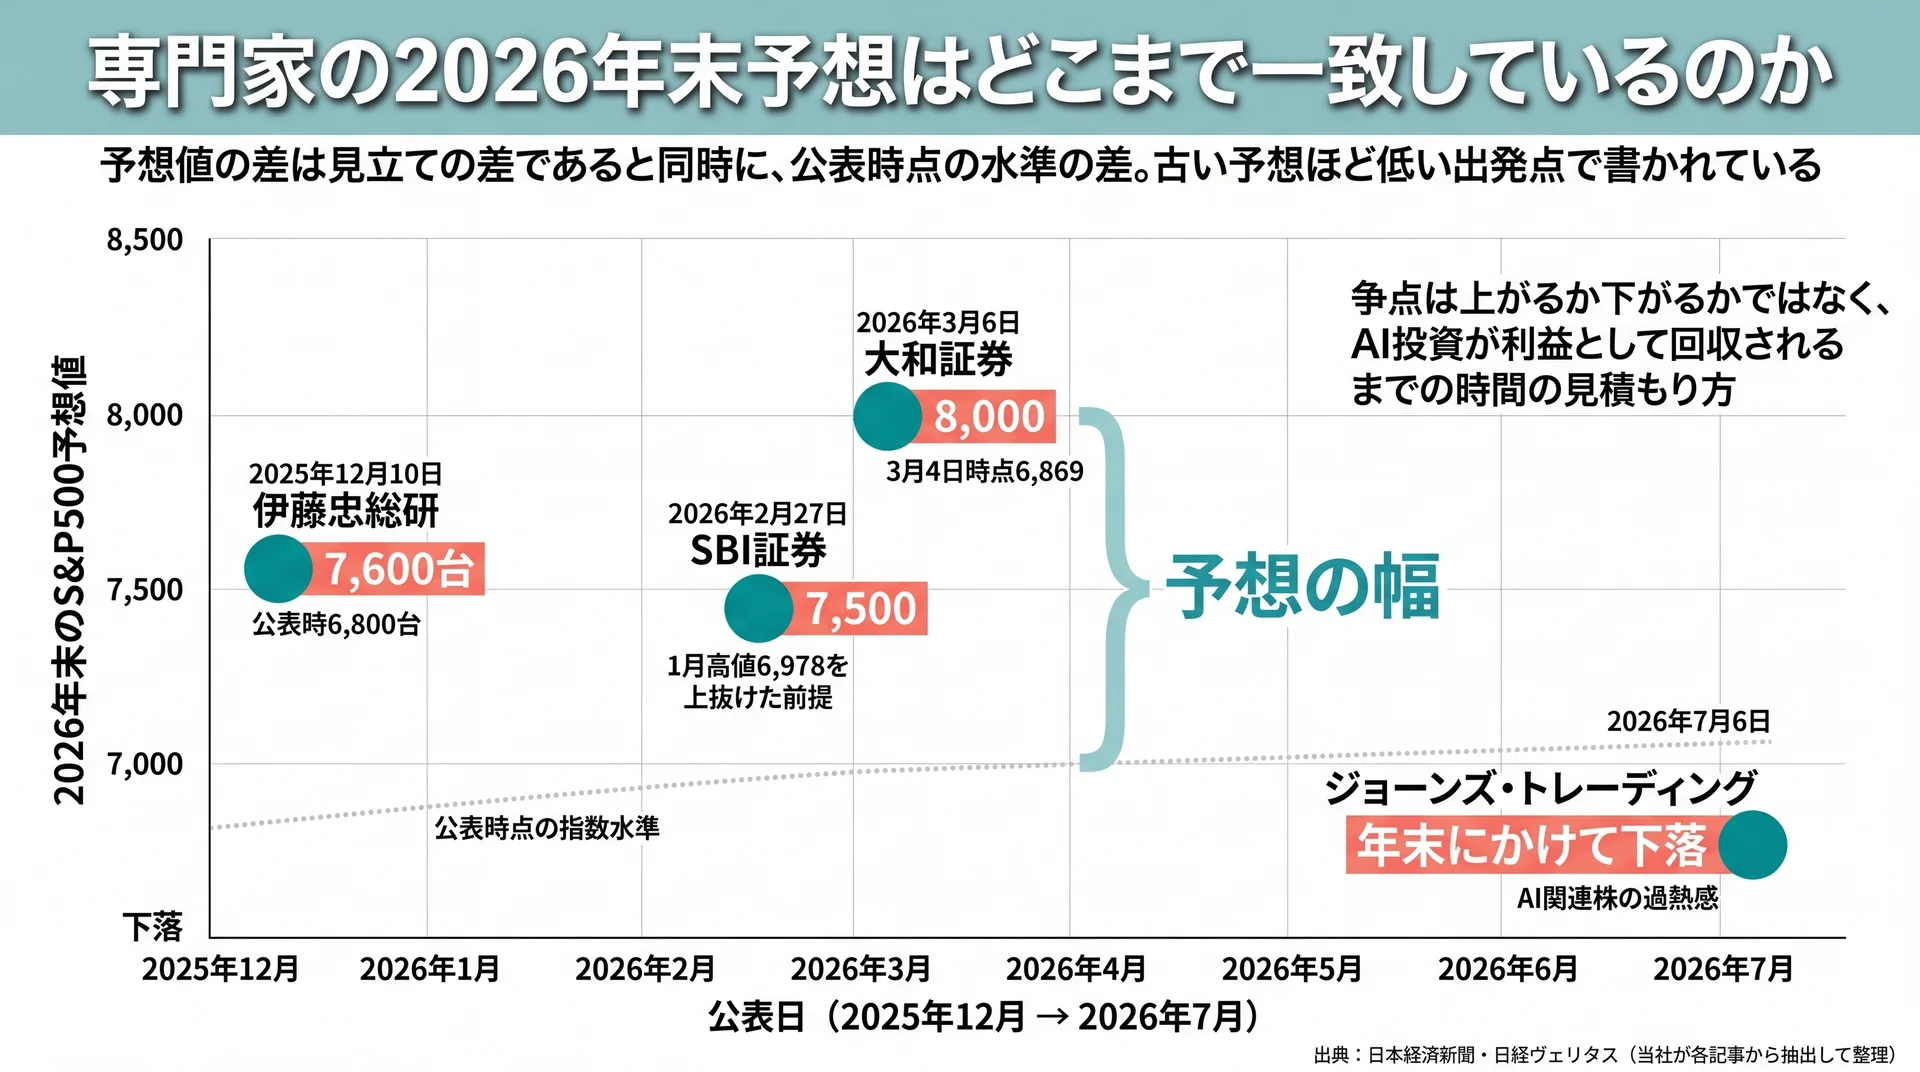
2026年末のS&P500について、公表されている予想は「年末にかけて下落」から「8,000に到達」まで開いています。上昇を見込む予想の中でも7,500〜8,000と500ポイント超の差があり、同じ市場を見ていても結論が一致していないのが実情です。予想は一つの数字ではなく、幅として受け取る必要があります。
2026年末予想は「下落」から8,000まで開いている
公表時期の異なる4つの見通しを、公表日順に並べたものが次の表です。当社が日本経済新聞の各記事から予想値と前提を突き合わせて整理しました。
| 公表日 | 予想元 | 2026年末のS&P500予想 | 公表時点の水準・前提 |
| 2025年12月10日 | 伊藤忠総研 高橋尚太郎氏 | 7,600台まで上昇 | 公表時6,800台。春の調整で一時6,700まで下落とみる(日本経済新聞) |
| 2026年2月27日 | SBI証券 齊木良氏 | 7,500に到達 | 1月高値6,978を上抜けた前提。年前半は調整の可能性(日本経済新聞) |
| 2026年3月6日 | 大和証券 津田遼太氏 | 8,000に達する | 3月4日時点6,869。年後半の利下げ進展を想定(日本経済新聞) |
| 2026年7月6日 | ジョーンズ・トレーディング マイケル・オローク氏 | 年末にかけて下落 | AI関連株に過熱感があり調整圧力が強まるとみる(日経ヴェリタス) |
データ出典: 日本経済新聞「相場を読む」および日経ヴェリタスの各記事(2025年12月〜2026年7月公表)。予想値・公表日・当時の指数水準は当社が各記事から抽出して整理しています。
同じ2026年末という一点について、専門家の見立ては上昇と下落に分かれています。これは誰かが間違っているというより、前提の置き方が違えば結論が変わるという当たり前の現れです。
予想の数字より前提の違いを見る
4つの見通しを並べると、数字の差が何から生まれているかが見えてきます。上昇予想はいずれも米連邦準備理事会の利下げ進展や企業業績の拡大を前提に置いている一方、下落予想はAI投資を主導するハイパースケーラーの設備投資がフリーキャッシュフローを圧迫する点を焦点にしています。
つまり争点は「相場が上がるか下がるか」ではなく、AI関連の巨額投資が利益として回収されるまでの時間をどう見積もるかという一点に集約されます。当社はこの構図を、予想を比べるときの実用的な軸として使っています。数字だけを見比べても優劣は判定できませんが、前提を見比べれば自分がどちらの見立てに納得できるかは判断できます。
予想が更新される前提で読む
見通しは固定された結論ではなく、材料の変化に応じて更新されるものです。実際に2025年12月時点で7,600台とされた予想は、その後の相場上昇を受けて各社が引き上げや見直しを重ねています。
公表から数カ月が経った予想は、すでに前提が入れ替わっている可能性があります。そのため一つの予想を長く持ち続けるより、複数の見立てを幅として把握しておくほうが、相場が動いたときに慌てにくくなります。より長い時間軸で年率リターンの目安から考えたい場合は、S&P500の10年後の予想をまとめた記事が参考になります。
要点: 2026年末のS&P500予想は下落から8,000まで割れており、争点はAI投資の回収時期の見積もり方にあります。単一の数字ではなく前提と幅で受け取ってください。
円建てで持つと、見通しはどう変わるのか
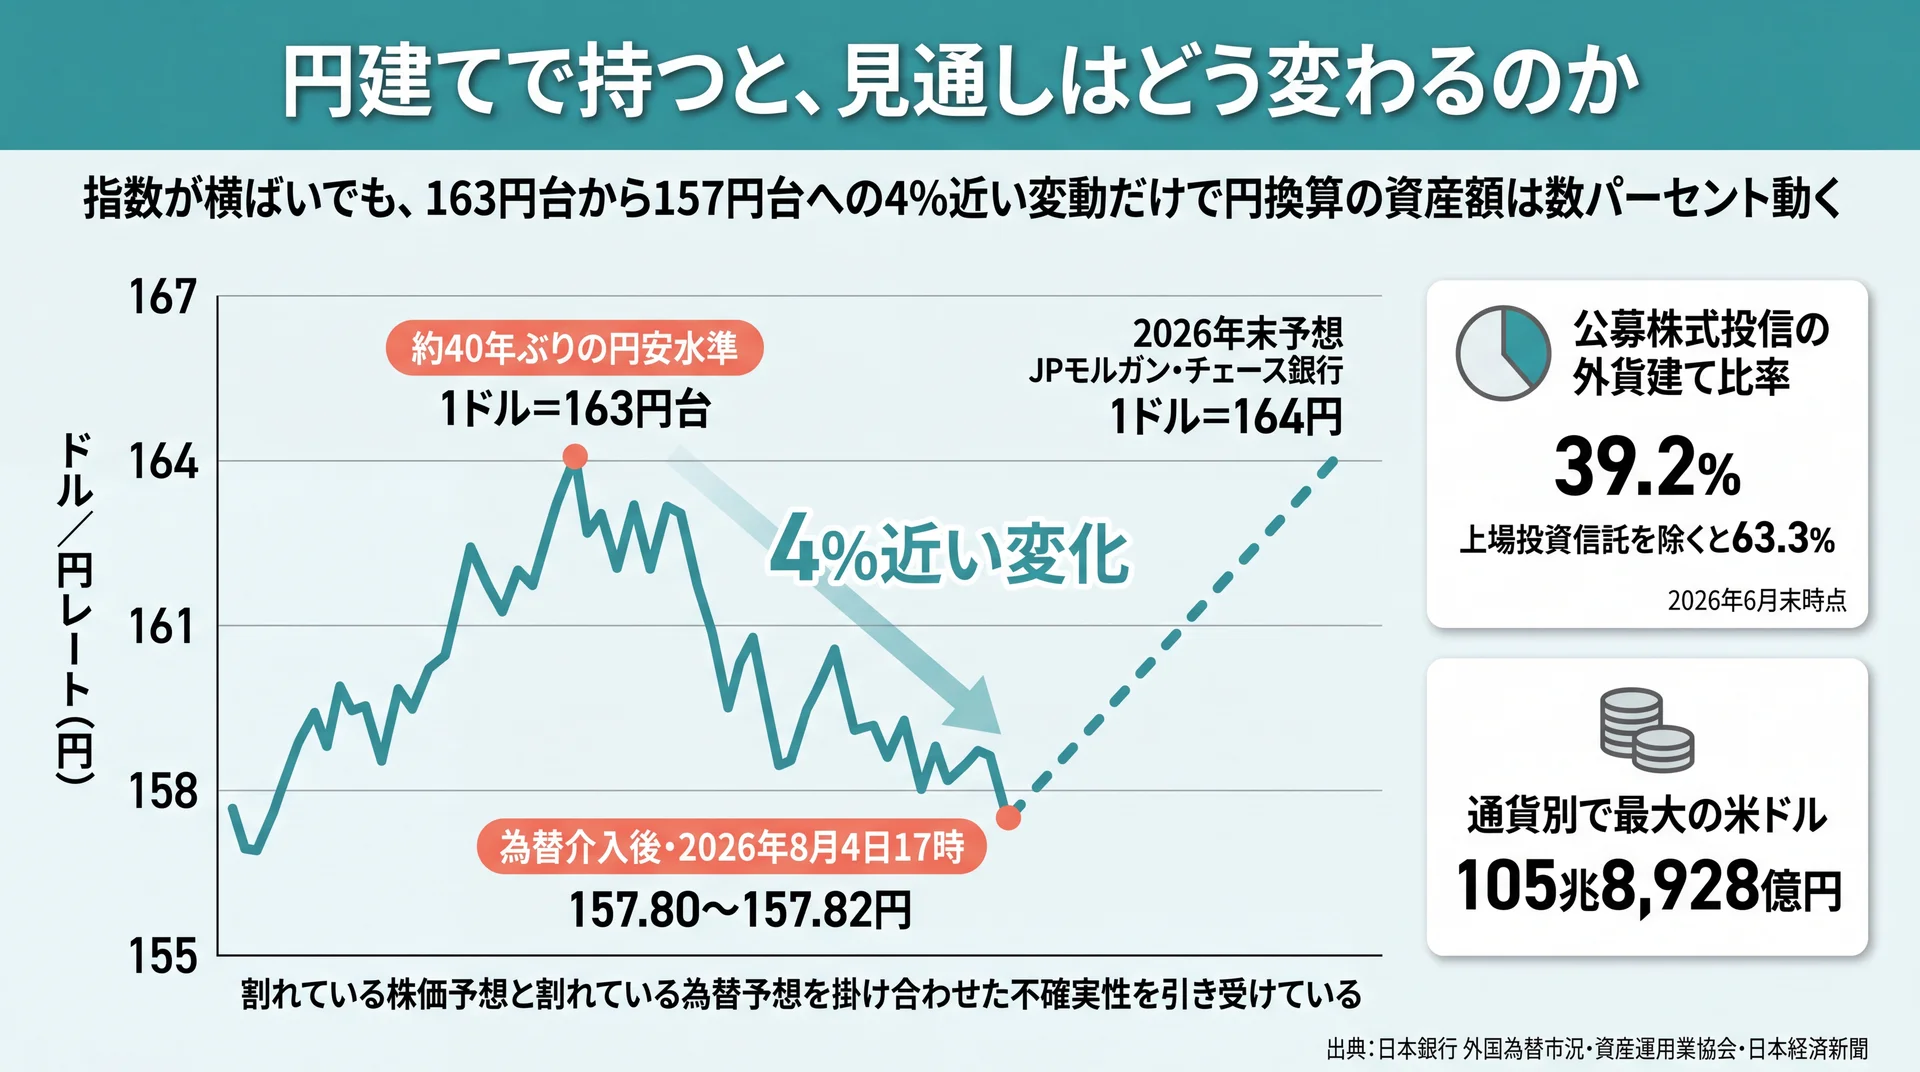
日本の投資家が受け取るリターンは、S&P500の値動きと為替の動きが合わさって決まります。日本銀行の公表によると、ドル/円は2026年8月4日17時時点で157.80〜157.82円でした(日本銀行 外国為替市況、日次公表)。指数がドル建てで上がっても、円高が同時に進めば円換算の評価額は伸びません。
円は40年ぶりの安値圏から急変動した
2026年の為替は、指数以上に大きく振れました。円相場は約40年ぶりの円安水準となる1ドル=163円台まで下落したあと、政府・日銀が米国と協調して円買いの為替介入に踏み切り急騰しています(日本経済新聞、2026年8月5日)。足元では157円台での推移です。
163円台から157円台への動きは、率にすると3〜4%程度の変化にあたります。指数が横ばいでも、この程度の為替変動だけで円換算の資産額は数パーセント動きます。たとえば米国株の投資信託を100万円分持っていれば、指数がまったく動かなくても円換算では3万〜4万円前後の差が出る計算です(本文の2つの為替水準から当社換算)。当社は、円建て投資家がこの変数を意識せずに指数の見通しだけを追うことを、判断材料の取りこぼしだと見ています。自分の資産の見通しを考えるときは、ドル建てのポイント数を円に直して確認してください。
日本の投信残高の6割超が外貨建て
為替の影響は一部の投資家に限った話ではありません。資産運用業協会の統計によると、2026年6月末時点で公募株式投信のうち外貨建て純資産の占める割合は39.2%、上場投資信託を除いた比率では63.3%にのぼります(資産運用業協会、2026年7月13日公表)。通貨別では米ドルが105兆8,928億円で最大です。
公募株式投信全体でみると、上場投資信託を除いた純資産の6割超が外貨建てで運用されている計算になります。個々の保有割合は選んだ商品によって変わりますが、市場全体では為替が「関係のある人だけの話題」ではなくなっています。当社は家計の資産全体を見るときに、円換算の推移で確認することを標準にしています。
為替の予想も専門家によって割れる
やっかいなのは、為替の見通しも株価と同じように一致していない点です。JPモルガン・チェース銀行の斉藤郁恵為替ストラテジストは2026年末の円相場を1ドル=164円と予想しています(日本経済新聞、2026年8月5日)。足元の157円台からは円安方向の見立てです。
円建て投資家は、割れている株価予想と割れている為替予想を掛け合わせた不確実性を引き受けています。当社は、この二重の不確実性を予想の精度で解こうとせず、どちらが外れても続けられる積立額に落とし込む形で扱っています。
\ 円換算の資産推移を一緒に確認 /
ドル建ての値動きと円換算の資産額を、専属コンサルタントと一緒に確認できます。
見通しが下振れするとしたら、引き金は何か
下振れの引き金として現在最も具体的に指摘されているのは、AI関連株の過熱と設備投資の負担です。ジョーンズ・トレーディングのマイケル・オローク氏は、ハイパースケーラーの巨額の資本支出がフリーキャッシュフローや自社株買いを圧迫する点を最大の焦点に挙げています(日経ヴェリタス、2026年7月6日)。
AI関連株への集中
S&P500は500銘柄で構成されますが、時価総額加重のため上位銘柄の影響が大きく出ます。近年の上昇はAI関連の大型銘柄が牽引してきたため、この分野の期待が後退すると指数全体が同じ方向に引っ張られます。
実際に2026年前半には、AIが既存ビジネスを代替するとの懸念が広がる局面もありました。指数に分散して投資していても、牽引役が一つのテーマに寄っていれば分散の効果は目減りします。「インデックス型なら分散できているから安心」という理解は、この点で修正が必要になります。
金利とインフレの再燃
もう一つの下振れ要因は金融政策です。2026年前半には、米連邦準備理事会が利下げに慎重な姿勢を続けたことが調整のきっかけとして挙げられていました。金利が高止まりすれば、将来利益を現在価値に割り引いたときの評価が下がり、成長株ほど影響を受けます。
原油価格も無関係ではありません。中東情勢が再び緊迫すればエネルギー価格を通じてインフレが再燃し、利下げの前提が崩れる経路があります。株価・金利・原油・為替は互いに連動しており、一つの材料が複数の経路で効くという点は押さえておくべき構造です。
下げ局面は多くの人に同時に効く
日本国内で見ても、影響の広がり方は無視できません。インデックス型ファンドの純資産総額は2026年6月末時点で222兆8,282億円と、公募株式投信の64.9%を占めます(資産運用業協会、2026年7月13日公表)。指数が下げれば、その影響は幅広い保有者に同時に及びます。
当社はこの構造を踏まえ、下げてから対応を考えるのではなく、下げても続けられる金額を先に決めておくことが実効的だと考えています。
見通しを気にしている人ほど、実は買付が止まっている
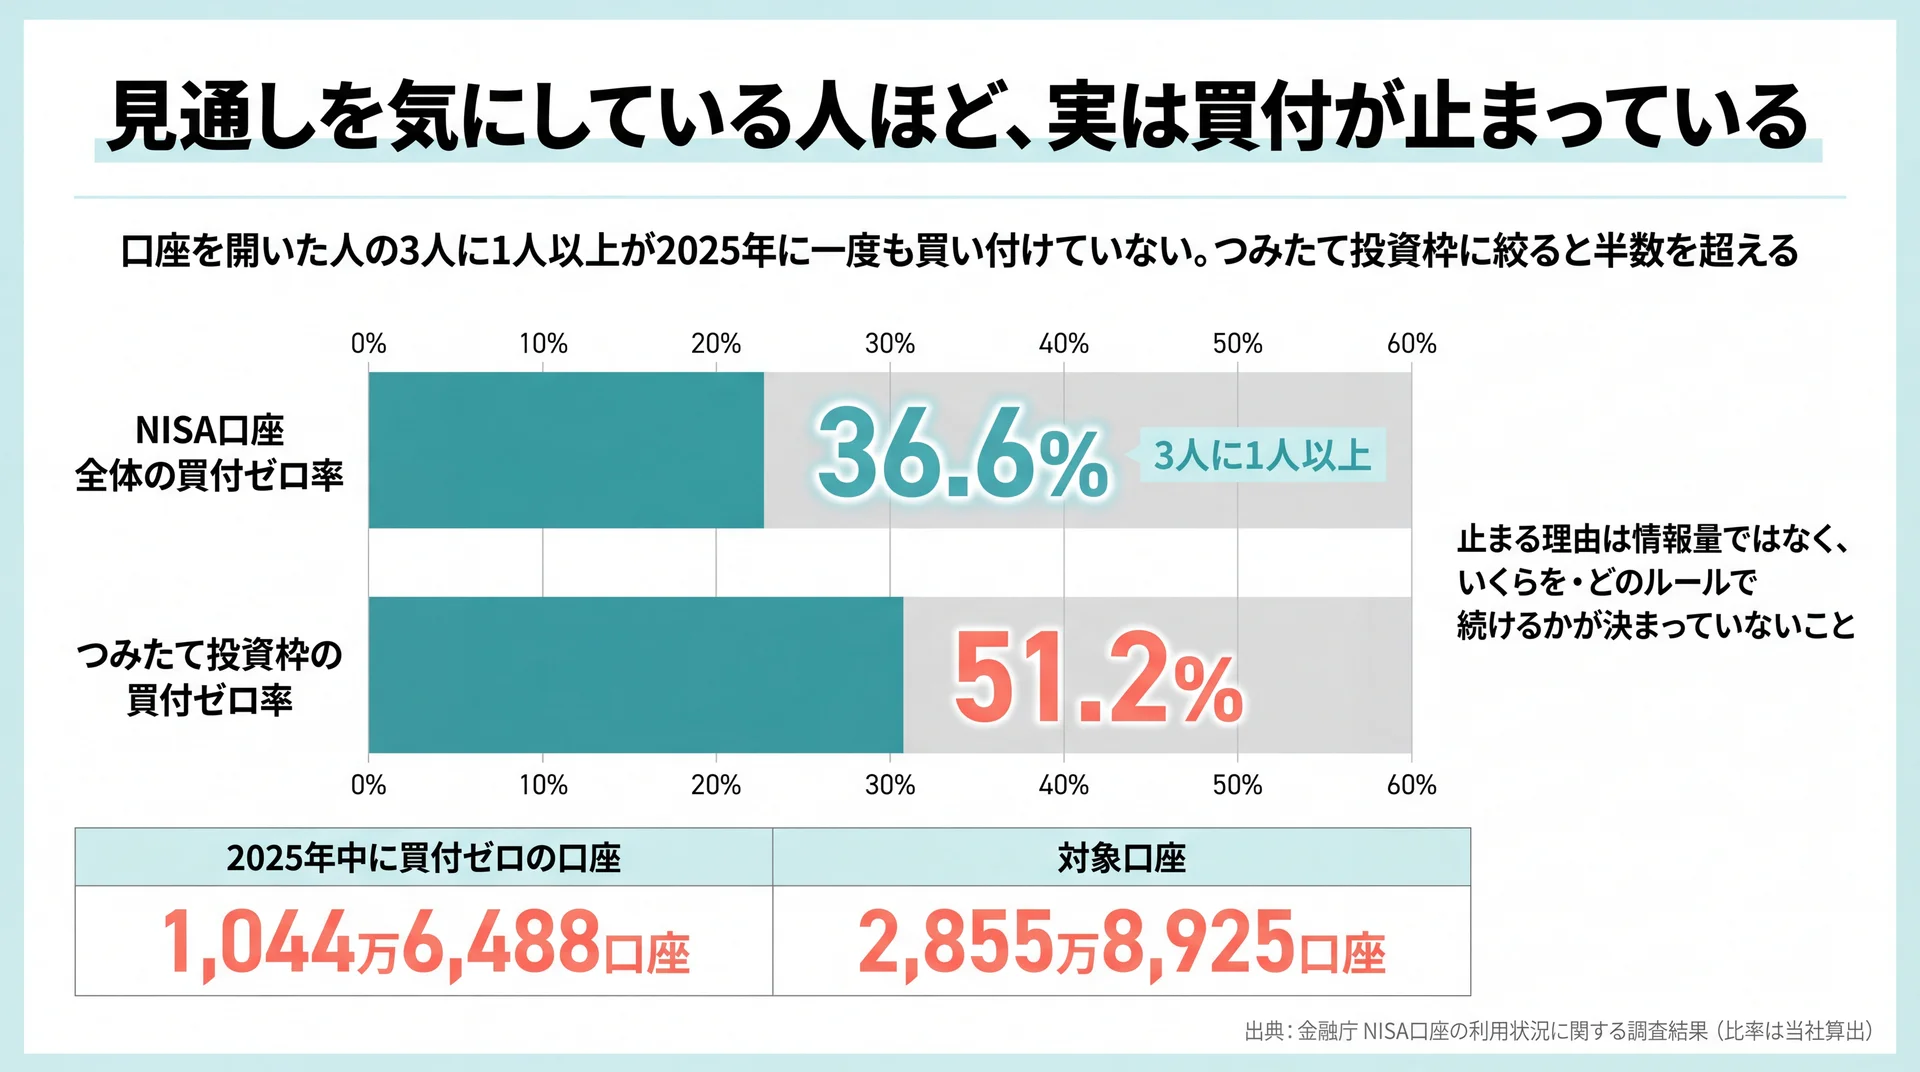
見通しへの関心が高まる一方で、口座では買付が起きていない実態があります。金融庁の調査によると、2025年中に一度も買付がなかったNISA口座は1,044万6,488口座で、対象口座2,855万8,925口座の36.6%にあたります(金融庁、2026年7月3日公表・比率は当社算出)。相場を追うことと資産形成が進むことは、別の話になりがちです。
NISA口座の36.6%は年間で一度も買付がない
金融庁が公表しているのは口座数の実数のみで、比率は掲載されていません。そこで当社が年代別に母数を揃えて算出したものが次の表です。
| 年代 | 2025年中に買付ゼロの口座 | 該当年代の口座数 | 買付ゼロ率(当社算出) |
| 全年代 | 10,446,488 | 28,558,925 | 36.6% |
| 20歳代 | 1,205,139 | 3,379,078 | 35.7% |
| 30歳代 | 1,452,171 | 5,002,912 | 29.0% |
| 40歳代 | 1,667,580 | 5,449,123 | 30.6% |
| 50歳代 | 1,769,810 | 5,591,021 | 31.7% |
| 60歳代 | 1,497,869 | 4,228,441 | 35.4% |
| 70歳代 | 1,571,243 | 3,134,939 | 50.1% |
調査方法: 対象は金融庁「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」に計上された全NISA口座。N=28,558,925口座。期間は2025年1月1日〜12月31日。同資料の「0円」欄(期間中に一度も買付がなかった口座数)を年代別の合計口座数で除して当社が算出しました。表には20歳代から70歳代までを掲載しており、全年代の欄にはこれ以外の年代も含まれます。データ出典は金融庁(2026年7月3日公表)です。なお同資料の注記により、この分布には2025年12月31日時点で廃止されている口座の取引も含まれます。
口座を開いた人の3人に1人以上が、1年を通じて一度も買い付けていません。年代別では70歳代の50.1%が最も高く、30歳代の29.0%が最も低い水準でした。つみたて投資枠だけで見ると、全体の比率は51.2%まで上がります。
止まっているのは情報不足ではない
NISA口座数は2,820万6,434口座、買付額の累計は71兆3,846億円に達しており(金融庁の同じ調査結果、2025年12月末時点)、制度の認知も口座開設も進んでいます。それでも買付が止まる口座が3分の1を超えるのは、原因が情報量ではないためです。
当社は、止まる理由の多くが「いくらを、どのルールで続けるか」が決まっていないことにあると見ています。見通しが割れている状況では、この未決定がそのまま様子見に変わります。
要点: NISA口座の36.6%は年間で一度も買付がなく、つみたて投資枠では51.2%に達します。見通しを追う前に、続ける金額とルールを決めることが先です。
当社の見解・スタンス: 一般的な解説では「長期投資家は短期の見通しに惑わされないことが大切」と案内されます。当社のABCashは、惑わされないという心構えではなく、見通しが変わっても動かさない範囲を先に決めておくことで解決すべきだと考えています。そのため家計の収支から積立可能額を確定させる工程をカリキュラムの前段に置き、専属コンサルタントが金額の設定まで一緒に決める運用を標準にしています。金融商品を販売しない教育事業であるため、特定の指数や商品を勧める立場は取りません。これまでに累計9万人以上の方が当社のトレーニングを受講し、トレーニング満足度は95%です。
今後の見通しを自分の判断にどう落とし込むか
見通しを行動に変える最短の方法は、変数を「自分で決められるもの」と「決められないもの」に分けることです。指数の水準も為替も予想はできても制御できませんが、積立額・積立の頻度・見直しの時期は自分で決められます。決められる側だけを先に固めれば、予想が外れても運用は続きます。
見通しを3層に分けて、決められる変数だけ決める
当社が家計の相談で使っている整理の仕方をそのまま並べると、次の3層になります。
| 層 | 内容 | 自分で決められるか | 取るべき対応 |
| 指数要因 | 米国企業の業績、AI投資の回収、FRBの金融政策 | 決められない | 前提の違いとして把握するにとどめる |
| 為替要因 | ドル/円の水準、為替介入、日米の金利差 | 決められない | 円換算で資産を確認する習慣を持つ |
| 自分の行動 | 積立額、積立の頻度、見直しの時期、生活防衛資金 | 決められる | 相場を見る前に数値として確定させる |
この3層は当社の判断軸であり、上2層に時間を使っても行動は変わりません。予想の精度を上げる努力より、3層目を先に決めるほうが結果に効くというのが当社の立場です。
見通しで売買するとNISAの枠が戻らない
見通しに応じて売買することには、制度上のコストもあります。NISAでは売却した商品の簿価分の非課税保有限度額を再利用できますが、その復活は翌年以降であり、売却した年のうちには戻りません(金融庁 NISA特設ウェブサイト)。
年間投資枠はつみたて投資枠120万円・成長投資枠240万円の合計360万円です。下がりそうだからと売却すると、その年の枠は使い切られたまま戻りません。この制度設計自体が、短期の見通しに反応した売買を想定していない構造だといえます。NISAの枠内では、見通しではなくルールで運用するほうが制度と噛み合います。
判断に迷う部分は専門家に確認する
積立額をいくらに置くかは、収入・支出・生活防衛資金・使う予定のある資金など、個人の条件によって答えが変わります。相場の見通しがどうであれ、生活費に食い込む金額での積立は続けにくく、下げ局面で解約につながりやすくなります。
本記事は一般的な情報の整理であり、個別の投資判断は自己責任となります。個別の資産設計や商品選択については、有資格のファイナンシャルプランナーや金融機関へご相談ください。当社は金融商品を販売しない立場から、判断の材料と決め方の手順を整えるところを担っています。
S&P500の今後の見通しに関するよくある質問
Q1. S&P500の最新の見通しはどこで確認すればよいですか?
証券会社やシンクタンクのストラテジストが公表する見解が、主要ビジネスメディアで随時報じられています。確認するときは予想値だけでなく、公表日と当時の指数水準もあわせて見てください。数カ月前の予想は前提が入れ替わっている可能性があります。為替については日本銀行の外国為替市況で毎営業日の実勢レートを確認できます。
Q2. AI関連株の調整はS&P500全体にどこまで影響しますか?
S&P500は時価総額加重で算出されるため、上位を占めるAI関連の大型銘柄が下げると指数全体が同じ方向に動きます。2026年7月時点でも、ハイパースケーラーの設備投資がフリーキャッシュフローを圧迫する点が下落予想の最大の焦点として挙げられていました(日経ヴェリタス、2026年7月6日)。500銘柄に分散していても、牽引役が一つのテーマに寄っている点は認識しておく必要があります。
Q3. NISAでS&P500を積み立て中ですが、見通しが悪いときは止めるべきですか?
一般論として、見通しを理由に積立を止めることは制度と噛み合いません。NISAは売却しても非課税保有限度額の再利用が翌年以降になるため、その年の枠を戻せないからです(金融庁 NISA特設ウェブサイト)。判断の基準は相場の見通しではなく、その金額を生活に無理なく続けられるかどうかに置くほうが制度と噛み合います。個別の事情に応じた判断は、有資格のファイナンシャルプランナーや金融機関にご確認ください。
Q4. 今後の利回りはどのくらいを見ておけばよいですか?
短期の年率利回りを一つの数字で見積もることには、実益が乏しいのが実情です。2026年末という同一時点でさえ専門家の予想は下落から8,000まで割れており、1年単位の数字を一つに定めることは困難です。長い時間軸で年率リターンの目安から考えたい場合は、投資信託シミュレーションの基礎からの総まとめで全体像を確認してください。
まとめ
S&P500は2026年8月4日に7,736で最高値を更新しましたが、2026年末の専門家予想は下落から8,000まで割れており、一つの数字に頼れる状況ではありません。円建てで保有する場合は、割れている株価予想と割れている為替予想を掛け合わせた不確実性を引き受けることになります。一方でNISA口座の36.6%は年間で一度も買付がありません。相場を見る前に、自分が続けられる積立額とルールを数値で決めてください。
\ 累計9万人が受講した無料体験 /
60〜80分程度のマンツーマンで、あなたの家計に合う積立額の決め方を一緒に整理します。