カテゴリー: 投資信託・積立

  • 積立投資枠と成長投資枠の違い|制度と実際の使われ方で比較

    積立投資枠と成長投資枠の最大の違いは買い方です。積立投資枠は積立の設定でしか買えず、成長投資枠は一括でも積立でも買えます。年間の上限額や対象商品にも差がありますが、実際に買える商品の多くは重なっています。制度のルールと2025年の買付データの両面から、4つの違いを整理します。

    積立投資枠と成長投資枠の違いは4点に集約できる
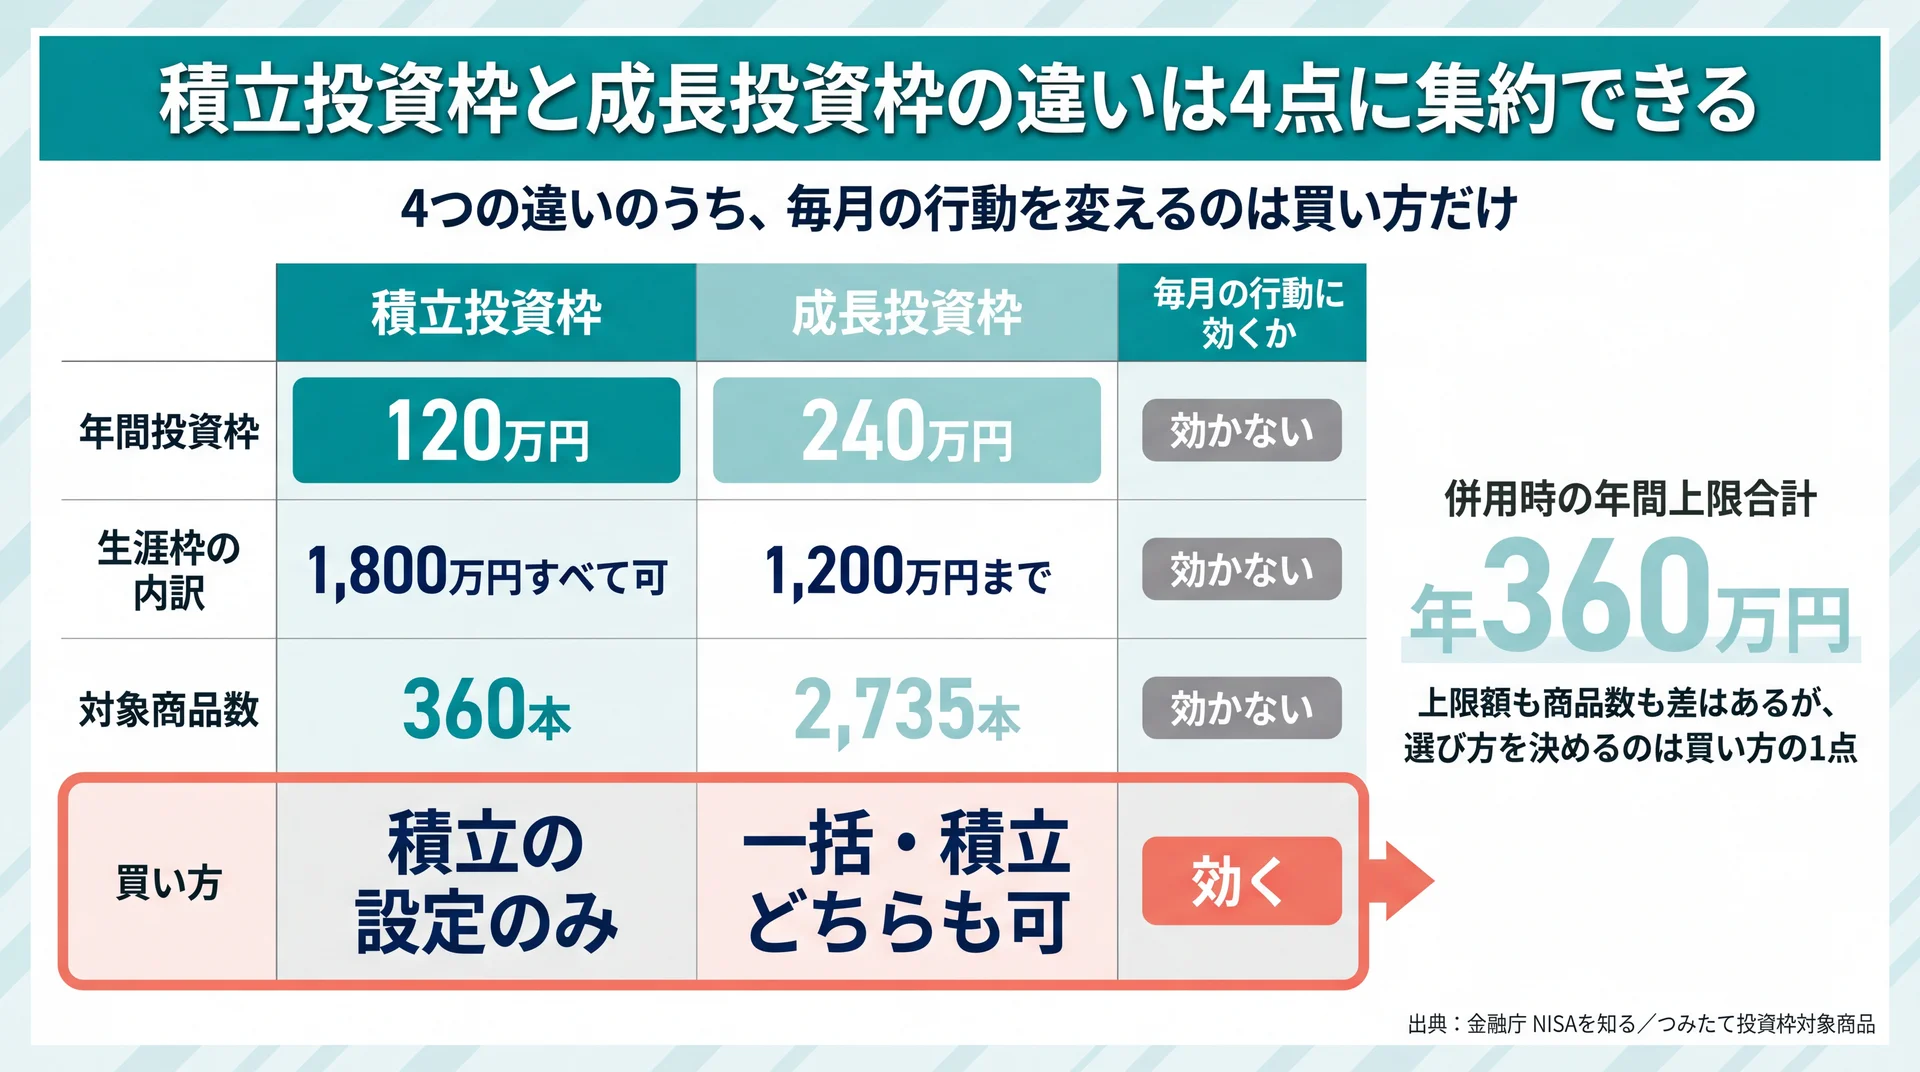
    上限額・生涯枠の内訳・対象商品数の3点は毎月の行動を変えず、買い方の違いだけが枠選びを決めることを示す4軸比較図
    4つの違いを「毎月の行動に効くか」で仕分けると、効くのは買い方の1点だけ(出典: 金融庁 NISAを知る・つみたて投資枠対象商品を基に当社作成)

    2つの枠の違いは、年間の上限額、生涯枠の内訳、買い方、対象商品の4点です。年間投資枠は積立投資枠が120万円、成長投資枠が240万円で、併用すれば最大360万円になります(金融庁 NISAを知る)。このうち毎月の行動を左右するのは、買い方の違いだけです。

    ルールが同じでも、実際の使われ方まで同じとは限りません。下の表に制度上の違いと2025年の実態を並べました。

    積立投資枠と成長投資枠の二層比較(当社作成)

    比較軸 積立投資枠 成長投資枠
    [ルール層]年間投資枠 120万円 240万円
    [ルール層]生涯枠の内訳 1,800万円すべてに充当可 1,800万円のうち1,200万円まで
    [ルール層]買い方 積立の設定のみ 一括・積立のどちらも可
    [ルール層]対象商品数 360本 2,735本
    [ルール層]非課税保有期間 無期限 無期限
    [実態層]2025年の新規買付額 6兆2,349億円 12兆5,138億円
    [実態層]買付額に占める投資信託 99.5% 51.1%
    [実態層]1年間買付がなかった口座 51.2% 63.5%

    ルール層は金融庁 NISAを知る(2026年8月時点)とつみたて投資枠対象商品(2026年7月30日更新)、実態層は金融庁 NISA口座の利用状況に関する調査結果(2026年7月3日公表)に基づき、比率は当社が算出しました。

    当社はこの2層を分けて見ています。ルール層だけなら成長投資枠は上限が2倍の上位互換に見えますが、実態層まで並べると2つの枠を分けているのは商品の格ではなく買い方だとわかります。制度全体の位置関係を確認したい方は、投資信託 シミュレーションの全体像を整理した完全ガイドをご覧ください。

    年間の上限額と生涯枠の内訳が違う

    年間の上限は積立投資枠が120万円、成長投資枠が240万円です。月額に直すと10万円と20万円で、両方を使えば年360万円まで投資できます。

    生涯にわたって非課税で保有できる限度額は、2つの枠を合わせて1,800万円です。ここに1点だけ非対称なルールがあります。成長投資枠として使えるのは1,800万円のうち1,200万円までで、上限いっぱいまで成長投資枠だけで埋めることはできません。一方の積立投資枠には内訳の制限がなく、1,800万円すべてを積立投資枠で使い切ることも可能です。

    この非対称は、制度が長期の積立を基本形に据えていることの表れです。ただし当社は、この上限額の差を枠選びの判断材料にする必要はほとんどないと考えています。年間の上限に届く水準まで投資している口座は、後述するとおりどちらの枠でも少数だからです。

    買い方が違う|積立設定か、一括もできるか

    積立投資枠で買えるのは、あらかじめ商品と金額と頻度を登録した積立設定による買付だけです。成長投資枠は積立設定でも買えますし、好きなタイミングでまとめて買うこともできます。

    ボーナスが入ったからその月に120万円分をまとめて買う、という使い方は積立投資枠ではできません。同じ投資信託を同じ金額だけ買う場合でも、一括で買いたいなら成長投資枠を使うことになります。

    この差は操作の手間にとどまりません。積立設定は一度登録すれば売買を判断する回数がほぼゼロになりますが、一括買付は「いつ買うか」を毎回自分で決める必要があります。当社は、判断の回数が増えることは初心者にとってリスクだと見ています。買うタイミングを外したという後悔が、次の一歩を止めてしまうためです。

    対象商品の違い|360本と2,735本はどこまで重なるのか
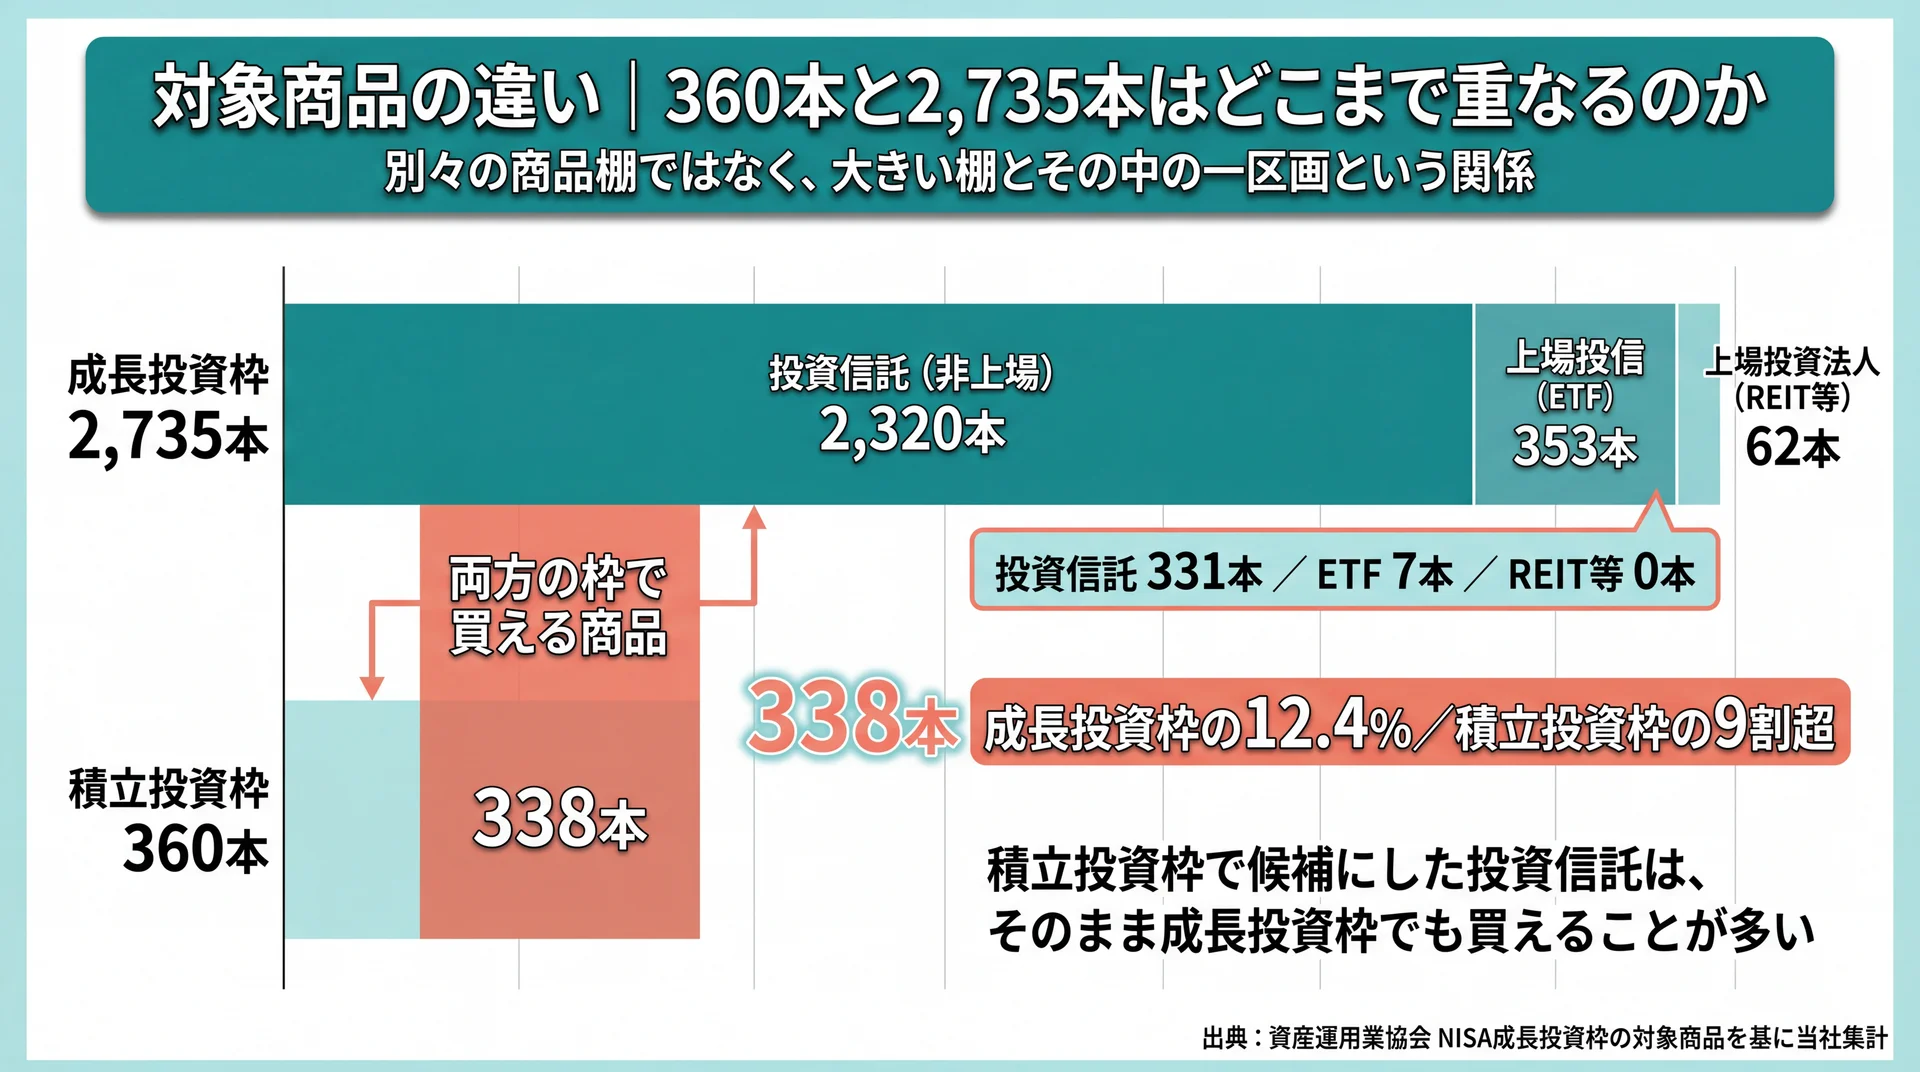
    成長投資枠2,735本の内訳と、うち338本が積立投資枠と重なり積立投資枠の9割超が成長投資枠でも買えることを示す重なり図
    2つの枠は別々の商品棚ではなく、大きい棚とその中の一区画という関係(出典: 資産運用業協会 NISA成長投資枠の対象商品を基に当社集計)

    対象商品数は積立投資枠が360本、成長投資枠が2,735本です。ただし成長投資枠の対象商品のうち338本は積立投資枠でも買えます。裏返すと、積立投資枠の対象商品はその9割超が成長投資枠でも購入できます。2つは別々の商品棚ではありません。

    成長投資枠で買えない商品には共通点がある

    成長投資枠は幅広い商品を扱いますが、無制限ではありません。金融庁は除外される商品として、整理・監理銘柄、信託期間が20年未満の投資信託、毎月分配型の投資信託、デリバティブ取引を用いた一定の投資信託等を挙げています。

    除外の基準を並べると、共通しているのは長く持ち続けることを前提にできない商品という点です。上場廃止が近い銘柄、20年を待たずに終わる投資信託、毎月払い出す商品は、いずれも長期保有と相性がよくありません。

    当社はこの線引きを、成長投資枠にも長期保有の思想が通っている証拠だと読んでいます。成長投資枠は「何でも買える枠」ではなく、短期売買向けの商品を制度側があらかじめ外している枠です。枠を比べるときは、除外リストの細部より設計思想を押さえるほうが実用的です。

    同じ投資信託が両方の枠に出てくる理由

    証券口座で商品を検索すると、同じ投資信託が積立投資枠にも成長投資枠にも表示されることがあります。これは表示の不具合ではなく、対象商品リストが実際に重なっているためです。

    成長投資枠の対象商品2,735本の内訳(当社集計)

    区分 本数 積立投資枠でも買える 成長投資枠のみ
    投資信託(非上場) 2,320本 331本 1,989本
    上場投信(ETF) 353本 7本 346本
    上場投資法人(REIT等) 62本 0本 62本
    合計 2,735本 338本(12.4%) 2,397本(87.6%)

    集計の前提: 対象は成長投資枠対象商品リスト2ファイル、基準日は非上場ファンドが2026年7月30日、上場ファンドが同年7月24日です。追加・変更行をファンドコードで名寄せし、削除届出のあった銘柄を控除したうえで、リスト内の「つみたて投資枠の対象・非対象」列により分類しました。データ出典は資産運用業協会 NISA成長投資枠の対象商品です。

    読み取れるのは、2つの枠は大きい商品棚と、その中の一区画という関係にあるということです。

    だから当社は、商品数の多さを難易度の指標にしません。選べない原因は選択肢の多さではなく、毎月いくら出せるかという物差しが決まっていないことにあります。金融商品を販売しない教育事業のため、どちらの枠を選んでも当社の収益は変わりません。

    要点: 対象商品数は360本と2,735本で7倍以上の開きがありますが、積立投資枠の対象商品の9割超は成長投資枠でも買えます。違いは商品の種類そのものより、買い方の制約にあります。

    実際の使われ方はどう違うのか|2025年の買付データ
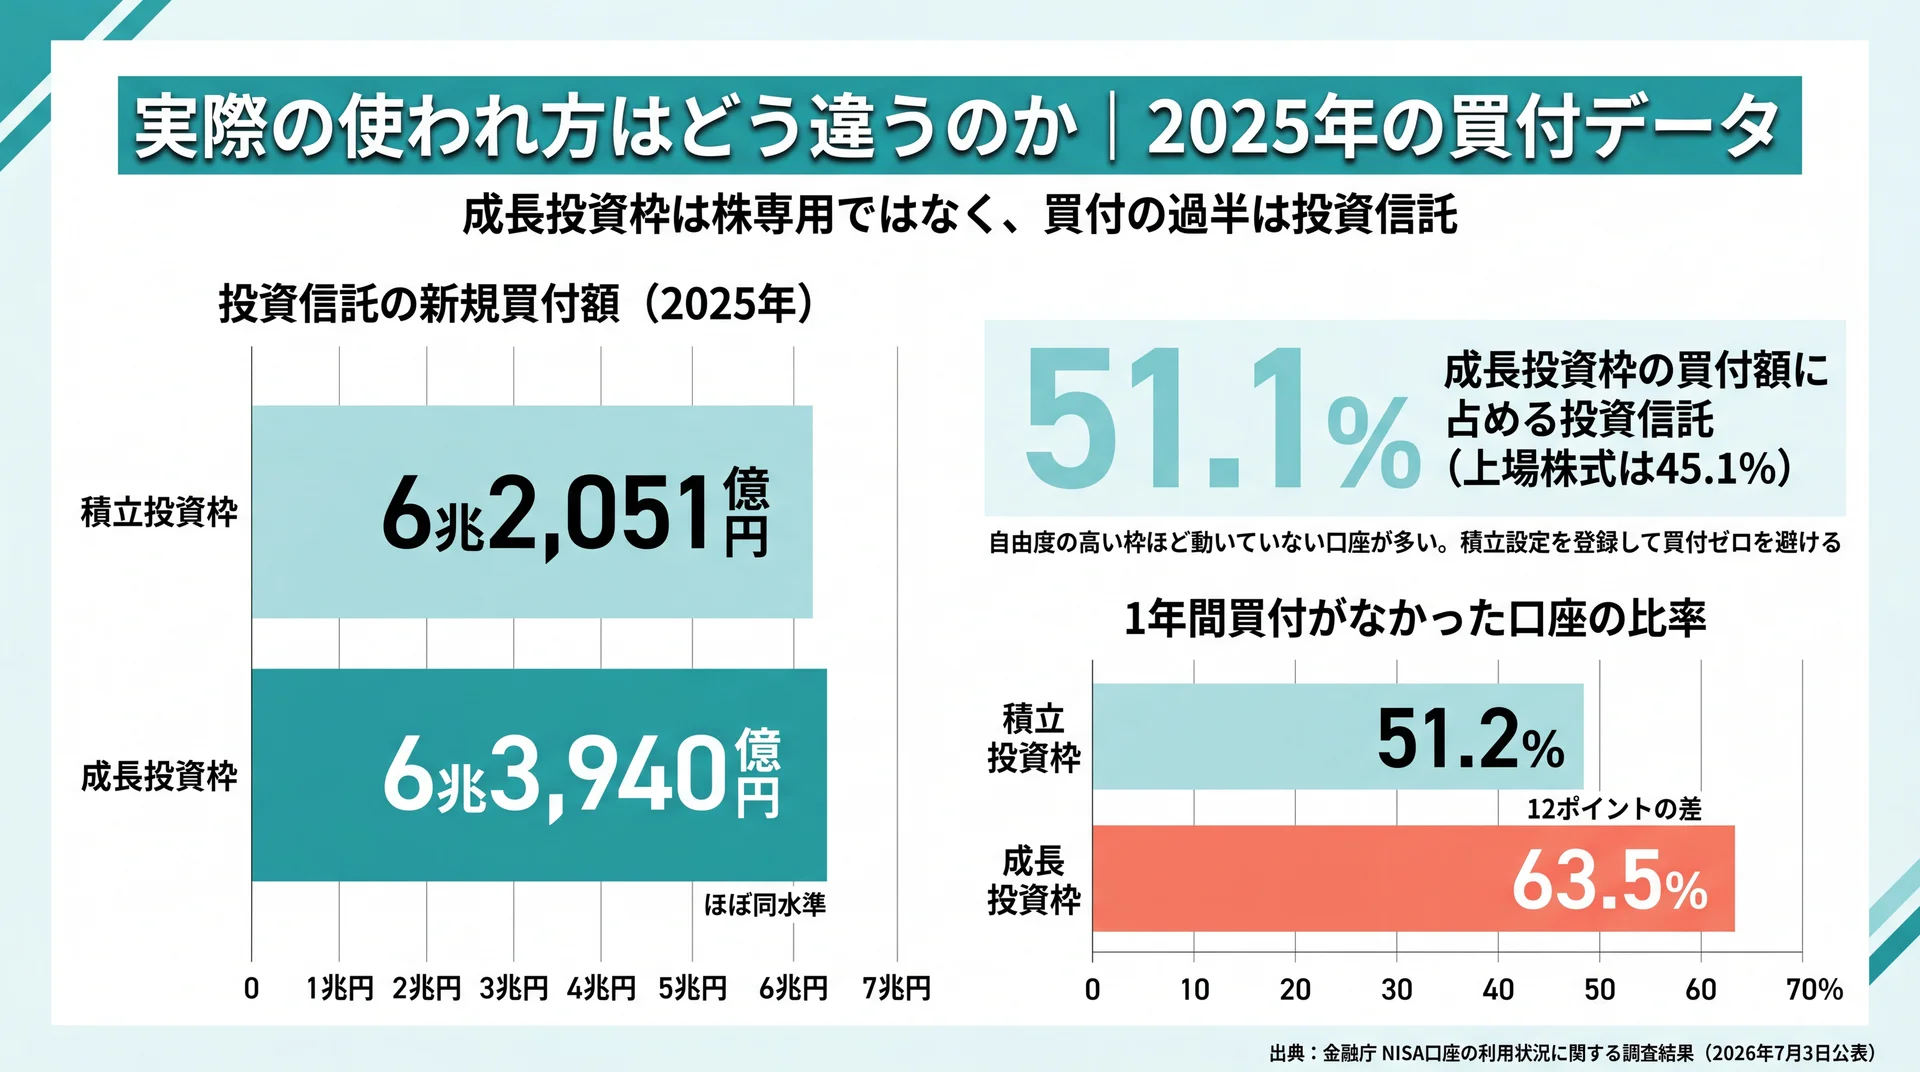
    投資信託の買付額が6兆3,940億円と6兆2,051億円でほぼ同水準である一方、1年間買付ゼロの口座は63.5%と51.2%で差が開くことを示す比較チャート
    成長投資枠は株専用ではないが、動いていない口座の比率は積立投資枠より12ポイント高い(出典: 金融庁 NISA口座の利用状況に関する調査結果)

    2025年の新規買付額は成長投資枠が12兆5,138億円、積立投資枠が6兆2,349億円でした。ただし成長投資枠で買われた金額の51.1%は投資信託で、上場株式は45.1%にとどまります(金融庁 NISA口座の利用状況に関する調査結果)。制度上の自由度と、実際に買われている商品は一致していません。

    成長投資枠で買われているのは株だけではない

    成長投資枠は上場株式を買えることが特徴として語られますが、買付額の内訳を見ると印象は変わります。

    2025年の新規買付額に占める商品構成(当社集計)

    商品区分 積立投資枠 構成比 成長投資枠 構成比
    投資信託 6兆2,051億円 99.5% 6兆3,940億円 51.1%
    上場株式 — — 5兆6,441億円 45.1%
    ETF 298億円 0.5% 3,945億円 3.2%
    REIT — — 813億円 0.6%
    合計 6兆2,349億円 100% 12兆5,138億円 100%

    集計の前提: 対象は2025年1月1日から12月31日に各枠で買付があった金額です。金融庁が公表した商品別買付額(千円単位)を億円に換算し、構成比は当社が算出しました。データ出典は金融庁 NISA口座の利用状況に関する調査結果(令和7年12月末時点)(2026年7月3日公表)です。

    投資信託の買付額だけを比べると、成長投資枠の6兆3,940億円は積立投資枠の6兆2,051億円とほぼ同水準です。当社はこの数字を、枠の名前から商品性を推測すると判断を誤る根拠として扱っています。

    使われていない枠の比率にも差がある

    もう1つの差は稼働率です。2025年に一度も買付がなかった口座の比率は、成長投資枠が63.5%で、積立投資枠の51.2%を12ポイント上回ります(同調査)。

    一方で、上限近くまで使っている口座の比率も成長投資枠のほうが厚くなっています。200万円超240万円以下の帯が12.9%あり、積立投資枠の満額帯8.7%を上回ります。成長投資枠は「まったく使わない人」と「上限近くまで使う人」に分かれているという構図です。

    当社はこの二極化を、自由度の高さがそのまま利点にはならないことの表れだと考えています。買うタイミングも商品も自分で決める枠は、決められない人にとっては止まりやすくもあります。毎月の積立額が将来どのくらいに育つかを数字で確かめたい方は、投資信託 シュミレーションについてはこちらで計算方法を確認できます。

    要点: 成長投資枠の買付の過半は投資信託で、株専用の枠ではありません。ただし1年間動いていない口座は63.5%と積立投資枠より多く、自由度の高さは使いこなせて初めて利点になります。

    \ 枠選びの前に決めること /

    毎月の金額と使う時期の整理から、専属コンサルタントがマンツーマンで伴走します。

    違いを踏まえてどちらを使うか|決めるのは枠ではない

    どちらの枠を使うかは、毎月いくら出せるかと、その資金をいつ使う予定かの2点から逆算するほうが早く決まります。この2つが決まれば買い方が決まり、買い方が決まれば枠は自動的に決まるためです。2つの枠は同じ年に併用できるので、どちらか一方を選ぶ必要もありません。

    判断を分ける2つの質問

    1つ目の質問は、投資に回すお金が毎月の収入から出るのか、すでに手元にあるまとまった資金なのかです。毎月の収入から出すなら積立設定で足りるため積立投資枠が自然な選択になり、まとまった資金を一度に投じたいなら成長投資枠が必要になります。

    2つ目の質問は、その資金をいつ使う予定かです。10年以上先まで使う予定がないなら、価格変動の影響を平準化できる積立が向いています。逆に使う時期が近い資金は、そもそも値動きのある商品に向きません。

    この2問に答えれば、枠は選ぶものではなく決まるものになります。2つの枠を組み合わせる併用の設計は、2つの枠の併用と配分の詳しい解説で紹介しています。積立額が将来どう積み上がるかを具体的な数字で見たい方は、オルカン シミュレーションについてはこちらが参考になります。

    枠より先に決めるべきこと|当社の見解

    一般には「初心者はまず積立投資枠から」と案内されます。方向として間違いではありませんが、当社のABCashはこの順番に課題があると考えています。

    先に決めるべきは枠ではなく、毎月いくら出せるかと、その資金をいつ使うかの2点です。当社では生活防衛資金と毎月の余力を確定させたうえで積立額を決める順番でトレーニングを組み立て、枠の選択はその結果として決まる位置に置いています。累計9万人以上が受講したカリキュラムを通じて、金額の根拠がないまま始めた方ほど相場が下がった局面で止めてしまう状況を見てきました。金額が先、商品が後、枠は最後という順番です。

    ただし税負担や受け取り方まで含めた個別の資産設計は、家族構成や収入の見通しによって答えが変わります。金額の方針が固まった段階で、有資格のファイナンシャルプランナーや金融機関へ相談することをおすすめします。

    違いをめぐって起きやすい3つの誤解
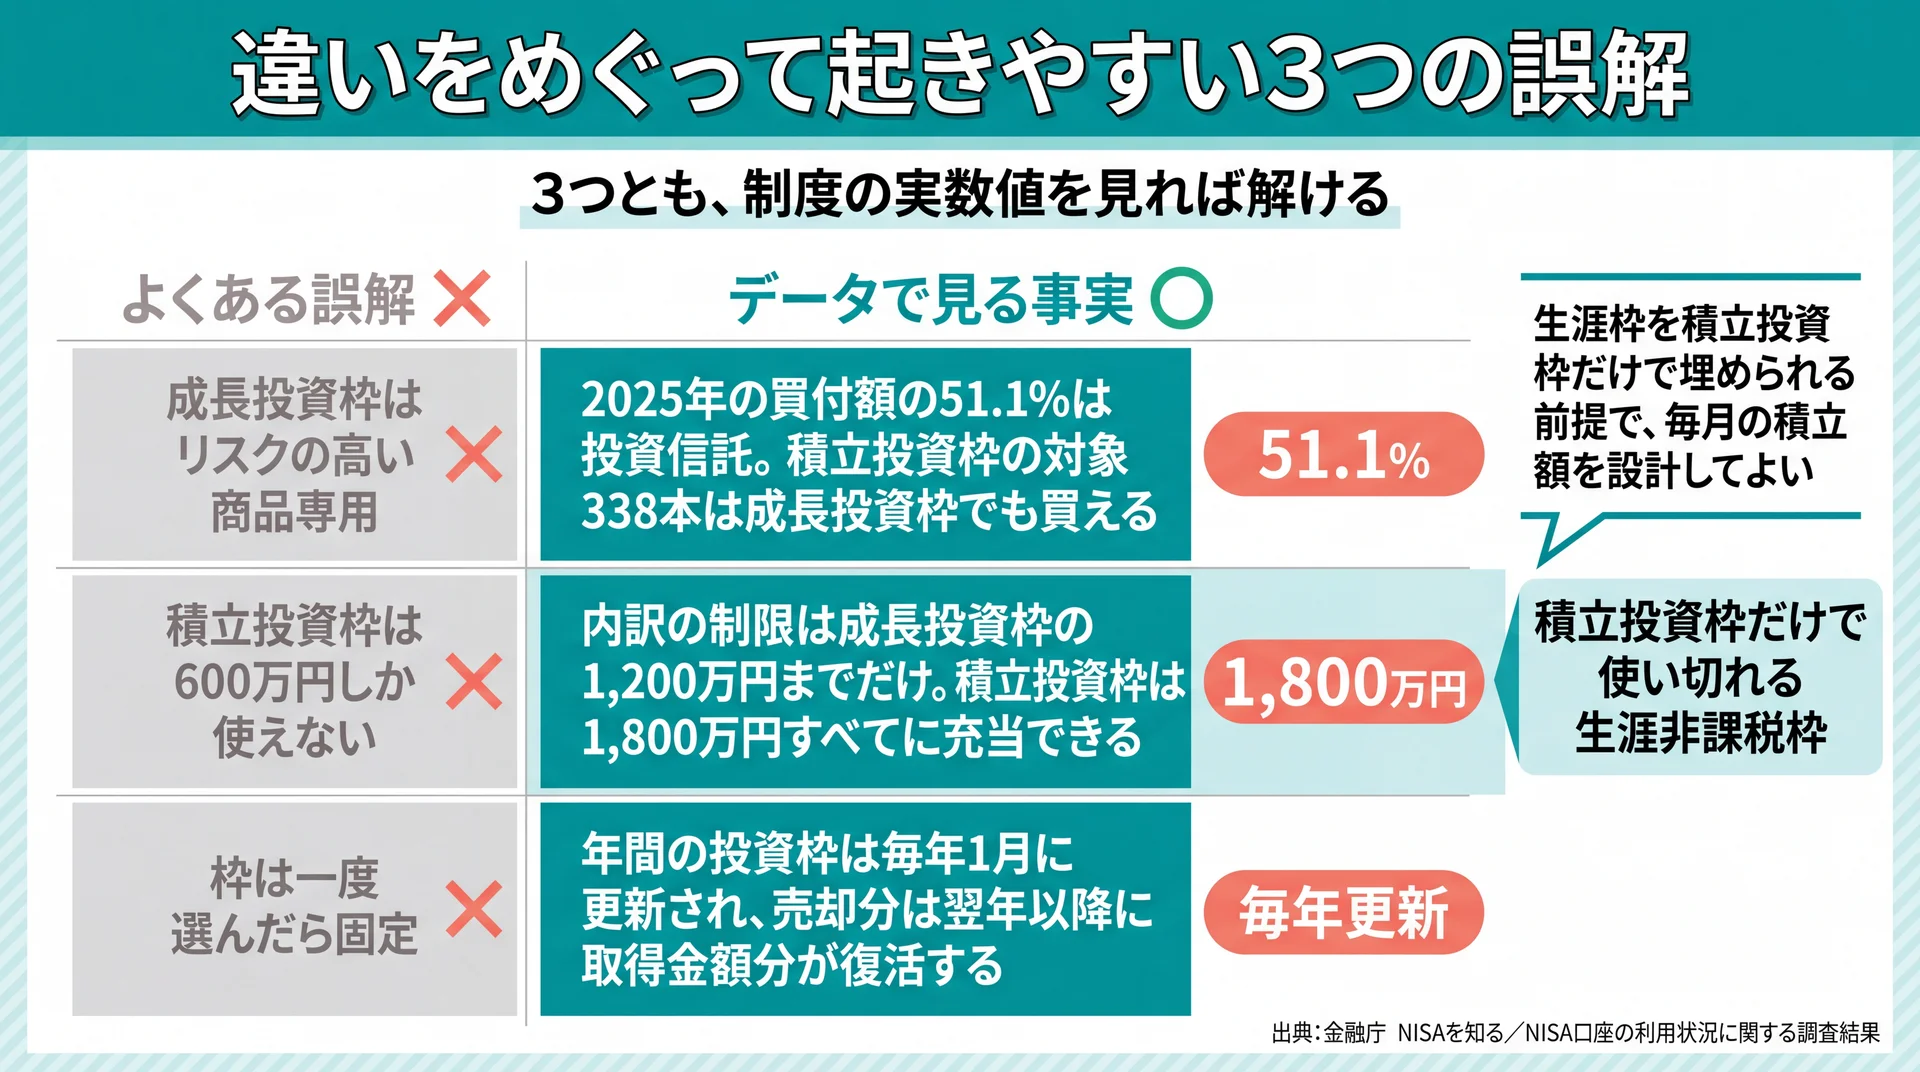
    成長投資枠の買付51.1%が投資信託、生涯枠1,800万円は積立投資枠だけで使い切れる、枠は毎年更新という3つの実数値で誤解を打ち消す対比図
    名称からの連想・生涯枠の読み違い・不可逆という思い込みを、制度の実数値で解消(出典: 金融庁 NISAを知る・NISA口座の利用状況に関する調査結果)

    2つの枠の違いをめぐっては、名称からの連想、生涯枠の内訳の読み違い、選択が不可逆だという思い込みという3つの誤解が起きやすくなっています。いずれも制度を正しく読めば解けますが、放置すると枠選びで必要以上に慎重になり、開始が遅れます。

    誤解1|成長投資枠はリスクの高い商品専用ではない

    「成長」という名称から、値動きの大きい商品を買うための枠だと受け取られることがあります。しかし前述のとおり、2025年に成長投資枠で買われた金額の51.1%は投資信託です。

    制度上も、積立投資枠の対象商品のうち338本は成長投資枠でそのまま買えます。積立投資枠で買うつもりだった投資信託を、成長投資枠で一括購入することも可能です。枠の名称は買い方の違いを示すもので、商品のリスクの高さを示すものではありません。もちろん、どちらの枠で買っても投資信託である以上は値動きがあり、元本が保証されるわけではありません。

    誤解2|生涯枠1,800万円の内訳の読み違い

    「1,800万円のうち成長投資枠は1,200万円まで」というルールから、積立投資枠は残りの600万円しか使えないと読まれることがあります。これは読み違いです。

    上限が設けられているのは成長投資枠の側だけで、積立投資枠には内訳の制限がありません。積立投資枠だけで1,800万円すべてを使うこともできますし、積立投資枠1,200万円と成長投資枠600万円という配分も可能です(金融庁 NISAを知る)。制限がかかっているのは、あくまで自由度の高い側です。

    誤解3|枠は一度選んだら固定ではない

    最初にどちらの枠を選ぶかで将来が決まると考えると、判断が重くなります。実際には、年間の投資枠は毎年1月に更新され、その年ごとにどちらをどう使うかを決め直せます。

    さらに、保有商品を売却した場合は翌年以降に取得金額分の非課税枠が復活します(金融庁 NISAを知る)。復活するのは値上がり後の時価ではなく買ったときの金額ですが、枠を使い切っても取り返しがつかなくなるわけではありません。だから当社は「まず動かして、あとで直す」設計を推奨し、設定した後の最初の数か月にこそ伴走を置いています。専用アプリと毎日のフィードバックで60日間の習慣化を目標にしているのは、始めることと続けることが別の課題だからです。

    要点: 名称はリスクの高さではなく買い方を示し、生涯枠の内訳制限は成長投資枠側だけにかかります。枠は毎年更新されるため、最初の選択に完璧さは要りません。

    積立投資枠と成長投資枠の違いに関するよくある質問

    積立投資枠と成長投資枠はどちらを先に使えばいいですか?

    枠より先に決めるのは、毎月いくら出せるかと、その資金をいつ使うかです。毎月の収入から少しずつ投資するなら積立投資枠、手元のまとまった資金を一度に投じたいなら成長投資枠になります。2つは同じ年に併用できるため、どちらかを選び切る必要はありません。

    成長投資枠は投資初心者には向かないのですか?

    商品の性質として向き不向きが決まるわけではありません。2025年に成長投資枠で買われた金額の51.1%は投資信託で、株専用の枠ではないためです(金融庁の利用状況調査)。ただし買うタイミングを自分で決める必要があり、1年間買付がなかった口座は63.5%と積立投資枠より多くなっています。判断の回数が増えることを負担に感じるなら、積立設定で完結する積立投資枠のほうが続けやすくなります。

    同じ投資信託を両方の枠で買うことはできますか?

    できます。成長投資枠の対象商品2,735本のうち338本は積立投資枠でも対象になっており、積立投資枠の対象商品の9割超が成長投資枠でも購入可能です(資産運用業協会)。証券口座の検索画面で同じ商品が両方に表示されるのはこのためです。

    成長投資枠だけで1,800万円を使い切ることはできますか?

    できません。生涯の非課税保有限度額1,800万円のうち、成長投資枠として使えるのは1,200万円までです。一方で積立投資枠には内訳の制限がなく、1,800万円すべてを積立投資枠で使うことは可能です(金融庁 NISAを知る)。

    途中で使う枠を変更することはできますか?

    できます。年間の投資枠は毎年更新されるため、今年は積立投資枠だけ、来年は両方といった使い分けが可能です。すでに買い付けた商品を別の枠へ移し替えることはできませんが、売却した分の非課税枠は翌年以降に取得金額分が復活します。

    2つの枠を含めた制度全体の位置関係を改めて確認したい方は、投資信託 シミュレーションの基礎からの総まとめはこちらをご覧ください。

    まとめ

    積立投資枠と成長投資枠の違いは、年間の上限額・生涯枠の内訳・買い方・対象商品の4点ですが、判断に効くのは買い方の違いだけです。対象商品は積立投資枠の9割超が成長投資枠でも買えるほど重なっており、商品の種類で悩む必要はほとんどありません。決めるべき順番は、毎月の金額、使う時期、そして枠です。この順番で決めれば、枠選びで立ち止まる場面は減らせます。

    \ 累計9万人が受講した講座 /

    NISAの枠の使い分けから家計の見直しまで、60〜80分程度の体験で相談できます。
  • 積立投資シミュレーションの使い方と結果の正しい読み方

    積立投資シミュレーションは、毎月の積立額・想定利回り・積立期間から将来の残高を試算する計算ツールです。投資信託を保有する20〜40代では7割超がつみたて投資枠を使う一方、投資信託のリスク(元本欠損等)の認知度は48.2%にとどまります(投資信託協会 2025年アンケート調査、2026年3月公表)。入力値の決め方と結果の読み方を、投資信託シミュレーションの完全ガイドとあわせて確認します。

    積立投資シミュレーションは何を計算しているのか

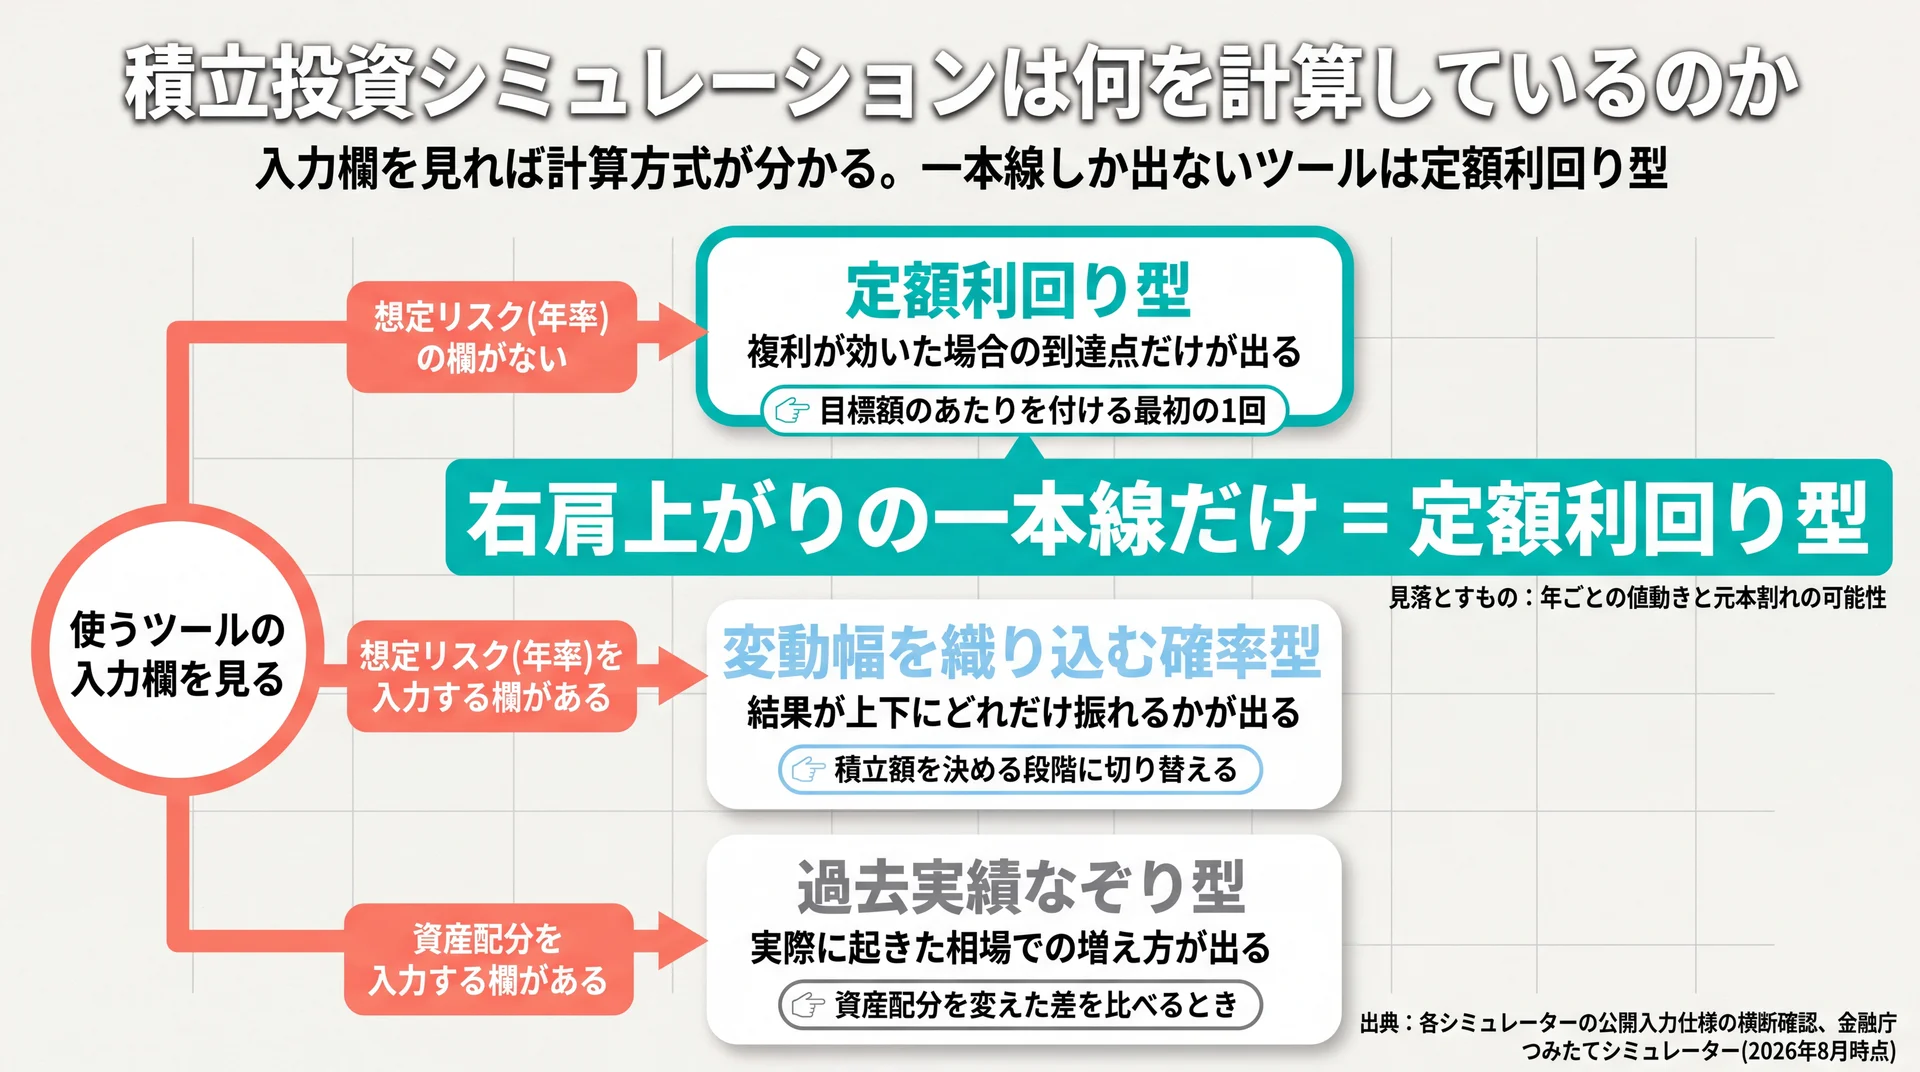
    入力欄の有無で計算方式を定額利回り型・確率型・過去実績なぞり型に振り分ける判定フロー
    入力欄に想定リスク(年率)があるかで方式がわかる。一本線だけのツールは定額利回り型(出典: 各シミュレーターの公開入力仕様を当社で横断確認、金融庁 つみたてシミュレーター)

    積立投資シミュレーションが出しているのは、入力した条件をそのまま複利計算に当てはめた理論上の残高です。値動きの上下も、税金も、信託報酬も含まれていません。金融庁のつみたてシミュレーターも、毎月の積立金額・想定利回り・積立期間の3項目だけで結果を表示しています(金融庁 つみたてシミュレーター、2026年8月時点)。

    入力するのは積立額・期間・利回り・初期投資額の4項目

    多くのツールが求める入力は4つです。毎月いくら積み立てるか、何年続けるか、年あたり何%で増える想定にするか、そして手元にまとまった資金があるかどうかです。初期投資額の欄がないツールでは、まとまった資金は積立とは別に扱われます。

    計算モードも共通しています。「将来いくらになるか」「目標額に届くには毎月いくら必要か」「目標額まで何年かかるか」の3方向です。同じ計算式を、どの項目を未知数にするかだけ入れ替えています。当社では、この3モードのうち2つ目(毎月いくら必要か)から入ることをおすすめしています。先に金額を眺めると、実行できるかどうかの検証が後回しになるためです。

    シミュレーターには3つの計算方式がある

    公開されている積立シミュレーターの入力画面を当社で横断確認したところ、計算方式は3つに分かれました。同じ「毎月3万円を20年」と入力しても、方式が違えば結果の意味が変わります。

    計算方式 入力する項目 確認できること 見落とすもの 使いどころ
    定額利回り型 積立額・期間・想定利回り 複利が効いた場合の到達点 年ごとの値動き、元本割れの可能性 目標額のあたりを付ける最初の1回
    変動幅を織り込む確率型 上記+想定リスク(年率) 結果が上下にどれだけ振れるか リスク値の置き方次第で幅が変わる 「最悪どこまで下がるか」を知りたいとき
    過去実績なぞり型 積立額・期間・資産配分 実際に起きた相場での増え方 将来が過去と同じとは限らない 資産配分を変えたときの差を比べるとき

    右肩上がりの一本線しか出てこないツールは、定額利回り型だと考えて読んでください。当社は、最初の1回は定額利回り型で目標感をつかみ、実際に積立額を決める段階で確率型に切り替える使い分けを案内しています。1本の線だけを見て金額を決めると、値動きが下振れした年に想定との差に驚いて積立を止めてしまうためです。

    データ出典: 各シミュレーターの公開入力仕様を当社で横断確認、金融庁 つみたてシミュレーター(2026年8月時点)

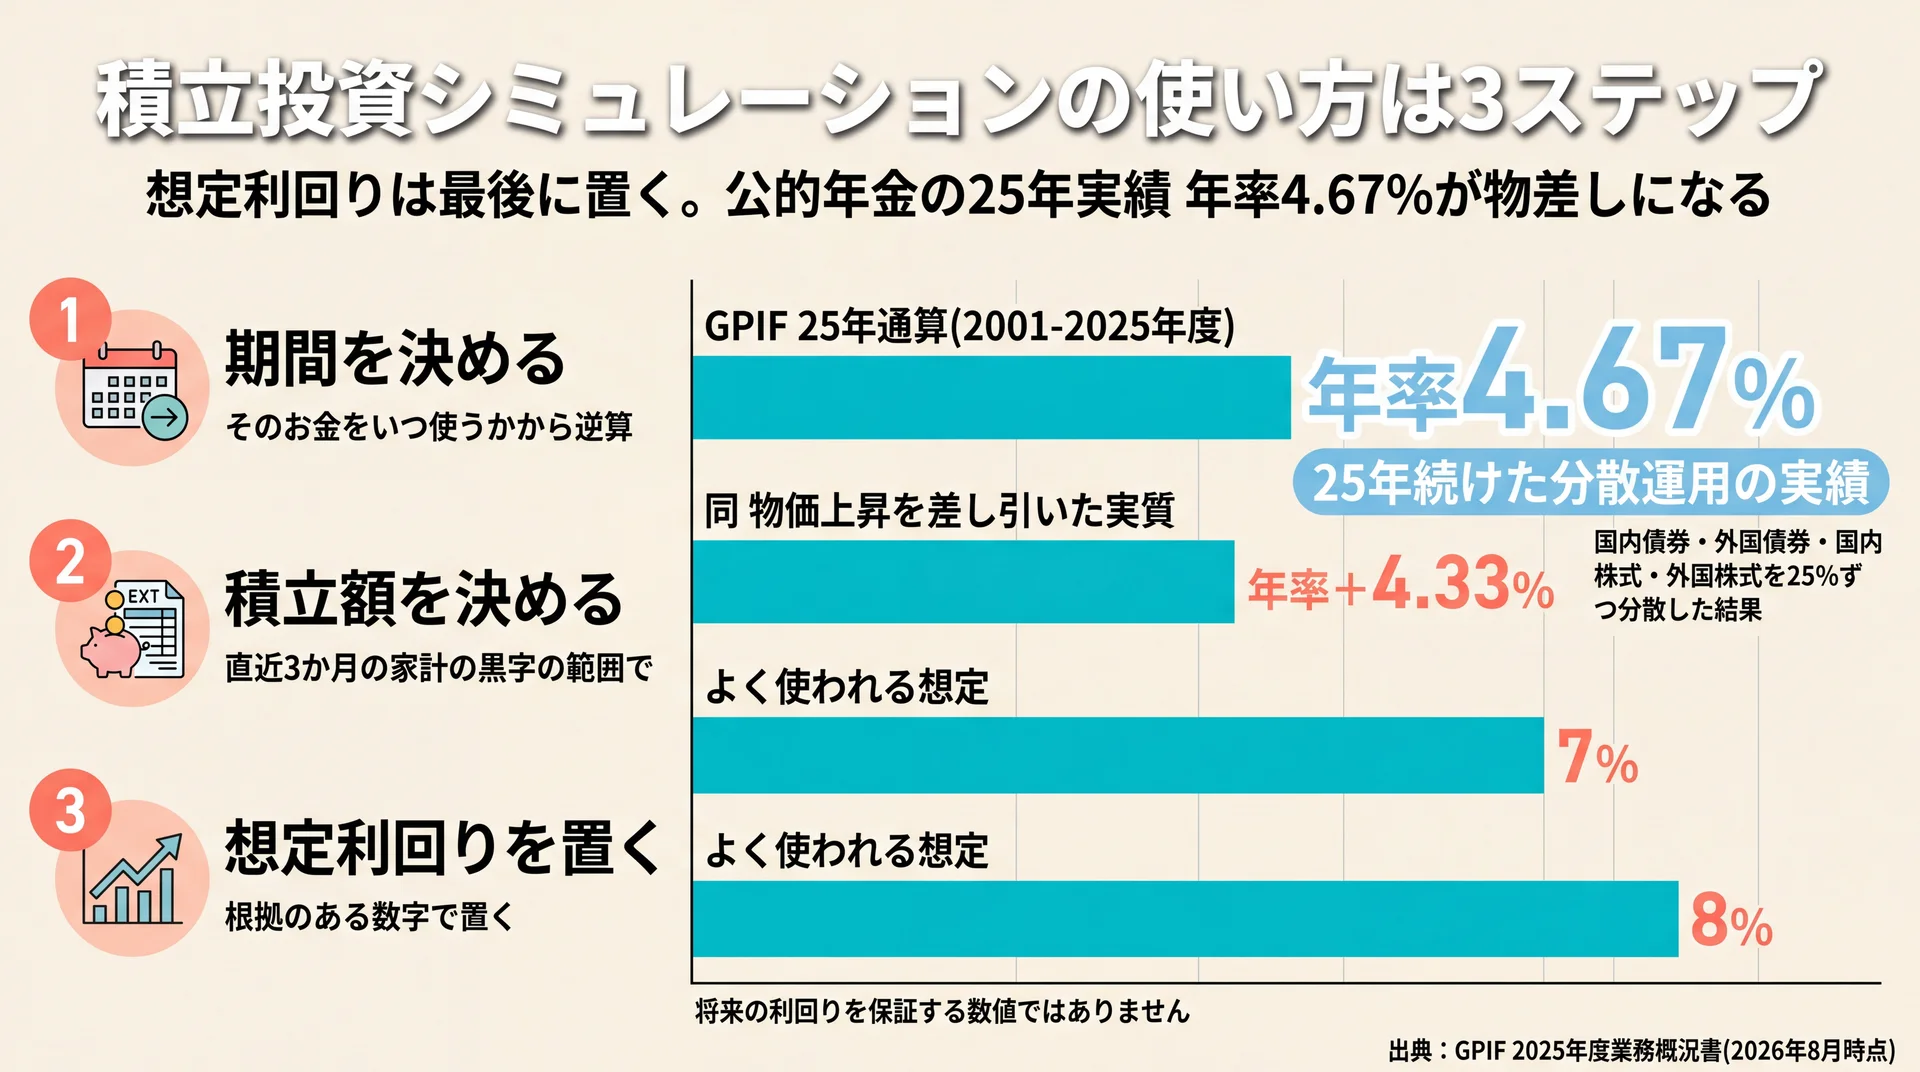
    積立投資シミュレーションの使い方は3ステップ

    GPIF25年通算の年率4.67%とよく使われる想定7〜8%を並べた想定利回りの比較図
    期間→積立額→利回りの順で決め、想定利回りは年率4.67%という実績値と比べて判断する(出典: GPIF 2025年度業務概況書)

    積立投資シミュレーションは、積立期間・毎月の積立額・想定利回りをこの順番で決めると使いやすくなります。利回りから先に決めると、欲しい金額に届く数字を逆算してしまい、家計から離れた計画になります。金融庁も家計管理の基本を「収支を黒字にすること、黒字分を貯蓄すること」と示しています(金融庁 資産形成の基本、2026年8月時点)。

    ステップ1 目的の時期から積立期間を決める

    期間は「何年運用したいか」ではなく「そのお金をいつ使うか」から逆算します。10年後の住宅頭金、25年後の教育費、35年後の老後資金では、取れるリスクも選ぶ商品も違ってくるはずです。

    期間を先に固定しておくと、あとで利回りをいじって帳尻を合わせる余地がなくなります。目的が複数あるなら、シミュレーションも目的ごとに分けて回します。1本にまとめると、途中で取り崩す予定のお金まで35年運用した前提で計算され、実態からずれます。

    ステップ2 毎月の積立額は家計の黒字の範囲で決める

    積立額は、直近3か月の収入と支出の差額、つまり実際に手元へ残っている金額から決めます。ボーナスを前提にした金額や、節約を頑張れば出せる金額は使いません。

    続けられない金額を入力したシミュレーションは、結果そのものが成立しません。積立投資は決まった金額を続けて投資する手法であり、途中で止めればその月以降の積み上がりは消えます。当社では、まず家計の黒字額を確定させ、その8割程度を積立の上限として提案しています。残りは、収入が減った月の緩衝材として空けておくためです。

    ステップ3 想定利回りは根拠のある数字で置く

    想定利回りの欄は空白で聞かれるだけで、何%が妥当かを示すツールは当社の確認範囲にはありませんでした。ここで参照できるのが、公的年金を運用するGPIFの長期実績です。2001年度から2025年度までの収益率は年率4.67%、物価上昇を差し引いた実質的な運用利回りは年率+4.33%でした(GPIF 2025年度業務概況書、2026年8月時点)。

    同法人の基本ポートフォリオは国内債券・外国債券・国内株式・外国株式を25%ずつです。株式に偏らせない分散運用を25年続けた結果が年率4.67%だとわかると、7%や8%という想定が何を前提にした数字なのかが見えてきます。たとえば毎月3万円を20年続けた場合、年率4.67%なら理論上の残高は約1,187万円(元本720万円)、年率7%と置くと約1,563万円です。利回りの置き方だけで約376万円の差が出ます(GPIFの公表値をもとに当社が複利計算。税金・手数料は考慮せず)。当社は、自分で説明できない利回りを試算に使わない運用ルールにしています。

    なお、この数値は推奨利回りではなく、置いた数字が現実的かどうかを照らす物差しです。個別の資産設計は、有資格のファイナンシャルプランナーや金融機関にご相談ください。

    要点: 期間→積立額→利回りの順で固定すると、家計から離れた計画になりにくく、想定利回りも年率4.67%という検証可能な水準と比べて判断できます。

    シミュレーション結果の正しい読み方

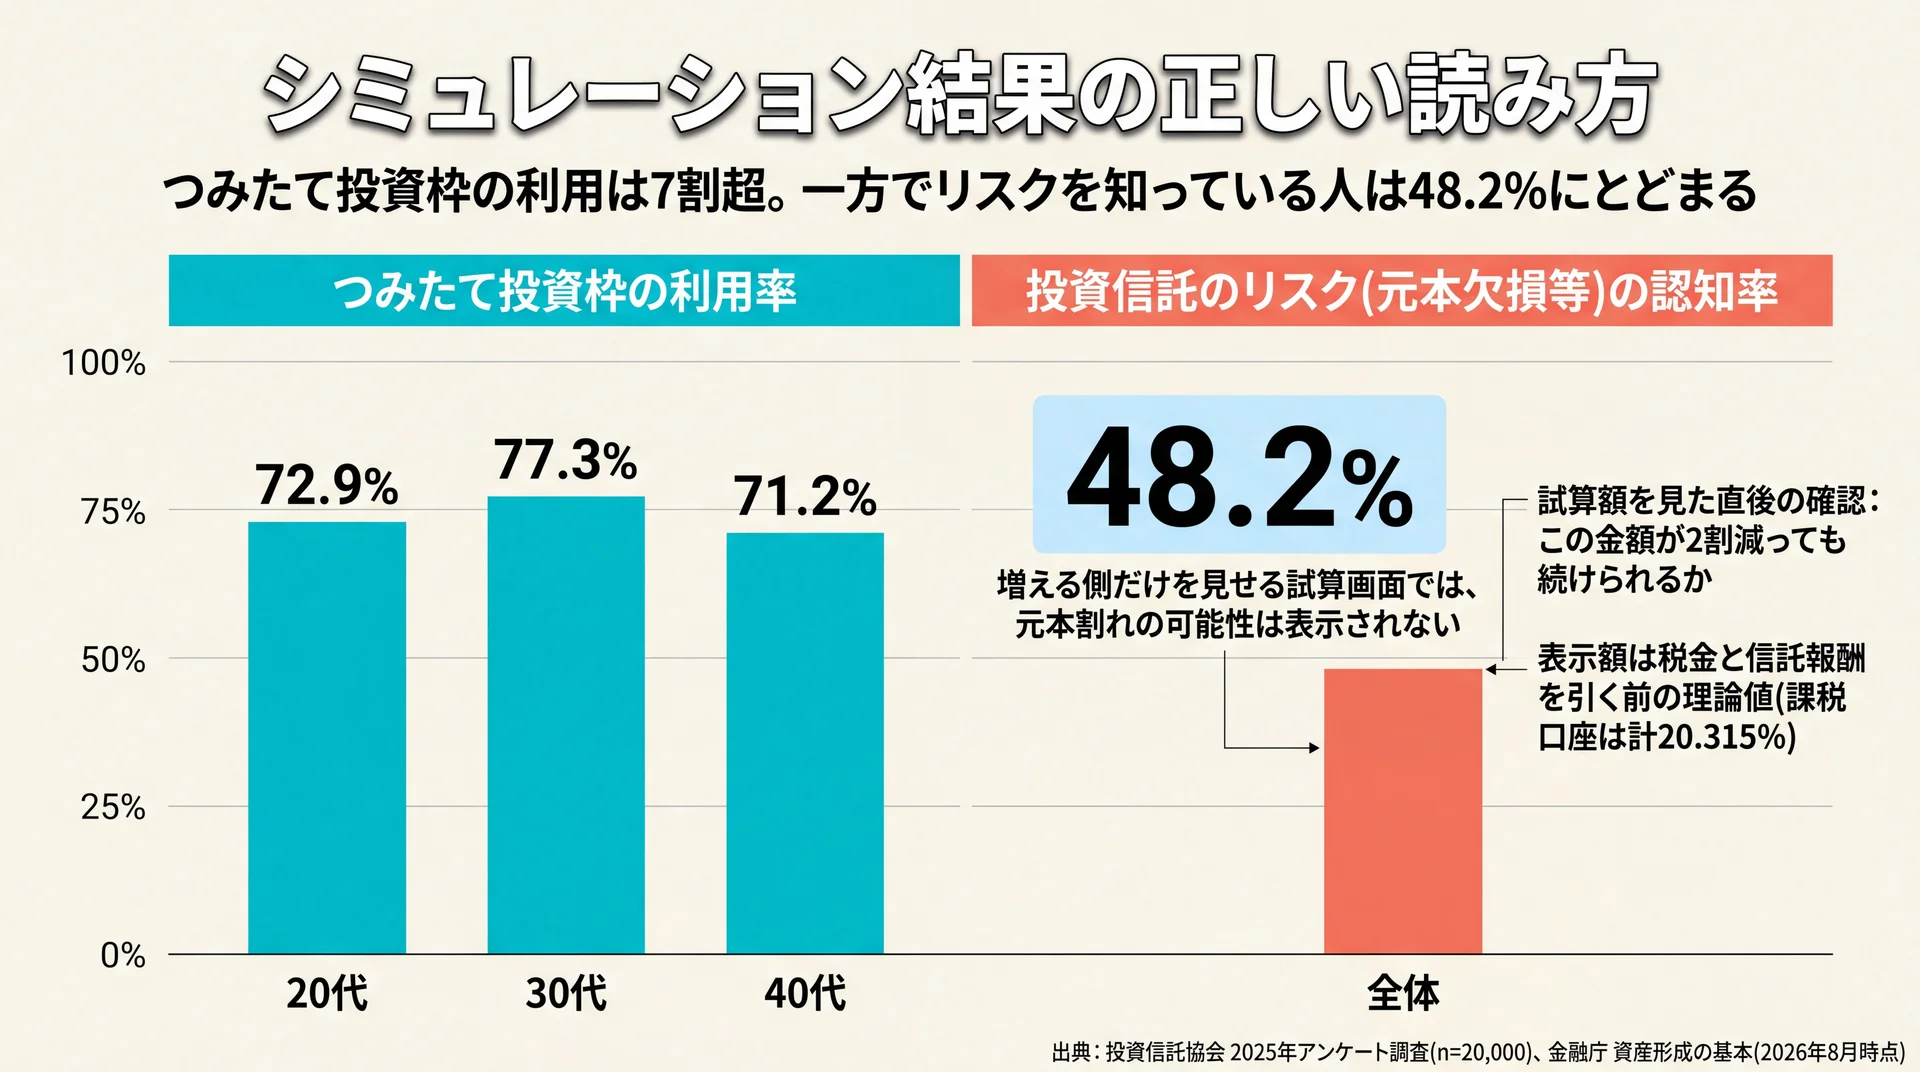
    つみたて投資枠の利用率72.9〜77.3%に対しリスク認知率が48.2%にとどまる差を示す比較グラフ
    使っている人の割合とリスクを知っている人の割合の差。試算画面に元本割れの可能性は表示されない(出典: 投資信託協会 2025年アンケート調査 n=20,000)

    画面に出た金額は、税金と手数料を引く前の、毎年同じ利回りが続いた場合の理論値です。実際に受け取れる金額はここから減ります。金融庁のつみたてシミュレーターも「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記しています(金融庁、2026年8月時点)。

    表示額は税金と信託報酬を引く前の金額

    各ツールの注記は「税金や手数料は考慮していません」と触れるだけで、実際にいくら引けばよいのかまでは示しません。当社が受講者に案内している確認順序で、表示額から引く項目を並べます。

    順 引く項目 内容 確認する場所
    1 課税口座での税金 譲渡益に15.315%(所得税・復興特別所得税)+住民税5%=計20.315% 使う口座がNISAか課税口座か
    2 信託報酬 保有中は毎日、資産から年率で差し引かれる。想定利回りには含まれない 目論見書の「運用管理費用」
    3 想定と実績のズレ 毎年同じ利回りは来ない。年によって上下する 運用報告書の各年の実績
    4 積立の中断 止めた月以降は積み上がらず、前提の期間が縮む 自分の家計の継続可能性

    税率は国税庁 特定口座制度で確認できます(令和7年4月1日現在法令等)。NISA口座なら1の税金は引かれませんが、2の信託報酬はどの口座でも差し引かれます。非課税だから手取りがそのままだと考えると、20年30年の単位では無視できない差です。使える枠の考え方はつみたて投資枠の使い方で扱っています。

    データ出典: 金融庁 つみたてシミュレーター、金融庁 資産形成の基本、GPIF 2025年度業務概況書(いずれも2026年8月時点)

    平均利回りは毎年同じようには来ない

    シミュレーションの線がなめらかに伸びるのは、毎年同じ利回りを掛け続けているからです。実際の運用はそうなりません。先ほどのGPIFは、25年通算では年率4.67%ですが、2025年度の単年だけを見ると16.47%でした(GPIF 2025年度業務概況書、2026年8月時点)。

    長期の平均は、大きく増えた年と減った年をならした結果にすぎません。平均年率4%台の運用でも、途中には資産が目減りする年が含まれます。当社は、この振れ幅を先に知っておくことを、シミュレーションで金額を出すことと同じくらい重視しています。下振れした年に「話が違う」と感じて売却すると、平均に戻る前に運用が終わってしまうためです。

    元本割れの可能性は試算画面には表示されない

    試算画面には、元本を下回る可能性が数字として出てきません。一方で金融庁は、投資信託などの運用商品について「預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります」と明記しています(金融庁 資産形成の基本、2026年8月時点)。

    このずれは実際の理解度にも表れています。投資信託を保有する人のうち、つみたて投資枠を利用しているのは20代72.9%、30代77.3%、40代71.2%にのぼる一方、投資信託のリスク(元本欠損等)の認知度は48.2%にとどまります(投資信託協会 2025年アンケート調査、n=20,000、2026年3月公表)。当社はこの差を、シミュレーションが増える側だけを見せる設計になっていることの影響だと見ています。だからこそ、試算結果を見た直後に「この金額が2割減っても続けられるか」を確認する手順を挟んでいます。どの商品を選ぶかで振れ幅も変わるため、代表的な投資先の違いはオルカンとS&P500の違いで扱っています。

    要点: 表示額から税金・信託報酬・想定とのズレ・中断の4項目を引いた金額が、実際に手元に残る額の現実的な目安です。

    試算結果を実際の積立プランに落とし込む

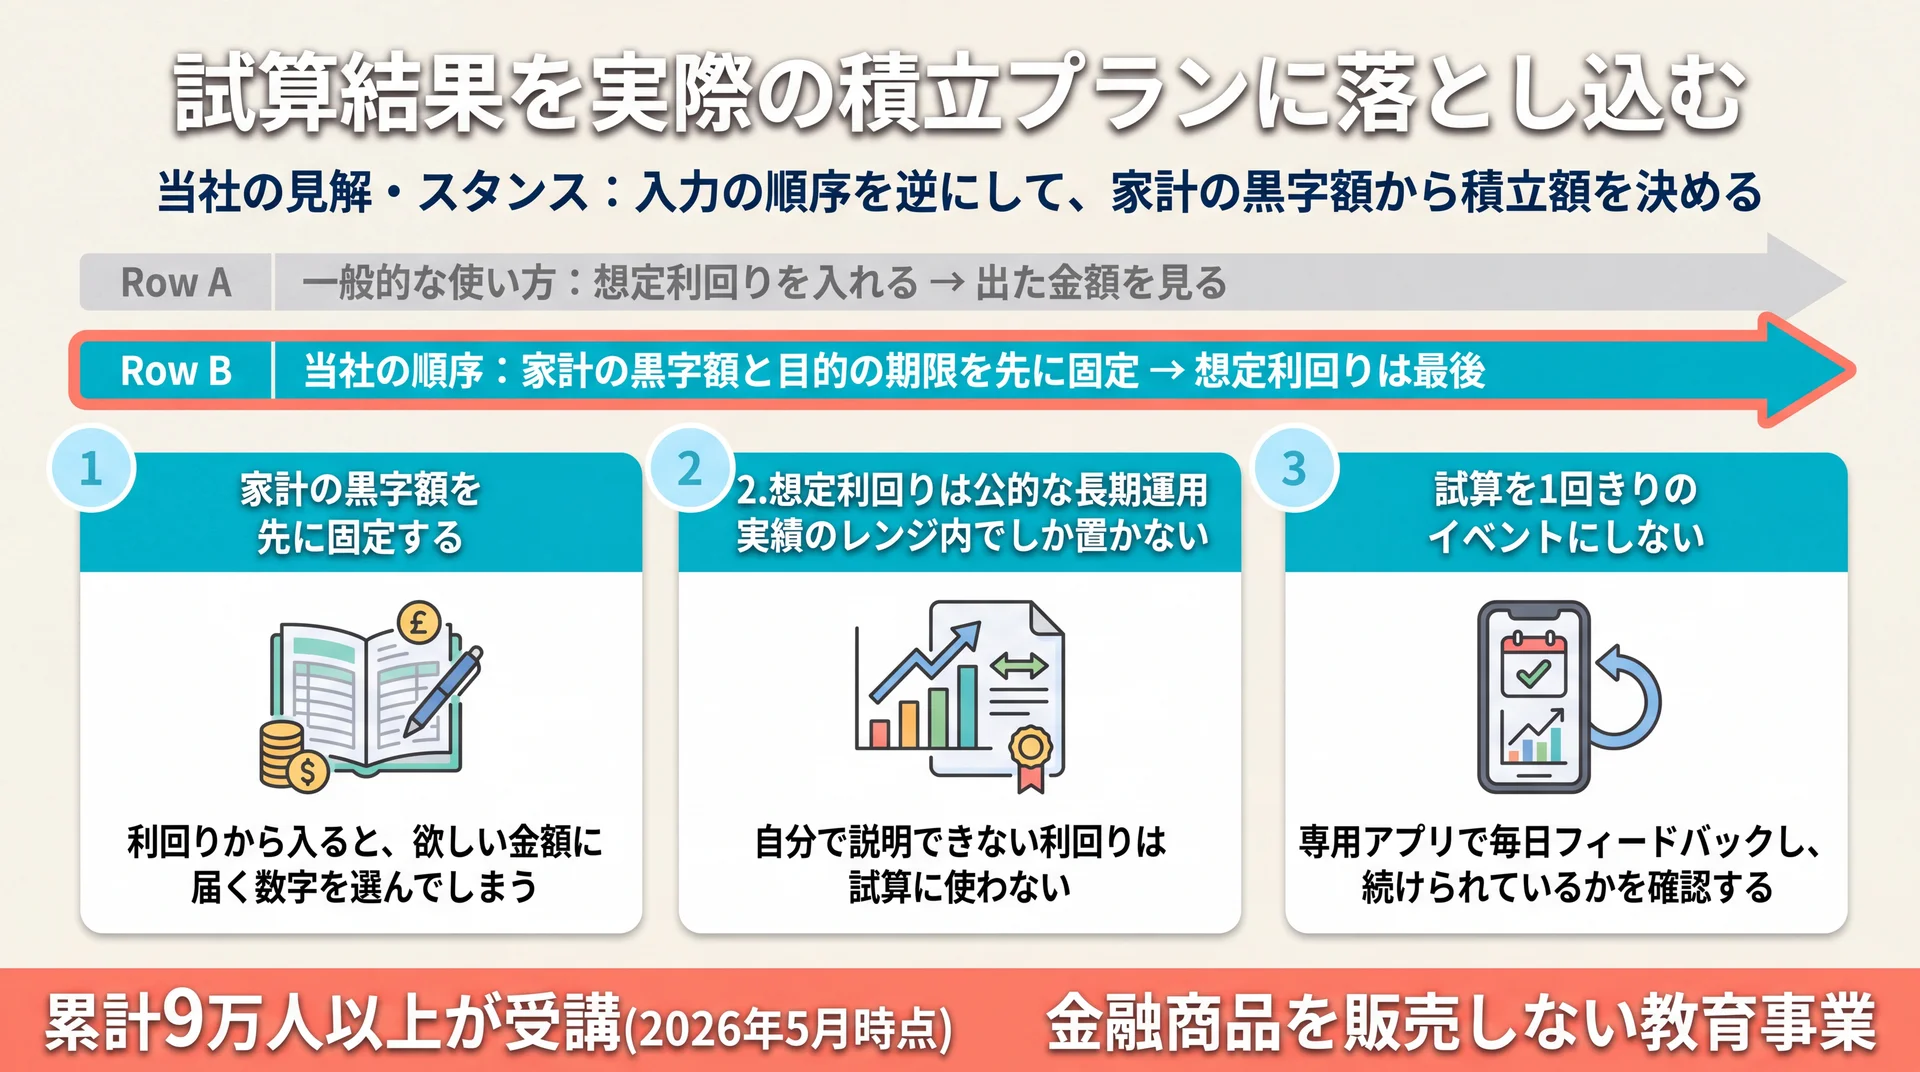
    利回りから入力せず家計の黒字額と期限を先に固定するABCashの入力順序と3つの運用ルール
    一般的な使い方と順序を逆にし、想定利回りは最後に公的実績のレンジ内で置く(当社の受講運営実績に基づく)

    試算値をそのまま積立額にせず、毎月の家計の黒字額の範囲内に収めてから始めます。続けられない金額を設定すると、止めた時点で前提そのものが崩れるためです。金融庁も積立投資を「あらかじめ決まった金額」を「続けて」投資することと定義しています(金融庁 資産形成の基本、2026年8月時点)。

    当社の見解・スタンス

    当社のABCashは、シミュレーションを入力の順序ごと逆にして使っています。一般には利回りを入れて金額を見るツールですが、当社は家計の黒字額と目的の期限を先に固定し、想定利回りは最後に、公的な長期運用実績のレンジ内でしか置きません。利回りから入ると、欲しい金額に届く数字を選んでしまい、家計と切り離された計画が出来上がるからです。

    もうひとつ、当社は試算を1回きりのイベントにしません。専用アプリで毎日フィードバックを返し、決めた積立額を実際に続けられているかを確認します。累計9万人以上が受講してきた中で見えてきたのは、結果を左右するのが利回りの小数点以下ではなく、その金額を止めずに続けられたかどうかだという点です。金融商品を販売しない教育事業なので、特定の商品へ誘導する必要もありません。

    NISAの2つの枠の使い分けは積立投資枠と成長投資枠の併用、複利計算の詳しい仕組みは積立シミュレーションで複利効果を確かめる方法、一括投資との比較は一括投資シミュレーションで詳しく解説しています。ここで押さえるのは、試算した金額を家計の中に置き直す作業までです。

    \ 積立額を家計から一緒に決めます /

    専属コンサルタントが収支を確認し、無理なく続けられる金額まで60〜80分程度で整理します。

    よくある質問

    積立投資のシミュレーションはエクセルでも作れますか

    作れます。将来価値を求める関数に、毎月の積立額・想定利回りを12で割った月利・積立月数を渡せば、定額利回り型と同じ結果が出ます。自分で組むと、税金や信託報酬が計算に入っていない点が実感できるはずです。ただし値動きの振れ幅までは再現できないため、幅を知りたい場合は想定リスクを入力できるツールを併用してください。

    初期投資額(頭金)がある場合は入力に含めるべきですか

    含めて構いませんが、積立分と分けて確認することをおすすめします。まとまった資金は一度に投じるか複数回に分けるかで結果が変わり、積立額の妥当性の判断と混ざってしまうためです。初期投資額の欄があるツールなら、まず0円で試算して積立だけの到達点を見てから、頭金を足した場合と比べると差が読み取れます。

    スマホアプリのシミュレーションでも同じ結果になりますか

    計算方式が同じなら同じ結果になります。違いが出るのは、想定リスクを入力させるか、税金を差し引くか、過去実績を使うかといった前提の置き方です。数字が食い違ったときは、どちらかが間違っているのではなく前提が違うと考えて、入力欄と注記を見比べてください。

    積立投資と一括投資では試算の考え方が違いますか

    違います。積立は買付のタイミングが分散されるため、同じ想定利回りでも投じた資金の平均的な運用期間が短くなり、単純な複利計算とは結果が変わります。一括投資の試算は専用のツールで別に行ってください。

    投資信託シミュレーションの総まとめで、他のシミュレーションとの使い分けも整理しています。

    まとめ

    積立投資シミュレーションは、期間・積立額・想定利回りをこの順で決めると使いやすくなります。出てきた金額は税金や信託報酬を引く前の理論値なので、手元に残る額はそこから4項目を差し引いた金額です。想定利回りは、公的年金の25年間の実績である年率4.67%を物差しに置くと過大になりにくく、最後は家計の黒字額に収まる金額へ調整してから始めてください。

    \ 累計9万人が受講した伴走型 /

    家計の見直しからNISAの使い方までを、オンラインでも相談できます。
  • 積立投資枠とは?上限120万円・対象商品360本と使い方の注意点

    積立投資枠は、金融庁の基準を満たした360本の投資信託などを年120万円まで積立で買える枠です。2025年に一度も買付がなかった口座は51.2%で、枠はあっても動いていない状態が半数を超えます。上限の意味と対象商品、買い方のルールを順に整理します。

    積立投資枠とは|NISAのうち積立で使う非課税枠

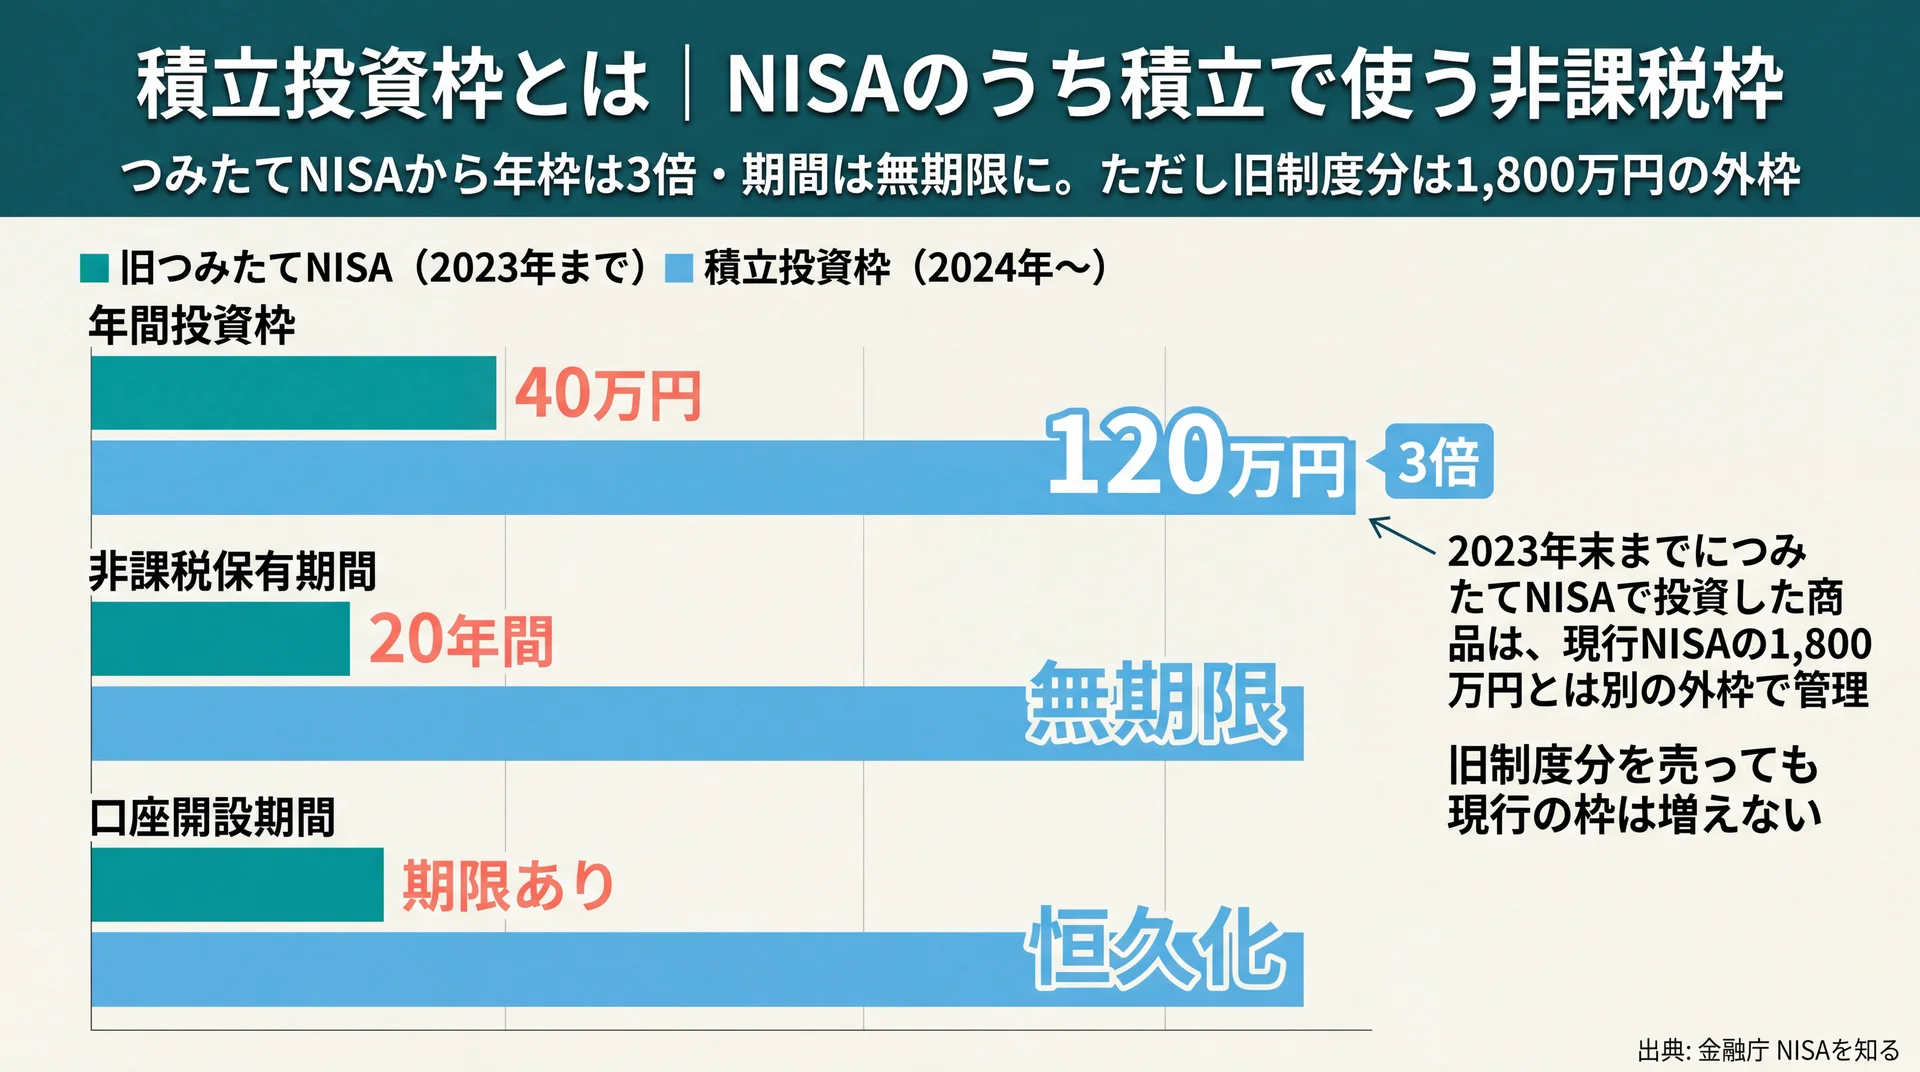
    旧つみたてNISAの年枠40万円・期間20年から、積立投資枠は年120万円・無期限へ拡大した変更点と旧制度分が外枠管理になる点の比較図
    年枠は3倍・非課税期間は無期限に。2023年末までの旧つみたてNISA分は1,800万円とは別の外枠で管理されます(出典: 金融庁 NISAを知る)

    積立投資枠は、NISAに用意された2つの投資枠のうち、積立の設定を通じて買い付ける側の枠です。もう一方の成長投資枠が個別銘柄への一括投資にも対応するのに対し、こちらは長期の積立・分散に適した商品だけに対象が絞られています(金融庁 NISAを知る)。

    NISAには枠が2つあり、積立投資枠は積立で使う側

    NISAは2014年に始まった少額投資非課税制度で、2024年1月から現行制度に切り替わりました。このときつみたてNISAが積立投資枠に、一般NISAが成長投資枠に引き継がれ、両方を同時に使えるようになっています。金融庁も「つみたて投資枠で積立投資を継続しながら、成長投資枠で個別銘柄に一括投資することも可能」と説明しており、2つの枠は競合するものではなく役割が分かれた入口です。

    つまり積立投資枠は、買い方が積立に固定されている側の枠だと考えると理解が早くなります。当社のABCashでは、2つの枠を最初から比べさせるのではなく、まず積立投資枠だけを単体で理解してもらう順番をとっています。判断の材料が2つ同時に増えると、どちらも決まらないまま止まってしまうためです。

    つみたてNISAから引き継がれた点と変わった点

    対象商品の考え方は旧つみたてNISAをほぼ引き継ぐ一方、制度面は大きく変わりました。年間の投資枠は40万円から120万円へと3倍になり、非課税で保有できる期間は20年間から無期限になっています。口座を開設できる期間も恒久化されました(金融庁 NISAを知る)。

    注意したいのは旧制度の資産の扱いです。2023年末までにつみたてNISAで投資した商品は、現行NISAの1,800万円とは別の外枠で管理されます。旧制度分を売っても現行の枠が増えるわけではありません。制度全体の関係を先に押さえたい場合は、投資信託 シミュレーションの全体像を整理した完全ガイドから確認してください。

    積立投資枠の上限は年120万円と生涯1,800万円

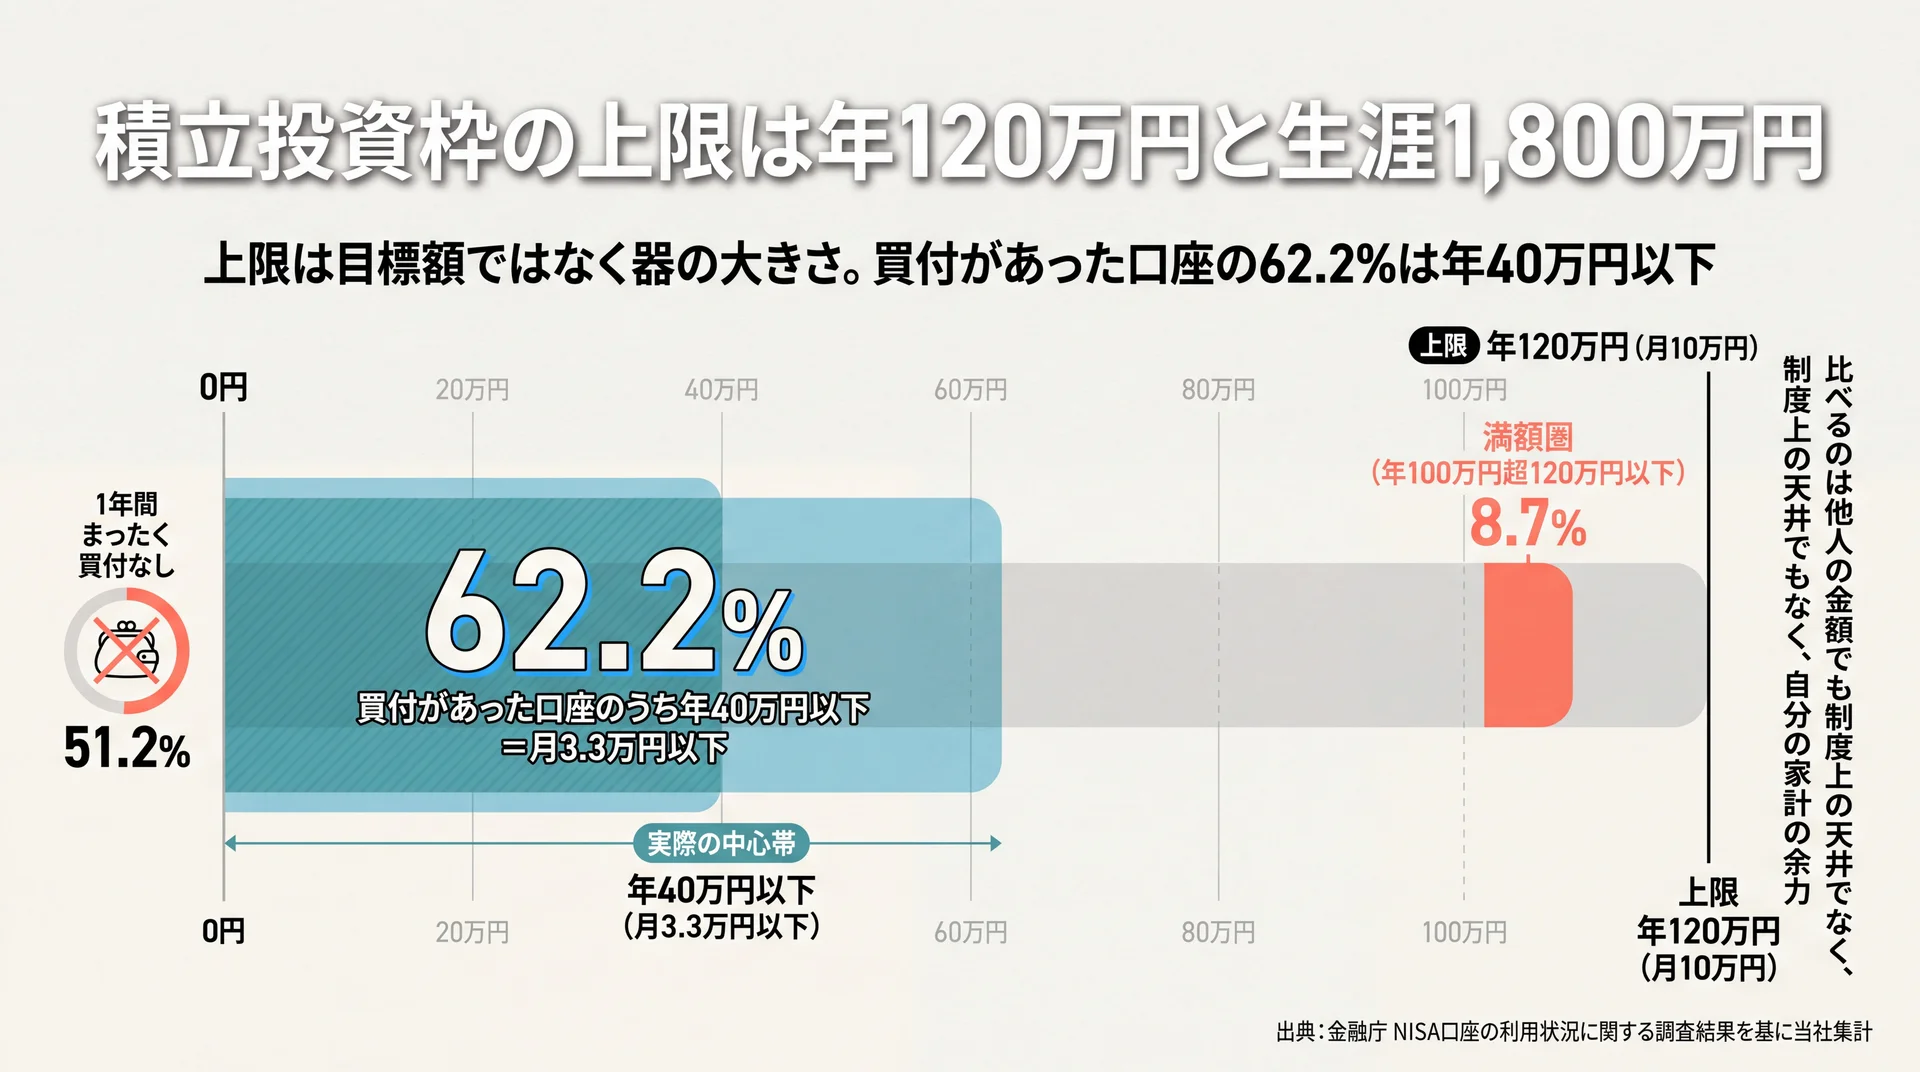
    上限年120万円に対し満額圏の口座は8.7%にとどまり、買付があった口座の62.2%が年40万円以下に集中する利用実態の図
    器は年120万円でも、実際の中心帯は月3.3万円以下です(出典: 金融庁 NISA口座の利用状況に関する調査結果を基に当社集計)

    積立投資枠で1年間に投資できるのは120万円までで、毎月均等に積み立てるなら月10万円相当になります。さらにNISA全体で生涯1,800万円という非課税保有限度額があり、積立投資枠はその内側にあります(金融庁 NISAを知る)。この2つの上限は器の大きさを示すもので、投資すべき金額を示すものではありません。

    年間120万円は毎月均等なら月10万円相当という意味

    年120万円という枠は、毎月同額で積み立てるなら月10万円相当が目安になります。成長投資枠の年240万円と合わせると、併用時の年間投資枠は最大360万円です。

    枠は1年ごとに区切られ、使わなかった分を翌年に持ち越すことはできません。持ち越せないからといって無理に使い切る必要はなく、金額は家計の余力の範囲で決めるものです。毎月の積立額が将来どう積み上がるかは、積立投資 シミュレーションについてはこちらで確認できます。

    生涯1,800万円の枠は売却すると翌年に復活する

    生涯枠1,800万円のうち、成長投資枠として使えるのは1,200万円までです。裏を返せば、積立投資枠だけで1,800万円すべてを使い切ることもできます。

    この生涯枠は使い捨てではありません。保有商品を売却すると、翌年以降に売却した商品の簿価、つまり取得金額の分だけ非課税投資枠が復活します(金融庁 NISAを知る)。復活するのは値上がり後の時価ではなく買ったときの金額です。当社は、この復活の仕組みを「いざというとき解約できる」という安心材料として説明しています。使い切れないかもしれないという不安が、開始そのものを止めてしまうためです。

    実際に積立投資枠はいくら使われているのか

    上限の数字が分かっても、自分の金額との距離が掴めないままでは設定は進みません。そこで金融庁の調査から実際の利用状況を整理しました。

    積立投資枠の年間利用額の分布(2025年・当社集計)

    年間の買付額 口座数 全口座に占める割合 買付があった口座での割合
    0円(1年間買付なし) 1,459万口座 51.2% —
    20万円以下 514万口座 18.0% 37.0%
    20万円超40万円以下 351万口座 12.3% 25.3%
    40万円超60万円以下 167万口座 5.9% 12.0%
    60万円超80万円以下 61万口座 2.1% 4.4%
    80万円超100万円以下 49万口座 1.7% 3.5%
    100万円超120万円以下 248万口座 8.7% 17.8%

    集計の前提: 対象は積立投資枠を利用できるNISA口座2,849万口座、期間は2025年1月1日から12月31日。別紙1(Excel)の口座数実数から、当社が全口座比と買付あり口座比の2通りの構成比を算出しました。データ出典は金融庁 NISA口座の利用状況調査(令和7年12月末時点)(2026年7月3日公表)です。

    上限120万円は誰にとっての基準なのか

    上の分布から読み取れることは2つあります。ひとつは上限の120万円近くまで使っている口座が全体の8.7%にとどまること。もうひとつは、買付があった口座に限っても62.2%が年40万円以下、つまり月3.3万円以下だということです。

    上限120万円は目標額ではなく、器の大きさにすぎません。当社はこの分布を、上限に届かないことを気にしなくてよいと伝える根拠に使っています。比べるべきは他人の金額でも制度上の天井でもなく、自分の家計の余力です。

    要点: 積立投資枠の上限は年120万円・生涯1,800万円で、売却分は翌年に簿価で復活します。ただし満額まで使う口座は8.7%で、大半は年40万円以下です。

    積立投資枠で買える対象商品は360本

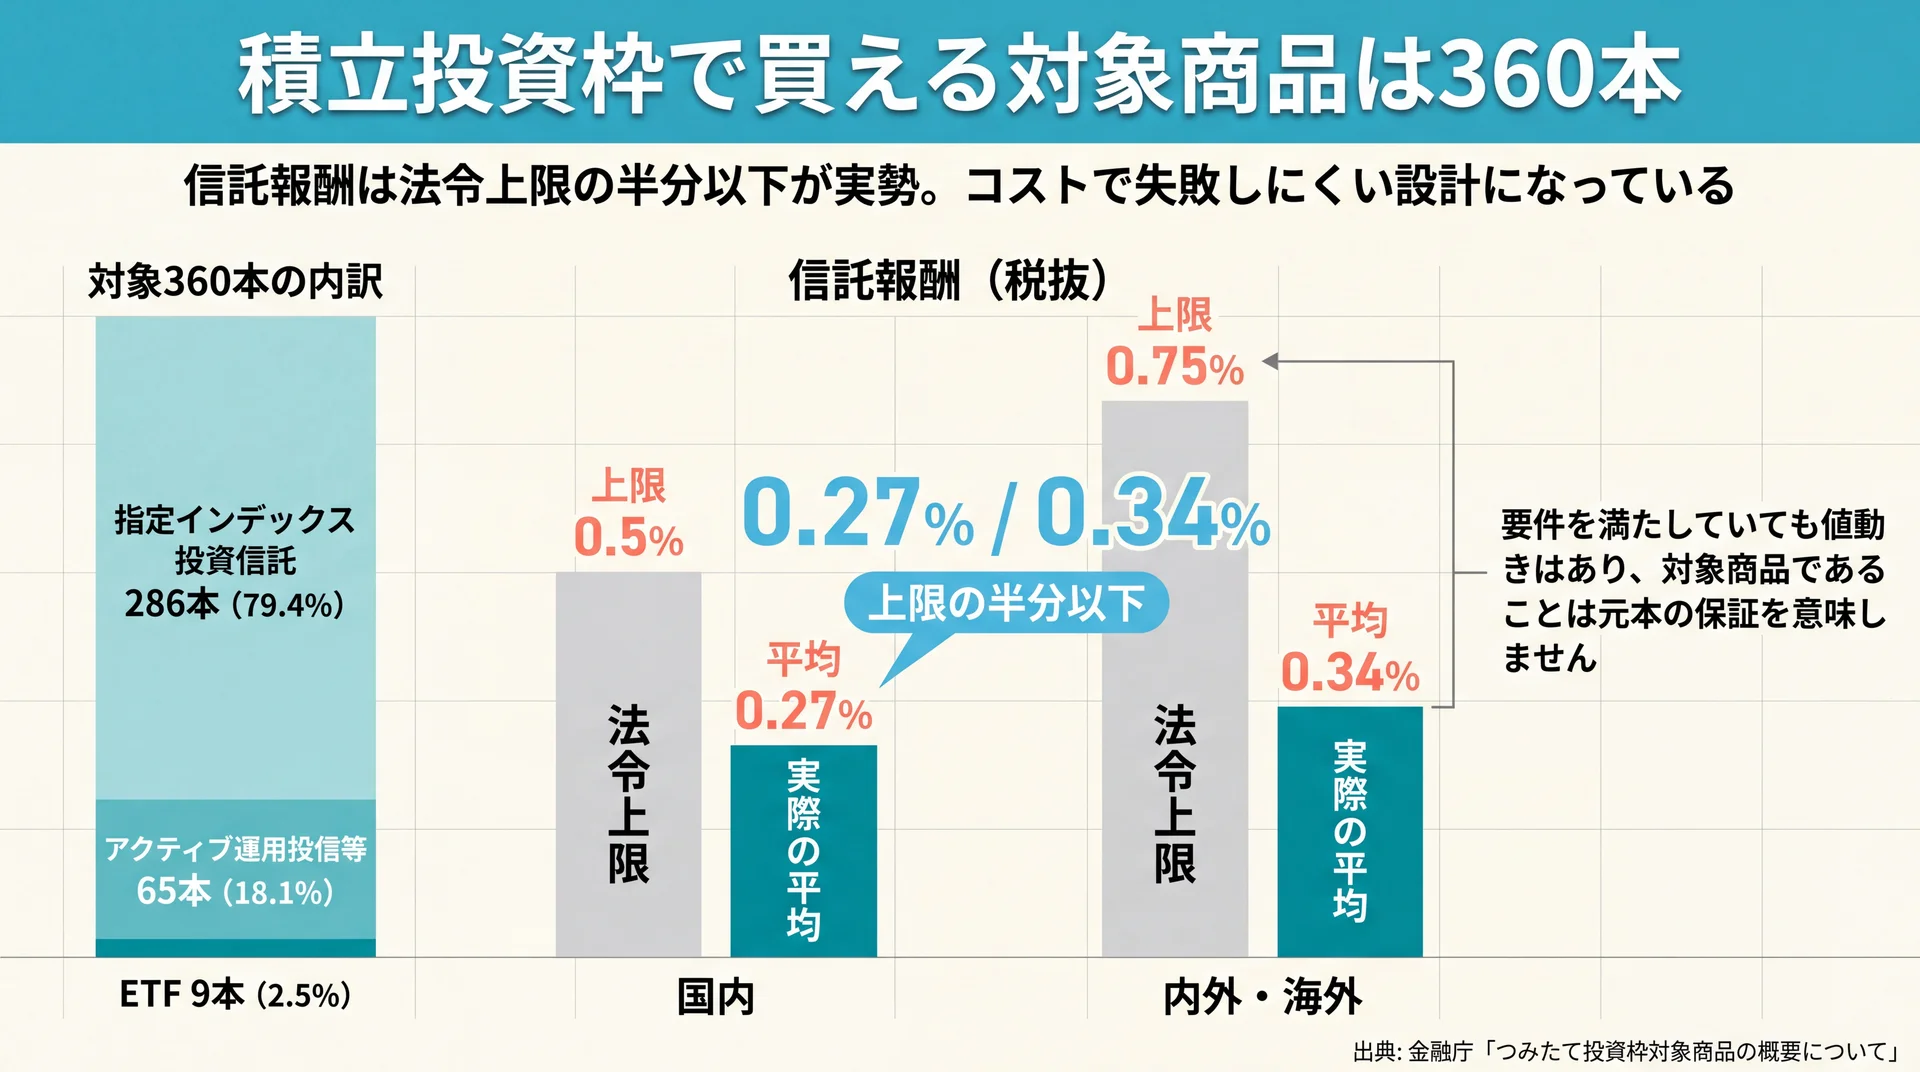
    対象360本のうち286本がインデックス型で、信託報酬の法令上限0.5%・0.75%に対し実際の平均が0.27%・0.34%と半分以下であることを示す図
    コストは法令上限の半分以下が実勢で、残る論点は商品選びより金額の決め方に移ります(出典: 金融庁「つみたて投資枠対象商品の概要について」)

    積立投資枠で買えるのは、金融庁に届け出られた360本の投資信託とETFに限られます(2026年7月24日時点。金融庁 つみたて投資枠対象商品)。国内で販売されている公募投資信託全体から見れば、入口の段階で大きく絞り込まれた状態です。

    金融庁の要件で絞り込まれている

    対象商品は、長期の積立・分散投資に適しているかという観点で要件が定められています。特に効くのが信託報酬、つまり保有中にかかる運用管理費用の上限です。

    積立投資枠の対象商品360本の内訳(当社整理)

    区分 本数 構成比 信託報酬の法令上限(税抜) 実際の平均(税抜)
    指定インデックス投資信託 286本 79.4% 国内0.5% / 内外・海外0.75% 国内0.27% / 内外・海外0.34%
    アクティブ運用投信等 65本 18.1% — —
    ETF 9本 2.5% — —
    合計 360本 100% — —

    整理の前提: 本数は金融庁の届出一覧(2026年7月30日更新)の区分別本数、分類と信託報酬の上限・平均は金融庁「つみたて投資枠対象商品の概要について」(2026年7月24日時点)の記載値です。構成比は当社が算出しました。

    指数に連動するインデックス型が全体の8割近くを占め、信託報酬には法令上の上限があります。実際の平均は上限の半分以下で、コストの高い商品が入り込みにくい設計です。当社はこれを、初心者向けに易しくした枠というより、長く持ち続けても不利になりにくい商品だけを通す関所だと評価しています。ただし要件を満たしていても値動きはあり、対象商品であることは元本の保証を意味しません。

    360本まで絞られても選べない本当の理由

    対象商品が絞られていれば選びやすいと言われますが、360本から1本を決める作業は簡単ではありません。当社のABCashは、この行き詰まりの原因を知識不足だとは考えていません。選べない原因は商品知識の不足ではなく、毎月いくら出せるかが決まっていないことです。月5,000円と月5万円では、取れるリスクも分散のさせ方も変わります。金額という物差しがないまま商品情報だけを集めても、比較の軸が生まれません。だから当社では家計管理から資産形成までを一続きのカリキュラムで扱い、金額を先に確定させてから商品の話に進む順番で伴走しています。金融商品を販売しない事業のため、特定の商品へ誘導する動機がない点も、この順番を保てる理由です。

    要点: 対象商品は360本で、うち286本がインデックス型です。信託報酬に法令上の上限があるためコスト面の失敗は起きにくく、残る論点は商品選びより金額の決め方に移ります。

    \ 金額から決めるお金の学び /

    毎月いくら積み立てるかを、家計の状況から専属コンサルタントと一緒に整理できます。

    積立投資枠の使い方|買い方のルールと始める手順

    積立投資枠の買い方は、あらかじめ金額と商品と頻度を設定し、そのとおり自動で買い付ける方式です。成長投資枠のように好きなタイミングで一括購入することはできません。始めるまでの流れは、口座開設から積立設定まで4ステップです。

    買い方は積立の設定が前提になる

    証券会社や銀行の画面で、購入する商品、1回あたりの金額、買付日や頻度を登録します。登録が済めば、指定日に自動で買付が実行されます。

    この仕組みは、価格が高いときは少なく、安いときは多く買うため、購入単価を平準化する効果があります。同時に、相場を見て売買を判断する回数はほぼゼロです。当社は、この判断回数の少なさこそが積立投資枠の本質的な機能だと考えています。一度設定すれば、次に手を動かすまでの期間を長く取れます。

    一括では買えないが増額設定で調整できる

    積立投資枠では、成長投資枠のような一括買付はできません。ボーナスが入ったからまとめて120万円分を買う、という使い方は制度上できない仕組みです。

    ただし調整の余地はあります。金融機関によっては、特定の月だけ積立額を上乗せする増額設定を用意している場合があります。年間120万円の枠内であれば、賞与月だけ金額を大きくする配分も可能です。名称や上限の扱いは金融機関ごとに異なるため、口座を開いた先の設定画面で確認してください。一括で入れられない代わりに、年単位の配分は自分で組めると理解すると迷いが減ります。

    いくらから始められるか・金額は後から変えられる

    積立の最低金額は金融機関ごとに異なり、一律の下限はありません。口座を開く先の条件を確認するのが確実です。

    金額感の目安は実際の分布です。前述のとおり、買付があった口座の37.0%は年20万円以下、月換算で1.6万円以下でした。始めるときの金額は、続けられる水準に置くことが優先されます。積立額は途中で増減も停止もできるためです。生活が変わったら見直せばよく、最初の金額に完璧さは要りません。積立という手法そのものの考え方は、積立投資についてはこちらで整理しています。

    積立投資枠を始めるまでの4ステップ

    手順は次の4つです。第1に、金融機関を1つ選んでNISA口座を申し込みます。口座は1人1口座で、日本国内に住む方のうち利用する年の1月1日時点で18歳以上が対象です(金融庁 NISAを知る)。第2に、毎月の積立額を決めます。第3に、360本の対象商品から買う商品を選びます。最後に、積立の設定を登録して完了です。

    止まりやすいのは第2と第3ですが、順番は入れ替えないでください。金額が決まれば選択肢は自然に絞られます。設定が終わった後にも山があります。当社は、設定した後の最初の数か月こそ伴走が要ると考えており、専用アプリと毎日のフィードバックで60日間の習慣化を目標に設計しています。始めることと続けることは、別の課題だからです。

    積立投資枠で見落としやすい3つの注意点

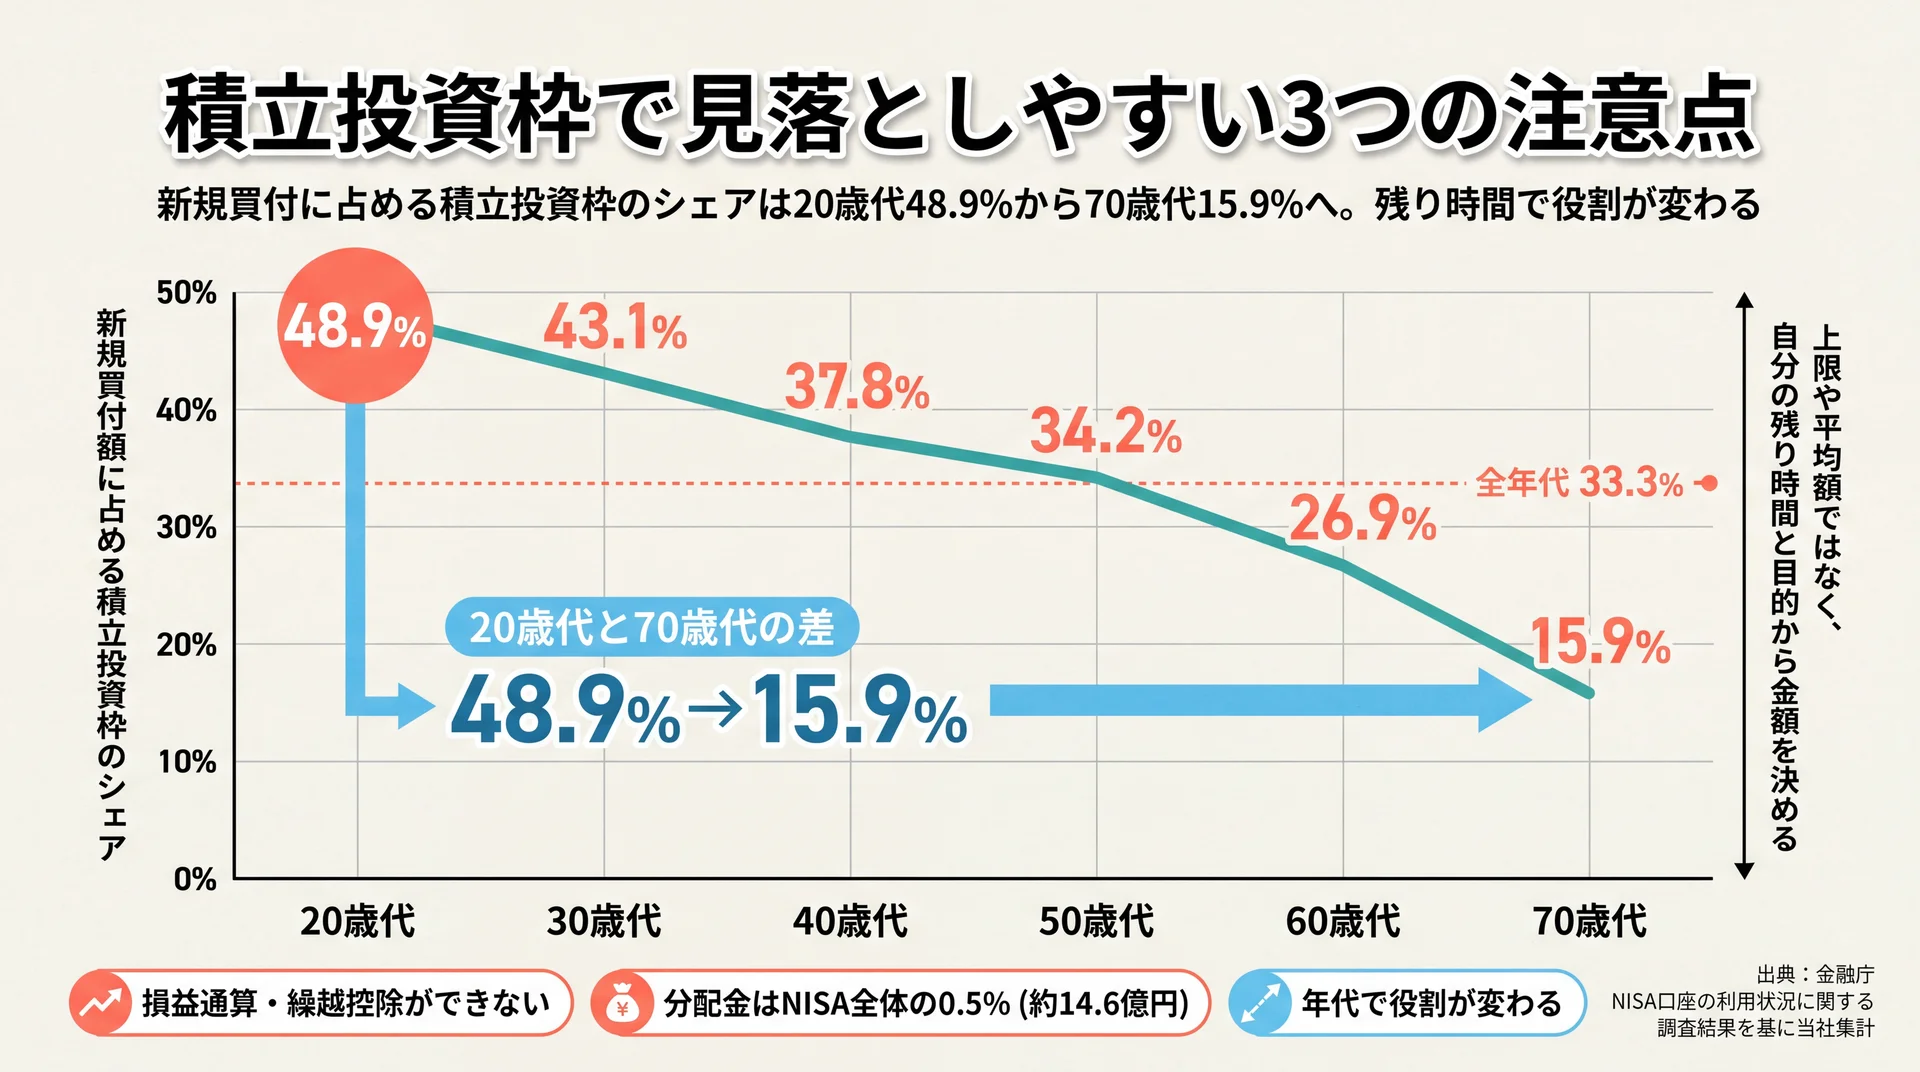
    新規買付額に占める積立投資枠のシェアが20歳代48.9%から70歳代15.9%へ低下し全年代平均が33.3%であることを示す年代別の推移図
    積み上げる時間が長い人ほど積立投資枠が主役になります(出典: 金融庁 NISA口座の利用状況に関する調査結果を基に当社集計)

    積立投資枠には、見落としやすい特性が3つあります。損益通算ができないこと、分配金がほとんど出ないこと、そして年代によって役割が変わることです。いずれも制度の欠陥ではなく設計どおりの結果ですが、知らないまま使うと期待とずれます。

    損失が出ても損益通算・繰越控除ができない

    NISA口座は利益に税金がかからない代わりに、税制上は損失も存在しないものとして扱われます。そのため積立投資枠で損失が出ても、課税口座の利益と相殺する損益通算はできず、翌年以降への繰越控除も使えません。

    課税口座なら損失を利益とぶつけて税負担を減らせますが、NISA口座ではそれができません。非課税のメリットは利益が出て初めて生まれます。当社は、この点を長期保有を前提にできるかの確認材料として扱っています。短期で売り買いする資金には向かない枠です。

    分配金はほとんど出ない枠

    積立投資枠の対象商品は、頻繁に分配金を出さない設計のものに限られています。この要件がどれだけ効いているかは金額を見ると分かります。2025年にNISA口座全体で受け取られた配当・分配金は約2,788億円でしたが、そのうち積立投資枠は約14.6億円で、比率にして0.5%にとどまりました(金融庁 NISA口座の利用状況調査)。

    この数字は、積立投資枠が受け取るための枠ではなく増やすための枠であることを示しています。定期的な収入を得たい目的には合いません。毎月の受け取りを期待して選ぼうとしている場合は、目的そのものを先に整理し直す必要があります。

    年代によって積立投資枠の役割は変わる

    同じ制度でも使われ方は世代で違います。2025年の新規買付額を枠別・年代別に見ると差がはっきり出ます。

    年代別・新規買付額に占める積立投資枠のシェア(2025年・当社集計)

    年代 積立投資枠 成長投資枠 積立投資枠のシェア
    20歳代 6,186億円 6,462億円 48.9%
    30歳代 1兆4,153億円 1兆8,713億円 43.1%
    40歳代 1兆4,763億円 2兆4,298億円 37.8%
    50歳代 1兆4,208億円 2兆7,284億円 34.2%
    60歳代 9,156億円 2兆4,851億円 26.9%
    70歳代 3,275億円 1兆7,344億円 15.9%
    全年代 6兆2,349億円 12兆5,138億円 33.3%

    集計の前提: 対象は2025年1月1日から12月31日の新規買付額(別紙1・Excel)。シェアは積立投資枠÷(積立投資枠+成長投資枠)で当社が算出した値で、公表値にはありません。データ出典は金融庁 NISA口座の利用状況調査(令和7年12月末時点)(2026年7月3日公表)です。

    20代では買付額のほぼ半分が積立投資枠なのに対し、70代では6分の1以下です。積み上げる時間が長い人ほど積立投資枠が主役になり、時間が限られる人ほど成長投資枠に寄ります。当社はこの差を、積立投資枠の使い方に唯一の正解がない証拠だと考えています。金額の基準は、上限や平均額ではなく自分の残り時間と目的にあります。

    枠を埋めること自体を目的にしない|当社の見解

    非課税枠は使い切ったほうが得だと語られます。数字の上ではそのとおりです。しかし当社のABCashは、枠を埋めること自体を目的にしません。

    理由は、積立投資枠に入れた資金は値動きにさらされ、必要なときに元本割れしている可能性があるからです。当社では生活防衛資金と毎月の余力を先に確定させ、そのうえで積立額を決める順番でトレーニングを組んでいます。累計9万人以上が受講するなかで、金額の根拠がないまま始めた方が相場の下落局面で積立を止めてしまう場面も見てきました。枠は使える上限であって、使うべき額ではありません。なお、税負担や受け取り方まで含む個別の資産設計は状況で答えが変わるため、金額が固まった段階で有資格のファイナンシャルプランナーや金融機関へ相談してください。

    要点: 積立投資枠は損益通算ができず分配金もほぼ出ない、増やすことに特化した枠です。年代で役割が変わるため、上限ではなく自分の残り時間と家計の余力から金額を決める考え方が現実的です。

    積立投資枠に関するよくある質問

    積立投資枠で一括購入はできますか?

    できません。積立投資枠は積立の設定に基づいて買い付ける枠で、一括投資に対応するのは成長投資枠です。ただし特定月だけ金額を上乗せする増額設定を用意する金融機関もあり、年間120万円の枠内で配分を変えることは可能です。

    積立投資枠はいくらから始められますか?

    最低金額は金融機関ごとに異なるため、口座を開く先で確認してください。金額感の目安として、2025年に買付があった口座の37.0%は年20万円以下、月換算で1.6万円以下でした(金融庁 NISA口座の利用状況調査)。少額から始めて後から増やす形で問題ありません。

    積立投資枠では何が買えますか?何種類ありますか?

    2026年7月24日時点で360本です。内訳は指定インデックス投資信託が286本、アクティブ運用投信等が65本、ETFが9本で、いずれも金融庁に届け出られた商品に限られます(金融庁 つみたて投資枠対象商品)。個別株式は対象外です。

    積立投資枠は何年続ける必要がありますか?

    何年という決まりはありません。非課税で保有できる期間は無期限で、いつでも売却できます。ただし価格変動の影響を平準化する仕組みのため、短期での売買には向きません。売却した分の枠は翌年以降に簿価で復活します。

    制度全体の中での位置づけを改めて確認したい方は、投資信託 シミュレーションの基礎からの総まとめはこちらをご覧ください。

    まとめ

    積立投資枠は、金融庁の基準を満たした360本の商品を年120万円まで積立で買える枠です。ただし満額まで使う口座は8.7%にすぎず、上限は目標額ではなく器の大きさと捉えるほうが実態に合っています。損益通算ができず分配金もほとんど出ない、増やすことに特化した枠である点も押さえてください。制度の細部を追いかけるより、毎月いくらなら続けられるかを1つ決めるほうが先に進みます。その金額が決まれば、360本から選ぶ作業は短時間で終わります。

    \ 積立額の決め方から相談 /

    累計9万人が受講したカリキュラムで、NISAの疑問をその場で解消できます。

  • S&P500の10年後を予想|主要機関の年率見通しと円建て試算

    S&P500を含む米国株の今後10年の期待年率リターンは、運用大手の最新モデルで4.2〜6.2%と示されています(2026年6月30日時点)。ただし円で投資する人の結果は、この数字に為替の前提を掛けて初めて自分の金額になります。100万円や毎月3万円が10年後にいくらの目安になるのかを、為替のシナリオ別に確かめられます。

    S&P500の10年後の予想は年率4〜6%台に集まっている

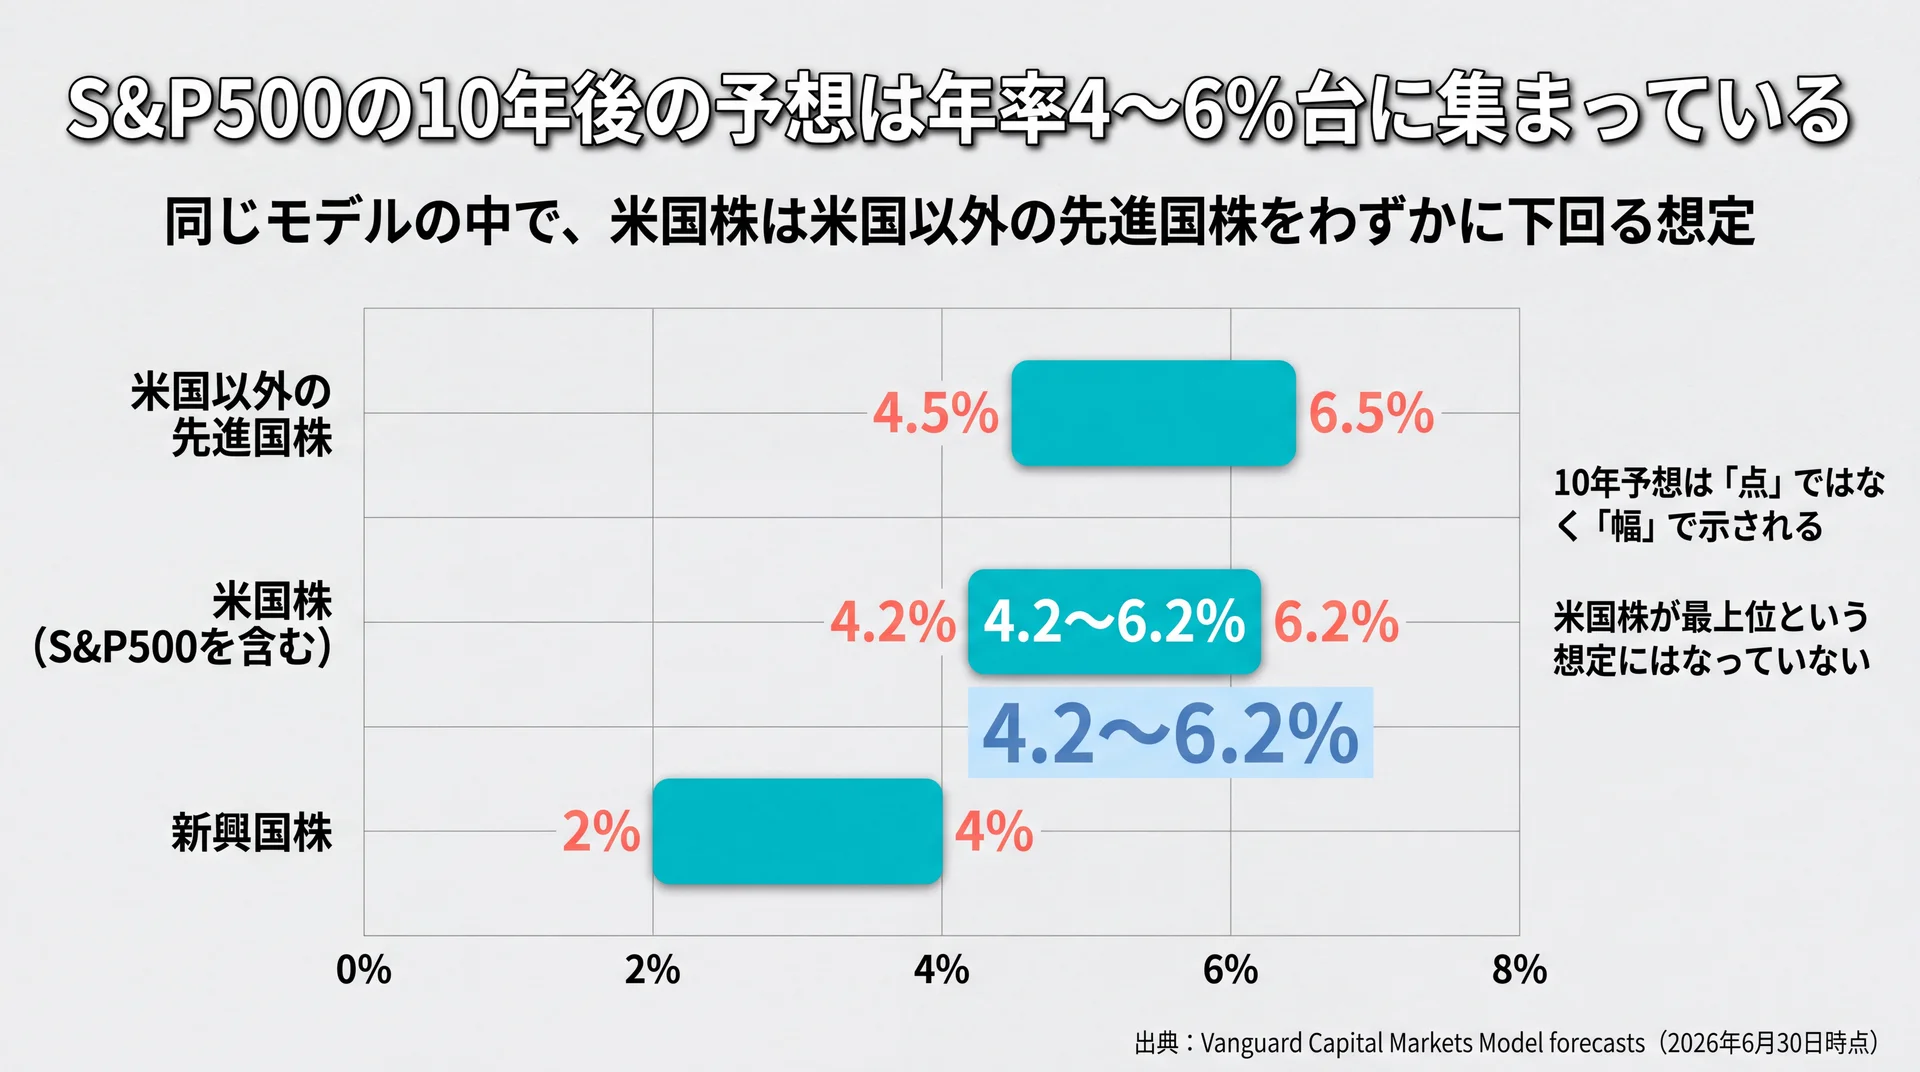
    米国株4.2〜6.2%・米国以外の先進国株4.5〜6.5%・新興国株2〜4%という10年期待年率を幅で並べたレンジ比較図
    同一モデルの中で米国株が最上位という想定にはなっていない点が読み取れます(出典: Vanguard Capital Markets Model forecasts、2026年6月30日時点)

    米国株の今後10年の期待年率リターンは、運用大手の最新モデルで4.2〜6.2%と想定されています。これは1万回のシミュレーションから導かれた分布の幅であり、1点の予測値ではありません(Vanguard Capital Markets Model forecasts、2026年6月30日時点)。

    運用大手の10年モデルは米国株を4.2〜6.2%と想定しています

    このモデルは米国株の対象指数としてMSCI US Broad Market Indexを置き、名目のトータルリターン(インフレ・税金・運用コストを差し引く前)を10年の年率で示したものです。同じ資料では、米国株のなかでもバリュー株の期待リターンが最も高いと整理されています。

    当社は、この4.2〜6.2%という2ポイントの幅そのものを答えとして扱っています。運用大手が10年先を1つの数字で言い切らないのは、幅の外側にも結果が散らばるからです。中央値だけを取り出して計画の前提にすると、幅で示した意味が消えてしまいます。10年の予想は「いくらになるか」ではなく「どこからどこまでに収まりそうか」で受け取ると、その後の判断がぶれにくくなります。

    同じモデルでは米国以外の先進国株のほうが高い想定です

    同じ資料には、米国以外の先進国株が4.5〜6.5%、新興国株が2〜4%という10年期待リターンも並んでいます。つまり同一のモデルの中で、米国株の期待リターンは米国以外の先進国株をわずかに下回る想定になっています。

    この並びは、米国株が悪いという評価ではありません。株価が先に上がった分だけこれから受け取れる部分が薄くなる、という同じ理屈を地域ごとに当てはめた結果です。当社は、「米国が最も伸びる」という前提は機関の10年見通しに含まれていないという一点をまず押さえれば足りると考えています。

    主要機関の見通しを1つの表に並べると

    公表主体 対象 時点 見通し 主な前提
    運用大手の資本市場モデル 米国株 2026年6月30日 10年 年率4.2〜6.2% 名目・ドル建て、税/コスト控除前
    同上 米国以外の先進国株 2026年6月30日 10年 年率4.5〜6.5% 同上
    同上 新興国株 2026年6月30日 10年 年率2〜4% 同上
    大手投資銀行のリサーチ部門 S&P500 2026年1月 2026年単年 トータルリターン12% EPS成長12%(2026年)

    出典: Vanguard Capital Markets Model forecasts、Goldman Sachs Research の各公表資料をもとに当社が対象・時点・前提の軸で整理

    対象も期間も違う数字が「S&P500の予想」として同じ土俵で語られることがあります。同じ10年という括りでも、モデルの前提や対象指数が違えば示される数値は1つに収れんしません。当社は、この一覧を米国株を外す根拠ではなく、自分がどの前提に賭けているのかを自覚するための材料として使うべきだと考えています。投資信託の選び方や試算の進め方から確認したい場合は、投資信託 シミュレーションの全体像を整理した完全ガイドもあわせてご覧ください。

    要点: 10年予想は点ではなく幅で示されており、しかも米国株が地域のなかで最上位という想定にはなっていません。

    なぜ過去10年より控えめな予想になるのか

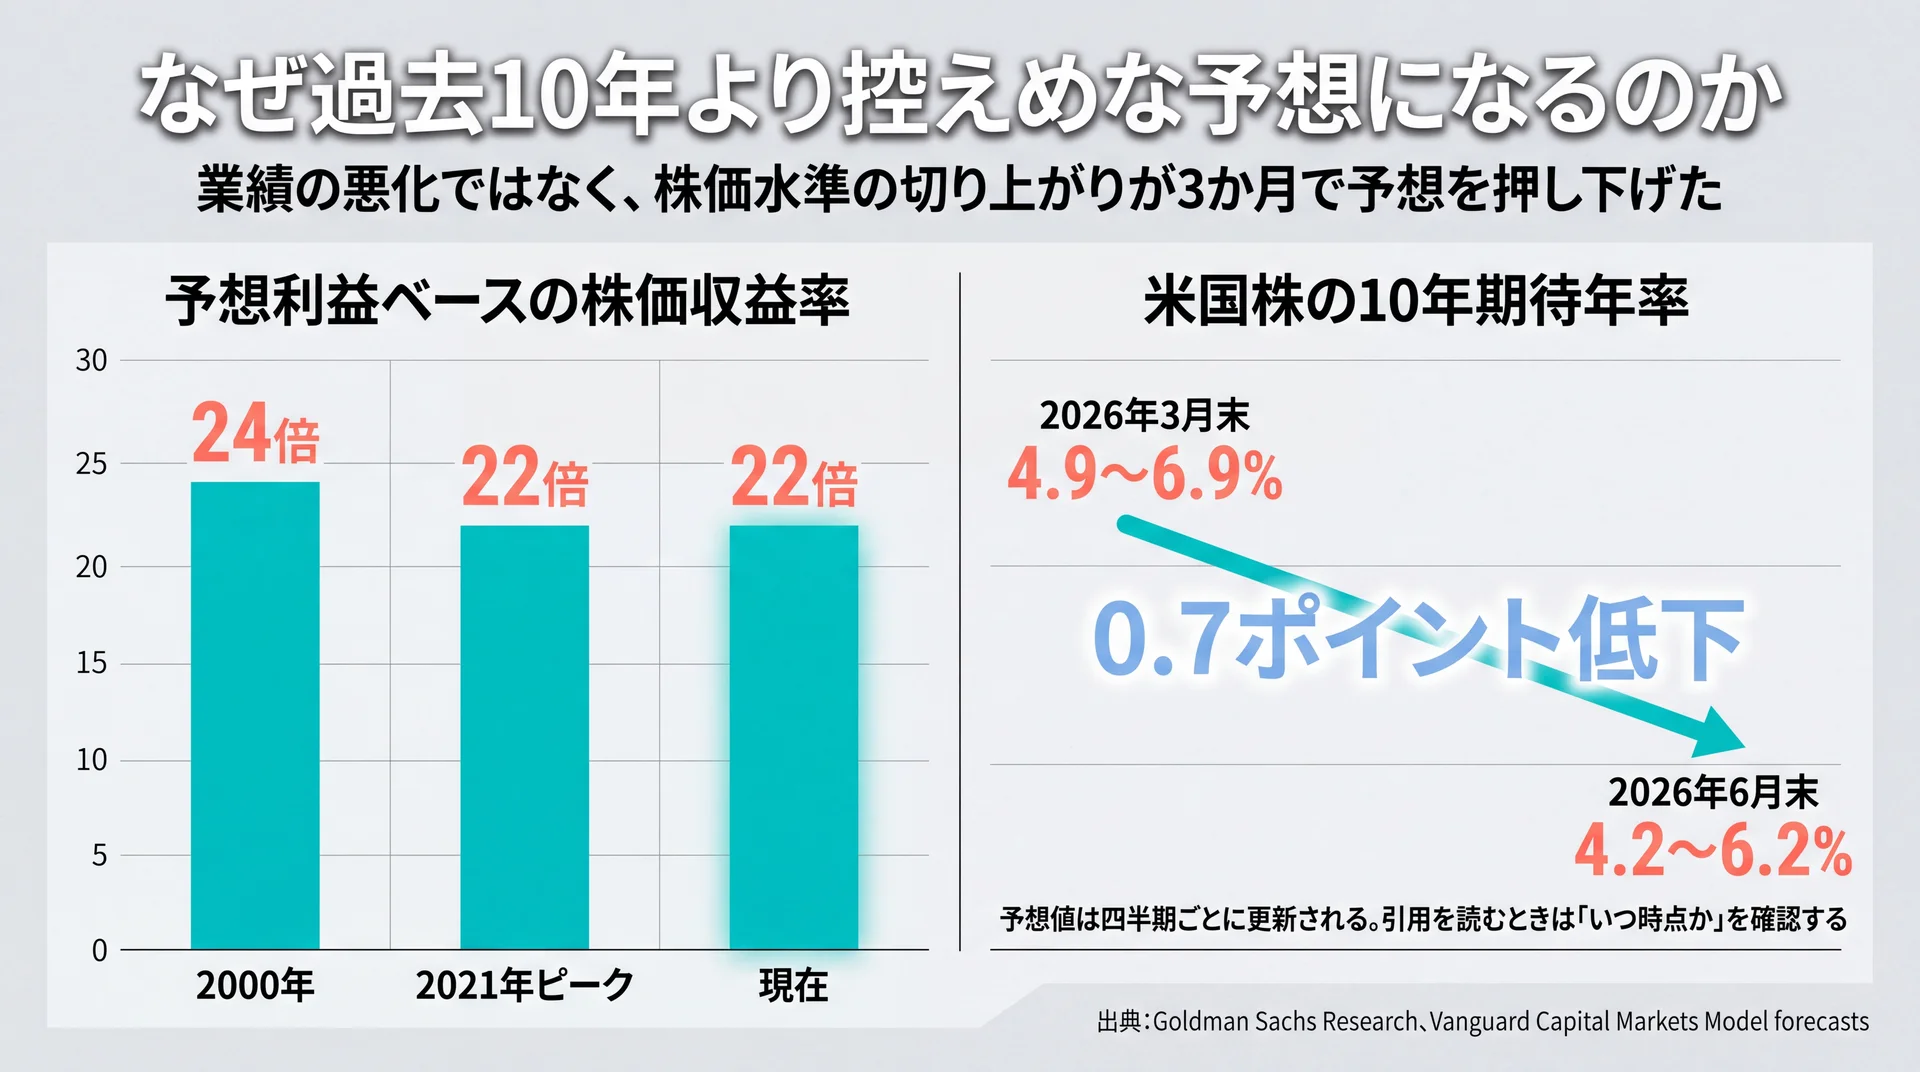
    予想利益ベースの株価収益率22倍と2000年の24倍の比較、および10年期待年率が3か月で0.7ポイント低下した推移を並べた図
    業績ではなく株価水準の切り上がりが予想値を押し下げた構図です(出典: Goldman Sachs Research、Vanguard Capital Markets Model forecasts を基に当社作成)

    今後10年の予想が過去より控えめになる最大の理由は、出発点の株価水準がすでに高いことです。株価が利益の何倍で買われているかを示すバリュエーションが高いほど、将来のリターンを押し下げる方向に働きます(Goldman Sachs Research、2026年1月時点)。

    出発点の株価水準がすでに高くなっています

    大手投資銀行のリサーチ部門は、S&P500が予想利益ベースで22倍の株価収益率で取引されていると示しました。これは2021年のピークと同じ水準で、2000年に記録した24倍に迫る位置にあります。同レポートは高い倍率は無視しがたく、利益が期待に届かなかった場合の下振れ幅を大きくするとも述べています。

    当社は、この指摘を「危険だから買うな」ではなく期待がすでに価格に入っている状態の説明として読んでいます。企業の利益が伸びても、その伸びが事前の期待どおりであれば、株価が上乗せで反応するとは限りません。だから10年の計画では、利益の成長を織り込みすぎた前提を置かないほうが現実的です。なお1〜3年の相場見通しは本記事の対象外のため、s&p500 今後の見通しについてはこちらをご覧ください。

    予想値は四半期ごとに更新されています

    同じ運用大手のモデルでも、米国株の10年期待リターンは2026年3月末時点の4.9〜6.9%から、6月末時点で4.2〜6.2%へ下がりました。3か月で0.7ポイント動いています。理由は業績が悪化したからではなく、株価が上がってバリュエーションがさらに切り上がったためです。

    つまり10年予想は、将来を言い当てる装置ではなくその時点の株価水準を写した鏡に近い性格を持っています。当社は、予想値を引用した記事を読むとき、数字より先に「いつ時点のものか」を確かめています。半年前の予想を今日の判断にそのまま使うと、前提が入れ替わったことに気づけません。

    円で投資する人の10年後は指数と為替の掛け算で決まる

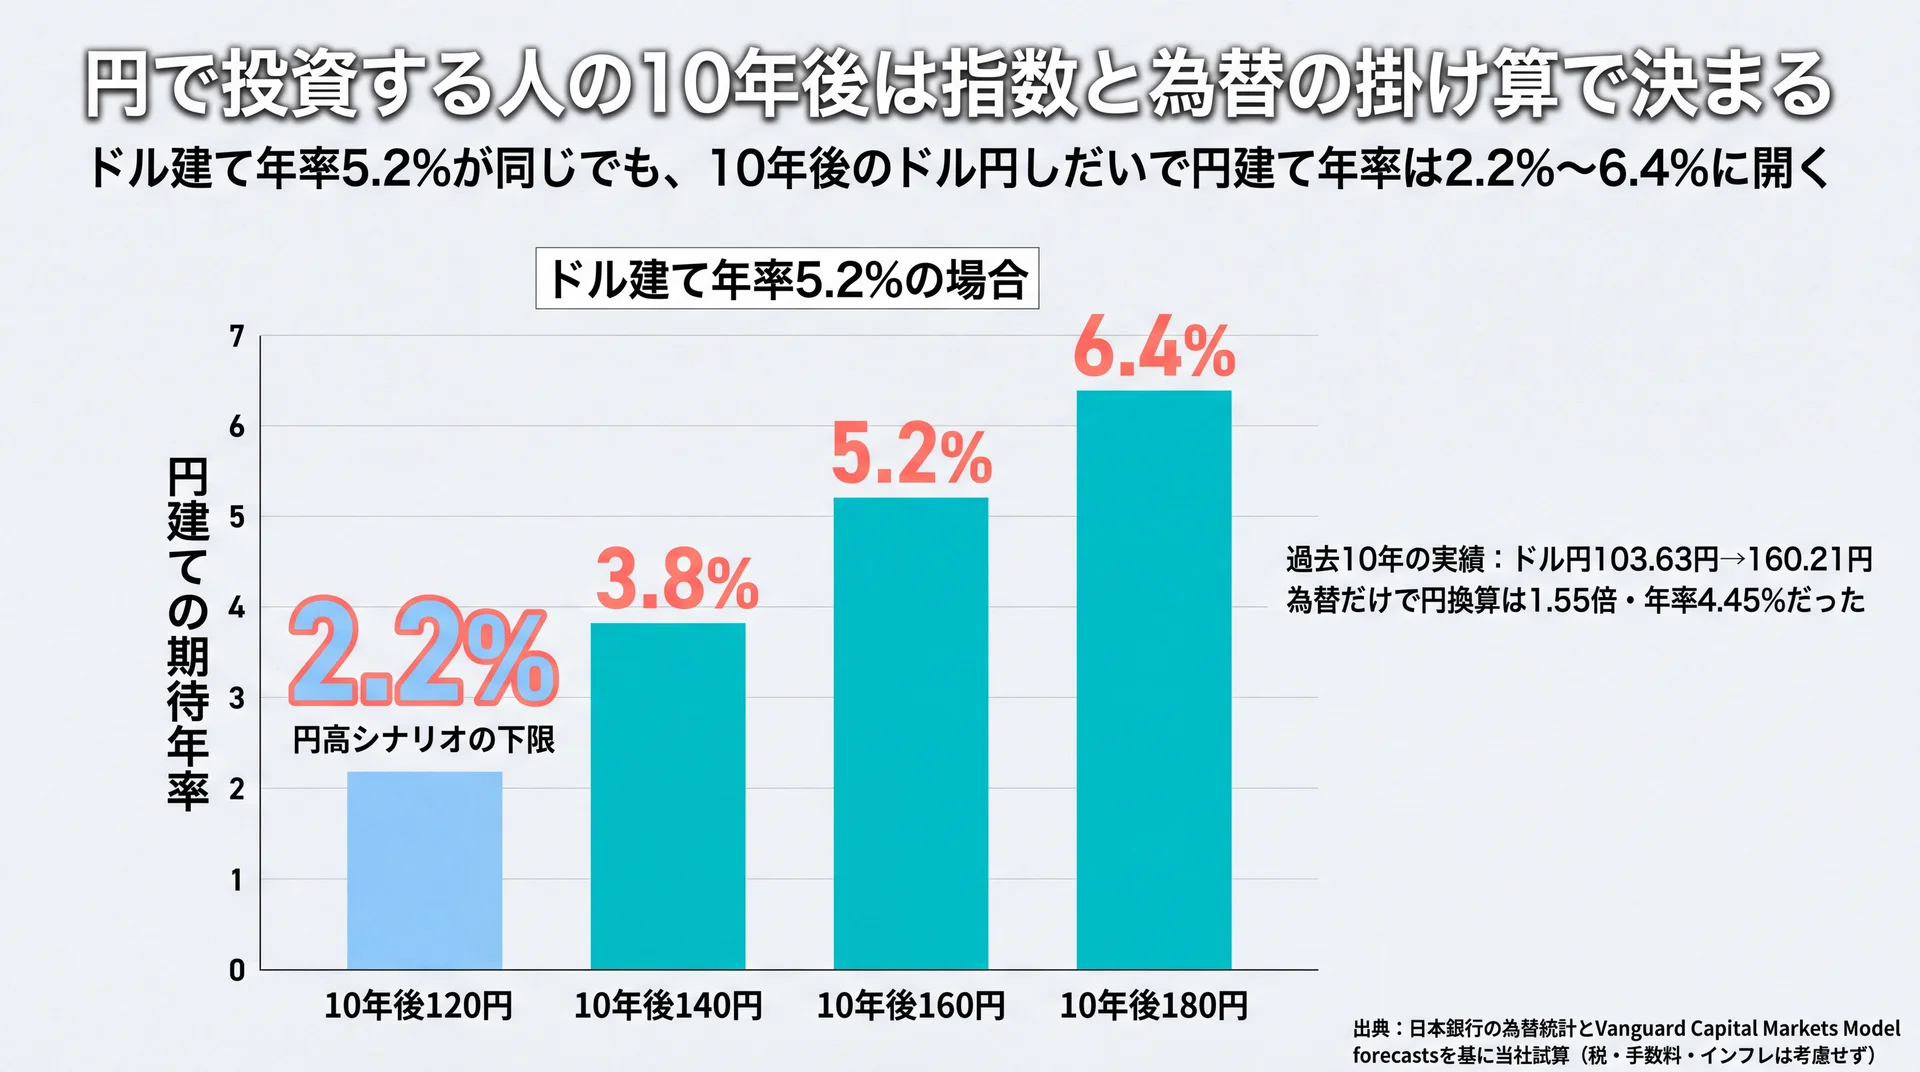
    ドル建て年率5.2%が同じでも10年後のドル円120〜180円で円建て年率が2.2%から6.4%まで開くことを示す棒グラフ
    ドル建ての条件を固定しても、為替の前提だけで円建て年率は4.2ポイント動きます(当社試算。日本銀行の為替統計と Vanguard Capital Markets Model forecasts に基づく)

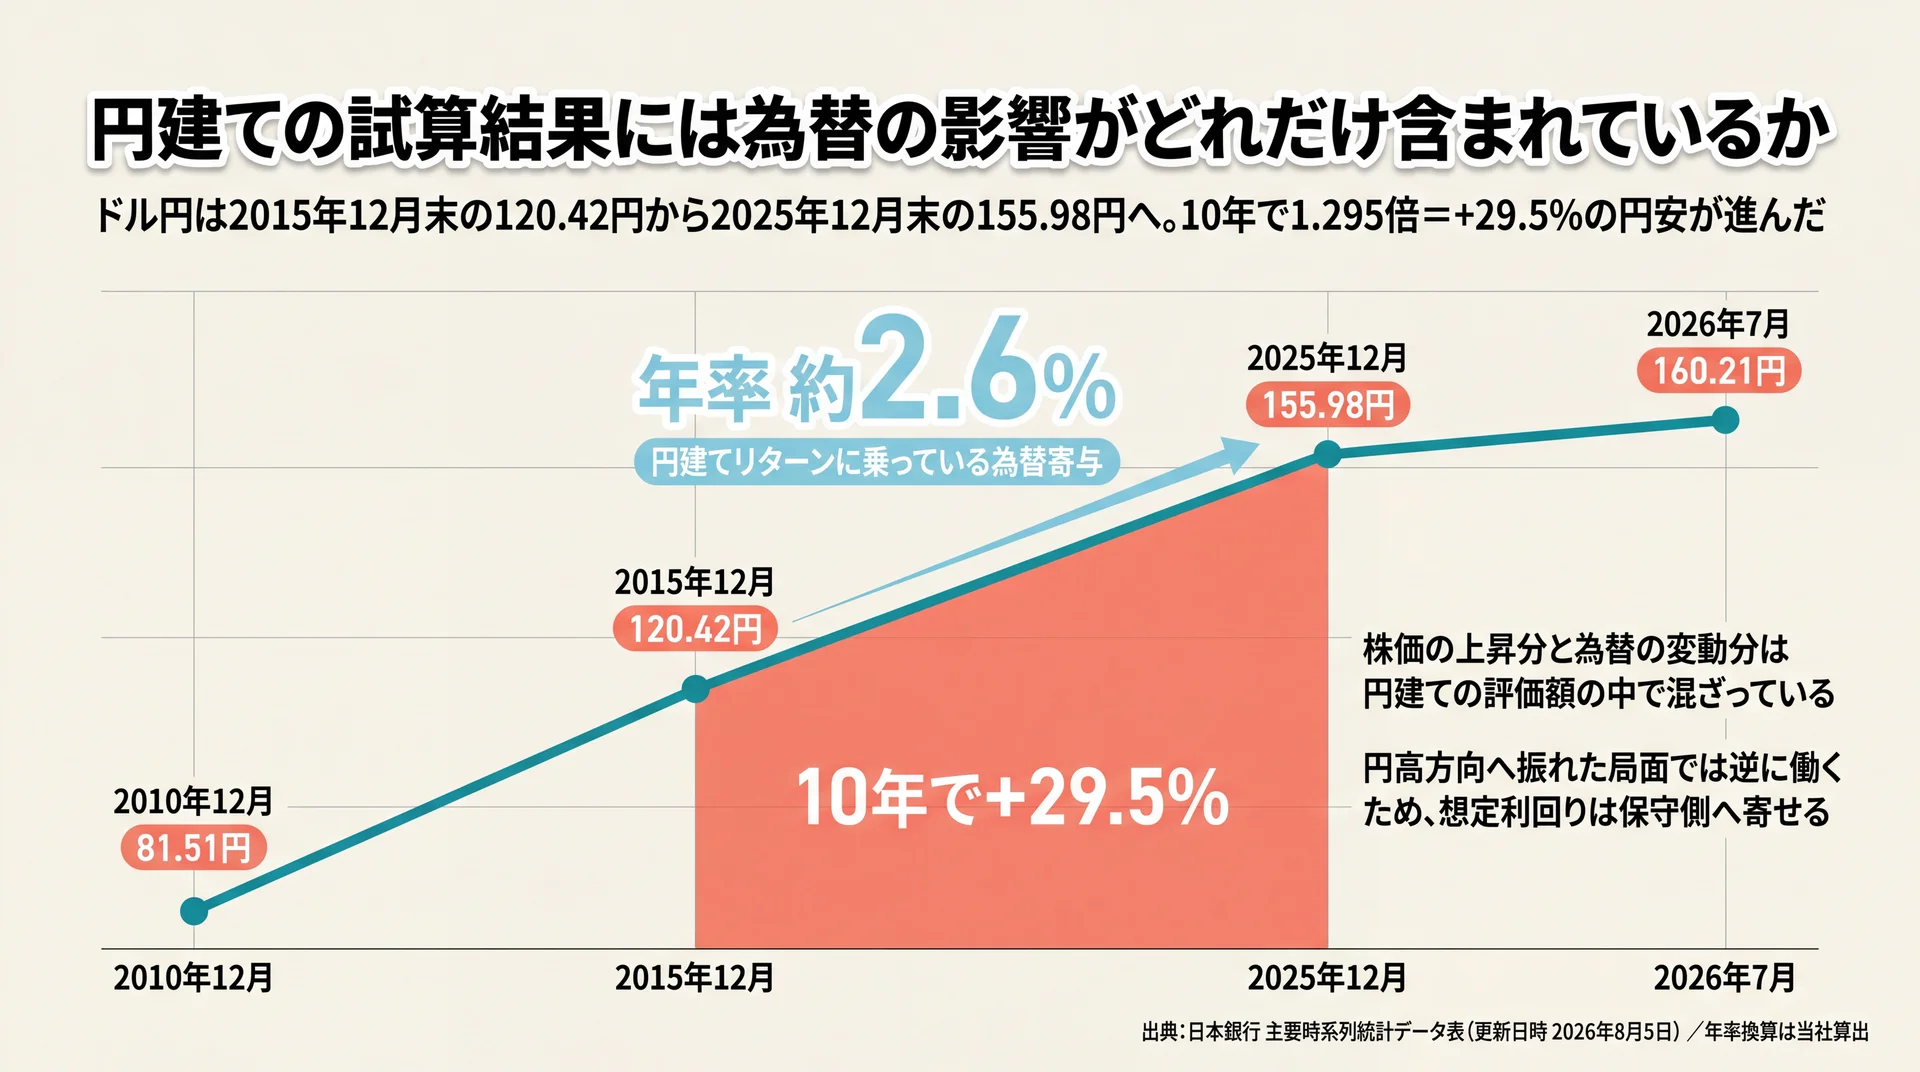
    円で投資する人の10年後は、指数の予想値と為替の前提を掛け合わせて初めて自分の金額になります。ドル建ての期待リターンが同じでも、10年後のドル円が120円か180円かで円建ての年率は数ポイント変わります(当社試算。起点のドル円は日本銀行 主要時系列統計データ表の2026年7月末値)。

    過去10年は、為替だけで円換算の資産が1.55倍になりました

    日本銀行の統計では、東京市場のドル・円スポットレート(17時時点・月末)は2016年7月末が103.63円、2026年7月末が160.21円です。この10年でドルは円に対して1.546倍になり、年率に直すと4.45%にあたります。

    米国株を円で持っていた人は、指数が1円も動かなくても円換算では1.55倍になった計算です。当社は、この10年の円建ての好成績を「S&P500が強かった」だけで説明するのは片手落ちだと見ています。そのため今後10年を考えるときは、指数の予想と同じ重みで為替の前提を置く必要があります。

    為替シナリオ別に円建ての年率を並べると

    ドル建ての期待年率(4.2%/レンジ中央の5.2%/6.2%)と、10年後のドル円(120円/140円/160円/180円)を掛け合わせると、円建ての年率は次のように開きます。

    ドル建て年率 10年後120円 10年後140円 10年後160円 10年後180円
    4.2% 1.2% 2.8% 4.2% 5.4%
    5.2% 2.2% 3.8% 5.2% 6.4%
    6.2% 3.2% 4.8% 6.2% 7.4%

    当社試算の方法|対象: 米国株の10年期待年率リターン / 前提: 起点のドル円を2026年7月末の160.21円とし、10年後を4シナリオで設定 / 期間: 10年 / 算式: 円建て倍率=(1+ドル建て年率)^10 ×(10年後ドル円÷160.21)、円建て年率=円建て倍率^(1/10)−1 / データ出典: Vanguard Capital Markets Model forecasts の期待リターンレンジと日本銀行の為替統計をもとに当社が算出(税・手数料・インフレは考慮していません)

    当社は、この表の左上(ドル建て4.2%・10年後120円=円建て1.2%)を最悪ではなく通常想定の一角として扱っています。円高側のシナリオを外して計画を立てると、目標が届かなかったときに打つ手が残りません。

    要点: 同じ指数リターンでも、為替の前提しだいで円建ての年率は1.2%から7.4%まで開きます。

    \ 累計9万人が学んだ伴走型 /

    家計からNISAまで、専属コンサルタントがマンツーマンで伴走します。

    100万円と月3万円の積立は10年後いくらになるか

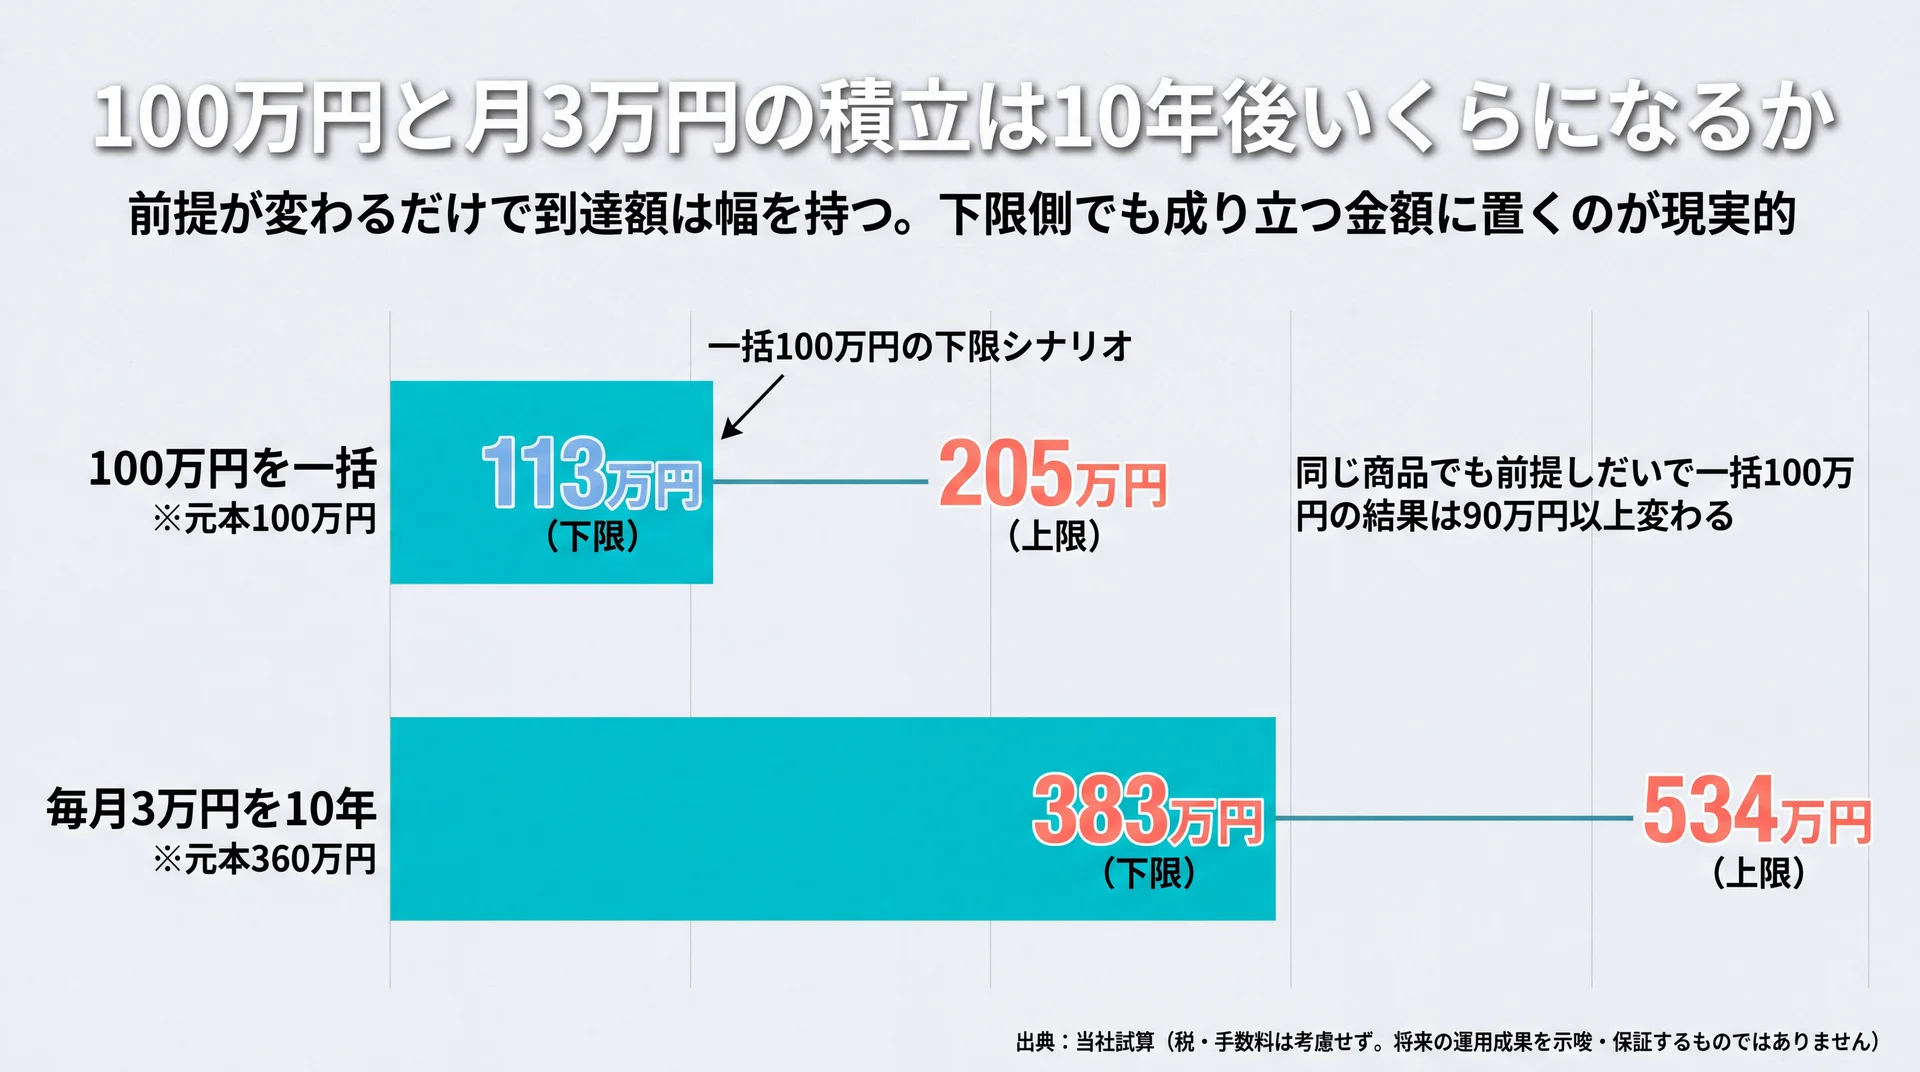
    一括100万円が113万〜205万円、毎月3万円の積立が383万〜534万円に開く10年後到達額のレンジ比較図
    到達額は1点ではなく幅で示され、下限側でも成り立つ設計かどうかが判断材料になります(当社試算。税・手数料は考慮せず、将来の運用成果を示唆・保証するものではありません)

    100万円を一括で置いた場合、10年後の円建て評価額はおよそ113万〜205万円の幅に収まります。同じ商品でも、ドル建ての年率と為替の前提を変えるだけで結果が90万円以上変わる計算です(当社試算・前提は前章の方法欄のとおり)。

    100万円を一括で置いた場合の到達額

    前章のマトリクスを金額に直すと、次のようになります。

    ドル建て年率 10年後120円 10年後140円 10年後160円 10年後180円
    4.2% 113万円 132万円 151万円 170万円
    5.2% 124万円 145万円 166万円 187万円
    6.2% 137万円 159万円 182万円 205万円

    当社は、1つの利回りだけを前提に計画を立てないよう、トレーニングの最初にこの幅を見ていただいています。1つの数字を信じる状態から、幅のどこにいても困らない設計へ切り替えるほうが、途中で判断がぶれにくくなるためです。

    毎月3万円を10年続けた場合

    毎月3万円を10年間積み立てると、拠出する元本は360万円です。円建ての年率別に期末の評価額を並べると次のようになります。

    円建て年率 10年後の評価額 元本360万円との差
    1.2% 383万円 +23万円
    2.8% 416万円 +56万円
    4.2% 448万円 +88万円
    5.4% 478万円 +118万円
    6.2% 500万円 +140万円
    7.4% 534万円 +174万円

    当社試算の方法|対象: 毎月3万円・10年(120か月)の積立 / 算式: 毎月初に3万円を拠出し、年率を12分割した月利で複利運用した場合の期末評価額 / データ出典: 前章の円建て年率レンジをもとに当社が算出(税・手数料は考慮していません)

    金融庁もNISAの活用事例で、こうした試算について「将来の運用成果を示唆・保証するものではありません」と明記しています(金融庁 NISAの活用事例)。当社も試算は当てるためではなく、目標との距離を測るために使うものだと考えています。積立の金額の決め方や続け方は本記事の対象外のため、積立投資についてはこちらをご覧ください。

    10年後の予想を自分の判断にどう使うか

    10年後の予想は当てにいく数字ではなく、下限側でも自分の目標が成り立つかを確かめるための幅として使えます。予想が外れても計画が壊れなければ、相場の上下で売買を繰り返す理由がなくなります。金融庁も投資には元本割れのおそれがあることを明示しています(金融庁 資産形成の基本)。

    予想を3つの層に分けて読む

    当社は、10年予想を次の3層に分けて扱っています。決められることと決められないことを分けると、悩む場所が減ります。

    層 内容 自分で決められるか 打ち手
    ①指数の予想 米国株の10年期待年率(4.2〜6.2%) × 幅の下限で計画を組む
    ②為替の前提 10年後のドル円(120〜180円) × 円高側も含めた複数シナリオで見る
    ③自分の必要リターン 目標額・期間・毎月の拠出額 ○ 拠出額と期間を調整する

    この3層は当社の運用方針に基づく分類です。①と②は自分では動かせません。動かせるのは③だけです。予想が当たるかどうかを議論する時間を、拠出額と期間の調整に振り替えたほうが結果に効きます。

    当社の見解:下限側で目標が成り立つかを先に確認します

    一般には「10年後は誰にもわからないから長期・積立・分散で持ち続ける」と語られます。当社のABCashは、その手前に下限側の前提で目標が成り立つかを確認する工程を置いています。円建て年率1.2%でも目標に届く設計なら、途中で相場が荒れても手を止める理由がなくなります。

    当社は金融商品を販売しません。教育そのものが収益源であるため、特定の指数や商品へ誘導する動機を持たない立場から前提の置き方をお伝えできます。2026年5月時点で累計9万人以上の方が受講し、2025年4月から8月に実施した受講者アンケートではトレーニング満足度が95%でした。なお、個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士にご相談ください。

    よくある質問

    Q1. S&P500に10年投資すれば元本割れは避けられますか?
    A. 避けられる保証はありません。金融庁は投資について「預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります」と明示しています(金融庁 資産形成の基本)。期間を延ばすと結果のばらつきは縮みやすくなりますが、ゼロにはなりません。円建てでは為替も加わるため、下限側の前提でも困らない金額に抑えるのが現実的です。

    Q2. S&P500の10年後の予想はどこが公表しているのですか?
    A. 運用会社や投資銀行が、自社の資本市場モデルやリサーチ部門の分析として公表しています。読むときに確認したいのは、対象が米国株全体かS&P500か、期間が10年か単年か、そして更新日の3点です。同じ機関でも四半期ごとに数字が変わるため、時点の記載がない引用は判断材料にしにくくなります。

    Q3. 10年より20年持ったほうが有利になりますか?
    A. 期間が延びれば複利の効く時間は長くなりますが、有利かどうかは取り崩す時期から逆算して決まります。10年後に使うお金なら、別の置き場を用意するのも一案です。期間の長さより、いつ使うお金かを先に決める順番が結果を左右します。制度の使い分けや試算の全体像は、投資信託 シミュレーションの基礎からの総まとめはこちらをご覧ください。

    まとめ

    主要機関が示すS&P500を含む米国株の10年見通しは、年率4.2〜6.2%という幅です(2026年6月30日時点)。円で投資する人の場合は、ここに為替の前提が掛かり、円建ての年率は1.2%から7.4%まで開きます。だから10年後の金額を1つに決め打ちせず、いちばん低い前提でも目標が成り立つ形にしておくと、相場が動いても手を止めずに済みます。まずは自分の目標額と毎月の拠出額を、幅のどこに置いても成立する形に組み直すところから始めてみてください。

    \ 無料体験60〜80分程度・オンライン可 /

    10年後の前提を自分の数字に置き換える手順を、一緒に整理できます。

  • 投資信託とは?仕組みと手数料、選ぶ順番を初心者向けに解説

    投資信託とは、多くの人から集めたお金を一つにまとめ、運用の専門家が株式や債券に分散して投資する金融商品です。この定義を読んでも次の一歩が決まらないのは、国内で個人が買える公募投資信託が5,899本あるためです。仕組み・手数料・選ぶ順番の3点を順に整理します。

    制度や試算まで含めた全体像から確認したい方は、投資信託 シミュレーションの全体像を整理した完全ガイドもあわせてご覧ください。

    投資信託とはどんな金融商品か

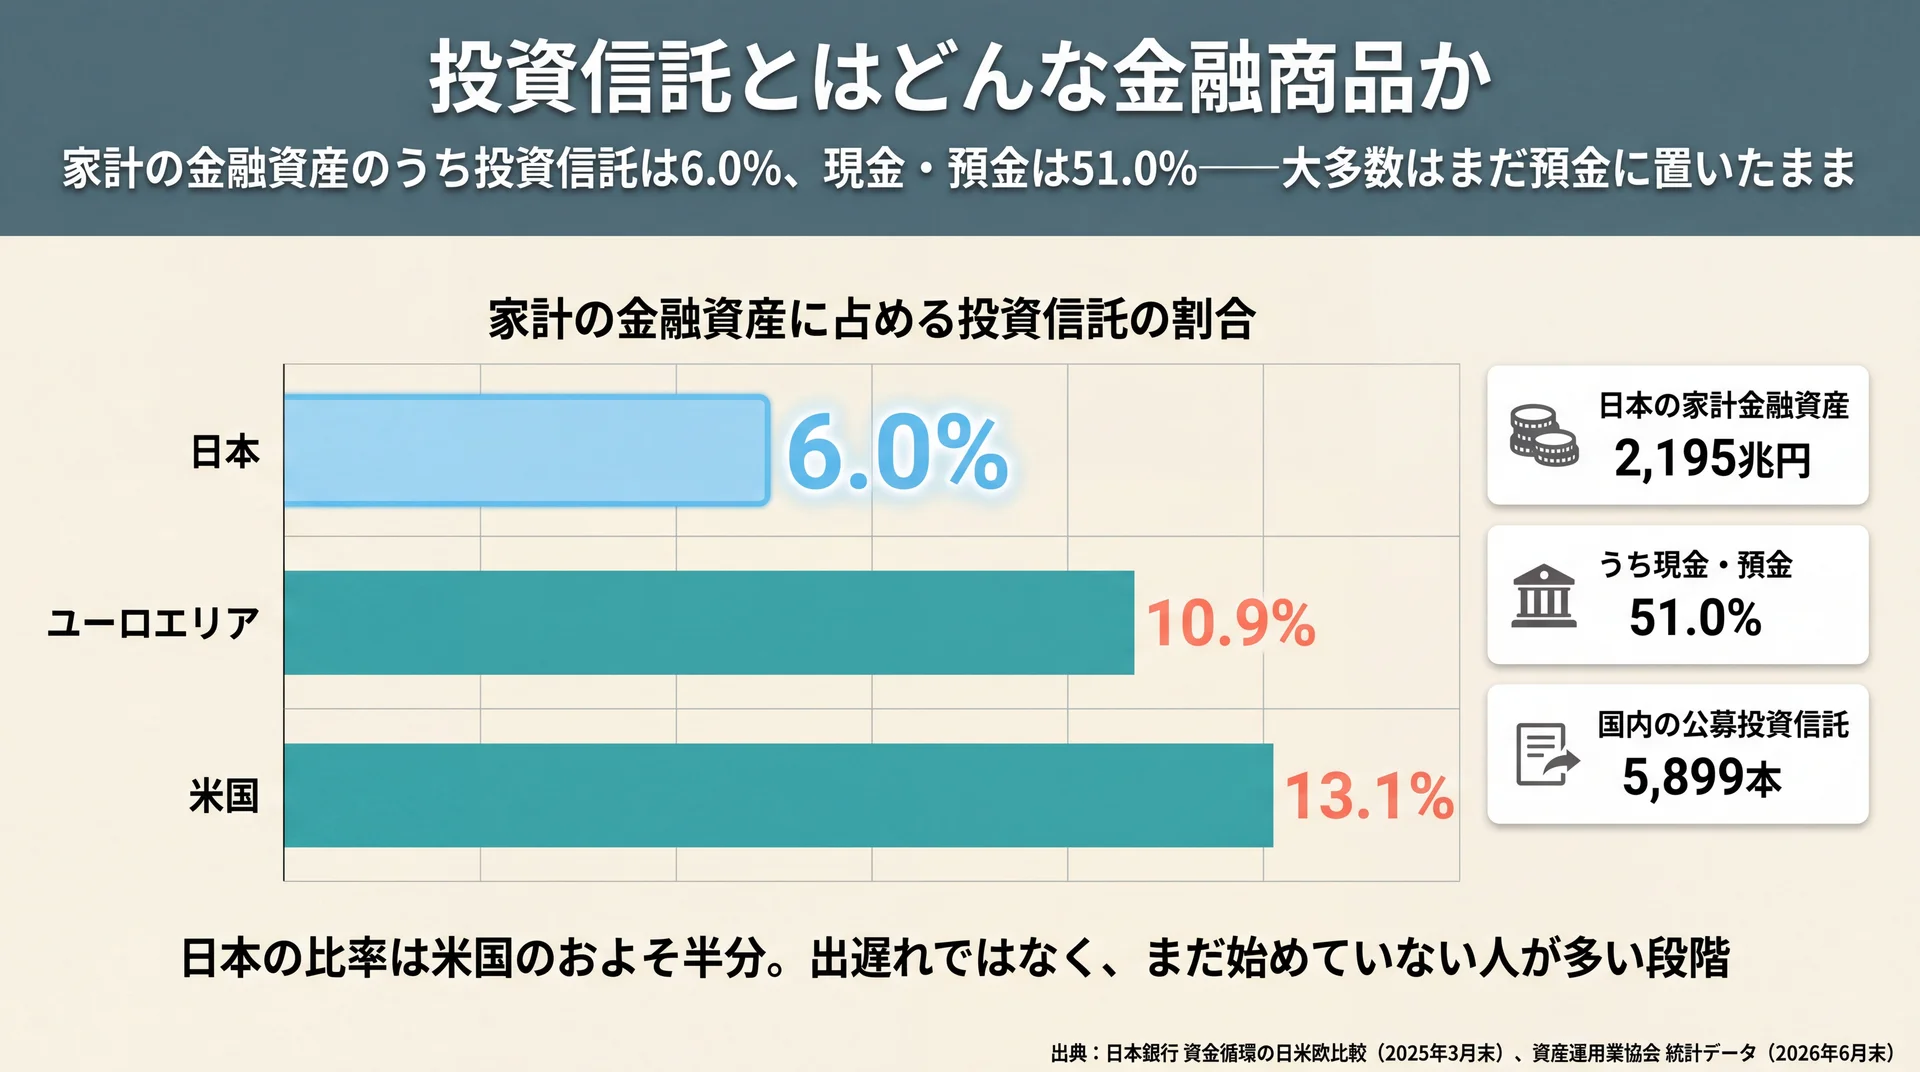
    日本の家計金融資産2,195兆円のうち投資信託は6.0%、米国13.1%・ユーロ10.9%と比べ半分程度にとどまる比較図
    日本の投資信託比率は米国のおよそ半分で、現金・預金が51.0%を占める(出典: 日本銀行「資金循環の日米欧比較」を基に当社作成)

    投資信託は、自分で銘柄を選ぶ代わりに運用の専門家がまとめて売買してくれる詰め合わせ型の金融商品です。1本のなかに数十から数千の銘柄が入っており、購入した人はその全体の値動きを持ち分に応じて受け取ります。国内の公募投資信託は5,899本、純資産総額は約372兆円です(資産運用業協会 統計データ「A-2 投資信託の全体像」・2026年6月末時点)。

    お金を持ち寄って専門家がまとめて運用する

    投資信託の出発点は、一人では買えないものを人数で買う、という発想です。海外の株式に幅広く投資しようとすると、何百社分もの株を個別に買う資金が必要になります。ここで多くの人から少しずつお金を集めて一つの大きな資金にまとめると、その資金で数百社分の株式をまとめて保有できます。

    集まったお金をどの銘柄にいくら配分するかを決めるのが、運用の専門家です。購入した人は、銘柄選びと売買のタイミング判断を専門家に任せる代わりに、後述する信託報酬という費用を負担するという関係になります。運用の成果は、増えても減っても持ち分に応じてそのまま返ってきます。

    株式投資との違いは「自分で銘柄を選ぶかどうか」

    株式投資と投資信託の最大の違いは、判断の担い手です。株式投資では、どの会社の株をいつ買っていつ売るかをすべて自分で決めます。企業の業績や業界の動きを調べる時間が必要で、1社に集中すればその会社の不振がそのまま資産に響きます。

    投資信託では、この判断を運用会社が担います。1本のなかに多数の銘柄が入っているため、1社が大きく値下がりしても資産全体に与える影響は持ち分のごく一部にとどまります。一方で、大きく伸びた1社の恩恵も同じように薄まります。値動きの振れ幅を小さくする代わりに、当たりを引いたときの伸びも小さくなる——これが両者の交換条件です。なお、どちらも元本が保証された商品ではありません。

    日本の家計が投資信託に置いているのは6.0%

    日本の家計が持つ金融資産2,195兆円のうち、投資信託が占める割合は6.0%です。最も多いのは現金・預金で、51.0%を占めます。同じ統計で米国の投資信託比率は13.1%、ユーロエリアは10.9%ですから、日本はその半分程度です(日本銀行 資金循環の日米欧比較・2025年3月末現在/2025年8月29日公表)。

    当社はこの6.0%を、日本人が投資に向いていない証拠ではなく、まだ大多数が始めていない段階を示す数字だと考えています。周囲が先に始めているように見えても、統計上は預金に置いたままの人のほうが圧倒的に多いのが実態です。だから、出遅れを取り戻そうと急いで商品を決めるより、仕組みを理解してから順番に進めるほうが結果的に近道になります。

    投資信託の仕組みを支える3つの会社と分散の考え方

    投資信託は、販売会社・運用会社・信託銀行の3社が役割を分担して成り立っています。窓口・運用の指図・資産の保管をそれぞれ別の会社が担うため、1社が破綻しても投資家の資産は保全される設計です。この分業構造があるため、投資信託は預けっぱなしの商品ではなく、制度で守られた商品になっています。

    販売会社・運用会社・信託銀行が役割を分けている

    3社の役割は、次のように分かれています。

    会社 主な役割 投資家との接点
    販売会社(証券会社・銀行など) 購入・換金の受付、分配金の支払い あり(窓口・アプリ)
    運用会社(委託会社) ファンドを設定し、どの銘柄をいくら買うか指図する なし
    信託銀行(受託会社) 集まった資産を保管・管理し、指図どおりに売買する なし

    投資家が直接やり取りするのは販売会社だけです。同じファンドでも取り扱う販売会社は複数あり、どこで買っても中身は同じです。運用会社は売買の指図を出すだけで、お金そのものを持つのは信託銀行です。この指図する会社とお金を持つ会社が分かれている構造が、次に説明する安全装置につながります。

    運用会社が破綻しても資産が残る「分別管理」

    投資信託の資産は、信託銀行が自社の財産とは分けて管理しています。これを分別管理と呼びます(資産運用業協会)。信託銀行が自らの資産として運用したり、自社の債務の返済に充てたりすることはできません。

    この仕組みがあるため、販売会社・運用会社・信託銀行のいずれかが破綻しても、投資家が預けた資産そのものは失われません。運用会社が破綻した場合はファンドが他社に引き継がれるか繰上償還され、信託銀行が破綻した場合も分別管理された資産は保全されます。

    当社は、初めて投資信託を検討する方が最初に確認すべきなのは利回りではなく、この資産の置かれ方だと考えています。値動きへの不安と、預けたお金が消えてしまう不安は別物です。前者は商品選びの問題、後者は制度の問題であり、後者は制度側で手当てされている——ここを分けて理解すると、残る検討事項がぐっと減ります。

    1本で分散になるのは「詰め合わせ」だから

    分散投資とは、値動きの異なる複数の対象にお金を分けて置き、全体の振れ幅を抑える考え方です。1社の株式だけを持っていればその会社の業績がすべてを決めますが、100社に均等に分けて持てば1社の不振が全体に与える影響は100分の1程度に薄まります。

    自力で100社に分散するには、銘柄選定と買付の手間、そして相応の資金が必要です。投資信託はその「詰め合わせ」を1本の商品としてあらかじめ作ってあるため、1本買うだけで分散が効きます。ただし分散は値下がりを防ぐものではありません。市場全体が下がる局面では、分散していても資産全体が目減りします。

    投資信託の種類は「何に投資するか」と「どう運用するか」で決まる

    投資信託の分類は、投資対象と運用方針の2軸に整理できます。投資対象は株式型・資産複合型・ETFなどに分かれ、運用方針はインデックス型とアクティブ型に分かれます。商品名は長く複雑ですが、この2軸のどこに位置するかが分かれば中身の見当はつきます。

    投資対象で分ける(株式型・資産複合型・ETF)

    投資対象による分類は、金融庁が公表しているつみたて投資枠対象商品の内訳が分かりやすい実例になります。360本の内訳は次のとおりです(金融庁 つみたて投資枠対象商品の概要について・2026年7月24日時点)。

    区分 国内 内外 海外 小計
    公募投信 株式型 66本 35本 95本 196本
    公募投信 資産複合型 5本 147本 3本 155本
    ETF 3本 — 6本 9本

    株式型は株式だけに投資するもの、資産複合型は株式・債券・不動産などを組み合わせたもの、ETFは証券取引所に上場していて株式と同じように売買できるものです。360本のうち351本は株式型と資産複合型で、制度の対象商品は実質的にこの二択になっています。当社も、細かい商品名を覚える前に、この二択のどちらを選ぶかを決めるところから始めてもらっています。

    運用方針で分ける(インデックス型・アクティブ型)

    運用方針による分類は2種類です。インデックス型は、日経平均株価やS&P500といった指数と同じ動きをめざす運用で、指数の構成銘柄をそのまま持ちます。アクティブ型は、指数を上回る成果をめざして運用会社が銘柄を選び抜く運用です。

    違いは成果の狙い方だけでなく、費用にも表れます。銘柄を選ぶ調査の手間がかかる分、アクティブ型のほうが保有中の費用は高くなる傾向があります。ただし費用が高いほど成果が高いという関係はありません。なお、どの指数を選ぶかによって値動きの性格も変わります。米国の代表的な指数の動向については、s&p500 今後の見通しについてはこちらで扱っています。

    当社が使っている3つの軸

    分類の名前を覚えるより、判断に使える形に畳んだほうが実用的です。当社のABCashでは、投資信託を見るときに次の3つの軸で確認する順序を受講者と共有しています。

    軸 確認すること 判断がつかないときの見方
    ① 何に投資するか 株式だけか、複数の資産を組み合わせたものか。国内か、海外を含むか 値動きの振れ幅を抑えたいなら資産を組み合わせた型
    ② どう運用するか 指数に連動するインデックス型か、銘柄を選ぶアクティブ型か 評価の基準を決めていないなら、まずインデックス型から理解する
    ③ いくら払うか 買うとき・持っている間・売るときにかかる費用の合計 保有中の費用(信託報酬)を金額に直して比べる

    データ出典: 金融庁 つみたて投資枠対象商品の概要について(2026年7月24日時点)、資産運用業協会 統計データ(2026年6月末時点)

    この3軸は、当社が受講者の詰まりどころから組み立てたものです。商品ページを開いた瞬間に情報量に押し流されるのは、見る順番が決まっていないからです。①→②→③の順に見れば、どの商品ページでも同じ手順で中身を把握できます。

    投資信託のメリットと、始める前に知っておく注意点

    投資信託の利点は、少額から始められること、1本で分散が効くこと、銘柄選びを任せられることの3点です。一方で元本は保証されず、注文した時点では価格が決まっていません。分配金も増えた分とは限らないため、良い面と気をつける面を分けて理解しておく必要があります。

    メリットは少額・分散・おまかせの3点

    第一に、少額から始められます。積立の最低金額は販売会社ごとに決まっており、まとまった資金がなくても保有を始められます。第二に、1本で分散が効きます。海外株式に投資するファンドを1本持つだけで、数百社に資金が分かれた状態になります。

    第三に、銘柄の入れ替えを任せられます。指数の構成銘柄が入れ替われば運用会社が売買を行い、投資家が自分で手続きをする必要はありません。この3点は「時間と資金が限られている人ほど効きやすい利点」です。日中に相場を見られない働き方をしている方にとって、この3点の意味はとくに大きくなります。

    元本は保証されず、注文時に価格が分からない

    投資信託は預金ではありません。投資先の値下がりによって、購入した金額を下回る(元本割れする)可能性があります。この可能性は、分散されたファンドでも、費用が安いファンドでもなくなりません。

    もう一つ押さえておきたいのが、価格の決まり方です。投資信託の値段である基準価額は、その日の取引が終わったあとに1日1回だけ算出されます。株式のように画面の値段を見て売買はできず、注文した時点では、いくらで買えるか(売れるか)が分かりません。急いで現金化したい資金を投資信託に置くと、この時間差が不都合になります。

    分配金は「増えた分」とは限らない

    投資信託には、決算のたびに分配金が支払われるものがあります。ここで誤解が生まれやすいのは、分配金には性質の異なる2種類があるためです(資産運用業協会)。

    種類 中身 課税
    普通分配金 運用で増えた分から支払われる 課税対象
    特別分配金(元本払戻金) 元本の一部が払い戻される 非課税

    特別分配金は、自分が預けたお金の一部が戻ってきているだけです。受け取った時点で、その分だけ基準価額は下がります。当社は、分配金を受け取れる=資産が増えたと考えるずれを、投資信託で最初に外しておくべき誤解として扱っています。分配金の額の大きさで商品を比べず、基準価額と受け取った分配金を合わせた総額で見てください。

    投資信託の手数料は3種類|いまの平均は0.27〜0.34%

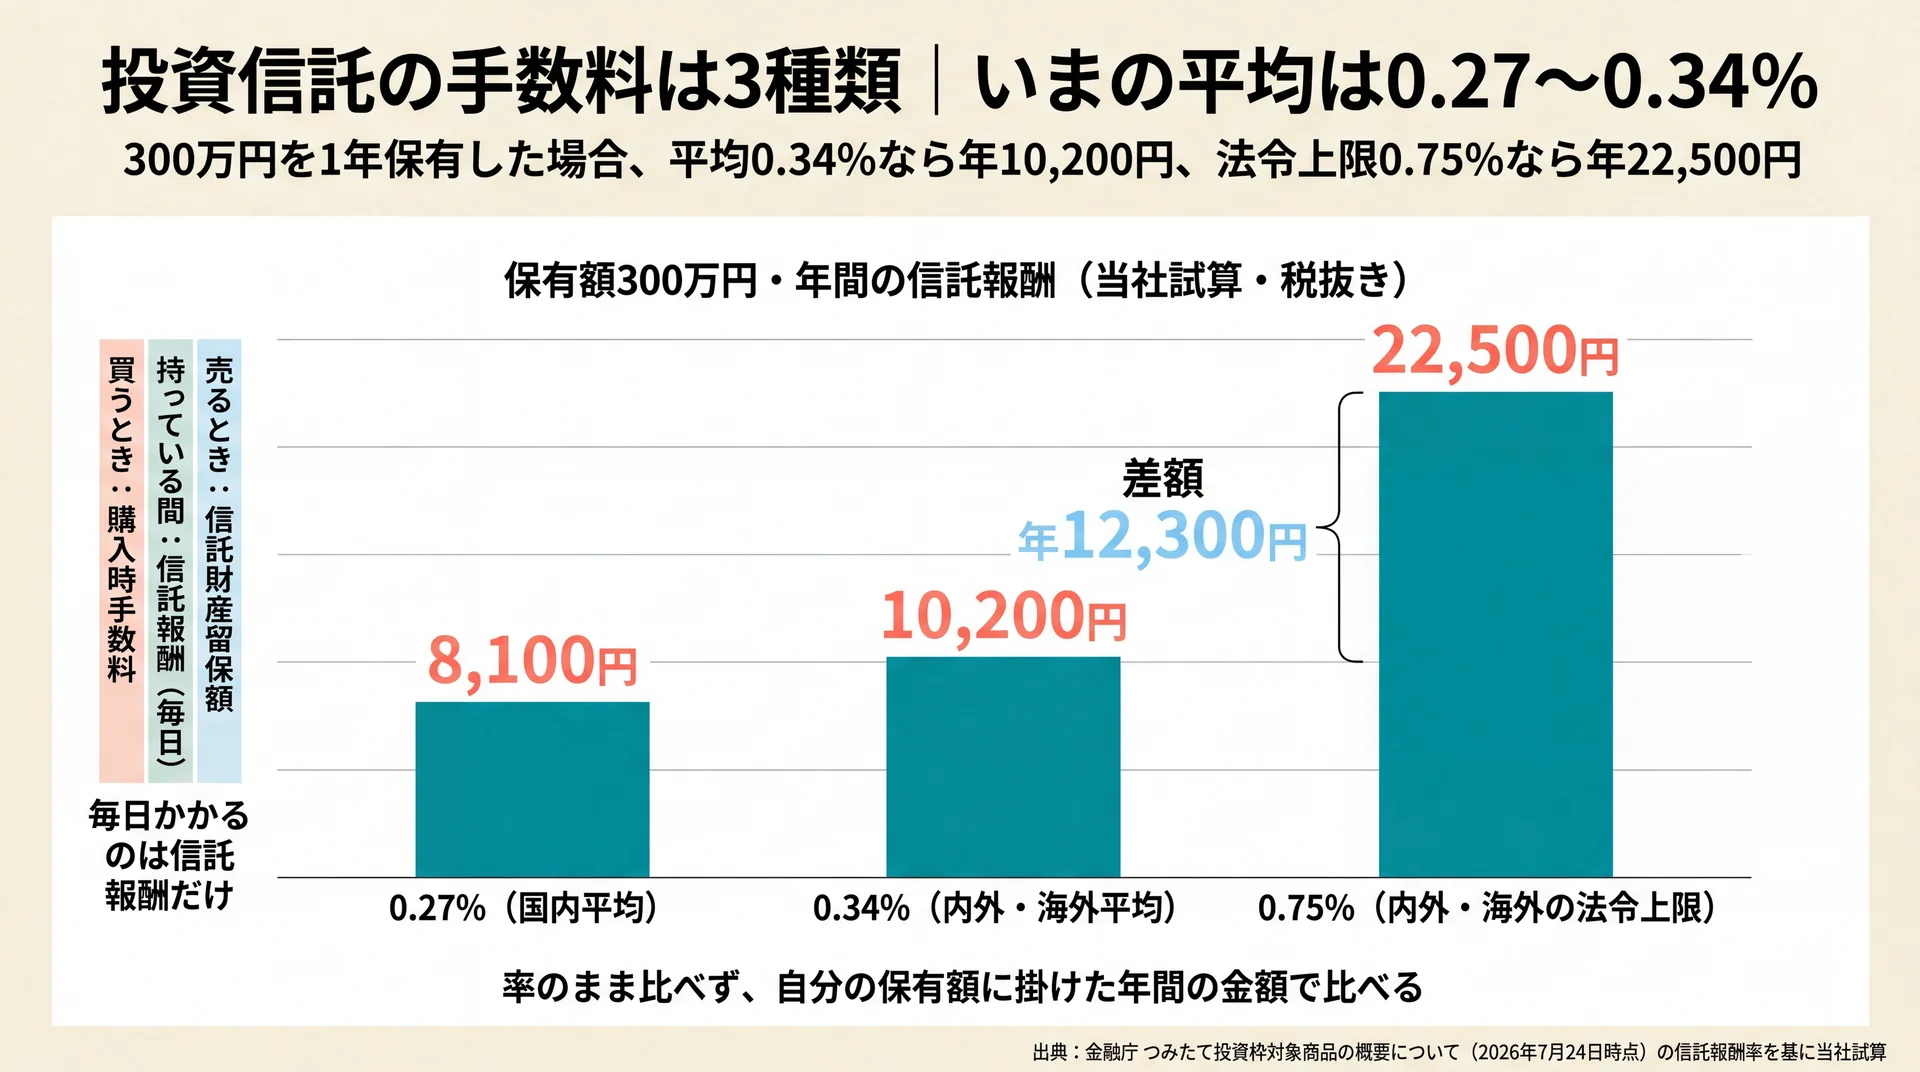
    300万円を1年保有したときの信託報酬を0.27%・0.34%・0.75%で比較し、平均と法令上限の差が年12,300円になることを示した図
    率を金額に直すと、平均0.34%と法令上限0.75%の差は年12,300円(当社試算。信託報酬率の出典: 金融庁 つみたて投資枠対象商品の概要について)

    投資信託の費用は、買うとき・持っている間・売るときの3か所でかかります。このうち保有期間中ずっと差し引かれる信託報酬が最も影響が大きく、つみたて投資枠対象の指定インデックス投信では平均0.27%(国内)/0.34%(内外・海外)です(金融庁 つみたて投資枠対象商品の概要・2026年7月24日時点・税抜き)。

    買うとき・持っている間・売るときの3つ

    費用の名前と、かかるタイミングを整理します。

    費用 かかるタイミング 内容
    購入時手数料 買うとき 販売会社に支払う。無料(ノーロード)の商品も多い
    信託報酬(運用管理費用) 持っている間、毎日 ファンドの財産から日々差し引かれる。運用会社・販売会社・信託銀行で分け合う
    信託財産留保額 売るとき 換金に伴う費用を、残る保有者に負担させないために差し引かれる。かからない商品もある

    3つのうち、判断に最も効くのは信託報酬です。購入時手数料は1回きりですが、信託報酬は保有している限り毎日かかり続けます。しかも別途請求されず基準価額から自動的に差し引かれるため、支払っている実感が持ちにくい費用です。

    つみたて投資枠対象の平均は0.27%と0.34%

    費用が割高かどうかは、印象ではなく公表された率で確かめられます。金融庁のデータによれば、つみたて投資枠の対象となっている指定インデックス投信の信託報酬率は、投資先を国内とするもので平均0.27%、内外・海外とするもので平均0.34%です。法令上の上限も定められており、国内は0.5%、内外・海外は0.75%を超えることができません(金融庁 つみたて投資枠対象商品の概要について・2026年7月24日時点・いずれも税抜き)。

    当社は費用を、「高いか安いか」の印象ではなく「毎年いくら払っているか」で確かめるものとして受講者と共有しています。制度側で上限が引かれているぶん、対象商品のなかで極端に高いものを選ぶ余地は構造的に小さくなっています。確認すべきなのは割高かどうかの噂ではなく、自分が選んだ商品の率が0.27〜0.34%の水準と比べてどこにあるかです。

    保有額別に見た年間コストの実額

    率のままでは負担の大きさが実感しにくいため、当社で金額に換算しました。

    保有額別・年間の信託報酬コスト(当社試算・税抜き)

    保有額 0.27%(国内平均) 0.34%(内外・海外平均) 0.75%(内外・海外の法令上限)
    50万円 1,350円 1,700円 3,750円
    100万円 2,700円 3,400円 7,500円
    300万円 8,100円 10,200円 22,500円
    500万円 13,500円 17,000円 37,500円

    試算の方法|対象: つみたて投資枠対象の指定インデックス投信の信託報酬率(平均および法令上限)/条件: 保有額を4水準に固定し、1年間その金額を保有し続けたと仮定/計算方法: 保有額 × 信託報酬率(税抜き)。値動きによる資産額の増減は考慮しない単純換算/データ出典: 金融庁 つみたて投資枠対象商品の概要について(2026年7月24日時点)。将来の運用成果を予測したものではありません。

    300万円を保有した場合、平均0.34%なら年10,200円、法令上限の0.75%なら年22,500円で、差は年12,300円です。この差を大きいと見るか小さいと見るかは、保有額と保有期間で変わります。積み立てた場合に金額がどう積み上がるかを確認したい方は、投資信託 シュミレーションについてはこちらをご覧ください。

    ここまでの要点: 費用は率ではなく、自分の保有額に対する年間の金額に直してください。金額で言えるようになった時点で、商品を比べる基準が手に入ります。

    \ 手数料の実額から整理する /

    毎年いくらを手数料として払っているかを、専属コンサルタントと一緒に洗い出せます。

    投資信託を選ぶ順番は5,899本を段階的に絞ること

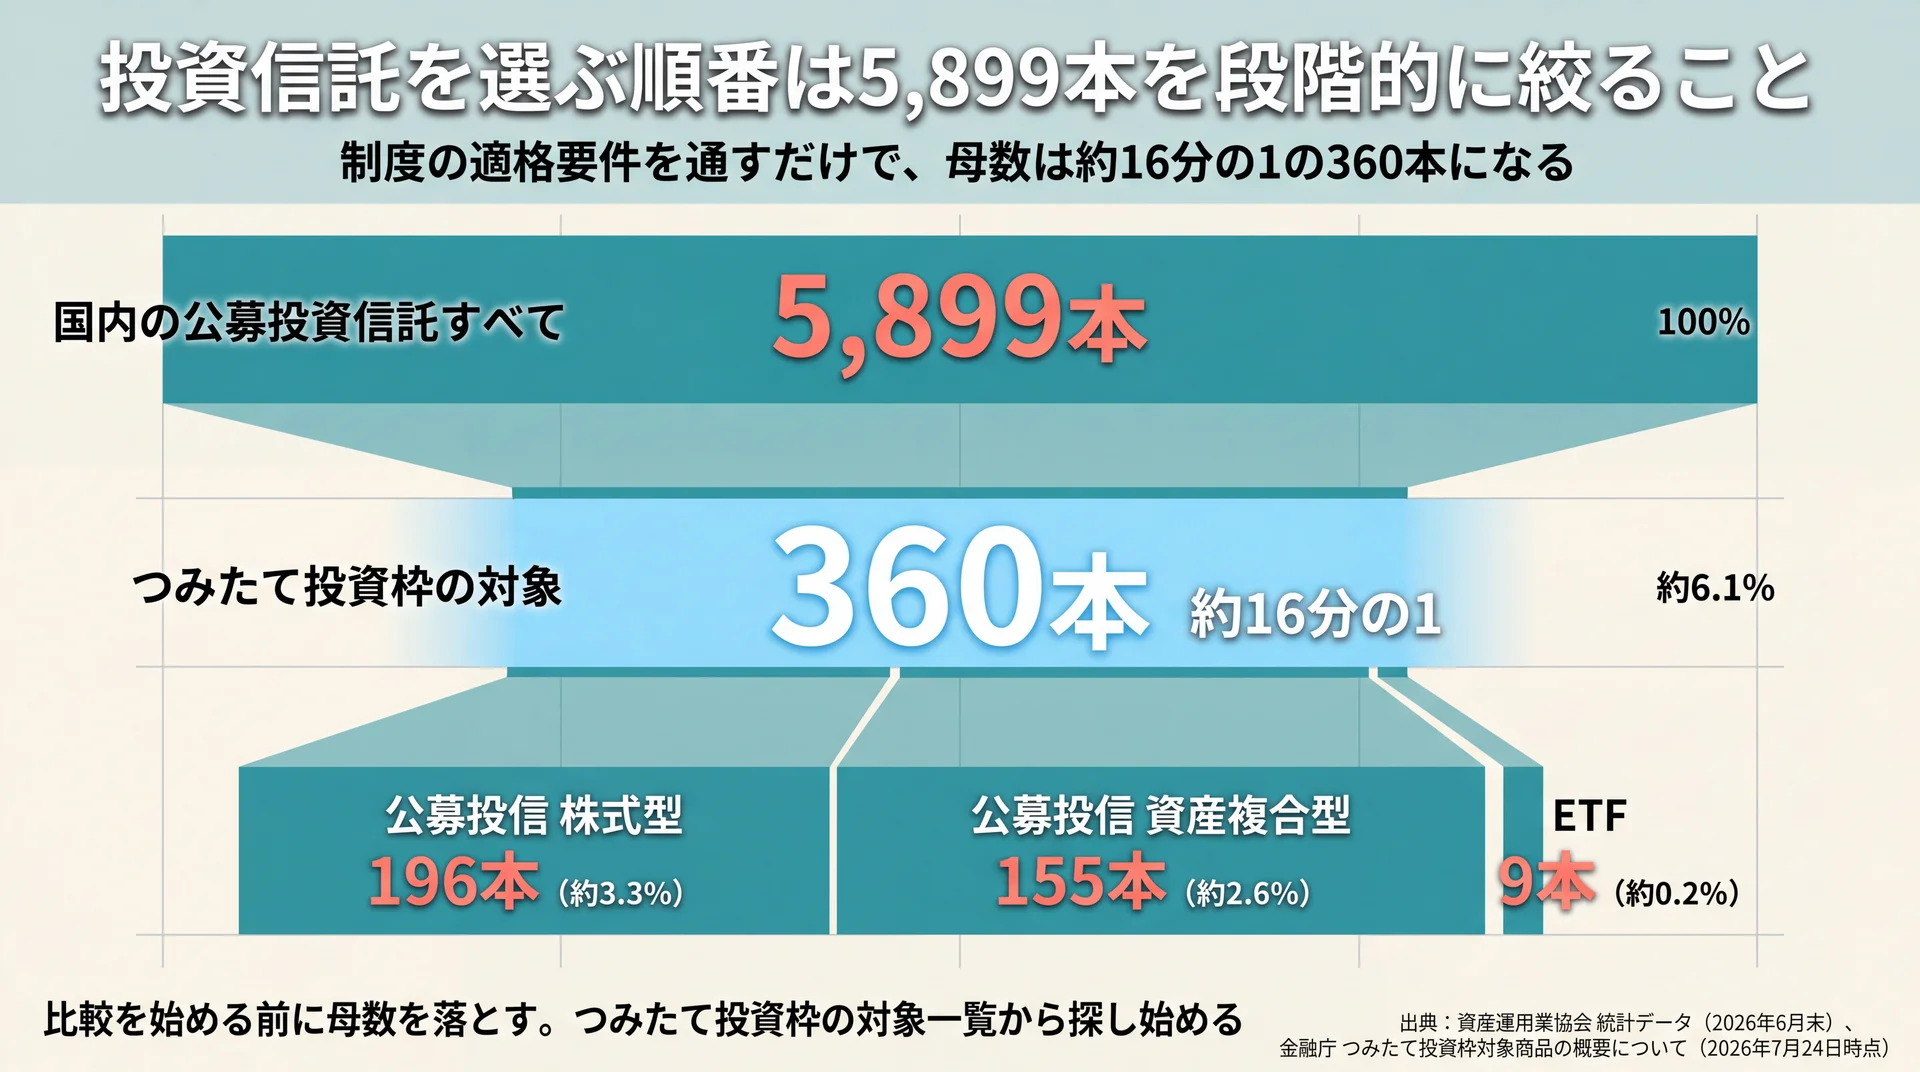
    公募投資信託5,899本がつみたて投資枠の適格要件で360本(約6.1%)へ、さらに株式型196本・資産複合型155本・ETF9本へ絞り込まれる段階図
    制度の要件を通すだけで母数は約16分の1になる(出典: 資産運用業協会 統計データ、金融庁 つみたて投資枠対象商品の概要についてを基に当社集計)

    投資信託選びで最初にすべきなのは、比較ではなく母数を減らすことです。国内の公募投資信託5,899本に対し、つみたて投資枠の対象商品は360本で、制度の適格要件を通すだけで選択肢は約16分の1になります。母数を落としてから、前述の3軸で最後の1本まで絞り込みます。

    母数は公募投信で5,899本ある

    選べない原因は、判断力ではなく母数の大きさにあります。国内の公募投資信託は5,899本あります(資産運用業協会 統計データ・2026年6月末時点)。この5,899本すべてを比較して1本を決めるのは、現実的な作業ではありません。

    一方で、長期の積立に適した商品として制度が定める要件を通ったものは360本です(金融庁の公表資料・2026年7月24日時点)。なお、この要件はNISAのつみたて投資枠に紐づく制度上の基準で、制度そのものの詳細は本記事の扱う範囲を超えるため触れません。

    公募投資信託から最終候補までの絞り込み(当社集計)

    段階 本数 母数に対する割合
    国内の公募投資信託すべて 5,899本 100%
    うち、つみたて投資枠の対象 360本 約6.1%
    ┗ 公募投信 株式型 196本 約3.3%
    ┗ 公募投信 資産複合型 155本 約2.6%
    ┗ ETF 9本 約0.2%

    集計の方法|対象: 国内の公募投資信託と、つみたて投資枠の対象商品/基準時点: 公募投資信託は2026年6月末、つみたて投資枠対象は2026年7月24日/集計方法: 発表元・基準時点の異なる2つの統計を、同一の絞り込み軸(全体→制度適格→分類別)で接続し、母数に対する割合を算出/データ出典: 資産運用業協会 統計データ、金融庁 つみたて投資枠対象商品の概要について

    3つの軸で最後の1本まで絞る

    360本まで落ちたところで、前述の3軸を順に当てます。①何に投資するか——株式型か資産複合型かを決めれば、196本または155本まで絞られます。②どう運用するか——インデックス型に限定すれば、費用の水準もおのずと揃います。③いくら払うか——残った候補の信託報酬を、保有予定額に対する年間の金額に直して比べます。

    5,899本を前に「目的に合ったもの」を考えるのと、196本を前に3軸を当てるのとでは、必要な判断の量がまったく違います。絞り込みは、比較の前に済ませておく作業です。

    当社の見解|目的を考えるより先に母数を減らす

    投資は目的から決める——順序としては正しい考え方です。ただし当社のABCashは、目的を言葉にする作業より先に制度の適格要件で母数を機械的に減らすことを標準の順番としています。5,899本という母数を前にしたままでは、目的を決めても選択が進まないためです。

    その理由は、当社が金融商品を販売しない教育事業だからでもあります。特定の商品を勧める立場にないぶん、当社が提供できる価値は「どれを買うか」ではなく「どういう順番で決めるか」にあります。専属のファイナンシャルコンサルタントがマンツーマンで伴走する形をとり、2026年5月時点で累計9万人以上が受講しています。2025年4月から8月の受講者アンケートでは、トレーニング満足度は95%でした。

    順番はもう一段手前から始まります。商品を決める前に、毎月いくらを何年動かさずにいられるかを家計から確定させてください。この金額と期間が決まっていれば、③の費用比較も現実の数字で行えます。なお、取り扱いは条件によって変わるため、個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士にご確認ください。

    ここまでの要点: 選ぶ順番は、母数を制度で落とす→3軸を当てる→金額で比べる、の3段階です。比較から始めないでください。

    投資信託についてよくある質問

    投資信託と株式投資は何が違いますか?

    銘柄を選ぶ人が違います。株式投資では、どの会社の株をいつ売買するかを自分で決めます。投資信託では運用会社が決め、1本のなかに多数の銘柄が入っています。そのため1社の値動きが資産全体に与える影響は小さくなりますが、大きく伸びた1社の恩恵も薄まります。どちらも元本は保証されません。

    投資信託の分配金は株の配当と同じものですか?

    同じではありません。分配金には、運用で増えた分から支払われる普通分配金と、元本の一部が払い戻される特別分配金(元本払戻金)の2種類があります。特別分配金は預けたお金が戻ってきているだけで、受け取った分だけ基準価額は下がります。分配金の額だけで比べず、基準価額と分配金を合わせた総額で判断してください。

    インデックス型とアクティブ型はどちらを選べばよいですか?

    一律にどちらが優れているとは言えません。インデックス型は指数と同じ動きをめざす運用で、値動きの説明がつきやすく、銘柄調査の手間がない分だけ保有中の費用も抑えられる傾向があります。アクティブ型は指数を上回る成果をめざしますが、費用が高いほど成果が高いという関係はありません。何を基準に成果を評価するか決めていない段階なら、値動きの理由を追いやすいインデックス型から理解を始めるほうが進めやすくなります。

    投資信託はいくらから買えますか?

    積立の最低金額は販売会社ごとに決まっており、まとまった資金がなくても始められます。実際の下限は、口座を開く販売会社の商品説明で確認してください。ただし少額でも元本割れの可能性はなくならないため、生活に必要な資金とは分けて考えてください。

    運用会社が破綻したら預けたお金はどうなりますか?

    投資家の資産は信託銀行が自社の財産とは分けて管理しているため、失われません。運用会社が破綻した場合はファンドが他社に引き継がれるか、繰上償還されて時価で返還されます。信託銀行や販売会社が破綻した場合も同様です。ただしこれは制度上の破綻に備えた仕組みであり、値動きによる元本割れを防ぐものではありません。

    制度全体のなかでの位置づけや、積み立てた場合の試算まで確認したい方は、投資信託 シミュレーションの基礎からの総まとめはこちらをご覧ください。

    まとめ

    投資信託は、多くの人のお金をまとめて専門家が分散投資する金融商品で、資産は信託銀行が分別管理するため制度上の破綻からは守られています。保有中の費用は、つみたて投資枠対象の指定インデックス投信で平均0.27〜0.34%です。そして選ぶときは、5,899本という母数を制度で360本まで落としてから、投資対象・運用方針・費用の3軸を当ててください。次の一歩は、毎月いくらを何年動かさずにいられるかを、家計の数字から決めることです。

    \ 累計9万人が受講した伴走型 /

    何にいくらを何年置くかを、家計の数字から一緒に決めていきます。

  • 投資信託シミュレーションの選び方|結果の読み方と次に決めること

    投資信託のシミュレーションは、目的に合うツールを選ぶ段階から、出た結果を割り引いて読む段階までが一続きの作業です。計算は無料ツールが数秒で終えてくれますが、入力値の根拠と結果の受け取り方は自分で用意することになります。

    このガイドで分かること:

    • 試算ツール4タイプの違いと選び方
    • 入力する数字をどこから持ってくるか
    • 画面の金額と手取りが離れる場所
    • 試算のあとに何を決めるか
    • 各章から進める詳細記事の道筋

    \ 累計9万人が受講したトレーニング /

    試算の次に何を決めればよいかを、専属コンサルタントと一緒に整理できます。

    投資信託シミュレーションの全体像と、このガイドの歩き方

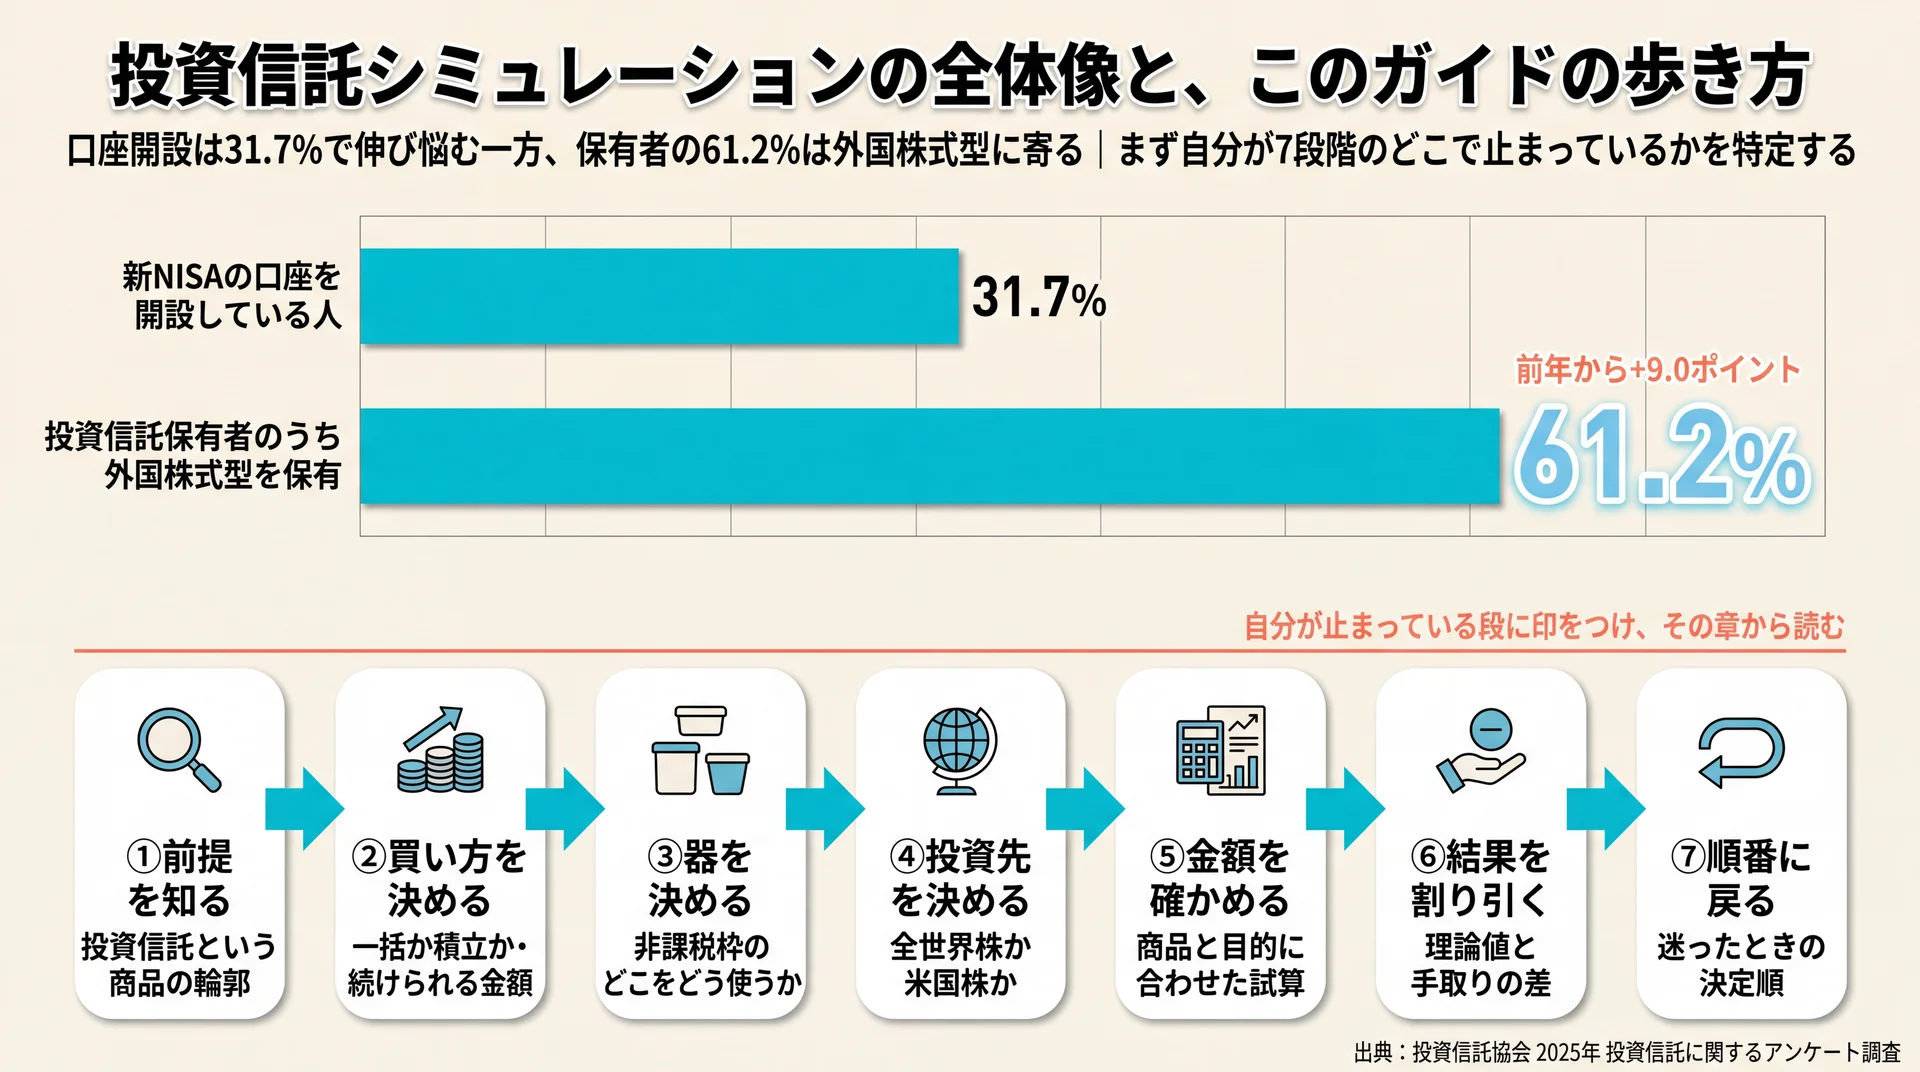
    新NISA口座開設31.7%・保有者の61.2%が外国株式型という2つの数字と、前提を知るから決定順に戻るまでの7段階で決めることを並べた図
    入口の人数と資産配分の偏りを対比し、7段階のどこで止まっているかを特定する図(出典: 投資信託協会 2025年 投資信託に関するアンケート調査を基に当社作成)

    投資信託のシミュレーションは、試算・判断・実行という3つの段階に分けると迷いにくくなります。数字を出すのは最初の段階だけで、残りの2つは制度と商品と金額を決める作業です。このガイドは12本の詳細記事を段階順に並べ、いま必要な章から読み進められる構成にしています。

    12本の詳細記事を、決める順に並べる

    「シミュレーションのやり方」だけを扱う解説では、試算を終えたところで手が止まります。実際には、試算はスタート地点を測る作業であって、そこから制度の枠、投資先、金額の順に決めていかないと買い付けまで届きません。下の表は、その順序と対応する詳細記事の対応関係です。

    ステージ この段階で決めること 対応する詳細記事 本ガイドでの扱い
    ① 前提を知る 投資信託という商品の輪郭 投資信託の仕組みと費用 要約+リンク
    ② 買い方を決める 一括か積立か/続けられる金額 積立投資の始め方/積立の試算 要約+リンク
    ③ 器を決める 非課税枠のどこをどう使うか 積立投資枠/2つの枠の併用/2つの枠の違い 要約+リンク
    ④ 投資先を決める 全世界株か米国株か/見通しの扱い方 全世界株とS&P500/S&P500の今後の見通し/S&P500の10年後予想 要約+リンク
    ⑤ 金額を確かめる 商品と目的に合わせた試算 S&P500の積立試算/オルカンの試算/シミュレーターの選び方 要約+リンク
    ⑥ 結果を割り引く 理論値と手取りの差 本ガイド(後述のギャップ4層) 本文で解説
    ⑦ 順番に戻る 迷ったときの決定順 本ガイド(後述の決める順番) 本文で解説

    ステージと詳細記事の対応関係。決める順にそのまま読み進められる

    入口で止まる人と、商品選びに直行する人

    この順序が必要になるのは、入口の段階でつまずく人と、入口を飛ばして商品選びに直行する人の両方がいるためです。投資信託協会が2万人を対象に行った調査では、新NISAの口座を開設している人は全体の31.7%にとどまる一方、投資信託を保有している人のうち61.2%が外国株式に投資する投資信託を持ち、この比率は前年から9.0ポイント上昇しています(投資信託協会 2025年 投資信託に関するアンケート調査、2026年3月27日公表・2025年9月調査)。

    当社はこの2つの数字を、入口の人数は伸び悩む一方で、入った人の資産配分は特定の方向へ急速に寄っている状態だと見ています。だから必要なのは、シミュレーターを使うかどうかではなく、試算・制度・商品・金額のどこで止まっているかを自分で特定することです。止まっている場所が分かれば、読むべき章も決まります。

    シミュレーションは4タイプ|答えられる問いが違う

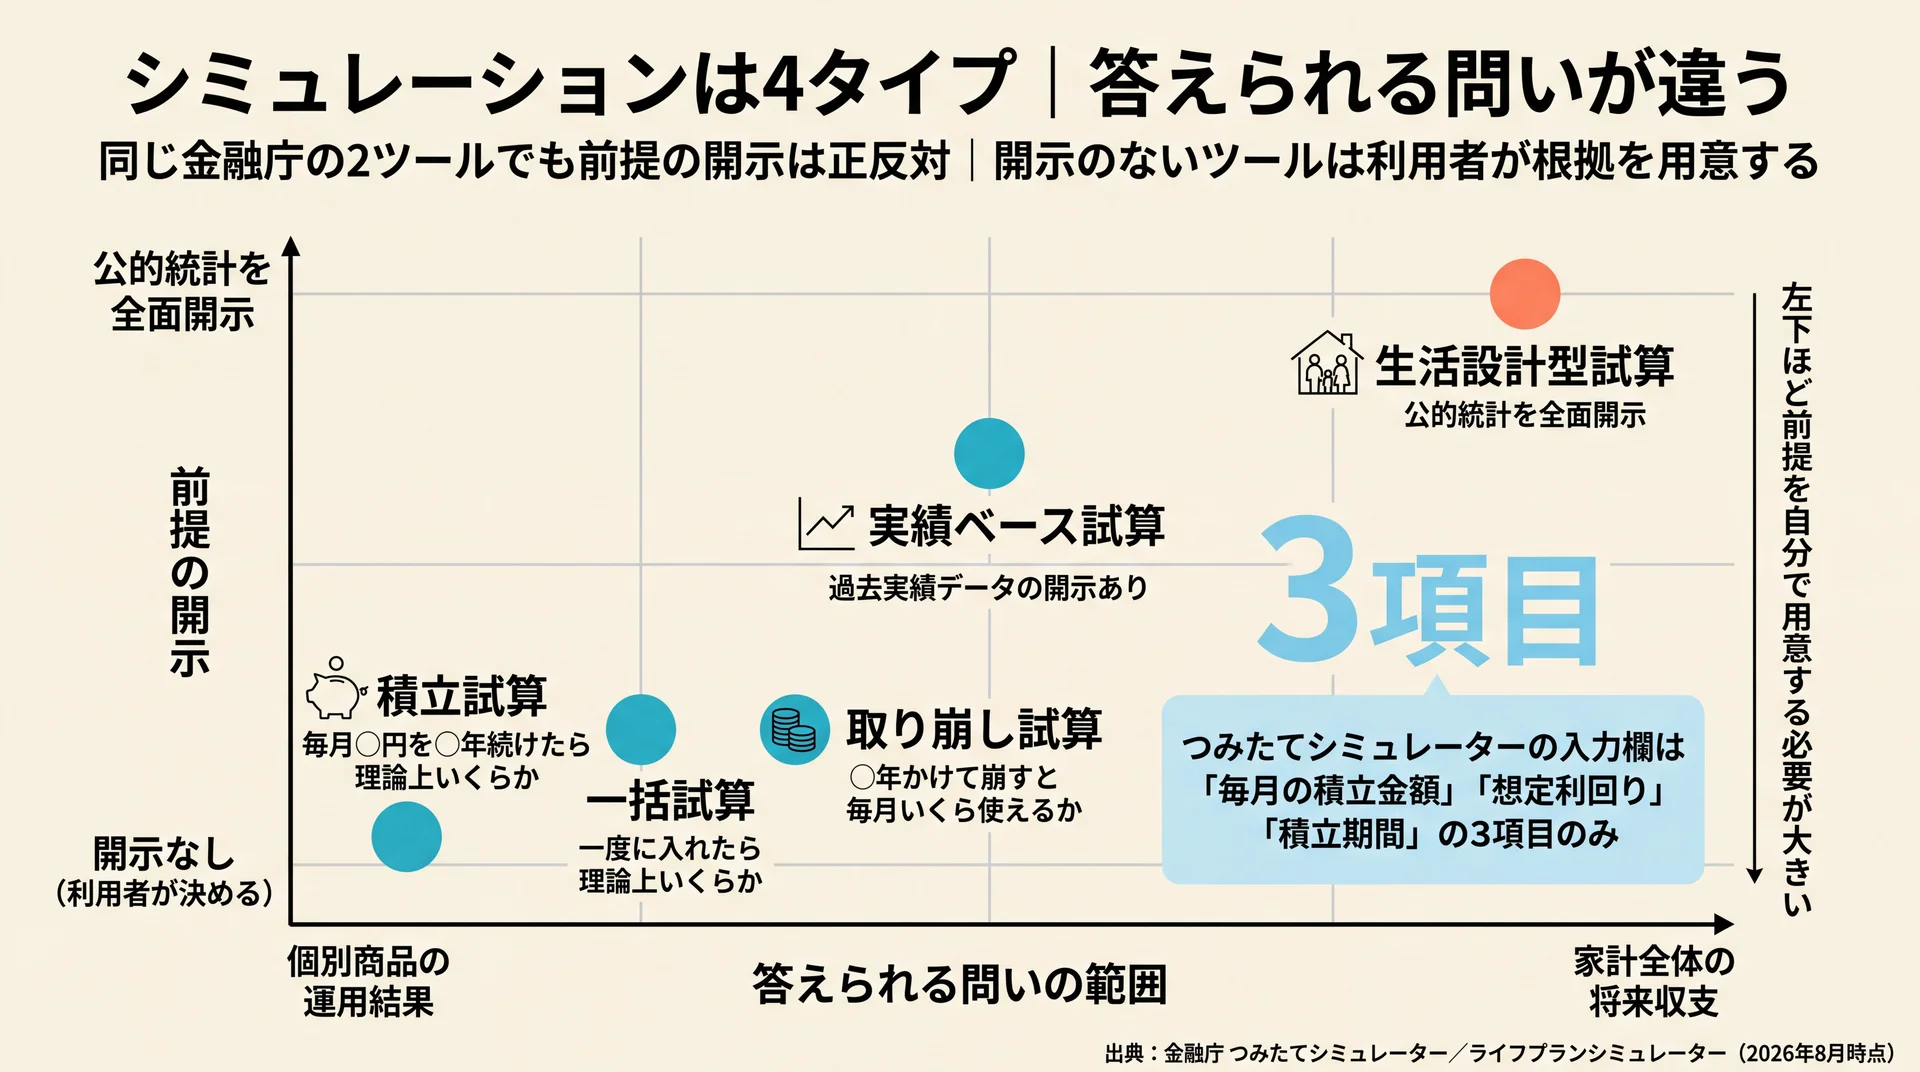
    試算ツール5種を「答えられる問いの範囲」と「前提の開示」の2軸に配置し、入力欄3項目のみのツールと公的統計を全面開示するツールの位置差を示した図
    左下にあるツールほど前提を自分で用意する必要が大きい(出典: 金融庁 つみたてシミュレーター/ライフプランシミュレーターを基に当社作成)

    投資信託のシミュレーションには、積立・一括・取り崩し・実績ベースという4つのタイプがあります。それぞれ答えられる問いが違うため、自分が抱えている問いのほうからツールを選ぶと空振りが減ります。積立の試算をどれだけ精密にしても、資産を使い始めてからの毎月の取り崩し額は出てきません。

    4つのタイプで答えられる問いを並べる

    「投資信託 シミュレーション」で検索して最初に出てくるページの多くは、計算ツールそのものです。ツールは目的別に分かれていますが、どのツールがどの問いに答えるのかを説明してくれる場所はほとんどありません。整理すると次のようになります。最下段の生活設計型は、商品単位ではなく家計全体を扱うツールで、4タイプとの対比のために併記しています。

    タイプ 答えられる問い 答えられない問い 前提の開示
    積立試算 毎月◯円を◯年続けたら理論上いくらになるか 途中で止めた場合の結果/税と費用を引いた手取り なし(利用者が決める)
    一括試算 まとまった資金を一度に入れたら理論上いくらになるか 投入するタイミングの良し悪し なし(利用者が決める)
    取り崩し試算 貯めた資産を◯年かけて崩すと毎月いくら使えるか 取り崩している最中の相場変動の影響 なし(利用者が決める)
    実績ベース試算 過去の基準価額で運用していたらどうなっていたか 同じ結果が将来も再現されるか 過去実績データ(開示あり)
    生活設計型試算 収入・支出・ライフイベントを通した将来の家計収支 個別商品ごとの運用結果 公的統計を全面開示

    試算タイプ別の対応関係。最下段は4タイプとの対比のために併記した生活設計型(金融庁提供の2ツールをはじめとする各種試算ツールの実仕様を当社が横断整理/2026年8月時点)

    当社がこの表で最も重く見ているのは右端の列です。答えられる問いよりも、その計算が何を前提にしているかのほうが、結果の信頼度を左右します。

    前提が開示されているかを確かめる

    同じ金融庁が提供している2つのツールで、前提の開示水準は正反対になっています。つみたてシミュレーターの入力欄は「毎月の積立金額」「想定利回り(年率)」「積立期間」の3つだけで、想定利回りの推奨値も参考値も示されません。免責には「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記され、さらに「令和7年9月に計算ロジックを一部修正しました」という注記が置かれています(金融庁 つみたてシミュレーター、2026年8月時点)。

    一方、同庁のライフプランシミュレーターは、生活費を総務省の家計調査から、退職金を国税庁の退職所得の資料から、収入を厚生労働省の賃金構造基本統計調査から、教育費を文部科学省の学習費調査などから算出すると、参照した公的統計名まで一覧で開示しています(金融庁 ライフプランシミュレーター、2026年8月時点)。

    当社はこの差を、精度の優劣ではなく前提を用意する責任が誰にあるかの違いだと解釈しています。前提が開示されていないツールほど、利用者側で根拠を持つ必要が大きくなるということです。そして計算ロジックが修正されている以上、以前に撮った試算結果の画面を今の判断根拠として使うことはできません。試算は一度きりの作業ではなく、前提が変わったら取り直すものとして扱ってください。

    要点: ツールは「どの問いに答えるか」と「前提を誰が用意するか」の2軸で選び、前提が開示されていないツールを使うときは自分で根拠を持つ。

    試算の前に|投資信託そのものを押さえる

    試算の精度を上げようとする前に、投資信託という商品の輪郭を掴んでおくほうが結局は早道です。何に投資しているのか、誰が運用しているのか、保有中に何が差し引かれるのかが分からないままでは、入力する想定利回りにも信託報酬にも根拠を持てません。ここは1本の記事で一通り押さえられます。

    投資信託は、多くの人から集めた資金を運用の専門家がまとめて株式や債券に投資する商品です。窓口となる販売会社、運用の指図を出す運用会社、資産を保管する信託銀行の3社が役割を分けており、この分業のおかげで1社が破綻しても投資家の資産は分別管理によって守られます。

    商品の性格は「何に投資するか」と「どう運用するか」の2軸で決まります。前者は国内株式型・外国株式型・資産複合型などの区別で、後者は指数に連動させるインデックス型と、指数を上回ることを狙うアクティブ型の区別です。商品名が長く読みにくくても、この2軸のどこに位置するかが分かれば中身の見当はつきます。

    費用は買うとき・持っている間・売るときの3か所で発生し、影響が最も大きいのは保有中ずっと差し引かれる信託報酬です。低コスト化は年々進んでおり、NISAの積立対象になっている指定インデックス投信では、信託報酬の平均が0.3%前後(税抜)まで下がっています(金融庁 つみたて投資枠対象商品の概要について、2026年7月24日時点)。

    選ぶ段階でつまずくのは、国内の公募投資信託が数千本という規模だからです。最初にやるべきは比較ではなく、母数を減らすことにあります。仕組み・費用・絞り込みの順番については、投資信託の仕組みと費用の詳しい解説で数字とともに整理しました。

    買い方を決める|積立という方法と、その試算

    投資信託を買う方法は一括と積立に分かれ、積立は購入タイミングの判断を手放す買い方です。判断すべきことが減るぶん続けやすく、シミュレーションはその「続けられる金額」を確かめるための道具になります。買い方の理解と試算の使い方は、2本の記事に分けました。

    積立という買い方の性格

    金融庁は積立投資を、あらかじめ決まった金額を続けて投資することと定義しています。定義の重心は金額ではなく「続けて」の側にあり、安いときに買わなかったり高いときだけ買ってしまう事態を避けられる点を効用として挙げています。

    利点は3つ挙げられますが、いずれも根は同じで、判断すべきことの数が減るという一点に集約されます。逆に注意点も明確で、短期間で大きく増やす方法ではないこと、保有中はコストがかかること、そして買い方を工夫しても元本が保証されるわけではないことです。積立日を何日にするかといった細部は、結果への寄与がほとんどありません。

    金額は制度の上限から逆算するのではなく、家計の余力から決めます。始めたあとも変更・一時停止・売却はいつでもでき、途中でやめる判断が非課税枠を永久に失う判断になるわけでもありません。金額の決め方と続け方の具体は、積立投資の詳しい解説にまとめています。

    積立の試算をどう使うか

    積立シミュレーションが計算しているのは、入力した条件をそのまま複利計算に当てはめた理論上の残高です。値動きの上下も、税金も、信託報酬も、入力されていない以上は結果に含まれていません。

    使う順番には向き不向きがあります。積立期間・毎月の積立額・想定利回りの順で決めると、家計から離れた計画になりにくくなります。逆に想定利回りから先に決めると、欲しい金額に届く数字を逆算してしまい、根拠のない前提の上に計画が乗ってしまいます。

    出てきた金額は税金と手数料を引く前の値であり、毎年同じ利回りが続いた場合という強い仮定の上に成り立っています。試算値をそのまま積立額にせず、家計の黒字額の範囲内に収めてから始めてください。入力値の決め方と結果の読み方は、積立投資シミュレーションの詳しい解説で手順として示しました。

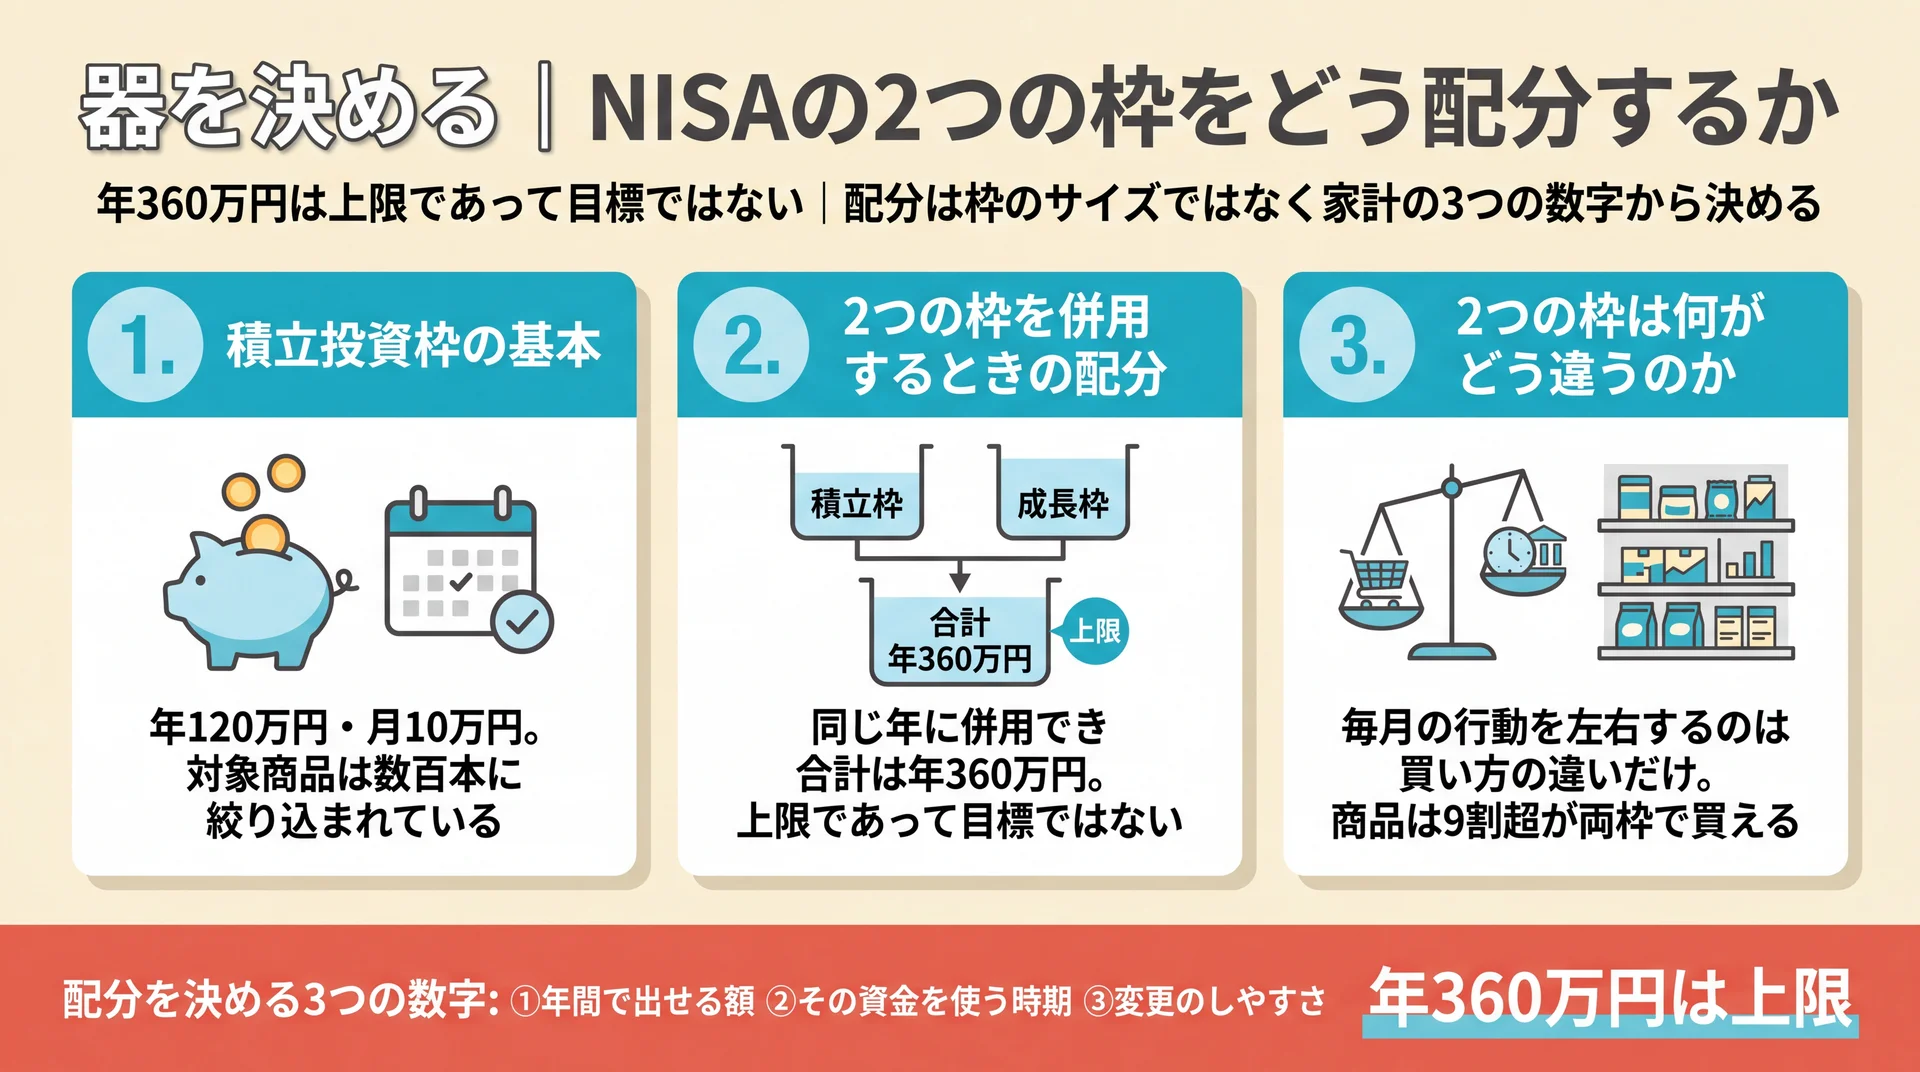
    器を決める|NISAの2つの枠をどう配分するか

    年120万円の積立投資枠・併用時合計360万円・商品の9割超が両枠で購入可という3点と、配分を決める家計側の3つの数字を整理した図
    枠のサイズではなく、年間で出せる額・使う時期・変更のしやすさから配分を決める

    NISAには積立投資枠と成長投資枠の2つがあり、どちらか一方を選ぶ制度ではありません。上限額は器の大きさを示すもので、投資すべき金額を示すものではないため、配分は制度側ではなく家計側から決めることになります。ここは3本の記事で、枠の基本・併用の考え方・両者の違いを扱います。

    積立投資枠の基本

    積立投資枠は、金融庁の基準を満たした商品を積立の設定で買う枠です。年間の上限は120万円、月額に直すと10万円で、NISA全体の生涯枠の内側に位置します。対象商品は数百本に絞り込まれており、公募投資信託の全体から見れば入口の段階で大幅に選択肢が減った状態です。

    見落としやすい特性が3つあります。損益通算ができないこと、分配金がほとんど出ないこと、そして年代によって役割が変わることです。いずれも制度の欠陥ではなく設計どおりの結果ですが、知らないまま使うと期待とずれます。上限の意味と対象商品の実数は、積立投資枠の詳しい解説で確認してください。

    2つの枠を併用するときの配分

    2つの枠は同じ年に併用でき、合計すると年間360万円まで使えます。併用で広がるのは金額だけではなく、成長投資枠を開けると積立投資枠の基準を満たさない投資信託やETF、上場株式まで対象が広がります。一方で積立投資枠の側には、成長投資枠にはないコストの制約がかかっています。

    ただし、年間360万円は上限であって目標ではありません。金融庁が公表しているNISA口座の利用状況を見ても、上限近くまで使っている口座はごく一部にとどまります(金融庁 NISA口座の利用状況に関する調査結果、2025年12月末時点)。配分を決める手がかりは枠のサイズではなく、年間で出せる額・その資金を使う時期・変更のしやすさという3つの数字の側にあります。実際の買付データを踏まえた配分の考え方は、2つの枠の併用と配分の詳しい解説にあります。

    2つの枠は何がどう違うのか

    制度上の違いは、年間の上限額・生涯枠の内訳・買い方・対象商品の4点です。ただし毎月の行動を左右するのは買い方の違いだけで、積立投資枠は積立の設定でしか買えず、成長投資枠は一括でも積立でも買えます。

    対象商品については、積立投資枠で買える商品の9割超は成長投資枠でも購入できます。2つは別々の商品棚ではないため、商品の種類で悩む必要はほとんどありません。名称からの連想や生涯枠の内訳の読み違いといった誤解も起きやすく、そこで立ち止まると開始そのものが遅れます。制度のルールと実際の使われ方の両面からの比較は、2つの枠の違いの詳しい解説で扱っています。

    \ 枠と金額の配分に迷ったら /

    専属コンサルタントがマンツーマンで、家計の数字から配分を一緒に決めます。

    投資先を決める|全世界株と米国株の比べ方

    投資先の候補として比較されることが多いのは、全世界株式に投資する投資信託と、米国のS&P500に連動する投資信託です。両者を分けるのは商品の優劣ではなく、予測を当てにいくか避けるかという方針の違いにあります。ここでは比較の軸と、見通しという不確実な情報の扱い方を3本の記事で扱います。

    比較の軸をどこに置くか

    2つの違いは、投資先の広さという一点に集約されます。運用の仕組みも制度上の扱いも共通しており、どちらも指定の指数に連動するインデックス型の投資信託です。

    判断は商品側ではなく自分の条件の側にあります。予測を当てにいくか、何年動かさずにいられるか、他に持っている資産に米国がどれだけ入っているか、そして決めたあと続けられる形になっているか。この4点で答えが定まらないうちは、商品を決める段階にまだ来ていないと考えるほうが安全です。

    なお、両方を持てば分散が増えると考えられがちですが、実際には方向が逆です。全世界株式の指数には米国株がすでに大きく含まれているため、そこにS&P500を足すのは重なっている部分を自分で厚くする配分調整にあたります。判断軸と両方持ちの実際の効果は、全世界株とS&P500の比べ方の詳しい解説で整理しました。

    目先の見通しをどう扱うか

    米国株の先行きについては、専門家の予想そのものが大きく割れています。同じ市場を見ていても年末の水準予想は数百ポイント単位で開いており、予想は一つの数字ではなく幅として受け取る必要があります。

    さらに日本の投資家が受け取るリターンは、指数の動きと為替の動きの合わせ技です。指数がドル建てで上がっても、同時に円高が進めば円換算の成果は目減りします。割れている株価予想と、割れている為替予想を掛け合わせた不確実性を引き受けることになる、というのが円建てで持つことの実態です。

    だからこそ、変数を自分で決められるものと決められないものに分けるのが近道になります。指数の水準も為替も予想はできても制御できませんが、積立額・積立の頻度・見直しの時期は自分で決められます。直近の相場と専門家予想の割れ方については、S&P500の今後の見通しの詳しい解説をご覧ください。

    10年単位の予想はどう使うか

    より長い時間軸では、運用大手が公表するモデルの期待年率リターンが判断材料になります。今後10年の想定は、1点の予測値ではなく多数の試行から導かれた分布の幅として示されており、過去10年の実績より控えめな水準に置かれているのが現状です。理由の中心は、出発点の株価水準がすでに高いことにあります。

    円で投資する人の場合は、この幅にさらに為替の前提が掛かるため、円建ての年率は数ポイント単位で開きます。同じ100万円でも、為替の置き方だけで10年後の評価額が大きく変わる計算です。

    当社は、この幅を当てにいく数字としてではなく、下限側でも自分の目標が成り立つかを確かめるための道具として使うべきだと考えています。予想が外れても計画が壊れなければ、相場の上下で売買を繰り返す理由がなくなるためです。為替シナリオ別の具体的な試算は、S&P500の10年後予想の詳しい解説で確認できます。なお、ここで扱っているのは一般的な情報であり、個別の資産設計については有資格のファイナンシャルプランナーや金融機関にご相談ください。

    金額を確かめる|商品別・目的別の試算

    商品の方向性が決まったあとの試算は、前提を固定して初めて比較の材料として役に立ちます。同じ「毎月3万円」でも、想定利回りと信託報酬と使う口座の置き方で結果は数百万円の幅で動くためです。ここでは商品別の試算例と、ツールそのものの選び方を3本の記事で扱います。

    米国株式指数に積み立てた場合の試算

    積立の試算は、毎月の積立額・想定利回り・積立期間の3つで結果が決まります。ツールは指数の中身を見ているわけではなく、入力された利回りをそのまま複利計算に当てはめているだけです。

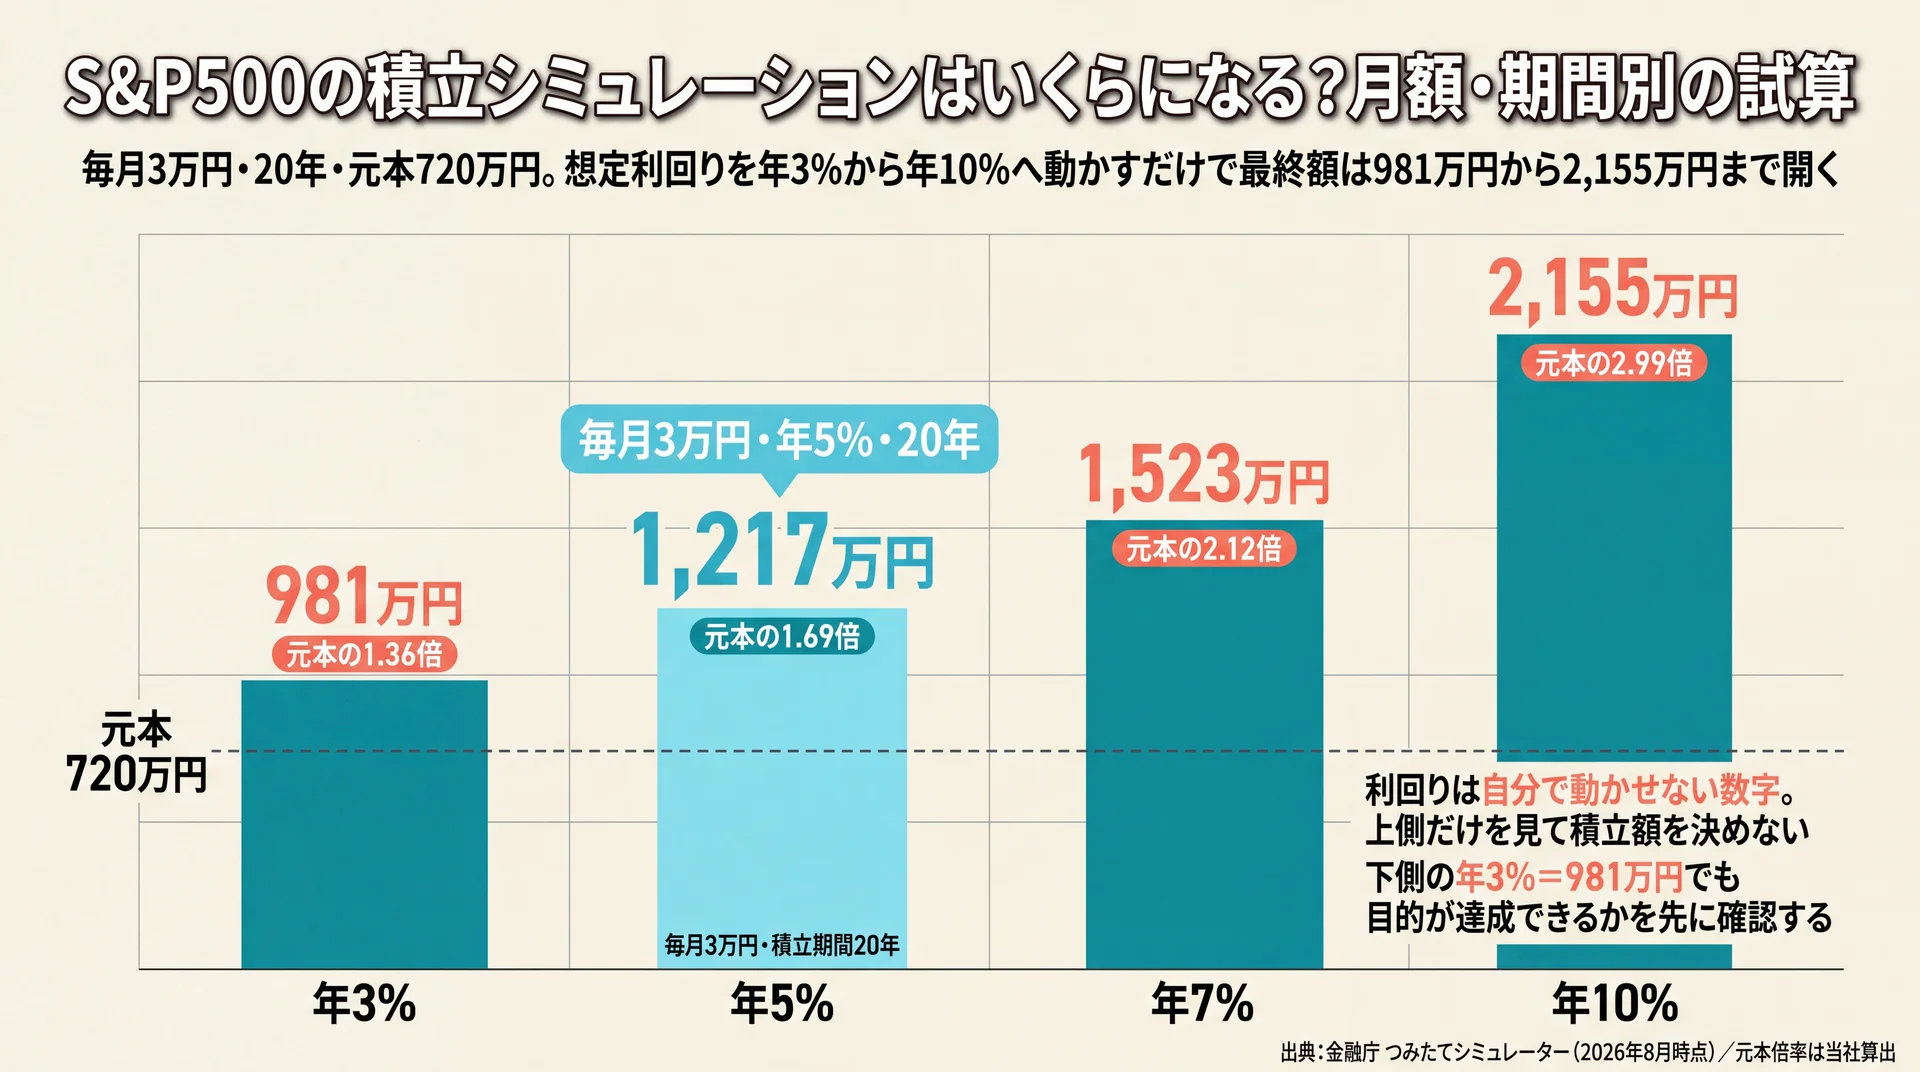
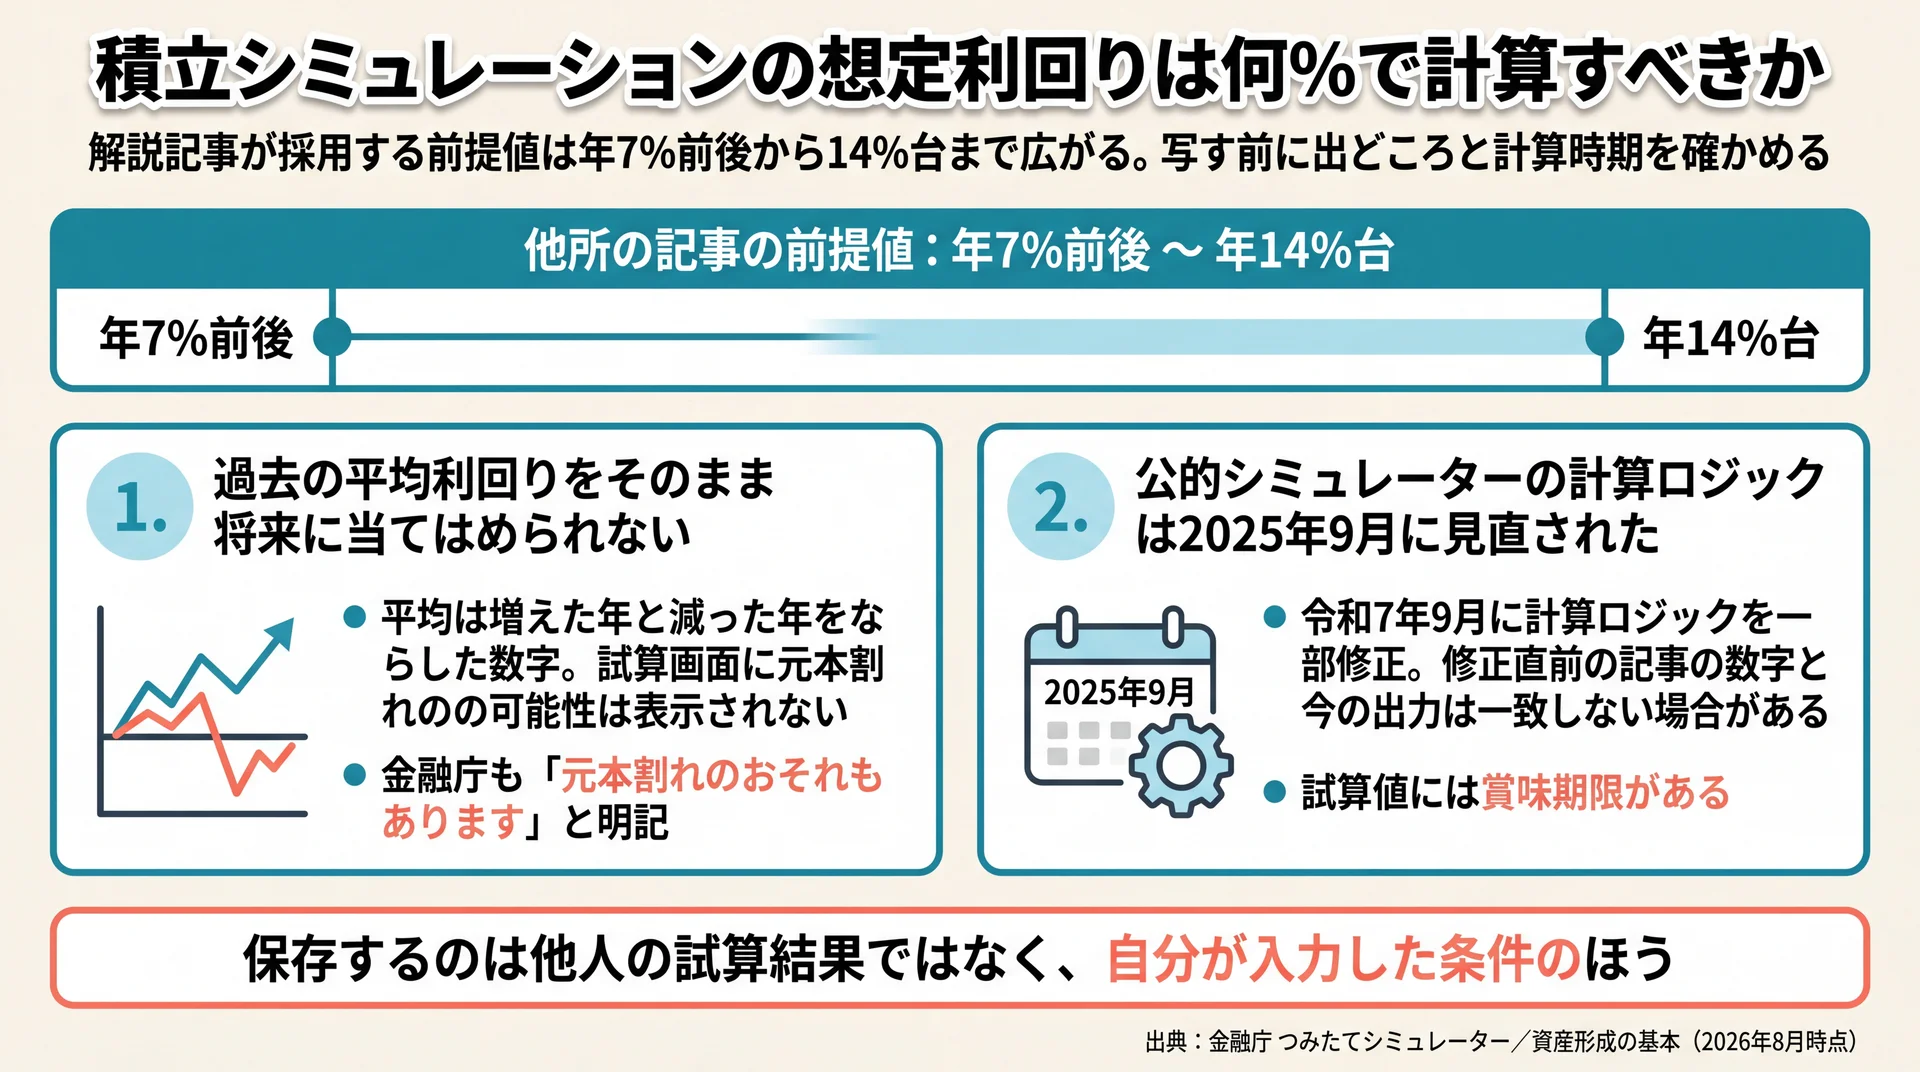
    そのため、想定利回りの置き方が試算全体の性格を決めます。年3%と年10%では最終額が2倍以上変わりますが、記事によって採用されている前提値の置き方はばらついており、どれを信じるかで結論が入れ替わってしまいます。自分で根拠を説明できる数字だけを入力してください。

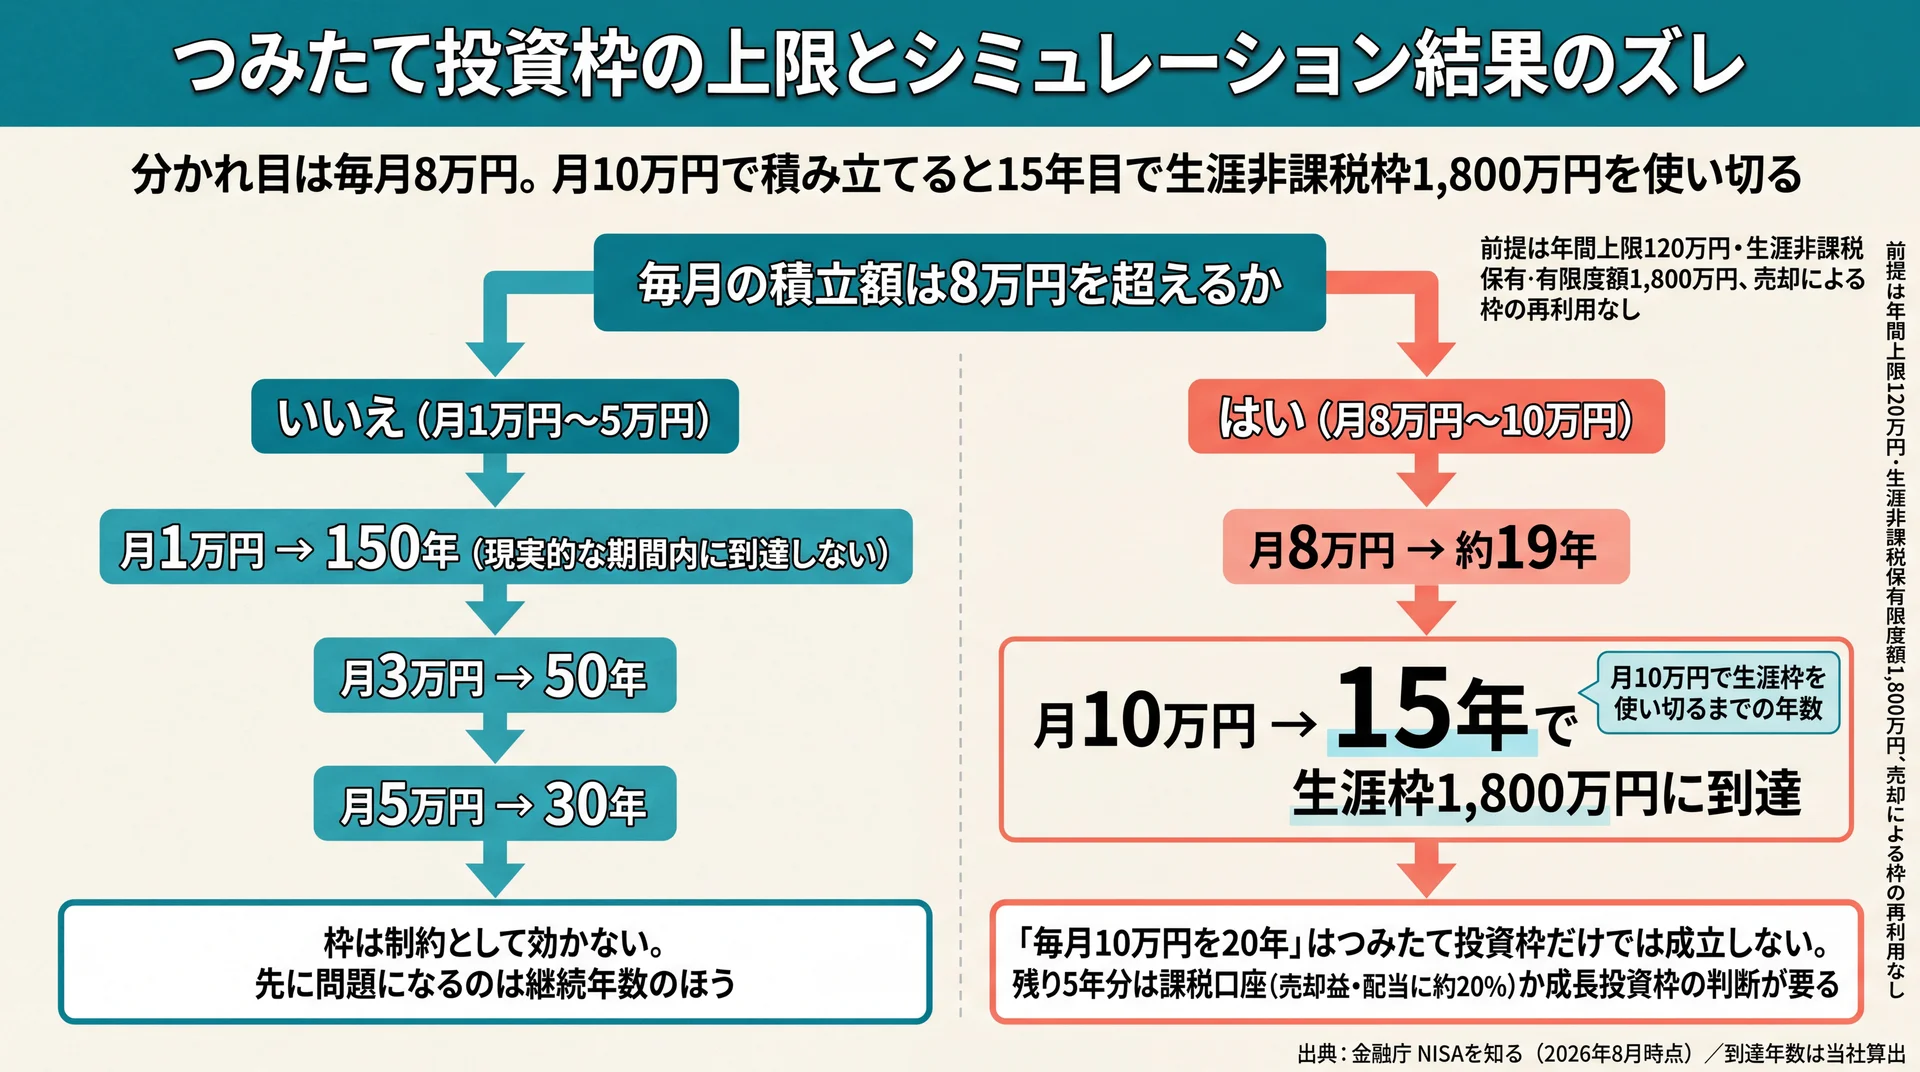
    また円建ての結果には、株価の上昇分と為替の変動分の両方が含まれています。積立額が一定水準を超えると非課税枠の上限も効いてくるため、試算値をそのまま計画にはできません。前提の置き方と枠上限とのズレは、S&P500の積立シミュレーションの詳しい解説で数値とともに示しました。

    全世界株式に積み立てた場合の試算

    全世界株式の試算に専用の計算式があるわけではなく、他の投資信託と同じ式が動いています。積立額・期間・想定利回りという3つの仮定を複利計算に通しているだけで、商品固有の情報は入っていません。

    実額に近づけるには、想定利回り・信託報酬・積立額の根拠・使う口座の4点を先に固定します。この4つを決めないまま数字だけを動かすと、同じ条件のはずが結果だけが動いてしまいます。特に信託報酬は保有期間を通じて効き続けるため、コスト水準の違いだけで20年後の残高に無視できない差が生まれます。

    金融庁のシミュレーターは想定利回りの推奨値を示していないので、入力値が妥当かどうかは利用者側で担保するしかありません。積立額と期間ごとの試算結果と、実額に近づける4つの前提は、オルカンのシミュレーションの詳しい解説にまとめています。

    ツールそのものをどう選び、どう読むか

    シミュレーターは提供主体の目的によって性格が分かれます。家計から入るのであれば、商品の販売を伴わない公的機関の無料ツールが起点になります。

    入力する値には決める順番があり、期間・積立額・想定利回り・想定リスクの順に置くと家計から離れません。表示された金額は税金と保有中の費用を引く前の理論値なので、手取りに近づけるには複数の費目と税を順に差し引く必要があります。

    そして積立の試算だけでは足りません。まとまった資金の投入と、貯めた資産を取り崩す段階まで置いて初めて、毎月の積立額に意味が生まれます。ツールの類型・入力値の根拠・差し引く費目の全体像は、シミュレーターの選び方と入力値の詳しい解説で扱いました。

    要点: 試算を比べるときは商品を変えるのではなく、想定利回り・信託報酬・積立額の根拠・使う口座の4点を固定してから金額を動かす。

    試算値と実額のギャップは4つの層で生じる

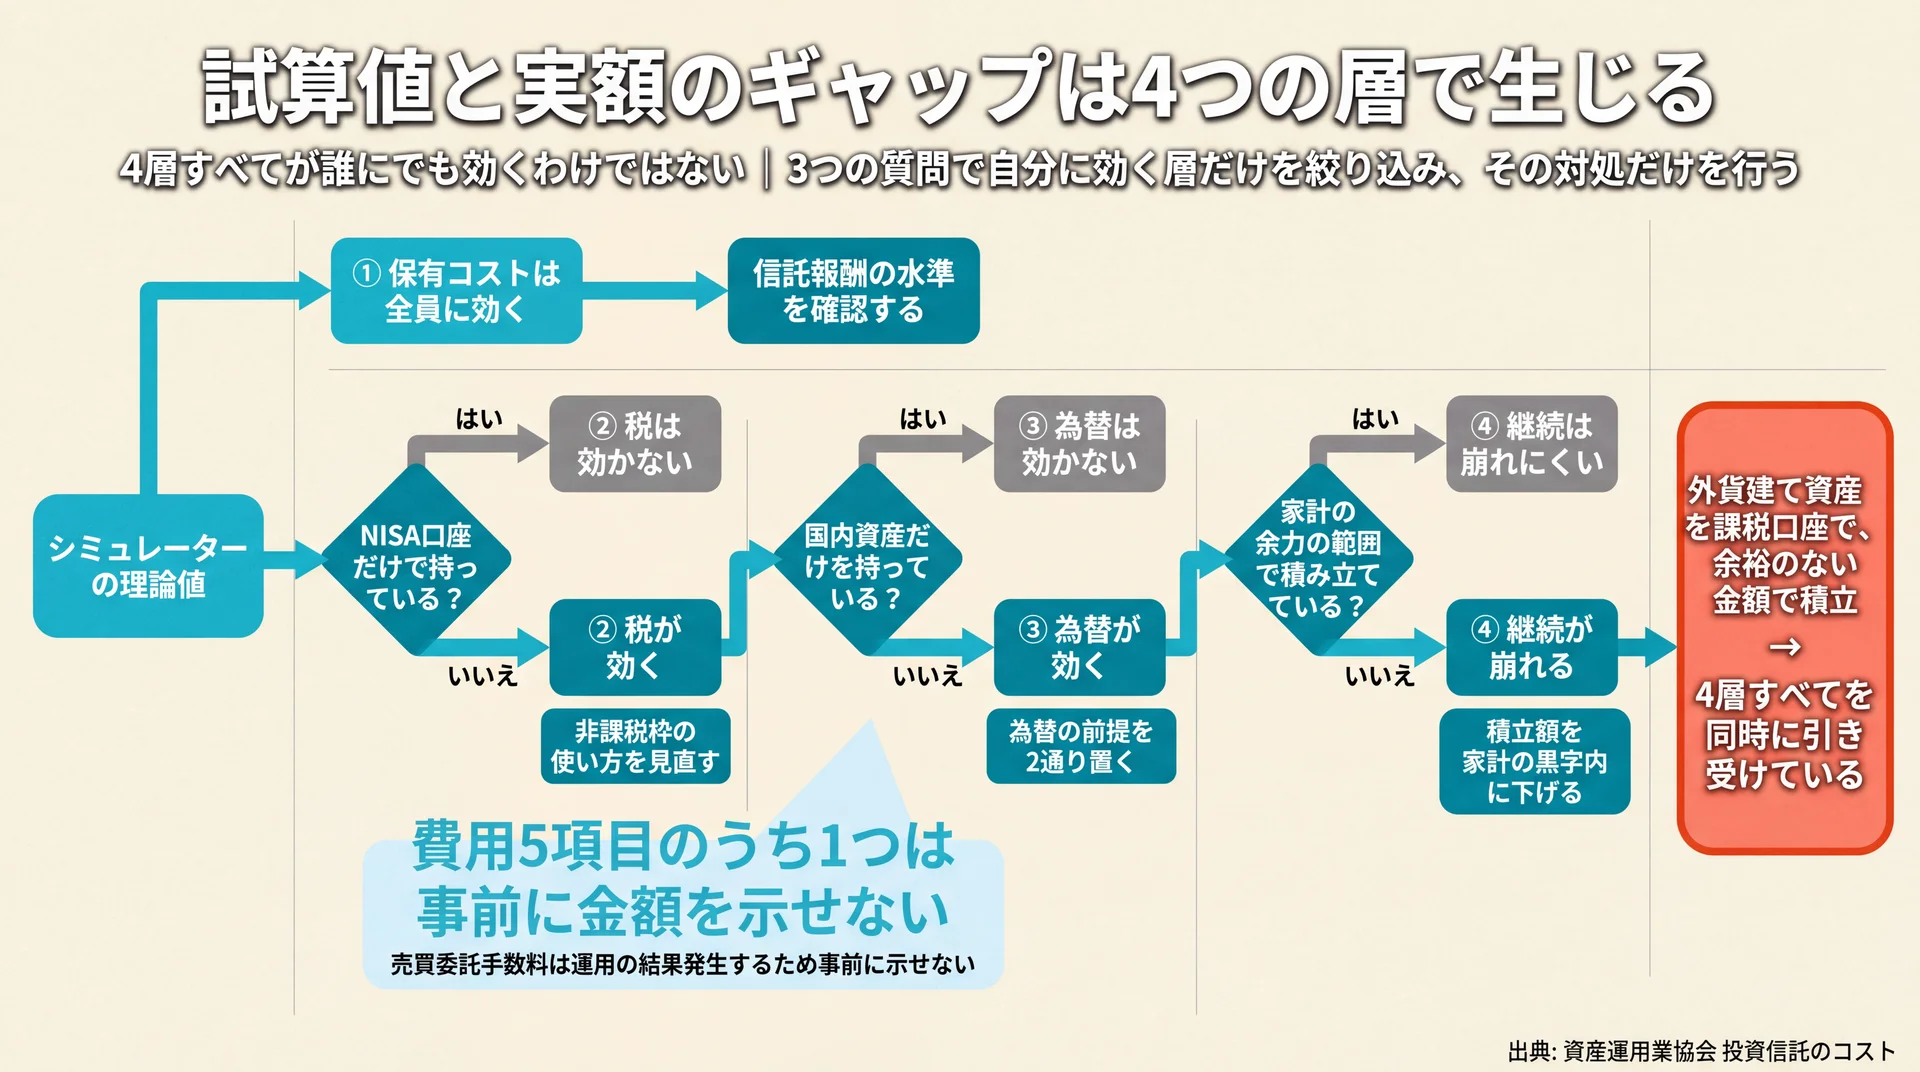
    口座区分・資産の通貨・家計の余力を問う3つの質問から、保有コスト・税・為替・継続のどの層が自分に効くかと対処を導く分岐図
    3つの質問で自分に効く層を絞り込み、その層の対処だけを行う(出典: 資産運用業協会 投資信託のコストほか公開情報を基に当社作成)

    シミュレーターが示すのは理論値で、実際の手取りは保有コスト・税・為替・継続という4つの層で目減りします。一般的な解説は「税金と手数料が引かれる」までを扱いますが、為替と継続を同じ枠組みに入れると、自分がどの層を引き受けているかを判定できるようになります。

    4つの層とその効き方

    層 何が差し引かれるか 効き方 詳しく確認する記事
    ① 保有コスト 購入時手数料・信託報酬・監査報酬・売買委託手数料・信託財産留保額 保有期間に比例して累積する 投資信託の仕組みと費用/オルカンの試算
    ② 税 課税口座での運用益への課税(NISA口座内は非課税) 利益が出たときにのみ効く 積立投資枠/2つの枠の違い
    ③ 為替 外貨建て資産の円換算時の増減 増える方向にも減る方向にも働く S&P500の10年後予想/S&P500の積立試算
    ④ 継続 積立を止めた期間の未投資分 試算の前提そのものが崩れる 積立投資/積立の試算

    試算値と実額のギャップ4層(資産運用業協会・金融庁の公開情報をもとに当社が分類)

    第1層について、資産運用業協会は投資信託の費用を5つに分けたうえで、売買委託手数料について「運用の結果発生する費用ですので、事前にいくらかかるのか示すことはできません」と明記しています(資産運用業協会 投資信託のコスト、2026年8月時点)。

    この一文が示しているのは、試算を実額に近づける作業には原理的な上限があるということです。仮にツールが費用を反映する機能を持っていても、全費目を織り込むことはできません。だから必要なのは完璧な試算ではなく、どこまでが計算可能でどこからが不確実かを分けて理解しておくことです。

    自分がどの層を引き受けているかを判定する

    4つの層は、誰にでも同じように効くわけではありません。NISA口座だけを使う人には第2層はほぼ効かず、国内資産だけを持つ人には第3層が効きません。逆に、外貨建ての資産を課税口座で持ち、家計に余裕のない金額で積み立てている人は、4層すべてを同時に引き受けていることになります。

    自分に効く層を絞り込めば、対処すべきことも絞り込めます。第1層なら信託報酬の水準を確認する、第2層なら非課税枠の使い方を見直す、第3層なら為替の前提を2通り置く、第4層なら積立額を家計の黒字内に下げる、という具合です。理論値と実額の差は消せませんが、どの方向にどれだけ生じるかは事前に見当をつけられます。

    迷ったときに戻る、決める順番

    投資信託のシミュレーションで決めるべきは金額そのものではなく、期間・金額・枠・商品を決める順番のほうです。この順序が逆になると、商品名を調べ続けても金額が決まらず、金額を決めても続かないという行き止まりに入ります。順番さえ固定できれば、途中で前提が変わっても同じ手順で組み直せます。

    推奨する順序は次の4段階です。まず、そのお金をいつ使う予定かという期間を決めます。次に、家計の黒字の範囲で毎月出せる金額を決めます。この2つが決まると買い方が決まり、買い方が決まれば使う枠は自動的に決まります。商品を選ぶのは最後です。

    金融庁も資産形成の最初の考え方として家計管理を挙げ、その基本を収入と支出を把握して収支を黒字にすること、そして黒字分を貯蓄することだと示しています(金融庁 資産形成の基本、2026年8月時点)。ここから導けるのは、試算より先に家計の数字を確定させるという順序です。順序を守れば、相場が動いても計画を作り直す必要がなくなります。

    当社の見解・スタンス

    シミュレーターは誰でも無料で使え、入力さえすれば数字が出ます。ただし当社のABCashでは、試算に入る前に家計の黒字額を確定させる順番を標準の進め方にしています。家計管理からNISA・iDeCo・投資信託までを一つの流れとして扱う個別カリキュラムを組んでいるのは、金額の根拠が家計側にしかないためです。

    もう一点、当社は金融商品を販売していません。教育そのものを収益源としているため、試算の結論が「いまは積立額を下げる」であっても、そのまま伴走できる立場にあります。持ち帰っていただきたい判断基準はここです。試算を一緒に見る相手が、金額を下げる結論を出せる立場にあるかどうかを確かめてください。なお個別の資産設計については、有資格のファイナンシャルプランナーや金融機関にご相談ください。

    要点: 決める順番は期間 → 金額 → 枠 → 商品。商品名から入ると金額が決まらず、金額を家計から決めれば枠は自動的に定まる。

    投資信託シミュレーションのよくある質問

    投資信託のシミュレーション結果はどこまで信じていいですか?

    条件どおりに運用できた場合の理論値としては正確ですが、将来の金額の予測としては使えません。金融庁も自庁のツールについて「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記しています(金融庁 つみたてシミュレーター、2026年8月時点)。同じ入力値でも計算ロジックが更新されることがあるため、目標額を判断する材料としてではなく、前提を変えたときに結果がどれだけ動くかを見る道具として使ってください。

    シミュレーション結果に税金や手数料は含まれていますか?

    多くのツールでは含まれていません。入力欄が積立額・想定利回り・積立期間の3項目しかない場合、税と費用を差し引く情報がそもそも入力されていないためです。投資信託には購入時手数料・運用管理費用(信託報酬)・監査報酬・売買委託手数料・信託財産留保額の5つの費用があり、このうち売買委託手数料は事前に金額を示せないと業界団体自身が説明しています(資産運用業協会 投資信託のコスト、2026年8月時点)。表示額は上振れした値として受け取るのが安全です。

    無料のシミュレーターだけで投資の判断をしてよいのでしょうか?

    計算そのものは無料ツールで十分ですが、入力する値の妥当性までは担保されません。金融庁のつみたてシミュレーターは想定利回りの推奨値を示さず、前提の設定を利用者に委ねています。一方で同庁のライフプランシミュレーターは、生活費を総務省の家計調査、教育費を文部科学省の調査などから算出すると前提を開示しています(金融庁 ライフプランシミュレーター、2026年8月時点)。前提が開示されていないツールを使うときは、入力値の根拠を自分の家計から用意することが判断の条件になります。

    シミュレーションはどのくらいの頻度でやり直すべきですか?

    期間を決めて定期的にやり直すよりも、前提が変わったタイミングで取り直すほうが実用的です。収入や支出が変わったとき、資金を使う予定の時期が動いたとき、そして使っているツールの計算ロジックが更新されたときが該当します。金融庁のつみたてシミュレーターにも令和7年9月に計算ロジックを一部修正した旨の注記があり、過去に取得した試算結果がそのまま現在の判断根拠にはならないことが分かります。数字を更新する作業自体は数分で終わります。

    まとめ

    投資信託のシミュレーションは、ツールを選ぶ段階から結果を割り引く段階までが一続きの作業です。押さえておく点は3つあります。試算タイプによって答えられる問いが違い、前提が開示されていないツールでは根拠を自分で用意すること。理論値と実額は保有コスト・税・為替・継続の4層で離れること。そして決める順番は期間、金額、枠、商品であることです。

    最初の一歩は、来月から出せる金額を家計の黒字から1つ決めることです。その金額さえ決まれば、積立投資の詳しい解説で買い方を、積立投資枠の詳しい解説で使う枠を順に確かめられます。

    \ 60〜80分程度の無料体験を実施中 /

    試算の前提づくりから出口の決め方まで、その場で質問して持ち帰れます。

  • 投資信託シミュレーションの選び方と入力値・結果の読み方

    2025年のNISAでは、成長投資枠の新規買付が12兆5,138億円、つみたて投資枠が6兆2,349億円でした(資産運用業協会、2025年の年間集計)。投資信託のシミュレーションは、目的に合うツールを選び、家計から決めた入力値を入れ、費用と税金を引いて読むところまでが一連の作業です。全体の見取り図は投資信託シミュレーションの全体像を整理した完全ガイドにまとめています。

    \ 試算した金額を家計に置き直す /

    専属コンサルタントとのマンツーマンで、収支と目的から入力値を決められます。

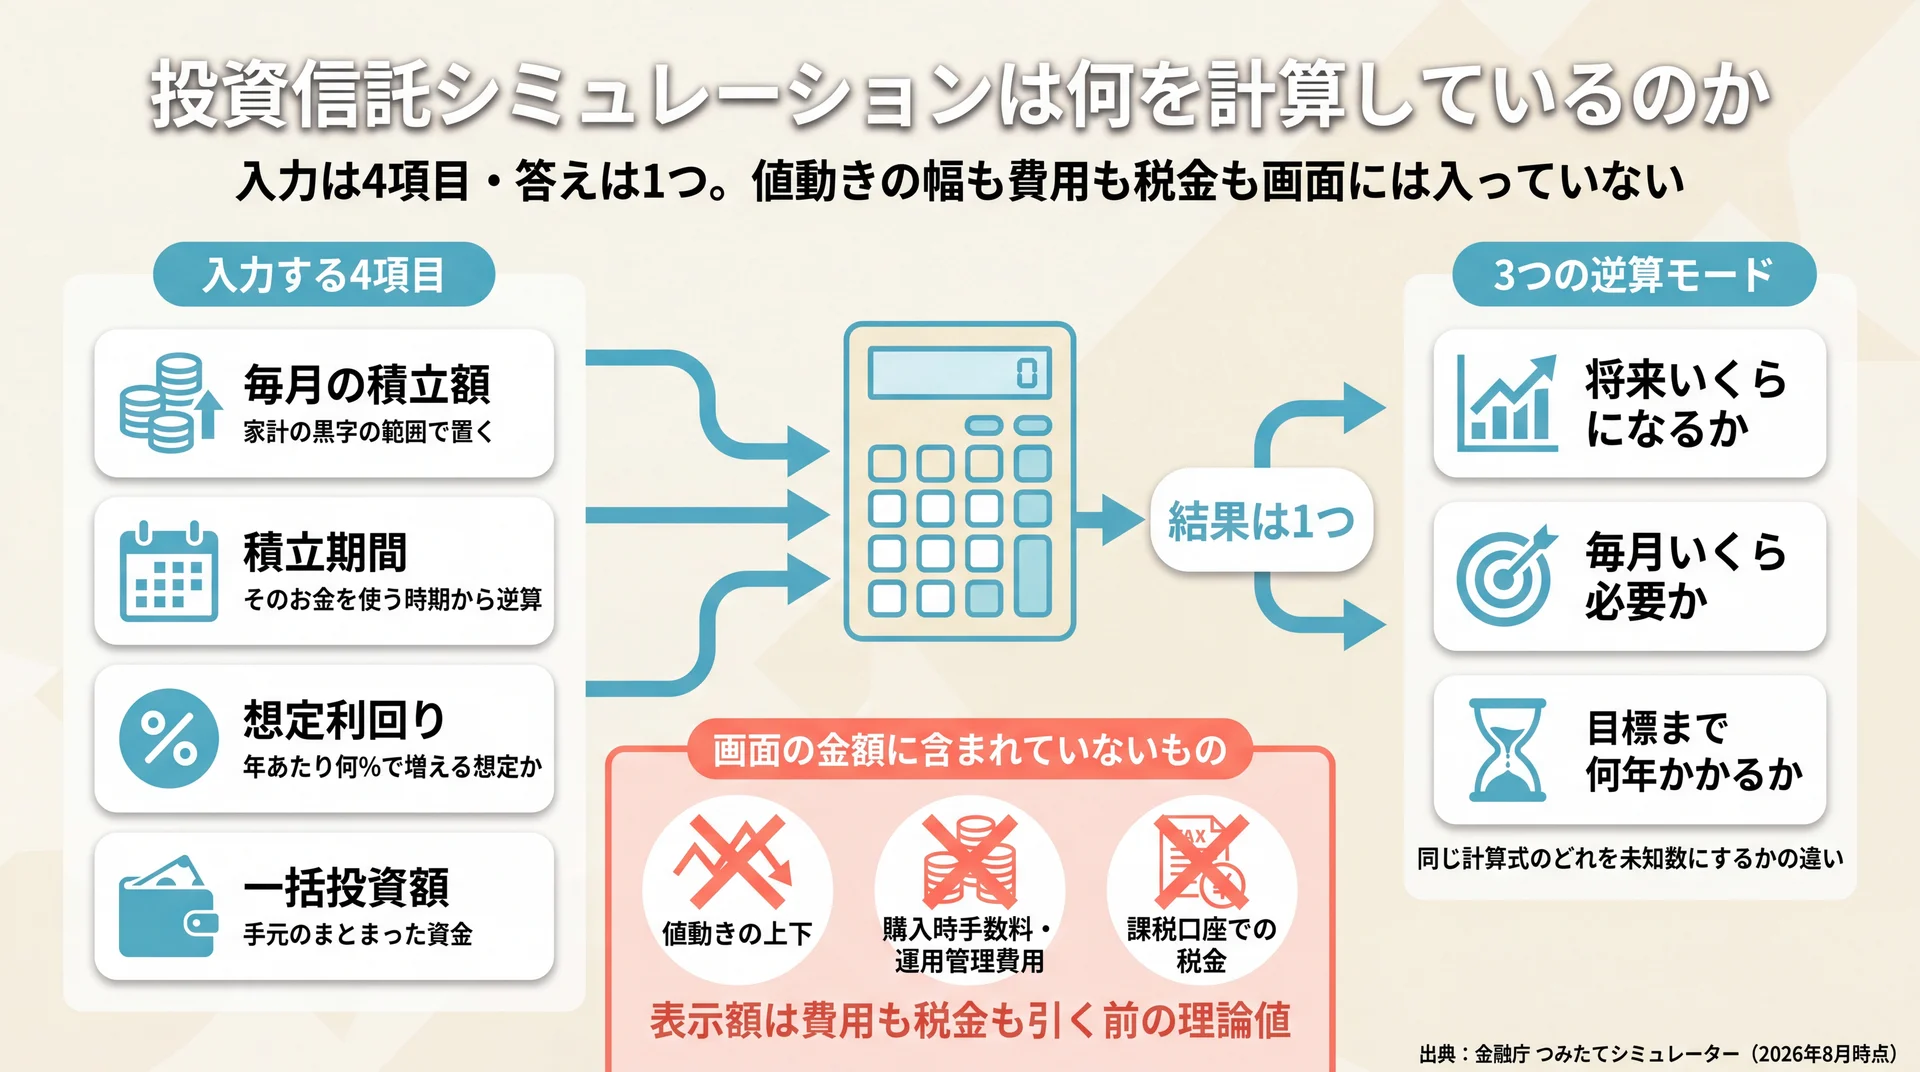
    投資信託シミュレーションは何を計算しているのか

    積立額・期間・想定利回り・一括額の4入力と3つの逆算モード、表示額に含まれない費用と税金を整理した図
    4項目を入れると結果は1つ返るが、値動きの幅・費用・税金は計算に入っていない(金融庁 つみたてシミュレーターの仕様と公開ツール10種の横断確認を基に当社作成)

    投資信託のシミュレーションは、積立額・期間・想定利回りから将来の残高を試算する計算ツールです。金融庁のつみたてシミュレーターも、この3項目だけで結果を表示します(金融庁 つみたてシミュレーター、2026年8月時点)。値動きの上下も税金も費用も、入力されていない以上は結果に反映されていません。

    入力する4項目と3つの逆算モード

    入力欄は多くても4つです。毎月いくら積み立てるか、何年続けるか、年あたり何%で増える想定にするか、手元にまとまった資金があるか。この4つを埋めると、結果が1つ返ってきます。

    計算モードも共通で、「将来いくらになるか」「目標額に届くには毎月いくら必要か」「目標額まで何年かかるか」の3方向です。同じ計算式のどの項目を未知数にするかを入れ替えているだけで、中身は変わりません。

    投信積立とは、あらかじめ決めた金額を続けて投資する方法を指します。金融庁も積立投資を「あらかじめ決まった金額」を「続けて」投資することと定義しています(金融庁 資産形成の基本、2026年8月時点)。この「続けて」が前提として計算に組み込まれているため、途中で止めた場合の結果は画面には出てきません。商品そのものの仕組みは投資信託とは何かで扱っています。

    表示された金額に含まれていないもの

    画面に出る金額は、毎年同じ利回りが続き、費用も税金も差し引かれなかった場合の理論値です。金融庁のシミュレーターも「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記しています(金融庁、2026年8月時点)。

    当社はこの免責を、読み飛ばす注意書きではなく「ここまでしか計算していません」という計算範囲の宣言として扱っています。実際、同シミュレーターは結果の精緻化のために令和7年(2025年)9月に計算ロジックを一部修正しており、前提が固定されたものではないことも公開されています。

    最初に確かめるのは金額そのものではなく、その金額に何が含まれていないかです。含まれていないものは、このあとのセクションで順に足し引きしていきます。

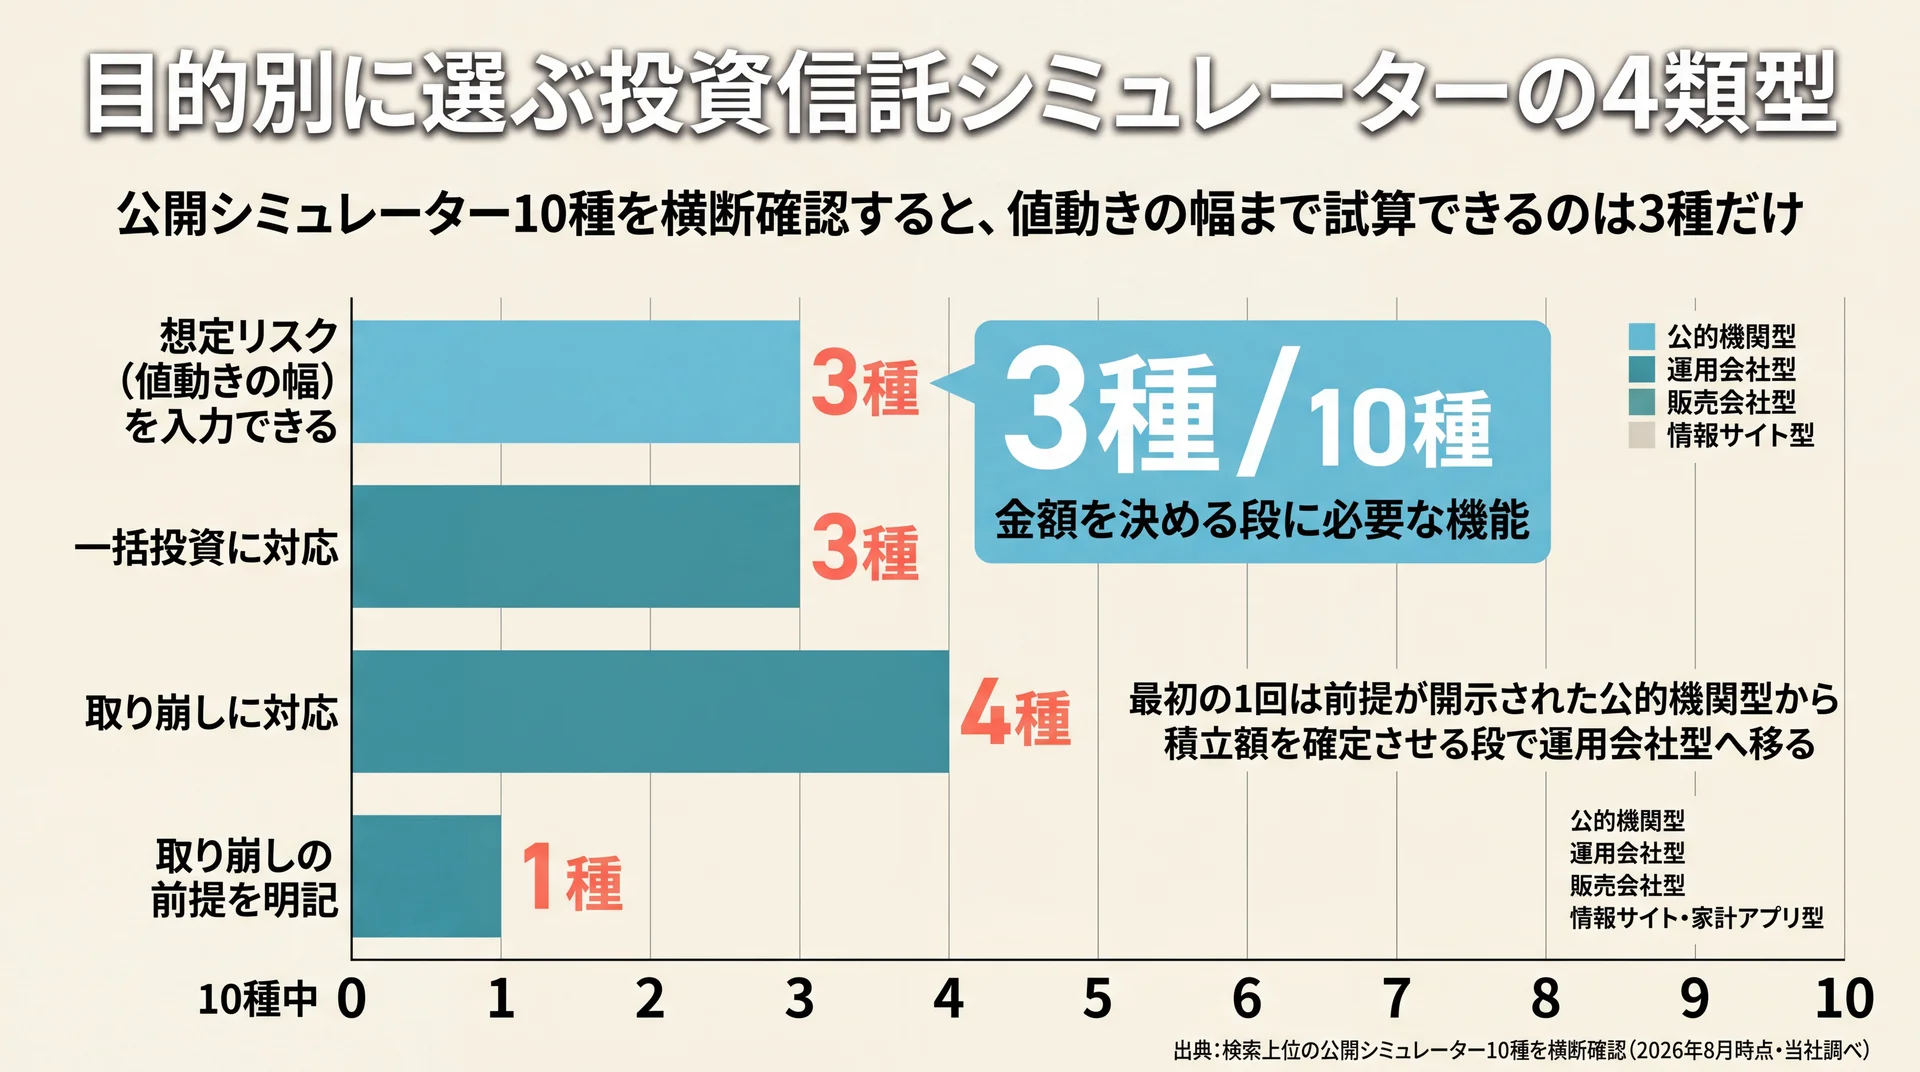
    目的別に選ぶ投資信託シミュレーターの4類型

    公開シミュレーター10種のうち想定リスク入力3種・一括投資3種・取り崩し4種という機能充足状況を示した横棒グラフ
    値動きの幅まで試算できるのは10種中3種にとどまる(当社が検索上位の公開シミュレーター10種を横断確認、2026年8月時点)

    シミュレーターは提供主体の目的で4類型に分かれ、家計から入るなら公的機関の無料ツールが起点になります。金融庁はつみたてシミュレーターとライフプランシミュレーターの2種を公開しており、後者は生活費を総務省「家計調査」、退職金を国税庁の資料から算出すると前提を開示しています(金融庁 ライフプランシミュレーター、2026年8月時点)。

    検索上位に出てくる公開シミュレーター10種の入力仕様を横断して確認すると、答えてくれる問いと答えてくれない問いがはっきり分かれます。

    類型 得意な問い 答えてくれない問い 向いている場面
    公的機関型 積立額・期間・利回りから将来額、家計全体のキャッシュフロー 値動きの幅、商品ごとの差 最初の1回。前提が開示されており、勧誘もない
    運用会社型 想定リスク(変動幅)を入れた結果の振れ、一括・取り崩し 家計全体との整合 金額を実際に決める段階
    販売会社型 目標からの逆算、商品選びへの接続 費用控除後の手取り、出口 口座を開く先を決めたあと
    情報サイト・家計アプリ型 受取額・受取期間まで含む多モード試算、家計データとの連動 前提の根拠 貯めたあとの使い方を考える段階

    【調査方法】対象: 投資信託のシミュレーションで検索上位に表示される公開シミュレーター10種/期間: 2026年8月時点/集計方法: 各ツールの公開ページから入力項目・計算モード数・想定リスク入力の有無・一括対応・取り崩し対応・計算前提の開示状況を横断確認/データ出典: 各ツールの公開ページおよび金融庁 NISA特設サイト

    前提を開示している公的機関型

    公的機関のツールは入力項目が最も少なく、毎月の積立金額・想定利回り・積立期間の3つだけです。機能は素っ気ないのですが、何を根拠に計算しているかが全面的に開示されている点が他と違います。

    ライフプランシミュレーターでは、収入を厚生労働省「賃金構造基本統計調査」、教育費を文部科学省の調査から算出し、住居費は購入金額の1%を維持費として毎年計上する、といった前提まで公開されています。当社にとって、前提が読める試算とそうでない試算は別物です。最初の1回はこちらから始めてください。

    商品の勧誘が一切ない点も、最初の当たりを付ける段階では有利に働きます。

    値動きの幅まで入力できる運用会社型

    運用会社が提供するツールには、想定リターンに加えて想定リスク(年率)を入力できるものがあります。横断確認した10種のうち、この欄を持つのは3種でした。

    想定リスクを入れると、結果が1本の線ではなく上下の幅で表示されます。同じ「毎月3万円を20年」でも、変動幅を織り込んだ試算では到達点が範囲になり、下振れした年に何が起きるかが先に見えます。当社はこの幅を、金額を決める段階で確認しておきたい情報だと位置づけています。1本の線だけを見て積立額を決めると、下振れした年に想定との差から積立を止めてしまうことがあるためです。

    一括投資や取り崩しの試算を併設しているのも、この類型に多い特徴です。

    商品選びと地続きの販売会社型

    証券会社などが提供するツールは、目標額からの逆算モードが充実している一方、結果画面から口座開設や商品一覧へ動線がつながっています。試算そのものの精度というより、次の行動へ進むための道具として設計されています。

    横断確認では、この類型のツールには想定リスクの入力欄がなく、費用の説明はページ下部の法定注記にまとめられていました。試算結果と費用の情報が離れた場所に置かれているため、両方を突き合わせる作業は利用者側に残ります。金融機関を決めたあとに使うなら実用的ですが、金額の妥当性を検討する段階では情報が足りません。

    家計データとつながる情報サイト・家計アプリ型

    情報サイトや家計簿アプリ系のツールは、モード数が最も多い類型です。横断確認したなかには、将来の運用総額から必要な利回り、毎月の受取額・受取期間まで8モードを扱うものもありました。

    貯める側と使う側を同じツールで続けて試算できるため、出口まで考える段階では便利です。一方で、横断確認した範囲では、公的機関型のように計算の前提まで開示している例は見当たらず、出た数字をそのまま信じてよいかの判断は利用者に委ねられます。モード数の多さは前提の確かさとは別の話です。

    迷ったときは公的機関型から運用会社型へ移る

    たとえば「35歳・毎月3万円を積み立てたいが金額に確信が持てない」という状況なら、順番は決まっています。最初に公的機関型で目標額の当たりを付け、家計全体のキャッシュフローを確認します。前提が開示されているぶん、出た金額の根拠を自分で説明できます。

    次に、実際の積立額を確定させる段で運用会社型に移り、想定リスクを入れて下振れ時の幅を見ます。この2段階を踏むと、「増えたときの金額」と「減ったときの金額」の両方を見てから決められます。販売会社型を使うのは、金融機関を選ぶ段階からで間に合います。

    当社が受講者にこの順番を案内しているのは、最初に商品と接続されたツールへ入ると、金額の検討より商品選びが先に来てしまうからです。

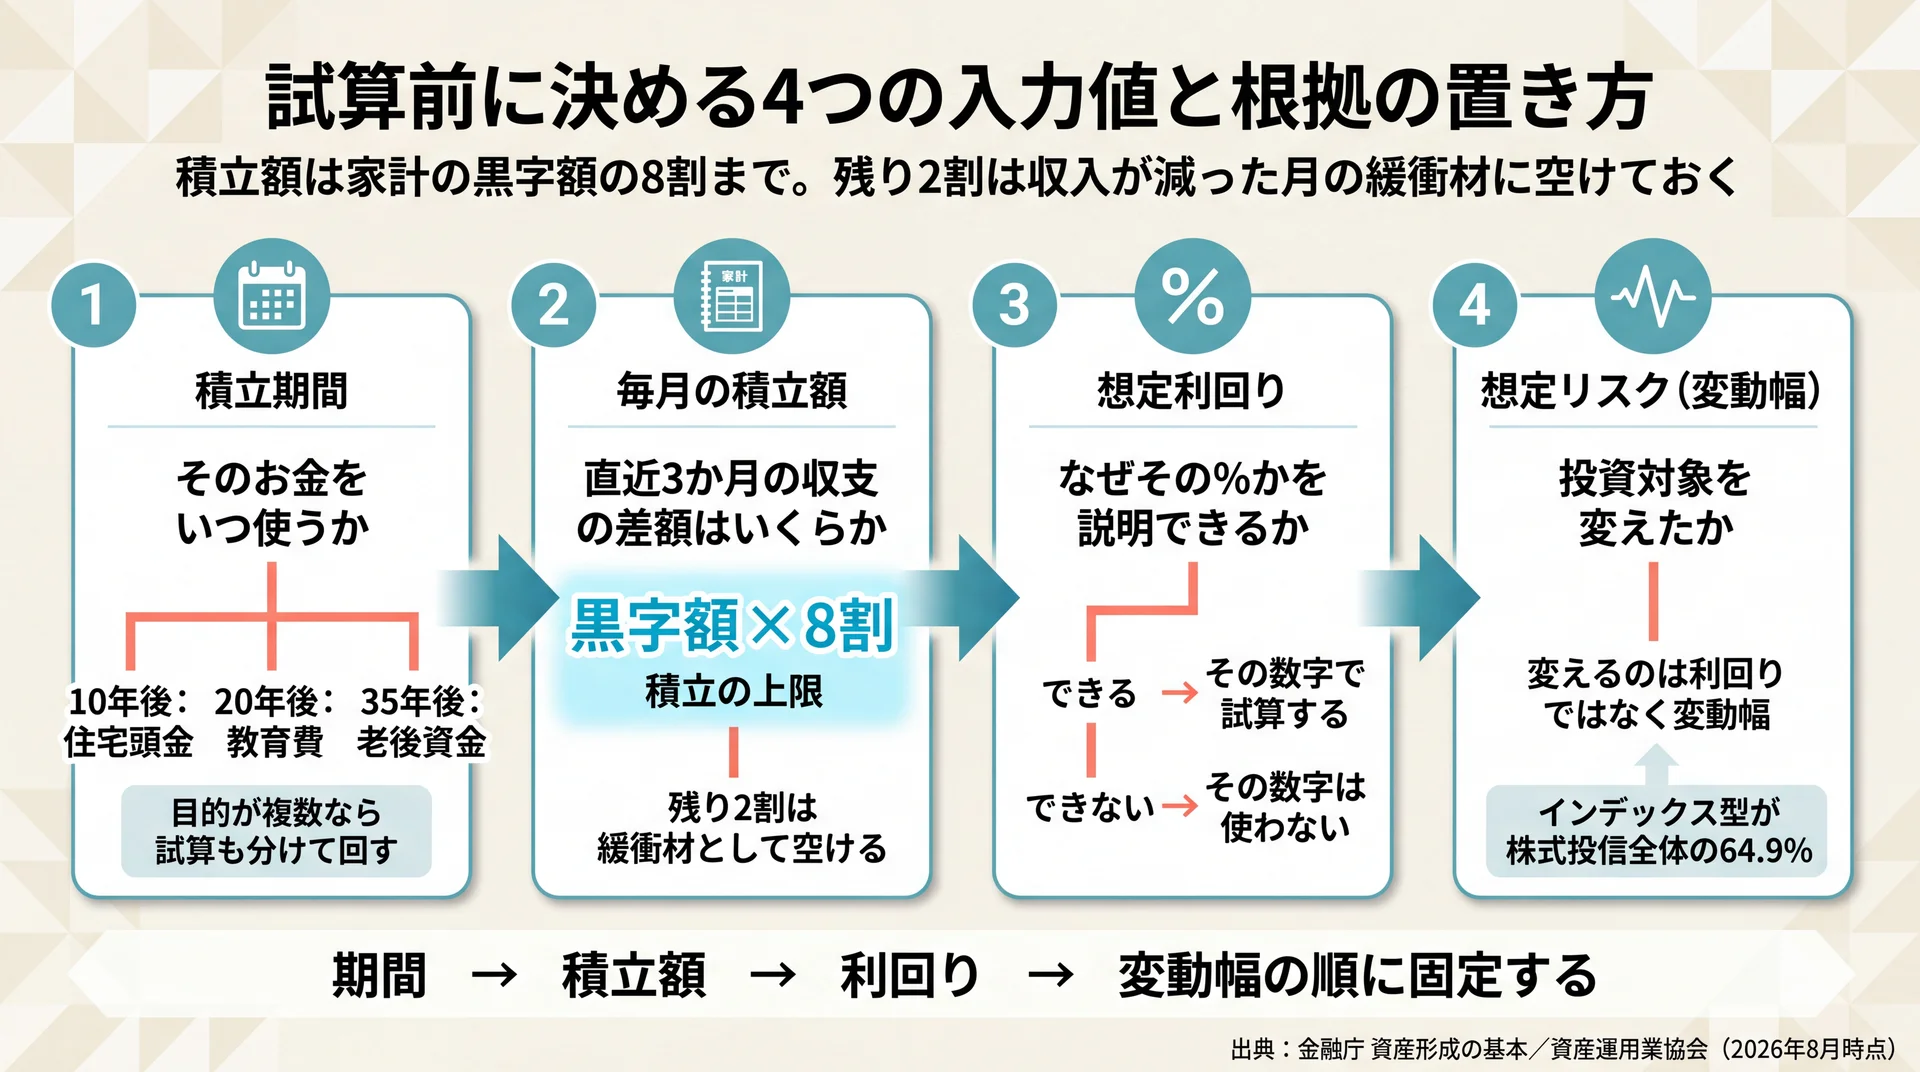
    試算前に決める4つの入力値と根拠の置き方

    期間・積立額・利回り・変動幅の順に入力値を決める判断フロー。積立の上限は家計の黒字額の8割
    利回りより先に期間と積立額を固定する順序を図示(出典: 金融庁 資産形成の基本、および当社の指導基準に基づく)

    入力は期間・積立額・想定利回り・想定リスクの順に決めると、家計から離れた計画になりません。金融庁も家計管理の基本を「収支を黒字にすること、そして黒字分を貯蓄すること」と示しています(金融庁 資産形成の基本、2026年8月時点)。利回りから先に決めると、欲しい金額に届く数字を逆算してしまいます。

    入力値 決める順 根拠の置き方 参照先
    積立期間 1 そのお金を使う時期から逆算 ライフイベントの時期
    毎月の積立額 2 直近3か月の収支の差額(黒字額)の範囲内 家計の実績
    想定利回り 3 自分で説明できる水準に限定 投資対象の性質
    想定リスク 4 入力欄があるツールで下振れ幅を確認 運用会社型ツール

    積立額は家計の黒字の範囲で置く

    積立額は、直近3か月の収入と支出の差額、つまり実際に手元へ残っている金額から決めます。ボーナスを前提にした金額や、節約を頑張れば出せる金額は使いません。

    金融庁が積立投資を「続けて」投資することと定義している以上、途中で止まれば前提そのものが崩れます。当社では家計の黒字額を先に確定させ、その8割程度を積立の上限として提案しています。残りの2割は、収入が減った月の緩衝材として空けておくためです。

    シミュレーターを開く前に、まず3か月分の収支を確認しておきましょう。

    期間は「そのお金を使う時期」から逆算する

    期間は「何年運用したいか」ではなく「そのお金をいつ使うか」で決めます。10年後の住宅頭金、20年後の教育費、35年後の老後資金では、取れるリスクも選ぶ商品も変わります。

    目的が複数あるなら、試算も目的ごとに分けて回します。1本にまとめると、途中で取り崩す予定のお金まで35年運用した前提で計算され、実態から離れます。期間を先に固定しておくと、あとから利回りをいじって帳尻を合わせる余地もなくなります。

    想定利回りは説明できる数字だけを置く

    想定利回りの欄は、横断確認した10種のいずれも空欄のまま提示され、何%が妥当かを示すものはありませんでした。ここが試算の結果を最も大きく動かす項目でありながら、根拠は利用者任せになっています。

    当社は自分で説明できない利回りを試算に使わないという運用ルールにしています。「なぜ7%なのか」に答えられないなら、その数字で出た金額も説明できないからです。当社は金融商品そのものを販売しない教育事業なので、置いた数字が楽観的すぎる場合はそのまま指摘できます。

    なお、期待できる利回りの水準そのものは商品によって異なり、将来を保証するものではありません。個別の資産設計は、有資格のファイナンシャルプランナーや金融機関にご相談ください。

    投資対象を変えても入れ替えるのは利回りではなく変動幅

    全世界株と米国株、インド株を組み入れた投資信託のどれで試算するか迷う場面があります。このとき想定利回りの側を上げ下げして調整したくなりますが、当社は、投資対象で変えるべきなのは利回りではなく変動幅だと考えています。

    公募株式投信の投資対象地域別の残高は、国内48.5%・海外26.4%・内外25.1%で、インデックス型が株式投信全体の64.9%を占めます(資産運用業協会、2026年6月末時点)。指数連動型が主流である以上、選ぶ指数が違えば、期待する平均値より先に振れ幅が動きます。全世界株が下落する局面は、指数のなかで比重が大きい米国株が下げる局面と重なりやすいものです。米国株だけで十分か、全世界株と迷うかという論点も、平均利回りの差ではなく何にどれだけ集中しているかで捉え直してください。特定地域に集中する商品ほど、想定リスクの入力値は大きく置く必要があります。

    要点: 期間→積立額→利回り→変動幅の順で固定すると、家計から離れた計画になりにくく、投資対象を変えたときも利回りではなく振れ幅の側で調整できます。

    \ 入力値をひとりで決めない /

    金融商品を販売しない立場だからこそ、置いた利回りが妥当かを率直にお伝えします。

    表示された金額から差し引く費用と税金

    表示額は税金と保有中の費用を引く前の理論値で、手取りに近づけるには5つの費目と税を順に差し引きます。投資信託にかかる費用は、購入時手数料・運用管理費用(信託報酬)・監査報酬・売買委託手数料・信託財産留保額の5つに整理されています(資産運用業協会 投資信託のコスト、2026年8月時点)。試算画面には、このいずれも入っていません。

    引く順 項目 効き方 確認する場所
    1 購入時手数料 購入時に直接支払う。ファンドや販売会社によっては無料 目論見書・販売会社の手数料表
    2 運用管理費用(信託報酬) 保有中は毎日、資産から年率で差し引かれる 目論見書の「運用管理費用」
    3 監査報酬・売買委託手数料 信託財産から間接的に差し引かれる。売買委託手数料は事前に金額を示せない 運用報告書
    4 信託財産留保額 換金時に直接支払う。差し引かれないファンドもある 目論見書
    5 課税口座での税金 譲渡益に15.315%(他に住民税5%) 使う口座がNISAか課税口座か

    データ出典: 資産運用業協会 投資信託のコスト、国税庁 No.1476 特定口座制度(令和7年〈2025年〉4月1日現在法令等)

    保有中に効き続ける費用の見つけ方

    5つのうち試算への影響が最も大きいのは、2番目の運用管理費用です。保有している間ずっと、資産に対して年率で差し引かれ続けるためです。想定利回りにこの分は含まれていないので、画面に出た金額はその分だけ上振れしていることになります。

    資産運用業協会の調査レポートでは、販売手数料率と運用管理費用率はこの数年間、低下の一途をたどっており、非課税制度の利用では販売手数料が無料化されている例もあると報告されています(資産運用業協会 調査広報室レポート、2024年7月)。当社はこれを、費用が下がったからこそ「引き忘れ」の影響が相対的に目立つようになったと見ています。

    試算のあとは目論見書の運用管理費用を確認し、想定利回りからその年率分を引いた数字でもう一度回してください。作業としてはこれだけで、手取りに一歩近づきます。

    口座の種類で変わる税金の扱い

    5番目の税金は、使う口座で有無が変わります。課税口座で源泉徴収を選んだ場合、譲渡益に15.315%(他に住民税5%)が課されます(国税庁、令和7年〈2025年〉4月1日現在法令等)。NISA口座であれば、この分は差し引かれません。

    ただし非課税でも1〜4の費用はどの口座でも差し引かれます。「NISAだから表示額がそのまま手取り」と考えると、20年30年という単位では無視できない差になり得ます。

    なお、NISAの枠の内訳や制度上の使い分けは、積立投資枠と成長投資枠の違いで整理しています。

    要点: 手取りに近い金額は「表示額 −(購入時手数料+運用管理費用+間接費用+信託財産留保額)− 課税口座なら税金」で見積もれます。5項目のうち影響が続くのは運用管理費用です。

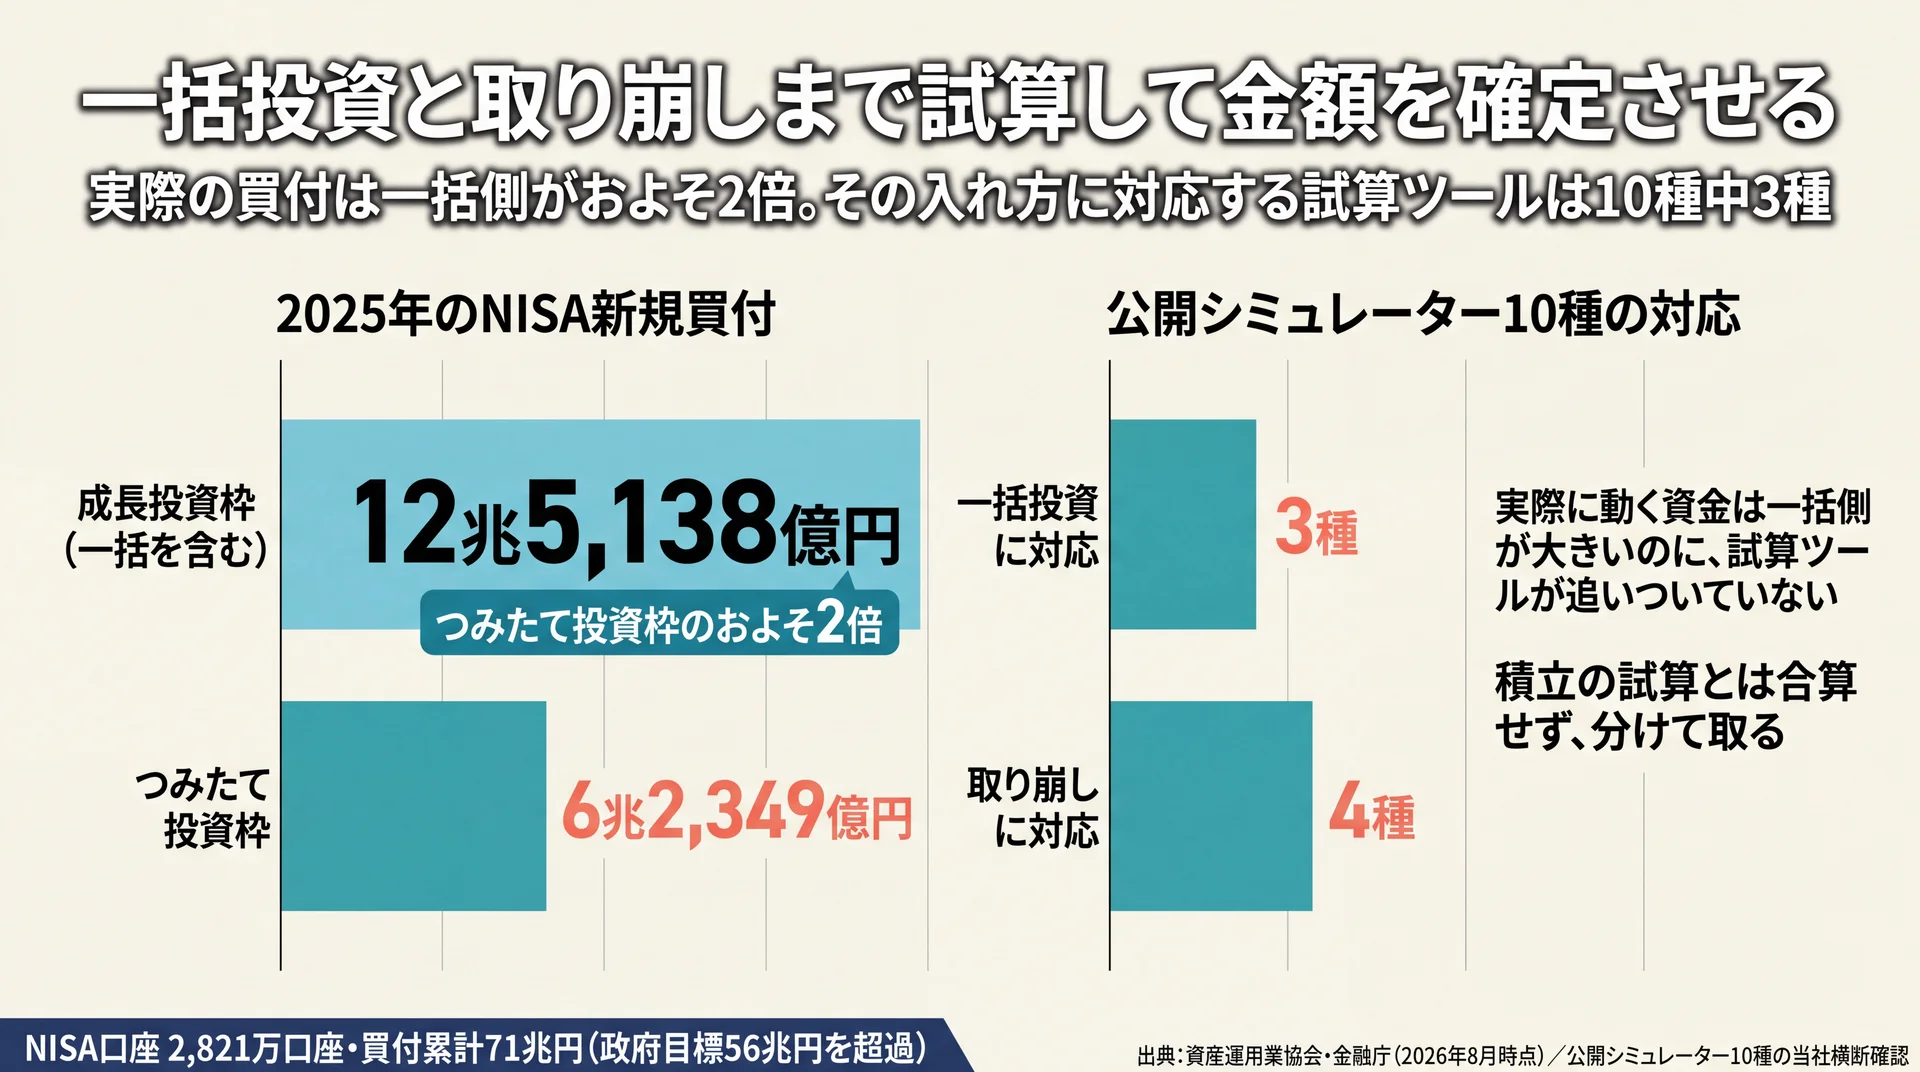
    一括投資と取り崩しまで試算して金額を確定させる

    2025年NISA新規買付の成長投資枠12兆5,138億円とつみたて投資枠6兆2,349億円、一括対応3種という試算ツールの状況を並べた比較図
    成長投資枠の買付額はつみたて投資枠のおよそ2倍。一括投資に対応する試算ツールは10種中3種(出典: 資産運用業協会・金融庁を基に当社作成)

    積立の試算だけでは足りず、まとまった資金の投入と取り崩しまで置いて初めて金額の意味が決まります。2025年のNISAでは成長投資枠の新規買付が12兆5,138億円で、つみたて投資枠の6兆2,349億円のおよそ2倍でした(資産運用業協会「数字で見る投資信託」、2025年の年間集計)。実際に動いている資金は、毎月の積立に絞った枠よりも、まとまった投入にも使える枠の側で大きいという構図です。

    買付額が大きいのは成長投資枠のほう

    その一方で、公開シミュレーター10種のうち一括投資に対応していたのは3種だけでした。まとまった資金を動かせる枠のほうが買付額は大きいのに、試算ツールの側は積立に偏っています。手元にまとまった資金がある場合、積立の試算だけを何度も回しても、実行する計画とはずれ続けます。

    NISA口座数は2025年12月末で2,821万口座、買付額は累計71兆円となり、2027年12月末までに56兆円という政府目標をすでに上回りました(金融庁 NISA口座の利用状況調査(2025年12月末時点)、2026年7月公表)。当社はこの伸び方を、毎月の積立だけでなく、退職金や貯蓄からのまとまった投入も同時に進んでいる結果だと見ています。

    積立の試算に加えて、手元資金を投じた場合の試算も別に取ってください。米国株指数に連動する投資信託へ一括で投じる場合も同じで、積立の結果とは合算せず分けて見るほうが、判断材料として使えます。両方を同じ画面で扱えるのは、前述の運用会社型と情報サイト型のツールです。成長投資枠を使う場合の枠の考え方は積立投資枠と成長投資枠の違いで確認できます。

    出口は年金の試算から逆算する

    貯めたあとに毎月いくら使えるかは、資産の額だけでは決まりません。公的年金の受取額と組み合わせて初めて、取り崩しの必要額が出ます。厚生労働省の公的年金シミュレーターは、生年月日と働き方、期間ごとの平均年収を入れるだけで受取額の目安を試算できます(厚生労働省 公的年金シミュレーター、2026年8月時点)。

    横断確認では、取り崩しの試算機能を持つツールは10種のうち4種ありました。ただし、どんな前提で取り崩すのかを説明したページはありませんでした。毎月均等に一定額を取り崩す前提を明記していたのは1種のみで、残りは前提が読み取れません。

    当社は、年金の試算を先に取り、生活費との差額を取り崩し額として置いてから、逆算で必要な資産額を決める順序を採っています。入口の積立額だけを決めても、その金額が足りているかどうかは判定できません。

    当社の見解・スタンス

    当社のABCashは、シミュレーションを入力の順序ごと逆にして使っています。一般には利回りを入れて金額を見るツールですが、当社は家計の黒字額と目的の期限を先に固定し、想定利回りは最後に、自分で説明できる範囲でしか置きません。

    もうひとつ、当社は試算を1回きりのイベントにしません。専用アプリで毎日フィードバックを返し、決めた積立額を実際に続けられているかまで確認します。累計9万人以上が受講してきたなかで見えてきたのは、結果を左右するのが利回りの小数点以下ではなく、その金額を止めずに続けられたかどうかだという点です。

    家計管理から投資信託までを一気通貫で扱っているため、入口の積立額と出口の取り崩し額を同じ場で置けます。金融商品そのものを販売しない教育事業なので、特定のファンドや金融機関へ誘導する必要もありません。

    よくある質問

    投資信託のシミュレーションは自分で計算式を組んでもできますか

    できます。表計算ソフトの将来価値を求める関数に、毎月の積立額・想定利回りを12で割った月利・積立月数を渡せば、公開ツールと同じ考え方で試算できます。自分で組むと、費用や税金が式に入っていないことを実感しやすくなります。ただし変動幅までは再現できないため、幅を知りたい場合は想定リスクを入力できるツールを併用してください。

    スマホアプリのシミュレーションでも同じ結果になりますか

    計算方式が同じなら同じ結果になります。差が出るのは、想定リスクを入力させるか、取り崩しまで扱うか、家計データと連動させるかといった前提の置き方です。数字が食い違ったときは、どちらかが誤っているのではなく前提が違うと考えて、入力欄と注記を見比べてください。

    想定利回りが1%違うと結果はどれくらい変わりますか

    積立期間が長いほど差は開きます。複利で計算するため、同じ1%の差でも20年と35年では最終金額への影響が大きく変わります。具体的な差は条件によって変わるので、想定利回りを1%刻みで入れ替えて同じツールで比べるのが確実です。楽観・標準・慎重の3水準で回し、慎重の水準でも目的に届くかを確認してください。

    取り崩しは定額と定率のどちらで試算すべきですか

    生活費をまかなう目的なら定額、資産を長く保たせたいなら定率が目安になります。定額は毎月受け取る金額が読める一方、相場が下がった年も同じ額を取り崩すため資産の減りが速く、定率は残高に応じて受取額が変動します。取り崩し機能を持つツールでも前提が明記されていないことがあるため、どちらの方式かを確認してから使ってください。

    シミュレーションの結果に信託報酬は含まれていますか

    含まれていません。投資信託の運用管理費用(信託報酬)は保有中に信託財産から間接的に差し引かれる費用で、想定利回りの入力値とは別枠です(資産運用業協会「投資信託のコスト」の費用区分)。目論見書に年率で記載されているため、その分を想定利回りから引いた数字で試算し直すと、手取りに近い金額になります。

    投資信託シミュレーションの基礎からの総まとめでは、他のシミュレーションとの使い分けも整理しています。

    まとめ

    シミュレーターを目的で選び、期間と積立額を家計から決め、費用と税金を引いて読む。この3段階を踏むと、画面に出た数字が「どれくらい確からしいか」まで自分で説明できる状態になります。さらに一括投資と取り崩しまで置ければ、毎月の積立額は「なんとなく3万円」ではなく、目的から逆算した根拠のある金額に変わります。数字に振り回される側ではなく、数字を使って決める側に立てるはずです。

    \ 累計9万人が受講した伴走型 /

    入口の積立額から出口の取り崩しまで、60〜80分程度の無料体験で一度に整理できます。

  • オルカンのシミュレーション結果を実額に近づける4つの前提

    オルカンのシミュレーションは、毎月の積立額・積立期間・想定利回りから将来の残高を試算する計算です。毎月3万円を年5%想定で20年続けると約1,233万円になりますが、この数字に信託報酬と税金は含まれていません。試算を実額へ近づける前提を、投資信託 シミュレーションの全体像を整理した完全ガイドとあわせて確認します。

    \ 試算の前提から相談できます /

    専属コンサルタントが家計と目的を確認し、想定利回りの置き方まで一緒に決めます。

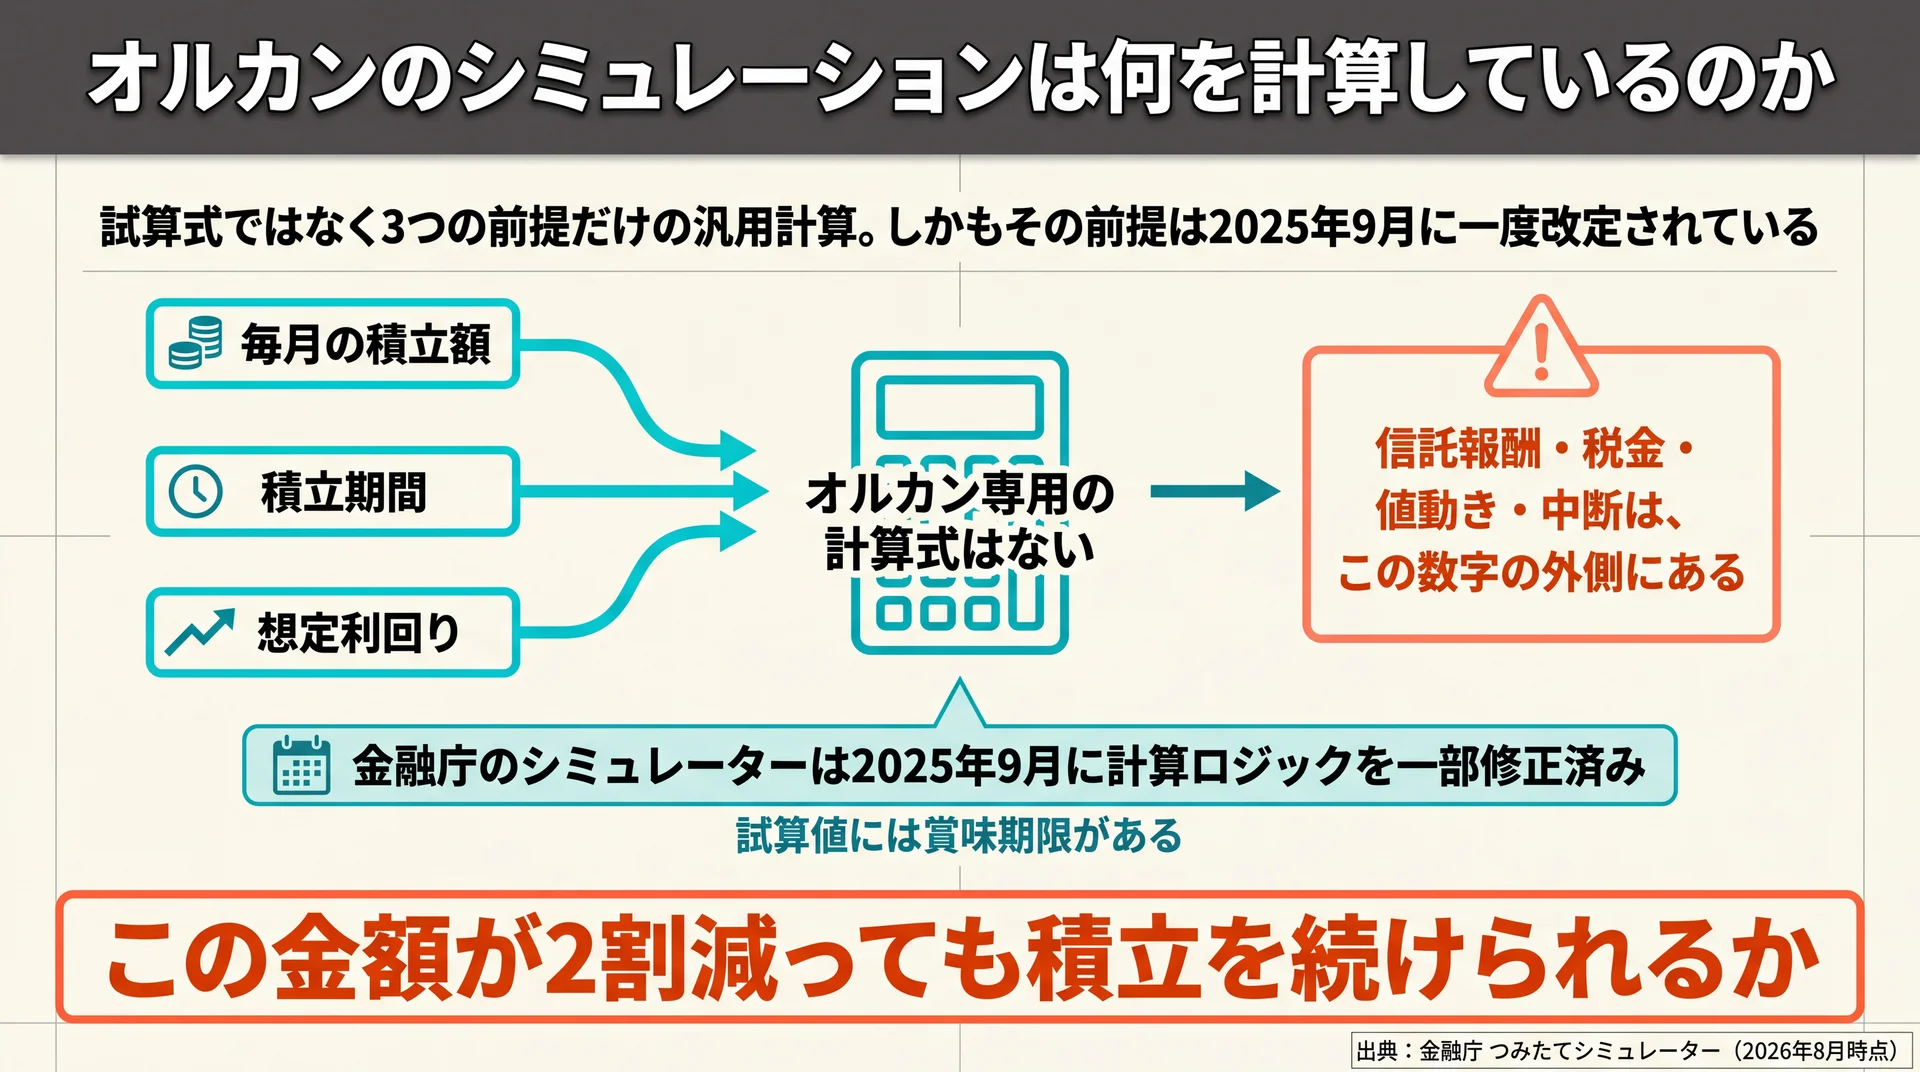
    オルカンのシミュレーションは何を計算しているのか

    入力する積立額・期間・想定利回りの3項目と、試算に含まれない信託報酬・税金・値動き・積立中断の4項目を対比した図解
    試算に反映されるのは3つの仮定だけで、コストと税金は表示額の外側にある(出典: 金融庁 つみたてシミュレーターを基に当社作成)

    オルカンの試算で使われているのは、商品ごとの情報ではなく、積立額・期間・想定利回りという3つの仮定だけです。オルカン専用の計算式があるわけではなく、他の投資信託でも同じ式が動いています。金融庁のつみたてシミュレーターも、入力欄はこの3項目だけです(金融庁 つみたてシミュレーター、2026年8月時点)。

    入力するのは積立額・期間・想定利回りの3項目

    試算に必要なのは、毎月いくら積み立てるか、何年続けるか、年あたり何%で増える想定にするか、の3つです。金融庁のシミュレーターにも、銘柄名を入力する欄はありません。「オルカンのシミュレーション」と呼ばれている計算の中身は、想定利回りの欄に全世界株式らしい数字を入れた汎用の複利計算にあたります。

    そのため、試算結果の説得力は入力した想定利回りの根拠で決まります。同じツールでも、年3%と年5%では20年後に数百万円の開きが出ます。入力値の根拠を説明できない試算は、結果の桁だけを眺めているのと変わりません。

    試算に含まれるものと含まれないもの

    金融庁のシミュレーターは、免責事項で「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記しています(金融庁 つみたてシミュレーターの免責事項、2026年8月時点)。何が計算から外れているのかを整理すると、次のようになります。

    区分 項目 試算への反映
    含まれる 毎月の積立額と積立期間 入力どおりに反映される
    含まれる 想定利回りによる複利 毎年同じ利率で増える前提で反映される
    含まれない 信託報酬などの保有コスト 保有中は資産から差し引かれるが計算に入らない
    含まれない 課税口座での税金 譲渡益への課税は考慮されない
    含まれない 値動きの振れ幅・元本割れ 下振れした年は表示されない
    含まれない 積立の中断 途中で止めた場合は前提そのものが変わる

    金融庁も、運用商品について「預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります」と説明しています(金融庁 資産形成の基本、2026年8月時点)。当社はこの非対称性を、試算画面のいちばん危うい点だと考えています。増える側だけが数字で示され、減る側は文章の注意書きに置かれるためです。だからこそ、表示額を見た直後に「この金額が2割減っても積立を続けられるか」を確認する手順を挟んでいます。

    金融庁のシミュレーターは2025年9月に計算方法を見直している

    同じツールでも、前提は固定ではありません。金融庁のつみたてシミュレーターには「シミュレーション結果の精緻化のため、令和7年9月に計算ロジックを一部修正しました」と記載されています(金融庁 つみたてシミュレーター、2026年8月時点)。同じ条件を入力しても、修正前に控えた数字と現在の表示額は一致しないことがあります。

    当社は、この一文を「試算値には賞味期限がある」ことの実例として受講者に共有しています。数年前に計算した金額をそのまま根拠にして積立額を据え置くのは、前提の更新を確認しないまま計画を続けることにあたります。年に一度は同じ条件で入れ直し、数字が動いていないかを見るだけで十分です。

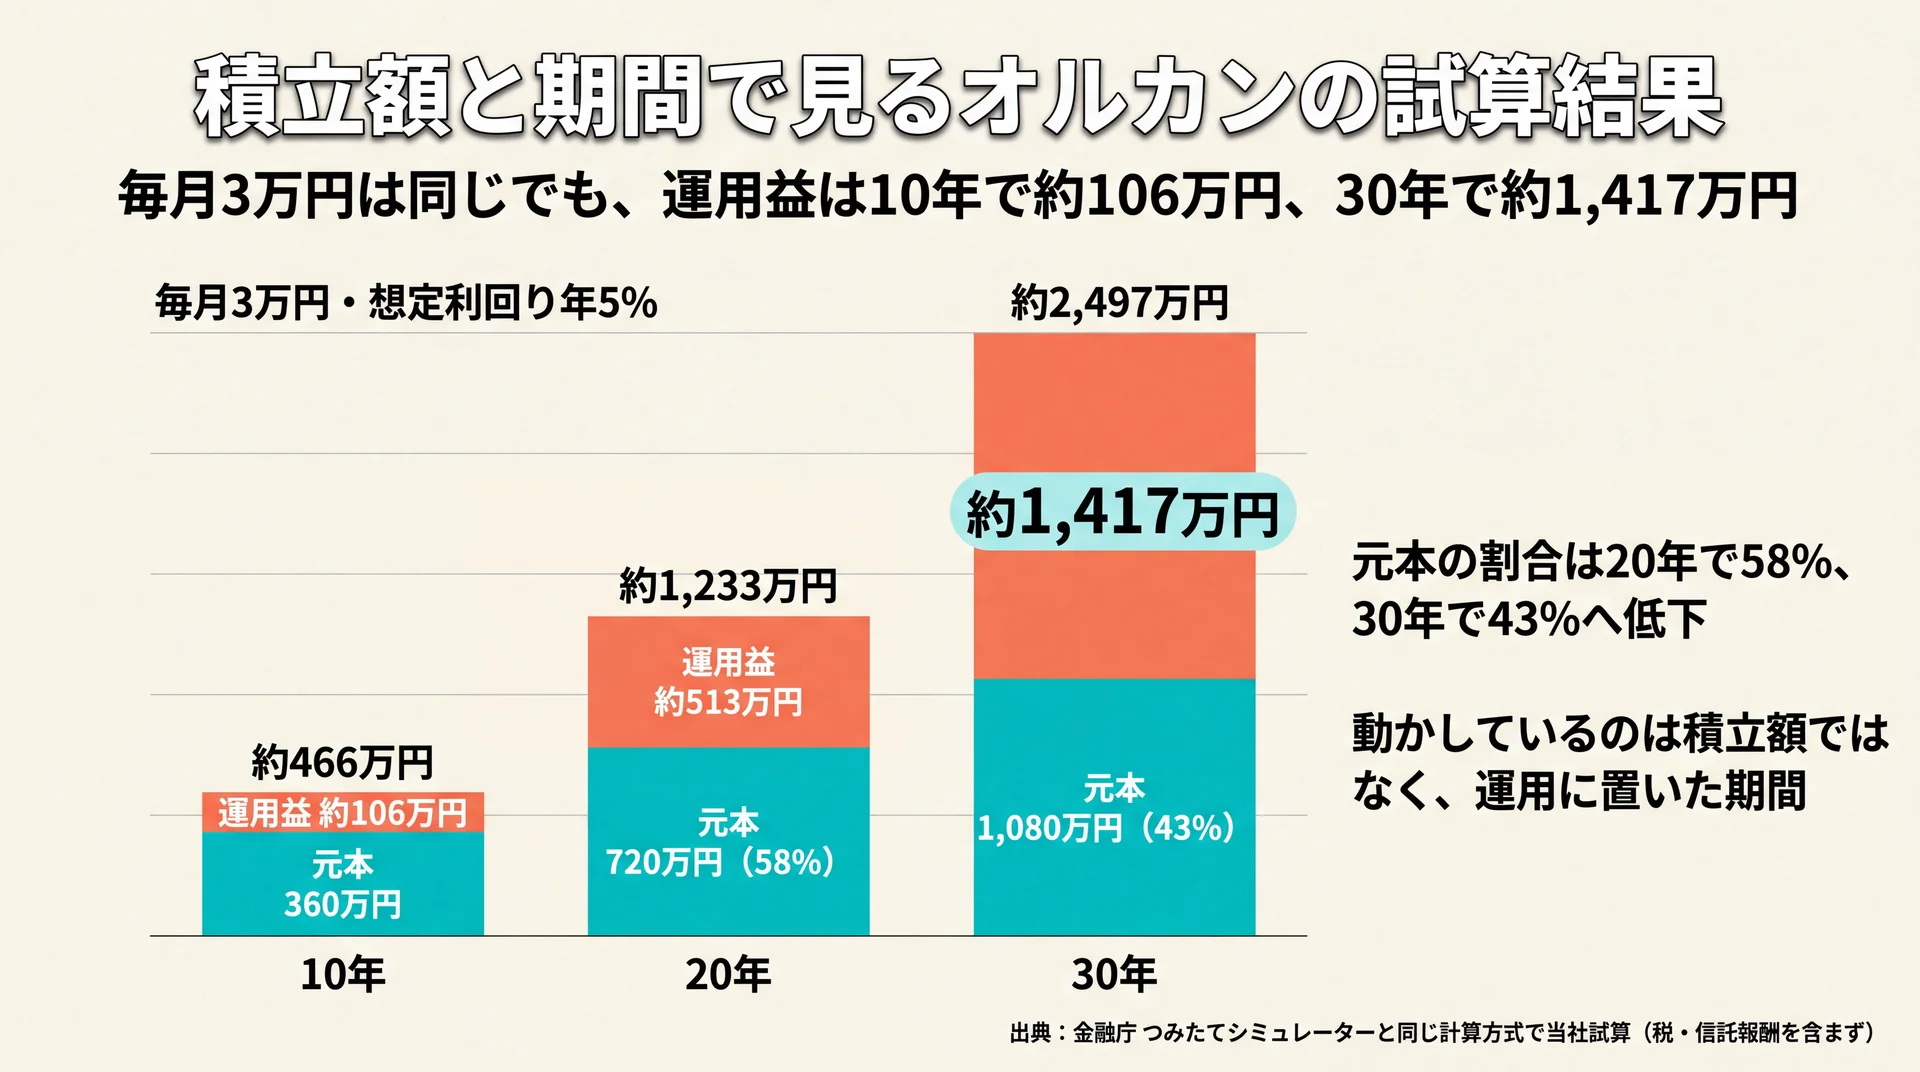
    積立額と期間で見るオルカンの試算結果

    毎月3万円・年5%想定の積立を10年20年30年で比べ、元本と運用益の内訳を示した積み上げ棒グラフ
    元本の割合は20年で58%、30年で43%まで下がり、運用益の伸びは後半に偏る(出典: 金融庁 つみたてシミュレーターと同じ計算方式による当社試算)

    毎月3万円を想定利回り年5%で20年間積み立てた場合、当社の試算では約1,233万円になります。元本720万円との差である約513万円が運用益にあたる計算です。毎月5万円なら20年で約2,055万円、30年で約4,161万円という水準になり、期間の差が金額の差として大きく効いてきます。

    毎月3万円・5万円・10万円を20年と30年で比べる

    積立額と期間を動かすと、元本と運用益の比率が変わります。同じ想定利回りでも、期間が10年伸びるだけで運用益の割合が跳ね上がる点が読みどころです。

    毎月の積立額 20年後の試算額 うち元本 30年後の試算額 うち元本
    3万円 約1,233万円 720万円 約2,497万円 1,080万円
    5万円 約2,055万円 1,200万円 約4,161万円 1,800万円
    10万円 約4,110万円 2,400万円 非課税枠を15年で使い切る —

    毎月3万円の場合、20年では元本が全体の58%を占めますが、30年では43%まで下がります。増やしているのは積立額ではなく、運用に置いた期間という関係がここに表れています。当社は、積立額を上げる相談を受けたときも、まず期間を延ばせないかを先に検討します。家計への負担を増やさずに効く変数だからです。

    方法論: 毎月一定額を積み立て、月利=年利÷12、毎月末に複利がつく前提で算出(金融庁 つみたてシミュレーターと同じ計算方式)。税金・信託報酬・売買手数料は含みません。

    10年で見ると複利の効きはまだ小さい

    積立期間のなかでも、10年は結果の見え方が大きく変わる区間です。毎月3万円を年5%想定で10年積み立てた場合の試算額は約466万円で、元本360万円との差は約106万円です。20年では差が約513万円、30年では約1,417万円まで開き、運用益の伸びが後半に偏っていることが読み取れます。

    10年時点の数字だけを見て「思ったより増えない」と判断すると、複利が効き始める前の区間で結論を出すことになります。当社は、10年以内に使う予定があるかどうかで相談の進め方を変えています。使う時期が近い資金は、増やし方より置き場所を先に決めるほうが安全だからです。

    非課税枠1,800万円には毎月いくらで届くのか

    試算額と並べて見ておきたいのが、非課税で保有できる上限との関係です。NISAの非課税保有限度額は最大1,800万円、年間投資枠は最大360万円と定められています(金融庁 NISAを知る、2026年8月時点)。

    毎月の積立額 年間投資額 1,800万円に到達するまで
    3万円 36万円 50年(現実的な期間では使い切らない)
    5万円 60万円 30年
    10万円 120万円 15年

    毎月3万円で走る限り、枠を使い切れないことを心配する必要はありません。逆に毎月10万円なら15年で枠に届くため、その後の積立をどう扱うかを先に決めておく必要があります。当社は、枠の消化ペースを試算と同時に見ることで、後から慌てて設計を組み替える事態を避けられると考えています。枠の種類ごとの使い分けは積立投資枠 成長投資枠についてはこちらで扱っています。

    想定利回りを年3%に下げると結果はどう変わるか

    想定利回りは、試算のなかで最も結果を動かす変数です。同じ積立額・同じ期間でも、置いた数字が2ポイント違うだけで到達額が変わります。

    毎月の積立額 20年後(年3%想定) 20年後(年5%想定) 差
    3万円 約985万円 約1,233万円 約248万円
    5万円 約1,642万円 約2,055万円 約413万円

    毎月3万円で見ると、想定利回りの2ポイント差が20年後の約248万円になります。高い利回りを入れれば結果は伸びますが、伸びているのは資産ではなく仮定です。当社では、目標額に届く数字を探して利回りを上げる操作を「逆算の失敗」と呼び、最初の面談で止めるようにしています。

    要点: 積立額・期間・想定利回りのうち、家計への負担を増やさずに結果を動かせるのは期間です。まず期間を固定し、次に非課税枠との関係を見てから、金額を決める順序が扱いやすくなります。

    試算を実額に近づける4つの前提

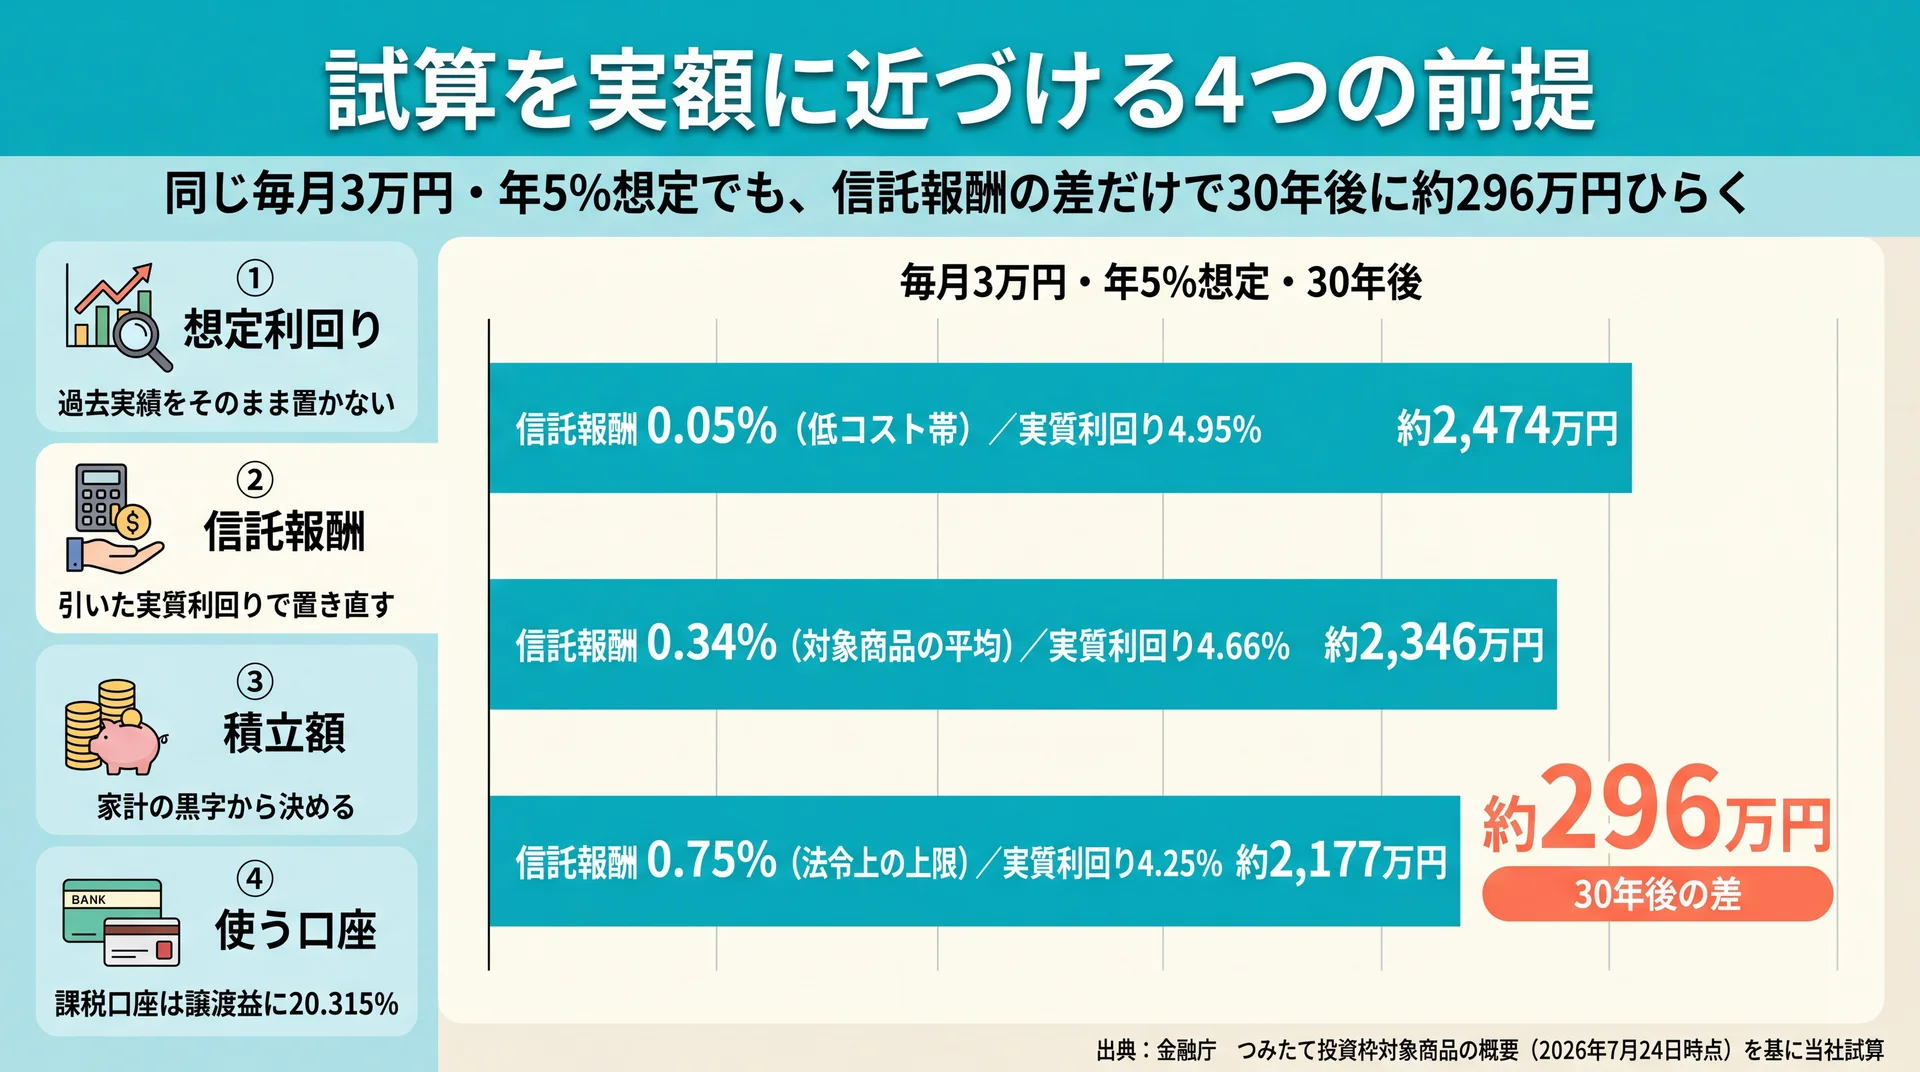
    信託報酬0.05%・0.34%・0.75%それぞれの実質利回りで30年後の試算額を比較し、約296万円の差を示した横棒グラフ
    同じ年5%想定でもコスト水準の違いだけで30年後に約296万円ひらく(出典: 金融庁 つみたて投資枠対象商品の概要を基に当社試算)

    試算を実額へ近づけるには、想定利回り・信託報酬・積立額の根拠・使う口座の4点を先に固定します。この4つを決めないまま数字だけを動かすと、同じ「毎月3万円」でも結果が数百万円の幅で動きます。金融庁のシミュレーターは想定利回りの推奨値を示していないため、入力値が妥当かどうかは利用者側で担保する必要があります。

    前提① 想定利回りは過去実績をそのまま置かない

    全世界株式の過去のリターンは、集計する期間と通貨によって大きく変わります。円換算の数値には為替の影響が含まれるため、円安が進んだ期間を切り取れば高く出ます。過去実績を想定利回りに使うのであれば、少なくとも「どの期間の」「どの通貨での」数値かをセットで確認します。

    もうひとつ確認したいのが、その期間に何が起きていたかです。株価が大きく上がった局面だけを含む10年と、下落局面をまたいだ20年では、同じ「平均」でも意味が違います。平均年率は、増えた年と減った年をならした結果として後から現れる数字であり、毎年その利率で増えることを約束するものではありません。

    当社は、自分で説明できない利回りを試算に使わない運用にしています。金融商品を販売しない教育事業なので、面談で「その想定は楽観的すぎませんか」と率直にお伝えできる立場です。年8%や10%といった数字を入れる場合は、その水準が続く前提が何なのかを一緒に言語化し、説明できなければ数字を下げます。

    なお、これは特定の利回りを推奨するものではありません。個別の資産設計は、有資格のファイナンシャルプランナーや金融機関にご相談ください。

    前提② 信託報酬を引いた実質利回りで置き直す

    試算に含まれないコストのうち、長期で最も効くのが信託報酬です。つみたて投資枠の対象商品を見ると、投資先を内外・海外とする指定インデックス投信の信託報酬率は平均0.34%(税抜)、法令上の上限は0.75%です。一方で、0.1%以下の商品も36本あります(金融庁 つみたて投資枠対象商品の概要、2026年7月24日時点)。

    この差を金額に換算します。想定利回り年5%から信託報酬を引いた実質利回りで、毎月3万円を積み立てた場合の試算です。

    信託報酬(年率・税抜) 実質利回り 20年後 30年後
    0.05%(低コスト帯) 4.95% 約1,226万円 約2,474万円
    0.34%(対象商品の平均) 4.66% 約1,186万円 約2,346万円
    0.75%(法令上の上限) 4.25% 約1,132万円 約2,177万円

    同じ「毎月3万円・年5%想定」でも、コスト水準の違いだけで20年後に約94万円、30年後には約296万円の差が生まれます。当社はこの数字を、商品選びの巧拙ではなく前提設定の問題として扱っています。試算画面に信託報酬の入力欄がない以上、想定利回りの側で引いておくしかないためです。

    方法論: 想定利回り(年5%)から信託報酬率を年率で差し引いた値を実質利回りとし、毎月3万円・月利=年利÷12で算出した簡便計算です。実際の信託報酬は基準価額から日々差し引かれるため厳密には一致せず、税金・売買手数料も含みません。

    前提③ 積立額は家計の黒字から決める

    積立額は、モデルケースではなく実際に手元へ残っている金額から決めます。金融庁も家計管理の基本を「収入と支出をきちんと把握・管理すること、収支を黒字にすること、そして黒字分を貯蓄すること」と示しています(金融庁 資産形成の基本、2026年8月時点)。

    実態の幅も確認しておきます。NISA口座は2025年12月末で2,821万口座、買付額は累計71兆円で、1年前の2024年12月末は2,559万口座・53兆円でした(金融庁 NISA口座の利用状況に関する調査結果の統計グラフ、2026年7月3日公表)。この1年で増えた買付額18兆円を、期首と期末の口座数の平均2,690万口座で割ると、当社の試算では1口座あたり年約67万円、月あたり約5.6万円にあたります。

    ただしこの数字には成長投資枠での一括買付も含まれており、毎月の積立額そのものではありません。平均が月5万円台だからといって、それを自分の目標に据える根拠にはなりません。平均には一括買付の大口も混ざるためです。当社では、直近3か月の収支から黒字額を確定させ、その8割程度を積立の上限として提案しています。残りは収入が落ちた月の緩衝材として空けておくためです。

    前提④ 使う口座で手取りが変わる

    同じ試算額でも、NISA口座か課税口座かで手元に残る金額が変わります。課税口座では譲渡益に所得税15.315%(復興特別所得税を含む)と住民税5%、合計20.315%がかかります(国税庁 特定口座制度、令和7年4月1日現在法令等)。

    毎月3万円・20年・年5%想定の試算額約1,233万円のうち、運用益は約513万円です。この全額が課税対象になった場合、税額は単純計算で約104万円になります。NISA口座を使うかどうかは、試算結果の1割前後を左右する前提にあたります。

    当社は口座の選択を、商品選びより先に決める項目として扱っています。どの枠でオルカンのような投資信託を買うかによって年間の上限額も変わるため、積立投資枠 成長投資枠 違いについてはこちらで制度側の整理を確認してください。なお、全世界株式と米国株式のどちらを選ぶかで想定する振れ幅も変わります。この比較はオルカン sp500についてはこちらで扱っています。

    当社の見解・スタンス

    当社のABCashは、シミュレーションの想定利回りをコスト控除後の実質利回りで置き直す運用にしています。一般には過去の平均利回りをそのまま入力しますが、当社は先に信託報酬を引き、そのうえで説明できる範囲まで数字を下げます。試算額を高く見せることに意味はなく、下振れした年に積立を止めてしまうほうが、利回りの小数点以下よりはるかに大きな損失になるためです。

    もうひとつ、当社は試算を1回の作業で終わらせません。専用アプリで毎日フィードバックを返し、決めた積立額を続けられているかを確認します。累計9万人以上が受講してきた伴走の経験から、当社が最初に時間をかけるのは商品選びではなく前提の置き方です。金融商品を販売しない立場なので、特定の商品に誘導する必要もありません。

    要点: 想定利回り・信託報酬・積立額の根拠・使う口座の4点を固定すれば、試算額は「参考値」から「自分の計画の数字」に変わります。

    \ 女性中心に9万人が受講 /

    金融商品を販売しない立場で、コストと口座の使い分けを60〜80分程度の無料体験で整理します。

    よくある質問

    一括投資と積立投資ではシミュレーション結果がどう違いますか

    計算上は、同じ総額・同じ想定利回りなら一括投資のほうが大きくなります。投じた資金が最初から全額運用されるため、平均的な運用期間が長くなるからです。ただしこれは想定利回りが毎年同じように得られる前提での話で、買付時期が1点に集中する分、開始直後の値動きの影響を強く受けます。積立と一括は別々の試算として比べてください。

    過去の平均利回りをそのままシミュレーションに使ってよいですか

    期間と通貨の条件を添えるなら、参考値として使えます。全世界株式の円換算リターンには為替の影響が含まれるため、円安が進んだ期間を切り取ると高く出ます。当社は、過去実績をそのまま置くのではなく、信託報酬を引いたうえで、説明できる水準まで下げて入力することをおすすめしています。

    証券会社のツールと金融庁のツールで結果が違うのはなぜですか

    計算の前提が違うためです。想定リスク(振れ幅)まで加味するもの、税金を差し引くもの、過去の実績値を使うものなど、ツールごとに置いている前提が異なるため、同じ積立額を入れても出てくる数字が変わります。金融庁のつみたてシミュレーターは2025年9月に計算ロジックを一部修正しており、同じツールでも時期によって結果が動きます。数字が食い違ったときは、入力欄と注記を見比べて前提の違いを確認してください。

    積立を途中で止めた場合、試算結果はどう変わりますか

    止めた月以降は積み上がらないため、前提にしていた積立期間が短くなります。毎月3万円・年5%想定で20年の試算額は約1,233万円ですが、10年で止めればそこから先の入金分は加わりません。すでに積み立てた分の運用は続くものの、結果は当初の試算から離れていきます。だからこそ、続けられる金額まで下げてから始めるほうが、結果的に試算に近づきます。

    10年以内に使う予定のお金も同じように試算してよいですか

    試算自体はできますが、結果の読み方が変わります。使う時期が決まっている資金は、下振れした局面で取り崩す可能性があり、平均に戻るまで待てません。金融庁も、資産形成には貯蓄と投資の2つの方法があり、資産状況やライフプランに適した形で使い分けることが大切だと示しています(金融庁 資産形成の基本、2026年8月時点)。使う時期が近い資金は、試算の前に置き場所そのものを検討してください。

    他のシミュレーションとの使い分けは、投資信託 シミュレーションの基礎からの総まとめはこちらで整理しています。

    まとめ

    オルカンのシミュレーションは、積立額・期間・想定利回りという3つの仮定を複利計算に通しているだけの計算です。毎月3万円を年5%想定で20年続ければ約1,233万円という試算になりますが、そこから信託報酬と税金が引かれ、コスト水準の違いだけで20年後に約94万円の幅が生まれます。想定利回り・信託報酬・積立額の根拠・使う口座の4点を固定したうえで、家計の黒字に収まる金額まで下げてから始めてください。

    \ 自分の積立額を確かめる /

    家計の黒字額に収まる積立額を、あなたの状況に合わせて一緒に決められます。

  • 積立投資枠と成長投資枠の使い分け|併用のメリットと配分の決め方

    積立投資枠と成長投資枠は1つのNISA口座に置かれた2つの枠で、年間合計360万円まで併用できます。一方、2025年に成長投資枠で一度も買付がなかった口座は63.5%を占めます(金融庁)。配分を決める手がかりは枠の大きさではなく、実際の利用データと自分の家計の側にあります。

    積立投資枠と成長投資枠は1つの口座に置かれた2つの枠です

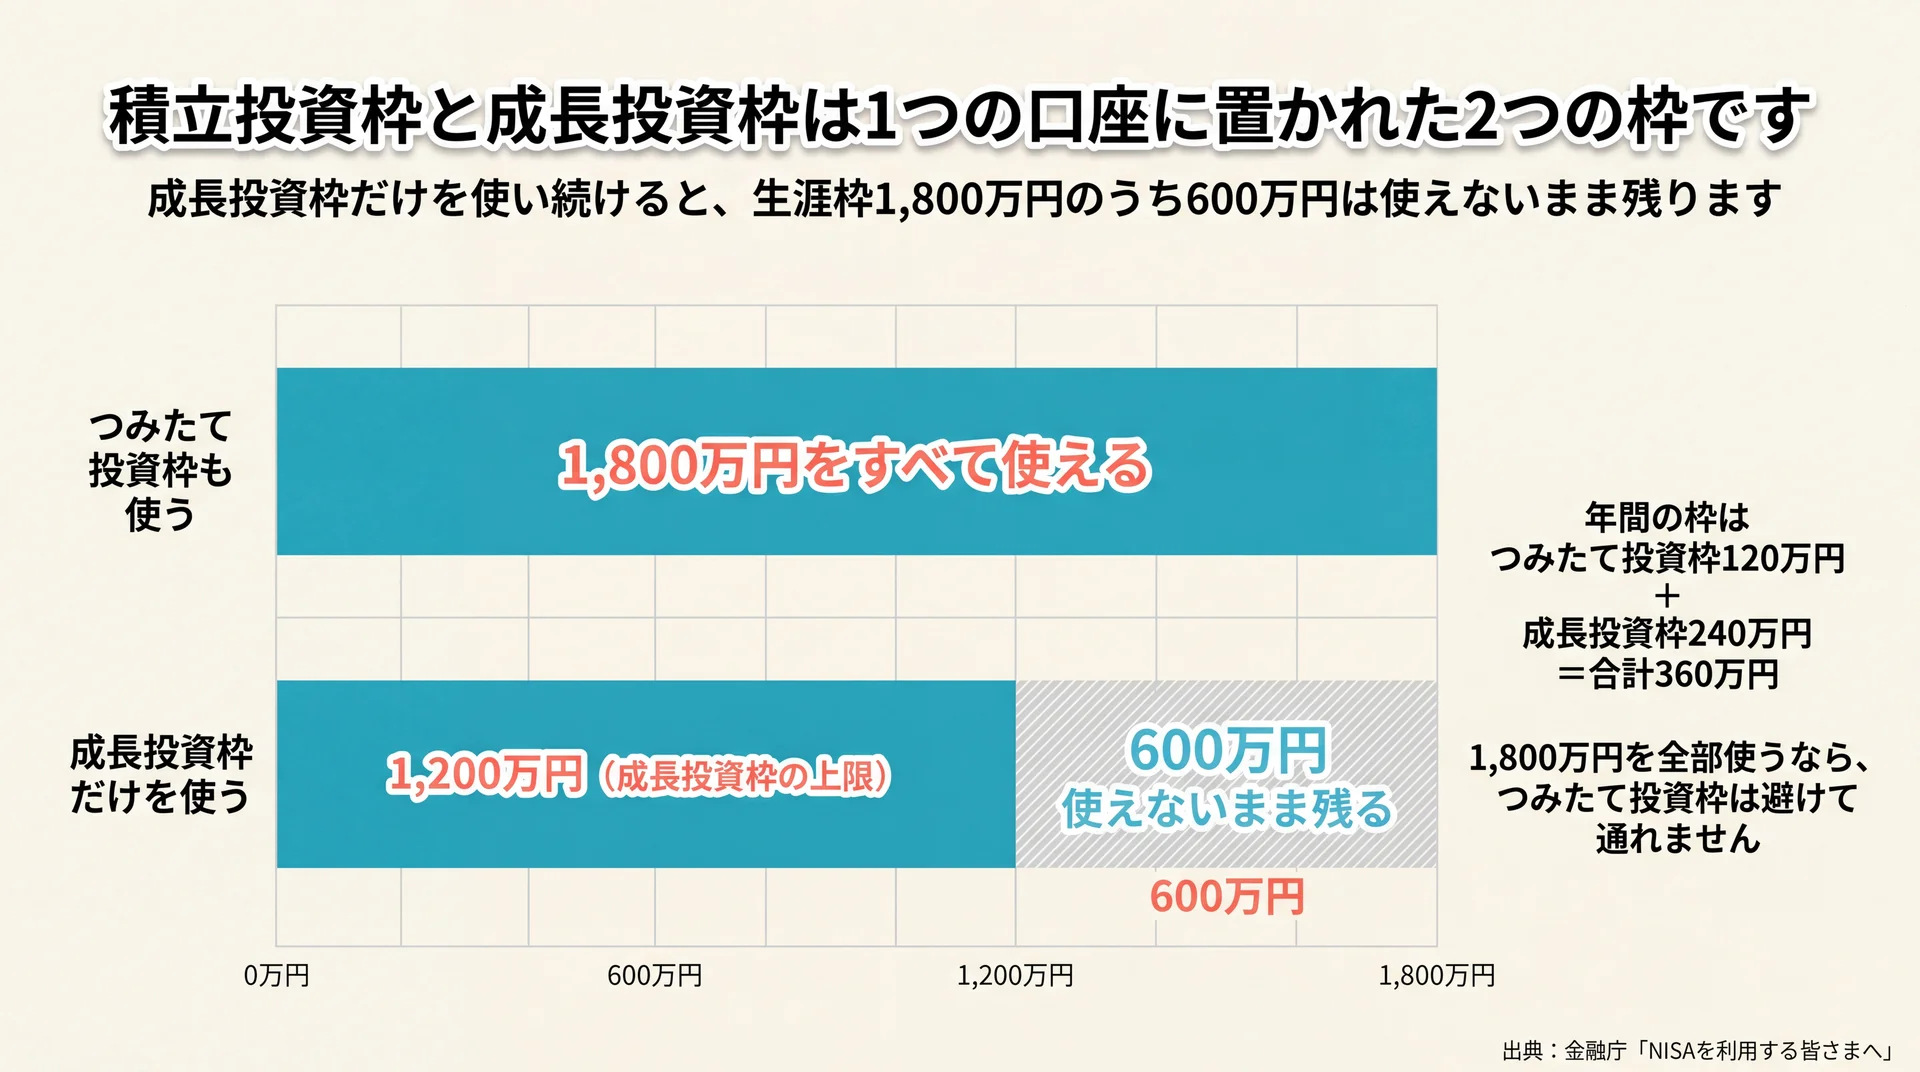
    成長投資枠だけを使うと生涯枠1,800万円のうち1,200万円で頭打ちになり600万円が未使用で残ることを示した比較図
    生涯枠の使い切り方を2通りで比較。成長投資枠のみでは600万円分が残る(出典: 金融庁「NISAを利用する皆さまへ」)

    積立投資枠は年間120万円、成長投資枠は年間240万円で、合わせて年間360万円まで使えます。生涯で非課税にできる金額は2つの枠を合わせて1,800万円、そのうち成長投資枠で持てるのは1,200万円までです(金融庁)。どちらか一方を選ぶ制度ではありません。

    2つの枠は別々の制度ではなく、1人1口座のNISA口座の中に並んでいる枠です(制度上の名称はつみたて投資枠です)。対象商品や買い方には違いがありますが、併用が制度の前提に置かれているため、片方を使った時点でもう片方が閉じることはありません。制度全体の位置づけから確認したい場合は、投資信託 シミュレーションの全体像を整理した完全ガイドを先に読むと、枠の話が置きやすくなります。

    項目 つみたて投資枠 成長投資枠
    年間投資枠 120万円 240万円
    生涯の非課税保有限度額 2枠合計で1,800万円 うち1,200万円まで
    非課税保有期間 無期限 無期限
    併用 可 可

    出典: 金融庁「NISAを利用する皆さまへ」(2026年8月時点)

    年間の枠は合計360万円、生涯では1,800万円

    併用できるとはいえ、両方を使う義務はありません。金融庁は、つみたて投資枠だけで非課税保有限度額の1,800万円を使い切ることも、つみたて投資枠を使わず成長投資枠だけを利用することもできると明示しています。ただし後者を選んだ場合、上限は1,200万円で止まります(金融庁 よくある質問)。

    この非対称は、年間投資枠の120万円・240万円という数字だけを見ていてもわかりません。成長投資枠だけを使い続けると、生涯枠1,800万円のうち600万円分は使えないまま残ります。当社はこれを、成長投資枠を主役に据えるかどうかの判断材料ではなく、つみたて投資枠を早い時期から動かしておく理由として見ています。1,800万円を全部使うつもりがあるなら、つみたて投資枠は避けて通れません。

    2つの枠を別々の金融機関に分けることはできない

    つみたて投資枠と成長投資枠を別々の金融機関で利用することはできず、1つの金融機関でまとめて使うことになります。金融機関の変更は年単位で可能です(金融庁 よくある質問)。

    つまり「積立はA社、個別株はB社」という分け方は制度上できません。口座を開く金融機関を選ぶ時点で、2つの枠の選択肢が同時に決まります。だから当社は、口座開設の前に「この先どちらの枠でどんな商品を買う可能性があるか」を粗くでも決めておくほうが、後の変更手続きを減らせると考えています。

    実際の買付データに見る2つの枠の使い分け

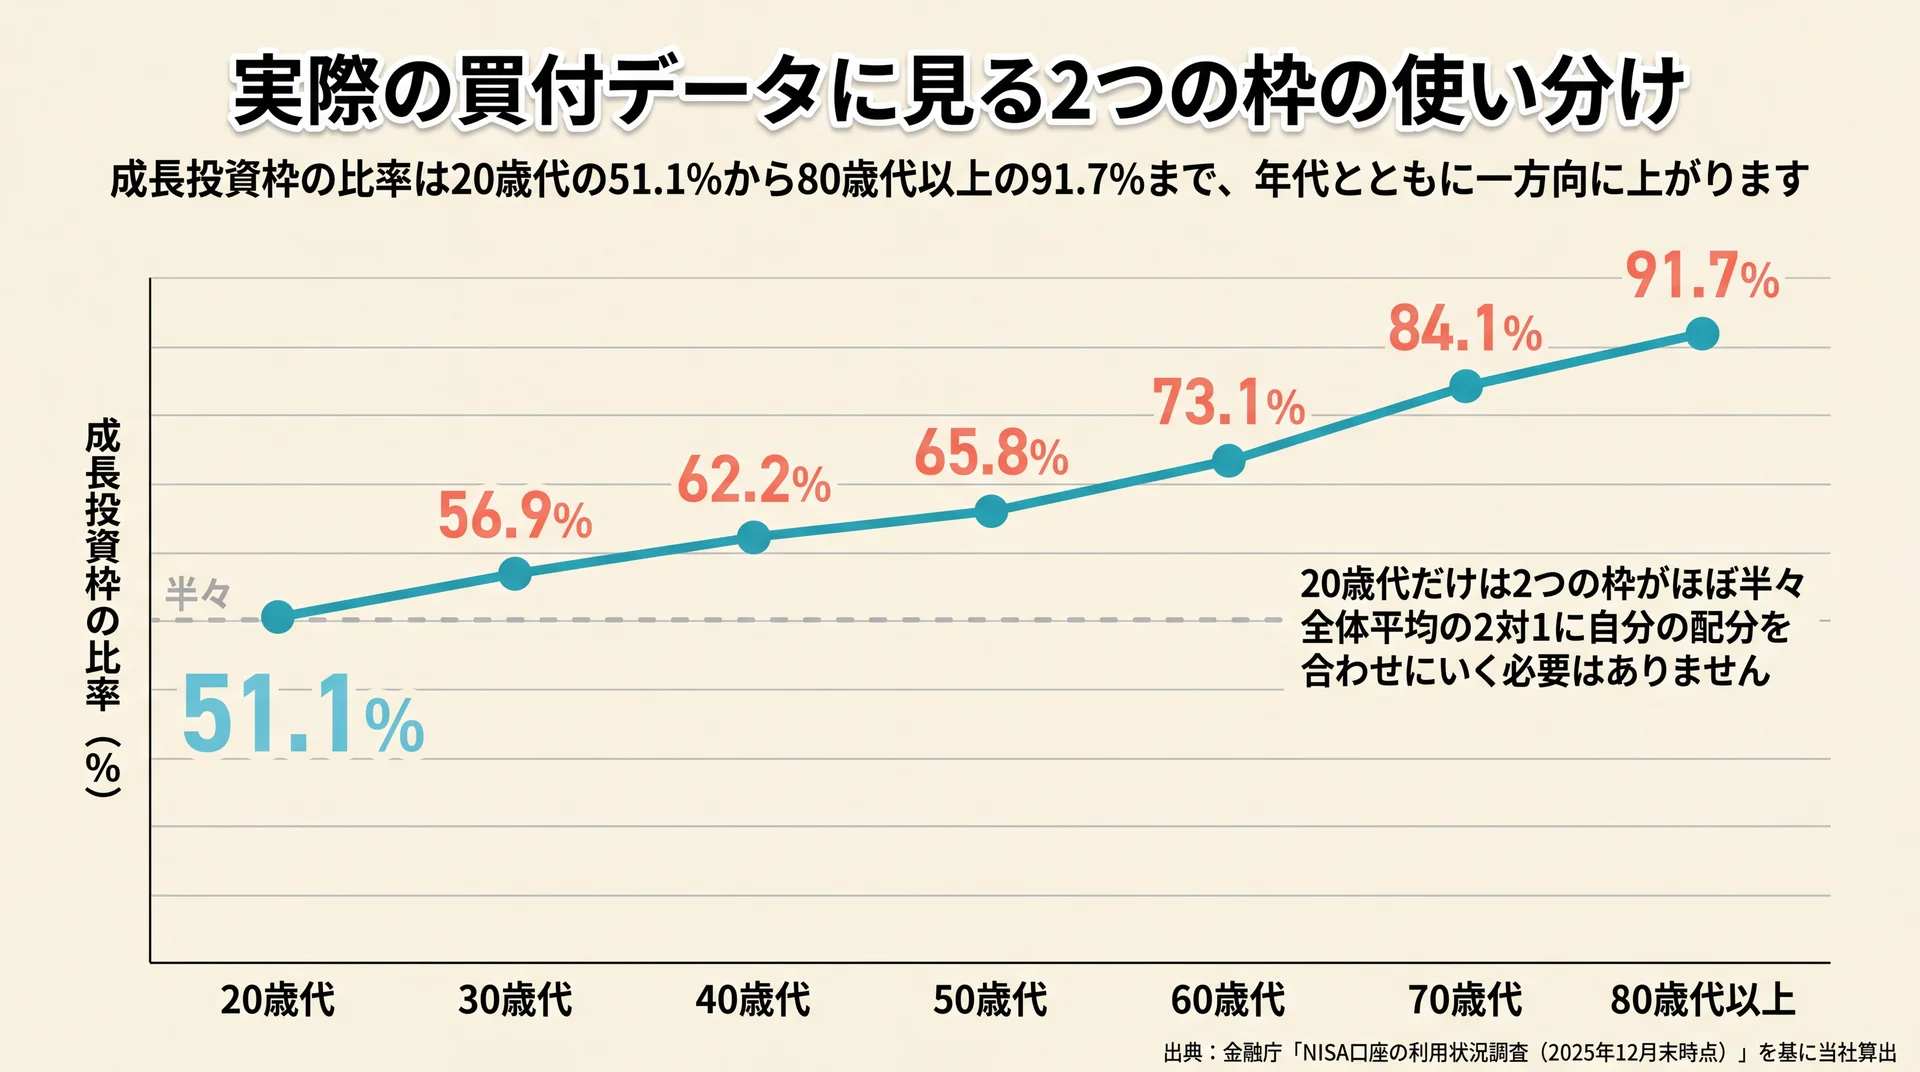
    成長投資枠が買付額に占める比率が20歳代51.1%から80歳代以上91.7%まで年代とともに上昇することを示した推移グラフ
    年代が上がるほど成長投資枠に寄り、20歳代だけがほぼ半々(出典: 金融庁「NISA口座の利用状況調査(2025年12月末時点)」を基に当社算出)

    2025年のNISAの買付額は成長投資枠が12兆5,138億円、つみたて投資枠が6兆2,349億円で、比率はおよそ2対1です。これは年間投資枠の240万円対120万円という比率とほぼ重なります(金融庁「NISA口座の利用状況調査」)。金額の差は投資家の判断の差というより、枠のサイズがそのまま出た結果に近い形です。

    ただし全体の平均では、年代による違いが消えます。そこで当社は、公表データを年代別・枠別に取り出し、成長投資枠の占める割合を計算し直しました。

    年代 成長投資枠 つみたて投資枠 成長投資枠の比率(当社算出)
    20歳代 6,462億円 6,186億円 51.1%
    30歳代 1兆8,713億円 1兆4,153億円 56.9%
    40歳代 2兆4,298億円 1兆4,763億円 62.2%
    50歳代 2兆7,284億円 1兆4,208億円 65.8%
    60歳代 2兆4,851億円 9,156億円 73.1%
    70歳代 1兆7,344億円 3,275億円 84.1%
    80歳代以上 5,975億円 539億円 91.7%

    当社の集計方法:金融庁「NISA口座の利用状況調査(2025年12月末時点)」別紙1から、2025年1月1日〜12月31日の年間新規買付額を年代別・枠別に取り出し、成長投資枠の比率を当社が算出しました。公表されているのは金額のみで、比率は含まれていません。10歳代は口座数が全体の0.5%と少ないため表から除いています。データは金融庁の調査結果に基づきます(2026年8月時点)。

    年代が上がるほど成長投資枠に寄る

    比率は20歳代の51.1%から80歳代以上の91.7%まで、年代とともに一方向に上がります。20歳代だけは2つの枠がほぼ半々です。

    当社はこの傾向を、投資に使える残りの年数の差が配分に出たものと見ています。積み立てで時間を味方につけられる年代ほどつみたて投資枠の比重が上がり、まとまった資金を一度に動かす場面が増える年代ほど成長投資枠に寄ります。20代・30代がつみたて投資枠に多く回しているのは、出遅れではなく年代なりの合理的な形です。

    全体平均の2対1に自分の配分を合わせにいく必要はありません。自分が投資に充てられる年数を先に置いて、そこから2つの枠の重みを決めるほうが実際的です。

    成長投資枠の買付の過半は投資信託

    成長投資枠は、つみたて投資枠では買えない上場株式まで対象に含む枠です。ただし2025年の買付額の内訳を見ると、投資信託が6兆3,940億円で51.1%、上場株式が5兆6,441億円で45.1%、ETFが3,945億円、REITが813億円でした(金融庁「NISA口座の利用状況調査」)。つみたて投資枠側は99.5%が投資信託です。

    つまり成長投資枠で実際に選ばれているものの過半は、個別株ではなく投資信託です。当社はこの数字を、成長投資枠の使いにくさが「株を選ぶ自信」の問題ではないことを示すものとして読んでいます。銘柄分析をしない前提でも、成長投資枠は投資信託の枠として使えます。株を選べないことを理由に枠ごと止めておく必要はありません。

    この章の要点:買付額の2対1は枠のサイズを反映したもので、年代が上がるほど成長投資枠に寄ります。成長投資枠の買付の過半は投資信託です。

    併用のメリットは枠と商品の選択肢が同時に広がること

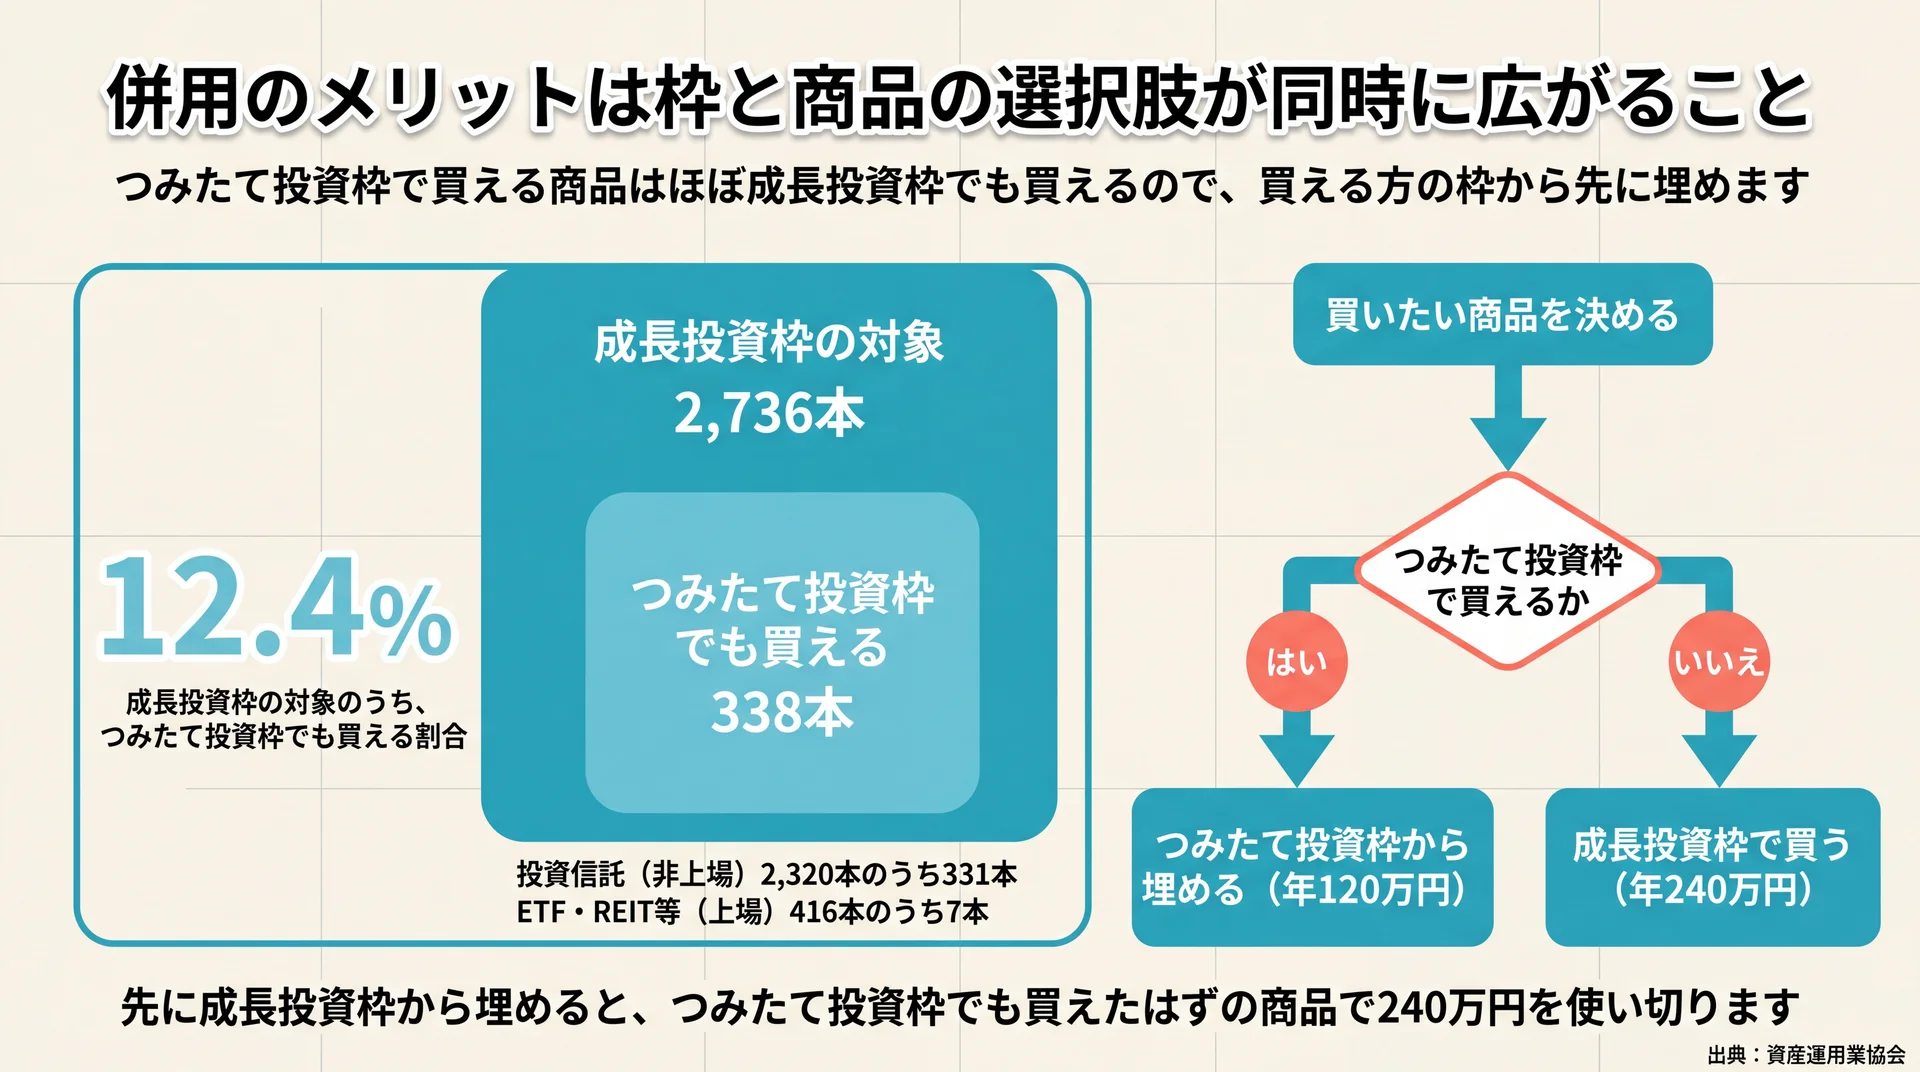
    成長投資枠の対象2,736本のうちつみたて投資枠でも買えるのは338本(12.4%)という包含関係と、買える枠から先に埋める判断フローの図
    重なりは12.4%と小さく、つみたて投資枠で買えるかを先に確認する順番になる(出典: 資産運用業協会の対象商品リストを基に当社集計)

    併用で増えるのは非課税枠の金額だけではありません。成長投資枠を開けると、つみたて投資枠の基準を満たさない投資信託・ETF・REIT・上場株式まで対象が広がります。一方でつみたて投資枠の側は、成長投資枠にはないコストの制約を受ける枠です。枠を2つ持つことは、投資できる範囲とコスト条件の両方を持つことにあたります。

    この関係は、対象商品のリストを突き合わせるとはっきりします。当社では、公表されている成長投資枠の対象商品リストを全件数え、そのうちつみたて投資枠でも買える本数を集計しました。

    区分 成長投資枠の対象本数 うちつみたて投資枠でも買える本数 割合(当社算出)
    投資信託(非上場) 2,320本 331本 14.3%
    ETF・REIT等(上場) 416本 7本 1.7%
    合計 2,736本 338本 12.4%

    当社の集計方法:資産運用業協会が公表する成長投資枠の対象商品リスト2種(非上場ファンド・上場ファンド)の「対象商品一覧」からデータ行を全件数え、同じ表の「つみたて投資枠の対象・非対象」欄が対象となっている行を別に数えました。基準日はリストの更新日(非上場2026年7月30日、上場2026年7月24日)です。個別の上場株式はこのリストに含まれないため、対象は投資信託・ETF・REIT等に限られます。データは資産運用業協会に基づきます。

    つみたて投資枠の商品はほぼ成長投資枠でも買える

    集計から見えるのは、2つの枠の関係が対等ではないことです。成長投資枠の対象2,736本のうち、つみたて投資枠でも買えるのは338本で12.4%にとどまります。逆から見ると、つみたて投資枠の対象商品は、成長投資枠から除かれる条件(信託期間20年未満・毎月分配型・デリバティブを用いる一定の投資信託)に当たりません。そのためつみたて投資枠で買える商品は、その多くが成長投資枠でも買えます。

    この非対称は、併用のときの手順を決めてくれます。同じ商品を両方の枠で買うことは制度上できるため、まず「その商品がつみたて投資枠で買えるか」を確認し、買えるならつみたて投資枠から埋め、枠が足りない分を成長投資枠に回します。当社はこの順番を、迷いを一段減らすやり方として使っています。先に成長投資枠から埋めると、つみたて投資枠でも買えたはずの商品で240万円を使い切ってしまいます。

    つみたて投資枠には信託報酬の法令上限がある

    つみたて投資枠の対象商品は2026年7月24日時点で360本です。内訳は株式型の公募投信が196本、資産複合型が155本、ETFが9本でした(金融庁)。2,736本と比べると圧倒的に少ない数字ですが、絞り込みの中身にこの枠の意味があります。

    つみたて投資枠の対象商品には、信託報酬に法令上の上限が課されています。投資先を国内とする指定インデックス投信は0.5%、内外・海外とするものは0.75%が上限で、実際の平均はそれぞれ0.27%と0.34%です。販売手数料は0%で、解約手数料や口座管理料もかからないことが要件になっています。

    成長投資枠にはこのコスト上限がありません。当社は、つみたて投資枠の価値を「積み立てられること」ではなく、保有し続ける間のコストが制度側で絞られていることだと考えています。長く持つ前提の資金ほど、この差は効いてきます。同じ商品が両方の枠で買えるとき、つみたて投資枠を優先する理由は商品ではなく枠の側にあるということです。

    \ 無料体験は60〜80分程度 /

    商品の選び方とコストの見方を、専属コンサルタントと一緒に確認できます。

    配分を決める前に確認する3つの数字

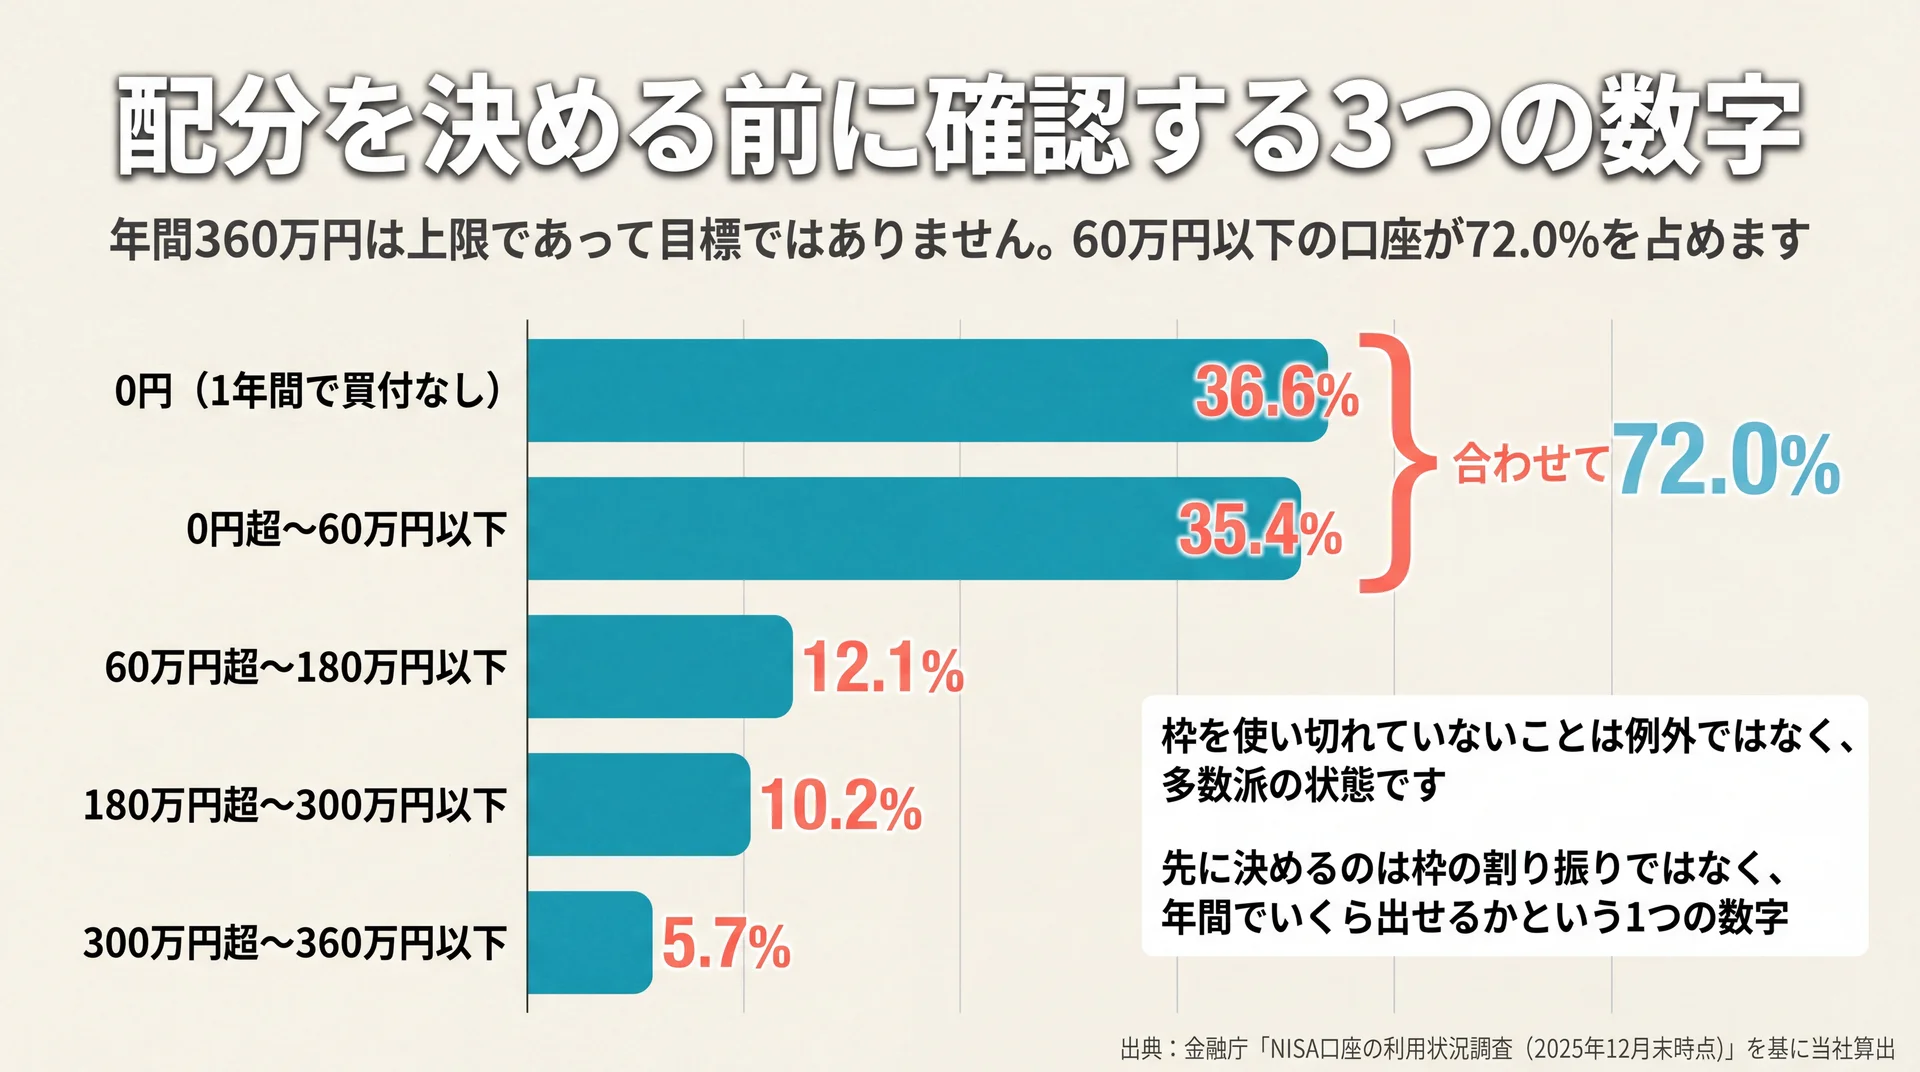
    2025年の年間買付額別の口座割合。0円36.6%と60万円以下35.4%で合計72.0%、360万円近くまで使う口座は5.7%にとどまることを示した分布図
    年間60万円以下が72.0%を占め、枠を使い切らないほうが多数派(出典: 金融庁「NISA口座の利用状況調査(2025年12月末時点)」を基に当社算出)

    配分は制度の上限からではなく、年間で出せる額・そのお金を使う時期・変更のしやすさの3つから決まります。年間360万円という数字は上限であって目標ではありません。実際に360万円近くまで使っている口座は全体の5.7%です(金融庁「NISA口座の利用状況調査」)。

    その分布を、当社で割合に直したものが次の表です。

    2025年の年間買付額 口座数 割合(当社算出)
    0円(1年間で買付なし) 1,044万件 36.6%
    0円超〜60万円以下 1,010万件 35.4%
    60万円超〜180万円以下 344万件 12.1%
    180万円超〜300万円以下 292万件 10.2%
    300万円超〜360万円以下 164万件 5.7%

    当社の集計方法:金融庁の同調査「投資枠の利用状況別口座数」から、2025年1月1日〜12月31日のNISA口座全体の買付額区分別の口座数を取り出し、この分布の合計(2,855万件)を分母として割合を当社が算出しました。公表値は口座数の実数のみです。なお、2つの枠それぞれを使った口座の重なりは公表されていないため、併用している人の割合は算出していません。

    年間で出せる額

    年間の買付が60万円以下の口座は、0円の分と合わせて72.0%を占めます。枠ごとに見ても、成長投資枠を240万円まで使った口座は12.9%、つみたて投資枠を120万円近くまで使った口座は8.7%です。枠を使い切れていないことは例外ではなく、多数派の状態です。

    だから最初に確定させるのは枠の割り振りではなく、年間でいくら出せるかという1つの数字です。手取りから固定費と生活費を引き、急な支出に備える資金を残したうえで、残る額が投資に回せる額です。その額が120万円に届かないなら、配分の議論はそもそも発生しません。つみたて投資枠だけで収まります。

    当社の見解:枠の大きさから配分を決めるのは順番が逆です

    年間360万円という枠の大きさを起点に配分を考えると、家計から出せる額との整合は後回しになりがちです。当社のABCashは、枠の大きさから配分を決めるのは順番が逆だと考えています。当社では家計管理から投資信託・NISA・iDeCoまでを1本のカリキュラムで扱い、先に毎月・毎年出せる額を確定させてから、その範囲を2つの枠へ割り当てる手順を標準にしています。当社が見ているのは金額の大きさよりも、その配分が来年も同じ手で回るかどうかです。専属コンサルタントがマンツーマンで伴走し、専用アプリと毎日のフィードバックで60日の習慣化を設計しているのも、続かない配分で始めて止めるほうが失うものが大きいためです。当社は金融商品を販売していないため、特定の商品や金融機関へ寄せる立場にありません。

    そのお金を使う時期

    同じ金額でも、使う時期が違えば枠の役割は変わります。10年以上動かさない資金は、コスト上限のあるつみたて投資枠と相性のよい資金です。数年内に使う可能性がある資金は、値動きの影響を受ける期間が短いぶん慎重な扱いが必要です。

    具体的な金額の伸び方を先に見ておくと、時期の判断がしやすくなります。全世界株式のインデックスで積み立てた場合の試算はオルカン シミュレーションについてはこちら、米国株式指数の場合はs&p500 積立シミュレーションについてはこちらで確認できます。

    売却しても枠が戻るのは翌年以降

    非課税保有限度額は買付け残高(簿価残高)で管理されるため、商品を売却すると、その商品の簿価の分だけ枠が復活します。ただし再利用できるのは翌年以降です(金融庁 よくある質問)。

    さらに、復活した枠がその年の年間投資枠に上乗せされるわけではありません(金融庁「NISAを利用する皆さまへ」)。年内に売って年内に買い直す形で枠を増やすことはできない仕組みです。当社は、この2つの制約があるからこそ、配分は毎年決め直せる程度の粒度で決めておけば十分だと見ています。1年目に完璧な配分を作る必要はありません。なお、個別の資産設計についてはファイナンシャルプランナーなどの有資格者や金融機関にご相談ください。

    この章の要点:年間360万円近くまで使う口座は5.7%です。配分は枠の上限ではなく、年間で出せる額・使う時期・年単位で決め直せることの3つから決めます。

    積立投資枠と成長投資枠の併用でよくある質問

    Q1. つみたて投資枠と成長投資枠で同じ銘柄を買っても問題ありませんか?

    制度上、同じ商品を両方の枠で買うことはできます。資産運用業協会の対象商品リストでは、成長投資枠の対象商品のうち338本が「つみたて投資枠の対象」でもある商品です。ただし同じ商品に寄せると、値動きの影響が資産全体に同じ向きで及びます。1つの商品で全額を埋めるかどうかは、値動きの偏りをどこまで受け入れるかの判断になります。

    Q2. 成長投資枠を使わないと損になりますか?

    使わなかった年の枠は翌年に繰り越せませんが、生涯枠1,800万円が減るわけではありません。つみたて投資枠だけで1,800万円を使い切ることもできます(金融庁 よくある質問)。実際、2025年に成長投資枠で買付がなかった口座は63.5%を占めます。使わない選択が例外的なわけではありません。

    Q3. つみたて投資枠と成長投資枠を別々の金融機関で使えますか?

    できません。2つの枠は1つの金融機関でまとめて利用することになります。金融機関の変更自体は年単位で可能です(金融庁 よくある質問)。口座を開く前に、両方の枠で買いたい商品を扱っているかを確認しておくほうが手戻りが少なくなります。

    Q4. 併用するとき、2つの枠の割合はどう決めればよいですか?

    先に年間で出せる総額を決め、その額が120万円を超えた分を成長投資枠に回す形が計算しやすくなります。全体の買付額は成長投資枠とつみたて投資枠で約2対1ですが、これは枠のサイズを反映した数字であり、目標値ではありません。20歳代ではほぼ半々です。

    制度の全体像をもう一度押さえ直したい場合は、投資信託 シミュレーションの基礎からの総まとめはこちらから確認できます。

    まとめ

    積立投資枠と成長投資枠は択一ではなく、1つの口座で併用する前提の枠です。押さえておく点は3つあります。つみたて投資枠で買える商品はほぼ成長投資枠でも買えますが、逆は12.4%しか成立しません。つみたて投資枠には信託報酬の法令上限があり、成長投資枠にはありません。そして年間360万円近くまで使っている口座は5.7%です。まず年間で出せる額を確定させ、その範囲を2つの枠に割り当ててください。配分は毎年決め直せます。

    \ 累計9万人が受講 /

    年間いくらを枠に回せるか、家計の数字から一緒に決められます。

  • S&P500の積立シミュレーション|月3万円20年の試算と前提

    金融庁のつみたてシミュレーターに毎月3万円・想定利回り年5%・20年を入力すると、将来の運用資産額は約1,217万円と表示されます。ただしこの金額は、利回り・為替・非課税枠という3つの前提の上に成り立つ計算値です。試算全体の位置づけは投資信託 シミュレーションの全体像を整理した完全ガイドで確認できます。

    S&P500の積立シミュレーションはいくらになる?月額・期間別の試算

    毎月3万円20年の元本720万円に対し、想定利回り年3%で981万円・年5%で1,217万円・年10%で2,155万円に開く試算比較
    毎月3万円・20年で想定利回りだけを振った試算値の比較(出典: 金融庁 つみたてシミュレーターを基に当社作成)

    S&P500の積立シミュレーションは、毎月の積立額・想定利回り・積立期間の3つを入れるだけで結果が決まります。S&P500は米国の代表的な500社で構成される株価指数ですが、試算ツールは指数の中身を見ているわけではなく、入力された利回りをそのまま複利計算に当てはめています。つまり結果を左右するのは銘柄選びではなく、入力する3つの数字です。

    毎月3万円を20年積み立てた場合

    毎月3万円を20年続けると、元本は720万円です。ここに想定利回りを掛けると、金融庁 つみたてシミュレーターの出力は次のようになります(2026年8月時点)。いずれも想定利回りが毎年一定で続くと仮定した場合の計算値で、当社が積立額と利回りを組み替えた12条件を横断して並べました。

    毎月の積立額 元本(20年) 年3% 年5% 年7% 年10%
    1万円 240万円 327万円 406万円 508万円 718万円
    3万円 720万円 981万円 1,217万円 1,523万円 2,155万円
    5万円 1,200万円 1,634万円 2,029万円 2,538万円 3,591万円

    月3万円・20年の行を元本の何倍かに直すと、年3%で1.36倍、年5%で1.69倍、年7%で2.12倍、年10%で2.99倍です。利回りを3%から10%へ動かすだけで、最終額は約2.2倍も動きます。当社はこの振れ幅を、記事に載っている試算値をそのまま自分の計画に転記してはいけない理由と見ています。

    方法論|対象: 金融庁つみたてシミュレーター/条件数: 積立額3種×想定利回り4種=12条件/期間: 20年固定/集計方法: 各条件をツール上で実行し表示された将来の運用資産額を転記、元本倍率は当社が算出/データ出典: 金融庁 つみたてシミュレーター(2026年8月時点)

    積立額を月1万円・5万円に変えるとどうなるか

    同じ表を縦に読むと、積立額の効き方が見えてきます。年5%・20年で比べると、月1万円は406万円、月3万円は1,217万円、月5万円は2,029万円です。積立額は結果にほぼ比例して効きます。

    ここで注目したいのは、横方向と縦方向の効き方の差です。月1万円を年10%で回した場合は718万円ですが、月3万円を年3%で回すと981万円に届きます。つまり積立額を2万円増やす効果は、想定利回りを7ポイント上げる効果を上回る条件があります。利回りは自分では動かせない数字ですが、積立額は家計の中で調整できます。当社が「よい利回りを探す前に、毎月あと1万円を回せないかを先に検討してほしい」と案内しているのは、この非対称性があるためです。

    なお、まとまった資金を一度に投じる場合は複利の効き方が変わるため、積立とは別の試算が要ります。

    積立期間を10年〜30年で変えるとどうなるか

    期間の効き方は積立額と違い、後半になるほど加速します。毎月3万円・想定利回り年7%で、積立期間だけを変えた出力が次の表です。

    積立期間 元本 将来の運用資産額 元本倍率
    10年 360万円 513万円 1.43倍
    15年 540万円 933万円 1.73倍
    20年 720万円 1,523万円 2.12倍
    25年 900万円 2,349万円 2.61倍
    30年 1,080万円 3,508万円 3.25倍

    元本は10年ごとに360万円ずつしか増えないのに、運用資産額の伸び方は後半ほど大きくなります。後半の10年で増えた分は、前半に積み立てた資金が働いた結果です。当社はこの表を、途中で積立を止めることの重さを説明する材料として使っています。20年目でやめると、最も増える25〜30年目の伸びが丸ごと消えるためです。

    方法論|対象: 金融庁つみたてシミュレーター/条件数: 積立期間5種/前提: 毎月3万円・想定利回り年7%固定/集計方法: 各期間をツール上で実行し表示額を転記、元本倍率は当社が算出/データ出典: 金融庁 つみたてシミュレーター(2026年8月時点)

    要点: 積立額は結果にほぼ比例して効き、期間は後半ほど加速して効きます。どちらも家計側で決められる数字であり、利回りより先に固定できます。

    積立シミュレーションの想定利回りは何%で計算すべきか

    解説記事の前提値が年7%前後〜14%台に散らばる実態と、平均利回りの死角・2025年9月のロジック修正を整理
    想定利回りを他所から写す前に確認したい2点(出典: 金融庁 つみたてシミュレーター/資産形成の基本を基に当社作成)

    積立シミュレーションの想定利回りは、自分で根拠を説明できる数字だけを入力します。前掲の表のとおり、年3%と年10%では最終額が2倍以上変わるため、ここの置き方が試算全体の性格を決めます。当社が上位表示の解説記事7件を確認した範囲では、採用されている前提値は年7%前後から14%台まで開いていました。どの数字を採用するかで、同じ積立額でも結論が入れ替わります。

    当社は、他所の試算結果を写すのではなく、前提が明示された1つの計算機で利回りだけを振って幅を見る方法をおすすめしています。

    なお、S&P500と全世界株式のどちらを積み立てるかで想定すべき利回りの水準も変わりますが、その比較はオルカン sp500についてはこちらで扱っています。

    過去の平均利回りをそのまま将来に当てはめられない理由

    過去の平均利回りは、増えた年と減った年をならした結果として出てきた数字です。シミュレーターはその平均を毎年同じように掛け続けるため、画面には右肩上がりの線しか現れません。実際の運用では、平均に届かない年も、元本を割り込む年も途中に含まれます。

    金融庁も、投資信託などの運用商品について「預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります」と明記しています(金融庁 資産形成の基本、2026年8月時点)。試算画面に元本割れの可能性は表示されません。当社はこの非対称性を、シミュレーションの最大の死角と考えています。増える側だけを見た状態で積立額を決めると、下振れした年に想定との差に驚いて売却してしまい、平均に戻る前に運用が終わるためです。

    公的シミュレーターの計算ロジックは2025年9月に見直された

    見落とされやすいのが、ツール側の計算仕様も変わるという点です。金融庁のつみたてシミュレーターには「シミュレーション結果の精緻化のため、令和7年9月に計算ロジックを一部修正しました」と明記されています(金融庁 つみたてシミュレーター、2026年8月時点)。

    つまり、修正前に公開された解説記事の数字と、いま同じ条件でツールを叩いた数字は一致しない場合があります。試算値には賞味期限があります。同ページには「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」との記載も添えられています。当社は、記事や資料の数字を引用するときは公開時期を確認しています。保存しておく価値があるのは他人の試算結果ではなく、自分が入力した条件のほうです。

    円建ての試算結果には為替の影響がどれだけ含まれているか

    ドル円月末値が2015年12月120.42円から2025年12月155.98円へ10年で+29.5%進み年率約2.6%の為替寄与が生じた推移
    円建てリターンに含まれる為替寄与の大きさ(出典: 日本銀行 主要時系列統計データ表を基に当社作成)

    円建てのS&P500連動投資信託で得られたリターンには、株価の上昇分と為替の変動分の両方が含まれています。指数はドル建てで動くため、円安が進んだ期間は同じ株価でも円建ての評価額が膨らみます。日本銀行が公表する東京市場のドル円月末値を並べると、その大きさがわかります。

    時点 ドル円 月末値
    2010年12月 81.51円
    2015年12月 120.42円
    2025年12月 155.98円
    2026年7月 160.21円

    2015年12月末の120.42円から2025年12月末の155.98円へ、10年間で1.295倍(+29.5%)の円安が進みました。年率に直すと約2.6%で、円建ての過去10年のリターンには年率2.6%程度の為替寄与が含まれている計算になります。

    当社はこの数字を、想定利回りを保守側へ寄せる根拠として使っています。円安が同じペースで続く保証はなく、円高方向へ振れた局面では逆に働くためです。過去10年の円建て実績をそのまま将来の想定利回りに置くことは、円安が今後も同じ速度で進む前提を暗黙に置くことと同じです。

    方法論|対象期間: 2015年12月末〜2025年12月末(10年)/参照系列: 東京市場 ドル・円 スポット 17時時点・月末値/計算方法: 期末値÷期初値で騰落率を求め、10乗根で年率換算(当社算出)/データ出典: 日本銀行 主要時系列統計データ表(更新日時 2026年8月5日)

    つみたて投資枠の上限とシミュレーション結果のズレ

    月8万円を境に非課税枠の効き方が分かれ、月10万円なら15年で生涯枠1,800万円に到達することを示す判定フロー
    積立額別に非課税枠の効き方が分かれる境目(出典: 金融庁 NISAを知るを基に当社作成)

    シミュレーターはNISAの制度上限を考慮せず、入力された金額をそのまま計算します。一方で現行NISAのつみたて投資枠には年間120万円という上限があり、生涯の非課税保有限度額は総枠1,800万円(うち成長投資枠は1,200万円まで)と定められています(金融庁 NISAを知る、2026年8月時点)。非課税枠は無限ではなく、積立額次第で使い切ります。

    非課税保有期間は無期限で、制度自体も恒久化されています。売却した分の枠は簿価ベースで翌年以降に復活するため、使い切ったら終わりというわけではありません。ただし長期の積立計画では、いつ枠を消費し終えるかを同時に見ておく必要が出てきます。つみたて投資枠と成長投資枠の使い分けは積立投資枠 成長投資枠についてはこちらで詳しく扱っています。

    つみたて投資枠だけで生涯枠1,800万円に到達する年数

    制度上限から、積立額別に生涯枠へ到達する年数を当社で算出しました。売却による枠の再利用は行わない前提です。

    毎月の積立額 年間の積立額 生涯枠1,800万円への到達年数
    1万円 12万円 150年(現実的な期間内に到達しない)
    3万円 36万円 50年
    5万円 60万円 30年
    8万円 96万円 約19年
    10万円 120万円 15年

    つみたて投資枠の年間上限いっぱいにあたる月10万円で積み立てると、15年目で生涯非課税枠を使い切ります。「毎月10万円を20年」という入力は、つみたて投資枠だけではそのままの形で成立しません。残りの5年分は課税口座に回るか、成長投資枠と組み合わせるかの判断が要ります。課税口座では売却益や配当に約20%の税金がかかるため、試算値と手取りの差もそこで生まれます。

    一方、月3万円で積み立てる場合の到達年数は50年です。月3万円前後の積立額なら、枠の上限は制約として効いてきません。当社は非課税枠を有限の資源として扱い、いつ使い切るかまで含めて積立額を設計していますが、枠を気にして積立額を抑える必要がある人は限られます。

    方法論|対象: 現行NISAのつみたて投資枠/前提: 年間上限120万円・生涯非課税保有限度額1,800万円、売却による枠の再利用なし/計算方法: 1,800万円÷年間積立額(当社算出)/データ出典: 金融庁 NISAを知る(2026年8月時点)

    要点: 非課税枠が積立の制約になるのは月8万円を超えるあたりからで、それ未満の積立額では枠より継続年数のほうが先に問題になります。

    \ 累計9万人が学んだ伴走型 /

    専属コンサルタントが収支を確認し、毎月いくらを何年続けられるかまで整理します。

    積立シミュレーションを家計の計画に落とし込む3ステップ

    試算値を計画に変えるには、続けられる金額の上限を決め、利回りを2通り出し、調整先を先に決めておきます。金融庁も積立投資を「あらかじめ決まった金額」を「続けて」投資することと定義しており、続けられることが前提に組み込まれています(金融庁 資産形成の基本、2026年8月時点)。

    当社の見解・スタンス

    当社のABCashは、シミュレーションの入力順を一般的な使い方と逆にしています。先に見たとおり解説記事の多くは想定利回りから入りますが、当社は「毎月いくらを何年続けられるか」という家計側の数字を先に固定し、利回りは最後に幅として置きます。制御できるのは積立額と継続年数だけで、利回りは自分では動かせないからです。

    累計9万人以上にマンツーマンで伴走するなかで見えてきたのは、結果を分けるのが利回りの小数点以下ではなく、決めた金額を止めずに続けられたかどうかという点です。当社は金融商品を販売しない教育事業なので、特定の商品や証券会社へ誘導する必要がありません。だからこそ「その想定利回りは楽観的すぎませんか」と率直にお伝えできます。

    毎月続けられる金額の上限を先に決める

    積立額は、直近3か月の収入と支出の差額、つまり実際に手元へ残っている金額から決めます。ボーナス頼みの金額や、節約を頑張れば出せる金額は使いません。続けられない金額を入力した試算は、前提のほうが崩れます。

    当社では、確定した家計の黒字額の8割程度を積立の上限として提案しています。残りは、収入が減った月やまとまった出費があった月の緩衝材として空けておくためです。最も効くのは後半の10年なので、そこまで止めずに到達できる金額かどうかが判断基準になります。

    想定利回りは保守側に寄せて2通り出す

    利回りは1つに絞らず、上下2通りで試算します。円建ての過去実績には年率約2.6%分の為替寄与が含まれていたため、そこから為替分を差し引いた水準を保守側の数字として置くと、前提が説明できる形になります。

    たとえば月3万円・20年なら、年7%で1,523万円、年3%で981万円です。この2つの幅が、その計画の実際の振れ幅です。当社は、下側の数字でも目的が達成できるかを確認してから積立額を決める順序を取っています。上側だけを見て決めた計画は、下振れした年に維持できなくなるためです。

    想定どおりにならなかったときの調整先を決めておく

    試算どおりに増えなかった場合に、家計のどこを調整するかを先に決めておきます。積立額を一時的に下げるのか、目的の時期を後ろへずらすのか、目標額そのものを見直すのか、選択肢は3つです。調整先を決めていないと、下振れした局面で「全部やめる」という最も損失の大きい選択に流れます。

    当社が専用アプリで毎日フィードバックを返し、60日での習慣化を目標に設計しているのも、この継続性のためです。勧めるのは特定の商品ではなく判断基準そのものです。なお、ここで扱ったのは一般的な考え方であり、個別の資産設計はファイナンシャルプランナーなどの有資格者や金融機関へご相談ください。

    S&P500の積立シミュレーションでよくある質問

    証券会社や運用会社のシミュレーションツールで結果が違うのはなぜですか

    前提の置き方が違うためです。積立の入金を月初と月末のどちらで扱うか、複利を年1回で計算するか毎月計算するかで、同じ入力でも数万円から数十万円の差が出ます。どちらかが間違っているのではなく、前提が違うと考えて、入力欄と免責事項を見比べてください。

    過去実績にもとづく積立シミュレーションはどう見ればいいですか

    「その期間に始めていたらこうなった」という記録として見ます。過去実績なぞり型の試算は実際に起きた相場を使うため説得力がありますが、開始時期を1年ずらすだけで結果が変わります。当社は、複数の開始時期で試算して結果の幅を見ることをおすすめしています。1本の線だけでは、たまたま良かった期間を見ている可能性が残ります。

    NISAで積み立てた場合、シミュレーション結果から税金は引かれますか

    金融庁のつみたてシミュレーターは税引き前の金額を表示します。NISA口座であれば運用益は非課税なので、表示額に近い金額が手元に残ります。課税口座の場合は売却益や配当に約20%がかかるため、その分を差し引いて読む必要が出てきます(金融庁 NISAを知る、2026年8月時点)。

    シミュレーション結果に信託報酬(運用コスト)は反映されていますか

    反映されていません。信託報酬は保有している間、毎日資産から差し引かれる費用で、想定利回りの欄に入れる数字には含まれていない前提です。実質的な利回りを見たい場合は、想定利回りから信託報酬の年率を引いた数字を入力すると、コスト控除後に近い試算になります。

    投資信託 シミュレーションの基礎からの総まとめはこちらで、他の試算方法との使い分けも整理しています。

    まとめ

    毎月3万円を想定利回り年5%で20年積み立てた場合の試算値は約1,217万円ですが、この数字は利回り・為替・非課税枠という3つの前提の上に立っています。利回りを3%から10%へ動かせば結果は2倍以上変わり、円建ての過去10年の実績には年率約2.6%分の為替寄与が含まれ、月8万円を超える積立では非課税枠の上限も効いてきます。

    前提を把握したうえで自分の条件を入れ直すと、画面に出る金額は「増えるらしい数字」から「自分が実行できるかどうかを判断できる数字」に変わります。毎月いくらを何年続けるかを決めた状態で試算し直したとき、20年後の家計がどうなっているかは、今よりずっとはっきり見えているはずです。

    \ 無料体験は60〜80分程度・オンライン可 /

    家計の収支から積立に回せる金額の上限まで、その場で整理して持ち帰れます。