カテゴリー: 投資信託・積立

  • オルカンとS&P500の違いと選び方|両方持ちの是非も解説

    正解は商品側になく、予測を当てにいくか避けるかという自分の方針で決まります。2つの違いは投資先の広さの一点に集約され、制度上の扱いにも差はありません。この記事では違いの中身、判断を分ける4つの軸、そして両方持ちが本当に分散になるのかまでを、公的データをもとに整理します。

    制度全体のなかでの位置づけから確認したい方は、投資信託 シミュレーションの全体像を整理した完全ガイドもあわせてご覧ください。

    オルカンとS&P500は何がどう違うのか
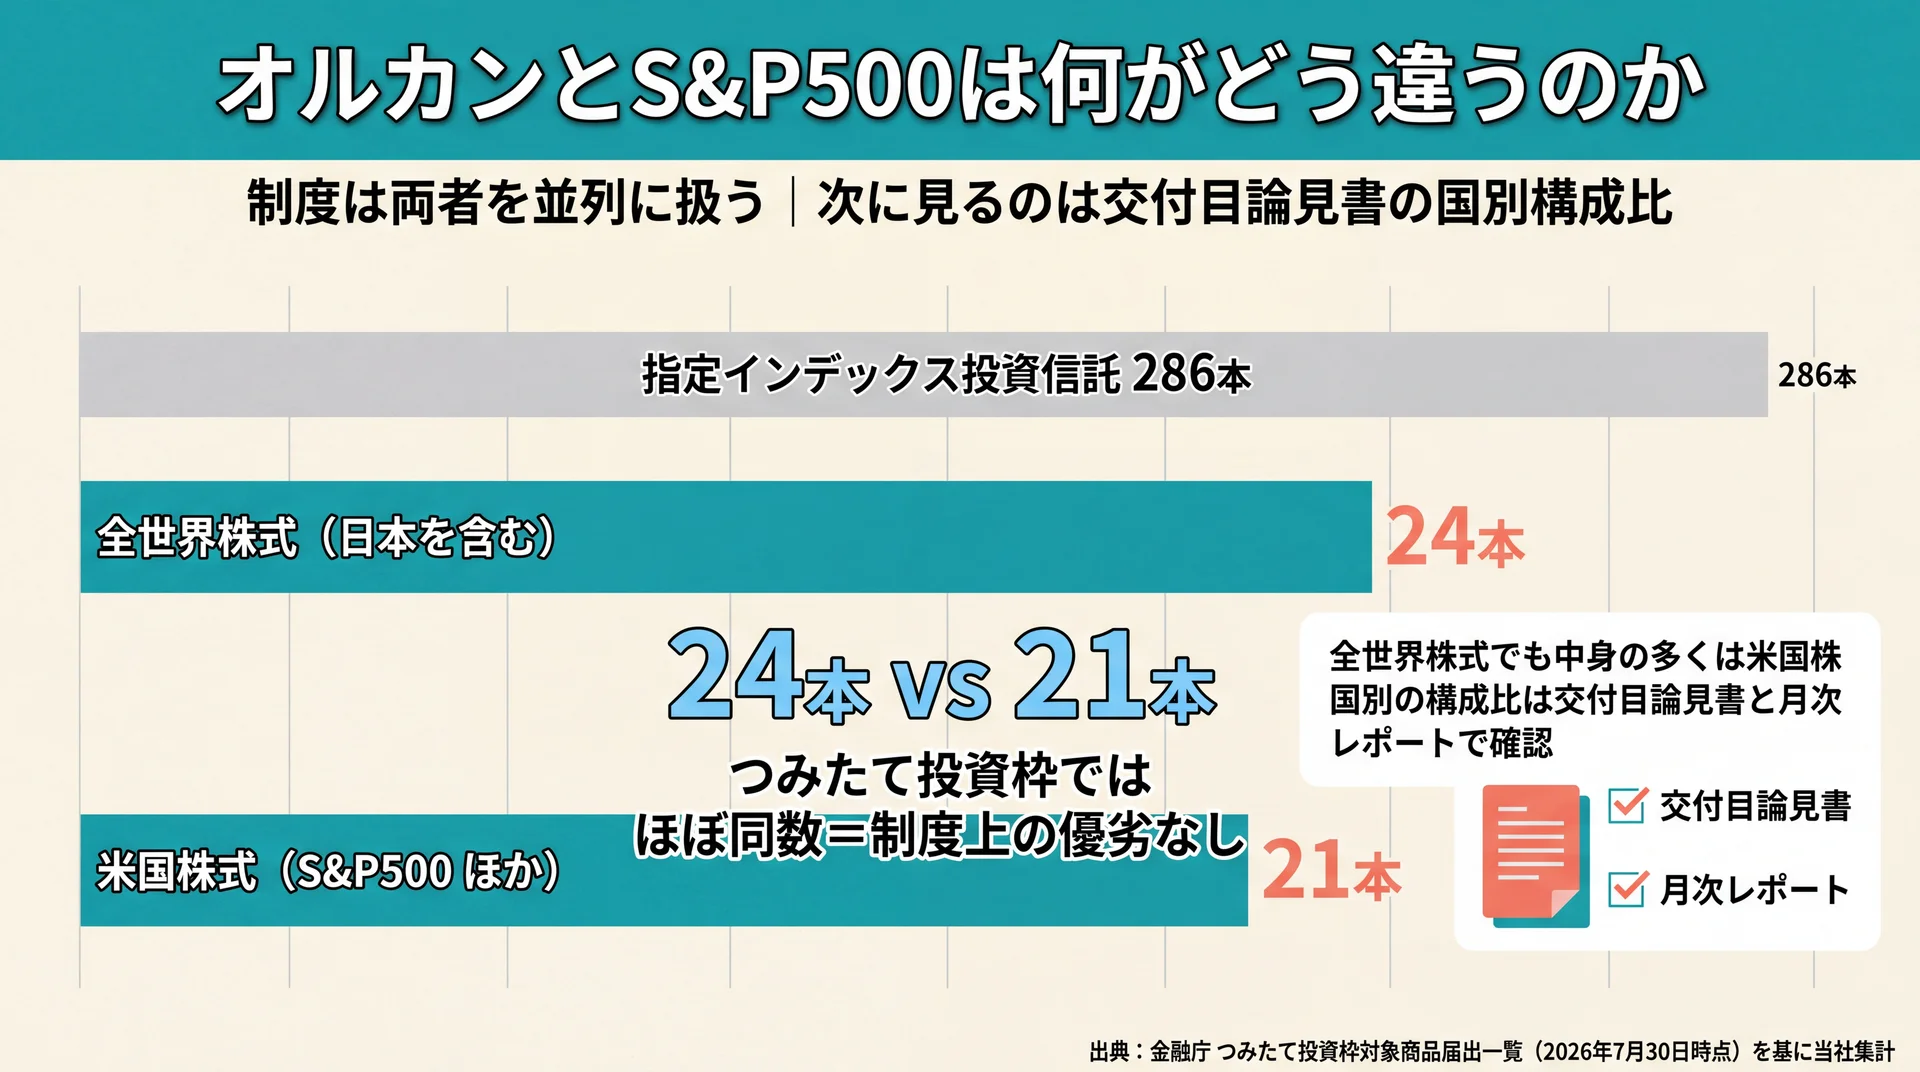
    つみたて投資枠の指定インデックス投資信託286本のうち全世界株式は24本、米国株式は21本とほぼ同数であることを示す比較図
    本数がほぼ並ぶことは、制度がどちらか一方を推奨していない証拠として読めます(出典: 金融庁 つみたて投資枠対象商品届出一覧を基に当社集計)

    2つの違いは投資先の広さにあり、全世界へ広げるか米国に集中させるかの一点に集約されます。運用の仕組みも制度上の扱いも共通で、どちらも金融庁が指定した指数に連動するインデックス投資信託です(金融庁 つみたて投資枠対象商品・2026年7月30日時点)。優劣の差ではなく、範囲の取り方の差だと捉えてください。

    投資する範囲が「世界全体」か「米国の代表企業」か

    オルカンと呼ばれるファンドが連動先とするのは全世界株式の指数で、日本を含む世界各国の株式を対象にします。一方のS&P500は、米国を代表する企業で構成された株価指数です。同じ株式のインデックス投資でありながら、拾いにいく国の範囲が違います。

    ただし、全世界株式の指数といっても各国が均等に入っているわけではありません。時価総額の大きい国ほど比重が高くなる設計が一般的で、結果として米国の割合が最も大きくなります。つまりオルカンを選んでも、中身のかなりの部分は米国株です。「全世界=米国から離れられる」という理解は正確ではありません。

    自分が買う予定のファンドが実際にどの国へ何割を配分しているかは、交付目論見書と月次レポートに記載されています。判断の前に、この2つの資料で国別の構成比を確認しておくと、後の比較がぶれません。

    制度の上では同じ棚に並んでいる

    NISAのつみたて投資枠で買える商品は、金融庁が告示で定めた「指定指数」に連動するものが中心です。2026年7月30日時点の届出一覧では、指定インデックス投資信託が286本、アクティブ運用投資信託等が65本、ETFが9本です(金融庁 つみたて投資枠対象商品届出一覧)。この286本を指数の系統別に当社で数え直したのが次の表です。

    つみたて投資枠の指定インデックス投資信託286本の内訳(当社集計)

    指数の系統 該当する指定指数 本数
    全世界株式(日本を含む) MSCI ACWI Index/FTSE Global All Cap Index 24本
    米国株式 S&P500/CRSP U.S. Total Market Index 21本
    先進国株式(日本を除く) MSCI World Index(コクサイ)/FTSE Developed All Cap Index 27本
    新興国株式 MSCI Emerging Markets Index ほか 16本
    国内株式 TOPIX/日経平均株価 ほか 54本
    欧州株式 MSCI Europe Index/STOXX Europe 600 2本
    複数指数を組み合わせたバランス型 2〜10指数 142本

    集計の方法|対象: 金融庁「つみたて投資枠対象商品届出一覧(対象資産別)」に掲載された指定インデックス投資信託(同ページ公表のExcelファイル)/母数: 286本/時点: 2026年7月30日/集計方法: 届出一覧の全行を指定指数の名称ごとに数え、指数の系統別に束ね直した(系統別の合計が286本になることを検算済み)/データ出典: 金融庁 つみたて投資枠対象商品

    当社はこの結果を、人気の順位表ではなく制度がどちらか一方を推奨していないことの証拠として読んでいます。同じ届出一覧のETFの欄でも、MSCI ACWI IndexとS&P500は同じ表のなかに並んで記載されています。制度側から見れば両者は並列に選べる選択肢であり、どちらを選んでも制度上の不利は生じません。

    なお24本が国内型、21本が海外型に区分されるのは、日本の株式を含むかどうかで区分が分かれるためです。本数の多い少ないは、その指数が優れていることを意味しません。

    値動きの幅は「危険度」ではなくブレ幅で比べる

    投資の世界でいうリスクは、損をする確率のことではありません。GPIF(年金積立金管理運用独立行政法人)は、リスクを「リターン(収益)の変動」、つまりリターンのブレの大きさを指すと説明しています(GPIF 分散投資の意義②)。

    この考え方は数字で扱えます。GPIFは基本ポートフォリオの策定にあたり、日本株式について期待リターン4.8%、リスク(標準偏差)約19%という数値を用いた例を公開しています。この場合、1年間のリターンがマイナス14.2%より大きく下がる確率は約16%と見込まれます(同資料・2025年4月1日適用の基本ポートフォリオ策定時の数値)。

    同じ読み方は自分が検討している商品にも使えます。期待リターンを r、標準偏差を σ とすると、1年間のリターンは約3分の2の確率で「r − σ」から「r + σ」に収まると想定されます。この枠組みで振れ幅を並べたのが次の表です。

    標準偏差から1年間の振れ幅の目安を読む(GPIFの考え方を当社が一般化)

    期待リターン r 標準偏差 σ 約3分の2が収まる範囲 下限を下回る確率の目安
    5% 15% −10% 〜 +20% 約16%
    5% 19% −14% 〜 +24% 約16%
    5% 23% −18% 〜 +28% 約16%

    投資先が1か国に集中するほど振れ幅は広がり、上にも下にも大きく動きます。当社は、上振れだけを期待せず、同じ幅だけ下にも動きうると理解しておくことが判断の前提だと考えています。

    当社がこの説明を重視するのは、「暴落したらどうしよう」という漠然とした不安を、許容できるブレ幅という具体的な問いに置き換えられるからです。どちらを選ぶかも、下落率を当てる勝負ではなく、自分が耐えられるブレの大きさから逆算する問題になります。なお信託報酬などのコストも比較材料ですが、料率は交付目論見書で確認してください。

    どちらを選ぶかを決める4つの判断軸
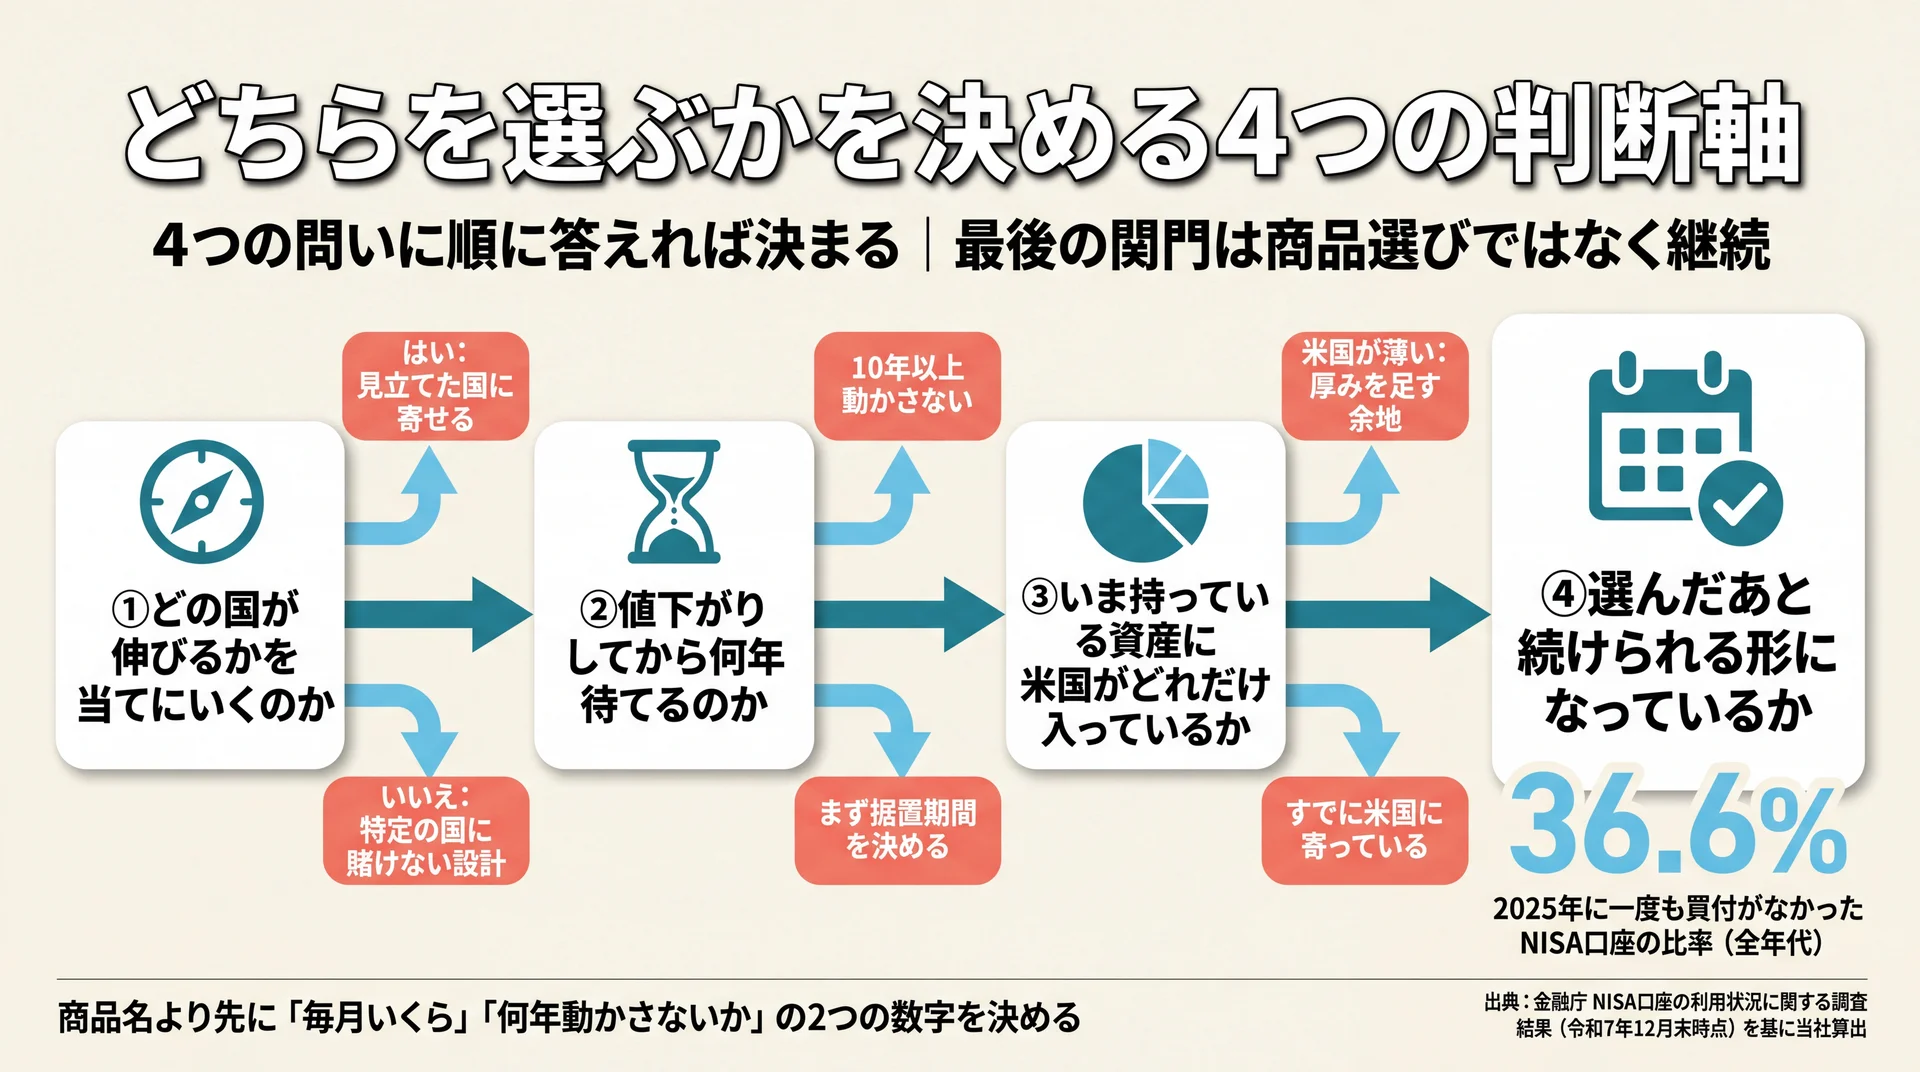
    予測・時間・重複・継続の4つの問いを順にたどる分岐図と、買付ゼロ口座36.6%を示した判断フロー
    4つの問いのうち最後の継続が最大の関門で、3割超の口座が1年間止まっています(出典: 金融庁 NISA口座の利用状況に関する調査結果を基に当社算出)

    判断軸は予測・時間・重複・継続の4つで、商品の優劣ではなく自分の条件で決まります。4つのうち複数で答えが定まらないなら、商品を決める段階にまだ来ていないと考えてください。順番に確認すれば、比較記事を読み続けなくても結論が出せます。

    オルカンとS&P500を分ける4つの判断軸(当社作成)

    軸 自分への問い 答えが「はい」なら 答えが「いいえ」なら
    ① 予測 今後どの国が伸びるかを自分で見立てられるか 見立てた国に寄せる選択に理由がある 特定の国に賭けない設計が向く
    ② 時間 そのお金を10年以上動かさずに済むか 値動きの幅を受け止めやすい まず据置期間を決めるほうが先
    ③ 重複 他の資産に米国が大きく入っていないか 米国比率を上げる余地がある すでに米国に寄っている可能性がある
    ④ 継続 決めたあと積み立てを続ける形になっているか そのまま進めてよい 商品選びより先に仕組みを整える

    各軸の裏付けに使った公的資料は、①GPIF「分散投資の意義①」/②GPIF「長期分散投資の効果」/③金融庁「資産形成の基本」/④金融庁「NISA口座の利用状況調査」です。出典リンクは以下の各項目に置いています。

    ①どの国が伸びるかを当てにいくのか

    最初の分かれ道は、将来どの国・地域が伸びるかを自分で見立てるかどうかです。GPIFは、毎年値上がりの大きい資産クラスを当て続けることは困難だと明記しています。そのうえで、国内債券・国内株式・外国債券・外国株式の4資産に25%ずつ投資したポートフォリオは、1位になることはなかったものの、5位になることもありませんでしたと結果を公表しています(GPIF 分散投資の意義①・2026年8月時点の掲載内容)。

    当社はこの記録を「全世界型が正解だ」という主張としてではなく、当てにいかない設計が公的年金の運用でも現に採られている事実として受け止めています。実際、GPIFの基本ポートフォリオは4資産それぞれ25%の均等配分で、2025年4月1日から適用されています(GPIF 基本ポートフォリオの考え方)。だから、「どの国が伸びるかわからない」ことは選べない理由にはなりません。わからないという前提のまま選べる設計が、すでに用意されています。

    逆に、米国企業の競争力が今後も続くという見立てを自分の言葉で説明できるなら、そこに寄せる選択にも理由があります。問われているのは見立ての当否ではなく、見立てを持っているかどうかです。

    ②値下がりしてから何年待てるのか

    2つ目は時間です。GPIFは、100万円を4資産に25%ずつ投資して1年間保有した場合には元本を割り込んだ年がいくつかあった一方、同じ配分で10年間保有した場合には元本を割り込んだことがなかったと公表しています(GPIF 長期分散投資の効果・2026年8月時点の掲載内容)。

    当社はこの差を、10年持てば安全という保証としてではなく、何年動かさずに済むかを決めないと商品は選べないという順序の根拠として使っています。3年後に使う予定のお金と、20年後まで触らないお金とでは、耐えられる値動きの幅がまるで違うためです。据置期間が短いお金を株式インデックスに置くと、下落局面での取り崩しという最も不利な出口を選ばされます。なお、積立額と期間から将来の見通しを試算したい方はs&p500 積立シミュレーションについてはこちらをご覧ください。

    ③いま持っている資産に米国がどれだけ入っているか

    3つ目は重複です。金融庁も、1つの資産だけに投資するより値動きが異なる複数の資産に分散するほうが価格の変動をある程度抑えられると説明しています(金融庁 資産形成の基本)。ここで見るべきは1つの商品の中身ではなく、自分の資産全体で米国がどれだけの比重を占めるかです。

    企業型の確定拠出年金や、以前から持っている先進国株式のファンドにも、米国株は大きく入っていることがあります。手元の資産をすべて並べて米国の比重が高いとわかったなら、追加分は範囲の広い側に寄せる選択が現実的でしょう。逆に、預金と国内株式が中心で米国をほとんど持っていないなら、米国に厚みを持たせる判断にも理由があります。同じ商品でも、他に何を持っているかで適否が変わります。

    ④選んだあと続けられる形になっているか

    4つ目は継続です。選ぶことと続けることは別の問題で、後者でつまずいた状態は公的統計にも表れています。金融庁のNISA口座の利用状況調査(2025年12月末時点)には、その年に一度も買付がなかった口座の数が年代別に掲載されています。母数で割って比率にしたのが次の表です。

    2025年に一度も買付がなかったNISA口座の比率(当社算出)

    年代 買付がなかった口座 分布表の母数 買付ゼロの比率
    全年代 10,446,488 28,558,925 36.6%
    20歳代 1,205,139 3,379,078 35.7%
    30歳代 1,452,171 5,002,912 29.0%
    40歳代 1,667,580 5,449,123 30.6%
    50歳代 1,769,810 5,591,021 31.7%
    60歳代 1,497,869 4,228,441 35.4%

    算出の方法|対象: 金融庁「NISA口座の利用状況調査」の投資枠の利用状況別口座数(NISA口座全体。同ページで公表されている調査結果Excelの分布表)/期間: 2025年1月1日〜12月31日/算出方法: 各年代の「0円」欄(同期間中に一度も買付がなかった口座数)を同年代の合計口座数で割った/データ出典: 金融庁 NISA口座の利用状況に関する調査結果(令和7年12月末時点)・2026年7月3日公表

    NISA口座は2025年12月末時点で2,820万口座を超え、買付額の合計は約71.4兆円に達しています(同調査)。それでも口座の3分の1超は、その1年のあいだ一度も買付が行われていません。当社はこの数字を怠慢の結果とは見ていません。どちらを選ぶか決めきれないまま口座だけができあがり、そこで止まっている状態が相当数含まれていると考えています。

    当社の見解|当社のABCashは金融商品を販売していないため、オルカンとS&P500のどちらかを勧める必要も、やめさせる必要もありません。だから当社は、商品名を決める前に「毎月いくらを、何年動かさずに済むか」の2つの数字を先に決める順序を標準にしています。この2つが決まれば、上の4つの軸はほぼ自動的に埋まります。続くかどうかは商品ではなく行動の設計で決まると考え、専用アプリと毎日のフィードバックで60日での習慣化を目標に組み立てました。2026年5月時点で累計9万人以上の方にご受講いただき、2025年4月から8月のアンケートではトレーニング満足度95%という結果でした。

    ここまでの要点: 予測・時間・重複・継続の4つはすべて自分側の条件です。商品を比べ続けても答えが出ないのは、比べる対象が違っているからです。

    \ 商品選びの前に決める2つの数字 /

    据置期間と毎月の金額を、金融商品を売らない立場のコンサルタントと決められます。

    両方持ちは分散になるのか、米国集中が強まるのか
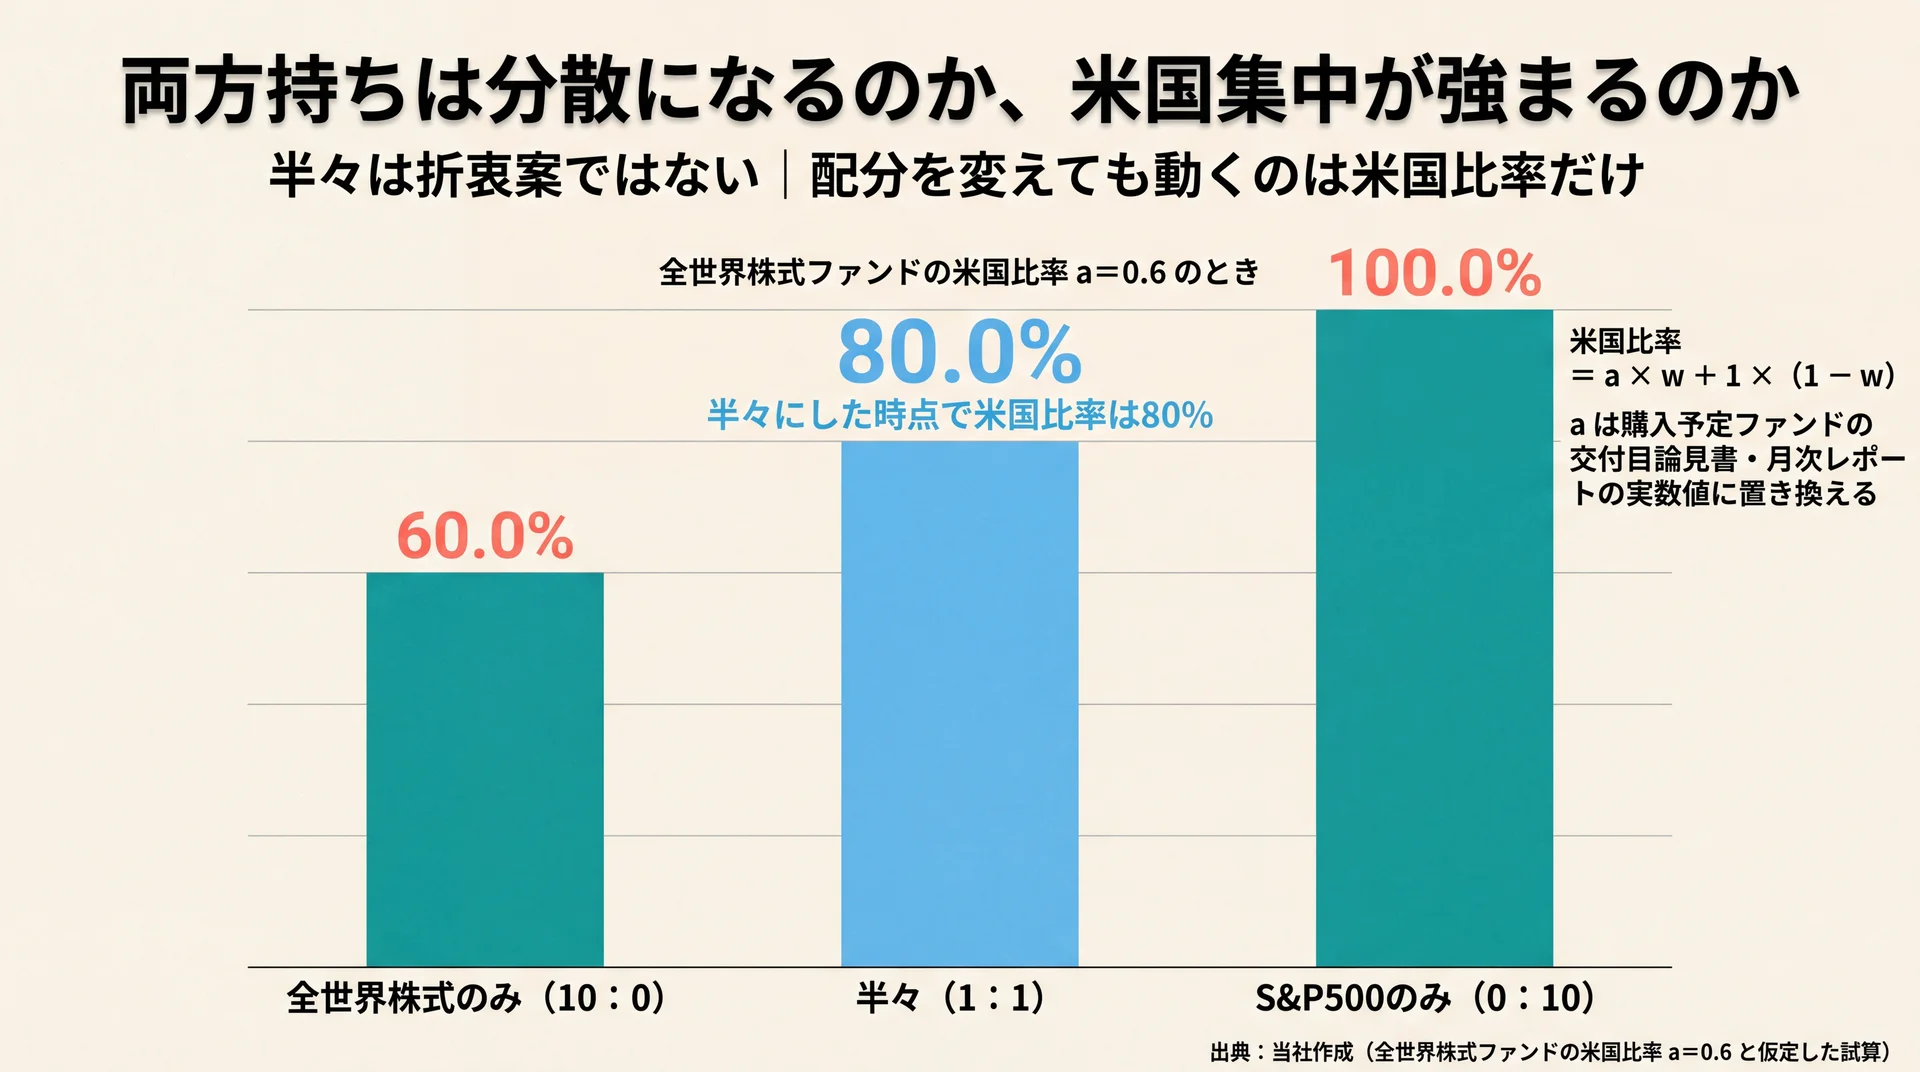
    全世界株式ファンドの米国比率0.6を前提に、配分10対0で60.0%、半々で80.0%、0対10で100.0%となる米国比率の比較図
    半々にした時点で米国比率は80.0%に達します(当社の早見表による試算・a=0.6と仮定)

    両方持ちは分散を増やす操作ではなく、米国の比重を自分で引き上げる配分調整にあたります。全世界株式の指数には米国株がすでに大きく含まれているため、そこにS&P500を足すと重なっている部分がさらに厚くなるからです。意味がないわけではありませんが、分散が増えるという期待とは逆方向に働きます。

    両方買っても投資先の顔ぶれはほとんど変わらない

    全世界株式の指数に含まれる米国株と、S&P500に含まれる銘柄は大きく重なります。したがって2本を並べて買っても、保有する企業の顔ぶれが新しく増えるわけではありません。変わるのは構成する国の割合だけです。

    「1本では不安なので2本に分けた」という発想は、預金を2つの銀行に分けるイメージを投資信託にも当てはめたものです。ただしインデックス投資では、1本のファンドがすでに数百から数千の銘柄に分散しています。本数を増やしても分散の度合いは上がらず、国の配分だけが動きます。当社はこの点を、両方持ちを否定する材料ではなく、何が変わって何が変わらないのかを把握したうえで選ぶべき論点として扱っています。

    自分の米国比率を出す2ステップ

    両方持ちを検討するなら、結果として自分の米国比率が何%になるかを先に出してください。手順は2つだけです。第1に、買う予定の全世界株式ファンドの米国比率を交付目論見書または月次レポートで確認します。これを a とします。第2に、全世界株式への配分比を w としたうえで、次の式に当てはめます。

    米国比率 = a × w + 1 ×(1 − w)

    前提となる a を3通り置いたときの早見表が次のものです。a はご自身が購入するファンドの資料で確認した実際の数値に置き換えてください。

    配分比から自分の米国比率を出す早見表(当社作成)

    全世界株式 : S&P500 a=0.5のとき a=0.6のとき a=0.7のとき
    10 : 0(全世界株式のみ) 50.0% 60.0% 70.0%
    3 : 1 62.5% 70.0% 77.5%
    2 : 1 66.7% 73.3% 80.0%
    1 : 1(半々) 75.0% 80.0% 85.0%
    1 : 2 83.3% 86.7% 90.0%
    0 : 10(S&P500のみ) 100.0% 100.0% 100.0%

    半々にした時点で、米国比率は前提次第で75〜85%の水準に届きます。折衷案のつもりの半々が、実際にはかなり米国へ寄せた配分になっているという点は、決める前に知っておく価値があります。この数字を見たうえで納得できるなら、両方持ちは合理的な選択です。

    半々にしても迷いは消えないことがある

    配分を半々にする動機が「どちらか選ぶのが怖いから」である場合、比率を決めても迷いは残ります。値動きが分かれた局面で、選ばなかったほうが伸びていれば、結局また比率を動かしたくなるためです。判断の先送りとしての半々は、あとで同じ問いを繰り返すことになります。

    一方で、上の表で米国比率を確認し、その水準を自分の方針として選んだのであれば話は別です。この場合の半々は折衷案ではなく、意図した配分になります。積立の設計そのものから整理し直したい方は積立投資 シミュレーションについてはこちらが参考になります。なお、そもそも何から始めるべきか迷っている段階であれば、商品選びより先にお金の基礎を整理する順序をおすすめします。

    ここまでの要点: 両方持ちの是非は、意味があるかないかではなく、結果として何%の米国比率を選ぶことになるのかで判断してください。

    オルカンとS&P500についてよくある質問

    よく寄せられる疑問は、重複・分散・下落・変更の4点に集約されます。いずれも判断の基準は商品側ではなく、自分が引き受ける米国比率と、動かさずに済む期間の長さにあります。

    Q1. オルカンはS&P500を含んでいますか?

    全世界株式の指数は米国を含む各国の株式を対象とするため、S&P500に採用されている企業の多くも投資先に含まれます。ただし指数の設計が違うため、S&P500をそのまま内包しているという関係ではありません。実際にどの銘柄がどれだけ入っているかは、購入予定のファンドの月次レポートで確認できます。

    Q2. 半々で買えば分散になりますか?

    分散の度合いはほとんど変わらず、変わるのは国の配分です。全世界株式ファンドの米国比率を0.6と仮定した場合、半々にすると全体の米国比率は80%になります。分散を目的に半々にするのであれば効果は限定的で、米国の比重を上げたいのであれば意図に沿った選択になります。

    Q3. 暴落したときはどちらが下がりにくいですか?

    将来の下落幅を事前に断定することはできません。判断に使えるのは、リスクを標準偏差というブレ幅の指標で読む考え方です(GPIF 分散投資の意義②)。投資先が1か国に集中しているほど、その国の状況がそのまま反映されやすくなります。どちらを選んでも下落は起こるという前提で、耐えられるブレ幅から逆算してください。

    Q4. 途中でどちらかに変えても問題ありませんか?

    積立の対象を変更することは可能で、すでに保有している分をそのまま持ち続けることもできます。ただし変更のたびに配分は動くため、変えたあとの米国比率を上の早見表で確認しておくと判断がぶれません。NISAの非課税枠の扱いや売却時の影響は個別の状況で変わるため、具体的な手続きは口座を持つ金融機関に確認してください。

    投資信託の運用シミュレーションを含めて基礎から整理したい方は、投資信託 シミュレーションの基礎からの総まとめはこちらから確認できます。

    まとめ

    オルカンとS&P500を分けるのは、予測を当てにいくか、何年動かさずに済むか、他の資産に米国がどれだけ入っているか、そして決めたあと続けられる形になっているかの4点です。両方持ちを選ぶ場合も、迷いを折半する手段としてではなく、自分が引き受ける米国比率を決める操作として扱ってください。商品名より先に、毎月の金額と据置期間という2つの数字を確定させることが判断の起点になります。個別の資産設計については、有資格のファイナンシャルプランナーや金融機関にもご相談ください。

    \ 9万人が学んだ内容を60〜80分程度で /

    投資信託の選び方から家計の整え方まで、一人ひとりの状況に合わせて相談できます。
  • 積立投資とは?仕組みと利点・注意点から金額と続け方まで

    積立投資とは、購入のタイミング判断を手放し、決めた額を機械的に買い続ける資産形成の方法です。金融庁が公表した2025年のNISA口座の利用状況では、2,855万口座のうち1,044万口座が1年間で一度も買付をしていません。この記事では仕組みと利点・注意点に加えて、金額の決め方と続け方まで整理します。

    積立投資とは、決まった額を続けて買う方法のこと

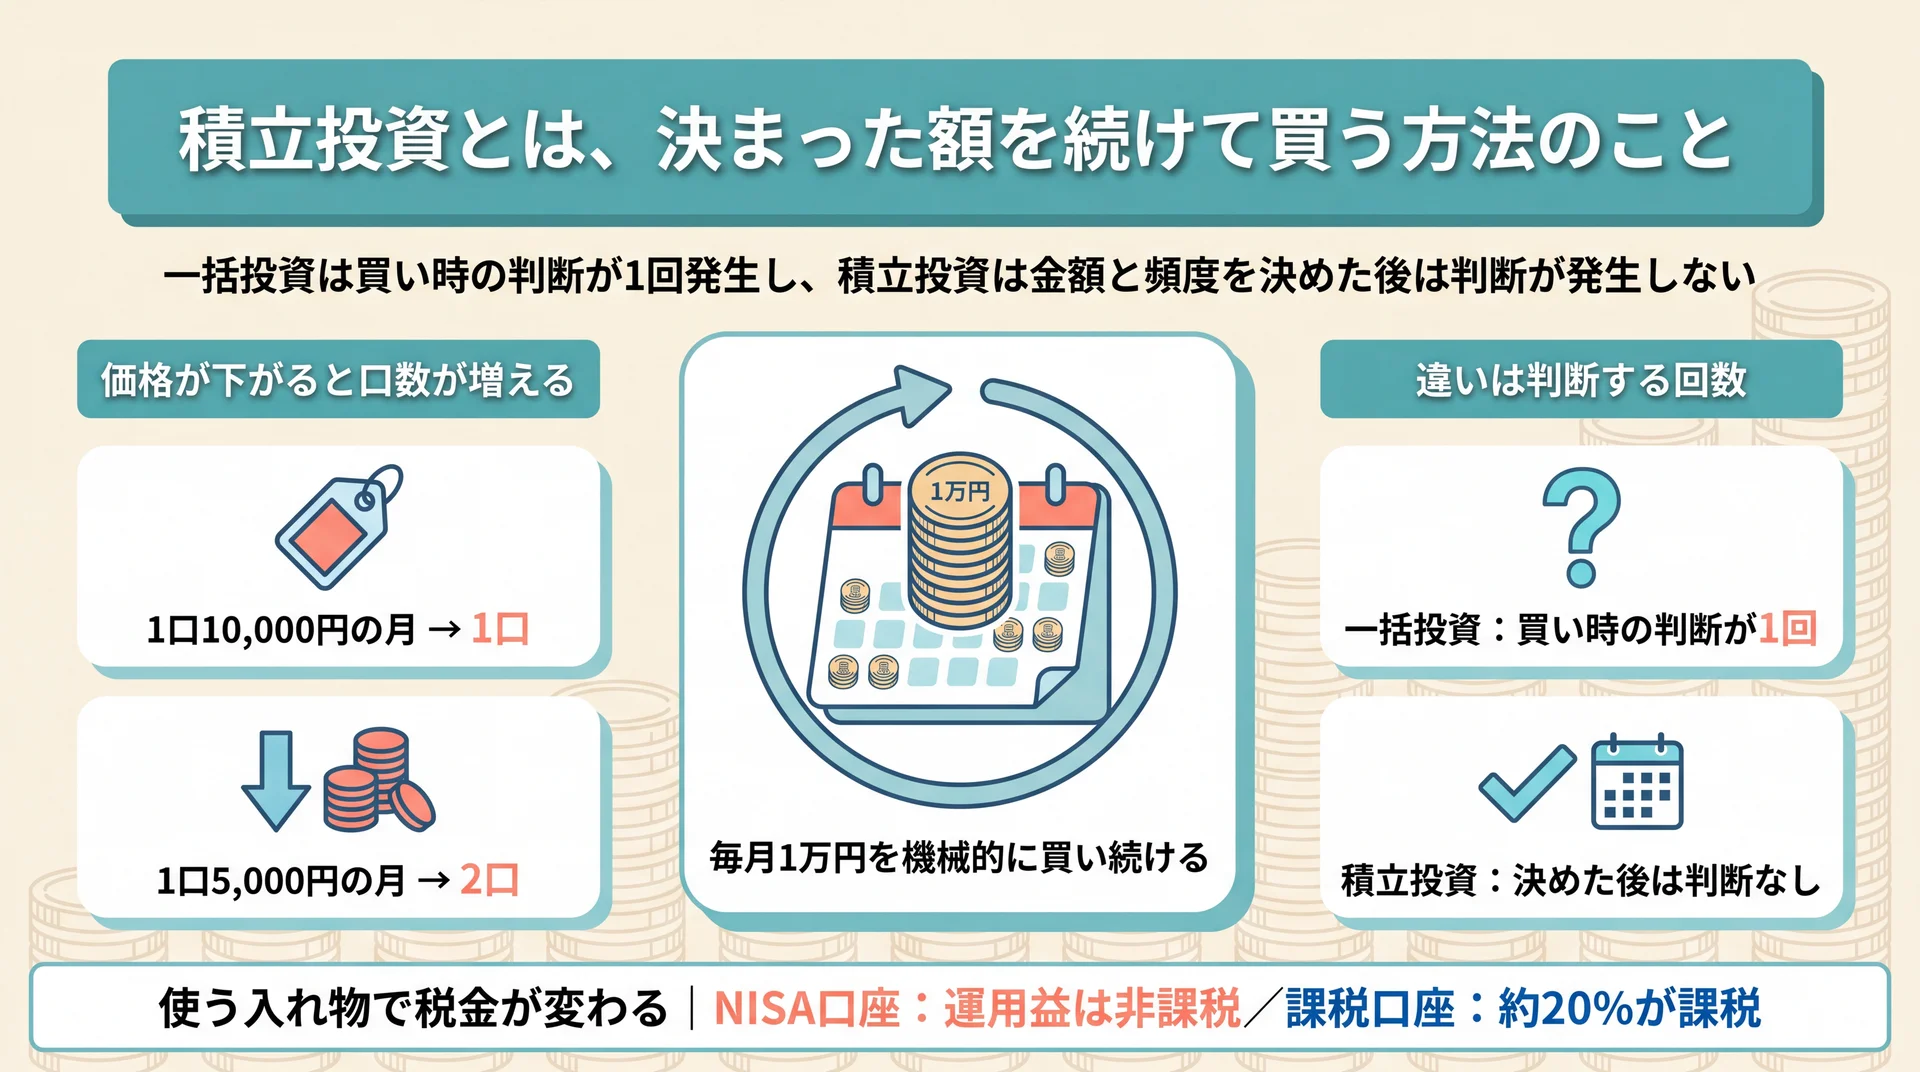
    毎月1万円の積立で価格が下がった月は買える口数が2倍になる仕組みと、一括投資との判断回数の違いを整理した図
    一括投資は買い時の判断が1回発生するのに対し、積立投資は金額と頻度を決めた後は判断が発生しない(出典: 金融庁 資産形成の基本を基に当社作成)

    積立投資とは、一括で投資するのではなく、あらかじめ決まった金額を続けて投資することです(金融庁 資産形成の基本)。金融庁はその効果を、安いときに買わなかったり高いときにだけ買ってしまうことを避けられる点にあると説明しています。定義の重心は金額ではなく「続けて」の側にあります。

    価格が下がると買える口数が増える

    毎月同じ金額を出し続けると、買える口数は価格に応じて自動的に上下します。仮に毎月1万円を投じる場合、1口1万円のときは1口、1口5,000円まで下がったときは2口を買うことになります。値下がりした月ほど多くの口数を確保できるため、平均取得単価が価格の高い時期に引っ張られにくくなります。

    この動きは、価格が上がる局面でも下がる局面でも同じルールで働きます。相場が下がったときに買う手を止めてしまうと、この仕組みは機能しません。積立投資の効果は「続けたこと」の副産物であって、うまく買ったことの結果ではありません。当社はこの点を、投資の技術ではなく家計の設計の話として扱っています。

    一括投資との違いは、判断する回数にある

    まとまった資金を一度に投じる一括投資と積立投資の差は、購入額の大小ではなく判断が必要になる回数にあります。一括投資では「今が買い時か」という判断が最初に一度だけ発生し、その判断の精度がそのまま結果に反映されます。積立投資では、最初に金額と頻度を決めた後は、原則として個別の判断が発生しません。

    どちらが有利かは相場の推移によって変わるため、どちらか一方が優れていると言い切ることはできません。まとまった資金がすでに手元にある場合、収益の大きさだけで比べれば一括投資が上回る場面も出てきます。ただし判断の回数が少ないほど、判断を誤る機会も、判断に迷って何もしない時間も減ります。投資に割ける時間や関心が限られている場合、判断回数の少なさそのものが実務的な価値になります。

    積立投資に使える主な入れ物

    積立投資という買い方は、どの口座で行うかとは別の話です。NISA口座で行えば運用益が非課税になり(金融庁 NISAを知る)、課税口座で行えば通常どおり約20%が課税されます。NISAのつみたて投資枠や成長投資枠の使い分け、iDeCoといった制度ごとの違いは、それぞれの制度側の論点です。枠の中身を詳しく知りたい場合は積立投資枠についてはこちらで確認してください。

    制度と商品と買い方の関係を一度に整理したい方は、投資信託 シミュレーションの全体像を整理した完全ガイドをご覧ください。

    積立投資の利点は「判断を減らせること」に集約される

    積立投資の利点は、少額から始められること、買うタイミングを当てにいかなくてよいこと、そして時間を味方につけられることの3つです。いずれも根は同じで、判断すべきことの数が減るという1点に集約されます。当社はこの「判断コストの低さ」こそが、続けられるかどうかを分ける実質的な要因だと考えています。

    少額から始められるため、家計を壊さずに開始できる

    積立投資は、まとまった元手がなくても始められます。金融庁も、積立投資は少ない金額からコツコツ始められると説明しています。

    これは単に「安く始められる」という話ではありません。金額が小さければ、生活費や急な出費と競合しにくくなり、途中で止める理由が減ります。逆に、家計の余力を超えた金額で始めると、値動きに耐えられるかどうか以前に、支払いそのものが続かなくなります。始める金額の適正さは、リターンよりも継続率に効きます。

    買うタイミングを当てにいく必要がなくなる

    相場の底や天井を事前に見分けることは、専門家であっても容易ではありません。積立投資は、この判断を最初から放棄する設計になっています。金額と日付を決めてしまえば、その後の買付は自動で行われます。

    利点は精神的な負担の軽さだけではありません。相場を見て買うか迷っている間に何も買えないまま数か月が過ぎるという事態を、構造的に防げます。着手できないまま時間が過ぎることは、値動きよりも確実な機会損失です。 当社が家計管理と資産形成をひと続きのカリキュラムで扱っているのも、着手を止めている原因の多くが相場ではなく家計側にあるためです。

    増えた分をそのまま回す仕組みが働く

    金融庁は、投資や預金などで得た収益を当初の元本にプラスして運用することで得られる利益を「複利」と定義し、長い期間投資を続けると複利の効果が大きくなると説明しています。

    ここで注意したいのは、複利は自動的に発生する魔法ではなく、「利益を引き出さずに運用へ回し続ける」という行動の結果である点です。途中で利益分を取り崩せば、その分だけ次の運用に回る元本は減ります。当社は複利を利回りの話としてではなく、引き出さない期間をどれだけ確保できるかという家計の話として説明しています。積立投資の期待できる金額を具体的に試算したい場合は、金融庁のつみたてシミュレーターで条件を変えながら確認できます。

    積立投資の注意点は短期の期待値と手数料にある

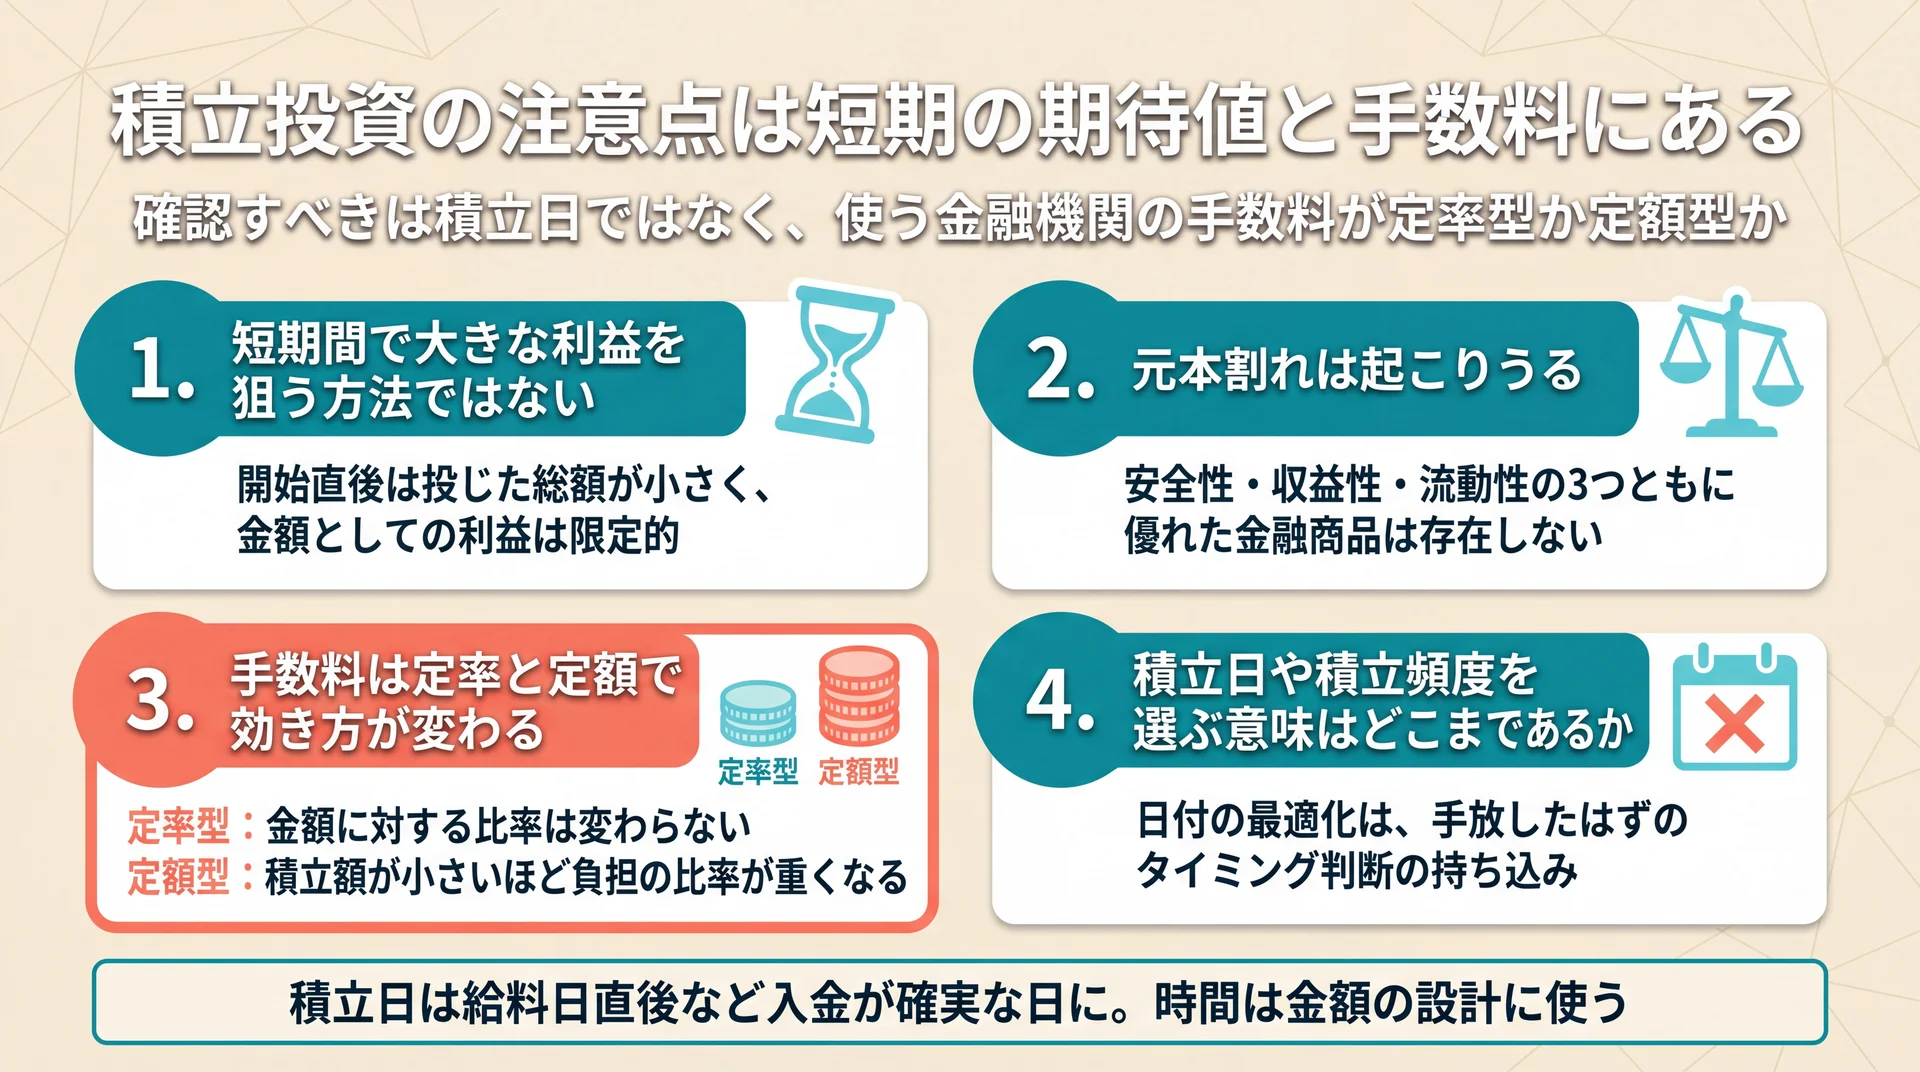
    短期の期待値・元本割れ・定率型と定額型で異なる手数料負担・積立日を選ぶ意味という4つの注意点を整理した図
    定額型の手数料は積立額が小さいほど負担の比率が重くなるため、日付より先にコスト構造を確認する(出典: 金融庁 資産形成の基本を基に当社作成)

    積立投資の注意点は、短期間で大きな利益を狙う方法ではないこと、元本割れが起こりうること、そして保有中にコストがかかることの3つです。買い方を工夫しても、元本が保証されるわけではありません。一方で、積立日や曜日といった細部は、効果の源泉から見れば優先度の低い部分です。

    短期間で大きな利益を狙う方法ではない

    積立投資は、投じた資金が時間をかけて積み上がることを前提にした方法です。開始直後は投じた総額そのものが小さいため、価格が大きく上昇しても金額としての利益は限定的になります。

    この性質は欠点ではなく、設計上の前提です。短期で成果を求めるなら、判断回数を増やして相場に対応する別の方法を選ぶ必要が出てきます。積立投資を選ぶということは、短期の成果を意識的に手放すという選択でもあります。 この前提を共有しないまま始めると、開始直後に金額が伸びないことを失敗の兆候として受け取ってしまう場合があります。

    元本割れは起こりうる

    金融庁は主な金融商品を安全性・収益性・流動性の3軸で整理し、株式は安全性が低く収益性が高い、預貯金は安全性が高く収益性が低い、といった性質の違いを示しています。そして3つともに優れた金融商品は存在しないと明記しています(金融庁 資産形成の基本)。

    積立投資は買う時期を分散させる方法であって、投資対象そのもののリスクを消す方法ではありません。値動きのある商品を積み立てる以上、途中でも最終的にも元本を下回る可能性は残ります。当社は、この可能性を織り込んだうえで、生活に必要な資金と分けて運用することを前提条件として扱っています。個別の資産配分は状況によって適切な形が変わるため、金額が固まった段階で有資格のファイナンシャルプランナーや金融機関へ相談することをおすすめします。

    手数料は定率と定額で効き方が変わる

    積立投資では、購入時や保有中にコストが発生する場合があります。コストの形は大きく2種類あり、金額に比例する定率型と、金額にかかわらず一定額がかかる定額型では、効き方がまったく違います。

    定率型は積立額が増えるほど手数料の金額も増えますが、金額に対する比率は変わりません。定額型は積立額が小さいほど、投じた金額に対する負担の比率が重くなります。少額から始めること自体は当社も勧めていますが、始めるときに自分が使う金融機関のコスト構造を数字で確認しておくことは欠かせません。当社は金融商品を販売しないため、特定の会社を勧めることはせず、確認すべき項目そのものを持ち帰ってもらう形を取っています。

    積立日や積立頻度を選ぶ意味はどこまであるか

    積立日や積立頻度は、金額と口座を決めた後に残る設定項目です。ただし積立投資の効果は、金融庁の説明どおり安いときに買わなかったり高いときにだけ買ってしまうことを避けるという点にあります。

    つまり効果の源泉は「特定の日を当てること」ではなく「特定の日を選ばないこと」です。日付や曜日を最適化しようとする行為は、放棄したはずのタイミング判断を別の形で持ち込むことになります。当社は、積立日は給料日直後など入金が確実で家計の管理がしやすい日に置くことを基準にしており、値動きを理由に日付を決め直すことは勧めていません。ここに時間を使うより、金額の設計に時間を使うほうが結果への影響は大きくなります。

    \ 金額の決め方から相談できます /

    家計の余力を確認しながら、毎月いくら積み立てるかを専属コンサルタントと一緒に決められます。

    毎月いくらから始めるか、金額の決め方

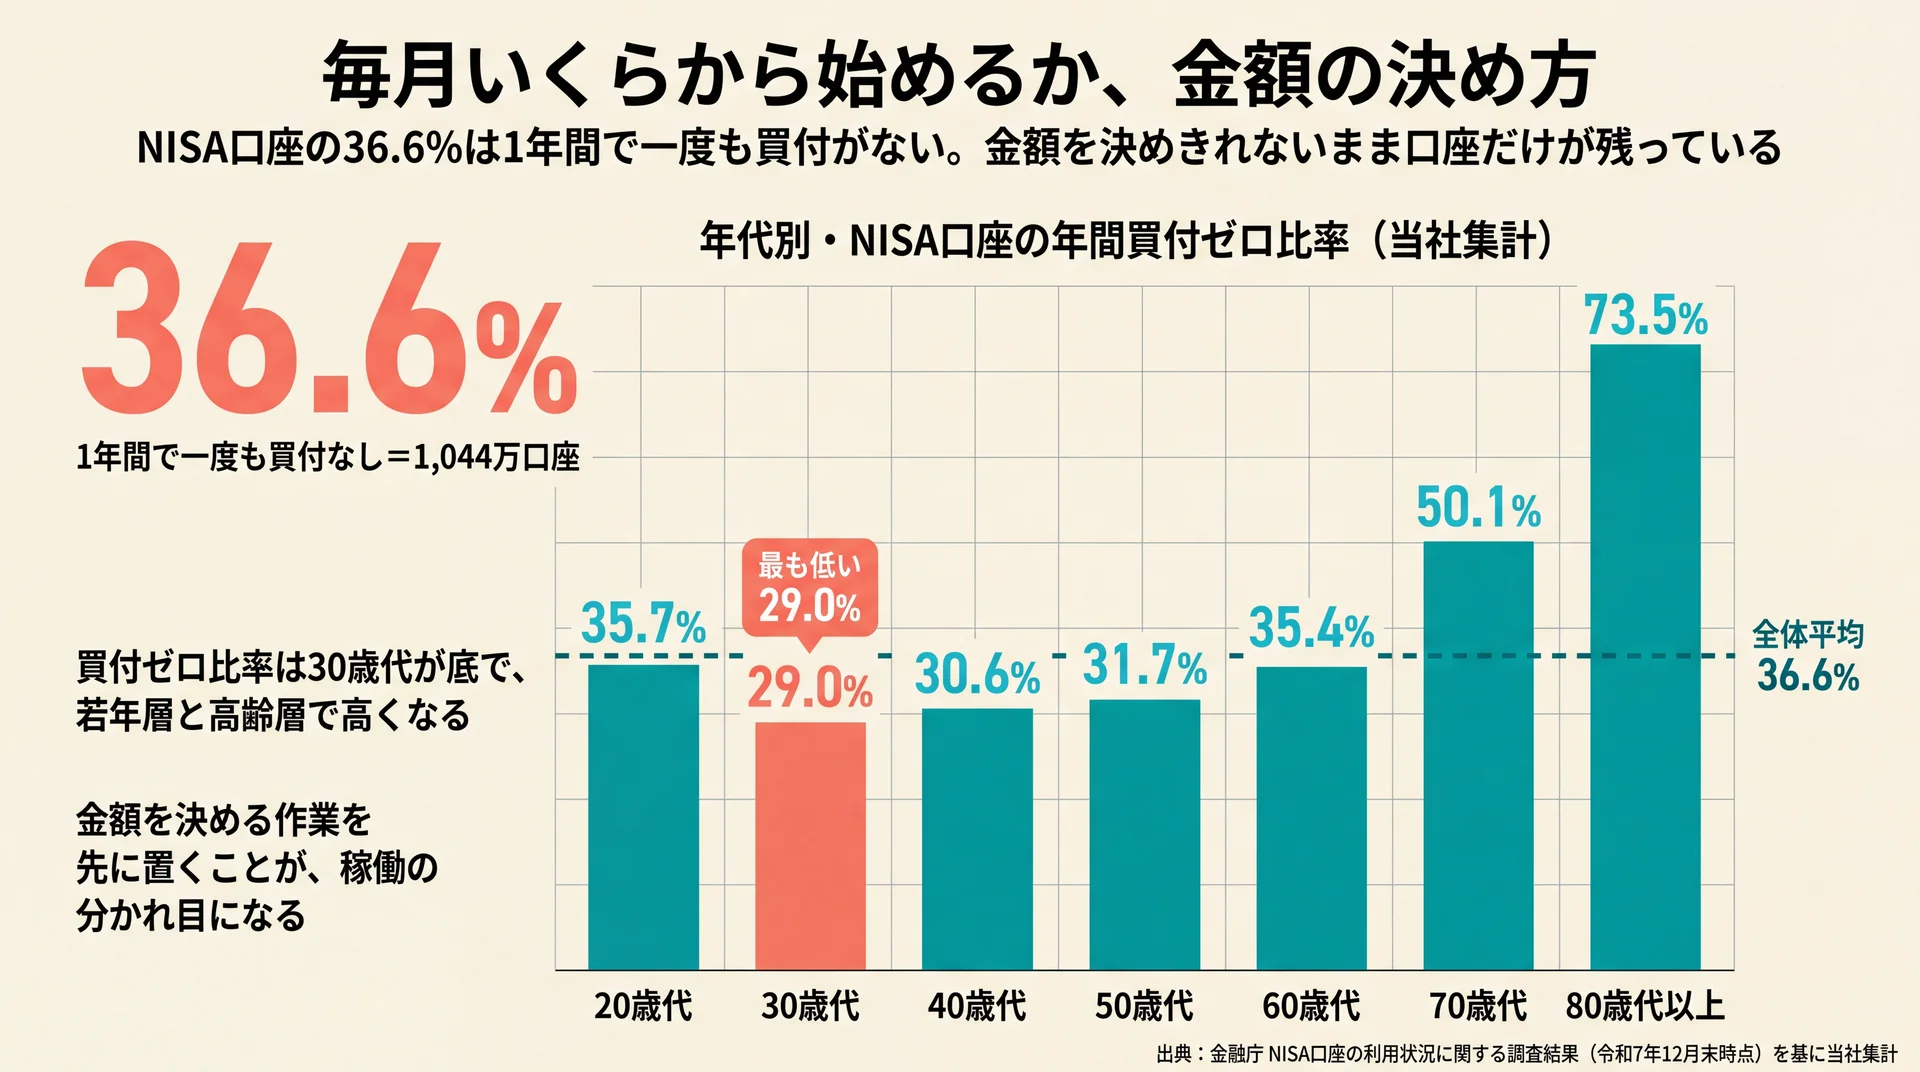
    NISA口座の年間買付ゼロ比率を年代別に比較し、30歳代の29.0%が最も低く80歳代以上の73.5%が最も高いことを示した棒グラフ
    買付ゼロは全体の36.6%(1,044万口座)。比率は30歳代が底で、若年層と高齢層ほど高くなる(出典: 金融庁 NISA口座の利用状況に関する調査結果を基に当社集計)

    積立額の下限は制度で決まっているわけではなく、利用する金融機関ごとに設定されています。2025年に買付があったNISA口座のうち最も多いのは年間60万円以下の層で、1,010万5,117口座あります(金融庁 NISA口座の利用状況に関する調査結果・2026年7月時点)。毎月に均せば5万円以下です。上限より先に決めるべきは、家計から無理なく出せる金額です。

    下限額は制度ではなく金融機関ごとに決まる

    金融庁が示すNISAの制度概要では、年間投資枠として最大360万円、非課税保有限度額として最大1,800万円という上限が定められています。一方で、いくらから積み立てられるかという下限は制度側では定められていません。下限は取扱金融機関がそれぞれ決めています。

    そのため「最低いくらから」を調べても、答えは選ぶ金融機関によって変わります。金額の判断を外側の条件に委ねると、いつまでも決まりません。下限を調べる前に、自分の家計から毎月いくら出せるかを確定させるほうが順序として早くなります。

    実際にいくら積み立てられているのか

    金融庁は2025年1年間の投資枠の利用状況を口座数の分布として公表しています。ここから見えるのは、少額層が厚いという事実だけではありません。

    NISA口座の年間買付額の分布(2025年1月〜12月)

    年間買付額 口座数 構成比
    0円(一度も買付なし) 10,446,488 36.6%
    0円超60万円以下 10,105,117 35.4%
    60万円超120万円以下 2,391,424 8.4%
    120万円超180万円以下 1,053,151 3.7%
    180万円超240万円以下 2,021,609 7.1%
    240万円超300万円以下 902,192 3.2%
    300万円超360万円以下 1,638,944 5.7%
    合計 28,558,925 100%

    データ出典は金融庁「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」別紙1(2026年7月3日公表)です。構成比は全口座に占める比率として当社が算出しました。年間60万円は毎月5万円、年間120万円は毎月10万円にあたります(公表区分を12か月で均した当社換算)。

    最も多いのは、1年間で一度も買付をしていない口座で、全体の36.6%にあたる1,044万口座です。買付があった1,811万2,437口座に限れば、その55.8%が年間60万円以下の層にあたります(当社算出)。年代別に当社が比率を算出すると、稼働率が最も高いのは30歳代で、年齢が上がるほど買付ゼロの比率が上がります。

    年代別に見ると30歳代の稼働率が最も高い

    年代別・NISA口座の年間買付ゼロ比率(当社集計)

    年代 口座数 買付0円の口座数 買付ゼロ比率
    20歳代 3,379,078 1,205,139 35.7%
    30歳代 5,002,912 1,452,171 29.0%
    40歳代 5,449,123 1,667,580 30.6%
    50歳代 5,591,021 1,769,810 31.7%
    60歳代 4,228,441 1,497,869 35.4%
    70歳代 3,134,939 1,571,243 50.1%
    80歳代以上 1,658,297 1,218,171 73.5%

    算出の前提: 対象は金融庁「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」別紙1の年代別データ。期間は2025年1月1日〜12月31日、母数は同期間の投資枠利用状況の分布に計上された28,558,925口座です。各年代の「0円」欄の口座数を同年代の合計口座数で除して当社が比率を算出し、小数第2位を四捨五入しました。比率は金融庁の公表値ではありません。母数が小さい10歳代(115,114口座・56.0%)は表から除いています。データ出典は同調査の別紙1(集計表・Excel)(2026年7月3日公表)です。

    当社はこの分布を、少額が正解であることの証拠だとは見ていません。金額を決めきれないまま口座だけが残っている状態が、3割超という規模で存在していることの表れです。20歳代の買付ゼロ比率が30〜50歳代より高いのも、同じ構造で説明がつきます。だからこそ、始める前に金額を決める作業そのものを工程として扱う必要があります。

    金額を先に決めない——当社の見解

    一般には「無理のない金額から始めましょう」と説明されます。ただし当社のABCashは、積立額から決めることをしません。 家計の収支と生活防衛資金を先に確定させ、そこから残る余力を積立額に振り分ける順番を、トレーニングの標準にしています。

    理由は、金額を先に置くと調整弁が生活費側になるためです。積立額を守るために生活費を削る形になると、どこかの月で耐えられなくなって止まります。上の分布が示す1,044万口座は、その結果の一部だと当社は見ています。当社では専属のファイナンシャルコンサルタントが家計の把握から並走し、専用アプリと毎日のフィードバックで60日間の習慣化を先に作ります。

    要点: 積立額は上限からでも下限からでもなく、家計の余力から逆算して決めます。金額が決まらないまま口座だけを持っている状態は、全体の3割超にあたる規模で実在します。

    始めたあとの続け方と出口の設計

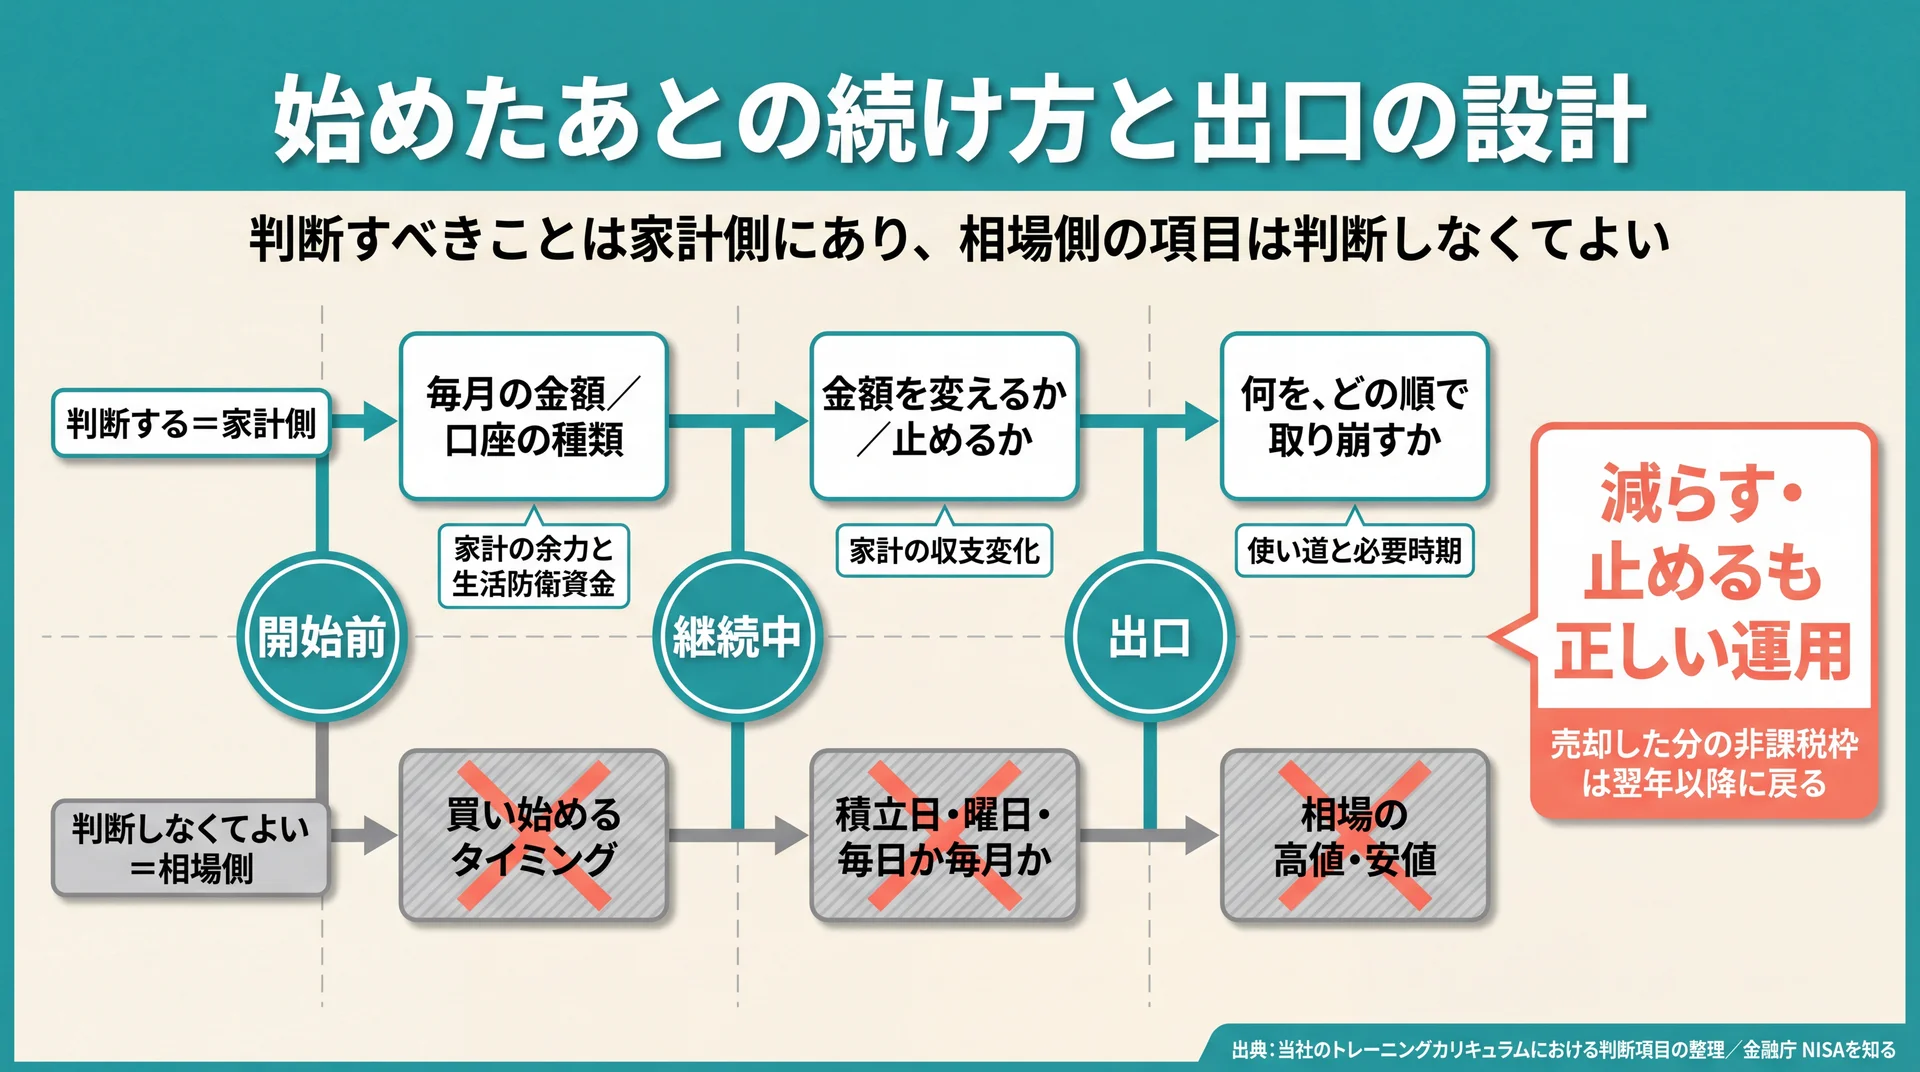
    開始前・継続中・出口の3フェーズで、判断すべき家計側の項目と判断しなくてよい相場側の項目を振り分けた意思決定フロー図
    判断が必要な項目は家計側に集まり、積立日や相場の高値・安値は判断の対象にしなくてよい(当社のトレーニングカリキュラムにおける判断項目の整理に基づく)

    積立投資は、始めた後も金額の変更・一時停止・売却がいつでもできます。NISAの非課税保有限度額は買付け残高(簿価残高)で管理されており、売却した場合はその商品の簿価分の枠を翌年以降に再利用できます(金融庁 NISA よくある質問)。途中でやめる判断は、枠を永久に失う判断ではありません。

    金額の変更と一時停止はいつでもできる

    積立の設定額は、始めた後に変更できます。一時的に止めることもでき、止めている間も、それまでに買った分の運用は続きます。制度側で「一度決めた額を続けなければならない」という縛りがあるわけではありません。

    この事実は、始める前の心理的なハードルを大きく下げます。取り返しのつかない決定ではないとわかっていれば、最初の金額を決める作業は「暫定でよい」と割り切れます。 当社は、最初の金額を完璧に決めようとして着手が遅れるより、暫定額で始めて3か月後に見直すほうが結果的に早いと考えています。

    売却するとNISAの非課税枠は翌年に戻る

    金融庁はよくある質問で、非課税保有限度額は買付け残高(簿価残高)で管理されるため、NISA口座内の商品を売却した場合には当該商品の簿価分の非課税枠を翌年以降に再利用できると明記しています。

    つまり売却しても、使った枠は消えたままにはなりません。ただし戻るのは翌年以降であり、その年のうちに同額を買い直せるわけではない点には注意が必要です。短期の売買を繰り返すと、枠の復活が追いつかず、使える枠が実質的に細っていきます。この設計自体が、制度側から「長く持つこと」を前提に組まれていることの表れです。

    出口となる取り崩しは始める前に決めなくてよい

    いつ、どれだけ取り崩すかは、積立を始める時点で確定させておく必要はありません。NISAの非課税保有期間は無期限で、口座開設期間も恒久化されています(金融庁 NISAを知る)。期限に追われて売る場面が制度上は発生しないため、出口の設計は資産額と使い道が見えてきた段階で詰められます。

    一方で、取り崩す時期に相場がどうなっているかは誰にもわかりません。特定の指数の将来像を根拠に出口の時期を固定する考え方には限界があります。長期の見通しをどう扱うべきかについては、s&p500 予想 10年後についてはこちらで整理しています。出口は、時期ではなく「必要になった順に取り崩す」という原則で考えるほうが現実的です。

    減らす・止めるも正しい運用——当社の見解

    一般には「長期で続けることが大切」と説明され、止めることは失敗として語られがちです。当社のABCashはこの見方を取りません。家計が苦しいまま積立を続け、生活口座から取り崩したり借入で埋めたりするほうが、資産形成としては後退します。 減らす・止めるは、続けるための正当な選択肢です。

    積立投資で判断が必要になる場面は、実際には3つのフェーズに分かれます。当社はこの分解を、受講者が今どこで詰まっているかを特定するために使っています。

    積立投資で判断が必要な3つのフェーズ(当社分類)

    フェーズ 判断すること 判断の基準 判断しなくてよいこと
    開始前 毎月の金額/口座の種類 家計の余力と生活防衛資金 買い始めるタイミング
    継続中 金額を変えるか/止めるか 家計の収支変化(相場ではない) 積立日・曜日・毎日か毎月か
    出口 何を、どの順で取り崩すか 使い道と必要時期 相場の高値・安値

    この表は、当社のトレーニングカリキュラムにおける判断項目の整理と、金融庁が示すNISA制度の説明に基づいて当社が作成しました。示しているのは、判断すべきことの多くが相場側ではなく家計側にあるという点です。相場を見て決めようとするから決まらず、口座だけが残ります。

    要点: 金額変更・一時停止・売却はいつでも可能で、売却分の非課税枠は翌年以降に再利用できます。続け方の判断材料は相場ではなく家計の側にあります。

    積立投資に関するよくある質問

    積立投資は何日・何曜日に買うと有利ですか?

    有利な日や曜日を特定することはできません。積立投資の効果は、安いときに買わなかったり高いときにだけ買ってしまうことを避ける点にあると金融庁が説明しているため、日付を選ぶ行為は前提と矛盾します。給料日直後など、入金が確実で家計を管理しやすい日に置くのが実務的です。

    積立投資は何歳まで続けられますか?

    NISA口座を使う場合、非課税保有期間は無期限で、口座開設期間も恒久化されているため、年齢による終了期限はありません。開設できるのは利用する年の1月1日時点で18歳以上の方です。実際に80歳代以上でも159万口座が開設されています。

    積立投資の銘柄は複数に分けたほうがよいですか?

    本数そのものに正解はありません。金融庁は、値動きが異なる複数の資産に分散して投資を行うことで価格の変動をある程度抑えられると説明しています。判断の軸は本数ではなく、保有する資産の値動きが実際に分散しているかどうかです。当社は特定の商品を推奨しません。

    積立投資はNISA口座と特定口座のどちらで始めるべきですか?

    非課税の利点があるのはNISA口座です。通常、売却益や配当には約20%の税金がかかりますが、NISA口座で得た利益は非課税になります。ただしNISA口座は1人1口座で、年間投資枠は最大360万円、非課税保有限度額は最大1,800万円という上限が設けられています。上限を超える分は課税口座を併用することになります。

    制度と商品と買い方の関係を最初から確認したい方は、投資信託 シミュレーションの基礎からの総まとめはこちらをご覧ください。

    まとめ

    積立投資は、買うタイミングの判断を手放し、決めた額を続けて買う方法です。仕組みも利点も注意点も、突き詰めれば「判断の数を減らして続けられるようにする」という一点につながっています。金額は上限からではなく家計の余力から逆算し、始めた後も変更・停止・売却で調整できることを前提に置いてください。3か月後に金額を見直せる状態で始められれば、口座を開いたまま止まっている1,044万口座の側に留まらずに済みます。

    \ 累計9万人が学んだお金の習慣 /

    家計の把握から資産形成までを一続きで整理する60〜80分程度の無料体験を用意しています。

  • S&P500の今後の見通しは?予想の幅と円建てで変わる結論

    S&P500は2026年8月4日に7,736と2カ月ぶりの最高値を更新しました。一方で2026年末の専門家予想は「下落」から8,000まで割れています。本記事では予想の幅と、円建てで持つと結論がどう変わるかを公的データと日本経済新聞の報道から整理します。全体像は投資信託シミュレーションの完全ガイドにまとめています。

    S&P500の今後の見通しは、いま何が起きて動いているのか

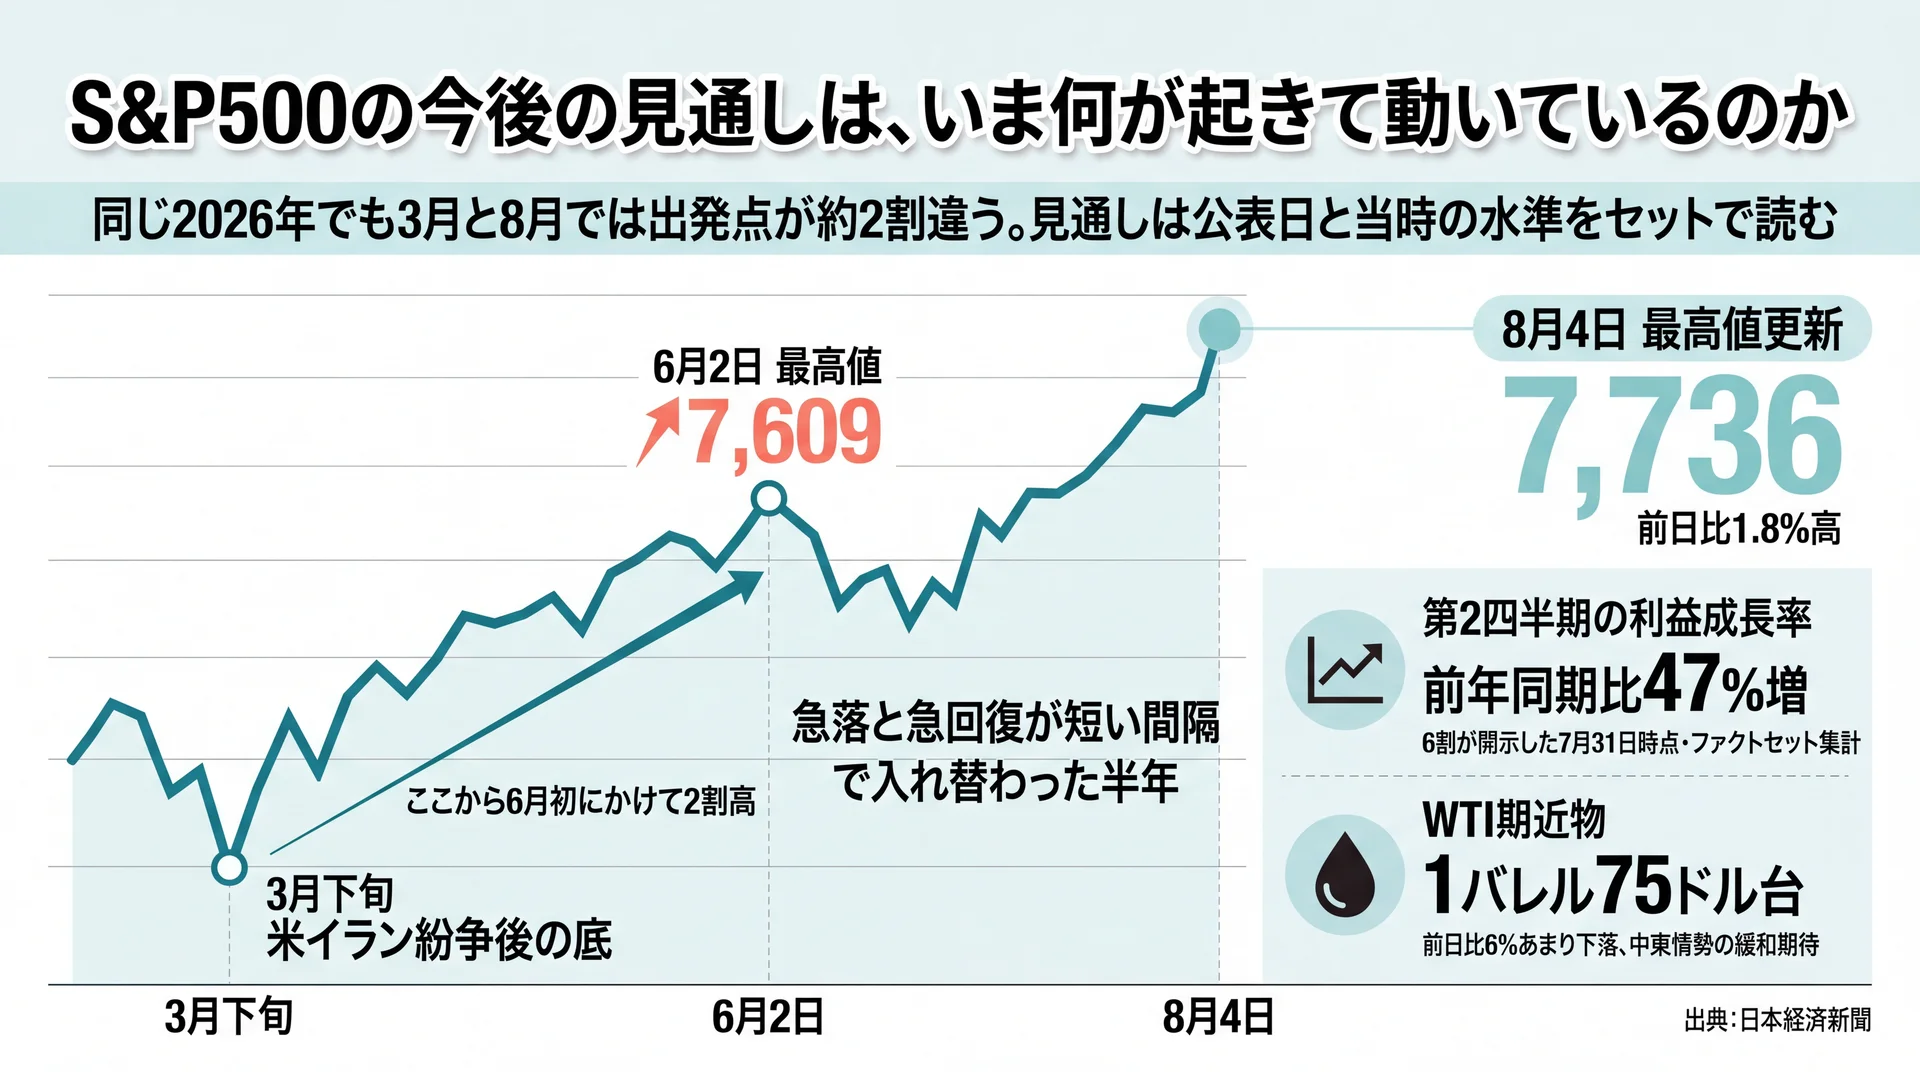
    2026年3月下旬の底から8月4日の7,736までのS&P500推移に、第2四半期47%増益とWTI75ドル台を重ねた図
    3月下旬の底から6月初にかけて2割高、8月4日に7,736で最高値を更新。業績と原油の材料も併記(出典: 日本経済新聞)

    S&P500は2026年8月4日に前日比1.8%高の7,736で引け、6月2日に付けた最高値7,609を2カ月ぶりに上回りました(日本経済新聞、2026年8月5日)。中東情勢の緩和期待と好決算が重なった動きで、直近の半年は急落と急回復が短い間隔で入れ替わっています。

    2026年前半は急落と急回復が同時に起きた

    2026年の米国株は、値動きの方向が半年のあいだに何度も入れ替わりました。米イラン紛争の開始後に3月下旬で底を打ち、そこから6月初にかけて2割高と急ピッチで上昇しています。その後は2カ月ほど調整が続き、8月に入って最高値を更新しました。

    直近の押し上げ材料は中東情勢です。ベッセント米財務長官がホルムズ海峡の開放などで「きょうか明日にも合意に至る可能性がある」と述べたことがきっかけとなり、米原油先物の指標であるWTIの期近物は一時1バレル75ドル台と前日比6%あまり下落しました。地政学リスクの後退が原油安を通じて株価を支えるという、教科書どおりの連動が起きた局面です。

    当社はこの半年の値動きを、見通しそのものより「見通しが書かれた時期」の重みを示す事例だと見ています。見通し記事を読むときは、結論より先に公表日を確認してください。

    上昇を支えているのは企業業績

    相場を押し上げているもう一つの柱は、企業の稼ぐ力です。ファクトセットの集計によると、S&P500構成銘柄の6割が第2四半期決算を開示した2026年7月31日時点で、第2四半期の利益成長率は前年同期比47%増と記録的な増益になる見込みでした(日本経済新聞、2026年8月5日)。開示が6割まで進んだ途中段階の集計値であり、残り4割の内容次第で最終的な数字は動きます。

    株価は業績の裏づけがあるときと、期待だけで動いているときで下げに対する耐性が変わります。当社は、いまの水準が業績の実績を伴っている点を強気材料と見ています。ただし増益率が高いほど翌年の比較対象も高くなり、伸び率の鈍化そのものが売り材料になります。見るべきは指数の水準そのものではなく、業績の伸びが次の四半期も続くかどうかです。

    見通し記事は「いつ時点か」で結論が変わる

    同じ2026年について書かれた見通しでも、3月に書かれたものと8月に書かれたものでは前提がまったく違います。3月時点では紛争開始直後の底値圏、8月時点では最高値圏という具合に、出発点が2割前後ずれているためです。

    見通しは予測の内容と同じくらい、いつ・どの水準で書かれたかが情報の一部です。検索結果の上位に並ぶ記事が最新のものとは限らないため、公表日と当時の指数水準をセットで確認する習慣が判断の精度を左右します。なお、S&P500に連動する投資信託そのものの仕組みから確認したい場合は、投資信託の仕組みを解説した記事をご覧ください。

    専門家の2026年末予想はどこまで一致しているのか

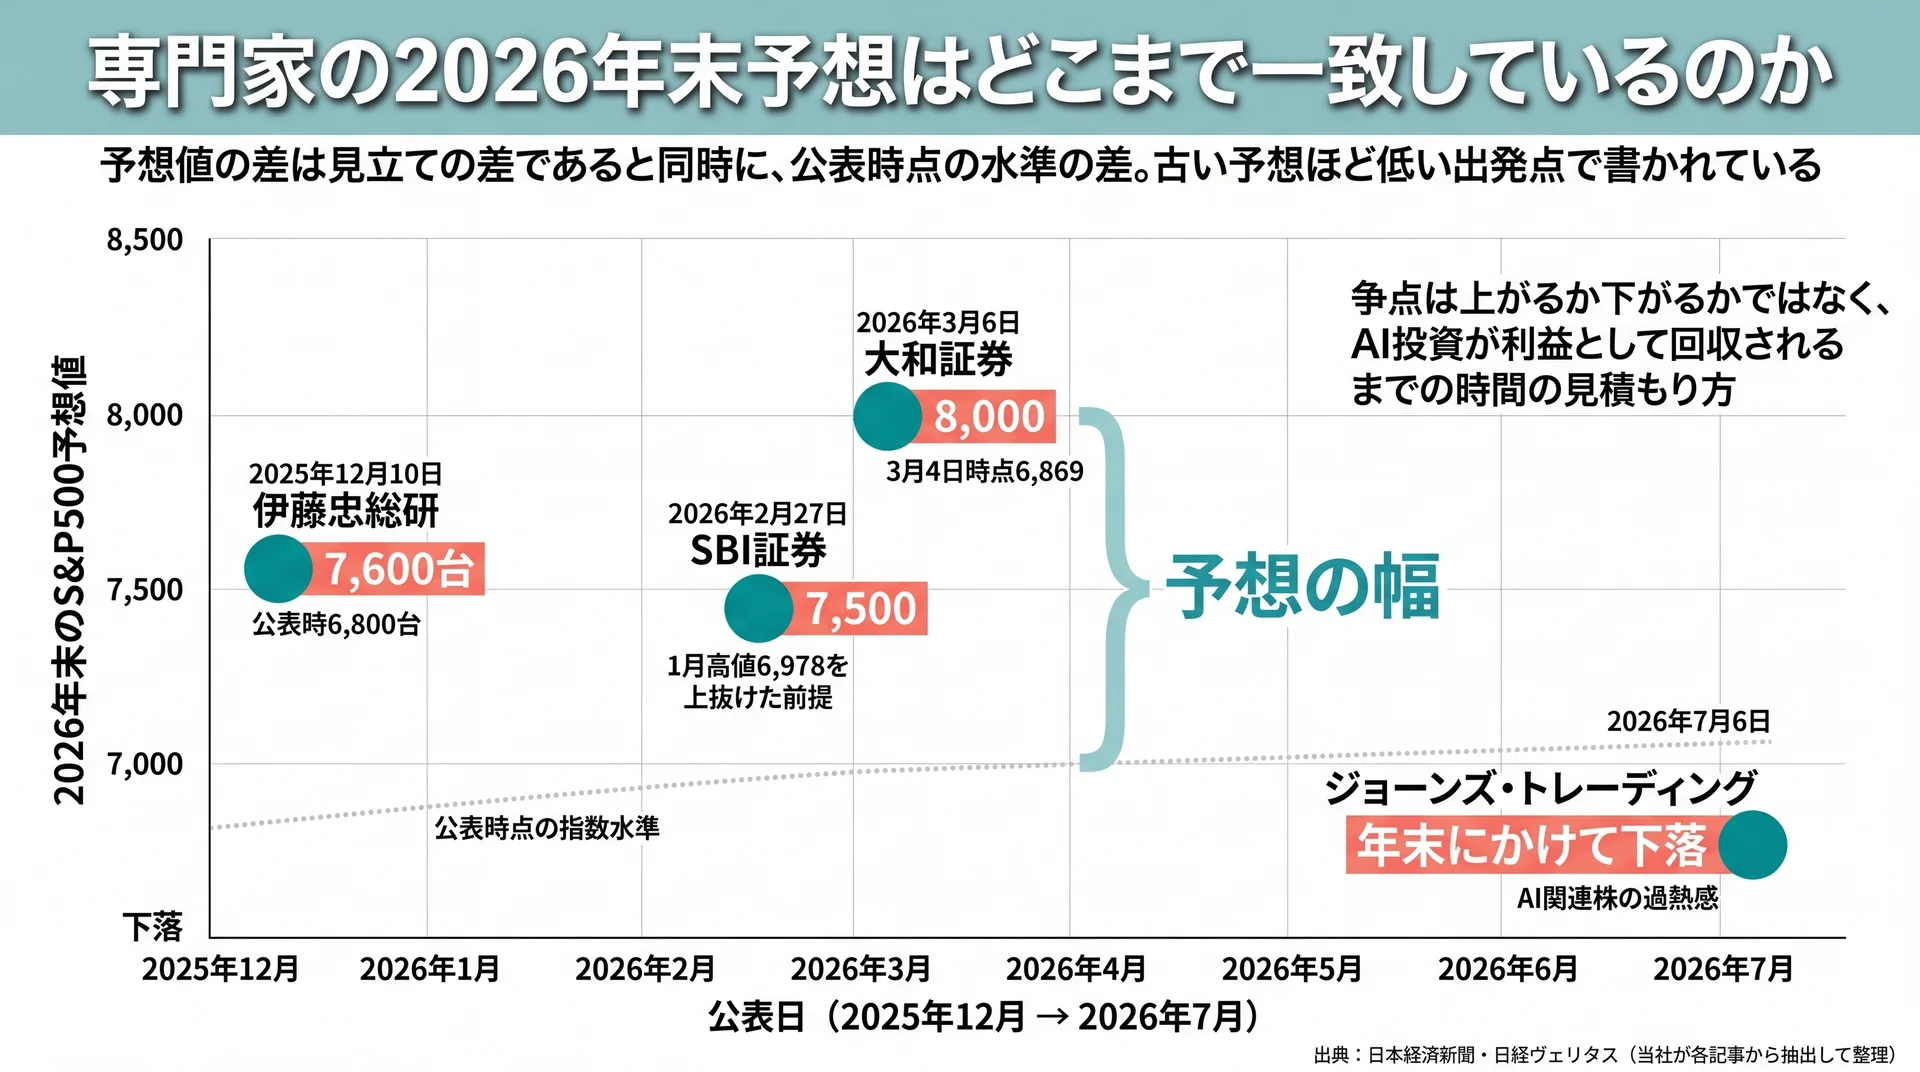
    公表日を横軸・2026年末予想値を縦軸に4社の見通しを配置し、下落から8,000までの幅を示した図
    公表時点の指数水準が切り上がるほど予想値も動く。2026年末は下落から8,000まで開いている(出典: 日本経済新聞・日経ヴェリタスを基に当社作成)

    2026年末のS&P500について、公表されている予想は「年末にかけて下落」から「8,000に到達」まで開いています。上昇を見込む予想の中でも7,500〜8,000と500ポイント超の差があり、同じ市場を見ていても結論が一致していないのが実情です。予想は一つの数字ではなく、幅として受け取る必要があります。

    2026年末予想は「下落」から8,000まで開いている

    公表時期の異なる4つの見通しを、公表日順に並べたものが次の表です。当社が日本経済新聞の各記事から予想値と前提を突き合わせて整理しました。

    公表日 予想元 2026年末のS&P500予想 公表時点の水準・前提
    2025年12月10日 伊藤忠総研 高橋尚太郎氏 7,600台まで上昇 公表時6,800台。春の調整で一時6,700まで下落とみる(日本経済新聞)
    2026年2月27日 SBI証券 齊木良氏 7,500に到達 1月高値6,978を上抜けた前提。年前半は調整の可能性(日本経済新聞)
    2026年3月6日 大和証券 津田遼太氏 8,000に達する 3月4日時点6,869。年後半の利下げ進展を想定(日本経済新聞)
    2026年7月6日 ジョーンズ・トレーディング マイケル・オローク氏 年末にかけて下落 AI関連株に過熱感があり調整圧力が強まるとみる(日経ヴェリタス)

    データ出典: 日本経済新聞「相場を読む」および日経ヴェリタスの各記事(2025年12月〜2026年7月公表)。予想値・公表日・当時の指数水準は当社が各記事から抽出して整理しています。

    同じ2026年末という一点について、専門家の見立ては上昇と下落に分かれています。これは誰かが間違っているというより、前提の置き方が違えば結論が変わるという当たり前の現れです。

    予想の数字より前提の違いを見る

    4つの見通しを並べると、数字の差が何から生まれているかが見えてきます。上昇予想はいずれも米連邦準備理事会の利下げ進展や企業業績の拡大を前提に置いている一方、下落予想はAI投資を主導するハイパースケーラーの設備投資がフリーキャッシュフローを圧迫する点を焦点にしています。

    つまり争点は「相場が上がるか下がるか」ではなく、AI関連の巨額投資が利益として回収されるまでの時間をどう見積もるかという一点に集約されます。当社はこの構図を、予想を比べるときの実用的な軸として使っています。数字だけを見比べても優劣は判定できませんが、前提を見比べれば自分がどちらの見立てに納得できるかは判断できます。

    予想が更新される前提で読む

    見通しは固定された結論ではなく、材料の変化に応じて更新されるものです。実際に2025年12月時点で7,600台とされた予想は、その後の相場上昇を受けて各社が引き上げや見直しを重ねています。

    公表から数カ月が経った予想は、すでに前提が入れ替わっている可能性があります。そのため一つの予想を長く持ち続けるより、複数の見立てを幅として把握しておくほうが、相場が動いたときに慌てにくくなります。より長い時間軸で年率リターンの目安から考えたい場合は、S&P500の10年後の予想をまとめた記事が参考になります。

    要点: 2026年末のS&P500予想は下落から8,000まで割れており、争点はAI投資の回収時期の見積もり方にあります。単一の数字ではなく前提と幅で受け取ってください。

    円建てで持つと、見通しはどう変わるのか

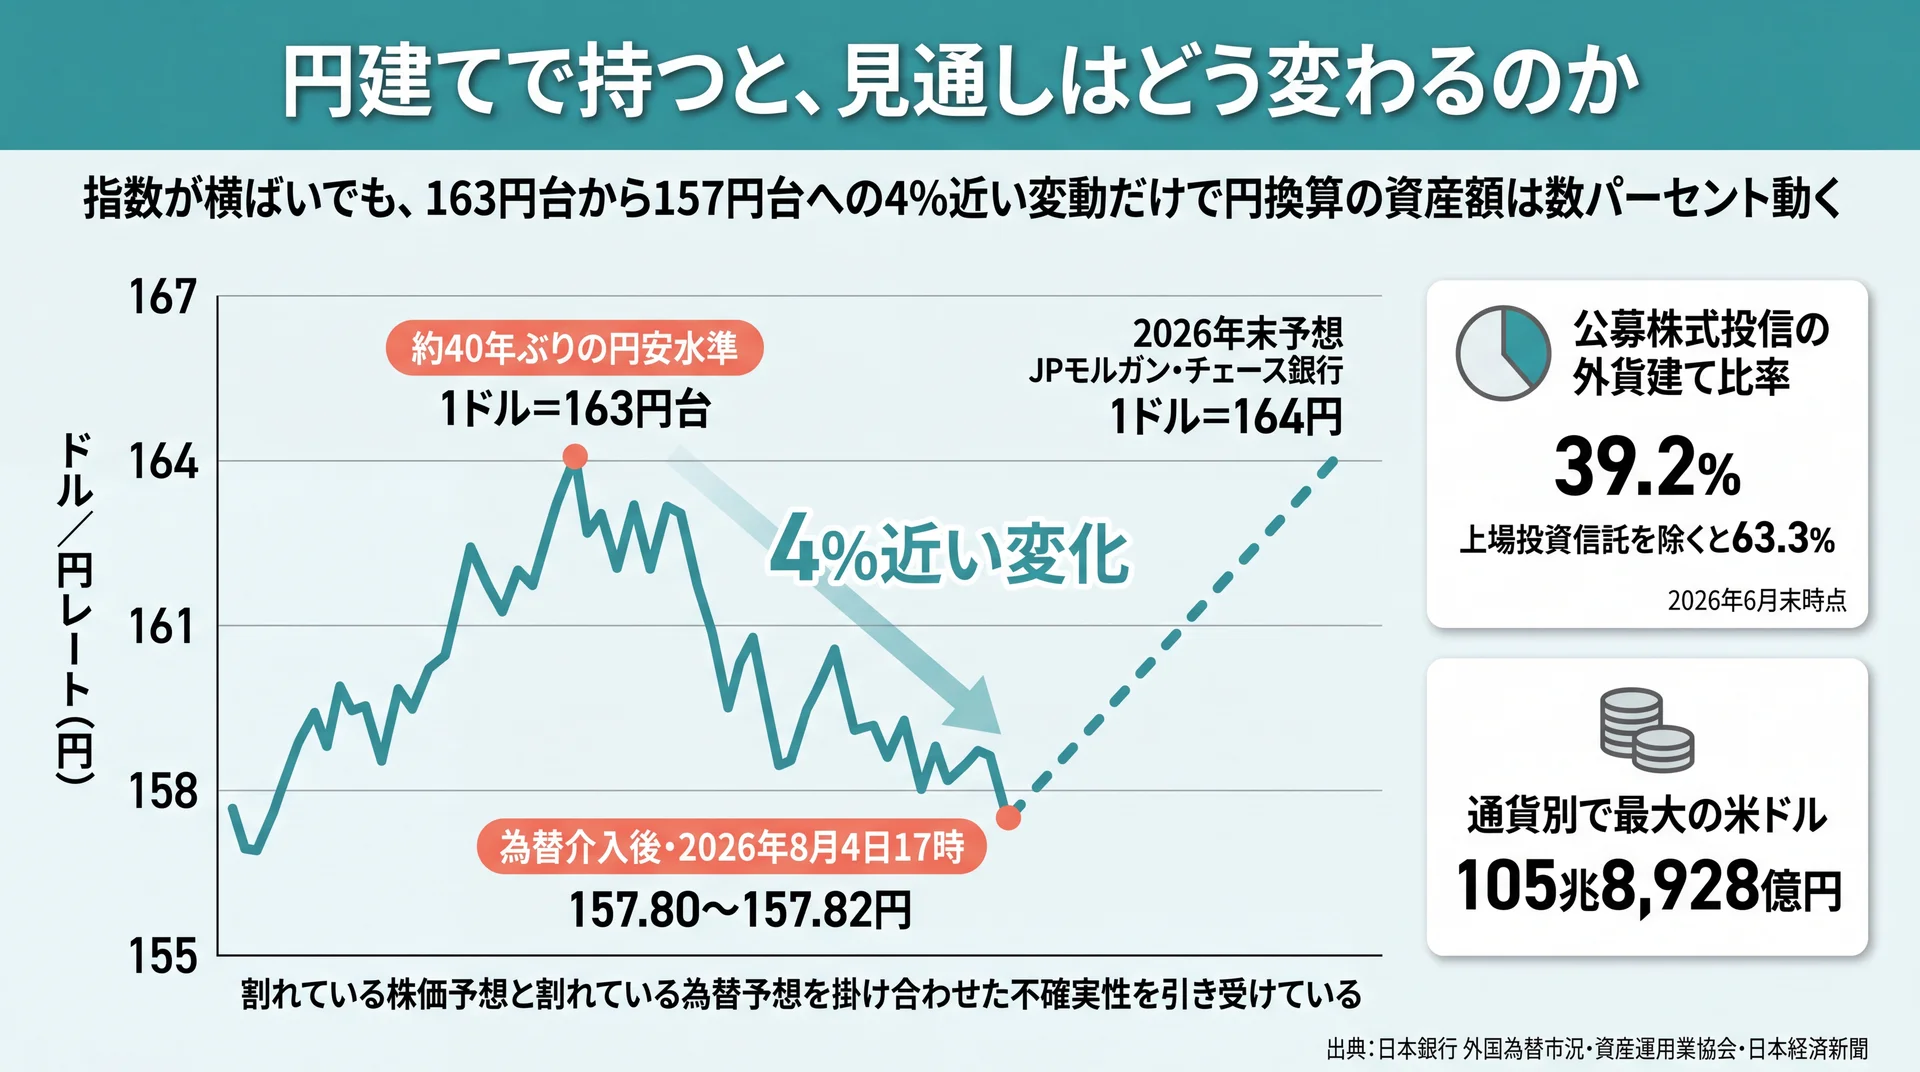
    163円台から157.80円への4%近い変動と2026年末164円予想、投信の外貨建て比率63.3%を並べた図
    為替が数%動けば指数が横ばいでも円換算の資産額は動く。投信の6割超が外貨建て(出典: 日本銀行 外国為替市況・資産運用業協会)

    日本の投資家が受け取るリターンは、S&P500の値動きと為替の動きが合わさって決まります。日本銀行の公表によると、ドル/円は2026年8月4日17時時点で157.80〜157.82円でした(日本銀行 外国為替市況、日次公表)。指数がドル建てで上がっても、円高が同時に進めば円換算の評価額は伸びません。

    円は40年ぶりの安値圏から急変動した

    2026年の為替は、指数以上に大きく振れました。円相場は約40年ぶりの円安水準となる1ドル=163円台まで下落したあと、政府・日銀が米国と協調して円買いの為替介入に踏み切り急騰しています(日本経済新聞、2026年8月5日)。足元では157円台での推移です。

    163円台から157円台への動きは、率にすると3〜4%程度の変化にあたります。指数が横ばいでも、この程度の為替変動だけで円換算の資産額は数パーセント動きます。たとえば米国株の投資信託を100万円分持っていれば、指数がまったく動かなくても円換算では3万〜4万円前後の差が出る計算です(本文の2つの為替水準から当社換算)。当社は、円建て投資家がこの変数を意識せずに指数の見通しだけを追うことを、判断材料の取りこぼしだと見ています。自分の資産の見通しを考えるときは、ドル建てのポイント数を円に直して確認してください。

    日本の投信残高の6割超が外貨建て

    為替の影響は一部の投資家に限った話ではありません。資産運用業協会の統計によると、2026年6月末時点で公募株式投信のうち外貨建て純資産の占める割合は39.2%、上場投資信託を除いた比率では63.3%にのぼります(資産運用業協会、2026年7月13日公表)。通貨別では米ドルが105兆8,928億円で最大です。

    公募株式投信全体でみると、上場投資信託を除いた純資産の6割超が外貨建てで運用されている計算になります。個々の保有割合は選んだ商品によって変わりますが、市場全体では為替が「関係のある人だけの話題」ではなくなっています。当社は家計の資産全体を見るときに、円換算の推移で確認することを標準にしています。

    為替の予想も専門家によって割れる

    やっかいなのは、為替の見通しも株価と同じように一致していない点です。JPモルガン・チェース銀行の斉藤郁恵為替ストラテジストは2026年末の円相場を1ドル=164円と予想しています(日本経済新聞、2026年8月5日)。足元の157円台からは円安方向の見立てです。

    円建て投資家は、割れている株価予想と割れている為替予想を掛け合わせた不確実性を引き受けています。当社は、この二重の不確実性を予想の精度で解こうとせず、どちらが外れても続けられる積立額に落とし込む形で扱っています。

    \ 円換算の資産推移を一緒に確認 /

    ドル建ての値動きと円換算の資産額を、専属コンサルタントと一緒に確認できます。

    見通しが下振れするとしたら、引き金は何か

    下振れの引き金として現在最も具体的に指摘されているのは、AI関連株の過熱と設備投資の負担です。ジョーンズ・トレーディングのマイケル・オローク氏は、ハイパースケーラーの巨額の資本支出がフリーキャッシュフローや自社株買いを圧迫する点を最大の焦点に挙げています(日経ヴェリタス、2026年7月6日)。

    AI関連株への集中

    S&P500は500銘柄で構成されますが、時価総額加重のため上位銘柄の影響が大きく出ます。近年の上昇はAI関連の大型銘柄が牽引してきたため、この分野の期待が後退すると指数全体が同じ方向に引っ張られます。

    実際に2026年前半には、AIが既存ビジネスを代替するとの懸念が広がる局面もありました。指数に分散して投資していても、牽引役が一つのテーマに寄っていれば分散の効果は目減りします。「インデックス型なら分散できているから安心」という理解は、この点で修正が必要になります。

    金利とインフレの再燃

    もう一つの下振れ要因は金融政策です。2026年前半には、米連邦準備理事会が利下げに慎重な姿勢を続けたことが調整のきっかけとして挙げられていました。金利が高止まりすれば、将来利益を現在価値に割り引いたときの評価が下がり、成長株ほど影響を受けます。

    原油価格も無関係ではありません。中東情勢が再び緊迫すればエネルギー価格を通じてインフレが再燃し、利下げの前提が崩れる経路があります。株価・金利・原油・為替は互いに連動しており、一つの材料が複数の経路で効くという点は押さえておくべき構造です。

    下げ局面は多くの人に同時に効く

    日本国内で見ても、影響の広がり方は無視できません。インデックス型ファンドの純資産総額は2026年6月末時点で222兆8,282億円と、公募株式投信の64.9%を占めます(資産運用業協会、2026年7月13日公表)。指数が下げれば、その影響は幅広い保有者に同時に及びます。

    当社はこの構造を踏まえ、下げてから対応を考えるのではなく、下げても続けられる金額を先に決めておくことが実効的だと考えています。

    見通しを気にしている人ほど、実は買付が止まっている

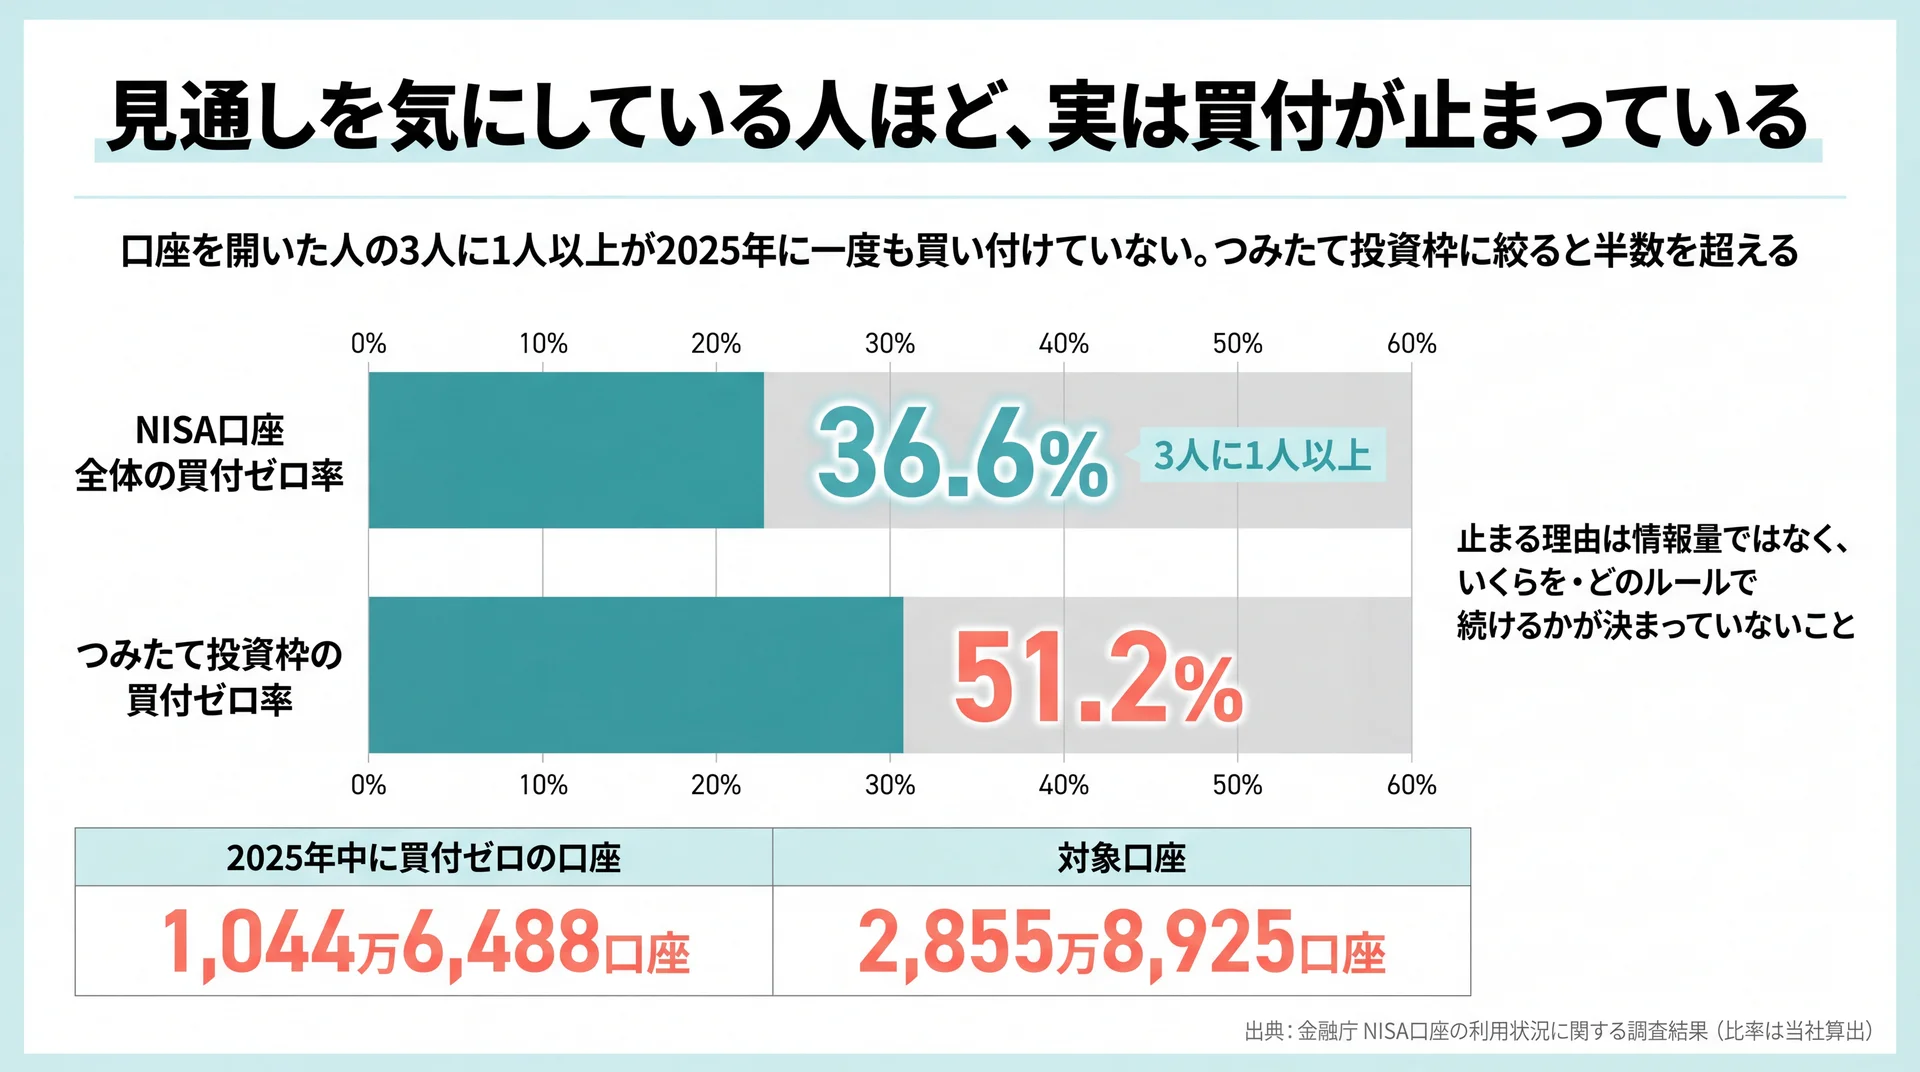
    NISA口座全体36.6%とつみたて投資枠51.2%の買付ゼロ率を1,044万6,488口座の実数とともに示した図
    口座の3人に1人以上が年間で一度も買付なし、つみたて投資枠では半数を超える(出典: 金融庁の口座数データを基に当社算出)

    見通しへの関心が高まる一方で、口座では買付が起きていない実態があります。金融庁の調査によると、2025年中に一度も買付がなかったNISA口座は1,044万6,488口座で、対象口座2,855万8,925口座の36.6%にあたります(金融庁、2026年7月3日公表・比率は当社算出)。相場を追うことと資産形成が進むことは、別の話になりがちです。

    NISA口座の36.6%は年間で一度も買付がない

    金融庁が公表しているのは口座数の実数のみで、比率は掲載されていません。そこで当社が年代別に母数を揃えて算出したものが次の表です。

    年代 2025年中に買付ゼロの口座 該当年代の口座数 買付ゼロ率(当社算出)
    全年代 10,446,488 28,558,925 36.6%
    20歳代 1,205,139 3,379,078 35.7%
    30歳代 1,452,171 5,002,912 29.0%
    40歳代 1,667,580 5,449,123 30.6%
    50歳代 1,769,810 5,591,021 31.7%
    60歳代 1,497,869 4,228,441 35.4%
    70歳代 1,571,243 3,134,939 50.1%

    調査方法: 対象は金融庁「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」に計上された全NISA口座。N=28,558,925口座。期間は2025年1月1日〜12月31日。同資料の「0円」欄(期間中に一度も買付がなかった口座数)を年代別の合計口座数で除して当社が算出しました。表には20歳代から70歳代までを掲載しており、全年代の欄にはこれ以外の年代も含まれます。データ出典は金融庁(2026年7月3日公表)です。なお同資料の注記により、この分布には2025年12月31日時点で廃止されている口座の取引も含まれます。

    口座を開いた人の3人に1人以上が、1年を通じて一度も買い付けていません。年代別では70歳代の50.1%が最も高く、30歳代の29.0%が最も低い水準でした。つみたて投資枠だけで見ると、全体の比率は51.2%まで上がります。

    止まっているのは情報不足ではない

    NISA口座数は2,820万6,434口座、買付額の累計は71兆3,846億円に達しており(金融庁の同じ調査結果、2025年12月末時点)、制度の認知も口座開設も進んでいます。それでも買付が止まる口座が3分の1を超えるのは、原因が情報量ではないためです。

    当社は、止まる理由の多くが「いくらを、どのルールで続けるか」が決まっていないことにあると見ています。見通しが割れている状況では、この未決定がそのまま様子見に変わります。

    要点: NISA口座の36.6%は年間で一度も買付がなく、つみたて投資枠では51.2%に達します。見通しを追う前に、続ける金額とルールを決めることが先です。

    当社の見解・スタンス: 一般的な解説では「長期投資家は短期の見通しに惑わされないことが大切」と案内されます。当社のABCashは、惑わされないという心構えではなく、見通しが変わっても動かさない範囲を先に決めておくことで解決すべきだと考えています。そのため家計の収支から積立可能額を確定させる工程をカリキュラムの前段に置き、専属コンサルタントが金額の設定まで一緒に決める運用を標準にしています。金融商品を販売しない教育事業であるため、特定の指数や商品を勧める立場は取りません。これまでに累計9万人以上の方が当社のトレーニングを受講し、トレーニング満足度は95%です。

    今後の見通しを自分の判断にどう落とし込むか

    見通しを行動に変える最短の方法は、変数を「自分で決められるもの」と「決められないもの」に分けることです。指数の水準も為替も予想はできても制御できませんが、積立額・積立の頻度・見直しの時期は自分で決められます。決められる側だけを先に固めれば、予想が外れても運用は続きます。

    見通しを3層に分けて、決められる変数だけ決める

    当社が家計の相談で使っている整理の仕方をそのまま並べると、次の3層になります。

    層 内容 自分で決められるか 取るべき対応
    指数要因 米国企業の業績、AI投資の回収、FRBの金融政策 決められない 前提の違いとして把握するにとどめる
    為替要因 ドル/円の水準、為替介入、日米の金利差 決められない 円換算で資産を確認する習慣を持つ
    自分の行動 積立額、積立の頻度、見直しの時期、生活防衛資金 決められる 相場を見る前に数値として確定させる

    この3層は当社の判断軸であり、上2層に時間を使っても行動は変わりません。予想の精度を上げる努力より、3層目を先に決めるほうが結果に効くというのが当社の立場です。

    見通しで売買するとNISAの枠が戻らない

    見通しに応じて売買することには、制度上のコストもあります。NISAでは売却した商品の簿価分の非課税保有限度額を再利用できますが、その復活は翌年以降であり、売却した年のうちには戻りません(金融庁 NISA特設ウェブサイト)。

    年間投資枠はつみたて投資枠120万円・成長投資枠240万円の合計360万円です。下がりそうだからと売却すると、その年の枠は使い切られたまま戻りません。この制度設計自体が、短期の見通しに反応した売買を想定していない構造だといえます。NISAの枠内では、見通しではなくルールで運用するほうが制度と噛み合います。

    判断に迷う部分は専門家に確認する

    積立額をいくらに置くかは、収入・支出・生活防衛資金・使う予定のある資金など、個人の条件によって答えが変わります。相場の見通しがどうであれ、生活費に食い込む金額での積立は続けにくく、下げ局面で解約につながりやすくなります。

    本記事は一般的な情報の整理であり、個別の投資判断は自己責任となります。個別の資産設計や商品選択については、有資格のファイナンシャルプランナーや金融機関へご相談ください。当社は金融商品を販売しない立場から、判断の材料と決め方の手順を整えるところを担っています。

    S&P500の今後の見通しに関するよくある質問

    Q1. S&P500の最新の見通しはどこで確認すればよいですか?

    証券会社やシンクタンクのストラテジストが公表する見解が、主要ビジネスメディアで随時報じられています。確認するときは予想値だけでなく、公表日と当時の指数水準もあわせて見てください。数カ月前の予想は前提が入れ替わっている可能性があります。為替については日本銀行の外国為替市況で毎営業日の実勢レートを確認できます。

    Q2. AI関連株の調整はS&P500全体にどこまで影響しますか?

    S&P500は時価総額加重で算出されるため、上位を占めるAI関連の大型銘柄が下げると指数全体が同じ方向に動きます。2026年7月時点でも、ハイパースケーラーの設備投資がフリーキャッシュフローを圧迫する点が下落予想の最大の焦点として挙げられていました(日経ヴェリタス、2026年7月6日)。500銘柄に分散していても、牽引役が一つのテーマに寄っている点は認識しておく必要があります。

    Q3. NISAでS&P500を積み立て中ですが、見通しが悪いときは止めるべきですか?

    一般論として、見通しを理由に積立を止めることは制度と噛み合いません。NISAは売却しても非課税保有限度額の再利用が翌年以降になるため、その年の枠を戻せないからです(金融庁 NISA特設ウェブサイト)。判断の基準は相場の見通しではなく、その金額を生活に無理なく続けられるかどうかに置くほうが制度と噛み合います。個別の事情に応じた判断は、有資格のファイナンシャルプランナーや金融機関にご確認ください。

    Q4. 今後の利回りはどのくらいを見ておけばよいですか?

    短期の年率利回りを一つの数字で見積もることには、実益が乏しいのが実情です。2026年末という同一時点でさえ専門家の予想は下落から8,000まで割れており、1年単位の数字を一つに定めることは困難です。長い時間軸で年率リターンの目安から考えたい場合は、投資信託シミュレーションの基礎からの総まとめで全体像を確認してください。

    まとめ

    S&P500は2026年8月4日に7,736で最高値を更新しましたが、2026年末の専門家予想は下落から8,000まで割れており、一つの数字に頼れる状況ではありません。円建てで保有する場合は、割れている株価予想と割れている為替予想を掛け合わせた不確実性を引き受けることになります。一方でNISA口座の36.6%は年間で一度も買付がありません。相場を見る前に、自分が続けられる積立額とルールを数値で決めてください。

    \ 累計9万人が受講した無料体験 /

    60〜80分程度のマンツーマンで、あなたの家計に合う積立額の決め方を一緒に整理します。