
金融庁のつみたてシミュレーターに毎月3万円・想定利回り年5%・20年を入力すると、将来の運用資産額は約1,217万円と表示されます。ただしこの金額は、利回り・為替・非課税枠という3つの前提の上に成り立つ計算値です。試算全体の位置づけは投資信託 シミュレーションの全体像を整理した完全ガイドで確認できます。
S&P500の積立シミュレーションはいくらになる?月額・期間別の試算
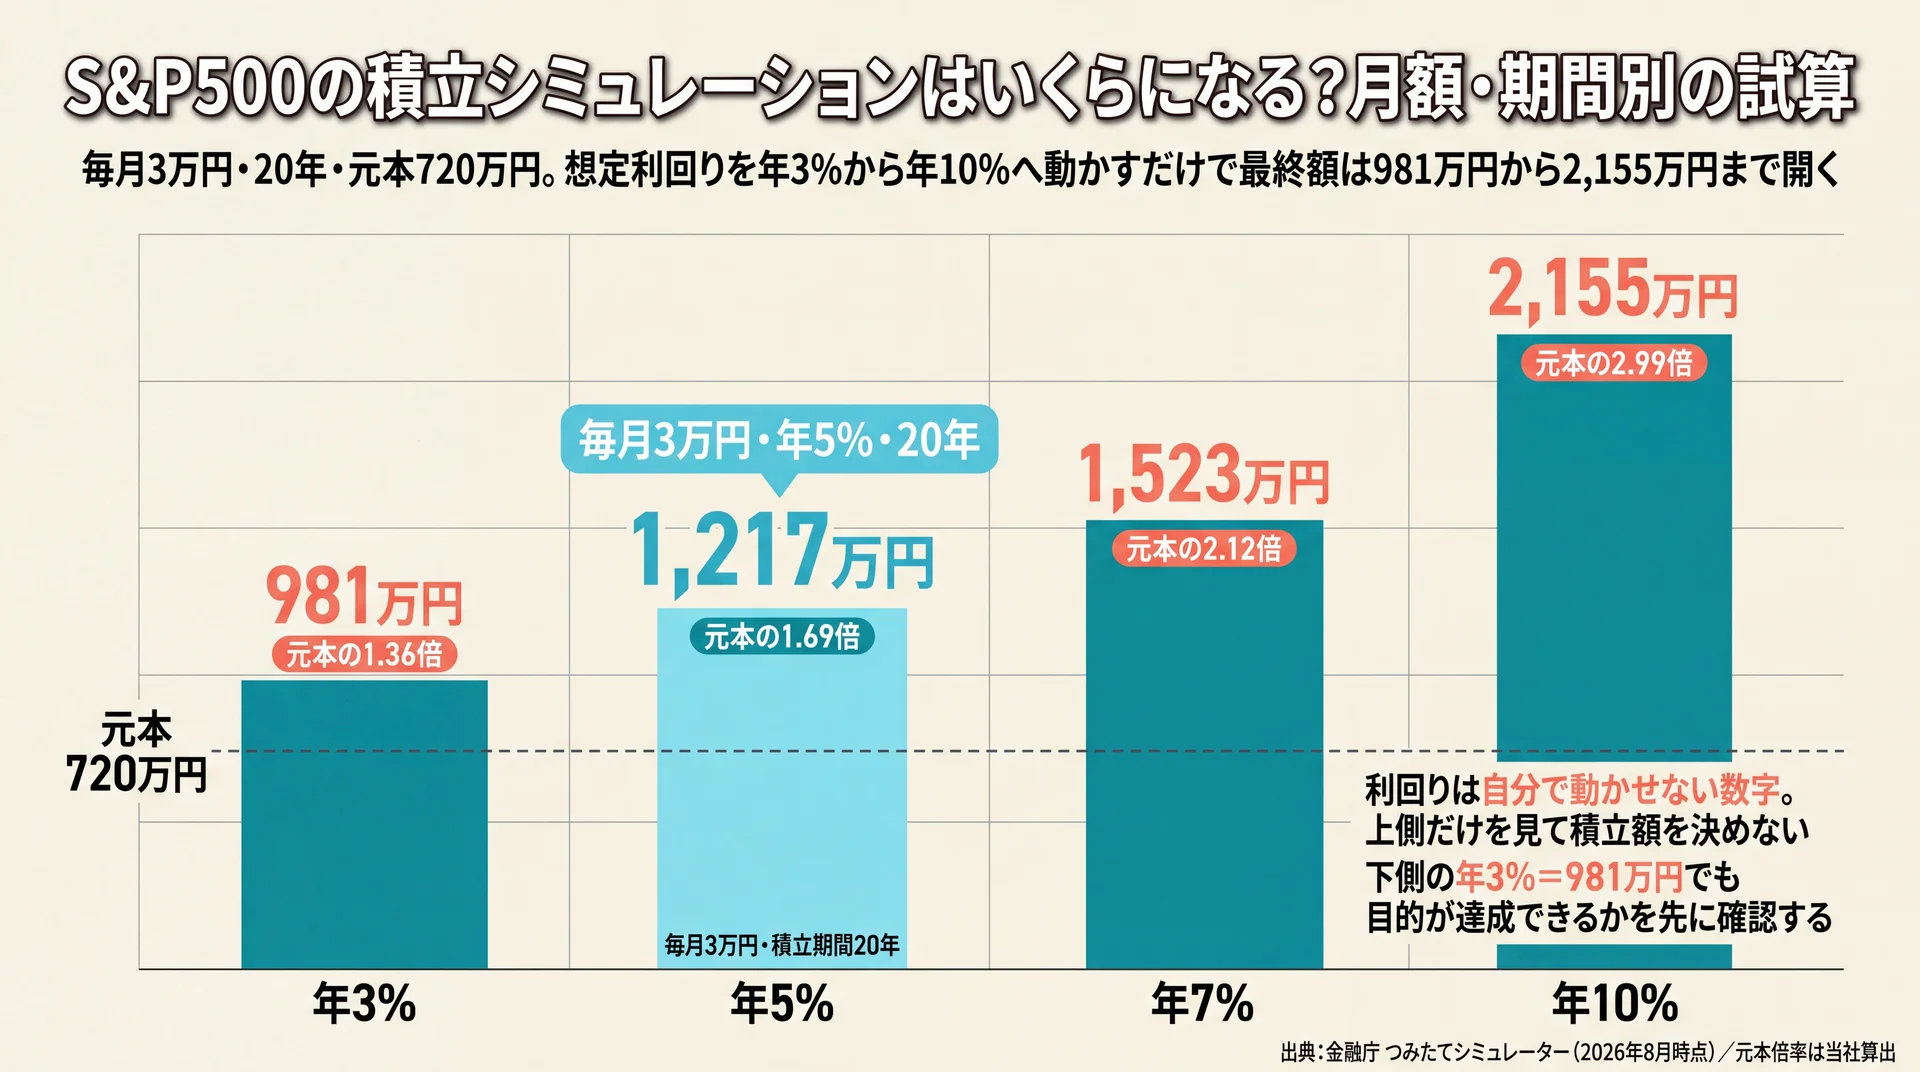
S&P500の積立シミュレーションは、毎月の積立額・想定利回り・積立期間の3つを入れるだけで結果が決まります。S&P500は米国の代表的な500社で構成される株価指数ですが、試算ツールは指数の中身を見ているわけではなく、入力された利回りをそのまま複利計算に当てはめています。つまり結果を左右するのは銘柄選びではなく、入力する3つの数字です。
毎月3万円を20年積み立てた場合
毎月3万円を20年続けると、元本は720万円です。ここに想定利回りを掛けると、金融庁 つみたてシミュレーターの出力は次のようになります(2026年8月時点)。いずれも想定利回りが毎年一定で続くと仮定した場合の計算値で、当社が積立額と利回りを組み替えた12条件を横断して並べました。
| 毎月の積立額 | 元本(20年) | 年3% | 年5% | 年7% | 年10% |
| 1万円 | 240万円 | 327万円 | 406万円 | 508万円 | 718万円 |
| 3万円 | 720万円 | 981万円 | 1,217万円 | 1,523万円 | 2,155万円 |
| 5万円 | 1,200万円 | 1,634万円 | 2,029万円 | 2,538万円 | 3,591万円 |
月3万円・20年の行を元本の何倍かに直すと、年3%で1.36倍、年5%で1.69倍、年7%で2.12倍、年10%で2.99倍です。利回りを3%から10%へ動かすだけで、最終額は約2.2倍も動きます。当社はこの振れ幅を、記事に載っている試算値をそのまま自分の計画に転記してはいけない理由と見ています。
方法論|対象: 金融庁つみたてシミュレーター/条件数: 積立額3種×想定利回り4種=12条件/期間: 20年固定/集計方法: 各条件をツール上で実行し表示された将来の運用資産額を転記、元本倍率は当社が算出/データ出典: 金融庁 つみたてシミュレーター(2026年8月時点)
積立額を月1万円・5万円に変えるとどうなるか
同じ表を縦に読むと、積立額の効き方が見えてきます。年5%・20年で比べると、月1万円は406万円、月3万円は1,217万円、月5万円は2,029万円です。積立額は結果にほぼ比例して効きます。
ここで注目したいのは、横方向と縦方向の効き方の差です。月1万円を年10%で回した場合は718万円ですが、月3万円を年3%で回すと981万円に届きます。つまり積立額を2万円増やす効果は、想定利回りを7ポイント上げる効果を上回る条件があります。利回りは自分では動かせない数字ですが、積立額は家計の中で調整できます。当社が「よい利回りを探す前に、毎月あと1万円を回せないかを先に検討してほしい」と案内しているのは、この非対称性があるためです。
なお、まとまった資金を一度に投じる場合は複利の効き方が変わるため、積立とは別の試算が要ります。
積立期間を10年〜30年で変えるとどうなるか
期間の効き方は積立額と違い、後半になるほど加速します。毎月3万円・想定利回り年7%で、積立期間だけを変えた出力が次の表です。
| 積立期間 | 元本 | 将来の運用資産額 | 元本倍率 |
| 10年 | 360万円 | 513万円 | 1.43倍 |
| 15年 | 540万円 | 933万円 | 1.73倍 |
| 20年 | 720万円 | 1,523万円 | 2.12倍 |
| 25年 | 900万円 | 2,349万円 | 2.61倍 |
| 30年 | 1,080万円 | 3,508万円 | 3.25倍 |
元本は10年ごとに360万円ずつしか増えないのに、運用資産額の伸び方は後半ほど大きくなります。後半の10年で増えた分は、前半に積み立てた資金が働いた結果です。当社はこの表を、途中で積立を止めることの重さを説明する材料として使っています。20年目でやめると、最も増える25〜30年目の伸びが丸ごと消えるためです。
方法論|対象: 金融庁つみたてシミュレーター/条件数: 積立期間5種/前提: 毎月3万円・想定利回り年7%固定/集計方法: 各期間をツール上で実行し表示額を転記、元本倍率は当社が算出/データ出典: 金融庁 つみたてシミュレーター(2026年8月時点)
要点: 積立額は結果にほぼ比例して効き、期間は後半ほど加速して効きます。どちらも家計側で決められる数字であり、利回りより先に固定できます。
積立シミュレーションの想定利回りは何%で計算すべきか
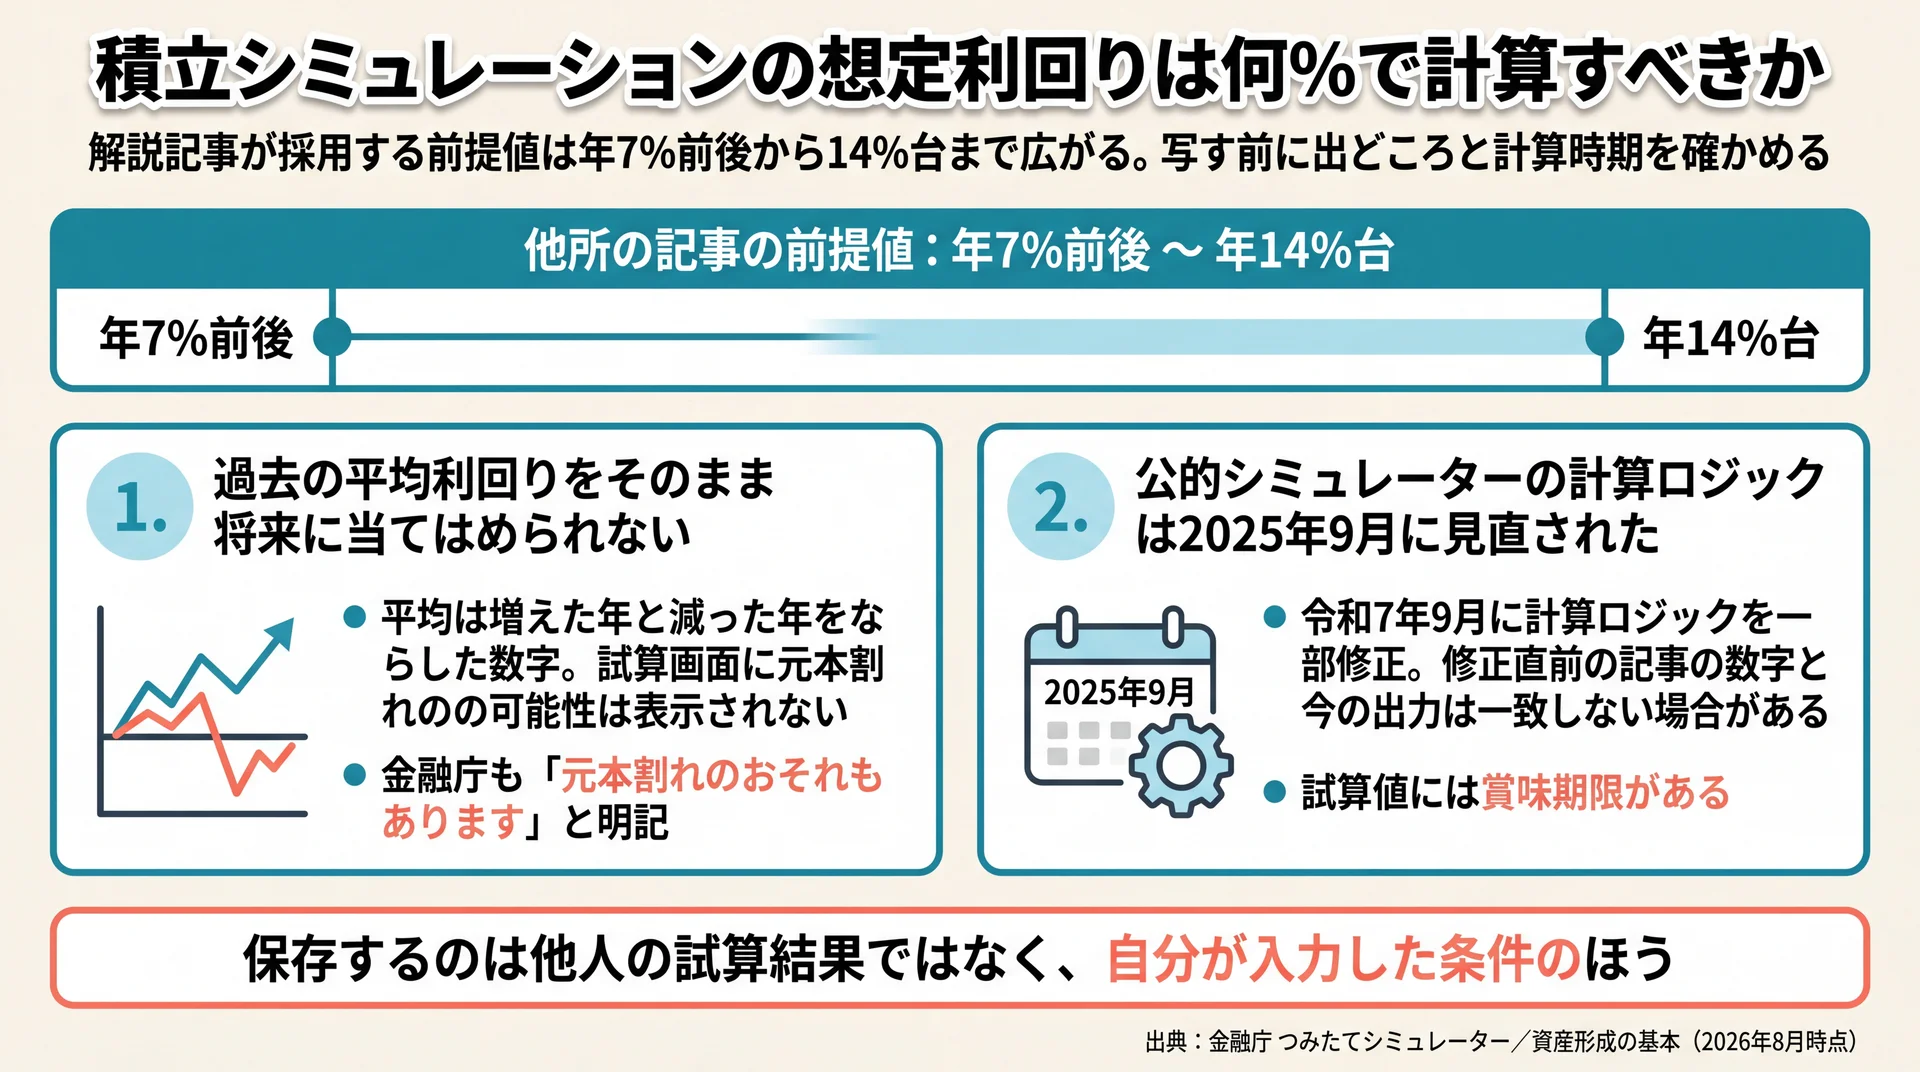
積立シミュレーションの想定利回りは、自分で根拠を説明できる数字だけを入力します。前掲の表のとおり、年3%と年10%では最終額が2倍以上変わるため、ここの置き方が試算全体の性格を決めます。当社が上位表示の解説記事7件を確認した範囲では、採用されている前提値は年7%前後から14%台まで開いていました。どの数字を採用するかで、同じ積立額でも結論が入れ替わります。
当社は、他所の試算結果を写すのではなく、前提が明示された1つの計算機で利回りだけを振って幅を見る方法をおすすめしています。
なお、S&P500と全世界株式のどちらを積み立てるかで想定すべき利回りの水準も変わりますが、その比較はオルカン sp500についてはこちらで扱っています。
過去の平均利回りをそのまま将来に当てはめられない理由
過去の平均利回りは、増えた年と減った年をならした結果として出てきた数字です。シミュレーターはその平均を毎年同じように掛け続けるため、画面には右肩上がりの線しか現れません。実際の運用では、平均に届かない年も、元本を割り込む年も途中に含まれます。
金融庁も、投資信託などの運用商品について「預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります」と明記しています(金融庁 資産形成の基本、2026年8月時点)。試算画面に元本割れの可能性は表示されません。当社はこの非対称性を、シミュレーションの最大の死角と考えています。増える側だけを見た状態で積立額を決めると、下振れした年に想定との差に驚いて売却してしまい、平均に戻る前に運用が終わるためです。
公的シミュレーターの計算ロジックは2025年9月に見直された
見落とされやすいのが、ツール側の計算仕様も変わるという点です。金融庁のつみたてシミュレーターには「シミュレーション結果の精緻化のため、令和7年9月に計算ロジックを一部修正しました」と明記されています(金融庁 つみたてシミュレーター、2026年8月時点)。
つまり、修正前に公開された解説記事の数字と、いま同じ条件でツールを叩いた数字は一致しない場合があります。試算値には賞味期限があります。同ページには「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」との記載も添えられています。当社は、記事や資料の数字を引用するときは公開時期を確認しています。保存しておく価値があるのは他人の試算結果ではなく、自分が入力した条件のほうです。
円建ての試算結果には為替の影響がどれだけ含まれているか
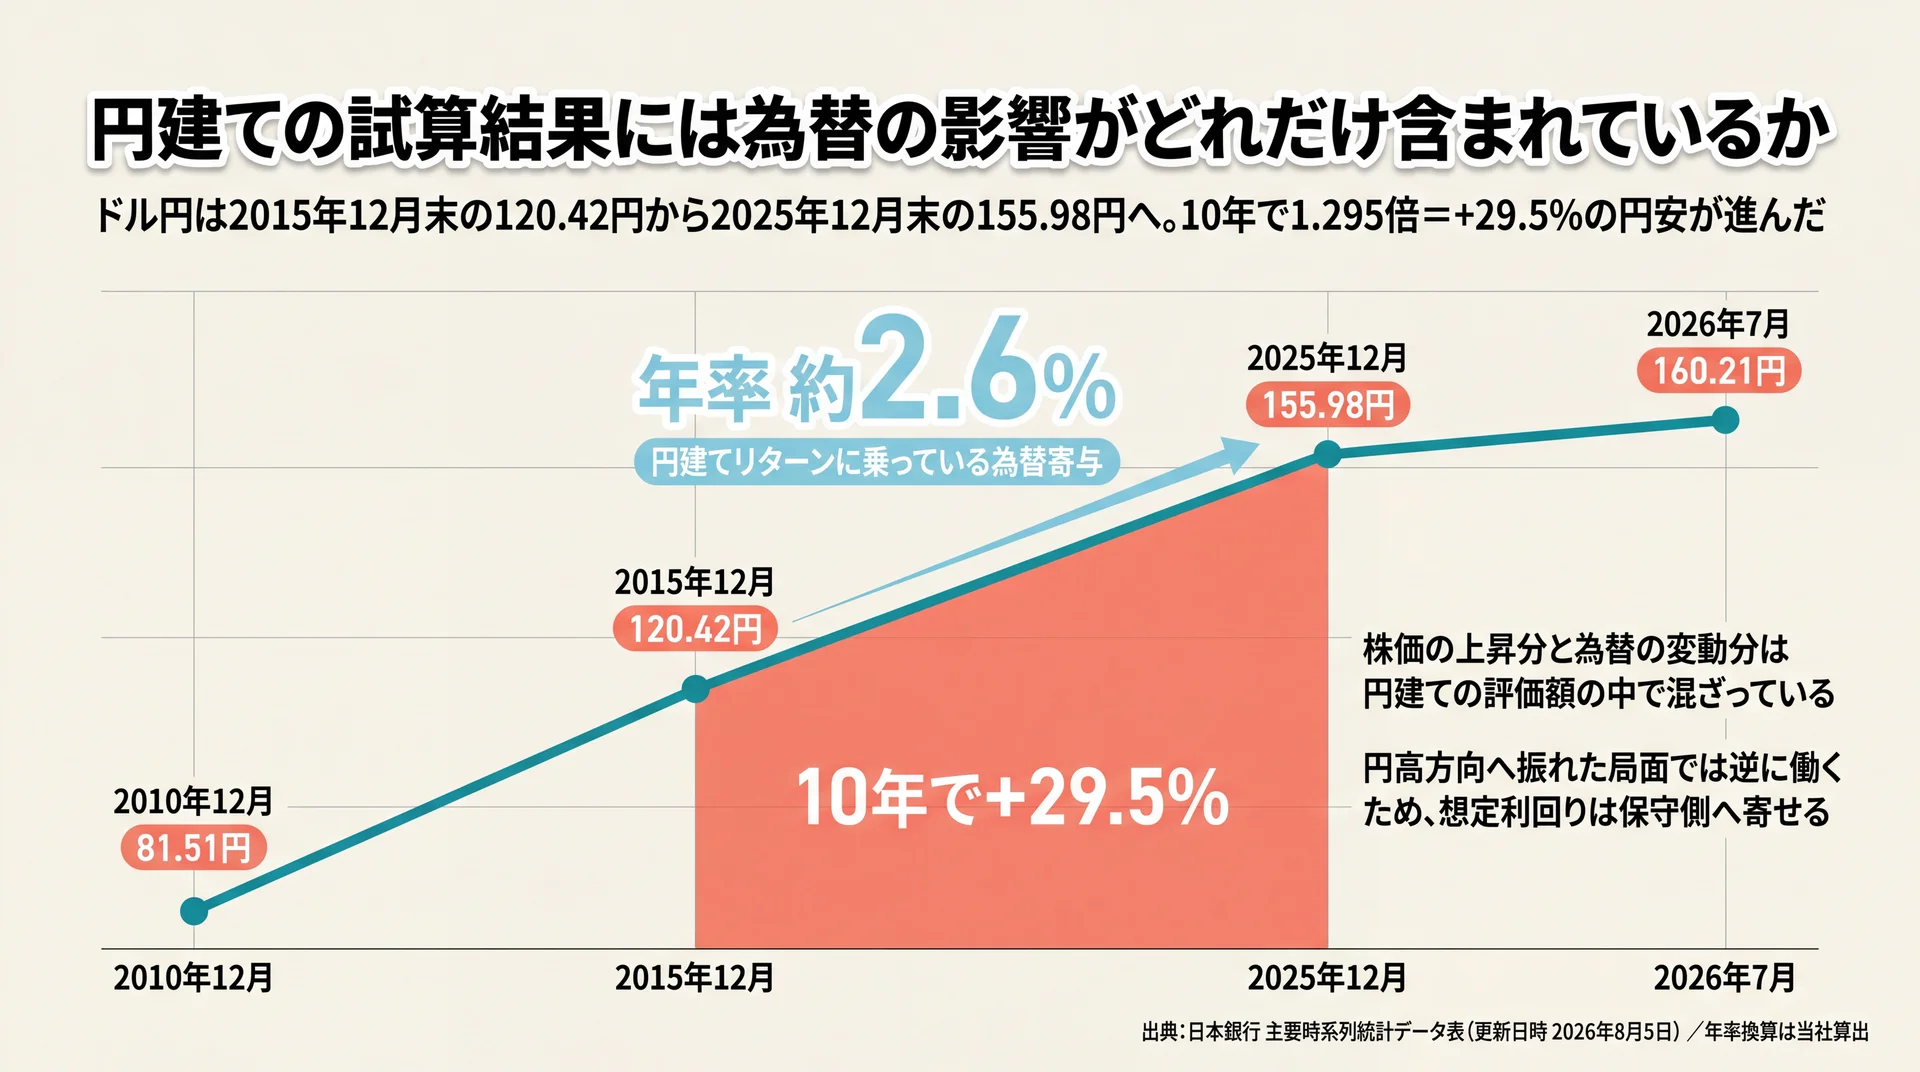
円建てのS&P500連動投資信託で得られたリターンには、株価の上昇分と為替の変動分の両方が含まれています。指数はドル建てで動くため、円安が進んだ期間は同じ株価でも円建ての評価額が膨らみます。日本銀行が公表する東京市場のドル円月末値を並べると、その大きさがわかります。
| 時点 | ドル円 月末値 |
| 2010年12月 | 81.51円 |
| 2015年12月 | 120.42円 |
| 2025年12月 | 155.98円 |
| 2026年7月 | 160.21円 |
2015年12月末の120.42円から2025年12月末の155.98円へ、10年間で1.295倍(+29.5%)の円安が進みました。年率に直すと約2.6%で、円建ての過去10年のリターンには年率2.6%程度の為替寄与が含まれている計算になります。
当社はこの数字を、想定利回りを保守側へ寄せる根拠として使っています。円安が同じペースで続く保証はなく、円高方向へ振れた局面では逆に働くためです。過去10年の円建て実績をそのまま将来の想定利回りに置くことは、円安が今後も同じ速度で進む前提を暗黙に置くことと同じです。
方法論|対象期間: 2015年12月末〜2025年12月末(10年)/参照系列: 東京市場 ドル・円 スポット 17時時点・月末値/計算方法: 期末値÷期初値で騰落率を求め、10乗根で年率換算(当社算出)/データ出典: 日本銀行 主要時系列統計データ表(更新日時 2026年8月5日)
つみたて投資枠の上限とシミュレーション結果のズレ
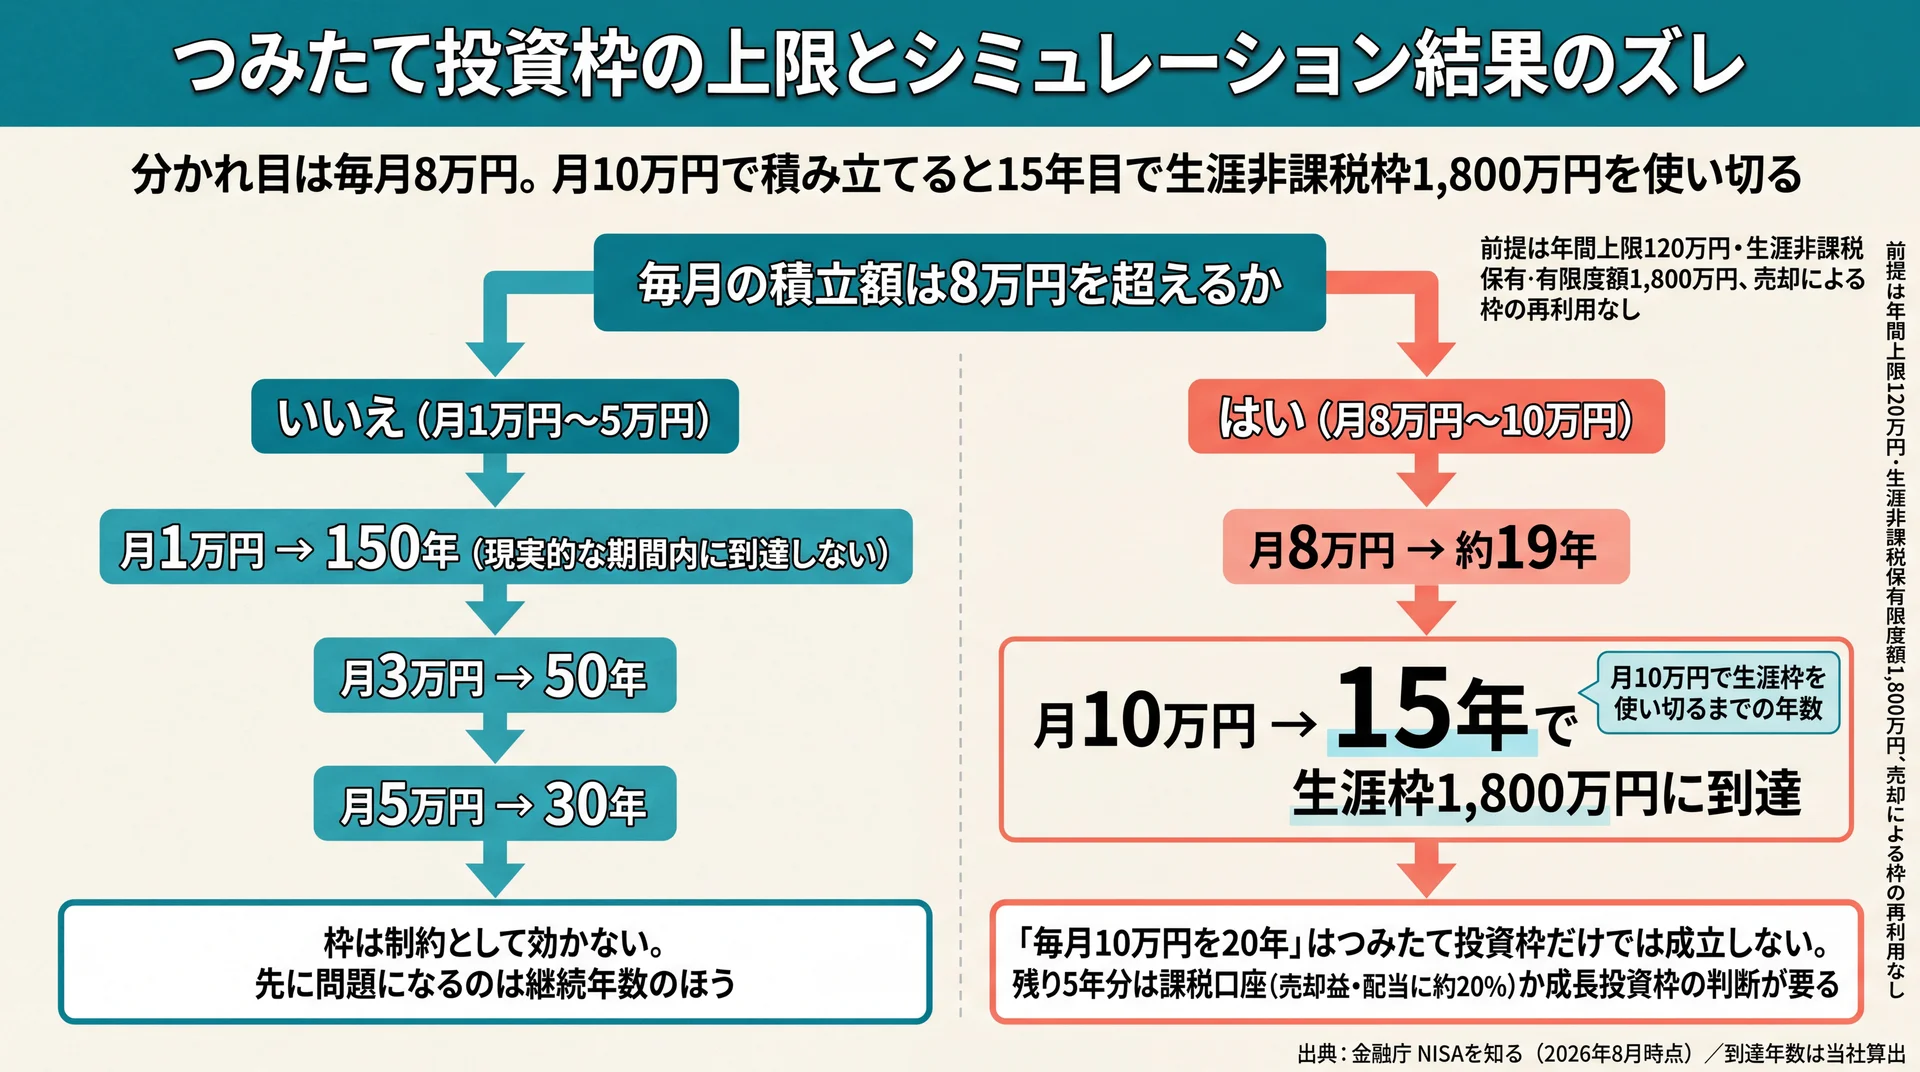
シミュレーターはNISAの制度上限を考慮せず、入力された金額をそのまま計算します。一方で現行NISAのつみたて投資枠には年間120万円という上限があり、生涯の非課税保有限度額は総枠1,800万円(うち成長投資枠は1,200万円まで)と定められています(金融庁 NISAを知る、2026年8月時点)。非課税枠は無限ではなく、積立額次第で使い切ります。
非課税保有期間は無期限で、制度自体も恒久化されています。売却した分の枠は簿価ベースで翌年以降に復活するため、使い切ったら終わりというわけではありません。ただし長期の積立計画では、いつ枠を消費し終えるかを同時に見ておく必要が出てきます。つみたて投資枠と成長投資枠の使い分けは積立投資枠 成長投資枠についてはこちらで詳しく扱っています。
つみたて投資枠だけで生涯枠1,800万円に到達する年数
制度上限から、積立額別に生涯枠へ到達する年数を当社で算出しました。売却による枠の再利用は行わない前提です。
| 毎月の積立額 | 年間の積立額 | 生涯枠1,800万円への到達年数 |
| 1万円 | 12万円 | 150年(現実的な期間内に到達しない) |
| 3万円 | 36万円 | 50年 |
| 5万円 | 60万円 | 30年 |
| 8万円 | 96万円 | 約19年 |
| 10万円 | 120万円 | 15年 |
つみたて投資枠の年間上限いっぱいにあたる月10万円で積み立てると、15年目で生涯非課税枠を使い切ります。「毎月10万円を20年」という入力は、つみたて投資枠だけではそのままの形で成立しません。残りの5年分は課税口座に回るか、成長投資枠と組み合わせるかの判断が要ります。課税口座では売却益や配当に約20%の税金がかかるため、試算値と手取りの差もそこで生まれます。
一方、月3万円で積み立てる場合の到達年数は50年です。月3万円前後の積立額なら、枠の上限は制約として効いてきません。当社は非課税枠を有限の資源として扱い、いつ使い切るかまで含めて積立額を設計していますが、枠を気にして積立額を抑える必要がある人は限られます。
方法論|対象: 現行NISAのつみたて投資枠/前提: 年間上限120万円・生涯非課税保有限度額1,800万円、売却による枠の再利用なし/計算方法: 1,800万円÷年間積立額(当社算出)/データ出典: 金融庁 NISAを知る(2026年8月時点)
要点: 非課税枠が積立の制約になるのは月8万円を超えるあたりからで、それ未満の積立額では枠より継続年数のほうが先に問題になります。
\ 累計9万人が学んだ伴走型 /
専属コンサルタントが収支を確認し、毎月いくらを何年続けられるかまで整理します。
積立シミュレーションを家計の計画に落とし込む3ステップ
試算値を計画に変えるには、続けられる金額の上限を決め、利回りを2通り出し、調整先を先に決めておきます。金融庁も積立投資を「あらかじめ決まった金額」を「続けて」投資することと定義しており、続けられることが前提に組み込まれています(金融庁 資産形成の基本、2026年8月時点)。
当社の見解・スタンス
当社のABCashは、シミュレーションの入力順を一般的な使い方と逆にしています。先に見たとおり解説記事の多くは想定利回りから入りますが、当社は「毎月いくらを何年続けられるか」という家計側の数字を先に固定し、利回りは最後に幅として置きます。制御できるのは積立額と継続年数だけで、利回りは自分では動かせないからです。
累計9万人以上にマンツーマンで伴走するなかで見えてきたのは、結果を分けるのが利回りの小数点以下ではなく、決めた金額を止めずに続けられたかどうかという点です。当社は金融商品を販売しない教育事業なので、特定の商品や証券会社へ誘導する必要がありません。だからこそ「その想定利回りは楽観的すぎませんか」と率直にお伝えできます。
毎月続けられる金額の上限を先に決める
積立額は、直近3か月の収入と支出の差額、つまり実際に手元へ残っている金額から決めます。ボーナス頼みの金額や、節約を頑張れば出せる金額は使いません。続けられない金額を入力した試算は、前提のほうが崩れます。
当社では、確定した家計の黒字額の8割程度を積立の上限として提案しています。残りは、収入が減った月やまとまった出費があった月の緩衝材として空けておくためです。最も効くのは後半の10年なので、そこまで止めずに到達できる金額かどうかが判断基準になります。
想定利回りは保守側に寄せて2通り出す
利回りは1つに絞らず、上下2通りで試算します。円建ての過去実績には年率約2.6%分の為替寄与が含まれていたため、そこから為替分を差し引いた水準を保守側の数字として置くと、前提が説明できる形になります。
たとえば月3万円・20年なら、年7%で1,523万円、年3%で981万円です。この2つの幅が、その計画の実際の振れ幅です。当社は、下側の数字でも目的が達成できるかを確認してから積立額を決める順序を取っています。上側だけを見て決めた計画は、下振れした年に維持できなくなるためです。
想定どおりにならなかったときの調整先を決めておく
試算どおりに増えなかった場合に、家計のどこを調整するかを先に決めておきます。積立額を一時的に下げるのか、目的の時期を後ろへずらすのか、目標額そのものを見直すのか、選択肢は3つです。調整先を決めていないと、下振れした局面で「全部やめる」という最も損失の大きい選択に流れます。
当社が専用アプリで毎日フィードバックを返し、60日での習慣化を目標に設計しているのも、この継続性のためです。勧めるのは特定の商品ではなく判断基準そのものです。なお、ここで扱ったのは一般的な考え方であり、個別の資産設計はファイナンシャルプランナーなどの有資格者や金融機関へご相談ください。
S&P500の積立シミュレーションでよくある質問
証券会社や運用会社のシミュレーションツールで結果が違うのはなぜですか
前提の置き方が違うためです。積立の入金を月初と月末のどちらで扱うか、複利を年1回で計算するか毎月計算するかで、同じ入力でも数万円から数十万円の差が出ます。どちらかが間違っているのではなく、前提が違うと考えて、入力欄と免責事項を見比べてください。
過去実績にもとづく積立シミュレーションはどう見ればいいですか
「その期間に始めていたらこうなった」という記録として見ます。過去実績なぞり型の試算は実際に起きた相場を使うため説得力がありますが、開始時期を1年ずらすだけで結果が変わります。当社は、複数の開始時期で試算して結果の幅を見ることをおすすめしています。1本の線だけでは、たまたま良かった期間を見ている可能性が残ります。
NISAで積み立てた場合、シミュレーション結果から税金は引かれますか
金融庁のつみたてシミュレーターは税引き前の金額を表示します。NISA口座であれば運用益は非課税なので、表示額に近い金額が手元に残ります。課税口座の場合は売却益や配当に約20%がかかるため、その分を差し引いて読む必要が出てきます(金融庁 NISAを知る、2026年8月時点)。
シミュレーション結果に信託報酬(運用コスト)は反映されていますか
反映されていません。信託報酬は保有している間、毎日資産から差し引かれる費用で、想定利回りの欄に入れる数字には含まれていない前提です。実質的な利回りを見たい場合は、想定利回りから信託報酬の年率を引いた数字を入力すると、コスト控除後に近い試算になります。
投資信託 シミュレーションの基礎からの総まとめはこちらで、他の試算方法との使い分けも整理しています。
まとめ
毎月3万円を想定利回り年5%で20年積み立てた場合の試算値は約1,217万円ですが、この数字は利回り・為替・非課税枠という3つの前提の上に立っています。利回りを3%から10%へ動かせば結果は2倍以上変わり、円建ての過去10年の実績には年率約2.6%分の為替寄与が含まれ、月8万円を超える積立では非課税枠の上限も効いてきます。
前提を把握したうえで自分の条件を入れ直すと、画面に出る金額は「増えるらしい数字」から「自分が実行できるかどうかを判断できる数字」に変わります。毎月いくらを何年続けるかを決めた状態で試算し直したとき、20年後の家計がどうなっているかは、今よりずっとはっきり見えているはずです。
\ 無料体験は60〜80分程度・オンライン可 /
家計の収支から積立に回せる金額の上限まで、その場で整理して持ち帰れます。