
積立投資枠と成長投資枠は1つのNISA口座に置かれた2つの枠で、年間合計360万円まで併用できます。一方、2025年に成長投資枠で一度も買付がなかった口座は63.5%を占めます(金融庁)。配分を決める手がかりは枠の大きさではなく、実際の利用データと自分の家計の側にあります。
積立投資枠と成長投資枠は1つの口座に置かれた2つの枠です
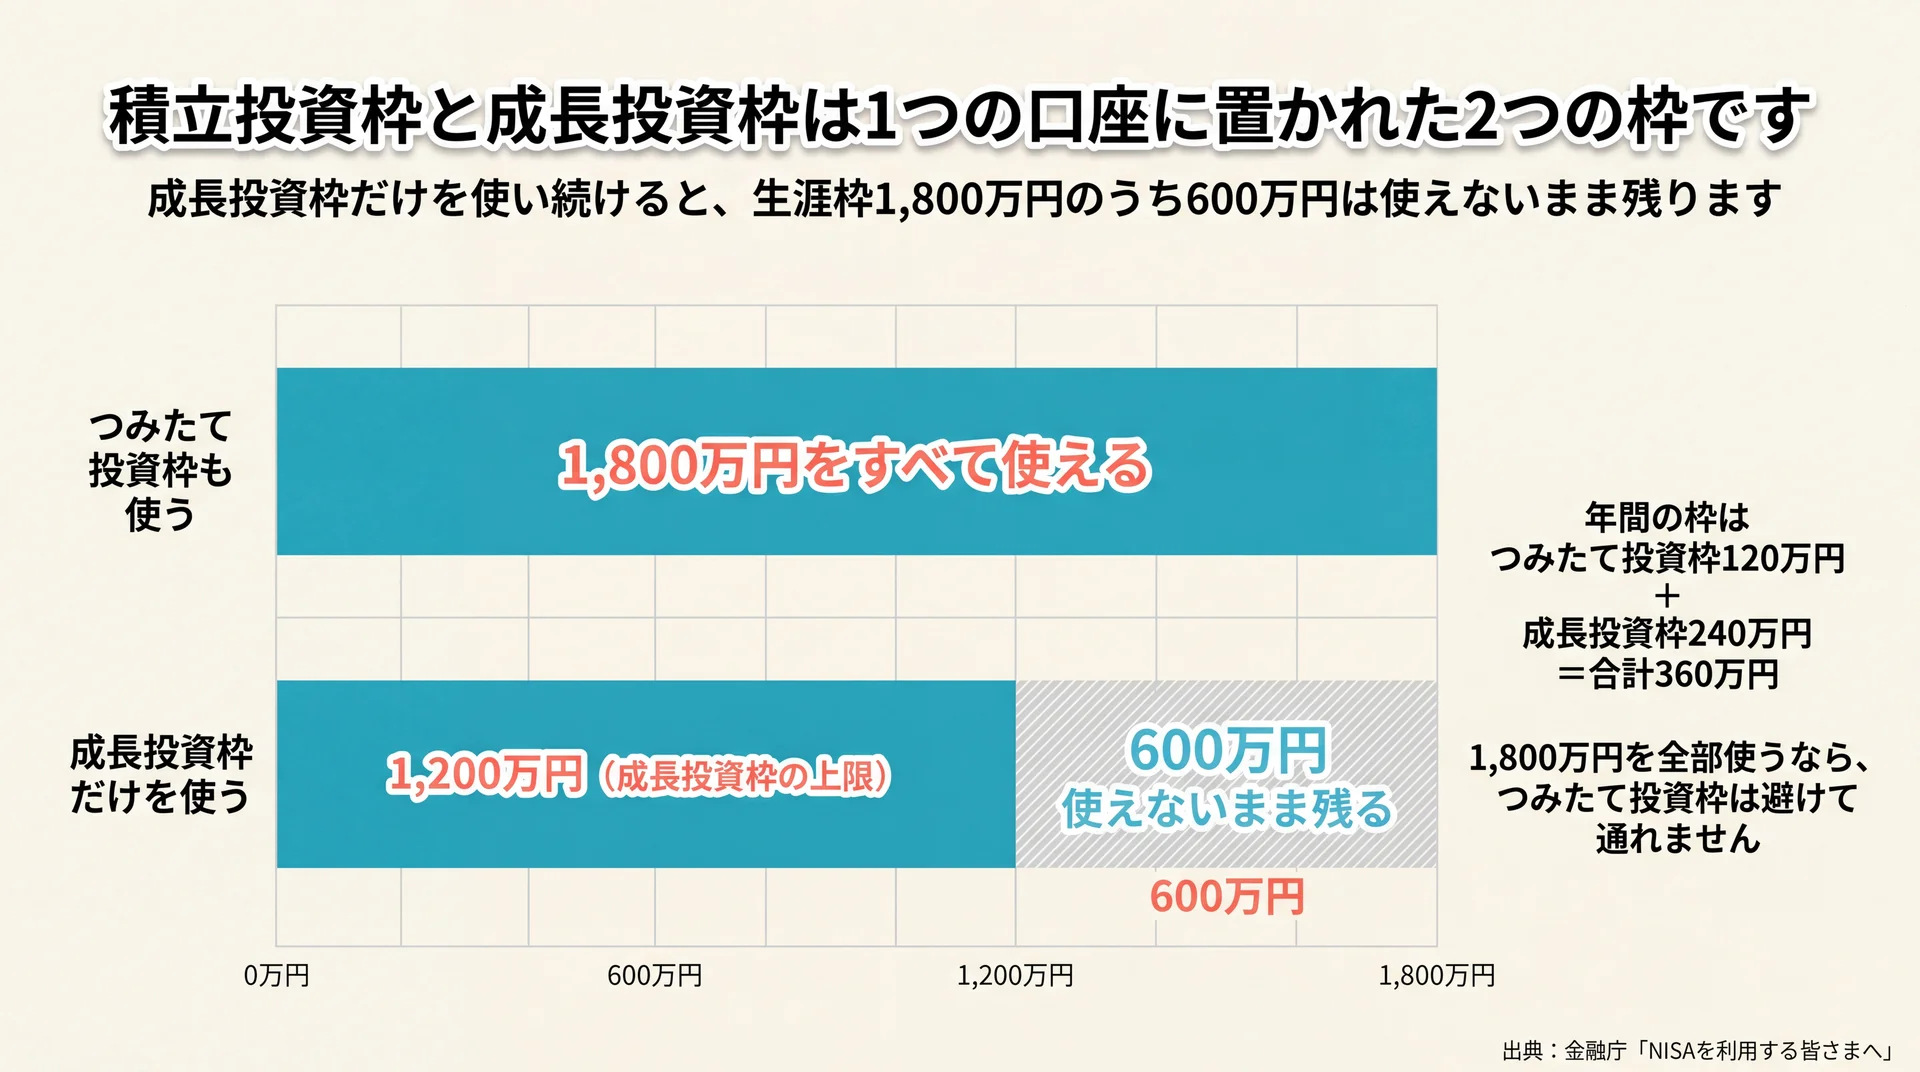
積立投資枠は年間120万円、成長投資枠は年間240万円で、合わせて年間360万円まで使えます。生涯で非課税にできる金額は2つの枠を合わせて1,800万円、そのうち成長投資枠で持てるのは1,200万円までです(金融庁)。どちらか一方を選ぶ制度ではありません。
2つの枠は別々の制度ではなく、1人1口座のNISA口座の中に並んでいる枠です(制度上の名称はつみたて投資枠です)。対象商品や買い方には違いがありますが、併用が制度の前提に置かれているため、片方を使った時点でもう片方が閉じることはありません。制度全体の位置づけから確認したい場合は、投資信託 シミュレーションの全体像を整理した完全ガイドを先に読むと、枠の話が置きやすくなります。
| 項目 | つみたて投資枠 | 成長投資枠 |
| 年間投資枠 | 120万円 | 240万円 |
| 生涯の非課税保有限度額 | 2枠合計で1,800万円 | うち1,200万円まで |
| 非課税保有期間 | 無期限 | 無期限 |
| 併用 | 可 | 可 |
出典: 金融庁「NISAを利用する皆さまへ」(2026年8月時点)
年間の枠は合計360万円、生涯では1,800万円
併用できるとはいえ、両方を使う義務はありません。金融庁は、つみたて投資枠だけで非課税保有限度額の1,800万円を使い切ることも、つみたて投資枠を使わず成長投資枠だけを利用することもできると明示しています。ただし後者を選んだ場合、上限は1,200万円で止まります(金融庁 よくある質問)。
この非対称は、年間投資枠の120万円・240万円という数字だけを見ていてもわかりません。成長投資枠だけを使い続けると、生涯枠1,800万円のうち600万円分は使えないまま残ります。当社はこれを、成長投資枠を主役に据えるかどうかの判断材料ではなく、つみたて投資枠を早い時期から動かしておく理由として見ています。1,800万円を全部使うつもりがあるなら、つみたて投資枠は避けて通れません。
2つの枠を別々の金融機関に分けることはできない
つみたて投資枠と成長投資枠を別々の金融機関で利用することはできず、1つの金融機関でまとめて使うことになります。金融機関の変更は年単位で可能です(金融庁 よくある質問)。
つまり「積立はA社、個別株はB社」という分け方は制度上できません。口座を開く金融機関を選ぶ時点で、2つの枠の選択肢が同時に決まります。だから当社は、口座開設の前に「この先どちらの枠でどんな商品を買う可能性があるか」を粗くでも決めておくほうが、後の変更手続きを減らせると考えています。
実際の買付データに見る2つの枠の使い分け
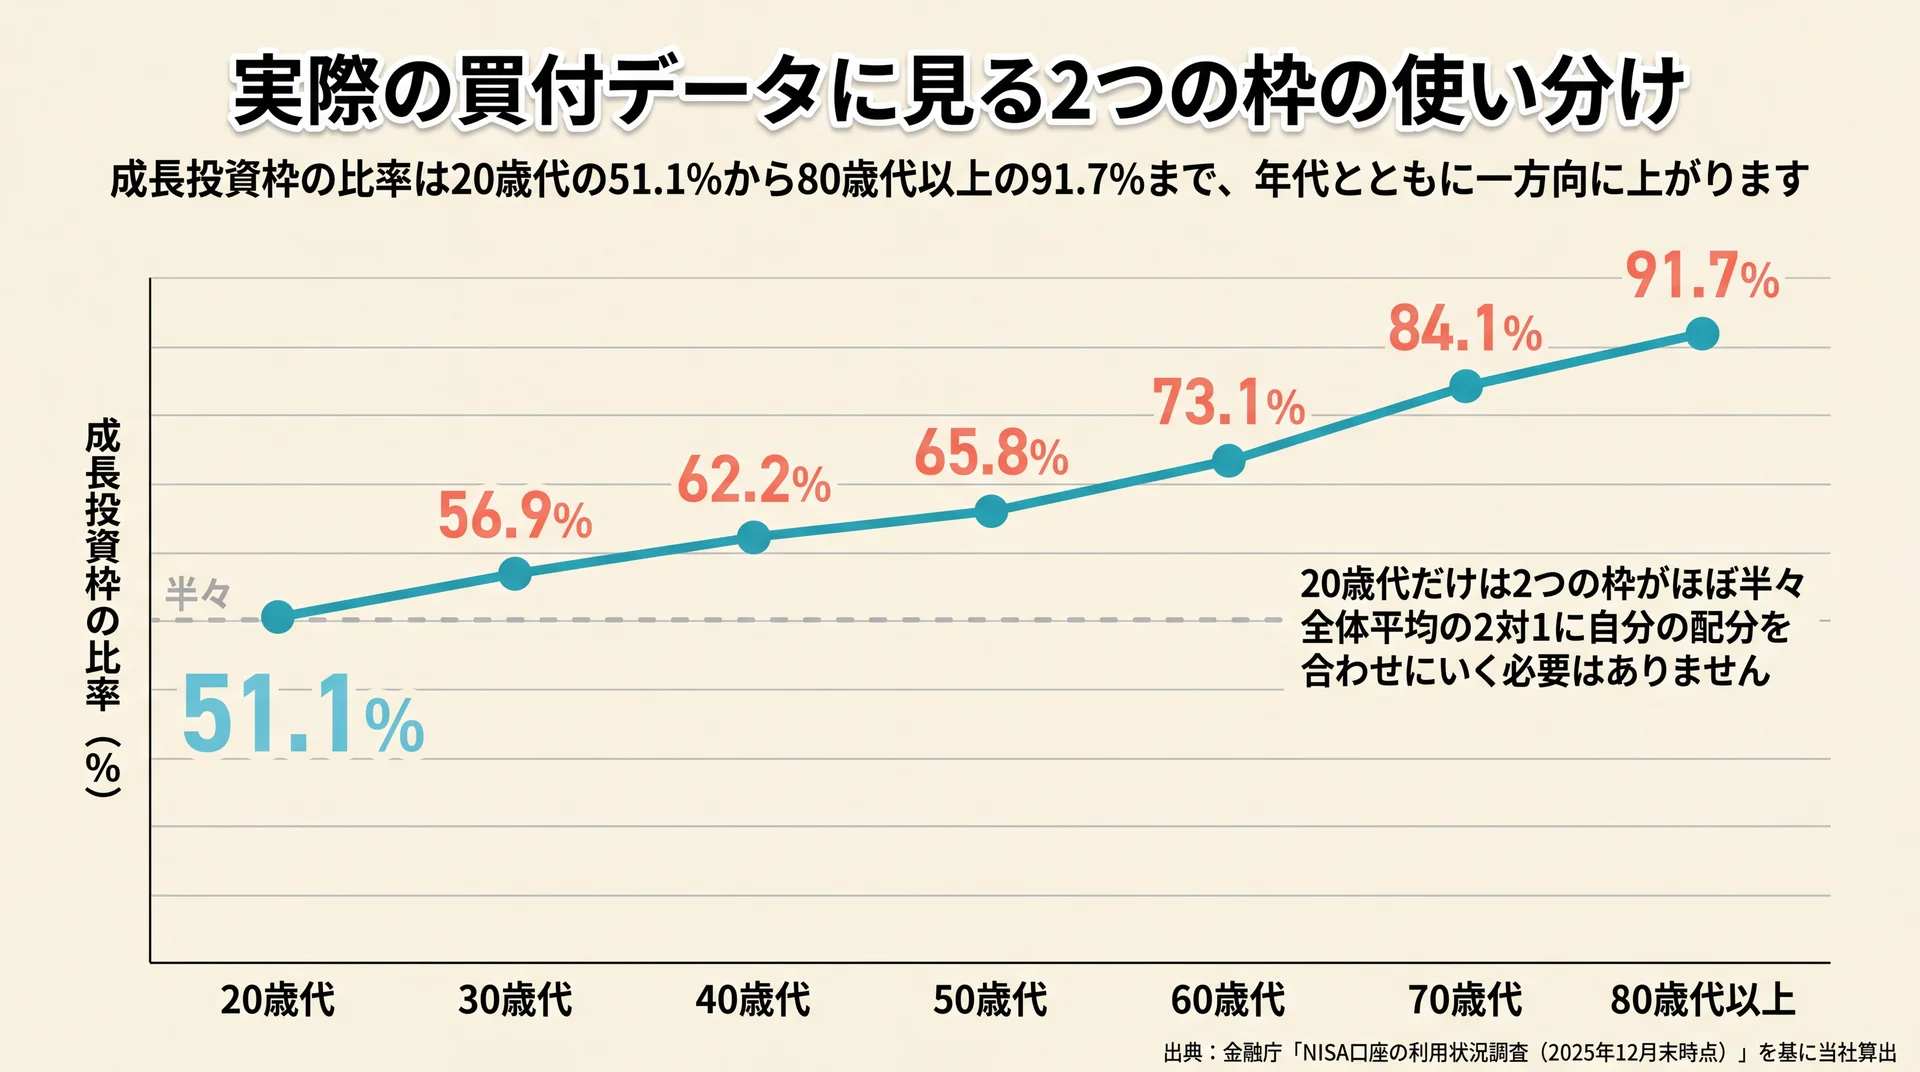
2025年のNISAの買付額は成長投資枠が12兆5,138億円、つみたて投資枠が6兆2,349億円で、比率はおよそ2対1です。これは年間投資枠の240万円対120万円という比率とほぼ重なります(金融庁「NISA口座の利用状況調査」)。金額の差は投資家の判断の差というより、枠のサイズがそのまま出た結果に近い形です。
ただし全体の平均では、年代による違いが消えます。そこで当社は、公表データを年代別・枠別に取り出し、成長投資枠の占める割合を計算し直しました。
| 年代 | 成長投資枠 | つみたて投資枠 | 成長投資枠の比率(当社算出) |
| 20歳代 | 6,462億円 | 6,186億円 | 51.1% |
| 30歳代 | 1兆8,713億円 | 1兆4,153億円 | 56.9% |
| 40歳代 | 2兆4,298億円 | 1兆4,763億円 | 62.2% |
| 50歳代 | 2兆7,284億円 | 1兆4,208億円 | 65.8% |
| 60歳代 | 2兆4,851億円 | 9,156億円 | 73.1% |
| 70歳代 | 1兆7,344億円 | 3,275億円 | 84.1% |
| 80歳代以上 | 5,975億円 | 539億円 | 91.7% |
当社の集計方法:金融庁「NISA口座の利用状況調査(2025年12月末時点)」別紙1から、2025年1月1日〜12月31日の年間新規買付額を年代別・枠別に取り出し、成長投資枠の比率を当社が算出しました。公表されているのは金額のみで、比率は含まれていません。10歳代は口座数が全体の0.5%と少ないため表から除いています。データは金融庁の調査結果に基づきます(2026年8月時点)。
年代が上がるほど成長投資枠に寄る
比率は20歳代の51.1%から80歳代以上の91.7%まで、年代とともに一方向に上がります。20歳代だけは2つの枠がほぼ半々です。
当社はこの傾向を、投資に使える残りの年数の差が配分に出たものと見ています。積み立てで時間を味方につけられる年代ほどつみたて投資枠の比重が上がり、まとまった資金を一度に動かす場面が増える年代ほど成長投資枠に寄ります。20代・30代がつみたて投資枠に多く回しているのは、出遅れではなく年代なりの合理的な形です。
全体平均の2対1に自分の配分を合わせにいく必要はありません。自分が投資に充てられる年数を先に置いて、そこから2つの枠の重みを決めるほうが実際的です。
成長投資枠の買付の過半は投資信託
成長投資枠は、つみたて投資枠では買えない上場株式まで対象に含む枠です。ただし2025年の買付額の内訳を見ると、投資信託が6兆3,940億円で51.1%、上場株式が5兆6,441億円で45.1%、ETFが3,945億円、REITが813億円でした(金融庁「NISA口座の利用状況調査」)。つみたて投資枠側は99.5%が投資信託です。
つまり成長投資枠で実際に選ばれているものの過半は、個別株ではなく投資信託です。当社はこの数字を、成長投資枠の使いにくさが「株を選ぶ自信」の問題ではないことを示すものとして読んでいます。銘柄分析をしない前提でも、成長投資枠は投資信託の枠として使えます。株を選べないことを理由に枠ごと止めておく必要はありません。
この章の要点:買付額の2対1は枠のサイズを反映したもので、年代が上がるほど成長投資枠に寄ります。成長投資枠の買付の過半は投資信託です。
併用のメリットは枠と商品の選択肢が同時に広がること
併用で増えるのは非課税枠の金額だけではありません。成長投資枠を開けると、つみたて投資枠の基準を満たさない投資信託・ETF・REIT・上場株式まで対象が広がります。一方でつみたて投資枠の側は、成長投資枠にはないコストの制約を受ける枠です。枠を2つ持つことは、投資できる範囲とコスト条件の両方を持つことにあたります。
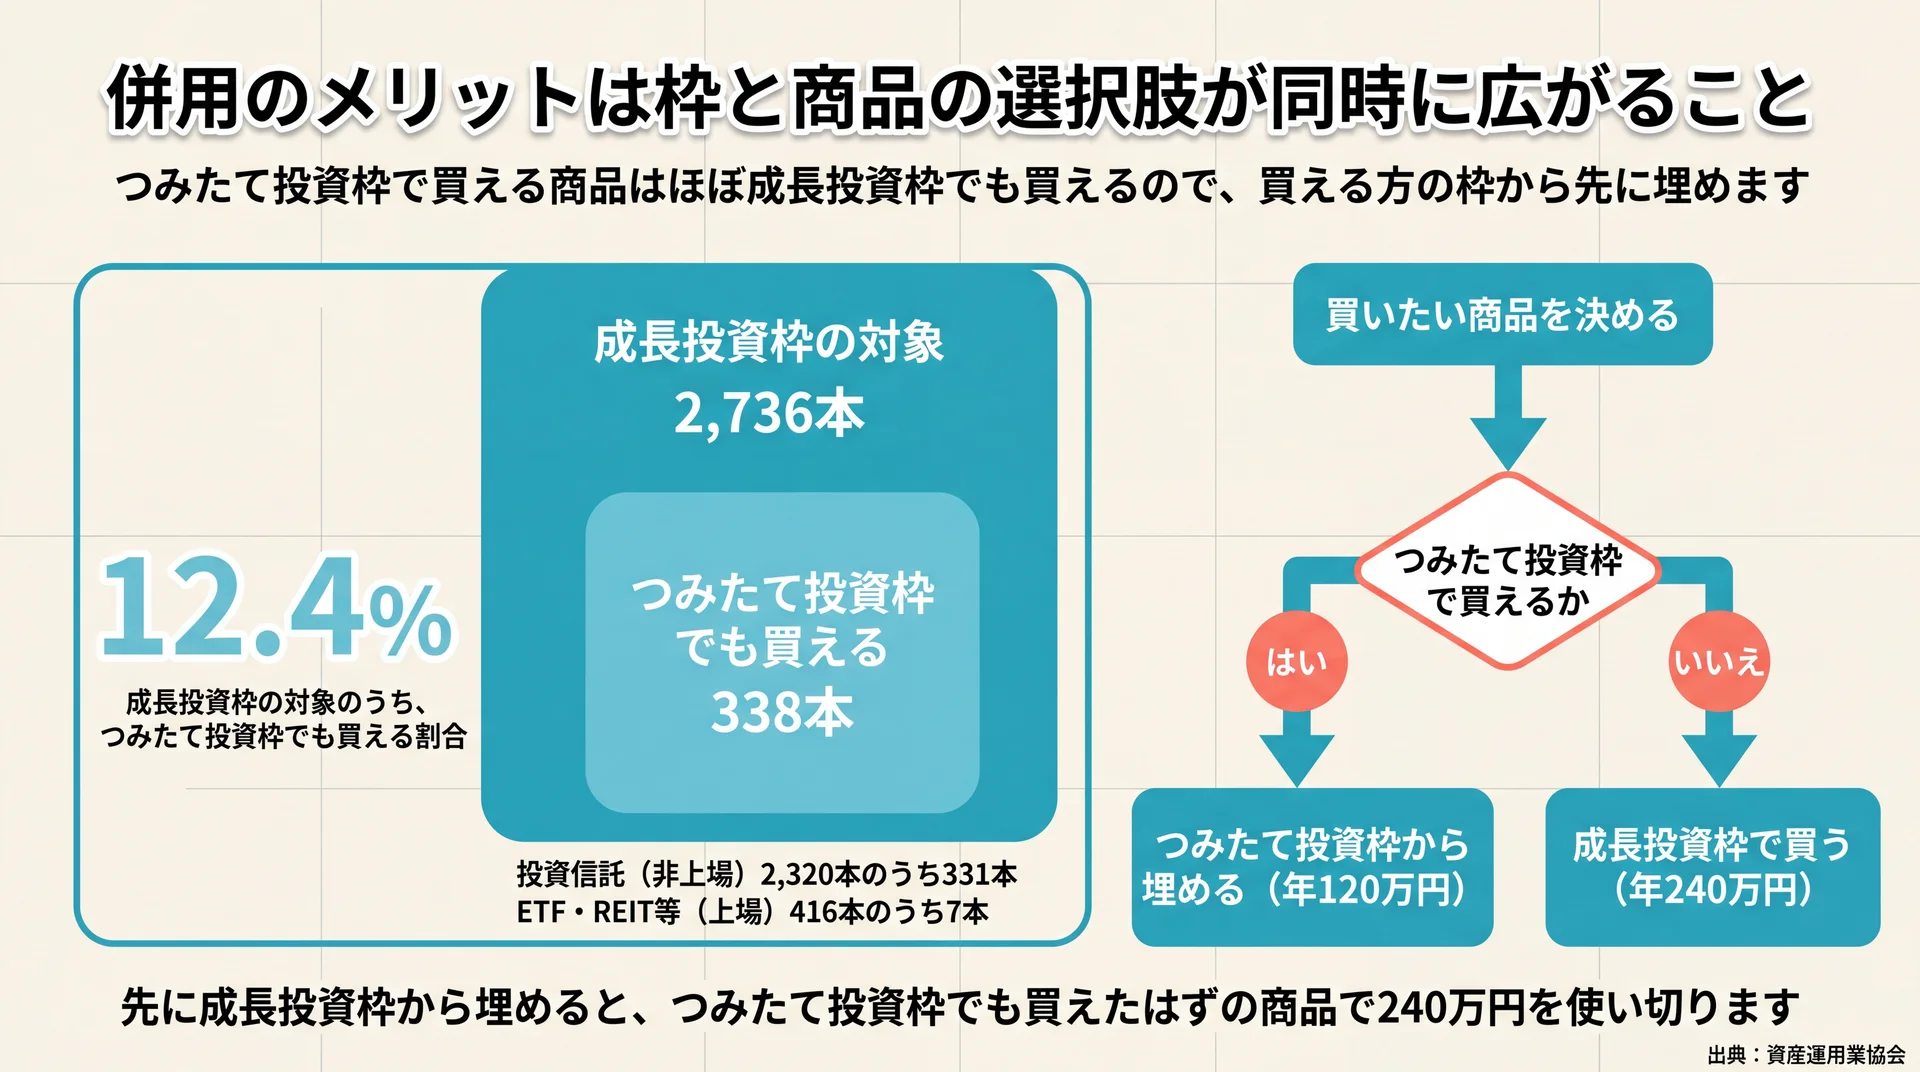
この関係は、対象商品のリストを突き合わせるとはっきりします。当社では、公表されている成長投資枠の対象商品リストを全件数え、そのうちつみたて投資枠でも買える本数を集計しました。
| 区分 | 成長投資枠の対象本数 | うちつみたて投資枠でも買える本数 | 割合(当社算出) |
| 投資信託(非上場) | 2,320本 | 331本 | 14.3% |
| ETF・REIT等(上場) | 416本 | 7本 | 1.7% |
| 合計 | 2,736本 | 338本 | 12.4% |
当社の集計方法:資産運用業協会が公表する成長投資枠の対象商品リスト2種(非上場ファンド・上場ファンド)の「対象商品一覧」からデータ行を全件数え、同じ表の「つみたて投資枠の対象・非対象」欄が対象となっている行を別に数えました。基準日はリストの更新日(非上場2026年7月30日、上場2026年7月24日)です。個別の上場株式はこのリストに含まれないため、対象は投資信託・ETF・REIT等に限られます。データは資産運用業協会に基づきます。
つみたて投資枠の商品はほぼ成長投資枠でも買える
集計から見えるのは、2つの枠の関係が対等ではないことです。成長投資枠の対象2,736本のうち、つみたて投資枠でも買えるのは338本で12.4%にとどまります。逆から見ると、つみたて投資枠の対象商品は、成長投資枠から除かれる条件(信託期間20年未満・毎月分配型・デリバティブを用いる一定の投資信託)に当たりません。そのためつみたて投資枠で買える商品は、その多くが成長投資枠でも買えます。
この非対称は、併用のときの手順を決めてくれます。同じ商品を両方の枠で買うことは制度上できるため、まず「その商品がつみたて投資枠で買えるか」を確認し、買えるならつみたて投資枠から埋め、枠が足りない分を成長投資枠に回します。当社はこの順番を、迷いを一段減らすやり方として使っています。先に成長投資枠から埋めると、つみたて投資枠でも買えたはずの商品で240万円を使い切ってしまいます。
つみたて投資枠には信託報酬の法令上限がある
つみたて投資枠の対象商品は2026年7月24日時点で360本です。内訳は株式型の公募投信が196本、資産複合型が155本、ETFが9本でした(金融庁)。2,736本と比べると圧倒的に少ない数字ですが、絞り込みの中身にこの枠の意味があります。
つみたて投資枠の対象商品には、信託報酬に法令上の上限が課されています。投資先を国内とする指定インデックス投信は0.5%、内外・海外とするものは0.75%が上限で、実際の平均はそれぞれ0.27%と0.34%です。販売手数料は0%で、解約手数料や口座管理料もかからないことが要件になっています。
成長投資枠にはこのコスト上限がありません。当社は、つみたて投資枠の価値を「積み立てられること」ではなく、保有し続ける間のコストが制度側で絞られていることだと考えています。長く持つ前提の資金ほど、この差は効いてきます。同じ商品が両方の枠で買えるとき、つみたて投資枠を優先する理由は商品ではなく枠の側にあるということです。
\ 無料体験は60〜80分程度 /
商品の選び方とコストの見方を、専属コンサルタントと一緒に確認できます。
配分を決める前に確認する3つの数字
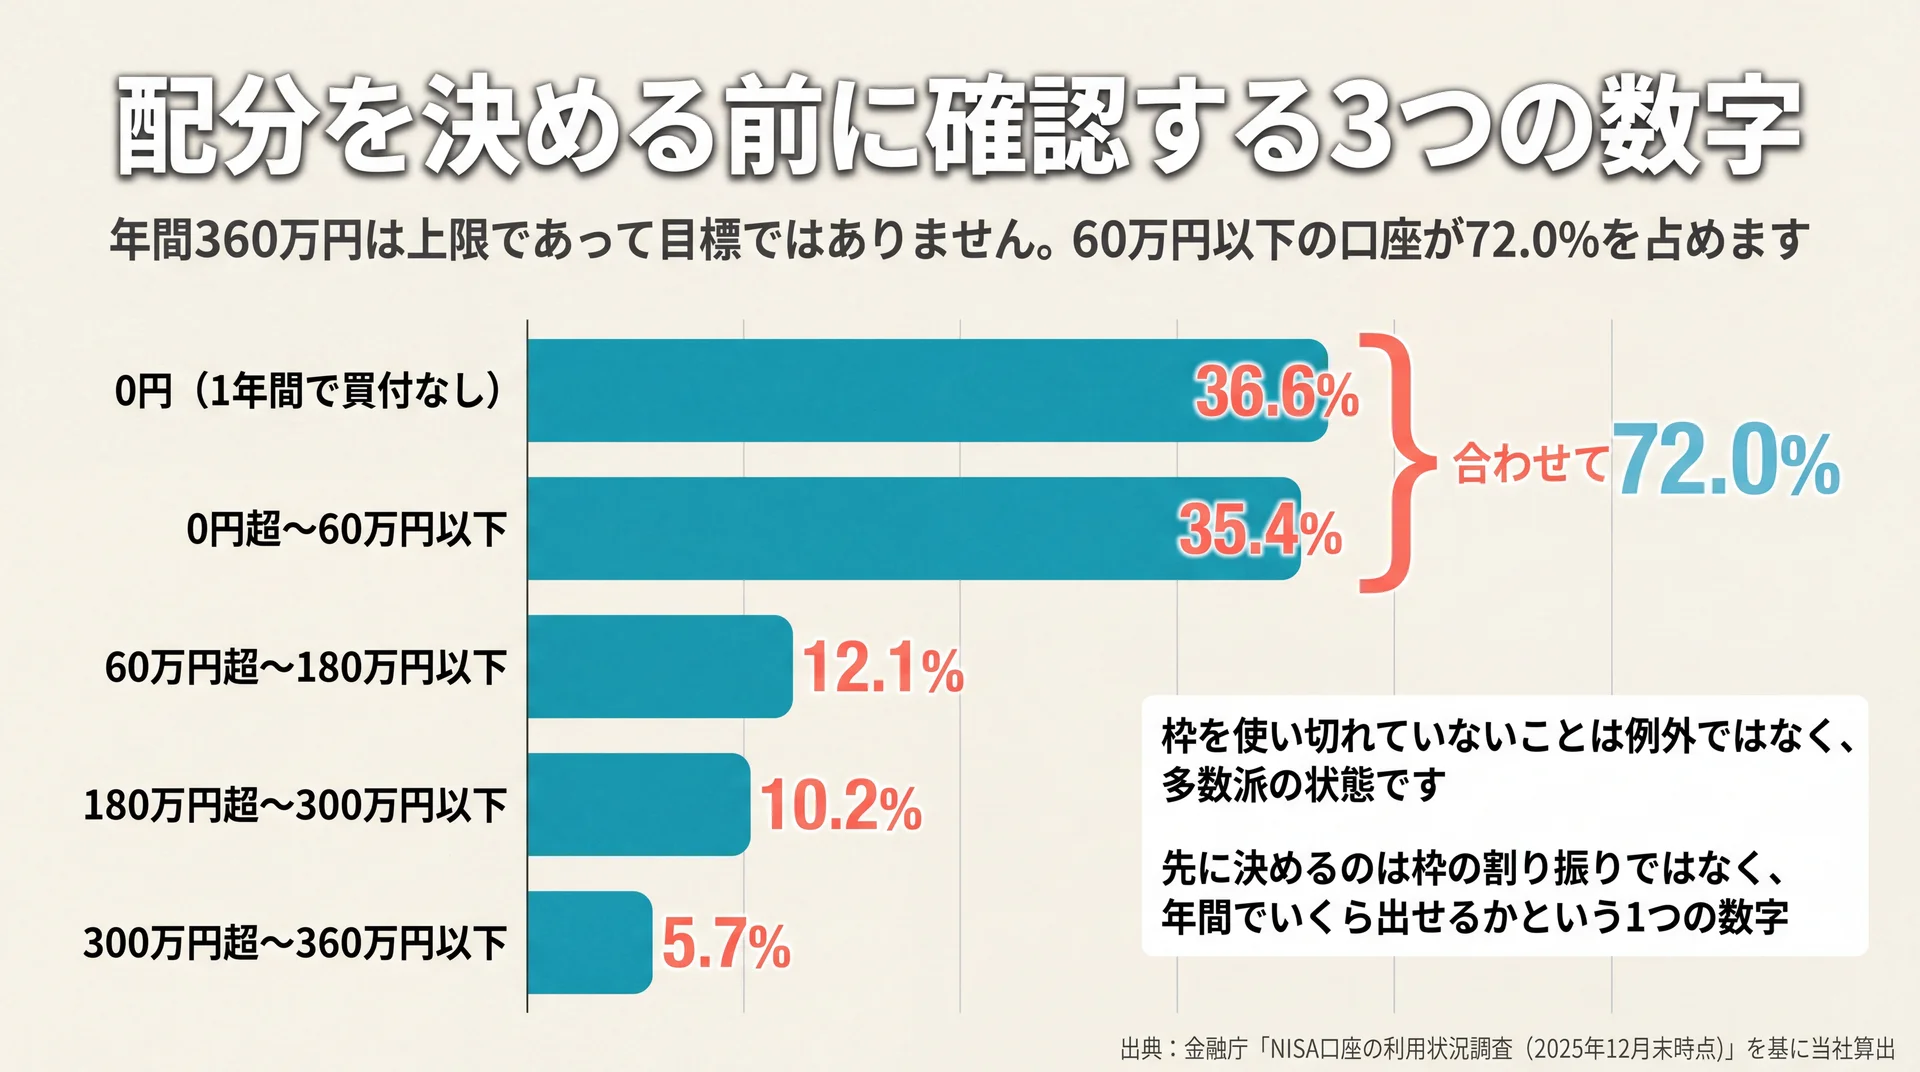
配分は制度の上限からではなく、年間で出せる額・そのお金を使う時期・変更のしやすさの3つから決まります。年間360万円という数字は上限であって目標ではありません。実際に360万円近くまで使っている口座は全体の5.7%です(金融庁「NISA口座の利用状況調査」)。
その分布を、当社で割合に直したものが次の表です。
| 2025年の年間買付額 | 口座数 | 割合(当社算出) |
| 0円(1年間で買付なし) | 1,044万件 | 36.6% |
| 0円超〜60万円以下 | 1,010万件 | 35.4% |
| 60万円超〜180万円以下 | 344万件 | 12.1% |
| 180万円超〜300万円以下 | 292万件 | 10.2% |
| 300万円超〜360万円以下 | 164万件 | 5.7% |
当社の集計方法:金融庁の同調査「投資枠の利用状況別口座数」から、2025年1月1日〜12月31日のNISA口座全体の買付額区分別の口座数を取り出し、この分布の合計(2,855万件)を分母として割合を当社が算出しました。公表値は口座数の実数のみです。なお、2つの枠それぞれを使った口座の重なりは公表されていないため、併用している人の割合は算出していません。
年間で出せる額
年間の買付が60万円以下の口座は、0円の分と合わせて72.0%を占めます。枠ごとに見ても、成長投資枠を240万円まで使った口座は12.9%、つみたて投資枠を120万円近くまで使った口座は8.7%です。枠を使い切れていないことは例外ではなく、多数派の状態です。
だから最初に確定させるのは枠の割り振りではなく、年間でいくら出せるかという1つの数字です。手取りから固定費と生活費を引き、急な支出に備える資金を残したうえで、残る額が投資に回せる額です。その額が120万円に届かないなら、配分の議論はそもそも発生しません。つみたて投資枠だけで収まります。
当社の見解:枠の大きさから配分を決めるのは順番が逆です
年間360万円という枠の大きさを起点に配分を考えると、家計から出せる額との整合は後回しになりがちです。当社のABCashは、枠の大きさから配分を決めるのは順番が逆だと考えています。当社では家計管理から投資信託・NISA・iDeCoまでを1本のカリキュラムで扱い、先に毎月・毎年出せる額を確定させてから、その範囲を2つの枠へ割り当てる手順を標準にしています。当社が見ているのは金額の大きさよりも、その配分が来年も同じ手で回るかどうかです。専属コンサルタントがマンツーマンで伴走し、専用アプリと毎日のフィードバックで60日の習慣化を設計しているのも、続かない配分で始めて止めるほうが失うものが大きいためです。当社は金融商品を販売していないため、特定の商品や金融機関へ寄せる立場にありません。
そのお金を使う時期
同じ金額でも、使う時期が違えば枠の役割は変わります。10年以上動かさない資金は、コスト上限のあるつみたて投資枠と相性のよい資金です。数年内に使う可能性がある資金は、値動きの影響を受ける期間が短いぶん慎重な扱いが必要です。
具体的な金額の伸び方を先に見ておくと、時期の判断がしやすくなります。全世界株式のインデックスで積み立てた場合の試算はオルカン シミュレーションについてはこちら、米国株式指数の場合はs&p500 積立シミュレーションについてはこちらで確認できます。
売却しても枠が戻るのは翌年以降
非課税保有限度額は買付け残高(簿価残高)で管理されるため、商品を売却すると、その商品の簿価の分だけ枠が復活します。ただし再利用できるのは翌年以降です(金融庁 よくある質問)。
さらに、復活した枠がその年の年間投資枠に上乗せされるわけではありません(金融庁「NISAを利用する皆さまへ」)。年内に売って年内に買い直す形で枠を増やすことはできない仕組みです。当社は、この2つの制約があるからこそ、配分は毎年決め直せる程度の粒度で決めておけば十分だと見ています。1年目に完璧な配分を作る必要はありません。なお、個別の資産設計についてはファイナンシャルプランナーなどの有資格者や金融機関にご相談ください。
この章の要点:年間360万円近くまで使う口座は5.7%です。配分は枠の上限ではなく、年間で出せる額・使う時期・年単位で決め直せることの3つから決めます。
積立投資枠と成長投資枠の併用でよくある質問
Q1. つみたて投資枠と成長投資枠で同じ銘柄を買っても問題ありませんか?
制度上、同じ商品を両方の枠で買うことはできます。資産運用業協会の対象商品リストでは、成長投資枠の対象商品のうち338本が「つみたて投資枠の対象」でもある商品です。ただし同じ商品に寄せると、値動きの影響が資産全体に同じ向きで及びます。1つの商品で全額を埋めるかどうかは、値動きの偏りをどこまで受け入れるかの判断になります。
Q2. 成長投資枠を使わないと損になりますか?
使わなかった年の枠は翌年に繰り越せませんが、生涯枠1,800万円が減るわけではありません。つみたて投資枠だけで1,800万円を使い切ることもできます(金融庁 よくある質問)。実際、2025年に成長投資枠で買付がなかった口座は63.5%を占めます。使わない選択が例外的なわけではありません。
Q3. つみたて投資枠と成長投資枠を別々の金融機関で使えますか?
できません。2つの枠は1つの金融機関でまとめて利用することになります。金融機関の変更自体は年単位で可能です(金融庁 よくある質問)。口座を開く前に、両方の枠で買いたい商品を扱っているかを確認しておくほうが手戻りが少なくなります。
Q4. 併用するとき、2つの枠の割合はどう決めればよいですか?
先に年間で出せる総額を決め、その額が120万円を超えた分を成長投資枠に回す形が計算しやすくなります。全体の買付額は成長投資枠とつみたて投資枠で約2対1ですが、これは枠のサイズを反映した数字であり、目標値ではありません。20歳代ではほぼ半々です。
制度の全体像をもう一度押さえ直したい場合は、投資信託 シミュレーションの基礎からの総まとめはこちらから確認できます。
まとめ
積立投資枠と成長投資枠は択一ではなく、1つの口座で併用する前提の枠です。押さえておく点は3つあります。つみたて投資枠で買える商品はほぼ成長投資枠でも買えますが、逆は12.4%しか成立しません。つみたて投資枠には信託報酬の法令上限があり、成長投資枠にはありません。そして年間360万円近くまで使っている口座は5.7%です。まず年間で出せる額を確定させ、その範囲を2つの枠に割り当ててください。配分は毎年決め直せます。
\ 累計9万人が受講 /
年間いくらを枠に回せるか、家計の数字から一緒に決められます。