
オルカンのシミュレーションは、毎月の積立額・積立期間・想定利回りから将来の残高を試算する計算です。毎月3万円を年5%想定で20年続けると約1,233万円になりますが、この数字に信託報酬と税金は含まれていません。試算を実額へ近づける前提を、投資信託 シミュレーションの全体像を整理した完全ガイドとあわせて確認します。
\ 試算の前提から相談できます /
専属コンサルタントが家計と目的を確認し、想定利回りの置き方まで一緒に決めます。
オルカンのシミュレーションは何を計算しているのか
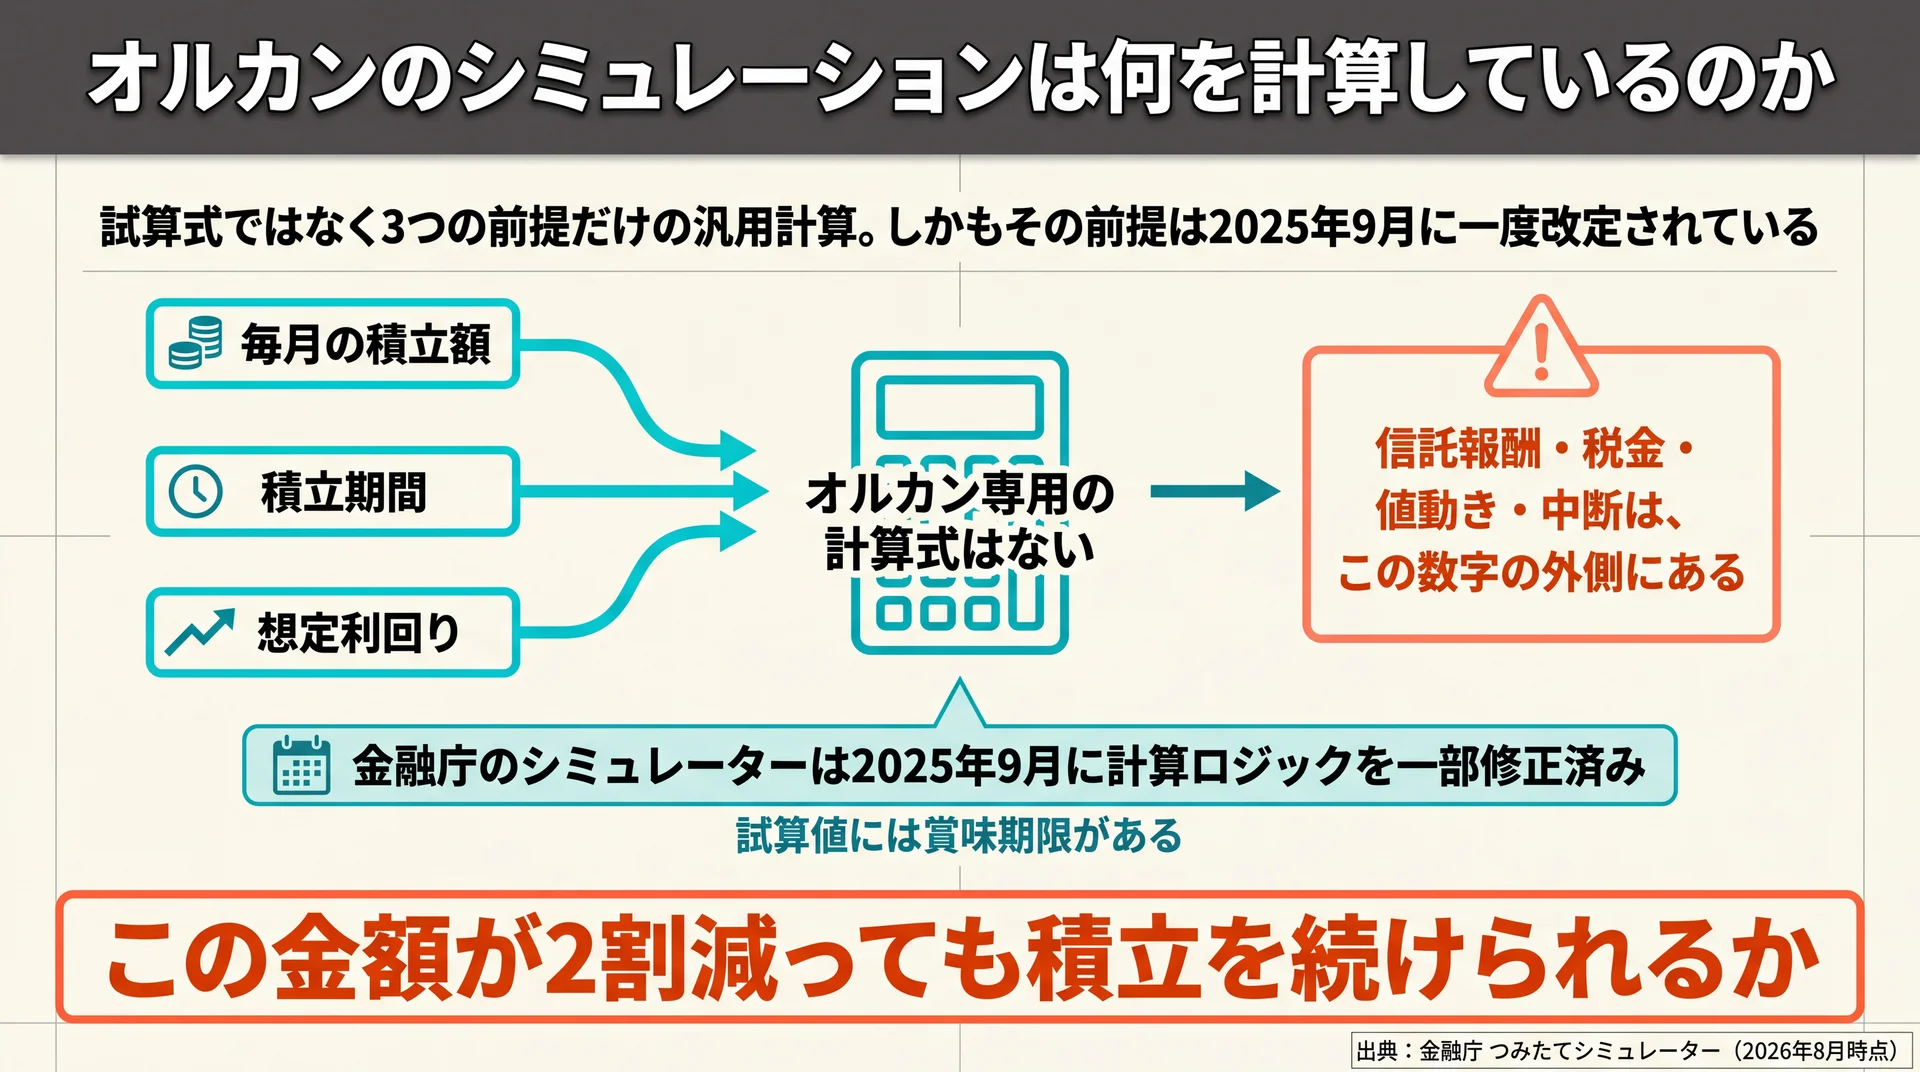
オルカンの試算で使われているのは、商品ごとの情報ではなく、積立額・期間・想定利回りという3つの仮定だけです。オルカン専用の計算式があるわけではなく、他の投資信託でも同じ式が動いています。金融庁のつみたてシミュレーターも、入力欄はこの3項目だけです(金融庁 つみたてシミュレーター、2026年8月時点)。
入力するのは積立額・期間・想定利回りの3項目
試算に必要なのは、毎月いくら積み立てるか、何年続けるか、年あたり何%で増える想定にするか、の3つです。金融庁のシミュレーターにも、銘柄名を入力する欄はありません。「オルカンのシミュレーション」と呼ばれている計算の中身は、想定利回りの欄に全世界株式らしい数字を入れた汎用の複利計算にあたります。
そのため、試算結果の説得力は入力した想定利回りの根拠で決まります。同じツールでも、年3%と年5%では20年後に数百万円の開きが出ます。入力値の根拠を説明できない試算は、結果の桁だけを眺めているのと変わりません。
試算に含まれるものと含まれないもの
金融庁のシミュレーターは、免責事項で「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記しています(金融庁 つみたてシミュレーターの免責事項、2026年8月時点)。何が計算から外れているのかを整理すると、次のようになります。
| 区分 | 項目 | 試算への反映 |
| 含まれる | 毎月の積立額と積立期間 | 入力どおりに反映される |
| 含まれる | 想定利回りによる複利 | 毎年同じ利率で増える前提で反映される |
| 含まれない | 信託報酬などの保有コスト | 保有中は資産から差し引かれるが計算に入らない |
| 含まれない | 課税口座での税金 | 譲渡益への課税は考慮されない |
| 含まれない | 値動きの振れ幅・元本割れ | 下振れした年は表示されない |
| 含まれない | 積立の中断 | 途中で止めた場合は前提そのものが変わる |
金融庁も、運用商品について「預貯金よりも高いリターンを期待することはできますが、元本割れのおそれもあります」と説明しています(金融庁 資産形成の基本、2026年8月時点)。当社はこの非対称性を、試算画面のいちばん危うい点だと考えています。増える側だけが数字で示され、減る側は文章の注意書きに置かれるためです。だからこそ、表示額を見た直後に「この金額が2割減っても積立を続けられるか」を確認する手順を挟んでいます。
金融庁のシミュレーターは2025年9月に計算方法を見直している
同じツールでも、前提は固定ではありません。金融庁のつみたてシミュレーターには「シミュレーション結果の精緻化のため、令和7年9月に計算ロジックを一部修正しました」と記載されています(金融庁 つみたてシミュレーター、2026年8月時点)。同じ条件を入力しても、修正前に控えた数字と現在の表示額は一致しないことがあります。
当社は、この一文を「試算値には賞味期限がある」ことの実例として受講者に共有しています。数年前に計算した金額をそのまま根拠にして積立額を据え置くのは、前提の更新を確認しないまま計画を続けることにあたります。年に一度は同じ条件で入れ直し、数字が動いていないかを見るだけで十分です。
積立額と期間で見るオルカンの試算結果
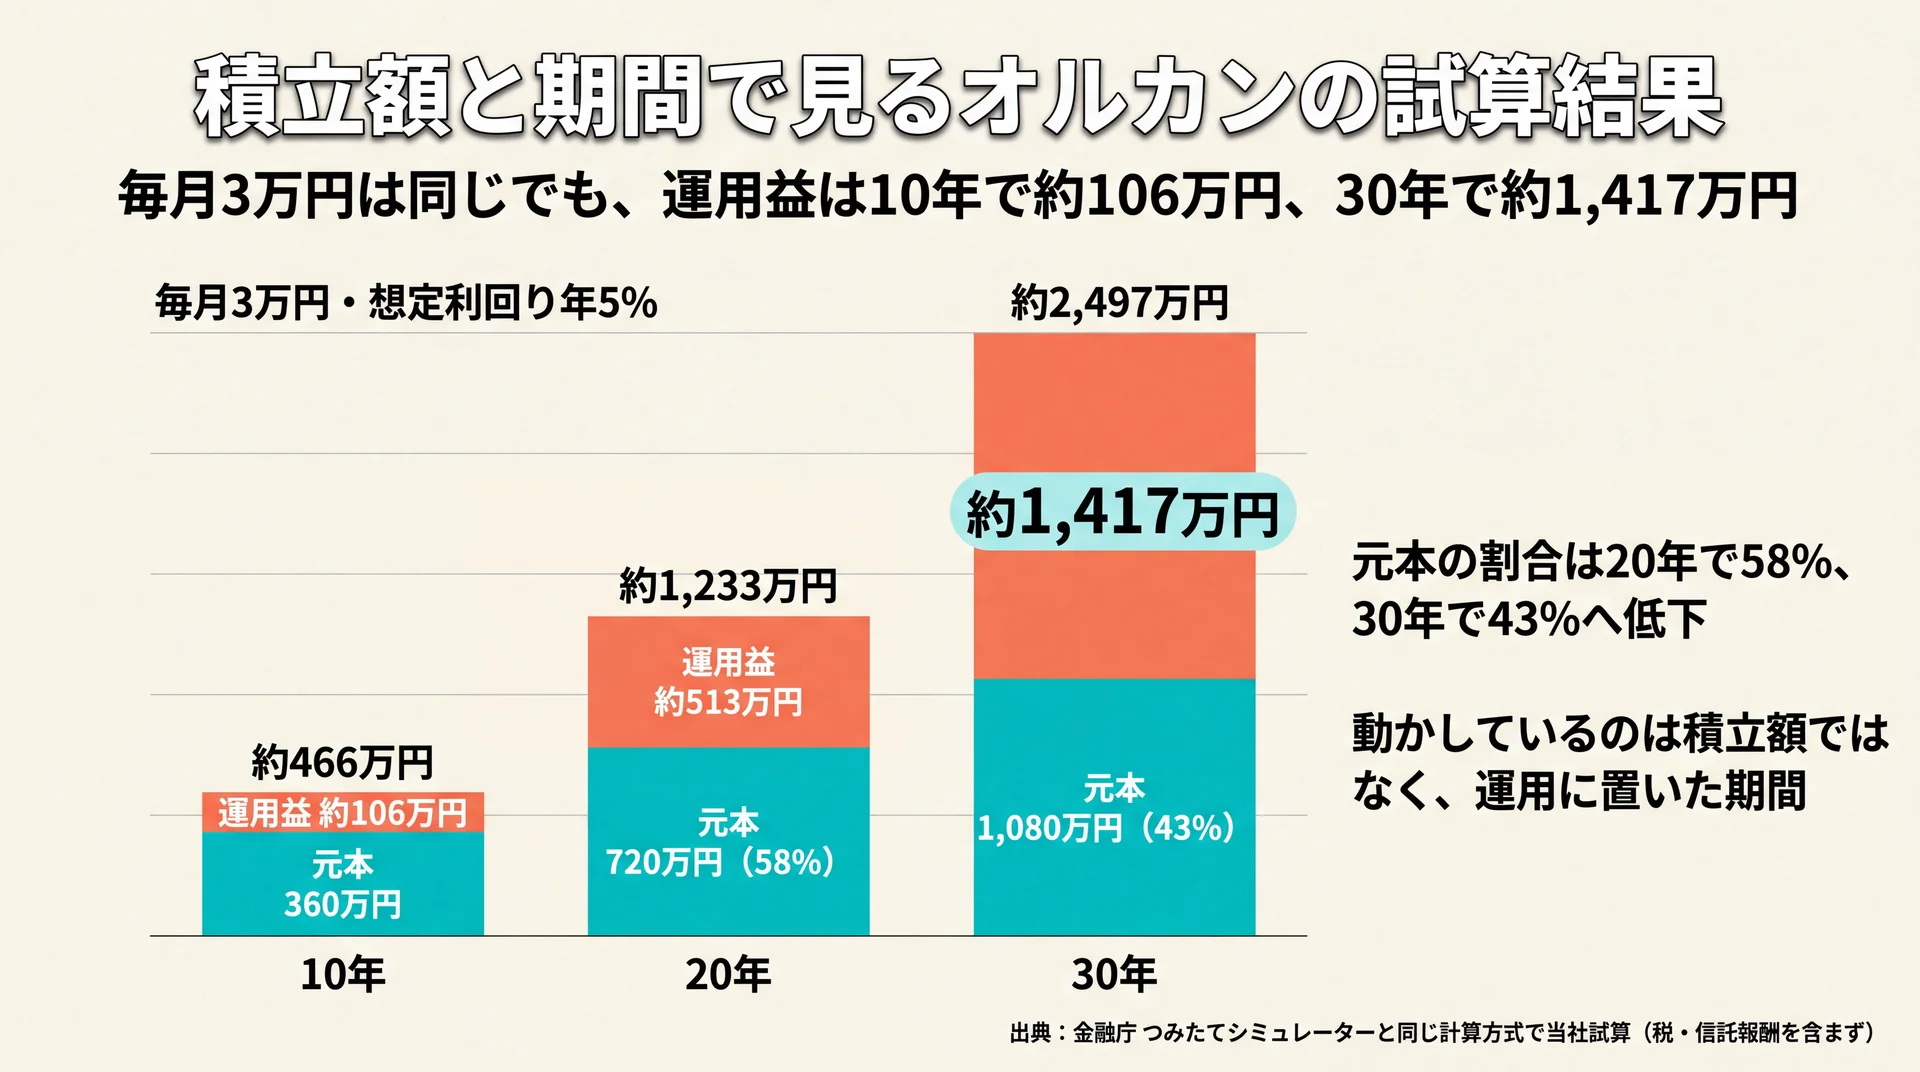
毎月3万円を想定利回り年5%で20年間積み立てた場合、当社の試算では約1,233万円になります。元本720万円との差である約513万円が運用益にあたる計算です。毎月5万円なら20年で約2,055万円、30年で約4,161万円という水準になり、期間の差が金額の差として大きく効いてきます。
毎月3万円・5万円・10万円を20年と30年で比べる
積立額と期間を動かすと、元本と運用益の比率が変わります。同じ想定利回りでも、期間が10年伸びるだけで運用益の割合が跳ね上がる点が読みどころです。
| 毎月の積立額 | 20年後の試算額 | うち元本 | 30年後の試算額 | うち元本 |
| 3万円 | 約1,233万円 | 720万円 | 約2,497万円 | 1,080万円 |
| 5万円 | 約2,055万円 | 1,200万円 | 約4,161万円 | 1,800万円 |
| 10万円 | 約4,110万円 | 2,400万円 | 非課税枠を15年で使い切る | — |
毎月3万円の場合、20年では元本が全体の58%を占めますが、30年では43%まで下がります。増やしているのは積立額ではなく、運用に置いた期間という関係がここに表れています。当社は、積立額を上げる相談を受けたときも、まず期間を延ばせないかを先に検討します。家計への負担を増やさずに効く変数だからです。
方法論: 毎月一定額を積み立て、月利=年利÷12、毎月末に複利がつく前提で算出(金融庁 つみたてシミュレーターと同じ計算方式)。税金・信託報酬・売買手数料は含みません。
10年で見ると複利の効きはまだ小さい
積立期間のなかでも、10年は結果の見え方が大きく変わる区間です。毎月3万円を年5%想定で10年積み立てた場合の試算額は約466万円で、元本360万円との差は約106万円です。20年では差が約513万円、30年では約1,417万円まで開き、運用益の伸びが後半に偏っていることが読み取れます。
10年時点の数字だけを見て「思ったより増えない」と判断すると、複利が効き始める前の区間で結論を出すことになります。当社は、10年以内に使う予定があるかどうかで相談の進め方を変えています。使う時期が近い資金は、増やし方より置き場所を先に決めるほうが安全だからです。
非課税枠1,800万円には毎月いくらで届くのか
試算額と並べて見ておきたいのが、非課税で保有できる上限との関係です。NISAの非課税保有限度額は最大1,800万円、年間投資枠は最大360万円と定められています(金融庁 NISAを知る、2026年8月時点)。
| 毎月の積立額 | 年間投資額 | 1,800万円に到達するまで |
| 3万円 | 36万円 | 50年(現実的な期間では使い切らない) |
| 5万円 | 60万円 | 30年 |
| 10万円 | 120万円 | 15年 |
毎月3万円で走る限り、枠を使い切れないことを心配する必要はありません。逆に毎月10万円なら15年で枠に届くため、その後の積立をどう扱うかを先に決めておく必要があります。当社は、枠の消化ペースを試算と同時に見ることで、後から慌てて設計を組み替える事態を避けられると考えています。枠の種類ごとの使い分けは積立投資枠 成長投資枠についてはこちらで扱っています。
想定利回りを年3%に下げると結果はどう変わるか
想定利回りは、試算のなかで最も結果を動かす変数です。同じ積立額・同じ期間でも、置いた数字が2ポイント違うだけで到達額が変わります。
| 毎月の積立額 | 20年後(年3%想定) | 20年後(年5%想定) | 差 |
| 3万円 | 約985万円 | 約1,233万円 | 約248万円 |
| 5万円 | 約1,642万円 | 約2,055万円 | 約413万円 |
毎月3万円で見ると、想定利回りの2ポイント差が20年後の約248万円になります。高い利回りを入れれば結果は伸びますが、伸びているのは資産ではなく仮定です。当社では、目標額に届く数字を探して利回りを上げる操作を「逆算の失敗」と呼び、最初の面談で止めるようにしています。
要点: 積立額・期間・想定利回りのうち、家計への負担を増やさずに結果を動かせるのは期間です。まず期間を固定し、次に非課税枠との関係を見てから、金額を決める順序が扱いやすくなります。
試算を実額に近づける4つの前提
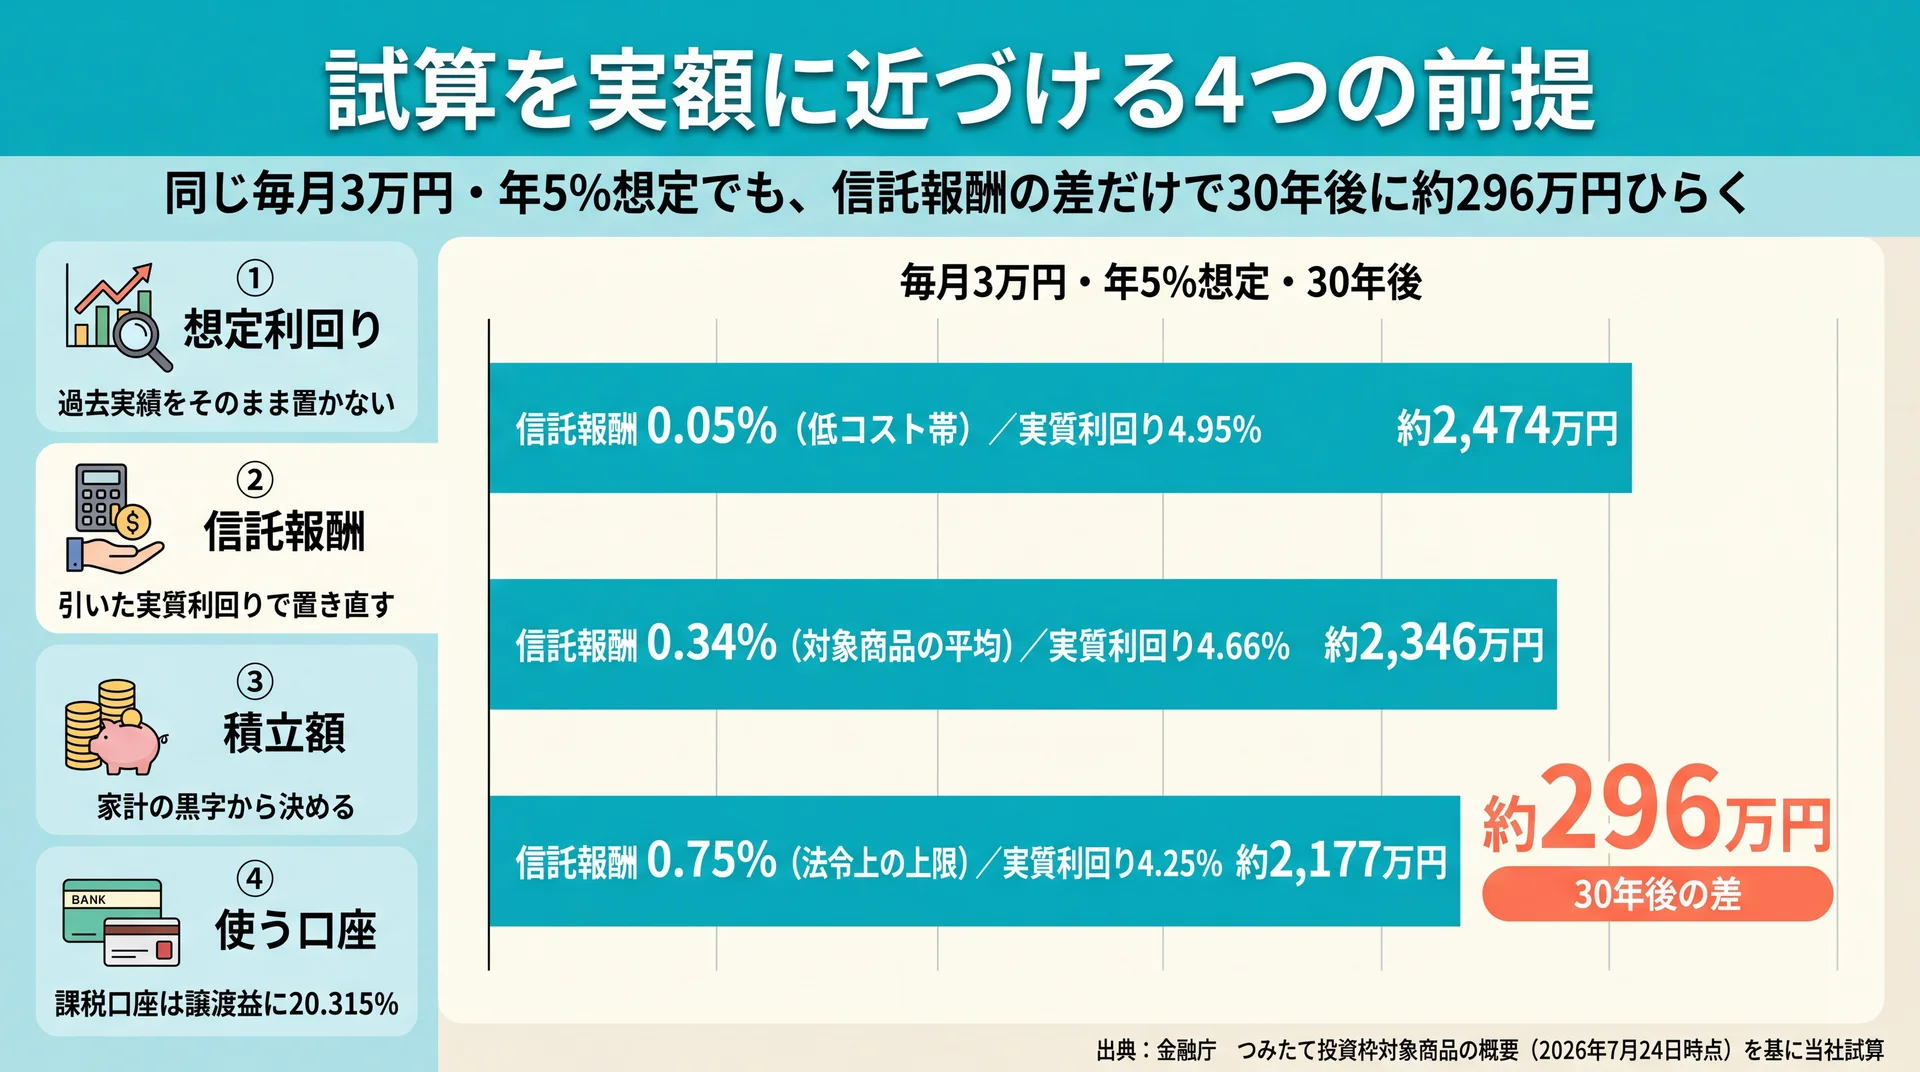
試算を実額へ近づけるには、想定利回り・信託報酬・積立額の根拠・使う口座の4点を先に固定します。この4つを決めないまま数字だけを動かすと、同じ「毎月3万円」でも結果が数百万円の幅で動きます。金融庁のシミュレーターは想定利回りの推奨値を示していないため、入力値が妥当かどうかは利用者側で担保する必要があります。
前提① 想定利回りは過去実績をそのまま置かない
全世界株式の過去のリターンは、集計する期間と通貨によって大きく変わります。円換算の数値には為替の影響が含まれるため、円安が進んだ期間を切り取れば高く出ます。過去実績を想定利回りに使うのであれば、少なくとも「どの期間の」「どの通貨での」数値かをセットで確認します。
もうひとつ確認したいのが、その期間に何が起きていたかです。株価が大きく上がった局面だけを含む10年と、下落局面をまたいだ20年では、同じ「平均」でも意味が違います。平均年率は、増えた年と減った年をならした結果として後から現れる数字であり、毎年その利率で増えることを約束するものではありません。
当社は、自分で説明できない利回りを試算に使わない運用にしています。金融商品を販売しない教育事業なので、面談で「その想定は楽観的すぎませんか」と率直にお伝えできる立場です。年8%や10%といった数字を入れる場合は、その水準が続く前提が何なのかを一緒に言語化し、説明できなければ数字を下げます。
なお、これは特定の利回りを推奨するものではありません。個別の資産設計は、有資格のファイナンシャルプランナーや金融機関にご相談ください。
前提② 信託報酬を引いた実質利回りで置き直す
試算に含まれないコストのうち、長期で最も効くのが信託報酬です。つみたて投資枠の対象商品を見ると、投資先を内外・海外とする指定インデックス投信の信託報酬率は平均0.34%(税抜)、法令上の上限は0.75%です。一方で、0.1%以下の商品も36本あります(金融庁 つみたて投資枠対象商品の概要、2026年7月24日時点)。
この差を金額に換算します。想定利回り年5%から信託報酬を引いた実質利回りで、毎月3万円を積み立てた場合の試算です。
| 信託報酬(年率・税抜) | 実質利回り | 20年後 | 30年後 |
| 0.05%(低コスト帯) | 4.95% | 約1,226万円 | 約2,474万円 |
| 0.34%(対象商品の平均) | 4.66% | 約1,186万円 | 約2,346万円 |
| 0.75%(法令上の上限) | 4.25% | 約1,132万円 | 約2,177万円 |
同じ「毎月3万円・年5%想定」でも、コスト水準の違いだけで20年後に約94万円、30年後には約296万円の差が生まれます。当社はこの数字を、商品選びの巧拙ではなく前提設定の問題として扱っています。試算画面に信託報酬の入力欄がない以上、想定利回りの側で引いておくしかないためです。
方法論: 想定利回り(年5%)から信託報酬率を年率で差し引いた値を実質利回りとし、毎月3万円・月利=年利÷12で算出した簡便計算です。実際の信託報酬は基準価額から日々差し引かれるため厳密には一致せず、税金・売買手数料も含みません。
前提③ 積立額は家計の黒字から決める
積立額は、モデルケースではなく実際に手元へ残っている金額から決めます。金融庁も家計管理の基本を「収入と支出をきちんと把握・管理すること、収支を黒字にすること、そして黒字分を貯蓄すること」と示しています(金融庁 資産形成の基本、2026年8月時点)。
実態の幅も確認しておきます。NISA口座は2025年12月末で2,821万口座、買付額は累計71兆円で、1年前の2024年12月末は2,559万口座・53兆円でした(金融庁 NISA口座の利用状況に関する調査結果の統計グラフ、2026年7月3日公表)。この1年で増えた買付額18兆円を、期首と期末の口座数の平均2,690万口座で割ると、当社の試算では1口座あたり年約67万円、月あたり約5.6万円にあたります。
ただしこの数字には成長投資枠での一括買付も含まれており、毎月の積立額そのものではありません。平均が月5万円台だからといって、それを自分の目標に据える根拠にはなりません。平均には一括買付の大口も混ざるためです。当社では、直近3か月の収支から黒字額を確定させ、その8割程度を積立の上限として提案しています。残りは収入が落ちた月の緩衝材として空けておくためです。
前提④ 使う口座で手取りが変わる
同じ試算額でも、NISA口座か課税口座かで手元に残る金額が変わります。課税口座では譲渡益に所得税15.315%(復興特別所得税を含む)と住民税5%、合計20.315%がかかります(国税庁 特定口座制度、令和7年4月1日現在法令等)。
毎月3万円・20年・年5%想定の試算額約1,233万円のうち、運用益は約513万円です。この全額が課税対象になった場合、税額は単純計算で約104万円になります。NISA口座を使うかどうかは、試算結果の1割前後を左右する前提にあたります。
当社は口座の選択を、商品選びより先に決める項目として扱っています。どの枠でオルカンのような投資信託を買うかによって年間の上限額も変わるため、積立投資枠 成長投資枠 違いについてはこちらで制度側の整理を確認してください。なお、全世界株式と米国株式のどちらを選ぶかで想定する振れ幅も変わります。この比較はオルカン sp500についてはこちらで扱っています。
当社の見解・スタンス
当社のABCashは、シミュレーションの想定利回りをコスト控除後の実質利回りで置き直す運用にしています。一般には過去の平均利回りをそのまま入力しますが、当社は先に信託報酬を引き、そのうえで説明できる範囲まで数字を下げます。試算額を高く見せることに意味はなく、下振れした年に積立を止めてしまうほうが、利回りの小数点以下よりはるかに大きな損失になるためです。
もうひとつ、当社は試算を1回の作業で終わらせません。専用アプリで毎日フィードバックを返し、決めた積立額を続けられているかを確認します。累計9万人以上が受講してきた伴走の経験から、当社が最初に時間をかけるのは商品選びではなく前提の置き方です。金融商品を販売しない立場なので、特定の商品に誘導する必要もありません。
要点: 想定利回り・信託報酬・積立額の根拠・使う口座の4点を固定すれば、試算額は「参考値」から「自分の計画の数字」に変わります。
\ 女性中心に9万人が受講 /
金融商品を販売しない立場で、コストと口座の使い分けを60〜80分程度の無料体験で整理します。
よくある質問
一括投資と積立投資ではシミュレーション結果がどう違いますか
計算上は、同じ総額・同じ想定利回りなら一括投資のほうが大きくなります。投じた資金が最初から全額運用されるため、平均的な運用期間が長くなるからです。ただしこれは想定利回りが毎年同じように得られる前提での話で、買付時期が1点に集中する分、開始直後の値動きの影響を強く受けます。積立と一括は別々の試算として比べてください。
過去の平均利回りをそのままシミュレーションに使ってよいですか
期間と通貨の条件を添えるなら、参考値として使えます。全世界株式の円換算リターンには為替の影響が含まれるため、円安が進んだ期間を切り取ると高く出ます。当社は、過去実績をそのまま置くのではなく、信託報酬を引いたうえで、説明できる水準まで下げて入力することをおすすめしています。
証券会社のツールと金融庁のツールで結果が違うのはなぜですか
計算の前提が違うためです。想定リスク(振れ幅)まで加味するもの、税金を差し引くもの、過去の実績値を使うものなど、ツールごとに置いている前提が異なるため、同じ積立額を入れても出てくる数字が変わります。金融庁のつみたてシミュレーターは2025年9月に計算ロジックを一部修正しており、同じツールでも時期によって結果が動きます。数字が食い違ったときは、入力欄と注記を見比べて前提の違いを確認してください。
積立を途中で止めた場合、試算結果はどう変わりますか
止めた月以降は積み上がらないため、前提にしていた積立期間が短くなります。毎月3万円・年5%想定で20年の試算額は約1,233万円ですが、10年で止めればそこから先の入金分は加わりません。すでに積み立てた分の運用は続くものの、結果は当初の試算から離れていきます。だからこそ、続けられる金額まで下げてから始めるほうが、結果的に試算に近づきます。
10年以内に使う予定のお金も同じように試算してよいですか
試算自体はできますが、結果の読み方が変わります。使う時期が決まっている資金は、下振れした局面で取り崩す可能性があり、平均に戻るまで待てません。金融庁も、資産形成には貯蓄と投資の2つの方法があり、資産状況やライフプランに適した形で使い分けることが大切だと示しています(金融庁 資産形成の基本、2026年8月時点)。使う時期が近い資金は、試算の前に置き場所そのものを検討してください。
他のシミュレーションとの使い分けは、投資信託 シミュレーションの基礎からの総まとめはこちらで整理しています。
まとめ
オルカンのシミュレーションは、積立額・期間・想定利回りという3つの仮定を複利計算に通しているだけの計算です。毎月3万円を年5%想定で20年続ければ約1,233万円という試算になりますが、そこから信託報酬と税金が引かれ、コスト水準の違いだけで20年後に約94万円の幅が生まれます。想定利回り・信託報酬・積立額の根拠・使う口座の4点を固定したうえで、家計の黒字に収まる金額まで下げてから始めてください。
\ 自分の積立額を確かめる /
家計の黒字額に収まる積立額を、あなたの状況に合わせて一緒に決められます。