
積立投資枠は、金融庁の基準を満たした360本の投資信託などを年120万円まで積立で買える枠です。2025年に一度も買付がなかった口座は51.2%で、枠はあっても動いていない状態が半数を超えます。上限の意味と対象商品、買い方のルールを順に整理します。
積立投資枠とは|NISAのうち積立で使う非課税枠
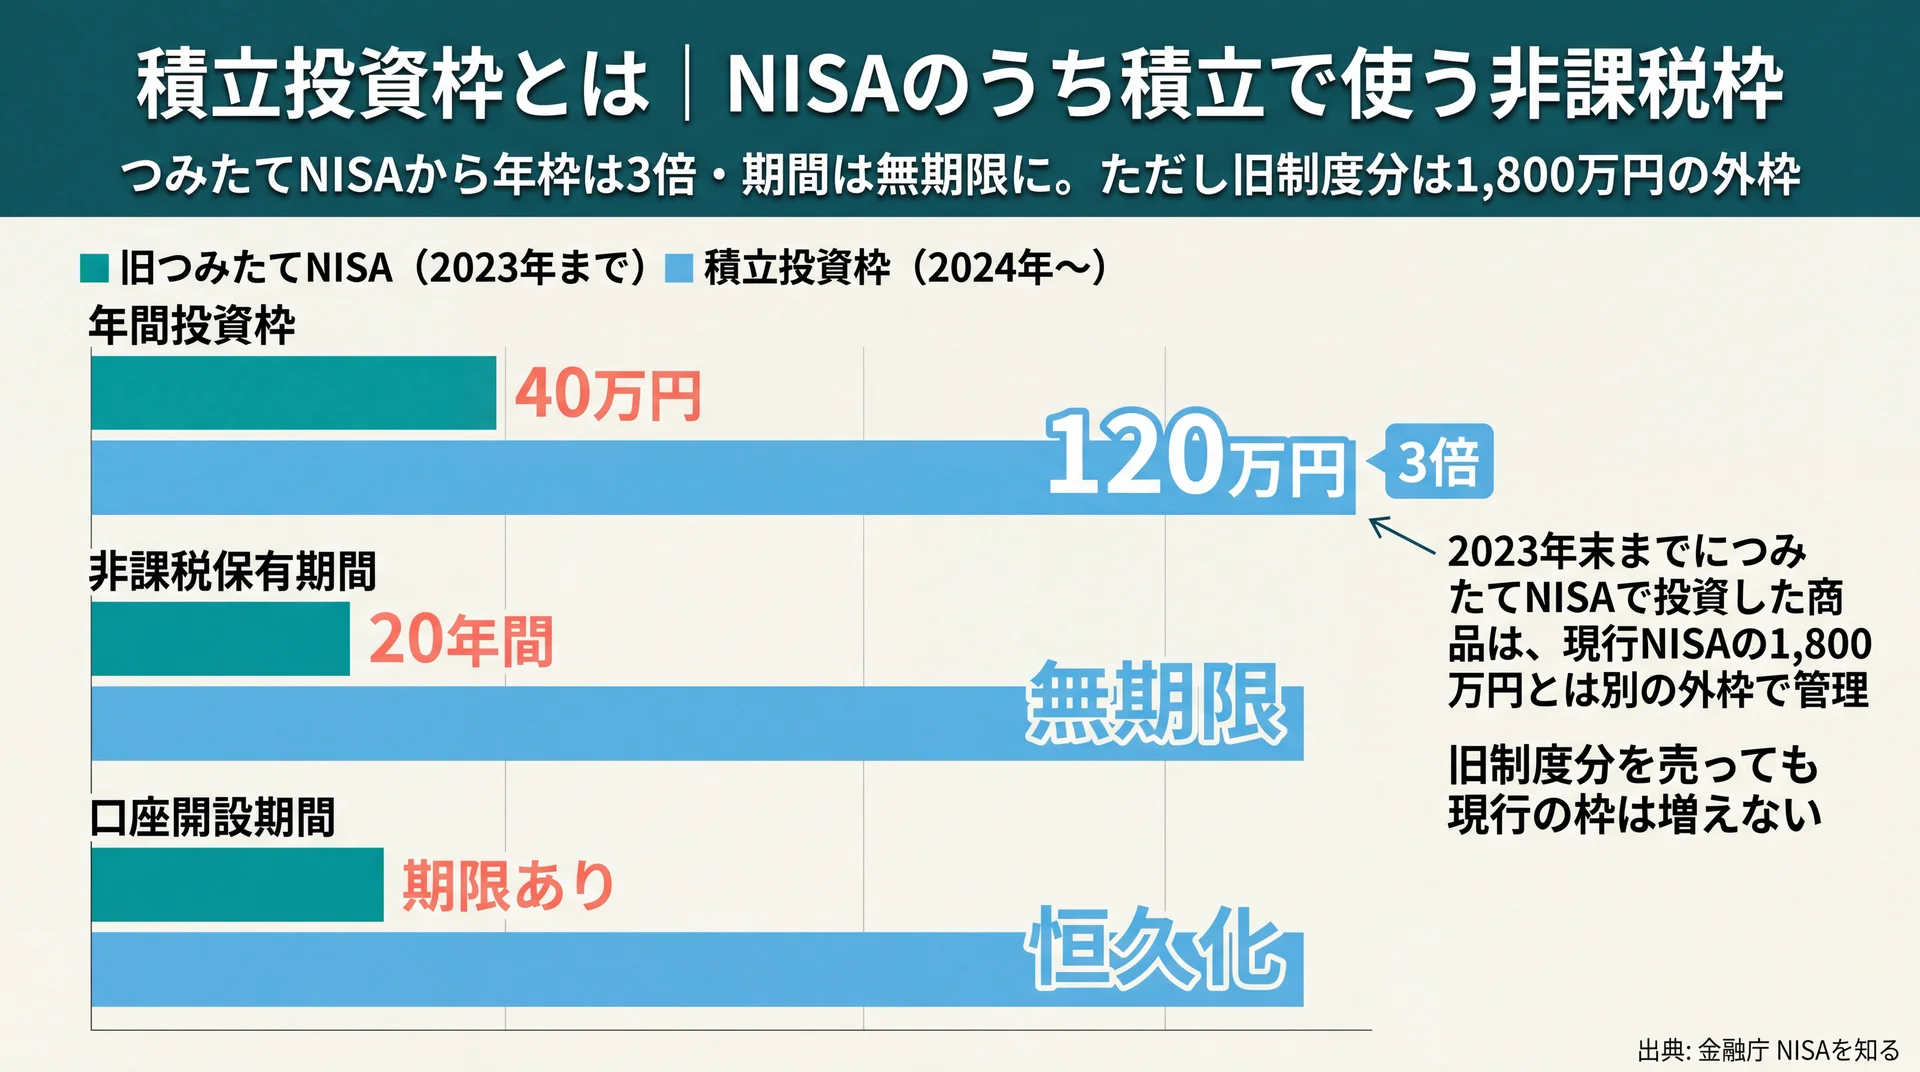
積立投資枠は、NISAに用意された2つの投資枠のうち、積立の設定を通じて買い付ける側の枠です。もう一方の成長投資枠が個別銘柄への一括投資にも対応するのに対し、こちらは長期の積立・分散に適した商品だけに対象が絞られています(金融庁 NISAを知る)。
NISAには枠が2つあり、積立投資枠は積立で使う側
NISAは2014年に始まった少額投資非課税制度で、2024年1月から現行制度に切り替わりました。このときつみたてNISAが積立投資枠に、一般NISAが成長投資枠に引き継がれ、両方を同時に使えるようになっています。金融庁も「つみたて投資枠で積立投資を継続しながら、成長投資枠で個別銘柄に一括投資することも可能」と説明しており、2つの枠は競合するものではなく役割が分かれた入口です。
つまり積立投資枠は、買い方が積立に固定されている側の枠だと考えると理解が早くなります。当社のABCashでは、2つの枠を最初から比べさせるのではなく、まず積立投資枠だけを単体で理解してもらう順番をとっています。判断の材料が2つ同時に増えると、どちらも決まらないまま止まってしまうためです。
つみたてNISAから引き継がれた点と変わった点
対象商品の考え方は旧つみたてNISAをほぼ引き継ぐ一方、制度面は大きく変わりました。年間の投資枠は40万円から120万円へと3倍になり、非課税で保有できる期間は20年間から無期限になっています。口座を開設できる期間も恒久化されました(金融庁 NISAを知る)。
注意したいのは旧制度の資産の扱いです。2023年末までにつみたてNISAで投資した商品は、現行NISAの1,800万円とは別の外枠で管理されます。旧制度分を売っても現行の枠が増えるわけではありません。制度全体の関係を先に押さえたい場合は、投資信託 シミュレーションの全体像を整理した完全ガイドから確認してください。
積立投資枠の上限は年120万円と生涯1,800万円
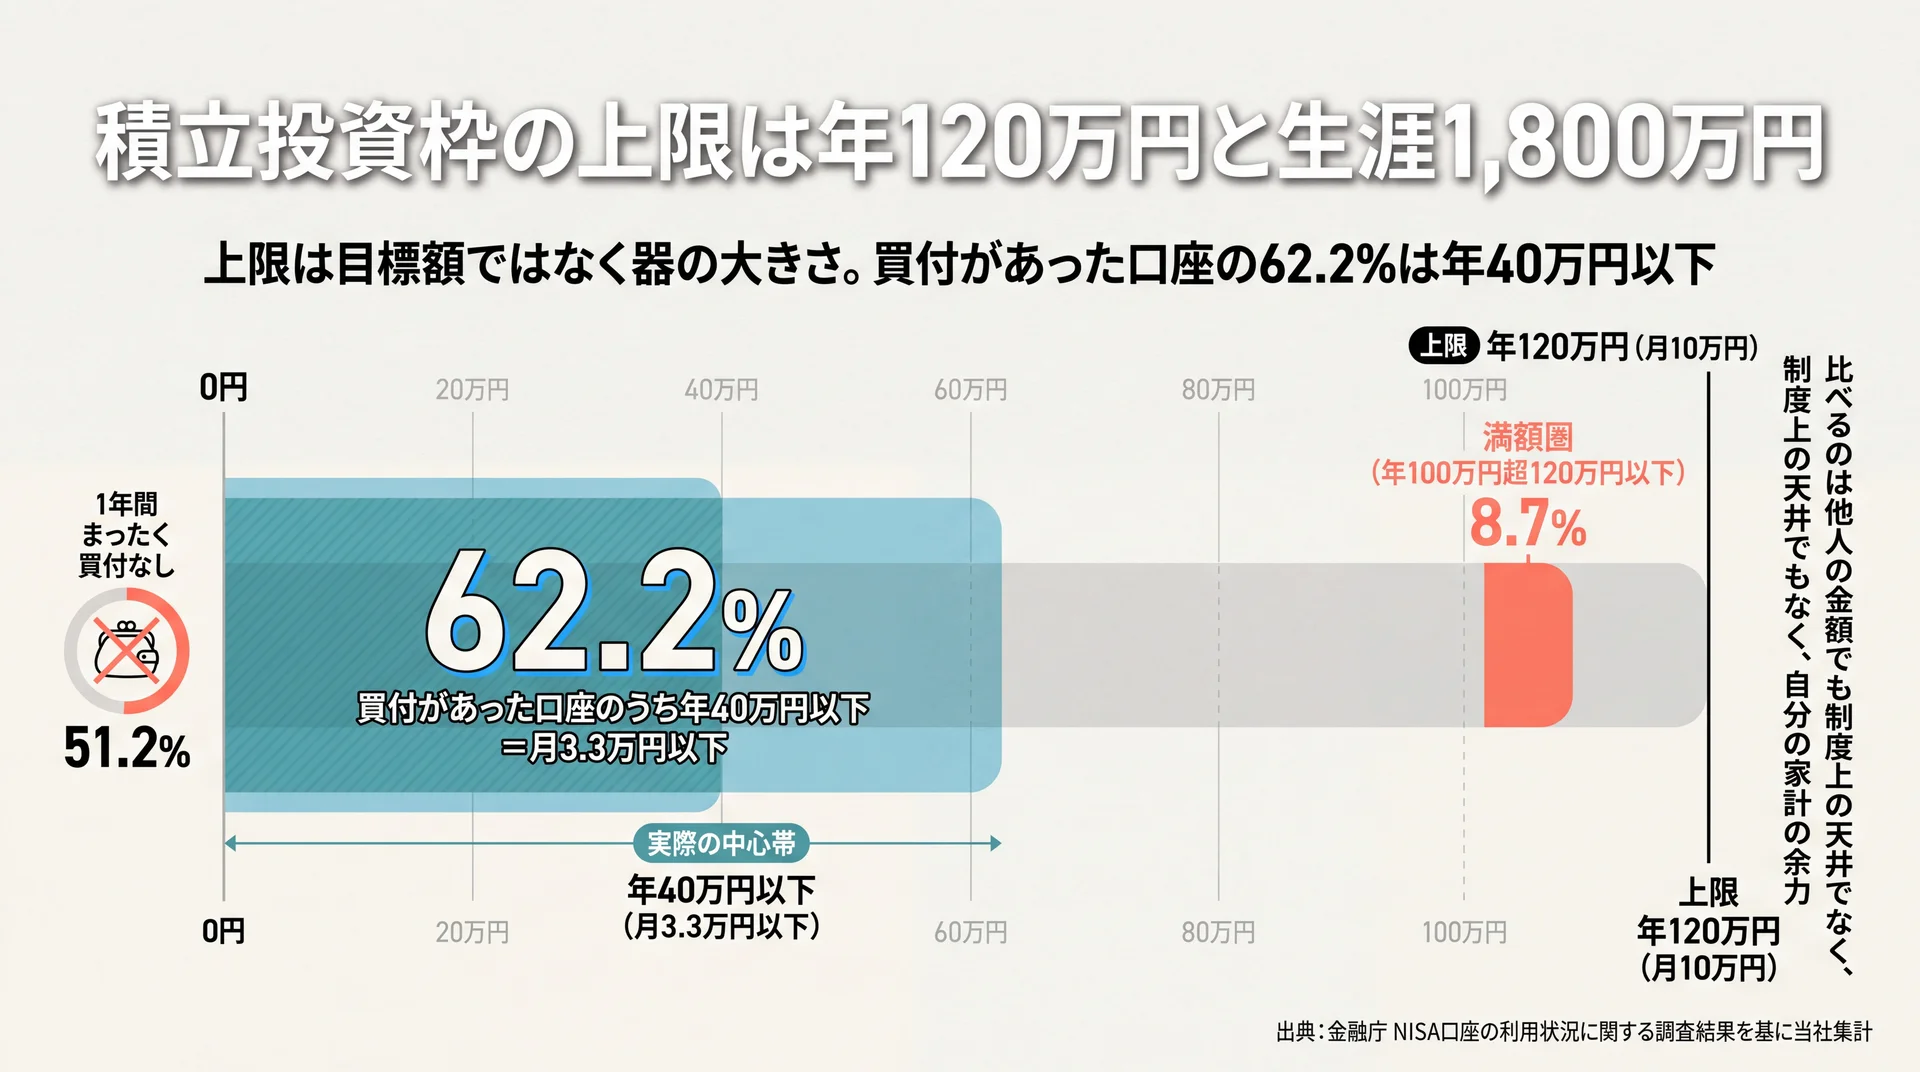
積立投資枠で1年間に投資できるのは120万円までで、毎月均等に積み立てるなら月10万円相当になります。さらにNISA全体で生涯1,800万円という非課税保有限度額があり、積立投資枠はその内側にあります(金融庁 NISAを知る)。この2つの上限は器の大きさを示すもので、投資すべき金額を示すものではありません。
年間120万円は毎月均等なら月10万円相当という意味
年120万円という枠は、毎月同額で積み立てるなら月10万円相当が目安になります。成長投資枠の年240万円と合わせると、併用時の年間投資枠は最大360万円です。
枠は1年ごとに区切られ、使わなかった分を翌年に持ち越すことはできません。持ち越せないからといって無理に使い切る必要はなく、金額は家計の余力の範囲で決めるものです。毎月の積立額が将来どう積み上がるかは、積立投資 シミュレーションについてはこちらで確認できます。
生涯1,800万円の枠は売却すると翌年に復活する
生涯枠1,800万円のうち、成長投資枠として使えるのは1,200万円までです。裏を返せば、積立投資枠だけで1,800万円すべてを使い切ることもできます。
この生涯枠は使い捨てではありません。保有商品を売却すると、翌年以降に売却した商品の簿価、つまり取得金額の分だけ非課税投資枠が復活します(金融庁 NISAを知る)。復活するのは値上がり後の時価ではなく買ったときの金額です。当社は、この復活の仕組みを「いざというとき解約できる」という安心材料として説明しています。使い切れないかもしれないという不安が、開始そのものを止めてしまうためです。
実際に積立投資枠はいくら使われているのか
上限の数字が分かっても、自分の金額との距離が掴めないままでは設定は進みません。そこで金融庁の調査から実際の利用状況を整理しました。
積立投資枠の年間利用額の分布(2025年・当社集計)
| 年間の買付額 | 口座数 | 全口座に占める割合 | 買付があった口座での割合 |
| 0円(1年間買付なし) | 1,459万口座 | 51.2% | — |
| 20万円以下 | 514万口座 | 18.0% | 37.0% |
| 20万円超40万円以下 | 351万口座 | 12.3% | 25.3% |
| 40万円超60万円以下 | 167万口座 | 5.9% | 12.0% |
| 60万円超80万円以下 | 61万口座 | 2.1% | 4.4% |
| 80万円超100万円以下 | 49万口座 | 1.7% | 3.5% |
| 100万円超120万円以下 | 248万口座 | 8.7% | 17.8% |
集計の前提: 対象は積立投資枠を利用できるNISA口座2,849万口座、期間は2025年1月1日から12月31日。別紙1(Excel)の口座数実数から、当社が全口座比と買付あり口座比の2通りの構成比を算出しました。データ出典は金融庁 NISA口座の利用状況調査(令和7年12月末時点)(2026年7月3日公表)です。
上限120万円は誰にとっての基準なのか
上の分布から読み取れることは2つあります。ひとつは上限の120万円近くまで使っている口座が全体の8.7%にとどまること。もうひとつは、買付があった口座に限っても62.2%が年40万円以下、つまり月3.3万円以下だということです。
上限120万円は目標額ではなく、器の大きさにすぎません。当社はこの分布を、上限に届かないことを気にしなくてよいと伝える根拠に使っています。比べるべきは他人の金額でも制度上の天井でもなく、自分の家計の余力です。
要点: 積立投資枠の上限は年120万円・生涯1,800万円で、売却分は翌年に簿価で復活します。ただし満額まで使う口座は8.7%で、大半は年40万円以下です。
積立投資枠で買える対象商品は360本
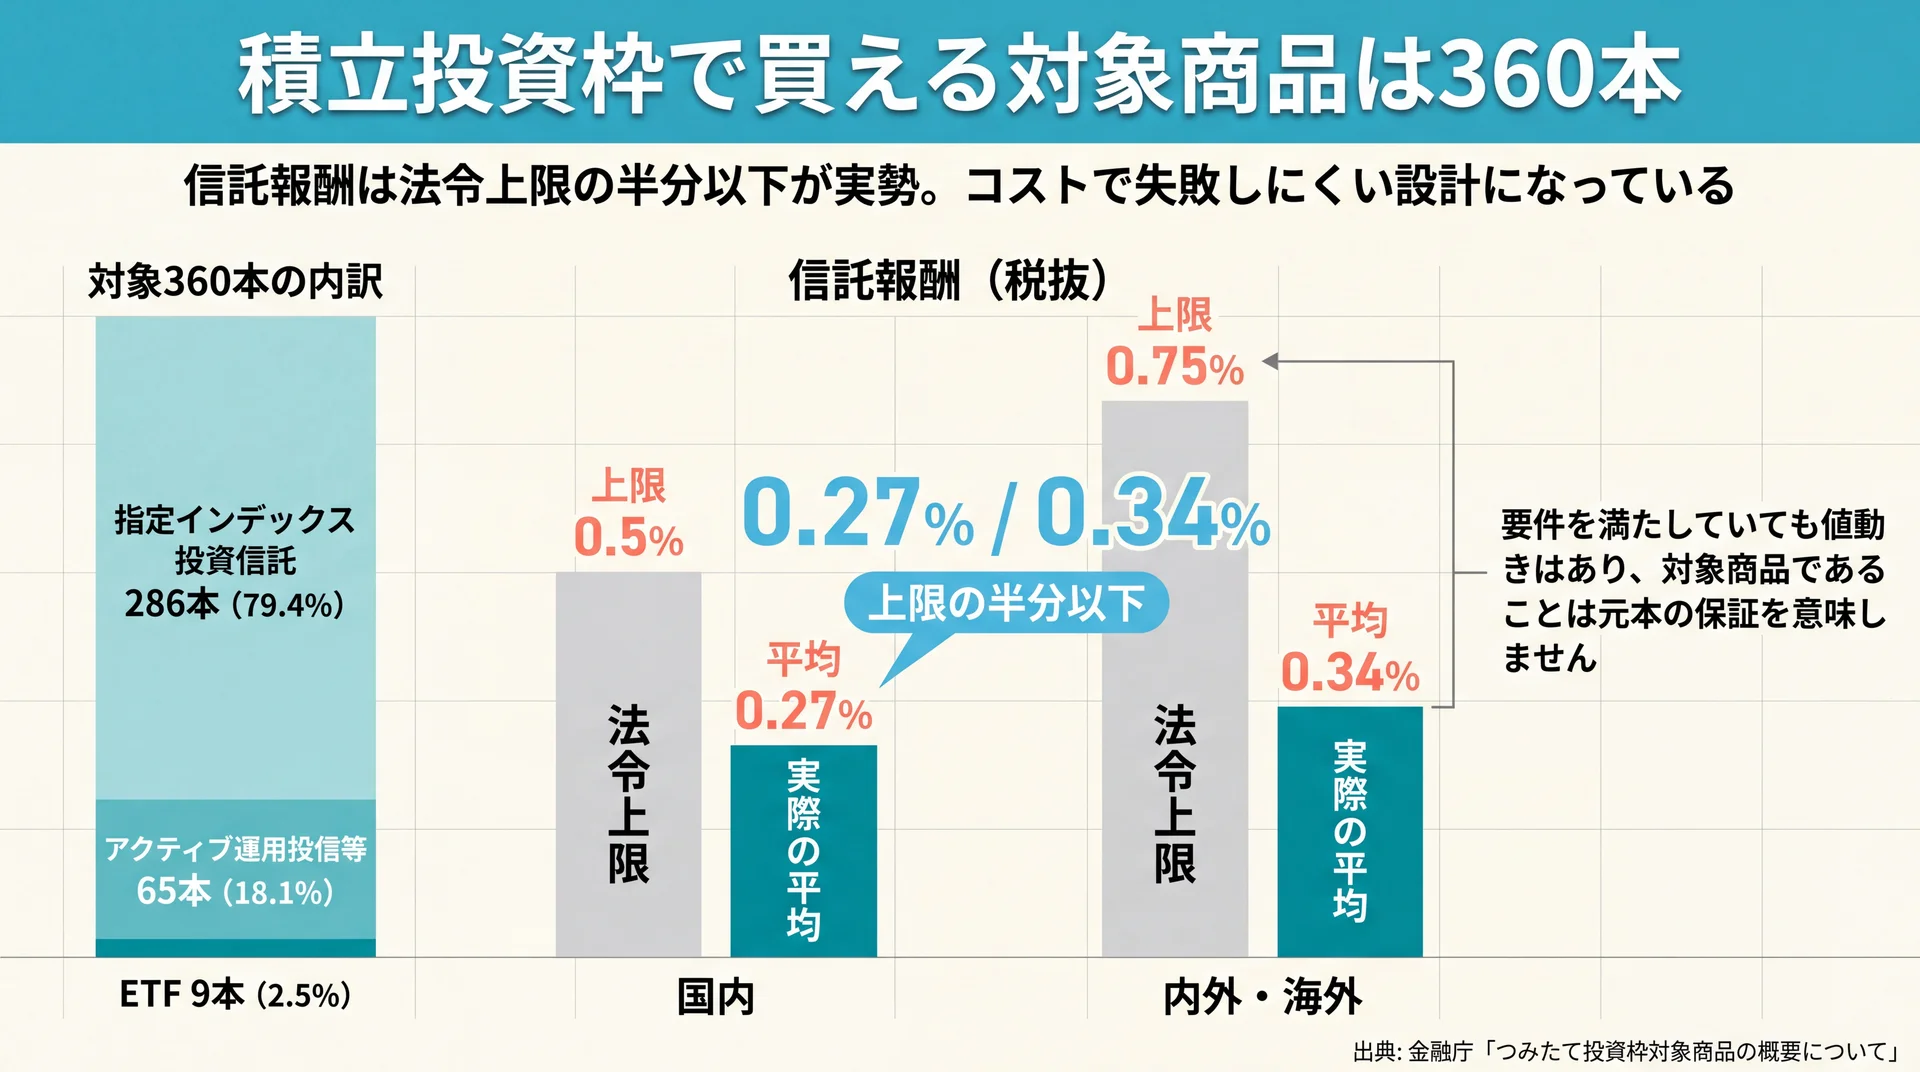
積立投資枠で買えるのは、金融庁に届け出られた360本の投資信託とETFに限られます(2026年7月24日時点。金融庁 つみたて投資枠対象商品)。国内で販売されている公募投資信託全体から見れば、入口の段階で大きく絞り込まれた状態です。
金融庁の要件で絞り込まれている
対象商品は、長期の積立・分散投資に適しているかという観点で要件が定められています。特に効くのが信託報酬、つまり保有中にかかる運用管理費用の上限です。
積立投資枠の対象商品360本の内訳(当社整理)
| 区分 | 本数 | 構成比 | 信託報酬の法令上限(税抜) | 実際の平均(税抜) |
| 指定インデックス投資信託 | 286本 | 79.4% | 国内0.5% / 内外・海外0.75% | 国内0.27% / 内外・海外0.34% |
| アクティブ運用投信等 | 65本 | 18.1% | — | — |
| ETF | 9本 | 2.5% | — | — |
| 合計 | 360本 | 100% | — | — |
整理の前提: 本数は金融庁の届出一覧(2026年7月30日更新)の区分別本数、分類と信託報酬の上限・平均は金融庁「つみたて投資枠対象商品の概要について」(2026年7月24日時点)の記載値です。構成比は当社が算出しました。
指数に連動するインデックス型が全体の8割近くを占め、信託報酬には法令上の上限があります。実際の平均は上限の半分以下で、コストの高い商品が入り込みにくい設計です。当社はこれを、初心者向けに易しくした枠というより、長く持ち続けても不利になりにくい商品だけを通す関所だと評価しています。ただし要件を満たしていても値動きはあり、対象商品であることは元本の保証を意味しません。
360本まで絞られても選べない本当の理由
対象商品が絞られていれば選びやすいと言われますが、360本から1本を決める作業は簡単ではありません。当社のABCashは、この行き詰まりの原因を知識不足だとは考えていません。選べない原因は商品知識の不足ではなく、毎月いくら出せるかが決まっていないことです。月5,000円と月5万円では、取れるリスクも分散のさせ方も変わります。金額という物差しがないまま商品情報だけを集めても、比較の軸が生まれません。だから当社では家計管理から資産形成までを一続きのカリキュラムで扱い、金額を先に確定させてから商品の話に進む順番で伴走しています。金融商品を販売しない事業のため、特定の商品へ誘導する動機がない点も、この順番を保てる理由です。
要点: 対象商品は360本で、うち286本がインデックス型です。信託報酬に法令上の上限があるためコスト面の失敗は起きにくく、残る論点は商品選びより金額の決め方に移ります。
\ 金額から決めるお金の学び /
毎月いくら積み立てるかを、家計の状況から専属コンサルタントと一緒に整理できます。
積立投資枠の使い方|買い方のルールと始める手順
積立投資枠の買い方は、あらかじめ金額と商品と頻度を設定し、そのとおり自動で買い付ける方式です。成長投資枠のように好きなタイミングで一括購入することはできません。始めるまでの流れは、口座開設から積立設定まで4ステップです。
買い方は積立の設定が前提になる
証券会社や銀行の画面で、購入する商品、1回あたりの金額、買付日や頻度を登録します。登録が済めば、指定日に自動で買付が実行されます。
この仕組みは、価格が高いときは少なく、安いときは多く買うため、購入単価を平準化する効果があります。同時に、相場を見て売買を判断する回数はほぼゼロです。当社は、この判断回数の少なさこそが積立投資枠の本質的な機能だと考えています。一度設定すれば、次に手を動かすまでの期間を長く取れます。
一括では買えないが増額設定で調整できる
積立投資枠では、成長投資枠のような一括買付はできません。ボーナスが入ったからまとめて120万円分を買う、という使い方は制度上できない仕組みです。
ただし調整の余地はあります。金融機関によっては、特定の月だけ積立額を上乗せする増額設定を用意している場合があります。年間120万円の枠内であれば、賞与月だけ金額を大きくする配分も可能です。名称や上限の扱いは金融機関ごとに異なるため、口座を開いた先の設定画面で確認してください。一括で入れられない代わりに、年単位の配分は自分で組めると理解すると迷いが減ります。
いくらから始められるか・金額は後から変えられる
積立の最低金額は金融機関ごとに異なり、一律の下限はありません。口座を開く先の条件を確認するのが確実です。
金額感の目安は実際の分布です。前述のとおり、買付があった口座の37.0%は年20万円以下、月換算で1.6万円以下でした。始めるときの金額は、続けられる水準に置くことが優先されます。積立額は途中で増減も停止もできるためです。生活が変わったら見直せばよく、最初の金額に完璧さは要りません。積立という手法そのものの考え方は、積立投資についてはこちらで整理しています。
積立投資枠を始めるまでの4ステップ
手順は次の4つです。第1に、金融機関を1つ選んでNISA口座を申し込みます。口座は1人1口座で、日本国内に住む方のうち利用する年の1月1日時点で18歳以上が対象です(金融庁 NISAを知る)。第2に、毎月の積立額を決めます。第3に、360本の対象商品から買う商品を選びます。最後に、積立の設定を登録して完了です。
止まりやすいのは第2と第3ですが、順番は入れ替えないでください。金額が決まれば選択肢は自然に絞られます。設定が終わった後にも山があります。当社は、設定した後の最初の数か月こそ伴走が要ると考えており、専用アプリと毎日のフィードバックで60日間の習慣化を目標に設計しています。始めることと続けることは、別の課題だからです。
積立投資枠で見落としやすい3つの注意点
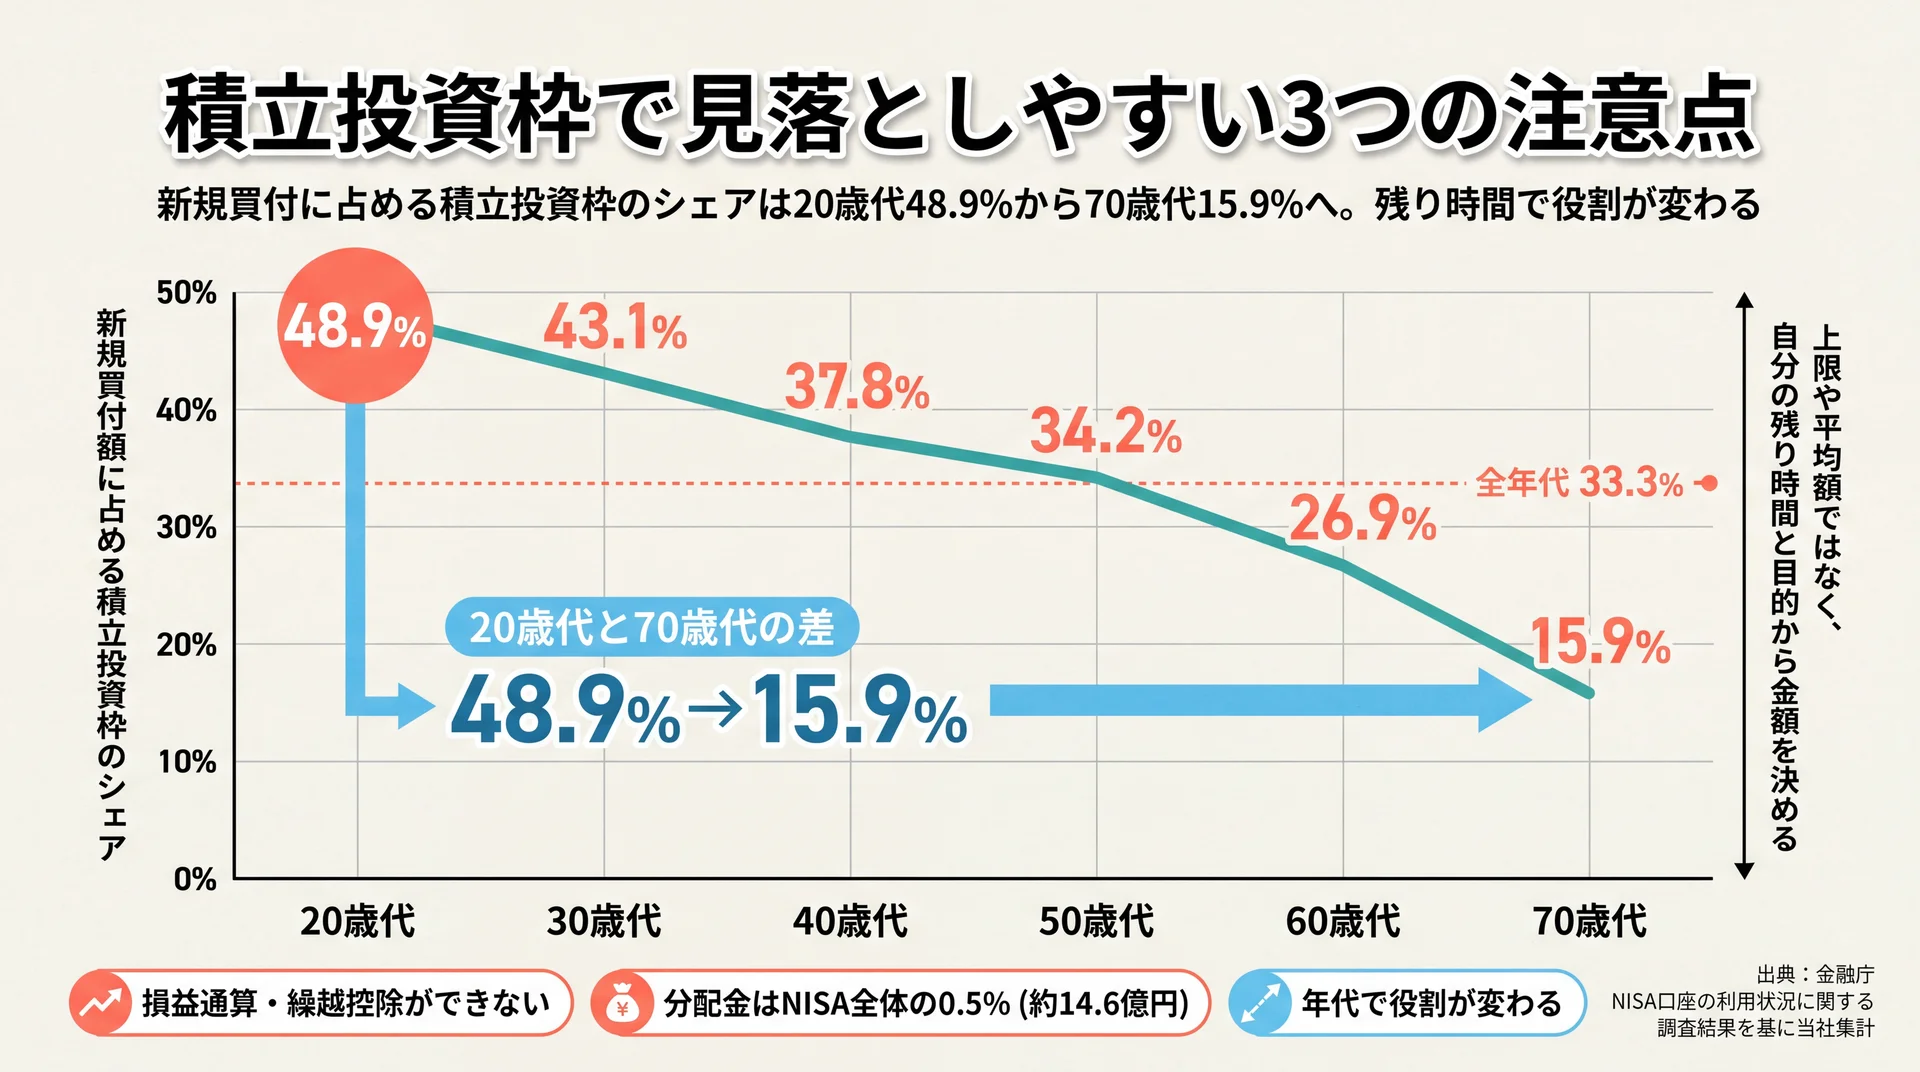
積立投資枠には、見落としやすい特性が3つあります。損益通算ができないこと、分配金がほとんど出ないこと、そして年代によって役割が変わることです。いずれも制度の欠陥ではなく設計どおりの結果ですが、知らないまま使うと期待とずれます。
損失が出ても損益通算・繰越控除ができない
NISA口座は利益に税金がかからない代わりに、税制上は損失も存在しないものとして扱われます。そのため積立投資枠で損失が出ても、課税口座の利益と相殺する損益通算はできず、翌年以降への繰越控除も使えません。
課税口座なら損失を利益とぶつけて税負担を減らせますが、NISA口座ではそれができません。非課税のメリットは利益が出て初めて生まれます。当社は、この点を長期保有を前提にできるかの確認材料として扱っています。短期で売り買いする資金には向かない枠です。
分配金はほとんど出ない枠
積立投資枠の対象商品は、頻繁に分配金を出さない設計のものに限られています。この要件がどれだけ効いているかは金額を見ると分かります。2025年にNISA口座全体で受け取られた配当・分配金は約2,788億円でしたが、そのうち積立投資枠は約14.6億円で、比率にして0.5%にとどまりました(金融庁 NISA口座の利用状況調査)。
この数字は、積立投資枠が受け取るための枠ではなく増やすための枠であることを示しています。定期的な収入を得たい目的には合いません。毎月の受け取りを期待して選ぼうとしている場合は、目的そのものを先に整理し直す必要があります。
年代によって積立投資枠の役割は変わる
同じ制度でも使われ方は世代で違います。2025年の新規買付額を枠別・年代別に見ると差がはっきり出ます。
年代別・新規買付額に占める積立投資枠のシェア(2025年・当社集計)
| 年代 | 積立投資枠 | 成長投資枠 | 積立投資枠のシェア |
| 20歳代 | 6,186億円 | 6,462億円 | 48.9% |
| 30歳代 | 1兆4,153億円 | 1兆8,713億円 | 43.1% |
| 40歳代 | 1兆4,763億円 | 2兆4,298億円 | 37.8% |
| 50歳代 | 1兆4,208億円 | 2兆7,284億円 | 34.2% |
| 60歳代 | 9,156億円 | 2兆4,851億円 | 26.9% |
| 70歳代 | 3,275億円 | 1兆7,344億円 | 15.9% |
| 全年代 | 6兆2,349億円 | 12兆5,138億円 | 33.3% |
集計の前提: 対象は2025年1月1日から12月31日の新規買付額(別紙1・Excel)。シェアは積立投資枠÷(積立投資枠+成長投資枠)で当社が算出した値で、公表値にはありません。データ出典は金融庁 NISA口座の利用状況調査(令和7年12月末時点)(2026年7月3日公表)です。
20代では買付額のほぼ半分が積立投資枠なのに対し、70代では6分の1以下です。積み上げる時間が長い人ほど積立投資枠が主役になり、時間が限られる人ほど成長投資枠に寄ります。当社はこの差を、積立投資枠の使い方に唯一の正解がない証拠だと考えています。金額の基準は、上限や平均額ではなく自分の残り時間と目的にあります。
枠を埋めること自体を目的にしない|当社の見解
非課税枠は使い切ったほうが得だと語られます。数字の上ではそのとおりです。しかし当社のABCashは、枠を埋めること自体を目的にしません。
理由は、積立投資枠に入れた資金は値動きにさらされ、必要なときに元本割れしている可能性があるからです。当社では生活防衛資金と毎月の余力を先に確定させ、そのうえで積立額を決める順番でトレーニングを組んでいます。累計9万人以上が受講するなかで、金額の根拠がないまま始めた方が相場の下落局面で積立を止めてしまう場面も見てきました。枠は使える上限であって、使うべき額ではありません。なお、税負担や受け取り方まで含む個別の資産設計は状況で答えが変わるため、金額が固まった段階で有資格のファイナンシャルプランナーや金融機関へ相談してください。
要点: 積立投資枠は損益通算ができず分配金もほぼ出ない、増やすことに特化した枠です。年代で役割が変わるため、上限ではなく自分の残り時間と家計の余力から金額を決める考え方が現実的です。
積立投資枠に関するよくある質問
積立投資枠で一括購入はできますか?
できません。積立投資枠は積立の設定に基づいて買い付ける枠で、一括投資に対応するのは成長投資枠です。ただし特定月だけ金額を上乗せする増額設定を用意する金融機関もあり、年間120万円の枠内で配分を変えることは可能です。
積立投資枠はいくらから始められますか?
最低金額は金融機関ごとに異なるため、口座を開く先で確認してください。金額感の目安として、2025年に買付があった口座の37.0%は年20万円以下、月換算で1.6万円以下でした(金融庁 NISA口座の利用状況調査)。少額から始めて後から増やす形で問題ありません。
積立投資枠では何が買えますか?何種類ありますか?
2026年7月24日時点で360本です。内訳は指定インデックス投資信託が286本、アクティブ運用投信等が65本、ETFが9本で、いずれも金融庁に届け出られた商品に限られます(金融庁 つみたて投資枠対象商品)。個別株式は対象外です。
積立投資枠は何年続ける必要がありますか?
何年という決まりはありません。非課税で保有できる期間は無期限で、いつでも売却できます。ただし価格変動の影響を平準化する仕組みのため、短期での売買には向きません。売却した分の枠は翌年以降に簿価で復活します。
制度全体の中での位置づけを改めて確認したい方は、投資信託 シミュレーションの基礎からの総まとめはこちらをご覧ください。
まとめ
積立投資枠は、金融庁の基準を満たした360本の商品を年120万円まで積立で買える枠です。ただし満額まで使う口座は8.7%にすぎず、上限は目標額ではなく器の大きさと捉えるほうが実態に合っています。損益通算ができず分配金もほとんど出ない、増やすことに特化した枠である点も押さえてください。制度の細部を追いかけるより、毎月いくらなら続けられるかを1つ決めるほうが先に進みます。その金額が決まれば、360本から選ぶ作業は短時間で終わります。
\ 積立額の決め方から相談 /
累計9万人が受講したカリキュラムで、NISAの疑問をその場で解消できます。