
学資保険は一律に不要な商品ではありません。判断が分かれるのは、払込期間を走り切れるかと、受取額の固定を許容できるかの2点です。文部科学省の調査では、私立大学の授業料が17年で約12万円上がる一方、入学料は約3万円下がりました。教育費の実額と税制から、自分の家庭がどちら側かを見分けられます。
教育費と老後資金をまとめて整理したい方は、ライフプランの全体像を整理した完全ガイドもご覧ください。
学資保険が「入らない方がいい」と言われる3つの理由
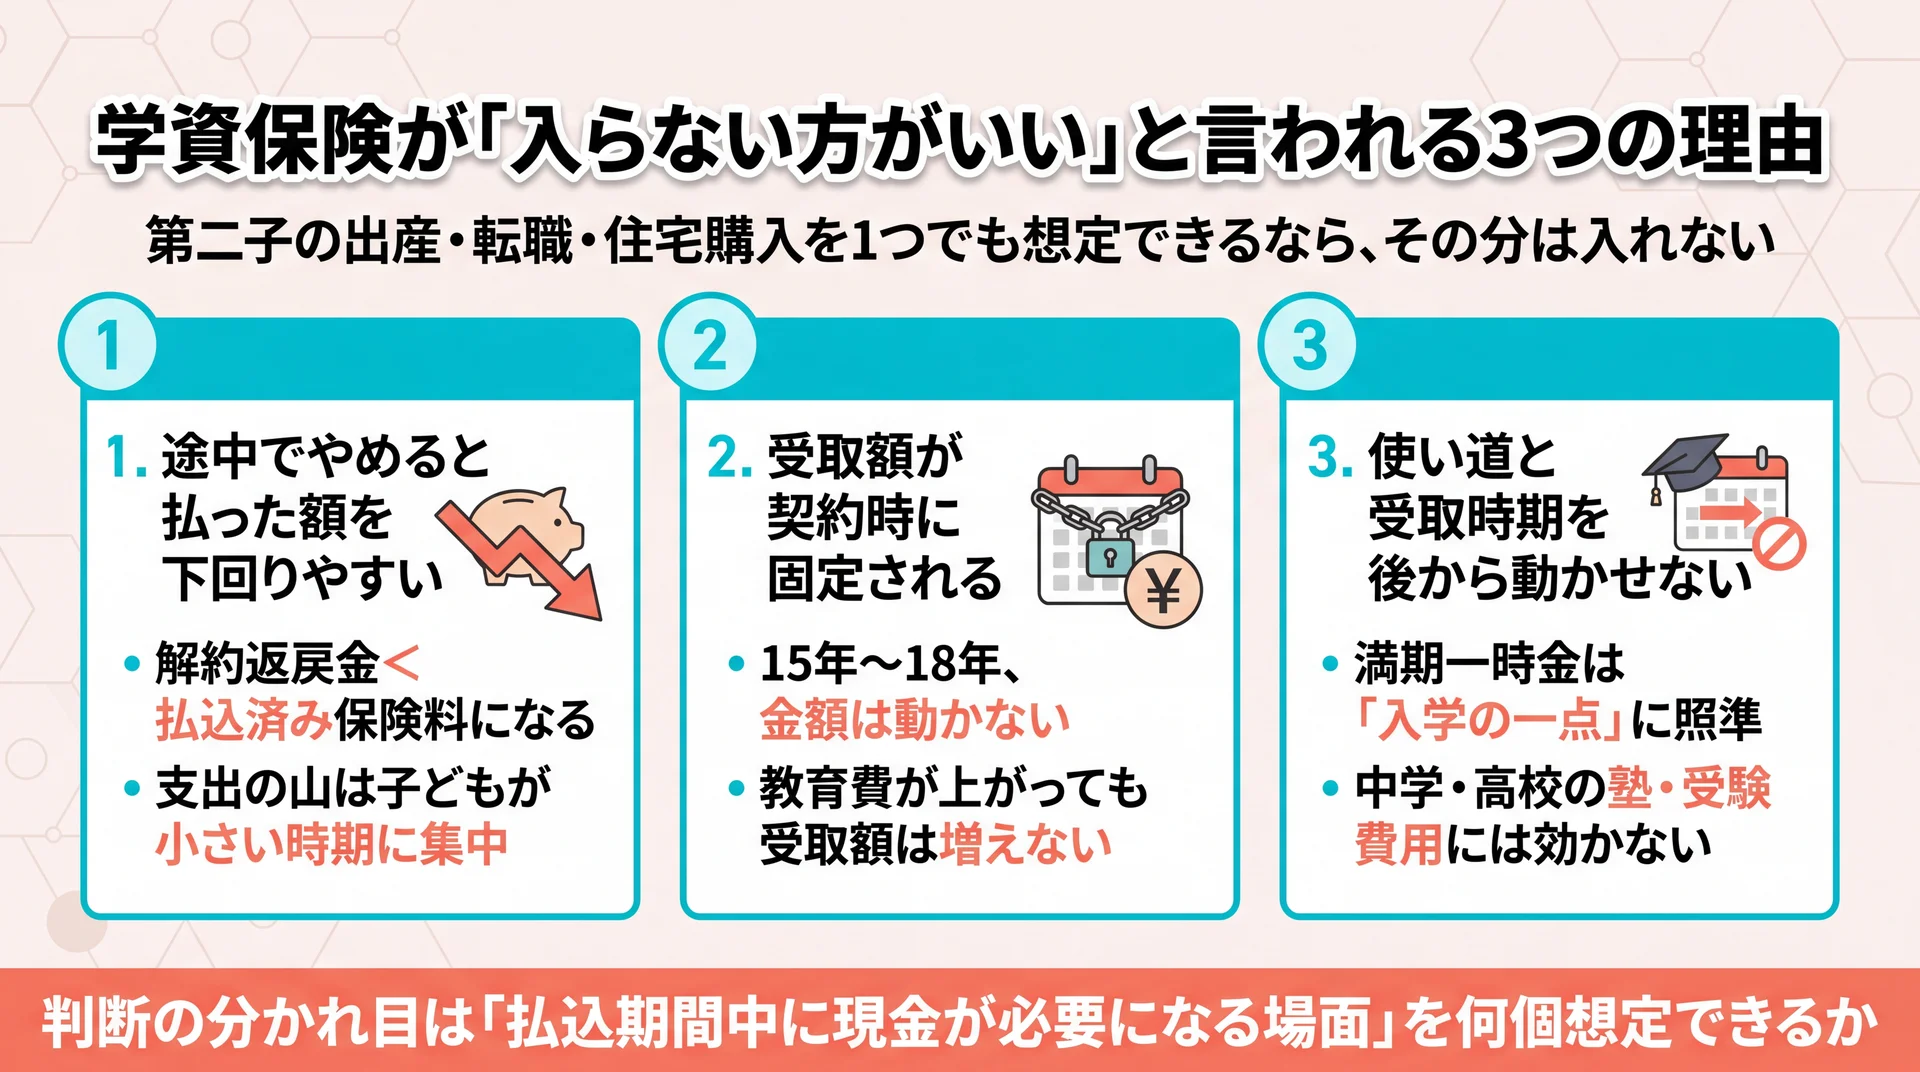
入らない方がいいと言われる理由は、途中解約・受取額の固定・使い道の狭さの3点に集約されます。いずれも商品の欠陥ではなく、10年から18年という長期間お金を固定する設計から生まれる性質です。どれが自分に効くかは、払込期間中に現金が必要になる場面をいくつ想定できるかで変わります。
途中でやめると払った額を下回りやすい
学資保険は、子どもが生まれてから進学までの長い期間、保険料を払い込むことを前提に設計されています。契約から日が浅いうちに解約すると、戻ってくる解約返戻金が払込済みの保険料総額を下回ります。損をさせる仕組みが組み込まれているのではなく、保険会社が契約時にかかる費用を長期の運用期間で回収する構造だからです。
問題は、この構造が「途中でやめる可能性が高い家庭ほど不利になる」という形で表れる点にあります。第二子の出産、転職、住宅購入といった支出は、子どもが小さい時期と重なることがあります。払込期間中に現金が必要になる場面をひとつでも具体的に想定できるなら、その分は学資保険に入れないという判断が現実的です。
受取額が契約時に固定される
学資保険では、満期に受け取れる金額が契約した時点で確定します。金額が決まっていることは、進学資金の計画を立てやすいという意味では長所です。一方で、契約から受け取りまでの15年から18年のあいだに教育費そのものが上がっても、受取額は動きません。
つまり、受け取る金額は減っていないのに、その金額で払える教育費の範囲は狭くなっているという状態が起こります。この性質は「インフレに弱い」と表現されますが、判断に使えるのは、どの費目がどれだけ動いたのかという実額です。次の章で確認します。
使い道と受取時期を後から動かせない
学資保険は、受取時期を契約時に決めます。大学入学時に一括で受け取る型、高校・大学の入学ごとに分割で受け取る型などがあり、いったん決めた設計を後から自由に変えることは基本的にできません。
ここで見落とされやすいのが、教育費が必要になる時期は必ずしも入学の年に集中しないことです。中学・高校での塾や部活動の費用、受験期の受験料や交通費は、満期を迎える前に発生します。満期一時金は「入学の一点」に照準を合わせる設計であり、その手前で発生する支出には効きません。だからこそ、学資保険に入るかどうかの前に、いつ・いくらの支出が発生するのかを並べる作業が先に必要になります。
教育費で増えているのは「入学時の一時金」ではない
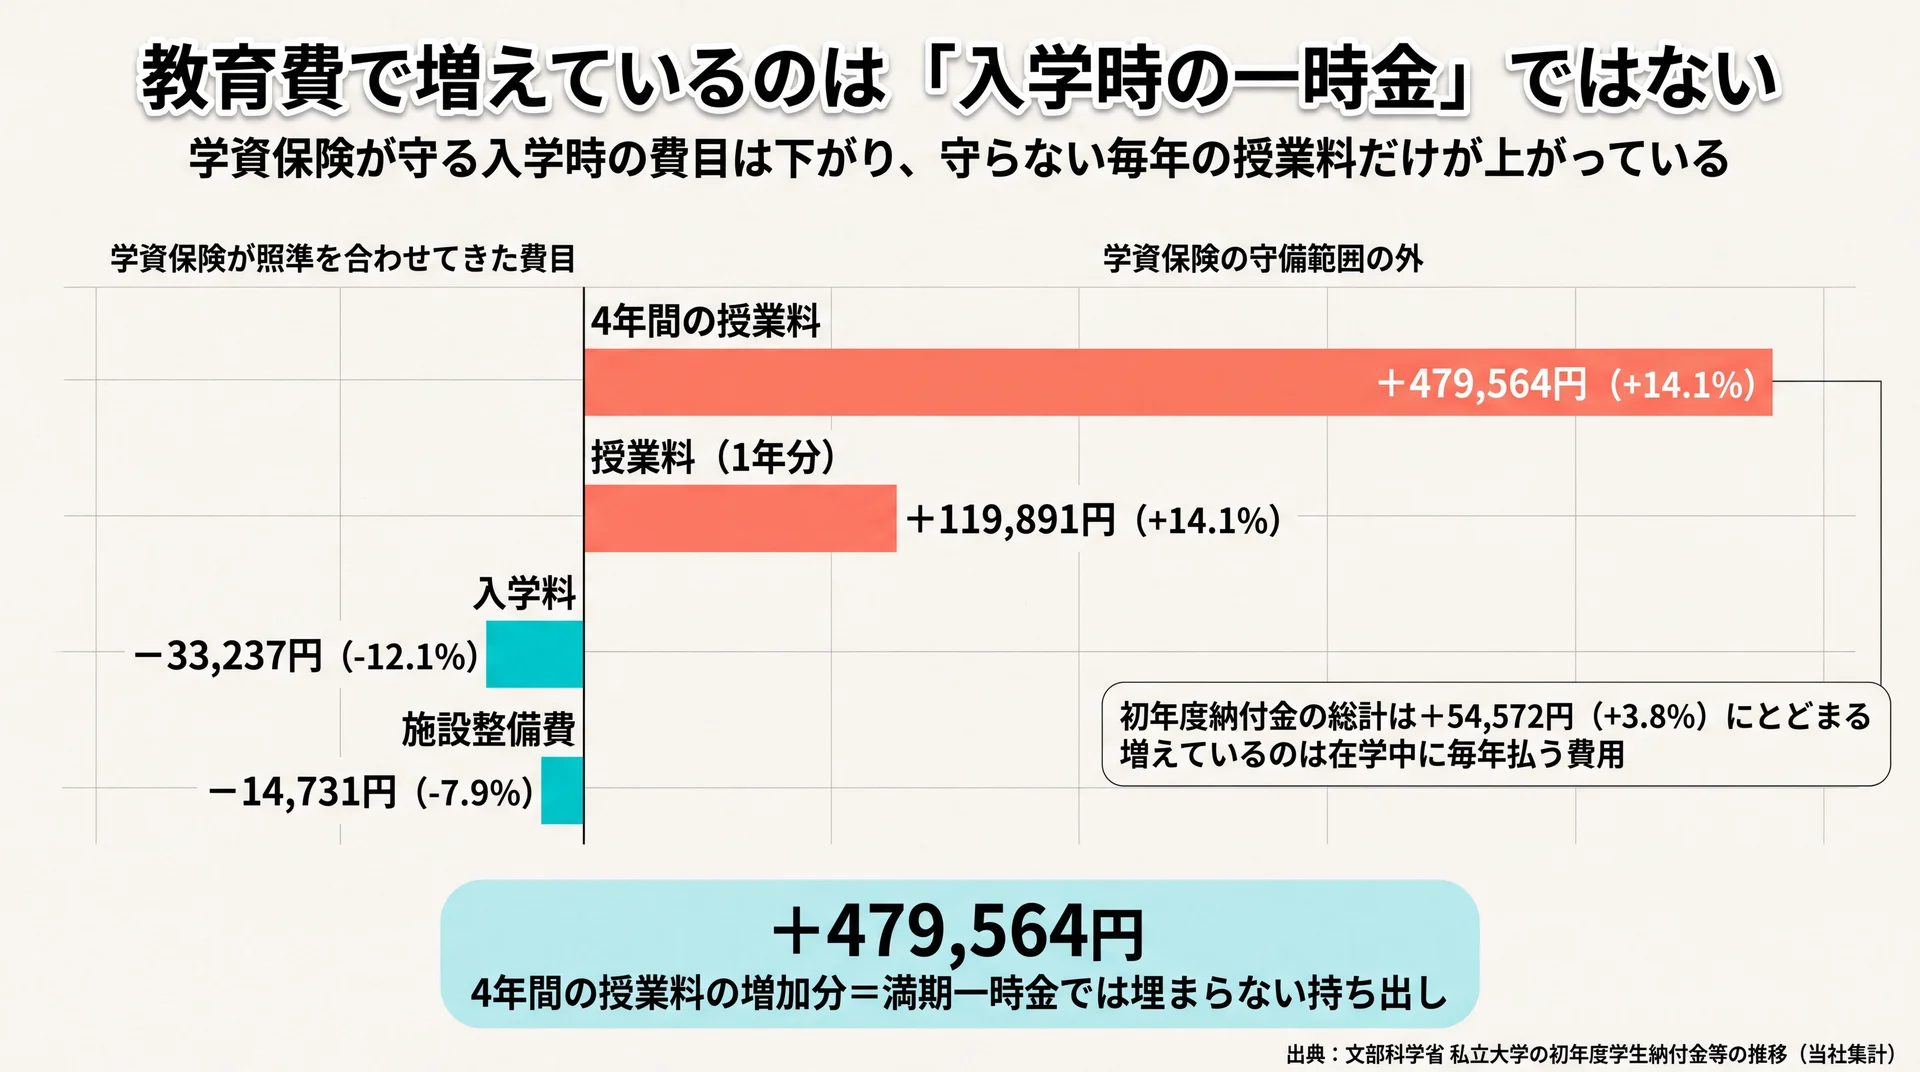
教育費で増えているのは入学時の一時金ではなく、在学中に毎年払い続ける費用のほうです。私立大学の授業料は17年で約14%上がった一方、入学料は約12%下がっています(文部科学省 私立大学等の令和7年度入学者に係る学生納付金等調査結果・2025年12月公表の推移データをもとに当社集計)。学資保険が照準を合わせてきた費目と、実際に伸びている費目がずれています。
授業料は上がり、入学料は下がっている
文部科学省が隔年で実施している学生納付金等調査を、学資保険の払込期間とほぼ同じ17年分さかのぼって並べると、費目ごとに動きが正反対であることが分かります。
私立大学の費目別増減と、学資保険の守備範囲(当社集計)
| 費目 | 平成20年度 | 令和7年度 | 増減 | 学資保険の守備範囲 |
| 授業料(1年分) | 848,178円 | 968,069円 | +119,891円(+14.1%) | 満期一時金では初年度分までが限界 |
| 入学料 | 273,602円 | 240,365円 | −33,237円(−12.1%) | 学資保険が主に照準を合わせてきた費目 |
| 施設整備費 | 187,281円 | 172,550円 | −14,731円(−7.9%) | 同じく入学時に集中する費目 |
| 初年度学生納付金 総計 | 1,453,075円 | 1,507,647円 | +54,572円(+3.8%) | — |
| 4年間の授業料(単純計算) | 3,392,712円 | 3,872,276円 | +479,564円(+14.1%) | 対象外 |
集計の方法|対象: 私立大学(学部)の初年度学生納付金等平均額(定員1人当たり)/期間: 平成20年度から令和7年度まで/集計方法: 公表値の差分と増減率を費目別に算出し、4年間の授業料は各年度の授業料に4を乗じた単純計算/データ出典: 文部科学省「私立大学の初年度学生納付金等の推移」(令和7年度調査の集計学校数592大学)
当社はこの結果を、学資保険を否定する材料ではなく、守るべき対象が「入学時の一時金」から「毎年の継続支出」へ移ったことを示すものとして扱っています。初年度の納付金総額は17年で3.8%しか増えていません。にもかかわらず、4年間の授業料は約48万円増えました。満期一時金だけで設計すると、この増加分が家計の持ち出しとして残ります。
高校3年間の学習費は2年で15.5%増えた
増えているのは大学だけではありません。文部科学省の子供の学習費調査によると、公立高等学校3年間の学習費総額は、令和3年度の1,544,900円から令和5年度には1,784,895円へ、2年間で239,995円(15.5%)増えました(文部科学省 令和5年度子供の学習費調査・2026年1月訂正版の公表値をもとに当社集計)。同じ期間の増加率は公立中学校が0.6%、公立小学校が4.0%で、伸びは高校段階に集中しています。
高校3年間は、学資保険の満期を迎える直前の時期にあたります。満期前のいちばん出費が重い局面で、学資保険は満期金を前倒しで受け取れる設計にはなっていません。幼稚園3歳から高校3年生までの15年間で、すべて公立でも約614万円、すべて私立なら約1,969万円が動きます(同調査)。当社はこの構造を踏まえ、教育費の準備を「満期に何円受け取るか」ではなく「毎年の支出をどの財布で払うか」から設計しています。
ここまでの要点: 学資保険が守るのは入学時の一時金ですが、実際に増えているのは在学中の授業料と高校段階の学習費です。満期の金額を決める前に、満期前に発生する支出をどこから払うかを決めてください。
\ 家計の配分から見直せます /
教育費・生活費・老後資金の優先順位を、専属コンサルタントと一緒に決められます。
学資保険の満期保険金に税金はいくらかかるのか
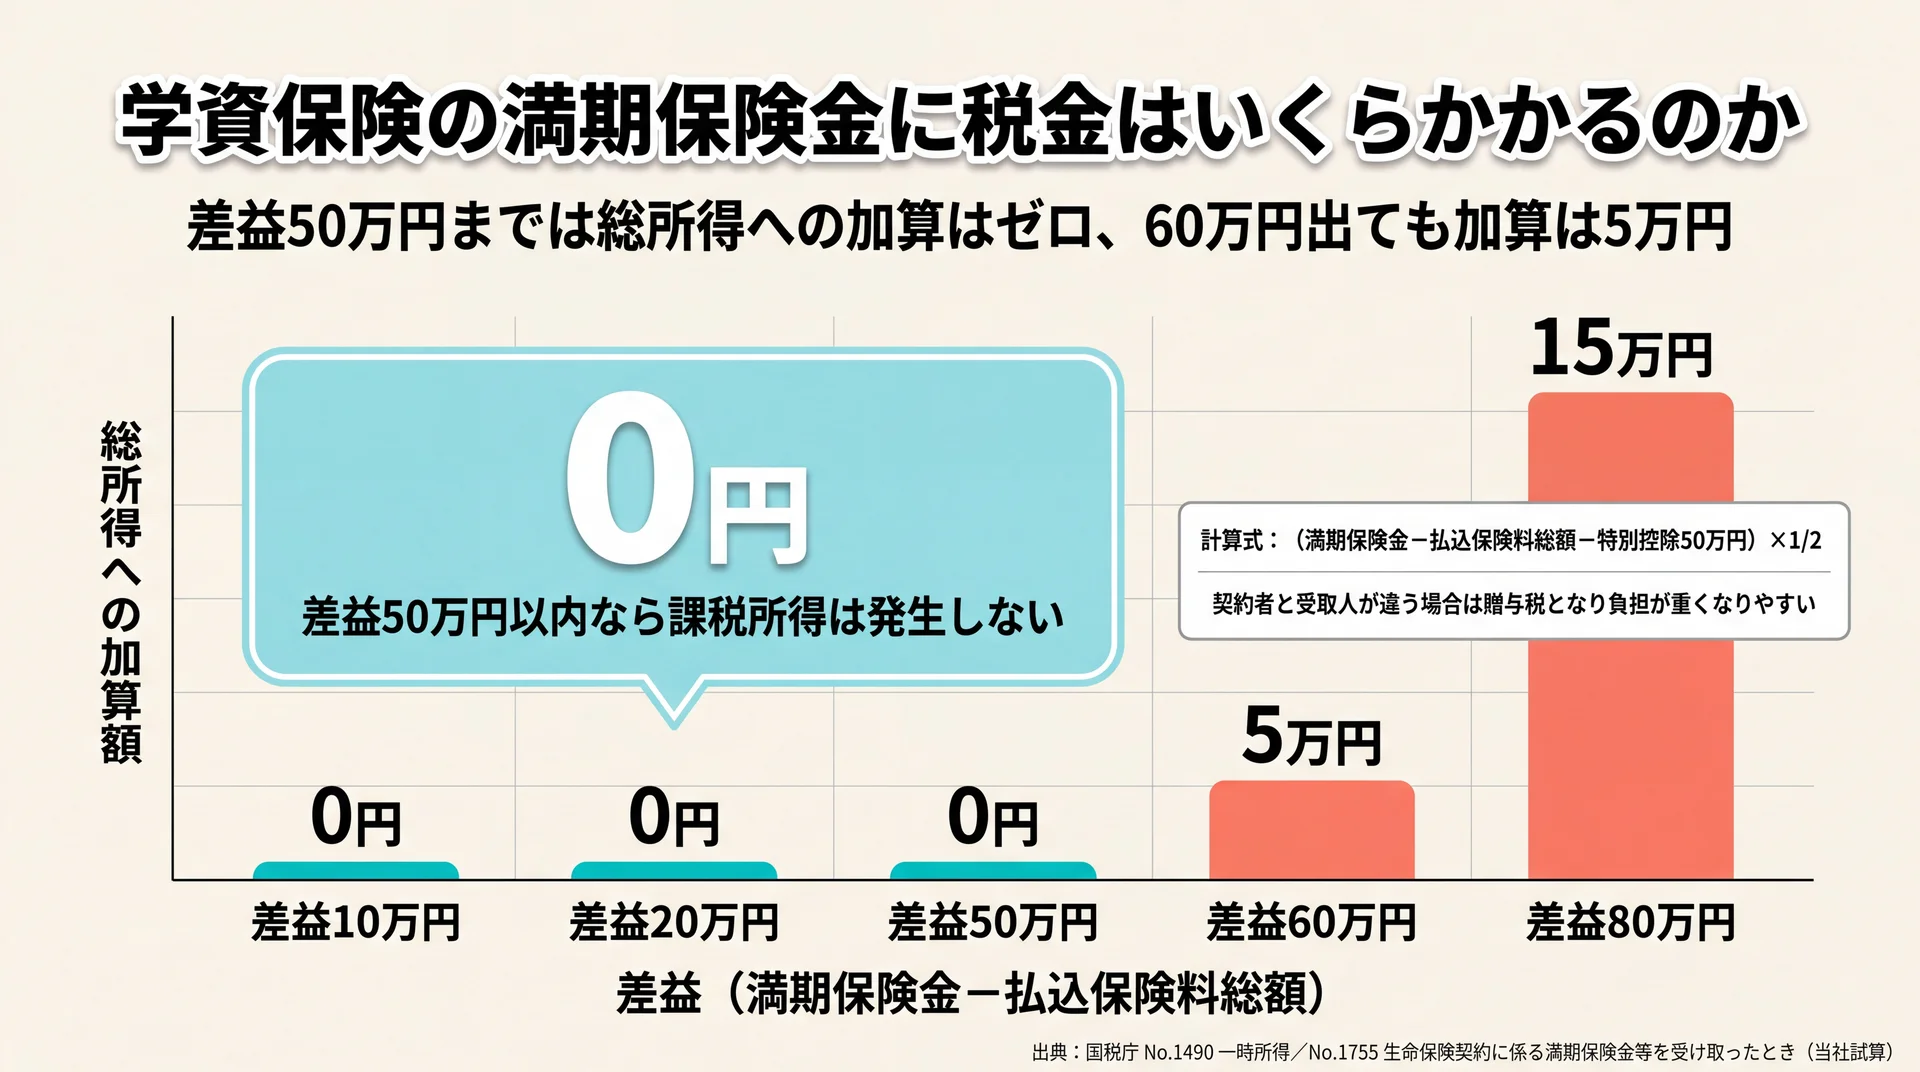
満期保険金は、保険料の負担者と受取人が同じなら一時所得となり、差益が50万円以内であれば課税されません。一時所得は受取額から払込保険料と特別控除50万円を差し引いて計算し、課税対象になるのはさらにその2分の1です(国税庁 No.1490 一時所得・令和7年4月1日現在法令等)。
一時所得の式に当てはめると多くは課税ゼロ
「受取時に税金がかかる」という不安は、金額に置き換えると大きさがはっきりします。実際の計算式に、典型的な契約条件を代入してみます。
満期保険金と払込総額の組み合わせ別・実際に総所得へ加算される金額(当社試算)
| 満期保険金 | 払込保険料総額 | 差益 | 特別控除後の一時所得 | 総所得への加算額 |
| 200万円 | 190万円 | 10万円 | 0円 | 0円 |
| 300万円 | 280万円 | 20万円 | 0円 | 0円 |
| 300万円 | 250万円 | 50万円 | 0円 | 0円 |
| 300万円 | 240万円 | 60万円 | 10万円 | 5万円 |
| 400万円 | 320万円 | 80万円 | 30万円 | 15万円 |
試算の方法|対象: 満期保険金を一時金で受け取る場合の一時所得/条件: 保険料の負担者と受取人が同一人で、その年に他の一時所得がない場合/計算方法: 満期保険金−払込保険料総額−特別控除50万円を一時所得とし、その2分の1を総所得への加算額として算出/データ出典: 国税庁 No.1755 生命保険契約に係る満期保険金等を受け取ったとき、国税庁 No.1490 一時所得
当社はこの結果から、税金は学資保険の判断材料としての重みが小さいと評価しています。差益が50万円を超えない設計であれば課税所得は発生せず、60万円出ても総所得に足されるのは5万円です。つまり税負担は、加入の可否を左右するほどの大きさになりません。判断の中心に置くべきなのは、その保険料を満期まで払い切れるかどうかという一点です。
契約者と受取人が違うと贈与税になる
課税の種類が変わるのは、保険料を払った人と保険金を受け取る人が異なる場合です。父親が保険料を負担し、受取人を子どもにしていると、満期保険金は贈与税の対象になります(国税庁 No.1755)。
贈与税は一時所得よりも負担が重くなりやすく、契約の入り口で受取人を誰にするかを決めた時点で、出口の税負担がほぼ決まります。すでに加入している場合は、保険証券で契約者と受取人の欄を確認してください。個別の税額は他の所得や贈与の状況で変わるため、具体的な税額や申告の判断は税務署または税理士にご確認ください。教育費全体の資産設計については、有資格のファイナンシャルプランナー(FP)や金融機関にご相談ください。
生命保険料控除は原則年4万円が上限(2026年・2027年は6万円の特例あり)
学資保険の保険料は、一般の生命保険料控除の対象になります。ただし新契約(平成24年1月1日以後の締結)では、年間の支払保険料が8万円を超えると控除額は原則40,000円(所得税)で頭打ちになります(国税庁 No.1140 生命保険料控除・令和7年4月1日現在法令等)。ただし2026年・2027年分に限り、23歳未満の扶養親族がいる場合は新契約の一般生命保険料控除の上限が60,000円になる特例が設けられています(生命保険文化センター 生命保険料控除)。
さらに、一般・介護医療・個人年金の合計で120,000円という上限もあります。すでに生命保険や医療保険で枠を使っている家庭では、学資保険を追加しても控除額が増えないことがあります。当社は、この控除を加入の決め手に置くことをおすすめしていません。月1万円台の保険料でも控除は原則4万円(特例が使える年でも6万円)で止まるため、節税効果で払込負担を正当化できる幅は限られるためです。
ここまでの要点: 満期保険金の税金は多くのケースで発生せず、控除も原則年4万円(2026年・2027年に23歳未満の扶養親族がいる場合は6万円)が上限です。税制は加入を決める理由にも見送る理由にもなりにくいと考えてください。
学資保険が向かない家庭・向く家庭の分かれ目
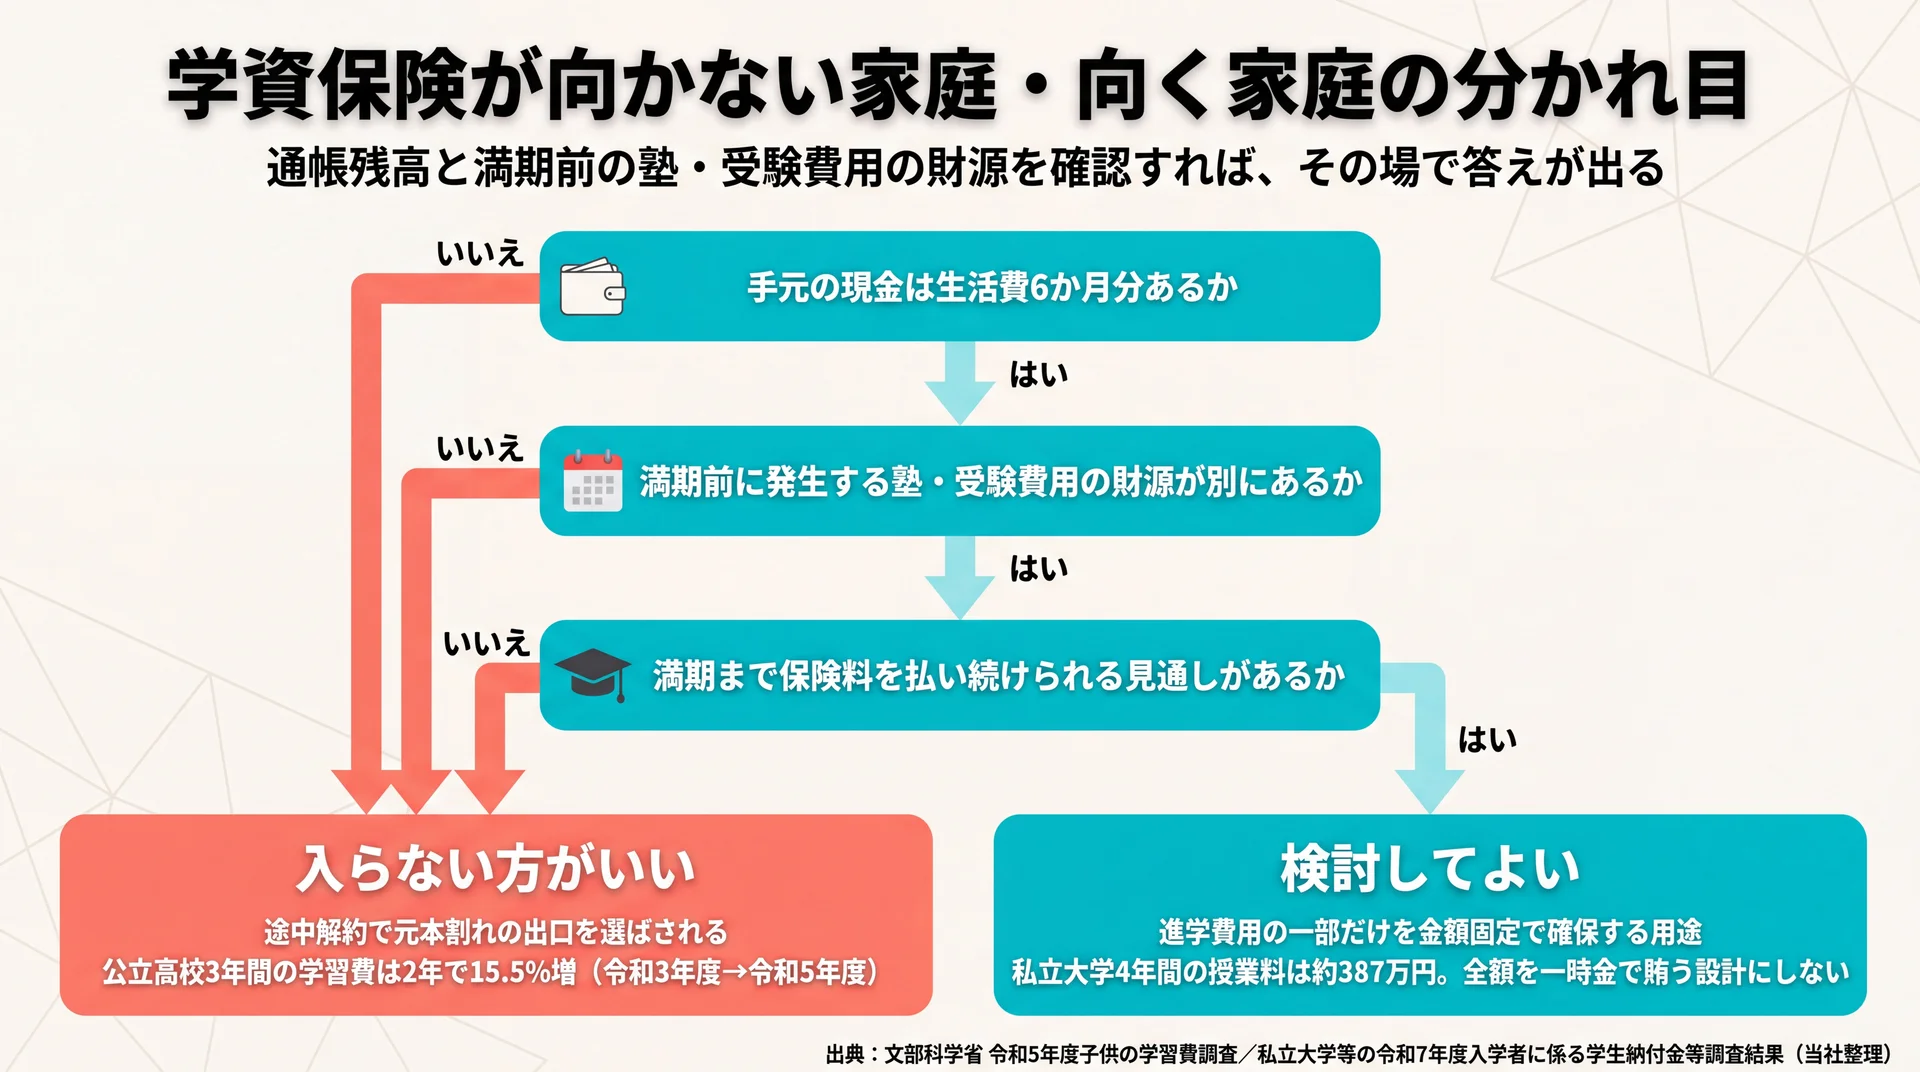
入らない方がいいのは、生活防衛資金が不足していて、払込期間中に現金が必要になる可能性が高い家庭です。反対に、手元の現金に余裕があり、受取時期を固定しておきたい支出が明確な家庭では選択肢になります。判断は商品の良し悪しではなく、家計側の4つの問いで分かれます。
| 問い | 「はい」の場合 | 「いいえ」の場合 |
| 生活費の6か月分程度の現金が別にあるか | 長期の固定に耐えられる | まず現金を確保するほうが先 |
| 満期まで保険料を払い続けられる見通しがあるか | 払込期間を完走できる | 途中解約で元本割れの可能性が高い |
| 満期前に発生する塾・受験費用の財源が別にあるか | 満期一時金を進学費用に充てられる | 一時金を待たずに家計が詰まる |
| 貯蓄を続ける仕組みが家計側にあるか | 保険で縛らなくても貯まる | 強制力のある仕組みに価値がある |
入らない方がいい家庭の3つの条件
第一に、手元の現金が生活費の6か月分に満たない家庭です。急な出費に対応する余力がない状態で長期契約を始めると、途中解約という最も損失の大きい出口を選ばされます。
第二に、満期前に発生する教育費の財源を用意していない家庭です。前章のとおり、公立高校3年間の学習費は2年間で15.5%増えました。満期を待つあいだに家計が詰まると、結局は解約か教育ローンで穴を埋めることになります。
第三に、受け取る金額を進学費用の全額に見込んでいる家庭です。私立大学の4年間の授業料だけで約387万円かかります。満期一時金でこの全額を賄う設計は保険料が重くなりすぎ、払込期間中の家計を圧迫します。
それでも検討してよい家庭の条件
一方で、次の条件がそろう家庭にとっては合理的な選択肢になります。ひとつは、生活防衛資金を確保したうえで、進学費用の一部だけを金額固定で確保しておきたい家庭です。もうひとつは、契約者に万が一のことがあった場合の保険料払込免除に価値を感じる家庭で、保障と貯蓄をひとつの契約でまとめたい場合がこれにあたります。
3つ目として、お金があると使ってしまうため強制的に積み立てたいという理由も挙げられます。ただし当社は、この理由を最初の選択肢には置いていません。当社のABCashは専用アプリと毎日のフィードバックで60日での習慣化を目標に設計しており、貯まる仕組みは商品で縛らなくても行動側で作れると考えているためです。商品で縛る方法は、途中でやめられないという長所と短所を同時に抱えます。
すでに加入している場合の選択肢
すでに契約している家庭にとって、選べる手は「続ける」か「解約する」の二択ではありません。制度としては、保険料を減額して負担を軽くする、払込を止めて契約自体は残す(払済)といった取り扱いが用意されていることがあります。解約返戻金が払込額を下回る局面では、いったん解約する前に、これらの取り扱いが自分の契約で使えるかを確認する価値があります。
取り扱いの可否と条件は契約ごとに異なるため、まずは契約先の保険会社に確認してください。そのうえで、これから積み増す分をどこに置くかを決めれば、既存契約を無理に精算せずに家計全体の固定比率を下げられます。判断の単位を「この契約をどうするか」から「家計全体でどう配分するか」に変えると、選べる手が増えます。
学資保険を使わない場合の教育費の準備
学資保険を使わない場合は、預貯金・NISA・保険を役割で分け、いつ使うお金かで置き場所を決めます。数か月から数年で使う分は預貯金、10年以上先に使う分はNISAという分け方が基本です。ただしNISA口座は利用する年の1月1日時点で18歳以上でないと開設できません(金融庁 NISAを知る)。
預貯金・NISA・保険は役割が違う
| 置き場所 | 得意な時間軸 | 引き出しやすさ | 主な制約 |
| 預貯金 | 数か月〜数年 | いつでも可能 | 増えにくい |
| NISA | 10年以上先 | いつでも売却可能 | 元本割れの可能性があり、口座は18歳以上の本人名義のみ |
| 学資保険 | 満期まで | 解約は可能だが元本割れの可能性 | 受取額・受取時期が契約時に確定 |
見落とされやすいのは名義の問題です。金融庁の年齢要件により、子ども名義でNISA口座を開設することはできません。つまり「NISAで教育費を貯める」という選択は、親名義の枠を老後資金と共有することを意味します。当社はこの制約を踏まえ、教育費と老後資金の配分を同じテーブルで決めることを前提にしています。どちらか一方だけを最適化すると、もう一方の原資が後から足りなくなるためです。
なお、家計全体の収支と将来の支出を時系列で並べる作業そのものについてはライフプランニングについてはこちらで扱っています。加入中の保障内容を専門家と一緒に点検したい場合は保険相談についてはこちらをご覧ください。
商品を選ぶ前に決めておくこと(当社の見解)
当社は、学資保険という商品そのものに良し悪しの判定を下しません。当社のABCash(お金のトレーニングスタジオ)は金融商品を販売していないため、この商品を勧める必要も、やめさせる必要もないからです。代わりに当社が到達点に置いているのは、読者自身が「この商品は自分の家庭の目的に合うか」を判断できる状態です。
そのために当社が最初に決めてもらうのは、商品名ではなく「毎月いくらを、何年動かさずに済むか」の2つの数字です。この2つが決まらないうちは、学資保険もNISAも預貯金も比較できません。当社が家計管理からNISA・iDeCo・投資信託までを1本のカリキュラムで扱っているのは、この順序を崩さないためです。当社のトレーニングは2026年5月時点で累計9万人以上の方にご受講いただき、2025年4月から8月のアンケートではトレーニング満足度が95%でした。当社の集計では、受講後に総資産が平均で約57.2万円増えています。ただし成果の出方には個人差があります。専属コンサルタントがマンツーマンで伴走するのも、答えを渡すためではなく、判断の手順を身につけていただくためです。
学資保険についてよくある質問
Q1. 学資保険に入っていない家庭はどのくらいありますか?
学資保険の加入率について、公的統計として確認できるデータは存在しません。公表されている割合は民間事業者が独自に実施した調査によるもので、対象者の選び方も質問の仕方も調査ごとに異なります。周囲の加入率は、自分の家計が長期の固定に耐えられるかどうかとは無関係です。割合ではなく、本記事の4つの問いで判断してください。
Q2. 学資保険の満期保険金に税金はかかりますか?
保険料の負担者と受取人が同じ場合は一時所得となり、受取額から払込保険料と特別控除50万円を差し引いた金額の2分の1が課税対象です(国税庁 No.1755)。差益が50万円以内なら課税所得は発生しません。負担者と受取人が異なる場合は贈与税の対象になり、負担が重くなりやすい点に注意してください。
Q3. 学資保険の代わりになるものは何ですか?
ひとつの商品で置き換えるのではなく、時間軸で分けるのが基本です。中学・高校で毎年発生する費用は預貯金、10年以上先の大学費用はNISAというように置き場所を分けてください。契約者に万が一のことがあった場合の備えが目的なら、教育費の準備とは切り離して保障を検討するほうが、必要な保障額を正確に決められます。
Q4. 途中で解約すると必ず元本割れしますか?
解約する時期によって結果は変わります。払込期間の前半で解約すると、解約返戻金が払込済み保険料を下回る可能性が高くなります。返戻の水準は経過年数や商品の設計によって変わるため、条件は契約ごとに確認してください。自分の契約でいま何円戻るかは、保険会社から届く契約内容のお知らせか、契約先への照会で確認できます。
Q5. 子ども名義でNISAを使って教育費を貯められますか?
できません。NISA口座を開設できるのは、利用する年の1月1日時点で18歳以上の方に限られ、口座は1人につき1つです(金融庁「NISAを知る」)。教育費をNISAで準備する場合は、親名義の枠を使うことになります。非課税保有限度額は最大1,800万円ですが、この枠は老後資金と共有する点を踏まえて配分を決めてください。
家計・保険・資産形成の全体像をあらためて俯瞰したい方は、ライフプランの基礎からの総まとめはこちらから確認できます。
まとめ
毎月いくらを何年動かさずに済むかという2つの数字が決まると、学資保険の資料を前にしても迷わなくなります。満期金額の多寡ではなく、満期前に発生する支出を何で払うかから設計を組み立てられるようになるからです。すでに加入している契約も、続けるか解約するかの二択ではなく、家計全体の配分の一部として扱えます。そこまで来れば、周囲がどうしているかに左右されず、自分の家庭の答えを出せる状態になります。個別の資産設計については、有資格のファイナンシャルプランナーや金融機関にも相談してください。
\ 女性中心に9万人が受講 /
教育費と老後資金をどう並行させるかまで、60〜80分程度の無料体験で相談できます。