カテゴリー: 保険・ライフプラン

  • 生命保険の見直しは必要保障額から|11の方法と選び分け

    生命保険の見直しは、必要保障額を再計算して現在の加入金額との差を確かめることから始めます。調査の平均値では、死亡保険金の必要額に対して加入金額が682万円少なく、見直しが減額を意味するとは限りません。公的保障から不足分を出す手順と、契約を動かす11の方法、目的別の選び分けを整理します。

    \ 見直しの前に決めること /

    毎月出せる額と必要保障額の整理から、専属コンサルタントが一緒に取り組みます。

    生命保険の見直しは必要保障額の再計算から始まる
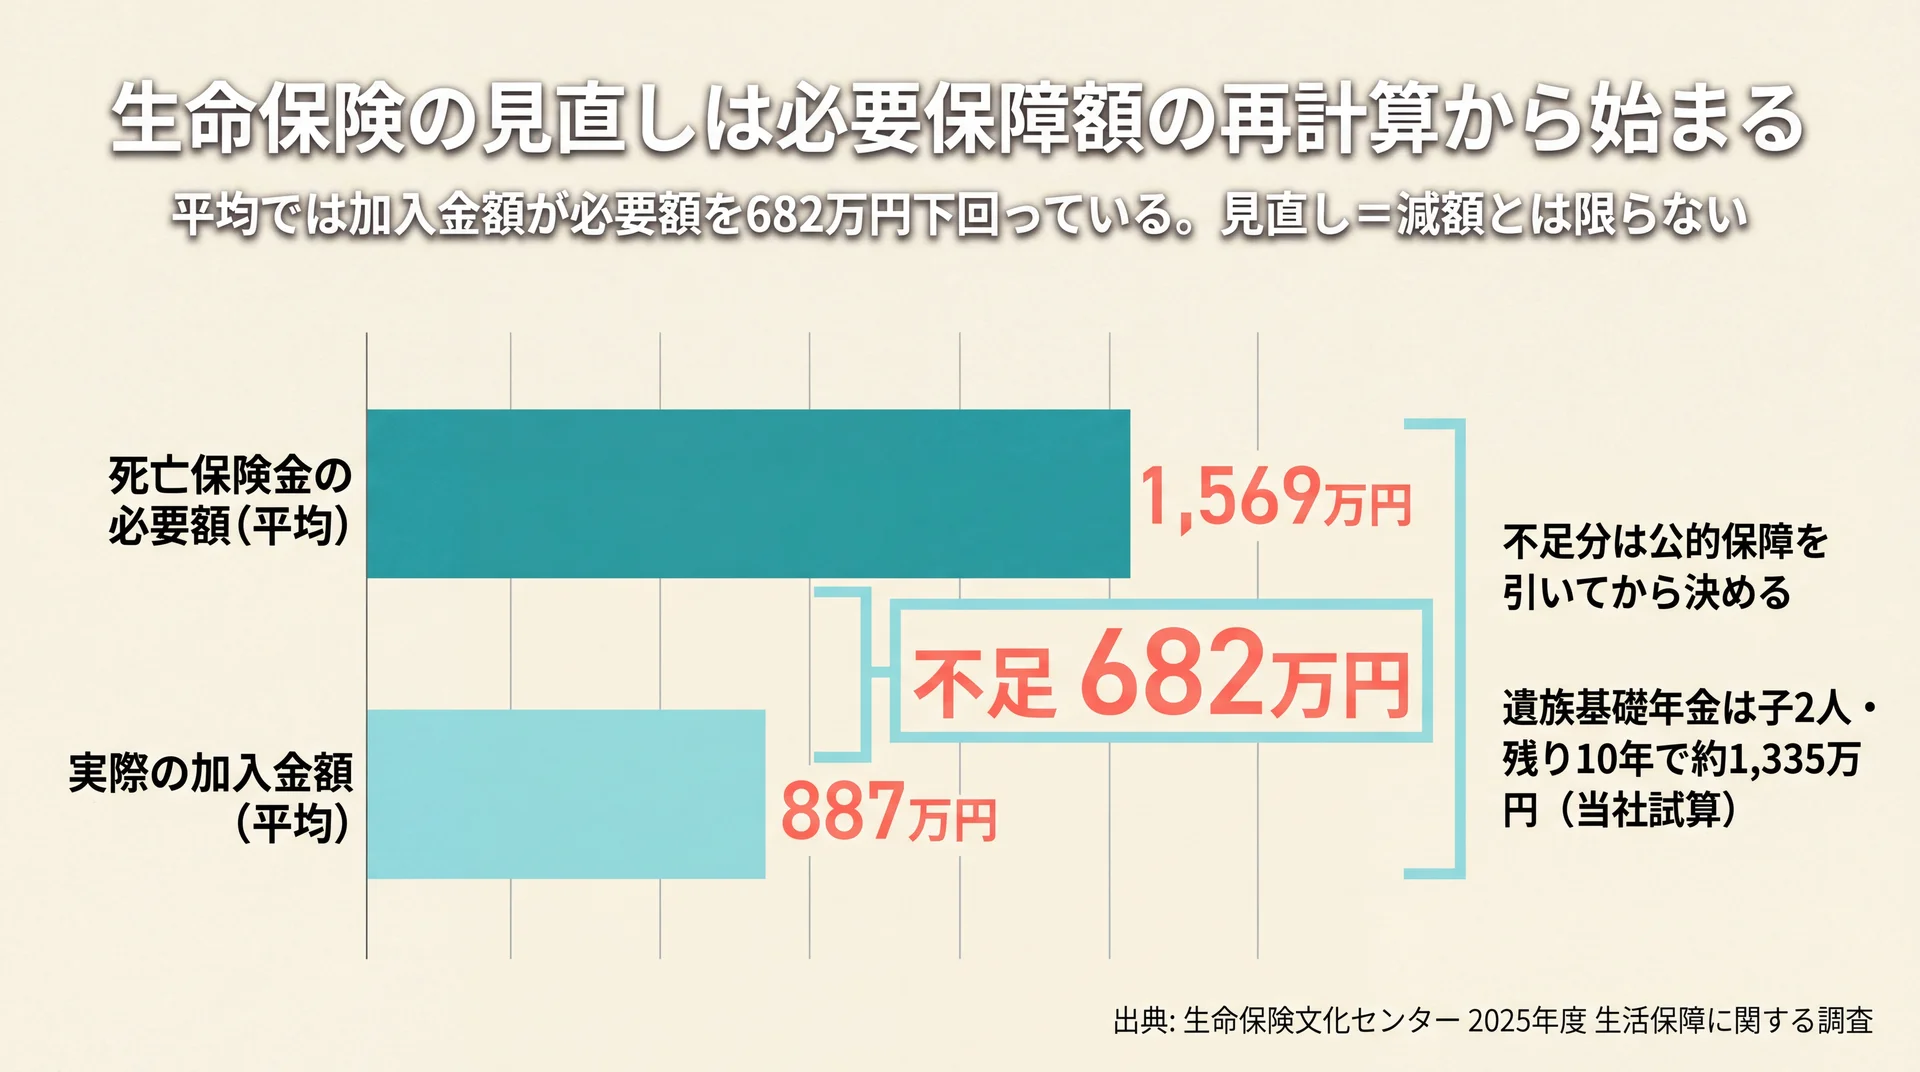
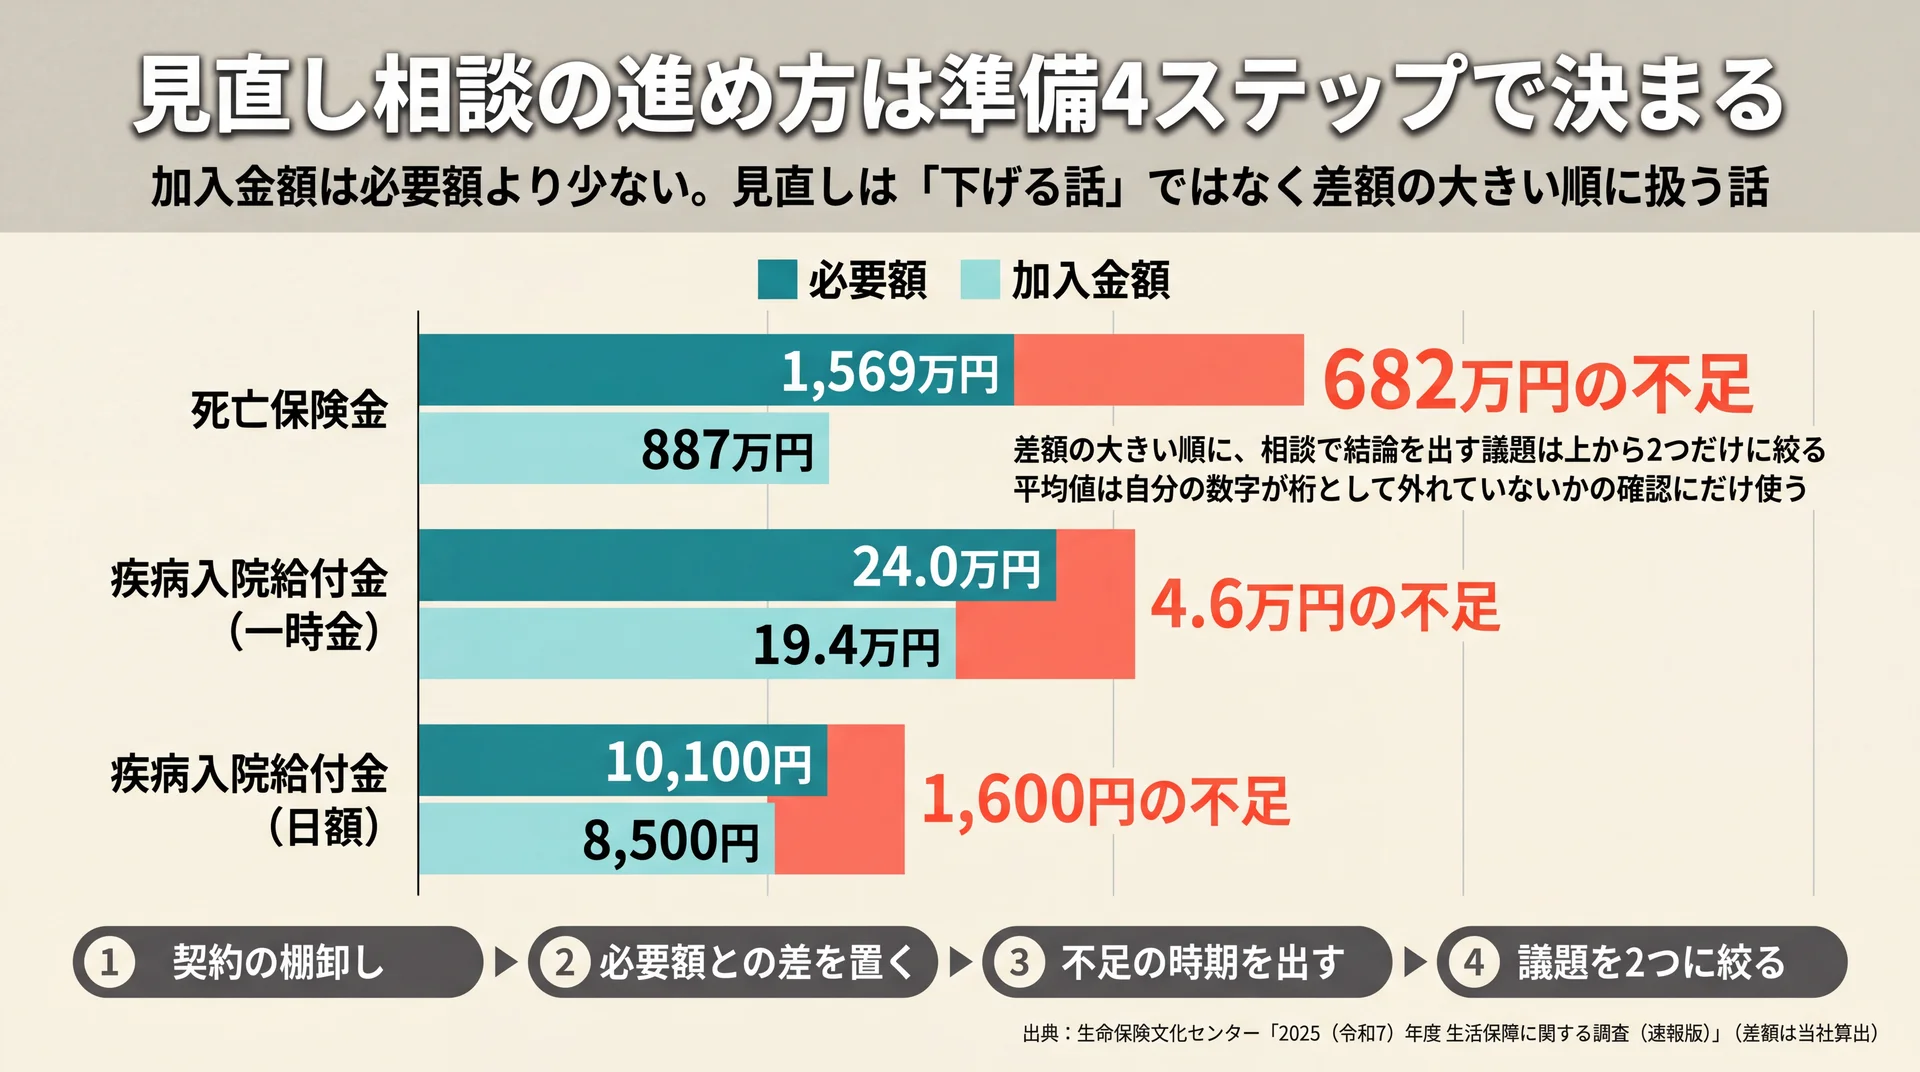
    死亡保険金の必要額平均1,569万円に対し加入金額は平均887万円で682万円不足していることを示す比較グラフ
    平均では加入金額が必要額を682万円下回っており、見直しは減額を意味するとは限らない(データ出典: 生命保険文化センター 2025年度 生活保障に関する調査。差額は必要額と加入金額の平均から当社算出)

    見直しの出発点は、万一のときに必要な金額と、いま加入している金額の差を測ることです。死亡保険金の必要額は平均1,569万円、実際の加入金額は平均887万円です(生命保険文化センター 2025年度 生活保障に関する調査・2026年1月発行)。この2つの平均の差は682万円で、差額は当社が両者の平均から計算した値です。平均では差が不足側に出ているため、減額を前提に始めると判断を誤ります。

    見直しという言葉は保険料を下げる文脈で使われがちですが、上の数字が示すのは逆方向のずれです。差が不足側に開いている状態で保険料だけを削ると、いざというときに家族が受け取る額はさらに小さくなります。ただしこれは全体の平均で、家族構成や貯蓄によっては必要額より加入金額が多い世帯も存在します。まず確かめるべきは、自分の差が不足側か過剰側かという向きです。

    当社のABCashは、この工程を飛ばして手続きを選ぶことを最も避けるべきだと考えています。見直しの第一歩は、減らす検討ではなく差の測定です。生活設計の全体像から確認したい方は、ライフプランの全体像を整理した完全ガイドをご覧ください。

    公的保障でいくら受け取れるかを先に確認する

    差を測るには、まず公的保障の金額を押さえます。遺族には遺族年金が支給され、この分だけ民間の保険で用意する額を減らせるためです。

    遺族基礎年金は、子のある配偶者が受け取る場合で年847,300円(1956年4月2日以後生まれの方・2026年4月分から)、これに子の加算額が1人目と2人目は各243,800円、3人目以降は各81,300円加わります(日本年金機構 遺族基礎年金・2026年6月更新)。この年額は、末子が18歳になった年度の3月31日まで続きます。

    遺族基礎年金の累計受取見込(当社試算)

    子の人数 年額 残り5年 残り10年 残り15年
    1人 1,091,100円 約546万円 約1,091万円 約1,637万円
    2人 1,334,900円 約667万円 約1,335万円 約2,002万円
    3人 1,416,200円 約708万円 約1,416万円 約2,124万円

    算出の前提: 上記の年額を改定なしで固定し、末子が18歳到達年度末までの残存年数で単純累計しました。上の子が先に18歳到達年度末を迎えると加算額が減るため、複数のお子さまがいる場合は上限側の目安です。変動する遺族厚生年金は含めていません。データ出典は日本年金機構 遺族基礎年金です。

    会社員の場合はこれに遺族厚生年金が上乗せされます。金額は老齢厚生年金の報酬比例部分の4分の3で、在職中の死亡などでは被保険者期間が300月に満たなくても300月とみなして計算されます(日本年金機構 遺族厚生年金・2026年6月更新)。当社はこの300月みなしを見落としやすい要素だと見ています。勤続年数の短い若い世帯ほど、公的保障を小さく見積もるためです。

    必要保障額から公的保障を引いて不足分を出す

    必要保障額は、遺族の生活費・教育費・住居費・葬儀費用といった支出見込額から、公的保障と遺族の収入・貯蓄を差し引いた残りです。上の表で公的保障の累計が出ていれば、あとは支出見込額と突き合わせるだけで不足分が求まります。

    子2人で末子が18歳になるまで10年ある世帯なら、遺族基礎年金だけで約1,335万円が見込めます。住宅ローンを団体信用生命保険付きで組んでいるなら、住居費も支出見込額から外れます。公的保障・団信・貯蓄を引いて残った額が、実際に生命保険で備える範囲です。この計算は世帯の状況で答えが変わるため、個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告や相続税の判断は税務署または税理士にご確認ください。

    保険料は家計のどこまでが適正か

    自分の保険料が高いのか安いのかを判断するには、比較できる基準が必要です。2人以上世帯の生命保険(個人年金保険を含む)の年間払込保険料は平均35.3万円で、月あたり約2.9万円になります。同じ調査では世帯普通死亡保険金額の平均が1,936万円で、こちらは低下傾向が続いています(生命保険文化センター 2024年度 生命保険に関する全国実態調査・2025年1月発行)。

    当社はこの2つを並べて見ています。保険料が横ばいのまま保障額だけ下がっているなら、同じ負担でより少ない保障を買っている計算になるためです。見るべきは金額そのものではなく、払う額と受け取れる額の釣り合いになります。なお家計の固定費は生命保険だけを切り出しても全体像が見えません。自動車保険 見直しについてはこちらで車の保険料の考え方を整理しています。

    生命保険の見直し方法11の選択肢
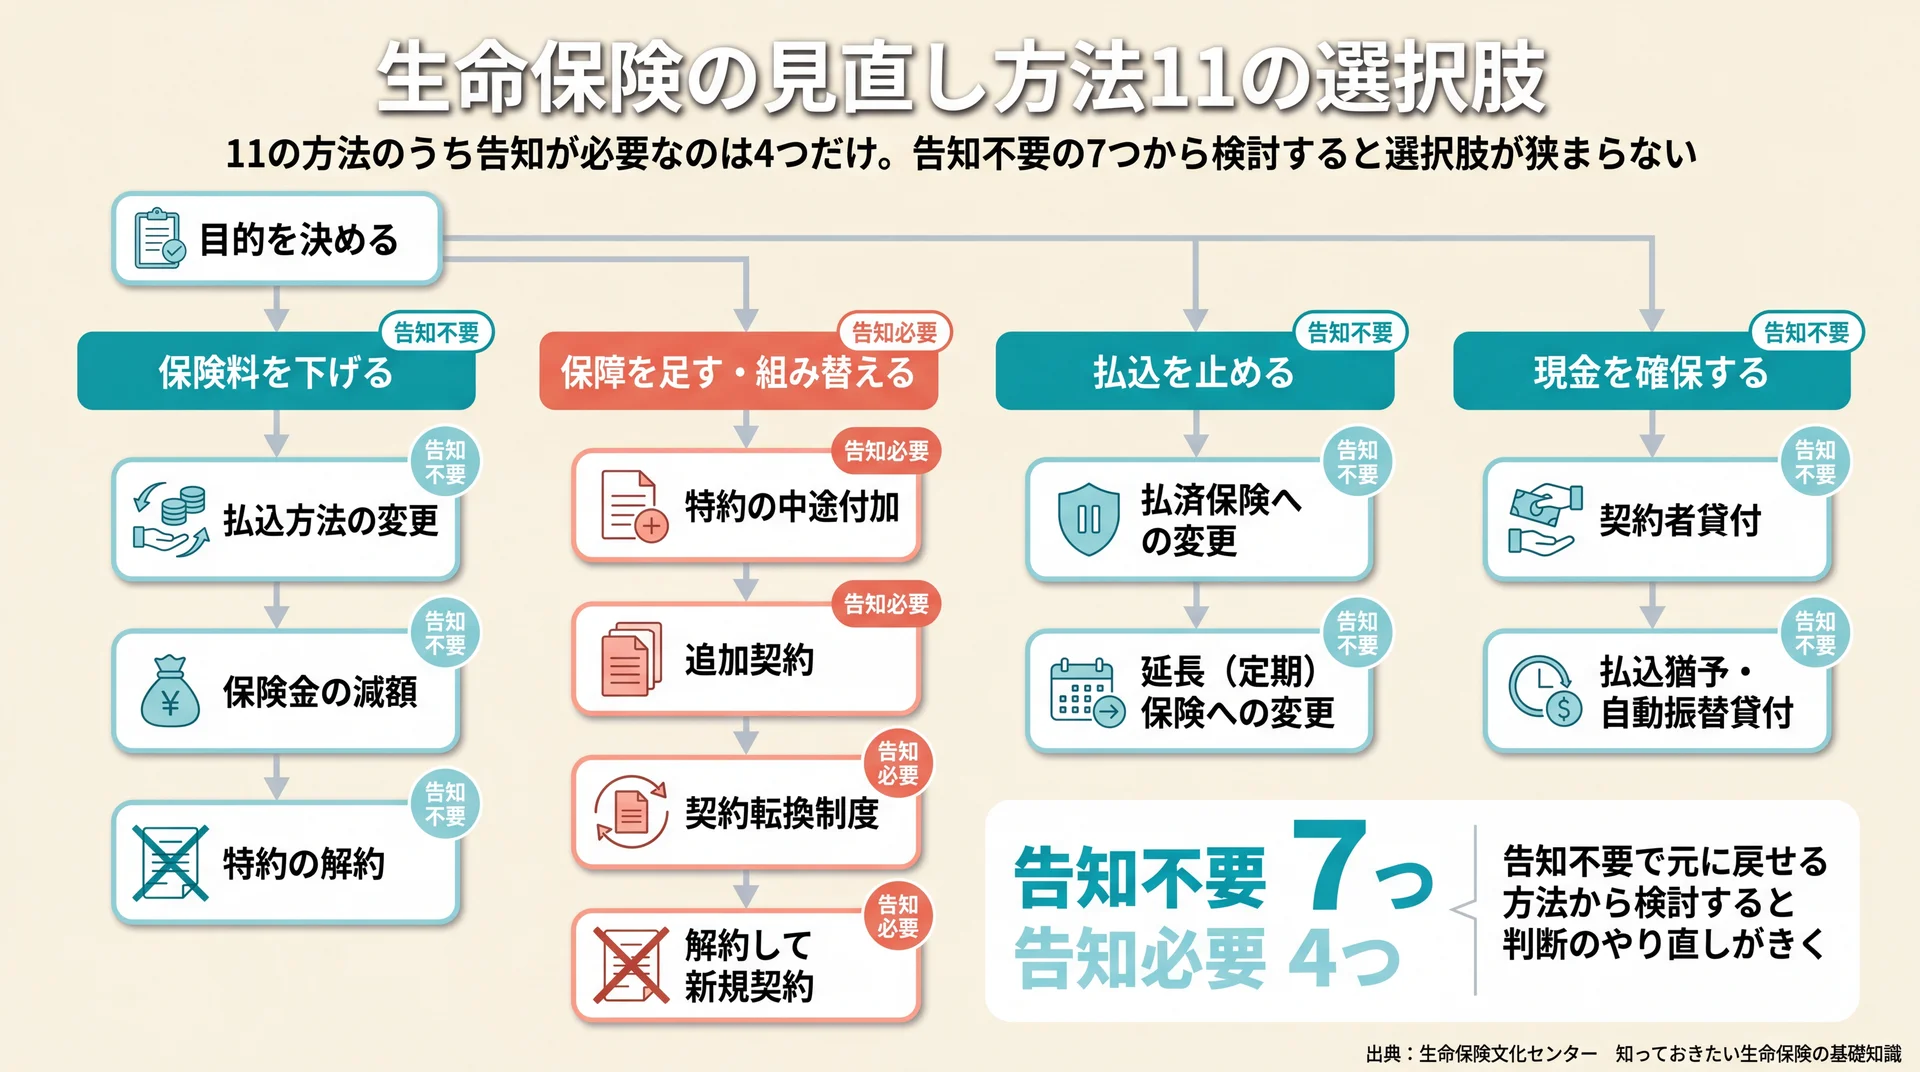
    見直し方法11種を目的別の4系統に振り分け、告知不要7つと告知必要4つを色分けした選択フロー図
    目的を決めてから、告知不要で元に戻せる7つを先に検討する順序(データ出典: 生命保険文化センター 知っておきたい生命保険の基礎知識を基に当社作成)

    契約を動かす方法は11通りあり、告知の要否と元に戻せるかどうかで優先順位が決まります。告知が必要な方法は健康状態によって選べなくなるため、告知不要で可逆な方法から順に検討すると失敗が減ります。目的で分けると、保険料を下げる・保障を足す・払込を止める・現金を確保するの4系統です。

    見直し方法11種の比較(当社作成・4軸判定)

    # 方法 保険料 保障 告知 元に戻せるか
    1 保険金の減額 下がる 減る 不要 復旧できる場合がある
    2 特約の解約 下がる 減る 不要 再付加には告知が必要
    3 特約の中途付加 上がる 増える 必要 解約すれば戻せる
    4 追加契約 上がる 増える 必要 解約すれば戻せる
    5 払済保険への変更 以後ゼロ 大きく減る・特約消滅 不要 復旧できる場合がある
    6 延長(定期)保険への変更 以後ゼロ 死亡保障は同額・期間短縮 不要 復旧できる場合がある
    7 契約転換制度 変動 組み替え 必要 不成立なら元契約に戻る
    8 解約して新規契約 変動 組み替え 必要 戻せない
    9 払込方法の変更 下がる場合がある 変わらない 不要 変更で戻せる
    10 契約者貸付 変わらない 変わらない 不要 返済すれば戻る
    11 払込猶予・自動振替貸付 一時的に払わない 変わらない 不要 返済すれば戻る

    判定軸は当社が設定し、各方法の内容は生命保険文化センター 知っておきたい生命保険の基礎知識に基づいています。告知不要で元に戻せる方法から検討すると、判断のやり直しがききます。

    ①保険金の減額

    主契約や特約の保障額を減らし、それ以降の保険料を下げる方法です。減額した部分は解約したものとして扱われるため、解約返戻金を受け取れる場合もあります(生命保険文化センター 保険金の減額)。告知が不要で手続きも簡単なため、保険料を下げたいときの第一候補になります。ただし主契約を減額すると各種特約の保障額も同時に下がる商品があるため、減額後の保障が必要保障額を割り込まないかを先に確かめてください。

    ②特約の解約

    付加している特約だけを外し、その分の保険料を下げる方法です。使う見込みのなくなった特約があれば、主契約はそのままに負担を減らせます(生命保険文化センター 特約の解約)。注意したいのは、特約の種類によっては他の特約も同時に解約しなければならない場合がある点です。外したい特約だけを狙って外せるとは限らないため、生命保険会社に組み合わせを確認してから決めます。

    ③特約の中途付加

    いまの契約に定期保険特約などを追加し、死亡保障を増やす方法です。契約全体を作り直さずに保障だけを足せます。増額部分の保険料は付加するときの年齢で計算され、告知または診査が必要です(生命保険文化センター 死亡保障に備える特約の中途付加)。中途付加を取り扱わない生命保険会社もあるため、選択肢に入るかは契約先次第になります。

    ④追加契約

    いまの契約を残したまま、別の新しい保険を契約する方法です。既存契約の保険料に追加分が上乗せされますが、元の契約の条件には手を触れません(生命保険文化センター 追加契約)。当社が保障を足すときの基本形として見ているのはこの方法です。予定利率の高い古い契約がある場合、転換や乗り換えでその条件を手放すより、不足分だけを新しい契約で埋めるほうが失うものが少なくなります。

    ⑤払済保険への変更

    保険料の払込みを止め、その時点の解約返戻金をもとに、保険期間はそのままで保障額の少ない保険に変更する方法です。以後の保険料負担がなくなる代わりに、死亡保障の額は大きく下がります。付加している各種特約は消滅します(リビング・ニーズ特約は継続するのが一般的)。解約返戻金が少ない場合や保険種類によっては変更できないこともあります(生命保険文化センター 保険料の負担軽減・払込の中止と契約の継続)。

    ⑥延長(定期)保険への変更

    こちらも保険料の払込みを止める方法ですが、解約返戻金をもとに死亡保障のみの定期保険へ切り替えます。払済保険との違いは、死亡保険金がもとの保険と同額のまま残る点です。その代わり保険期間が短くなることがあり、各種特約は消滅します(生命保険文化センター 保険料の負担軽減・払込の中止と契約の継続)。保障額を維持したいのか保障期間を維持したいのか、この一点で払済保険との選択が決まります。

    ⑦契約転換制度

    いまの契約の積立部分や積立配当金を「転換価格」として新しい契約の一部にあて、保障を組み替える方法です。新しく契約するより保険料負担は軽くなりますが、転換すると元の契約は一般的に消滅します。同じ生命保険会社でのみ利用でき、告知または診査が必要です。転換時の予定利率が元の契約より下がる場合、保険種類によっては保険料が上がります。生命保険会社には重要事項説明書面を交付し、転換以外の方法があることも説明する義務があります(生命保険文化センター 転換制度)。

    ⑧解約して新規契約に乗り換える

    いまの契約を解約し、別の保険に入り直す方法です。保険会社をまたいで選べるため選択肢は最も広くなりますが、11の方法のうち唯一、元に戻す手段がありません。新しい契約には告知または診査が必要で、健康状態によっては加入できないこともあります。当社はこの方法を、他の10通りを検討したうえで最後に置くべき選択肢だと考えています。

    ⑨保険料の払込方法を変える

    保障の中身に一切手を触れず、払い方だけを変える方法です。払込方法(回数・経路)は契約の途中でも変更でき、一般的に月払より半年払、半年払より年払と、まとめて払い込むほど保険料は割安になります(生命保険文化センター 保険料の払込方法)。経路にも口座振替扱・団体扱・クレジットカード扱などがあり、勤務先が生命保険会社と契約していれば団体扱を選べる場合があります。保障を減らさずに負担を下げられる可能性がある点で、減額より先に検討する価値があります。

    ⑩契約者貸付で現金を確保する

    まとまった現金が必要になったとき、解約返戻金の一定範囲内で貸付を受ける方法です。貸付を受けている間も保障は変わりなく継続し、配当金を受け取る権利も残ります(生命保険文化センター 配当金の引出し・契約者貸付)。貸付金には所定の利息が複利でつき、返済しないまま満期や死亡を迎えると保険金から元利金が差し引かれます。資金需要のために保険を解約する前に、まず検討したい選択肢です。

    ⑪払込猶予と自動振替貸付で失効を避ける

    保険料の払込みが遅れても、すぐに契約が終わるわけではありません。払込方法に応じた払込猶予期間があり、月払なら払込期月の翌月1日から末日までが猶予にあたります(生命保険文化センター 保険料の払込猶予期間と失効)。猶予期間を過ぎると、解約返戻金の範囲内で保険料を立て替える自動振替貸付が適用されるか、契約が失効します。失効すると契約の効力がなくなり、万一のときに保険金を受け取れません。失効後3年など一定期間内なら復活できますが、告知または診査と未払保険料の払込みが必要です。

    要点: 11の方法のうち告知が必要なのは中途付加・追加契約・転換・乗り換えの4つだけです。残りの7つは健康状態に関係なく選べるため、まずこちらから検討すると選択肢を狭めずに済みます。

    \ 選択肢が多くて選べないとき /

    家計の数字を基準に、どの順番で契約を動かすかを60〜80分程度の体験で相談できます。

    目的と年代で決める見直しの選び分け
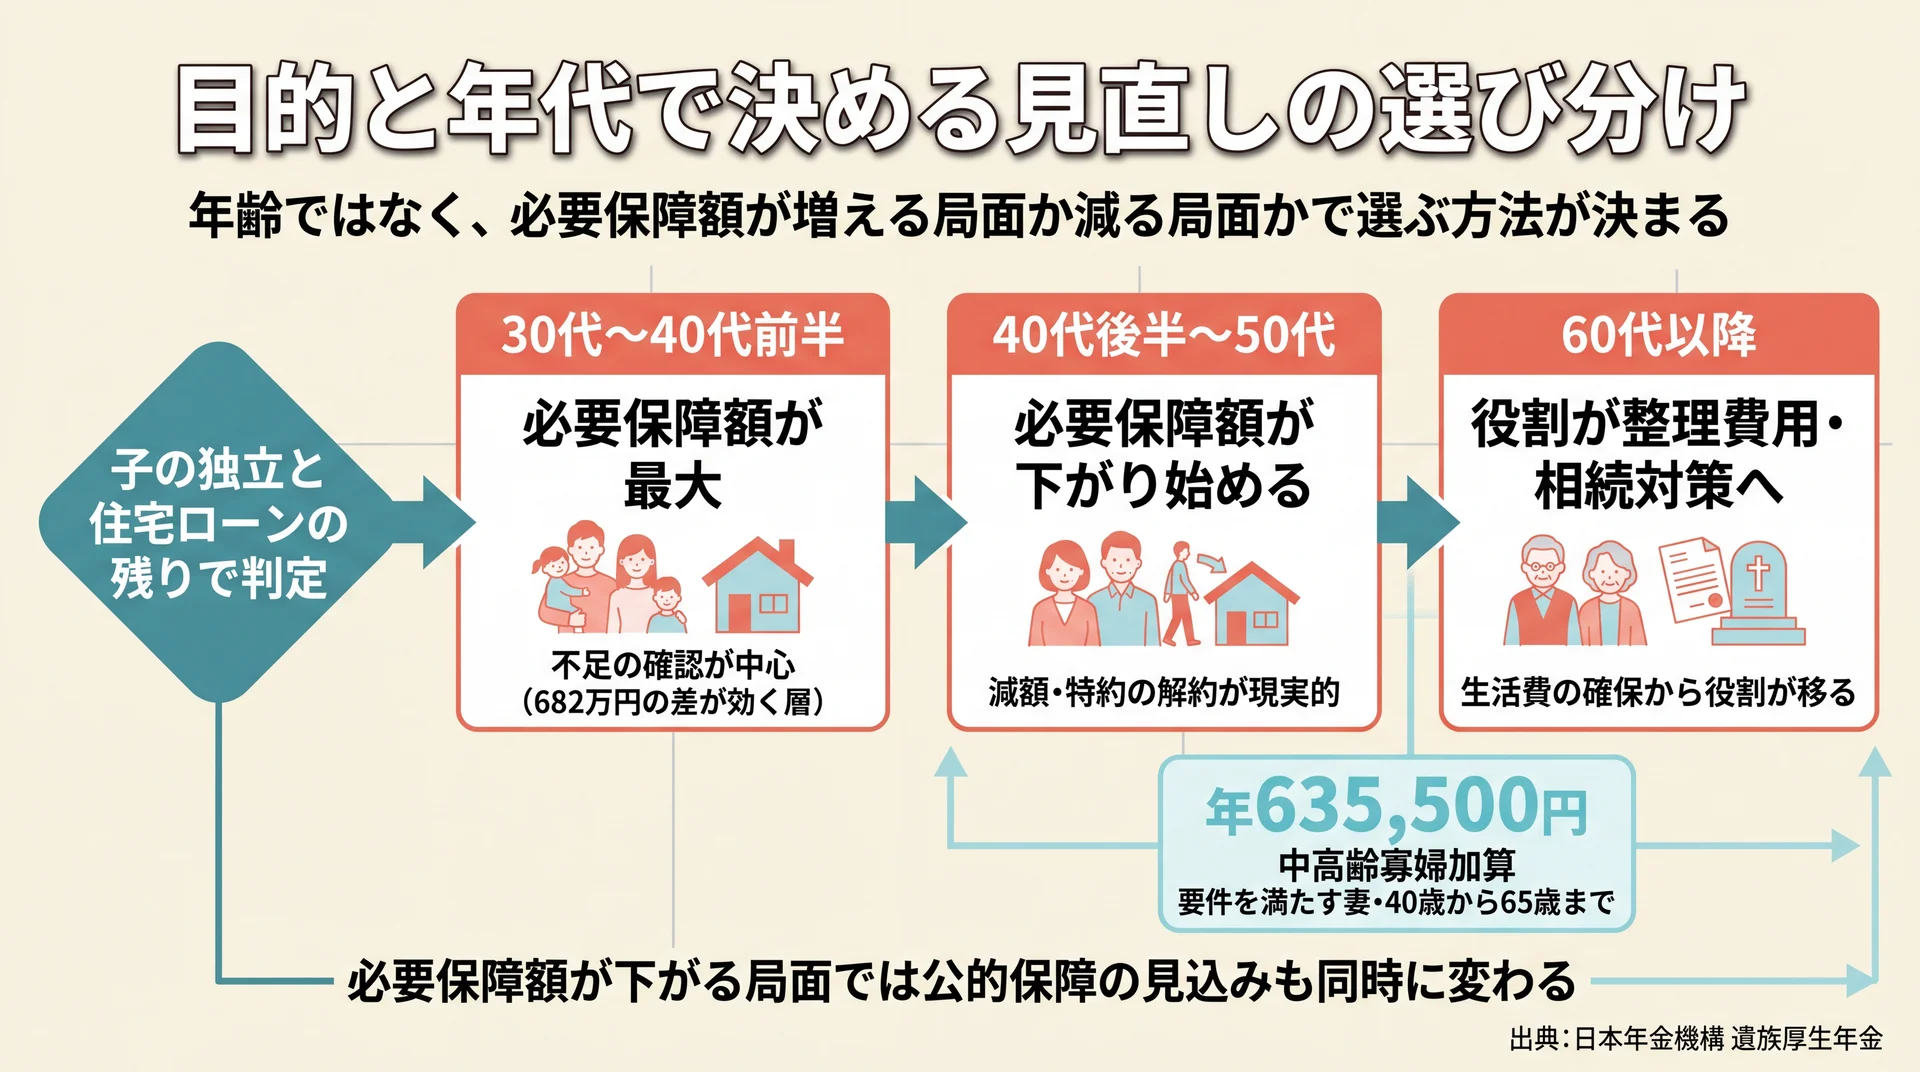
    子の独立と住宅ローンの残りで3局面に分け、局面別の見直し方針と中高齢寡婦加算年635,500円を示した判定フロー図
    必要保障額が増える局面か減る局面かで選ぶ方法が変わる(データ出典: 日本年金機構 遺族厚生年金を基に当社作成)

    目的が「保険料を下げる」「保障を足す」「払えない」のどれかに決まれば、候補は2〜3個に絞れます。年代は年齢そのものではなく、子の独立と住宅ローンの残りで判断すると迷いません。必要保障額が減る局面か増える局面かで、選ぶべき方法が変わるためです。

    保険料を下げたいとき

    最初に見るのは払込方法の変更です。保障を減らさずに負担が下がる可能性があり、告知も不要で元にも戻せます。それでも足りないときに減額と特約の解約を検討します。減額は保障額そのものを下げ、特約の解約は使わない保障を外すという違いがあり、必要保障額に余裕がある人は減額、付けた覚えのない特約が多い人は特約の解約が向きます。

    払込みを止めたいところまで来たら、払済保険か延長保険です。保障額を残したいなら延長保険、保障の期間を残したいなら払済保険という順で考えます。どちらも特約が消滅するため、医療関係の特約を頼りにしている場合はその穴をどう埋めるかを先に決めてください。

    保障を足したいとき

    必要保障額の計算で不足が出た場合は、特約の中途付加か追加契約が候補です。どちらも告知が必要なので、健康状態に不安があるうちに動くほど選択肢が広く残ります。

    当社が転換より追加契約を先に置くのは、既存契約の条件を守れるためです。古い契約は解約すると同じ条件では戻せません。転換を提案されたときも、まず追加契約と比べてから判断すると失うものが見えやすくなります。

    年代で変わる見直しの着眼点

    30代から40代前半は、子どもが小さく住宅ローンの残高も大きい時期です。必要保障額が人生で最も大きくなる局面のため、見直しの方向は不足の確認が中心になります。前述の682万円の差は、この層で特に効いてきます。

    40代後半から50代は、子の独立と住宅ローンの完済が視野に入ります。必要保障額が下がり始めるため減額や特約の解約が現実的になりますが、妻が受け取る遺族厚生年金には40歳から65歳まで年635,500円の中高齢寡婦加算が付く場合があり(日本年金機構 遺族厚生年金・2026年6月更新)、公的保障の見込みも同時に変わる点を見落とせません。

    60代以降は、死亡保障の役割が生活費の確保から整理費用や相続対策へ移ります。決めるのは年齢ではなく、必要保障額が増える局面か減る局面かです。どのライフイベントで見直すかというタイミングの判断は本記事の範囲外のため、親ハブの記事をご確認ください。

    見直しの前に決めておくこと|当社の見解

    一般には、保険の見直しは専門家に相談して決めるのがよいと案内されます。方向としては妥当ですが、当社のABCashはその手前に置くべき工程があると考えています。

    毎月いくら保険料に出せるのか、万一のとき家族にいくら残す必要があるのか。この2つを自分の言葉で言えない状態で相談に行くと、提案の良し悪しを測る物差しがないまま話が進みます。当社は金融商品を販売しない教育事業のため、減額を選んでも増額を選んでも当社の収益は変わりません。だから特定の方法を勧めるのではなく、判断の物差しをつくる工程だけを扱っています。累計9万人以上(2026年5月時点)の受講に伴走してきた立場からも、手続きより先に金額を確定させる順番は崩しません。

    相談先を探す段階の方は、保険相談 キャンペーンについてはこちらで相談窓口の使い方を整理しています。

    見直しで損をしやすい4つの落とし穴
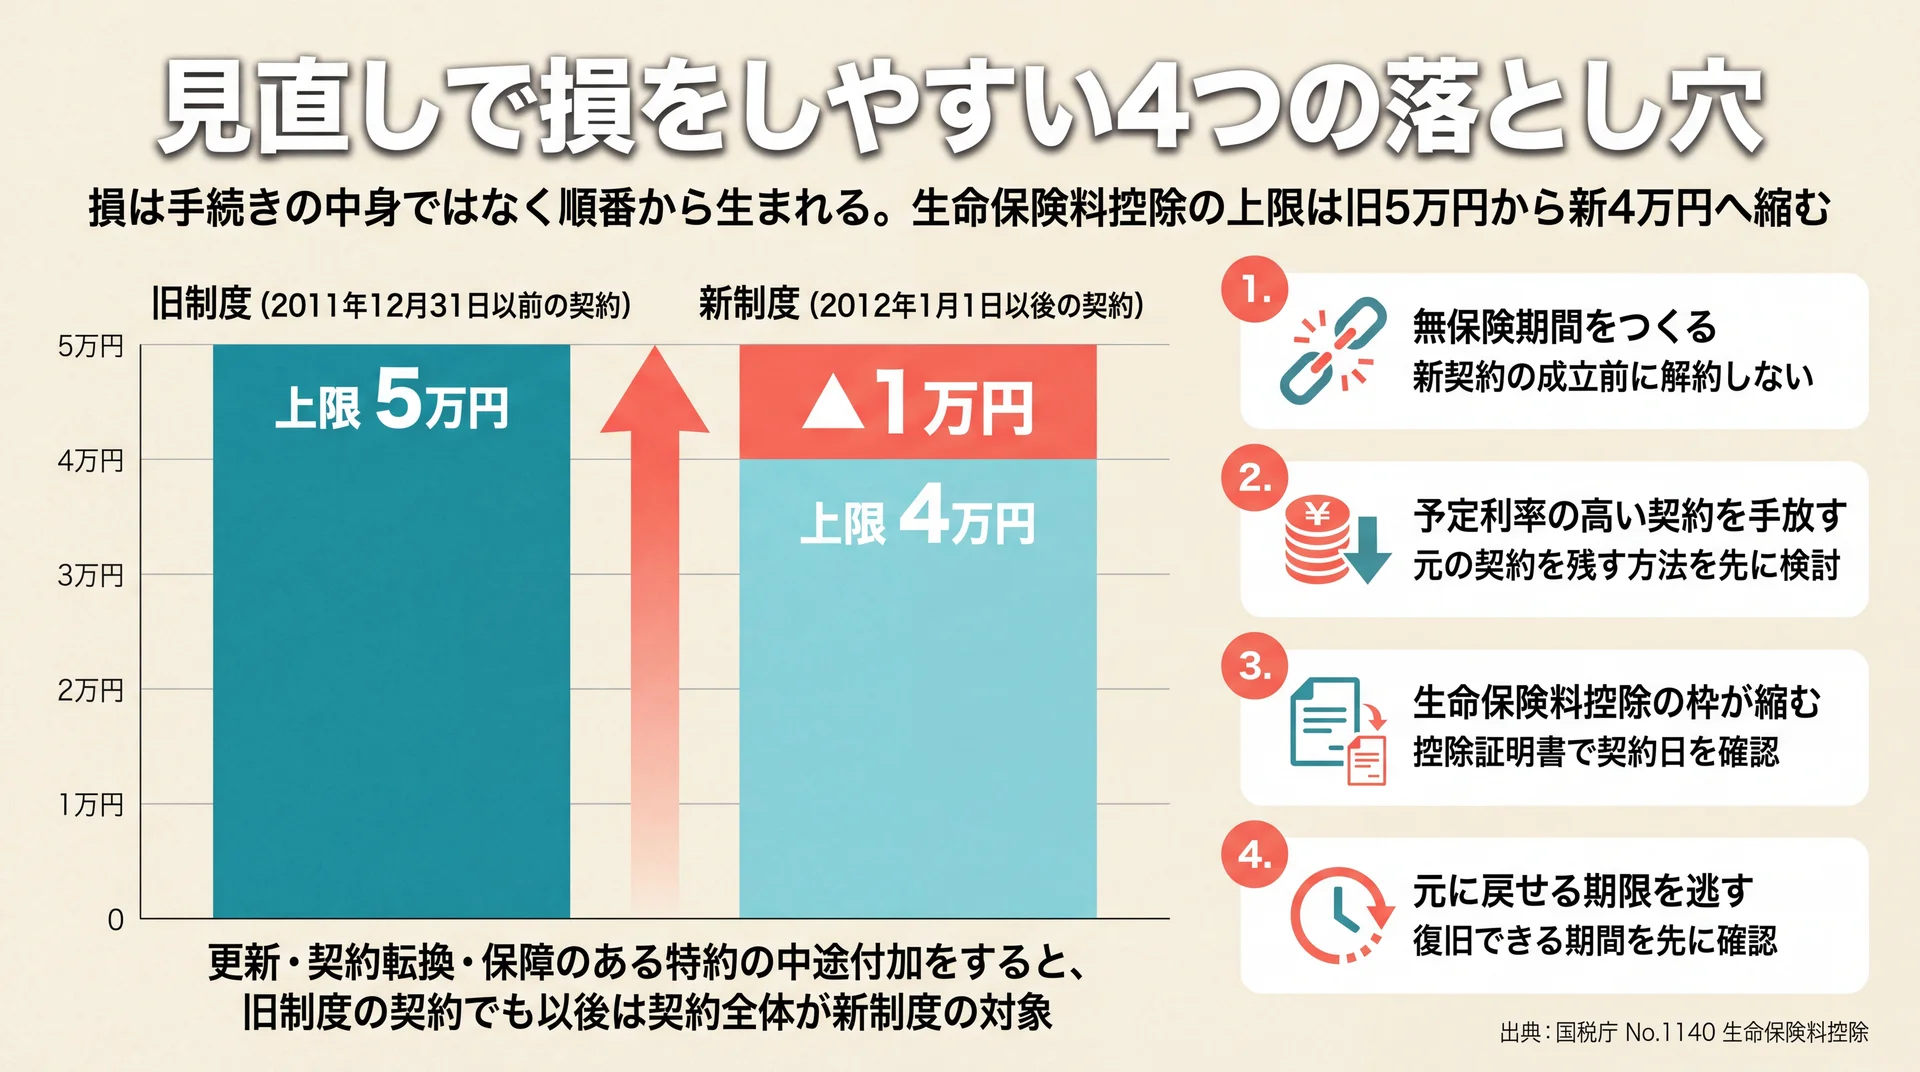
    生命保険料控除の上限が旧制度5万円から新制度4万円へ1万円縮むことと、損につながる4つの順番の誤りを示した図
    更新・契約転換・保障のある特約の中途付加をすると控除枠が1万円縮む(データ出典: 国税庁 No.1140 生命保険料控除/生命保険文化センター 生命保険料控除)

    見直しの損は、無保険期間・予定利率・生命保険料控除・戻せる期限の4か所で起きます。いずれも手続きそのものが失敗するのではなく、順番や時期を誤ることで生じます。特に控除の切り替わりは案内されないまま進むことがあり、翌年の手取りに影響します。

    無保険期間をつくってしまう

    乗り換えで最も起きやすいのがこれです。新しい契約が成立する前に古い契約を解約すると、保障のない期間が生まれます。新規契約は申込みだけでは成立せず、告知や診査の結果を受けて生命保険会社が承諾して初めて効力が生じます。この間に万一のことがあれば、新旧どちらからも保険金は支払われません。解約の手続きは、新しい契約の成立通知を手元で確認してからにしてください。

    予定利率の高い契約を手放す

    契約時の予定利率は、その契約が続く限り維持されるのが原則です。転換や乗り換えをすると保険料は転換時・契約時の予定利率で計算し直されるため、条件が下がることがあります(生命保険文化センター 転換制度)。

    予定利率の高い時期に結んだ契約は、いったん手放すと同じ条件では戻せません。契約年の古い保険を持っている方は、保険証券や契約時の設計書で予定利率を確認したうえで、減額や追加契約など元の契約を残す方法を優先して検討する価値があります。

    生命保険料控除の枠が縮む

    見落とされやすいのが税制の扱いです。生命保険料控除には2011年12月31日以前の契約に適用される旧制度と、2012年1月1日以後の契約に適用される新制度があり、一般生命保険料控除の上限(所得税)は旧制度が5万円、新制度が原則4万円です(国税庁 No.1140 生命保険料控除・令和7年4月1日現在法令等)。ただし新制度には、2026年・2027年分に限り23歳未満の扶養親族がいる場合は上限6万円となる特例があります。

    問題は切り替わる条件です。旧制度の契約でも、更新・転換・保障のある特約の中途付加をすると、以後は契約全体の保険料が新制度の対象になります(生命保険文化センター 生命保険料控除)。

    見直し方法別の控除制度への影響(当社作成)

    見直し方法 適用される控除制度
    減額・特約の解約 変わらない(支払保険料が減れば控除額は減る)
    特約の中途付加(保障あり) 旧→新に切り替わる
    更新 旧→新に切り替わる
    契約転換 転換後は新制度(一部転換なら元契約は旧制度)
    解約して新規契約 新契約は新制度
    追加契約 既存契約は変わらず、追加分が新制度
    払済・延長への変更 払込を止めるため以後の控除対象がなくなる
    払込方法の変更・契約者貸付 変わらない
    リビング・ニーズ特約などの中途付加 旧制度のまま

    対応づけは当社が行いました。当社はこれを最も見落とされやすい損だと見ています。手続きの案内で説明されるとは限らず、影響が出るのは翌年の年末調整だからです。前述のとおり新制度の一般生命保険料控除(所得税)は原則4万円が上限ですが、23歳未満の扶養親族がいる世帯では2026年・2027年分に限り上限6万円となる特例があります(生命保険文化センター 生命保険料控除)。3つの控除を合計した限度額12万円は変わらず、控除枠の増減はあくまで適用制度の話で、実際の税負担の差は税率次第です。個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士にご確認ください。

    元に戻せる期限を逃す

    減額・払済保険・延長保険への変更は、一定期間内であれば変更前の契約に戻せる場合があります。これを復旧といい、告知または診査と積立金の不足額の払込みが必要です(生命保険文化センター 復活・復旧)。復旧できる期間を過ぎると、元の契約には戻せません。復旧を取り扱わない生命保険会社や商品もあるため、変更の手続きをする時点で「いつまでなら戻せるか」を確認しておくと、判断を急がずに済みます。

    要点: 損の多くは手続きの中身ではなく順番から生まれます。解約は新契約の成立後、転換の判断は予定利率と控除制度の確認後、変更は戻せる期限を確かめてから進めてください。

    生命保険の見直しに関するよくある質問

    生命保険の見直しで損をすることはありますか?

    あります。主なものは、新契約成立前の解約による無保険期間、予定利率の高い契約の手放し、生命保険料控除が旧制度から新制度に切り替わることによる控除枠の縮小、復旧できる期限の経過の4つです。いずれも順番や時期の問題なので、解約は新契約の成立を確認してから、変更は戻せる期限を確かめてから進めれば回避できます。

    40代・50代で生命保険を見直すときは何を見ればいいですか?

    年齢よりも、子の独立と住宅ローンの残りを見てください。この2つが片付くと必要保障額が下がるため、減額や特約の解約が現実的な候補です。一方で、要件を満たす妻には40歳から65歳まで遺族厚生年金に年635,500円の中高齢寡婦加算が付く場合があると日本年金機構が示しており、公的保障の見込みも同時に変わります。

    生命保険を見直すと生命保険料控除はどうなりますか?

    方法によって変わります。減額・特約の解約・払込方法の変更では制度は変わりませんが、更新・契約転換・保障のある特約の中途付加をすると、2011年以前に結んだ旧制度の契約でも以後は契約全体の保険料が新制度の対象になります(生命保険文化センター)。上限(所得税)は旧制度が5万円、新制度が原則4万円(2026年・2027年分は23歳未満の扶養親族がいる場合のみ6万円)のため、見直し前に控除証明書で契約日を確認しておくと判断しやすくなります。

    保険料が払えないときは解約するしかないですか?

    解約以外の選択肢があります。払込猶予期間内であれば契約は有効に続き、猶予期間を過ぎても解約返戻金の範囲内で保険料を立て替える自動振替貸付が適用される場合があります(生命保険文化センター)。一時的な資金不足なら契約者貸付で現金を確保しながら保障を続ける方法もあり、恒久的に負担を下げたいなら減額・払済保険・延長保険が候補です。

    減額と払済保険はどちらを選べばいいですか?

    保険料を払い続けられるかどうかで分かれます。払い続けられるなら減額で、保障額を必要な水準まで下げるだけで済み特約はそのまま残ります。払込み自体を止めたいなら払済保険ですが、付加している各種特約は消滅します(リビング・ニーズ特約は継続するのが一般的)。医療関係の特約を頼りにしている場合は、消滅する保障の中身を確認してから決めてください。

    保険を含めた家計と資産の全体設計を改めて確認したい方は、ライフプランの基礎からの総まとめはこちらをご覧ください。

    まとめ

    生命保険の見直しは、必要保障額と加入金額の差を測ることから始まります。公的保障を引いてから不足分を出すと、減らすべきか足すべきかが数字で決まります。契約を動かす方法は11通りあり、告知が不要で元に戻せる方法から検討すれば選択肢を狭めずに済みます。まずは保険証券を開いて、いまの加入金額を書き出すところからです。

    \ 累計9万人が受講した講座 /

    保険料と貯蓄と投資の配分を、専属コンサルタントとその場で整理できます。
  • 学資保険に入らない方がいい人は?教育費データで見分ける

    学資保険は一律に不要な商品ではありません。判断が分かれるのは、払込期間を走り切れるかと、受取額の固定を許容できるかの2点です。文部科学省の調査では、私立大学の授業料が17年で約12万円上がる一方、入学料は約3万円下がりました。教育費の実額と税制から、自分の家庭がどちら側かを見分けられます。

    教育費と老後資金をまとめて整理したい方は、ライフプランの全体像を整理した完全ガイドもご覧ください。

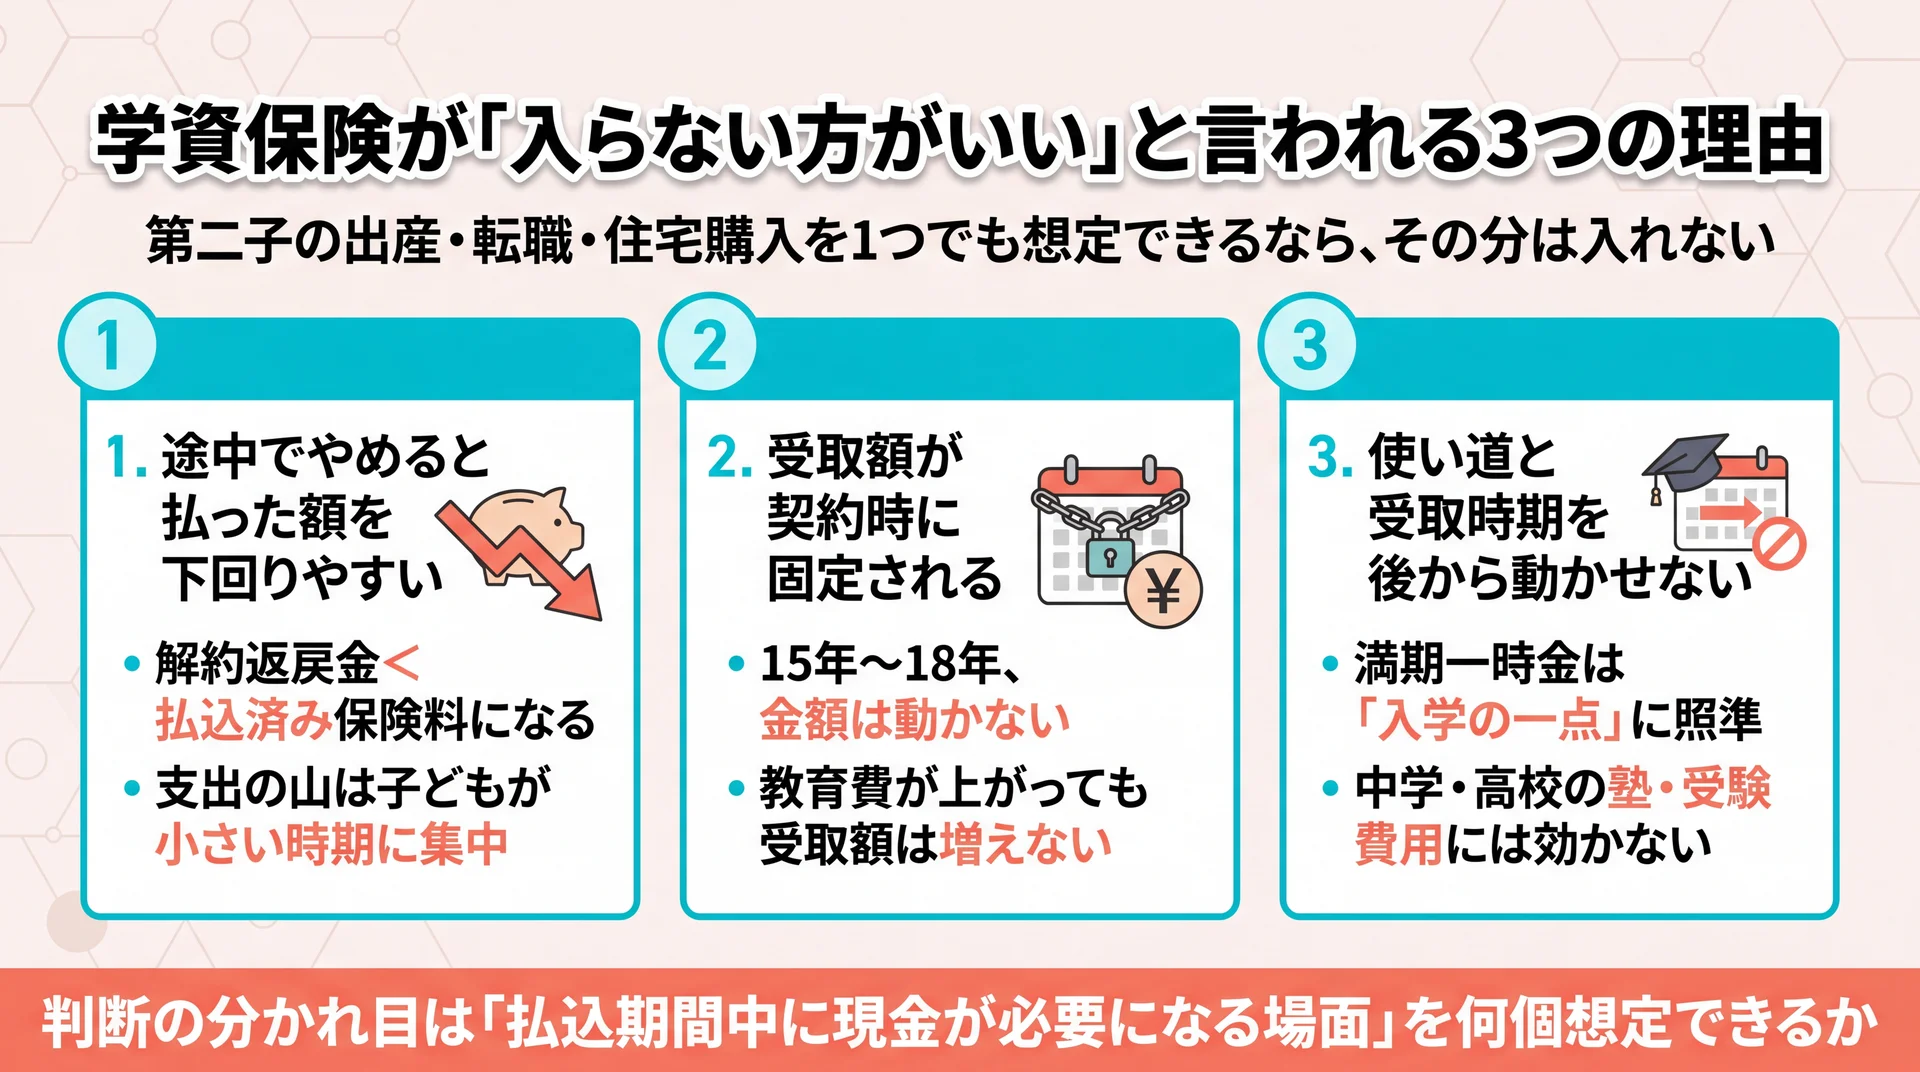
    学資保険が「入らない方がいい」と言われる3つの理由

    途中解約による元本割れ・受取額の契約時固定・受取時期の変更不可という3つの性質が家計のどの場面で効くかを整理した図解
    3つの理由はいずれも10年から18年という長期間お金を固定する設計から生まれる性質です

    入らない方がいいと言われる理由は、途中解約・受取額の固定・使い道の狭さの3点に集約されます。いずれも商品の欠陥ではなく、10年から18年という長期間お金を固定する設計から生まれる性質です。どれが自分に効くかは、払込期間中に現金が必要になる場面をいくつ想定できるかで変わります。

    途中でやめると払った額を下回りやすい

    学資保険は、子どもが生まれてから進学までの長い期間、保険料を払い込むことを前提に設計されています。契約から日が浅いうちに解約すると、戻ってくる解約返戻金が払込済みの保険料総額を下回ります。損をさせる仕組みが組み込まれているのではなく、保険会社が契約時にかかる費用を長期の運用期間で回収する構造だからです。

    問題は、この構造が「途中でやめる可能性が高い家庭ほど不利になる」という形で表れる点にあります。第二子の出産、転職、住宅購入といった支出は、子どもが小さい時期と重なることがあります。払込期間中に現金が必要になる場面をひとつでも具体的に想定できるなら、その分は学資保険に入れないという判断が現実的です。

    受取額が契約時に固定される

    学資保険では、満期に受け取れる金額が契約した時点で確定します。金額が決まっていることは、進学資金の計画を立てやすいという意味では長所です。一方で、契約から受け取りまでの15年から18年のあいだに教育費そのものが上がっても、受取額は動きません。

    つまり、受け取る金額は減っていないのに、その金額で払える教育費の範囲は狭くなっているという状態が起こります。この性質は「インフレに弱い」と表現されますが、判断に使えるのは、どの費目がどれだけ動いたのかという実額です。次の章で確認します。

    使い道と受取時期を後から動かせない

    学資保険は、受取時期を契約時に決めます。大学入学時に一括で受け取る型、高校・大学の入学ごとに分割で受け取る型などがあり、いったん決めた設計を後から自由に変えることは基本的にできません。

    ここで見落とされやすいのが、教育費が必要になる時期は必ずしも入学の年に集中しないことです。中学・高校での塾や部活動の費用、受験期の受験料や交通費は、満期を迎える前に発生します。満期一時金は「入学の一点」に照準を合わせる設計であり、その手前で発生する支出には効きません。だからこそ、学資保険に入るかどうかの前に、いつ・いくらの支出が発生するのかを並べる作業が先に必要になります。

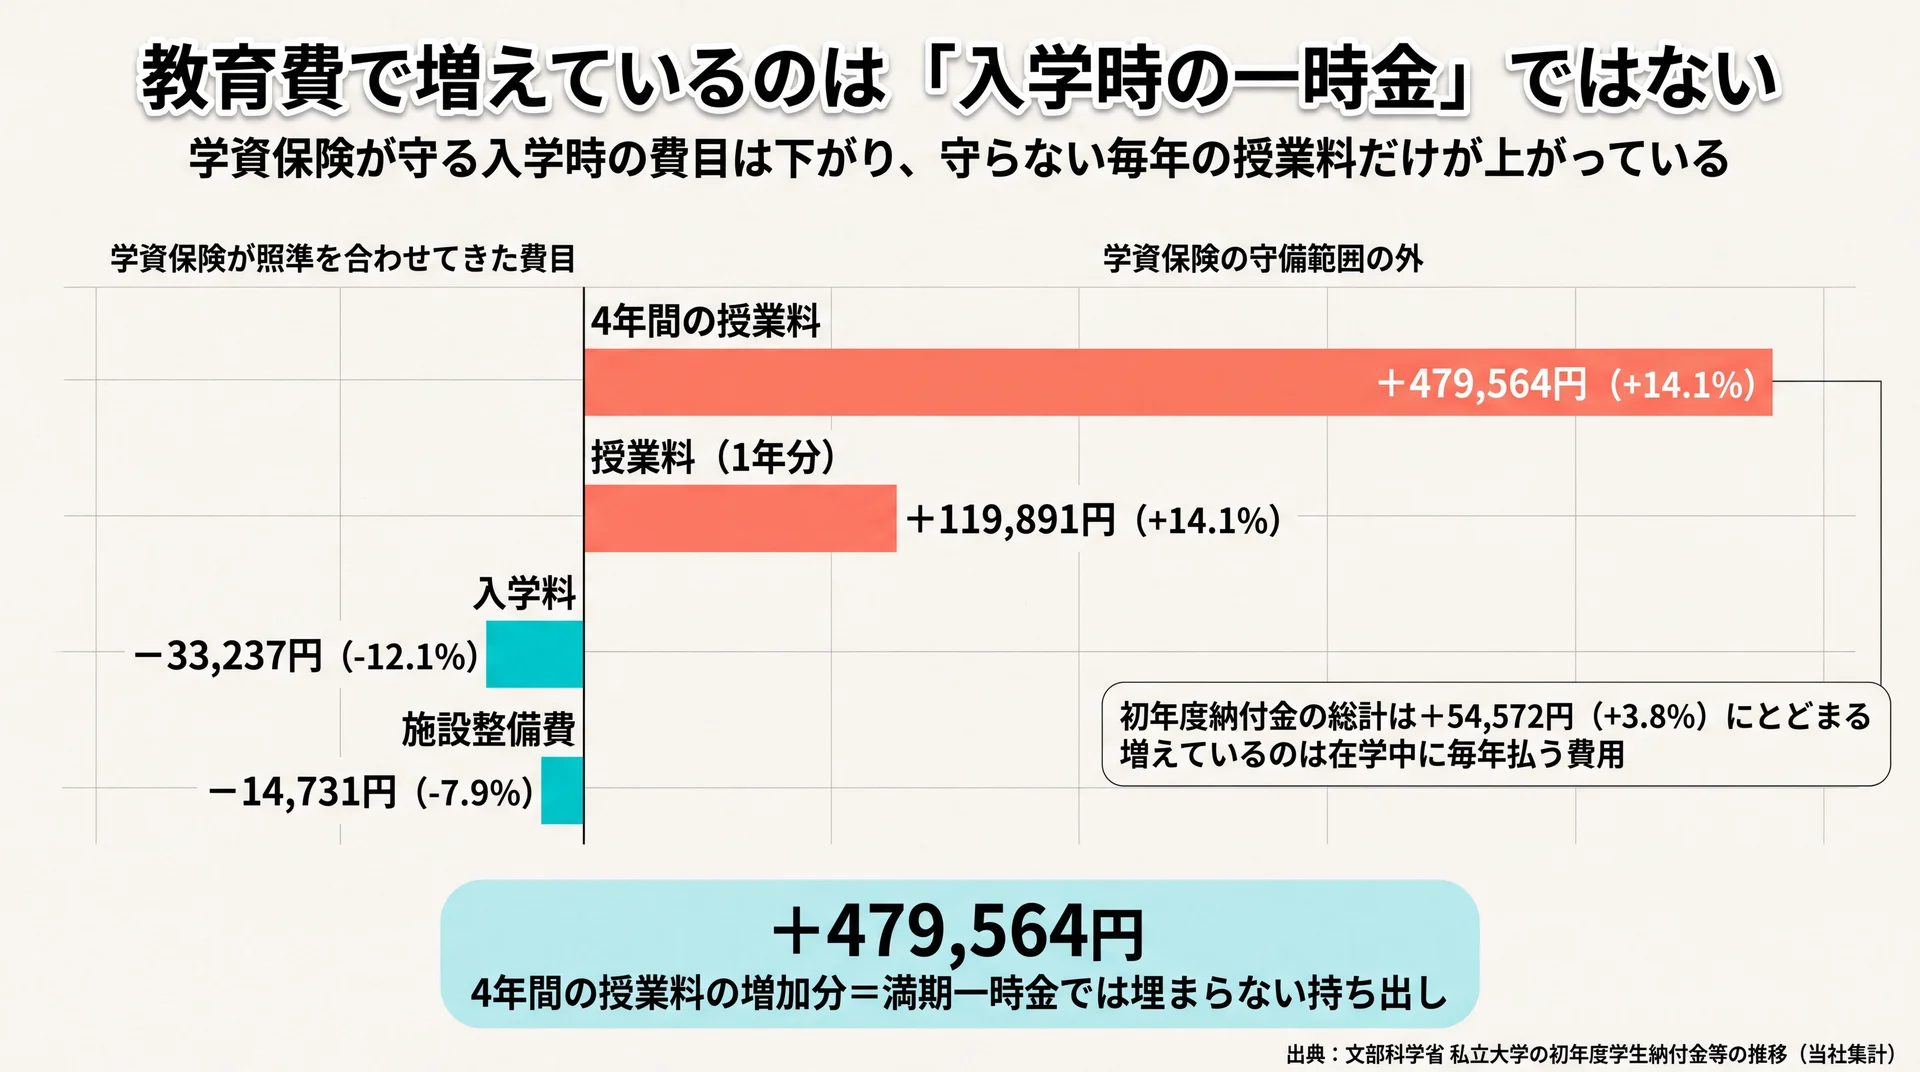
    教育費で増えているのは「入学時の一時金」ではない

    私立大学の4年間授業料が17年で479,564円増える一方、入学料は33,237円減っている費目別の増減比較図
    学資保険が照準を合わせてきた入学時の費目は下がり、増えているのは在学中に毎年払う授業料(出典: 文部科学省「私立大学の初年度学生納付金等の推移」を基に当社集計)

    教育費で増えているのは入学時の一時金ではなく、在学中に毎年払い続ける費用のほうです。私立大学の授業料は17年で約14%上がった一方、入学料は約12%下がっています(文部科学省 私立大学等の令和7年度入学者に係る学生納付金等調査結果・2025年12月公表の推移データをもとに当社集計)。学資保険が照準を合わせてきた費目と、実際に伸びている費目がずれています。

    授業料は上がり、入学料は下がっている

    文部科学省が隔年で実施している学生納付金等調査を、学資保険の払込期間とほぼ同じ17年分さかのぼって並べると、費目ごとに動きが正反対であることが分かります。

    私立大学の費目別増減と、学資保険の守備範囲(当社集計)

    費目 平成20年度 令和7年度 増減 学資保険の守備範囲
    授業料(1年分) 848,178円 968,069円 +119,891円(+14.1%) 満期一時金では初年度分までが限界
    入学料 273,602円 240,365円 −33,237円(−12.1%) 学資保険が主に照準を合わせてきた費目
    施設整備費 187,281円 172,550円 −14,731円(−7.9%) 同じく入学時に集中する費目
    初年度学生納付金 総計 1,453,075円 1,507,647円 +54,572円(+3.8%) —
    4年間の授業料(単純計算) 3,392,712円 3,872,276円 +479,564円(+14.1%) 対象外

    集計の方法|対象: 私立大学(学部)の初年度学生納付金等平均額(定員1人当たり)/期間: 平成20年度から令和7年度まで/集計方法: 公表値の差分と増減率を費目別に算出し、4年間の授業料は各年度の授業料に4を乗じた単純計算/データ出典: 文部科学省「私立大学の初年度学生納付金等の推移」(令和7年度調査の集計学校数592大学)

    当社はこの結果を、学資保険を否定する材料ではなく、守るべき対象が「入学時の一時金」から「毎年の継続支出」へ移ったことを示すものとして扱っています。初年度の納付金総額は17年で3.8%しか増えていません。にもかかわらず、4年間の授業料は約48万円増えました。満期一時金だけで設計すると、この増加分が家計の持ち出しとして残ります。

    高校3年間の学習費は2年で15.5%増えた

    増えているのは大学だけではありません。文部科学省の子供の学習費調査によると、公立高等学校3年間の学習費総額は、令和3年度の1,544,900円から令和5年度には1,784,895円へ、2年間で239,995円(15.5%)増えました(文部科学省 令和5年度子供の学習費調査・2026年1月訂正版の公表値をもとに当社集計)。同じ期間の増加率は公立中学校が0.6%、公立小学校が4.0%で、伸びは高校段階に集中しています。

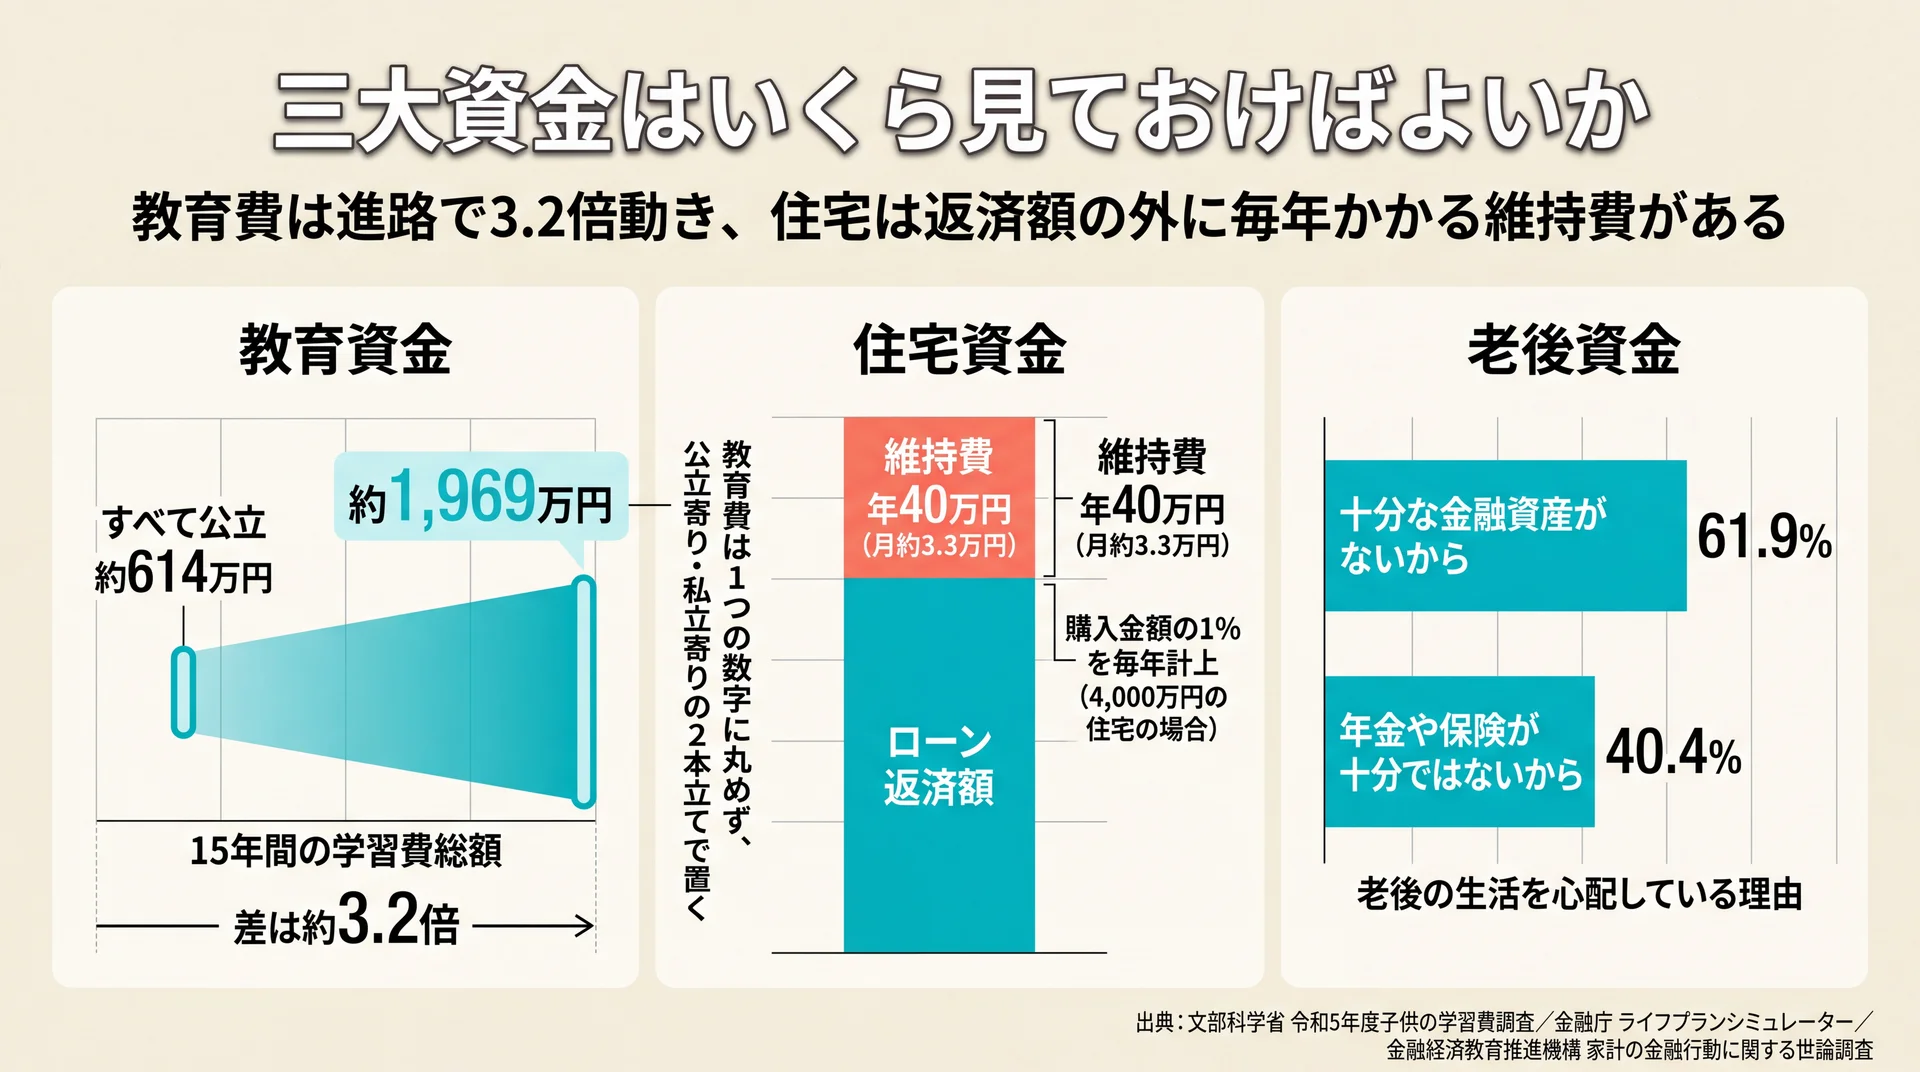
    高校3年間は、学資保険の満期を迎える直前の時期にあたります。満期前のいちばん出費が重い局面で、学資保険は満期金を前倒しで受け取れる設計にはなっていません。幼稚園3歳から高校3年生までの15年間で、すべて公立でも約614万円、すべて私立なら約1,969万円が動きます(同調査)。当社はこの構造を踏まえ、教育費の準備を「満期に何円受け取るか」ではなく「毎年の支出をどの財布で払うか」から設計しています。

    ここまでの要点: 学資保険が守るのは入学時の一時金ですが、実際に増えているのは在学中の授業料と高校段階の学習費です。満期の金額を決める前に、満期前に発生する支出をどこから払うかを決めてください。

    \ 家計の配分から見直せます /

    教育費・生活費・老後資金の優先順位を、専属コンサルタントと一緒に決められます。

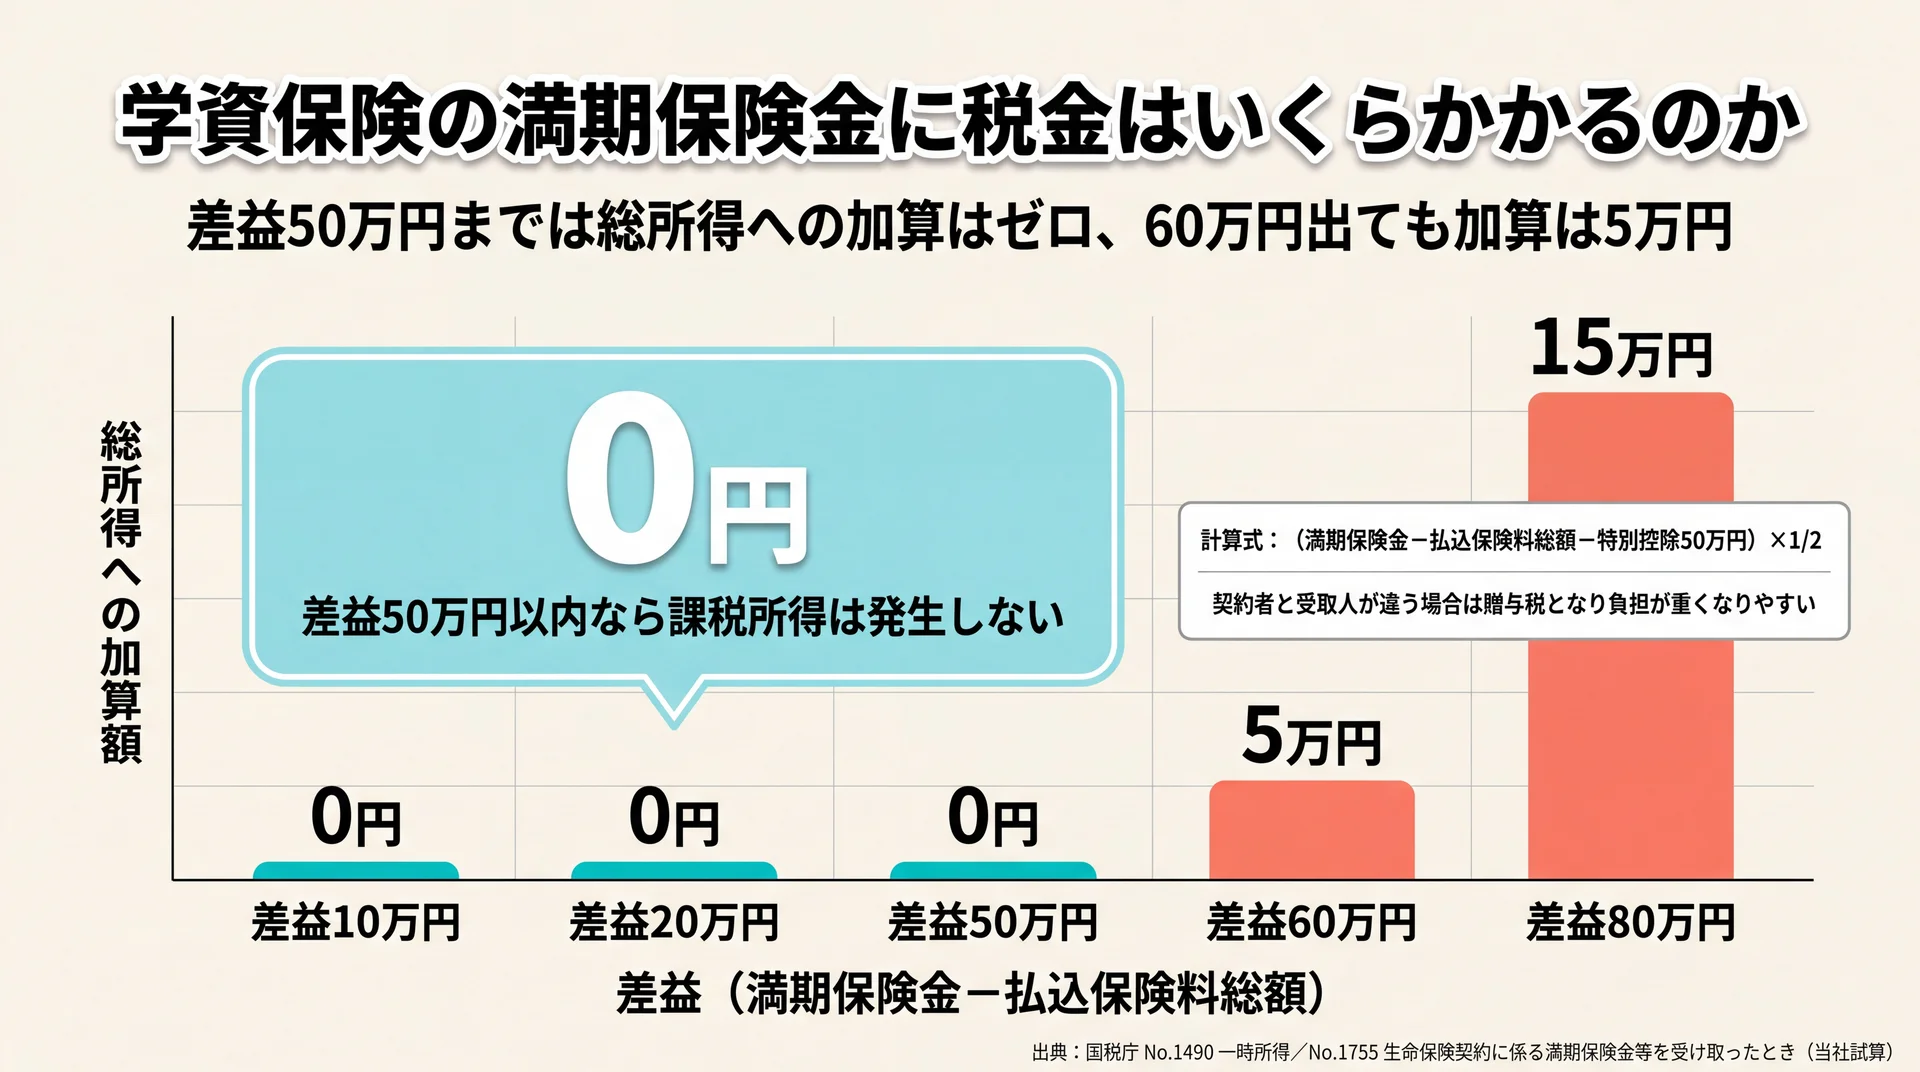
    学資保険の満期保険金に税金はいくらかかるのか

    差益50万円までは総所得への加算が0円、60万円で5万円、80万円で15万円になる一時所得の試算チャート
    特別控除50万円を超えた差益の2分の1だけが総所得に加算される(出典: 国税庁 No.1490 一時所得/No.1755 生命保険契約に係る満期保険金等を受け取ったときを基に当社試算)

    満期保険金は、保険料の負担者と受取人が同じなら一時所得となり、差益が50万円以内であれば課税されません。一時所得は受取額から払込保険料と特別控除50万円を差し引いて計算し、課税対象になるのはさらにその2分の1です(国税庁 No.1490 一時所得・令和7年4月1日現在法令等)。

    一時所得の式に当てはめると多くは課税ゼロ

    「受取時に税金がかかる」という不安は、金額に置き換えると大きさがはっきりします。実際の計算式に、典型的な契約条件を代入してみます。

    満期保険金と払込総額の組み合わせ別・実際に総所得へ加算される金額(当社試算)

    満期保険金 払込保険料総額 差益 特別控除後の一時所得 総所得への加算額
    200万円 190万円 10万円 0円 0円
    300万円 280万円 20万円 0円 0円
    300万円 250万円 50万円 0円 0円
    300万円 240万円 60万円 10万円 5万円
    400万円 320万円 80万円 30万円 15万円

    試算の方法|対象: 満期保険金を一時金で受け取る場合の一時所得/条件: 保険料の負担者と受取人が同一人で、その年に他の一時所得がない場合/計算方法: 満期保険金−払込保険料総額−特別控除50万円を一時所得とし、その2分の1を総所得への加算額として算出/データ出典: 国税庁 No.1755 生命保険契約に係る満期保険金等を受け取ったとき、国税庁 No.1490 一時所得

    当社はこの結果から、税金は学資保険の判断材料としての重みが小さいと評価しています。差益が50万円を超えない設計であれば課税所得は発生せず、60万円出ても総所得に足されるのは5万円です。つまり税負担は、加入の可否を左右するほどの大きさになりません。判断の中心に置くべきなのは、その保険料を満期まで払い切れるかどうかという一点です。

    契約者と受取人が違うと贈与税になる

    課税の種類が変わるのは、保険料を払った人と保険金を受け取る人が異なる場合です。父親が保険料を負担し、受取人を子どもにしていると、満期保険金は贈与税の対象になります(国税庁 No.1755)。

    贈与税は一時所得よりも負担が重くなりやすく、契約の入り口で受取人を誰にするかを決めた時点で、出口の税負担がほぼ決まります。すでに加入している場合は、保険証券で契約者と受取人の欄を確認してください。個別の税額は他の所得や贈与の状況で変わるため、具体的な税額や申告の判断は税務署または税理士にご確認ください。教育費全体の資産設計については、有資格のファイナンシャルプランナー(FP)や金融機関にご相談ください。

    生命保険料控除は原則年4万円が上限(2026年・2027年は6万円の特例あり)

    学資保険の保険料は、一般の生命保険料控除の対象になります。ただし新契約(平成24年1月1日以後の締結)では、年間の支払保険料が8万円を超えると控除額は原則40,000円(所得税)で頭打ちになります(国税庁 No.1140 生命保険料控除・令和7年4月1日現在法令等)。ただし2026年・2027年分に限り、23歳未満の扶養親族がいる場合は新契約の一般生命保険料控除の上限が60,000円になる特例が設けられています(生命保険文化センター 生命保険料控除)。

    さらに、一般・介護医療・個人年金の合計で120,000円という上限もあります。すでに生命保険や医療保険で枠を使っている家庭では、学資保険を追加しても控除額が増えないことがあります。当社は、この控除を加入の決め手に置くことをおすすめしていません。月1万円台の保険料でも控除は原則4万円(特例が使える年でも6万円)で止まるため、節税効果で払込負担を正当化できる幅は限られるためです。

    ここまでの要点: 満期保険金の税金は多くのケースで発生せず、控除も原則年4万円(2026年・2027年に23歳未満の扶養親族がいる場合は6万円)が上限です。税制は加入を決める理由にも見送る理由にもなりにくいと考えてください。

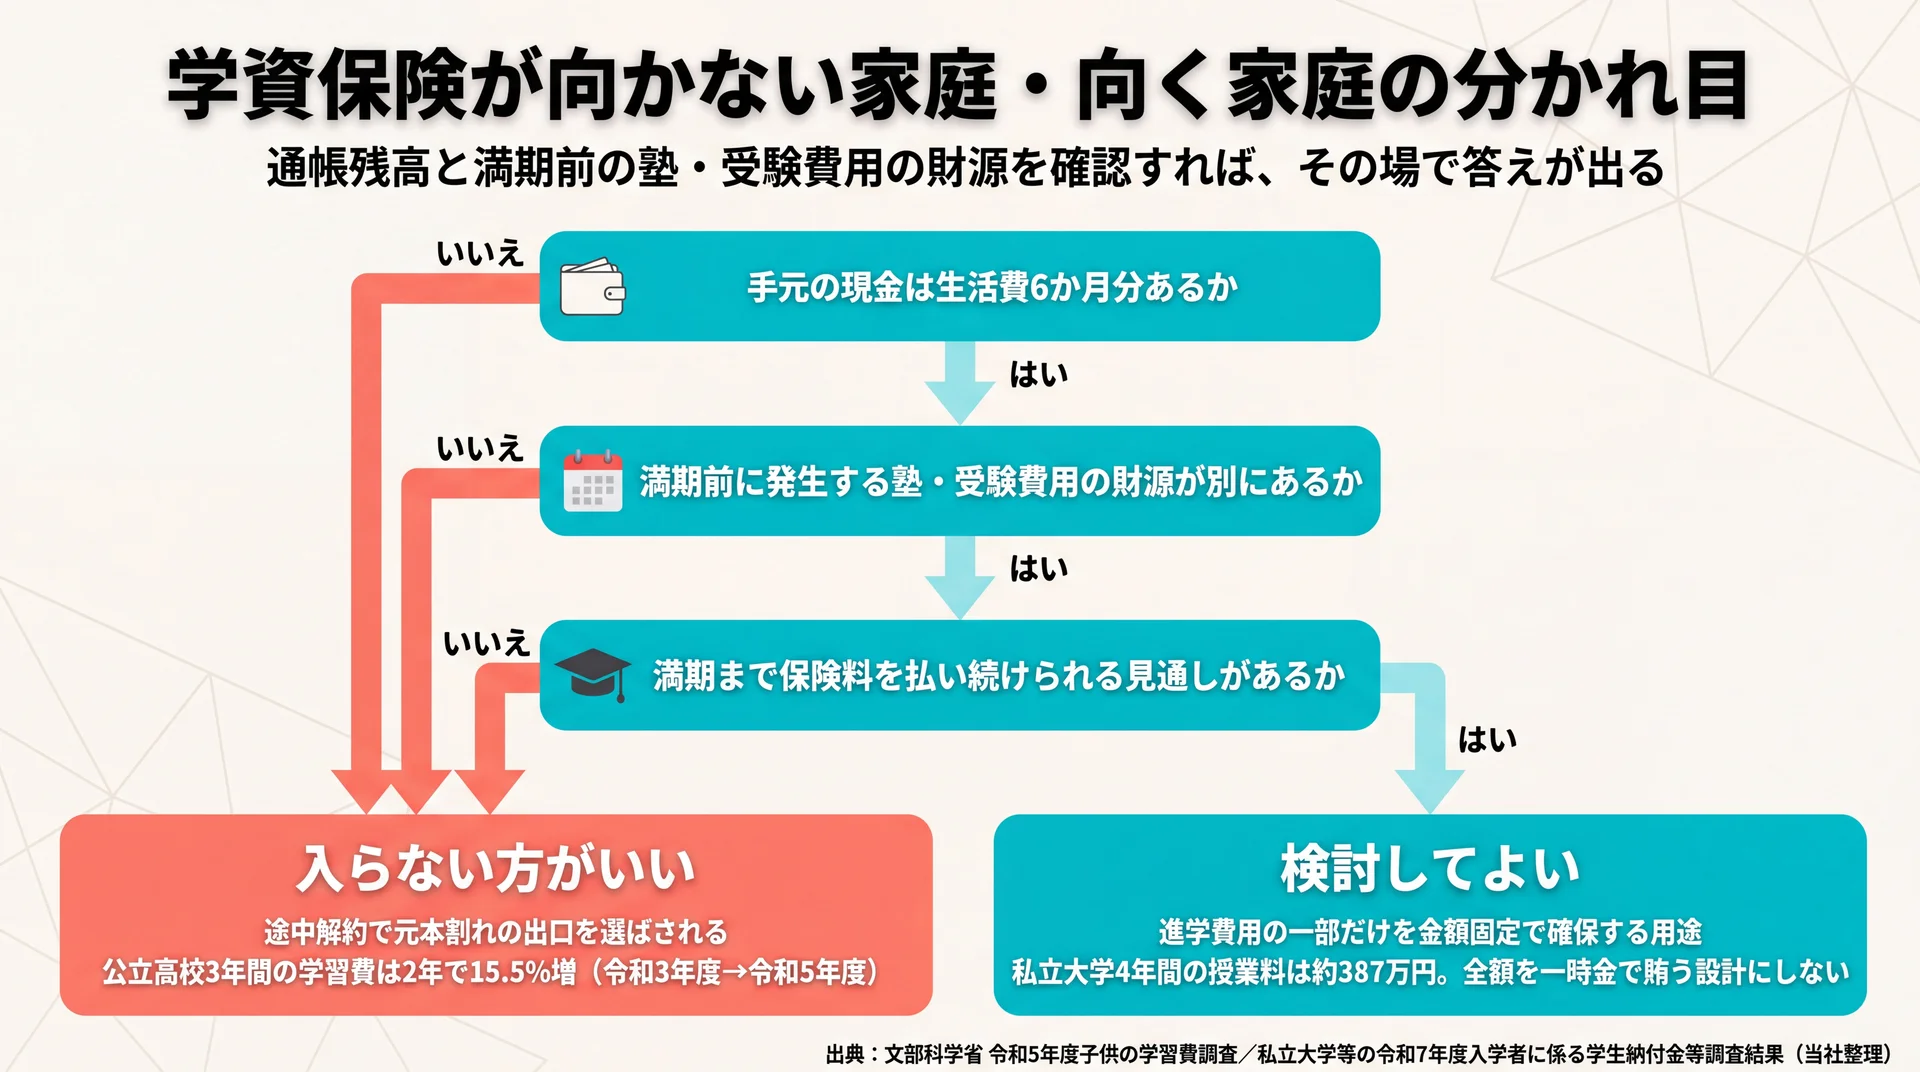
    学資保険が向かない家庭・向く家庭の分かれ目

    生活防衛資金・満期前費用の財源・払込完走見込みの3問で加入可否が分かれる判定フロー図
    3つの問いのいずれかが「いいえ」なら見送り側に分岐する(出典: 文部科学省 令和5年度子供の学習費調査/私立大学等の令和7年度入学者に係る学生納付金等調査結果を基に当社整理)

    入らない方がいいのは、生活防衛資金が不足していて、払込期間中に現金が必要になる可能性が高い家庭です。反対に、手元の現金に余裕があり、受取時期を固定しておきたい支出が明確な家庭では選択肢になります。判断は商品の良し悪しではなく、家計側の4つの問いで分かれます。

    問い 「はい」の場合 「いいえ」の場合
    生活費の6か月分程度の現金が別にあるか 長期の固定に耐えられる まず現金を確保するほうが先
    満期まで保険料を払い続けられる見通しがあるか 払込期間を完走できる 途中解約で元本割れの可能性が高い
    満期前に発生する塾・受験費用の財源が別にあるか 満期一時金を進学費用に充てられる 一時金を待たずに家計が詰まる
    貯蓄を続ける仕組みが家計側にあるか 保険で縛らなくても貯まる 強制力のある仕組みに価値がある

    入らない方がいい家庭の3つの条件

    第一に、手元の現金が生活費の6か月分に満たない家庭です。急な出費に対応する余力がない状態で長期契約を始めると、途中解約という最も損失の大きい出口を選ばされます。

    第二に、満期前に発生する教育費の財源を用意していない家庭です。前章のとおり、公立高校3年間の学習費は2年間で15.5%増えました。満期を待つあいだに家計が詰まると、結局は解約か教育ローンで穴を埋めることになります。

    第三に、受け取る金額を進学費用の全額に見込んでいる家庭です。私立大学の4年間の授業料だけで約387万円かかります。満期一時金でこの全額を賄う設計は保険料が重くなりすぎ、払込期間中の家計を圧迫します。

    それでも検討してよい家庭の条件

    一方で、次の条件がそろう家庭にとっては合理的な選択肢になります。ひとつは、生活防衛資金を確保したうえで、進学費用の一部だけを金額固定で確保しておきたい家庭です。もうひとつは、契約者に万が一のことがあった場合の保険料払込免除に価値を感じる家庭で、保障と貯蓄をひとつの契約でまとめたい場合がこれにあたります。

    3つ目として、お金があると使ってしまうため強制的に積み立てたいという理由も挙げられます。ただし当社は、この理由を最初の選択肢には置いていません。当社のABCashは専用アプリと毎日のフィードバックで60日での習慣化を目標に設計しており、貯まる仕組みは商品で縛らなくても行動側で作れると考えているためです。商品で縛る方法は、途中でやめられないという長所と短所を同時に抱えます。

    すでに加入している場合の選択肢

    すでに契約している家庭にとって、選べる手は「続ける」か「解約する」の二択ではありません。制度としては、保険料を減額して負担を軽くする、払込を止めて契約自体は残す(払済)といった取り扱いが用意されていることがあります。解約返戻金が払込額を下回る局面では、いったん解約する前に、これらの取り扱いが自分の契約で使えるかを確認する価値があります。

    取り扱いの可否と条件は契約ごとに異なるため、まずは契約先の保険会社に確認してください。そのうえで、これから積み増す分をどこに置くかを決めれば、既存契約を無理に精算せずに家計全体の固定比率を下げられます。判断の単位を「この契約をどうするか」から「家計全体でどう配分するか」に変えると、選べる手が増えます。

    学資保険を使わない場合の教育費の準備

    学資保険を使わない場合は、預貯金・NISA・保険を役割で分け、いつ使うお金かで置き場所を決めます。数か月から数年で使う分は預貯金、10年以上先に使う分はNISAという分け方が基本です。ただしNISA口座は利用する年の1月1日時点で18歳以上でないと開設できません(金融庁 NISAを知る)。

    預貯金・NISA・保険は役割が違う

    置き場所 得意な時間軸 引き出しやすさ 主な制約
    預貯金 数か月〜数年 いつでも可能 増えにくい
    NISA 10年以上先 いつでも売却可能 元本割れの可能性があり、口座は18歳以上の本人名義のみ
    学資保険 満期まで 解約は可能だが元本割れの可能性 受取額・受取時期が契約時に確定

    見落とされやすいのは名義の問題です。金融庁の年齢要件により、子ども名義でNISA口座を開設することはできません。つまり「NISAで教育費を貯める」という選択は、親名義の枠を老後資金と共有することを意味します。当社はこの制約を踏まえ、教育費と老後資金の配分を同じテーブルで決めることを前提にしています。どちらか一方だけを最適化すると、もう一方の原資が後から足りなくなるためです。

    なお、家計全体の収支と将来の支出を時系列で並べる作業そのものについてはライフプランニングについてはこちらで扱っています。加入中の保障内容を専門家と一緒に点検したい場合は保険相談についてはこちらをご覧ください。

    商品を選ぶ前に決めておくこと(当社の見解)

    当社は、学資保険という商品そのものに良し悪しの判定を下しません。当社のABCash(お金のトレーニングスタジオ)は金融商品を販売していないため、この商品を勧める必要も、やめさせる必要もないからです。代わりに当社が到達点に置いているのは、読者自身が「この商品は自分の家庭の目的に合うか」を判断できる状態です。

    そのために当社が最初に決めてもらうのは、商品名ではなく「毎月いくらを、何年動かさずに済むか」の2つの数字です。この2つが決まらないうちは、学資保険もNISAも預貯金も比較できません。当社が家計管理からNISA・iDeCo・投資信託までを1本のカリキュラムで扱っているのは、この順序を崩さないためです。当社のトレーニングは2026年5月時点で累計9万人以上の方にご受講いただき、2025年4月から8月のアンケートではトレーニング満足度が95%でした。当社の集計では、受講後に総資産が平均で約57.2万円増えています。ただし成果の出方には個人差があります。専属コンサルタントがマンツーマンで伴走するのも、答えを渡すためではなく、判断の手順を身につけていただくためです。

    学資保険についてよくある質問

    Q1. 学資保険に入っていない家庭はどのくらいありますか?

    学資保険の加入率について、公的統計として確認できるデータは存在しません。公表されている割合は民間事業者が独自に実施した調査によるもので、対象者の選び方も質問の仕方も調査ごとに異なります。周囲の加入率は、自分の家計が長期の固定に耐えられるかどうかとは無関係です。割合ではなく、本記事の4つの問いで判断してください。

    Q2. 学資保険の満期保険金に税金はかかりますか?

    保険料の負担者と受取人が同じ場合は一時所得となり、受取額から払込保険料と特別控除50万円を差し引いた金額の2分の1が課税対象です(国税庁 No.1755)。差益が50万円以内なら課税所得は発生しません。負担者と受取人が異なる場合は贈与税の対象になり、負担が重くなりやすい点に注意してください。

    Q3. 学資保険の代わりになるものは何ですか?

    ひとつの商品で置き換えるのではなく、時間軸で分けるのが基本です。中学・高校で毎年発生する費用は預貯金、10年以上先の大学費用はNISAというように置き場所を分けてください。契約者に万が一のことがあった場合の備えが目的なら、教育費の準備とは切り離して保障を検討するほうが、必要な保障額を正確に決められます。

    Q4. 途中で解約すると必ず元本割れしますか?

    解約する時期によって結果は変わります。払込期間の前半で解約すると、解約返戻金が払込済み保険料を下回る可能性が高くなります。返戻の水準は経過年数や商品の設計によって変わるため、条件は契約ごとに確認してください。自分の契約でいま何円戻るかは、保険会社から届く契約内容のお知らせか、契約先への照会で確認できます。

    Q5. 子ども名義でNISAを使って教育費を貯められますか?

    できません。NISA口座を開設できるのは、利用する年の1月1日時点で18歳以上の方に限られ、口座は1人につき1つです(金融庁「NISAを知る」)。教育費をNISAで準備する場合は、親名義の枠を使うことになります。非課税保有限度額は最大1,800万円ですが、この枠は老後資金と共有する点を踏まえて配分を決めてください。

    家計・保険・資産形成の全体像をあらためて俯瞰したい方は、ライフプランの基礎からの総まとめはこちらから確認できます。

    まとめ

    毎月いくらを何年動かさずに済むかという2つの数字が決まると、学資保険の資料を前にしても迷わなくなります。満期金額の多寡ではなく、満期前に発生する支出を何で払うかから設計を組み立てられるようになるからです。すでに加入している契約も、続けるか解約するかの二択ではなく、家計全体の配分の一部として扱えます。そこまで来れば、周囲がどうしているかに左右されず、自分の家庭の答えを出せる状態になります。個別の資産設計については、有資格のファイナンシャルプランナーや金融機関にも相談してください。

    \ 女性中心に9万人が受講 /

    教育費と老後資金をどう並行させるかまで、60〜80分程度の無料体験で相談できます。

  • ライフプランの全体像|先に決める順番と制度の使い分け

    ライフプランは表を作る作業ではなく、公的保障・毎月の黒字・不足額の3つを順に確定させる意思決定です。このガイドでは全体像と決める順番を先に示し、計画づくり・保険の点検・相談先の選択という各論へ、必要な章から進めます。

    \ 決める順番から一緒に整理 /

    専属コンサルタントが、あなたの家計の数字をもとに着手の順番を組み立てます。

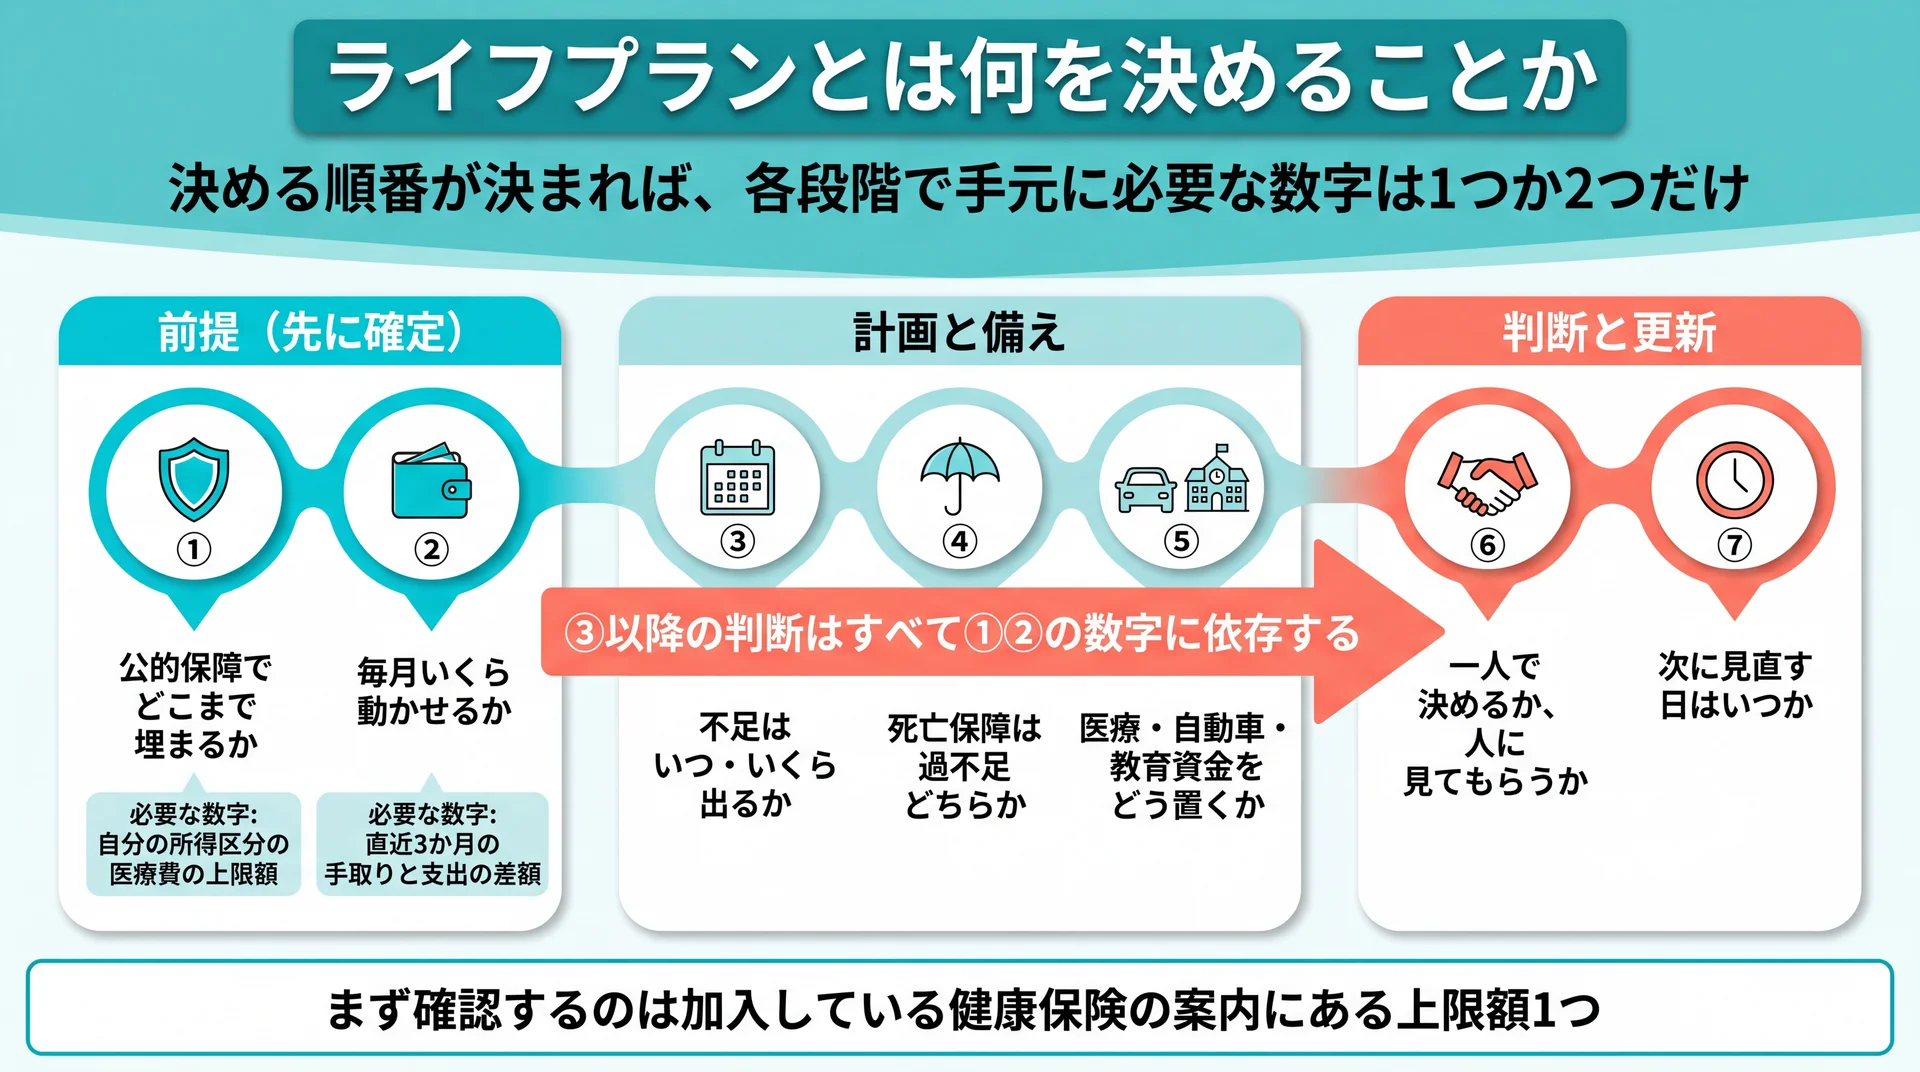
    ライフプランとは何を決めることか

    公的保障・毎月の黒字を先に確定させ、計画・備え・判断へ進む7段階の順序と各段階で必要な数字1〜2個を示した図
    決める順番を3ブロックに整理。③以降の判断はいずれも①②の数字に依存する(当社のガイド設計に基づく)

    ライフプランとは、これから起きる支出とその原資を年単位で並べ、備える手段を割り当てる意思決定の連なりです。決める対象は「いつ・いくら必要か」「その原資をどこから出すか」「足りない分を保険・貯蓄・運用のどれで埋めるか」の3つに整理できます。表やグラフは、この3つを見える形にするための道具です。

    ライフプランを扱う解説は、将来の夢や目標を書き出すところから始まる型が定番です。入口としては自然ですが、希望を並べた直後に「その希望を支える原資はいくらか」という問いが来るため、そこで手が止まりやすくなります。当社は、着手できない原因を情報の不足ではなく、決める順番が決まっていないことにあると見ています。

    順番が決まると、必要な情報の量は一気に減ります。次の表に、このガイドが扱う範囲を「決める段階」の順で並べました。各段階で必要な数字は1つか2つしかありません。

    段階 この段階で決めること 手元に必要な数字 進む先
    ① 前提 公的な保障でどこまで埋まるか 自分の所得区分の医療費の上限額/遺族年金の対象に入るか 本記事「表を作る前に確定させる3つの数字」
    ② 前提 毎月いくら動かせるか 直近3か月の手取りと支出の差額 同上
    ③ 計画 不足はいつ・いくら出るか ライフイベントの発生年と概算費用 本記事「計画を数字にする」
    ④ 備え 死亡保障は過不足どちらか 必要保障額と現在の加入金額 本記事「備えを点検する」
    ⑤ 備え 医療・自動車・教育資金をどう置くか 各契約の条件と満期・更新日 本記事「種類別に見る」
    ⑥ 判断 一人で決めるか、人に見てもらうか 相談先が誰から報酬を得ているか 本記事「人に相談する」
    ⑦ 更新 次に見直す日はいつか 制度改正の施行時期と契約の更新月 本記事「前提が動く年」

    この順序には理由があります。③以降の判断はいずれも①②の数字を前提にするため、前提を飛ばして保険や運用の比較から入ると、比較の基準そのものが定まりません。逆に①②さえ埋まっていれば、③以降はそれぞれ独立した記事に分けて、必要な章から進められます。

    表を作る前に確定させる3つの数字

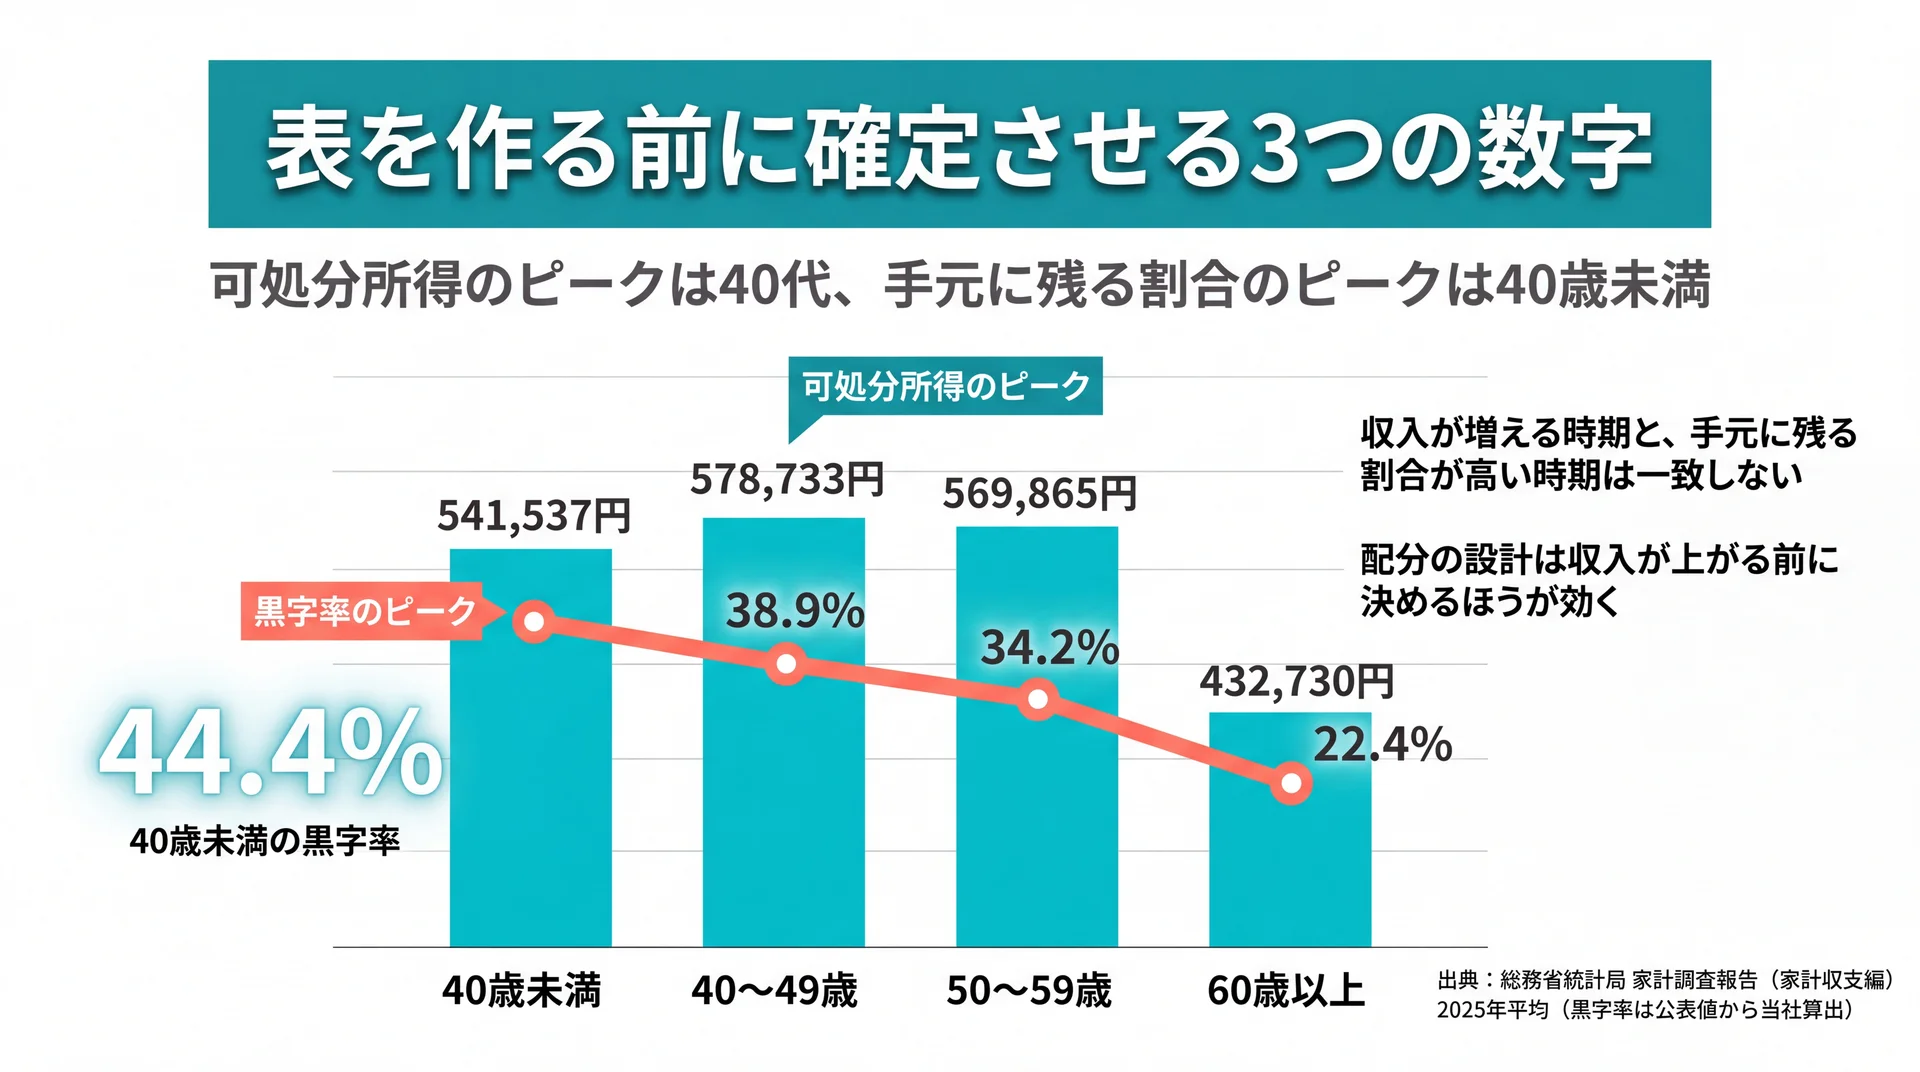
    可処分所得のピークは40〜49歳の578,733円、黒字率のピークは40歳未満の44.4%とズレることを示した年齢階級別グラフ
    収入のピークと手元に残る割合のピークは一致しない(出典: 総務省統計局 家計調査報告(家計収支編)2025年平均。黒字率は公表値を基に当社算出)

    ライフプランの精度は、公的保障の実額・毎月動かせる金額・不足額という3つの数字を、この順で確定させたかどうかで決まります。3つが埋まらないまま将来の希望を並べると、前提が変わるたびに表の作り直しが必要です。逆にこの3つが揃えば、以降の判断は選択肢を絞る作業に変わります。

    公的保障で埋まる範囲を先に見る

    最初に確認するのは、民間の備えではなく公的な保障です。医療費については高額療養費制度があり、窓口で支払う医療費が上限額を超えた分は払い戻されます。厚生労働省は、令和8年(2026年)8月から年単位の上限額(年間上限)が新たに設けられ、令和9年(2027年)8月からは所得区分の細分化が行われると案内しています(厚生労働省 高額療養費制度を利用される皆さまへ、2026年8月時点)。

    当社は、この年間上限の新設をライフプランにとって計算の桁が変わる変更だと考えています。月ごとの上限しかなかった状態では、治療が長引いた場合の負担額を自分で積み上げるしかありませんでした。年間の上限が置かれることで、「最悪の年に医療費でいくら出ていくか」を先に確定できるようになります。最初に取りかかるのは、保険商品の比較ではなく、加入している健康保険の案内で自分の所得区分の上限額を1つ確認することです。

    遺族年金も同じく前提側の数字です。厚生労働省は遺族厚生年金の見直しについて、2028年4月施行予定であること、既に受給している方・60歳以降に受給権が発生する方・18歳年度末までのこどもを養育する間にある方・2028年度に40歳以上になる女性の4類型は影響を受けないことを示しています(厚生労働省 遺族厚生年金の見直しについて、2026年8月時点)。改正の話題は不安とセットで語られがちですが、当社はまず自分が4類型に入るかどうかを確かめる作業が先だと考えています。入っていれば、死亡保障の設計を今すぐ動かす理由はありません。

    毎月動かせる金額を家計の実額で押さえる

    2つ目の数字は、毎月いくら手元に残るかです。全国平均の水準は公的統計で確認できます。総務省統計局の家計調査によると、二人以上の世帯のうち勤労者世帯の2025年平均は、可処分所得が532,408円、消費支出が346,297円、その差である黒字が186,111円で、黒字率は35.0%でした(総務省統計局 家計調査報告(家計収支編)2025年平均結果の概要、2026年3月10日公表)。

    この平均値をそのまま自分に当てはめることはできませんが、年齢階級別に並べ直すと、ライフプランの設計に効く傾向が見えてきます。次の表では、公表されている可処分所得と黒字から当社が黒字率を算出しました。

    世帯主の年齢 可処分所得 消費支出 黒字 黒字率(当社算出)
    平均 532,408円 346,297円 186,111円 35.0%
    40歳未満 541,537円 301,216円 240,321円 44.4%
    40〜49歳 578,733円 353,622円 225,111円 38.9%
    50〜59歳 569,865円 374,940円 194,925円 34.2%
    60歳以上 432,730円 335,910円 96,820円 22.4%

    算出方法: 対象は総務省統計局「家計調査(家計収支編)2025年平均」の二人以上の世帯のうち勤労者世帯。黒字率は「黒字 ÷ 可処分所得」で当社が計算しました。年齢階級別の黒字率は公表されていないため、公表値からの再計算です(平均値で検算すると34.96%となり、公表値35.0%と一致します)。データ出典は上記の家計調査報告です。

    ここで見ておきたいのは、可処分所得のピークが40代であるのに対し、黒字率のピークは40歳未満にあるという点です。収入が増える時期と、手元に残る割合が高い時期は一致しません。ただし黒字率は毎月の収支から計算した割合であり、住宅ローンの残高や貯蓄額まで含めた余裕を表す指標ではない点には注意が必要です。そのうえで当社は、この差を「収入が増えてから考える」順序では機会を逃す根拠として扱っています。つまり、配分の設計は収入が上がる前に決めておくほうが効きます。

    黒字の行き先は議論の比重とずれている

    3つ目に確認したいのは、その黒字が実際どこへ流れているかです。同じ家計調査では、黒字の内訳として金融資産純増が194,870円と示され、その内訳は預貯金純増177,061円、保険純増12,751円、有価証券純購入5,059円でした(総務省統計局 家計調査報告(家計収支編)2025年平均結果の概要、2026年3月10日公表)。

    当社はこの内訳を、ライフプランの議論と実際の資金移動のズレを示す数字として読んでいます。記事や相談の場で時間を割かれるのは保険と運用の話題ですが、金額として動いているのは圧倒的に預貯金です。つまり家計に最も効くのは、まだ置き場所の決まっていない預貯金部分をどう扱うかの判断であり、保険や有価証券の細部を先に詰めても総額はほとんど動きません。最初に決めるのは商品ではなく、毎月の黒字を「使う時期別に」どこへ置くかという枠組みです。

    この章の要点: 公的保障の上限額、毎月の黒字、その黒字の置き場所。この3つを紙1枚に書き出せた時点で、ライフプランの土台は完成しています。

    計画を数字にする|ライフプランニングとシミュレーション

    前提の3つが埋まったら、次はそれを時系列に並べて不足の時期と金額を特定します。手段は、自分で表を作る方法と、公開されているシミュレーションツールに入力する方法の2通りです。どちらから入るかは、条件を細かく振りたいか、まず全体像を1周見たいかで決まります。

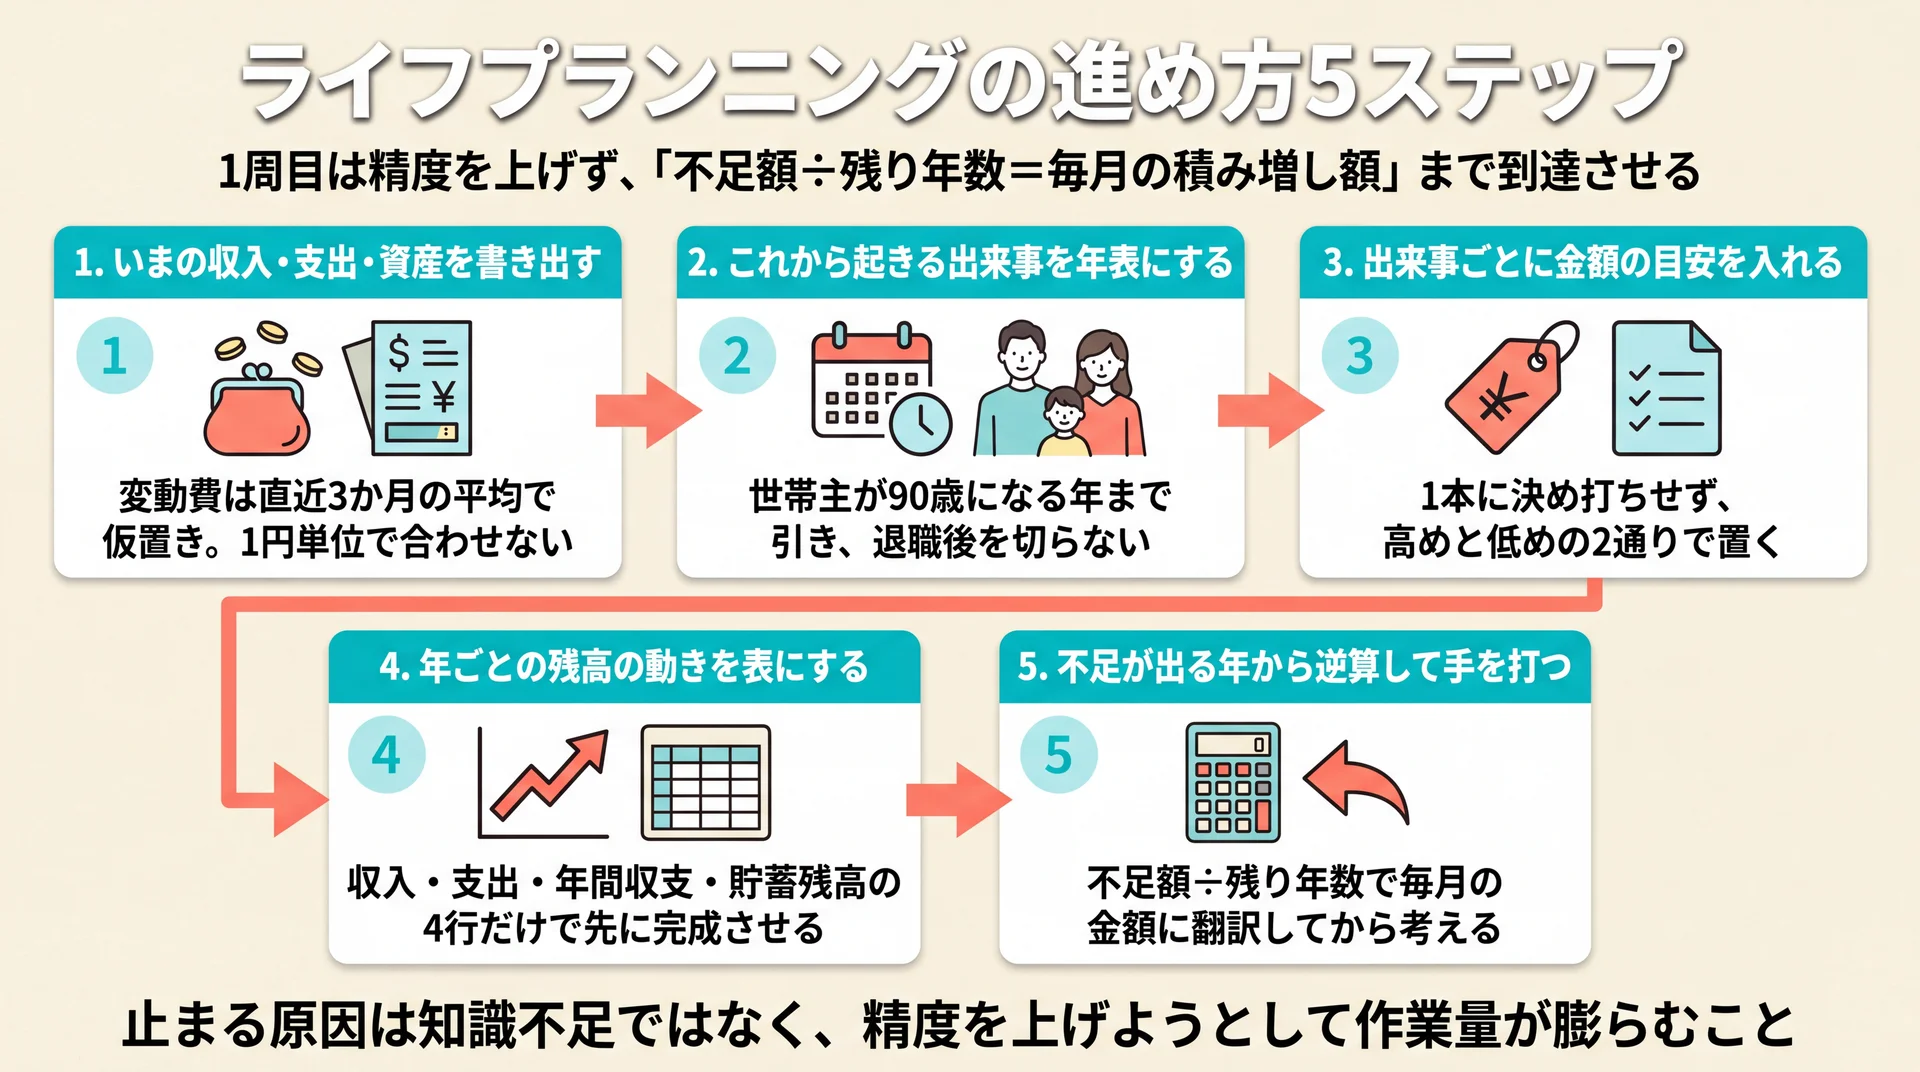
    表を自分で組み立てる進め方は、ライフプランニングと呼ばれる一連の作業にあたります。現状の把握から始めて、これから起きる出来事を年表にし、それぞれの費用を見積もり、毎年の収支と貯蓄残高がどう動くかを試算して、最後に対策を検討する。5つの手順は前半の入力値に後半の試算が依存するため、順番を入れ替えると計算が合わなくなります。作るのはライフイベント表とキャッシュフロー表という2枚で、目的は将来を当てることではなく、不足が発生する時期と金額を先に特定することにあります。教育・住宅・老後という金額の大きい3つをどこに置くか、そして途中で挫折しないためにどこまでの粗さで1周目を終えるかが、実務上の分かれ目です。手順ごとの具体的な埋め方はライフプランニングの詳しい解説で扱っています。

    ツールに入力する進め方は、1周目の全体像をつかむのに向いています。公的機関から金融機関まで多くの提供元が無料のシミュレーションを公開していますが、同じ条件を入力しても提供元によって結果が変わります。差を生むのは主に年金額の推計方法と生活費の置き方、そして試算の終了年齢です。たとえば金融庁のツールは、公的年金収入について老齢年金のみを想定した概算値であり、表示される年金額は実際の金額とは異なると明記しています(金融庁 ライフプランシミュレーター、2026年8月時点)。当社はこの但し書きを、ツールの弱点ではなく前提が公開されている証拠として評価しています。前提が読めるツールなら、結果の食い違いはそのまま判断材料です。提供元別の前提条件の違いはライフプランシミュレーションの詳しい解説で比較しています。

    無料である理由から選ぶ視点も、ツール選びでは実務的に効きます。公開されているシミュレーションは、国の施策として提供されているもの、業界団体の普及活動によるもの、金融機関が相談獲得のために提供しているもの、広告収入で運営されているものに分かれます。原資が違えば、試算を終えたあとに続く案内も別のものです。確認したいのは、入力した個人情報がどう扱われるか、前提条件を自分で動かせるか、試算後にどのような案内が続くかの3点です。いずれも各ツールの免責事項や注意書きに書かれており、入力を始める前に読めます。登録なしで使えるものと会員登録が必要なものの違いを含め、ライフプランシミュレーション 無料の詳しい解説に整理しています。

    備えを点検する|保険の見直しはどこから始めるか

    不足の時期と金額が見えたら、次は現在の備えが過不足どちらに振れているかを点検します。見直しという言葉は、解約と同じ意味ではありません。契約を続けたまま条件だけを変える手段が複数あり、選択肢を知っているかどうかで結果が変わります。

    見直しの全体像から入ると迷いにくくなります。保険の見直しとは、保障額や特約といった契約条件を今の状況に合わせて調整することであり、減額、払済保険への変更、特約の解約のように契約を残したまま条件を変える方法が複数用意されています。選ぶ際の絞り込み軸は、目的・保険料の水準・元に戻せるか・告知が必要か・税制の扱いの5つです。そして損の多くは、選んだ手段そのものではなく手続きの順序が原因です。新しい契約が成立する前に今の契約を解約する、払込猶予を過ぎて契約を失効させる。こうした順序のミスは、金額の大小に関わらず保障の空白や再加入できない事態を招きます。契約を解約せずに選べる手段の一覧と落とし穴は保険 見直しの詳しい解説にまとめています。

    動く時期の判断も、見直しの成否を分けます。見直しの機会は、家族構成が変わるライフイベント、更新や払込満了といった契約側から自動的に到来する節目、制度や家計の変化という3つの系統です。締切があるのは契約系だけで、ここは日付を決めて着手する対象です。一方で、保障を増やす方向の見直しは健康状態の告知が絡むため、急がないほうが有利になる場面があります。当社が実務で重視するのは、年に1回の定点を先に決めてしまい、イベントが起きたときだけ臨時で見るという組み合わせです。時期ごとの見分け方は保険 見直し タイミングの詳しい解説で扱っています。

    死亡保障の過不足は、必要保障額と現在の加入金額の差を測るところから始まります。見直しが減額とは限りません。公的保障を差し引いて計算した結果、足りていないと判明する場合もあります。契約を動かす方法は複数あり、告知が不要で元に戻せる手段から順に検討すると、健康状態によって選択肢が消えるリスクを避けられます。目的が保険料を下げることなのか、保障を足すことなのか、払えない状態を解消することなのか。ここが決まれば、候補は2〜3個です。必要保障額の出し方と方法別の選び分けは生命保険 見直しの詳しい解説で解説しています。

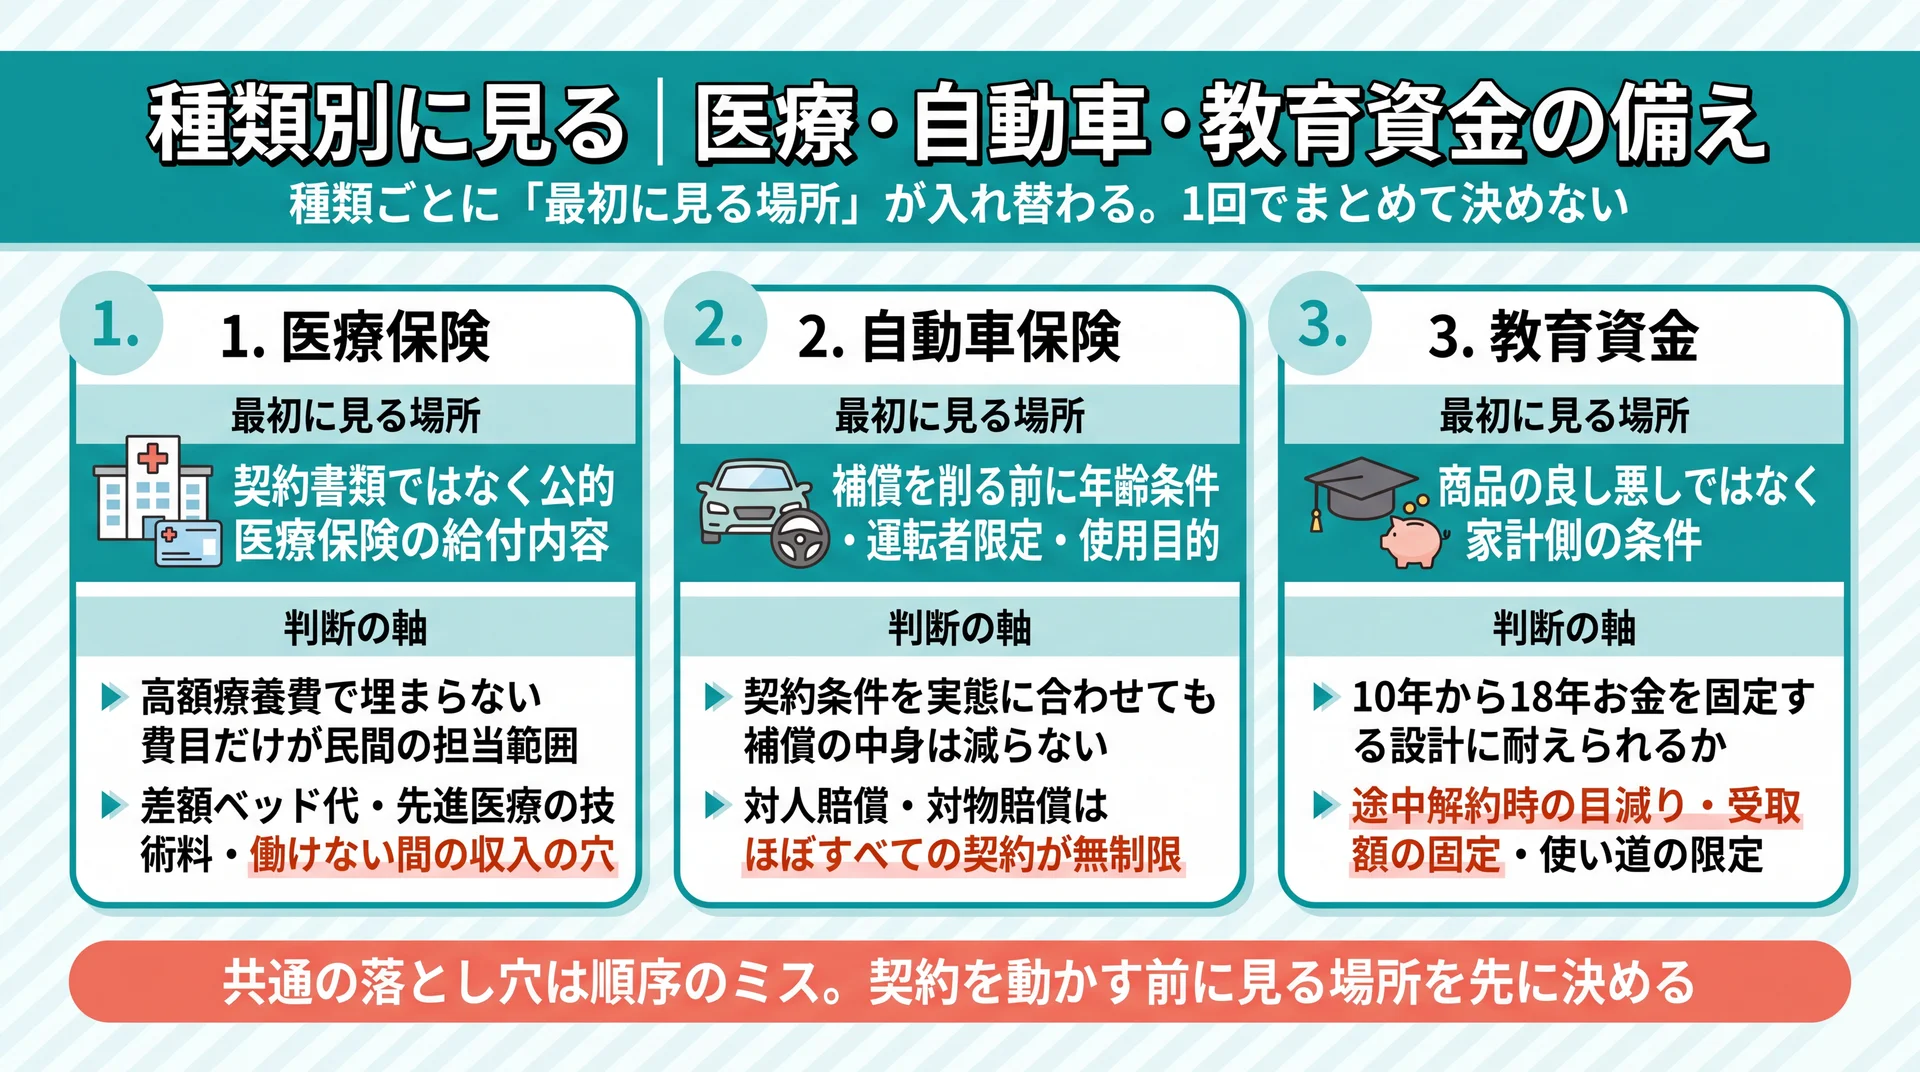
    種類別に見る|医療・自動車・教育資金の備え

    医療は公的医療保険の給付内容、自動車は年齢条件・運転者限定・使用目的、教育資金は払込期間の長さと、種類ごとに最初に見る場所が入れ替わることを整理した図
    種類別に「最初に見る場所」と判断の軸を対比(当社の実務整理に基づく)

    保険は種類ごとに判断の論点が入れ替わり、医療・自動車・教育資金では最初に見る場所そのものが変わります。医療保険は公的保障との境界、自動車保険は契約条件と補償の優先順位、教育資金は資金を固定する期間の長さが、それぞれ中心の論点です。1回でまとめて決めようとすると、どれも表面的な確認で終わります。

    医療保険で最初に見るのは、契約書類ではなく公的医療保険の給付内容です。高額療養費制度によって窓口負担には上限があり、そこで埋まらない費目だけが民間保険の担当範囲になります。差額ベッド代や先進医療の技術料のように高額療養費の対象外となる費用と、働けない間の収入の穴が、その主な中身です。2026年8月に自己負担限度額の仕組みが変わったことで、上限額の前提そのものが動いた点も判断に影響します。続けるか変えるかを決める軸としては、不足額・期間・元に戻せるか・告知・控除区分の5つが実務的です。公的保障の確認手順を含めて医療保険 見直しの詳しい解説で扱っています。

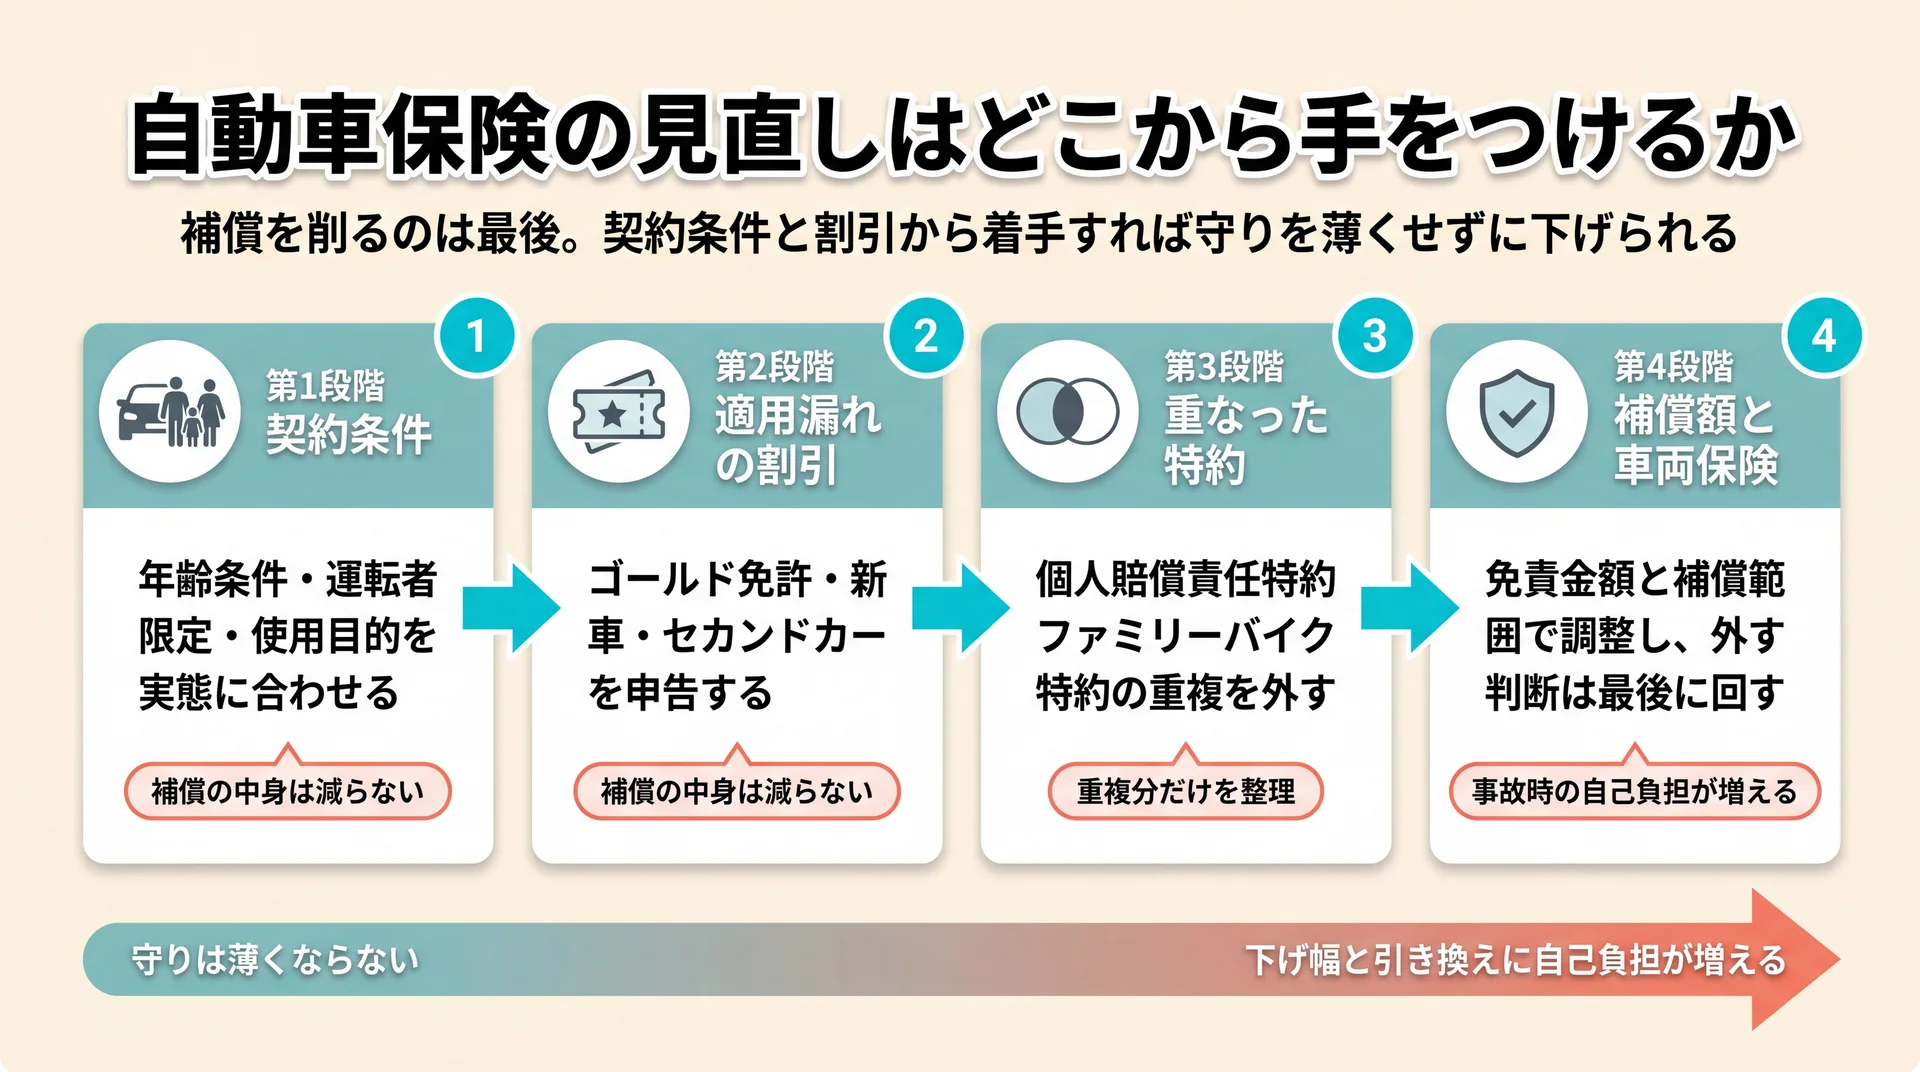
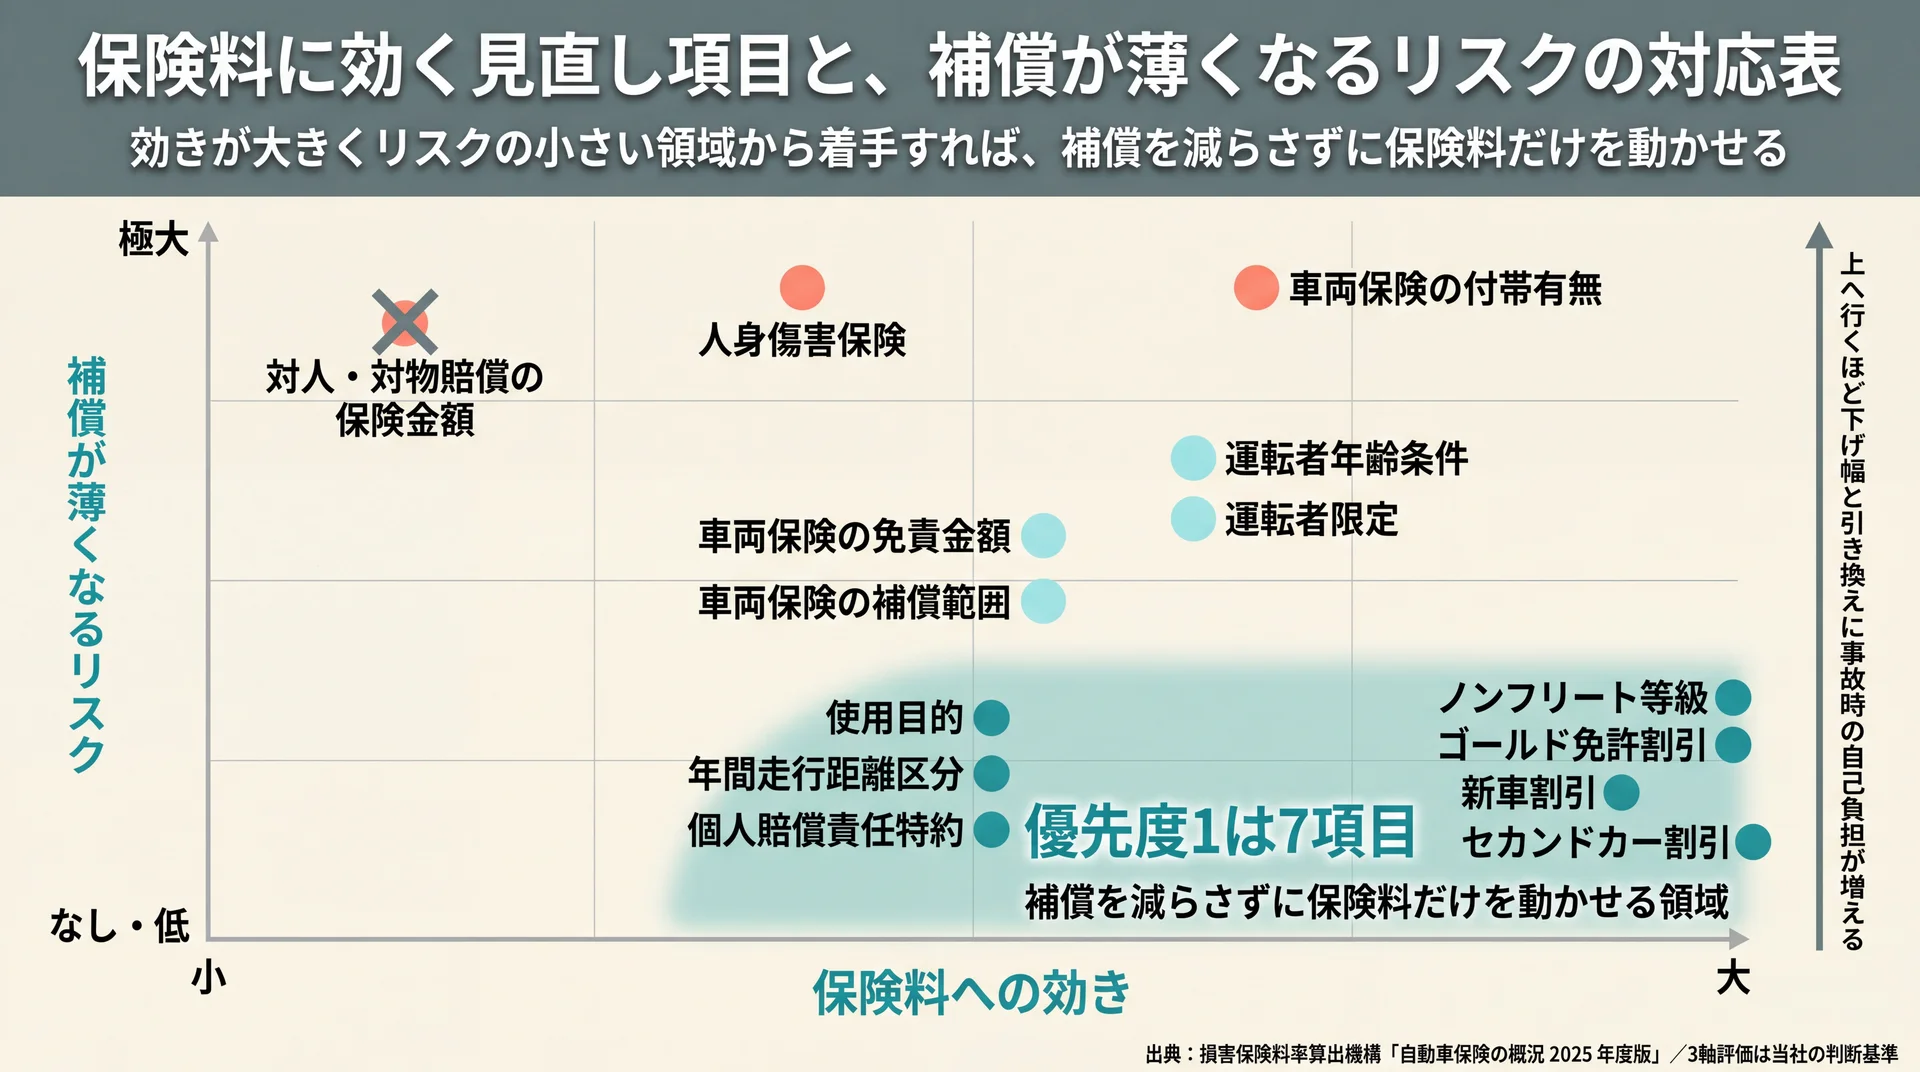
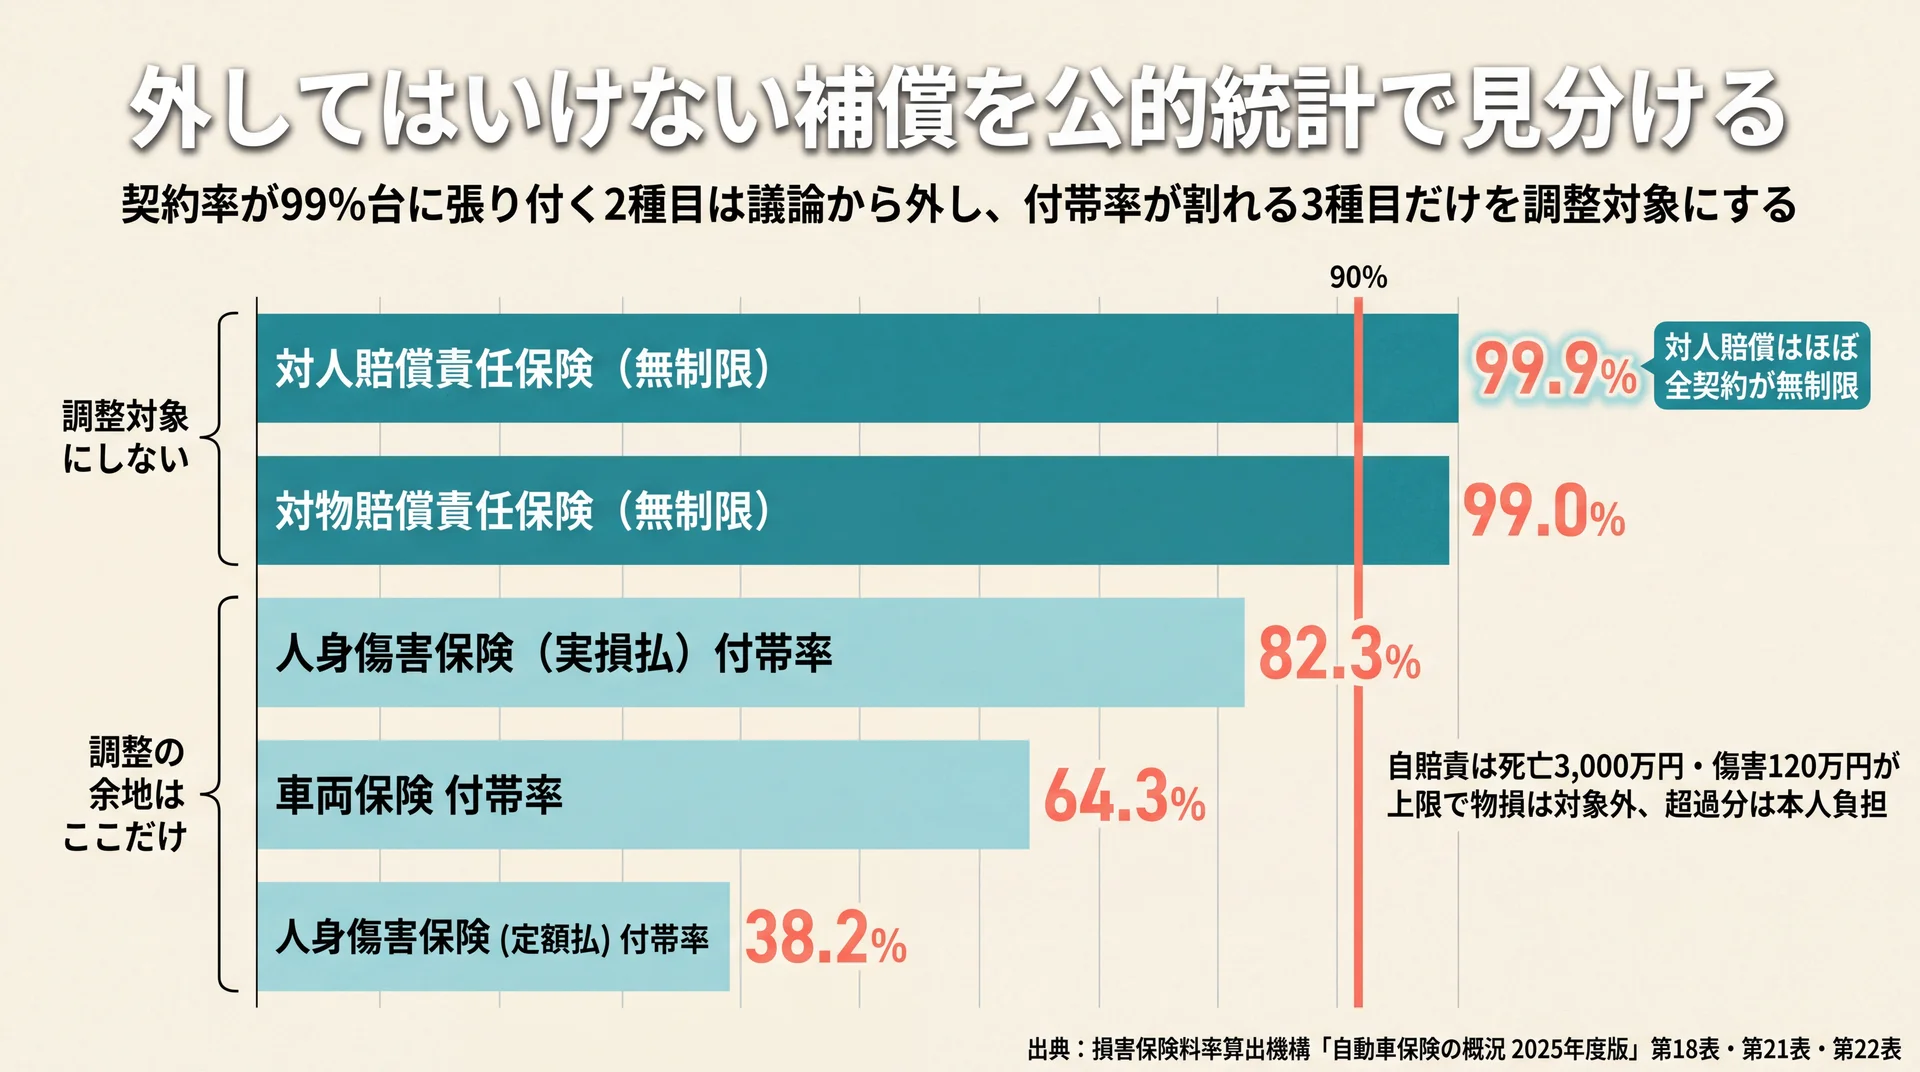
    自動車保険は、保険料の増減を追う前に契約条件をそろえる順序で組み立てます。見直しの目標は保険料を下げること自体ではなく、今の使い方に合った条件へ置き直すことです。着手の順序は明確で、まず年齢条件・運転者限定・使用目的といった契約条件を実態に合わせて直します。これらは「誰がどう乗るか」を申告する項目なので、修正しても補償の中身は減りません。一方で対人賠償と対物賠償は、事故のときに賠償額が青天井になりうる補償のため、当社は保険料調整の入口にしません。削るかどうかを検討するのは、車両保険や特約のように条件で調整できる部分です。項目別の効き方とリスクの整理は自動車保険 見直しの詳しい解説にまとめています。

    教育資金は、商品の良し悪しではなく家計側の条件で判断が分かれます。学資保険が議論になる理由は、10年から18年という長期間お金を固定する設計にあります。途中解約時の目減り、受取額が契約時に固定されること、使い道が限られることの3点が、その設計から生まれる性質です。判断の分かれ目は、払込期間を最後まで走り切れるか、そして受取額の固定を許容できるかにあります。手元の現金に余裕がなく、払込期間中に現金が必要になる可能性が高い家庭では、固定そのものが負担です。教育費データと突き合わせた見分け方は学資保険 入らない方がいいの詳しい解説で扱っています。

    \ 判断を一人で抱えない /

    金融商品を販売しない立場から、家計と保障の優先順位を60〜80分程度で整理します。

    人に相談する|相談先の選び方と特典の扱い

    一人で決めきれない部分は人に相談できますが、相談先によって提案の前提が変わります。見るべきは相談料が無料かどうかではなく、その相手が誰から報酬を得ているかです。ここを押さえておくと、提案された内容を自分の基準で評価できます。

    相談先の選び方は、報酬の出どころで系統を分けるところから始まります。相談料が無料になる形態が多いのは、契約が成立したときに保険会社から支払われる募集手数料が運営の原資になっているためで、相談者の支払いがゼロでもコスト自体は存在します。選ぶ基準として実務的なのは、取扱保険会社の数ではなく、比較の母集団を示せるか、そして推奨理由を具体的に説明できるかの2点です。この2つを初回の相談で確認しておくと、提案の質が担当者個人の当たり外れに左右されにくくなります。相談先のタイプ別比較と選定の軸は保険相談の詳しい解説で扱っています。

    相談の受け方は、当日の会話より事前の準備で決まります。契約の棚卸し、公的保障の確認、必要額の試算、相談で決めることの絞り込み。この順で臨むと、限られた相談時間を現状説明ではなく提案の検証に使えます。逆に準備なしで臨むと、必要額の根拠は相談先の提示値だけです。提案を持ち帰って検証するために確認したい項目としては、比較の範囲・現契約を残す選択肢・報酬の出どころ・告知の要否・手続きの順序などがあり、いずれも専門知識なしで質問できる内容です。相談前後の進め方は保険 見直し 相談の詳しい解説にまとめています。

    特典やキャンペーンの扱いも、入口の判断としてよく問題になります。相談窓口が配る特典は食品や食事券などの現物が中心で、金額の上限は景品表示法の景品規制で決まる仕組みです。全員に配る型と抽選型で計算式が変わるため、受け取り条件は申し込み前に確認できます。当社の見方として、特典自体を否定する理由はありません。ただし一度きりの特典と、月々の保険料や貯蓄率の判断とでは、半年後に効いてくる金額の桁が違います。特典を入口にするなら、条件を先に確認したうえで、家計の枠を決める機会として使い切るほうが得です。特典の類型と受け取り条件は保険相談 キャンペーンの詳しい解説で扱っています。

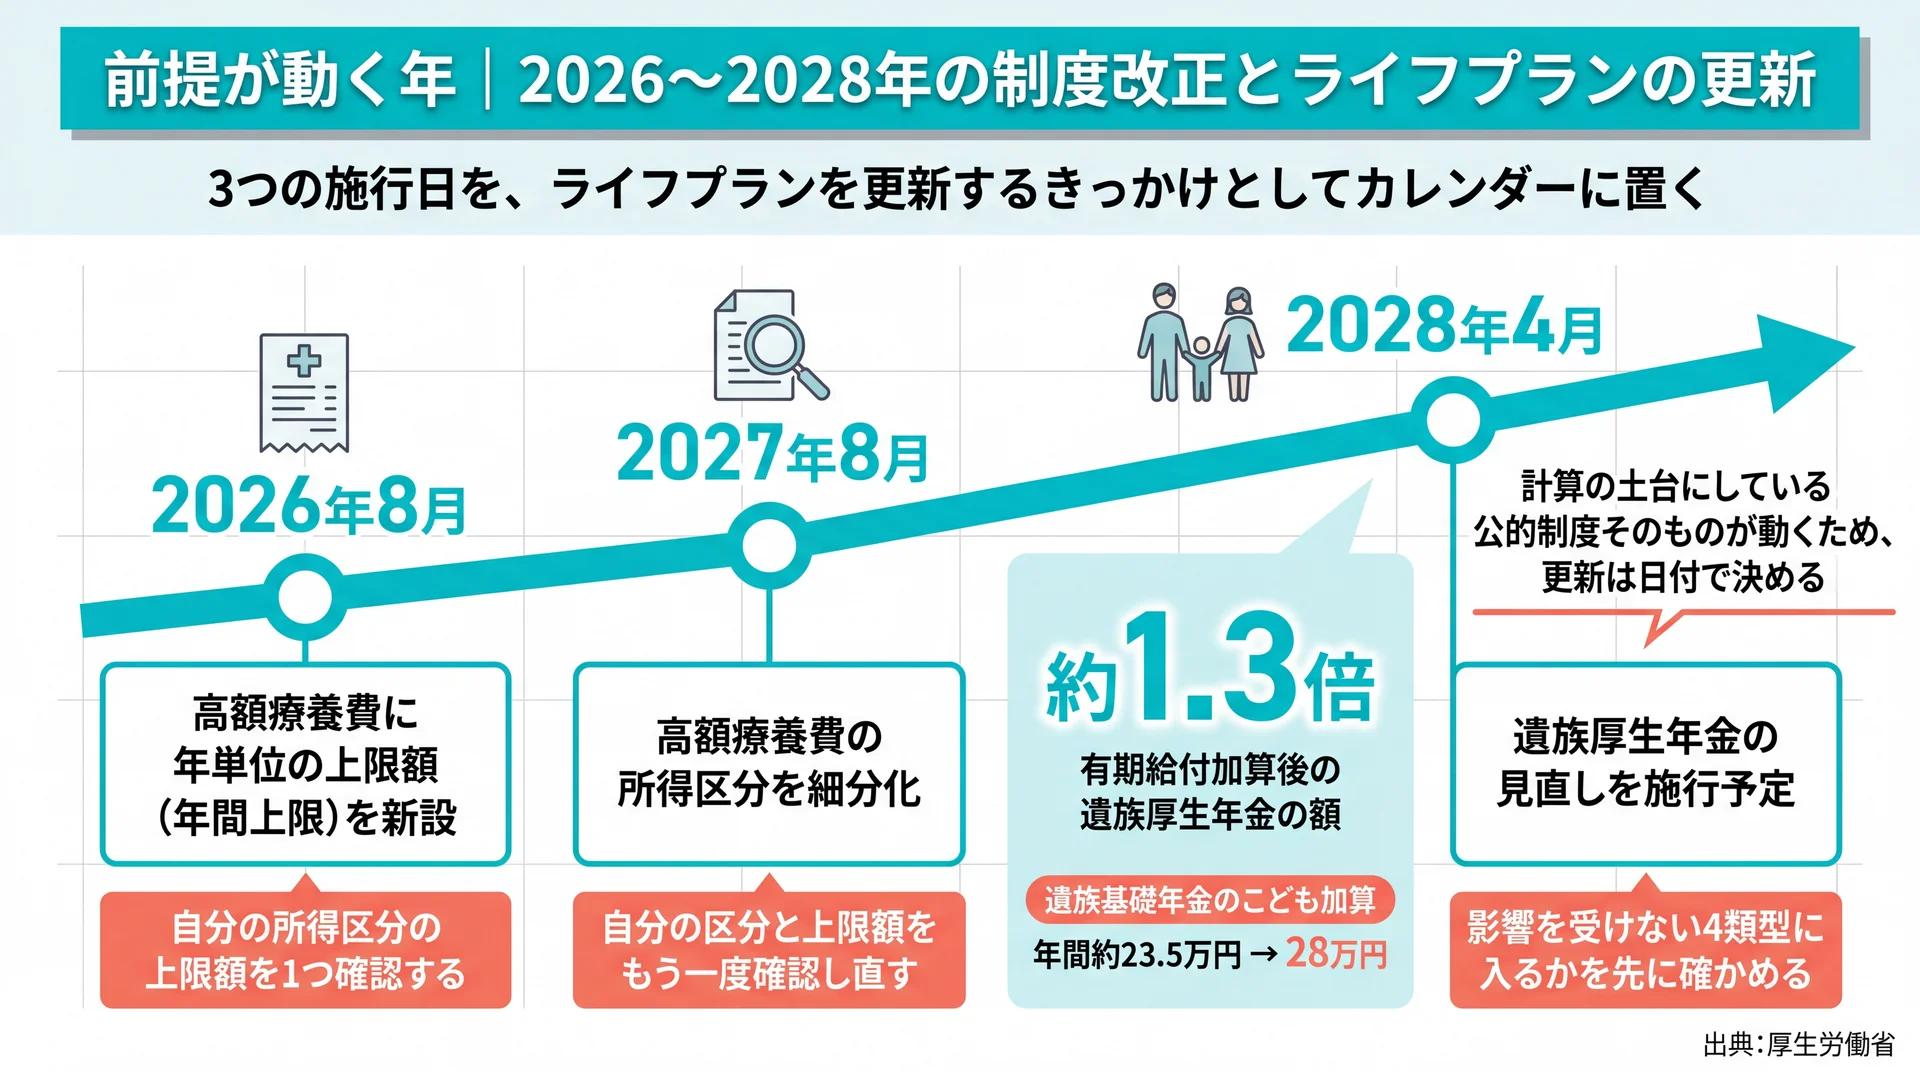
    前提が動く年|2026〜2028年の制度改正とライフプランの更新

    2026年8月の年間上限新設、2027年8月の所得区分細分化、2028年4月の遺族厚生年金見直し(約1.3倍)と各時点で読者が確認すべき項目を並べた年表
    3つの施行日ごとに自分で確認する項目を対応させた更新カレンダー(出典: 厚生労働省)

    ライフプランが古くなる原因は、収入や支出の変化だけではありません。計算の土台にしている公的制度そのものが変わるためです。医療費と遺族年金という、備えの中心にある2つの制度が2026年から2028年にかけて段階的に動きます。

    時期 変わること ライフプランへの影響
    2026年8月 高額療養費に年単位の上限額(年間上限)を新設。月額の負担上限額も見直し 治療が長引いた場合の年間の医療費上限を先に確定できる。医療保険で備える金額の前提が変わる
    2027年8月 高額療養費の所得区分を細分化。年収200万円未満の課税世帯は多数回該当の金額を引き下げ 自分の所得区分が変わる可能性があり、上限額の再確認が必要になる
    2028年4月 遺族厚生年金の見直しを施行予定。有期給付加算により給付額は現在の約1.3倍に 死亡保障の必要額の前提が変わる。ただし影響を受けない4類型がある

    データ出典: 厚生労働省 高額療養費制度を利用される皆さまへ/厚生労働省 遺族厚生年金の見直しについて(いずれも2026年8月時点)

    医療費の上限は2段階で動く

    高額療養費制度の見直しは1回で終わりません。厚生労働省は、令和8年8月からは月額負担上限額の見直しと年間上限の新設を、令和9年8月からは所得区分の細分化を行うと説明しています(厚生労働省「高額療養費制度を利用される皆さまへ」、2026年8月時点)。同時に、直近12か月で3か月以上該当した場合に負担が軽くなる多数回該当の金額は維持されます。

    当社はこの構成を、負担が一律に増えるという話ではなく、短期の治療と長期の治療で負担の設計が分かれた変更だと読んでいます。長期療養に配慮する仕組みは残る一方で、所得区分はこの先さらに細かくなる予定です。実務的には、2027年8月にもう一度、自分の区分と上限額を確認し直す予定を入れておけば足ります。

    遺族年金は「影響を受けない人」から確認する

    遺族厚生年金は、2028年4月の施行に向けて対象範囲の整理が進んでいる段階です。有期給付には有期給付加算が上乗せされて現在の遺族厚生年金の額の約1.3倍となり、5年間の有期給付が終わったあとも障害状態にある方や収入が十分でない方は増額された給付を継続して受けられます。あわせて遺族基礎年金のこども加算額が年間約23.5万円から28万円へ増額されます(厚生労働省「遺族厚生年金の見直しについて」、2026年8月時点)。

    改正の情報は、対象になる人の話から広まりやすい性質があります。当社が勧めるのは逆の順序です。まず自分が影響を受けない4類型に入るかを確かめれば、大半の人は保障設計を動かす必要がないとわかります。そのうえで対象に入る場合だけ、必要保障額の再計算に進めば十分です。

    この章の要点: ライフプランは一度完成させる書類ではなく、制度の施行日に合わせて更新する対象です。2026年8月・2027年8月・2028年4月という3つの日付を、更新のきっかけとしてカレンダーに置いておけば足ります。

    当社の見解|精度の高い1枚より、更新が続く状態を先に作る

    ライフプランで結果を左右するのは表の精度ではなく、更新が続く状態を先に作れるかどうかです。当社のABCashはこの前提に立ち、初回に完璧な計画を組むことより、翌月も同じ手順で数字を更新できる仕組みを整えることを優先しています。

    一般的な解説の締めくくりは「定期的に見直しましょう」です。ただ、見直しが続かない原因は意欲ではなく、更新のたびに手順を思い出す負荷にあります。当社は専用アプリと毎日のフィードバックを組み合わせて60日での習慣化を設計し、専属のコンサルタントが家計の数字を一緒に更新する運用をとっています。金融商品を販売しないため、特定の商品へ寄せる動機を持たない立場から、家計の配分そのものを扱えることも設計上の理由です。

    自分で判断するときの基準は1つで足ります。その方法は、来月も同じ手順で繰り返せるか。繰り返せない精緻な表より、粗くても更新が続く1枚のほうが、3年後の判断材料としては役に立ちます。なお、個別の資産設計や保険契約の判断は、有資格のファイナンシャルプランナーや金融機関、加入している保険会社にご確認ください。

    ライフプランのよくある質問

    ライフプランはいつから作るべきですか

    収入や家族構成が確定していなくても作れます。家計調査で年齢階級別に見ると、可処分所得のピークは40代である一方、手元に残る割合を示す黒字率は40歳未満が44.4%と最も高くなっています(総務省統計局「家計調査報告(家計収支編)2025年平均結果の概要」、2026年3月10日公表。黒字率は公表値から当社が算出)。配分を決める余地が大きいのは収入が上がる前の時期であり、早い段階で枠組みを決めておくほど選択肢が残ります。

    ライフプランは何年ごとに見直せばよいですか

    年に1回の定点を決めておき、それとは別に前提が動いたときに随時見る形が扱いやすくなります。定点は誕生月でも年度末でも構いません。前提が動くきっかけは、家族構成の変化、収入の大きな増減、そして制度改正の3つです。制度については2026年8月・2027年8月・2028年4月に医療費と遺族年金の仕組みが段階的に変わるため、この3つの日付を更新のきっかけとして予定に入れておくと漏れがありません。

    ライフプランに投資は必要ですか

    必須ではありません。家計調査によると、勤労者世帯の黒字186,111円の内訳は預貯金純増177,061円に対して有価証券純購入は5,059円で、実際に動いている資金の大半は預貯金です(総務省統計局「家計調査報告(家計収支編)2025年平均結果の概要」、2026年3月10日公表)。ライフプランで先に決めるのは商品ではなく、いつ使うお金かによる置き場所の振り分けです。数年以内に使う予定のある資金まで値動きのある商品に置くと、必要な時期に取り崩せない可能性があります。

    夫婦や家族の分は誰がまとめて作るのですか

    世帯単位で1枚にまとめると、収入と支出の合計で不足の時期を判定できます。ただし公的保障は個人単位で決まるため、遺族年金の対象になるかどうかや、勤務先の健康保険で受けられる保障の内容は、それぞれ別に確認が必要です。実務的には、世帯のキャッシュフローは1枚に統合し、公的保障の欄だけ2人分を並べて持つ形が扱いやすくなります。

    まとめ

    ライフプランの結果を左右するのは、決める順番です。公的保障の上限額、毎月動かせる金額、その置き場所という3つを先に確定させれば、判断ではなく確認の作業になります。計画づくりも保険の点検も相談先の選択も、この順序に乗せられます。そして計画は完成させる書類ではなく、制度の施行日に合わせて更新する対象です。

    まずは加入している健康保険の案内を開いて、自分の所得区分の上限額を1つ確認するところから始めてください。そのうえで表の作り方はライフプランニングの詳しい解説、ツールでの試算はライフプランシミュレーションの詳しい解説、人に見てもらう場合は保険相談の詳しい解説へ進めます。

    \ 更新が続く状態をつくる /

    お金の不安を”自信”に変える一歩を、無料体験から始めてください。

  • 保険の見直し相談で失敗しない進め方と7つの確認項目

    保険の見直し相談は、契約内容と公的保障を自分で整理してから臨むと、提案の妥当性を判断できます。たとえば遺族厚生年金は2028年4月から仕組みが変わり、18歳年度末までの子がいない30代女性は原則5年の有期給付に移ります(厚生労働省)。判断の前提が動く前に、進め方と確認項目を整理します。

    \ 保険とお金をまとめて相談 /

    保険の見直しを家計全体から考えたい方に、60〜80分程度の無料体験を用意しています。

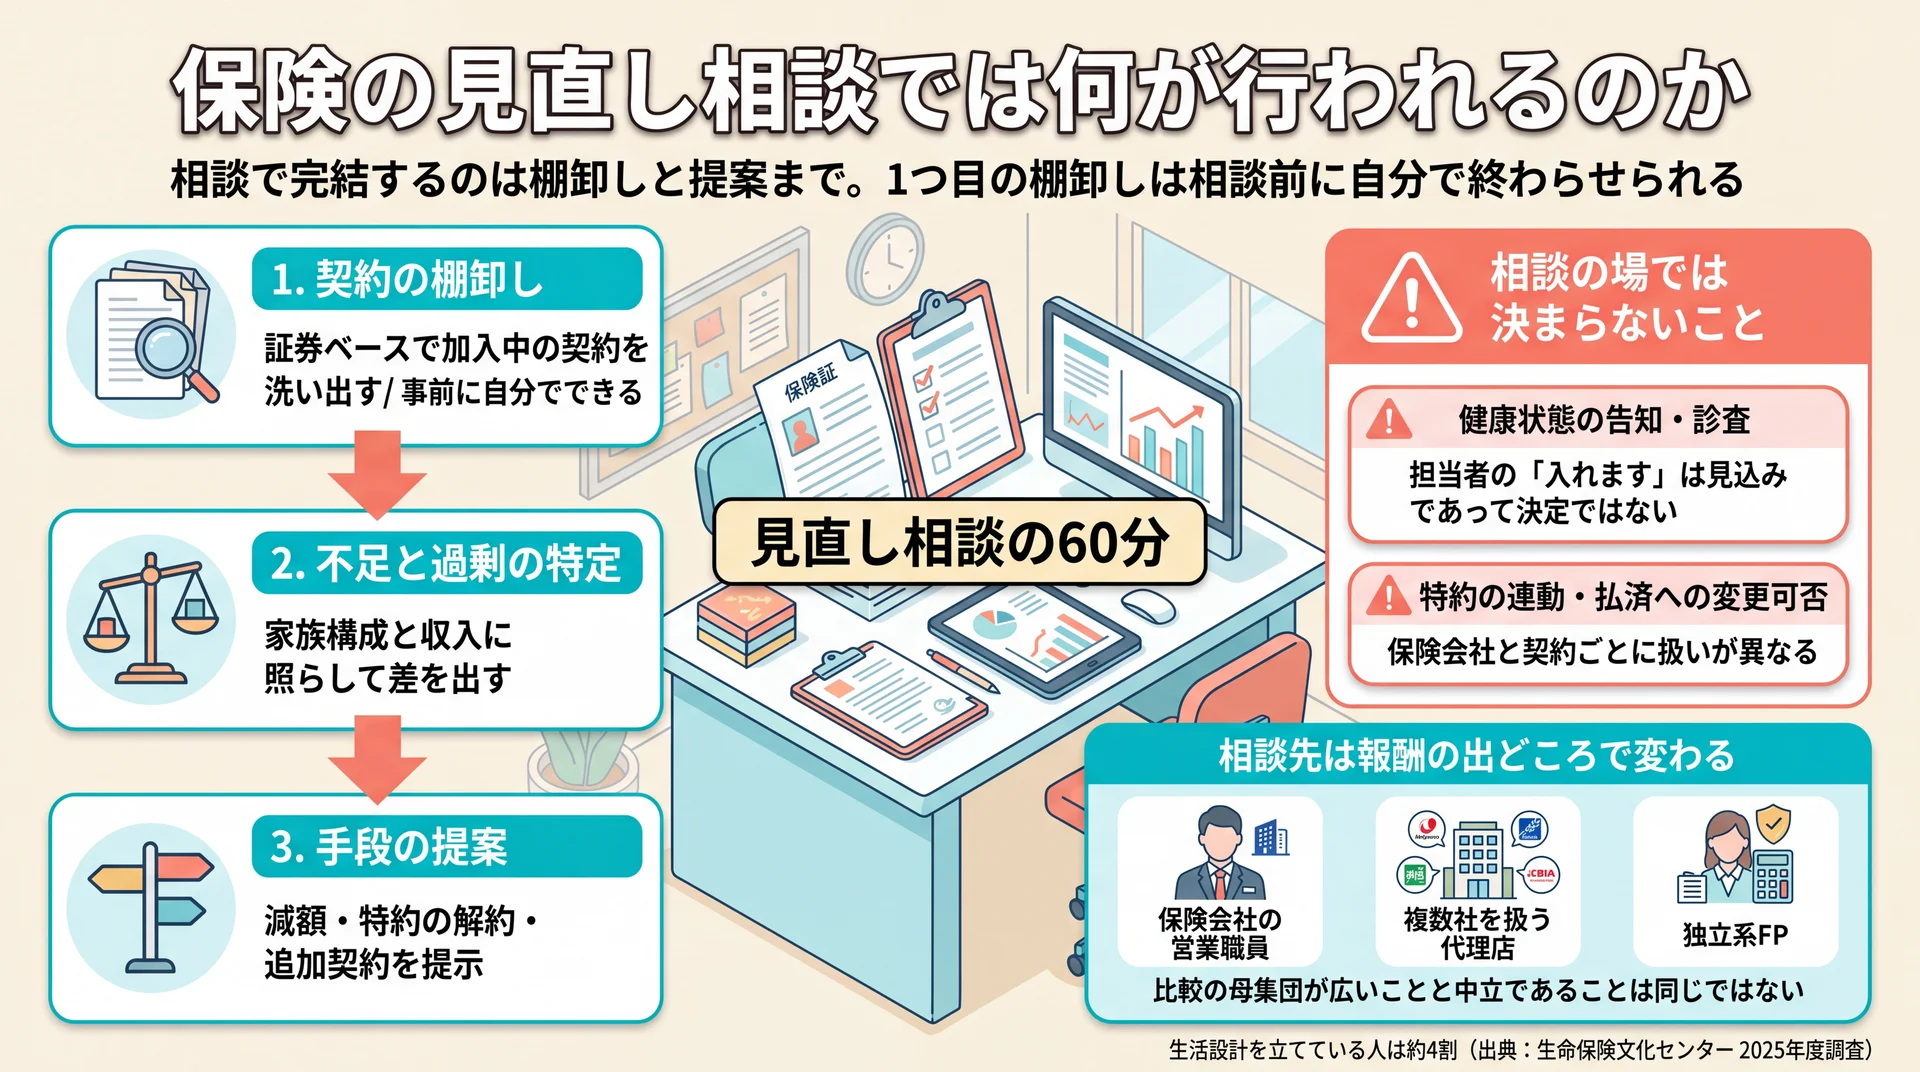
    保険の見直し相談では何が行われるのか

    相談60〜80分程度の中身を棚卸し・不足の特定・手段の提案の3段階に分け、告知など相談では確定しない項目を並べた図
    棚卸しは相談前に自分で終えられ、告知・診査の結果は相談の場では確定しません(相談の流れは保険実務をもとに当社が整理)

    見直し相談は、加入中の契約を棚卸しし、不足と過剰を洗い出したうえで変更手段を提案してもらう場です。契約の変更手続きそのものは保険会社が行うため、相談の場で完結するのは「現状把握」と「提案」までになります。ここを理解しておくと、持ち帰るべき情報が明確になります。

    相談の中身は棚卸し・不足の特定・手段の提案の3段階

    相談の時間は、大きく3つの作業に分かれます。1つ目は加入中の契約を証券ベースで洗い出す棚卸し、2つ目は家族構成や収入と照らして不足と過剰を特定する作業、3つ目が減額・特約の解約・追加契約といった変更手段の提案です。

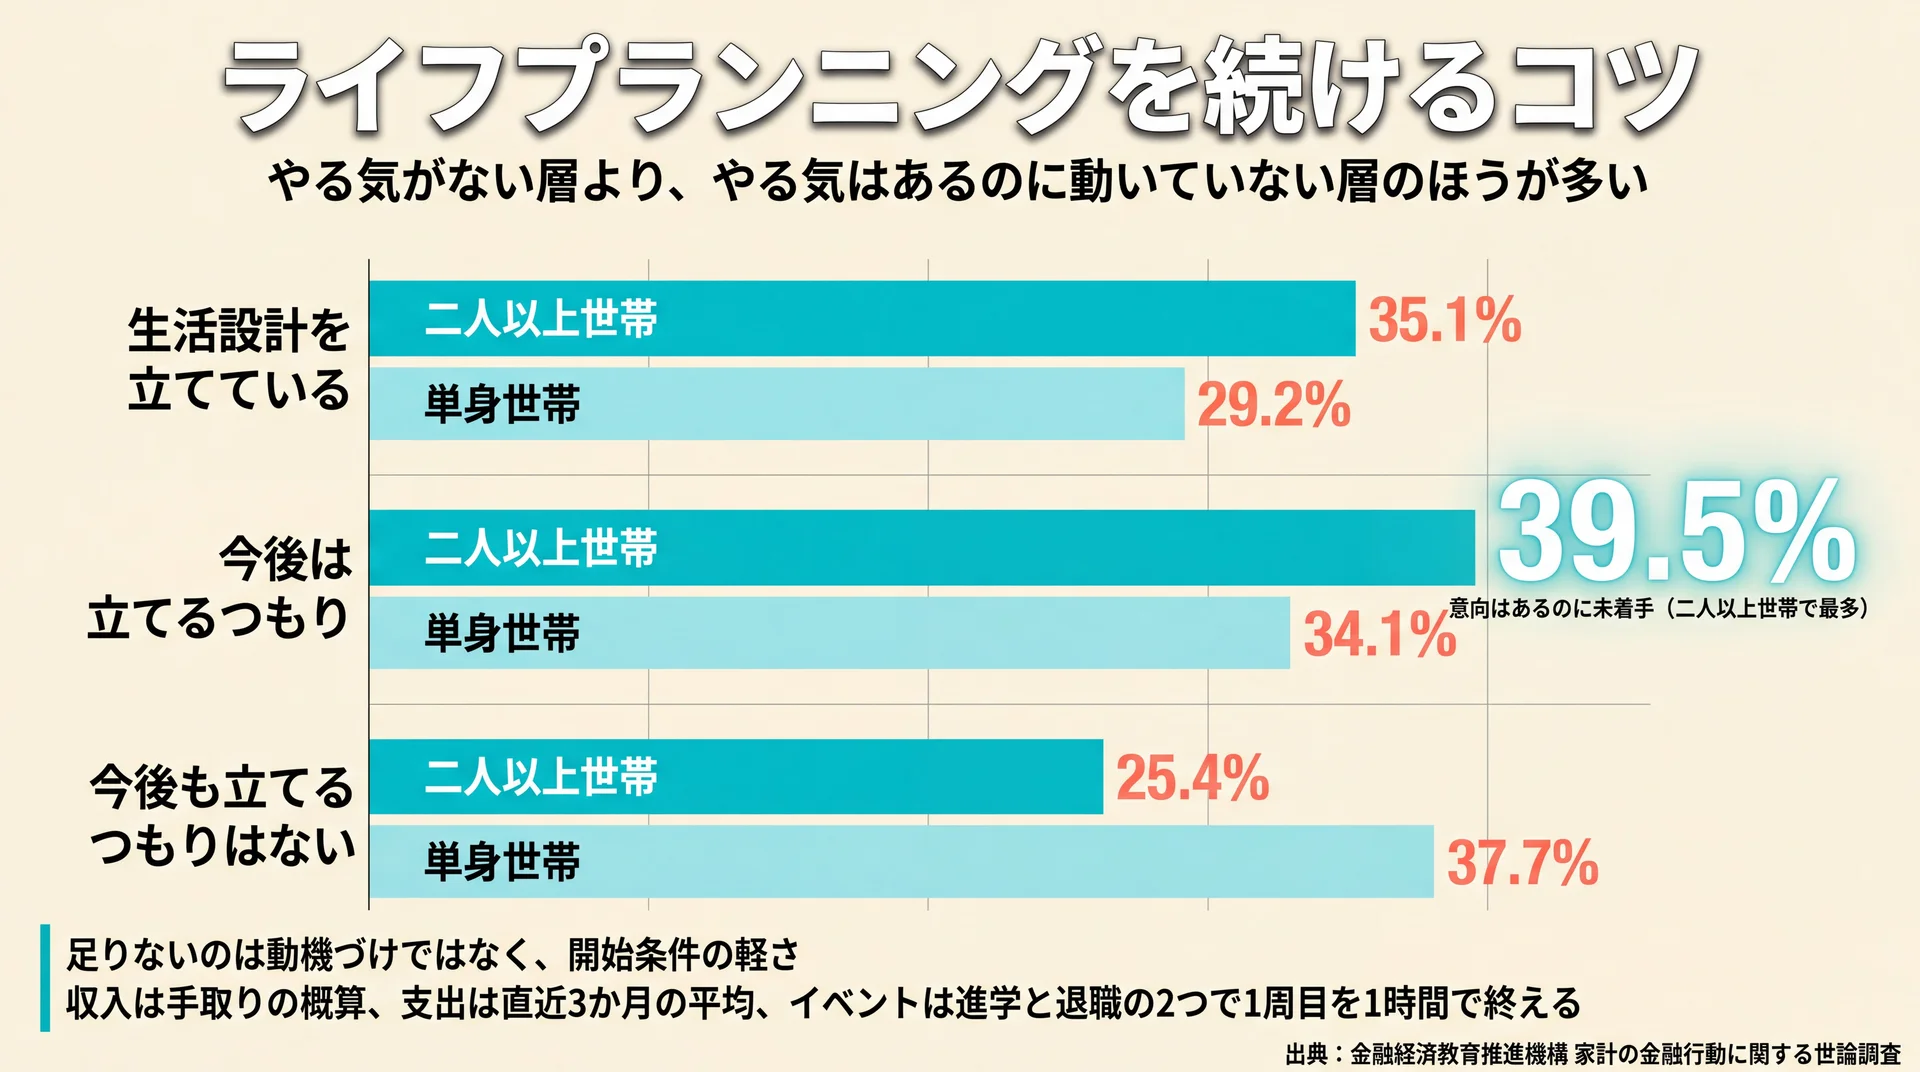
    この3段階のうち、1つ目は相談前に自分でも進められます。生命保険文化センターの2025年度調査では、自分自身や家族の将来のために生活設計を立てている人は約4割にとどまりました(生命保険文化センター)。当社はこの数字を、相談の時間が「現状把握」に食われて「提案の検証」まで届かない構造の背景だと見ています。だからこそ、棚卸しを事前に済ませて相談時間の使い道を変えることを推奨しています。

    家計と資産の全体像から整理したい場合は、ライフプランの全体像を整理した完全ガイドもあわせてご覧ください。

    相談の場で決まらないことがある

    相談で提案を受けても、その場で確定しない要素があります。代表的なのが健康状態の告知と診査です。保障を増やす方向の変更は告知や診査を伴い、結果によっては成立しません。担当者が「入れます」と言っても、それは見込みであって決定ではありません。

    もう1つ確定しないのが、いまの契約の細かい取扱いです。特約の連動関係や払済保険への変更可否は、保険会社と契約ごとに扱いが異なります。相談の場で即答できない項目は、保険会社への確認事項として持ち帰ってもらうのが安全です。

    なお、解約せずに条件だけを変える方法は12種類あり、選択の順序で損得が変わります。手段そのものの比較は保険 見直しの詳しい解説で扱っています。

    相談先の違いは報酬の出どころで変わる

    相談先には保険会社の営業職員、複数社を扱う代理店、独立系のファイナンシャルプランナーなどがあり、提案の幅と報酬の出どころが違います。比較の母集団が広いことと、中立であることは同じ意味ではありません。

    当社は、相談先を選ぶ作業よりも先に「自分が何を決めたいか」を固めるべきだと考えています。決めたいことが曖昧なまま窓口だけ選んでも、提案の良し悪しを判断する基準を持てないためです。相談先ごとの特徴と選び方の軸は保険相談の詳しい解説にまとめています。

    見直し相談の進め方は準備4ステップで決まる

    死亡保険金は必要額1,569万円に対し加入金額887万円で682万円不足していることを保障種類別に示した比較図
    差額の大きい順に、相談で結論を出す議題を2つへ絞ります(出典: 生命保険文化センター「2025年度 生活保障に関する調査(速報版)」を基に当社作成)

    準備は「契約の棚卸し → 公的保障の確認 → 必要額の試算 → 相談で決めることの絞り込み」の順に進めます。この順序で臨むと、限られた相談時間を現状説明ではなく提案の検証に使えます。逆順で進めると、必要額の根拠が相談先の提示値しかない状態になりかねません。

    ステップ1|契約内容を1枚に棚卸しする

    最初にやるのは、加入中の契約を1枚の表にまとめる作業です。保険証券と契約内容のお知らせを集め、保険会社名・保険種類・保険金額・保険期間・払込期間・保険料・受取人・特約の8項目を並べます。証券が見つからない契約は、保険会社のマイページか契約者向けの照会窓口で取り寄せられます。

    この棚卸しで真っ先に確認したいのが受取人の設定です。結婚や離婚、子どもの独立といった節目を経ていれば、受取人が当時のまま残っていないかを1件ずつ見ます。保障額が足りていても、届け先が実態と合っていなければ設計として成立しません。

    もう1つ確認したいのが更新型かどうかです。更新型は更新のたびに年齢に応じて保険料が再計算されるため、次の更新時期を表に書き添えておくと、相談で扱う優先順位が決まります。

    ステップ2|必要額と加入金額の差を数字で置く

    見直し相談は保険料を下げる場だと受け取られがちですが、公表値では加入金額のほうが必要額より小さい状態が続いています。生命保険文化センターの2025年度調査では、死亡保険金の必要額が1,569万円に対して加入金額は887万円でした。

    この差があるため、当社は見直しを「減らす」と「足す」の両面で設計します。保険料の総額だけを相談の入口にすると、下げた結果として不足が広がる可能性が残ります。

    保障種類別の必要額と加入金額の差(当社集計)

    保障の種類 必要額 加入金額 差 相談で確認する順位
    死亡保険金 1,569万円 887万円 682万円の不足 1
    疾病入院給付金(一時金) 24.0万円 19.4万円 4.6万円の不足 2
    疾病入院給付金(日額) 10,100円 8,500円 1,600円の不足 3

    方法論: 対象=18歳から79歳の男女個人、N数=回収4,837サンプル、期間=2025年4月5日から6月11日、調査方法=面接聴取法(生命保険・個人年金保険の加入状況は一部留置聴取法を併用)。集計方法=公表された必要額と加入金額をそのまま転記し、差額のみ当社が減算して算出。確認する順位は差額の絶対値に基づく当社の整理です。データ出典=生命保険文化センター「2025(令和7)年度 生活保障に関する調査(速報版)」(2025年10月23日公表)。

    なお、これは全国平均であり、あなたに必要な金額ではありません。平均値は自分の数字が桁として大きく外れていないかの確認にだけ使います。

    ステップ3|ライフプラン表で不足の時期を出す

    必要額は金額だけでなく「いつ足りなくなるか」までそろって初めて相談材料になります。手書きでもエクセルでも構いませんが、年齢・収入・支出・貯蓄残高を年単位で並べたライフプラン表があると、保障が必要な期間を年で言えるようになります。

    たとえば末子が独立するまでの15年間だけ保障を厚くしたいのか、老後まで一生涯必要なのかで、提案される保険種類はまったく変わります。期間の指定なしに「保障を厚く」とだけ伝えると、終身保障の提案に流れて保険料が跳ね上がります。

    細かい前提まで入れて試算したい場合の作り方は、ライフプランシミュレーションについてはこちらで解説しています。

    ステップ4|相談で決めることを2つに絞る

    準備の最後は、相談で決める議題を絞る作業です。1回の相談で扱える論点は多くありません。当社は「今回の相談で結論を出すこと」を2つまでに絞ることを推奨しています。

    絞り方は、ステップ2で出した差額の大きい順に上から2つを取るのが単純です。残りは次回に回し、その場では情報収集だけにとどめます。議題を書いた紙を持参し、冒頭で担当者と共有するだけで、提案の範囲が想定内に収まります。

    \ 準備からマンツーマンで伴走 /

    契約の棚卸しと必要額の整理を、専属コンサルタントと一緒に進められます。

    相談前に押さえる公的保障と2つの制度改正

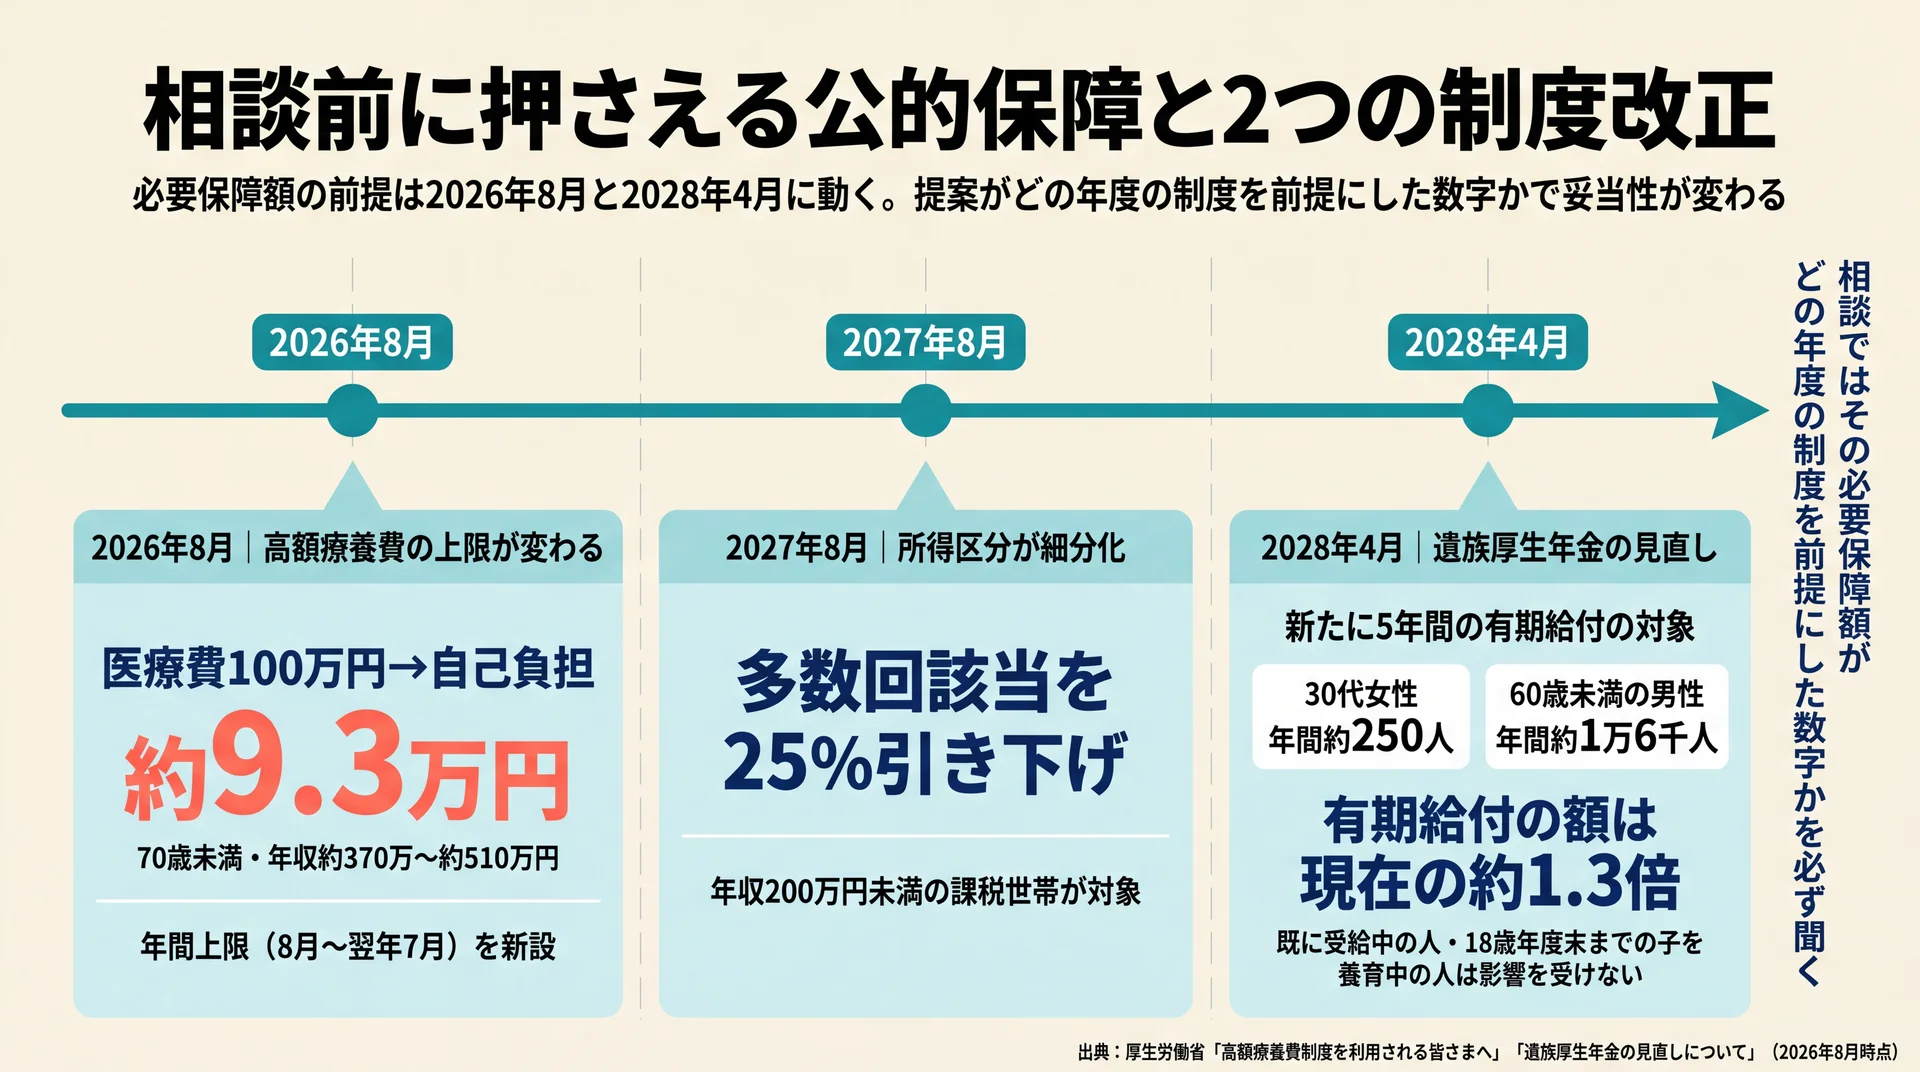
    高額療養費の年間上限新設と遺族厚生年金の有期給付化を2026年8月から2028年4月の時系列で並べ対象者数を示した図
    医療費100万円でも自己負担は約9.3万円まで。提案の必要保障額がどの年度の制度を前提にしているかを確認します(出典: 厚生労働省の公表資料を基に当社作成)

    民間の保険で備えるのは、公的保障で埋まらない部分です。その公的保障が2026年8月と2028年4月に2度変わるため、改正を織り込んだ提案かどうかが判断材料になります。前提が動くと、必要な保障額も動きます。

    公的保障でどこまで埋まるかを一覧で確認する

    保険の見直し相談で提示される必要保障額は、公的保障を差し引いた残りです。差し引く側を知らないまま提案を受けると、金額の妥当性を検証できません。相談前に確認しておきたい主な制度を整理します。

    制度 主な対象 埋まる範囲 相談前に確認する点
    高額療養費制度 公的医療保険の加入者 月ごとの医療費自己負担に上限を設ける 自分の所得区分と2026年8月以降の上限額
    傷病手当金 会社員・公務員など 病気やケガで働けない間の所得を通算1年6か月まで補う 勤務先の健康保険組合に付加給付があるか
    障害基礎年金 国民年金の加入者 一定の障害状態になったときの生活費 子の加算の対象になる子がいるか
    障害厚生年金 厚生年金の加入者 障害基礎年金に上乗せ。3級には最低保障がある 配偶者加算の対象かどうか
    遺族基礎年金 子のある配偶者・子 子が18歳年度末になるまでの生活費 子の加算額が2028年から増額される点
    遺族厚生年金 厚生年金加入者の遺族 遺族の生活費。2028年4月から支給の仕組みが変わる 自分が有期給付の対象になるかどうか

    出典: 厚生労働省「高額療養費制度を利用される皆さまへ」、厚生労働省「遺族厚生年金の見直しについて」、生命保険文化センターの公開情報を当社が横断整理(2026年8月時点)。

    高額療養費は2026年8月から年間上限が新設される

    高額療養費制度は、窓口で支払う医療費が上限額を超えた分を支給する仕組みです。2026年8月からの制度では、70歳未満で年収約370万円から約510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円までに抑えられます(厚生労働省、2026年8月時点)。

    今回の見直しでは、月ごとの上限額の見直しに加えて年単位の上限額である「年間上限」が新設されます。年間は8月から翌年7月までを指し、月ごとの自己負担が積み上がって年間上限に達した後は、それ以上の医療費が保険者から還付されます。さらに2027年8月からは所得区分が細分化され、年収200万円未満の課税世帯については多数回該当の金額が25%引き下げとなる予定です。

    当社はこの改正を、医療保険とがん保険の必要額を引き直す起点と位置づけています。長期療養時のセーフティネットが強化される一方で、短期療養では追加の負担が生じる設計だからです。「入院1日でも赤字になる」という前提で必要額を出している提案は、改正後の上限額と噛み合いません。相談では、提示された必要額がどの年度の制度を前提にしているかを確認してください。

    遺族厚生年金は2028年4月から仕組みが変わる

    遺族保障の必要額に直接効くのが、2028年4月施行予定の遺族厚生年金の見直しです。根拠となる法律は2025年5月16日に国会へ提出され、衆議院で修正のうえ同年6月13日に成立しました(厚生労働省)。

    女性の場合、施行直後に原則5年間の有期給付の対象となるのは、18歳年度末までの子がいない、2028年度末時点で40歳未満の人です。新たに対象となる30代女性は推計で年間約250人にとどまります。男性は、18歳年度末までの子がいない60歳未満の人が新たに5年間の有期給付を受けられるようになり、対象者は推計で年間約1万6千人です。

    一方で、既に受給している人、60歳以降に受給権が発生する人、18歳年度末までの子を養育する間にある人、2028年度に40歳以上になる女性は影響を受けません。有期給付の額には加算が上乗せされ、現在の遺族厚生年金の額の約1.3倍になります。

    当社はこの改正を、遺族保障を増やす理由としてではなく、共働き世帯が必要額を引き直す機会として扱っています。子の有無と年齢によって影響が正反対になるため、家族構成の前提を相談前に固めておく必要があります。

    働けない期間は傷病手当金と障害年金で部分的に埋まる

    死亡でも入院でもない「働けない期間」の備えは、就業不能保険の必要性を判断するうえで欠かせません。会社員や公務員が病気やケガで仕事を休み給料が減った場合、傷病手当金を受け取れます。ただし同一の疾病・負傷について通算1年6か月が限度です(生命保険文化センター)。

    その先を支えるのが障害年金です。2026年度・70歳以下の障害基礎年金は1級が1,059,125円、2級が847,300円で、厚生年金の加入者はこれに障害厚生年金が上乗せされます。3級には年額635,500円の最低保障があります。

    当社は、この「1年6か月」と「障害等級に届くかどうか」の2点が就業不能保険の要否を分ける実務上の境目だと考えています。相談で就業不能保険を勧められたら、勤務先の健康保険組合に付加給付があるかを先に確認してください。付加給付があれば、必要な保障額の前提そのものが変わります。

    要点: 公的保障は2026年8月の高額療養費と2028年4月の遺族厚生年金で二段階に変わります。提案された必要保障額が、どちらの改正を織り込んだ数字なのかを確認できれば、金額の根拠を自分で検証できます。

    見直しに着手する時期の判断そのものについては、保険 見直し タイミングについてはこちらで整理しています。

    提案を見極める7つの確認項目

    提案の妥当性は、比較の範囲・現契約を残す選択肢・報酬の出どころ・告知の要否・手続きの順序・比較の様式・持ち帰りの7点を確認すれば、その場で結論を出さずに検証できます。いずれも相談中に口頭で聞ける内容で、専門知識がなくても質問できます。

    ①どの範囲の商品を比較したのかを聞く

    最初に確認したいのは、提案が何と何を比べた結果なのかです。同じ「複数社を比較しました」でも、扱っている保険会社が5社なのか30社なのかで意味が変わります。さらに、その中から提案対象に残った商品が何本あったのかまで聞くと、比較の実態が見えます。

    質問の形は「今回は何社の何商品から絞り込みましたか」で十分です。母集団を答えられない提案は、比較したという説明の裏づけがない状態です。答えを議事メモに残しておくと、別の窓口で受けた提案と横に並べられます。

    ②いまの契約を残す選択肢が検討されたかを聞く

    見直しの提案は、新しい契約への入り替えに偏ることがあります。しかし解約せずに条件だけを変える方法は複数あり、保険金の減額や特約の解約、払済保険への変更などで目的を達成できる場合があります。

    いまの契約を残す選択肢を検討せずに乗り換えを提案されたときは、その理由を具体的に確認してください。予定利率の高い時期に契約した保険を手放すと、その条件は戻りません。各手段の中身と検討順序は保険 見直しの詳しい解説にまとめています。

    ③その提案で誰にいくら入るのかを聞く

    無料の相談であっても、提案が成約すれば保険会社から代理店へ手数料が支払われます。これは制度上の仕組みであり、聞くことに遠慮は要りません。金融庁は「顧客本位の業務運営に関する原則」の改訂版を2024年9月に公表し、利益相反の可能性に関する情報提供のルール化を進めています(金融庁)。

    当社は、この質問への反応そのものが判断材料になると考えています。手数料の話を正面から説明できる担当者は、提案理由も言語化できます。

    ④告知や診査が必要な操作かを確認する

    保障を増やす方向の変更には、健康状態の告知や診査が伴う点に注意が必要です。特約の中途付加、追加契約、転換、解約後の新規加入がこれにあたります。一方、減額や払込方法の変更のように告知が不要な操作もあります。

    提案された内容がどちらなのかを確かめておけば、成立しなかった場合の代替案まで含めて相談できます。告知が必要な提案では、「通らなかったときはどうしますか」まで聞いておくと、手続きが途中で止まりません。

    ⑤保障の空白が生まれない順序かを確認する

    見直しで生じる損は、選んだ手段より手続きの順序から生まれます。新しい契約が成立する前に古い契約を解約すると、その期間は無保険になります。健康状態によっては新しい契約が成立せず、戻る場所もありません。

    提案を受けたら、着手日と切替日を日付で書いてもらってください。日付で示せない提案は、順序の設計がされていない状態です。

    ⑥比較の様式をそろえてもらう

    複数の提案を比べるとき、資料の形式がばらばらだと同じ土俵に載りません。ここで使えるのが金融庁の「重要情報シート」です。これは顧客への簡潔な情報提供に加えて、各業態の枠を超えた多様な商品の比較を容易にする効果が期待されている様式で、金融事業者編と個別商品編の2種類があります(金融庁)。

    当社は、この様式を相談する側から提示依頼してよいものだと考えています。事業者向けの実務資料に見えますが、目的が顧客の比較支援である以上、求める側に立つのは自然です。提案書と併せて依頼すれば、複数の窓口で受けた提案を同じ項目で並べられます。

    ⑦提案書を持ち帰り、その場で契約しない

    最後の項目は、相談の締め方に関わります。提案書と設計書を紙かPDFで受け取り、契約はいったん持ち帰ります。相談の場は情報を得る場であって、決裁の場ではありません。

    持ち帰った後にやることは3つです。①提案の保障額をステップ2で出した必要額と突き合わせる ②毎月の保険料が家計のどこから出るのかを確認する ③削減額が出る場合はその行き先を決める。この3つを家庭で済ませてから返事をすると、判断の理由を自分の言葉で説明できます。

    提案検証7項目と相談で使う質問(当社作成)

    # 確認項目 相談で使う質問 判断の目安
    ① 比較の範囲 何社の何商品から絞り込みましたか 社数と商品数を即答できる
    ② 現契約を残す選択肢 減額や払済への変更では目的を達成できませんか 検討した結果と理由を説明できる
    ③ 報酬の出どころ この提案が成約したとき、どこから手数料が入りますか 制度として説明できる
    ④ 告知・診査 この変更に告知や診査は必要ですか 必要/不要と代替案を示せる
    ⑤ 手続きの順序 新契約の成立から旧契約の変更まで日付でどうなりますか 着手日と切替日を日付で書ける
    ⑥ 比較の様式 重要情報シートも一緒にいただけますか 様式を用意できる
    ⑦ 持ち帰り 提案書をお持ち帰りしても大丈夫ですか 即決を求めない

    金融庁の様式と、保険実務における告知要件・可逆性の制約をもとに当社が整理した検証フレームです。

    要点: 7項目のうち①②⑥は提案の中身、④⑤は手続きの安全性、③⑦は関係性の健全さを見る質問です。いずれも相談中に口頭で聞ける内容で、答えられるかどうかが提案の精度を見極める手がかりになります。

    保険の種類で相談の論点はどう変わるか

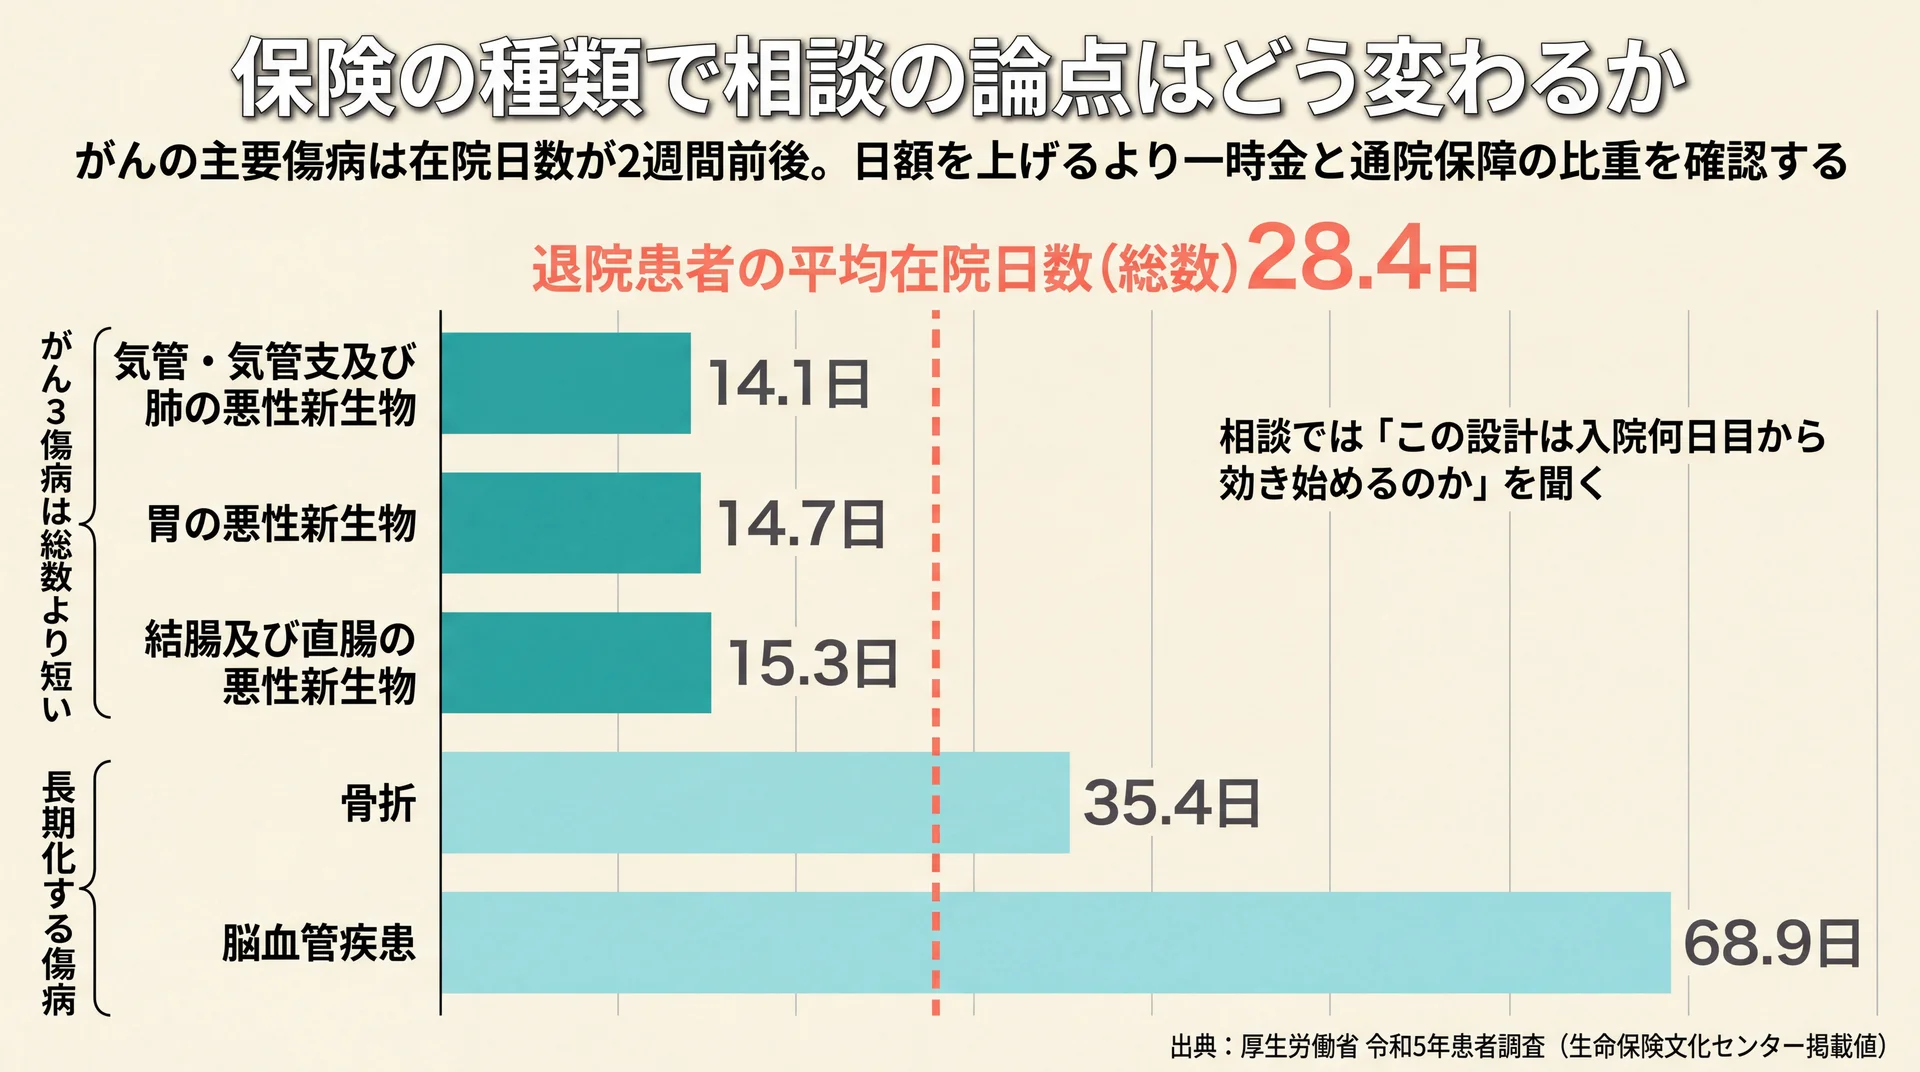
    がん3傷病の平均在院日数14.1〜15.3日が総数28.4日を下回り脳血管疾患68.9日が突出することを示した棒グラフ
    在院日数が2週間前後の傷病では、日額より一時金・通院保障の比重を確認します(出典: 厚生労働省 令和5年患者調査を基に当社作成)

    同じ見直し相談でも、確認する論点は保険の種類ごとに入れ替わります。生命保険は必要保障額、医療保険とがん保険は入院日数の実態と一時金の比重、火災保険は補償範囲と所在地の水災区分が中心になります。1回の相談で全種類を扱うと、どれも表面的な確認で終わりがちです。

    保険の種類別に見る相談の論点(当社整理)

    保険の種類 相談の中心論点 相談前に確認すること
    生命保険(死亡保障) 必要保障額と保障が必要な期間 家族構成と遺族年金の対象範囲
    医療保険・がん保険 入院日額と一時金・通院保障の比重 高額療養費の自分の所得区分
    就業不能保険 傷病手当金が切れた後の収入 勤務先の付加給付の有無
    火災保険 補償範囲と水災の等地区分 建物の構造と所在地の水災等地

    厚生労働省・生命保険文化センター・損害保険料率算出機構の公開情報をもとに、相談で扱う論点として当社が整理しました。

    がん保険・医療保険は入院日数と一時金の比重を見る

    医療保険とがん保険の見直しでは、入院日額の設定が論点になりがちです。ただし実際の治療期間に照らすと、日額中心の設計は噛み合いにくくなっています。厚生労働省の令和5年患者調査によると、退院患者の平均在院日数は総数で28.4日でした(生命保険文化センター)。

    傷病別に見ると、胃の悪性新生物が14.7日、結腸及び直腸の悪性新生物が15.3日、気管・気管支及び肺の悪性新生物が14.1日と、がんに分類される主要傷病はいずれも総数より短くなっています。一方で脳血管疾患は68.9日、骨折は35.4日と長期化します。

    当社は、この差を「日額だけで足りるかどうか」の検算材料として使っています。在院日数が2週間前後の傷病では、日額を上げるより診断一時金や通院保障の比重を確認するほうが、実際の支出に近づきます。相談では、提示された設計が入院期間の何日目から効き始めるのかを聞いてください。医療保険そのものの見直し方は医療保険 見直しの詳しい解説で扱っています。

    火災保険は補償範囲と水災の区分を確認する

    火災保険の見直しは、生命保険と前提が違います。保険料を左右するのが建物の構造と所在地という、自分では変えられない条件だからです。損害保険料率算出機構は2023年6月21日に火災保険参考純率の改定を金融庁へ届け出て、同月28日に適合通知を受けています。住宅総合保険の参考純率は全国平均で13.0%引き上げられ、水災に関する料率は地域のリスクに応じて5区分に細分化されました(損害保険料率算出機構「火災保険参考純率 改定のご案内」、2023年6月28日)。

    区分は建物所在地の市区町村別で、保険料が最も安い1等地から最も高い5等地まであり、最も高い地域と低い地域の較差は約1.2倍です。ただし参考純率は使用義務のない参考数値であり、実際に契約者へ適用される保険料の改定率とは異なります。

    当社は、この制度を知っているかどうかが火災保険の相談の質を分けると見ています。自宅の水災等地を確認せずに水災補償の付け外しを判断すると、リスクと保険料の関係を見誤りかねません。同機構は所在地から水災等地を検索できるページを公開しているため、相談前に確認しておくと、提案された補償の取捨選択を自分で判断できます。

    種類をまたぐときは相談先の取扱範囲を先に確認する

    生命保険と損害保険では、扱う会社も担当者の得意分野も分かれます。1つの窓口で両方を相談できるかは事前に確認が必要です。予約時に「生命保険と火災保険の両方を見てほしい」と伝えておくと、担当者の割り当てが変わります。

    種類ごとの見直しの中身は、生命保険 見直しの詳しい解説と自動車保険 見直しの詳しい解説でそれぞれ扱っています。学資保険のように貯蓄と保障が混ざる商品は、また別の判断軸が必要になります。

    要点: 種類別の論点は、生命保険が必要保障額、医療・がん保険が在院日数と一時金の比重、火災保険が所在地の水災区分です。相談を予約する段階で扱う種類を伝えると、担当者と資料の準備が変わります。

    相談後に契約を変えるまでの手順

    相談後は「提案の再検証 → 新契約の申込 → 成立通知の受領 → 旧契約の変更」の順で進めます。旧契約の解約を最後に置くのは、保障が途切れる期間をつくらないためです。見直しで生じる損の多くは、この順序を守るだけで避けられます。

    手続きの順序を固定する

    持ち帰った提案を採用すると決めたら、まず新しい契約の申込を行います。告知や診査が必要な場合は結果が出るまで数週間かかることもあり、その間は旧契約をそのまま維持します。

    新契約の成立通知を受け取ってから、旧契約の減額や解約に着手します。この順序を守れば、告知の結果が思わしくなかった場合でも元の保障が残ります。また、見直しを検討している間に保険料の払込みが滞ると、猶予期間の経過で契約が失効する場合があります。口座振替は手続きが完了するまで止めないでください。

    契約を変えるまでの順序(当社の運用基準)

    順 やること 完了の目安 注意点
    1 提案を必要額と突き合わせる 保障額と期間を自分で言える 削減額の行き先も同時に決める
    2 新契約を申し込む 告知・診査を提出 旧契約はそのまま維持する
    3 成立通知を受け取る 書面またはマイページで確認 結果が出るまで数週間かかる場合がある
    4 旧契約を減額・解約する 変更完了の通知を確認 口座振替はここまで止めない

    保障の空白と払込猶予の経過を避けるために当社が使っている順序です。

    納得できないときの選び直しは記録から始める

    提案に納得できないまま話が進みそうなときは、その場で断らず「持ち帰って検討します」で区切ります。断る理由を用意する必要はありません。

    別の窓口で相談し直す場合は、最初の相談で受けた提案書と、7項目の質問への回答メモを持参します。同じ条件で別の提案を受けると、どちらが自分の目的に合っているかを比較できます。契約後にトラブルが生じた場合の相談先は、保険会社の相談窓口や業界団体の紛争解決機関です。

    当社の見解|見直しは家計と資産の設計に接続する

    保険の見直しを保険だけで完結させると、得られる効果は限られます。当社のABCashは、保険の見直しを家計と資産形成の全体設計の一部として扱い、家計管理からNISA・iDeCo・投資信託までを1つのカリキュラムで伴走しています。受講者は累計9万人以上です。

    具体的に何が変わるかというと、着手の順序です。一般には「見直しで保険料を下げて、浮いた分を貯蓄へ」と語られます。当社は逆に、削減額の行き先を先に決めてから見直しに着手する運用を取っています。生活防衛資金に回すのか、つみたて投資枠に回すのかを決めておかないと、下がった保険料は生活費に吸収されて手元に残らないためです。

    もう1つの理由は、必要保障額が家計の全体像なしには決まらないことです。毎月の支出構造と貯蓄の推移がわかって初めて、遺された家族に必要な金額を年単位で出せます。当社が相談前の準備を重視するのは、この土台があって初めて提案を自分で検証できるからです。なお、ここで示したのは一般的な考え方であり、個別の保障設計や税制の取扱いは契約内容と家族構成で変わります。最終的な判断は、保険会社の窓口やファイナンシャル・プランナーなどの有資格者に確認してください。

    保険の見直し相談についてよくある質問

    保険の見直し相談で損をするのはどんなケースですか

    相談そのものより、受け方で損が生じます。多いのは、必要額を自分で持たずに提示された金額をそのまま受け入れる形と、新契約の成立前に旧契約を解約して保障が途切れる形です。前者は提案の妥当性を検証できず、後者は健康状態によって元の保障にも戻れなくなります。必要額を先に出し、手続きの順序を日付で確認しておけば、どちらのケースも避けやすくなります。

    保険の見直し相談には何を持っていけばよいですか

    保険証券または契約内容のお知らせ、直近の給与明細か源泉徴収票、毎月の支出がわかる家計の記録、ねんきん定期便の4点が基本です。加えて、この記事のステップ1で作る契約一覧と、相談で決めたい議題を書いた紙を持参すると、現状説明の時間を短縮できます。証券が見つからない契約は、保険会社のマイページや契約者向けの照会窓口で取り寄せられます。

    契約せずに相談だけで終わっても問題ありませんか

    問題ありません。相談は情報を得る場であり、その場で決裁する必要はありません。提案書を持ち帰り、必要額との突き合わせや家計への影響を確認してから返事をするほうが、判断の理由を自分の言葉で説明できます。即決を求められる場合は、その理由を確認したうえで持ち帰ってください。

    火災保険の見直しも同じ窓口で相談できますか

    窓口によって扱える範囲が異なるため、予約の段階で確認が必要です。生命保険と損害保険では取扱会社も担当者の得意分野も分かれます。火災保険を含めたい場合は、予約時にその旨を伝えてください。相談前に自宅の水災等地を調べておくと、補償の取捨選択を自分で判断できます。

    保険を含めたお金の全体設計をこれから学びたい方は、ライフプランの基礎からの総まとめはこちらをご覧ください。

    まとめ

    保険の見直し相談は、契約の棚卸しと公的保障の確認を済ませてから臨むと、提案を検証する場に変わります。2026年8月の高額療養費と2028年4月の遺族厚生年金という2つの改正は、必要保障額の前提そのものを動かすものです。7つの確認項目を手元に置いて相談すれば、その場で結論を出さずに持ち帰り、自分の数字と突き合わせて決められます。判断の軸を持ったまま契約を選べるようになれば、次の見直しの時期が来ても同じ手順で対応できるはずです。

    \ 累計9万人が受講した女性向けトレーニング /

    家計からNISAまでを1本の設計として整理する体験を、無料で受けられます。

  • 保険の見直しタイミング|動くべき時期と待つべき時期の判断軸

    保険を見直す時点は、ライフイベント・契約側の節目・制度や家計の変化の3系統に分かれます。動くべき時期がある一方で、健康状態の告知が絡む場面では待つほうが有利になる時期もあります。3系統それぞれの見分け方と、動く前に確認する数字を整理します。

    家計や老後資金も含めた設計から確認したい方は、ライフプランの全体像を整理した完全ガイドもあわせてご覧ください。

    \ 見直す時期の判定から /

    今の契約に手を入れるべき時期かを、専属コンサルタントと一緒に見極められます。

    保険の見直しタイミングは3つの系統に分かれる

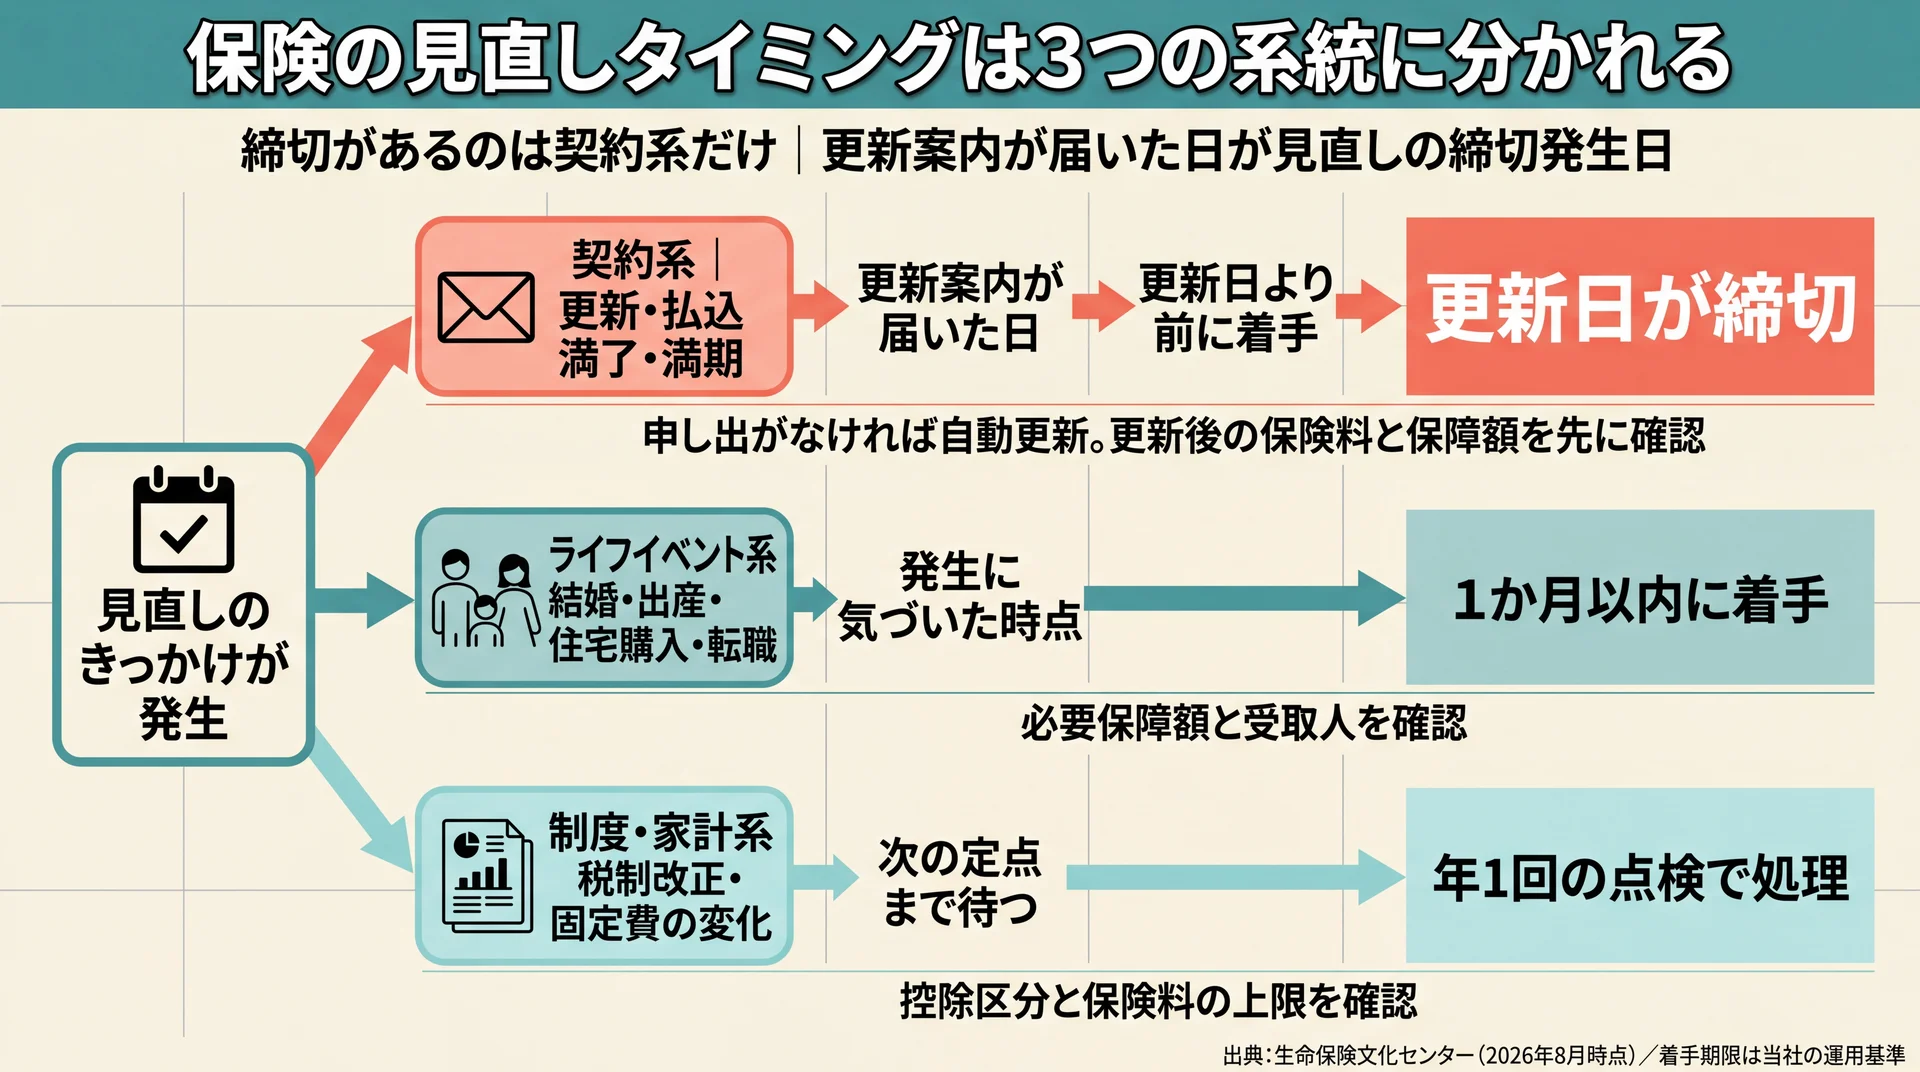
    契約系は更新日が締切・ライフイベント系は1か月以内・制度家計系は次の定点という着手期限の違いを示した分岐図
    きっかけの系統ごとに着手までの猶予が変わり、締切があるのは契約系だけ(出典: 生命保険文化センターを基に当社作成、着手期限は当社の運用基準)

    見直しのきっかけは、ライフイベント・契約側の節目・制度や家計の変化の3系統に整理できます。家族構成が変われば必要な保障額が動き、更新型の契約は契約者から申し出がなければ自動的に更新されます(生命保険文化センター)。どの系統が動いたかで、着手までに許される猶予も変わります。

    ライフイベント系|家族と収入の前提が変わったとき

    結婚、出産、住宅購入、転職、子どもの独立、退職。これらは、保障の必要額を決めている前提そのものが動く時点です。必要保障額は「支出見込額から収入見込額を差し引いた不足分」で考えるため、家族が増えれば支出見込額が伸び、子どもが独立すれば縮みます(生命保険文化センター)。

    当社はこの系統を、保障額そのものを動かす系統として扱っています。契約条件を微調整するのではなく、必要な金額を計算し直すところから始まるためです。イベントの発生は本人が把握できるので、気づいた時点で着手できる系統でもあります。

    契約系|更新・払込満了・満期が近づいたとき

    更新型の契約の更新、保険料の払込満了、保険期間の満了。これらは、こちらが何もしなくても契約側から到来する時点です。更新型は申し出がなければ自動的に更新され、更新後の保険料は更新時の年齢と保険料率で計算し直されます(生命保険文化センターの手引)。

    この系統の特徴は、締切があることです。ライフイベント系は数か月遅れても取り返しがつきますが、更新日を過ぎれば新しい条件が確定します。当社が3系統のなかで最優先で扱うのが、この契約系です。

    制度・家計系|税制や家計の前提が変わったとき

    税制の変更や、収入・固定費の構造が変わったときも見直しの入口になります。たとえば生命保険料控除は、23歳未満の扶養親族がいる世帯の場合、2026年・2027年における新制度の一般生命保険料控除(所得税)の上限額が6万円になります(生命保険文化センター、2026年8月時点)。

    制度の変更は保障の中身を変えるものではなく、同じ保険料でも手取りへの影響が変わる種類の変化です。当社はこの系統を、急いで手続きするのではなく次の定点で確認する対象として位置づけています。契約条件を実際にどう変えるかという手段は、保険の見直し方法で12種類を整理しています。

    トリガー別に着手までの猶予を1枚で見る

    3系統は、急ぎ方が異なります。制度や手続きの解説はページが分かれているため、時点と猶予を横並びで見比べにくいのが実情です。そこで、生命保険文化センターの解説をもとに時点を整理し、当社が伴走で使っている着手期限の基準を加えて1枚にまとめました。

    見直しトリガーと着手期限(当社の判断基準による分類)

    系統 トリガー 当社基準の着手期限 先に確認するもの
    ライフイベント 結婚・出産 1か月以内 必要保障額と受取人
    ライフイベント 住宅購入 ローン契約と同時期 団信でカバーされる残債
    ライフイベント 就職・転職 1か月以内 公的保障と勤務先の保障
    ライフイベント 子の独立・退職 次の定点まで 役割が終わった保障
    契約 更新案内の到着 更新日より前 更新後の保険料と保障額
    契約 払込満了・満期 1か月以内 満了後に残る保障
    制度・家計 税制改正・固定費の変化 次の定点まで 控除区分と保険料の上限

    データ出典: 生命保険文化センター「生命保険の契約にあたっての手引 その4」「万一の際に必要な保障額の算出方法と具体例」「団体信用生命保険について知りたい」(2026年8月時点)。「着手期限」の列は当社の運用基準として追加しました。

    要点|締切があるのは契約系だけです。更新案内が届いた時点だけは日付を決めて着手し、ライフイベント系と制度系は次の定点で処理すると、判断が渋滞しません。

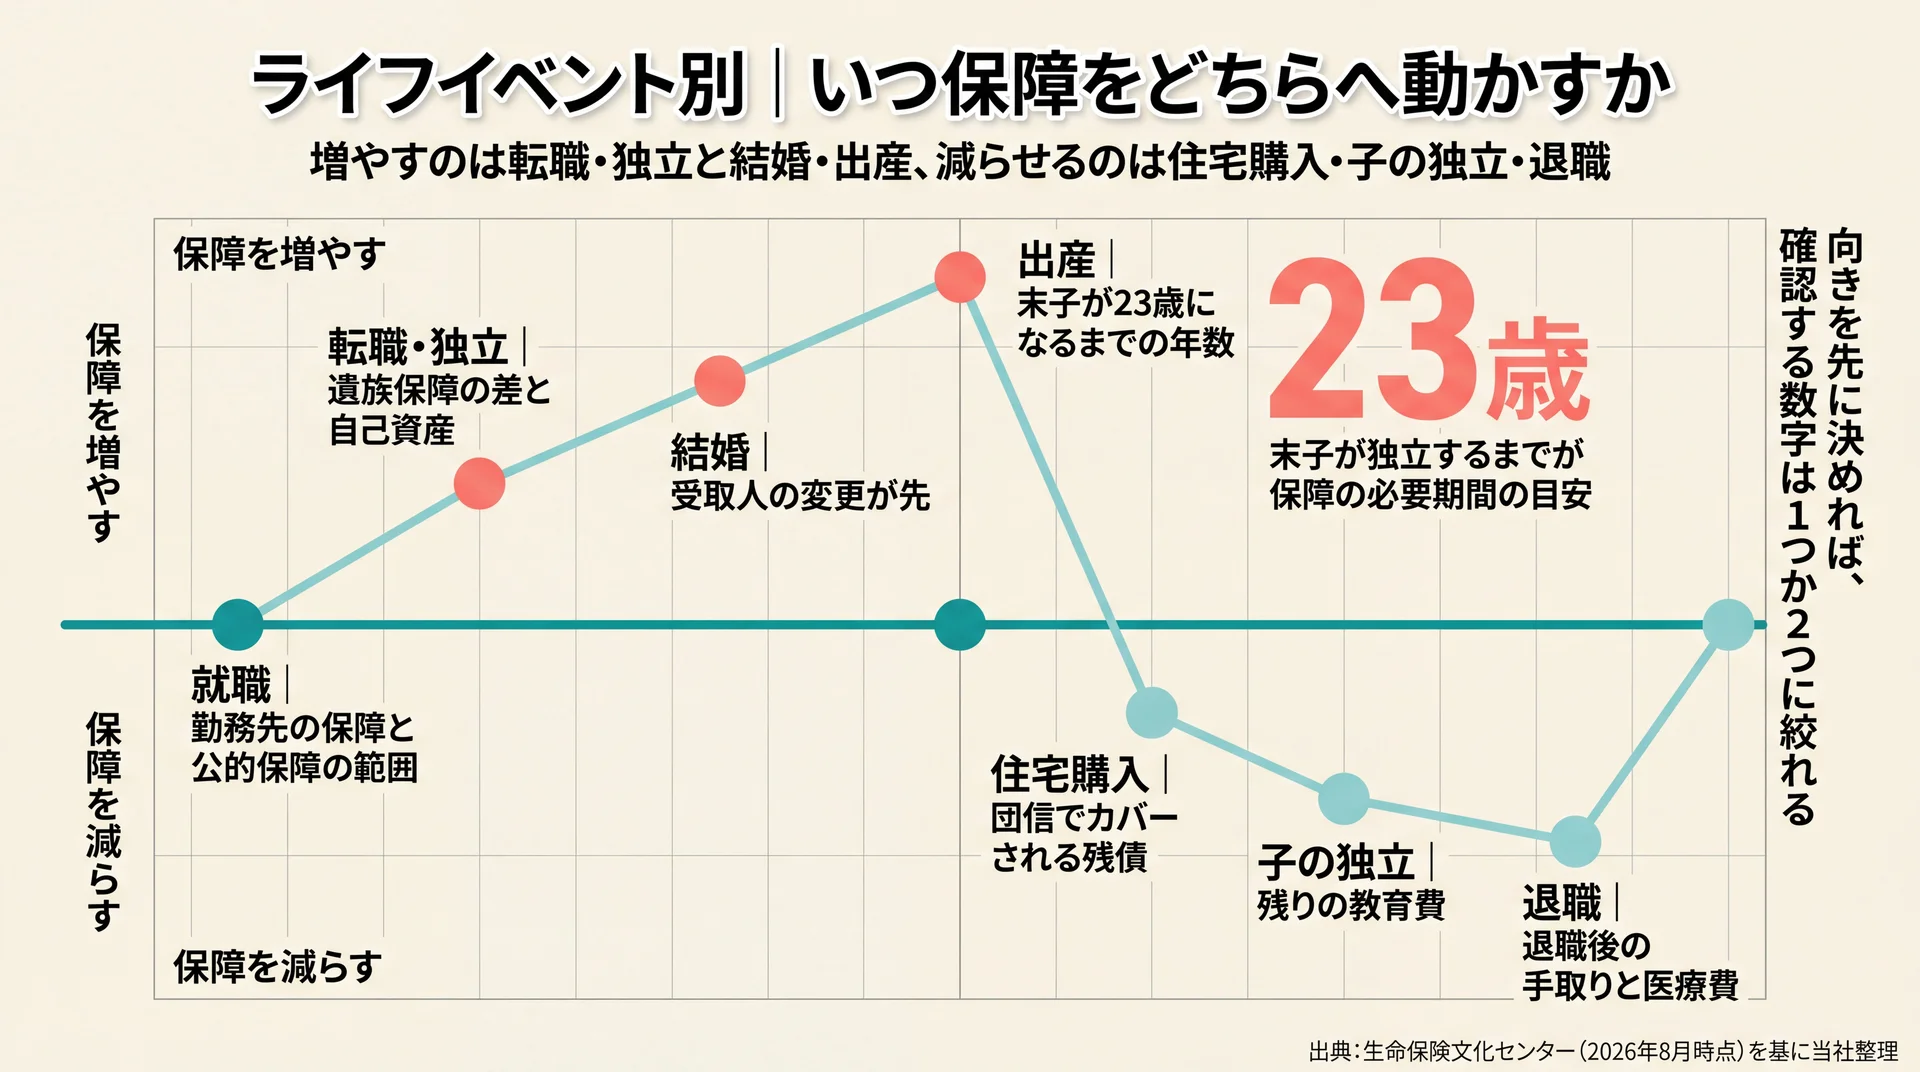
    ライフイベント別|いつ保障をどちらへ動かすか

    就職から退職までのライフステージ順に保障を増やす時点と減らせる時点を配置した位置マップ
    人生の順序に沿って保障の向きを並べた図。出産では末子が23歳になるまでが必要期間の目安になる(出典: 生命保険文化センターを基に当社作成)

    ライフイベントでの見直しは、保障を増やす場面と減らす場面がはっきり分かれます。扶養する人が増えれば必要保障額は増額側へ、教育費や住宅ローンの負担が消えれば減額側へ振れます。向きを先に決めると、確認する数字も自然に絞り込めます。

    就職・転職したとき

    働き始めた直後で、扶養する家族がいない段階であれば、死亡保障の必要額は小さく収まります。この時点で先に見るのは保険商品ではなく、勤務先の保障と公的保障の範囲です。

    転職や独立で変わるのは、この土台のほうです。会社員は遺族厚生年金や企業保障である程度まで支えられますが、自営業者は厚生年金や企業保障がないため、必要保障額は一般に会社員より多くなります(生命保険文化センター)。同じ年収でも、雇われ方が変われば不足額が変わります。当社は、転職の内定時点で保障の再計算に入るようお伝えしています。

    結婚したとき

    結婚で真っ先に生じるのは、金額の問題ではなく届け先の問題です。保険金の受取人が親のままになっていないかを確認するところから始まります。金額が正しくても、届け先が実態と合わなければ保障は機能しません。

    保障額そのものは、共働きか片働きかで変わります。互いの手取りと固定費を突き合わせ、片方に万一のことがあったときに生活が続くかを確認してから、増額の要否を決める順序になります。

    子どもが生まれたとき

    必要保障額が最も大きく動く時点です。生命保険文化センターの試算例では、子の独立を23歳として、そこまでの生活費と教育費を支出見込額に積み上げています。末子が23歳になるまでの年数が、そのまま保障が必要な期間の目安になります。

    つまり、この時点で決めるのは金額と期間の両方です。子どもが2人目、3人目と増えれば、必要な期間は後ろへ伸びます。将来の家計と必要保障額を数字で確かめたい場合は、無料で使えるライフプランシミュレーションから手順を確認できます。

    住宅を購入したとき

    住宅購入は、保障を増やす時点ではなく、減らせる可能性がある時点です。住宅ローンの利用条件として団体信用生命保険(団信)の加入を義務づける場合が多く、団信では、ローン利用者が死亡または所定の高度障害状態になったときに、債務残高相当分の保険金が金融機関へ支払われ、返済に充当されます(生命保険文化センター)。

    住居費という大きな支出見込額を、団信が別枠で引き受ける形になります。当社はこれを、死亡保障が二重になっていないかを点検する合図と見ています。ローン契約と同じ時期に、生命保険の保障額も並べて確認してください。なお団信の保険料は一般に住宅ローンの金利に含まれ、健康上の理由で通常の団信に入れない場合はワイド団信という選択肢があります。団信の保険料は生命保険料控除の対象にならない点も、家計の計算では押さえておく箇所です(生命保険文化センター)。

    子どもが独立したとき

    支出見込額から教育費が消える時点です。残りの教育費がゼロになれば、その分を支えていた死亡保障は役割を終えます。当社が確認するよう伝えているのは、残りの教育費と、独立後も仕送りが続くかどうかの2点です。

    ここで注意したいのが、減額の判断を保険料の重さだけで決めないことです。医療保障や老後の備えは役割が続いているため、削る対象は「役割が終わった保障」に限定します。

    退職したとき

    収入の柱が公的年金や資産の取り崩しへ切り替わる時点です。扶養する家族がいなければ死亡保障の必要額はさらに下がり、代わりに医療や介護への備えが前に出ます。

    減額と組み替えを同時に検討する時点でもあるため、当社は先に退職後の手取りと固定費を確定させてから契約に降りる順序を採っています。収入が確定していない段階で保障の組み替えを決めると、払い続けられるかどうかの判断ができません。

    ライフイベント別の対応表

    7つのイベントについて、保障をどちらへ動かすかと、先に確認する数字を1枚にまとめました。

    ライフイベント×保障の向き(当社整理)

    ライフイベント 保障の向き 先に確認する数字
    就職 最小限から始める 勤務先の保障と公的保障の範囲
    転職・独立 増やす(会社員→自営業) 遺族保障の差と自己資産
    結婚 受取人の変更が先 世帯の手取りと固定費
    出産 増やす 末子が23歳になるまでの年数
    住宅購入 減らせる可能性 団信でカバーされる残債
    子の独立 減らす 残りの教育費
    退職 減らす・組み替える 退職後の手取りと医療費

    データ出典: 生命保険文化センター「万一の際に必要な保障額の算出方法と具体例」「団体信用生命保険について知りたい」(2026年8月時点)。「保障の向き」「先に確認する数字」は当社の判断基準で整理しました。

    要点|増やす側の時点は結婚・出産・独立開業、減らせる側の時点は住宅購入・子の独立・退職です。向きを先に決めれば、確認する数字は1つか2つに絞れます。

    契約から自動的にやってくる見直しの時点

    更新・払込満了・満期の3つは、こちらが動かなくても契約側から到来する見直しの時点です。ライフイベントが何も起きていない年でも、この3つは静かに近づいてきます。締切があるぶん、3系統のなかで最も優先順位が高い時点です。

    更新の案内が届いたとき

    定期保険や定期型の医療保険には、保険期間の終了時に健康状態に関係なく、同じ保障内容で継続できる更新型があります。便利な仕組みである一方、更新時の年齢と保険料率で保険料が再計算されるため、一般的には更新前より保険料が高くなります(生命保険文化センター)。

    あわせて確認しておきたいのが、申し出の要否です。「更新を希望しない」「保険金額を減らして更新したい」という場合は、更新前に契約者から申し出る必要があり、申し出がなければ自動的に更新されるのが一般的です。当社は、更新案内が届いた日を、見直しの締切が発生した日として扱っています。何もしなければ、値上がりした保険料のまま次の期間へ進みます。

    保険料の払込満了が近づいたとき

    終身保険のように保険期間が一生涯の契約では、保険料の払込満了年齢を60歳などに定める「有期払」と、生きている限り払い込む「終身払」があります(生命保険文化センターの手引)。有期払の契約は、払込満了を境に家計の固定費が一段下がります。

    当社が着目するのは、払込満了で浮いた金額の置き場所です。保険料の引き落としが止まっても、その分が自動的に貯まるわけではありません。満了の1か月前までに振替先を決めておけば、下がった固定費がそのまま家計に残ります。

    保険期間の満了が近づいたとき

    保険期間が一定期間の定期型では、期間の終了とともに保障そのものが消えます。更新型なら自動更新で続きますが、更新のない全期型は満了時に保障が終わります(同センターの手引)。

    満了後も保障を続けたい場合、新しく契約する操作には健康状態の告知が伴います。満了の直前に動き始めると、告知の結果しだいで保障の空白が生まれます。当社は、満了年を迎える前年のうちに「その保障が満了後も必要か」を判定するようお伝えしています。

    \ 累計9万人が受講 /

    削った保険料の置き場所まで、家計と資産の全体像から決められます。

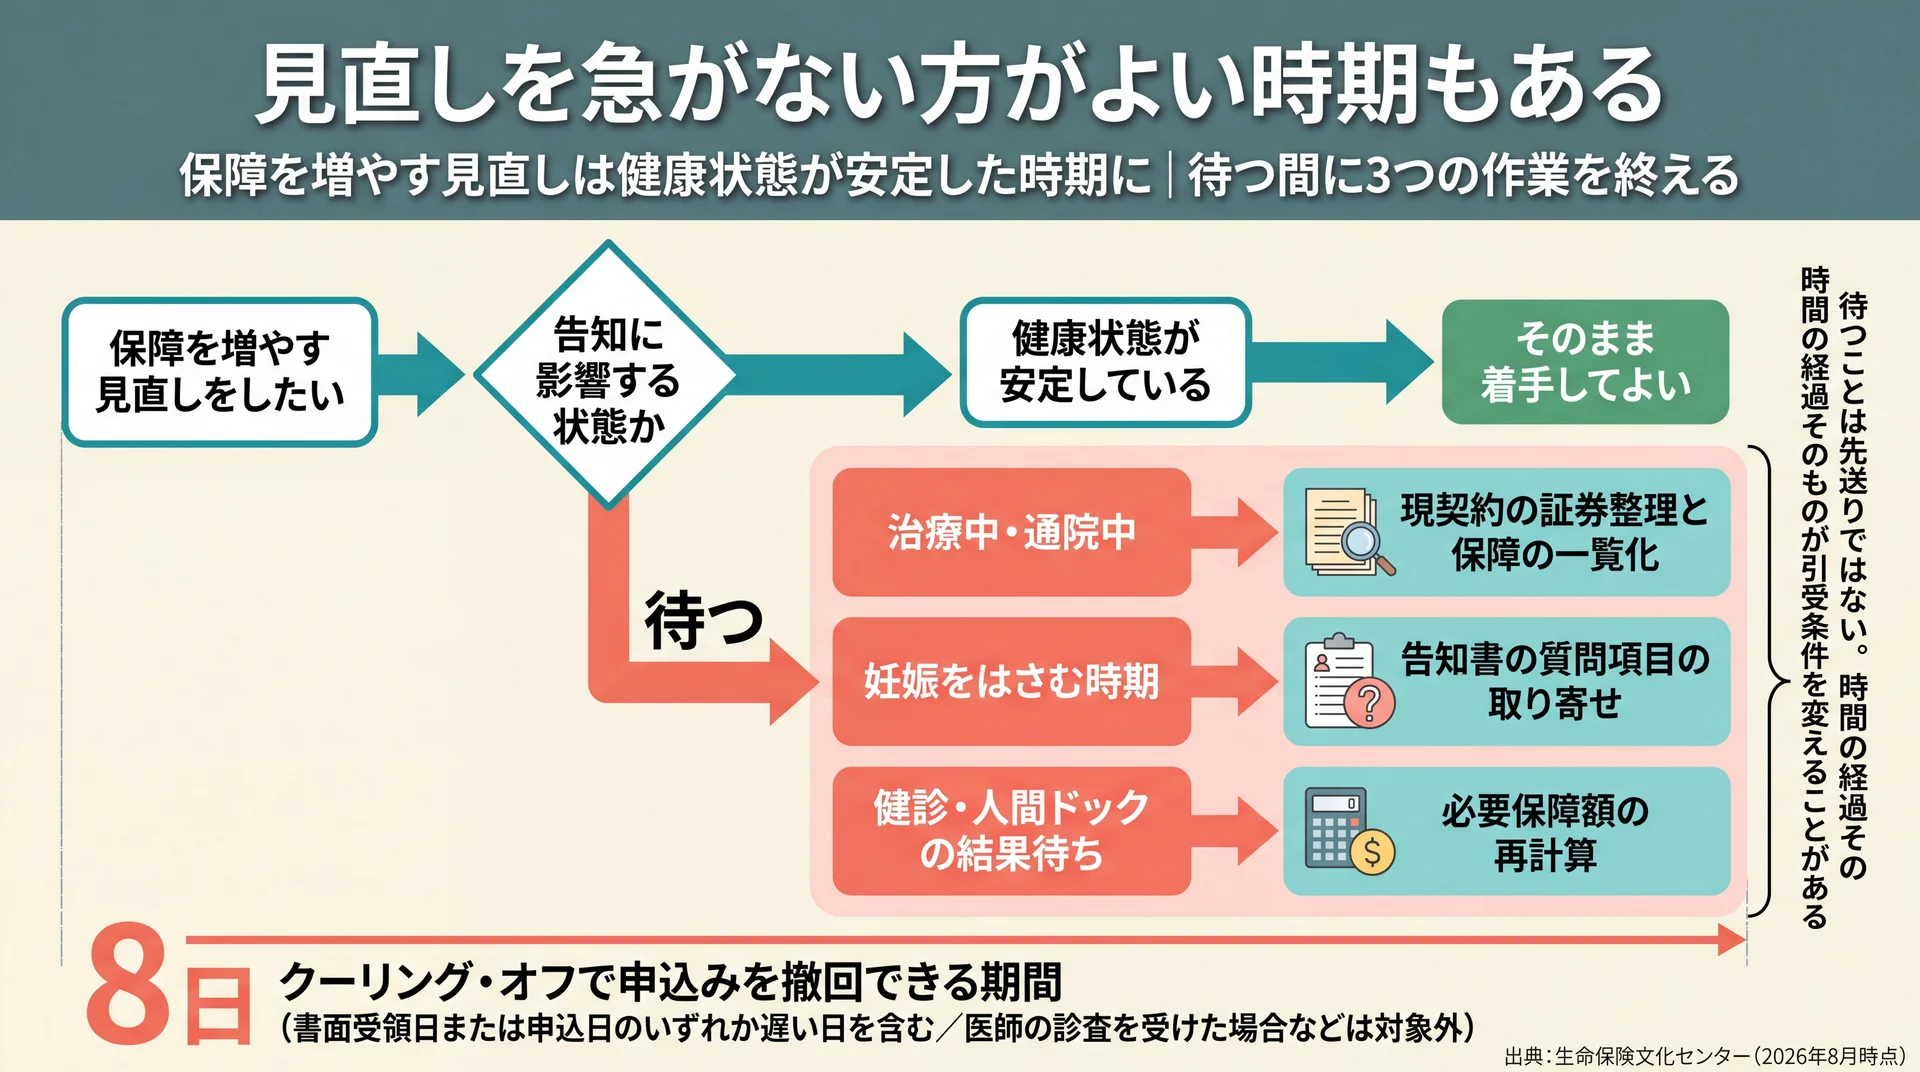
    見直しを急がない方がよい時期もある

    告知に影響する状態かで分岐し、待つ場合に進められる3つの作業と8日間の撤回期間を示した判断フロー
    増額は健康状態で分岐し、待つ期間も証券整理などで前に進められる。申込後8日以内は撤回可能(出典: 生命保険文化センター)

    保障を増やす方向の見直しは、健康状態が安定している時期に動かすほうが有利です。新たに契約する際は、現在の健康状態や過去の傷病歴などを事実のまま告げる告知義務があり、内容によっては引受けを断られたり、割増保険料・保険金の削減・特定部位不担保といった特別条件がついたりします(生命保険文化センター)。急ぐこと自体が不利になる時期があります。

    治療中・通院中や妊娠をはさむ時期

    治療や通院が続いている時期は、告知の内容がそのまま引受条件に反映されます。一方で、症状が治療を受けるほどでもない人や、病気が完治して一定の年数を経過した人などは無条件で契約できる場合があります(生命保険文化センター)。同じ人でも、時間の経過そのものが引受条件を変えることがあります。

    当社はこの点を、待つ判断にも根拠があることの裏づけと見ています。妊娠をはさむ時期の取扱いは保険会社や商品ごとに異なるため、告知書の質問項目を先に取り寄せ、加入中の保険会社へ確認してから増額の可否を判断してください。

    健康診断や人間ドックの結果を待っている時期

    健診の結果が出ると、告知すべき内容が変わります。結果が届く直前に申し込むと、告知した内容と手元に届く数値が食い違う状態になりかねません。

    告知義務違反があった場合、契約や特約が解除されて保険金や給付金を受け取れなくなることがあります(生命保険文化センター)。受け取れない保険を持ち続けるのは、保険料を払っていない状態より不利です。結果が手元に揃ってから動くほうが、結果的に速く終わります。

    待っている間にできること

    待つ判断をした期間を空白にしないため、当社が伴走のなかで先に進めてもらっている作業を整理しました。

    見直しを待つべき状態と、その間に進められること(当社整理)

    待つべき状態 待ったほうがよい理由 その間に進められること
    治療中・通院中 引受不可や特別条件がつきやすい 現契約の証券整理と保障の一覧化
    妊娠をはさむ時期 取扱いが保険会社ごとに異なる 告知書の質問項目の取り寄せ
    健診・人間ドックの結果待ち 結果で告知内容が変わる 必要保障額の再計算
    収入が不安定な時期 払い続けられるかを判断できない 手取りと固定費の把握

    データ出典: 生命保険文化センター「健康上問題があると、生命保険は契約できないの?」「契約申込みから契約成立までの流れと重要事項」(2026年8月時点)。「その間に進められること」は当社の運用に基づきます。

    申し込んだ後でも8日以内なら撤回できる

    待つべきかどうかで迷ったまま申し込んだ場合にも、引き返す道は用意されています。クーリング・オフに関する書面を受け取った日または申込日のいずれか遅い日を含めて8日以内であれば申込みを撤回でき、既に払い込んだ保険料は全額返金されます(医師による診査を受けた場合などは適用されません)(生命保険文化センター)。当社はこの制度を、判断を一度で当てなければならないという思い込みを外す材料として案内しています。

    要点|待つことは先送りとは違います。引受条件が時間で変わる以上、体調と結果が揃うまで待ち、その間に証券整理と必要保障額の再計算を終えておく順序が有利に働きます。

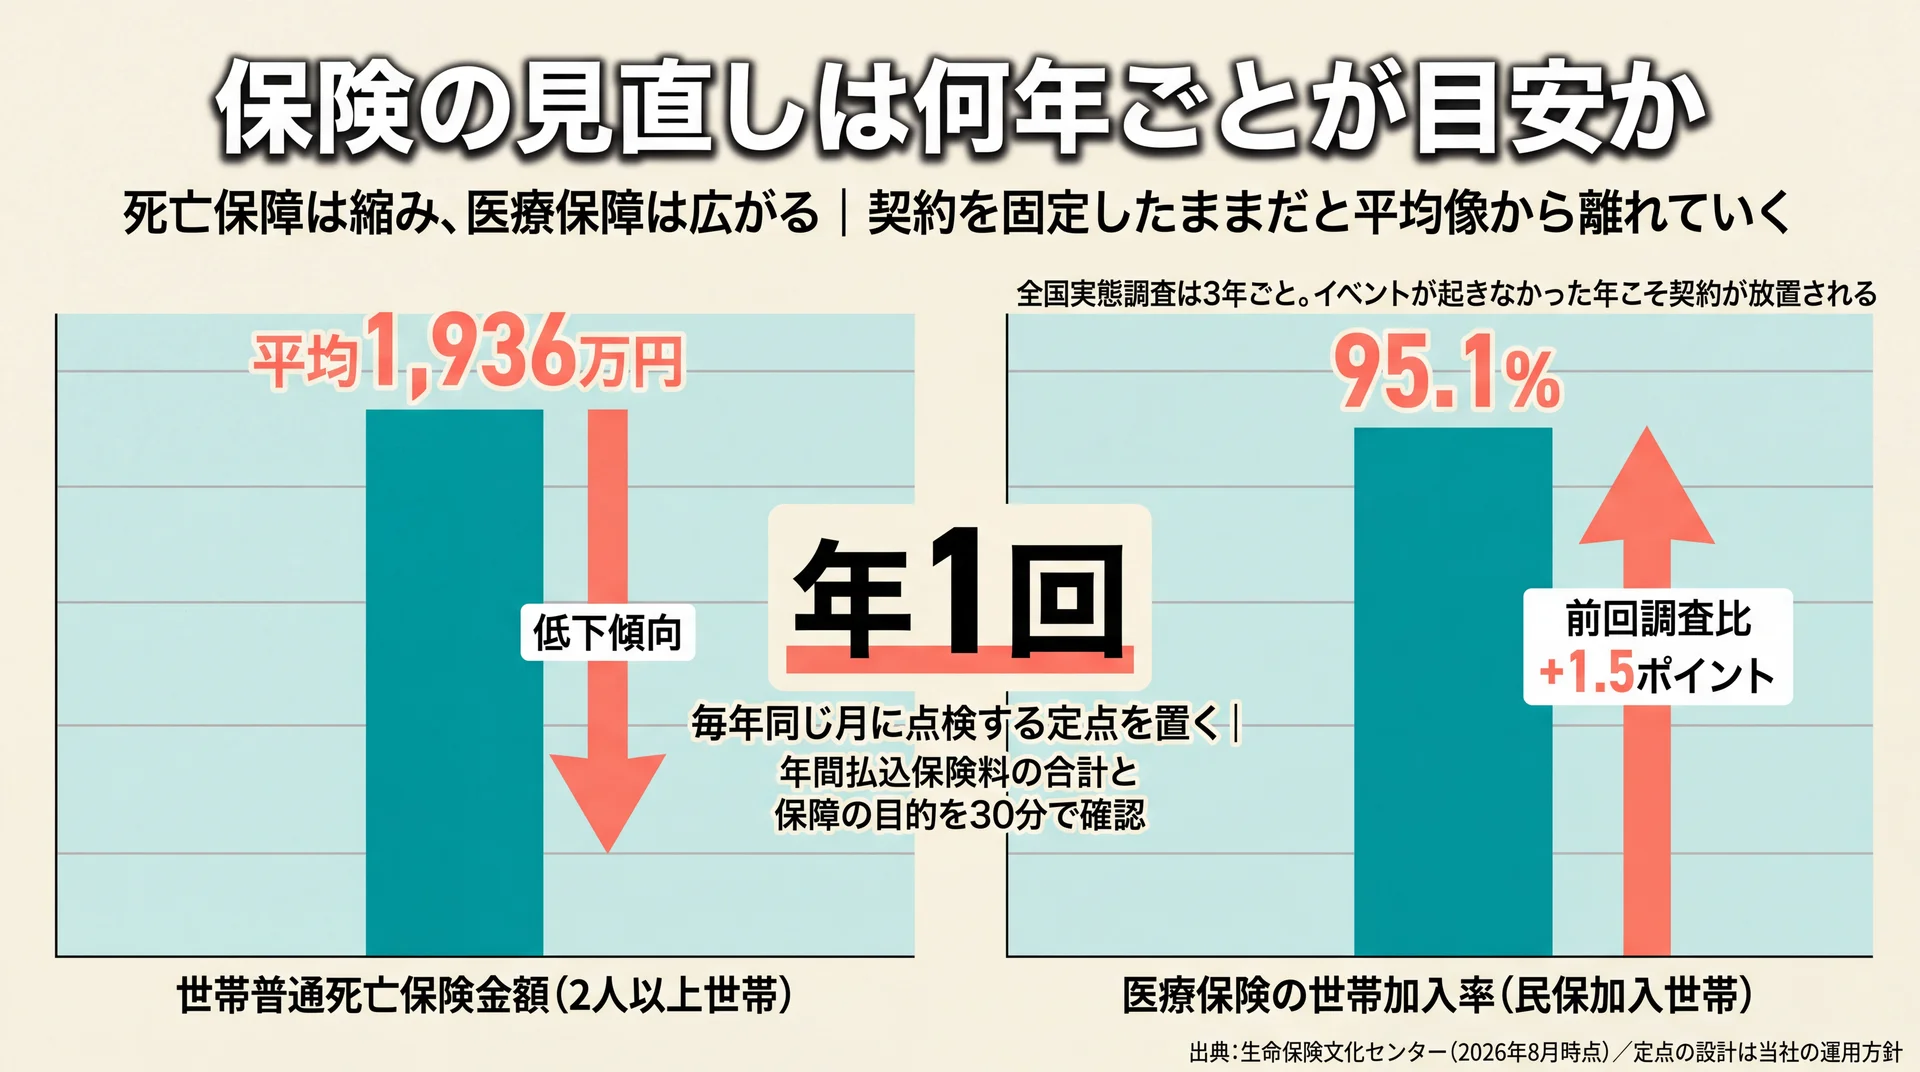
    保険の見直しは何年ごとが目安か

    死亡保険金額1,936万円の低下傾向と医療保険加入率95.1%の上昇を対比し年1回の定点点検を示した図
    死亡保障と医療保障は逆方向に動いている。年1回30分の定点点検で平均像とのずれを確認する(出典: 生命保険文化センターを基に当社作成)

    見直しの周期は、ライフイベントの有無にかかわらず年1回の定点を置くのが基本です。生命保険文化センターの全国実態調査は3年ごとに実施され、2024年度は2人以上世帯の世帯普通死亡保険金額が平均1,936万円で、引き続き低下傾向にあると報告されています(生命保険文化センター、2026年8月時点)。つまり、世帯が備える平均像そのものが数年単位で動きます。

    年1回の定点を置く理由

    同じ調査では、民保加入世帯の医療保険の世帯加入率が95.1%と前回調査比で1.5ポイント増えています(生命保険文化センター)。死亡保障は縮み、医療保障は広がるという別方向の動きが同時に進んでいます。

    当社はこれを、契約を固定したままにすると平均像から少しずつ離れていく構造だと見ています。だから、イベント起点だけの点検では足りません。イベントが起きなかった年こそ、契約が放置される年です。年1回の定点を置けば、その年に何も変わらなかったという確認自体が結論として残ります。

    点検カレンダーの作り方

    定点と随時を組み合わせると、点検の設計は1枚に収まります。当社が伴走で使っている型は次のとおりです。

    保険の点検カレンダー(当社の運用方針に基づく)

    区分 実施時期 見るもの かかる時間の目安
    定点 毎年同じ月(年末調整の時期が有力) 年間払込保険料の合計と保障の目的 30分
    随時 更新案内が届いた日 更新後の保険料と保障額 更新日までに完了
    随時 ライフイベントの発生時 必要保障額と受取人 1か月以内
    随時 払込満了・満期の1か月前 満了後に残る保障と浮く金額 1か月以内

    データ出典: 定点の設計は当社の運用方針、随時のトリガーは生命保険文化センター「生命保険の契約にあたっての手引 その4」(2026年8月時点)に基づきます。

    当社が定点運用を採る理由

    【当社の見解・スタンス】

    見直しはライフイベントが起きたときに行うもの、というのが一般的な説明です。当社のABCash(お金のトレーニングスタジオ)は、そこに年1回の定点を足す運用を採っています。イベント起点だけでは、何も起きなかった年に契約が点検対象から外れてしまうためです。当社は専用アプリと日々のフィードバックで行動を習慣として定着させる設計を採っており、保険の点検も「決めた日に開く」形にするほうが続きます。

    もう1つ、当社は金融商品を販売していません。教育そのものが事業のため、特定の保険や金融機関へ誘導する必要がなく、「今回は動かない」という結論も他の選択肢と同じ重みで扱えます。誰に相談するかで迷っている場合は、保険の見直しを相談できる窓口の選び方で種類と使い分けを整理しています。

    よくある質問

    保険の見直しは何年ごとに行うのが目安ですか?

    年数で区切るより、年1回の定点+トリガー発生時の随時点検という組み合わせが扱いやすい形です。世帯が備える保障の平均像は数年単位で動いており、生命保険文化センターの2024年度調査では2人以上世帯の世帯普通死亡保険金額が平均1,936万円で低下傾向にあります(2026年8月時点)。定点を置けば、変化がなかった年も「変化なし」という確認として残ります。

    妊娠中でも保険の見直しはできますか?

    保障を減らす方向と、保障を増やす方向で扱いが分かれます。新たに契約したり保障を増やしたりする操作には告知義務があり、健康状態や傷病歴の内容によっては引受けを断られたり特別条件がついたりする場合があります(生命保険文化センターのQ&A)。妊娠中の取扱いは保険会社や商品ごとに異なるため、告知書の質問項目を確認し、加入中の保険会社へ直接問い合わせてから判断してください。

    更新の案内が届いたら、更新前に見直すべきですか?

    更新前に一度確認しておくと選択肢が残ります。更新を希望しない場合や保険金額を減らして更新したい場合は、更新前に契約者から申し出る必要があり、申し出がなければ自動的に更新されるのが一般的です(生命保険文化センターの手引)。更新時の年齢と保険料率で保険料が再計算されるため、案内に記載された更新後の保険料と保障額を先に見比べてください。

    誕生日を迎える前に見直したほうがよいですか?

    年齢と保険料の関係で確実に言えるのは、更新型の契約は更新時点の年齢と保険料率で保険料が再計算され、一般的に更新前より高くなるという点です。契約年齢の数え方は保険会社や商品によって異なるため、誕生日を基準に急ぐかどうかは一般化できません。加入中の保険会社に、その契約で年齢がいつ切り替わるかを確認するのが確実です。

    見直しを申し込んだあとで取りやめられますか?

    クーリング・オフに関する書面を受け取った日または申込日のいずれか遅い日を含めて8日以内であれば、申込みを撤回でき、既に払い込んだ保険料は全額返金されます。ただし契約にあたって医師による診査を受けた場合や、保険期間が1年以内の契約などには適用されません(生命保険文化センターの解説)。期間を8日より長く設定している保険会社もあります。

    家計や老後資金まで含めた設計から組み直したい場合は、ライフプランの基礎からの総まとめを確認してください。

    まとめ

    保険を見直す時点の判断軸は3つです。締切があるのは契約系(更新・払込満了・満期)だけであり、ここは日付を決めて着手します。ライフイベント系は保障の向き(増やすか減らすか)を先に決めれば、確認する数字が1つか2つに絞られます。そして、告知が絡む増額はむしろ待つほうが有利になる時期があります。この3つを持ったうえで、年1回の定点を1日決めてください。個別の契約内容や資産設計の判断については、有資格のファイナンシャルプランナーや契約中の保険会社にもご相談ください。

    \ オンラインで60〜80分程度 /

    お金の使い方と貯め方を、マンツーマンで学べる場を試せます。

  • ライフプランシミュレーションが無料な理由と10選の選び方

    無料のライフプランシミュレーションは、公的機関・業界団体・金融機関・民間ツールの4系統に分かれ、無料の理由がそれぞれ違います。理由が違えば、試算のあとに起きることも変わります。10件を無料の条件つきで比べます。全体像はライフプランの全体像を整理した完全ガイドもあわせてご覧ください。

    \ 無料で試した、その次へ /

    家計と投資を一続きで見る個別カリキュラムを、60〜80分程度の無料体験で確かめられます。

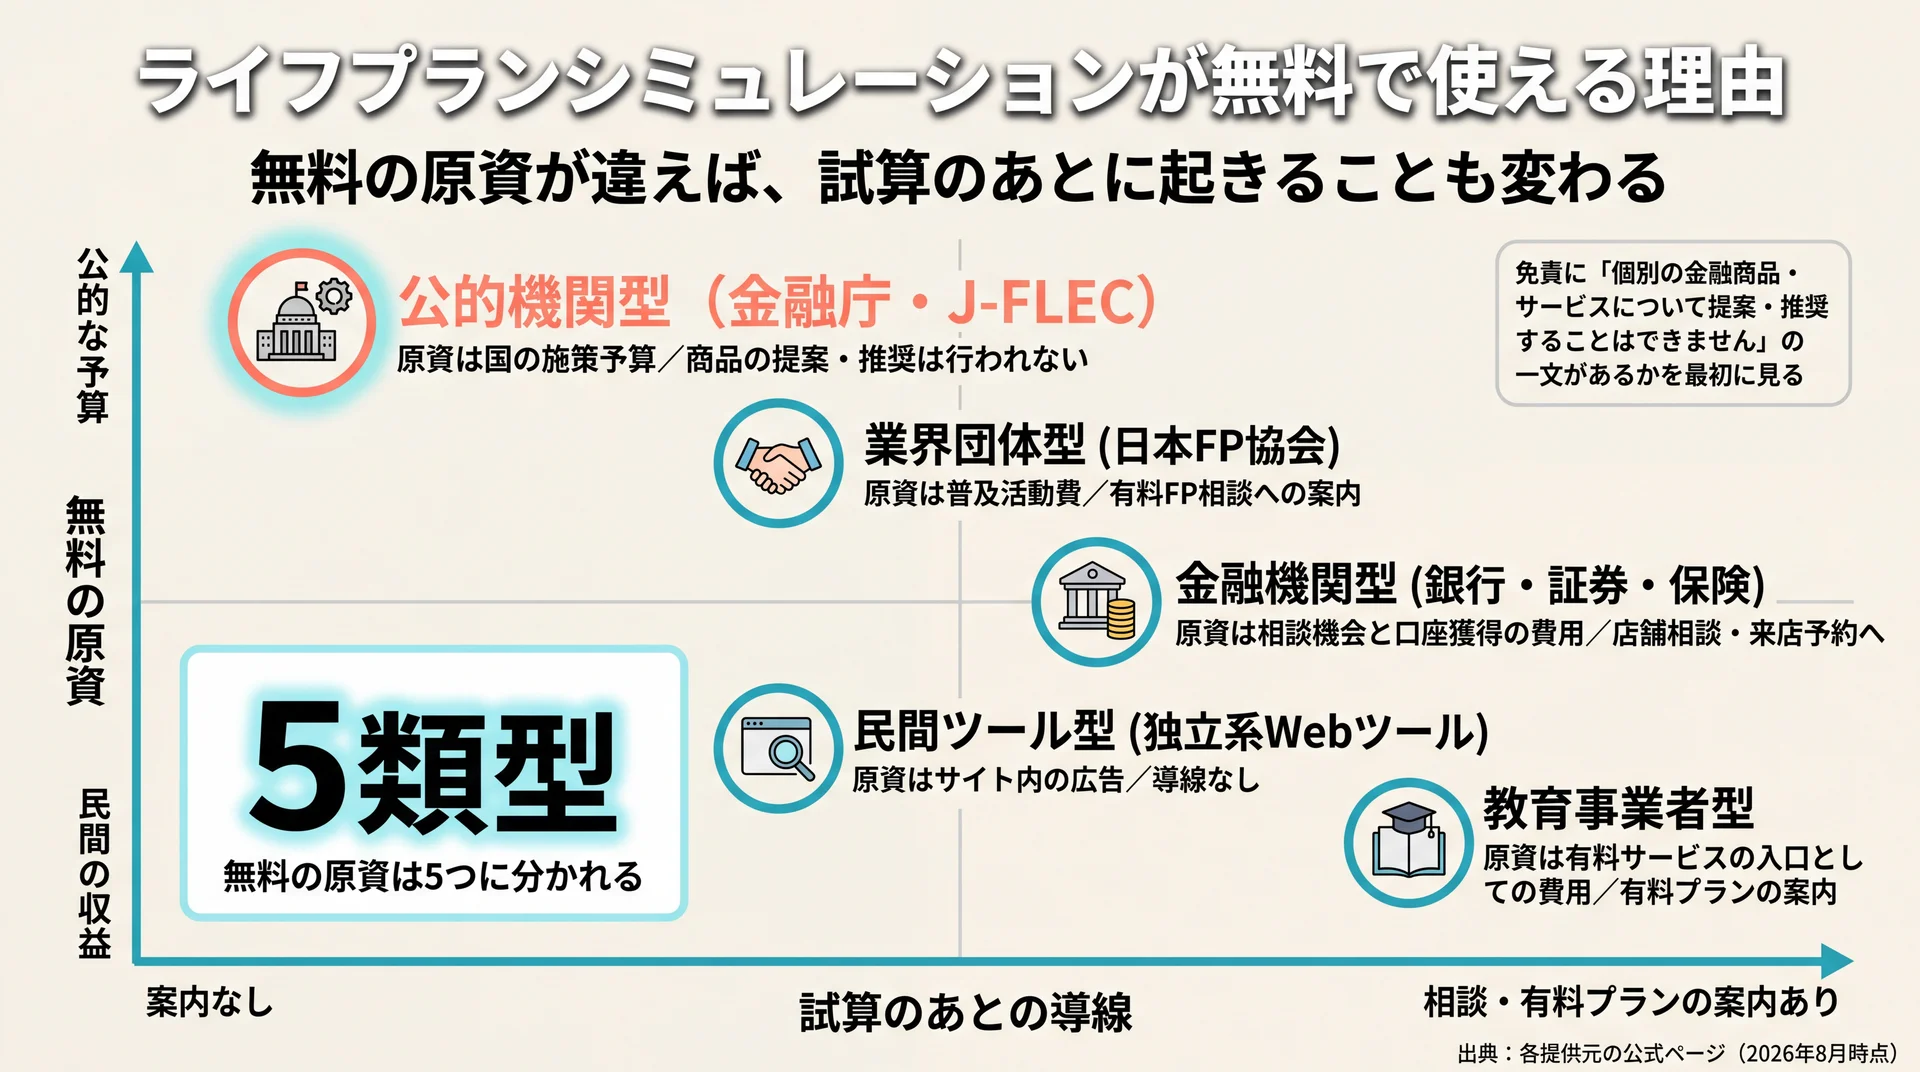
    ライフプランシミュレーションが無料で使える理由

    無料ツールの提供元5類型を「無料の原資」と「試算のあとの導線」の2軸で配置し、公的機関型だけが商品の提案・推奨を行わないことを示した図
    原資が公的か民間かで、試算のあとに続く案内が変わる(出典: 各提供元の公式ページを基に当社作成、2026年8月時点)

    無料のライフプランシミュレーションは、提供元が費用を負担して公開しているツールです。原資は国の施策予算、業界団体の普及活動費、金融機関の相談獲得費、民間サイトの広告収入に分かれ、どれに当たるかで試算のあとに起きることが変わります。

    提供元は5つの型に分かれる

    無料ツールの提供元を、無料の原資と試算後の導線で整理すると次の5類型になります。当社のABCash(お金のトレーニングスタジオ)自身も、無料体験を入口に持つ教育事業者型としてこの表に入ります。

    提供元の型 代表例 無料の原資 試算のあとに起きること 向いている使い方
    公的機関型 金融庁、J-FLEC 国の施策予算 商品の提案・推奨は行われない 最初の1回。前提を確かめたいとき
    業界団体型 日本FP協会 資格・職能の普及活動費 有料FP相談・FP検索への案内 様式を入手する。論点を絞る
    金融機関型 銀行・証券・共済・保険 相談機会と口座獲得の費用 店舗相談・来店予約・オンライン相談への導線 商品も含めて相談したいとき
    民間ツール型 独立系のWebツール サイト内の広告・比較コンテンツ 導線なし(収益はサイト内で完結) 条件を細かく変えて何度も試したいとき
    教育事業者型 当社のABCash など 有料サービスの入口としての費用 有料プランの案内 試算のあとの行動を続けたいとき

    分類の元データは、各提供元の公式ページに掲載された免責・注意書きです(2026年8月時点で確認)。

    公的機関型がもっとも中立に近い理由は、制度上そう定められているからです。国の認可法人である金融経済教育推進機構(J-FLEC)は、無料相談について「個別の金融商品・サービスについて提案・推奨することはできません」と明記しています(J-FLEC、2026年8月時点)。当社は、この一文の有無が無料ツールの性格を分ける最初の目印だと考えています。記載がないツールは、試算のあとに何らかの案内が続く設計だと読めます。

    無料の範囲はどこで切れるか

    無料の試算が担うのは「現状を数字にする」ところまでで、免責にもその旨が書かれています。金融庁は「試算されたライフプラン診断結果はあくまでも目安としてご利用ください」「本シミュレーションの内容については、予告なく変更される場合があります」と記載しています(金融庁、2026年8月時点)。

    民間ツールも同様で、Finvoyは注意事項に「計算ロジックの簡略化」を項目として掲げています。どのツールも、出た数字は確定額ではなく前提つきの目安です。当社は、精度を疑うより前提が読める設計かどうかを見るほうが実用的だと判断しています。前提が読めれば、結果が想定と違ったときに原因をたどれます。

    ツールごとの計算前提を突き合わせたい場合は、ライフプランシミュレーションの詳しい解説で前提条件を軸にした比較を扱っています。

    要点: 無料の原資は5類型に分かれ、試算後の導線もそれに従います。無料で得られるのは前提つきの目安までです。

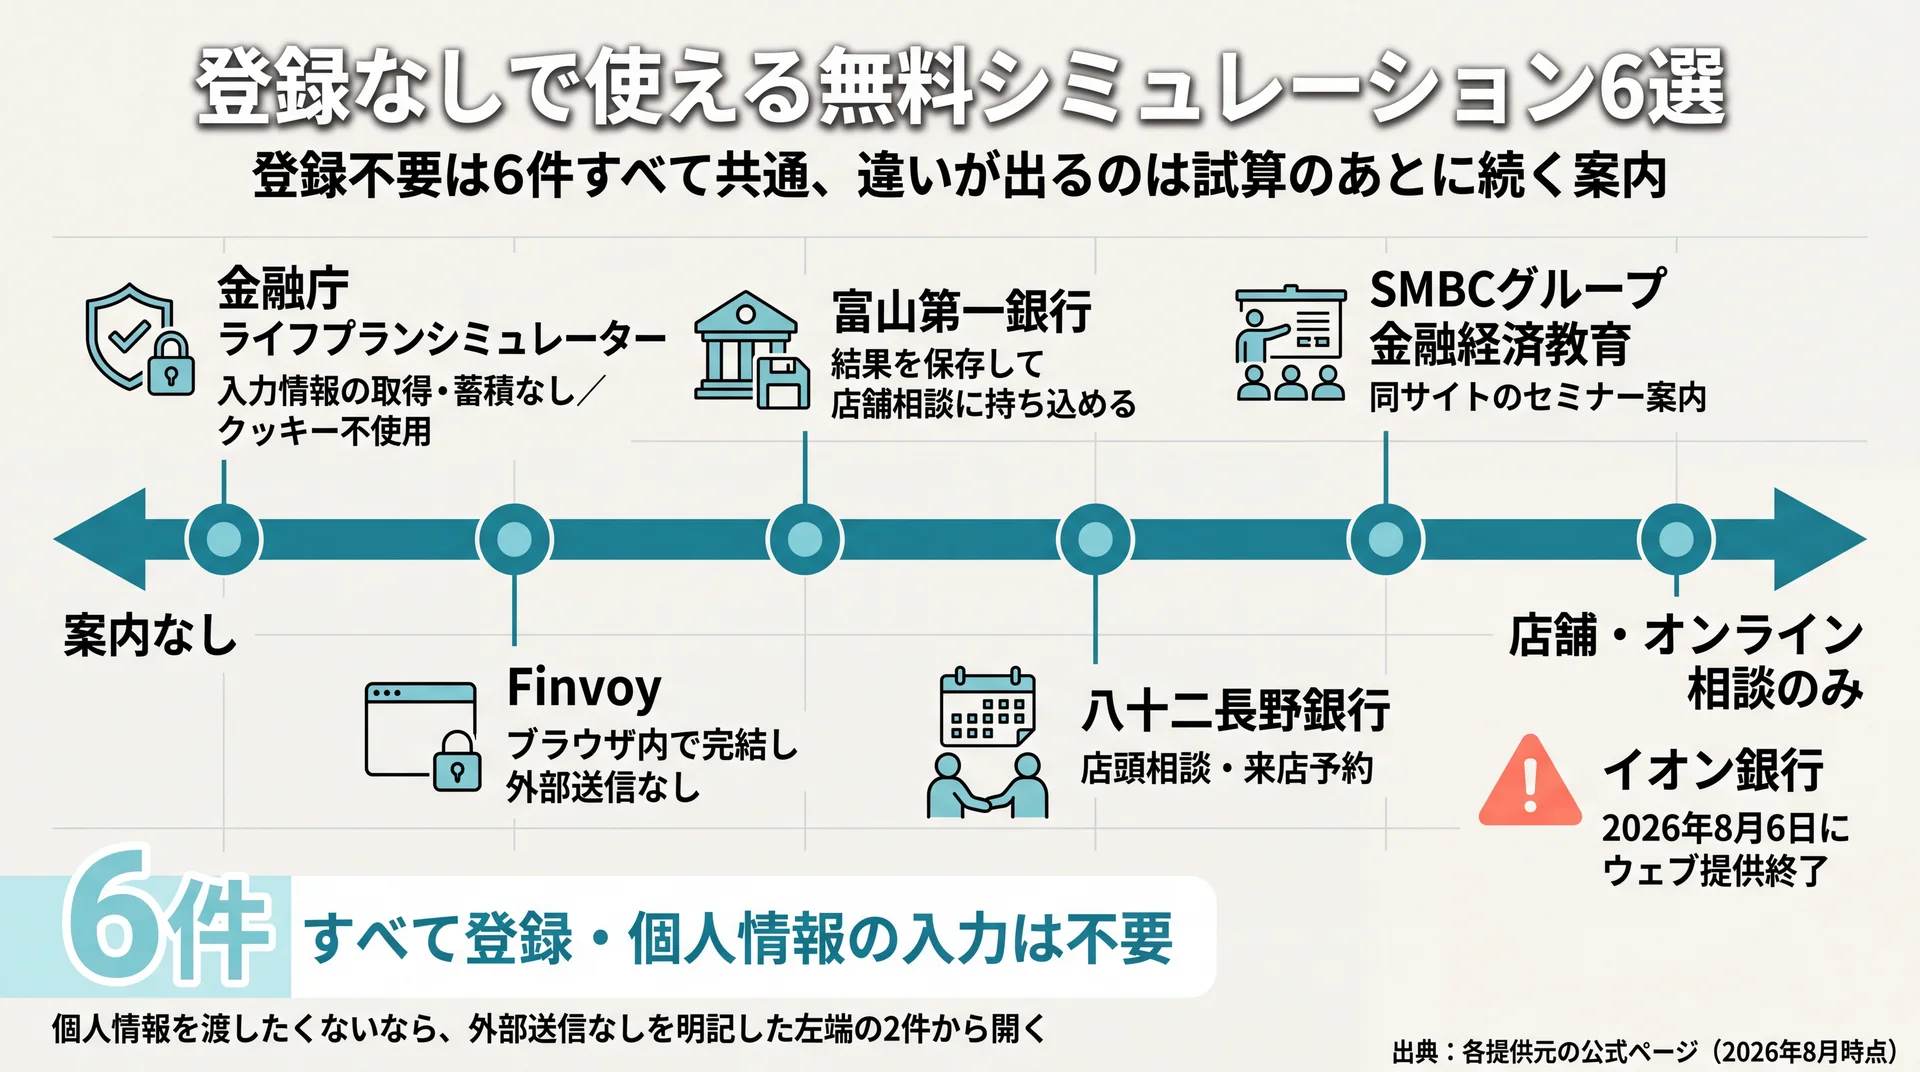
    登録なしで使える無料シミュレーション6選

    登録不要の6ツールを試算後に続く案内の強さ順に並べ、イオン銀行が2026年8月6日にウェブ提供を終了することを示した図
    左ほど案内がなく、右ほど店舗相談への導線が強い(出典: 各提供元の公式ページを基に当社作成、2026年8月時点)

    登録もメールアドレスの入力もなしで今すぐ使える無料シミュレーションは実在します。金融庁のツールは入力情報を庁で取得・蓄積せず、クッキーも利用していません(2026年8月時点)。提供元の型が異なる6件を、無料の条件つきで並べます。

    # ツール 提供元の型 登録・個人情報 試算の範囲 試算のあとの導線
    1 ライフプランシミュレーター 公的機関 不要。入力情報の取得・蓄積なし/クッキー不使用 生涯の家計収支をグラフ表示 なし
    2 Finvoy 民間ツール 不要。ブラウザ内で完結し外部送信なし 約90歳までの年次収支・資産推移 なし
    3 ライフプランシミュレーション(富山第一銀行) 金融機関 不要(結果の保存は可) 100歳までの資産推移とキャッシュフロー表 保存結果を店舗相談に持ち込める
    4 ライフプランシミュレーション(八十二長野銀行) 金融機関 不要 家族・収入・支出・保有資産から将来を可視化 店頭相談・来店予約
    5 ライフプランシミュレーター(SMBCグループ金融経済教育) 金融機関(教育サイト内) 不要 将来のマネープラン試算 同サイトのセミナー案内
    6 ライフプランシミュレーション(イオン銀行) 金融機関 不要 家計収支+資産運用+必要保障額 2026年8月6日にウェブ提供終了。以降は店舗・オンライン相談のみ

    調査方法: 対象=一般消費者が無料で使えるライフプラン試算手段10件(本見出しの6件と次見出しの4件)/集計方法=各提供元の公式ページで無料の条件・登録の要否・免責を1件ずつ確認/実施時期=2026年8月時点/データ出典=各提供元の公式ページ

    1. 金融庁 ライフプランシミュレーター

    金融庁が提供する試算ツールで、プライバシーの扱いを免責に明記している点が他と違います。金融庁は免責で、入力した情報を診断以外に使わず庁で取得・蓄積しないこと、クッキーを利用していないことを明記しています(2026年8月時点)。

    特定の金融商品の取引を推奨・勧誘するものではないことも、同じ免責に書かれています。当社が無料ツールを初めて試す方にまず案内するのは、このツールです。個人情報を渡す前に、試算そのものがどういうものかを確かめられるからです。

    2. Finvoy

    条件を細かく変えて何度も試したい方に向く民間ツールです。Finvoyは登録不要・インストール不要で、入力した情報はブラウザ内で完結し外部送信はないと説明しています。1万回のモンテカルロ解析による確率的なリスク分析、住宅ローン減税や新NISA・iDeCoの反映、複数シナリオの並列比較まで対応しています(2026年8月時点)。

    対応制度は2026年の税制改正・社会保険料率まで反映され、公的ツールより設定できる項目が多い構成です。ただし民間事業者の提供のため、当社は運営者情報と免責の記載を先に読んでから使う前提で扱っています。

    3. 富山第一銀行 ライフプランシミュレーション

    試算結果をそのまま相談に持ち込みたい方に向きます。富山第一銀行は、ホームページから無料で利用できること、入力内容を途中で保存できること、保存した結果をそのまま店舗相談に使えることを案内しています(2026年8月時点)。

    出力は現在の年齢から100歳までの資産推移グラフ、10年ごとのキャッシュフロー表、資産を使う目的と時期で分けるお金の色分けなど複数あります。運用をした場合としない場合を並べて比較できる点も特徴です。導線が明示されているため、承知のうえで使う分には扱いやすいツールです。

    4. 八十二長野銀行 ライフプランシミュレーション

    入力でつまずきやすい方に向きます。八十二長野銀行は入力を家族・収入・支出・保有資産の4区分に整理したうえで、「わからない時は、統計的な金額が自動で入力されていきます」と案内しています(2026年8月時点)。

    正確な金額がわからない項目があると、入力はそこで止まります。統計値が自動で入るなら、空欄のまま放置せずに一度最後まで到達できます。当社は、最初の1回は精度より完走を優先すべきだと考えています。

    5. SMBCグループ金融経済教育 ライフプランシミュレーター

    金融経済教育を目的に置いたサイトの中に設置されているツールです。運営はSMBCコンシューマーファイナンス株式会社で、SMBCグループ金融経済教育のコンテンツ一覧には動画教材や社会人向けセミナー、金融リテラシー検定が並びます(2026年8月時点)。

    金融機関系ですが、位置づけが商品案内ではなく教育コンテンツである点が他行と異なります。試算できる項目の詳細はページに示されておらず、使い勝手を事前には判断できません。教育コンテンツと併せて触れたい方の選択肢です。

    6. イオン銀行 ライフプランシミュレーション

    使う前に提供状況の確認が要るツールです。イオン銀行は「2026年8月6日(木)より、ホームページ上での本サービスの提供は終了いたします」と告知しており、以降は店舗およびオンライン相談で引き続き利用できると案内しています(2026年8月時点)。

    機能面では、家計収支に加えて資産運用と必要保障額までまとめて試算でき、結果とアドバイスをすべて無料で閲覧できる構成でした。無料ツールは提供が終了することがあります。当社は、久しぶりに使うツールでは提供状況の告知を先に確認しています。

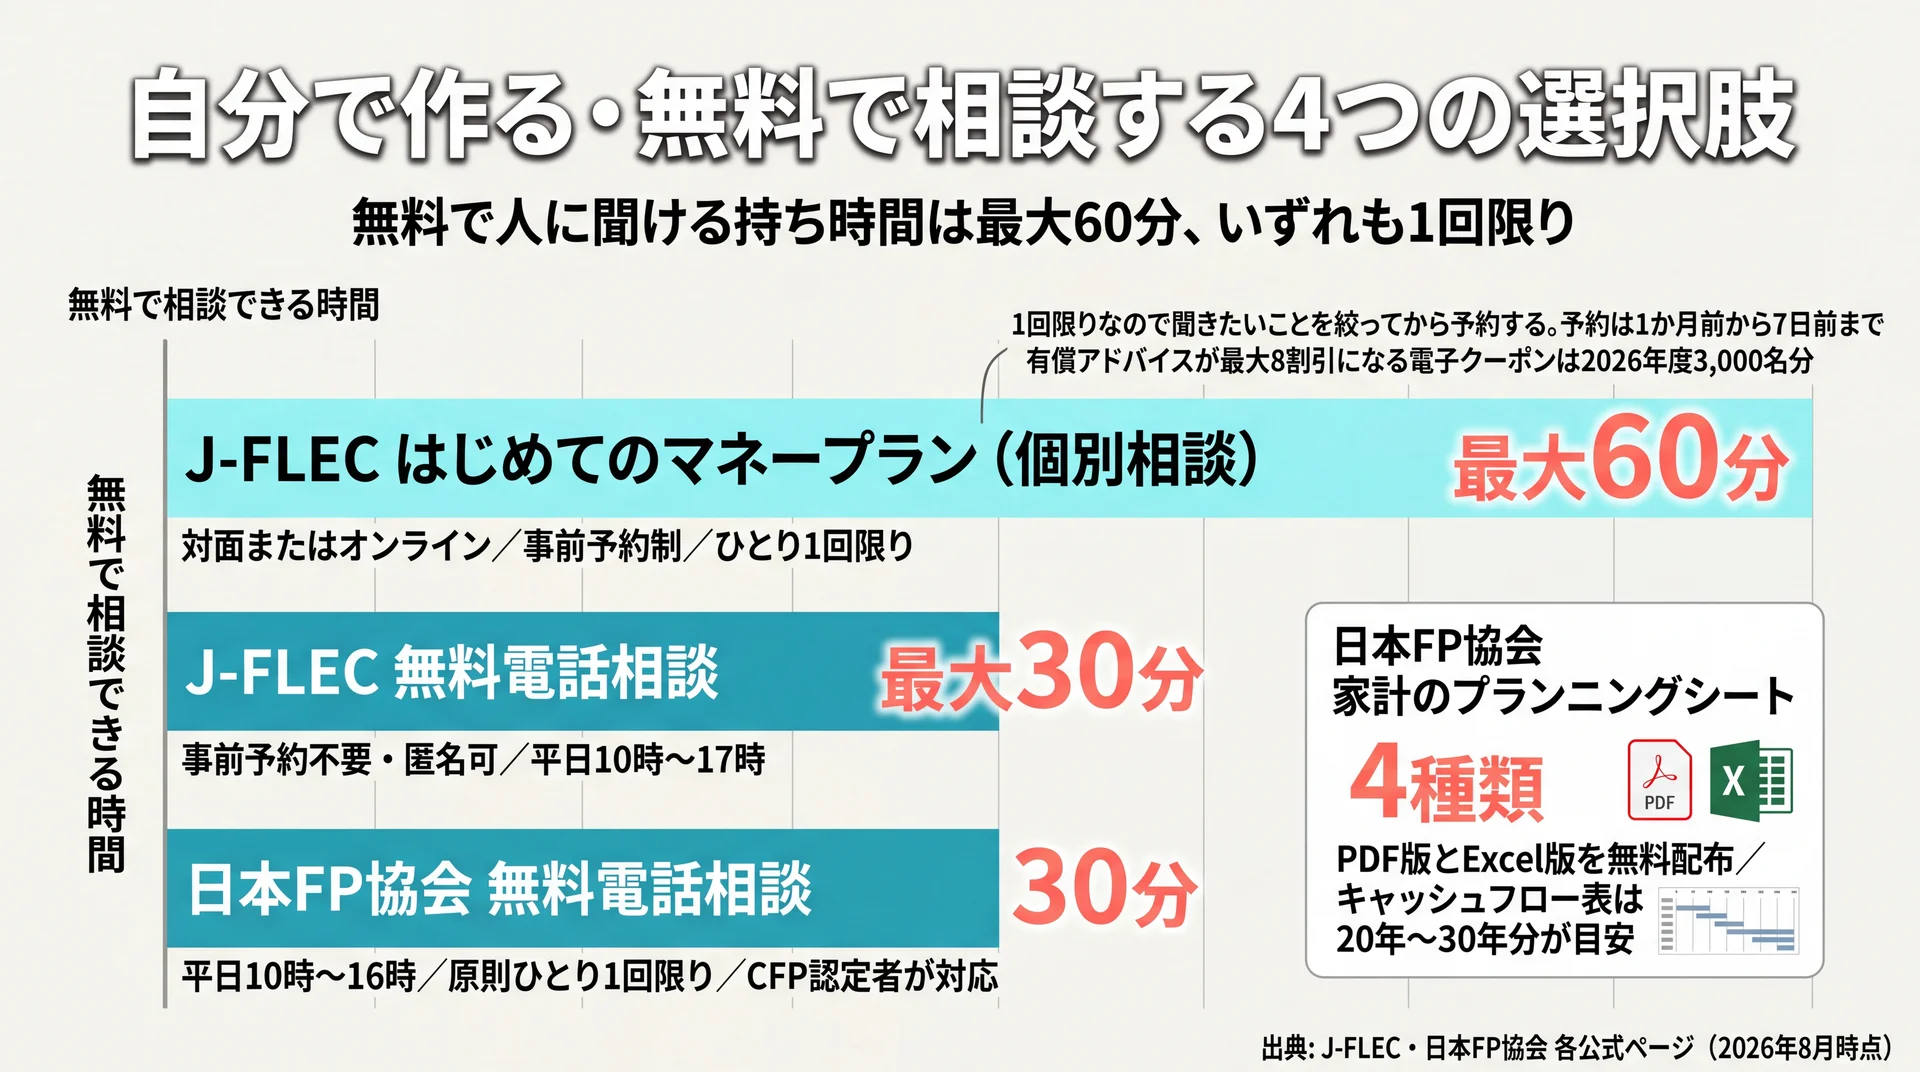
    自分で作る・無料で相談する4つの選択肢

    J-FLECの個別相談60〜80分程度・電話相談30分・日本FP協会の電話相談30分という無料相談の持ち時間と回数制限を比較した図
    無料で人に聞ける時間はJ-FLECの個別相談60〜80分程度が最長(出典: J-FLEC・日本FP協会の公式ページを基に当社作成、2026年8月時点)

    ツールを使わずに無料で進める方法として、公式様式で自分で作る手と、無料で人に相談する手があります。日本FP協会はキャッシュフロー表などをExcelで無料配布し、国の認可法人J-FLECは最大1時間の個別相談を無料体験として提供しています(2026年8月時点)。

    7. 日本FP協会 ライフプラン診断

    資格認定団体が提供するブラウザ上の診断ツールです。日本FP協会は免責に「本コンテンツは、特定のサービス、金融商品等の勧誘を目的とするものではありません」と記載しています(2026年8月時点)。

    推奨動作環境としてWindows 11のChrome・Edge最新版、macOS 15以上のSafari最新版が挙げられており、スマートフォンでの利用は想定されていません。当社は、PCで入力する時間が取れる日に使う候補として位置づけています。

    8. 日本FP協会 家計のプランニングシート

    エクセルで自分の手を動かしたい方に向く選択肢です。日本FP協会の便利ツールでは、家計の収支確認表・家計のバランスシート・ライフイベント表・家計のキャッシュフロー表の4種類を、PDF版とExcel版で無料配布しています(2026年8月時点)。

    キャッシュフロー表は「子どもの教育費がかからなくなるまでや、リタイアするまでなど、20年〜30年分を目安に作成」と案内されています。ゼロから表を組む必要はありません。当社は、自作を検討している方にまずこの公式様式をすすめています。項目の抜け漏れを自分で設計せずに済み、収支・資産・イベント・将来収支という順序も様式が示してくれるからです。

    9. J-FLEC はじめてのマネープラン

    国の認可法人による個別相談を無料で体験できる仕組みです。J-FLECによれば、無料体験は対面またはオンライン(Zoom)で最大1時間、事前予約制で予約は1か月前から7日前まで受け付け、申し込みはひとり1回限りとされています(2026年8月時点)。

    有償のアドバイスを初めて利用する方向けに、相談料が最大8割引になる電子クーポンも発行されており、2026年度は3,000名分の配布が予定されています。当社はこの仕組みを、中立性が担保された無料相談だと評価しています。個別の金融商品・サービスの提案や推奨ができないと制度上明記されているためです。ただし1回限りのため、聞きたいことを絞ってから臨む必要があります。

    10. 無料の電話相談窓口

    予約せずに今日質問したい場合の受け皿です。J-FLECは最大30分・事前予約不要・匿名可の電話相談窓口(0120-55-1209、平日10時〜17時/受付終了16時30分)を設けています。日本FP協会も0120-211-748で平日10時〜16時(15時30分受付終了)、原則ひとり30分1回限りの無料電話相談を実施しており、CFP認定者が氏名を公開したうえで対応しています(日本FP協会、2026年8月時点)。

    いずれも金融商品の紹介や個別銘柄の選定には答えられない旨が明記されています。当社は、この2つを「答えをもらう場」ではなく「自分の疑問が一般論で片づくか、個別事情の話かを切り分ける場」としてすすめています。切り分けができれば、有料相談が必要かどうかも判断できます。

    \ 累計9万人が受講 /

    金融商品を販売しない立場で、家計から資産形成までを個別に相談できます。

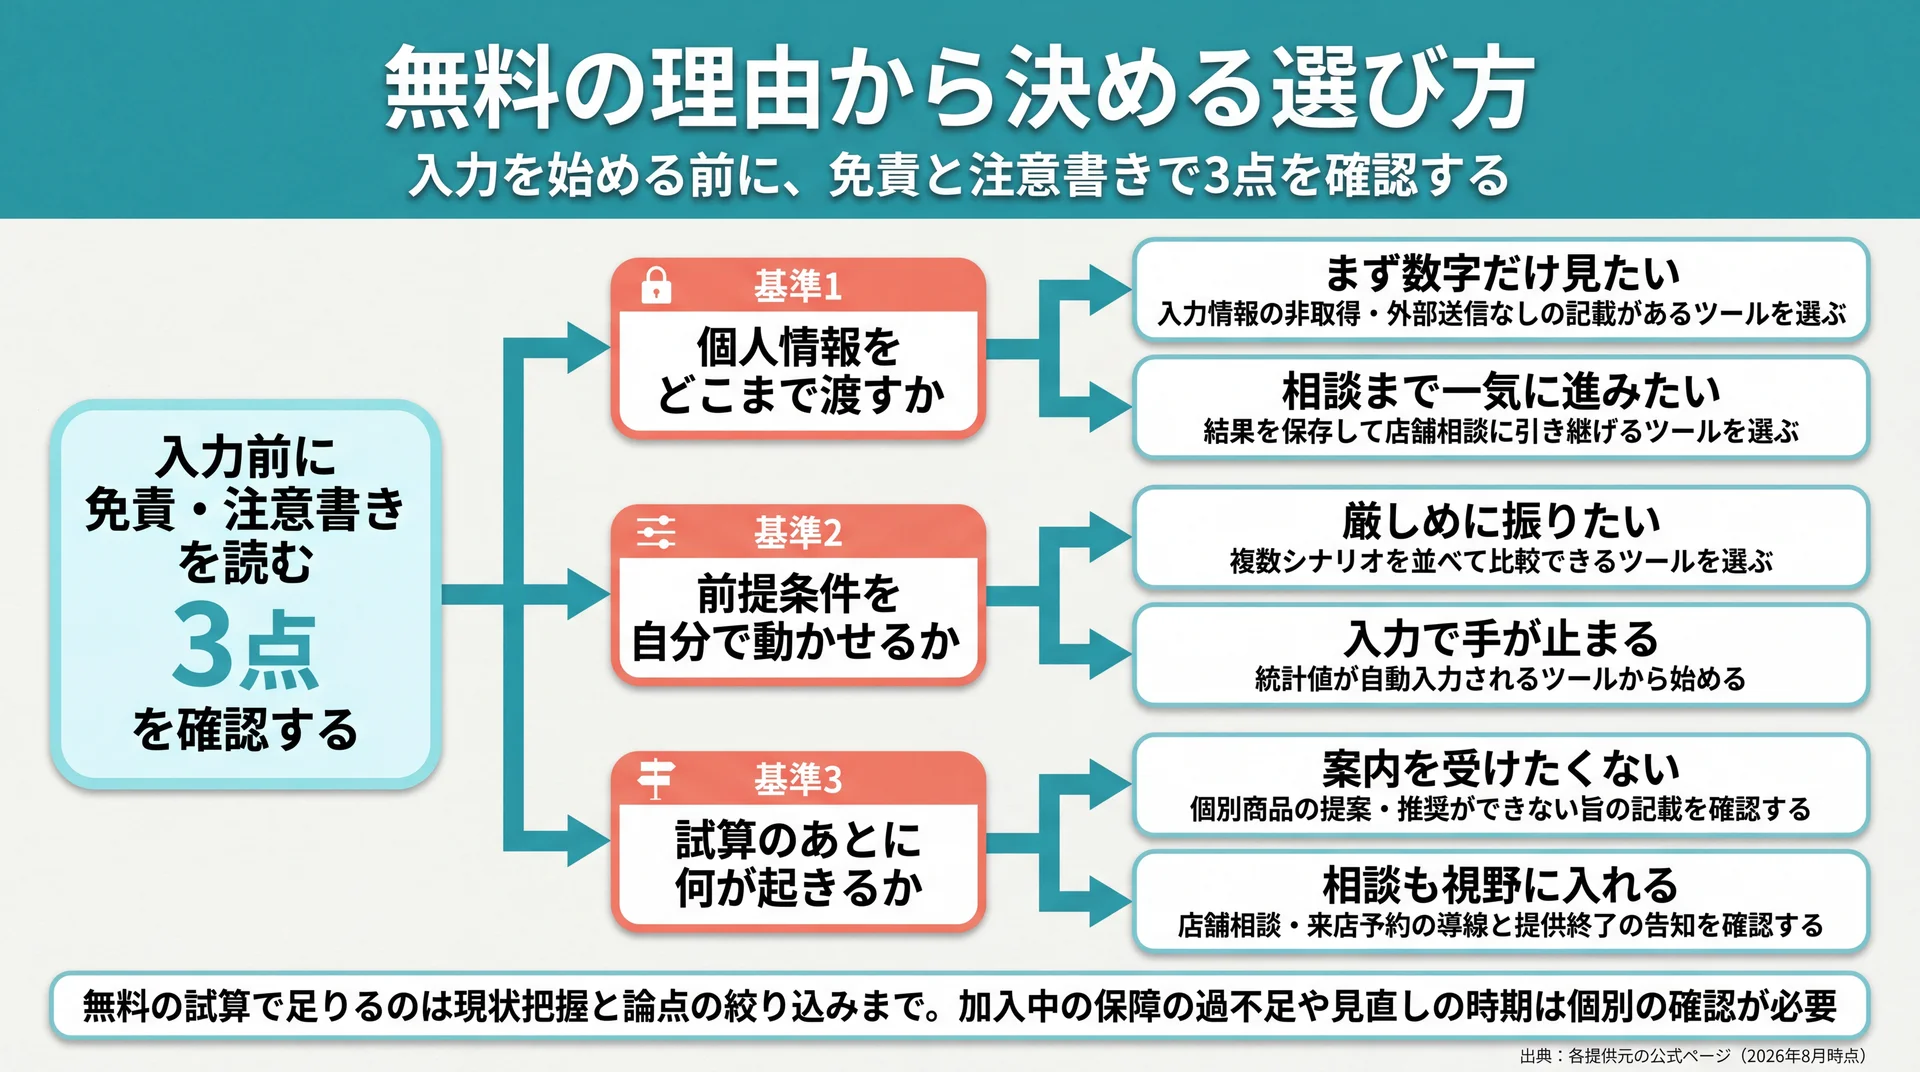
    無料の理由から決める選び方

    個人情報・前提の可動域・試算後の導線の3基準から、自分の目的に向く無料ツールへたどり着く分岐フロー図
    3つの基準への答えで選ぶべきツールが決まる(出典: 各提供元の公式ページを基に当社作成、2026年8月時点)

    無料の条件は、個人情報の扱い・前提の可動域・試算のあとの導線という3点で見分けられます。いずれも各ツールの免責や注意書きに書かれており、入力を始める前に確認できます。同じ「無料」でも、3点の答えはツールごとに違います。

    基準1 個人情報をどこまで渡すか

    最初に見るのは、氏名やメールアドレスを渡さずに試算まで到達できるかどうかです。金融庁とFinvoyは、入力情報を蓄積しないこと、外部送信がないことを、それぞれ公式ページに明記しています。

    一方、金融機関のツールは結果の保存や店舗相談への引き継ぎを前提にしており、その機能を使う段階で連絡先が必要になります。どちらが良いかは目的で決まります。相談まで一気に進みたいなら保存機能は利点ですし、まず数字だけ見たいなら、入力情報を蓄積しないと明記したツールから試す方法があります。当社は、迷った場合は明記のあるほうを先に案内しています。

    基準2 前提条件を自分で動かせるか

    次に見るのは、収入の伸びや運用利回りといった前提を自分で変えられるかどうかです。前提が固定されたツールでは、厳しめの下振れシナリオを作れません。

    Finvoyのように複数シナリオを並べて比較できるツールや、八十二長野銀行のように統計値の自動入力を出発点として何度でも入力を変えられるツールなら、条件を振って幅で捉えられます。

    変える前提 厳しめにする方向 結果に出る変化
    収入の伸び 昇給を見込まない 現役期の貯蓄ペースが下がる
    運用利回り 低めに置き、運用なしの線も引く 資産のピークが下がる
    生活費 現在の水準より多めに置く 取り崩しの開始が早まる
    退職金・公的年金 手取りベースで少なめに置く 老後資金が底を打つ時期が前倒しになる
    大きな支出 住宅・車・教育の予定を先に入れる 単年の赤字が表面化する

    当社が試算を厳しめに振るときに変えている前提です。1回の試算で出た1本の線を、将来の予定として受け取らないでください。当社は、楽観・標準・厳しめの3本を作り、幅で捉える方法を採っています。

    基準3 試算のあとに何が起きるか

    3つ目は、試算を終えたあとに何の案内が続くかです。公的機関型と業界団体型は個別商品の提案・推奨ができない旨を明記しており、金融機関型は店舗相談や来店予約への導線を持ちます。

    加えて、無料ツールは提供そのものが終わることもあります。イオン銀行の告知がその例です。有料相談に進む場合の金額についても、日本FP協会は「FPがそれぞれ独自に設定」「相談1時間●●円など、時間制としているFPは多いようです」と説明し、申し込み前に直接確認するよう案内しています(日本FP協会、2026年8月時点)。有料相談を検討するなら、金額の確認は自分から行う前提で動く必要があります。

    無料で足りる場面と足りない場面

    無料の試算で足りるのは、現状把握と論点の絞り込みまでです。

    判断したいこと 無料の試算で足りるか 理由
    年間でいくら手元に残るか 足りる 入力した収支から直接計算される
    どの年に支出が跳ねるか 足りる イベントの時期を入れれば表に出る
    老後の資金がいつ底を打つか 前提つきで足りる 前提の置き方で時期が動く
    加入中の保障が過不足か 足りない 契約内容を個別に確認する必要がある
    見直しに着手する時期 足りない 家族構成や働き方の変化と結びつく
    毎月の行動をどう変えるか 足りない 試算は行動が続くかどうかを扱わない

    足りなくなるのは、判断に個別の条件が絡む場面です。加入中の保障が過不足かどうかは契約内容を見ないと決まりませんし(医療保険 見直しについてはこちら)、見直しに着手する時期の判断も家族構成の変化と結びつきます(保険 見直し タイミングについてはこちら)。個別の資産設計や保障の判断は、有資格のファイナンシャルプランナーや金融機関に相談してください。

    当社の見解・スタンス

    無料のツールが扱うのは試算結果を出すところまでで、毎月の行動をどう変えるかは扱いません。だから当社のABCashは、試算の精度ではなく行動が続くかどうかを伴走の対象にしています。専用アプリで日々の支出を記録し、専属コンサルタントが毎日フィードバックを返す設計で、60日間の習慣化を目安にしています。

    もう一点、当社は金融商品を販売していません。教育そのものを収益源にしているため、試算の結果を特定の商品提案に着地させる必要がない構造です。当社の卒業生を対象にした集計では、受講後に総資産が平均で57.2万円増えています。当社が成果指標に置いているのは、数字を出したことではなく数字が動いたことです。累計9万人以上(2026年5月時点)に受講いただき、トレーニング満足度は95%(2025年4月〜8月)です。

    要点: 個人情報・前提の可動域・試算後の導線の3点で選べば、無料の範囲内で判断に必要な材料はそろいます。

    ライフプランの基礎から順に確かめたい場合は、ライフプランの基礎からの総まとめはこちらをご覧ください。

    よくある質問

    無料のライフプランシミュレーションと有料のFP相談は何が違いますか

    無料のシミュレーションは入力した条件から将来の家計収支を計算するもので、有料のFP相談は個別の事情を踏まえた提案まで含みます。日本FP協会は有料相談の料金について、FPが独自に設定し時間制が多いこと、提案書やキャッシュフロー表の作成は別途料金の場合があることを案内しています。金額は申し込み前に直接確認してください。

    無料のツールで厳しめに試算することはできますか

    できます。前提条件を自分で変えられるツールを選び、収入の伸びを抑える、運用利回りを下げる、支出を多めに置くといった形で条件を振ります。複数のシナリオを並べて比較できるツールなら、標準と厳しめを同時に表示して差を確認できます。前提が固定されたツールでは下振れを再現できないため、入力項目の自由度を先に確認してください。

    無料相談を受けると金融商品を勧められますか

    提供元によって異なり、公式ページに明記されています。J-FLECは無料体験・電話相談のいずれについても、個別の金融商品・サービスについて提案・推奨することはできないと記載しています。日本FP協会の無料電話相談も、金融商品の紹介や個別銘柄の選定には答えられず、特定の投資商品等の勧誘を目的としないと明記しています。一方、金融機関が提供する無料相談は自社商品の案内を含む前提で設計されています。

    無料のシミュレーションが使えなくなることはありますか

    あります。イオン銀行はライフプランシミュレーションについて、2026年8月6日をもってホームページ上での提供を終了し、以降は店舗およびオンライン相談での利用になると告知しました。金融庁も内容が予告なく変更される場合があると免責に記載しています。ブックマークしていたツールを久しぶりに使うときは、告知欄と免責を先に確認してください。

    まとめ

    無料のライフプランシミュレーションは、公的機関から民間ツールまで10件の選択肢があり、無料の原資が違えば試算のあとに起きることも変わります。選ぶときは、個人情報をどこまで渡すか、前提を自分で動かせるか、試算のあとに何の案内が続くかの3点を確認してください。無料でわかるのは現状把握までです。その先で行動を続ける段階では、伴走の手段を別に用意する必要があります。

    \ 60〜80分程度のマンツーマン /

    合わないと感じた場合に備えて、利用開始から15日以内の全額返金保証を設けています。

  • 医療保険の見直しは公的保障の確認から|2026年改正後の判断軸5つ

    医療保険の見直しは、高額療養費制度などの公的給付を確認し、そこで埋まらない費用だけを民間保険に割り当てる作業です。2026年8月に自己負担限度額の仕組みが変わり、上限額の前提そのものが動きました。この記事では公的保障の確認手順と、続けるか変えるかを決める5つの判断軸を整理します。

    家計や老後資金まで含めた設計から確認したい方は、ライフプランの全体像を整理した完全ガイドもあわせてご覧ください。

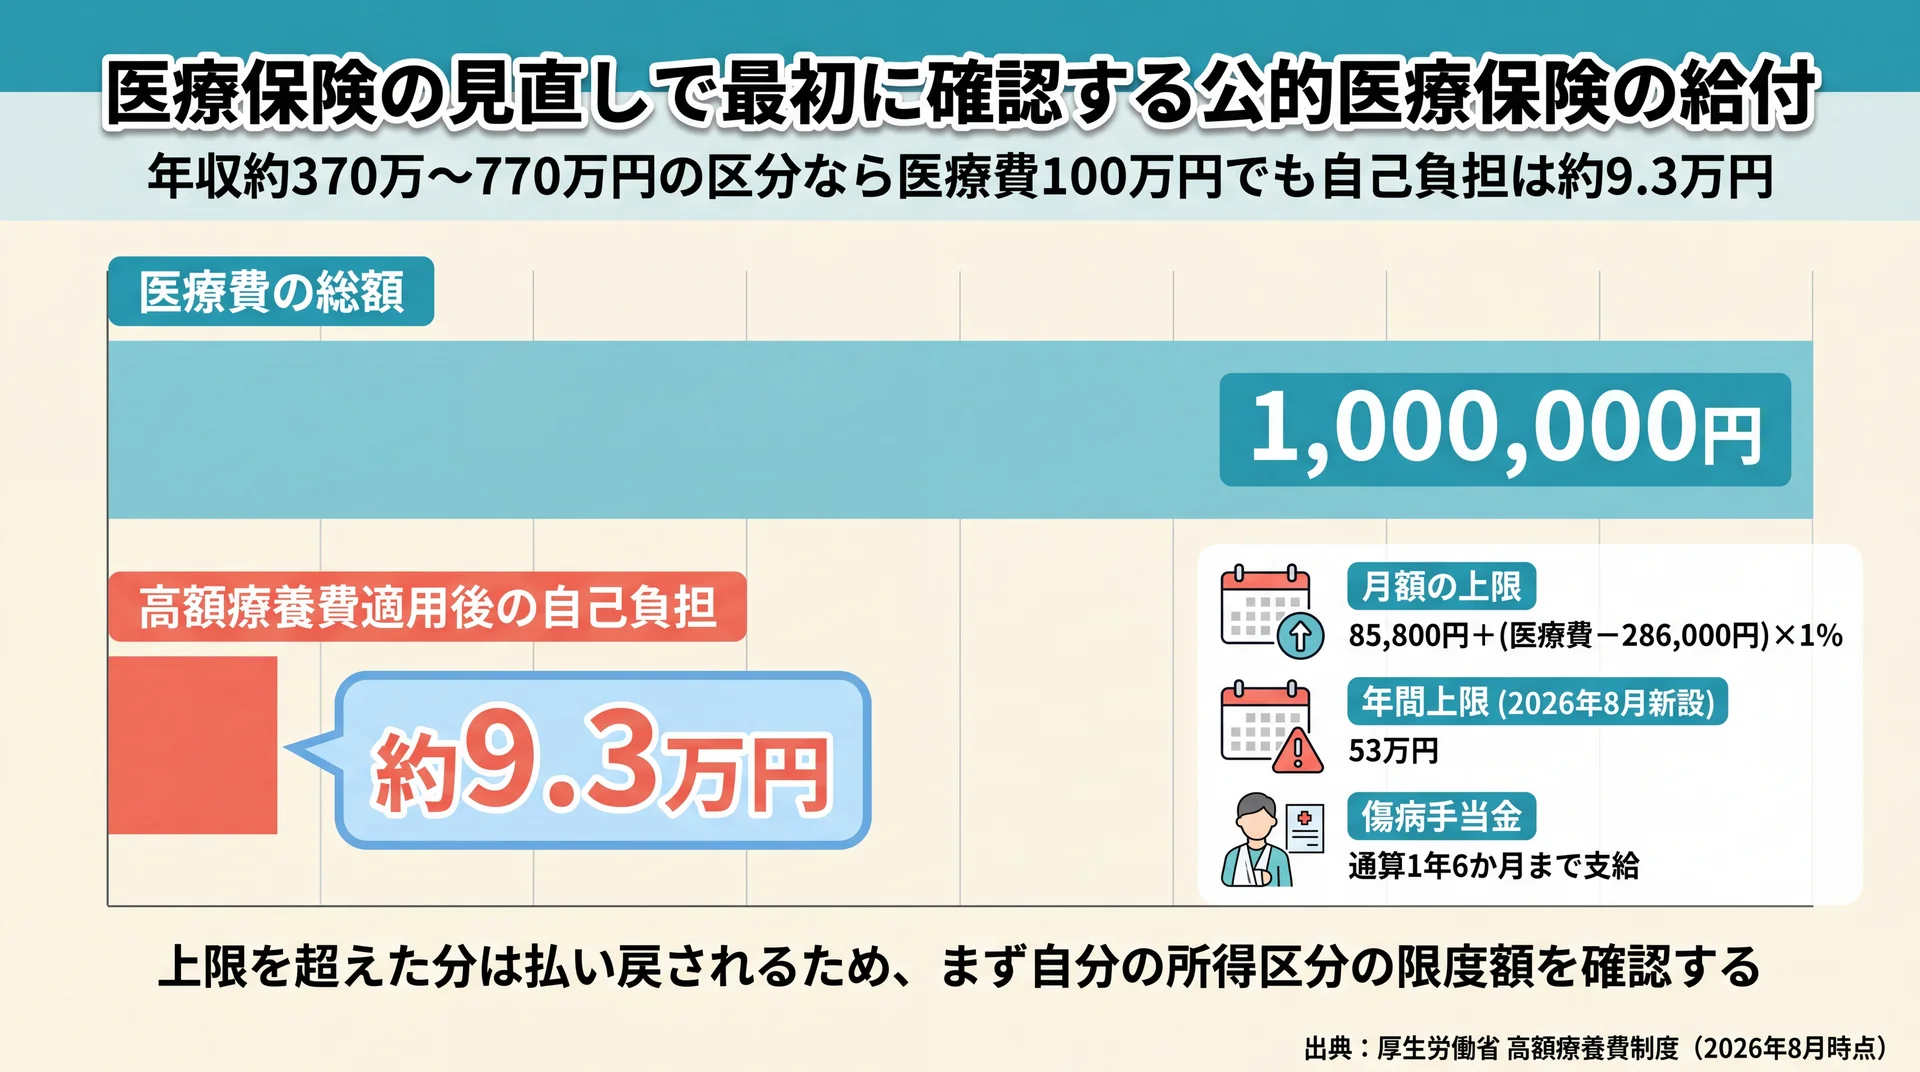
    医療保険の見直しで最初に確認する公的医療保険の給付

    医療費100万円でも高額療養費適用後の自己負担は約9.3万円に収まり、2026年8月に年間上限53万円が新設されたことを示す図
    月額上限85,800円+1%に加え、年間上限53万円と傷病手当金の通算1年6か月までの支給が、保障を考える前提になります(出典: 厚生労働省 高額療養費制度・傷病手当金)

    医療保険の見直しは、公的医療保険がどこまで負担してくれるかを確認するところから始まります。窓口で支払う医療費が上限額を超えた分は高額療養費として払い戻され、70歳未満で年収約370万円〜約510万円の方であれば、医療費100万円の治療を受けても自己負担は約9.3万円に抑えられます(厚生労働省・2026年8月時点)。

    高額療養費制度が1か月の自己負担に上限をかける

    高額療養費制度は、同じ月の1日から末日までの窓口負担額が自己負担限度額を超えたとき、その超えた分が公的医療保険から支給される仕組みです。上限額は年齢と所得で決まるため、同じ入院でも人によって手元から出る金額は変わります。

    70歳未満の場合、病院ごとの自己負担が21,000円以上の分は世帯で合算でき、同じ公的医療保険に加入している家族の分も足し合わせられます(生命保険文化センター・2026年6月時点)。この合算を見落とすと、実際より高い自己負担を想定したまま保障を厚くしてしまいます。

    2026年8月から月額上限が上がり年間上限が新設された

    2026年8月診療分から、高額療養費制度の内容が見直されました。70歳未満で年収約370万円〜約770万円の区分(健康保険の標準報酬月額28万円〜50万円)では、月単位の上限額が85,800円+(医療費-286,000円)×1%です(厚生労働省「高額療養費制度の見直しについて」・2026年8月時点)。

    変わったのは上限の引き上げだけではありません。長期療養者への配慮として、直近12か月に3か月以上該当した場合に4か月目以降の負担が軽くなる「多数回該当」の金額は据え置かれ、さらに月ごとの負担が積み上がっても年間の上限額に達すればそれ以上は支払わなくてよい「年間上限」が新設されました。先の区分では年間上限が53万円です。

    当社はこの改正を、民間の医療保険を一律に厚くする理由とは見ていません。短期の入院では自己負担が増える方向、長期の療養では上限が読める方向という、逆向きの変化が同時に起きています。どちらの影響を受けるかは加入している保険者と所得区分で変わるため、まず自分の区分の上限額を確認してください。

    会社員には傷病手当金という所得の下支えがある

    医療保険を見直すとき、治療費と同じくらい効いてくるのが働けない間の収入です。健康保険の被保険者が病気やケガで仕事を休んだ場合、傷病手当金が支給開始日から通算して1年6か月まで支給されます。途中で就労して支給されない期間があっても、その分を繰り越して受け取れる仕組みです(厚生労働省・2022年1月施行)。

    当社は、この所得補償の有無が必要保障額を大きく動かすと考えています。加入している公的医療保険によって傷病手当金の扱いは異なるため、入院日額を決める前に自分の保険者で支給の可否を確認してください。

    公的保障で埋まらない費用が民間医療保険の担当範囲

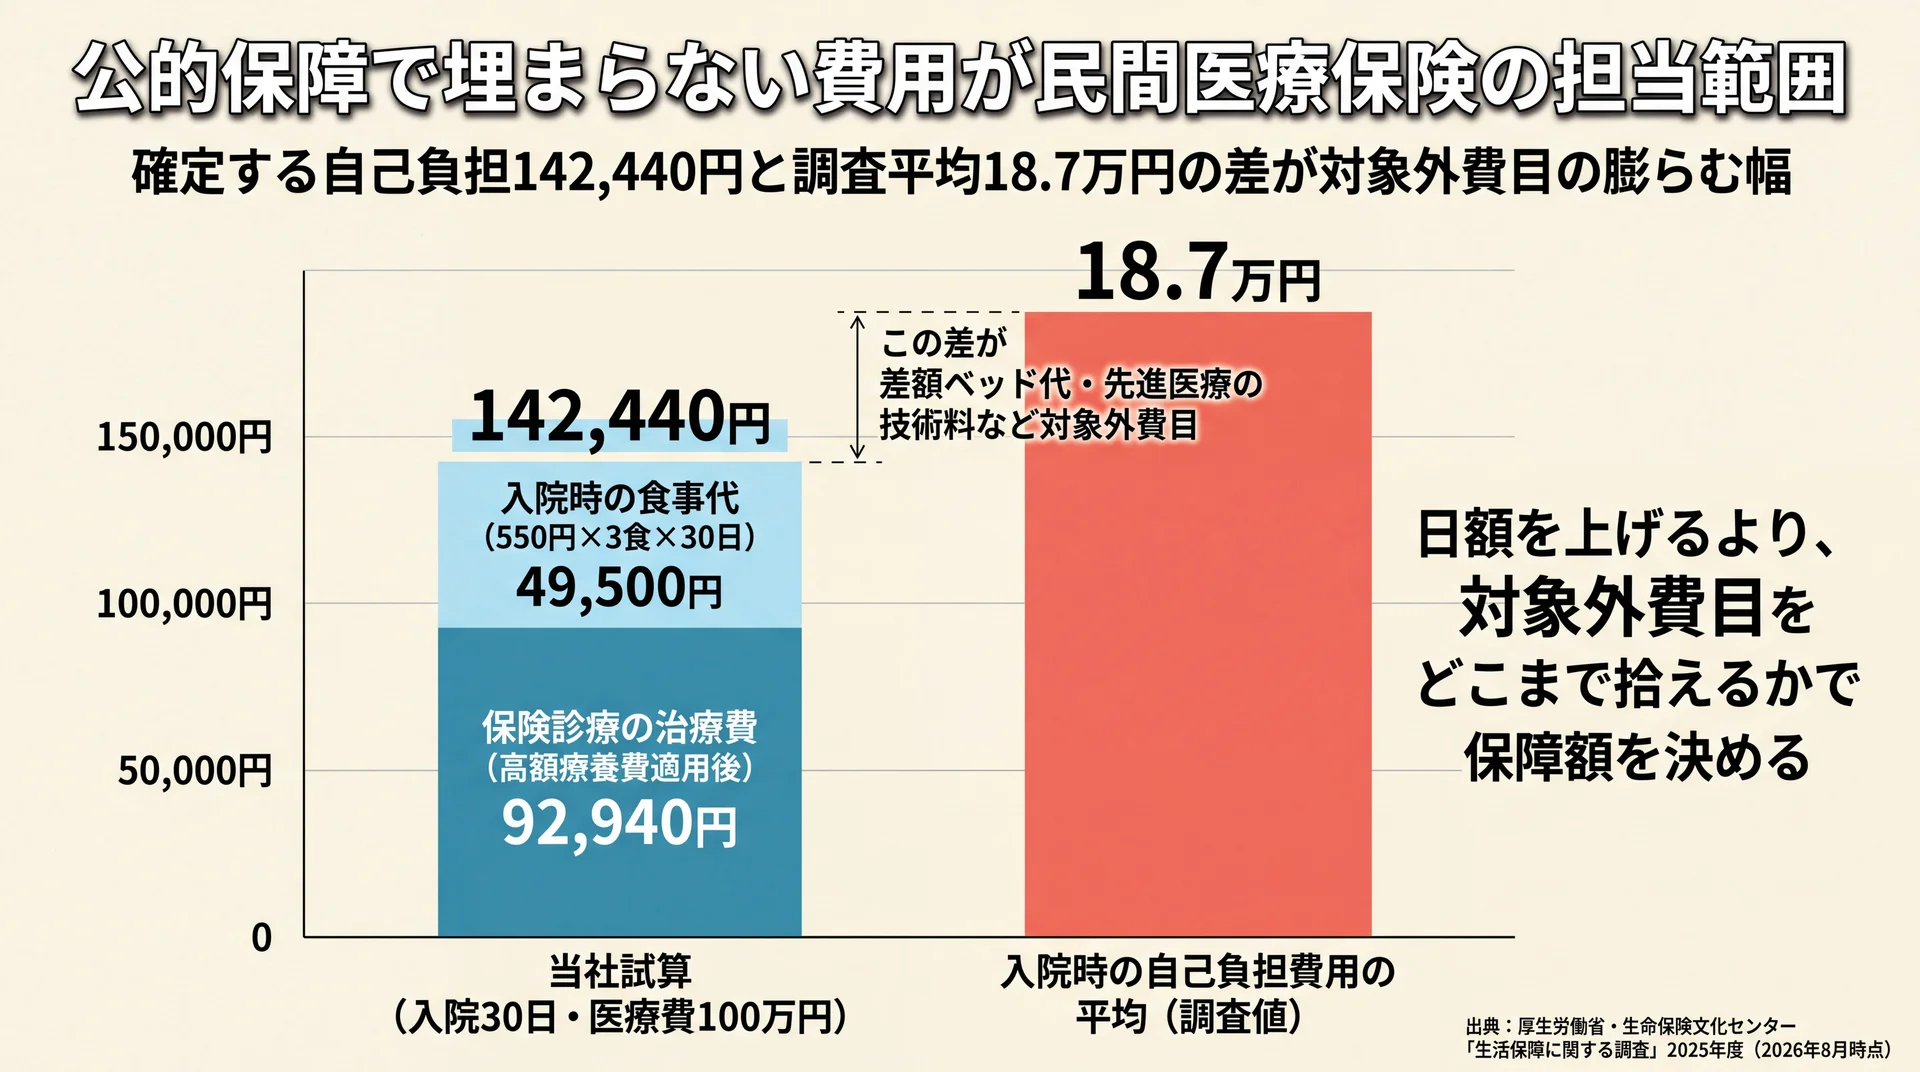
    入院30日・医療費100万円で確定する自己負担142,440円と調査平均18.7万円の差が対象外費目の膨らむ幅であることを示す比較図
    治療費92,940円と食事代49,500円が確定分で、平均との差にあたる部分が差額ベッド代などの対象外費目です(出典: 厚生労働省・生命保険文化センター「生活保障に関する調査」2025年度を基に当社作成)

    民間の医療保険が担うのは、公的医療保険が負担しない費目と、働けない間に生じる収入の穴です。差額ベッド代・入院時の食事代の一部負担・先進医療の技術料は高額療養費の対象外で、自己負担がそのまま残ります(生命保険文化センター・2026年6月時点)。この残る部分の金額が、必要な保障額を決める出発点になります。

    高額療養費の対象にならない費目を先に並べる

    上限額の話だけを聞くと、入院しても10万円程度で済むように読めます。実際には対象外の費目が積み上がるため、手元から出る金額はそれより大きくなります。入院時の食事代は1食につき550円の自己負担(所得により軽減措置あり)があり、差額ベッド代は個室や少人数部屋を使った場合に全額自己負担です。

    公的制度の解説は費目ごとに分かれていて全体像がつかみにくいため、当社で1枚に整理しました。

    入院時の費用と公的医療保険の扱い(当社整理)

    費目 公的医療保険の扱い 民間医療保険の担当範囲
    保険診療の治療費 高額療養費で月額上限まで 上限額の範囲を補う
    入院時の食事代 対象外(1食550円の自己負担) 全額が対象
    差額ベッド代 対象外(全額自己負担) 全額が対象
    先進医療の技術料 対象外(全額自己負担) 特約でのみ対応
    日用品・家族の交通費 対象外 全額が対象
    休職中の収入 傷病手当金(健康保険の被保険者) 補償の不足分を補う

    データ出典: 厚生労働省 高額療養費制度・生命保険文化センターの解説・厚生労働省 傷病手当金(2026年8月時点)。「民間医療保険の担当範囲」列は当社の判断基準で付与しました。

    医療費100万円で入院したとき手元から出る金額

    具体的な金額に落とすと、保障額の議論が進みます。2026年8月からの限度額を使って、確定できる分だけを積み上げたのが次の試算です。

    入院30日・医療費100万円のときに手元から出る金額(当社試算)

    費目 金額
    保険診療の治療費(高額療養費適用後) 92,940円
    入院時の食事代(550円×3食×30日) 49,500円
    差額ベッド代 部屋の条件により変動
    先進医療の技術料 技術により変動
    金額が確定する分の合計 142,440円

    試算の前提|対象は70歳未満・健康保険の被保険者で年収約370万円〜約770万円の区分。算出方法は令和8年8月〜令和9年7月の自己負担限度額(85,800円+(1,000,000円-286,000円)×1%)に、食事代の自己負担を加算したものです。データ出典は厚生労働省と生命保険文化センターの公表資料(2026年8月時点)。

    実際の調査でも、入院時の自己負担費用の総額は平均18.7万円と報告されています(生命保険文化センター「生活保障に関する調査」2025年度。高額療養費の利用後の金額で、差額ベッド代や家族の交通費を含む)。当社の試算は差額ベッド代を含まない下限側の数字であり、この平均値との差が対象外費目で膨らむ幅にあたります。

    なお高額療養費は月単位で計算されるため、同じ30日の入院でも月をまたぐと上限額の適用が2か月分に分かれ、自己負担は大きくなります。

    入院日数の実測値から給付日額を決める

    入院給付金の日額を決めるとき、根拠になるのが実際の入院日数です。令和6年の調査では病院の平均在院日数は25.6日ですが、この数字には精神病床の255.0日や療養病床の117.4日が含まれるため、一般的な病気やケガの目安としては実態から離れます。

    該当する一般病床の平均在院日数は15.5日で、前年より0.2日短縮しました(厚生労働省 令和6年医療施設(動態)調査・病院報告の概況)。当社はこの数値を、入院日額を高く積むより対象外費目への備えを優先すべき根拠と見ています。入院が15日で終わるなら、日額を1,000円上げても増える給付は1万5,000円ほどにしかなりません。

    要点|必要な保障額は、公的保険が触れない費目の実額から逆算します。日額の大きさより、対象外費目をどこまで拾えるかで決めてください。

    医療保険の見直しを判断する5つの軸

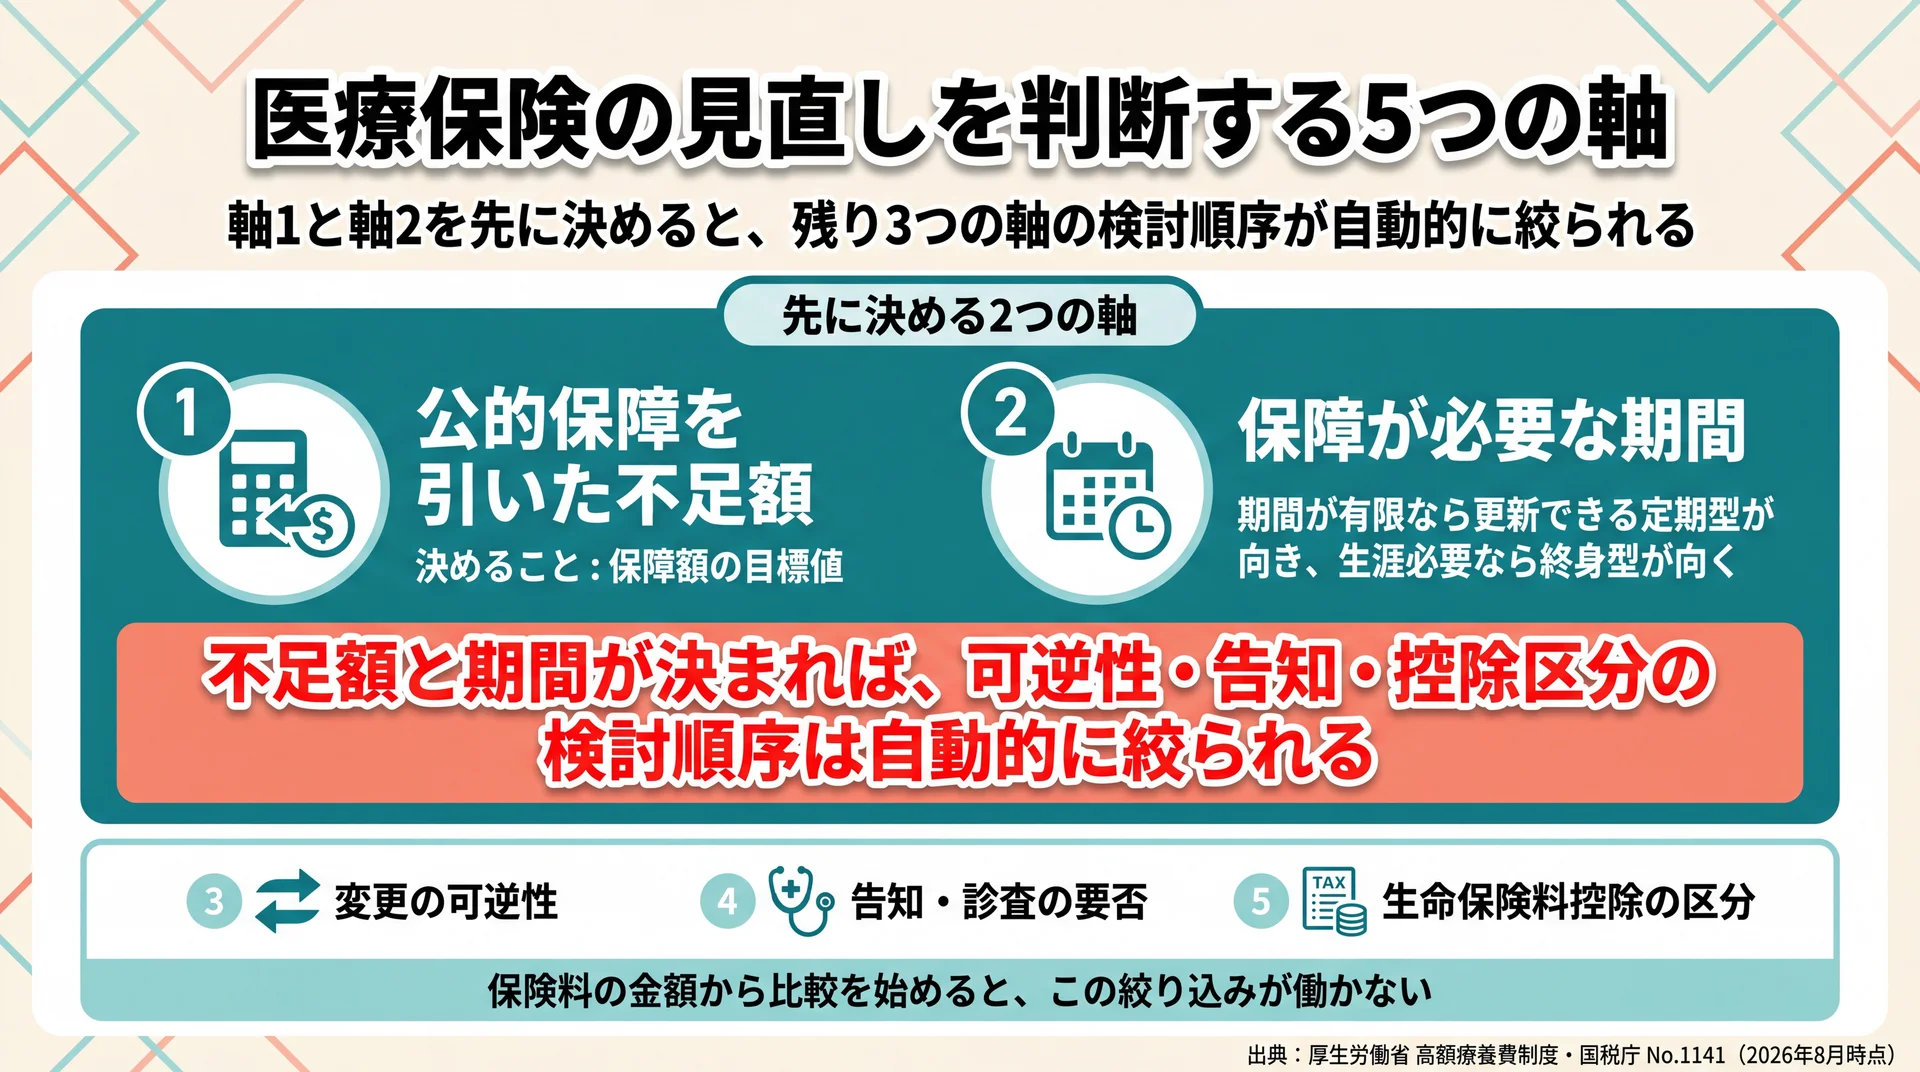
    不足額と期間を先に、可逆性と告知を後に、生命保険料控除の区分を最後に見る5つの判断軸の確認順序を示すフロー図
    5つの軸を見る順序を固定すると、後半3軸で検討すべき手段が自動的に絞られます(出典: 厚生労働省 高額療養費制度・国税庁 No.1141を基に当社作成)

    医療保険を見直すかどうかは、不足額・期間・可逆性・告知・控除区分の5つの軸で判定できます。保険料の金額から入ると条件の比較だけで結論が出ないため、当社は公的保障を差し引いた不足額を最初に確定させる順序を採っています。5つのうち可逆性と控除区分は、契約後の選択肢を狭めないために外せない軸です。

    5つの判断軸の判定フレーム(当社整理)

    軸 確認するもの 決めること 見る順序
    1 公的保障を引いた不足額 保障額の目標値 先に見る
    2 保障が必要な期間 定期か終身かの方向 先に見る
    3 変更の可逆性 試せる手段の範囲 後で見る
    4 告知・診査の要否 着手できる手段の順序 後で見る
    5 生命保険料控除の区分 手取りへの影響の確認 最後に見る

    データ出典: 厚生労働省 高額療養費制度・国税庁 No.1141(2026年8月時点)。順序は当社が伴走で使っている運用基準です。

    軸1|公的保障を引いた不足額はいくらか

    最初に決めるのは、いま契約している保障がいくら足りない(または余っている)のかです。高額療養費適用後の治療費と対象外費目の合計から、貯蓄で払える分と傷病手当金で埋まる分を引くと、民間保険に任せたい金額が残ります。

    この引き算をせずに商品の条件を比べると、保障が厚いか薄いかという相対評価にしかならず、自分にとっての適正額が出てきません。将来の家計まで含めて数字で確かめたい場合は、ライフプランシミュレーション 無料についてはこちらから手順を確認できます。

    軸2|保障が必要な期間はいつまでか

    次に決めるのが、その保障をいつまで必要とするかです。子どもが独立するまでなのか、公的年金の受給が始まるまでなのか、生涯にわたってなのかで、選ぶべき契約の形が変わります。

    期間が有限なら更新のたびに条件を調整できる形が向き、生涯必要なら払込みが終わったあとも保障が続く形が向きます。この判断を先に済ませると、比較対象は半分近くに絞られます。解約せずに保障額や特約だけを変える手段も複数あるため、期間の答えが出てから手段を選んでください。

    軸3|その変更は元に戻せるか

    見直しに踏み切れない理由の一つが、取り返しがつかないのではないかという不安です。保障を減らす方向の変更には後から戻せる余地が残るものがある一方、契約そのものを終わらせる操作に戻り道はありません。

    当社はこの差を判断の起点に置いています。戻せる操作から試して結果を確かめ、それでも足りない場合に戻せない操作へ進むという順序なら、最初の判断を一度で当てる必要がなくなります。戻せる手段の取扱いは保険会社や商品によって異なるため、申し出る前に可否を確認してください。

    軸4|健康状態の告知が必要か

    保障を増やす方向の操作には、健康状態の告知や診査が伴います。新しい契約への加入、特約の追加がこれにあたり、通院歴や治療中の疾患があると希望どおりに成立しないことがあります。

    一方、保障を減らす方向の操作は告知を伴わずに進められるのが一般的です。持病や治療歴がある場合、いま入っている契約は二度と手に入らない条件かもしれません。その場合は、告知が不要な側の手段だけで目的を達成できないかを先に検討する価値があります。

    軸5|生命保険料控除の枠がどう動くか

    最後に確認するのが税金の扱いです。医療保険の保険料が生命保険料控除のどの区分に入るかは、契約した時期で決まります。平成23年12月31日以前に締結した医療保険は旧生命保険料として一般の生命保険料控除の対象ですが、平成24年1月1日以後に締結した契約は介護医療保険契約等として別枠の介護医療保険料控除の対象です(国税庁 No.1141・令和7年4月1日現在の法令等)。

    つまり古い医療保険を解約して入り直すと、同じ保険料を払っていても控除が計上される枠が移動します。当社はこれを、他の保険契約と枠を分け合っている世帯ほど先に確認すべき点だと考えています。保険料の増減だけで判断せず、手取りへの影響まで含めて確かめてください。

    【当社の見解・スタンス】

    保険料の負担が重ければ保障を削る、という順序で考えることもできます。当社のABCash(お金のトレーニングスタジオ)では、その前に2つの手順を置いています。1つは公的保障を差し引いて不足額を数字にすること、もう1つは削減額の行き先(積立か生活防衛資金か)を先に決めることです。

    もう1つ、当社は金融商品を販売していません。教育そのものが事業のため特定の保険や金融機関へ誘導する必要がなく、「いまの契約をそのまま続ける」という結論も、変更や解約と同じ重みで扱えます。

    要点|5つの軸のうち先に決めるのは不足額と期間です。可逆性・告知・控除区分は、その2つが決まってから見ると手段が自動的に絞られます。

    \ 保険を売らない立場から /

    公的保障を引いた不足額の出し方から、専属コンサルタントと確認できます。

    医療保険の見直しで損を招きやすい3つの進め方

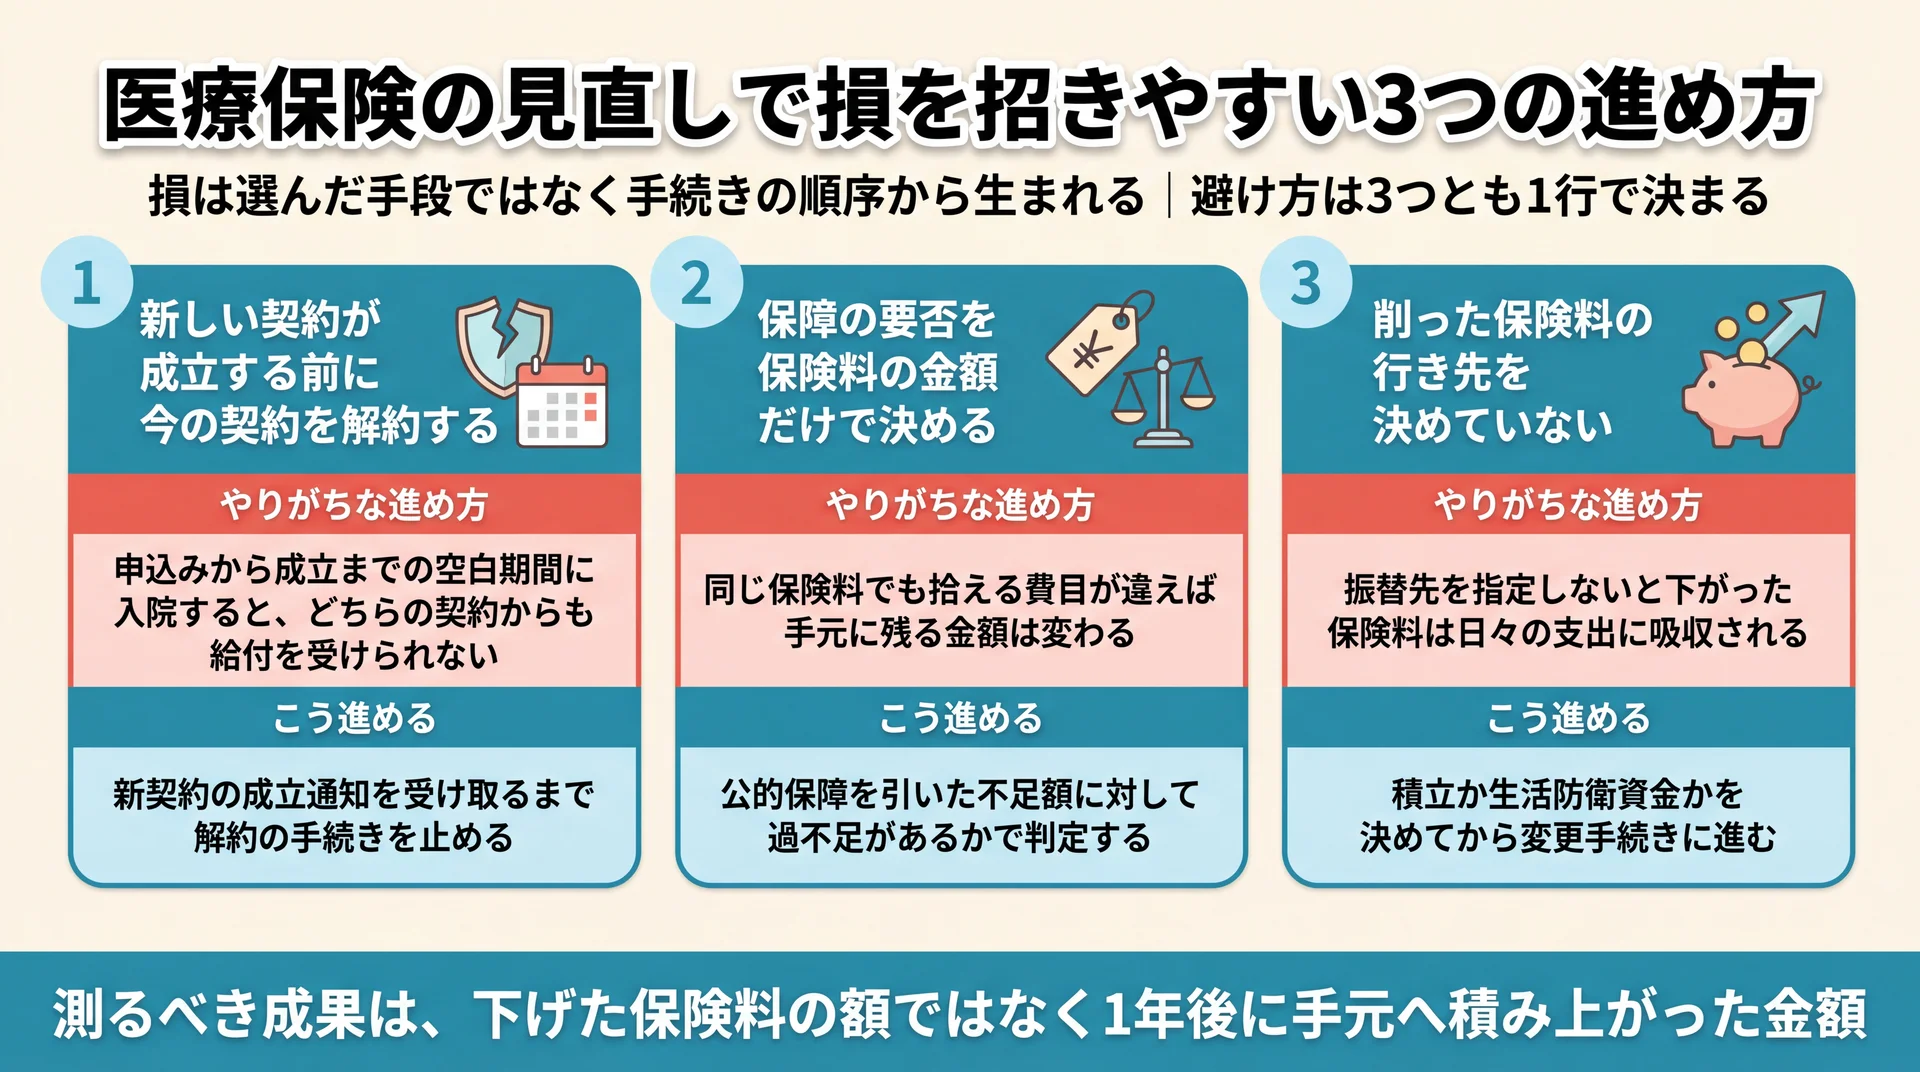
    保障の空白期間・保険料の金額だけでの判断・削減額の行き先が未定という3つの失敗と、それぞれの回避手順を対比した図
    損は選んだ手段ではなく手続きの順序から生まれます。当社が伴走で使っている回避手順を3点に整理しました

    医療保険の見直しで生じる損の多くは、選んだ手段そのものではなく、手続きを進める順序から生まれます。新しい契約が成立する前に今の契約を解約する、保障の要否を保険料の金額だけで決める、削った分の行き先を決めない。この3つは削減額の大小に関わらず結果を悪くします。

    新しい契約が成立する前に今の契約を解約する

    乗り換えを決めたあと、先に今の契約を解約してしまう型です。新しい契約は告知や診査を経て成立するため、申込みから成立までには時間がかかります。

    この間に保障が切れると、ちょうどその期間に入院や手術があっても、どちらの契約からも給付を受けられません。健康状態によっては新しい契約が成立しないこともあり、その場合は元の保障だけを失う結果になります。当社は、新契約の成立通知を受け取るまで解約の手続きを止めることを原則にしています。

    保障の要否を保険料の金額だけで決める

    月々の保険料が高いか安いかだけで判断してしまう型です。同じ保険料でも、拾える費目が違えば手元に残る金額は変わります。

    判定に使うべきなのは保険料の金額そのものではなく、公的保障を引いた不足額に対して過不足があるかどうかです。不足額を出さないまま保険料だけを下げると、必要な備えを削って不要な特約を残すという逆転が起こります。先に軸1の引き算を済ませてください。

    削った保険料の行き先を決めていない

    手続き自体は成功したのに、家計としては何も改善しない型です。振替先を指定しない限り、下がった保険料はそのまま日々の支出に吸収され、翌年の口座残高に痕跡が残りません。

    当社は、削減額を積立に回すのか生活防衛資金に積むのかを決めてから、変更手続きの申し出に進む運用にしています。見直しで測るべき成果は、下げられた保険料の額ではなく、1年後に手元へ積み上がった金額です。誰に相談するか迷っている場合は、保険相談 キャンペーンについてはこちらで窓口の種類と使い分けを整理しています。

    よくある質問

    ここでは、見直しの判断で迷いやすい5つの論点を、公的制度の規定と当社の判断基準に沿って整理します。数値の根拠は本文で示した公的機関の資料と同じです。

    医療保険を見直すと損をすることはありますか?

    損が出やすいのは、保障の空白期間をつくった場合と、公的保障を確認せずに保障を削った場合です。逆に、公的医療保険の給付内容を確認したうえで対象外費目に絞って備え直す進め方であれば、保険料を下げながら実効性を保てる余地があります。判断の前に、自分の所得区分の自己負担限度額を厚生労働省の案内で確認してください。

    高額療養費制度があれば医療保険は必要ないのでしょうか?

    高額療養費は保険診療の治療費に上限をかける制度で、差額ベッド代・入院時の食事代(1食550円)・先進医療の技術料は対象外です(生命保険文化センターの解説・2026年6月時点)。この対象外費目と休職中の収入の不足分を貯蓄で払えるかどうかが、判断の分かれ目になります。払える見通しがあるなら保障を薄くする選択も成り立ちます。

    持病や通院歴があっても医療保険を見直せますか?

    保障を減らす方向の変更は、一般に告知を伴わずに進められます。一方で新しい契約への加入や特約の追加には告知・診査があり、健康状態によっては希望どおりに成立しません。いま入っている契約が現在の健康状態では入り直せない条件である可能性もあるため、解約を含む変更に進む前に、告知が不要な手段だけで目的を達成できないかを確認してください。

    50代で医療保険を見直すときに注意する点は何ですか?

    年齢が上がるほど新規加入時の保険料は高くなり、告知が通らない可能性も上がります。保障を減らす方向と増やす方向は同時に進めず、増やす側が成立するかを先に確かめてください。また50代は公的年金の受給開始までの期間が見えてくる時期で、軸2(保障が必要な期間)の答えが定まりやすくなります。期間を先に決めてから条件を比べてください。

    医療保険を見直すと生命保険料控除はどうなりますか?

    契約の締結時期によって適用される区分が変わります。平成23年12月31日以前に締結した医療保険は旧生命保険料として一般の生命保険料控除の対象ですが、平成24年1月1日以後に締結した契約は介護医療保険契約等として介護医療保険料控除の対象になります(国税庁 No.1141)。古い契約を解約して入り直すと控除の枠が移動するため、他の保険契約と合わせて確認してください。

    家計や老後資金まで含めた設計から組み直したい場合は、ライフプランの基礎からの総まとめはこちらから確認できます。

    まとめ

    医療保険の見直しで最初に手を付けるのは、契約書類ではなく公的医療保険の給付内容です。自分の所得区分の自己負担限度額と、勤務先の健康保険で受けられる所得補償を確認すれば、民間保険に任せたい金額が数字になります。まずは加入している保険者のサイトで、自分の区分の上限額を1つ確認するところから始めてください。個別の契約内容や資産設計の判断については、有資格のファイナンシャルプランナーや加入中の保険会社にもご相談ください。

    \ 60〜80分程度のオンライン無料体験 /

    累計9万人が受けた伴走型トレーニングで、お金の疑問をひとつずつ整理できます。

  • 保険相談キャンペーンの仕組みと特典の上限・受け取り条件

    保険相談キャンペーンで配られている特典は、お米や食事券といった現物が中心で、金額は千円台から数千円相当の範囲に収まります。上限を決めているのは景品表示法の景品規制で、全員配布か抽選かで計算式まで変わります。特典の中身、受け取りの条件、窓口を見るときの軸を、制度の側から整理します。

    \ 累計9万人が受講した伴走型トレーニング /

    家計の全体像からNISAまで、専属コンサルタントと60〜80分程度の無料体験で整理できます。
    保険相談のキャンペーンとは?特典がつく仕組み

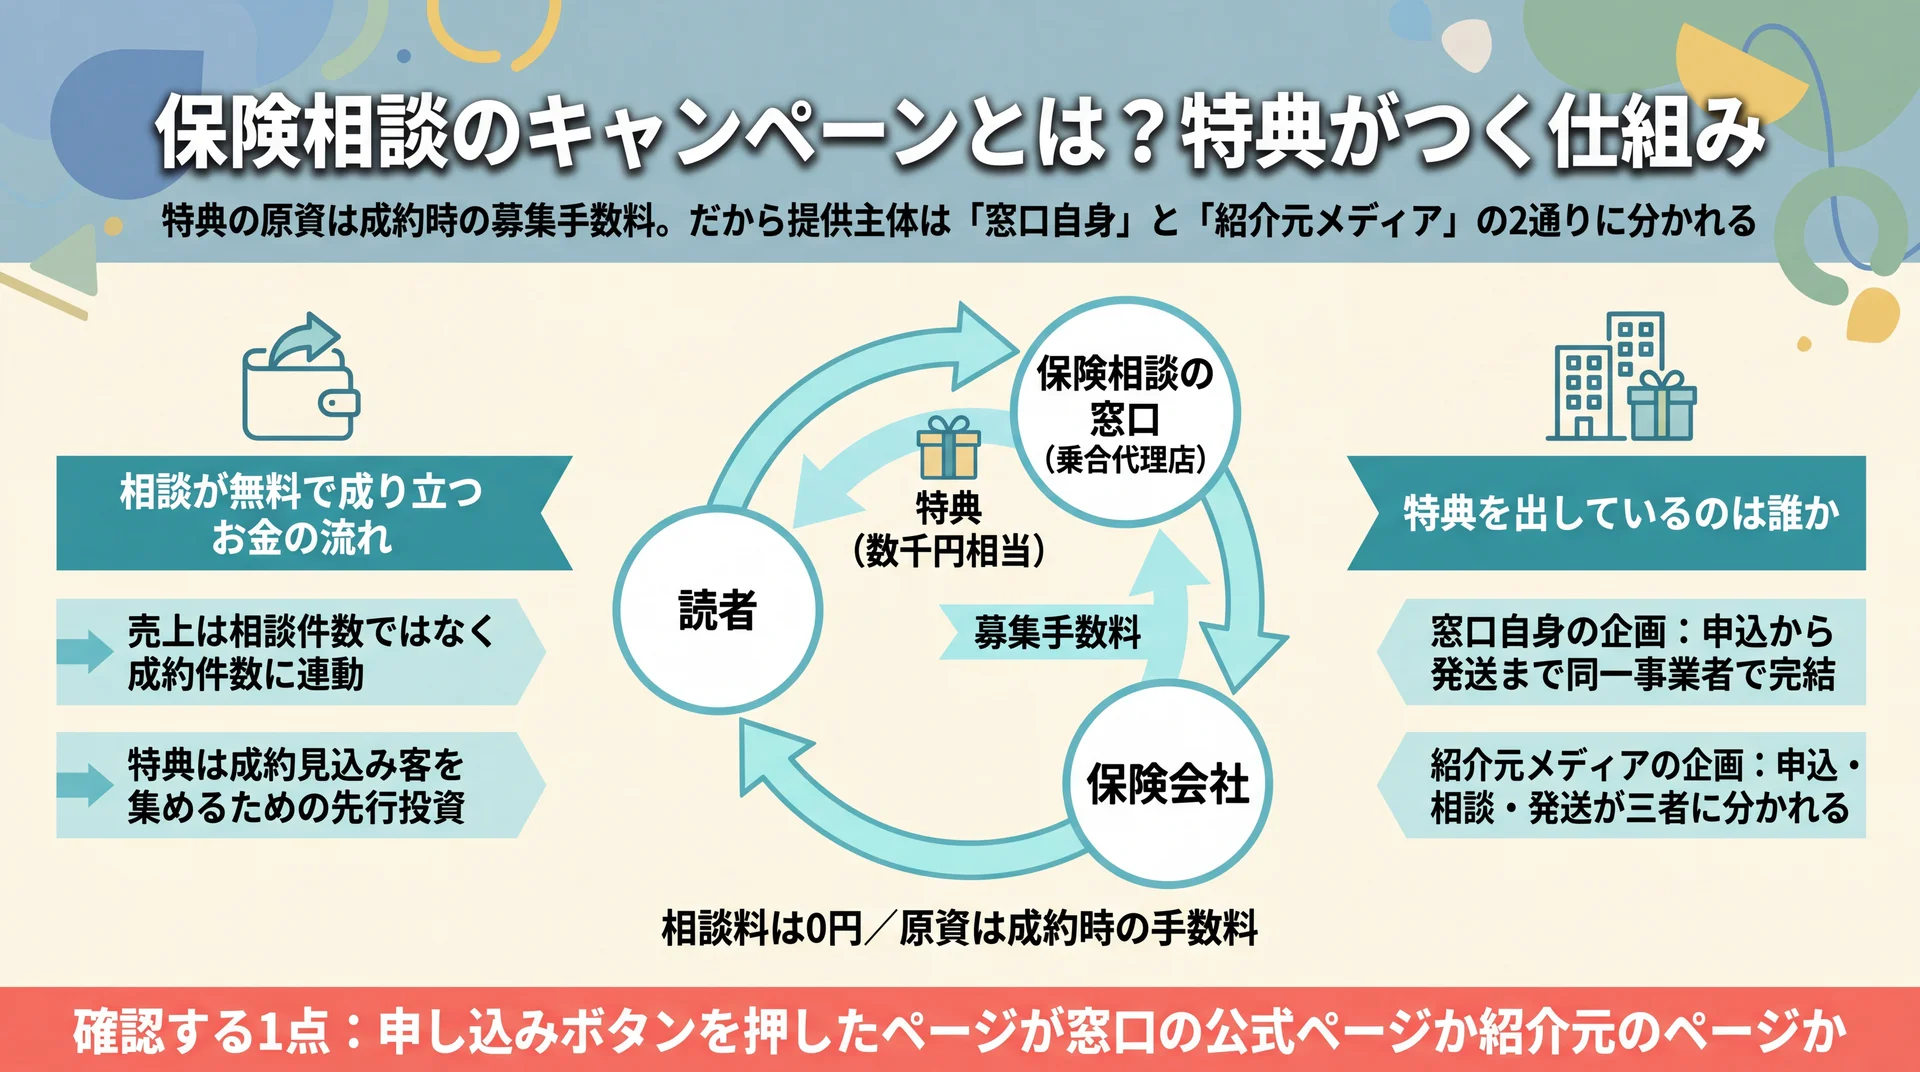
    読者・窓口・保険会社の3者間で募集手数料が特典の原資になる流れと、提供主体が窓口自身か紹介元メディアかで分かれる違いを示した図
    相談料が0円でも原資は成約時の募集手数料。提供主体は申し込んだページのドメインで見分けられる(当社の整理による)

    保険相談が無料で成り立つのは、契約が成立したときに保険会社から代理店へ手数料が支払われるからです。キャンペーンの特典は、この手数料を原資にした集客費用にあたります。相談料そのものが無料になっているのではなく、相談の費用を保険会社側が間接的に負担する構造です。

    相談が無料で成り立つお金の流れ

    無料で相談できる窓口の多くは、複数の保険会社と代理店契約を結んだ乗合代理店という形をとります。相談する側が窓口に払う金額はゼロですが、契約が成立すると保険会社から代理店へ募集手数料が入ります。窓口にとっての売上は相談件数ではなく成約件数に連動するため、相談の入口を広げる費用は先行投資として回収を見込む形になります。

    特典はこの先行投資の一部です。数千円相当の食品やギフト券を配っても、成約1件あたりの手数料で十分に回収できる設計であれば、キャンペーンは継続します。逆に言えば、特典は「相談してくれた人への謝礼」であると同時に「成約見込みのある人を集めるための費用」でもあります。この二面性を知っておくと、相談後に連絡が来ることを不自然に感じずに済みます。

    特典の中身が窓口をまたいで似通うのも、この構造から説明がつきます。原資が成約手数料である以上、どの窓口も回収できる範囲を超えて特典を積めません。加えて次章で扱う法律上の上限が全社に等しく効くため、金額の水準は自然と横並びに近づきます。特典の差で窓口を選ぼうとしても、比較の材料としては小さいというのが実際のところです。

    家計全体の設計から保険の位置づけを考えたい場合は、ライフプランの全体像を整理した完全ガイドもあわせてご覧ください。

    特典を出しているのは誰か

    特典の提供元は、実は一通りではありません。窓口自身が自社のキャンペーンとして実施している場合と、複数の窓口を紹介する比較メディアが自前の企画として実施している場合があります。前者は窓口の公式ページに条件が掲載され、後者は紹介元のページに条件が載っています。条件ページがどのドメインにあるかが、そのまま提供主体を示すサインになります。

    もう一段細かく見ると、紹介元が実施する企画では、申し込む側は「紹介元へ申し込み、窓口で相談し、紹介元から特典を受け取る」という三者の流れをたどります。窓口側は相談の実施を紹介元へ伝える立場になり、特典の発送そのものには関与しません。窓口自身の企画なら、申し込みから発送まで同じ事業者の中で完結します。

    この違いは、条件を満たしたのに特典が届かないときの問い合わせ先を分けます。申し込みボタンを押したページが窓口の公式ページなのか紹介元のページなのかを、最初に見分けておくと後が楽になります。

    もらえる特典の5類型と金額の目安

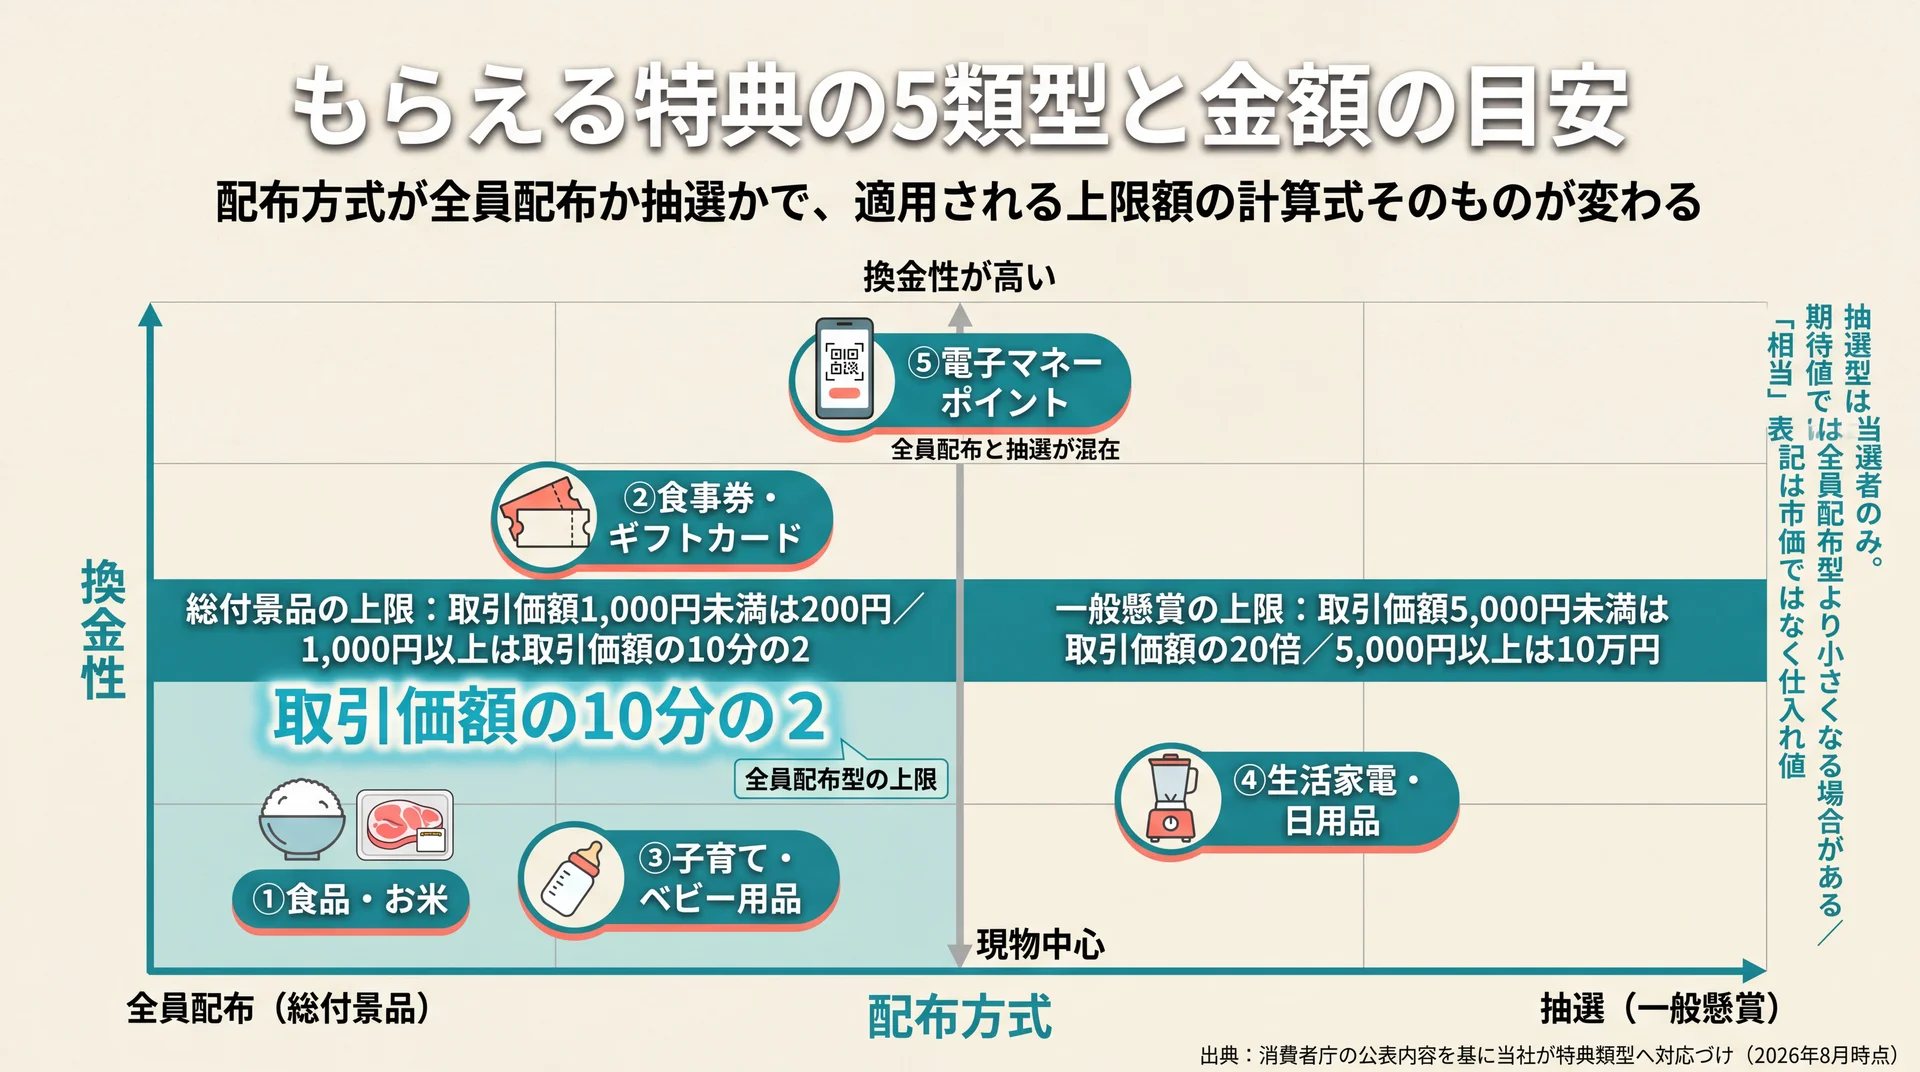
    特典の5類型を配布方式と換金性の2軸に配置し、総付景品と一般懸賞で上限額の計算式が分かれることを示したポジショニングマップ
    左側の全員配布型ほど確実に受け取れ、右側の抽選型は当選者のみ(出典: 消費者庁の公表内容を基に当社が特典類型へ対応づけ、2026年8月時点)

    保険相談キャンペーンの特典は、食品・食事券・子育て用品・生活用品・電子マネーの5類型に整理できます。さらに全員に配る型と抽選で当たる型に分かれ、この違いが後述する法律上の上限を左右します。特典の金額はどの類型でも千円台から数千円相当が中心です。

    金額の目安を読むときは、表示された金額をそのまま受け取らないほうが実態に近づきます。現物の特典は市価ではなく仕入れ値で調達されており、ギフト券や電子マネーのように額面がそのまま価値になる類型とは性質が違うためです。「相当」という表記が付いている場合はとくに、額面ではなく自分にとっての使い道で見比べたほうが判断を誤りません。

    類型ごとの傾向と景品規制上の位置づけを一覧にします。景品規制の区分と限度額は消費者庁の公表内容にもとづき、当社が特典類型へ対応づけました(2026年8月時点)。

    特典の類型 よくある中身 配布方式の傾向 対応する景品規制の区分 その区分の限度額
    ①食品・お米 米、精肉、加工食品 全員配布が中心 総付景品 取引価額1,000円未満は200円/1,000円以上は取引価額の10分の2
    ②食事券・ギフトカード 飲食チェーンの利用券、カタログ式ギフト 全員配布が中心 総付景品 同上
    ③子育て・ベビー用品 おむつ、ベビー向け日用品 全員配布が中心 総付景品 同上
    ④生活家電・日用品 調理家電、生活雑貨 抽選が中心 一般懸賞 取引価額5,000円未満は取引価額の20倍/5,000円以上は10万円
    ⑤電子マネー・ポイント 電子マネーギフト、ポイント付与 全員配布と抽選が混在 総付景品または一般懸賞 方式により上記のいずれか

    配布方式と特典類型の対応は当社の整理によるもので、限度額は消費者庁の公表内容に基づきます(2026年8月時点)。

    ①食品・お米

    米や精肉、加工食品は全員配布型でもっとも多く使われる特典です。単価を数千円以内に収めやすく、世帯構成を問わず使い道があるため、条件を満たした人全員へ配っても運用が破綻しません。冷蔵・冷凍品は配送日時の指定が必要になるぶん、受け取りの手間が発生します。

    日持ちのする常温品か要冷蔵品かは、申し込み前の条件ページに書かれています。長期の不在が予定されている時期は、常温品の特典を選ぶほうが受け取りやすくなります。

    ②食事券・ギフトカード

    飲食チェーンの利用券やカタログ式のギフトも、全員配布型で広く使われています。現物より扱いが軽く、使う店や商品を自分で選べるぶん、使い道に困りにくい類型です。ただし有効期限と使える店舗が限定されている場合があり、期限を過ぎると価値がゼロになります。

    金額表記が「◯◯円分」となっているぶん、他の類型より得に見えやすい特典でもあります。実際に使い切れる店舗が生活圏にあるかどうかで、体感的な価値は大きく変わります。

    ③子育て・ベビー用品

    おむつやベビー向け日用品は、妊娠中や乳幼児のいる世帯向けのキャンペーンでよく設定されます。学資保険や医療保障の相談需要と重なる層に届くため、窓口側にとっても相性のよい特典です。

    一方で、対象を「妊娠中の方」「◯歳未満のお子様がいる方」と限定している企画があり、条件を外れると受け取れません。サイズや月齢の指定があるものは、申し込み時点の申告内容がそのまま発送内容に反映されます。

    ④生活家電・日用品

    調理家電や生活雑貨は、金額が大きく見えるぶん抽選型で設定されることが多い特典です。全員配布ではなく当選者のみが受け取る形になるため、期待値で見ると全員配布型より小さくなる場合があります。

    「最大◯万円相当」という表記を見たときは、それが全員に配られるのか抽選なのかを先に確認してください。抽選型は当選人数が明記されていないこともあり、その場合は比較の材料として扱いにくくなります。

    ⑤電子マネー・ポイント

    電子マネーギフトやポイント付与は、全員配布と抽選の両方で使われます。現物の配送が不要なため、受け取りまでの期間が短くなりやすい類型です。受け取りにアカウント登録やコード入力が必要になり、その手続きを期限内に済ませないと失効します。

    換金性が高い特典は、次章で扱う法律上の制限との関係で額が抑えられる傾向にあります。「高額の商品券がもらえる」という話を見かけたときの判断材料は、そこにあります。

    特典の上限を決めている2つの法律

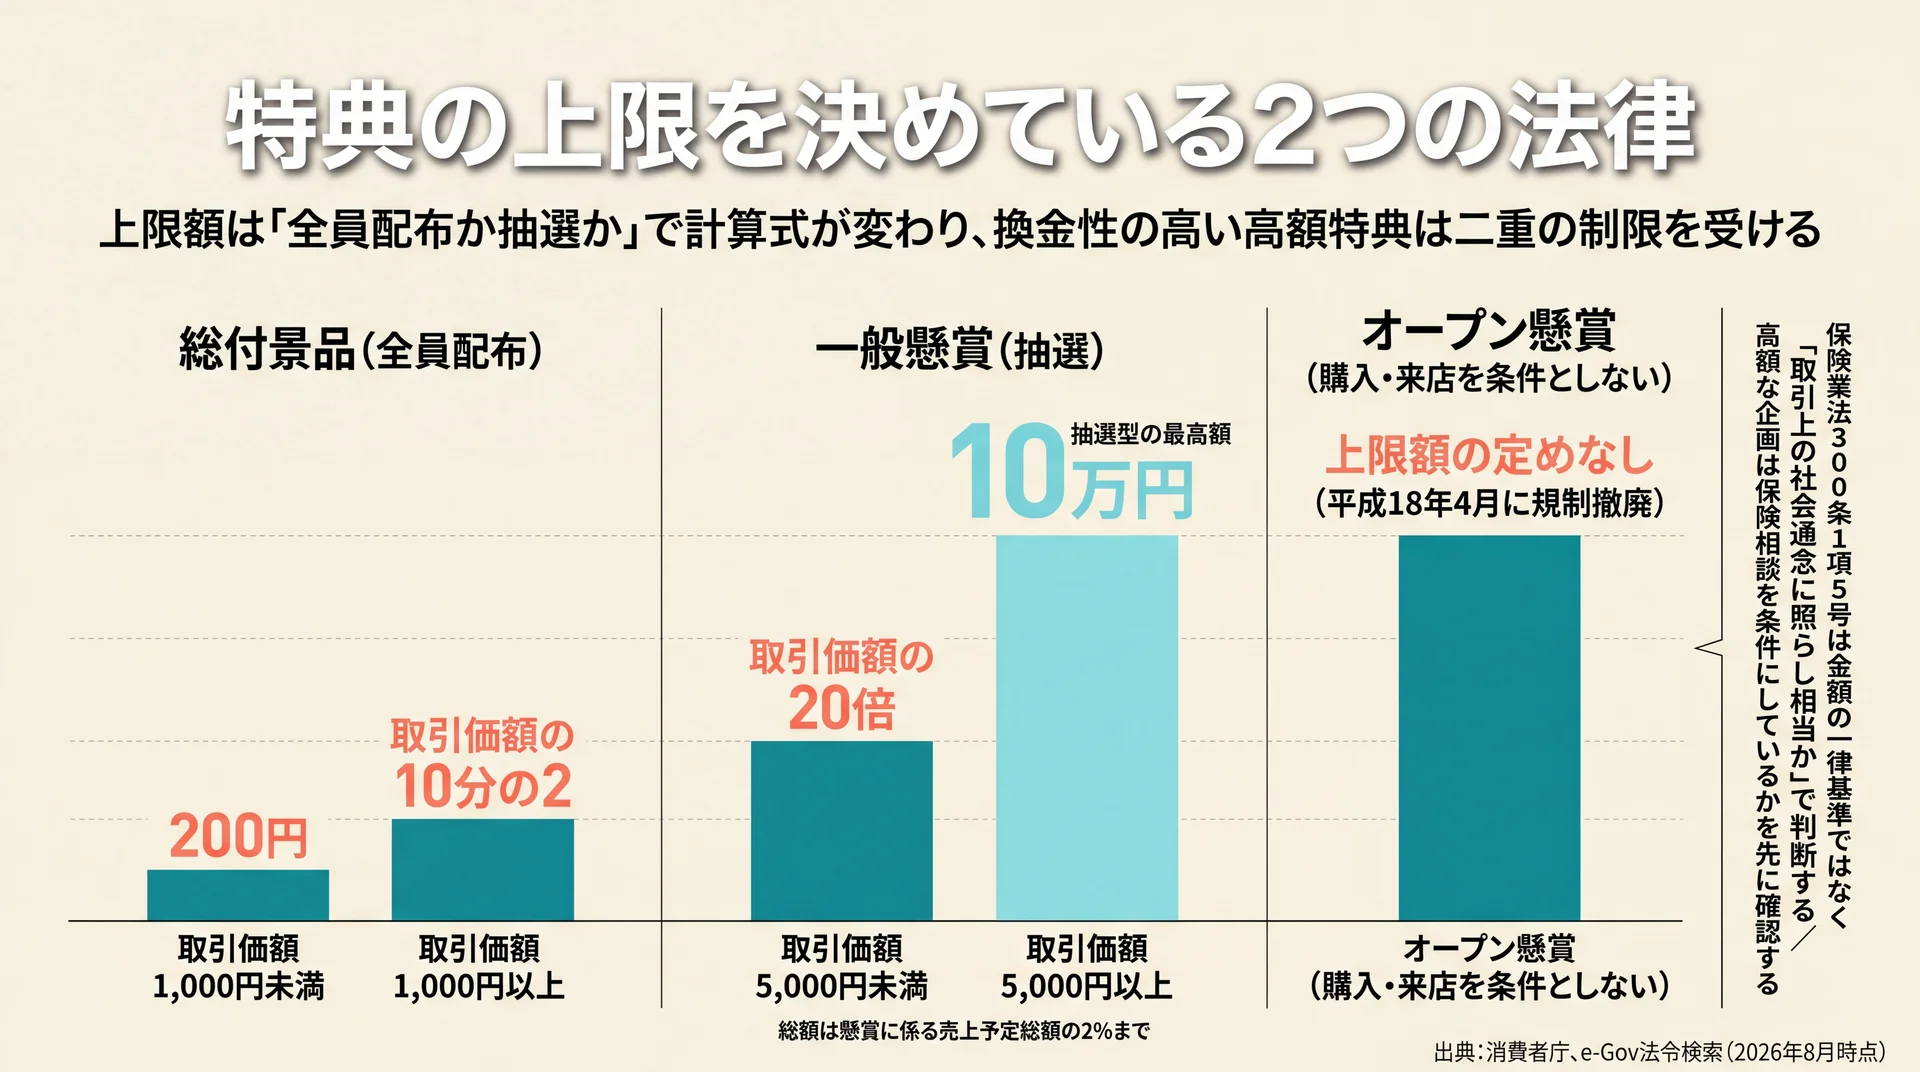
    総付景品200円・一般懸賞10万円・オープン懸賞は上限の定めなしという景品規制の上限額の差を比較した棒グラフ
    同じ「特典」でも配布方式で上限額の桁が変わる。保険業法は金額基準ではなく相当性で判断する(出典: 消費者庁、e-Gov法令検索を基に当社作成、2026年8月時点)

    特典の上限は景品表示法の景品規制が第一に決めており、保険業法が保険契約に絡む利益提供を別途制限しています。景品表示法は「取引に付随して提供する経済上の利益」の額に上限を設ける法律で、保険業法は保険契約者への特別の利益提供そのものを禁じる法律です。役割が違う2つの規制が重なっています。

    ①景品表示法(総付景品と一般懸賞で上限が変わる)

    消費者庁は、景品表示法上の「景品類」を、顧客を誘引する手段として、事業者が自己の供給する商品・サービスの取引に付随して提供する、物品・金銭その他の経済上の利益、と定義しています。保険相談の特典はこの定義に当てはまる形で提供されます。

    限度額は提供の方法で分かれます。抽選によらず条件を満たした人全員へ配る「総付景品」は、取引価額1,000円未満なら200円、1,000円以上なら取引価額の10分の2が最高額です。くじや抽選で配る「一般懸賞」は、取引価額5,000円未満なら取引価額の20倍、5,000円以上なら10万円が最高額で、総額は懸賞に係る売上予定総額の2%までとされています。どの取引の価額を基準に置くかは企画の設計によって変わるため、同じ全員配布型でも上限額が一律に決まるわけではありません。

    つまり「全員もらえる」と「抽選で当たる」は、単なる配り方の違いではなく、適用される上限額の計算式そのものが違います。当社はここが一番効く判断材料だと考えています。抽選型の高額特典に目を奪われる前に、まず全員配布型かどうかを確認するほうが、実際に手元に残るものは大きくなります。

    なお、商品・サービスの購入や来店を条件とせずに応募できる「オープン懸賞」には景品規制が適用されず、平成18年4月に上限規制が撤廃されて以降、金品の上限額の定めはありません(消費者庁の公表内容、2026年8月時点)。高額の景品を掲げる企画がすべて保険相談とひも付いているとは限らない理由がここにあります。

    ②保険業法300条1項5号(特別の利益の提供の禁止)

    もう一方の規制が保険業法です。e-Gov法令検索に掲載されている第300条第1項第5号(2026年8月時点の現行法)は、保険会社等や保険募集人に対し、次の行為を禁じています。

    保険契約者若しくは被保険者又はこれらの者と内閣府令で定める密接な関係を有する者に対して、保険料の割引又は割戻し、物品の購入、役務の提供その他の取引であって取引上の社会通念に照らし相当であると認められないものその他特別の利益の提供を約し、又は提供する行為

    この条文で押さえておきたい点は2つあります。ひとつは、名宛人が「保険契約者若しくは被保険者」およびその密接な関係者である点です。もうひとつは、判断の物差しが金額の一律基準ではなく「取引上の社会通念に照らし相当であると認められないもの」という相当性の判断である点です。

    当社はこの条文を、金額の線引き表としてではなく、利益の提供が契約の判断をゆがめていないかを問う規定として読んでいます。だからこそ実務としては、特典が過大に見えるときほど「その特典は契約と結び付いていないか」を確認する意味が出てきます。個別の企画が適法かどうかの判断は、有資格のファイナンシャルプランナーや金融機関へ確認してください。

    ③8,000円の商品券という話が出てくる理由

    検索の候補に「8,000円分の商品券」という具体的な金額が並ぶのは、過去にそうした金額を掲げる案内が出回った経緯があるためです。現在この金額帯の換金性の高い特典が一般的に見当たらないのは、前述の2つの規制が重なって働いているからだと当社は見ています。

    したがって取るべき行動は単純です。高額かつ換金性の高い特典を前面に出す案内を見かけたら、提供主体・条件・実施期間の3点が明記されているかを確かめる。明記がないまま金額だけが強調されている場合、その企画は比較の土俵から外して構いません。

    見分けの手がかりは応募条件にあります。相談や来店を条件にしている企画は景品規制の対象になり、上限額の枠内に収まります。一方、購入も来店も条件にしないオープン懸賞は規制の対象外なので、高額の景品を掲げられます。金額が大きい企画を見つけたら、それが保険相談を条件にしているのか、誰でも応募できる形なのかを確かめる。この1点で、保険相談の特典として現実的な水準かどうかが判断できます。
    要点: 特典の上限は「全員配布か抽選か」で計算式が変わり、換金性の高い高額特典は景品表示法と保険業法の二重の制限を受けます。金額の大きさそのものより、配布方式と提供主体の明示のほうが判断材料になります。

    特典を受け取れる条件チェックリスト16項目

    特典を受け取れるかどうかは、申し込みボタンを押す前に確認できる項目でほぼ決まります。条件は申し込み前・相談当日・相談後の3つの段階に分かれ、後の段階ほど後戻りが利きません。16項目を段階別に並べると、確認すべき順序がそのまま見えてきます。
    段階 項目数 落ちやすさ 後戻りの可否
    申し込み前 6 高い(条件を見落としたまま申し込むと後で取り返せない) 申し込み前なら修正可能
    相談当日 5 中程度(当日の進め方で左右される) 当日中のみ調整可能
    相談後 5 低い(手続き漏れが主因) 期限内なら対応可能

    3段階の分類と落ちやすさの評価は当社の整理によるものです。

    ①申し込み前に確認する6項目

    1. 全員配布型か抽選型か。受け取り確率と適用される上限額の計算式が変わります。ここを最初に見るだけで、比較の精度が大きく上がります。
    2. 予約経路。窓口の公式ページから直接申し込むか、紹介元の比較ページを経由するかで、特典の内容が変わる場合があります。
    3. 対応エリア・対象外店舗。来店型では特定の地域や店舗が対象外に設定されていることがあります。
    4. 終了予定日と期限前終了の条項。人気の企画は予定期日より前に締め切られる場合があります。
    5. 相談したい保障の種類が取扱範囲に入っているか。窓口が扱っていない分野の相談は、特典の対象になりにくくなります。
    6. キャンペーンの実施主体。窓口自身の企画か紹介元メディアの企画かで、問い合わせ先と受け取り責任の所在が変わります。

    この6項目はすべて、申し込み前の条件ページを読むだけで確認できます。所要時間は数分で、後段のどの項目より費用対効果が高い作業です。

    ②相談当日に満たす5項目

    1. 申込フォームの記載内容に事実と異なる点がないこと。年齢・世帯構成・加入状況などの申告は、特典の対象判定にそのまま使われます。
    2. 相談時間を最後まで確保すること。1時間から2時間程度を見込んでおくと、途中で切り上げる事態を避けられます。
    3. 相談内容が具体性を持つこと。特典の受け取りだけを目的とした相談と受け取られると、対象外になる場合があります。現在の保障内容や気になっている点をひとつでも用意しておくと安心です。
    4. 名義に関する条件を満たすこと。本人名義での申し込みや本人の同席が求められる場合があります。
    5. 相談形式の指定を確認すること。オンライン相談と来店相談で、特典の可否や内容が分かれる場合があります。

    ③相談後に関わる5項目

    1. 本人確認と送付先情報の提供。特典を受け取るには氏名・住所の提供が必要になります。個人情報を渡すことが実質的な受け取り条件になっている点は、意識しておいて損はありません。
    2. 相談以外の行為が条件に含まれる場合。アンケート回答や所定フォームの送信が条件に入っていることがあります。
    3. 重複申込の排除条項。同一世帯・同一人物の重複申し込みが対象外とされ、家族や同居人の過去の利用が影響する場合があります。
    4. 相談後のフォロー連絡。架電やメールでの連絡を受けることが事実上の前提になっています。連絡が不要な場合は、その旨を相談当日に伝えておくと双方の負担が減ります。
    5. 発送時期。相談の実施確認を挟むため、特典の到着は翌月以降になるのが通例です。

    要点: 16項目のうち6項目は申し込み前に、5項目は当日に確定します。取りこぼしの大半は「条件ページを読まずに申し込んだ」ことが原因なので、確認の順序を前倒しするだけで受け取り率は上がります。

    \ 保険の前に家計の配分を決める /

    毎月の支出配分と貯蓄率を、マンツーマンで一緒に洗い出せます。

    申し込みから特典が届くまでの流れと期間

    申し込みから特典が届くまでは、相談実施の確認を挟むため翌月以降になるのが通例です。手順は予約と日程調整、相談の実施、特典の発送の3段階で、待ち時間の大半は3段階目に集中します。即日で受け取れる形はほとんどありません。

    段階 主な所要期間 自分が行うこと 遅れが生じる主因
    ①予約と日程調整 申込当日〜数日 フォーム送信、日程の回答 希望日時が埋まっている
    ②相談の実施 1〜2時間(当日) 加入状況の共有、質問、提案の持ち帰り 2回目以降を挟む場合
    ③特典の発送と到着 相談月の翌月以降 受け取り、コード入力などの手続き 実施確認・当選確定・配送の3工程

    3段階の所要期間と遅れの主因は当社の整理によるものです。

    ①予約と日程調整

    申込フォームで氏名・連絡先・相談したい内容を送信すると、窓口から日程調整の連絡が入ります。フォーム送信から連絡までは早ければ当日、遅くとも数日程度です。この段階で相談形式(来店・訪問・オンライン)と担当者が決まります。

    この連絡を受けた時点で、特典の条件を口頭でも確認しておくと安心です。ページの記載と実際の運用がずれていた場合、まだ引き返せる段階だからです。

    ②相談の実施

    相談本体は1時間から2時間程度が目安です。現在の加入状況、家計の状況、気になっている保障の順に話が進み、必要に応じて複数社の商品を比較します。1回で終わらず2回目以降を提案されることもあります。

    2回目以降を提案された場合、特典の判定が初回で完了するのか継続相談が前提なのかは、条件ページに書かれています。初回のみで完了する形なら、2回目を受けるかどうかは特典と切り離して判断できます。その場で即答せず、条件ページの記載を確認してから返事をすると、不本意な予定を抱え込まずに済みます。

    特典の対象判定は、この相談が実施されたことをもって行われます。途中退席や大幅な短縮があると、実施と認められない場合があります。日程を組む段階で、前後に余裕のある時間帯を選んでおいてください。

    ③特典の発送と到着

    相談の実施が窓口側で確認され、そこから発送処理に入ります。実施確認・発送準備・配送の3工程を挟むため、相談月の翌月以降に届く形が一般的です。抽選型の場合は、当選者の確定を待つぶんさらに時間がかかります。

    到着予定の目安は条件ページに記載されています。記載された時期を過ぎても届かない場合の問い合わせ先は、前述のとおりキャンペーンの実施主体によって変わります。申し込んだページのURLを控えておくと、この場面で役に立ちます。

    ④届かないときに確認する順序

    記載された時期を過ぎても特典が届かない場合は、確認する順序を決めておくと解決が早くなります。最初に見るのは条件ページの到着目安と、自分の相談日が判定の締め日をまたいでいないかです。締め日の直後に相談した場合、翌々月の発送に回っていることがあります。

    次に、申込時に登録した住所・氏名と、実際の受け取り先が一致しているかを確かめます。転居直後や旧姓での申し込みは、発送側で照合が止まる原因になります。ここまで確認しても解決しない場合に、申し込んだページの実施主体へ問い合わせます。問い合わせの際は、申込日・相談日・担当者名の3点を手元に用意しておくと照会がスムーズに進みます。

    特典以外に確かめる4つの軸

    窓口を比べるなら、取扱保険会社の範囲・相談方法・相談員の資格・相談後の連絡方針の4点を見ます。いずれも申し込み前か相談当日に確認でき、確認しないまま契約まで進むと後から変えにくくなる項目です。特典の内容は企画ごとに入れ替わりますが、この4点は窓口そのものの性質として残ります。

    軸 見るポイント 自分で確認する方法
    取扱保険会社の範囲 相談したい分野の会社を扱っているか 金融庁の免許業者一覧と窓口の掲載社名を突き合わせる
    相談方法 来店・訪問・オンラインのどれに対応しているか 条件ページの相談形式欄を確認する
    相談員の資格 ファイナンシャルプランナー資格の有無と種類 担当者決定時に資格名を確認する
    相談後の連絡方針 連絡の頻度と、停止を申し出る方法 相談当日に方針を口頭で確認する

    ①取扱保険会社の範囲

    「◯◯社取扱」という数字は窓口の比較軸としてよく使われますが、数の多さそのものより、自分が相談したい分野の会社が含まれているかどうかが効きます。医療保障を相談したいのに、その分野に強い会社を扱っていなければ、社数が多くても選択肢は広がりません。

    この点は自分で検証できます。金融庁は生命保険会社・損害保険会社の免許業者一覧を公開しており、窓口が掲げる社名と突き合わせれば実在と分野を確認できます(2026年8月時点)。当社はこの照合を、特典を比べる時間の半分でも割く価値のある作業だと考えています。保障の種類ごとの見直し論点は生命保険 見直しについてはこちらで扱っています。

    ②相談方法

    来店型、訪問型、オンライン型で、かかる負担も進み方も変わります。オンラインは移動時間がゼロで済む一方、証券や家計の資料を画面で共有する準備が必要です。来店型は資料を持ち込めば済みますが、店舗の営業時間に合わせる必要があります。

    訪問型は自宅やカフェなど指定した場所へ担当者が来る形式で、資料を広げやすい一方、日程の自由度は来店型より下がります。オンライン型を選ぶ場合は、保険証券や家計簿を事前に撮影するか、画面共有できる状態にしておくと相談が滞りません。来店型は資料の原本を持ち込めるため、複数の契約をまとめて見てもらう場面に向きます。

    特典の内容が相談形式で分かれている場合があるため、形式を決めてから条件を読むほうが手戻りがありません。

    ③相談員の資格

    ファイナンシャルプランナー資格には国家資格の技能士と民間資格があり、等級や種類によって扱える範囲の広さが変わります。保障だけでなく家計全体や資産形成まで相談したい場合は、担当者がどの範囲を扱えるかを最初に聞いておくと話が早く進みます。

    資格の有無は担当者が決まった時点で確認できます。窓口のページに一律の記載がない場合でも、個別に尋ねれば答えが返ってきます。

    確認しておきたいのは資格名だけではありません。保障の設計に加えて、住宅ローンや教育資金、退職後の収入といった隣接する論点まで一緒に扱えるかどうかで、相談1回あたりの密度が変わります。相談したい範囲をあらかじめ言葉にして伝え、扱える範囲かどうかを日程調整の段階で聞いておくと、当日に話が噛み合わない事態を避けられます。

    ④相談後の連絡方針

    相談後の連絡は、窓口の収益構造上どうしても発生します。問題になるのは連絡そのものではなく、頻度と停止方法が事前に共有されていないことです。相談当日に「検討期間はどれくらい取れるか」「連絡が不要になったらどう伝えればよいか」の2つを聞いておくだけで、後の負担は大きく下がります。

    要点: 4軸のうち取扱範囲は申し込み前に、連絡方針は相談当日に確認できます。どちらも数分で済む確認ですが、相談後の負担と選べる保障の幅はここで決まります。

    特典目的で保険相談をしてよいのか

    保障を具体的に組む段階か家計の枠を決める段階かで、手数料型の無料相談と受講料型を選び分ける意思決定フロー図
    収益の発生源が違うため向く段階も分かれる。自分がどちらの段階かを先に見極める(当社の受講者データに基づく/受講実績は2026年5月時点、満足度は2025年4月〜8月の受講者アンケート)

    特典目的の相談そのものが禁じられているわけではありませんが、特典の差より家計の判断のほうが金額的な影響は大きくなります。数千円の特典を比べる時間と、月々の保険料を1,000円見直す判断では、後者のほうが数年単位で効いてきます。判断の重心をどこに置くかという話です。

    ①特典目的の相談が対象外になる境目

    条件ページに「キャンペーン目的のみの相談は対象外」と書かれている場合、判定の実体は「相談として成立したかどうか」です。現在の加入状況を共有し、気になっている点を1つでも投げかけて、提案を受けて持ち帰る。この流れがあれば、結論として契約しなくても相談は成立します。

    逆に、質問がなく担当者の説明が一方通行で終わると、実施の記録として弱くなります。契約する意思がない段階でも、聞きたいことを1つ用意しておく。それが特典を取りこぼさない最短の準備であり、同時に自分の役にも立ちます。

    質問の材料は難しく考えなくても用意できます。いま加入している保障の月額と、それがいつまで続く契約なのか。この2つを手元に出すだけで、相談は具体的な話から始まります。証券が見つからない場合は、口座から引き落とされている金額と保険会社名が分かれば十分に足ります。医療保障まわりで何を聞くか迷う場合は医療保険 見直しについてはこちらを参考にしてください。

    ②当社の見解: 特典より先に決めるべきこと

    一般に、保険相談は「今の保障が適切かどうか」を入口にします。当社のABCashはこの順序を採っていません。毎月の支出配分と貯蓄率を先に決め、そこから保障に回せる金額の枠を出すという順序で運用しています。枠が決まっていない状態で保障の内容だけを比べても、判断の基準がないまま増減させることになるからです。

    この順序を採れる理由は、当社が金融商品を販売せず、教育そのものを収益源にしているからです。相談の出口が契約に連動しないため、保険に入る・入らないの結論から中立に、家計の支出配分から順に扱えます。当社では家計管理からNISA・iDeCo・投資信託までを一つの個別カリキュラムで扱い、専属のファイナンシャルコンサルタントがマンツーマンで伴走しています。2026年5月時点で累計9万人以上が受講し、2025年4月〜8月の受講者アンケートではトレーニング満足度95%となっています。

    もっとも、当社の無料体験でも、内容が合うと判断した方には受講のご案内をします。手数料型との違いは提案がまったく無いことではなく、その先の収益が保険契約ではなく受講料である点にあります。

    比較軸 手数料型の無料相談 当社の受講料型
    収益の発生源 保険契約の成立時に保険会社から支払われる手数料 受講者からの受講料
    相談の出口 契約の提案 家計の行動が続く状態(専用アプリと毎日のフィードバックで60日習慣化を目標)
    扱う範囲 保障の設計が中心 家計管理からNISA・iDeCo・投資信託まで
    利用する側の費用 無料 有料
    相談後の連絡 契約の検討に向けたフォローが発生 受講期間中の伴走

    当社の運営データに基づく整理です(対象: 当社の受講者/N数: 累計9万人以上/期間: 満足度は2025年4月〜8月/集計方法: 受講者アンケート)。

    どちらが優れているという話ではありません。保障を具体的に組みたい段階なら手数料型の窓口が向き、その前段で家計の枠を決めたい段階なら受講料型が向きます。自分がどちらの段階にいるかを先に見極めることが、特典を選ぶ以上に結果を左右します。個別の資産設計や保障額の判断は、有資格のファイナンシャルプランナーや金融機関へご相談ください。

    よくある質問

    Q1. 保険相談で8,000円分の商品券がもらえるというのは本当ですか?

    現在、この金額帯の換金性の高い特典を一般的な条件で配る企画は見当たりません。景品表示法の景品規制では、全員配布にあたる総付景品の最高額は取引価額1,000円未満で200円、1,000円以上で取引価額の10分の2とされています(消費者庁の公表内容、2026年8月時点)。加えて保険業法にも特別の利益提供を制限する規定があり、二重の制限が働きます。

    Q2. Amazonギフト券がもらえる保険相談キャンペーンはありますか?

    電子マネーやギフトコード型の特典を設定している企画はあります。ただし換金性が高い類型ほど金額は抑えられ、抽選型で設定されることも多くなります。「全員配布か抽選か」と「金額の明記があるか」の2点を条件ページで確認してから申し込んでください。

    Q3. キャンペーン目的だけで保険相談をしても問題ありませんか?

    相談として成立していれば問題ありません。条件ページに「キャンペーン目的のみの相談は対象外」という趣旨の記載がある場合でも、判定されるのは意図ではなく相談の実体です。現在の加入状況を共有し、質問を1つ以上して提案を受ければ、契約に至らなくても対象になります。

    Q4. オンライン相談でもキャンペーンの特典はもらえますか?

    オンライン相談を特典の対象にしている窓口はあります。一方で、来店型のみを対象とする企画や、形式によって特典の中身を変えている企画もあります。相談形式を先に決め、その形式が対象に含まれるかを条件ページで確認するのが確実です。

    Q5. 特典が届くまでどのくらいかかりますか?

    相談の実施確認と発送準備を挟むため、相談月の翌月以降に届く形が一般的です。抽選型では当選者確定を待つぶんさらに時間がかかります。到着予定の時期は条件ページに記載されているので、申し込み時点で控えておいてください。

    家計と保障を含めた設計全体を順に整理したい場合は、ライフプランの基礎からの総まとめはこちらをご覧ください。

    まとめ

    配布方式と16項目の条件を先に押さえておけば、特典を取りこぼすことなく相談に臨めます。そのうえで取扱範囲と連絡方針を確認しておけば、相談後に想定外の連絡で消耗することもなくなります。数千円の特典と、月々の保険料や貯蓄率の判断。半年後に効いてくるのは後者のほうです。特典を入口にしながら、家計の枠を決める機会として使い切ってください。

    \ オンラインでも受けられます /

    東京都内6拠点とオンラインから、都合のよい時間帯を選べます。

  • 自動車保険の見直しはどこを見る?保険料上昇期の判断軸と手順

    自動車保険の参考純率は2026年6月、平均14.4%の引上げが届け出られました(損害保険料率算出機構)。見直しの目標は保険料を下げることから、上がる前提で契約条件・割引・重複特約・補償額の順に選び直すことへ移りつつあります。削ってよい項目と危ない項目は公的統計で切り分けられ、家計全体の整理はライフプランの全体像を整理した完全ガイドと併せて確認できます。

    \ 累計9万人が学んだ家計の整え方 /

    固定費の優先順位づけを、専属コンサルタントと60〜80分程度の無料体験で一緒に確認できます。

    自動車保険の見直しはどこから手をつけるか

    契約条件・割引・重複特約・補償額という4段階の着手順と、後の段階ほど事故時の自己負担が増える関係を整理した図
    第1〜第2段階は補償の中身を減らさずに保険料だけを動かせる領域(当社の見直し手順の整理に基づく)

    自動車保険の見直しは、補償を削る前に年齢条件・運転者限定・使用目的という契約条件から確認します。契約条件は「誰がどう乗るか」を申告する項目なので、実態に合わせて直しても補償の中身は減りません。補償や特約そのものを削る判断は、その後に回します。

    着手の順番は4段階で考えると迷いません。第1段階が契約条件、第2段階が適用漏れの割引、第3段階が他の保険と重なっている特約、第4段階が補償額と車両保険です。前の段階ほど「保険料が下がっても守りは薄くならない」性質を持ち、後ろの段階ほど下げ幅と引き換えに事故時の自己負担が増えます。

    販売チャネルの違いも金額に影響します。代理店を介さない通信販売型は費用構造が異なるため、同じ補償でも保険料が変わることがあります。ただし条件しだいで前後するため、当社のABCashではまず自分の契約条件を正確に把握してから同じ条件で複数の見積りを並べることをすすめています。

    保険料は下がる前提か|参考純率は2年で2度引き上げられた

    対物賠償の支払1件あたり修理費が2022年度33.6万円から2024年度38.6万円へ5.0万円増えた推移と、2度の参考純率改定率5.7%・14.4%を重ねた図
    保険料上昇の主因は事故件数ではなく1件あたり修理費の増加(出典: 損害保険料率算出機構「自動車保険参考純率 届出のご案内」)

    自動車保険の保険料水準は、2024年と2026年に参考純率の引上げが公表された上昇局面にあります。2026年6月には平均14.4%の引上げが金融庁長官へ届け出られており(2027年1月以降に保険始期を有する契約を想定)、削減額そのものを目標に置く見直しは成立しにくくなっています。

    その直前、2024年6月には平均5.7%の改定が実施されています(損害保険料率算出機構)。2年で2度の引上げが起きた背景にあるのは、事故の件数ではなく1件あたりの修理費です。対物賠償責任保険の支払1件あたり修理費は次のように推移しました。

    年度 部品費 工賃 塗装費 間接損害 合計
    2022年度 15.5万円 6.4万円 5.3万円 6.3万円 33.6万円
    2023年度 16.3万円 6.8万円 5.6万円 7.2万円 35.8万円
    2024年度 17.4万円 7.3万円 6.0万円 7.9万円 38.6万円

    出典: 損害保険料率算出機構「自動車保険参考純率 届出のご案内」(2026年6月23日)

    引上げの中身と、自分の保険料との関係

    事故率は先進安全技術の普及を背景に緩やかに減っている一方、1件あたり修理費の上昇がその減少分を上回っています。保険金単価が上がった要因の影響度は、工賃単価の上昇が40%程度、物価上昇と高性能部品の普及が35%程度、代車料などのその他が25%程度です。この構造から、当社は見直しの目標を「支払額を減らす」から「同じ枠のなかで補償の配分を組み替える」へ置き換え、保険単体の値引き交渉より先に、家計の固定費全体で自動車保険の枠を決める順序で伴走しています。

    届出資料には契約例ごとの改定率も示されており、自家用普通乗用車で対人・対物・人身傷害・車両保険をセットにした契約は+17.2%、車両保険を除くと+16.4%です。

    ただし参考純率は、保険会社が純保険料率を算出する際の参考値にすぎません。事業経費に充てる付加保険料率は各社が独自に決めるため、参考純率の改定率と契約者の保険料の変動率は一致しません。更新案内の金額そのものは、自分の契約書と案内書面で確認してください。

    保険料に効く見直し項目と、補償が薄くなるリスクの対応表

    見直し項目を保険料への効きと補償が薄くなるリスクの2軸に配置し、優先度1の7項目が右下に集まることを示したポジショニングマップ
    右下に位置する項目ほど補償を減らさずに下げられ、上へ行くほど事故時の自己負担が増える(3軸の評価は当社の判断基準による)

    見直し項目は、保険料への効き方と補償が薄くなるリスクを別々の軸で見ると優先順位が決まります。効きが大きくリスクの小さい契約条件と割引から着手し、補償そのものを削る判断を最後に回すと、下げ幅を確保しながら守りを維持できます。当社は主要18項目を次の3軸で整理しています。

    見直し項目 保険料への効き 補償が薄くなるリスク 優先度 判断のポイント
    運転者年齢条件 大 中 1 条件未満の人が運転すると補償対象外
    運転者限定(本人/本人・配偶者/家族) 大 中 1 帰省時に子が運転する日だけ要注意
    使用目的(日常レジャー/通勤通学/業務) 中 低 1 実態と違う申告は告知義務違反になる
    年間走行距離区分 中 低 1 在宅勤務化で区分が下がる余地
    ノンフリート等級・事故有係数適用期間 大 なし 1 小損害の請求可否は等級への影響で判断
    ゴールド免許割引 中 なし 1 免許更新後の申告漏れが起きやすい
    個人賠償責任特約 小 低 1 火災保険・傷害保険と重複しやすい
    車両保険の免責金額(自己負担額) 中 中 2 外さずに下げ幅を作れる調整弁
    車両保険の補償範囲(一般型/エコノミー型) 中 中 2 単独事故・当て逃げの扱いが変わる
    ファミリーバイク特約 小 低 2 二輪を手放したら解約対象
    搭乗者傷害保険 小 低 2 人身傷害と役割が重なる部分がある
    新車割引 中 なし 2 2024年改定で割引率が拡大された
    セカンドカー割引 中 なし 2 2台目を7等級から始められる
    運行特性区分 中 なし 3 急加速・急減速の少なさが料率に反映
    車両保険の付帯有無 大 高 3 修理費を自己資金で賄えるかが分岐点
    人身傷害保険(実損払/定額払) 中 高 3 自分と同乗者の治療費・逸失利益の柱
    弁護士費用特約 小 中 4 もらい事故で交渉を代行できない事態に備える
    対人・対物賠償の保険金額 小 極大 対象外 下げても効果が小さく損失が青天井

    データ出典: 損害保険料率算出機構「自動車保険の概況 2025年度版」および同「自動車保険参考純率」(2026年8月時点)。効き・リスク・優先度の3軸評価は当社の判断基準に基づきます。

    なお同じ車種でも型式ごとに料率クラスが設定されるため、買い替えを検討中なら車種選びそのものが保険料の変数になります。

    要点: 優先度1の7項目は、補償を減らさずに保険料だけを動かせる領域です。ここを片付けないまま車両保険の解約を検討するのは順番が逆になります。

    年齢条件と運転者限定はどこまで絞れるか

    年齢条件と運転者限定は、実際に運転する人の顔ぶれが変わったときにだけ絞ります。自家用乗用車の契約構成を見ると、年齢を問わず補償する契約は1.6%にとどまり、21歳以上補償が5.7%、26歳以上補償が19.1%、30歳以上補償が11.2%、35歳以上補償などの区分が62.5%を占めます(損害保険料率算出機構「自動車保険の概況 2025年度版」第24表、2024年度)。

    つまり大半の契約はすでに年齢条件を設定済みで、広い年齢条件のまま残っているのは合計で7%台にとどまります。「年齢条件を上げれば安くなる」という定番の助言は、多くの契約者にとってすでに実行済みの内容にとどまります。むしろ実務で効くのは逆方向の確認です。子どもが免許を取った、親が同居を始めたといった変化を申告し忘れると、条件から外れた人が運転した事故は補償されません。

    運転者限定も同じ構造です。年に数回の帰省で家族が運転するなら、その期間だけ限定を外す手続きが要ります。見直しのたびに「この1年で誰がハンドルを握ったか」を書き出すことが、絞り込みの前提になります。

    車両保険は外すか、自己負担額で調整するか

    車両保険は「付ける・外す」の二択で決める前に、自己負担額と補償範囲で調整できないかを先に確認します。実際の付帯率は車種で差があり、自家用普通乗用車で64.3%、自家用小型乗用車で52.9%、軽四輪乗用車で49.6%です(同「自動車保険の概況 2025年度版」第18表、2025年3月末)。

    車両価格が下がるほど付帯率も下がる関係が読み取れます。ただし当社が判断の分かれ目に置くのは車の価値ではなく、全損時の買い替え費用を手元の現金で賄えるかどうかです。賄えるなら外す選択にも無理はなく、賄えないなら残す前提で調整します。

    賄えないが保険料は下げたい場合、調整弁は2つあります。1つは免責金額を引き上げて小さな修理を自己負担に回す方法、もう1つは単独事故や当て逃げを対象外とする補償範囲の選択です。どちらも契約は残るため、大きな損害への備えは維持できます。

    補償を削らずに保険料を下げる割引の選択肢

    割引は、補償を一切減らさずに保険料だけを動かせる数少ない領域です。免許証がゴールドに変わった、新車に買い替えた、2台目を追加したといった変化は、こちらから申告しなければ反映されないことがあります。2024年6月の参考純率改定では新車割引の割引率が拡大されました(損害保険料率算出機構)。

    2026年6月の届出では、さらに新しい選択肢が加わりました。ドライブレコーダー等で測定した急加速・急減速の頻度に応じて保険料に差を設ける運行特性の料率区分で、区分1から区分3までの3区分・較差10%として届け出られています(区分1が最も安い)。判定は一定期間の走行状況から総合的に行われ、1回の急な操作だけで区分が決まるものではありません。

    この区分が広まれば、見直しの選択肢は「補償を削る」だけでなく「運転の記録で示す」方向にも開かれます。実際の取り扱いは各社が決めるため現時点で確約はできませんが、次回以降の更新案内では対応の有無を確認する価値があります。

    重複しやすい特約と、外すと影響が大きい特約

    特約は、他の保険と重なっているものと、自動車保険にしか存在しないものを分けて扱います。個人賠償責任特約は火災保険や傷害保険にも付帯できるため、家庭内で二重に契約していないかの確認が要ります。二輪を手放したあとのファミリーバイク特約も、解約を申し出なければそのまま更新されます。

    一方で、もらい事故は自分の保険会社が示談交渉を代行できません。自分に過失がない事故では保険会社に賠償責任が生じないため、相手との交渉は自分で行うことになります。ここを埋めるのが弁護士費用特約で、保険料への効きは小さい割に、外したときの負担は見えにくい形で残ります。当社は、削減候補を並べる際にこの特約を「重複が起きにくい側」に分類して最後まで残す運用を採っています。

    外してはいけない補償を公的統計で見分ける

    対人99.9%・対物99.0%が無制限、人身傷害82.3%・車両保険64.3%・定額払38.2%という自家用乗用車の契約実態を並べた比較図
    契約率が99%台の2種目は調整対象から外し、割れる3種目だけが検討余地になる(出典: 損害保険料率算出機構「自動車保険の概況 2025年度版」)

    外してはいけない補償は、契約実態の統計を見ると判断できます。自家用乗用車(普通)の対人賠償は99.9%、対物賠償は99.0%が無制限で契約されており(損害保険料率算出機構「自動車保険の概況 2025年度版」第21表・第22表、2024年度)、対人・対物とも99%台の契約者が金額調整の対象から外している領域です。

    補償種目 契約実態(自家用乗用車・普通) 調整の可否
    対人賠償責任保険 99.9%が無制限 調整対象にしない
    対物賠償責任保険 99.0%が無制限 調整対象にしない
    人身傷害保険(実損払) 付帯率82.3% 金額のみ検討
    人身傷害保険(定額払) 付帯率38.2% 実損払との重複を確認
    車両保険 付帯率64.3% 自己負担額・範囲で調整

    集計方法|対象: 損害保険料率算出機構「自動車保険の概況 2025年度版」第18表(普及率・表章時点2025年3月末)、第21表・第22表(保険金額別契約構成・表章時点2024年度)/集計方法: 別々に公表されている3表から自家用乗用車(普通)の該当値を抽出し、見直し観点で1表に統合。「調整の可否」列は当社の判断です/データ出典: 自動車保険の概況 2025年度版(2026年4月発行・2026年6月18日更新)

    要点: 対人・対物は下げても保険料への効きが小さく、上限を切った瞬間に超過分が自己負担になります。削減の議論から最初に除外してよい項目です。

    対人・対物を無制限以外にする契約はほぼ存在しない

    対人・対物賠償を有限額にする実益は、統計上ほとんど認められていません。前掲のとおり自家用乗用車では99%以上が無制限を選んでおり、有限額の契約は対人で0.1%、対物でも1.0%にとどまります。保険料調整の入口として現実的な選択肢ではありません。

    背景には、強制保険である自賠責保険の限度額があります。自賠責で支払われるのは被害者1人につき傷害120万円、死亡3,000万円、後遺障害は第14級75万円から第1級3,000万円まで(常時介護を要する場合は4,000万円)で、物損は対象外です(国土交通省「限度額と補償内容」、2026年8月時点)。

    賠償額がこの枠を超えた分は、任意保険がなければ本人が負います。この上限があるからこそ、対人・対物の無制限が事実上の標準になっています。保険料を下げたいときにこの2つへ手を伸ばすと、削減額に比べて背負うリスクが不釣り合いに大きくなります。

    人身傷害と搭乗者傷害の役割はどう違うか

    人身傷害保険は自分側のけがを補償する柱で、搭乗者傷害保険はその上乗せにあたります。自家用普通乗用車での付帯率は、人身傷害の実損払が82.3%、定額払が38.2%です(同 第18表、2025年3月末)。

    実損払は治療費や休業損害を実際にかかった金額で支払う設計、定額払は入通院日数などに応じて決まった額を支払う設計です。この付帯率の差は、同じ「自分側の補償」でも実額補償が優先されている実態を示します。両方を厚く付けている契約は、まず実損払を軸に据え、上乗せ部分の要否を貯蓄額と照らして判断すると整理しやすくなります。

    なお生命保険や医療保険で入院時の給付を確保している場合、自動車事故に限らず補償が重なることがあります。世帯全体での保障の重なりについては生命保険 見直しについてはこちらで扱っています。

    \ 保険と家計をまとめて点検 /

    保険料の枠を家計全体のどこに置くかを、あなたの数字に当てて整理します。

    見直しに適したタイミングはいつか

    見直しの起点になるのは、満期案内が届いたときです。案内は満期日の2〜3か月前に届くことが多く、補償内容の変更も他社への切り替えも、この期間内なら余裕をもって進められます。契約期間の途中でも変更はできますが、満期に合わせるほうが手数は少なくなります。

    満期以外にも、契約条件が実態からずれる節目があります。運転する家族が増減したとき、通勤から在宅勤務に変わったとき、車を買い替えたとき、免許証がゴールドになったときです。このうち免許証の色と車の買い替えは、こちらから伝えなければ保険料に反映されません。年齢条件も、最も若い運転者の誕生日が区分の境目にあたる年は確認が必要です。

    見直しの頻度は、年1回の更新に合わせるのが基本です。ただし当社のABCashでは、年に一度だけ思い出す運用では抜けが出ると考え、専用アプリと毎日のフィードバックで固定費の点検を習慣づける設計を採っています(60日での習慣化が目標です)。通信費や住居費も同じ台帳に載せると、余力のありかが一目でわかります。世帯の収支と資産の全体設計から組み立てたい場合は、ライフプランニングについてはこちらを参照してください。

    見直しから切り替えまでの手順と等級の扱い

    見直しから切り替えまでは、現契約の把握・条件の再設定・見積り比較・切替手続きの4ステップで進めます。ノンフリート等級は他社へ移っても引き継げるため、等級を失う心配で判断を止める必要はありません。ただし手続きの順序を誤ると、補償の空白や等級の進行遅れが生じます。

    4ステップの進め方

    最初に行うのは現契約の棚卸しです。保険証券から満期日、等級、事故有係数適用期間、年齢条件、運転者の範囲、使用目的、年間走行距離、車両保険の有無と自己負担額、付帯している特約を書き出します。ここが曖昧なままだと、見積りを比べても条件がそろわず差額の意味が読めません。

    次に、前掲の優先度1から順に条件を再設定します。そのうえで、同じ補償内容・同じ条件で複数社の見積りを取り、金額だけでなく事故対応の窓口体制まで含めて比べます。切替は満期日を起点に、新しい契約の始期を現契約の満期日と同じ日にそろえるのが基本です。始期が1日でも後ろにずれると、その間は無保険の状態になります。

    等級・空白期間・解約返戻金の注意点

    等級は、過去の無事故年数や事故件数に応じて設定された料率区分です。同じ等級でも前年に事故があった契約者となかった契約者ではリスク実態が異なるため、7〜20等級はさらに細分化されています(損害保険料率算出機構「自動車保険参考純率」、2026年8月時点)。この仕組みがあるため、事故で保険を使うと等級が下がるだけでなく、一定期間は同じ等級でも高い料率が適用されます。

    だからこそ小さな損害は、修理費と将来の保険料増加分を比べてから請求を判断することに意味があります。切替時に押さえる点は3つです。第1に、等級の引き継ぎには期限があるため、解約後に間を空けない。第2に、始期と満期日をそろえて空白期間を作らない。第3に、期間途中で解約した場合の返戻金は経過期間に応じた計算になり、払込額の全額は戻りません。

    当社が見直しで渡しているもの

    当社のABCashは金融商品を販売しない教育事業のため、特定の保険会社や商品をおすすめすることはありません。代わりに、年齢条件・自己負担額・等級といった判断軸をご自身で使いこなせる状態にすることを役割にしています。比較できる人になることが、毎年の更新で効き続ける資産だと考えているためです。

    専属コンサルタントがマンツーマンで個別カリキュラムを組み、削ってよい項目と残す項目を実際の家計データに当てて一緒に確定させる進め方を標準にしています。なお個別の契約内容や補償の要否については、契約先の損害保険会社や有資格のファイナンシャルプランナーにご確認ください。

    よくある質問

    Q. 自動車保険の見直しは何年ごとに行えばよいですか。

    年1回の更新時が基本です。加えて、運転者の増減・使用目的の変更・車の買い替え・免許証の色の変更があればその都度確認します。参考純率は2024年と2026年に引上げが公表されており、更新のたびに金額の変化理由を確認する価値があります。

    Q. 保険会社を変えるとノンフリート等級はリセットされますか。

    リセットされません。等級は他社へ切り替えても引き継げ、事故有係数適用期間も一緒に移ります。ただし引き継ぎには期限があるため、解約から新契約までの間を空けないことが条件です。

    Q. 契約期間の途中でも見直しや解約はできますか。

    できます。年齢条件や運転者の範囲などの契約条件は、変更が生じた時点で連絡するのが原則です。ただし途中解約の返戻金は経過期間に応じた計算になり、全額は戻りません。会社の切り替えを伴う場合は、満期日に合わせるほうが無駄が出にくくなります。

    Q. ゴールド免許になったら契約の途中でも割引は受けられますか。

    免許証の色は保険料の区分に関わる項目のため、更新後は速やかに契約先へ伝えます。適用の時期や方法は保険会社ごとに異なるため、更新案内を待たずに問い合わせるのが確実です。

    保険を含む家計と資産の全体像は、ライフプランの基礎からの総まとめはこちらにまとめています。

    まとめ

    自動車保険の見直しは、契約条件と割引から着手し、補償そのものを削る判断を最後に回すと、下げ幅と守りを両立できます。対人・対物賠償は99%以上が無制限を選ぶ領域で、削減の対象にはなりません。車両保険は外す前に、自己負担額と補償範囲で調整できないかを確認してください。まずは保険証券を手元に置き、今年1年で誰が運転したかを書き出すところから始めましょう。

    \ まずは60〜80分程度の無料体験から /

    オンラインでも受けられ、当日は家計の現状整理から始めます。

  • ライフプランニングとは?進め方5ステップと挫折しないコツ

    ライフプランニングとは、将来の出来事とお金の出入りを時系列に並べ、必要な備えを逆算する作業です。生活設計を立てている二人以上世帯は35.1%にとどまり、「今後は立てるつもり」の世帯が39.5%を占めます(金融経済教育推進機構・2025年12月公表)。定義から5つの手順、続け方までを順に整理します。

    家計・保険・資産形成を横断したライフプランの全体像を整理した完全ガイドもあわせてご覧ください。

    ライフプランニングとは何をすることか

    金融リテラシー調査で生活設計の正答率が49.0%から55.9%へ上がる一方、家計管理は50.7%から46.8%へ下がったことを示す分野別の比較グラフ
    8分野で正答率が上がったのは生活設計だけで、土台の家計管理は下がっている(出典: 金融経済教育推進機構 金融リテラシー調査を基に当社作成)

    ライフプランニングとは、これから起きる出来事とその費用を年表にし、毎年の収支と貯蓄残高がどう動くかを試算する一連の作業です。作るのはライフイベント表とキャッシュフロー表という2枚の表で、目的は「いつ・いくら足りなくなるか」を先に特定することにあります。

    着手している世帯は、まだ多数派ではありません。生活設計を立てている二人以上世帯は35.1%で、「今後は立てるつもりである」が39.5%、「今後も立てるつもりはない」が25.4%です。単身世帯では立てている人が29.2%まで下がります(金融経済教育推進機構 家計の金融行動に関する世論調査(2025年)図表7・二人以上世帯5,000世帯/単身世帯2,500世帯・2025年12月公表)。ライフプランニングは「多くの人がすでに終えていること」ではなく、まだ3人に1人しか着手していない領域です。着手した時点で、統計上は少数派の側に回ることになります。

    ライフプランとライフプランニングはどう違うのか

    この2つは、成果物と作業のちがいです。ライフプランは「30歳で結婚、35歳で住宅購入、60歳で退職」といった将来の計画そのもの、つまり出来上がった設計図を指します。対してライフプランニングは、その設計図を描き、費用を積み上げ、実現できるかを検証する行為を指します。

    区別が実務で効いてくるのは、見直しの場面です。ライフプランは変わる前提のもので、変わったときに描き直す作業こそがライフプランニングです。転職や出産で前提が変われば設計図は書き換わりますが、書き換える能力は残ります。一度きりのイベントではなく、繰り返し使う手続きだと捉えると、最初から完璧を目指す必要がないことも見えてきます。

    土台になる3つの表

    実務で使う道具は3つです。それぞれ役割が異なり、揃えて初めて「いつ足りなくなるか」が出せます。

    表の名前 何を書くか 何がわかるか
    ライフイベント表 家族の年齢と、その年に起きる出来事・かかる費用 大きな支出が集中する年
    キャッシュフロー表 年ごとの収入・支出・年間収支・貯蓄残高 残高がマイナスに転じる時期
    バランスシート(資産負債表) 現時点の資産と負債、その差額 いまの純資産と、ローンの重さ

    作業の中心になるのはライフイベント表とキャッシュフロー表の2枚ですが、バランスシートを最初に作っておくと、キャッシュフロー表の出発点となる貯蓄残高が正確になります。住宅ローンや奨学金の残債を計上せずに始めると、毎年の返済額だけが支出に並び、負債の総額が視野から抜け落ちます。

    生活設計の知識は上がり、家計管理は下がっている

    金融リテラシーの分野別正答率を見ると、「生活設計」は2022年の49.0%から2025年に55.9%へ上がりました。一方で「家計管理」は50.7%から46.8%へ下がり、全体の正答率も55.7%から53.8%へ低下しています(金融経済教育推進機構 金融リテラシー調査(2025年)・18〜79歳3万人・2026年3月公表)。8分野のうち正答率が上がったのは生活設計だけです。

    当社はこの動きを、設計の知識だけが先に伸び、日々の家計管理という土台が置き去りになっている状態だと見ています。将来の設計図の描き方を知っていても、いまの支出額が把握できていなければ、キャッシュフロー表の1行目から数字が入りません。だから、表の作り方を学ぶ前に、直近1か月の支出が言える状態かどうかを先に確認したほうが早く進みます。

    ライフプランニングを行うと何が変わるのか

    ライフプランニングの効果は、不足額が「いつ・いくら」という形に変わることです。漠然とした不安が、対処できる課題の形に置き換わります。ただし将来の収入や支出を当てる作業ではないため、予測の的中は期待できません。得られるものと得られないものを分けて理解しておくと、途中で失望せずに済みます。

    不足する金額が「いつ・いくら」の形で見える

    ライフプランニングの中心的な出力は、貯蓄残高の推移グラフです。年ごとの収支を積み上げていくと、残高が細くなる時期や、マイナスに転じる年が浮かび上がります。金融庁が公開しているライフプランシミュレーターも、入力した情報から将来の家計収支を試算し、結果をグラフで確認できる形をとっています(金融庁 ライフプランシミュレーター)。

    この「時期が特定される」という点が実務では大きく効きます。不足が15年後に起きるとわかれば、月々いくら積み増せば埋まるのかを割り算で出せます。総額だけを見て焦る状態から、毎月の行動量に翻訳された状態へ移ります。

    お金の判断に自分の基準ができる

    もうひとつの効果は、日々の判断が速くなることです。車を買い替えるか、子どもを私立に進ませるか、保険を増やすかといった選択は、単体で見ると比較のしようがありません。年表の上に置くと、その支出が他の出来事とどう競合するかが見えます。

    住宅購入の頭金と教育費のピークが重なる年がわかっていれば、その手前で大きな買い物を決めるときに何を確認すべきかが定まります。判断のたびに一から悩まなくて済むことが、表を持つ実質的な価値です。

    ライフプランニングでできないこと

    一方で、限界もはっきりしています。ライフプランニングは将来を当てる技術ではありません。収入も物価も運用成績も想定どおりには動かないため、10年後の残高が試算どおりになることは、まずありません。

    期待できること 期待できないこと
    不足が起きる時期と概算額の把握 将来の収入・支出・運用成績の的中
    支出の優先順位づけの基準 家計そのものの改善(表は現状を写すだけ)
    前提が変わったときの影響の再計算 一度作れば見直し不要という状態

    表を作っただけでは、家計は1円も改善しません。 表は現状を映す鏡であり、改善は表を見たあとの行動で起きます。もうひとつ注意したいのは、収入の伸びや進路の前提を楽観・悲観のどちらかに振り切って置けば、結果もその方向へ振れるという点です。前提が変われば数字も変わるため、作りっぱなしにすると数年で実態と乖離します。この3点を織り込んでおくと、精度を追い込みすぎて手が止まる事態を避けられます。

    ライフプランニングの進め方5ステップ

    現状把握から不足額の月額換算までの5工程と、各工程で作業量を膨らませないための仮置き基準を並べたライフプランニングの手順図
    各工程の精度は1周目では問わず、不足額÷残り年数の計算まで到達させる(当社の伴走運用の判断軸に基づく)

    ライフプランニングは、現状把握・出来事の年表化・費用の見積もり・残高の試算・対策の検討という5つの手順で進みます。順番を守る理由は、後半の試算が前半の入力値に依存するためです。金融庁のライフプランシミュレーターも、現在の収入・支出と将来の計画を入力してから収支を試算する構成をとっています。

    ステップ1 いまの収入・支出・資産を書き出す

    出発点は現在地の確定です。手取り収入、毎月の固定費と変動費、預貯金や投資の残高、住宅ローンや奨学金の残債を書き出します。ここで作るのがバランスシートで、キャッシュフロー表の初年度の貯蓄残高がここから決まります。

    1円単位で合わせる必要はありません。 変動費は直近3か月の平均でかまいませんし、細目がわからない項目は「その他」でまとめて構いません。精度を上げるのは2周目以降の仕事で、1周目に必要なのは桁が合っていることだけです。

    ステップ2 これから起きる出来事を年表にする

    次に、家族全員の年齢を縦軸に並べ、その年に起きる出来事を書き込みます。進学、就職、結婚、出産、住宅購入、車の買い替え、退職といった大きなものに加え、家電の更新や旅行のような数年おきの支出も入れておくと、あとで表が現実に近づきます。

    年齢を並べる期間は、末子が独立する年か、世帯主が90歳になる年までを目安にします。老後の不足を見たいのであれば、退職後の期間を切らずに最後まで引きます。退職前で表を止めると、いちばん残高が減る局面が視野の外に出てしまいます。

    ステップ3 出来事ごとに金額の目安を入れる

    年表の各イベントに費用を入れます。自分で調べた金額がある項目はその値を使い、わからない項目は公的統計の平均値で構いません。教育費なら文部科学省の子供の学習費調査、生活費なら総務省の家計調査が基準として使えます。

    このステップでは、金額を1本に決め打ちせず、高めと低めの2通りで置くほうが実用的です。進路や住まいの選択は幅が大きく、後述するとおり教育費だけでも3倍以上の開きが出ます。2通り置いておけば、どちらに転んでも表を作り直さずに済みます。

    ステップ4 年ごとの残高の動きを表にする

    収入から支出を引いて年間収支を出し、前年の貯蓄残高に足していきます。これがキャッシュフロー表です。表計算ソフトなら、収入・支出・年間収支・貯蓄残高の4行を年ごとに横へ伸ばすだけで作れます。

    見るべきは残高の折れ線です。右肩下がりに転じる年、そしてゼロを割り込む年がどこかを確認します。物価上昇を織り込む場合は、生活費に毎年一定の上昇率をかけますが、1周目は上昇率なしで作り、2周目で条件を変えて比べるほうが違いがわかりやすくなります。

    ステップ5 不足が出る年から逆算して手を打つ

    残高が足りなくなる年がわかったら、そこから逆算して打ち手を考えます。選択肢は、収入を増やす、支出を減らす、運用で増やす、出来事の時期をずらす、という4方向しかありません。

    不足額を残り年数で割れば、毎月いくら埋めればよいかが出ます。この割り算まで済ませて、はじめてライフプランニングが行動につながります。なお、どの金融商品で埋めるかという個別の判断は、家族構成や税制の適用条件しだいです。商品選びの段階では、有資格のファイナンシャルプランナーや金融機関へ相談することをおすすめします。

    5つのステップで止まりやすい地点

    手順そのものより、各手順で作業量が膨らむ地点を先に知っておくほうが完走しやすくなります。当社の伴走運用で重視している「先に動かして、あとで精度を上げる」という順序に沿って、止まり方と対処を整理しました。

    ステップ 止まりやすい地点 起きること 対処
    1 現状把握 支出の内訳がわからず調べ始める 着手そのものが数週間先送りになる 直近3か月の平均で仮置きし、細目は2周目に回す
    2 出来事の年表化 転職や引っ越しの可能性を決めきれない 年表が空欄のまま止まる 「起きる前提」で1本作り、起きなければ削る
    3 費用の見積もり 相場を探して情報収集が長期化する 表より調べ物に時間を使う 公的統計の平均値を高め・低めの2通りで仮置きする
    4 残高の試算 表計算の関数や書式を整えたくなる 中身より見た目に時間を使う 4行(収入・支出・年間収支・残高)だけで先に完成させる
    5 対策の検討 打ち手を決められず表を眺めて終わる 行動に移らず数年放置される 不足額÷残り年数で月額に翻訳してから考える

    5つに共通しているのは、止まる原因が知識不足ではなく、精度を上げようとして作業量が膨らむことにあるという点です。調べ物や書式の整えに時間を使った分だけ、行動に移る日が遠のきます。

    要点: 5つのステップは前工程の入力値に依存するため順序を崩せませんが、各工程の精度は1周目では問われません。不足額を月額に翻訳するところまで到達させることを優先します。

    三大資金はいくら見ておけばよいか

    15年間の学習費が約614万円から約1,969万円まで3.2倍動く教育費、購入金額1%の住宅維持費、老後不安の理由割合を並べた三大資金の目安図
    教育費は幅の大きさ、住宅は返済額の外にある維持費、老後は不安の中身が論点になる(出典: 文部科学省 令和5年度子供の学習費調査/金融庁 ライフプランシミュレーター/金融経済教育推進機構 家計の金融行動に関する世論調査を基に当社作成)

    教育・住宅・老後の3つは、金額が大きく発生時期も読みにくいため、ライフプランニングで最初に置くべき費用です。なかでも教育費は進路の選び方で幅が大きく、幼稚園3歳から高校3年までの15年間で614万円から1,969万円まで開きます(文部科学省 令和5年度子供の学習費調査・2024年12月公表、2026年1月訂正版)。

    教育資金は進路の組み合わせで3.2倍動く

    文部科学省の調査では、15年間の学習費総額が進路パターン別に示されています。すべて公立なら約614万円、すべて私立なら約1,969万円で、最小と最大の差は約3.2倍です。年単位で見ても、小学校は公立366,599円に対し私立1,741,516円で、その差は4.8倍です。

    進路の組み合わせ 15年間の学習費総額
    すべて公立 約614万円
    幼稚園のみ私立、小・中・高は公立 約665万円
    幼稚園・高校が私立、小・中は公立 約838万円
    すべて私立 約1,969万円

    当社は、教育費で計画が崩れる原因を金額の大きさではなく、この3.2倍という幅を1つの数字に丸めてしまうことにあると見ています。だから教育費だけは、公立寄りと私立寄りの2本立てで置き、進路が決まった時点でどちらかに寄せる運用をおすすめします。なお学資保険で備えるべきかどうかは判断が分かれる論点で、学資保険 入らない方がいいについてはこちらで扱っています。

    住宅資金はローン返済額だけでは足りない

    住宅費で見落とされやすいのが、ローン返済以外の維持費です。金融庁のライフプランシミュレーターは、住宅ローンを組む場合、返済額とは別に住居の維持費(税、火災保険料、修繕積立金等)を購入金額の1%として毎年計上する前提を置いています(2026年8月時点の公開情報)。

    4,000万円の住宅なら、年40万円、月あたり約3.3万円が返済とは別にかかる計算です。当社はこの1%という前提を、住宅費の見積もりが甘くなっていないかを点検する目安として使えると考えています。返済額だけで比較して「家賃より安い」と結論づけた表は、この維持費の分だけ楽観に振れています。

    老後不安の中身は「年金への不信」より「資産の不足」

    老後の生活を心配している理由を見ると、1位は「十分な金融資産がないから」で61.9%、2位が「年金や保険が十分ではないから」で40.4%です(金融経済教育推進機構 家計の金融行動に関する世論調査(2025年)図表10・二人以上世帯5,000世帯・2025年12月公表)。同じ調査では、年金について「日常生活費程度もまかなうのが難しい」と答えた世帯が52.8%を占めます。

    不安の主因が制度への不信ではなく手元資産の不足である以上、対処の方向は制度を憂うことではなく積み上げの設計に向きます。当社は、老後資金を「2,000万円」のような総額の目標で置くのではなく、年金見込み額を確認したうえで不足分だけを目標額にするほうが、月々の行動量に落としやすいと考えています。年金の見込み額を確認できるのは、ねんきん定期便やねんきんネットです。

    要点: 三大資金のうち、幅が最も大きいのは教育費(3.2倍)、見落としが最も起きやすいのは住宅の維持費(購入金額の1%/年)、目標の置き方で差が出るのが老後資金です。

    自分で作るのと無料ツールを使うのはどちらがよいか

    無料ツールは1周目の全体像をつかむのに向き、自分で作る表は2周目以降の条件変更に向きます。金融庁のライフプランシミュレーターは無料で利用でき、入力情報を庁側で取得・蓄積しないことと、特定の金融商品を勧誘するものではないことを明記しています(金融庁 ライフプランシミュレーター・2026年8月時点)。

    なお、シミュレーションツールの種類や選び方そのものは本記事の範囲を超えるため、ライフプラン全体を扱う解説記事の側で整理しています。

    金融庁のライフプランシミュレーターは何を前提に計算しているか

    無料ツールの数字を読むうえで確認しておきたいのが、公開されている前提条件です。金融庁のシミュレーターは、各項目を次の統計から推計しています。

    項目 参照している統計・資料
    収入(手取り額) 厚生労働省「賃金構造基本統計調査」ほか
    生活費 総務省「家計調査」を参考に、現在の生活費から将来分を算出
    住居費 ローン返済に加え、維持費を購入金額の1%として毎年計上
    教育費 文部科学省「子供の学習費調査」「私立大学等入学者に係る学生納付金等調査結果」ほか
    公的年金 老齢年金のみを想定(障害年金・遺族年金は考慮しない)

    つまり、入力していない項目はすべて全国平均で埋められているということです。持ち家か賃貸か、共働きか片働きか、住む地域はどこかによって実態は平均から離れます。当社はこの点から、ツールの結果を答えではなく前提のどこが自分と違うかを洗い出すための出発点として扱う運用をとっています。

    手を動かして作る場合との使い分け

    自分で表を作る利点は、条件を細かく変えて比べられることです。私立進学と公立進学、退職金の有無、繰り上げ返済の実施といった前提を切り替えて、残高の折れ線がどう変わるかを並べられます。無料ツールでも条件変更はできますが、項目の粒度は提供側の設計しだいです。

    現実的な順序としては、まず無料ツールで全体像と不足時期の当たりをつけ、そのあと自分の表で条件を振る流れが手戻りが少なくなります。1枚目から自作を目指すと、ステップ1の現状把握で作業量が膨らみ、着手が止まりやすくなります。

    \ 前提のズレを60〜80分程度で確認 /

    専属コンサルタントが、あなたの収支をもとに試算の前提を一緒に見直します。

    ライフプランニングを続けるコツ

    二人以上世帯では「今後は立てるつもり」39.5%が実施層35.1%を上回り、単身世帯では立てるつもりがない層が37.7%と最も厚いことを示す世帯別の比較グラフ
    意向はあるのに未着手の層が最も厚く、必要なのは動機づけより開始条件の軽さ(出典: 金融経済教育推進機構 家計の金融行動に関する世論調査を基に当社作成)

    続けるうえで壁になりやすいのは、知識不足ではなく着手と更新の重さです。「生活設計を立てていないが、今後は立てるつもりである」と答えた二人以上世帯は39.5%で、実際に立てている35.1%を上回ります(金融経済教育推進機構「家計の金融行動に関する世論調査」2025年12月公表)。意向のある層が実施層より多い状態が、この分野の実態です。

    「いずれ立てるつもり」で止まる人が最も多い

    先ほどの3区分を並べ直すと、二人以上世帯は「立てている」35.1%、「今後は立てるつもり」39.5%、「今後も立てるつもりはない」25.4%という構成です。単身世帯では順に29.2%、34.1%、37.7%となり、意向のない層が最も厚くなります。

    注目したいのは、やる気がない層より、やる気はあるのに動いていない層のほうが多いという点です。当社は、この層に足りないのは動機づけではなく、着手のハードルの低さだと見ています。「収支をすべて洗い出してから」という開始条件が重いために、着手の日が先送りされ続けている状態です。だから対策は、意欲を高めることではなく開始条件を下げることに向けます。

    完成させてから始めるのではなく、粗いまま動かす

    具体的には、1周目を1時間で終える前提で作ります。収入は手取りの概算、支出は直近3か月の平均、資産は預金残高だけ。イベントは進学と退職の2つだけ。この粒度でも、残高が細くなる時期の当たりはつきます。

    表の完成度を上げても、行動が変わるとは限りません。 粗い表でも「15年後が厳しい」とわかれば、そこから積み増しの検討が始まります。逆に精緻な表を3か月かけて作っても、作り終えた時点で満足して行動が止まれば効果はありません。1周目は当たりをつけるためのもの、と割り切ったほうが前に進みます。

    見直すきっかけを先に決めておく

    更新が止まる原因は、見直す理由が思い浮かばないことです。そこで、作った時点で見直しのきっかけを決めておきます。年に1回の定例に加え、収入が変わったとき、家族構成が変わったとき、大きな契約を結んだり見直したりしたときの3つを設定しておくと、更新の機会が自然に生まれます。

    固定費の見直しは、この更新のタイミングと相性がよい作業です。保険料や通信費のように毎月同額が出ていく項目は、1回の見直しが表全体に効きます。たとえば自動車保険 見直しについてはこちらで扱っている内容も、年間支出の行に直接反映されます。

    相談先は「計画づくり」と「商品選び」を分けて選ぶ

    相談先を選ぶときに確認したいのは、その相手が計画づくりと商品販売のどちらで収益を得ているかです。両方を同じ場で進めると、必要な備えの大きさを確定する前に、それを埋める商品の話が始まります。

    順序としては、まず必要な備えの大きさだけを確定させ、商品を選ぶのはその後に分けるほうが、判断の軸がぶれません。当社のABCashは金融商品を販売しない教育事業として運営しており、収益はトレーニングの受講料のみです。だから計画づくりの段階では、商品を決めないまま不足額の把握までを終えるのが先です。

    当社の見解と、区分別に取る次の一手

    当社は、生活設計を立てている世帯が35.1%にとどまる理由を、意識の低さではなく開始条件の重さにあると考えています。だから当社では、表を完成させてから始めるのではなく、専用アプリで毎日の支出を記録しながら専属コンサルタントが並走する形をとり、60日での習慣化を目安に設計しました。あわせて、家計管理からNISA・iDeCo・投資信託までを一本のカリキュラムでつなぎ、計画と日々の記録を切り離さない運用を標準にしています。金融リテラシー調査で「生活設計」の正答率が上がる一方「家計管理」が下がっている以上、設計だけを切り出して教えても更新は続かない、というのが当社の判断です。累計9万人以上の方に受講いただくなかでも、この順序を基本に据えています。

    生活設計の区分別に見た、最初の一手

    次の表は、生活設計の3区分ごとに、当社が最初に勧めている一手を並べたものです。区分の割合は、二人以上世帯5,000世帯を対象とした調査の結果です。

    現在の状態(全体に占める割合・二人以上世帯) いま起きていること 当社が見る次の一手
    生活設計を立てている(35.1%) 表はあるが、更新のきっかけがなく実態と離れつつある 見直しのトリガーを3つ決め、家計の記録を先に動かす
    今後は立てるつもり(39.5%) 開始条件が重く、着手日が先送りされている 1時間で終わる粗い1周目を作り、精度は2周目に回す
    今後も立てるつもりはない(25.4%) 必要性が具体化しておらず、優先度が上がらない 老後の不足額だけを概算し、金額の桁を先に見る

    割合は金融経済教育推進機構「家計の金融行動に関する世論調査」(2025年6〜7月調査)に基づき、次の一手は当社の伴走運用の判断軸で整理しています。どの区分でも当社が先に確認するのは、表そのものより家計の記録が動いているかどうかです。

    ライフプランニングのよくある質問

    Q. ライフプランニングシートには何を書けばよいですか?

    縦軸に西暦と家族全員の年齢、横軸にその年の出来事・費用・年間収入・年間支出・年間収支・貯蓄残高を並べます。まず出来事と費用だけを埋めたものがライフイベント表、そこに収支と残高の行を加えたものがキャッシュフロー表です。日本FP協会や金融機関が配布しているテンプレートを使えば、項目を自分で設計する必要はありません。

    Q. ライフプランニングは何歳から始めるべきですか?

    年齢の下限はなく、収入を得始めた時点から作れます。目安になるのは年齢よりも変化のタイミングで、就職・結婚・出産・住宅購入の直前が着手しやすい時期です。金融リテラシー調査では18〜29歳の正答率が39.4%と全年代で最も低く、70代の66.2%と差が開いています(金融経済教育推進機構 金融リテラシー調査(2025年)・2026年3月公表)。早い時期ほど、知識を補いながら進める前提で組むと無理がありません。

    Q. ライフプランニングは何年ごとに見直せばよいですか?

    年1回の定例見直しを基本に、収入が変わったとき、家族構成が変わったとき、住宅ローンや保険などの大きな契約を動かしたときは、そのつど更新します。物価や税制の前提も変わるため、3年以上放置した表は数字の根拠から作り直したほうが早くなります。

    Q. ライフプランニングを無料で相談できる先はありますか?

    金融庁のライフプランシミュレーターは無料で利用でき、入力情報を庁側で取得・蓄積せず、特定の金融商品を勧誘するものでもないと明記されています。対面での相談を探す場合は、その相手が計画づくりと商品販売のどちらで収益を得ているかを先に確認してください。個別の資産設計や商品の適否については、有資格のファイナンシャルプランナーや金融機関へ相談することをおすすめします。

    制度や商品まで含めた判断材料をまとめて確認したい方は、ライフプランの基礎からの総まとめはこちらをご覧ください。

    まとめ

    ライフプランニングは、出来事とお金を年表に並べ、不足の時期と金額を先に特定する作業です。生活設計を立てている二人以上世帯は35.1%で、意向はあるのに未着手の層が39.5%とそれを上回ります。止まる原因は知識ではなく開始条件の重さにあるため、1周目は1時間で終わる粗さで作り、精度は2周目に回すほうが前に進みます。まずは直近3か月の支出と預金残高から、1枚目の表に取りかかってみてください。

    \ 累計9万人が受けた無料体験 /

    家計管理からNISA・iDeCoまでを一本のカリキュラムで扱います。