
保険相談キャンペーンで配られている特典は、お米や食事券といった現物が中心で、金額は千円台から数千円相当の範囲に収まります。上限を決めているのは景品表示法の景品規制で、全員配布か抽選かで計算式まで変わります。特典の中身、受け取りの条件、窓口を見るときの軸を、制度の側から整理します。
\ 累計9万人が受講した伴走型トレーニング /
家計の全体像からNISAまで、専属コンサルタントと60〜80分程度の無料体験で整理できます。
保険相談のキャンペーンとは?特典がつく仕組み
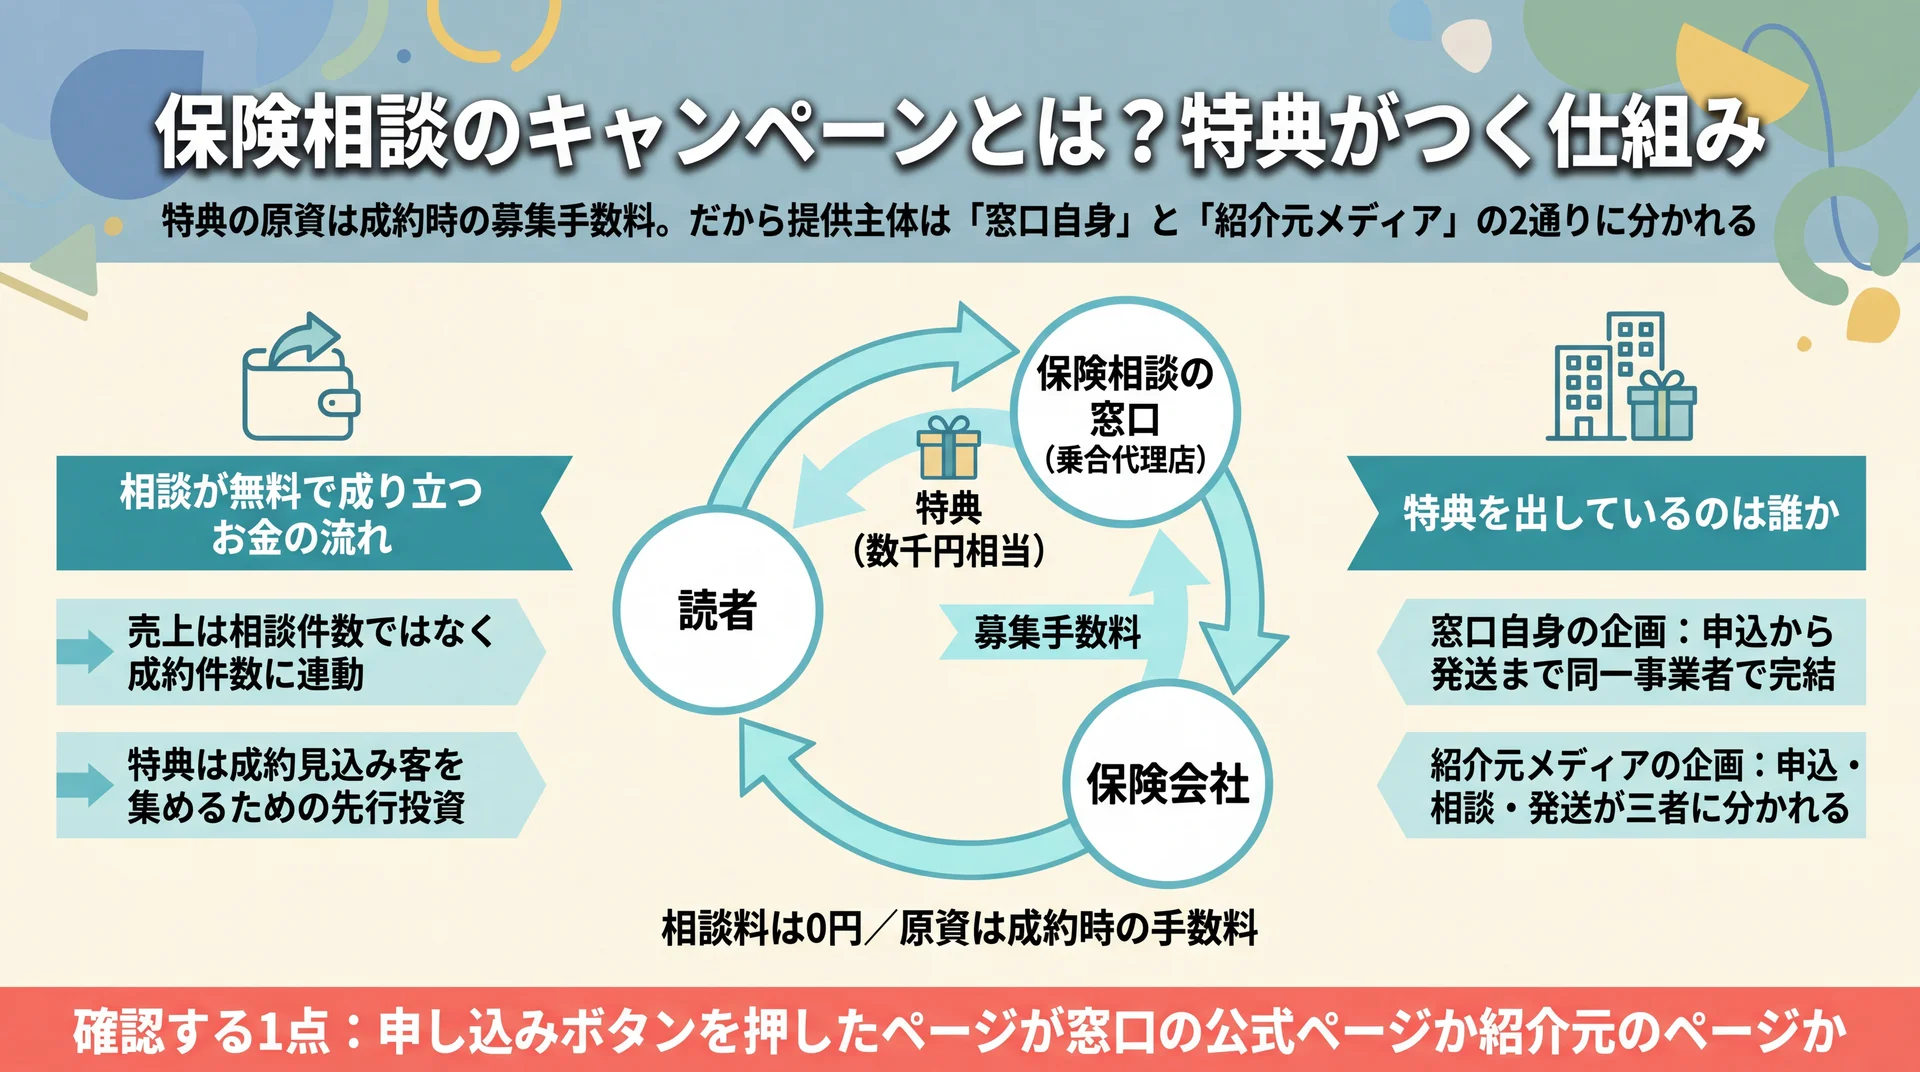
保険相談が無料で成り立つのは、契約が成立したときに保険会社から代理店へ手数料が支払われるからです。キャンペーンの特典は、この手数料を原資にした集客費用にあたります。相談料そのものが無料になっているのではなく、相談の費用を保険会社側が間接的に負担する構造です。
相談が無料で成り立つお金の流れ
無料で相談できる窓口の多くは、複数の保険会社と代理店契約を結んだ乗合代理店という形をとります。相談する側が窓口に払う金額はゼロですが、契約が成立すると保険会社から代理店へ募集手数料が入ります。窓口にとっての売上は相談件数ではなく成約件数に連動するため、相談の入口を広げる費用は先行投資として回収を見込む形になります。
特典はこの先行投資の一部です。数千円相当の食品やギフト券を配っても、成約1件あたりの手数料で十分に回収できる設計であれば、キャンペーンは継続します。逆に言えば、特典は「相談してくれた人への謝礼」であると同時に「成約見込みのある人を集めるための費用」でもあります。この二面性を知っておくと、相談後に連絡が来ることを不自然に感じずに済みます。
特典の中身が窓口をまたいで似通うのも、この構造から説明がつきます。原資が成約手数料である以上、どの窓口も回収できる範囲を超えて特典を積めません。加えて次章で扱う法律上の上限が全社に等しく効くため、金額の水準は自然と横並びに近づきます。特典の差で窓口を選ぼうとしても、比較の材料としては小さいというのが実際のところです。
家計全体の設計から保険の位置づけを考えたい場合は、ライフプランの全体像を整理した完全ガイドもあわせてご覧ください。
特典を出しているのは誰か
特典の提供元は、実は一通りではありません。窓口自身が自社のキャンペーンとして実施している場合と、複数の窓口を紹介する比較メディアが自前の企画として実施している場合があります。前者は窓口の公式ページに条件が掲載され、後者は紹介元のページに条件が載っています。条件ページがどのドメインにあるかが、そのまま提供主体を示すサインになります。
もう一段細かく見ると、紹介元が実施する企画では、申し込む側は「紹介元へ申し込み、窓口で相談し、紹介元から特典を受け取る」という三者の流れをたどります。窓口側は相談の実施を紹介元へ伝える立場になり、特典の発送そのものには関与しません。窓口自身の企画なら、申し込みから発送まで同じ事業者の中で完結します。
この違いは、条件を満たしたのに特典が届かないときの問い合わせ先を分けます。申し込みボタンを押したページが窓口の公式ページなのか紹介元のページなのかを、最初に見分けておくと後が楽になります。
もらえる特典の5類型と金額の目安
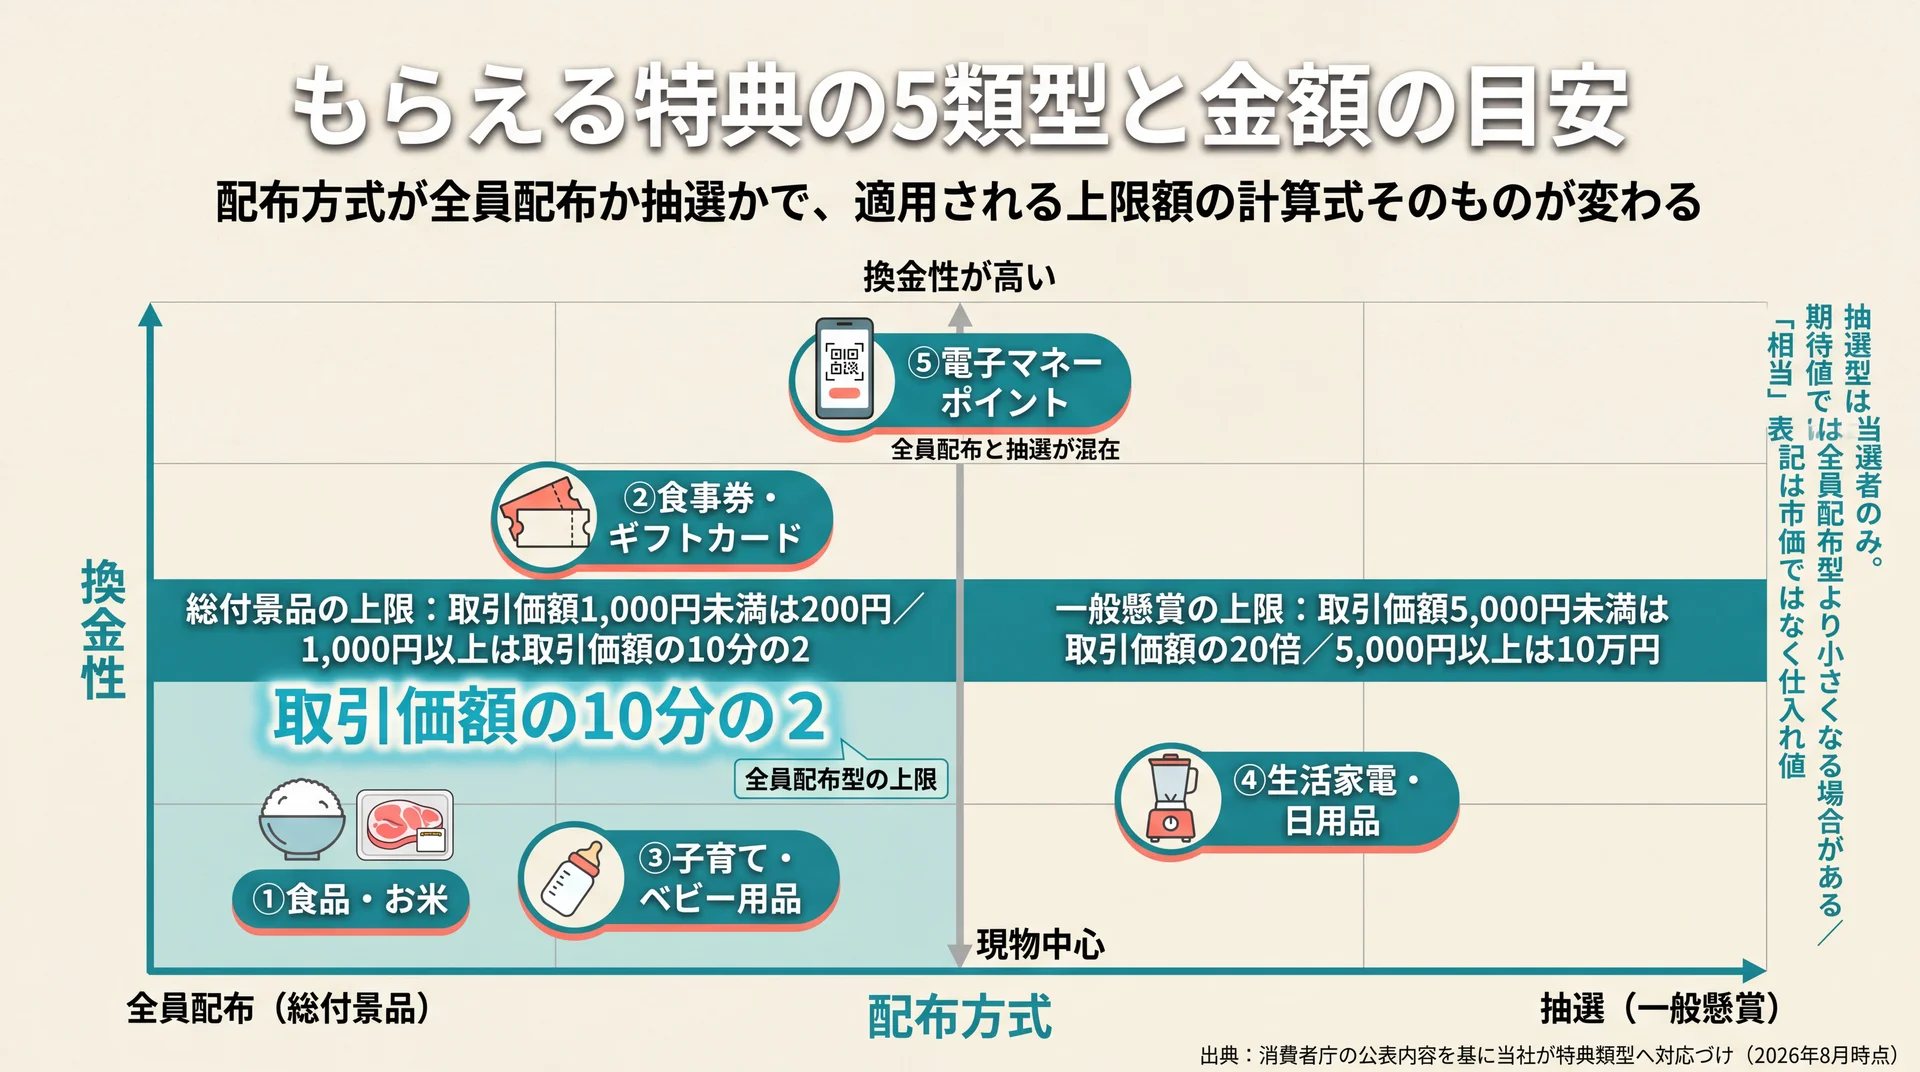
保険相談キャンペーンの特典は、食品・食事券・子育て用品・生活用品・電子マネーの5類型に整理できます。さらに全員に配る型と抽選で当たる型に分かれ、この違いが後述する法律上の上限を左右します。特典の金額はどの類型でも千円台から数千円相当が中心です。
金額の目安を読むときは、表示された金額をそのまま受け取らないほうが実態に近づきます。現物の特典は市価ではなく仕入れ値で調達されており、ギフト券や電子マネーのように額面がそのまま価値になる類型とは性質が違うためです。「相当」という表記が付いている場合はとくに、額面ではなく自分にとっての使い道で見比べたほうが判断を誤りません。
類型ごとの傾向と景品規制上の位置づけを一覧にします。景品規制の区分と限度額は消費者庁の公表内容にもとづき、当社が特典類型へ対応づけました(2026年8月時点)。
| 特典の類型 | よくある中身 | 配布方式の傾向 | 対応する景品規制の区分 | その区分の限度額 |
| ①食品・お米 | 米、精肉、加工食品 | 全員配布が中心 | 総付景品 | 取引価額1,000円未満は200円/1,000円以上は取引価額の10分の2 |
| ②食事券・ギフトカード | 飲食チェーンの利用券、カタログ式ギフト | 全員配布が中心 | 総付景品 | 同上 |
| ③子育て・ベビー用品 | おむつ、ベビー向け日用品 | 全員配布が中心 | 総付景品 | 同上 |
| ④生活家電・日用品 | 調理家電、生活雑貨 | 抽選が中心 | 一般懸賞 | 取引価額5,000円未満は取引価額の20倍/5,000円以上は10万円 |
| ⑤電子マネー・ポイント | 電子マネーギフト、ポイント付与 | 全員配布と抽選が混在 | 総付景品または一般懸賞 | 方式により上記のいずれか |
配布方式と特典類型の対応は当社の整理によるもので、限度額は消費者庁の公表内容に基づきます(2026年8月時点)。
①食品・お米
米や精肉、加工食品は全員配布型でもっとも多く使われる特典です。単価を数千円以内に収めやすく、世帯構成を問わず使い道があるため、条件を満たした人全員へ配っても運用が破綻しません。冷蔵・冷凍品は配送日時の指定が必要になるぶん、受け取りの手間が発生します。
日持ちのする常温品か要冷蔵品かは、申し込み前の条件ページに書かれています。長期の不在が予定されている時期は、常温品の特典を選ぶほうが受け取りやすくなります。
②食事券・ギフトカード
飲食チェーンの利用券やカタログ式のギフトも、全員配布型で広く使われています。現物より扱いが軽く、使う店や商品を自分で選べるぶん、使い道に困りにくい類型です。ただし有効期限と使える店舗が限定されている場合があり、期限を過ぎると価値がゼロになります。
金額表記が「◯◯円分」となっているぶん、他の類型より得に見えやすい特典でもあります。実際に使い切れる店舗が生活圏にあるかどうかで、体感的な価値は大きく変わります。
③子育て・ベビー用品
おむつやベビー向け日用品は、妊娠中や乳幼児のいる世帯向けのキャンペーンでよく設定されます。学資保険や医療保障の相談需要と重なる層に届くため、窓口側にとっても相性のよい特典です。
一方で、対象を「妊娠中の方」「◯歳未満のお子様がいる方」と限定している企画があり、条件を外れると受け取れません。サイズや月齢の指定があるものは、申し込み時点の申告内容がそのまま発送内容に反映されます。
④生活家電・日用品
調理家電や生活雑貨は、金額が大きく見えるぶん抽選型で設定されることが多い特典です。全員配布ではなく当選者のみが受け取る形になるため、期待値で見ると全員配布型より小さくなる場合があります。
「最大◯万円相当」という表記を見たときは、それが全員に配られるのか抽選なのかを先に確認してください。抽選型は当選人数が明記されていないこともあり、その場合は比較の材料として扱いにくくなります。
⑤電子マネー・ポイント
電子マネーギフトやポイント付与は、全員配布と抽選の両方で使われます。現物の配送が不要なため、受け取りまでの期間が短くなりやすい類型です。受け取りにアカウント登録やコード入力が必要になり、その手続きを期限内に済ませないと失効します。
換金性が高い特典は、次章で扱う法律上の制限との関係で額が抑えられる傾向にあります。「高額の商品券がもらえる」という話を見かけたときの判断材料は、そこにあります。
特典の上限を決めている2つの法律
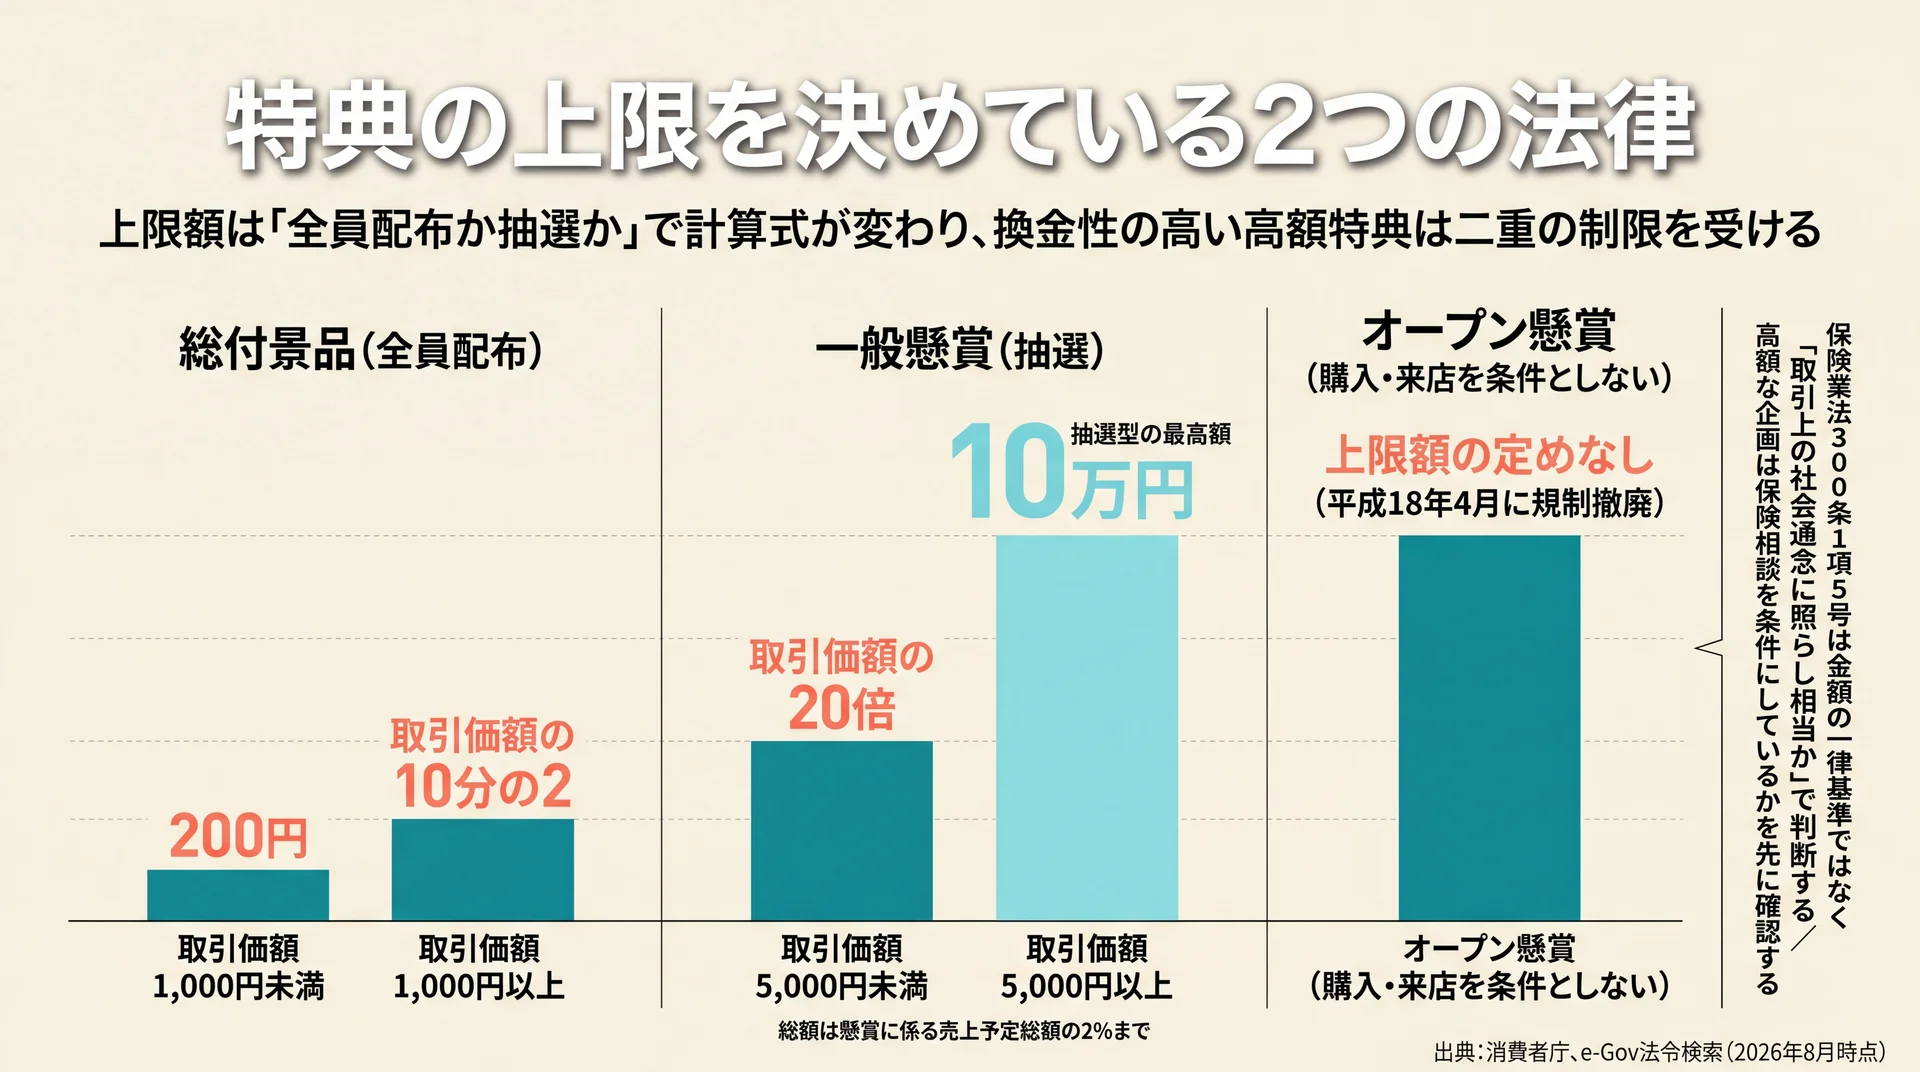
特典の上限は景品表示法の景品規制が第一に決めており、保険業法が保険契約に絡む利益提供を別途制限しています。景品表示法は「取引に付随して提供する経済上の利益」の額に上限を設ける法律で、保険業法は保険契約者への特別の利益提供そのものを禁じる法律です。役割が違う2つの規制が重なっています。
①景品表示法(総付景品と一般懸賞で上限が変わる)
消費者庁は、景品表示法上の「景品類」を、顧客を誘引する手段として、事業者が自己の供給する商品・サービスの取引に付随して提供する、物品・金銭その他の経済上の利益、と定義しています。保険相談の特典はこの定義に当てはまる形で提供されます。
限度額は提供の方法で分かれます。抽選によらず条件を満たした人全員へ配る「総付景品」は、取引価額1,000円未満なら200円、1,000円以上なら取引価額の10分の2が最高額です。くじや抽選で配る「一般懸賞」は、取引価額5,000円未満なら取引価額の20倍、5,000円以上なら10万円が最高額で、総額は懸賞に係る売上予定総額の2%までとされています。どの取引の価額を基準に置くかは企画の設計によって変わるため、同じ全員配布型でも上限額が一律に決まるわけではありません。
つまり「全員もらえる」と「抽選で当たる」は、単なる配り方の違いではなく、適用される上限額の計算式そのものが違います。当社はここが一番効く判断材料だと考えています。抽選型の高額特典に目を奪われる前に、まず全員配布型かどうかを確認するほうが、実際に手元に残るものは大きくなります。
なお、商品・サービスの購入や来店を条件とせずに応募できる「オープン懸賞」には景品規制が適用されず、平成18年4月に上限規制が撤廃されて以降、金品の上限額の定めはありません(消費者庁の公表内容、2026年8月時点)。高額の景品を掲げる企画がすべて保険相談とひも付いているとは限らない理由がここにあります。
②保険業法300条1項5号(特別の利益の提供の禁止)
もう一方の規制が保険業法です。e-Gov法令検索に掲載されている第300条第1項第5号(2026年8月時点の現行法)は、保険会社等や保険募集人に対し、次の行為を禁じています。
保険契約者若しくは被保険者又はこれらの者と内閣府令で定める密接な関係を有する者に対して、保険料の割引又は割戻し、物品の購入、役務の提供その他の取引であって取引上の社会通念に照らし相当であると認められないものその他特別の利益の提供を約し、又は提供する行為
この条文で押さえておきたい点は2つあります。ひとつは、名宛人が「保険契約者若しくは被保険者」およびその密接な関係者である点です。もうひとつは、判断の物差しが金額の一律基準ではなく「取引上の社会通念に照らし相当であると認められないもの」という相当性の判断である点です。
当社はこの条文を、金額の線引き表としてではなく、利益の提供が契約の判断をゆがめていないかを問う規定として読んでいます。だからこそ実務としては、特典が過大に見えるときほど「その特典は契約と結び付いていないか」を確認する意味が出てきます。個別の企画が適法かどうかの判断は、有資格のファイナンシャルプランナーや金融機関へ確認してください。
③8,000円の商品券という話が出てくる理由
検索の候補に「8,000円分の商品券」という具体的な金額が並ぶのは、過去にそうした金額を掲げる案内が出回った経緯があるためです。現在この金額帯の換金性の高い特典が一般的に見当たらないのは、前述の2つの規制が重なって働いているからだと当社は見ています。
したがって取るべき行動は単純です。高額かつ換金性の高い特典を前面に出す案内を見かけたら、提供主体・条件・実施期間の3点が明記されているかを確かめる。明記がないまま金額だけが強調されている場合、その企画は比較の土俵から外して構いません。
見分けの手がかりは応募条件にあります。相談や来店を条件にしている企画は景品規制の対象になり、上限額の枠内に収まります。一方、購入も来店も条件にしないオープン懸賞は規制の対象外なので、高額の景品を掲げられます。金額が大きい企画を見つけたら、それが保険相談を条件にしているのか、誰でも応募できる形なのかを確かめる。この1点で、保険相談の特典として現実的な水準かどうかが判断できます。
要点: 特典の上限は「全員配布か抽選か」で計算式が変わり、換金性の高い高額特典は景品表示法と保険業法の二重の制限を受けます。金額の大きさそのものより、配布方式と提供主体の明示のほうが判断材料になります。
特典を受け取れる条件チェックリスト16項目
特典を受け取れるかどうかは、申し込みボタンを押す前に確認できる項目でほぼ決まります。条件は申し込み前・相談当日・相談後の3つの段階に分かれ、後の段階ほど後戻りが利きません。16項目を段階別に並べると、確認すべき順序がそのまま見えてきます。
| 段階 | 項目数 | 落ちやすさ | 後戻りの可否 |
| 申し込み前 | 6 | 高い(条件を見落としたまま申し込むと後で取り返せない) | 申し込み前なら修正可能 |
| 相談当日 | 5 | 中程度(当日の進め方で左右される) | 当日中のみ調整可能 |
| 相談後 | 5 | 低い(手続き漏れが主因) | 期限内なら対応可能 |
3段階の分類と落ちやすさの評価は当社の整理によるものです。
①申し込み前に確認する6項目
- 全員配布型か抽選型か。受け取り確率と適用される上限額の計算式が変わります。ここを最初に見るだけで、比較の精度が大きく上がります。
- 予約経路。窓口の公式ページから直接申し込むか、紹介元の比較ページを経由するかで、特典の内容が変わる場合があります。
- 対応エリア・対象外店舗。来店型では特定の地域や店舗が対象外に設定されていることがあります。
- 終了予定日と期限前終了の条項。人気の企画は予定期日より前に締め切られる場合があります。
- 相談したい保障の種類が取扱範囲に入っているか。窓口が扱っていない分野の相談は、特典の対象になりにくくなります。
- キャンペーンの実施主体。窓口自身の企画か紹介元メディアの企画かで、問い合わせ先と受け取り責任の所在が変わります。
この6項目はすべて、申し込み前の条件ページを読むだけで確認できます。所要時間は数分で、後段のどの項目より費用対効果が高い作業です。
②相談当日に満たす5項目
- 申込フォームの記載内容に事実と異なる点がないこと。年齢・世帯構成・加入状況などの申告は、特典の対象判定にそのまま使われます。
- 相談時間を最後まで確保すること。1時間から2時間程度を見込んでおくと、途中で切り上げる事態を避けられます。
- 相談内容が具体性を持つこと。特典の受け取りだけを目的とした相談と受け取られると、対象外になる場合があります。現在の保障内容や気になっている点をひとつでも用意しておくと安心です。
- 名義に関する条件を満たすこと。本人名義での申し込みや本人の同席が求められる場合があります。
- 相談形式の指定を確認すること。オンライン相談と来店相談で、特典の可否や内容が分かれる場合があります。
③相談後に関わる5項目
- 本人確認と送付先情報の提供。特典を受け取るには氏名・住所の提供が必要になります。個人情報を渡すことが実質的な受け取り条件になっている点は、意識しておいて損はありません。
- 相談以外の行為が条件に含まれる場合。アンケート回答や所定フォームの送信が条件に入っていることがあります。
- 重複申込の排除条項。同一世帯・同一人物の重複申し込みが対象外とされ、家族や同居人の過去の利用が影響する場合があります。
- 相談後のフォロー連絡。架電やメールでの連絡を受けることが事実上の前提になっています。連絡が不要な場合は、その旨を相談当日に伝えておくと双方の負担が減ります。
- 発送時期。相談の実施確認を挟むため、特典の到着は翌月以降になるのが通例です。
要点: 16項目のうち6項目は申し込み前に、5項目は当日に確定します。取りこぼしの大半は「条件ページを読まずに申し込んだ」ことが原因なので、確認の順序を前倒しするだけで受け取り率は上がります。
\ 保険の前に家計の配分を決める /
毎月の支出配分と貯蓄率を、マンツーマンで一緒に洗い出せます。
申し込みから特典が届くまでの流れと期間
申し込みから特典が届くまでは、相談実施の確認を挟むため翌月以降になるのが通例です。手順は予約と日程調整、相談の実施、特典の発送の3段階で、待ち時間の大半は3段階目に集中します。即日で受け取れる形はほとんどありません。
| 段階 | 主な所要期間 | 自分が行うこと | 遅れが生じる主因 |
| ①予約と日程調整 | 申込当日〜数日 | フォーム送信、日程の回答 | 希望日時が埋まっている |
| ②相談の実施 | 1〜2時間(当日) | 加入状況の共有、質問、提案の持ち帰り | 2回目以降を挟む場合 |
| ③特典の発送と到着 | 相談月の翌月以降 | 受け取り、コード入力などの手続き | 実施確認・当選確定・配送の3工程 |
3段階の所要期間と遅れの主因は当社の整理によるものです。
①予約と日程調整
申込フォームで氏名・連絡先・相談したい内容を送信すると、窓口から日程調整の連絡が入ります。フォーム送信から連絡までは早ければ当日、遅くとも数日程度です。この段階で相談形式(来店・訪問・オンライン)と担当者が決まります。
この連絡を受けた時点で、特典の条件を口頭でも確認しておくと安心です。ページの記載と実際の運用がずれていた場合、まだ引き返せる段階だからです。
②相談の実施
相談本体は1時間から2時間程度が目安です。現在の加入状況、家計の状況、気になっている保障の順に話が進み、必要に応じて複数社の商品を比較します。1回で終わらず2回目以降を提案されることもあります。
2回目以降を提案された場合、特典の判定が初回で完了するのか継続相談が前提なのかは、条件ページに書かれています。初回のみで完了する形なら、2回目を受けるかどうかは特典と切り離して判断できます。その場で即答せず、条件ページの記載を確認してから返事をすると、不本意な予定を抱え込まずに済みます。
特典の対象判定は、この相談が実施されたことをもって行われます。途中退席や大幅な短縮があると、実施と認められない場合があります。日程を組む段階で、前後に余裕のある時間帯を選んでおいてください。
③特典の発送と到着
相談の実施が窓口側で確認され、そこから発送処理に入ります。実施確認・発送準備・配送の3工程を挟むため、相談月の翌月以降に届く形が一般的です。抽選型の場合は、当選者の確定を待つぶんさらに時間がかかります。
到着予定の目安は条件ページに記載されています。記載された時期を過ぎても届かない場合の問い合わせ先は、前述のとおりキャンペーンの実施主体によって変わります。申し込んだページのURLを控えておくと、この場面で役に立ちます。
④届かないときに確認する順序
記載された時期を過ぎても特典が届かない場合は、確認する順序を決めておくと解決が早くなります。最初に見るのは条件ページの到着目安と、自分の相談日が判定の締め日をまたいでいないかです。締め日の直後に相談した場合、翌々月の発送に回っていることがあります。
次に、申込時に登録した住所・氏名と、実際の受け取り先が一致しているかを確かめます。転居直後や旧姓での申し込みは、発送側で照合が止まる原因になります。ここまで確認しても解決しない場合に、申し込んだページの実施主体へ問い合わせます。問い合わせの際は、申込日・相談日・担当者名の3点を手元に用意しておくと照会がスムーズに進みます。
特典以外に確かめる4つの軸
窓口を比べるなら、取扱保険会社の範囲・相談方法・相談員の資格・相談後の連絡方針の4点を見ます。いずれも申し込み前か相談当日に確認でき、確認しないまま契約まで進むと後から変えにくくなる項目です。特典の内容は企画ごとに入れ替わりますが、この4点は窓口そのものの性質として残ります。
| 軸 | 見るポイント | 自分で確認する方法 |
| 取扱保険会社の範囲 | 相談したい分野の会社を扱っているか | 金融庁の免許業者一覧と窓口の掲載社名を突き合わせる |
| 相談方法 | 来店・訪問・オンラインのどれに対応しているか | 条件ページの相談形式欄を確認する |
| 相談員の資格 | ファイナンシャルプランナー資格の有無と種類 | 担当者決定時に資格名を確認する |
| 相談後の連絡方針 | 連絡の頻度と、停止を申し出る方法 | 相談当日に方針を口頭で確認する |
①取扱保険会社の範囲
「◯◯社取扱」という数字は窓口の比較軸としてよく使われますが、数の多さそのものより、自分が相談したい分野の会社が含まれているかどうかが効きます。医療保障を相談したいのに、その分野に強い会社を扱っていなければ、社数が多くても選択肢は広がりません。
この点は自分で検証できます。金融庁は生命保険会社・損害保険会社の免許業者一覧を公開しており、窓口が掲げる社名と突き合わせれば実在と分野を確認できます(2026年8月時点)。当社はこの照合を、特典を比べる時間の半分でも割く価値のある作業だと考えています。保障の種類ごとの見直し論点は生命保険 見直しについてはこちらで扱っています。
②相談方法
来店型、訪問型、オンライン型で、かかる負担も進み方も変わります。オンラインは移動時間がゼロで済む一方、証券や家計の資料を画面で共有する準備が必要です。来店型は資料を持ち込めば済みますが、店舗の営業時間に合わせる必要があります。
訪問型は自宅やカフェなど指定した場所へ担当者が来る形式で、資料を広げやすい一方、日程の自由度は来店型より下がります。オンライン型を選ぶ場合は、保険証券や家計簿を事前に撮影するか、画面共有できる状態にしておくと相談が滞りません。来店型は資料の原本を持ち込めるため、複数の契約をまとめて見てもらう場面に向きます。
特典の内容が相談形式で分かれている場合があるため、形式を決めてから条件を読むほうが手戻りがありません。
③相談員の資格
ファイナンシャルプランナー資格には国家資格の技能士と民間資格があり、等級や種類によって扱える範囲の広さが変わります。保障だけでなく家計全体や資産形成まで相談したい場合は、担当者がどの範囲を扱えるかを最初に聞いておくと話が早く進みます。
資格の有無は担当者が決まった時点で確認できます。窓口のページに一律の記載がない場合でも、個別に尋ねれば答えが返ってきます。
確認しておきたいのは資格名だけではありません。保障の設計に加えて、住宅ローンや教育資金、退職後の収入といった隣接する論点まで一緒に扱えるかどうかで、相談1回あたりの密度が変わります。相談したい範囲をあらかじめ言葉にして伝え、扱える範囲かどうかを日程調整の段階で聞いておくと、当日に話が噛み合わない事態を避けられます。
④相談後の連絡方針
相談後の連絡は、窓口の収益構造上どうしても発生します。問題になるのは連絡そのものではなく、頻度と停止方法が事前に共有されていないことです。相談当日に「検討期間はどれくらい取れるか」「連絡が不要になったらどう伝えればよいか」の2つを聞いておくだけで、後の負担は大きく下がります。
要点: 4軸のうち取扱範囲は申し込み前に、連絡方針は相談当日に確認できます。どちらも数分で済む確認ですが、相談後の負担と選べる保障の幅はここで決まります。
特典目的で保険相談をしてよいのか
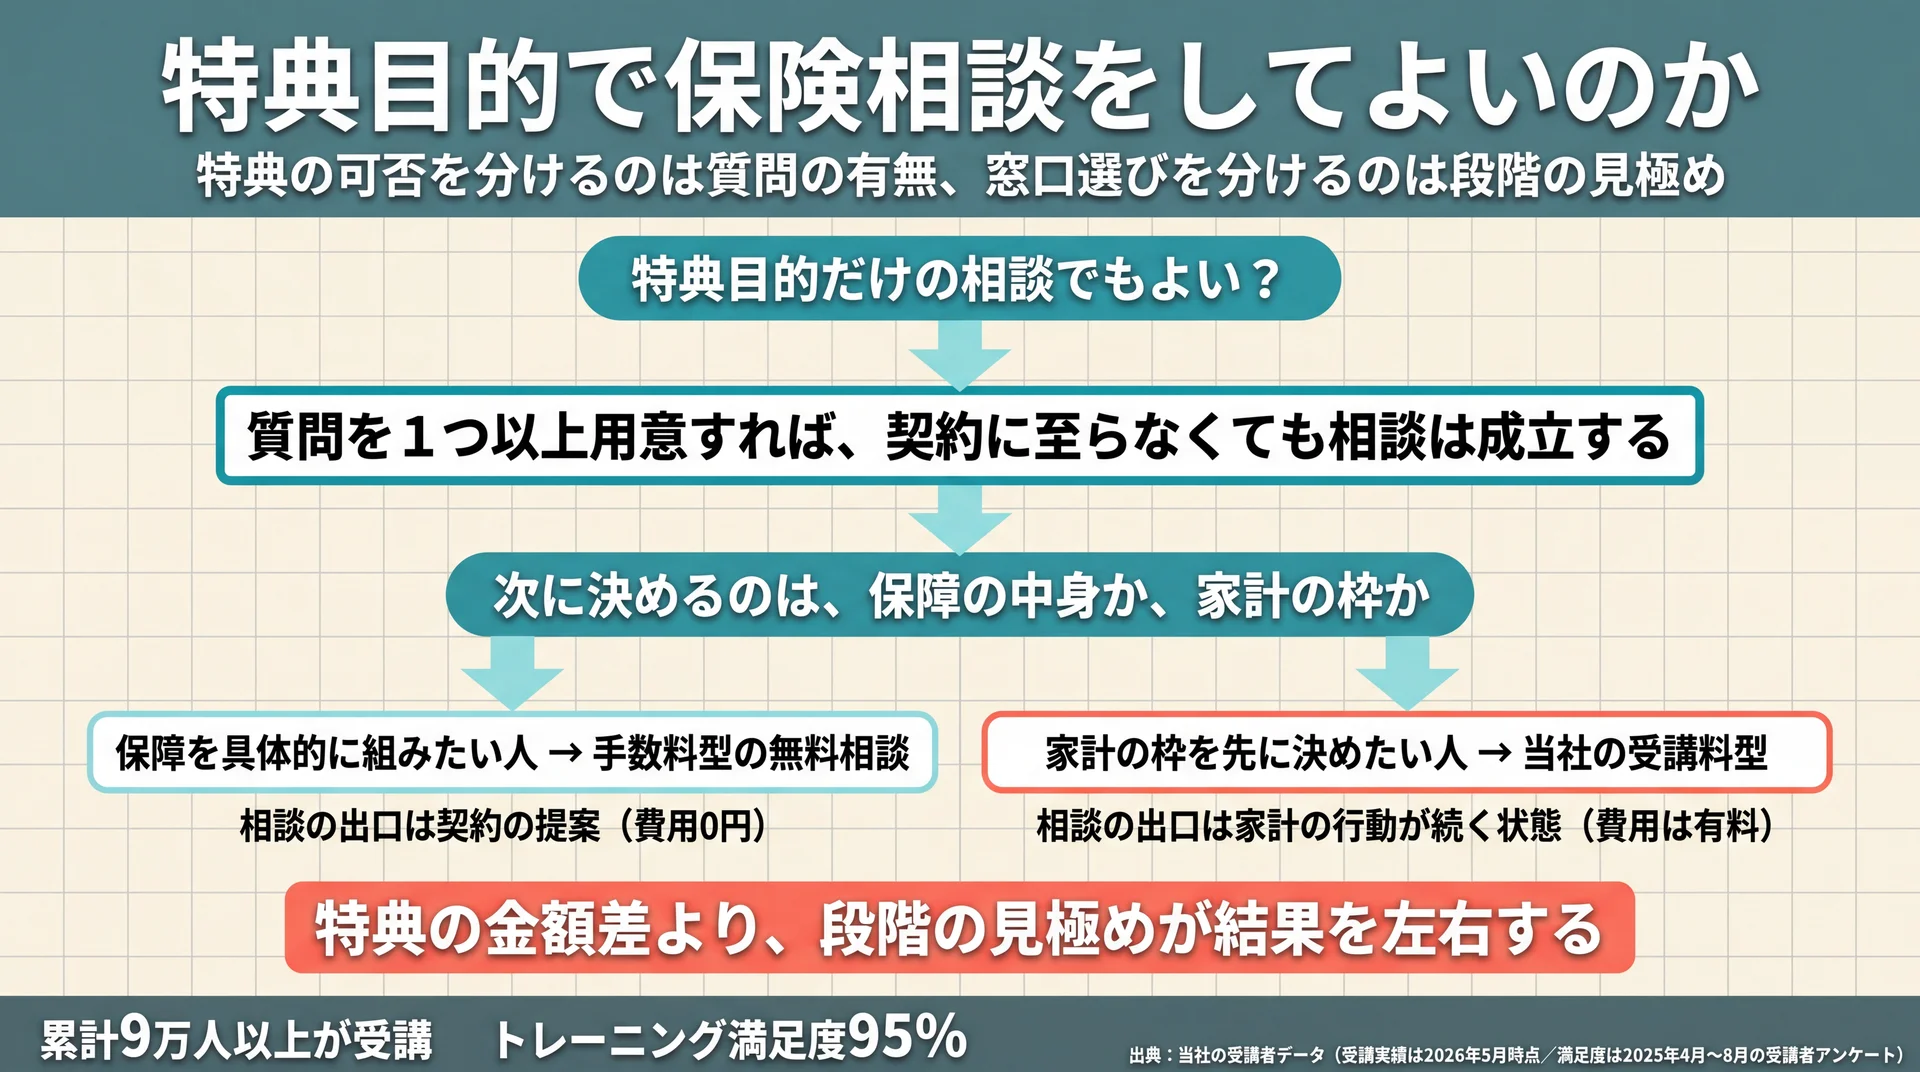
特典目的の相談そのものが禁じられているわけではありませんが、特典の差より家計の判断のほうが金額的な影響は大きくなります。数千円の特典を比べる時間と、月々の保険料を1,000円見直す判断では、後者のほうが数年単位で効いてきます。判断の重心をどこに置くかという話です。
①特典目的の相談が対象外になる境目
条件ページに「キャンペーン目的のみの相談は対象外」と書かれている場合、判定の実体は「相談として成立したかどうか」です。現在の加入状況を共有し、気になっている点を1つでも投げかけて、提案を受けて持ち帰る。この流れがあれば、結論として契約しなくても相談は成立します。
逆に、質問がなく担当者の説明が一方通行で終わると、実施の記録として弱くなります。契約する意思がない段階でも、聞きたいことを1つ用意しておく。それが特典を取りこぼさない最短の準備であり、同時に自分の役にも立ちます。
質問の材料は難しく考えなくても用意できます。いま加入している保障の月額と、それがいつまで続く契約なのか。この2つを手元に出すだけで、相談は具体的な話から始まります。証券が見つからない場合は、口座から引き落とされている金額と保険会社名が分かれば十分に足ります。医療保障まわりで何を聞くか迷う場合は医療保険 見直しについてはこちらを参考にしてください。
②当社の見解: 特典より先に決めるべきこと
一般に、保険相談は「今の保障が適切かどうか」を入口にします。当社のABCashはこの順序を採っていません。毎月の支出配分と貯蓄率を先に決め、そこから保障に回せる金額の枠を出すという順序で運用しています。枠が決まっていない状態で保障の内容だけを比べても、判断の基準がないまま増減させることになるからです。
この順序を採れる理由は、当社が金融商品を販売せず、教育そのものを収益源にしているからです。相談の出口が契約に連動しないため、保険に入る・入らないの結論から中立に、家計の支出配分から順に扱えます。当社では家計管理からNISA・iDeCo・投資信託までを一つの個別カリキュラムで扱い、専属のファイナンシャルコンサルタントがマンツーマンで伴走しています。2026年5月時点で累計9万人以上が受講し、2025年4月〜8月の受講者アンケートではトレーニング満足度95%となっています。
もっとも、当社の無料体験でも、内容が合うと判断した方には受講のご案内をします。手数料型との違いは提案がまったく無いことではなく、その先の収益が保険契約ではなく受講料である点にあります。
| 比較軸 | 手数料型の無料相談 | 当社の受講料型 |
| 収益の発生源 | 保険契約の成立時に保険会社から支払われる手数料 | 受講者からの受講料 |
| 相談の出口 | 契約の提案 | 家計の行動が続く状態(専用アプリと毎日のフィードバックで60日習慣化を目標) |
| 扱う範囲 | 保障の設計が中心 | 家計管理からNISA・iDeCo・投資信託まで |
| 利用する側の費用 | 無料 | 有料 |
| 相談後の連絡 | 契約の検討に向けたフォローが発生 | 受講期間中の伴走 |
当社の運営データに基づく整理です(対象: 当社の受講者/N数: 累計9万人以上/期間: 満足度は2025年4月〜8月/集計方法: 受講者アンケート)。
どちらが優れているという話ではありません。保障を具体的に組みたい段階なら手数料型の窓口が向き、その前段で家計の枠を決めたい段階なら受講料型が向きます。自分がどちらの段階にいるかを先に見極めることが、特典を選ぶ以上に結果を左右します。個別の資産設計や保障額の判断は、有資格のファイナンシャルプランナーや金融機関へご相談ください。
よくある質問
Q1. 保険相談で8,000円分の商品券がもらえるというのは本当ですか?
現在、この金額帯の換金性の高い特典を一般的な条件で配る企画は見当たりません。景品表示法の景品規制では、全員配布にあたる総付景品の最高額は取引価額1,000円未満で200円、1,000円以上で取引価額の10分の2とされています(消費者庁の公表内容、2026年8月時点)。加えて保険業法にも特別の利益提供を制限する規定があり、二重の制限が働きます。
Q2. Amazonギフト券がもらえる保険相談キャンペーンはありますか?
電子マネーやギフトコード型の特典を設定している企画はあります。ただし換金性が高い類型ほど金額は抑えられ、抽選型で設定されることも多くなります。「全員配布か抽選か」と「金額の明記があるか」の2点を条件ページで確認してから申し込んでください。
Q3. キャンペーン目的だけで保険相談をしても問題ありませんか?
相談として成立していれば問題ありません。条件ページに「キャンペーン目的のみの相談は対象外」という趣旨の記載がある場合でも、判定されるのは意図ではなく相談の実体です。現在の加入状況を共有し、質問を1つ以上して提案を受ければ、契約に至らなくても対象になります。
Q4. オンライン相談でもキャンペーンの特典はもらえますか?
オンライン相談を特典の対象にしている窓口はあります。一方で、来店型のみを対象とする企画や、形式によって特典の中身を変えている企画もあります。相談形式を先に決め、その形式が対象に含まれるかを条件ページで確認するのが確実です。
Q5. 特典が届くまでどのくらいかかりますか?
相談の実施確認と発送準備を挟むため、相談月の翌月以降に届く形が一般的です。抽選型では当選者確定を待つぶんさらに時間がかかります。到着予定の時期は条件ページに記載されているので、申し込み時点で控えておいてください。
家計と保障を含めた設計全体を順に整理したい場合は、ライフプランの基礎からの総まとめはこちらをご覧ください。
まとめ
配布方式と16項目の条件を先に押さえておけば、特典を取りこぼすことなく相談に臨めます。そのうえで取扱範囲と連絡方針を確認しておけば、相談後に想定外の連絡で消耗することもなくなります。数千円の特典と、月々の保険料や貯蓄率の判断。半年後に効いてくるのは後者のほうです。特典を入口にしながら、家計の枠を決める機会として使い切ってください。
\ オンラインでも受けられます /
東京都内6拠点とオンラインから、都合のよい時間帯を選べます。