
自動車保険の参考純率は2026年6月、平均14.4%の引上げが届け出られました(損害保険料率算出機構)。見直しの目標は保険料を下げることから、上がる前提で契約条件・割引・重複特約・補償額の順に選び直すことへ移りつつあります。削ってよい項目と危ない項目は公的統計で切り分けられ、家計全体の整理はライフプランの全体像を整理した完全ガイドと併せて確認できます。
\ 累計9万人が学んだ家計の整え方 /
固定費の優先順位づけを、専属コンサルタントと60〜80分程度の無料体験で一緒に確認できます。
自動車保険の見直しはどこから手をつけるか
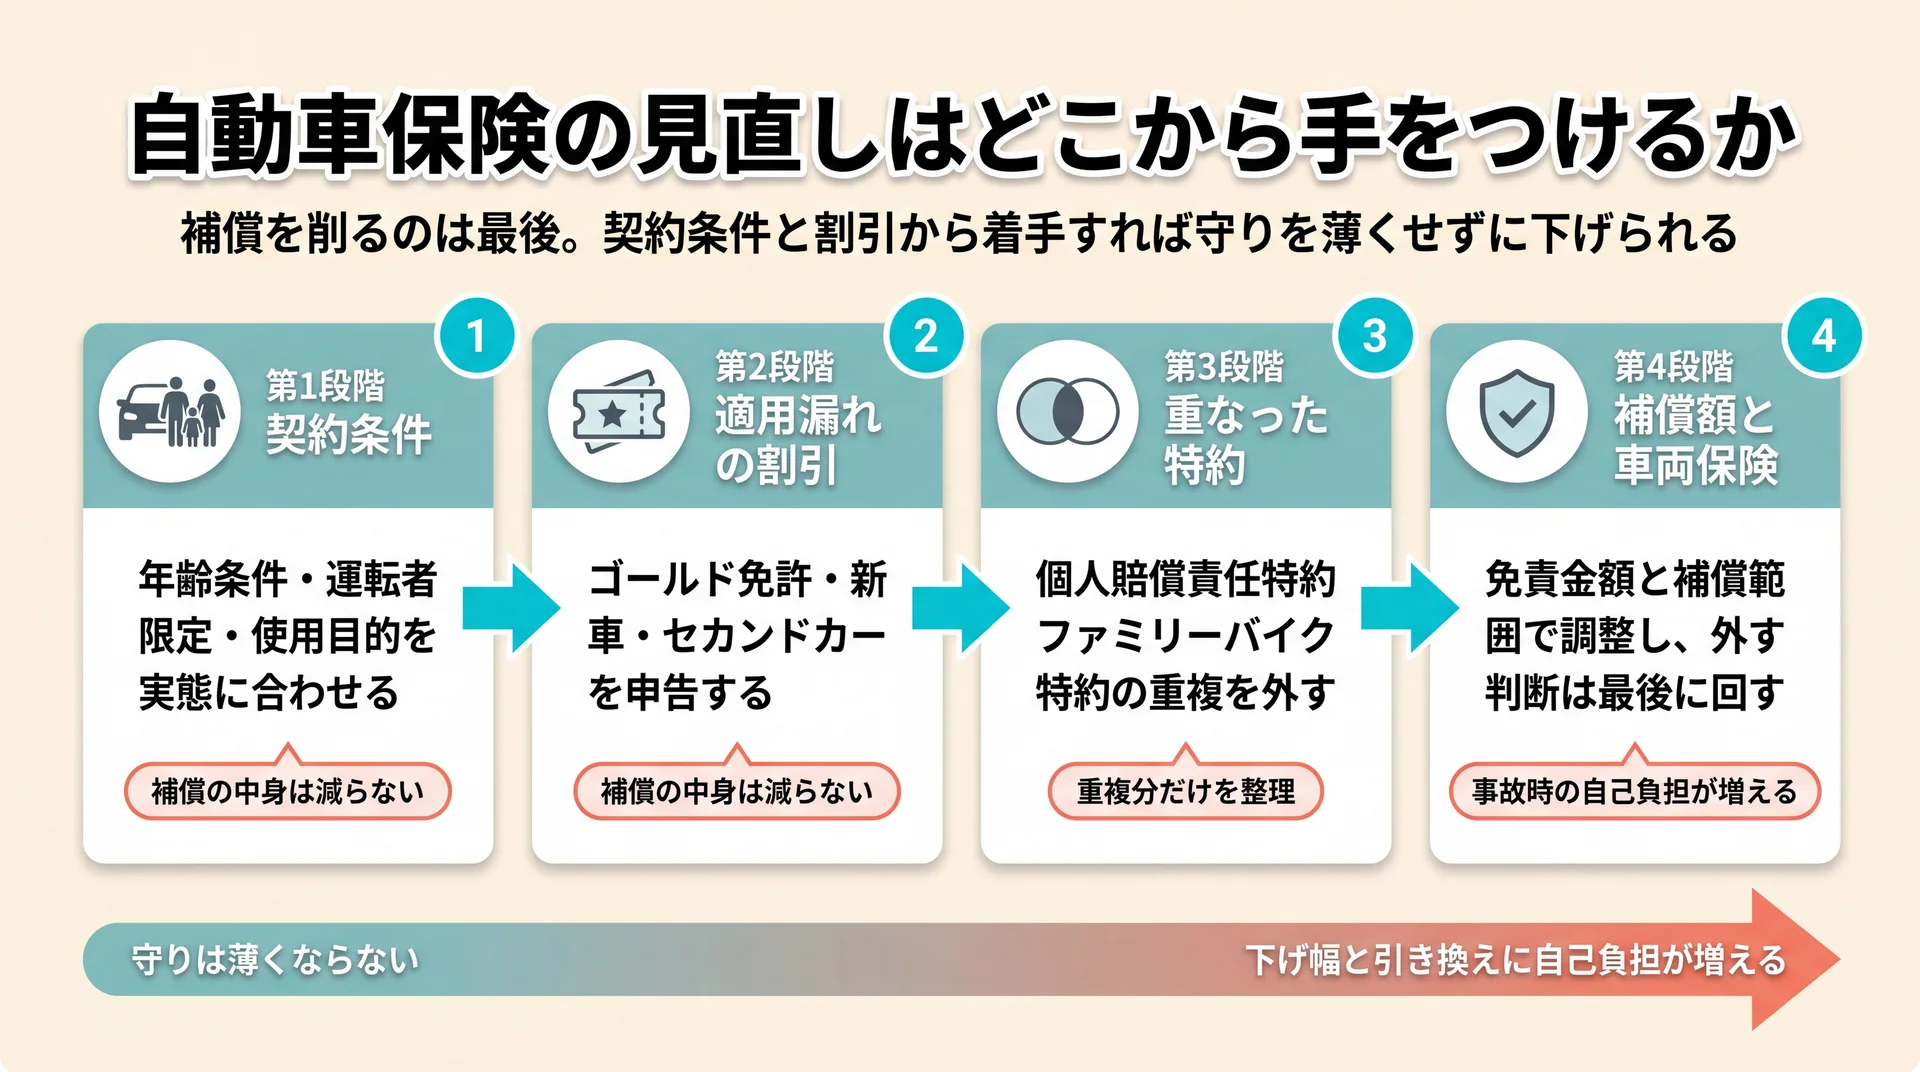
自動車保険の見直しは、補償を削る前に年齢条件・運転者限定・使用目的という契約条件から確認します。契約条件は「誰がどう乗るか」を申告する項目なので、実態に合わせて直しても補償の中身は減りません。補償や特約そのものを削る判断は、その後に回します。
着手の順番は4段階で考えると迷いません。第1段階が契約条件、第2段階が適用漏れの割引、第3段階が他の保険と重なっている特約、第4段階が補償額と車両保険です。前の段階ほど「保険料が下がっても守りは薄くならない」性質を持ち、後ろの段階ほど下げ幅と引き換えに事故時の自己負担が増えます。
販売チャネルの違いも金額に影響します。代理店を介さない通信販売型は費用構造が異なるため、同じ補償でも保険料が変わることがあります。ただし条件しだいで前後するため、当社のABCashではまず自分の契約条件を正確に把握してから同じ条件で複数の見積りを並べることをすすめています。
保険料は下がる前提か|参考純率は2年で2度引き上げられた
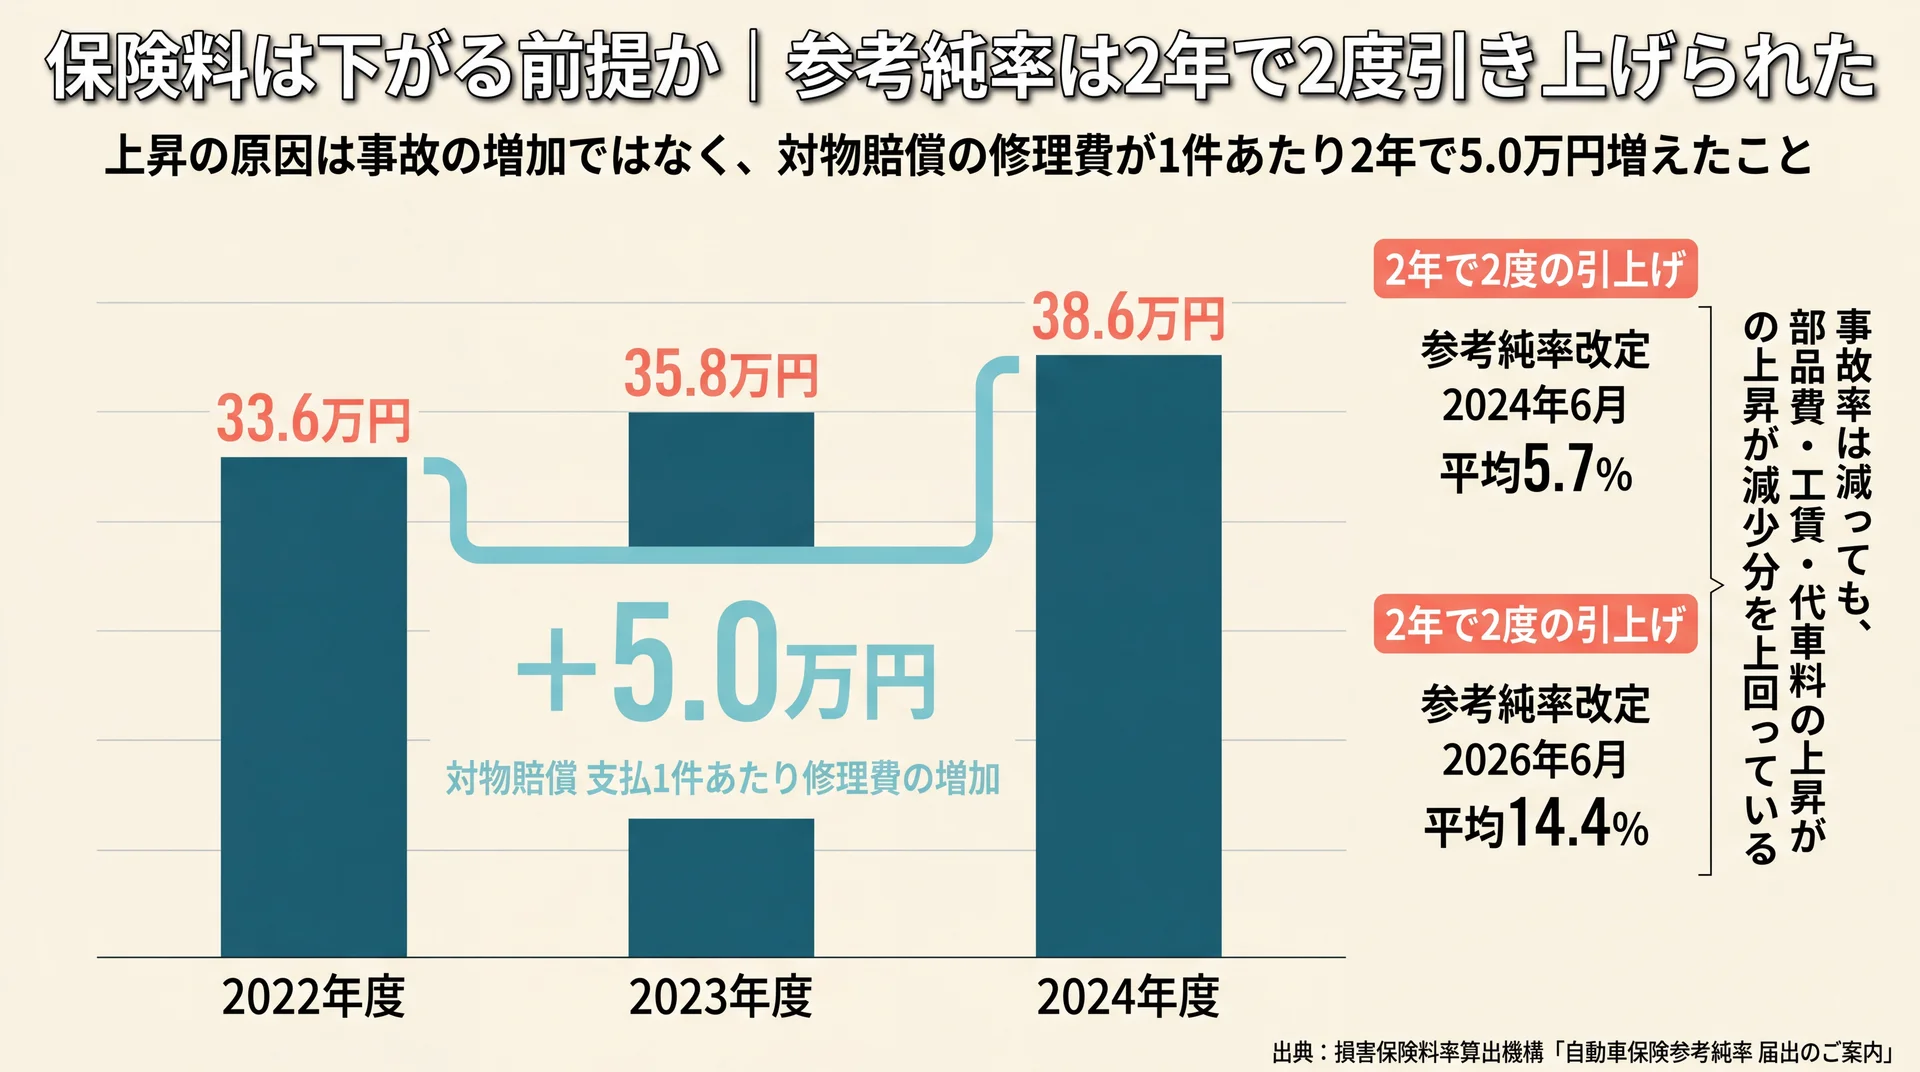
自動車保険の保険料水準は、2024年と2026年に参考純率の引上げが公表された上昇局面にあります。2026年6月には平均14.4%の引上げが金融庁長官へ届け出られており(2027年1月以降に保険始期を有する契約を想定)、削減額そのものを目標に置く見直しは成立しにくくなっています。
その直前、2024年6月には平均5.7%の改定が実施されています(損害保険料率算出機構)。2年で2度の引上げが起きた背景にあるのは、事故の件数ではなく1件あたりの修理費です。対物賠償責任保険の支払1件あたり修理費は次のように推移しました。
| 年度 | 部品費 | 工賃 | 塗装費 | 間接損害 | 合計 |
| 2022年度 | 15.5万円 | 6.4万円 | 5.3万円 | 6.3万円 | 33.6万円 |
| 2023年度 | 16.3万円 | 6.8万円 | 5.6万円 | 7.2万円 | 35.8万円 |
| 2024年度 | 17.4万円 | 7.3万円 | 6.0万円 | 7.9万円 | 38.6万円 |
出典: 損害保険料率算出機構「自動車保険参考純率 届出のご案内」(2026年6月23日)
引上げの中身と、自分の保険料との関係
事故率は先進安全技術の普及を背景に緩やかに減っている一方、1件あたり修理費の上昇がその減少分を上回っています。保険金単価が上がった要因の影響度は、工賃単価の上昇が40%程度、物価上昇と高性能部品の普及が35%程度、代車料などのその他が25%程度です。この構造から、当社は見直しの目標を「支払額を減らす」から「同じ枠のなかで補償の配分を組み替える」へ置き換え、保険単体の値引き交渉より先に、家計の固定費全体で自動車保険の枠を決める順序で伴走しています。
届出資料には契約例ごとの改定率も示されており、自家用普通乗用車で対人・対物・人身傷害・車両保険をセットにした契約は+17.2%、車両保険を除くと+16.4%です。
ただし参考純率は、保険会社が純保険料率を算出する際の参考値にすぎません。事業経費に充てる付加保険料率は各社が独自に決めるため、参考純率の改定率と契約者の保険料の変動率は一致しません。更新案内の金額そのものは、自分の契約書と案内書面で確認してください。
保険料に効く見直し項目と、補償が薄くなるリスクの対応表
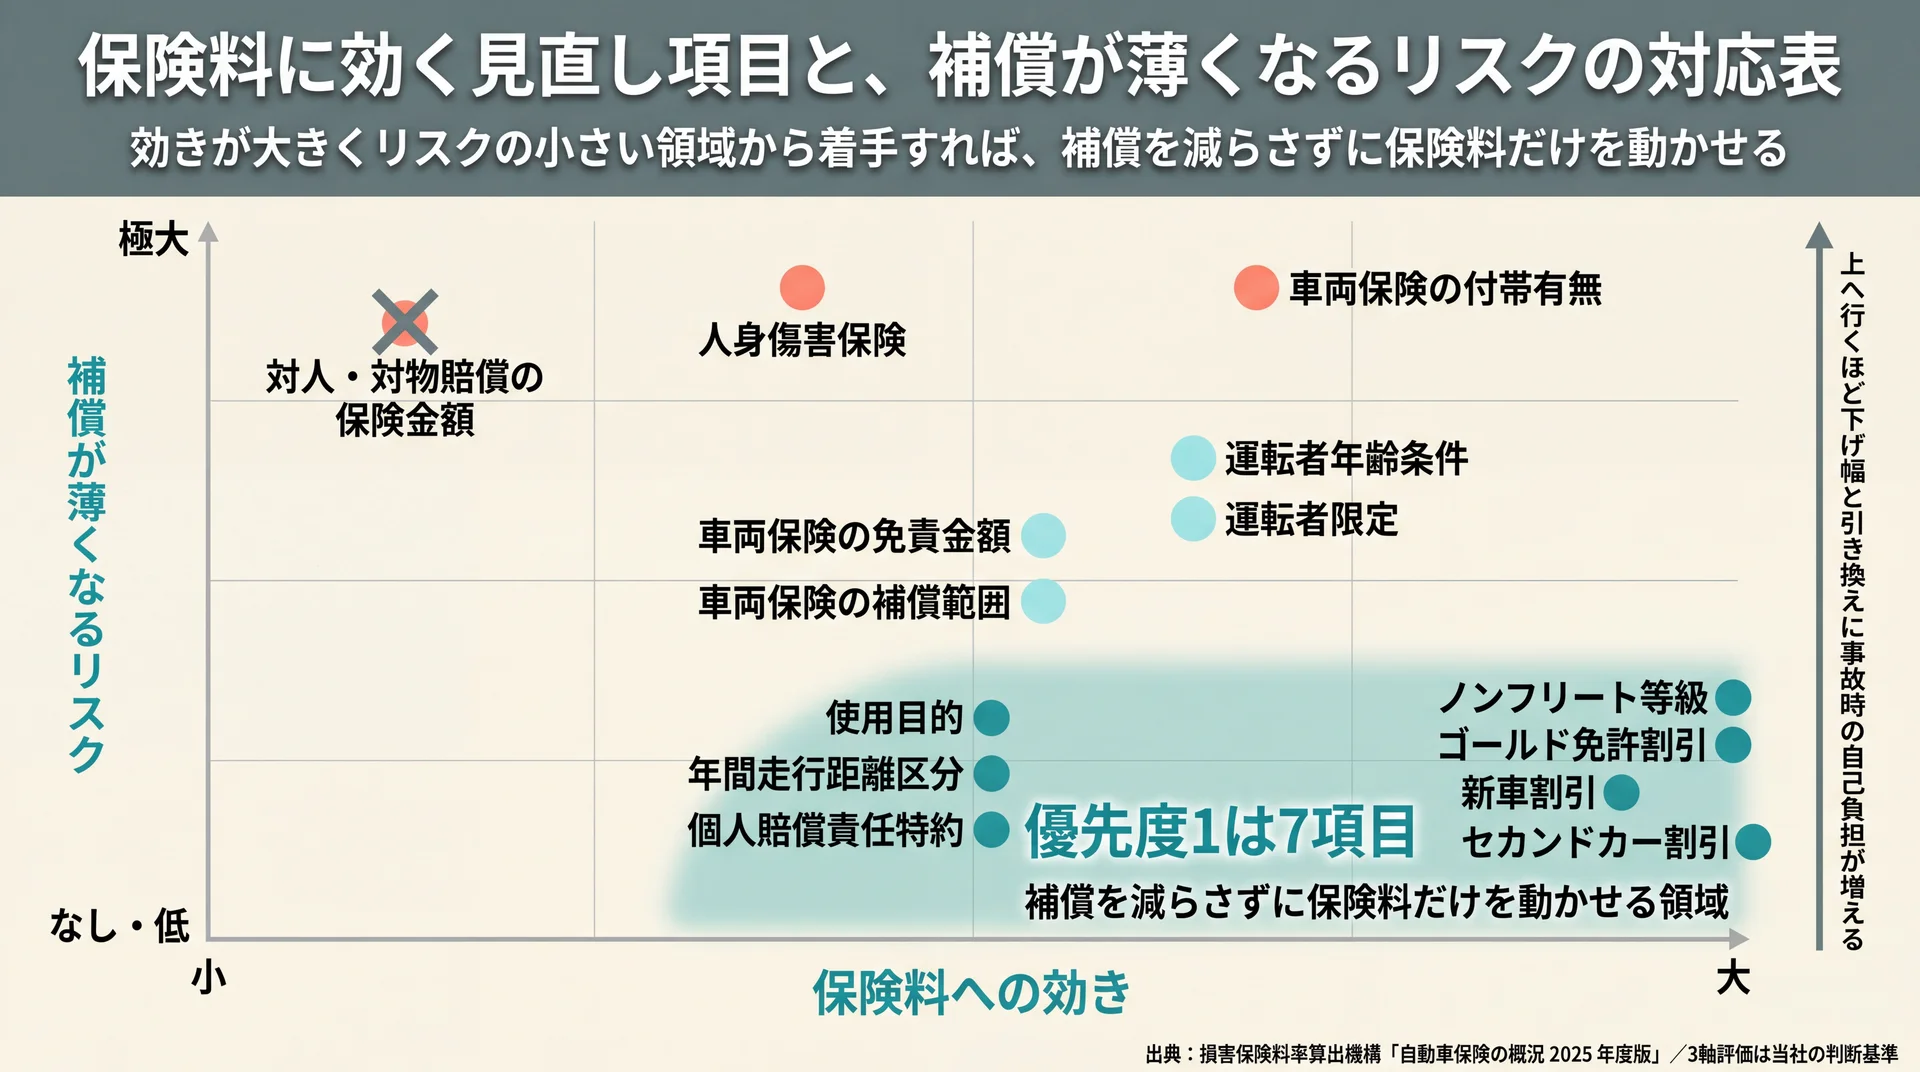
見直し項目は、保険料への効き方と補償が薄くなるリスクを別々の軸で見ると優先順位が決まります。効きが大きくリスクの小さい契約条件と割引から着手し、補償そのものを削る判断を最後に回すと、下げ幅を確保しながら守りを維持できます。当社は主要18項目を次の3軸で整理しています。
| 見直し項目 | 保険料への効き | 補償が薄くなるリスク | 優先度 | 判断のポイント |
| 運転者年齢条件 | 大 | 中 | 1 | 条件未満の人が運転すると補償対象外 |
| 運転者限定(本人/本人・配偶者/家族) | 大 | 中 | 1 | 帰省時に子が運転する日だけ要注意 |
| 使用目的(日常レジャー/通勤通学/業務) | 中 | 低 | 1 | 実態と違う申告は告知義務違反になる |
| 年間走行距離区分 | 中 | 低 | 1 | 在宅勤務化で区分が下がる余地 |
| ノンフリート等級・事故有係数適用期間 | 大 | なし | 1 | 小損害の請求可否は等級への影響で判断 |
| ゴールド免許割引 | 中 | なし | 1 | 免許更新後の申告漏れが起きやすい |
| 個人賠償責任特約 | 小 | 低 | 1 | 火災保険・傷害保険と重複しやすい |
| 車両保険の免責金額(自己負担額) | 中 | 中 | 2 | 外さずに下げ幅を作れる調整弁 |
| 車両保険の補償範囲(一般型/エコノミー型) | 中 | 中 | 2 | 単独事故・当て逃げの扱いが変わる |
| ファミリーバイク特約 | 小 | 低 | 2 | 二輪を手放したら解約対象 |
| 搭乗者傷害保険 | 小 | 低 | 2 | 人身傷害と役割が重なる部分がある |
| 新車割引 | 中 | なし | 2 | 2024年改定で割引率が拡大された |
| セカンドカー割引 | 中 | なし | 2 | 2台目を7等級から始められる |
| 運行特性区分 | 中 | なし | 3 | 急加速・急減速の少なさが料率に反映 |
| 車両保険の付帯有無 | 大 | 高 | 3 | 修理費を自己資金で賄えるかが分岐点 |
| 人身傷害保険(実損払/定額払) | 中 | 高 | 3 | 自分と同乗者の治療費・逸失利益の柱 |
| 弁護士費用特約 | 小 | 中 | 4 | もらい事故で交渉を代行できない事態に備える |
| 対人・対物賠償の保険金額 | 小 | 極大 | 対象外 | 下げても効果が小さく損失が青天井 |
データ出典: 損害保険料率算出機構「自動車保険の概況 2025年度版」および同「自動車保険参考純率」(2026年8月時点)。効き・リスク・優先度の3軸評価は当社の判断基準に基づきます。
なお同じ車種でも型式ごとに料率クラスが設定されるため、買い替えを検討中なら車種選びそのものが保険料の変数になります。
要点: 優先度1の7項目は、補償を減らさずに保険料だけを動かせる領域です。ここを片付けないまま車両保険の解約を検討するのは順番が逆になります。
年齢条件と運転者限定はどこまで絞れるか
年齢条件と運転者限定は、実際に運転する人の顔ぶれが変わったときにだけ絞ります。自家用乗用車の契約構成を見ると、年齢を問わず補償する契約は1.6%にとどまり、21歳以上補償が5.7%、26歳以上補償が19.1%、30歳以上補償が11.2%、35歳以上補償などの区分が62.5%を占めます(損害保険料率算出機構「自動車保険の概況 2025年度版」第24表、2024年度)。
つまり大半の契約はすでに年齢条件を設定済みで、広い年齢条件のまま残っているのは合計で7%台にとどまります。「年齢条件を上げれば安くなる」という定番の助言は、多くの契約者にとってすでに実行済みの内容にとどまります。むしろ実務で効くのは逆方向の確認です。子どもが免許を取った、親が同居を始めたといった変化を申告し忘れると、条件から外れた人が運転した事故は補償されません。
運転者限定も同じ構造です。年に数回の帰省で家族が運転するなら、その期間だけ限定を外す手続きが要ります。見直しのたびに「この1年で誰がハンドルを握ったか」を書き出すことが、絞り込みの前提になります。
車両保険は外すか、自己負担額で調整するか
車両保険は「付ける・外す」の二択で決める前に、自己負担額と補償範囲で調整できないかを先に確認します。実際の付帯率は車種で差があり、自家用普通乗用車で64.3%、自家用小型乗用車で52.9%、軽四輪乗用車で49.6%です(同「自動車保険の概況 2025年度版」第18表、2025年3月末)。
車両価格が下がるほど付帯率も下がる関係が読み取れます。ただし当社が判断の分かれ目に置くのは車の価値ではなく、全損時の買い替え費用を手元の現金で賄えるかどうかです。賄えるなら外す選択にも無理はなく、賄えないなら残す前提で調整します。
賄えないが保険料は下げたい場合、調整弁は2つあります。1つは免責金額を引き上げて小さな修理を自己負担に回す方法、もう1つは単独事故や当て逃げを対象外とする補償範囲の選択です。どちらも契約は残るため、大きな損害への備えは維持できます。
補償を削らずに保険料を下げる割引の選択肢
割引は、補償を一切減らさずに保険料だけを動かせる数少ない領域です。免許証がゴールドに変わった、新車に買い替えた、2台目を追加したといった変化は、こちらから申告しなければ反映されないことがあります。2024年6月の参考純率改定では新車割引の割引率が拡大されました(損害保険料率算出機構)。
2026年6月の届出では、さらに新しい選択肢が加わりました。ドライブレコーダー等で測定した急加速・急減速の頻度に応じて保険料に差を設ける運行特性の料率区分で、区分1から区分3までの3区分・較差10%として届け出られています(区分1が最も安い)。判定は一定期間の走行状況から総合的に行われ、1回の急な操作だけで区分が決まるものではありません。
この区分が広まれば、見直しの選択肢は「補償を削る」だけでなく「運転の記録で示す」方向にも開かれます。実際の取り扱いは各社が決めるため現時点で確約はできませんが、次回以降の更新案内では対応の有無を確認する価値があります。
重複しやすい特約と、外すと影響が大きい特約
特約は、他の保険と重なっているものと、自動車保険にしか存在しないものを分けて扱います。個人賠償責任特約は火災保険や傷害保険にも付帯できるため、家庭内で二重に契約していないかの確認が要ります。二輪を手放したあとのファミリーバイク特約も、解約を申し出なければそのまま更新されます。
一方で、もらい事故は自分の保険会社が示談交渉を代行できません。自分に過失がない事故では保険会社に賠償責任が生じないため、相手との交渉は自分で行うことになります。ここを埋めるのが弁護士費用特約で、保険料への効きは小さい割に、外したときの負担は見えにくい形で残ります。当社は、削減候補を並べる際にこの特約を「重複が起きにくい側」に分類して最後まで残す運用を採っています。
外してはいけない補償を公的統計で見分ける
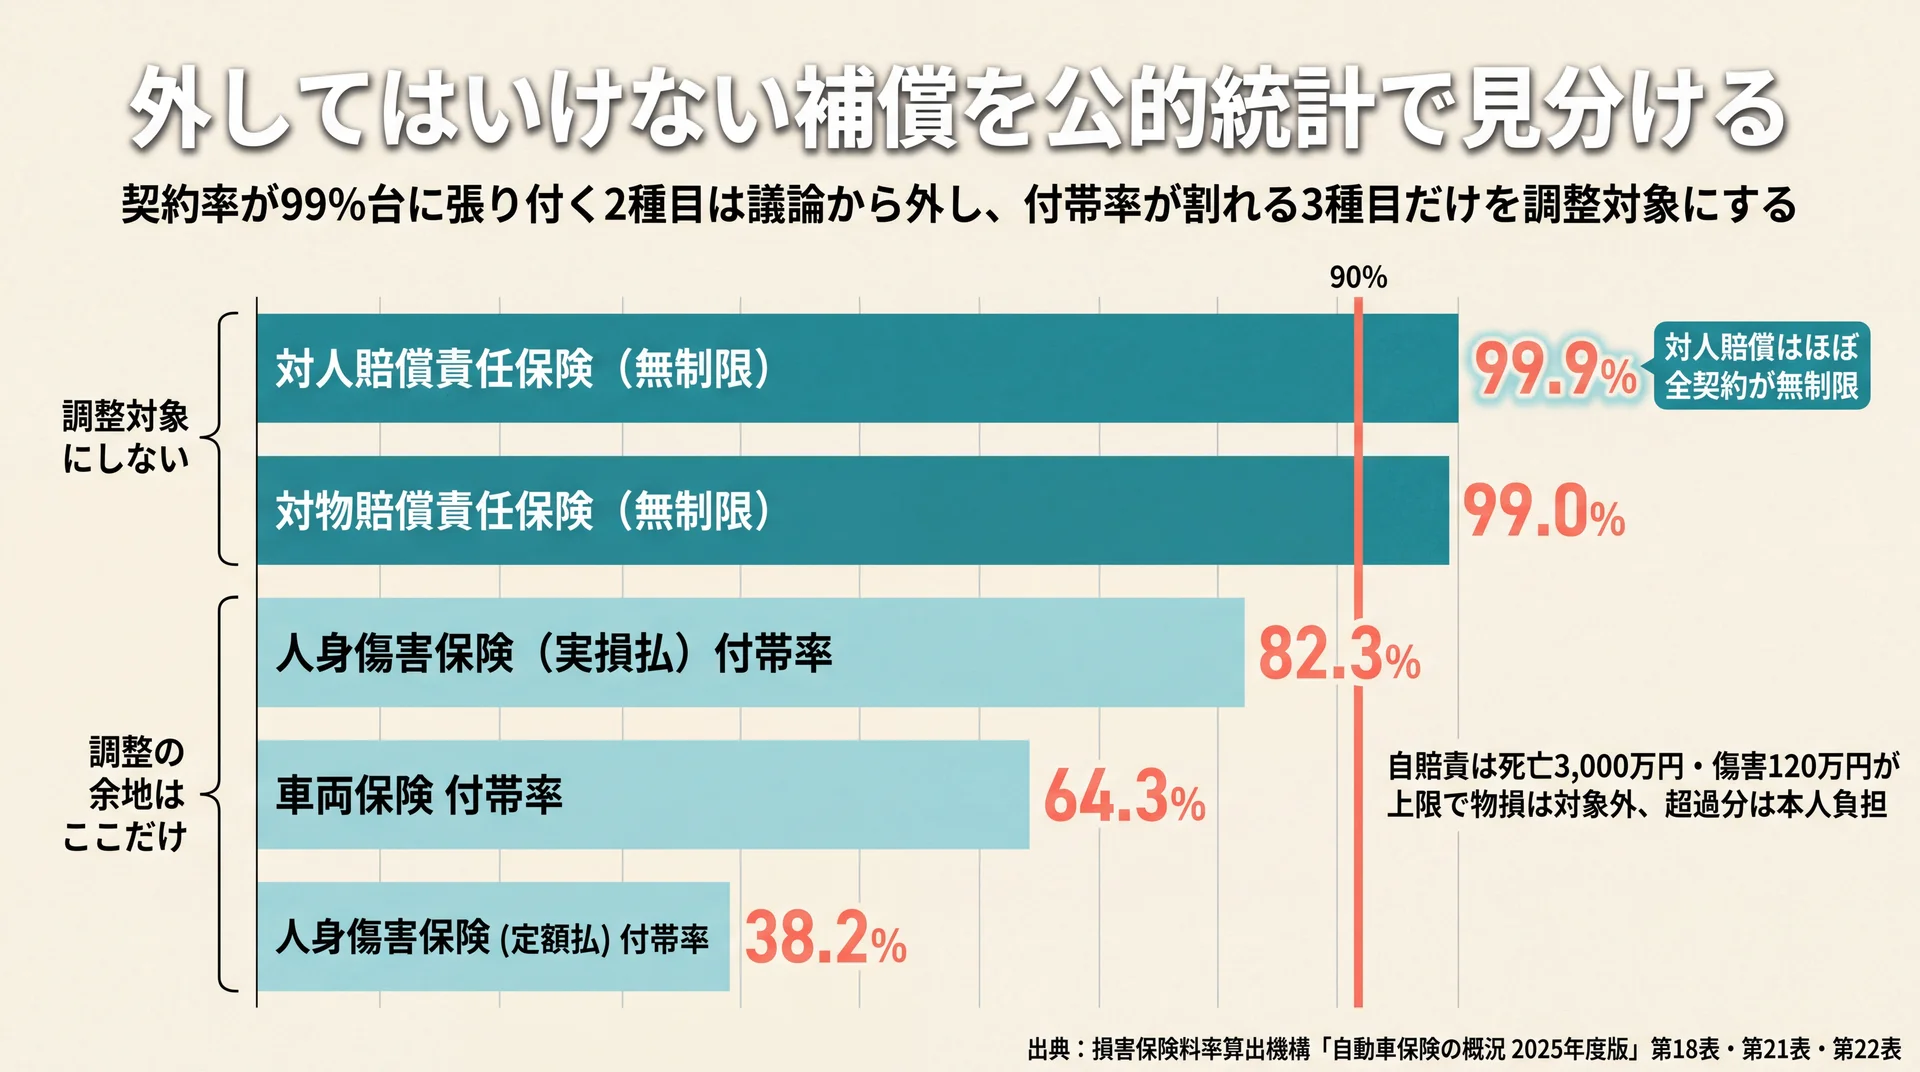
外してはいけない補償は、契約実態の統計を見ると判断できます。自家用乗用車(普通)の対人賠償は99.9%、対物賠償は99.0%が無制限で契約されており(損害保険料率算出機構「自動車保険の概況 2025年度版」第21表・第22表、2024年度)、対人・対物とも99%台の契約者が金額調整の対象から外している領域です。
| 補償種目 | 契約実態(自家用乗用車・普通) | 調整の可否 |
| 対人賠償責任保険 | 99.9%が無制限 | 調整対象にしない |
| 対物賠償責任保険 | 99.0%が無制限 | 調整対象にしない |
| 人身傷害保険(実損払) | 付帯率82.3% | 金額のみ検討 |
| 人身傷害保険(定額払) | 付帯率38.2% | 実損払との重複を確認 |
| 車両保険 | 付帯率64.3% | 自己負担額・範囲で調整 |
集計方法|対象: 損害保険料率算出機構「自動車保険の概況 2025年度版」第18表(普及率・表章時点2025年3月末)、第21表・第22表(保険金額別契約構成・表章時点2024年度)/集計方法: 別々に公表されている3表から自家用乗用車(普通)の該当値を抽出し、見直し観点で1表に統合。「調整の可否」列は当社の判断です/データ出典: 自動車保険の概況 2025年度版(2026年4月発行・2026年6月18日更新)
要点: 対人・対物は下げても保険料への効きが小さく、上限を切った瞬間に超過分が自己負担になります。削減の議論から最初に除外してよい項目です。
対人・対物を無制限以外にする契約はほぼ存在しない
対人・対物賠償を有限額にする実益は、統計上ほとんど認められていません。前掲のとおり自家用乗用車では99%以上が無制限を選んでおり、有限額の契約は対人で0.1%、対物でも1.0%にとどまります。保険料調整の入口として現実的な選択肢ではありません。
背景には、強制保険である自賠責保険の限度額があります。自賠責で支払われるのは被害者1人につき傷害120万円、死亡3,000万円、後遺障害は第14級75万円から第1級3,000万円まで(常時介護を要する場合は4,000万円)で、物損は対象外です(国土交通省「限度額と補償内容」、2026年8月時点)。
賠償額がこの枠を超えた分は、任意保険がなければ本人が負います。この上限があるからこそ、対人・対物の無制限が事実上の標準になっています。保険料を下げたいときにこの2つへ手を伸ばすと、削減額に比べて背負うリスクが不釣り合いに大きくなります。
人身傷害と搭乗者傷害の役割はどう違うか
人身傷害保険は自分側のけがを補償する柱で、搭乗者傷害保険はその上乗せにあたります。自家用普通乗用車での付帯率は、人身傷害の実損払が82.3%、定額払が38.2%です(同 第18表、2025年3月末)。
実損払は治療費や休業損害を実際にかかった金額で支払う設計、定額払は入通院日数などに応じて決まった額を支払う設計です。この付帯率の差は、同じ「自分側の補償」でも実額補償が優先されている実態を示します。両方を厚く付けている契約は、まず実損払を軸に据え、上乗せ部分の要否を貯蓄額と照らして判断すると整理しやすくなります。
なお生命保険や医療保険で入院時の給付を確保している場合、自動車事故に限らず補償が重なることがあります。世帯全体での保障の重なりについては生命保険 見直しについてはこちらで扱っています。
\ 保険と家計をまとめて点検 /
保険料の枠を家計全体のどこに置くかを、あなたの数字に当てて整理します。
見直しに適したタイミングはいつか
見直しの起点になるのは、満期案内が届いたときです。案内は満期日の2〜3か月前に届くことが多く、補償内容の変更も他社への切り替えも、この期間内なら余裕をもって進められます。契約期間の途中でも変更はできますが、満期に合わせるほうが手数は少なくなります。
満期以外にも、契約条件が実態からずれる節目があります。運転する家族が増減したとき、通勤から在宅勤務に変わったとき、車を買い替えたとき、免許証がゴールドになったときです。このうち免許証の色と車の買い替えは、こちらから伝えなければ保険料に反映されません。年齢条件も、最も若い運転者の誕生日が区分の境目にあたる年は確認が必要です。
見直しの頻度は、年1回の更新に合わせるのが基本です。ただし当社のABCashでは、年に一度だけ思い出す運用では抜けが出ると考え、専用アプリと毎日のフィードバックで固定費の点検を習慣づける設計を採っています(60日での習慣化が目標です)。通信費や住居費も同じ台帳に載せると、余力のありかが一目でわかります。世帯の収支と資産の全体設計から組み立てたい場合は、ライフプランニングについてはこちらを参照してください。
見直しから切り替えまでの手順と等級の扱い
見直しから切り替えまでは、現契約の把握・条件の再設定・見積り比較・切替手続きの4ステップで進めます。ノンフリート等級は他社へ移っても引き継げるため、等級を失う心配で判断を止める必要はありません。ただし手続きの順序を誤ると、補償の空白や等級の進行遅れが生じます。
4ステップの進め方
最初に行うのは現契約の棚卸しです。保険証券から満期日、等級、事故有係数適用期間、年齢条件、運転者の範囲、使用目的、年間走行距離、車両保険の有無と自己負担額、付帯している特約を書き出します。ここが曖昧なままだと、見積りを比べても条件がそろわず差額の意味が読めません。
次に、前掲の優先度1から順に条件を再設定します。そのうえで、同じ補償内容・同じ条件で複数社の見積りを取り、金額だけでなく事故対応の窓口体制まで含めて比べます。切替は満期日を起点に、新しい契約の始期を現契約の満期日と同じ日にそろえるのが基本です。始期が1日でも後ろにずれると、その間は無保険の状態になります。
等級・空白期間・解約返戻金の注意点
等級は、過去の無事故年数や事故件数に応じて設定された料率区分です。同じ等級でも前年に事故があった契約者となかった契約者ではリスク実態が異なるため、7〜20等級はさらに細分化されています(損害保険料率算出機構「自動車保険参考純率」、2026年8月時点)。この仕組みがあるため、事故で保険を使うと等級が下がるだけでなく、一定期間は同じ等級でも高い料率が適用されます。
だからこそ小さな損害は、修理費と将来の保険料増加分を比べてから請求を判断することに意味があります。切替時に押さえる点は3つです。第1に、等級の引き継ぎには期限があるため、解約後に間を空けない。第2に、始期と満期日をそろえて空白期間を作らない。第3に、期間途中で解約した場合の返戻金は経過期間に応じた計算になり、払込額の全額は戻りません。
当社が見直しで渡しているもの
当社のABCashは金融商品を販売しない教育事業のため、特定の保険会社や商品をおすすめすることはありません。代わりに、年齢条件・自己負担額・等級といった判断軸をご自身で使いこなせる状態にすることを役割にしています。比較できる人になることが、毎年の更新で効き続ける資産だと考えているためです。
専属コンサルタントがマンツーマンで個別カリキュラムを組み、削ってよい項目と残す項目を実際の家計データに当てて一緒に確定させる進め方を標準にしています。なお個別の契約内容や補償の要否については、契約先の損害保険会社や有資格のファイナンシャルプランナーにご確認ください。
よくある質問
Q. 自動車保険の見直しは何年ごとに行えばよいですか。
年1回の更新時が基本です。加えて、運転者の増減・使用目的の変更・車の買い替え・免許証の色の変更があればその都度確認します。参考純率は2024年と2026年に引上げが公表されており、更新のたびに金額の変化理由を確認する価値があります。
Q. 保険会社を変えるとノンフリート等級はリセットされますか。
リセットされません。等級は他社へ切り替えても引き継げ、事故有係数適用期間も一緒に移ります。ただし引き継ぎには期限があるため、解約から新契約までの間を空けないことが条件です。
Q. 契約期間の途中でも見直しや解約はできますか。
できます。年齢条件や運転者の範囲などの契約条件は、変更が生じた時点で連絡するのが原則です。ただし途中解約の返戻金は経過期間に応じた計算になり、全額は戻りません。会社の切り替えを伴う場合は、満期日に合わせるほうが無駄が出にくくなります。
Q. ゴールド免許になったら契約の途中でも割引は受けられますか。
免許証の色は保険料の区分に関わる項目のため、更新後は速やかに契約先へ伝えます。適用の時期や方法は保険会社ごとに異なるため、更新案内を待たずに問い合わせるのが確実です。
保険を含む家計と資産の全体像は、ライフプランの基礎からの総まとめはこちらにまとめています。
まとめ
自動車保険の見直しは、契約条件と割引から着手し、補償そのものを削る判断を最後に回すと、下げ幅と守りを両立できます。対人・対物賠償は99%以上が無制限を選ぶ領域で、削減の対象にはなりません。車両保険は外す前に、自己負担額と補償範囲で調整できないかを確認してください。まずは保険証券を手元に置き、今年1年で誰が運転したかを書き出すところから始めましょう。
\ まずは60〜80分程度の無料体験から /
オンラインでも受けられ、当日は家計の現状整理から始めます。