
ライフプランは表を作る作業ではなく、公的保障・毎月の黒字・不足額の3つを順に確定させる意思決定です。このガイドでは全体像と決める順番を先に示し、計画づくり・保険の点検・相談先の選択という各論へ、必要な章から進めます。
\ 決める順番から一緒に整理 /
専属コンサルタントが、あなたの家計の数字をもとに着手の順番を組み立てます。
ライフプランとは何を決めることか
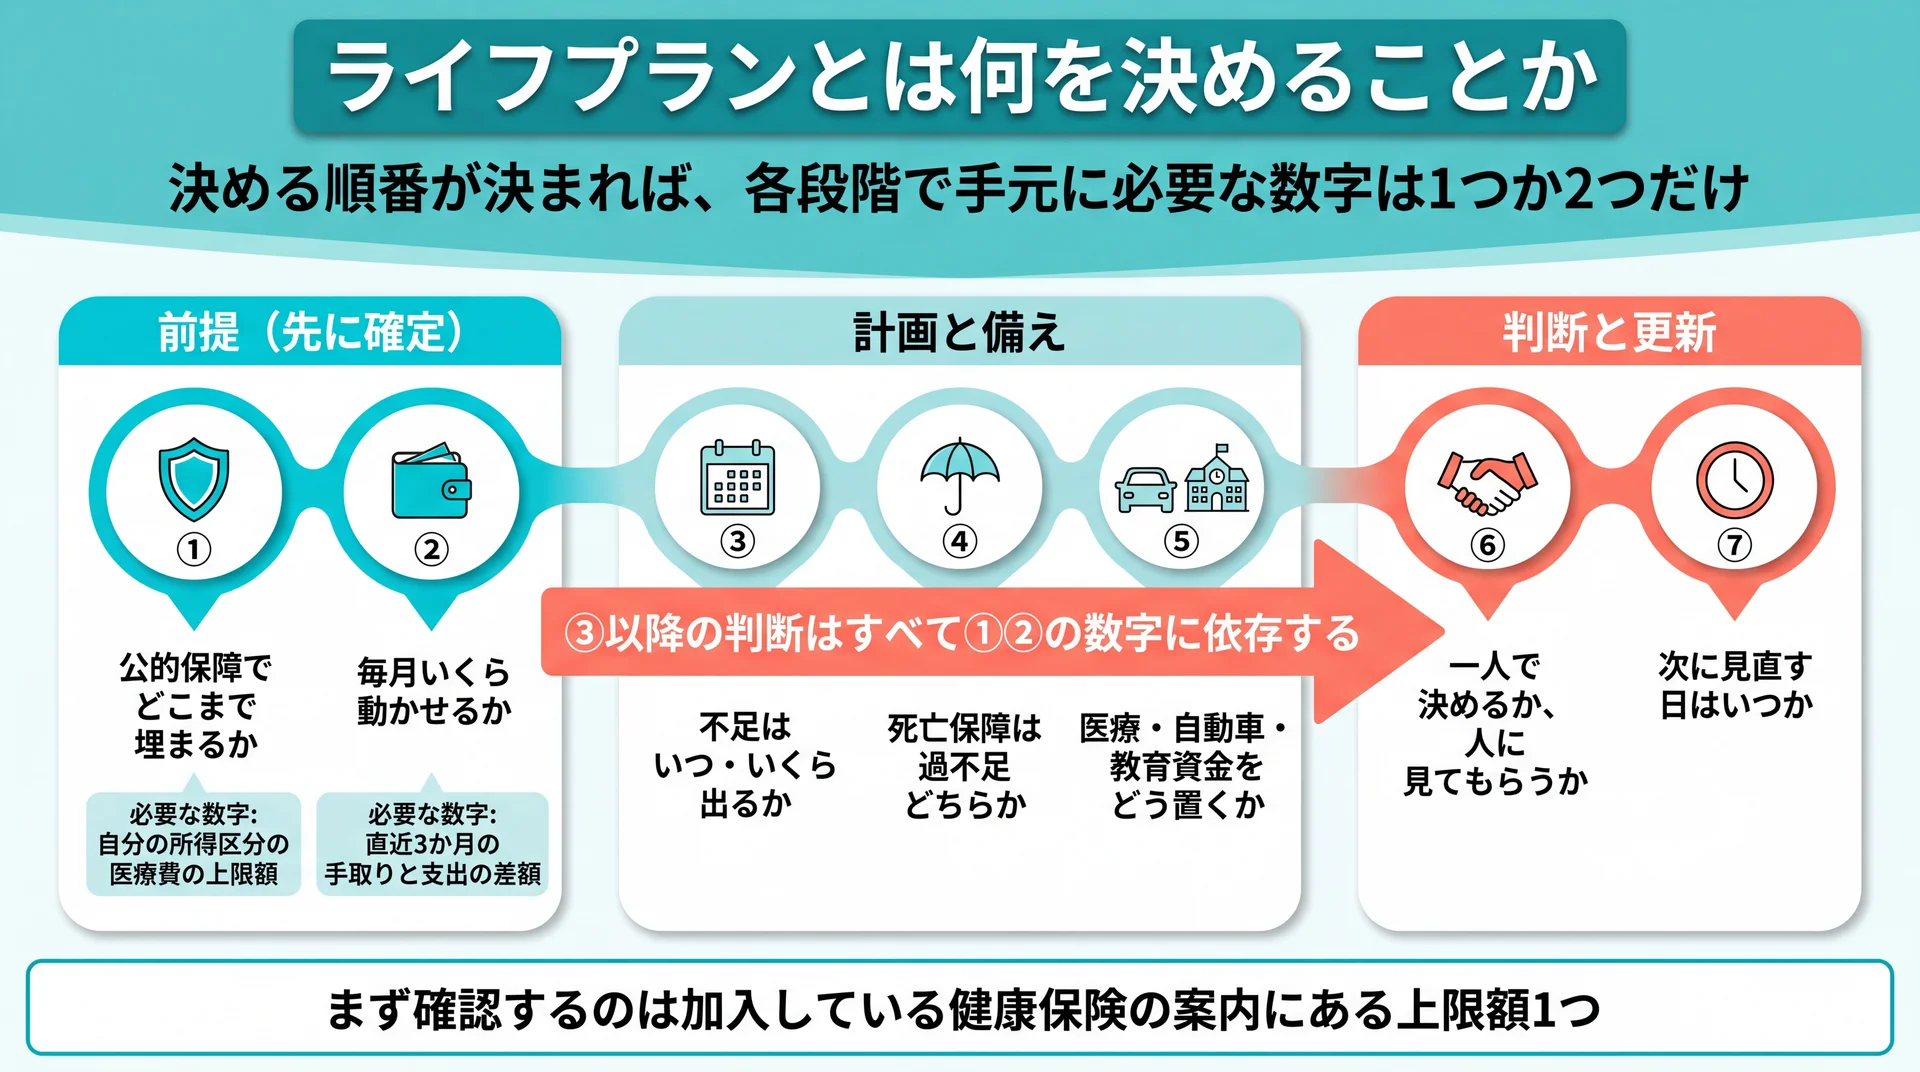
ライフプランとは、これから起きる支出とその原資を年単位で並べ、備える手段を割り当てる意思決定の連なりです。決める対象は「いつ・いくら必要か」「その原資をどこから出すか」「足りない分を保険・貯蓄・運用のどれで埋めるか」の3つに整理できます。表やグラフは、この3つを見える形にするための道具です。
ライフプランを扱う解説は、将来の夢や目標を書き出すところから始まる型が定番です。入口としては自然ですが、希望を並べた直後に「その希望を支える原資はいくらか」という問いが来るため、そこで手が止まりやすくなります。当社は、着手できない原因を情報の不足ではなく、決める順番が決まっていないことにあると見ています。
順番が決まると、必要な情報の量は一気に減ります。次の表に、このガイドが扱う範囲を「決める段階」の順で並べました。各段階で必要な数字は1つか2つしかありません。
| 段階 | この段階で決めること | 手元に必要な数字 | 進む先 |
| ① 前提 | 公的な保障でどこまで埋まるか | 自分の所得区分の医療費の上限額/遺族年金の対象に入るか | 本記事「表を作る前に確定させる3つの数字」 |
| ② 前提 | 毎月いくら動かせるか | 直近3か月の手取りと支出の差額 | 同上 |
| ③ 計画 | 不足はいつ・いくら出るか | ライフイベントの発生年と概算費用 | 本記事「計画を数字にする」 |
| ④ 備え | 死亡保障は過不足どちらか | 必要保障額と現在の加入金額 | 本記事「備えを点検する」 |
| ⑤ 備え | 医療・自動車・教育資金をどう置くか | 各契約の条件と満期・更新日 | 本記事「種類別に見る」 |
| ⑥ 判断 | 一人で決めるか、人に見てもらうか | 相談先が誰から報酬を得ているか | 本記事「人に相談する」 |
| ⑦ 更新 | 次に見直す日はいつか | 制度改正の施行時期と契約の更新月 | 本記事「前提が動く年」 |
この順序には理由があります。③以降の判断はいずれも①②の数字を前提にするため、前提を飛ばして保険や運用の比較から入ると、比較の基準そのものが定まりません。逆に①②さえ埋まっていれば、③以降はそれぞれ独立した記事に分けて、必要な章から進められます。
表を作る前に確定させる3つの数字
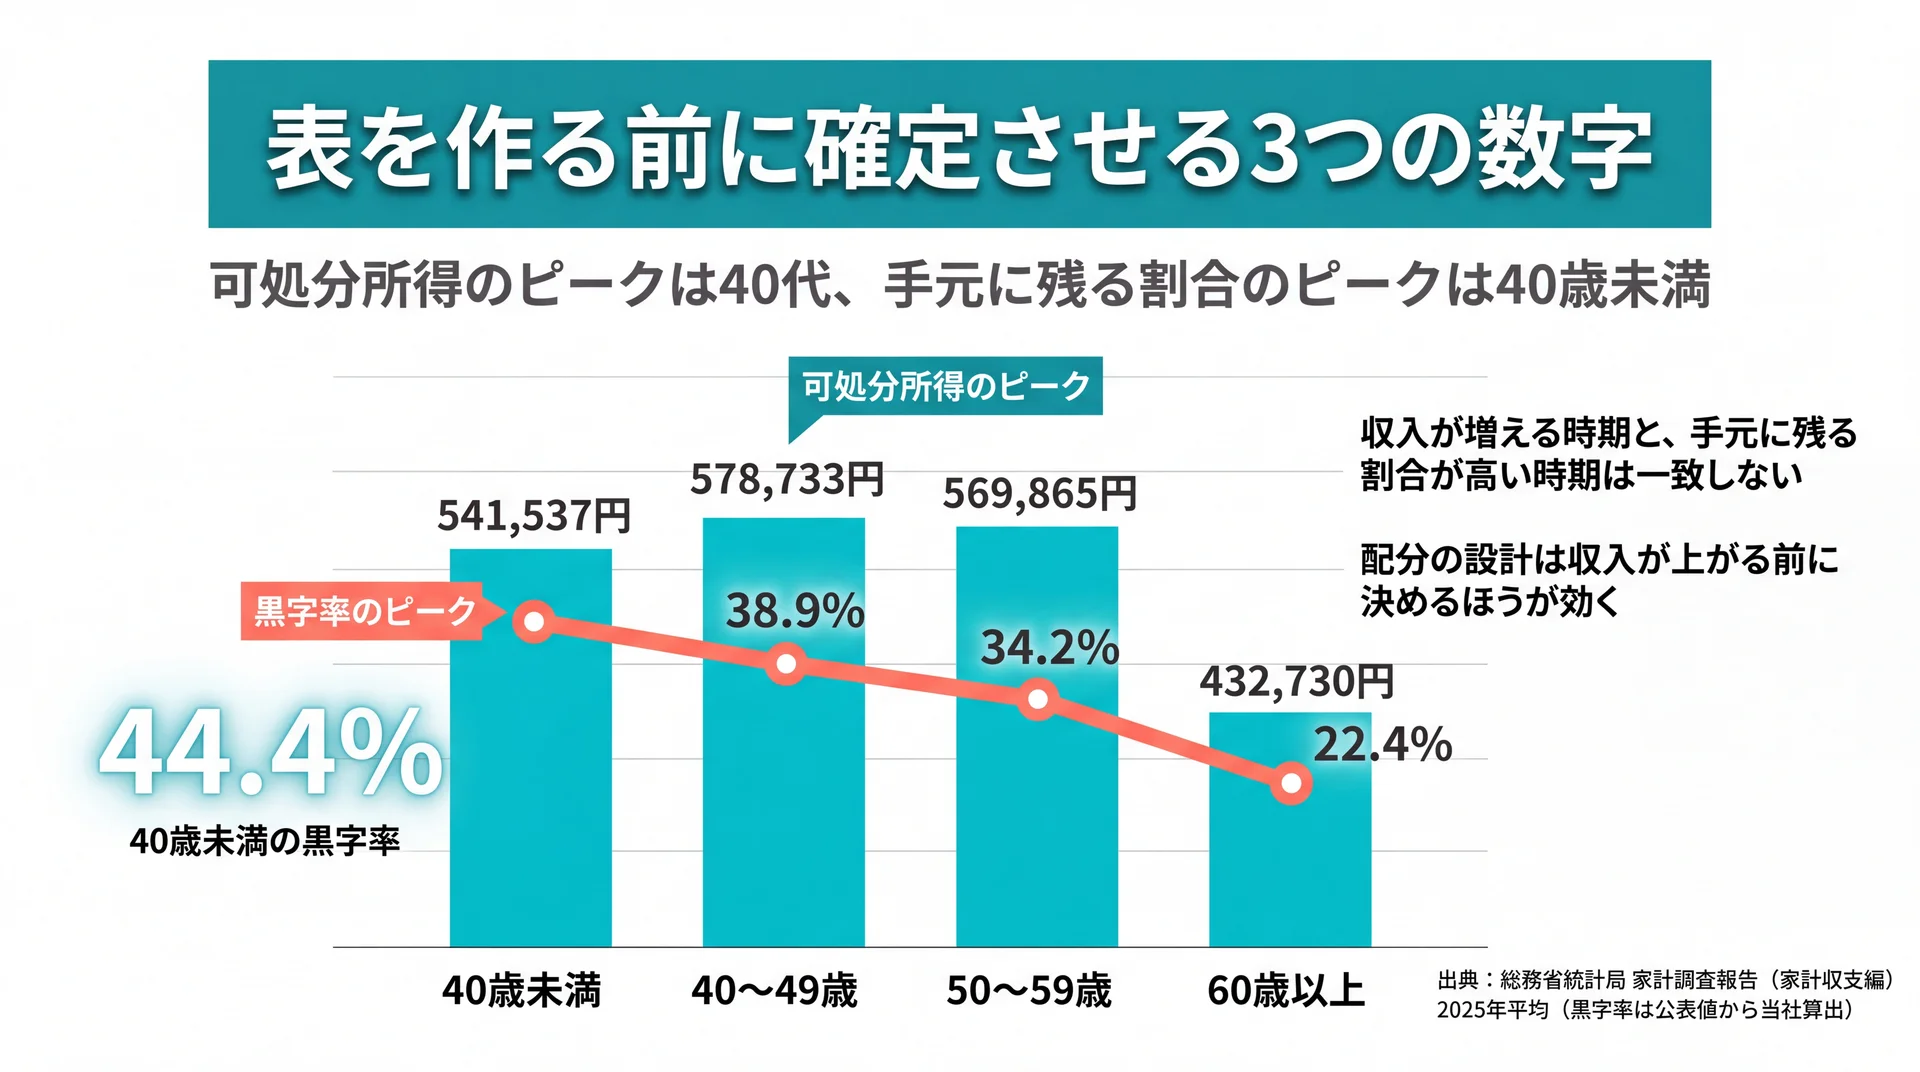
ライフプランの精度は、公的保障の実額・毎月動かせる金額・不足額という3つの数字を、この順で確定させたかどうかで決まります。3つが埋まらないまま将来の希望を並べると、前提が変わるたびに表の作り直しが必要です。逆にこの3つが揃えば、以降の判断は選択肢を絞る作業に変わります。
公的保障で埋まる範囲を先に見る
最初に確認するのは、民間の備えではなく公的な保障です。医療費については高額療養費制度があり、窓口で支払う医療費が上限額を超えた分は払い戻されます。厚生労働省は、令和8年(2026年)8月から年単位の上限額(年間上限)が新たに設けられ、令和9年(2027年)8月からは所得区分の細分化が行われると案内しています(厚生労働省 高額療養費制度を利用される皆さまへ、2026年8月時点)。
当社は、この年間上限の新設をライフプランにとって計算の桁が変わる変更だと考えています。月ごとの上限しかなかった状態では、治療が長引いた場合の負担額を自分で積み上げるしかありませんでした。年間の上限が置かれることで、「最悪の年に医療費でいくら出ていくか」を先に確定できるようになります。最初に取りかかるのは、保険商品の比較ではなく、加入している健康保険の案内で自分の所得区分の上限額を1つ確認することです。
遺族年金も同じく前提側の数字です。厚生労働省は遺族厚生年金の見直しについて、2028年4月施行予定であること、既に受給している方・60歳以降に受給権が発生する方・18歳年度末までのこどもを養育する間にある方・2028年度に40歳以上になる女性の4類型は影響を受けないことを示しています(厚生労働省 遺族厚生年金の見直しについて、2026年8月時点)。改正の話題は不安とセットで語られがちですが、当社はまず自分が4類型に入るかどうかを確かめる作業が先だと考えています。入っていれば、死亡保障の設計を今すぐ動かす理由はありません。
毎月動かせる金額を家計の実額で押さえる
2つ目の数字は、毎月いくら手元に残るかです。全国平均の水準は公的統計で確認できます。総務省統計局の家計調査によると、二人以上の世帯のうち勤労者世帯の2025年平均は、可処分所得が532,408円、消費支出が346,297円、その差である黒字が186,111円で、黒字率は35.0%でした(総務省統計局 家計調査報告(家計収支編)2025年平均結果の概要、2026年3月10日公表)。
この平均値をそのまま自分に当てはめることはできませんが、年齢階級別に並べ直すと、ライフプランの設計に効く傾向が見えてきます。次の表では、公表されている可処分所得と黒字から当社が黒字率を算出しました。
| 世帯主の年齢 | 可処分所得 | 消費支出 | 黒字 | 黒字率(当社算出) |
| 平均 | 532,408円 | 346,297円 | 186,111円 | 35.0% |
| 40歳未満 | 541,537円 | 301,216円 | 240,321円 | 44.4% |
| 40〜49歳 | 578,733円 | 353,622円 | 225,111円 | 38.9% |
| 50〜59歳 | 569,865円 | 374,940円 | 194,925円 | 34.2% |
| 60歳以上 | 432,730円 | 335,910円 | 96,820円 | 22.4% |
算出方法: 対象は総務省統計局「家計調査(家計収支編)2025年平均」の二人以上の世帯のうち勤労者世帯。黒字率は「黒字 ÷ 可処分所得」で当社が計算しました。年齢階級別の黒字率は公表されていないため、公表値からの再計算です(平均値で検算すると34.96%となり、公表値35.0%と一致します)。データ出典は上記の家計調査報告です。
ここで見ておきたいのは、可処分所得のピークが40代であるのに対し、黒字率のピークは40歳未満にあるという点です。収入が増える時期と、手元に残る割合が高い時期は一致しません。ただし黒字率は毎月の収支から計算した割合であり、住宅ローンの残高や貯蓄額まで含めた余裕を表す指標ではない点には注意が必要です。そのうえで当社は、この差を「収入が増えてから考える」順序では機会を逃す根拠として扱っています。つまり、配分の設計は収入が上がる前に決めておくほうが効きます。
黒字の行き先は議論の比重とずれている
3つ目に確認したいのは、その黒字が実際どこへ流れているかです。同じ家計調査では、黒字の内訳として金融資産純増が194,870円と示され、その内訳は預貯金純増177,061円、保険純増12,751円、有価証券純購入5,059円でした(総務省統計局 家計調査報告(家計収支編)2025年平均結果の概要、2026年3月10日公表)。
当社はこの内訳を、ライフプランの議論と実際の資金移動のズレを示す数字として読んでいます。記事や相談の場で時間を割かれるのは保険と運用の話題ですが、金額として動いているのは圧倒的に預貯金です。つまり家計に最も効くのは、まだ置き場所の決まっていない預貯金部分をどう扱うかの判断であり、保険や有価証券の細部を先に詰めても総額はほとんど動きません。最初に決めるのは商品ではなく、毎月の黒字を「使う時期別に」どこへ置くかという枠組みです。
この章の要点: 公的保障の上限額、毎月の黒字、その黒字の置き場所。この3つを紙1枚に書き出せた時点で、ライフプランの土台は完成しています。
計画を数字にする|ライフプランニングとシミュレーション
前提の3つが埋まったら、次はそれを時系列に並べて不足の時期と金額を特定します。手段は、自分で表を作る方法と、公開されているシミュレーションツールに入力する方法の2通りです。どちらから入るかは、条件を細かく振りたいか、まず全体像を1周見たいかで決まります。
表を自分で組み立てる進め方は、ライフプランニングと呼ばれる一連の作業にあたります。現状の把握から始めて、これから起きる出来事を年表にし、それぞれの費用を見積もり、毎年の収支と貯蓄残高がどう動くかを試算して、最後に対策を検討する。5つの手順は前半の入力値に後半の試算が依存するため、順番を入れ替えると計算が合わなくなります。作るのはライフイベント表とキャッシュフロー表という2枚で、目的は将来を当てることではなく、不足が発生する時期と金額を先に特定することにあります。教育・住宅・老後という金額の大きい3つをどこに置くか、そして途中で挫折しないためにどこまでの粗さで1周目を終えるかが、実務上の分かれ目です。手順ごとの具体的な埋め方はライフプランニングの詳しい解説で扱っています。
ツールに入力する進め方は、1周目の全体像をつかむのに向いています。公的機関から金融機関まで多くの提供元が無料のシミュレーションを公開していますが、同じ条件を入力しても提供元によって結果が変わります。差を生むのは主に年金額の推計方法と生活費の置き方、そして試算の終了年齢です。たとえば金融庁のツールは、公的年金収入について老齢年金のみを想定した概算値であり、表示される年金額は実際の金額とは異なると明記しています(金融庁 ライフプランシミュレーター、2026年8月時点)。当社はこの但し書きを、ツールの弱点ではなく前提が公開されている証拠として評価しています。前提が読めるツールなら、結果の食い違いはそのまま判断材料です。提供元別の前提条件の違いはライフプランシミュレーションの詳しい解説で比較しています。
無料である理由から選ぶ視点も、ツール選びでは実務的に効きます。公開されているシミュレーションは、国の施策として提供されているもの、業界団体の普及活動によるもの、金融機関が相談獲得のために提供しているもの、広告収入で運営されているものに分かれます。原資が違えば、試算を終えたあとに続く案内も別のものです。確認したいのは、入力した個人情報がどう扱われるか、前提条件を自分で動かせるか、試算後にどのような案内が続くかの3点です。いずれも各ツールの免責事項や注意書きに書かれており、入力を始める前に読めます。登録なしで使えるものと会員登録が必要なものの違いを含め、ライフプランシミュレーション 無料の詳しい解説に整理しています。
備えを点検する|保険の見直しはどこから始めるか
不足の時期と金額が見えたら、次は現在の備えが過不足どちらに振れているかを点検します。見直しという言葉は、解約と同じ意味ではありません。契約を続けたまま条件だけを変える手段が複数あり、選択肢を知っているかどうかで結果が変わります。
見直しの全体像から入ると迷いにくくなります。保険の見直しとは、保障額や特約といった契約条件を今の状況に合わせて調整することであり、減額、払済保険への変更、特約の解約のように契約を残したまま条件を変える方法が複数用意されています。選ぶ際の絞り込み軸は、目的・保険料の水準・元に戻せるか・告知が必要か・税制の扱いの5つです。そして損の多くは、選んだ手段そのものではなく手続きの順序が原因です。新しい契約が成立する前に今の契約を解約する、払込猶予を過ぎて契約を失効させる。こうした順序のミスは、金額の大小に関わらず保障の空白や再加入できない事態を招きます。契約を解約せずに選べる手段の一覧と落とし穴は保険 見直しの詳しい解説にまとめています。
動く時期の判断も、見直しの成否を分けます。見直しの機会は、家族構成が変わるライフイベント、更新や払込満了といった契約側から自動的に到来する節目、制度や家計の変化という3つの系統です。締切があるのは契約系だけで、ここは日付を決めて着手する対象です。一方で、保障を増やす方向の見直しは健康状態の告知が絡むため、急がないほうが有利になる場面があります。当社が実務で重視するのは、年に1回の定点を先に決めてしまい、イベントが起きたときだけ臨時で見るという組み合わせです。時期ごとの見分け方は保険 見直し タイミングの詳しい解説で扱っています。
死亡保障の過不足は、必要保障額と現在の加入金額の差を測るところから始まります。見直しが減額とは限りません。公的保障を差し引いて計算した結果、足りていないと判明する場合もあります。契約を動かす方法は複数あり、告知が不要で元に戻せる手段から順に検討すると、健康状態によって選択肢が消えるリスクを避けられます。目的が保険料を下げることなのか、保障を足すことなのか、払えない状態を解消することなのか。ここが決まれば、候補は2〜3個です。必要保障額の出し方と方法別の選び分けは生命保険 見直しの詳しい解説で解説しています。
種類別に見る|医療・自動車・教育資金の備え
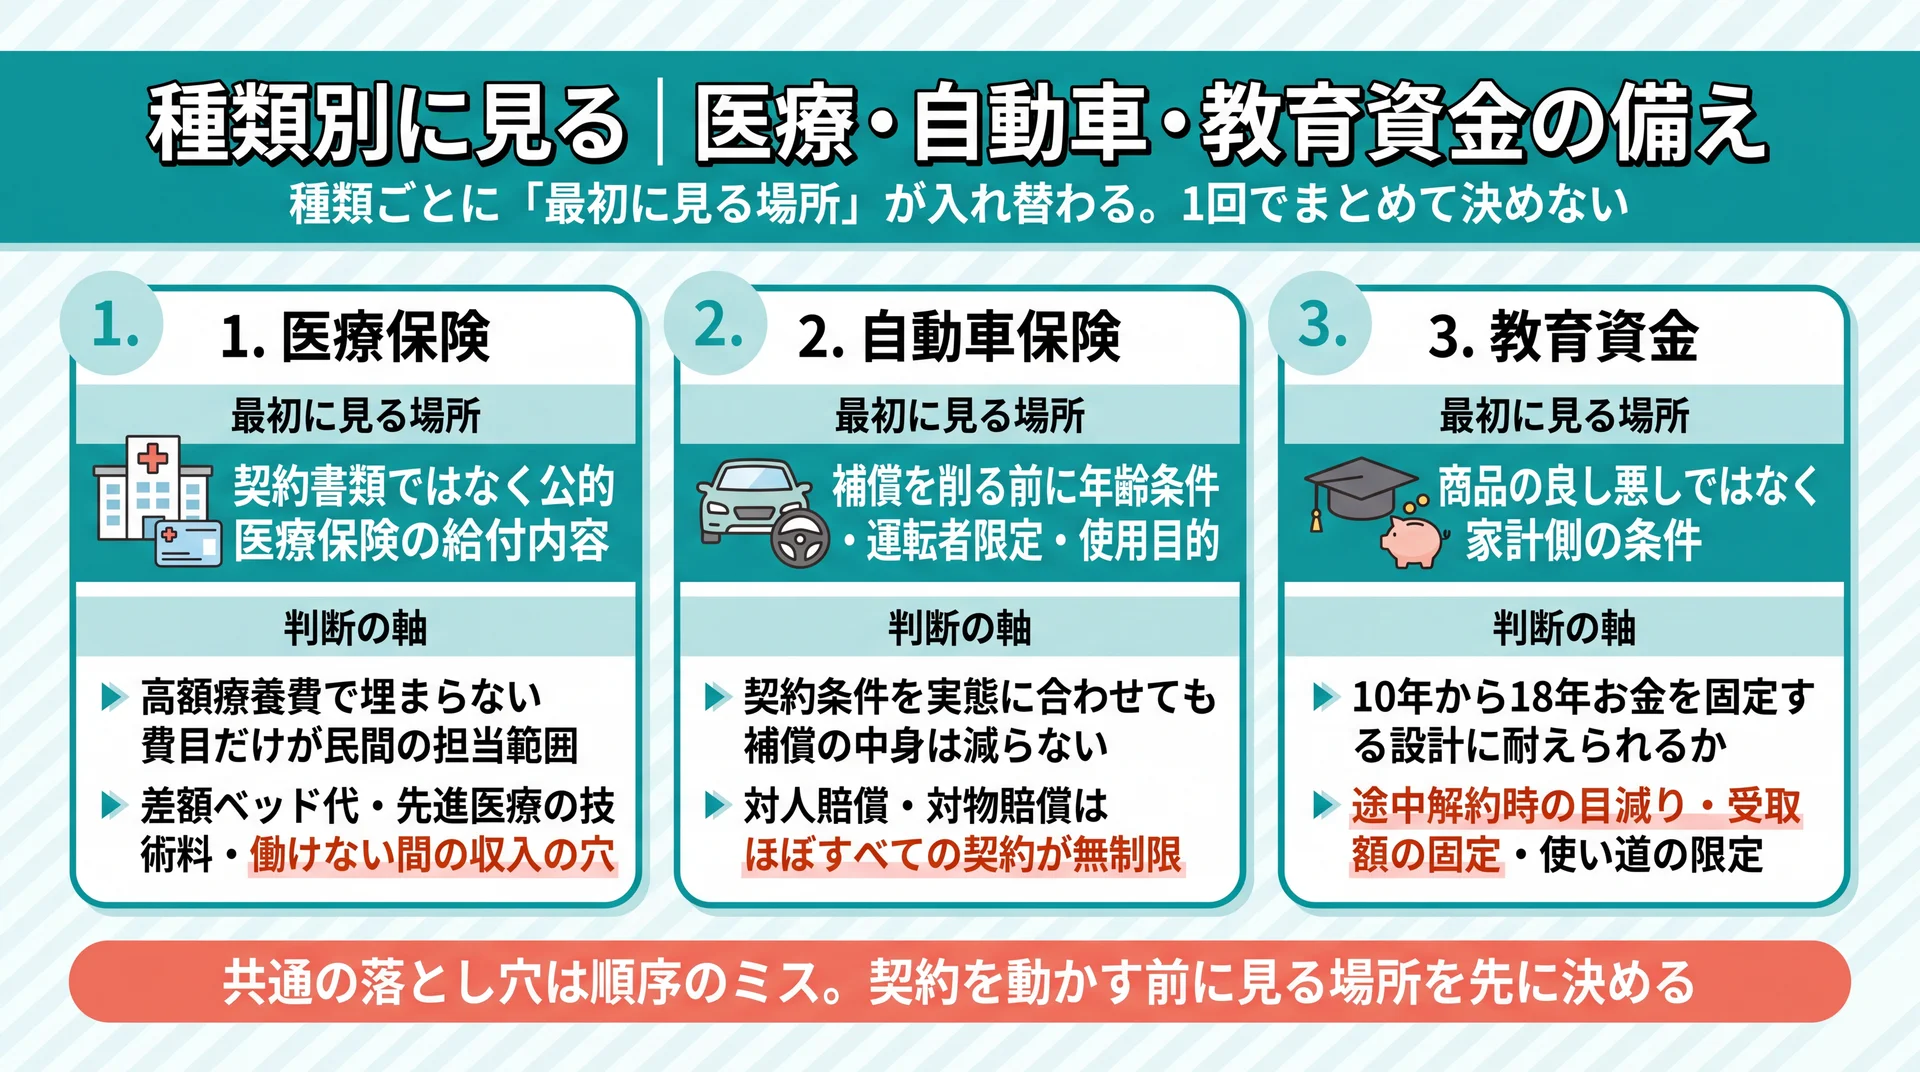
保険は種類ごとに判断の論点が入れ替わり、医療・自動車・教育資金では最初に見る場所そのものが変わります。医療保険は公的保障との境界、自動車保険は契約条件と補償の優先順位、教育資金は資金を固定する期間の長さが、それぞれ中心の論点です。1回でまとめて決めようとすると、どれも表面的な確認で終わります。
医療保険で最初に見るのは、契約書類ではなく公的医療保険の給付内容です。高額療養費制度によって窓口負担には上限があり、そこで埋まらない費目だけが民間保険の担当範囲になります。差額ベッド代や先進医療の技術料のように高額療養費の対象外となる費用と、働けない間の収入の穴が、その主な中身です。2026年8月に自己負担限度額の仕組みが変わったことで、上限額の前提そのものが動いた点も判断に影響します。続けるか変えるかを決める軸としては、不足額・期間・元に戻せるか・告知・控除区分の5つが実務的です。公的保障の確認手順を含めて医療保険 見直しの詳しい解説で扱っています。
自動車保険は、保険料の増減を追う前に契約条件をそろえる順序で組み立てます。見直しの目標は保険料を下げること自体ではなく、今の使い方に合った条件へ置き直すことです。着手の順序は明確で、まず年齢条件・運転者限定・使用目的といった契約条件を実態に合わせて直します。これらは「誰がどう乗るか」を申告する項目なので、修正しても補償の中身は減りません。一方で対人賠償と対物賠償は、事故のときに賠償額が青天井になりうる補償のため、当社は保険料調整の入口にしません。削るかどうかを検討するのは、車両保険や特約のように条件で調整できる部分です。項目別の効き方とリスクの整理は自動車保険 見直しの詳しい解説にまとめています。
教育資金は、商品の良し悪しではなく家計側の条件で判断が分かれます。学資保険が議論になる理由は、10年から18年という長期間お金を固定する設計にあります。途中解約時の目減り、受取額が契約時に固定されること、使い道が限られることの3点が、その設計から生まれる性質です。判断の分かれ目は、払込期間を最後まで走り切れるか、そして受取額の固定を許容できるかにあります。手元の現金に余裕がなく、払込期間中に現金が必要になる可能性が高い家庭では、固定そのものが負担です。教育費データと突き合わせた見分け方は学資保険 入らない方がいいの詳しい解説で扱っています。
\ 判断を一人で抱えない /
金融商品を販売しない立場から、家計と保障の優先順位を60〜80分程度で整理します。
人に相談する|相談先の選び方と特典の扱い
一人で決めきれない部分は人に相談できますが、相談先によって提案の前提が変わります。見るべきは相談料が無料かどうかではなく、その相手が誰から報酬を得ているかです。ここを押さえておくと、提案された内容を自分の基準で評価できます。
相談先の選び方は、報酬の出どころで系統を分けるところから始まります。相談料が無料になる形態が多いのは、契約が成立したときに保険会社から支払われる募集手数料が運営の原資になっているためで、相談者の支払いがゼロでもコスト自体は存在します。選ぶ基準として実務的なのは、取扱保険会社の数ではなく、比較の母集団を示せるか、そして推奨理由を具体的に説明できるかの2点です。この2つを初回の相談で確認しておくと、提案の質が担当者個人の当たり外れに左右されにくくなります。相談先のタイプ別比較と選定の軸は保険相談の詳しい解説で扱っています。
相談の受け方は、当日の会話より事前の準備で決まります。契約の棚卸し、公的保障の確認、必要額の試算、相談で決めることの絞り込み。この順で臨むと、限られた相談時間を現状説明ではなく提案の検証に使えます。逆に準備なしで臨むと、必要額の根拠は相談先の提示値だけです。提案を持ち帰って検証するために確認したい項目としては、比較の範囲・現契約を残す選択肢・報酬の出どころ・告知の要否・手続きの順序などがあり、いずれも専門知識なしで質問できる内容です。相談前後の進め方は保険 見直し 相談の詳しい解説にまとめています。
特典やキャンペーンの扱いも、入口の判断としてよく問題になります。相談窓口が配る特典は食品や食事券などの現物が中心で、金額の上限は景品表示法の景品規制で決まる仕組みです。全員に配る型と抽選型で計算式が変わるため、受け取り条件は申し込み前に確認できます。当社の見方として、特典自体を否定する理由はありません。ただし一度きりの特典と、月々の保険料や貯蓄率の判断とでは、半年後に効いてくる金額の桁が違います。特典を入口にするなら、条件を先に確認したうえで、家計の枠を決める機会として使い切るほうが得です。特典の類型と受け取り条件は保険相談 キャンペーンの詳しい解説で扱っています。
前提が動く年|2026〜2028年の制度改正とライフプランの更新
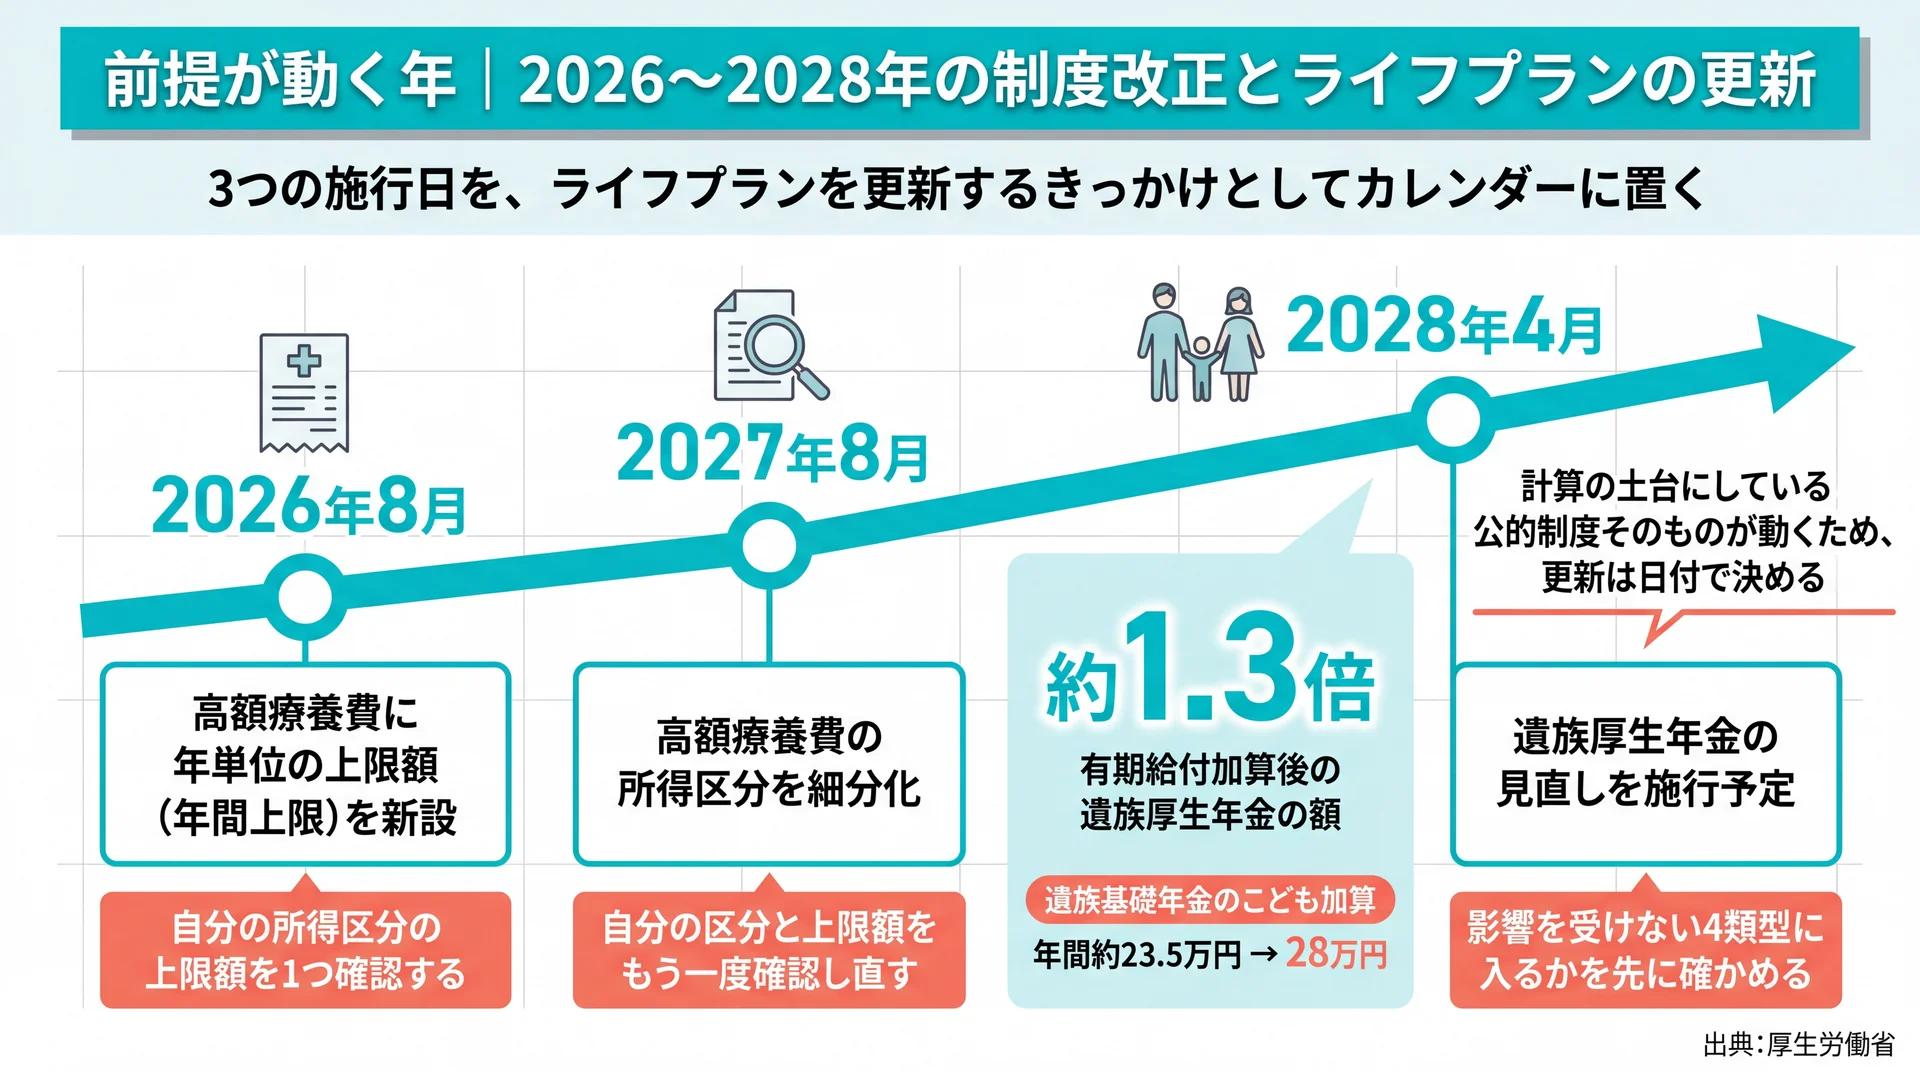
ライフプランが古くなる原因は、収入や支出の変化だけではありません。計算の土台にしている公的制度そのものが変わるためです。医療費と遺族年金という、備えの中心にある2つの制度が2026年から2028年にかけて段階的に動きます。
| 時期 | 変わること | ライフプランへの影響 |
| 2026年8月 | 高額療養費に年単位の上限額(年間上限)を新設。月額の負担上限額も見直し | 治療が長引いた場合の年間の医療費上限を先に確定できる。医療保険で備える金額の前提が変わる |
| 2027年8月 | 高額療養費の所得区分を細分化。年収200万円未満の課税世帯は多数回該当の金額を引き下げ | 自分の所得区分が変わる可能性があり、上限額の再確認が必要になる |
| 2028年4月 | 遺族厚生年金の見直しを施行予定。有期給付加算により給付額は現在の約1.3倍に | 死亡保障の必要額の前提が変わる。ただし影響を受けない4類型がある |
データ出典: 厚生労働省 高額療養費制度を利用される皆さまへ/厚生労働省 遺族厚生年金の見直しについて(いずれも2026年8月時点)
医療費の上限は2段階で動く
高額療養費制度の見直しは1回で終わりません。厚生労働省は、令和8年8月からは月額負担上限額の見直しと年間上限の新設を、令和9年8月からは所得区分の細分化を行うと説明しています(厚生労働省「高額療養費制度を利用される皆さまへ」、2026年8月時点)。同時に、直近12か月で3か月以上該当した場合に負担が軽くなる多数回該当の金額は維持されます。
当社はこの構成を、負担が一律に増えるという話ではなく、短期の治療と長期の治療で負担の設計が分かれた変更だと読んでいます。長期療養に配慮する仕組みは残る一方で、所得区分はこの先さらに細かくなる予定です。実務的には、2027年8月にもう一度、自分の区分と上限額を確認し直す予定を入れておけば足ります。
遺族年金は「影響を受けない人」から確認する
遺族厚生年金は、2028年4月の施行に向けて対象範囲の整理が進んでいる段階です。有期給付には有期給付加算が上乗せされて現在の遺族厚生年金の額の約1.3倍となり、5年間の有期給付が終わったあとも障害状態にある方や収入が十分でない方は増額された給付を継続して受けられます。あわせて遺族基礎年金のこども加算額が年間約23.5万円から28万円へ増額されます(厚生労働省「遺族厚生年金の見直しについて」、2026年8月時点)。
改正の情報は、対象になる人の話から広まりやすい性質があります。当社が勧めるのは逆の順序です。まず自分が影響を受けない4類型に入るかを確かめれば、大半の人は保障設計を動かす必要がないとわかります。そのうえで対象に入る場合だけ、必要保障額の再計算に進めば十分です。
この章の要点: ライフプランは一度完成させる書類ではなく、制度の施行日に合わせて更新する対象です。2026年8月・2027年8月・2028年4月という3つの日付を、更新のきっかけとしてカレンダーに置いておけば足ります。
当社の見解|精度の高い1枚より、更新が続く状態を先に作る
ライフプランで結果を左右するのは表の精度ではなく、更新が続く状態を先に作れるかどうかです。当社のABCashはこの前提に立ち、初回に完璧な計画を組むことより、翌月も同じ手順で数字を更新できる仕組みを整えることを優先しています。
一般的な解説の締めくくりは「定期的に見直しましょう」です。ただ、見直しが続かない原因は意欲ではなく、更新のたびに手順を思い出す負荷にあります。当社は専用アプリと毎日のフィードバックを組み合わせて60日での習慣化を設計し、専属のコンサルタントが家計の数字を一緒に更新する運用をとっています。金融商品を販売しないため、特定の商品へ寄せる動機を持たない立場から、家計の配分そのものを扱えることも設計上の理由です。
自分で判断するときの基準は1つで足ります。その方法は、来月も同じ手順で繰り返せるか。繰り返せない精緻な表より、粗くても更新が続く1枚のほうが、3年後の判断材料としては役に立ちます。なお、個別の資産設計や保険契約の判断は、有資格のファイナンシャルプランナーや金融機関、加入している保険会社にご確認ください。
ライフプランのよくある質問
ライフプランはいつから作るべきですか
収入や家族構成が確定していなくても作れます。家計調査で年齢階級別に見ると、可処分所得のピークは40代である一方、手元に残る割合を示す黒字率は40歳未満が44.4%と最も高くなっています(総務省統計局「家計調査報告(家計収支編)2025年平均結果の概要」、2026年3月10日公表。黒字率は公表値から当社が算出)。配分を決める余地が大きいのは収入が上がる前の時期であり、早い段階で枠組みを決めておくほど選択肢が残ります。
ライフプランは何年ごとに見直せばよいですか
年に1回の定点を決めておき、それとは別に前提が動いたときに随時見る形が扱いやすくなります。定点は誕生月でも年度末でも構いません。前提が動くきっかけは、家族構成の変化、収入の大きな増減、そして制度改正の3つです。制度については2026年8月・2027年8月・2028年4月に医療費と遺族年金の仕組みが段階的に変わるため、この3つの日付を更新のきっかけとして予定に入れておくと漏れがありません。
ライフプランに投資は必要ですか
必須ではありません。家計調査によると、勤労者世帯の黒字186,111円の内訳は預貯金純増177,061円に対して有価証券純購入は5,059円で、実際に動いている資金の大半は預貯金です(総務省統計局「家計調査報告(家計収支編)2025年平均結果の概要」、2026年3月10日公表)。ライフプランで先に決めるのは商品ではなく、いつ使うお金かによる置き場所の振り分けです。数年以内に使う予定のある資金まで値動きのある商品に置くと、必要な時期に取り崩せない可能性があります。
夫婦や家族の分は誰がまとめて作るのですか
世帯単位で1枚にまとめると、収入と支出の合計で不足の時期を判定できます。ただし公的保障は個人単位で決まるため、遺族年金の対象になるかどうかや、勤務先の健康保険で受けられる保障の内容は、それぞれ別に確認が必要です。実務的には、世帯のキャッシュフローは1枚に統合し、公的保障の欄だけ2人分を並べて持つ形が扱いやすくなります。
まとめ
ライフプランの結果を左右するのは、決める順番です。公的保障の上限額、毎月動かせる金額、その置き場所という3つを先に確定させれば、判断ではなく確認の作業になります。計画づくりも保険の点検も相談先の選択も、この順序に乗せられます。そして計画は完成させる書類ではなく、制度の施行日に合わせて更新する対象です。
まずは加入している健康保険の案内を開いて、自分の所得区分の上限額を1つ確認するところから始めてください。そのうえで表の作り方はライフプランニングの詳しい解説、ツールでの試算はライフプランシミュレーションの詳しい解説、人に見てもらう場合は保険相談の詳しい解説へ進めます。
\ 更新が続く状態をつくる /
お金の不安を”自信”に変える一歩を、無料体験から始めてください。