
保険の見直し相談は、契約内容と公的保障を自分で整理してから臨むと、提案の妥当性を判断できます。たとえば遺族厚生年金は2028年4月から仕組みが変わり、18歳年度末までの子がいない30代女性は原則5年の有期給付に移ります(厚生労働省)。判断の前提が動く前に、進め方と確認項目を整理します。
\ 保険とお金をまとめて相談 /
保険の見直しを家計全体から考えたい方に、60〜80分程度の無料体験を用意しています。
保険の見直し相談では何が行われるのか
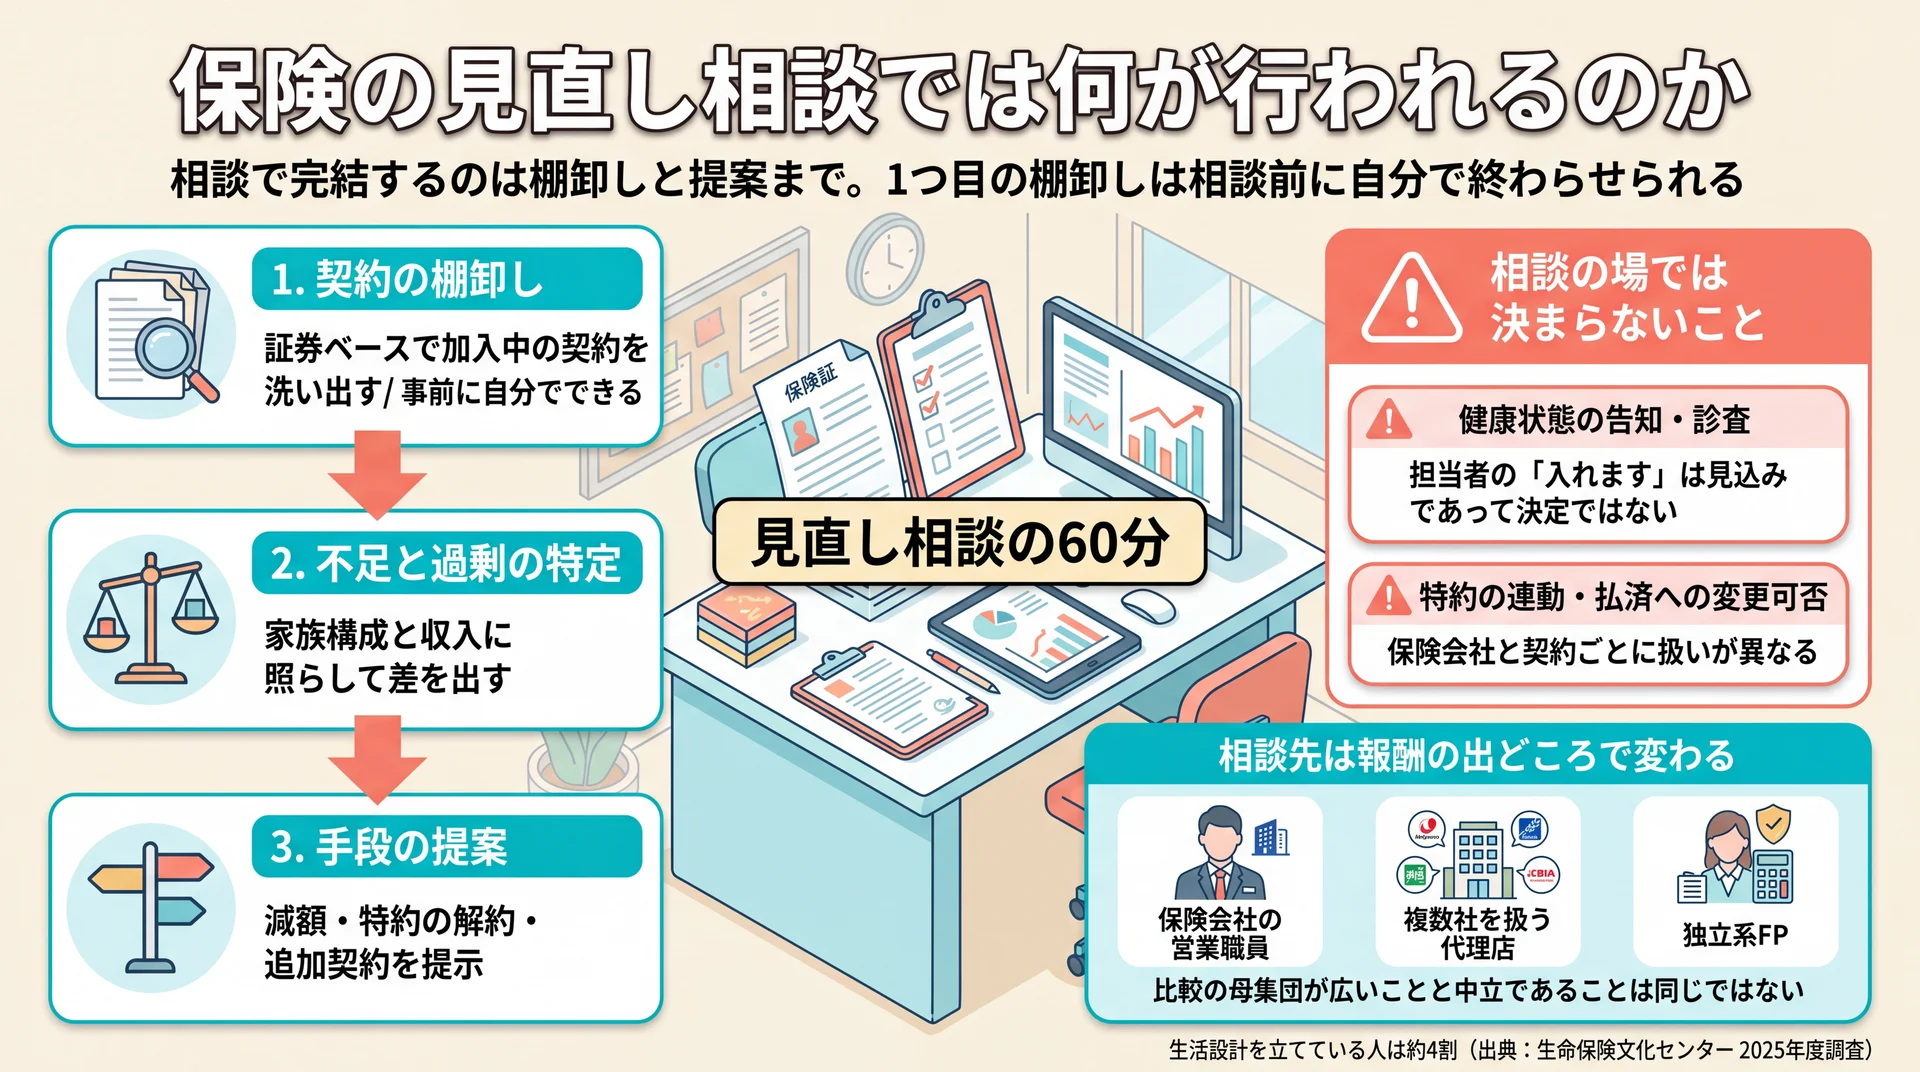
見直し相談は、加入中の契約を棚卸しし、不足と過剰を洗い出したうえで変更手段を提案してもらう場です。契約の変更手続きそのものは保険会社が行うため、相談の場で完結するのは「現状把握」と「提案」までになります。ここを理解しておくと、持ち帰るべき情報が明確になります。
相談の中身は棚卸し・不足の特定・手段の提案の3段階
相談の時間は、大きく3つの作業に分かれます。1つ目は加入中の契約を証券ベースで洗い出す棚卸し、2つ目は家族構成や収入と照らして不足と過剰を特定する作業、3つ目が減額・特約の解約・追加契約といった変更手段の提案です。
この3段階のうち、1つ目は相談前に自分でも進められます。生命保険文化センターの2025年度調査では、自分自身や家族の将来のために生活設計を立てている人は約4割にとどまりました(生命保険文化センター)。当社はこの数字を、相談の時間が「現状把握」に食われて「提案の検証」まで届かない構造の背景だと見ています。だからこそ、棚卸しを事前に済ませて相談時間の使い道を変えることを推奨しています。
家計と資産の全体像から整理したい場合は、ライフプランの全体像を整理した完全ガイドもあわせてご覧ください。
相談の場で決まらないことがある
相談で提案を受けても、その場で確定しない要素があります。代表的なのが健康状態の告知と診査です。保障を増やす方向の変更は告知や診査を伴い、結果によっては成立しません。担当者が「入れます」と言っても、それは見込みであって決定ではありません。
もう1つ確定しないのが、いまの契約の細かい取扱いです。特約の連動関係や払済保険への変更可否は、保険会社と契約ごとに扱いが異なります。相談の場で即答できない項目は、保険会社への確認事項として持ち帰ってもらうのが安全です。
なお、解約せずに条件だけを変える方法は12種類あり、選択の順序で損得が変わります。手段そのものの比較は保険 見直しの詳しい解説で扱っています。
相談先の違いは報酬の出どころで変わる
相談先には保険会社の営業職員、複数社を扱う代理店、独立系のファイナンシャルプランナーなどがあり、提案の幅と報酬の出どころが違います。比較の母集団が広いことと、中立であることは同じ意味ではありません。
当社は、相談先を選ぶ作業よりも先に「自分が何を決めたいか」を固めるべきだと考えています。決めたいことが曖昧なまま窓口だけ選んでも、提案の良し悪しを判断する基準を持てないためです。相談先ごとの特徴と選び方の軸は保険相談の詳しい解説にまとめています。
見直し相談の進め方は準備4ステップで決まる
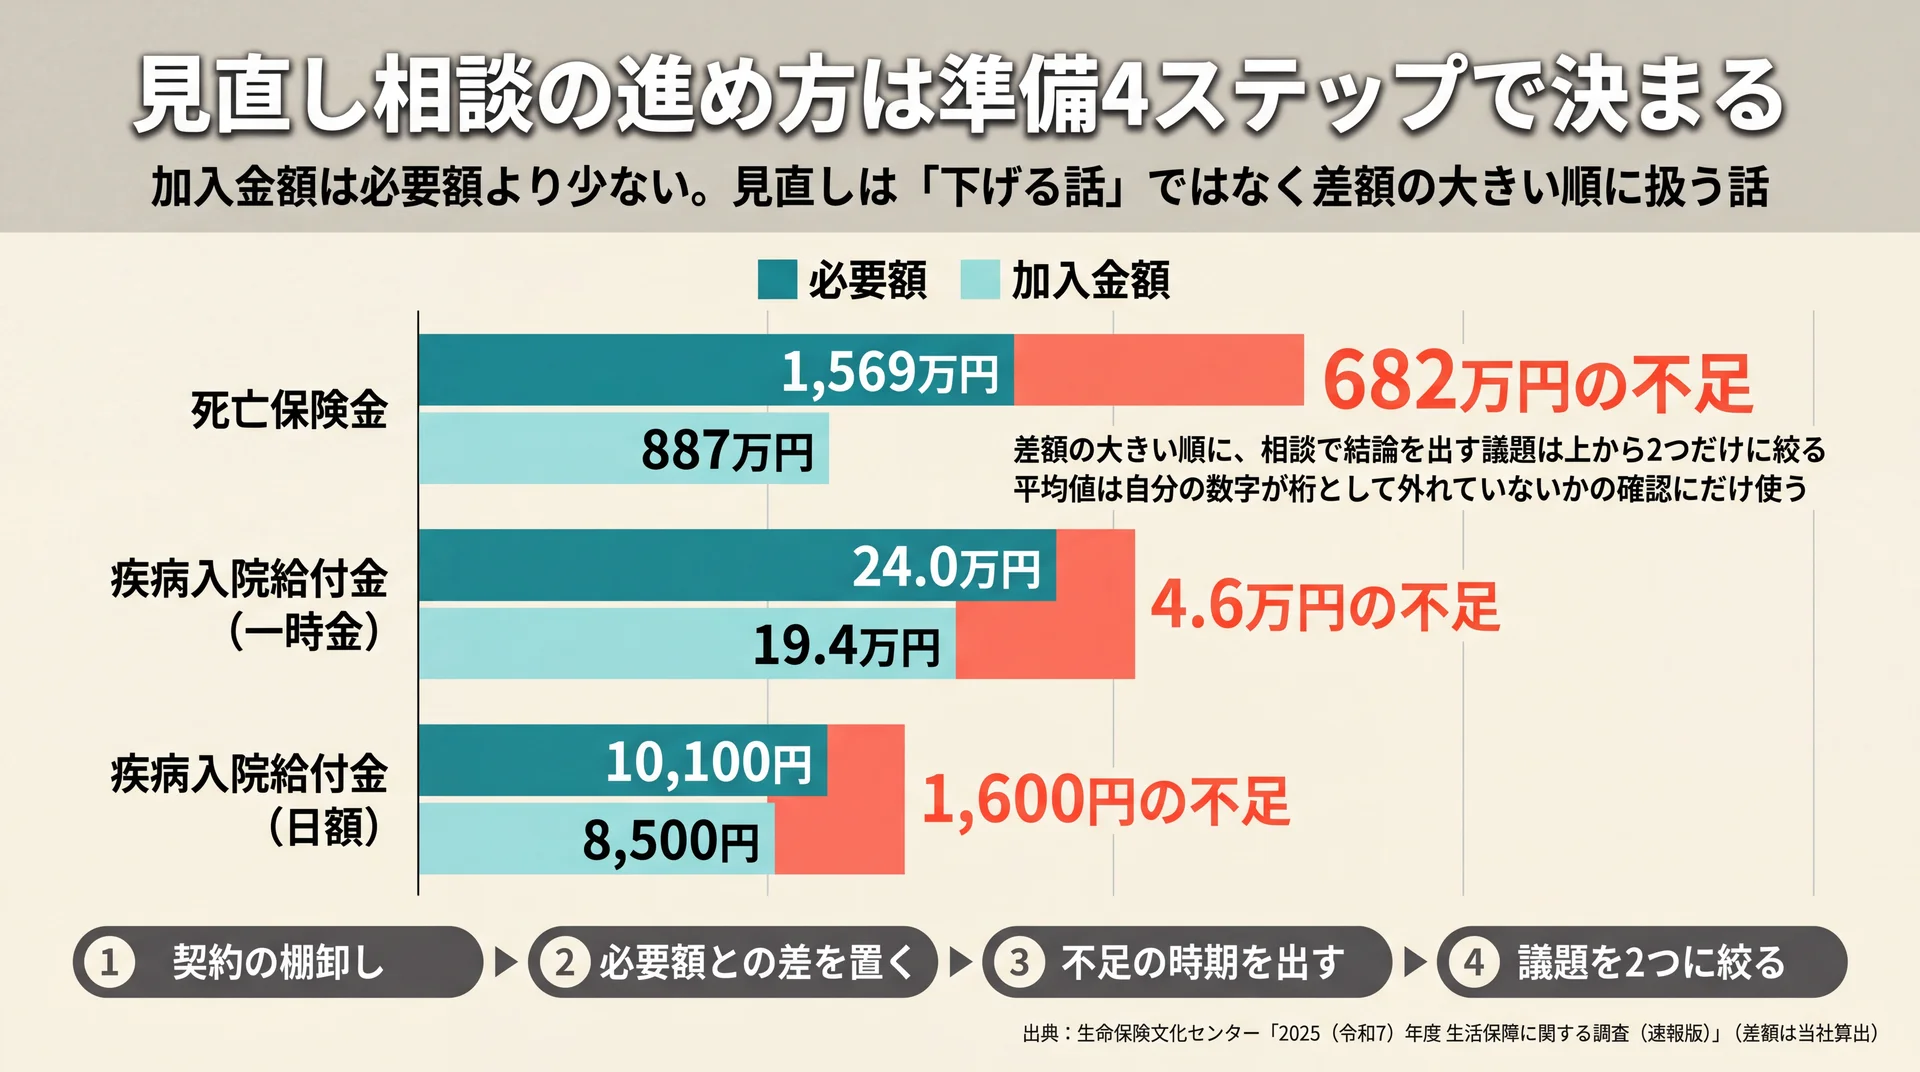
準備は「契約の棚卸し → 公的保障の確認 → 必要額の試算 → 相談で決めることの絞り込み」の順に進めます。この順序で臨むと、限られた相談時間を現状説明ではなく提案の検証に使えます。逆順で進めると、必要額の根拠が相談先の提示値しかない状態になりかねません。
ステップ1|契約内容を1枚に棚卸しする
最初にやるのは、加入中の契約を1枚の表にまとめる作業です。保険証券と契約内容のお知らせを集め、保険会社名・保険種類・保険金額・保険期間・払込期間・保険料・受取人・特約の8項目を並べます。証券が見つからない契約は、保険会社のマイページか契約者向けの照会窓口で取り寄せられます。
この棚卸しで真っ先に確認したいのが受取人の設定です。結婚や離婚、子どもの独立といった節目を経ていれば、受取人が当時のまま残っていないかを1件ずつ見ます。保障額が足りていても、届け先が実態と合っていなければ設計として成立しません。
もう1つ確認したいのが更新型かどうかです。更新型は更新のたびに年齢に応じて保険料が再計算されるため、次の更新時期を表に書き添えておくと、相談で扱う優先順位が決まります。
ステップ2|必要額と加入金額の差を数字で置く
見直し相談は保険料を下げる場だと受け取られがちですが、公表値では加入金額のほうが必要額より小さい状態が続いています。生命保険文化センターの2025年度調査では、死亡保険金の必要額が1,569万円に対して加入金額は887万円でした。
この差があるため、当社は見直しを「減らす」と「足す」の両面で設計します。保険料の総額だけを相談の入口にすると、下げた結果として不足が広がる可能性が残ります。
保障種類別の必要額と加入金額の差(当社集計)
| 保障の種類 | 必要額 | 加入金額 | 差 | 相談で確認する順位 |
| 死亡保険金 | 1,569万円 | 887万円 | 682万円の不足 | 1 |
| 疾病入院給付金(一時金) | 24.0万円 | 19.4万円 | 4.6万円の不足 | 2 |
| 疾病入院給付金(日額) | 10,100円 | 8,500円 | 1,600円の不足 | 3 |
方法論: 対象=18歳から79歳の男女個人、N数=回収4,837サンプル、期間=2025年4月5日から6月11日、調査方法=面接聴取法(生命保険・個人年金保険の加入状況は一部留置聴取法を併用)。集計方法=公表された必要額と加入金額をそのまま転記し、差額のみ当社が減算して算出。確認する順位は差額の絶対値に基づく当社の整理です。データ出典=生命保険文化センター「2025(令和7)年度 生活保障に関する調査(速報版)」(2025年10月23日公表)。
なお、これは全国平均であり、あなたに必要な金額ではありません。平均値は自分の数字が桁として大きく外れていないかの確認にだけ使います。
ステップ3|ライフプラン表で不足の時期を出す
必要額は金額だけでなく「いつ足りなくなるか」までそろって初めて相談材料になります。手書きでもエクセルでも構いませんが、年齢・収入・支出・貯蓄残高を年単位で並べたライフプラン表があると、保障が必要な期間を年で言えるようになります。
たとえば末子が独立するまでの15年間だけ保障を厚くしたいのか、老後まで一生涯必要なのかで、提案される保険種類はまったく変わります。期間の指定なしに「保障を厚く」とだけ伝えると、終身保障の提案に流れて保険料が跳ね上がります。
細かい前提まで入れて試算したい場合の作り方は、ライフプランシミュレーションについてはこちらで解説しています。
ステップ4|相談で決めることを2つに絞る
準備の最後は、相談で決める議題を絞る作業です。1回の相談で扱える論点は多くありません。当社は「今回の相談で結論を出すこと」を2つまでに絞ることを推奨しています。
絞り方は、ステップ2で出した差額の大きい順に上から2つを取るのが単純です。残りは次回に回し、その場では情報収集だけにとどめます。議題を書いた紙を持参し、冒頭で担当者と共有するだけで、提案の範囲が想定内に収まります。
\ 準備からマンツーマンで伴走 /
契約の棚卸しと必要額の整理を、専属コンサルタントと一緒に進められます。
相談前に押さえる公的保障と2つの制度改正
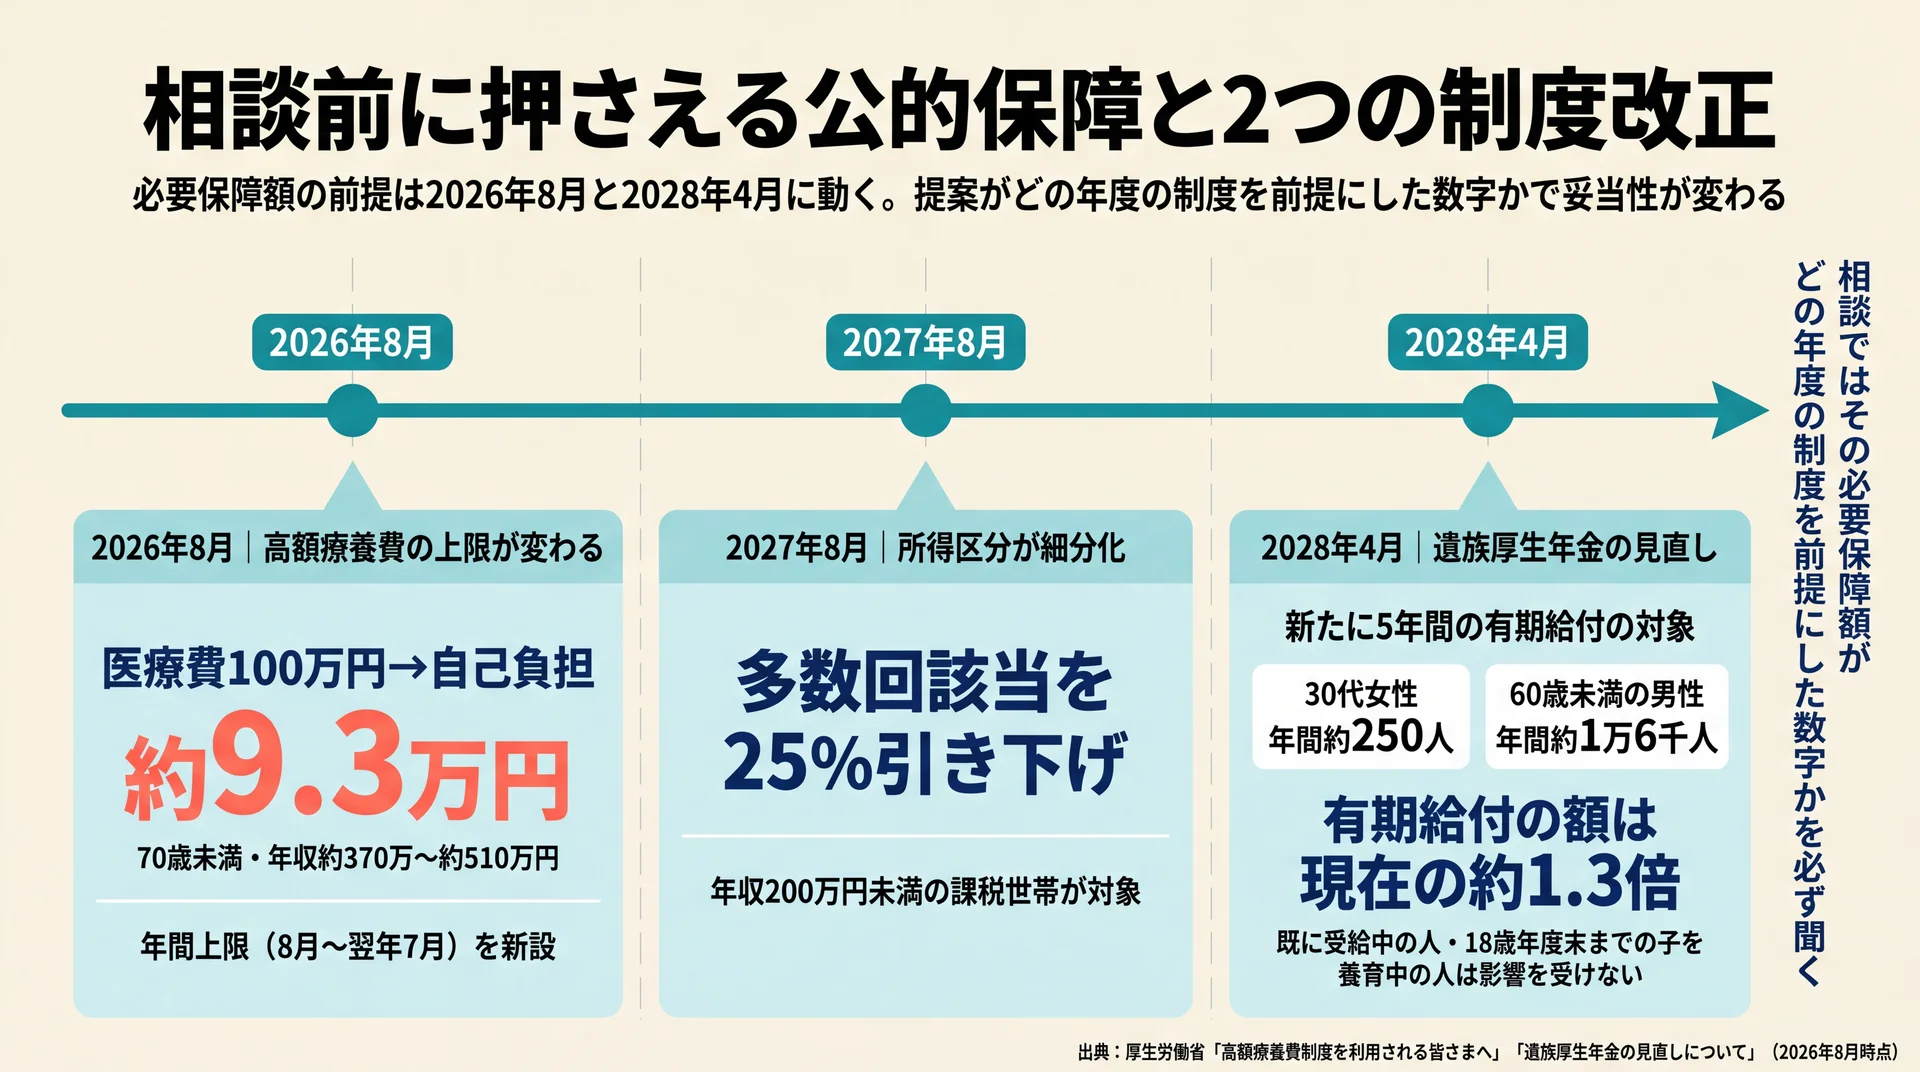
民間の保険で備えるのは、公的保障で埋まらない部分です。その公的保障が2026年8月と2028年4月に2度変わるため、改正を織り込んだ提案かどうかが判断材料になります。前提が動くと、必要な保障額も動きます。
公的保障でどこまで埋まるかを一覧で確認する
保険の見直し相談で提示される必要保障額は、公的保障を差し引いた残りです。差し引く側を知らないまま提案を受けると、金額の妥当性を検証できません。相談前に確認しておきたい主な制度を整理します。
| 制度 | 主な対象 | 埋まる範囲 | 相談前に確認する点 |
| 高額療養費制度 | 公的医療保険の加入者 | 月ごとの医療費自己負担に上限を設ける | 自分の所得区分と2026年8月以降の上限額 |
| 傷病手当金 | 会社員・公務員など | 病気やケガで働けない間の所得を通算1年6か月まで補う | 勤務先の健康保険組合に付加給付があるか |
| 障害基礎年金 | 国民年金の加入者 | 一定の障害状態になったときの生活費 | 子の加算の対象になる子がいるか |
| 障害厚生年金 | 厚生年金の加入者 | 障害基礎年金に上乗せ。3級には最低保障がある | 配偶者加算の対象かどうか |
| 遺族基礎年金 | 子のある配偶者・子 | 子が18歳年度末になるまでの生活費 | 子の加算額が2028年から増額される点 |
| 遺族厚生年金 | 厚生年金加入者の遺族 | 遺族の生活費。2028年4月から支給の仕組みが変わる | 自分が有期給付の対象になるかどうか |
出典: 厚生労働省「高額療養費制度を利用される皆さまへ」、厚生労働省「遺族厚生年金の見直しについて」、生命保険文化センターの公開情報を当社が横断整理(2026年8月時点)。
高額療養費は2026年8月から年間上限が新設される
高額療養費制度は、窓口で支払う医療費が上限額を超えた分を支給する仕組みです。2026年8月からの制度では、70歳未満で年収約370万円から約510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円までに抑えられます(厚生労働省、2026年8月時点)。
今回の見直しでは、月ごとの上限額の見直しに加えて年単位の上限額である「年間上限」が新設されます。年間は8月から翌年7月までを指し、月ごとの自己負担が積み上がって年間上限に達した後は、それ以上の医療費が保険者から還付されます。さらに2027年8月からは所得区分が細分化され、年収200万円未満の課税世帯については多数回該当の金額が25%引き下げとなる予定です。
当社はこの改正を、医療保険とがん保険の必要額を引き直す起点と位置づけています。長期療養時のセーフティネットが強化される一方で、短期療養では追加の負担が生じる設計だからです。「入院1日でも赤字になる」という前提で必要額を出している提案は、改正後の上限額と噛み合いません。相談では、提示された必要額がどの年度の制度を前提にしているかを確認してください。
遺族厚生年金は2028年4月から仕組みが変わる
遺族保障の必要額に直接効くのが、2028年4月施行予定の遺族厚生年金の見直しです。根拠となる法律は2025年5月16日に国会へ提出され、衆議院で修正のうえ同年6月13日に成立しました(厚生労働省)。
女性の場合、施行直後に原則5年間の有期給付の対象となるのは、18歳年度末までの子がいない、2028年度末時点で40歳未満の人です。新たに対象となる30代女性は推計で年間約250人にとどまります。男性は、18歳年度末までの子がいない60歳未満の人が新たに5年間の有期給付を受けられるようになり、対象者は推計で年間約1万6千人です。
一方で、既に受給している人、60歳以降に受給権が発生する人、18歳年度末までの子を養育する間にある人、2028年度に40歳以上になる女性は影響を受けません。有期給付の額には加算が上乗せされ、現在の遺族厚生年金の額の約1.3倍になります。
当社はこの改正を、遺族保障を増やす理由としてではなく、共働き世帯が必要額を引き直す機会として扱っています。子の有無と年齢によって影響が正反対になるため、家族構成の前提を相談前に固めておく必要があります。
働けない期間は傷病手当金と障害年金で部分的に埋まる
死亡でも入院でもない「働けない期間」の備えは、就業不能保険の必要性を判断するうえで欠かせません。会社員や公務員が病気やケガで仕事を休み給料が減った場合、傷病手当金を受け取れます。ただし同一の疾病・負傷について通算1年6か月が限度です(生命保険文化センター)。
その先を支えるのが障害年金です。2026年度・70歳以下の障害基礎年金は1級が1,059,125円、2級が847,300円で、厚生年金の加入者はこれに障害厚生年金が上乗せされます。3級には年額635,500円の最低保障があります。
当社は、この「1年6か月」と「障害等級に届くかどうか」の2点が就業不能保険の要否を分ける実務上の境目だと考えています。相談で就業不能保険を勧められたら、勤務先の健康保険組合に付加給付があるかを先に確認してください。付加給付があれば、必要な保障額の前提そのものが変わります。
要点: 公的保障は2026年8月の高額療養費と2028年4月の遺族厚生年金で二段階に変わります。提案された必要保障額が、どちらの改正を織り込んだ数字なのかを確認できれば、金額の根拠を自分で検証できます。
見直しに着手する時期の判断そのものについては、保険 見直し タイミングについてはこちらで整理しています。
提案を見極める7つの確認項目
提案の妥当性は、比較の範囲・現契約を残す選択肢・報酬の出どころ・告知の要否・手続きの順序・比較の様式・持ち帰りの7点を確認すれば、その場で結論を出さずに検証できます。いずれも相談中に口頭で聞ける内容で、専門知識がなくても質問できます。
①どの範囲の商品を比較したのかを聞く
最初に確認したいのは、提案が何と何を比べた結果なのかです。同じ「複数社を比較しました」でも、扱っている保険会社が5社なのか30社なのかで意味が変わります。さらに、その中から提案対象に残った商品が何本あったのかまで聞くと、比較の実態が見えます。
質問の形は「今回は何社の何商品から絞り込みましたか」で十分です。母集団を答えられない提案は、比較したという説明の裏づけがない状態です。答えを議事メモに残しておくと、別の窓口で受けた提案と横に並べられます。
②いまの契約を残す選択肢が検討されたかを聞く
見直しの提案は、新しい契約への入り替えに偏ることがあります。しかし解約せずに条件だけを変える方法は複数あり、保険金の減額や特約の解約、払済保険への変更などで目的を達成できる場合があります。
いまの契約を残す選択肢を検討せずに乗り換えを提案されたときは、その理由を具体的に確認してください。予定利率の高い時期に契約した保険を手放すと、その条件は戻りません。各手段の中身と検討順序は保険 見直しの詳しい解説にまとめています。
③その提案で誰にいくら入るのかを聞く
無料の相談であっても、提案が成約すれば保険会社から代理店へ手数料が支払われます。これは制度上の仕組みであり、聞くことに遠慮は要りません。金融庁は「顧客本位の業務運営に関する原則」の改訂版を2024年9月に公表し、利益相反の可能性に関する情報提供のルール化を進めています(金融庁)。
当社は、この質問への反応そのものが判断材料になると考えています。手数料の話を正面から説明できる担当者は、提案理由も言語化できます。
④告知や診査が必要な操作かを確認する
保障を増やす方向の変更には、健康状態の告知や診査が伴う点に注意が必要です。特約の中途付加、追加契約、転換、解約後の新規加入がこれにあたります。一方、減額や払込方法の変更のように告知が不要な操作もあります。
提案された内容がどちらなのかを確かめておけば、成立しなかった場合の代替案まで含めて相談できます。告知が必要な提案では、「通らなかったときはどうしますか」まで聞いておくと、手続きが途中で止まりません。
⑤保障の空白が生まれない順序かを確認する
見直しで生じる損は、選んだ手段より手続きの順序から生まれます。新しい契約が成立する前に古い契約を解約すると、その期間は無保険になります。健康状態によっては新しい契約が成立せず、戻る場所もありません。
提案を受けたら、着手日と切替日を日付で書いてもらってください。日付で示せない提案は、順序の設計がされていない状態です。
⑥比較の様式をそろえてもらう
複数の提案を比べるとき、資料の形式がばらばらだと同じ土俵に載りません。ここで使えるのが金融庁の「重要情報シート」です。これは顧客への簡潔な情報提供に加えて、各業態の枠を超えた多様な商品の比較を容易にする効果が期待されている様式で、金融事業者編と個別商品編の2種類があります(金融庁)。
当社は、この様式を相談する側から提示依頼してよいものだと考えています。事業者向けの実務資料に見えますが、目的が顧客の比較支援である以上、求める側に立つのは自然です。提案書と併せて依頼すれば、複数の窓口で受けた提案を同じ項目で並べられます。
⑦提案書を持ち帰り、その場で契約しない
最後の項目は、相談の締め方に関わります。提案書と設計書を紙かPDFで受け取り、契約はいったん持ち帰ります。相談の場は情報を得る場であって、決裁の場ではありません。
持ち帰った後にやることは3つです。①提案の保障額をステップ2で出した必要額と突き合わせる ②毎月の保険料が家計のどこから出るのかを確認する ③削減額が出る場合はその行き先を決める。この3つを家庭で済ませてから返事をすると、判断の理由を自分の言葉で説明できます。
提案検証7項目と相談で使う質問(当社作成)
| # | 確認項目 | 相談で使う質問 | 判断の目安 |
| ① | 比較の範囲 | 何社の何商品から絞り込みましたか | 社数と商品数を即答できる |
| ② | 現契約を残す選択肢 | 減額や払済への変更では目的を達成できませんか | 検討した結果と理由を説明できる |
| ③ | 報酬の出どころ | この提案が成約したとき、どこから手数料が入りますか | 制度として説明できる |
| ④ | 告知・診査 | この変更に告知や診査は必要ですか | 必要/不要と代替案を示せる |
| ⑤ | 手続きの順序 | 新契約の成立から旧契約の変更まで日付でどうなりますか | 着手日と切替日を日付で書ける |
| ⑥ | 比較の様式 | 重要情報シートも一緒にいただけますか | 様式を用意できる |
| ⑦ | 持ち帰り | 提案書をお持ち帰りしても大丈夫ですか | 即決を求めない |
金融庁の様式と、保険実務における告知要件・可逆性の制約をもとに当社が整理した検証フレームです。
要点: 7項目のうち①②⑥は提案の中身、④⑤は手続きの安全性、③⑦は関係性の健全さを見る質問です。いずれも相談中に口頭で聞ける内容で、答えられるかどうかが提案の精度を見極める手がかりになります。
保険の種類で相談の論点はどう変わるか
同じ見直し相談でも、確認する論点は保険の種類ごとに入れ替わります。生命保険は必要保障額、医療保険とがん保険は入院日数の実態と一時金の比重、火災保険は補償範囲と所在地の水災区分が中心になります。1回の相談で全種類を扱うと、どれも表面的な確認で終わりがちです。
保険の種類別に見る相談の論点(当社整理)
| 保険の種類 | 相談の中心論点 | 相談前に確認すること |
| 生命保険(死亡保障) | 必要保障額と保障が必要な期間 | 家族構成と遺族年金の対象範囲 |
| 医療保険・がん保険 | 入院日額と一時金・通院保障の比重 | 高額療養費の自分の所得区分 |
| 就業不能保険 | 傷病手当金が切れた後の収入 | 勤務先の付加給付の有無 |
| 火災保険 | 補償範囲と水災の等地区分 | 建物の構造と所在地の水災等地 |
厚生労働省・生命保険文化センター・損害保険料率算出機構の公開情報をもとに、相談で扱う論点として当社が整理しました。
がん保険・医療保険は入院日数と一時金の比重を見る
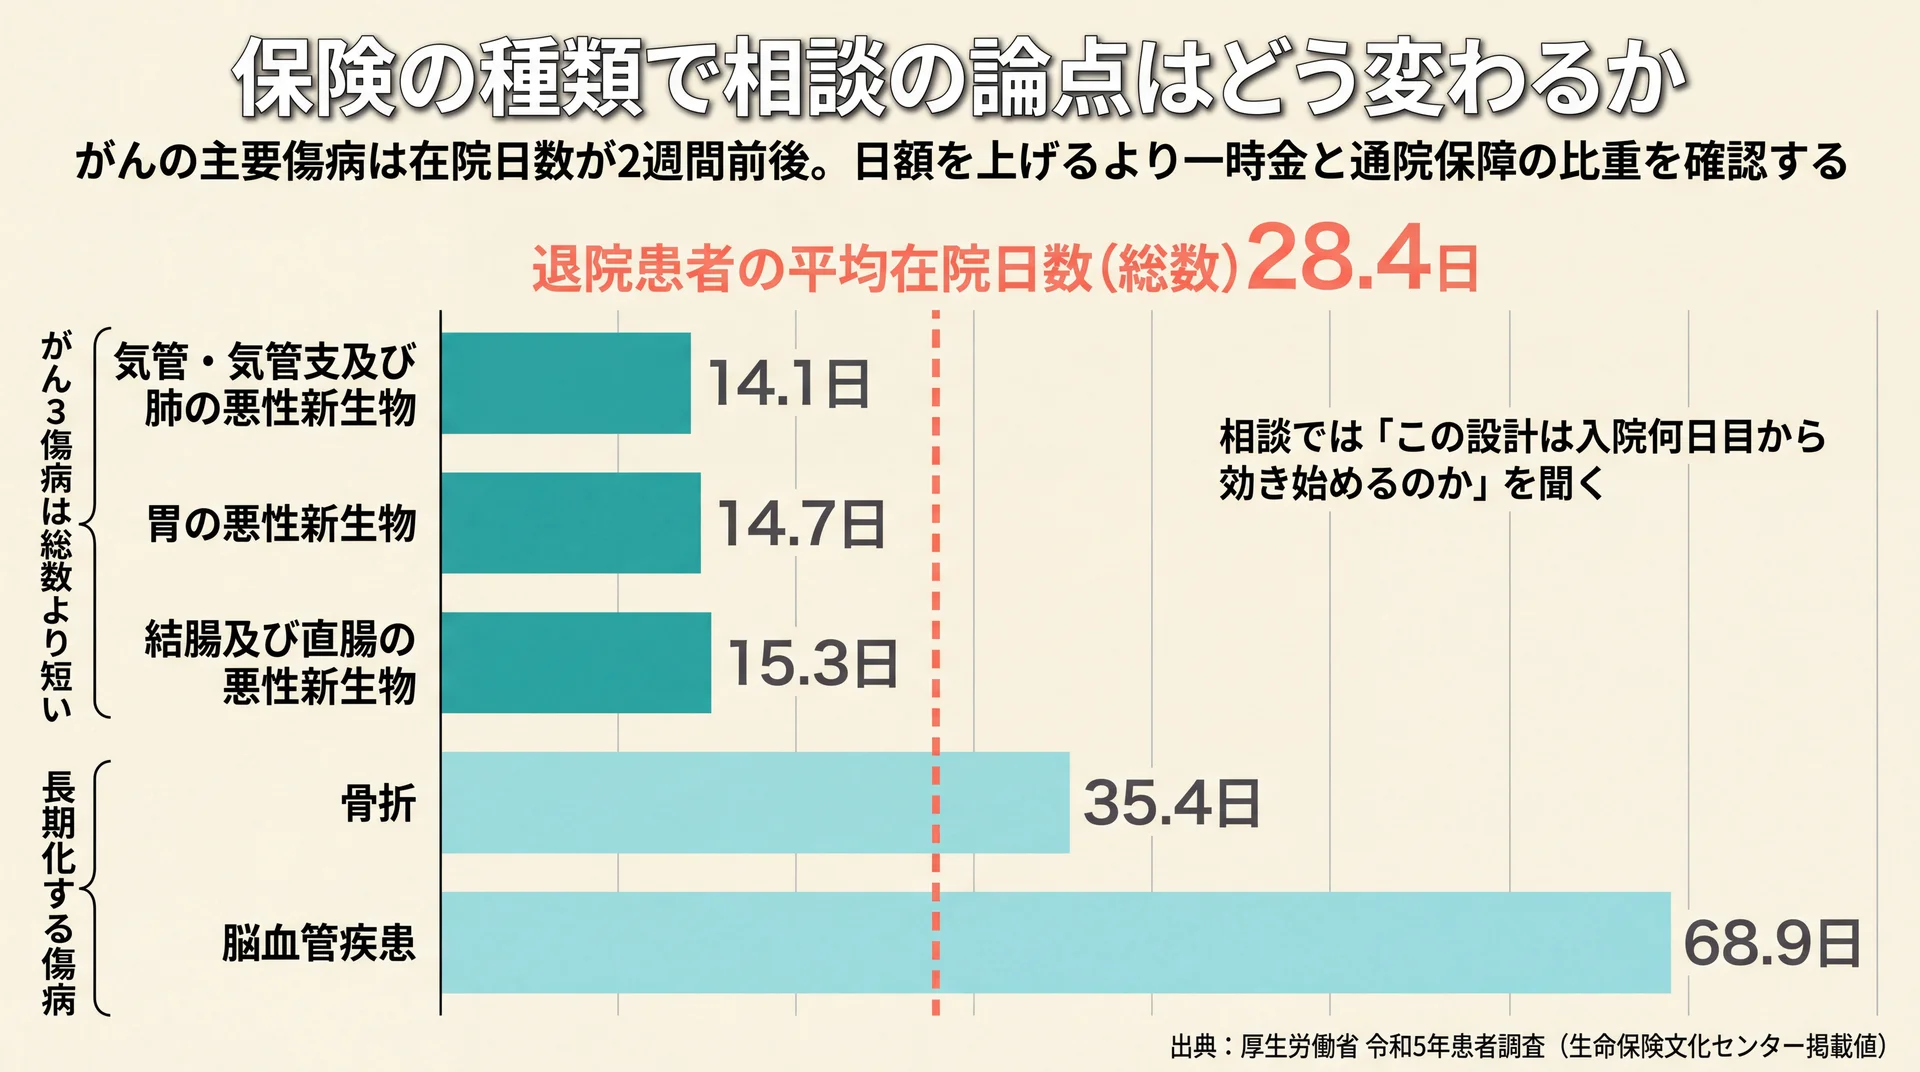
医療保険とがん保険の見直しでは、入院日額の設定が論点になりがちです。ただし実際の治療期間に照らすと、日額中心の設計は噛み合いにくくなっています。厚生労働省の令和5年患者調査によると、退院患者の平均在院日数は総数で28.4日でした(生命保険文化センター)。
傷病別に見ると、胃の悪性新生物が14.7日、結腸及び直腸の悪性新生物が15.3日、気管・気管支及び肺の悪性新生物が14.1日と、がんに分類される主要傷病はいずれも総数より短くなっています。一方で脳血管疾患は68.9日、骨折は35.4日と長期化します。
当社は、この差を「日額だけで足りるかどうか」の検算材料として使っています。在院日数が2週間前後の傷病では、日額を上げるより診断一時金や通院保障の比重を確認するほうが、実際の支出に近づきます。相談では、提示された設計が入院期間の何日目から効き始めるのかを聞いてください。医療保険そのものの見直し方は医療保険 見直しの詳しい解説で扱っています。
火災保険は補償範囲と水災の区分を確認する
火災保険の見直しは、生命保険と前提が違います。保険料を左右するのが建物の構造と所在地という、自分では変えられない条件だからです。損害保険料率算出機構は2023年6月21日に火災保険参考純率の改定を金融庁へ届け出て、同月28日に適合通知を受けています。住宅総合保険の参考純率は全国平均で13.0%引き上げられ、水災に関する料率は地域のリスクに応じて5区分に細分化されました(損害保険料率算出機構「火災保険参考純率 改定のご案内」、2023年6月28日)。
区分は建物所在地の市区町村別で、保険料が最も安い1等地から最も高い5等地まであり、最も高い地域と低い地域の較差は約1.2倍です。ただし参考純率は使用義務のない参考数値であり、実際に契約者へ適用される保険料の改定率とは異なります。
当社は、この制度を知っているかどうかが火災保険の相談の質を分けると見ています。自宅の水災等地を確認せずに水災補償の付け外しを判断すると、リスクと保険料の関係を見誤りかねません。同機構は所在地から水災等地を検索できるページを公開しているため、相談前に確認しておくと、提案された補償の取捨選択を自分で判断できます。
種類をまたぐときは相談先の取扱範囲を先に確認する
生命保険と損害保険では、扱う会社も担当者の得意分野も分かれます。1つの窓口で両方を相談できるかは事前に確認が必要です。予約時に「生命保険と火災保険の両方を見てほしい」と伝えておくと、担当者の割り当てが変わります。
種類ごとの見直しの中身は、生命保険 見直しの詳しい解説と自動車保険 見直しの詳しい解説でそれぞれ扱っています。学資保険のように貯蓄と保障が混ざる商品は、また別の判断軸が必要になります。
要点: 種類別の論点は、生命保険が必要保障額、医療・がん保険が在院日数と一時金の比重、火災保険が所在地の水災区分です。相談を予約する段階で扱う種類を伝えると、担当者と資料の準備が変わります。
相談後に契約を変えるまでの手順
相談後は「提案の再検証 → 新契約の申込 → 成立通知の受領 → 旧契約の変更」の順で進めます。旧契約の解約を最後に置くのは、保障が途切れる期間をつくらないためです。見直しで生じる損の多くは、この順序を守るだけで避けられます。
手続きの順序を固定する
持ち帰った提案を採用すると決めたら、まず新しい契約の申込を行います。告知や診査が必要な場合は結果が出るまで数週間かかることもあり、その間は旧契約をそのまま維持します。
新契約の成立通知を受け取ってから、旧契約の減額や解約に着手します。この順序を守れば、告知の結果が思わしくなかった場合でも元の保障が残ります。また、見直しを検討している間に保険料の払込みが滞ると、猶予期間の経過で契約が失効する場合があります。口座振替は手続きが完了するまで止めないでください。
契約を変えるまでの順序(当社の運用基準)
| 順 | やること | 完了の目安 | 注意点 |
| 1 | 提案を必要額と突き合わせる | 保障額と期間を自分で言える | 削減額の行き先も同時に決める |
| 2 | 新契約を申し込む | 告知・診査を提出 | 旧契約はそのまま維持する |
| 3 | 成立通知を受け取る | 書面またはマイページで確認 | 結果が出るまで数週間かかる場合がある |
| 4 | 旧契約を減額・解約する | 変更完了の通知を確認 | 口座振替はここまで止めない |
保障の空白と払込猶予の経過を避けるために当社が使っている順序です。
納得できないときの選び直しは記録から始める
提案に納得できないまま話が進みそうなときは、その場で断らず「持ち帰って検討します」で区切ります。断る理由を用意する必要はありません。
別の窓口で相談し直す場合は、最初の相談で受けた提案書と、7項目の質問への回答メモを持参します。同じ条件で別の提案を受けると、どちらが自分の目的に合っているかを比較できます。契約後にトラブルが生じた場合の相談先は、保険会社の相談窓口や業界団体の紛争解決機関です。
当社の見解|見直しは家計と資産の設計に接続する
保険の見直しを保険だけで完結させると、得られる効果は限られます。当社のABCashは、保険の見直しを家計と資産形成の全体設計の一部として扱い、家計管理からNISA・iDeCo・投資信託までを1つのカリキュラムで伴走しています。受講者は累計9万人以上です。
具体的に何が変わるかというと、着手の順序です。一般には「見直しで保険料を下げて、浮いた分を貯蓄へ」と語られます。当社は逆に、削減額の行き先を先に決めてから見直しに着手する運用を取っています。生活防衛資金に回すのか、つみたて投資枠に回すのかを決めておかないと、下がった保険料は生活費に吸収されて手元に残らないためです。
もう1つの理由は、必要保障額が家計の全体像なしには決まらないことです。毎月の支出構造と貯蓄の推移がわかって初めて、遺された家族に必要な金額を年単位で出せます。当社が相談前の準備を重視するのは、この土台があって初めて提案を自分で検証できるからです。なお、ここで示したのは一般的な考え方であり、個別の保障設計や税制の取扱いは契約内容と家族構成で変わります。最終的な判断は、保険会社の窓口やファイナンシャル・プランナーなどの有資格者に確認してください。
保険の見直し相談についてよくある質問
保険の見直し相談で損をするのはどんなケースですか
相談そのものより、受け方で損が生じます。多いのは、必要額を自分で持たずに提示された金額をそのまま受け入れる形と、新契約の成立前に旧契約を解約して保障が途切れる形です。前者は提案の妥当性を検証できず、後者は健康状態によって元の保障にも戻れなくなります。必要額を先に出し、手続きの順序を日付で確認しておけば、どちらのケースも避けやすくなります。
保険の見直し相談には何を持っていけばよいですか
保険証券または契約内容のお知らせ、直近の給与明細か源泉徴収票、毎月の支出がわかる家計の記録、ねんきん定期便の4点が基本です。加えて、この記事のステップ1で作る契約一覧と、相談で決めたい議題を書いた紙を持参すると、現状説明の時間を短縮できます。証券が見つからない契約は、保険会社のマイページや契約者向けの照会窓口で取り寄せられます。
契約せずに相談だけで終わっても問題ありませんか
問題ありません。相談は情報を得る場であり、その場で決裁する必要はありません。提案書を持ち帰り、必要額との突き合わせや家計への影響を確認してから返事をするほうが、判断の理由を自分の言葉で説明できます。即決を求められる場合は、その理由を確認したうえで持ち帰ってください。
火災保険の見直しも同じ窓口で相談できますか
窓口によって扱える範囲が異なるため、予約の段階で確認が必要です。生命保険と損害保険では取扱会社も担当者の得意分野も分かれます。火災保険を含めたい場合は、予約時にその旨を伝えてください。相談前に自宅の水災等地を調べておくと、補償の取捨選択を自分で判断できます。
保険を含めたお金の全体設計をこれから学びたい方は、ライフプランの基礎からの総まとめはこちらをご覧ください。
まとめ
保険の見直し相談は、契約の棚卸しと公的保障の確認を済ませてから臨むと、提案を検証する場に変わります。2026年8月の高額療養費と2028年4月の遺族厚生年金という2つの改正は、必要保障額の前提そのものを動かすものです。7つの確認項目を手元に置いて相談すれば、その場で結論を出さずに持ち帰り、自分の数字と突き合わせて決められます。判断の軸を持ったまま契約を選べるようになれば、次の見直しの時期が来ても同じ手順で対応できるはずです。
\ 累計9万人が受講した女性向けトレーニング /
家計からNISAまでを1本の設計として整理する体験を、無料で受けられます。