
無料のライフプランシミュレーションは提供元ごとに前提条件が異なり、同じ入力でも結果が変わります。違いを生むのは年金と生活費の置き方で、そこを見れば選ぶツールも決まります。実際に確認できた10のツールを前提条件で比べます。全体像はライフプランの全体像を整理した完全ガイドもあわせてご覧ください。
\ 試算の次にやることが決まる /
出た数字をどう扱うかを、専属コンサルタントと60〜80分程度の無料体験で一緒に整理できます。
ライフプランシミュレーションで分かることと分からないこと
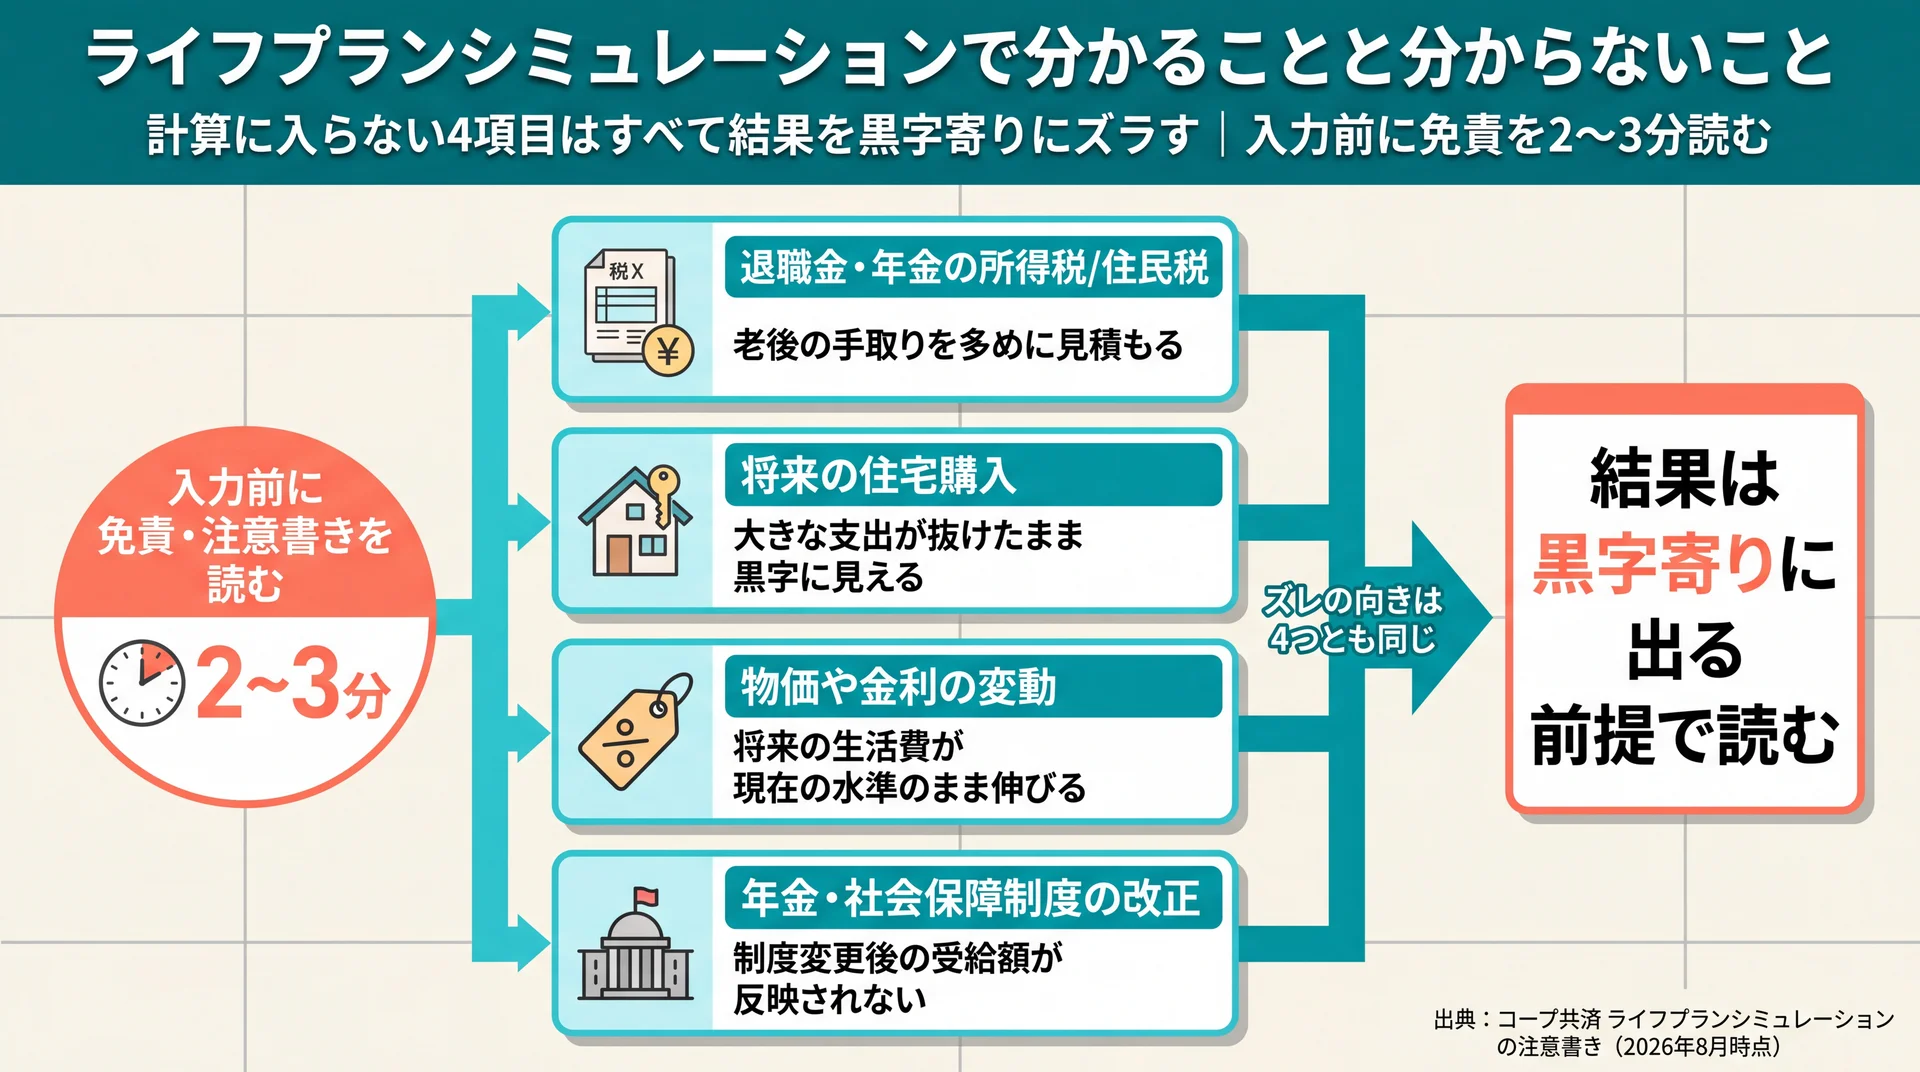
ライフプランシミュレーションは、収入と支出の予定から将来の家計収支を試算し、グラフで確認するツールです(金融庁 ライフプランシミュレーター、2026年8月時点)。ただし計算に入っている項目はツールごとに違い、住宅購入や税金が対象外のものもあります。
計算しているのは「入力どおりに進んだ場合」の家計収支
画面に出てくる折れ線は、入力した条件がそのまま続いた場合の貯蓄残高の推移です。将来の収入も生活費も、統計値から機械的に伸ばした推計であって、実際の給与明細や家計簿の数字ではありません。
金融庁のシミュレーターは、この推計の根拠を公開しています。収入は厚生労働省の賃金構造基本統計調査を参考に額面年収から手取額を算出し、生活費は総務省の家計調査を参考に現在の生活費から未来の生活費を算出しています。住居費については、住宅ローンの場合に維持費(税・火災保険料・修繕積立金等)を購入金額の1%として毎年計上する、という置き方まで書かれています(金融庁のシミュレーター前提条件ページ、2026年8月時点)。
当社はこの開示姿勢を、ツール選びの第一の基準として扱っています。前提が読めるツールなら、結果が想定と違ったときに原因を特定できます。読めないツールでは「なんとなく合わない」で終わり、次の行動につながりません。
税金・物価・住宅購入は計算に入らないことがある
試算に含まれない項目は、免責や注意書きに明記されています。たとえばコープ共済のシミュレーションは、退職金・年金・その他の収入について所得税と住民税を考慮せず、将来の住宅購入も反映できないと注意書きに書いています(コープ共済のライフプランシミュレーションの注意書き、2026年8月時点)。
免責と注意書きから、計算に入らないことがある項目を整理すると次のようになります。いずれも各ツールの免責・注意書きに記載があります。
| 計算に入らないことがある項目 | 結果への影響 |
| 退職金・年金にかかる所得税・住民税 | 老後の手取りを多めに見積もる |
| 将来の住宅購入 | 大きな支出が抜けたまま黒字に見える |
| 物価や金利の変動 | 将来の生活費が現在の水準のまま伸びる |
| 年金・社会保障制度の改正 | 制度変更後の受給額が反映されない |
データ出典: コープ共済 ライフプランシミュレーション の注意書き(2026年8月時点)
これは欠陥ではなく、30年間のキャッシュフロー表を短時間で出すための割り切りです。問題になるのは、含まれていないことを知らないまま結果を受け取ることです。手取りベースだと思って読んだ数字が額面ベースだった場合、老後の余裕額を大きく読み違えます。
当社では、入力を始める前に免責と注意書きを先に読む順序をおすすめしています。免責と注意書きは数分あれば読めます。その数分で、結果の解釈を丸ごと誤るリスクを避けられます。
無料で使えるライフプランシミュレーション10選
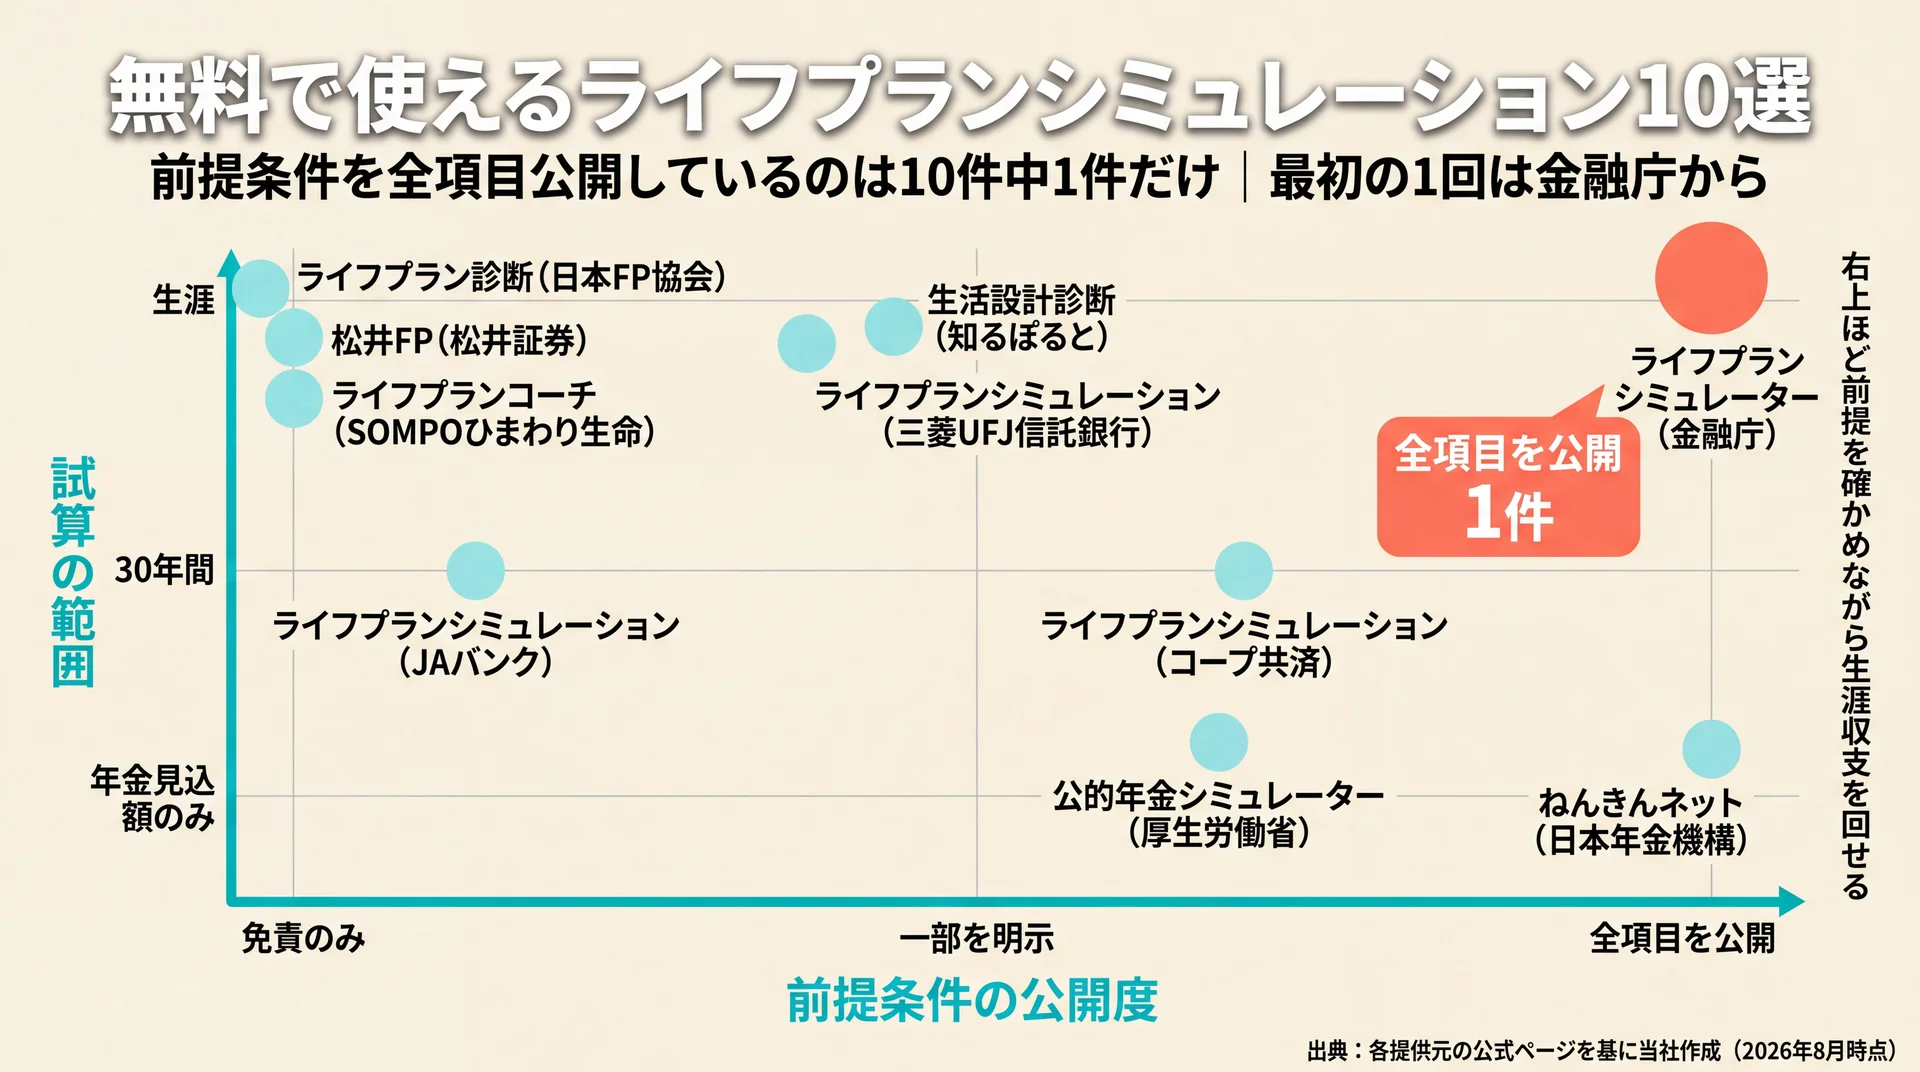
ここで挙げる10件は、いずれも登録や口座開設なしか、無料の会員登録だけで使えるツールです。提供元は政府・業界団体・金融機関・共済に分かれ、前提条件の公開度と試算できる期間が大きく違います。年金額に特化した公的ツール2件も併せて挙げます。
| # | ツール | 提供元の性質 | 計算エンジンの提供元 | 試算の範囲 | 前提条件の公開度 | 当社が考える使いどころ |
| 1 | ライフプランシミュレーター | 政府(金融庁) | 記載なし | 生涯(収支をグラフ表示) | 全項目を公開 | 最初の1回。前提を確かめながら回す |
| 2 | ライフプラン診断 | 業界団体(日本FP協会) | 記載なし | 生涯(キャッシュフロー表) | 免責のみ | PCでじっくり入力したいとき |
| 3 | 松井FP〜将来シミュレーター〜 | 証券会社 | 株式会社MILIZE | 生涯(不足・余剰資金) | 免責のみ | 登録なしで手早く傾向を見たいとき |
| 4 | ライフプランシミュレーション | 銀行(JAバンク) | 記載なし | 資金の色分け+各種試算 | 免責のみ | 使う予定のないお金を切り分けたいとき |
| 5 | 生活設計診断 | 公的機関(知るぽると) | 記載なし | 生涯(6段階入力) | 前提の一部を明示 | 2つのケースを並べて比べたいとき |
| 6 | ライフプランシミュレーション | 信託銀行(三菱UFJ信託銀行) | ウエルスアドバイザー株式会社 | 生涯(平均値ベース) | 算出根拠を一部公開 | 平均像との距離を測りたいとき |
| 7 | ライフプランシミュレーション | 共済(コープ共済) | 記載なし | 30年間(表とグラフ) | 注意書きで7項目を明示 | 直近30年の資金繰りを見たいとき |
| 8 | ライフプランコーチ | 生命保険会社(SOMPOひまわり生命) | 同社(銀行などが自社名で導入) | 生涯(必要保障額まで) | 免責のみ | 保障の過不足も同時に見たいとき |
| 9 | 公的年金シミュレーター | 政府(厚生労働省) | 厚生労働省 | 年金見込額のみ | 入力条件を明示 | 年金の前提を作り直すとき |
| 10 | ねんきんネット | 政府系(日本年金機構) | 日本年金機構 | 年金見込額のみ(実記録ベース) | 実データを使用 | 年金額を実額で確かめるとき |
調査方法: 対象=一般消費者が無料で使えるライフプランシミュレーション10件/集計方法=各提供元の公式ページと免責・前提条件の表記を当社が直接確認/実施時期=2026年8月時点/データ出典=各提供元の公式ページ(以下に個別リンク)
1. 金融庁 ライフプランシミュレーター
政府が提供するライフプラン試算ツールで、収入・退職金・年金・生活費・住居費・教育費のすべてについて算出根拠を公開しています。教育費は文部科学省の子供の学習費調査や私立大学等の学生納付金等調査、日本学生支援機構の学生生活調査を参考に、こどもの進路に応じて算出されます(金融庁、2026年8月時点)。
入力情報を金融庁で取得・蓄積しないこと、クッキーを利用していないことも明記されています。当社は、勧誘の心配なく試したい方には最初にこのツールをおすすめしています。
2. 日本FP協会 ライフプラン診断
FP資格の認定団体が提供する診断ツールで、おおよその収入と支出条件からキャッシュフロー表を作成します。特定のサービスや金融商品の勧誘を目的としないことを明記しています(日本FP協会 ライフプラン診断、2026年8月時点)。
推奨動作環境としてWindows 11のChrome・Edge、macOS 15以上のSafariが案内されており、スマートフォンよりPCでの利用を想定した作りです。腰を据えて入力できる時間を確保してから開くと途中で止まりません。
3. 松井証券 松井FP〜将来シミュレーター〜
口座開設なしで使える証券会社のツールで、質問に答えると将来の不足資金・余剰資金が表示されます。免責に「株式会社MILIZEが作成したロジックに基づいて結果を試算する」と明記されており、計算部分は外部のフィンテック企業が担っています(松井FP、2026年8月時点)。
家計診断や投信積立シミュレーションが同じ画面に並んでいるため、試算のあとに投資の検討へ流れやすい設計です。ツールの入口は松井証券のツールページにあります。
4. JAバンク ライフプランシミュレーション
いきなり生涯収支を出すのではなく、手持ちの資金や収入を目的別に色分けするところから始まります。当面使う予定がなく将来のために増やしておきたいお金を先に把握する、という順序です(JAバンク、2026年8月時点)。
同じページから住宅ローン返済・各種ローン返済・積立計画・運用計画・老後資金の各シミュレーションにも移動できます。目的が定まっていない段階で、まず資金を仕分けたい方に向いています。
5. 知るぽると 生活設計診断
金融広報中央委員会が提供する診断で、家族構成・収入・支出・老後の生活・住宅の購入・貯蓄と借入金の6段階を順に入力します。老後の生活費と住宅購入について「考えられるもう1つのケース」を並行入力でき、2つのシナリオを比べられる点が他にない特徴です(知るぽると 生活設計診断、2026年8月時点)。
ただし同サイトの冒頭には「本サイトはアーカイブサイトです。最新情報はJ-FLEC(金融経済教育推進機構)公式サイトでご確認ください」との告知が出ています。制度の反映が止まっている可能性があるため、税や社会保険の前提は他のツールと突き合わせてください。
6. 三菱UFJ信託銀行 ライフプランシミュレーション
信託銀行が提供するツールですが、免責には「ウエルスアドバイザー株式会社が開発し、合理的と考えるロジックを基に三菱UFJ信託銀行株式会社が提供します」と書かれています。算出根拠として「平均値データを使用しシミュレーションしています」と明示され、結果は「簡便な方法で算出している参考値」と位置づけられています(三菱UFJ信託銀行 ライフプランシミュレーション、2026年8月時点)。
平均値ベースだと分かっていれば、結果は「同世代の平均像からの距離」として読めます。自分の家計が平均から離れているほど、ズレも大きくなります。
7. コープ共済 ライフプランシミュレーション
30年間のキャッシュフロー表と収支グラフを作成するツールです。生涯ではなく30年で区切る代わりに、表の形で年ごとの推移を確認できます(コープ共済、2026年8月時点)。
入力前に給与明細・ねんきん定期便・住宅ローン償還表・家計簿を用意すると進めやすいと案内されており、必要な手元資料を明示している数少ないツールです。ただし退職金・年金などの税金は考慮せず、将来の住宅購入も反映できません。
8. ライフプランコーチ(SOMPOひまわり生命)
生命保険会社が提供するアプリ型のツールで、生涯収支の過不足に加えて必要保障額まで算出します。スマートフォンとPCの双方に入口が用意されています(ライフプランコーチ、2026年8月時点)。
注意したいのは、このツールが銀行などに自社名で導入されている点です。たとえばスルガ銀行は「ライフプラン診断ツール『ライフプランコーチ』」として保険カテゴリで提供しています(スルガ銀行、2026年8月時点)。看板が違っても、計算している中身は同じです。
9. 厚生労働省 公的年金シミュレーター
ライフプランのツールではありませんが、金融庁が概算値と明記している年金額を単独で試算できます。生年月日と働き方を入力すると老齢年金の見込額が出て、障害年金も選択できます(公的年金シミュレーター、2026年8月時点)。
働き方は自営業・フリーランス、学生、パート・アルバイト(国民年金/厚生年金)、会社員・公務員、配偶者の扶養の6区分から選べます。「働き方の追加」で複数期間を登録できるため、転職や働き方の変化がある方ほど精度が上がります。
10. 日本年金機構 ねんきんネット
推計ではなく、自分の年金記録そのものから見込額を確認できるサービスです。マイナポータルとの連携かユーザIDの取得で登録でき、将来受け取る年金見込額の確認、年金記録の確認、電子版ねんきん定期便の閲覧ができます(ねんきんネット、2026年8月時点)。
本記事で挙げた10件のうち、入力する年金額を統計からの推計ではなく実記録に置き換えられるのはねんきんネットだけです。老後の収支を左右する最大の変数を実額にできる効果は、ツールを1つ増やすより大きくなります。
要点: 前提条件を確かめながら回すなら金融庁、2つのシナリオを比べるなら知るぽると、年金額を実額にするならねんきんネットと、目的ごとに開くツールを変えるのが最短です。
同じ入力でも結果が変わる理由と前提条件の見分け方
複数のツールで結果が食い違うのは、どれかが間違っているからではなく、年金・生活費・試算期間の置き方が違うからです。金融庁は年金について「未来の年金収入は概算値」「結果として表示される年金額は実際の金額とは異なります」と明記しています(金融庁のシミュレーター前提条件ページ、2026年8月時点)。
前提条件は3つの層に分かれる
ツールの前提は、利用者から見て次の3層に整理できます。ズレの原因を探すときは、この順で確認すると早く見つかります。
| 層 | 内容 | 利用者にできること |
| 固定されている層 | 教育費の進路モデル、住居維持費の計上率、試算期間 | 変更できない。免責で内容を確認する |
| 自分で置く層 | 現在の年収、生活費、貯蓄額、退職予定年齢 | 実額を入れる。ここを推測で埋めると全体が崩れる |
| ツールが概算する層 | 将来の年金額、将来の手取り、将来の生活費 | 他の公的ツールで裏を取り、差が大きければ手で補正する |
注意が必要なのが3層目です。年金額は入力した数字ではなく、ツールが勝手に推計した数字が使われています。当社は、この層の数字を公的年金シミュレーターかねんきんネットで確認してから結果を読む運用にしています。生活費については、総務省の家計調査で二人以上の世帯の消費支出が1世帯当たり320,345円と公表されており(総務省統計局 家計調査報告 2026年5月分、2026年7月7日公表)、自分の家計がこの水準からどれだけ離れているかが補正の目安になります。
提供元が違ってもエンジンが同じことがある
別のツールで検算したつもりが、実は同じ計算ロジックだったというケースがあります。松井FPは免責でMILIZE製と明記し、三菱UFJ信託銀行のツールはウエルスアドバイザー製と明記しています。ライフプランコーチにいたっては、保険会社が開発したものを銀行が自社サービスとして提供しています。
当社はこの重なりを、無料ツールが広く配られている供給構造の表れだと考えました。開発会社が金融機関へエンジンを供給し、金融機関は自社の顧客接点としてツールを置く形です。読者にとっての含意ははっきりしていて、検算したいなら提供元ではなくエンジンの違うツールを選ぶ必要があります。免責の「開発」「作成」という語の後ろに書かれた社名を見れば判別できます。なお、必要保障額まで出るツールで保障の過不足が気になった場合は、保険 見直しについてはこちらで扱っています。
試算は何歳まで置くべきか
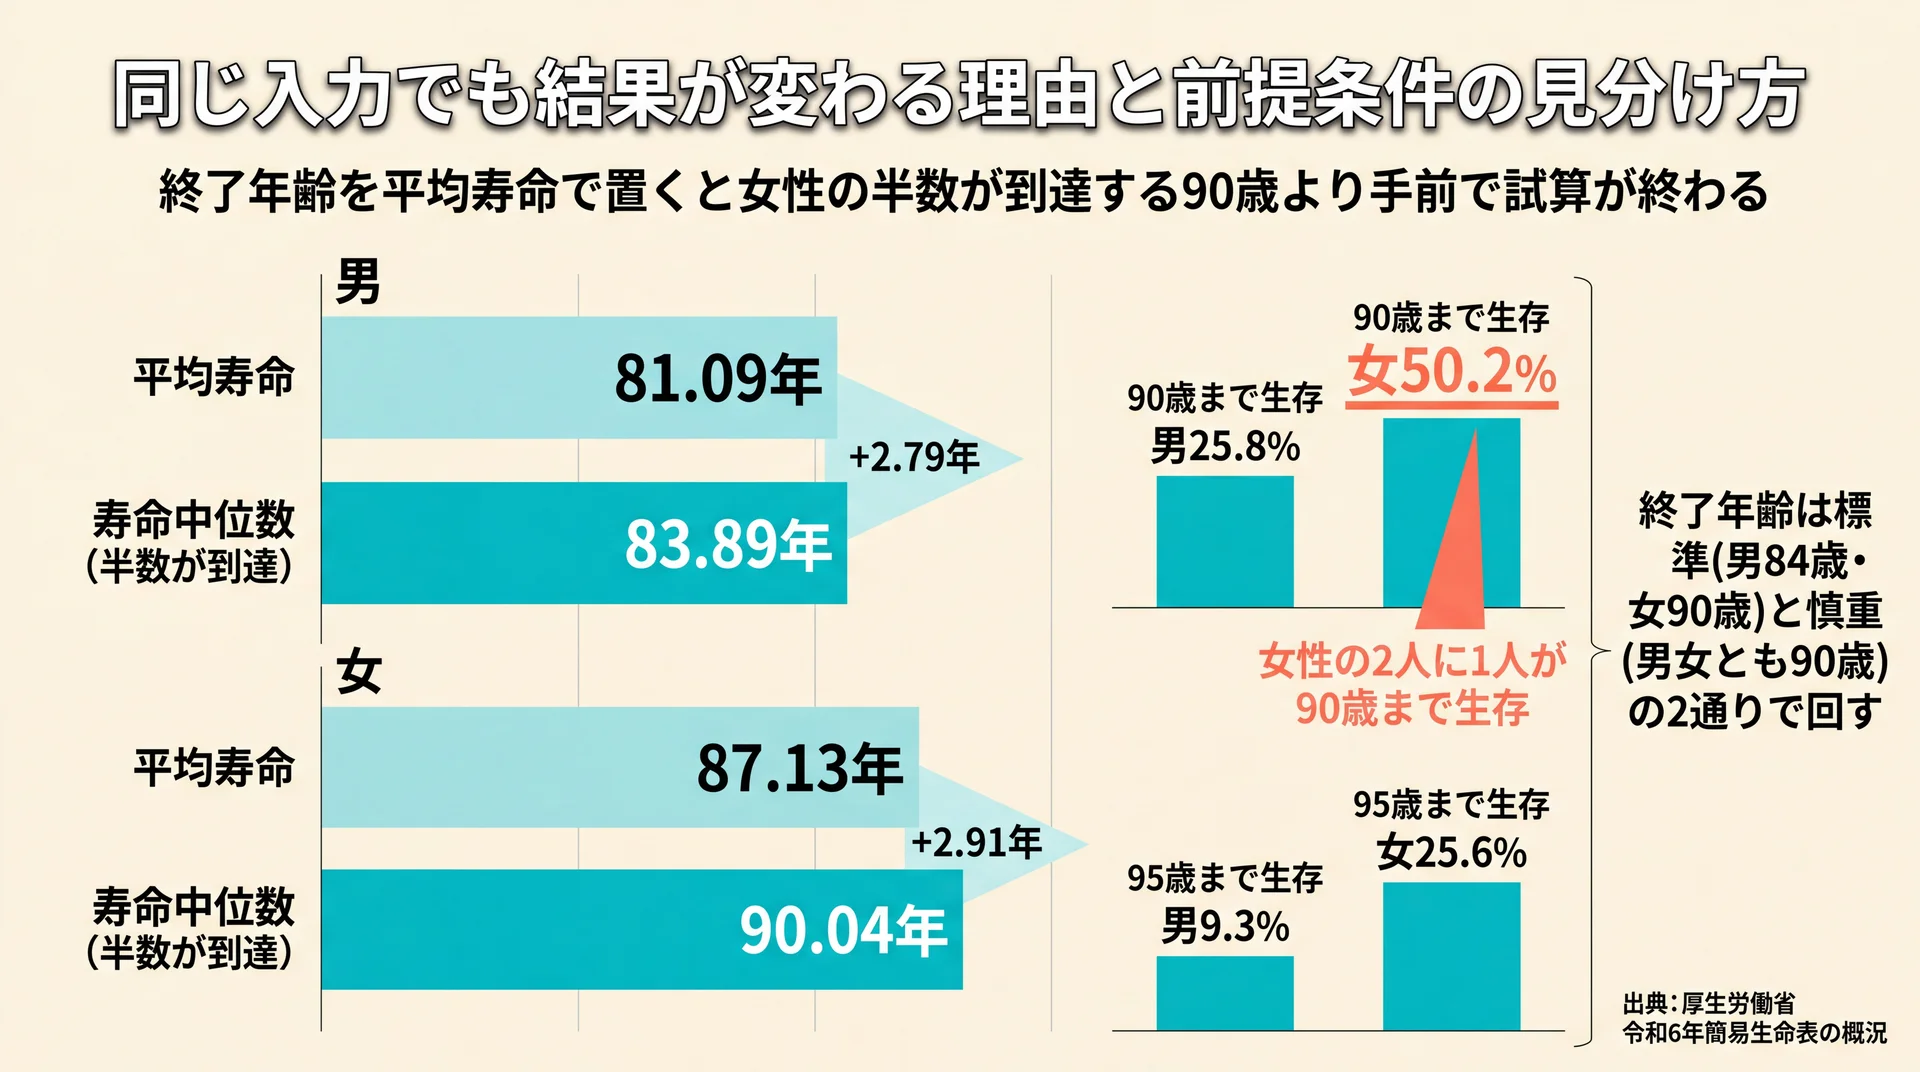
終了年齢は自分で置く数字です。ここで平均寿命を使うと、半数近くの人にとって短すぎる設定になります。生命表上で出生者のちょうど半数が生存すると期待される年数を寿命中位数といい、令和6年は男83.89年・女90.04年で、平均寿命の男81.09年・女87.13年をそれぞれ2.79年・2.91年上回っています(厚生労働省 令和6年簡易生命表の概況、2026年8月時点)。
同じ統計では、90歳まで生存する者の割合が男25.8%・女50.2%、95歳までが男9.3%・女25.6%と示されています。当社はこの生存率を、終了年齢を決めるための基準に置き換えて使っています。
| 段階 | 終了年齢 | 根拠となる生存率 | どんな方に |
| 標準 | 男84歳・女90歳 | 寿命中位数(半数が到達) | まず全体像をつかみたい方 |
| 慎重 | 男女とも90歳 | 90歳生存率 男25.8%・女50.2% | 女性、または配偶者と長期で考える方 |
| 最大 | 男女とも95歳 | 95歳生存率 男9.3%・女25.6% | 資産を取り崩す設計を詰めたい方 |
当社の受講者は女性が中心です。女性の2人に1人が90歳まで生存するという数字を前提にすると、平均寿命で打ち切った試算は設計として足りません。標準と慎重の2通りで回して、差額がいくらになるかを見ておくことをおすすめしています。
要点: 結果が違うのは前提が違うからで、確認すべきは年金の概算値・エンジンの提供元・終了年齢の3点に絞られます。
\ 前提の置き方から見直せます /
年金や生活費の前提が自分に合っているかを、家計の実額と突き合わせて確認します。
試算結果を毎月の家計に落とし込む
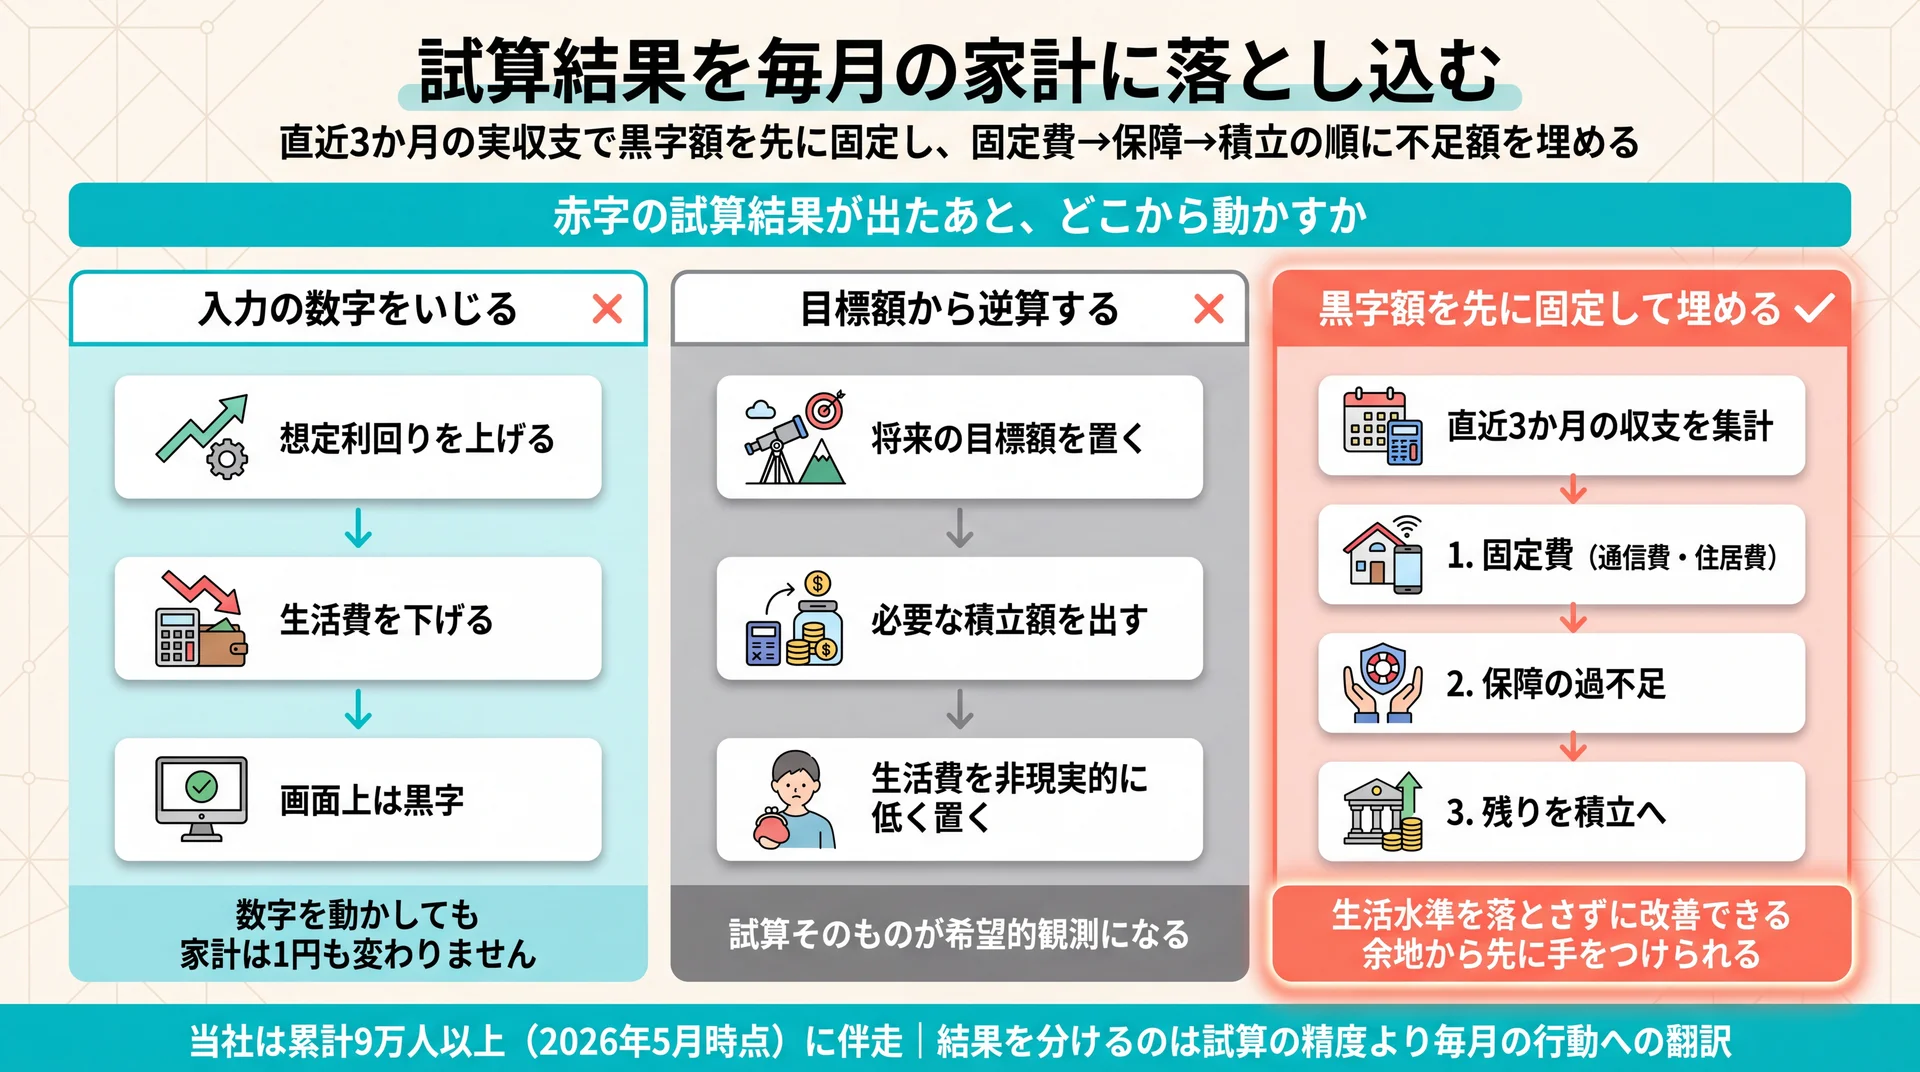
シミュレーションの結果は、税金や物価変動を織り込まない参考値であり、実額とは異なります。だからこそ次にやることは数字を眺め直すことではなく、直近3か月の収支から実際の黒字額を確定し、試算が示した不足額をその範囲でどう埋めるかを決める作業です。
当社の見解・スタンス
当社のABCashは、シミュレーションを入力の順序ごと逆にして使っています。ツールが出すのは将来の不足額や余剰額ですが、当社は家計の黒字額を先に固定し、そこから届く範囲で目標を調整します。目標から入ると、届かせるために生活費を非現実的に低く置いてしまい、試算そのものが希望的観測になるからです。
もうひとつ、当社は試算を1回きりのイベントにしません。専属コンサルタントがマンツーマンで伴走し、専用アプリで毎日フィードバックを返して、決めた金額を実際に続けられているかを確認します。累計9万人以上の方に伴走してきて分かったのは、結果を左右するのが試算の精度ではなく、出た数字を毎月の行動に翻訳できたかどうかだという点です。
当社は金融商品を販売していません。教育そのものが事業なので、特定の商品へ誘導する必要がなく、「その前提は楽観的すぎませんか」と率直にお伝えできます。なお、個別の資産設計については、有資格のファイナンシャルプランナーや金融機関にご相談ください。
結果が赤字でも入力をいじらず、黒字額から埋める
試算が赤字で終わったとき、想定利回りを上げたり生活費を下げたりして黒字に見せるのは避けてください。数字を動かしても家計は1円も変わりません。
埋める順序は、固定費・保障・積立の3つです。まず通信費や住居費など毎月出ていく固定費を見直し、次に保障が過剰になっていないかを確認し、最後に残った黒字を積立へ回します。保障の見直しをどこに持ち込むか迷う場合は、保険 見直し 相談についてはこちらで相談先の選び方を整理しています。この順序なら、生活水準を落とさずに改善できる余地から先に手をつけられます。
よくある質問
ライフプランシミュレーションはエクセルでも作れますか
作れます。年ごとに収入・支出・貯蓄残高の3行を並べ、前年残高に収支差額を足していけば、キャッシュフロー表と同じものになります。自分で組むと、年金額や将来の生活費を自分で置かなければならないことが体感でき、ツールがその部分を代わりに推計していると理解できます。ただし教育費や社会保険料の推移まで自作するのは負荷が高いため、最初は既存ツールで全体像をつかむほうが早く進みます。
登録や口座開設は必要ですか
本記事で挙げた10件のうち、金融庁・日本FP協会・松井FP・JAバンク・知るぽると・三菱UFJ信託銀行・コープ共済・公的年金シミュレーターの8件は、登録や口座開設なしで利用できます。ライフプランコーチは無料で使えるアプリ型ですが、利用開始時の登録の要否は当社の確認範囲では特定できませんでした。ねんきんネットは自分の年金記録を扱う性質上、マイナポータル連携またはユーザIDの取得が必要です。金融庁のシミュレーターは、入力情報を取得・蓄積しないことも明記しています。
入力する前に何を用意すればいいですか
給与明細、ねんきん定期便、住宅ローンの償還表、直近数か月の家計簿があると入力が止まりません。これはコープ共済が案内している準備物で、他のツールでも同じものが役立ちます。特に効くのは直近3か月分の支出実績です。生活費を記憶で答えると実額とずれやすく、そのズレが30年分積み上がって結果を大きく動かします。
結果が赤字になったらどうすればいいですか
まず終了年齢と年金額の前提を確認してください。終了年齢を95歳に設定していれば赤字が出やすくなりますし、年金が概算値のまま低く見積もられている場合もあります。前提を整えたうえでなお赤字なら、固定費・保障・積立の順に見直します。前提を確かめずに積立額だけを増やすと、続かない金額を設定して途中で止まる結果になりがちです。
ライフプランの基礎からの総まとめはこちらで、家計から保障までの全体の流れを確認できます。
まとめ
ライフプランシミュレーションは、前提条件が読めるツールから始めると結果を判断材料にできます。ツールごとに数字が食い違うのは年金・生活費・終了年齢の置き方が違うためで、年金額はねんきんネットで実額に置き換えられます。終了年齢は平均寿命ではなく、女性の50.2%が到達する90歳を基準に置き直してください。そのうえで、出た不足額を毎月の家計の黒字額に落とし込むところまで進めば、試算が計画に変わります。
\ 累計9万人が受講した伴走型 /
家計の黒字額の確認からNISAの使い方まで、オンラインでも相談できます。