
生命保険の年間払込保険料は、個人の平均で17.1万円です(生命保険文化センター)。保険の見直しとは、この契約を解約して入り直すことではなく、保障額や特約などの契約条件を今の状況に合わせて調整することを指します。解約せずに選べる手段は12あり、戻せるものから順に検討すれば損を避けられます。
家計や老後資金も含めた設計から確認したい方は、ライフプランの全体像を整理した完全ガイドもあわせてご覧ください。
\ 保険料の使い道から整理 /
削った保険料をどこに回すかまで、専属コンサルタントと一緒に決められます。
保険の見直しとは何をすることか
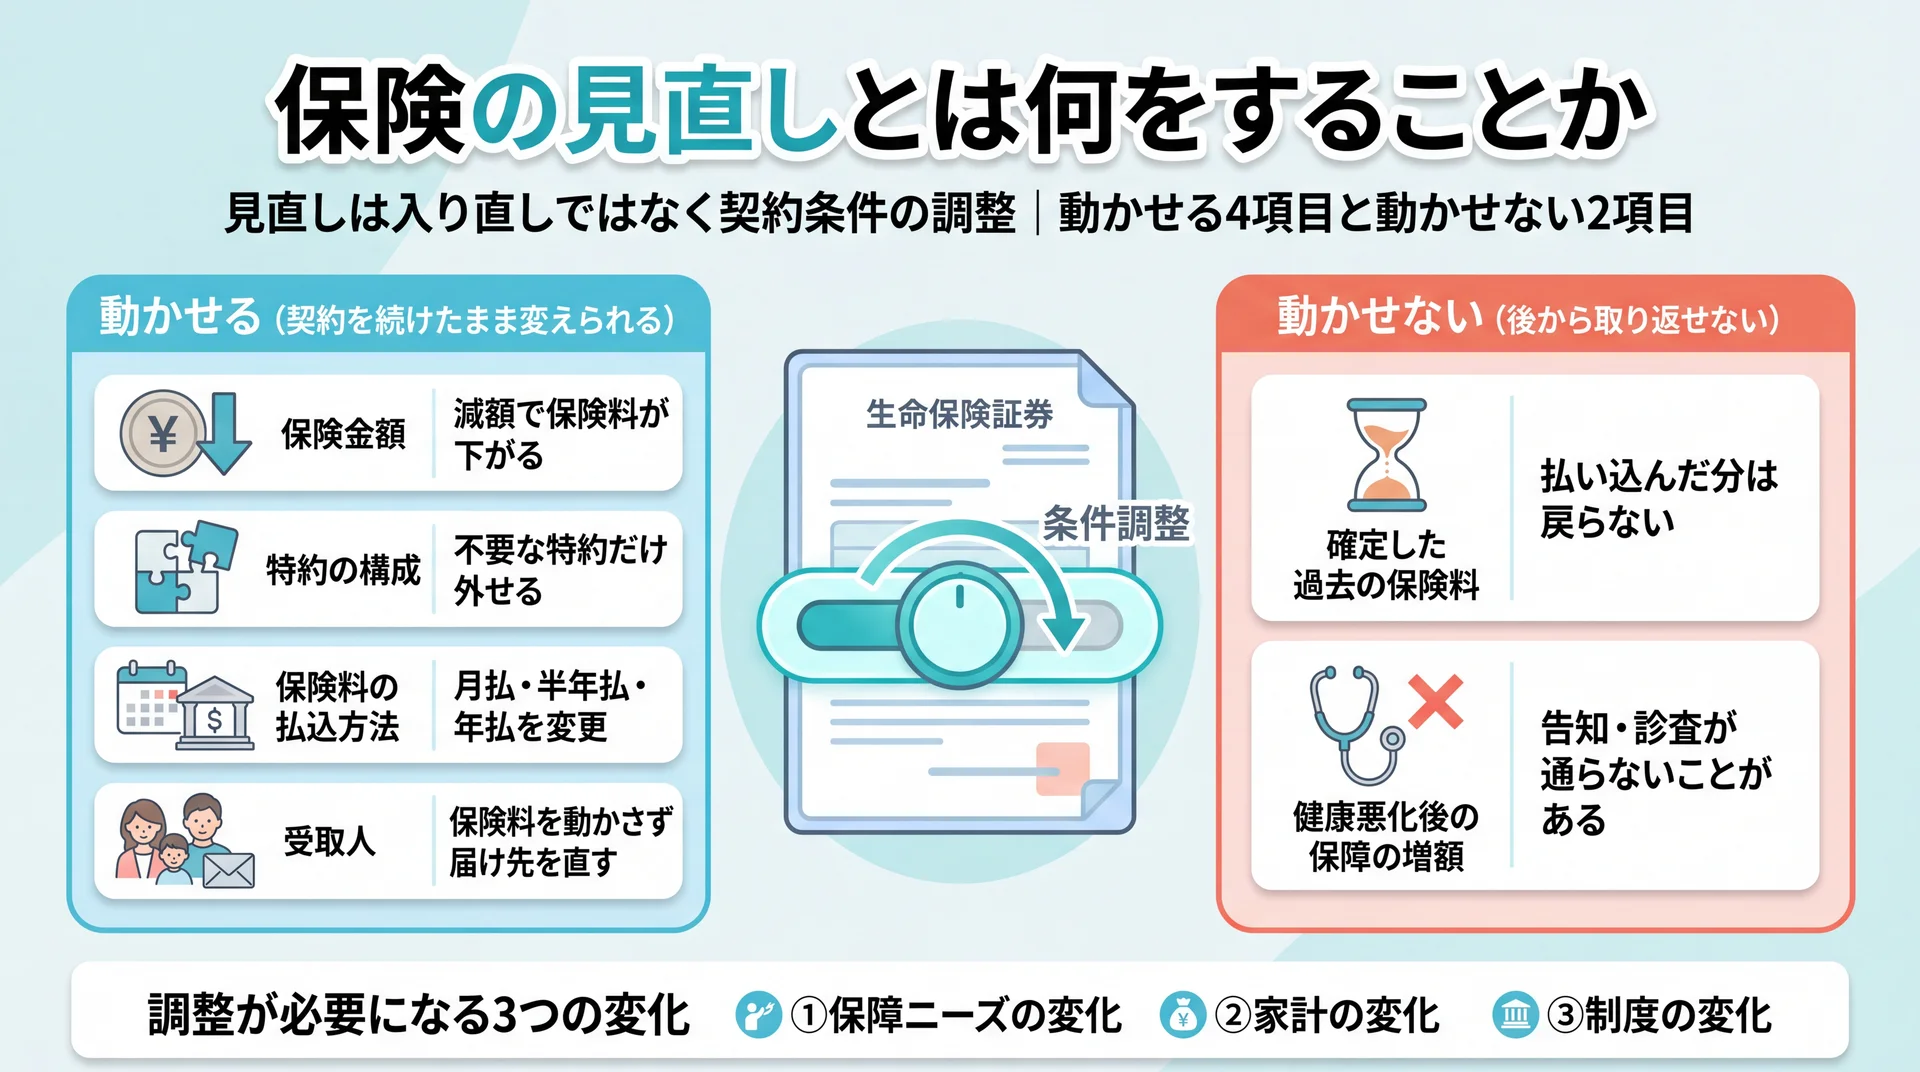
保険の見直しとは、契約を解約することではなく、保障額や特約などの契約条件を今の状況に合わせて調整することです。減額、払済保険への変更、特約の解約など、契約を続けたまま条件だけを変える方法が複数用意されています(生命保険文化センター)。解約は、そのうちの1つの選択肢にすぎません。
見直しは入り直しではなく契約条件の調整
生命保険の契約は、主契約と特約の組み合わせでできています。この組み合わせや保険金額は契約したあとでも変更を申し出られる部分が多く、保険料を下げたいという目的なら保険金の減額や特約の解約で対応できます。
一方、契約全体をいったん終わらせる操作が解約です。解約すると保障は消え、解約返戻金は通常、払い込んだ保険料の総額より少なくなります。契約から短期間で解約した場合は、解約返戻金がまったくないか、あってもごくわずかです(生命保険文化センター)。
当社のABCashでは、この違いを押さえてから契約書類を開きます。見直しで損が出るのは、条件調整で足りる場面に解約を選んでしまうときです。
見直しが要る3つの変化
契約条件を調整する必要が生まれるのは、大きく3つの変化があったときです。1つ目は保障ニーズの変化で、家族構成が変われば必要な保障額も動きます。医療費への備えとして入ったのか、家族の生活保障として入ったのかによって、削ってよい部分も変わります。
2つ目は家計の変化です。収入や支出の構造が変われば、払い続けられる保険料の水準も変わります。3つ目は制度の変化で、生命保険料控除のように税制側が動くこともあるでしょう。当社は、この3つのうちどれが動いたのかを特定してから手段を選びます。動いた変化が違えば、選ぶべき手段も変わるからです。
見直しで動かせる範囲と動かせない範囲
動かせるのは保険金額、特約の構成、保険料の払込方法、受取人といった契約条件です。一方で、いったん確定した過去の保険料は戻りませんし、健康状態が悪化したあとで保障を増やす操作は、告知や診査が通らずできないことがあります(生命保険文化センター)。
見直しの適切な時期は保険 見直し タイミングの記事で扱っています。将来の家計や必要保障額を数字で確かめたい場合は、ライフプランシミュレーションについてはこちらから手順を確認できます。
解約する前に選べる12の見直し方法
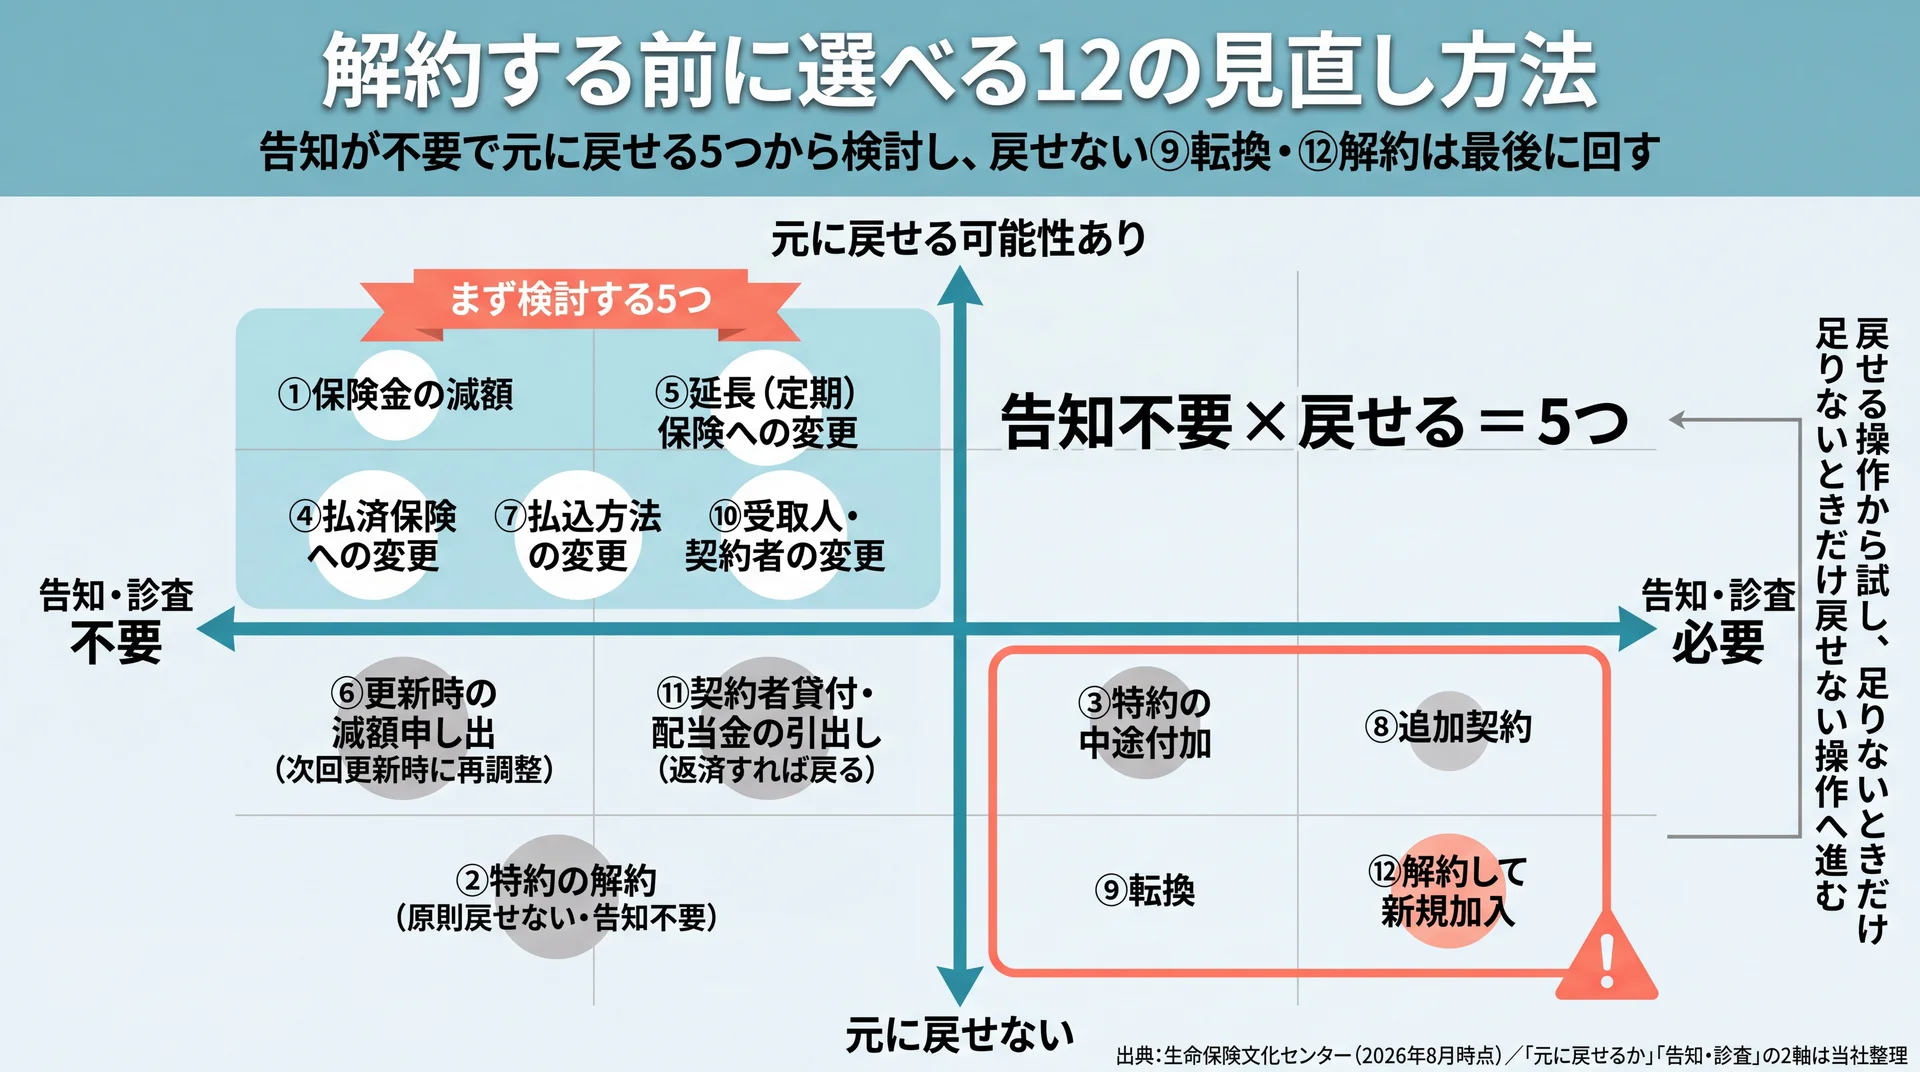
契約を解約せずに条件だけを変える方法は、公的な解説にもとづいて整理すると12種類あります。保険金の減額や特約の解約のように保険料を下げるもの、払済保険や延長保険のように払込みを止めて保障を残すもの、契約者貸付のように保障を保ったまま現金をつくるものに分かれます(生命保険文化センター)。
①保険金の減額|保障を一部だけ削る
主契約や特約の保険金額を減らし、それ以降の保険料負担を軽くする方法です。減額した部分は解約したものとして扱われ、解約返戻金が受け取れる場合もあります(生命保険文化センター)。
保障を全部手放さずに支出だけ下げられるため、子どもの独立で必要保障額が下がった場面と相性が良い手段です。ただし各種特約の保障額が同時に減額される場合があるため、医療特約などを残したいときは減額後の構成を先に確認してください。
②特約の解約|使わない特約だけ外す
付加している特約だけを解約する方法です。主契約は残るので、保障の骨格を保ったまま不要な部分だけを削れます。
注意したいのは特約同士の連動です。複数の特約を付けている場合、保険会社や特約の種類によっては、他の特約も同時に解約しなければならないことがあります(生命保険文化センター)。1つ外すつもりが2つ消える事態を避けるため、外したい特約と残したい特約を書き出してから申し出るのが安全です。
③特約の中途付加|足りない保障を今の契約に足す
現在の契約に特約を追加して保障を充実させる方法です。新しく契約を1本増やすより手続きが軽く済みます。
税制上の扱いには注意が必要です。旧制度の対象だった契約でも、2012年1月1日以降に特約を中途付加すると、以後の保険料は契約全体が新制度の生命保険料控除の対象になります。ただしリビング・ニーズ特約や指定代理請求特約のように保障のない特約を付けた場合は旧制度のままです(生命保険文化センター)。
④払済保険への変更|払込を止めて期間を残す
保険料の払込みを中止し、その時点の解約返戻金をもとに、保険期間はそのままで保障額の少ない保険に変更する方法です。変更後は同じ種類の保険か養老保険になります。
保険料の支払いを完全に止めながら、一生涯などの保障期間を維持できるのが特徴です。一方で各種特約は消滅します(リビング・ニーズ特約は継続するのが一般的)。解約返戻金が少ないと変更できないことがあり、個人年金保険料税制適格特約を付けた個人年金保険は、契約後10年間は払済年金保険へ変更できません(生命保険文化センター)。
⑤延長(定期)保険への変更|払込を止めて金額を残す
同じく払込みを中止し、解約返戻金をもとに死亡保障のみの定期保険へ変更する方法です。払済保険と対になる選択肢で、こちらは金額を優先します。
死亡保険金はもとの保険と同額ですが、保険期間が短くなることがあります。各種特約は消滅し、解約返戻金が少ないと変更できないことがあります(生命保険文化センター)。期間を守りたいなら払済、金額を守りたいなら延長という整理になります。
⑥更新時の減額申し出|自動更新の前に手を挙げる
定期保険や定期型の医療保険にある更新型は、更新時の年齢と保険料率で保険料が再計算されるため、一般的に更新前より高くなります。ここで見落とされやすいのが申し出の要否です。
「更新を希望しない」「保険金額を減らして更新したい」という場合は、更新前に契約者から申し出る必要があり、申し出がなければ自動的に更新されるのが一般的です(生命保険文化センター)。当社は、更新案内が届いた時点を条件見直しの起点として扱っています。
⑦保険料の払込方法の変更|払い方だけを変える
保障には一切手を付けず、保険料の払い方だけを変更する方法です。月払・半年払・年払の相互間や、団体扱と口座振替扱の相互間などで、保険会社または保険種類ごとの取扱い範囲内で変更できます(生命保険文化センター)。
保障を1円も減らさずに年間の負担額を調整できる可能性があるため、削る前に一度検討しておきたい選択肢です。取扱いは会社ごとに異なるので、変更可能な組み合わせと差額を確認してください。
⑧追加契約|今の契約を残して足す
現在の契約はそのままに、別の新しい生命保険を契約する方法です。告知(診査)が必要で、保険金額を増やしたり、今までの契約とは異なる内容で保障を充実させたりできます(生命保険文化センター)。
追加した契約の保険料を別途払い込むため、家計の負担は増えます。既存の契約の条件が有利な場合に、それを壊さずに保障だけ足せる点が利点です。
⑨転換|今の契約を下取りに出す
現在の契約の積立部分や配当金を下取りして、新しい契約の一部に充てる方法です。保険料の負担を抑えながら契約内容を組み替えられます。
ただし転換は元の契約を終わらせる操作を含みます。税制上も、転換後の新しい契約は新制度の生命保険料控除の対象になります(生命保険文化センター)。転換前の予定利率は引き継がれないため、条件の良い古い契約を下取りに出すと不利になることがあります。
⑩受取人・契約者の変更|保障の届け先を直す
保険金額を変えずに、保険金の受取人や契約者を変更する方法です。契約者は原則として保険期間中であれば受取人を変更でき、変更には被保険者の同意が必要です。保険金の支払事由が発生したあとは変更できません(生命保険文化センター)。
結婚・離婚・再婚で家族関係が変わったのに受取人が旧姓時代のままなら、保障の金額が正しくても届け先が誤っている状態です。保険料を1円も動かさずに実効性を回復できるため、優先度は高く見てよい手続きです。
⑪契約者貸付・配当金の引出し|解約せず現金をつくる
一時的に現金が必要になったときに、解約以外で資金をつくる方法です。契約者貸付は解約返戻金の一定範囲内で貸付を受ける仕組みで、貸付を受けている間も一般的に保障は継続します。配当金の受取方法を「積立」にしている場合は、積み立てた配当金の全部または一部を引き出せます(生命保険文化センター)。
貸付金には所定の利息(複利)がつき、返済しないと利息が元金に繰り入れられて元利金は年々膨らみます。未返済のまま満期や死亡を迎えると保険金から元利金が差し引かれ、元利金が解約返戻金を超えて期日までに払い込まないと契約は失効します。つなぎの手段として扱ってください。
⑫解約して新規加入|最後に検討する選択肢
契約を解消して、別の保険に入り直す方法です。保障内容を根本から組み替えられる反面、失うものが最も多い選択肢でもあります。
一度解約した生命保険は元に戻りません。もう一度契約する場合は年齢が上がった分だけ保険料が割高になり、健康状態によっては新たに契約できないことがあります(生命保険文化センター)。当社が解約を最後に置いているのは、上の11の手段で目的が達成できるなら、失う条件が少ない側から選ぶほうが合理的だからです。
12の方法を5つの軸で比べる
生命保険文化センターの解説は手続きごとに別ページへ分かれているため、横並びでは比べにくい構造です。そこで保険料・保障・解約返戻金という一般的な3軸に、当社が重視する「元に戻せるか」「告知が必要か」の2軸を加えて1枚に統合しました。
解約せずに選べる12の見直し方法(当社整理)
| # | 方法 | 保険料 | 保障 | 解約返戻金 | 元に戻せるか | 告知・診査 |
| ① | 保険金の減額 | 下がる | 一部が減る | 受け取れる場合あり | 復旧できる場合あり | 不要 |
| ② | 特約の解約 | 下がる | 特約分が消える | 特約による | 原則戻せない | 不要 |
| ③ | 特約の中途付加 | 上がる | 増える | — | 原則戻せない | 必要 |
| ④ | 払済保険への変更 | 0になる | 金額が減り期間は残る | 変更原資に充当 | 復旧できる場合あり | 不要 |
| ⑤ | 延長(定期)保険への変更 | 0になる | 金額は残り期間が短縮 | 変更原資に充当 | 復旧できる場合あり | 不要 |
| ⑥ | 更新時の減額申し出 | 上昇を抑制 | 選んだ金額に調整 | — | 次回更新時に再調整 | 不要 |
| ⑦ | 払込方法の変更 | 総額が変わる場合あり | 変わらない | 変わらない | 再変更できる | 不要 |
| ⑧ | 追加契約 | 上がる | 増える | 新契約分が発生 | 新契約のみ解約可 | 必要 |
| ⑨ | 転換 | 契約内容による | 組み替わる | 新契約へ充当 | 戻せない | 必要 |
| ⑩ | 受取人・契約者の変更 | 変わらない | 変わらない | 変わらない | 再変更できる | 不要 |
| ⑪ | 契約者貸付・配当金の引出し | 変わらない | 継続する | 貸付枠が減る | 返済すれば戻る | 不要 |
| ⑫ | 解約して新規加入 | 0になる | 消滅する | 受け取る | 戻せない | 必要(新契約) |
検討する順番は告知と可逆性で決める
データ出典: 生命保険文化センター「保険料の負担軽減・払込の中止と契約の継続」「復活・復旧」「配当金の引出し・契約者貸付」「諸変更と届出」(2026年8月時点)。「元に戻せるか」「告知・診査」の2軸は当社の判断基準で追加しました。
この表を縦に見ると、告知が不要で戻せる可能性がある手段が5つあることがわかります。
要点|告知が不要で元に戻せる可能性がある①④⑤⑦⑩から先に検討し、告知が必要な③⑧⑨と戻せない⑫は最後に回すと、選択の失敗が起きにくくなります。
12の方法から選択肢を絞る5つの判断軸
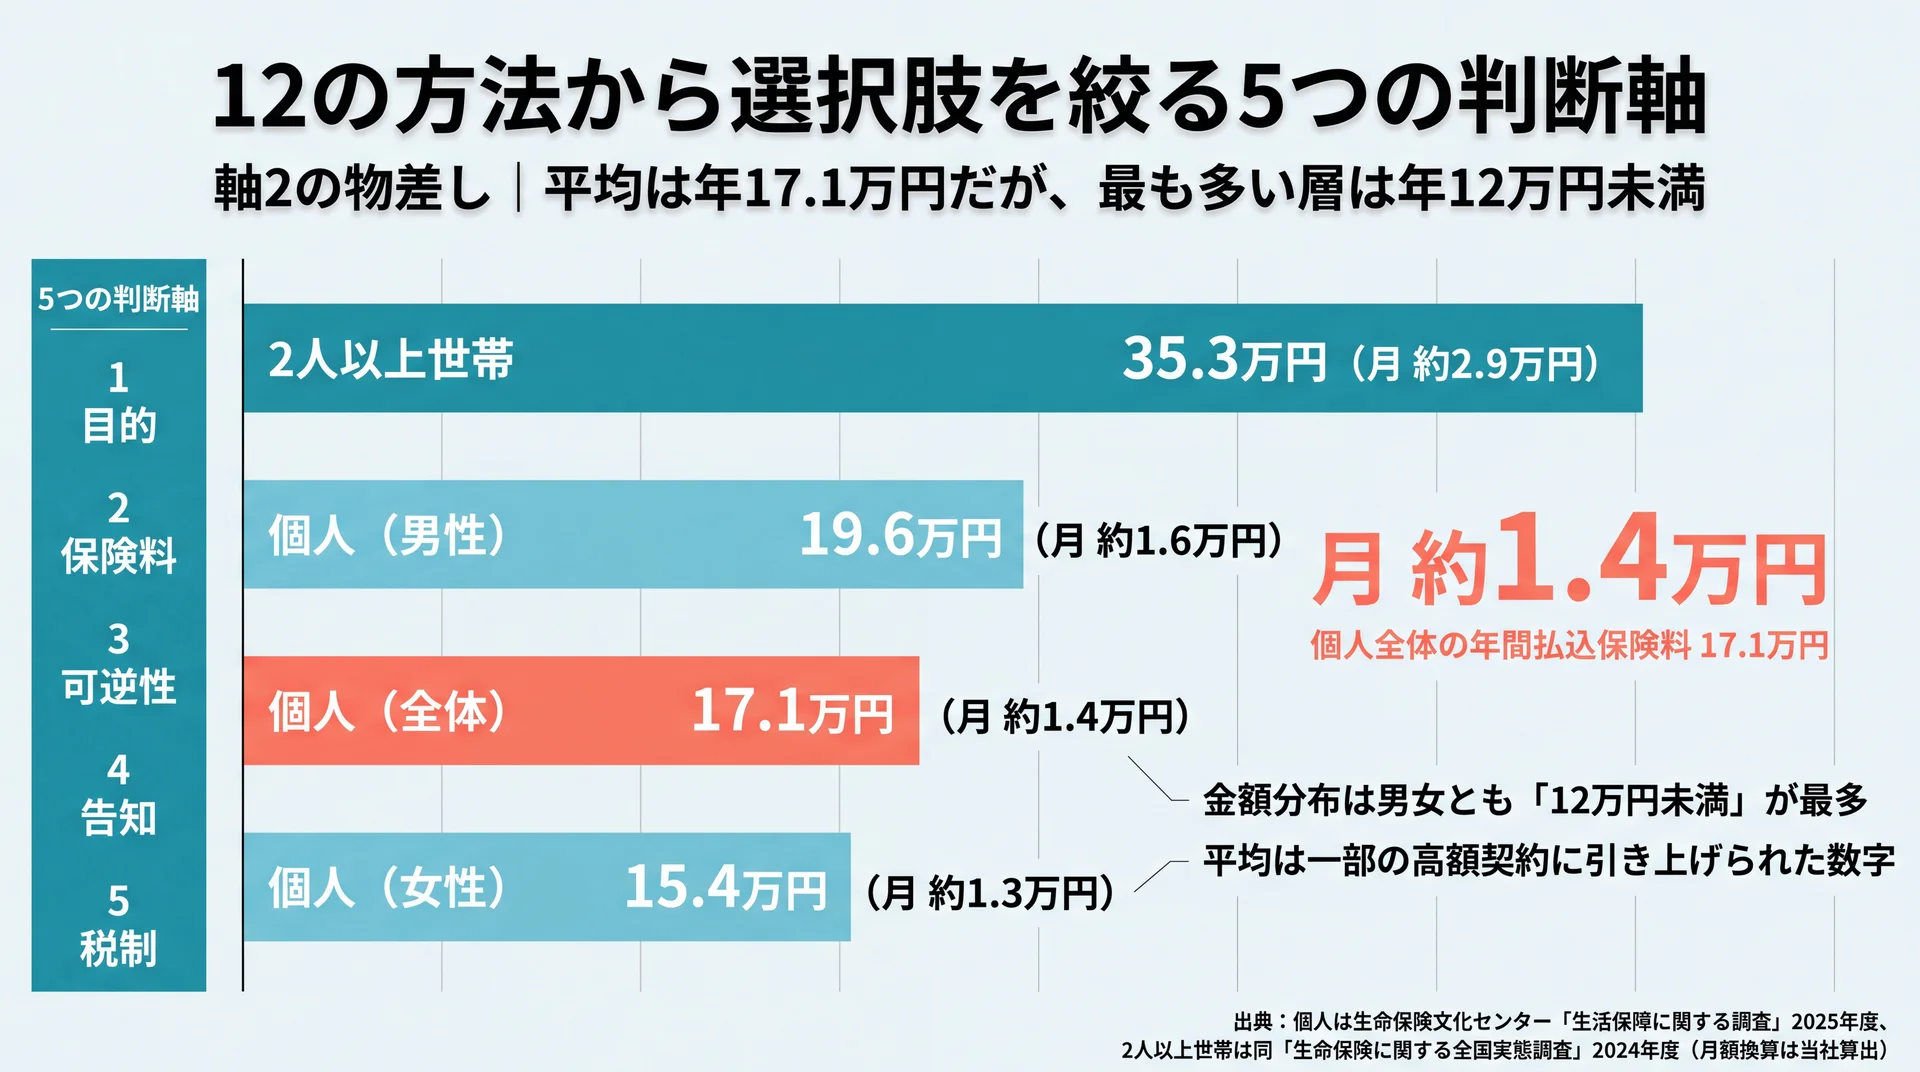
どの方法を選ぶかは、目的・保険料の水準・可逆性・告知の要否・税制の5つで絞り込めます。契約書類の細部から入ると条件の比較だけで判断が止まるため、当社では家計と目的を先に確定させてから契約条件に降りる順序を採っています。5軸のうち可逆性と税制は、手続きを申し出る前に確かめておきたい観点です。
軸1|加入した目的がまだ生きているか
最初に確認するのは、その保険に入った目的が今も残っているかどうかです。医療費や入院費への備えとして入ったのか、家族の生活保障として入ったのかで、削ってよい部分が変わります。加入目的として最も多いのは「医療費や入院費のため」で、2人以上世帯の57.5%、単身世帯の50.4%が挙げています(生命保険文化センター 2024年度全国実態調査)。
だからこそ、目的が消えていない保障を保険料の都合だけで削るのは順序が逆です。子どもの独立で役割を終えた死亡保障のように、目的が終わった保障から削れば、必要な備えを残したまま支出を下げられます。
軸2|いまの保険料は自分の水準としてどうか
払っている保険料が多いか少ないかは他人の平均では決まりませんが、位置づけを知る物差しとしては全国調査の実額が使えます。
年間払込保険料の平均(2026年8月時点の最新値)
| 区分 | 年間払込保険料の平均 | 月額換算の目安 |
| 個人(全体) | 17.1万円 | 約1.4万円 |
| 個人(男性) | 19.6万円 | 約1.6万円 |
| 個人(女性) | 15.4万円 | 約1.3万円 |
| 2人以上世帯 | 35.3万円 | 約2.9万円 |
データ出典: 個人の3区分は生命保険文化センター「生活保障に関する調査」2025(令和7)年度(速報版の調査要領は全国400地点・18〜79歳の男女個人・回収4,837サンプル)、2人以上世帯は同センター「生命保険に関する全国実態調査」2024(令和6)年度。月額換算は当社が12で割って算出しました。
金額の分布を見ると、男女ともに「12万円未満」が最も多くなっています。つまり平均の17.1万円は一部の高額契約に引き上げられた数字であり、実際の中心はもっと低い位置にあります。当社が見るのは平均との差ではなく、手取り収入に対する割合と目的の残存です。
当社が削減額の行き先を先に決める理由
保険料の負担が重ければ見直して減らす、というのが一般的な説明です。当社のABCashは、そこに順序を1つ足します。削減額の行き先を決めてから、変更や解約の手続きに進むという運用です。月1万円を削っても置き場所がなければ、浮いた分は生活費に混ざって残りません。当社は家計管理からNISA・iDeCoまでを1つのカリキュラムで扱うため、削った保険料を積立に回すのか生活防衛資金に積むのかを同じ場で決められます。
もう1つ、当社は金融商品を販売していません。教育そのものが事業のため、特定の保険や金融機関へ誘導する必要がなく、「いまの契約をそのまま続ける」という結論も他の選択肢と同じ重みで扱えます。
軸3|その変更は元に戻せるか
見直しをためらわせる大きな要因は、取り返しがつかないという感覚です。ここで知っておきたいのが復旧という制度です。減額、延長(定期)保険、払済保険への変更後、一定期間内であれば変更前の契約に戻せる場合があります。復旧には告知または診査と、復旧部分の積立金の不足額の払込みが必要で、保険会社によっては所定の利息の払込みも要ります(生命保険文化センター)。
一方、解約と転換に戻り道はありません。当社はこの差を判断の起点に置いています。戻せる操作から試して結果を確かめ、それでも足りない場合に戻せない操作へ進むという順序なら、判断を一度で当てる必要がなくなります。ただし復旧を取り扱わない保険会社や商品もあるため、変更を申し出る前に復旧の可否を確認してください。
軸4|健康状態の告知が必要か
保障を増やす方向の操作には、告知や診査が伴います。特約の中途付加、追加契約、転換、そして解約後の新規加入がこれにあたります(生命保険文化センター)。
健康状態によっては新しい保障が成立せず、古い契約だけを失う結果になりかねません。逆に、減額・特約の解約・払済保険や延長保険への変更・払込方法や受取人の変更は、告知を伴わずに進められます。持病や治療歴がある場合は、告知が不要な側の手段だけで目的を達成できないかを先に検討する価値があります。
軸5|税金の扱いはどう変わるか
生命保険料控除は、支払った保険料に応じて所得控除が受けられる仕組みです。新制度では年間の支払保険料が8万円を超えると控除額は一律4万円となり、一般・介護医療・個人年金の3区分を合計した控除額の上限は12万円です(国税庁 No.1140 生命保険料控除)。
ここに2026年からの変更が加わります。23歳未満の扶養親族がいる世帯の場合、2026(令和8)年・2027(令和9)年における新制度の一般生命保険料控除(所得税)の上限額は6万円になります。合計適用限度額の12万円に変更はありません(生命保険文化センター)。
2026年・2027年分の一般生命保険料控除(所得税)の上限
| 世帯の状況 | 2025年分まで | 2026年・2027年分 |
| 23歳未満の扶養親族がいる | 4万円 | 6万円 |
| 上記以外 | 4万円 | 4万円 |
| 3区分の合計上限 | 12万円 | 12万円(変更なし) |
当社はこれを、子育て期の世帯が保険料を削る前に一度立ち止まる材料と見ています。控除枠が広がる2年間は、同じ保険料でも手取りへの影響が変わります。旧制度の契約でも2012年以降に更新・転換・特約の中途付加をすると新制度扱いになるため、古い契約に手を入れる前に区分の移動を確認してください。
判断の順序を4ステップで固定する
5つの軸は見る順番を決めておくと迷いません。当社がマンツーマンの伴走で使う順序が次の4ステップです。
見直しの判断順序(当社の運用方針に基づく)
| ステップ | 見るもの | 決めること |
| 1 | 家計(手取りと固定費) | 保険料に回せる上限額と、削減額の置き場所 |
| 2 | 保障の目的(軸1) | 役割が終わった保障と、残す保障の切り分け |
| 3 | 契約条件(軸3・軸4) | 戻せる手段・告知が不要な手段からの候補選定 |
| 4 | 税制(軸5) | 控除区分の移動が起きないかの最終確認 |
家計と目的を先に確定させると、12の方法のうち検討対象は通常2〜3個まで絞られます。見直しを誰に相談するかで迷っている場合は、保険相談についてはこちらで窓口の種類と使い分けを整理しました。
要点|5軸のうち先に決めるのは目的と家計であり、契約条件と税制はその2つが決まってから見ると判断が速くなります。
\ 金融商品を売らない立場 /
特定の保険をすすめない立場から、いまの契約の要否を点検できます。
見直しで損をしやすい5つの落とし穴
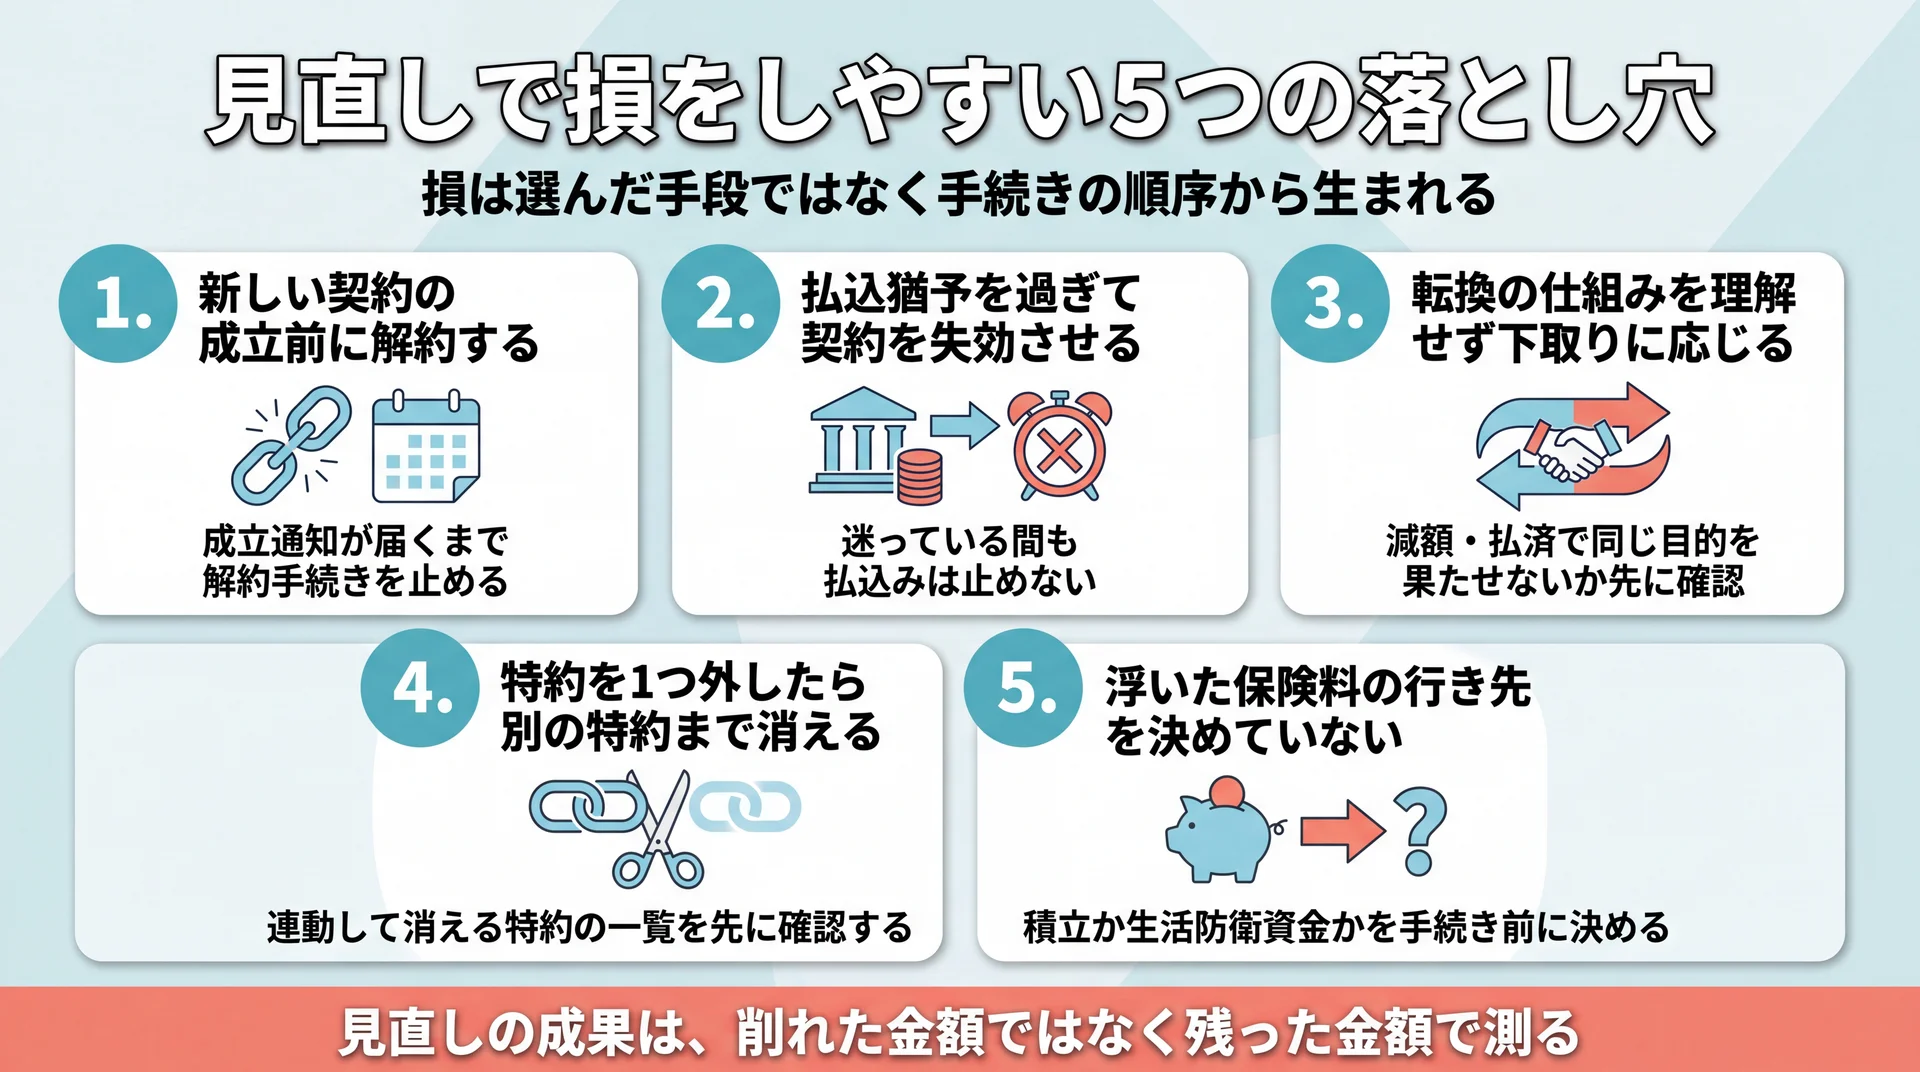
見直しで生じる損は、選んだ手段そのものより手続きの順序から生まれます。新しい契約が成立する前に解約する、払込猶予を過ぎて契約を失効させるといった順序のミスは、金額の大小に関わらず保障の空白や再加入不能を招きます(生命保険文化センター)。
①新しい契約が成立する前に解約する
乗り換えを決めたあと、先に古い契約を解約してしまう型です。新しい契約は告知や診査を経て成立するため、申込みから成立まで時間がかかります。この間に保障が切れると、その期間に入院や事故が起きても、どちらの契約からも給付を受けられません。
さらに、健康状態によっては新しい契約が成立しないこともあります。当社は、新契約の成立通知を受け取るまで解約手続きを止めることを原則にしています。
②払込猶予を過ぎて契約を失効させる
見直しを考えている間に口座振替が止まり、そのまま契約が切れてしまう型です。保険料の払込みが遅れて払込猶予期間が経過すると、自動振替貸付が適用されるか、そのまま契約が失効します。失効すると契約の効力がなくなり、万一の場合に保険金を受け取れません(生命保険文化センター)。
失効しても3年など一定期間内であれば復活できますが、告知または診査と失効期間中の保険料の払込みが必要です。失効前や失効中に健康状態が悪くなった場合は、復活できないことがあります。迷っている間は払込みを止めず、条件変更で対応するほうが安全です。
③転換の仕組みを理解しないまま下取りに応じる
保険料が上がらずに保障が新しくなると聞いて、内容を確認せずに転換へ進む型です。転換では元の契約がそこで終わります。
予定利率の高い時期に契約した保険を下取りに出すと、その条件は戻ってきません。転換を提示されたときは、減額や払済保険への変更で同じ目的を達成できないかを先に確認してください。
④特約を1つ外したら別の特約まで消える
不要な特約だけ外すつもりが、想定より保障が減る型です。複数の特約を付加している場合、保険会社や特約の種類によっては他の特約も同時に解約しなければならないことがあります(生命保険文化センター)。
契約の土台となる主契約を解約して特約のみを継続することもできません。外す特約を決めたら、連動して消える特約の一覧を保険会社に確認してから申し出てください。
⑤浮いた保険料の行き先を決めていない
手続き自体は成功したのに、家計としては何も改善しない型です。月1万円の保険料を削っても置き場所を決めていなければ生活費に混ざり、1年後に残高が変わっていないという結果になります。見直しの成果は、削れた金額ではなく残った金額で測るものです。
よくある質問
保険の見直しをすると損をすることはありますか?
損が出るのは主に、契約から短期間で解約した場合と、条件の良い古い契約を転換で手放した場合です。解約返戻金は通常、払い込んだ保険料の総額より少なく、短期間だとほとんど残りません(生命保険文化センター)。減額や払込方法の変更のように保障の骨格を残す手段では、こうした損失は生じにくくなります。
見直しで解約すると、解約返戻金はどうなりますか?
解約すると解約返戻金を受け取れますが、金額は保険種類・契約時の年齢・保険期間・経過年数などで変わり、通常は払い込んだ保険料の総額を下回ります(生命保険文化センター)。払済保険や延長保険へ変更する場合は、返戻金を現金で受け取るのではなく、変更後の契約の原資に充てる形になります。
保険を見直さないまま放置するとどうなりますか?
更新型の契約では、更新を希望しない旨や保険金額を減らしたい旨を申し出なければ、自動的に更新されるのが一般的です。更新時の年齢と保険料率で再計算されるため、保険料は一般に更新前より高くなります(生命保険文化センター)。また、家族構成が変わったのに受取人が古いままだと、保障の金額が足りていても届け先が実態と合わない状態が続きます。
転換をすすめられたら、そのまま進めても大丈夫ですか?
転換は元の契約を終わらせる操作を含むため、進める前に確認が要ります。転換後の新しい契約は新制度の生命保険料控除の対象となり、一部を転換した場合は元の契約が旧制度の対象として残ります(生命保険文化センター)。予定利率などの元の契約の条件は戻らないため、減額・払済保険・延長保険で同じ目的を達成できないかを先に比べてください。
家計や老後資金まで含めた設計から組み直したい場合は、ライフプランの基礎からの総まとめはこちらから確認できます。
まとめ
保険の見直しで押さえる点は3つです。第一に、見直しは契約条件の調整であって解約ではなく、選べる手段は12あります。第二に、告知が不要で復旧により戻せる可能性がある手段から検討すると、判断を一度で当てる必要がなくなります。第三に、削減額の行き先を決めてから手続きに進まなければ、浮いた保険料は家計に残りません。まずは年間で払っている保険料の合計額と、その保険に入った目的を書き出すところから始めてください。個別の契約内容や資産設計の判断については、有資格のファイナンシャルプランナーや契約中の保険会社にもご相談ください。
\ 60〜80分程度の無料体験から /
累計9万人が受けた伴走型トレーニングを、オンラインでも試せます。