
保険を見直す時点は、ライフイベント・契約側の節目・制度や家計の変化の3系統に分かれます。動くべき時期がある一方で、健康状態の告知が絡む場面では待つほうが有利になる時期もあります。3系統それぞれの見分け方と、動く前に確認する数字を整理します。
家計や老後資金も含めた設計から確認したい方は、ライフプランの全体像を整理した完全ガイドもあわせてご覧ください。
\ 見直す時期の判定から /
今の契約に手を入れるべき時期かを、専属コンサルタントと一緒に見極められます。
保険の見直しタイミングは3つの系統に分かれる
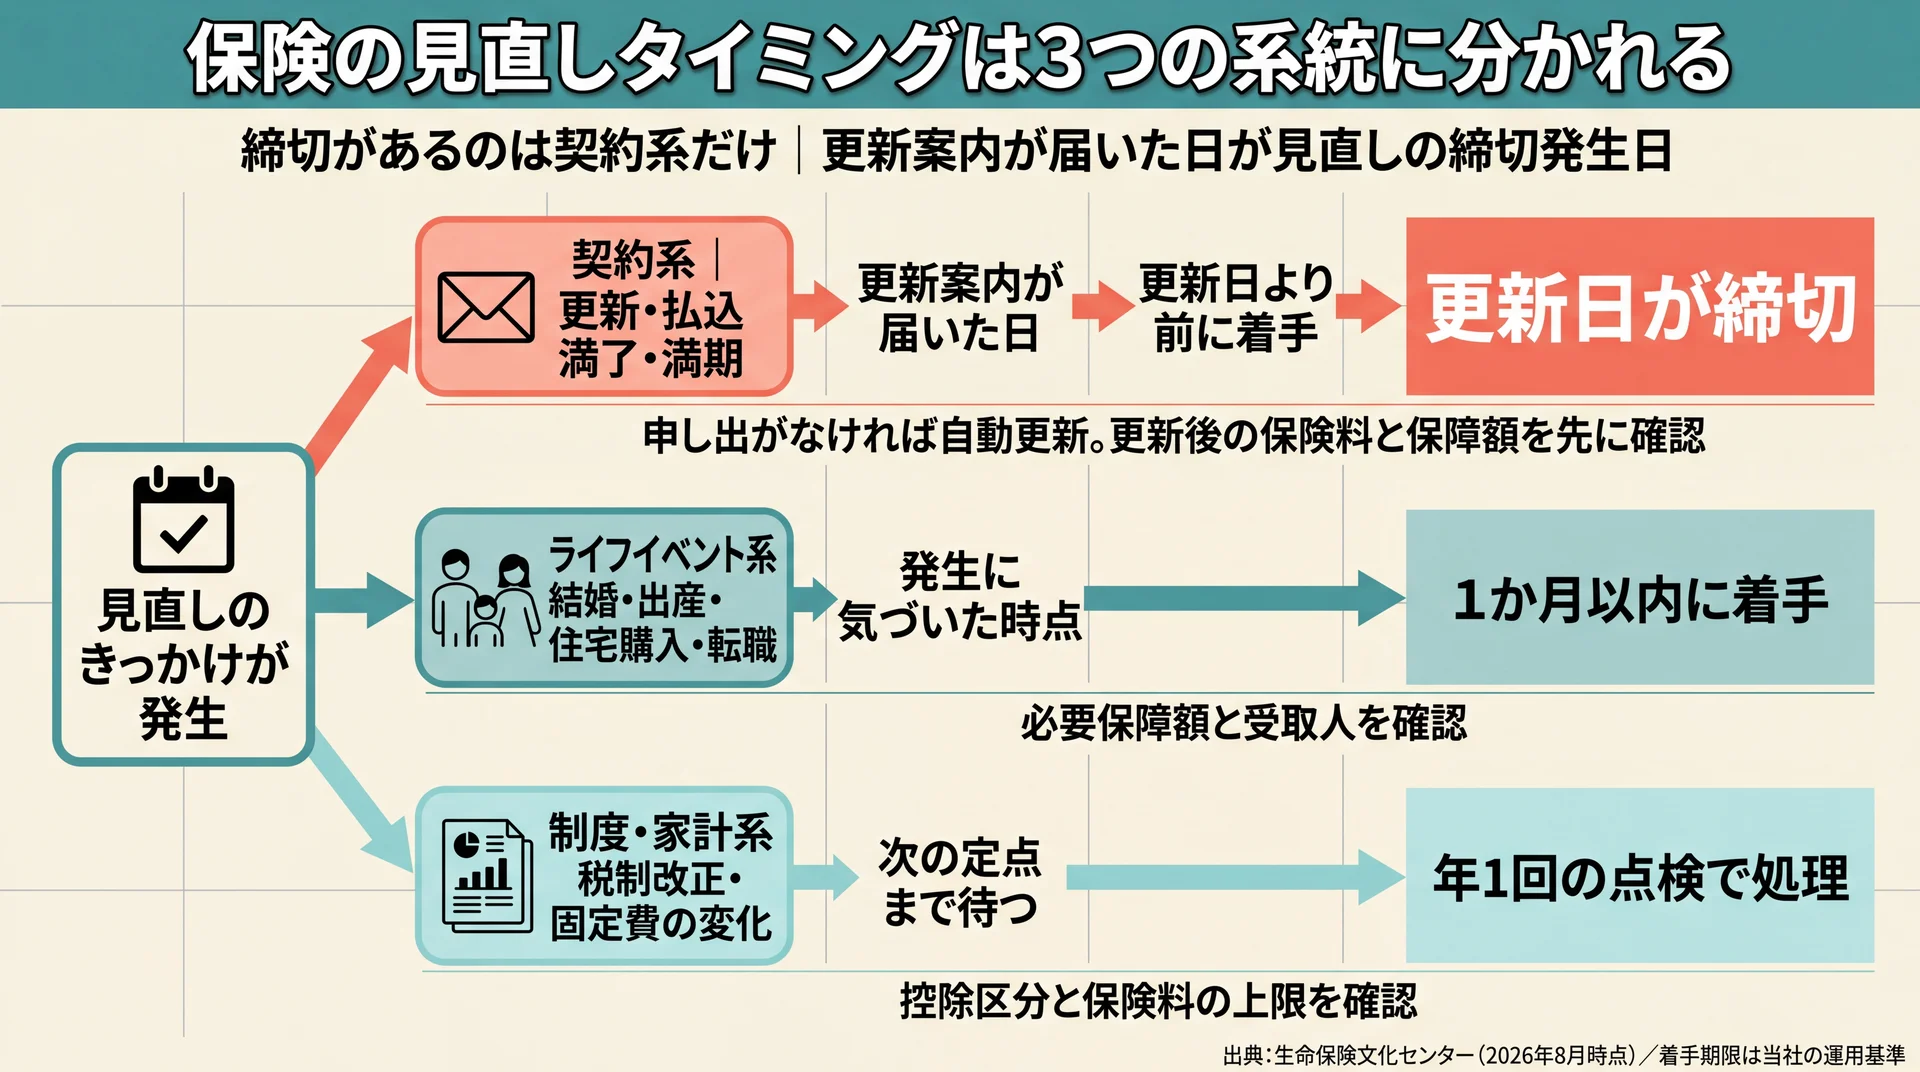
見直しのきっかけは、ライフイベント・契約側の節目・制度や家計の変化の3系統に整理できます。家族構成が変われば必要な保障額が動き、更新型の契約は契約者から申し出がなければ自動的に更新されます(生命保険文化センター)。どの系統が動いたかで、着手までに許される猶予も変わります。
ライフイベント系|家族と収入の前提が変わったとき
結婚、出産、住宅購入、転職、子どもの独立、退職。これらは、保障の必要額を決めている前提そのものが動く時点です。必要保障額は「支出見込額から収入見込額を差し引いた不足分」で考えるため、家族が増えれば支出見込額が伸び、子どもが独立すれば縮みます(生命保険文化センター)。
当社はこの系統を、保障額そのものを動かす系統として扱っています。契約条件を微調整するのではなく、必要な金額を計算し直すところから始まるためです。イベントの発生は本人が把握できるので、気づいた時点で着手できる系統でもあります。
契約系|更新・払込満了・満期が近づいたとき
更新型の契約の更新、保険料の払込満了、保険期間の満了。これらは、こちらが何もしなくても契約側から到来する時点です。更新型は申し出がなければ自動的に更新され、更新後の保険料は更新時の年齢と保険料率で計算し直されます(生命保険文化センターの手引)。
この系統の特徴は、締切があることです。ライフイベント系は数か月遅れても取り返しがつきますが、更新日を過ぎれば新しい条件が確定します。当社が3系統のなかで最優先で扱うのが、この契約系です。
制度・家計系|税制や家計の前提が変わったとき
税制の変更や、収入・固定費の構造が変わったときも見直しの入口になります。たとえば生命保険料控除は、23歳未満の扶養親族がいる世帯の場合、2026年・2027年における新制度の一般生命保険料控除(所得税)の上限額が6万円になります(生命保険文化センター、2026年8月時点)。
制度の変更は保障の中身を変えるものではなく、同じ保険料でも手取りへの影響が変わる種類の変化です。当社はこの系統を、急いで手続きするのではなく次の定点で確認する対象として位置づけています。契約条件を実際にどう変えるかという手段は、保険の見直し方法で12種類を整理しています。
トリガー別に着手までの猶予を1枚で見る
3系統は、急ぎ方が異なります。制度や手続きの解説はページが分かれているため、時点と猶予を横並びで見比べにくいのが実情です。そこで、生命保険文化センターの解説をもとに時点を整理し、当社が伴走で使っている着手期限の基準を加えて1枚にまとめました。
見直しトリガーと着手期限(当社の判断基準による分類)
| 系統 | トリガー | 当社基準の着手期限 | 先に確認するもの |
| ライフイベント | 結婚・出産 | 1か月以内 | 必要保障額と受取人 |
| ライフイベント | 住宅購入 | ローン契約と同時期 | 団信でカバーされる残債 |
| ライフイベント | 就職・転職 | 1か月以内 | 公的保障と勤務先の保障 |
| ライフイベント | 子の独立・退職 | 次の定点まで | 役割が終わった保障 |
| 契約 | 更新案内の到着 | 更新日より前 | 更新後の保険料と保障額 |
| 契約 | 払込満了・満期 | 1か月以内 | 満了後に残る保障 |
| 制度・家計 | 税制改正・固定費の変化 | 次の定点まで | 控除区分と保険料の上限 |
データ出典: 生命保険文化センター「生命保険の契約にあたっての手引 その4」「万一の際に必要な保障額の算出方法と具体例」「団体信用生命保険について知りたい」(2026年8月時点)。「着手期限」の列は当社の運用基準として追加しました。
要点|締切があるのは契約系だけです。更新案内が届いた時点だけは日付を決めて着手し、ライフイベント系と制度系は次の定点で処理すると、判断が渋滞しません。
ライフイベント別|いつ保障をどちらへ動かすか
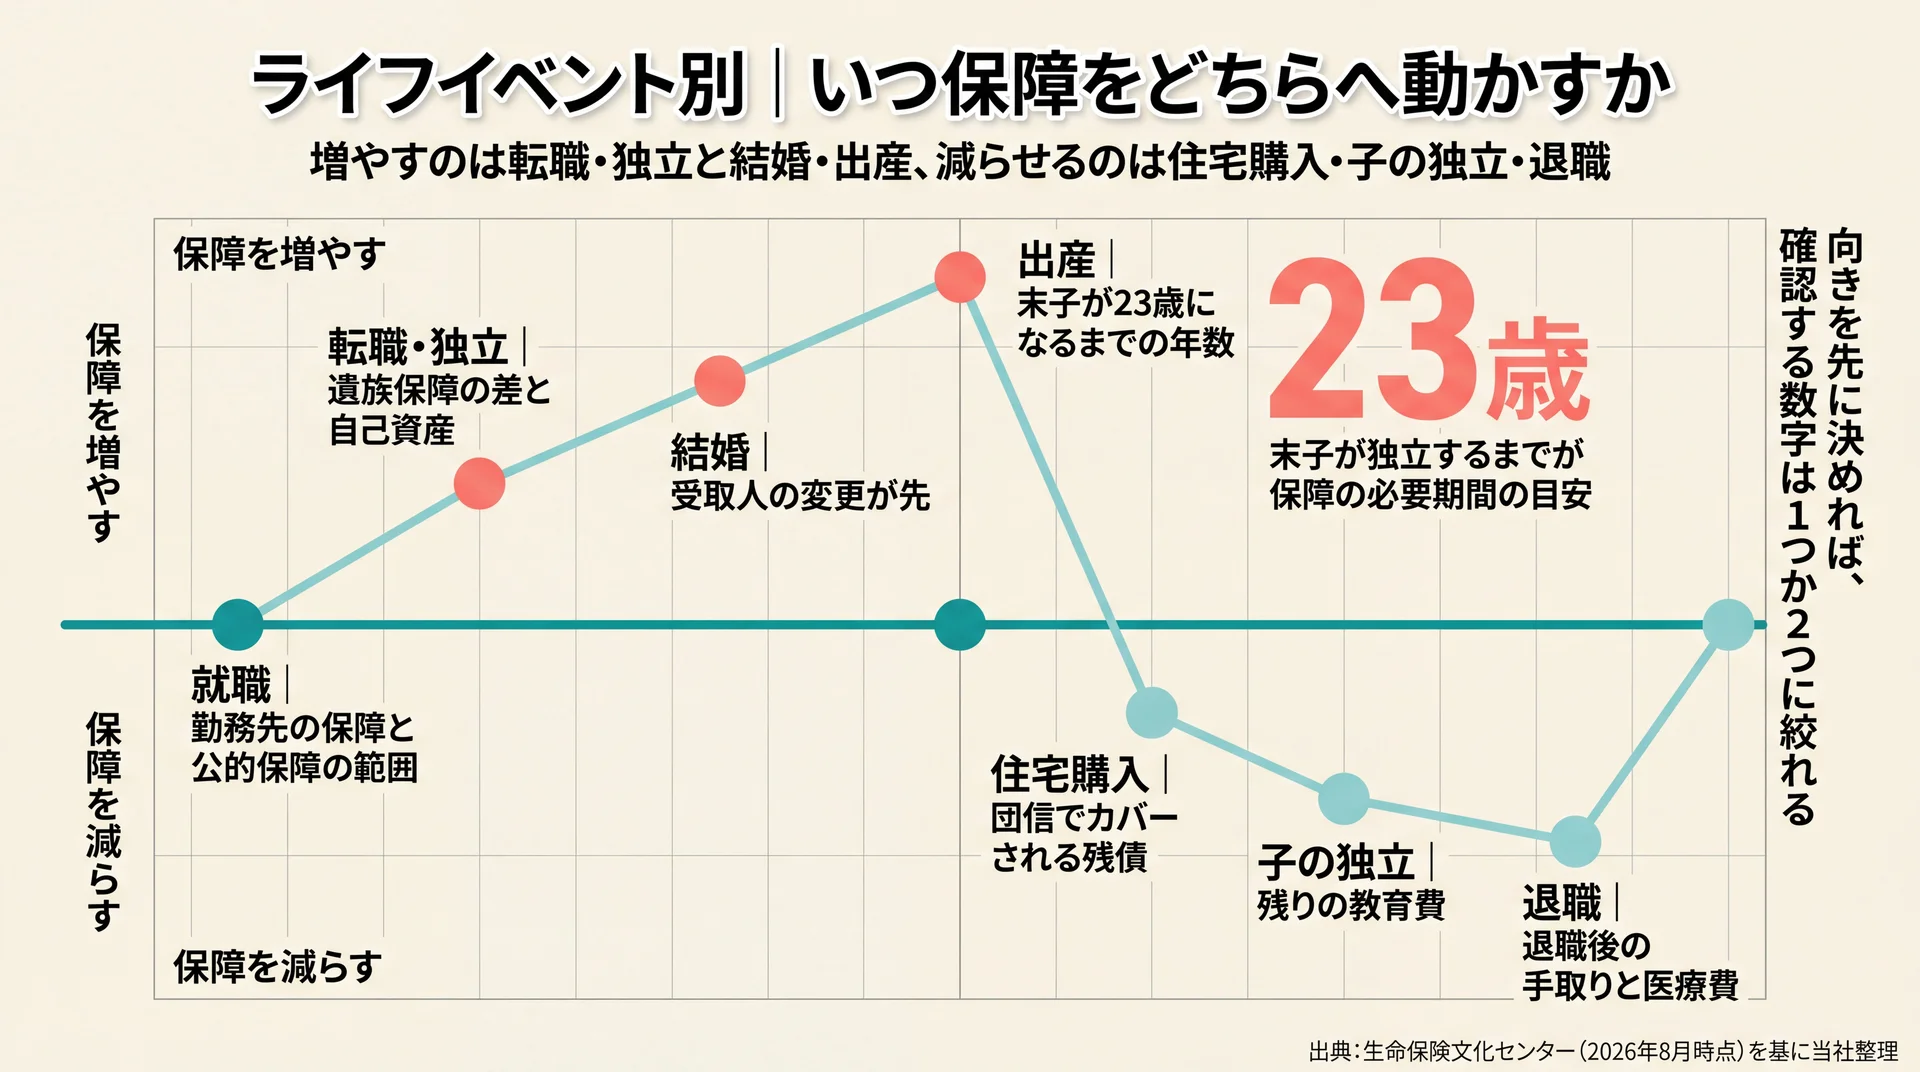
ライフイベントでの見直しは、保障を増やす場面と減らす場面がはっきり分かれます。扶養する人が増えれば必要保障額は増額側へ、教育費や住宅ローンの負担が消えれば減額側へ振れます。向きを先に決めると、確認する数字も自然に絞り込めます。
就職・転職したとき
働き始めた直後で、扶養する家族がいない段階であれば、死亡保障の必要額は小さく収まります。この時点で先に見るのは保険商品ではなく、勤務先の保障と公的保障の範囲です。
転職や独立で変わるのは、この土台のほうです。会社員は遺族厚生年金や企業保障である程度まで支えられますが、自営業者は厚生年金や企業保障がないため、必要保障額は一般に会社員より多くなります(生命保険文化センター)。同じ年収でも、雇われ方が変われば不足額が変わります。当社は、転職の内定時点で保障の再計算に入るようお伝えしています。
結婚したとき
結婚で真っ先に生じるのは、金額の問題ではなく届け先の問題です。保険金の受取人が親のままになっていないかを確認するところから始まります。金額が正しくても、届け先が実態と合わなければ保障は機能しません。
保障額そのものは、共働きか片働きかで変わります。互いの手取りと固定費を突き合わせ、片方に万一のことがあったときに生活が続くかを確認してから、増額の要否を決める順序になります。
子どもが生まれたとき
必要保障額が最も大きく動く時点です。生命保険文化センターの試算例では、子の独立を23歳として、そこまでの生活費と教育費を支出見込額に積み上げています。末子が23歳になるまでの年数が、そのまま保障が必要な期間の目安になります。
つまり、この時点で決めるのは金額と期間の両方です。子どもが2人目、3人目と増えれば、必要な期間は後ろへ伸びます。将来の家計と必要保障額を数字で確かめたい場合は、無料で使えるライフプランシミュレーションから手順を確認できます。
住宅を購入したとき
住宅購入は、保障を増やす時点ではなく、減らせる可能性がある時点です。住宅ローンの利用条件として団体信用生命保険(団信)の加入を義務づける場合が多く、団信では、ローン利用者が死亡または所定の高度障害状態になったときに、債務残高相当分の保険金が金融機関へ支払われ、返済に充当されます(生命保険文化センター)。
住居費という大きな支出見込額を、団信が別枠で引き受ける形になります。当社はこれを、死亡保障が二重になっていないかを点検する合図と見ています。ローン契約と同じ時期に、生命保険の保障額も並べて確認してください。なお団信の保険料は一般に住宅ローンの金利に含まれ、健康上の理由で通常の団信に入れない場合はワイド団信という選択肢があります。団信の保険料は生命保険料控除の対象にならない点も、家計の計算では押さえておく箇所です(生命保険文化センター)。
子どもが独立したとき
支出見込額から教育費が消える時点です。残りの教育費がゼロになれば、その分を支えていた死亡保障は役割を終えます。当社が確認するよう伝えているのは、残りの教育費と、独立後も仕送りが続くかどうかの2点です。
ここで注意したいのが、減額の判断を保険料の重さだけで決めないことです。医療保障や老後の備えは役割が続いているため、削る対象は「役割が終わった保障」に限定します。
退職したとき
収入の柱が公的年金や資産の取り崩しへ切り替わる時点です。扶養する家族がいなければ死亡保障の必要額はさらに下がり、代わりに医療や介護への備えが前に出ます。
減額と組み替えを同時に検討する時点でもあるため、当社は先に退職後の手取りと固定費を確定させてから契約に降りる順序を採っています。収入が確定していない段階で保障の組み替えを決めると、払い続けられるかどうかの判断ができません。
ライフイベント別の対応表
7つのイベントについて、保障をどちらへ動かすかと、先に確認する数字を1枚にまとめました。
ライフイベント×保障の向き(当社整理)
| ライフイベント | 保障の向き | 先に確認する数字 |
| 就職 | 最小限から始める | 勤務先の保障と公的保障の範囲 |
| 転職・独立 | 増やす(会社員→自営業) | 遺族保障の差と自己資産 |
| 結婚 | 受取人の変更が先 | 世帯の手取りと固定費 |
| 出産 | 増やす | 末子が23歳になるまでの年数 |
| 住宅購入 | 減らせる可能性 | 団信でカバーされる残債 |
| 子の独立 | 減らす | 残りの教育費 |
| 退職 | 減らす・組み替える | 退職後の手取りと医療費 |
データ出典: 生命保険文化センター「万一の際に必要な保障額の算出方法と具体例」「団体信用生命保険について知りたい」(2026年8月時点)。「保障の向き」「先に確認する数字」は当社の判断基準で整理しました。
要点|増やす側の時点は結婚・出産・独立開業、減らせる側の時点は住宅購入・子の独立・退職です。向きを先に決めれば、確認する数字は1つか2つに絞れます。
契約から自動的にやってくる見直しの時点
更新・払込満了・満期の3つは、こちらが動かなくても契約側から到来する見直しの時点です。ライフイベントが何も起きていない年でも、この3つは静かに近づいてきます。締切があるぶん、3系統のなかで最も優先順位が高い時点です。
更新の案内が届いたとき
定期保険や定期型の医療保険には、保険期間の終了時に健康状態に関係なく、同じ保障内容で継続できる更新型があります。便利な仕組みである一方、更新時の年齢と保険料率で保険料が再計算されるため、一般的には更新前より保険料が高くなります(生命保険文化センター)。
あわせて確認しておきたいのが、申し出の要否です。「更新を希望しない」「保険金額を減らして更新したい」という場合は、更新前に契約者から申し出る必要があり、申し出がなければ自動的に更新されるのが一般的です。当社は、更新案内が届いた日を、見直しの締切が発生した日として扱っています。何もしなければ、値上がりした保険料のまま次の期間へ進みます。
保険料の払込満了が近づいたとき
終身保険のように保険期間が一生涯の契約では、保険料の払込満了年齢を60歳などに定める「有期払」と、生きている限り払い込む「終身払」があります(生命保険文化センターの手引)。有期払の契約は、払込満了を境に家計の固定費が一段下がります。
当社が着目するのは、払込満了で浮いた金額の置き場所です。保険料の引き落としが止まっても、その分が自動的に貯まるわけではありません。満了の1か月前までに振替先を決めておけば、下がった固定費がそのまま家計に残ります。
保険期間の満了が近づいたとき
保険期間が一定期間の定期型では、期間の終了とともに保障そのものが消えます。更新型なら自動更新で続きますが、更新のない全期型は満了時に保障が終わります(同センターの手引)。
満了後も保障を続けたい場合、新しく契約する操作には健康状態の告知が伴います。満了の直前に動き始めると、告知の結果しだいで保障の空白が生まれます。当社は、満了年を迎える前年のうちに「その保障が満了後も必要か」を判定するようお伝えしています。
\ 累計9万人が受講 /
削った保険料の置き場所まで、家計と資産の全体像から決められます。
見直しを急がない方がよい時期もある
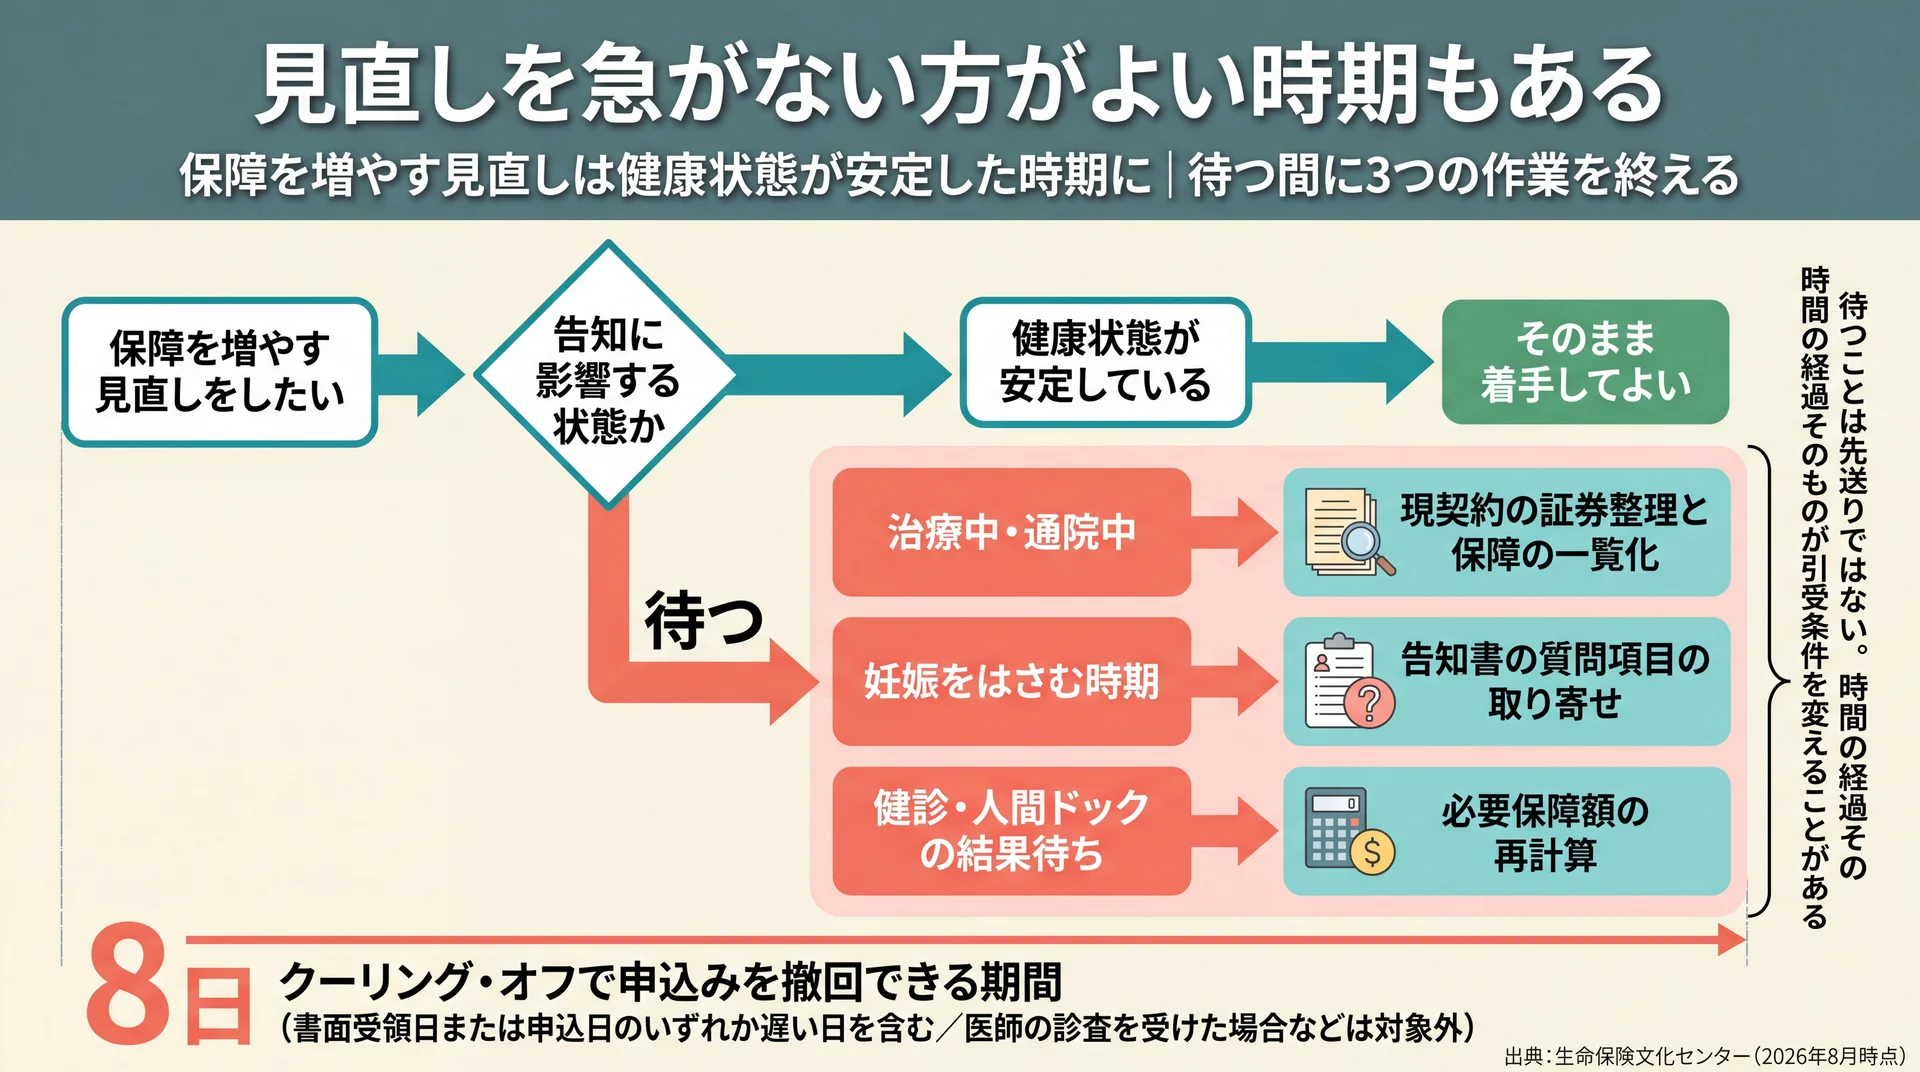
保障を増やす方向の見直しは、健康状態が安定している時期に動かすほうが有利です。新たに契約する際は、現在の健康状態や過去の傷病歴などを事実のまま告げる告知義務があり、内容によっては引受けを断られたり、割増保険料・保険金の削減・特定部位不担保といった特別条件がついたりします(生命保険文化センター)。急ぐこと自体が不利になる時期があります。
治療中・通院中や妊娠をはさむ時期
治療や通院が続いている時期は、告知の内容がそのまま引受条件に反映されます。一方で、症状が治療を受けるほどでもない人や、病気が完治して一定の年数を経過した人などは無条件で契約できる場合があります(生命保険文化センター)。同じ人でも、時間の経過そのものが引受条件を変えることがあります。
当社はこの点を、待つ判断にも根拠があることの裏づけと見ています。妊娠をはさむ時期の取扱いは保険会社や商品ごとに異なるため、告知書の質問項目を先に取り寄せ、加入中の保険会社へ確認してから増額の可否を判断してください。
健康診断や人間ドックの結果を待っている時期
健診の結果が出ると、告知すべき内容が変わります。結果が届く直前に申し込むと、告知した内容と手元に届く数値が食い違う状態になりかねません。
告知義務違反があった場合、契約や特約が解除されて保険金や給付金を受け取れなくなることがあります(生命保険文化センター)。受け取れない保険を持ち続けるのは、保険料を払っていない状態より不利です。結果が手元に揃ってから動くほうが、結果的に速く終わります。
待っている間にできること
待つ判断をした期間を空白にしないため、当社が伴走のなかで先に進めてもらっている作業を整理しました。
見直しを待つべき状態と、その間に進められること(当社整理)
| 待つべき状態 | 待ったほうがよい理由 | その間に進められること |
| 治療中・通院中 | 引受不可や特別条件がつきやすい | 現契約の証券整理と保障の一覧化 |
| 妊娠をはさむ時期 | 取扱いが保険会社ごとに異なる | 告知書の質問項目の取り寄せ |
| 健診・人間ドックの結果待ち | 結果で告知内容が変わる | 必要保障額の再計算 |
| 収入が不安定な時期 | 払い続けられるかを判断できない | 手取りと固定費の把握 |
データ出典: 生命保険文化センター「健康上問題があると、生命保険は契約できないの?」「契約申込みから契約成立までの流れと重要事項」(2026年8月時点)。「その間に進められること」は当社の運用に基づきます。
申し込んだ後でも8日以内なら撤回できる
待つべきかどうかで迷ったまま申し込んだ場合にも、引き返す道は用意されています。クーリング・オフに関する書面を受け取った日または申込日のいずれか遅い日を含めて8日以内であれば申込みを撤回でき、既に払い込んだ保険料は全額返金されます(医師による診査を受けた場合などは適用されません)(生命保険文化センター)。当社はこの制度を、判断を一度で当てなければならないという思い込みを外す材料として案内しています。
要点|待つことは先送りとは違います。引受条件が時間で変わる以上、体調と結果が揃うまで待ち、その間に証券整理と必要保障額の再計算を終えておく順序が有利に働きます。
保険の見直しは何年ごとが目安か
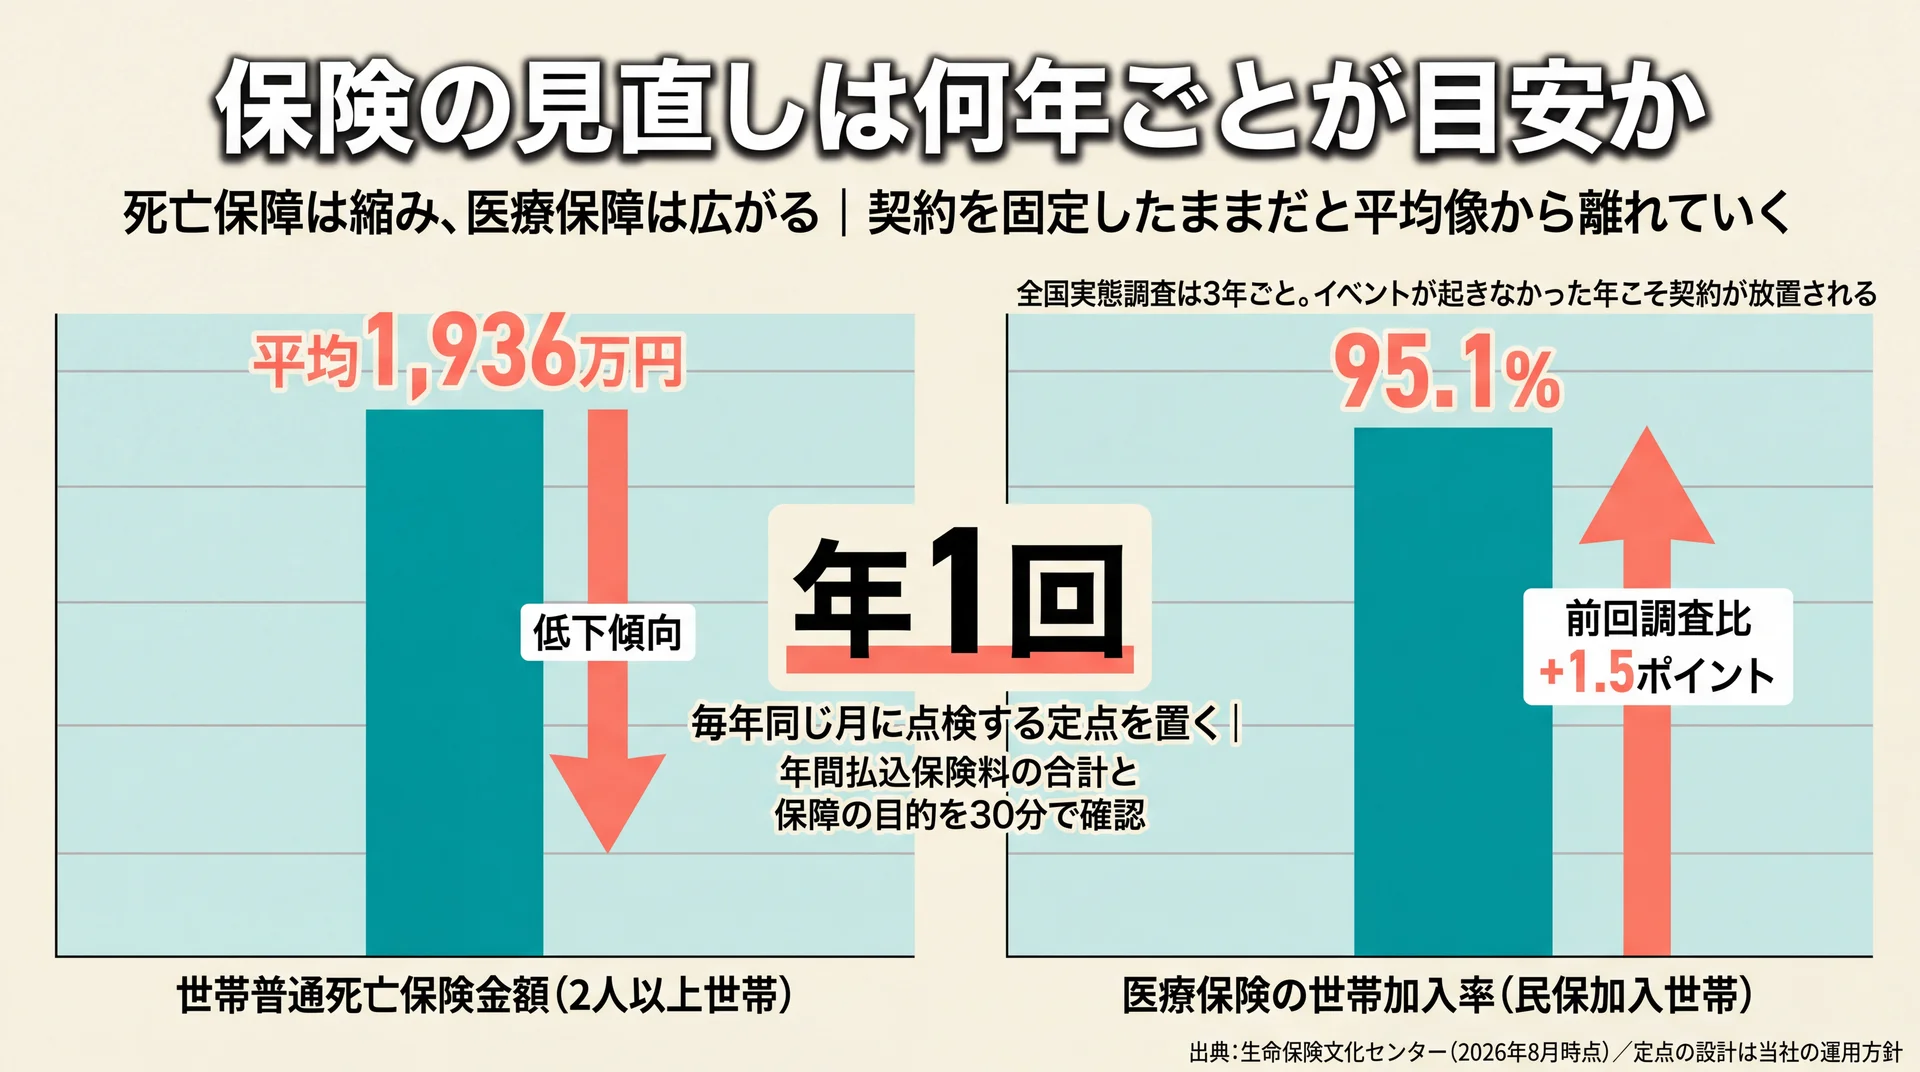
見直しの周期は、ライフイベントの有無にかかわらず年1回の定点を置くのが基本です。生命保険文化センターの全国実態調査は3年ごとに実施され、2024年度は2人以上世帯の世帯普通死亡保険金額が平均1,936万円で、引き続き低下傾向にあると報告されています(生命保険文化センター、2026年8月時点)。つまり、世帯が備える平均像そのものが数年単位で動きます。
年1回の定点を置く理由
同じ調査では、民保加入世帯の医療保険の世帯加入率が95.1%と前回調査比で1.5ポイント増えています(生命保険文化センター)。死亡保障は縮み、医療保障は広がるという別方向の動きが同時に進んでいます。
当社はこれを、契約を固定したままにすると平均像から少しずつ離れていく構造だと見ています。だから、イベント起点だけの点検では足りません。イベントが起きなかった年こそ、契約が放置される年です。年1回の定点を置けば、その年に何も変わらなかったという確認自体が結論として残ります。
点検カレンダーの作り方
定点と随時を組み合わせると、点検の設計は1枚に収まります。当社が伴走で使っている型は次のとおりです。
保険の点検カレンダー(当社の運用方針に基づく)
| 区分 | 実施時期 | 見るもの | かかる時間の目安 |
| 定点 | 毎年同じ月(年末調整の時期が有力) | 年間払込保険料の合計と保障の目的 | 30分 |
| 随時 | 更新案内が届いた日 | 更新後の保険料と保障額 | 更新日までに完了 |
| 随時 | ライフイベントの発生時 | 必要保障額と受取人 | 1か月以内 |
| 随時 | 払込満了・満期の1か月前 | 満了後に残る保障と浮く金額 | 1か月以内 |
データ出典: 定点の設計は当社の運用方針、随時のトリガーは生命保険文化センター「生命保険の契約にあたっての手引 その4」(2026年8月時点)に基づきます。
当社が定点運用を採る理由
【当社の見解・スタンス】
見直しはライフイベントが起きたときに行うもの、というのが一般的な説明です。当社のABCash(お金のトレーニングスタジオ)は、そこに年1回の定点を足す運用を採っています。イベント起点だけでは、何も起きなかった年に契約が点検対象から外れてしまうためです。当社は専用アプリと日々のフィードバックで行動を習慣として定着させる設計を採っており、保険の点検も「決めた日に開く」形にするほうが続きます。
もう1つ、当社は金融商品を販売していません。教育そのものが事業のため、特定の保険や金融機関へ誘導する必要がなく、「今回は動かない」という結論も他の選択肢と同じ重みで扱えます。誰に相談するかで迷っている場合は、保険の見直しを相談できる窓口の選び方で種類と使い分けを整理しています。
よくある質問
保険の見直しは何年ごとに行うのが目安ですか?
年数で区切るより、年1回の定点+トリガー発生時の随時点検という組み合わせが扱いやすい形です。世帯が備える保障の平均像は数年単位で動いており、生命保険文化センターの2024年度調査では2人以上世帯の世帯普通死亡保険金額が平均1,936万円で低下傾向にあります(2026年8月時点)。定点を置けば、変化がなかった年も「変化なし」という確認として残ります。
妊娠中でも保険の見直しはできますか?
保障を減らす方向と、保障を増やす方向で扱いが分かれます。新たに契約したり保障を増やしたりする操作には告知義務があり、健康状態や傷病歴の内容によっては引受けを断られたり特別条件がついたりする場合があります(生命保険文化センターのQ&A)。妊娠中の取扱いは保険会社や商品ごとに異なるため、告知書の質問項目を確認し、加入中の保険会社へ直接問い合わせてから判断してください。
更新の案内が届いたら、更新前に見直すべきですか?
更新前に一度確認しておくと選択肢が残ります。更新を希望しない場合や保険金額を減らして更新したい場合は、更新前に契約者から申し出る必要があり、申し出がなければ自動的に更新されるのが一般的です(生命保険文化センターの手引)。更新時の年齢と保険料率で保険料が再計算されるため、案内に記載された更新後の保険料と保障額を先に見比べてください。
誕生日を迎える前に見直したほうがよいですか?
年齢と保険料の関係で確実に言えるのは、更新型の契約は更新時点の年齢と保険料率で保険料が再計算され、一般的に更新前より高くなるという点です。契約年齢の数え方は保険会社や商品によって異なるため、誕生日を基準に急ぐかどうかは一般化できません。加入中の保険会社に、その契約で年齢がいつ切り替わるかを確認するのが確実です。
見直しを申し込んだあとで取りやめられますか?
クーリング・オフに関する書面を受け取った日または申込日のいずれか遅い日を含めて8日以内であれば、申込みを撤回でき、既に払い込んだ保険料は全額返金されます。ただし契約にあたって医師による診査を受けた場合や、保険期間が1年以内の契約などには適用されません(生命保険文化センターの解説)。期間を8日より長く設定している保険会社もあります。
家計や老後資金まで含めた設計から組み直したい場合は、ライフプランの基礎からの総まとめを確認してください。
まとめ
保険を見直す時点の判断軸は3つです。締切があるのは契約系(更新・払込満了・満期)だけであり、ここは日付を決めて着手します。ライフイベント系は保障の向き(増やすか減らすか)を先に決めれば、確認する数字が1つか2つに絞られます。そして、告知が絡む増額はむしろ待つほうが有利になる時期があります。この3つを持ったうえで、年1回の定点を1日決めてください。個別の契約内容や資産設計の判断については、有資格のファイナンシャルプランナーや契約中の保険会社にもご相談ください。
\ オンラインで60〜80分程度 /
お金の使い方と貯め方を、マンツーマンで学べる場を試せます。