
投資シミュレーションは、入口の積立試算・途中の下落体験・出口の取り崩しという3つの目的で選び分けるのが最短です。無料ツールは10本以上あり、複利の計算頻度や税・手数料の扱いが違うため、同じ条件を入れても最終金額はそろいません。本記事では10本のツールを比較し、当社が同一条件で試した結果の差と、数字を毎月の行動に落とす手順までを扱います。
\ お金の疑問をまとめて相談 /
試算した数字の使い道を、専属コンサルタントと一緒に決められます。
投資シミュレーションの選び方は目的を3つに分けると決まる
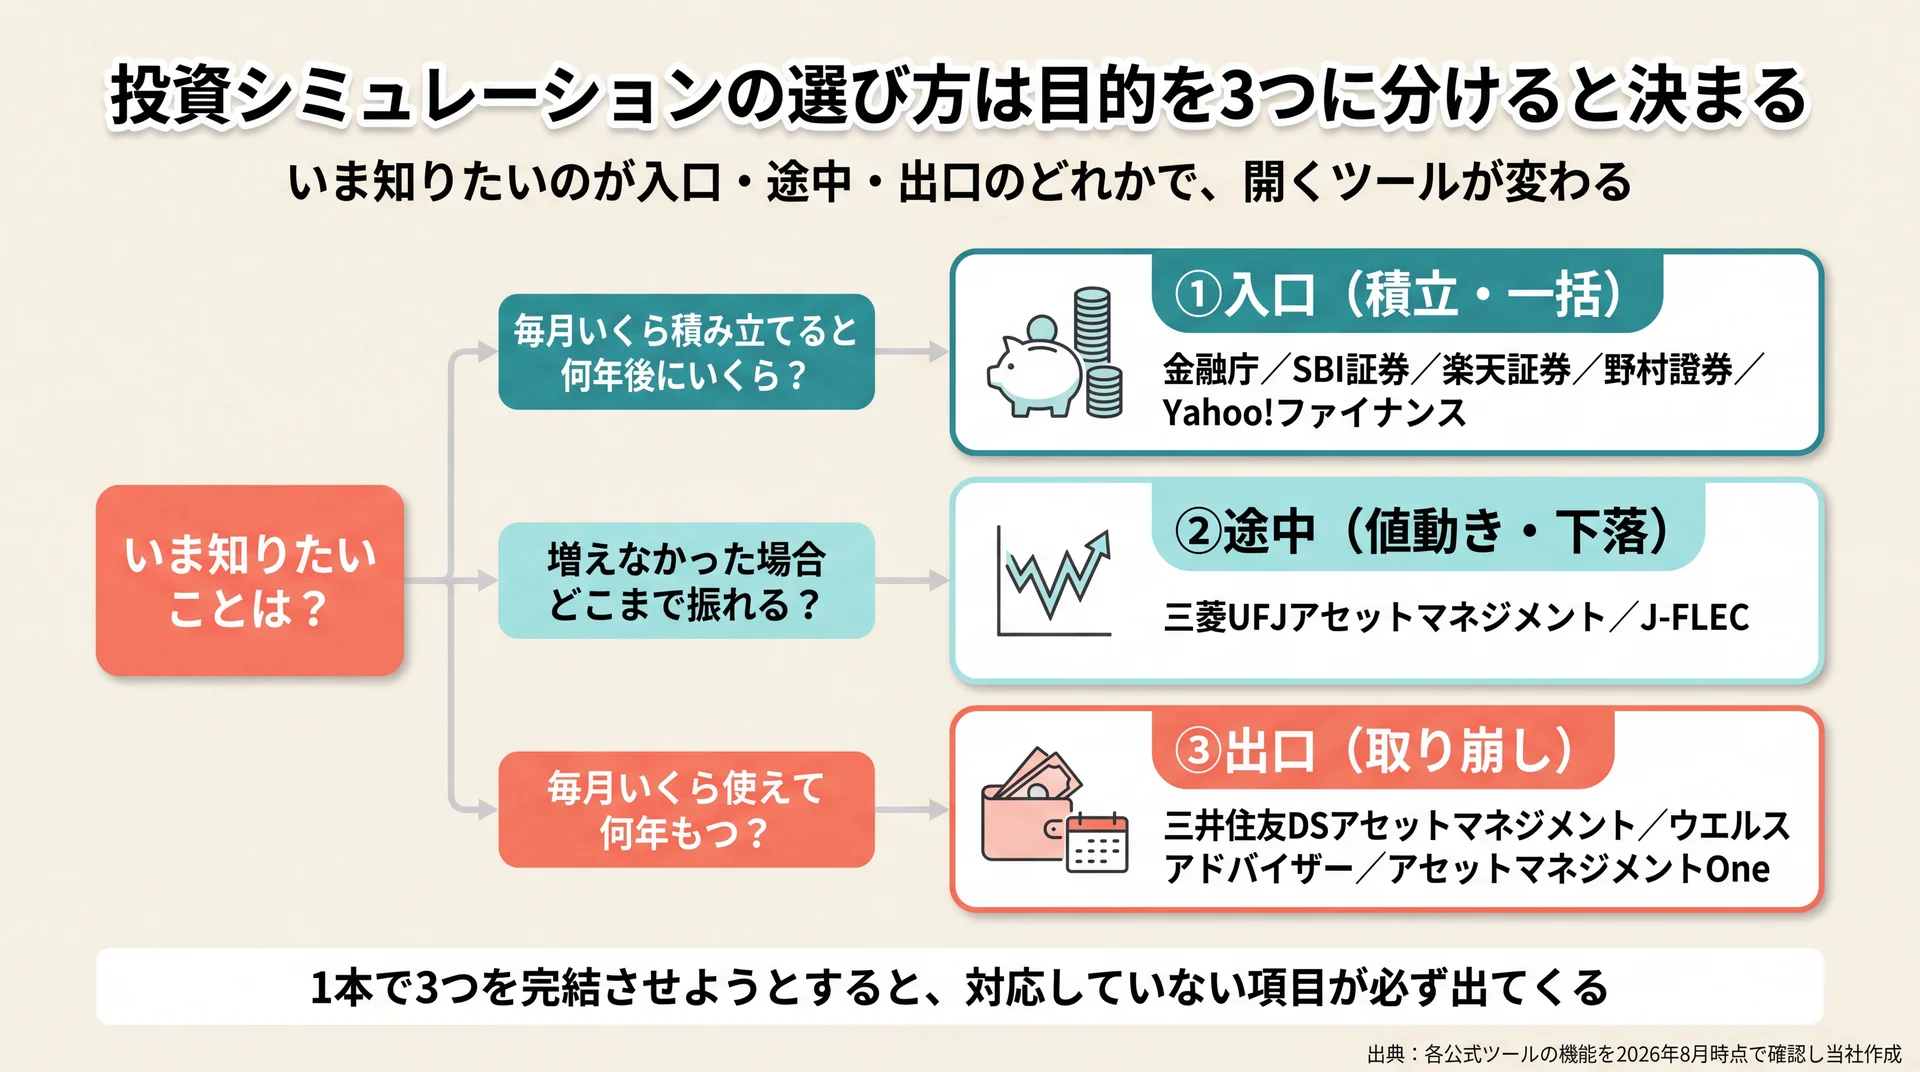
ツール選びは、機能の多さではなく「いま知りたいのが入口・途中・出口のどれか」で決まります。積立額から将来額を出すのが入口、値動きの幅を確かめるのが途中、貯めた資産を使うときの金額を出すのが出口です。3つを1本のツールで完結させようとすると、対応していない項目が出てきます。
投資シミュレーションが何を計算しているのかという仕組みそのものは、積立シミュレーションの全体像を整理した完全ガイドで扱っています。ここではツールを選ぶ側の視点、つまり「どの目的の試算を、どこでやるか」に絞って整理します。
目的別の3分類と対応ツールの対応関係
| 目的 | 知りたいこと | 主に使うツールの型 | 本記事での該当ツール |
| ①入口(積立・一括) | 毎月いくら積み立てると、何年後にいくらになるか | 積立試算型・逆算型 | 金融庁/SBI証券/楽天証券/野村證券/Yahoo!ファイナンス |
| ②途中(値動き・下落) | 想定どおりに増えなかった場合、金額はどこまで振れるか | リスク入力型・実データ体験型 | 三菱UFJアセットマネジメント/J-FLEC |
| ③出口(取り崩し) | 貯めた資産から毎月いくら使えて、何年もつか | 取り崩し試算型 | 三井住友DSアセットマネジメント/ウエルスアドバイザー/アセットマネジメントOne |
※分類は各公式ツールの機能を2026年8月時点で確認し、当社が指導で使う順番(入口→途中→出口)に沿って整理したものです。
入口を試算する:積立と一括で将来額を出す
入口の試算は、毎月の積立額・期間・想定利回りの3項目があれば動きます。無料ツールの多くはこの型で、金融庁のつみたてシミュレーターも入力は3項目だけです。
入口で押さえておきたいのは、「将来いくらになるか」だけでなく「毎月いくら必要か」「何年かかるか」の逆算ができるかどうかです。目標額が先に決まっている場合、将来額を出す計算だけでは何度も入力し直すことになります。金融庁のツールは3タブでこの3方向に対応し、ウエルスアドバイザーの金融電卓はさらに細かく8種類の計算を用意しています。
当社が受講者と一緒に試算するときも、最初に置くのは目標額です。「20年後にいくら」が決まっていれば、逆算型のツールで毎月の積立額が1回で出るため、家計の見直しにそのまま接続できます。
途中を体験する:値動きと下落を織り込む
途中の試算とは、想定利回りどおりに一直線で増えない場合の振れ幅を確かめる作業です。入口の試算は利回りを一定と置くため、グラフは右肩上がりの滑らかな線になります。
値動きの幅を入力できるツールは限られており、三菱UFJアセットマネジメントの一括投資シミュレーションは想定リターンに加えて想定リスク(年率)を入力できる数少ない例です。もう1つの方法が、過去の実際の相場データで運用を体験する型で、公的機関である金融経済教育推進機構(J-FLEC)が提供しています。
途中を飛ばした試算は、下落局面で積立をやめてしまう判断につながりやすくなります。入口の金額に納得したら、そのまま次のステップへ進む前に、振れ幅を一度見ておくことをおすすめします。
出口を試算する:取り崩しの金額と年数を出す
出口の試算は、貯めた資産を使い始めてからの金額を出す計算です。入力するのは資産額・取り崩し方法・運用利回り・開始年齢などで、入口とは項目そのものが変わります。
出口に対応したツールは、今回比較した12本の中では少数です。三井住友DSアセットマネジメントのツールは定額取り崩しと定率取り崩しを並べて比較でき、アセットマネジメントOneは利用年数から毎月の取り崩し可能額を出せます。ウエルスアドバイザーの金融電卓にも「資産を取り崩す」系統があり、毎月の受取額と受取期間の両方向から計算できます。
出口の数字は、老後の生活費の目安づくりに直結します。入口だけを何度も試算するより、出口を1回確認したほうが、毎月の積立額をいくらにするかの判断は早く固まります。
無料で使える投資シミュレーションツール10選
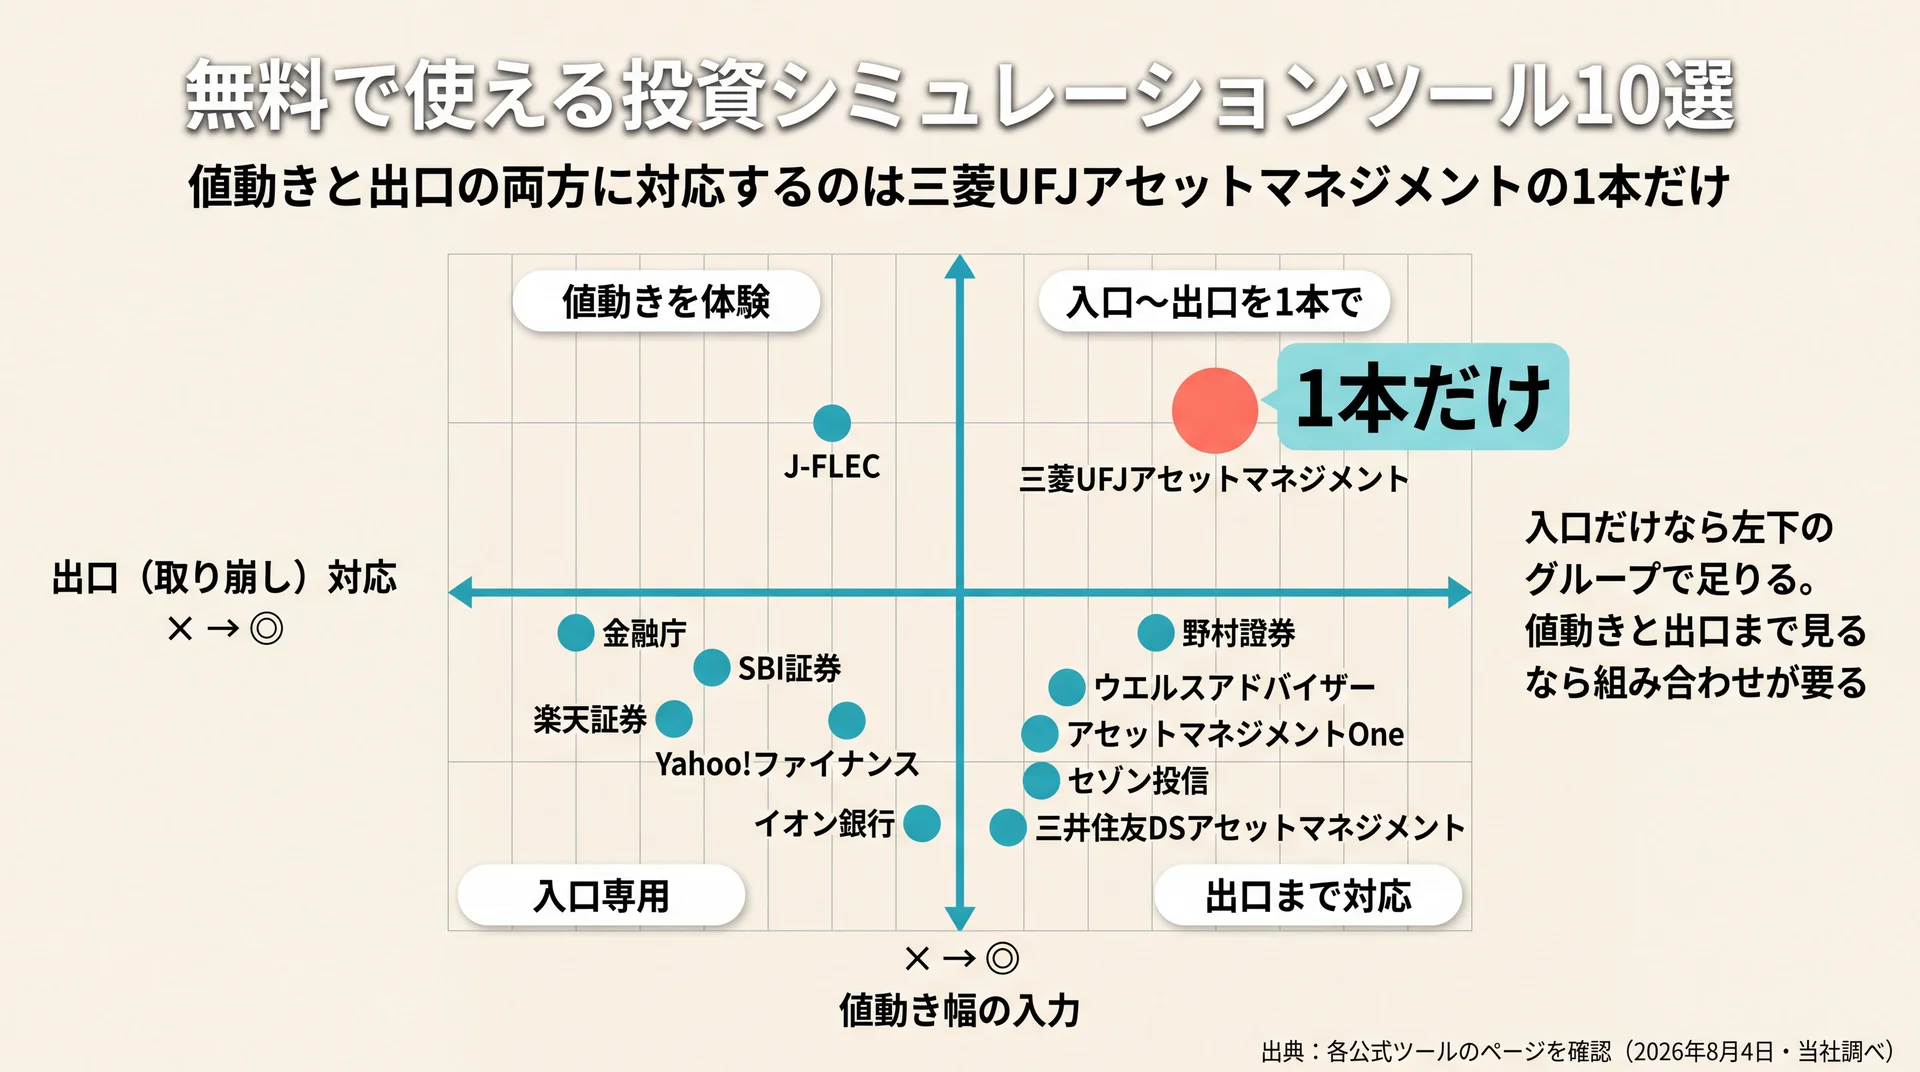
無料で使える投資シミュレーションは、提供主体によって入力項目と対応範囲が変わります。公的機関は入力項目が最小で中立、運用会社はリスク入力や取り崩しまでカバーし、金融機関やメディアは口座開設や商品情報への導線とセットになっています。ここでは2026年8月時点で無料公開されている10本を個別に解説し、比較表には参考として2本を加えた12本を並べます。
投資シミュレーションツールの機能比較(個別解説10本+参考2本・2026年8月時点・当社調べ)
| ツール | 提供主体 | 主な入力項目 | 値動き幅の入力 | 出口(取り崩し) | 逆算計算 |
| つみたてシミュレーター | 金融庁 | 積立額/利回り/期間 | × | × | ○ |
| 積立シミュレーション | SBI証券 | 積立額/期間/利回り | × | × | △ |
| 積立かんたんシミュレーション | 楽天証券 | 積立額/期間/リターン | × | × | ○ |
| みらい電卓 | 野村證券 | 元本/利回り/期間 | × | △ | ○ |
| シミュレーション・ツール | 三菱UFJアセットマネジメント | 初期投資額/期間/リターン/リスク | ○ | ○ | △ |
| 金融電卓 | ウエルスアドバイザー | 期間/初期投資額/毎月投資額/利回り | × | ○ | ◎ |
| 資産運用かんたんシミュレーション | アセットマネジメントOne | 利回り/初期投資額/積立額/期間/利用年数 | × | ○ | ○ |
| 積立投資シミュレーション | Yahoo!ファイナンス | 初期投資額/積立額/期間/利回り | × | × | ○ |
| 資産形成タイムトラベル | J-FLEC | 開始年/運用期間/資産の組み合わせ | ◎ | × | × |
| 人生100年時代の資産設計 | 三井住友DSアセットマネジメント | 年齢/資産額/利回り/取崩し方法 | × | ◎ | × |
| 投資積立・取り崩しシミュレーション(参考) | セゾン投信 | 積立/取り崩し | × | ○ | △ |
| つみたてシミュレーション(参考) | イオン銀行 | つみたて条件(制度別) | × | × | ○ |
データ出典: 各公式ツールのページを1本ずつ開き、入力フォームと注記を確認(2026年8月4日・当社調べ)。「値動き幅の入力」「出口対応」は当社が比較軸として設定した評価項目です。
この表の読み方:入口だけなら上の4本で足ります。値動きと出口まで確認するなら、三菱UFJアセットマネジメント・J-FLEC・三井住友DSアセットマネジメントのいずれかを組み合わせる必要があります。下2行のセゾン投信とイオン銀行は、個別解説の10本には含めていない参考枠です。
①金融庁 つみたてシミュレーター
金融庁が公開している公的ツールで、毎月の積立金額・想定利回り・積立期間の3項目だけで将来の運用資産額が出ます。「将来いくらになる?」「毎月いくら積み立てる?」「何年間積み立てる?」の3タブがあり、逆算にも対応しています。
特筆すべきは更新体制です。金融庁 つみたてシミュレーターのページには、シミュレーション結果の精緻化のため令和7年9月に計算ロジックを一部修正した旨が明記されています。数年前に試算した記憶のまま話を進めると、現在の表示と食い違う可能性があります。
当社は、まず触れる1本目としてこのツールを案内しています。金融商品への導線がなく、入力項目が少ないため、利回りをいくつに置くかという最も迷いやすい論点だけに集中できるためです。
②SBI証券 積立シミュレーション
毎月積立額・積立期間・利回りをスライダーで動かすと、最終積立金額と年次グラフが即座に切り替わります。積立元本と増えた額が分けて表示されるため、「元本がいくらで、増えた分がいくらか」を取り違えにくい構成です。
このツールの価値は注記にあります。SBI証券 積立シミュレーションのページ下部には、2026年8月時点で1ヵ月に1回再投資した複利で計算している旨と、税金・手数料・費用等を考慮していない旨が示されています。複利の計算頻度まで書いているツールは、今回の12本ではSBI証券とYahoo!ファイナンスの2本だけでした。他のツールと結果を突き合わせるときの基準として使えます。
グラフの動きが速いので、利回りを1%ずつ変えたときに最終額がどれだけ動くかを体感する用途にも向いています。
③楽天証券 積立かんたんシミュレーション
毎月積立額・積立期間・リターンの3項目から最終積立金額を出すツールで、毎月積立額・期間・利回りのいずれか1つを逆算する3パターンに対応しています。目標額から逆算したい場合に扱いやすい構成です。
ページの大半は投資信託のリスクと費用に関する注記で占められており、試算部分は上部にまとまっています。投資信託の費用構造(購入時・保有期間中・換金時に分かれる)を同じページで確認できる点は、コストを織り込んで考えたいときに役立ちます。
当社は、試算結果をそのまま商品選びに直結させないよう案内しています。今回確認した金融機関系のツールは口座開設への導線とセットになっているため、試算と商品選びは別の判断として分けることを最初に伝えています。
④野村證券 みらい電卓
運用編・積立編・生活編の3編に分かれており、運用編では「いくらになる?」「いくら必要?」「目標まで何年かかる?」の3方向を計算できます。運用期間は1年から50年まで選べます。
このツールの特徴は結果の見せ方です。計算後に年次の元本・運用収益・合計をテーブルで表示するため、グラフだけのツールでは分からない「10年目時点でいくらか」という中間地点の金額を数字で確認できます。積立を途中でやめる可能性を考えるときに、この中間地点の情報が判断材料になります。
生活編まで含めると、貯めるだけでなく使う場面の試算にも部分的に対応しています。
⑤三菱UFJアセットマネジメント シミュレーション・ツール
つみたて投資・一括投資・取り崩し・投信実績・ファンド比較の5機能が1つのサイトにまとまっており、入口から出口までを同じ操作感で通せる数少ない構成です。
一括投資シミュレーションでは、初期投資額・投資期間・想定リターンに加えて想定リスク(年率)を入力できます。入力の上限は想定リターンが20.00%、想定リスクが45.00%と公式に設定されており、純資産総額の上位50ファンドのリターン・リスクから参考値を選ぶこともできます。利回りを一定と置く他のツールでは見えない振れ幅を、数字で確認できる点が他にない強みです。
まとまった資金を一度に投じる場合の考え方は、100万円 一括投資シミュレーションについてはこちらで詳しく扱っています。
⑥ウエルスアドバイザー 金融電卓
「貯める・増やす」と「資産を取り崩す」の2系統に分かれ、将来の運用総額・運用期間・必要な利回り・毎月の投資額・毎月の受取額・受取期間・利回り・必要な金額の8種類を計算できます。逆算パターンの多さでは、比較表に並べた12本の中で最多です。
初期投資額と毎月の投資額を同時に入れられるため、「手元のまとまった資金を入れつつ毎月も積み立てる」という実際の運用に近い条件を1画面で試せます。運用期間は最大80年、初期投資額は最大5億円まで対応しており、入力の自由度も高い設計です。
入力欄がスライダー中心のため、細かい数値を正確に入れるには少し操作が必要です。おおまかな感覚をつかむ段階を過ぎて、条件を細かく振って比べたい段階の人に向いています。
⑦アセットマネジメントOne 資産運用かんたんシミュレーション
将来の運用資産額・毎月の積立金額・積立期間・初期投資額の4種類を計算でき、それぞれの計算画面に利用年数から毎月の取り崩し可能額を出す機能が併設されています。積立の試算をした流れで、そのまま出口の金額まで確認できる構成です。
取り崩しの前提は「毎月均等に一定額を取り崩す」と公式に明記されています。前提が書かれているため、定率で取り崩す場合との違いを理解したうえで数字を受け取れます。
入口と出口を同じ画面で往復できるツールは限られており、積立額を決める段階で老後の生活費の目安まで一度に確認したい場合に効率が良い1本です。
⑧Yahoo!ファイナンス 積立投資シミュレーション
初期投資額・毎月積立額・積立期間・利回りの4項目から、最終金額・利回り・毎月積立額・積立期間の4方向を計算できます。利回りの入力範囲は1.00%から20.00%、積立期間は1年から50年です。
このツールも計算の前提を公開しています。注意事項には年一回の複利計算をしている旨と、手数料や税金などを考慮していない旨が明記されています。月1回で複利を回すツールと比べると同じ条件でも結果が小さく出るため、複数ツールを使い比べるときに押さえておきたい情報です。
証券会社ランキングが同じページに並ぶ設計のため、試算のあとで比較検討へ流れやすい構成になっています。数字を確認する段階と口座を選ぶ段階は分けて考えると、判断が混ざりません。
⑨J-FLEC 資産形成タイムトラベル
金融経済教育推進機構(J-FLEC)が公開している体験型のツールで、開始年(2000年〜)と運用期間、資産の組み合わせを選ぶと、過去の実際の相場データで運用結果をたどれます。データはモーニングスター・ジャパンおよび日本銀行から提供されています。
一定利回りの試算では、途中の下落は数字に現れません。このツールは実際の値動きを使うため、同じ期間でも開始年が違えば結果が変わることを、自分の操作で確認できます。J-FLEC 資産形成タイムトラベルの利用規約にも、過去の実績は将来の結果を予想または保証するものではない旨が明記されています。
当社は、入口の試算に納得した受講者にこのツールを案内しています。下落を先に経験しておくことが、相場が動いたときに積立をやめない判断につながると考えているためです。
⑩三井住友DSアセットマネジメント 人生100年時代の資産設計シミュレーション
出口専用のツールで、取り崩しを始める年齢・金融資産額・運用利回り・取り崩し方法を入力すると、資産残高の推移が表示されます。最大の特徴は、定額(隔月)と定率(年率)の2つの取り崩し方法を並べて比較できる点です。
公式ページでは、定率は隔月で資産残高を一定の割合で取り崩す方法であり、資産残高の減少に従って取崩金額が小さくなるため資産の寿命を延ばせると説明されています。同じ資産額でも、取り崩し方を変えるだけで使える年数が変わることを1画面で確認できます。
積立の試算だけを繰り返している段階では、この違いは視野に入りません。出口の選択肢が2つあると分かるだけでも、毎月の積立額を決める基準は変わります。
同じ条件を入れても最終金額がそろわない3つの理由
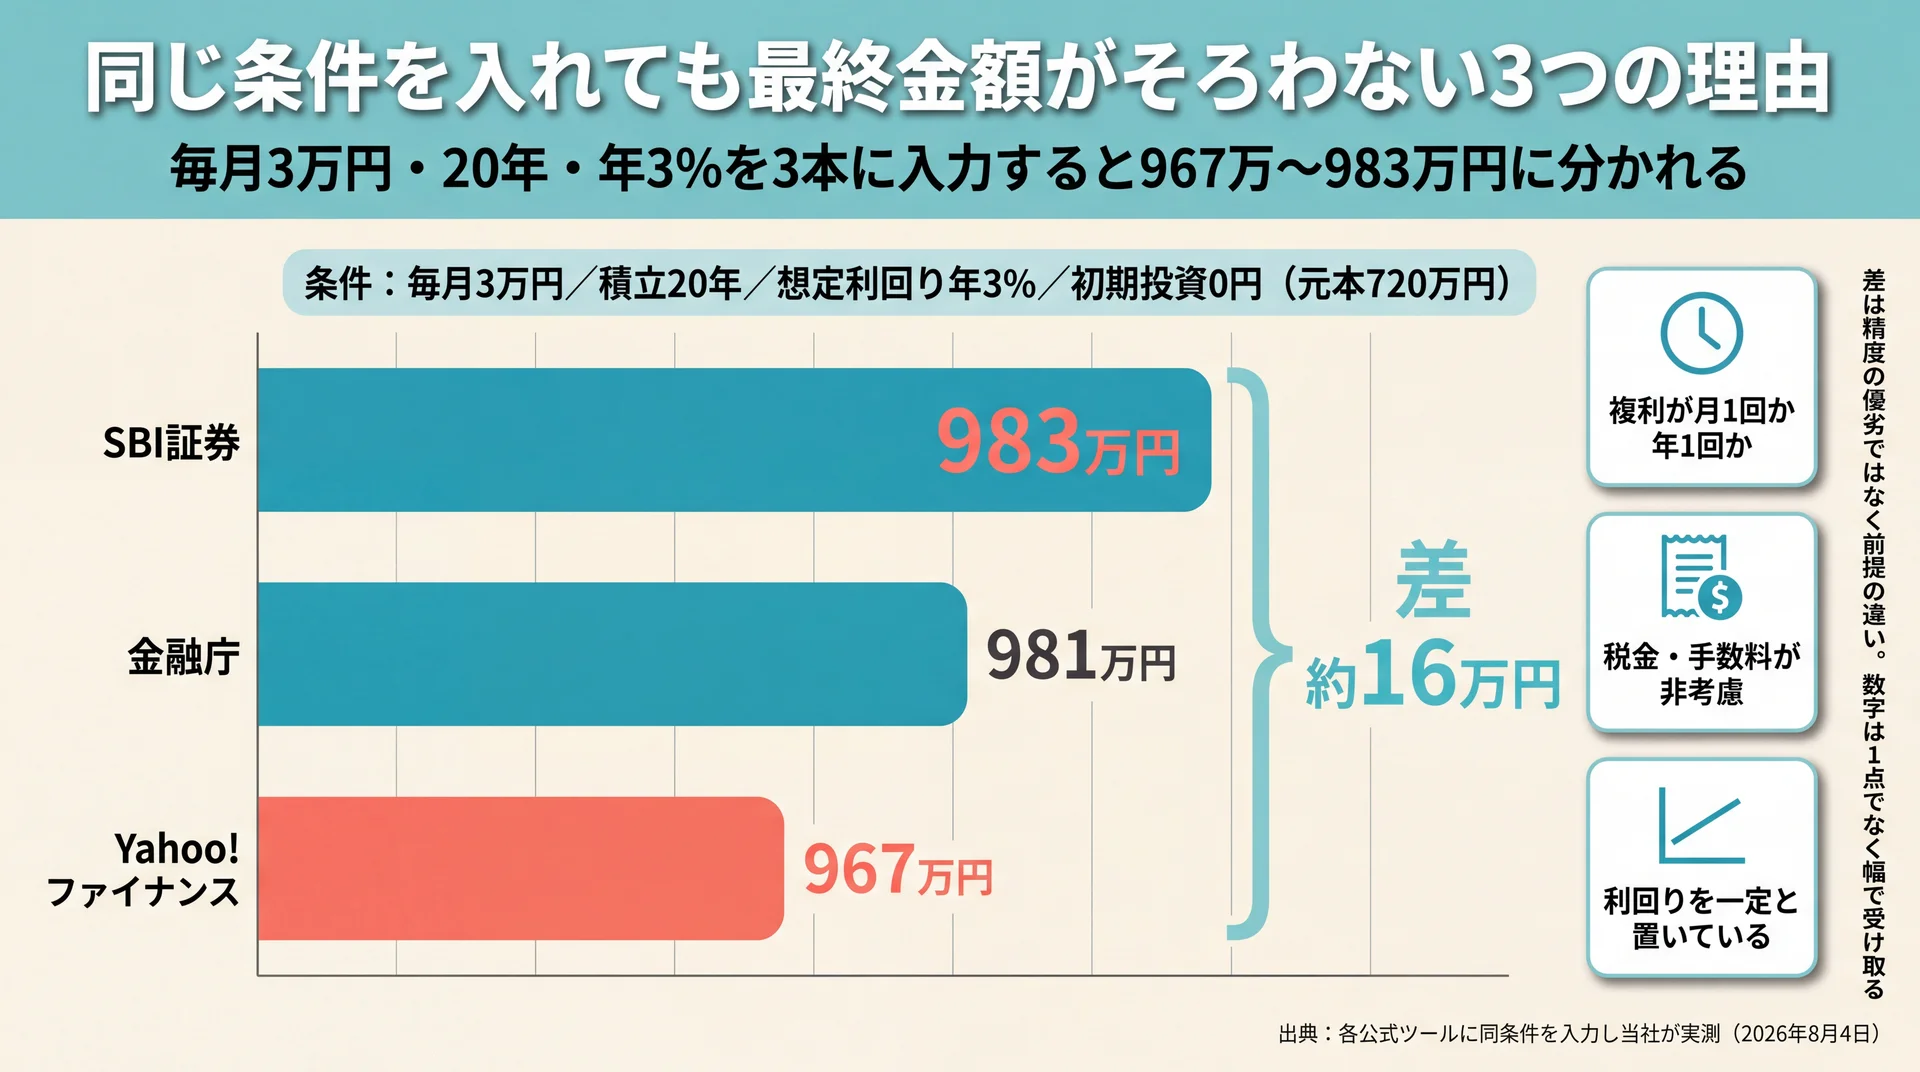
同じ条件を入れても最終金額がそろわないのは、ツールごとに置いている計算の前提が違うためです。当社が毎月3万円・20年・年3%の同一条件で3本のツールに入力したところ、結果は967万円から983万円まで約16万円の幅が出ました。差の原因は精度の優劣ではなく、複利の計算頻度・税や手数料の扱い・利回りを一定と置く前提の3点にあります。
同一条件での実測比較(毎月3万円・積立20年・想定利回り年3%・初期投資0円)
| ツール | 表示された最終金額 | 内訳の表示 | 公開されている計算の前提 |
| 金融庁 つみたてシミュレーター | 981万円 | 総額のみ | 令和7年9月に計算ロジックを一部修正 |
| SBI証券 積立シミュレーション | 983万円 | 元本720万円+増えた額約263万円 | 1ヵ月に1回再投資した複利/税・手数料は非考慮 |
| Yahoo!ファイナンス 積立投資シミュレーション | 967万円 | 積立金額720万円+運用収益247万円 | 年1回の複利計算/手数料・税金は非考慮 |
調査方法:対象は上記3ツール。条件は毎月3万円・積立期間20年・想定利回り年3%・初期投資額0円で統一。2026年8月4日に各公式ツールへ同条件を入力し、画面に表示された最終金額をそのまま記録しました。データ出典は各公式ページです。
理由1 複利を月1回で回すか年1回で回すかが違う
最も大きな差の要因は、複利をどの頻度で計算しているかです。SBI証券は1ヵ月に1回再投資する前提、Yahoo!ファイナンスは年1回の複利計算と、それぞれ公式に明記しています。
同じ年3%でも、月1回で回すほうが運用益が乗る回数が多くなるため、20年後の金額は大きく出ます。今回の実測では、この違いが元本720万円に対して16万円ほどの差として現れました。複利計算そのものの仕組みは積立の複利計算シミュレーションで扱っているため、ここでは「ツールによって前提が違う」という事実に絞ります。
当社は、この差を「どちらが正しいか」ではなく幅として受け取るよう案内しています。ツールを1本に絞って小数点まで詰めるより、2本で試して幅を把握するほうが、判断を誤りにくくなります。
理由2 税金と手数料が計算に含まれていない
無料ツールの多くは、税金・手数料・信託報酬を計算に含めていません。SBI証券は「税金、手数料、費用等を考慮しておりません」、Yahoo!ファイナンスは「手数料や税金などは考慮しておりません」と、それぞれ注記で明示しています。
つまり画面に出た金額は、コストを引く前の数字です。NISA口座を使う場合は運用益への課税がありませんが、投資信託の信託報酬は保有期間中ずっとかかります。試算結果は上限に近い目安として扱うのが安全です。
当社は、コストの影響を数字で確かめたい場合、想定利回りを実際より少し低く置いて再計算する方法を案内しています。信託報酬の分だけ利回りを下げて入れ直せば、コスト込みの姿に近い金額を同じツールで確認できます。
理由3 利回りを一定と置いている
3つ目の理由は、大半の入口ツールが「毎年同じ利回りで増える」と置いていることです。実際の運用では上がる年と下がる年があり、平均が同じでも順序が違えば最終額は変わります。
この前提は各ツールの免責にも表れています。金融庁のツールには、いかなる内容も将来の結果を予測し保証するものではない旨が明記されています。J-FLECの体験ツールの利用規約にも、過去の実績は将来の結果を予想または保証するものではないという断り書きがあります。
一定利回りの試算は、方向性をつかむには十分です。ただしその1本の線をゴールとして家計を組むと、下落局面で計画が崩れやすくなります。だからこそ、次の章で扱う値動きと出口の確認が必要になります。
ここまでの要点:ツール間の差は前提の違いであり、どれかが間違っているわけではありません。数字は1点ではなく幅で受け取り、コストの分だけ低めに見ておくのが実用的です。
\ 累計9万人が受講 /
想定利回りや積立額の置き方を、あなたの家計に合わせて確認できます。
試算のあとに確認したい下落局面と取り崩し
入口の試算が終わったら、値動きの幅と取り崩しの2点を別のツールで確認します。この2点は入口ツールの入力項目に存在しないため、同じ画面で待っていても出てきません。確認の順番は、値動き(途中)を見てから取り崩し(出口)に進むと、金額の感覚がつながります。
値動きの幅を入力する・過去の実データで体験する
値動きを織り込む方法は2つあります。1つは想定リスクを数値で入れる方法で、三菱UFJアセットマネジメントの一括投資シミュレーションが対応しています。想定リターンと想定リスクを両方入れると、一定利回りの1本線ではなく、振れ幅を含んだ資産額の見通しが得られます。
もう1つが、過去の実際の相場データで運用を体験する方法です。J-FLECの資産形成タイムトラベルは2000年以降の任意の年を開始年に選べるため、同じ期間・同じ資産でも開始年が違えば結果が変わることを操作しながら確認できます。データ提供元はモーニングスター・ジャパンと日本銀行です。
どちらの方法でも、増える金額の予想が当たるようになるわけではありません。目的は、下落したときに「想定の範囲内かどうか」を自分で判断できる状態をつくることです。当社はこの確認を、積立を始める前ではなく、積立額を決めた直後に置くよう案内しています。金額が具体的になったあとのほうが、振れ幅の意味を実感として受け取りやすいためです。
取り崩しは定額と定率で資産の寿命が変わる
出口の試算では、取り崩し方法の選択が結果を大きく左右します。三井住友DSアセットマネジメントのツールでは、定額(隔月)と定率(年率)を並べて比較でき、同じ資産額でも資産が何歳まで残るかが変わることを確認できます。
公式ページの説明によれば、定率は資産残高に対して一定の割合で取り崩すため、残高が減るにつれて取崩金額も小さくなり、その分だけ資産の寿命が延びます。定額は毎回同じ金額を受け取れる代わりに、残高の減少ペースが速くなります。どちらが優れているかではなく、生活費の下限をどこに置くかで選ぶ問題です。
毎月いくら使えるかという形で確認したい場合は、アセットマネジメントOneのツールが利用年数から取り崩し可能額を出せます。ウエルスアドバイザーの金融電卓では、毎月の受取額と受取期間の両方向から計算できます。出口の金額が見えると、入口の積立額を上げるべきか、期間を延ばすべきかの判断がはっきりします。なお個別の資産設計については、有資格のファイナンシャルプランナーや取引先の金融機関へ相談してください。
ここまでの要点:値動きと取り崩しは、入口ツールでは扱えません。積立額を決めた直後に、この2点を別のツールで1回ずつ確認しておくと計画が崩れにくくなります。
試算結果を毎月の行動に落とす3ステップ
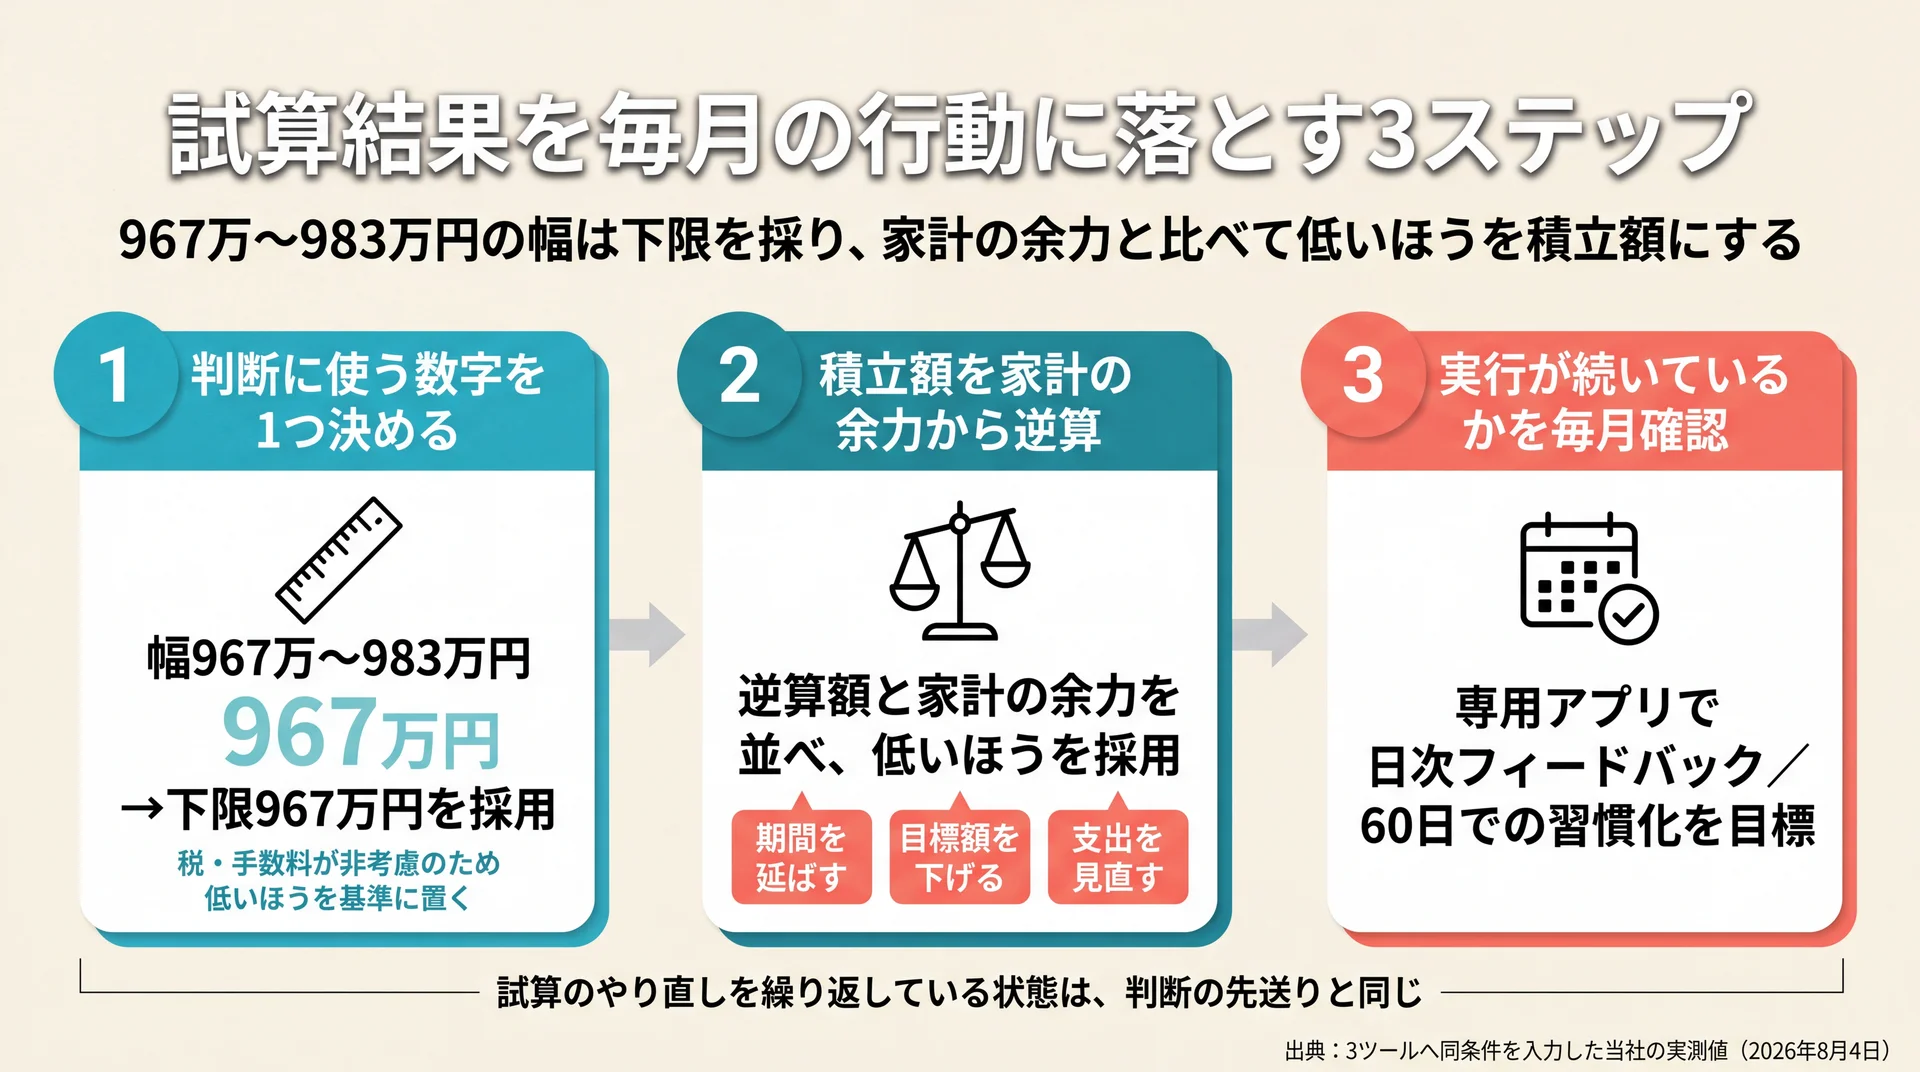
試算した金額を行動に変える手順は、判断に使う数字を1つ決める・家計の余力から積立額を確定する・実行を毎月確認する、の3段階です。試算で出た金額は、それ自体が成果ではありません。当社が受講者と進めている順番も、この形です。
ステップ1 幅で受け取り、判断に使う数字を1つ決める
複数のツールで試算すると、金額は幅になります。今回の実測でも967万円から983万円まで開きました。ここで大切なのは、幅の中から判断に使う数字を1つ決めてしまうことです。
決め方の目安は、幅の下限側を採用することです。税金や手数料が計算に含まれていないツールが多い以上、低いほうの数字を基準にしておけば、後から下方修正する必要が生じにくくなります。上限側の数字は、うまくいった場合の参考値として置いておきます。
数字が1つに定まらないと、次の積立額の決定に進めません。試算のやり直しを繰り返している状態は、判断の先送りと同じです。
ステップ2 積立額を家計の余力から逆算する
将来額から逆算した「必要な積立額」は、そのまま実行できるとは限りません。家計の毎月の余力を超えていれば、数か月で止まります。逆算型ツールで出た金額と、家計の収支から出た余力の金額を並べ、低いほうを採用します。
差が大きい場合の選択肢は3つです。期間を延ばす、目標額を下げる、支出を見直して余力を増やす——このいずれかになります。金額別にどの程度変わるかは投資 積立 シミュレーションについてはこちらで扱っています。
当社では、この工程を家計の把握から始めます。投資の前に支出の構造を確認しないと、余力の金額そのものが推測になってしまうためです。何から手をつけるか迷う段階の方には、家計管理から順に進める形を案内しています。
ステップ3 実行が続いているかを毎月確認する
積立額が決まったら、残るのは続けられるかどうかです。設定した直後は動いていても、支出が増えた月に止めたまま戻さない状態は起こり得ます。
当社の見解:投資シミュレーションの数字は、達成すべき目標ではなく前提を可視化する道具だと当社は考えています。だから当社のABCashでは、入口・途中・出口の3点をそれぞれ別のツールで確認する順番を標準にし、そのうえで専属のファイナンシャルコンサルタントが、利回りの前提と積立額を家計に合わせて置き直します。さらに専用アプリで毎日フィードバックを行い、決めた積立額が実際に実行されているかを日次で確認する設計にしています。60日での習慣化を目標にした運用です。
当社は金融商品を販売していないため、試算結果をそのまま特定商品の購入判断へ結びつけることはありません。2026年5月時点で累計9万人以上が受講し、2025年4月〜8月に実施した公式アンケートではトレーニング満足度95%という結果でした。決める前に前提をそろえ、決めた後に実行を確認する——この進め方を、当社は受講者と一緒に続けています。
よくある質問
投資シミュレーションはスマホアプリでもできますか
今回取り上げた10本はいずれもブラウザで動くWebツールで、専用アプリを入れなくてもスマートフォンのブラウザから利用できます。金融庁やSBI証券のツールはスライダーで条件を切り替えられるため、移動中に数字を確かめる使い方にも向いています。
アプリを選ぶ場合は、試算機能と取引機能が一体になっているものが多い点に注意してください。試算だけを目的にするなら、口座開設が不要なブラウザ版のほうが手軽です。
ゲーム形式の投資シミュレーションは練習になりますか
値動きを体験する目的であれば有効です。公的機関のJ-FLECが提供する資産形成タイムトラベルは、2000年以降の実際の相場データを使って運用結果をたどる形式で、下落局面を含めた値動きを操作しながら確認できます。
一方で、短期売買を模した形式のものは、長期の積立で資産形成を考える場面とは目的が異なります。何を体験するためのツールかを確認してから使うと、時間を無駄にしません。
ボーナス月だけ増額する条件で試算できますか
今回取り上げた入口向けのツールは毎月一定額の積立を前提としており、2026年8月時点の確認範囲ではボーナス月の増額を直接入力する項目はありませんでした。代わりに、年間の投資額を12で割った金額を毎月の積立額として入力すると、近い結果が得られます。
たとえば毎月2万円に加えてボーナス月に12万円ずつ年2回積み立てる場合、年間48万円になるため、毎月4万円として入力します。複利の乗り方が実際とは少しずれますが、20年単位の目安を確認する用途では十分です。
FIRE(早期リタイア)を前提にした試算はできますか
入口と出口を分けて試算すれば対応できます。まず入口のツールでリタイア予定時点の資産額を出し、その金額を出口のツール(三井住友DSアセットマネジメントやアセットマネジメントOne)に入れて、毎月いくら取り崩せて何年もつかを確認します。
三井住友DSアセットマネジメントのツールは取り崩し開始年齢を選べるため、一般的な退職年齢より早い時点からの取り崩しも試算できます。ただし公的年金の受給開始前後で必要額が変わるため、生活費の前提は慎重に置いてください。個別の設計は有資格のファイナンシャルプランナーへ相談することをおすすめします。
積立を軸にした基礎からの流れは、積立シミュレーションの基礎からの総まとめはこちらにまとめています。
まとめ
投資シミュレーションは、入口・途中・出口の3目的でツールを選び分けると迷いません。同じ条件でも複利の計算頻度や税・手数料の扱いで金額はそろわないため、出た数字は1点ではなく幅として受け取り、低いほうを判断の基準に置きます。そのうえで値動きと取り崩しを別のツールで確認すれば、試算は家計の計画として使える状態になります。積立シミュレーション全体の考え方は親ガイドで体系的に整理していますので、次はそちらで全体像をつかんでください。
\ まずは無料体験60〜80分程度から /
家計から投資までの順番を、一度の面談で整理できます。