
積立の複利計算では、毎月の積立額に利回りと期間で決まる係数を掛けて将来の残高を出します。公的な金融リテラシー調査には、拠出総額が同じ2人の残高を比べる設問があり、正答できたのは47.8%でした(金融経済教育推進機構、2026年8月時点)。式と前提を押さえると、試算の金額が読めるようになります。
積立の複利計算はどんな式で出しているのか
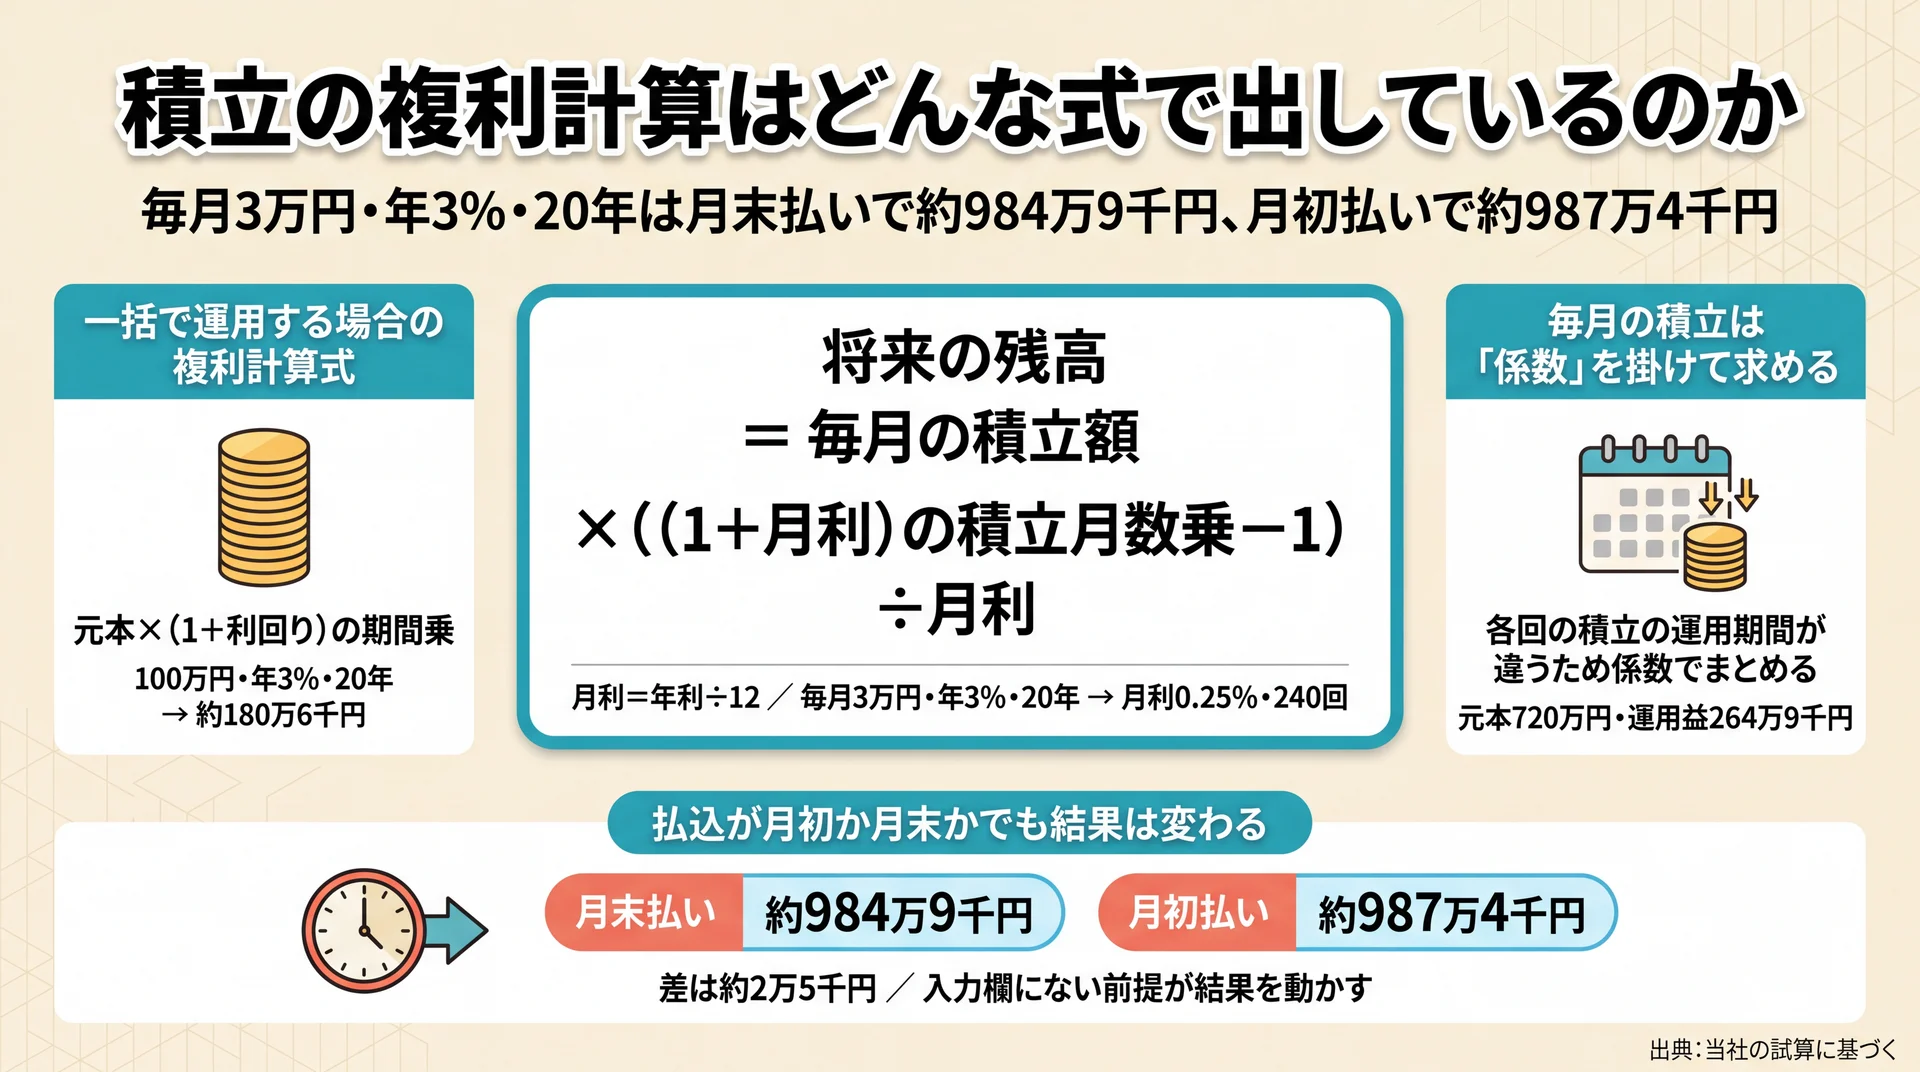
積立の複利計算は、毎月の積立額に「利回りと積立回数で決まる係数」を掛けて求めます。一括で預けた資金が増えていく式とは別物で、各回の積立がそれぞれ残りの期間だけ運用された結果を足し合わせた形です。金融庁のつみたてシミュレーターは、毎月の積立金額・想定利回り・積立期間の3項目だけで結果を返します(金融庁 つみたてシミュレーター、2026年8月時点)。
他の試算との使い分けは積立シミュレーションの全体像を整理した完全ガイドにまとめてあります。
一括で運用する場合の複利計算式
まとまった資金を一度に預けて運用する場合、将来の残高は「元本 ×(1+利回り)の期間乗」で求めます。100万円を年3%で20年なら、100万円 × 1.03の20乗 で約180万6千円です。
複利という言葉自体、金融庁は「投資や預金などで得た収益を、当初の元本にプラスして運用することで得られる利益」と説明しています(金融庁 資産形成の基本、2026年8月時点)。利息が元本に組み込まれ、その合計にまた利息がつくという構造そのものが複利です。
当社は、この一括の式を先に押さえることをおすすめしています。積立の式は、これを回数分だけ重ねたものだからです。
毎月の積立は「係数」を掛けて求める
毎月一定額を積み立てる場合、1回目の積立は全期間、2回目の積立は1か月短い期間、というように運用される長さがそれぞれ違います。そのため一括の式を1回当てはめるだけでは答えが出ません。
実務では、次の形にまとめて計算します。
将来の残高 = 毎月の積立額 ×((1+月利)の積立月数乗 − 1)÷ 月利
(月利=年利÷12)
毎月3万円・年3%・20年なら、月利は0.25%、積立月数は240回です。この式に代入すると約984万9千円となり、元本合計720万円に対して運用益が約264万9千円になります。表計算ソフトでいえば、将来価値を求めるFV関数がこの式そのものです。
払込が月初か月末かでも結果は変わる
同じ条件でも、積立が月末に行われる前提か、月初に行われる前提かで結果は変わります。月初払いは各回の積立が1か月分長く運用されるためです。
先ほどの毎月3万円・年3%・20年で比べると、月末払いが約984万9千円、月初払いが約987万4千円で、差は約2万5千円になります。金額としては小さいものの、同じ入力で答えが違う理由の一つがここにあります。
当社は、この差額を覚える必要はないと考えています。ただし入力欄にない要素が結果を動かしていると知っておけば、ツールの答えが食い違ったときに自分の入力ミスを疑って時間を使わずに済みます。
毎月3万円・年3%・20年で複利と単利はどれだけ違うのか
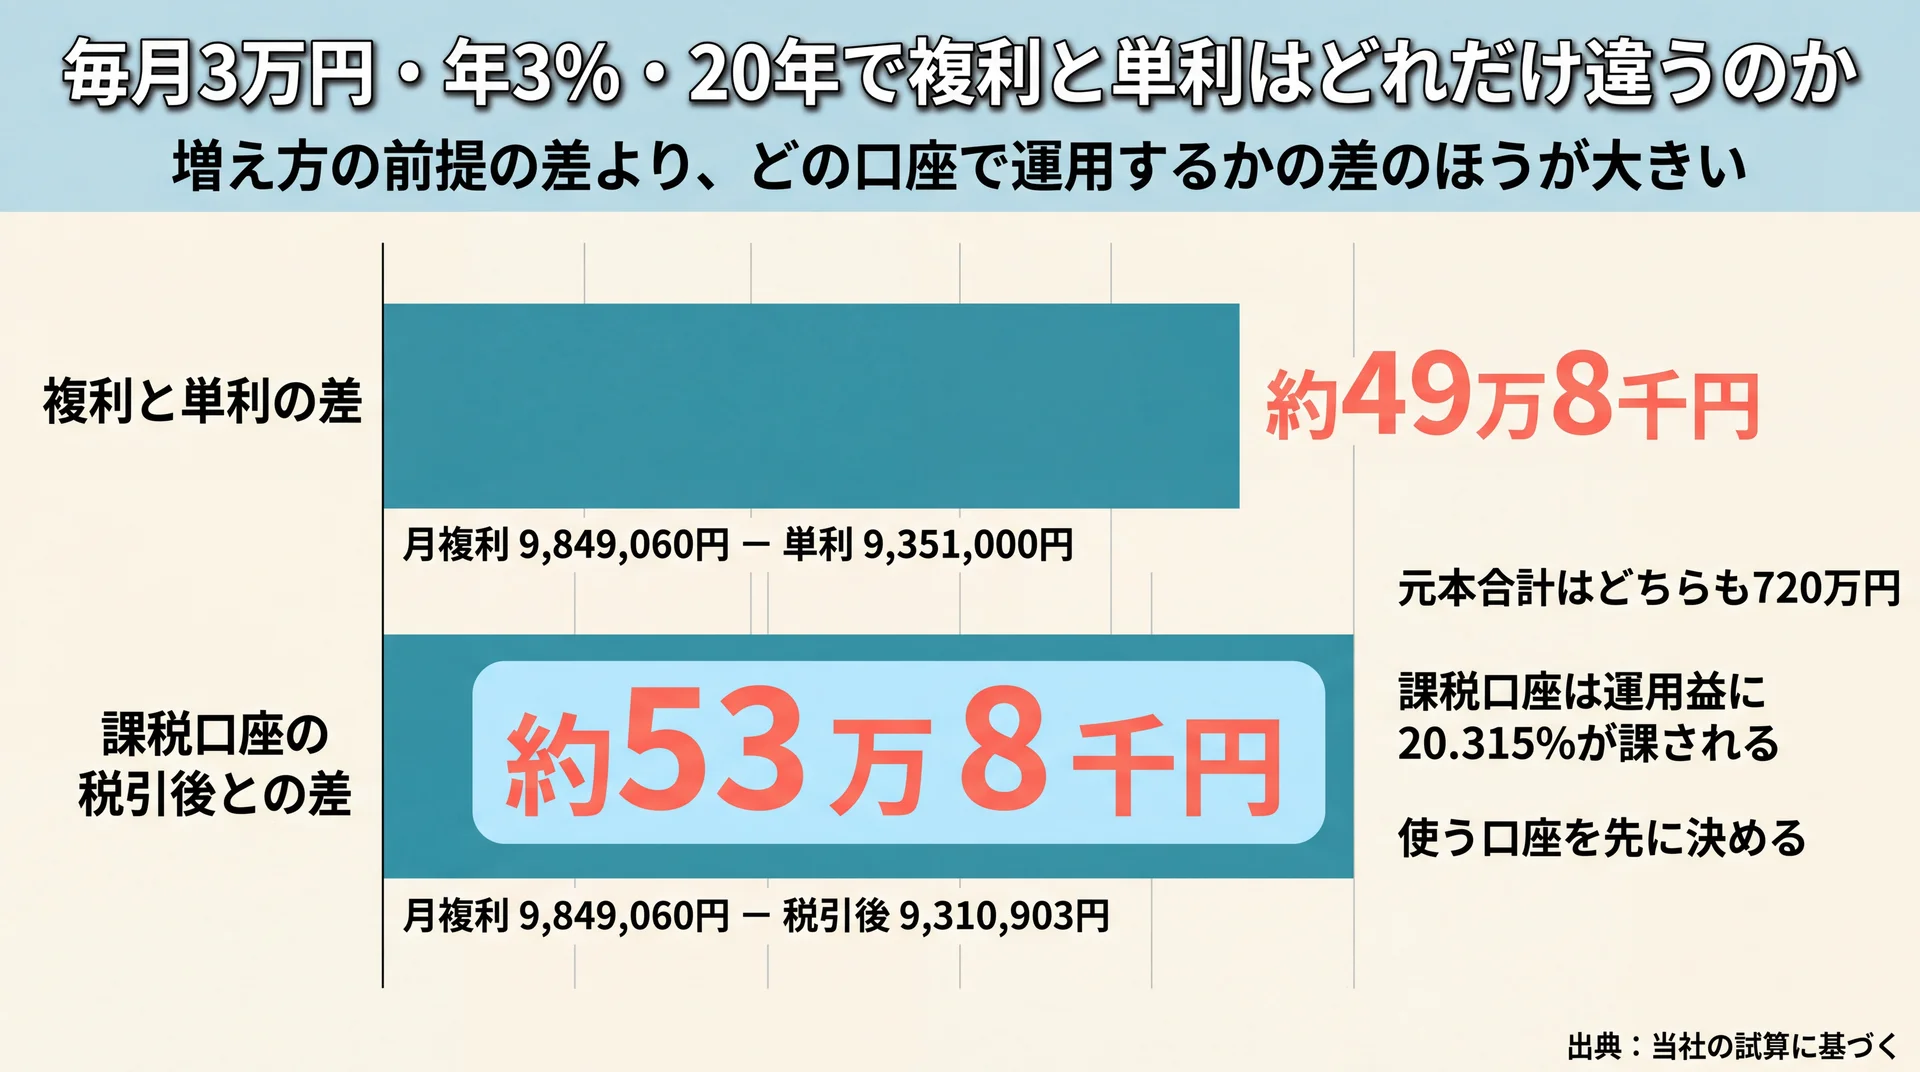
同じ毎月3万円・年3%・20年でも、前提を変えると残高は約931万円から約987万円まで動きます。差の中身は複利の頻度・払込タイミング・課税の3つです。金融庁も「長い期間投資を続けると複利の効果が大きくなります」と説明しています(金融庁 資産形成の基本、2026年8月時点)。
| 計算の前提 | 20年後の残高 | 元本合計 | 運用益 |
| 毎月積立・月複利(月末払い) | 9,849,060円 | 7,200,000円 | 2,649,060円 |
| 毎月積立・月複利(月初払い) | 9,873,683円 | 7,200,000円 | 2,673,683円 |
| 年1回積立(年36万円)・年複利 | 9,673,335円 | 7,200,000円 | 2,473,335円 |
| 毎月積立・単利 | 9,351,000円 | 7,200,000円 | 2,151,000円 |
| 月複利(月末払い)・課税口座の税引後 | 9,310,903円 | 7,200,000円 | 2,110,903円 |
対象は毎月3万円の積立、条件は年3%・20年(240回)、端数は円未満切り捨てです。計算方法は上記の式への代入で、想定利回りは毎年一定として扱い、信託報酬・売買手数料・為替の影響は含みません。税引後は課税口座で運用益に20.315%が課される前提です。データは当社の試算に基づきます。
複利と単利の差は約49万8千円、課税口座の税引後との差は約53万8千円です。当社は、税引後との差が複利と単利の差とほぼ同じ大きさになる点に注目しています。増え方の前提を細かく詰めるより、どの口座で運用するかのほうが手取りを大きく動かすからです。
差が開くのは後半の10年
複利の効果は期間の後半に集中します。同じ毎月3万円・年3%でも、運用益が残高に占める割合は10年で14.1%、20年で26.9%、30年で38.2%と変わります。
| 積立期間 | 元本合計 | 残高 | 運用益 |
| 10年 | 3,600,000円 | 4,192,243円 | 592,243円 |
| 20年 | 7,200,000円 | 9,849,060円 | 2,649,060円 |
| 30年 | 10,800,000円 | 17,482,107円 | 6,682,107円 |
10年から20年で運用益は約4.5倍、20年から30年でさらに約2.5倍に増えます。当社はこれを途中でやめると失うものが後半ほど大きくなる構造として説明しています。積立額を上げるより、続けられる金額に設定し直すほうが結果に効く場面が多いためです。データは当社の試算に基づきます。
拠出総額が同じでも、早く始めたほうが残高は多い
金融リテラシー調査には、25歳から毎年10万円を50年積み立てた人と、50歳から毎年20万円を25年積み立てた人の75歳時点の残高を比べる設問があります。拠出総額はどちらも500万円です。正答である「複利で利子がつく期間が長いため、前者の残高の方が多い」を選べたのは47.8%で、前回調査の51.7%から下がりました。「わからない」は28.9%です(金融経済教育推進機構「金融リテラシー調査(2025年)」調査結果、18〜79歳3万人対象・2026年3月公表)。
年3%・年複利で試算すると前者は約1,127万9千円、後者は約729万1千円で、差は約398万7千円です。当社は、この設問が問うているのは計算力ではなく期間そのものが増え方を決めるという構造の理解だと見ています。だからこそ試算では、金額を動かす前に期間を先に固定するようおすすめしています。
要点: 同一条件でも前提の置き方で残高は約56万円動き、期間を10年延ばすと運用益は倍以上になります。詰めるべきは利回りの小数点以下ではなく、期間と口座の選び方です。
シミュレーターごとに結果が違うのはなぜか
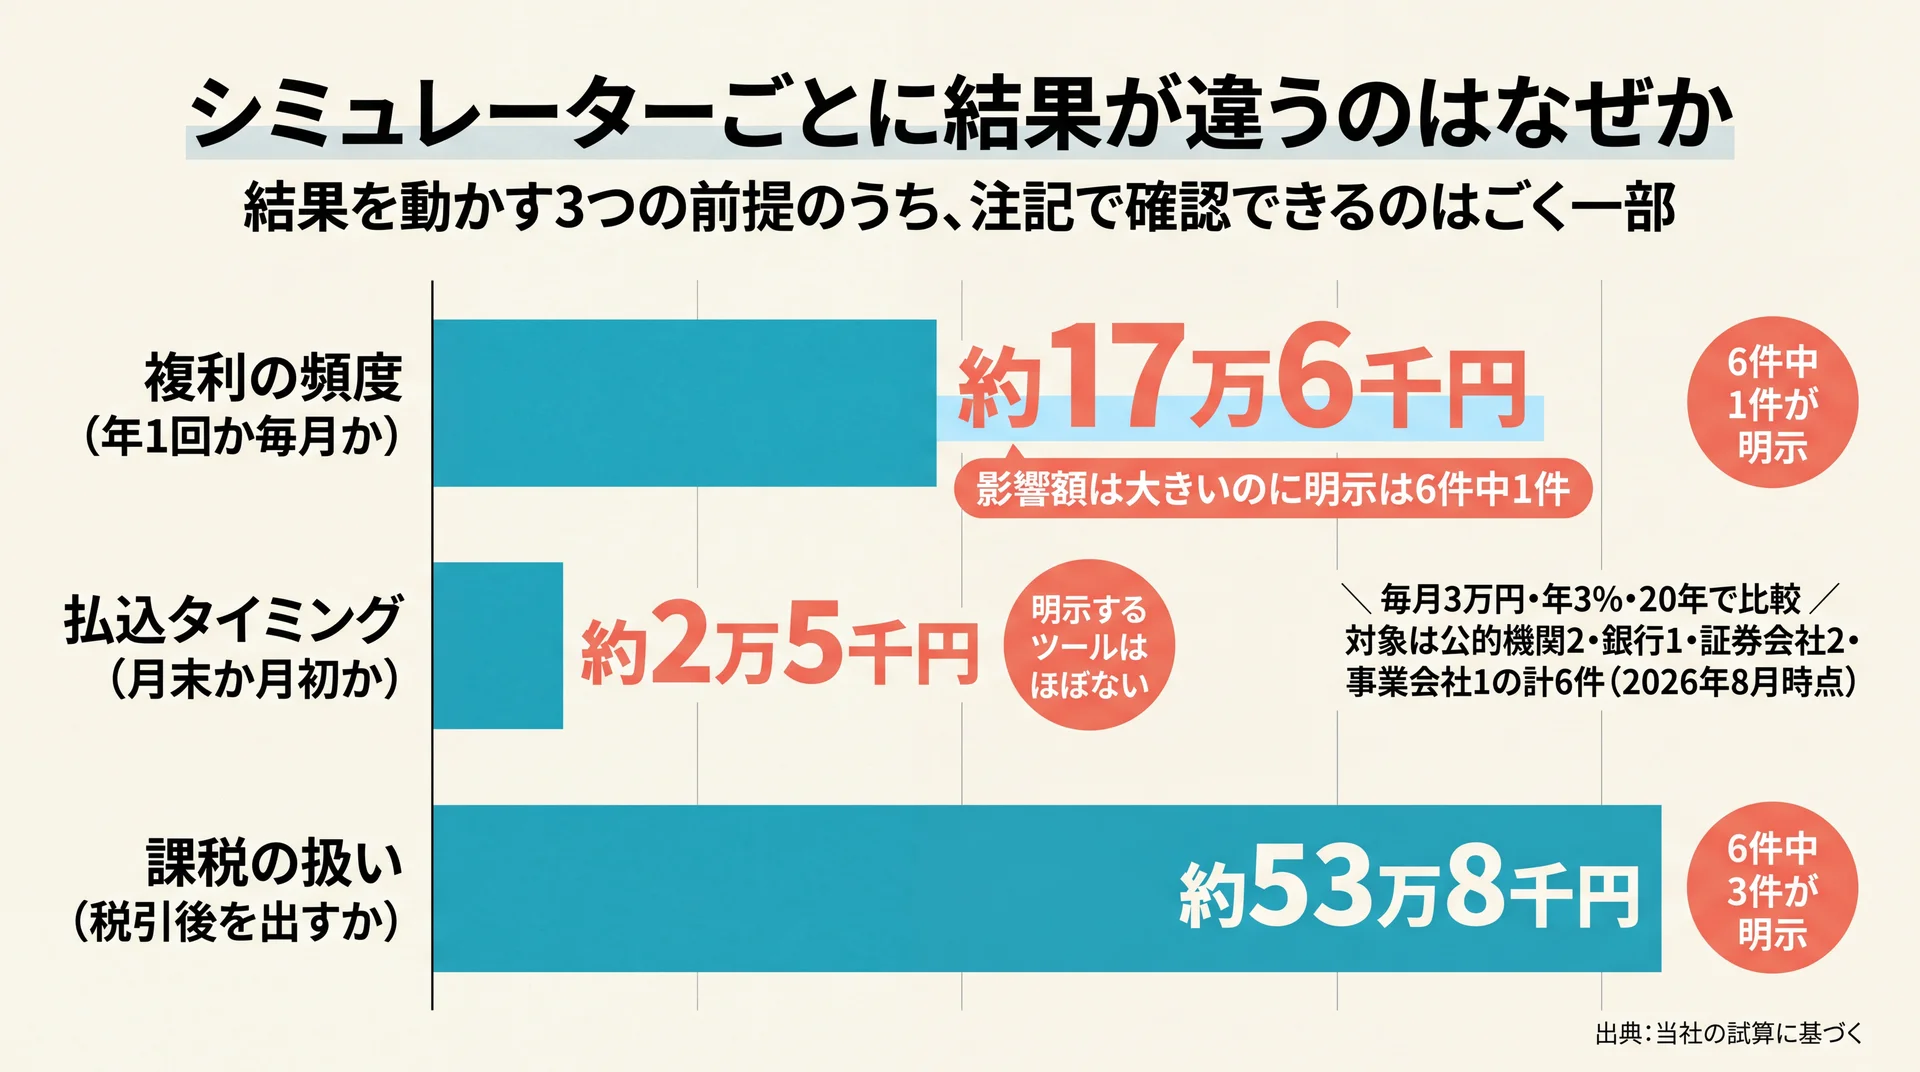
シミュレーターの結果が食い違う原因は、複利の頻度・払込タイミング・課税の扱いという3つの前提が各ツールで揃っていないためです。公開されている積立試算ツール6件の入力仕様と注記を確認したところ、複利の頻度を明示していたのは1件、課税の扱いを明示していたのは3件でした(2026年8月時点)。
| 前提の軸 | ツールによる違い | 結果への影響 | 確認する場所 |
| 複利の頻度 | 年1回複利か毎月複利か | 毎月3万円・年3%・20年で約17万6千円 | 注記の「年一回の複利で計算」などの記載 |
| 払込タイミング | 月末払いか月初払いか | 同条件で約2万5千円 | 確認した6件では明示なし |
| 課税の扱い | 税引後を出すか、税を考慮しないか | 同条件で約53万8千円 | 「税金、手数料等を考慮しておりません」などの注記 |
対象は公的機関2・銀行1・証券会社2・事業会社1の計6件、確認方法は入力画面と注記の表示確認、確認時点は2026年8月です。影響額は当社の試算に基づきます。
当社はこの表を、どのツールが正しいかではなく、自分に必要な前提を選ぶために使っています。ツールごとの機能差は複利に対応した積立シミュレーターの選び方で扱っています。
複利の頻度が年1回か毎月かで差が出る
年1回複利は、1年分の利息をまとめて年末に元本へ組み入れる計算です。毎月複利は毎月組み入れます。組み入れが早いほど、利息が利息を生む回数が増えます。
毎月3万円・年3%・20年で比べると、毎月複利が約984万9千円、年1回積立の年複利が約967万3千円で、差は約17万6千円です。割合にすると1.8%程度で、劇的な差ではありません。
ただし、この差を知らないままツールを2つ使うと、17万円のずれの原因が分からず不安だけが残ります。当社は金額の大小より、原因が特定できる状態かどうかを重視しています。
税金を引くツールと引かないツールがある
課税口座で運用益が出た場合、譲渡益に15.315%の所得税および復興特別所得税と、住民税5%が課されます(国税庁 特定口座制度、2026年8月時点)。合計20.315%です。
実際のツールの注記は分かれています。銀行系のツールには「本シミュレーションは、税金、手数料、費用等を考慮しておりません」と明記されているものがあり、公的な家計啓発サイトの試算では税率を20.3%として簡易計算しているものもあります。
同じ入力でも、片方は税引前、片方は税引後を返しているという状態が起こり得ます。当社は、使う口座が課税口座か非課税口座かを先に決め、その前提に合うツールを選ぶ順序を案内しています。
計算ロジック自体が改定されることもある
前提は固定ではありません。金融庁のつみたてシミュレーターには「シミュレーション結果の精緻化のため、令和7年9月に計算ロジックを一部修正しました」と記載されています(金融庁 つみたてシミュレーター、2026年8月時点)。
同じサイトの免責事項には「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」とも書かれています。公的機関の試算ツールでさえ、計算の中身は見直される前提で運用されています。
当社は試算値を一度出して終わりにせず、過去に出した試算結果を保存しておき、条件が変わったら計算し直す進め方をおすすめしています。
\ 試算の前提を一緒に点検 /
専属コンサルタントが、家計に合う積立額と想定利回りの置き方を60〜80分程度で整理します。
積立に「72の法則」は使えるのか
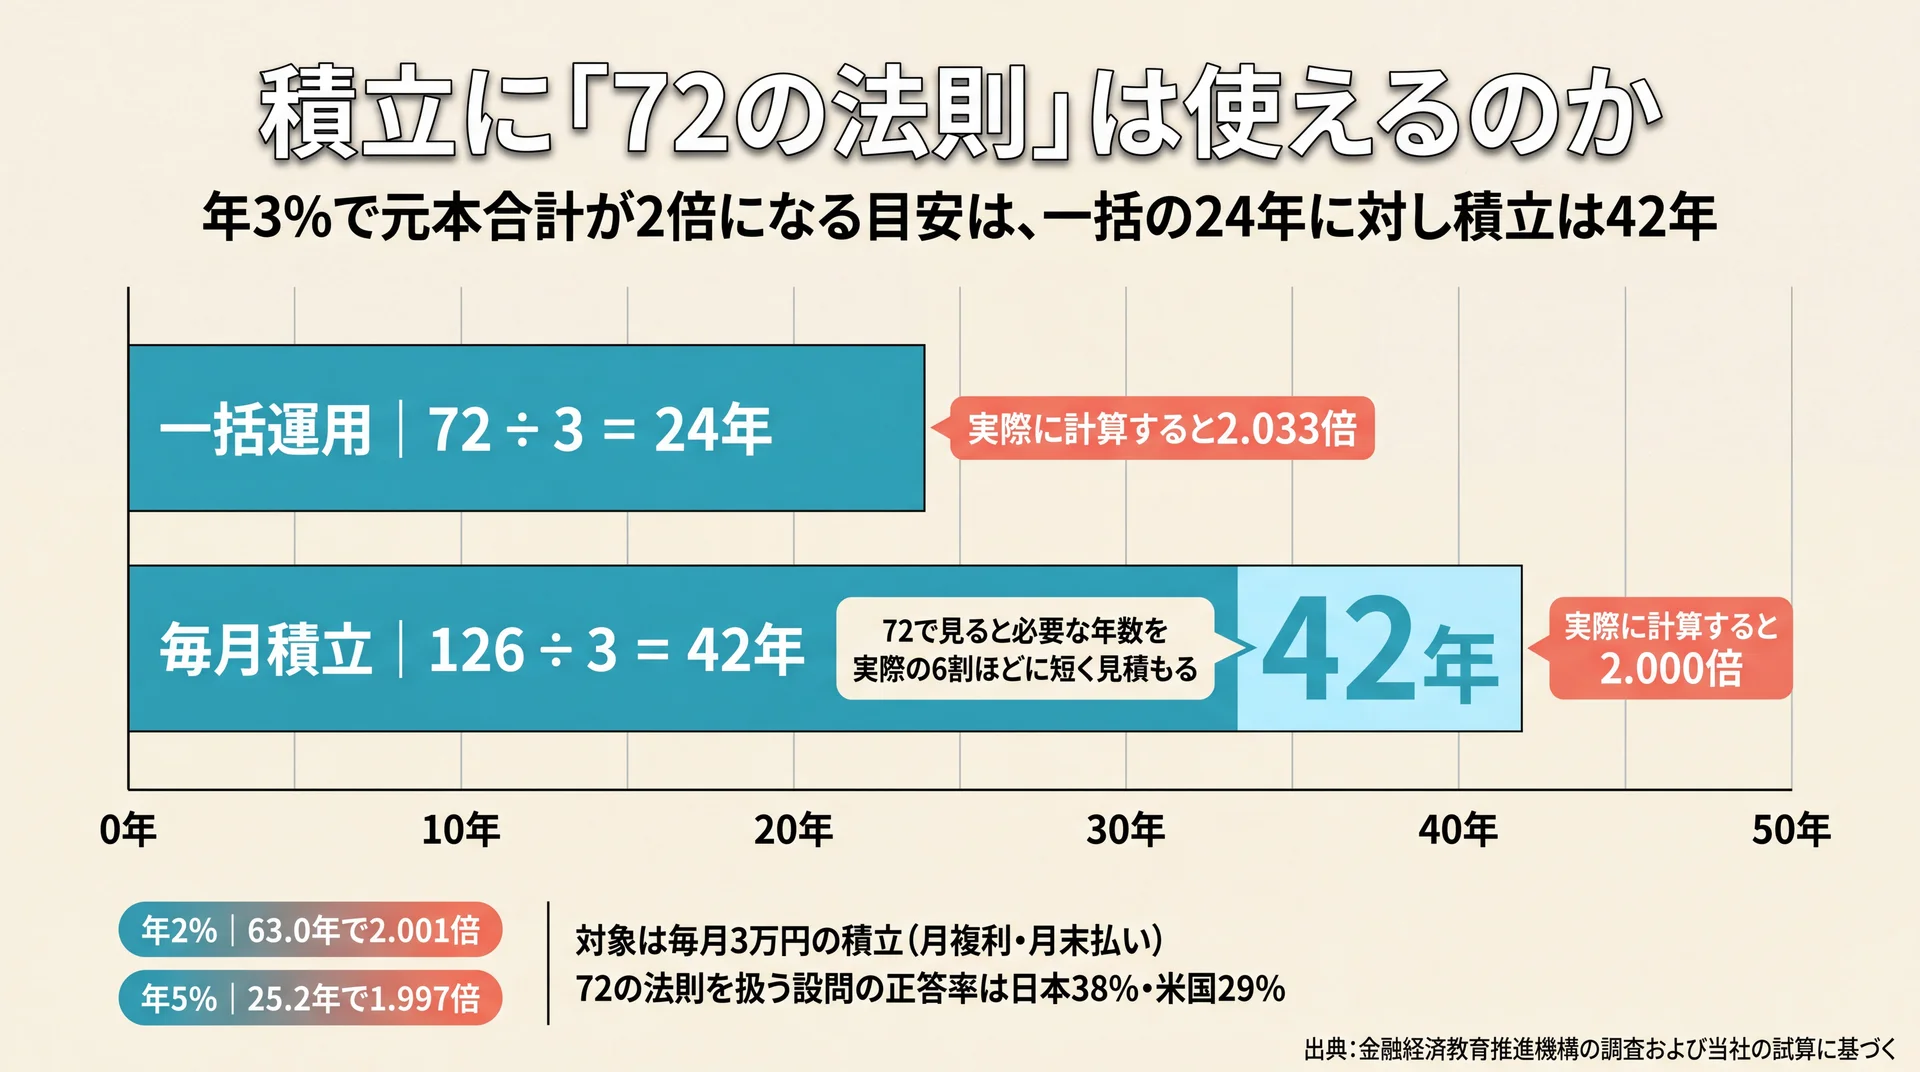
72の法則は一括で運用する場合の目安であり、毎月の積立にはそのまま当てはまりません。積立では拠出が分散するため、同じ利回りでも元本合計が2倍になるまでの年数は大きく延びます。金融リテラシー調査では、この法則を扱う設問の正答率は日本38%、米国29%でした(金融経済教育推進機構「金融リテラシー調査(2025年)」調査結果、2026年3月公表)。
72の法則は一括で運用するときの目安
72の法則は「72 ÷ 利回り(%)= 元本が2倍になるまでのおよその年数」という近似です。年3%なら24年、年5%なら14.4年です。
実際に計算すると年3%・24年で2.033倍、年5%・14.4年で2.019倍となり、近似としてよく当たります。ただしこれは最初に入れた資金がそのまま運用され続ける場合の話です。データは当社の試算に基づきます。
積立では、最後の年に拠出した資金はまだ数か月しか運用されていません。同じ年3%・24年で毎月積立を計算すると、残高は元本合計の約1.46倍にとどまります。
積立で元本合計が2倍になる目安は126で見る
毎月一定額を積み立てる場合、元本合計が2倍になるまでのおよその年数は「126 ÷ 利回り(%)」で見当がつきます。当社で実際に計算して確かめた結果が次のとおりです。
| 想定利回り | 126 ÷ 利回り | その年数での 残高 ÷ 元本合計 |
| 年2% | 63.0年 | 2.001倍 |
| 年3% | 42.0年 | 2.000倍 |
| 年5% | 25.2年 | 1.997倍 |
対象は毎月3万円の積立(月複利・月末払い)で、データは当社の試算に基づきます。3つの利回りいずれでも2.0倍前後に収まりました。
72で見積もると、必要な年数を実際の6割ほどに短く見積もってしまいます。経験則は前提が合っているかを確かめてから使うほうが安全です。なお、これらは想定利回りが毎年一定だった場合の目安であり、将来の運用成果を保証するものではありません。
要点: 積立で元本合計が2倍になるおよその年数は「126 ÷ 利回り」で、年3%なら42年です。72の法則を積立に流用すると、到達時期を早く見誤ります。
シミュレーション結果を自分で検算するには
シミュレーション結果は、表計算ソフトの将来価値を求める関数を使えば1分ほどで確かめられます。数字が合わなければ、複利の頻度・払込タイミング・課税のどれかの前提が違うと分かります。金融庁のつみたてシミュレーターの入力が3項目だけであることも、式が固定されている裏返しです。
表計算ソフトの将来価値関数で1分で確かめる
表計算ソフトのFV関数は「利率・期間・毎回の支払額」を渡すと将来価値を返します。積立に当てはめるなら、利率に年利÷12、期間に積立年数×12、支払額に毎月の積立額を入れます。
毎月3万円・年3%・20年なら、利率0.0025、期間240、支払額−30000で約984万9千円が返ります。ツールの表示がこの金額に近ければ月複利の月末払い、少し大きければ月初払い、17万円ほど小さければ年1回複利です。
自分で1回組んでおくと、以降はどのツールを使っても前提を逆算できます。
検算で分かるのは「その金額が含んでいないもの」
検算の価値は、金額を確かめることよりその金額が何を含んでいないかが見えることにあります。自分で式を組むと、税金も信託報酬も式のどこにも登場しないことがはっきり分かります。
式に登場しない要素は次の3つです。
| 引く項目 | 内容 | 確認する場所 |
| 課税口座での税金 | 運用益に20.315% | 使う口座が課税か非課税か |
| 信託報酬 | 保有中ずっと資産から差し引かれる | 目論見書の運用管理費用 |
| 想定と実績のずれ | 毎年同じ利回りは実現しない | 運用報告書の各年の実績 |
この3つを引いた金額が、手元に残る額の現実的な目安になります。
個別の資産設計や商品選びは、有資格のファイナンシャルプランナーや金融機関にご相談ください。学ぶ手段そのものを検討している場合は、無料マネーセミナーの仕組みを解説した記事も参考になります。
当社の見解・スタンス
当社のABCashは、シミュレーションを将来を当てるための道具ではなく、前提を点検するための道具として使っています。試算の順序も、期限を決める、家計の黒字額から積立額を決める、想定利回りは最後に置く、という形で固定しています。利回りから入ると、欲しい金額に届く数字を選んでしまい、家計と切り離された計画が出来上がるためです。
もう一つ、当社は自分で説明できない利回りを試算に使いません。金融商品を販売しない教育事業なので、期待値を高く見せる必要がないためです。累計9万人以上の受講を通じて分かってきたのは、結果を左右するのが利回りの精度ではなく、決めた金額を止めずに続けられたかどうかだという点です。
だから当社は、計算式を暗記するのではなく、試算を1回自分の手で再現しておくことをおすすめしています。答えが食い違ったときに、どちらの前提が自分に合うかを自分で判断できるようになるからです。
よくある質問
積立の複利は毎月と年1回のどちらで計算されているのですか
ツールによって異なり、明示していないものが大半です。判別する手順は2つあります。まず注記に「年一回の複利で計算」といった記載がないかを探し、見つからなければ表計算ソフトのFV関数で月複利の値を出して表示額と突き合わせます。表示額のほうが小さければ年1回複利で計算されていると判断できます。
シミュレーションの表示金額から税金はいくら引かれますか
課税口座なら、運用益に対して所得税および復興特別所得税15.315%と住民税5%の合計20.315%が課されます(国税庁 特定口座制度、2026年8月時点)。毎月3万円・年3%・20年の例では、運用益約264万9千円に対して税額は約53万8千円です。非課税制度を使う口座ではこの税金は課されませんが、投資信託の信託報酬はどの口座でも差し引かれます。
積立でも72の法則は使えますか
そのままは使えません。72の法則は最初に入れた資金が運用され続ける前提の近似で、拠出が分散する積立には当てはまらないためです。積立で元本合計が2倍になるおよその年数は「126 ÷ 利回り(%)」で見ると近く、年3%なら42年、年5%なら約25年が目安になります。
想定利回りは何%で計算すればよいですか
適切な数値は資産配分や運用期間によって変わるため、一律の正解はありません。当社では、自分で根拠を説明できる範囲の数字を置き、同じ条件で高めと低めの2通りを計算して幅を確認することをおすすめしています。想定利回りは毎年同じようには実現せず、下振れする年も含まれます。個別の設計は有資格のファイナンシャルプランナーや金融機関にご相談ください。
目的別の試算の使い分けは積立シミュレーションの総まとめで確認できます。
まとめ
積立の複利計算は、毎月の積立額に利回りと期間で決まる係数を掛けて求めます。同じ条件でも複利の頻度・払込タイミング・課税の扱いで残高は数十万円動くため、表示された金額よりも先に注記を読む順序が役に立ちます。式を1回自分の手で再現しておけば、次にどのツールを開いても、その数字が何を含み何を含んでいないかを自分で判断できる状態になります。数字に振り回される側から、数字を確かめる側へ立ち位置が変わります。
\ 家計から資産まで一気通貫 /
オンラインでも受けられる無料体験で、家計と資産の現在地を確認できます。