
一括投資シミュレーションは、まとまった資金を一度に投じ、一定の年率で運用が続いた場合の将来額を試算するものです。ただし過去のTOPIXでは、同じ10年でも始めた年で年率が−7.45%から+10.58%まで散らばりました。入力の決め方と読み方を整理します。積立を含めた全体像は積立シミュレーションの全体像を整理した完全ガイドにまとめています。
一括投資シミュレーションとは?何を計算しているのか
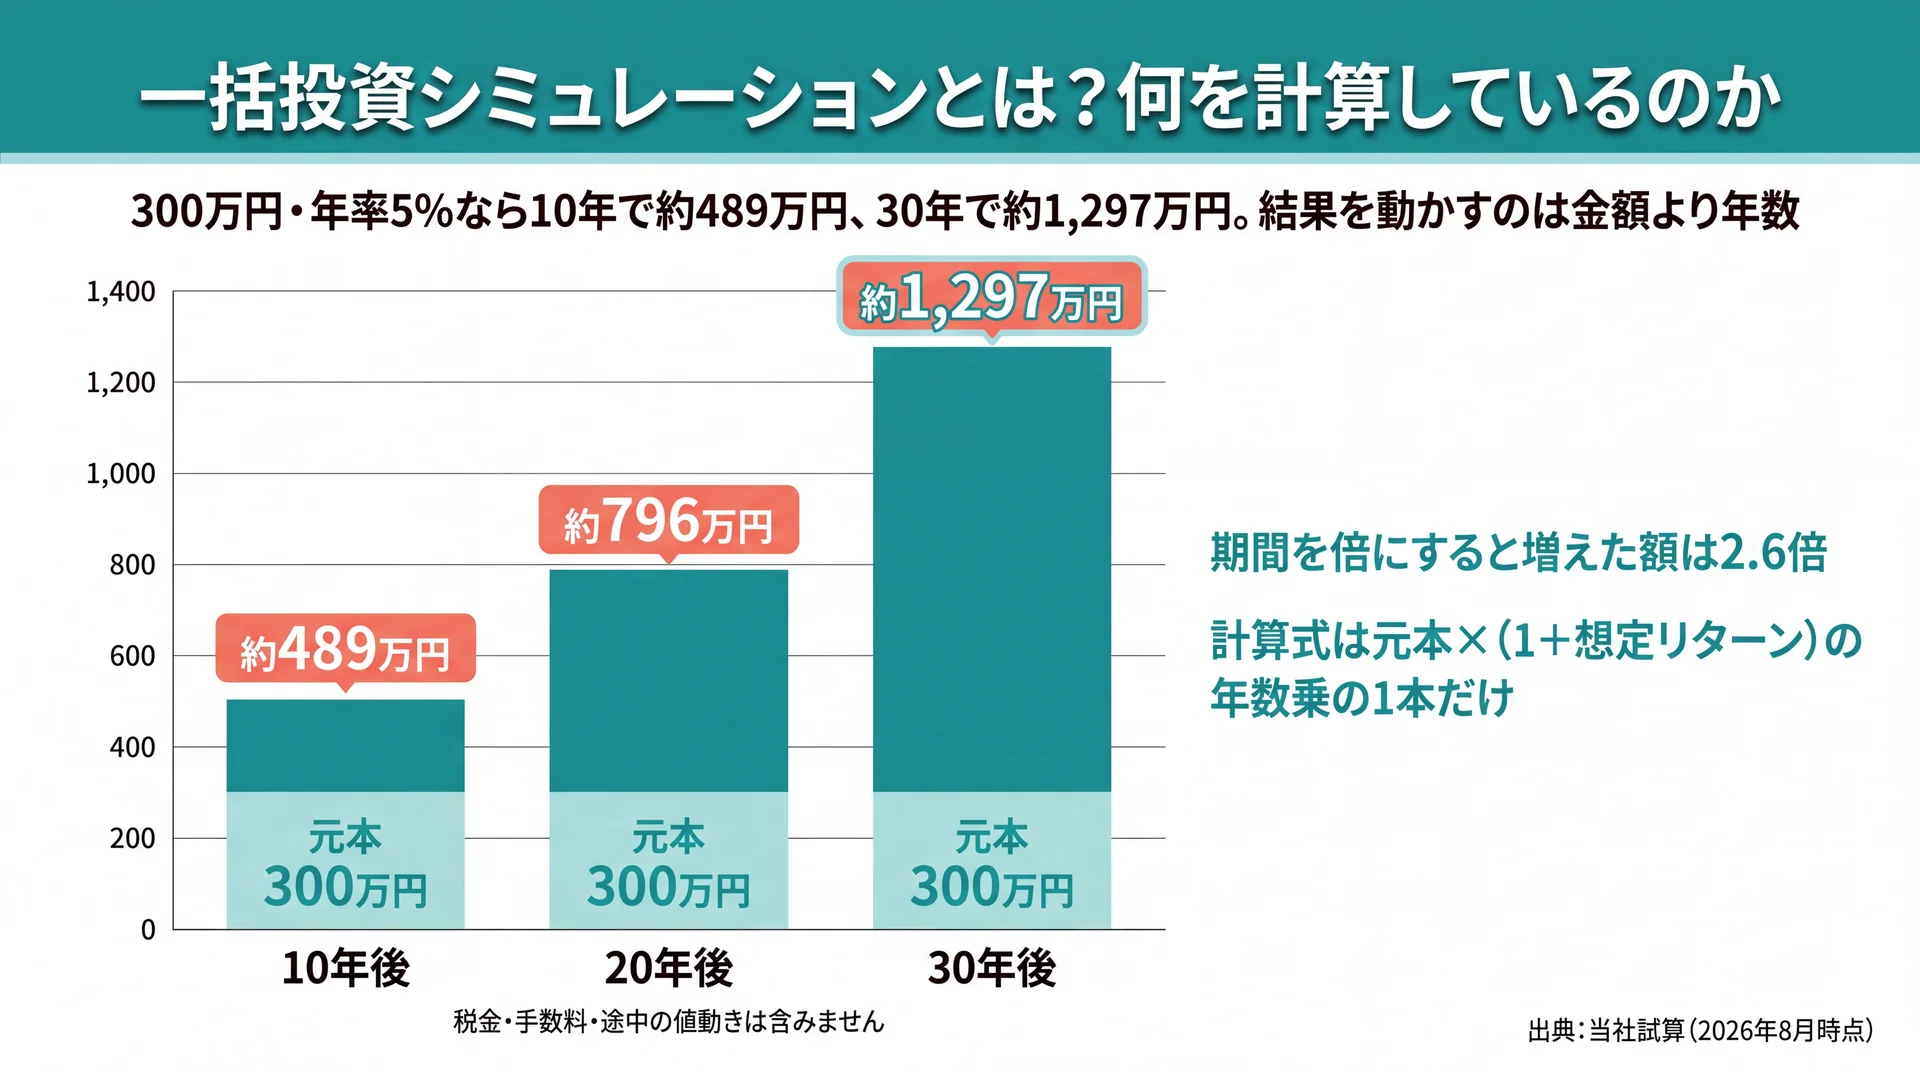
一括投資シミュレーションが計算しているのは、「元本×(1+想定リターン)の年数乗」という一本の式だけです。途中の値動きも税金も費用も入っていません。金融庁は複利を、投資などで得た収益を当初の元本に加えて運用することで得られる利益と説明しています(金融庁 資産形成の基本、2026年8月時点)。
一括投資シミュレーションの計算式は1本だけ
一括投資の試算は、投じた元本に想定リターンを掛け、その結果にまた想定リターンを掛ける、という作業を年数分くり返しているだけです。300万円を年率5%で運用した場合なら、1年後は315万円、2年後は約331万円と、増えた分にも翌年の年率がかかります。
この構造上、結果を動かす力が最も強いのは金額ではなく「年数」と「想定リターン」です。元本を2倍にすれば結果も2倍になりますが、年数と年率は掛け算の回数と一回あたりの倍率そのものを動かすため、効き方がまったく違います。300万円・年率5%なら10年後は約489万円、20年後は約796万円で、期間を倍にすると増えた額は約189万円から約496万円へと2.6倍にふくらみます。
一括投資は、購入したあとに追加の入金をしません。つまり買った瞬間の元本が、そのまま最後まで複利のベースになり続けます。この性質が、後述する「開始時点によるばらつき」の大きさにつながります。
積立のシミュレーションとは式の形が違う
金融庁は積立投資を、一括で投資するのではなく「あらかじめ決まった金額」を「続けて」投資することと定義しています(金融庁 資産形成の基本、2026年8月時点)。試算の式も、この定義の違いをそのまま反映しています。
一括は元本が1つなので掛け算のくり返しで済みますが、積立は毎回の入金ごとに運用期間が違います。1回目の入金は全期間、最終回の入金は1か月しか運用されません。そのため積立の試算では、入金1回ごとの運用結果を足し合わせる形になります。
当社はこの違いを、精度の差ではなく「投じたお金が市場にさらされている時間の長さ」の差として読んでいます。一括は最初から全額が市場にあり、積立は少しずつ増えていくという違いです。だからこそ、同じ想定リターンを入れても両者の結果は一致しません。積立側の試算手順は投資シミュレーション 積立についてはこちらで扱っています。
一括投資シミュレーションで分かること・分からないこと
試算で得られるのは「前提が続いた場合の到達点」であり、そこに至る道筋ではありません。分かる範囲と分からない範囲を先に切り分けておくと、出てきた金額の受け取り方が変わります。
| 一括投資シミュレーションで分かること | 一括投資シミュレーションでは分からないこと | |
| 金額 | 前提どおりに進んだ場合の到達額 | 途中の年に含み損がいくらになるか |
| 期間 | 期間を延ばした場合の増え方の変化 | いつ下落し、いつ回復するかの順番 |
| 前提 | 年率を変えたときの結果の動き方 | その年率が実現する可能性の高さ |
| 費用 | (入力4項目には含まれない) | 税金・購入時手数料・保有コストの控除後の手取り |
表示された金額は「予測」ではなく「前提を置いた計算結果」です。当社のABCashでは、この区別を先に共有したうえで、次に説明する4つの入力値をひとつずつ決めていきます。
一括投資シミュレーションのやり方は入力4項目で決まる
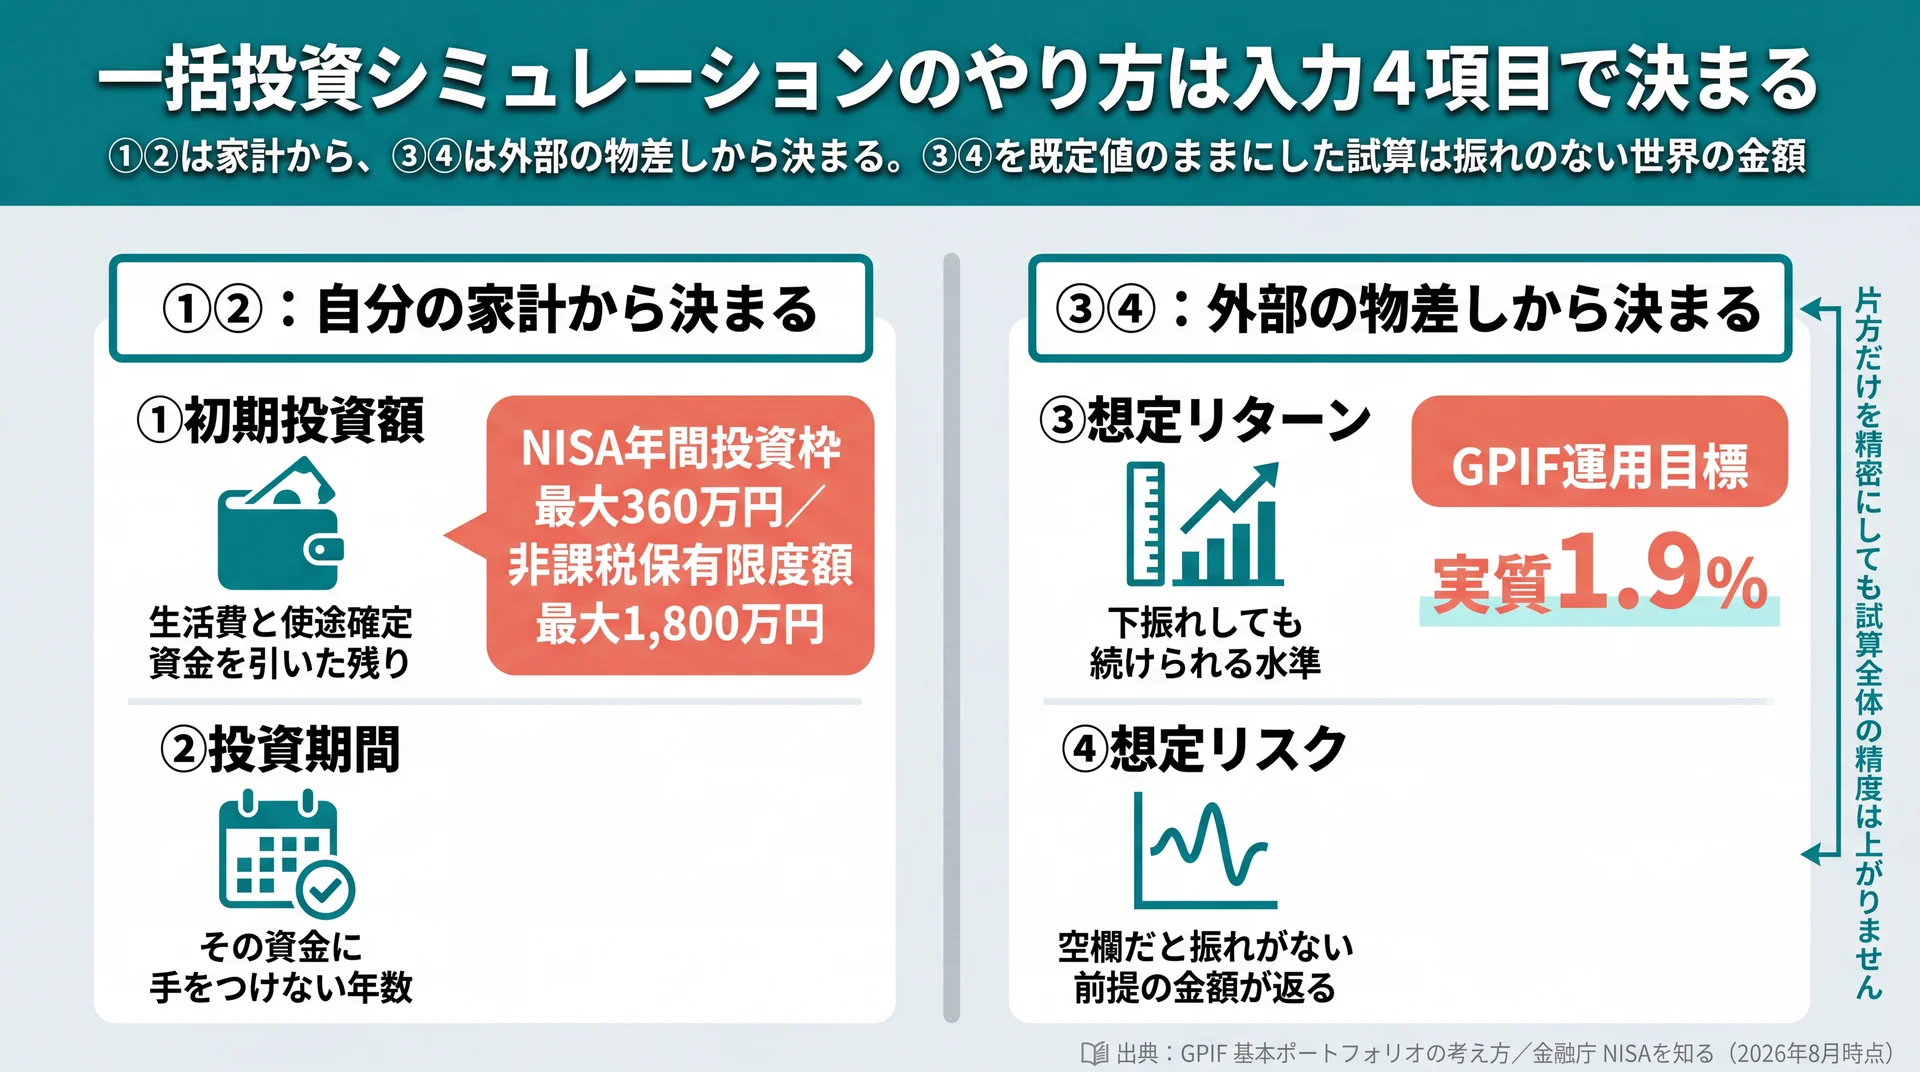
一括投資シミュレーションの入力は、初期投資額・投資期間・想定リターン・想定リスクの4項目です。前の2つは自分の家計から決まりますが、後ろの2つは外部の物差しが必要になります。想定リスク(年率)の入力欄は、運用会社が提供するツールにはあり、簡易な計算ツールにはないという差もあります。
①初期投資額は生活防衛資金を引いた残りから決める
最初に決めるのは、投じる金額そのものではなく「投じてはいけない金額」です。数か月分の生活費と、数年以内に使う予定が決まっているお金(教育費・住宅の頭金・車の買い替え費用など)を先に取り分け、その残りが試算に入れられる上限になります。
制度側にも枠があります。NISAの年間投資枠は最大で年間360万円、非課税保有限度額(総枠)は最大1,800万円です(金融庁 NISAを知る、2026年8月時点)。手元資金がこの枠を超える場合、一度に全額を非課税枠へ入れることはできません。
当社はこの順番を崩さないよう伴走しています。先に金額を決めてから生活費を削る流れになると、下落したときに続けられなくなります。家計の余力を確定させてから試算に入る順序を守るだけでも、入力値の現実味はまるで違うものになるはずです。
②投資期間は使う予定のない年数で置く
投資期間は「増やしたい年数」ではなく「その資金に手をつけない年数」で置きます。10年後に使う予定があるお金を30年で試算しても、30年後の金額は判断材料になりません。
期間の置き方で結果が大きく動く点は、先ほどの300万円・年率5%の例のとおりです。10年で約489万円、20年で約796万円、30年で約1,297万円と、後半になるほど増え幅が大きくなります。長い期間投資を続けると複利の効果が大きくなる、というのは金融庁の説明とも重なる点です。
当社はこの性質を、「長く置ける資金ほど一括の相性がよい」という裏返しの基準として使っています。逆に言えば、5年以内に使う可能性がある資金は、試算そのものに入れない判断もあり得ます。
③想定リターンは過去の平均をそのまま入れない
想定リターンは、最も差が出る入力項目です。過去の好調な期間の平均をそのまま入れると、結果は現実離れした金額になります。
比較の物差しとして、公的年金の運用目標が参考になります。年金積立金管理運用独立行政法人(GPIF)の第5期中期目標では、長期的に年金積立金の実質的な運用利回り(運用利回りから名目賃金上昇率を差し引いたもの)1.9%を最低限のリスクで確保することが目標とされ、国内債券・外国債券・国内株式・外国株式を各25%とする基本ポートフォリオが2025年4月1日から適用されています(GPIF 基本ポートフォリオの考え方、2026年8月時点)。
当社はこの数字を「これ以上は狙えない」という意味では読んでいません。長期・分散を前提とする公的年金の運用目標が実質1.9%だという事実は、年7%や8%を当たり前の前提として生活設計に組み込むことの重さを示しています。だから当社では、想定リターンの欄を埋める前に、その年率が実現しなかった年に家計が回るかどうかを先に確かめます。
④想定リスクの欄は空欄のままにしない
想定リスク(年率)は、価格の振れ幅の大きさを表す入力項目です。運用会社が提供する一括投資シミュレーションには、リターンだけでなくリスクも想定したうえで試算する設計のものがあり、その場合は結果が1本の線ではなく上下の幅として返ってきます。
この欄を空欄のままにすると、出てくるのは「振れがまったくない世界」の金額です。実際の運用では同じ想定リターンでも、振れが大きいほど手元に残る金額の真ん中は下がります。理由は次の章で金額を使って説明します。
リスク欄のないツールを使うときは、想定リターンを1つ下げた条件と1つ上げた条件でも計算し、幅を自分で作るのが当社のやり方です。積立側で複利がどう効くかは積立シミュレーション 複利についてはこちらで整理しました。
入力4項目は「何を根拠に決めるか」で性格が分かれる
4項目は同じ入力欄に見えて、根拠の出どころが違います。当社が伴走のなかで使っている整理は次のとおりです。
| 入力項目 | 根拠の出どころ | 決め方の基準 | 決められないときの対処 |
| ①初期投資額 | 自分の家計 | 生活費と使途確定資金を引いた残り | 家計の把握から先に行う |
| ②投資期間 | 自分のライフプラン | その資金に手をつけない年数 | 短い年数で置き直す |
| ③想定リターン | 外部の物差し | 下振れしても続けられる水準 | 複数の年率で計算して幅を作る |
| ④想定リスク | 外部の物差し | ツールの参考値または過去の振れ幅 | 想定リターンを上下させて代用する |
データ出典: 当社の伴走運用方針に基づく整理(2026年8月時点)。
要点: 入力4項目のうち①②は家計から、③④は外部の物差しから決まります。片方だけを精密にしても試算全体の精度は上がらず、③④を空欄や既定値のままにした試算は、振れのない世界の金額を返しているだけです。
シミュレーション結果はなぜ幅で読む必要があるのか
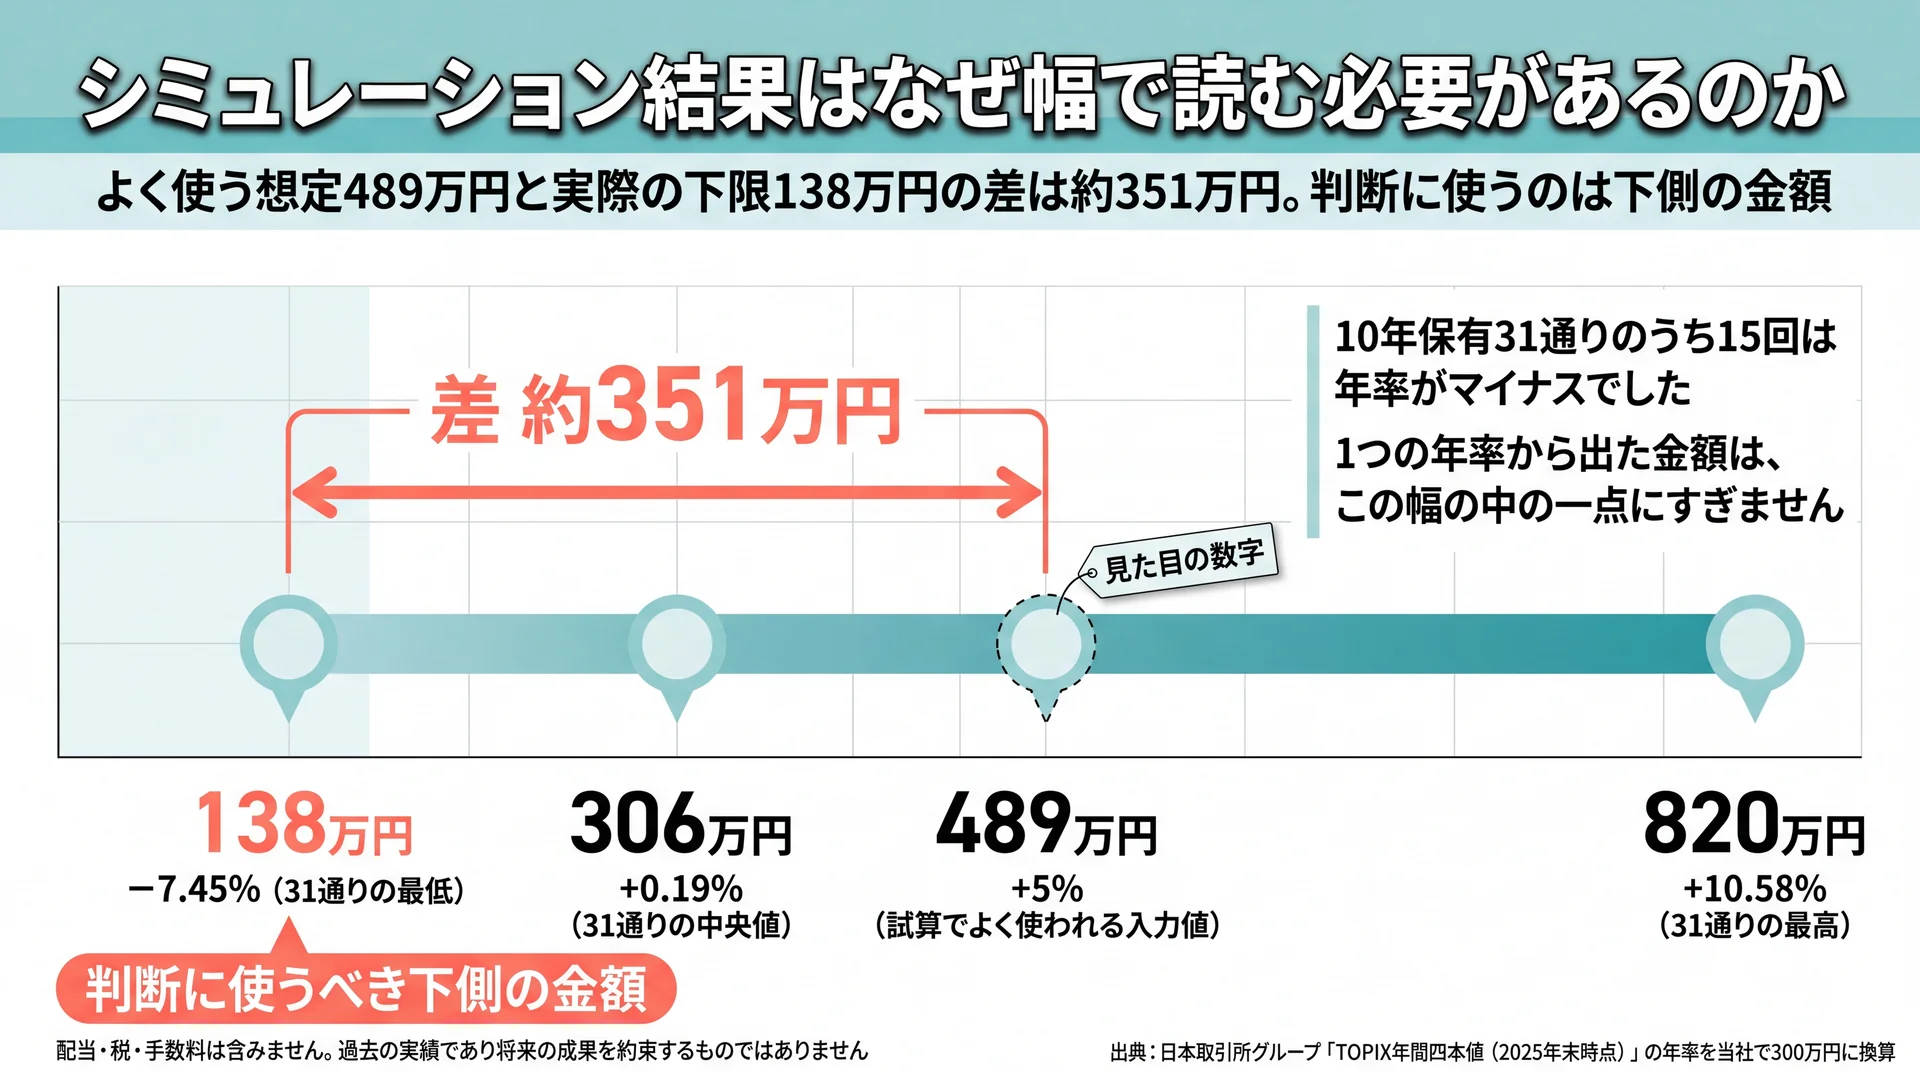
同じ10年間の一括保有でも、開始した年によって年率は−7.45%から+10.58%まで散らばりました。当社が日本取引所グループ公表のTOPIX年末終値から31通りを全数集計した結果で、中央値は+0.19%、31通りのうち15通りは年率がマイナスでした(日本取引所グループ TOPIX、2025年末時点のデータ)。1つの年率を入れて出る金額は、この散らばりの中の一点にすぎません。
同じ10年でも開始年で年率はここまで違う
TOPIXは1968年1月4日の時価総額を100として指数化した株価指数です(日本取引所グループ TOPIX、2026年8月時点)。当社はこの指数の年末終値から、各年末に一括で投じた場合の年率を計算しました。
| 保有期間 | 通り数 | 年率の最低 | 年率の最高 | 中央値 | マイナスの通り数 |
| 10年 | 31通り | −7.45%(1988年末→1998年末) | +10.58%(2011年末→2021年末) | +0.19% | 15通り |
| 20年 | 21通り | −5.61%(1989年末→2009年末) | +4.52%(2004年末→2024年末) | +0.16% | 10通り |
試算の方法|対象: TOPIXの年末終値(暦年ベース)/N数: 10年保有31通り・20年保有21通り/期間: 1985年末〜2025年末/計算方法: 終点の終値を起点の終値で割り、保有年数で年率換算/データ出典: 日本取引所グループ「TOPIX年間四本値(2025年末時点)」。配当・税・手数料は含みません。過去の実績であり、将来の運用成果を約束するものではありません。
読み取るべきは、同じ商品・同じ保有年数でも、開始時点が違うだけで年率が18ポイント以上ひらいたという事実です。マイナスだった15通りはいずれも1986年末〜2006年末を起点とする区間で、2007年末以降を起点とする9区間はいずれもプラスでした。入れた年率が外れたときの金額まで確認しておく必要があります。
20年に延ばしても中央値は+0.16%だった
保有期間を10年から20年に延ばすと、年率のばらつきは確かに狭まりました。最低が−7.45%から−5.61%へ、最高が+10.58%から+4.52%へと、上下とも中心に寄っています。長く持つほど極端な結果が出にくくなる、という一般的な説明はこの数字とも整合します。
一方で、中央値は+0.19%から+0.16%へとほとんど動かず、21通りのうち10通りは年率がマイナスのままでした。つまり期間を延ばすことで狭まるのはばらつきであって、真ん中の水準が自動的に上がるわけではありません。
当社はこの点を、分散の話と時間の話を混ぜないための材料として使っています。配当を含まない単一の国内指数という限定的な条件での集計ですが、「長期で持てば大丈夫」という言い方が何を保証して何を保証しないのかは、この表から読み取れます。個別の資産設計については、有資格のファイナンシャルプランナーや金融機関へご相談ください。
表示される金額は平均であって中央値ではない
想定リターンだけを入力して出てくる金額は、起こりうる結果の平均寄りの姿です。振れ幅(想定リスク)が大きいほど、実際に真ん中に来る結果は平均より下がります。同じ「年率5%」でも、振れ方によって手元に残る金額の中心はここまで変わりました。
| 想定リスク(年率) | 中央値ベースの年率 | 20年後(中央値ベース) | 20年後(年率5%をそのまま適用) |
| 10% | 4.50% | 約724万円 | 約796万円 |
| 15% | 3.88% | 約642万円 | 約796万円 |
| 20% | 3.00% | 約542万円 | 約796万円 |
| 25% | 1.88% | 約435万円 | 約796万円 |
試算の方法|対象: 想定リターン5%・元本300万円・20年運用/計算方法: 中央値の年率成長率を「想定リターン−想定リスクの2乗÷2」で求めて複利計算/前提: 税・手数料・追加投資・取り崩しは考慮していません/データ出典: 当社試算(2026年8月時点)。
想定リスクを20%とした場合、平均寄りの約796万円に対して真ん中の姿が約542万円、差は約254万円です。当社はこの差を、平均と中央値という別の質問への答えだと説明しています。
300万円を10年一括で投じた場合の実測レンジ
先ほどの31通りの年率を、300万円という具体的な金額に当てはめると、幅の意味がはっきりします。
| 適用した年率 | 10年後の金額 |
| −7.45%(31通りの最低) | 約138万円 |
| +0.19%(31通りの中央値) | 約306万円 |
| +5%(試算でよく使われる入力値) | 約489万円 |
| +10.58%(31通りの最高) | 約820万円 |
データ出典: 日本取引所グループ「TOPIX年間四本値(2025年末時点)」の年率を当社で300万円に換算(配当・税・手数料は含みません)。
年率5%を入れて出る約489万円だけを見ていると、同じ10年で約138万円まで減った期間があったことは視界に入りません。当社は、この下側の金額を見たうえで生活が崩れないかを先に確認してから、投じる金額を確定させる順序を採っています。
当社の見解・スタンス
当社のABCashは金融商品を販売せず、教育そのものを収益にしています。そのため、高い想定リターンを前提にした見栄えのよい試算を見せる動機が当社にはありません。想定リターンは「期待したい数字」ではなく「下振れしても続けられる数字」から置き直す、というのが当社の一貫した運用方針です。
もう1つの原則が、1本の金額で判断しないことです。専属コンサルタントは下側の金額を家計に当てはめ、そこで支出や貯蓄がどう変わるかを一緒に確認します。上振れしたときの喜び方は誰でも設計できますが、下振れしたときの続け方は事前に決めておかないと機能しません。
\ 下振れした場合まで一緒に確認 /
試算の幅を自分の家計に当てはめる作業を、専属コンサルタントとオンラインで進められます。
要点: 同じ10年でも開始年で年率は18ポイント以上ひらき、中央値は+0.19%にとどまりました。1本の入力値から出た金額は幅の中の一点であり、判断に使うべきは下側の金額です。
一括投資シミュレーションで見落としやすい4つの注意点
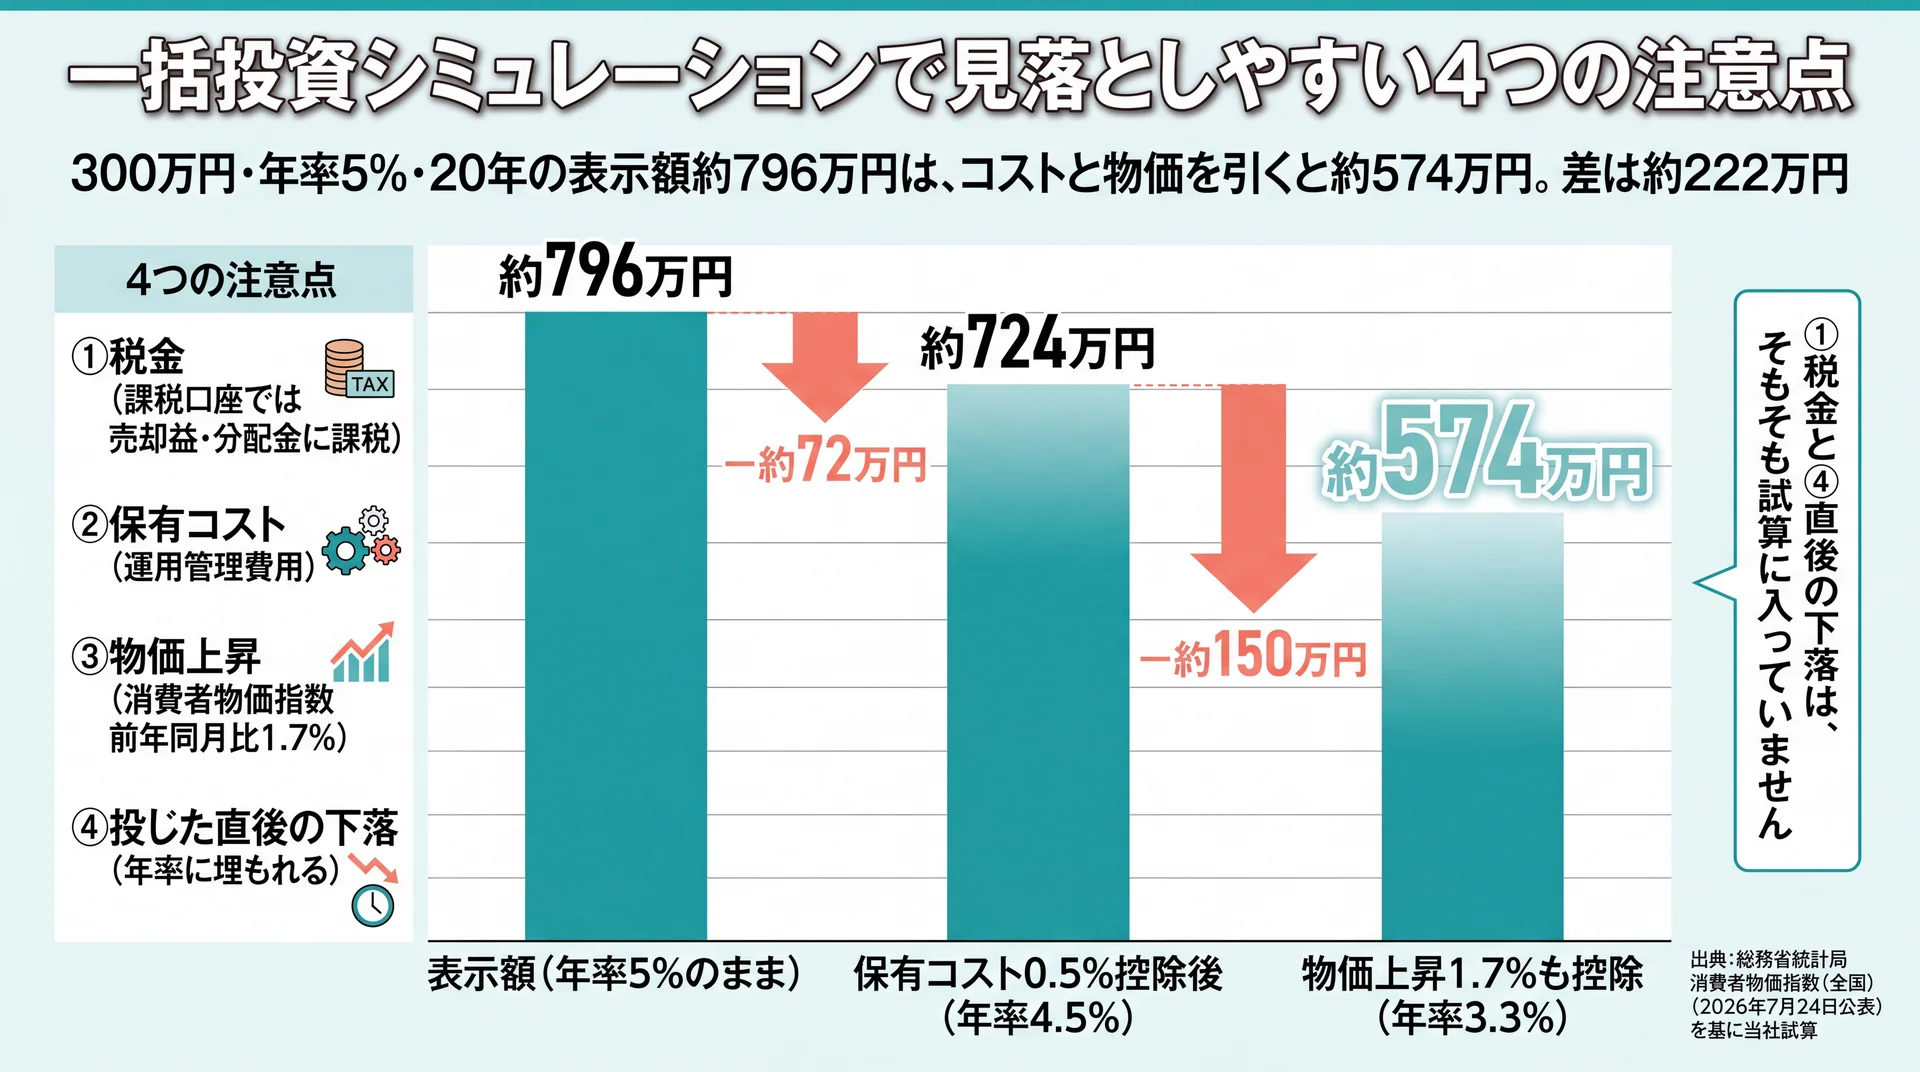
一括投資シミュレーションの入力欄は前章の4項目が中心で、税金・保有コスト・物価の上昇・購入直後の下落を差し引く欄はありません。いずれも到達額を押し下げる方向に働くため、表示された金額はそのまま手取りにはなりません。差し引く順番を決めておくと、試算どうしの比較もしやすくなります。
①利益にかかる税金は差し引かれていない
課税口座で運用した場合、売却益と分配金には所得税・住民税・復興特別所得税を合わせた税率がかかります。試算画面に出てくるのは税引き前の金額なので、実際に使える金額はそれより少なくなります。
NISA口座を使えばこの部分は非課税になりますが、前述の年間投資枠と非課税保有限度額があるため、まとまった資金の全額を一度に入れられるとは限りません。
当社は、非課税枠に入る部分と課税口座になる部分を分けて試算することをおすすめします。特定の金額を前提にした税・費用の差し引き方は、100万円の一括投資シミュレーションで具体的に扱いました。
②保有中のコストは年率から引かれていない
投資信託を保有している間は、運用管理費用が毎日その資産から差し引かれます。試算に入れた想定リターンがこのコスト控除後の数字でなければ、実際の増え方は試算より小さくなります。
影響は期間が長いほど大きくなります。想定リターン5%で300万円・20年の試算は約796万円ですが、保有コストを0.5ポイント分だけ差し引いた年率4.5%で計算し直すと約724万円になり、差は約72万円です。年率のわずかな差が、期間を通すと数十万円単位の差になります。
当社は、想定リターンを入力する前に「その数字はコスト控除前か控除後か」を確認する手順を挟んでいます。控除前の数字しか手元にない場合は、コスト分を引いた年率でもう一度計算し、2つの結果を並べて見比べましょう。
③物価が上がれば同じ金額の価値は下がる
到達額が名目で増えても、物価が上がっていれば買えるものは同じだけ増えません。総務省統計局の消費者物価指数は、2020年を100としたとき2026年6月の総合指数が113.6で、前年同月比では1.7%の上昇です(総務省統計局 消費者物価指数(全国)、2026年7月24日公表)。
GPIFが運用目標に「実質的な運用利回り」という考え方を採っているのも、名目の増え方だけでは購買力の変化を測れないためです。当社はこの考え方を個人の試算にも当てはめ、想定リターンから物価上昇分を引いた年率でも一度計算してみることを提案しています。
年率5%の試算に対し、物価上昇1.7%分を引いた3.3%で300万円・20年を計算すると約574万円です。名目の約796万円と実質の約574万円、どちらも同じ運用の姿を別の物差しで見た結果です。
④投じた直後の下落は平均年率に埋もれる
一括投資は購入後に追加入金をしないため、投じた直後の下落が最も深く効きます。ところが年率で均した試算結果には、その順番が現れません。10年で年率5%という同じ結果でも、最初に大きく下げてから戻った場合と、順調に上がり続けた場合では、途中で見る評価額はまったく違います。
先の31通りで最低となった1988年末〜1998年末も、起点の2,357.03から翌1989年末には2,881.37へといったん上昇し、そこから下げ続けて終点は1,086.99でした。年率という1つの数字には、この順番が残りません。当社が伴走で確認するのは、こうした局面で保有を続けられるかどうかです。試算どおりの結果が得られなかった原因の多くは、想定が外れたことではなく、途中でやめてしまったことにあります。
だから当社は、試算のあとに「評価額が3割下がったときに何をするか」を先に決めておく手順を置いています。決めておけば、下落したときに考える負担が減り、判断を先送りせずに済みます。
よくある質問
一括投資シミュレーションの想定リターンは何%で入力すればよいですか
正解となる1つの数字はありません。比較の物差しとしては、公的年金の運用目標が実質的な運用利回りで1.9%とされていること(GPIF 基本ポートフォリオの考え方、2026年8月時点)が参考になります。当社は1つの数字に決め打ちせず、低め・標準・高めの3つの年率で計算して幅を作ります。低めの結果でも続けられるかどうかが、判断の基準です。
一括投資シミュレーションの「想定リスク」欄は空欄のままでもよいですか
空欄でも計算はできますが、その結果は価格の振れがまったくない前提の金額になります。振れを織り込むと、真ん中に来る結果は平均より下がります。想定リターン5%・想定リスク20%の条件で当社が試算すると、300万円・20年後の中央値ベースは約542万円で、年率5%をそのまま適用した約796万円より約254万円低い水準です。入力欄があるなら、埋めたほうが実態に近い結果です。
一括投資と積立投資では、シミュレーションの計算式はどう違いますか
一括は元本が1つなので、「元本×(1+年率)の年数乗」という掛け算のくり返しで済みます。積立は入金のたびに運用期間が変わるため、入金1回ごとの結果を足し合わせる形になります。金融庁も積立投資を、一括で投資するのではなく決まった金額を続けて投資することと定義しています。どちらが有利かは、資金の性格と使う時期しだいです。
一括投資シミュレーションの結果に税金や手数料は含まれていますか
入力欄に税や手数料の項目がないツールでは含まれていません。表示されるのは税引き前・コスト控除前の金額です。課税口座では売却益と分配金に課税され、投資信託では保有中に運用管理費用が差し引かれます。想定リターンがコスト控除前の数字なら、コスト分を引いた年率でも計算し直すと実態に近づきます。
シミュレーションどおりに増えなかった場合、何を見直せばよいですか
まず、外れたのが「想定リターン」なのか「保有を続けられたかどうか」なのかを切り分けます。当社がTOPIXの年末終値を集計した範囲では、10年保有31通りのうち15通りは年率がマイナスでした(2025年末時点)。想定より下振れすること自体は起こり得る範囲です。見直すべきは想定リターンの置き方と、下落時にどう行動するかの取り決めになります。
積立シミュレーションの基礎からの総まとめはこちらでも、シミュレーション全体の考え方を整理しています。
まとめ
一括投資シミュレーションが計算しているのは、前提が続いた場合の到達点だけです。TOPIXの年末終値で見ると、同じ10年保有でも開始年によって年率は−7.45%から+10.58%まで散らばり、中央値は+0.19%でした。だからこそ、入力する想定リターンは下振れしても続けられる水準から置き直し、出てきた金額は上側ではなく下側を家計に当てはめて確認する順序が有効です。まずは低め・標準・高めの3つの年率で計算し、下側の金額から確かめてみてください。
\ 累計9万人が学んだ伴走型 /
試算を毎月の行動に変えるところまで、60〜80分程度の無料体験で流れをご確認いただけます。