カテゴリー: お金のシミュレーション

  • 積立シミュレーションの全体像|4つの層で選ぶ試算の道具

    積立シミュレーションは金額・仕組み・資金・実行の4つの層に分かれ、どの層を確かめたいかで使う道具が変わります。表示される金額は税も手数料も値動きの幅も引く前の一本線です。層ごとに何を確かめ、どの詳細記事へ進めばよいかを整理しました。

    このガイドで分かること

    • 積立シミュレーションが計算しているもの、計算していないもの
    • 論点が分かれる4つの層と、層ごとに確かめる入力項目
    • 手元のまとまった資金をどの試算に入れるか
    • 出た数字を毎月の家計に固定するまでの順序

    \ 金額が決まらない方へ /

    毎月の積立額をいくらにするかを、専属コンサルタントと一緒に決められます。

    積立シミュレーションは何を計算しているのか
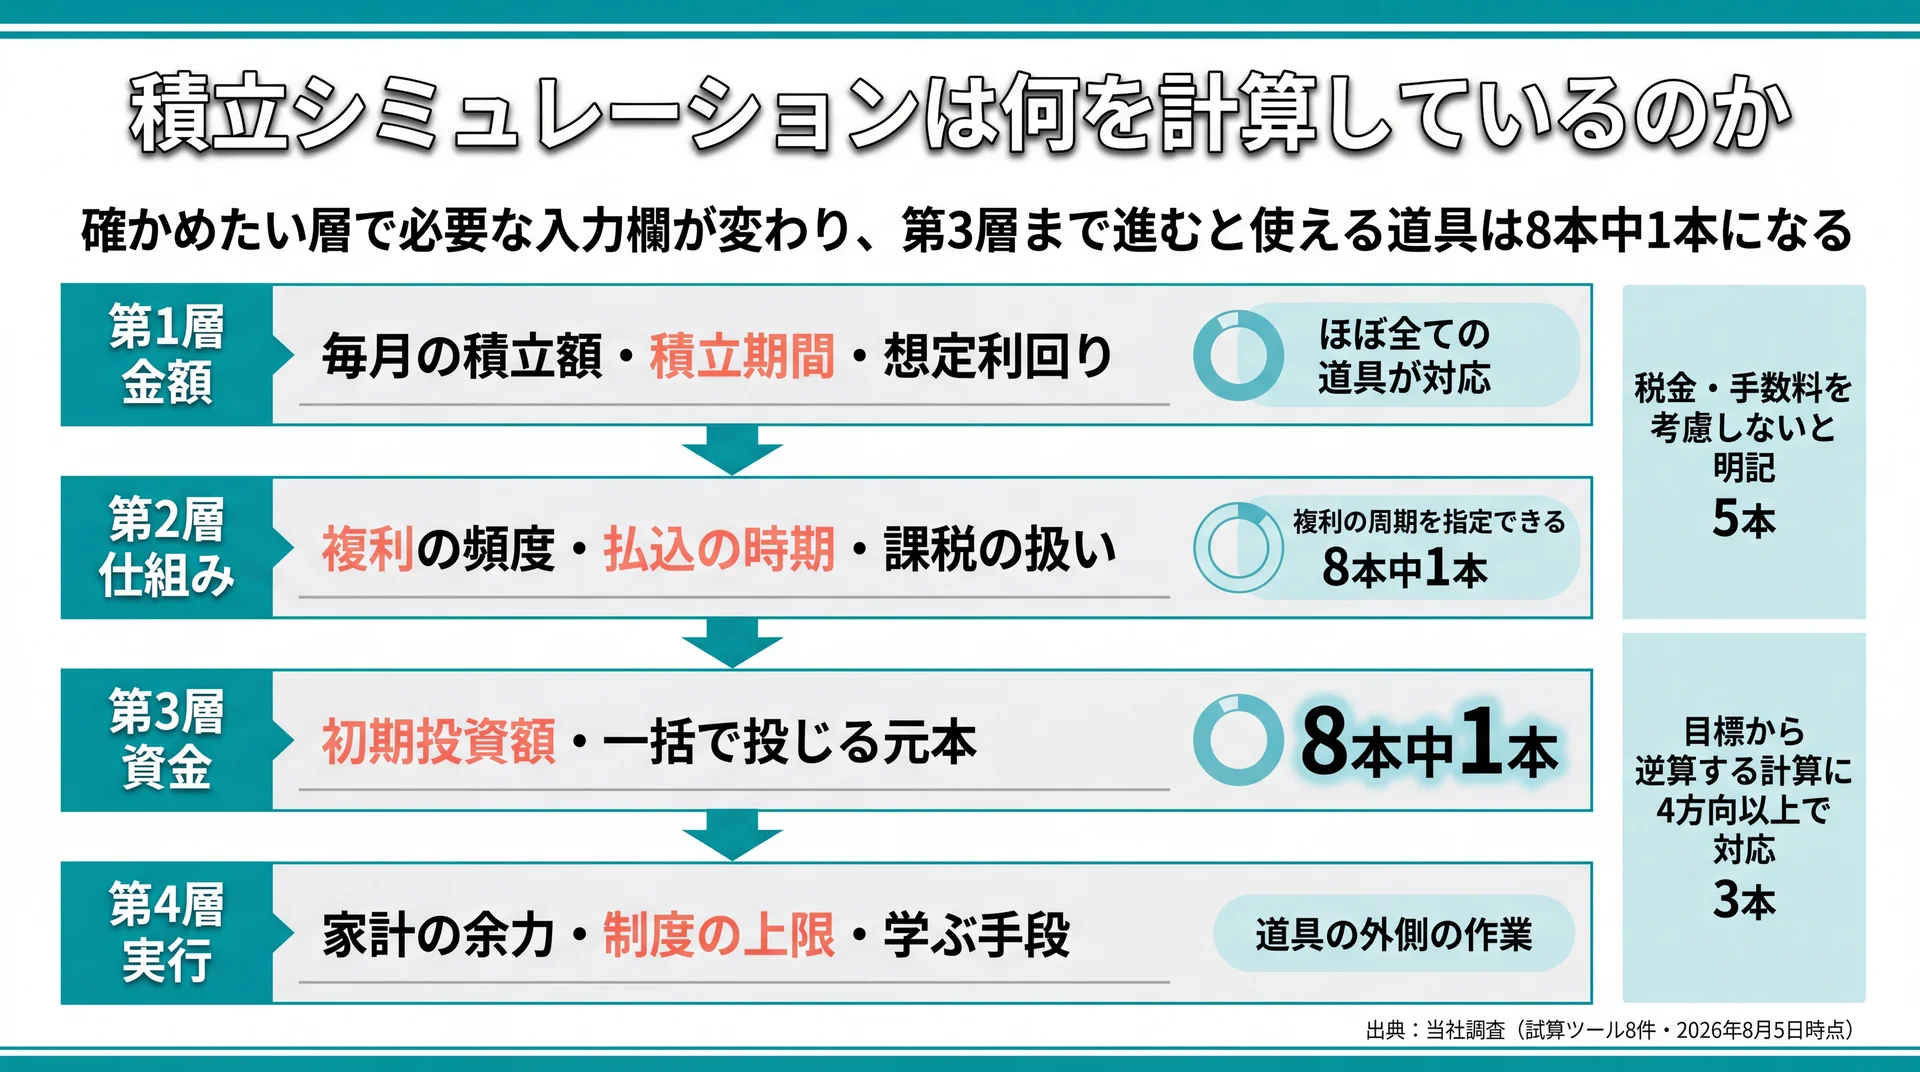
    確かめたい4つの層ごとに必要な入力欄を並べ、上位8ツール中1本しか初期投資額を入力できない実測結果を重ねた分類図
    層が下がるほど入力欄を備えた道具が減り、第3層では8本中1本まで絞られる(出典: 当社調査/試算ツール8件・2026年8月5日時点)

    積立シミュレーションが計算しているのは、毎月の積立額と期間と想定利回りから導いた将来の残高です。税金も手数料も値動きの幅も含まれておらず、確かめたい論点は金額・仕組み・資金・実行の4つの層に分かれます。層が違えば、必要な入力欄も読み方も変わります。

    この整理が必要になるのは、入力の土台にあたる家計の理解が弱っているためです。金融経済教育推進機構の調査では、金融リテラシーの分野別正答率のうち「家計管理」が2019年52.3%、2022年50.7%、2025年46.8%と調査のたびに下がっています(金融経済教育推進機構 金融リテラシー調査2025年、2026年3月公表)。当社はこの低下を、試算の道具は増えたのに、入力する数字を決める側が置き去りになっている状態だと見ています。だからこそ、道具を開く前に「自分はどの層を確かめたいのか」を決めることが先になります。

    4つの層でみる積立シミュレーションの地図

    積立シミュレーションに関わる論点を、当社が受講者に説明する順序で4つの層に整理しました。層が変わると、そもそも必要な入力欄が変わります。

    層 確かめること 入力で効く項目 本記事での該当セクション
    第1層 金額 毎月いくらで、いつまでに、いくらになるか 毎月の積立額・積立期間・想定利回り 毎月いくら積み立てるかを決める試算
    第2層 仕組み なぜその金額になるのか、なぜツールで答えが違うのか 複利の頻度・払込の時期・課税の扱い 複利がどう効くかを確かめる試算
    第3層 資金 手元にあるまとまったお金をどこに置くか 初期投資額・一括で投じる元本 手元のまとまった資金をどう扱うかの試算
    第4層 実行 どの道具で試算し、どこで学び、家計のどこから出すか 家計の余力・制度の上限・学ぶ手段 道具の選び方、学ぶ手段の選び方、行動への接続

    この4層は、提供者別のツール一覧とは別の切り口です。同じ「積立シミュレーション」という言葉で検索していても、第1層で止まる人と第3層まで必要な人では、開くべきページが違います。層が分かれば、次に読む記事も自動的に決まります。

    8つの試算ツールを開いて分かった入力欄の違い

    検索結果の上位に並ぶ試算ツール8本を、当社が実際に開いて入力欄と注記を記録しました。結果は次のとおりです。

    確認した項目 8本中の該当数
    初期投資額(最初にまとめて投じる金額)を入力できる 1本
    値動きの幅(想定リスク)を置ける 1本
    複利の周期を利用者が指定できる 1本
    税金・手数料を「考慮しない」と明記している 5本
    目標から逆算する計算に4方向以上で対応している 3本

    【調査方法】対象は「積立シミュレーション」の検索結果上位に表示された試算ツール8件(公的機関2件・証券会社3件・運用会社1件・銀行2件)、期間は2026年8月5日時点、集計方法は各公式ページを開いて入力欄のラベルと注記文を確認する形です。データは当社の調査に基づきます。

    手元にまとまった資金がある人ほど、上位に並ぶツールでは正しく試算できません。初期投資額の欄を持つのは8本中1本だけで、値動きの幅を置けるのも同じ1本です(三菱UFJアセットマネジメント つみたて(積立)投資シミュレーション、2026年8月時点)。当社はこの偏りを、ツールの優劣ではなく設計思想の違いによるものと考えています。毎月一定額を積む使い方を想定した作りだからです。上位8本の外には初期投資額を入力できるツールもありますが、検索して最初に開く道具は上位に集中します。読者にできることは、自分の条件を先に決めて、それを受け取れる道具を選ぶことです。

    試算結果に含まれていないもの

    表示される金額に含まれていないものは、大きく3つあります。税金、保有中の手数料、そして値動きの幅です。実際、公的機関のツールも証券会社のツールも、注記で「税金、手数料、費用等を考慮しておりません」と明示しています(SBI証券 積立シミュレーション、2026年8月時点)。

    もうひとつ見落とされやすいのが、計算ロジック自体が変わることです。金融庁のつみたてシミュレーターには、令和7年9月に計算ロジックを一部修正したという記載があります(金融庁 つみたてシミュレーター、2026年8月時点)。去年メモした試算値と今日の試算値がそろわない場合があるということです。当社は、試算結果を「保存する数字」ではなく「その時点の前提で出した仮の数字」として扱うようお伝えしています。

    毎月いくら積み立てるかを決める試算
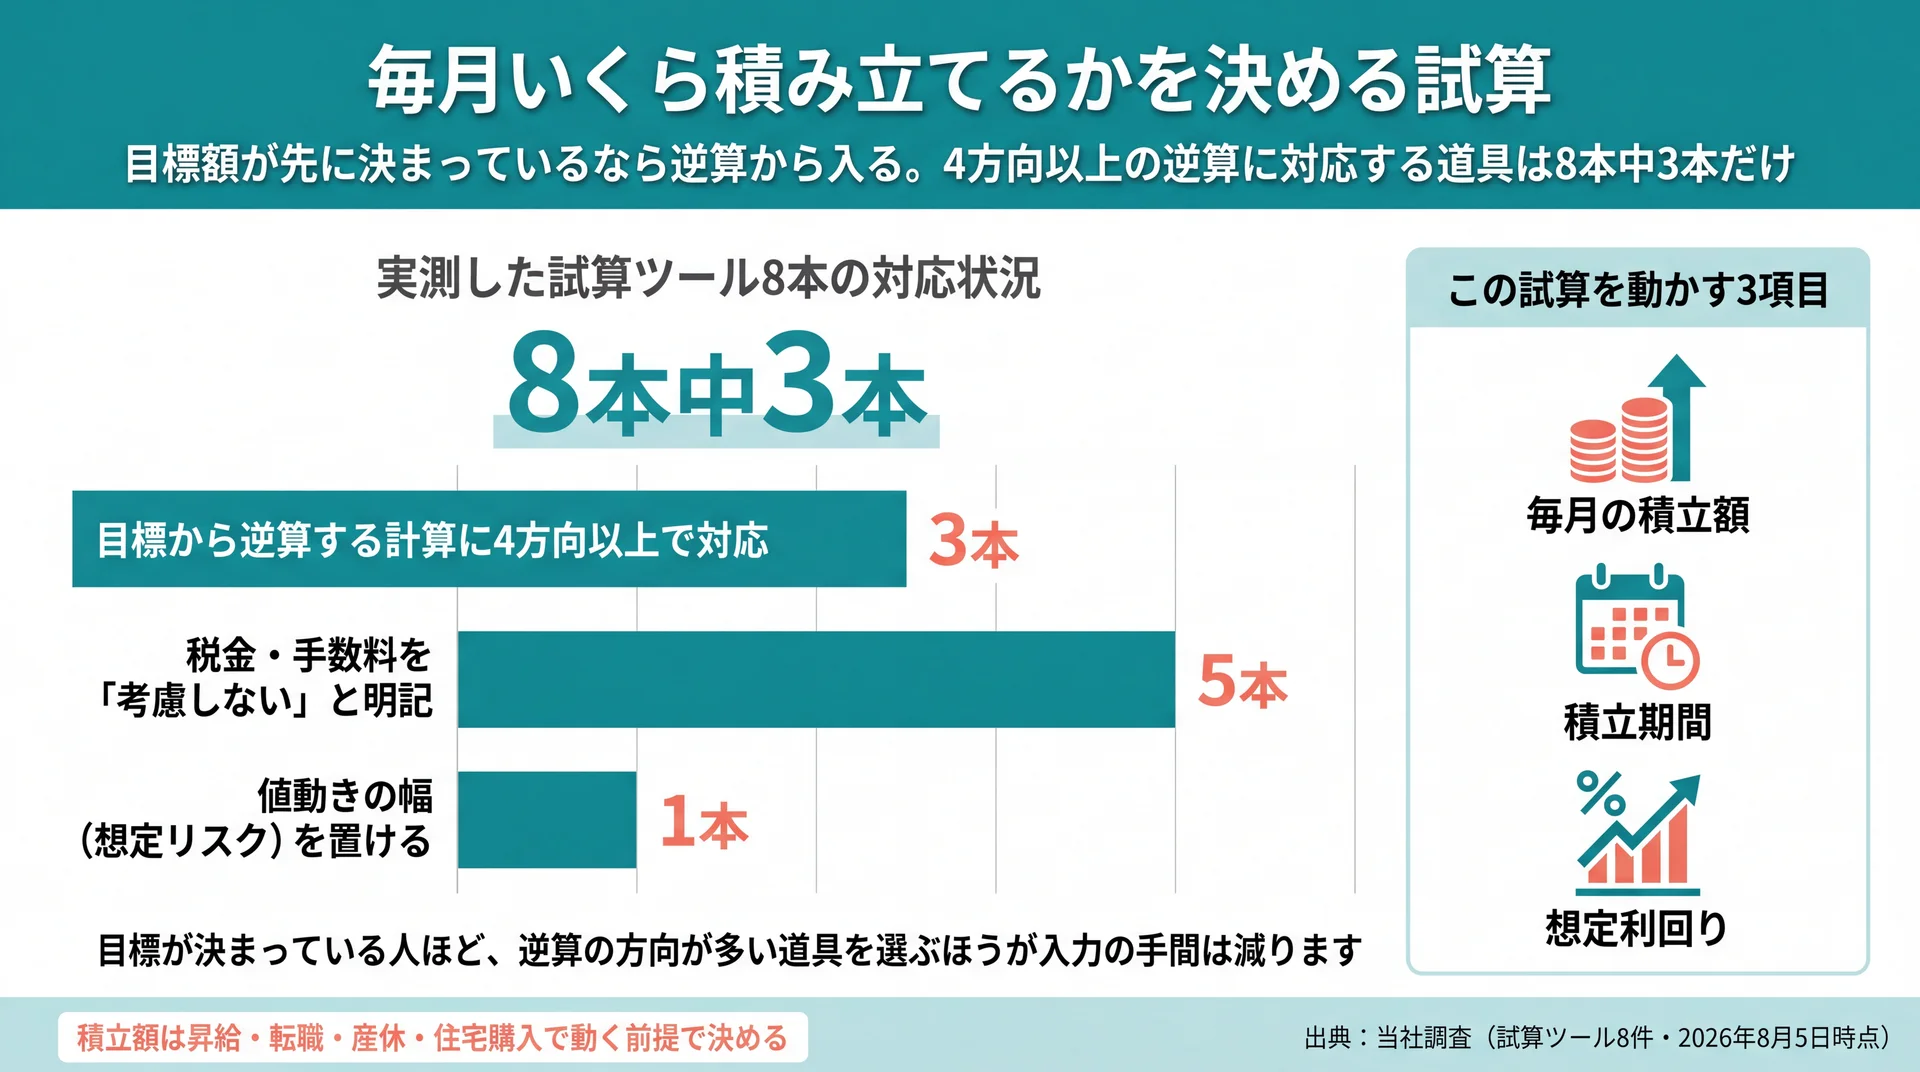
    試算ツール8本の実測で逆算4方向以上の対応は3本、税・手数料の非考慮明記は5本、値動きの幅は1本にとどまることを示した棒グラフ
    目標額が先に決まっているなら、逆算の方向が多い3本のいずれかを選ぶと入力の手数が減る(出典: 当社調査/試算ツール8件・2026年8月5日時点)

    毎月いくら積み立てるかを決める試算は、積立額・積立期間・想定利回りの3項目で動きます。多くのツールは「将来いくらになるか」だけでなく「毎月いくら必要か」「何年かかるか」の逆算にも対応しているため、目標額が先に決まっているなら逆算から入るほうが手数は少なくて済みます。

    当社が実測した8本のうち、逆算に4方向以上で対応していたのは3本でした。目標が決まっている人ほど、逆算の方向が多い道具を選ぶほうが入力の手間は減ります。

    ただし、積立額は途中で変わるものです。昇給、転職、産休、住宅購入といった出来事のたびに、毎月の余力は動きます。一定額を最後まで積み続ける前提で出した数字だけを持っていると、条件が変わった時点で使えなくなります。

    月額別の目安と、増額・中断した場合の数字を知りたい場合は、月1万円から10万円までの到達額を条件別に並べたうえで、途中で増やしたり止めたりしたときの差を実測値で示した記事があります。積立を2年止めた場合に減るのは拠出額の分だけではないこと、止めるより減らして続けたほうが差が小さいことなど、条件変更時の判断材料がまとまっています。非課税で保有できる総額の上限との関係にも触れているため、月額を決める段階で制度側の天井も同時に確認できます。想定利回りを1%動かしたときに結果がどれだけ振れるかも併記されています。詳しくは投資シミュレーション 積立の詳しい解説をご覧ください。

    入力の手順そのものを確認したい場合は、目標額と時期を決めるところから、出た金額を毎月の家計へ割り当てるところまでを4つの手順で追った記事が向いています。主要ツールの入力項目を並べて比べた一覧や、固定費から積立の原資を見つける方法、続けられなくなったときに減額・一時停止・再開のどれを選ぶかという判断の順序までまとめてあります。入力そのものは1分ほどで終わり、時間がかかるのは出た金額を家計へ割り当てる最後の工程だという整理も、この記事の軸になっています。手を動かす順番から確認したい方は投資 積立 シミュレーションの詳しい解説へお進みください。

    複利がどう効くかを確かめる試算

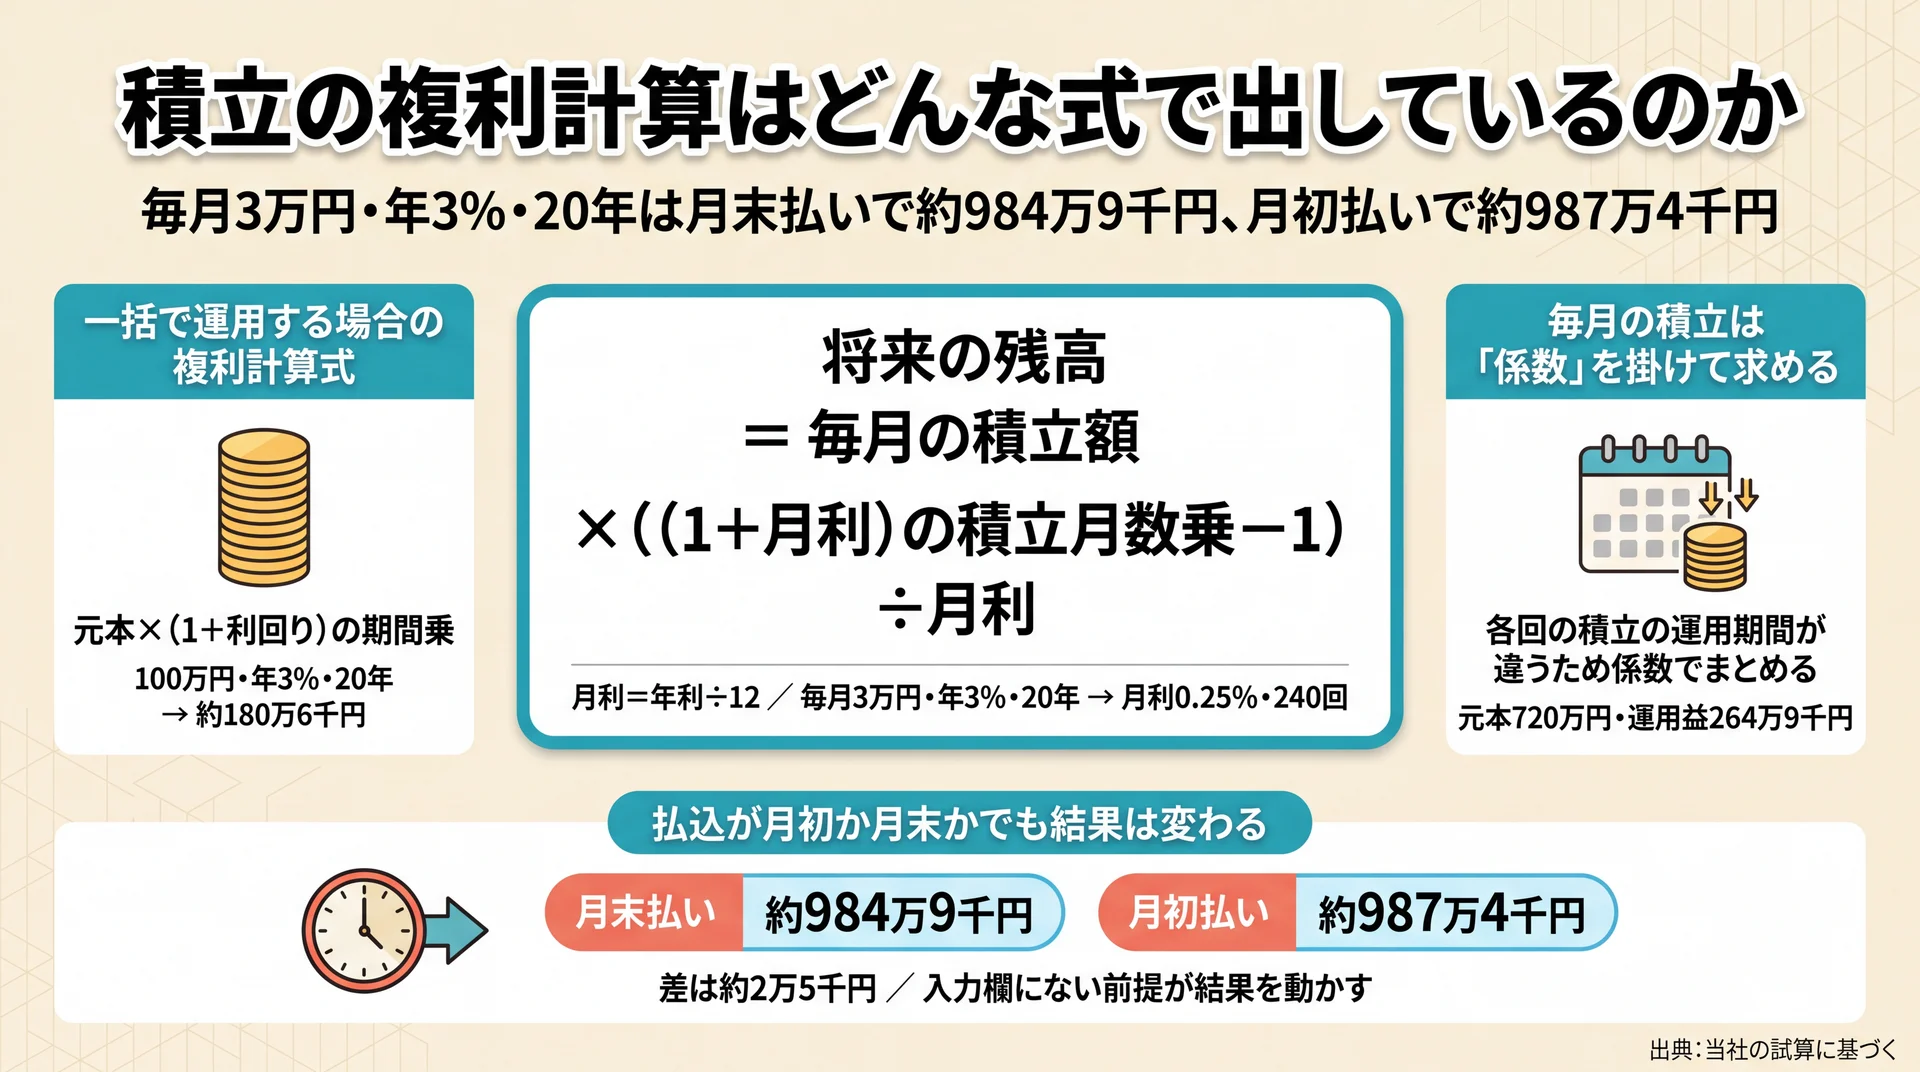
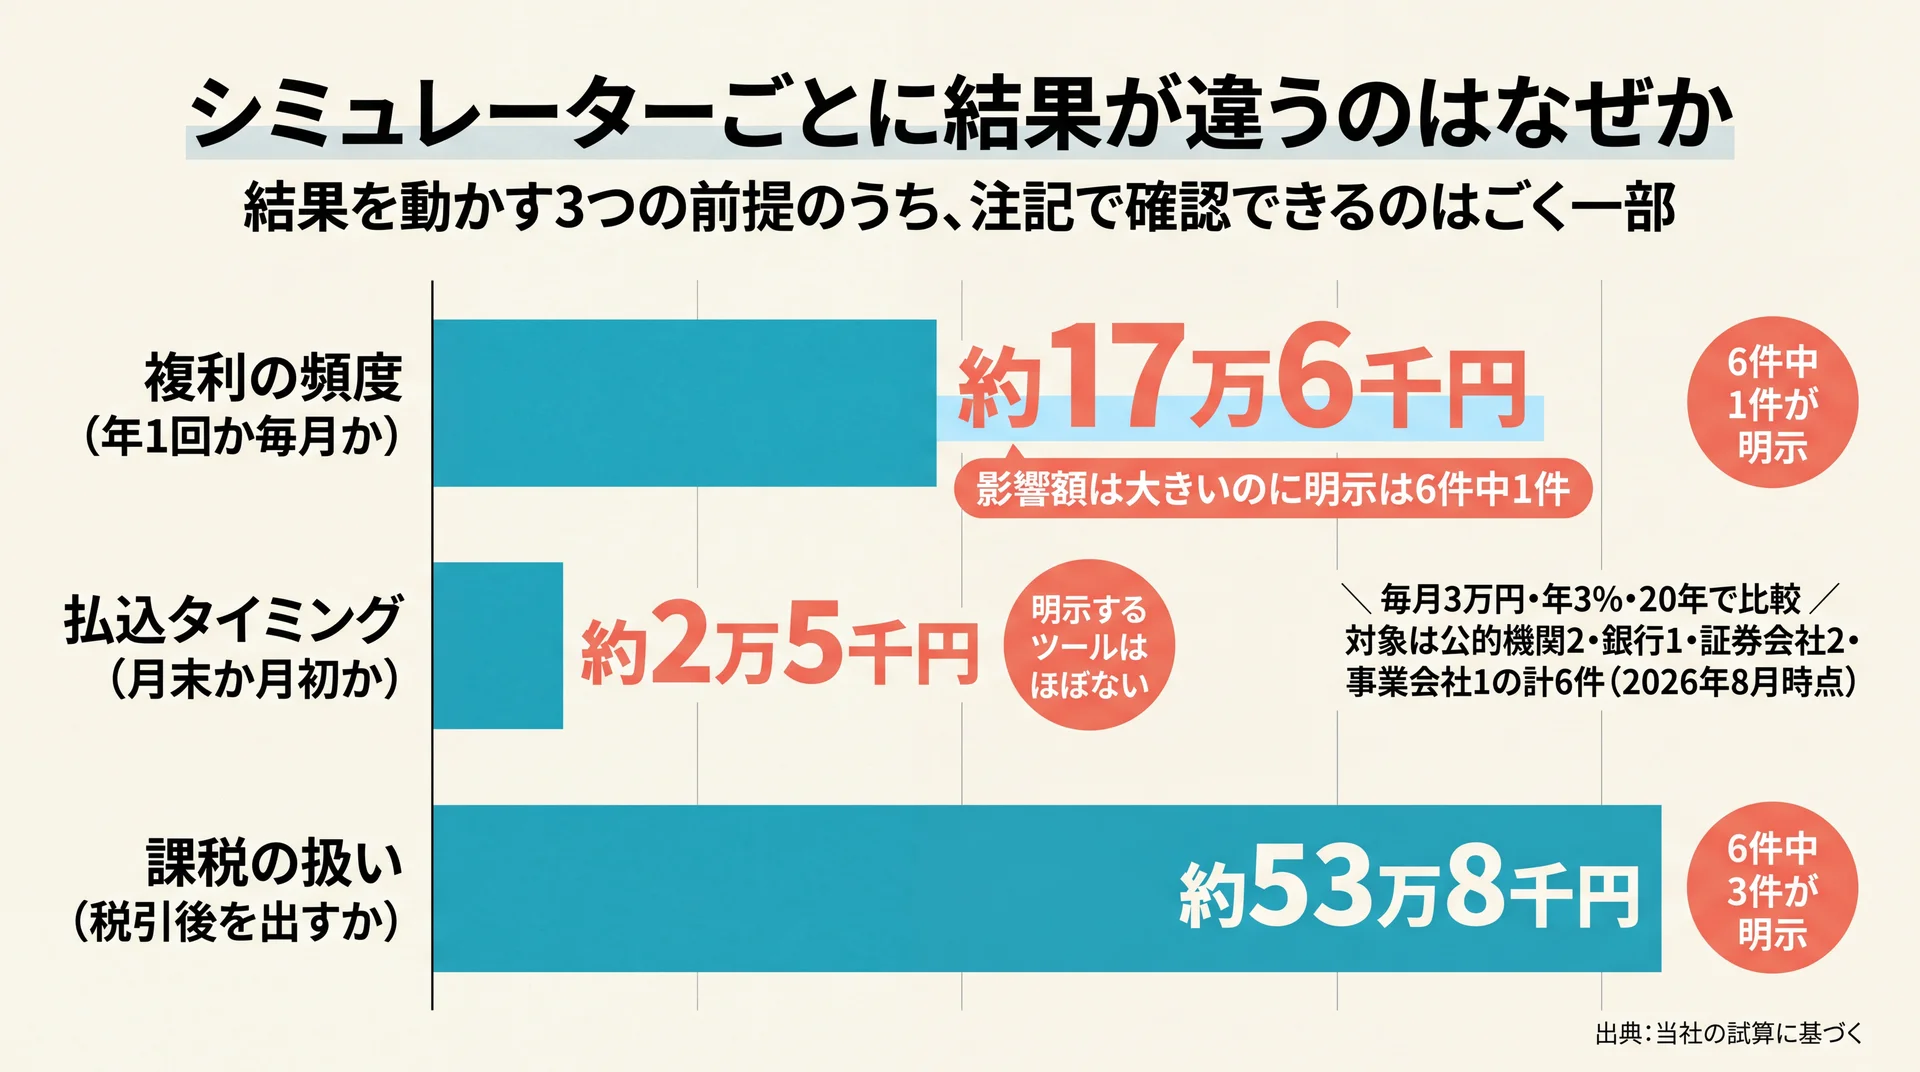
    複利がどう効くかを確かめる試算は、金額の裏側にある計算の前提を扱う層にあたります。積立の将来額は、毎月の積立額に利回りと回数で決まる係数を掛けて求めます。同じ条件を入れても複数のツールで答えが割れるのは、複利を組み入れる頻度と、払い込みの時期と、税を引くかどうかがツールごとに揃っていないためです。

    この層を飛ばすと、数字の差に理由がつかなくなります。当社は、金額を比べる前に前提を読むことを標準の順序にしています。前提のそろっていない金額を並べても、どちらが正しいかは決まりません。

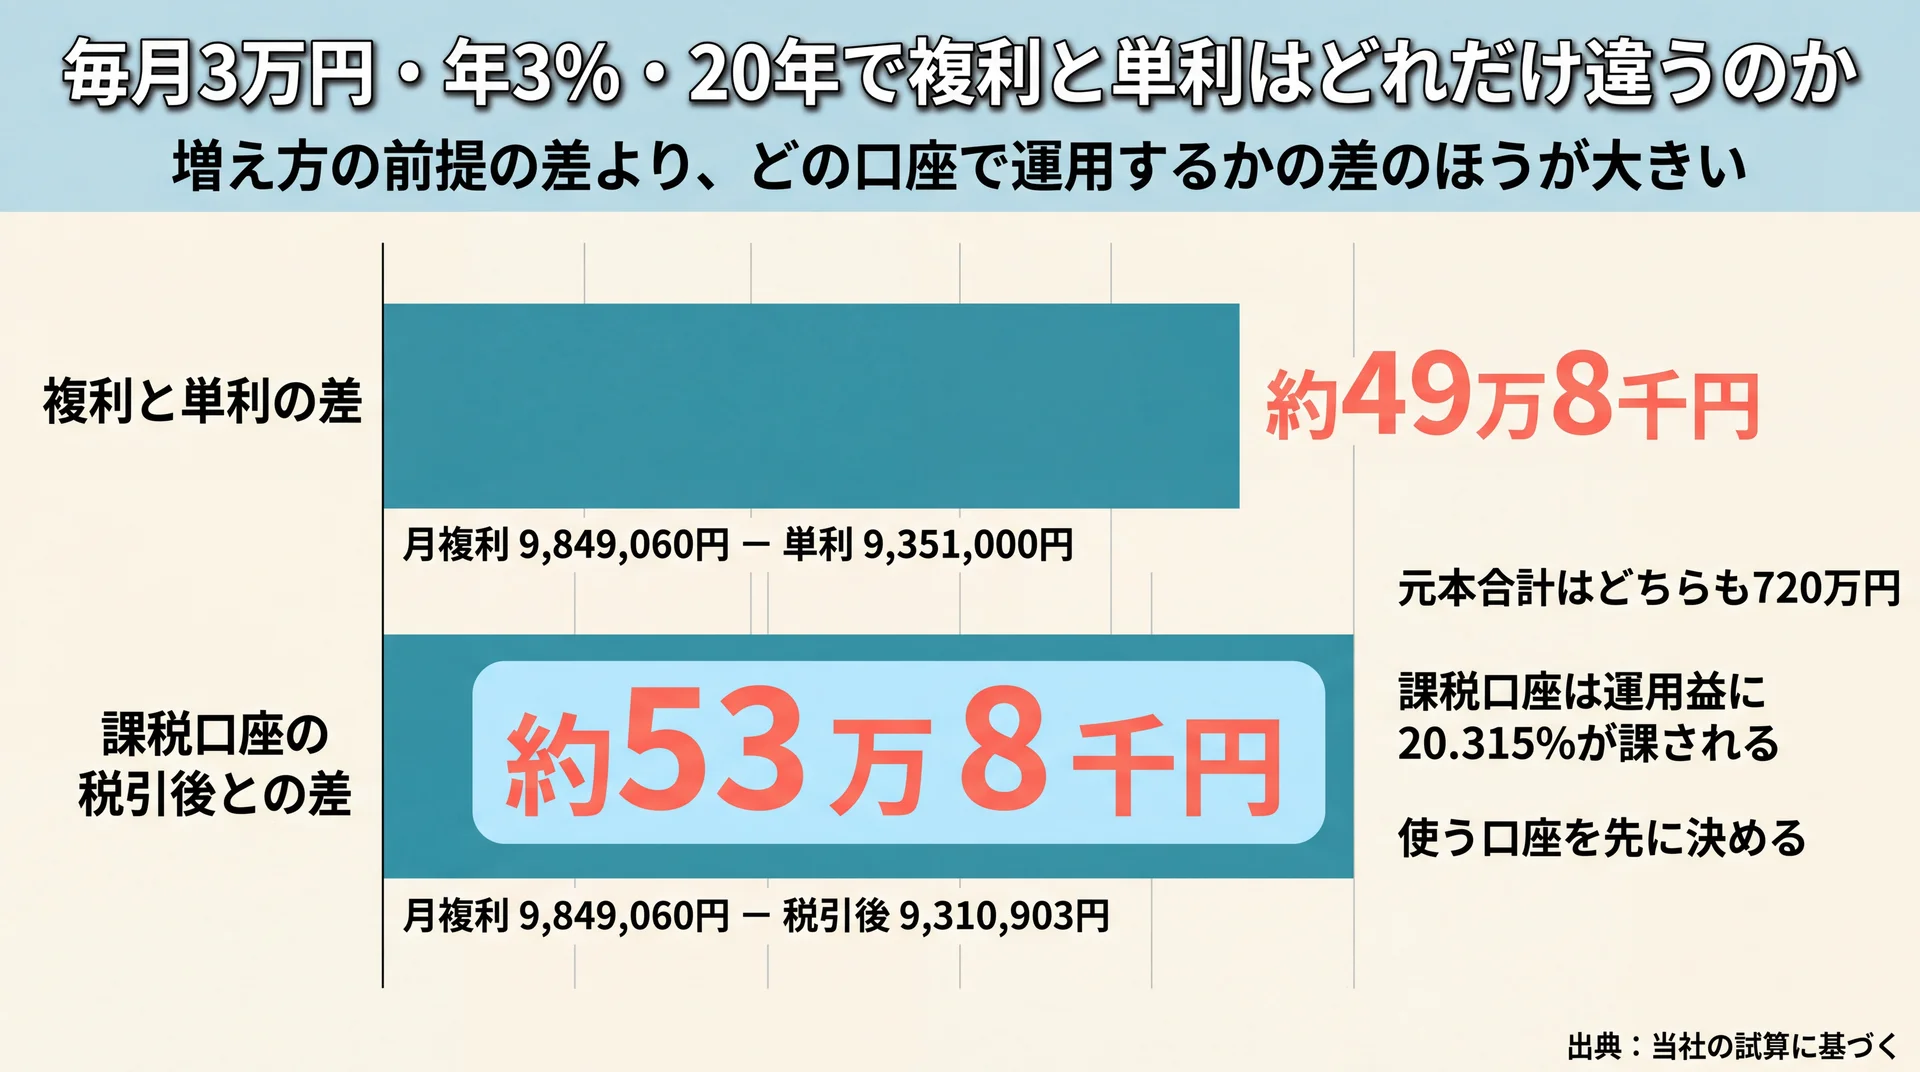
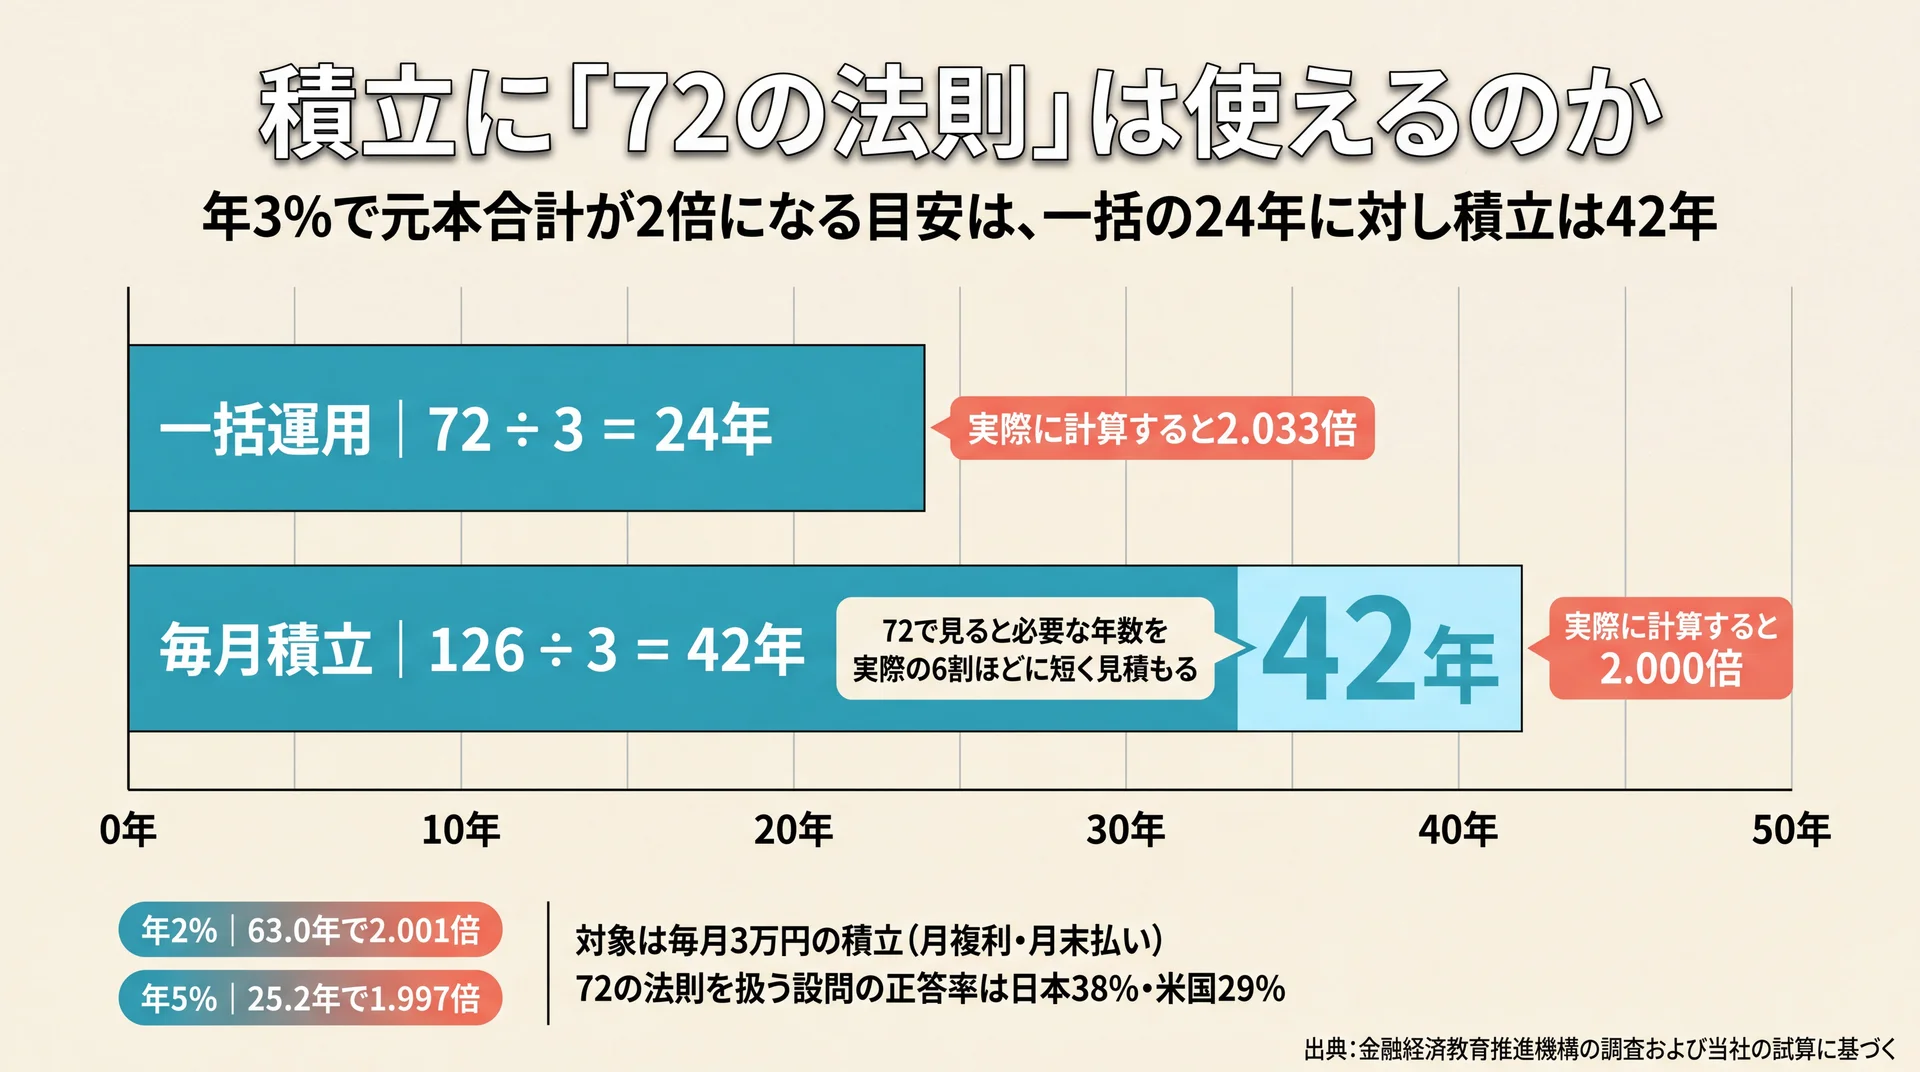
    計算式そのものを理解して自分で検算したい場合は、一括で運用する場合の式と積立の式の関係、単利と複利で差が開く時期、表計算ソフトの将来価値関数を使った検算手順までを扱った記事があります。式が分かると、ツールが出した金額に何が含まれていないかも見えるようになります。資産が2倍になる年数の目安についても、一括で運用する場合と積立で拠出する場合では使う数字が違うという形で整理されています。毎月3万円を年3%で20年積み立てた場合に複利と単利でどれだけ差がつくか、その差が後半の10年に集中する理由も数字で示されています。詳しくは複利計算 積立 シミュレーションの詳しい解説をご覧ください。

    複利の条件を細かく指定できる道具を探している場合は、公開されている試算ツール11本を実際に開き、複利の頻度・払込の時期・税と手数料の扱いを指定できるかどうかで比べた記事が向いています。前提を利用者が選べるツールは限られており、注記の書き方もそろっていません。目的別の選び方と、数字が食い違ったときの突き合わせ方まで整理してあります。手元資金やボーナス月の増額を含めたいとき、税引後の手取りに近い数字が欲しいときなど、条件別にどのツールへ向かうかも判断できます。計算ロジックそのものが改定される場合があるという点にも触れています。あわせて積立シミュレーション 複利の詳しい解説もご確認ください。

    手元のまとまった資金をどう扱うかの試算
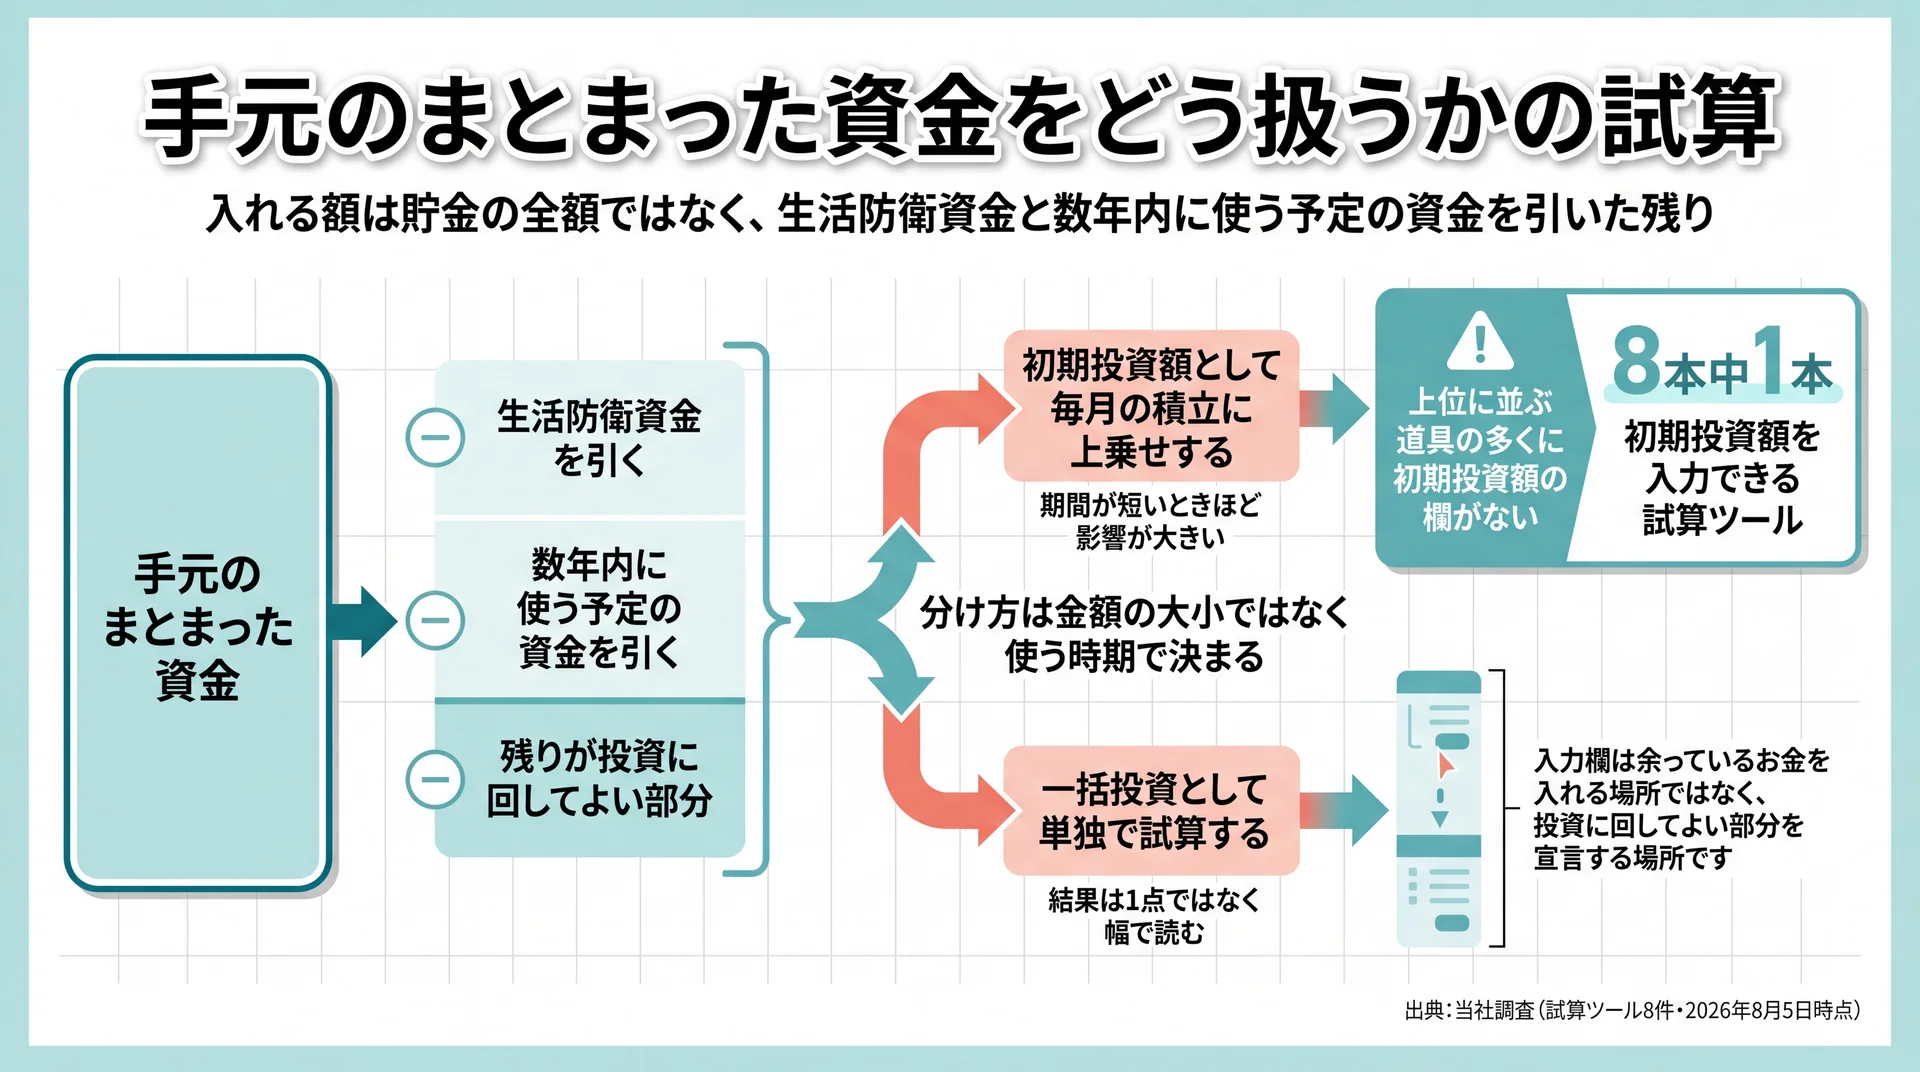
    手元資金から生活防衛資金と数年内に使う予定の資金を引いた残りを、初期投資額と一括投資のどちらで試算するか分ける判断フロー図
    分け方は金額の大小ではなく使う時期で決まり、初期投資額を入力できる道具は8本中1本(出典: 当社調査/試算ツール8件・2026年8月5日時点)

    手元のまとまった資金は、初期投資額として毎月の積立に上乗せするか、一括投資として単独で試算するかに分かれます。上位に並ぶツールの多くには初期投資額の欄がないため、道具選びの段階から進み方が変わります。貯金として置いてある資金をどちらで扱うかは、金額の大小ではなく使う時期で決まります。

    投じてよい額を決める作業は、試算の作業ではなく家計の整理の作業です。順序を逆にすると、入力する金額の根拠が決まらないまま、貯金の全額か0円かのどちらかを入れることになります。入力欄は余っているお金を入れる場所ではなく、投資に回してよい部分を宣言する場所です。

    入力欄としての初期投資額から確認したい場合は、この欄が何を指すのか、毎月の積立額とどう別枠で計算されるのか、手元資金から生活防衛資金と数年内に使う予定の資金を差し引いて決める手順を扱った記事があります。期間が短いときほど初期投資額の影響が大きくなる点や、つまずきやすい3つのパターンも整理してあります。100万円の初期投資が毎月いくらの積立に相当するかという換算も載せているため、積立額との配分を考える材料になります。制度上の上限を超える額を入れてしまう例など、初期値の置き方でつまずく場面も具体的に挙げられています。詳しくは初期投資 シミュレーションの詳しい解説をご覧ください。

    一括で投じた場合の試算の読み方を知りたい場合は、計算式が1本しかないこと、入力4項目をそれぞれ何を根拠に決めるのか、そして結果を1点ではなく幅で読む必要がある理由を扱った記事が向いています。過去の指数で同じ期間を切り取っても、始めた年によって年率が大きく散らばるという実測が判断の助けになります。表示される金額は平均であり、真ん中の結果を示しているとは限りません。税・保有コスト・物価上昇・投じた直後の下落という、年率からは見えない4つの見落としも扱っています。あわせて一括投資シミュレーションの詳しい解説をご確認ください。

    具体的な金額で確かめたい場合は、100万円という条件に絞って年率別・期間別の到達額を並べ、そこから費用と税を差し引いて手取りに近づけた記事があります。一括で投じる場合と12回に分ける場合の違い、下落率ごとに元本が回復するまでの年数まで扱っているため、金額の実感がつかみやすくなります。保有中のコストが20年でどれだけの差になるか、課税口座で利益にかかる税をどう差し引くかまで踏み込んでいるため、表示額と手取りの距離がつかめます。詳しくは100万円 一括投資シミュレーションの詳しい解説をご覧ください。

    使っている証券会社のツールで一括の試算ができるかを確かめたい場合は、楽天証券の試算ツールを対象に、4つの計算パターンのいずれにも初期投資額の欄が存在しないことを実測で示した記事があります。楽天証券が公開している5種のツールでそれぞれ何ができるのか、一括の試算はどの代替ツールで行うのかまで整理してあります。ポイントやカード決済の還元分が結果に入らないこと、値動きの幅を置く欄がないため上振れも下振れも見えないことなど、結果に含まれない要素も明示されています。家計から投じてよい額を先に決めるという手順の並びにも触れています。あわせて一括投資 シミュレーション 楽天の詳しい解説もご確認ください。

    \ 手元資金の線引きを /

    貯金のうち投資に回してよい額を、家計の状況から切り分けられます。

    目的に合う試算ツールをどう選ぶか

    試算ツールは提供者の知名度ではなく、自分が確かめたい内容に合う入力欄があるかどうかで選びます。確かめたい層が決まっていれば、候補は自然に絞れます。層が決まらないまま知名度だけでツールを開くと、入力できない条件を抱えたまま数字だけ持ち帰ることになります。

    複数の道具を横に並べて比べたい場合は、無料で使える試算ツール10本を目的別に整理し、同じ条件を入れても最終金額がそろわない理由を分解した記事があります。積立と一括の将来額を出す型、値動きの幅を織り込む型、貯めた資産を取り崩す金額を出す型という役割の違いに加えて、税と手数料の扱いや利回りを一定と置く前提まで踏み込んで比較しています。試算結果を毎月の行動へ落とす3段階の手順もまとまっているため、道具選びから入りたい方に向く内容です。ゲーム形式の試算が練習になるのか、早期リタイアを前提にした試算ができるのかといった疑問も質問形式で補われています。詳しくは投資 シミュレーションの詳しい解説をご覧ください。

    道具を1本に絞りきれない場合は、2本使う形も現実的です。前提が全面的に開示されている公的機関のツールで基準の数字を出し、値動きの幅や初期投資額を置ける運用会社のツールで条件を足す、という組み合わせであれば、数字が食い違ったときにどちらの前提が効いたのかを追えます。1本のツールで全部を済ませようとすると、対応していない項目が出てきます。

    試算のあとに学ぶ手段をどう選ぶか

    試算を続けていくと、次に必要になるのは自分の判断が妥当かどうかを確かめる相手です。学ぶ手段の選択も実行の層に含まれます。基準になるのは知名度ではなく、講師が誰の立場で話すのかという点と、費用と撤退条件が事前に開示されているかという点です。

    先に当社の立場を書いておきます。当社のABCashは金融商品を販売せず、受講料を収益源とする金融教育の事業者です。つまり当社も、読者が比べる対象のひとつにあたります。だからこそ、他社を貶める形ではなく、誰にでも使える確認方法を示すことが妥当だと考えています。学ぶ場を選ぶときは、講師の収益源を先に確認すると判断がぶれません。

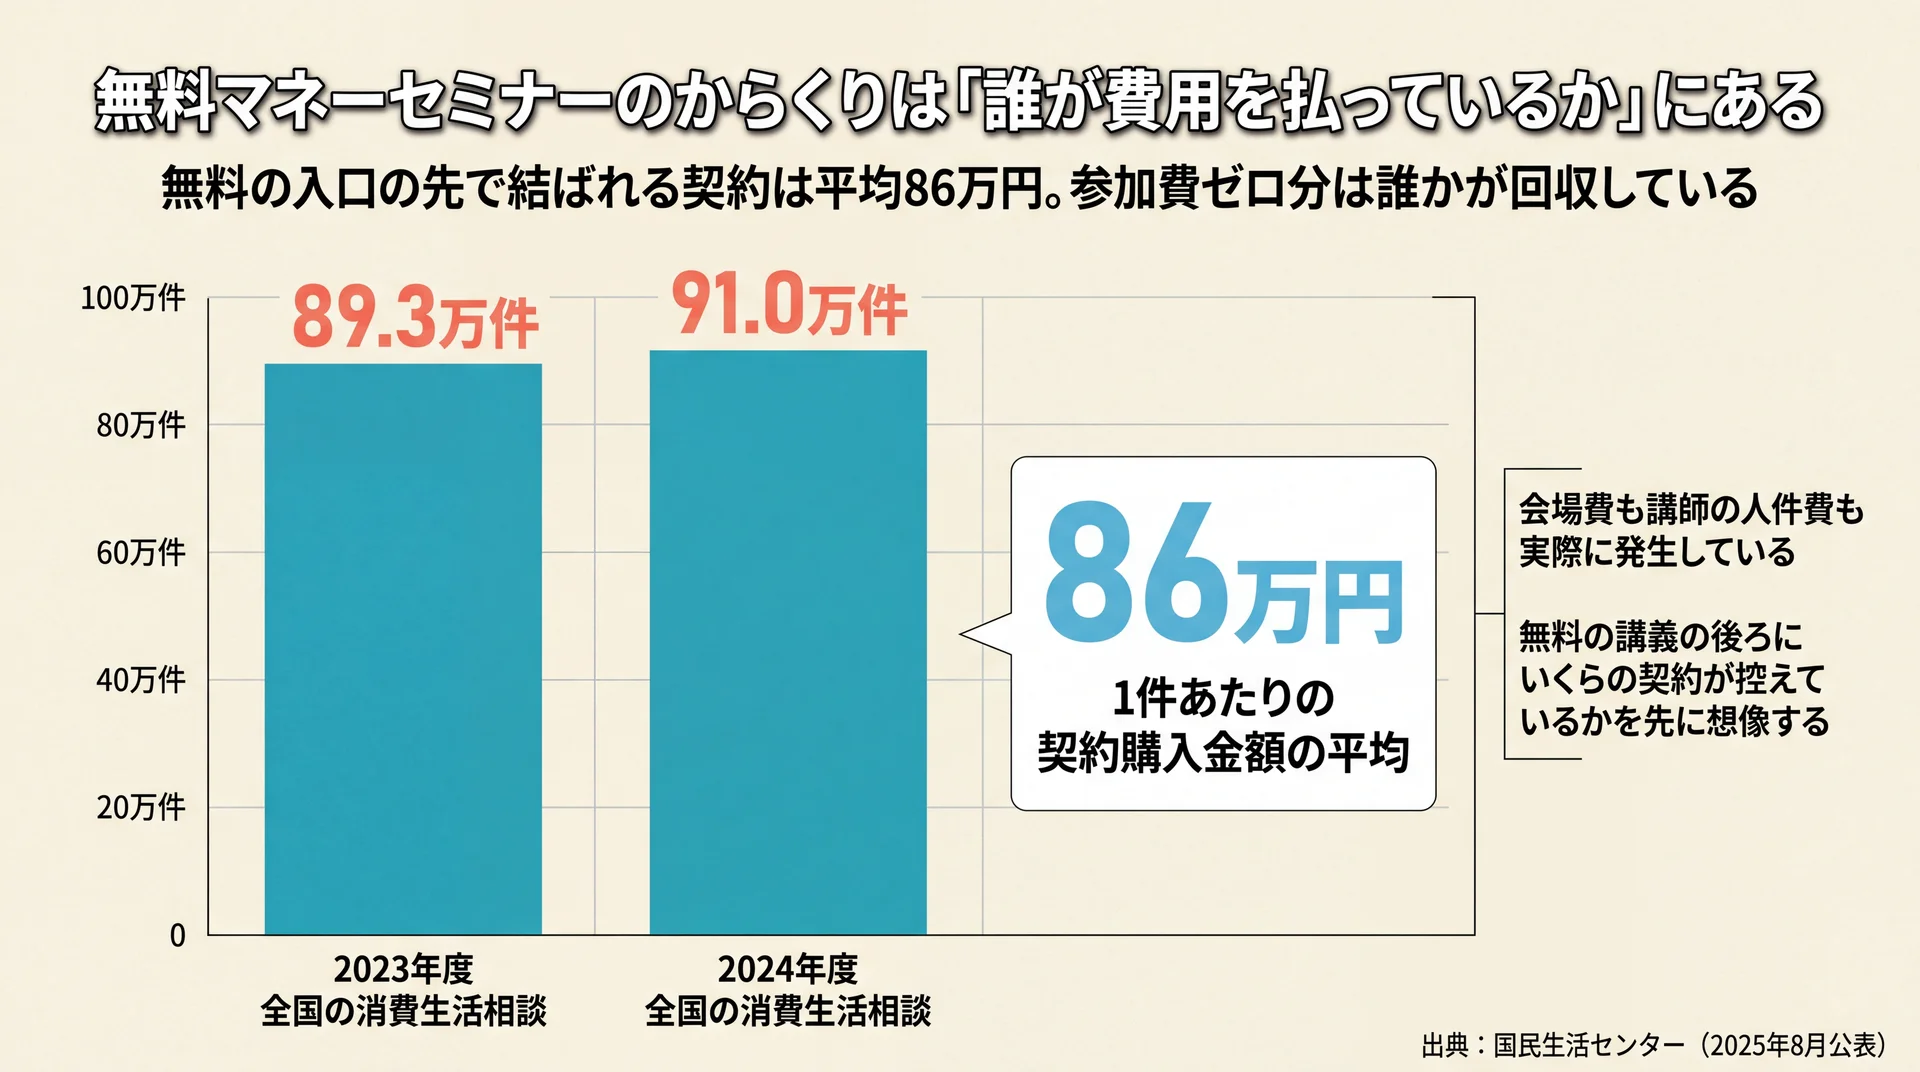
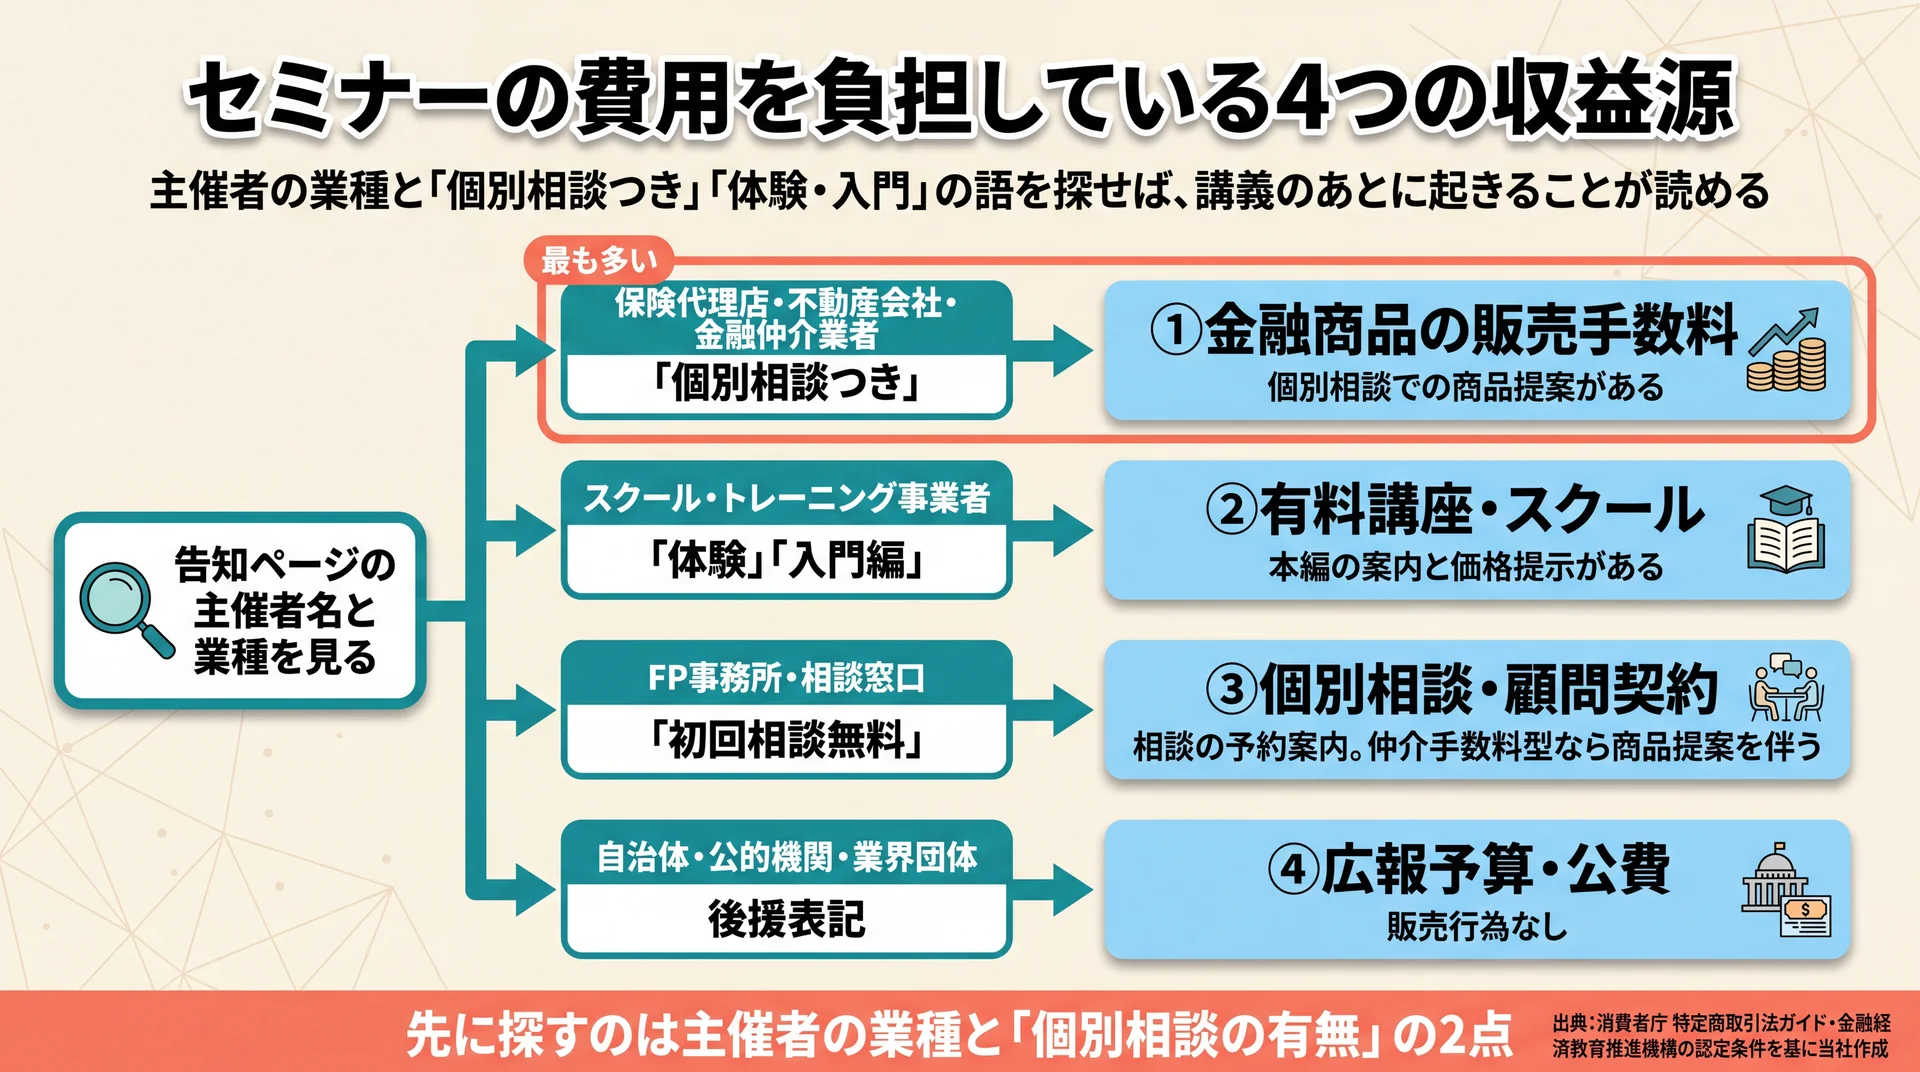
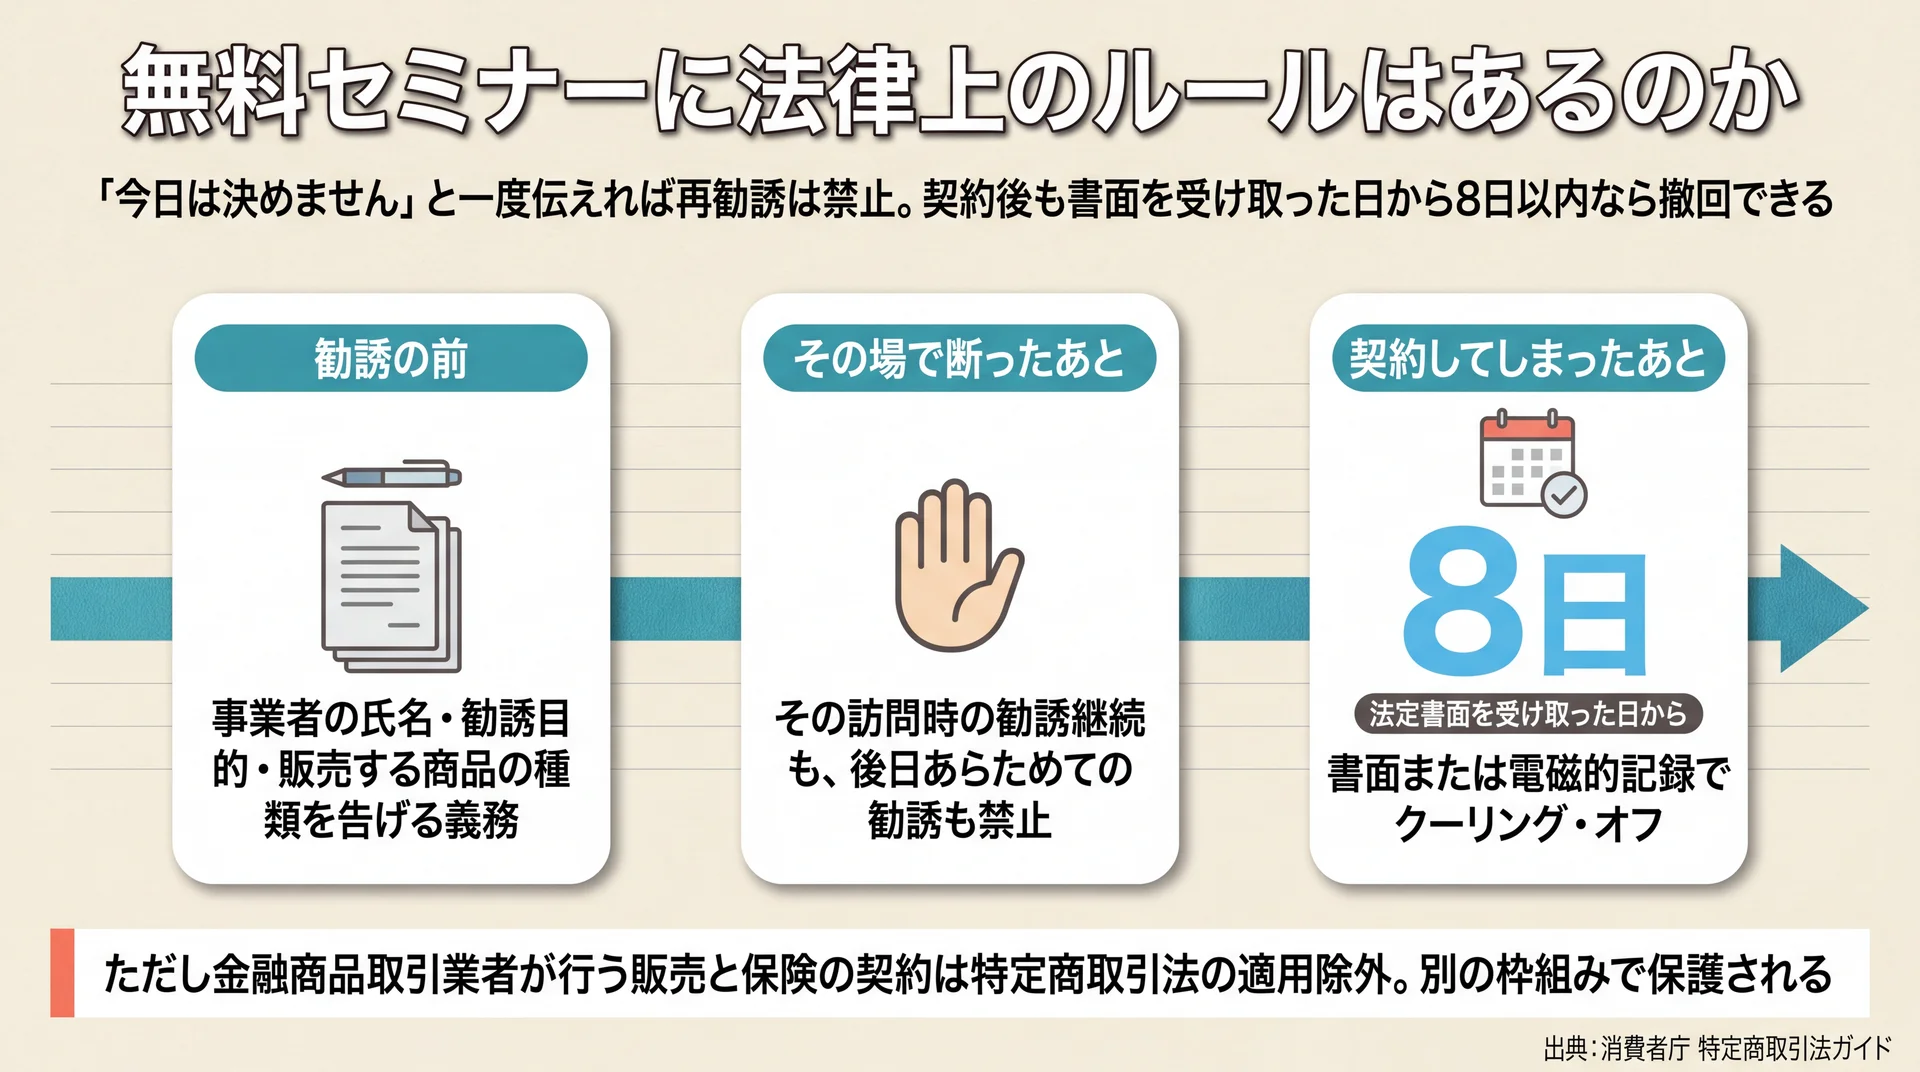
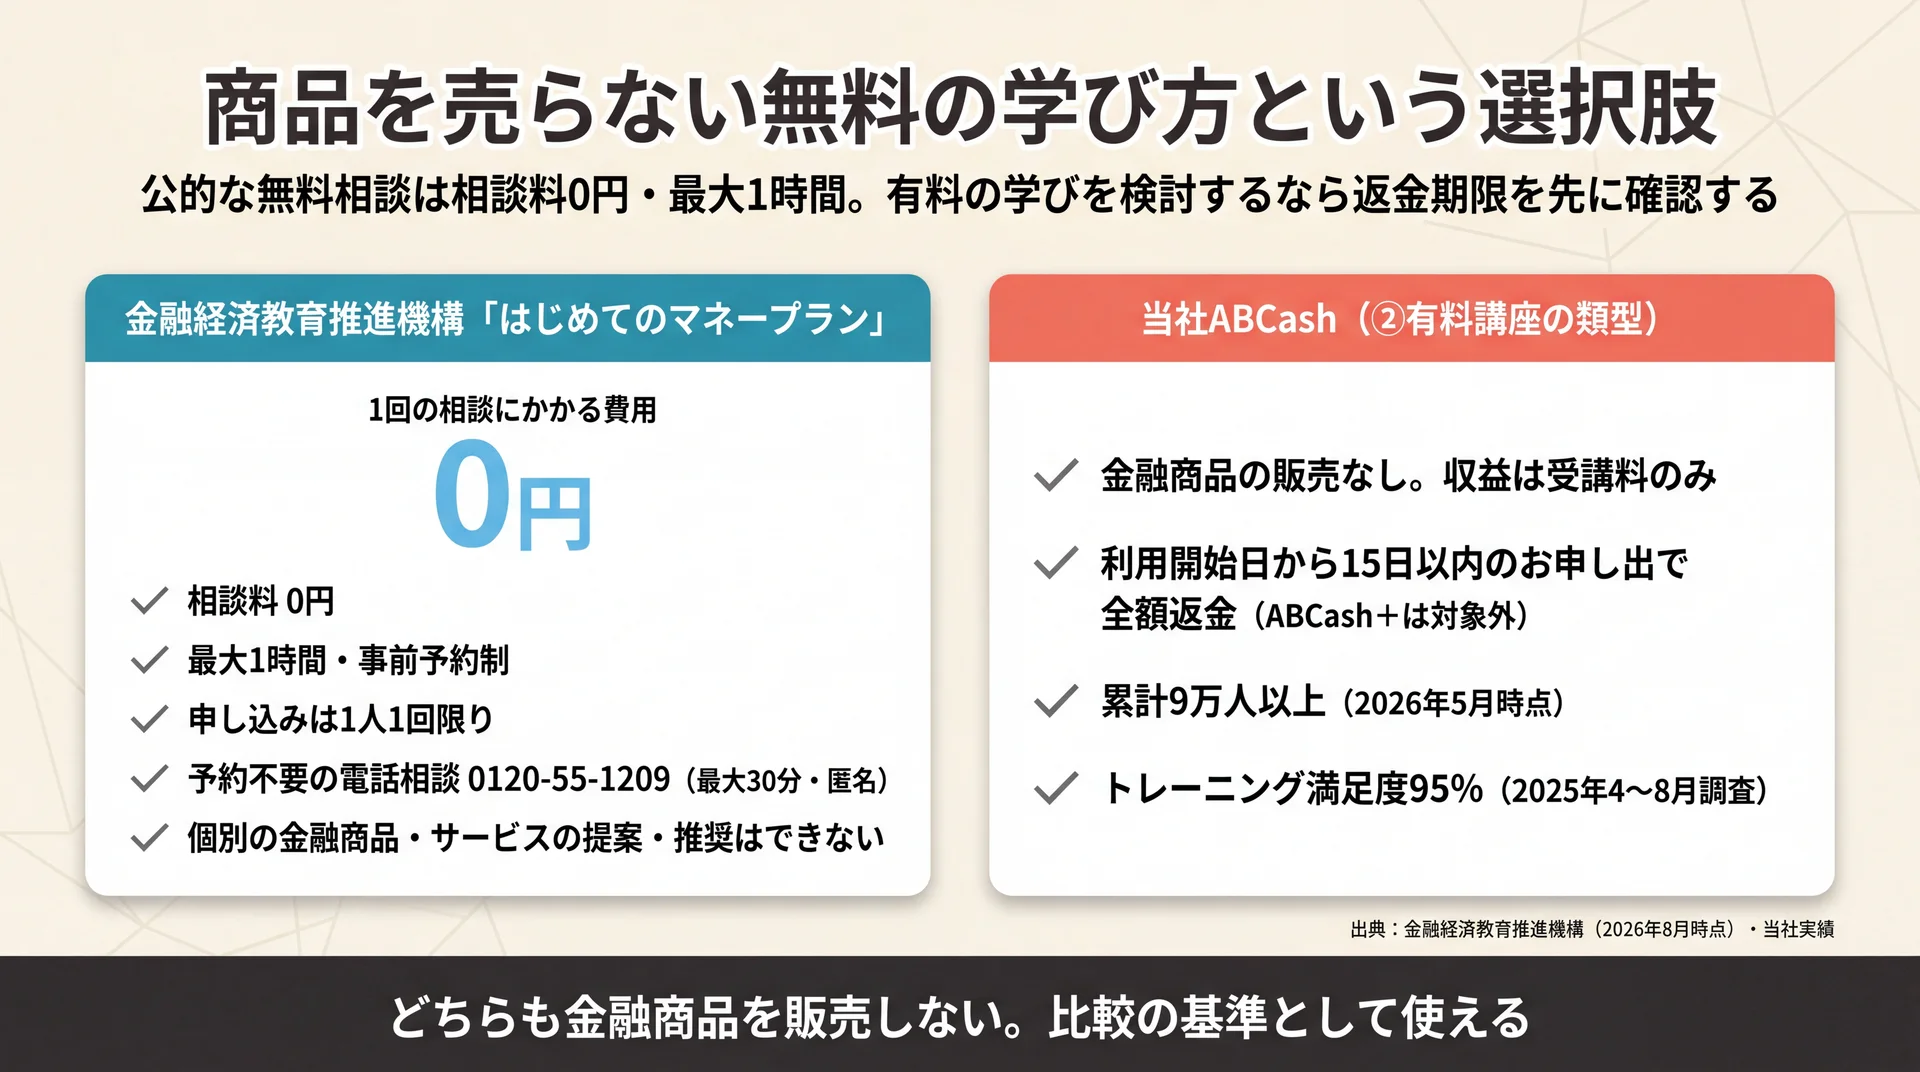
    無料で開催されるセミナーの仕組みから確認したい場合は、参加費ゼロの費用を誰が負担しているのかを4つの収益源に分けて整理した記事があります。告知文から収益源を推定する方法に加えて、勧誘の前に目的を告げる義務や、断ったあとの再勧誘の禁止、クーリング・オフが効く契約と効かない契約の違い、強引な勧誘を受けたときの公的な相談先までを扱った内容です。会場を一時的に借りて人を集める形態が制度上どう扱われるか、参加特典や女性向けの開催が多い背景まで踏み込んでいます。商品を売らない学び方という選択肢も示されています。詳しくは無料マネーセミナー からくりの詳しい解説をご覧ください。

    参加するセミナーを実際に選ぶ段階であれば、学べる範囲を分野ごとに採点する方法、講師の立場の確認方法、聞いて終わらせない仕組みの有無、費用と撤退条件の開示状況、自分の目的との一致という5つの見極め方を扱った記事が向いています。無料のセミナーと有料の講座をどう使い分けるかという整理もあります。受けたあとに何が変わったのかを自分で確かめるための問いも用意されているため、参加して終わりにしない使い方ができます。オンラインと会場のどちらを選ぶか、住んでいる地域で探すときに何を基準にするかも質問形式で補われています。あわせてマネーセミナー おすすめの詳しい解説もご確認ください。

    試算した数字を毎月の行動に変える
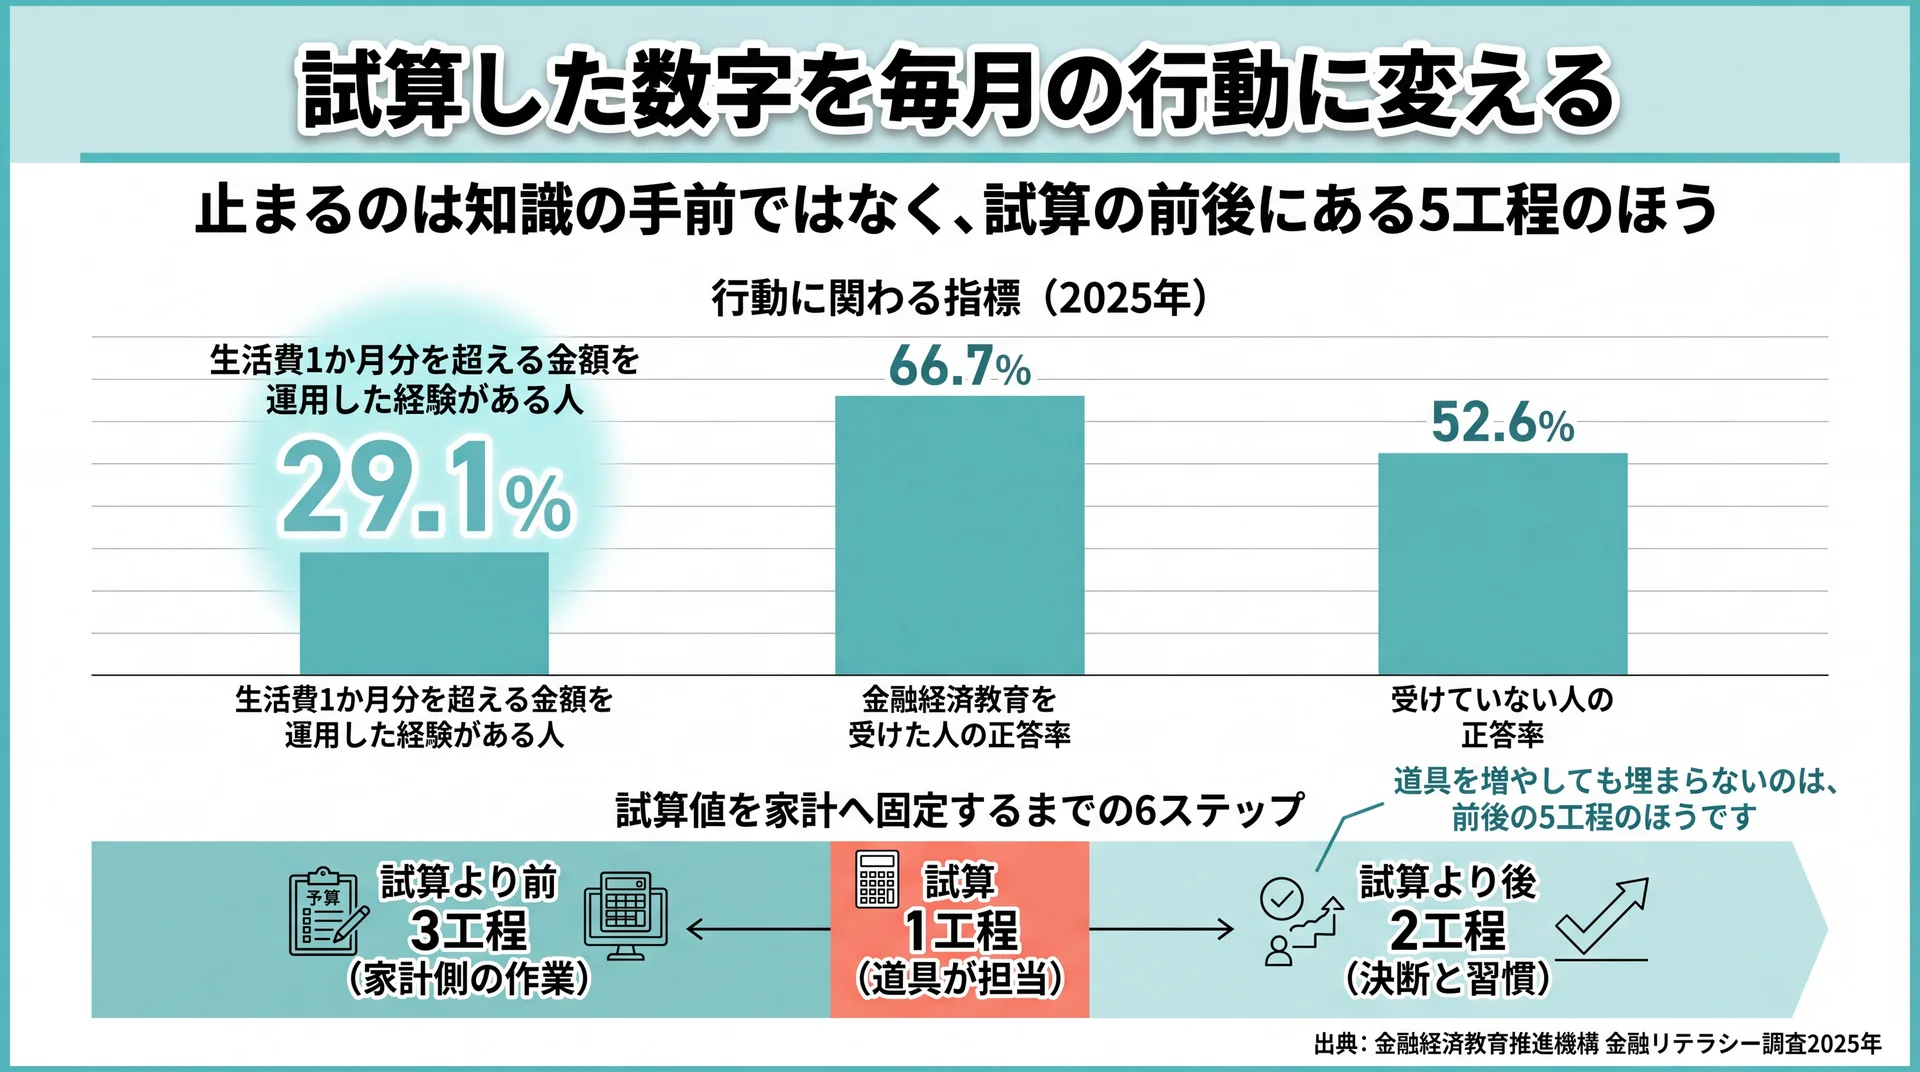
    運用経験者29.1%と金融経済教育の有無別正答率を並べ、家計へ固定する6工程のうち道具が担うのは1工程だけと示した図
    止まるのは知識ではなく試算の前後5工程の側であることを示す(出典: 金融経済教育推進機構 金融リテラシー調査2025年)

    試算が終わる場所と行動が始まる場所は違い、出た金額を家計のどこから出すかはどのツールも扱っていません。ツールが返すのは将来の残高までで、その先は家計側の作業になります。この最後の一区間で止まりやすいことは、公的な調査の数字にも表れています。

    試算する人と行動に進む人の間にある差

    金融経済教育推進機構が全国の18〜79歳3万人を対象に行った調査から、判断と行動に関わる指標を並べました(金融経済教育推進機構 金融リテラシー調査2025年、2026年3月公表)。

    指標 2025年 前回調査比
    金融リテラシー正誤問題(25問)の正答率 53.8% ▲1.9pt
    うち「家計管理」分野の正答率 46.8% ▲3.9pt
    生活費1か月分を超える金額を運用した経験がある人 29.1% +2.2pt
    金融経済教育を受けた人の正答率 66.7% +2.8pt
    受けていない人の正答率 52.6% ▲2.4pt

    運用の経験がある人は2016年の24.8%から2025年の29.1%まで一貫して増えています。それでも実際に動いたことがある人は3割弱にとどまります。同じ調査では、資産運用や借入れ、生命保険への加入の際に他の金融機関や商品と比較してから決めた人の割合が61.1%と示されており、比較という行動自体は半数を超えて定着しています。当社はこの並びを、知識が足りないから動けないのではなく、出した数字を自分の生活に接続する工程が抜けているためだと整理しています。読者にとっての含意は明確で、次に必要なのは新しいツールではなく、決めた金額を毎月動かす仕組みのほうです。

    試算値を家計へ固定するまでの6ステップ

    当社が受講者と進めている順序を、そのまま6段階に分けました。前半3つは試算より前、後半3つは試算より後にあたります。

    # やること 決まるもの つまずきやすい点
    1 生活防衛資金を先に確保する 投資に回してはいけない額 貯金の全額を試算に入れてしまう
    2 毎月の余力を固定費から確定する 積立に回せる上限 余った分を積み立てる形にしてしまう
    3 目標額と達成したい時期を決める 試算の出口 目標を決めずに金額だけ入れる
    4 層に合う道具で幅を出す 結果の上下の振れ 1条件だけ試して1点で受け取る
    5 幅の中から毎月固定する1つの金額を決める 実際に動かす金額 幅のまま持ち帰って決めきらない
    6 制度枠と自動引き落としに落とし、毎月確認する 続く仕組み 設定して終わりにする

    この6段階のうち、試算ツールが担当しているのは4番だけです。1番から3番は家計側の作業で、5番と6番は決断と習慣の話になります。道具を増やしても埋まらないのは、この前後5工程のほうです。

    当社の見解・スタンス

    複数のパターンで試算するところまでは、よく紹介される進め方です。当社のABCashでは、そこで止めずに幅で出した数字のうち、毎月の家計に固定する1つの金額まで決めきることを伴走の到達点にしています。金額が1つに決まらないかぎり、翌月の口座からお金は動かないためです。

    順序についても当社の判断があります。当社は、生活防衛資金の確保と毎月の余力の確定を、試算より前に置いて運用しています。家計管理分野の正答率が調査のたびに下がっているという先の調査結果を踏まえると、入力値の根拠が弱いまま出した将来額は、途中で続かなくなる確率が高いと考えているためです。当社は家計管理からNISAやiDeCoまでをひとつのカリキュラムで扱い、専用アプリでの毎日のやり取りを通じて、決めた金額が動き続けているかを確認する形をとっています。

    なお、個別の資産設計や商品選択については、有資格のファイナンシャルプランナーや取引先の金融機関にご相談ください。本記事は一般的な情報と公的データの整理にとどめています。

    積立シミュレーションのよくある質問

    積立シミュレーションは何から始めればよいですか

    確かめたい層を決めるところから始めます。将来の金額を知りたいだけなら第1層の試算で足りますが、手元にまとまった資金があるなら第3層に対応した道具が必要です。層が決まると必要な入力欄が決まり、開くべきページも絞れます。金額の入力より先に、生活防衛資金と毎月の余力を確定させておくと、出た数字をそのまま家計へ落とせます。

    積立シミュレーションの結果はどこまで信じてよいですか

    想定した利回りが毎年そのとおりに実現した場合の理論値として受け取ってください。実際の運用では年ごとの成績が上下するため、同じ平均利回りでも到達額は動きます。結果は1点ではなく上下の幅で読み、判断に使う数字は幅の中から自分で1つ選ぶ形が現実的です。値動きの幅を入力できるツールを使うと、下振れした場合の金額も同時に確認できます。

    複数のツールで結果が違うときはどうすればよいですか

    前提の違いを先に確認してください。複利を毎月組み入れるか年1回にするか、払い込みを期初とみなすか期末とみなすか、税や手数料を引くかどうかは、ツールごとに設計が異なります。注記に前提が書かれている場合はそこを読み比べ、書かれていない場合は前提が開示されているツールの数字を基準に据えると判断がぶれません。金額の差そのものより、差が生まれた理由を押さえるほうが役に立ちます。

    積立シミュレーションの結果に税金は含まれていますか

    多くのツールでは含まれていません。実際、注記で「税金、手数料、費用等を考慮しておりません」と明示しているツールが複数あります(SBI証券 積立シミュレーション、2026年8月時点)。課税口座で運用する場合は利益に対して課税されるため、表示額は手取りより大きくなります。NISAの非課税枠を使う場合は扱いが変わりますので、どの口座で運用する前提なのかを決めてから試算すると、読み違いを防げます。

    まとめ

    積立シミュレーションは、金額・仕組み・資金・実行の4つの層に分かれています。どの層を確かめたいかが決まれば、必要な入力欄を持つ道具が決まり、次に読むべき記事も決まります。そして表示される金額には税も手数料も値動きの幅も入っていないため、結果は幅で受け取ることが前提になります。

    最初の一歩は、道具を開くことではありません。生活防衛資金を確保し、毎月の余力を確定させるところから始めると、出した数字がそのまま毎月の行動につながります。

    \ 累計9万人が受講 /

    オンライン受講にも対応しているため、自宅から60〜80分程度で相談を始められます。
  • 投資の積立シミュレーションのやり方と初期投資の入れ方

    投資の積立シミュレーションは、目標額から毎月の積立額を逆算し、その金額を家計に固定するまでが一連の作業です。ところが手元のまとまった資金を初期投資として入力できるツールは、積立の試算に使う主要8本のうち2本しかありません。家計全体を扱う1本を加えた9本の入力項目を確かめ、試算から実行までの手順を整理しました。

    \ 累計9万人が受講した伴走型トレーニング /

    試算した金額を毎月続けられる形にするところまで、60〜80分程度の無料体験で相談できます。

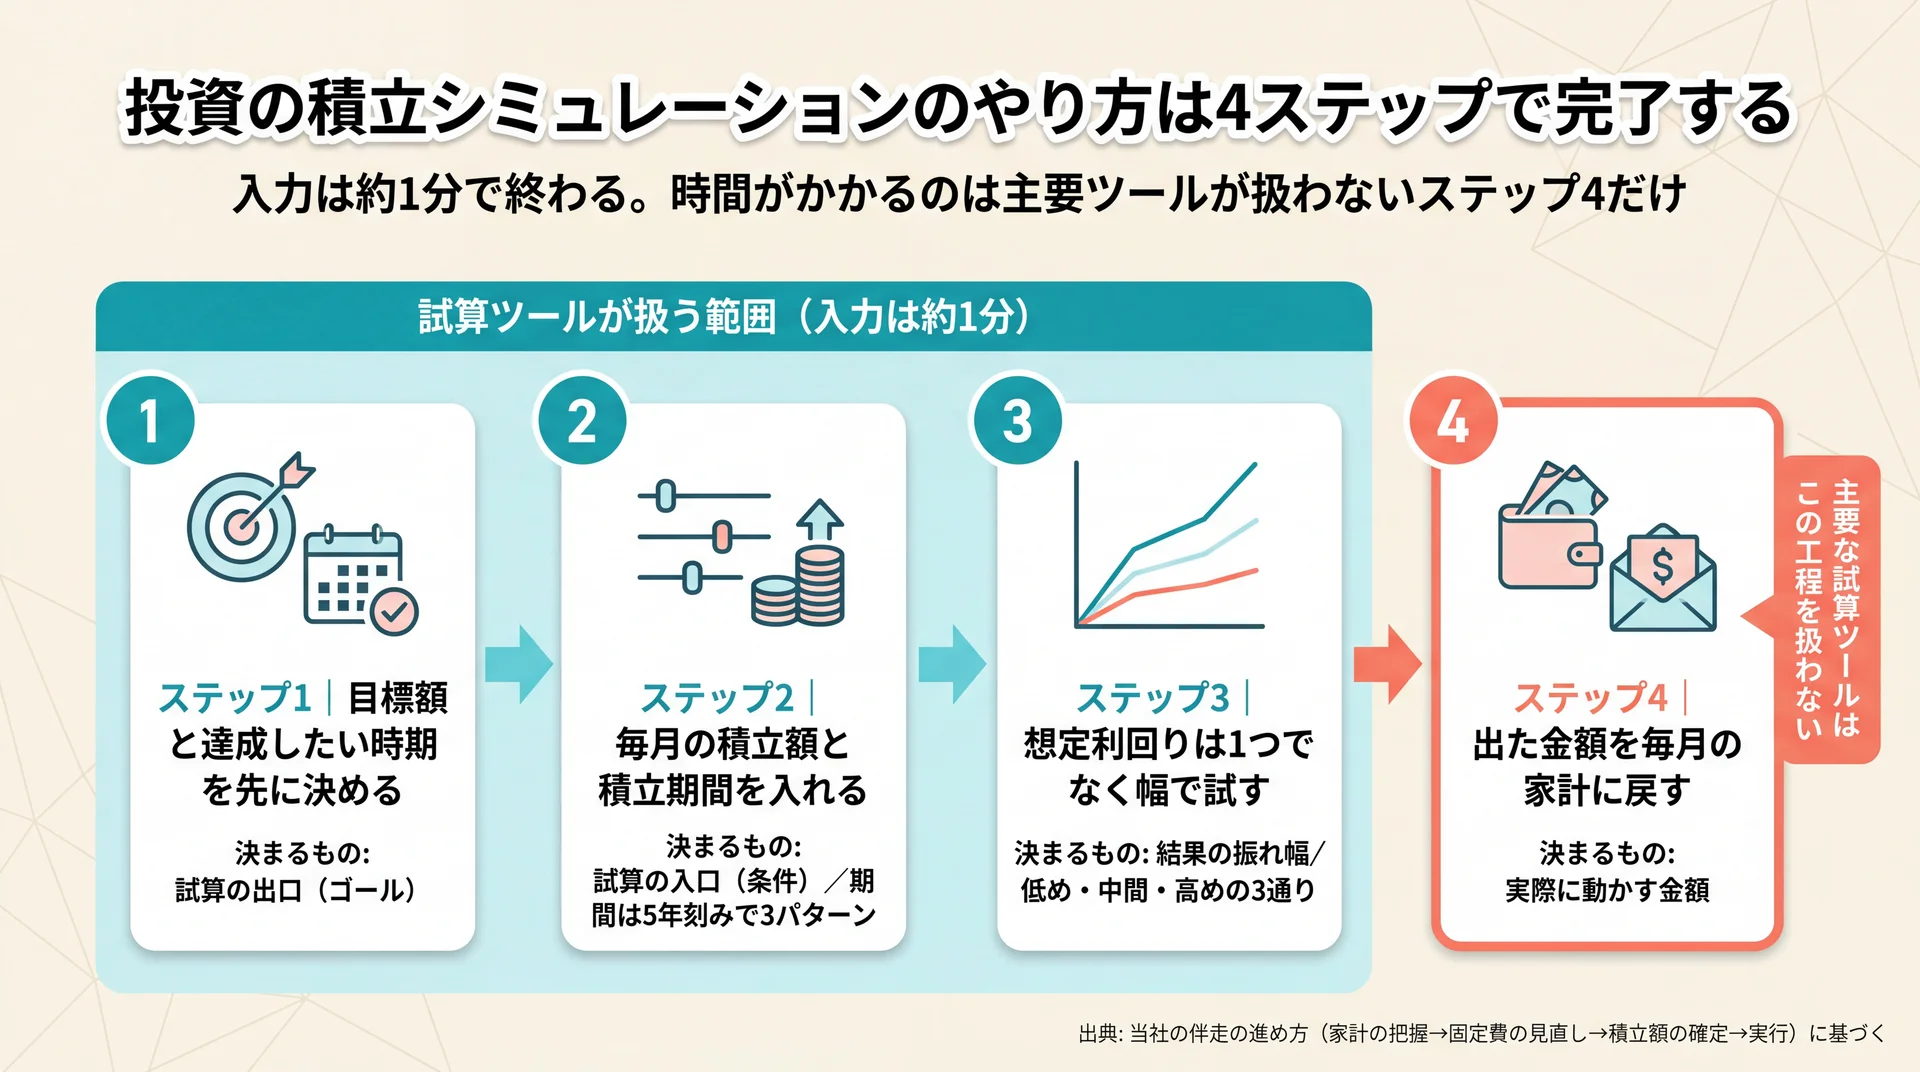
    投資の積立シミュレーションのやり方は4ステップで完了する

    目標額の設定から利回りの幅試しまでの3工程は試算ツールが1分で終わるが、出た金額を家計に戻す第4工程だけは扱われないことを示した流れ図
    ツールが担うのはステップ1〜3まで。ステップ4の家計への割り当ては利用者側の作業として残る(当社の伴走の進め方に基づく)

    積立の試算は、目標額を決める・積立条件を入れる・利回りを幅で試す・出た金額を家計に戻す、の4ステップで終わります。多くのツールは毎月の積立額と想定利回りと積立期間の3項目で動くため、入力そのものは1分ほどで済みます。時間がかかるのは最後の1ステップです。

    NISA口座は2025年12月末で2,821万口座、買付額は累計71兆円に達しました(金融庁「NISA口座の利用状況に関する調査結果」、2026年7月公表)。口座を開くところまで進んだ人が増える一方で、当社には「毎月いくらにすればよいか決めきれない」という段階での相談が集まります。当社は、試算を将来を当てるためではなく、毎月の積立額を1つに決めるために使う道具として扱っています。

    積立シミュレーションが何を計算しているのかという仕組みそのものや、制度全体の位置づけについては、積立シミュレーションの全体像を整理した完全ガイドで扱っています。ここでは手を動かす順番に絞ります。

    ステップ やること 決まるもの
    1 目標額と達成したい時期を決める 試算の出口(ゴール)
    2 毎月の積立額と積立期間を入れる 試算の入口(条件)
    3 想定利回りを複数の値で試す 結果の振れ幅
    4 出た金額を毎月の家計に割り当てる 実際に動かす金額

    ステップ1|目標額と達成したい時期を先に決める

    最初に決めるのは毎月の積立額ではなく、目標額と時期です。順番が逆になると、金額を何度も入れ直して結果を眺めるだけで終わってしまいます。

    主要なツールの多くは、この逆算に対応しています。金融庁のつみたてシミュレーターは「将来いくらになる?」「毎月いくら積み立てる?」「何年間積み立てる?」の3タブに分かれており、目標額から入る経路が用意されています(金融庁 つみたてシミュレーター、2026年8月時点)。野村證券のみらい電卓も同じ3方向で、楽天証券は空欄にした項目を計算する方式のため、目標額と期間を入れれば毎月の積立額が出ます。

    目標額は、老後資金のようにまとまった金額でも、教育費のように時期が決まっている支出でもかまいません。時期が決まっている目標のほうが、積立期間が一意に定まるため試算が早く終わります。

    ステップ2|毎月の積立額と積立期間を入れる

    積立額と期間は、いまの家計で無理なく出せる金額から入れます。上限いっぱいの金額で試算すると、達成できる将来像は見えますが、翌月から実行できない数字になります。

    入力できる範囲はツールごとに違います。SBI証券の積立シミュレーションは毎月積立額が0〜100万円、積立期間が0〜50年、利回りが年率0〜20.0%の範囲です(SBI証券、2026年8月時点)。Yahoo!ファイナンスは毎月積立額が0.1〜30.0万円と、上限が低めに設定されています。

    期間は「いま何歳で、何歳までに」で考えると迷いません。40歳で65歳までなら25年です。期間は1年単位で動かすより、5年刻みで3パターン試したほうが結果の傾きが見えます。

    ステップ3|想定利回りは1つでなく幅で試す

    想定利回りは、1つの値に決め打ちせず、低め・中間・高めの3通りで試します。試算の結果が大きく動きやすい入力項目がここだからです。

    利回りを固定して計算する仕組み上、グラフはなめらかな右肩上がりの線になります。実際の値動きは上下に振れるため、1つの数字だけを見て積立額を決めると、想定より増えなかったときに調整の余地がなくなります。三菱UFJアセットマネジメントのつみたて投資シミュレーションは、想定リターンに加えて想定リスク(年率)を入力でき、その場合は5,000通りの試算結果として幅が示されます(三菱UFJアセットマネジメント、2026年8月時点)。

    低めの利回りで試算しても目標に届く積立額を選んでおくと、相場が想定を下回ったときに積立を止めずに済みます。なお、ここで入れる利回りは将来の運用成果を約束するものではありません。個別の資産設計は、有資格のファイナンシャルプランナーや取引先の金融機関へご相談ください。

    ステップ4|出た金額を毎月の家計に戻す

    最後のステップは、画面に出た積立額を毎月の家計のどこから出すかを決める作業です。ここを飛ばすと、試算は数字を眺めただけで終わります。

    主要な試算ツールは、いずれもこの工程を扱いません。計算の出口が「最終積立金額」で終わっており、その先の家計側は利用者の作業として残されます。当社が伴走の場でいちばん時間をかけるのもこの部分で、詳しい進め方は後半の見出しで扱います。

    手元のまとまった資金は積立シミュレーションに入れられるのか

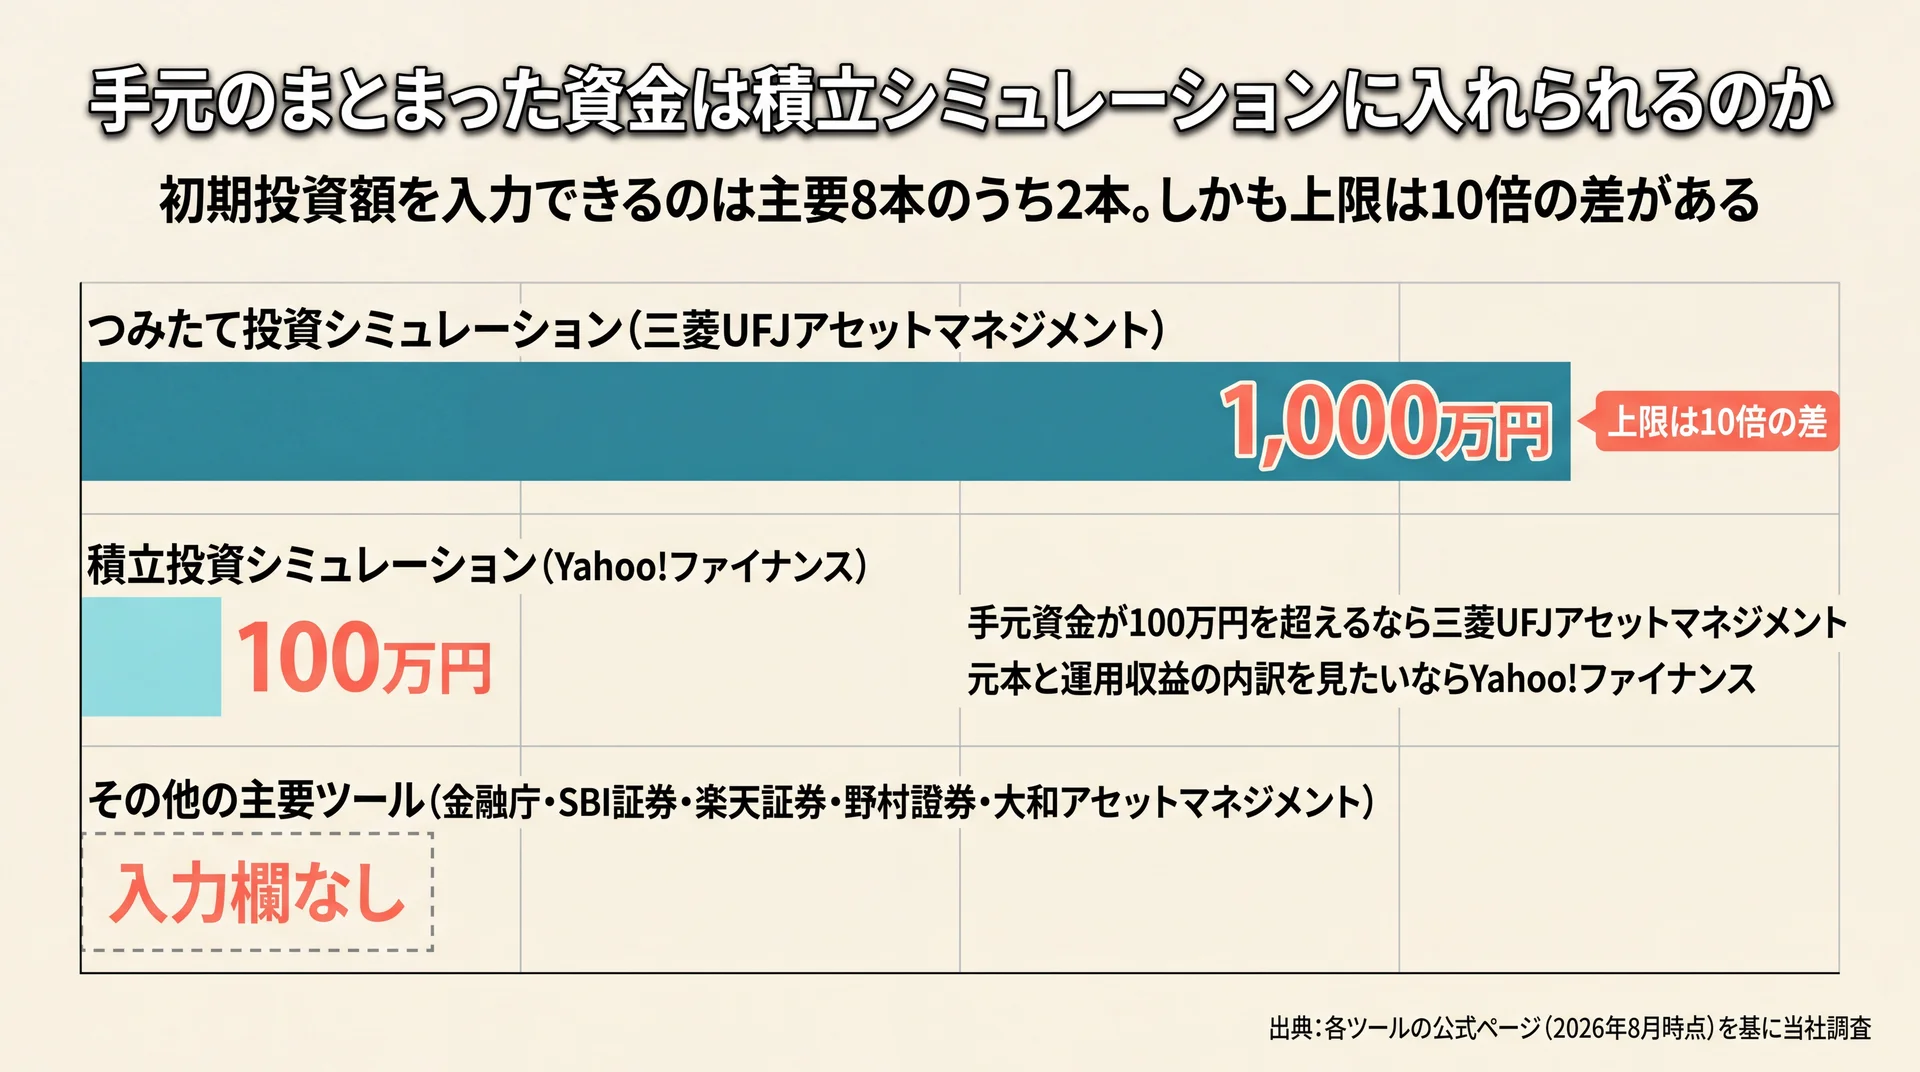
    初期投資額を入力できる2本の上限が1,000万円と100万円で10倍差、他の主要ツールには入力欄がないことを比べた棒グラフ
    手元資金が100万円を超えるかどうかで開くツールが変わる(各ツールの公式ページ〈2026年8月時点〉で入力欄を確認して当社作成)

    手元資金を初期投資額として入力できる積立ツールは、主要8本のうち2本です。三菱UFJアセットマネジメントのつみたて投資シミュレーション(0〜1,000万円)と、Yahoo!ファイナンスの積立投資シミュレーション(0〜100万円)の2本で、上限は10倍の差があります(三菱UFJアセットマネジメント/Yahoo!ファイナンス、2026年8月時点)。

    貯金がある状態から積立を始める場合、この違いはそのまま試算の精度に響きます。毎月3万円の積立に加えて手元の300万円を最初に入れるかどうかで、20年後の金額は大きく変わるのに、多くのツールでは前者しか入力できません。当社は、手元資金があるかどうかで最初に開くツールを変える運用にしています。

    手元資金だけを運用に回す場合の試算は入力項目が変わるため、初期投資 シミュレーションについてはこちらで扱っています。

    主要9ツールの入力項目を並べて比べる

    入力欄の違いは、公式ページを横に並べないと見えません。初期投資額を入力できないツールで試算すると、手元資金の分だけ将来の金額を少なく見積もることになります。

    主要9本の入力項目を並べた結果が次の表です。

    ツール(提供元) 初期投資額 毎月の積立額 想定リスク 逆算モード 複利頻度の明記 税・手数料の明記
    つみたてシミュレーター(金融庁) ✕ ○ ✕ ○(3方向) ✕ ✕
    ライフプランシミュレーター(金融庁) 家計全体を扱う ─ ✕ ─ ✕ ─
    つみたて投資シミュレーション(三菱UFJアセットマネジメント) ○(〜1,000万円) ○ ○ ○(4方向) ✕ ✕
    一括投資シミュレーション(三菱UFJアセットマネジメント) ○ ✕ ○ ✕ ✕ ✕
    積立投資シミュレーション(Yahoo!ファイナンス) ○(〜100万円) ○ ✕ ○(4方向) ✕ ✕
    積立シミュレーション(SBI証券) ✕ ○ ✕ ✕ ○ ○
    積立かんたんシミュレーション(楽天証券) ✕ ○ ✕ ○(3方向) ✕ ✕
    みらい電卓 積立編(野村證券) ✕ ○ ✕ ○(3方向) ✕ ✕
    人生100年時代シミュレーション(大和アセットマネジメント) ✕ ○ ✕ ○(3方向+取り崩し) ✕ ✕

    調査方法は、2026年8月時点の各公式ツールページを1本ずつ開き、入力欄・スライダーの上下限・注記を確認したものです。本文の「8本のうち」は、家計全体を扱う金融庁ライフプランシミュレーターを除く積立ツール8本を母数としています。

    初期投資額に対応する2本のツールは何が違うのか

    同じ「初期投資額を入れられる」でも、2本の性格は異なります。金額規模と、知りたい答えの種類で選び分けられます。

    比較軸 三菱UFJアセットマネジメント Yahoo!ファイナンス
    初期投資額の上限 1,000万円 100万円
    毎月の積立額 0.1〜30万円 0.1〜30.0万円
    想定リスクの入力 できる(上限45.00%) できない
    計算モード 4方向(将来額・毎月額・期間・初期投資額) 4方向(最終金額・利回り・毎月額・期間)
    結果の示し方 想定どおりの場合+5,000通りの試算の幅 最終金額を積立金額と運用収益に分解

    三菱UFJアセットマネジメントの特徴は、「目標を達成するには初期投資額がいくら必要か」を逆算できる点です。手元資金をいくら入れるか自体が決まっていない段階で使えるツールは、確認した9本のなかでこの1本だけでした。

    Yahoo!ファイナンスは初期投資額の上限が100万円のため、まとまった資金がそれを超える場合は数字を入れきれません。一方で最終金額を「積立金額」と「運用収益」に分けて表示するため、元本と増えた分の内訳を確認したいときに向いています。

    初期投資と毎月の積立をどう配分するか

    初期投資と毎月の積立の配分は、生活防衛資金を差し引いてから決めます。手元資金を全額投資に回すと、急な支出のときに積立を止める判断を迫られます。

    配分を試算で比べるときは、同じ目標額に対して2パターンを入れて差を見ます。たとえば手元300万円のうち100万円を初期投資に回す場合と、200万円を回す場合で、必要な毎月の積立額がどれだけ下がるかを比べます。三菱UFJアセットマネジメントには一括投資だけを扱うシミュレーションもあり、こちらは毎月の積立額を入力する欄がないため、一括分だけを切り出して確かめたいときに使えます(三菱UFJアセットマネジメント 一括投資シミュレーション、2026年8月時点)。

    要点: 手元資金がある人が最初に開くべきなのは、初期投資額を入力できる2本です。金額が100万円を超えるなら三菱UFJアセットマネジメント、元本と運用収益の内訳を見たいならYahoo!ファイナンスという選び分けになります。

    試算で出た積立額を毎月の家計のどこから出すか

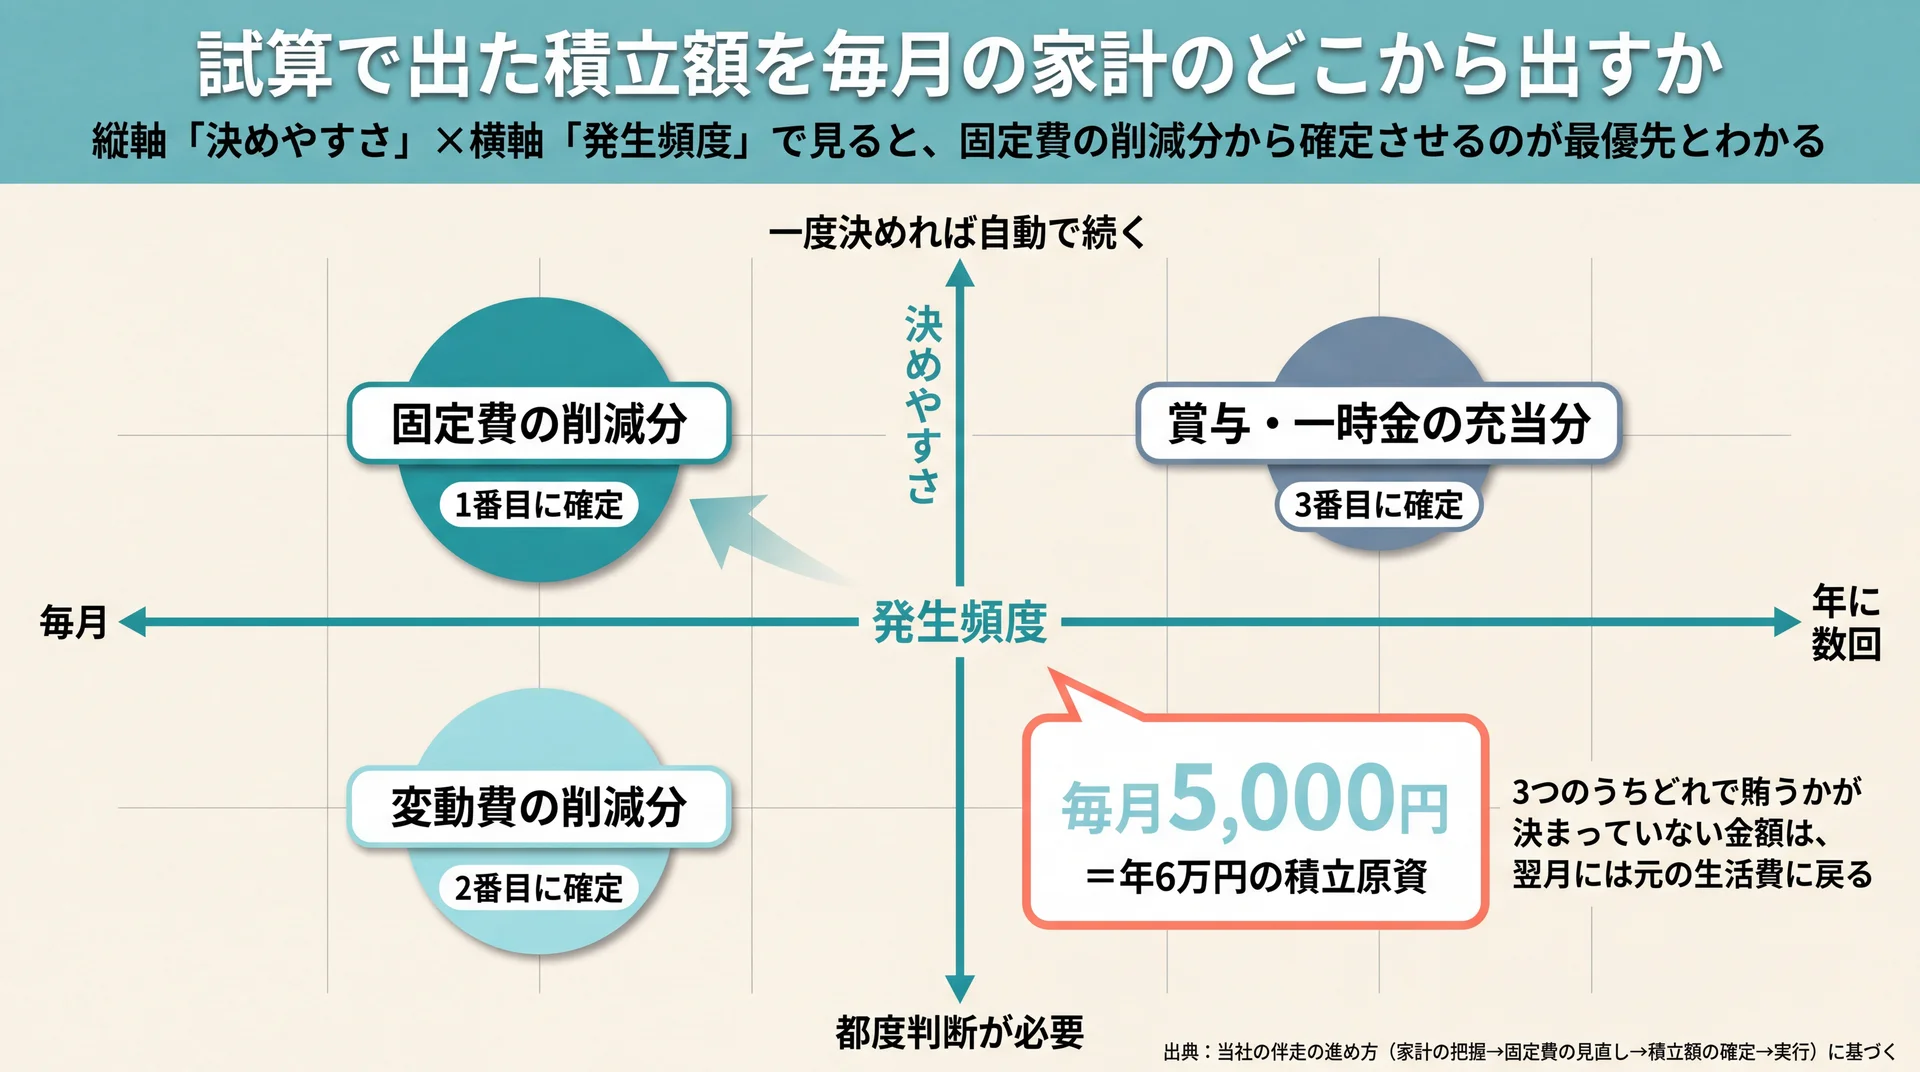
    固定費・変動費・賞与の3区分を確定順に並べ、固定費は通信プラン→サブスク→重複保険の順で洗い出すことを示した分岐図
    洗い出しは金額の大きさではなく契約の見直しやすさの順に進める(当社の伴走の進め方に基づく)

    試算値は、固定費の削減分・変動費の削減分・賞与や一時金の充当分の3つに割り当てて初めて実行に移せます。3つのうちどれで賄うかが決まっていない金額は、翌月には元の生活費に戻ります。当社が受講者と作業するときも、この割り当てを先に終わらせます。

    主要な試算ツールの出口は「最終積立金額」で、そこから先の家計側の作業は扱われていません。当社は、決めた金額が家計のどこから出るかまで決まらないと積立は続かないと考え、固定費の見直しとセットで積立額を確定する運用にしています。

    区分 何から出すか 決めやすさ 確定させる順番
    固定費の削減分 通信費・保険料・サブスクリプション・住居費 一度決めれば毎月自動で続く 1番目
    変動費の削減分 食費・日用品・交際費 月ごとに揺れるため続きにくい 2番目
    賞与・一時金の充当分 賞与・還付金・臨時収入 年に数回のため増額設定向き 3番目

    この3区分と確定順序は、当社の伴走の進め方(家計の把握 → 固定費の見直し → 積立額の確定 → 実行)に沿って整理したものです。

    固定費から出せる分をどう見つけるか

    固定費から先に着手するのは、一度決めれば意思の力を使わずに毎月続くからです。変動費の節約は月ごとの判断が必要になるため、積立の原資には向きません。

    洗い出す順番は、金額の大きさではなく契約の見直しやすさで決めます。通信プラン、使っていないサブスクリプション、保障内容が重複している保険の順に確認すると、短時間で捻出できる金額が見えます。固定費で毎月5,000円を作れれば、それは年6万円の積立原資になります。

    当社では家計管理からNISAやiDeCoまでを1つのカリキュラムで扱っており、専属のコンサルタントが固定費の洗い出しから積立額の確定までを一緒に進めます。金融商品を販売しないため、見直しの結論が特定の商品の購入に寄らない点も、この工程では働きやすさにつながります。

    家計全体で確かめたいときは別のツールを使う

    積立額が家計全体のなかで無理のない水準かを確かめたいときは、積立専用ではないツールを使います。金融庁はつみたてシミュレーターとは別に、ライフプランシミュレーターを公開しています。

    こちらは収入・支出・将来の計画を入力して、将来の家計収支をグラフで確認するものです。前提条件として、収入は厚生労働省「賃金構造基本統計調査」、生活費は総務省「家計調査」、教育費は文部科学省「令和3年度子供の学習費調査」などを参考に算出すると明記されています(金融庁 ライフプランシミュレーター、2026年8月時点)。

    積立単体の試算とは前提の作り方がまったく違うため、当社は2つを別の道具として使い分けています。積立額を決めるのは積立ツール、その金額を続けられるかを確かめるのは家計全体のツール、という役割分担です。

    \ 家計の見直しと積立額をセットで /

    固定費のどこから積立分を出すかを、専属コンサルタントと一緒に洗い出せます。

    積立シミュレーションの結果はどこまで当てにしてよいか

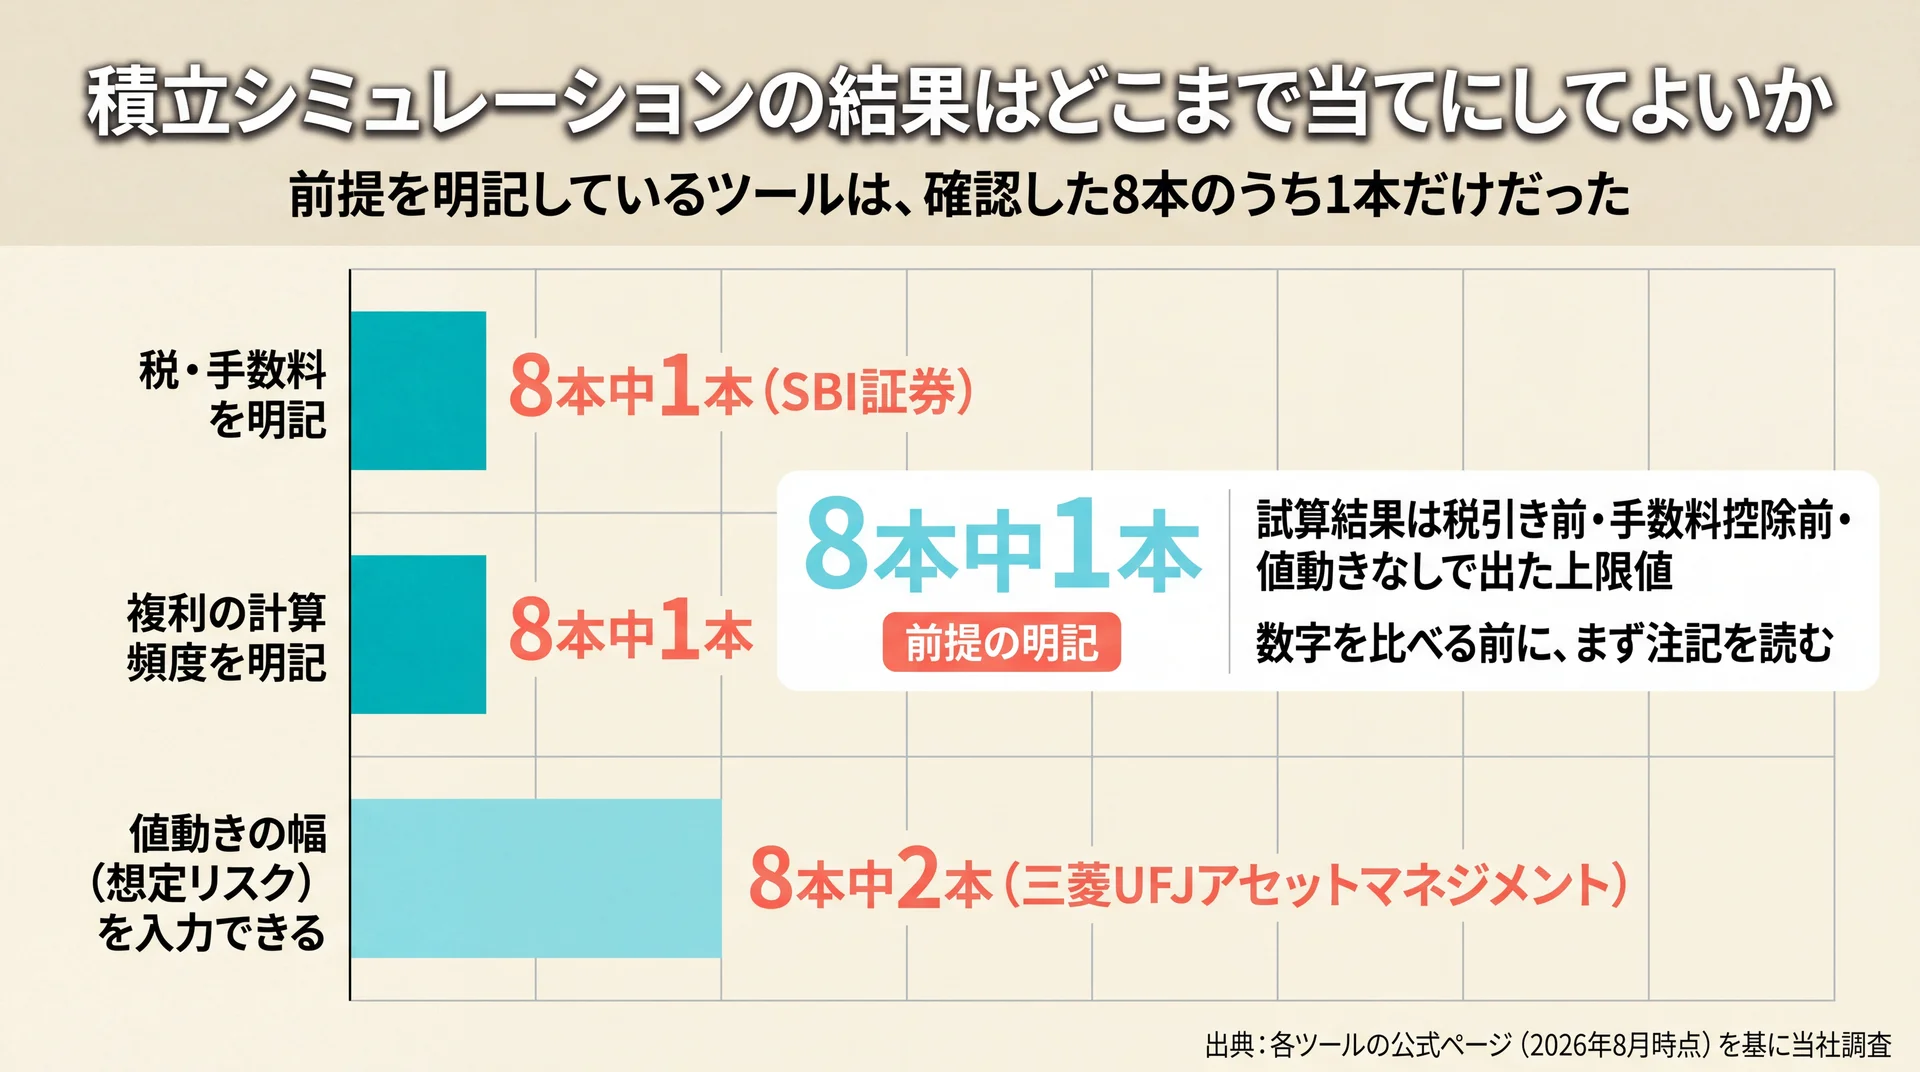
    税・手数料の明記が8本中1本、複利頻度の明記が8本中1本、想定リスク入力が8本中2本にとどまることを示した棒グラフ
    試算結果は税引き前・手数料控除前の上限値。前提の注記を先に読む(各ツールの公式ページ〈2026年8月時点〉の注記を確認して当社作成)

    試算に入っていないのは、税金・手数料・値動きの幅・複利の計算頻度の4つです。この4つを織り込んでいない金額を上限として積立額を決めると、実際の手取りが想定より少なくなります。前提を明記しているツールは、確認した8本のうち1本だけでした。

    試算に入っていないもの 何が起きるか 対処
    税金 課税口座では運用益に課税され、手取りが減る NISAの非課税枠を先に使う
    手数料 信託報酬などが年率で差し引かれる 想定利回りを低めにも設定して試す
    値動きの幅 一直線には増えず、途中で元本を下回る局面がある 想定リスクを入力できるツールで確認する
    複利の計算頻度 再投資のタイミングによって結果がずれる 注記で計算方法を確認する

    税金と手数料は多くのツールで計算に入っていない

    試算結果は税引き前・手数料控除前の金額です。SBI証券は注記に「税金、手数料、費用等を考慮しておりません」と明記していますが、同様の但し書きを入力画面の近くに置いているツールは限られます(SBI証券、2026年8月時点)。

    課税口座で運用する場合、運用益には税金がかかります。NISAのつみたて投資枠を使う場合は非課税で運用できるため、同じ試算結果でも手取りが変わります。当社は、試算した金額をそのまま目標にせず、税と手数料の分だけ余裕を持たせて積立額を決めるよう案内しています。

    複利の計算頻度と、計算ロジックの改定

    同じ条件を入れても、ツールによって最終金額が数万円単位でずれることがあります。原因の1つが複利の計算頻度です。

    SBI証券は「本シミュレーションは、1ヵ月に1回再投資した複利で計算しています」と明記しています。一方、確認した他の7本は再投資の頻度を画面上に書いていません。年1回で計算するか月1回で計算するかで結果は変わるため、複数のツールを比べるときは、まず注記の再投資頻度をそろえてから金額を見比べます。

    もう1つ見落としやすいのが、ツール側の計算ロジックが更新される点です。金融庁のつみたてシミュレーターには、免責事項に「シミュレーション結果の精緻化のため、令和7年9月に計算ロジックを一部修正しました」と記載されています(金融庁 つみたてシミュレーター、2026年8月時点)。以前に同じ条件で試算した結果と一致しないことがあるため、古いメモの数字をそのまま使い続けるのは避けたほうが安全です。

    値動きの幅は試算に含まれていない

    利回りを一定と置く試算では、途中で元本を下回る局面が表現されません。想定リスク(年率)を入力できるのは、確認した8本のうち三菱UFJアセットマネジメントの2本だけでした。

    値動きを織り込んだ試算や、貯めた資産を使い始めてからの取り崩しの試算は、目的の異なる別のツールが必要になります。目的別のツールの選び分けは投資 シミュレーションについてはこちらで整理しています。

    要点: 試算結果は「税引き前・手数料控除前・値動きなし」の条件で出た上限値です。前提を書いているツールは8本中1本のため、数字を比べる前に注記を読む順番のほうが実用的です。

    試算どおりに積み立てられなくなったときの立て直し方

    続けられなくなったときは、減額・一時停止・再開の順で判断します。いきなり解約すると、非課税枠や積立の習慣まで手放すことになります。金額を下げてでも積立の枠組みを残しておくほうが、再開の判断が軽くなります。

    収入の変動や大きな支出は、20年30年の積立期間のなかで起こり得るものです。下落局面で解約すると、その時点の損失が確定し、非課税枠も戻りません。試算の段階で「続かなくなったらどうするか」を決めておくと、その場の判断で止める事態を避けられます。

    状況 最初に取る手 避けたい手
    一時的に支出が増えた 積立額を減額する 全額を解約する
    収入が数か月止まった 積立を一時停止する 生活費を削って積立を維持する
    相場が下がって不安になった 金額を変えずに続ける 下落中に売却して積立をやめる
    状況が戻った 元の金額に戻す、または増額する 戻すタイミングを決めずに放置する

    減額・一時停止・再開の判断順序

    判断の順序を先に決めておく理由は、金額を動かすたびに試算からやり直すのを避けるためです。減額して続けるのか、いったん止めるのかで、目標達成までの期間の伸び方が変わります。

    減額を選ぶ場合は、下げた金額で改めて逆算し、目標時期がどれだけ後ろにずれるかを確認します。金融庁のつみたてシミュレーターや野村證券のみらい電卓のように「何年間積み立てる?」を計算できるツールなら、下げた金額を入れるだけで新しい期間が出ます。

    一時停止を選ぶ場合は、再開の条件を数字で決めておきます。「収入が元に戻ったら」ではなく「月の手取りが◯円に戻ったら」と決めておくと、判断が先延ばしになりません。

    記録を残すと再開の判断が速くなる

    減額や停止をしたときは、そのときの条件と再開の目安を残しておきます。記録がないと、再開のたびに目標額の設定からやり直すことになります。

    当社では専用アプリで日々の家計を記録し、コンサルタントが毎日フィードバックする形をとっています。60日で習慣として定着させることを目標に設計しており、金額を動かした理由と再開の条件も同じ場所に残ります。記録が残っていれば、再開時に確認するのは「あのとき決めた条件を満たしたか」の1点だけで済みます。

    試算した数字を続けるために何を用意するか

    試算のあとに必要なのは、追加のツールではなく、決めた金額を維持する仕組みです。積立額を決める作業は1回で終わりますが、続けるかどうかの判断は毎月やってきます。当社が伴走の場で相談を受けるのも、この毎月の判断を1人で抱えている段階です。

    判断を1人で抱えない形にしておく

    当社のABCashは、女性を中心に累計9万人以上(2026年5月時点)が受講している伴走型のトレーニングです。トレーニング満足度は95%です(2025年4月〜8月・10段階中8以上)。専属のファイナンシャルコンサルタントが家計管理からNISA・iDeCo・投資信託までを個別のカリキュラムで扱います。東京都内6拠点に加えてオンラインにも対応しているため、対面が難しい場合でも同じ内容を受けられます。

    当社の見解として、積立の試算でつまずくのは計算そのものではなく、その金額を毎月の家計から出し続ける段取りだと考えています。一般に、シミュレーションは利回りを固定した目安として扱われます。だからこそ当社は、試算値を出した時点では作業を終わりにせず、固定費のどこを削って原資を作るか、続かなくなったときにどう戻すかまでを一緒に決める運用にしています。金融商品を販売しない立場のため、どの試算ツールを使っても結論が商品の購入に寄らない前提で助言できます。

    無料体験は60〜80分程度で、いま抱えている家計の状況と目標を持ち込めば、その場で積立額の考え方まで整理できます。制度や積立の仕組みそのものを基礎から確認したい場合は、積立シミュレーションの基礎からの総まとめはこちらをご覧ください。

    よくある質問

    積立シミュレーションで初期投資額も入力できますか

    主要8本のうち2本で入力できます。三菱UFJアセットマネジメントのつみたて投資シミュレーションは0〜1,000万円、Yahoo!ファイナンスの積立投資シミュレーションは0〜100万円の範囲です。金融庁・SBI証券・楽天証券・野村證券・大和アセットマネジメントの積立ツールには、初期投資額の入力欄がありません(2026年8月時点)。

    楽天証券の積立シミュレーションでは何を入力しますか

    毎月積立額・積立期間・リターンの3項目です。3つのうち空欄にした項目を計算する方式のため、目標の最終積立金額と残り2項目を入れれば、必要な毎月の積立額やリターンが求められます。過去3年のトータルリターンが目標のリターン率以上だった銘柄を検索する機能も併設されています(楽天証券、2026年8月時点)。

    積立シミュレーションはエクセルで作れますか

    作れます。毎月の積立額・想定利回り・積立期間から将来の金額を求める計算は表計算ソフトの関数で再現できます。ただし自作すると、複利の計算頻度をどう置くかを自分で決めることになります。公式ツールと突き合わせて結果が合うか確認してから使うと、前提のずれに気づけます。

    想定利回りは何%で試算すればよいですか

    1つの値に決めず、低め・中間・高めの3通りで試すのが実用的です。将来の利回りを事前に定めることはできないため、低い値でも目標に届く積立額を選んでおくと、想定を下回ったときに調整の余地が残ります。ツール側の入力上限は年率20.00%程度に設定されている例が多く、高い値を入れれば現実的な結果になるわけではありません。

    一括投資と積立はシミュレーションでどう比べますか

    同じ目標額と期間を入れて、2つのツールで別々に試算し、必要な金額を比べます。三菱UFJアセットマネジメントは一括投資専用のシミュレーションを別に用意しており、こちらは初期投資額・投資期間・想定リターン・想定リスクを入力する構成です。同社のつみたて投資シミュレーションなら初期投資額と毎月の積立額を同時に入れられるため、併用した場合の結果は1画面で確認できます(2026年8月時点)。

    まとめ

    積立シミュレーションは、目標額から逆算した金額を毎月の家計に固定するまでが1セットです。手元にまとまった資金があるなら初期投資額を入力できる2本から選び、出た数字は税・手数料・値動きが入っていない上限値として扱えば、判断材料として使えます。半年後には、毎月の引き落とし日に金額を確認するだけで済む形に近づきます。相場が動いても、決めておいた条件に沿って判断できます。数字を眺める側から、数字どおりに動かせる側へ移れます。

    \ お金の不安を自信に変える一歩 /

    目標額の決め方から毎月の実行まで、マンツーマンで伴走します。

  • 初期投資額はいくら?シミュレーションでの決め方と注意点

    初期投資額とは、積立を始める時点で一度だけまとめて投じる金額のことです。入力できる上限は、手元資金から生活防衛資金と数年内に使う予定の資金を引いた残りで決まります。当社が積立試算ツール10件を実測したところ、この欄があるのは7件で、公的な試算ツールには存在しませんでした(2026年8月時点)。

    シミュレーションの初期投資額とは何を指すのか

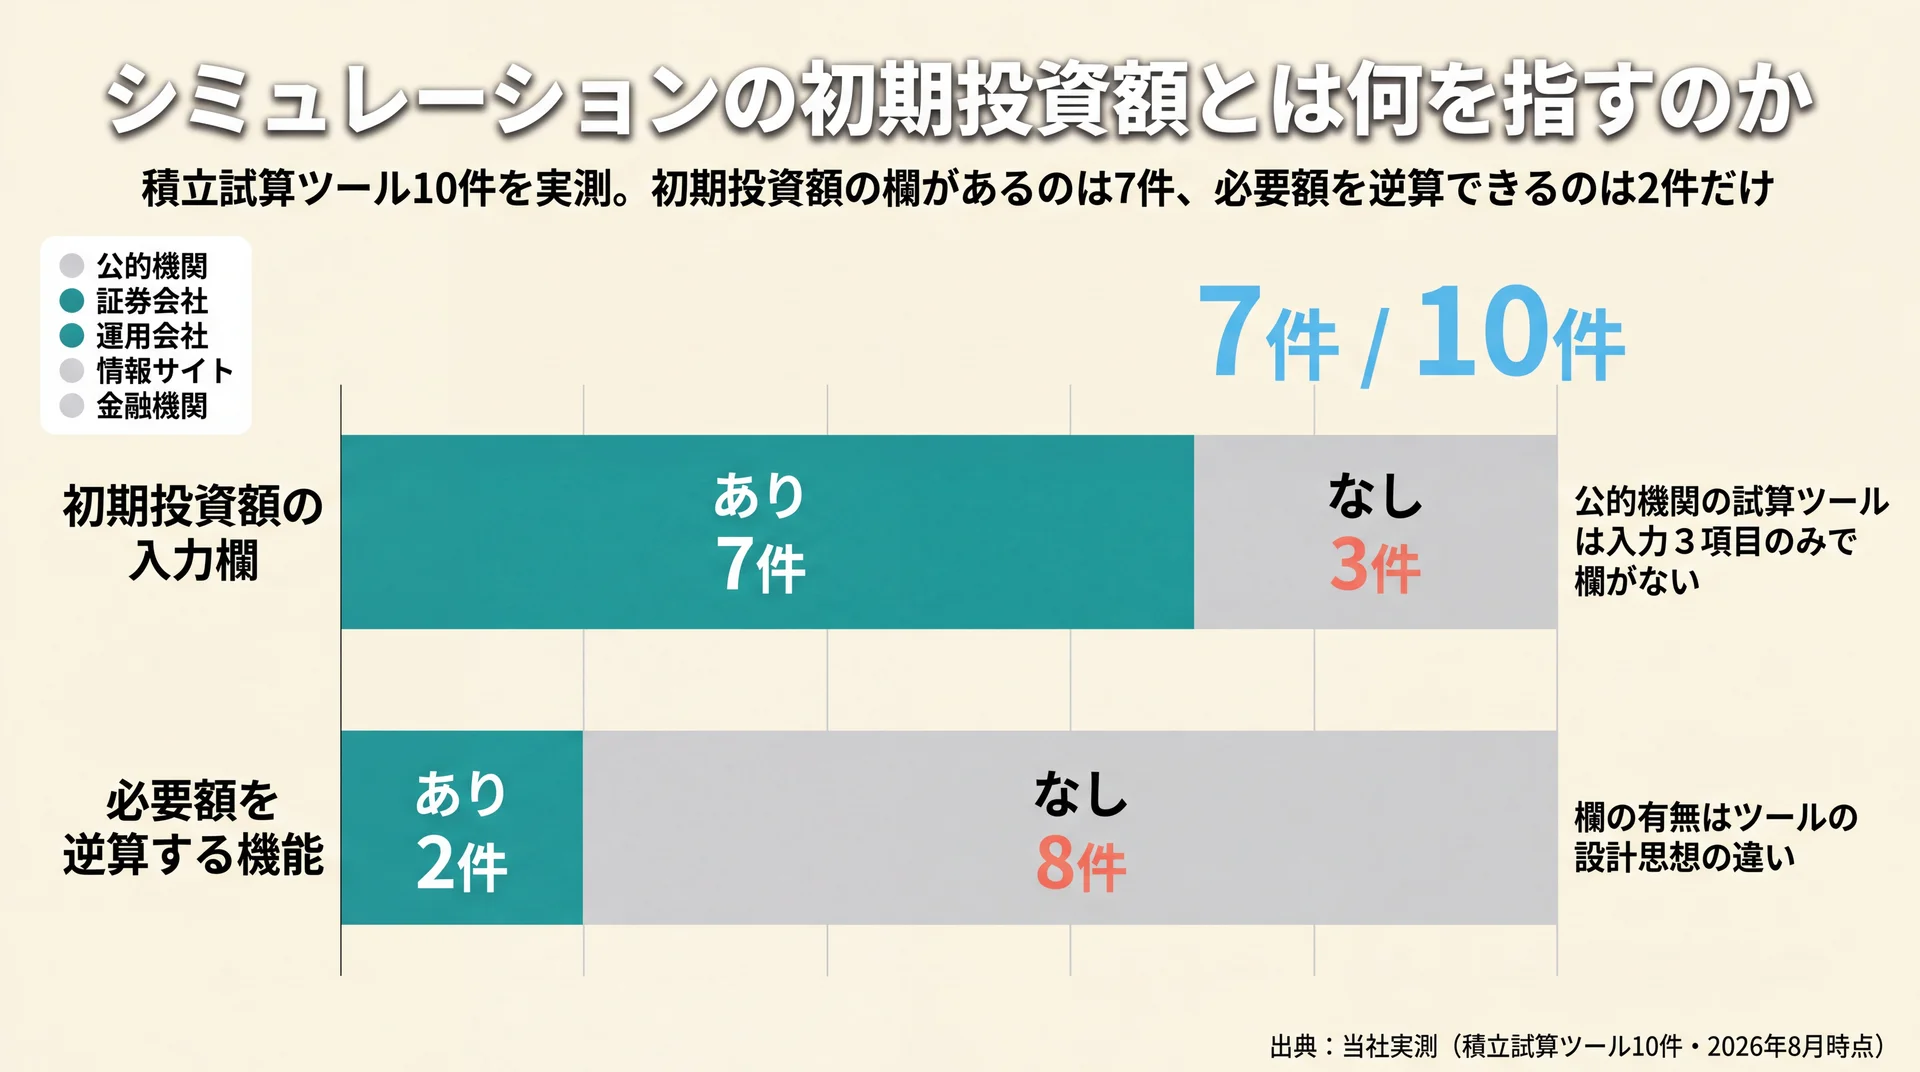
    積立試算ツール10件の実測で、初期投資額の入力欄があるのは7件、必要額の逆算機能があるのは2件だけという内訳
    入力欄の有無は提供主体で分かれ、必要額を逆算できるのはさらに少ない2件(当社実測: 積立試算ツール10件・2026年8月時点)

    初期投資額は、積立を始める時点で一度だけまとめて投じる金額を指します。毎月の積立額とは別の枠で計算され、入力した金額は初日から最終年まで運用され続ける扱いです。金融庁のつみたてシミュレーターのように、この欄を持たない試算ツールもあります(金融庁 つみたてシミュレーター、2026年8月時点)。

    積立試算の全体像や他の試算との使い分けは、積立シミュレーションの全体像を整理した完全ガイドにまとめてあります。

    最初に一度だけ投じる金額のこと

    当社が確認した運用会社の用語解説では、初期投資額は「投資を始めるにあたり最初に一括で投資する金額」と説明されています。そのうえで「ご自身が想定する金額をご入力ください」と続き、金額の決め方まで踏み込んだ案内は、当社が横断確認した範囲では見当たりませんでした(2026年8月時点)。

    欄の意味は説明されていても、自分がいくら入れるべきかの判断は読者に委ねられている状態です。だから当社は、この欄を「余っているお金を入れる場所」ではなく、すでに手元にある資金のうち、投資に回してよい部分を宣言する場所だと位置づけています。金額を決める作業は、試算の作業ではなく家計の整理の作業だからです。

    毎月の積立額とは別枠で計算される

    初期投資額と毎月の積立額は、同じ結果画面に出てきますが計算のされ方が違います。初期投資額は最初の1回だけ投じられ、その後は全期間を通じて運用されます。毎月の積立額は毎回投じられるため、後半に積み立てた分ほど運用される期間が短くなります。

    この違いがあるので、同じ100万円でも「最初に一括で入れる」場合と「毎月に分けて入れる」場合では結果が変わります。金融庁も「長い期間投資を続けると複利の効果が大きくなります」と説明しています(金融庁 資産形成の基本、2026年8月時点)。

    なお、一括で投じる場合と積み立てる場合のどちらが有利かは、値動きの前提によって答えが変わるため本記事では扱いません。試算の目的別の使い分けは親ガイド側で整理しています。

    ツールによって欄があるものとないものがある

    初期投資額の欄は、すべての試算ツールにあるわけではありません。当社で10件を実際に開いて入力項目を確認したところ、次のように分かれました。

    提供主体の種別 初期投資額の入力欄 必要額を逆算する機能
    公的機関(つみたて試算) なし(入力は3項目のみ) なし
    公的機関(ライフプラン試算) なし なし
    証券会社 なし(入力は3項目のみ) なし
    運用会社A あり あり
    運用会社B あり あり
    情報サイトA あり なし
    情報サイトB あり なし
    情報サイトC あり なし
    業界系ツール あり(ボーナス増額欄も併設) なし
    金融機関 あり なし

    対象は積立試算ツール10件、確認方法は各ツールの入力画面をそのまま開いて入力項目名を読み取る方法、確認時点は2026年8月です。数値は当社の実測に基づきます。

    欄があるのは10件中7件、必要額を逆算できるのは2件だけでした。公的機関の試算ツールに欄がないのは、入力項目を毎月の積立金額・想定利回り・積立期間の3つに絞り、積立そのものの効果を見せる設計だからだと当社は見ています。だから、欄がないツールを不完全だと考える必要はありません。合計額を知りたいのか、積立の効果だけを見たいのかで使い分ければ十分です。

    初期投資額を入れると試算結果はどれだけ変わるのか

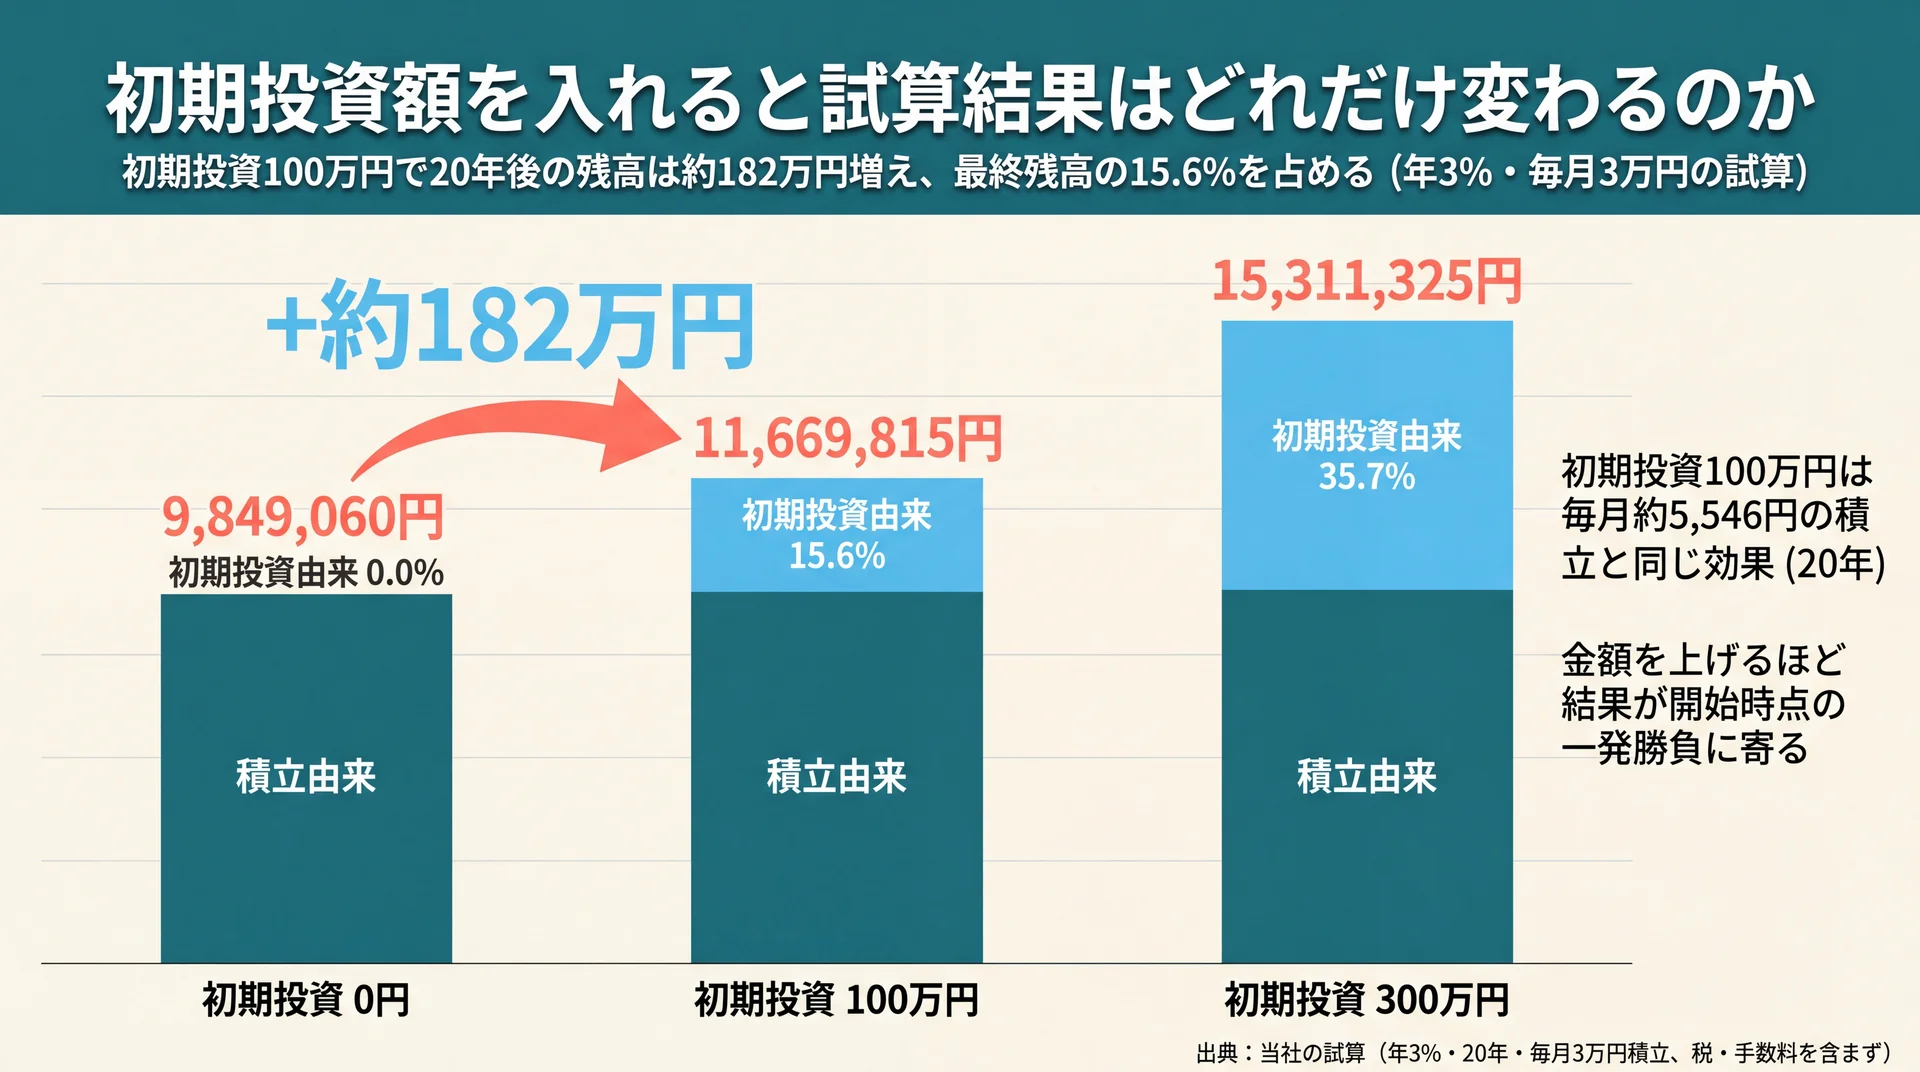
    初期投資0円・100万円・300万円で20年後残高が9,849,060円から15,311,325円まで変わり、初期投資由来の割合が0.0%から35.7%に伸びる分解
    初期投資額を上げるほど、残高に占める初期投資由来の割合が高まる分解(当社試算: 年3%・20年・毎月3万円積立。税・手数料は含まず)

    初期投資額を100万円入れると、毎月3万円・年3%・20年の試算では残高が約182万円増え、最終残高の15.6%を占めます。変わるのは残高だけではなく、同じ到達額をねらうときに必要な毎月の積立額の水準も動きます。複利は収益を元本に組み入れて運用する仕組みのため、最初に入れた資金ほど長く働きます(金融庁 資産形成の基本、2026年8月時点)。

    初期投資額別に20年後の残高を分解する

    同じ積立条件のまま初期投資額だけを変えると、残高は次のように動きます。

    初期投資額 20年後の残高 元本合計 うち初期投資由来 初期投資由来の割合
    0円 9,849,060円 7,200,000円 0円 0.0%
    50万円 10,759,437円 7,700,000円 910,377円 8.5%
    100万円 11,669,815円 8,200,000円 1,820,755円 15.6%
    200万円 13,490,570円 9,200,000円 3,641,510円 27.0%
    300万円 15,311,325円 10,200,000円 5,462,265円 35.7%

    前提は毎月3万円の積立、年3%・20年(240回)、月複利の月末払い、端数は円未満切り捨てです。想定利回りは毎年一定として扱い、信託報酬・売買手数料・為替・税金は含みません。当社試算による数値であり、将来の運用成果を保証するものではありません。

    初期投資額を300万円まで積むと、最終残高の3分の1以上が最初の1回で決まります。当社はこの構成比を、初期投資額を大きくするほど計画が「開始時点の一発勝負」に寄っていく指標として読んでいます。だからこそ、金額を上げる前に、その資金を本当に20年間動かさずに置けるかを先に確認してください。

    100万円の初期投資は毎月いくらの積立に相当するか

    初期投資額と毎月の積立額は単位が違うため、そのままでは比べられません。そこで当社は、初期投資額を「毎月いくらの積立と同じ効果か」に換算して比較しています。

    積立期間 100万円の到達額 毎月1万円積立の到達額 100万円に相当する毎月の積立額
    10年 1,349,354円 1,397,414円 約9,656円
    20年 1,820,755円 3,283,020円 約5,546円
    30年 2,456,842円 5,827,369円 約4,216円

    条件は年3%・月複利の月末払いで、いずれも当社試算による数値です。

    20年なら、初期投資100万円は毎月約5,500円の積立を上乗せするのとほぼ同じ効果です。まとまった資金を用意できなくても、月々5,500円の余地を作れば同じ地点に届くと読み替えられます。毎月の積立額側の試算については投資 積立 シミュレーションについてはこちらで扱っています。

    効き方が大きいのは期間が短いときほど

    換算表をたてに見ると、期間が延びるほど100万円に相当する毎月額は下がります。10年で約9,656円、30年では約4,216円です。積立側の運用期間が伸びて総額が膨らむぶん、最初の一括分の存在感が相対的に薄まるためです。

    初期投資額が効くのは、期間を長く取れないときほど大きいという関係になります。当社はこれを、40代以降で運用できる年数が限られる場合ほど初期投資額の検討価値が上がる構造として説明しています。逆に30年の期間を取れるなら、まとまった資金を待つより毎月の積立を先に始めるほうが合理的な場面が多くなります。

    要点: 初期投資額100万円は、年3%・20年で毎月約5,500円の積立と同じ効果です。金額の大小ではなく、確保できる期間との組み合わせで判断してください。

    初期投資額はいくらに置くのが現実的か

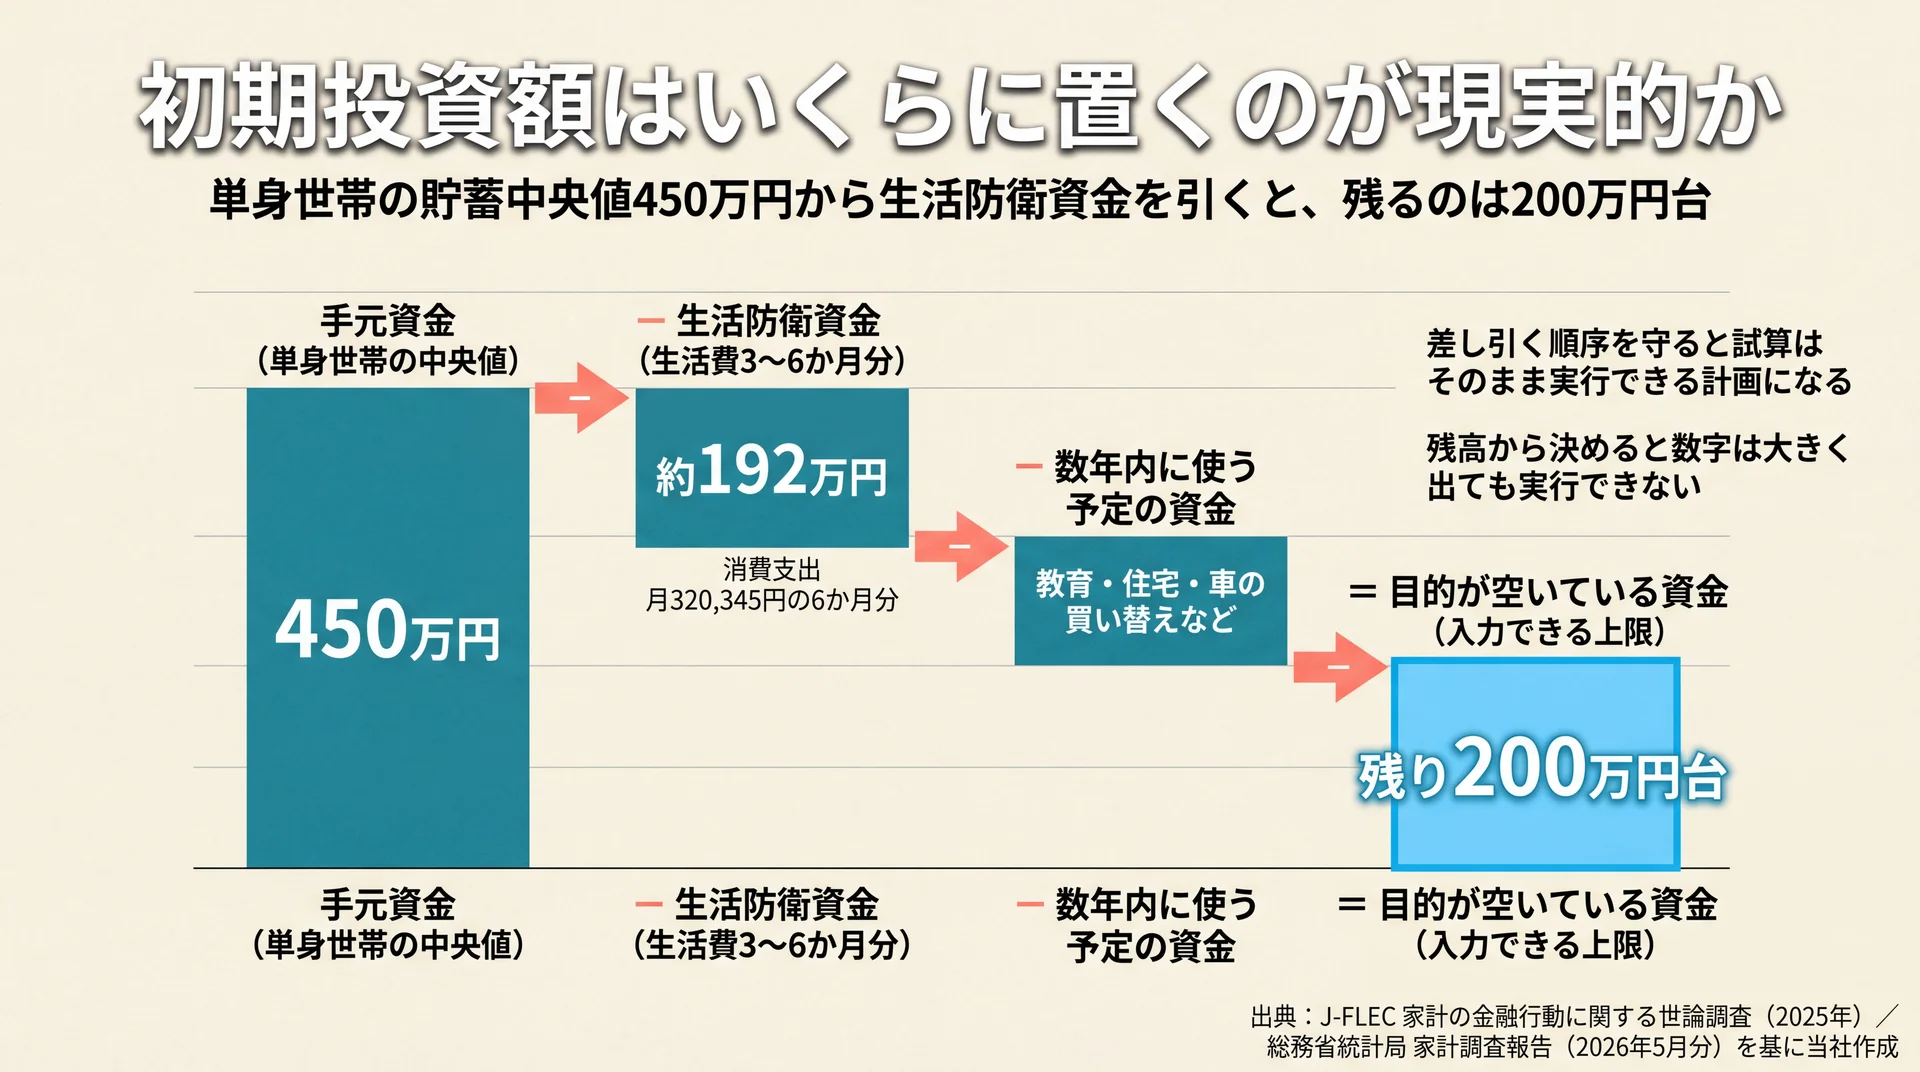
    単身世帯の貯蓄中央値450万円から生活防衛資金約192万円と数年内に使う予定の資金を差し引き、残り200万円台が入力上限になる流れ
    手元資金から2段階を差し引いた残りが、入力できる上限(J-FLEC 家計の金融行動に関する世論調査(2025年)/総務省統計局 家計調査報告(2026年5月分)を基に当社作成)

    初期投資額の上限は「手元資金 − 生活防衛資金 − 数年内に使う予定の資金」で決まります。金額そのものより、差し引く順序を守ることが結果を左右します。家計の金融行動に関する世論調査では、金融資産の保有目的(3つまでの複数回答)として「病気や不時の災害への備え」を挙げた二人以上世帯が44.0%を占めました(J-FLEC 家計の金融行動に関する世論調査(2025年)、2026年8月時点)。

    手元資金から3段階で切り分けて決める

    当社では、初期投資額の上限を次の3段階で切り出しています。

    段階 差し引く対象 目安の考え方
    1 生活防衛資金 生活費の3〜6か月分。二人以上の世帯の消費支出は月320,345円のため、6か月分なら約192万円
    2 数年内に使う予定が決まっている資金 教育・住宅・車の買い替えなど、時期と金額の見当がついているもの
    3 残った「目的が空いている資金」 この範囲が初期投資額として入力できる上限

    消費支出の実額は総務省統計局 家計調査報告(2026年5月分)によるもので、6か月分への換算と3段階の切り分けは当社の基準です。段階1と2を飛ばして残高から決めると、数字は大きく出ても実行できない計画になります。

    先の家計の金融行動に関する世論調査では、老後の生活資金を目的に挙げた二人以上世帯が62.3%、こどもの教育資金が18.0%、住宅の取得や増改築が8.1%でした。手元の貯金の多くは、すでに何かの目的に紐づいています。だから初期投資額は、残高から決めるのではなく、目的が付いていない部分を先に切り出してから決めてください。

    家計統計から見た原資の目安

    同じ調査で金融資産を保有する世帯に限ると、保有額は二人以上世帯が平均2,309万円・中央値1,050万円、単身世帯が平均1,329万円・中央値450万円でした(J-FLEC 家計の金融行動に関する世論調査(2025年)、2026年8月時点)。

    平均と中央値が2倍前後も離れているのは、一部の高額保有世帯が平均を押し上げているためです。当社は初期投資額を考えるとき、平均ではなく中央値を出発点に置くようおすすめしています。平均を基準にすると、多くの世帯にとって届かない金額から逆算することになるからです。

    単身世帯の中央値450万円から、二人以上世帯の消費支出をもとにした生活防衛資金6か月分(約192万円)を差し引くと、残りは200万円台です。単身世帯の生活費はこれより小さいことが多いため、実際にはご自身の支出額に置き換えてください。ここからさらに数年内の支出を引くため、初期投資額へ回せる額は貯金額の見た目よりかなり小さくなります。この現実的な数字で試算し直すことが、計画を実行可能にします。

    当社の見解・スタンス

    当社のABCash(お金のトレーニングスタジオ)は、シミュレーションの入力値を決める順序を固定しています。まず期限を決め、次に原資を切り分け、想定利回りは最後に置く順序です。利回りから入ると、欲しい結果に届く数字を選んでしまい、家計と切り離された計画ができあがるためです。

    もうひとつ、当社は「余裕資金」を金額ではなく目的の有無で定義しています。残高が大きくても目的が付いた資金は初期投資額に回さず、金額が小さくても目的が空いた資金から入力する運用です。金融商品を販売しない教育事業なので、初期投資額を大きく見せる必要がありません。むしろ、入力値を小さく置き直す提案のほうが多いくらいです。

    当社のABCashは2026年5月時点で累計9万人以上が受講しています。そのうえで当社が見ているのは、途中で手が止まる原因が相場よりも「当初の入力値が家計と合っていないこと」にある場合が多い点です。学び方そのものを検討している場合は、マネーセミナー おすすめについてはこちらも参考になります。

    要点: 初期投資額の上限は、貯金額ではなく「目的が空いている資金」の大きさで決まります。利回りは最後に置いてください。

    \ 入力値を家計から一緒に整理 /

    専属コンサルタントが、手元資金のどこまでを投資に回せるかを60〜80分程度で整理します。

    初期値の置き方でつまずきやすい3つのポイント

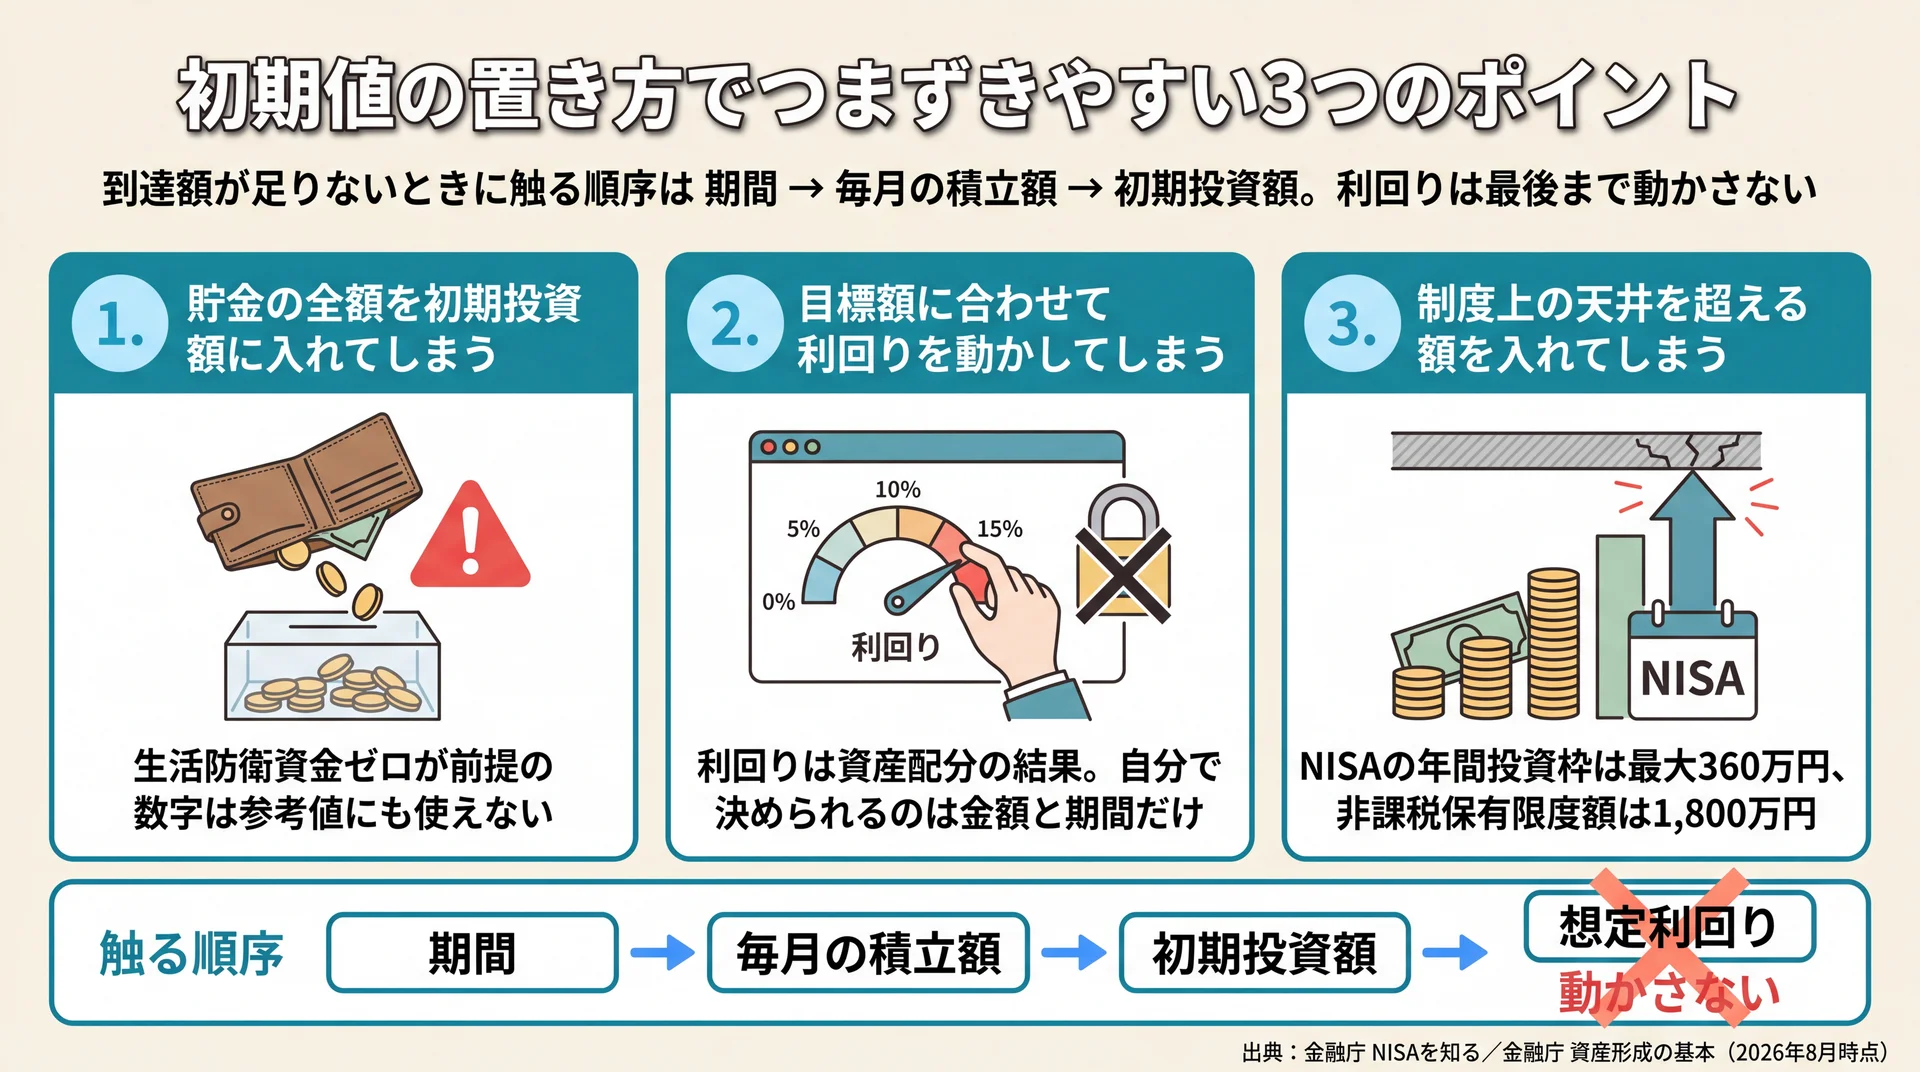
    貯金全額の入力・目標額に合わせた利回り操作・NISA枠超過という3つのつまずきと、期間→毎月の積立額→初期投資額という修正順序
    当社が整理したつまずき3点と、到達額が足りないときに触る順序(制度上の枠は金融庁「NISAを知る」に基づく/2026年8月時点)

    当社が入力値の相談で整理しているつまずきは、貯金の全額を入れる、目標額に合わせて利回りを動かす、制度上の天井を超える額を入れる、の3つです。いずれも計算が間違っているわけではなく、出てきた数字を実行に移せない点が共通しています。試算は将来を当てるためではなく、前提を点検するために使う道具です。

    貯金の全額を初期投資額に入れてしまう

    手元の残高をそのまま入力すると、当然ながら大きな数字が返ってきます。ただしその計画の前提は、生活防衛資金がゼロの状態です。想定外の出費が起きた時点で、運用中の資産を取り崩す以外の選択肢がなくなります。

    金融庁の「資産形成の基本」でも、資産形成には貯蓄と投資の2つがあり、そのときの資産状況やライフプランに適した形で使い分けることが大切だと説明されています。当社はこの使い分けを、投資を始める前ではなく初期投資額を決める瞬間にこそ行う作業だと考えています。生活防衛資金を残さない前提で出した数字は、参考値としても使えません。

    目標額に合わせて利回りを動かしてしまう

    初期投資額を現実的な水準に下げると、当然ながら到達額も下がります。このとき想定利回りを引き上げて元の金額に戻す操作をしがちですが、これは前提を壊す変更です。利回りは自分で決められる値ではなく、資産配分の結果として決まる値だからです。

    入力値のうち自分でコントロールできるのは、金額と期間だけです。当社は、到達額が足りないときに触るべき順序を、期間 → 毎月の積立額 → 初期投資額と決めています。利回りは最後まで動かしません。想定利回りは毎年同じようには実現せず、下振れする年も含まれます。

    制度上の天井を超える額を入れてしまう

    非課税制度を使う前提で試算するなら、制度の枠を超えた入力は実行できません。NISAの年間投資枠は最大で年間360万円、非課税保有限度額は最大1,800万円です(金融庁 NISAを知る、2026年8月時点)。

    初期投資額に500万円と入れた試算は、年間投資枠だけを見ても1年では収まりません。当社はこの点を、試算値と実行計画がずれる入口として最初に確認しています。まとまった資金がある場合は、複数年に分けて枠に収める前提で試算し直すほうが現実に近づきます。

    よくある質問

    初期投資額は0円のままでもシミュレーションできますか

    計算できます。0円は「まとまった資金は入れず、毎月の積立だけで始める」という前提を意味し、公的機関の試算ツールはこの前提だけを扱う設計です。まとまった資金がある場合は、0円と実際に入れられる金額の2通りを出して差額を確認すると、初期投資額を用意する価値が金額で見えます。

    初期投資額と毎月の積立額はどちらを増やすほうが効きますか

    同じ物差しに換算して比べてください。年3%・20年なら、初期投資額100万円は毎月約5,546円の積立と同じ効果です。10年では約9,656円、30年では約4,216円になります。期間を長く取れる場合は毎月の積立を優先し、期間が限られる場合は初期投資額の検討価値が上がる関係です。いずれも当社試算による数値です。

    ボーナス時の増額欄は初期投資額と何が違いますか

    初期投資額が最初の1回だけの入金であるのに対し、ボーナス時の増額は毎年決まった時期に繰り返される入金です。当社が確認した10件の試算ツールのうちボーナス増額欄を持つものは1件で、対応していないツールのほうが多数でした(2026年8月時点・当社実測)。欄がない場合は、年間の増額分を12で割って毎月の積立額に上乗せすると近い結果が出ます。

    初期投資額に入れたお金は途中で引き出せますか

    制度上引き出せないわけではありませんが、試算はその金額を最終年まで動かさない前提で計算しています。途中で取り崩すと、想定していた運用期間が短くなり結果は下振れします。引き出す可能性がある資金は初期投資額に含めず、生活防衛資金の側に置いてください。個別の資産設計や商品選びは、有資格のファイナンシャルプランナーや金融機関にご相談ください。

    積立シミュレーションの基礎からの総まとめはこちらで、目的別の試算の使い分けを確認できます。

    まとめ

    初期投資額は、積立を始める時点で一度だけ投じる金額であり、入力できる上限は貯金額ではなく「目的が空いている資金」の大きさで決まります。手元資金から生活防衛資金と数年内の支出を差し引く順序を守れば、試算結果はそのまま実行できる計画になります。金額を上げるか毎月の積立を増やすかで迷ったときは、同じ物差しに換算して比べてください。数字を眺めるだけの試算から、家計の判断に使える試算へ変わります。

    \ 学ぶ手段から確かめる /

    オンライン対応の無料体験で、お金の学び方が自分に合うかを確認できます。

  • マネーセミナーのおすすめ基準は?5つの見極め方と目的別の選び方

    おすすめのマネーセミナーは、人気度ではなく学べる範囲と講師の立場、費用の開示状況という検証できる要素で決まります。日本で金融経済教育を受けた人は8.7%にとどまり、その受講機会の3分の1は勤務先以外のセミナーが占めます。限られた機会を無駄にしない5つの見極め方と、目的別の選び方を整理します。

    資産形成の全体像から確認したい方は、積立シミュレーションの全体像を整理した完全ガイドもあわせてご覧ください。

    \ 目的から選べる無料体験 /

    家計とNISAのどちらから始めるかを、60〜80分程度の体験で整理できます。

    マネーセミナーのおすすめは何で決まるのか

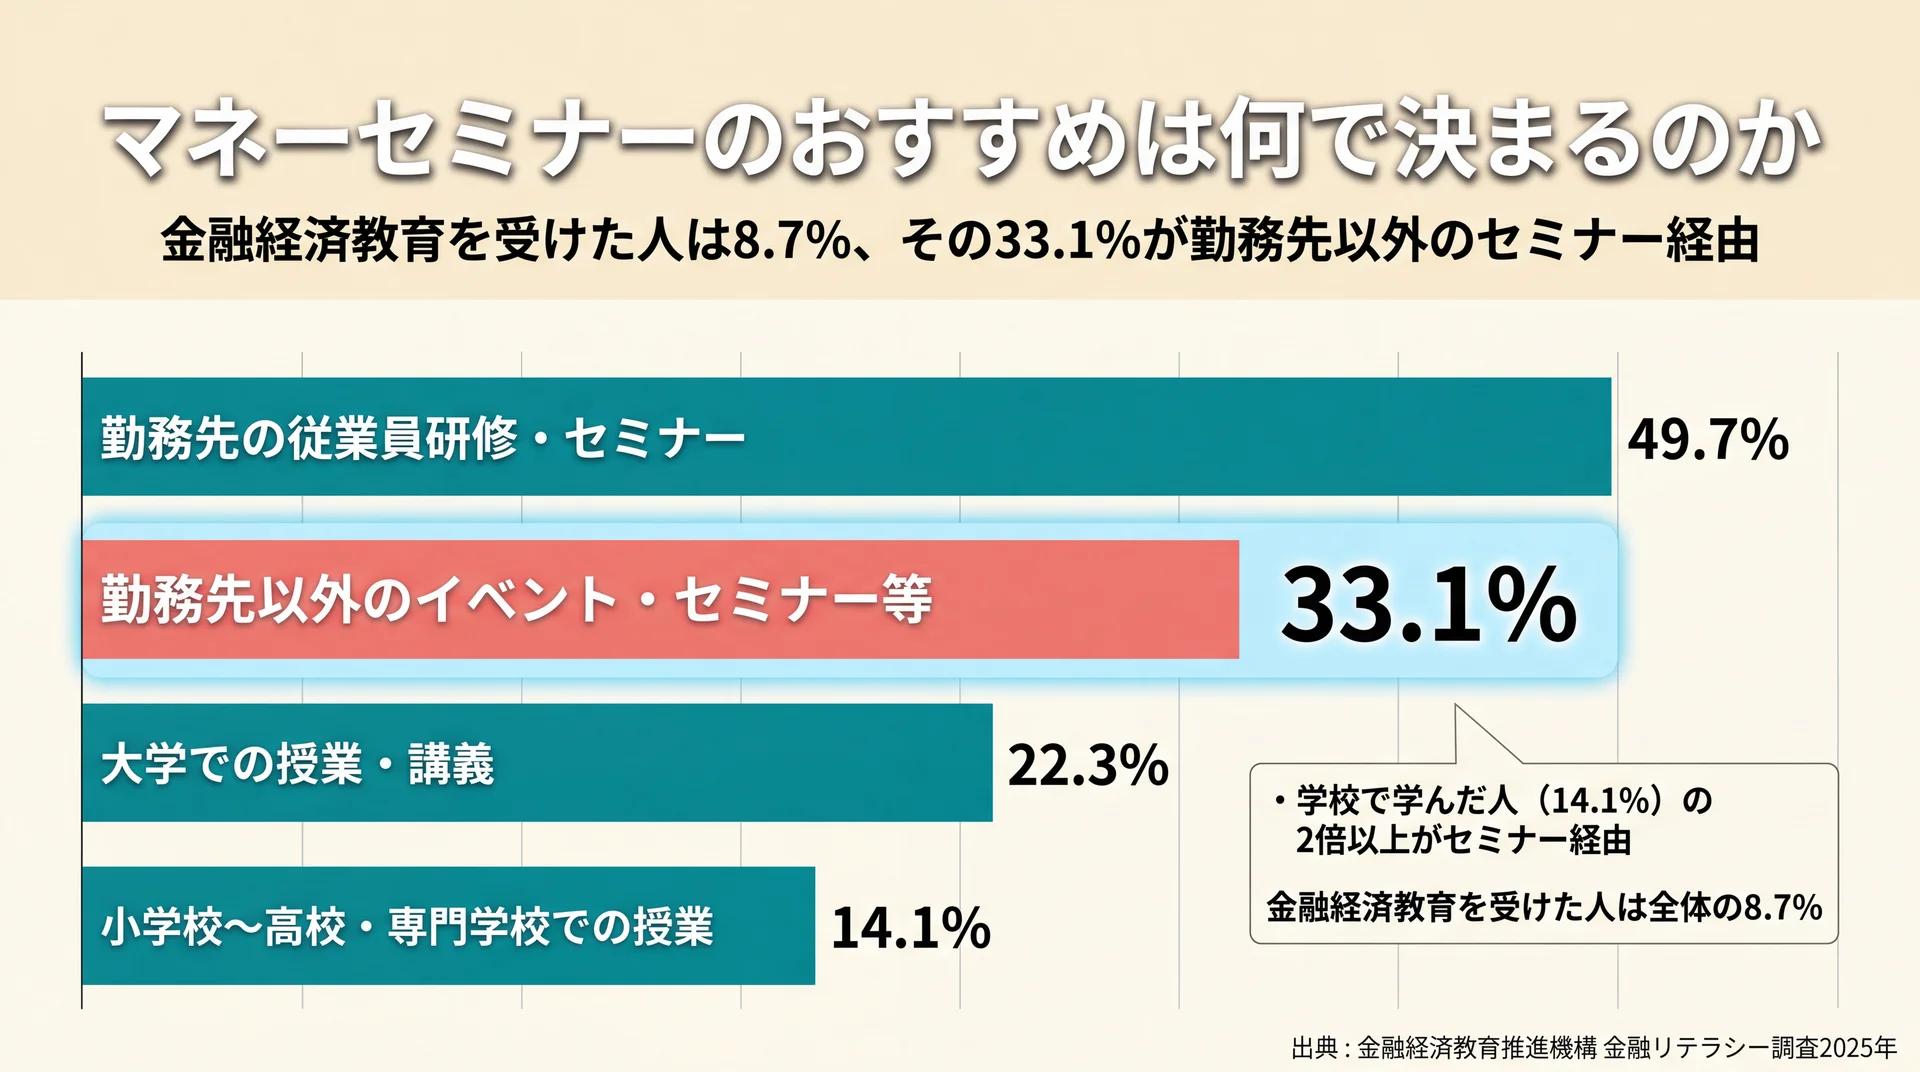
    金融経済教育の受講経路は勤務先研修49.7%・勤務先以外のセミナー33.1%・学校14.1%で、セミナー経由が学校の2倍以上
    学校で学んだ人(14.1%)の2倍以上がセミナー経由という受講経路の内訳(出典: 金融経済教育推進機構 金融リテラシー調査2025年を基に当社作成)

    セミナーの良し悪しは、参加者数や開催回数の多さでは判定できません。日本で金融経済教育を受けたと認識している人は8.7%にとどまり、その受講機会の33.1%を勤務先以外のイベント・セミナー等が占めています(金融経済教育推進機構 金融リテラシー調査2025年・2026年3月27日公表)。数少ない機会だからこそ、中身を確認する物差しが必要です。

    金融教育の機会は限られ、その3分の1をセミナーが担っている

    同じ調査で金融経済教育を受けた場所を見ると、最も多いのが勤務先の従業員研修・セミナーで49.7%、次いで勤務先以外のイベント・セミナー等が33.1%でした。大学での授業・講義は22.3%、小学校から高校・専門学校での授業は14.1%です。学校教育を通じて受けた人より、社会人になってからセミナーで受けた人のほうが多いという構造になっています。

    当社はこの数字を、マネーセミナーが趣味的な学びの場ではなく、日本の金融教育の実質的な受け皿になっていることの表れだと考えています。ほとんどの人にとって、お金をまとめて学ぶ機会は人生で数えるほどしかありません。だからこそ1回の選択の重みが大きく、告知ページを眺めて何となく決める進め方は割に合わないことになります。

    人気度が判断材料になりにくい理由

    受講者数や開催回数は、その主催者が集客に成功していることを示すだけで、自分が知りたい分野を扱っているかは教えてくれません。制度面の背景を見ると、NISA口座数は2025年12月末で2,821万口座、累計買付額は71兆円に達しました(金融庁 NISA口座の利用状況調査・2026年7月公表)。2027年12月末までに3,400万口座という政府目標に対しても、すでに8割を超えています。

    当社はこの伸びを、制度を使い始めた人が増えた分だけ、次の一歩で迷う人も増えている状態だと評価しています。集客の規模が大きいセミナーほど、多くの人に当てはまる一般的な内容になりやすく、口座は開いたが次が決められないという個別の停滞には届きにくくなります。参加者が多いことは、自分の状況に合うことの証明にはなりません。

    なお、無料で開催できる理由や勧誘を受けたときの対処は本記事の範囲外です。仕組みから確認したい方は無料マネーセミナーの収益源を整理した記事をご覧ください。

    学ぶ機会は増えても、全体の知識水準は上がっていない

    金融経済教育を受けた人の割合は、2016年6.6%、2019年7.2%、2022年7.1%、2025年8.7%と推移しています。その一方で、正誤問題25問の正答率は全体53.8%と前回調査から1.9ポイント下がりました。1か月の生活費を超える金額を運用した経験のある人は29.1%まで増えているため、行動する人は増えているのに、判断の土台は追いついていない構図です(金融経済教育推進機構 金融リテラシー調査2025年・2026年3月27日公表)。

    当社はこのずれを、学びの機会の総量ではなく1回あたりの中身が問われている表れだと見ています。参加すること自体が目的になると、統計上は教育を受けた8.7%に入っても、判断力の面では変化が起きません。参加の可否を決める前に、そのセミナーから何を持ち帰るのかを言葉にしておくほうが結果につながります。

    失敗しないマネーセミナーの5つの見極め方

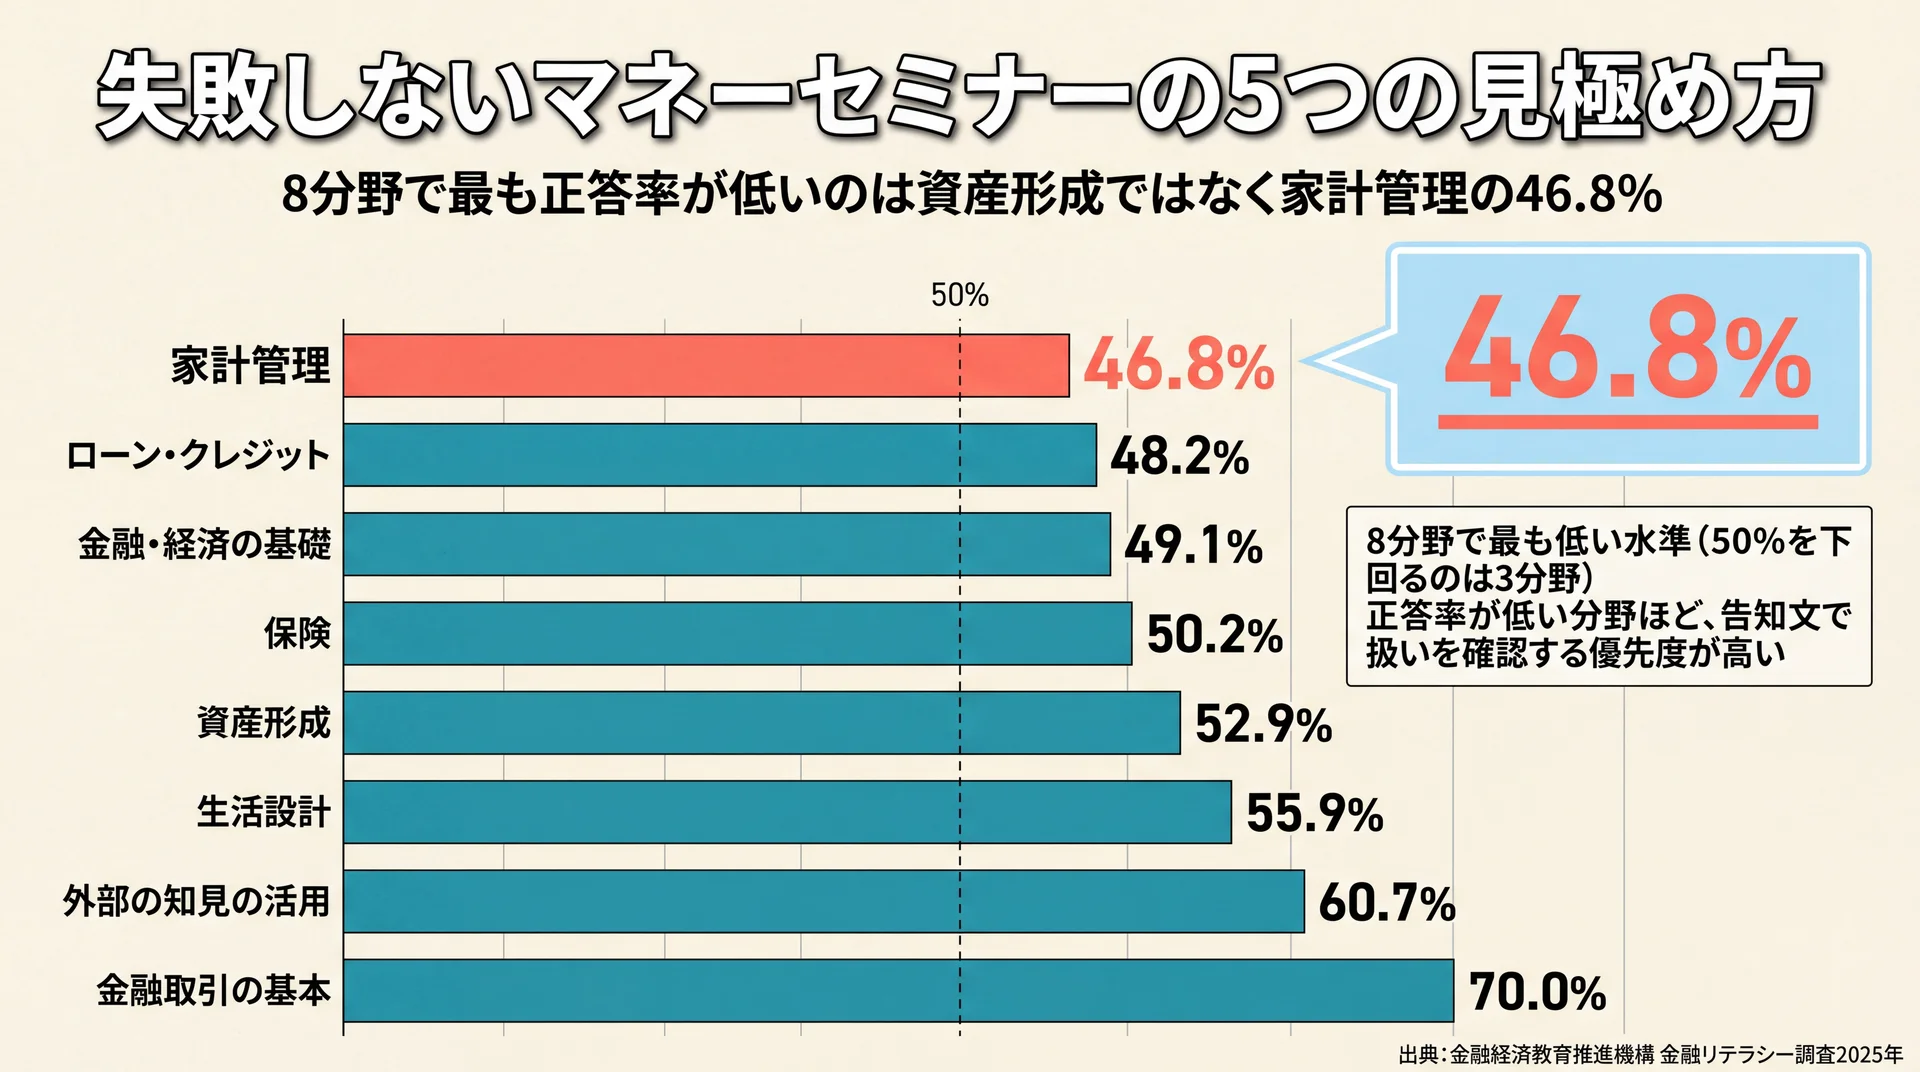
    金融リテラシー8分野の正答率比較で家計管理46.8%が最下位、50%を下回るのは家計管理・ローン クレジット48.2%・金融経済の基礎49.1%の3分野、金融取引の基本70.0%が最も高い
    8分野で最も正答率が低いのは家計管理46.8%で、正答率が低い分野ほど告知文での確認優先度が高い(出典: 金融経済教育推進機構 金融リテラシー調査2025年を基に当社作成)

    見極めるのは、学べる範囲・講師の立場・検証の仕組み・費用と撤退条件・目的との一致の5点です。いずれも参加前に告知ページで確認できます。5つのうち3つ以上が読み取れない告知文は、比較検討の材料が足りていないと判断して構いません。

    ① 学べる範囲を8分野で採点する

    お金の学習範囲には公的な分類があります。金融経済教育推進会議がまとめた金融リテラシー・マップ(2023年6月改訂版)は、最低限身に付けるべき金融リテラシーを年齢層別に体系化したもので、調査ではこれを8分野に細分して正答率を測っています。

    当社は、この8分野をセミナーの守備範囲を採点する物差しとして使うことをおすすめしています。優先度の付け方は単純で、正答率が低い分野ほど先に埋めるべき対象です。

    分野 2025年の正答率 告知文で確認する問い 優先度(正答率が低い順)
    家計管理 46.8% 収支の把握や予算の立て方を扱うか 最優先
    ローン・クレジット 48.2% 住宅ローンやカード利用の判断を扱うか 高
    金融・経済の基礎 49.1% 金利や物価の考え方を扱うか 高
    保険 50.2% 必要保障額の考え方を扱うか 中
    資産形成 52.9% NISA・iDeCoや投資信託を扱うか 中
    生活設計 55.9% ライフイベントごとの資金計画を扱うか 中
    外部の知見の活用 60.7% 相談先の選び方を扱うか 低
    金融取引の基本 70.0% 契約や取引の基本ルールを扱うか 低

    データ出典: 金融経済教育推進機構「金融リテラシー調査(2025年)のポイント」5ページの分野別正答率(2026年3月27日公表)と金融リテラシー・マップの分類を、当社が選定用の採点軸として整理。

    注目したいのは、8分野で最も正答率が低いのは資産形成ではなく家計管理の46.8%だった点です。家計管理は2019年の52.3%から下がり続けており、8分野で最も低い水準にあります。50%を下回るのは、この家計管理とローン・クレジット48.2%、金融・経済の基礎49.1%の3分野でした。当社はここから、多くの人が最初に埋めるべき穴は投資の知識ではなく家計の把握だと判断し、家計管理からNISA・iDeCo・投資信託までを一気通貫で扱うカリキュラムを組んでいます。NISAだけを前面に出したセミナーを選ぶ場合は、家計をどこで学ぶかを別に決めておく必要があります。

    ② 講師が誰の立場で話すかを確認する

    同じ内容でも、話し手が商品を売る立場にあるかどうかで結論の寄り方は変わります。確認したいのは講師の肩書きではなく、主催者の業種と、講義後に提案の場が用意されているかどうかです。

    告知ページに主催者の正式名称・業種・扱う商品の種類が書かれていれば、提案を受ける前提で臨めばよいだけの話になります。書かれていない場合は、参加前に問い合わせて確認するだけでも判断材料が増えます。当社は、この確認を疑いの作業ではなく、聞いた内容をどう解釈するかを決めるための前提整理だと考えています。

    判断に迷う場合は、講義中の説明が「制度はこうなっている」で止まるのか、「この商品が向いている」まで進むのかを想像してみてください。後者まで含むなら、提案を受けたうえで自分で比べ直す時間を確保しておく前提で申し込むことになります。

    ③ 聞いて終わらない仕組みがあるかを見る

    講義形式のセミナーは、その場の理解度が高くても、翌週には手が止まりやすい構造を持っています。確認したいのは、参加後に手を動かす材料が用意されているかどうかです。

    具体的には、家計の記入シートや試算ツールの提供、後日の質問窓口、複数回の受講が可能かといった点が告知ページから読み取れます。その場で完結する90分は、学んだ実感だけが残りやすい形式です。当社は、理解を行動に変えるには外からの確認が要ると考え、専用アプリでの毎日のフィードバックを標準の運用にしています。

    同じ理由で、当日の持ち物が指定されているセミナーは検討の価値があります。給与明細や家計の記録を持参する形式は、自分の数字に当てはめる作業が組み込まれている証拠になるためです。

    ④ 費用と撤退条件が事前に開示されているか

    無料セミナーの先に有料の講座がある場合、確認すべきは価格そのものよりも、価格と返金条件が申し込み前に見られるかどうかです。金額は納得できれば払えますが、途中でやめたときの扱いが分からない契約は、判断材料が欠けたまま署名することになります。

    当社は、価格と撤退条件の事前開示を選定の必須条件だと考えています。だから当社自身も、料金プランと返品条件を特定商取引法に基づく表記で公開しています。問い合わせないと価格が分からない設計になっている場合は、比較の土俵に乗せられません。

    確認する順番としては、価格の総額、支払い方法(分割時の手数料を含む)、返金を申し出られる期間、返金の対象外になるオプションの4点を先に押さえておくと、後から条件を知って迷う場面を減らせます。

    ⑤ 自分の目的と守備範囲が一致しているか

    最後は目的との照合です。家計を立て直したいのか、NISAやiDeCoを始めたいのか、保険や住宅を見直したいのかで、必要な分野は8分野のうち別の場所に位置します。

    目的が定まらないまま「初心者向け」「女性向け」といった表現だけで選ぶと、扱う分野が自分の課題からずれたまま参加することになります。当社は、目的を1つに絞れない段階では、複数分野を横断して扱うセミナーを選び、そこで優先順位を決めるほうが早いと考えています。目的別の具体的な選び分けは、次のセクションで整理しました。

    要点: 見極めるのは学べる範囲・講師の立場・検証の仕組み・費用と撤退条件・目的との一致の5点で、いずれも告知ページと公式サイトだけで確認できます。

    \ 商品を売らない学びの場 /

    収益は受講料だけのため、特定の金融商品をすすめる場面がありません。

    目的別に見る自分に合ったマネーセミナーの選び方

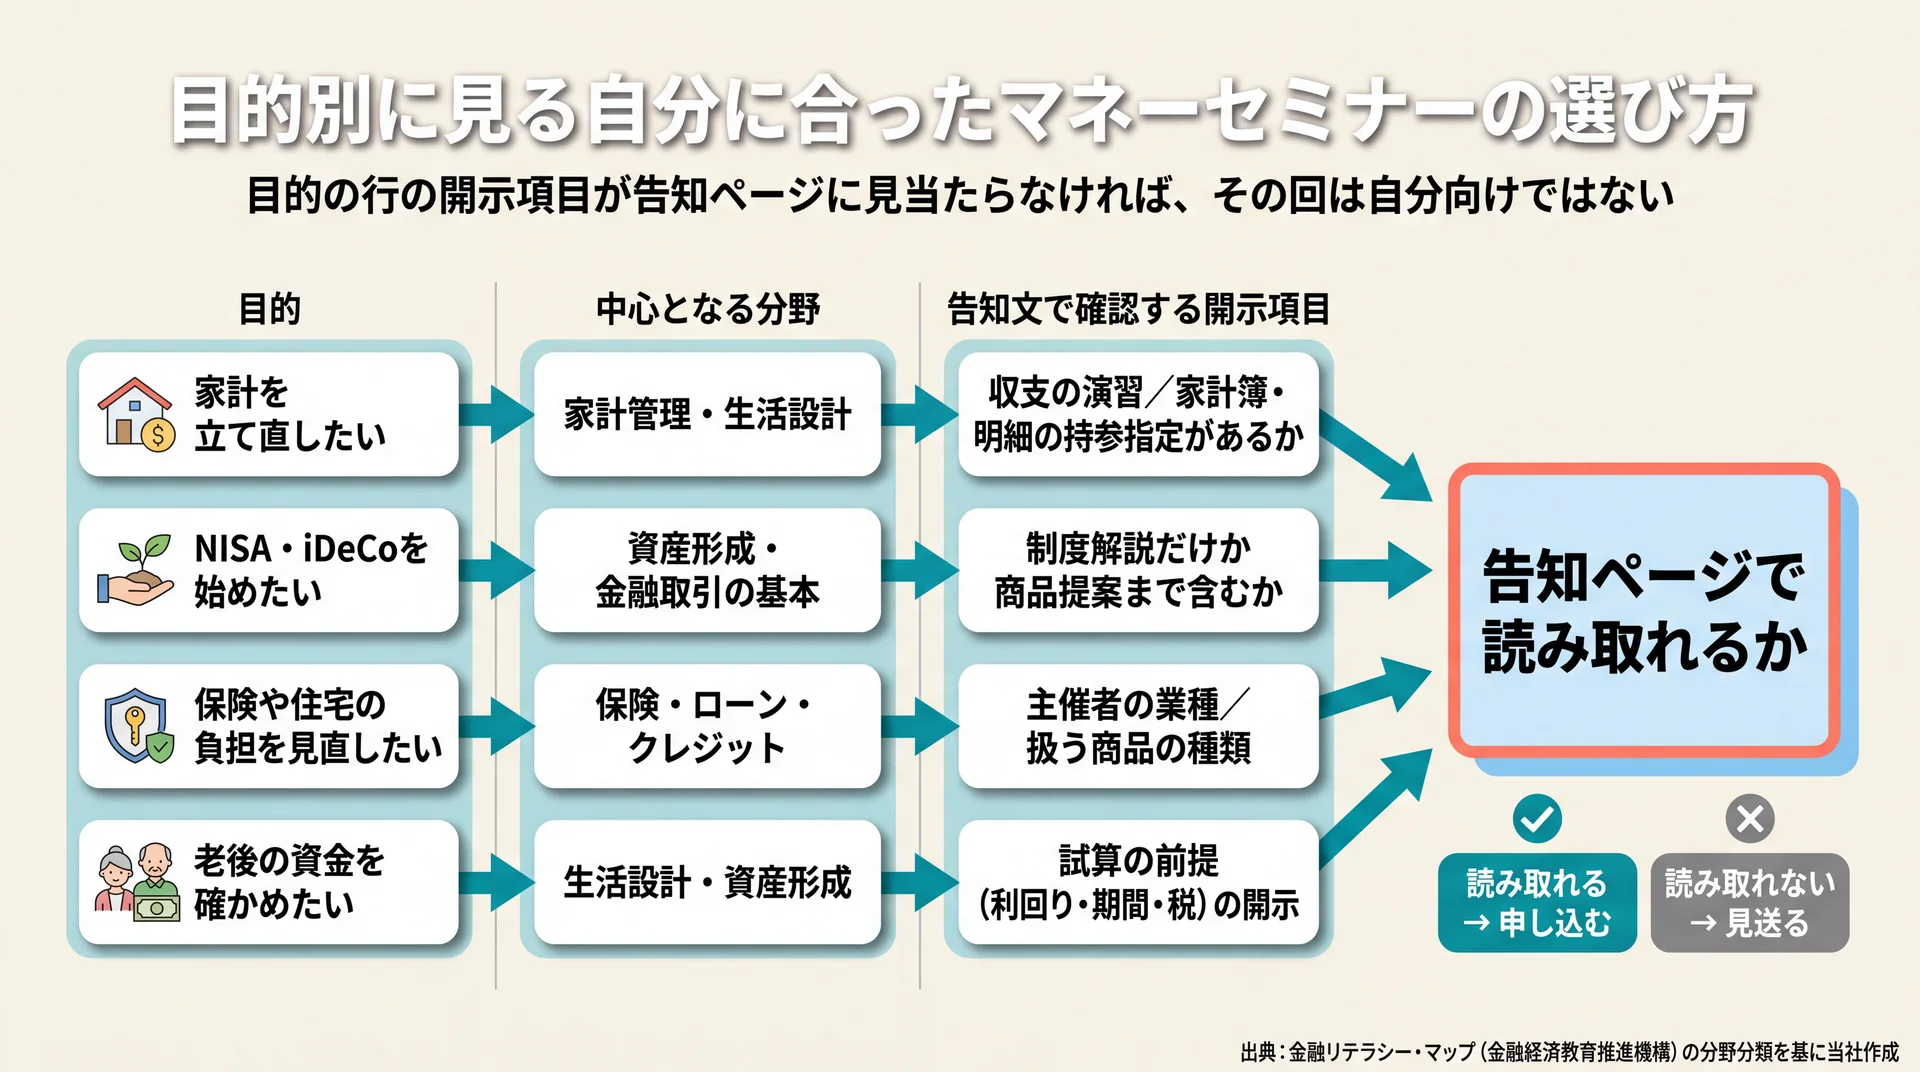
    4つの目的別に中心となる分野と告知文で確認する開示項目を対応させ、読み取れなければ見送ると判定する分岐図
    目的から確認すべき開示項目までをたどり、告知ページで読み取れるかで申込みの可否を判定する流れ(出典: 金融リテラシー・マップ〈金融経済教育推進機構〉の分野分類を基に当社作成)

    目的が変われば、確認すべき開示項目も相性の良い学び方も変わります。家計の立て直しなら演習の有無、NISAやiDeCoなら制度解説と商品提案の切り分け、保険や住宅なら主催者が販売者かどうかが判断の分かれ目です。同じ「初心者向け」という表記でも、扱う分野は主催者ごとに違います。

    目的別の確認項目と学び方の対応

    次の表は、目的を8分野のどこに対応させ、告知文で何を確認し、どの学び方と組み合わせるかを当社の判断軸で整理したものです。

    目的 中心となる分野 告知文で確認する開示項目 相性の良い学び方
    家計を立て直したい 家計管理・生活設計 収支の演習があるか/家計簿や明細の持参指定があるか 数回に分けて継続確認できる形式
    NISA・iDeCoを始めたい 資産形成・金融取引の基本 制度解説だけか商品提案まで含むか/個別相談の有無 制度の解説と自分の数字での試算の併用
    保険や住宅の負担を見直したい 保険・ローン・クレジット 主催者の業種/扱う商品の種類 販売と切り離した相談窓口との併用
    老後の資金を確かめたい 生活設計・資産形成 試算に使う前提(利回り・期間・税)の開示 試算ツールで前提を変えながら確認

    データ出典: 金融リテラシー・マップ(金融経済教育推進機構)の分野分類をもとに、確認項目と学び方の対応を当社が整理。

    当社はこの表を、参加を決める前の5分間で使うことを想定しています。目的の行に書かれた開示項目が告知ページに見当たらなければ、その回は自分向けではない可能性が高いと判断してよいでしょう。特に老後資金のように試算を伴うテーマでは、利回りや期間の前提が開示されているかどうかで、聞いた数字の受け取り方が変わります。最初のまとまった資金をどう置くかを数字で確かめたい場合は、初期投資 シミュレーションについてはこちらが参考になります。

    無料セミナーと有料講座はこう使い分ける

    無料と有料の使い分けで迷ったときの基準点は、公的機関が無料で提供している講座です。金融経済教育推進会議は、専門家による無料の動画講座マネビタを提供しており、金融と経済・ライフプラン・借りる・増やす・リスクに備える・トラブルを避けるの6分野を無料で学べます。

    当社はこの存在を、無料で得られる情報の水準を測る基準線だと評価しています。民間の無料セミナーに参加するなら、この基準線を超える具体性があるかどうかが判断材料です。有料の講座を検討する前に公的な無料講座で論点を把握しておけば、有料で買うものが「情報」なのか「伴走」なのかを切り分けられます。

    情報を得ることが目的なら、無料の範囲で足りることもあります。一方、自分の数字に当てはめて優先順位を決める作業や、決めたことを続ける仕組みは、動画を見るだけでは代替しにくい部分です。この線引きを先に決めておけば、有料の講座を検討する場面でも金額の妥当性を判断しやすくなります。

    当社の見解・スタンス

    ここまで講師の立場と費用の開示を見るべきだと書いた以上、当社自身も同じ物差しで開示します。当社のABCash(お金のトレーニングスタジオ)は、無料体験を入口として有料のトレーニングを提供する事業です。

    当社は金融商品を一切販売しておらず、収益はトレーニングの受講料だけです。保険や投資信託の販売手数料も、仲介による収益もありません。撤退条件も先に示します。当社のABCashおよびCASHUPは、サービス利用開始日から15日以内にお申し出いただければ全額返金に対応しています(オプションのABCash+は返品の対象外です。特定商取引法に基づく表記に記載)。

    そのうえで当社のトレーニングは、累計9万人以上の方に受講いただいています(2026年5月時点)。2025年4月〜8月に実施した当社アンケートでは、トレーニング満足度は95%でした。専属コンサルタントが家計管理からNISA・iDeCo・投資信託までをマンツーマンで扱い、東京都内6拠点とオンラインで対応しています。比べる基準を渡したうえで、比べた結果として選んでいただくのが当社の考え方です。

    マネーセミナーは受けた後で差がつく

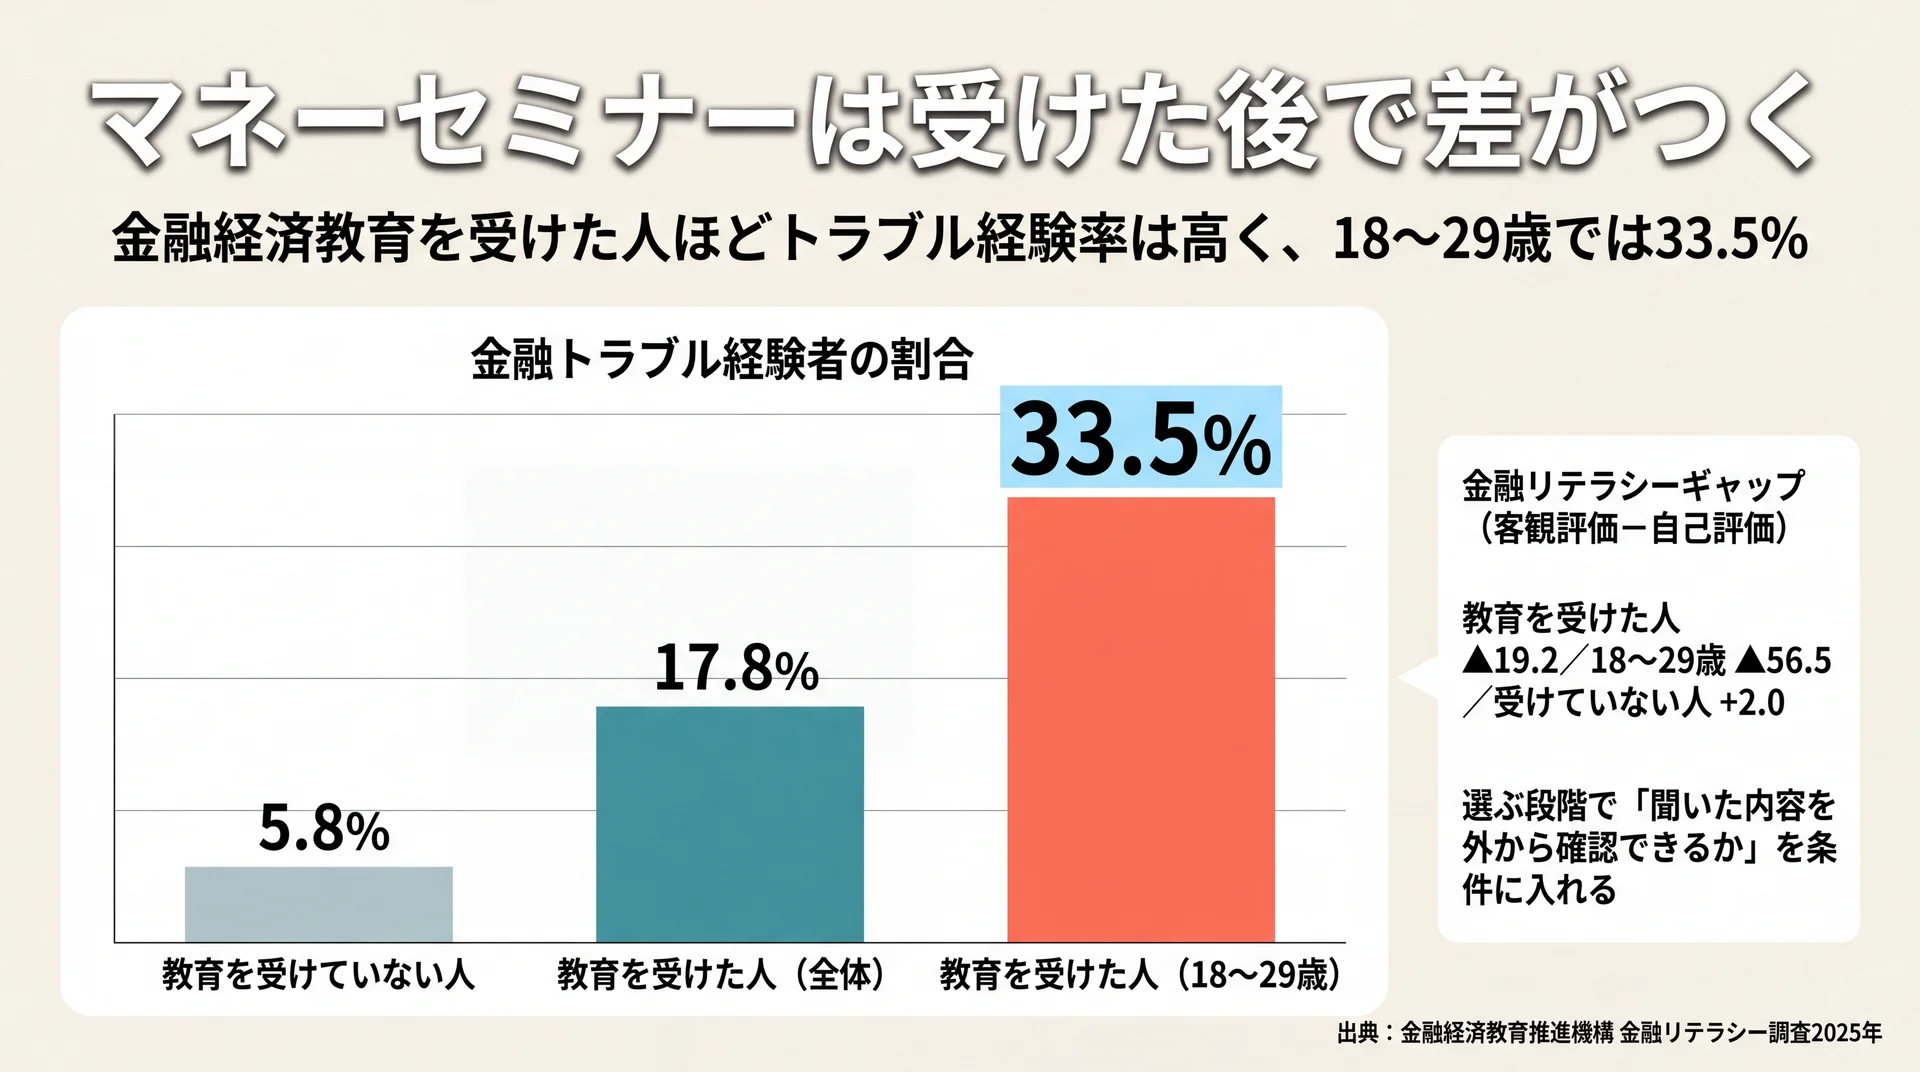
    金融トラブル経験率は教育を受けていない人5.8%・受けた人17.8%・18〜29歳の受けた人33.5%と広がる比較グラフ
    学んだ人ほど行動範囲が広がりトラブルとの接点も増える構造(出典: 金融経済教育推進機構 金融リテラシー調査2025年を基に当社作成)

    選ぶ基準は、聞いて満足できるかではなく、参加後に自分で比較して選べる状態になるかどうかです。金融リテラシー調査では、望ましい金融行動を「資産運用・借入れ・生命保険加入時に他の金融機関や商品と比較した人の割合」と定義しており、全サンプル平均は61.1%でした(金融経済教育推進機構 金融リテラシー調査2025年・2026年3月27日公表)。

    教育を受けた人と受けていない人で分かれる4つの指標

    同じ調査を金融経済教育の有無で分けると、単純な「学べば安心」では説明できない結果が出ています。

    指標 金融経済教育を受けた人 受けていない人 セミナー選びへの含意
    正誤問題25問の正答率 66.7% 52.6% 学ぶ機会そのものには知識面の効果がある
    金融商品の購入経験 81.7% 41.8% 学びは実際の行動につながっている
    金融リテラシーギャップ(客観評価−自己評価) ▲19.2 +2.0 学んだ人ほど自己評価が客観評価を上回る
    金融トラブル経験者の割合 17.8% 5.8% 行動範囲が広がる分、トラブルとの接点も増える

    データ出典: 金融経済教育推進機構 金融リテラシー調査2025年(2026年3月27日公表・18〜79歳3万人)の4つの集計を、選定基準への含意とあわせて当社が1表に再構成。

    特に18〜29歳の若年社会人では、金融経済教育を受けた人のギャップが▲56.5、金融トラブル経験者の割合が33.5%に達しています。当社はこの結果を、教育に害があるという話ではなく、知識が増えると行動が先に動き、自己評価だけが客観的な実力を追い越しやすいという構造の表れだと受け止めています。セミナーを選ぶ段階から「聞いた内容を外から確認できるか」を条件に入れておくことが、この落とし穴への備えです。

    学んだつもりを避けるための自己確認

    自己評価が先行しているかどうかは、購入時の理解度で確かめられます。同じ調査では、金融商品を買った人のうち商品性を理解せずに購入した割合が、投資信託で29.3%、株式で25.7%、外貨預金・外貨MMFで32.3%と報告されています。外貨預金・外貨MMFは2016年の25.6%から上昇を続けており、扱いやすくなった商品ほど理解が追いつかない傾向が読み取れます。

    理解が追いつかないまま買ってしまう場面は、セミナーの直後だけでなく、個別相談や資料請求を経て数週間後に訪れることも珍しくありません。当社はこの数値を、セミナーの成果を測る実用的な指標だと考えています。受講後に「なぜこの商品を選んだか」を自分の言葉で説明できるかどうかが、理解の有無を分ける境目です。説明できない部分が残るなら、そこは次に学ぶべき分野として持ち帰れます。8分野のどこに当たるかまで特定できれば、次のセミナー選びはさらに速くなります。

    受講から1か月後に確かめたい3つの問い

    セミナーが自分に合っていたかは、当日ではなく1か月後の状態で判定できます。調査が定義する望ましい金融行動は「他の金融機関や商品と比較したかどうか」なので、比較の作業が実際に起きたかを確認すれば十分です。

    • 講義で扱われた分野について、自分の数字を1つでも書き出したか
    • 検討している商品や制度を、他の選択肢と並べて比べたか
    • 説明できない用語や前提が残っていた場合、その調べ先を決めたか

    3つとも当てはまらない状態が続くなら、内容が合わなかったのではなく、手を動かす材料が用意されていない形式だった可能性が高いでしょう。次に選ぶときは見極め方③を優先条件に上げてください。当社は、この確認を受講者任せにせず伴走側の役割だと考え、マンツーマンでの進捗確認を組み込んでいます。

    要点: セミナーの価値は当日の満足度ではなく、参加後に比較して選べる状態になったかで測れます。理解できていない箇所を言語化できれば、次に必要な学びも同時に決まるはずです。

    商品選びの前に金額の見通しを立てたい場合は、一括投資 シミュレーション 楽天についてはこちらで試算の考え方を扱っています。また、お金の勉強そのものを何から始めるかはお金の基礎から学べる完全ガイドで整理しています。

    マネーセミナー選びのよくある質問

    Q. 女性向けのマネーセミナーは選ぶ基準が違いますか

    基準そのものは変わりません。女性向けという表記は参加者層とテーマ設定を示すもので、学べる分野の広さや講師の立場を保証するものではないためです。女性向けかどうかは、8分野のどこを扱うかを確認したうえでの付加的な条件として見てください。

    Q. オンラインと会場のマネーセミナーはどちらを選べばよいですか

    学習面では、質問のしやすさと復習のしやすさで選び分けられます。会場型はその場で講師に聞き返しやすく、オンラインは移動時間がかからず複数回の受講がしやすい形式です。扱う分野が同じなら、続けて参加できるほうを選ぶと知識が定着しやすくなります。

    Q. 無料のマネーセミナーと有料の講座はどう使い分ければよいですか

    無料は論点の把握、有料は自分の数字への当てはめと継続に向いています。公的機関が無料で提供する動画講座で6分野の基礎を押さえてから、埋まらなかった部分だけを有料で補う進め方であれば、費用の判断がしやすくなります。無料の範囲でどこまで分かったかを書き出しておくと、有料で何を買うことになるのかが具体的になります。

    Q. 住んでいる地域で探すときは何を基準にすればよいですか

    会場までの距離より、通える範囲で同じ主催者の回に複数参加できるかを基準にしてください。1回で完結する形式は復習の機会がなく、地域を優先して選んだ結果として扱う分野が合わないことも起こります。近隣に選択肢が少ない場合は、オンラインを含めて分野の一致を優先するほうが確実です。

    Q. マネーセミナーの口コミはどこまで参考にできますか

    参加者層と進行の雰囲気を知る材料にはなりますが、内容の質の証明にはなりません。同じ講義でも前提知識によって評価が分かれるためです。口コミは告知ページで確認できない当日の運営面に限って参考にし、扱う分野・講師の立場・費用の開示は主催者の公式ページや公的機関の資料で確認してください。個別の資産設計や商品の適否については、有資格のファイナンシャルプランナーや金融機関へ相談することをおすすめします。

    制度の全体像もあわせて確認したい方は、積立シミュレーションの基礎からの総まとめはこちらをご覧ください。

    まとめ

    マネーセミナーのおすすめは、受講者数や知名度ではなく、学べる範囲・講師の立場・検証の仕組み・費用と撤退条件・目的との一致という確認できる5点で決まります。学習範囲は公的な8分野で採点でき、最も正答率が低いのは資産形成ではなく家計管理の46.8%でした。そして選んだセミナーの価値は、当日の満足度ではなく、参加後に自分で比較して選べる状態になったかどうかで測れます。まずは気になっているセミナーの告知ページを開き、扱う分野と主催者の業種の2つを確認するところから始めてみてください。この2つが読み取れれば、参加するかどうかの判断は数分で終わります。

    \ 学ぶ順番をその場で設計 /

    累計9万人が受講した伴走型トレーニングの無料体験で、専属コンサルタントが優先順位を一緒に決めます。

  • 楽天証券で一括投資のシミュレーションはできる?代替ツール比較

    楽天証券の積立かんたんシミュレーションに、一括で投じる初期投資額の入力欄はありません。入力するのは毎月積立額・積立期間・リターンの3項目だけで、4つある計算パターンのいずれにも一括の欄は用意されていません。楽天のツールで何ができるのか、一括の試算はどこで行うのかを実測にもとづいて整理します。

    \ 試算の前に置く額を決める /

    家計のどこから投資に回すかを、専属コンサルタントと一緒に整理できます。

    楽天証券のシミュレーションで一括投資は試算できるのか

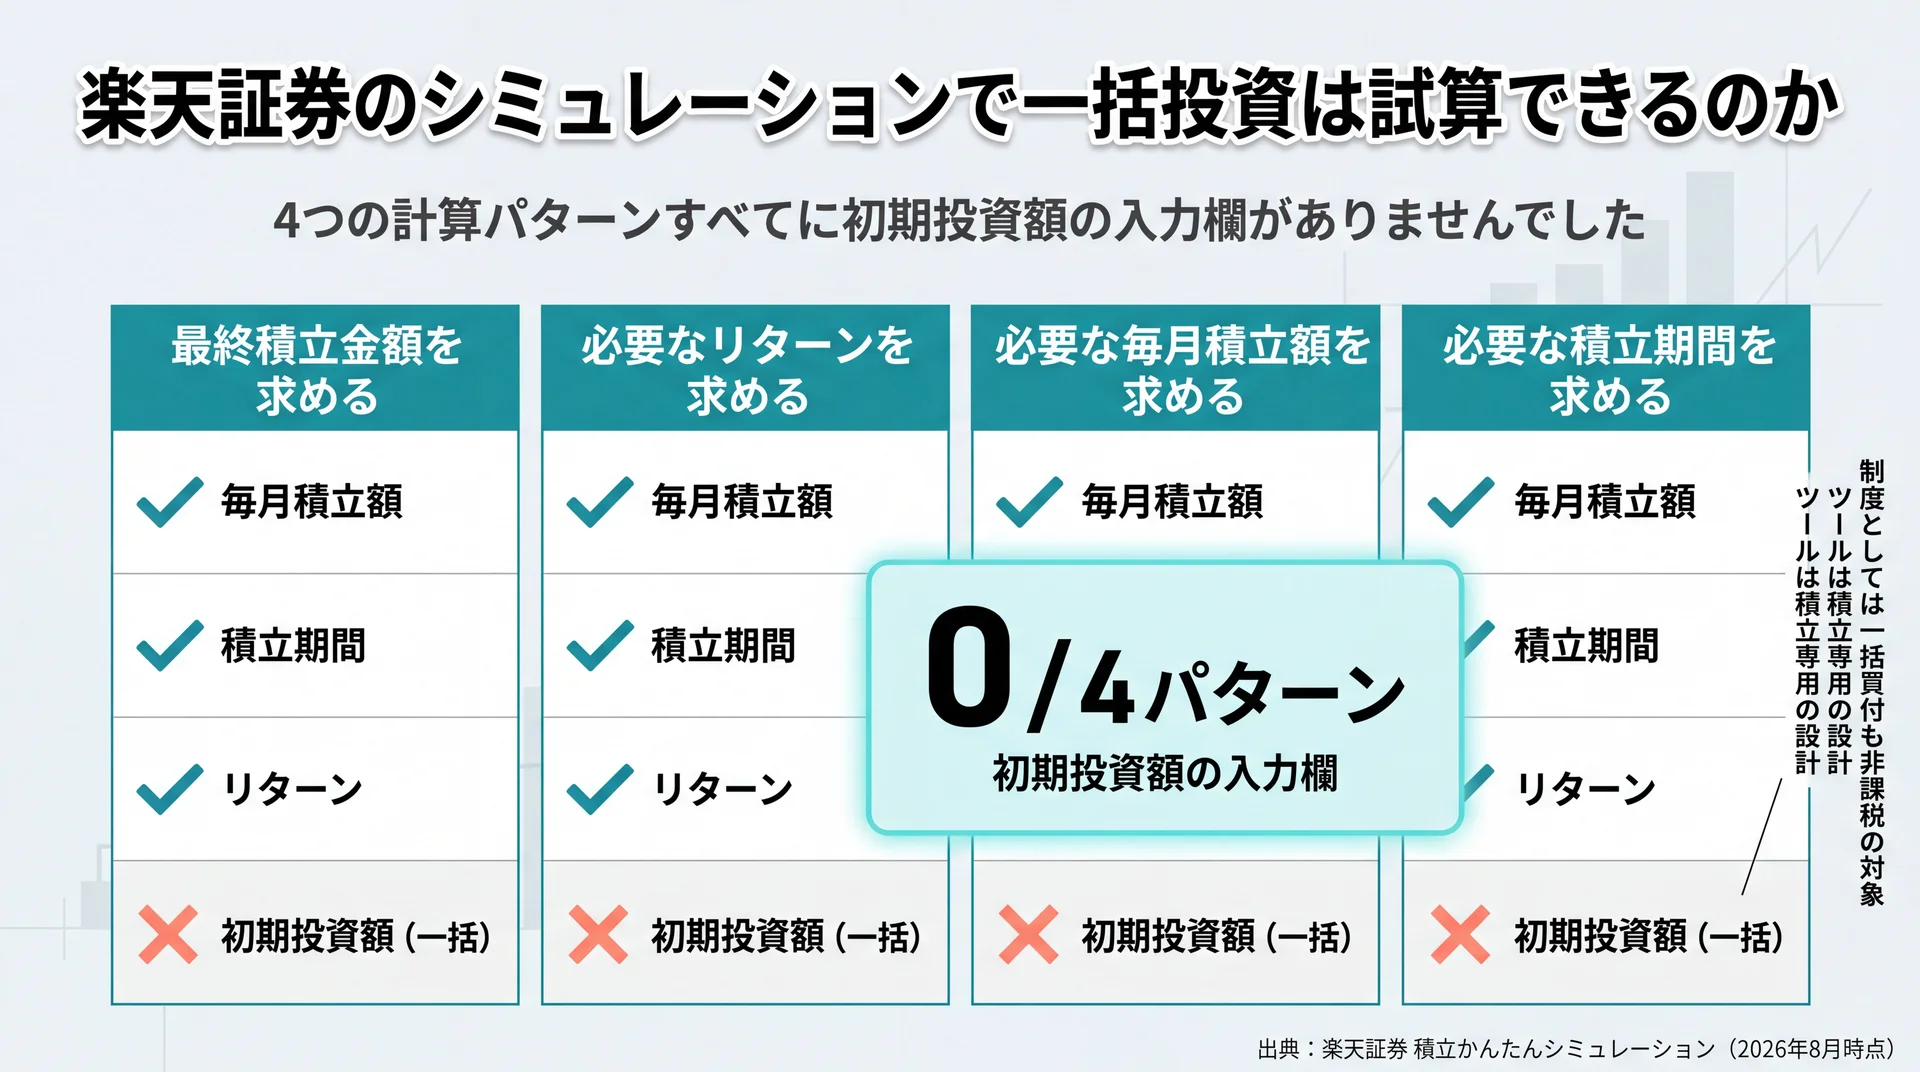
    楽天証券の積立かんたんシミュレーション4計算パターンすべてで初期投資額の入力欄が確認できなかった調査結果の図
    4パターンとも入力欄は毎月積立額・積立期間・リターンの3項目のみ(出典: 楽天証券 積立かんたんシミュレーション・2026年8月時点)

    楽天証券が公開している試算ツールには、一括で投じる金額を入力する欄がありません。積立かんたんシミュレーションの入力項目は毎月積立額・積立期間・リターンの3つで、まとまった資金を一度に投じた場合の到達点を出す設計にはなっていません(楽天証券 積立かんたんシミュレーション、2026年8月時点)。

    入力するのは毎月積立額・積立期間・リターンの3項目

    同ツールには4つの計算パターンが用意されています。最終積立金額を求める、必要なリターンを求める、必要な毎月積立額を求める、必要な積立期間を求める、の4方向です。当社が各パターンの入力欄を1つずつ確認したところ、4パターンすべてに初期投資額に相当する欄が存在しませんでした。

    つまり探し方の問題ではありません。楽天証券のこのツールは毎月一定額を積み立てる前提で組まれた計算機で、ここに一括の金額を入れて答えを出す方法は機能として用意されていません。

    画面の前で欄を探し続けている状態なら、そこで探索を打ち切ってかまいません。積立の試算全体の見取り図は積立シミュレーションの全体像を整理した完全ガイドにまとめています。

    制度は一括を認めているのにツールが積立専用な理由

    楽天証券のNISA解説ページには「NISAとは 積立でも一括でも利益が非課税に!」という見出しが立っています(楽天証券 NISA/新NISA、2026年8月時点)。制度としては一括買付も非課税の対象だと、同じサイトが明言しています。

    それでも試算ツールが積立専用なのは、機能の抜け落ちというより設計思想の表明だと当社は見ています。金融庁も積立投資を「一括で投資するのではなく」という対比を含めて説明しており(金融庁 資産形成の基本、2026年8月時点)、証券会社が初心者向けの導線に積立を据えるのは筋の通った判断です。

    だからこそ、制度の可否とツールの対応範囲は分けて考える必要があります。一括で買えることと、一括で試算できることは別の話です。

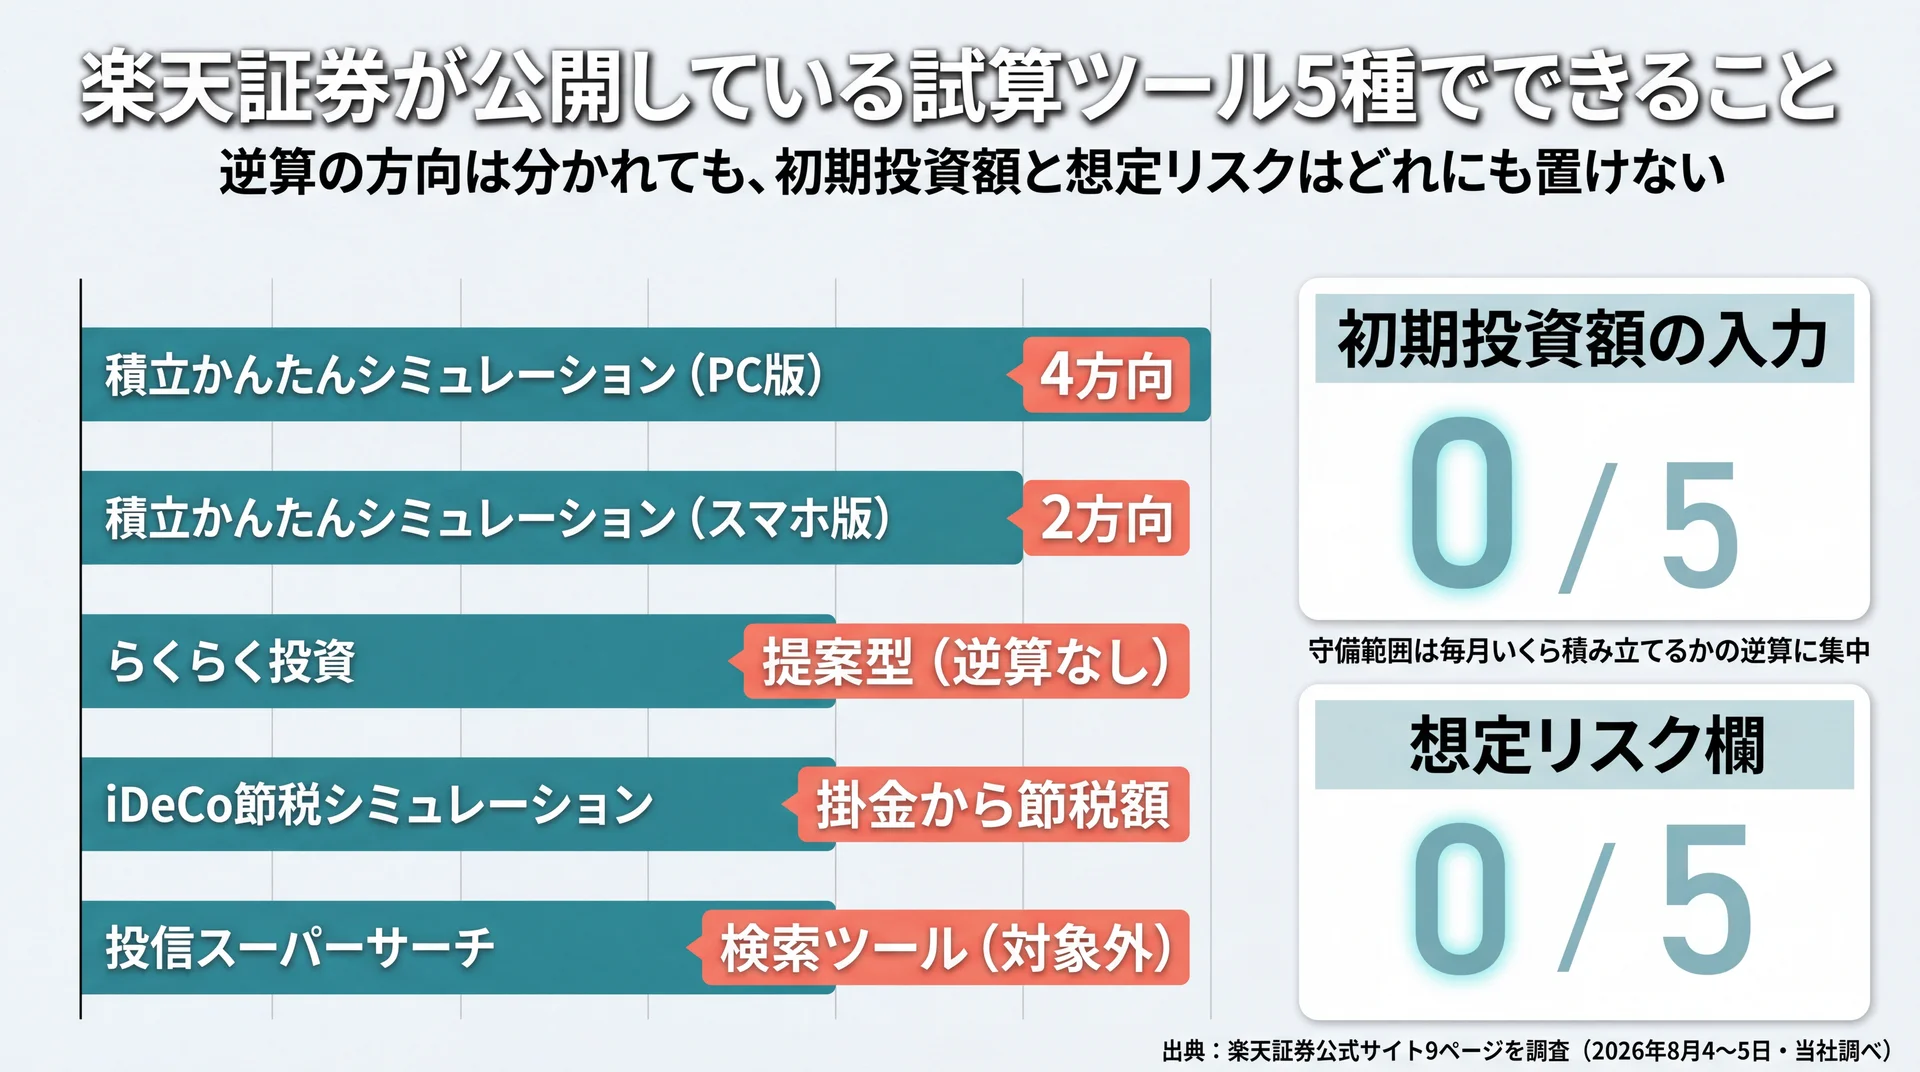
    楽天証券が公開している試算ツール5種でできること

    楽天証券の試算ツール5種の逆算方向の違いと、初期投資額欄・想定リスク欄がいずれも0件だった集計結果
    逆算の方向は4方向から診断型まで分かれるが、初期投資額と想定リスクは5種とも置けない(当社が楽天証券公式サイト9ページを調査・2026年8月4〜5日)

    楽天証券の試算系ツールは、いずれも積立の逆算に特化しています。当社が同社の公開ページ9本を調べたところ、試算機能を持つ独立したツールは5種あり、そのすべてで初期投資額と想定リスクの入力欄が確認できませんでした。守備範囲は「毎月いくら積み立てるか」を決める作業に集中しています。

    ツール 一括(初期投資額)の入力 逆算方向 利率の指定方法 想定リスク欄
    積立かんたんシミュレーション(PC版) なし 4方向 自由入力 なし
    積立かんたんシミュレーション(スマホ版) なし 2方向 3%/5%/7%のプリセット+自由入力 なし
    らくらく投資 なし 提案型(逆算なし) コース側に固定 なし
    iDeCo節税シミュレーション なし 掛金から節税額を算出 1/3/5のプリセット なし
    投信スーパーサーチ 対象外(検索ツール) ― 過去実績の参照 ―

    【調査方法】対象: 楽天証券が公開する試算・診断機能を持つページ/N数: 9ページ(うち試算機能を持つ独立ツール5種)/期間: 2026年8月4〜5日/集計方法: 各ページをブラウザでレンダリングし、入力要素のIDとラベルを抽出して入力項目と計算パターンを判定/データ出典: 楽天証券公式サイト各ページ

    積立かんたんシミュレーション(PC版)は4方向に逆算できる

    PC版の強みは逆算の自由度です。最終積立金額・毎月積立額・積立期間・リターンのうち3つを入れれば、残る1つが出ます。同じツールでもスマートフォン版は2方向に絞られます。

    求めたいもの 入力する項目 PC版 スマホ版
    最終積立金額 毎月積立額・積立期間・リターン ○ ○
    必要な毎月積立額 最終積立金額・積立期間・リターン ○ ○
    必要なリターン 最終積立金額・毎月積立額・積立期間 ○ −
    必要な積立期間 最終積立金額・毎月積立額・リターン ○ −
    一括投資後の到達点 初期投資額・期間・リターン − −

    データ出典: 楽天証券 積立かんたんシミュレーション(PC版・スマートフォン版)の入力フォーム(2026年8月時点)

    PC版には基本条件と比較条件を並べて表示する機能もあり、積立額を増やした場合とリターンを下げた場合を見比べられます。楽天証券は積立の最低額を100円と案内しており(積立かんたんシミュレーションの使い方、2026年8月時点)、小さい額から条件を動かす用途に向いています。

    同ツールの注意事項には「期待利回りは、再投資され、複利計算を行ったものです」と明記されています。複利の仕組みは積立シミュレーションで複利効果を確かめる方法で扱っています。

    積立かんたんシミュレーション(スマホ版)は利率がプリセット式

    同じ名前でも、スマートフォン版は別物と考えたほうが正確です。運用利率は「とにかく安定運用したい 3%」「しっかりリターンを確保したい 5%」「積極的にリターンを狙いたい 7%」の3択が既定になっています(楽天証券 積立シミュレーション、2026年8月時点)。自分で利率を入れる選択肢も残っていますが、初期状態は選択式です。

    代わりにスマホ版には、NISAつみたて投資枠の対象銘柄に絞って検索する導線が組み込まれています。PC版は条件を細かく動かす道具、スマホ版は銘柄選びまで一続きで進める道具という役割分担です。

    同じ名前で機能が違う以上、解説記事を読むときはどちらの画面の話なのかを確かめる必要があります。

    らくらく投資は想定リターンがコース側に固定されている

    らくらく投資は9つの質問に答えると5つのコースから提案を受けられるロボアドバイザーです。のんびり資産形成コースは想定リターン3%/年、ファンド管理費用は年0.4915%(税込)程度、買付手数料はなしと公表されています(楽天証券 らくらく投資、2026年8月時点)。

    ここで押さえておきたいのは、想定リターンが利用者側ではなくコース側に紐づいている点です。自分で年率を置いて到達点を試すツールとは性質が異なり、リスク許容度の診断から入る設計になっています。

    診断結果として示された利回りは、自分で選んだ前提ではなくコース側の想定値であり、約束された成果でもありません。

    iDeCoの節税シミュレーションは掛金と節税額に特化している

    楽天証券はiDeCo向けに別系統の節税シミュレーションも公開しています。入力するのは被保険者の種別、年齢、年収、毎月の掛金、運用利率で、掛金は5,000円以上1,000円単位と定められています(楽天証券 iDeCo 節税シミュレーション、2026年8月時点)。

    出てくるのは節税額と長期積立の運用効果であり、まとまった資金を一度に投じた場合の金額ではありません。制度上そもそも毎月の拠出が前提なので、当然といえば当然です。同ページは2024年12月の制度改正による掛金上限額に対応済みとも記載しています。

    一括の試算を探している場面では、このツールは対象外だと切り分けてかまいません。

    投信スーパーサーチは利回りの置き方を裏取りする道具

    投信スーパーサーチは試算ツールではなく、ファンドを絞り込む検索ツールです。それでも一括の試算をする場面で価値があります。試算に入れる年率が現実的かどうかを、実際のファンドの実績で確かめられるからです。

    積立かんたんシミュレーションの結果画面からも、入力したリターン率に該当するファンド一覧へ移動できます。ただし楽天証券はこの照合を「過去のトータルリターン(過去3年実績)より計算」と注記しています。過去3年の実績は将来の成果を保証するものではなく、期間の取り方によって数字が大きく変わる点に注意してください。

    当社は、置いた年率に根拠があるかを確かめるところまでを試算だと考えています。入力する前に、その数字の出どころを説明できる状態にしておいてください。

    要点: 楽天証券の5ツールはいずれも積立の逆算・診断のためのもので、一括の到達点を出す機能は含まれていません。

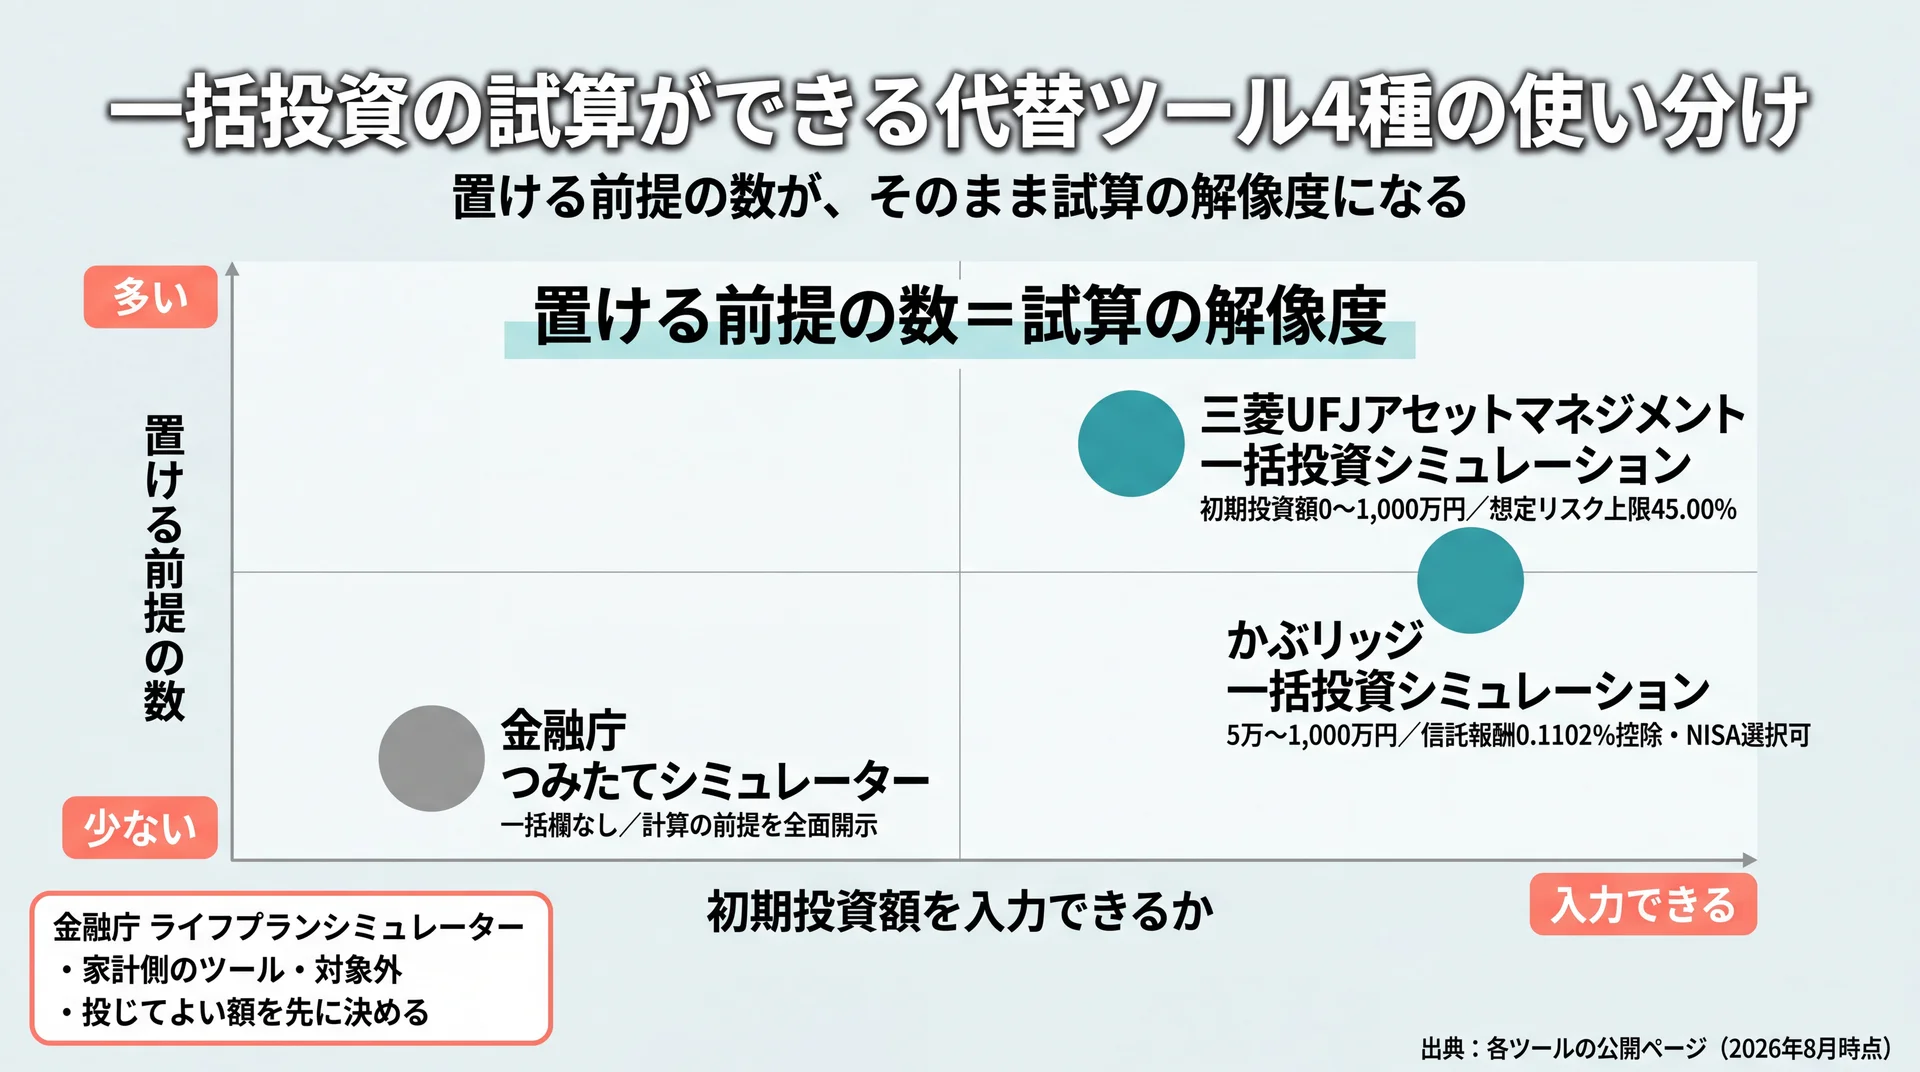
    一括投資の試算ができる代替ツール4種の使い分け

    一括の入力可否と置ける前提の数の2軸で代替ツール4種を配置したポジショニングマップ
    右上ほど前提を細かく置ける。想定リスクは三菱UFJ、費用と税はかぶリッジが対応(出典: 各ツールの公開ページ・2026年8月時点)

    一括の試算は、初期投資額を入力できるツールに移って行います。運用会社や民間が公開しているツールには一括専用の画面があり、想定リスクや信託報酬まで置けるものもあります。公的機関のツールは一括に対応していない代わりに、計算の前提を全面開示している点が強みです。

    ツール 初期投資額 想定リスク 費用の控除 税の控除 前提の開示
    三菱UFJアセットマネジメント 一括投資シミュレーション ○ ○ − − ○
    かぶリッジ 一括投資シミュレーション ○ − ○ ○ ○
    金融庁 つみたてシミュレーター − − − − ○
    金融庁 ライフプランシミュレーター 対象外(家計側) − − 概算で考慮 ○

    この表は「何ができるか」ではなく「何を置けないか」を軸に並べ替えたものです。置ける前提の数が、そのまま試算の解像度になります。データ出典は各ツールの公開ページ(2026年8月時点)です。

    想定リスクまで置ける運用会社のツール

    三菱UFJアセットマネジメントの一括投資シミュレーションは、初期投資額・投資期間・想定リターン・想定リスクの4項目を入力します。初期投資額は0〜1,000万円、投資期間は1〜50年の範囲で指定できます。想定リターンは上限20.00%、想定リスクは上限45.00%と定められています(三菱UFJアセットマネジメント 一括投資シミュレーション、2026年8月時点)。

    注目したいのは想定リスクの欄です。楽天証券のラインアップには1つもなかった項目で、これがあると結果が1本の線ではなく上下の幅で返ってきます。同ツールは純資産総額上位50ファンドの実績を参考値として流用でき、計算基準日2026年8月4日時点で全世界株式型は設定来リターン年率+19.10%・設定来リスク18.64%、米国株式型は+20.65%・22.06%と表示されていました。いずれも過去の実績値です。

    ただし同ページ自身が、将来のリターンと過去の実績は大きく乖離する可能性があると注記しています。当社はこの参考値を予測ではなく、変動幅の大きさを実感するための目盛りとして使うことをおすすめしています。

    NISAと信託報酬を織り込める民間ツール

    かぶリッジの一括投資シミュレーションは、費用と税の扱いが明示されている点が特徴です。一括投資金額は5万〜1,000万円、投資期間は5〜30年、そしてNISAを利用するかどうかを選べます(かぶリッジ 一括投資シミュレーション、2026年8月時点)。

    運用コストとして信託報酬率0.1102%が控除され、NISAを利用しない場合は含み益の20%が税として差し引かれます。年平均リターンのプリセットは全世界株式型11.5%、米国株式型14.2%、NASDAQ型15.6%で、いずれも2015年5月から2025年5月までの10年平均と明記されています。

    過去10年は世界株式が伸びた局面を多く含む期間です。だからこの数字をそのまま将来の前提に据えると、到達点が楽観側に寄ります。プリセットより低い年率でもう一度計算し直すひと手間が、判断の質を変えます。

    前提が全面開示されている公的機関のつみたてシミュレーター

    金融庁のつみたてシミュレーターは、入力項目が毎月の積立金額・想定利回り・積立期間の3つだけです。一括の欄はなく、楽天証券のツールと同じ積立専用の設計になっています(金融庁 つみたてシミュレーター、2026年8月時点)。

    それでも参照する価値があるのは、免責事項と計算の前提を独立した見出しで掲げているからです。同ツールは令和7年9月に計算ロジックを一部修正したことまで開示しています。当社は、何を根拠に計算しているかを読める試算とそうでない試算は別物だと考えています。

    一括の金額は他のツールで出し、積立との比較はここで行います。役割を分ければ、公的ツールが一括に非対応であることは不便になりません。

    投じる額を決めるための公的ライフプランシミュレーター

    金融庁のライフプランシミュレーターは、投資の試算ではなく家計全体のキャッシュフロー表を出す道具です。前提条件の開示が徹底されており、収入は厚生労働省の賃金構造基本統計調査、生活費は総務省の家計調査、教育費は文部科学省の調査を参照して算出すると明記されています(金融庁 ライフプランシミュレーター、2026年8月時点)。

    一括投資で最初に決めるべきは利回りではなく、いくらまでなら投じてよいかです。その額は運用の話ではなく家計の話なので、投資用のツールでは出てきません。

    当社が家計管理からNISAまでを一続きのカリキュラムにしているのも、この順番が逆になると試算がいくら精密でも判断に使えないからです。

    要点: 一括の金額は初期投資額欄のあるツールで、投じてよい額は家計側のツールで出す。この2つを混ぜないことが試算を判断材料に変えます。

    \ ツール選びから相談できます /

    試算結果をどう判断材料に落とすかまで、マンツーマンで確認できます。

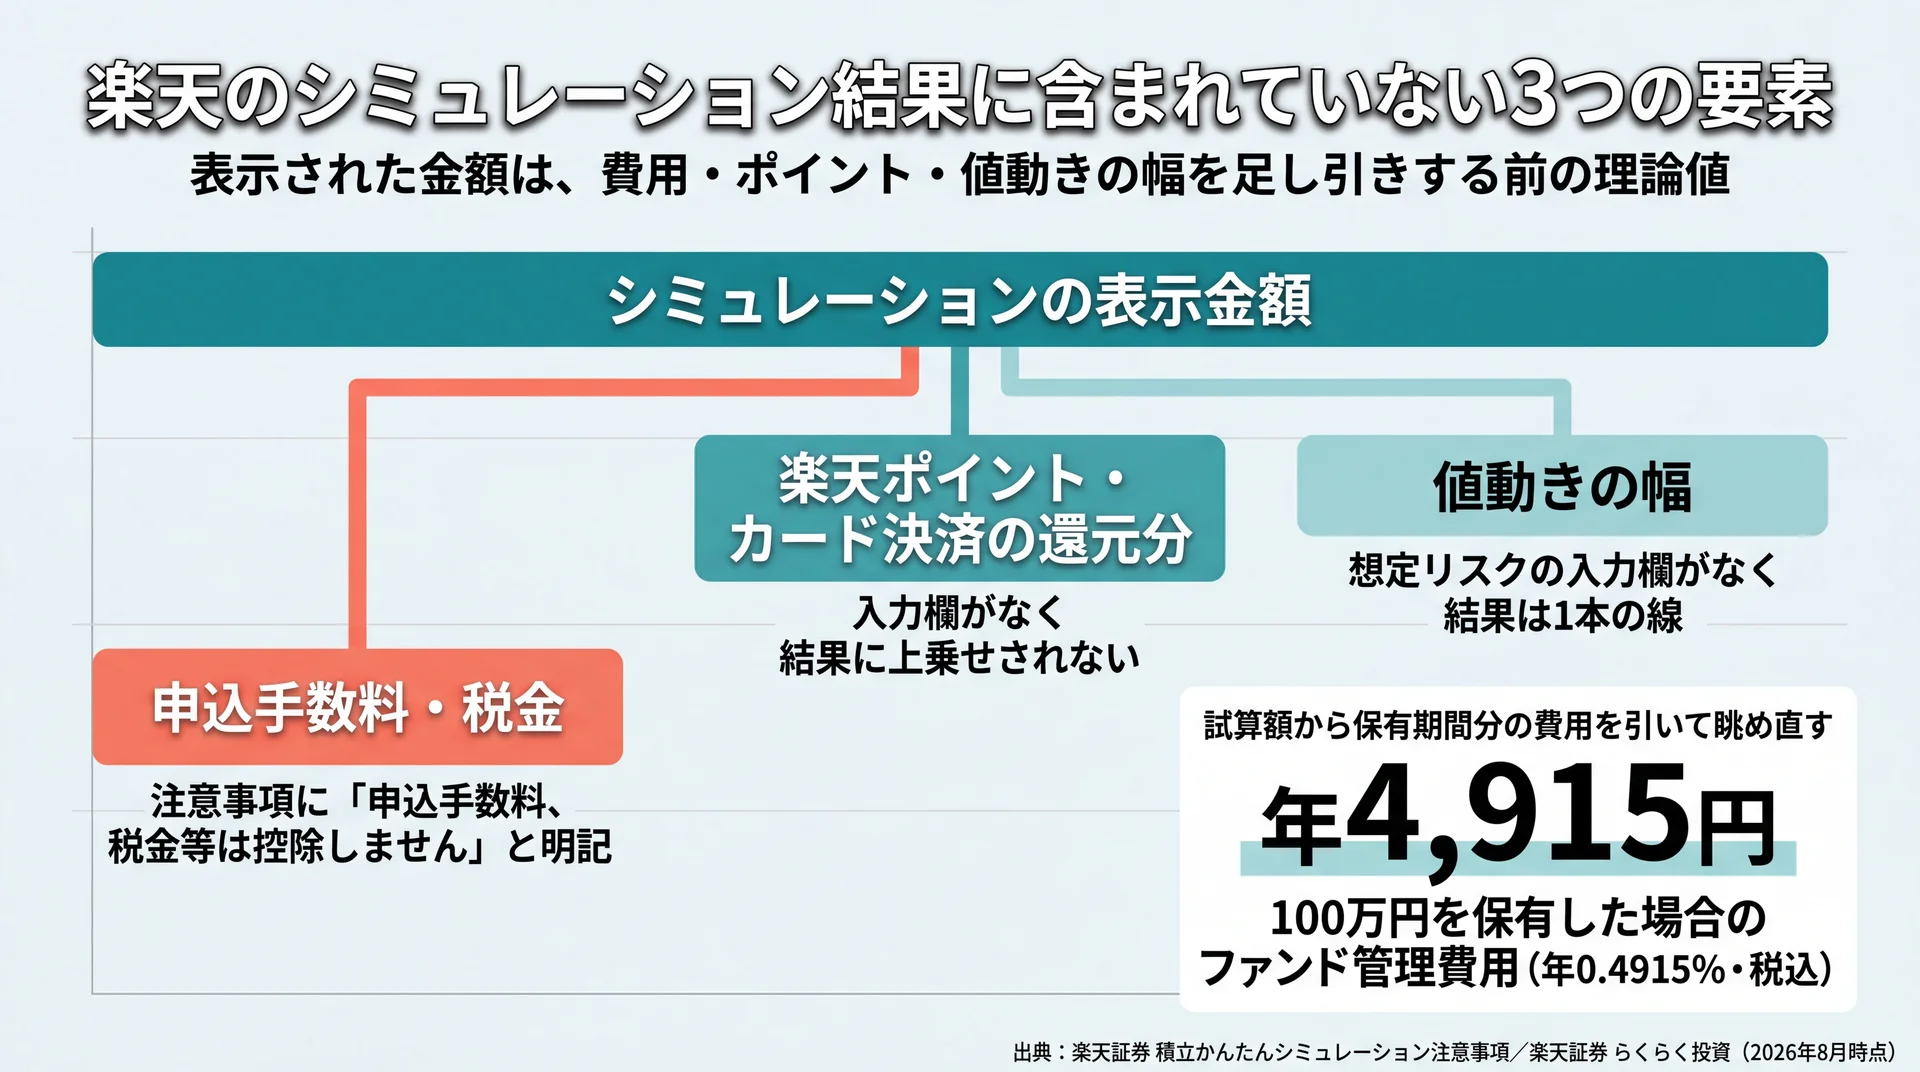
    楽天のシミュレーション結果に含まれていない3つの要素

    楽天証券の試算結果に含まれない手数料・税金、ポイント還元、値動きの幅の3要素と保有コストの実額
    表示金額は費用・税を引く前の理論値。100万円保有なら年4,915円の管理費用が別途かかる(出典: 楽天証券 積立かんたんシミュレーション注意事項/らくらく投資・2026年8月時点)

    楽天証券の注意事項は「申込手数料、税金等は控除しません」と明記しています(楽天証券 積立かんたんシミュレーション、2026年8月時点)。これに加えて楽天ポイントの還元分と値動きの幅も結果には入りません。表示された金額は、この3つを足し引きする前の数字です。

    注意事項が明示する「申込手数料、税金等は控除しません」

    この一文は不備の告白ではなく、計算範囲の宣言だと当社は読んでいます。入力欄に費用も税率もない以上、結果に反映されないのは当然の帰結です。問題は、読み手がその前提を知らないまま金額だけを受け取ってしまうことにあります。

    保有中の費用は商品ごとに異なります。たとえばらくらく投資ののんびりコースはファンド管理費用が年0.4915%(税込)程度と公表されており、100万円を保有した場合の年額に直すと4,915円です。残高が一定と仮定した単純計算なので、残高が増えれば費用も増えます。

    年率で0.5%前後の費用は、20年30年という期間では到達点に無視できない差を生みます。試算した金額から、保有期間分の費用を引いて眺め直す作業が必要です。

    楽天ポイントやカード決済の還元分は結果に入らない

    ポイント還元を理由に楽天証券を選んだ場合でも、その還元分はシミュレーションの計算対象外です。入力欄がポイントを受け付けていない以上、結果に上乗せされることはありません。

    ポイント還元は購入時に一度だけ発生する性質のもので、運用リターンとは発生の仕方が違います。だから両者を足し算で並べると、実態より有利に見えてしまいます。

    還元条件は改定されることもあるため、試算の土台には入れず別枠の要素として扱うほうが安全です。

    値動きの幅を置く欄がないため上振れも下振れも見えない

    3つ目が値動きの幅です。楽天証券の5ツールには想定リスクを入力する欄がなく、年率を1つ置くと結果も1本の線で返ってきます。実際の相場は毎年同じ率で増えるわけではないため、線で返る答えは中心の目安にすぎません。

    一括投資では特にここが効きます。投じた直後に大きく下げた場合、その後の回復は目減りした元本からのスタートです。想定リスクを置けるツールで幅を見ておくと、うまくいかなかった場合の姿を先に確認できます。

    一括と積立のどちらを選ぶかという判断そのものは、この記事の範囲を超えます。両方を並べて考えたい場合は、幅を置ける一括対応ツールで到達点を出したうえで、楽天証券のツールで積立側の条件を動かして見比べてください。

    要点: 表示された金額は、費用・税・ポイント・値動きの幅を計算に入れる前の理論値です。金額そのものより、何が入っていないかを先に確かめてください。

    一括投資の試算をどの順番で行うか

    試算は家計から始めて、ツールは最後に選びます。投じてよい額を先に確定させ、その額を入力できるツールで到達点の幅を出し、必要なら楽天のツールで積立との組み合わせを検討します。この順番なら、手元にあるツールの制約に判断が引きずられません。

    手順 決めること 使うツールの種類
    1 投じてよい上限額 家計のキャッシュフローを出す公的ツール
    2 年率別・変動幅込みの到達点 初期投資額と想定リスクを置ける一括対応ツール
    3 一括後に積み立てる毎月の額 楽天証券の積立かんたんシミュレーション(PC版)

    手順1 家計から投じてよい額を先に決める

    最初に決めるのは金額です。当面の生活費と、病気や失職に備える資金を除いた残りが投資に回してよい範囲になります。この線引きは利回りの話とは無関係なので、投資用のシミュレーターでは出てきません。

    金融庁のライフプランシミュレーターのように、収入と支出を年表として並べる道具のほうがこの作業には向いています。先に上限額が決まっていれば、試算は1回で済みます。

    NISA口座は2025年12月末で2,821万口座、買付額は累計71兆円に達しました(金融庁 NISA口座の利用状況(2025年12月末時点)、2026年7月3日公表)。口座を持つこと自体はもう特別ではなく、次に問われるのは自分の家計に合った金額を置けているかどうかです。

    手順2 一括対応のツールで到達点の幅を出す

    金額が決まったら、初期投資額を入力できるツールに移ります。ここでは1つの年率で1回計算して終わりにせず、低め・中間・高めの3通りで並べることをおすすめします。

    想定リスクを置けるツールなら、あわせて上下の幅も確認します。1本の線ではなく範囲で見えていると、下振れした場合に慌てて判断を変えずに済みます。

    なお費用と税を控除するかどうかはツールによって異なり、控除しないツールで出した金額は手取りではなく理論値です。

    手順3 楽天のツールで積立との組み合わせを検討する

    最後に楽天証券のツールに戻ります。一括で投じる額を決めたあと、残りを毎月いくら積み立てるかを設計する場面では、PC版の4方向の逆算が役立ちます。

    「一括で投じた分に加えて、65歳までにあと1,000万円」という形で目標を置けば、必要な毎月の積立額が出ます。楽天のツールは一括の代わりではなく、一括を決めたあとの設計図として使うのが正しい位置づけです。

    こうした順番を独学で組み立てるのが難しいと感じる場合は、体系立てて学べる場を探すのもひとつの方法です。学びの場の選び方はマネーセミナーのおすすめの選び方で整理しています。

    当社の見解・スタンス

    シミュレーターの結果は「入力欄にない項目は結果にも入らない」という単純な対応関係で成り立っています。当社のABCashでは、無料体験でも金額の当てっこはせず、そのツールが何を計算していないかを最初に確認するところから伴走しています。

    もう一つ、当社は金融商品を販売していません。教育そのものを収益源にしているため、特定の証券会社のツールを使わせる動機を持たずに済みます。だから「楽天証券のツールでは一括の試算はできないので、他社のツールで補ってください」と率直にお伝えできます。

    累計9万人以上の受講者に伴走してきて痛感するのは、口座を持つ会社に合わせて試算内容を決めてしまう順番の逆転が起きやすいことです。ツールの制約に判断を合わせるのではなく、判断に合うツールを選んでください。なお個別の資産設計については、有資格のファイナンシャルプランナーや金融機関にもあわせてご相談ください。

    よくある質問

    楽天証券のシミュレーションで一括投資の試算はできますか

    できません。積立かんたんシミュレーションの入力欄は毎月積立額・積立期間・リターンの3項目で、4つある計算パターンのいずれにも初期投資額に相当する欄がありません(楽天証券 積立かんたんシミュレーション、2026年8月時点)。一括の試算は、初期投資額を入力できる運用会社や民間のツールで行ってください。

    楽天証券のシミュレーション結果に手数料や税金は含まれていますか

    含まれていません。同ツールの注意事項に「申込手数料、税金等は控除しません」と明記されています。表示される金額は費用も税も引く前の理論値なので、保有中の運用管理費用と売却時の課税分を別途差し引いて読む必要があります。

    S&P500に一括投資した場合の試算は楽天のツールでできますか

    金額の試算はできません。ただし楽天証券の投信スーパーサーチでは、対象ファンドの過去の実績を確認できます。実際の金額を出すなら、初期投資額を入力できるツールを使い、そこに実績値を参考として置く形になります。過去の実績は将来の成果を保証するものではありません。

    楽天ポイントで投資した分もシミュレーションに反映されますか

    反映されません。楽天証券の試算ツールにポイントを入力する欄はなく、還元分が結果に上乗せされることもありません。ポイント還元は購入時に発生する付随的な要素で、運用リターンとは性質が異なります。試算の土台には含めず、別枠で管理してください。

    NISAの成長投資枠で一括投資するとき、何を試算すればよいですか

    投じる金額の上限、年率を変えた場合の到達点の幅、そして保有中の費用と課税の有無です。NISA口座内なら売却益は非課税ですが、保有中の運用管理費用は課税口座と同じようにかかります。NISAの利用有無を切り替えられるツールを使うと、この差を数字で確認できます。

    積立シミュレーションの基礎からの総まとめはこちらでも、試算全体の考え方を整理しています。

    まとめ

    楽天証券のシミュレーションは積立専用で、一括で投じる金額を入力する欄はありません。一括の到達点を出したい場合は、初期投資額と想定リスクを置ける他社のツールに移るのが最短です。そして試算に取りかかる前に、家計から投じてよい額を確定させておいてください。順番を守れば、ツールの制約に判断が引きずられることはなくなります。

    \ 累計9万人が受講しています /

    一括か積立かの判断軸を、60〜80分程度の体験で持ち帰れます。

  • 複利を試算できる積立シミュレーション11選|選び方と注意点

    複利で積み立てる試算は、初期投資額やボーナスなど入れたい条件を扱えるツールで選びます。入力欄が3つだけの金融庁つみたてシミュレーターもあれば、複利の頻度と課税まで指定できるカシオの高精度計算サイトもあります。実際に開いて確認した11本を、入力できる項目と注記で比べました。

    \ 入力する数字から決めたい方へ /

    専属コンサルタントが、あなたの家計に合う積立額の決め方をお伝えします。

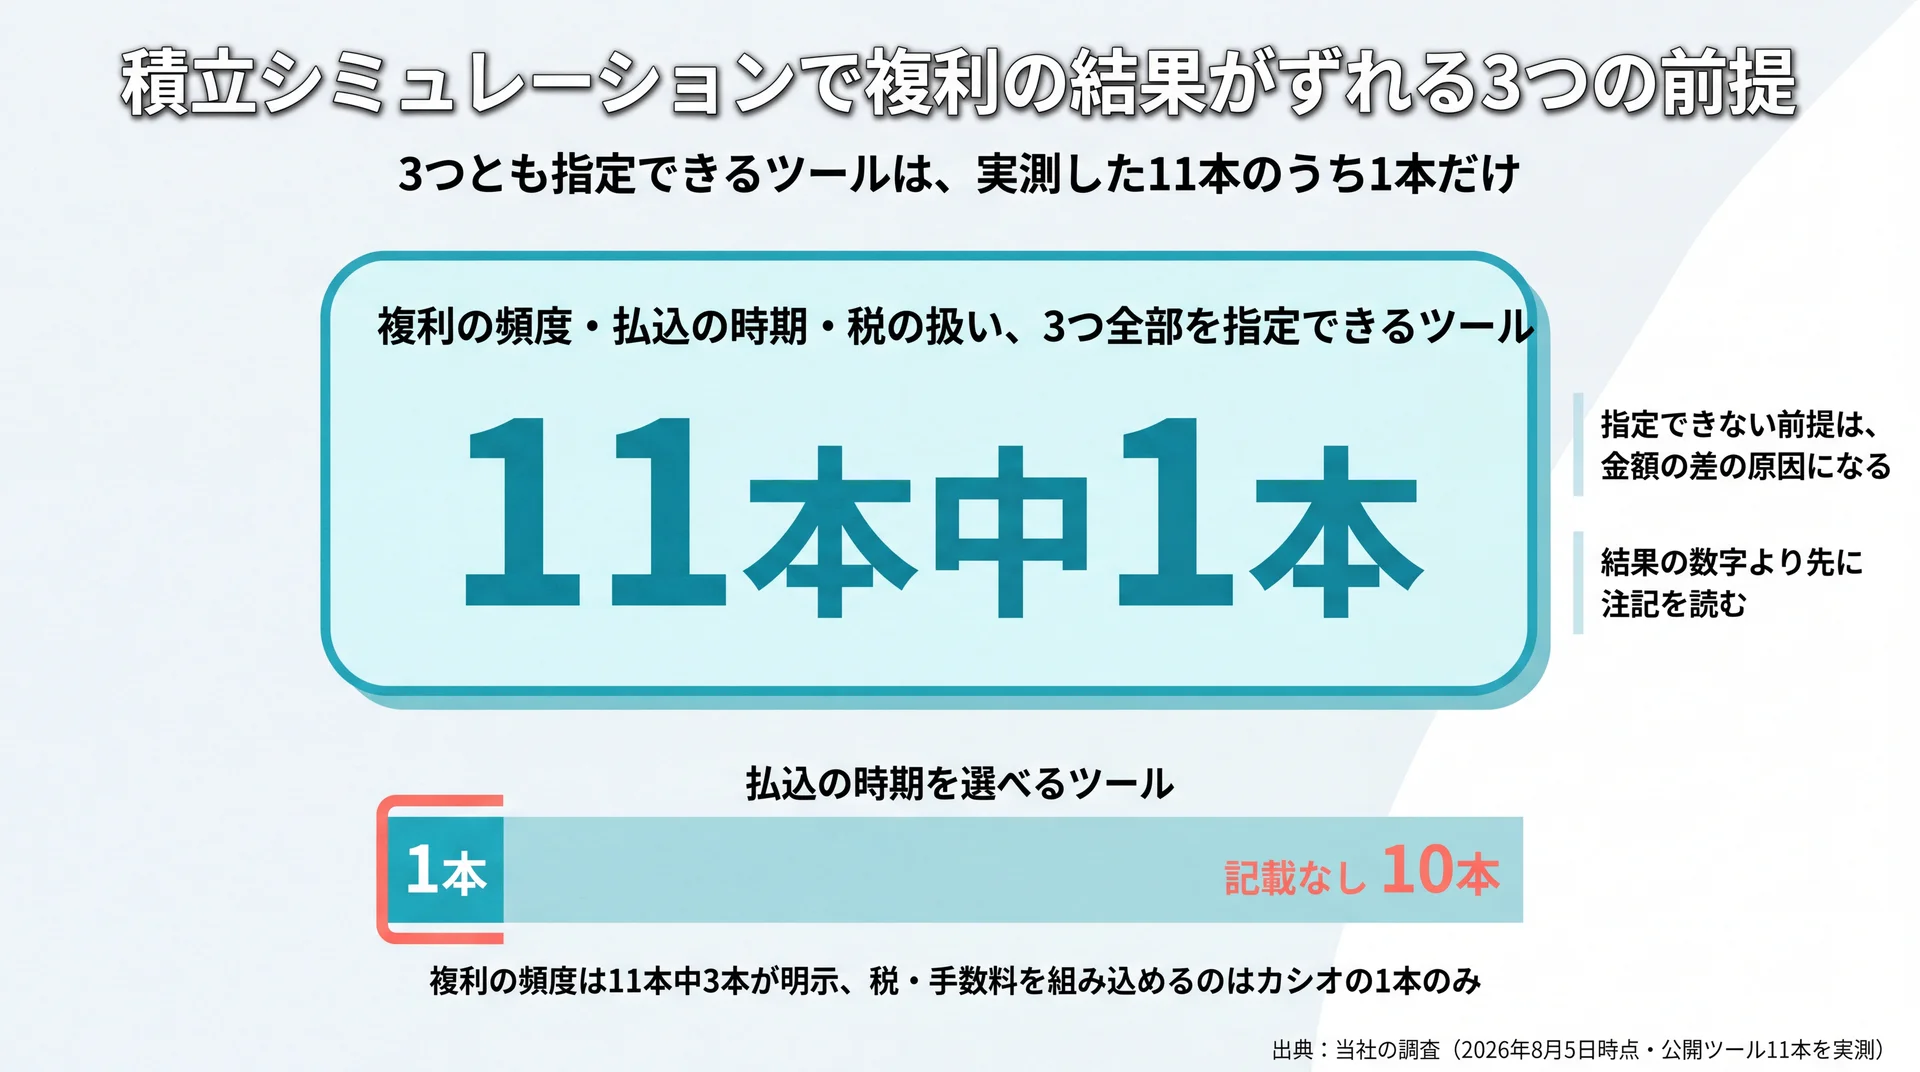
    積立シミュレーションで複利の結果がずれる3つの前提

    複利の頻度・払込の時期・税の扱いを利用者が指定できるのは各軸1本だけという積立試算ツール11本の実測結果
    3つの前提はいずれも「指定できる」が11本中1本にとどまる(当社の調査に基づく/2026年8月5日時点)

    同じ条件を入れても結果がずれるのは、複利の頻度・払込の時期・課税の扱いがツールごとに揃っていないためです。当社が11本のツールの注記を読み比べたところ、複利の頻度を明示していたのは3本、払込の時期を選べるのは1本だけでした(2026年8月時点)。前提を先に押さえると、金額の違いに理由がつきます。

    金融庁は複利を「投資や預金などで得た収益を、当初の元本にプラスして運用することで得られる利益」と説明しています(金融庁 資産形成の基本、2026年8月時点)。定義そのものは1つでも、それを何回組み入れるか、いつ払い込んだ扱いにするか、税を引くかは各ツールの設計に委ねられています。定義が共通なのに答えが割れるのは、この設計の部分が公開されていないからです。

    当社が実測した11本の前提の明示状況は次のとおりです。

    前提の軸 利用者が指定できる 記載はあるが指定はできない 記載を確認できない
    複利の頻度(毎月か年1回か) 1本 6本 4本
    払込の時期(期初か期末か) 1本 0本 10本
    税・手数料の扱い 1本 8本 2本

    対象は公開されている積立試算ツール11件(公的機関1・証券会社3・銀行1・運用会社2・情報会社2・計算サイト1・相談事業者1)、期間は2026年8月5日時点、集計方法は各ページを開いて入力欄のラベル・計算モードの選択肢・注記文を目視で確認する形です。データは当社の調査に基づきます。

    当社はこの偏りを、使う側が前提を選べないことが標準になっている状態だと見ています。そのため当社では、結果の数字を比べる前に、そのツールが何を前提にしているかを先に確認する順序を勧めています。

    複利を毎月組み入れるか、年1回にするか

    複利の頻度とは、生まれた利息を元本に組み入れる回数のことです。毎月組み入れれば利息が利息を生む回数が増え、年1回ならその回数は12分の1になります。同じ利回りを入れても、この設定が違えば残高は変わります。積立期間が長くなるほど、組み入れ回数の差は残高の差として積み上がります。

    実測すると、頻度まで書いているツールは限られていました。SBI証券は「本シミュレーションは、1ヵ月に1回再投資した複利で計算しています」と明記しています(SBI証券 積立シミュレーション、2026年8月時点)。SBI新生銀行も同じ表現を採っています。一方で「複利計算を行ったものです」といった記載にとどまり、頻度に触れていないツールが4本ありました。

    頻度が書かれていないツール同士を比べると、差の原因を特定できません。当社は、複数のツールを使うなら頻度を明示している側を基準に置くよう案内しています。基準が1つ決まれば、他のツールとの差は「頻度の違いによるもの」と当たりをつけられるからです。原因の見当がつけば、入力ミスを疑って時間を使わずに済みます。

    払い込む時期と初期投資額をどう置くか

    払込の時期とは、その月の積立を月初に入れたことにするか、月末に入れたことにするかの違いです。月初なら各回が1か月分だけ長く運用されるため、残高はわずかに大きくなります。金額としては小さいものの、答えが食い違う理由の一つになります。

    この時期を利用者が選べるツールは、実測した11本のうちカシオの高精度計算サイト1本だけでした。残り10本は前提が固定で、どちらを採用しているかの記載も確認できていません。つまり、この軸については比較のしようがないまま結果を受け取ることになります。

    もう一つ結果を大きく動かすのが、すでに手元にある資金を初期投資額として入れられるかどうかです。入力欄を持つツールは11本中6本で、金融庁・楽天証券・SBI証券・野村證券・SBI新生銀行の5本は毎月の積立だけを扱います。手元の貯金を含めたい場合、この5本ではそもそも条件を入れられません。貯金を別枠で足し算しても、その分が運用される前提が抜け落ちます。

    税金と手数料を引く前か、引いた後か

    3つ目の前提は、表示される金額が税や手数料を引く前かどうかです。実測した11本のうち8本は「税金、手数料、費用等を考慮しておりません」といった注記を置いており、表示額は引く前の数字だとわかります。逆に言えば、注記を読まないかぎり引く前か後かは判別できません。

    例外はカシオの高精度計算サイトで、非課税と複利毎課税を切り替えたうえで税率を入力でき、利息と税引後の両方を表に出します。運用益に対する課税を試算に組み込めるツールは、確認した範囲ではここだけでした。非課税制度の口座を使う予定なら税を引かない表示のままでよく、課税口座なら引いた後の金額を見ておく必要があります。課税口座での税率そのものは国税庁の特定口座制度の説明で確認できます(2026年8月時点)。

    要点: 結果がずれる原因は複利の頻度・払込の時期・課税の3つに絞られます。11本中で3つとも指定できるのは1本だけで、多くのツールは前提が固定されています。

    なお、複利の計算式そのものや表計算ソフトでの検算手順は複利計算 積立 シミュレーションについてはこちらで扱っています。他の試算との使い分けは積立シミュレーションの全体像を整理した完全ガイドにまとめました。

    複利を試算できる積立シミュレーション11選

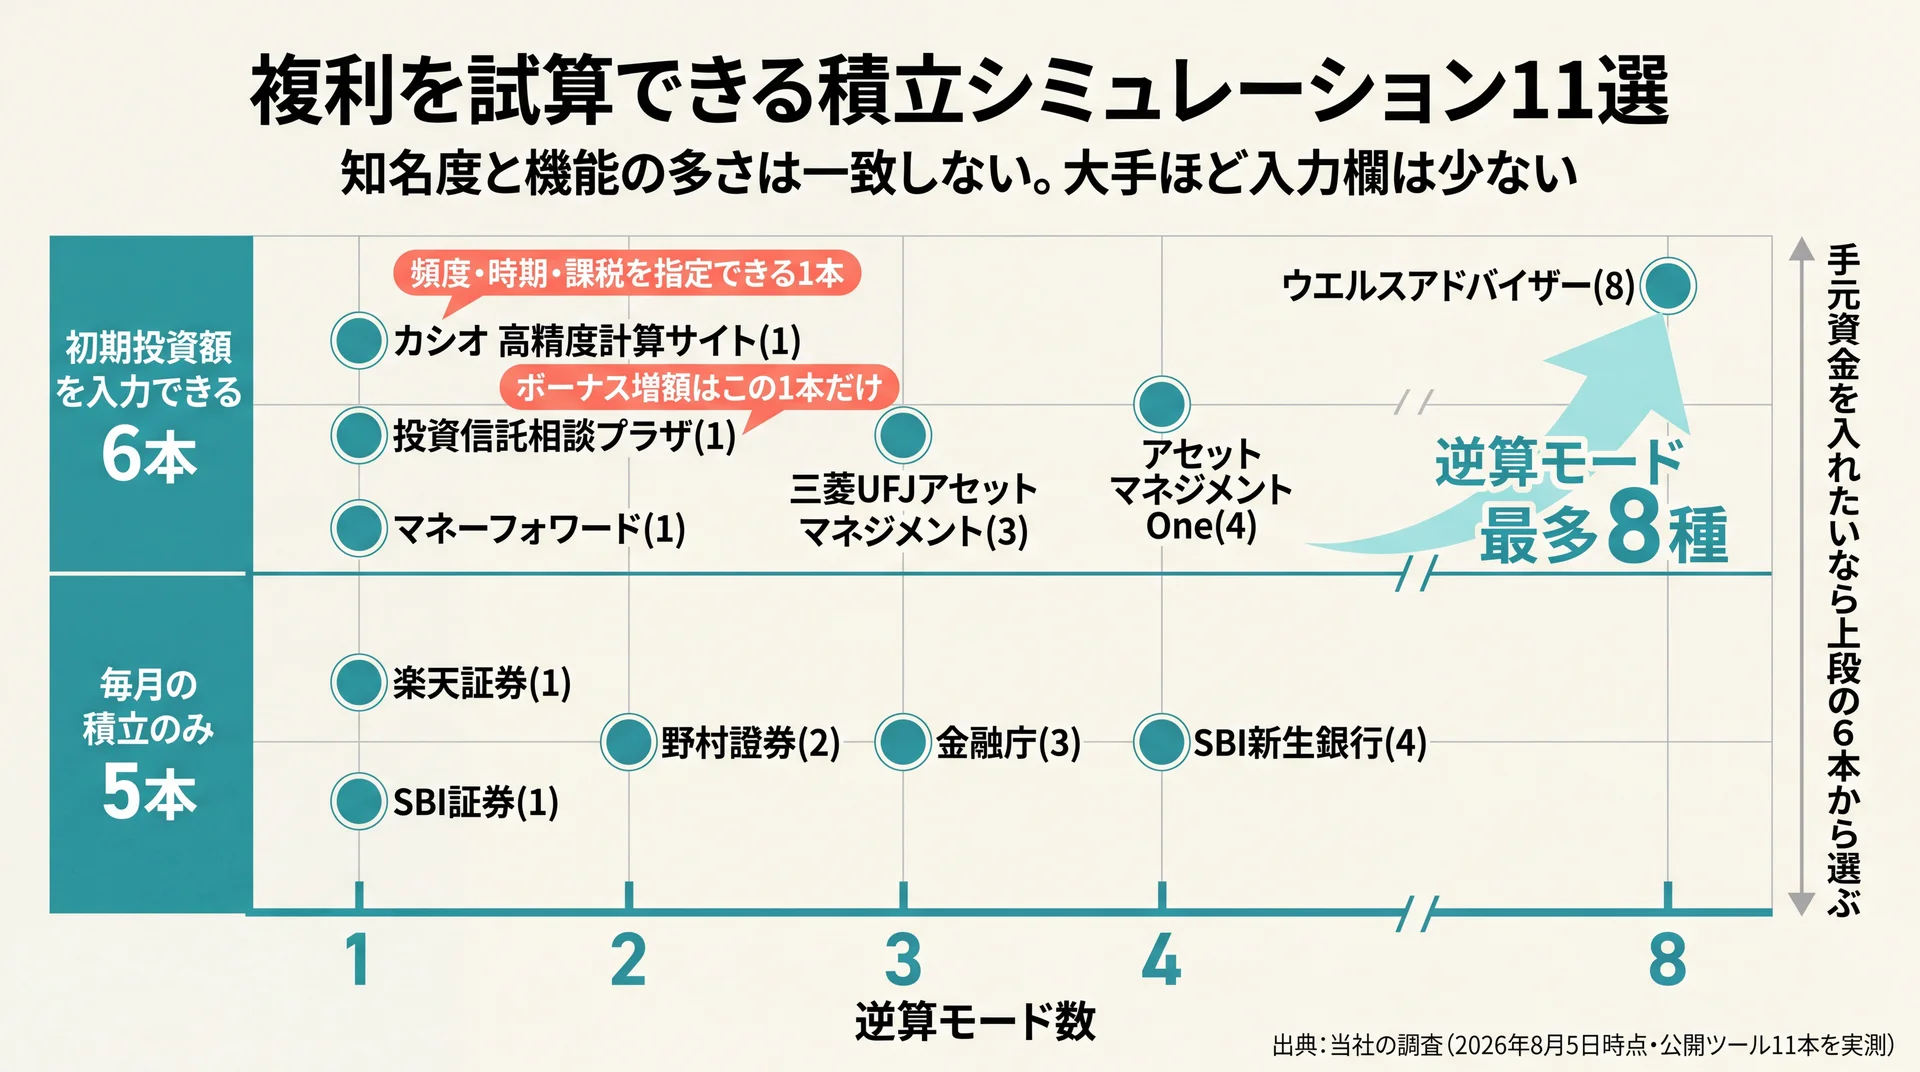
    初期投資額の入力可否と逆算モード数1〜8種で積立試算ツール11本を配置した2軸ポジショニングマップ
    縦は初期投資額の入力可否、横は逆算モード数。知名度と機能の多さは一致しない(当社の調査に基づく/2026年8月5日時点)

    11本は、入力できる項目と逆算モードの数ではっきり分かれます。初期投資額を入れられるのは6本、ボーナス月の増額に対応するのは1本で、逆算モードは最少1種から最多8種まで開きがありました(2026年8月時点)。

    掲載の基準は1つだけ置きました。2026年8月5日に実際にページを開き、入力欄と注記を確認できたツールに限るという基準です。他の比較記事で名前の挙がるツールのうち3本は、当社が確認した時点で掲載先のページへ到達できませんでした。提供が終わったのかURLが移ったのかまでは判断できないため、確認できたものだけを並べています。

    ツール 初期投資額 ボーナス増額 取り崩し 逆算モード数 複利頻度の明示 税・手数料の注記
    金融庁 つみたてシミュレーター — — — 3 — —
    楽天証券 積立かんたんシミュレーション — — — 1 記載あり あり
    SBI証券 積立シミュレーション — — — 1 毎月 あり
    三菱UFJアセットマネジメント ○ — ○ 3 — あり
    野村證券 みらい電卓 — — — 2 記載あり あり
    SBI新生銀行 積立シミュレーション — — — 4 毎月 あり
    アセットマネジメントOne ○ — ○ 4 — あり
    ウエルスアドバイザー 金融電卓 ○ — ○ 8 — —
    カシオ 高精度計算サイト ○ — — 1 選択可 課税を内蔵
    投資信託相談プラザ ○ ○ ○ 1 記載あり あり
    マネーフォワード Money Journey ○ — — 1 記載あり あり

    対象は上記11件、期間は2026年8月5日時点、集計方法は各ツールの入力欄ラベルと計算モードの選択肢を目視で数える形です(「記載あり」は複利で計算している旨のみが書かれ、頻度の記載がないものを指します)。データは当社の調査に基づきます。

    この表を作って見えたのは、知名度と機能の多さが一致していないという点です。名前が広く知られた金融機関のツールほど入力欄は3つに絞られ、名前をあまり見かけないツールほど条件を細かく置けます。提供元の区分で見ても傾向が分かれ、証券会社と公的機関のツールは入力3項目に統一されている一方、運用会社と情報会社のツールは初期投資額の入力を備え、そのうち3本は取り崩しまで扱えました。前者は口座開設の手前で迷わせない設計、後者は資産全体を眺める設計だと考えると、機能差の理由に説明がつきます。

    金融庁 つみたてシミュレーター

    入力欄は毎月の積立金額・想定利回り・積立期間の3つだけで、将来額・毎月の積立額・積立期間の3方向から計算できます(金融庁 つみたてシミュレーター、2026年8月時点)。初期投資額の欄はありません。

    最大の特徴は、特定の金融商品の取引を推奨し勧誘するものではないと明記されている点です。試算のあとに口座開設へ導く設計になっていないため、数字だけを取りに行けます。金融機関が提供するツールでは結果画面から商品や口座開設の案内へ続くことがありますが、このツールにその導線はありません。

    当社は、最初の1回はこのツールを開くよう案内しています。金融商品を販売しない立場で教育を行っているので、どの提供元のツールを勧める理由も持ちません。だからこそ、勧誘の導線がなく入力欄が少ないものを出発点に置くのが素直だと考えています。

    楽天証券 積立かんたんシミュレーション

    毎月積立額・積立期間・リターンの3項目で最終積立金額を出すシンプルな設計です。注記には「期待利回りは、再投資され、複利計算を行ったものです」「申込手数料、税金等は控除しません」とあります(楽天証券 積立かんたんシミュレーション、2026年8月時点)。

    複利で計算していることは明示されていますが、組み入れの頻度までは書かれていません。同じ入力で他のツールと差が出たとき、その差が頻度の違いによるものかを判定する材料は、このページ内にありません。入力から結果までの手数が少なく、条件を何通りも試したい場面では速く回せます。

    当社はこれを欠陥ではなく設計思想の違いと見ています。入り口を軽くする代わりに前提の説明を省いた形なので、細かく詰めたい段階では別のツールへ移るのが実務的です。

    SBI証券 積立シミュレーション

    毎月積立額・積立期間・利回りの3項目で、結果をグラフで表示します。注目したいのは注記で、「本シミュレーションは、1ヵ月に1回再投資した複利で計算しています」と頻度まで書かれ、あわせて「税金、手数料、費用等を考慮しておりません」と明記されています(SBI証券 積立シミュレーション、2026年8月時点)。

    入力欄の数は最少クラスなのに、前提の開示は11本のなかで最も丁寧な部類です。機能の多さと情報の誠実さが別軸であることが、この1本によく表れています。頻度と課税という、結果を最も動かす2つの軸が1画面に書かれている点が実務的です。

    当社は、複数のツールを使い比べるときの基準値をここで取ることを勧めています。頻度が確定している数字が1つあれば、他のツールとの差の原因を絞り込めるからです。前提が書かれているツールを基準に置くという発想は、金額の正確さよりも比較の再現性を優先する考え方になります。

    三菱UFJアセットマネジメント つみたて(積立)投資シミュレーション

    初期投資額の入力欄を持ち、将来の予想資産額・毎月の積立額・初期投資額の3方向で計算できます。さらに取り崩しシミュレーションが併設されており、貯める段階と使う段階を同じ画面構成で扱えます(三菱UFJアセットマネジメント つみたて(積立)投資シミュレーション、2026年8月時点)。

    このツール固有の要素が、想定リターンどおりに運用できた場合の値に加えて、毎月5,000通りのケースで計算した値を並べて表示する点です。1本の右肩上がりの線ではなく、上振れと下振れを含んだ幅として結果が出る形です。注記には「本機能は手数料、税金等は考慮しておりません」とあります。

    当社はこの幅の表示を、他の10本にはない価値だと評価しています。1本の線だけが示されると、その金額は確定値のように見えがちです。幅で見る経験を一度しておくと、想定利回りという入力値の性格が体感としてわかります。下振れ側の金額でも計画が壊れないかを確かめる使い方が向いています。

    野村證券 みらい電卓〜積立編〜

    毎月の積立金額・想定利回り・積立期間から将来額を出すほか、目標金額を先に置いて毎月いくら必要かを逆算できます。「複利計算をしています」「手数料・税金等は考慮していません」と注記されています(野村證券 みらい電卓、2026年8月時点)。

    このツールの持ち味は、結果を1年目から20年目まで年単位で並べて表示するところです。元本・運用収益・合計が年ごとに分かれるため、運用収益が元本に対してどの時点から効き始めるかを目で追えます。前半は元本がほとんどを占め、後半に運用収益の列が伸びていく形がそのまま数字で現れます。

    当社は、複利という言葉が腑に落ちない段階の方にこの表示を勧めています。合計額だけを見ても増え方の形はわかりません。年ごとの内訳を見れば、後半に効いてくる構造が説明なしで伝わります。途中でやめた場合に何を手放すことになるのかも、同じ表から読み取れるはずです。

    SBI新生銀行 積立シミュレーション

    将来額・毎月積立額・積立期間・利回りの4方向から計算できる点が特徴で、逆算モードの数では11本のなかで上位に入ります。注記は「本シミュレーションは、1ヵ月に1回再投資した複利で計算しています。また、税金、手数料、費用等を考慮しておりません」と、頻度と課税の扱いを1文にまとめています(SBI新生銀行 積立シミュレーション、2026年8月時点)。

    銀行が提供するツールのなかでは珍しく、目標額から必要な利回りそのものを逆算できる点も持ち味です。目標額と積立額と期間が先に決まっている場合、必要な利回りが何%になるかを出せます。利回りを入力値としてしか扱わないツールが多いなかで、この方向の計算に対応していたのは、実測した11本ではこのツールとウエルスアドバイザーの金融電卓だけでした。

    当社はこの使い方を、無理のある計画を早めに見つける方法として評価しています。逆算した利回りが現実離れした水準になれば、その計画は利回りではなく金額か期間を直すべきだとわかります。

    アセットマネジメントOne 資産運用かんたんシミュレーション

    初期投資額と毎月の積立金額の両方を入れられ、将来額・毎月の積立金額・初期投資額に加えて、運用したあとの取り崩し可能金額を月あたりで計算できます(アセットマネジメントOne 資産運用かんたんシミュレーション、2026年8月時点)。注記には「税金や手数料等は考慮していません」「毎月均等に一定額を取り崩すことを前提とします」とあります。

    取り崩しまで扱えるツールは11本中4本で、そのうち同じツールの中で積立額と取り崩し可能額を続けて出せるのは、このツールとウエルスアドバイザーの金融電卓でした。三菱UFJアセットマネジメントと投資信託相談プラザは、取り崩し専用のツールを別に用意する形です。取り崩しの前提が均等額であることも明記されているため、結果の読み方に迷いません。

    当社は、老後資金を目的に積立額を決める場面でこの往復が効くと考えています。貯める金額を先に決めても、それが毎月いくらの取り崩しに相当するかが分からなければ、目標額の妥当性は判断できないからです。

    ウエルスアドバイザー 金融電卓

    計算モードが8種類あり、将来の運用総額・運用期間・必要な利回り・毎月の投資額・毎月の受取額・受取期間・利回り・必要な金額のいずれからでも逆算できます(ウエルスアドバイザー 金融電卓、2026年8月時点)。初期投資額の入力にも対応します。

    逆算モードの数は実測した11本のなかで最多でした。積み立てる側と受け取る側の両方に4モードずつ用意されている構成で、条件が固まっている人ほど使いこなせます。逆に、決まっている条件が1つもない状態で開くと、どのモードを選ぶかから迷うことになります。

    一方で、複利の頻度や課税の扱いについての注記は確認できませんでした。当社は、このツールを最初の1本にはせず、条件が固まったあとの詰めに使う位置づけで案内しています。モードが多いほど、置いた前提の数も増えるためです。

    カシオ 高精度計算サイト 積立計算(複利毎課税)

    複利の頻度を月複利・半年複利・年複利から、払込の時期を期初・期末から、課税を非課税・複利毎課税から選べます(カシオ 高精度計算サイト 積立計算(複利毎課税)、2026年8月時点)。課税を選んだ場合は税率も自分で入力でき、元利合計と利息の表に加えて税引後の金額が並びます。

    3つの前提をいずれも利用者が指定できるのは、実測した11本のうちこの1本だけでした。他のツールで結果が食い違ったとき、ここで頻度と時期を切り替えて再計算すれば、どちらの前提を採っているかを逆算できます。表示が金融機関のツールほど整っていない代わりに、計算の中身が全部見えている形です。

    当社はこのツールを、比較の答え合わせをする場所として使っています。金融機関のサイトではないため商品の紹介も勧誘もなく、前提を変えたときの差だけを純粋に確認できるからです。

    投資信託相談プラザ つみたて投資 シミュレーションツール

    入力項目は初期投資額・毎月の積立額・ボーナス時の増額・期待リターン・積立期間の5つです(投資信託相談プラザ つみたて投資 シミュレーションツール、2026年8月時点)。注記には「購入時の手数料や保有期間中の運用管理費用(信託報酬)、収益に対する税金等は考慮されておりません」とあります。

    特筆すべきは、実測した11本のなかでボーナス時の増額を入力欄として持つ唯一のツールだった点です。賞与の一部を年2回だけ上乗せする積み方を試算したい場合、残る10本ではその条件そのものを入れられません。なお今回の実測は各ツール1ページずつを対象としているため、同じ提供元が別ページで別の条件に対応している可能性までは追っていません。入力できる項目が5つあっても操作は1画面で完結し、条件の追加が負担になりにくい作りです。

    当社は、賞与のある働き方をしている方にこのツールを勧めています。毎月の積立額だけで試算すると、実際より少ない金額が出てしまい、目標額に届かないという誤った結論につながるためです。積み立てたあとの取り崩しを扱う別ツールも同じサイト内に用意されています。

    マネーフォワード Money Journey 資産運用積立シミュレーション

    資産運用の元本・毎月の積立金額・想定利回り・運用期間の4項目を入れると、年ごとに元本・年間の積立額・積立額合計・年間の利息・利息合計を並べた表が出ます(マネーフォワード Money Journey 資産運用積立シミュレーション、2026年8月時点)。注記は「税金や手数料等は考慮していません」です。

    このツールの価値は、利息だけを取り出して年ごとに追える表示にあります。合計額の推移だけを見せるツールが多いなかで、年間の利息と利息合計を別列に分けているため、複利が効き始めた年が数字で特定できる点が強みです。同じページには「同様の複利計算はExcelなど表計算ソフトで『FV関数』を使用して算出することもできます」と併記され、自分で検算する導線までつながっています。

    当社は、試算を1回で終わらせないための道具としてこの表示を評価しています。年ごとの利息が並んでいれば、翌年に条件を変えて計算し直したときに、どこがどう動いたかを前回と突き合わせられるからです。

    要点: 11本の差は使いやすさではなく、入力できる項目と逆算モードの数に出ます。手元資金を含めたいなら6本、ボーナスを含めたいなら1本が候補です。

    \ ツールより先に決めること /

    家計の収支を洗い出し、毎月どこまで積立に回せるかを60〜80分程度で確認できます。

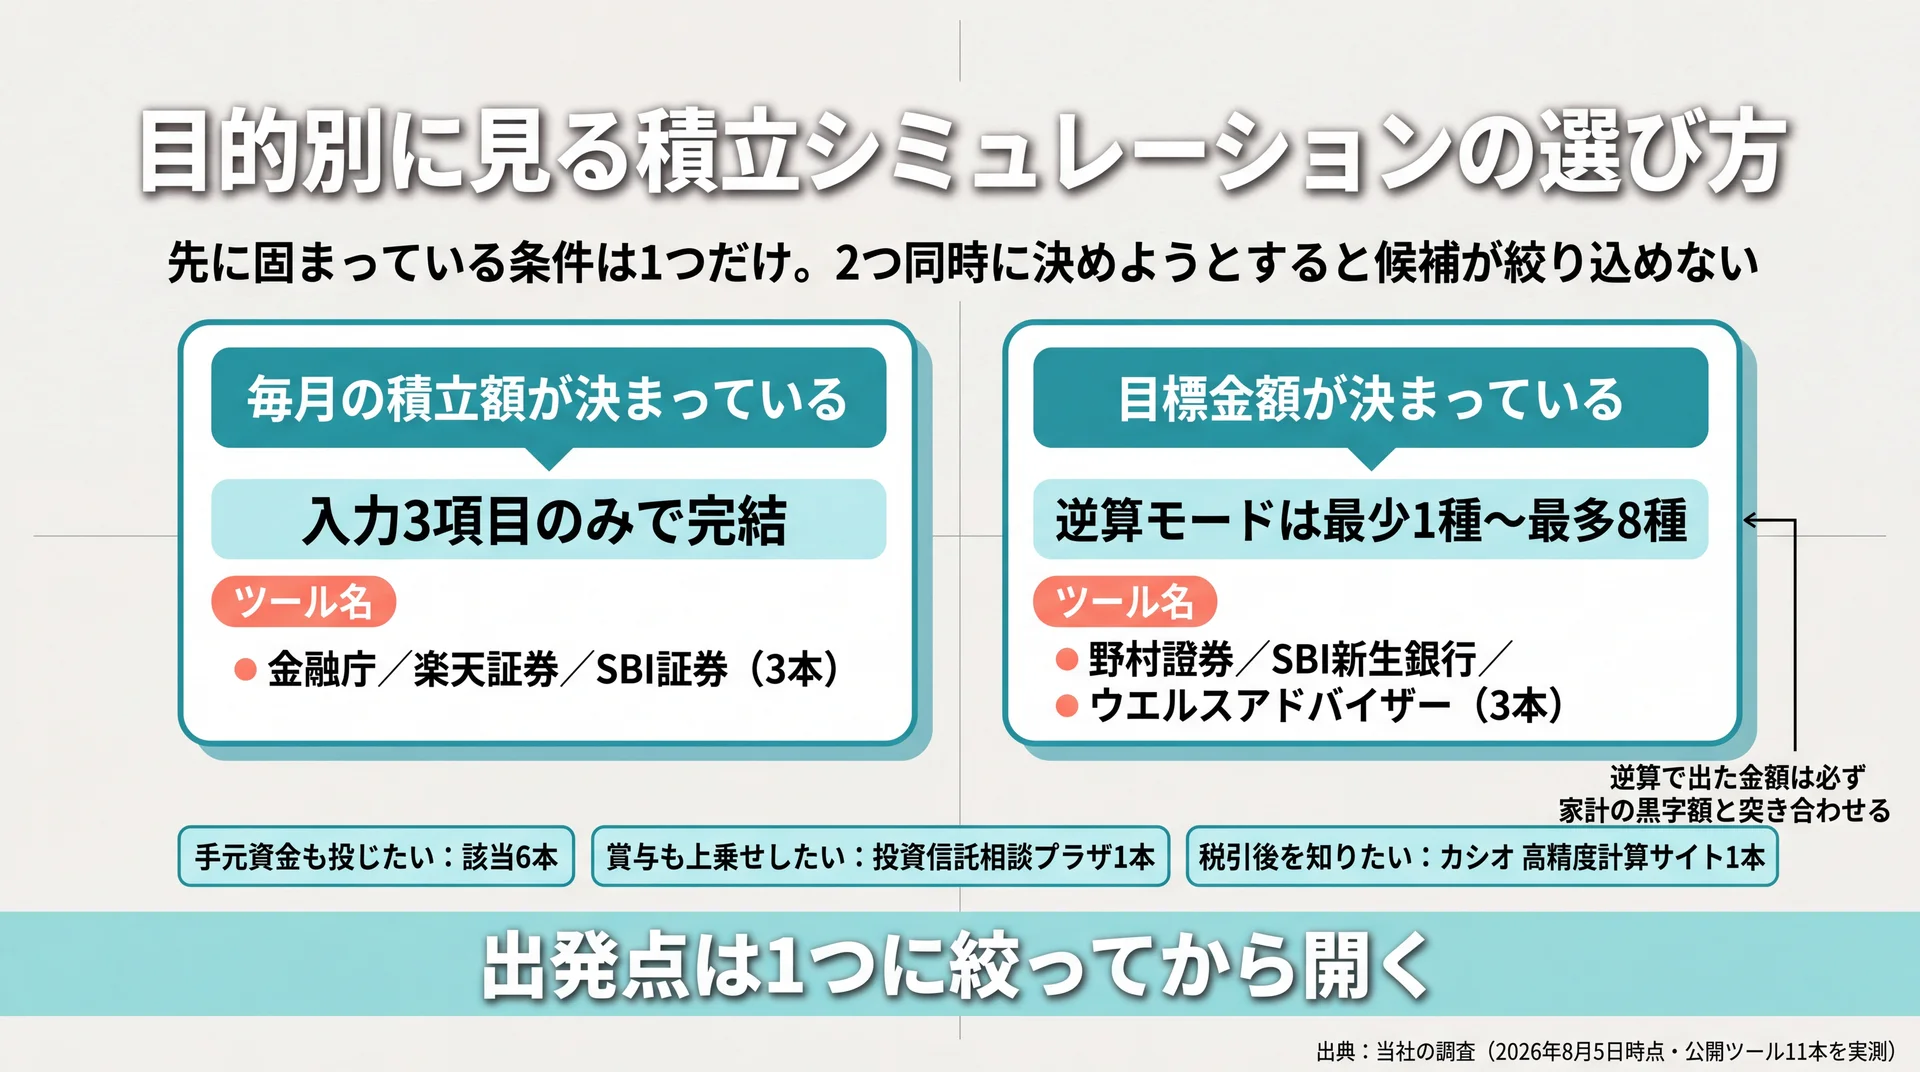
    目的別に見る積立シミュレーションの選び方

    出発点を1つ選ぶと候補が最大3本まで絞り込める積立シミュレーションの目的別分岐図
    出発点を1つに決めれば、11本は最大3本まで絞り込める(当社の調査に基づく/2026年8月5日時点)

    選び方は目的で決まります。家計の余力から積立額を決めるなら入力欄の少ないツール、目標金額から逆算するなら逆算モードの多いツールが向きます。11本の実測では逆算モードは1種から8種まで開きがあり、この差が使い勝手を大きく左右しました(2026年8月時点)。

    出発点 必要な機能 該当するツール
    毎月の積立額が決まっている 入力3項目のみ 金融庁/楽天証券/SBI証券
    目標金額が決まっている 逆算モード 野村證券/SBI新生銀行/ウエルスアドバイザー
    手元資金も投じたい 初期投資額の入力 三菱UFJアセットマネジメント/アセットマネジメントOne/マネーフォワード ほか計6本
    賞与も上乗せしたい ボーナス増額の入力 投資信託相談プラザ
    取り崩しまで見たい 取り崩し計算 アセットマネジメントOne/三菱UFJアセットマネジメント ほか計4本
    税引後を知りたい 課税の指定 カシオ 高精度計算サイト

    この対応表は、上記11本の入力欄と計算モードの実測(2026年8月5日時点・当社の調査)から作成しています。使い方は単純で、左の列から自分の出発点を1つだけ選び、その行のツールを開きます。出発点を2つ以上選ぼうとすると、条件が固まらないままツールを開くことになります。

    家計の余力から積立額を決めたいとき

    毎月いくら積み立てられるかが先に決まっている場合、必要な入力は金額・利回り・期間の3つだけです。金融庁のつみたてシミュレーター、楽天証券、SBI証券は、いずれもこの3項目だけで結果が出せる設計です。

    このとき、入力欄が多いツールを選ぶと判断が増えます。初期投資額をいくらにするか、ボーナスをいくら乗せるかを同時に決めることになり、本来確かめたかった「今の積立額で20年後にどうなるか」という問いがぼやけてしまうためです。

    当社は、家計起点の方にはまず3項目のツールを勧めています。積立額が家計の実態から出ている限り、その数字は動かす必要のない確定値だからです。動かして試すべきは期間と利回りのほうになります。期間を5年ずつ延ばして結果の伸び方を見ると、いつまで続けるかという判断材料が手に入ります。

    目標金額から逆算したいとき

    必要額が先に決まっている場合は、逆算モードを持つツールを選びます。野村證券のみらい電卓は目標金額から毎月の積立額を出せ、SBI新生銀行は必要な利回りまで逆算できる仕様です。ウエルスアドバイザーの金融電卓は8方向のいずれからでも計算できます。

    逆算で出た数字が現実的かどうかは、家計側で検証してください。毎月12万円という結果が出ても、それが家計の黒字を超えていれば計画としては成立しません。逆算は目標の実現可能性を測る道具であって、目標を正当化する道具ではありません。

    積立を含む投資の試算を目的別に使い分ける考え方は投資シミュレーション 積立についてはこちらで整理しています。

    手元資金やボーナスも含めたいとき

    すでにある貯金を投じるなら、初期投資額の欄を持つ6本が候補です。三菱UFJアセットマネジメント、アセットマネジメントOne、ウエルスアドバイザー、カシオ、投資信託相談プラザ、マネーフォワードが該当します。

    ボーナス月の増額まで含めたい場合、実測した11本では投資信託相談プラザの1本に絞られます。毎月の積立額に賞与分をならして入力する代用もできますが、増額のタイミングが年2回に偏る分、実際の結果とは少しずれます。ずれの向きは下振れ側で、ならした試算のほうが実際よりやや大きく出る点に注意が必要です。

    まとまった資金を一度に投じる場合の試算は、積立とは式が変わります。その考え方は一括投資 シミュレーション 楽天についてはこちらで扱っています。

    税引後の手取りに近い数字が欲しいとき

    課税口座で運用する場合、表示額から税を引いた金額が実際に手元へ残ります。実測した11本のうち、課税を試算に組み込めるのはカシオの高精度計算サイトだけでした。非課税と複利毎課税を切り替え、税率も指定できます。

    他の10本を使う場合は、表示された運用益に対して自分で税率を掛けるしかありません。そのため当社は、使う口座が課税口座か非課税制度の口座かを先に決めてからツールを開く順序を案内しています。順序が逆だと、非課税前提の金額を課税口座の計画に流用してしまうからです。なお非課税制度の口座を使う場合でも、信託報酬は口座の種類にかかわらず差し引かれる点は変わりません。

    要点: 家計起点なら3項目のツール、目標額起点なら逆算モードの多いツール、税引後を見たいならカシオという分岐になります。

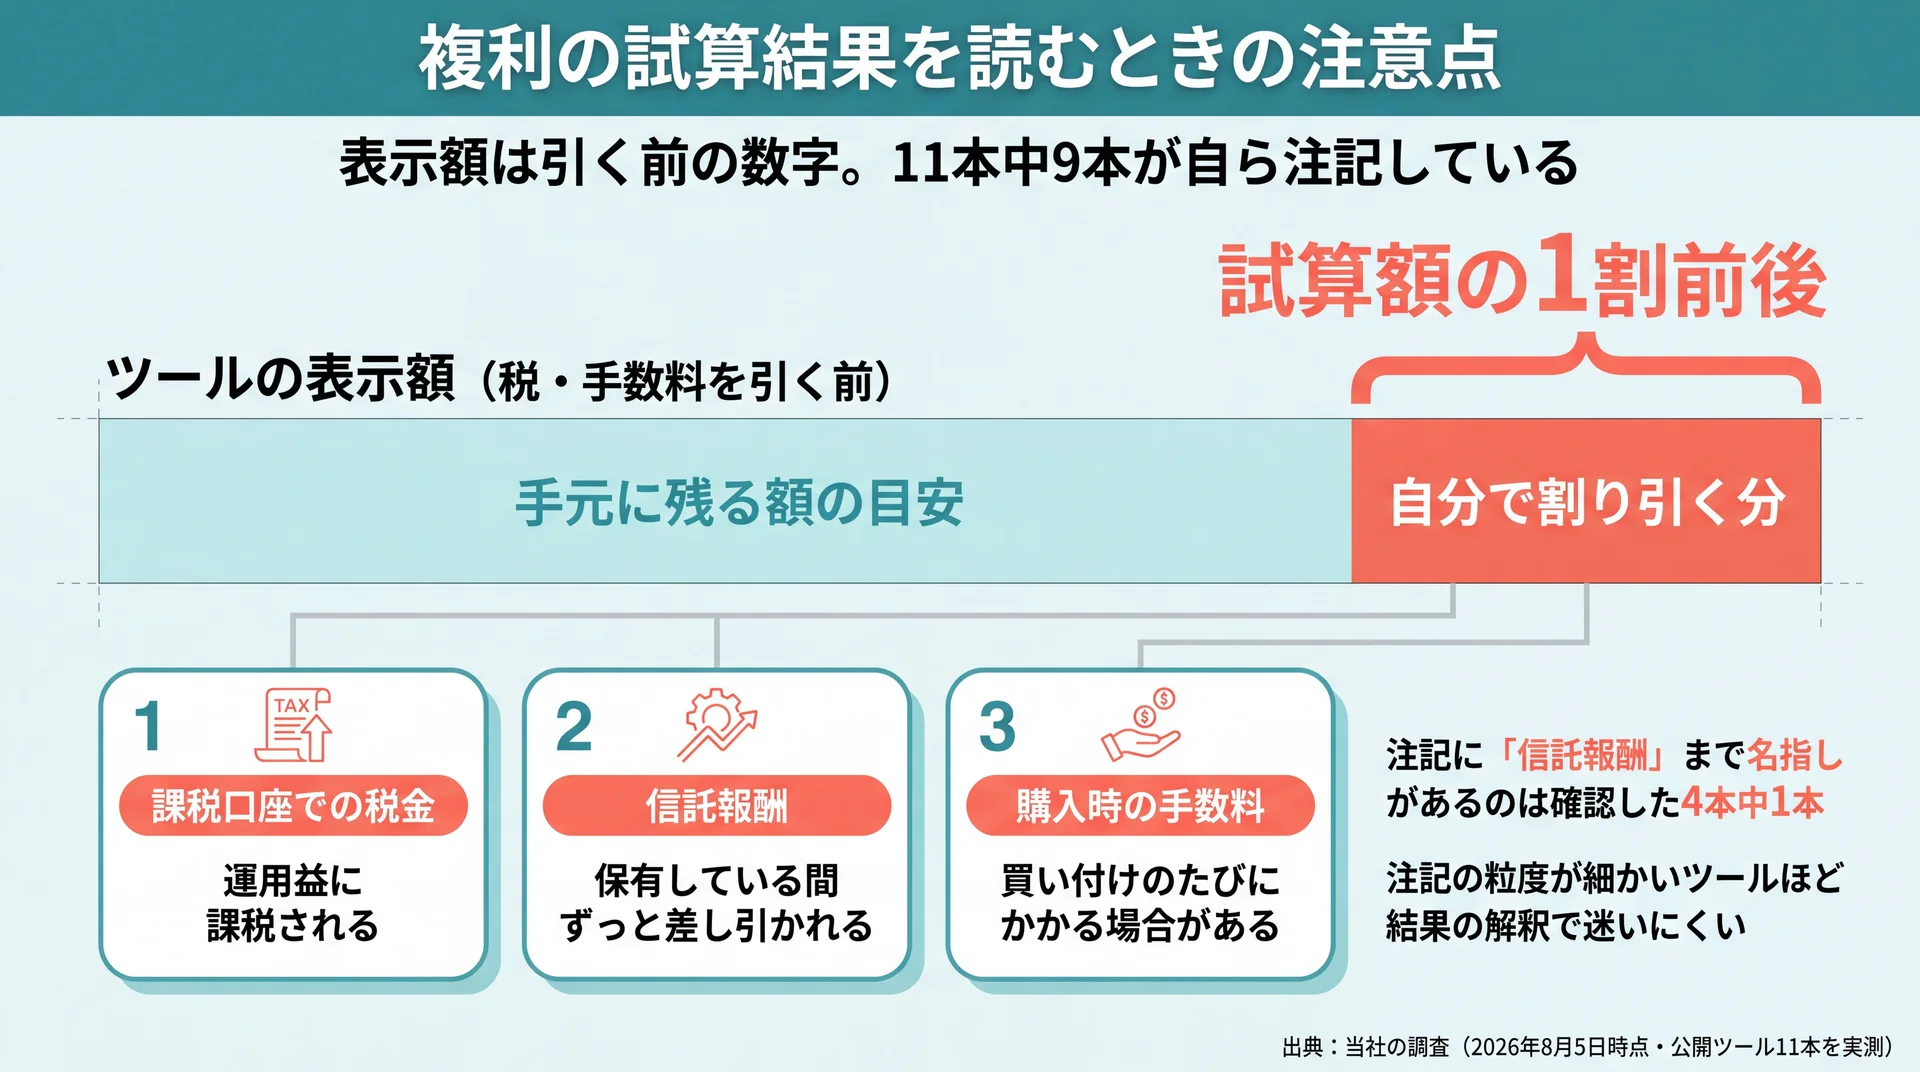
    複利の試算結果を読むときの注意点

    表示額から税金・信託報酬・購入時手数料が引かれ試算額の1割前後を自分で割り引く必要があることを示す帯図
    表示額から引かれる3項目と、割り引いて受け止める目安(当社の調査に基づく/2026年8月5日時点)

    表示された金額は、税金も信託報酬も引く前の数字です。想定利回りも毎年同じようには実現しません。実測した11本のうち8本が「税金、手数料、費用等を考慮しておりません」と自ら注記しており、この点はツール側も前提として開示しています(2026年8月時点)。

    表示額には税金も信託報酬も含まれていない

    試算結果から差し引かれる要素は、大きく3つあります。式のどこにも登場しないため、表示額を見ているだけでは存在に気づきません。

    引かれる項目 内容 確認する場所
    課税口座での税金 運用益に対して課税される 使う口座が課税口座か非課税制度の口座か
    信託報酬 保有している間ずっと資産から差し引かれる 目論見書の運用管理費用
    購入時の手数料 買い付けのたびに差し引かれる場合がある 目論見書・取引画面の手数料欄

    この3つを引いた金額が、手元に残る額の現実的な目安になります。当社は、試算額の1割前後は自分で割り引いて受け止めるくらいの構えを標準にしています。正確な金額は商品と口座によって変わるため、断定はできません。

    注記の書き方はツールごとに違う

    同じ「考慮していない」でも、どこまで書くかは提供元によって差があります。実測した注記文を並べると、開示の粒度がはっきり分かれました。

    ツール 注記文(原文)
    SBI新生銀行 「1ヵ月に1回再投資した複利で計算しています。また、税金、手数料、費用等を考慮しておりません」
    楽天証券 「期待利回りは、再投資され、複利計算を行ったものです」「申込手数料、税金等は控除しません」
    投資信託相談プラザ 「購入時の手数料や保有期間中の運用管理費用(信託報酬)、収益に対する税金等は考慮されておりません」
    三菱UFJアセットマネジメント 「本機能は手数料、税金等は考慮しておりません」

    信託報酬まで名指しで書いているのは、この4本のうち1本だけです。「手数料」とだけ書かれている場合、それが購入時の手数料を指すのか保有中の費用まで含むのかは読み取れません。当社は、注記の粒度が細かいツールほど結果の解釈で迷いにくいと評価しています。注記に信託報酬の記載があるかどうかは、ツールを選ぶときの目安になります。

    想定利回りは毎年同じようには実現しない

    試算では想定利回りを毎年一定として計算します。実際の運用は上下に振れ、下落する年もあるのが前提です。この差を体感するには、三菱UFJアセットマネジメントのように上振れと下振れの幅を並べて表示するツールが役に立ちます。

    同じ条件で高めと低めの2通りを計算し、幅として持っておく方法も有効です。1つの数字を信じるより、その範囲のどこに着地しても計画が崩れないかを確かめるほうが、判断としては安全になります。

    個別の資産設計や商品選びについては、有資格のファイナンシャルプランナーや金融機関にご相談ください。本記事はツールの機能を比較したものであり、特定の金融商品や金融機関を推奨するものではありません。

    計算ロジックそのものが改定されることがある

    前提は固定ではありません。金融庁のつみたてシミュレーターには「シミュレーション結果の精緻化のため、令和7年9月に計算ロジックを一部修正しました」と記載されています(金融庁 つみたてシミュレーター、2026年8月時点)。同じページの免責には、いかなる内容も将来の結果を予測し保証するものではないとも書かれています。

    公的機関の試算ツールでさえ、計算の中身は見直される前提で運用されている点に留意してください。だから当社は、試算値を一度出して終わりにしない運用を標準にしています。

    試算の条件と日付をメモに残しておけば、次に計算し直したとき、金額が変わった原因が自分の条件変更なのかツール側の改定なのかを切り分けられるはずです。

    数字が食い違ったら2本目で突き合わせる

    1本のツールの結果だけで判断できないときは、前提が明示されている別の1本に同じ条件を入れて差を見ます。差の大きさから、どの前提がずれているかの見当がつきます。

    手順は3つです。まず頻度を明記しているSBI証券かSBI新生銀行で基準となる金額を出します。次に、気になっているツールに同じ毎月の積立額・想定利回り・積立期間を入力してください。最後に差額を見て、差が小さければ複利の頻度、大きければ課税や手数料の扱いを疑います。差の大きさは積立額と期間によって変わるため、金額そのものではなく差の出方に注目します。

    差が小さければ前提はほぼ揃っていると判断でき、そのまま計画に使って差し支えありません。当社はこの突き合わせを、正しい金額を突き止めるためではなく、自分が使う数字の性格を把握するための作業として位置づけています。どちらが正解かを決める必要はなく、自分の口座と積み方に合うほうを採ればよいからです。

    当社の見解・スタンス

    当社のABCashは、機能の多いツールから始めることを勧めていません。入力できる項目が増えるほど置くべき前提も増え、家計の実態から離れた数字が出やすくなるためです。運用としては、入力欄が3つのツールで骨格を作り、積立額と期間が固まってから多機能なツールで詰めるという二段構えを標準にしています。

    もう一つ、当社は特定の提供元のツールを勧める立場を取りません。金融商品を販売しない教育事業として運営しているため、どのツールを使ってもらっても収益が変わらないからです。だから提供元の知名度ではなく、入力できる項目という機能面だけで比較しています。

    累計9万人以上の受講に伴走するなかで当社が確かめてきたのは、試算の精度より先に決めるべきものがあるという点です。家計のどこから積立額を出すかが決まっていなければ、どのツールを開いても入力値は仮置きのままになります。だから当社は、ツール選びの前に家計の黒字額を確定させる順序を崩さずに伴走しています。

    よくある質問

    初期投資額(元本)も入れて複利で試算できるツールはありますか

    あります。2026年8月時点で確認した11本のうち、初期投資額の入力欄を持つのは6本です。三菱UFJアセットマネジメント、アセットマネジメントOne、ウエルスアドバイザー 金融電卓、カシオ 高精度計算サイト、投資信託相談プラザ、マネーフォワード Money Journey が該当します。金融庁のつみたてシミュレーターや楽天証券・SBI証券のツールは毎月の積立だけを扱うため、手元資金を含めた試算はできません。手元資金の分を別に一括で計算して足す方法もありますが、2つの結果を突き合わせる手間がかかります。

    ボーナス月の増額を含めて積立シミュレーションできますか

    確認した11本のうち、ボーナス時の増額を独立した入力欄として持つのは投資信託相談プラザのつみたて投資 シミュレーションツール1本でした。他のツールを使う場合は、年2回の増額分を12か月にならして毎月の積立額に上乗せする形で代用できます。ただし実際は年2回にまとまって入るため、運用される期間が短くなる分だけ結果はわずかに小さくなります。長期になるほどこのずれは広がるので、正確に見たい場合は増額欄のあるツールを使うほうが確実です。

    月利で複利計算したいときはどうすればよいですか

    多くのツールは想定利回りを年率で入力する仕様のため、月利で考えたい場合は年率に直して入力します。カシオの高精度計算サイトは複利の頻度を月複利・半年複利・年複利から選べるので、月ごとの組み入れを前提にした計算がそのまま行えます。年率と月ごとの組み入れは別の概念なので、混同しないよう注意してください。年利と月利の換算式や表計算ソフトでの組み方は複利計算 積立 シミュレーションについてはこちらで解説しています。

    積み立てたあとの取り崩しまで試算できるツールはありますか

    確認した11本のうち4本が取り崩しに対応していました。アセットマネジメントOneは運用後に毎月いくら取り崩せるかを同じページで計算でき、三菱UFJアセットマネジメントと投資信託相談プラザは取り崩し専用のツールを併設しています。ウエルスアドバイザーの金融電卓なら、毎月の受取額と受取期間の逆算も可能です。貯める段階と使う段階を続けて確認すると、目標額そのものが妥当かどうかを判断しやすくなります。

    積立シミュレーションの基礎からの総まとめはこちらで、目的別の試算の使い分けを確認できます。

    まとめ

    複利で積み立てる試算は、どのツールが正しいかではなく、自分が入れたい条件を扱えるかで選びます。実際に開いて確認した11本のうち、手元資金を含められるのは6本、ボーナス月の増額に対応するのは1本、複利の頻度と課税まで指定できるのは1本でした。次にシミュレーターを開くときは、表示された金額より先に注記を確認し、その数字が何を含んでいないかを言葉にしてみてください。含まれていないものがわかっていれば、家族や専門家に相談するときも、自分の計画を根拠のある数字として説明できます。

    \ 累計9万人が受講 /

    オンライン受講にも対応した無料体験で、家計から資産までの学び方を確かめられます。
  • 積立の投資シミュレーション|月額別の目安と増額・中断の試算

    積立の投資シミュレーションは、毎月の積立額・積立期間・想定利回りの3つを入れて到達額を出す試算です。毎月3万円を年3%で20年続けた場合は981万円になります。積立額が途中で変わる場合も、期間を区切れば試算できます。月額別の目安に加え、増額・中断したときの数字も実測値で示しました。

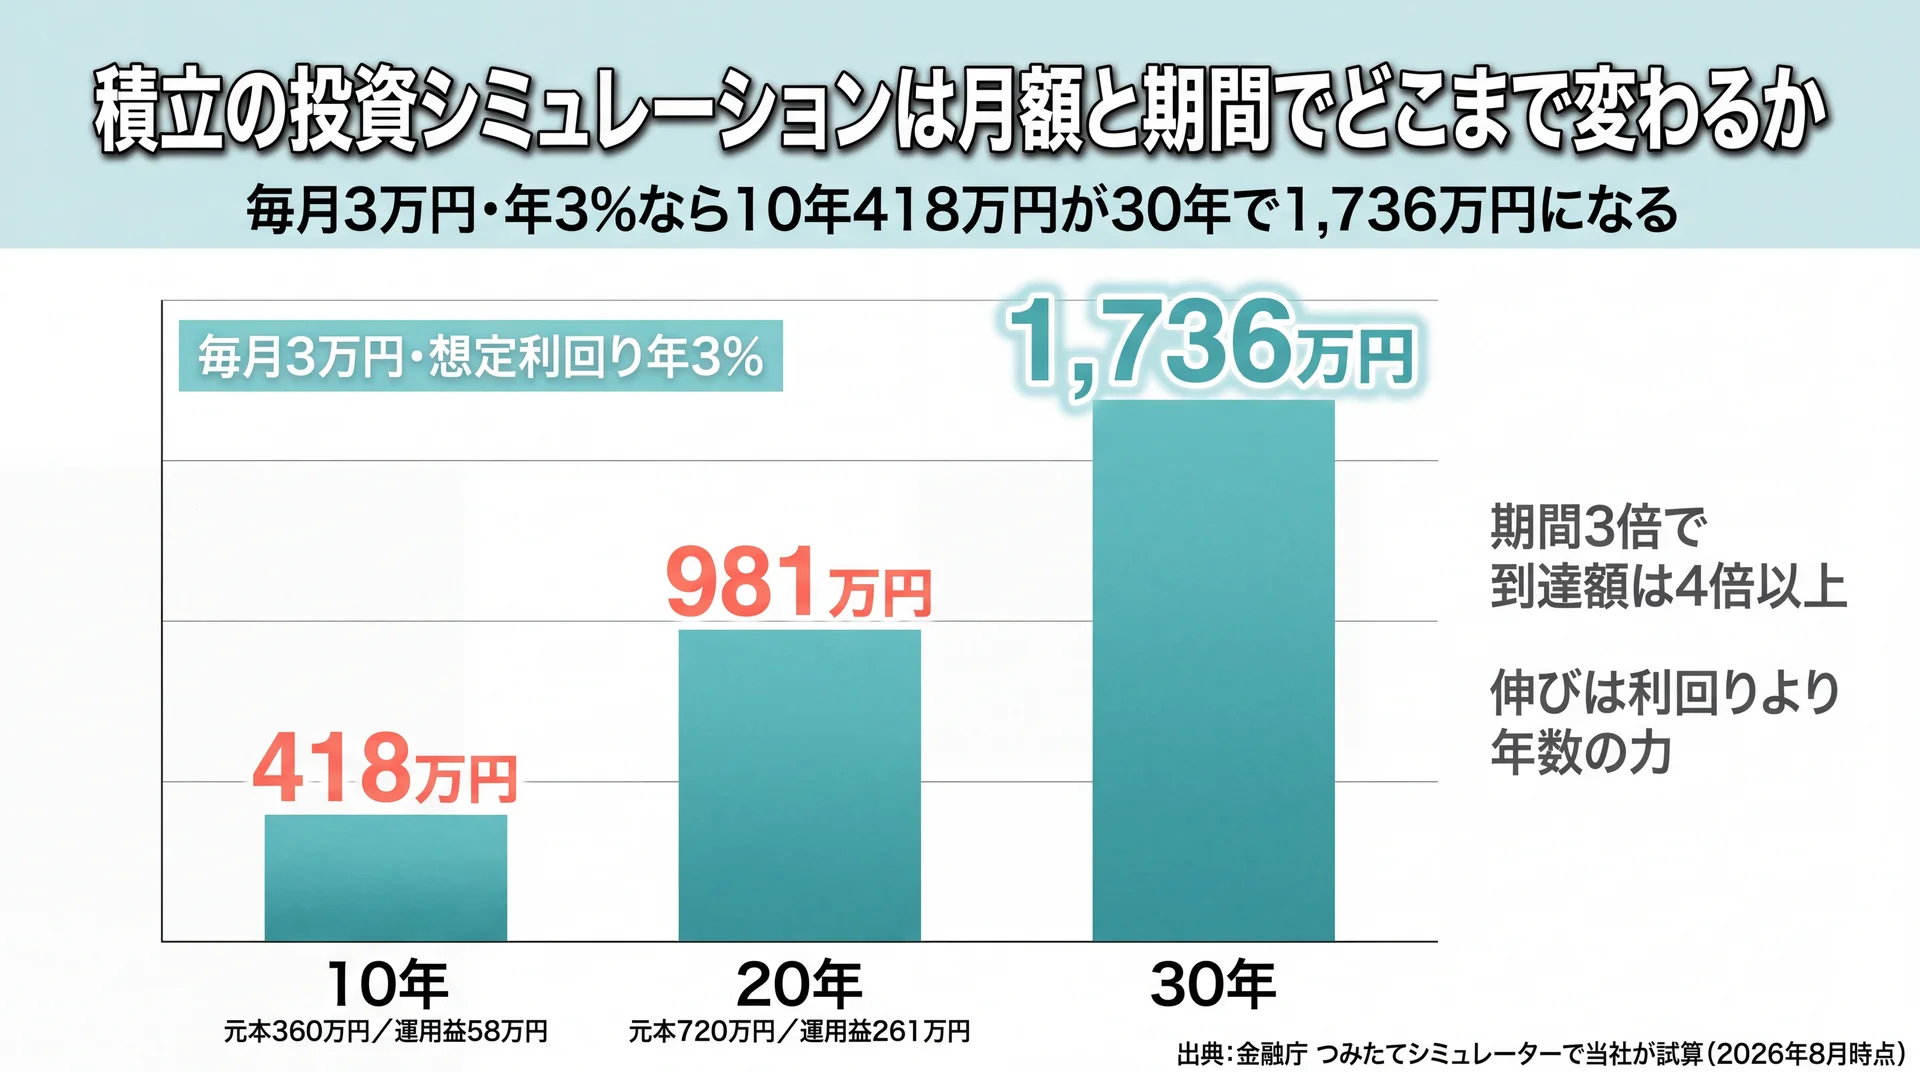
    積立の投資シミュレーションは月額と期間でどこまで変わるか

    毎月3万円・年3%の到達額を10年418万円・20年981万円・30年1,736万円で並べた棒グラフ
    期間が3倍になると到達額は4倍以上に伸びる(出典: 金融庁 つみたてシミュレーターを基に当社が試算)

    毎月3万円を想定利回り年3%で20年間積み立てると、到達額は981万円になります。拠出する元本は720万円なので、差の261万円が運用益にあたります(金融庁 つみたてシミュレーターで当社が試算、2026年8月時点)。月額と期間を変えると、この金額は数百万円単位で動きます。

    無料の試算ツールは、結果を1条件ずつしか表示しません。自分の月額に近い数字を探す手間を省くため、当社で条件を横断して一覧にしました。積立シミュレーション全体の考え方は積立シミュレーションの全体像を整理した完全ガイドにまとめています。

    月1万・3万・5万・10万円を年3%で積み立てた場合

    金融庁のつみたてシミュレーターに16通りの条件を入力し、表示された到達額を記録しました。

    毎月の積立額 10年後 20年後 30年後
    1万円 139万円 327万円 579万円
    3万円 418万円 981万円 1,736万円
    5万円 697万円 1,634万円 2,894万円
    10万円 1,394万円 3,269万円 5,787万円

    想定利回りは年3%に固定し、2026年8月5日の画面表示値を記録しています。

    期間が10年から30年へ3倍になると、到達額は4倍以上に伸びます。月3万円なら418万円が1,736万円です。当社はこの伸びを利回りの力ではなく拠出を積み上げた年数の力として読むよう案内しています。自分の月額に近い行を選び、そこから期間を動かすと金額の感覚をつかめます。まとまった資金を一度に投じる場合は前提が変わるため、一括投資シミュレーションについてはこちらで扱っています。

    想定利回りを1%変えると結果はどれだけ動くか

    同じ月3万円・20年でも、想定利回りの置き方で到達額は大きく変わります。

    想定利回り 20年後の到達額 元本720万円との差
    年1% 796万円 +76万円
    年3% 981万円 +261万円
    年5% 1,217万円 +497万円
    年7% 1,523万円 +803万円

    年1%と年7%の開きは727万円です。利回りを高く置くほど到達額は大きく見えますが、その数字が実現する保証はありません。当社は年3%前後の控えめな数字で計画を組み、高い利回りは上振れの確認用として別に見る運用をおすすめしています。土台を高い利回りに置くと、下振れしたときに積立額そのものを見直すことになるためです。

    目標金額から毎月の積立額を逆算するには

    目標1,000万円・年3%で必要な毎月額が15年44,201円から30年17,280円まで下がることを示した図
    目標額を下げる前に期間を延ばすと毎月の負担は半分以下になる(出典: 金融庁 つみたてシミュレーターの逆算モードを基に当社が試算)

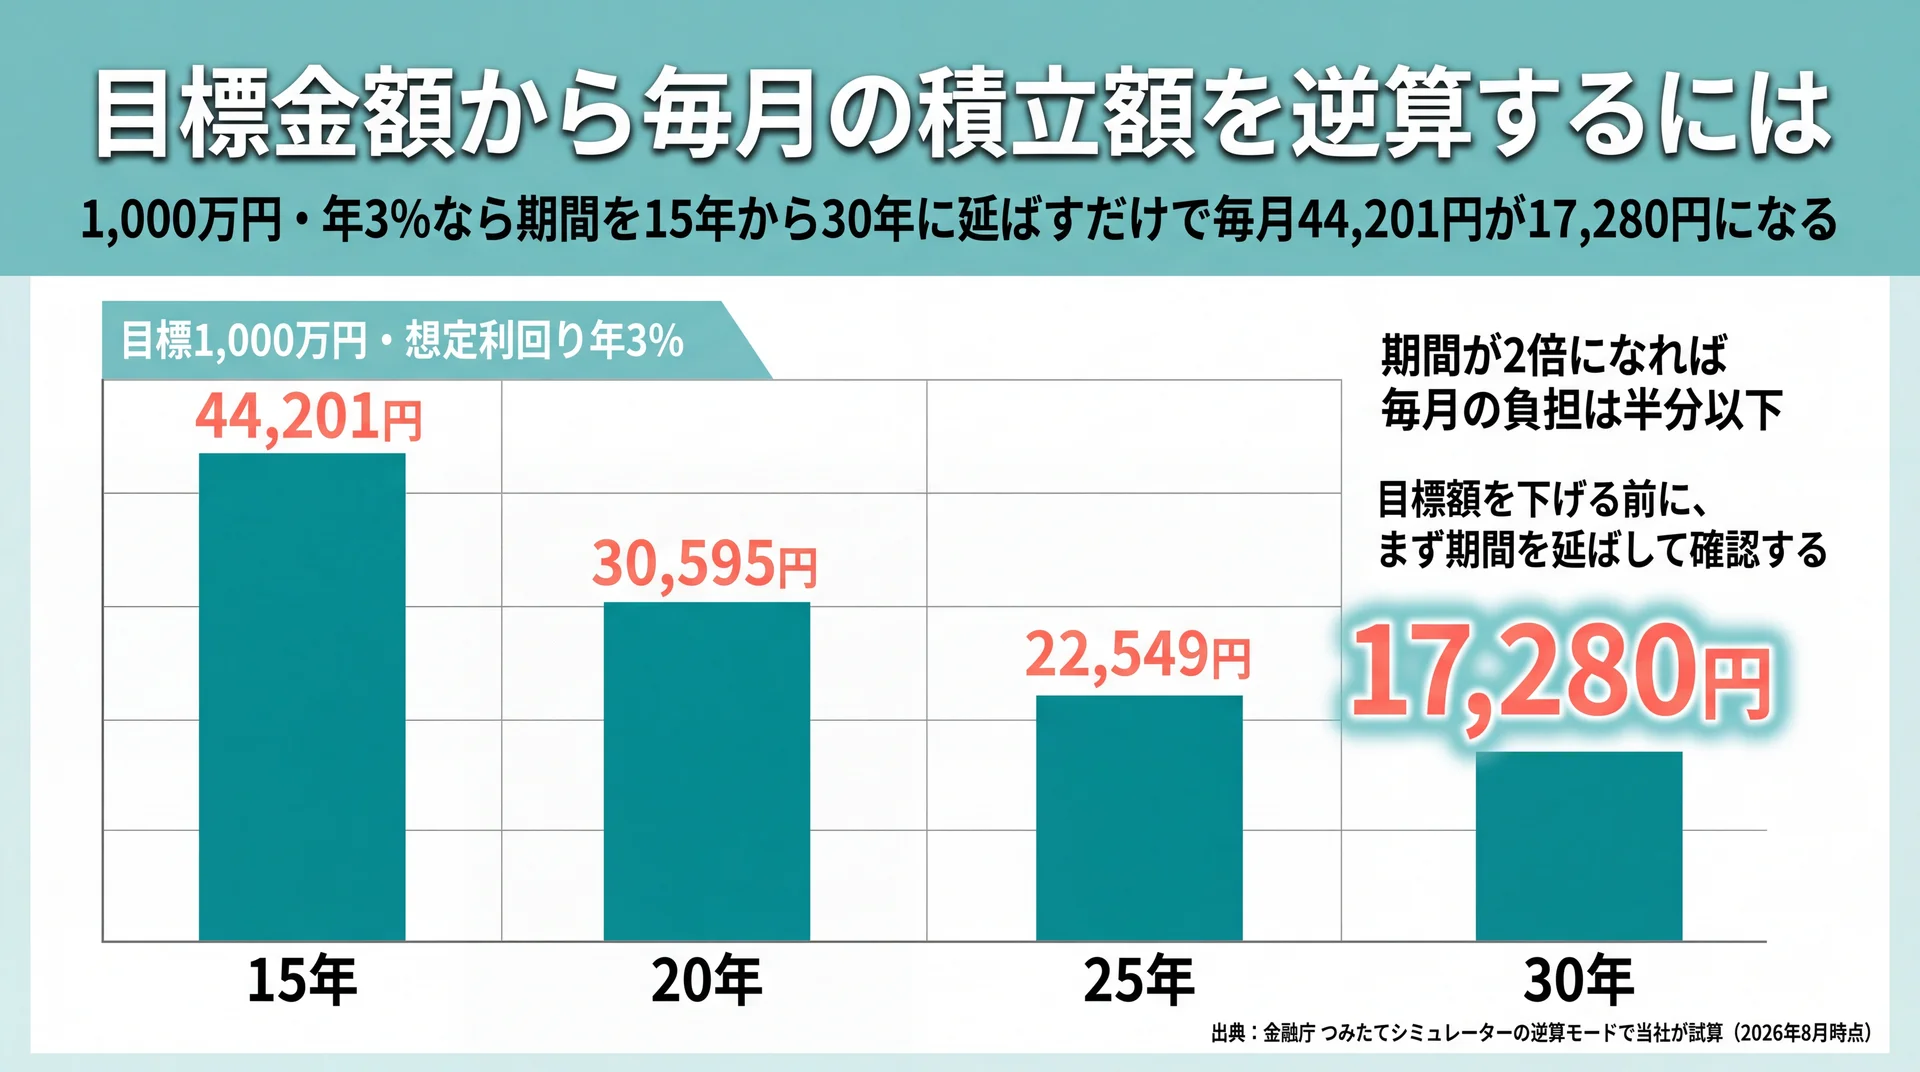
    目標1,000万円を20年・想定利回り年3%で用意するなら、必要な毎月の積立額は30,595円です。同じ1,000万円でも期間を30年に延ばせば17,280円まで下がります(金融庁 つみたてシミュレーターの逆算モードで当社が試算、2026年8月時点)。期間は毎月の負担を左右する最も強い変数です。

    1,000万円・2,000万円を用意する場合の毎月額

    逆算モードに複数の条件を入力し、必要な毎月額を記録しました。

    目標金額 期間 想定利回り 必要な毎月の積立額
    1,000万円 15年 年3% 44,201円
    1,000万円 20年 年3% 30,595円
    1,000万円 25年 年3% 22,549円
    1,000万円 30年 年3% 17,280円
    2,000万円 20年 年3% 61,190円
    2,000万円 30年 年3% 34,560円

    調査方法は前掲の表と同じで、モードのみ「毎月いくら積み立てる?」に切り替えています。

    期間が2倍になれば、毎月の負担は半分以下です。当社はこの表を、目標額を下げる前に期間を先に動かして確認する材料として使っています。

    逆算額が家計に収まらないときの3つの調整

    逆算した金額が家計に収まらない場合も、あきらめる前に調整できます。当社が相談の場で使う順序は次の3つです。

    1. 期間を延ばす:1,000万円・年3%なら、20年の30,595円が30年で17,280円まで下がります
    2. 目標額を分ける:教育資金と老後資金をまとめて1本の目標にせず、時期の近いものと遠いものに分けます。300万円を20年・年3%なら毎月9,179円で届きます
    3. 段階的に増やす前提で組む:今の金額で始め、収入が増えた時点で増額する計画に切り替えます

    3つ目を選ぶ場合は、増額後の姿を先に試算しておく必要があります。

    積立額を途中で増やす・減らす場合はどう試算するか

    拠出総額720万円をそろえ積み方の順序だけ変えた3パターンで到達額に96.1万円の差が出ることを示した比較図
    同じ720万円でも増額を後回しにすると到達額は96.1万円少ない(出典: 三菱UFJアセットマネジメントのつみたて投資シミュレーションで当社が実測)

    積立額が途中で変わる場合は、期間を区切って2回試算し、前半の結果を後半の初期投資額として引き継ぎます。初期投資額の入力欄を持つツールなら、この方法で増額も減額も織り込めます(当社は三菱UFJアセットマネジメントのつみたて投資シミュレーションで実測、2026年8月時点)。

    当社が確認した無料ツール8本は、いずれも月々の金額が最後まで変わらない前提で計算します。積立額の増額・減額・中断を途中で入力する欄は、どのツールにも用意されていません。昇給や産休で金額は変わるのに、試算だけが定額のまま残ります。

    期間を分けて2回試算すれば増額を織り込める

    手順は3ステップです。

    1. 第1期の条件(初期投資額0円・現在の月額・その期間)で試算し、予想資産額を控えます
    2. 第2期は控えた金額を初期投資額の欄に入れ、増額後の月額と残りの期間を入力します
    3. 表示された金額が、増額を織り込んだ到達額です

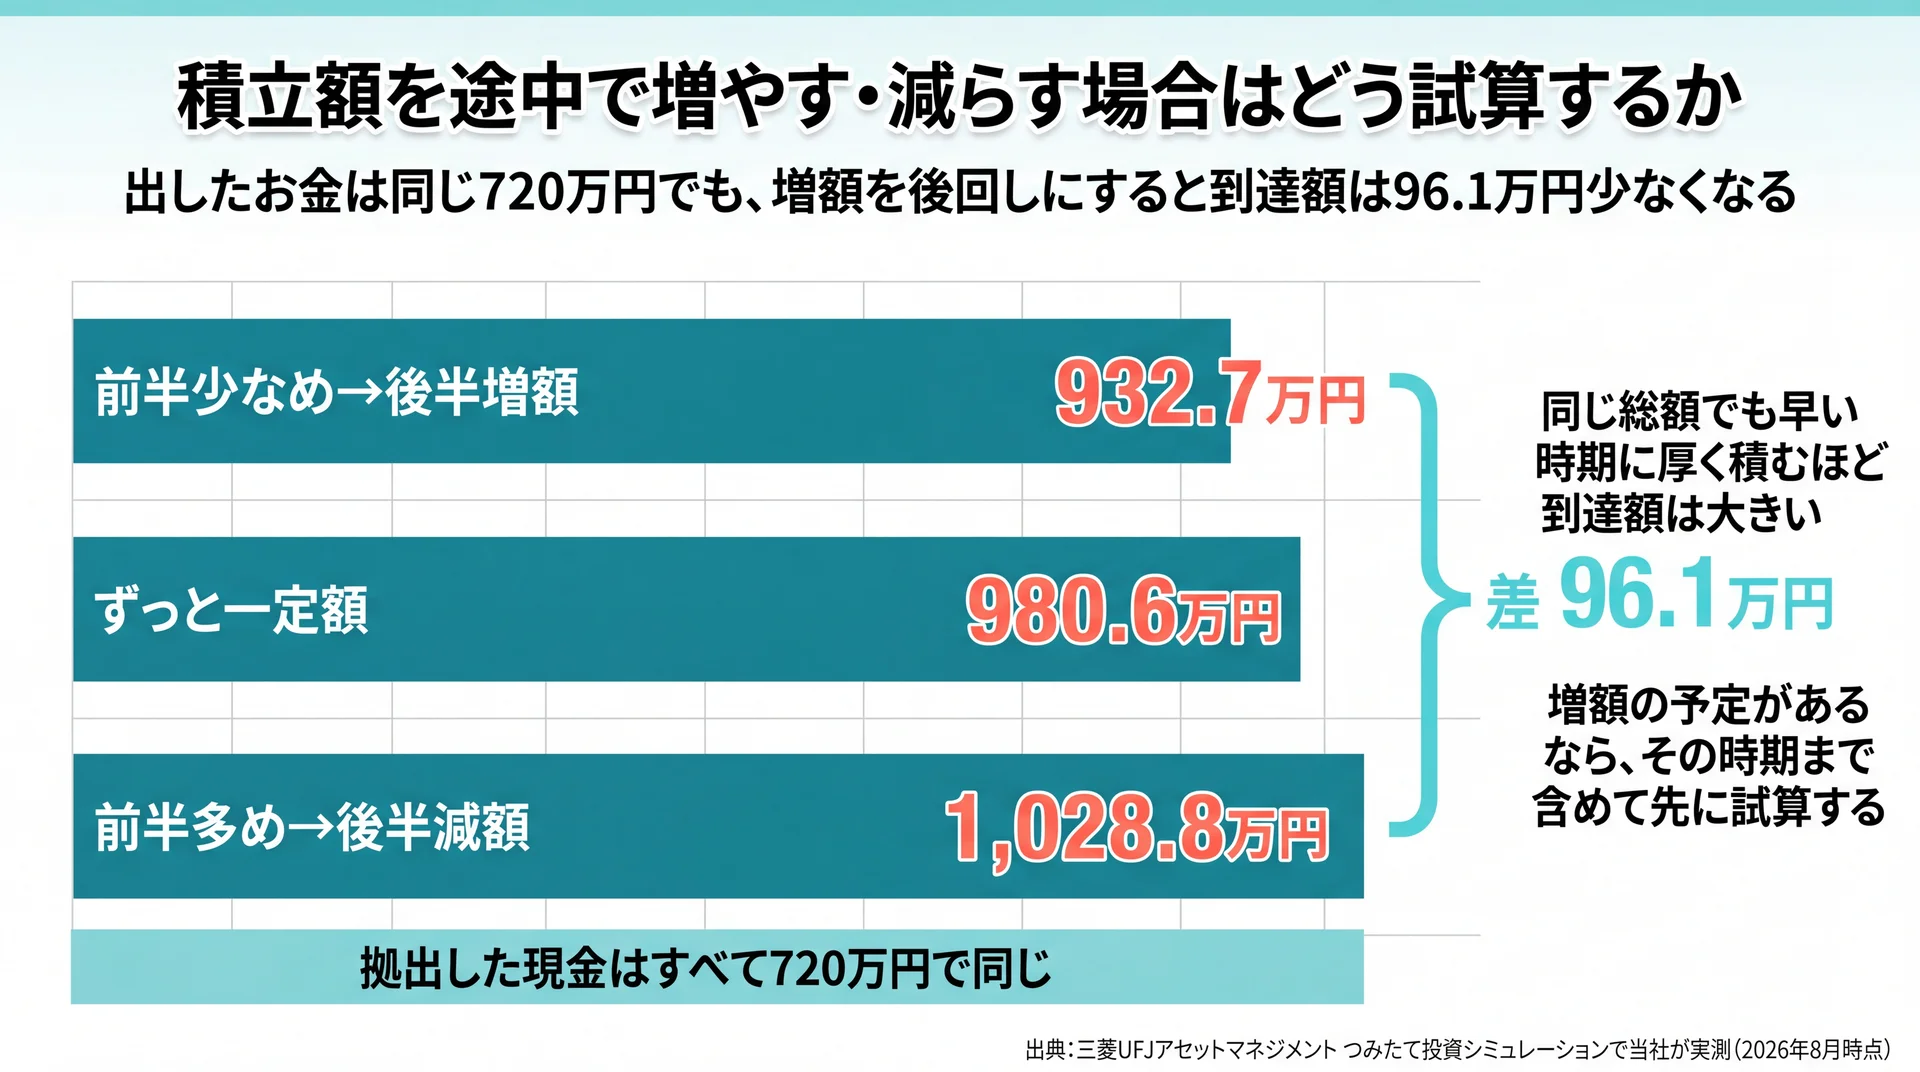
    たとえば月2万円で10年積むと278.9万円です。これを初期投資額に入れて月4万円で10年を追加すると932.7万円になります。同じ画面を2回使うだけで定額前提の制約は外せます。引き継ぎが成り立つのは複利で再投資する計算だからで、複利の仕組みは積立シミュレーション 複利についてはこちらで扱っています。

    同じ720万円でも積み方の順序で結果は変わる

    拠出する現金の合計を720万円にそろえ、積み方の順序だけを変えて実測しました。

    積み方 内訳 拠出した現金の合計 20年後の到達額
    前半少なめ→後半増額 月2万円×10年 → 月4万円×10年 720万円 932.7万円
    ずっと一定額 月3万円×20年 720万円 980.6万円
    前半多め→後半減額 月4万円×10年 → 月2万円×10年 720万円 1,028.8万円

    調査方法は、想定リターン年3%・想定リスク0%に固定し、2026年8月5日に期間を2期に分けて入力し、各期の表示額を次期の初期投資額へ引き継いだものです。拠出した現金の合計は当社が別途合算しました。

    出したお金は3パターンとも同じ720万円なのに、到達額には96.1万円の差が出ます。当社はこれを優劣ではなく、増額を後回しにする分のコストが96万円だと受け取っています。ただしこの差は、想定リターンを年3%で一定と置いた計算上のものです。値動きが一定でない実際の相場では、購入価格が平準化される効果もはたらくため、順序による差がこのとおりになるとはかぎりません。増額の予定があるなら、その時期まで含めて先に試算しておくほうが納得して金額を決められます。
    要点:拠出総額が同じでも、前半に厚く積むか後半に回すかで到達額は約96万円動きます。

    ボーナス月の加算は対応するツールを選ぶ

    ボーナス月だけ増やしたい場合は、加算欄のあるツールを選んでください。当社が確認した範囲では、知るぽると(金融広報中央委員会)の目標積立額シミュレーションに「ボーナス月加算割合(毎月積立額×◯倍)」の入力欄があります。単利と複利の選択や、複利周期を1ヵ月・6ヵ月・12ヵ月から選ぶこともできます。

    当社のABCashは金融商品を販売しないため、特定の金融機関のツールに読者を寄せる必要がありません。目的に合うツールを機関をまたいで使い分ける前提でご案内しています。

    \ 月々の積立額を一緒に決める /

    増額や中断の予定も含めて、無理なく続く金額を専属コンサルタントと確認できます。

    積立を止めた期間があると結果はどれだけ変わるか

    2年の中断で到達額が105.2万円減り、うち33.2万円が運用されなかった分であることを示した図
    止めるより半額で続けるほうが減少幅は小さい(出典: 三菱UFJアセットマネジメントのつみたて投資シミュレーションで当社が実測)

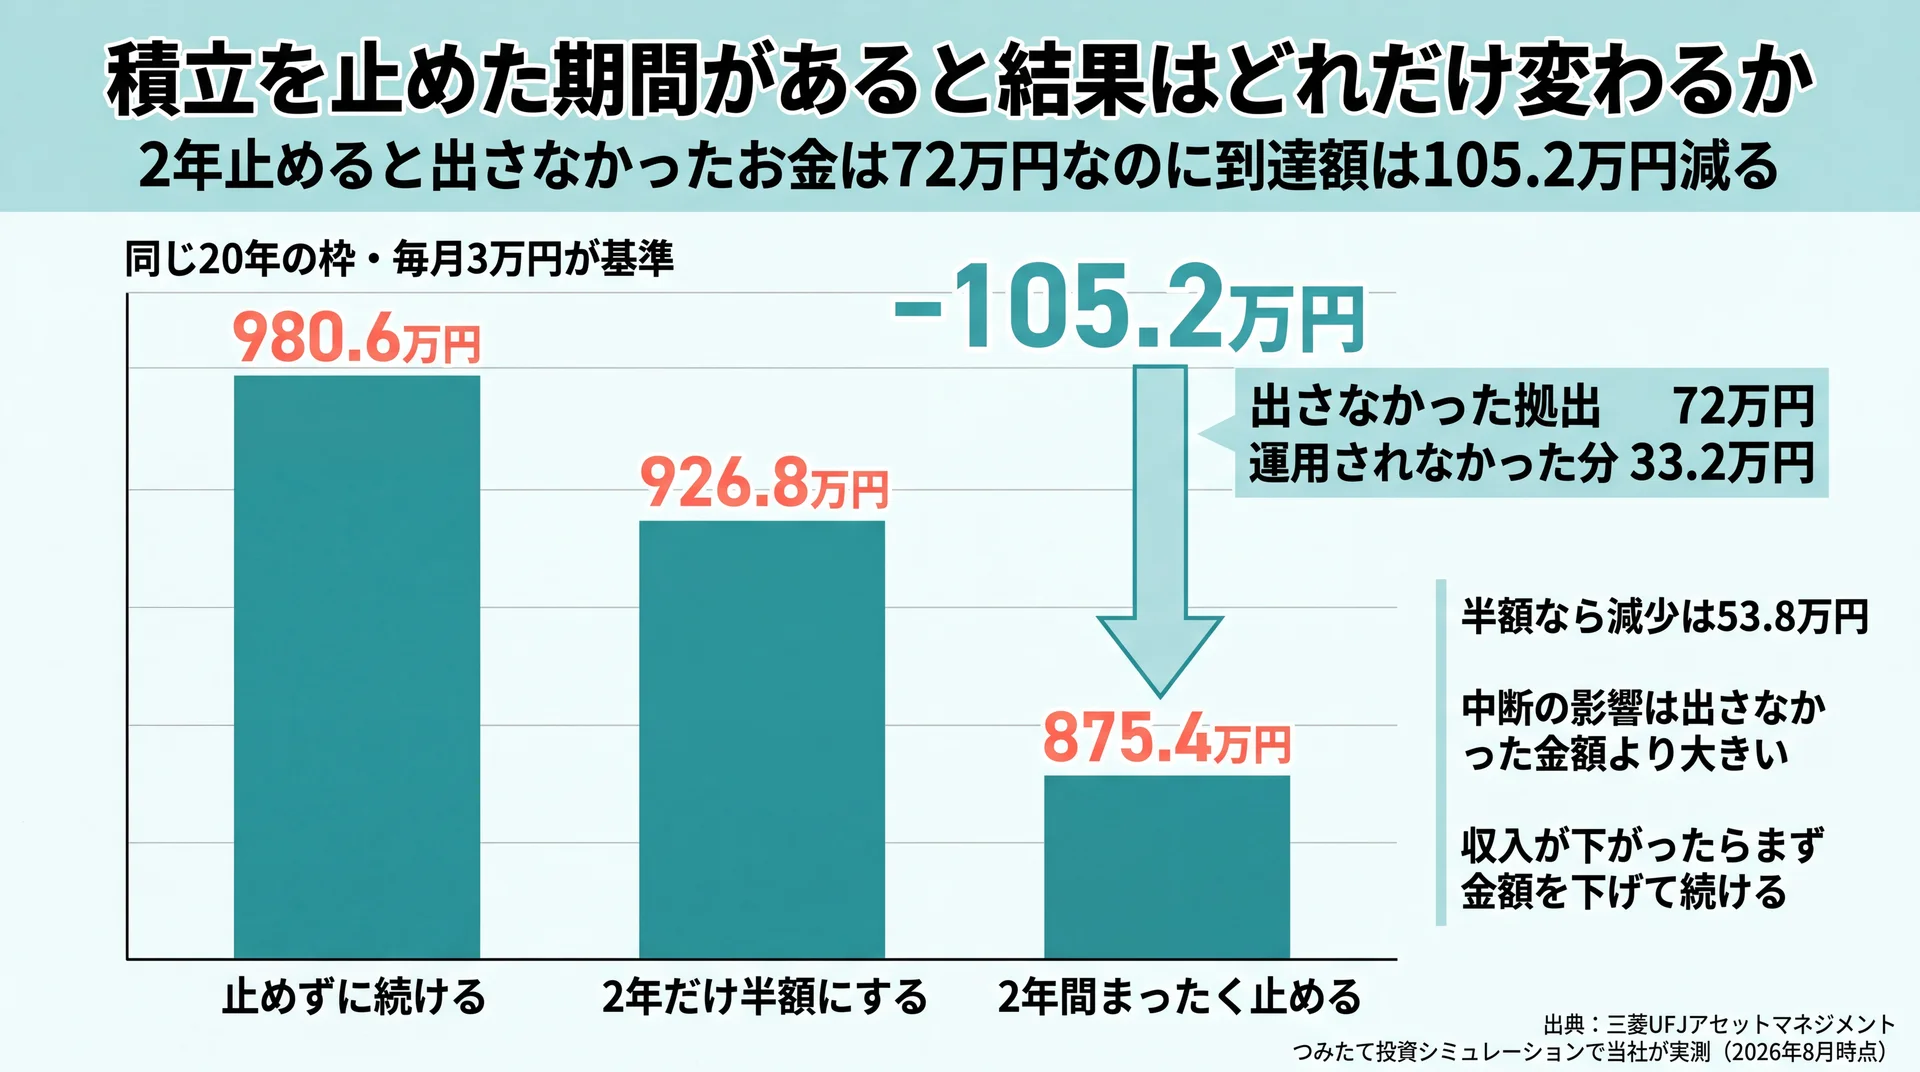
    月3万円の積立を途中で2年間止めると、拠出する現金は72万円減るのに対し、20年後の到達額は105.2万円減ります。減った分の内訳は、拠出の減少が72万円、運用益の減少が33.2万円です(三菱UFJアセットマネジメントのつみたて投資シミュレーションで当社が実測、2026年8月時点)。

    2年止めると拠出の減少より最終額の減少が大きい

    同じ20年の枠で、5年目まで積んだあとの2年間の扱いだけを変えて実測しました。

    積み方 内訳 拠出した現金 20年後の到達額 運用益
    止めずに続ける 月3万円×20年 720万円 980.6万円 260.6万円
    2年だけ半額にする 月3万円×5年 → 月1.5万円×2年 → 月3万円×13年 684万円 926.8万円 242.8万円
    2年間まったく止める 月3万円×5年 → 停止2年 → 月3万円×13年 648万円 875.4万円 227.4万円

    調査方法は前掲の表と同じで、期間を3期に分けて入力しました。

    止めた2年で出さなかったお金は72万円ですが、到達額は105.2万円減ります。差額の33.2万円は、その72万円が残り15年間運用されなかった分です。中断の影響を「出さなかった分」と「運用されなかった分」に分けると、次の判断がしやすくなります。

    止めるより減らして続けるほうが差は小さい

    表の真ん中の行が、収入が下がったときの現実的な選択肢です。2年だけ半額にした場合、拠出は完全停止より36万円多いだけですが、到達額は51.4万円多くなります。36万円の追加で51.4万円の差がつくのは、早い時期のお金ほど運用される期間が長いからです。

    産休・育休や転職で収入が下がると、積立を止めるか減らすかの判断が必要です。当社はまず金額を下げて続ける選択肢を検討し、それでも難しい場合に停止する順序をおすすめしています。下げた期間と下げ幅を決めて試算し直しておけば、再開後にどこまで戻すかも数字で見えます。

    要点:中断の影響は拠出の減少より大きく出ます。2年停止で到達額は105.2万円減りますが、半額で続ければ減少は53.8万円にとどまります。

    試算どおりに積み立てを続けるために先に確認すること

    積立額は試算で出た金額をそのまま採用するのではなく、家計の余力を確かめてから決めます。総務省統計局の家計調査では、二人以上の勤労者世帯の実収入は1世帯あたり534,893円でした(総務省統計局 家計調査報告、2026年5月分・2026年7月7日公表)。この収入に対し毎月いくらを20年動かさないかを決める作業が、試算の前に必要です。

    なお、試算の表示額には税金や手数料が含まれていません。

    生活防衛資金を確保してから積立額を決める

    積立に回すお金は、当面使う予定のない資金である必要があります。急な出費で取り崩したり止めたりすると、到達額が拠出の減少以上に下がるためです。

    当社が家計を整える段階で確認するのは、毎月の収支が黒字かと、手元に生活費の数か月分が現金で残っているかの2点です。逆算表の金額をそのまま採用せず、家計側の上限を先に決めてから当てはめてください。

    非課税で保有できる上限は総額1,800万円

    制度側にも枠があります。NISA口座では通常なら運用益にかかる約20%の税金が非課税になり、年間投資枠は最大360万円、非課税保有限度額は総額で最大1,800万円です(金融庁 NISAを知る、2026年8月時点)。売却した分の枠は再利用できます。

    逆算で出た毎月額が制度の枠に収まるかは、金額を決める前に確認してください。当社は枠を使い切ることを目標にせず、家計の余力の範囲で使う考え方をとっています。どの口座でいくら積み立てるかという個別の資産設計は状況で答えが変わるため、有資格のファイナンシャルプランナーや金融機関にご相談ください。

    当社の見解・スタンス

    当社のABCashは、試算で出た金額を家計に当てはめるのではなく、家計管理を整えてから積立額を決める順序を採っています。カリキュラムを家計管理からNISA・iDeCo・投資信託まで一気通貫で組んでいるのも、この順序が前提だからです。

    もう1点、当社は「続けられるかどうか」を精神論ではなく再試算の手順として扱います。専属コンサルタントが伴走し、昇給や産休など収入が変わったタイミングで試算をやり直して金額を組み直します。積立額は一度決めたら固定するものではなく、条件が変わるたびに計算し直すものという前提です。

    積立シミュレーションの基礎からの総まとめはこちらをご覧ください。

    よくある質問

    積立額を途中で変更するとNISAの非課税枠はどう扱われますか

    積立額を変更しても非課税枠は減りません。NISAの年間投資枠は最大360万円、非課税保有限度額は総額1,800万円で、売却した商品の分の枠は再利用できます(金融庁 NISAを知る、2026年8月時点)。

    積立を止めた分を後から取り戻すには毎月いくら必要ですか

    止めた期間と残りの年数によります。月3万円を2年止めた場合の減少は105.2万円で、残り13年・年3%で埋めるなら毎月5,527円の上乗せが必要です(金融庁のつみたてシミュレーターの逆算モードで当社が試算、2026年8月時点)。不足額を目標金額として逆算モードに入れれば上乗せ額が出せます。

    シミュレーションの精度を上げるには何を追加で入力すればよいですか

    入力項目を増やすより、条件を分けて複数回試算するほうが実態に近づきます。増額・減額の予定を期間で区切って引き継ぐ方法と、想定利回りを年1%〜年5%の幅で入れる方法の2つです。表示額は税金や手数料を含まないため、1つの数字ではなく幅として受け取るほうが実用的です。

    積立期間が10年しか取れない場合でも試算する意味はありますか

    あります。10年でも月3万円・年3%なら418万円、月5万円なら697万円に届きます(金融庁のつみたてシミュレーターで当社が試算、2026年8月時点)。ただし月3万円・10年では元本360万円に対し運用益は58万円で、到達額の大半を拠出額が占めます。期間が短いほど、この点を踏まえて金額を決めてください。

    まとめ

    積立の投資シミュレーションで押さえる判断軸は3つです。到達額は月額より期間で大きく動くこと、積立額が変わる場合は期間を区切って初期投資額に引き継げば試算できること、中断の影響は出さなかった金額以上に大きく出ることです。試算結果からではなく、家計の余力から毎月の金額を決めてください。

    \ お金の学びを60〜80分程度で体験 /

    家計から積立額を決める手順を、累計9万人が受講したカリキュラムで確かめられます。
  • 一括投資シミュレーションとは?やり方と結果の読み方・注意点を解説

    一括投資シミュレーションは、まとまった資金を一度に投じ、一定の年率で運用が続いた場合の将来額を試算するものです。ただし過去のTOPIXでは、同じ10年でも始めた年で年率が−7.45%から+10.58%まで散らばりました。入力の決め方と読み方を整理します。積立を含めた全体像は積立シミュレーションの全体像を整理した完全ガイドにまとめています。

    一括投資シミュレーションとは?何を計算しているのか

    300万円・年率5%を10年489万円/20年796万円/30年1,297万円と期間別に試算し、増加分が2.6倍に広がる構造を示した図
    結果を動かすのは金額より年数であることを期間別の到達額で確認(出典: 当社試算・2026年8月時点/税・手数料は含みません)

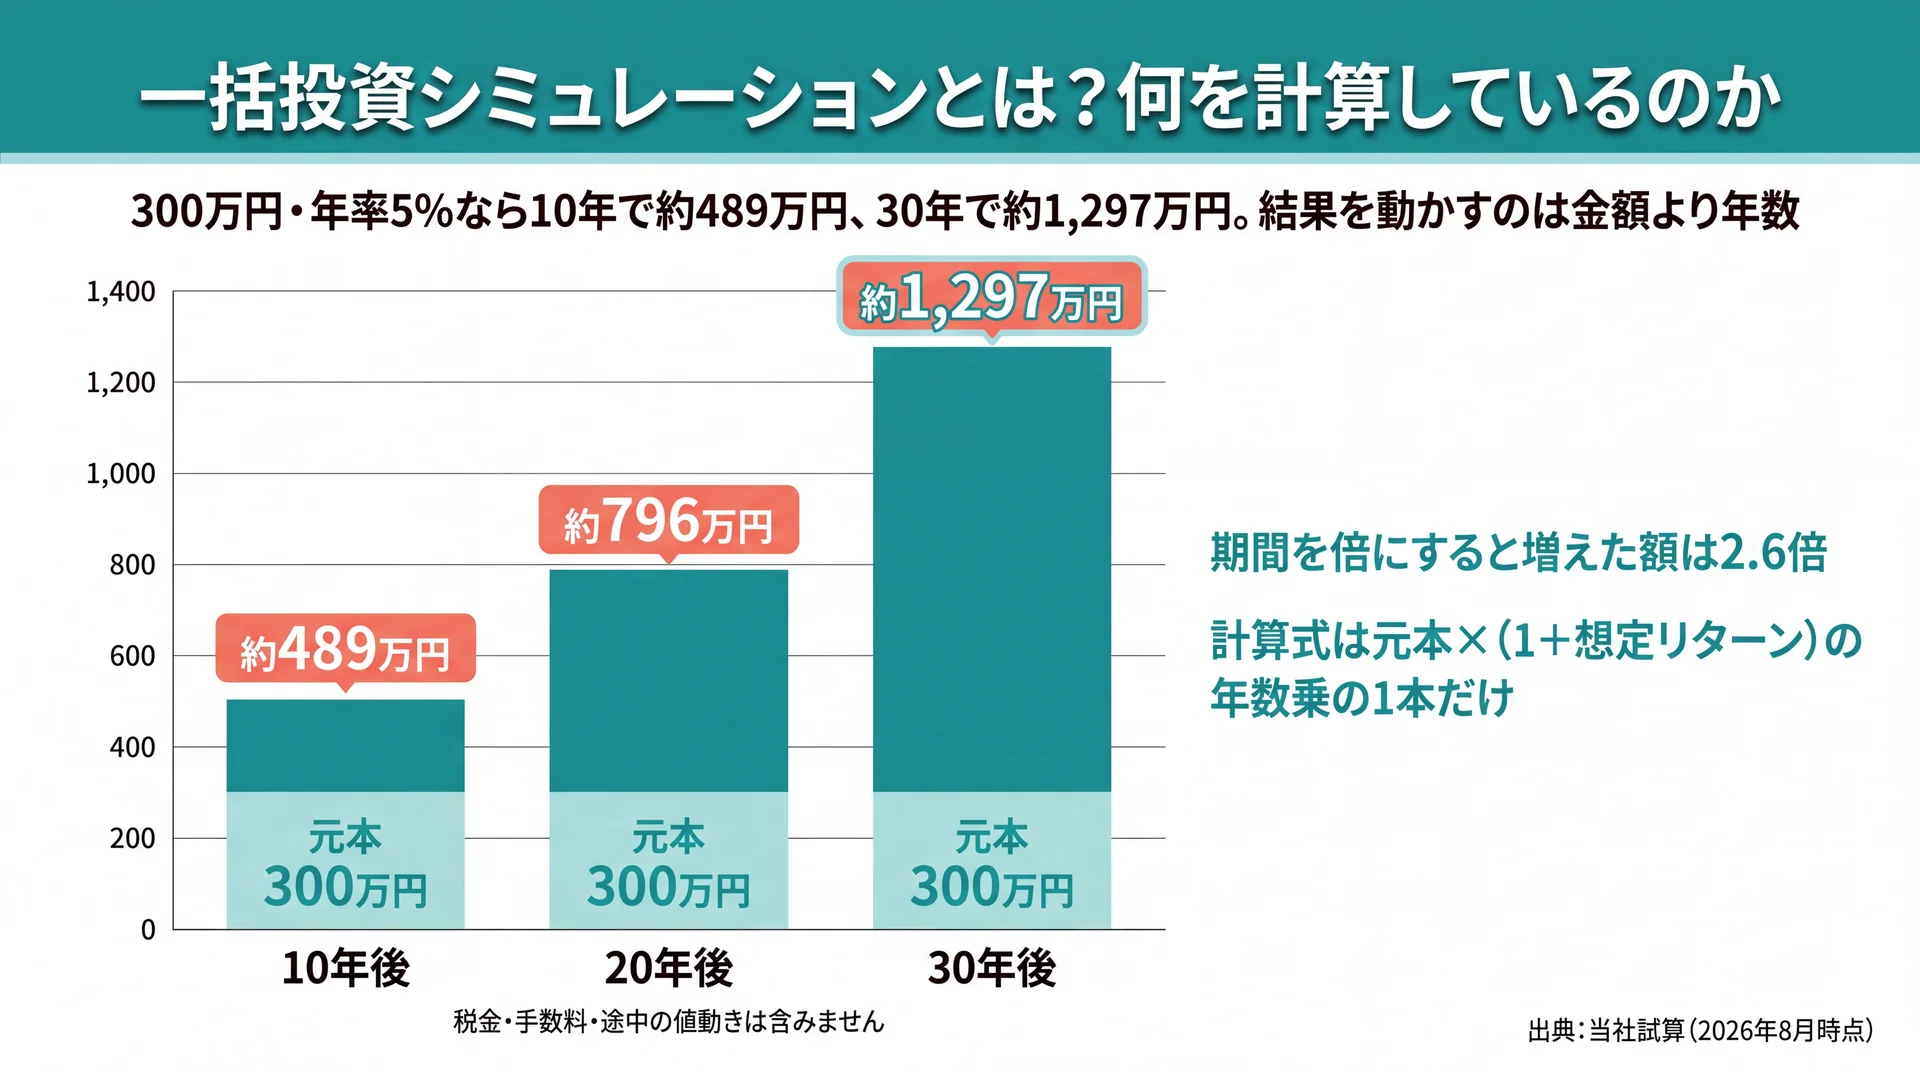
    一括投資シミュレーションが計算しているのは、「元本×(1+想定リターン)の年数乗」という一本の式だけです。途中の値動きも税金も費用も入っていません。金融庁は複利を、投資などで得た収益を当初の元本に加えて運用することで得られる利益と説明しています(金融庁 資産形成の基本、2026年8月時点)。

    一括投資シミュレーションの計算式は1本だけ

    一括投資の試算は、投じた元本に想定リターンを掛け、その結果にまた想定リターンを掛ける、という作業を年数分くり返しているだけです。300万円を年率5%で運用した場合なら、1年後は315万円、2年後は約331万円と、増えた分にも翌年の年率がかかります。

    この構造上、結果を動かす力が最も強いのは金額ではなく「年数」と「想定リターン」です。元本を2倍にすれば結果も2倍になりますが、年数と年率は掛け算の回数と一回あたりの倍率そのものを動かすため、効き方がまったく違います。300万円・年率5%なら10年後は約489万円、20年後は約796万円で、期間を倍にすると増えた額は約189万円から約496万円へと2.6倍にふくらみます。

    一括投資は、購入したあとに追加の入金をしません。つまり買った瞬間の元本が、そのまま最後まで複利のベースになり続けます。この性質が、後述する「開始時点によるばらつき」の大きさにつながります。

    積立のシミュレーションとは式の形が違う

    金融庁は積立投資を、一括で投資するのではなく「あらかじめ決まった金額」を「続けて」投資することと定義しています(金融庁 資産形成の基本、2026年8月時点)。試算の式も、この定義の違いをそのまま反映しています。

    一括は元本が1つなので掛け算のくり返しで済みますが、積立は毎回の入金ごとに運用期間が違います。1回目の入金は全期間、最終回の入金は1か月しか運用されません。そのため積立の試算では、入金1回ごとの運用結果を足し合わせる形になります。

    当社はこの違いを、精度の差ではなく「投じたお金が市場にさらされている時間の長さ」の差として読んでいます。一括は最初から全額が市場にあり、積立は少しずつ増えていくという違いです。だからこそ、同じ想定リターンを入れても両者の結果は一致しません。積立側の試算手順は投資シミュレーション 積立についてはこちらで扱っています。

    一括投資シミュレーションで分かること・分からないこと

    試算で得られるのは「前提が続いた場合の到達点」であり、そこに至る道筋ではありません。分かる範囲と分からない範囲を先に切り分けておくと、出てきた金額の受け取り方が変わります。

    一括投資シミュレーションで分かること 一括投資シミュレーションでは分からないこと
    金額 前提どおりに進んだ場合の到達額 途中の年に含み損がいくらになるか
    期間 期間を延ばした場合の増え方の変化 いつ下落し、いつ回復するかの順番
    前提 年率を変えたときの結果の動き方 その年率が実現する可能性の高さ
    費用 (入力4項目には含まれない) 税金・購入時手数料・保有コストの控除後の手取り

    表示された金額は「予測」ではなく「前提を置いた計算結果」です。当社のABCashでは、この区別を先に共有したうえで、次に説明する4つの入力値をひとつずつ決めていきます。

    一括投資シミュレーションのやり方は入力4項目で決まる

    初期投資額・投資期間は家計から、想定リターン・想定リスクは外部の物差しから決まることをNISA枠とGPIF実質1.9%で示した図
    ③想定リターンの物差しは公的年金の運用目標(出典: GPIF 基本ポートフォリオの考え方/金融庁 NISAを知る・2026年8月時点)

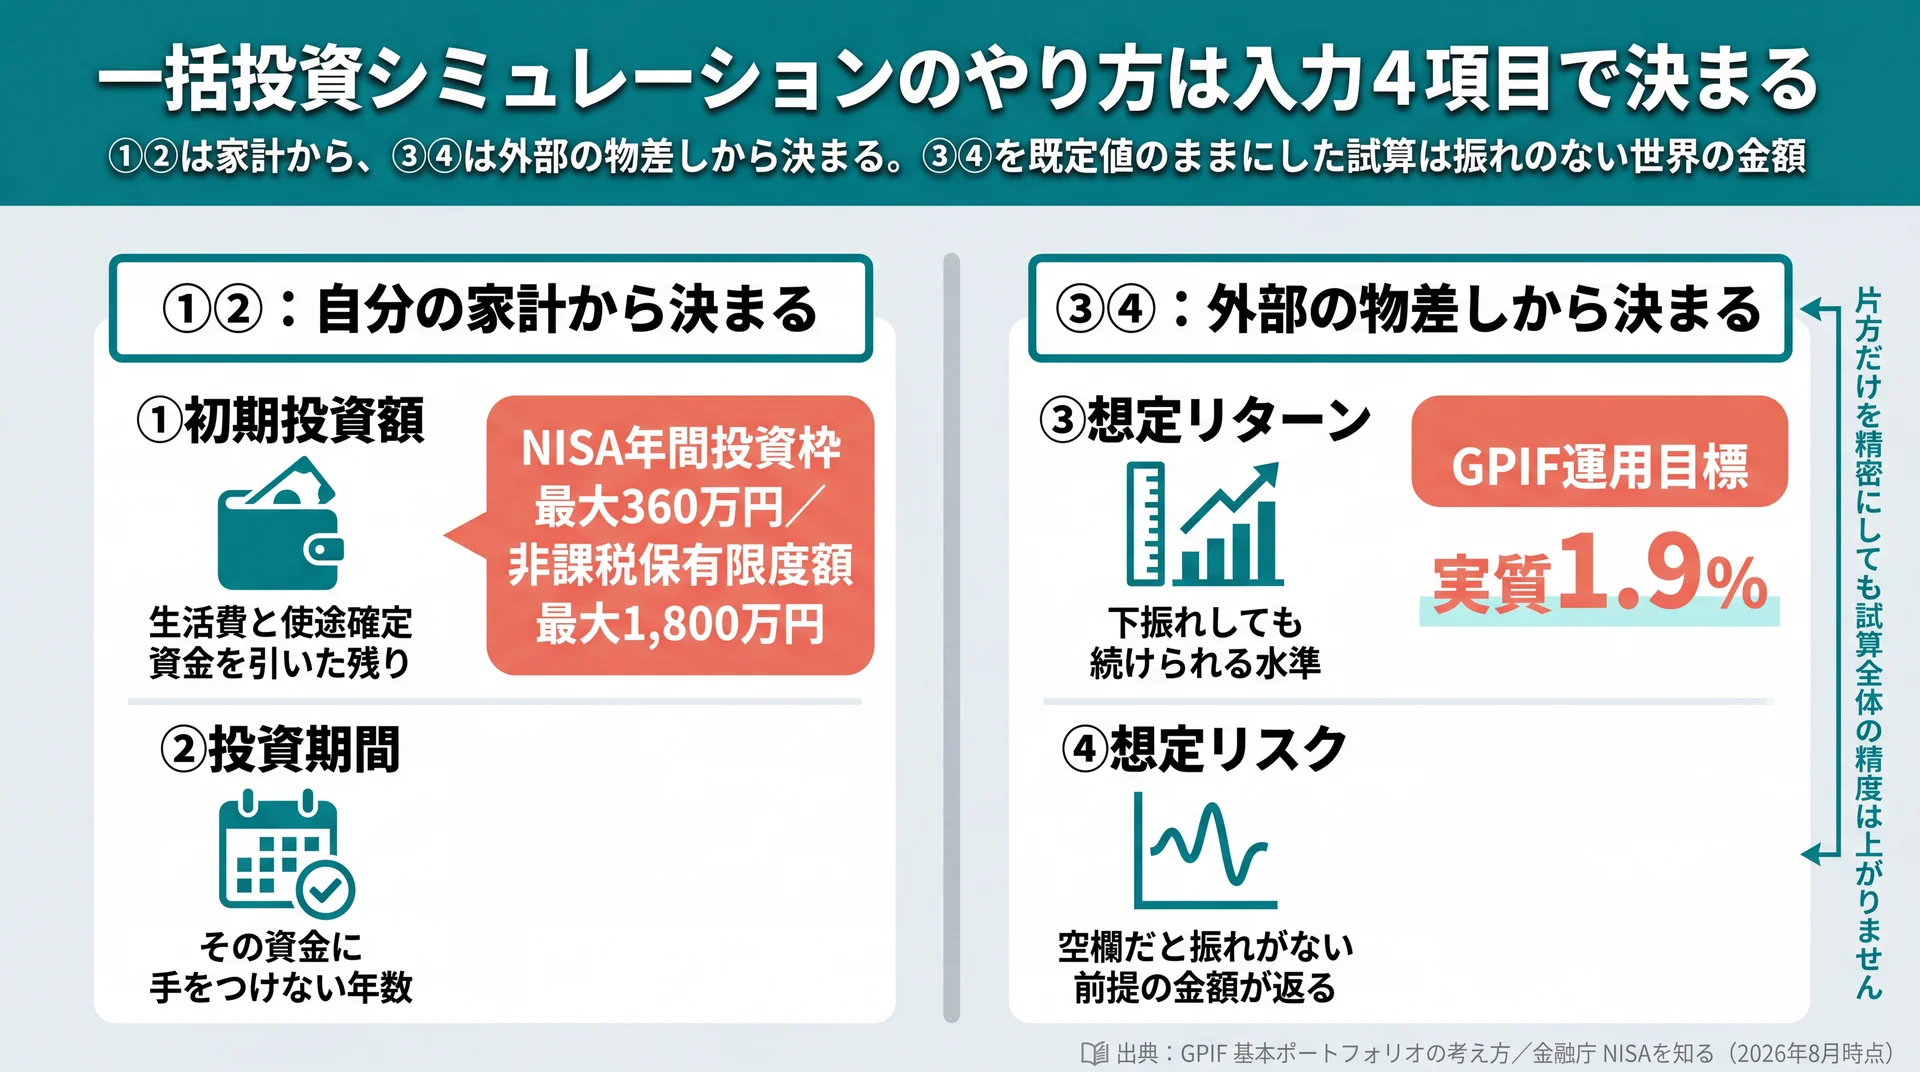
    一括投資シミュレーションの入力は、初期投資額・投資期間・想定リターン・想定リスクの4項目です。前の2つは自分の家計から決まりますが、後ろの2つは外部の物差しが必要になります。想定リスク(年率)の入力欄は、運用会社が提供するツールにはあり、簡易な計算ツールにはないという差もあります。

    ①初期投資額は生活防衛資金を引いた残りから決める

    最初に決めるのは、投じる金額そのものではなく「投じてはいけない金額」です。数か月分の生活費と、数年以内に使う予定が決まっているお金(教育費・住宅の頭金・車の買い替え費用など)を先に取り分け、その残りが試算に入れられる上限になります。

    制度側にも枠があります。NISAの年間投資枠は最大で年間360万円、非課税保有限度額(総枠)は最大1,800万円です(金融庁 NISAを知る、2026年8月時点)。手元資金がこの枠を超える場合、一度に全額を非課税枠へ入れることはできません。

    当社はこの順番を崩さないよう伴走しています。先に金額を決めてから生活費を削る流れになると、下落したときに続けられなくなります。家計の余力を確定させてから試算に入る順序を守るだけでも、入力値の現実味はまるで違うものになるはずです。

    ②投資期間は使う予定のない年数で置く

    投資期間は「増やしたい年数」ではなく「その資金に手をつけない年数」で置きます。10年後に使う予定があるお金を30年で試算しても、30年後の金額は判断材料になりません。

    期間の置き方で結果が大きく動く点は、先ほどの300万円・年率5%の例のとおりです。10年で約489万円、20年で約796万円、30年で約1,297万円と、後半になるほど増え幅が大きくなります。長い期間投資を続けると複利の効果が大きくなる、というのは金融庁の説明とも重なる点です。

    当社はこの性質を、「長く置ける資金ほど一括の相性がよい」という裏返しの基準として使っています。逆に言えば、5年以内に使う可能性がある資金は、試算そのものに入れない判断もあり得ます。

    ③想定リターンは過去の平均をそのまま入れない

    想定リターンは、最も差が出る入力項目です。過去の好調な期間の平均をそのまま入れると、結果は現実離れした金額になります。

    比較の物差しとして、公的年金の運用目標が参考になります。年金積立金管理運用独立行政法人(GPIF)の第5期中期目標では、長期的に年金積立金の実質的な運用利回り(運用利回りから名目賃金上昇率を差し引いたもの)1.9%を最低限のリスクで確保することが目標とされ、国内債券・外国債券・国内株式・外国株式を各25%とする基本ポートフォリオが2025年4月1日から適用されています(GPIF 基本ポートフォリオの考え方、2026年8月時点)。

    当社はこの数字を「これ以上は狙えない」という意味では読んでいません。長期・分散を前提とする公的年金の運用目標が実質1.9%だという事実は、年7%や8%を当たり前の前提として生活設計に組み込むことの重さを示しています。だから当社では、想定リターンの欄を埋める前に、その年率が実現しなかった年に家計が回るかどうかを先に確かめます。

    ④想定リスクの欄は空欄のままにしない

    想定リスク(年率)は、価格の振れ幅の大きさを表す入力項目です。運用会社が提供する一括投資シミュレーションには、リターンだけでなくリスクも想定したうえで試算する設計のものがあり、その場合は結果が1本の線ではなく上下の幅として返ってきます。

    この欄を空欄のままにすると、出てくるのは「振れがまったくない世界」の金額です。実際の運用では同じ想定リターンでも、振れが大きいほど手元に残る金額の真ん中は下がります。理由は次の章で金額を使って説明します。

    リスク欄のないツールを使うときは、想定リターンを1つ下げた条件と1つ上げた条件でも計算し、幅を自分で作るのが当社のやり方です。積立側で複利がどう効くかは積立シミュレーション 複利についてはこちらで整理しました。

    入力4項目は「何を根拠に決めるか」で性格が分かれる

    4項目は同じ入力欄に見えて、根拠の出どころが違います。当社が伴走のなかで使っている整理は次のとおりです。

    入力項目 根拠の出どころ 決め方の基準 決められないときの対処
    ①初期投資額 自分の家計 生活費と使途確定資金を引いた残り 家計の把握から先に行う
    ②投資期間 自分のライフプラン その資金に手をつけない年数 短い年数で置き直す
    ③想定リターン 外部の物差し 下振れしても続けられる水準 複数の年率で計算して幅を作る
    ④想定リスク 外部の物差し ツールの参考値または過去の振れ幅 想定リターンを上下させて代用する

    データ出典: 当社の伴走運用方針に基づく整理(2026年8月時点)。

    要点: 入力4項目のうち①②は家計から、③④は外部の物差しから決まります。片方だけを精密にしても試算全体の精度は上がらず、③④を空欄や既定値のままにした試算は、振れのない世界の金額を返しているだけです。

    シミュレーション結果はなぜ幅で読む必要があるのか

    300万円を10年一括保有した場合の到達額が約138万円から約820万円まで散らばることを年率別に示した図
    年率5%の約489万円は幅の中の一点にすぎない(出典: 日本取引所グループ「TOPIX年間四本値」2025年末時点の年率を当社で300万円に換算)

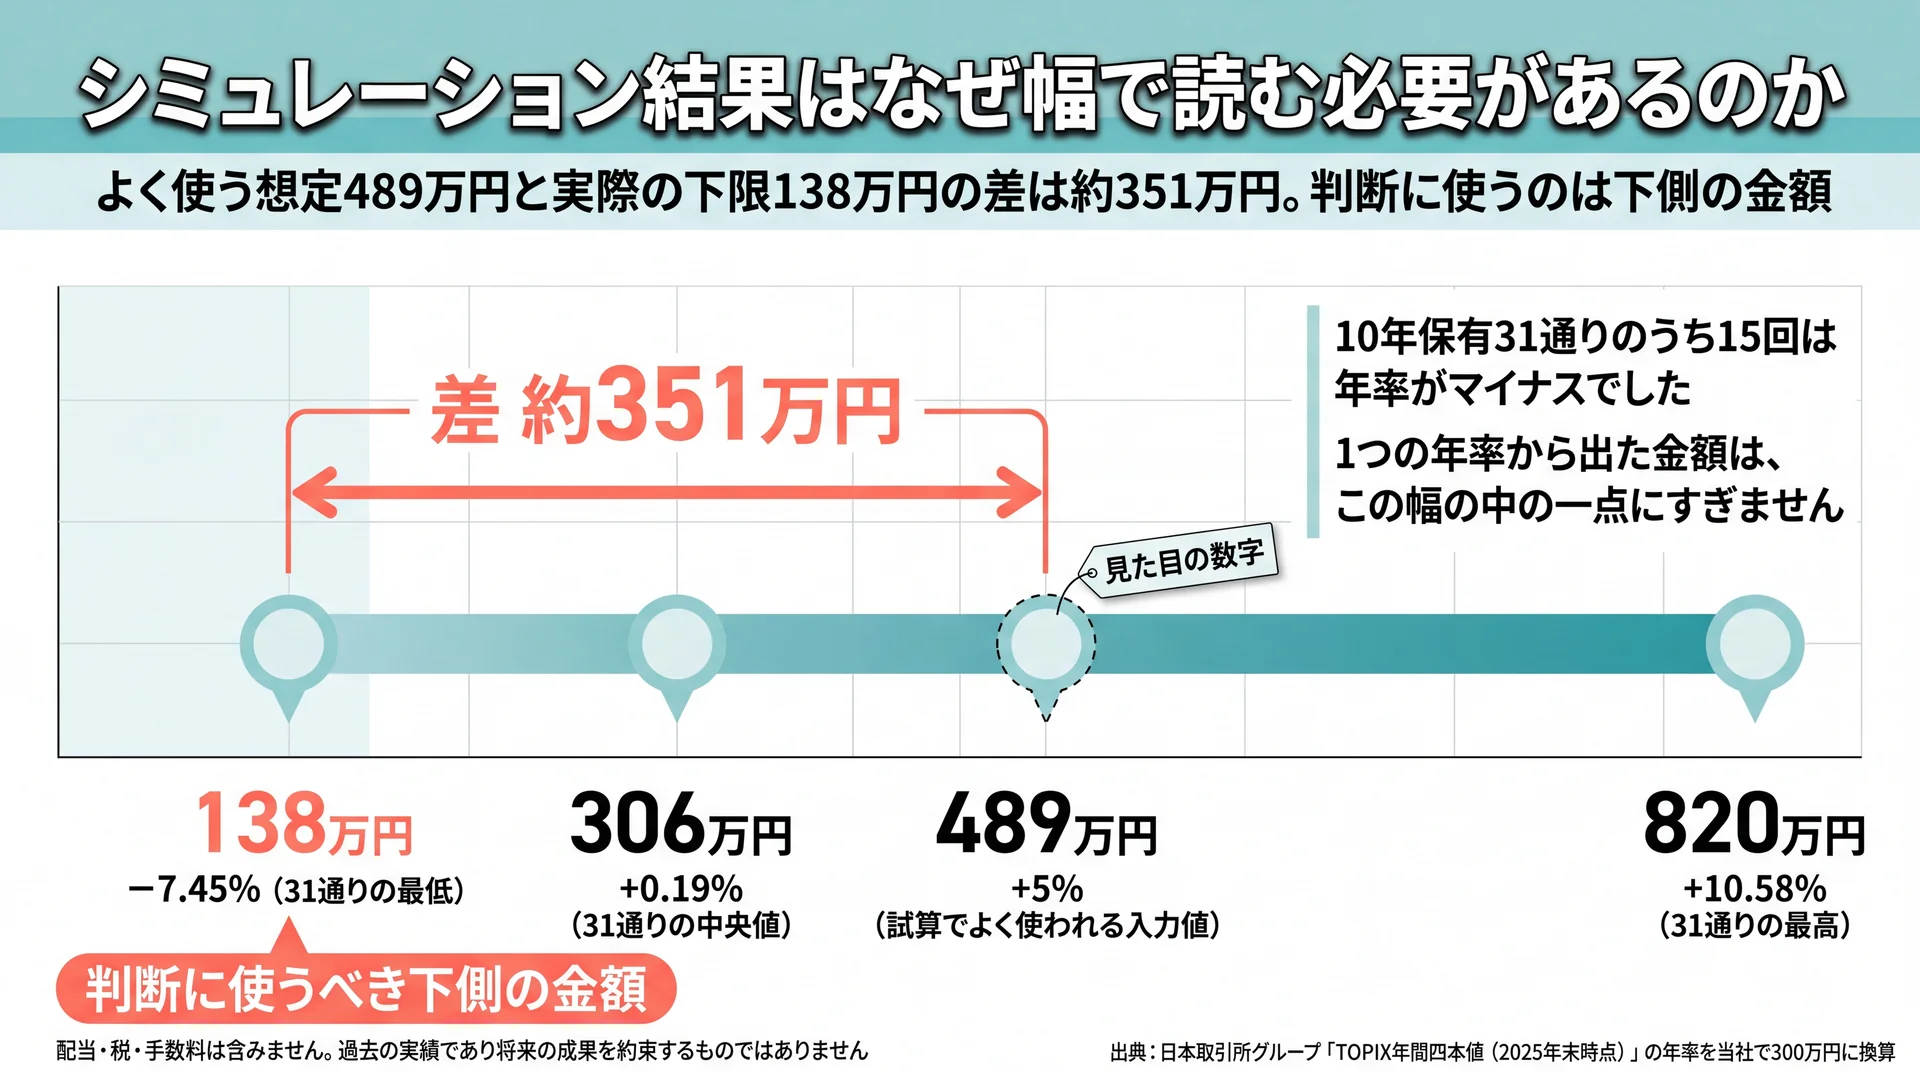
    同じ10年間の一括保有でも、開始した年によって年率は−7.45%から+10.58%まで散らばりました。当社が日本取引所グループ公表のTOPIX年末終値から31通りを全数集計した結果で、中央値は+0.19%、31通りのうち15通りは年率がマイナスでした(日本取引所グループ TOPIX、2025年末時点のデータ)。1つの年率を入れて出る金額は、この散らばりの中の一点にすぎません。

    同じ10年でも開始年で年率はここまで違う

    TOPIXは1968年1月4日の時価総額を100として指数化した株価指数です(日本取引所グループ TOPIX、2026年8月時点)。当社はこの指数の年末終値から、各年末に一括で投じた場合の年率を計算しました。

    保有期間 通り数 年率の最低 年率の最高 中央値 マイナスの通り数
    10年 31通り −7.45%(1988年末→1998年末) +10.58%(2011年末→2021年末) +0.19% 15通り
    20年 21通り −5.61%(1989年末→2009年末) +4.52%(2004年末→2024年末) +0.16% 10通り

    試算の方法|対象: TOPIXの年末終値(暦年ベース)/N数: 10年保有31通り・20年保有21通り/期間: 1985年末〜2025年末/計算方法: 終点の終値を起点の終値で割り、保有年数で年率換算/データ出典: 日本取引所グループ「TOPIX年間四本値(2025年末時点)」。配当・税・手数料は含みません。過去の実績であり、将来の運用成果を約束するものではありません。

    読み取るべきは、同じ商品・同じ保有年数でも、開始時点が違うだけで年率が18ポイント以上ひらいたという事実です。マイナスだった15通りはいずれも1986年末〜2006年末を起点とする区間で、2007年末以降を起点とする9区間はいずれもプラスでした。入れた年率が外れたときの金額まで確認しておく必要があります。

    20年に延ばしても中央値は+0.16%だった

    保有期間を10年から20年に延ばすと、年率のばらつきは確かに狭まりました。最低が−7.45%から−5.61%へ、最高が+10.58%から+4.52%へと、上下とも中心に寄っています。長く持つほど極端な結果が出にくくなる、という一般的な説明はこの数字とも整合します。

    一方で、中央値は+0.19%から+0.16%へとほとんど動かず、21通りのうち10通りは年率がマイナスのままでした。つまり期間を延ばすことで狭まるのはばらつきであって、真ん中の水準が自動的に上がるわけではありません。

    当社はこの点を、分散の話と時間の話を混ぜないための材料として使っています。配当を含まない単一の国内指数という限定的な条件での集計ですが、「長期で持てば大丈夫」という言い方が何を保証して何を保証しないのかは、この表から読み取れます。個別の資産設計については、有資格のファイナンシャルプランナーや金融機関へご相談ください。

    表示される金額は平均であって中央値ではない

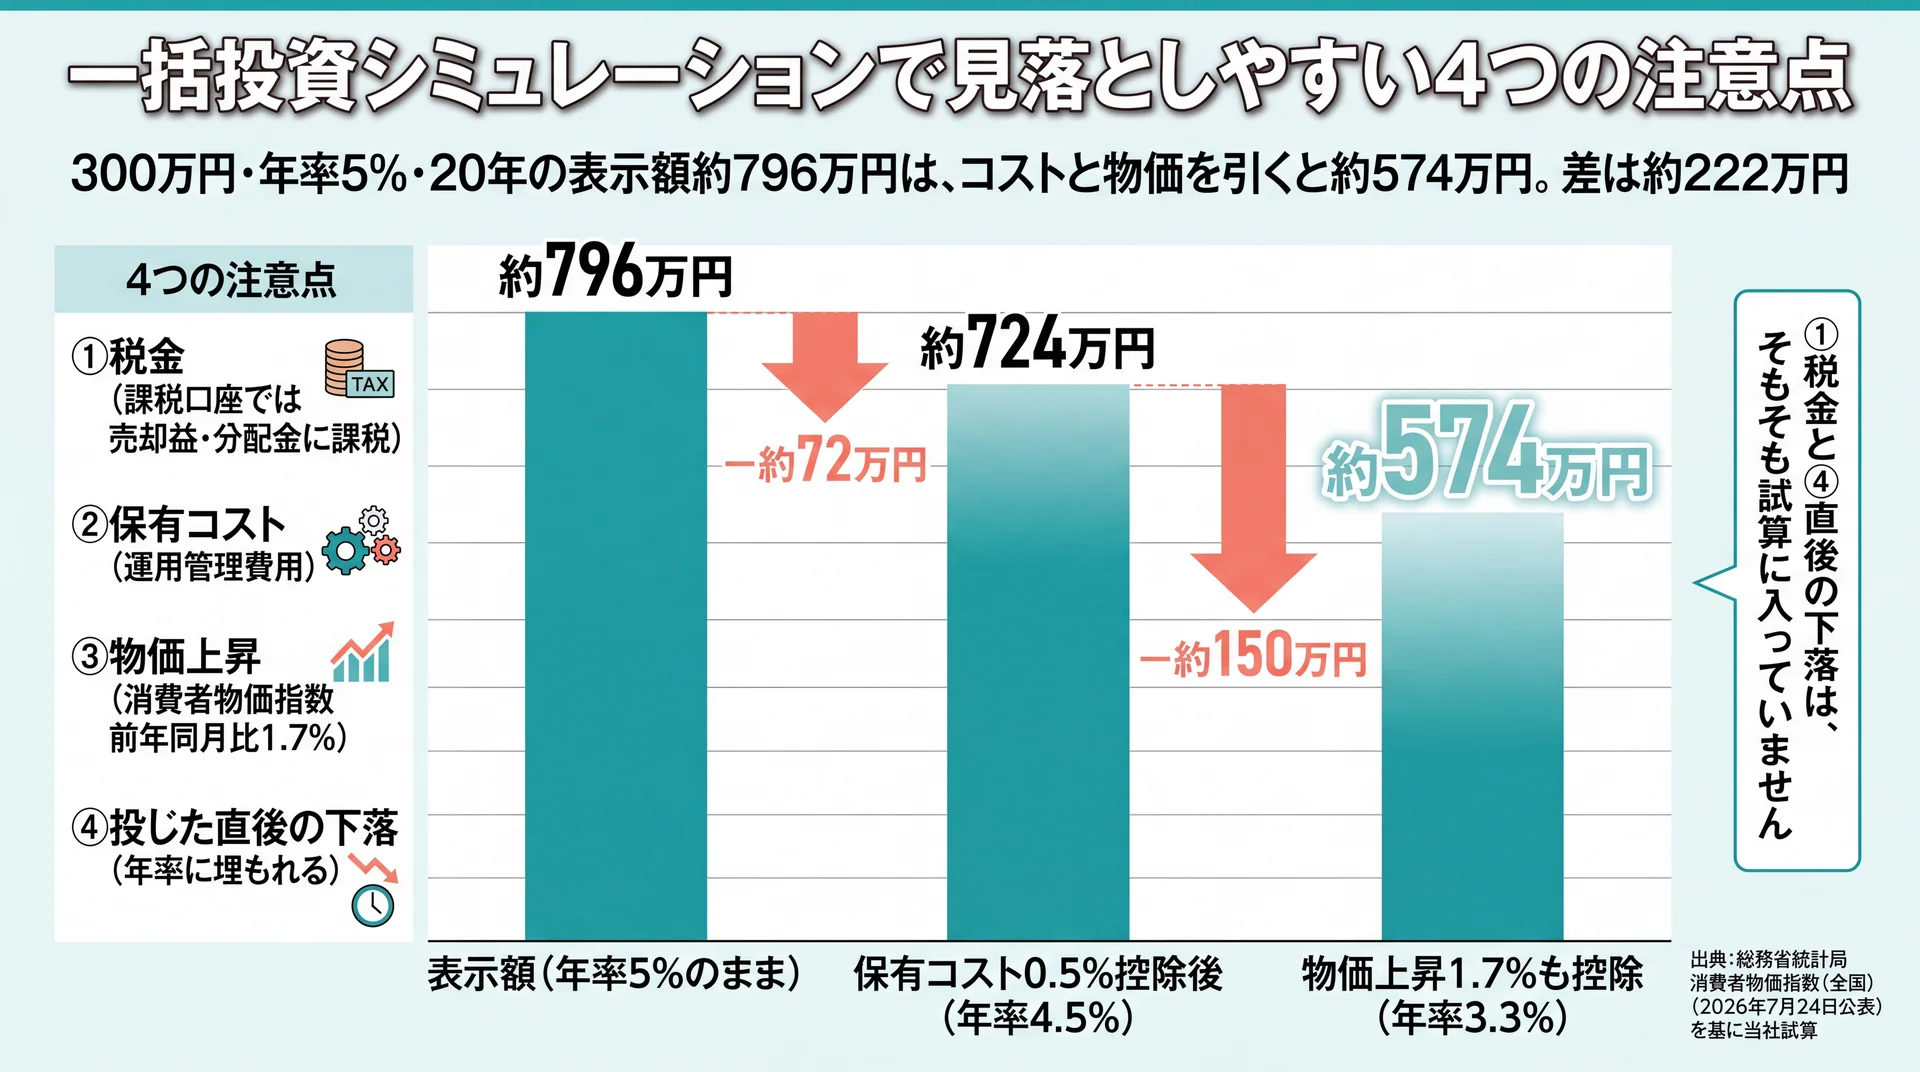
    想定リターンだけを入力して出てくる金額は、起こりうる結果の平均寄りの姿です。振れ幅(想定リスク)が大きいほど、実際に真ん中に来る結果は平均より下がります。同じ「年率5%」でも、振れ方によって手元に残る金額の中心はここまで変わりました。

    想定リスク(年率) 中央値ベースの年率 20年後(中央値ベース) 20年後(年率5%をそのまま適用)
    10% 4.50% 約724万円 約796万円
    15% 3.88% 約642万円 約796万円
    20% 3.00% 約542万円 約796万円
    25% 1.88% 約435万円 約796万円

    試算の方法|対象: 想定リターン5%・元本300万円・20年運用/計算方法: 中央値の年率成長率を「想定リターン−想定リスクの2乗÷2」で求めて複利計算/前提: 税・手数料・追加投資・取り崩しは考慮していません/データ出典: 当社試算(2026年8月時点)。

    想定リスクを20%とした場合、平均寄りの約796万円に対して真ん中の姿が約542万円、差は約254万円です。当社はこの差を、平均と中央値という別の質問への答えだと説明しています。

    300万円を10年一括で投じた場合の実測レンジ

    先ほどの31通りの年率を、300万円という具体的な金額に当てはめると、幅の意味がはっきりします。

    適用した年率 10年後の金額
    −7.45%(31通りの最低) 約138万円
    +0.19%(31通りの中央値) 約306万円
    +5%(試算でよく使われる入力値) 約489万円
    +10.58%(31通りの最高) 約820万円

    データ出典: 日本取引所グループ「TOPIX年間四本値(2025年末時点)」の年率を当社で300万円に換算(配当・税・手数料は含みません)。

    年率5%を入れて出る約489万円だけを見ていると、同じ10年で約138万円まで減った期間があったことは視界に入りません。当社は、この下側の金額を見たうえで生活が崩れないかを先に確認してから、投じる金額を確定させる順序を採っています。

    当社の見解・スタンス

    当社のABCashは金融商品を販売せず、教育そのものを収益にしています。そのため、高い想定リターンを前提にした見栄えのよい試算を見せる動機が当社にはありません。想定リターンは「期待したい数字」ではなく「下振れしても続けられる数字」から置き直す、というのが当社の一貫した運用方針です。

    もう1つの原則が、1本の金額で判断しないことです。専属コンサルタントは下側の金額を家計に当てはめ、そこで支出や貯蓄がどう変わるかを一緒に確認します。上振れしたときの喜び方は誰でも設計できますが、下振れしたときの続け方は事前に決めておかないと機能しません。

    \ 下振れした場合まで一緒に確認 /

    試算の幅を自分の家計に当てはめる作業を、専属コンサルタントとオンラインで進められます。

    要点: 同じ10年でも開始年で年率は18ポイント以上ひらき、中央値は+0.19%にとどまりました。1本の入力値から出た金額は幅の中の一点であり、判断に使うべきは下側の金額です。

    一括投資シミュレーションで見落としやすい4つの注意点

    表示額約796万円が保有コスト0.5%で約724万円、物価上昇1.7%も引くと約574万円まで下がる差222万円を示した図
    コストと物価を引き直すと同じ運用でも到達額の見え方が変わる(出典: 総務省統計局 消費者物価指数(全国)2026年7月24日公表を基に当社試算)

    一括投資シミュレーションの入力欄は前章の4項目が中心で、税金・保有コスト・物価の上昇・購入直後の下落を差し引く欄はありません。いずれも到達額を押し下げる方向に働くため、表示された金額はそのまま手取りにはなりません。差し引く順番を決めておくと、試算どうしの比較もしやすくなります。

    ①利益にかかる税金は差し引かれていない

    課税口座で運用した場合、売却益と分配金には所得税・住民税・復興特別所得税を合わせた税率がかかります。試算画面に出てくるのは税引き前の金額なので、実際に使える金額はそれより少なくなります。

    NISA口座を使えばこの部分は非課税になりますが、前述の年間投資枠と非課税保有限度額があるため、まとまった資金の全額を一度に入れられるとは限りません。

    当社は、非課税枠に入る部分と課税口座になる部分を分けて試算することをおすすめします。特定の金額を前提にした税・費用の差し引き方は、100万円の一括投資シミュレーションで具体的に扱いました。

    ②保有中のコストは年率から引かれていない

    投資信託を保有している間は、運用管理費用が毎日その資産から差し引かれます。試算に入れた想定リターンがこのコスト控除後の数字でなければ、実際の増え方は試算より小さくなります。

    影響は期間が長いほど大きくなります。想定リターン5%で300万円・20年の試算は約796万円ですが、保有コストを0.5ポイント分だけ差し引いた年率4.5%で計算し直すと約724万円になり、差は約72万円です。年率のわずかな差が、期間を通すと数十万円単位の差になります。

    当社は、想定リターンを入力する前に「その数字はコスト控除前か控除後か」を確認する手順を挟んでいます。控除前の数字しか手元にない場合は、コスト分を引いた年率でもう一度計算し、2つの結果を並べて見比べましょう。

    ③物価が上がれば同じ金額の価値は下がる

    到達額が名目で増えても、物価が上がっていれば買えるものは同じだけ増えません。総務省統計局の消費者物価指数は、2020年を100としたとき2026年6月の総合指数が113.6で、前年同月比では1.7%の上昇です(総務省統計局 消費者物価指数(全国)、2026年7月24日公表)。

    GPIFが運用目標に「実質的な運用利回り」という考え方を採っているのも、名目の増え方だけでは購買力の変化を測れないためです。当社はこの考え方を個人の試算にも当てはめ、想定リターンから物価上昇分を引いた年率でも一度計算してみることを提案しています。

    年率5%の試算に対し、物価上昇1.7%分を引いた3.3%で300万円・20年を計算すると約574万円です。名目の約796万円と実質の約574万円、どちらも同じ運用の姿を別の物差しで見た結果です。

    ④投じた直後の下落は平均年率に埋もれる

    一括投資は購入後に追加入金をしないため、投じた直後の下落が最も深く効きます。ところが年率で均した試算結果には、その順番が現れません。10年で年率5%という同じ結果でも、最初に大きく下げてから戻った場合と、順調に上がり続けた場合では、途中で見る評価額はまったく違います。

    先の31通りで最低となった1988年末〜1998年末も、起点の2,357.03から翌1989年末には2,881.37へといったん上昇し、そこから下げ続けて終点は1,086.99でした。年率という1つの数字には、この順番が残りません。当社が伴走で確認するのは、こうした局面で保有を続けられるかどうかです。試算どおりの結果が得られなかった原因の多くは、想定が外れたことではなく、途中でやめてしまったことにあります。

    だから当社は、試算のあとに「評価額が3割下がったときに何をするか」を先に決めておく手順を置いています。決めておけば、下落したときに考える負担が減り、判断を先送りせずに済みます。

    よくある質問

    一括投資シミュレーションの想定リターンは何%で入力すればよいですか

    正解となる1つの数字はありません。比較の物差しとしては、公的年金の運用目標が実質的な運用利回りで1.9%とされていること(GPIF 基本ポートフォリオの考え方、2026年8月時点)が参考になります。当社は1つの数字に決め打ちせず、低め・標準・高めの3つの年率で計算して幅を作ります。低めの結果でも続けられるかどうかが、判断の基準です。

    一括投資シミュレーションの「想定リスク」欄は空欄のままでもよいですか

    空欄でも計算はできますが、その結果は価格の振れがまったくない前提の金額になります。振れを織り込むと、真ん中に来る結果は平均より下がります。想定リターン5%・想定リスク20%の条件で当社が試算すると、300万円・20年後の中央値ベースは約542万円で、年率5%をそのまま適用した約796万円より約254万円低い水準です。入力欄があるなら、埋めたほうが実態に近い結果です。

    一括投資と積立投資では、シミュレーションの計算式はどう違いますか

    一括は元本が1つなので、「元本×(1+年率)の年数乗」という掛け算のくり返しで済みます。積立は入金のたびに運用期間が変わるため、入金1回ごとの結果を足し合わせる形になります。金融庁も積立投資を、一括で投資するのではなく決まった金額を続けて投資することと定義しています。どちらが有利かは、資金の性格と使う時期しだいです。

    一括投資シミュレーションの結果に税金や手数料は含まれていますか

    入力欄に税や手数料の項目がないツールでは含まれていません。表示されるのは税引き前・コスト控除前の金額です。課税口座では売却益と分配金に課税され、投資信託では保有中に運用管理費用が差し引かれます。想定リターンがコスト控除前の数字なら、コスト分を引いた年率でも計算し直すと実態に近づきます。

    シミュレーションどおりに増えなかった場合、何を見直せばよいですか

    まず、外れたのが「想定リターン」なのか「保有を続けられたかどうか」なのかを切り分けます。当社がTOPIXの年末終値を集計した範囲では、10年保有31通りのうち15通りは年率がマイナスでした(2025年末時点)。想定より下振れすること自体は起こり得る範囲です。見直すべきは想定リターンの置き方と、下落時にどう行動するかの取り決めになります。

    積立シミュレーションの基礎からの総まとめはこちらでも、シミュレーション全体の考え方を整理しています。

    まとめ

    一括投資シミュレーションが計算しているのは、前提が続いた場合の到達点だけです。TOPIXの年末終値で見ると、同じ10年保有でも開始年によって年率は−7.45%から+10.58%まで散らばり、中央値は+0.19%でした。だからこそ、入力する想定リターンは下振れしても続けられる水準から置き直し、出てきた金額は上側ではなく下側を家計に当てはめて確認する順序が有効です。まずは低め・標準・高めの3つの年率で計算し、下側の金額から確かめてみてください。

    \ 累計9万人が学んだ伴走型 /

    試算を毎月の行動に変えるところまで、60〜80分程度の無料体験で流れをご確認いただけます。

  • 積立の複利計算はどう出す?式とシミュレーションの読み方

    積立の複利計算では、毎月の積立額に利回りと期間で決まる係数を掛けて将来の残高を出します。公的な金融リテラシー調査には、拠出総額が同じ2人の残高を比べる設問があり、正答できたのは47.8%でした(金融経済教育推進機構、2026年8月時点)。式と前提を押さえると、試算の金額が読めるようになります。

    積立の複利計算はどんな式で出しているのか

    毎月3万円・年3%・20年の積立が月末払いで約984万9千円、月初払いで約987万4千円になる複利計算式の構造図
    一括の式と積立の係数式、払込タイミングによる約2万5千円の差を整理(当社の試算に基づく)

    積立の複利計算は、毎月の積立額に「利回りと積立回数で決まる係数」を掛けて求めます。一括で預けた資金が増えていく式とは別物で、各回の積立がそれぞれ残りの期間だけ運用された結果を足し合わせた形です。金融庁のつみたてシミュレーターは、毎月の積立金額・想定利回り・積立期間の3項目だけで結果を返します(金融庁 つみたてシミュレーター、2026年8月時点)。

    他の試算との使い分けは積立シミュレーションの全体像を整理した完全ガイドにまとめてあります。

    一括で運用する場合の複利計算式

    まとまった資金を一度に預けて運用する場合、将来の残高は「元本 ×(1+利回り)の期間乗」で求めます。100万円を年3%で20年なら、100万円 × 1.03の20乗 で約180万6千円です。

    複利という言葉自体、金融庁は「投資や預金などで得た収益を、当初の元本にプラスして運用することで得られる利益」と説明しています(金融庁 資産形成の基本、2026年8月時点)。利息が元本に組み込まれ、その合計にまた利息がつくという構造そのものが複利です。

    当社は、この一括の式を先に押さえることをおすすめしています。積立の式は、これを回数分だけ重ねたものだからです。

    毎月の積立は「係数」を掛けて求める

    毎月一定額を積み立てる場合、1回目の積立は全期間、2回目の積立は1か月短い期間、というように運用される長さがそれぞれ違います。そのため一括の式を1回当てはめるだけでは答えが出ません。

    実務では、次の形にまとめて計算します。

    将来の残高 = 毎月の積立額 ×((1+月利)の積立月数乗 − 1)÷ 月利
    (月利=年利÷12)

    毎月3万円・年3%・20年なら、月利は0.25%、積立月数は240回です。この式に代入すると約984万9千円となり、元本合計720万円に対して運用益が約264万9千円になります。表計算ソフトでいえば、将来価値を求めるFV関数がこの式そのものです。

    払込が月初か月末かでも結果は変わる

    同じ条件でも、積立が月末に行われる前提か、月初に行われる前提かで結果は変わります。月初払いは各回の積立が1か月分長く運用されるためです。

    先ほどの毎月3万円・年3%・20年で比べると、月末払いが約984万9千円、月初払いが約987万4千円で、差は約2万5千円になります。金額としては小さいものの、同じ入力で答えが違う理由の一つがここにあります。

    当社は、この差額を覚える必要はないと考えています。ただし入力欄にない要素が結果を動かしていると知っておけば、ツールの答えが食い違ったときに自分の入力ミスを疑って時間を使わずに済みます。

    毎月3万円・年3%・20年で複利と単利はどれだけ違うのか

    複利と単利の差約49万8千円より、課税口座の税引後との差約53万8千円のほうが大きいことを示す差額比較チャート
    増え方の前提より、使う口座のほうが手取りを大きく動かす(当社の試算に基づく)

    同じ毎月3万円・年3%・20年でも、前提を変えると残高は約931万円から約987万円まで動きます。差の中身は複利の頻度・払込タイミング・課税の3つです。金融庁も「長い期間投資を続けると複利の効果が大きくなります」と説明しています(金融庁 資産形成の基本、2026年8月時点)。

    計算の前提 20年後の残高 元本合計 運用益
    毎月積立・月複利(月末払い) 9,849,060円 7,200,000円 2,649,060円
    毎月積立・月複利(月初払い) 9,873,683円 7,200,000円 2,673,683円
    年1回積立(年36万円)・年複利 9,673,335円 7,200,000円 2,473,335円
    毎月積立・単利 9,351,000円 7,200,000円 2,151,000円
    月複利(月末払い)・課税口座の税引後 9,310,903円 7,200,000円 2,110,903円

    対象は毎月3万円の積立、条件は年3%・20年(240回)、端数は円未満切り捨てです。計算方法は上記の式への代入で、想定利回りは毎年一定として扱い、信託報酬・売買手数料・為替の影響は含みません。税引後は課税口座で運用益に20.315%が課される前提です。データは当社の試算に基づきます。

    複利と単利の差は約49万8千円、課税口座の税引後との差は約53万8千円です。当社は、税引後との差が複利と単利の差とほぼ同じ大きさになる点に注目しています。増え方の前提を細かく詰めるより、どの口座で運用するかのほうが手取りを大きく動かすからです。

    差が開くのは後半の10年

    複利の効果は期間の後半に集中します。同じ毎月3万円・年3%でも、運用益が残高に占める割合は10年で14.1%、20年で26.9%、30年で38.2%と変わります。

    積立期間 元本合計 残高 運用益
    10年 3,600,000円 4,192,243円 592,243円
    20年 7,200,000円 9,849,060円 2,649,060円
    30年 10,800,000円 17,482,107円 6,682,107円

    10年から20年で運用益は約4.5倍、20年から30年でさらに約2.5倍に増えます。当社はこれを途中でやめると失うものが後半ほど大きくなる構造として説明しています。積立額を上げるより、続けられる金額に設定し直すほうが結果に効く場面が多いためです。データは当社の試算に基づきます。

    拠出総額が同じでも、早く始めたほうが残高は多い

    金融リテラシー調査には、25歳から毎年10万円を50年積み立てた人と、50歳から毎年20万円を25年積み立てた人の75歳時点の残高を比べる設問があります。拠出総額はどちらも500万円です。正答である「複利で利子がつく期間が長いため、前者の残高の方が多い」を選べたのは47.8%で、前回調査の51.7%から下がりました。「わからない」は28.9%です(金融経済教育推進機構「金融リテラシー調査(2025年)」調査結果、18〜79歳3万人対象・2026年3月公表)。

    年3%・年複利で試算すると前者は約1,127万9千円、後者は約729万1千円で、差は約398万7千円です。当社は、この設問が問うているのは計算力ではなく期間そのものが増え方を決めるという構造の理解だと見ています。だからこそ試算では、金額を動かす前に期間を先に固定するようおすすめしています。

    要点: 同一条件でも前提の置き方で残高は約56万円動き、期間を10年延ばすと運用益は倍以上になります。詰めるべきは利回りの小数点以下ではなく、期間と口座の選び方です。

    シミュレーターごとに結果が違うのはなぜか

    複利の頻度で約17万6千円、払込タイミングで約2万5千円、課税の扱いで約53万8千円動くツール前提別の影響額チャート
    前提の違いで動く金額は課税で約53万8千円、複利の頻度で約17万6千円、払込タイミングで約2万5千円(公開ツール6件の確認と当社の試算に基づく)

    シミュレーターの結果が食い違う原因は、複利の頻度・払込タイミング・課税の扱いという3つの前提が各ツールで揃っていないためです。公開されている積立試算ツール6件の入力仕様と注記を確認したところ、複利の頻度を明示していたのは1件、課税の扱いを明示していたのは3件でした(2026年8月時点)。

    前提の軸 ツールによる違い 結果への影響 確認する場所
    複利の頻度 年1回複利か毎月複利か 毎月3万円・年3%・20年で約17万6千円 注記の「年一回の複利で計算」などの記載
    払込タイミング 月末払いか月初払いか 同条件で約2万5千円 確認した6件では明示なし
    課税の扱い 税引後を出すか、税を考慮しないか 同条件で約53万8千円 「税金、手数料等を考慮しておりません」などの注記

    対象は公的機関2・銀行1・証券会社2・事業会社1の計6件、確認方法は入力画面と注記の表示確認、確認時点は2026年8月です。影響額は当社の試算に基づきます。

    当社はこの表を、どのツールが正しいかではなく、自分に必要な前提を選ぶために使っています。ツールごとの機能差は複利に対応した積立シミュレーターの選び方で扱っています。

    複利の頻度が年1回か毎月かで差が出る

    年1回複利は、1年分の利息をまとめて年末に元本へ組み入れる計算です。毎月複利は毎月組み入れます。組み入れが早いほど、利息が利息を生む回数が増えます。

    毎月3万円・年3%・20年で比べると、毎月複利が約984万9千円、年1回積立の年複利が約967万3千円で、差は約17万6千円です。割合にすると1.8%程度で、劇的な差ではありません。

    ただし、この差を知らないままツールを2つ使うと、17万円のずれの原因が分からず不安だけが残ります。当社は金額の大小より、原因が特定できる状態かどうかを重視しています。

    税金を引くツールと引かないツールがある

    課税口座で運用益が出た場合、譲渡益に15.315%の所得税および復興特別所得税と、住民税5%が課されます(国税庁 特定口座制度、2026年8月時点)。合計20.315%です。

    実際のツールの注記は分かれています。銀行系のツールには「本シミュレーションは、税金、手数料、費用等を考慮しておりません」と明記されているものがあり、公的な家計啓発サイトの試算では税率を20.3%として簡易計算しているものもあります。

    同じ入力でも、片方は税引前、片方は税引後を返しているという状態が起こり得ます。当社は、使う口座が課税口座か非課税口座かを先に決め、その前提に合うツールを選ぶ順序を案内しています。

    計算ロジック自体が改定されることもある

    前提は固定ではありません。金融庁のつみたてシミュレーターには「シミュレーション結果の精緻化のため、令和7年9月に計算ロジックを一部修正しました」と記載されています(金融庁 つみたてシミュレーター、2026年8月時点)。

    同じサイトの免責事項には「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」とも書かれています。公的機関の試算ツールでさえ、計算の中身は見直される前提で運用されています。

    当社は試算値を一度出して終わりにせず、過去に出した試算結果を保存しておき、条件が変わったら計算し直す進め方をおすすめしています。

    \ 試算の前提を一緒に点検 /

    専属コンサルタントが、家計に合う積立額と想定利回りの置き方を60〜80分程度で整理します。

    積立に「72の法則」は使えるのか

    年3%で元本合計が2倍になる目安が一括運用24年に対し毎月積立42年になることを示す72と126の比較図
    72の法則を積立に流用すると到達年数を約6割に短く見誤る(金融経済教育推進機構の調査および当社の試算に基づく)

    72の法則は一括で運用する場合の目安であり、毎月の積立にはそのまま当てはまりません。積立では拠出が分散するため、同じ利回りでも元本合計が2倍になるまでの年数は大きく延びます。金融リテラシー調査では、この法則を扱う設問の正答率は日本38%、米国29%でした(金融経済教育推進機構「金融リテラシー調査(2025年)」調査結果、2026年3月公表)。

    72の法則は一括で運用するときの目安

    72の法則は「72 ÷ 利回り(%)= 元本が2倍になるまでのおよその年数」という近似です。年3%なら24年、年5%なら14.4年です。

    実際に計算すると年3%・24年で2.033倍、年5%・14.4年で2.019倍となり、近似としてよく当たります。ただしこれは最初に入れた資金がそのまま運用され続ける場合の話です。データは当社の試算に基づきます。

    積立では、最後の年に拠出した資金はまだ数か月しか運用されていません。同じ年3%・24年で毎月積立を計算すると、残高は元本合計の約1.46倍にとどまります。

    積立で元本合計が2倍になる目安は126で見る

    毎月一定額を積み立てる場合、元本合計が2倍になるまでのおよその年数は「126 ÷ 利回り(%)」で見当がつきます。当社で実際に計算して確かめた結果が次のとおりです。

    想定利回り 126 ÷ 利回り その年数での 残高 ÷ 元本合計
    年2% 63.0年 2.001倍
    年3% 42.0年 2.000倍
    年5% 25.2年 1.997倍

    対象は毎月3万円の積立(月複利・月末払い)で、データは当社の試算に基づきます。3つの利回りいずれでも2.0倍前後に収まりました。

    72で見積もると、必要な年数を実際の6割ほどに短く見積もってしまいます。経験則は前提が合っているかを確かめてから使うほうが安全です。なお、これらは想定利回りが毎年一定だった場合の目安であり、将来の運用成果を保証するものではありません。

    要点: 積立で元本合計が2倍になるおよその年数は「126 ÷ 利回り」で、年3%なら42年です。72の法則を積立に流用すると、到達時期を早く見誤ります。

    シミュレーション結果を自分で検算するには

    シミュレーション結果は、表計算ソフトの将来価値を求める関数を使えば1分ほどで確かめられます。数字が合わなければ、複利の頻度・払込タイミング・課税のどれかの前提が違うと分かります。金融庁のつみたてシミュレーターの入力が3項目だけであることも、式が固定されている裏返しです。

    表計算ソフトの将来価値関数で1分で確かめる

    表計算ソフトのFV関数は「利率・期間・毎回の支払額」を渡すと将来価値を返します。積立に当てはめるなら、利率に年利÷12、期間に積立年数×12、支払額に毎月の積立額を入れます。

    毎月3万円・年3%・20年なら、利率0.0025、期間240、支払額−30000で約984万9千円が返ります。ツールの表示がこの金額に近ければ月複利の月末払い、少し大きければ月初払い、17万円ほど小さければ年1回複利です。

    自分で1回組んでおくと、以降はどのツールを使っても前提を逆算できます。

    検算で分かるのは「その金額が含んでいないもの」

    検算の価値は、金額を確かめることよりその金額が何を含んでいないかが見えることにあります。自分で式を組むと、税金も信託報酬も式のどこにも登場しないことがはっきり分かります。

    式に登場しない要素は次の3つです。

    引く項目 内容 確認する場所
    課税口座での税金 運用益に20.315% 使う口座が課税か非課税か
    信託報酬 保有中ずっと資産から差し引かれる 目論見書の運用管理費用
    想定と実績のずれ 毎年同じ利回りは実現しない 運用報告書の各年の実績

    この3つを引いた金額が、手元に残る額の現実的な目安になります。

    個別の資産設計や商品選びは、有資格のファイナンシャルプランナーや金融機関にご相談ください。学ぶ手段そのものを検討している場合は、無料マネーセミナーの仕組みを解説した記事も参考になります。

    当社の見解・スタンス

    当社のABCashは、シミュレーションを将来を当てるための道具ではなく、前提を点検するための道具として使っています。試算の順序も、期限を決める、家計の黒字額から積立額を決める、想定利回りは最後に置く、という形で固定しています。利回りから入ると、欲しい金額に届く数字を選んでしまい、家計と切り離された計画が出来上がるためです。

    もう一つ、当社は自分で説明できない利回りを試算に使いません。金融商品を販売しない教育事業なので、期待値を高く見せる必要がないためです。累計9万人以上の受講を通じて分かってきたのは、結果を左右するのが利回りの精度ではなく、決めた金額を止めずに続けられたかどうかだという点です。

    だから当社は、計算式を暗記するのではなく、試算を1回自分の手で再現しておくことをおすすめしています。答えが食い違ったときに、どちらの前提が自分に合うかを自分で判断できるようになるからです。

    よくある質問

    積立の複利は毎月と年1回のどちらで計算されているのですか

    ツールによって異なり、明示していないものが大半です。判別する手順は2つあります。まず注記に「年一回の複利で計算」といった記載がないかを探し、見つからなければ表計算ソフトのFV関数で月複利の値を出して表示額と突き合わせます。表示額のほうが小さければ年1回複利で計算されていると判断できます。

    シミュレーションの表示金額から税金はいくら引かれますか

    課税口座なら、運用益に対して所得税および復興特別所得税15.315%と住民税5%の合計20.315%が課されます(国税庁 特定口座制度、2026年8月時点)。毎月3万円・年3%・20年の例では、運用益約264万9千円に対して税額は約53万8千円です。非課税制度を使う口座ではこの税金は課されませんが、投資信託の信託報酬はどの口座でも差し引かれます。

    積立でも72の法則は使えますか

    そのままは使えません。72の法則は最初に入れた資金が運用され続ける前提の近似で、拠出が分散する積立には当てはまらないためです。積立で元本合計が2倍になるおよその年数は「126 ÷ 利回り(%)」で見ると近く、年3%なら42年、年5%なら約25年が目安になります。

    想定利回りは何%で計算すればよいですか

    適切な数値は資産配分や運用期間によって変わるため、一律の正解はありません。当社では、自分で根拠を説明できる範囲の数字を置き、同じ条件で高めと低めの2通りを計算して幅を確認することをおすすめしています。想定利回りは毎年同じようには実現せず、下振れする年も含まれます。個別の設計は有資格のファイナンシャルプランナーや金融機関にご相談ください。

    目的別の試算の使い分けは積立シミュレーションの総まとめで確認できます。

    まとめ

    積立の複利計算は、毎月の積立額に利回りと期間で決まる係数を掛けて求めます。同じ条件でも複利の頻度・払込タイミング・課税の扱いで残高は数十万円動くため、表示された金額よりも先に注記を読む順序が役に立ちます。式を1回自分の手で再現しておけば、次にどのツールを開いても、その数字が何を含み何を含んでいないかを自分で判断できる状態になります。数字に振り回される側から、数字を確かめる側へ立ち位置が変わります。

    \ 家計から資産まで一気通貫 /

    オンラインでも受けられる無料体験で、家計と資産の現在地を確認できます。

  • 無料マネーセミナーのからくりは?4つの収益源と安全な使い方

    参加費ゼロの費用は主催者側が負担しており、その回収先は金融商品の販売・有料講座・個別相談・広報の4類型に分かれます。どの類型かは告知文から推定できます。収益源を見分けられれば、参加してよいセミナーかを自分で判断できます。

    資産形成の全体像から確認したい方は、積立シミュレーションの全体像を整理した完全ガイドもあわせてご覧ください。

    無料マネーセミナーのからくりは「誰が費用を払っているか」にある

    2024年度の消費生活相談91.0万件と1件あたり平均契約購入金額86万円を並べ、無料の入口の先にある契約規模を示した図
    相談件数の推移とあわせて見ると、1件あたりの平均契約購入金額86万円が判断の目安になります(出典: 国民生活センター・2025年8月公表)

    無料マネーセミナーのからくりは、講義そのもので利益を出さない収益設計にあります。会場費も講師の人件費も実際には発生しており、その分は参加者以外の誰かが負担しています。誰が負担しているかによって、講義が終わったあとに起きることが変わります。

    参加費ゼロでも会場費と人件費は発生している

    会場を借りれば賃料がかかり、講師が2時間話せばその時間分の人件費がかかります。参加費を取らないという判断は、これらを別のところから回収する見込みがあって初めて成り立ちます。

    この構造は法律の側でも織り込まれています。消費者庁の特定商取引法ガイドは、ホテルや公民館を一時的に借りて行われる展示販売のうち、店舗に類似すると認められないものも訪問販売に該当すると説明しています。会場を一時的に借りて人を集める形態が契約の場になりうるという前提が、制度側にもあります。会場型のセミナーは講義の場であると同時に契約の場にもなりうると踏まえておけば、当日の展開に驚かずに済みます。

    無料の入口から高額な契約に至る構造は分野を問わず起きている

    国民生活センターがまとめた2024年度の全国の消費生活相談は91.0万件で、前年度の89.3万件から約2万件増えました。契約購入金額の平均は86万円です(国民生活センター・2025年8月公表)。

    同じ資料は増加が目立った分野の1つに「医療サービス」を挙げ、その中身を美容整形の無料カウンセリング時に高額な契約を勧誘されたという相談などと説明しています。金融とは別分野の例ですが、無料の入口と高額契約が隣り合う構造は同じです。当社はここから、警戒すべき対象は無料であること自体ではないと見ています。見るべきは、無料の講義の後ろにいくらの契約が控えているかです。金額の桁を先に想像しておけば、その場で結論を出さない判断がしやすくなります。

    セミナーの費用を負担している4つの収益源

    主催者の業種と告知文の語から収益源の4類型と講義後に起きることを判定する分岐図
    業種と「個別相談つき」「体験・入門」の語をたどれば、講義後の展開が読み取れます(出典: 消費者庁 特定商取引法ガイド・金融経済教育推進機構の認定条件を基に当社作成)

    無料セミナーの費用は、金融商品の販売手数料・有料講座・個別相談・広報予算の4つのいずれかが負担しています。たとえば金融商品の販売手数料が費用を負担する場合は、保険や不動産の契約が成立したときに販売側へ入る収益が講義のコストを吸収します。類型は告知文の書き方からある程度推定できます。

    ① 金融商品の販売手数料(保険・投資信託・不動産)

    保険代理店や不動産会社、金融商品を扱う仲介事業者が主催する場合、収益は講義ではなく契約から生まれます。講義で制度の全体像を伝え、個々の事情に合わせた提案は個別相談で行う流れです。

    この類型は隠されているとは限りません。特定商取引法は、勧誘に先立って事業者の氏名・勧誘をする目的であること・販売しようとする商品の種類を告げなければならないと定めています(消費者庁 特定商取引法ガイド)。当社は、この3項目が事業者の義務であると同時に、参加する側の確認項目にもなると考えています。告知文にこの3つが書かれていれば、提案を受ける前提で臨めばよいだけの話になります。

    ② 有料講座・スクールへの入口

    投資スクールやマネー講座を運営する事業者は、無料セミナーを体験版として位置づけ、本編の受講料で収益を得ます。金融商品そのものは販売せず、教えるという役務の対価だけを受け取る形です。

    確認しておきたいのは、本編の価格と途中でやめたときの扱いです。価格を問い合わせないとわからない設計になっている場合は、比較検討の材料が足りません。なお当社のABCashもこの類型に属します。詳しい開示は記事の後半で行います。

    ③ 個別相談・顧問契約への入口

    ファイナンシャルプランナー事務所や相談窓口が主催する場合、セミナーは相談件数を増やすための入口になります。相談そのものが有料の場合もあれば、相談は無料で、その先の商品仲介で収益を得る場合もあります。

    同じ「無料相談」でも収益の出どころは事務所ごとに違います。相談料で成り立っているのか、商品の仲介手数料で成り立っているのかは、事務所の説明を見れば区別できます。この区別は、受けるアドバイスの中立性を測るうえで実用的です。

    ④ 広報予算と公費(自治体・公的機関・業界団体)

    自治体や公的機関、業界団体が主催する場合、費用は広報予算や公費でまかなわれます。この類型では特定の商品を売る動機が構造上ありません。特定商取引法も、国や地方公共団体が行う販売や役務の提供を適用除外に挙げています(同ガイド)。

    企業が自社の知名度向上のために開催する場合も広い意味でこの類型に入りますが、将来の商品販売につながる関係づくりが目的に含まれる場合があり、④と①の中間に位置づけられます。

    収益源は告知文から推定できる

    4つの類型は告知文に現れるサインで見分けられます。次の表は、当社が「誰が費用を負担しているか」という1つの軸で類型を整理し、推定の手がかりと講義後に起きることを対応させたものです。

    収益源の類型 費用を負担しているもの 告知文に出るサイン 講義のあとに起きること
    ① 金融商品の販売手数料 保険・投資信託・不動産の契約手数料 主催が保険代理店・不動産会社・金融仲介業者/「個別相談つき」 個別相談での商品提案。契約は保険業法・金融商品取引法の下で行われる
    ② 有料講座・スクール 本編講座の受講料 主催がスクール・トレーニング事業者/「体験」「入門編」 本編の案内と価格提示。契約は特定商取引法の対象になりうる
    ③ 個別相談・顧問契約 相談料または仲介手数料 主催がFP事務所・相談窓口/「初回相談無料」 相談の予約案内。収益源が仲介手数料なら商品提案を伴う
    ④ 広報予算・公費 自治体・公的機関の予算、企業の広報費 主催が自治体・公的機関・業界団体/後援表記 販売行為なし。企業主催では次回イベントの案内

    データ出典: 消費者庁 特定商取引法ガイドおよび金融経済教育推進機構の認定条件を横断し、当社の判定軸で類型化。

    要点: 収益源は4類型に分かれ、主催者の業種と「個別相談の有無」「体験・入門という語」の組み合わせから推定できます。

    無料セミナーに法律上のルールはあるのか

    勧誘前の明示義務・断ったあとの再勧誘禁止・書面受領から8日のクーリング・オフを時系列で並べた図
    断る権利は、勧誘の前・その場・契約後の3段階に用意されています(出典: 消費者庁 特定商取引法ガイド)

    無料セミナーには、参加者を守るルールが法律側に用意されています。ただし契約する商品の種類によって、適用される法律とクーリング・オフの可否が変わります。セミナー会場での契約は特定商取引法の訪問販売に該当しうる一方、金融商品取引業者が行う販売は同法の適用除外に挙げられています(消費者庁 特定商取引法ガイド)。

    勧誘の前に目的を告げる義務がある

    特定商取引法の訪問販売には、キャッチセールスとアポイントメントセールスが含まれます。同法ガイドは、電話や郵便、SNSなどで販売目的を明示せずに消費者を呼び出す行為や、「あなたは特別に選ばれました」といった有利な条件をうたって呼び出す行為をアポイントメントセールスとして例示しています。

    さらに同法は、勧誘目的を告げずに誘引した相手に対して、公衆の出入りする場所以外で契約の勧誘を行うことを禁止行為に挙げています(同ガイド)。この2つを合わせて読むと、目的を伏せて呼び出す手法そのものが規制の対象になっていることがわかります。告知の段階で目的が書かれているかどうかは、単なる親切さではなく法的な線引きの問題だということです。

    断ったあとの再勧誘は禁止されている

    断りきれるかという不安には、条文が答えを持っています。特定商取引法の再勧誘の禁止規定は、消費者が契約締結の意思がないことを示したとき、その訪問時にそのまま勧誘を続けることも、その後あらためて勧誘することも禁止しています(同ガイド)。

    「今日は契約しません」と一度伝えれば、その場での説得も後日の電話も法律の側では認められていないことになります。断る技術を磨くより、断る権利がどこに書かれているかを知っておくほうが確実です。

    クーリング・オフが効く契約と効かない契約

    契約してしまった場合の取消可否は、契約の種類で分かれます。訪問販売に該当する契約では、法律で決められた書面を受け取った日から数えて8日以内であれば、書面または電磁的記録でクーリング・オフができます。一方、適用除外には金融商品取引法に基づき登録を受けた金融商品取引業者が行う販売または役務の提供が挙げられています(同ガイド)。

    契約の入口 主に適用される枠組み 特定商取引法のクーリング・オフ(8日)
    有料講座・スクールを契約 特定商取引法(訪問販売等に該当する場合) 該当すれば適用されうる
    投資信託など金融商品を契約 金融商品取引法(登録業者の販売は特商法の適用除外) 適用されない(別の枠組みで保護)
    保険を契約 保険業法(保険会社による販売は同法の枠組みで扱われる) 契約により異なる(保険業法の申込みの撤回制度を確認)
    自治体・公的機関のセミナー 販売行為なし(国・地方公共団体は適用除外) 該当なし

    データ出典: 消費者庁 特定商取引法ガイドの法第2条・第9条・第26条の記載(2026年8月時点)を、契約の入口別に当社が整理。個別の契約が適用対象になるかは事案ごとに判断が分かれるため、迷ったときは消費生活センターなどに確認してください。

    要点: 断ったあとの再勧誘は禁止されており、8日間のクーリング・オフが使える契約もあります。ただし金融商品の契約は特定商取引法の枠外で、守られ方が変わります。

    2024年以降、利益相反は事業者が開示する方向に動いている

    金融庁は「顧客本位の業務運営に関する原則」の改訂版を2024年9月26日に公表し、あわせて顧客の最善の利益を勘案した誠実公正義務の法定化を2024年11月、利益相反の可能性の情報提供のルール化を2025年12月として整理しています(金融庁・2026年8月時点)。

    当社はこの流れを、利益相反が個人の警戒事項から、事業者側の開示事項へ移りつつある状態だと評価しています。提案を受けたときに「この商品を扱うことで、あなたはどう収益を得るのですか」と質問しても差し支えありません。答えられない相手であれば、その場で判断しない理由が1つ増えます。

    参加前に確認できる5つのチェックポイント

    参加前に確認すべきなのは、主催者の知名度ではなく収益源です。会社名を検索して評判を眺めるより、その会社が金融商品の販売手数料を受け取る立場にあるかどうかを見るほうが、参加後の展開を正確に予測できます。確認は告知ページだけで完結します。

    主催者の知名度ではなく収益源を見る

    知名度は、その会社が有名かどうかを教えてくれるだけです。同じ規模の会社でも、収益が商品手数料から来るのか受講料から来るのかで、個別相談の中身は変わります。

    この判定軸は当社が独自に立てたものではありません。金融庁所管の認可法人である金融経済教育推進機構は、認定アドバイザーの条件を金融機関に所属せず、金融商品の販売も行っていない方のみと定めています(金融経済教育推進機構)。公的な認定制度も、肩書きや知名度ではなく収益構造で中立性を判定しています。当社もこの軸を採用しています。個別のセミナーを並べて比べる観点は本題から外れるため省きますが、試算そのものから入りたい方には100万円 一括投資シミュレーションについてはこちらが参考になります。

    告知文で確認する5項目

    確認する項目は5つで足ります。3つは特定商取引法が事業者に告げるよう義務づけている内容そのもの、残る2つは契約に進んだ場合の撤退条件です。

    # 確認する項目 何がわかるか
    1 主催者の正式名称と業種 収益源の類型(①〜④のどれか)
    2 勧誘・提案の予定が書かれているか 講義後に提案があるかどうか
    3 扱う商品・サービスの種類 提案される対象の範囲
    4 個別相談の有無と、その場で契約できるか 当日に契約を求められる可能性
    5 有料サービスの価格と返金条件 進んだ場合の金額と撤退のしやすさ

    1〜3は特定商取引法が定める明示事項に対応しています(消費者庁 特定商取引法ガイド)。この3つが告知文に見当たらない場合、参加前に問い合わせて確認するだけでも判断材料が増えます。

    要点: 法律が事業者に告げさせる3項目と、価格・返金条件の2項目を告知文で見れば、参加後の展開はおおむね読めます。

    \ 収益源を開示した無料体験 /

    金融商品を販売せず、受講料だけで運営している60〜80分程度の体験です。

    当日に勧誘を受けたときの断り方と相談先

    当日の対処は、その場で契約しないという一点に集約されます。断ったあとの再勧誘は法律で禁止されているため、一度「今日は決めません」と伝えれば、その後の説得は法律の側では認められていません(消費者庁 特定商取引法ガイド)。それでも続く場合の相談先も用意されています。

    その場で契約しないことが最も確実な守り方

    持ち帰って比べると伝えるだけで、判断の材料をそろえる時間が確保できます。正規の事業者であれば、この申し出を拒む理由はありません。逆にその場での署名を強く求められた時点で、その相手を候補から外す判断材料になります。

    契約を急がせる理由として「今日だけの条件」が示されることもあります。当社は、比較の時間を確保できないオファーは金額の大小にかかわらず見送ってよいと考えています。急がせる必要のない提案なら、1週間後でも同じ内容で受けられるはずだからです。

    強引な勧誘を受けたときの公的な相談先

    断っても勧誘が続いた場合や、契約したあとで不安になった場合は、公的な窓口に相談できます。金融経済教育推進機構は、金融に関して困ったときの窓口として次を案内しています(金融経済教育推進機構)。

    • 消費者ホットライン 188(近くの消費生活センターなどの相談窓口を案内)
    • 国民生活センター 平日バックアップ相談 03-3446-0999(平日10時〜16時)
    • 金融庁 金融サービス利用者相談室 0570-016811
    • 証券・金融商品あっせん相談センター(FINMAC)0120-64-5005
    • 生命保険協会 生命保険相談所 03-3286-2648/日本損害保険協会 そんぽADRセンター 0570-022808

    窓口が契約の種類ごとに分かれている点は、クーリング・オフの枠組みが分かれていることと対応しています。契約した商品が何かを整理してから電話すると、案内が速くなります。

    商品を売らない無料の学び方という選択肢

    公的無料相談の相談料0円・最大1時間・1人1回限りと、受講料型の15日以内全額返金を並べた比較図
    商品を売らない学び方は公的相談と受講料型の2通りで、費用と撤退条件で比べられます(出典: 金融経済教育推進機構・当社の返金条件)

    無料の学びには、商品販売を伴わない公的な選択肢があります。金融庁所管の認可法人である金融経済教育推進機構は、金融商品の勧誘を行わない無料相談を2024年11月5日から提供しています(金融庁)。有料の学びを検討する前に、比較の基準として使えます。

    金融商品を販売しない人だけを認定する公的制度がある

    同機構の「はじめてのマネープラン」は、対面またはオンラインの相談が最大1時間・事前予約制で、申し込みは1人1回限りです。予約不要の電話相談(0120-55-1209)も最大30分・匿名で利用できます。いずれも個別の金融商品・サービスについて提案・推奨することはできないと明記されています(金融経済教育推進機構・2026年8月時点)。

    当社はこの制度の意義を、相談窓口が1つ増えたこと以上に、中立性の基準が制度として言語化されたことにあると見ています。金融機関に所属せず商品を販売しない人だけを認定するという条件は、そのまま民間のセミナーを見るときの物差しになります。積立の増え方を数字で確かめたい場合は、複利計算 積立 シミュレーションについてはこちらで扱っています。

    当社の見解と、当社自身の収益源

    ここまで収益源を見るべきだと書いてきた以上、当社の収益源も同じ軸で開示します。当社のABCash(お金のトレーニングスタジオ)も、無料体験を入口として有料のトレーニングを提供する事業であり、②の類型に属します。

    当社は金融商品を一切販売しておらず、収益はトレーニングの受講料だけです。保険や投資信託の販売手数料も、仲介による収益もありません。だから当社の無料体験では、特定の金融商品をおすすめすることがそもそもできません。一方で、②の類型に属する以上、体験の後には当社の有料トレーニングの案内をします。案内があること自体は前提としてお伝えしておきます。撤退の条件も先に示します。当社のABCashおよびCASHUPは、サービス利用開始日から15日以内にお申し出いただければ全額返金に対応しています(オプションのABCash+は返品の対象外です)。金額や支払方法とあわせて当社の特定商取引法に基づく表記に記載しています。

    そのうえで当社は、累計9万人以上の方に受講いただいています(2026年5月時点)。2025年4月から8月に実施したトレーニング満足度の調査では95%でした。無料の入口を持つ以上、収益源と撤退条件を先に出すのが筋だというのが当社の判断です。当社を含め、比べたうえで選んでいただければと考えています。

    無料マネーセミナーのよくある質問

    Q. 無料マネーセミナーで何も契約せずに帰ることはできますか?

    できます。参加そのものに費用は発生せず、契約の意思がないことを伝えれば、その場で勧誘を続けることも後日あらためて勧誘することも特定商取引法で禁止されています(消費者庁 特定商取引法ガイド)。持ち帰って検討すると伝えるだけで足ります。

    Q. マネーセミナーの参加特典やお土産には何か裏がありますか?

    特典そのものが問題なのではなく、特典の費用も誰かが負担している点を押さえておけば十分です。特典が手厚いほど、その費用を回収する見込みが講義の後ろにあることになります。特典の価値ではなく、講義後に何の提案があるかを告知文で確認してください。

    Q. オンラインのマネーセミナーなら勧誘は少ないですか?

    会場に留め置かれないため、その場で契約を求められる状況にはなりにくくなります。ただし収益源そのものは開催形式で変わりません。確認すべきは形式ではなく主催者の業種です。

    Q. 女性向けの無料マネーセミナーが多いのはなぜですか?

    当社は、家計や保険の見直しを検討する層へテーマを絞るほど告知の効率が上がるためだと見ています。女性向けかどうかは中立性の判断材料になりません。個別の資産設計や商品の適否については、有資格のファイナンシャルプランナーや金融機関へ相談することをおすすめします。

    制度の全体像もあわせて確認したい方は、積立シミュレーションの基礎からの総まとめはこちらをご覧ください。

    まとめ

    無料マネーセミナーのからくりは、参加費以外の収益で運営費をまかなう設計にあります。収益源は金融商品の販売手数料・有料講座・個別相談・広報予算の4類型に分かれ、主催者の業種と告知文の書き方から推定できます。断ったあとの再勧誘は法律で禁止されており、契約の種類によっては8日間のクーリング・オフも使えます。まずは検討中のセミナーの告知ページで、主催者の正式名称と業種を確認するところから始めてみてください。

    \ 累計9万人が受けた無料体験 /

    家計管理からNISA・iDeCoまでを専属コンサルタントがマンツーマンで扱います。