
楽天証券の積立かんたんシミュレーションに、一括で投じる初期投資額の入力欄はありません。入力するのは毎月積立額・積立期間・リターンの3項目だけで、4つある計算パターンのいずれにも一括の欄は用意されていません。楽天のツールで何ができるのか、一括の試算はどこで行うのかを実測にもとづいて整理します。
\ 試算の前に置く額を決める /
家計のどこから投資に回すかを、専属コンサルタントと一緒に整理できます。
楽天証券のシミュレーションで一括投資は試算できるのか
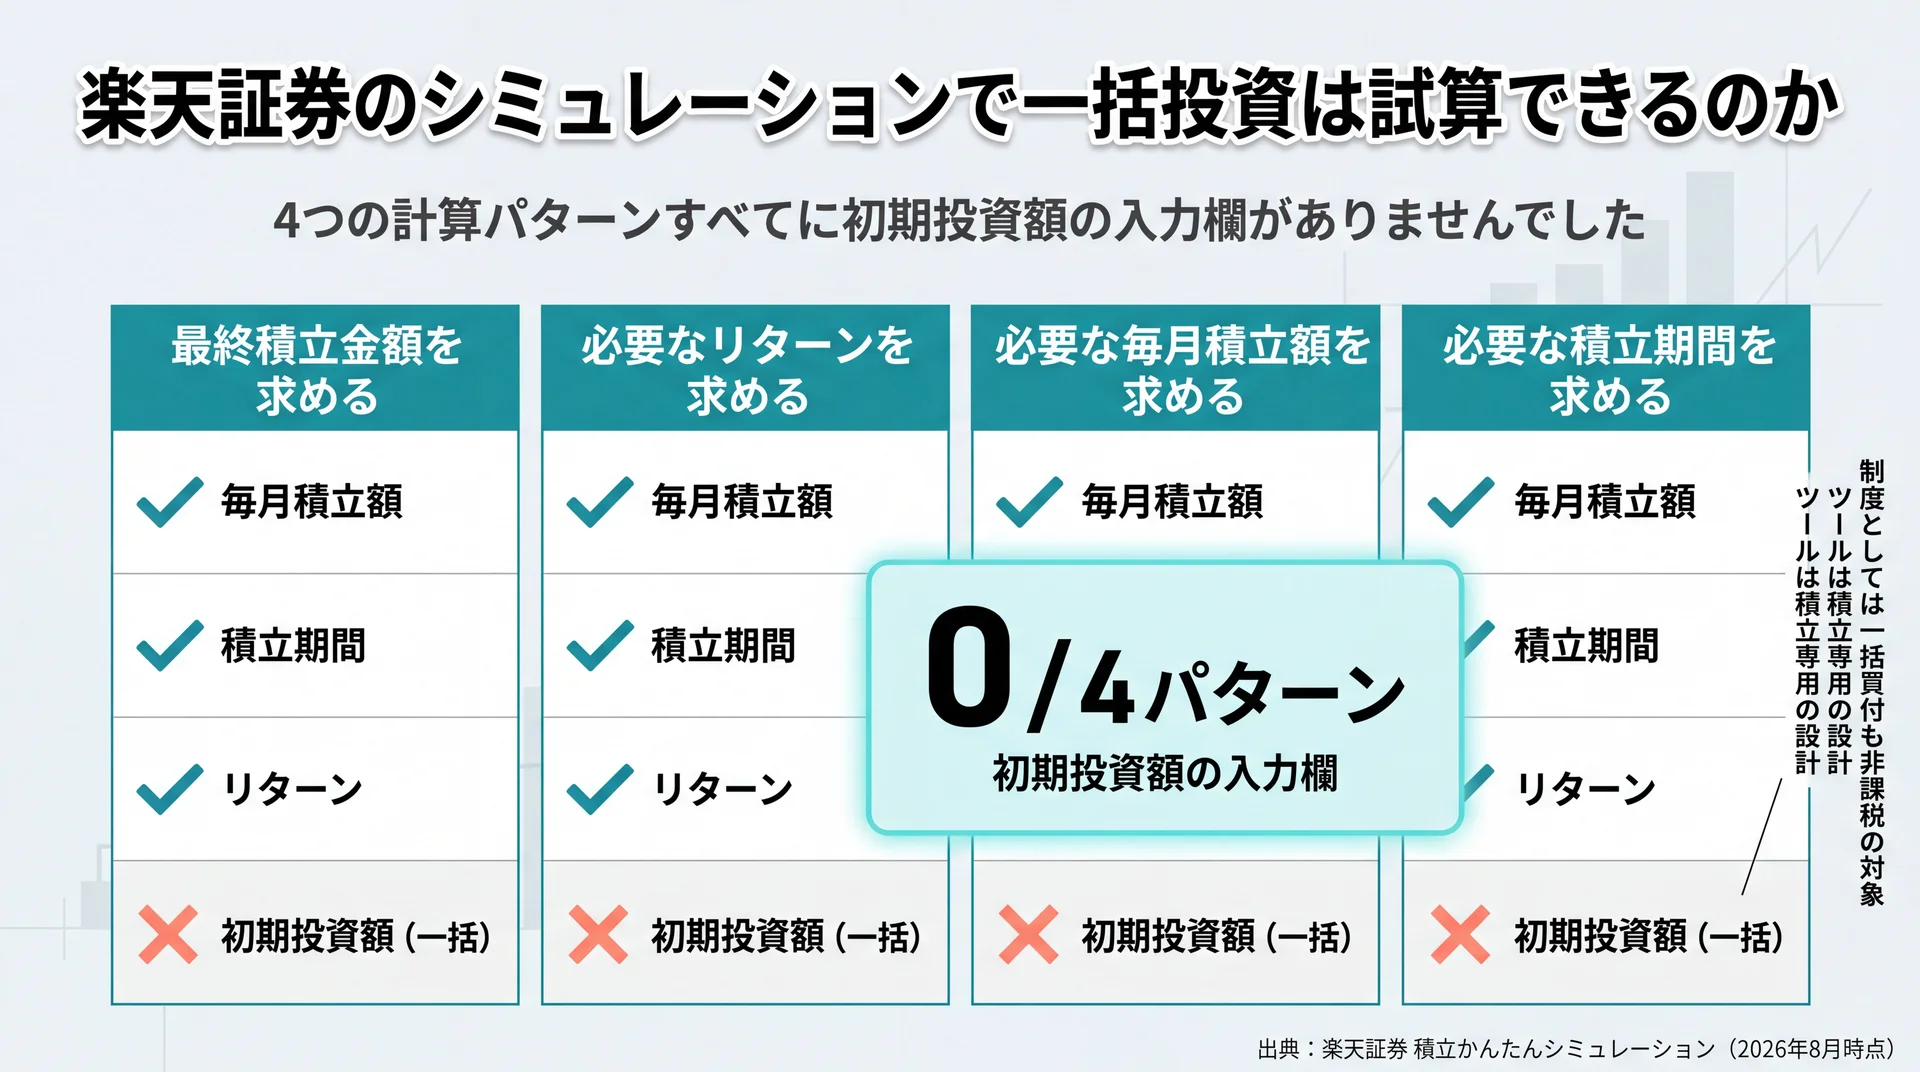
楽天証券が公開している試算ツールには、一括で投じる金額を入力する欄がありません。積立かんたんシミュレーションの入力項目は毎月積立額・積立期間・リターンの3つで、まとまった資金を一度に投じた場合の到達点を出す設計にはなっていません(楽天証券 積立かんたんシミュレーション、2026年8月時点)。
入力するのは毎月積立額・積立期間・リターンの3項目
同ツールには4つの計算パターンが用意されています。最終積立金額を求める、必要なリターンを求める、必要な毎月積立額を求める、必要な積立期間を求める、の4方向です。当社が各パターンの入力欄を1つずつ確認したところ、4パターンすべてに初期投資額に相当する欄が存在しませんでした。
つまり探し方の問題ではありません。楽天証券のこのツールは毎月一定額を積み立てる前提で組まれた計算機で、ここに一括の金額を入れて答えを出す方法は機能として用意されていません。
画面の前で欄を探し続けている状態なら、そこで探索を打ち切ってかまいません。積立の試算全体の見取り図は積立シミュレーションの全体像を整理した完全ガイドにまとめています。
制度は一括を認めているのにツールが積立専用な理由
楽天証券のNISA解説ページには「NISAとは 積立でも一括でも利益が非課税に!」という見出しが立っています(楽天証券 NISA/新NISA、2026年8月時点)。制度としては一括買付も非課税の対象だと、同じサイトが明言しています。
それでも試算ツールが積立専用なのは、機能の抜け落ちというより設計思想の表明だと当社は見ています。金融庁も積立投資を「一括で投資するのではなく」という対比を含めて説明しており(金融庁 資産形成の基本、2026年8月時点)、証券会社が初心者向けの導線に積立を据えるのは筋の通った判断です。
だからこそ、制度の可否とツールの対応範囲は分けて考える必要があります。一括で買えることと、一括で試算できることは別の話です。
楽天証券が公開している試算ツール5種でできること
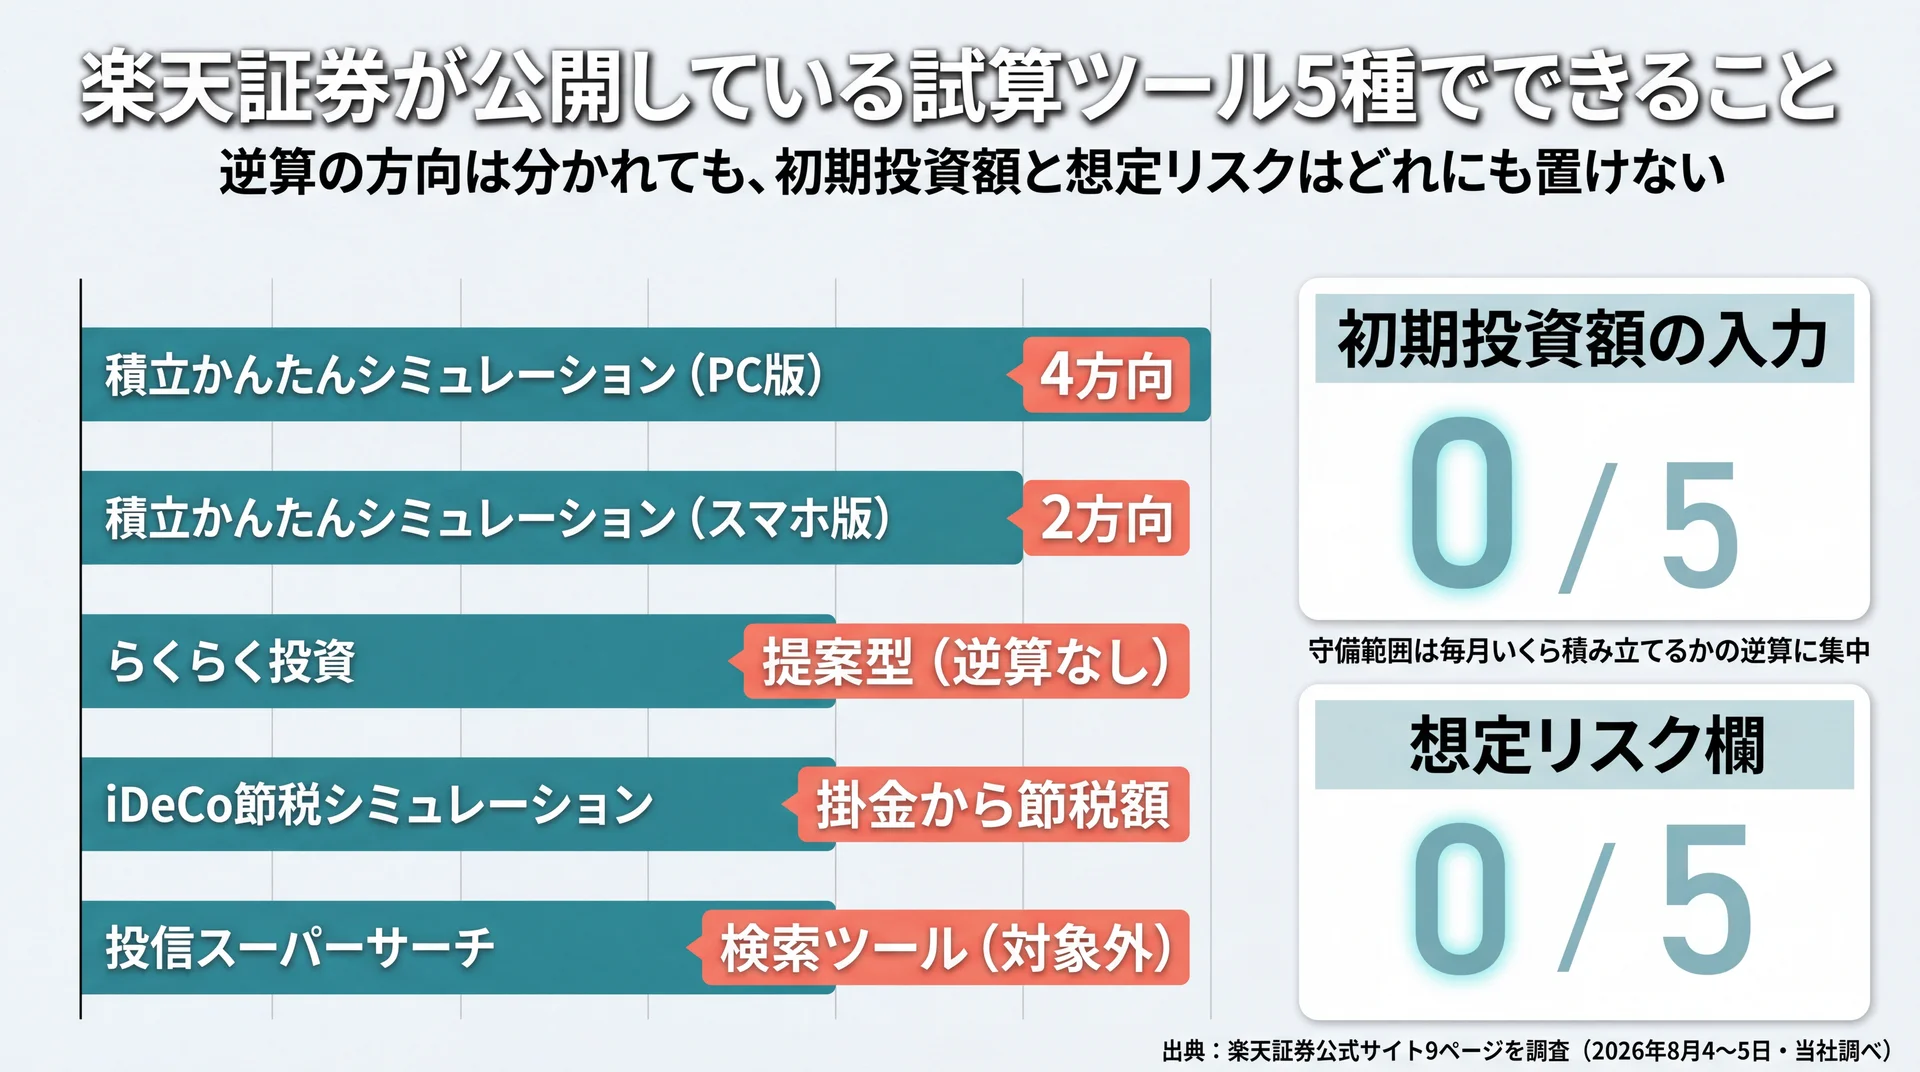
楽天証券の試算系ツールは、いずれも積立の逆算に特化しています。当社が同社の公開ページ9本を調べたところ、試算機能を持つ独立したツールは5種あり、そのすべてで初期投資額と想定リスクの入力欄が確認できませんでした。守備範囲は「毎月いくら積み立てるか」を決める作業に集中しています。
| ツール | 一括(初期投資額)の入力 | 逆算方向 | 利率の指定方法 | 想定リスク欄 |
| 積立かんたんシミュレーション(PC版) | なし | 4方向 | 自由入力 | なし |
| 積立かんたんシミュレーション(スマホ版) | なし | 2方向 | 3%/5%/7%のプリセット+自由入力 | なし |
| らくらく投資 | なし | 提案型(逆算なし) | コース側に固定 | なし |
| iDeCo節税シミュレーション | なし | 掛金から節税額を算出 | 1/3/5のプリセット | なし |
| 投信スーパーサーチ | 対象外(検索ツール) | ― | 過去実績の参照 | ― |
【調査方法】対象: 楽天証券が公開する試算・診断機能を持つページ/N数: 9ページ(うち試算機能を持つ独立ツール5種)/期間: 2026年8月4〜5日/集計方法: 各ページをブラウザでレンダリングし、入力要素のIDとラベルを抽出して入力項目と計算パターンを判定/データ出典: 楽天証券公式サイト各ページ
積立かんたんシミュレーション(PC版)は4方向に逆算できる
PC版の強みは逆算の自由度です。最終積立金額・毎月積立額・積立期間・リターンのうち3つを入れれば、残る1つが出ます。同じツールでもスマートフォン版は2方向に絞られます。
| 求めたいもの | 入力する項目 | PC版 | スマホ版 |
| 最終積立金額 | 毎月積立額・積立期間・リターン | ○ | ○ |
| 必要な毎月積立額 | 最終積立金額・積立期間・リターン | ○ | ○ |
| 必要なリターン | 最終積立金額・毎月積立額・積立期間 | ○ | − |
| 必要な積立期間 | 最終積立金額・毎月積立額・リターン | ○ | − |
| 一括投資後の到達点 | 初期投資額・期間・リターン | − | − |
データ出典: 楽天証券 積立かんたんシミュレーション(PC版・スマートフォン版)の入力フォーム(2026年8月時点)
PC版には基本条件と比較条件を並べて表示する機能もあり、積立額を増やした場合とリターンを下げた場合を見比べられます。楽天証券は積立の最低額を100円と案内しており(積立かんたんシミュレーションの使い方、2026年8月時点)、小さい額から条件を動かす用途に向いています。
同ツールの注意事項には「期待利回りは、再投資され、複利計算を行ったものです」と明記されています。複利の仕組みは積立シミュレーションで複利効果を確かめる方法で扱っています。
積立かんたんシミュレーション(スマホ版)は利率がプリセット式
同じ名前でも、スマートフォン版は別物と考えたほうが正確です。運用利率は「とにかく安定運用したい 3%」「しっかりリターンを確保したい 5%」「積極的にリターンを狙いたい 7%」の3択が既定になっています(楽天証券 積立シミュレーション、2026年8月時点)。自分で利率を入れる選択肢も残っていますが、初期状態は選択式です。
代わりにスマホ版には、NISAつみたて投資枠の対象銘柄に絞って検索する導線が組み込まれています。PC版は条件を細かく動かす道具、スマホ版は銘柄選びまで一続きで進める道具という役割分担です。
同じ名前で機能が違う以上、解説記事を読むときはどちらの画面の話なのかを確かめる必要があります。
らくらく投資は想定リターンがコース側に固定されている
らくらく投資は9つの質問に答えると5つのコースから提案を受けられるロボアドバイザーです。のんびり資産形成コースは想定リターン3%/年、ファンド管理費用は年0.4915%(税込)程度、買付手数料はなしと公表されています(楽天証券 らくらく投資、2026年8月時点)。
ここで押さえておきたいのは、想定リターンが利用者側ではなくコース側に紐づいている点です。自分で年率を置いて到達点を試すツールとは性質が異なり、リスク許容度の診断から入る設計になっています。
診断結果として示された利回りは、自分で選んだ前提ではなくコース側の想定値であり、約束された成果でもありません。
iDeCoの節税シミュレーションは掛金と節税額に特化している
楽天証券はiDeCo向けに別系統の節税シミュレーションも公開しています。入力するのは被保険者の種別、年齢、年収、毎月の掛金、運用利率で、掛金は5,000円以上1,000円単位と定められています(楽天証券 iDeCo 節税シミュレーション、2026年8月時点)。
出てくるのは節税額と長期積立の運用効果であり、まとまった資金を一度に投じた場合の金額ではありません。制度上そもそも毎月の拠出が前提なので、当然といえば当然です。同ページは2024年12月の制度改正による掛金上限額に対応済みとも記載しています。
一括の試算を探している場面では、このツールは対象外だと切り分けてかまいません。
投信スーパーサーチは利回りの置き方を裏取りする道具
投信スーパーサーチは試算ツールではなく、ファンドを絞り込む検索ツールです。それでも一括の試算をする場面で価値があります。試算に入れる年率が現実的かどうかを、実際のファンドの実績で確かめられるからです。
積立かんたんシミュレーションの結果画面からも、入力したリターン率に該当するファンド一覧へ移動できます。ただし楽天証券はこの照合を「過去のトータルリターン(過去3年実績)より計算」と注記しています。過去3年の実績は将来の成果を保証するものではなく、期間の取り方によって数字が大きく変わる点に注意してください。
当社は、置いた年率に根拠があるかを確かめるところまでを試算だと考えています。入力する前に、その数字の出どころを説明できる状態にしておいてください。
要点: 楽天証券の5ツールはいずれも積立の逆算・診断のためのもので、一括の到達点を出す機能は含まれていません。
一括投資の試算ができる代替ツール4種の使い分け
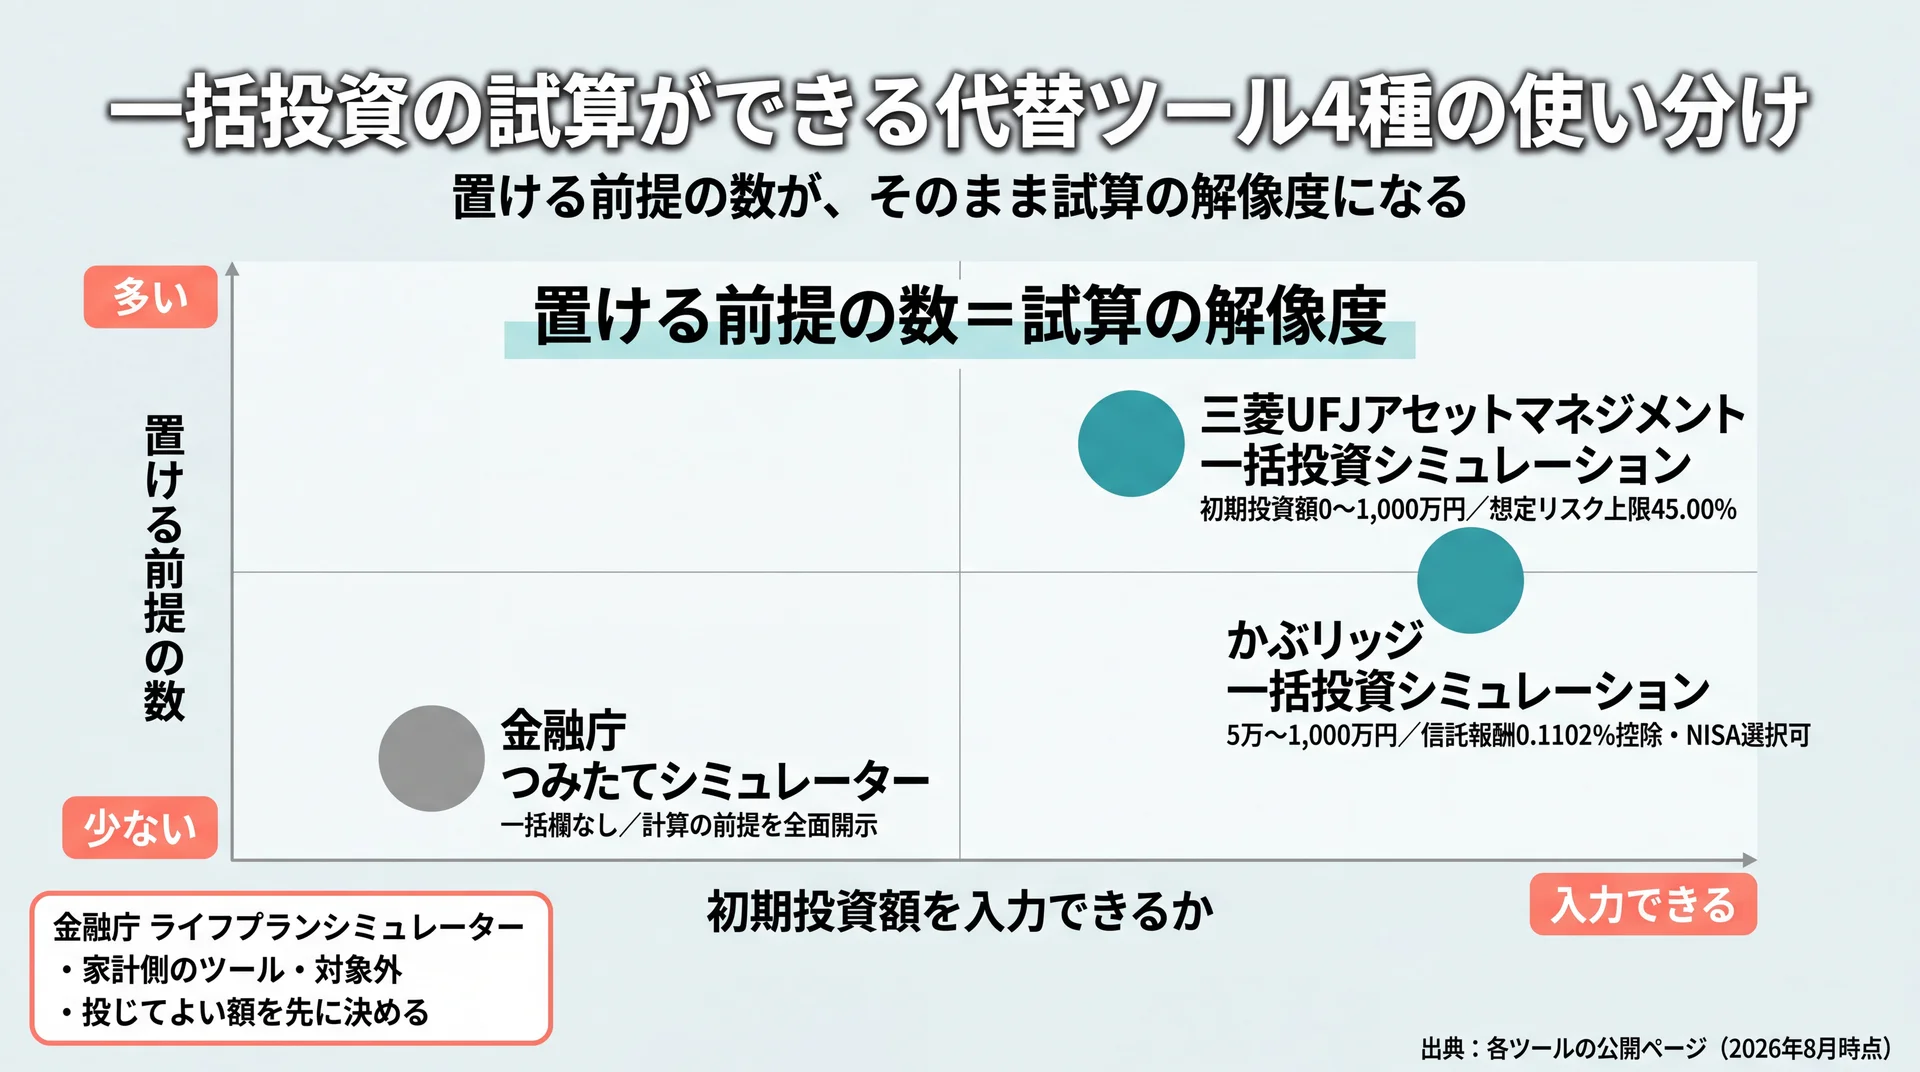
一括の試算は、初期投資額を入力できるツールに移って行います。運用会社や民間が公開しているツールには一括専用の画面があり、想定リスクや信託報酬まで置けるものもあります。公的機関のツールは一括に対応していない代わりに、計算の前提を全面開示している点が強みです。
| ツール | 初期投資額 | 想定リスク | 費用の控除 | 税の控除 | 前提の開示 |
| 三菱UFJアセットマネジメント 一括投資シミュレーション | ○ | ○ | − | − | ○ |
| かぶリッジ 一括投資シミュレーション | ○ | − | ○ | ○ | ○ |
| 金融庁 つみたてシミュレーター | − | − | − | − | ○ |
| 金融庁 ライフプランシミュレーター | 対象外(家計側) | − | − | 概算で考慮 | ○ |
この表は「何ができるか」ではなく「何を置けないか」を軸に並べ替えたものです。置ける前提の数が、そのまま試算の解像度になります。データ出典は各ツールの公開ページ(2026年8月時点)です。
想定リスクまで置ける運用会社のツール
三菱UFJアセットマネジメントの一括投資シミュレーションは、初期投資額・投資期間・想定リターン・想定リスクの4項目を入力します。初期投資額は0〜1,000万円、投資期間は1〜50年の範囲で指定できます。想定リターンは上限20.00%、想定リスクは上限45.00%と定められています(三菱UFJアセットマネジメント 一括投資シミュレーション、2026年8月時点)。
注目したいのは想定リスクの欄です。楽天証券のラインアップには1つもなかった項目で、これがあると結果が1本の線ではなく上下の幅で返ってきます。同ツールは純資産総額上位50ファンドの実績を参考値として流用でき、計算基準日2026年8月4日時点で全世界株式型は設定来リターン年率+19.10%・設定来リスク18.64%、米国株式型は+20.65%・22.06%と表示されていました。いずれも過去の実績値です。
ただし同ページ自身が、将来のリターンと過去の実績は大きく乖離する可能性があると注記しています。当社はこの参考値を予測ではなく、変動幅の大きさを実感するための目盛りとして使うことをおすすめしています。
NISAと信託報酬を織り込める民間ツール
かぶリッジの一括投資シミュレーションは、費用と税の扱いが明示されている点が特徴です。一括投資金額は5万〜1,000万円、投資期間は5〜30年、そしてNISAを利用するかどうかを選べます(かぶリッジ 一括投資シミュレーション、2026年8月時点)。
運用コストとして信託報酬率0.1102%が控除され、NISAを利用しない場合は含み益の20%が税として差し引かれます。年平均リターンのプリセットは全世界株式型11.5%、米国株式型14.2%、NASDAQ型15.6%で、いずれも2015年5月から2025年5月までの10年平均と明記されています。
過去10年は世界株式が伸びた局面を多く含む期間です。だからこの数字をそのまま将来の前提に据えると、到達点が楽観側に寄ります。プリセットより低い年率でもう一度計算し直すひと手間が、判断の質を変えます。
前提が全面開示されている公的機関のつみたてシミュレーター
金融庁のつみたてシミュレーターは、入力項目が毎月の積立金額・想定利回り・積立期間の3つだけです。一括の欄はなく、楽天証券のツールと同じ積立専用の設計になっています(金融庁 つみたてシミュレーター、2026年8月時点)。
それでも参照する価値があるのは、免責事項と計算の前提を独立した見出しで掲げているからです。同ツールは令和7年9月に計算ロジックを一部修正したことまで開示しています。当社は、何を根拠に計算しているかを読める試算とそうでない試算は別物だと考えています。
一括の金額は他のツールで出し、積立との比較はここで行います。役割を分ければ、公的ツールが一括に非対応であることは不便になりません。
投じる額を決めるための公的ライフプランシミュレーター
金融庁のライフプランシミュレーターは、投資の試算ではなく家計全体のキャッシュフロー表を出す道具です。前提条件の開示が徹底されており、収入は厚生労働省の賃金構造基本統計調査、生活費は総務省の家計調査、教育費は文部科学省の調査を参照して算出すると明記されています(金融庁 ライフプランシミュレーター、2026年8月時点)。
一括投資で最初に決めるべきは利回りではなく、いくらまでなら投じてよいかです。その額は運用の話ではなく家計の話なので、投資用のツールでは出てきません。
当社が家計管理からNISAまでを一続きのカリキュラムにしているのも、この順番が逆になると試算がいくら精密でも判断に使えないからです。
要点: 一括の金額は初期投資額欄のあるツールで、投じてよい額は家計側のツールで出す。この2つを混ぜないことが試算を判断材料に変えます。
\ ツール選びから相談できます /
試算結果をどう判断材料に落とすかまで、マンツーマンで確認できます。
楽天のシミュレーション結果に含まれていない3つの要素
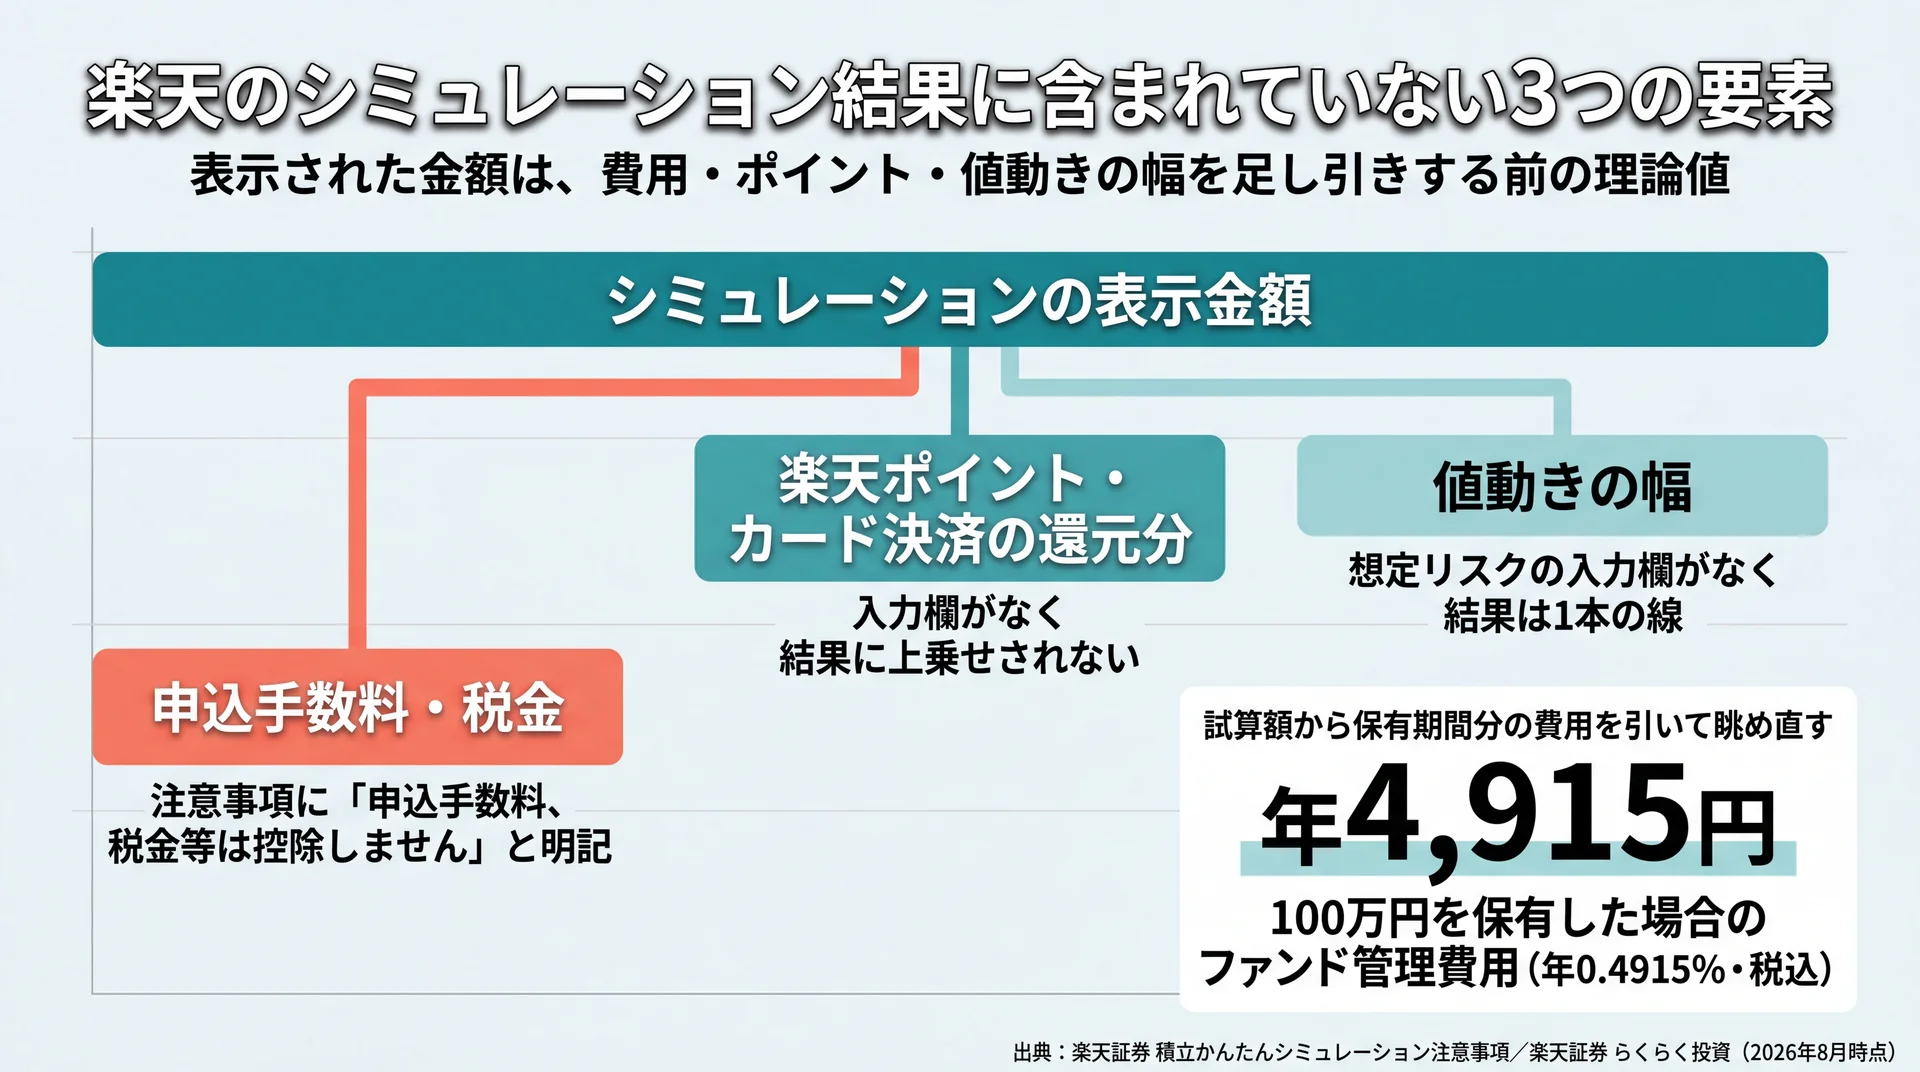
楽天証券の注意事項は「申込手数料、税金等は控除しません」と明記しています(楽天証券 積立かんたんシミュレーション、2026年8月時点)。これに加えて楽天ポイントの還元分と値動きの幅も結果には入りません。表示された金額は、この3つを足し引きする前の数字です。
注意事項が明示する「申込手数料、税金等は控除しません」
この一文は不備の告白ではなく、計算範囲の宣言だと当社は読んでいます。入力欄に費用も税率もない以上、結果に反映されないのは当然の帰結です。問題は、読み手がその前提を知らないまま金額だけを受け取ってしまうことにあります。
保有中の費用は商品ごとに異なります。たとえばらくらく投資ののんびりコースはファンド管理費用が年0.4915%(税込)程度と公表されており、100万円を保有した場合の年額に直すと4,915円です。残高が一定と仮定した単純計算なので、残高が増えれば費用も増えます。
年率で0.5%前後の費用は、20年30年という期間では到達点に無視できない差を生みます。試算した金額から、保有期間分の費用を引いて眺め直す作業が必要です。
楽天ポイントやカード決済の還元分は結果に入らない
ポイント還元を理由に楽天証券を選んだ場合でも、その還元分はシミュレーションの計算対象外です。入力欄がポイントを受け付けていない以上、結果に上乗せされることはありません。
ポイント還元は購入時に一度だけ発生する性質のもので、運用リターンとは発生の仕方が違います。だから両者を足し算で並べると、実態より有利に見えてしまいます。
還元条件は改定されることもあるため、試算の土台には入れず別枠の要素として扱うほうが安全です。
値動きの幅を置く欄がないため上振れも下振れも見えない
3つ目が値動きの幅です。楽天証券の5ツールには想定リスクを入力する欄がなく、年率を1つ置くと結果も1本の線で返ってきます。実際の相場は毎年同じ率で増えるわけではないため、線で返る答えは中心の目安にすぎません。
一括投資では特にここが効きます。投じた直後に大きく下げた場合、その後の回復は目減りした元本からのスタートです。想定リスクを置けるツールで幅を見ておくと、うまくいかなかった場合の姿を先に確認できます。
一括と積立のどちらを選ぶかという判断そのものは、この記事の範囲を超えます。両方を並べて考えたい場合は、幅を置ける一括対応ツールで到達点を出したうえで、楽天証券のツールで積立側の条件を動かして見比べてください。
要点: 表示された金額は、費用・税・ポイント・値動きの幅を計算に入れる前の理論値です。金額そのものより、何が入っていないかを先に確かめてください。
一括投資の試算をどの順番で行うか
試算は家計から始めて、ツールは最後に選びます。投じてよい額を先に確定させ、その額を入力できるツールで到達点の幅を出し、必要なら楽天のツールで積立との組み合わせを検討します。この順番なら、手元にあるツールの制約に判断が引きずられません。
| 手順 | 決めること | 使うツールの種類 |
| 1 | 投じてよい上限額 | 家計のキャッシュフローを出す公的ツール |
| 2 | 年率別・変動幅込みの到達点 | 初期投資額と想定リスクを置ける一括対応ツール |
| 3 | 一括後に積み立てる毎月の額 | 楽天証券の積立かんたんシミュレーション(PC版) |
手順1 家計から投じてよい額を先に決める
最初に決めるのは金額です。当面の生活費と、病気や失職に備える資金を除いた残りが投資に回してよい範囲になります。この線引きは利回りの話とは無関係なので、投資用のシミュレーターでは出てきません。
金融庁のライフプランシミュレーターのように、収入と支出を年表として並べる道具のほうがこの作業には向いています。先に上限額が決まっていれば、試算は1回で済みます。
NISA口座は2025年12月末で2,821万口座、買付額は累計71兆円に達しました(金融庁 NISA口座の利用状況(2025年12月末時点)、2026年7月3日公表)。口座を持つこと自体はもう特別ではなく、次に問われるのは自分の家計に合った金額を置けているかどうかです。
手順2 一括対応のツールで到達点の幅を出す
金額が決まったら、初期投資額を入力できるツールに移ります。ここでは1つの年率で1回計算して終わりにせず、低め・中間・高めの3通りで並べることをおすすめします。
想定リスクを置けるツールなら、あわせて上下の幅も確認します。1本の線ではなく範囲で見えていると、下振れした場合に慌てて判断を変えずに済みます。
なお費用と税を控除するかどうかはツールによって異なり、控除しないツールで出した金額は手取りではなく理論値です。
手順3 楽天のツールで積立との組み合わせを検討する
最後に楽天証券のツールに戻ります。一括で投じる額を決めたあと、残りを毎月いくら積み立てるかを設計する場面では、PC版の4方向の逆算が役立ちます。
「一括で投じた分に加えて、65歳までにあと1,000万円」という形で目標を置けば、必要な毎月の積立額が出ます。楽天のツールは一括の代わりではなく、一括を決めたあとの設計図として使うのが正しい位置づけです。
こうした順番を独学で組み立てるのが難しいと感じる場合は、体系立てて学べる場を探すのもひとつの方法です。学びの場の選び方はマネーセミナーのおすすめの選び方で整理しています。
当社の見解・スタンス
シミュレーターの結果は「入力欄にない項目は結果にも入らない」という単純な対応関係で成り立っています。当社のABCashでは、無料体験でも金額の当てっこはせず、そのツールが何を計算していないかを最初に確認するところから伴走しています。
もう一つ、当社は金融商品を販売していません。教育そのものを収益源にしているため、特定の証券会社のツールを使わせる動機を持たずに済みます。だから「楽天証券のツールでは一括の試算はできないので、他社のツールで補ってください」と率直にお伝えできます。
累計9万人以上の受講者に伴走してきて痛感するのは、口座を持つ会社に合わせて試算内容を決めてしまう順番の逆転が起きやすいことです。ツールの制約に判断を合わせるのではなく、判断に合うツールを選んでください。なお個別の資産設計については、有資格のファイナンシャルプランナーや金融機関にもあわせてご相談ください。
よくある質問
楽天証券のシミュレーションで一括投資の試算はできますか
できません。積立かんたんシミュレーションの入力欄は毎月積立額・積立期間・リターンの3項目で、4つある計算パターンのいずれにも初期投資額に相当する欄がありません(楽天証券 積立かんたんシミュレーション、2026年8月時点)。一括の試算は、初期投資額を入力できる運用会社や民間のツールで行ってください。
楽天証券のシミュレーション結果に手数料や税金は含まれていますか
含まれていません。同ツールの注意事項に「申込手数料、税金等は控除しません」と明記されています。表示される金額は費用も税も引く前の理論値なので、保有中の運用管理費用と売却時の課税分を別途差し引いて読む必要があります。
S&P500に一括投資した場合の試算は楽天のツールでできますか
金額の試算はできません。ただし楽天証券の投信スーパーサーチでは、対象ファンドの過去の実績を確認できます。実際の金額を出すなら、初期投資額を入力できるツールを使い、そこに実績値を参考として置く形になります。過去の実績は将来の成果を保証するものではありません。
楽天ポイントで投資した分もシミュレーションに反映されますか
反映されません。楽天証券の試算ツールにポイントを入力する欄はなく、還元分が結果に上乗せされることもありません。ポイント還元は購入時に発生する付随的な要素で、運用リターンとは性質が異なります。試算の土台には含めず、別枠で管理してください。
NISAの成長投資枠で一括投資するとき、何を試算すればよいですか
投じる金額の上限、年率を変えた場合の到達点の幅、そして保有中の費用と課税の有無です。NISA口座内なら売却益は非課税ですが、保有中の運用管理費用は課税口座と同じようにかかります。NISAの利用有無を切り替えられるツールを使うと、この差を数字で確認できます。
積立シミュレーションの基礎からの総まとめはこちらでも、試算全体の考え方を整理しています。
まとめ
楽天証券のシミュレーションは積立専用で、一括で投じる金額を入力する欄はありません。一括の到達点を出したい場合は、初期投資額と想定リスクを置ける他社のツールに移るのが最短です。そして試算に取りかかる前に、家計から投じてよい額を確定させておいてください。順番を守れば、ツールの制約に判断が引きずられることはなくなります。
\ 累計9万人が受講しています /
一括か積立かの判断軸を、60〜80分程度の体験で持ち帰れます。