
積立シミュレーションは金額・仕組み・資金・実行の4つの層に分かれ、どの層を確かめたいかで使う道具が変わります。表示される金額は税も手数料も値動きの幅も引く前の一本線です。層ごとに何を確かめ、どの詳細記事へ進めばよいかを整理しました。
このガイドで分かること
- 積立シミュレーションが計算しているもの、計算していないもの
- 論点が分かれる4つの層と、層ごとに確かめる入力項目
- 手元のまとまった資金をどの試算に入れるか
- 出た数字を毎月の家計に固定するまでの順序
\ 金額が決まらない方へ /
毎月の積立額をいくらにするかを、専属コンサルタントと一緒に決められます。
積立シミュレーションは何を計算しているのか
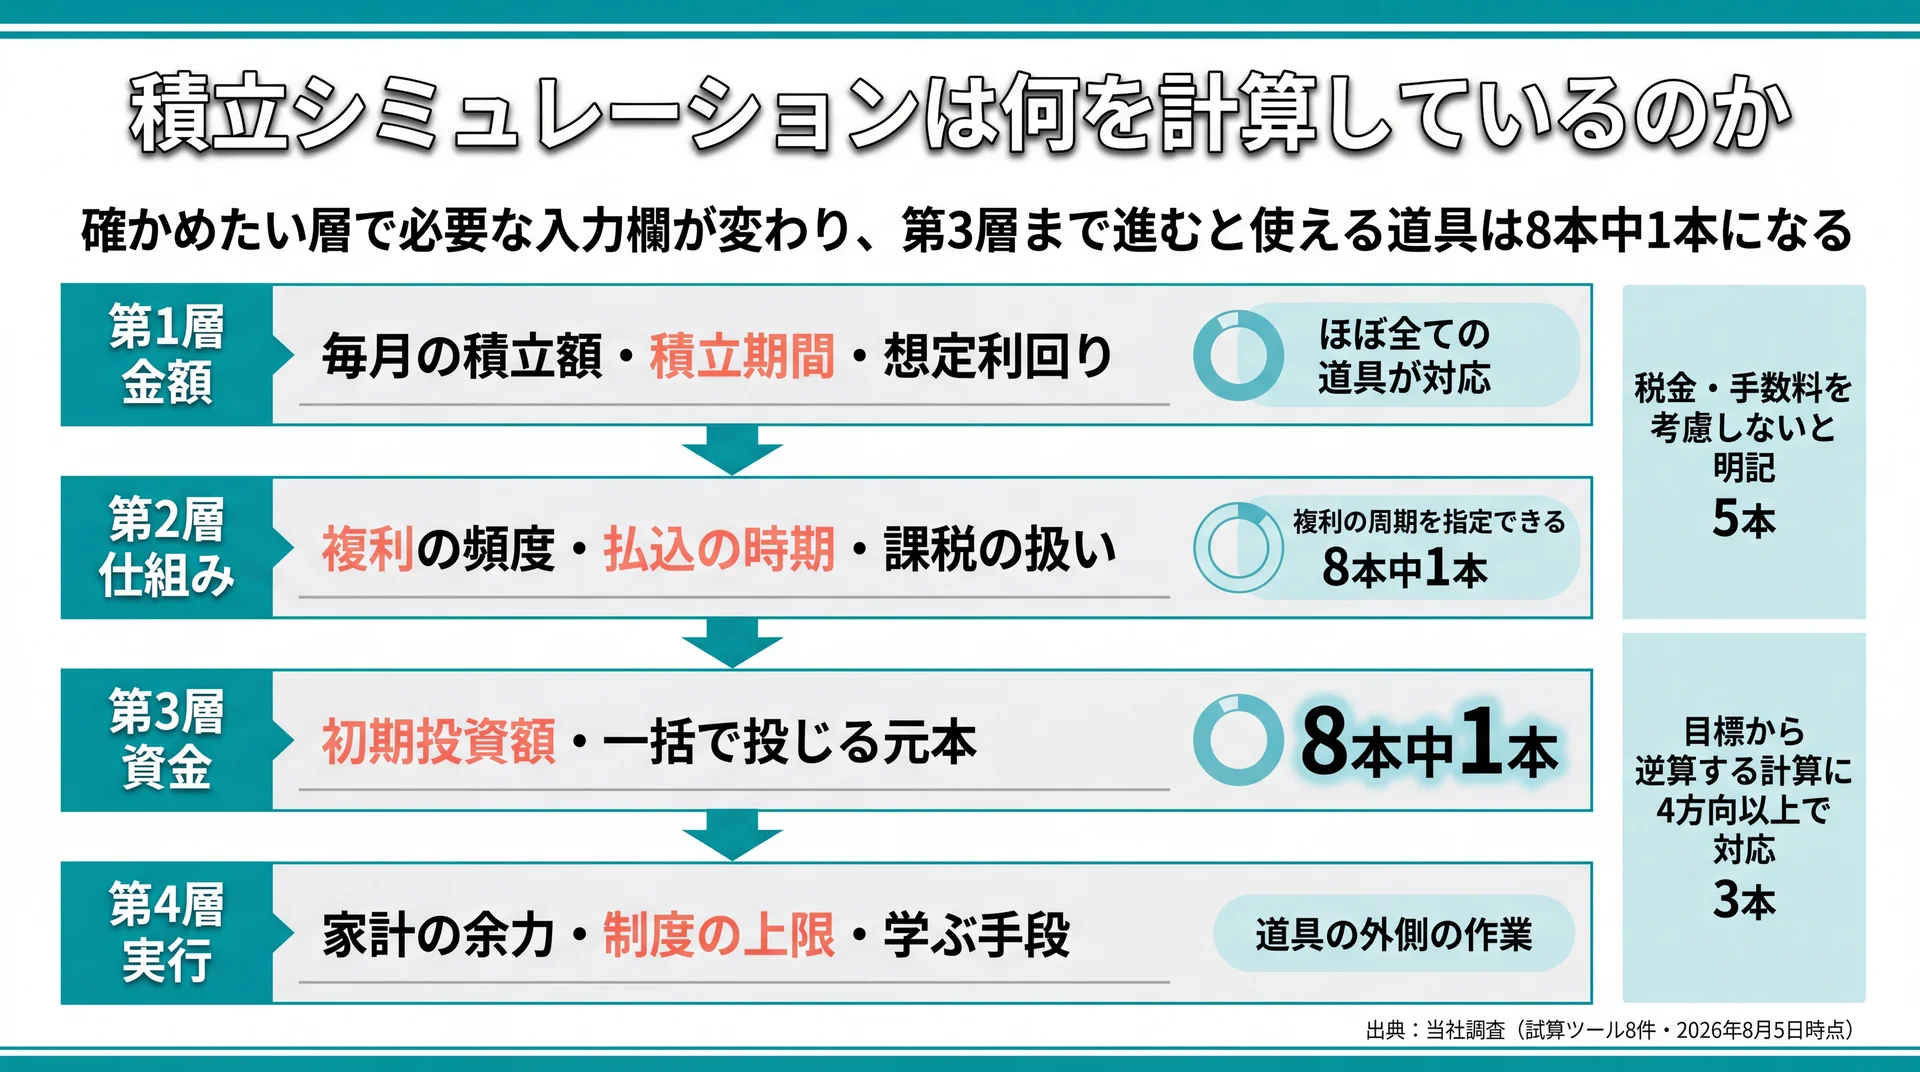
積立シミュレーションが計算しているのは、毎月の積立額と期間と想定利回りから導いた将来の残高です。税金も手数料も値動きの幅も含まれておらず、確かめたい論点は金額・仕組み・資金・実行の4つの層に分かれます。層が違えば、必要な入力欄も読み方も変わります。
この整理が必要になるのは、入力の土台にあたる家計の理解が弱っているためです。金融経済教育推進機構の調査では、金融リテラシーの分野別正答率のうち「家計管理」が2019年52.3%、2022年50.7%、2025年46.8%と調査のたびに下がっています(金融経済教育推進機構 金融リテラシー調査2025年、2026年3月公表)。当社はこの低下を、試算の道具は増えたのに、入力する数字を決める側が置き去りになっている状態だと見ています。だからこそ、道具を開く前に「自分はどの層を確かめたいのか」を決めることが先になります。
4つの層でみる積立シミュレーションの地図
積立シミュレーションに関わる論点を、当社が受講者に説明する順序で4つの層に整理しました。層が変わると、そもそも必要な入力欄が変わります。
| 層 | 確かめること | 入力で効く項目 | 本記事での該当セクション |
| 第1層 金額 | 毎月いくらで、いつまでに、いくらになるか | 毎月の積立額・積立期間・想定利回り | 毎月いくら積み立てるかを決める試算 |
| 第2層 仕組み | なぜその金額になるのか、なぜツールで答えが違うのか | 複利の頻度・払込の時期・課税の扱い | 複利がどう効くかを確かめる試算 |
| 第3層 資金 | 手元にあるまとまったお金をどこに置くか | 初期投資額・一括で投じる元本 | 手元のまとまった資金をどう扱うかの試算 |
| 第4層 実行 | どの道具で試算し、どこで学び、家計のどこから出すか | 家計の余力・制度の上限・学ぶ手段 | 道具の選び方、学ぶ手段の選び方、行動への接続 |
この4層は、提供者別のツール一覧とは別の切り口です。同じ「積立シミュレーション」という言葉で検索していても、第1層で止まる人と第3層まで必要な人では、開くべきページが違います。層が分かれば、次に読む記事も自動的に決まります。
8つの試算ツールを開いて分かった入力欄の違い
検索結果の上位に並ぶ試算ツール8本を、当社が実際に開いて入力欄と注記を記録しました。結果は次のとおりです。
| 確認した項目 | 8本中の該当数 |
| 初期投資額(最初にまとめて投じる金額)を入力できる | 1本 |
| 値動きの幅(想定リスク)を置ける | 1本 |
| 複利の周期を利用者が指定できる | 1本 |
| 税金・手数料を「考慮しない」と明記している | 5本 |
| 目標から逆算する計算に4方向以上で対応している | 3本 |
【調査方法】対象は「積立シミュレーション」の検索結果上位に表示された試算ツール8件(公的機関2件・証券会社3件・運用会社1件・銀行2件)、期間は2026年8月5日時点、集計方法は各公式ページを開いて入力欄のラベルと注記文を確認する形です。データは当社の調査に基づきます。
手元にまとまった資金がある人ほど、上位に並ぶツールでは正しく試算できません。初期投資額の欄を持つのは8本中1本だけで、値動きの幅を置けるのも同じ1本です(三菱UFJアセットマネジメント つみたて(積立)投資シミュレーション、2026年8月時点)。当社はこの偏りを、ツールの優劣ではなく設計思想の違いによるものと考えています。毎月一定額を積む使い方を想定した作りだからです。上位8本の外には初期投資額を入力できるツールもありますが、検索して最初に開く道具は上位に集中します。読者にできることは、自分の条件を先に決めて、それを受け取れる道具を選ぶことです。
試算結果に含まれていないもの
表示される金額に含まれていないものは、大きく3つあります。税金、保有中の手数料、そして値動きの幅です。実際、公的機関のツールも証券会社のツールも、注記で「税金、手数料、費用等を考慮しておりません」と明示しています(SBI証券 積立シミュレーション、2026年8月時点)。
もうひとつ見落とされやすいのが、計算ロジック自体が変わることです。金融庁のつみたてシミュレーターには、令和7年9月に計算ロジックを一部修正したという記載があります(金融庁 つみたてシミュレーター、2026年8月時点)。去年メモした試算値と今日の試算値がそろわない場合があるということです。当社は、試算結果を「保存する数字」ではなく「その時点の前提で出した仮の数字」として扱うようお伝えしています。
毎月いくら積み立てるかを決める試算
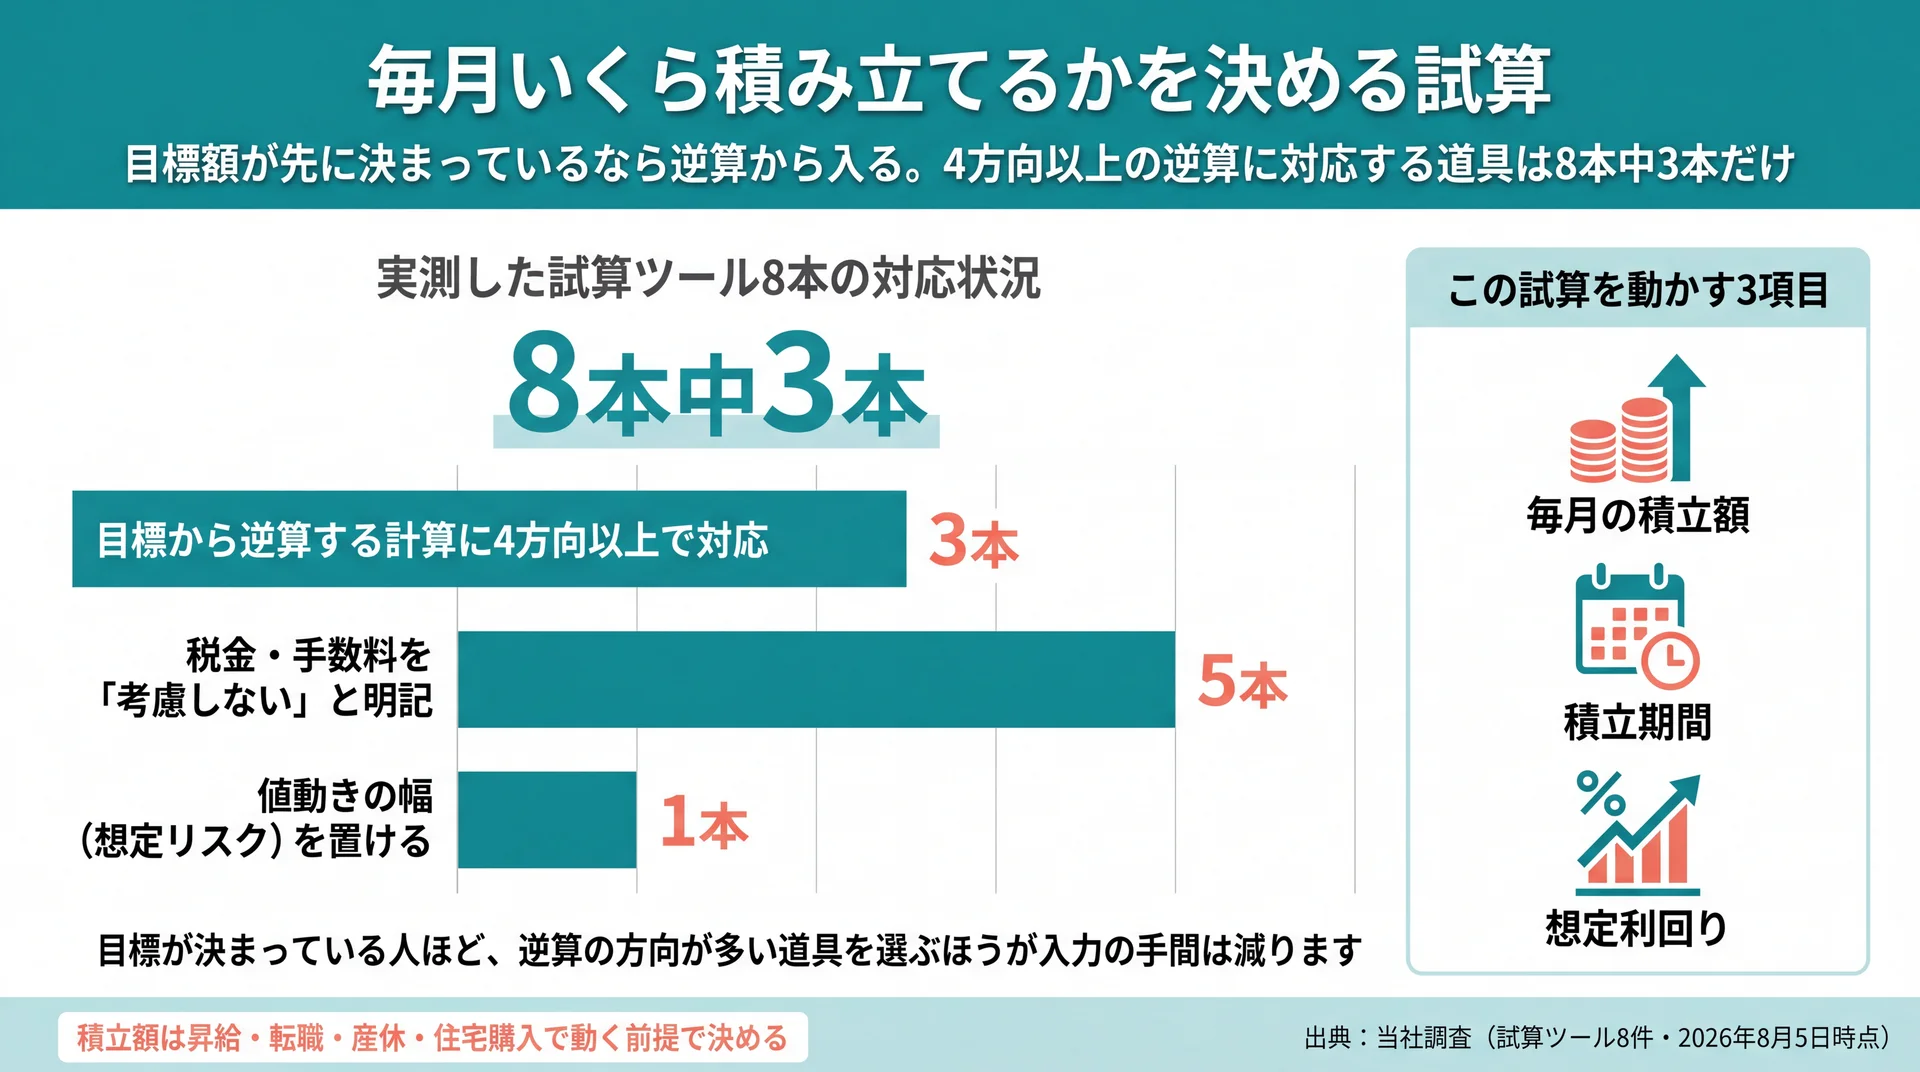
毎月いくら積み立てるかを決める試算は、積立額・積立期間・想定利回りの3項目で動きます。多くのツールは「将来いくらになるか」だけでなく「毎月いくら必要か」「何年かかるか」の逆算にも対応しているため、目標額が先に決まっているなら逆算から入るほうが手数は少なくて済みます。
当社が実測した8本のうち、逆算に4方向以上で対応していたのは3本でした。目標が決まっている人ほど、逆算の方向が多い道具を選ぶほうが入力の手間は減ります。
ただし、積立額は途中で変わるものです。昇給、転職、産休、住宅購入といった出来事のたびに、毎月の余力は動きます。一定額を最後まで積み続ける前提で出した数字だけを持っていると、条件が変わった時点で使えなくなります。
月額別の目安と、増額・中断した場合の数字を知りたい場合は、月1万円から10万円までの到達額を条件別に並べたうえで、途中で増やしたり止めたりしたときの差を実測値で示した記事があります。積立を2年止めた場合に減るのは拠出額の分だけではないこと、止めるより減らして続けたほうが差が小さいことなど、条件変更時の判断材料がまとまっています。非課税で保有できる総額の上限との関係にも触れているため、月額を決める段階で制度側の天井も同時に確認できます。想定利回りを1%動かしたときに結果がどれだけ振れるかも併記されています。詳しくは投資シミュレーション 積立の詳しい解説をご覧ください。
入力の手順そのものを確認したい場合は、目標額と時期を決めるところから、出た金額を毎月の家計へ割り当てるところまでを4つの手順で追った記事が向いています。主要ツールの入力項目を並べて比べた一覧や、固定費から積立の原資を見つける方法、続けられなくなったときに減額・一時停止・再開のどれを選ぶかという判断の順序までまとめてあります。入力そのものは1分ほどで終わり、時間がかかるのは出た金額を家計へ割り当てる最後の工程だという整理も、この記事の軸になっています。手を動かす順番から確認したい方は投資 積立 シミュレーションの詳しい解説へお進みください。
複利がどう効くかを確かめる試算
複利がどう効くかを確かめる試算は、金額の裏側にある計算の前提を扱う層にあたります。積立の将来額は、毎月の積立額に利回りと回数で決まる係数を掛けて求めます。同じ条件を入れても複数のツールで答えが割れるのは、複利を組み入れる頻度と、払い込みの時期と、税を引くかどうかがツールごとに揃っていないためです。
この層を飛ばすと、数字の差に理由がつかなくなります。当社は、金額を比べる前に前提を読むことを標準の順序にしています。前提のそろっていない金額を並べても、どちらが正しいかは決まりません。
計算式そのものを理解して自分で検算したい場合は、一括で運用する場合の式と積立の式の関係、単利と複利で差が開く時期、表計算ソフトの将来価値関数を使った検算手順までを扱った記事があります。式が分かると、ツールが出した金額に何が含まれていないかも見えるようになります。資産が2倍になる年数の目安についても、一括で運用する場合と積立で拠出する場合では使う数字が違うという形で整理されています。毎月3万円を年3%で20年積み立てた場合に複利と単利でどれだけ差がつくか、その差が後半の10年に集中する理由も数字で示されています。詳しくは複利計算 積立 シミュレーションの詳しい解説をご覧ください。
複利の条件を細かく指定できる道具を探している場合は、公開されている試算ツール11本を実際に開き、複利の頻度・払込の時期・税と手数料の扱いを指定できるかどうかで比べた記事が向いています。前提を利用者が選べるツールは限られており、注記の書き方もそろっていません。目的別の選び方と、数字が食い違ったときの突き合わせ方まで整理してあります。手元資金やボーナス月の増額を含めたいとき、税引後の手取りに近い数字が欲しいときなど、条件別にどのツールへ向かうかも判断できます。計算ロジックそのものが改定される場合があるという点にも触れています。あわせて積立シミュレーション 複利の詳しい解説もご確認ください。
手元のまとまった資金をどう扱うかの試算
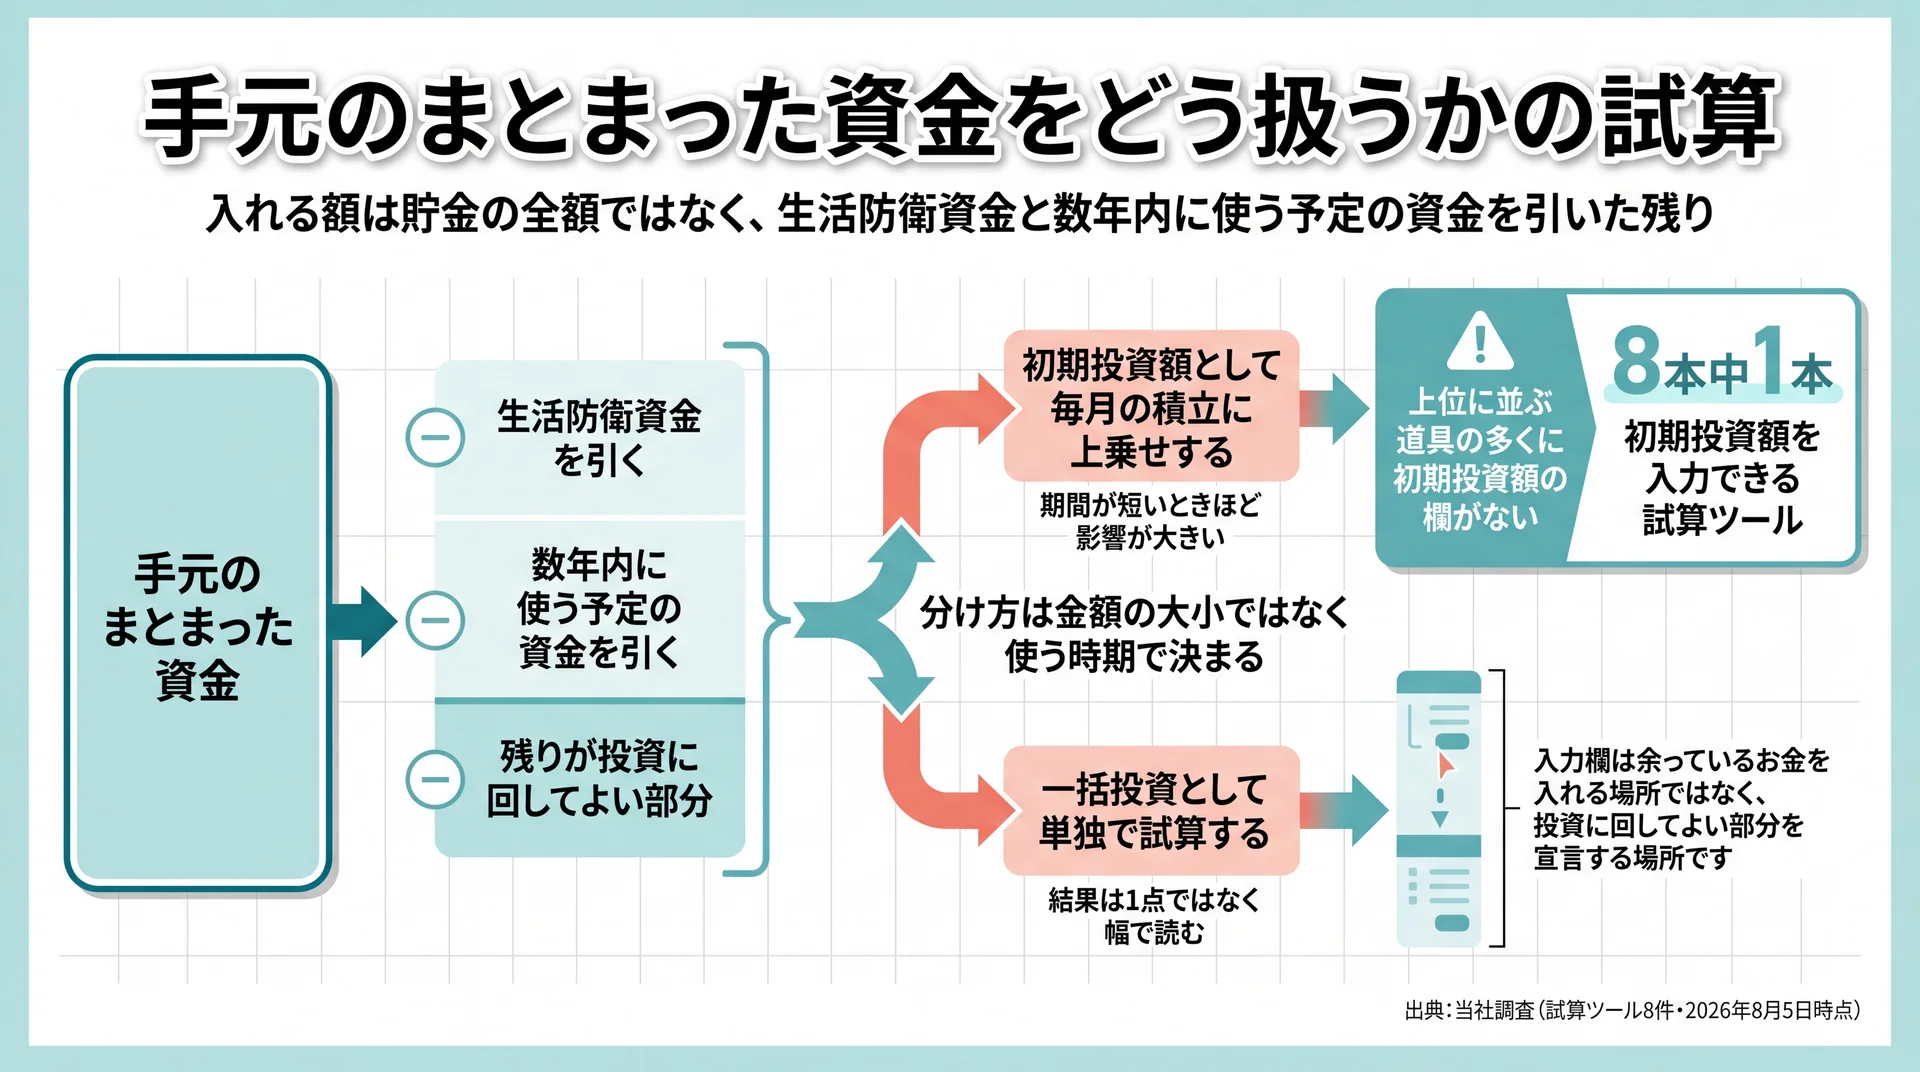
手元のまとまった資金は、初期投資額として毎月の積立に上乗せするか、一括投資として単独で試算するかに分かれます。上位に並ぶツールの多くには初期投資額の欄がないため、道具選びの段階から進み方が変わります。貯金として置いてある資金をどちらで扱うかは、金額の大小ではなく使う時期で決まります。
投じてよい額を決める作業は、試算の作業ではなく家計の整理の作業です。順序を逆にすると、入力する金額の根拠が決まらないまま、貯金の全額か0円かのどちらかを入れることになります。入力欄は余っているお金を入れる場所ではなく、投資に回してよい部分を宣言する場所です。
入力欄としての初期投資額から確認したい場合は、この欄が何を指すのか、毎月の積立額とどう別枠で計算されるのか、手元資金から生活防衛資金と数年内に使う予定の資金を差し引いて決める手順を扱った記事があります。期間が短いときほど初期投資額の影響が大きくなる点や、つまずきやすい3つのパターンも整理してあります。100万円の初期投資が毎月いくらの積立に相当するかという換算も載せているため、積立額との配分を考える材料になります。制度上の上限を超える額を入れてしまう例など、初期値の置き方でつまずく場面も具体的に挙げられています。詳しくは初期投資 シミュレーションの詳しい解説をご覧ください。
一括で投じた場合の試算の読み方を知りたい場合は、計算式が1本しかないこと、入力4項目をそれぞれ何を根拠に決めるのか、そして結果を1点ではなく幅で読む必要がある理由を扱った記事が向いています。過去の指数で同じ期間を切り取っても、始めた年によって年率が大きく散らばるという実測が判断の助けになります。表示される金額は平均であり、真ん中の結果を示しているとは限りません。税・保有コスト・物価上昇・投じた直後の下落という、年率からは見えない4つの見落としも扱っています。あわせて一括投資シミュレーションの詳しい解説をご確認ください。
具体的な金額で確かめたい場合は、100万円という条件に絞って年率別・期間別の到達額を並べ、そこから費用と税を差し引いて手取りに近づけた記事があります。一括で投じる場合と12回に分ける場合の違い、下落率ごとに元本が回復するまでの年数まで扱っているため、金額の実感がつかみやすくなります。保有中のコストが20年でどれだけの差になるか、課税口座で利益にかかる税をどう差し引くかまで踏み込んでいるため、表示額と手取りの距離がつかめます。詳しくは100万円 一括投資シミュレーションの詳しい解説をご覧ください。
使っている証券会社のツールで一括の試算ができるかを確かめたい場合は、楽天証券の試算ツールを対象に、4つの計算パターンのいずれにも初期投資額の欄が存在しないことを実測で示した記事があります。楽天証券が公開している5種のツールでそれぞれ何ができるのか、一括の試算はどの代替ツールで行うのかまで整理してあります。ポイントやカード決済の還元分が結果に入らないこと、値動きの幅を置く欄がないため上振れも下振れも見えないことなど、結果に含まれない要素も明示されています。家計から投じてよい額を先に決めるという手順の並びにも触れています。あわせて一括投資 シミュレーション 楽天の詳しい解説もご確認ください。
\ 手元資金の線引きを /
貯金のうち投資に回してよい額を、家計の状況から切り分けられます。
目的に合う試算ツールをどう選ぶか
試算ツールは提供者の知名度ではなく、自分が確かめたい内容に合う入力欄があるかどうかで選びます。確かめたい層が決まっていれば、候補は自然に絞れます。層が決まらないまま知名度だけでツールを開くと、入力できない条件を抱えたまま数字だけ持ち帰ることになります。
複数の道具を横に並べて比べたい場合は、無料で使える試算ツール10本を目的別に整理し、同じ条件を入れても最終金額がそろわない理由を分解した記事があります。積立と一括の将来額を出す型、値動きの幅を織り込む型、貯めた資産を取り崩す金額を出す型という役割の違いに加えて、税と手数料の扱いや利回りを一定と置く前提まで踏み込んで比較しています。試算結果を毎月の行動へ落とす3段階の手順もまとまっているため、道具選びから入りたい方に向く内容です。ゲーム形式の試算が練習になるのか、早期リタイアを前提にした試算ができるのかといった疑問も質問形式で補われています。詳しくは投資 シミュレーションの詳しい解説をご覧ください。
道具を1本に絞りきれない場合は、2本使う形も現実的です。前提が全面的に開示されている公的機関のツールで基準の数字を出し、値動きの幅や初期投資額を置ける運用会社のツールで条件を足す、という組み合わせであれば、数字が食い違ったときにどちらの前提が効いたのかを追えます。1本のツールで全部を済ませようとすると、対応していない項目が出てきます。
試算のあとに学ぶ手段をどう選ぶか
試算を続けていくと、次に必要になるのは自分の判断が妥当かどうかを確かめる相手です。学ぶ手段の選択も実行の層に含まれます。基準になるのは知名度ではなく、講師が誰の立場で話すのかという点と、費用と撤退条件が事前に開示されているかという点です。
先に当社の立場を書いておきます。当社のABCashは金融商品を販売せず、受講料を収益源とする金融教育の事業者です。つまり当社も、読者が比べる対象のひとつにあたります。だからこそ、他社を貶める形ではなく、誰にでも使える確認方法を示すことが妥当だと考えています。学ぶ場を選ぶときは、講師の収益源を先に確認すると判断がぶれません。
無料で開催されるセミナーの仕組みから確認したい場合は、参加費ゼロの費用を誰が負担しているのかを4つの収益源に分けて整理した記事があります。告知文から収益源を推定する方法に加えて、勧誘の前に目的を告げる義務や、断ったあとの再勧誘の禁止、クーリング・オフが効く契約と効かない契約の違い、強引な勧誘を受けたときの公的な相談先までを扱った内容です。会場を一時的に借りて人を集める形態が制度上どう扱われるか、参加特典や女性向けの開催が多い背景まで踏み込んでいます。商品を売らない学び方という選択肢も示されています。詳しくは無料マネーセミナー からくりの詳しい解説をご覧ください。
参加するセミナーを実際に選ぶ段階であれば、学べる範囲を分野ごとに採点する方法、講師の立場の確認方法、聞いて終わらせない仕組みの有無、費用と撤退条件の開示状況、自分の目的との一致という5つの見極め方を扱った記事が向いています。無料のセミナーと有料の講座をどう使い分けるかという整理もあります。受けたあとに何が変わったのかを自分で確かめるための問いも用意されているため、参加して終わりにしない使い方ができます。オンラインと会場のどちらを選ぶか、住んでいる地域で探すときに何を基準にするかも質問形式で補われています。あわせてマネーセミナー おすすめの詳しい解説もご確認ください。
試算した数字を毎月の行動に変える
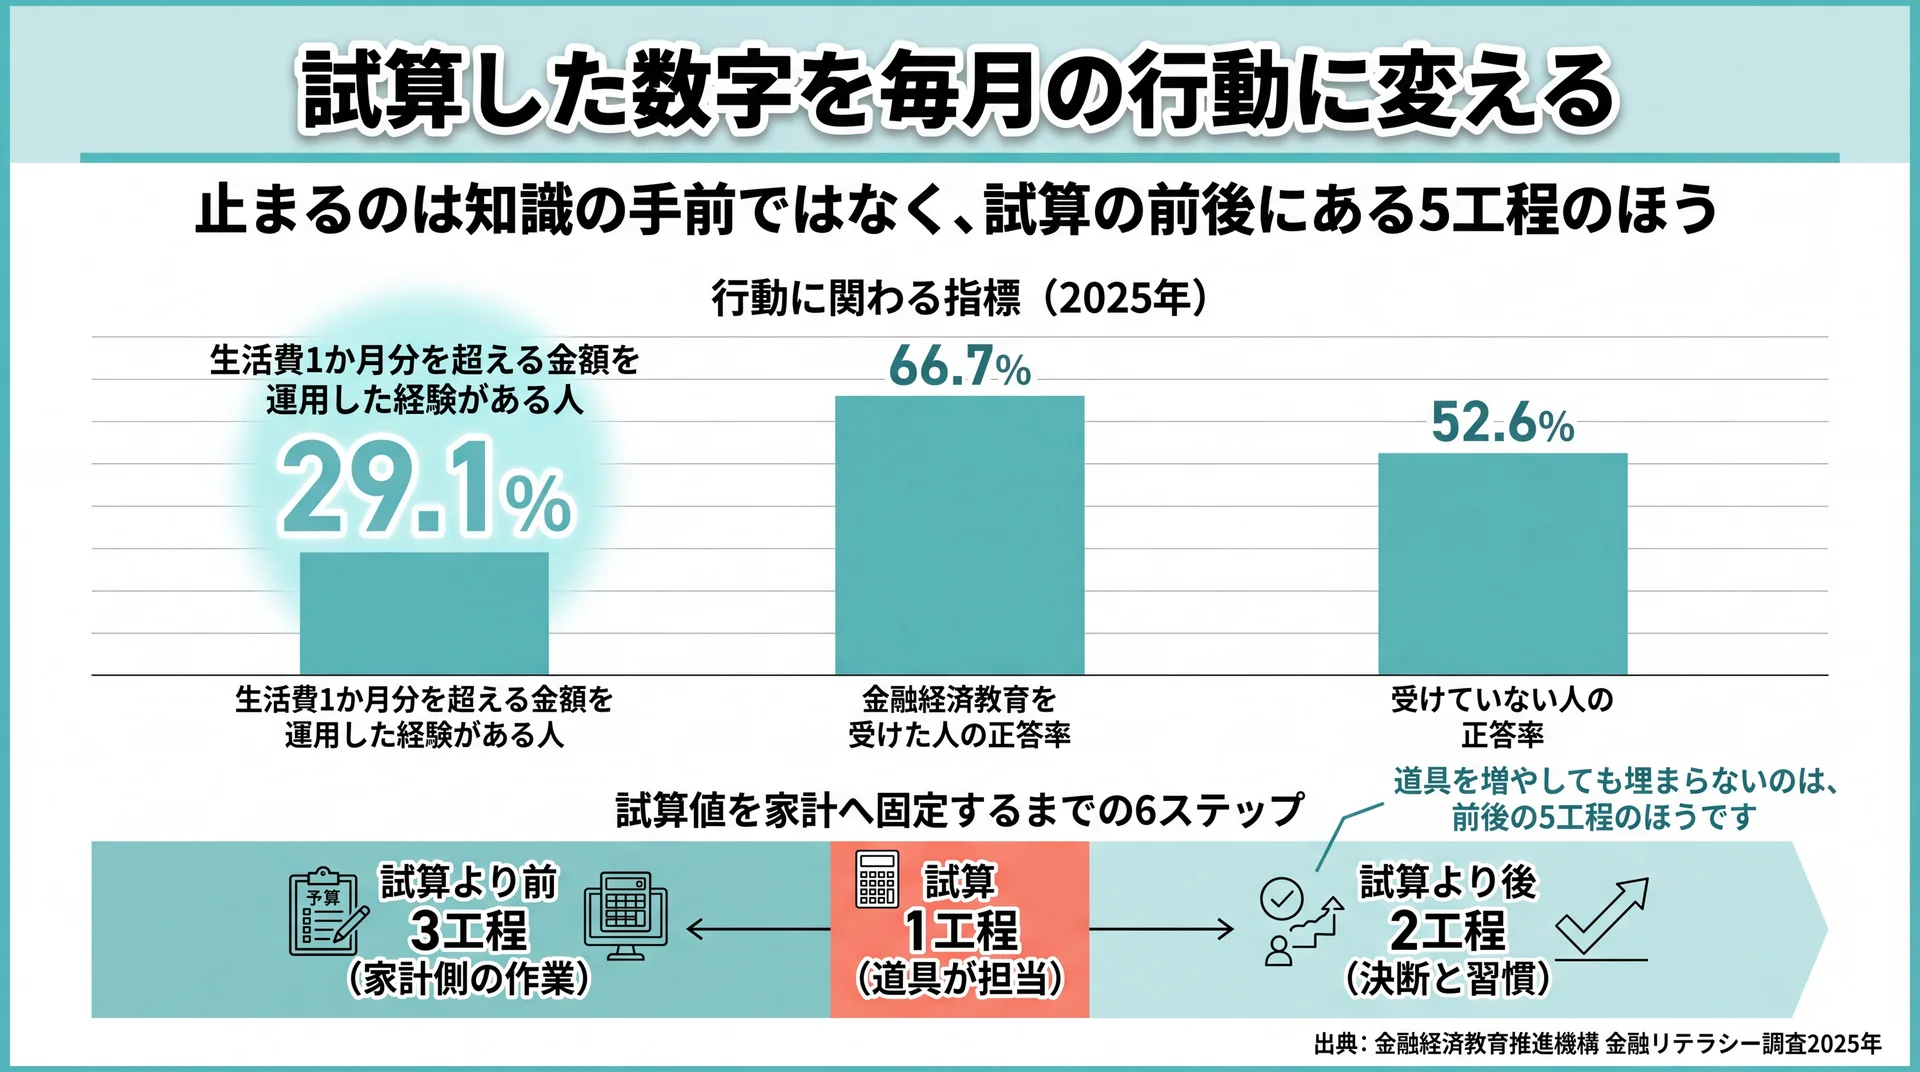
試算が終わる場所と行動が始まる場所は違い、出た金額を家計のどこから出すかはどのツールも扱っていません。ツールが返すのは将来の残高までで、その先は家計側の作業になります。この最後の一区間で止まりやすいことは、公的な調査の数字にも表れています。
試算する人と行動に進む人の間にある差
金融経済教育推進機構が全国の18〜79歳3万人を対象に行った調査から、判断と行動に関わる指標を並べました(金融経済教育推進機構 金融リテラシー調査2025年、2026年3月公表)。
| 指標 | 2025年 | 前回調査比 |
| 金融リテラシー正誤問題(25問)の正答率 | 53.8% | ▲1.9pt |
| うち「家計管理」分野の正答率 | 46.8% | ▲3.9pt |
| 生活費1か月分を超える金額を運用した経験がある人 | 29.1% | +2.2pt |
| 金融経済教育を受けた人の正答率 | 66.7% | +2.8pt |
| 受けていない人の正答率 | 52.6% | ▲2.4pt |
運用の経験がある人は2016年の24.8%から2025年の29.1%まで一貫して増えています。それでも実際に動いたことがある人は3割弱にとどまります。同じ調査では、資産運用や借入れ、生命保険への加入の際に他の金融機関や商品と比較してから決めた人の割合が61.1%と示されており、比較という行動自体は半数を超えて定着しています。当社はこの並びを、知識が足りないから動けないのではなく、出した数字を自分の生活に接続する工程が抜けているためだと整理しています。読者にとっての含意は明確で、次に必要なのは新しいツールではなく、決めた金額を毎月動かす仕組みのほうです。
試算値を家計へ固定するまでの6ステップ
当社が受講者と進めている順序を、そのまま6段階に分けました。前半3つは試算より前、後半3つは試算より後にあたります。
| # | やること | 決まるもの | つまずきやすい点 |
| 1 | 生活防衛資金を先に確保する | 投資に回してはいけない額 | 貯金の全額を試算に入れてしまう |
| 2 | 毎月の余力を固定費から確定する | 積立に回せる上限 | 余った分を積み立てる形にしてしまう |
| 3 | 目標額と達成したい時期を決める | 試算の出口 | 目標を決めずに金額だけ入れる |
| 4 | 層に合う道具で幅を出す | 結果の上下の振れ | 1条件だけ試して1点で受け取る |
| 5 | 幅の中から毎月固定する1つの金額を決める | 実際に動かす金額 | 幅のまま持ち帰って決めきらない |
| 6 | 制度枠と自動引き落としに落とし、毎月確認する | 続く仕組み | 設定して終わりにする |
この6段階のうち、試算ツールが担当しているのは4番だけです。1番から3番は家計側の作業で、5番と6番は決断と習慣の話になります。道具を増やしても埋まらないのは、この前後5工程のほうです。
当社の見解・スタンス
複数のパターンで試算するところまでは、よく紹介される進め方です。当社のABCashでは、そこで止めずに幅で出した数字のうち、毎月の家計に固定する1つの金額まで決めきることを伴走の到達点にしています。金額が1つに決まらないかぎり、翌月の口座からお金は動かないためです。
順序についても当社の判断があります。当社は、生活防衛資金の確保と毎月の余力の確定を、試算より前に置いて運用しています。家計管理分野の正答率が調査のたびに下がっているという先の調査結果を踏まえると、入力値の根拠が弱いまま出した将来額は、途中で続かなくなる確率が高いと考えているためです。当社は家計管理からNISAやiDeCoまでをひとつのカリキュラムで扱い、専用アプリでの毎日のやり取りを通じて、決めた金額が動き続けているかを確認する形をとっています。
なお、個別の資産設計や商品選択については、有資格のファイナンシャルプランナーや取引先の金融機関にご相談ください。本記事は一般的な情報と公的データの整理にとどめています。
積立シミュレーションのよくある質問
積立シミュレーションは何から始めればよいですか
確かめたい層を決めるところから始めます。将来の金額を知りたいだけなら第1層の試算で足りますが、手元にまとまった資金があるなら第3層に対応した道具が必要です。層が決まると必要な入力欄が決まり、開くべきページも絞れます。金額の入力より先に、生活防衛資金と毎月の余力を確定させておくと、出た数字をそのまま家計へ落とせます。
積立シミュレーションの結果はどこまで信じてよいですか
想定した利回りが毎年そのとおりに実現した場合の理論値として受け取ってください。実際の運用では年ごとの成績が上下するため、同じ平均利回りでも到達額は動きます。結果は1点ではなく上下の幅で読み、判断に使う数字は幅の中から自分で1つ選ぶ形が現実的です。値動きの幅を入力できるツールを使うと、下振れした場合の金額も同時に確認できます。
複数のツールで結果が違うときはどうすればよいですか
前提の違いを先に確認してください。複利を毎月組み入れるか年1回にするか、払い込みを期初とみなすか期末とみなすか、税や手数料を引くかどうかは、ツールごとに設計が異なります。注記に前提が書かれている場合はそこを読み比べ、書かれていない場合は前提が開示されているツールの数字を基準に据えると判断がぶれません。金額の差そのものより、差が生まれた理由を押さえるほうが役に立ちます。
積立シミュレーションの結果に税金は含まれていますか
多くのツールでは含まれていません。実際、注記で「税金、手数料、費用等を考慮しておりません」と明示しているツールが複数あります(SBI証券 積立シミュレーション、2026年8月時点)。課税口座で運用する場合は利益に対して課税されるため、表示額は手取りより大きくなります。NISAの非課税枠を使う場合は扱いが変わりますので、どの口座で運用する前提なのかを決めてから試算すると、読み違いを防げます。
まとめ
積立シミュレーションは、金額・仕組み・資金・実行の4つの層に分かれています。どの層を確かめたいかが決まれば、必要な入力欄を持つ道具が決まり、次に読むべき記事も決まります。そして表示される金額には税も手数料も値動きの幅も入っていないため、結果は幅で受け取ることが前提になります。
最初の一歩は、道具を開くことではありません。生活防衛資金を確保し、毎月の余力を確定させるところから始めると、出した数字がそのまま毎月の行動につながります。
\ 累計9万人が受講 /
オンライン受講にも対応しているため、自宅から60〜80分程度で相談を始められます。