
積立の投資シミュレーションは、毎月の積立額・積立期間・想定利回りの3つを入れて到達額を出す試算です。毎月3万円を年3%で20年続けた場合は981万円になります。積立額が途中で変わる場合も、期間を区切れば試算できます。月額別の目安に加え、増額・中断したときの数字も実測値で示しました。
積立の投資シミュレーションは月額と期間でどこまで変わるか
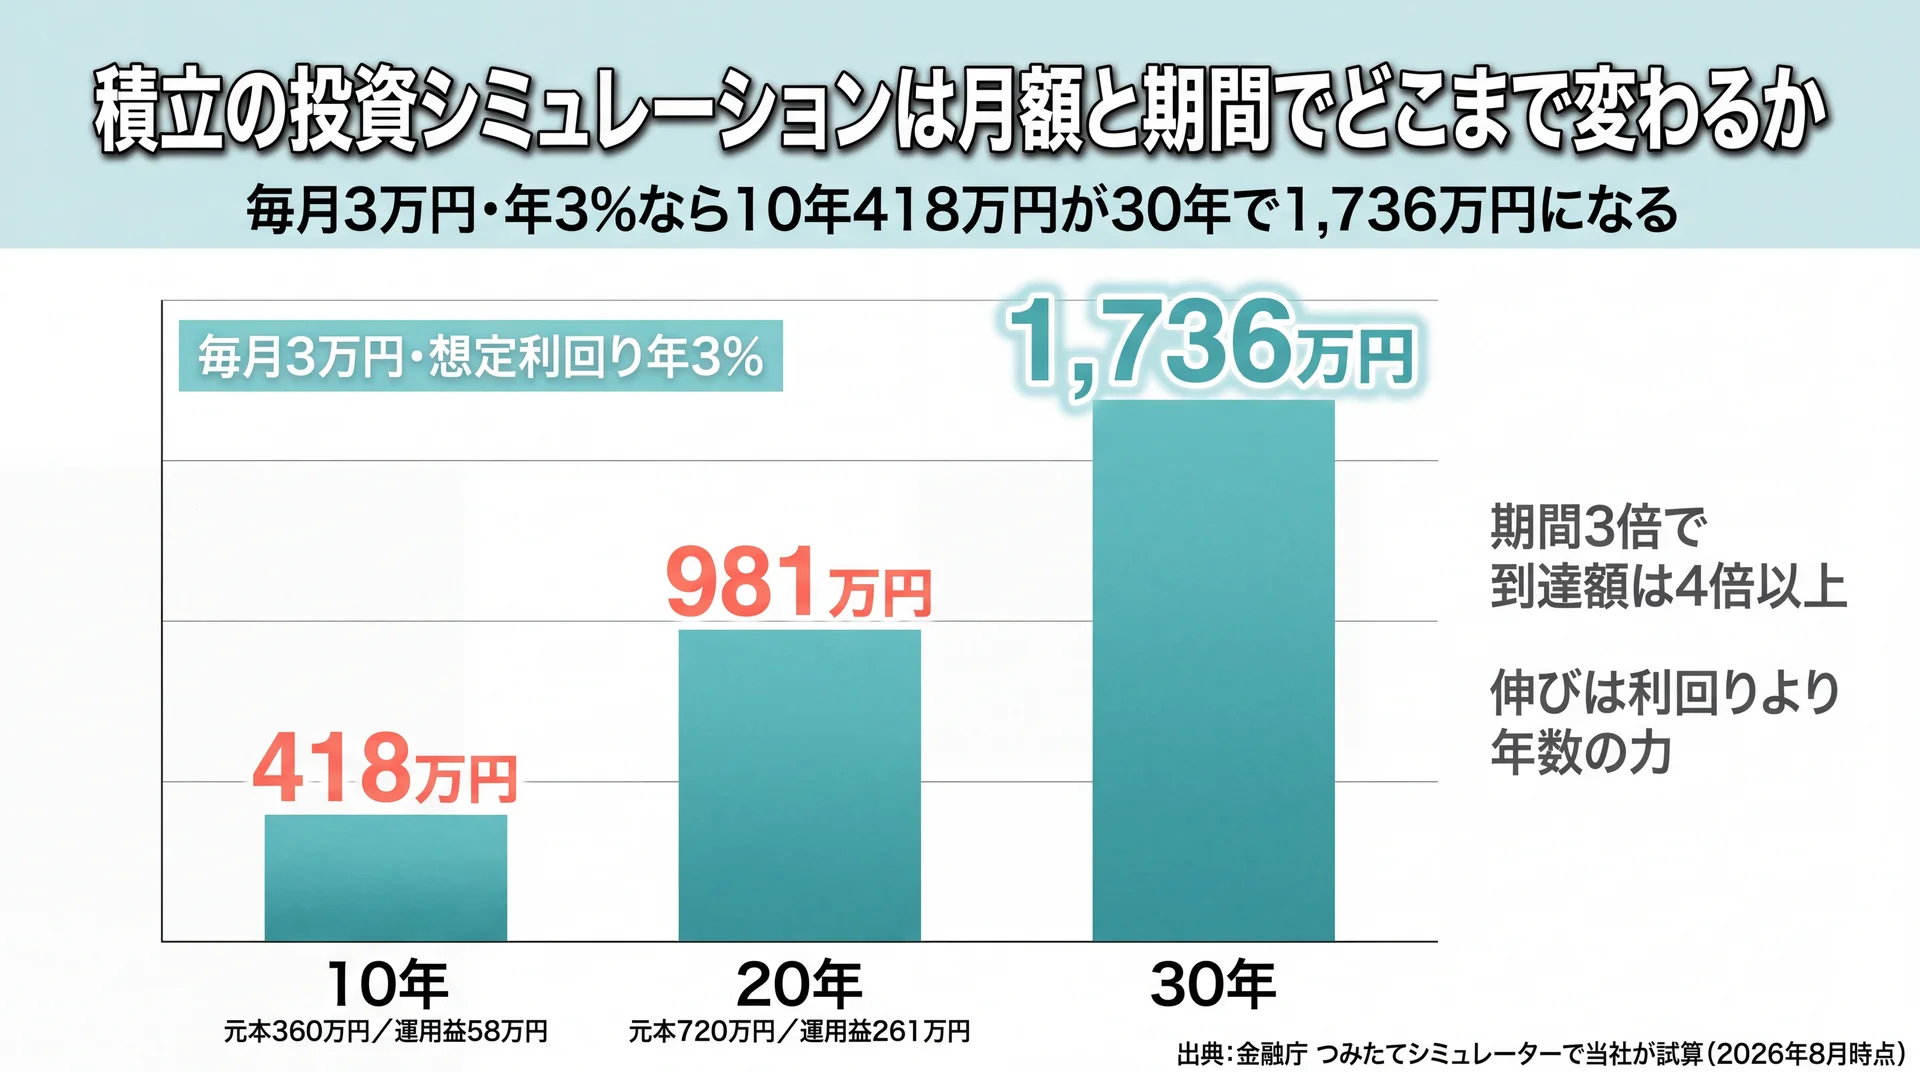
毎月3万円を想定利回り年3%で20年間積み立てると、到達額は981万円になります。拠出する元本は720万円なので、差の261万円が運用益にあたります(金融庁 つみたてシミュレーターで当社が試算、2026年8月時点)。月額と期間を変えると、この金額は数百万円単位で動きます。
無料の試算ツールは、結果を1条件ずつしか表示しません。自分の月額に近い数字を探す手間を省くため、当社で条件を横断して一覧にしました。積立シミュレーション全体の考え方は積立シミュレーションの全体像を整理した完全ガイドにまとめています。
月1万・3万・5万・10万円を年3%で積み立てた場合
金融庁のつみたてシミュレーターに16通りの条件を入力し、表示された到達額を記録しました。
| 毎月の積立額 | 10年後 | 20年後 | 30年後 |
| 1万円 | 139万円 | 327万円 | 579万円 |
| 3万円 | 418万円 | 981万円 | 1,736万円 |
| 5万円 | 697万円 | 1,634万円 | 2,894万円 |
| 10万円 | 1,394万円 | 3,269万円 | 5,787万円 |
想定利回りは年3%に固定し、2026年8月5日の画面表示値を記録しています。
期間が10年から30年へ3倍になると、到達額は4倍以上に伸びます。月3万円なら418万円が1,736万円です。当社はこの伸びを利回りの力ではなく拠出を積み上げた年数の力として読むよう案内しています。自分の月額に近い行を選び、そこから期間を動かすと金額の感覚をつかめます。まとまった資金を一度に投じる場合は前提が変わるため、一括投資シミュレーションについてはこちらで扱っています。
想定利回りを1%変えると結果はどれだけ動くか
同じ月3万円・20年でも、想定利回りの置き方で到達額は大きく変わります。
| 想定利回り | 20年後の到達額 | 元本720万円との差 |
| 年1% | 796万円 | +76万円 |
| 年3% | 981万円 | +261万円 |
| 年5% | 1,217万円 | +497万円 |
| 年7% | 1,523万円 | +803万円 |
年1%と年7%の開きは727万円です。利回りを高く置くほど到達額は大きく見えますが、その数字が実現する保証はありません。当社は年3%前後の控えめな数字で計画を組み、高い利回りは上振れの確認用として別に見る運用をおすすめしています。土台を高い利回りに置くと、下振れしたときに積立額そのものを見直すことになるためです。
目標金額から毎月の積立額を逆算するには
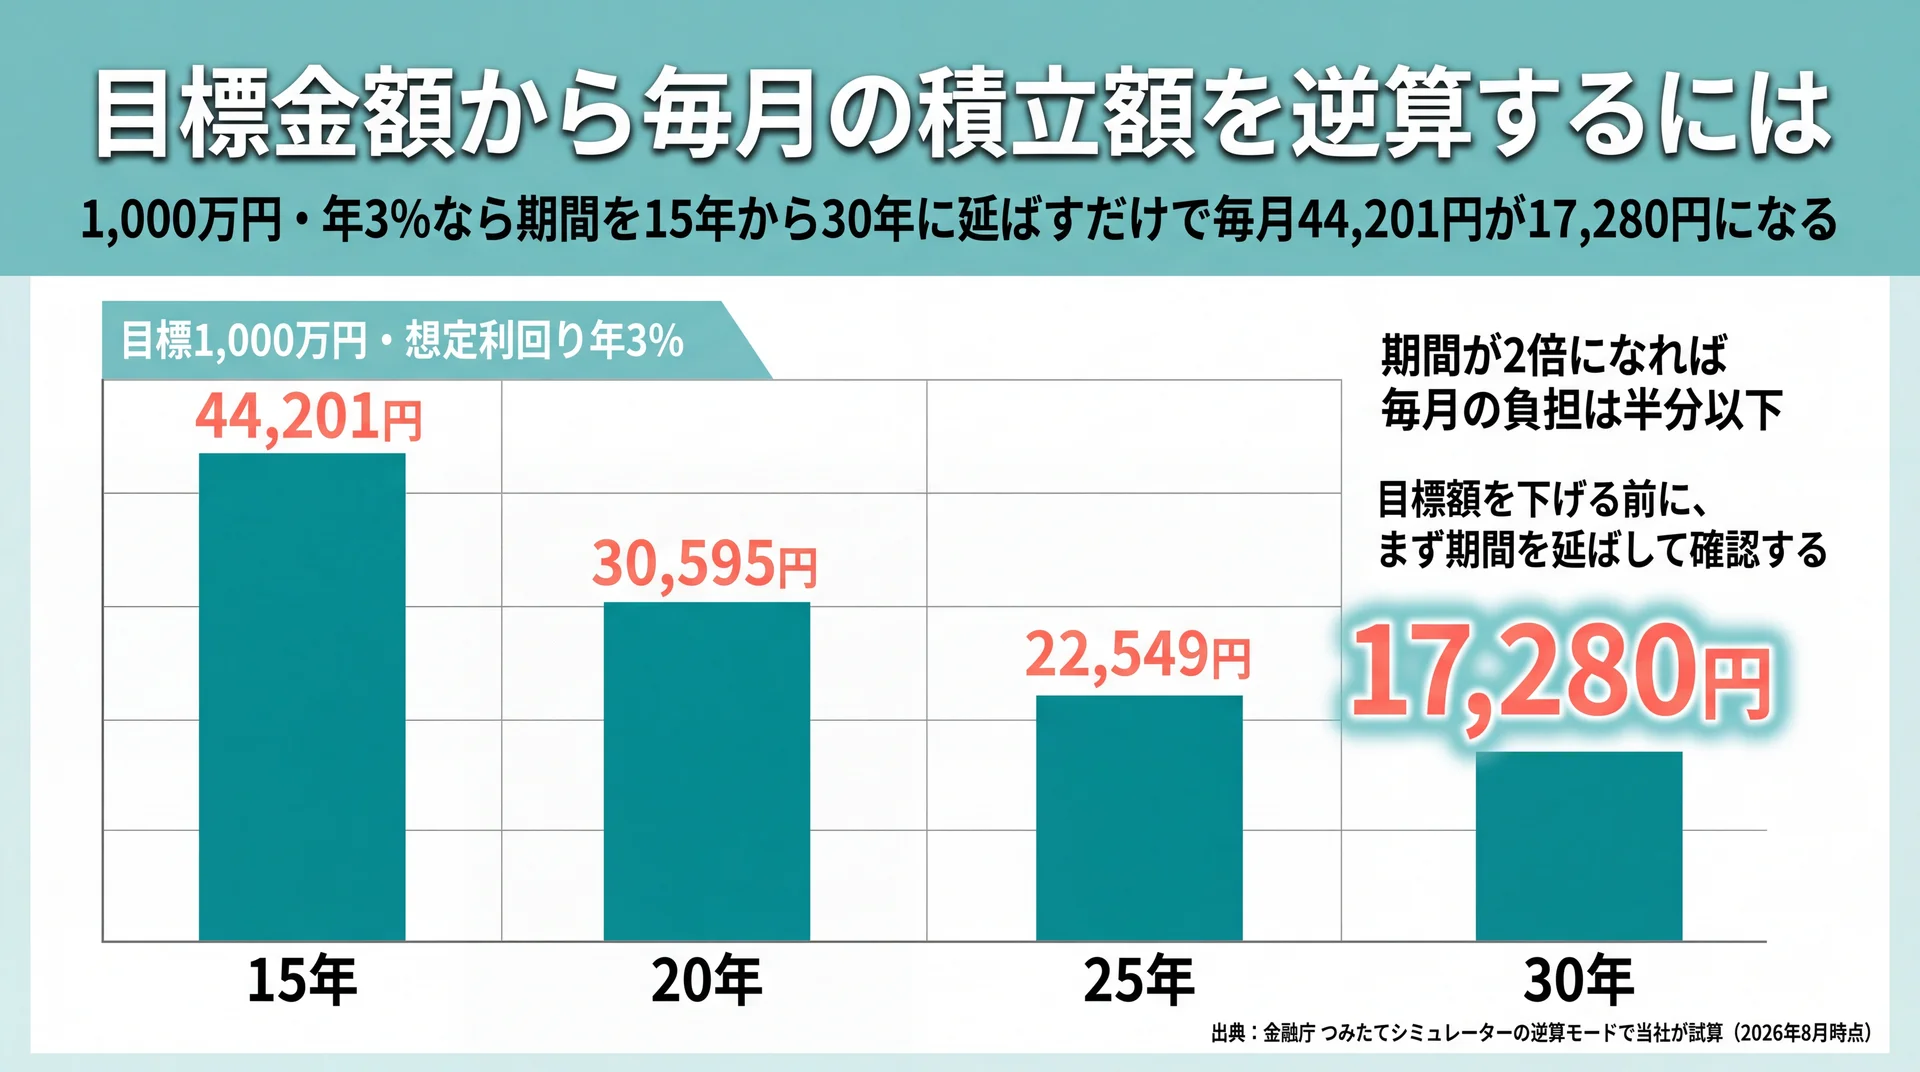
目標1,000万円を20年・想定利回り年3%で用意するなら、必要な毎月の積立額は30,595円です。同じ1,000万円でも期間を30年に延ばせば17,280円まで下がります(金融庁 つみたてシミュレーターの逆算モードで当社が試算、2026年8月時点)。期間は毎月の負担を左右する最も強い変数です。
1,000万円・2,000万円を用意する場合の毎月額
逆算モードに複数の条件を入力し、必要な毎月額を記録しました。
| 目標金額 | 期間 | 想定利回り | 必要な毎月の積立額 |
| 1,000万円 | 15年 | 年3% | 44,201円 |
| 1,000万円 | 20年 | 年3% | 30,595円 |
| 1,000万円 | 25年 | 年3% | 22,549円 |
| 1,000万円 | 30年 | 年3% | 17,280円 |
| 2,000万円 | 20年 | 年3% | 61,190円 |
| 2,000万円 | 30年 | 年3% | 34,560円 |
調査方法は前掲の表と同じで、モードのみ「毎月いくら積み立てる?」に切り替えています。
期間が2倍になれば、毎月の負担は半分以下です。当社はこの表を、目標額を下げる前に期間を先に動かして確認する材料として使っています。
逆算額が家計に収まらないときの3つの調整
逆算した金額が家計に収まらない場合も、あきらめる前に調整できます。当社が相談の場で使う順序は次の3つです。
- 期間を延ばす:1,000万円・年3%なら、20年の30,595円が30年で17,280円まで下がります
- 目標額を分ける:教育資金と老後資金をまとめて1本の目標にせず、時期の近いものと遠いものに分けます。300万円を20年・年3%なら毎月9,179円で届きます
- 段階的に増やす前提で組む:今の金額で始め、収入が増えた時点で増額する計画に切り替えます
3つ目を選ぶ場合は、増額後の姿を先に試算しておく必要があります。
積立額を途中で増やす・減らす場合はどう試算するか
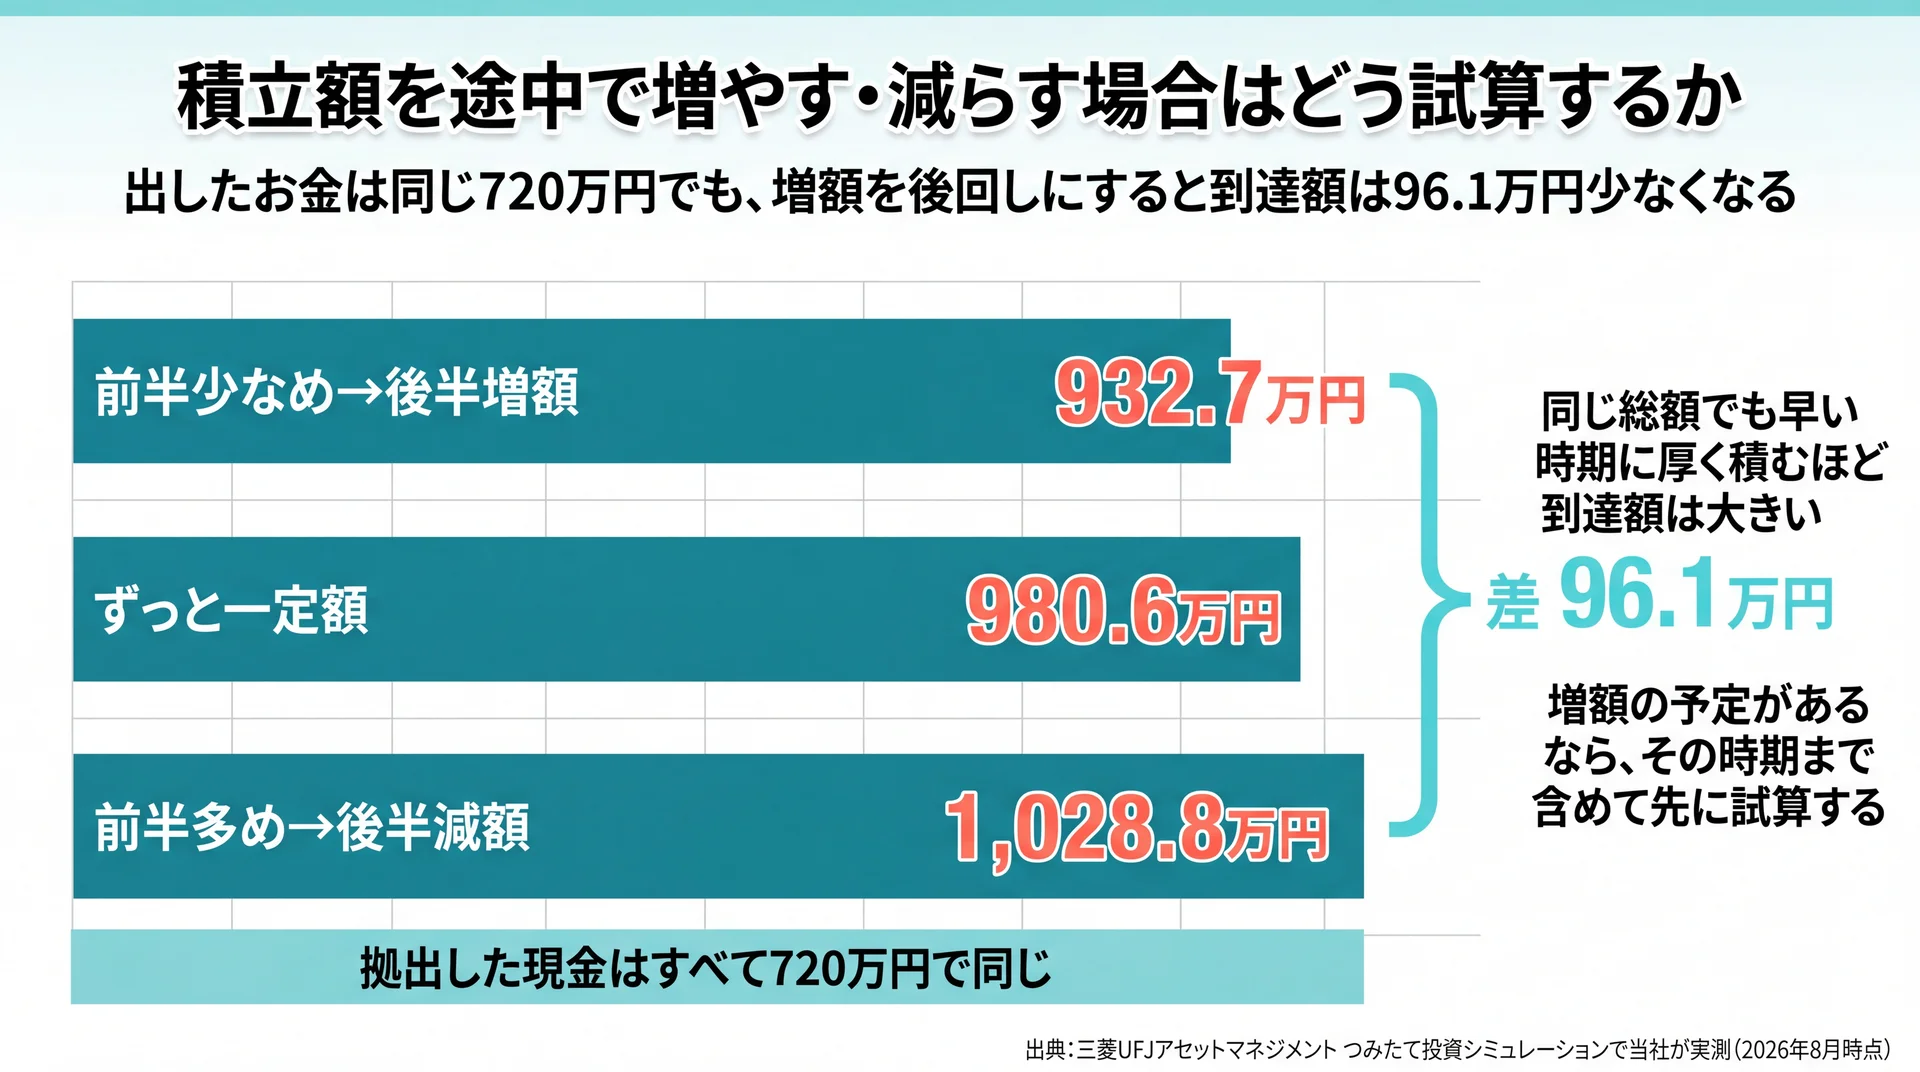
積立額が途中で変わる場合は、期間を区切って2回試算し、前半の結果を後半の初期投資額として引き継ぎます。初期投資額の入力欄を持つツールなら、この方法で増額も減額も織り込めます(当社は三菱UFJアセットマネジメントのつみたて投資シミュレーションで実測、2026年8月時点)。
当社が確認した無料ツール8本は、いずれも月々の金額が最後まで変わらない前提で計算します。積立額の増額・減額・中断を途中で入力する欄は、どのツールにも用意されていません。昇給や産休で金額は変わるのに、試算だけが定額のまま残ります。
期間を分けて2回試算すれば増額を織り込める
手順は3ステップです。
- 第1期の条件(初期投資額0円・現在の月額・その期間)で試算し、予想資産額を控えます
- 第2期は控えた金額を初期投資額の欄に入れ、増額後の月額と残りの期間を入力します
- 表示された金額が、増額を織り込んだ到達額です
たとえば月2万円で10年積むと278.9万円です。これを初期投資額に入れて月4万円で10年を追加すると932.7万円になります。同じ画面を2回使うだけで定額前提の制約は外せます。引き継ぎが成り立つのは複利で再投資する計算だからで、複利の仕組みは積立シミュレーション 複利についてはこちらで扱っています。
同じ720万円でも積み方の順序で結果は変わる
拠出する現金の合計を720万円にそろえ、積み方の順序だけを変えて実測しました。
| 積み方 | 内訳 | 拠出した現金の合計 | 20年後の到達額 |
| 前半少なめ→後半増額 | 月2万円×10年 → 月4万円×10年 | 720万円 | 932.7万円 |
| ずっと一定額 | 月3万円×20年 | 720万円 | 980.6万円 |
| 前半多め→後半減額 | 月4万円×10年 → 月2万円×10年 | 720万円 | 1,028.8万円 |
調査方法は、想定リターン年3%・想定リスク0%に固定し、2026年8月5日に期間を2期に分けて入力し、各期の表示額を次期の初期投資額へ引き継いだものです。拠出した現金の合計は当社が別途合算しました。
出したお金は3パターンとも同じ720万円なのに、到達額には96.1万円の差が出ます。当社はこれを優劣ではなく、増額を後回しにする分のコストが96万円だと受け取っています。ただしこの差は、想定リターンを年3%で一定と置いた計算上のものです。値動きが一定でない実際の相場では、購入価格が平準化される効果もはたらくため、順序による差がこのとおりになるとはかぎりません。増額の予定があるなら、その時期まで含めて先に試算しておくほうが納得して金額を決められます。
要点:拠出総額が同じでも、前半に厚く積むか後半に回すかで到達額は約96万円動きます。
ボーナス月の加算は対応するツールを選ぶ
ボーナス月だけ増やしたい場合は、加算欄のあるツールを選んでください。当社が確認した範囲では、知るぽると(金融広報中央委員会)の目標積立額シミュレーションに「ボーナス月加算割合(毎月積立額×◯倍)」の入力欄があります。単利と複利の選択や、複利周期を1ヵ月・6ヵ月・12ヵ月から選ぶこともできます。
当社のABCashは金融商品を販売しないため、特定の金融機関のツールに読者を寄せる必要がありません。目的に合うツールを機関をまたいで使い分ける前提でご案内しています。
\ 月々の積立額を一緒に決める /
増額や中断の予定も含めて、無理なく続く金額を専属コンサルタントと確認できます。
積立を止めた期間があると結果はどれだけ変わるか
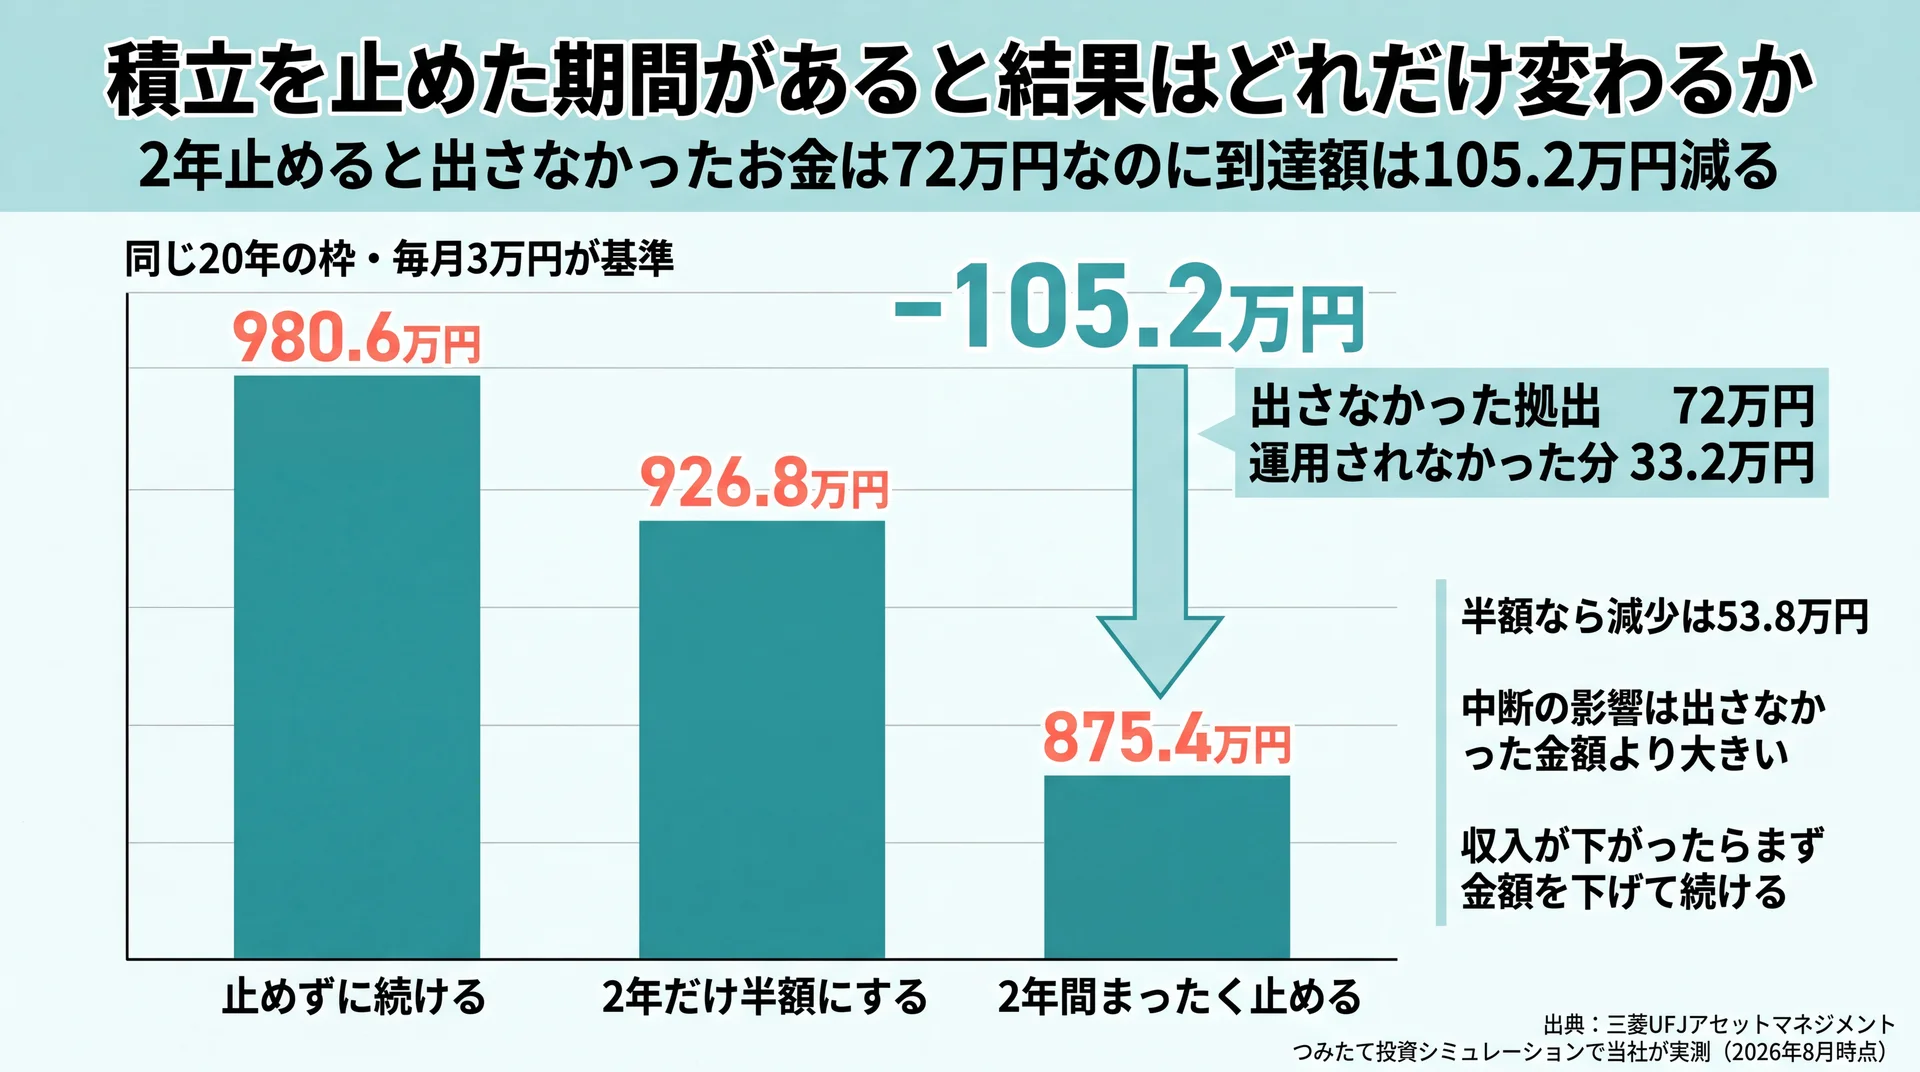
月3万円の積立を途中で2年間止めると、拠出する現金は72万円減るのに対し、20年後の到達額は105.2万円減ります。減った分の内訳は、拠出の減少が72万円、運用益の減少が33.2万円です(三菱UFJアセットマネジメントのつみたて投資シミュレーションで当社が実測、2026年8月時点)。
2年止めると拠出の減少より最終額の減少が大きい
同じ20年の枠で、5年目まで積んだあとの2年間の扱いだけを変えて実測しました。
| 積み方 | 内訳 | 拠出した現金 | 20年後の到達額 | 運用益 |
| 止めずに続ける | 月3万円×20年 | 720万円 | 980.6万円 | 260.6万円 |
| 2年だけ半額にする | 月3万円×5年 → 月1.5万円×2年 → 月3万円×13年 | 684万円 | 926.8万円 | 242.8万円 |
| 2年間まったく止める | 月3万円×5年 → 停止2年 → 月3万円×13年 | 648万円 | 875.4万円 | 227.4万円 |
調査方法は前掲の表と同じで、期間を3期に分けて入力しました。
止めた2年で出さなかったお金は72万円ですが、到達額は105.2万円減ります。差額の33.2万円は、その72万円が残り15年間運用されなかった分です。中断の影響を「出さなかった分」と「運用されなかった分」に分けると、次の判断がしやすくなります。
止めるより減らして続けるほうが差は小さい
表の真ん中の行が、収入が下がったときの現実的な選択肢です。2年だけ半額にした場合、拠出は完全停止より36万円多いだけですが、到達額は51.4万円多くなります。36万円の追加で51.4万円の差がつくのは、早い時期のお金ほど運用される期間が長いからです。
産休・育休や転職で収入が下がると、積立を止めるか減らすかの判断が必要です。当社はまず金額を下げて続ける選択肢を検討し、それでも難しい場合に停止する順序をおすすめしています。下げた期間と下げ幅を決めて試算し直しておけば、再開後にどこまで戻すかも数字で見えます。
要点:中断の影響は拠出の減少より大きく出ます。2年停止で到達額は105.2万円減りますが、半額で続ければ減少は53.8万円にとどまります。
試算どおりに積み立てを続けるために先に確認すること
積立額は試算で出た金額をそのまま採用するのではなく、家計の余力を確かめてから決めます。総務省統計局の家計調査では、二人以上の勤労者世帯の実収入は1世帯あたり534,893円でした(総務省統計局 家計調査報告、2026年5月分・2026年7月7日公表)。この収入に対し毎月いくらを20年動かさないかを決める作業が、試算の前に必要です。
なお、試算の表示額には税金や手数料が含まれていません。
生活防衛資金を確保してから積立額を決める
積立に回すお金は、当面使う予定のない資金である必要があります。急な出費で取り崩したり止めたりすると、到達額が拠出の減少以上に下がるためです。
当社が家計を整える段階で確認するのは、毎月の収支が黒字かと、手元に生活費の数か月分が現金で残っているかの2点です。逆算表の金額をそのまま採用せず、家計側の上限を先に決めてから当てはめてください。
非課税で保有できる上限は総額1,800万円
制度側にも枠があります。NISA口座では通常なら運用益にかかる約20%の税金が非課税になり、年間投資枠は最大360万円、非課税保有限度額は総額で最大1,800万円です(金融庁 NISAを知る、2026年8月時点)。売却した分の枠は再利用できます。
逆算で出た毎月額が制度の枠に収まるかは、金額を決める前に確認してください。当社は枠を使い切ることを目標にせず、家計の余力の範囲で使う考え方をとっています。どの口座でいくら積み立てるかという個別の資産設計は状況で答えが変わるため、有資格のファイナンシャルプランナーや金融機関にご相談ください。
当社の見解・スタンス
当社のABCashは、試算で出た金額を家計に当てはめるのではなく、家計管理を整えてから積立額を決める順序を採っています。カリキュラムを家計管理からNISA・iDeCo・投資信託まで一気通貫で組んでいるのも、この順序が前提だからです。
もう1点、当社は「続けられるかどうか」を精神論ではなく再試算の手順として扱います。専属コンサルタントが伴走し、昇給や産休など収入が変わったタイミングで試算をやり直して金額を組み直します。積立額は一度決めたら固定するものではなく、条件が変わるたびに計算し直すものという前提です。
積立シミュレーションの基礎からの総まとめはこちらをご覧ください。
よくある質問
積立額を途中で変更するとNISAの非課税枠はどう扱われますか
積立額を変更しても非課税枠は減りません。NISAの年間投資枠は最大360万円、非課税保有限度額は総額1,800万円で、売却した商品の分の枠は再利用できます(金融庁 NISAを知る、2026年8月時点)。
積立を止めた分を後から取り戻すには毎月いくら必要ですか
止めた期間と残りの年数によります。月3万円を2年止めた場合の減少は105.2万円で、残り13年・年3%で埋めるなら毎月5,527円の上乗せが必要です(金融庁のつみたてシミュレーターの逆算モードで当社が試算、2026年8月時点)。不足額を目標金額として逆算モードに入れれば上乗せ額が出せます。
シミュレーションの精度を上げるには何を追加で入力すればよいですか
入力項目を増やすより、条件を分けて複数回試算するほうが実態に近づきます。増額・減額の予定を期間で区切って引き継ぐ方法と、想定利回りを年1%〜年5%の幅で入れる方法の2つです。表示額は税金や手数料を含まないため、1つの数字ではなく幅として受け取るほうが実用的です。
積立期間が10年しか取れない場合でも試算する意味はありますか
あります。10年でも月3万円・年3%なら418万円、月5万円なら697万円に届きます(金融庁のつみたてシミュレーターで当社が試算、2026年8月時点)。ただし月3万円・10年では元本360万円に対し運用益は58万円で、到達額の大半を拠出額が占めます。期間が短いほど、この点を踏まえて金額を決めてください。
まとめ
積立の投資シミュレーションで押さえる判断軸は3つです。到達額は月額より期間で大きく動くこと、積立額が変わる場合は期間を区切って初期投資額に引き継げば試算できること、中断の影響は出さなかった金額以上に大きく出ることです。試算結果からではなく、家計の余力から毎月の金額を決めてください。
\ お金の学びを60〜80分程度で体験 /
家計から積立額を決める手順を、累計9万人が受講したカリキュラムで確かめられます。