企業型確定拠出年金は制度そのものが損なのではなく、加入後に一度も設定を確認しないまま放置した場合に損が生じます。2025年3月末時点で加入者862万人のうち21.2%が元本確保型だけで運用しており、放置は珍しい状態ではありません。この記事では、だまされるなと言われる5つの理由と、いま確認すべき対策を整理します。
企業型確定拠出年金とはどんな制度か
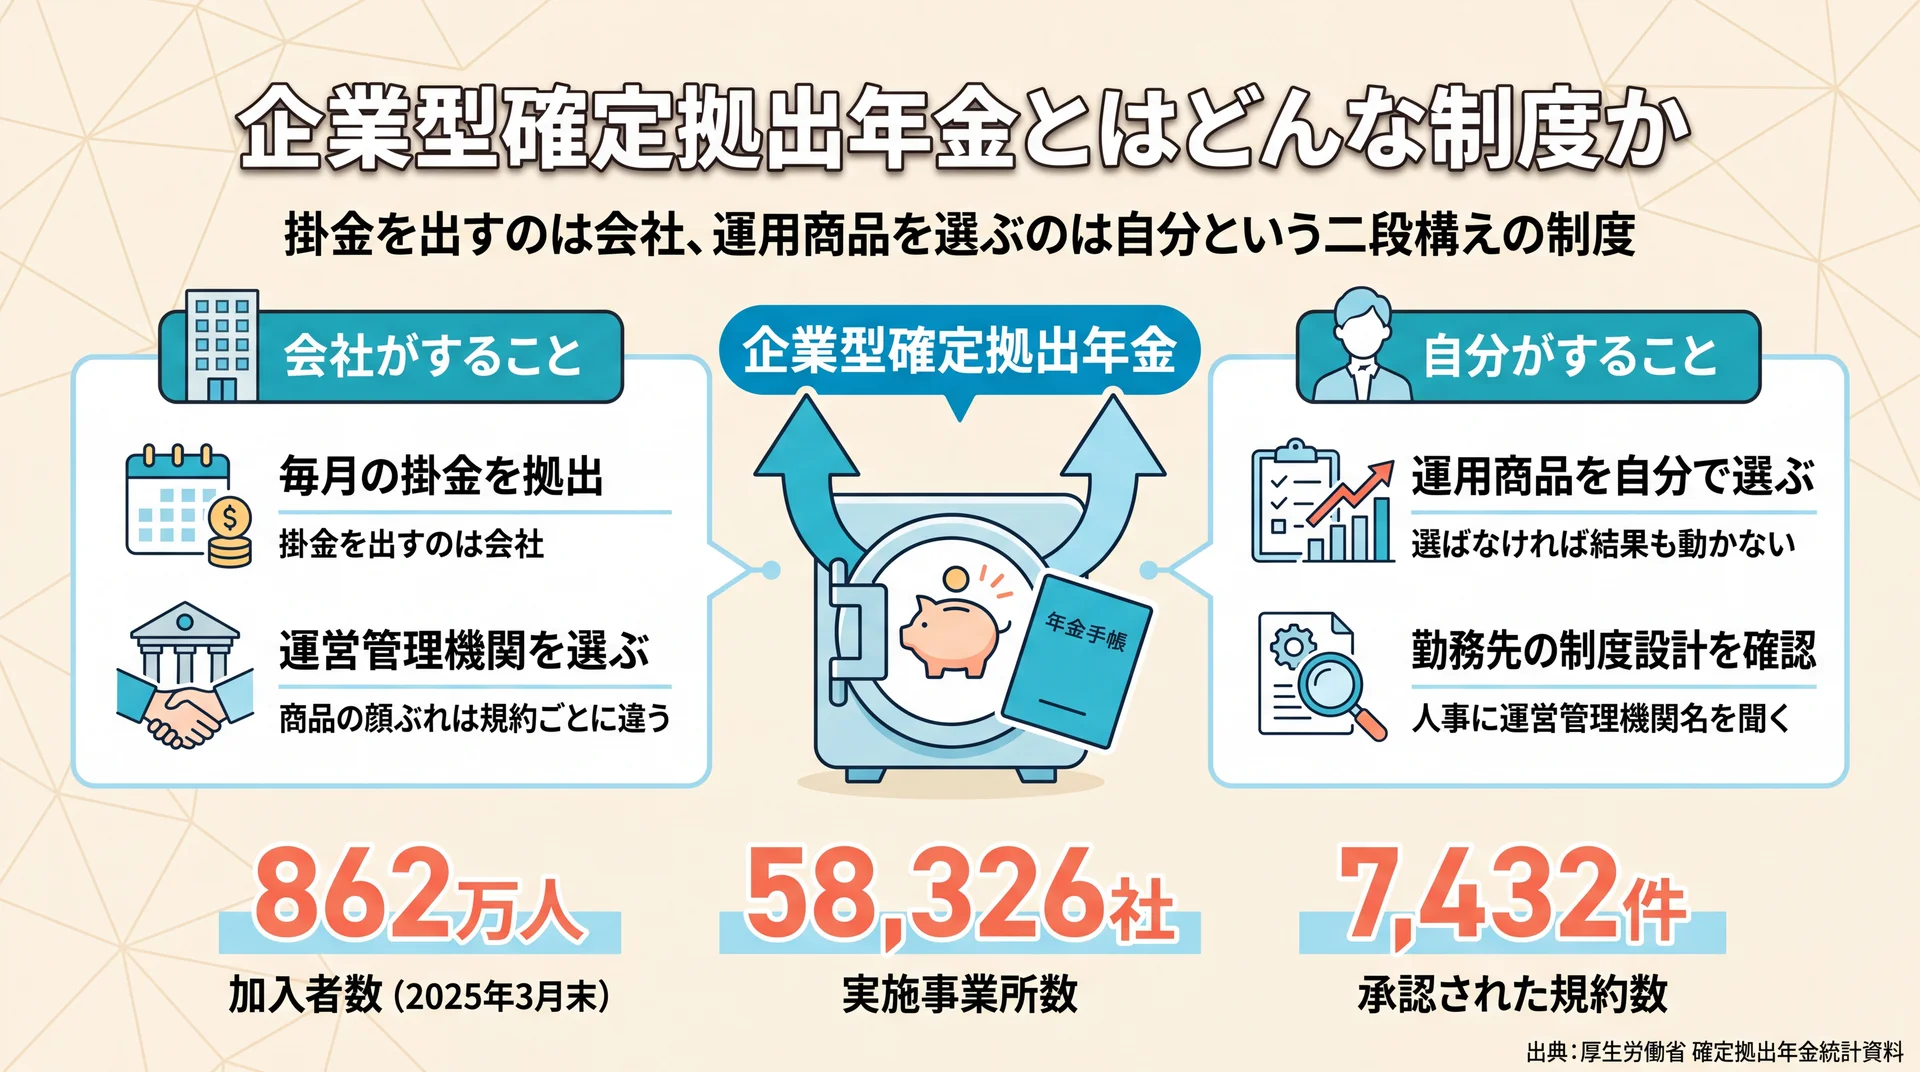
企業型確定拠出年金は、会社が毎月の掛金を出し、その運用商品を従業員自身が選ぶ年金制度です。運用成績によって将来受け取る額が変わるため、商品を選ばないまま置いておくと結果も動きません。2025年3月末時点で加入者は862万人、実施事業所は58,326社にのぼります(厚生労働省 確定拠出年金統計資料)。
掛金は会社が出し、運用商品は自分が選ぶ
確定拠出年金は、拠出された掛金とその運用益の合計をもとに将来の給付額が決まる制度です。掛金を事業主が拠出するものが企業型、加入者自身が拠出するものがiDeCoにあたります(厚生労働省 確定拠出年金制度の概要)。
ここで押さえておきたいのが役割分担です。掛金を出すのは会社、商品を選ぶのは自分という二段構えになっており、会社が掛金を出す部分だけを見て「会社の福利厚生」と受け止めると、後半の「自分が選ぶ」が抜け落ちます。当社のABCashは、この抜け落ちがつまずきの共通点だと考えています。同じ統計資料によれば、承認された規約数は7,432件。規約ごとに商品の顔ぶれも運営管理機関も違うため、勤務先の制度設計を自分で確認するところが出発点になります。
「だまされるな」という言葉が生まれた背景
企業型確定拠出年金を実施する事業所は、2024年3月末の52,033社から2025年3月末の58,326社へ増えました。退職金の一部または全部をこの制度に置き換える設計では、かつて会社が金額を約束していた部分が、従業員の運用結果に連動する形へ変わります。約束された退職金が、自分の選択次第で増減する資産に置き換わったという構造変化が、「だまされるな」という言い方の背景にあります。
当社は、この言葉を制度批判ではなく「会社任せでは完結しない」という警告として読むべきだと考えています。自分の口座で何が起きているかを先に見るだけで、受け取る印象は変わります。私的年金全体の位置づけから確認したい場合は、idecoの全体像を整理した完全ガイドをあわせてご覧ください。
企業型確定拠出年金でだまされるなと言われる5つの理由
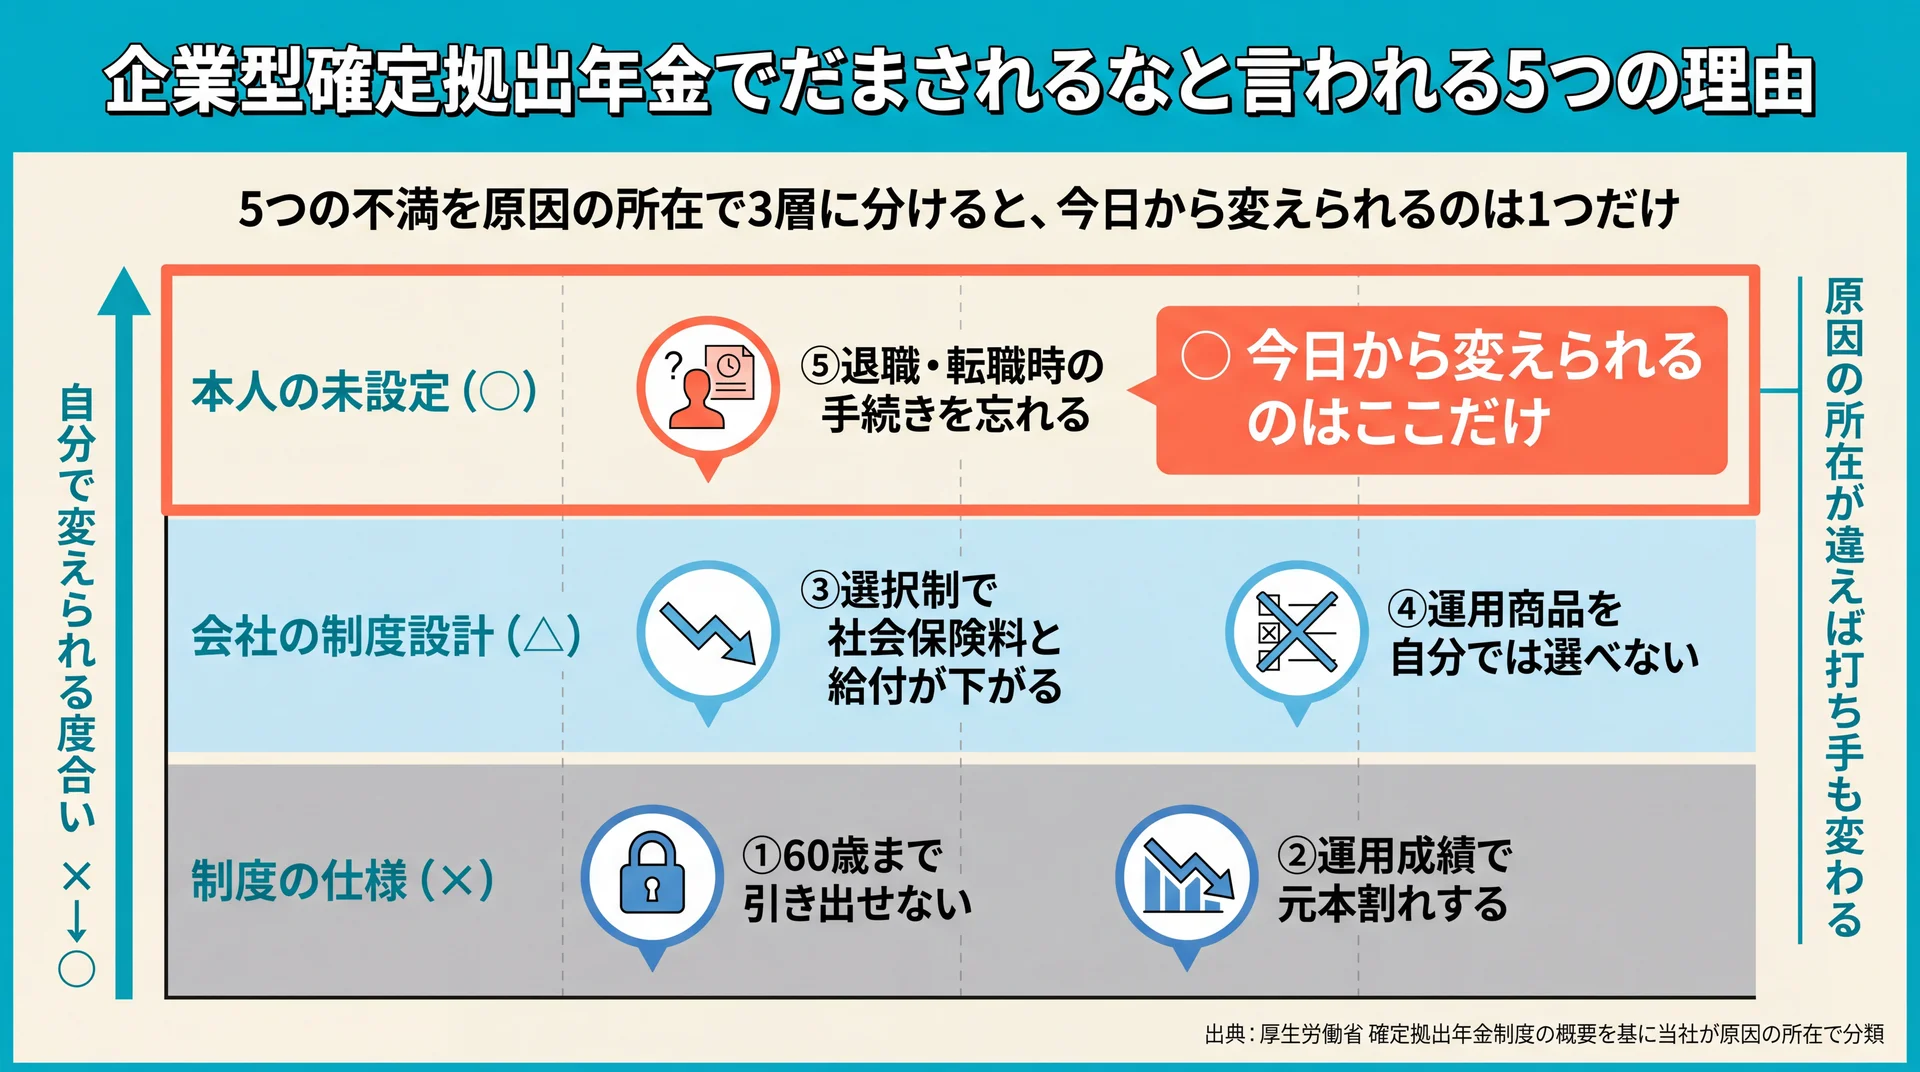
「だまされるな」と言われる主因は、60歳までの引き出し制限・元本割れ・選択制での社会保険料の扱いの3点です。ここに商品選択の制約と退職時の手続きを加えた5つが、実際に不満として語られる入口になります。当社は、この5つを「制度の仕様」「会社の制度設計」「本人の未設定」の3層に分けて考えています。
| 「だまされた」と感じる入口 | 原因の所在 | 自分で変えられるか | 打ち手 |
| ①60歳まで引き出せない | 制度の仕様 | × | 生活防衛資金を別枠で確保しておく |
| ②運用成績で元本割れする | 制度の仕様 | △ | 受け取りまでの残り年数から配分を決める |
| ③選択制で社会保険料と給付が下がる | 会社の制度設計 | △ | 手取り・厚生年金・各種給付の3軸で確認する |
| ④運用商品を自分では選べない | 会社の制度設計 | △ | 提示された3〜35本の中で信託報酬を比べる |
| ⑤退職・転職時の手続きを忘れる | 本人の未設定 | ○ | 資格喪失から6か月以内に移換を申し出る |
データ出典: 厚生労働省「確定拠出年金制度の概要」の制度要件をもとに、当社が原因の所在で分類
原因の所在が違えば打ち手も変わります。制度の仕様に不満を持っても状況は動きませんが、本人の未設定であれば今日から変えられます。5つのうち自分に効いているのがどれかを切り分けないまま「損な制度だ」と結論づけるのが、いちばんもったいない判断です。
①原則60歳まで引き出せない
企業型確定拠出年金の老齢給付金は、原則として60歳到達で受給できます。ただし60歳時点で通算加入者等期間が10年に満たない場合は、支給開始年齢が段階的に先延ばしになります(厚生労働省 確定拠出年金制度の概要)。
| 通算加入者等期間 | 支給開始年齢 |
| 10年以上 | 60歳 |
| 8年以上10年未満 | 61歳 |
| 6年以上8年未満 | 62歳 |
| 4年以上6年未満 | 63歳 |
| 2年以上4年未満 | 64歳 |
| 1月以上2年未満 | 65歳 |
60歳未満で引き出せる脱退一時金もありますが、資産額15,000円以下・iDeCoに加入できない状態など複数の要件をすべて満たす場合に限られます。当社は、この制限を欠点として数えるより、手元資金と老後資金を物理的に分ける仕組みと位置づけたほうが判断しやすいと考えています。順番として効いてくるのは、加入前に生活防衛資金を別枠で確保しておくことです。
②運用成績によっては元本割れする
企業型確定拠出年金は、掛金と運用益の合計で将来の給付額が決まる制度です。会社が金額を約束する確定給付企業年金とは前提が違い、運用結果が振るわなければ拠出した額を下回る可能性があります。
見落とされやすいのが、元本割れを避ける選択にもコストがある点です。元本確保型を選べば額面は減りませんが、物価が上がる局面では実質的な購買力が目減りします。元本割れの回避と受取額の最大化は同時には成立せず、どちらを優先するかは受け取りまでの残り年数で変わります。当社は、商品の良し悪しを先に議論しません。いつ使うお金なのかを決めてから配分に落とす進め方です。
③選択制では社会保険料と将来の給付が下がる
選択制の企業型確定拠出年金では、給与の一部を掛金として拠出するか、そのまま給与で受け取るかを従業員が選びます。掛金に振り替えた分は給与に算入されないため、標準報酬月額が下がる場合があります。
日本年金機構は、厚生年金保険において標準報酬月額を保険料と年金額の両方の計算に用いると明記しています(日本年金機構 厚生年金保険の保険料)。標準報酬月額は1等級8万8千円から32等級65万円までの32等級に区分され、保険料率は18.3%で固定されています。つまり社会保険料が下がるのと、標準報酬月額に連動する給付が下がるのは、同じひとつの変化の表と裏です。
当社は、選択制を「得か損か」の二択で語ることに無理があると考えています。判断の軸は次の3つです。
- 手取り: 社会保険料と税負担がどれだけ変わるか
- 将来の厚生年金: 標準報酬月額の低下が老齢厚生年金にどう反映されるか
- 標準報酬月額に連動する給付: 傷病手当金や出産手当金など、在職中に使う可能性のある給付
どれを重く見るかは年齢や家族構成で変わるため、当社は選択制の可否を単独で判断せず、家計全体の設計と一緒に扱っています。
④運用商品を自分では選べない
運営管理機関を選ぶのは会社であり、加入者は勤務先が契約した金融機関のラインナップから選ぶことになります。ここは制度上、個人の裁量が及ばない部分です。
ただし選択肢がないわけではありません。運営管理機関は3以上35以下の商品を選定して提示することが定められています(厚生労働省「確定拠出年金制度の概要」)。複数商品の組み合わせも途中変更もできます。制度全体では投資信託・金銭信託等が資産の69.2%を占めており、選べる商品が預貯金だけという状態は一般的ではありません。
当社のABCashは金融商品を販売しません。教育そのものが収益源であるため、特定の商品や金融機関へ誘導する動機を持たない立場から、勤務先のラインナップの見方をお伝えできます。
⑤退職・転職時の手続きを忘れると資産が動かなくなる
退職や転職をすると、企業型確定拠出年金の加入者資格を喪失します。積み立てた資産は転職先の企業型確定拠出年金、iDeCo、通算企業年金などへ移換できますが、いずれも本人が申し出て初めて動きます。
厚生労働省の解説では、脱退一時金を請求できる要件のひとつに最後に企業型DC加入者の資格を喪失してから6か月を経過していないことが挙げられており、退職後の手続きには6か月という区切りがあります。この区切りを過ぎて手続きをしないままだと、資産が運用されない状態で置かれ続けます。次の章で見るとおり、この「動いていない資産」は決して例外的な規模ではありません。
データで見ると、損をしているのは放置している人
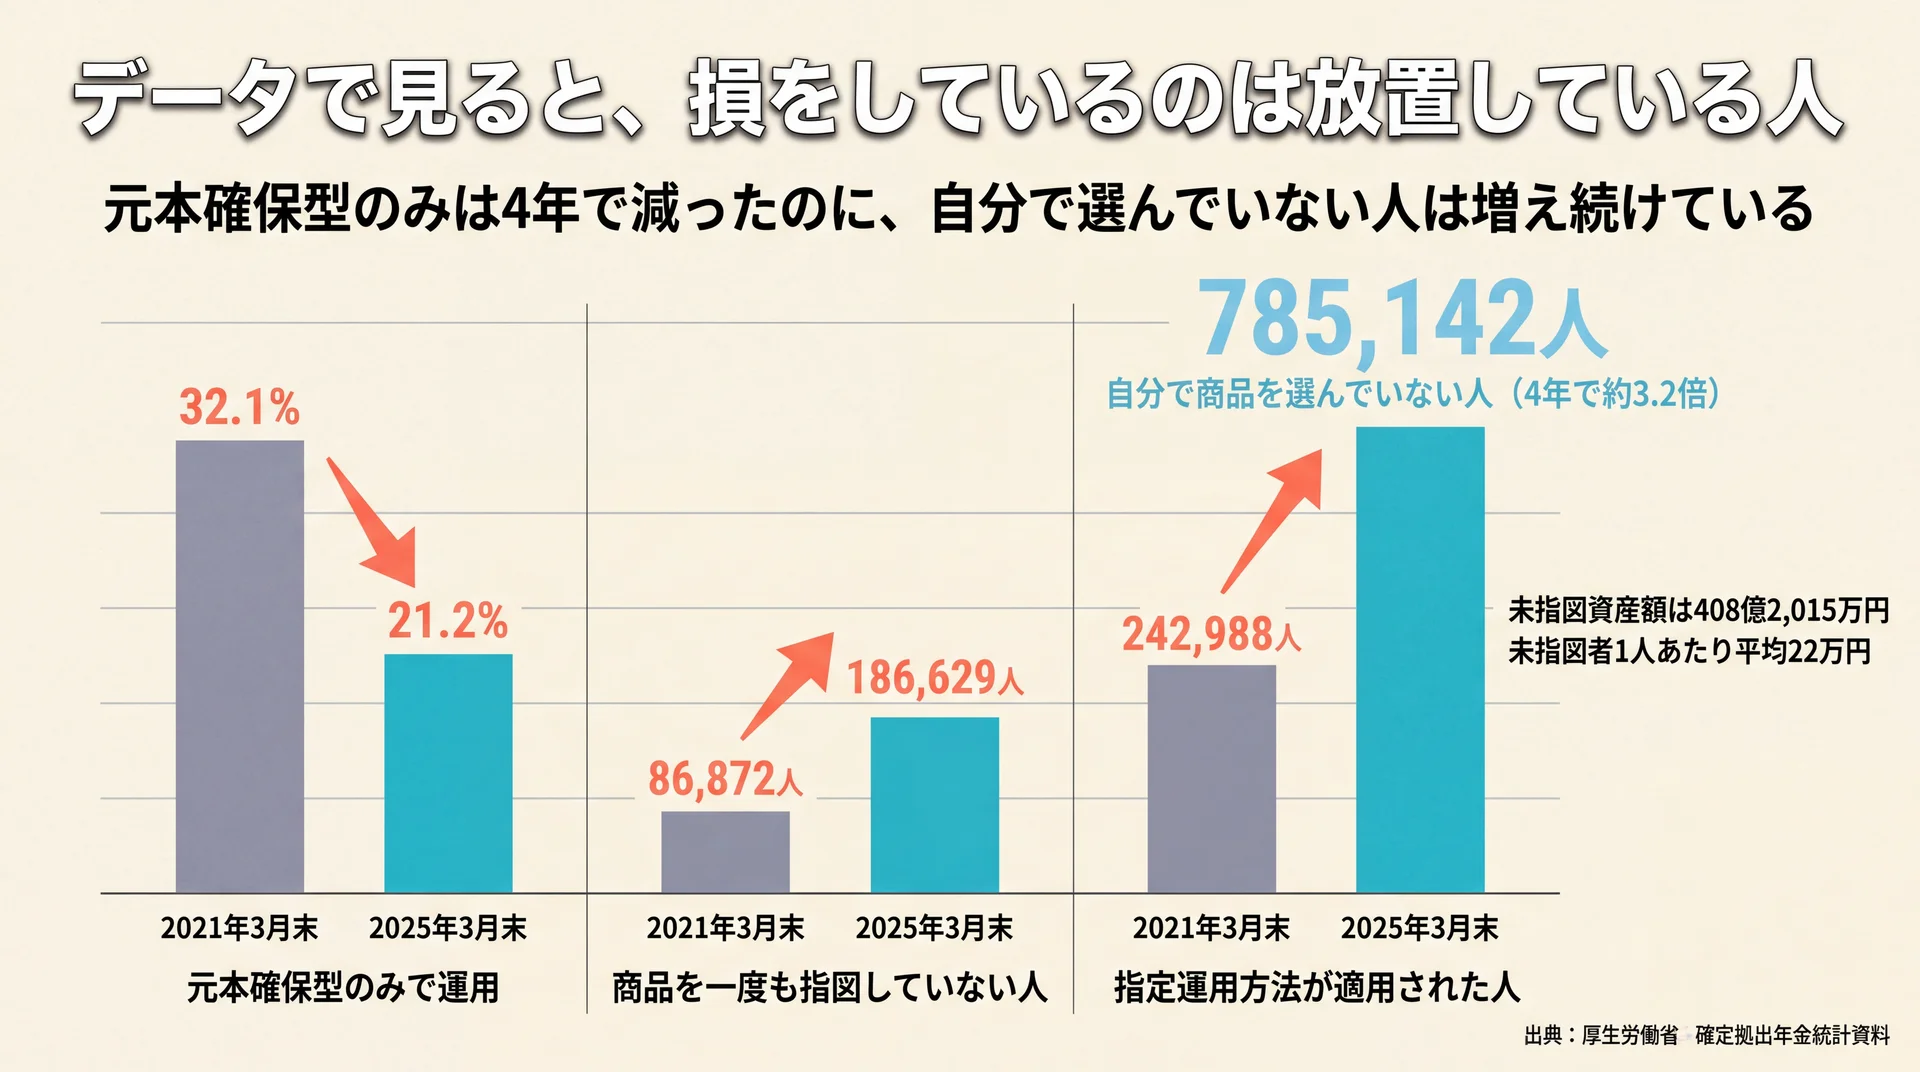
2025年3月末時点で加入者は862万人おり、うち21.2%が元本確保型のみで運用しています。さらに商品を一度も指図していない人が186,629人、資産額にして408億円分あります(厚生労働省 確定拠出年金統計資料)。制度の欠陥として語られている損の多くは、この放置の層に集中しています。
加入者の21.2%は元本確保型だけで運用しています
元本確保型(預貯金・保険)のみで運用している人の割合は、2021年3月末の32.1%から2025年3月末の21.2%へ、4年間で約11ポイント下がりました。加入者に限れば20.6%です。制度全体の資産構成でも預貯金は21.8%、保険は8.5%まで下がり、投資信託・金銭信託等が69.2%を占めています。
改善は進んでいますが、それでも加入者の5人に1人が元本確保型だけを保有している状態が続いています。当社は、元本確保型そのものが誤りだとは考えていません。問題なのは、受け取りまでの残り年数と無関係にその状態が続いていることです。そのため最初にやることは商品の変更ではなく、今の配分を自分の言葉で説明できるかを確かめることです。
商品を一度も指図していない人が18万人います
未指図者は2021年3月末の86,872人から2025年3月末の186,629人へ増え、加入者と運用指図者の合計に占める割合も1.1%から2.1%へ上がりました。未指図資産額は408億2,015万円で、未指図者1人あたりの平均は22万円です。
もうひとつ動きが大きいのが、指定運用方法(いわゆるデフォルト商品)です。適用人数は2021年3月末の242,988人から2025年3月末の785,142人へ、4年で約3.2倍に増えました。指定運用方法は加入者が商品を選ばなかった場合に自動的に適用される仕組みで、この人数の伸びは「自分で選んでいない人」が増えていることを示します。当社はこの数字を、制度の失敗ではなく加入手続きと運用開始のあいだに空白が生まれている構造上のサインだと見ています。確認すべきことはひとつで、自分がこの78万人に含まれていないかどうかです。
受け取りが近い人ほど預貯金に寄っています
年代別の資産構成では、預貯金比率は30代の17.7%が最も低く、50代23.4%、60歳以上28.1%と上がります。投資信託・金銭信託等の比率は逆に、30代の76.0%を頂点として60歳以上では57.9%まで下がります。
| 年代 | 受け取りまでの目安 | 預貯金比率 | 投資信託等比率 | 当社の確認優先度 |
| 20〜29歳 | 30年以上 | 19.0% | 74.0% | 中 |
| 30〜39歳 | 20〜30年 | 17.7% | 76.0% | 中 |
| 40〜49歳 | 10〜20年 | 17.8% | 75.1% | 高 |
| 50〜59歳 | 数年〜10年 | 23.4% | 67.1% | 高 |
| 60歳以上 | 受け取り期 | 28.1% | 57.9% | 中 |
データ出典: 運営管理機関連絡協議会「確定拠出年金統計資料(2025年3月末)」の年代別数値を、当社が残り年数で並べ替え確認優先度を付与
受け取りが近づくほど元本確保型に寄る動きは、値動きに耐えられる期間が短くなることを踏まえれば筋が通ります。当社が40代・50代の優先度を高く置くのは、この年代が配分変更の影響が大きく、変更できる時間も残っている最後の帯にあたるためです。20代・30代の約2割が元本確保型のみという状態は、残り30年前後という時間軸では説明がつきにくいままです。
この章の要点: 損の実態は、指図していない18万人・元本確保型のみの21.2%という「動いていない状態」に集中しています。まず自分がどちらでもないことを確認してください。
\ 無料体験60〜80分程度でお金の現在地を確認 /
家計から企業型DCの商品選びまで、専属コンサルタントがマンツーマンで整理します。
だまされたと感じないための4つの対策
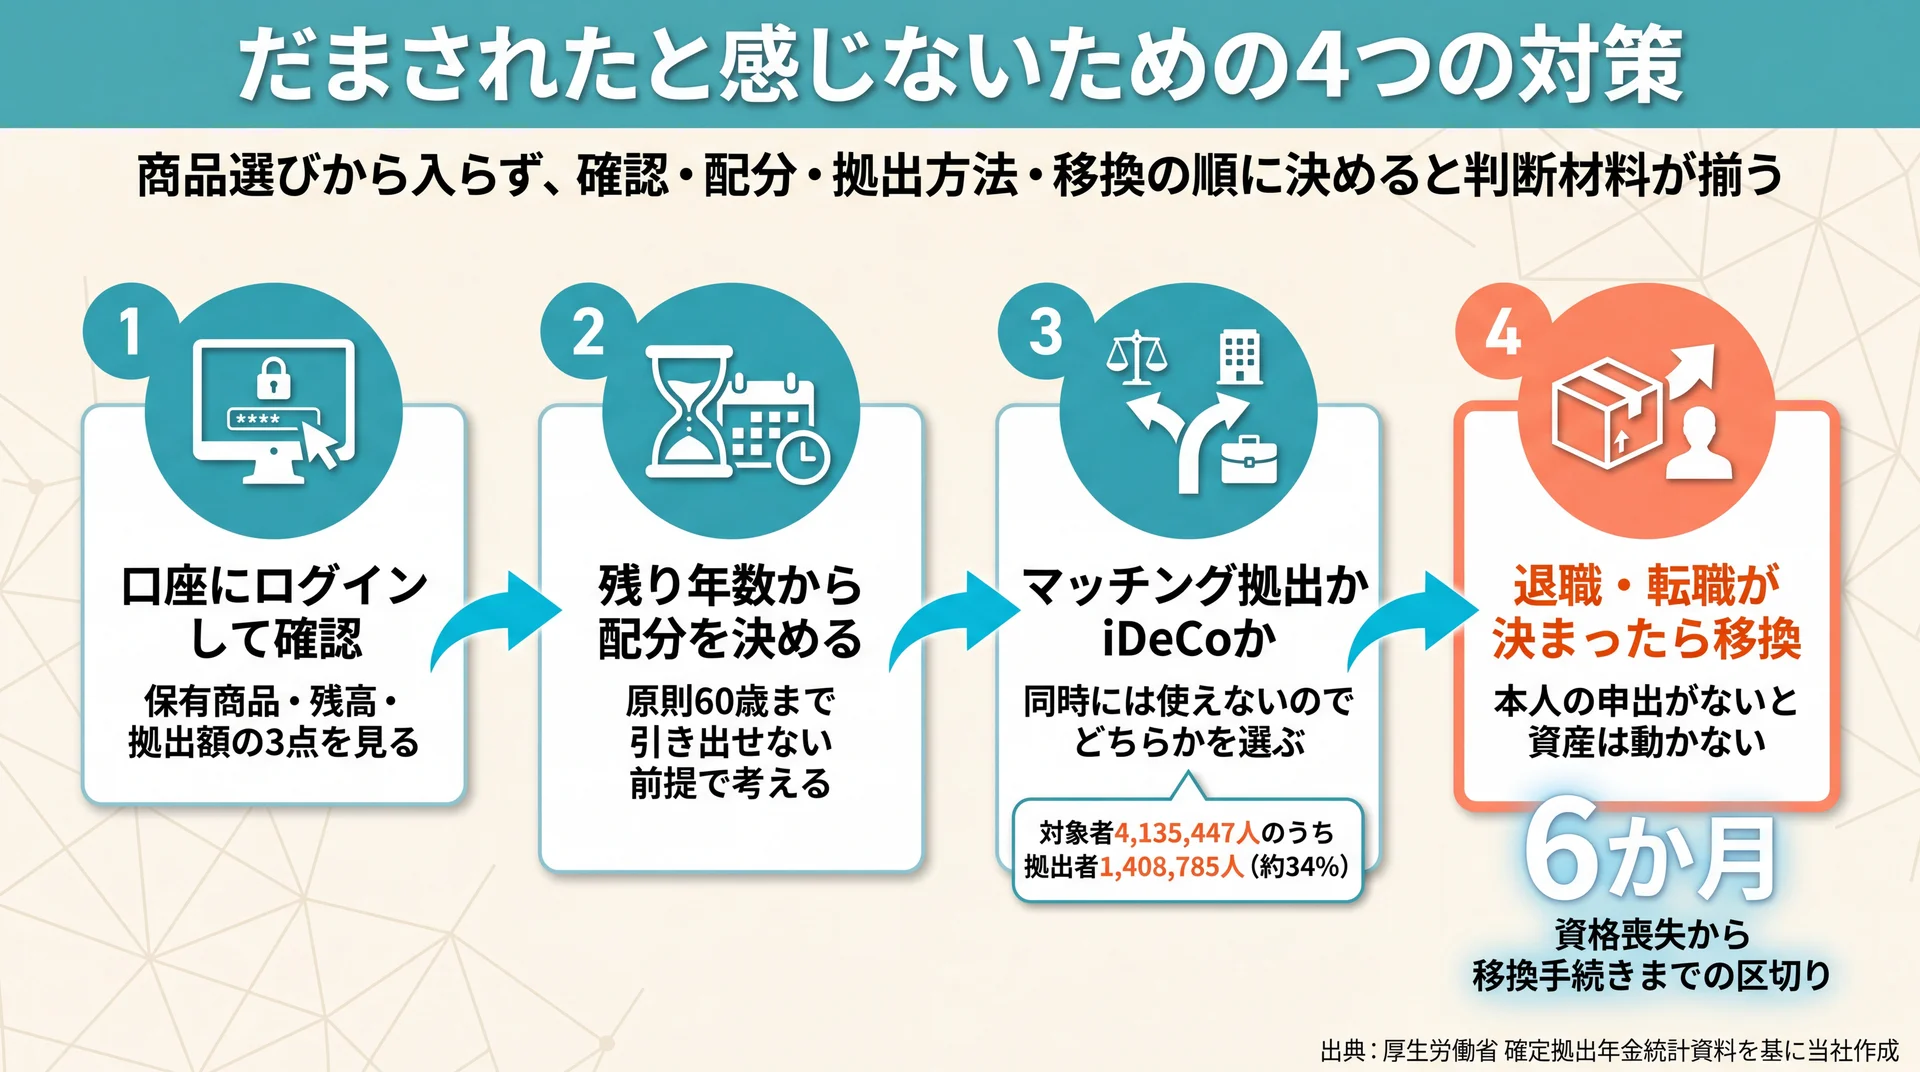
損を避ける出発点は商品選びではなく、自分の口座に今何がいくら入っているかを確認することです。そのうえで配分、拠出方法、退職時の手続きの順に決めていくと、判断の材料が揃います。ここでは加入者862万人の実態データを踏まえた4つの手順を挙げます。
当社の見解・スタンス
企業型確定拠出年金で損が出る原因は、知識不足そのものではないと当社は考えています。投資教育は制度上、実施企業の事業主に義務づけられています。それでも未指図者が18万人まで増えているのは、知識が届いていないというより、自分の口座を確認する習慣がないためです。だから当社のABCashは、講義形式ではなく専属コンサルタントによるマンツーマンの伴走と専用アプリの毎日フィードバックで、60日かけて確認そのものを習慣にする設計にしています。当社では累計9万人以上の受講実績がありますが、最初の一歩はどの方も「今の状態を見る」ところから始まります。
①自分の口座にログインして商品と残高を確認する
最初にやることは、加入している運営管理機関のサイトへログインし、保有商品・残高・拠出額の3点を見ることです。ここで元本確保型だけになっていないか、指定運用方法のまま動いていないかがわかります。
ログイン先やIDがわからない場合は、勤務先の人事・総務部門に運営管理機関名と加入者番号の確認方法を尋ねてください。確認できないまま放置するのが、いちばん損に近い状態です。転職を挟んでいる場合は、前職分の資産が移換されているかもあわせて見ておきます。
②受け取りまでの残り年数から配分を決める
配分は商品名から入らず、いつ使うお金かを先に決めます。企業型確定拠出年金は原則60歳まで引き出せないため、実質的には受け取りまでの年数がそのまま運用できる期間になります。
その前提として、生活防衛資金を別枠で確保しておくことが先決です。手元資金が薄いまま長期運用の枠だけを厚くすると、値動きに耐えられず途中で判断がぶれます。当社が家計の整理から入るのもこのためです。固定費と貯蓄の流れが安定してから、配分に進みます。掛金・運用益・受取時の3段階で税制優遇を受けられる点は大きな利点ですが、その考え方を数字で確かめたい場合はideco 節税効果についてはこちらで整理しています。
③マッチング拠出とiDeCoのどちらを使うか決める
会社の掛金に自分の掛金を上乗せするマッチング拠出は、規約に定めがあれば利用できます。2025年3月末時点で導入企業の事業主掛金拠出人数は4,135,447人ですが、実際に加入者掛金を拠出しているのは1,408,785人です。当社の算出では、制度が使える環境にいる人のうち実際に上乗せしているのは約34%です。
あわせて確認しておきたいのが、マッチング拠出とiDeCoの関係です。企業年金加入者がiDeCoに加入できるのは、掛金の合算が拠出限度額を超えないこと、各月拠出であること、そして企業型DCの加入者掛金を拠出していないことの3条件をすべて満たす場合に限られます。つまりマッチング拠出とiDeCoは同時には使えず、どちらかを選ぶことになります。企業型確定拠出年金の拠出限度額は2024年12月1日施行の見直しにより55,000円/月からDB等の他制度掛金相当額を控除した額となり、企業年金加入者のiDeCo拠出限度額は20,000円/月です。上限額の考え方はideco 掛け金 上限についてはこちらで詳しく扱っています。
④退職・転職が決まったら6か月以内に移換する
退職や転職で加入者資格を喪失したら、資産の移換先を決めます。転職先に企業型確定拠出年金があればそこへ、なければiDeCoへ移す流れが基本です。通算企業年金や確定給付企業年金への移換も、規約の定めによっては選べます。
移換はいずれも本人の申出が必要で、手続きをしないまま置いておくと運用されない資産として残ります。未指図資産が4年で約182億円から約408億円へ増えている背景のひとつが、この手続きと設定の後回しです。当社がおすすめしているのは、退職が決まった段階で移換先の候補を先に決めておくことです。退職後にまとめて処理しようとすると、6か月という区切りは想像以上に早く来ます。
この章の要点: 確認、配分、拠出方法、移換の4手順は順番に意味があります。商品名の比較から入らず、現状の把握から順に進めてください。
企業型確定拠出年金を活用したほうがいい人・慎重に考えたい人
勤務先に制度がある会社員にとっては、税制優遇の分だけ活用する利点が大きい制度です。ただし直近で使う資金が不足している場合は、慎重に判断したいところです。掛金・運用益・受取時の3段階で税制優遇を受けられる一方、原則60歳まで引き出せない制約もあります。判断の分かれ目は、手元資金の余裕と受け取りまでの年数にあります。
活用したほうがいい人
生活費の3〜6か月分の手元資金を別に確保できていて、60歳までに10年以上の加入期間が見込める会社員は、税制優遇を受けながら老後資金を積み上げやすい条件が揃います。口座管理手数料を会社が負担する規約であれば、iDeCoを単独で始める場合よりコスト面の負担は軽くなります。退職金制度の一部が企業型確定拠出年金に置き換わっている場合は、加入の可否ではなくどう運用するかだけが選択肢になるため、確認と配分を優先してください。
慎重に考えたい人
住宅購入や教育費など、数年以内に使う資金がまだ足りていない段階では、引き出せない枠を厚くする判断は後回しにできます。60歳時点で通算加入者等期間が10年に満たない見込みであれば、受給開始が61歳から65歳まで段階的に先送りになる点も織り込みたいところです。選択制の場合は、標準報酬月額の低下が将来の厚生年金や在職中の各種給付にどう響くかを確認しておきたいところで、答えは年齢や家族構成によって変わります。個別の資産設計については、有資格のファイナンシャルプランナーや加入先の金融機関へご相談ください。
よくある質問
Q1. 企業型確定拠出年金とiDeCoは併用できますか?
条件を満たせば併用できます。企業年金加入者の場合、掛金が事業主掛金・DB等の他制度掛金相当額との合算で各月の拠出限度額を超えないこと、各月拠出であること、企業型DCの加入者掛金を拠出していないことの3つをすべて満たす場合に限られます。マッチング拠出の利用中は併用できません。
Q2. 退職・転職したら企業型確定拠出年金はどうなりますか?
加入者資格を喪失し、資産の移換手続きが発生します。移換先は転職先の企業型確定拠出年金、iDeCo、通算企業年金などで、いずれも本人の申出が前提です。手続きをしないと運用されない資産として残ります。
Q3. 途中で解約して引き出すことはできますか?
原則としてできません。例外の脱退一時金は、個人別管理資産額が15,000円以下、iDeCoに加入できない状態であることなど複数の要件をすべて満たす場合に限られ、15,000円を超えるとさらに条件が加わります。
Q4. マッチング拠出はやったほうがいいですか?
一律の答えはありません。導入企業の対象者4,135,447人に対し実際の拠出者は1,408,785人で、当社の算出では約34%です。iDeCoとは同時に使えないため、拠出できる金額と選びたい商品の幅を比べて一方を選びます。
制度の全体像を押さえ直したい場合は、idecoの基礎からの総まとめはこちらをご覧ください。
まとめ
企業型確定拠出年金で「だまされた」と感じる損の多くは、制度の欠陥ではなく設定を確認していない状態から生まれます。加入者862万人のうち21.2%が元本確保型のみ、186,629人が商品を指図していない実態がそれを示しています。まずは運営管理機関のサイトにログインし、保有商品と残高を確認してください。そのうえで受け取りまでの残り年数に照らして配分を見直せば、5つの理由のうち自分で変えられる部分は動かせます。
\ 累計9万人が受講した伴走型トレーニング /
老後資金の設計を、オンライン対応の無料体験から具体的に相談できます。