カテゴリー: iDeCo・老後資金・年金

  • 個人年金は入らない方がいい?物価と税制から考える判断基準

    個人年金保険は一律に不利な商品ではありません。判断が分かれるのは、物価が上がったときに受取額が固定される弱さと、税制優遇の枠の小ささを許容できるかどうかです。総務省の物価指数と国税庁の税制資料からこの2点を数値にすると、加入するか、いまの契約をどうするかを自分で決められます。

    老後資金の制度全体での位置づけから押さえたい方は、idecoの全体像を整理した完全ガイドもご覧ください。

    個人年金保険が「入らない方がいい」と言われる3つの理由
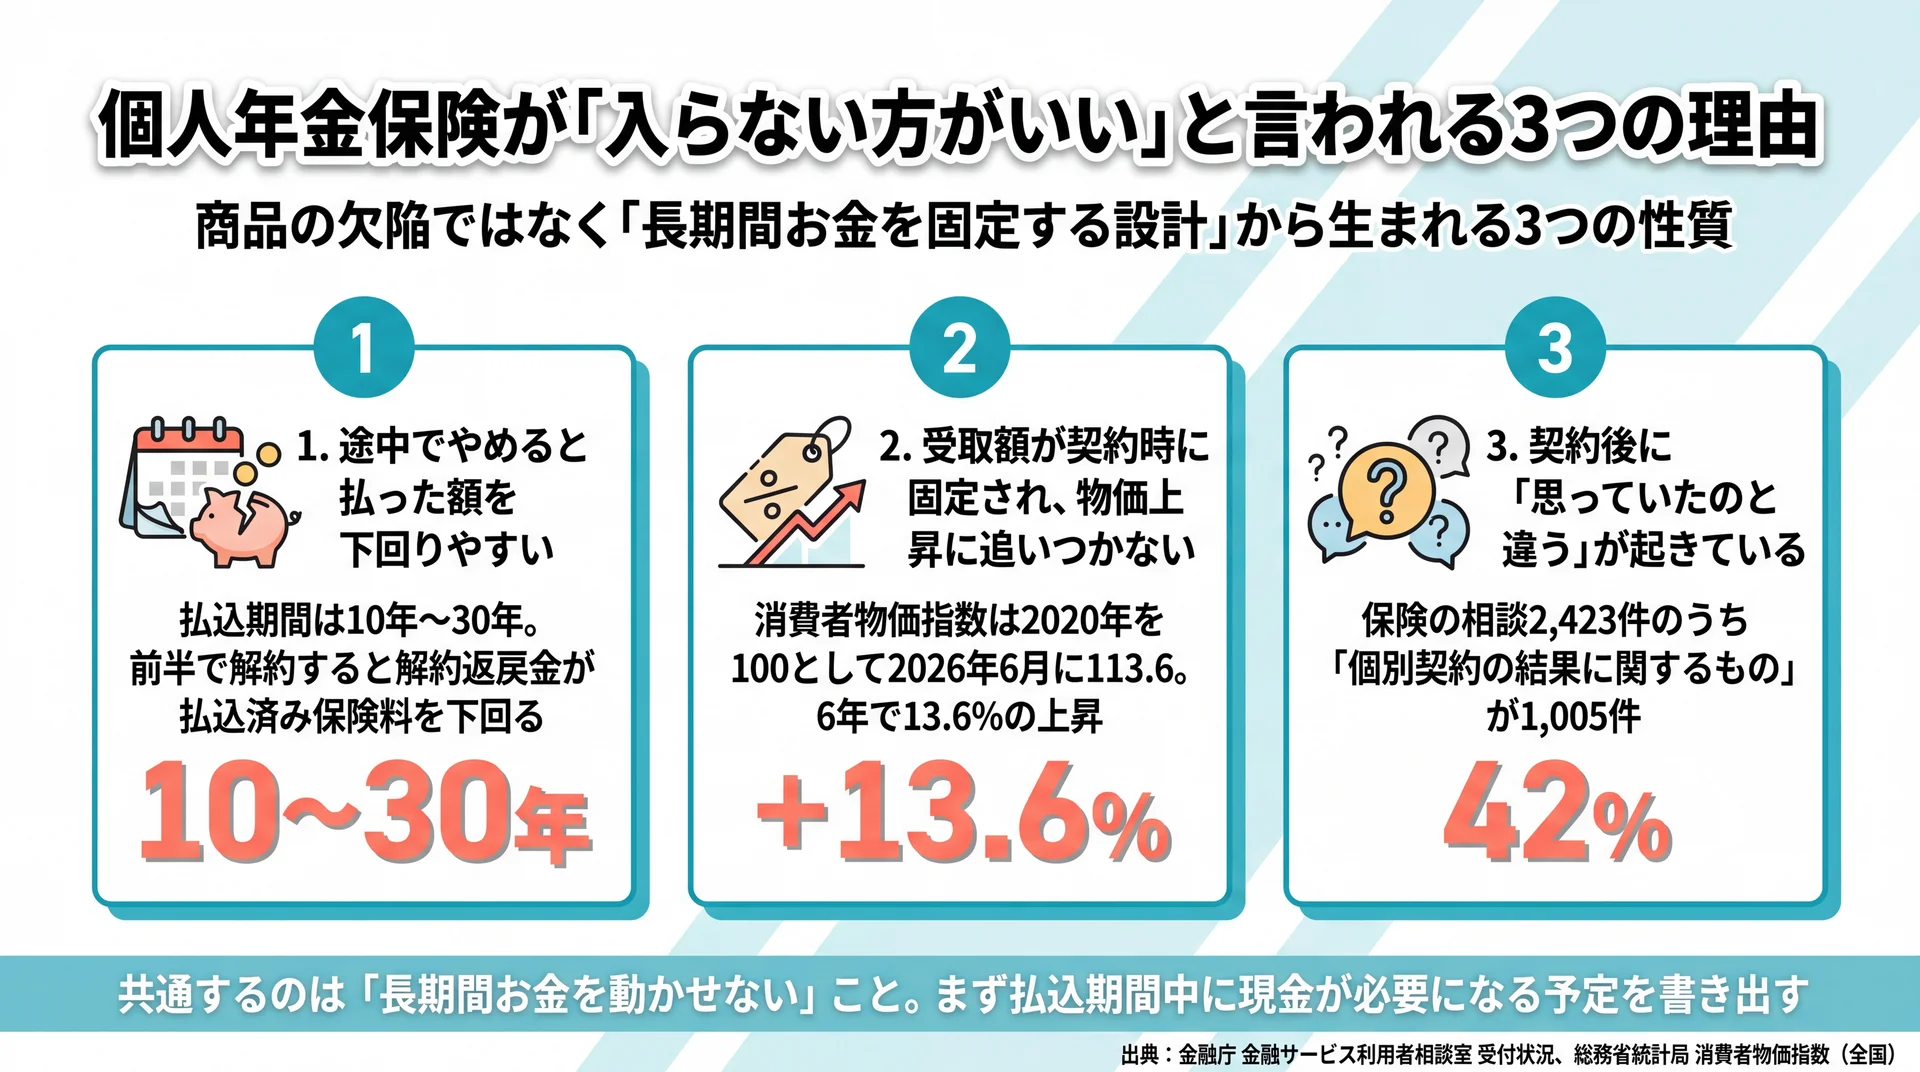
    払込10〜30年・物価6年で13.6%上昇・保険相談の42%が契約結果という3つの数値で整理した図
    3つの理由に共通するのは長期間お金を動かせない設計(出典: 金融庁「金融サービス利用者相談室」受付状況、総務省統計局「消費者物価指数」を基に当社作成)

    入らない方がいいと言われる理由は、途中解約・物価上昇・税制優遇の小ささの3点に集約されます。いずれも商品の欠陥ではなく、長期間お金を固定する設計から生まれる性質です。どれが自分に効くかは、手元の生活防衛資金の有無と、税制優遇を他の制度で使い切っているかで変わります。

    途中でやめると払った額を下回りやすい

    個人年金保険は、10年から30年という長い期間にわたって保険料を払い込むことを前提に設計されています。契約から日が浅いうちに解約すると、戻ってくる解約返戻金が払込済みの保険料総額を下回るのが一般的です。これは損をさせる仕組みが組み込まれているからではなく、保険会社が契約時にかかる費用を長期の運用期間で回収する構造だからです。

    問題は、この構造が「途中でやめる可能性が高い人ほど不利になる」という形で表れる点にあります。結婚・出産・転職・住宅購入といったまとまった支出が、払込期間の途中で重なることもあります。払込期間中に現金が必要になる場面をひとつでも想定できるなら、その分は個人年金保険に入れないという判断が現実的です。

    受取額が契約時に固定され、物価上昇に追いつかない

    定額タイプの個人年金保険では、受け取れる年金額が契約した時点で決まります。この水準は契約時点の金利環境に左右されるため、同じ定額型でも、いつ契約したかで条件は変わります。金額が確定していること自体は、将来の計画が立てやすいという意味では長所です。一方で、受け取るまでの20年から30年のあいだに物の値段が上がっても、受取額はそのままです。

    つまり、金額は減っていないのに、そのお金で買えるものは減っているという状態が起こります。「インフレに弱い」という表現だけでは、目減りの規模までは見えてきません。実際の物価指数で金額に換算した結果は、次の章で示します。

    契約後に「思っていたのと違う」が起きている

    金融庁は、金融サービス利用者相談室に寄せられた相談を四半期ごとに公表しています。2026年1月から3月までの3か月間に寄せられた保険商品等に関する相談は2,423件で、前期の2,047件から増えています。このうち要因別で最も多いのが「個別契約の結果に関するもの」で、1,005件と保険分野の42%を占めます(金融庁 金融サービス利用者相談室 受付状況・2026年6月5日公表)。

    この数字は保険商品全般のものであり、個人年金保険だけを取り出したものではありません。それでも当社は、相談の4割超が「契約の結果」に集中している点を、商品の良し悪しよりも「契約時に思っていたことと、実際に起きたことのずれ」が問題の中心にある表れだと考えています。だからこそ、加入の是非を人に尋ねる前に、自分が何を期待してその契約をするのかを言葉にしておくことが、最初の防御になります。

    そもそも個人年金保険はどういう仕組みなのか

    個人年金保険は、保険料を積み立てる期間と、年金として受け取る期間が分かれた貯蓄型の保険です。公的年金の上乗せとして使われ、受取開始年齢や受取期間を契約時に決めます。「保険」という名前がついていても、死亡や病気に対する保障はほとんど付いていない点が、生命保険や医療保険との大きな違いです。

    お金の流れは「積む期間」と「受け取る期間」に分かれる

    前半の払込期間には、毎月または毎年の保険料を払い続けます。この間、払ったお金は保険会社が運用しますが、契約者が自由に引き出すことはできません。後半の受取期間に入ると、契約時に決めた形で年金を受け取ります。

    この二段構えを理解すると、判断すべき論点がはっきりします。前半で問われるのは「その期間、本当にお金を動かさずにいられるか」、後半で問われるのは「そのとき受け取る金額に、いまと同じ価値があるか」です。当社のトレーニングでも、この2つを分けるところから始めます。

    受取額の決まり方で3つのタイプに分かれる

    個人年金保険は、受取額がどう決まるかによって大きく3つに分かれます。名前が似ていても、抱えるリスクの種類がまったく違います。

    タイプ 受取額の決まり方 主に抱えるリスク
    定額型 契約時に受取額が確定する 物価が上がると実質的な価値が目減りする
    変額型 運用実績によって受取額が変わる 運用結果によって受取額が減ることがある
    外貨建て型 外貨で運用し、円換算で受け取る 為替の変動により円での受取額が変わる

    「個人年金保険はインフレに弱い」という指摘が最も当てはまるのは定額型です。変額型や外貨建て型は物価上昇に対応しうる一方で、元本割れの可能性という別のリスクを引き受けることになります。なお、受け取った年金は課税の対象になり、契約者と受取人の関係によって扱いが変わります。個別の税額は条件で変わるため、具体的な税額・申告の判断は、契約前に税務署または税理士へ確認してください。

    物価が上がると受け取れる年金の価値はどれだけ目減りするのか
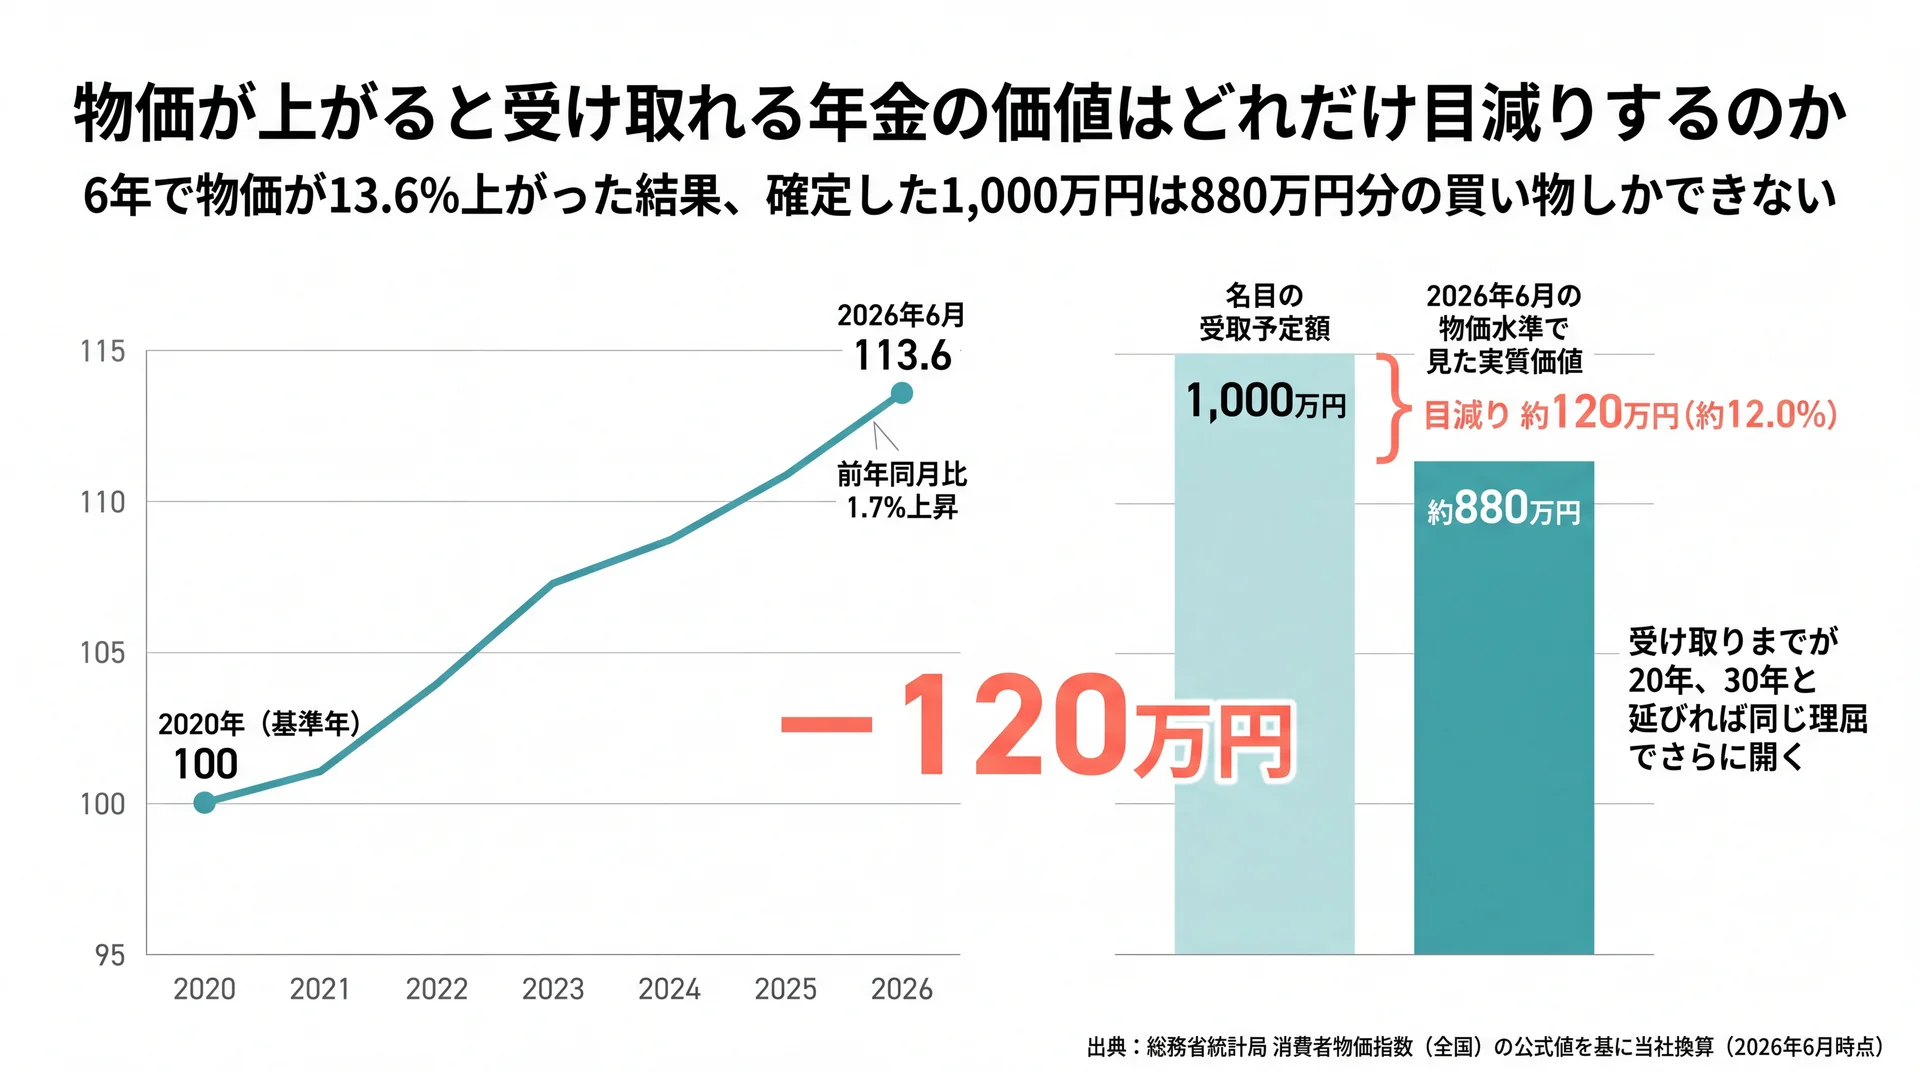
    物価指数113.6で換算すると名目1,000万円が実質約880万円となり120万円目減りする試算図
    2020年基準の物価指数113.6で換算すると、確定した1,000万円は880万円分の購買力になる(出典: 総務省統計局「消費者物価指数(全国)」を基に当社作成)

    個人年金保険が敬遠されるのは、受取額が契約時に固定され、物価が上がると実質的な価値が目減りするためです。総務省統計局の消費者物価指数は、2020年を100としたとき2026年6月の総合指数が113.6で、前年同月比では1.7%上昇しています(総務省統計局 消費者物価指数(全国)・2026年7月24日公表)。基準年の2020年から6年余りで13.6%という上昇は、確定した受取額の購買力をそのまま削ります。

    名目1,000万円は、いまの物価水準では約880万円分

    この上昇率を、実際の受取予定額に当てはめて換算したのが次の表です。

    契約時に確定した受取額が、いまの物価水準で持つ実質的な価値(当社試算)

    名目の受取予定額 2026年6月の物価水準で見た実質価値 目減り額 目減り率
    300万円 約264万円 約36万円 約12.0%
    500万円 約440万円 約60万円 約12.0%
    1,000万円 約880万円 約120万円 約12.0%

    試算の方法|対象: 総務省統計局「消費者物価指数(全国)」の総合指数/期間: 2020年(基準年)から2026年6月まで/計算方法: 名目の受取予定額を2026年6月の指数113.6で割り、2020年時点の価値に換算/データ出典: 総務省統計局。将来の物価上昇率を予測したものではなく、過去の実測値を用いた換算です。

    当社はこの結果を、個人年金保険を否定する材料ではなく、「老後資金のすべてを金額固定の商品に置くと何が起きるか」を可視化したものとして扱っています。1,000万円が880万円分の買い物しかできなくなる差が、この6年余りで生じています。受け取りまでの期間が20年、30年と延びれば、同じ理屈で差はさらに開きます。

    目減りを抑えるには「全部を固定しない」

    物価上昇への対策は、金額固定の商品をやめることではありません。金額が固定される資産と、物価とともに価値が動きうる資産に分けて持つことです。前者は使う時期と金額が決まっている支出に、後者は20年後、30年後に備える資金に向いています。

    すでに個人年金保険に入っている場合も、考え方は同じです。既存の契約を全部解約する必要はありません。これから積み増す分の置き場所を変えるだけでも、資産全体としての固定比率は下がります。判断の単位を「この商品に入るか、やめるか」から「資産全体でどう配分するか」に変えると、選べる手が一気に増えます。

    ここまでの要点: 金額が確定していることは安心材料であると同時に、物価が上がる局面では実質的な価値が削られる原因にもなります。固定するのは、使う時期と金額が決まっている分だけに絞ってください。

    \ 家計から始める伴走型トレーニング /

    毎月いくらを何年動かさずに済むかを、専属コンサルタントと一緒に洗い出せます。

    個人年金保険料控除は年間いくら効くのか
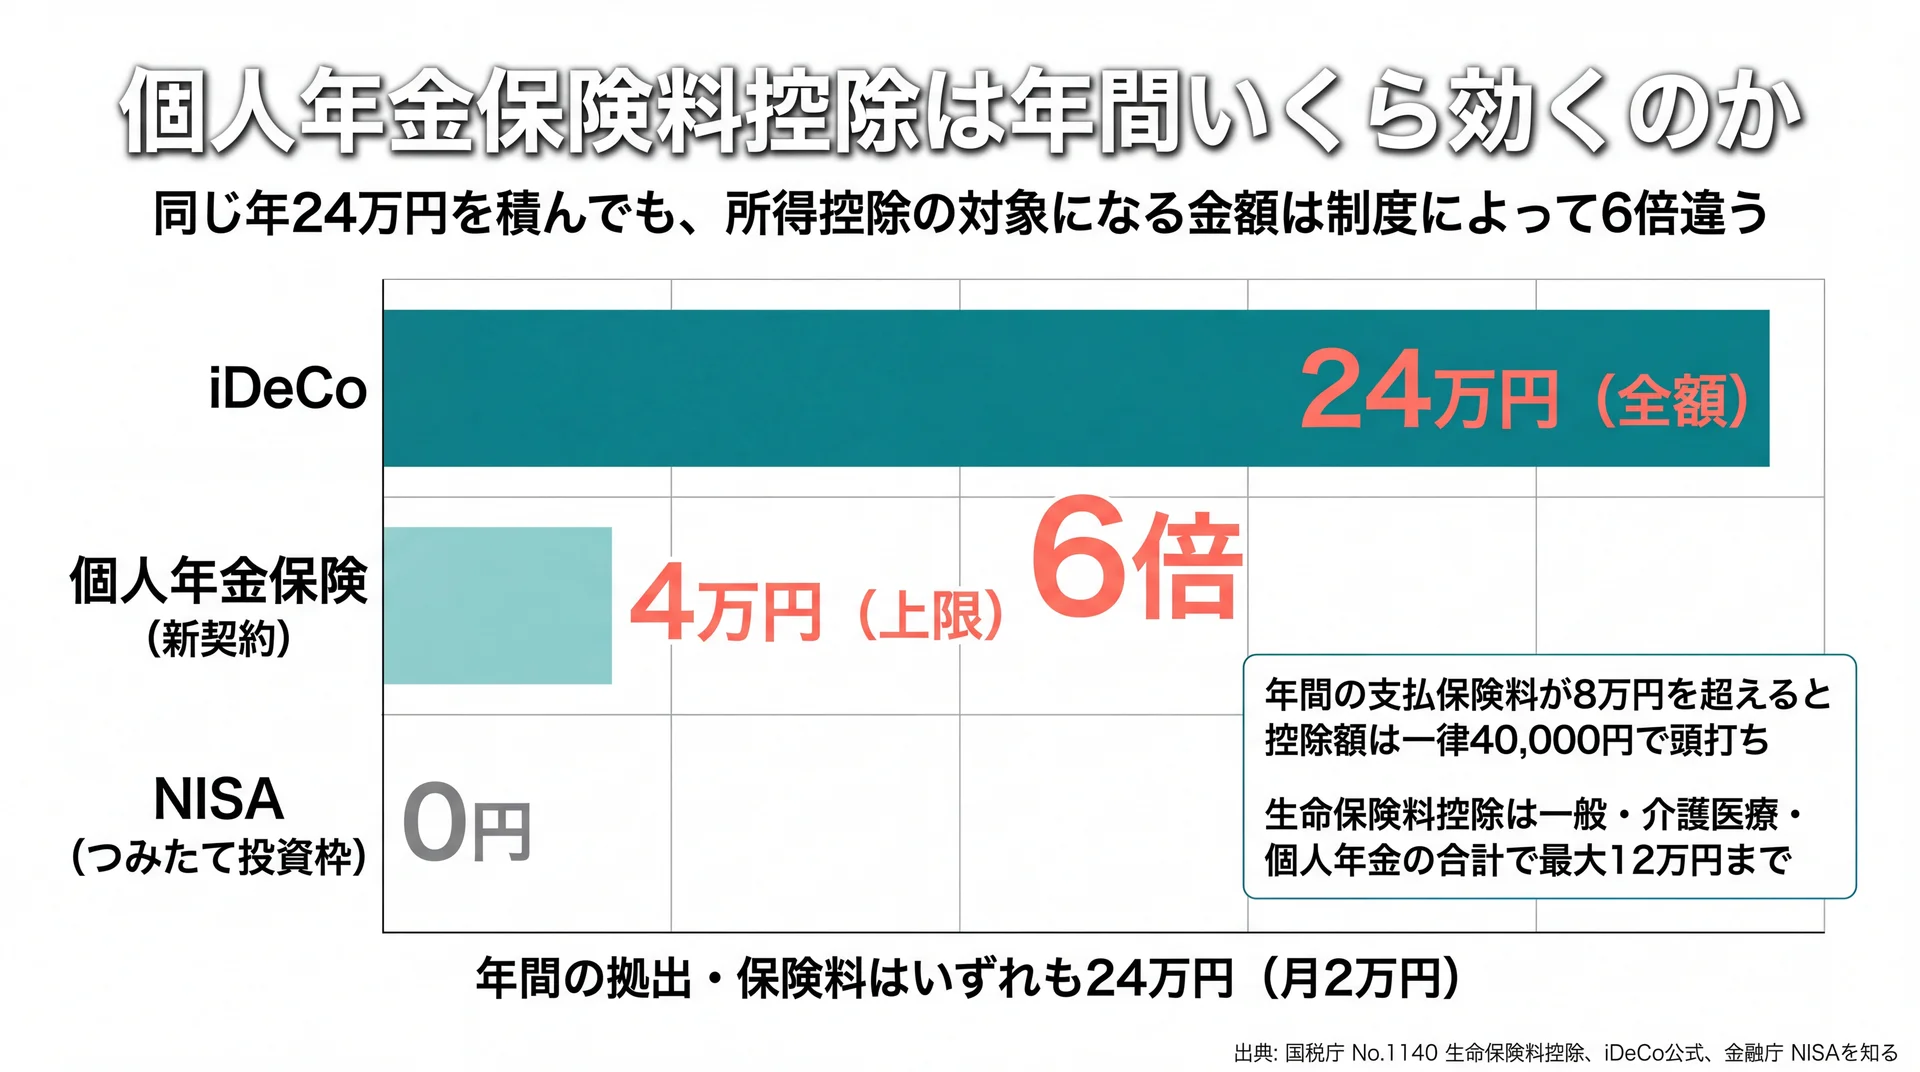
    年24万円拠出時の所得控除対象額がiDeCo24万円・個人年金保険4万円・NISA0円と6倍差になる比較図
    同じ拠出額でも所得控除の対象になる金額には6倍の差がつく(出典: 国税庁「No.1140 生命保険料控除」、iDeCo公式、金融庁「NISAを知る」を基に当社作成)

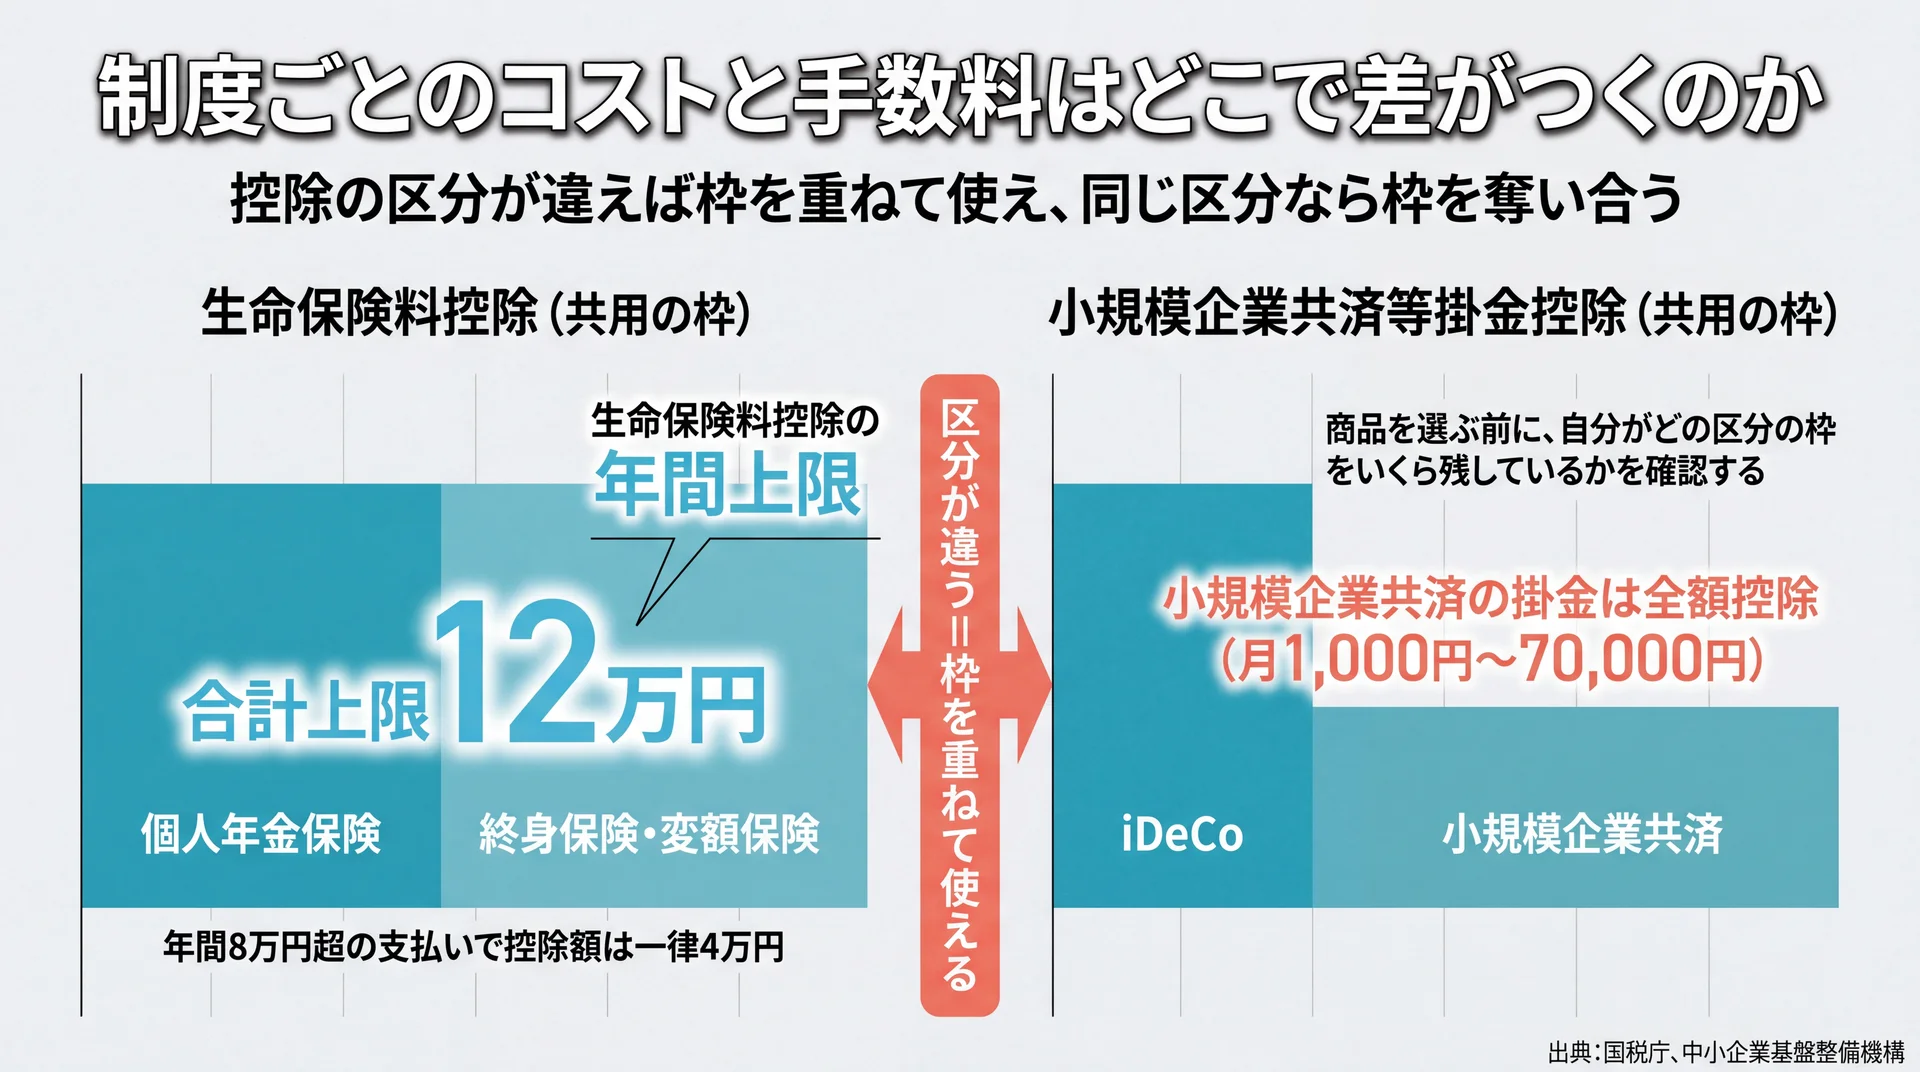
    個人年金保険料控除の上限は所得税で年4万円のため、掛金全額が控除されるiDeCoより税制面の効きが小さくなります。国税庁の定めでは、新契約(平成24年1月1日以後の締結)の場合、年間の支払保険料が8万円を超えると控除額は一律40,000円で頭打ちです(国税庁 No.1140 生命保険料控除・令和7年4月1日現在法令等)。

    同じ金額でも所得控除の対象額は6倍違う

    上限の意味は、同じ金額を他制度に積んだ場合と並べると見えてきます。

    同じ月2万円(年24万円)を積んだとき、所得税で所得控除の対象になる金額(当社集計)

    積み立て先 年間の拠出・保険料 所得控除の対象になる金額 運用益への課税
    個人年金保険(新契約) 24万円 4万円(上限) 受取時に課税
    iDeCo 24万円 24万円(全額) 非課税
    NISA(つみたて投資枠) 24万円 0円 非課税

    集計の方法|対象: 所得税の計算における個人年金保険料控除・iDeCo・NISAの所得控除の扱い(住民税は対象外)/条件: 新契約で月2万円(年24万円)を拠出した場合。iDeCoの掛金上限は加入区分により異なります/方法: 各制度の公式ページから所得控除の対象額を抜き出し、同一条件で並べたもの/データ出典: 国税庁 No.1140、iDeCo公式、金融庁 NISAを知る

    iDeCoは掛金全額が小規模企業共済等掛金控除の対象になり、NISAは所得控除こそないものの運用益が非課税です。同じ24万円でも、所得控除の対象になる金額には6倍の差が生まれます。当社はこの差を「節税額の大小」ではなく、同じ1円をどこに置くと税制上いちばん働くかという配置の問題として見ています。税制優遇を目的に個人年金保険を選ぶなら、先に他制度の枠を使い切っているかを確認してください。

    控除を受ける手続きと、見落とされやすい前提

    個人年金保険料控除を受けるには、保険会社から届く控除証明書を添えて、年末調整または確定申告で申告します。会社員であれば、年末調整のなかで手続きを終えられます。

    ただし前提が3つあります。第一に、個人年金保険料控除の対象になるには、税制適格特約が付いた契約である必要があるという点です。この特約がない契約は、一般の生命保険料控除の枠で扱われます。第二に、生命保険料控除には一般・介護医療・個人年金の合計で最大12万円という上限があり、すでに生命保険や医療保険で枠を使っていると、個人年金保険を追加しても控除が増えないことがあります。第三に、控除は税金が戻る制度であって、そもそも納めている所得税が少なければ戻る額も小さくなる点に注意が必要です。控除の効き方は年収や他の控除の状況で変わるため、具体的な税額・申告の判断は勤務先の年末調整の担当窓口のほか、税務署または税理士に確認してください。

    ここまでの要点: 控除があること自体は事実ですが、年4万円という上限と、生命保険料控除全体の12万円という枠の存在まで含めて見ないと、税制メリットの実像はつかめません。

    入らない方がいい人・検討してよい人の見分け方

    判断は4つの問いで分けられます。生活防衛資金が別にあるか、20年以上動かさずに済むか、自分で運用する意思があるか、税制優遇を他の制度で使い切っているか。この4つのうち複数で「いいえ」が並ぶなら、いま加入する必要性は高くありません。

    問い 「はい」の場合 「いいえ」の場合
    生活費の6か月分程度の現金が別にあるか 長期の固定に耐えられる まず現金を確保するほうが先
    そのお金を20年以上動かさずに済むか 払込期間を完走できる 途中解約で元本割れの可能性が高い
    自分で商品を選んで運用する意思があるか iDeCoやNISAのほうが選択肢が広い 手間の少ない仕組みに価値がある
    iDeCoやNISAの枠を使い切っているか 個人年金保険の追加も選択肢になる 先に効きの大きい制度から検討する余地がある

    入らない方がいい人の3つの条件

    第一に、手元の現金が生活費の6か月分に満たない人です。急な出費に対応する余力がない状態で長期契約を始めると、途中解約という最も損失の大きい出口を選ばされます。

    第二に、iDeCoやNISAの非課税枠をまだ使い切っていない人です。前章のとおり、同じ金額でも所得控除の対象額に6倍の差があります。税制優遇の大きさだけを見れば、効きの大きい制度から使う順序に合理性があります。

    第三に、受け取るまでに20年以上あり、その全額を金額固定にしてしまう人です。物価上昇の影響を最も強く受ける組み合わせがこれにあたります。

    それでも検討してよい人の3つの条件

    一方で、次の条件がそろう人にとっては合理的な選択肢になります。ひとつは、iDeCoやNISAの枠をすでに使い切ったうえで、さらに老後資金を積みたい人です。もうひとつは、受け取る時期と金額を確定させておきたい支出がある人で、たとえば公的年金の受給開始までのつなぎ資金がこれにあたります。

    3つ目として、貯蓄が続かないため強制的に積み立てる仕組みが欲しいという理由も挙げられます。ただし当社は、この理由を最初の選択肢には置いていません。当社は専用アプリと毎日のフィードバックで60日での習慣化を目標に設計しており、貯まる仕組みは商品で縛らなくても行動側で作れると考えているためです。商品で縛る方法は、途中でやめられないという長所と短所を同時に抱えます。

    すでに加入している場合はどう考えるか

    すでに加入している人にとって、選べる手は「続ける」か「解約する」の二択ではありません。制度としては、保険料を減額して負担を軽くする、払込を止めて契約自体は残す(払済)といった取り扱いが用意されていることがあります。解約返戻金が払込額を下回る局面では、いったん解約する前に、これらの取り扱いが自分の契約で使えるかを確認する価値があります。

    取り扱いの可否と条件は契約ごとに異なるため、まずは契約先の保険会社に確認してください。そのうえで、これから積み増す分をどこに置くかを決めれば、既存契約を無理に精算せずに資産全体の配分を変えられます。

    個人年金保険の代わりに使える選択肢と組み合わせ方
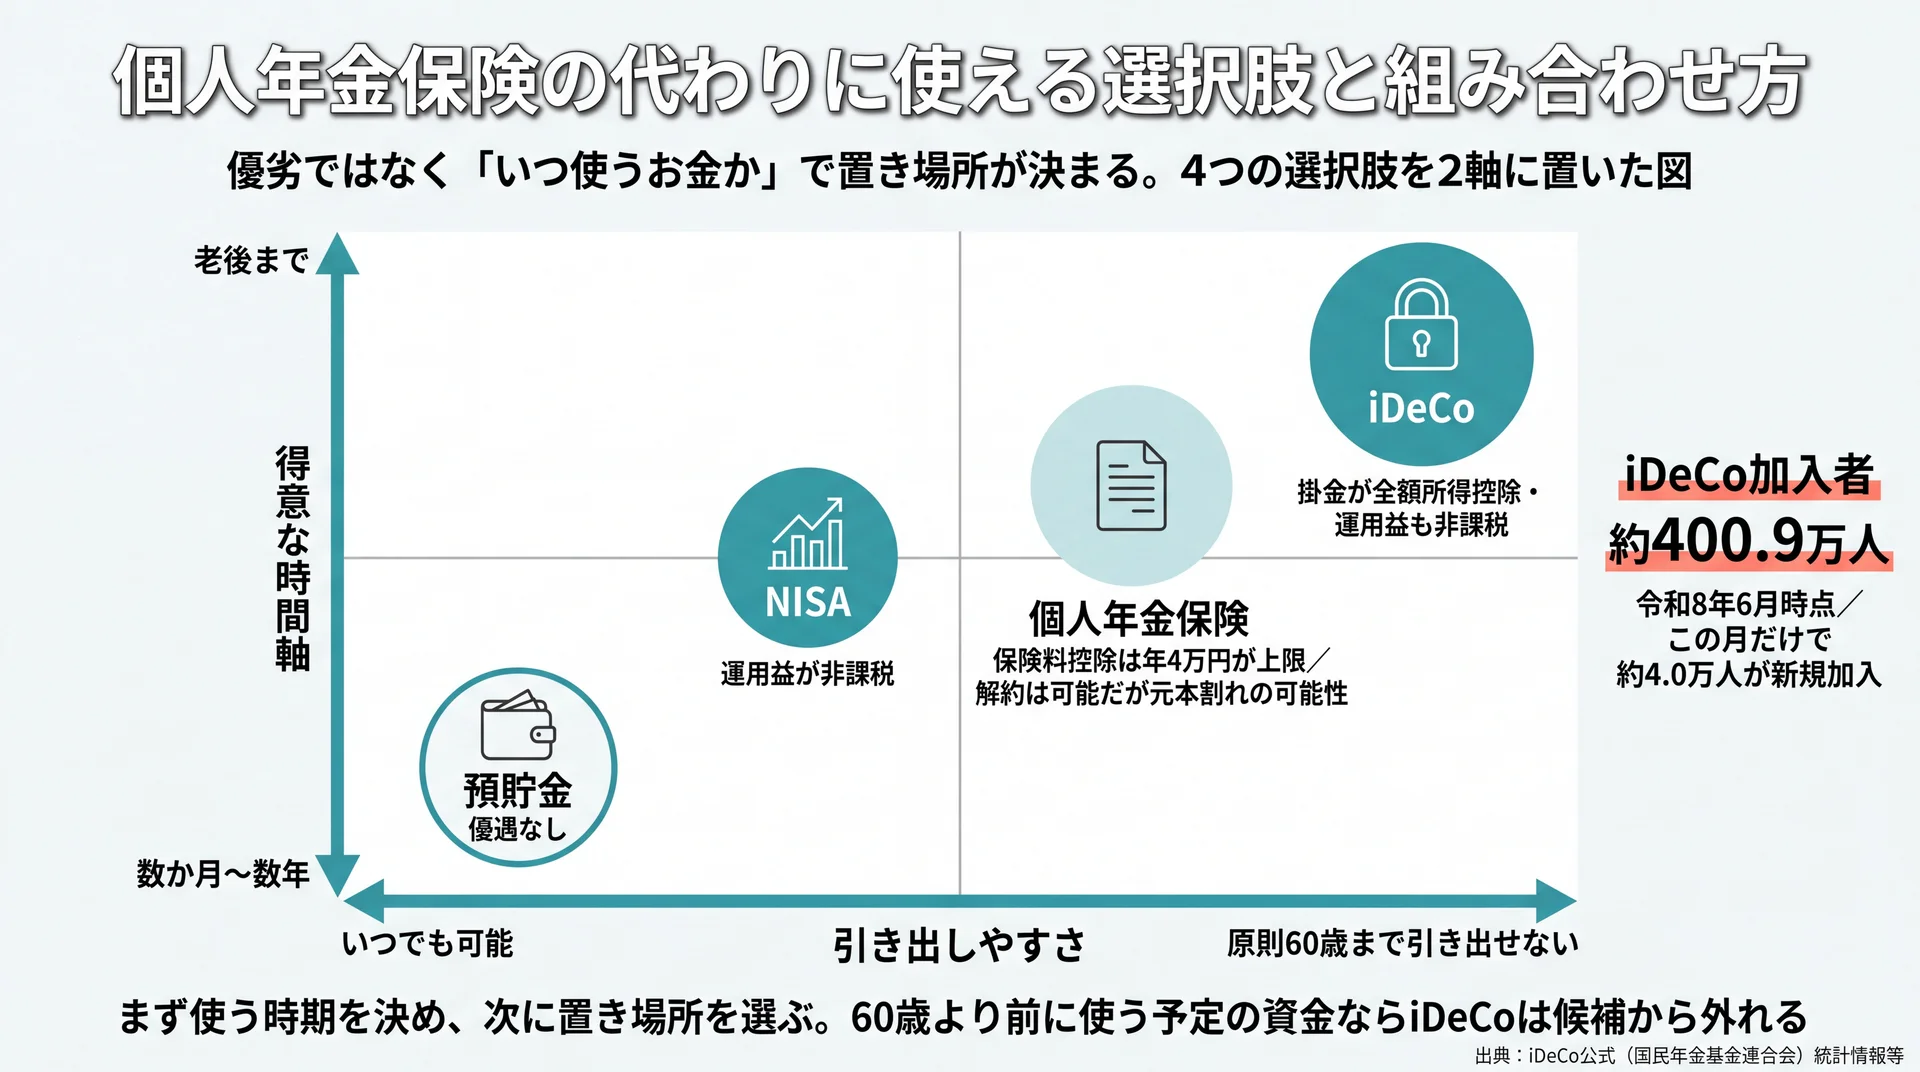
    預貯金・NISA・iDeCo・個人年金保険を引き出しやすさと得意な時間軸の2軸に配置した位置関係図
    使う時期が手前か先かで置き場所が決まる関係を2軸で整理(出典: iDeCo公式(国民年金基金連合会)、金融庁「NISAを知る」の制度説明を基に当社作成)

    個人年金保険の代わりになるのは、iDeCo・NISA・預貯金の3つで、どれか1つを選ぶのではなく役割で分けるのが基本です。それぞれ得意な時間軸が違うため、同じ土俵で優劣を決めても答えは出ません。判断の順序は、まず使う時期を決め、次に置き場所を選ぶという流れになります。

    iDeCo・NISA・預貯金は役割が違う

    置き場所 得意な時間軸 引き出しやすさ 税制上の主な特徴
    預貯金 数か月〜数年 いつでも可能 優遇なし
    NISA 5年〜数十年 いつでも売却可能 運用益が非課税
    iDeCo 老後まで 原則60歳まで引き出せない 掛金が全額所得控除・運用益も非課税
    個人年金保険 受取開始まで 解約は可能だが元本割れの可能性 保険料控除は年4万円が上限

    iDeCoの加入者は、2026年6月時点で約400.9万人にのぼり、この月だけで約4.0万人が新たに加入しています(iDeCo公式(国民年金基金連合会)統計情報等・2026年8月3日掲載)。当社はこの広がりを「iDeCoが唯一の正解だから」ではなく、老後資金の置き場所を1か所に集めない考え方が定着してきた表れと見ています。だから、個人年金保険を続けるかどうかも、全部か無かではなく配分の問題として考えて構いません。

    iDeCoの掛金上限はideco 掛け金 上限についてはこちら、節税額の具体的な試算はideco 節税効果についてはこちらで詳しく解説しています。企業型を含む確定拠出年金そのものの弱点が気になる方は確定拠出年金 デメリットしかないについてはこちら、そもそも老後にいくら必要かから決めたい方は老後資金 いくらについてはこちらをご覧ください。

    商品を選ぶ前に決めておくこと(当社の見解)

    当社は、個人年金保険という商品そのものに良し悪しの判定を下しません。当社のABCashは金融商品を販売していないため、この商品を勧める必要も、やめさせる必要もないからです。代わりに当社が到達点に置いているのは、読者自身が「この商品は自分の目的に合うか」を判断できる状態です。

    そのために当社が最初に決めてもらうのは、商品名ではなく「毎月いくらを、何年動かさずに済むか」の2つの数字です。この2つが決まらないうちは、どの制度が合うかも決まりません。当社が家計管理からNISA・iDeCo・投資信託までを1本のカリキュラムで扱っているのは、この順序を崩さないためです。当社のトレーニングは2026年5月時点で累計9万人以上の方にご受講いただき、2025年4月から8月のアンケートではトレーニング満足度が95%でした。当社の集計では、受講後に総資産が平均で約57.2万円増えています。専属コンサルタントがマンツーマンで伴走するのも、答えを渡すためではなく、判断の手順を身につけていただくためです。

    個人年金保険についてよくある質問

    Q1. 個人年金保険を途中で解約すると必ず損をしますか?

    必ずとは限りませんが、払込期間の前半で解約すると解約返戻金が払込済み保険料を下回る可能性が高くなります。契約からの経過年数が長いほど返戻率は上がる設計が一般的です。自分の契約でいまいくら戻るかは、保険会社から届く契約内容のお知らせか、契約先への照会で確認できます。

    Q2. すでに加入している場合、やめる以外に方法はありますか?

    制度としては、保険料の減額や、払込を止めて契約を残す払済といった取り扱いが用意されていることがあります。いずれも将来受け取れる金額は減りますが、解約して元本割れを確定させずに負担を軽くする道になります。取り扱いの可否と条件は契約ごとに異なるため、契約先の保険会社に確認してください。

    Q3. 個人年金保険とiDeCoはどちらを優先すべきですか?

    税制優遇の大きさだけで比べるなら、掛金全額が所得控除の対象になるiDeCoのほうが効きは大きくなります。ただしiDeCoは原則60歳まで引き出せません。60歳より前に使う予定がある資金なら、iDeCoは選択肢から外れます。優先順位は「いつ使うお金か」で決まり、商品の優劣では決まりません。

    Q4. 個人年金保険料控除は年末調整だけで受けられますか?

    会社員であれば、保険会社から届く控除証明書を勤務先に提出することで年末調整で手続きが完了します。自営業の方や年末調整で提出し忘れた場合は確定申告で申告します。なお、個人年金保険料控除の対象になるのは税制適格特約が付いた契約に限られます。個別の適用可否は、契約内容と勤務先の手続きにあわせて確認してください。

    老後資金の制度全体をあらためて俯瞰したい方は、idecoの基礎からの総まとめはこちらから確認できます。

    まとめ

    個人年金保険を判断する軸は2つです。ひとつは、受取額が固定されることによる物価上昇への弱さ。もうひとつは、所得税で年4万円という控除上限の小ささです。この2つを許容できるかで、同じ商品でも答えは変わります。前提になるのは、毎月いくらを何年動かさずに済むかという自分の数字です。それが決まれば、加入するかどうかも、いまの契約をどうするかも自分で選べます。個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・控除・申告の判断は税務署または税理士へご相談ください。

    \ 累計9万人が受けた無料体験 /

    NISA・iDeCo・保険をどう組み合わせるかまで、60〜80分程度で具体的に相談できます。
  • iDeCoはデメリットしかない?9つの注意点と向き不向き

    iDeCoにデメリットしかないというのは正確ではありません。不利が偏るのは、課税所得がなく、60歳までの資金拘束に耐えられない人です。弱点は資金拘束・コスト・受取時の課税の3系統に集約されます。本記事では9つの注意点を公的資料で検証し、加入区分ごとの重さと向き不向きまで整理します。

    \ 累計9万人が受講しています /

    60歳まで動かせないお金を決める前に、家計全体の余力を専属コンサルタントと整理できます。
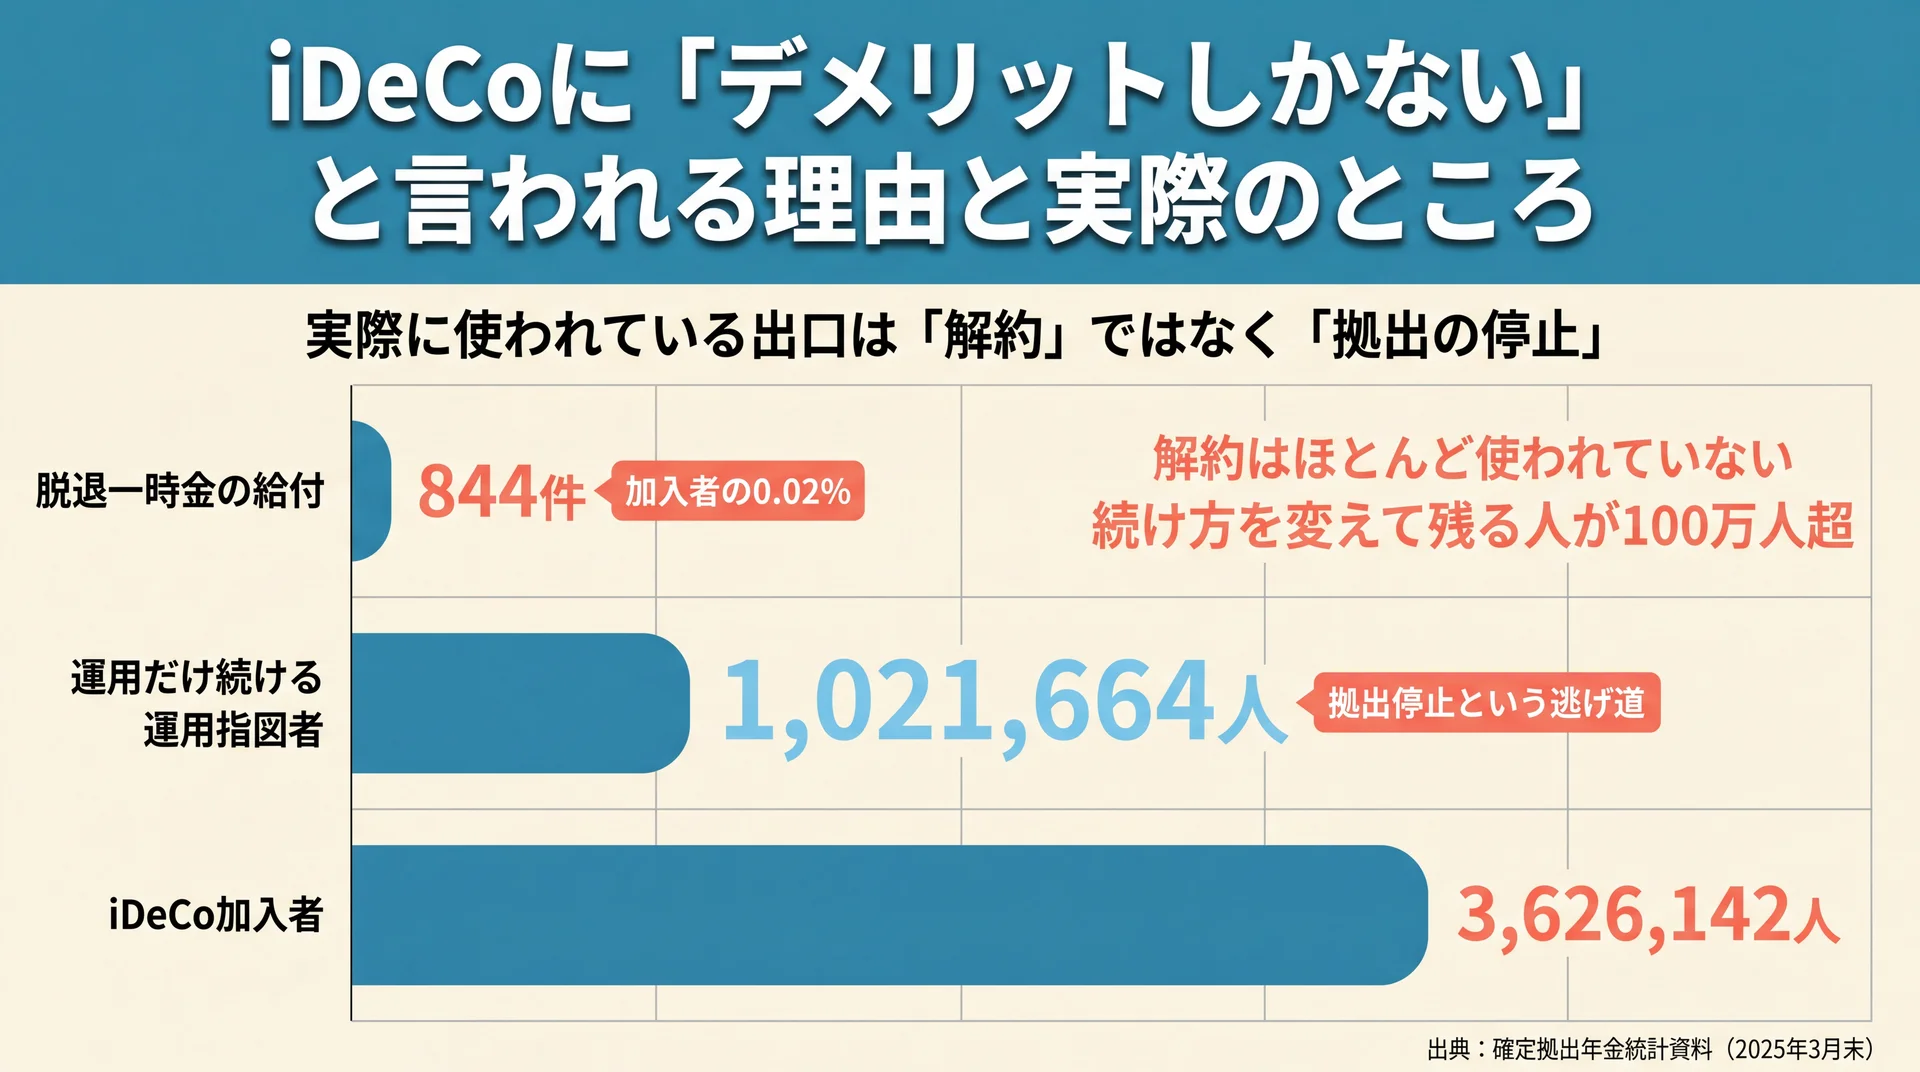
    iDeCoに「デメリットしかない」と言われる理由と実際のところ

    脱退一時金の給付844件に対し掛金を止めて運用を続ける運用指図者が1,021,664人と示す横棒グラフ
    実際に使われている出口は解約ではなく拠出の停止であることを示す(出典: 確定拠出年金統計資料 2025年3月末)

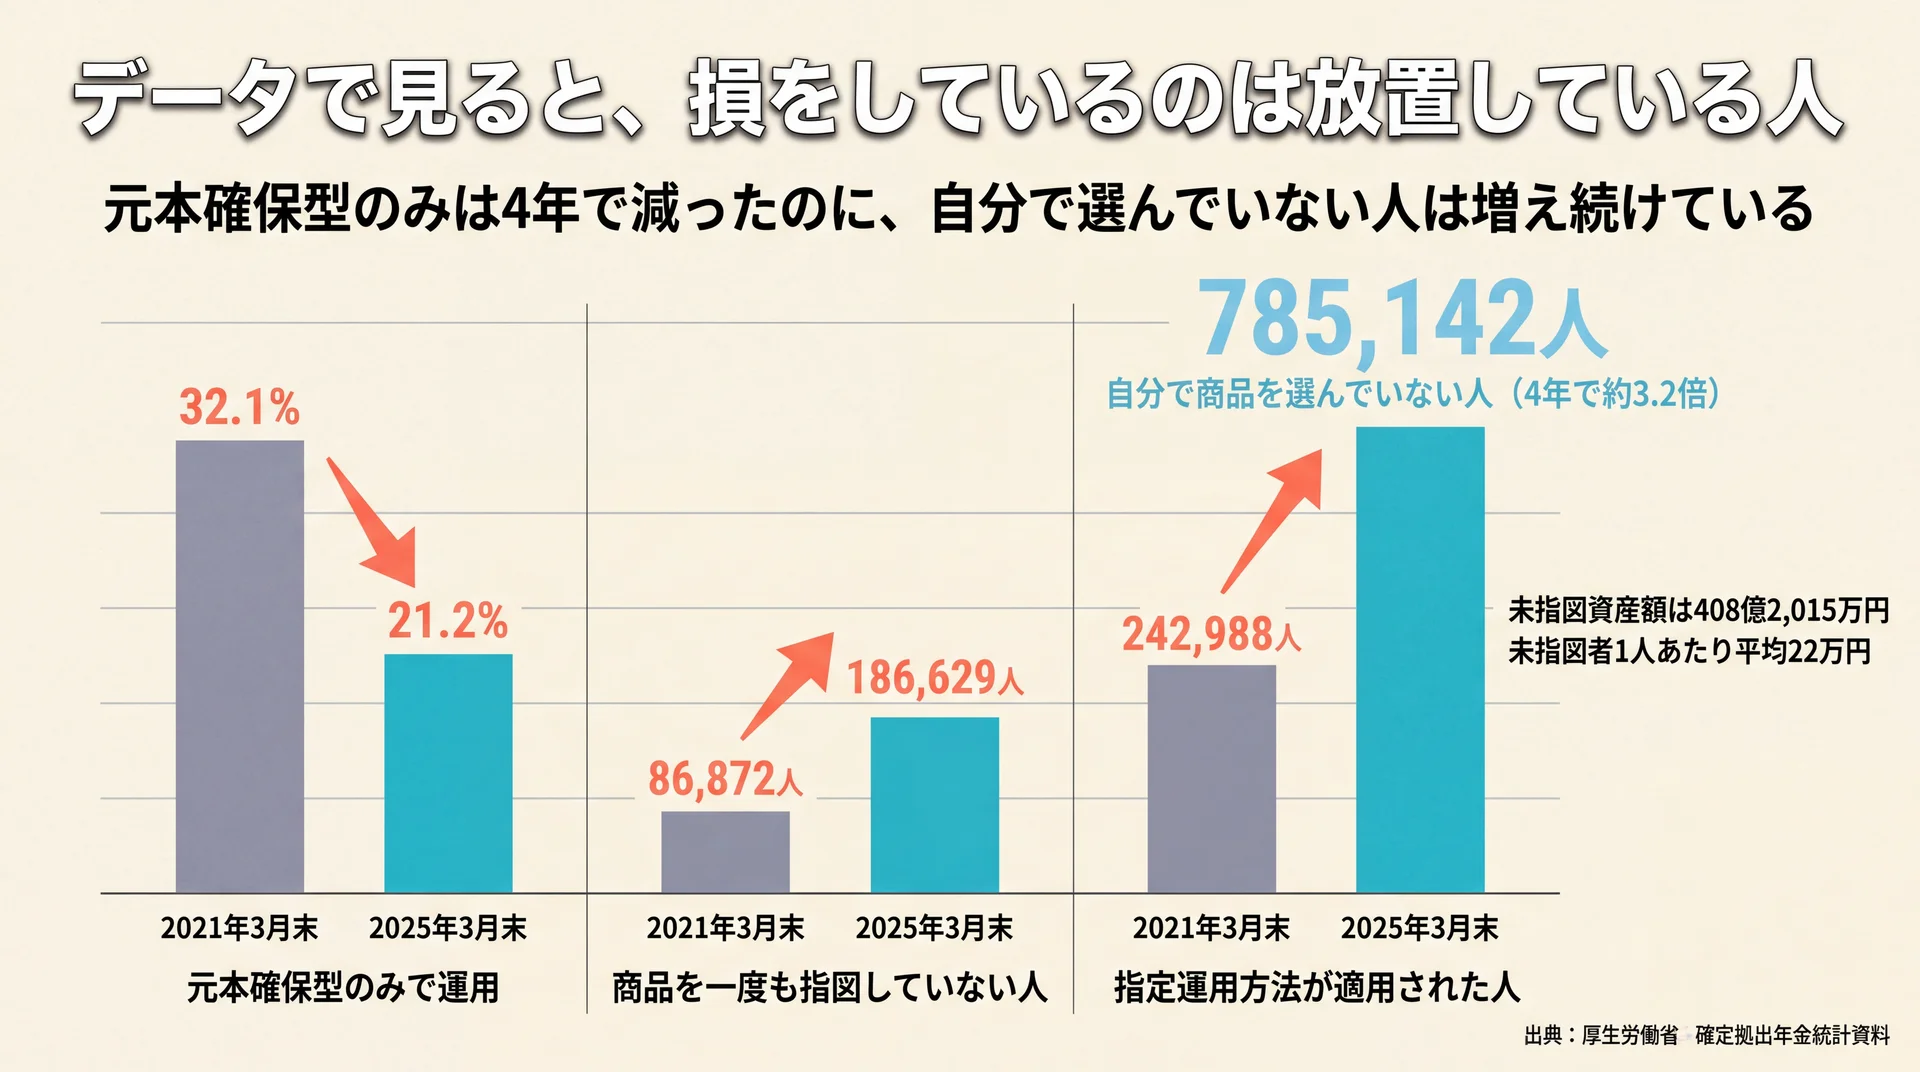
    「デメリットしかない」という評価は、加入の入口にある条件だけを見た判断です。実際の加入者データ(2025年3月末)を見ると、掛金を止めて運用だけ続けている人が100万人を超え、元本確保型だけで運用している人は2割を切っています。制度の使い方にはかなりの幅があります。

    5つの懸念はどこから生まれているか

    iDeCoへの否定的な評価は、ほぼ決まった5点に集約されます。原則60歳まで引き出せないこと、元本割れの可能性があること、手数料がかかること、掛金に上限があること、受け取るときに課税されうることの5つです。いずれも厚生労働省が公表するiDeCoの制度説明に明記された事実で、誇張ではありません。

    当社のABCash(お金のトレーニングスタジオ)は、この5点を制度の欠陥ではなく「適用条件」だと捉えています。年金制度として税制優遇が与えられている以上、引き出し制限は優遇と一体で設計された対価にあたるからです。確かめるべきなのは制度の善し悪しではなく、その対価を自分が払えるかどうかです。iDeCo全体の位置づけを先に押さえたい場合は、idecoの全体像を整理した完全ガイドから読み進めてください。

    加入者の行動データが示す「デメリットの実像」

    懸念が現実にどれだけ起きているかは、公的な統計で確かめられます。次の表は、5つの懸念それぞれに対応する実データを確定拠出年金統計資料(2025年3月末)から抜き出して並べたものです。

    よく語られる懸念 対応する実データ(2025年3月末・個人型) 読み取れること
    60歳まで引き出せず身動きが取れない 脱退一時金の給付件数は年間844件(加入者3,626,142人の0.02%)。一方、掛金を止めて運用だけ続ける運用指図者は1,021,664人 出口として使われているのは「解約」ではなく「拠出の停止」
    元本割れが怖い 元本確保型だけで運用している人は16.9%。資産全体に占める元本確保型は23.1%(2022年3月末は37.7%) リスクの取り方は加入者が選び分けており、元本確保寄りは少数派
    手数料負けする 1人あたりの年間掛金は18万円(月1.5万円相当)、1人あたり資産額は155万円 平均的な拠出額は最低額の5,000円を大きく上回る
    掛金上限が窮屈 加入者の構成比は50代36.4%、40代32.6% 上限が効きやすい高所得層より、拠出余力の設計が課題になる層が中心
    受け取るときに課税される 老齢給付金の受け取りは一時金が38,557人で85.4%、年金は5,550人 受取方法は一時金にほぼ一極集中しており、退職所得の扱いが直撃する

    この表で最も重いのは、脱退一時金が年間844件しかない一方で、拠出を止めた運用指図者が100万人を超えているという対比です。当社はこれを「やめられないから続いている」のではなく「拠出額を調整する逃げ道を使いながら続けている」状態だと見ています。ここから導ける実務的な結論はひとつで、入るか入らないかの二択で考える前に、いくらなら止めずに続けられるかを先に決めるほうが実際の失敗を防げます。

    iDeCoのデメリット9つを公的資料で確認する

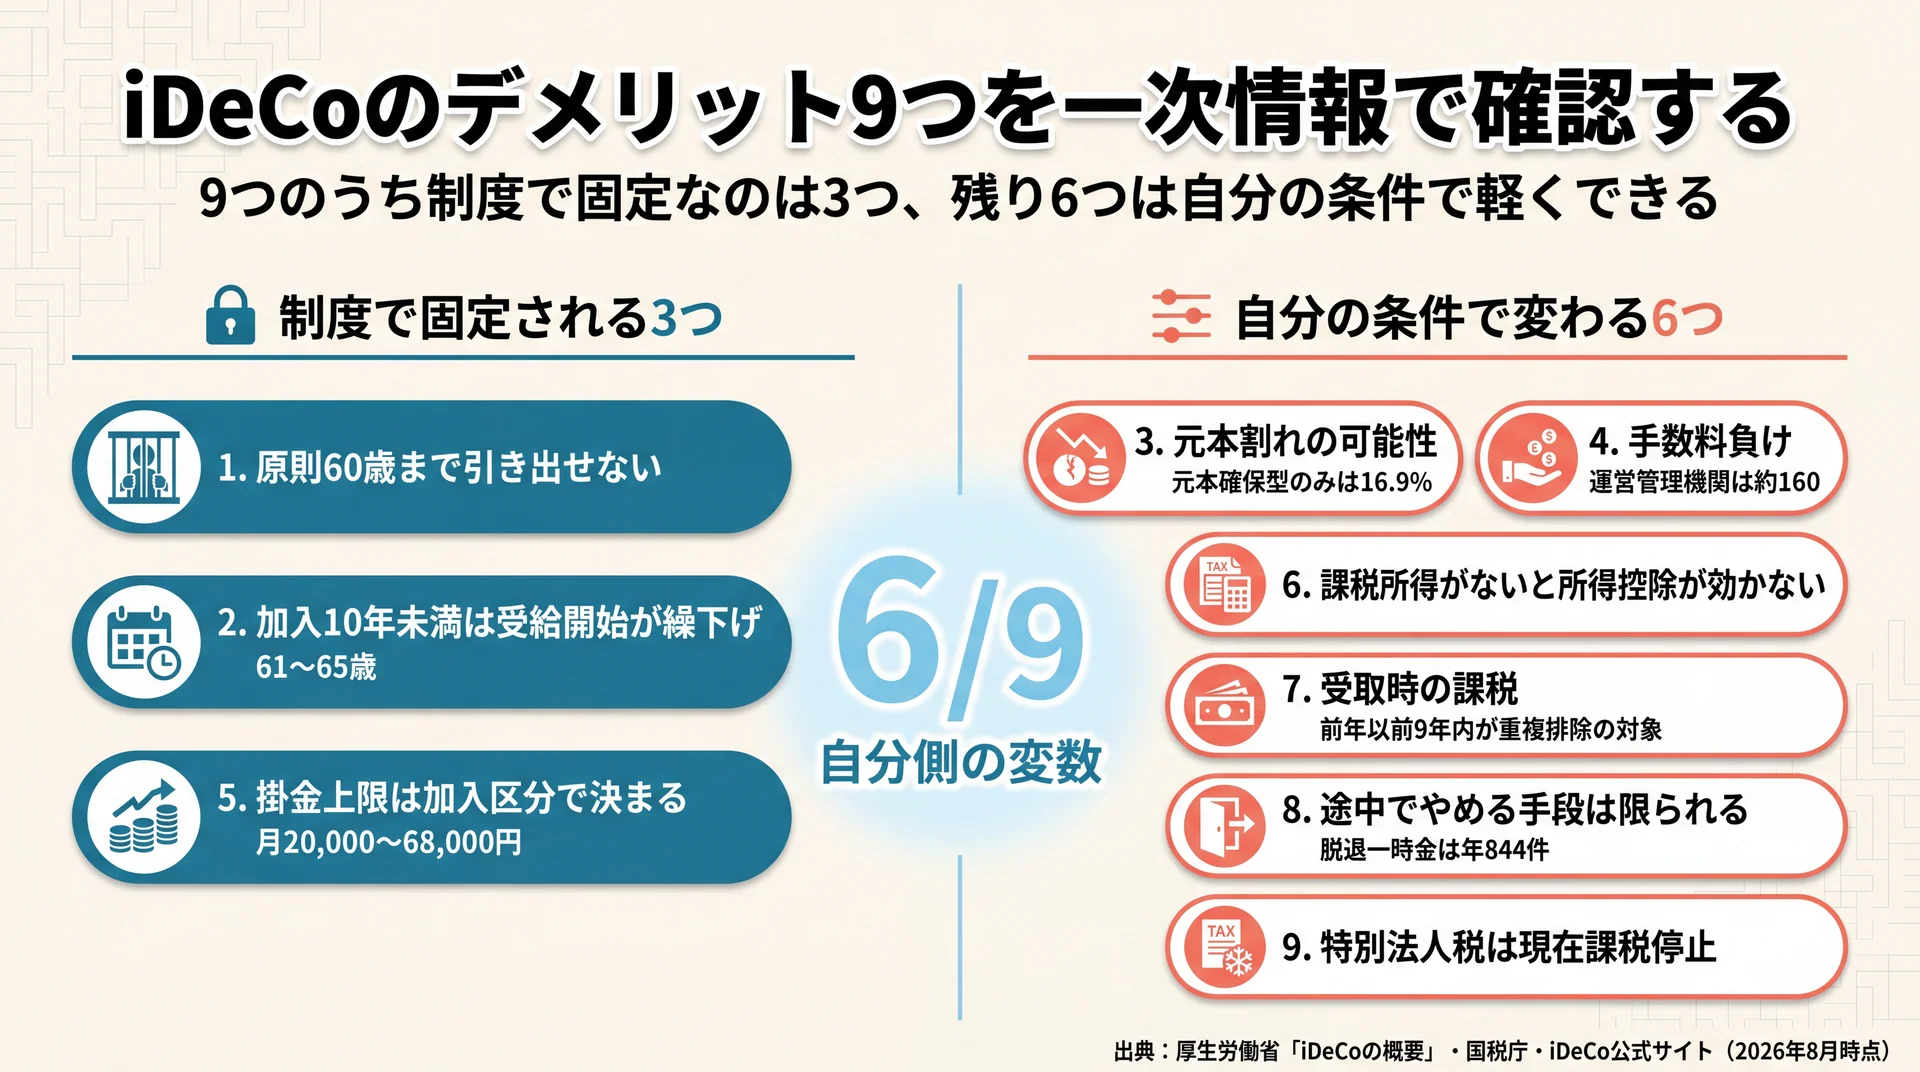
    9つの注意点を制度で固定される3つと自分の条件で変わる6つに分類した対照マップ
    9つのうち6つは商品選択・課税所得・受取方法で軽くできる(出典: 厚生労働省「iDeCoの概要」・国税庁・iDeCo公式サイトを基に当社作成)

    iDeCoの不利な点は9つに整理でき、資金拘束・コスト・税制という3つの系統に収まります。いずれも制度の欠陥ではなく、適用条件が人によって噛み合わないことから生じます。以下では厚生労働省・国税庁・制度の実施主体である国民年金基金連合会の資料で1つずつ確認します。

    1. 原則60歳まで引き出せない

    iDeCoの資産は、原則として60歳になるまで引き出せません。住宅購入や教育費のために取り崩すことはできず、この点が最も強い制約になります。60歳前に資産を受け取れるのは、障害給付金と死亡一時金、そして厳しい要件を満たした場合の脱退一時金だけです。厚生労働省の給付一覧によれば、障害給付金は75歳到達前に傷病で一定以上の障害状態となり1年6か月を経過した場合、死亡一時金は加入者等が死亡した場合に遺族が受け取るものです。脱退一時金の要件は後述します。

    当社は、この制約を「使えないお金」ではなく「用途を固定する機能」として扱います。生活防衛資金と近い将来の支出予定を先に分けておけば、資金拘束はむしろ取り崩しを防ぐ側に働きます。逆にその分離ができていないまま拠出額を決めると、後述する拠出停止に追い込まれやすくなります。

    2. 加入期間が短いと受給開始が最大65歳まで遅れる

    60歳で受け取れると考えて加入すると、想定が外れることがあります。60歳時点で確定拠出年金の通算加入者等期間が10年に満たない場合、支給開始年齢が段階的に繰り下がるためです。

    通算加入者等期間 支給開始年齢
    10年以上 60歳
    8年以上10年未満 61歳
    6年以上8年未満 62歳
    4年以上6年未満 63歳
    2年以上4年未満 64歳
    1か月以上2年未満 65歳

    出典: 厚生労働省「iDeCoの概要」(2026年8月時点)

    50歳を過ぎてから加入する場合、60歳で受け取れる前提は成り立ちません。60歳以降に初めて確定拠出年金に加入したときは、加入日から5年経過した日以降が受給可能日になります。当社は、50代の加入検討では「いつ受け取れるか」を掛金額より先に確認するようお伝えしています。

    3. 元本割れの可能性がある

    iDeCoは運用成果によって受取額が変動する制度で、元本は保証されません。iDeCo公式サイトも「資産の運用はご自身の責任で行われ、受け取る額は運用成績により変動します」と明記しています(iDeCo公式サイト・国民年金基金連合会)。

    ただし、リスクの取り方は加入者が選べます。前掲の統計では、個人型の資産のうち投資信託等が75.9%、元本確保型が23.1%で、元本確保型だけで運用している人は16.9%でした(2025年3月末時点)。当社はこの分布を「多くの加入者が意図的にリスクを取っている」証拠として読んでいます。元本割れを避けたいなら元本確保型を選べる制度設計になっている以上、元本割れはiDeCo固有のデメリットというより商品選択の結果です。

    4. 手数料がかかり、元本確保型では利息を上回ることがある

    iDeCoには口座の開設・維持に手数料がかかり、金額は金融機関によって異なります。運営管理機関は約160あり、それぞれ手数料も取扱商品も違います(iDeCo公式サイト「はじめるまでの4つのポイント」)。

    注意したいのは、制度の実施主体自身が元本確保商品について「利息額を手数料が上回る場合があります」と明記している点です。つまり手数料負けは例外的な事故ではなく、公式に想定された結果のひとつになります。当社はこの一文を重く見ており、金融機関選びより先に「元本確保型だけで運用するつもりかどうか」を決めるほうが、手数料の影響を左右します。掛金は月5,000円以上1,000円単位で設定でき、最低額に近いほど固定的な手数料の比重は上がります。

    5. 掛金に上限があり、加入区分で差がある

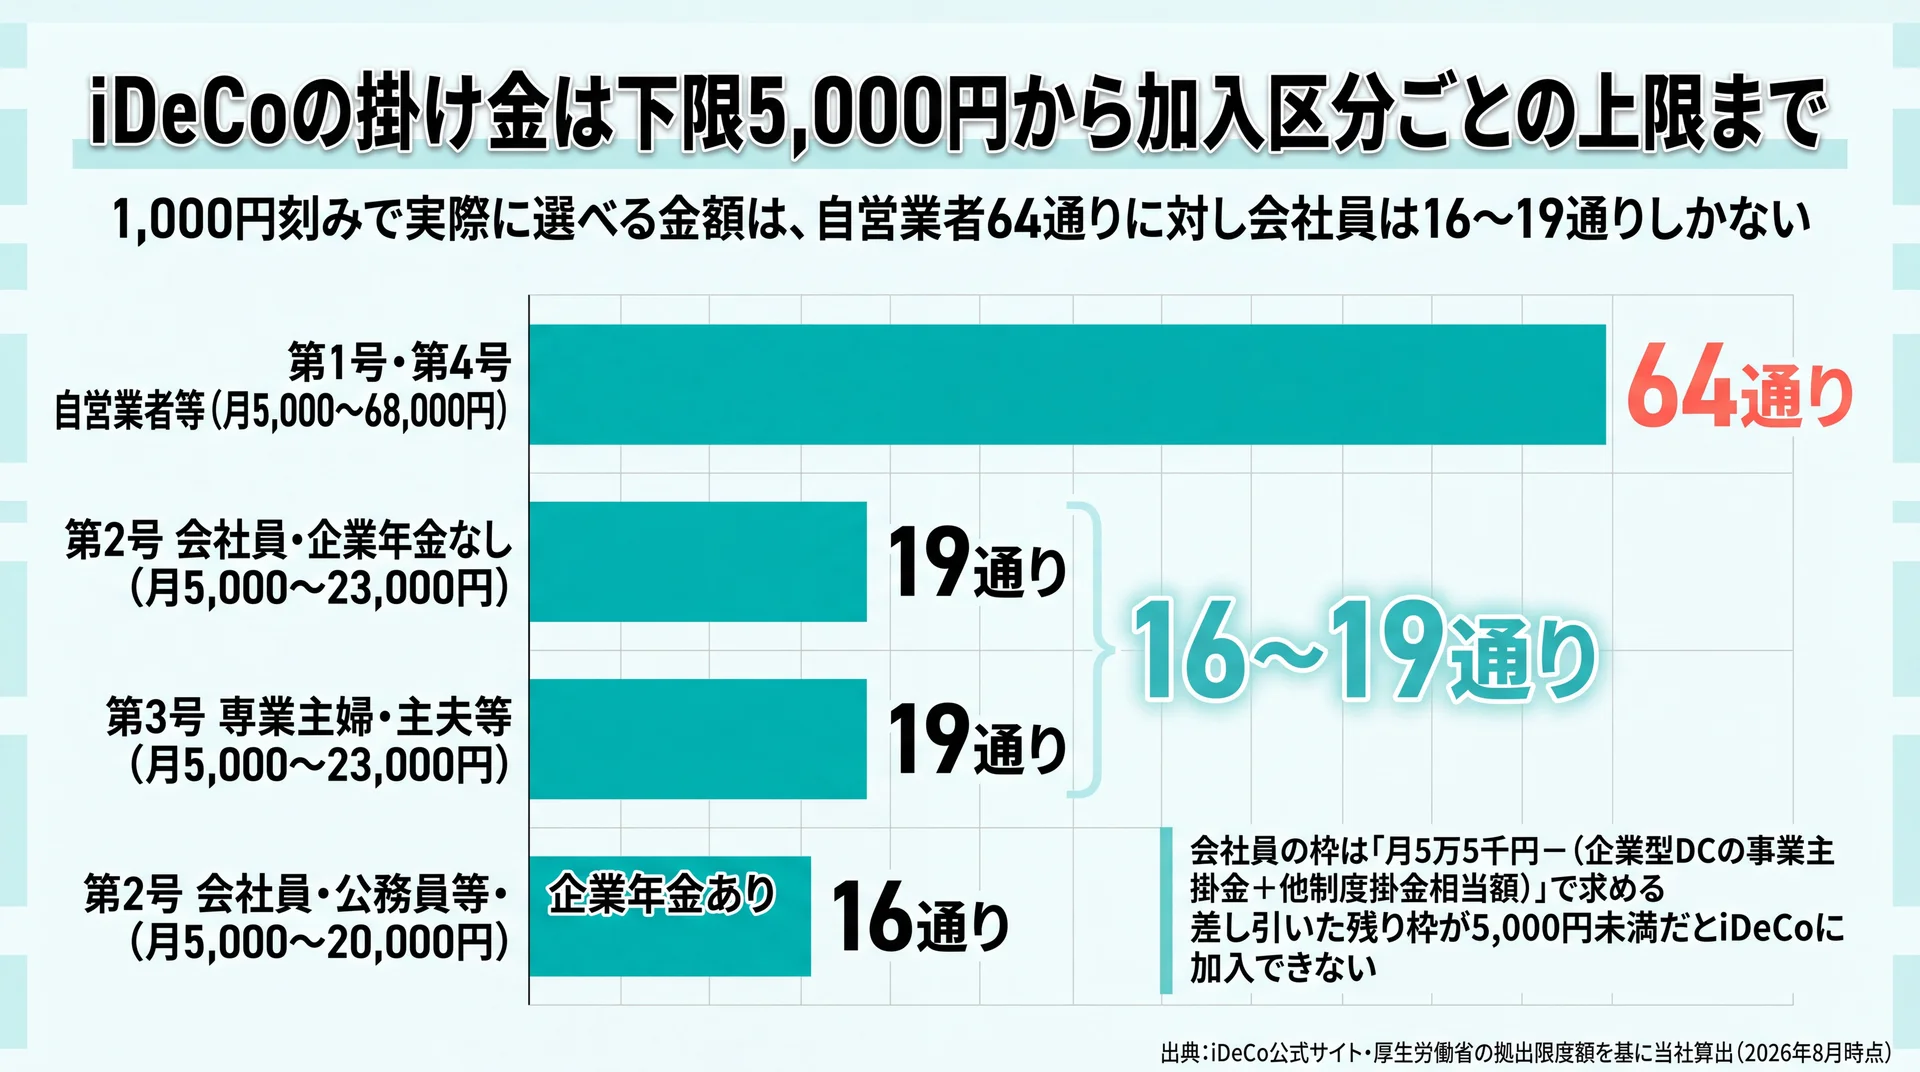
    拠出できる額は国民年金の加入区分で決まっており、自由に増やせません。2026年8月時点の上限は次のとおりです。

    加入区分 拠出限度額(月額)
    第1号被保険者(自営業者等) 68,000円
    第2号被保険者・企業年金等なし(公務員を除く) 23,000円
    第2号被保険者・企業年金等あり(公務員を含む) 20,000円
    第3号被保険者(専業主婦・主夫等) 23,000円

    出典: 厚生労働省「iDeCoの概要」(2026年8月時点)

    第1号被保険者は国民年金基金の掛金や付加保険料を納付している場合、その額を控除した額が上限になります。区分ごとの細かい判定や併用時の計算は範囲が広いため、イデコ 上限についてはこちらで確認してください。

    6. 課税所得がないと所得控除のメリットが働かない

    iDeCo最大の利点とされる掛金の全額所得控除は、課税所得がある人にしか効きません。iDeCo公式サイトは「課税所得がない方は、掛金の所得控除は受けられません」「所得控除は、本人の所得からのみ控除されます。配偶者の所得からは控除されません」と明記しています(iDeCo公式サイト)。

    この一文が意味するのは、収入のない専業主婦・主夫が加入した場合、3つの税制優遇のうち掛金の所得控除が丸ごと外れるということです。配偶者の所得税から差し引くこともできません。当社は、この条件に当てはまる方には残る優遇(運用益の非課税と受取時の控除)だけで手数料と資金拘束に見合うかを個別に確認する必要があると考えています。

    7. 受け取り方によっては税金がかかり、2026年から条件が変わった

    iDeCoの老齢給付金を一時金で受け取る場合、国税庁のタックスアンサーのとおり退職所得とみなされます。退職所得の金額は「(収入金額 − 退職所得控除額)× 1/2」で計算し、控除額は勤続年数20年以下で40万円×年数(最低80万円)、20年超で800万円+70万円×(年数−20年)です。

    問題は勤務先の退職金と重なるときです。国税庁「令和8年版 源泉徴収のあらまし」によると、令和8年(2026年)1月1日以後に支払を受けた老齢一時金がある場合、その後に退職手当等を受け取る年の前年以前9年内の一時金が勤続期間の重複排除の対象になります。改正前は前年以前4年内でした。

    iDeCoを先に一時金で受け取ってから退職金を受け取るまでの間隔が、実質的に5年から10年へ延びたことになります。当社は、老齢給付金の受け取りが一時金に85.4%集中している実態と重ねると、これが直近の改正で最も多くの人に影響する変更だと評価しています。受け取り方は60歳が近づいてからではなく、加入時点で退職金の予定と並べて考えておくべき論点です。

    8. 途中でやめる手段は限られている

    掛金の拠出はいつでも止められますが、資産を引き出して制度から抜けることは簡単ではありません。脱退一時金を受け取るには、厚生労働省が示す7つの要件をすべて満たす必要があります。

    • 60歳未満であること
    • 企業型DCの加入者でないこと
    • iDeCoに加入できない者であること
    • 日本国籍を有する海外居住者(20歳以上60歳未満)でないこと
    • 障害給付金の受給権者でないこと
    • 掛金を拠出した期間が5年以下、または個人別管理資産額が25万円以下であること
    • 最後に企業型DCまたはiDeCoの加入者資格を喪失した日から2年を経過していないこと

    実際に脱退一時金が支給されたのは年間844件、1件あたり49万円でした(2025年3月末時点)。当社はこの少なさを「要件が厳しいから使えない」というより、多くの人が拠出停止という現実的な選択肢を先に使っている結果だと見ています。加入前に知っておけば、やめられない恐怖はかなり小さくなります。

    9. 特別法人税は現在停止されているが制度としては残っている

    最後は、いま課税が止まっているだけで制度としては残っている税金の話です。iDeCo公式サイトの注意事項には「運用資産には、別途、特別法人税が課されますが、現在、課税が停止されています」と記載されています。

    停止されているのは課税であって、制度そのものは残っています。将来の税制次第では積立資産に対する課税が復活する可能性が制度上は残る、という理解になります。当社は、これを過度に恐れる必要はないものの、「税制優遇は将来にわたって固定されたものではない」という前提を持っておくべきだと考えています。だからこそ、iDeCo一本に資産を寄せるのではなく、課税口座やNISAとの配分で考える視点が要ります。

    要点 — 9つのうち制度側の固定条件は資金拘束・受給年齢・掛金上限の3つで、残り6つは商品選択・所得状況・受け取り方といった自分側の変数で軽くも重くもなります。

    デメリットの重さは加入区分と年齢で変わる

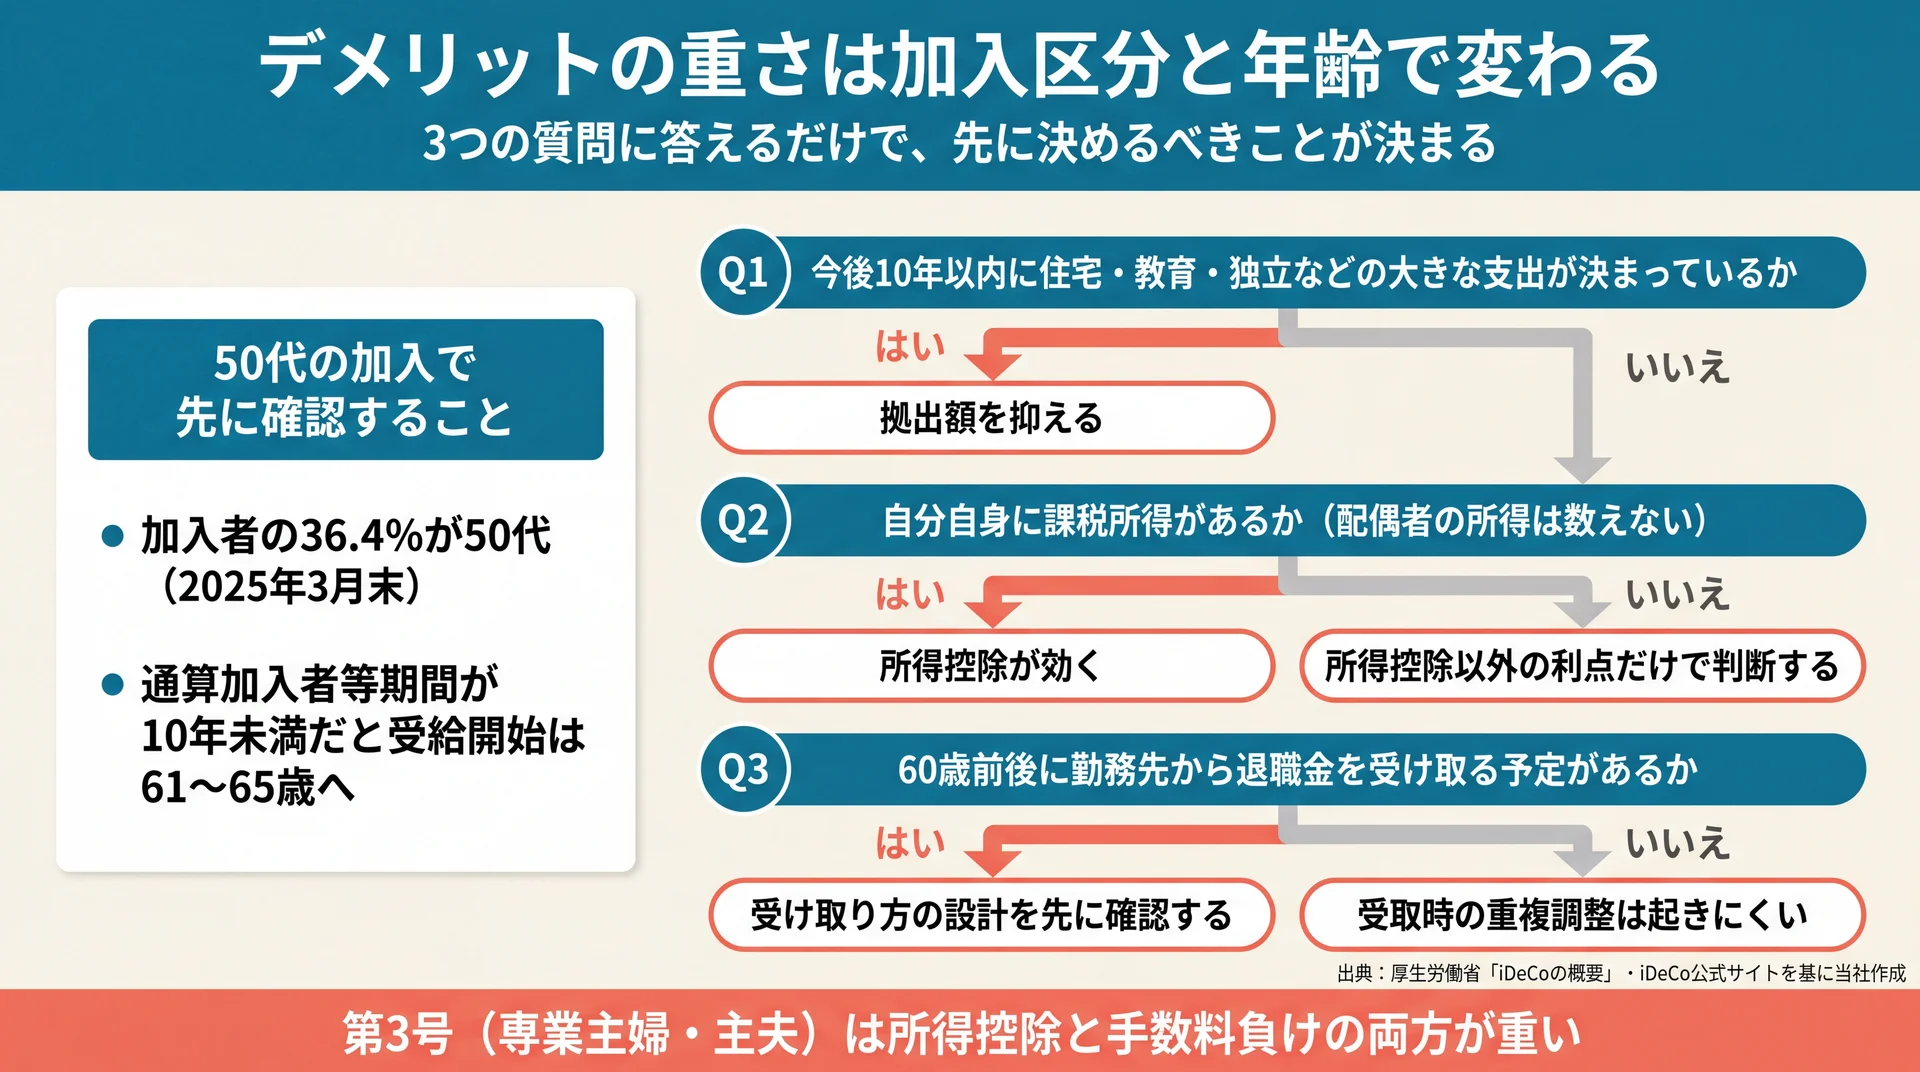
    大きな支出・課税所得・退職金の3問で先に決めるべきことが分かれる判定フロー図
    3つの質問の答えで拠出額・判断軸・受取設計のどれを先に決めるかが決まる(出典: 厚生労働省「iDeCoの概要」・iDeCo公式サイトを基に当社作成)

    同じ9つの論点でも、国民年金の加入区分と60歳までの残り年数によって重さは大きく変わります。所得控除は課税所得の有無で効き方が逆転し、資金拘束は残り年数が長いほど重くのしかかります。当社は比較検討に入る前に、この2軸を確定させる順序を採っています。

    加入区分別に見たデメリットの重さ

    次の表では、拠出限度額・所得控除の要件・退職金との関係という制度上の条件から、当社が9論点のうち影響の大きい5項目を3段階で判定しています。判定軸は「資金拘束に耐えられるか」「所得控除が実際に効くか」「受取時に他の一時金と重なるか」の3つに置いています。

    加入区分 資金拘束 所得控除が効かない 手数料負け 受取時の重複 掛金上限の窮屈さ
    第1号(自営業・フリーランス) 重い 軽い 軽い 軽い 軽い
    第2号・企業年金なし(会社員) 中 軽い 中 重い 中
    第2号・企業年金あり/公務員 中 軽い 中 重い 重い
    第3号(専業主婦・主夫) 重い 重い 重い 軽い 中

    判定の根拠となる制度条件は厚生労働省「iDeCoの概要」およびiDeCo公式サイトの記載です。3段階の区分は当社の判定軸によるもので、公的資料に同じ分類はありません。

    第3号被保険者は所得控除と手数料負けの両方が重く、優遇の中心が外れます。一方、第1号は上限68,000円を使える代わりに、事業の資金繰りと資金拘束が衝突しやすくなります。会社員と公務員は所得控除が確実に効く反面、退職金との重複調整という出口の課題を抱えます。

    残り年数が10年を切るときに何が変わるか

    50歳を超えてからの加入では、判定の重心が変わります。通算加入者等期間が10年に届かないと受給開始が61歳から65歳へ繰り下がるため、資金拘束の期間が想定より延びるからです。加入者の36.4%が50代である現状(2025年3月末時点)を踏まえると、この確認は多くの人に関わります。

    一方で、残り年数が短いことは所得控除の面では不利になりません。控除は拠出した年ごとに効くため、拠出できた年数分だけ確実に積み上がります。当社は、50代の検討では「運用で増やす」より「拠出年の税負担を下げる」効果を主軸に置いて考える整理をしています。

    判定に使う3つの質問

    自分で判定するなら、次の3つに答えるだけで方向が決まります。

    1. 今後10年以内に、住宅・教育・独立などで大きな支出が決まっているか
    2. 自分自身に課税所得があるか(配偶者の所得は数えない)
    3. 60歳前後に勤務先から退職金を受け取る予定があるか

    1つ目が「はい」なら拠出額を抑える、2つ目が「いいえ」なら所得控除以外の利点だけで判断する、3つ目が「はい」なら受け取り方の設計を先に確認する、という順序になります。この3問はいずれも金融商品の知識を必要とせず、自分の状況だけで答えられます。

    要点 — デメリットの重さを決めるのは年収の高低ではなく、加入区分・残り年数・退職金の有無という3つの事実です。

    2026年の制度改正でデメリットはどこまで軽くなるか

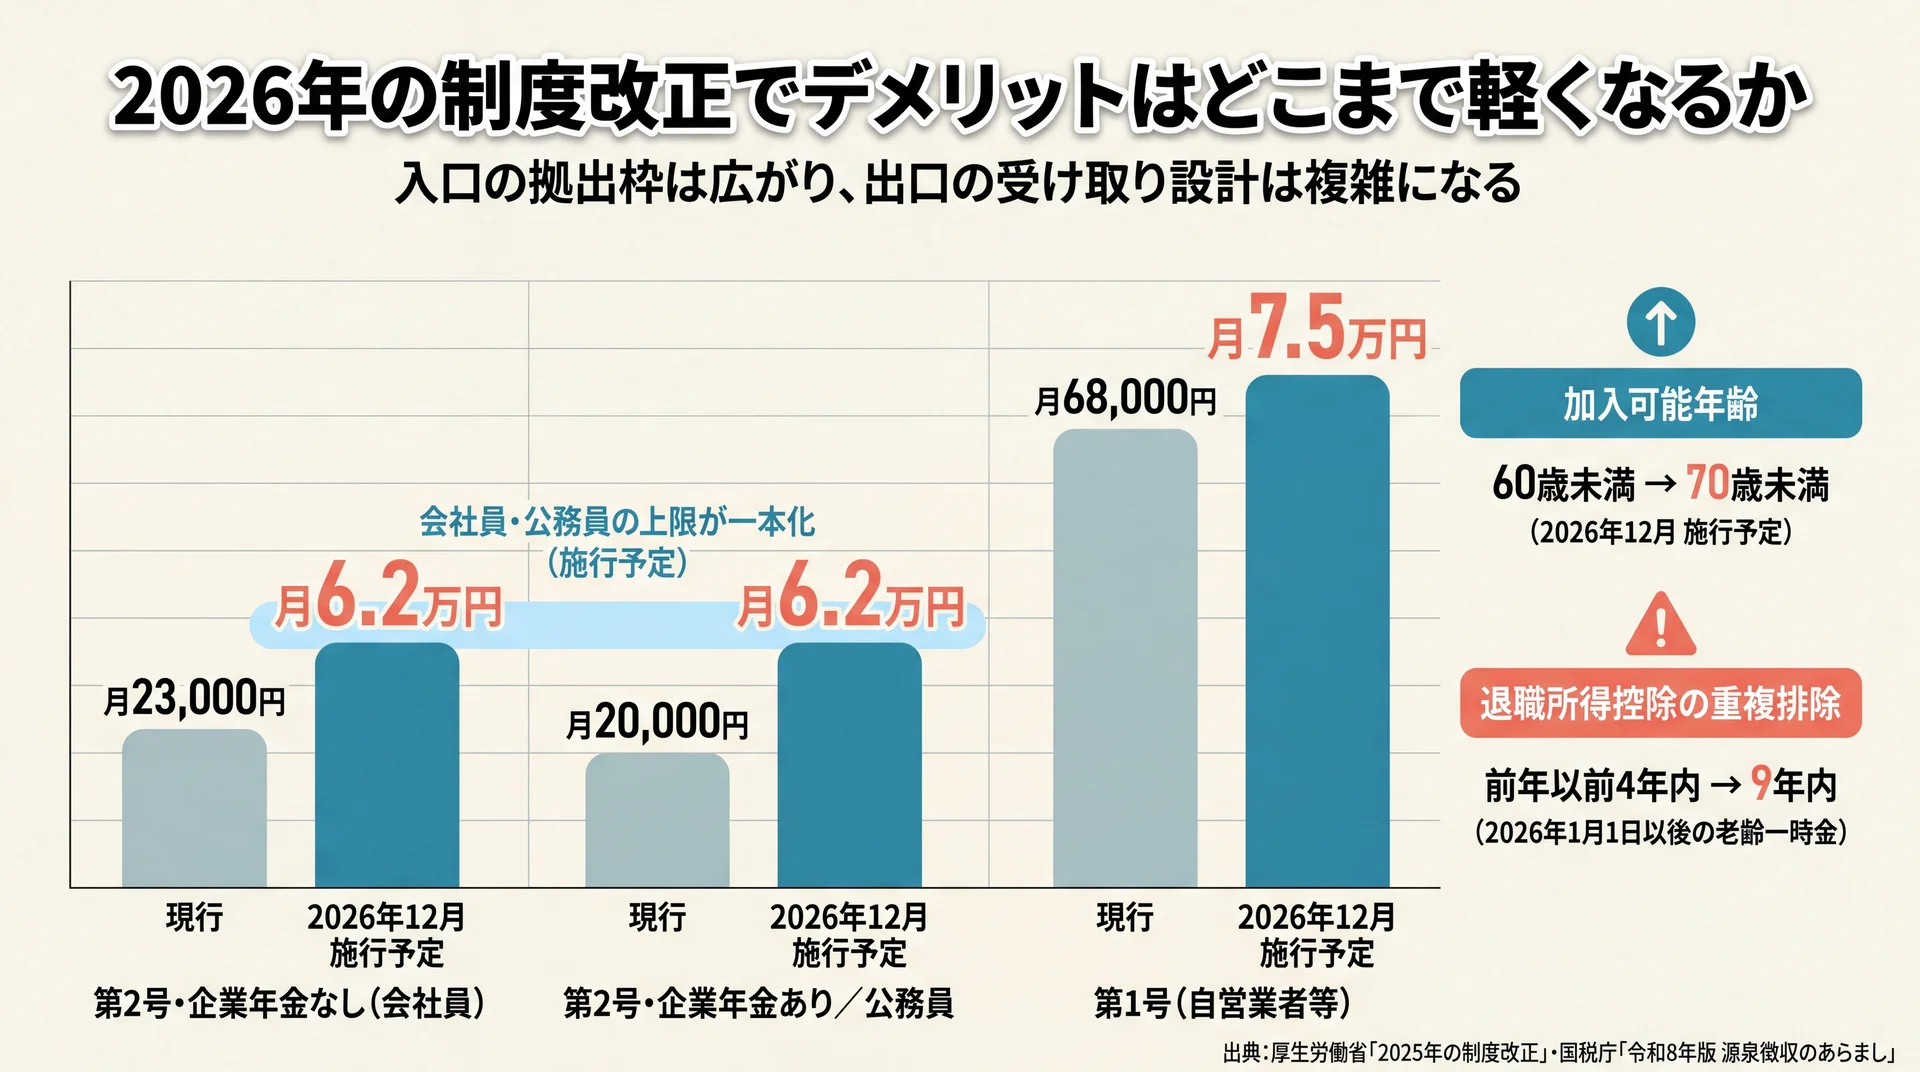
    加入区分別の拠出限度額が現行から2026年12月施行予定へどう変わるかを比較した棒グラフ
    入口の拠出枠は広がる一方、退職所得控除の重複排除は9年内へ延びた(出典: 厚生労働省「2025年の制度改正」・国税庁「令和8年版 源泉徴収のあらまし」)

    2026年は年金制度と税制の改正が重なり、拠出できる額と加入できる年齢が広がります。厚生労働省は2026年12月1日施行予定として加入可能年齢を70歳未満へ引き上げます。一方で、受け取り方の設計は2026年1月からむしろ難しくなりました。

    時期 変わること
    2026年1月1日以後の老齢一時金 退職所得控除の重複排除が前年以前9年内へ(改正前は4年内)
    2026年4月1日(施行済み) 企業型DCのマッチング拠出で加入者掛金の額の制限を撤廃
    2026年12月1日(施行予定) iDeCoの加入可能年齢を60歳以上70歳未満へ拡大
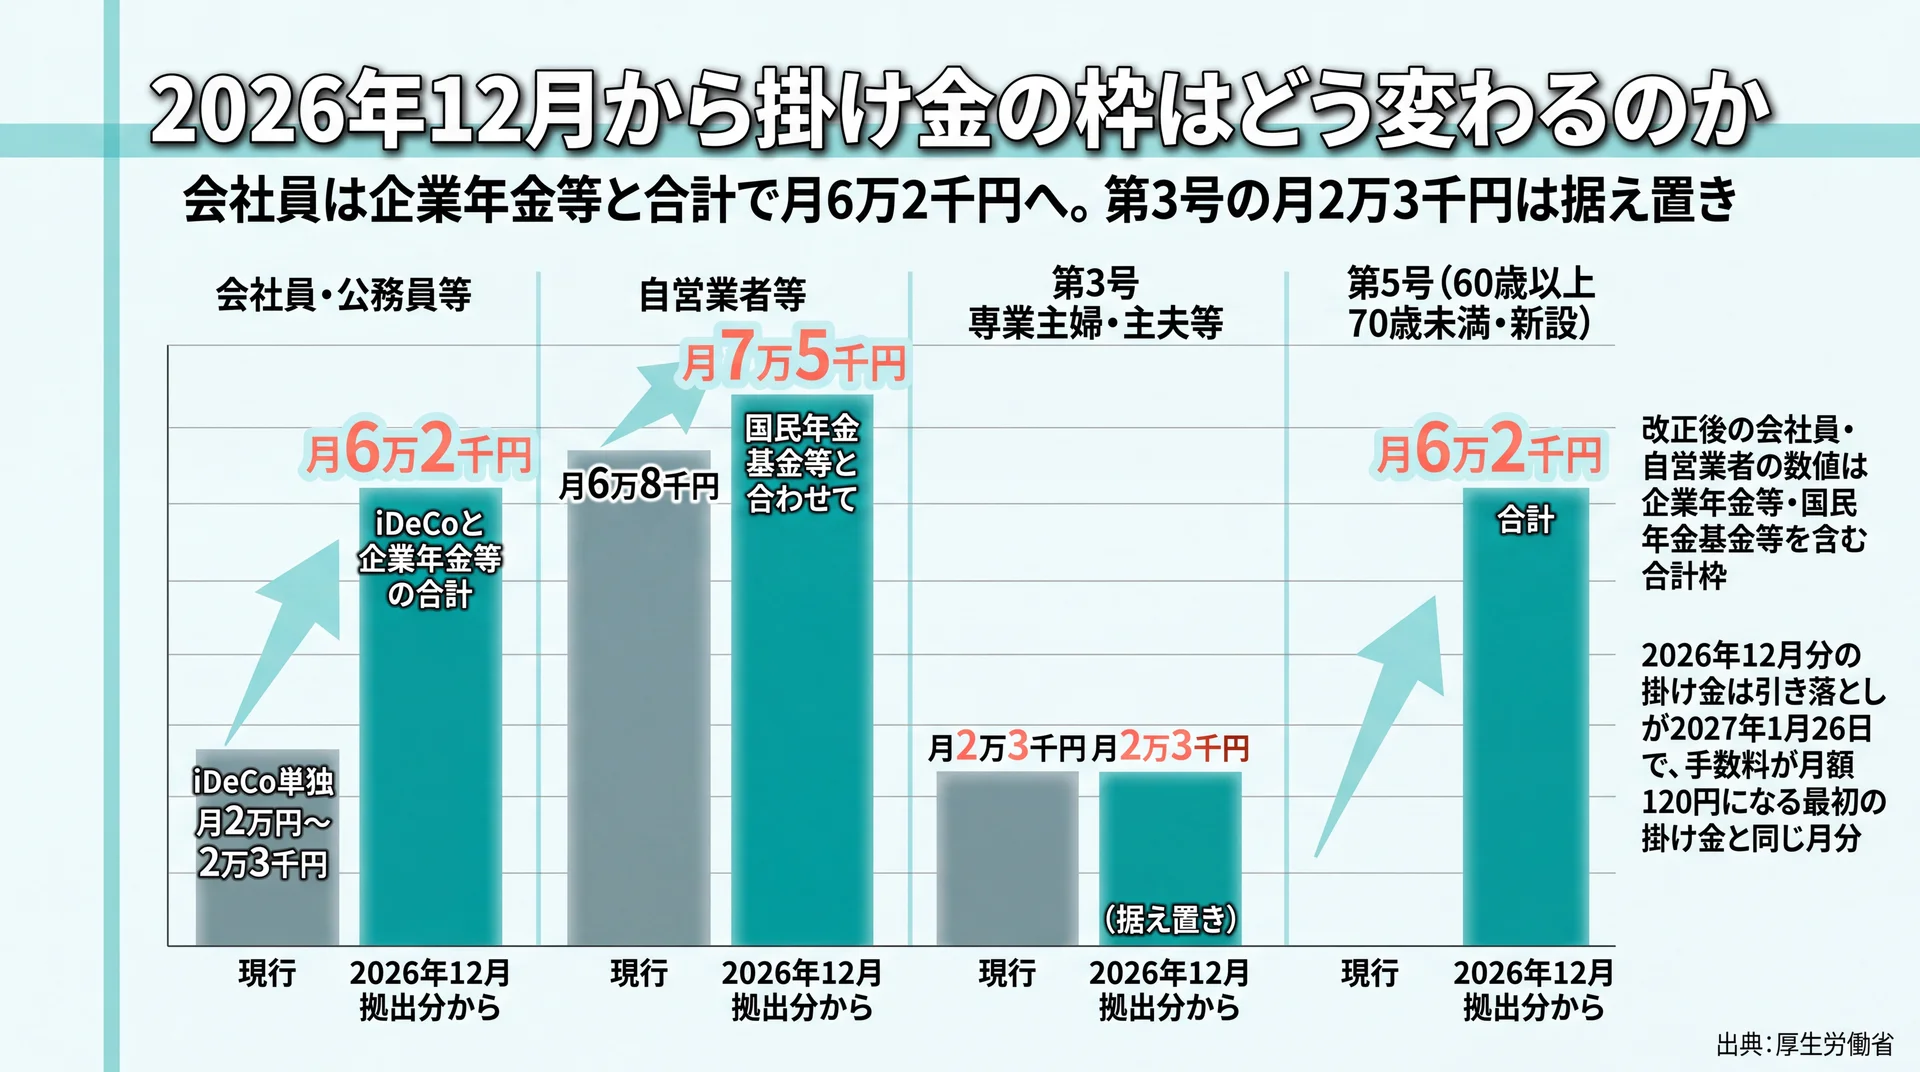
    2026年12月1日(施行予定) 第2号加入者の拠出限度額を月6.2万円に一本化、第1号加入者は月7.5万円へ

    データ出典: 税制改正分は国税庁「令和8年版 源泉徴収のあらまし」、年金制度改正分は厚生労働省「2025年の制度改正」(2026年8月時点)

    年金制度の改正と税制改正は所管が分かれているため、別々の資料に載っています。当社が同じ時間軸に並べたのは、片方だけを見ると「枠が広がった」または「出口が厳しくなった」の一面しか見えないためです。

    2026年12月施行予定 — 加入できる年齢が70歳未満へ

    改正の根拠となる法律は、令和7年5月16日に国会へ提出され、衆議院で修正のうえ令和7年6月13日に成立しました。これにより、現行の要件に加えて60歳以上70歳未満の人が新たにiDeCoへ加入・継続拠出できるようになります。対象はiDeCo加入者・運用指図者・企業年金から資産を移換する人のいずれかに該当し、老齢基礎年金やiDeCoの老齢給付金を受給していない人です。

    施行日から3年を経過する日までは経過措置があり、この3類型に該当しない60歳以上70歳未満の人も加入できます。当社はこの改正を、50代からの加入で最大の弱点だった「拠出できる年数の短さ」を直接埋める変更だと評価しています。受給開始年齢の繰下げリスクも、拠出期間を延ばせる分だけ回避しやすくなります。

    2026年12月施行予定 — 拠出限度額の引き上げと一本化

    会社員のiDeCoは、勤務先に企業年金があるかどうかで上限が20,000円と23,000円に分かれていました。改正後はこの差異を解消して企業年金と共通の限度額に一本化したうえで、月額6.2万円へ引き上げられます。自営業者等の第1号加入者は、国民年金基金との共通枠が月額7.5万円になります。

    枠が広がることは選択肢の拡大ですが、自動的に増額する理由にはなりません。当社は、拠出枠が大きくなるほど「いくら入れるか」の判断が家計に与える影響も大きくなると考えています。60歳まで動かせない資金の比率が上がるため、枠の拡大は家計全体の見直しとセットで扱うべき変更です。

    2026年1月から — 受け取り時の重複調整が9年内へ

    出口側は逆に厳しくなりました。前述のとおり、2026年1月1日以後に支払を受けた老齢一時金がある場合、その後に退職手当等を受け取る年の前年以前9年内の一時金が重複排除の対象になります。あわせて、老齢一時金に係る「退職所得の受給に関する申告書」の保存期間も7年から10年へ延びました。

    当社の見立てでは、これは受け取りの順序と間隔を早い段階から設計しておく必要が生じた変更です。60歳でiDeCoを一時金で受け取り、65歳で退職金を受け取るといった組み合わせでは、従来なら独立して控除枠を使えたケースでも重複調整が入りえます。個別の税額は勤続年数と金額で変わるため、具体的な税額・申告の判断は税務署または税理士に確認してください。受け取り方を含めた資産設計はファイナンシャルプランナー(FP)や金融機関へご相談ください。

    要点 — 2026年の改正は「入口は広がり、出口は複雑になる」という非対称な変化で、拠出額の判断と受け取り方の設計は別々に検討する必要があります。

    iDeCoが向いている人・向いていない人

    iDeCoが向いているのは、課税所得があり、60歳まで手をつけない資金枠を確保できる人です。向いていないのは、数年内に大きな支出が決まっている人と、課税所得がなく所得控除が働かない人です。判断は年収の高低ではなく、この2点で決まります。

    向いている人の条件

    第一に、自分自身に課税所得がある人です。掛金の全額所得控除は本人の所得からしか差し引けないため、この条件を満たすかどうかで優遇の中身が大きく変わります。第二に、生活防衛資金と近い将来の支出予定を別に確保できている人です。前掲のとおり脱退一時金は年間844件しか使われておらず、実質的な出口は拠出の停止になるため、止めずに続けられる額から始められる人ほど制度と相性が良くなります。

    第三に、勤務先に退職金がない、または退職金の受け取り時期をiDeCoと十分に離せる人です。自営業者やフリーランスは、上限68,000円(2026年12月からは7.5万円)を使えるうえ、受取時の重複調整も起きにくくなります。老後資金の全体設計から逆算したい場合は、老後資金についてはこちらで必要額の考え方を確認してください。

    向いていない人・先に整えるべきことがある人

    数年内に住宅購入・出産・独立などの支出が決まっている人は、その資金を60歳まで固定する判断と相性が良くありません。課税所得がない専業主婦・主夫の場合も、掛金の所得控除が働かないうえ手数料の相対的な比重が上がるため、優先順位は下がります。50歳を超えてからの加入では、受給開始年齢の繰下げを確認せずに始めると想定が外れます。

    なお、非課税で運用したいがいつでも引き出せる状態を保ちたい場合はNISAという選択肢があります。判断軸は「引き出しの自由度」で、NISAとの詳しい使い分けは積立nisaの全体像を整理した完全ガイドで解説しています。

    当社の見解 — 当社のABCashは、iDeCoの掛金額を決める前に家計の余力を確定させる順序を標準にしています。一般に「節税になるから上限まで拠出すべき」と語られますが、60歳まで動かせない枠を先に固定すると生活防衛資金とライフイベント費用が痩せ、結局は拠出を止める結果になりやすいためです。だから当社は家計管理からNISA・iDeCo・投資信託までを一気通貫のカリキュラムとして扱い、専属コンサルタントが「いくらなら止めずに続けられるか」を一緒に決めるところから伴走します。金融商品を販売しない立場のため、特定の商品や金融機関を勧める代わりに、その人の加入区分と課税所得でiDeCoが機能するかを先に判定します。

    \ 無料体験は60〜80分程度・オンライン可 /

    自分の加入区分でiDeCoが機能するかを、商品を売らない立場で一緒に確認できます。
    iDeCoのデメリットについてよくある質問

    iDeCoは途中でやめられますか

    掛金の拠出はいつでも止められ、その後は運用だけを続ける運用指図者になります。実際に2025年3月末時点で1,021,664人が運用指図者として登録されています。一方、資産を引き出して制度から抜ける脱退一時金は7要件をすべて満たす場合に限られ、給付は年間844件でした(確定拠出年金統計資料 2025年3月末)。

    iDeCoで元本割れする確率はどのくらいですか

    確率を示した公的な統計はありません。参考になるのは資産構成で、個人型の資産のうち投資信託等が75.9%、元本確保型が23.1%を占め、元本確保型だけで運用している人は16.9%でした(2025年3月末時点)。元本割れの可能性は選んだ商品によって決まるため、確率ではなく自分の商品構成で考えるほうが実態に合います。

    掛金が月5,000円でも手数料負けしませんか

    iDeCo公式サイトは元本確保商品について「利息額を手数料が上回る場合があります」と明記しています(iDeCo公式サイト)。手数料は金融機関ごとに異なり、運営管理機関は約160あります。掛金が最低額に近く、かつ元本確保型のみで運用する場合に手数料の比重が最も高くなります。

    専業主婦(主夫)が加入するとデメリットしかないのですか

    掛金の所得控除は本人の所得からのみ控除され、配偶者の所得からは控除されません(iDeCo公式サイトの記載による)。そのため課税所得がなければ3つの優遇のうち1つが外れます。残る運用益の非課税と受取時の控除は使えるため、手数料と資金拘束に見合うかを個別に判断することになります。

    iDeCoに入ると公的年金は減りますか

    iDeCoは公的年金(国民年金・厚生年金)とは別に給付を受けられる私的年金制度であり、加入によって公的年金の額が減る仕組みはありません(厚生労働省「iDeCoの概要」)。ただし第1号被保険者は国民年金基金の掛金や付加保険料と枠を共有するため、それらを納付している場合は上限額が調整されます。


    iDeCoは公的年金や退職金、NISAと組み合わせて初めて位置づけが決まる制度です。制度全体の仕組みや他の選択肢との関係を順に確認したい方は、idecoの基礎からの総まとめはこちらをご覧ください。なお個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士へご相談ください。

    まとめ

    判断軸をもう一度整理します。iDeCoの不利は資金拘束・コスト・受取時の課税の3系統に集約され、その重さは加入区分・60歳までの残り年数・退職金の有無という3つの事実で決まります。2026年は拠出枠と加入年齢が広がる一方、受け取り方の設計は複雑になりました。制度の善し悪しではなく、自分の状況で機能するかどうかが判断の中心です。次の一歩は、今後10年の支出予定と課税所得の有無を書き出して、止めずに続けられる金額を先に確かめることです。

    \ 学びの内容を体験で確認 /

    家計の見直しから老後資金の準備まで、優先順位を状況に合わせて整理します。

  • イデコとは?3つの節税メリットと2026年改正の注意点

    イデコ(iDeCo)は掛金が全額所得控除になり、運用益も非課税で再投資できる、自分で作る私的年金制度です。2026年12月1日には拠出限度額の引き上げと70歳未満への加入拡大が施行されます(厚生労働省)。ただし加入区分により、掛金枠が大きく広がる人と月2.3万円のまま据え置きの人に分かれます(厚生労働省 DC拠出限度額)。

    \ 累計9万人が受講した女性向けトレーニング /

    家計の見直しからiDeCoの掛金設定まで、専属コンサルタントが個別に伴走します。

    イデコ(iDeCo)とは?公的年金に上乗せする自分年金の仕組み

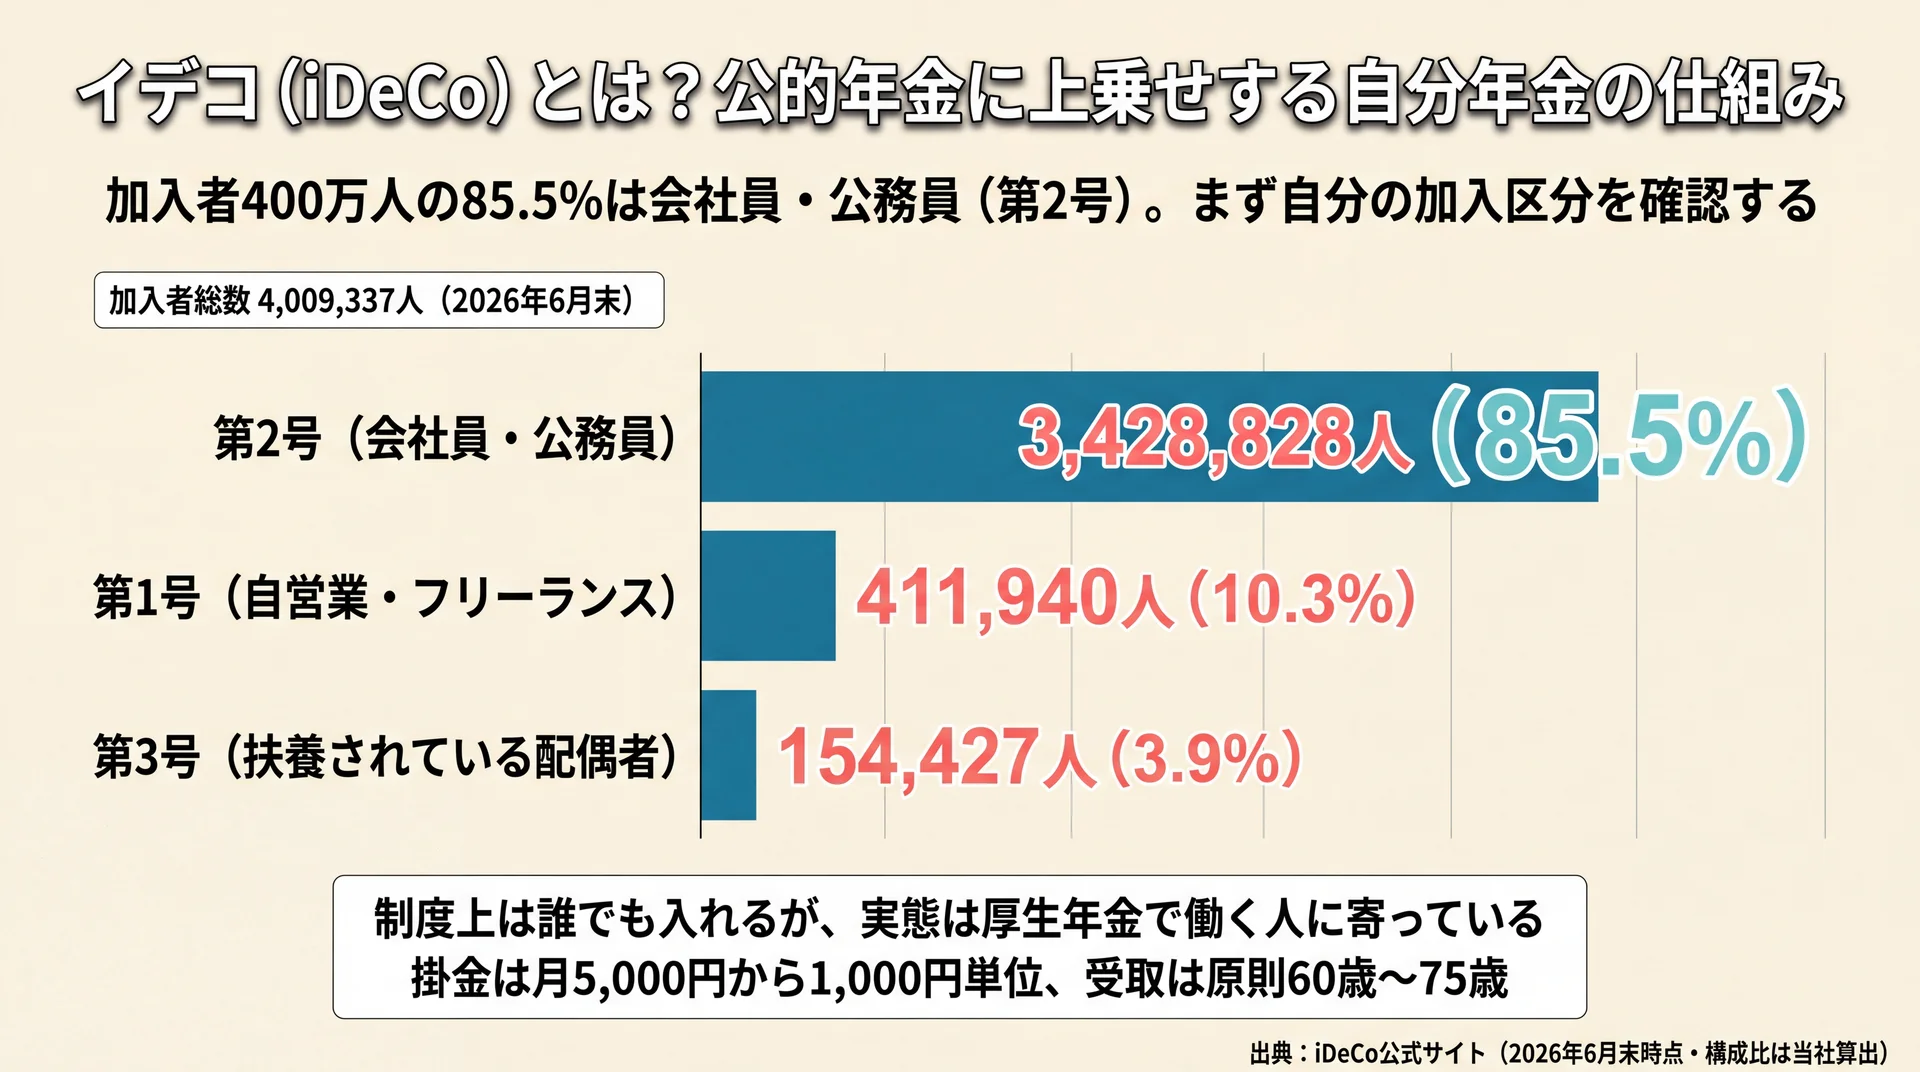
    加入者4,009,337人のうち第2号(会社員・公務員)が85.5%、第1号10.3%、第3号3.9%という加入区分別の偏りを示した棒グラフ
    加入者の85.5%が会社員・公務員に偏っていることを可視化(出典: iDeCo公式サイト 2026年6月末時点。構成比は当社算出)

    イデコは、国民年金・厚生年金とは別に、自分で掛金を出して運用し、老後に受け取る任意加入の私的年金制度です。実施主体は国民年金基金連合会で、申込・掛金の拠出・運用商品の選択をすべて自分で行います(厚生労働省、2026年8月時点)。

    公的年金は加入も保険料も法律で決まりますが、イデコは入るかどうかも、いくら出すかも自分で決める点が根本的に違います。この「自分で決める」自由度こそが、税制メリットの大きさと、あとで説明する引き出し制限の両方を生む理由です。イデコの全体像は、当社が別途まとめたidecoの全体像を整理した完全ガイドでも体系的に確認できます。

    加入できるのは誰か(第1号〜第4号の区分)

    イデコの加入資格は、公的年金の被保険者種別に沿って4区分に分かれます。自営業者やフリーランス、学生は第1号加入者、会社員や公務員は第2号加入者、第2号に扶養されている配偶者は第3号加入者、国民年金に任意加入している人は第4号加入者にあたります(iDeCo公式サイト、2026年8月時点)。

    ただし、農業者年金の被保険者や国民年金保険料を免除されている人は対象外です。勤務先で企業型確定拠出年金に加入していて、事業主掛金を年単位で拠出している人やマッチング拠出をしている人も加入できません。自分がどの区分に当てはまるかで、拠出できる上限額も税制メリットの効き方も変わります。ここを飛ばして掛金額から考え始めると、途中で前提が崩れます。

    掛金は月5,000円から1,000円単位で決められる

    掛金は月々5,000円から始められ、1,000円単位で自由に設定できます。掛金額の変更は1年(12月分から翌年11月分まで)に1回、拠出の停止はいつでも可能です(iDeCo公式サイト、2026年8月時点)。

    当社は、この「年1回しか増減できない」という制約を、最初に上限いっぱいまで積む必要がないという意味に読み替えています。掛金は後から増やせますが、いったん拠出したお金は60歳まで戻せません。だから当社では、家計の余力を確認したうえで無理のない額から始め、年に一度の見直しで積み増していく進め方をお勧めしています。

    受け取りは原則60歳から75歳までの間に選ぶ

    老齢給付金は原則60歳から受け取れ、開始時期は75歳になるまでの間で選べます。受取方法は5年以上20年以下の有期年金、一時金、その組み合わせの3通りです(厚生労働省「iDeCoの概要」、2026年8月時点)。

    注意したいのは受給開始年齢の条件です。60歳から受け取るには、60歳になるまでの通算加入者等期間が10年以上必要で、8年以上10年未満なら61歳、6年以上8年未満なら62歳と段階的に繰り下がります。50代から始める場合は、受け取れる年齢が60歳より後になる可能性を織り込んでおく必要があります。

    加入者は400万人を超え、その85.5%が会社員・公務員

    イデコの加入者は2026年6月末で4,009,337人となり、初めて400万人を超えました。2024年3月末の3,284,971人から2年3か月で約72万人、22.0%増えた計算です(iDeCo公式サイト、2026年6月末時点)。

    内訳には大きな偏りがあります。第2号加入者が3,428,828人で全体の85.5%を占め、第1号は411,940人(10.3%)、第3号は154,427人(3.9%)にとどまります(構成比は各区分を合計で割った当社の算出値)。当社はこの数字を、イデコが制度上は誰でも入れる一方、実態としては厚生年金に加入して働いている人の制度に寄っている証拠だと見ています。だから「みんなやっているから」ではなく、自分の区分でどう効くかから確認してください。

    イデコの3つの節税メリット

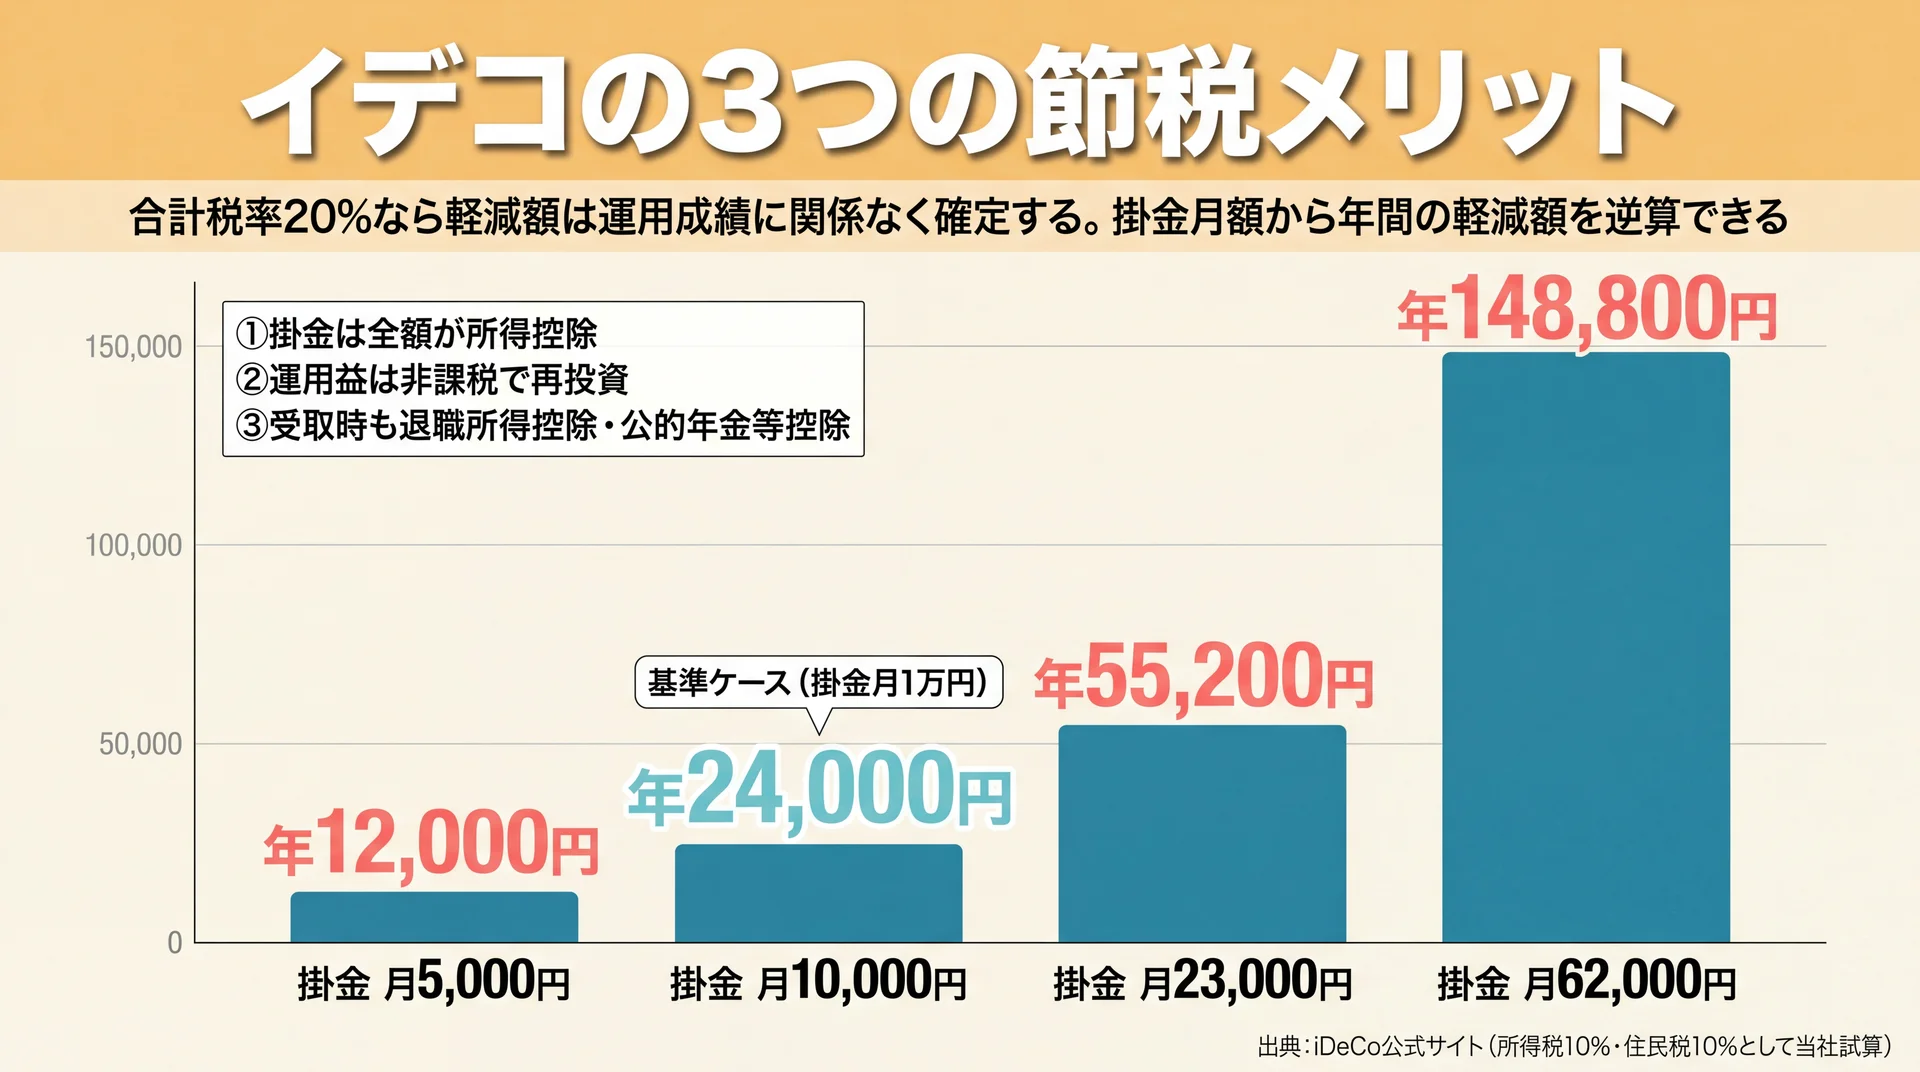
    掛金月5,000円で年12,000円、月10,000円で年24,000円、月23,000円で年55,200円、月62,000円で年148,800円という掛金別の年間税軽減額の棒グラフ
    合計税率20%のとき掛金月額から年間の軽減額を逆算できる(出典: iDeCo公式サイトの制度仕様に所得税10%・住民税10%を当てはめた当社試算)

    イデコの税優遇は、掛金を出すとき・運用するとき・受け取るときの3段階で働きます。掛金は全額が所得控除の対象になり、通常は20.315%課税される運用益が非課税で再投資され、受け取り時にも退職所得控除や公的年金等控除が使えます(iDeCo公式サイト、2026年8月時点)。

    ①掛金が全額所得控除になる

    掛金の全額が小規模企業共済等掛金控除の対象になります。公式には、毎月の掛金が1万円で所得税10%・住民税10%の場合、年間2.4万円の税金が軽減されるという試算が示されています(iDeCo公式サイト、2026年8月時点)。

    同じ条件(合計税率20%)で掛金額を変えて計算すると、月5,000円なら年12,000円、月23,000円なら年55,200円、月62,000円なら年148,800円の軽減になります。当社はこの金額を「利回り」ではなく、運用成績にかかわらず確定する家計改善として扱っています。投資信託のリターンは変動しますが、所得控除による軽減額は課税所得と税率が決まれば動きません。掛金額を決める前に、自分の税率で軽減額を試算しておくと判断が速くなります。

    ②運用益が非課税で再投資される

    通常、投資信託などの運用益には源泉分離課税として20.315%がかかりますが、イデコの中で出た運用益は非課税のまま再投資されます。積立金に対する特別法人税(年1.173%)は現在課税が停止されています(iDeCo公式サイト「iDeCoのメリット」、2026年8月時点)。

    非課税の効き方は運用期間に比例します。20代・30代で始めれば30年前後の運用期間を確保でき、課税されずに再投資される分が積み上がります。ただし当社は、この点をもって「若いうちに上限まで」と勧めることはしません。60歳まで引き出せない資金に家計の余力以上を回すと、途中で生活が回らなくなります。運用期間の長さは、掛金額ではなく継続年数で確保します。

    ③受け取り時も退職所得控除・公的年金等控除が使える

    受け取り時にも控除が用意されています。年金として受給する場合は公的年金等控除、一時金として受給する場合は退職所得控除の対象になります(厚生労働省「iDeCoの概要」、2026年8月時点)。

    ここは3つのメリットのうち最も設計の余地が大きい部分です。勤務先の退職金と受け取り時期が重なると退職所得控除の枠を分け合うことになり、税負担が変わります。当社は、受け取り方の判断を加入時ではなく50代に入ってから、退職金の見込み額と公的年金の受給予定を並べて決めるものと位置づけています。加入の段階では「受け取り方は複数あり、後から選べる」ことだけ押さえておけば十分です。

    要点: イデコの税優遇は拠出・運用・受取の3段階で働き、合計税率20%なら掛金月1万円で年24,000円、月23,000円で年55,200円が軽減されます。受け取り方の最適化は50代で考えれば間に合います。

    2026年12月改正で何が変わる?上限引き上げと70歳未満までの加入

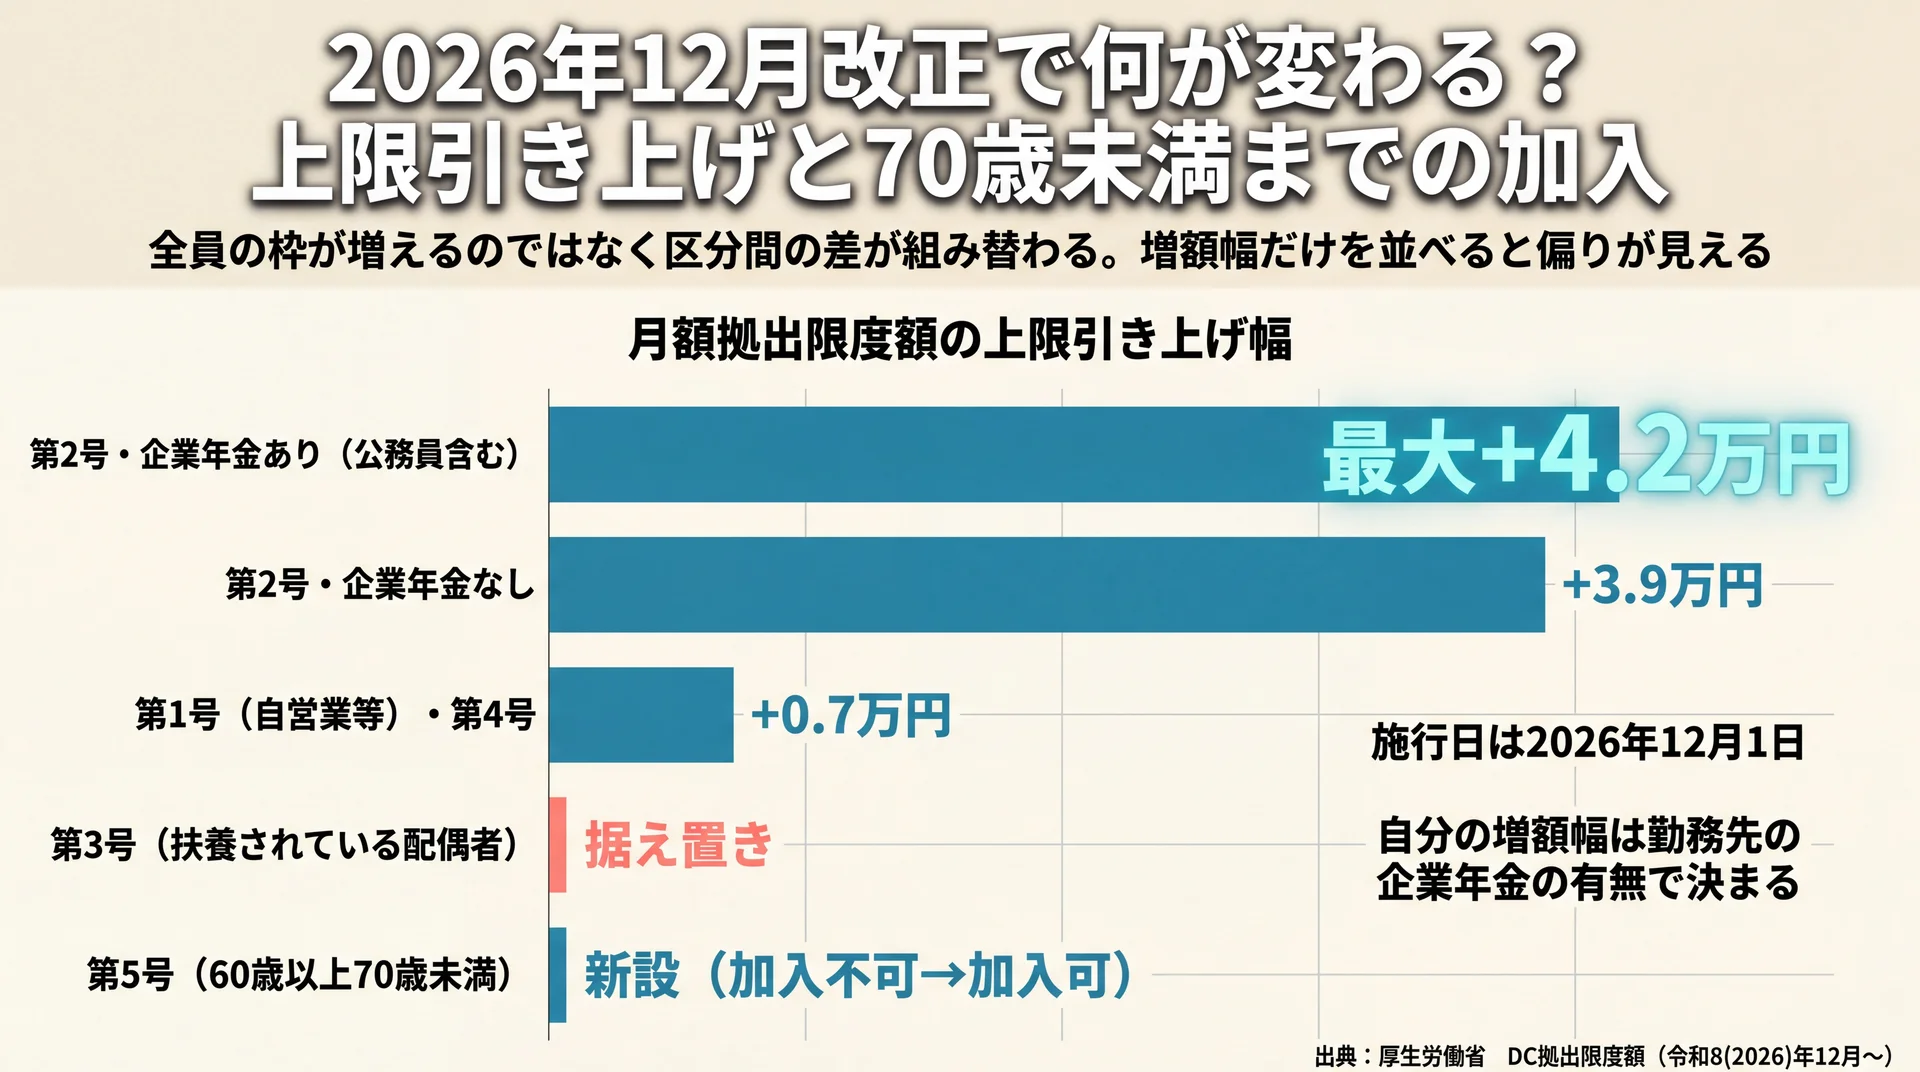
    第2号・企業年金ありが最大+4.2万円、企業年金なしが+3.9万円、第1号が+0.7万円、第3号は据え置き、第5号は新設という改正の増額幅だけを並べた棒グラフ
    増額幅だけを並べると、恩恵が第2号に偏り第3号だけが据え置きである構造が見える(出典: 厚生労働省 DC拠出限度額(令和8(2026)年12月〜)を基に当社作成)

    2026年12月1日施行の改正で、イデコの拠出限度額が引き上げられ、加入できる年齢の上限も70歳未満まで広がります。根拠となる法律は令和7年6月13日に成立しました(厚生労働省、2026年8月時点)。ただし全区分が一律に増えるわけではありません。

    第2号は企業年金と合算して月6.2万円に一本化される

    会社員・公務員などの第2号加入者は、勤務先の企業年金の有無による限度額の差が解消され、企業年金と共通の拠出限度額に一本化されたうえで月額6.2万円に引き上げられます(厚生労働省「2025年の制度改正」、2026年8月時点)。

    現行では企業年金なしの会社員が月2.3万円、企業年金ありの会社員・公務員が月2.0万円(企業型DCの事業主掛金と他制度掛金相当額を合わせて5.5万円の範囲内)です。改正後は企業年金なしで月3.9万円の増額、企業年金ありで最大4.2万円の増額となります(厚生労働省「DC拠出限度額(令和8(2026)年12月〜)」)。勤務先の制度によって自分の枠が変わる構造は残るため、企業年金ありの人は増額幅を勤務先の掛金額から逆算する必要があります。

    第1号は国民年金基金と合算して月7.5万円に上がる

    自営業者やフリーランスなどの第1号加入者は、国民年金基金との共通拠出限度額が月額6.8万円から7.5万円へ引き上げられます。増額幅は0.7万円です(厚生労働省「DC拠出限度額(令和8(2026)年12月〜)」)。

    第1号はもともと限度額が高く設定されていたため、増額幅そのものは第2号より小さくなります。ただし国民年金基金の掛金や付加保険料を納めている場合は、その額を差し引いた残りがイデコの枠になる点は変わりません。枠の総額と、実際に自分が使える残枠は別物です。加入区分ごとの上限額を詳しく確認したい場合はイデコ 上限についてはこちらにまとめています。

    60歳以上70歳未満で加入できる「第5号加入者」が新設される

    改正でもうひとつ大きいのが、加入可能年齢の引き上げです。これまでは国民年金の被保険者であることが条件でしたが、60歳以上70歳未満で老齢基礎年金もイデコの老齢給付金も受給しておらず、マッチング拠出も行っていない人であれば、国民年金の被保険者でなくても加入・拠出を継続できる「第5号加入者」が新設されます(厚生労働省「2025年の制度改正」、2026年8月時点)。

    対象は原則としてイデコ加入者・運用指図者・企業年金から資産を移換する人ですが、施行日から3年間は経過措置として、これらに該当しない60歳以上70歳未満の人も加入できます。当社はこの経過措置を、50代後半で始めても運用期間を70歳近くまで確保できるようになった変化だと考えています。

    加入区分別に見た改正前後の変化

    改正の影響を区分ごとに並べると、増える人と変わらない人の差がはっきりします。

    加入区分 改正前(〜2026年11月) 2026年12月〜 増減
    第1号(自営業者等)・第4号 月6.8万円(国民年金基金等と合算) 月7.5万円(同合算) +0.7万円
    第2号・企業年金なし(公務員を除く) 月2.3万円 月6.2万円 +3.9万円
    第2号・企業年金あり(公務員を含む) 月2.0万円(合計5.5万円の範囲内) 企業年金等と合算で月6.2万円 最大+4.2万円
    第3号(扶養されている配偶者) 月2.3万円 月2.3万円 据え置き
    第5号(60歳以上70歳未満・国民年金被保険者以外) 加入不可 企業年金等と合算で月6.2万円 新設

    データ出典: 厚生労働省 DC拠出限度額(令和8(2026)年12月〜)を加入区分別に当社が再整理

    当社がこの表を作った理由は、改正の本質が「全員の枠が増える」ではなく「区分間の差が組み替わる」ことにあるからです。最も恩恵を受けるのは企業年金のある会社員・公務員で、逆に第3号加入者は増額の対象になっていません。だから改正のニュースを見て掛金を増やす前に、自分の区分がどの行にあたるかを確認してください。

    要点: 2026年12月1日施行の改正で第2号は月6.2万円に一本化、第1号は月7.5万円に上がり、60歳以上70歳未満の第5号加入者が新設されます。一方で第3号は月2.3万円のまま据え置きです。

    \ 専属コンサルタントがマンツーマン /

    制度の比較で迷う段階から、あなたの加入区分に合う進め方を一緒に整理できます。

    改正でも変わらない3つの注意点

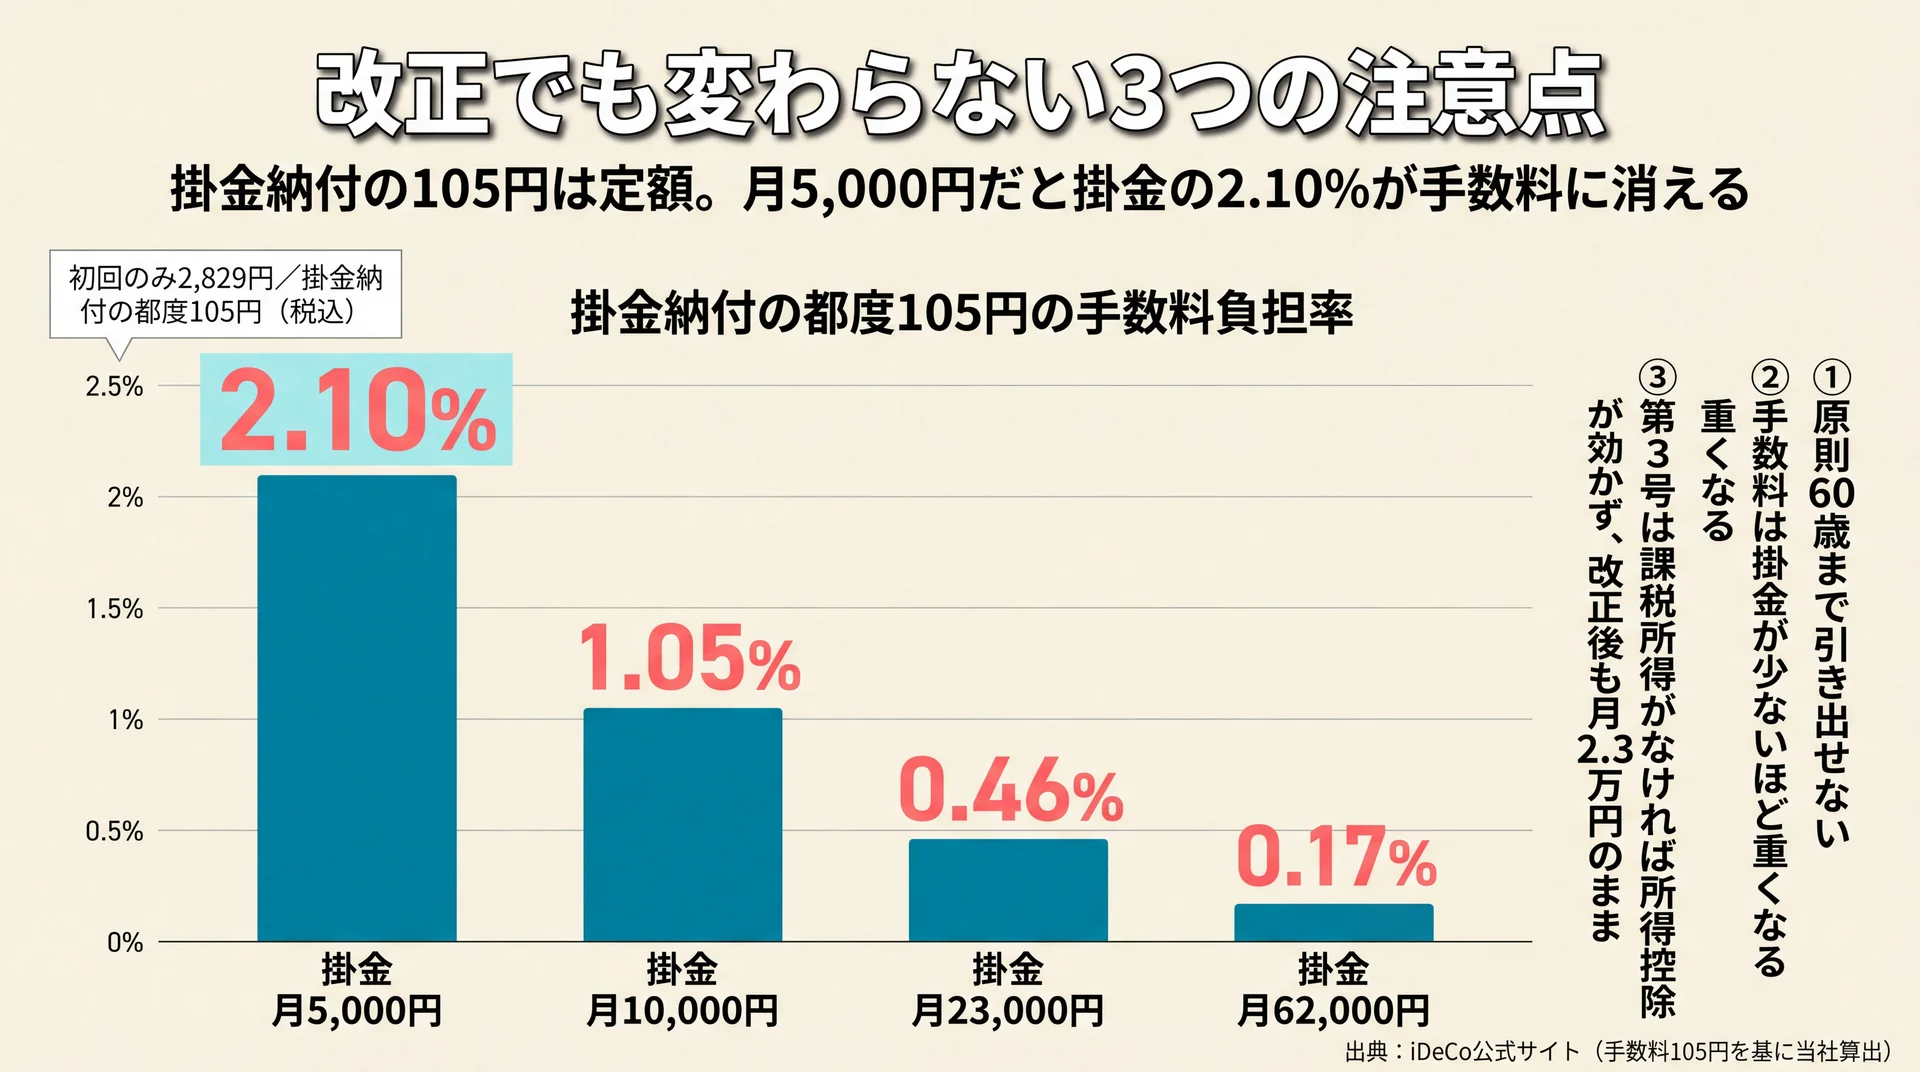
    掛金納付の都度かかる105円が掛金に占める比率が月5,000円で2.10%、月10,000円で1.05%、月23,000円で0.46%、月62,000円で0.17%となることを示した棒グラフ
    定額105円の負担率は掛金が少ないほど重くなる(出典: iDeCo公式サイトの手数料額を基に当社算出)

    拠出枠が広がっても、イデコの構造的な制約は変わりません。原則60歳まで引き出せないこと、掛金額にかかわらず定額の手数料がかかること、そして課税所得がなければ所得控除が働かないことの3点です(厚生労働省、2026年8月時点)。

    ①原則60歳まで引き出せない

    イデコの年金資産は、老齢給付金として原則60歳になるまで受け取れません。途中で解約して現金化する仕組みは基本的になく、掛金の拠出を止めて運用だけを続ける「運用指図者」になる選択肢が用意されているだけです(厚生労働省「iDeCoの概要」、2026年8月時点)。

    当社は、この制約を欠点ではなく用途の限定として説明しています。教育費や住宅の頭金、転職時の生活費など、60歳より前に使う予定のあるお金をイデコに入れると、必要なときに動かせません。生活防衛資金と近い将来の支出を先に確保したうえで、それでも残る余力を回す資金がイデコに向いています。イデコを避けるべきかどうかの議論はideco やめとけについてはこちらで詳しく扱っています。

    ②手数料は掛金が少ないほど重くなる

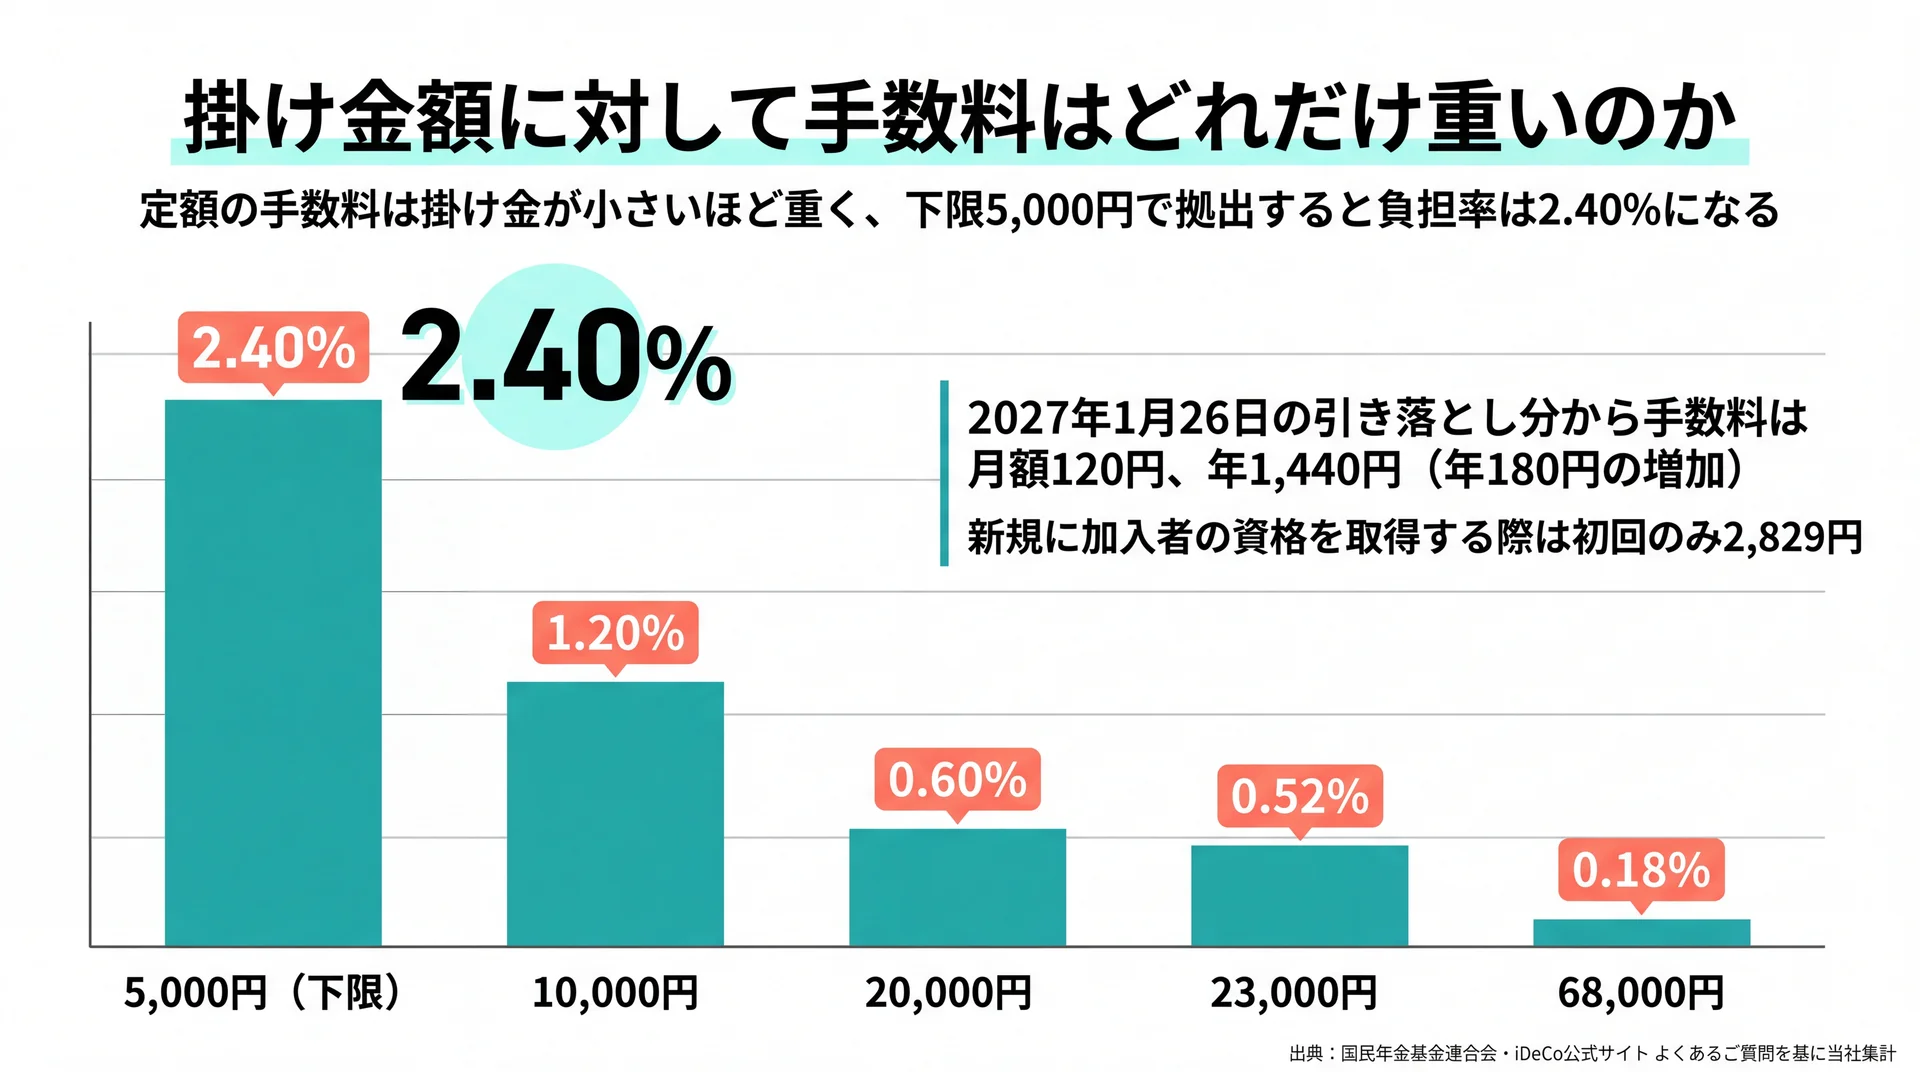
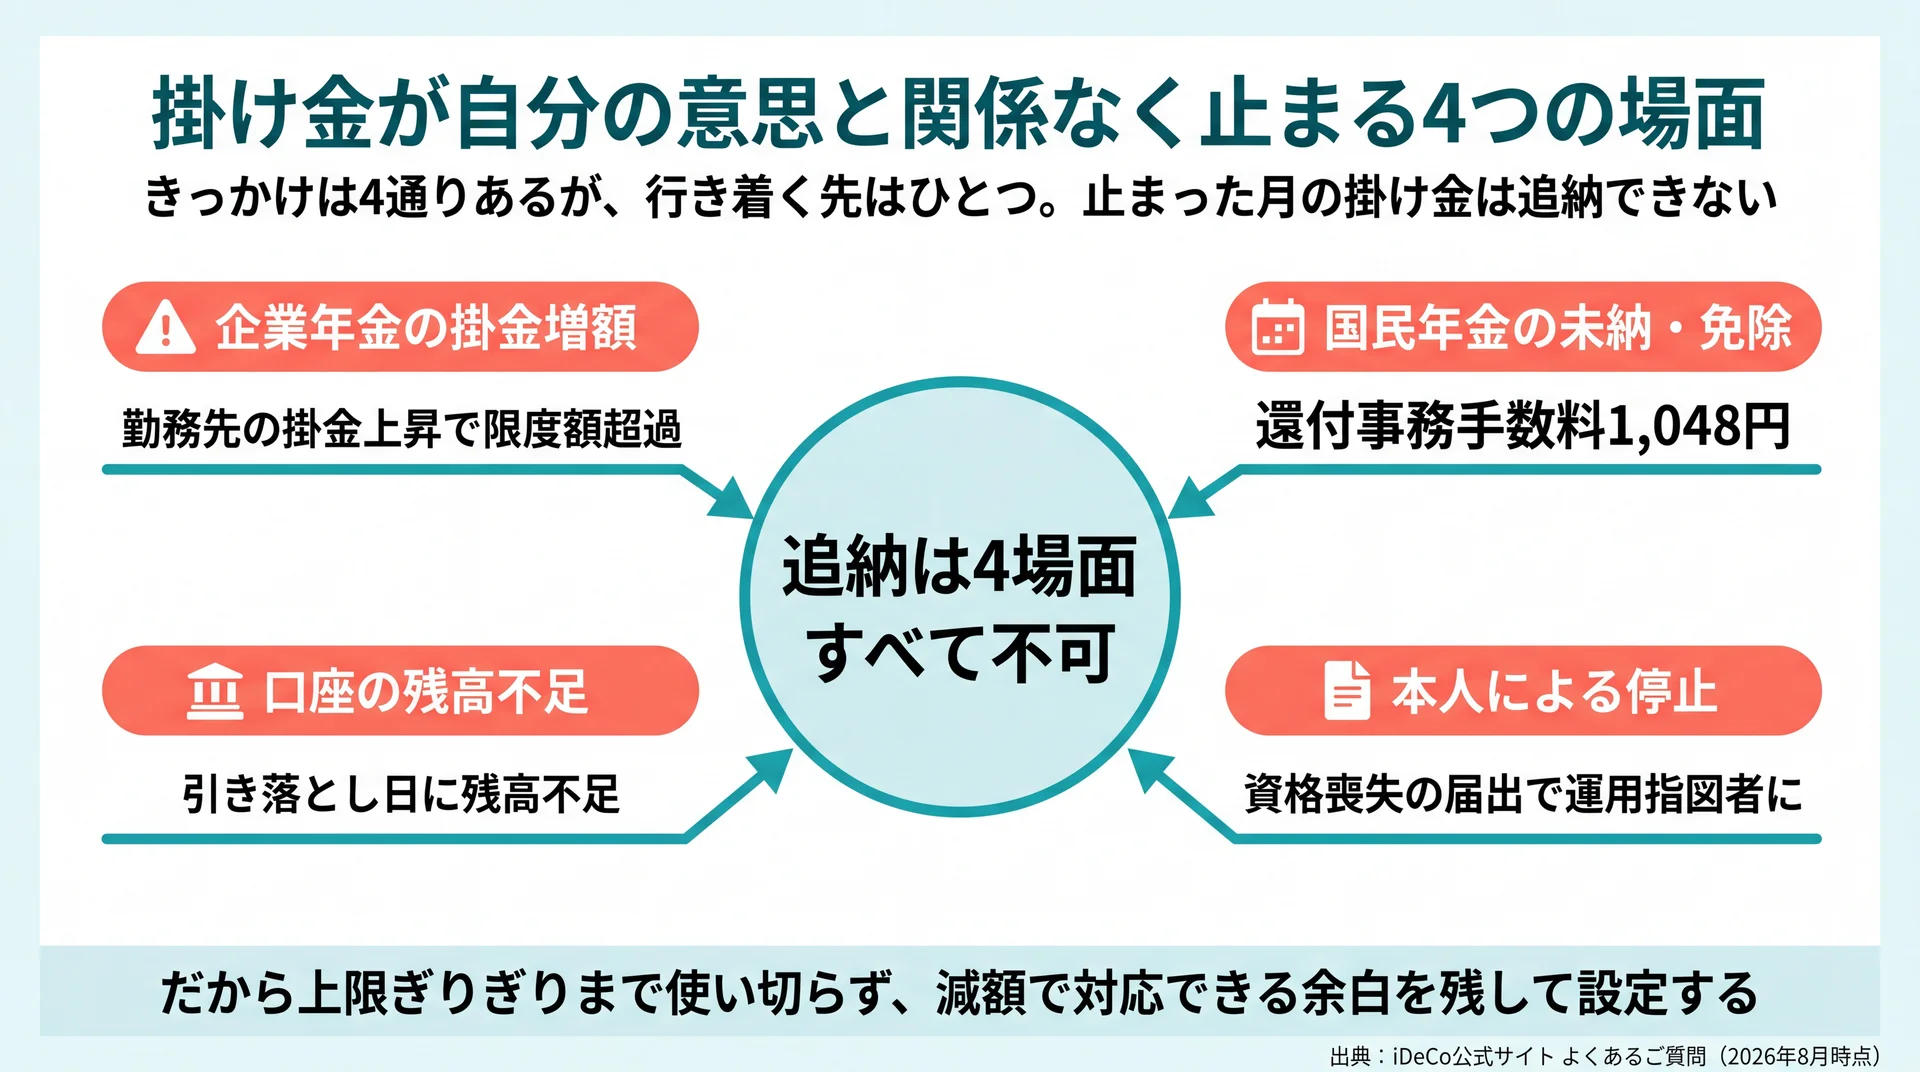
    国民年金基金連合会に支払う手数料は、新規加入または資産移換時に2,829円(初回のみ)、掛金納付の都度105円、掛金の還付が発生した場合に1,048円です(いずれも税込。iDeCo公式サイト、2026年8月時点)。これに加えて運営管理機関と事務委託先金融機関の手数料がかかり、金額は機関ごとに異なります。

    問題は、掛金納付時の105円が掛金額にかかわらず定額であることです。掛金に占める比率に直すと、次のように差が出ます。

    掛金月額 105円が掛金に占める比率 年間掛金 年間の税軽減額(合計税率20%の場合)
    5,000円 2.10% 60,000円 12,000円
    10,000円 1.05% 120,000円 24,000円
    23,000円 0.46% 276,000円 55,200円
    62,000円 0.17% 744,000円 148,800円

    手数料の額はiDeCo公式サイトの記載に基づき、比率は105円を各掛金月額で割って当社が算出しました。税軽減額は掛金全額が所得控除になるという制度仕様に所得税10%・住民税10%を当てはめた単純計算で、実際の額は課税所得や他の控除によって変わります。

    当社はこの表を、少額から始めるほど固定費の比率が上がるという事実を先に伝えるために使っています。とはいえ掛金納付時の手数料は年1,260円(105円×12回・当社換算)で、月5,000円でも所得控除による軽減額の年12,000円が上回ります。運営管理機関などの手数料は別途かかるため、合計額は加入前に確認してください。「少額だから損」と決めつけるより、家計に余裕が出たら早めに掛金を増やして固定費を薄める順序で考えると迷いが減ります。

    ③第3号被保険者には所得控除のメリットが届かない

    3つのうち最も見落とされやすいのが、この点です。掛金が全額所得控除になるという最大のメリットは、課税所得がある人にしか働きません。第2号被保険者に扶養されている第3号被保険者のように、給与収入が扶養の範囲内で所得税・住民税がほとんど発生しない場合、控除する対象そのものがないため税負担は軽くなりません。

    しかも第3号加入者は、2026年12月の改正で拠出限度額が引き上げられる対象から外れており、月2.3万円のまま据え置かれます(厚生労働省「DC拠出限度額(令和8(2026)年12月〜)」)。加入者数で見ても第3号は154,427人で、加入者全体4,009,337人の3.9%にとどまります(iDeCo公式サイト、2026年6月末時点。構成比は当社の算出値)。

    当社は、扶養の範囲内で働く方にとってイデコは「税制メリットの制度」ではなく「60歳まで引き出せない非課税の運用口座」だと位置づけています。運用益非課税というメリットは残りますが、それだけを目的にするならNISAのほうが引き出しの自由度が高くなります。世帯としてどちらが有利かは、配偶者の課税所得とあわせて判断してください。

    要点: イデコの制約は引き出し制限・定額手数料・課税所得がなければ所得控除が効かないことの3つで、いずれも2026年12月の改正では変わりません。扶養内で働く方は特に、加入前に世帯単位で確認が必要です。

    イデコを始めるときに決める3つのこと

    イデコを始めるときに自分で決めるのは、運営管理機関・運用商品・掛金額の3つです。運営管理機関ごとに手数料と取扱商品が異なり、運用商品は各機関が提示する3以上35以下の中から自分で選びます(厚生労働省「iDeCoの概要」、2026年8月時点)。

    ①運営管理機関は手数料・商品・サポートの3軸で比べる

    イデコは銀行・証券会社・保険会社など、さまざまな金融機関が運営管理機関として取り扱っており、特徴・運用商品・手数料が機関ごとに異なります(iDeCo公式サイト 運営管理機関一覧、2026年8月時点)。国民年金基金連合会に払う手数料はどこで加入しても同額ですが、運営管理機関に払う手数料は機関の判断で決まります。

    当社は金融商品を販売していないため、特定の金融機関をお勧めすることはありません。代わりに、運営管理手数料・運用商品のラインナップ・サポート体制の3軸を自分の条件に当てはめて比べる方法をお伝えしています。長期で積み立てる制度である以上、毎月の固定費である運営管理手数料の差は年数分だけ積み上がります。

    ②運用商品は3〜35本の中から自分で選ぶ

    運営管理機関は3以上35以下の運用商品を選定して加入者に提示する決まりになっており、加入者はその中から自分で選びます。複数の商品を組み合わせることも、運用の途中で変更することもできます(厚生労働省「iDeCoの概要」、2026年8月時点)。

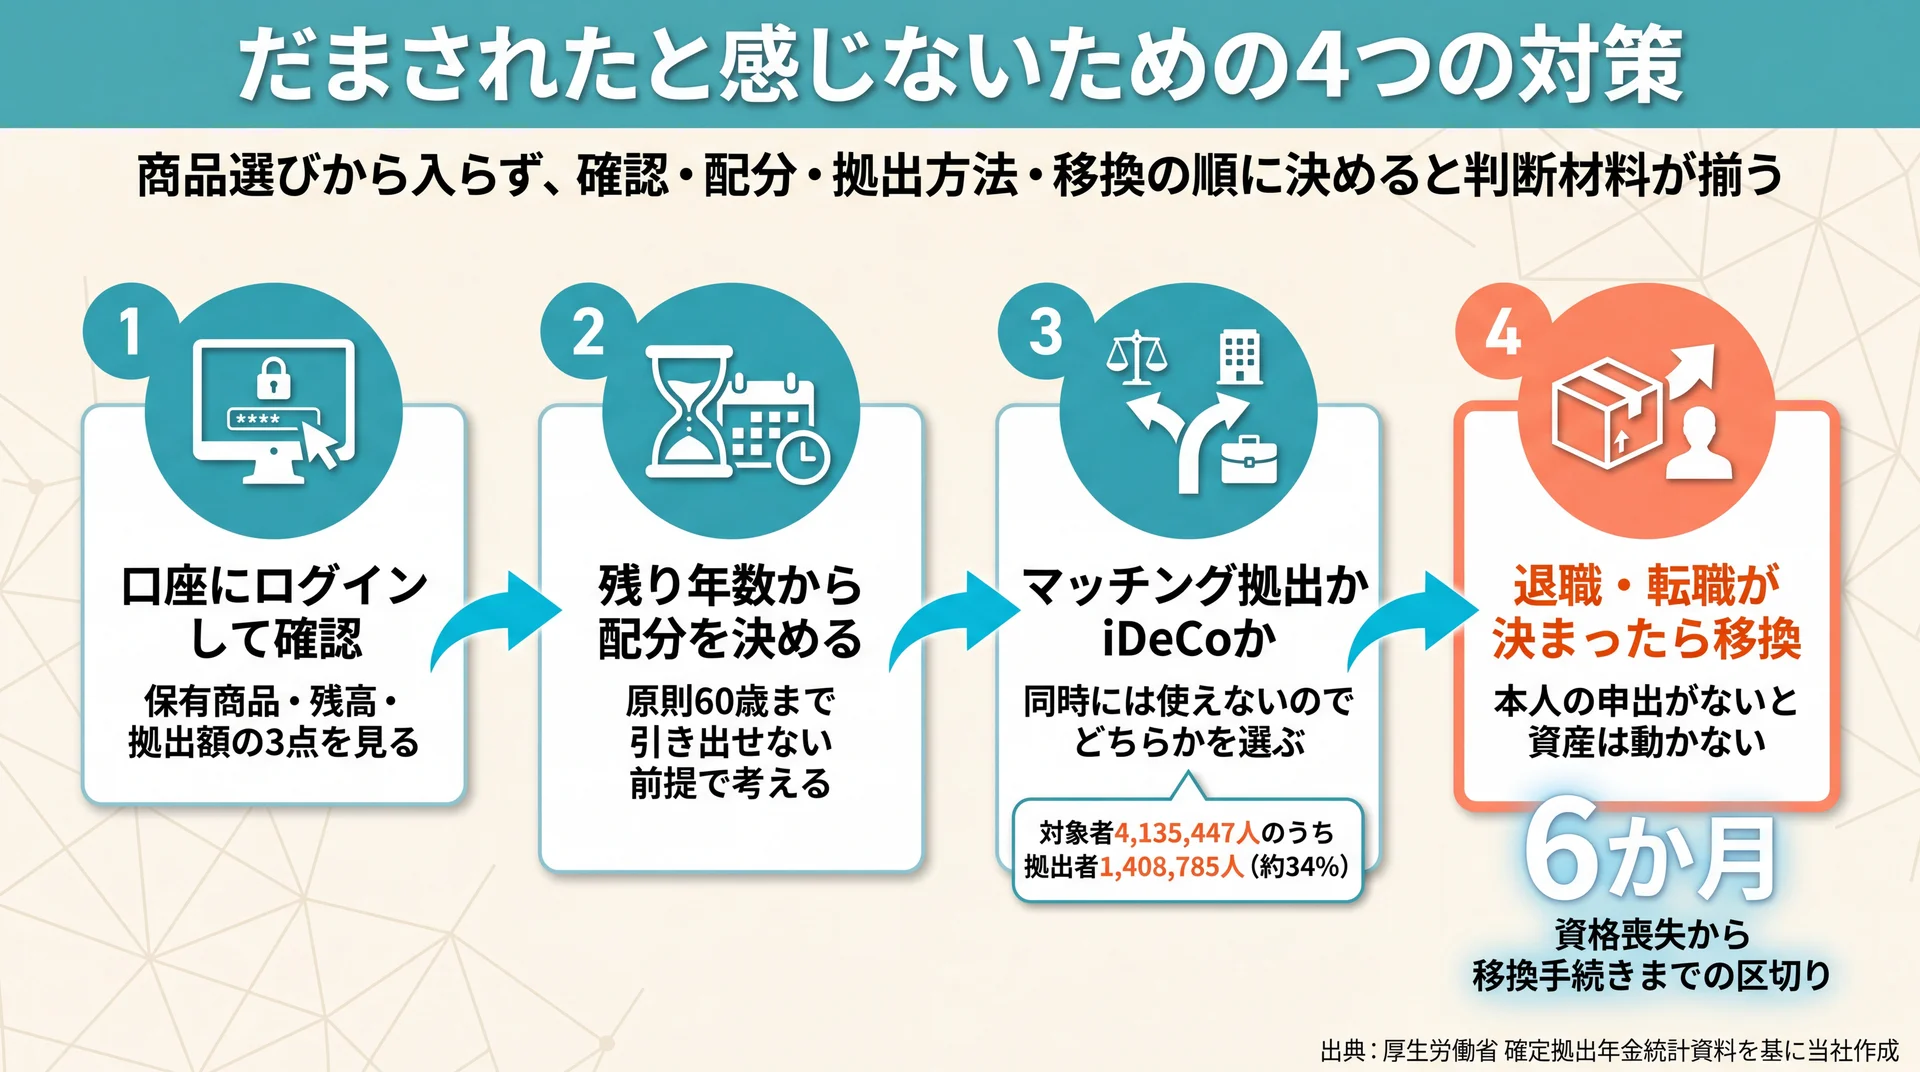
    商品を選ばないまま一定期間が過ぎると、機関によっては「指定運用方法」として決められた商品が自動的に購入されます。ただし指定運用方法をすべての運営管理機関が用意しているわけではなく、用意がない場合は加入時に自分で運用の指図を行う必要があります(iDeCo公式サイトのライブラリ、2026年8月時点)。当社は、自動で買われる商品が自分の方針に合うとは限らないため、加入時に一度は自分で配分を決めることをお勧めしています。

    ③掛金は無理のない額から始めて年1回見直す

    掛金の下限は月5,000円、変更は1年に1回という前述のルールが、掛金額を決めるときの前提になります。2026年12月の改正で枠は広がりますが、枠が広がることと、その額を出せることは別の話です。

    当社は掛金額を「使わずに済む金額」ではなく「60歳まで触れなくても生活が回る金額」として決めています。手取りから生活費と生活防衛資金の積み立てを引き、そのうえで残る額の範囲に収めるという順序です。年1回の変更機会があるので、家計が改善したタイミングで増やしていけば、最初から上限に張り付ける必要はありません。

    当社の見解:家計を整えてから、NISA、そしてiDeCo

    一般には「iDeCoは節税になるから早く始めたほうがよい」と語られます。ただし当社のABCashは、税制メリットが効くのは課税所得がある人だけであり、しかも一度入れたお金は60歳まで動かせないという2つの前提から、iDeCoを最初の一手としてはお勧めしていません。当社が受講生と進めるのは、次の順序です。

    段階 やること iDeCoに進んでよい条件
    ①家計の把握 収支の可視化と固定費の見直し、生活防衛資金(生活費の6か月分が目安)の確保 まだ進まない
    ②NISA いつでも引き出せる非課税口座で、値動きのある商品に慣れる 生活防衛資金が確保できている
    ③iDeCo 60歳まで使わない前提の資金を、掛金の所得控除を効かせて積み立てる 課税所得があり、①②が整っている

    上表は当社の運用方針に基づく整理です。当社では、この順序に沿って専属コンサルタントが個別のカリキュラムを組み、家計管理からNISA・iDeCo・投資信託までを一気通貫で扱っています。2026年5月時点で累計9万人以上の方が受講し、2025年4月〜8月に実施したアンケートでは10段階中8以上と回答した方が95%でした。順序を守るほど、iDeCoの掛金を無理なく増やせる家計になります。

    なお、掛金と受取額の関係を数字で確かめたい場合はiDeCoのシミュレーションが役に立ちますし、そもそも投資の第一歩から整理したい場合は投資初心者が最初に踏む4ステップから読むほうが近道です。また、iDeCoの掛金額や受け取り方は収入・家族構成・勤務先の制度によって適切な選択が変わるため、個別の資産設計についてはファイナンシャルプランナーなどの有資格者や金融機関にご相談ください。

    イデコのよくある質問

    イデコで検索される疑問は、加入できる年齢、掛金の下限、途中でやめられるか、手数料の総額、年末調整の手続きの5つに集約されます。ここでは厚生労働省とiDeCo公式サイトの記載に沿って結論から順に答えます。加入区分で答えが変わる項目は、その違いもあわせて示します。

    Q1. イデコは何歳から何歳まで加入できますか?

    現在は原則として20歳以上65歳未満の公的年金の被保険者が対象です。2026年12月1日施行の改正により、60歳以上70歳未満で老齢基礎年金もiDeCoの老齢給付金も受給していない人は、国民年金の被保険者でなくても第5号加入者として加入・拠出を継続できるようになります(厚生労働省「2025年の制度改正」、2026年8月時点)。

    Q2. イデコの掛金はいくらから始められますか?

    月々5,000円からです。掛金は1,000円単位で設定でき、上限は加入区分によって異なります(iDeCo公式サイト「加入資格・掛金・受取方法等」、2026年8月時点)。まず5,000円で始めて、家計に余裕が出てから年1回の変更機会で増やす進め方もできます。

    Q3. イデコは途中でやめたり掛金を減らしたりできますか?

    掛金額の変更は1年(12月分から翌年11月分まで)に1回まで可能で、拠出の停止はいつでもできます。ただし拠出を止めても資産は原則60歳まで引き出せず、運用だけを続ける運用指図者という立場に変わります(iDeCo公式サイト「加入資格・掛金・受取方法等」、2026年8月時点)。

    Q4. イデコの手数料は合計でいくらかかりますか?

    国民年金基金連合会分は、新規加入・資産移換時に2,829円(初回のみ)、掛金納付の都度105円、還付が発生した場合に1,048円です(いずれも税込。iDeCo公式サイトのライブラリ、2026年8月時点)。これに運営管理機関と事務委託先金融機関の手数料が加わり、金額は機関ごとに異なるため加入前に確認が必要です。

    Q5. イデコは年末調整で手続きが必要ですか?

    会社員で個人払込(口座振替)を選んでいる場合は、年末調整の際に国民年金基金連合会が発行する「小規模企業共済等掛金払込証明書」を勤務先に提出します。給与天引き(事業主払込)の場合は個人での申告手続きは不要です。第1号・第3号・任意加入被保険者は確定申告で申告します(iDeCo公式サイトのライブラリ、2026年8月時点)。

    制度全体の位置づけをもう一度たどりたい方は、idecoの基礎からの総まとめはこちらから確認できます。

    まとめ

    イデコは拠出・運用・受取の3段階で税優遇が受けられる私的年金制度で、2026年12月1日施行の改正により第2号は月6.2万円、第1号は月7.5万円まで枠が広がり、60歳以上70歳未満の第5号加入者も新設されます。一方で第3号加入者は月2.3万円のまま据え置かれ、課税所得がなければ所得控除も働きません。原則60歳まで引き出せないという性質も変わらないため、まず自分の加入区分と課税所得、そして生活防衛資金の状況を確認することが、掛金額を決める前の出発点になります。

    \ 無料体験は60〜80分程度・オンライン可 /

    老後資金の目標額と毎月の掛金を、今の家計から逆算して決められます。

  • iDeCo入門|制度の全体像と始める前に決める判断順

    iDeCoは、加入区分で上限が決まり原則60歳まで引き出せない私的年金です。判断は区分の確定から始めます。税の優遇と資金の自由度を交換する制度のため、商品選びより先に決めることがあります。このガイドで全体像をつかみ、各章から詳細記事へ進んでください。

    このガイドで分かること

    • iDeCoが公的年金やNISAとどう違う制度なのか
    • 自分がどの加入区分に当たり、枠がいくらあるのか
    • 得になる人・ならない人の分かれ目はどこにあるのか
    • 始める前に決める4つの工程と、2026年12月改正の受け止め方

    \ 累計9万人が受講しています /

    何から決めればいいのかを、専属コンサルタントと一緒に整理できます。

    iDeCoの全体像は?制度と関連トピックの地図

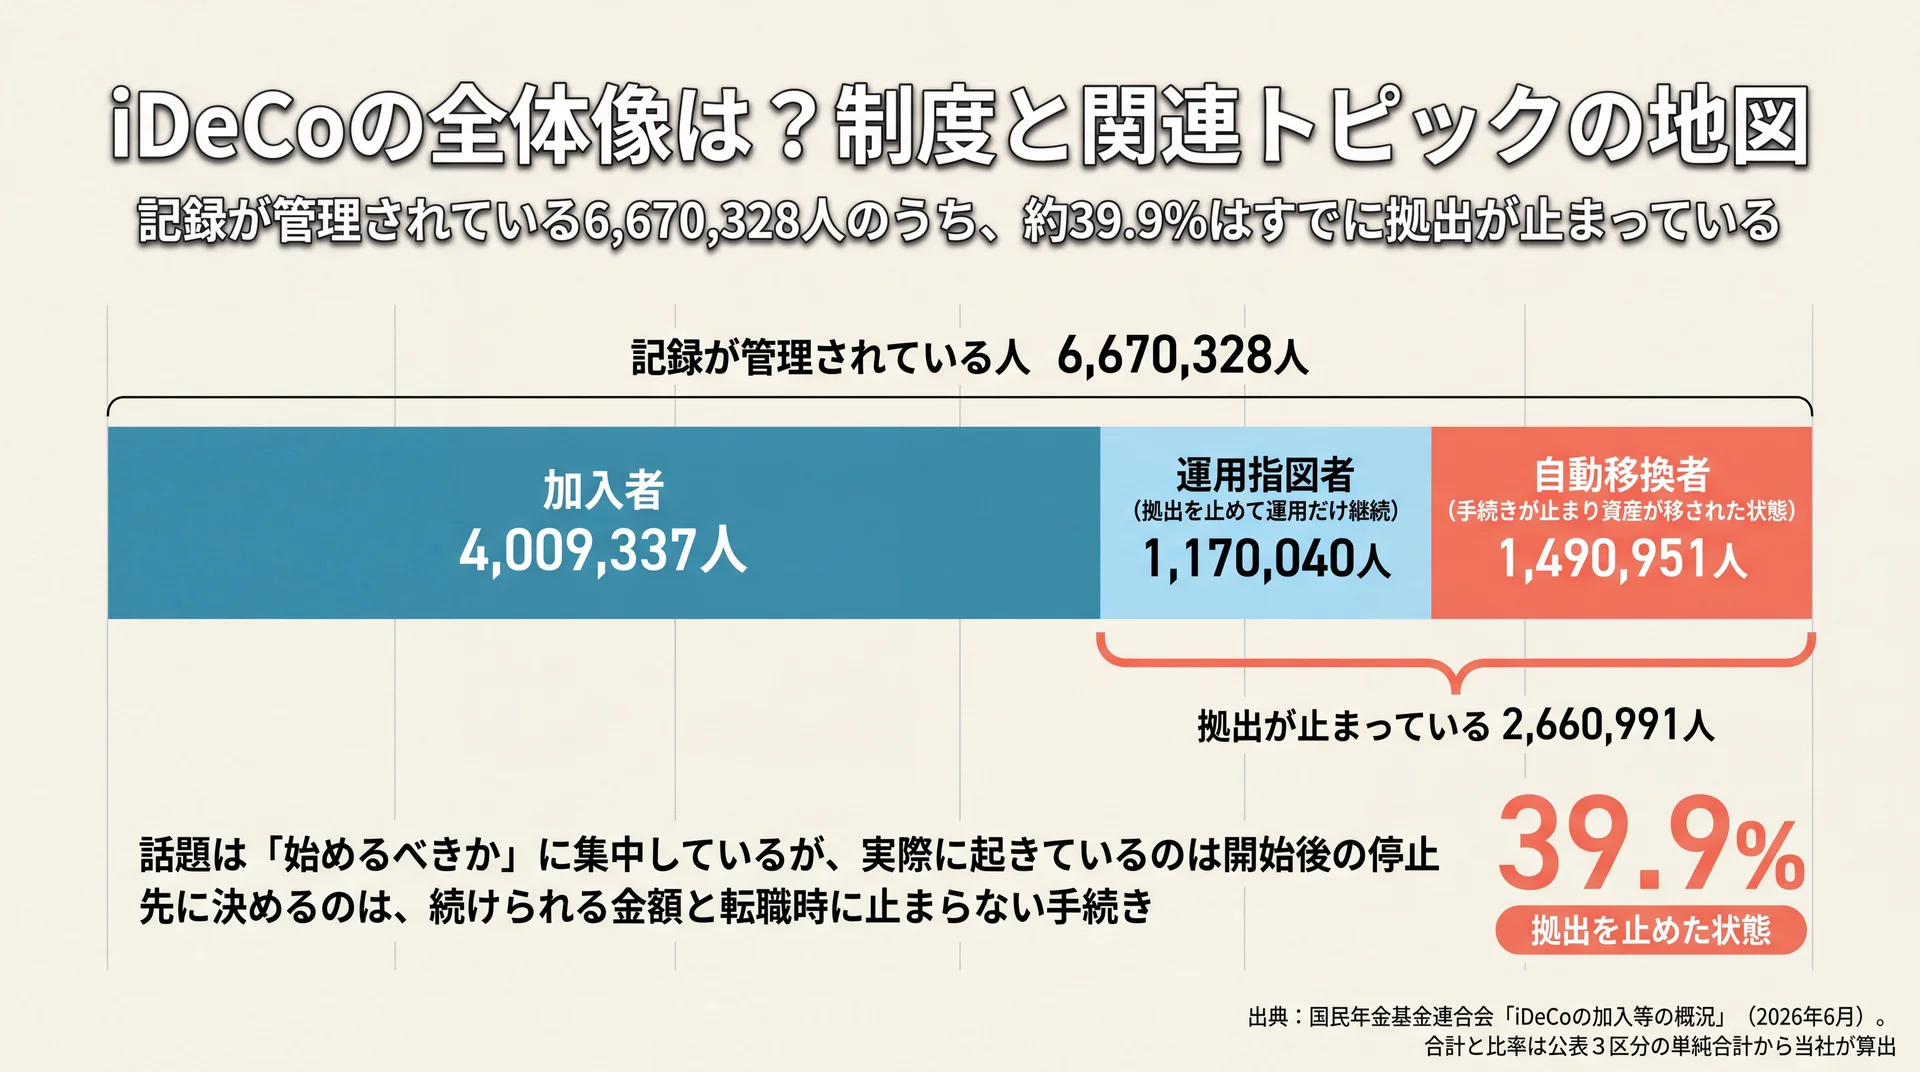
    iDeCoの記録保有者6,670,328人を加入者・運用指図者・自動移換者に分け、拠出が止まっている2,660,991人(39.9%)を示した内訳図
    記録が管理されている人の約4割は、すでに拠出が止まった状態にある(出典: 国民年金基金連合会「iDeCoの加入等の概況」2026年6月を基に当社作成)

    iDeCoは、掛金にかかる税の優遇と、原則60歳まで引き出せない制限を交換する私的年金制度です。迷いやすい論点は「制度を理解する」「拠出できる枠を確かめる」「損得の分かれ目を検証する」「老後資金全体に位置づける」の4層に分かれます。この順で見ると、情報の多さに振り回されずに済みます。

    制度の説明をひととおり読んでも、自分が次に何をするかまでは決まりません。判断に必要なのは知識の量ではなく、決める順序と自分の数字だからです。そこでこのガイドでは、論点を4層に整理し、各層の詳細を専用の記事へ渡す形にしています。

    層 あてはまる状態 このガイドで扱う内容 詳しく読む章
    ①理解する 名前は知っているが仕組みが曖昧 制度の性格と3段階の税優遇 「iDeCoとはどんな制度か」
    ②枠を確かめる いくら出せるのか分からない 加入区分で決まる上限と下限 「自分はいくらまで拠出できるのか」/「節税効果はどれくらいか」
    ③損得を検証する やめとけ・デメリットの噂が気になる 不利が偏る条件と、勤務先制度との関係 「デメリットしかないは誰に当てはまるか」/「勤務先の確定拠出年金とのつながり」/「個人年金保険との使い分け」
    ④全体に位置づける 老後にいくら要るのか分からない 必要額の出し方と手段の並べ方 「老後資金全体でiDeCoはどこに置くか」/「4つの軸で並べる」

    4層の分類は、当社が本ガイドと配下記事を設計するために整理した独自のフレームです

    議論されているのは入口、実際に起きているのは停止

    もうひとつ、全体像として先に知っておきたい事実があります。検討の焦点は「始めるべきか」に置かれがちですが、公表データが示しているのは始めた後に拠出が止まっている人の多さです。

    区分 人数(2026年6月末)
    加入者 4,009,337人
    運用指図者(拠出を止めて運用だけ継続) 1,170,040人
    自動移換者(手続きが止まり資産が移された状態) 1,490,951人
    合計(記録が管理されている人) 6,670,328人

    出典: 国民年金基金連合会「iDeCoの加入等の概況」(2026年6月)。合計と比率は公表3区分の単純合計から当社が算出(推計・補正なし・2026年6月末時点)。自動移換者には資産なしの者(記録のみ管理)を含み、同資料の参考値では2026年3月末時点で自動移換者のうち43.9%が資産なしにあたります

    記録が管理されている6,670,328人のうち、いま拠出していない人は2,660,991人。約39.9%が拠出を止めた状態にあります。当社はこの数字を、制度の良し悪しではなく続け方の設計が抜けている結果だと見ています。そのため優先度が高いのは、加入の可否を延々と検討することではなく、続けられる金額と、転職時にも止まらない手続きの見通しを先に持つことです。

    要点: iDeCoの論点は4層に分かれ、実際の失敗は入口ではなく継続と手続きの側で起きています。

    iDeCoとはどんな制度か

    iDeCoは、公的年金の上に自分で積み上げる任意加入の制度で、加入も運用商品の選択も受け取り方の決定も本人が行います。その代わり、拠出するとき・運用するとき・受け取るときの3段階で税の優遇が用意されています(厚生労働省、2026年8月時点)。

    掛金は小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額です(国税庁 No.1135、令和7年4月1日現在法令等)。通常の課税口座なら運用益に約20%の税金がかかりますが、制度のなかでは課税されずに再投資へ回ります。ここまでが「得」の側です。

    一方で、積み立てた資産は原則60歳まで引き出せません。受給開始は原則60歳から75歳になるまでの間で選べますが、60歳から受け取るには通算加入者等期間が10年以上必要です(iDeCo公式サイト、2026年8月時点)。さらに2026年12月1日施行予定の改正で、加入できる年齢の上限は70歳未満まで広がります。

    自分に合うかどうかは、60歳まで動かさない資金枠を作れるかで決まります。ここが最初の分かれ目です。制度の成り立ちや3つの税優遇の詳しい中身、改正で変わる点と変わらない点はイデコの詳しい解説で扱っています。

    自分はいくらまで拠出できるのか

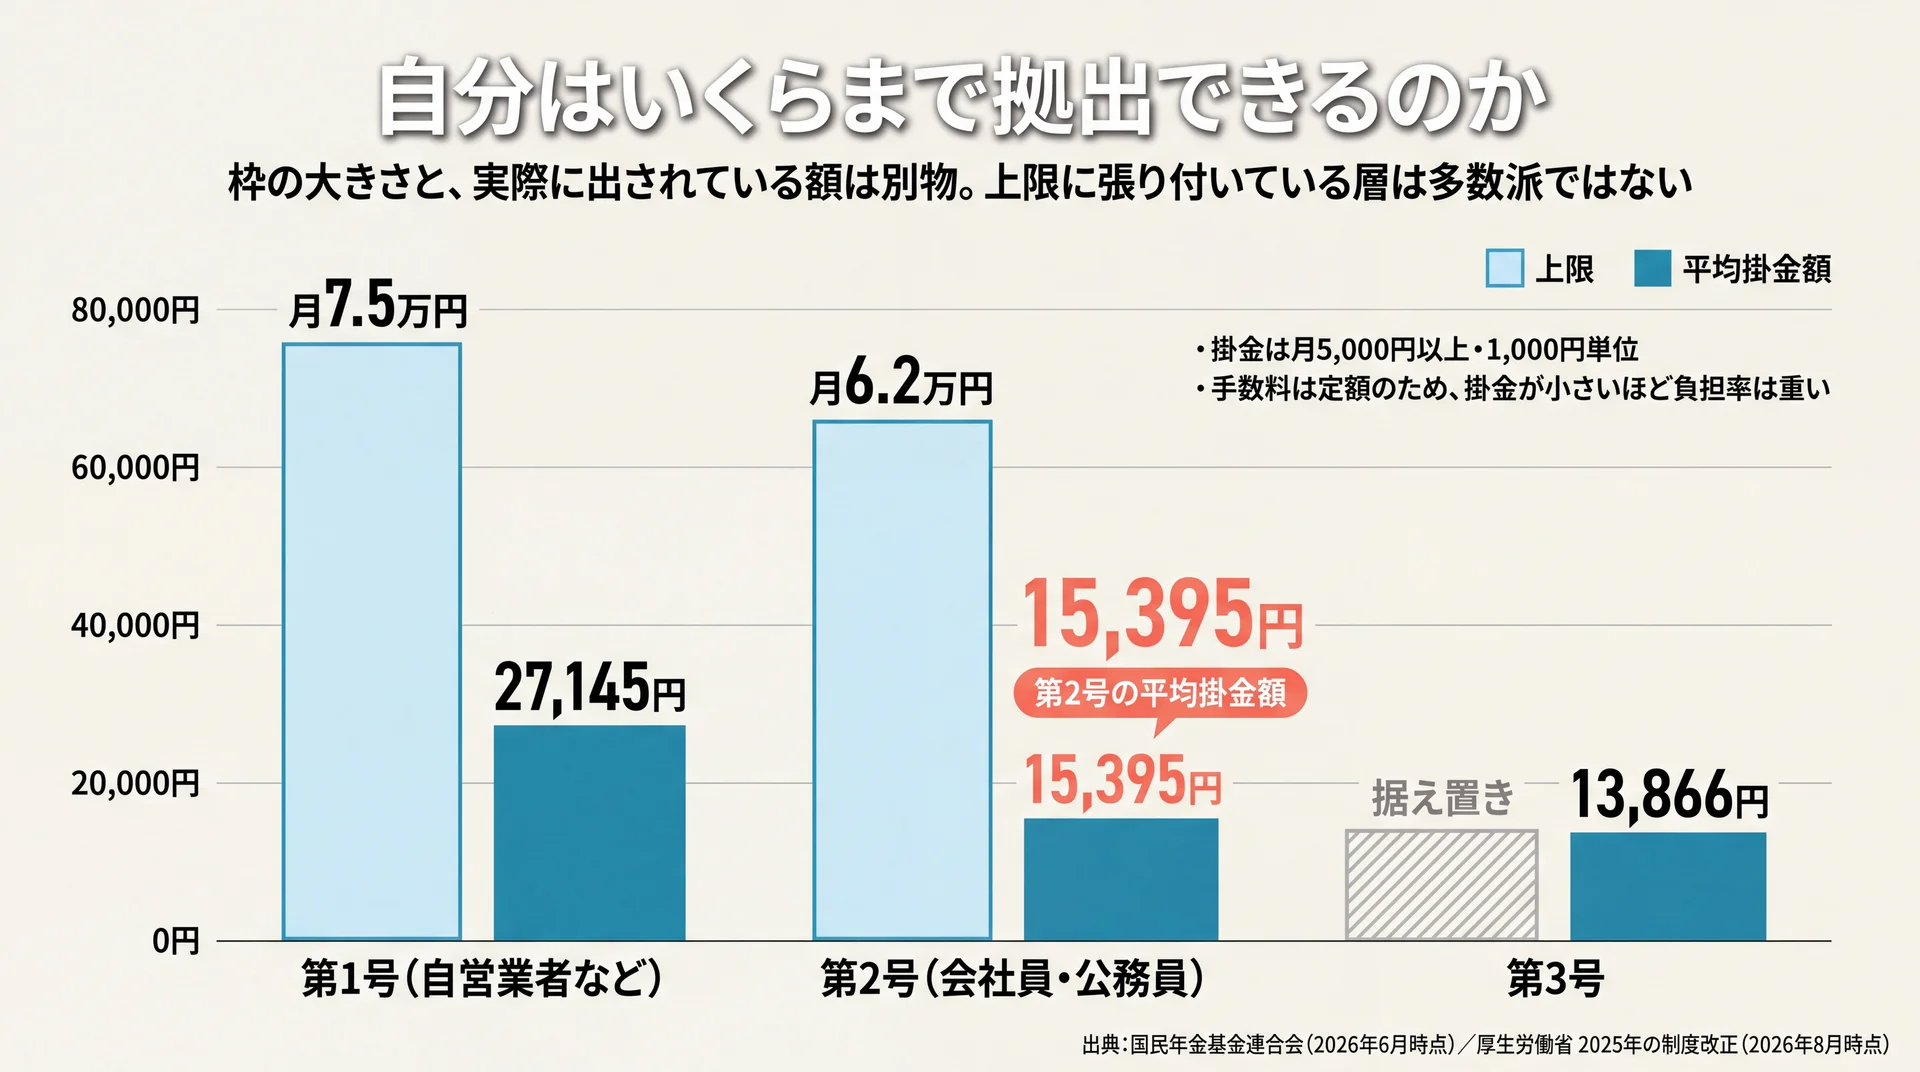
    第1〜3号の平均掛金額27,145円・15,395円・13,866円を、2026年12月以降の上限7.5万円・6.2万円と並べた比較グラフ
    実際の平均掛金額は上限を大きく下回り、枠は使い切る前提のものではない(出典: 国民年金基金連合会2026年6月・厚生労働省2025年の制度改正を基に当社作成)

    拠出できる上限を決めているのは職業名ではなく、国民年金の被保険者種別と勤務先の企業年金の有無です。会社員でも企業年金の有無で枠が変わり、自営業者と専業主婦(主夫)ではさらに差があります。まず自分がどの区分に当たるかを確定させないと、金額の話は前に進みません。

    区分ごとの枠は現在も幅が広く、2026年12月の拠出分からはさらに動きます。第2号加入者は勤務先の企業年金の有無による差が解消され、企業年金と共通の枠として月額6.2万円に一本化されます。第1号加入者は国民年金基金との共通枠が月額7.5万円に引き上げられます(厚生労働省 2025年の制度改正、2026年8月時点)。自分の区分ではいくらになるのか、企業年金がある場合の合算はどう計算するのかはイデコ 上限の詳しい解説で確認できます。

    枠の上側だけでなく、下側と刻みも押さえておくと決めやすくなります。掛金は月5,000円以上・1,000円単位で設定でき、変更できるのは1年に1回限りです(iDeCo公式サイト、2026年8月時点)。加入中にかかる手数料は掛金額にかかわらず定額のため、掛金が小さいほど負担率は相対的に重くなります。金額の決め方と手数料の重さの関係はideco 掛け金 上限の詳しい解説で数字を追っています。

    枠は使い切る前提のものではありません。区分別の平均掛金額は第1号が27,145円、第2号が15,395円、第3号が13,866円で、上限に張り付いている層は多数派ではありません(国民年金基金連合会、2026年6月時点)。当社は、枠の大きさを知ることと、そこから出す額を決めることは別の作業だと考えています。

    節税効果はどれくらいで、試算はどこまで信じられるのか

    iDeCoの節税額を左右するのは年収ではなく、各種控除を差し引いた後の課税所得です。年間の掛金に所得税率と住民税の所得割10%を掛けた金額が、おおよその軽減額になります。年収別の早見表を見ても自分の数字に届かないのは、比べている軸が違うためです。

    課税所得さえ分かれば、年間の軽減額はその場で見当がつきます。ただし計算した金額のすべてが手元に残るわけではなく、課税所得の不足・手数料・受け取るときの課税という3つの要因で目減りします。この3つは3段階の税優遇とちょうど対になっており、どれが自分に当たるかを先に確認しておくと、始める前に実質の効果を見積もれます。課税所得別・掛金別の年間軽減額と目減り要因の詳細はideco 節税効果の詳しい解説にまとめています。

    金額のイメージをつかむのにシミュレーションツールは便利ですが、使い方には注意が要ります。当社が比較した主要ツールは、いずれも口座管理手数料と受取時の課税を計算に含めていません。そのため出てきた金額は上限値であり、そのまま手取りにはなりません。制度の実施主体や公的機関のツールで骨格をつかみ、扶養や移換資産まで入力できる民間ツールで精度を上げる、という順序で使うと判断材料になります。主要ツールの違いと結果の読み方はideco シミュレーションの詳しい解説で比較しています。

    当社は、試算から掛金額を決める順序を勧めていません。数字が大きく出るほど枠へ寄せたくなりますが、拠出を続けられる年数のほうが結果に効くためです。

    「デメリットしかない」「やめとけ」は誰に当てはまるのか

    iDeCoの不利は制度そのものの欠陥ではなく、適用条件が自分と噛み合わない場合に生じます。不利が偏るのは、課税所得がなく所得控除が働かない人と、60歳までの資金拘束に耐えられない人です。分かれ目になるのは年収の高低ではなく、この2点です。

    指摘される弱点は数が多く見えますが、整理すると資金拘束・コスト・受け取るときの課税の3系統に収まります。同じ論点でも重さは一定ではなく、加入区分と60歳までの残り年数、退職金の有無で変わります。所得控除は課税所得の有無で効き方が逆転し、資金拘束は残り年数が長いほど重く効きます。9つの注意点を公的機関の資料で検証した結果と、区分ごとの重さの違いはideco デメリットしかないの詳しい解説で扱っています。

    「やめとけ」という言葉が指している損は、多くの場合もっと具体的です。実害が固定化するのは、転職や退職の後に手続きが止まり、運用されないまま手数料だけが引かれる状態で、これが冒頭の表で触れた自動移換にあたります。避けるための判断軸は手数料・掛金額・受け取り方の3点に絞れます。根拠の1つずつと、始めてよい人の条件はideco やめとけの詳しい解説で確認できます。

    当社は、この論点を「制度の是非」ではなく「自分の条件との適合」として扱っています。噂の真偽を追うより、課税所得の有無と今後10年の支出予定を書き出すほうが早く答えが出ます。

    勤務先の確定拠出年金とはどうつながるのか

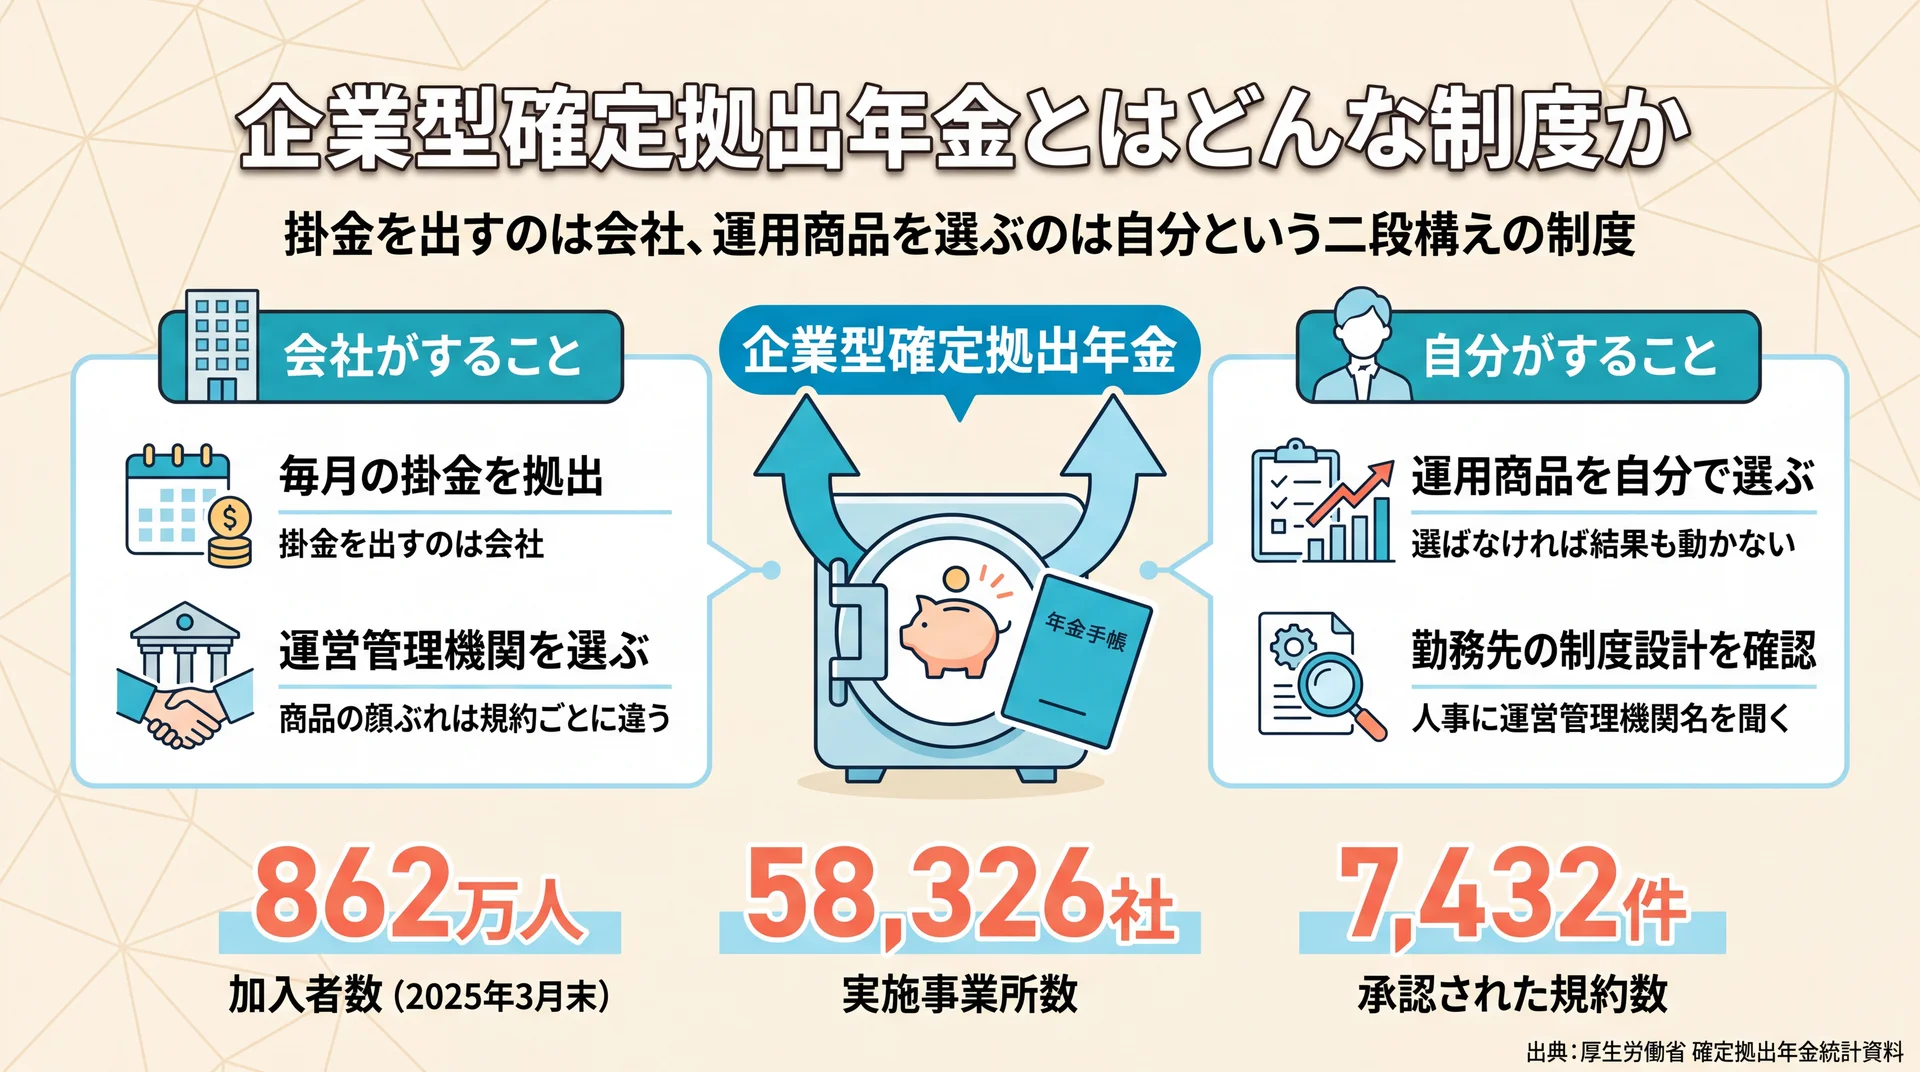
    企業型確定拠出年金は、会社が毎月の掛金を出し、運用商品は従業員本人が選ぶ制度です。掛金の出し手と商品の選び手が分かれているため、選ばないまま置いておくと結果も動きません。iDeCoを考えるときは、まず勤務先にこの制度があるかどうかを確認します。

    「だまされるな」と語られる不満の入口は、60歳までの引き出し制限や選択制での社会保険料の扱いなど制度の仕様に見えますが、実際に損として現れているのは設定を確認していない状態です。運営管理機関のサイトで保有商品と残高を確認し、受け取りまでの残り年数に照らして配分を見直すだけで、変えられる部分は動きます。5つの理由の内訳と確認の手順は企業型確定拠出年金 だまされるなの詳しい解説にあります。

    確定拠出年金そのものへの「デメリットしかない」という評価も、実データで見ると内訳が変わります。起きやすいのは元本割れよりも、元本確保型での滞留と拠出の停止です。制度は拠出・運用・受取の3段階で優遇される一方、受け取り方の設計を誤ると効果が縮みます。6つの理由の検証と損得の分かれ目は確定拠出年金 デメリットしかないの詳しい解説で数字とともに追っています。

    なお2026年4月1日施行の改正では、企業型DCのマッチング拠出における加入者掛金の額の制限が撤廃され、自動移換に関する事業主の説明時期も、資格の喪失が見込まれる時点へ前倒しされました(厚生労働省 2025年の制度改正、2026年8月時点)。退職前に説明を受けられる仕組みに変わったぶん、当社は転職予定のある方こそ在職中に残高と移換先を確認しておく価値が上がったと考えています。

    \ 制度の使い分けを個別に相談 /

    NISAとiDeCoのどちらを優先するかを、マンツーマンで整理できます。

    個人年金保険とiDeCoはどう使い分けるのか

    個人年金保険は一律に不利な商品ではなく、判断は2つの性質を許容できるかで決まります。受取額が契約時に固定されるため物価上昇に弱いこと、そして税制優遇の枠がiDeCoより小さいことの2点です。この2つが自分にとって重いかどうかで、同じ商品でも答えは変わります。

    仕組みの面では、保険料を積み立てる期間と年金として受け取る期間が分かれた貯蓄型の商品で、名前に「保険」とついていても死亡や病気に対する保障はほとんど付いていません。税制面では、iDeCoの掛金が全額所得控除の対象になるのに対し、個人年金保険料控除には所得税で上限が設けられており、控除の効き方に差が出ます。物価指数や税制の公的データから2点を数値にした検証と、代わりに使える選択肢の組み合わせは個人年金 入らない方がいいの詳しい解説で扱っています。

    当社は、この2つを優劣ではなく役割の違いとして説明しています。使う時期を先に決め、そのうえで置き場所を選ぶ順序にすると、同じ土俵で比べようとして答えが出ない状態を避けられます。

    老後資金全体のなかでiDeCoはどこに置くのか

    iDeCoは老後資金をつくる手段のひとつであり、老後資金づくりの全体像そのものではありません。必要額と、公的年金でまかなえる部分を先に出さないと、毎月いくら拠出すべきかも決まりません。順序としては、必要額の把握が先で、手段の選定が後になります。

    手段を並べるときの軸は、税制優遇の大きさ・引き出しやすさ・元本が変動するかどうかの3つです。この3軸で見ると、選択肢は公的年金の底上げ・税優遇口座・自由に使える資金という3層に整理でき、自分の家計で薄い層がどこかが見えてきます。10の手段を4つの評価軸で比較した一覧は老後資金の詳しい解説にまとめています。

    必要額そのものは、年間支出と年間の年金収入の差額に受け取る年数を掛けて求めます。平均値をそのまま当てはめると実態から外れやすく、とくに持ち家か賃貸かで総額は大きく変わります。世帯・住まい別の目安と、自分の家計簿とねんきん定期便から計算し直す手順は老後資金 いくらの詳しい解説で追えます。

    金額が出ると、iDeCoの掛金は「枠がいくらか」ではなく「不足のうちどれだけをこの枠で埋めるか」という問いに変わります。当社が必要額の把握を先に置くのは、この置き換えが起きないと拠出額が決まらないためです。

    iDeCo・NISA・企業型DC・公的年金は何で比べるのか

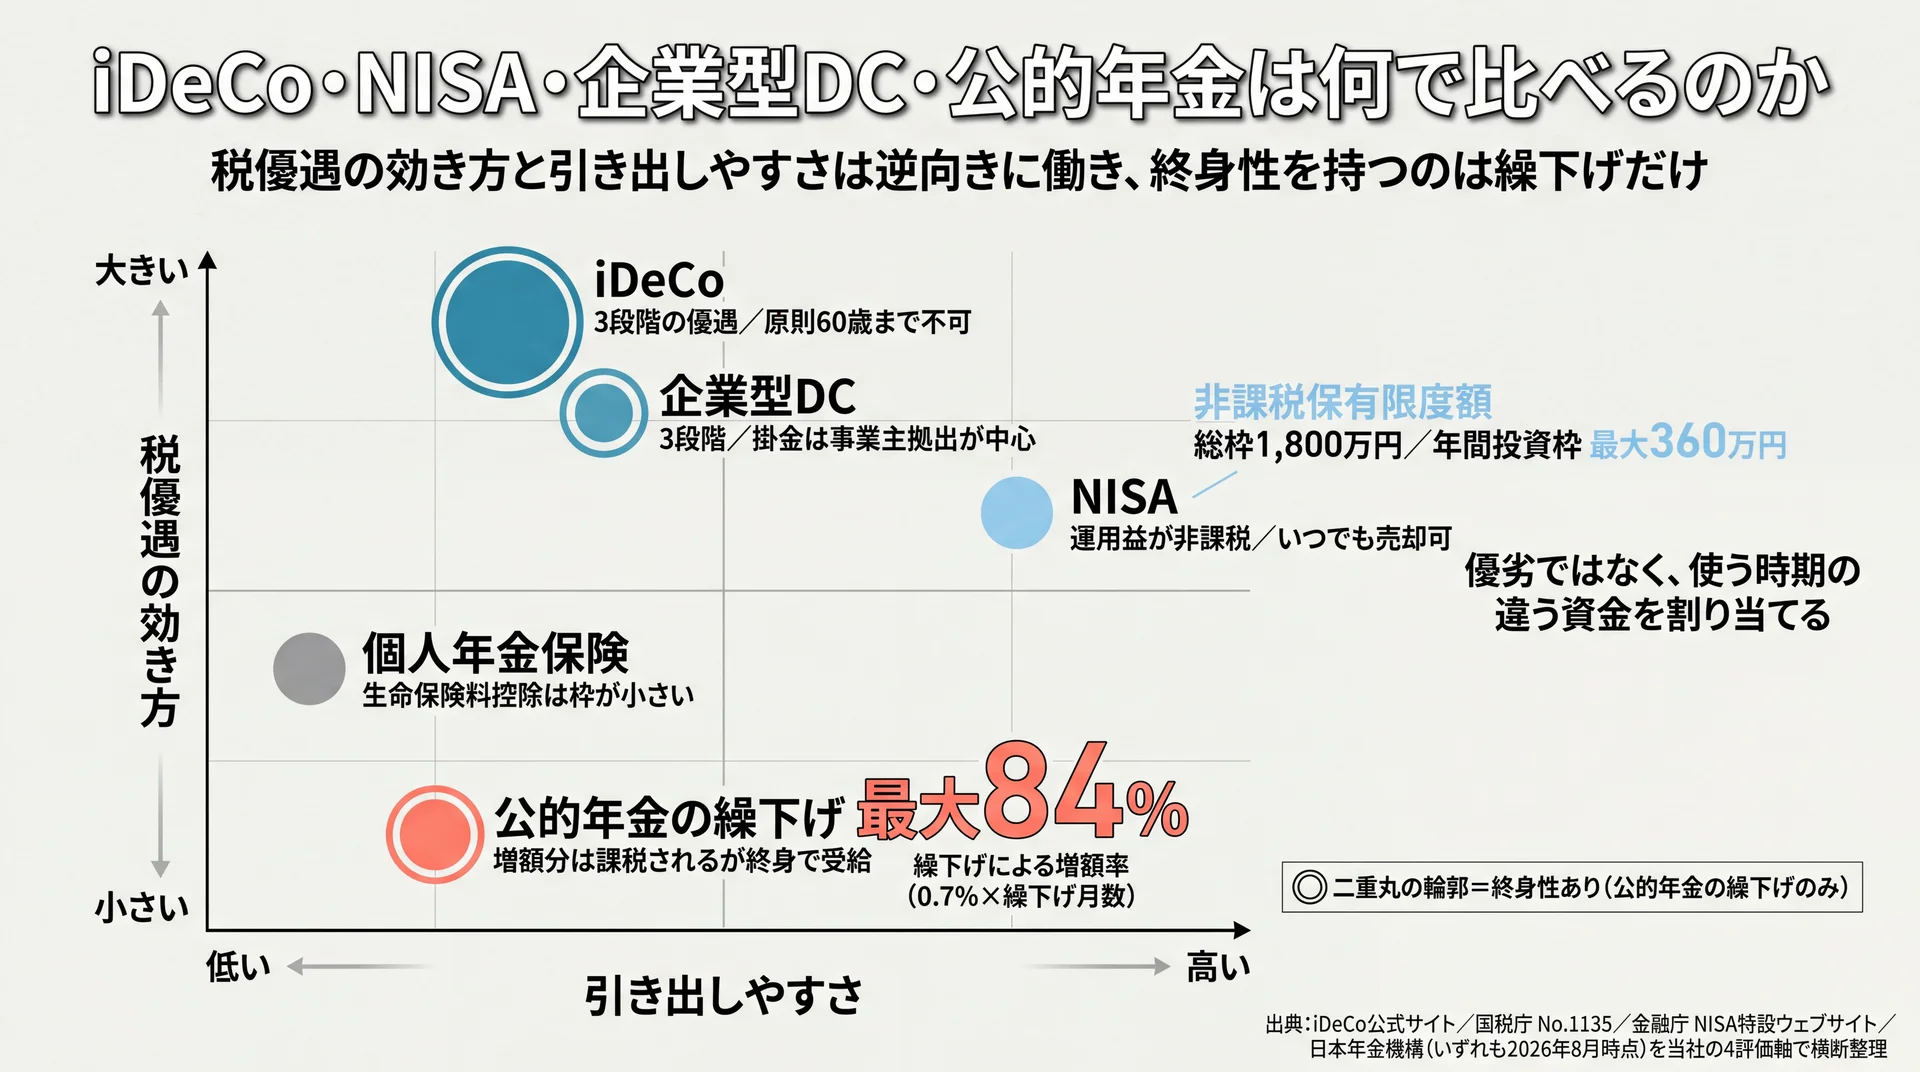
    税優遇の効き方と引き出しやすさの2軸に、iDeCo・NISA・企業型DC・個人年金保険・公的年金の繰下げを配置したポジショニングマップ
    左上ほど税優遇が大きく引き出しにくい。終身性を持つのは繰下げだけという位置関係が読み取れる(出典: iDeCo公式サイト・国税庁・金融庁・日本年金機構の公開情報を当社の4評価軸で横断整理)

    老後資金に使える制度は、どれが優れているかではなく、それぞれが担う役割で分かれています。比較するときは、税優遇の効き方・引き出しやすさ・終身性・家計の固定度という4つの軸で並べると、どれを組み合わせるべきかが見えてきます。とくに終身性を軸に入れると、積み上げ型と終身型が代替ではないことがはっきりします。

    制度 税優遇の効き方 引き出しやすさ 終身性 家計の固定度
    iDeCo 掛金が全額所得控除+運用益非課税+受取時控除の3段階 原則60歳まで不可 なし(有期5年〜20年が基本) 高い(変更は年1回)
    NISA 運用益が非課税(掛金の所得控除はなし) いつでも売却・引き出し可 なし 低い(積立額の変更が自由)
    企業型DC 3段階(掛金は事業主拠出が中心) 原則60歳まで不可 なし 会社の制度設計に依存
    個人年金保険 生命保険料控除(枠は小さい) 中途解約は返戻率が下がる 商品により終身型あり 高い(契約で固定)
    公的年金の繰下げ 増額分に課税はあるが終身で受給 繰下げ中は受け取れない あり(増額率は生涯継続) 低い(拠出不要)

    出典: iDeCo公式サイト、国税庁 No.1135、金融庁 NISA特設ウェブサイト、日本年金機構(いずれも2026年8月時点)の公開情報を、当社の4評価軸で横断整理。個人年金保険の行は一般的な商品性に基づく整理で、金額の詳細は個人年金保険を扱う章に委ねています

    数字で見ると、NISAと繰下げの性格の違いが際立つ

    数字で確認すると、NISAは非課税保有期間が無期限で、年間投資枠は最大360万円、非課税保有限度額は総枠1,800万円まで用意されています(金融庁)。当社はこの枠の広さと引き出しの自由さを、iDeCoの弱点を補う性質だと見ています。そのため、どちらかを選ぶ問題ではなく、使う時期の違う資金をそれぞれに割り当てる問題になります。

    公的年金の繰下げも同じ表に置く価値があります。増額率は0.7%に繰り下げた月数を掛けた値で最大84%、しかも増額された年金は生涯にわたって続きます(日本年金機構、更新日2026年3月24日)。積み上げた資産は取り崩せば減りますが、繰下げの効果は減りません。当社が終身性を4軸目に入れているのは、長生きへの備えという観点では両者の性格が根本的に違うためです。

    要点: 制度は優劣で選ぶものではなく、使う時期と終身性で役割を割り振るものです。

    iDeCoを始める前に決める順序は?

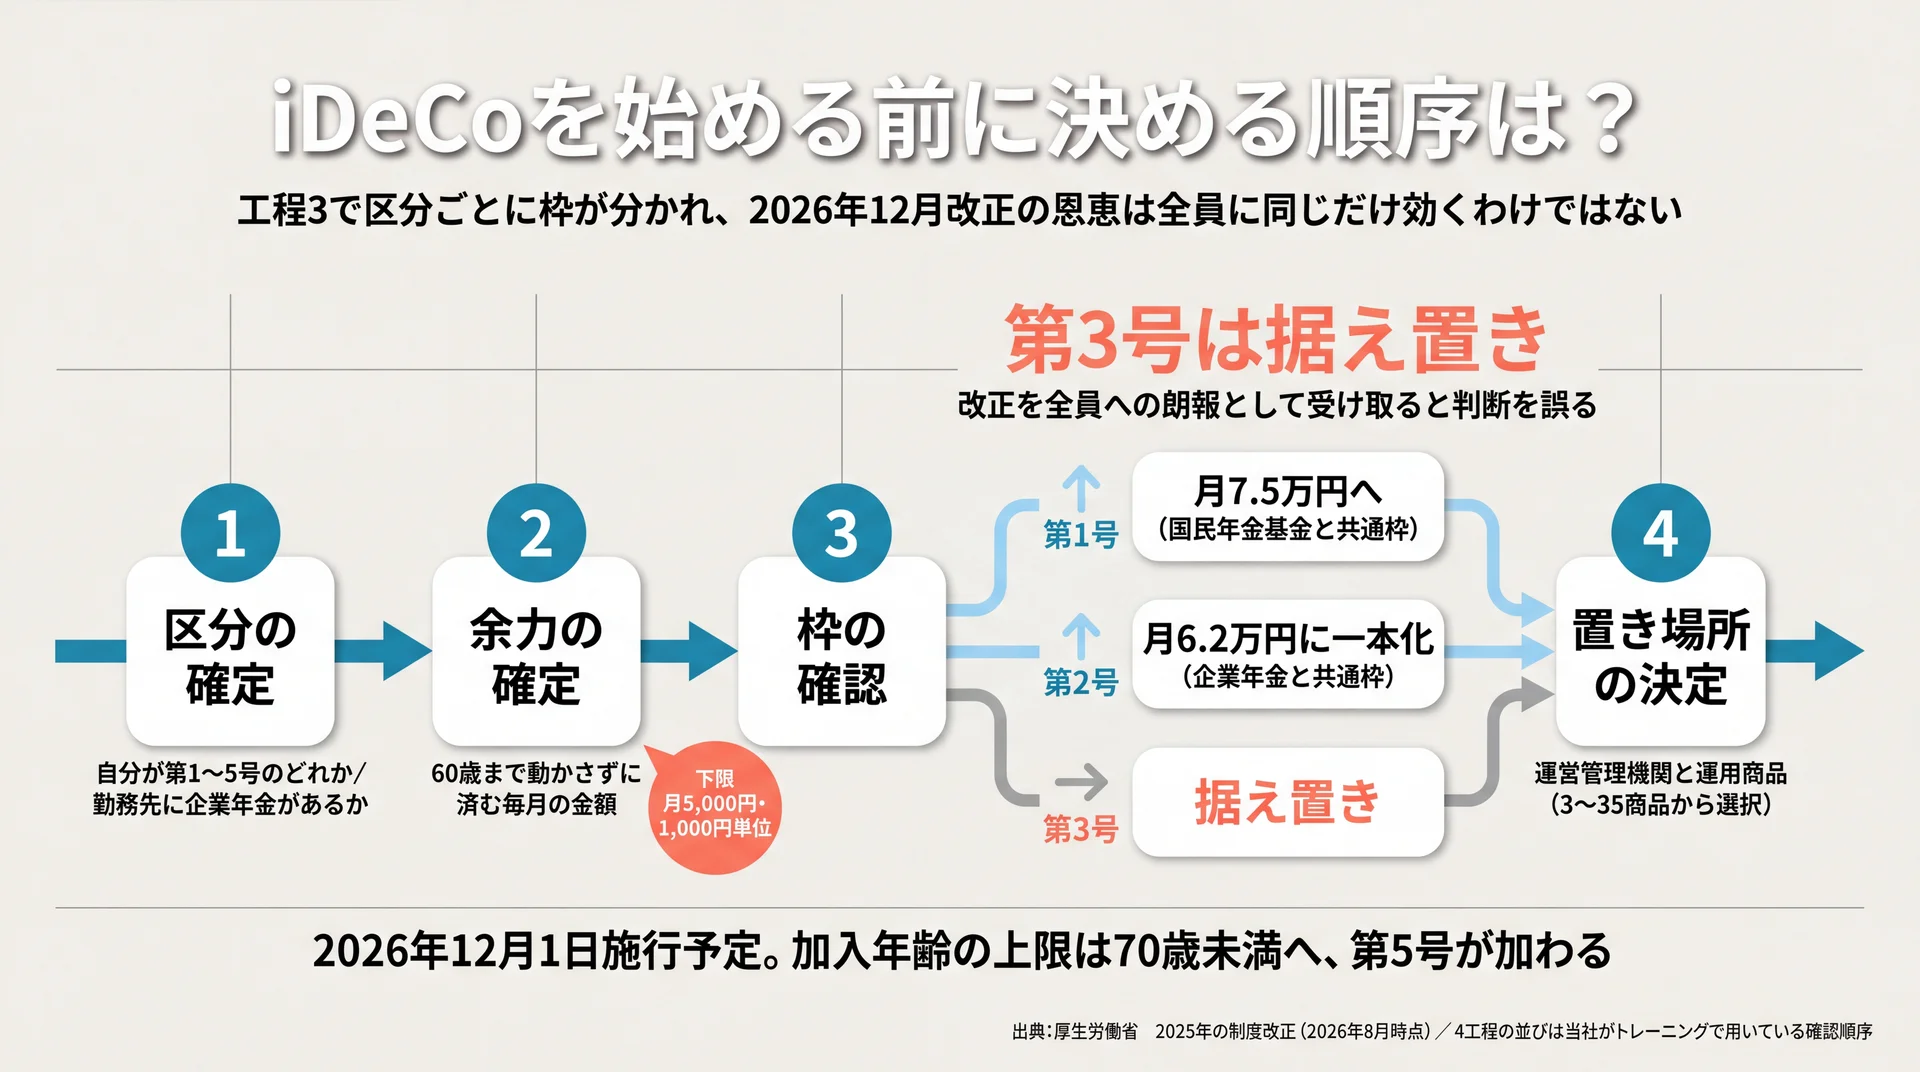
    区分の確定から置き場所の決定までの4工程と、工程3で第1号7.5万円・第2号6.2万円・第3号据え置きに分岐する流れを示した図
    工程3で枠は加入区分ごとに分岐し、第3号だけは据え置きとなる(出典: 厚生労働省 2025年の制度改正を基に当社作成。4工程の並びは当社がトレーニングで用いている確認順序)

    最初に決めるのは金融機関でも商品でもなく、自分の加入区分と、毎月動かさずに済む金額です。上限も、節税額の前提も、改正の影響も、出発点は加入区分にあります。区分が決まらないまま比較を始めると、条件の違う情報が混ざって判断が止まります。

    工程 決めること 確認先
    1. 区分の確定 自分が第1〜5号のどれか、勤務先に企業年金があるか 厚生労働省の区分定義、iDeCo公式の加入資格
    2. 余力の確定 60歳まで動かさずに済む毎月の金額 自分の家計(下限は月5,000円・1,000円単位)
    3. 枠の確認 区分ごとの上限と、2026年12月以降の枠 上限を扱う各記事
    4. 置き場所の決定 運営管理機関と運用商品(3〜35商品から選択) iDeCo公式の運用商品ルール

    4工程の並びは、当社がトレーニングで用いている確認順序に基づきます

    加入区分は第1号から第4号まであり、2026年12月1日施行予定の改正で第5号が加わります。第5号は、60歳以上70歳未満で国民年金の被保険者ではないものの、iDeCoで資産形成を続けようとする人が対象です(厚生労働省 2025年の制度改正、2026年8月時点)。区分が5つに増えるぶん、最初に自分の位置を確かめる意味はむしろ大きくなります。

    改正は全員に同じだけ効くわけではない

    2026年12月の改正は拡大方向ですが、恩恵の大きさは区分で違います。第2号は企業年金と共通の枠に一本化されて月額6.2万円、第1号は国民年金基金との共通枠が月額7.5万円へ広がる一方、第3号加入者は引き上げの対象に含まれず、枠は据え置きです。加入できる年齢の上限も70歳未満へ引き上げられ、施行日から3年間は経過措置が設けられています(厚生労働省 2025年の制度改正、2026年8月時点)。改正を「全員にとっての朗報」として受け取ると、自分の枠が動かない場合に判断を誤ります。

    当社の見解・スタンス

    一般には「iDeCoは節税になるので早く始めたほうがよい」と言われます。当社のABCashは、この考え方をそのまま出発点にはしていません。家計の把握と生活防衛資金の確保を先に置き、そのうえでNISA、次にiDeCoという順で個別カリキュラムを組んでいます。60歳まで動かせない枠を、家計の余力を確かめる前に決めてしまうと、拠出を続けられなくなりやすいためです。

    ただし、この順序が唯一の正解というわけではありません。課税所得が大きい方や、退職までの期間と資金の使い道が固まっている方では、iDeCoを先に置く考え方もあります。当社が家計の把握を先に置くのは、続けられる金額が決まらないまま枠を固定する事態を避けるためです。

    掛金額についても、当社は上限からの逆算ではなく家計の余力から決める運用にしています。枠は権利であって、目標ではありません。判断に迷いが続くときに足りないのは情報ではなく自分の数字であることが多いため、専属コンサルタントとのマンツーマンで、家計の数字を出すところから伴走しています。当社は金融商品を販売しないため、特定の運営管理機関や商品へ誘導する立場にもありません。

    なお、個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士にご相談ください。

    要点: 決める順序は「区分 → 余力 → 枠 → 置き場所」で、改正の恩恵は区分ごとに非対称です。

    iDeCoについてよくある質問

    Q1. iDeCoとNISAはどちらを先に始めるべきですか?

    引き出しの自由度を残したい段階ではNISA、課税所得があり60歳まで動かさない枠を作れる段階ではiDeCo、という順序が組みやすい形です。NISAは非課税保有限度額が総枠1,800万円で、いつでも売却できます(金融庁、2026年8月時点)。両方に同時に取り組む必要はなく、使う時期の違いで割り当てを決めるほうが判断が早くなります。

    Q2. iDeCoは何歳から何歳まで加入できますか?

    現在は原則として20歳以上65歳未満で、国民年金の被保険者であることなどの条件があります。2026年12月1日施行予定の改正により、60歳以上70歳未満で老齢基礎年金もiDeCoの老齢給付金も受給していない人は、国民年金の被保険者でなくても第5号加入者として拠出を続けられるようになります(厚生労働省 2025年の制度改正、2026年8月時点)。

    Q3. iDeCoを始めるには何から手を付ければいいですか?

    自分の加入区分の確認からです。区分が決まると上限が決まり、上限が決まると家計から出せる金額との突き合わせができます。商品や金融機関の比較はその後で十分です。順序を逆にすると、条件の違う情報を比べることになり判断が止まります。

    Q4. iDeCoの掛金は途中で止めたり金額を変えたりできますか?

    掛金の拠出はいつでも止められ、金額の変更は1年に1回限りできます(iDeCo公式サイト、2026年8月時点)。ただし止めた後も口座は残り、資産を引き出して制度から抜けられるのは限られた要件を満たす場合だけです。要件の中身は個別の詳細記事で確認してください。

    まとめ

    iDeCoは税の優遇と引き出し制限を交換する制度で、判断は加入区分の確定から始まります。区分が決まれば枠が決まり、枠と家計の余力を突き合わせれば掛金額も決まります。そして公表データが示すとおり、実際の失敗は始めるかどうかより、始めた後に拠出や手続きが止まることで起きています。最初の一歩は、自分の加入区分と、毎月動かさずに済む金額を書き出すことです。

    \ まずは無料体験60〜80分程度から /

    家計の把握から掛金額の決め方まで、その場で持ち帰れる形に整理します。

  • iDeCoはやめとけ?損が出る条件と続けるための判断軸

    iDeCoをやめとけと言われる根拠は制度の欠陥ではなく、課税所得と資金拘束の条件が合わない場合に不利になることです。実際に損が固定化するのは、転職や退職の後に手続きが止まり、運用されないまま手数料だけが引かれる状態です。この自動移換に該当する人は2026年6月末で1,490,951人います。損を避ける判断軸は、手数料・掛金額・受け取り方の3点に絞れます。

    なぜiDeCoは「やめとけ」と言われるのか

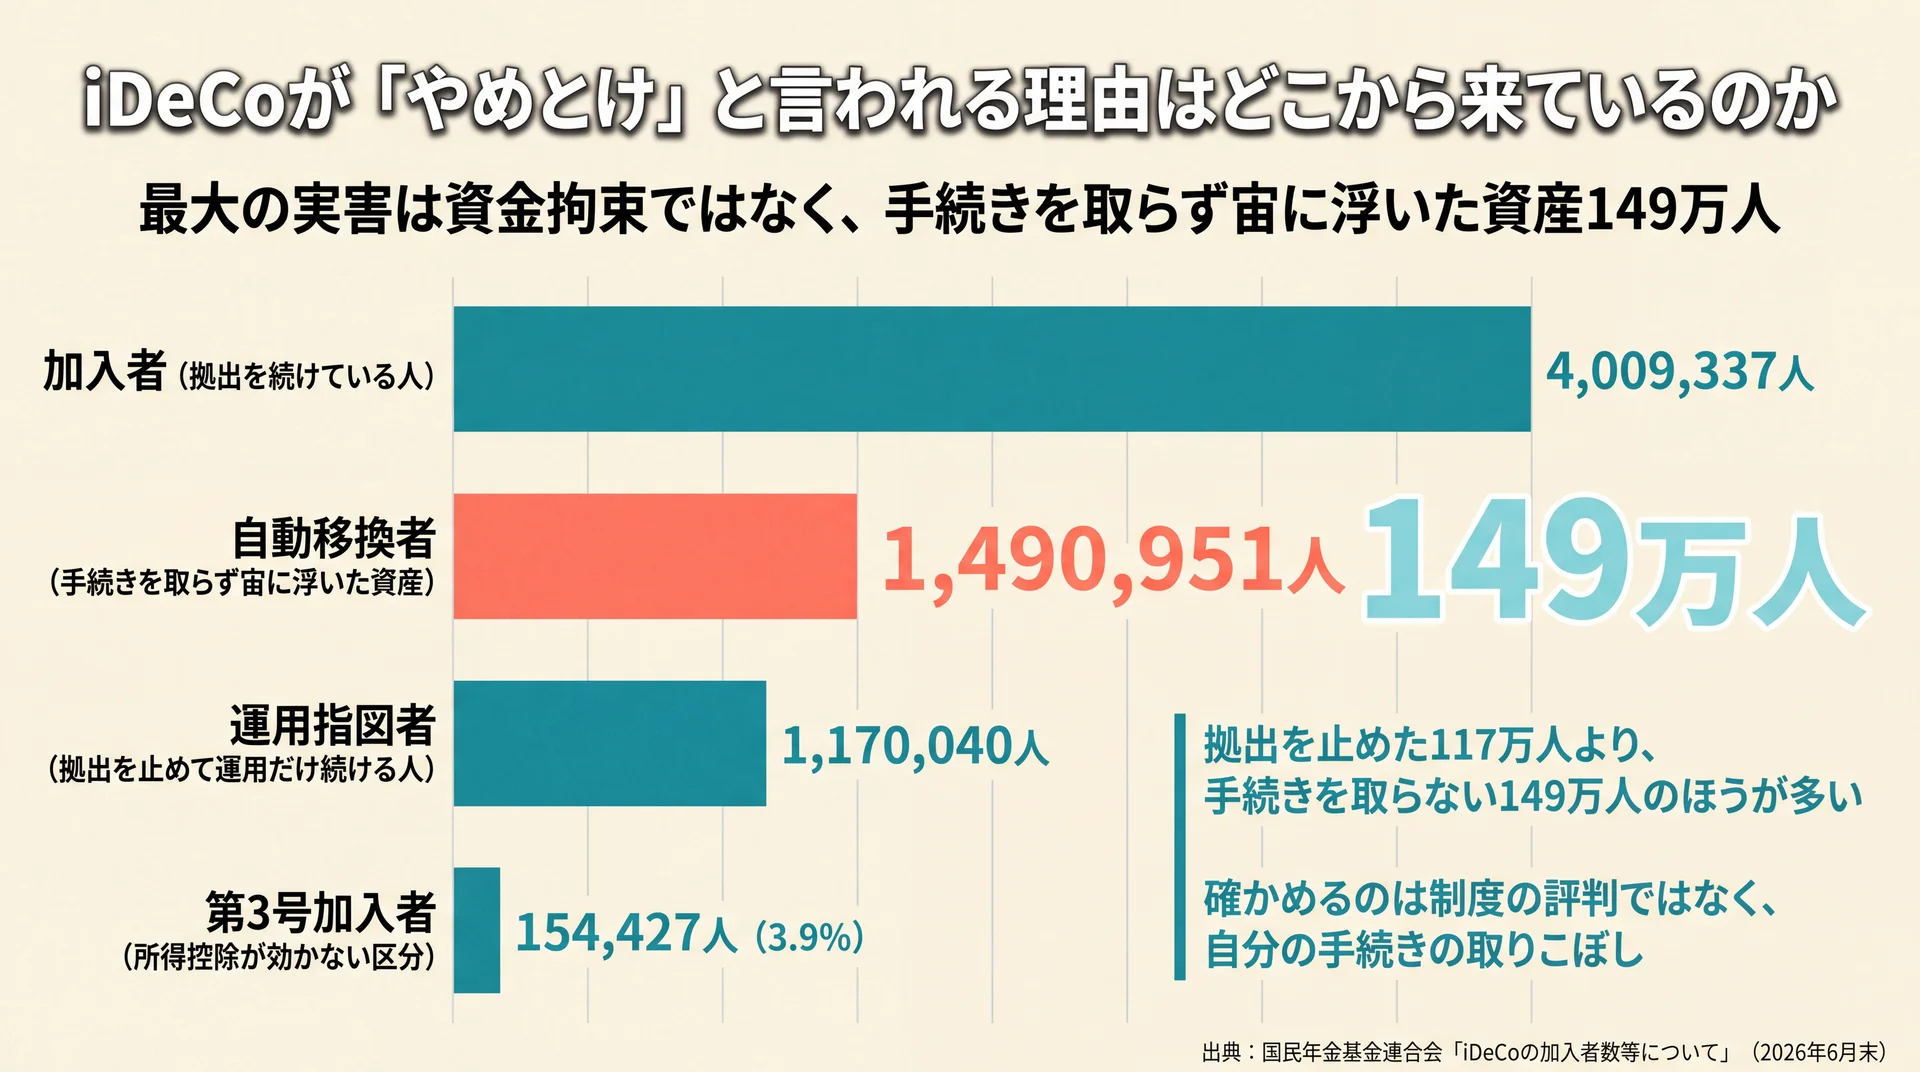
    自動移換149万人が拠出停止117万人を上回ることを加入区分別の人数で比較した図
    加入区分別の人数比較。最大の実害は資金拘束ではなく手続き未了の自動移換(出典: 国民年金基金連合会「iDeCoの加入者数等について」2026年6月末)

    「やめとけ」の根拠は5点に集約でき、いずれも制度の欠陥ではなく適用条件の話です。5点とは資金拘束・元本割れ・手数料・所得控除が効かない場合・受取時の課税です。前の4点はiDeCo公式サイトの注意事項に、受取時の課税と控除の関係は厚生労働省の制度解説に示されています。誇張された噂ではなく、公式が先に開示している条件にあたります。

    語られる5つの理由は、制度の欠陥ではなく適用条件の話

    iDeCo(個人型確定拠出年金)は、公的年金とは別に給付を受けられる私的年金制度です。掛金の全額所得控除・運用益非課税・受取時の控除という3つの税制優遇が与えられる代わりに、原則60歳まで資産を引き出せないという条件が付いています。この引き出し制限は制度の不具合ではなく、税制優遇と一体で設計された対価にあたります。

    当社のABCash(お金のトレーニングスタジオ)は、5点を欠点のリストではなく「適用条件のチェックリスト」として扱っています。条件が合わない人に不利が集中するだけで、制度そのものに善し悪しがあるわけではないからです。確かめるべきは制度の評判ではなく、自分がその条件を満たすかどうかです。iDeCo全体の位置づけを先に押さえたい場合は、idecoの全体像を整理した完全ガイドから読み進めてください。

    加入者の行動データで見る「やめとけ」の実像

    語られる懸念が実際にどう起きているかは、制度実施主体の国民年金基金連合会が公表する業務データで確かめられます。次の表は5つの主張に対応する実データをiDeCoの加入者数等について(2026年6月時点)・iDeCoの加入等の概況(2026年6月)から抜き出したものです。

    よく語られる主張 対応する実データ(2026年6月末) 読み取れること
    60歳まで引き出せず身動きが取れない 拠出を止めて運用だけ続ける運用指図者が1,170,040人。加入者は4,009,337人 実質的な出口は「解約」ではなく「拠出の停止」
    手続きが面倒で放置しがち 自動移換者は1,490,951人(記録のみ管理の資産なしを含む) 面倒さが実害として最も大きい
    手数料負けするから少額では意味がない 平均掛金額は月16,639円。最低額の5,000円を大きく上回る 実際の拠出額は最低額付近に偏っていない
    所得控除が効かない人が多い 第3号加入者は154,427人で、加入者全体の3.9%(当社算出) 控除が効きにくい代表区分は全体の4%弱
    始める人より辞める人が多い 2025年度の新規加入者406,647人に対し、新規運用指図者は245,208人 拠出停止より加入の流入が上回っている

    最も重いのは、拠出を止めた運用指図者117万人より、手続きを取らないまま自動移換された人が149万人と多い点です。当社はこれを「制度が使いにくい」のではなく「手続きの取りこぼしが最大の実害になっている」状態だと見ています。恐れるべきは資金拘束より、資産が宙に浮く状態のほうです。

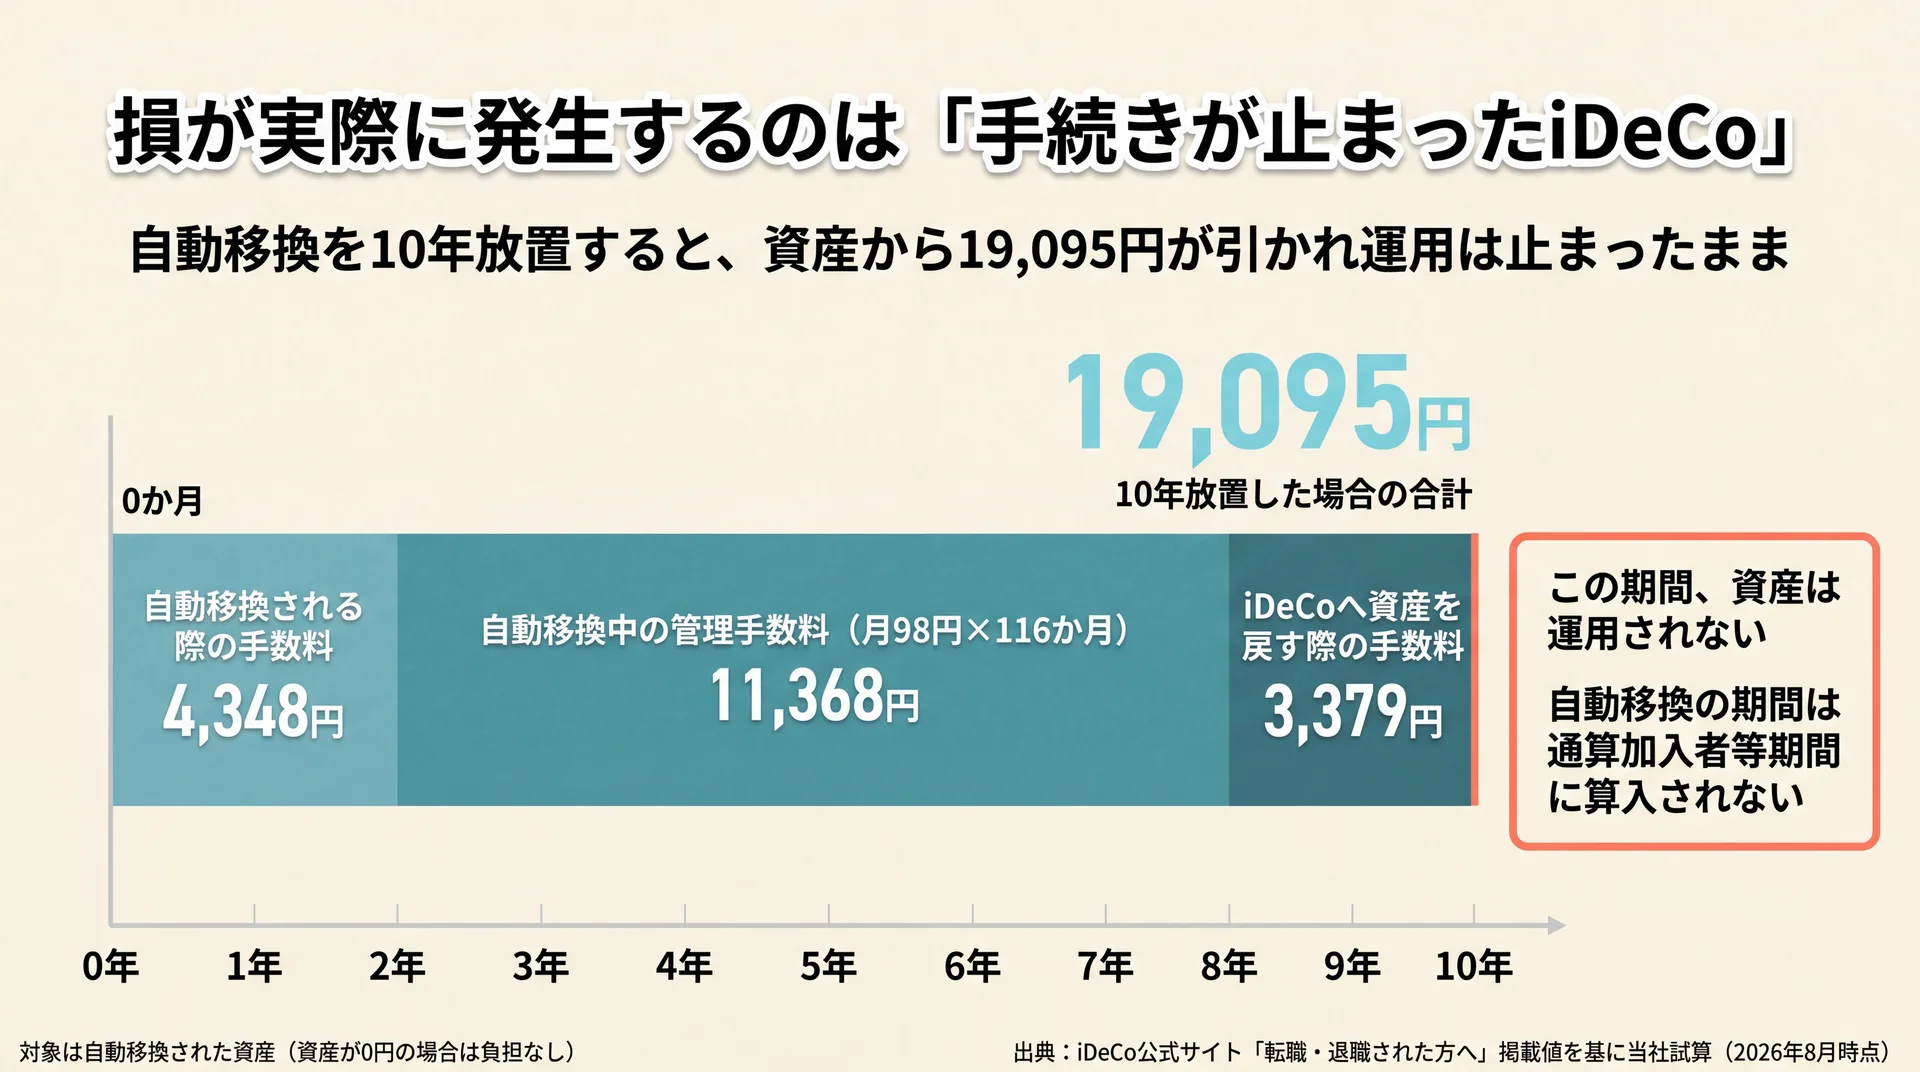
    損が実際に発生するのは「手続きが止まったiDeCo」

    自動移換を10年放置した場合の手数料19,095円の内訳を時間軸で積み上げた試算図
    初回4,348円・管理手数料11,368円・資産を戻す3,379円の累計。この10年は運用も加入期間もゼロ(出典: iDeCo公式サイト掲載値を基に当社試算・2026年8月時点)

    実際に損が固定化するのは、転職や退職の後に移換手続きを取らず資産が自動移換された状態です。自動移換とは、企業型確定拠出年金の資格喪失から6か月以内に資産を移さなかった場合、国民年金基金連合会へ自動的に移される仕組みを指します(iDeCo公式サイト)。

    自動移換とは、資産が運用されなくなる状態のこと

    自動移換された場合に何が起きるかは、公式が3点にまとめています。資産の運用がされないこと、管理手数料を負担すること、その期間が通算加入者等期間に算入されないことの3つです。積み立ててきた資産はそのまま残る一方で、値上がりも値下がりもしない状態に置かれ、手数料だけが差し引かれていきます。

    該当者が149万人に達している背景には、企業型確定拠出年金からの離脱時に本人が手続きを求められる制度設計があります(2026年3月末時点では、このうち43.9%が資産のない記録のみの管理です)。当社は、これを制度の欠陥ではなく「加入者側が負う手続きコスト」だと評価しています。運用商品の選び方より先に、転職・退職のたびに手続きの要否を確認する習慣を持つほうが、資産への影響は大きくなります。

    自動移換で差し引かれる手数料と、10年放置した場合の負担

    自動移換の手数料は、特定運営管理機関と国民年金基金連合会の2者に分かれて発生します。次の表はiDeCo公式サイト「転職・退職された方へ」に掲載された金額(2026年8月時点)と、そこから当社が10年分を積算した結果です。

    費目 特定運営管理機関 国民年金基金連合会 10年放置した場合
    自動移換される際の手数料 3,300円 1,048円 4,348円
    自動移換中の管理手数料 58円/月 40円/月 11,368円
    iDeCoへ資産を戻す際の手数料 550円 2,829円 3,379円
    合計 19,095円

    試算の前提 — 対象は自動移換された資産(資産が0円の場合は負担が発生しません)。自動移換の時点から10年間手続きを取らず、その後iDeCoへ資産を戻した場合を想定しています。管理手数料は自動移換された日の属する月の4か月後から発生するため116か月分で計算し、運用損益・税金・運営管理機関の口座管理手数料は含めていません。金額は上記のiDeCo公式サイト掲載値に基づきます(2026年8月時点)。

    10年間で約1万9千円が資産から引かれ、その間の運用リターンはゼロになります。当社はこの金額そのものより、「運用されない期間が10年続く」という機会損失のほうを重く見ています。必要な行動は単純です。企業型確定拠出年金に加入していた記憶があるなら、放置している資産がないかを先に確認してください。

    自動移換の期間は通算加入者等期間に算入されない

    金額以上に見落とされやすいのが、受け取れる時期への影響です。iDeCoは60歳から受け取るために通算加入者等期間が10年以上必要で、10年に満たない場合は受給開始が61歳から65歳まで段階的に繰り下がります(iDeCo公式サイト)。

    自動移換されている期間は、この通算加入者等期間に算入されません。放置した年数の分だけ、受け取れる年齢が後ろにずれる可能性があります。当社は、手数料そのものより受け取り時期への影響のほうが重いと判断しています。50代で気づいた場合、取り戻せる年数が残っていないからです。

    要点 — 自動移換は手数料と運用停止と受給時期の3つに同時に効くため、iDeCoで避けるべき事態としては資金拘束より優先度が高くなります。

    手数料はどこで差がつくのか

    手数料が効くかどうかは金融機関の差より、掛金額と運用商品の組み合わせで決まります。制度の実施主体自身が、元本確保商品について「利息額を手数料が上回る場合があります」と明記しています(iDeCo公式サイト)。手数料負けは例外的な事故ではなく、公式に想定された結果のひとつです。

    手数料が重くなるのは「少額 × 元本確保型」の組み合わせ

    iDeCoの手数料には、掛金額にかかわらず一定額が引かれる固定的な部分があります。この構造のため、掛金が小さいほど手数料の比重は相対的に上がります。掛金は月5,000円以上1,000円単位で設定できますが、最低額に近づけるほど固定費の重さが増す関係です。

    もう一方の変数が運用商品です。iDeCoの商品は元本確保商品と投資信託の2つに大きく分かれ、元本確保商品は所定の利息が上乗せされる代わりに利回りはごく低い水準です。だからこそ公式も、利息を手数料が上回りうると先に断っています。「掛金が最低額に近い」と「元本確保型だけで運用する」が重なったときに、手数料負けの条件がそろいます。逆に言えば、どちらか一方を外せば手数料の影響は限定的です。

    金融機関を選ぶ3つの着眼点と、当社の見方

    金融機関はiDeCoを取り扱う運営管理機関の中から1社だけを選びます。公式が挙げる着眼点は、魅力的な商品があるか・サービスは充実しているか・手数料はどのくらいか、の3つです(iDeCo公式サイト)。運営管理機関は約160あり、提示される運用商品も3〜35商品と幅があります。

    当社のABCashは金融商品を販売しない立場で運営しているため、特定の金融機関を勧めることはしません。代わりに「元本確保型だけで運用するつもりかどうか」を先に決めてもらう順序を採っています。この答えが決まると、比較すべき項目が商品ラインナップに寄るのか手数料に寄るのかが自動的に決まるためです。手数料の一覧表を眺める前に、自分の運用方針を1行で言えるようにしておくほうが、選択にかかる時間は短くなります。

    \ 商品を売らない立場で相談できます /

    自分の運用方針を1行にまとめるところまで、専属コンサルタントが一緒に整理します。

    掛金はいくらなら止めずに続けられるのか

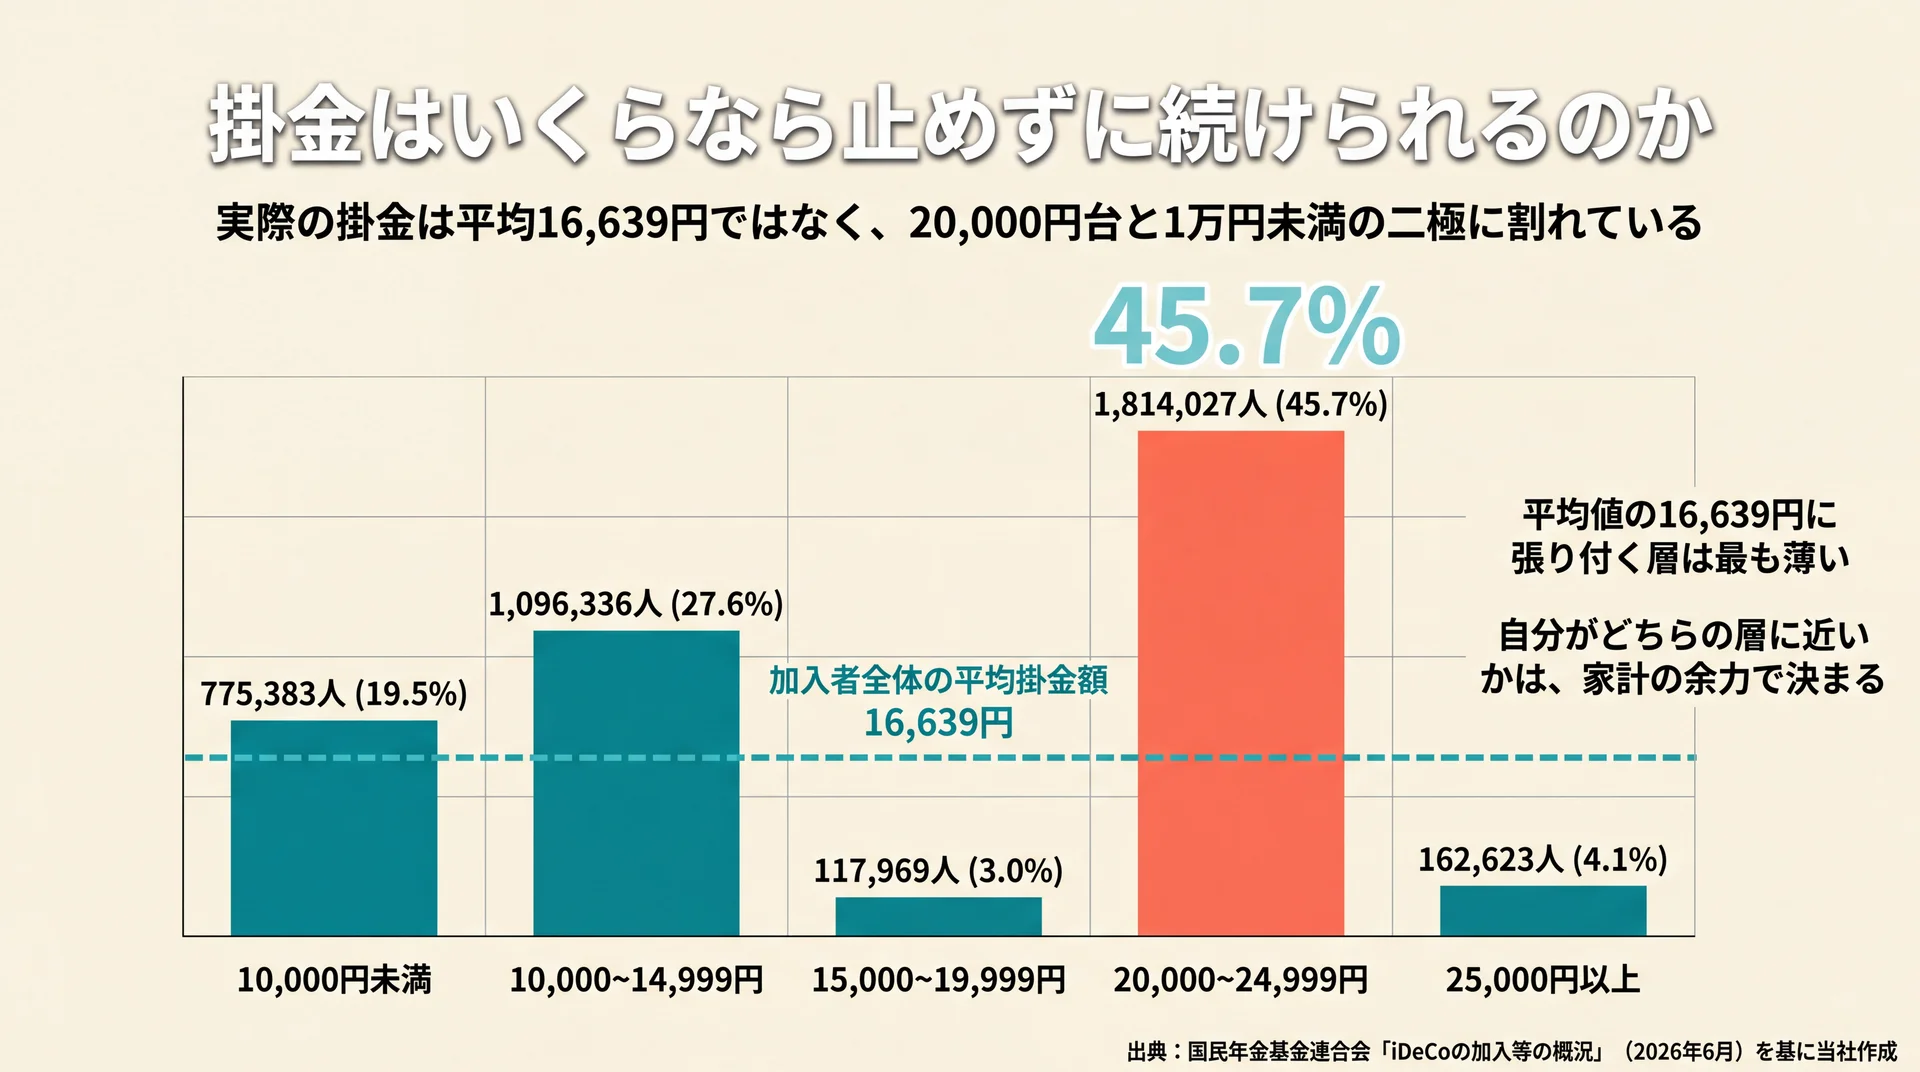
    掛金額の階層別分布で20,000円台45.7%と1万円未満19.5%に二極化する実態を示した図
    平均16,639円が属する15,000円台は最も薄い3.0%。家計の余力がどの層に入るかで判断する(出典: 国民年金基金連合会「iDeCoの加入等の概況」2026年6月を基に当社作成)

    掛金は上限からではなく、拠出を止めずに続けられる額から決めるほうが失敗しにくくなります。実際の加入者の平均掛金額は月16,639円で、拠出限度額の上限に張り付いている人は多数派ではありません(国民年金基金連合会「iDeCoの加入等の概況」2026年6月)。

    加入者が実際に出している掛金は月16,639円

    加入前の案内で目立つのは上限額ですが、判断に効くのは実際にいくら拠出されているかです。次の表は加入区分別の平均掛金額と、掛金額の階層別分布を並べたものです(毎月定額拠出の加入者3,966,338人が対象・2026年6月末時点)。

    加入区分 平均掛金額(月額) 掛金額の階層 人数(構成比)
    加入者全体 16,639円 10,000円未満 775,383人(19.5%)
    第1号(自営業・フリーランス等) 27,145円 10,000円〜14,999円 1,096,336人(27.6%)
    第2号・企業年金なし(会社員) 16,393円 15,000円〜19,999円 117,969人(3.0%)
    第2号・企業年金あり/共済 13,653円/14,116円 20,000円〜24,999円 1,814,027人(45.7%)
    第3号(専業主婦・主夫等) 13,866円 25,000円以上 162,623人(4.1%)

    構成比は上記の集計母数に対する当社算出です。データ出典はiDeCoの加入等の概況(2026年6月)。

    最も多いのは20,000円台の1,814,027人で全体の45.7%を占め、次いで10,000円未満が775,383人(19.5%)と続きます。当社はこの二極化を、上限額の高さではなく拠出の余力をどこまで読めるかの差だと考えています。上限68,000円を使える第1号加入者の平均が27,145円にとどまる点も同じ理由です。平均値の16,639円だけを見ると実態を取り違えるため、自分がどちらの層に近いかで考えるほうが判断に使えます。

    掛金は年1回変えられ、拠出はいつでも止められる

    掛金額は1年(12月分から翌年11月分まで)に1回だけ変更でき、拠出そのものはいつでも止められます(iDeCo公式サイトの案内)。掛金額は入口の一発勝負ではなく、状況に合わせて調整できる変数として扱えます。

    ただし、変更が年1回に限られる点は運用上の制約になります。増額よりも減額のほうが必要になったときに困るため、迷ったときは低めから始めて翌年に上げるほうが無理が出にくくなります。区分ごとの上限額と併用時の計算は範囲が広いため、ideco 掛け金 上限についてはこちらで確認してください。

    先に決めるのは上限ではなく、家計の余力

    拠出額を決める前に確定させるべきものは、生活防衛資金と数年内の支出予定です。この2つを分けずに掛金を決めると、住宅購入や教育費のタイミングで拠出を止めることになり、結果として運用指図者に回ります。60歳まで動かせない枠を先に固定すると、手元資金のほうが痩せます。

    老後にいくら必要かという逆算も、掛金額を決める材料の一つです。必要額の考え方は公的年金や退職金との関係で変わる制度横断の論点になるため、iDeCo単体ではなく老後資金全体の見取り図とあわせて確認するほうが早く整理できます。

    要点 — 掛金の適正額は上限額でも平均額でもなく、生活防衛資金と数年内の支出予定を差し引いたあとに残る余力から決まります。

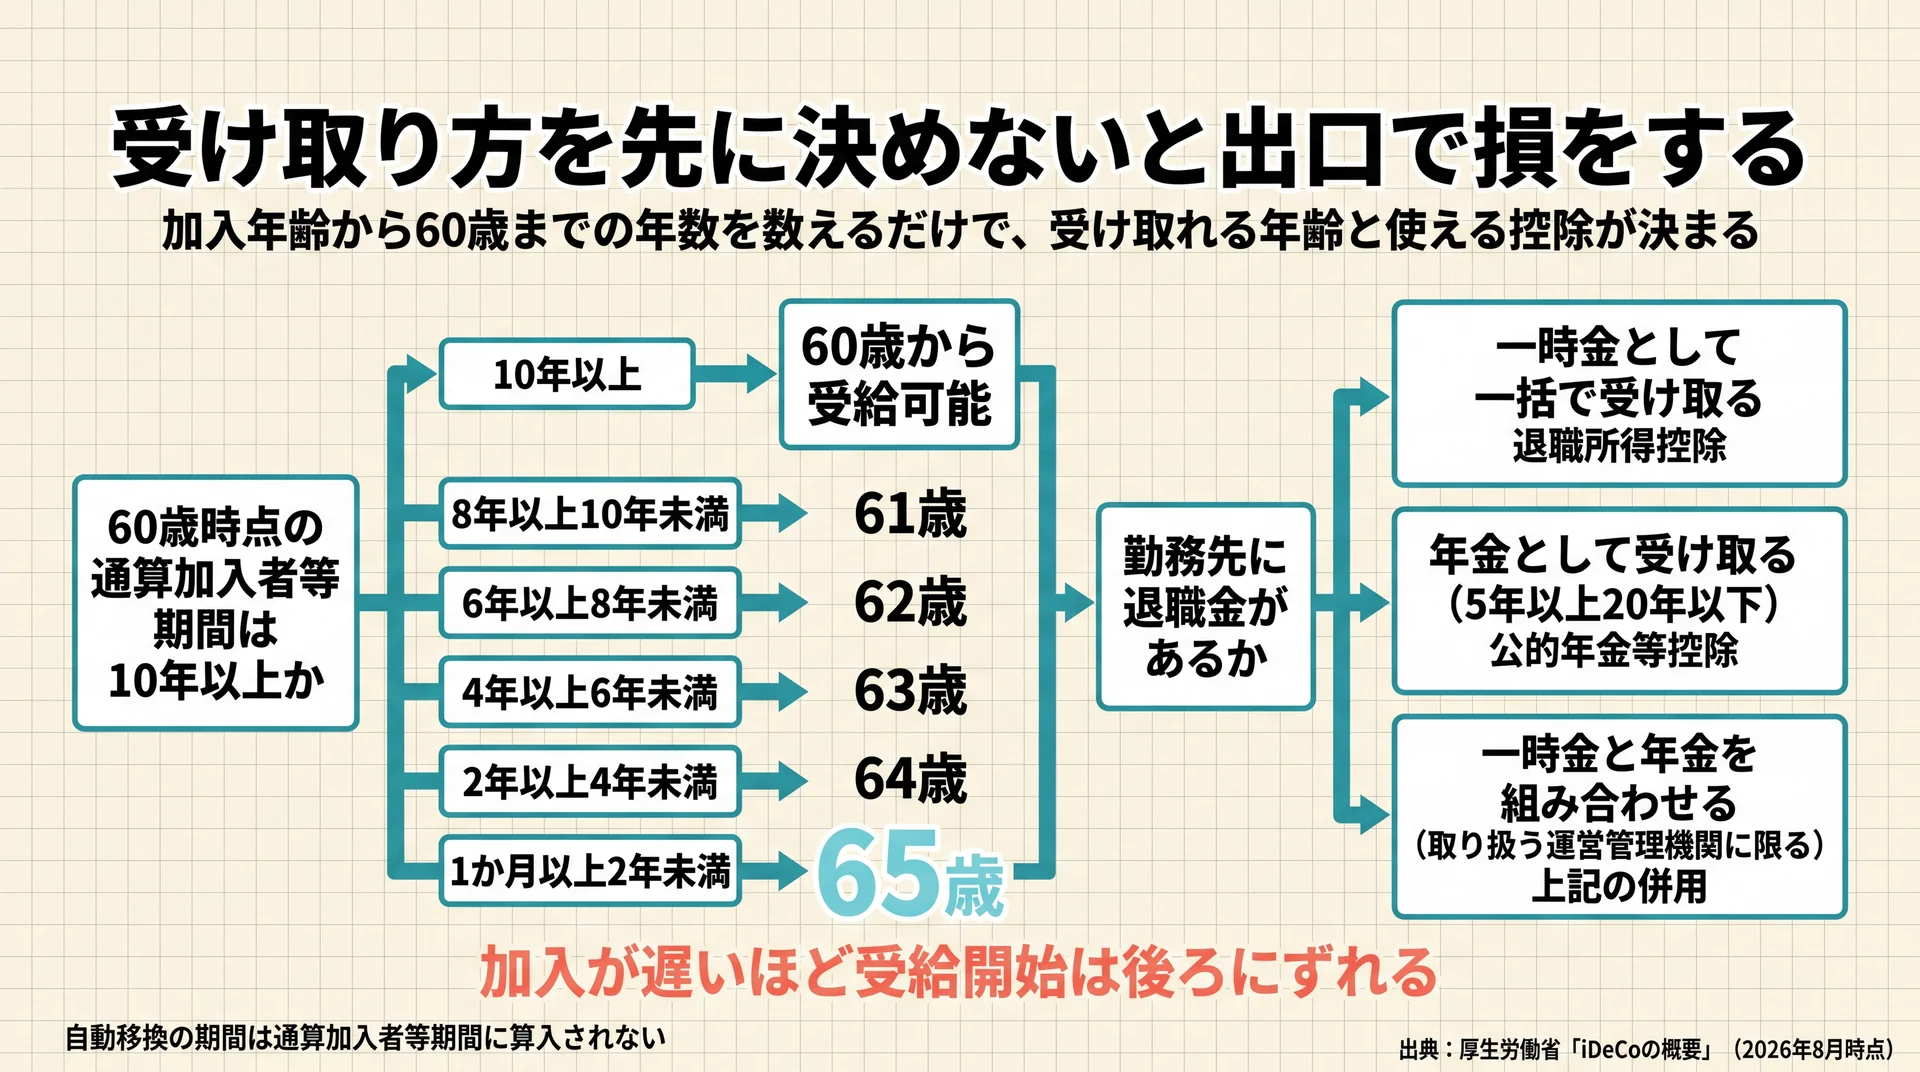
    受け取り方を先に決めないと出口で損をする

    通算加入者等期間から受給開始年齢と受取方式・控除が決まる判定フロー図
    期間が10年未満だと受給開始は最大65歳まで繰り下がり、受取方式で使える控除が変わる(出典: 厚生労働省「iDeCoの概要」2026年8月時点)

    受け取り方は一時金・年金・併用の3通りあり、加入時点で仮に決めておくと出口の選択肢が残ります。受給開始は原則60歳からで、75歳になるまでの間で選べます(iDeCo公式サイト)。方式によって適用される控除が変わるため、後回しにすると選び直せない条件が積み上がります。

    受け取り方は一時金・年金・併用の3通り

    3つの方式と税制上の扱いは次のとおりです。併用は取り扱っている運営管理機関に限られる点が、金融機関選びにも関わってきます。

    受け取り方 内容 税制上の扱い
    一時金として一括で受け取る 受給権が発生する年齢に到達したら、75歳になるまでの間に一括で受け取る 退職所得とみなされ、退職所得控除の対象
    年金として受け取る 5年以上20年以下の有期年金。運営管理機関によっては終身年金も選べる 雑所得となり、公的年金等控除の対象
    一時金と年金を組み合わせる 一部を一時金で受け取り、残りを年金で受け取る。取り扱う運営管理機関に限る 上記の併用

    一時金の場合、退職所得の金額は「(収入金額 − 退職所得控除額)× 1/2」で計算し、控除額は勤続年数20年以下で40万円×年数、20年超で800万円+70万円×(年数−20年)です(国税庁 No.1420)。年金として受け取る場合は雑所得となり公的年金等控除の対象で、公的年金等の収入金額が400万円以下かつ公的年金等に係る雑所得以外の所得金額が20万円以下なら確定申告は不要です(国税庁 No.1600)。当社はこの2つの控除を「どちらが得か」ではなく、勤務先の退職金があるかどうかで使い分ける前提条件として扱っています。

    通算加入者等期間が10年に満たないと受給開始が遅れる

    60歳で受け取れると考えて加入すると、想定が外れることがあります。60歳時点で確定拠出年金の通算加入者等期間が10年に満たない場合、支給開始年齢が段階的に繰り下がるためです。

    通算加入者等期間 受給可能な年齢
    10年以上 60歳
    8年以上10年未満 61歳
    6年以上8年未満 62歳
    4年以上6年未満 63歳
    2年以上4年未満 64歳
    1か月以上2年未満 65歳

    出典: 厚生労働省「iDeCoの概要」(2026年8月時点)

    50歳を過ぎてから加入する場合、60歳で受け取れる前提は成り立ちません。当社は、50代の検討では掛金額より先に「いつ受け取れるか」を確認する順序をお伝えしています。前述の自動移換の期間がこの通算加入者等期間に算入されない点も、あわせて効いてきます。

    受け取り方は加入時点で仮決めしておく

    出口の設計を60歳の直前に始めると、選べる幅がほとんど残りません。勤務先の退職金の受け取り時期、公的年金の受給開始年齢、iDeCoの受給可能年齢という3つの時期がすでに固まっているためです。加入時点で仮に決めておけば、途中でずれても修正が効きます。

    仮決めに必要な材料は3つだけです。勤務先に退職金があるか、その受け取り予定はいつか、iDeCoを60歳で受け取れる加入期間を確保できるか。この3点は金融の知識を必要とせず、自分の状況だけで答えられます。個別の税額は勤続年数と金額で変わるため、具体的な税額・申告の判断は税務署または税理士に確認してください。受け取り方を含めた資産設計はファイナンシャルプランナー(FP)や金融機関へご相談ください。

    「やめとけ」が当てはまる人と、始めてよい人

    やめとけが当てはまるのは、課税所得がない人と10年内に大きな支出が決まっている人です。前者は掛金の所得控除が働かず、後者は資金拘束と衝突します。課税所得がない場合、所得控除は本人の所得からのみ控除されるため配偶者の所得から差し引くこともできません(iDeCo公式サイト)。

    「やめとけ」が当てはまる人の条件

    第一に、自分自身に課税所得がない人です。3つある税制優遇のうち、最も大きい掛金の全額所得控除が丸ごと外れます。残るのは運用益の非課税と受取時の控除だけになるため、手数料と資金拘束に見合うかを個別に確かめる必要があります。

    第二に、10年以内に住宅購入・出産・独立などの大きな支出が決まっている人です。その資金を60歳まで固定する判断とは相性がよくありません。第三に、生活防衛資金をまだ確保できていない人です。拠出を始めた直後に手元資金が不足すると、結局は拠出を止めることになります。制度そのものの理解を先に深めたい場合は、イデコについてはこちらで基本から確認できます。

    当てはまらない人の条件

    逆に、自分に課税所得があり、生活防衛資金と数年内の支出予定を別に確保できている人にとっては、やめとけの根拠はほとんど当てはまりません。60歳まで動かせない条件は、用途を固定する機能として働きます。

    もうひとつの条件が、転職や退職のたびに手続きを取れることです。自動移換を149万人が経験している現状では、続けられるかどうかは運用の腕前ではなく手続きを取りこぼさないかで決まります。なお、非課税で運用しながらいつでも引き出せる状態を保ちたい場合はNISAという選択肢があり、引き出しの自由度が判断軸になります。

    当社の見解 — 当社のABCashは、iDeCoの掛金額を決める前に家計の余力を確定させる順序を標準にしています。「節税になるから上限まで拠出すべき」と語られがちですが、60歳まで動かせない枠を先に固定すると生活防衛資金とライフイベント費用が痩せ、結局は拠出を止める結果になりやすいためです。だから当社は家計管理からNISA・iDeCo・投資信託までを一気通貫のカリキュラムとして扱い、専属コンサルタントが「いくらなら止めずに続けられるか」を一緒に決めるところから伴走します。金融商品を販売しない立場のため、特定の金融機関や商品を勧める代わりに、その人の加入区分と課税所得でiDeCoが機能するかを先に判定します。

    iDeCoの「やめとけ」に関するよくある質問

    年収300万円でもiDeCoに入る意味はありますか

    課税所得があれば、掛金の全額が所得控除の対象になります(iDeCo公式サイトの注意事項)。年収の水準そのものではなく、各種控除を差し引いたあとに課税所得が残るかどうかが判定基準です。ただし年収が低いほど手元資金の余力も小さくなるため、生活防衛資金を確保したうえで無理のない掛金額から始めるほうが、拠出を止めずに続けやすくなります。

    住宅ローン控除を受けているとiDeCoの所得控除は効かないのですか

    iDeCoの掛金は所得控除、住宅ローン控除は税額控除で、差し引く段階が異なります。掛金の所得控除で課税所得が下がると、その分だけ算出される所得税額も下がるため、住宅ローン控除で差し引ける枠を使い切れなくなる場合があります。iDeCoの掛金は全額が所得控除の対象という前提は変わりませんが、実際の減税額がどうなるかは所得税額と住宅ローン控除額の関係で決まるため、具体的な税額・申告の判断は税務署または税理士に確認してください。

    育休中はiDeCoの掛金を続けたほうがよいですか

    育児休業中に課税所得がなくなる期間は、掛金の所得控除が働きません。所得控除は本人の所得からのみ控除され、配偶者の所得からは控除できないためです(iDeCo公式サイトの注意事項)。掛金の拠出はいつでも止められ、止めたあとは運用指図者として運用だけを続けられます。復職後に拠出を再開する選択もできるため、判断材料は期間の長さと手数料負担の2点です。

    iDeCoの金融機関は後から変更できますか

    運営管理機関は1社だけを選ぶ仕組みですが、加入後に別の運営管理機関へ変更することもできます。変更には資産をいったん現金化して移す手続きが必要で、手数料や移換の期間も発生する点に注意が必要です。運営管理機関は約160あり、提示される運用商品も3〜35商品と幅があるため(iDeCo公式サイトの案内)、変更を前提にするより最初に運用方針を決めてから選ぶほうが手戻りは少なくなります。

    転職や退職をしたらiDeCoの手続きは必要ですか

    必要です。国民年金の被保険者種別や勤務先の企業年金の加入状況が変わった場合、運営管理機関への届出が求められます。企業型確定拠出年金に加入していた人が資格を喪失した場合は、6か月以内に資産を移換しないと自動移換となり、運用が止まったまま管理手数料が差し引かれます(iDeCo公式サイトの案内)。転職・退職のタイミングで手続きの要否を確認しておくことが、iDeCoで損を避けるうえで効果の大きい対応です。


    iDeCoは公的年金や退職金、NISAと組み合わせて初めて位置づけが決まる制度です。制度全体の仕組みや他の選択肢との関係を順に確認したい方は、idecoの基礎からの総まとめはこちらをご覧ください。なお個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、具体的な税額・申告の判断は税務署または税理士へご相談ください。

    まとめ

    判断軸を整理します。iDeCoをやめとけと言われる根拠は制度の欠陥ではなく適用条件の話であり、当てはまるのは課税所得がない人と10年内に大きな支出が決まっている人です。実際に損が固定化するのは自動移換された状態で、手数料・運用停止・受給時期の3つに同時に効きます。手数料の重さは金融機関の差より掛金額と運用商品の組み合わせで決まります。次の一歩は、過去に企業型確定拠出年金へ加入していた資産が宙に浮いていないかを確かめ、生活防衛資金を差し引いたあとの余力から掛金額を決めることです。

    \ 累計9万人が受講しています /

    家計の余力から掛金額を決めるところまで、60〜80分程度のオンライン体験で一緒に進められます。

  • iDeCoの節税効果は課税所得で決まる|早見表と実質額・出口の注意点

    iDeCoの節税額は、掛金の全額に所得税率と住民税率10%を掛けた金額で決まります。金額を左右するのは年収ではなく課税所得です。年収別の早見表を見ても自分の数字に届かないのは、比べている軸が違うからです。課税所得さえわかれば、自分の年間節税額は数分で確定できます。

    \ 累計9万人が学んだお金の習慣 /

    iDeCoとNISAの使い分けを、専属コンサルタントとマンツーマンで整理できます。

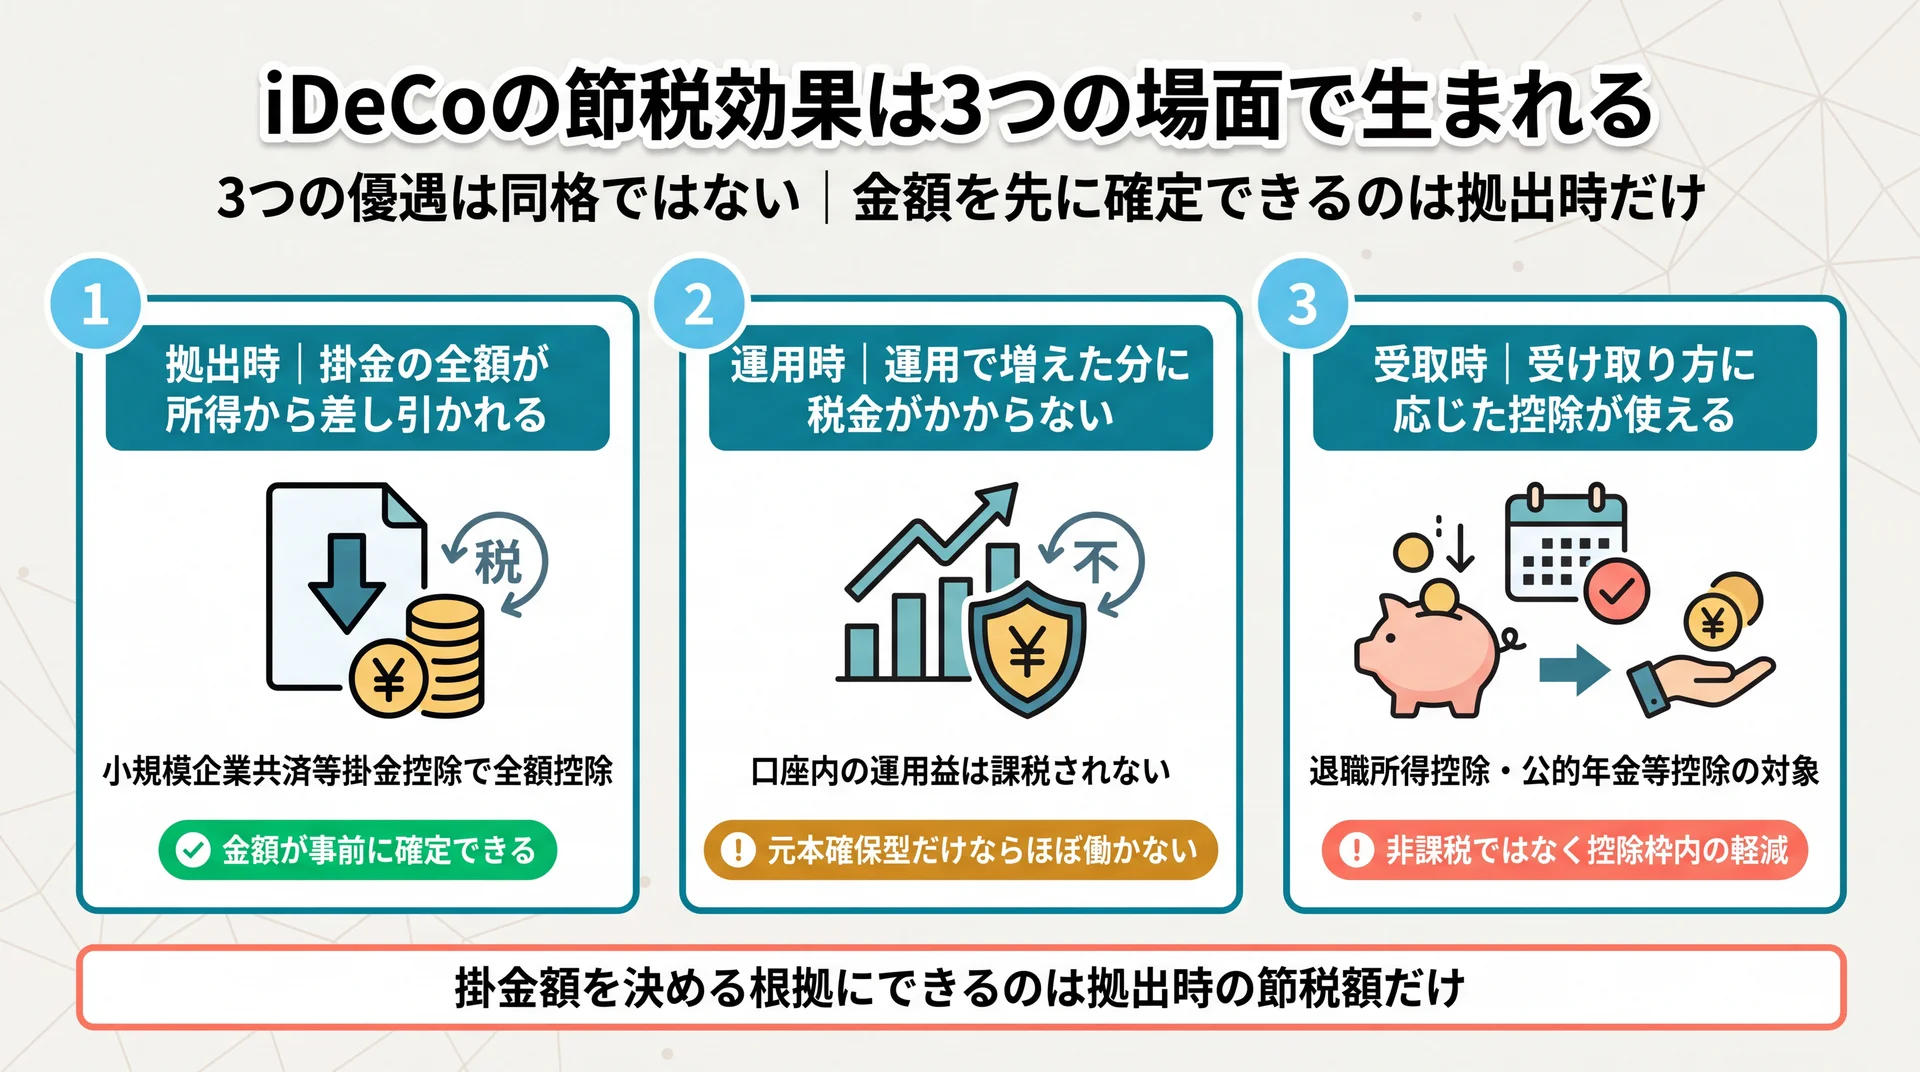
    iDeCoの節税効果は3つの場面で生まれる

    拠出時は掛金の全額所得控除、運用時は運用益非課税、受取時は退職所得控除・公的年金等控除という3つの税制優遇の性質差を整理した図解
    3つの優遇のうち、掛金を決める前に金額を確定できるのは拠出時だけ(当社整理)

    iDeCoには、①掛金の全額所得控除、②運用益非課税、③受取時の所得控除という3つの税制優遇があります。掛金は全額が所得控除の対象になり、運用で増えた分にも課税されません。受け取るときも、一時金なら退職所得控除、年金なら公的年金等控除の対象です。3つとも税負担を軽くする仕組みですが、掛金を決める前に金額を確定できるかどうかには差があるのがこの制度の実像です。

    拠出時|掛金の全額が所得から差し引かれる

    iDeCoに払った掛金は、その年に支払った金額の全額が小規模企業共済等掛金控除として所得から差し引かれます(国税庁 No.1135 小規模企業共済等掛金控除)。所得が減れば、その分だけ所得税と住民税の計算のもとになる金額も減ります。

    当社はこの「全額控除」を制度の目玉としてではなく、計算の出発点として扱っています。控除額そのものは判断材料になりません。控除された結果、税金がいくら減るのかという金額に変換して初めて、掛金をいくらにするかを決められるからです。3つの節税効果のうち、金額を計算しやすく効果も読みやすいのがこの拠出時です。

    運用時|運用で増えた分に税金がかからない

    通常の投資信託や株式で運用益が出ると、その利益に対して税金がかかります。iDeCoの口座内で出た運用益にはこの課税がなく、増えた分をそのまま次の運用に回せます。

    ただしこの効果は、運用の期間と成果に完全に依存します。元本確保型の商品だけで運用した場合、運用益の非課税というメリットはほとんど働きません。3つの効果のうち、金額が事前に読めないのがこの運用時です。

    受取時|受け取り方に応じた控除が使える

    60歳以降に受け取るときは、一時金なら退職所得控除、年金形式なら公的年金等控除の対象になります。ここで押さえておきたいのは、受取時にも所得控除が用意されているという点です。控除枠に収まれば税負担は生じず、超えた部分にだけ税金がかかります。

    iDeCoは60歳になるまで原則として資産を引き出せません(iDeCo公式 iDeCoの特徴)。制度全体の位置づけや、NISAとの役割分担から確認したい場合は、iDeCoの全体像を整理した完全ガイドをご覧ください。何から手をつけるべきかという段階の方は、家計の把握から順に整えるほうが結果的に早く進みます。

    iDeCoの節税額は年収ではなく課税所得で決まる

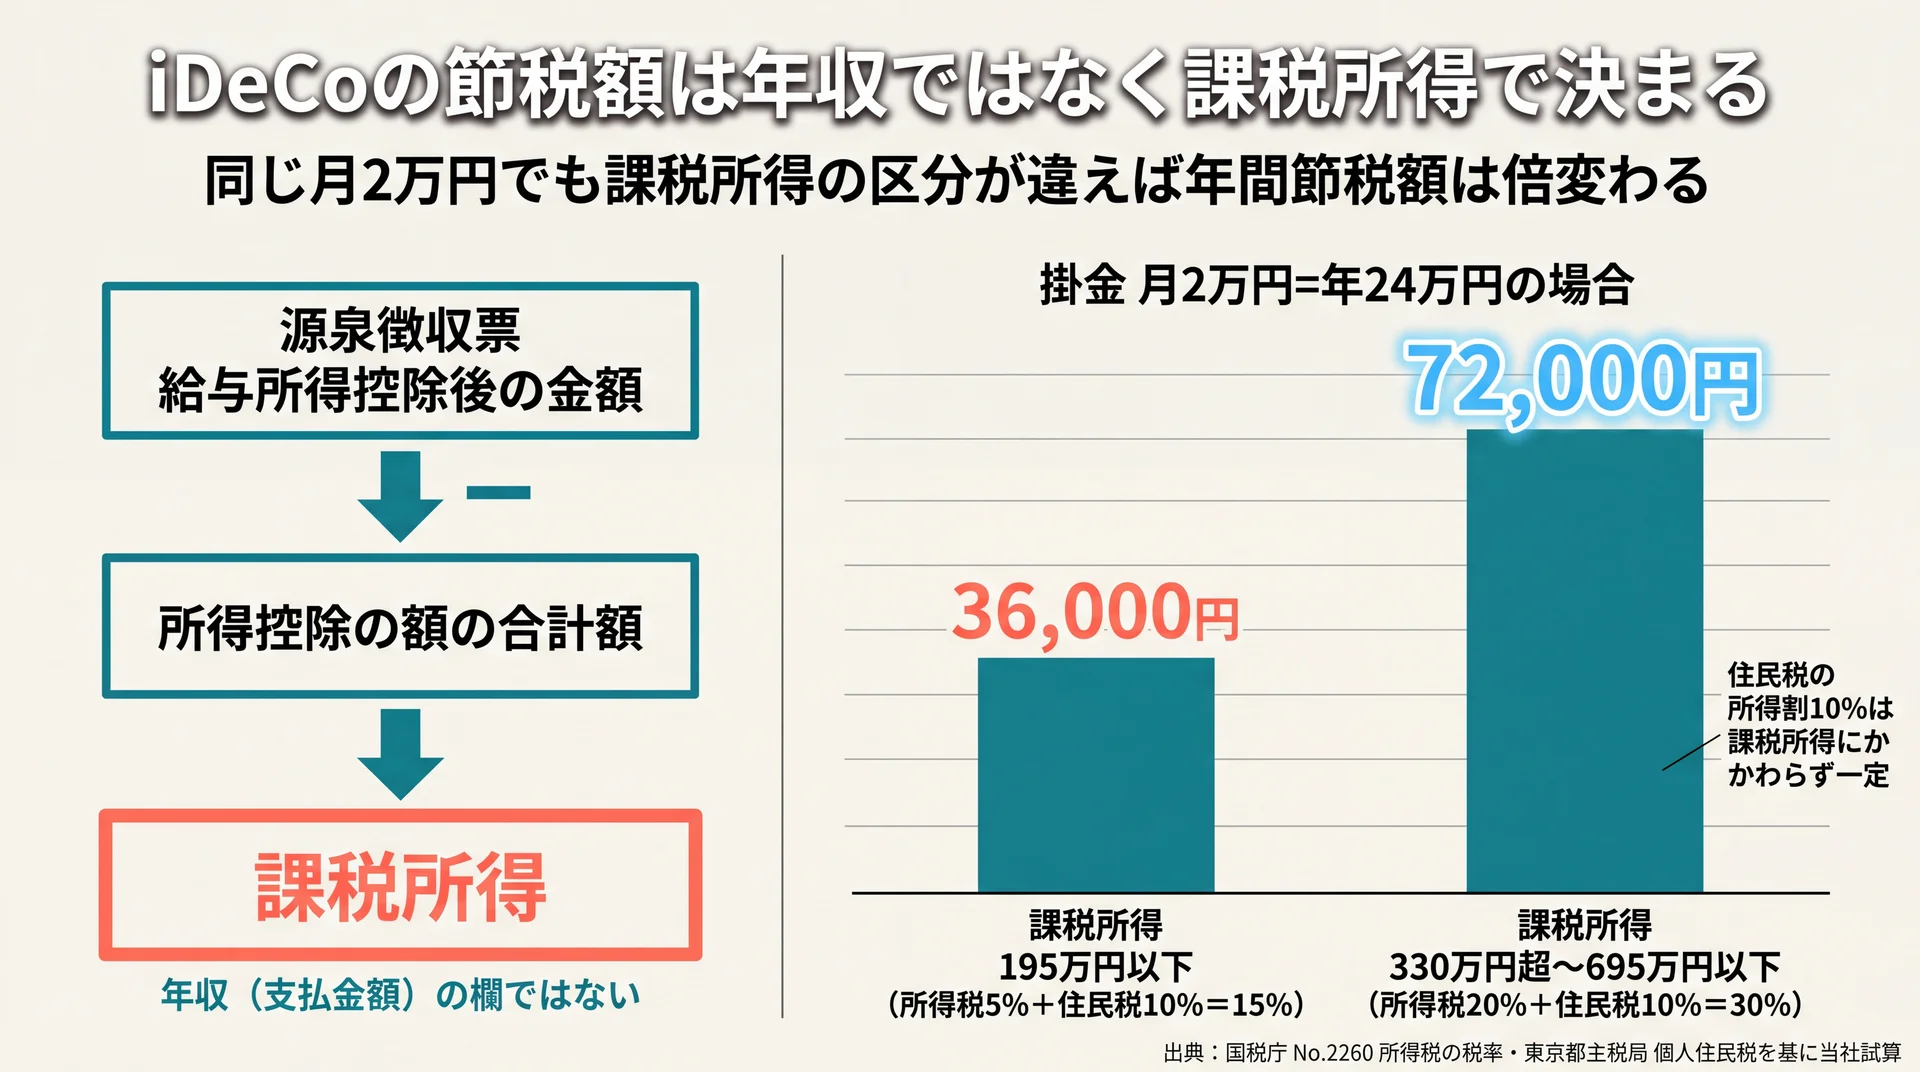
    源泉徴収票の2つの数字から課税所得を求める手順と、月2万円拠出時の年間節税額が課税所得区分により36,000円と72,000円に分かれることを示した図
    課税所得の区分が1つ違うと、同じ月2万円の掛金でも年間節税額は倍変わる(出典: 国税庁 No.2260 所得税の税率・東京都主税局 個人住民税を基に当社試算)

    iDeCoの年間節税額は「年間の掛金 × (所得税率 + 住民税の所得割10%)」で概算できます。所得税率は課税所得によって5%から45%まで7段階に分かれるため(国税庁 No.2260 所得税の税率)、同じ年収でも扶養や控除の状況が違えば節税額は変わります。掛金が同じでも、課税所得の区分が1つ違うだけで年間の節税額は数万円単位で動きます。

    節税額の計算式は「掛金×(所得税率+住民税10%)」

    住民税の所得割は、都民税4%と区市町村民税6%を合わせた10%が原則です(東京都主税局 個人住民税)。所得税率のように段階が分かれていないため、掛金に対して一律で10%分が効きます。

    つまり課税所得が330万円を超えて695万円以下の人なら、所得税20%と住民税10%を合わせた30%が節税額の目安になります。月2万円を1年間積み立てれば年間の掛金は24万円ですから、7万2,000円の減税です。同じ月2万円でも課税所得が195万円以下の人なら3万6,000円で、金額はちょうど半分になります。掛金が同じでも効果が倍違うため、先に自分の課税所得を確定させる必要があります。

    源泉徴収票の2つの数字を引くと自分の課税所得が出る

    会社員や公務員の場合、課税所得は源泉徴収票から求められます。「給与所得控除後の金額」から「所得控除の額の合計額」を引いた金額が、その年の課税所得です。年収の欄(支払金額)ではない点に注意してください。

    年収別の早見表が自分の実感と合わないのは、この2つの間に給与所得控除・社会保険料控除・配偶者控除・生命保険料控除・住宅ローン控除の前提が入るからです。同じ年収600万円でも、扶養家族がいる人といない人では課税所得が数十万円単位でずれます。当社は年収別の早見表を出発点にしません。 家計の全体像を整理して課税所得を確定させてから金額の話に進む順番を、トレーニングの標準にしています。自営業やフリーランスの方は、確定申告書の「課税される所得金額」の欄がそのまま該当します。

    課税所得別・掛金別の年間節税額早見表

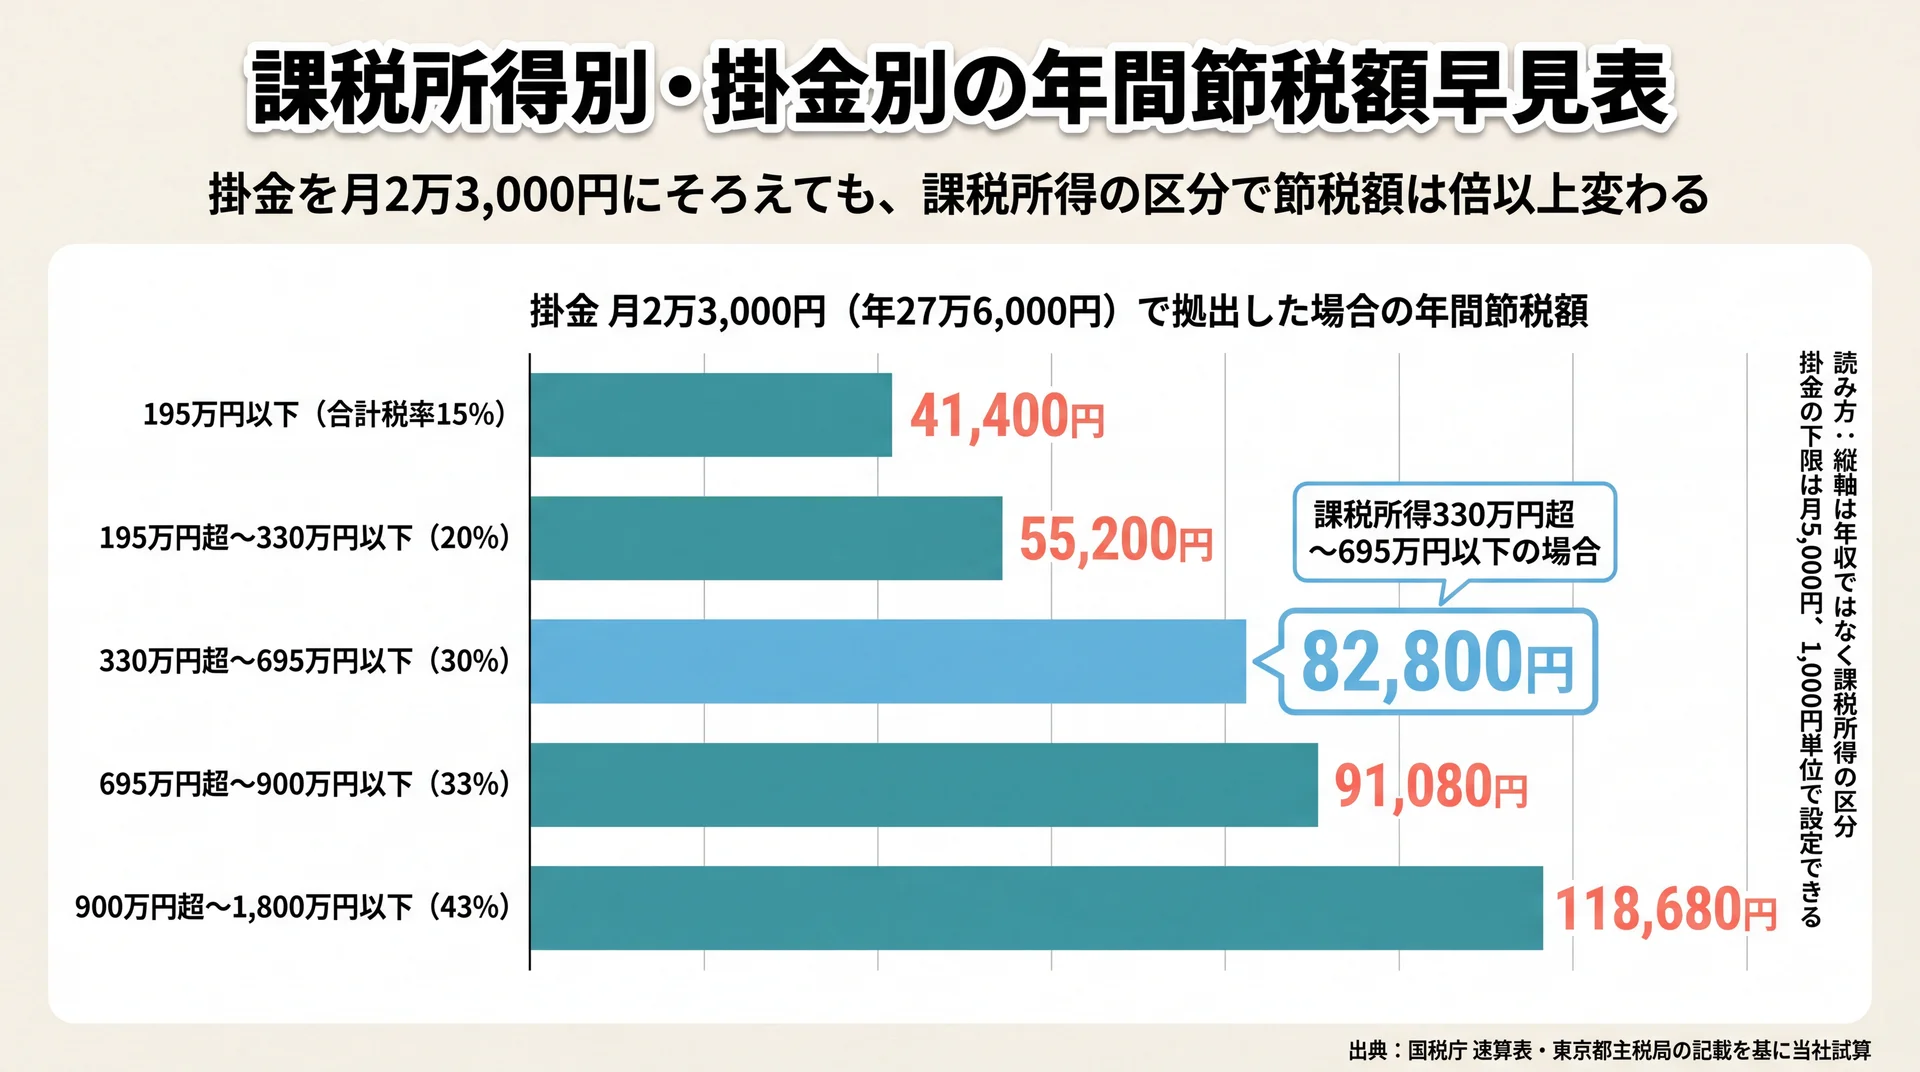
    掛金を月2万3,000円にそろえた場合の年間節税額を課税所得5区分で比較した横棒グラフ。41,400円から118,680円まで開く
    掛金額をそろえても、課税所得の区分だけで年間節税額は倍以上開く(出典: 国税庁 速算表・東京都主税局の記載を基に当社試算)

    課税所得と月々の掛金の2つが決まれば、年間の節税額は下の表から直接読み取れます。課税所得330万円超〜695万円以下で月2万3,000円を拠出した場合、年間8万2,800円の減税です。掛金の下限は月5,000円で、1,000円単位で設定できます(iDeCo公式 iDeCo加入手続きについて)。

    課税所得×掛金月額の年間節税額(当社試算)

    課税所得 合計税率 月5,000円 月1万円 月2万円 月2.3万円 月6.2万円
    195万円以下 15% 9,000円 18,000円 36,000円 41,400円 111,600円
    195万円超〜330万円以下 20% 12,000円 24,000円 48,000円 55,200円 148,800円
    330万円超〜695万円以下 30% 18,000円 36,000円 72,000円 82,800円 223,200円
    695万円超〜900万円以下 33% 19,800円 39,600円 79,200円 91,080円 245,520円
    900万円超〜1,800万円以下 43% 25,800円 51,600円 103,200円 118,680円 319,920円

    算出の前提: 年間掛金 ×(所得税率+住民税の所得割10%)で当社が計算しました。所得税率は国税庁の速算表、住民税の所得割は東京都主税局の記載(いずれも2026年8月時点)に基づきます。復興特別所得税(所得税額の2.1%)、自治体独自の税率差、税額控除の影響は含みません。課税所得は掛金を差し引く前の金額とし、控除によって税率の区分をまたぐ場合は考慮していません。

    会社員・公務員が使う枠と自営業が使う枠は違う

    拠出できる上限は加入区分で異なります。2026年8月時点では、企業年金等に加入していない第2号加入者と第3号加入者が月2万3,000円、企業年金等に加入している第2号加入者が月2万円、第1号加入者と第4号加入者が国民年金基金との合算で月6万8,000円です(iDeCo公式)。

    自営業やフリーランスの枠が会社員の約3倍あるのは、受け取れる公的年金が基礎年金のみで上乗せ部分がないためです。枠の広さは優遇の大きさではなく、公的年金の上乗せ部分がないことの裏返しです。

    節税額はいつ・どのように手元に戻るのか

    減税額は現金で一括して振り込まれるわけではありません。会社員や公務員の場合、所得税分は年末調整で還付され、12月または1月の給与に上乗せされます。一方で住民税分は翌年6月からの給与天引き額が下がる形で反映されます。給与所得者の住民税は6月から翌年5月までの毎月の給与から特別徴収される仕組みだからです(東京都主税局 個人住民税)。

    つまり月2万円を拠出して年間7万2,000円の減税になる人でも、所得税分の4万8,000円が年末にまとめて戻り、住民税分の2万4,000円は翌年6月から翌々年5月にかけて月2,000円ずつ天引きが減る、という届き方になります。自営業やフリーランスの方は確定申告での精算です。届き方に時間差があると知っておけば、還付の金額だけを見て効果を過小評価せずに済みます。

    要点: 節税額は課税所得と掛金で決まり、所得税分は年末調整で還付、住民税分は翌年6月から天引き額の減少という形で届きます。

    実質の節税効果を目減りさせる3つの要因

    iDeCoで計算した節税額は、そのまま全額が手元に残るとは限らず、3つの要因で目減りします。課税所得の不足・手数料・受取時の控除枠超過の3つで、これらは3つの税制優遇とちょうど対になっています。自分がどれに当たるかを先に確認すれば、始める前に実質の効果を見積もれます。

    税制優遇と目減り要因の対応(当社整理)

    制度上の優遇 対になる目減り要因
    拠出時: 掛金が全額所得控除 課税所得がなければ差し引く対象そのものがない
    運用時: 運用益が非課税 掛金の大小に関係なく手数料が毎月かかる
    受取時: 退職所得控除・公的年金等控除 控除枠に収まれば非課税だが、超えた部分は課税される

    拠出時の目減り|課税所得がなければ効果は生まれない

    iDeCo公式が明記しているとおり、課税所得がない方は掛金の所得控除を受けられません。また所得控除は本人の所得からのみ行われ、配偶者の所得から差し引くことはできません(iDeCo公式)。

    そのため、扶養の範囲内で働いている方や所得税が課されない水準の方の場合、拠出時の節税効果はゼロになります。当社はこうした方に対して、iDeCoを否定するのではなく運用益非課税と受取時の控除だけを目的に使うのか、それともまずNISAから始めるのかを先に切り分けています。60歳まで引き出せない資金である以上、節税が効かないなら別の選択肢と比べる価値があるからです。

    運用時の目減り|手数料は掛金の大小に関係なくかかる

    iDeCoには手数料がかかり、金額は金融機関によって異なるとiDeCo公式も明記しています。国民年金基金連合会に支払う分は、iDeCo公式の加入手続きページに掛金納付の都度105円と記載されており、これに運営管理機関などの手数料が加わります。

    重要なのは、手数料は掛金の額に比例せず、月5,000円でも月6万円でも同額かかるという点です。掛金が小さいほど、節税額に対する手数料の比率は重くなります。国民年金基金連合会は2026年4月30日に加入者手数料の見直しを公表しており、2027年1月26日の口座引落し分(2026年12月分の掛金)から適用されます(iDeCo公式 お知らせ)。当社は、少額から始めること自体は勧める一方で、始めるときに自分が使う金融機関の手数料を数字で確認しておくよう案内しています。早見表のとおり月5,000円でも課税所得次第で年9,000円以上の減税になるため、手数料の水準と見比べたうえで判断してください。

    受取時の目減り|控除枠を超えた部分には課税される

    受け取るときは、一時金なら退職所得控除、年金形式なら公的年金等控除の対象になります。この枠に収まれば税負担は生じず、超えた部分にだけ課税されます。

    iDeCoには①掛金の全額所得控除、②運用益非課税、③受取時の所得控除という3つの税制優遇があり、受取時は一時金なら退職所得控除、年金なら公的年金等控除の対象です。課税されるのは控除枠を超えた部分だけなので、出口の設計まで含めて見れば実質の効果を正しく見積もれます。

    \ 独学で止まった人の再スタート /

    家計の見直しから商品の選び方まで、あなたの課税所得に合わせて設計を確認できます。

    2026年12月の上限引き上げで節税額はどれだけ増えるか

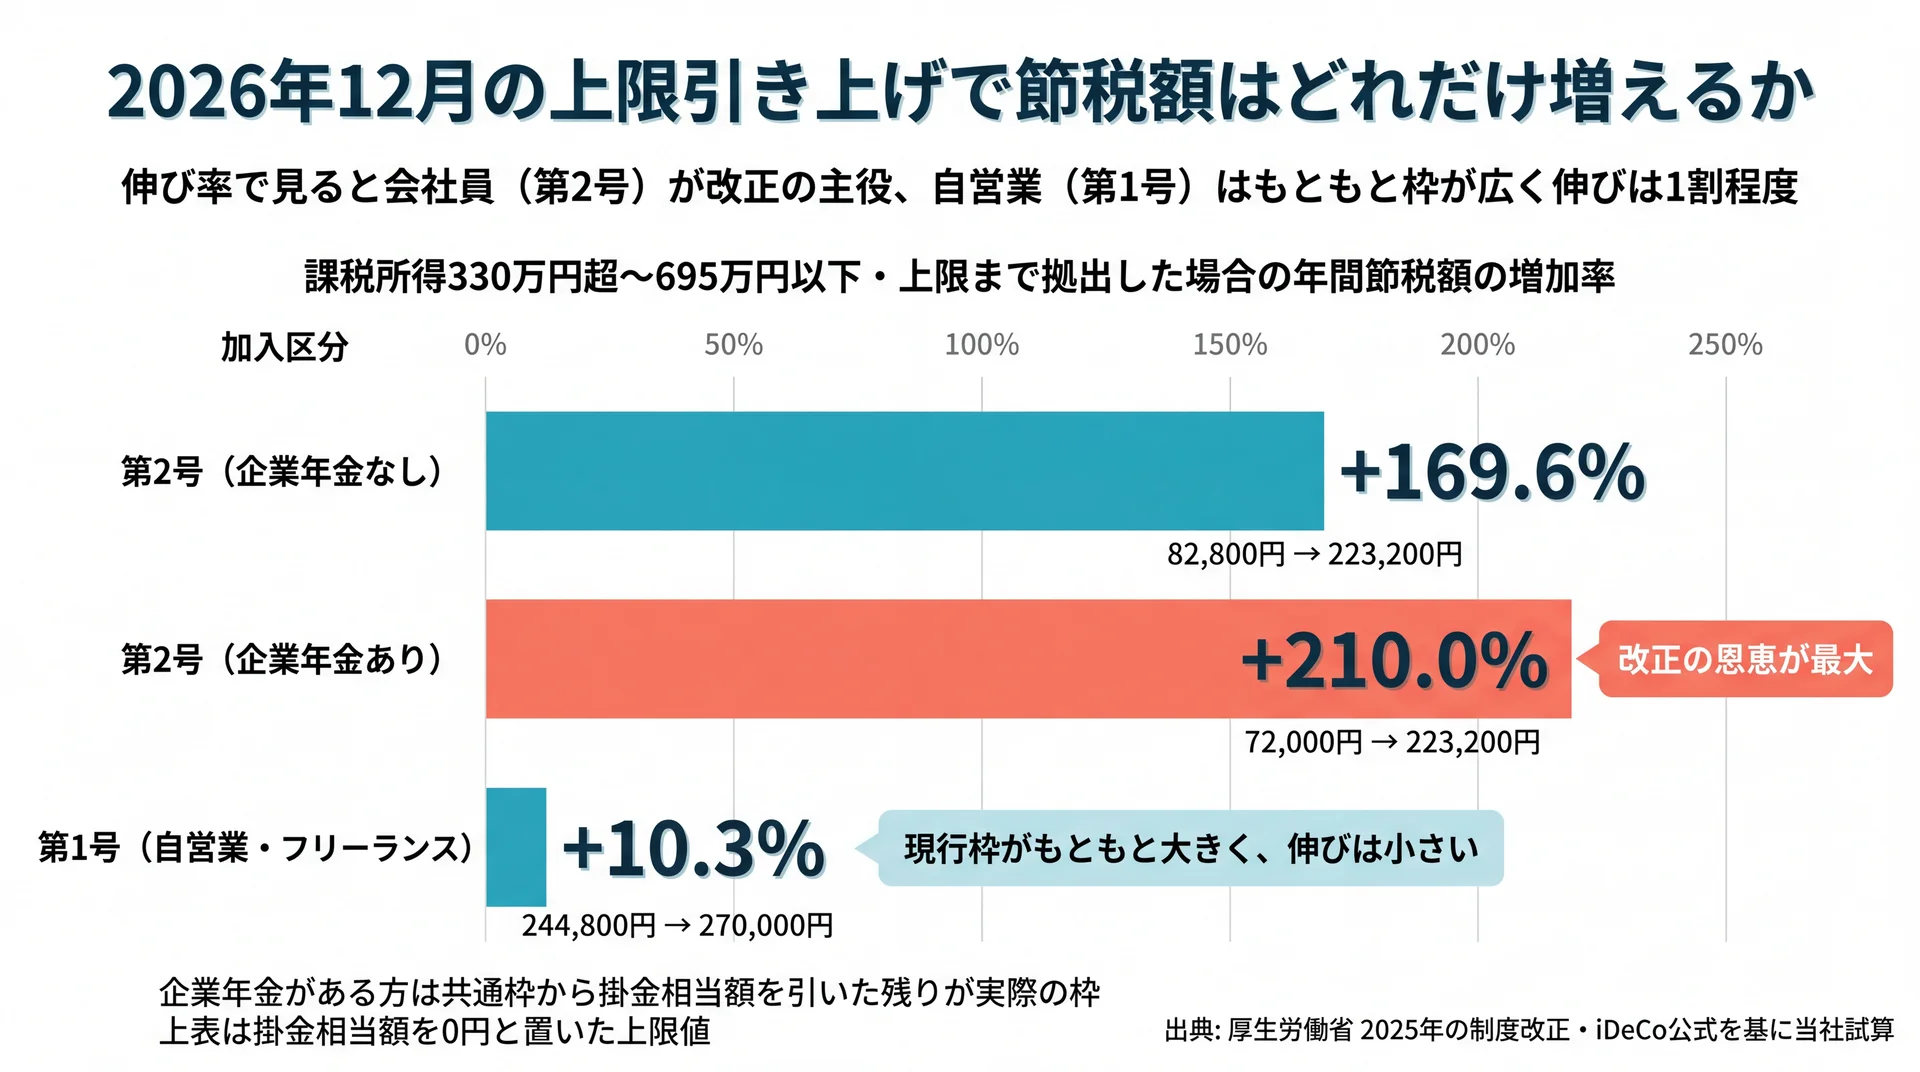
    上限引き上げ前後の年間節税額を加入区分別に比較した図。第2号加入者は+140,400円〜+151,200円、第1号は+25,200円
    増加幅が大きいのは第2号加入者で、第1号は+2万5,200円にとどまる(出典: 厚生労働省 2025年の制度改正・iDeCo公式を基に当社試算)

    2026年12月1日の施行が予定されている制度改正で、iDeCoの拠出限度額が引き上げられます。第2号加入者は勤務先の企業年金の有無による差がなくなり、企業年金と共通の枠として月額6万2,000円に一本化されます。第1号加入者は国民年金基金との共通枠が月額7万5,000円になります(厚生労働省 2025年の制度改正)。

    第2号加入者は企業年金の有無を問わず共通枠 月6.2万円へ

    現在は、企業年金等に加入していない会社員が月2万3,000円、加入している会社員が月2万円と枠が分かれています。改正後はこの差異が解消され、企業年金と共通の枠に一本化されたうえで月6万2,000円まで引き上げられます。

    ただし共通枠である以上、勤務先の企業年金の掛金相当額を差し引いた残りがiDeCoで使える枠になります。企業型確定拠出年金や確定給付企業年金に加入している方は、自分の枠がいくらになるかを施行時に勤務先または運営管理機関へ確認してください。あわせて加入可能年齢も引き上げられ、60歳以上70歳未満で資産形成を継続する方が第5号加入者として新設されます。

    第1号加入者は国民年金基金と共通で 月7.5万円へ

    自営業やフリーランスの方は、現在の月6万8,000円から月7万5,000円へと共通枠が広がります。国民年金基金や付加保険料と合算する点は変わらないため、すでに国民年金基金を使っている方は差分だけがiDeCoに回せる枠になります。

    改正前後の年間節税額の差(当社試算・上限まで拠出した場合)

    加入区分 現行上限 改正後上限 課税所得330万円超〜695万円以下の年間節税額
    第2号(企業年金なし) 月2万3,000円 月6万2,000円 82,800円 → 223,200円(+140,400円)
    第2号(企業年金あり) 月2万円 月6万2,000円 72,000円 → 223,200円(+151,200円)
    第1号(自営業・フリーランス) 月6万8,000円 月7万5,000円 244,800円 → 270,000円(+25,200円)

    算出の前提: 現行上限はiDeCo公式、改正後上限は厚生労働省の記載値を用い、年間掛金×(所得税率20%+住民税10%)で当社が計算しました。企業年金がある第2号加入者は、共通枠から企業年金の掛金相当額を差し引いた額が実際の枠になるため、上表は掛金相当額を0円と置いた上限値です。第3号加入者の改正後の上限は厚生労働省ページに明示がないため、施行時にご確認ください。

    増えた枠を使い切るべきか|当社の見解

    枠が広がると節税額も比例して増えるため、上限まで拠出したくなります。ただし当社のABCashは、枠を埋めること自体を目的にしない方針を取っています。

    理由は単純で、iDeCoに入れたお金は60歳になるまで動かせないからです。当社では家計管理から資産形成までを一続きのカリキュラムで扱い、生活防衛資金と毎月の余力を先に確定させてから拠出額を決める順番で伴走しています。増えた枠は「使える上限」であって「使うべき額」ではありません。掛金額の変更は1年に1回しかできない点も、この順番を勧める理由です(iDeCo公式)。老後にいくら必要かという前提から詰めたい方は、老後資金がいくら必要かの目安で確認してください。

    要点: 2026年12月1日施行予定の上限引き上げで、課税所得330万円超の会社員なら年間の節税額が14万円前後増える計算になります。ただし拠出額は枠ではなく家計の余力から決めるものです。

    受取時に節税効果を打ち消さないための注意点

    受け取るときに使える退職所得控除の枠は、iDeCoに拠出した年数や勤続年数に応じて決まります。20年以下なら40万円×勤続年数(80万円に満たない場合は80万円)、20年超なら800万円+70万円×(勤続年数−20年)です(国税庁 No.1420 退職金を受け取ったとき)。控除を超えた部分も、そのまま課税されるわけではなく2分の1を乗じた金額が退職所得になります。

    退職所得控除は勤続年数で決まる

    iDeCoを一時金で受け取る場合、勤続年数にあたるのは掛金を拠出した年数です。20年拠出していれば40万円×20年で800万円、30年拠出していれば800万円+70万円×10年で1,500万円の枠になります。

    この枠内に収まる資産額であれば、受取時の税負担は生じません。逆に言えば、拠出期間が短く資産額が大きい人ほど、出口で課税される可能性が高くなります。50代から上限いっぱいで始める場合は、拠出時の節税額だけでなく出口の枠も同時に計算しておく必要があります。

    会社の退職金と重なると控除枠を分け合う

    見落とされやすいのが、勤務先の退職金との関係です。国税庁も、前年以前に退職金を受け取ったことがある場合や同じ年に2か所以上から受け取る場合は控除額の計算が異なると明記しています(国税庁 No.1420)。

    つまりiDeCoの一時金と会社の退職金の受け取り時期が近いと、それぞれに満額の退職所得控除を使えるとは限りません。当社は、拠出時に取り戻した税金と出口で払う税金を同じ土俵で見比べたうえで判断すべきだと考えています。勤務先で企業型確定拠出年金に加入している方は、そちらの資産も合わせて出口を設計する必要があるため、企業型確定拠出年金で注意したい点もあわせて確認してください。なお受け取り方の最適解は勤続年数・退職金額・受給開始時期で変わるため、金額が固まった段階で有資格のファイナンシャルプランナーや金融機関へ相談することをおすすめします。

    iDeCoの節税効果に関するよくある質問

    年収200万円でもiDeCoの節税効果はありますか?

    課税所得が発生していれば効果はあります。課税所得195万円以下の区分なら所得税5%と住民税10%を合わせた15%が目安で、月5,000円の拠出で年間9,000円の減税です。ただし課税所得がない方は、掛金の所得控除を受けられません。

    iDeCoの節税で社会保険料も安くなりますか?

    安くなりません。健康保険料や厚生年金保険料は標準報酬月額をもとに計算される仕組みで(日本年金機構 標準報酬月額、賞与等)、所得控除の影響を受けないためです。iDeCoの掛金で軽くなるのは所得税と住民税に限られます。

    住民税が安くなるのはいつからですか?

    翌年6月からです。住民税は前年の所得をもとに計算され、6月から翌年5月にかけて徴収されます。所得税が年末調整で還付されるのに対し、住民税は毎月の天引き額が下がる形で効いてきます。

    iDeCoとふるさと納税は併用できますか?

    併用できます。ただしiDeCoの掛金で課税所得が下がると、ふるさと納税の控除上限額も下がります。控除の対象になる寄附額の上限が住民税の所得割額に連動して決まるためです(総務省 ふるさと納税の控除額)。両方を使う年は、iDeCoの掛金を決めたあとでふるさと納税の上限額を計算し直してください。

    iDeCoの位置づけや他の制度との組み合わせを最初から確認したい方は、iDeCoの基礎からの総まとめをご覧ください。

    まとめ

    iDeCoの節税額を決めるのは年収ではなく課税所得です。源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引けば、自分の数字はその場で確定します。そのうえで、課税所得の不足・手数料・受取時の控除枠超過という3つの目減り要因を差し引いた実質額で判断してください。2026年12月1日に予定される上限引き上げは節税額を大きく押し上げますが、60歳まで動かせない資金である以上、拠出額は枠ではなく家計の余力から決めるのが順序です。まずは今年の課税所得を1つ確定させることから始めてください。

    \ まずは60〜80分程度の無料体験から /

    利用開始から15日以内の全額返金保証があるので、続けられるか確かめてから判断できます。

  • 老後資金はいくら必要?世帯・住まい別の目安と備える10の手段

    老後資金の必要額は、年金と支出の差額に受け取る年数を掛けて決まり、持ち家か賃貸かで2倍以上変わります。総務省統計局の家計調査では、65歳以上の夫婦のみ無職世帯で毎月34,058円が不足しています。この実額を出発点に、世帯・住まい別の目安と備える10の手段を整理します。

    \ 累計9万人が学んだお金の習慣 /

    家計の把握から老後資金の設計まで、専属コンサルタントがマンツーマンで伴走します。

    老後資金はいくら必要?世帯別に見る毎月の不足額

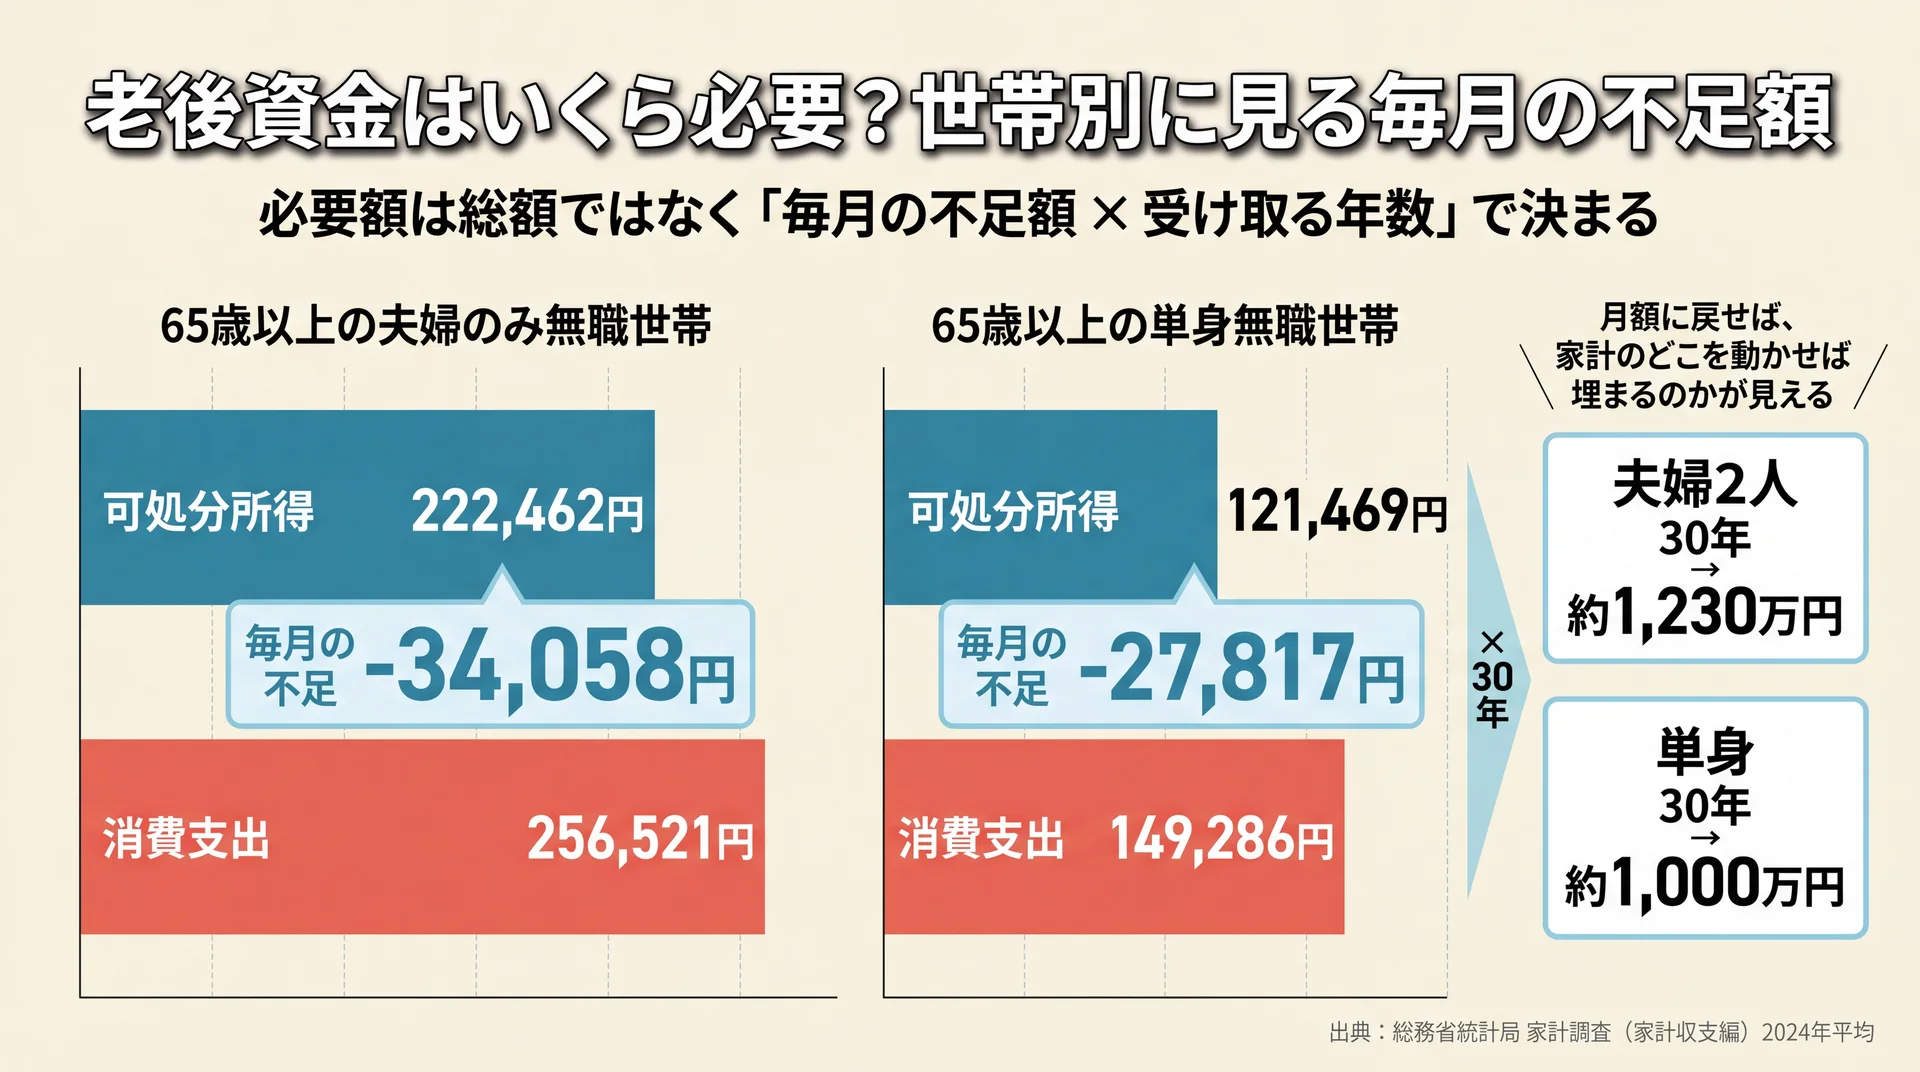
    65歳以上の夫婦世帯は月34,058円・単身世帯は月27,817円の不足で30年なら約1,230万円と約1,000万円になる比較図
    可処分所得と消費支出の差を世帯別に示し、30年分に換算した図(出典: 総務省統計局 家計調査(家計収支編)2024年平均を基に当社作成)

    公的データ上の不足額は、夫婦2人で月34,058円、単身で月27,817円です。総務省統計局の家計調査(家計収支編)2024年平均で、65歳以上の無職世帯の可処分所得と消費支出の差として公表されている実額です。総額ではなく月額で見ると、いまの家計から埋められる範囲かどうかを判断できます。

    総額は毎月の不足額に受け取る年数を掛けたものにすぎません。制度全体の位置づけはidecoの全体像を整理した完全ガイドにまとめています。

    世帯 可処分所得 消費支出 毎月の不足額
    65歳以上の夫婦のみ無職世帯 222,462円 256,521円 -34,058円
    65歳以上の単身無職世帯 121,469円 149,286円 -27,817円

    データ出典: 総務省統計局 家計調査(家計収支編)2024年平均(2026年8月時点で公表されている最新の年次結果)

    夫婦2人の世帯は月34,058円が不足している

    夫婦のみの無職世帯は、実収入252,818円のうち225,182円を年金などの社会保障給付が占めています。可処分所得は222,462円で、消費支出256,521円との差が34,058円です。世帯主の平均年齢は77.3歳で、現役の収入が完全になくなった段階の家計を映しています。

    支出の内訳では食料が76,352円と最も大きく、消費支出の29.8%を占めます。次いで交通・通信27,768円、教養娯楽25,377円と続き、交際費も23,888円かかっています。食料と交際費だけで消費支出の約4割にあたるため生活費を削る話ではまずここが論点になりますが、生活の質に直結する部分でもあります。

    単身の世帯は月27,817円が不足している

    単身の無職世帯は、可処分所得121,469円に対して消費支出149,286円で、月27,817円の不足です。不足額そのものは夫婦世帯より小さく見えますが、収入に対する重さは違います。夫婦世帯の平均消費性向115.3%に対し単身世帯は122.9%で、手取りの2割以上を貯蓄の取り崩しで賄っている計算になります。

    住居費は12,693円で消費支出の8.5%を占め、夫婦世帯の6.4%より比率が高くなっています。生活費は世帯人数で単純に半分にはなりません。住居費や光熱費のように、一人でも二人でもさほど変わらない固定費が効いてくるためです。一人分だから半額という前提で試算すると、必要額を小さく見誤ります。

    総額の目安と「ゆとり分」をどう上乗せするか

    毎月の不足額に年数を掛けると総額の目安が出ます。夫婦世帯で30年なら約1,230万円、単身世帯で30年なら約1,000万円です。よく話題になる2,000万円という数字は2019年の公的な報告書で示された当時の試算に由来するもので、現在の必要額としてそのまま使える値ではありません。

    これらは平均的な生活費をまかなう金額で、旅行や趣味、住宅の設備更新といった「ゆとり分」は含まれていません。ゆとり分は他人の平均値を借りても意味がないため、自分が老後に続けたい費目を書き出して年間いくら必要かを積み上げます。年12万円の旅行費を30年続けるなら360万円、といった形で加算していきます。

    持ち家と賃貸で必要額はどれだけ変わるのか

    住居費を家賃に置き換えると30年の必要額が夫婦で約1,230万円から約3,150万円へ2倍以上に増える試算図
    住居費を自分の家賃に置き換える計算式と、30年総額への影響(出典: 総務省統計局 家計調査(家計収支編)2024年平均を基に当社作成)

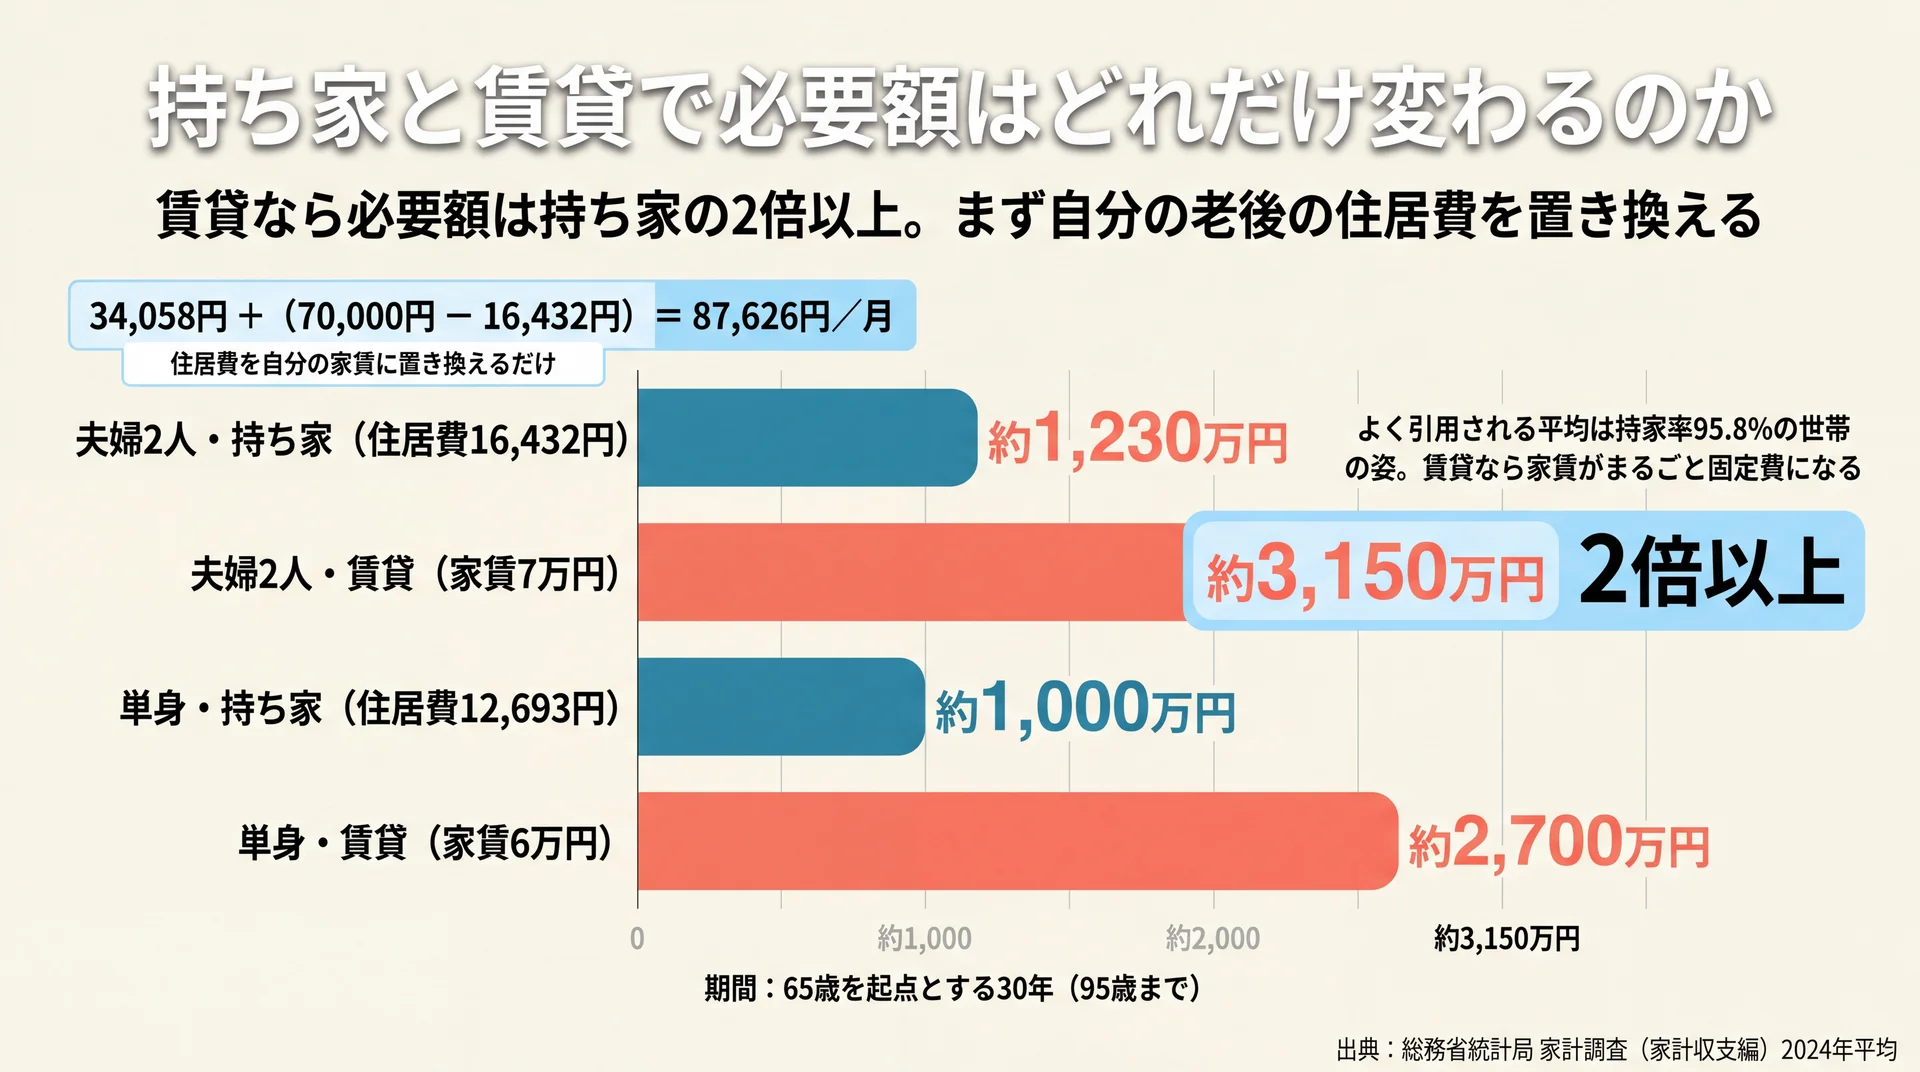
    賃貸で暮らす場合、必要額は持ち家世帯の2倍以上に膨らみます。よく引用される「月3.4万円の不足」は、持家率95.8%の世帯を平均した数字で、住居費が月16,432円しか計上されていないためです。家賃を払い続ける前提なら、この差額を上乗せして計算し直す必要があります。

    よく引用される平均は、持家率95.8%の世帯の姿

    家計調査で65歳以上の無職世帯(二人以上)の持家率を見ると、95.8%です。65〜69歳で96.3%、75歳以上で95.4%と、どの年齢層でもほぼ変わりません。この母集団の住居費は夫婦世帯で月16,432円、単身世帯で月12,693円にとどまります。ローンを完済した持ち家が大半のため、計上されるのは修繕費や管理費が中心になるからです。

    当社は、この前提を示さずに平均値だけを提示するのは、賃貸で暮らす方にとって危険だと考えています。老後も賃貸を続けるなら、家賃はまるごと固定費として乗ってきます。平均値をそのまま使えるのは、老後に住宅費がほぼかからない持ち家の人だけという理解が出発点になります。

    住居費を家賃に置き換えると必要額はこう変わる

    消費支出のうち「住居」の項目だけを自分の家賃に置き換えると、条件に合った必要額が出ます。夫婦で家賃7万円、単身で家賃6万円を仮に置いたのが下の表で、自分の家賃額に差し替えればそのまま自分の試算になります。

    世帯 住まい 毎月の不足額 25年(90歳まで) 30年(95歳まで)
    夫婦2人 持ち家(住居費16,432円) 34,058円 約1,020万円 約1,230万円
    夫婦2人 賃貸(家賃7万円) 87,626円 約2,630万円 約3,150万円
    単身 持ち家(住居費12,693円) 27,817円 約830万円 約1,000万円
    単身 賃貸(家賃6万円) 75,124円 約2,250万円 約2,700万円
    • 対象: 65歳以上の無職世帯(夫婦のみ/単身)
    • 集計方法: 可処分所得と消費支出の差額に、住居費を家賃額へ置き換えた差分を加算
    • 期間: 65歳を起点とする25年・30年
    • データ出典: 総務省統計局 家計調査(家計収支編)2024年平均

    計算式は単純です。夫婦・賃貸なら「34,058円+(70,000円-16,432円)=87,626円」が毎月の不足額になります。住まいの条件ひとつで、必要額は1,230万円にも3,150万円にもなります。最初に確認すべきは平均値ではなく、自分が老後にいくら住居費を払う想定なのかです。

    住宅ローンが残る場合と、持ち家の維持費

    持ち家でも、65歳以降に住宅ローンの返済が残るなら話は変わります。返済額は資産の取得にあたるため家計調査の「住居」には含まれず、上の試算とは別枠で上乗せする必要があります。

    完済済みの持ち家でも維持費はゼロになりません。屋根や外壁の修繕、給湯器や水回りの設備更新は10〜20年単位で発生します。マンションなら管理費と修繕積立金が毎月かかり、築年数が進むほど積立金は上がっていく設計が一般的です。平均16,432円という数字に、自分の管理費・積立金を突き合わせて確認してください。

    要点: 老後資金の必要額を左右する最大の変数は、運用利回りでも貯蓄額でもなく、老後に住宅費をいくら払うかです。

    受け取れる年金はいくら?男女・働き方で変わる実額

    厚生年金の平均月額は男子169,967円・女子111,413円で月58,554円の差があり30年で約1,400万円になる図
    男女差と国民年金のみの水準を並べ、平均値で試算する危うさを示す(出典: 厚生労働省年金局 令和6年度 厚生年金保険・国民年金事業の概況を基に当社作成)

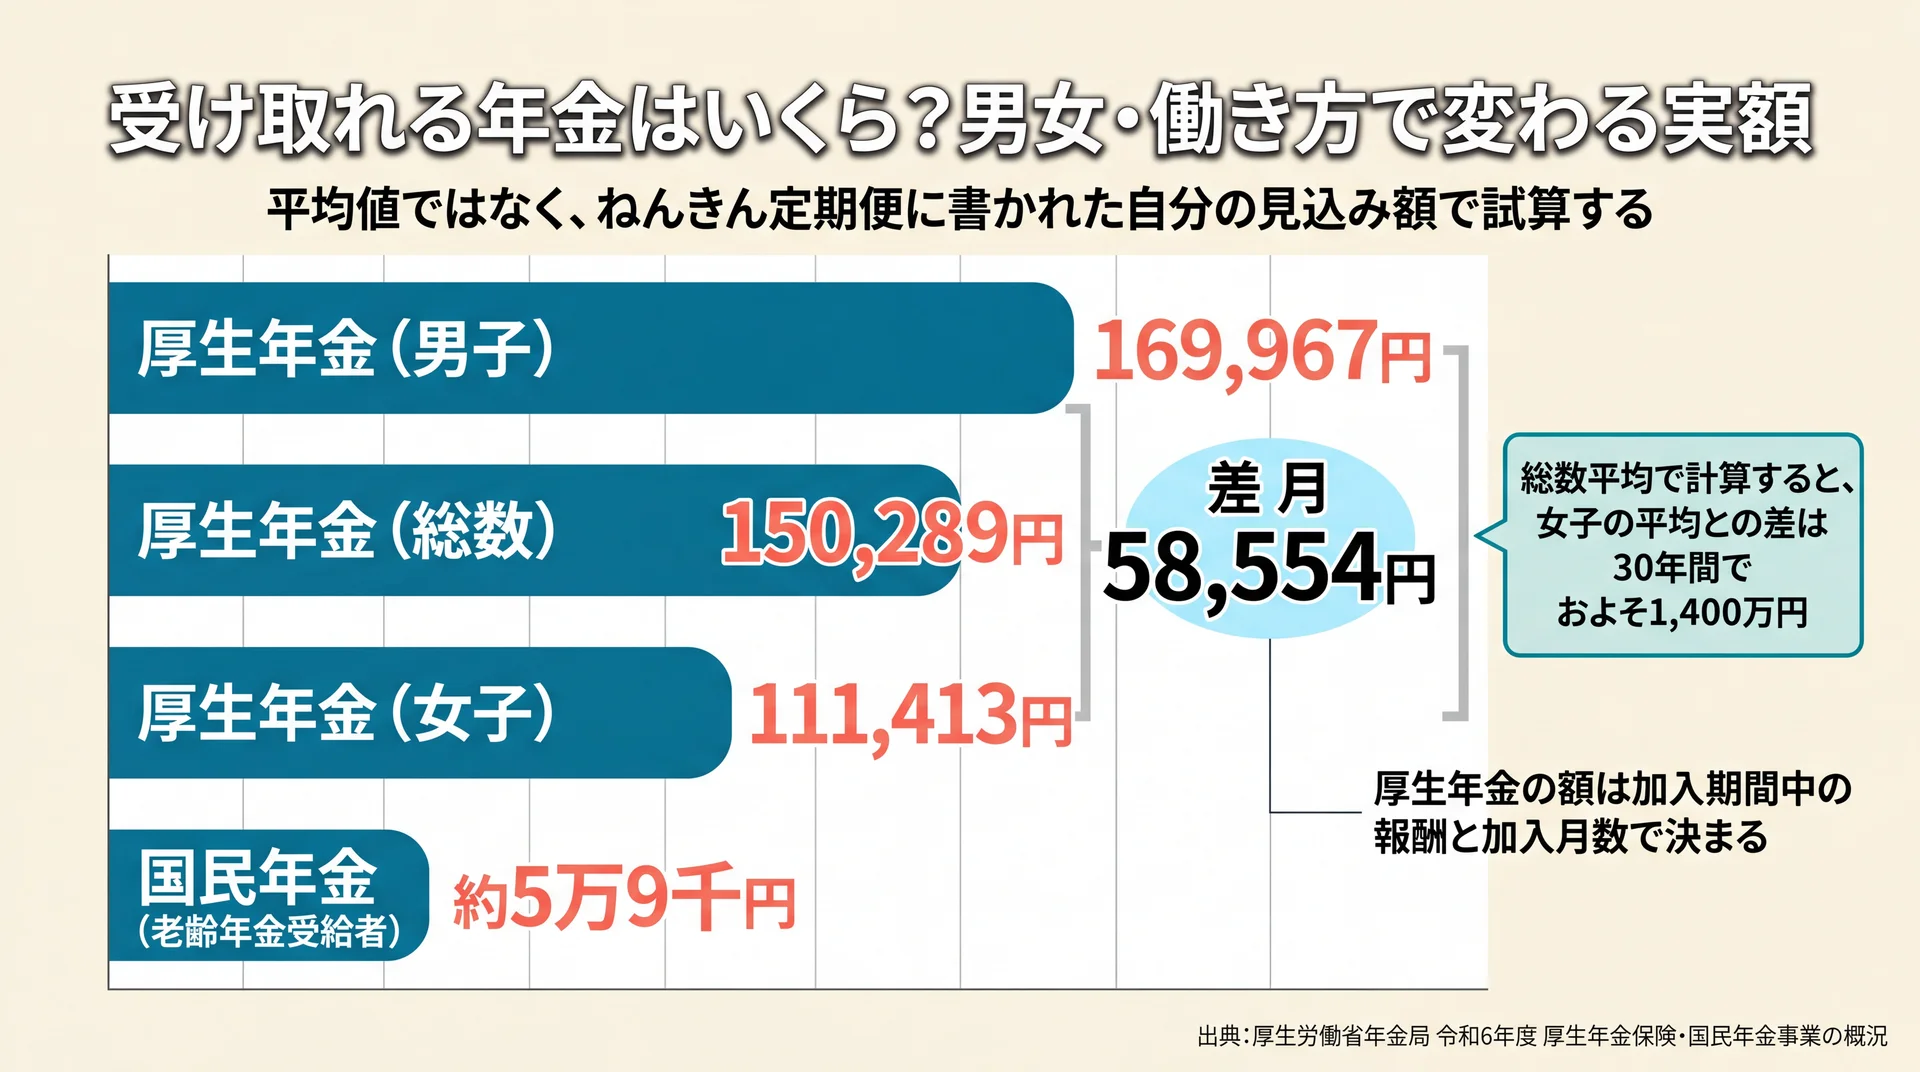
    厚生年金の平均月額は男性169,967円に対し、女性111,413円と月5.9万円の差があります。厚生労働省年金局の令和6年度 厚生年金保険・国民年金事業の概況による令和6年度末時点の集計値で、いずれも基礎年金を含んだ金額です。男女合算の平均で試算すると、単身女性は年金収入を年間約47万円多く見積もることになります。

    厚生年金は男女で月5.9万円の差がある

    厚生年金保険(第1号)の老齢年金受給権者の平均年金月額は、総数で150,289円です。ところが内訳は男子169,967円に対して女子111,413円で、差は月58,554円あります。厚生年金の額は加入期間中の報酬と加入月数で決まるため、出産・育児期の離職や短時間勤務が長いほど積み上がりは小さくなります。

    区分 平均年金月額
    厚生年金(総数) 150,289円
    厚生年金(男子) 169,967円
    厚生年金(女子) 111,413円
    国民年金(老齢年金受給者) 約5万9千円

    データ出典: 厚生労働省年金局 令和6年度 厚生年金保険・国民年金事業の概況(令和6年度末現在。平均年金月額には基礎年金月額を含む)

    当社は、この差を知らずに試算することが、単身女性の老後設計で最も起こりやすい読み違いだと見ています。総数平均の150,289円で計算した場合、女子の平均との差は30年間でおよそ1,400万円になります。平均値ではなく自分の見込み額を起点にする必要があるのは、このためです。

    国民年金だけなら月約5万9千円が目安になる

    自営業やフリーランスとして働き、厚生年金の加入期間がない場合に受け取れるのは老齢基礎年金だけです。国民年金の老齢年金受給者の平均年金月額は約5万9千円、令和6年度の新規裁定者では約5万6千円です。老齢基礎年金は20歳から60歳までの40年間の保険料をすべて納めて満額になる仕組みで、未納や免除の期間があるとその分だけ減ります。

    単身で消費支出149,286円に近い生活をする場合、年金が月5万9千円なら不足は月9万円を超えます。30年で約3,250万円という規模になり、厚生年金がある人とは必要額の桁が変わります。国民年金だけの人ほど、次章の「公的年金を増やす方法」を先に検討する価値が大きくなります。

    自分の見込み額はねんきん定期便で確認する

    誕生月に届くねんきん定期便には、これまでの加入実績に応じた年金額(50歳以上は見込み額)が記載されています。ねんきんネットに登録すれば、働き方や受給開始年齢を変えた場合の試算も画面上で確認できます。

    確認したい数字は3つです。加入期間の合計、加入実績に応じた年金額、そして年金の種類(老齢基礎年金だけか、老齢厚生年金も含むか)です。この3つが分かれば、次章の計算はそのまま自分の数字で進められます。

    要点: 年金の平均値は、性別と働き方の違いを平らにならした数字です。試算に使うのは、ねんきん定期便に書かれた自分の見込み額だけで足ります。

    必要な老後資金を4ステップで自分で計算する

    年間支出300万円・年金収入200万円・30年なら必要額3,000万円、45歳なら月12.5万円の積立になる4ステップ計算図
    支出・年金・年数・積立額の順で自分の数字を入れる手順(出典: 厚生労働省 令和6年簡易生命表を基に当社作成)

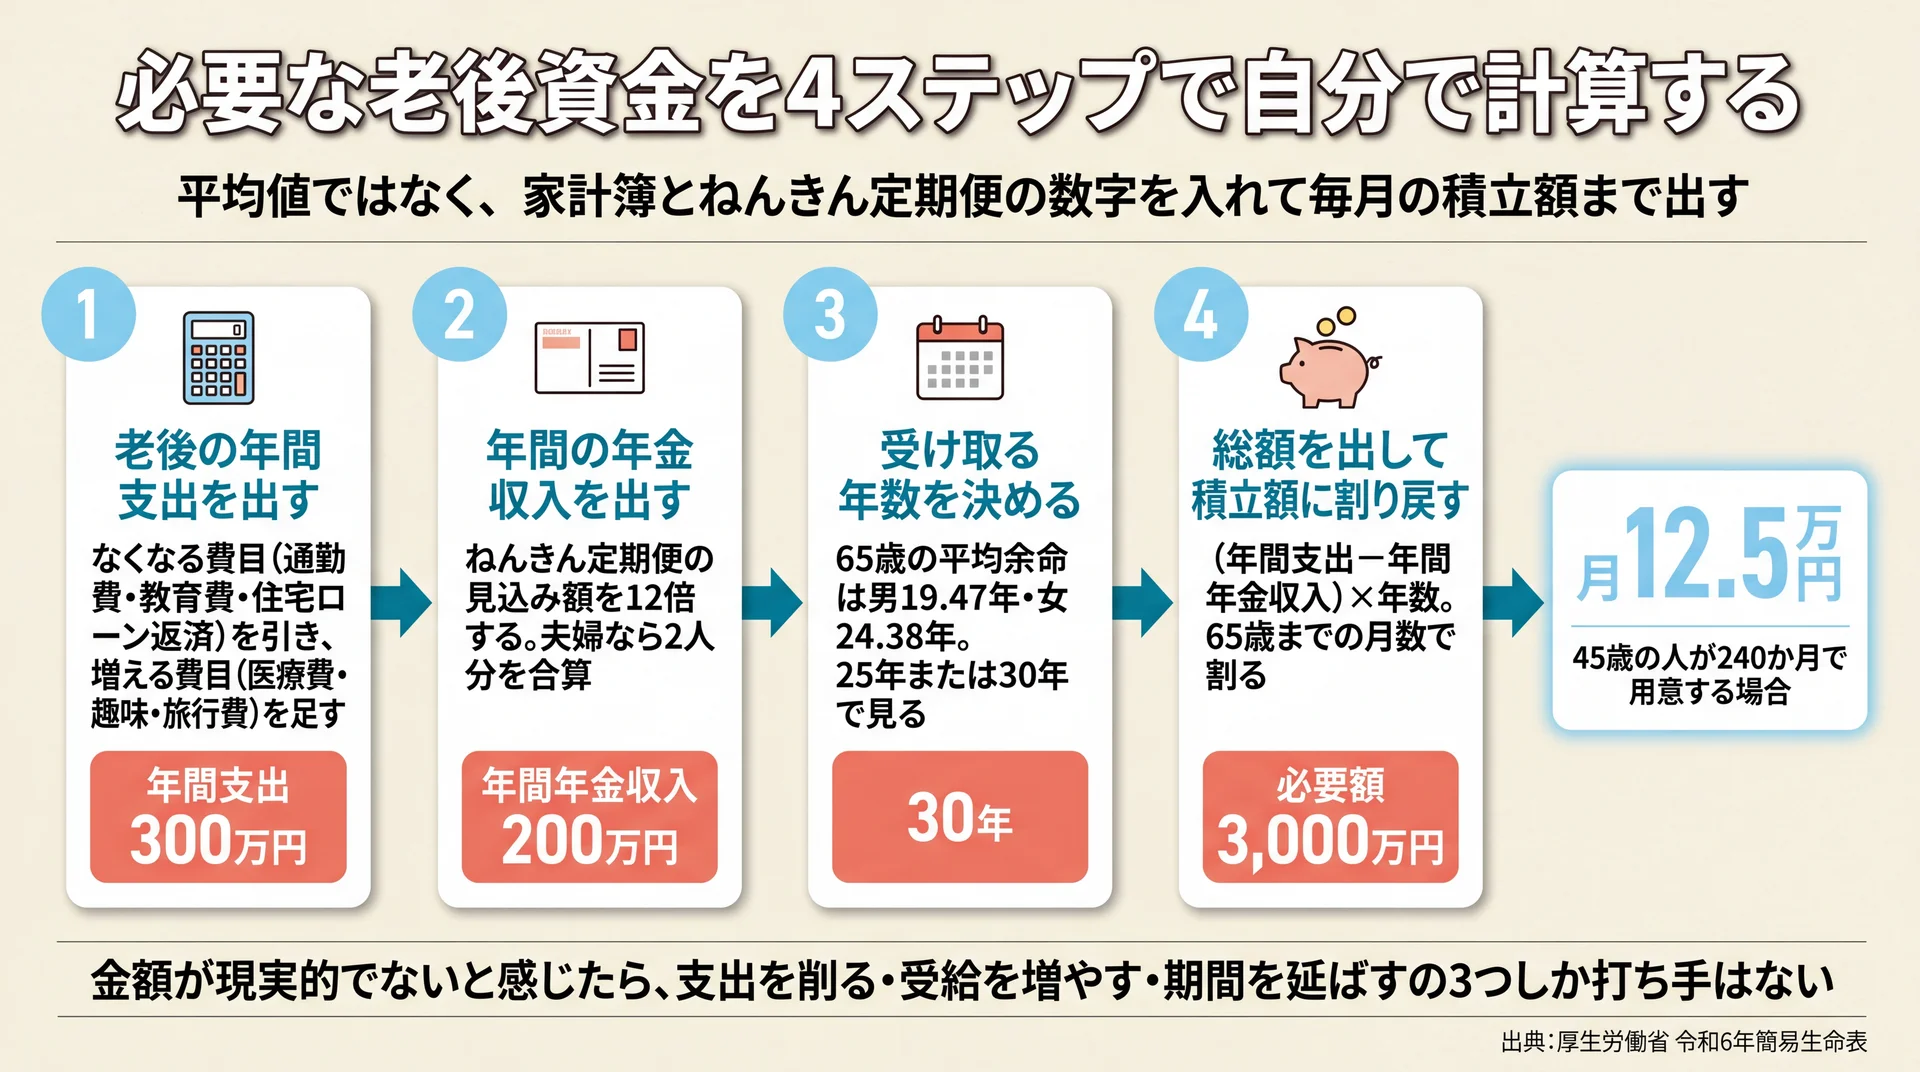
    必要額は「年間支出-年間年金収入」に受け取る年数を掛けて求めます。支出は家計調査の平均ではなく、いまの家計簿を老後の生活に合わせて調整した額を使い、収入はねんきん定期便の見込み額を使います。4つのステップに分けて進めます。

    4つのステップで自分の数字を出す

    計算そのものは足し算と掛け算だけで、難しいのはどの数字を入れるかの判断です。

    1. 老後の年間支出を出す: いまの年間支出から、退職後になくなる費目(通勤費、仕事用の被服費、教育費、住宅ローン返済)を引き、増える費目(医療費、趣味・旅行費)を足します
    2. 年間の年金収入を出す: ねんきん定期便の見込み額を12倍します。夫婦なら2人分を合算し、退職金や企業年金は別枠でメモします
    3. 受け取る年数を決める: 厚生労働省の令和6年簡易生命表では65歳の平均余命が男19.47年・女24.38年です。25年(90歳)または30年(95歳)で見ておくと安全側になります
    4. 総額を出して積立額に割り戻す: 「(年間支出-年間年金収入)×年数」が必要額です。現在の年齢から65歳までの月数で割ると、毎月の積立額が出ます

    年間支出300万円・年間年金収入200万円・30年なら、必要額は3,000万円です。45歳の人が240か月で用意するなら月12.5万円になります。金額が現実的でないと感じたら、支出を削るか、受給を増やすか、期間を延ばすかの3つしか打ち手はありません。

    老後の支出は最後まで同じではない

    この計算には注意点がひとつあります。毎月の不足額を一定として掛けているため、実際の取り崩しペースとはずれる点です。家計調査を年齢階級別に見ると、赤字額は65〜69歳が最も大きく、年齢が上がるにつれて小さくなります。

    期間 毎月の赤字 月数 取り崩し額 30年合計に占める割合
    65〜69歳 44,945円 60 約270万円 約29%
    70〜74歳 28,419円 60 約171万円 約18%
    75〜94歳 20,892円 240 約501万円 約53%
    合計(30年) — 360 約942万円 100%
    • 対象: 二人以上の世帯のうち65歳以上の無職世帯
    • 集計方法: 年齢階級別の黒字(赤字額)を各期間の月数で積み上げ
    • データ出典: 総務省統計局 家計調査(家計収支編)2024年平均 参考4 表1

    65歳以上全体の平均赤字26,198円を一律に30年掛けても約943万円で、総額はほぼ同じです。違うのは配分で、取り崩しの約3割が最初の5年に集中します。当社はこの点を、退職直後にまとまった現金を確保しておくべき理由として受講者に伝えています。65〜69歳は旅行や住宅の設備更新など、退職を機にした支出が重なりやすい時期でもあるためです。

    当社の見解: 平均値を配るのではなく、その人の数字を一緒に作る

    老後資金の必要額は条件で変わる、とだけ説明して終えると、手元に残るのは平均値です。当社のABCash(お金のトレーニングスタジオ)は、受講者ごとの家計簿とねんきん定期便を一緒に開いて「その人の数字」を作るところから始めています。数字が自分のものになって初めて、毎月の積立額も使う制度も決められるからです。

    当社では2026年5月時点で累計9万人以上の方にトレーニングを提供してきました。受講後には総資産が平均で57.2万円、月間の自由資金が平均で72,472円増えています。ただし成果の出方には個人差があります。必要額を知ることと、そこへ向けて家計が動き出すことは別の課題であり、当社は後者を専属コンサルタントの伴走と専用アプリでの毎日のフィードバックによって設計しています。

    \ 金融商品を売らない中立の指導 /

    使える制度が多すぎて迷う段階から、年金見込みと家計に合わせて優先順位を整理できます。

    公的年金を増やす4つの方法

    公的年金は、受け取り開始を遅らせる方法と、加入期間や被保険者区分を変える方法で増やせます。いずれも終身で効果が続く点が、取り崩せば減っていく貯蓄や運用資産と大きく違います。使えるかどうかは被保険者区分で決まるため、自分がどれに当てはまるかから確認します。

    当社は金融商品を販売しない立場でトレーニングを提供しているため、商品を伴わない公的制度と金融商品を同じ土俵に並べられます。

    レイヤー 手段 主な対象
    公的年金を増やす ①繰下げ受給 65歳時点で生活費に余裕がある人
    ②厚生年金への加入(適用拡大) パート・アルバイトで働く人、第3号被保険者
    ③付加年金 第1号被保険者(自営業・フリーランス)
    ④国民年金の任意加入 納付済期間が480月未満の60〜65歳
    自分で積み上げる ⑤iDeCo 掛金の所得控除を使いたい人
    ⑥NISAのつみたて投資枠 途中で引き出す可能性も残したい人
    ⑦個人年金保険 受取額を確定させたい人
    ⑧預貯金・元本確保型の積立 元本割れを避けたい人
    受け取り方を変える ⑨退職金・企業年金の受け取り方 退職金制度がある人
    ⑩60代以降も働く 就労を継続できる人

    以下で扱う制度の内容と金額は、2026年8月時点で日本年金機構・厚生労働省・金融庁が公表しているものです。

    ①受け取りを遅らせる(繰下げ受給)

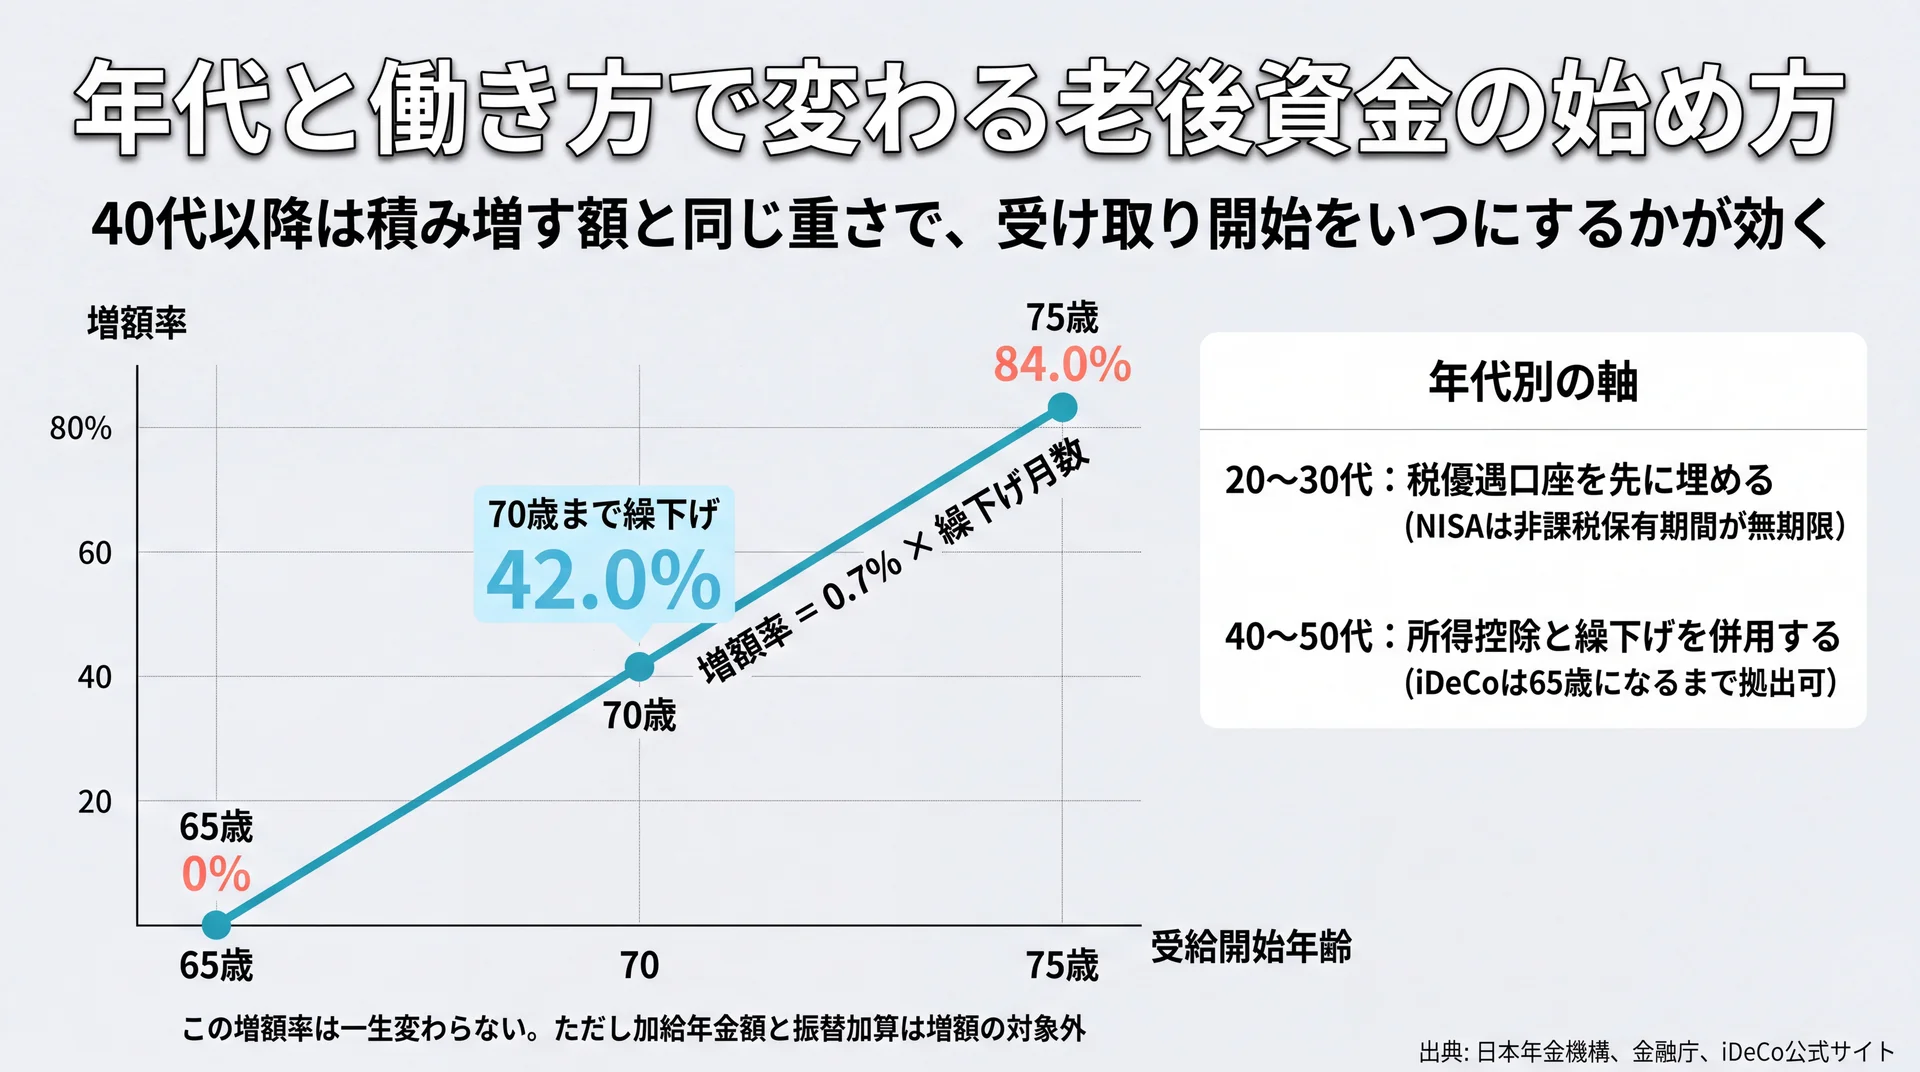
    老齢年金は65歳で受け取らず、66歳以後75歳までの間で繰り下げると増額されます。増額率は繰り下げた月数×0.7%で、75歳まで繰り下げれば最大84.0%です。老齢基礎年金と老齢厚生年金は別々に繰り下げられます。

    この増額は一生続きます。月11万円の年金を70歳まで繰り下げれば42%増の約15.6万円になり、単身世帯の不足額はそれだけでほぼ消えます。一方で繰り下げている間の生活費は自分でまかなう必要があり、65歳以後も厚生年金に加入して在職老齢年金で支給停止される部分は増額の対象になりません。繰下げは「65歳から数年分の生活費を用意できる人」の選択肢です。

    ②厚生年金に加入して増やす(社会保険の適用拡大)

    パートやアルバイトで働いている場合、勤務条件を調整して厚生年金に加入できます。厚生労働省の社会保険適用拡大の要件では、従業員数51人以上の企業で週の所定労働時間20時間以上、所定内賃金が月額8.8万円以上、学生でないこと、2か月を超えて雇用される見込みがあることが条件です。

    対象範囲は広がり続けています。企業規模の要件は2027年10月から36人以上、2029年10月から21人以上へ段階的に下がり、賃金要件は2026年10月に撤廃される予定です。第3号被保険者だった人が厚生年金に加入すれば、その期間分が老齢厚生年金として上乗せされます。前章の男女差は加入期間の差から生じている以上、加入期間を延ばすことが最も直接的な対策になります。

    ③付加年金を上乗せする(第1号被保険者)

    自営業やフリーランスの人が使えるのが付加年金です。国民年金の定額保険料に付加保険料(月額400円)を上乗せして納めると、老齢基礎年金に「200円×付加保険料納付月数」が年額で加算されます。申し込み先は住所地の市区町村役場です。

    負担と効果の関係は単純です。月400円を1年納めると負担は4,800円、増える年金額は年2,400円です。2年受け取れば納めた額を上回り、以後は終身で受け取り続けられます。40歳から60歳までの20年間納めれば年48,000円の上乗せです。ただし物価スライドがなく定額である点と、国民年金基金に加入中は納付できない点は押さえておいてください。

    ④60歳以降に国民年金へ任意加入する

    未納期間や免除期間があって老齢基礎年金が満額に届かない場合、60歳以降も国民年金に任意加入して納付月数を増やせます。条件は、日本国内に住む60歳以上65歳未満、繰上げ支給を受けていない、20歳から60歳までの納付月数が480月未満、厚生年金や共済組合に加入していないことの4つです。

    学生時代に納付特例を使ったまま追納していない人や、離職期間が長かった人は、この制度で満額に近づけられます。申出のあった月からの加入で遡れないため、60歳が近づいたら年金事務所か市区町村の窓口で納付月数を確認してください。任意加入中は付加保険料も納められるので、③と組み合わせられます。

    要点: 公的年金を増やす4つの手段は、運用の成否に左右されず、生きている限り受け取り続けられます。自分の被保険者区分で使えるものから先に埋めるのが無理のない順序です。

    不足分を自分で積み上げる6つの手段

    不足分を自分で積み上げる手段は、税制優遇枠・保険・預貯金・就労の4系統に整理できます。それぞれ引き出しやすさと税制上の扱いが違うため、同じ金額を積んでも老後に手元へ残る額は変わります。6つの手段を順に見たうえで、着手する順番を示します。

    ⑤iDeCo(個人型確定拠出年金)

    iDeCoは自分で掛金を出して運用し、老後に受け取る私的年金です。掛金が全額所得控除の対象になり、運用益も非課税で、受け取り時にも控除が使えます。制度の枠組みは厚生労働省の確定拠出年金制度のページで公開されています。

    最大の制約は、原則として60歳になるまで引き出せないことです。老後資金の口座としては強みですが、教育費や住宅資金と兼用はできません。掛金の上限は被保険者区分で変わるため、控除額の考え方を含む詳細はideco 節税効果についてはこちらで扱っています。

    ⑥NISAのつみたて投資枠

    NISAは運用益が非課税になる制度で、金融庁のNISA特設ウェブサイトによれば非課税保有期間は無期限、年間投資枠は最大360万円、非課税保有限度額(総枠)は1,800万円です。売却すれば枠を再利用できます。

    iDeCoとの違いは引き出しの自由度です。必要になればいつでも売却して現金化できるため、老後資金と将来の大きな支出を同じ口座で兼ねられます。裏返しとして掛金の所得控除はなく、途中で取り崩せば老後資金としては残りません。運用商品を選ぶ以上、元本割れの可能性がある点も前提です。

    ⑦個人年金保険

    保険料を払い込み、契約時に定めた年齢から一定期間または終身で年金を受け取る保険商品です。受取額があらかじめ決まっている型を選べば、老後の収入見込みを固定できます。条件を満たせば個人年金保険料控除の対象になります。

    一方で途中解約すると払い込んだ額を下回ることが多く、物価が上がれば実質的な価値は目減りします。加入の要否は公的年金と他の手段で足りない部分の大きさで変わるため、個人年金 入らない方がいいについてはこちらで判断材料を整理しています。

    ⑧預貯金・元本確保型の積立

    財形年金貯蓄や定期預金の自動積立など、元本が確保される手段です。増える力は小さいものの価格変動がなく、使う時期が決まっている資金の置き場所として機能します。

    老後資金のすべてを運用に回すと、受け取り直前の相場下落がそのまま生活に響きます。65〜69歳の取り崩しが全体の約3割を占めることを踏まえると、退職直後の数年分にあたる現金は運用商品とは別に確保しておくのが安全側の設計です。

    ⑨退職金・企業年金の受け取り方を選ぶ

    退職金や企業年金は、一時金で受け取るか年金形式で受け取るかを選べる制度が一般的です。一時金なら退職所得控除、年金形式なら公的年金等控除の対象になりますが、受け取り総額と税・社会保険料の負担は選び方で変わります。

    前提として、勤務先の制度で何が選べるかを就業規則や退職金規程で確認してください。確認が遅れると選択肢そのものを失うことがあります。受け取り方の決定は個別事情の影響が大きいため、資産設計は有資格のファイナンシャルプランナー(FP)や勤務先の担当窓口へ、税額の計算など具体的な税務判断は税務署または税理士へ相談したうえで決めるのが確実です。

    ⑩60代以降も働いて収入を確保する

    就労を続けることは、支出を削らずに不足を埋められる数少ない方法です。年収120万円を5年続ければ600万円になり、単身世帯の30年分の不足額の半分以上をまかなえます。

    短時間労働者の厚生年金加入は実際に広がっており、令和6年度末には女子の短時間労働者の被保険者が前年度末比22.4%増の85万人になりました。ただし65歳以後に働く場合、在職老齢年金の仕組みで年金の一部が支給停止されることがあります。繰下げ受給と併用するなら、支給停止分が増額の対象外になる点を踏まえて設計してください。

    どの順番で手をつけるか

    当社は、金融商品を販売しない立場だからこそ「公的年金と家計の穴を先に埋め、次に税制優遇枠を使い、余力を運用に回す」という順序で優先順位を整理しています。手数料のかかる商品から入ると、制度を使えば無料で得られたはずの効果を取りこぼすためです。

    まず①〜④で使える公的制度を確認し、次に⑤iDeCoと⑥NISAの非課税枠をどこまで使うかを決め、そのうえで⑦や⑧を検討します。⑨と⑩は50代以降の論点です。商品の選定や資産配分といった個別の資産設計は有資格のファイナンシャルプランナー(FP)や金融機関へ、税制の適用や具体的な税額・申告の判断は税務署または税理士へ確認したうえで決めてください。

    老後資金についてよくある質問

    世帯・住まい・年金の条件で答えが分かれる4つの質問に、公的データの数値で答えます。

    Q. 老後資金は夫婦で持ち家の場合いくら必要ですか?

    家計調査の平均値を当てはめると、毎月の不足額34,058円に対して25年で約1,020万円、30年で約1,230万円が目安です。住居費を月16,432円として計算した金額なので、マンションの管理費と修繕積立金がこれを上回るなら差額を上乗せしてください。住宅ローンが65歳以降も残る場合は、返済額を別枠で加算する必要があります。

    Q. 独身女性の場合、老後資金はいくらあれば安心ですか?

    厚生年金の女子の平均月額111,413円と、単身無職世帯の消費支出149,286円を前提にすると、毎月の不足は約3.8万円で、30年なら約1,360万円です。賃貸で家賃6万円を払い続ける想定なら不足は月8.5万円前後となり、30年で約3,070万円が目安になります。65歳女性の平均余命は24.38年と男性より約5年長いため、期間は30年で見ておくと安全側です。

    Q. 国民年金だけの場合、老後資金はいくら必要ですか?

    国民年金の老齢年金受給者の平均年金月額は約5万9千円です。単身で消費支出149,286円の生活をするなら毎月9万円以上が不足し、30年では約3,250万円という規模になります。第1号被保険者は付加年金や国民年金の任意加入で受給額そのものを増やせるため、積み立てを始める前にこの2つを確認するのが先です。

    Q. 55歳から老後資金の準備を始めても間に合いますか?

    65歳まで10年あれば、月5万円の積立で600万円を用意できます。加えて、繰下げ受給で70歳まで遅らせれば年金額は42%増え、任意加入で納付月数を480月に近づければ老齢基礎年金も増やせます。この年代は退職金の受け取り方や在職老齢年金の影響も判断材料になるため、積立額だけでなく受け取り方の設計を同時に進めるのが現実的です。

    idecoの基礎からの総まとめはこちらで、制度全体の位置づけを確認できます。

    まとめ

    老後資金の必要額は、公的データ上は夫婦で毎月34,058円、単身で27,817円の不足から出発します。ただし持ち家か賃貸か、そして受け取る年金がいくらかで、総額は1,000万円台にも3,000万円台にも動きます。平均値ではなく、自分の家計簿とねんきん定期便の数字を入れて計算し直してください。

    そこまで進めば、老後資金は漠然とした不安ではなく、毎月いくら積み立てるかという1つの数字になります。数字が決まると、公的年金を増やす制度から手をつけるのか、非課税枠を使うのかという判断も自然に決められます。半年後には、家計の話を家族と具体的な金額で交わせるようになります。

    \ まずは60〜80分程度の無料体験から /

    年金の見込み額と毎月の積立額を、あなた自身の数字で書き出すところから始められます。

  • 老後資金の準備方法10選|税制優遇と引き出しやすさで比較

    老後資金は、税制優遇の大きさ・引き出しやすさ・元本の変動幅の3点で手段を絞り込むのが基本です。たとえば国民年金の第1号被保険者なら、月400円の付加保険料で老齢基礎年金に終身の上乗せが付きます。手段ごとに効き方も制約も違うため、本記事では10の手段を当社独自の4軸で比較しました。制度全体の位置づけはiDeCoの全体像を整理した完全ガイドで確認できます。

    \ 累計9万人が受講した伴走型 /

    家計の把握から制度選びまで、専属コンサルタントが無料体験60〜80分程度で一緒に整理します。

    老後資金の準備方法は何で選ぶ?3つの判断軸

    税制優遇の大きさ・引き出しやすさ・元本変動の3軸で、10年以内に使う資金の置き場を切り分ける判断フレーム図
    選択肢を絞り込む順番を3つの軸で整理(当社のトレーニング設計に基づく分類)

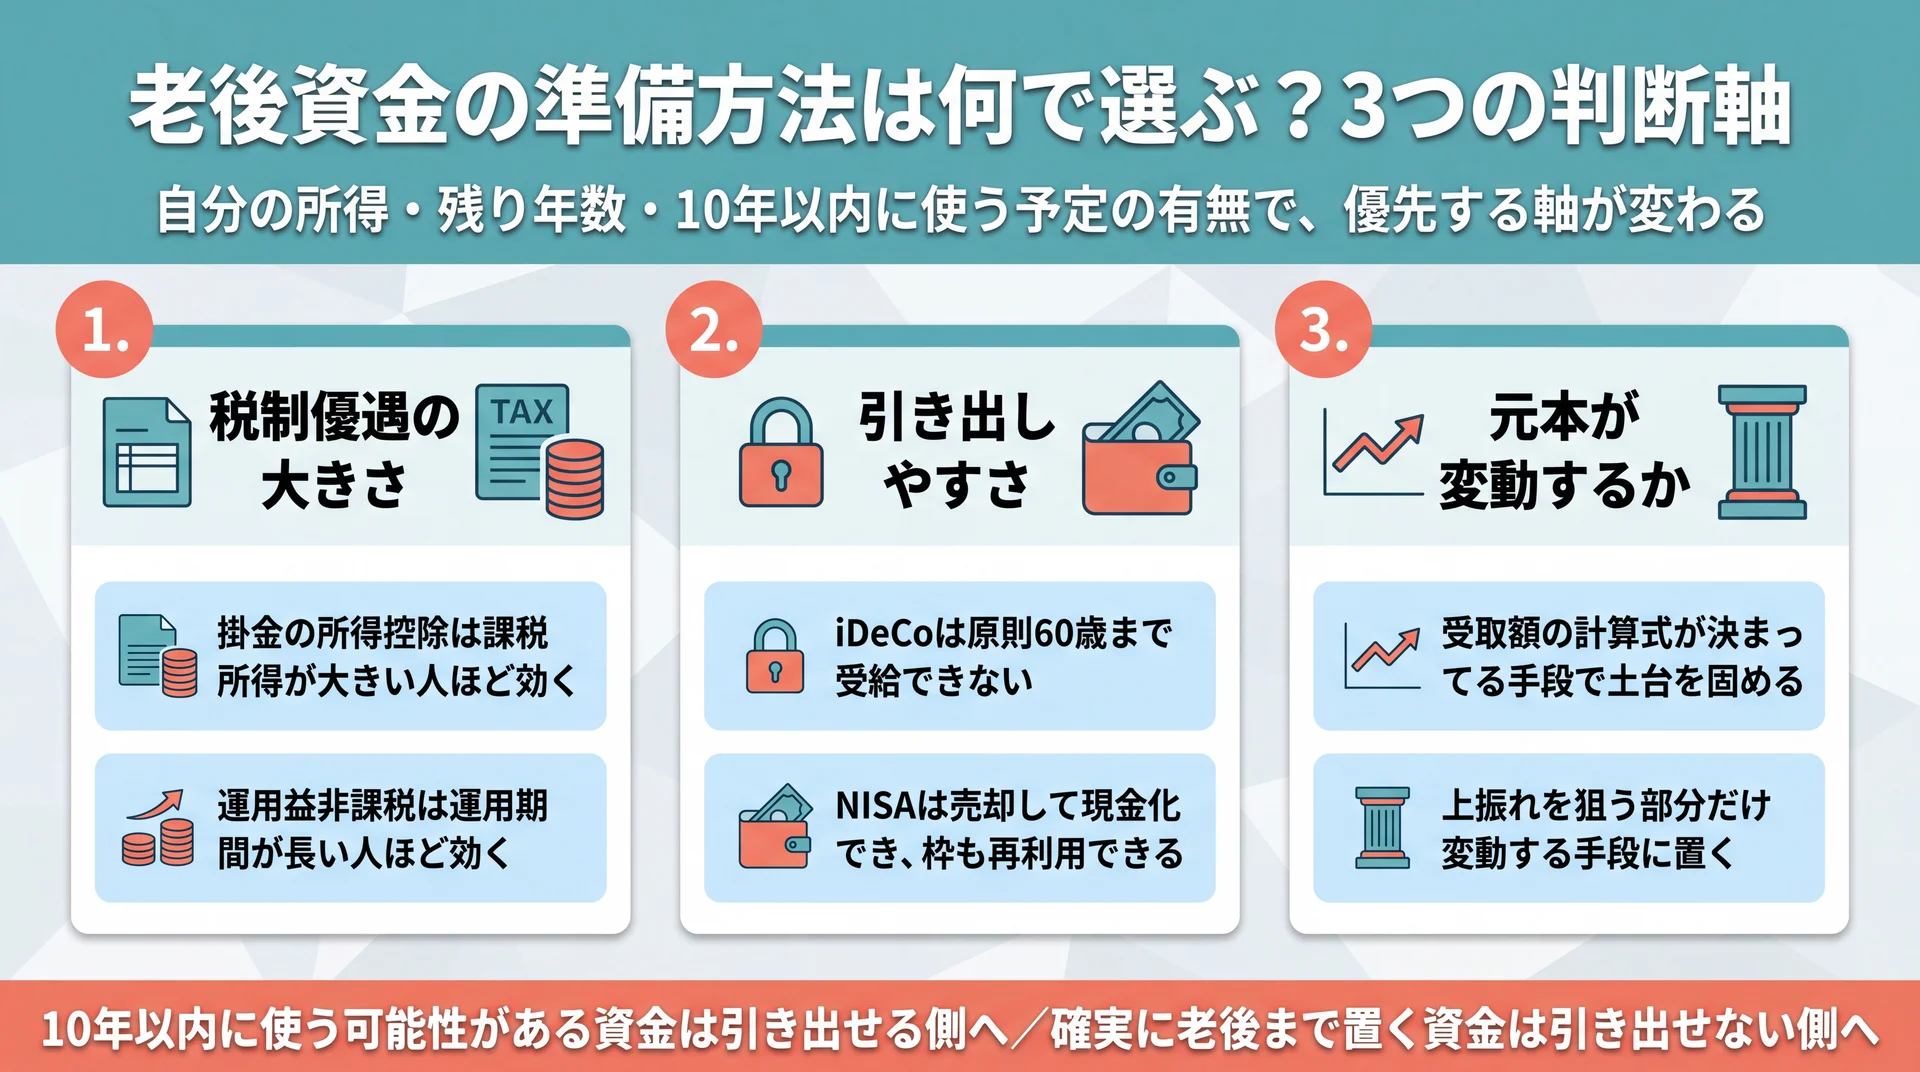
    老後資金の手段は、税制優遇の大きさ・引き出しやすさ・元本が変動するかどうかの3軸で性格が決まります。たとえばiDeCoは掛金・運用益・給付の3段階で税制優遇がある一方、原則60歳まで引き出せません(iDeCo公式サイト、2026年8月時点)。この3軸を先に決めておくと、選択肢の多さに迷わなくなります。

    物差しがないまま選択肢を並べると、名前を知っている制度から手を付けがちです。先に決めるのは手段ではなく、比べ方のほう。逆になると、途中で使う予定のお金まで動かせない口座に入ります。

    1. 税制優遇の大きさで絞り込む

    税制優遇は「掛金の段階で所得控除になるか」「運用益が非課税か」「受け取り時に控除があるか」の3段階に分かれます。iDeCoはこの3段階すべてで優遇措置が講じられている制度です。NISAは掛金の所得控除はありませんが、通常なら約20%かかる運用益への課税がなくなり、非課税保有限度額は総枠で最大1,800万円まで設けられています(金融庁、2026年8月時点)。

    当社はこの違いを「今年の税を軽くしたいのか、将来の利益にかかる税を軽くしたいのか」という時間軸の差として説明しています。所得控除型は課税所得が大きい人ほど、運用益非課税型は運用期間が長い人ほど効くので、自分の所得と残り年数のどちらが大きいかで優先順位が決まります。

    2. 引き出しやすさで絞り込む

    引き出しやすさは、当社の家計相談で最も見落とされやすい軸です。iDeCo公式サイトは「原則として、60歳になるまでは受給できません」と明記しており、老後の資産形成が目的だからこそ税制優遇が認められている制度です。一方でNISAは非課税保有期間が無期限で、必要になれば売却して現金化できます。

    当社はこの制約を欠点とは考えていません。引き出せないことは、使ってしまうリスクを制度側が引き受けてくれる仕組みでもあります。教育費や住宅費など10年以内に使う可能性がある資金は引き出せる側へ、確実に老後まで置く資金は引き出せない側へ。この配分が決まると、金額の議論が具体的になります。

    3. 元本が変動するかどうかで絞り込む

    3つ目の軸は、受け取る額が確定しているかどうかです。受取額の計算式が決まっている公的年金の上乗せ制度や共済と、運用成績で増減する投資信託とでは、家計計画への組み込み方が変わります。iDeCoも「給付額は運用成績により変動します」と明記され、元本確保型を選ばない限り元本を下回る可能性があります。

    当社は、生活の土台になる部分を変動しない手段で固め、上振れを狙う部分だけ変動する手段に置く順番を推奨しています。土台と上振れを混ぜると、相場が下がったときに生活防衛資金まで取り崩す判断を迫られるためです。

    当社の3層積み上げフレーム(当社のトレーニング設計に基づく分類)

    層 役割 該当する手段
    第1層:公的年金の底上げ 生涯続く収入を増やす。受取額の計算式が決まっている 繰下げ受給、付加年金、就労の継続
    第2層:税優遇口座 税の軽減を受けながら老後専用の資産を積む iDeCo、企業型確定拠出年金、NISA、小規模企業共済
    第3層:自由に使える資金 途中で使える柔軟性を確保する 課税口座の投資信託、個人年金保険、終身保険・変額保険、預金

    第1層が薄いまま第3層だけを厚くすると、長生きしたときに取り崩し続ける前提の設計になります。当社が第1層から順に検討するのはこのためです。

    老後資金の準備方法10選を比較する

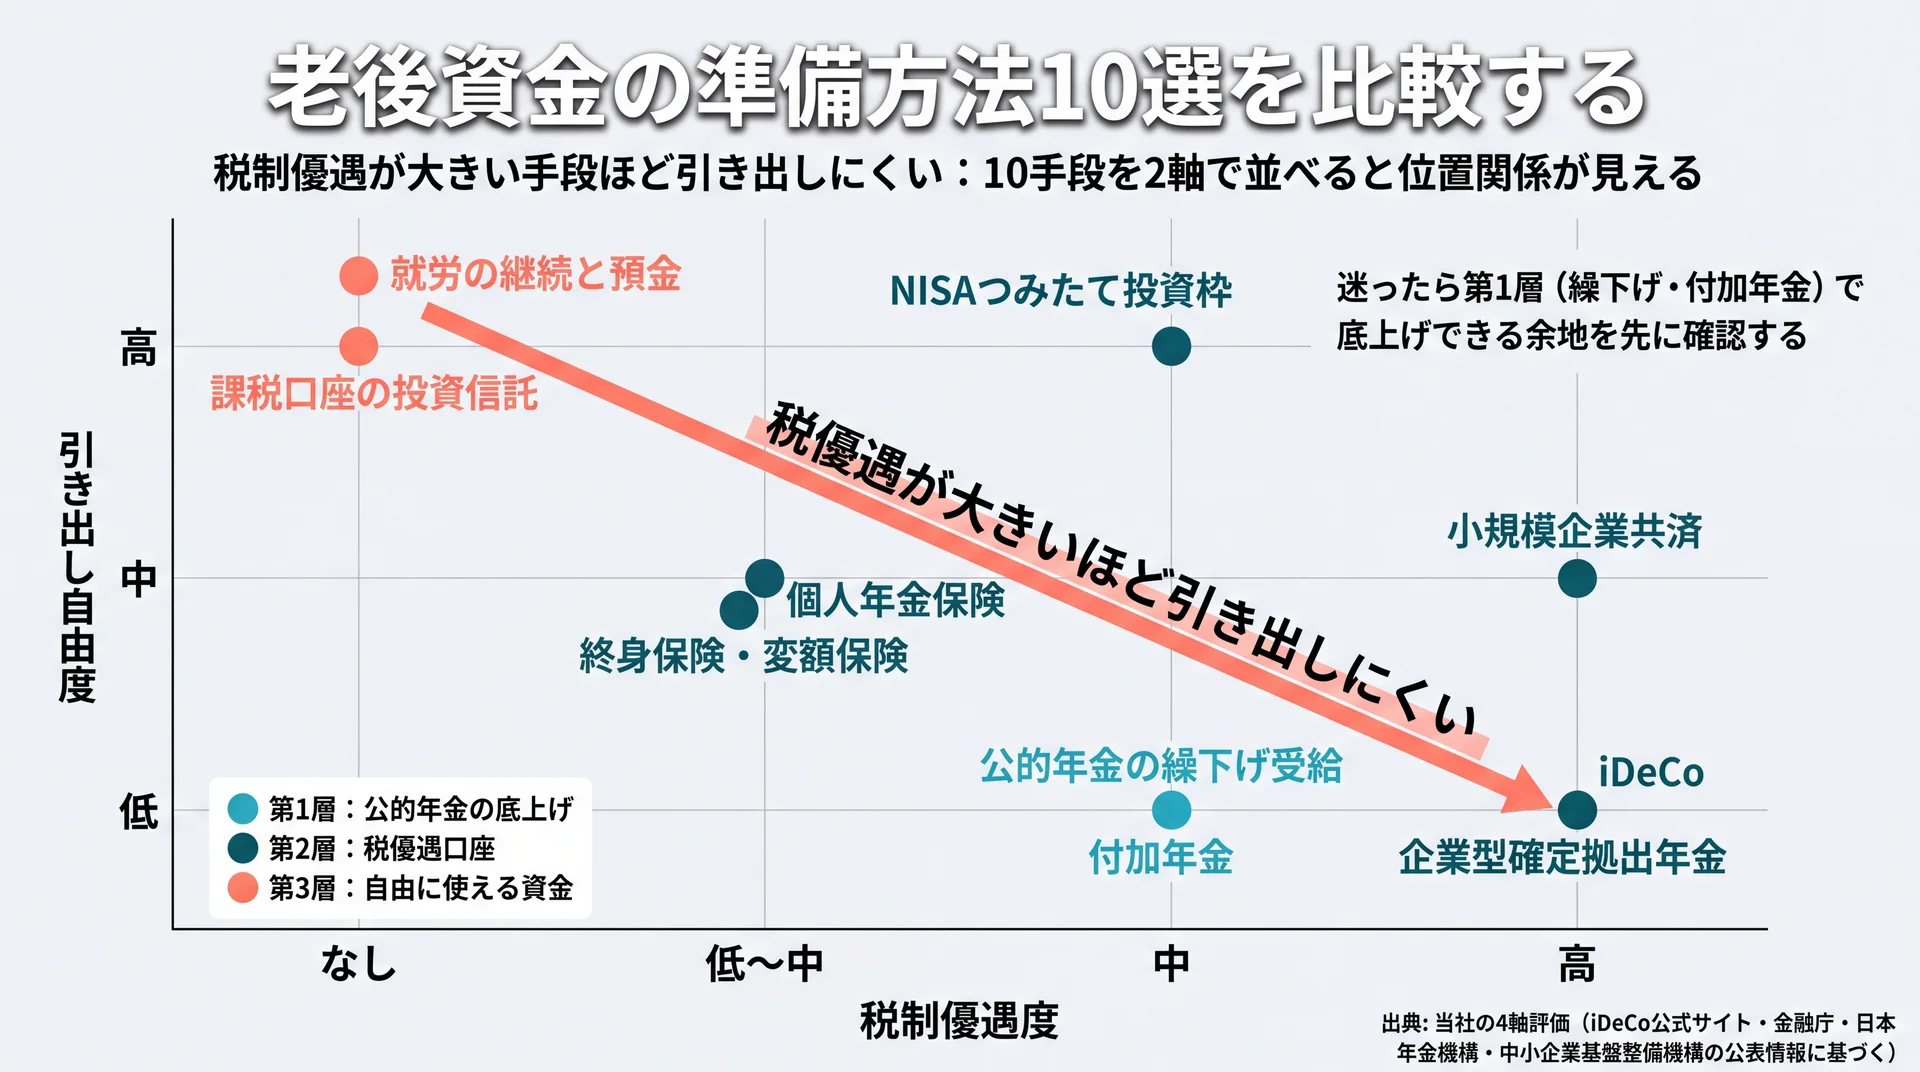
    10手段を税制優遇度と引き出し自由度の2軸に配置し、優遇が大きい手段ほど引き出しにくい関係を示した位置関係図
    2軸上の位置で各手段の性格が読める(当社の4軸評価。制度の事実はiDeCo公式サイト・金融庁・日本年金機構・中小企業基盤整備機構の公表情報に基づく)

    当社は老後資金の準備方法を、公的年金の底上げ・税優遇口座・自由に使える資金の3層に分けて整理しています。制度ごとの差が最も大きいのは税制優遇と引き出しやすさで、たとえば小規模企業共済は掛金の全額が所得控除になり(中小企業基盤整備機構、2026年8月時点)、その代わり加入できるのは小規模企業の個人事業主や会社役員に限られます。

    以下は、10の手段を当社の4軸で3段階評価した比較表です。評価軸は当社のトレーニングで使う判断基準に基づき、税制優遇度=優遇される段階の数、引き出し自由度=老後前に現金化できるか、元本変動=受取額が運用成績で変わるか、始めやすさ=手続きと最低金額の負担、としています。制度の事実は各項目に記載した公的機関・制度実施機関の公表資料によります。

    No 手段 層 税制優遇度 引き出し自由度 元本変動 始めやすさ
    1 iDeCo 第2層 高 低 中〜高 中
    2 NISAのつみたて投資枠 第2層 中 高 中〜高 高
    3 企業型確定拠出年金・マッチング拠出 第2層 高 低 中〜高 高(対象者のみ)
    4 公的年金の繰下げ受給 第1層 中 低 なし 高
    5 付加年金 第1層 中 低 なし 高(対象者のみ)
    6 小規模企業共済 第2層 高 中 低 中(対象者のみ)
    7 個人年金保険 第3層 低〜中 低〜中 低 高
    8 終身保険・変額保険 第3層 低〜中 低〜中 低〜高 中
    9 課税口座の投資信託 第3層 なし 高 中〜高 高
    10 就労の継続と生活防衛資金の預金 第1層・第3層 なし 高 なし 高

    1. iDeCo(個人型確定拠出年金)

    iDeCoは、自分で拠出した掛金を自分で運用して老後資産をつくる私的年金制度です。基本的に20歳以上65歳未満の公的年金被保険者が加入でき、掛金・運用益・給付の3段階で税制優遇が講じられています(iDeCo公式サイト)。

    最大の制約は、原則60歳になるまで引き出せない点です。当社はこれを「使ってしまう余地を減らす仕組み」と捉え、10年以内に使う予定のない資金だけを充てます。制度の弱点はiDeCoはデメリットしかないのかを検証した記事で扱っています。

    2. NISAのつみたて投資枠

    NISAは、運用益への約20%の課税がなくなる制度です。2024年開始の現行制度では非課税保有期間が無期限化され、年間投資枠は最大360万円、非課税保有限度額は総枠で最大1,800万円が設けられ、売却した分の枠は翌年以降に再利用できます(金融庁)。

    当社が老後資金の入口としてまず案内するのはこちらです。税優遇の大きさよりも、引き出せる状態を保ったまま非課税で運用できる点を重く見ているためです。

    3. 企業型確定拠出年金とマッチング拠出

    勤務先が企業型確定拠出年金を導入していれば、会社の掛金に自分の掛金を上乗せするマッチング拠出を使えることがあります。制度概要と拠出限度額の資料、2025年の制度改正の案内は所管省庁が公開しています(厚生労働省、2026年8月時点)。

    限度額は勤務先の制度設計によって変わるため、まず社内規程を確認するのが最短です。当社は、勤務先の枠を使い切らないまま外部の商品を検討する状態を、優先順位の取り違えと見ます。

    4. 公的年金の繰下げ受給

    繰下げ受給は、老齢基礎年金や老齢厚生年金を65歳で受け取らず、66歳以後75歳までの間に遅らせて増額を受ける制度です。増額率は0.7%×繰下げ月数で計算され、最大84%まで増え、しかもこの増額率は一生変わりません(日本年金機構、2026年3月更新)。

    当社は、これを「商品を買わずに終身収入を増やせる数少ない選択肢」として第1層に置いています。ただし加給年金額や振替加算は増額の対象外です。増えるのは額面のため、受取額が増えれば所得税・住民税や社会保険料の負担も増え、手取りの伸びは増額率どおりにはなりません。基礎年金と厚生年金は別々に繰り下げられるので、片方だけ遅らせる設計も取れます。

    5. 付加年金

    付加年金は、国民年金の第1号被保険者と任意加入被保険者が、定額保険料に月額400円の付加保険料を上乗せして納めると、老齢基礎年金に上乗せが付く制度です。年金額は200円×付加保険料納付月数で、老齢基礎年金と合わせて受け取れる終身年金です(日本年金機構、2026年8月時点)。

    当社がこの制度を上位に置く理由は、負担の小ささです。同機構の公表値をもとに当社が計算すると、10年(120か月)納めた場合の負担は合計48,000円、増える年金額は年24,000円。受給開始からおよそ2年で納付額に並び、その先は終身で受け取れます。ただし対象は第1号被保険者等に限られ、国民年金基金に加入中は納付できません。定額のため物価スライドがない点もあわせて確認してください。

    6. 小規模企業共済

    小規模企業共済は、小規模企業の個人事業主や会社役員が退職金にあたる資金を積み立てる制度です。掛金は月額1,000円から最高70,000円の範囲で500円単位で設定でき、全額を小規模企業共済等掛金控除として課税所得から控除できます(中小企業基盤整備機構)。

    当社が自営業・フリーランスの相談で最初に確認するのがこの制度です。会社員の退職金や企業年金にあたる第2層を、自営業では自分で作るしかないためです。iDeCoと同じ控除区分なので、併用時は枠全体を意識した配分が要ります。

    7. 個人年金保険

    個人年金保険は、契約時に定めた年齢から年金形式で受け取る保険商品です。支払った保険料は生命保険料控除の対象になり、新契約では年間8万円超の支払いで一律4万円が控除され、生命保険料控除全体の合計額は12万円が上限です(国税庁、令和7年4月1日現在法令等)。

    当社はこの控除枠の上限に注目しています。控除の枠は掛けた分だけ増えるものではなく、8万円を超えた保険料に追加の控除は付きません。すでに他の保険で枠を使い切っているなら、税制メリットを理由に追加してもねらいが外れます。

    8. 終身保険・変額保険

    終身保険や変額保険は、保障を持ちながら解約返戻金や運用成果を老後資金に充てる考え方の商品です。保険料は契約内容に応じて生命保険料控除の対象になりますが、控除の区分と上限は個人年金保険と共通の枠組みです。変額タイプは運用成績によって受取額が変わります。

    当社は金融商品を販売しないため、保険を勧めることも否定することもしません。見ているのは、保障が本当に必要かどうかと、途中解約時の扱いを理解しているかどうかの2点です。

    9. 課税口座での投資信託

    NISAの非課税枠を使い切った後の受け皿になるのが、課税口座での投資信託です。運用益には通常どおり約20%の課税がかかりますが、金額の上限がなく、いつでも売却できます。

    当社はこれを第3層の柔軟枠として扱います。税優遇口座に空きがある状態で課税口座から始めるのは、払わなくてよい税を払う選択です。勤務先の制度・iDeCo・NISAを確認してからこちらへ回すのが基本になります。

    10. 就労の継続と生活防衛資金の預金

    働く期間を延ばすことは、支出を年金だけでまかなう期間を短くします。ただし65歳以後に厚生年金保険に加入して働く場合、在職老齢年金制度で支給停止される額は繰下げによる増額の対象になりません(日本年金機構)。「働きながら繰り下げれば両方まるごと得になる」とは限らないのがこの制度の実務です。

    預金は増える手段ではありませんが、預金保険制度による保護の対象になる資金として、相場が下がった局面でも投資分を取り崩さずに済む土台をつくります(預金保険機構)。

    要点:10の手段は「税優遇が大きいほど引き出しにくい」という関係でおおむね整理でき、迷ったら第1層(繰下げ・付加年金)で底上げできる余地を先に確認すると判断が早くなります。

    制度ごとのコストと手数料はどこで差がつくのか

    生命保険料控除の年間上限12万円と小規模企業共済等掛金控除が別区分で重ねて使えることを示した控除枠の比較図
    同じ区分の制度は枠を奪い合い、区分が違えば枠を重ねて使える(出典: 国税庁、中小企業基盤整備機構)

    老後資金の手段でコスト差が出るのは、口座管理手数料・運用商品の信託報酬・保険関係費の3か所です。加えて所得控除の枠が共用か別枠かで、手取りの差も生まれます。たとえば個人年金保険と終身保険はどちらも生命保険料控除の枠内にあり、合計12万円という上限を分け合います(国税庁)。

    見落とされやすいのが、この控除区分の構造です。iDeCoと小規模企業共済は同じ小規模企業共済等掛金控除の区分にあり、保険商品は生命保険料控除という別区分です。区分が違えば枠を重ねて使え、同じ区分なら枠を奪い合うという関係です。当社は商品を比較する前に、どの区分の枠をいくら残しているかを確認します。

    \ 制度選びをマンツーマンで /

    iDeCoとNISAのどちらを先に使うかを、自分の家計の数字に当てはめて判断できます。

    年代と働き方で変わる老後資金の始め方

    繰下げ受給の増額率が65歳0%から70歳42.0%、75歳84.0%へ上がる推移と年代別の検討軸を示した図
    受け取り開始を遅らせた分だけ増額率が生涯続く(出典: 日本年金機構)

    老後資金の始め方は、20〜30代は税優遇口座を埋めることが軸、40代以降は所得控除と繰下げの併用が軸になります。残り年数が短いほど、運用で増やす余地よりも、税を減らす効果と受け取りを遅らせる効果のほうが読みやすいためです。

    20〜30代は税優遇口座を先に埋める

    20〜30代は運用できる期間が長く、運用益非課税の効果が最も効く層です。NISAは非課税保有期間が無期限で、売却した分の枠も翌年以降に再利用できるため、結婚・出産・住宅取得で一度取り崩しても設計が崩れません。

    一方でiDeCoは60歳まで引き出せないため、この年代では金額を欲張らず、確実に置いておける額に絞るのが現実的です。当社が案内しているのは、生活防衛資金を確保したうえでNISAを先に立ち上げ、収入が安定してからiDeCoの掛金を積み増す順番です。掛金額の目安はiDeCoのシミュレーションで確かめられます。

    40〜50代は所得控除と繰下げを併用する

    40〜50代は課税所得が大きくなりやすく、掛金が所得控除になる手段の効きが増します。iDeCoは掛金の段階で優遇があり、65歳になるまで拠出できます。自営業であれば小規模企業共済の掛金も全額が所得控除の対象です。

    そのうえで検討したいのが繰下げ受給です。70歳まで繰り下げれば42.0%、75歳までなら84.0%の増額が生涯続きます。当社が40代以降の相談で「積み増す額」と同じ重さで扱うのが、受け取り開始をいつにするかという論点です。

    会社員・自営業・パートで使える制度は変わる

    そもそも選べる選択肢は、働き方によって違うのが実情です。会社員は勤務先の企業型確定拠出年金やマッチング拠出を使えることがあり、限度額は制度設計で変わります(厚生労働省)。自営業が持つのは、付加年金と小規模企業共済という会社員にはない2つの枠です。

    パートや専業主婦の場合、所得税がかからない範囲では所得控除型の優遇が効かないため、中心になるのは運用益非課税型です。「一般的におすすめの制度」ではなく「自分の働き方で使える制度」から絞るほうが、検討は速く終わります。

    要点:年代が上がるほど「増やす」より「税を減らす・受け取りを遅らせる」の比重が上がり、働き方で使える枠も変わります。比較は自分が使える選択肢に絞ってから行うのが効率的です。

    当社が見てきた、老後資金づくりでつまずく3つのパターン

    当社が家計相談で見てきたつまずきは、順序の逆転・引き出し制約の見落とし・並行しすぎの3つに集約されます。いずれも原因は制度知識の不足ではなく、自分の家計の数字に当てはめる工程を飛ばしたことです。当社のABCashでは、この工程を専属コンサルタントとのマンツーマンで進める形にしています。

    順序の逆転は、勤務先の制度や公的年金の底上げを確認しないまま課税口座や保険商品から始める状態。引き出し制約の見落としは、10年以内に使う資金をiDeCoに入れ、教育費が必要になった局面で身動きが取れなくなる状態。並行しすぎは、複数を同時に始めて毎月の拠出が家計を圧迫し、どれも続かなくなる状態です。

    当社の見解として、老後資金は金額を決めるより先に「引き出し制約の設計」を決めるべきだと考えています。だから当社のABCashでは、家計の見える化 → 生活防衛資金の確保 → 税優遇口座の活用、の順でカリキュラムを組んでいます。また当社は金融商品を販売しないため、付加年金や繰下げ受給のように商品を買わずに増やす選択肢も、商品と同じ土俵で扱えます。当社が累計9万人以上の受講で積み上げてきたのは、制度の知識ではなく、この順番を実行しきる伴走の形です。

    よくある質問

    老後資金はいつから貯め始めればよいですか?

    税制優遇の効き方が年代で変わるため、始める時期そのものより「どの優遇から使うか」を先に決めるのが実務的です。20〜30代はNISA、収入が安定してからiDeCoという順番が組みやすい形になります。

    老後資金は何で貯めるのがよいですか?

    単一の正解はなく、公的年金の底上げ・税優遇口座・自由に使える資金の3層に配分するのが基本です。まず勤務先の企業型確定拠出年金と、第1号被保険者なら付加年金という低負担の枠を確認し、そのうえでNISAやiDeCoを検討する順番になります。

    40代・50代から始めても間に合いますか?

    40代以降は運用期間が短くなる分、掛金の所得控除と繰下げ受給の効きが相対的に大きくなります。繰下げは0.7%×繰下げ月数で最大84%増え、増額率は生涯変わりません。積立額だけで判断しないのが要点です。

    老後資金は保険で貯めるべきですか?

    保険料は生命保険料控除の対象ですが、新契約では年間8万円超の支払いで控除額は一律4万円、控除全体でも12万円が上限です。すでに枠を使い切っているなら税制上の追加メリットはないため、保障の必要性で判断するほうが筋が通ります。

    自営業やフリーランスはどの制度を使えますか?

    自営業は付加年金と小規模企業共済という、会社員にはない2つの枠を使えます。付加年金は月400円の上乗せで終身の給付が増え(日本年金機構)、小規模企業共済は掛金の全額が所得控除になります。ただし付加年金は国民年金基金との併用ができません。

    なお、老後資金がいくら必要かの目安は世帯構成と住まいで変わるため、必要額の考え方はこちらで扱っています。制度全体の基礎はiDeCoの基礎からの総まとめをご覧ください。個別の資産設計については、有資格のファイナンシャルプランナーや金融機関へご相談ください。

    まとめ

    3つの軸で選択肢を並べ、3層のどこが薄いかが見えると、老後資金の話は「いくら足りないか」ではなく「次にどの枠を埋めるか」という具体的な作業に変わります。使える制度が絞られれば、毎月の拠出額も家計から無理なく決まります。まずは自分が使える枠を確認するところから始めてください。

    \ 家計と資産の全体像を体験で整理する /

    利用開始から15日以内の全額返金保証があるので、続けられるかを確かめてから判断できます。

  • iDeCoの掛け金上限と下限|月額の決め方と手数料の注意点

    iDeCoの掛け金は月5,000円以上1,000円単位で、上限は加入区分により月2万円〜6万8千円です。実際に決めるのは、その下限と上限のあいだに並ぶ1,000円刻みの金額です。自分の枠の確かめ方、金額を決める順番、そして掛け金額によって重さが変わる手数料まで順に整理します。

    iDeCoの掛け金は下限5,000円から加入区分ごとの上限まで

    1,000円刻みで選べる掛け金額は自営業者64通り・会社員16〜19通りとする当社算出の比較グラフ
    区分ごとに実際に選べる金額の数を比較(出典: iDeCo公式サイト・厚生労働省の拠出限度額を基に当社算出)

    iDeCoの掛け金は月5,000円以上1,000円単位で、加入区分ごとの上限まで自由に設定できます(iDeCo公式サイト)。上限は自営業者などが月6万8千円、会社員は企業年金の有無で月2万円か月2万3千円、専業主婦(主夫)は月2万3千円です(厚生労働省)。

    上限額が分かっても、申込書に書く金額は決まりません。選ぶのは下限から上限までに並ぶ金額のどれか1つです。そこで当社では、区分ごとに1,000円刻みで何通り選べるのかを数え直しました。

    加入区分 下限(月額) 上限(月額) 選べる金額の数(当社算出)
    第1号・第4号加入者(自営業者・フリーランス等) 5,000円 68,000円 64通り
    第2号加入者(会社員・企業年金なし) 5,000円 23,000円 19通り
    第2号加入者(会社員・公務員等・企業年金あり) 5,000円 20,000円 16通り
    第3号加入者(専業主婦・主夫等) 5,000円 23,000円 19通り

    選択肢の数は「(上限−5,000円)÷1,000+1」で当社が算出しました。下限と設定単位はiDeCo公式サイト、上限額は厚生労働省の拠出限度額に基づきます(2026年8月時点)。

    会社員が選べる金額は16〜19通りしかありません。当社はこれを、会社員の難所が上限額の暗記ではなく、限られた選択肢から1つを選び切ることにあると見ています。まず枠を確定させ、次に刻みの中から1点を決める順番なら手は止まりません。制度の全体像は、idecoの全体像を整理した完全ガイドで確認できます。

    会社員の枠は月5万5千円から勤務先の掛金を引いて求める

    会社員と公務員の枠は、「月5万5千円 −(企業型確定拠出年金の事業主掛金額 + 他制度掛金相当額)」で計算し、その上限が月2万円になります。企業年金等にまったく加入していない場合は月2万3千円です(厚生労働省)。

    企業型DCの事業主掛金額は加入者向けウェブサイトに表示され、確定給付企業年金や厚生年金基金の他制度掛金相当額は各規約に記載されて加入者に周知されています。それ以外の制度は告示で金額が定められており、国家公務員共済組合と地方公務員共済組合は8,000円、私立学校教職員共済制度は7,000円、石炭鉱業年金基金は9,000円です。公務員や私学の教職員であれば、勤務先への確認を待たずに月5万5千円からこの額を引いて概算できます。

    勤務先の掛金が大きいと、枠が下限を割ることがある

    上限だけを見ていると見落とすのが、下限との衝突です。企業型確定拠出年金の事業主掛金額と確定給付企業年金等の他制度掛金相当額の合計が月5万円を上回る場合、その人はiDeCoの加入対象から外れます(iDeCo公式サイト よくあるご質問)。

    月5万5千円の枠から5万円を超える掛金が差し引かれると、残りが5,000円未満になります。掛け金の下限が月5,000円である以上、枠は残っていても設定できる金額が存在しない状態になるためです。企業型DCで事業主掛金が年単位で拠出されている場合や、マッチング拠出を選んでいる場合も同じく加入対象から外れます。当社は、会社員が最初に確認すべきなのは上限額の数字ではなく、この「残り枠が5,000円以上あるか」だと考えています。

    掛け金額を決める前に固定しておく3つの数字

    掛け金額は上限から逆算するのではなく、毎月出せる額・60歳までの年数・年1回という変更機会の3つを先に固定してから決めます。掛け金は全額が小規模企業共済等掛金控除の対象になりますが(国税庁)、原則60歳まで引き出せないため、控除の大きさだけを理由に枠へ寄せると家計側が先に苦しくなります。

    固定しておく数字は次の3つです。

    • 毎月出せる額:手取りから固定費と生活費を引き、生活防衛資金を確保したうえで残る金額
    • 60歳までの年数:引き出せない期間の長さ。年数が長いほど、途中で減額する場面に出会う確率も上がります
    • 変更できる回数:掛け金額の変更は1年(12月分から翌年11月分までの掛け金)に1回だけです。拠出の停止はいつでもできます(iDeCo公式サイトのよくあるご質問)

    3つ目は、金額を決めたあとに効いてくる制約です。金額を下げたくなっても、次の変更機会まで待つことになります。だから当社は、迷ったときは上限側ではなく下限側に寄せて始めるほうが無理がないと見ています。支出が安定していて続けられる見通しが立つ場合は、上限側に寄せる判断も成り立ちます。

    当社の見解:金額を決める前に、家計を先に確定させる

    一般には、所得控除が全額使えるのだから上限まで拠出したほうが有利だと説明されます。当社のABCashは、その説明から金額を決めるのは順番が逆だと考えています。掛け金額を決める前に家計の固定費と生活防衛資金を洗い出し、毎月無理なく出せる額を確定させるのが当社の標準手順です。金額の大きさよりも、毎月続く形になっているかを先に見ています。専用アプリと毎日のフィードバックで60日間の習慣化を設計しているのも、続かない金額で始めて止めるほうが失うものが大きいと考えているためです。

    この章の要点:掛け金額は上限から逆算せず、出せる額・残り年数・年1回の変更機会を固定してから、刻みの中の1点を選びます。

    掛け金額に対して手数料はどれだけ重いのか

    掛け金5,000円で2.40%、68,000円で0.18%となる改定後120円の手数料負担率グラフ
    定額の手数料は掛け金が小さいほど負担率が上がる(出典: 国民年金基金連合会・iDeCo公式サイトのよくあるご質問を基に当社集計)

    加入中にかかる国民年金基金連合会の手数料は掛け金額にかかわらず定額のため、掛け金が小さいほど負担率は高くなります。現在は掛金拠出の都度105円ですが、2027年1月26日の口座引き落とし分(2026年12月分の掛け金)からは月額120円に変わります(国民年金基金連合会、2026年4月公表)。

    月々の掛け金額 現行105円の負担率 改定後120円の負担率
    5,000円(下限) 2.10% 2.40%
    10,000円 1.05% 1.20%
    20,000円 0.53% 0.60%
    23,000円 0.46% 0.52%
    68,000円 0.15% 0.18%

    当社の集計方法:国民年金基金連合会の加入中手数料(現行105円/改定後120円)を各掛け金額で割って負担率を出しました。運営管理機関と事務委託先金融機関の手数料は機関ごとに異なるため含めていません。データはiDeCo公式サイトのよくあるご質問と上記リーフレットに基づきます(2026年8月時点)。

    年額に直すと1,260円から1,440円へ、年180円の増加です。金額としては小さいものの、下限の5,000円で拠出している人の負担率は2.40%になります。加えて、新規に加入者の資格を取得する際には2,829円が初回のみかかります(iDeCo公式サイトのよくあるご質問)。

    ここで「率が高いから少額はやめる」と判断するのは早いと当社は考えています。負担率は掛け金を増やせば下がりますが、増やした結果として続かなくなれば意味がありません。率は、金額を上げるべきかを年1回の見直しで点検する材料として使うほうが実際的です。

    この章の要点:加入中の手数料は定額なので、掛け金が小さいほど負担率が上がります。2027年1月引き落とし分からは月額120円になり、年間の負担は1,440円です。

    \ 累計9万人が学んだ伴走型 /

    手数料や上限の読み方を含めて、掛け金の決め方を無料体験60〜80分程度で確認できます。

    まとめて拠出する年単位拠出は誰が選べるのか

    年単位拠出は、掛け金の拠出を1年の単位で考え、年1回以上の任意の月にまとめて拠出する方法です。ただし企業型確定拠出年金や確定給付企業年金等の企業年金制度に加入している人と、公務員は選べません(iDeCo公式サイト)。選べるのは主に自営業者やフリーランス、専業主婦(主夫)などです。

    収入に季節変動がある働き方では、まとまった収入がある月に寄せるほうが家計の負担は読みやすくなります。ボーナス月に多めに拠出する使い方もこの仕組みで実現します。

    一方で、手数料を抑える目的で年単位拠出を選ぶ判断は、2027年から見直しが必要になります。改定後は加入中の手数料120円に拠出期間の月数を乗じた額が拠出時に適用されるためです(国民年金基金連合会)。当社はこの変更を、拠出回数を減らして手数料を節約する考え方が成り立たなくなる転換点だと見ています。手数料対策としてではなく、家計のキャッシュフローに合わせる手段として選ぶのが年単位拠出の使い方です。なお勤務先の制度によってiDeCoの選択肢が変わる点については、企業型確定拠出年金 だまされるなについてはこちらでも整理しています。

    掛け金が自分の意思と関係なく止まる4つの場面

    企業年金の増額・国民年金の未納・残高不足・本人停止の4場面がいずれも追納不可に行き着く流れ図
    4つのきっかけはどれも「追納不可」に行き着く(出典: iDeCo公式サイト よくあるご質問)

    掛け金は、勤務先の企業年金の掛金変更や国民年金の未納などをきっかけに、本人が手続きをしなくても止まったり戻されたりします。止まった月や引き落とせなかった月の掛け金は、あとから追納できません(iDeCo公式サイトのよくあるご質問)。

    当社では、公式のよくあるご質問に分散して記載されている事象を、きっかけ・起きること・追納の可否の3点で整理しました。

    場面 きっかけ 起きること 追納
    ①企業年金の掛金増額 勤務先の企業年金等の掛金額が上がり、合計が限度額を超過 iDeCo掛け金の一時停止の通知が届く 不可
    ②国民年金の未納・免除 第1号加入者で保険料の未納・免除月があった 年1回の納付状況確認で該当月の掛け金が還付される 不可
    ③口座の残高不足 引き落とし日に残高が不足 その月は拠出されない 不可
    ④本人による停止 加入者資格喪失の届出 運用指図者となり運用だけを続ける 不可

    データはiDeCo公式サイト よくあるご質問に基づきます(2026年8月時点)。②で還付が発生した場合は、還付事務手数料として1,048円がかかります。

    この整理から見えるのは、止まる場面のいずれも掛け金を後から埋め合わせできないという点です。だから当社は、枠を上限ぎりぎりまで使い切る設定を慎重に扱うべきだと考えています。余白を残した金額なら、①の通知を受けても減額で対応できます。引き出せない期間の長さそのものに不安がある場合は、ideco やめとけについてはこちらも併せて確認してください。なお個別の資産設計については、ファイナンシャルプランナーなどの有資格者や金融機関にご相談ください。

    2026年12月から掛け金の枠はどう変わるのか

    会社員が合計月6万2千円、自営業者が月7万5千円へ広がる2026年12月の枠改正を区分別に比較したグラフ
    現行枠と2026年12月拠出分からの枠を加入区分ごとに比較(出典: 厚生労働省)

    2026年12月の拠出分から、会社員はiDeCoと企業年金等の合計で月6万2千円、自営業者などは国民年金基金等と合わせて月7万5千円まで枠が広がります。第3号加入者の月2万3千円は据え置きです(厚生労働省)。

    あわせて、60歳以上70歳未満で国民年金の被保険者ではない人を対象とする第5号加入者が新設され、合計で月6万2千円まで拠出できるようになります。60歳前後で退職や再雇用を控えている場合、拠出を続ける選択肢が増えます。

    注意したいのは時期の重なりです。2026年12月分の掛け金は、引き落としが2027年1月26日になります。枠が広がった最初の掛け金と、手数料が月額120円になる最初の掛け金は同じ月分です。当社は、枠が広がっても拠出の原資は家計からしか出てこない以上、改正を待つ前に毎月の金額を確定させておくほうが動きやすいと考えています。

    iDeCoの掛け金についてよくある質問

    Q1. iDeCoの掛け金は何歳まで拠出できますか?

    現在は原則として65歳になるまでで、国民年金の被保険者であることなどの条件があります(iDeCo公式サイト)。2026年12月の拠出分からは第5号加入者の区分が設けられ、条件を満たせば70歳未満まで拠出を続けられるようになります(厚生労働省)。

    Q2. 掛け金の拠出を止めたあと、また再開できますか?

    止めるときは加入者資格喪失の届出を行い、運用指図者として運用だけを続けます。再開はあらためて加入者になる手続きを運営管理機関へ申し出ます。運用指図者の期間中は拠出がないため、所得控除の対象になる掛け金も発生しません(iDeCo公式サイトのよくあるご質問)。

    Q3. 引き落としができなかった月の掛け金は、後から払えますか?

    追納はできません。残高不足などで掛け金が引き落とされなかった場合、その月の掛け金は納付されないまま確定します。ただし申出書の提出時期によっては、翌月に2か月分の掛け金がまとめて引き落とされることがあります(iDeCo公式サイトのよくあるご質問)。

    Q4. 掛け金の上限が年の途中で変わることはありますか?

    あります。勤務先の企業型確定拠出年金の事業主掛金額や中小事業主掛金の額が変わると、合算で判定する枠も変わります。この事情による掛け金額の変更は、年1回という変更回数にカウントされません。届出書の該当欄にチェックを入れれば、年に複数回の変更も可能です(iDeCo公式サイトのよくあるご質問)。

    制度の全体像をもう一度押さえ直したい場合は、idecoの基礎からの総まとめはこちらから確認できます。

    まとめ

    iDeCoの掛け金で確認する順番は、①自分の区分の上限、②残り枠が下限の5,000円以上あるか、③家計から毎月出せる額、の3つです。会社員が選べる金額は16〜19通りで、変更できるのは年1回、止まった月の掛け金は追納できません。数字の大きさよりも、変動に耐える余白があるかどうかが判断の軸になります。まずは自分の枠を確定させ、続けられる金額から始めてください。

    \ 専属コンサルとマンツーマン /

    家計の状況に合う掛け金の考え方を、専属コンサルタントと一緒に整理できます。

  • 企業型確定拠出年金でだまされるなと言われる5つの理由と対策

    企業型確定拠出年金は制度そのものが損なのではなく、加入後に一度も設定を確認しないまま放置した場合に損が生じます。2025年3月末時点で加入者862万人のうち21.2%が元本確保型だけで運用しており、放置は珍しい状態ではありません。この記事では、だまされるなと言われる5つの理由と、いま確認すべき対策を整理します。

    企業型確定拠出年金とはどんな制度か

    掛金拠出は会社・運用商品の選択は従業員という役割分担と、加入者862万人・実施事業所58,326社・規約7,432件の規模を示した図解
    掛金は会社、商品選びは自分という二段構えの制度(出典: 厚生労働省 確定拠出年金制度の概要/確定拠出年金統計資料)

    企業型確定拠出年金は、会社が毎月の掛金を出し、その運用商品を従業員自身が選ぶ年金制度です。運用成績によって将来受け取る額が変わるため、商品を選ばないまま置いておくと結果も動きません。2025年3月末時点で加入者は862万人、実施事業所は58,326社にのぼります(厚生労働省 確定拠出年金統計資料)。

    掛金は会社が出し、運用商品は自分が選ぶ

    確定拠出年金は、拠出された掛金とその運用益の合計をもとに将来の給付額が決まる制度です。掛金を事業主が拠出するものが企業型、加入者自身が拠出するものがiDeCoにあたります(厚生労働省 確定拠出年金制度の概要)。

    ここで押さえておきたいのが役割分担です。掛金を出すのは会社、商品を選ぶのは自分という二段構えになっており、会社が掛金を出す部分だけを見て「会社の福利厚生」と受け止めると、後半の「自分が選ぶ」が抜け落ちます。当社のABCashは、この抜け落ちがつまずきの共通点だと考えています。同じ統計資料によれば、承認された規約数は7,432件。規約ごとに商品の顔ぶれも運営管理機関も違うため、勤務先の制度設計を自分で確認するところが出発点になります。

    「だまされるな」という言葉が生まれた背景

    企業型確定拠出年金を実施する事業所は、2024年3月末の52,033社から2025年3月末の58,326社へ増えました。退職金の一部または全部をこの制度に置き換える設計では、かつて会社が金額を約束していた部分が、従業員の運用結果に連動する形へ変わります。約束された退職金が、自分の選択次第で増減する資産に置き換わったという構造変化が、「だまされるな」という言い方の背景にあります。

    当社は、この言葉を制度批判ではなく「会社任せでは完結しない」という警告として読むべきだと考えています。自分の口座で何が起きているかを先に見るだけで、受け取る印象は変わります。私的年金全体の位置づけから確認したい場合は、idecoの全体像を整理した完全ガイドをあわせてご覧ください。

    企業型確定拠出年金でだまされるなと言われる5つの理由

    5つの不満を制度の仕様・会社の制度設計・本人の未設定の3層に分け、自分で変えられるのは退職時の手続きだけと示した分類図
    上の層ほど自分で動かせる領域。⑤だけが今日から変えられる(出典: 厚生労働省 確定拠出年金制度の概要を基に当社作成)

    「だまされるな」と言われる主因は、60歳までの引き出し制限・元本割れ・選択制での社会保険料の扱いの3点です。ここに商品選択の制約と退職時の手続きを加えた5つが、実際に不満として語られる入口になります。当社は、この5つを「制度の仕様」「会社の制度設計」「本人の未設定」の3層に分けて考えています。

    「だまされた」と感じる入口 原因の所在 自分で変えられるか 打ち手
    ①60歳まで引き出せない 制度の仕様 × 生活防衛資金を別枠で確保しておく
    ②運用成績で元本割れする 制度の仕様 △ 受け取りまでの残り年数から配分を決める
    ③選択制で社会保険料と給付が下がる 会社の制度設計 △ 手取り・厚生年金・各種給付の3軸で確認する
    ④運用商品を自分では選べない 会社の制度設計 △ 提示された3〜35本の中で信託報酬を比べる
    ⑤退職・転職時の手続きを忘れる 本人の未設定 ○ 資格喪失から6か月以内に移換を申し出る

    データ出典: 厚生労働省「確定拠出年金制度の概要」の制度要件をもとに、当社が原因の所在で分類

    原因の所在が違えば打ち手も変わります。制度の仕様に不満を持っても状況は動きませんが、本人の未設定であれば今日から変えられます。5つのうち自分に効いているのがどれかを切り分けないまま「損な制度だ」と結論づけるのが、いちばんもったいない判断です。

    ①原則60歳まで引き出せない

    企業型確定拠出年金の老齢給付金は、原則として60歳到達で受給できます。ただし60歳時点で通算加入者等期間が10年に満たない場合は、支給開始年齢が段階的に先延ばしになります(厚生労働省 確定拠出年金制度の概要)。

    通算加入者等期間 支給開始年齢
    10年以上 60歳
    8年以上10年未満 61歳
    6年以上8年未満 62歳
    4年以上6年未満 63歳
    2年以上4年未満 64歳
    1月以上2年未満 65歳

    60歳未満で引き出せる脱退一時金もありますが、資産額15,000円以下・iDeCoに加入できない状態など複数の要件をすべて満たす場合に限られます。当社は、この制限を欠点として数えるより、手元資金と老後資金を物理的に分ける仕組みと位置づけたほうが判断しやすいと考えています。順番として効いてくるのは、加入前に生活防衛資金を別枠で確保しておくことです。

    ②運用成績によっては元本割れする

    企業型確定拠出年金は、掛金と運用益の合計で将来の給付額が決まる制度です。会社が金額を約束する確定給付企業年金とは前提が違い、運用結果が振るわなければ拠出した額を下回る可能性があります。

    見落とされやすいのが、元本割れを避ける選択にもコストがある点です。元本確保型を選べば額面は減りませんが、物価が上がる局面では実質的な購買力が目減りします。元本割れの回避と受取額の最大化は同時には成立せず、どちらを優先するかは受け取りまでの残り年数で変わります。当社は、商品の良し悪しを先に議論しません。いつ使うお金なのかを決めてから配分に落とす進め方です。

    ③選択制では社会保険料と将来の給付が下がる

    選択制の企業型確定拠出年金では、給与の一部を掛金として拠出するか、そのまま給与で受け取るかを従業員が選びます。掛金に振り替えた分は給与に算入されないため、標準報酬月額が下がる場合があります。

    日本年金機構は、厚生年金保険において標準報酬月額を保険料と年金額の両方の計算に用いると明記しています(日本年金機構 厚生年金保険の保険料)。標準報酬月額は1等級8万8千円から32等級65万円までの32等級に区分され、保険料率は18.3%で固定されています。つまり社会保険料が下がるのと、標準報酬月額に連動する給付が下がるのは、同じひとつの変化の表と裏です。

    当社は、選択制を「得か損か」の二択で語ることに無理があると考えています。判断の軸は次の3つです。

    • 手取り: 社会保険料と税負担がどれだけ変わるか
    • 将来の厚生年金: 標準報酬月額の低下が老齢厚生年金にどう反映されるか
    • 標準報酬月額に連動する給付: 傷病手当金や出産手当金など、在職中に使う可能性のある給付

    どれを重く見るかは年齢や家族構成で変わるため、当社は選択制の可否を単独で判断せず、家計全体の設計と一緒に扱っています。

    ④運用商品を自分では選べない

    運営管理機関を選ぶのは会社であり、加入者は勤務先が契約した金融機関のラインナップから選ぶことになります。ここは制度上、個人の裁量が及ばない部分です。

    ただし選択肢がないわけではありません。運営管理機関は3以上35以下の商品を選定して提示することが定められています(厚生労働省「確定拠出年金制度の概要」)。複数商品の組み合わせも途中変更もできます。制度全体では投資信託・金銭信託等が資産の69.2%を占めており、選べる商品が預貯金だけという状態は一般的ではありません。

    当社のABCashは金融商品を販売しません。教育そのものが収益源であるため、特定の商品や金融機関へ誘導する動機を持たない立場から、勤務先のラインナップの見方をお伝えできます。

    ⑤退職・転職時の手続きを忘れると資産が動かなくなる

    退職や転職をすると、企業型確定拠出年金の加入者資格を喪失します。積み立てた資産は転職先の企業型確定拠出年金、iDeCo、通算企業年金などへ移換できますが、いずれも本人が申し出て初めて動きます。

    厚生労働省の解説では、脱退一時金を請求できる要件のひとつに最後に企業型DC加入者の資格を喪失してから6か月を経過していないことが挙げられており、退職後の手続きには6か月という区切りがあります。この区切りを過ぎて手続きをしないままだと、資産が運用されない状態で置かれ続けます。次の章で見るとおり、この「動いていない資産」は決して例外的な規模ではありません。

    データで見ると、損をしているのは放置している人

    元本確保型のみ32.1%→21.2%、未指図者86,872人→186,629人、指定運用方法242,988人→785,142人という4年間の推移比較
    元本確保型は減る一方、自分で選んでいない人は増加(出典: 厚生労働省 確定拠出年金統計資料)

    2025年3月末時点で加入者は862万人おり、うち21.2%が元本確保型のみで運用しています。さらに商品を一度も指図していない人が186,629人、資産額にして408億円分あります(厚生労働省 確定拠出年金統計資料)。制度の欠陥として語られている損の多くは、この放置の層に集中しています。

    加入者の21.2%は元本確保型だけで運用しています

    元本確保型(預貯金・保険)のみで運用している人の割合は、2021年3月末の32.1%から2025年3月末の21.2%へ、4年間で約11ポイント下がりました。加入者に限れば20.6%です。制度全体の資産構成でも預貯金は21.8%、保険は8.5%まで下がり、投資信託・金銭信託等が69.2%を占めています。

    改善は進んでいますが、それでも加入者の5人に1人が元本確保型だけを保有している状態が続いています。当社は、元本確保型そのものが誤りだとは考えていません。問題なのは、受け取りまでの残り年数と無関係にその状態が続いていることです。そのため最初にやることは商品の変更ではなく、今の配分を自分の言葉で説明できるかを確かめることです。

    商品を一度も指図していない人が18万人います

    未指図者は2021年3月末の86,872人から2025年3月末の186,629人へ増え、加入者と運用指図者の合計に占める割合も1.1%から2.1%へ上がりました。未指図資産額は408億2,015万円で、未指図者1人あたりの平均は22万円です。

    もうひとつ動きが大きいのが、指定運用方法(いわゆるデフォルト商品)です。適用人数は2021年3月末の242,988人から2025年3月末の785,142人へ、4年で約3.2倍に増えました。指定運用方法は加入者が商品を選ばなかった場合に自動的に適用される仕組みで、この人数の伸びは「自分で選んでいない人」が増えていることを示します。当社はこの数字を、制度の失敗ではなく加入手続きと運用開始のあいだに空白が生まれている構造上のサインだと見ています。確認すべきことはひとつで、自分がこの78万人に含まれていないかどうかです。

    受け取りが近い人ほど預貯金に寄っています

    年代別の資産構成では、預貯金比率は30代の17.7%が最も低く、50代23.4%、60歳以上28.1%と上がります。投資信託・金銭信託等の比率は逆に、30代の76.0%を頂点として60歳以上では57.9%まで下がります。

    年代 受け取りまでの目安 預貯金比率 投資信託等比率 当社の確認優先度
    20〜29歳 30年以上 19.0% 74.0% 中
    30〜39歳 20〜30年 17.7% 76.0% 中
    40〜49歳 10〜20年 17.8% 75.1% 高
    50〜59歳 数年〜10年 23.4% 67.1% 高
    60歳以上 受け取り期 28.1% 57.9% 中

    データ出典: 運営管理機関連絡協議会「確定拠出年金統計資料(2025年3月末)」の年代別数値を、当社が残り年数で並べ替え確認優先度を付与

    受け取りが近づくほど元本確保型に寄る動きは、値動きに耐えられる期間が短くなることを踏まえれば筋が通ります。当社が40代・50代の優先度を高く置くのは、この年代が配分変更の影響が大きく、変更できる時間も残っている最後の帯にあたるためです。20代・30代の約2割が元本確保型のみという状態は、残り30年前後という時間軸では説明がつきにくいままです。

    この章の要点: 損の実態は、指図していない18万人・元本確保型のみの21.2%という「動いていない状態」に集中しています。まず自分がどちらでもないことを確認してください。

    \ 無料体験60〜80分程度でお金の現在地を確認 /

    家計から企業型DCの商品選びまで、専属コンサルタントがマンツーマンで整理します。

    だまされたと感じないための4つの対策

    確認・配分・拠出方法の選択・移換という4手順の流れと、マッチング拠出の実施率約34%・移換期限6か月を示した行動フロー
    商品選びより先に現状確認から。移換は資格喪失から6か月が区切り(出典: 厚生労働省 確定拠出年金統計資料を基に当社作成)

    損を避ける出発点は商品選びではなく、自分の口座に今何がいくら入っているかを確認することです。そのうえで配分、拠出方法、退職時の手続きの順に決めていくと、判断の材料が揃います。ここでは加入者862万人の実態データを踏まえた4つの手順を挙げます。

    当社の見解・スタンス

    企業型確定拠出年金で損が出る原因は、知識不足そのものではないと当社は考えています。投資教育は制度上、実施企業の事業主に義務づけられています。それでも未指図者が18万人まで増えているのは、知識が届いていないというより、自分の口座を確認する習慣がないためです。だから当社のABCashは、講義形式ではなく専属コンサルタントによるマンツーマンの伴走と専用アプリの毎日フィードバックで、60日かけて確認そのものを習慣にする設計にしています。当社では累計9万人以上の受講実績がありますが、最初の一歩はどの方も「今の状態を見る」ところから始まります。

    ①自分の口座にログインして商品と残高を確認する

    最初にやることは、加入している運営管理機関のサイトへログインし、保有商品・残高・拠出額の3点を見ることです。ここで元本確保型だけになっていないか、指定運用方法のまま動いていないかがわかります。

    ログイン先やIDがわからない場合は、勤務先の人事・総務部門に運営管理機関名と加入者番号の確認方法を尋ねてください。確認できないまま放置するのが、いちばん損に近い状態です。転職を挟んでいる場合は、前職分の資産が移換されているかもあわせて見ておきます。

    ②受け取りまでの残り年数から配分を決める

    配分は商品名から入らず、いつ使うお金かを先に決めます。企業型確定拠出年金は原則60歳まで引き出せないため、実質的には受け取りまでの年数がそのまま運用できる期間になります。

    その前提として、生活防衛資金を別枠で確保しておくことが先決です。手元資金が薄いまま長期運用の枠だけを厚くすると、値動きに耐えられず途中で判断がぶれます。当社が家計の整理から入るのもこのためです。固定費と貯蓄の流れが安定してから、配分に進みます。掛金・運用益・受取時の3段階で税制優遇を受けられる点は大きな利点ですが、その考え方を数字で確かめたい場合はideco 節税効果についてはこちらで整理しています。

    ③マッチング拠出とiDeCoのどちらを使うか決める

    会社の掛金に自分の掛金を上乗せするマッチング拠出は、規約に定めがあれば利用できます。2025年3月末時点で導入企業の事業主掛金拠出人数は4,135,447人ですが、実際に加入者掛金を拠出しているのは1,408,785人です。当社の算出では、制度が使える環境にいる人のうち実際に上乗せしているのは約34%です。

    あわせて確認しておきたいのが、マッチング拠出とiDeCoの関係です。企業年金加入者がiDeCoに加入できるのは、掛金の合算が拠出限度額を超えないこと、各月拠出であること、そして企業型DCの加入者掛金を拠出していないことの3条件をすべて満たす場合に限られます。つまりマッチング拠出とiDeCoは同時には使えず、どちらかを選ぶことになります。企業型確定拠出年金の拠出限度額は2024年12月1日施行の見直しにより55,000円/月からDB等の他制度掛金相当額を控除した額となり、企業年金加入者のiDeCo拠出限度額は20,000円/月です。上限額の考え方はideco 掛け金 上限についてはこちらで詳しく扱っています。

    ④退職・転職が決まったら6か月以内に移換する

    退職や転職で加入者資格を喪失したら、資産の移換先を決めます。転職先に企業型確定拠出年金があればそこへ、なければiDeCoへ移す流れが基本です。通算企業年金や確定給付企業年金への移換も、規約の定めによっては選べます。

    移換はいずれも本人の申出が必要で、手続きをしないまま置いておくと運用されない資産として残ります。未指図資産が4年で約182億円から約408億円へ増えている背景のひとつが、この手続きと設定の後回しです。当社がおすすめしているのは、退職が決まった段階で移換先の候補を先に決めておくことです。退職後にまとめて処理しようとすると、6か月という区切りは想像以上に早く来ます。

    この章の要点: 確認、配分、拠出方法、移換の4手順は順番に意味があります。商品名の比較から入らず、現状の把握から順に進めてください。

    企業型確定拠出年金を活用したほうがいい人・慎重に考えたい人

    勤務先に制度がある会社員にとっては、税制優遇の分だけ活用する利点が大きい制度です。ただし直近で使う資金が不足している場合は、慎重に判断したいところです。掛金・運用益・受取時の3段階で税制優遇を受けられる一方、原則60歳まで引き出せない制約もあります。判断の分かれ目は、手元資金の余裕と受け取りまでの年数にあります。

    活用したほうがいい人

    生活費の3〜6か月分の手元資金を別に確保できていて、60歳までに10年以上の加入期間が見込める会社員は、税制優遇を受けながら老後資金を積み上げやすい条件が揃います。口座管理手数料を会社が負担する規約であれば、iDeCoを単独で始める場合よりコスト面の負担は軽くなります。退職金制度の一部が企業型確定拠出年金に置き換わっている場合は、加入の可否ではなくどう運用するかだけが選択肢になるため、確認と配分を優先してください。

    慎重に考えたい人

    住宅購入や教育費など、数年以内に使う資金がまだ足りていない段階では、引き出せない枠を厚くする判断は後回しにできます。60歳時点で通算加入者等期間が10年に満たない見込みであれば、受給開始が61歳から65歳まで段階的に先送りになる点も織り込みたいところです。選択制の場合は、標準報酬月額の低下が将来の厚生年金や在職中の各種給付にどう響くかを確認しておきたいところで、答えは年齢や家族構成によって変わります。個別の資産設計については、有資格のファイナンシャルプランナーや加入先の金融機関へご相談ください。

    よくある質問

    Q1. 企業型確定拠出年金とiDeCoは併用できますか?

    条件を満たせば併用できます。企業年金加入者の場合、掛金が事業主掛金・DB等の他制度掛金相当額との合算で各月の拠出限度額を超えないこと、各月拠出であること、企業型DCの加入者掛金を拠出していないことの3つをすべて満たす場合に限られます。マッチング拠出の利用中は併用できません。

    Q2. 退職・転職したら企業型確定拠出年金はどうなりますか?

    加入者資格を喪失し、資産の移換手続きが発生します。移換先は転職先の企業型確定拠出年金、iDeCo、通算企業年金などで、いずれも本人の申出が前提です。手続きをしないと運用されない資産として残ります。

    Q3. 途中で解約して引き出すことはできますか?

    原則としてできません。例外の脱退一時金は、個人別管理資産額が15,000円以下、iDeCoに加入できない状態であることなど複数の要件をすべて満たす場合に限られ、15,000円を超えるとさらに条件が加わります。

    Q4. マッチング拠出はやったほうがいいですか?

    一律の答えはありません。導入企業の対象者4,135,447人に対し実際の拠出者は1,408,785人で、当社の算出では約34%です。iDeCoとは同時に使えないため、拠出できる金額と選びたい商品の幅を比べて一方を選びます。

    制度の全体像を押さえ直したい場合は、idecoの基礎からの総まとめはこちらをご覧ください。

    まとめ

    企業型確定拠出年金で「だまされた」と感じる損の多くは、制度の欠陥ではなく設定を確認していない状態から生まれます。加入者862万人のうち21.2%が元本確保型のみ、186,629人が商品を指図していない実態がそれを示しています。まずは運営管理機関のサイトにログインし、保有商品と残高を確認してください。そのうえで受け取りまでの残り年数に照らして配分を見直せば、5つの理由のうち自分で変えられる部分は動かせます。

    \ 累計9万人が受講した伴走型トレーニング /

    老後資金の設計を、オンライン対応の無料体験から具体的に相談できます。