カテゴリー: NISA

  • 新NISAシミュレーション|生涯枠1,800万円の使い切り方を試算

    新NISAシミュレーションで生涯投資枠1,800万円の使い切り方を試算すると、月いくらを何年で埋め、埋めた後いくら取り崩せるかが数字で見えます。枠は月5万円で約30年、月30万円で約5年で元本に達し、早く埋めて運用を長く続けるほど最終資産は伸びます(金融庁、2026年7月時点)。この記事では埋め方シナリオの比較と出口の取り崩しを、具体的な金額でまとめました。

    \ 1,800万円枠の使い方を相談 /

    生涯枠の埋め方や出口の考え方を、専属コンサルタントに無料で相談できます。

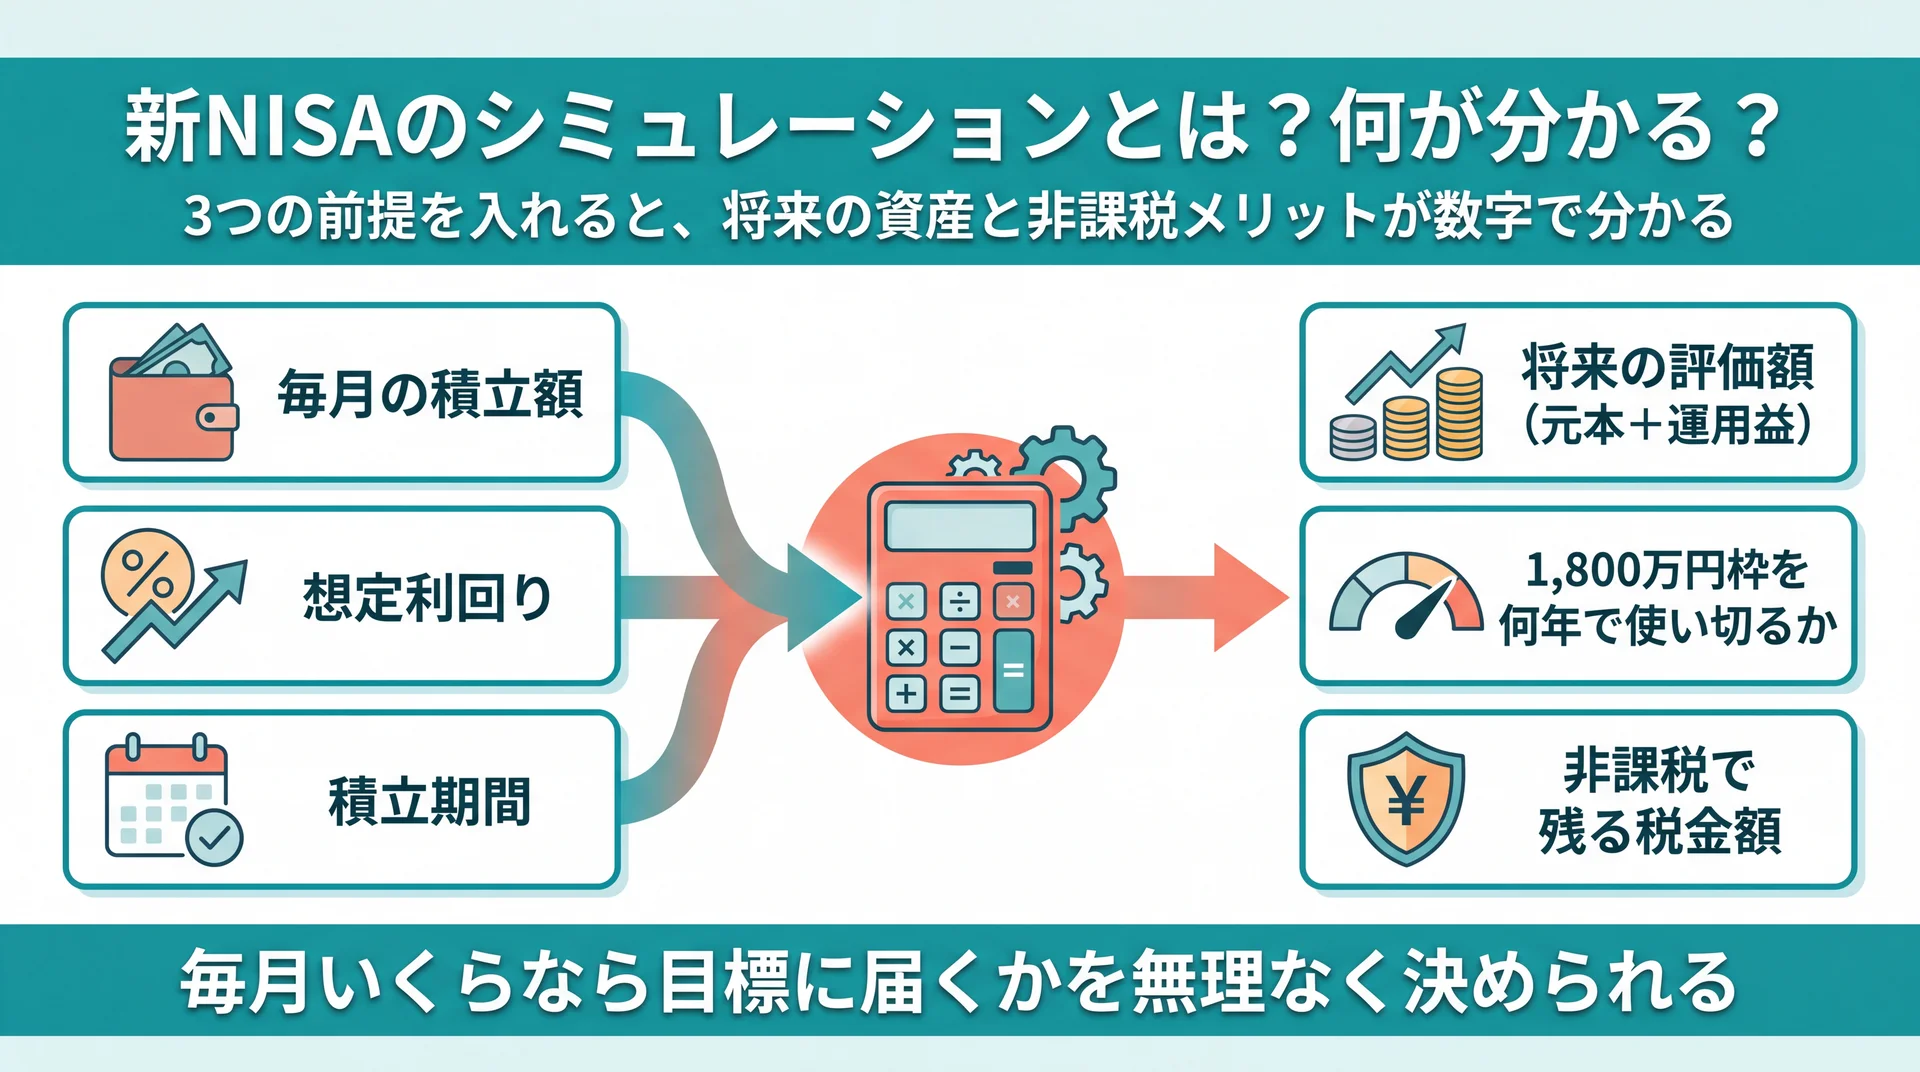
    新NISAシミュレーションとは?生涯枠1,800万円で何を試算する?
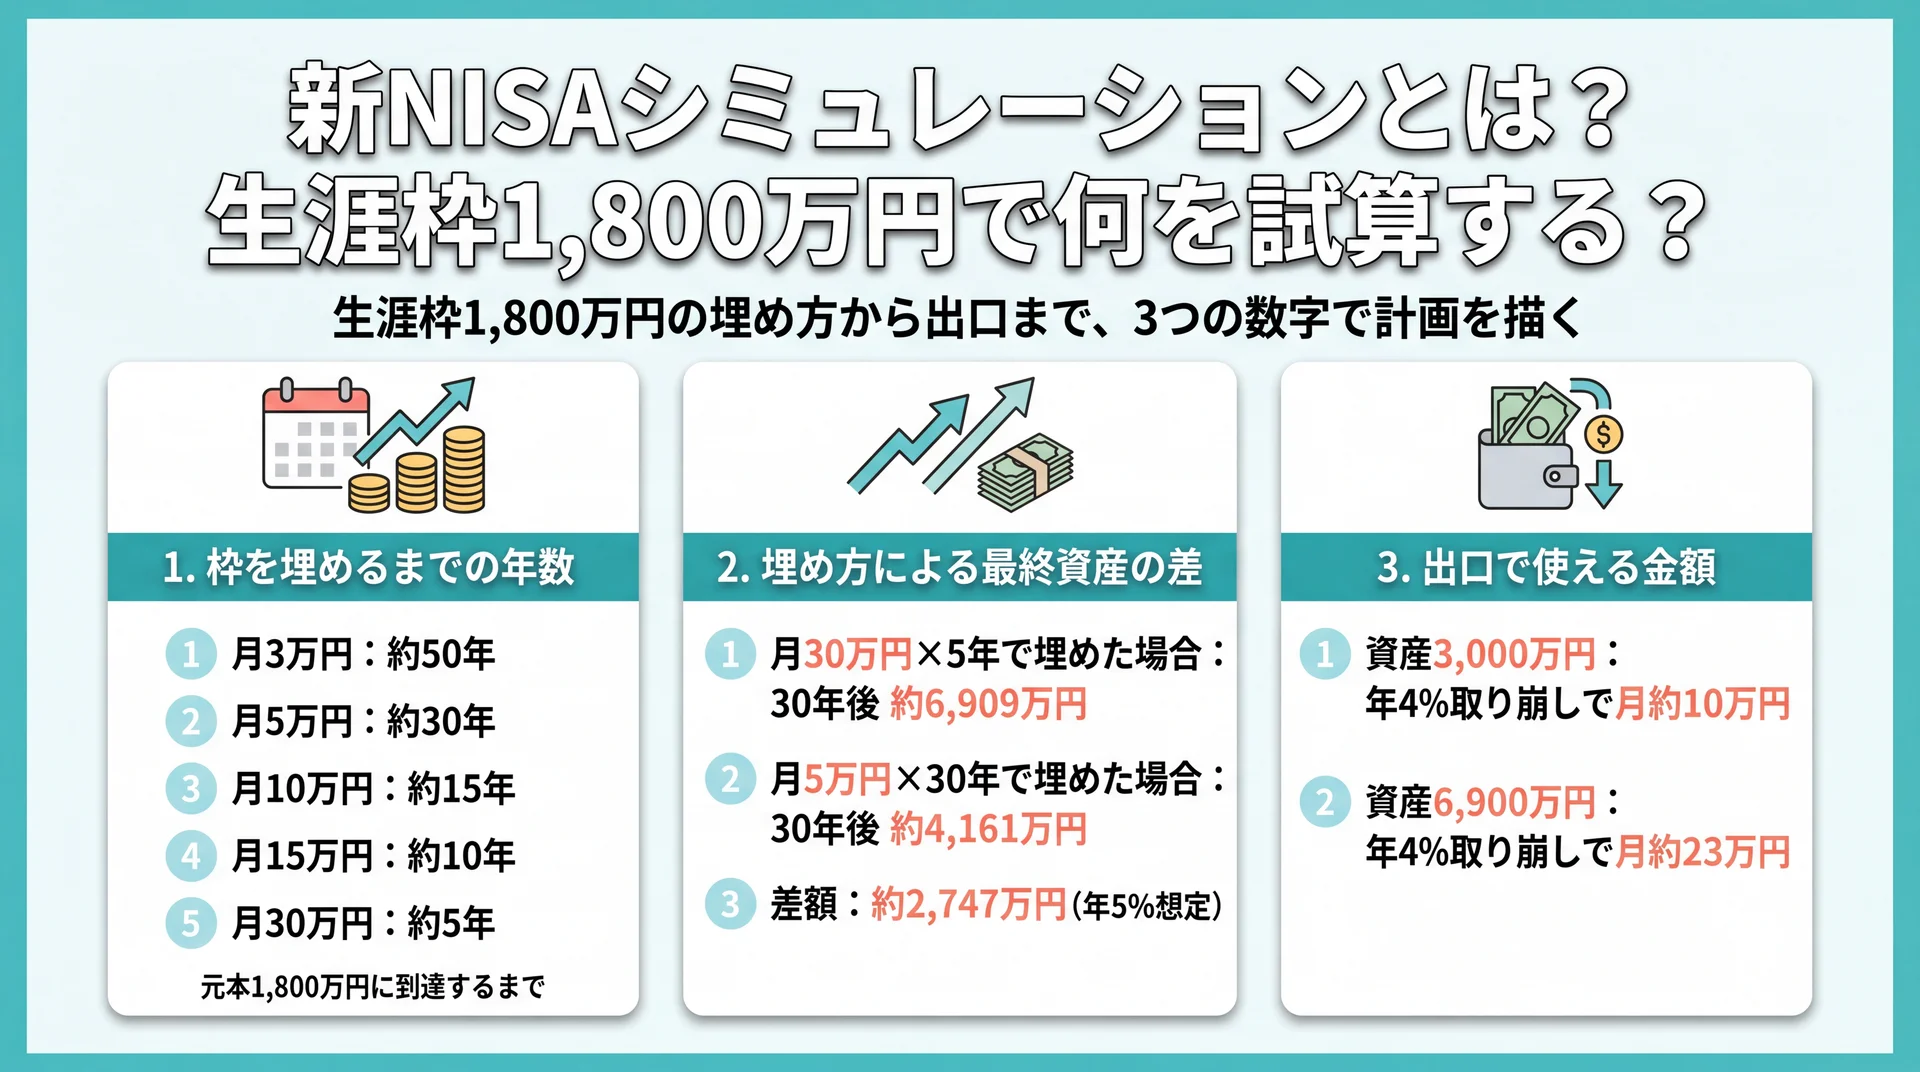
    生涯枠1,800万円のシミュレーションで分かる3つ=枠を埋める年数・埋め方による最終資産の差・出口の取り崩し額を整理した図
    生涯枠シミュレーションで描ける入口2つ・出口1つの見取り図(当社の試算に基づく)

    新NISAシミュレーションとは、生涯投資枠1,800万円を月いくらで何年かけて埋め、埋めた後にいくら取り崩せるかを複利計算で試算することです。将来の資産額だけでなく、枠を使い切る道筋を数字で描ける点が、金額別の将来額を出すだけの試算との違いです(金融庁、2026年7月時点)。

    新NISAの最大の特徴は、非課税で保有できる生涯投資枠が1,800万円まで広がり、保有期間が無期限になったことです。旧制度のように非課税期間の終了を気にせず、自分のペースで枠を埋めて長く運用を続けられます。だからこそ、「月いくらを何年続ければ枠が埋まるのか」「埋め終わった資産をどう使うのか」という、生涯枠を軸にした長期の見通しが試算のテーマになります。制度そのものの新旧の違いなど基礎の解説は範囲が広いため、ここでは試算に絞ります。NISAの全体像を先に確認したい場合は、積立nisaの全体像を整理した完全ガイドもあわせて参照してください。

    このシミュレーションで分かる3つのこと

    生涯枠を軸に試算すると、金額別の将来額の一覧とは別の3つの情報が手に入ります。目的を決めてから数字を出すと、結果を判断に使いやすくなります。

    • 枠を埋めるまでの年数: 毎月の積立額ごとに、元本1,800万円へ何年で到達するか
    • 埋め方による最終資産の差: 同じ元本でも、早く埋めて長く運用を続けるといくら変わるか
    • 出口で使える金額: 埋め終わった資産から、毎月いくら取り崩せて何年もつか

    前半の2つは「入口」、最後の1つは「出口」の話です。積立額別の将来額そのものを細かく比べたい場合は積立nisa 銘柄についてはこちらで商品選びとあわせて確認でき、つみたて枠に特化した金額別の試算は積立nisa シミュレーションについてはこちらで紹介しています。本記事は、生涯枠1,800万円を「どう埋め、どう使うか」に絞って解説します。

    生涯投資枠1,800万円は月いくらで何年で埋まる?
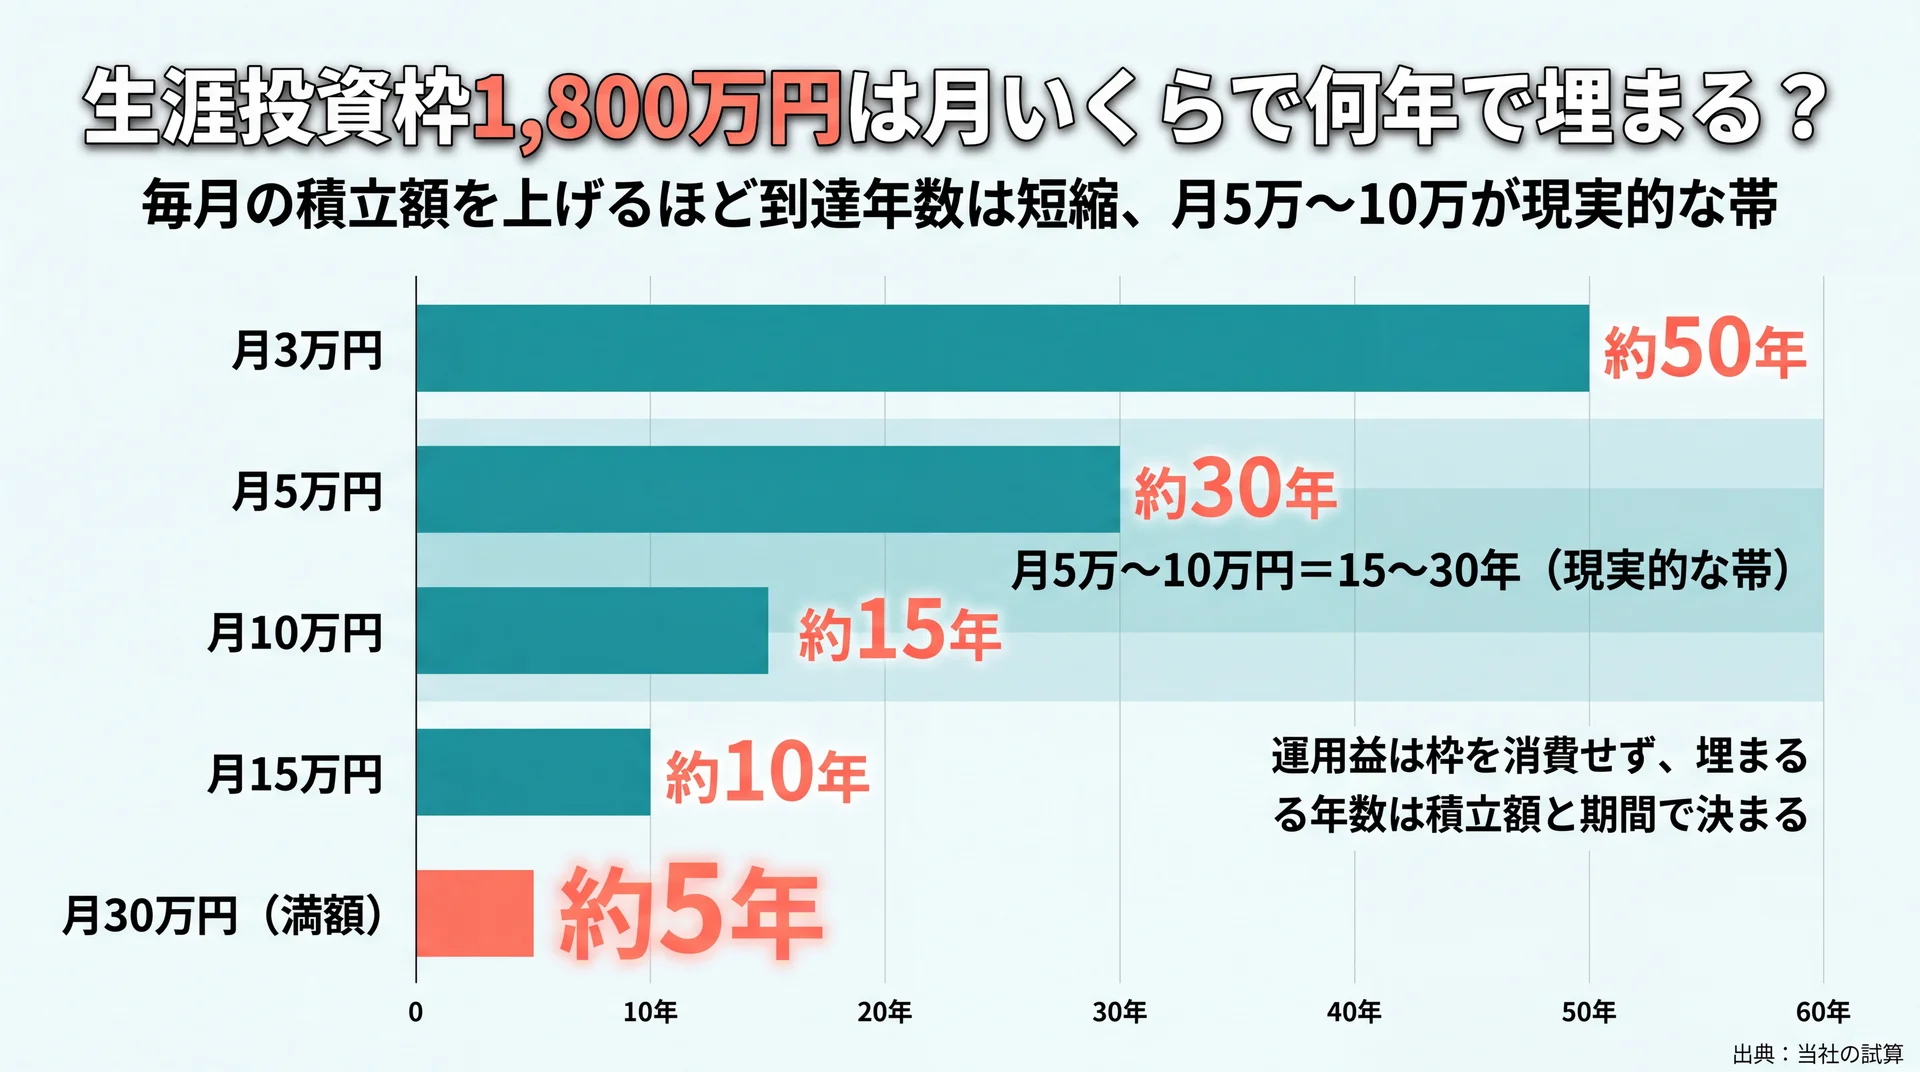
    毎月の積立額別に元本1,800万円へ到達する年数を示した横棒グラフ。月30万円で約5年、月3万円で約50年と積立額で年数が反比例する
    積立額を上げるほど到達年数は短縮し、月5万〜10万円=15〜30年が現実的な帯(出典: 当社の試算)

    生涯投資枠1,800万円は、元本ベースで月5万円なら約30年、月10万円なら約15年、月30万円なら約5年で埋まります。毎月の積立額を大きくするほど早く枠に到達しますが、その分だけ家計への負担も重くなります(金融庁、2026年7月時点)。

    まず押さえたいのは、枠1,800万円は「元本の累計」で数える点です。運用益は枠を消費しません。つまり、毎月いくら積み立てるかで、元本が1,800万円に届くまでの年数がそのまま決まります。下の表は、毎月の積立額別に枠の消化年数を整理したものです。自分が無理なく出せる金額の行を見て、「その額なら何年で満額になるか」という時間軸をつかむのが目的です。

    毎月の積立額 元本1,800万円に到達するまで
    月3万円 約50年
    月5万円 約30年
    月10万円 約15年
    月15万円 約10年
    月30万円(年360万・満額) 約5年

    生涯枠1,800万円を元本ベースで埋めるまでの年数(当社の試算/運用益は枠を消費しない前提)

    月30万円は、つみたて投資枠と成長投資枠を合わせた年間上限360万円をフルに使う金額です。理論上は約5年で枠を埋め切れますが、毎月30万円を投資に回せる家計は限られます。逆に月3万円だと約50年かかり、現実の運用期間からはみ出しかねません。多くの人にとって現実的なのは、月5万〜10万円で15〜30年かけて埋める帯だといえます。表の中から「今の家計で続けられそうな行」をまず1つ選び、そこを出発点にするのが失敗の少ない進め方です。

    試算前に決める3つの前提の置き方は?

    枠消化年数を出すには、毎月の積立額・想定利回り・積立期間の3つの前提を先に決めます。この3つが決まれば、金融庁の無料ツールでも手計算でも、ほぼ同じ結果にたどり着きます。

    積立額は、生活費と緊急予備資金を確保したうえで残る余剰から決めるのが基本です。想定利回りは断定的な予測ができないため、控えめな3%と標準的な5%の2ケースで幅を持たせます。金融庁のつみたてシミュレーターにも「将来の結果を予測し、保証するものではない」と明記されています(金融庁つみたてシミュレーター、2026年7月時点)。積立期間は、ライフイベント(住宅・教育・老後)までの残り年数を起点に置くと、枠を埋める年数と目標時期を重ねやすくなります。この3前提のうち、枠消化年数を直接動かすのは積立額と期間です。利回りは枠が埋まる年数(元本ベース)には影響せず、埋めた後の資産額に効いてきます。

    枠を早く埋めるほど得なのはなぜ?埋め方シナリオを比較
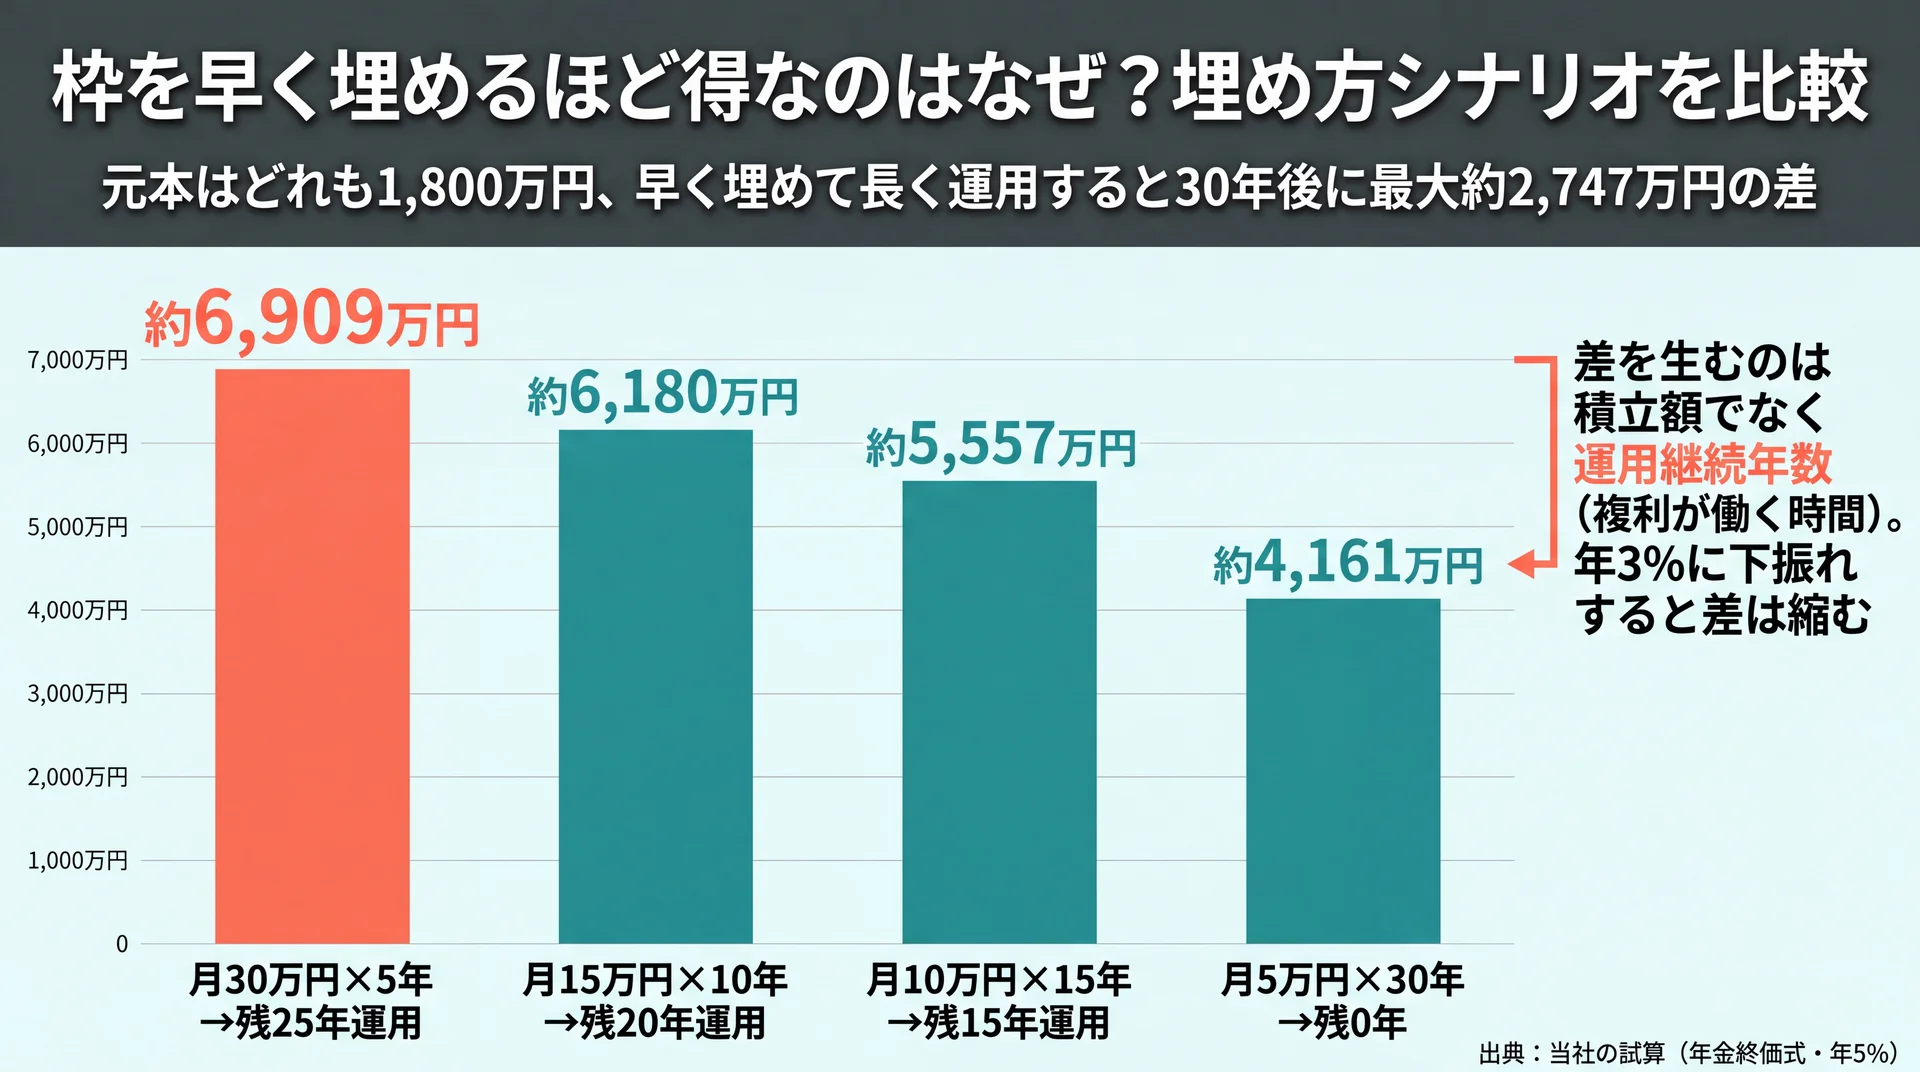
    元本1,800万円を4つの埋め方で比較した30年後の最終資産の縦棒グラフ。月30万円×5年→残25年運用の約6,909万円が最大で、月5万円×30年の約4,161万円との差は約2,747万円
    同じ元本でも早く埋めて長く運用すると30年後に最大約2,747万円の差(出典: 当社の試算・年金終価式)

    同じ元本1,800万円でも、早く埋めて運用を長く続けるほど最終資産は大きくなります。30年後の時点で比べると、月30万円で5年で埋めて残り25年運用を続けた場合は年5%で約6,909万円、月5万円で30年かけて埋めた場合は約4,161万円と、差は約2,747万円に広がります(当社の試算)。

    この差が生まれる理由は、複利が効く時間の長さにあります。枠を早く埋めると、その後に「追加投資はしないが運用だけ続ける」期間が長く取れます。運用益がさらに運用益を生む複利は、時間が長いほど加速するため、同じ元本でも運用継続年数が長いほうが最終資産は伸びます。下の表は、いずれも元本1,800万円で、埋めるスピードと30年後の最終資産を横並びにしたものです。

    埋め方 積立完了時の評価額(年5%) 30年後の最終資産(年5%) 30年後(年3%)
    月30万円×5年 → 残25年運用 約2,040万円 約6,909万円 約4,061万円
    月15万円×10年 → 残20年運用 約2,329万円 約6,180万円 約3,786万円
    月10万円×15年 → 残15年運用 約2,673万円 約5,557万円 約3,536万円
    月5万円×30年 → 残0年 約4,161万円 約4,161万円 約2,914万円

    元本はいずれも1,800万円。年金終価式で自前試算(毎月末積立・運用益再投資・信託報酬/税金は含まず)

    一般に「投資は早く始めるほど有利」と言われますが、この表はその理由を金額で示しています。データで評価すると、最終資産を左右しているのは毎月の積立額の大小ではなく、枠を埋め終えてから何年運用を続けられるかという運用継続年数です。月30万円と月5万円では毎月の負担が6倍違いますが、30年後の差を生んでいるのは負担額そのものより、複利が働く時間の差だといえます。だからこそ大事にしたい判断基準は、「毎月いくら出せるか」だけでなく「何歳までに枠を埋め、その後何年運用を続けられるか」です。若くて期間を長く取れる人ほど、無理に積立額を上げなくても、時間を味方につけて最終資産を伸ばせます。

    もっとも、これは「借金してでも早く埋めるべき」という意味ではありません。年3%の列を見れば、利回りが下振れすると差は縮み、月30万円×5年でも約4,061万円にとどまります。早埋めの効果は、続けられる範囲の積立額を前提に、余裕があれば期間を前倒しするという順序で活かすのが現実的です。

    埋め方を決める軸は、毎月の負担額よりも「いつ枠を埋め終え、その後何年運用を続けられるか」です。

    \ 試算を家計に落とし込む /

    枠の配分や続け方に迷ったら、自分に合う設計を無料体験で確かめられます。

    1,800万円を使い切った後は月いくら取り崩せる?
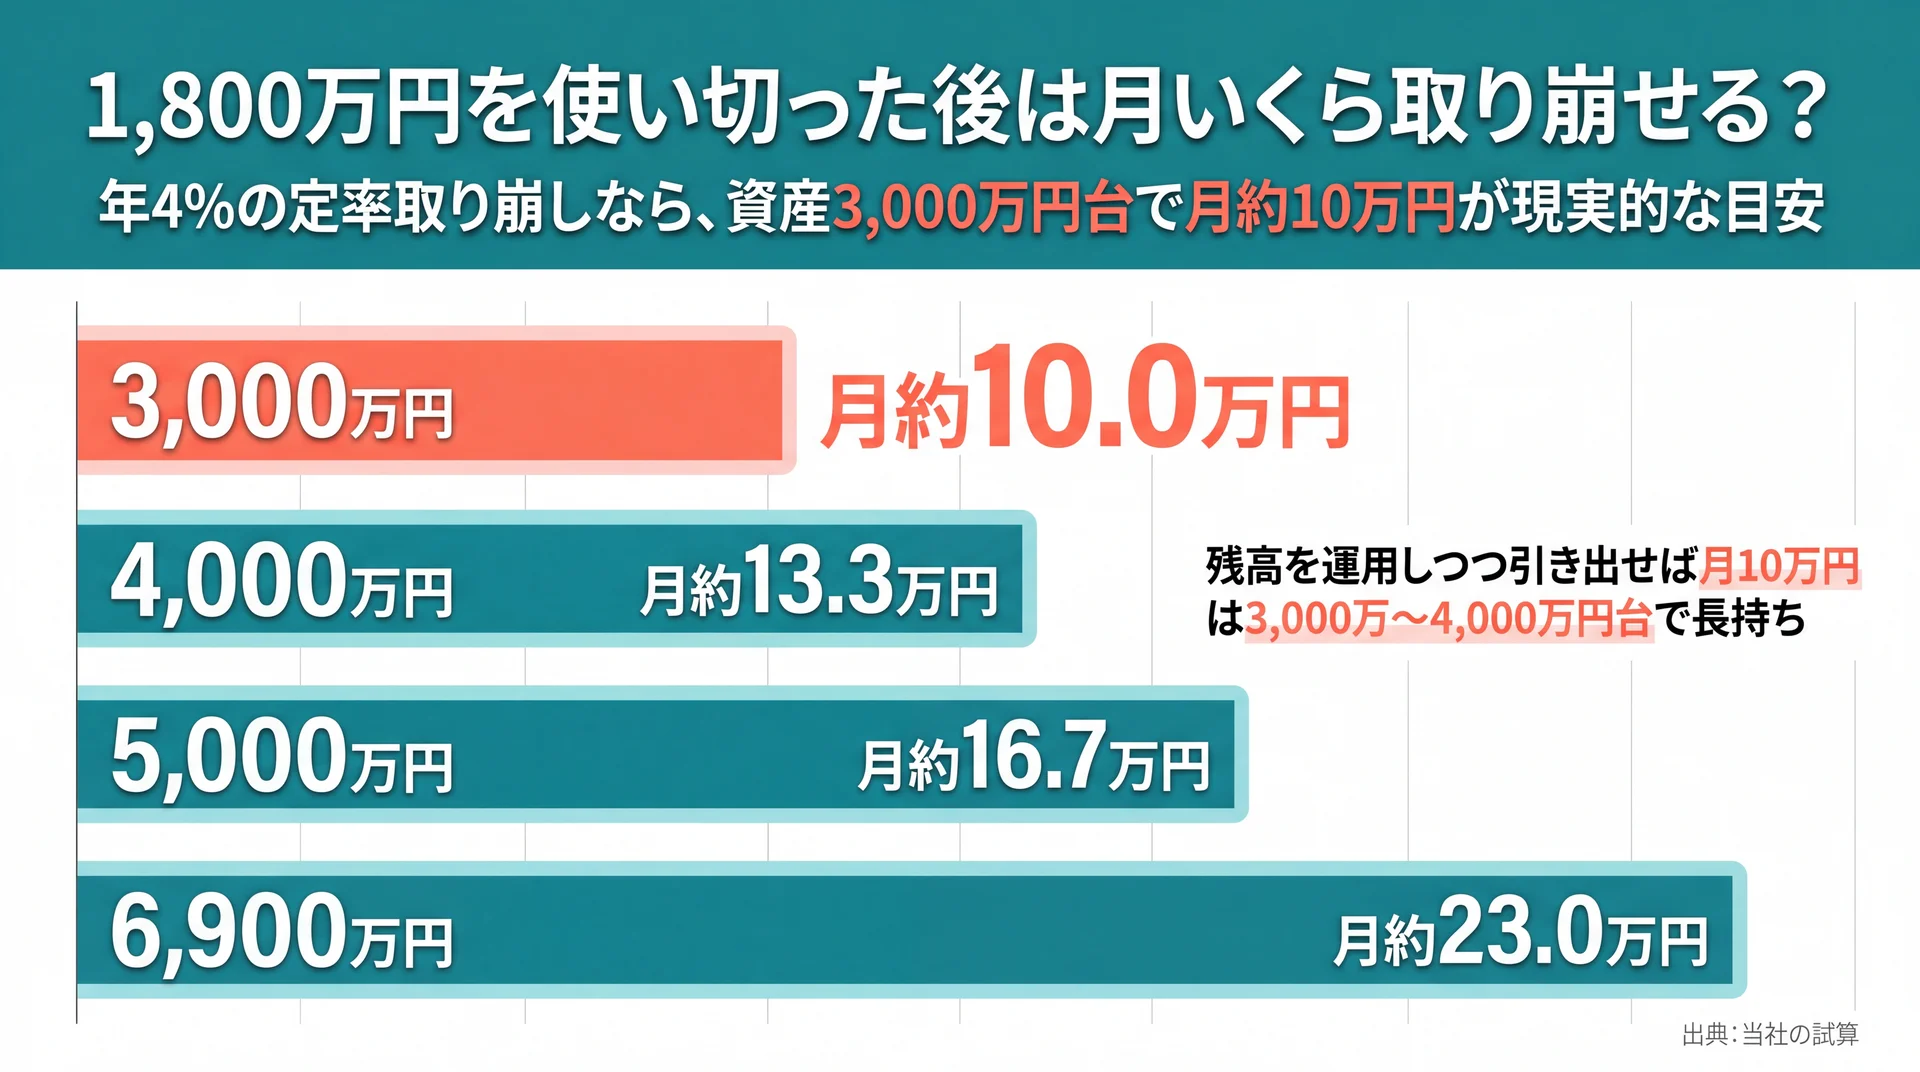
    資産額別に年4%の定率取り崩しで毎月使える額を示した横棒グラフ。資産3,000万円で月約10万円、6,900万円で月約23万円
    年4%取り崩しなら資産3,000万円台で月約10万円が現実的な目安(出典: 当社の試算)

    枠を埋めて資産を育てた後は、残高の一定割合を取り崩す「出口」の試算が必要です。資産3,000万円なら年4%の取り崩しで月約10万円、6,900万円なら月約23万円が目安になります(当社の試算)。積立の入口だけでなく、使う段階まで数字で描いておくと、老後の生活設計に落とし込めます。

    取り崩しの考え方でよく使われるのが、資産の一定割合を毎年引き出す「定率取り崩し」です。年4%を目安にすると、資産が大きいほど毎月使える額も比例して増えます。下の表は、埋め方シナリオで到達しうる資産額ごとに、年4%取り崩し時の月額を整理したものです。

    取り崩し原資 年4%(年額) 毎月の取り崩し額
    3,000万円 120万円 約10.0万円
    4,000万円 160万円 約13.3万円
    5,000万円 200万円 約16.7万円
    6,900万円 276万円 約23.0万円

    資産額×4%=年間の取り崩し額(当社の試算)。実際の取り崩し可能額は相場や税・社会保険の状況で変わります

    もう1つ知っておきたいのが、「取り崩しながらも残高を運用し続ける」と資産が長持ちする点です。定額で引き出しても、残った資産が運用益を生むため、取り崩し額が運用益の範囲に収まっていれば元本はなかなか減りません。

    取り崩し原資 毎月の取り崩し額 残高を年3%運用した場合の持続
    4,161万円 月10万円(年120万円) 30年超でほぼ減らない
    4,161万円 月15万円(年180万円) 約41年
    3,000万円 月10万円(年120万円) 約47年
    3,000万円 月15万円(年180万円) 約24年
    2,000万円 月10万円(年120万円) 約24年

    残高を年3%で運用しつつ定額取り崩しした場合の枯渇年数(当社の試算/税・コストは含まず)

    表から読み取れるのは、月10万円ほどの取り崩しなら、資産3,000万〜4,000万円台で老後の長い期間を支えられるということです。逆に、原資2,000万円で月15万円を引き出すと、運用を続けても十数年で心もとなくなります。出口で無理なく使える額は、埋め方の段階でどこまで資産を育てられたかに強く依存します。入口の試算と出口の試算はつながっており、片方だけを見て老後資金を判断すると、使える額を過大にも過小にも見誤りやすくなります。

    定率と定額、取り崩し方はどう使い分ける?

    取り崩し方には、残高の一定割合を引き出す「定率」と、毎月同じ金額を引き出す「定額」があり、目的で使い分けます。定率は相場に応じて引き出し額が上下するため資産が枯渇しにくく、定額は生活費を一定に保ちやすい代わりに下落局面で資産を早く取り崩すリスクがあります。

    たとえば定率4%は、資産が増えた年は引き出し額も増え、減った年は自動的に引き出しを絞るため、暴落時に資産を大きく削らずに済みます。一方で毎月の受取額が変動するため、生活費を固定したい人には使いにくい面があります。定額は家計管理がしやすい反面、相場が下がった年でも同じ額を引き出すので、下落と取り崩しが重なると資産の寿命が縮みます。現実的には、生活の土台となる固定費は年金や定額取り崩しで賄い、余裕分を定率で調整する組み合わせも選択肢になります。どちらか一方に決めきる必要はなく、相場や自分の支出の固定度に合わせて配分を調整するのが、資産を長持ちさせる考え方です。

    取り崩し後も残高を運用に回せば資産は長持ちし、月10万円の取り崩しは資産3,000万円台からが一つの目安になります。定率と定額は、資産の枯渇しにくさと生活費の安定のどちらを優先するかで選び分けます。

    つみたて投資枠と成長投資枠はどう配分して埋める?

    新NISAは、年120万円のつみたて投資枠と年240万円の成長投資枠を併用でき、合計で年360万円まで投資できます。両枠を使うと生涯枠1,800万円に早く到達しますが、成長投資枠は生涯で最大1,200万円までという上限があります(金融庁、2026年7月時点)。

    配分の基本は、毎月の積立をつみたて投資枠で淡々と続けつつ、ボーナスなどまとまった資金を成長投資枠に回す形です。たとえば毎月5万円(年60万円)をつみたて投資枠で積み立て、年60万円をボーナスから成長投資枠へ入れると、年間120万円のペースで枠が埋まります。成長投資枠は一括投資にも、複数回に分けた積立にも使えるため、相場が読みにくい局面では数回に分けて入れると、購入価格をならしやすくなります。

    ただし、枠を早く埋めることそのものが目的ではありません。成長投資枠の1,200万円上限を意識しすぎて無理な満額投資に走ると、生活防衛資金が薄くなり、下落局面で積立を止めざるを得なくなります。枠の性格や具体的な使い分けを詳しく確認したい場合は、nisa つみたて投資枠についてはこちらで枠ごとの向き不向きを整理できます。配分は「余剰資金の範囲で、無理なく続けられるペース」を最優先に決めるのが現実的です。

    新NISAシミュレーションが計画通りにいかない注意点は?

    シミュレーションが計画通りにいかない主因は、想定利回りが毎年一定ではなく、信託報酬などのコストと価格変動が現実には発生するからです。試算は「毎年一定の利回り」を前提にしますが、実際の相場は上下し、途中で評価額が元本を下回る年もあります。数字を過信せず、前提と現実のズレを見込んでおくことが欠かせません。

    注意点は3つに整理できます。1つ目は、想定利回りは平均であって毎年その通りにはならず、下落局面では評価額が元本を割ることもある点です。長期・積立・分散はこの振れを平準化する考え方ですが、下振れをゼロにはできません。2つ目は、投資信託の信託報酬が実際には差し引かれる点です。信託報酬が年0.1%台の低コスト商品と年1%を超える商品では、20年・30年という時間軸で手取りに無視できない差が出ます。本記事の試算はコストを含めていないため、実際の手取りはコスト分だけ下振れる前提で読むのが安全です。3つ目は、積立額や利回りを楽観的に置くほど将来額が過大に出る点で、控えめな前提で下振れも見ておく必要があります。NISAの弱点を踏まえて判断したい場合は、積立nisaの基礎からの総まとめはこちらで懸念点もあわせて整理できます。

    こうした前提のズレに加えて、実際には「試算した積立を長く続けられるか」という行動の壁があります。20年・30年の複利は、途中でやめれば手に入りません。相場が大きく下がった局面では不安から積立を止めたり売却したりする判断に傾きがちですが、それは複利の恩恵を最も取り逃しやすいタイミングでもあります。ここで問われるのは知識よりも、迷ったときに軌道修正を相談できる仕組みがあるかどうかです。

    当社のABCashは、家計管理から投資信託・NISAまでを専属コンサルタントがマンツーマンで伴走するトレーニングを提供しています。累計受講者は9万人以上(2026年5月時点・無料体験を含む)、トレーニング満足度は95%(2025年4月〜8月・10段階中8以上の割合)です。受講後の集計では、総資産が平均で約57.2万円、月間の自由資金が約72,472円増えたと報告しています(対象=当社受講生の受講前後比較・自己申告集計値)。女性向け伴走型トレーニングの業態区分では公的な比較統計が見当たらないため、ここでは前提条件を明示したうえで自社の実測値として示します。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    実際の口コミには両論があります。「NISA・株式・投信の購入まで寄り添って相談に乗ってもらえ、1人だと足踏みしてしまう一歩を踏み出せた」という声(女性・★5・Google Maps 口コミより)がある一方で、「YouTubeや書籍で学べる今、毎月の受講料に価値を感じない」という声(女性・★1・同)もあります。ここから読めるのは、独学で続けられる人もいれば、伴走があるほうが続く人もいるという実像です。判断の基準になるのは、自分が試算を「見て終わり」にしがちか、相談相手がいれば行動を続けられるタイプか、という自己認識です。書籍や動画で自走できるなら費用をかける必要はなく、一人だと手が止まる自覚があるなら、伴走の仕組みを検討する価値があります。

    新NISAシミュレーションのよくある質問

    試算に関して検索でよく挙がる疑問を、具体的な数字とともに整理します。前提条件を添えているので、自分の状況に近いものから確認してください。

    新NISAの1,800万円は何年で埋めるのが正解?

    正解の年数は一つではなく、家計で無理なく続けられるペースが基準になります。元本ベースでは月5万円で約30年、月10万円で約15年、月30万円で約5年です。早く埋めるほど運用継続年数が延びて最終資産は伸びますが、毎月の負担も重くなります。目安としては、生活防衛資金を確保したうえで月5万〜10万円のペースが現実的な帯です。

    生涯枠を使い切った後も運用は続けられる?

    続けられます。新NISAの非課税保有期間は無期限のため、1,800万円の枠を埋め終えた後も、売却しない限り非課税で運用を続けられます(金融庁、2026年7月時点)。埋め方シナリオの試算でも、枠を埋めた後の運用継続年数が最終資産を大きく左右しました。慌てて取り崩さず、必要になるまで運用を続ける選択肢も持てます。

    月30万円で最速5年で埋めるのはあり?

    余剰資金が十分にあるなら選択肢になりますが、家計を圧迫してまで急ぐ必要はありません。月30万円は年間上限360万円をフルに使う金額で、約5年で元本1,800万円に到達します。ただし短期間で埋めると購入時期が集中し、価格変動の影響を受けやすくなります。積立のタイミング分散という利点は薄れるため、まとまった資金でも数回に分けて入れるほうが無難です。

    1,800万円貯まったら毎月いくら使える?

    到達した資産額によりますが、年4%の取り崩しなら資産3,000万円で月約10万円、4,000万円で月約13.3万円が目安です。残高を運用し続ければ、月10万円ほどの取り崩しは資産3,000万〜4,000万円台で長期間もちます(当社の試算)。実際に使える額は相場や税・社会保険の状況で変わるため、余裕を持った取り崩し率で見ておくと安全です。

    積立額は途中で変えても枠の計算は合う?

    合います。つみたて投資枠・成長投資枠とも毎月の積立額は増減でき、一時停止も可能です。積立額を変えたら、その時点の金額と残り期間で枠消化年数を計算し直すと、現実に近づきます。当初の金額のまま続けた前提の試算は、あくまで一定額を維持した場合の目安です。家計の状況が変わったら、早めに再計算して枠の埋まり方を確認しておくと調整しやすくなります。

    まとめ

    新NISAシミュレーションは、生涯投資枠1,800万円を月いくらで何年で埋め、埋めた後にいくら取り崩せるかを試算する作業です。枠は月5万円で約30年、月30万円で約5年で元本に到達し、同じ元本でも早く埋めて運用を長く続けるほど最終資産は伸びます。30年地平・年5%では、埋め方の違いで最大約2,747万円の差が出ました。出口では、資産3,000万円台から月10万円ほどの取り崩しが現実的な目安になります。

    大切なのは、毎月の積立額の大小だけでなく、「いつ枠を埋め終え、その後何年運用を続けるか」という時間軸で計画を組むことです。利回りは3%と5%で幅を持たせ、信託報酬や価格変動という現実のズレも見込んでおくと、数字を過信せずに済みます。まずは金融庁の無料ツールで概算を出し、無理なく続けられる金額で長期の複利を取りにいくのが次の一歩です。NISAの基礎から全体像を確認したい場合は、積立nisaの基礎からの総まとめはこちらで確認できます。

    なお、本記事の試算や解説は一般的な情報提供を目的としたもので、特定の金融商品を推奨するものではありません。実際の運用は元本割れの可能性があり、個別の資産設計や商品選び、取り崩し計画は、必要に応じてファイナンシャルプランナーや金融機関などの専門家に相談してください。

    \ お金の疑問を体験で相談 /

    累計9万人が学んだ伴走型トレーニングを、まず60〜80分程度の無料体験で試せます。
  • NISAとつみたてNISAの違いとは?新旧制度の関係を整理

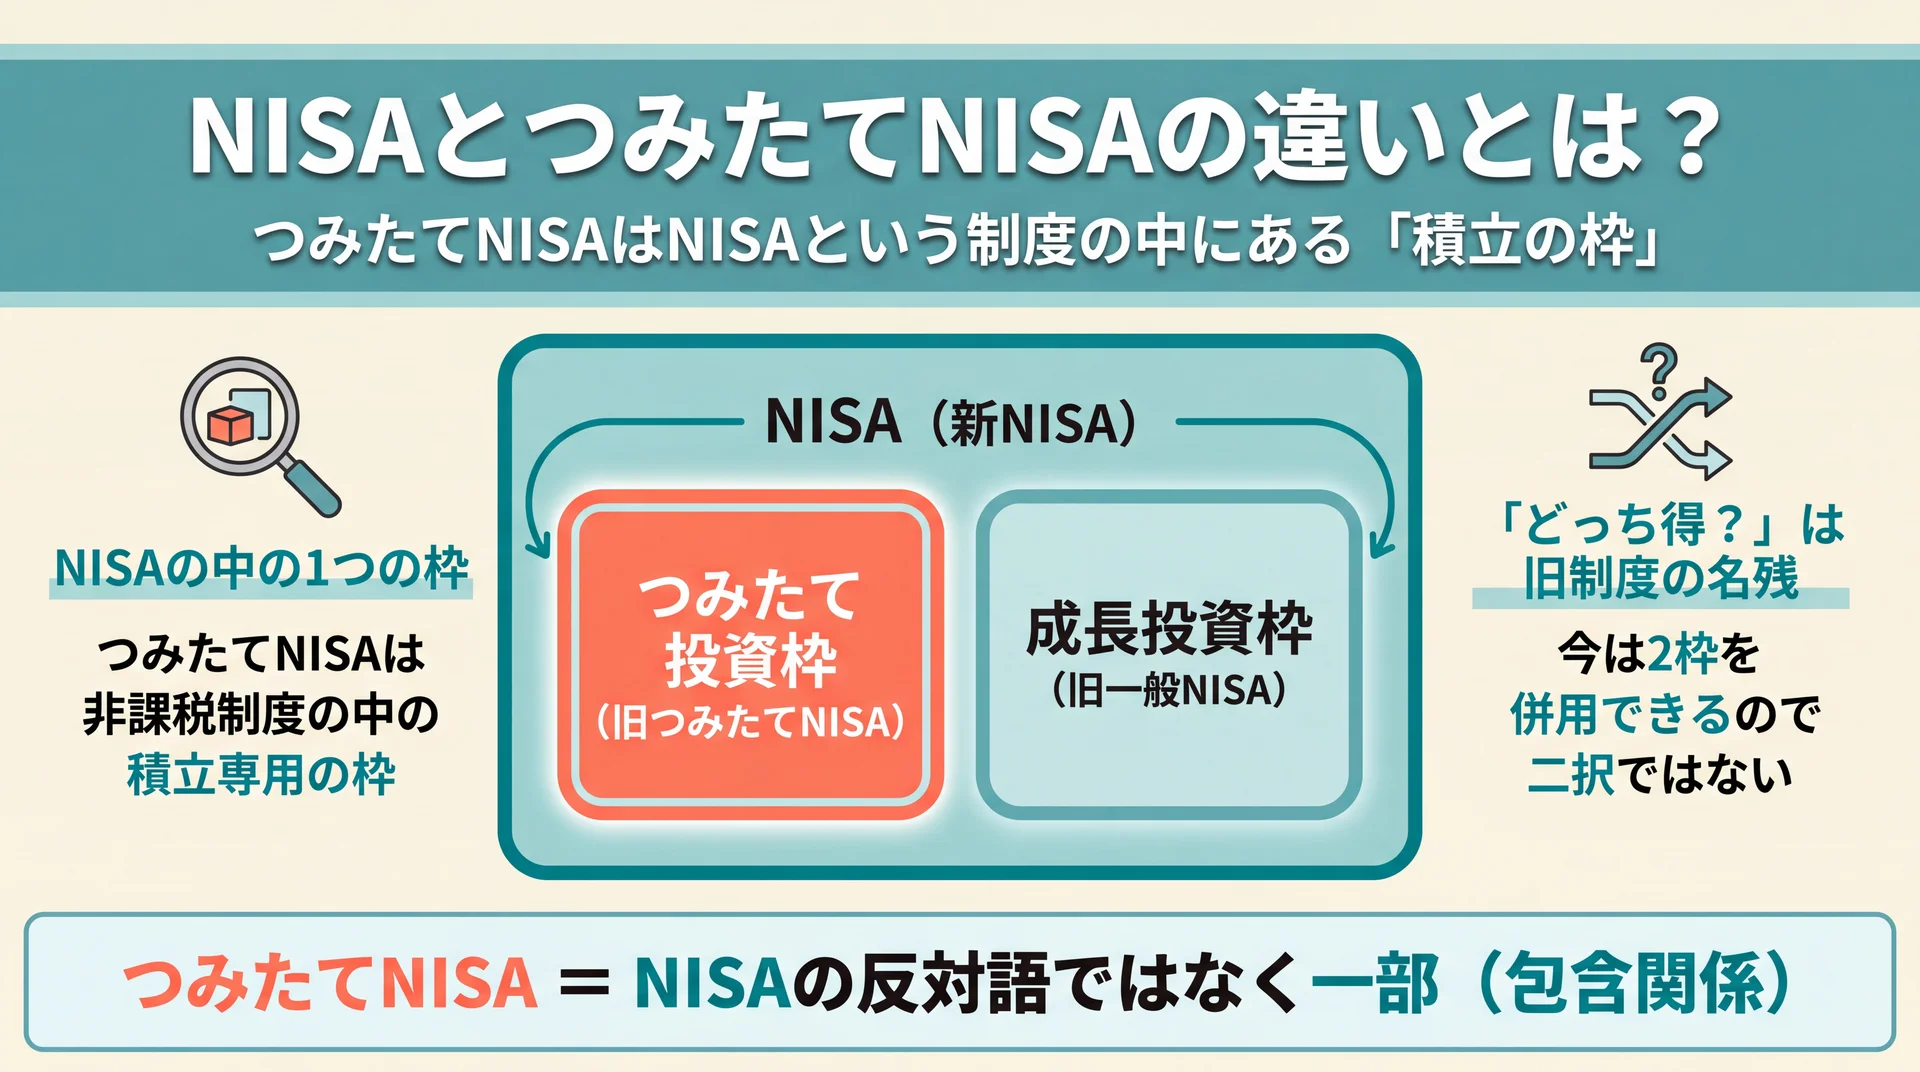
    つみたてNISAはNISA制度の一部で、2024年に新NISAの「つみたて投資枠」へ引き継がれた枠です。「NISA」と「つみたてNISA」は対立する別々の制度ではなく、大きなNISAという器の中に積立の枠がある、という包含関係にあります。旧制度で一般NISAとの2択だった名残と、新旧の呼称・枠の対応を整理します。

    \ 累計9万人が受講 /

    家計からNISAの使い分けまで、専属コンサルタントがマンツーマンで伴走します。

    NISAとつみたてNISAの違いとは?

    つみたてNISAが新NISAという器の中の積立枠にあたる包含関係を成長投資枠と並べて示した概念図
    つみたてNISAはNISAの反対語ではなくNISAの中の積立枠(出典: 金融庁を基に当社作成)

    つみたてNISAはNISAという制度の一部で、2024年に新NISAの「つみたて投資枠」へ引き継がれた枠です。両者は競い合う別制度ではなく、NISAという大きな器の中に積立用の枠がある、という関係にあります(金融庁 NISAを知る、2026年7月時点)。

    NISAとつみたてNISAの違いが分かりにくいのは、2つが並列の別物のように語られてきたためです。実際には、NISAは投資で得た利益にかかる約20%の税金を非課税にする制度の総称で、つみたてNISAはその中で積立に特化した枠の名前でした。つみたてNISAはNISAの一種であり、NISAの反対語でも競合でもありません。この包含関係を押さえるだけで、多くの混乱は整理できます。NISA全体の位置づけをまとめて確認したい場合は、積立nisaの全体像を整理した完全ガイドもあわせて参照してください。

    つみたてNISAは「NISAの中の1つの枠」

    つみたてNISAは、NISAという非課税制度の中にある「積立専用の枠」を指す言葉です。株式などを幅広く買える枠と、積立向けの投資信託に絞った枠があり、後者がつみたてNISA(現在のつみたて投資枠)にあたります。

    言葉のイメージとしては、「NISA」が非課税で投資できる制度全体の看板で、その建物の中に「つみたて」と「成長(一般)」という2つの部屋がある、と捉えると分かりやすくなります。2023年までは、この2つの部屋のどちらか一方しか使えませんでした。2024年からは両方の部屋を同時に使えるようになり、積立の部屋が「つみたて投資枠」、もう一方が「成長投資枠」という名前に整理されています。つまり「つみたてNISA」は、制度の外にある別物ではなく、最初からNISAの内側にある枠だった、という理解が出発点になります。

    「どっちが得?」という問いは旧制度の名残

    「NISAとつみたてNISAはどっちが得か」という問いは、2023年までの旧制度を前提にした考え方です。当時は2つの枠が選択制で片方しか選べなかったため「どちらが得か」を比べる意味がありましたが、今は併用できるため、この問い自体が古くなりました。

    旧制度では、一般NISAとつみたてNISAを1年ごとにどちらか一方だけ選ぶ必要がありました。そのため「まとまった資金で株を買える一般NISAか、コツコツ積み立てるつみたてNISAか」を天秤にかける記事が数多く作られ、その名残でいまも「どっちが得?」という検索が残っています。2024年の新NISAでは2つの枠を同時に使えるようになったため、本来は「どちらか」ではなく「どう組み合わせるか」を考える段階に移っています。この前提のズレに気づかないまま古い2択で悩むと、必要のない選択に時間を使うことになります。

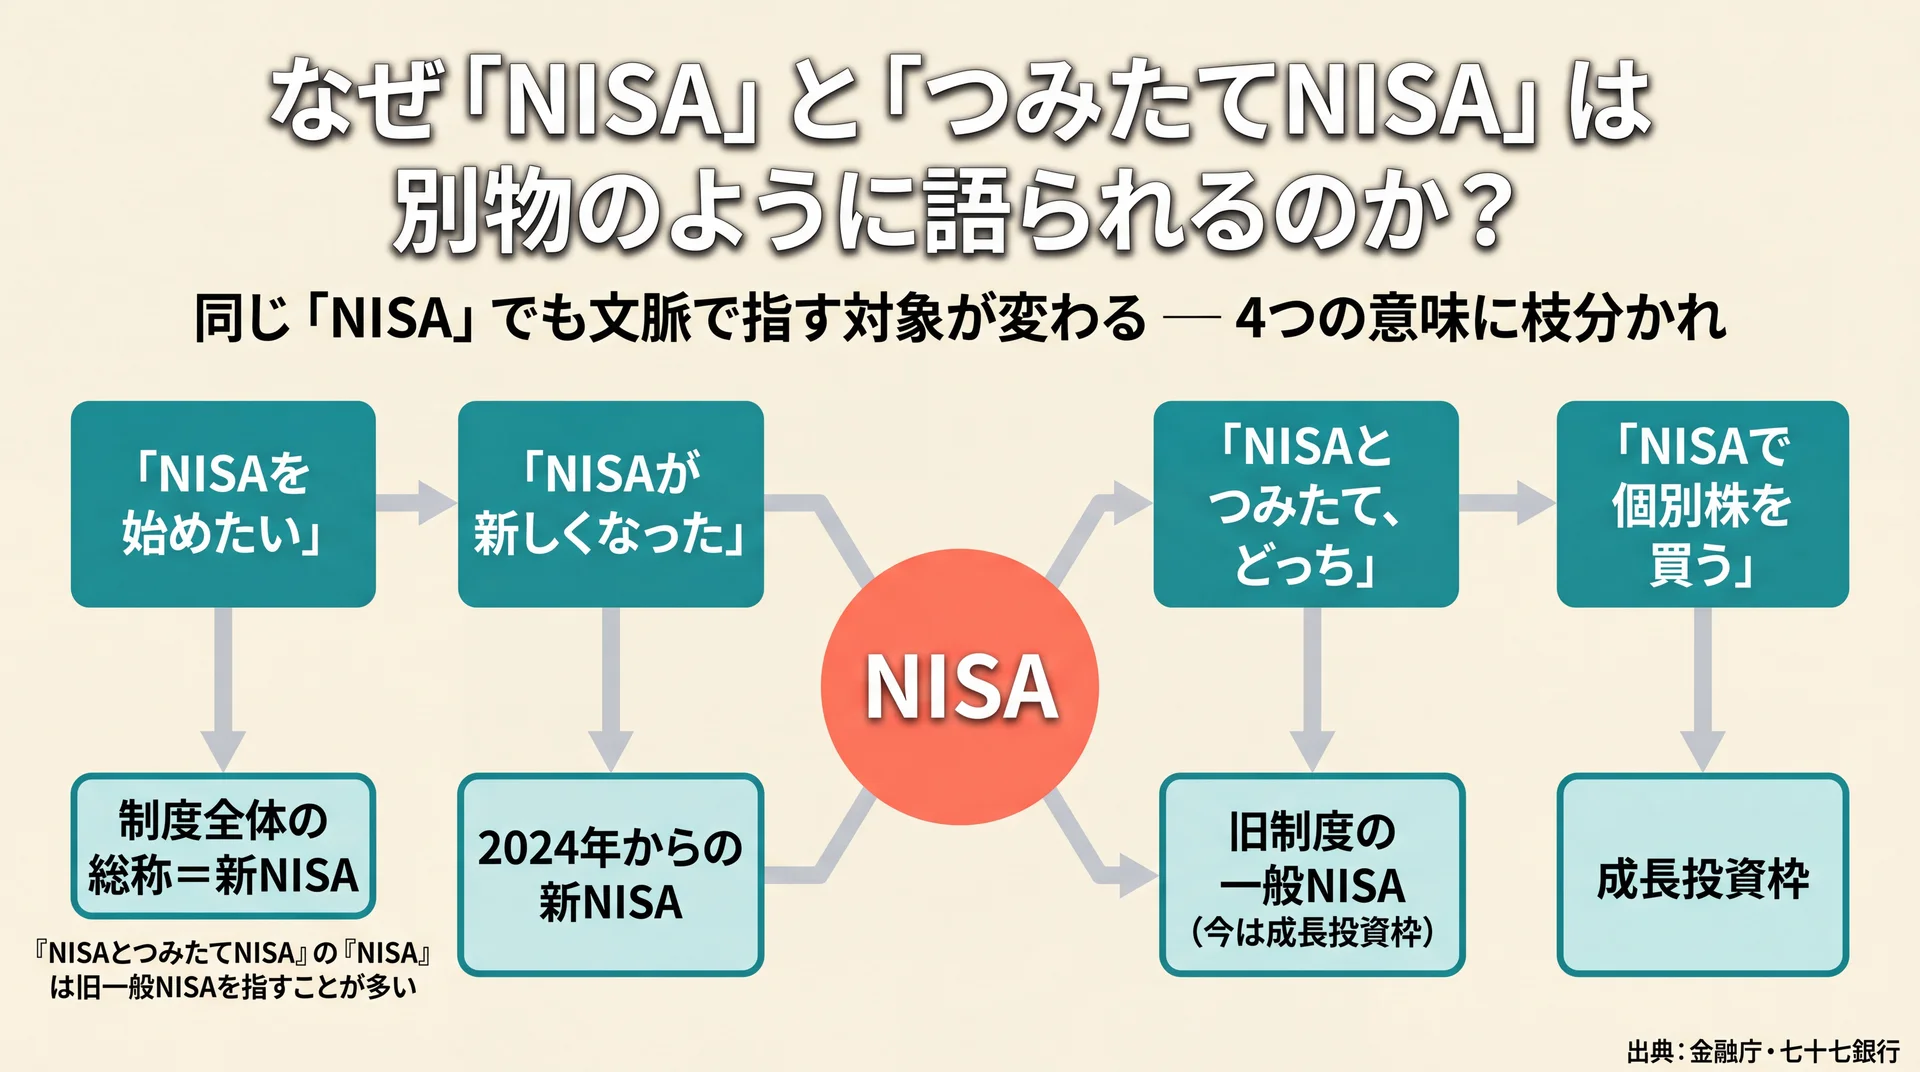
    なぜ「NISA」と「つみたてNISA」は別物のように語られるのか?

    同じNISAが文脈により制度全体・新NISA・旧一般NISA・成長投資枠の4つを指すことを枝分かれで整理した図
    「NISAとつみたてNISA」の「NISA」は旧一般NISAを指すことが多い(出典: 金融庁・七十七銀行を基に当社作成)

    「NISA」と「つみたてNISA」が別物のように語られてきた理由は2つあります。旧制度で一般NISAとつみたてNISAが選択制だったことと、「NISA」という言葉自体が文脈によって指す対象を変えることです。この2点が重なって、言葉の混乱が生まれています。

    この言葉の揺れは、初めてNISAに触れる人ほど分かりにくく感じられます。なぜ2つが対立軸で語られてきたのかを、2つの側面から整理します。

    旧制度は「一般NISA」と「つみたてNISA」の2択だった

    2023年までのNISAは、「一般NISA」と「つみたてNISA」のどちらか一方を選ぶ制度でした。年ごとにどちらを使うか決める必要があり、両方を同時に使うことはできませんでした(三井住友銀行、2025年時点)。

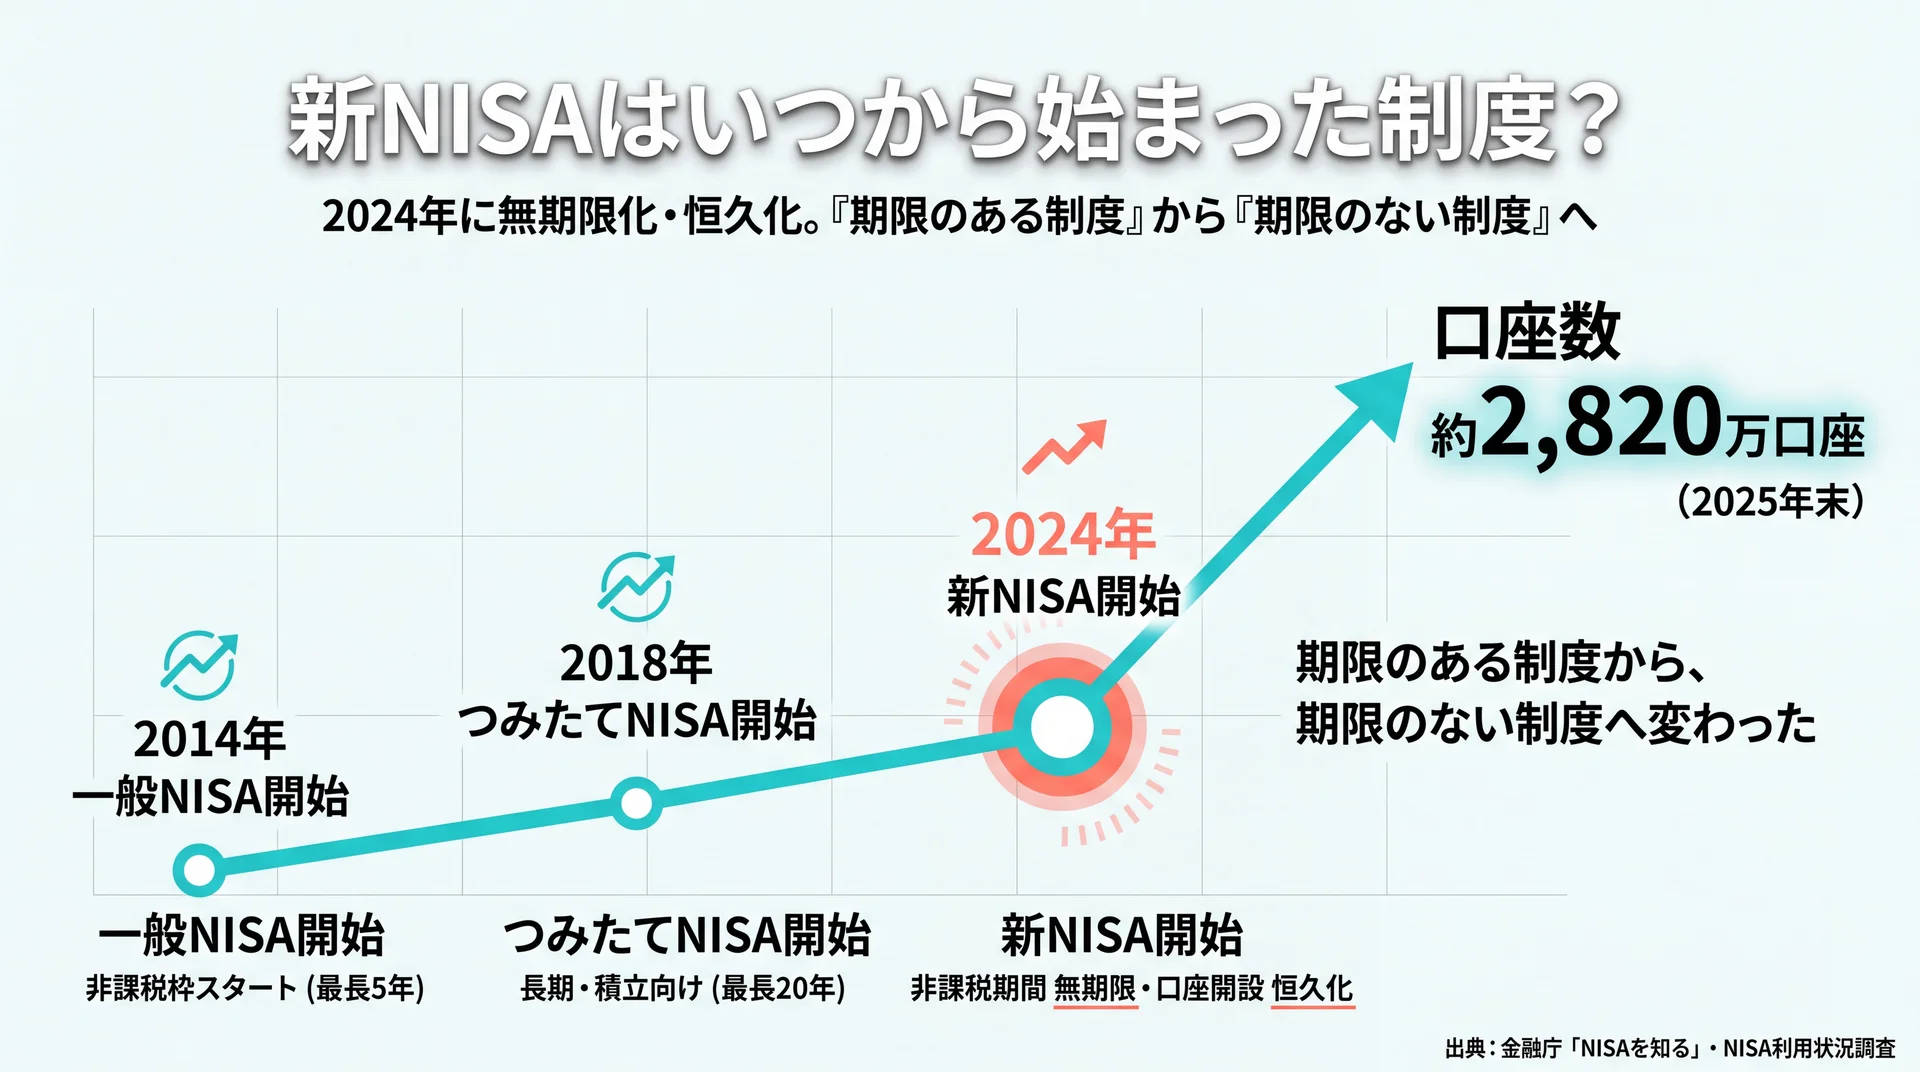
    一般NISAは2014年にスタートし、上場株式や投資信託などを幅広く買える枠として設計されました。その後、長期・積立・分散でコツコツ資産形成をしたい人向けに、2018年1月につみたてNISAが追加されました(金融庁「NISAを知る」、2026年7月時点)。目的の異なる2つの枠が選択制で並んでいたため、自然と「一般NISA vs つみたてNISA」という対立の構図で語られるようになった、という経緯があります。この「どちらか一方」という制度設計こそが、両者を別物に見せていた最大の理由です。

    「NISA」という言葉が指す対象は文脈で変わる

    「NISA」という言葉は、文脈によって指す対象が変わります。制度全体の総称を指す場合もあれば、2024年からの新NISA全体、旧制度の一般NISA、あるいは成長投資枠を指す場合もあり、この多義性が混乱の一因になっています。

    会話や記事の中で「NISA」がどの意味で使われているかを、次のように整理すると読み違いを防げます。

    「NISA」の使われ方 どんな文脈で出るか 実際に指している対象 今の呼び方
    制度全体の総称 「NISAを始めたい」 非課税投資制度そのもの NISA(新NISA)
    新制度全体 「NISAが新しくなった」 2024年からの新NISA 新NISA
    旧制度の一般NISA 「NISAとつみたてNISA、どっち」 2023年までの一般NISA 成長投資枠に移行
    株が買える枠 「NISAで個別株を買う」 成長投資枠 成長投資枠

    集計方法: 「NISA」という語が使われる代表的な文脈と、それぞれが指す実際の対象を、当社が家計相談で用いる説明の整理軸としてまとめたもの(制度の呼称は金融庁「NISAを知る」・七十七銀行の記載に基づく/2026年7月時点)。

    多くの解説で「NISAとつみたてNISA」を並べるとき、この「NISA」は旧制度の一般NISAを指しています。一方、「NISAを始めたい」と話すときの「NISA」は、たいてい今の新制度全体を指しています。同じ「NISA」でも、旧一般NISAを指すのか制度全体を指すのかで意味がまったく変わります。この対応を頭に入れておくと、記事や証券会社の説明を読むときに「今どちらの話をしているか」を取り違えずに済みます。

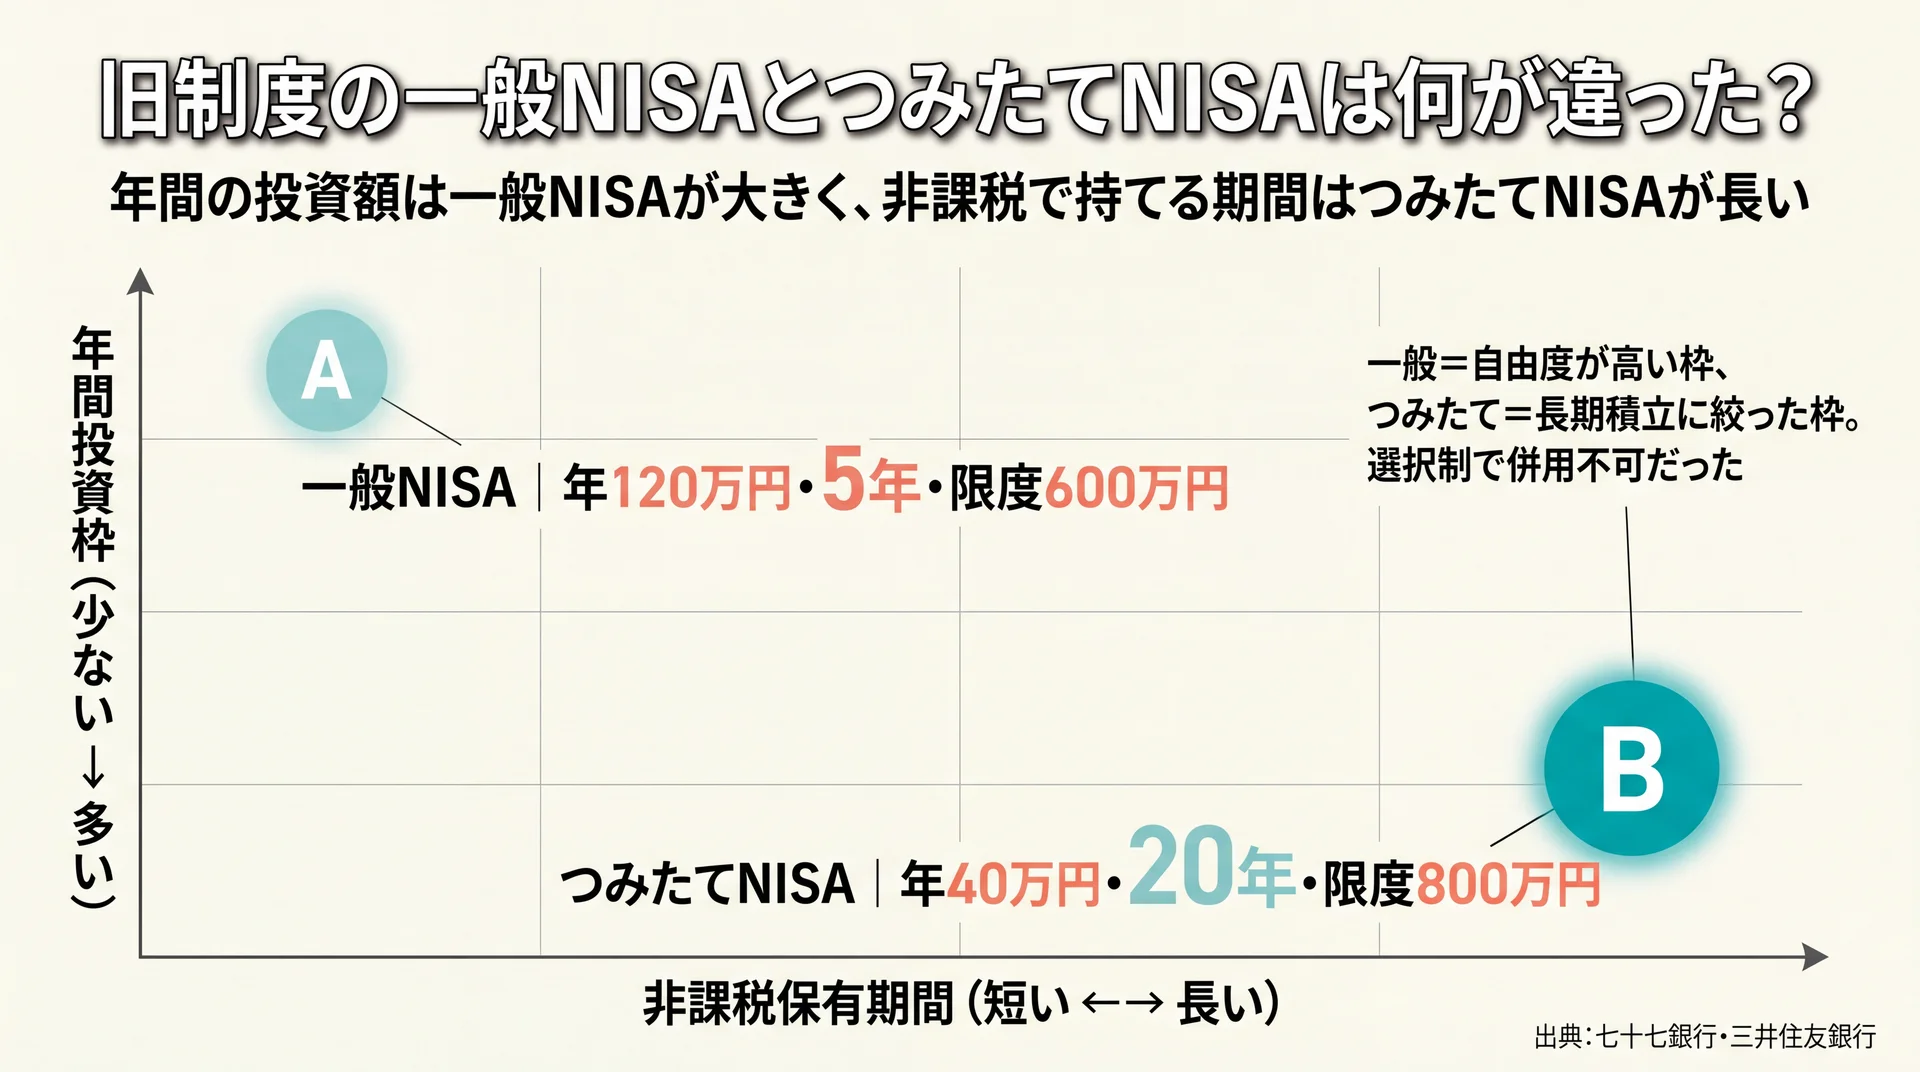
    旧制度の一般NISAとつみたてNISAは何が違った?

    一般NISAは年120万円5年つみたてNISAは年40万円20年という投資額と非課税期間の対照を2軸で配置した図
    金額の大きさは一般NISA、非課税期間の長さはつみたてNISAが優位という対照的な設計(出典: 七十七銀行・三井住友銀行を基に当社作成)

    旧制度の一般NISAとつみたてNISAは、年間投資枠・非課税期間・対象商品・併用の可否が違いました。一般NISAは幅広い商品を短めの期間で、つみたてNISAは限られた投資信託を長期で、という役割分担で、どちらか一方を選ぶ制度でした。

    もう使えない旧制度でも、違いを押さえておくと新NISAの2つの枠の性格がそのまま理解できます。新旧は名前が変わっただけで、枠の考え方は引き継がれているためです。

    年間枠・非課税期間・対象商品の違い

    旧制度の2つの枠は、投資できる金額の上限、非課税で持てる期間、選べる商品が異なりました。一般NISAは年間120万円で幅広い商品を5年間、つみたてNISAは年間40万円で厳選された投資信託を20年間、という設計でした。

    同じ観点で並べると、両者の違いは次のように整理できます。

    項目 一般NISA つみたてNISA
    年間投資枠 120万円 40万円
    非課税保有期間 5年間 20年間
    非課税保有限度額 600万円 800万円
    対象商品 上場株式・投資信託など 金融庁の基準を満たす投資信託のみ
    併用 選択制(併用不可) 選択制(併用不可)

    データ出典: 七十七銀行(2025年時点・金融庁「NISAとは?」参照)、三井住友銀行(2025年時点)

    金額の上限は一般NISAのほうが大きく、非課税で持てる期間はつみたてNISAのほうが長い、という対照的な設計でした。対象商品も、一般NISAは個別株を含めて自由度が高い一方、つみたてNISAは長期の積立に向く投資信託にあらかじめ絞られていました。この「自由度が高い枠」と「長期積立に絞った枠」という性格の違いが、そのまま新NISAの成長投資枠とつみたて投資枠に受け継がれています。

    併用できず「どちらか1つ」を毎年選ぶ制度だった

    旧制度の最大の特徴は、一般NISAとつみたてNISAを併用できず、1年ごとにどちらか一方を選ぶ点にありました。株を買いたい年は一般NISA、積立に集中したい年はつみたてNISA、というように使い分けるしかありませんでした。

    この選択制が、両者を「ライバルのように比べる」空気を生んでいました。片方を選べばもう片方は使えないため、「自分にはどちらが得か」を真剣に比較する必要が実際にありました。旧制度の「どちらか1つ」という制約が、2024年の新NISAでは取り払われました。ここが新旧を分ける決定的な変化で、次の章で見る「併用可」につながっていきます。

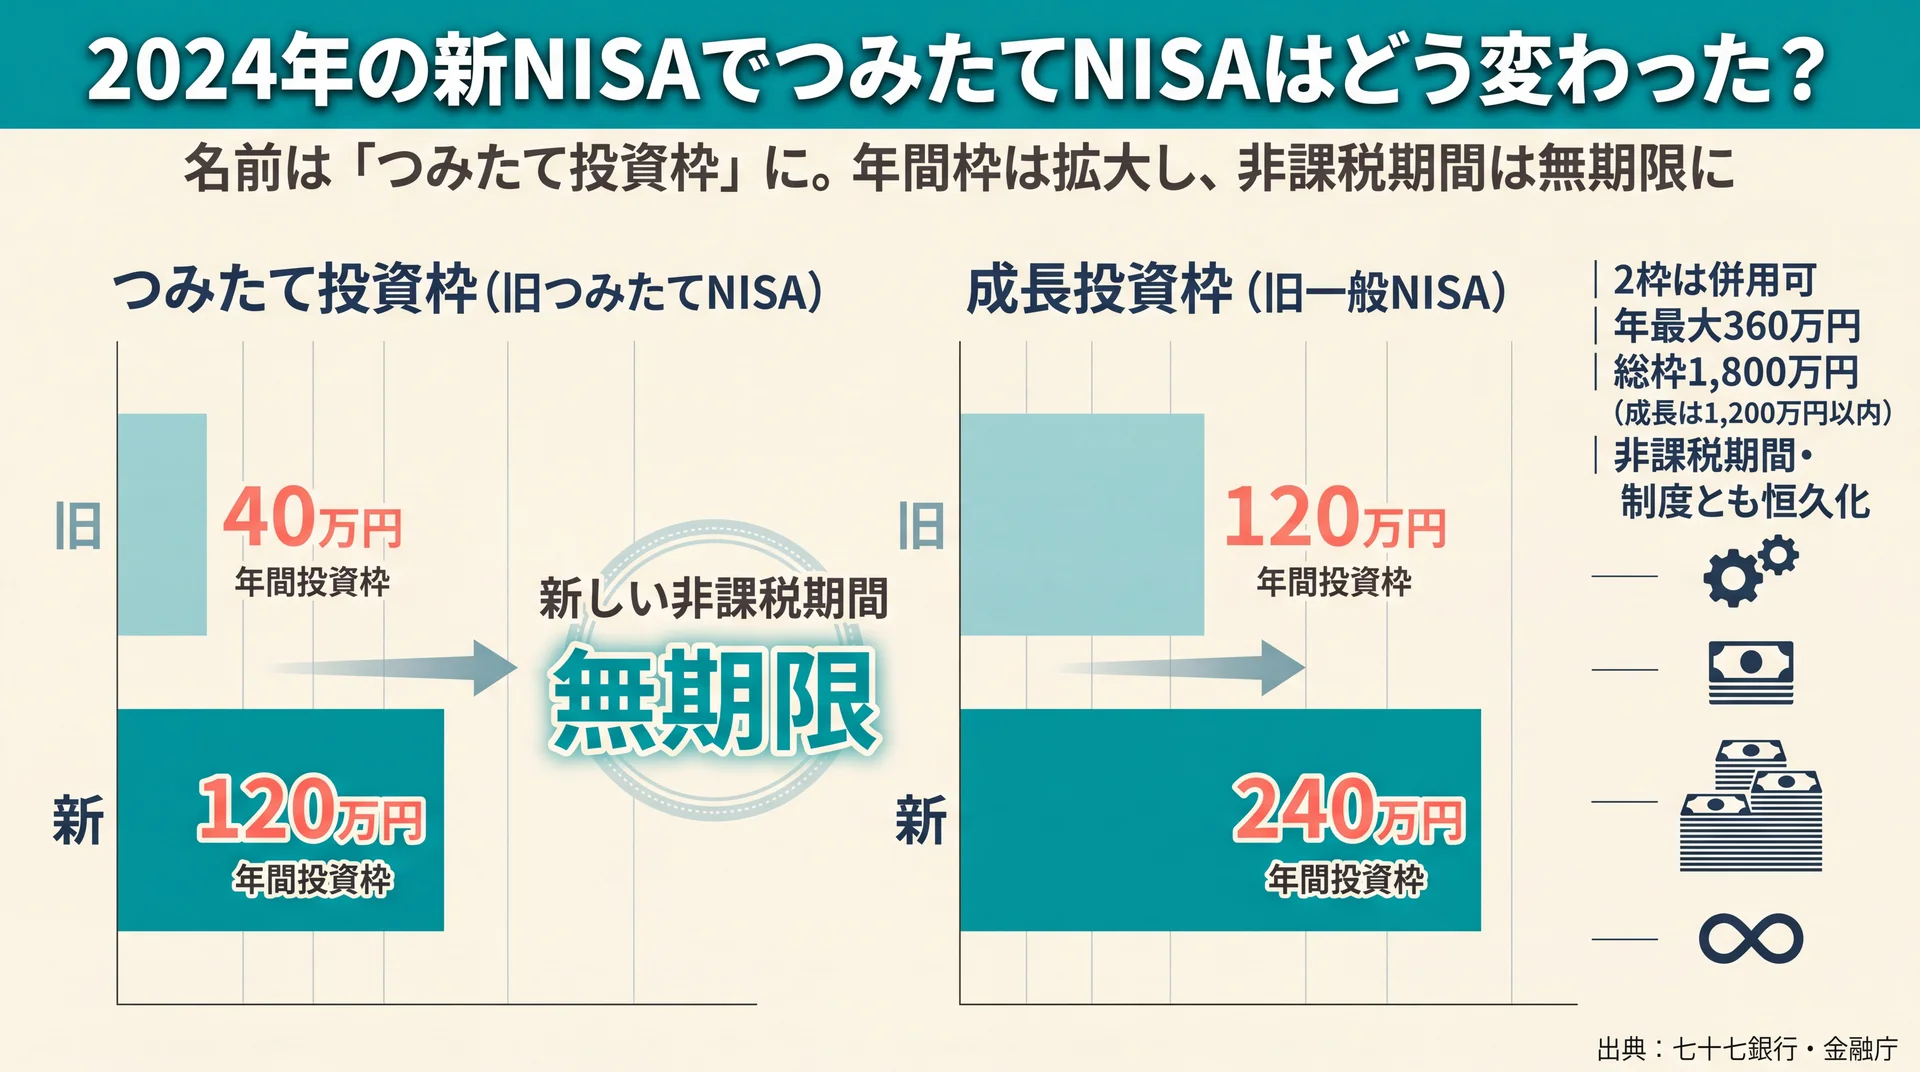
    2024年の新NISAでつみたてNISAはどう変わった?

    つみたて枠40→120万円成長枠120→240万円と年間枠が拡大し非課税が無期限化した新旧比較の棒グラフ
    年間枠は拡大し非課税期間は無期限に。2枠併用で年最大360万円まで投資できる(出典: 七十七銀行・金融庁を基に当社作成)

    2024年の新NISAで、つみたてNISAは「つみたて投資枠」、一般NISAは「成長投資枠」という名前に整理され、2つの枠を同時に使えるようになりました。年間の投資枠も広がり、非課税で持てる期間の上限も無くなっています。

    名前は変わりましたが、中身は積立向けの枠としてそのまま引き継がれています。「つみたてNISAが無くなった」わけではありません。何がどう対応しているのかを、呼称と数字の両面から整理します。

    旧制度から新制度への呼称・枠の対応

    新NISAでは、旧制度の2つの枠がそれぞれ名前を変えて引き継がれました。つみたてNISAはつみたて投資枠へ、一般NISAは成長投資枠へと対応し、年間の投資枠はどちらも拡大しています。

    旧制度から新制度への対応を、同じ観点で並べると次のようになります。

    観点 旧つみたてNISA → つみたて投資枠 旧一般NISA → 成長投資枠
    年間投資枠 40万円 → 120万円 120万円 → 240万円
    非課税期間 20年間 → 無期限 5年間 → 無期限
    対象商品 金融庁基準の投資信託(変わらず) 上場株式・投資信託など
    使い方 選択制 → 成長投資枠と併用可 選択制 → つみたて投資枠と併用可

    データ出典: 七十七銀行(2025年時点)、金融庁「NISAを知る」(2026年7月時点)

    つみたて投資枠の対象商品は、旧つみたてNISAと同じく金融庁の基準を満たした長期・積立・分散向けの投資信託に絞られています。つまり「つみたてNISAでやっていたこと」は、名前が変わっただけで今も「つみたて投資枠」でそのまま続けられます。具体的にどの投資信託を選ぶかは商品選びの領域になるため、積立nisa 銘柄についてはこちらで個別に扱います。

    2枠は併用可・年最大360万円・総枠1,800万円・無期限

    新NISAでは、つみたて投資枠(年120万円)と成長投資枠(年240万円)を併用でき、年間で最大360万円まで投資できます。非課税で持てる限度額は生涯で最大1,800万円、非課税期間は無期限で、制度そのものも恒久化されました。

    金融庁は新NISAの変更点として、非課税保有期間の無期限化、制度(口座開設期間)の恒久化、つみたて投資枠と成長投資枠の併用、年間投資枠の拡大(最大360万円)、非課税保有限度額(総枠1,800万円)の新設と再利用を挙げています(金融庁 NISAを知る、2026年7月時点)。総枠1,800万円のうち、成長投資枠として使えるのは1,200万円以内です。旧制度のように非課税期間の終了を気にする必要がなくなり、いつ始めても非課税で持ち続けられる仕組みになりました。この「無期限・恒久化・併用可」が、旧制度との最も大きな違いです。枠そのものの詳しい使い方はnisa つみたて投資枠についてはこちらで詳しく解説しています。まずは「今のNISAは1つで、その中に2つの枠がある」と押さえておけば十分です。

    \ 制度選びの疑問を相談 /

    新旧NISAのどの枠を使うか、自分の家計に合わせて無料体験で整理できます。

    旧つみたてNISA・旧一般NISAで積み立てた分は新NISAとどうなる?

    2023年までに旧つみたてNISAや旧一般NISAで積み立てた分は、新NISAの枠とは別枠で、各制度の非課税期間まで非課税のまま保有できます。新しい買い付けはできませんが、慌てて売る必要はありません。

    過去に少しでもNISAを使ったことがある人にとって、ここは特に混同しやすいポイントです。「旧制度の分は新NISAに移すの?」「新しい枠が減るの?」という疑問に、制度の事実で答えます。

    旧保有分は新1,800万円枠に含まれず別枠で続く

    旧制度で保有している分は、新NISAの生涯1,800万円の枠には含まれません。旧つみたてNISAは購入から20年間、旧一般NISAは5年間、それぞれの非課税期間が終わるまで別枠で非課税が続きます。

    つまり、過去につみたてNISAで積み立てていた人は、その資産を持ったまま、新NISAの1,800万円をまるごと別に使えます。旧制度の保有分は新しい枠を圧迫しないため、過去に積み立てた人ほど非課税の恩恵を厚く受けられます。旧つみたてNISAの20年という非課税期間もそのまま生きているので、売り時が来るまで焦らず保有を続けられます。過去の積立分をどう扱うかで迷ったときは、この「別枠で継続する」という事実を思い出すと、不要な売却を避けられます。

    新枠への移管(ロールオーバー)はできない

    旧制度で保有している分を、新NISAの枠へ移し替える(ロールオーバーする)ことはできません。旧枠は旧枠のまま非課税期間の満了まで持ち続け、満了後は課税口座へ払い出される形になります。

    新旧は制度として切り離されているため、旧つみたてNISAの資産を新NISAのつみたて投資枠に合流させる、といった移動はできない仕組みです。非課税期間が終わったあとも、そのまま保有を続けること自体は可能ですが、その時点以降の値上がり益には通常どおり税金がかかります。新しくNISAで積み立てたい分は、旧枠とは切り分けて、新NISAの枠で新たに設定していくことになります。この「旧枠と新枠は別々に動く」という前提を押さえておくと、口座の管理で戸惑わずに済みます。

    今から始めるなら「NISA」と「つみたてNISA」どちらを意識すればいい?

    今から始めるなら、意識すべきは「NISA」か「つみたてNISA」かの二択ではなく、今のNISAの中の「つみたて投資枠」で少額の積立から考えることです。今のNISAは1つに統合されているため、名前の選択で立ち止まる必要はありません。

    一般論として「NISAは早く始めたほうがいい」と言われます。今のNISAは非課税期間が無期限で口座開設期間も恒久化されており(金融庁「NISAを知る」、2026年7月時点)、旧つみたてNISAのように非課税期間の終了を気にせず、いつ始めても非課税で持ち続けられます。旧制度のような期限切れのリスクが無くなった分、「NISAかつみたてNISAか」という名前の選択で悩むより、つみたて投資枠で少額から始めて運用期間を長く取る考え方のほうが、無理なく続けやすい入り方になります。だからこそ、まず「今のNISAは1つ」と理解して、積立の第一歩に進むのが現実的です。

    今のNISAは1つ。呼称の混乱で立ち止まらない

    今のNISAは1制度に統合されているため、「NISAとつみたてNISAのどちらを選ぶか」で立ち止まる必要はありません。まずはつみたて投資枠で積立を始め、必要に応じて成長投資枠を足す、という順番が無理なく続けやすい形です。

    当社のABCashで家計から資産形成まで伴走してきた経験では、「つみたてNISAを始めたい」と話す人の多くが、実際には現行の「つみたて投資枠(今のNISA)」を指しています。新旧の呼び名が混ざったまま情報を集めるうちに、「もう使えないのでは」「どっちが正しいのか」と不安になり、最初の一歩で止まってしまうことがあります。相談の現場でつまずきやすいポイントを整理すると、次のようになります。

    つまずくポイント 実際のところ 進み方
    つみたてNISAはもう無い? つみたて投資枠として継続 今のNISAで積立を始めればよい
    NISAとつみたて、どっちが得? 併用できるので二択ではない まず積立枠から使う
    旧制度の分はどうする? 別枠で非課税継続 慌てて売らず保有を続ける
    名前が多くて混乱する 呼称が変わっただけ 「今のNISAは1つ」と捉える

    集計方法: 当社がNISAをこれから始める人の家計相談で頻出する疑問を、相談時のパターンとして類型化したもの(対象=NISAの利用を検討する家計の一般的な相談傾向/数値の主張はせず、制度事実は金融庁「NISAを知る」・2026年7月時点に基づく)。

    大切なのは、名前の違いに振り回されず、「今のNISAは1つで、その中に積立の枠がある」という一点に立ち返ることです。この理解があれば、どの解説を読んでも「今どの枠の話か」を見失わずに読み進められます。

    自分の資金と目的で枠を使い分ける

    枠の使い分けは、性格ではなく「資金の性質」と「目的」で決めるのが基本です。当面使わない資金をコツコツ増やしたいならつみたて投資枠、個別株など幅広い商品にも投資したいなら成長投資枠を足す、という考え方です。

    まず生活防衛資金として生活費の数か月分を預貯金で確保し、その上で当面使う予定のない余裕資金を積立に回すのが、無理のない順番です。つみたて投資枠は少額から自動で続けられるため、投資が初めての人の入口として向いています。個別株やより幅広い商品に踏み込みたくなった段階で、成長投資枠を併用していく形なら、リスクを一度に広げずに済みます。どちらの枠も投資信託や株式の値動きがあり、元本が保証されているわけではありません。実際に毎月いくらでどのくらいになるかを数字で見たい場合は、ニーサ シミュレーションについてはこちらで条件を入れて確認できます。なお、具体的な金額設計は家計や家族構成で変わるため、個別の資産設計は必要に応じてFPなどの専門家に相談すると安心です。

    NISAとつみたてNISAのよくある質問

    NISAとつみたてNISAについて検索でよく調べられる疑問に、制度の事実をもとに答えます。

    Q. つみたてNISAはもう始められないのですか?
    「つみたてNISA」という旧制度での新規の積立は2023年末で終了しましたが、その枠は新NISAの「つみたて投資枠」として続いています。今からでも、今のNISAのつみたて投資枠を使えば、これまでのつみたてNISAと同じように積立を始められます。名前が変わっただけで、できることはむしろ広がっています。

    Q. NISAとつみたてNISAは併用できますか?
    2023年までの旧制度では、一般NISAとつみたてNISAは選択制で併用できませんでした。2024年からの新NISAでは、つみたて投資枠と成長投資枠を同時に使えるようになり、年間で最大360万円まで投資できます(金融庁「NISAを知る」、2026年7月時点)。

    Q. 旧つみたてNISAで積み立てた分は新NISAに移せますか?
    移す(ロールオーバーする)ことはできません。旧つみたてNISAの保有分は、購入から20年間そのまま非課税で保有でき、新NISAの生涯1,800万円の枠とは別枠として扱われます。慌てて売る必要はなく、旧枠は旧枠のまま非課税期間の満了まで持ち続けられます。

    Q. 「NISA」と「つみたてNISA」はどちらが得ですか?
    これは旧制度の選択制を前提にした問いで、今は当てはまりません。新NISAでは2つの枠を併用できるため、「どちらが得か」ではなく「どう組み合わせるか」を考える段階になっています。まずはつみたて投資枠で積立を始め、余裕が出たら成長投資枠を足す、という使い方が一般的です。

    まとめ:NISAとつみたてNISAは「対立」ではなく「包含」で理解する

    NISAとつみたてNISAは、競い合う別々の制度ではありません。NISAという非課税制度の中につみたての枠があり、2024年の新NISAでその枠は「つみたて投資枠」という名前に引き継がれました。「どっちが得か」という問いは旧制度の選択制の名残で、今は2つの枠を併用できるため、二択で悩む必要はなくなっています。

    旧制度で積み立てた分は新NISAの枠とは別枠で非課税が続き、慌てて動かす必要もありません。今から始めるなら、「今のNISAは1つで、その中につみたて投資枠と成長投資枠がある」と押さえ、まずは少額の積立から入るのが無理のない進め方です。積立nisaの基礎から全体像をまとめて確認したい場合は、積立nisaの基礎からの総まとめはこちらを参照してください。

    お金の学びは、制度の名前を覚えるだけでなく、自分の家計に落とし込んで動き出せて初めて成果につながります。当社のABCashは、累計9万人以上(2026年5月時点)が受講し、トレーニング満足度は95%(2025年4月〜8月・10段階中8以上の割合)です。金融商品を販売しない中立の立場で、家計からNISAの枠の使い分けまで、専属コンサルタントがマンツーマンで伴走します。

    \ 無料体験は60〜80分程度 /

    お金の学びの一歩を、専属コンサルタントと一緒に踏み出せます。
  • 新NISAシミュレーションのやり方|積立額別の試算と結果の見方

    新NISAの生涯投資枠は1,800万円で、運用益が非課税になります(金融庁、2026年7月時点)。毎月の積立額・想定利回り・積立期間の3つを決めると、将来いくらになり、税金がいくら分お得になるかを試算できます。積立額別の試算表と、結果をどう読めばよいかを具体的な数字でまとめました。

    \ 累計9万人が学ぶ伴走型 /

    家計からNISAの試算まで、専属コンサルタントに無料体験で相談できます。

    新NISAのシミュレーションとは?何が分かる?

    積立額・利回り・期間の3前提を入れると将来評価額・1,800万円枠の消化年数・非課税で残る税額が分かる仕組みの図解
    3つの前提から将来の資産と非課税メリットが数字で分かる(当社のシミュレーション設計に基づく)

    新NISAのシミュレーションとは、毎月の積立額・想定利回り・積立期間から、将来の資産額と非課税メリットを試算することです。金融庁のつみたてシミュレーター(2026年7月時点)でも、この3つを入れると将来の運用資産額が表示されます。数字で先に見えるので、「毎月いくらなら目標に届くか」を無理なく決められます。

    試算で分かることは、大きく3つです。1つ目は、将来の評価額(元本+運用益)。2つ目は、生涯投資枠1,800万円を何年で使い切れるか。3つ目は、課税口座なら差し引かれる税金がNISAでいくら手元に残るかです。制度そのものの新旧の違いなどは積立nisaの全体像を整理した完全ガイドで詳しく解説しているので、NISAの制度全体を先に押さえたい場合はあわせてご覧ください。

    シミュレーション前に決める3つの前提とは?

    シミュレーションの精度は前提で決まり、決めるのは毎月の積立額・想定利回り・積立期間の3つです。この3つがそろえば、金融庁ツールでも手計算でも同じ将来額を出せます。逆に、利回りを高く置きすぎると現実離れした金額が出るため、前提の置き方を先に理解しておくことが試算のやり方の中心になります。

    毎月の積立額はどう決める?

    毎月の積立額は、生活費と緊急予備資金を確保した後の「余剰資金」から決めるのが基本です。新NISAのつみたて投資枠は年間120万円(毎月均等なら月10万円相当)、成長投資枠は年間240万円で、合わせて年間360万円まで投資できます(金融庁、2026年7月時点)。まずは無理のない月1〜5万円で試算し、家計に余裕が出たら増額する順序が続けやすい設計です。積立額は途中で変更できるため、最初から上限に張り付ける必要はありません。

    想定利回りは何%で置く?

    想定利回りは、断定できない前提として3%と5%の2ケースで置くのが現実的です。過去の株式インデックスの長期平均を根拠に3〜7%を使う例が多いものの、将来の利回りは保証されません。金融庁ツールも「将来の結果を予測・保証するものではない」と明記しています(金融庁つみたてシミュレーター、2026年7月時点)。本ページの試算も、控えめな3%と標準的な5%を併記し、幅を持って読む前提にしています。1つの数字を信じ込まず、下振れ・上振れの両方を見ておくと判断を誤りにくくなります。

    積立期間と生涯枠1,800万円の関係は?

    積立期間は、生涯投資枠1,800万円をどのくらいの年数で埋めるかと直結します。月5万円なら元本ベースで1,800万円まで約30年、月10万円なら約15年です。期間が長いほど複利が効き、同じ元本でも運用益が大きくなります。ライフイベント(結婚・住宅・教育・老後)までの残り年数を積立期間の起点にすると、目標から逆算しやすくなります。つみたて投資枠と成長投資枠の使い分けは、nisa つみたてnisaについてはこちらで枠の性格を確認できます。

    【積立額別】将来額はいくらになる?

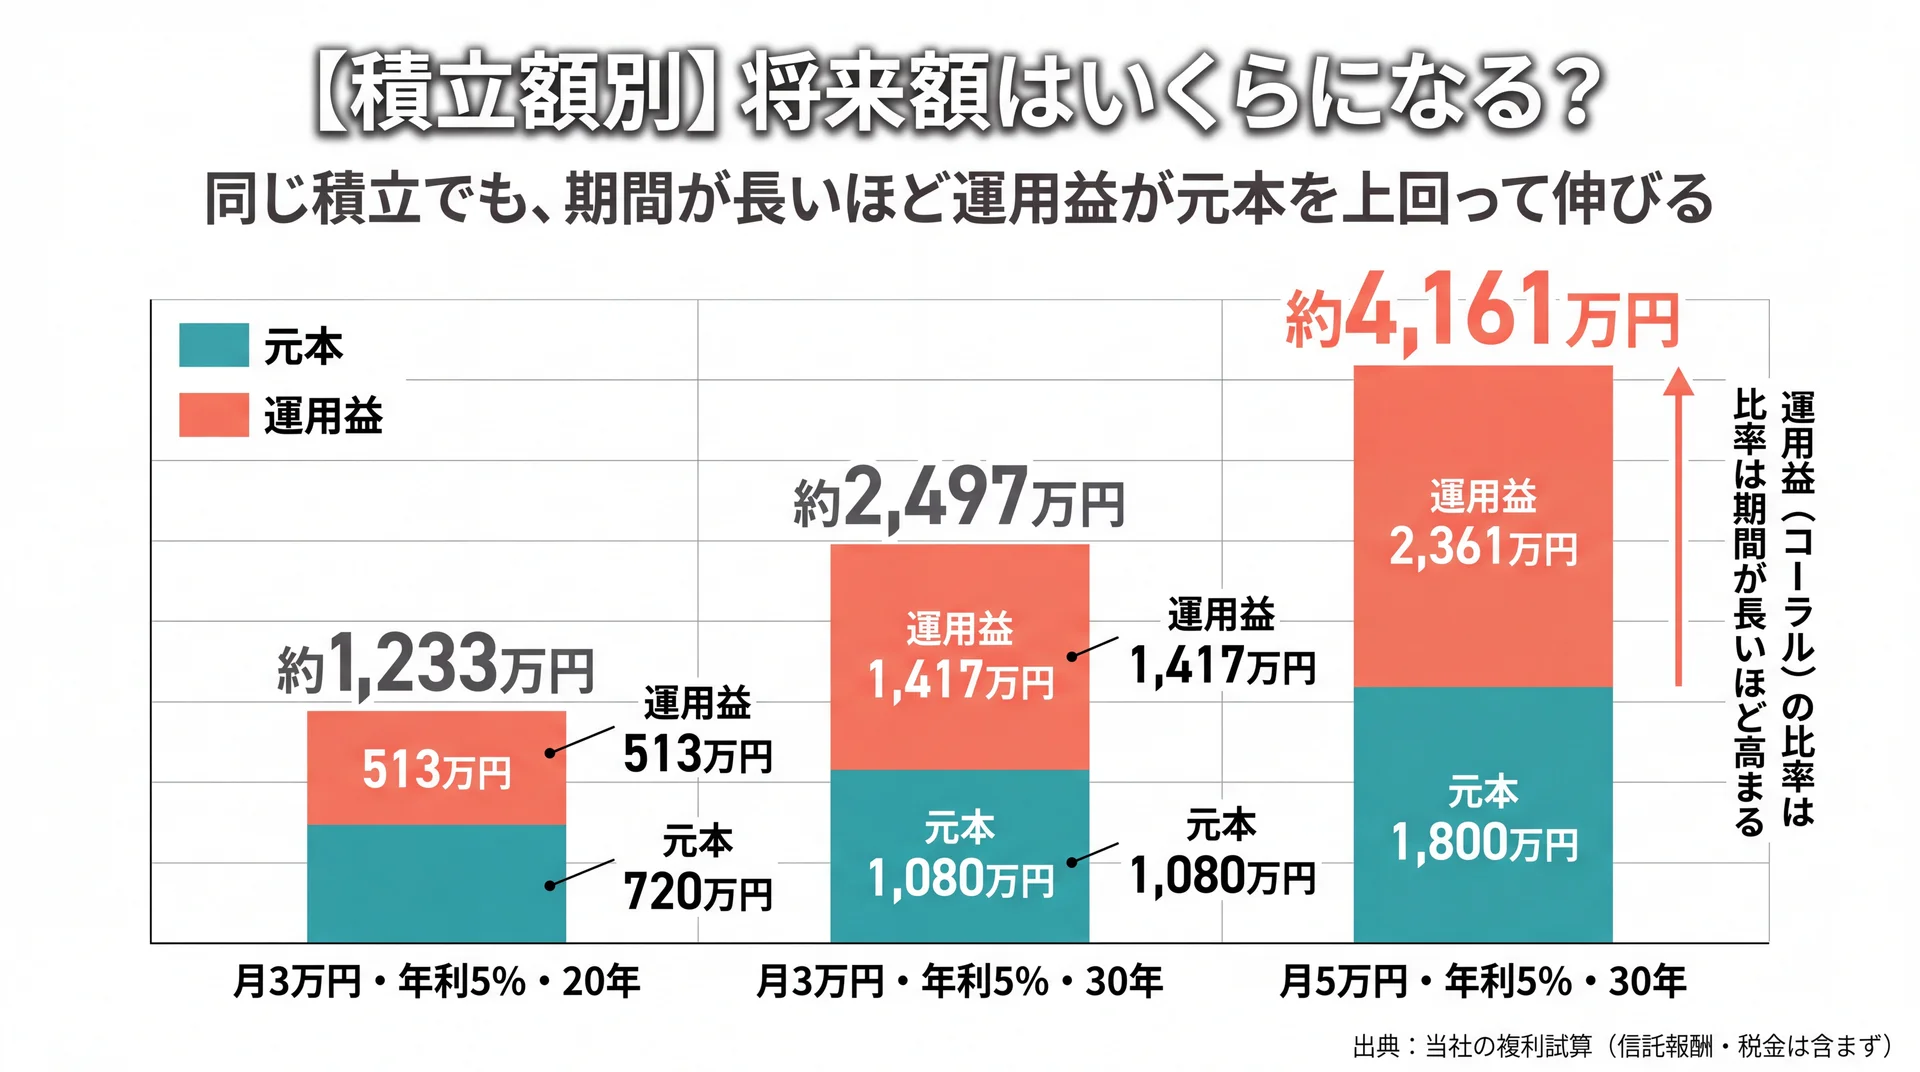
    月3万円20年で約1,233万円・月5万円30年で約4,161万円と期間が長いほど運用益が元本を上回る複利試算の積み上げ棒グラフ
    元本(ティール)と運用益(コーラル)の内訳。期間が長いほど運用益の比率が高まる(当社の複利試算/信託報酬・税金は含まず)

    積立額別に試算すると、月3万円・年利5%・20年で評価額は約1,233万円、運用益は約513万円になります。以下は複利計算による試算です。前提として、毎月一定額を積み立て、年利は複利で月割り、途中の取り崩しはなし、信託報酬などのコストと税金は考慮していません(NISAは運用益非課税のため)。計算式は年金終価(将来額=毎月積立額×〔((1+r)^n−1)÷r〕、r=年利÷12、n=積立月数)です。

    積立額 年利 期間 元本 評価額 運用益
    月1万円 3% 20年 240万円 約328.3万円 約88.3万円
    月1万円 5% 30年 360万円 約832.3万円 約472.3万円
    月3万円 3% 20年 720万円 約984.9万円 約264.9万円
    月3万円 5% 20年 720万円 約1,233.1万円 約513.1万円
    月3万円 5% 30年 1,080万円 約2,496.8万円 約1,416.8万円
    月5万円 3% 20年 1,200万円 約1,641.5万円 約441.5万円
    月5万円 5% 20年 1,200万円 約2,055.2万円 約855.2万円
    月5万円 5% 30年 1,800万円 約4,161.3万円 約2,361.3万円
    月10万円 5% 15年 1,800万円 約2,672.9万円 約872.9万円
    月10万円 5% 20年 2,400万円 約4,110.3万円 約1,710.3万円

    積立額×想定利回り×期間の複利試算(当社の計算に基づく/信託報酬・税金は含まず)

    月1万円から始める場合

    月1万円は、家計への負担を抑えて投資に慣れたい人の入口になります。年利3%・20年で評価額は約328万円、元本240万円に対して運用益は約88万円です。金額としては大きくないものの、投資の値動きに慣れながら習慣化する目的には十分な水準です。同じ月1万円でも年利5%・30年まで伸ばせば評価額は約832万円になり、少額でも期間を味方にすれば運用益が元本を上回ります。まず月1万円で相場に慣れ、収入が増えた段階で増額していく進め方も現実的な選択肢です。

    月3万円を20年・30年続けた場合

    月3万円は、無理なく始めたい人が最初に選びやすい金額です。年利5%・20年なら評価額は約1,233万円で、元本720万円に対して運用益が約513万円上乗せされます。同じ月3万円でも30年続けると評価額は約2,497万円まで伸び、期間を延ばすほど運用益の比率が高まる複利の効きが見えます。まず月3万円で始め、家計の余裕に応じて増額する進め方が、途中で止めずに続けるコツです。

    月5万円を20年・30年続けた場合

    月5万円は、生涯投資枠1,800万円を現実的な期間で埋めやすい水準です。年利3%・20年で約1,641万円、年利5%・30年では約4,161万円と、利回りと期間の差が金額を大きく左右します。月5万円×30年は元本がちょうど1,800万円に達し、非課税枠を使い切る目安になります。利回りを3%に抑えて見ても運用益は1,000万円を超え、長期・積立・分散の効果が数字で確認できます。

    月10万円(つみたて投資枠の年120万円に相当)の場合

    月10万円は、つみたて投資枠の上限である年120万円を毎月均等に使い切る場合の金額です。年利5%・15年で評価額は約2,673万円、元本1,800万円に対して運用益は約873万円になります。生涯枠1,800万円を元本ベースで約15年と早く埋められる一方、毎月の負担は大きいため、家計の余剰と緊急予備資金の確保が前提です。まとまった余裕資金がある場合は、成長投資枠との併用も選択肢になります。

    \ 試算の次の一歩を専門家と /

    利回りや積立額の決め方に迷ったら、自分に合う設計を無料で確認できます。

    目標金額・1,800万円枠に必要な積立額は?

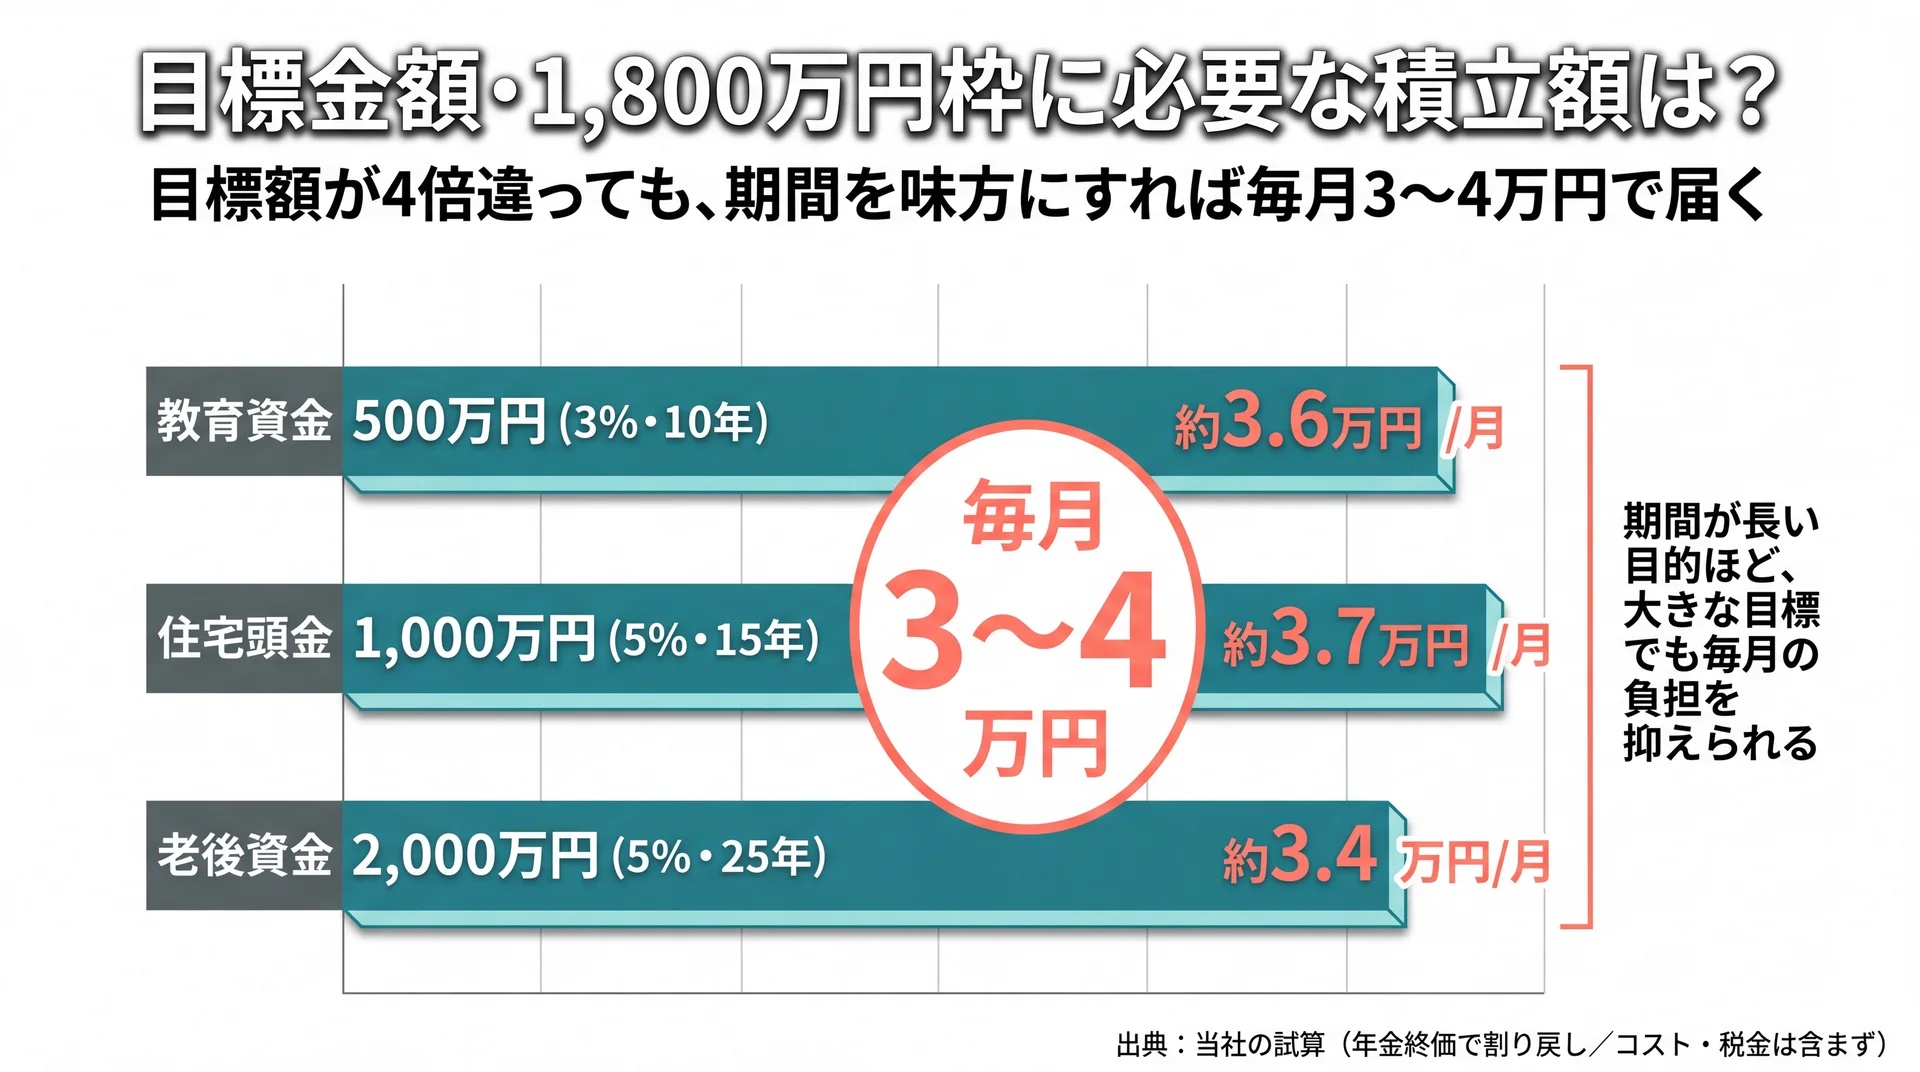
    教育500万円・住宅1,000万円・老後2,000万円と目標が4倍違っても必要な毎月積立額は約3.4〜3.7万円に収まることを示す横棒グラフ
    目標額が4倍違っても、期間を味方にすれば毎月3〜4万円で届く(当社の試算/年金終価で割り戻し・コスト税金は含まず)

    目標から逆算すると、生涯枠1,800万円を元本で埋めるには月5万円で約30年、月10万円で約15年かかります。目標額を先に決めて必要な積立額を求める「逆算型」の試算です。教育・住宅・老後など目的別に必要額を置くと、毎月の積立額が具体的に決まります。

    積立額 生涯枠1,800万円まで(元本ベース)
    月3万円 約50年
    月5万円 約30年
    月10万円 約15年
    月30万円(年360万・満額) 約5年

    非課税枠1,800万円を元本で埋めるまでの年数(当社の試算)

    目標額から逆算すると、必要な毎月の積立額も具体的に決まります。次の表は、目的別の目標額を想定利回りで割り戻した毎月の積立額の目安です。

    目的・目標額 想定利回り 期間 必要な毎月積立額
    教育資金 500万円 3% 10年 約3.6万円
    住宅頭金など 1,000万円 5% 15年 約3.7万円
    老後資金 2,000万円 5% 25年 約3.4万円

    目標額を年金終価で割り戻した毎月積立額の目安(当社の試算/コスト・税金は含まず)

    たとえば「10年後に教育資金500万円」を目標にする場合、年利3%なら毎月およそ3.6万円の積立が目安です。期間が長いほど複利が効くため、老後資金2,000万円でも25年かければ毎月3.4万円ほどで届く計算になります。目標額・利回り・期間のうち2つを固定すれば残り1つが求まるため、金融庁ツールの「毎月いくら」「何年かかる」モードや手計算で確認できます。生涯枠は月30万円の満額投資なら約5年で埋まりますが、短期で埋めると価格変動の影響を受けやすく、積立のタイミング分散という利点は薄れます。目標までの年数と毎月の負担のバランスで積立額を選ぶのが現実的です。

    目的ごとに使える期間が違う点にも注意が必要です。教育資金は子どもの進学時期という締め切りがあるため期間を延ばしにくく、必要な毎月額が大きくなりがちです。一方で老後資金は運用できる期間が長く、同じ目標額でも毎月の負担を抑えやすくなります。締め切りが近い目的は利回りを控えめに、時間をかけられる目的は長期の複利を活かす、という前提の置き分けが試算を現実的にします。

    逆算型の試算では、目標額と積立期間を先に固定すると、無理なく届く毎月の金額が一意に決まります。

    つみたて投資枠と成長投資枠を併用するとどう変わる?

    つみたて投資枠と成長投資枠を併用すると、年間の投資上限が360万円に広がり、生涯枠1,800万円に早く到達できます。つみたて投資枠は年120万円・長期の積立向き、成長投資枠は年240万円・個別株や投資信託の一括投資にも使えます(金融庁、2026年7月時点)。両者は同じ年に併用でき、生涯枠のうち成長投資枠は最大1,200万円までです。

    併用シミュレーションの考え方はシンプルです。毎月の積立(つみたて投資枠)に、ボーナス時のスポット投資(成長投資枠)を上乗せして試算します。たとえば毎月5万円の積立に加えて、年60万円をボーナスから成長投資枠へ回すケースを年利5%・15年で試算すると、つみたて分が約1,336万円、成長分が約1,359万円で、合計は約2,696万円になります。元本は1,800万円のため、運用益は約896万円です。成長投資枠は一括投資にもタイミングを分けた積立にも使えるため、まとまった資金を一度に入れるか、複数回に分けるかでも将来額の振れ方が変わります。相場が読めない前提では、成長投資枠でも数回に分けて入れると価格変動の影響をならしやすくなります。つみたて投資枠だけに絞った試算は積立nisa シミュレーションの詳しい解説で扱っているため、本ページは枠併用の視点を軸にしています。併用は上限が増える一方で、無理な満額投資は家計を圧迫するため、余剰資金の範囲で配分することが前提です。

    非課税メリット(節税額)はどう読み解く?

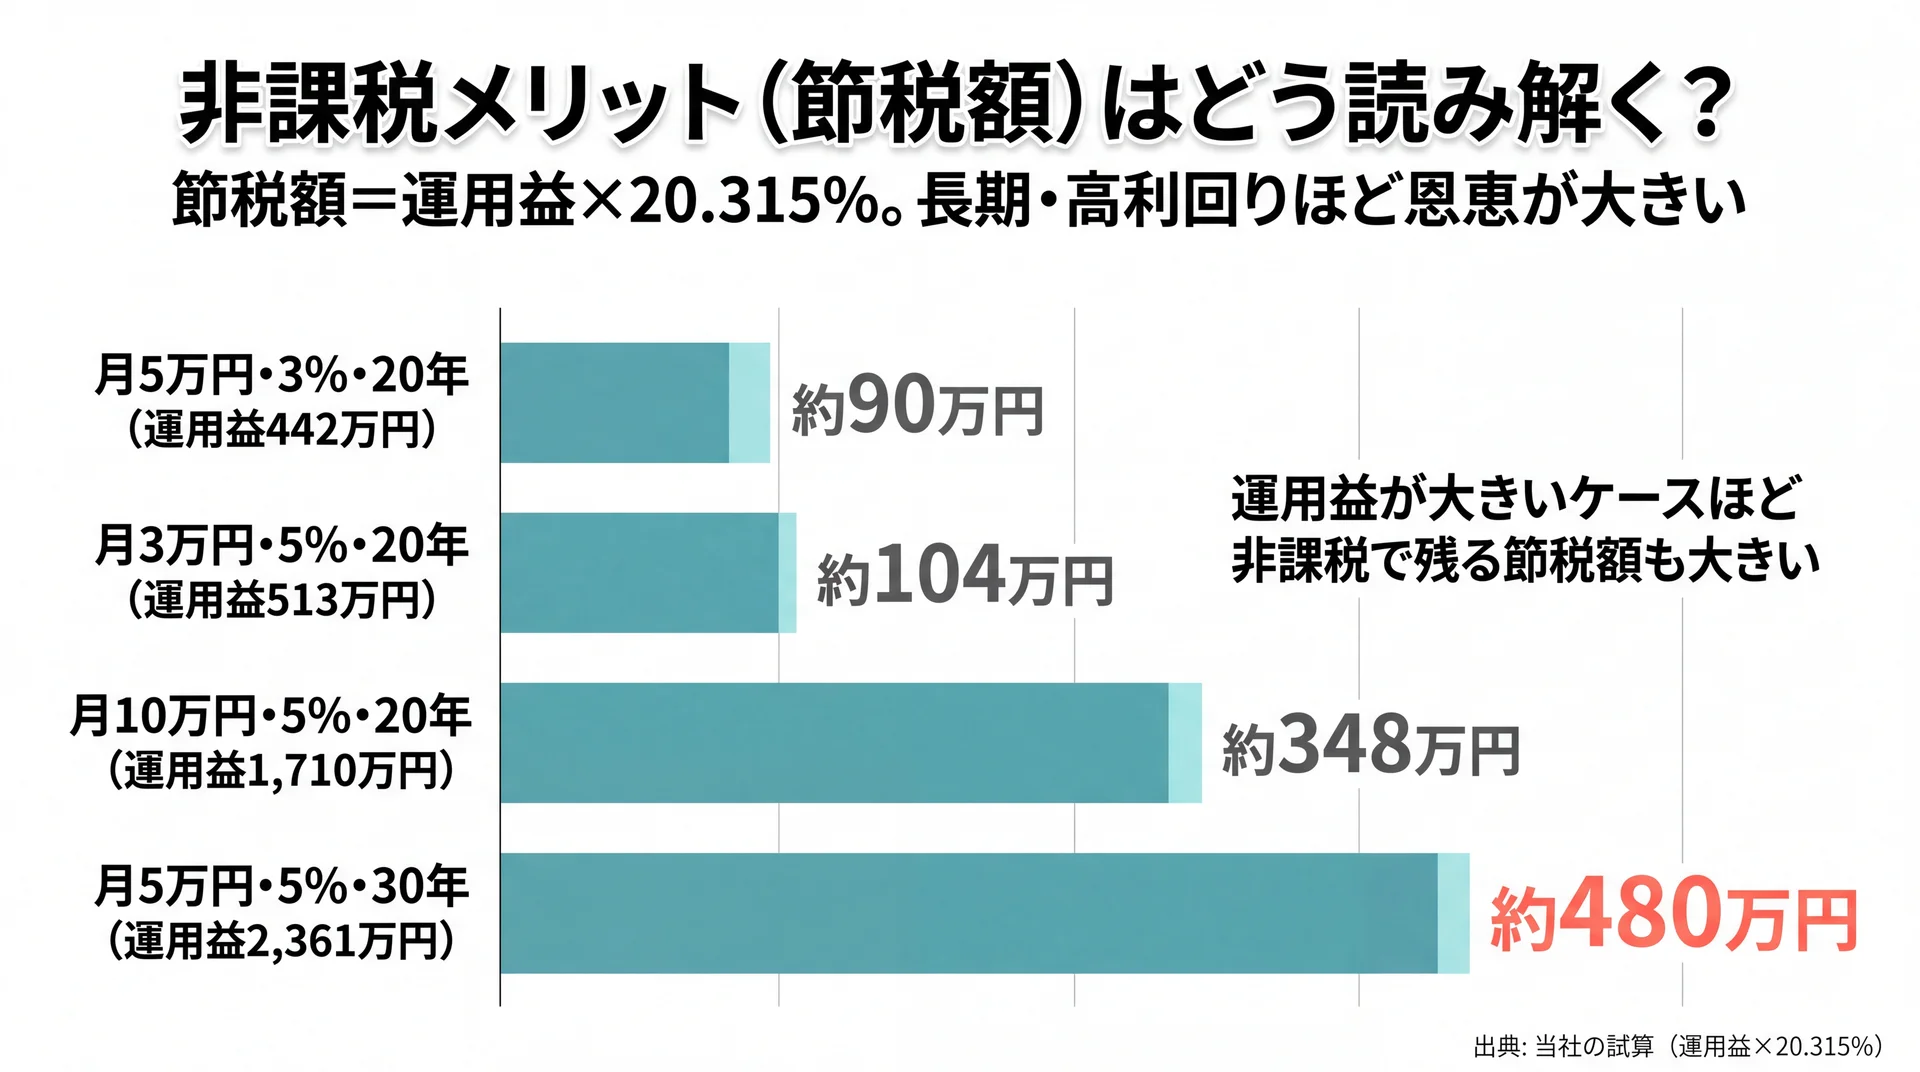
    運用益513万円で節税約104万円・運用益2,361万円で節税約480万円と運用益に比例して非課税メリットが増える横棒グラフ
    非課税メリットは運用益×20.315%。運用益が大きいほど節税額も大きい(当社の試算)

    非課税メリットは運用益に対する節税額で読み解き、課税口座なら運用益の20.315%が税金として差し引かれます。一般に「NISAは非課税でお得」と言われますが、データで評価すると、お得さの大きさは運用益の額に比例します。運用益が大きいケースほど節税額も大きくなるため、非課税メリットは「評価額」ではなく「運用益×20.315%」を基準に試算結果を読むと、恩恵の大きさを正しく捉えられます。

    ケース 運用益 課税口座なら税額 NISAでの節税額
    月3万円・年利5%・20年 約513.1万円 約104.2万円 約104.2万円
    月5万円・年利3%・20年 約441.5万円 約89.7万円 約89.7万円
    月5万円・年利5%・30年 約2,361.3万円 約479.7万円 約479.7万円
    月10万円・年利5%・20年 約1,710.3万円 約347.5万円 約347.5万円

    運用益×20.315%=課税口座で差し引かれる税額(=NISAでの節税額)。当社の試算

    月5万円・年利5%・30年のケースでは、運用益約2,361万円に対して課税口座なら約480万円の税金がかかる計算です。NISAではこれがまるごと非課税になり、手元に残ります。ここから読み取れる判断材料は、長期・高利回りほど非課税の恩恵が大きく、途中で売却して運用をやめると恩恵も小さくなるという点です。だからこそ、非課税メリットを最大化したい人は、短期の値動きに反応して売らず、想定した期間を持ち切る設計が合理的です。

    非課税メリットは「運用益×20.315%」で読み、期間を持ち切るほど恩恵が積み上がります。

    新NISAシミュレーションに使えるツールと選び方は?

    ツールは入力項目・枠対応・取り崩し試算・節税額表示・費用の5点で選ぶと、目的に合うものを選べます。同じ「NISAシミュレーション」でも、公的な中立ツールと民間ツールでは出せる情報が違います。まずは中立の公的ツールで基本の将来額を確認し、目的に応じて機能を足すのが迷いにくい順序です。

    ツール種別 主な入力 枠の対応 取り崩し試算 節税額表示 費用 留意点
    公的・中立(金融庁つみたてシミュレーター) 積立額・利回り・期間 つみたて中心 なし なし 無料 基本の将来額のみ。勧誘なしで安心
    証券・銀行系 積立額・利回り・期間(一部ボーナス) 両枠対応が多い 一部あり 一部あり 無料 口座開設の導線を伴う場合がある
    目標逆算型 目標額・利回り・期間 ツールによる ツールによる 一部あり 無料 必要積立額の把握に向く
    手計算(複利式) 積立額・利回り・期間 自分で設定 自分で設定 自分で計算 無料 前提を完全に自分で制御できる

    データ出典: 金融庁つみたてシミュレーター(2026年7月時点)ほか各種ツールの機能区分

    選び方の基準は、目的から逆算することです。将来額をざっくり知りたいなら公的ツール、目標額から毎月の金額を決めたいなら逆算型、非課税メリットまで金額で把握したいなら節税額表示のあるツールか手計算が向きます。どのツールも想定利回りは自分で入力する前提のため、前節の「3%と5%の併記」で幅を持たせて使うと、数字を過信せずに済みます。民間ツールは口座開設への導線を兼ねる場合があるため、まず数字を中立に確かめたい段階では公的ツールから入ると、比較の基準を保てます。

    シミュレーション通りにいかない理由と注意点は?

    シミュレーション通りにいかない主因は、想定利回りが一定ではなく、コストと価格変動が現実には発生するからです。試算は「毎年一定利回り」を前提にしますが、実際の相場は上下し、途中で下落する年もあります。前提と現実のズレを理解しておくことが、試算結果と上手に付き合うコツです。

    注意点は3つあります。1つ目は、想定利回りは平均であって毎年その通りにはならず、下落局面では評価額が元本を割ることもある点です。2つ目は、投資信託の信託報酬などの運用コストが実際には差し引かれ、本ページの試算はこれを含めていない点です。3つ目は、積立額や利回りを楽観的に置くほど将来額が過大に出る点で、控えめな前提で下振れも見ておく必要があります。NISAの弱点やデメリットを踏まえて判断したい場合は、nisa デメリットしかないについてはこちらで懸念点を整理できます。試算はゴールではなく、続けられる金額と期間を見極めるための出発点です。

    コストの影響も具体的に見ておくと、試算の精度が上がります。たとえば信託報酬が年0.1%台の低コストな投資信託と、年1%を超える商品では、長期で見た手取りに無視できない差が出ます。運用資産が大きくなるほど、わずかな信託報酬の差が年間の負担額に効いてくるためです。本ページの試算はコストを含めていないため、実際の手取りはコスト分だけ下振れする前提で読むのが安全です。商品を選ぶ段階では、想定利回りだけでなく信託報酬の水準も併せて確認すると、試算と現実のズレを小さくできます。

    当社のABCashでは、家計の余剰資金の把握から想定利回りの置き方、口座開設と商品選びまでを専属コンサルタントがマンツーマンで伴走しています。試算を「数字を出して終わり」にせず、自分の家計に落とし込む段階でつまずくこともあります。当社の受講データでは、受講後に総資産が平均で約+57.2万円増えたという集計結果を公表しています(対象は受講生、受講前後の総資産の比較)。実際に、投資が怖くて足踏みしていた状態から一歩を踏み出せたという声もあります。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    「NISAにしても株式にしても投信にしても、購入まで寄り添って相談に乗ってくださり、見守ってくださりました。1人だと足踏みしてしまうところでしたが、この一歩はとても大きかった」──女性(★5・Google Maps 渋谷マークシティstudio 口コミより)

    よくある質問(FAQ)

    NISAシミュレーションの利回りは何%で計算すべき?

    想定利回りは、控えめな3%と標準的な5%の2つで計算し、幅を持って読むのが安全です。将来の利回りは保証されず、金融庁ツールも予測・保証しないものと明記しています(金融庁つみたてシミュレーター、2026年7月時点)。1つの高い利回りだけで試算すると将来額が過大に出るため、下振れケースも必ず併記して判断するのがおすすめです。

    シミュレーション結果に信託報酬や税金は含まれる?

    多くのシミュレーションは信託報酬(運用コスト)を含まず、税金はNISAなら非課税として扱われます。本ページの試算もコストは含めていないため、実際の手取りはコスト分だけ下振れします。課税口座と比べた場合の税金は、運用益の20.315%が差し引かれる前提で、NISAではその分が節税額になります。

    積立額は途中で変更してもシミュレーションどおりになる?

    積立額は途中で増減でき、変更後は新しい金額で試算し直すと現実に近づきます。当初の金額のまま続けた前提の試算は、あくまで一定額を維持した場合の目安です。家計の状況が変わったら、その時点の積立額・残り期間で再計算すると、目標との差を早めに調整できます。

    シミュレーションで元本割れのリスクは分かる?

    想定利回りを一定で置く一般的なシミュレーションでは、元本割れのリスクそのものは表示されません。実際の相場は上下するため、途中で評価額が元本を下回る年もあり得ます。リスクを織り込みたい場合は、利回りを低め(例: 1〜2%)に置いた保守的な試算や、下落を想定した複数パターンで比べると、下振れの幅をイメージしやすくなります。

    まとめ

    新NISAのシミュレーションは、毎月の積立額・想定利回り・積立期間の3つを決めて将来額と非課税メリットを試算するのが基本です。積立額別の試算では、月5万円・年利5%・30年で評価額約4,161万円・運用益約2,361万円となり、課税口座なら約480万円かかる税金が非課税になります。利回りは3%と5%で幅を持たせ、信託報酬や価格変動という現実のズレも見込んでおくと、数字を過信せずに済みます。まずは公的ツールで将来額を確認し、目標から逆算して続けられる金額を決めるのが次の一歩です。NISAの基礎から全体像を確認したい場合は、積立nisaの基礎からの総まとめはこちらで確認できます。

    試算した数字を自分の家計に落とし込む段階でつまずくなら、専門家と一緒に設計を確認する方法があります。個別の資産設計や商品選びは、FPなどの専門家や各金融機関にも相談しながら進めてください。

    \ 自分に合う始め方を体験で /

    NISAの積立額と目標を、専属コンサルタントとの60〜80分程度の体験で具体化できます。

  • つみたてNISAとは?始め方と積立を続ける判断のコツ

    つみたてNISAは2024年に新NISAの「つみたて投資枠」へ移行しており、年間120万円まで非課税で投資信託を積み立てられる制度です。長期・分散でコツコツ続ける人に向く一方、元本保証はなく、積立額と商品の設計が必要になります。この記事では、制度の位置づけから始め方、そして積立を続けるための判断のコツまでを、金融庁の一次情報をもとに整理します。

    \ 累計9万人が受講 /

    家計からNISAまで、専属コンサルタントがマンツーマンで伴走します。

    つみたてNISAとは?2024年からの「つみたて投資枠」の位置づけ

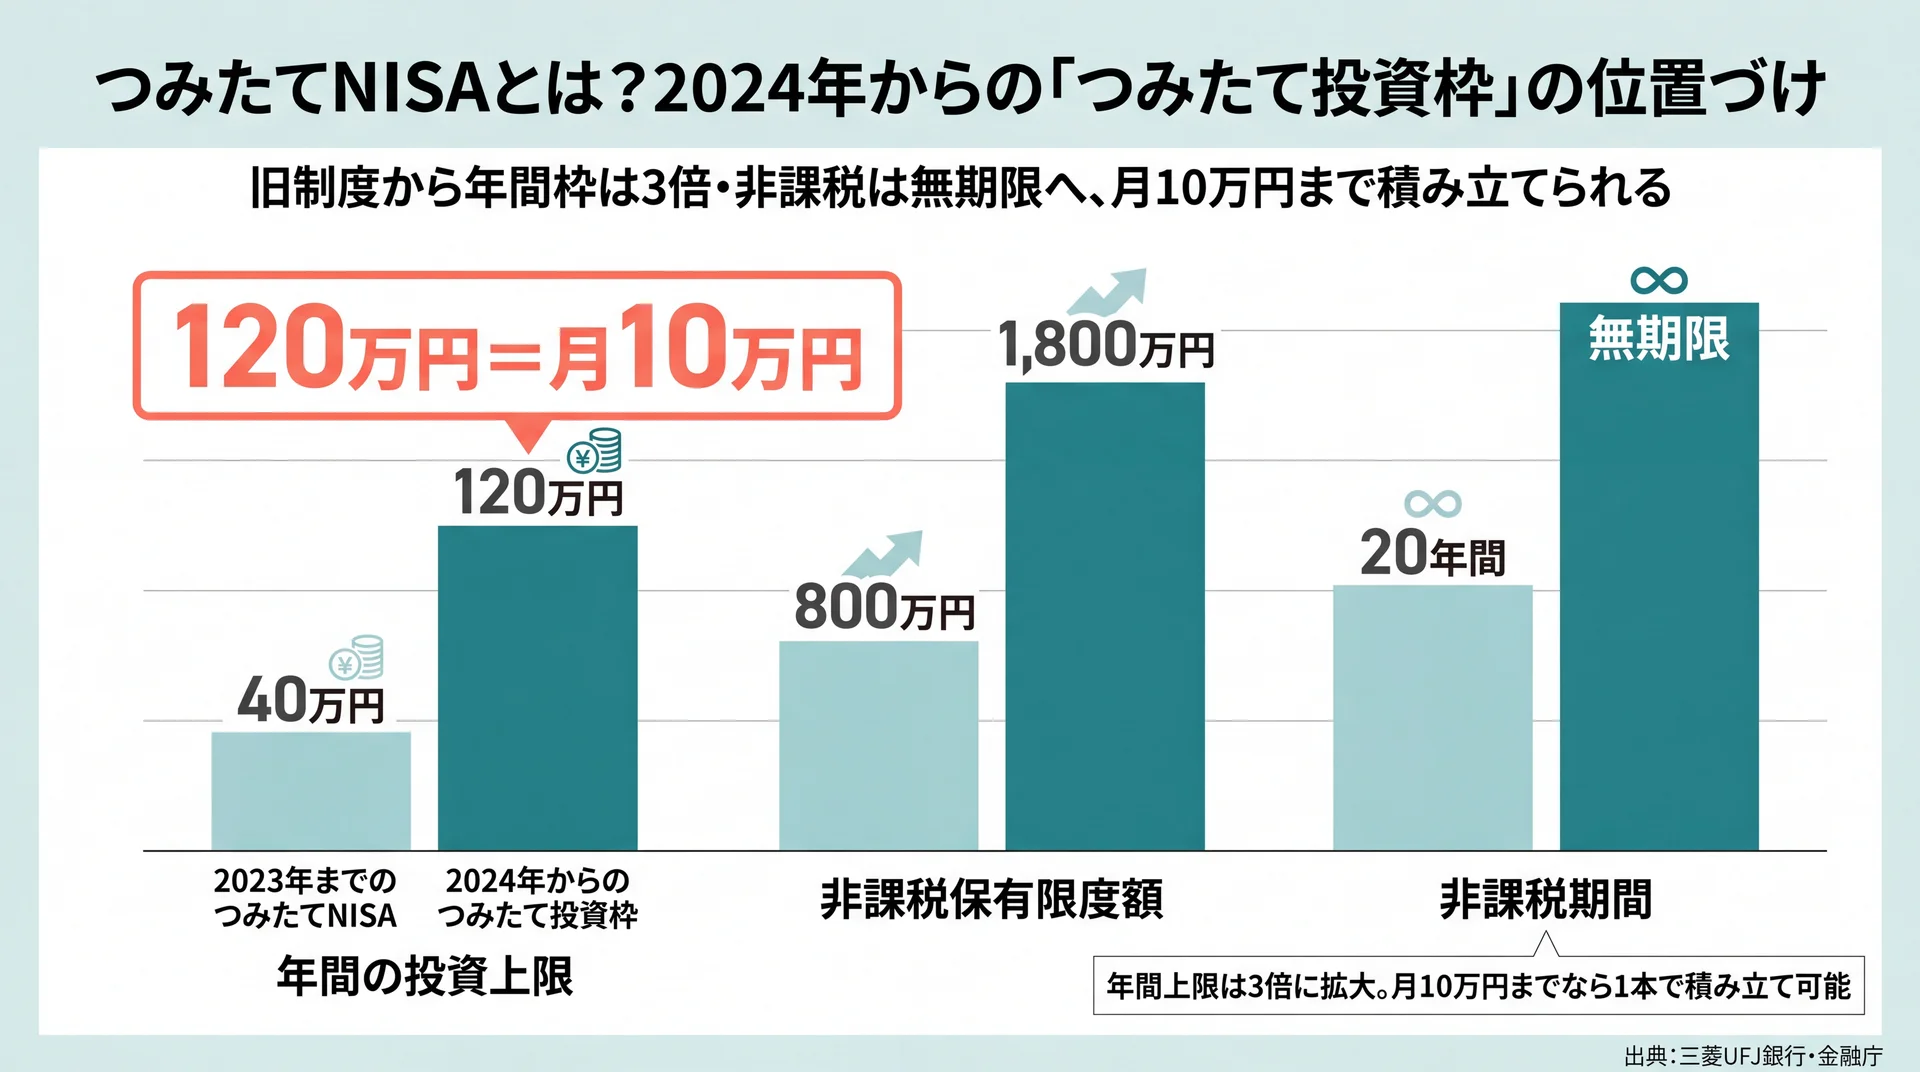
    旧つみたてNISAと2024年つみたて投資枠の年間上限40万→120万円・非課税保有800万→1800万円・期間20年→無期限を並べた比較棒グラフ
    年間上限は3倍の年120万円(毎月均等なら月10万円相当)へ、非課税は無期限へと拡大(出典: 三菱UFJ銀行・金融庁)

    つみたてNISAは、2024年1月からのNISA制度で「つみたて投資枠」という名前に引き継がれた非課税の投資枠です。長期・積立・分散に向いた投資信託を、毎月など一定の間隔でコツコツ買い付けていく仕組みで、投資で得た利益に約20%かかる税金が非課税になります(金融庁 NISA特設サイト、2026年7月時点)。

    いま「つみたてNISA」という言葉で検索する多くの人が知りたいのは、2023年までの旧制度そのものよりも、「今から積み立てを始めるならどうすればよいか」という点です。制度の名前は変わりましたが、コツコツ積み立てて非課税で育てるという考え方はそのまま新制度に受け継がれています。まずは、旧制度との関係と枠の基本を押さえておきましょう。積立nisaの全体像をまとめて確認したい場合は、積立nisaの全体像を整理した完全ガイドもあわせて参照してください。

    旧つみたてNISAとの関係は?過去に積み立てた分はどうなる?

    2023年までのつみたてNISAで積み立てた分は、新制度の枠とは別に、購入時から20年間そのまま非課税で保有し続けられます。新しい買い付けはできませんが、慌てて売る必要はありません。

    金融機関の多くは、便宜上、2023年までの旧制度を「つみたてNISA」、2024年からの新制度を「NISA(新NISA)」と呼び分けています(三菱UFJ銀行、2025年9月時点)。ここで見落とされやすいのが、旧つみたてNISAの保有分は新制度の生涯1,800万円の枠には含まれないという点です。つまり、旧制度で積み立てた資産を持っている人は、その分とは別に新しい枠をフルに使えます。過去に少しでも積み立てていた人ほど、この「別枠で非課税が続く」事実を知っておくと、売却の判断で焦らずに済みます。

    年120万円・生涯1,800万円・非課税無期限の3つの基本

    つみたて投資枠の骨格は、年間120万円まで・生涯1,800万円まで・非課税期間は無期限、という3つの数字で理解できます。旧つみたてNISAから枠が大きく広がり、使い勝手が向上しました。

    旧制度と新制度の主な違いを、同じ観点で並べると次のようになります。

    項目 2023年までのつみたてNISA 2024年からのつみたて投資枠
    年間の投資上限 40万円 120万円
    非課税保有限度額 800万円 1,800万円(成長投資枠と合算・うち成長投資枠は1,200万円以内)
    非課税期間 20年間 無期限
    制度の併用 一般NISAと選択制 成長投資枠と併用可

    データ出典: 三菱UFJ銀行(2025年9月時点)、金融庁(2026年7月時点)

    年間の上限が40万円から120万円へと3倍に広がり、非課税で持ち続けられる期間の上限もなくなりました。つみたて投資枠の上限は年120万円で、毎月均等に積み立てるならつみたて投資枠1本で月10万円相当です。手取りから無理なく出せる金額はこの範囲に収まることが多いため、多くの人にとって枠の大きさが制約になることは、実際にはほとんどありません。なお、2026年度の制度改正では、2027年以降につみたて投資枠を0〜17歳にも広げる方向や対象商品の拡充が示されています。まだ方向性の段階のため、これから始める人は現行の年120万円の枠を前提に積立額を決めれば問題ありません。

    つみたてNISAのメリット・デメリットは?

    つみたてNISAのメリットは「少額・長期・非課税」で始めやすいこと、デメリットは「元本保証がなく短期には向かない」ことです。どちらも制度の設計そのものに根ざした特徴で、良し悪しは使い方と目的によって決まります。

    メリットとデメリットを、判断に使える観点で並べて見ていきましょう。ここでは「金額のハードル」「時間軸」「税金」「リスク」という4つの軸で、それぞれがどう働くかを整理します。

    つみたて投資枠のメリット

    つみたて投資枠の利点は、少ない金額から長期で分散投資でき、利益に税金がかからないことです。まとまった資金がなくても始められる点が、投資未経験の人にとって大きな入口になります。

    積立額は金融機関によって毎月1,000円や100円といった少額から設定でき、給与から自動で買い付ける形にすれば、相場を見て売買を判断する手間もかかりません(金融庁、2026年7月時点)。利益や分配金にかかる約20%の税金が非課税になる効果は、運用期間が長くなるほど効いてきます。加えて、必要になればいつでも売却して現金化できるため、原則60歳まで引き出せないiDeCoと比べて資金の自由度が高い点も、生活の変化が読みにくい世代には現実的なメリットです。

    つみたて投資が「相場を読まなくてよい」とされる背景には、一定額を買い続けることで平均取得価格をならす働きがあります。たとえば毎月1万円ずつ同じ投資信託を買う場合、価格が高い月には少ない口数しか買えず、価格が下がった月には多くの口数を買えます。結果として、一括でまとめて買うよりも高値づかみのリスクを抑えやすくなります。この「安いときに多く買う」動きは、価格が下がった局面ほど有利に働くため、下落を必ずしも悪材料として捉えなくてよいのが積立の特徴です。

    つみたて投資枠のデメリット・注意点

    一方で、つみたて投資枠には元本保証がなく、短期の売買や損失の相殺には向きません。制度が「非課税」であっても、投資信託そのものの値動きは避けられない点は正しく理解しておく必要があります。

    投資信託は日々価格が変動し、購入時より値下がりして元本割れになる可能性があります。長期・積立・分散を前提に設計された枠のため、数か月で売買して利益を狙う使い方には不向きです。さらに、NISA口座内で生じた損失は、課税口座の利益と相殺する損益通算や、翌年以降に繰り越す繰越控除ができません(三菱UFJ銀行、2025年9月時点)。データ上は、非課税というメリットは利益が出たときに働く仕組みであり、損失局面ではむしろ通常口座より不利になる場面もあると評価できます。だからこそ、当面使う予定のない余裕資金で、時間をかけて続けられる金額から始めるのが、この制度に合った入り方になります。デメリット面をより深く知りたい人は、nisa デメリットしかないについてはこちらで個別に整理しています。

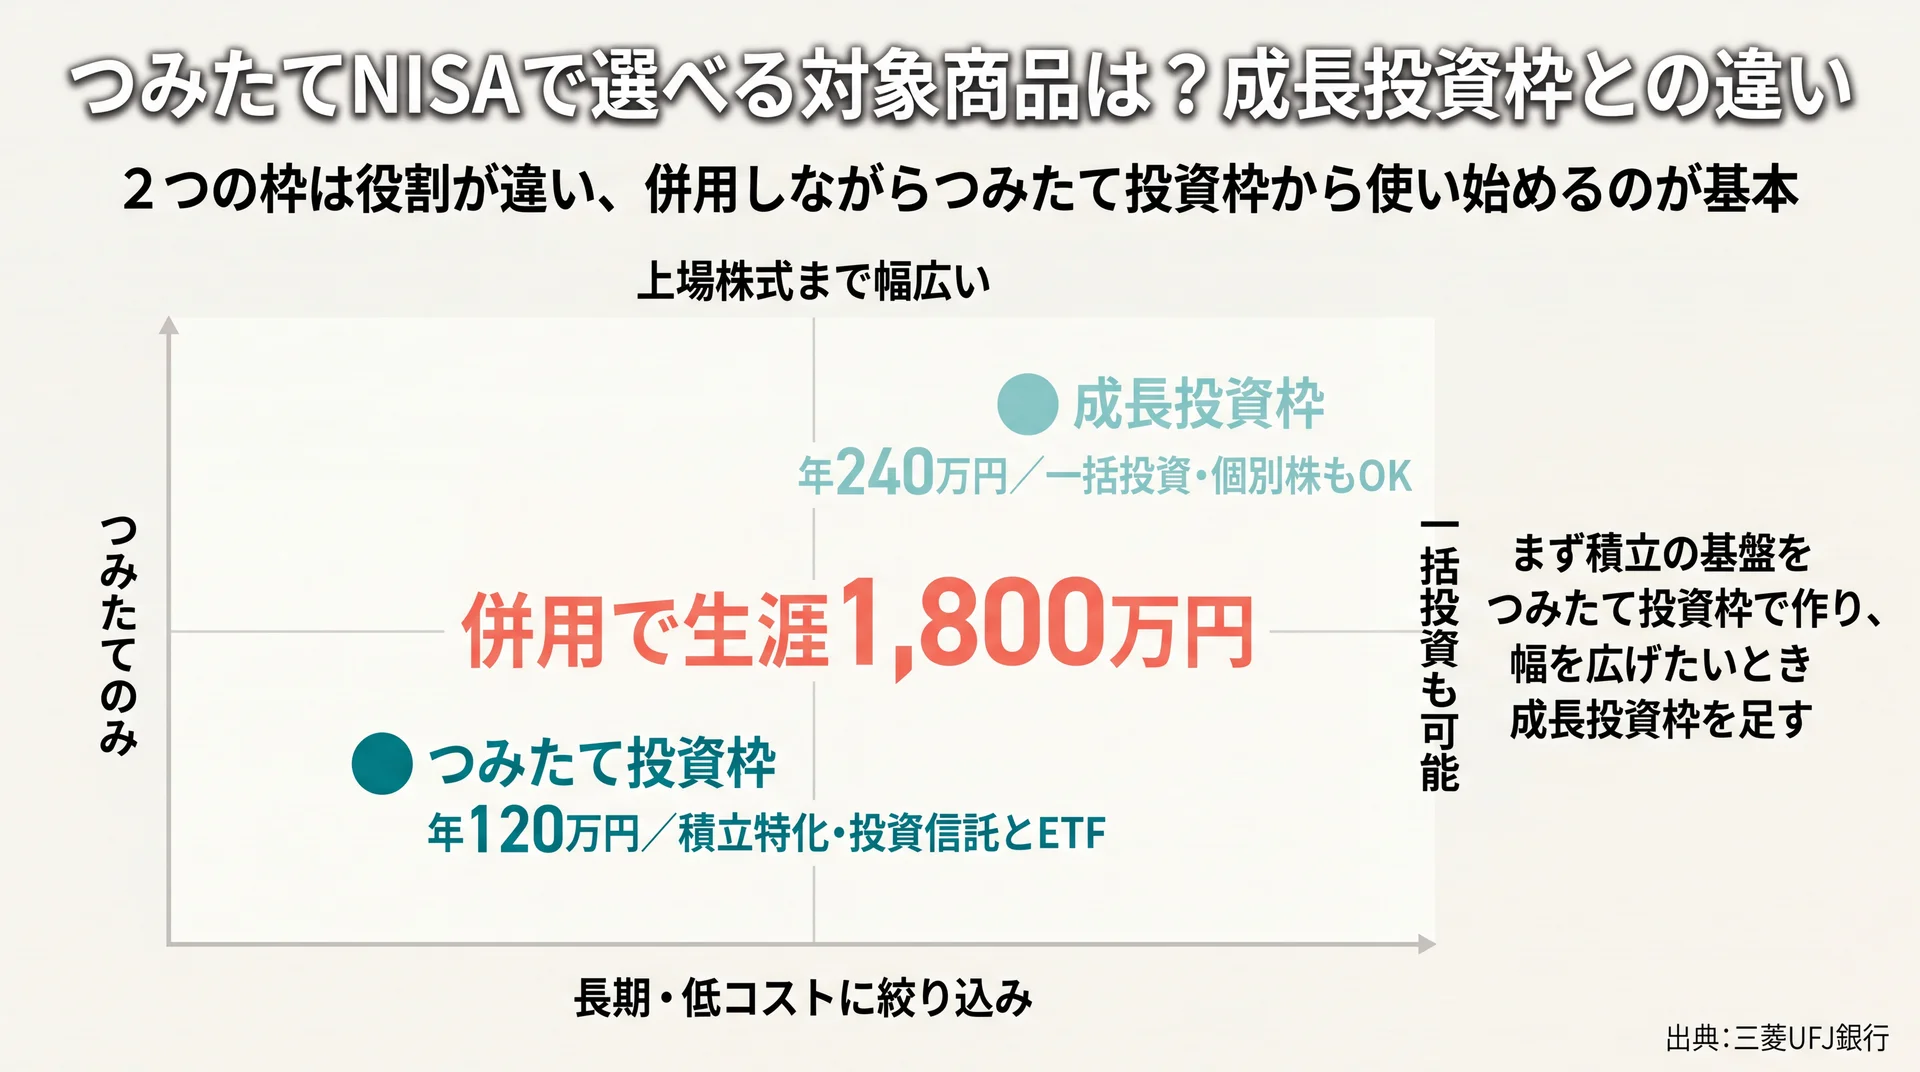
    つみたてNISAで選べる対象商品は?成長投資枠との違い

    つみたて投資枠と成長投資枠を購入方法×商品の幅の2軸で配置し年120万円・年240万円・併用で生涯1800万円を示したポジショニング図
    積立特化のつみたて投資枠と幅広い成長投資枠は併用でき、生涯1,800万円まで使える(出典: 三菱UFJ銀行)

    つみたて投資枠で選べるのは、金融庁の基準を満たした長期・積立・分散向けの投資信託とETFに限られます。手数料が低く、長期保有に適した商品にあらかじめ絞り込まれている点が特徴です。

    対象商品は金融庁が届出一覧として公開しており、「運用会社別」「対象資産別」の一覧が定期的に更新されています(金融庁 つみたて投資枠対象商品、最終更新2026年7月)。数千本ある投資信託の中から、長期のつみたてに向く商品が制度側で選別されているため、初心者でも極端に外れた商品をつかみにくい仕組みになっています。個別の銘柄をどう選ぶかは積立nisa 銘柄についてはこちらで詳しく解説しています。まずは「対象は制度で絞られている」という安心材料を押さえておけば十分です。

    なぜ対象商品は絞られているのか?

    つみたて投資枠の対象商品が絞られているのは、長期保有で成果を出しにくい高コスト・短期向けの商品を除くためです。運用中に毎年かかる信託報酬などのコストは、長期になるほどリターンを削る要因になります。

    投資信託には、保有している間ずっと差し引かれる信託報酬という運用コストがあります。年に数%の差でも、10年・20年と積み立て続けると最終的な資産額に無視できない差として表れます。つみたて投資枠は、こうした長期の負担が重い商品や、頻繁に分配金を出して複利の効きを弱める毎月分配型などを対象から外す設計になっています。制度が長期・低コスト向きの商品にあらかじめ絞ってくれているため、初心者はまずこの範囲から選べば、大きく外す心配を減らせます。

    成長投資枠との違いは?

    つみたて投資枠と成長投資枠は、投資できる商品と買い方に違いがあります。つみたて投資枠は積立に特化し、成長投資枠は一括投資や個別株にも使える、という役割分担です。

    両者を同じ観点で比べると、次のようになります。

    観点 つみたて投資枠 成長投資枠
    年間の投資上限 120万円 240万円
    対象商品 長期積立分散向けの投資信託・ETF 上場株式・投資信託等(除外対象あり)
    購入方法 つみたてのみ 一括投資とつみたての両方

    データ出典: 三菱UFJ銀行(2025年9月時点)

    2つの枠は併用でき、生涯1,800万円の枠内で自由に組み合わせられます。まずコツコツ積み立てる基盤を作りたいなら、つみたて投資枠から使い始めるのが一般的です。個別株やより幅広い商品に投資したい段階になったら、成長投資枠を足していく形が無理なく続けやすいでしょう。

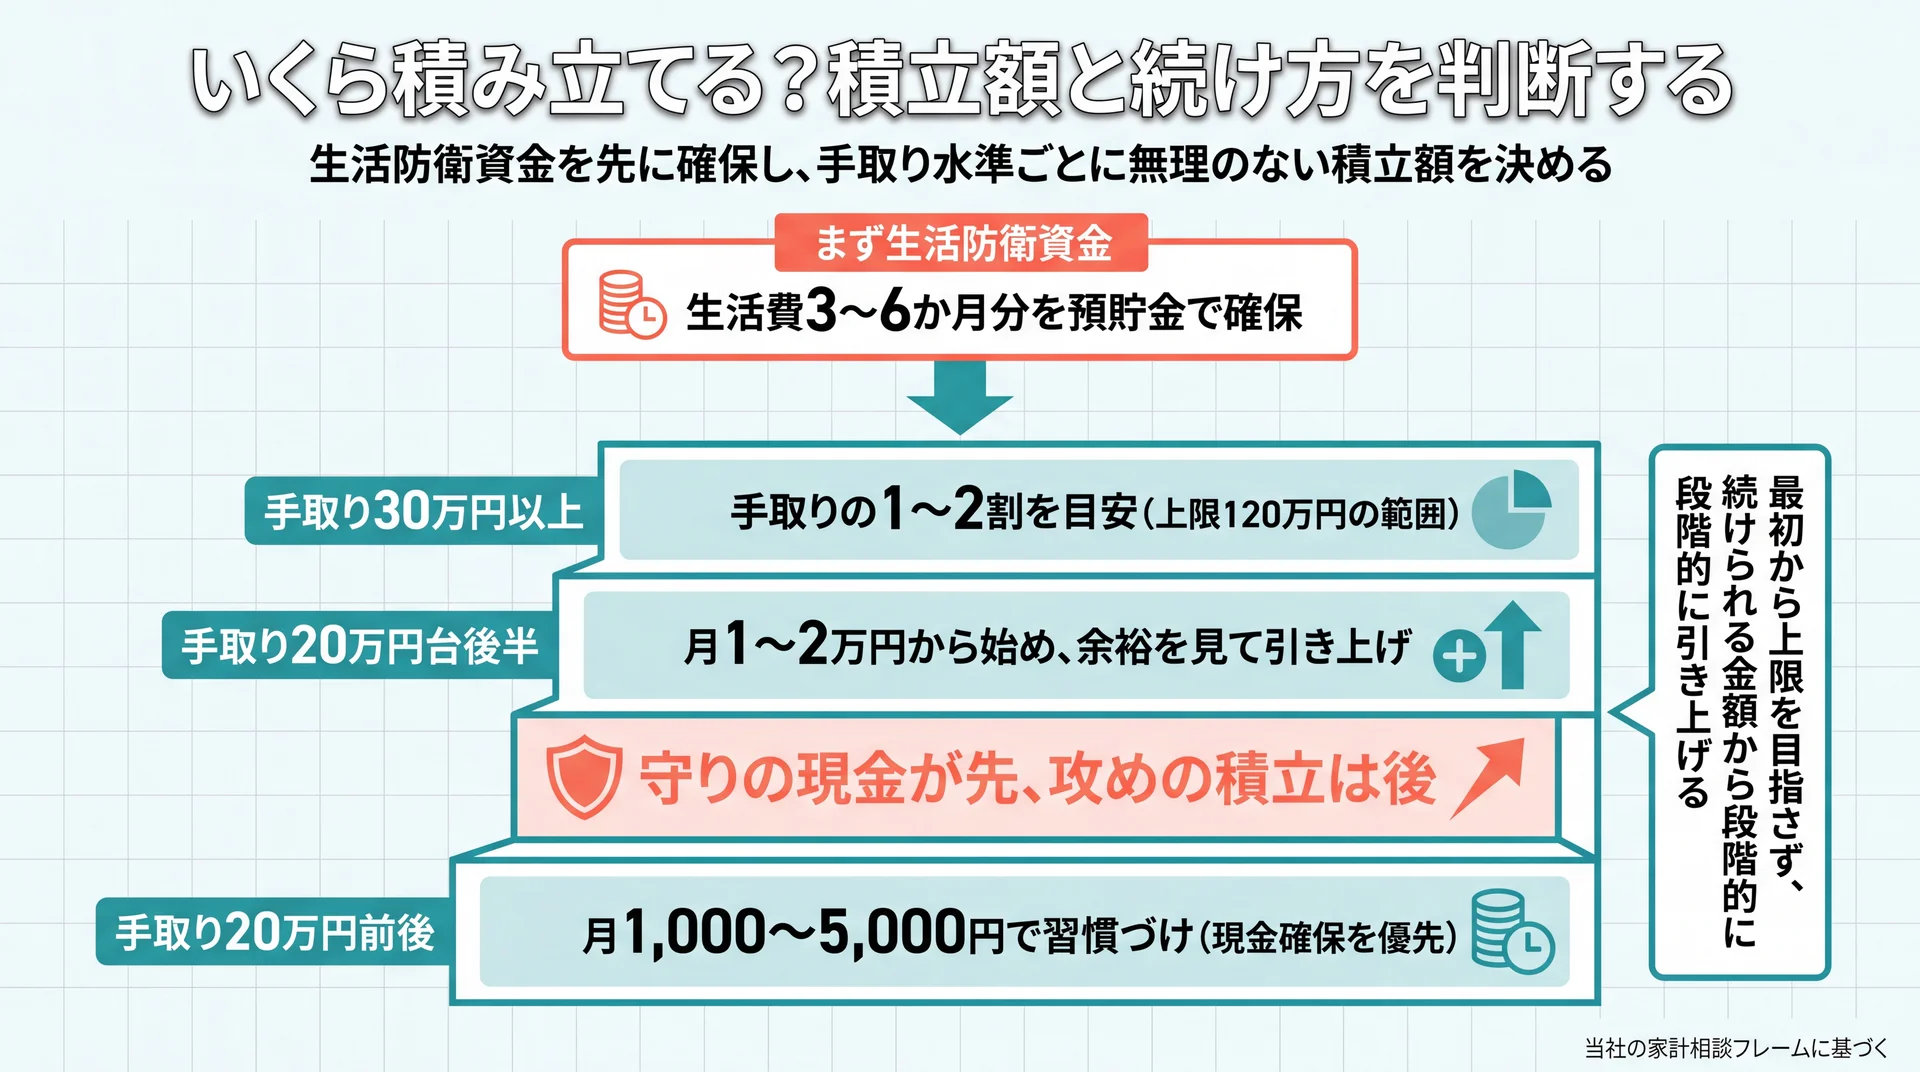
    いくら積み立てる?積立額と続け方を判断する

    生活防衛資金3〜6か月を確保したうえで手取り20万円前後・20万円台後半・30万円以上ごとの月額積立目安を示した判断フロー図
    生活防衛資金を先に確保し、手取り水準ごとに無理のない積立額を決める(当社の家計相談フレームに基づく)

    積立額は「毎月いくらまでなら、相場が下がっても止めずに続けられるか」を基準に決めるのが現実的です。上限120万円を埋めることを目標にするのではなく、生活を圧迫しない範囲から始めるほうが、結果的に長く続きます。

    つみたて投資の効果は、金額の大きさよりも「続けた時間」で決まる部分が大きく影響します。当社のABCashで家計から資産形成まで伴走してきた経験でも、途中でやめてしまう大きな原因のひとつは、相場の急落そのものよりも、最初に生活に対して積立額を高く設定しすぎたことにあります。ここでは、金額を家計から逆算する考え方と、長期で見たときのイメージを整理します。

    生活防衛資金と手取りから逆算する

    積立額は、まず生活防衛資金を確保したうえで、手取りから無理なく出せる金額を割り当てて決めます。この順番を守ると、急な出費で積立を崩さずに済みます。

    目安として、まず生活費の3〜6か月分を、値動きのない預貯金として手元に残します。そのうえで、毎月の手取りから固定費と生活防衛資金の積み増しを差し引き、残った範囲でつみたて額を設定します。当社が受講者の家計を一緒に見直す際も、この「守りの現金を先に確保してから、攻めの積立額を決める」順序を土台にしています。

    手取りの水準別に、無理のない積立額の考え方を整理すると次のようになります。

    手取りの目安 生活防衛資金の確保状況 積立額の考え方
    20万円前後 まだ十分でない まず現金確保を優先し、月1,000〜5,000円で習慣づけ
    20万円台後半 3か月分を確保済み 月1〜2万円から始め、余裕を見て引き上げ
    30万円以上 6か月分を確保済み 手取りの1〜2割を目安に、上限120万円の範囲で調整

    集計方法: 当社が家計相談で用いる積立額の判断フレームを、手取り水準別に整理したもの(対象=つみたてを検討する家計の一般的な目安/金額は保証値ではなく、家計の固定費や家族構成で変動する)。

    大切なのは、最初から上限を目指さないことです。手取り20万円台であれば毎月1〜2万円から、家計に余裕が出てきたら金額を引き上げる、といった段階的な進め方が、途中離脱を防ぐ現実的なラインになります。

    積立額の長期イメージをどう持つか

    長期の積立では、毎月の積立額と続ける年数、そして想定する利回りの3つで将来像が変わります。同じ金額でも、続ける期間が長いほど運用益が運用益を生む複利の効果が働きやすくなります。

    判断に使う目安として、金額・期間・利回りの関係を整理すると次の表のようになります。実際の金額を具体的に試算したい場合は、積立nisa シミュレーションについてはこちらで条件を入れて確認できます。

    判断の視点 見るポイント 続けやすさへの影響
    毎月の積立額 手取りと生活防衛資金から逆算した範囲か 高すぎると急落時に止めやすい
    続ける年数 使う予定のない資金で10年以上を想定できるか 期間が長いほど複利が働きやすい
    想定利回り 保証ではなく幅で考えているか 楽観しすぎると下落時に不安になりやすい

    集計方法: 当社が家計相談で用いる判断フレームを、つみたて投資枠向けに整理したもの(対象=つみたてを検討する家計の一般的な考え方/金額・利回りは保証値ではない)。

    利回りは「必ず得られる数字」ではなく「幅のある想定」として持つことが、下落局面で慌てないための土台になります。想定利回りを固定の約束として考えていると、相場が想定を下回ったときに一気に不安が募り、積立を止める判断につながりやすくなります。始める前に「良い年もあれば悪い年もある」と幅で捉えておくほうが、長く続けるうえでは有利に働きます。

    \ まずは無料体験から /

    積立額や商品選びの進め方を、専属コンサルタントと一緒に整理できます。

    つみたてNISAの始め方は?4つのステップ

    つみたてNISAを始める流れは、金融機関を選び、口座を開き、商品を決め、積立を設定する、という4ステップです。口座開設には本人確認と審査があるため、実際に積立が始まるまでには数週間かかることもあります。

    手順そのものはシンプルですが、最初の金融機関選びが後々の使い勝手を左右します。以下の流れを踏めば、迷わず積立開始まで到達できます。

    口座開設から積立設定までの4STEP

    始め方は、金融機関の選択から積立設定まで順番に進めます。特に商品と金額の設定は、前の章で整理した判断軸をもとに決めていきます。

    STEP やること 判断のポイント
    STEP1 金融機関を選ぶ 対象商品の数・積立の最低額・普段使う口座との連携
    STEP2 NISA口座を開設する 本人確認と税務署の確認で数週間かかる場合がある
    STEP3 積み立てる商品を決める つみたて投資枠の対象商品から長期保有向けを選ぶ
    STEP4 積立金額と頻度を設定する 生活防衛資金を確保した範囲で毎月の額を決める

    データ出典: 金融庁 NISA特設サイト(2026年7月時点)

    NISA口座は、1人につき1つの金融機関でしか持てません(年単位での変更は可能です)。そのため、最初にどこで開くかは、取り扱う対象商品の数や積立の最低金額、普段使っている銀行・証券口座との相性を見て決めると、あとから乗り換える手間を減らせます。証券会社ごとの比較や具体的な設定は、別の記事で個別に確認できます。

    積立の頻度やボーナス設定はどう決める?

    積立の頻度は毎月が基本で、多くの場合は毎月でも毎日でも長期の結果に大きな差は出ません。設定を細かく悩むより、まず始めて続けることのほうが重要です。

    金融機関によっては、毎月・毎週・毎日といった頻度を選べたり、ボーナス月に増額する設定ができたりします。ただし、積立のならし効果は頻度を細かくしても大きくは変わらないため、迷ったら毎月で始めて問題ありません。ボーナス設定を使う場合も、まとまった増額は家計の余力を確認してから行うのが安全です。設定はいつでも変更できるので、最初から完璧を目指さず、続けながら調整していく姿勢が現実的です。

    つみたて投資枠とiDeCoはどちらから始める?

    つみたて投資枠とiDeCoは、資金の自由度と税制優遇の強さが異なります。いつでも引き出せる柔軟さを重視するならつみたて投資枠、老後資金に絞って節税効果を最大化したいならiDeCoが向きます。

    iDeCoは掛金が全額所得控除になる強い節税メリットがある一方、原則60歳まで引き出せません。教育費や住宅など途中で使う可能性がある資金なら、まずいつでも売却できるつみたて投資枠から始め、老後資金として長期に固定できる余裕が出てからiDeCoを足す、という順序が無理なく続けやすいでしょう。iDeCoの詳しい制度はidecoの全体像を整理した完全ガイドで紹介しています。

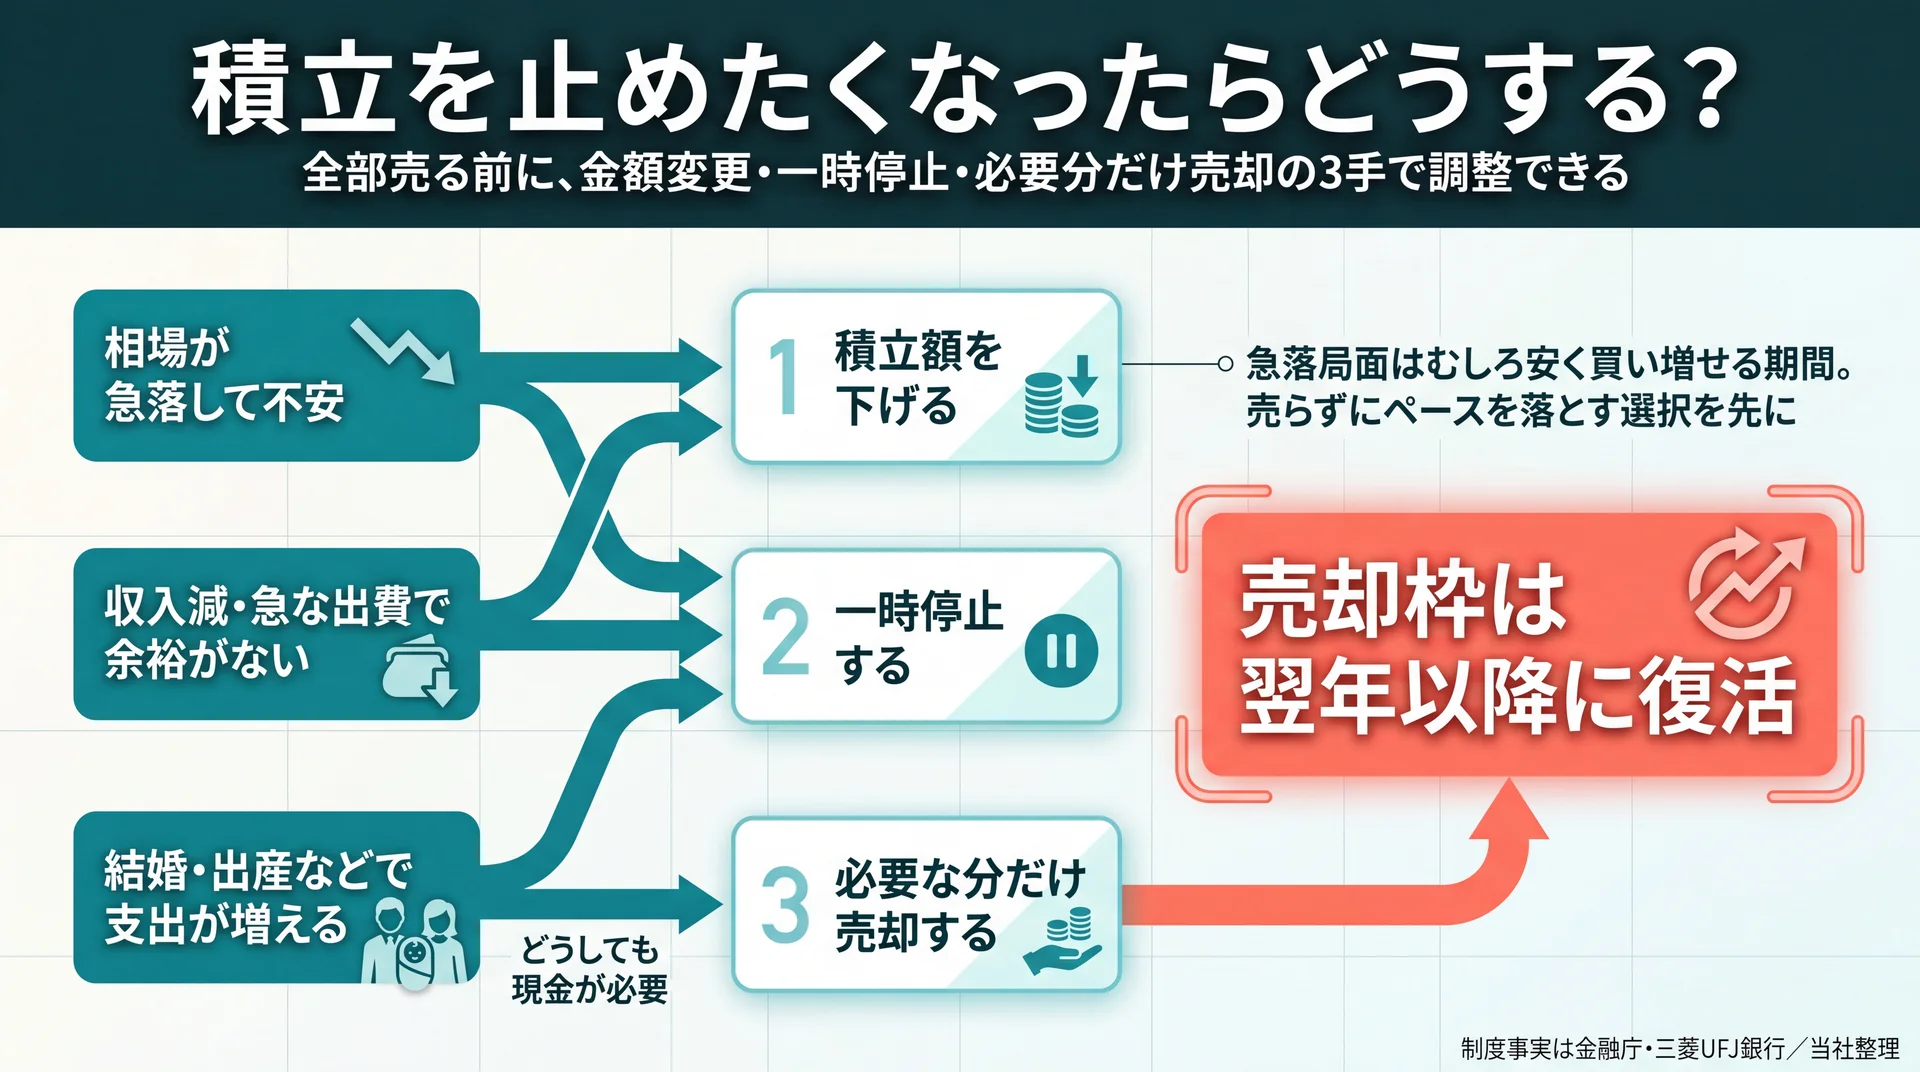
    積立を止めたくなったらどうする?

    相場急落・収入減・ライフイベントの局面別に積立額減額・一時停止・必要分売却の対応と売却枠の翌年復活を示した意思決定フロー図
    全部売る前に金額変更・一時停止・必要分だけ売却で調整でき、売却枠は翌年以降に復活する(制度事実は金融庁・三菱UFJ銀行/当社整理)

    相場が下がったり家計が変わったりして積立を続けにくくなったときは、やめてしまう前に「金額変更」と「一時停止」という選択肢があります。全部売却する前に、積立のペースを調整するだけで対応できる場合があります。

    つみたて投資が続かなくなる原因は、相場の急落そのものよりも、生活の変化に制度の使い方を合わせられないことにあります。当社のABCashで家計に伴走してきた現場でも、続けられた人と離脱した人を分けたのは、下落時に「どう調整すればよいか」を知っていたかどうかでした。制度上の選択肢を整理しておきましょう。

    暴落時・家計変化時の3つの選択肢

    積立を続けにくいときは、金額を下げる・一時停止する・必要な分だけ売る、という3つで柔軟に対応できます。売却した分の非課税枠は翌年以降に復活するため、一度売っても枠を失うわけではありません。

    局面ごとに、制度上どう対応できるかを整理すると次のようになります。

    続けにくくなる局面 制度上の選択肢 判断のポイント
    相場が急落して不安になった 積立額を下げる/一時停止する 売らずにペースを落として継続する
    収入減・急な出費で余裕がない 積立額を下げる/一時停止する 生活防衛資金を優先し無理をしない
    結婚・出産などで支出が増える 積立額を一時的に下げる ライフイベント後に無理なく再増額
    どうしても現金が必要になった 必要な分だけ売却する 売却枠は翌年以降に再利用できる

    集計方法: つみたて投資枠の制度上の選択肢(金額変更・一時停止・売却枠の翌年復活)を、続けにくくなる局面別に当社が整理したもの(三菱UFJ銀行・金融庁の制度事実に基づく/2026年7月時点)。

    積立額はいつでも変更でき、金融機関によっては1,000円単位などで細かく調整できます。相場が下がった局面はむしろ安く買い増せる期間でもあるため、金額を下げてでも積立自体を止めない判断が、長期では結果につながりやすいと評価できます。「下がったから怖くて全部売る」の前に、まずペースを落とす選択肢があることを知っておくだけで、続けられる確率は上がります。ライフイベントで一時的に支出が増える時期も、いったん金額を下げて落ち着いてから戻せば、積立の習慣そのものを手放さずに済みます。

    つみたてNISAは自分に向いている?

    つみたてNISAは、当面使わない資金を長期でコツコツ増やしたい人に向き、短期で結果を求める人や近い将来に使うお金を運用したい人には慎重な検討が必要です。向き不向きは性格ではなく、資金の性質と時間軸で決まります。

    自分に当てはまるかを、資金と目的の観点で見てみましょう。

    向いている人・慎重に始めたい人

    つみたてNISAが向くのは、10年以上の長い時間をかけられる余裕資金がある人です。逆に、数年以内に使う予定のお金や、値下がりに耐えられない資金で始めるのは慎重になったほうが安全です。

    • 向いている人: 当面使う予定のない余裕資金がある/10年以上の長期で考えられる/少額から自動で続けたい/投資に手間をかけたくない
    • 慎重に始めたい人: 数年以内に使う予定のお金しかない/元本割れを一切受け入れられない/生活防衛資金がまだ十分でない

    慎重に始めたい人に当てはまる場合でも、つみたてNISAが不要という意味ではありません。まず生活防衛資金を預貯金で確保し、余裕が出た分から少額で始める、という段階を踏めば、多くの人にとって無理のない入口になります。実際に当社の受講者にも、最初は「投資は失敗する、怖い」と感じていた人が、商品の選び方を一緒に確認しながら投資デビューに至った例があります。

    「投資信託で購入するときも選び方を教えてくれながら見ていてくれるので投資デビューできました」──30代女性(★5・Google Maps 口コミより/渋谷の店舗・個人情報保護のため属性化)

    ここで大切なのは、無理に投資へ踏み出させることではなく、自分の資金の性質を見極めることです。近い将来に使う予定のあるお金は預貯金で守り、当面動かさない余裕資金だけを積立に回す。この線引きができていれば、つみたてNISAは家計の中で堅実な位置を占められます。

    つみたてNISAのよくある質問

    つみたてNISAについて検索でよく調べられる疑問に、制度の事実をもとに答えます。

    Q. つみたてNISAは今から始めても遅いですか?
    遅くありません。つみたて投資枠は非課税期間が無期限で、いつ始めても非課税のメリットを受けられます。長期の積立は始めた時点から時間を味方につけられるため、少額でも早く始めるほど複利が働きやすくなります。

    Q. 旧つみたてNISAで積み立てた分はどうなりますか?
    2023年までのつみたてNISAで購入した分は、購入時から20年間そのまま非課税で保有できます。新しい買い付けはできませんが、新制度の生涯1,800万円の枠とは別枠として扱われるため、慌てて売る必要はありません。

    Q. 積立をやめたり金額を変えたりできますか?
    できます。積立額の変更や一時停止はいつでも可能で、必要なときは保有分を売却して現金化することもできます。売却した分の非課税枠は翌年以降に再利用できるため、一度売っても枠を失うわけではありません。

    Q. いくらから積み立てられますか?
    金融機関によって異なり、毎月1,000円や100円といった少額から設定できるところもあります。年間の上限は年120万円(毎月均等なら月10万円相当)で、この範囲で自分の家計に合わせて金額を決められます。

    まとめ:つみたてNISAは制度理解より「続け方」で差がつく

    つみたてNISAは2024年に新NISAのつみたて投資枠へ移行し、年120万円・生涯1,800万円・非課税無期限という使いやすい制度になりました。選べる商品は金融庁の基準で長期積立分散向けに絞られており、少額から自動で続けられる点が最大の入口です。一方で元本保証はなく、成果を分けるのは制度の細かな知識よりも、生活を圧迫しない金額で続けられるかどうかにあります。

    始め方は4ステップとシンプルですが、「毎月いくらまでなら下落時にも止めずに続けられるか」を家計から逆算することが、長く続けるうえでの実質的な判断軸になります。積立nisaの基礎から全体像をまとめて確認したい場合は、積立nisaの基礎からの総まとめはこちらを参照してください。

    お金の学びは、制度を知るだけでなく、自分の家計に落とし込んで続けられて初めて成果につながります。当社のABCashは、2026年5月時点で累計9万人以上が受講し、トレーニング満足度は95%(2025年4月〜8月・10段階中8以上の割合)です。受講者の家計データでは、受講前後の比較で総資産が平均+57.2万円、月間の自由資金が平均+72,472円という変化も見られました。金融商品を販売しない中立の立場で、家計からNISAの積立設計まで専属コンサルタントがマンツーマンで伴走します。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    \ 無料体験は60〜80分程度 /

    家計と資産の全体像を、専属コンサルタントと体験で整理できます。

  • 新NISAの始め方|口座開設から積立設定まで初心者向けに解説

    新NISA(ニーサ)の始め方は、金融機関を選ぶ→口座を開設する→商品を選ぶ→積立を設定するの4ステップです。NISA口座は1人1口座で、ネット証券なら最短で申込当日〜2〜3週間ほどで取引を始められます。この記事では、口座開設の手順や必要書類、金融機関と商品の選び方までを順番に整理します。

    \ 累計9万人が受講した伴走型トレーニング /

    NISAの始め方で迷ったら、家計から投資までを専属コンサルタントと無料体験60〜80分程度で整理できます。

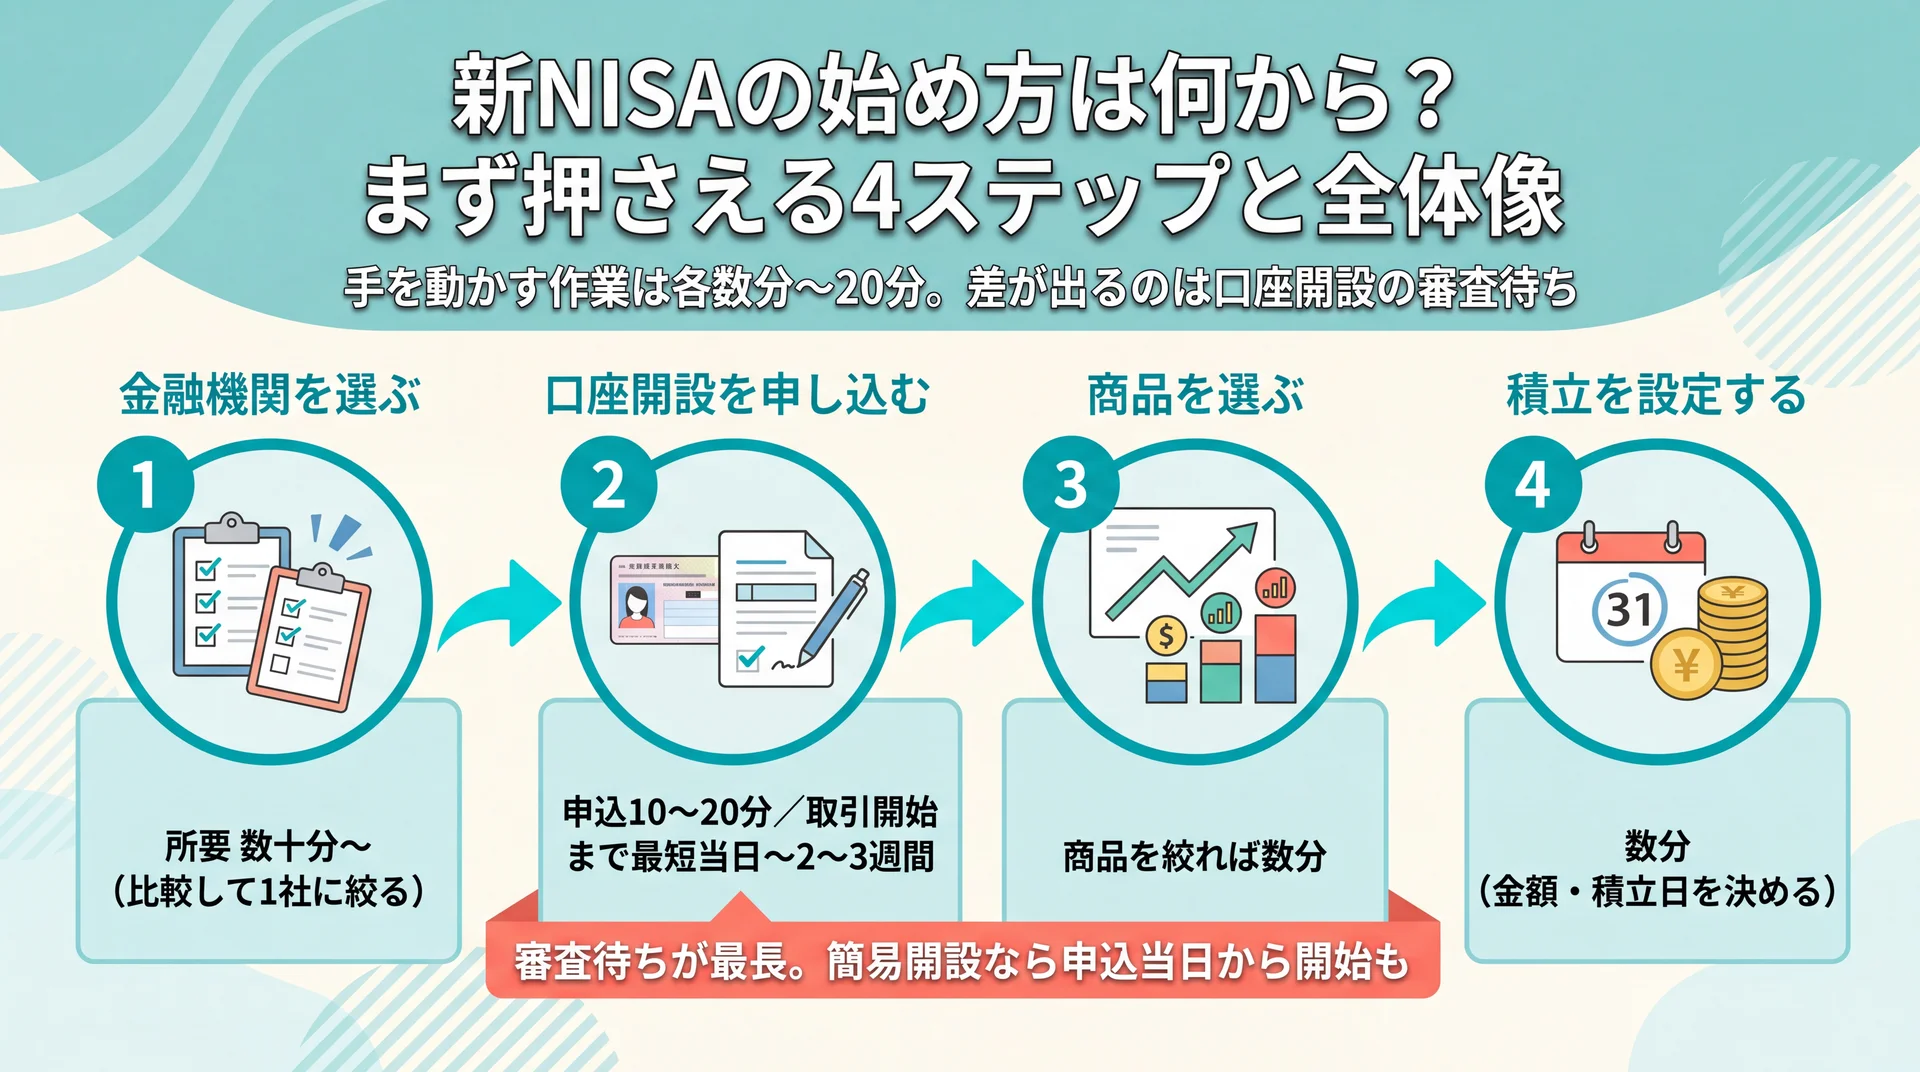
    新NISAの始め方は何から?まず押さえる4ステップと全体像

    NISA口座開設は手を動かす作業が各数分〜20分で審査待ちが最長・簡易開設なら申込当日から取引開始できることを示す4ステップ図
    金融機関選び→口座開設→商品選び→積立設定の4ステップと所要時間の目安(所要時間は金融機関により異なります)

    新NISAの始め方は「金融機関を選ぶ→口座開設→商品を選ぶ→積立設定」の4ステップで完結します。特別な資格や大きな資金は不要で、金融機関によっては毎月100円や1,000円といった少額から自動で積み立てられます。まずは全体像を1枚で確認しましょう。

    制度そのものを深く知りたい場合は、積立nisaの全体像を整理した完全ガイドで先に押さえておくと、この後の手順が理解しやすくなります。NISAには年間の投資額をためられる「つみたて投資枠」と「成長投資枠」があり、両者の使い分けはnisa つみたて投資枠についてはこちらで詳しく解説しています。ここでは始め方に必要な範囲だけを扱います。

    始め方の4ステップと、つまずきやすいポイント

    4ステップのうち、多くの人が時間をかけるのは「金融機関選び」と「最初の1本の商品選び」です。手を動かす作業自体は各ステップ数分〜20分程度で終わります。

    ステップ やること 所要の目安 つまずきやすい点
    1 金融機関を選ぶ 比較して1社に決める 数十分〜 1人1口座で後から変えにくいと感じ、迷って止まる
    2 口座開設を申し込む 本人確認・マイナンバーを提出 申込10〜20分/取引開始まで最短当日〜2〜3週間 税務署審査の待ち時間で放置しがち
    3 商品を選ぶ つみたて対象の投信から選ぶ 商品を絞れば数分 「結局どの1本か」で手が止まる
    4 積立を設定する 金額・積立日を設定 数分 金額をいくらにするか決められない

    4ステップの整理は当社の伴走現場での相談傾向に基づく(所要時間は金融機関により異なります)

    作業時間は短い一方で、判断で立ち止まりやすいのが実際のところです。だからこそ「どこで迷うか」を先に知っておくと、途中で放置せずに始められます。この記事では各ステップの判断基準まで踏み込んで解説します。

    口座開設から取引開始までどのくらいかかる?

    NISA口座は税務署の審査を経て開設されるため、申込から取引開始まで2〜3週間程度が一般的です。ただし一部の金融機関は、審査完了前に口座を使える「簡易開設」に対応しており、最短で申込当日から取引を始められる場合もあります。

    余裕をもって始めたい人は、書類を手元に用意してから申し込むと待ち時間を短縮できます。所要日数は金融機関によって差があるため、公式の案内で最新の目安を確認してください。急いで始める必要がある場合は、簡易開設に対応した金融機関を選ぶという判断もできます。

    新NISAで1年間・生涯にためられる金額

    新NISAでは、非課税で投資できる金額に上限があります。使い方の全体像として、金額の枠を先に把握しておきましょう。

    枠 年間投資枠 生涯の非課税保有限度額
    つみたて投資枠 120万円 合計1,800万円(枠は併用可)
    成長投資枠 240万円 うち成長投資枠は1,200万円まで
    合計 360万円 1,800万円

    データ出典: 金融庁 NISA特設ウェブサイト(2026年7月時点)

    年間で最大360万円、生涯で最大1,800万円までを非課税でためられます(金融庁、2026年7月時点)。非課税で保有できる期間は無期限で、制度自体も恒久化されているため、始める時期そのものに期限はありません。初心者がいきなり上限を使い切る必要はなく、少額から始めて後から増やす形でも問題ありません。

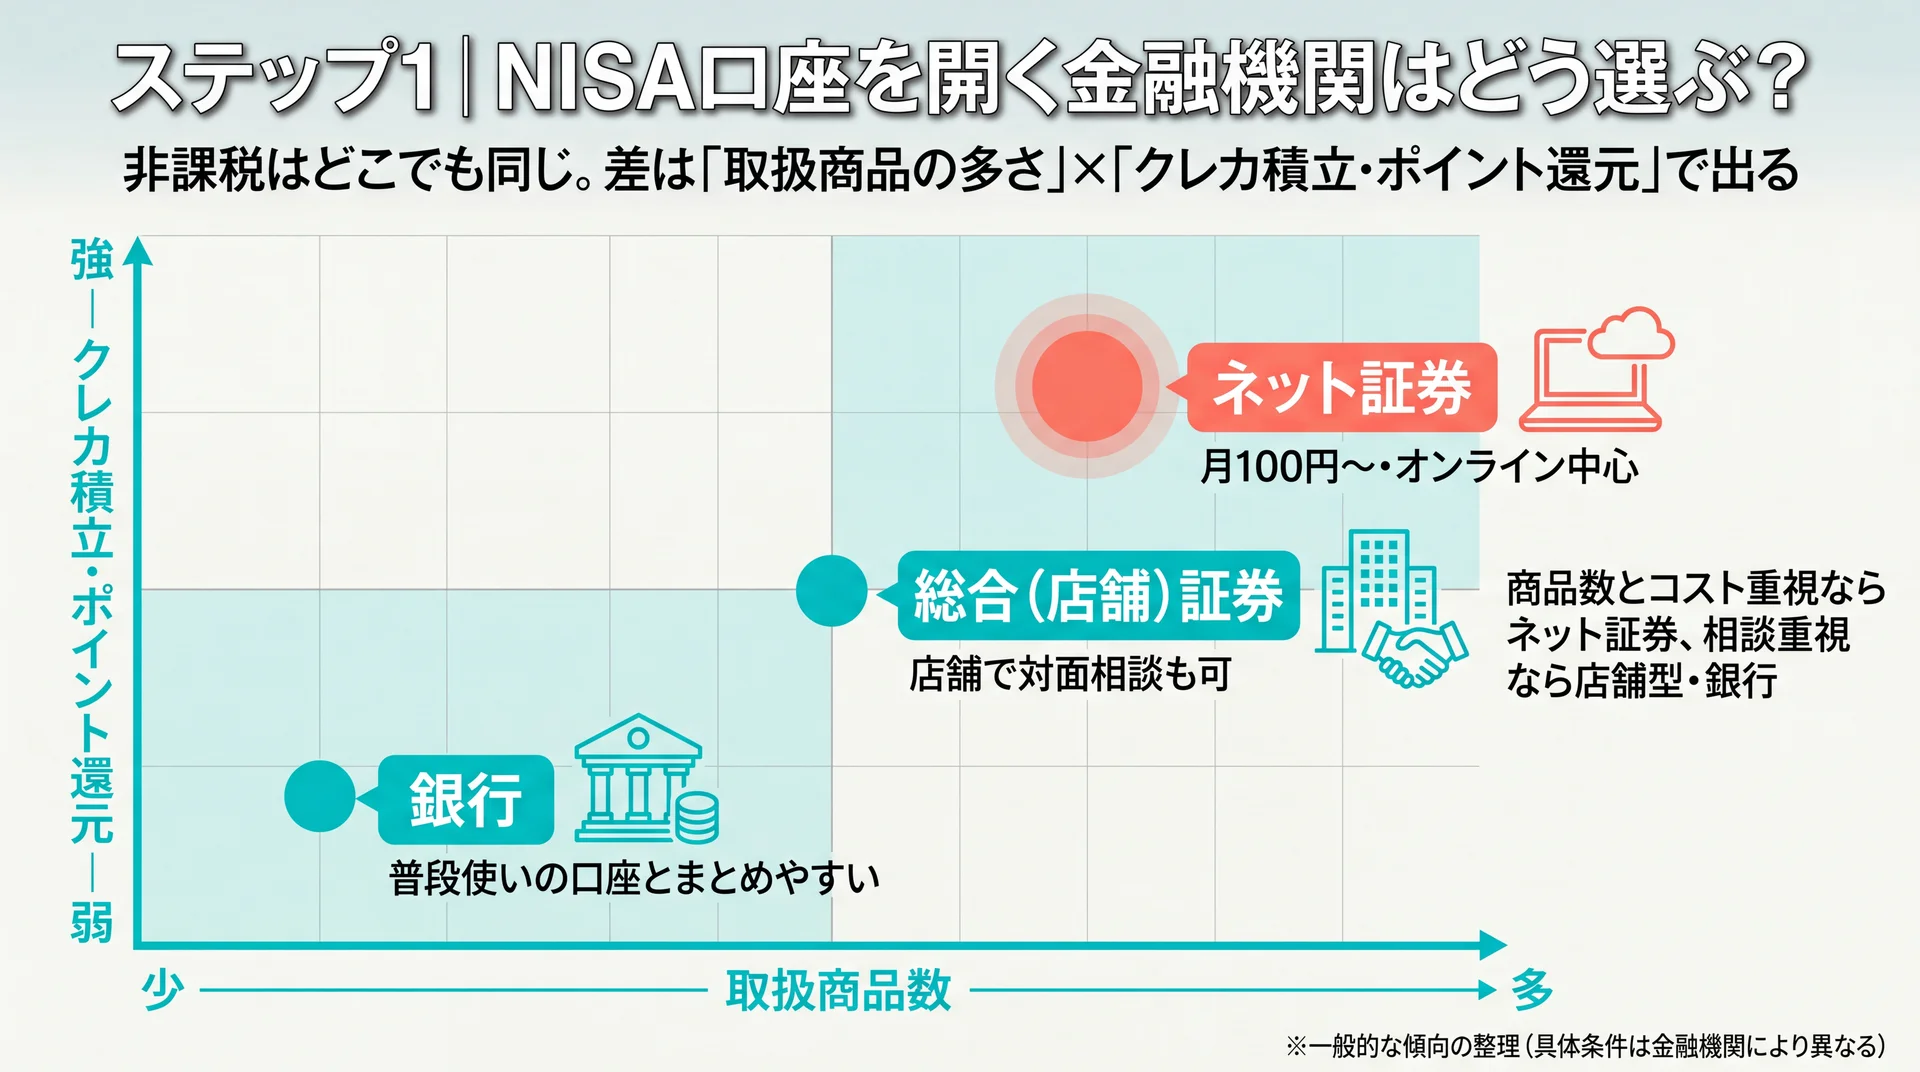
    ステップ1|NISA口座を開く金融機関はどう選ぶ?

    金融機関を取扱商品数とクレカ積立・ポイント還元の2軸で配置しネット証券・店舗証券・銀行の向き不向きを示したポジショニング図
    取扱商品数とポイント還元の2軸で見た金融機関タイプの位置づけ(一般的な傾向の整理。具体条件は金融機関により異なります)

    金融機関は「取扱商品の多さ」と「クレカ積立などのポイント還元」の2軸で選ぶのが実用的です。NISAの非課税メリットはどの金融機関でも同じですが、選べる商品の数と積立のしやすさには差があります。NISA口座は1人1口座のみで、変更は年単位でしかできないため、最初の比較が後々に効いてきます(金融庁、2026年7月時点)。

    「どこで開いても非課税だから同じ」と考えると選びやすそうに見えますが、実際に差が出るのは非課税の有無ではありません。比較軸で並べると、取扱商品の本数とクレカ積立の還元、アプリの使いやすさで体験が変わります。この3点を自分の優先順位に当てはめて選ぶと、後悔しにくくなります。

    ネット証券・店舗証券・銀行はどう違う?

    金融機関は大きく「ネット証券」「総合(店舗)証券」「銀行」の3タイプに分かれます。同じ評価軸で並べると、それぞれの向き不向きが見えてきます。

    金融機関タイプ 取扱商品数 最低積立額の目安 クレカ積立・ポイント サポート 向いている人
    ネット証券 多い 少額(月100円〜) 対応が多い オンライン中心 コストと商品数を重視する人
    総合(店舗)証券 中〜多い 中程度 一部対応 店舗で対面相談も可 対面で相談しながら進めたい人
    銀行 絞られる傾向 中程度 一部対応 窓口・オンライン 普段使いの口座とまとめたい人

    一般的な傾向の整理です。最低積立額やポイント還元などの具体条件は金融機関ごとに異なります

    商品数とコストを重視するならネット証券、対面で相談しながら進めたいなら店舗のある証券会社や銀行が候補になります。特定の金融機関を一律におすすめするのではなく、自分が「オンラインで完結したいか」「相談しながら進めたいか」で絞るのが現実的です。

    クレカ積立とポイント還元は選ぶ価値がある?

    クレジットカードで積み立てられる金融機関を選ぶと、積立額に応じてポイントが付く場合があります。同じ金額を積み立てても、還元があるかないかで受け取れるポイントに差が出るため、長く続けるほど影響は積み上がります。積立という毎月固定の行動にポイントが乗るのは、実利のある差だと評価できます。

    ただし、還元率や対象カードは金融機関ごとに条件が異なり、変更されることもあります。ポイント目当てで無理に使わないカードを増やすと管理が煩雑になるため、「普段使っているカードで積み立てられるか」を先に確認するのが現実的です。ポイントは副次的なメリットと位置づけ、まずは取扱商品と続けやすさで金融機関を選ぶと、判断がぶれにくくなります。

    金融機関は後から変更できる?

    NISA口座は1人1口座ですが、金融機関そのものは年単位で変更できます(金融庁、2026年7月時点)。ただし、変更の手続きには一定の時間がかかり、その年にすでに買付をしていると同じ年内には移せません。

    最初から完璧な1社を選ぼうとして止まってしまうより、商品数とコストで無理のない候補を選んで始めるほうが、機会を逃しにくくなります。迷ったら「取扱商品が多く、少額から積み立てられるか」を最初の判断基準にすると絞りやすくなります。

    ステップ2|NISA口座開設の申込手順と必要書類は?

    口座開設に必要なのは、本人確認書類とマイナンバー確認書類の2点が基本です。多くのネット証券ではスマートフォンで書類を撮影して提出でき、申込自体は10〜20分ほどで完了します。あわせて、積立の引き落としに使う銀行口座の情報も準備しておくとスムーズです。

    紙の郵送よりオンライン申込のほうが早く進むケースが多く、書類さえそろっていれば自宅から完結できます。ここでは準備物と申込の流れ、審査の仕組みを順に確認します。

    口座開設に必要な書類

    準備するのは、本人確認書類とマイナンバー確認書類です。運転免許証やマイナンバーカードが手元にあれば、多くの場合その場で申込を進められます。

    • 本人確認書類(運転免許証・マイナンバーカード・パスポート等)
    • マイナンバー確認書類(マイナンバーカード・通知カード等)
    • 積立の引き落とし用の銀行口座情報(積立設定をする場合)

    マイナンバーカードが1枚あれば本人確認とマイナンバー確認を兼ねられるため、提出の手間を減らせます。書類の名義・住所は現住所と一致している必要があるので、引っ越し後の場合は事前に確認しておきましょう。スマートフォンでの本人確認に対応した金融機関なら、その場で撮影して提出でき、郵送のやり取りを省けます。

    オンライン開設の流れ

    オンラインでの口座開設は、おおむね次の順で進みます。証券会社によって画面は異なりますが、大きな流れは共通しています。

    1. 氏名・メールアドレスの仮登録
    2. 案内メールのURLから申込フォームに入力し、本人確認書類を提出
    3. 金融機関と税務署が申込内容を確認(審査)
    4. 審査完了後、ログイン情報を受け取り取引を開始

    提出後は審査を待つ段階になります。ここで放置してしまう人が多いため、審査完了の通知が届いたら早めにログインし、次の商品選びに進むと勢いを保てます。申込の途中で入力を止めてしまうと最初からになる場合もあるため、書類を手元にそろえてから一気に進めるのがおすすめです。

    税務署の審査と「簡易開設」制度

    NISA口座は、同じ人が複数の口座を持たないよう税務署が審査します。この審査のため、通常は開設まで数営業日〜2〜3週間ほどかかります。一方で、審査完了前でも口座を使える「簡易開設」に対応した金融機関を選べば、最短で申込当日から買付を始められます。

    すぐに始めたい人は簡易開設に対応しているかを申込前に確認しておくと、待ち時間で気持ちが冷めるのを防げます。ただし、審査で他の金融機関との口座重複が判明した場合は、簡易開設した口座が無効になることもあります。NISA口座は1人1口座である点をあらためて確認したうえで申し込みましょう。

    ステップ3|つみたてる商品はどう選ぶ?初心者の考え方

    初心者がまず検討しやすいのは、低コストで世界や米国の株式に幅広く分散するインデックス型の投資信託です。つみたて投資枠の対象商品は、長期・積立・分散に向くと金融庁が要件を定めた投資信託に絞られており、極端にリスクの高い商品は含まれていません(金融庁、2026年7月時点)。

    とはいえ、投資である以上元本が保証されているわけではなく、値下がりで元本割れする可能性があります。だからこそ、一度にまとめて買うのではなく、毎月一定額を積み立てて価格の変動をならす方法が初心者に向いています。

    インデックス型とバランス型の考え方

    商品タイプは大きく、値動きの指標に連動する「インデックスファンド」と、複数の資産へおまかせで分散する「バランスファンド」に分けられます。前者はコストが低い傾向があり、後者は自分で資産配分を考えなくてよい手軽さがあります。

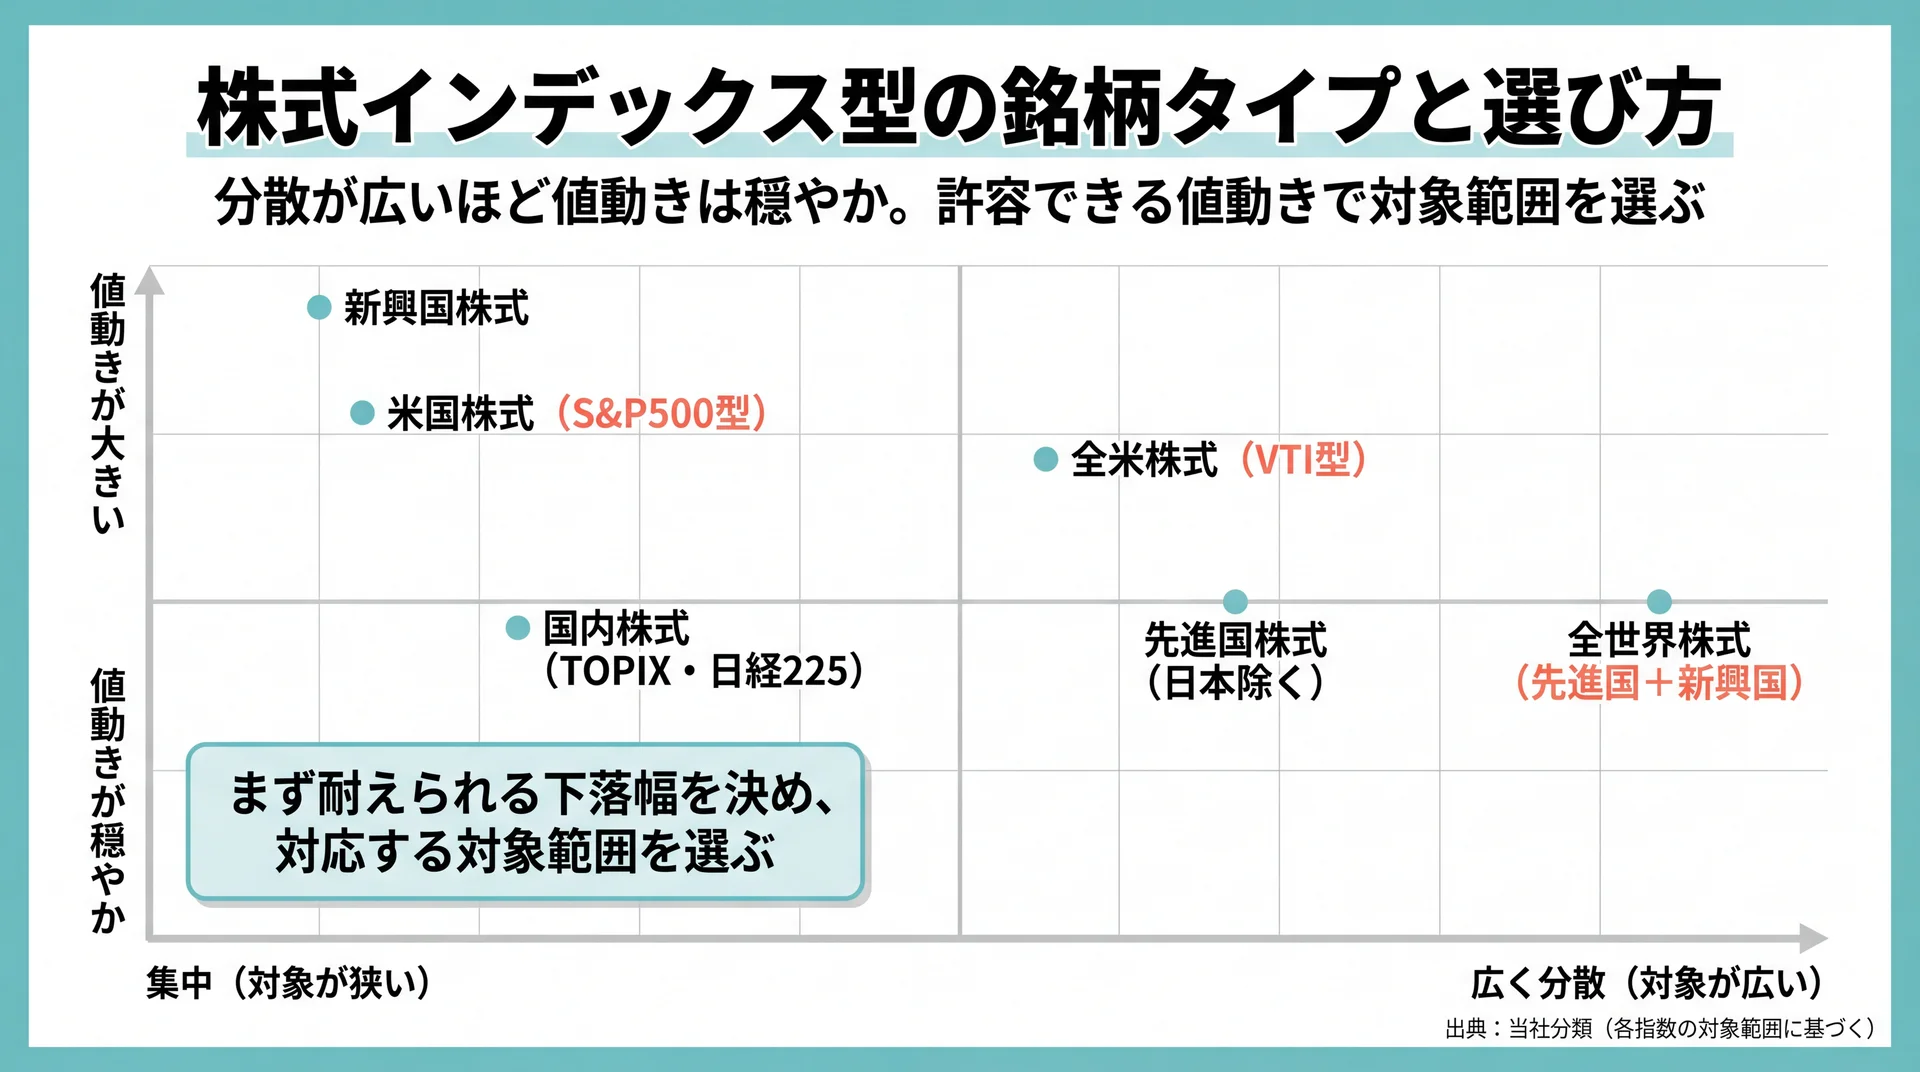
    「オール・カントリー(オルカン)」や「S&P500」といった名前を聞いたことがある人も多いはずですが、どの銘柄が自分に合うかは、投資できる期間やリスク許容度によって変わります。個別の銘柄比較や選び方の詳細は積立nisa 銘柄の解説で扱うため、ここでは「まずは低コストの分散型から検討する」という原則だけ押さえておけば十分です。個別の資産設計に不安がある場合は、FPなどの専門家に相談する方法もあります。

    初心者が押さえる「長期・積立・分散」の3原則

    商品選びで迷ったときは、「長期・積立・分散」という3つの原則に立ち返ると判断しやすくなります。この3つは、つみたて投資枠の対象商品が満たすように設計されている考え方でもあります。

    • 長期: 短い期間で結果を求めず、数年〜十数年以上の時間をかける前提で選ぶ
    • 積立: 一括ではなく毎月一定額を買い、価格が高いときも安いときも平均的に買い付ける
    • 分散: 1つの国や銘柄に集中させず、幅広い対象に分けてリスクを抑える

    この3原則に沿うと、「値上がりしそうな1銘柄を当てにいく」発想から離れられます。1本で世界株式や米国株式に広く分散するインデックスファンドは、長期・積立・分散を1つで満たしやすいため、最初の候補として検討されることが多い商品です。判断に迷う場合でも、この原則を基準にすると選択肢を絞り込めます。

    \ 最初の1本選びも相談できる /

    どのファンドから始めるか迷う段階も、専属コンサルタントがマンツーマンで一緒に考えます。

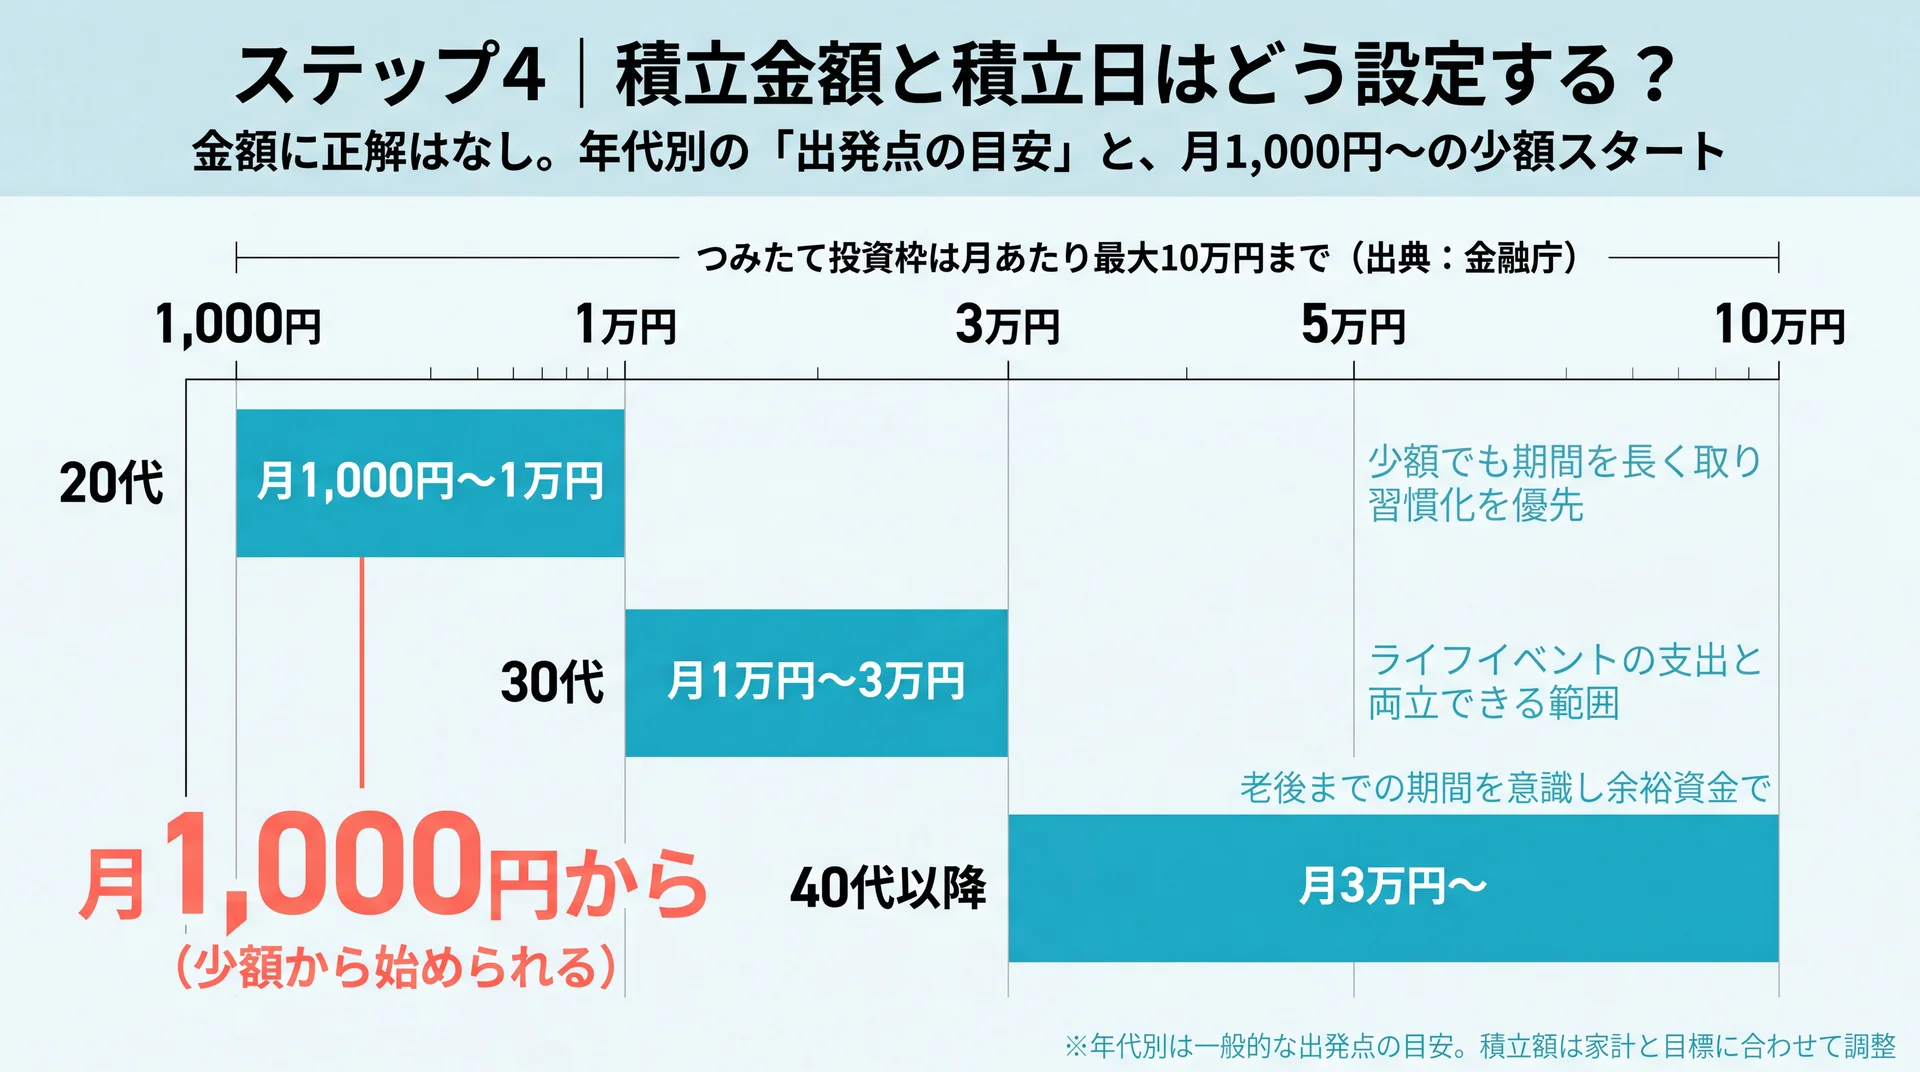
    ステップ4|積立金額と積立日はどう設定する?

    20代・30代・40代以降の月々の積立額の出発点目安と、つみたて投資枠の年120万円(月10万円相当)の上限を示した年代別レンジ図
    年代別の積立額の出発点の目安と年120万円(毎月均等なら月10万円相当)の上限(出典: 金融庁 NISA特設ウェブサイト/年代別は一般的な目安)

    積立金額は「毎月の家計から無理なく続けられる余裕資金」を基準に決めるのが基本です。金融機関によっては毎月100円や1,000円といった少額から設定でき、後から金額を変更することもできます。積立日を決めれば、あとは毎月自動で買い付けられるため、手間をかけずに続けられます。

    大きな金額から始める必要はありません。まずは続けられる金額でスタートし、家計に余裕が出たら増額する進め方が、途中でやめにくく現実的です。

    積立額の決め方

    積立額は、家計の状況・目標額・年代のいずれかを起点に考えると決めやすくなります。生活費や急な出費に備えるお金を先に確保し、残った余裕資金の範囲で設定するのが安全です。

    • 家計から考える: 手取りから生活費と予備費を引いた余裕資金の範囲で設定する
    • 目標から逆算する: 何年後にいくら必要かを決め、そこから毎月の額を割り出す
    • 年代から考える: 20〜30代は少額でも期間を長く取り、時間を味方にする

    年代別に考えると、次のような目安で始める人が多く見られます。金額に正解はなく、あくまで出発点として参考にしてください。

    年代 積立額の出発点の目安 考え方
    20代 月1,000円〜1万円 少額でも期間を長く取り、まず習慣化を優先する
    30代 月1万円〜3万円 ライフイベントの支出と両立できる範囲で設定する
    40代以降 月3万円〜 老後までの期間を意識し、余裕資金で無理なく増やす

    一般的な出発点の目安です。実際の金額は家計と目標に合わせて調整してください

    金額に正解はなく、続けられることが最優先です。ボーナス月だけ増額する設定もできるため、無理のない範囲で調整しましょう。

    積立日とクレカ積立の設定

    積立日は、給料日の直後などお金が入ったタイミングに合わせると、使う前に自動で投資に回せます。クレジットカードで積み立てられる金融機関を選べば、積立額に応じてポイントが付く場合もあります。

    なお、年間の投資枠はつみたて投資枠で120万円(毎月均等なら月10万円相当)まで使えます(金融庁、2026年7月時点)。上限まで使う必要はないため、まずは自分のペースで積立日と金額を決めれば、その日から自動で運用が始まります。

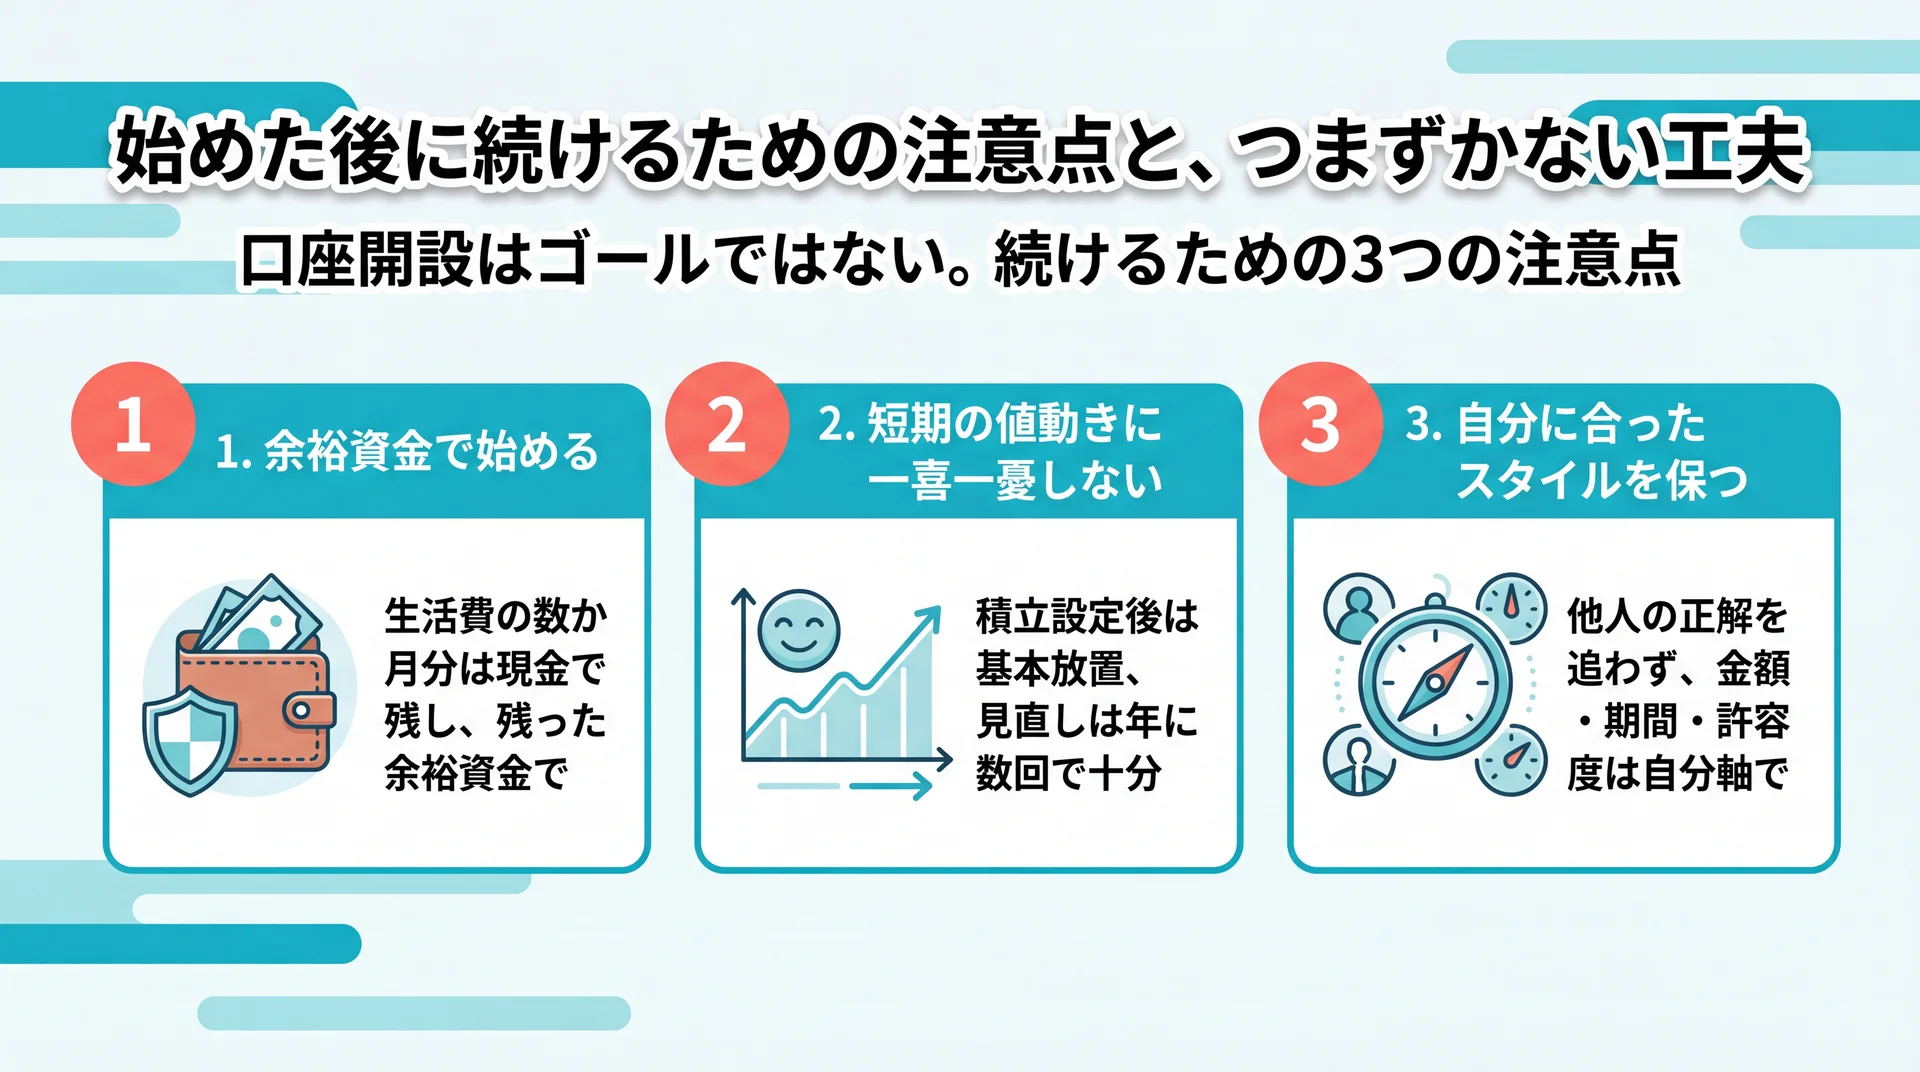
    始めた後に続けるための注意点と、つまずかない工夫

    余裕資金で始める・短期の値動きに一喜一憂しない・自分に合ったスタイルを保つという、NISAを続けるための3つの注意点を整理した図
    始めた後に続けるための3つの注意点(当社の伴走現場での相談傾向に基づく整理)

    NISAを始めた後に後悔しないためのポイントは、「余裕資金で行う」「短期の値動きに一喜一憂しない」「自分に合ったスタイルを保つ」の3点です。始め方の手順を終えても、運用が続くのはその後で、口座開設がゴールではありません。最初にこの3つを押さえ、始めた後に手が止まらない段取りまで用意しておくと、途中で放置する失敗を避けやすくなります。

    生活防衛資金を残し、余裕資金で始める

    投資に回すのは、当面の生活費や急な出費に備えるお金を確保したうえで残る余裕資金です。数か月分の生活費を現金で手元に残しておくと、急な出費で運用中の商品を慌てて売らずに済みます。すべての貯金を投資に回すのではなく、「使う予定のあるお金」と「当分使わないお金」を分けてから始めるのが安全です。

    生活防衛資金を残しておけば、相場が下がった局面でも取り崩さずに待てます。長期での積立を続ける前提なら、この現金クッションが精神的な支えにもなります。

    短期の値動きに一喜一憂しない

    積立投資は、価格が下がった時期にも同じ金額で買い続けることで、平均的な買値をならしていく仕組みです。そのため、始めた直後に評価額がマイナスになっても、それ自体は珍しいことではありません。値下がりのたびに売買を繰り返すと、かえって長期の効果を打ち消してしまいます。

    毎日値動きを確認して不安になるより、積立設定をしたら基本は放置し、年に数回見直す程度に留めるほうが続けやすくなります。短期の上下ではなく、数年〜十数年の時間軸で判断する姿勢が大切です。

    自分に合った投資スタイルを保つ

    SNSや動画では「これが正解」という情報が次々と流れてきますが、他人に合う方法が自分に合うとは限りません。投資できる金額・期間・リスクへの許容度は人それぞれで、それに応じて最適な商品や積立額も変わります。情報を集めすぎて、かえって手が止まってしまう「金融疲れ」に陥る人も少なくありません。

    一度決めた方針をむやみに変えず、家計やライフイベントの変化に応じて調整する程度に留めると、ぶれずに続けられます。判断に迷ったときは、断片的な情報を追うより、自分の状況に沿って全体を整理し直すほうが近道です。

    商品選び・積立設定で手が止まったら

    始め方の解説で見落とされがちなのが、口座開設の後こそ本番だという点です。当社の伴走の現場では、口座は開けても最初の1本の商品選択や積立設定の段階で手が止まり、そのまま数週間放置してしまう相談が少なくありません。始め方の記事の多くが「口座開設まで」で終わるため、そこから先で立ち止まる人が抜け落ちやすいのです。

    独学だとSNSや動画で断片的な情報を集めるうちに、かえって「結局どれが正解か」が分からなくなりがちです。当社の実績データでは、家計から投資までを専属コンサルタントがマンツーマンで伴走する形で、累計9万人以上が受講しています(2026年5月時点)。当社が2025年4〜8月に受講者へ実施したアンケートでは、10段階中8以上と回答した割合がトレーニング満足度として95%を占めています。「一人だと足踏みする最初の一歩」を、伴走で越えられたという声が集まっています。

    実際に、投資が怖いという固定観念が外れ、投資信託を購入するときも選び方を確認しながら投資デビューできたという受講者の声もあります(30代女性・利用者の声より)。こうした体験談は個人の主観的な感想であり効果を保証するものではありませんが、「始める」と「続ける」を分けて設計すると止まりにくいという傾向は、比較しても一貫しています。まず口座開設と、その後の商品選び・積立設定を別々の作業として段取りしておくと、途中で放置せずに済みます。一人で決めきれないと感じる段階を、誰かと一緒に越えるという選択肢も持っておくと安心です。

    新NISAの始め方でよくある質問

    初めてNISAを始める人からよく寄せられる質問を、金融庁の情報をもとに整理します。

    Q1. 投資が初めてでもNISAは始められますか?
    はい、始められます。日本国内に住む18歳以上であれば誰でも口座を開設でき、対象商品も長期・積立・分散に向くものに絞られています(金融庁、2026年7月時点)。少額から自動積立で始められるため、投資経験がなくても取り組みやすい仕組みです。

    Q2. いくらから始められますか?
    金融機関によっては、毎月100円や1,000円程度の少額から積み立てられます。金額は後から変更できるため、まずは無理のない範囲で設定し、慣れてから増やす進め方でも問題ありません。

    Q3. 今から始めても遅くないですか?
    遅くありません。制度は恒久化され、非課税で保有できる期間も無期限のため、開始時期そのものに期限はありません(金融庁、2026年7月時点)。開始のタイミングをより詳しく知りたい場合は、新nisa いつからについてはこちらを参照してください。

    Q4. つみたて投資枠と成長投資枠を別々の金融機関で開設できますか?
    できません。NISA口座は1人1口座で、つみたて投資枠と成長投資枠は同じ口座内で併用します(金融庁、2026年7月時点)。そのため、両方の枠を使う予定なら、最初の金融機関選びで取扱商品の幅を確認しておくと安心です。

    Q5. すでに持っている投資信託をNISA口座に移せますか?
    移せません。NISAは新規の買付が対象で、課税口座で保有している商品をそのまま移すことはできません。NISAで運用したい場合は、あらためてNISA口座で買い付ける形になります。

    まとめ|4ステップで自分のペースから始めよう

    新NISAの始め方は、金融機関を選び、口座を開設し、商品を選び、積立を設定する4ステップです。NISA口座は1人1口座ですが、金融機関は年単位で変更でき、少額から自動で積み立てられます。年間360万円・生涯1,800万円までを非課税で使えますが、初心者がいきなり上限を目指す必要はありません(金融庁、2026年7月時点)。まずは続けられる金額から始めることが、途中でやめない一番の近道です。

    NISAの位置づけを制度全体から確認したい場合は、積立nisaの基礎からの総まとめはこちらで振り返っておくと、運用の判断がぶれにくくなります。個別の資産設計に迷いがある場合は、FPなどの専門家に相談するのも一つの方法です。

    口座は開いたものの、最初の1本や積立額で手が止まってしまう人は少なくありません。何から選べばよいか自分だけでは決めきれないと感じたら、家計から投資までを専属コンサルタントと一緒に整理してみてください。

    \ 家計から投資まで丸ごと相談 /

    始め方でつまずく前に、あなたに合う進め方を無料体験60〜80分程度で一緒に整理できます。

  • NISAつみたて投資枠とは?仕組み・使い方・選び方を解説

    NISAのつみたて投資枠は、2024年からの新しいNISAで長期・積立・分散の資産形成に使う非課税の枠で、年間120万円まで投資できます(金融庁 NISAを知る、2026年7月時点)。対象商品は金融庁が低コストの基準で選んだ360本にしぼられており、投資が初めての人でも商品選びで大きく外しにくいのが特徴です。枠の仕組みから毎月の使い方、成長投資枠との使い分け、商品と金融機関の選び方まで、判断に必要な順に押さえておきましょう。

    \ 累計9万人が受講 /

    家計からNISAまで、専属コンサルタントがマンツーマンで伴走します。

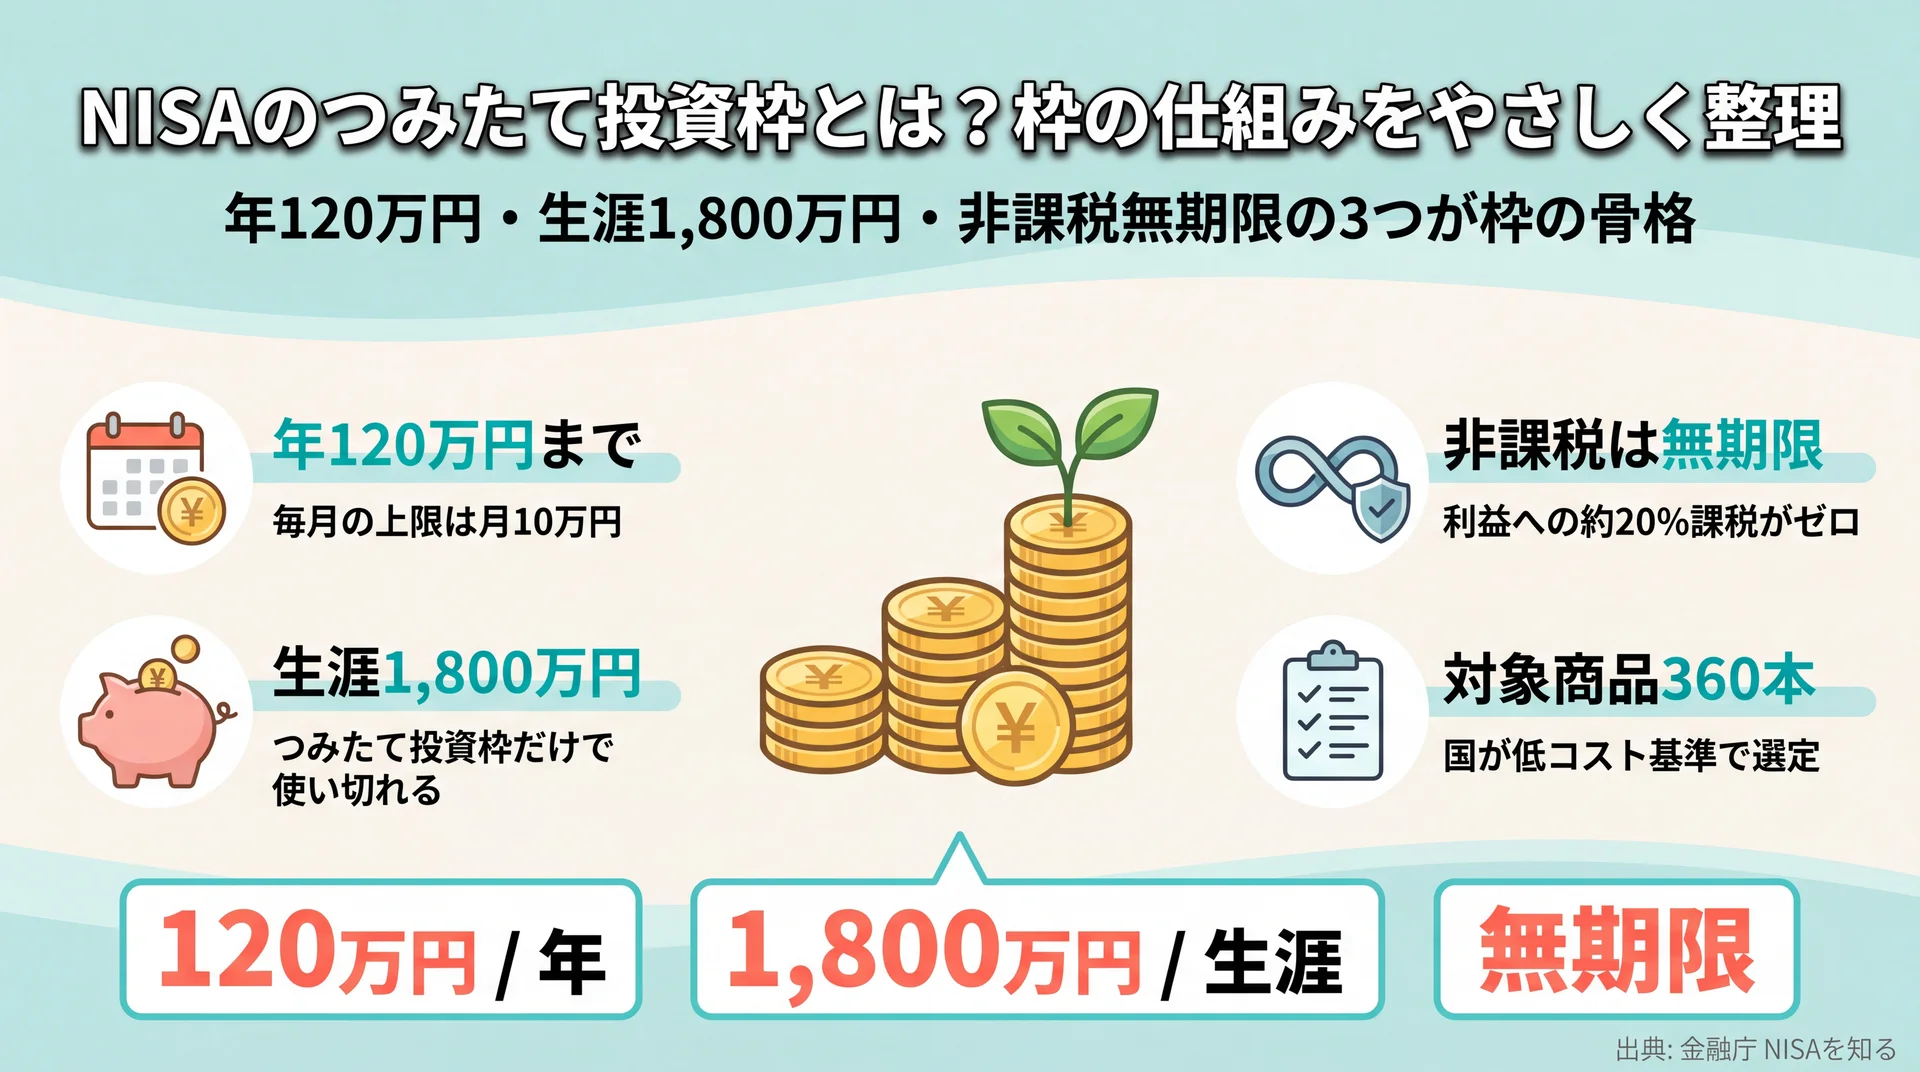
    NISAのつみたて投資枠とは?枠の仕組みをやさしく整理

    年120万円・生涯1800万円・非課税無期限と対象商品360本というつみたて投資枠の骨格を整理した図
    枠の骨格を3つの数字と国が絞った対象商品数で整理(出典: 金融庁 NISAを知る)

    つみたて投資枠は、NISA口座のなかで投資信託などを毎月コツコツ買い付ける非課税の枠で、年120万円・生涯1,800万円まで使えます。運用で得た利益にかかる約20%の税金が非課税になり、非課税で持ち続けられる期間に期限はありません(金融庁 NISAを知る、2026年7月時点)。

    2024年に始まった新しいNISAには、「つみたて投資枠」と「成長投資枠」という2つの入れ物があります。このうちつみたて投資枠は、名前のとおり積み立て(定期的な買い付け)で使う枠で、2023年まであった「つみたてNISA」の考え方をそのまま引き継いでいます。制度の名前や枠の大きさは変わりましたが、少額から始めて非課税で長く育てるという性格は同じです。積立nisa全体の位置づけや他の枠との関係をまとめて確認したい場合は、積立nisaの全体像を整理した完全ガイドもあわせて参照してください。

    年120万円・生涯1,800万円・非課税無期限の3つの基本

    つみたて投資枠は、年間120万円まで・生涯で1,800万円まで・非課税期間は無期限という3つの数字で骨格を押さえられます。上限は年120万円で、毎月均等に積み立てるならつみたて投資枠1本で月10万円相当になります。

    生涯で使える1,800万円は、つみたて投資枠と成長投資枠を合わせた総枠です。つみたて投資枠だけで1,800万円をすべて使い切ることもできます(成長投資枠だけは上限1,200万円まで)。非課税で持ち続けられる期間に期限がないため、いったん買った投資信託は、値上がりを待ちながら何年でも非課税で保有できます(金融庁 NISA特設サイト、2026年7月時点)。手取りから無理なく積み立てられる金額はこの範囲に収まることが多く、多くの人にとって枠の大きさが制約になる場面は実際にはあまりありません。

    つみたて投資枠で買えるのはどんな商品?

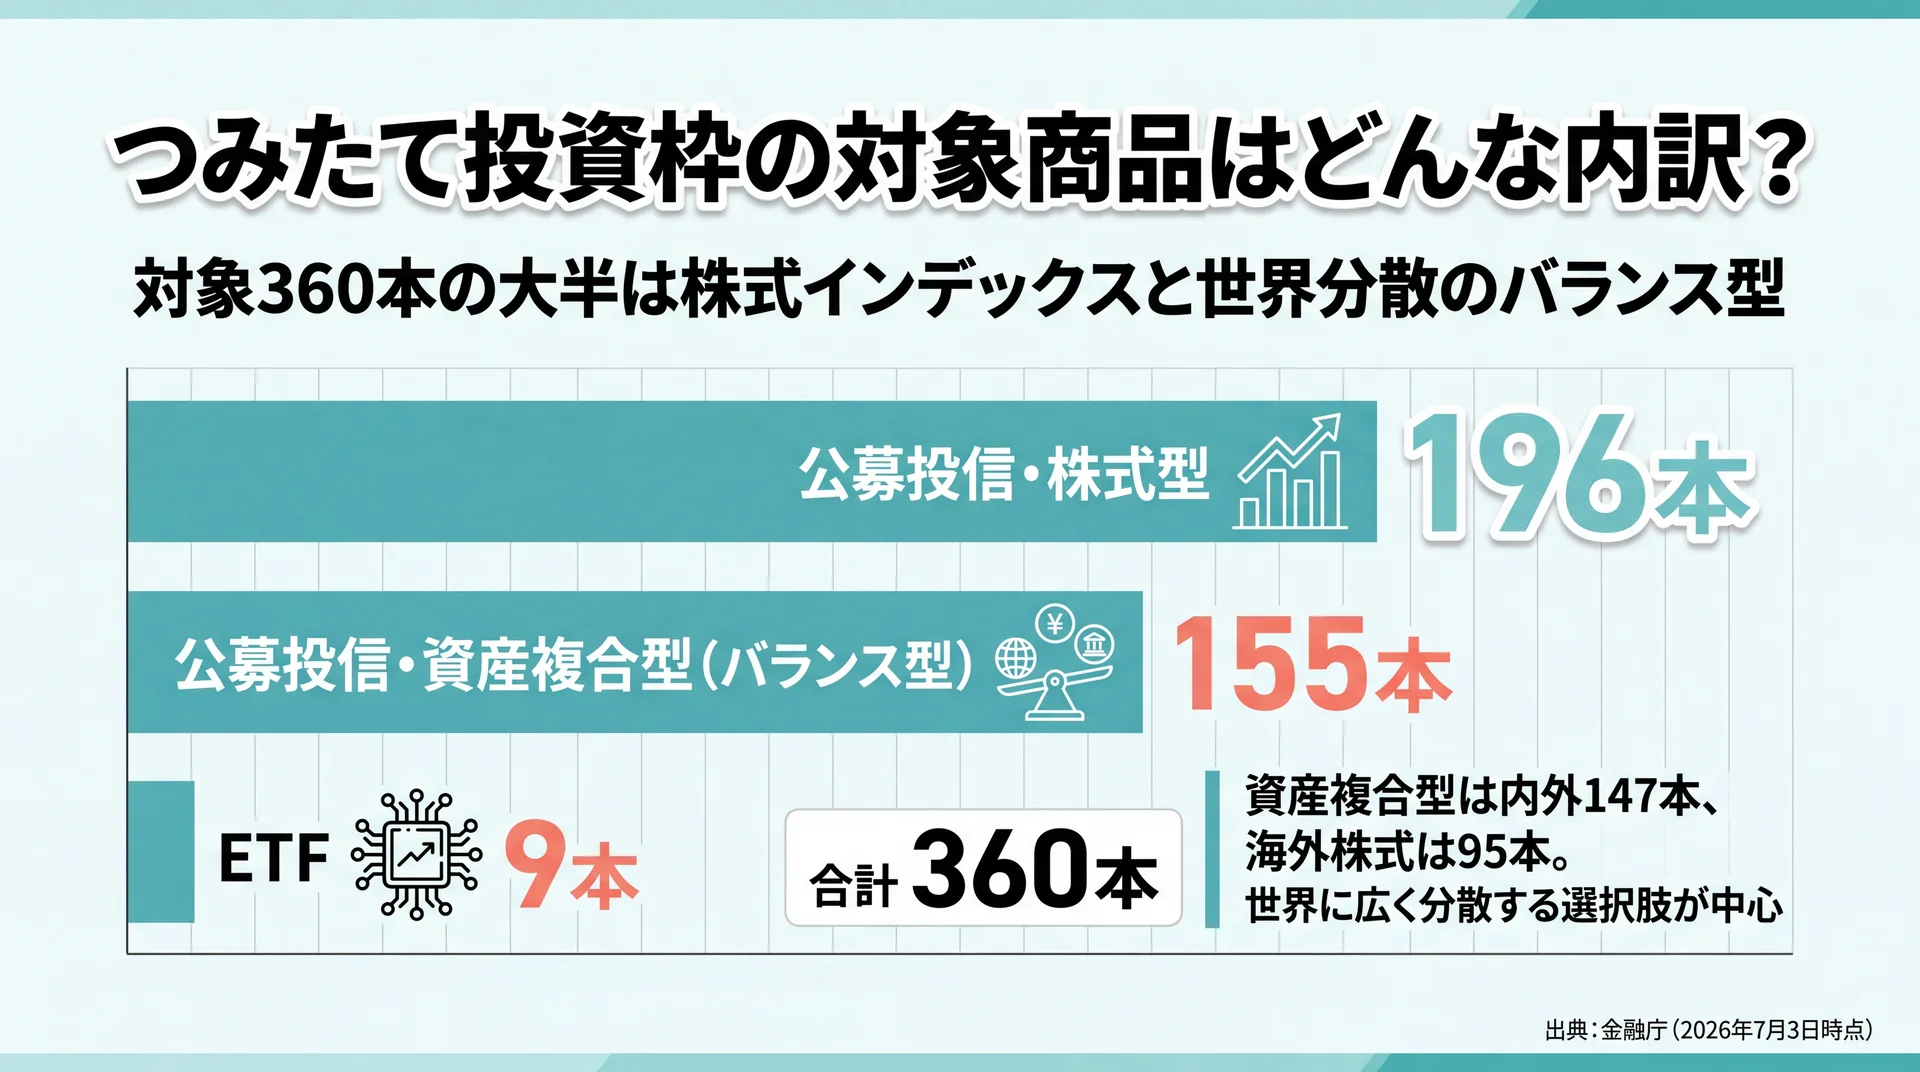
    つみたて投資枠で買えるのは、金融庁が「長期・積立・分散」に適していると認めた投資信託とETFで、2026年7月3日時点で合計360本です。毎月分配型やデリバティブを使った一部の投資信託などは対象から除かれています(金融庁 つみたて投資枠対象商品の概要、2026年7月3日時点)。

    対象360本の内訳は、次のように投資先と資産のタイプで分かれています。

    分類 国内 内外 海外
    公募投信 株式型 66本 35本 95本
    公募投信 資産複合型 5本 147本 3本
    ETF 3本 ― 6本

    データ出典: 金融庁 つみたて投資枠対象商品の概要(2026年7月3日時点。対象商品の届出一覧は2026年7月16日更新)

    株式型と、複数の資産に分けて投資する資産複合型(バランス型)が大半を占めます。世界中の株式に広く分散する海外株式型や、内外の資産を組み合わせたバランス型が多いのが、いまのつみたて投資枠の顔ぶれです。対象商品の中心は、日経平均やS&P500などの指数に連動する「指定インデックス投信」で、これに一部のアクティブ運用の投資信託とETFが加わる構成です。指数連動型が中心のため、値動きの目安がつかみやすく、同じような指数を対象にした商品どうしなら主な差はコストに集約されます。数百本という数を見ると多く感じますが、あらかじめ国が基準で絞り込んでいるため、極端に手数料の高い商品や短期売買向けの商品は入っていません。

    旧つみたてNISAで積み立てた分はどうなる?

    2023年までのつみたてNISAで積み立てた分は、新しい枠とは別の「外枠」で管理され、購入時から20年間そのまま非課税で保有できます。新しい買い付けはできませんが、慌てて売る必要はありません(金融庁 2023年までのNISA、2026年7月時点)。

    ここで見落とされやすいのが、旧つみたてNISAの保有分は新制度の生涯1,800万円の枠には含まれないという点です。過去に少しでも積み立てていた人は、その資産とは別に、新しい1,800万円の枠をまるごと使えます。旧制度分を新NISAへ移し替える(ロールオーバーする)ことはできないため、旧制度分は20年の非課税期間のなかで、必要になったタイミングで売却するかどうかを判断していく形になります。

    つみたて投資枠は、年120万円・生涯1,800万円・非課税無期限という3つの基本と、国が絞り込んだ低コスト商品で成り立つ枠だと押さえておけば十分です。

    つみたて投資枠と成長投資枠は何が違う?使い分けの考え方

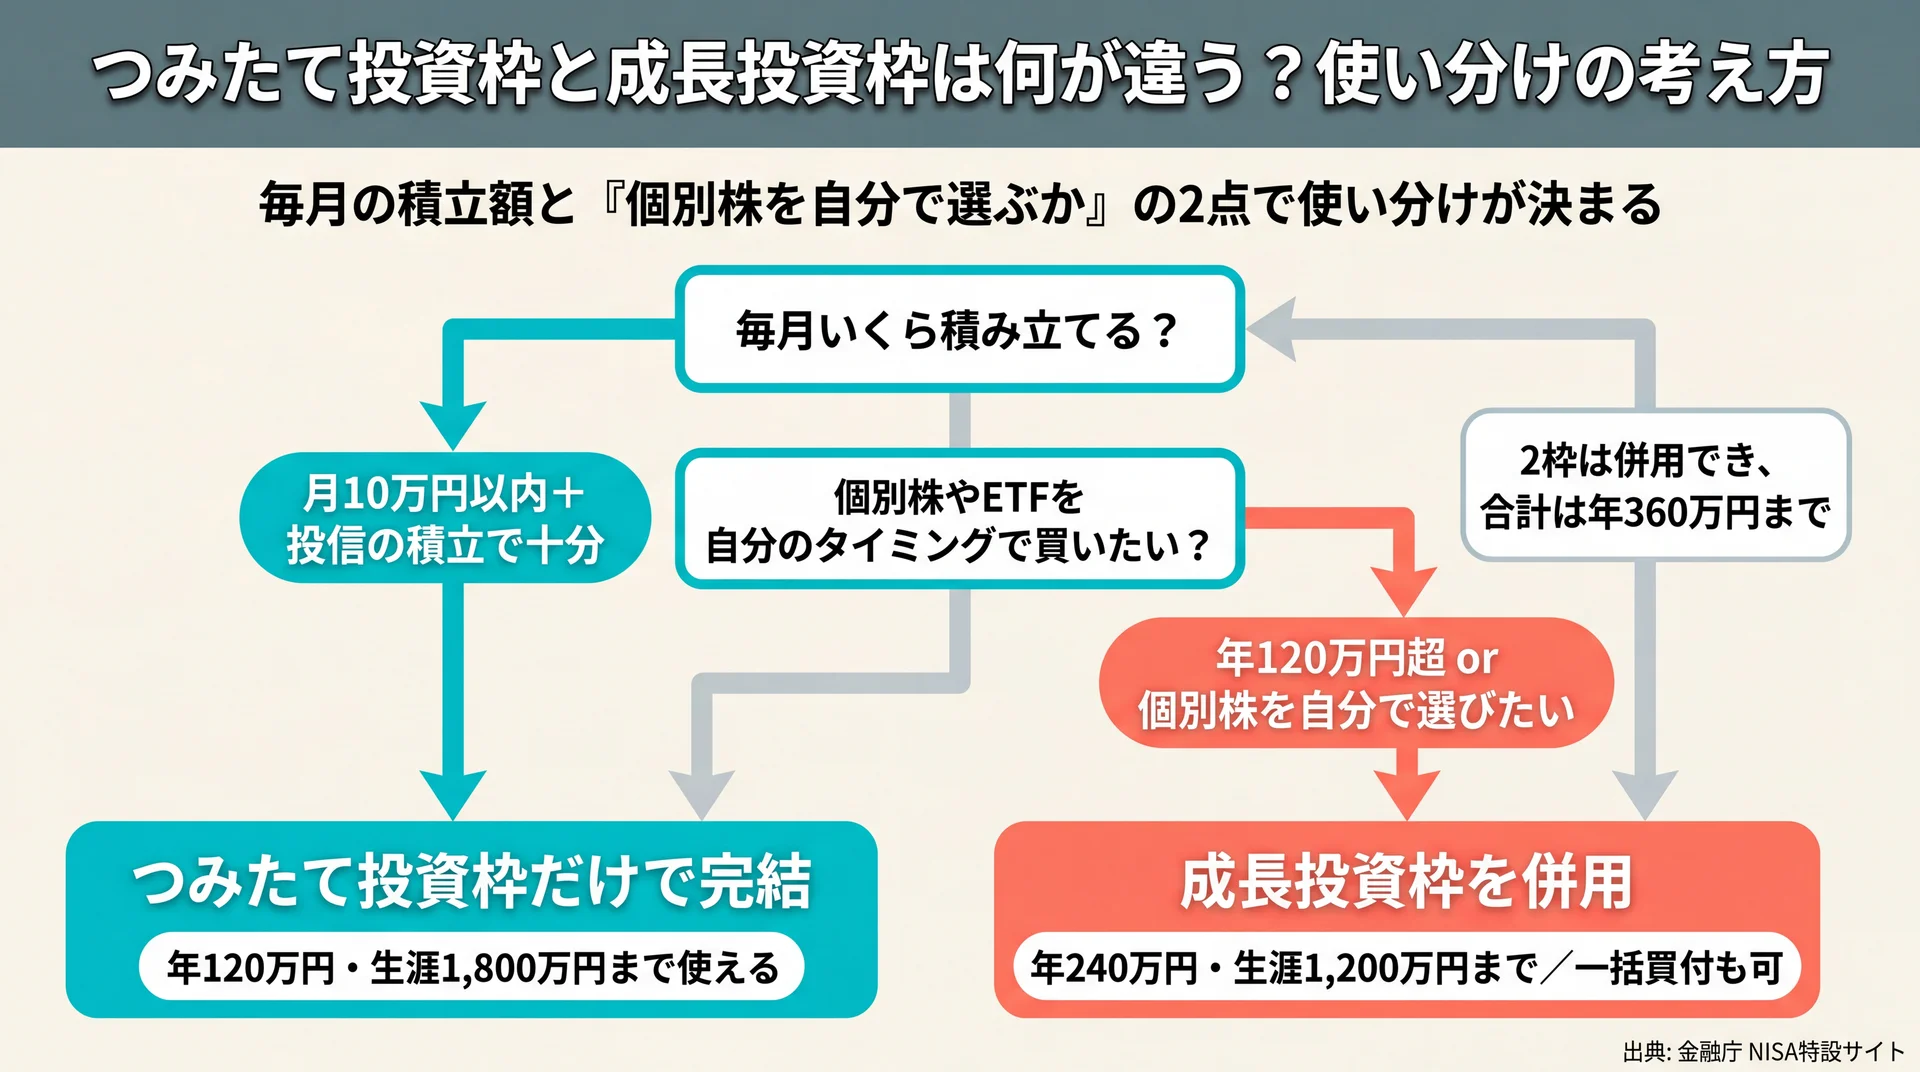
    毎月の積立額と個別株の要否でつみたて投資枠だけか成長投資枠併用かを分ける判断フロー図
    毎月の積立額と「個別株を自分で選ぶか」の2点で使い分けを判断(出典: 金融庁 NISA特設サイト)

    つみたて投資枠と成長投資枠は、年間に使える金額・買える商品・買い方が違う2つの枠で、併用できます。つみたて投資枠は年120万円・積立専用、成長投資枠は年240万円で株式なども買え、2つ合わせて年360万円まで投資できます(金融庁 NISAを知る、2026年7月時点)。

    同じNISAのなかにある2つの枠なので、どちらか一方しか選べないわけではありません。両方を同じ年に使うこともできますし、つみたて投資枠だけを使うこともできます。まずは違いを同じ観点で並べて確認しておきましょう。

    年間枠・対象商品・買い方の違い

    つみたて投資枠と成長投資枠の主な違いを、同じ項目で横に並べると次のようになります。

    比較する観点 つみたて投資枠 成長投資枠
    年間の投資上限 120万円 240万円
    生涯の非課税枠(総枠1,800万円のうち) 1,800万円まで使える 1,200万円まで
    買える商品 長期・積立・分散向けの投資信託・ETF(360本) 上場株式・投資信託・ETF・REITなど(一部除外)
    買い方 積立のみ 一括・積立のどちらも可
    非課税期間 無期限 無期限

    データ出典: 金融庁 NISA特設サイト(2026年7月時点)

    大きな違いは、つみたて投資枠が「積立専用で、国が絞った商品だけ」なのに対し、成長投資枠は「個別株なども含めて自由度が高い」点です。つみたて投資枠は選択肢が絞られているぶん迷いにくく、成長投資枠は自分で銘柄を選びたい人に向いています。

    つみたて投資枠だけで十分?使い分けの判断軸

    つみたて投資枠だけで使うか、成長投資枠も足すかは、「毎月いくら積み立てられるか」と「個別株など自分で選びたいか」の2つで判断すると整理しやすくなります。毎月の積立額が年120万円(毎月均等なら月10万円相当)の範囲に収まり、投資信託の積立で十分という人は、つみたて投資枠だけでも制度を無理なく使い切れます。

    年120万円(毎月均等なら月10万円相当)を超える金額を投資したい人や、投資信託の積立に加えて個別株・ETFを自分のタイミングで買いたい人は、成長投資枠を併用する選択肢が出てきます。とはいえ、投資を始めたばかりの段階では、まずつみたて投資枠で積立の習慣をつくり、慣れてから成長投資枠を検討する順番が現実的です。両方の枠を細かく比較して使い分けを詰めたい場合は、成長投資枠と積立投資枠の違いを扱う専用の解説をあわせて確認すると、判断の材料がそろいます。

    つみたて投資枠は毎月いくら積み立てる?枠の使い方

    つみたて投資枠の毎月の積立額は、手取りから無理なく続けられる範囲で、月1,000円から月10万円相当の間で自由に設定できます。上限は年120万円(毎月均等なら月10万円相当)で、下限は金融機関により月100円〜1,000円程度からです。金額はあとから変更できるため、少額から始めて慣れてから増やす形でも問題ありません(金融庁 NISA特設サイト、2026年7月時点)。

    積立投資の効果や続け方のイメージは、金融庁のつみたてシミュレーターなどで試算できます。具体的な金額別のシミュレーションを見て積立額を決めたい場合は、新nisa シミュレーションについてはこちらも参考になります。

    上限は年120万円、無理なく続く金額の決め方

    毎月の積立額は、「使わずに置いておけるお金」から逆算して決めるのが基本です。生活費や近い将来に使う予定のお金まで投資に回すと、値下がりしたときに続けられなくなり、長期・分散の効果を得る前に売ってしまいやすくなります。

    目安としては、毎月の手取りから固定費と生活費、当面の予備費を差し引いて残る金額の範囲に収めると、相場が下がった局面でも積立を止めずに済みます。つみたて投資枠は「続けること」で力を発揮する枠なので、上限の年120万円(毎月均等なら月10万円相当)を最初から狙う必要はありません。まず月5,000円や1万円から始め、家計に余裕が出たら増額していく進め方でも、非課税のメリットは十分に受けられます。

    枠を使い切れない年・売却したときの枠はどうなる?

    つみたて投資枠は、その年に使わなかった分を翌年に繰り越すことはできません。一方で、保有していた商品を売却すると、その分の生涯枠(買ったときの金額分)は翌年以降にまた使えるようになります(金融庁 NISAを知る、2026年7月時点)。

    たとえば年の途中から始めて年120万円を使い切れなくても、残った枠は消えるだけで、翌年にはまた新しく年120万円の枠が与えられます。あわてて枠を埋めるために無理な金額を積み立てる必要はありません。また、ライフイベントでまとまったお金が必要になり保有分を売った場合も、使った生涯枠は翌年に復活するため、売却=枠の永久消滅ではない点は知っておくと安心です。ただし枠が復活するのは翌年で、同じ年のうちに売ってすぐ買い直せるわけではありません。

    つみたて投資枠のメリット・デメリットは?

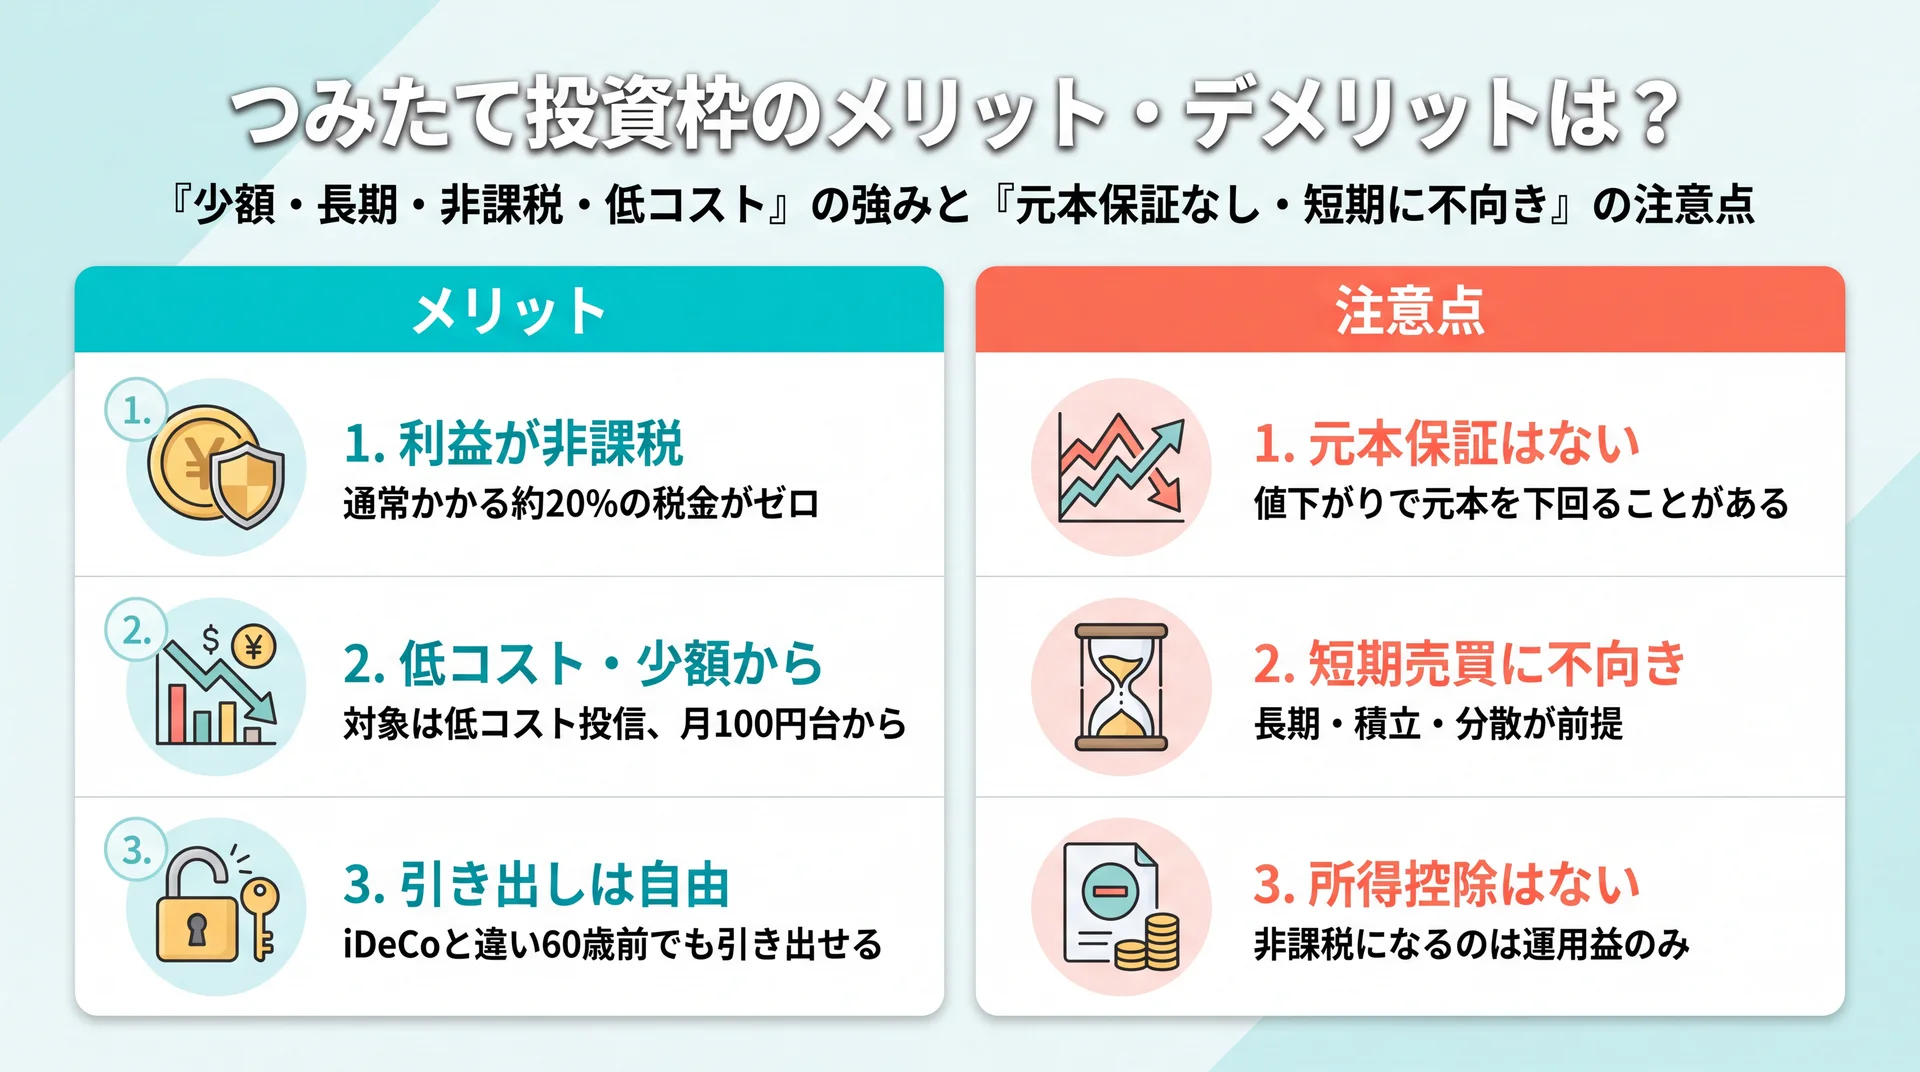
    非課税・低コスト・引き出し自由の強みと元本保証なし・短期不向き・所得控除なしの注意点を同数で対比した図
    メリットと注意点を3項目ずつ同じ粒度で対比(出典: 金融庁 NISAを知る)

    つみたて投資枠のメリットは「少額・長期・非課税・低コスト」で始めやすいこと、デメリットは「元本保証がなく、短期の値上がり狙いには向かない」ことです。どちらも枠の設計そのものから生まれる特徴で、良し悪しは使い方と目的で決まります。

    投資である以上、良い面だけを見て始めるのは危険です。メリットと注意点をセットで理解したうえで、自分の目的に合うかを判断しましょう。

    メリット:少額・長期・非課税・低コストで始めやすい

    つみたて投資枠の一番のメリットは、利益が非課税になることと、対象商品が低コストに絞られていることです。通常の投資では利益に約20%の税金がかかりますが、NISA口座なら非課税で、その分が手元に残ります(金融庁 NISAを知る、2026年7月時点)。

    加えて、毎月自動で買い付ける積立なので、買うタイミングを自分で判断し続ける負担がありません。価格が高いときは少なく、安いときは多く買うことになり、購入価格が平準化されやすいのも積立の利点です。少額から始められ、途中でやめても引き出しに制限がないため、iDeCoのように60歳まで引き出せないといった縛りもありません。

    注意点:元本保証はなく、短期には向かない

    一方で、つみたて投資枠は元本保証ではなく、購入した投資信託の値下がりで元本を下回ることがあります。預金とは違い、値動きのある商品を買う枠であることは大前提です。

    また、長期・積立・分散を前提にした枠なので、数か月〜1年程度で利益を出そうとする短期売買には向きません。値下がりした局面で売ってしまうと、非課税のメリットを受ける前に損を確定させることになります。さらに、iDeCoにあるような掛金の所得控除(節税)はつみたて投資枠にはなく、非課税になるのはあくまで運用益です。これらは欠点というより、「長く続ける前提で、生活に必要なお金とは分けて使う」ための適合条件として押さえておくものです。目的が近い将来の支出(数年内の住宅・教育資金など)であれば、値動きのある枠より預金や個人向け国債などのほうが向く場合もあります。YMYLに関わる個別の資産設計は、FPなどの専門家に相談すると安心です。

    つみたて投資枠の商品・金融機関はどう選ぶ?

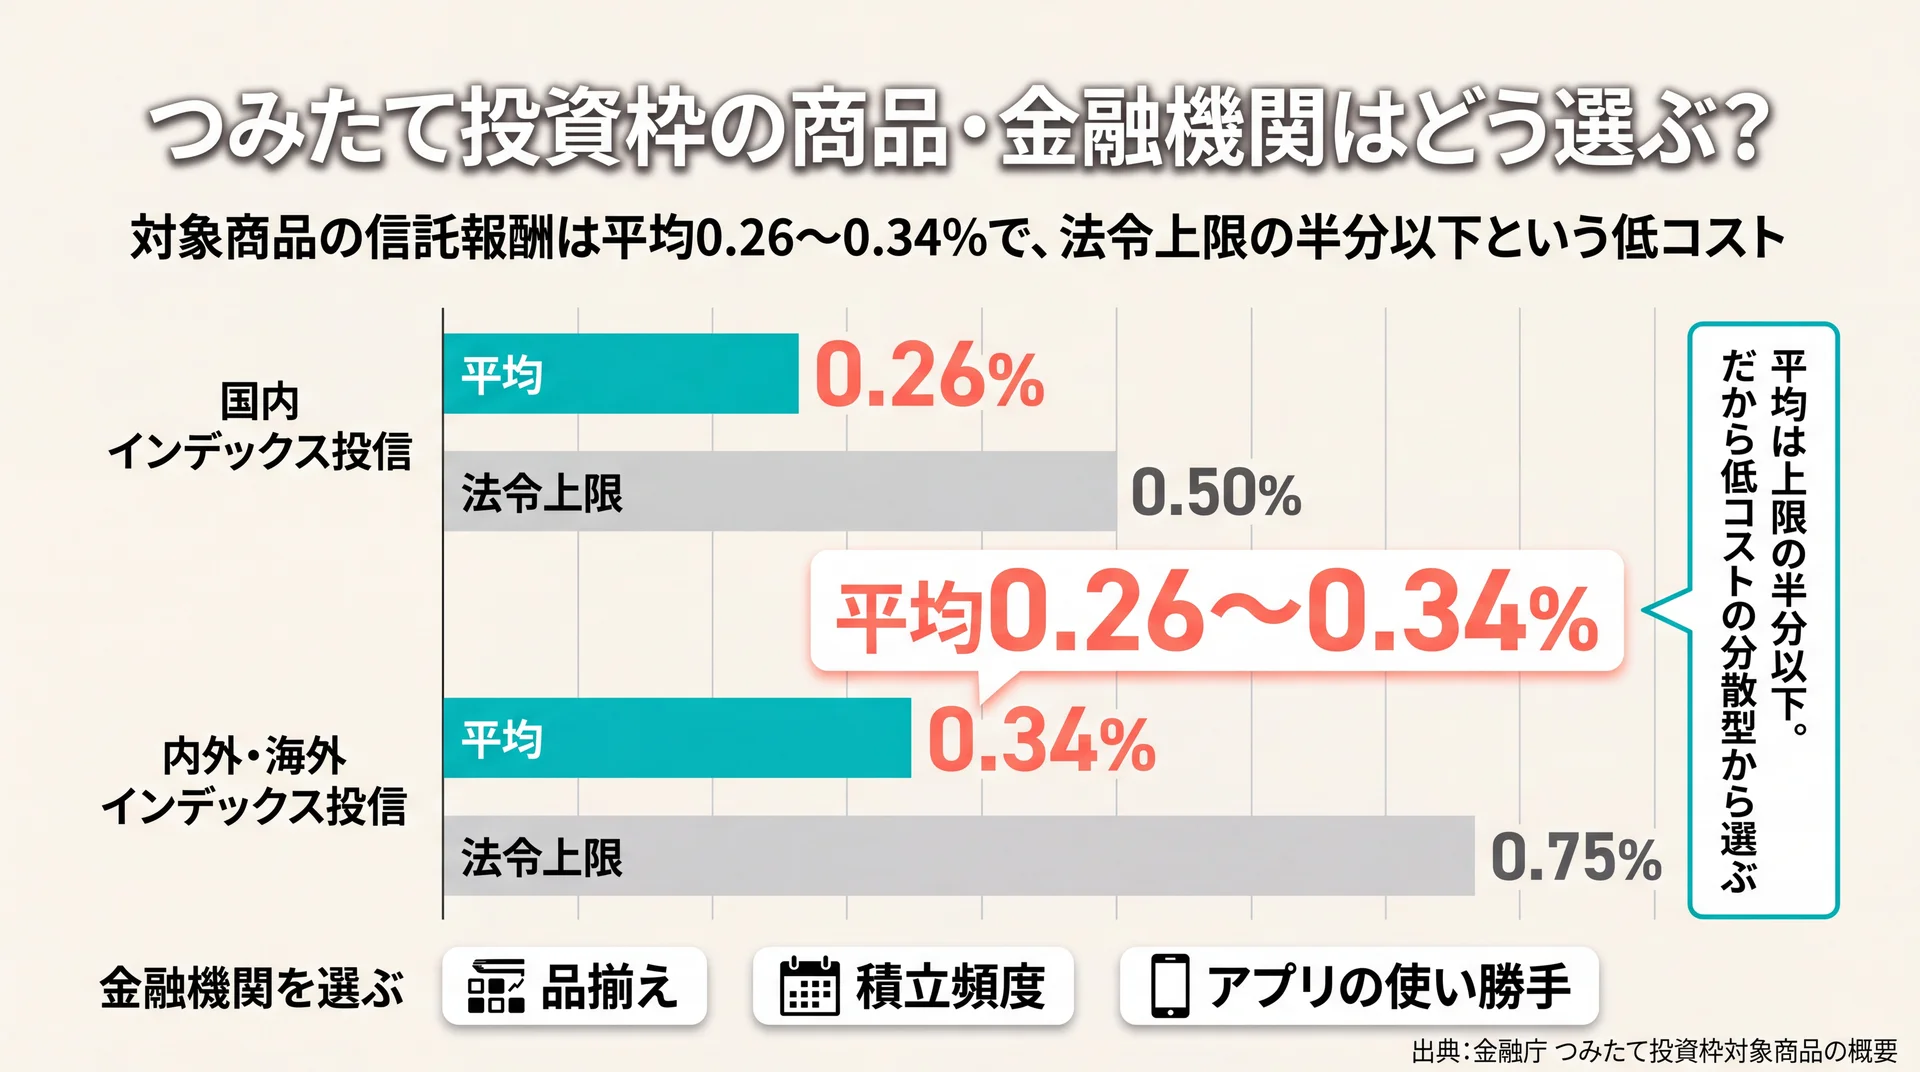
    対象商品の信託報酬が平均0.26〜0.34%と法令上限0.5〜0.75%の半分以下であることを示す棒グラフ
    平均信託報酬は法令上限の半分以下という低コスト構造(出典: 金融庁 つみたて投資枠対象商品の概要)

    つみたて投資枠の商品は、「低コストで、投資先を広く分散したインデックス型」から候補を絞るのが基本です。金融機関は、対象商品の品揃え・積立の頻度・アプリの使い勝手で選ぶと失敗しにくくなります。まず押さえるべきは、保有中ずっとかかる信託報酬というコストです。

    商品は「低コストで広く分散」から選ぶ

    つみたて投資枠の対象360本は、金融庁が長期・積立・分散に適した商品に絞り込んだものです(金融庁 つみたて投資枠対象商品の概要、2026年7月3日時点)。その保有コスト(信託報酬)の水準は、次のように低く抑えられています。

    区分 信託報酬率の平均 法令上の上限
    投資先を国内とする指定インデックス投信 0.26% 0.5%
    投資先を内外・海外とする指定インデックス投信 0.34% 0.75%

    データ出典: 金融庁 つみたて投資枠対象商品の概要(2026年7月3日時点)

    指定インデックス投信の信託報酬は、投資先が国内で平均0.26%、内外・海外で平均0.34%と低く、法令でも上限(0.5%・0.75%)が定められています。つまり枠内の商品は、コスト面で大きく外れるものが構造的に入りにくい設計です。だからこそ、対象のなかでも信託報酬の低い、投資先を広く分散したインデックス型から候補を絞り込むのが合理的な始め方になります。特定の1本を推奨するものではありませんが、コストと分散度を基準にすれば、初心者でも選択肢を現実的な数まで減らせます。個別の銘柄選びをさらに詳しく知りたい場合は、積立nisaの銘柄を扱う解説を別途確認してください。

    金融機関は品揃え・積立頻度・使い勝手で選ぶ

    つみたて投資枠は1人1口座で、金融機関によって扱う対象商品の数や、積立の頻度、アプリの使いやすさが異なります。同じ枠でも、A社では買える人気の投資信託がB社では扱っていない、といった差があります。

    選ぶときは、(1)自分が買いたいタイプの低コスト投信を扱っているか、(2)毎月・毎週・毎日など積立頻度を選べるか、(3)残高やコストをアプリで確認しやすいか、の3点を見ると比較しやすくなります。金融機関の変更は年単位で可能ですが、変更手続きには手間がかかるため、最初にある程度絞って選んでおくと安心です(金融庁 NISAを知る、2026年7月時点)。

    商品と金融機関を選び、口座を開いて積立を設定するまでの具体的な流れは、ニーサ 始め方についてはこちらで手順に沿って確認できます。

    「選べる状態」まで伴走してほしい人へ

    制度や商品の情報は金融庁のサイトでそろいますが、実際に自分の家計に合わせて金額を決め、口座を開いて最初の1本を選ぶ段階では、判断に迷いやすいのも事実です。当社のABCashでは、家計の見直しからNISA口座の開設、投資信託の選び方までを専属コンサルタントがマンツーマンで伴走しています。

    当社のABCashでは、受講後に総資産が平均で+57.2万円、月間の自由に使えるお金が平均で+72,472円増えたと集計しています(受講前後の比較・公式アンケート集計)。公式サイトに寄せられた受講生の声でも、NISAや投資信託の購入まで伴走してもらい投資デビューできたという報告があります(公式サイト 受講生の声)。一人で調べて判断するのが不安な場合は、こうした伴走型のサービスで「選べる状態」まで整える方法もあります。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    \ 商品選びに迷ったら /

    自分に合う積立額や商品の選び方を、無料体験で個別に相談できます。

    信託報酬の低い分散型から選び、品揃えと使い勝手で金融機関を絞れば、つみたて投資枠の商品選びは現実的な数まで減らせます。

    つみたて投資枠のよくある質問

    つみたて投資枠を始める前に多く寄せられる疑問を、金融庁の一次情報にもとづいて整理します。積立nisaの基礎から他の枠との関係までまとめて振り返りたい場合は、積立nisaの基礎からの総まとめはこちらで全体像を確認できます。

    つみたて投資枠は途中でやめられますか?

    いつでも積立の停止や売却ができ、引き出しに制限はありません。積立を止めても、それまで買った商品は非課税のまま保有し続けられます。iDeCoのように60歳まで引き出せないといった縛りはないため、ライフイベントに合わせて金額を減らしたり一時停止したりできます(金融庁 NISAを知る、2026年7月時点)。

    つみたて投資枠と成長投資枠は両方使えますか?

    同じ年に両方を使えます(併用可)。つみたて投資枠120万円と成長投資枠240万円で、合計年360万円まで投資できます。生涯の総枠は両枠合わせて1,800万円で、このうち成長投資枠は1,200万円までです(金融庁 NISA特設サイト、2026年7月時点)。

    つみたて投資枠で複数の投資信託を買えますか?

    1つの枠のなかで、複数の投資信託を組み合わせて積み立てられます。年120万円の範囲内であれば、たとえば国内株式型と海外株式型を分けて積み立てる、といった配分も可能です。ただし本数を増やすほど管理は複雑になるため、はじめは広く分散した1〜2本にしぼると続けやすくなります。

    つみたて投資枠はいくらから始められますか?

    制度上の下限はなく、金融機関により月100円〜1,000円程度から設定できます。上限は年120万円(毎月均等なら月10万円相当)で、金額は途中で変更できます。少額で始めて、家計に余裕が出てから増やす進め方でも、非課税のメリットは受けられます。

    つみたて投資枠とiDeCoはどちらを優先すべきですか?

    引き出しの自由度を重視するならNISAのつみたて投資枠、掛金の所得控除による節税を重視するならiDeCoが向きます。つみたて投資枠はいつでも引き出せる一方で所得控除はなく、iDeCoは原則60歳まで引き出せない代わりに掛金が所得控除の対象です。老後資金づくりを主目的にする場合の使い分けは、目的と引き出しの必要性で判断します。個別の最適な配分は、FPなどの専門家に相談すると安心です。

    まとめ:つみたて投資枠は「低コスト商品を長く続ける」枠

    つみたて投資枠は、年120万円・生涯1,800万円・非課税無期限という枠のなかで、金融庁が低コスト基準で選んだ360本の投資信託等をコツコツ積み立てる枠です。対象商品の信託報酬は平均0.26〜0.34%と低く、初心者でもコストで大きく外しにくい設計になっています。使い方の基本は、無理なく続けられる金額を決め、低コストで広く分散したインデックス型から選ぶこと。成長投資枠は、年120万円(毎月均等なら月10万円相当)を超えて投資したい人や個別株を選びたい人が慣れてから検討すれば十分です。

    制度の情報は金融庁のサイトでそろいますが、実際に自分の家計に合わせて金額を決め、最初の1本を選ぶ段階でつまずきやすいのも事実です。当社のABCashでは、家計の見直しからNISAの商品選びまでを専属コンサルタントが伴走しています。自分に合った始め方を確かめたい人は、まず無料体験で相談してみてください。なお、YMYLに関わる個別の資産設計は、FP等の専門家への相談とあわせて判断することをおすすめします。

    \ まずは無料体験から /

    自分に合った始め方を、60〜80分程度の無料体験で確かめられます。

  • 積立nisaのシミュレーション|金額・利回り・期間別に将来資産を試算

    積立nisaのシミュレーションは、毎月の積立金額・想定利回り・積立期間の3つを入れるだけで、将来の運用資産額と運用益がわかる試算です。金融庁の無料ツールや複利計算の式を使えば誰でも試せて、想定利回りは3〜5%で複数パターンを出すと現実的な見通しになります。この記事では金額別・目標金額別の具体的な試算値、ツールの選び方、結果の読み解き方までをまとめて解説します。

    \ お金の疑問を無料体験で相談 /

    家計からNISAまで、専属コンサルタントがマンツーマンで疑問に答えます。

    積立nisaのシミュレーションとは?何がわかるのか

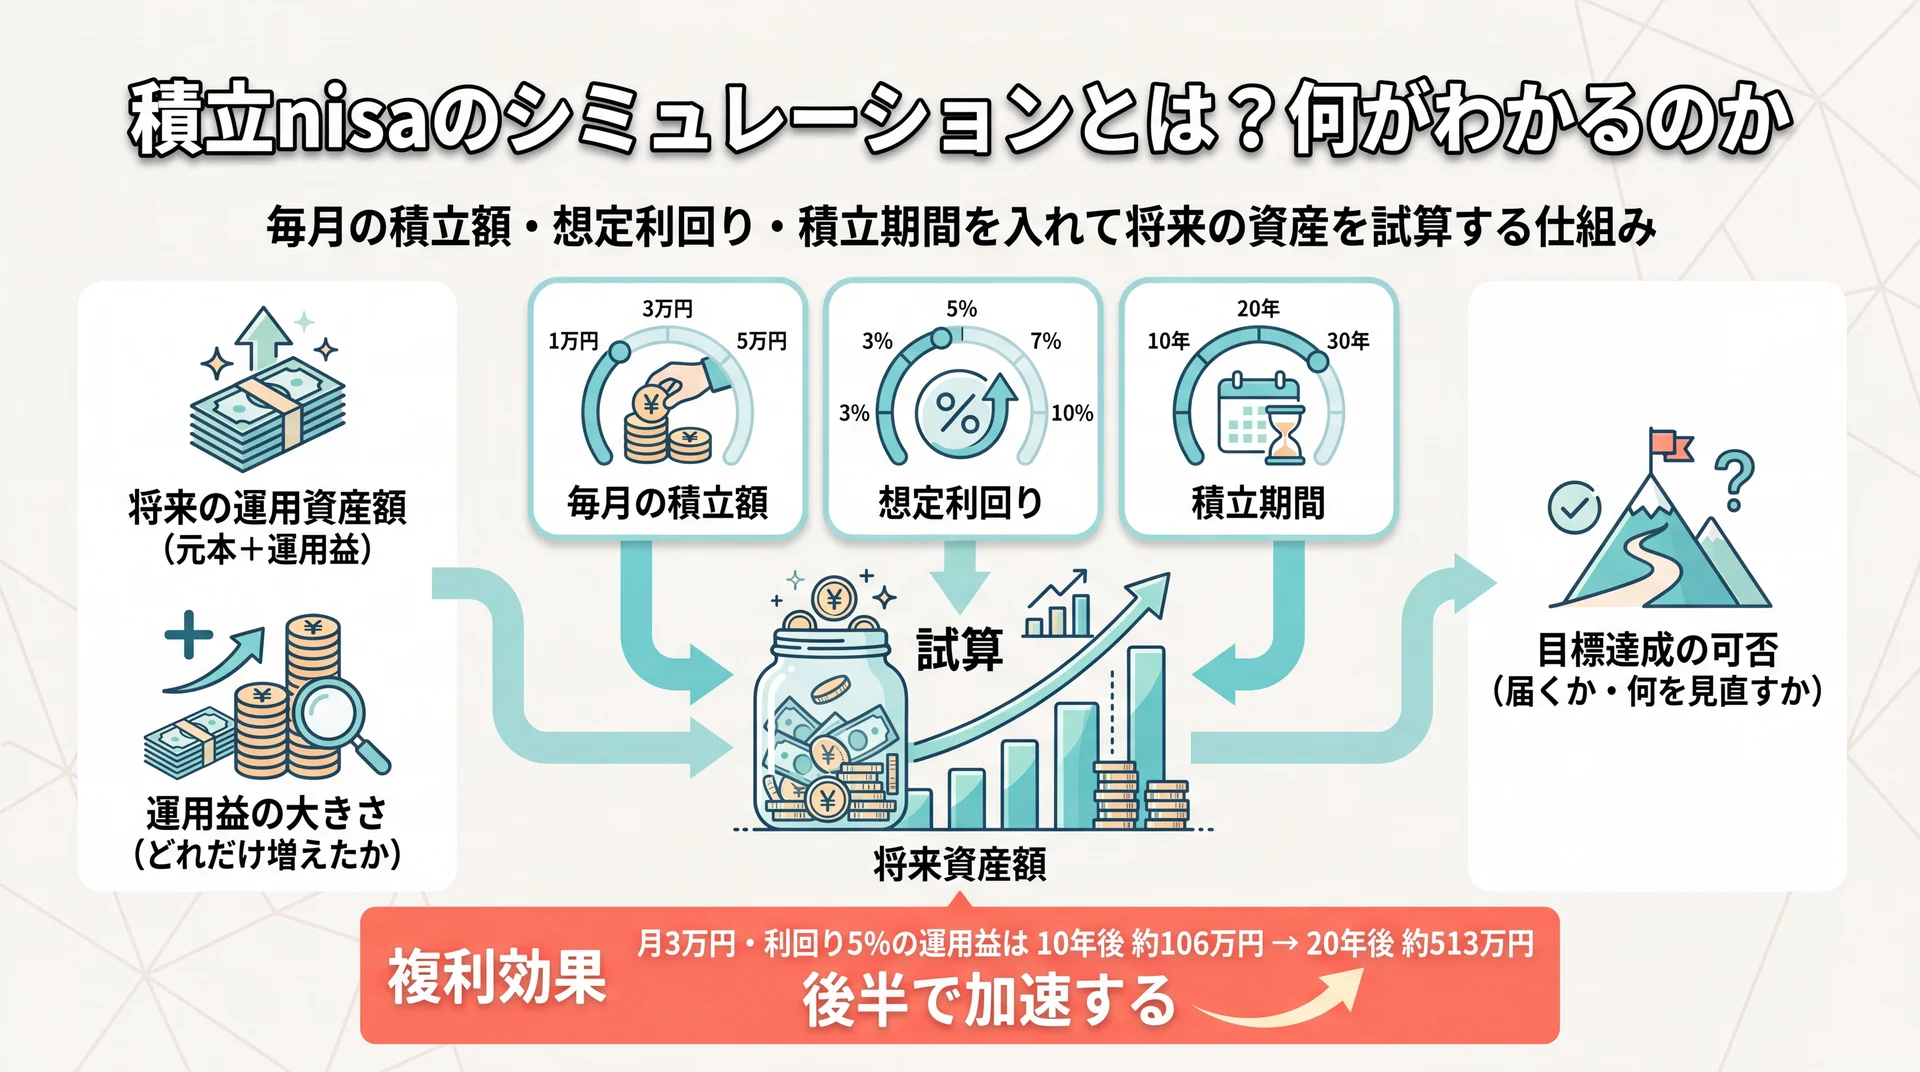
    積立額・利回り・期間の3入力で将来資産を試算し、複利で運用益が10年後106万から20年後513万へ加速する流れの図解
    積立額・利回り・期間の3つを入れると将来額と運用益がわかり、複利は後半ほど加速する(出典: 当社の複利計算)

    積立nisaのシミュレーションとは、毎月の積立額・想定利回り・積立期間を入力し、将来いくらになるかを複利計算で試算する仕組みです。将来の運用資産額と、そこに占める運用益の大きさが数字で見えるようになります。

    漠然と「NISAを始めたほうがいい」と聞いても、自分のペースで積み立てたら何年後にいくらになるのかが分からないと、最初の一歩は踏み出しにくいものです。シミュレーションは、その見えにくい将来像を具体的な金額に変換する道具だと考えると分かりやすくなります。積立nisaという言葉は現行制度では「つみたて投資枠」を指しますが、検索習慣として定着しているため本記事でも同じ意味で扱います。

    数字にすることの効用は、行動のハードルを下げる点にあります。「なんとなく不安」という状態は動き出す理由になりにくい一方で、「月3万円を20年続ければ約1,233万円」という具体像があれば、家計のどこを調整すれば届くかという次の問いに進めます。試算はゴールを示す地図であり、そこへ向かう最初の推進力にもなります。なお、つみたて投資枠を含む制度そのものの全体像は範囲が広いため、ここでは試算に絞って解説します。制度の仕組みを基礎から確認したい場合は積立nisaの全体像を整理した完全ガイドを参照してください。

    シミュレーションでわかる3つのこと

    試算で得られる情報は、大きく次の3つに整理できます。数字を出す前に、何を知りたいのかを決めておくと結果を読み違えません。

    • 将来の運用資産額: 積み立て終了時点の合計額(元本+運用益)
    • 運用益の大きさ: 元本に対してどれだけ増えたか
    • 目標達成の可否: 目標額に届くか、届かないなら金額・期間・利回りのどれを見直すか

    この3つは「いくらになるか」だけでなく「いくら積めば足りるか」という逆算にもつながります。前者を順算、後者を逆算と呼び、記事の後半でそれぞれの試算表を示します。多くの人は順算から入りますが、老後資金や教育資金のように目標額が先に決まっている場合は、逆算のほうが行動計画に落としやすくなります。両方を行き来しながら、無理のない着地点を探すのが上手な使い方です。

    なぜ後半で大きく増える?複利効果の仕組み

    積立nisaの資産が後半で伸びるのは、運用益がさらに運用益を生む複利の力が働くためです。元本に付いた利益を翌年も運用に回すことで、雪だるま式に増える幅が広がっていきます。

    たとえば毎月3万円を利回り5%で積み立てた場合、元本720万円に対して10年後の運用益は約106万円ですが、20年後には約513万円まで広がります。積立額は同じでも、時間が長いほど複利の効果が積み上がるため、運用益の伸び方は一定ではありません。前半は元本の割合が大きく、増え方が緩やかに感じられますが、後半は運用益が運用益を生む部分が主役になり、加速していきます。この「後半で加速する」性質を知っておくと、途中で相場が停滞しても続ける判断がしやすくなります。逆に言えば、複利の恩恵は時間をかけて初めて現れるため、短期で結果を求めると本来の力を取り逃してしまいます。

    シミュレーション前に決める3つの前提(積立金額・想定利回り・積立期間)

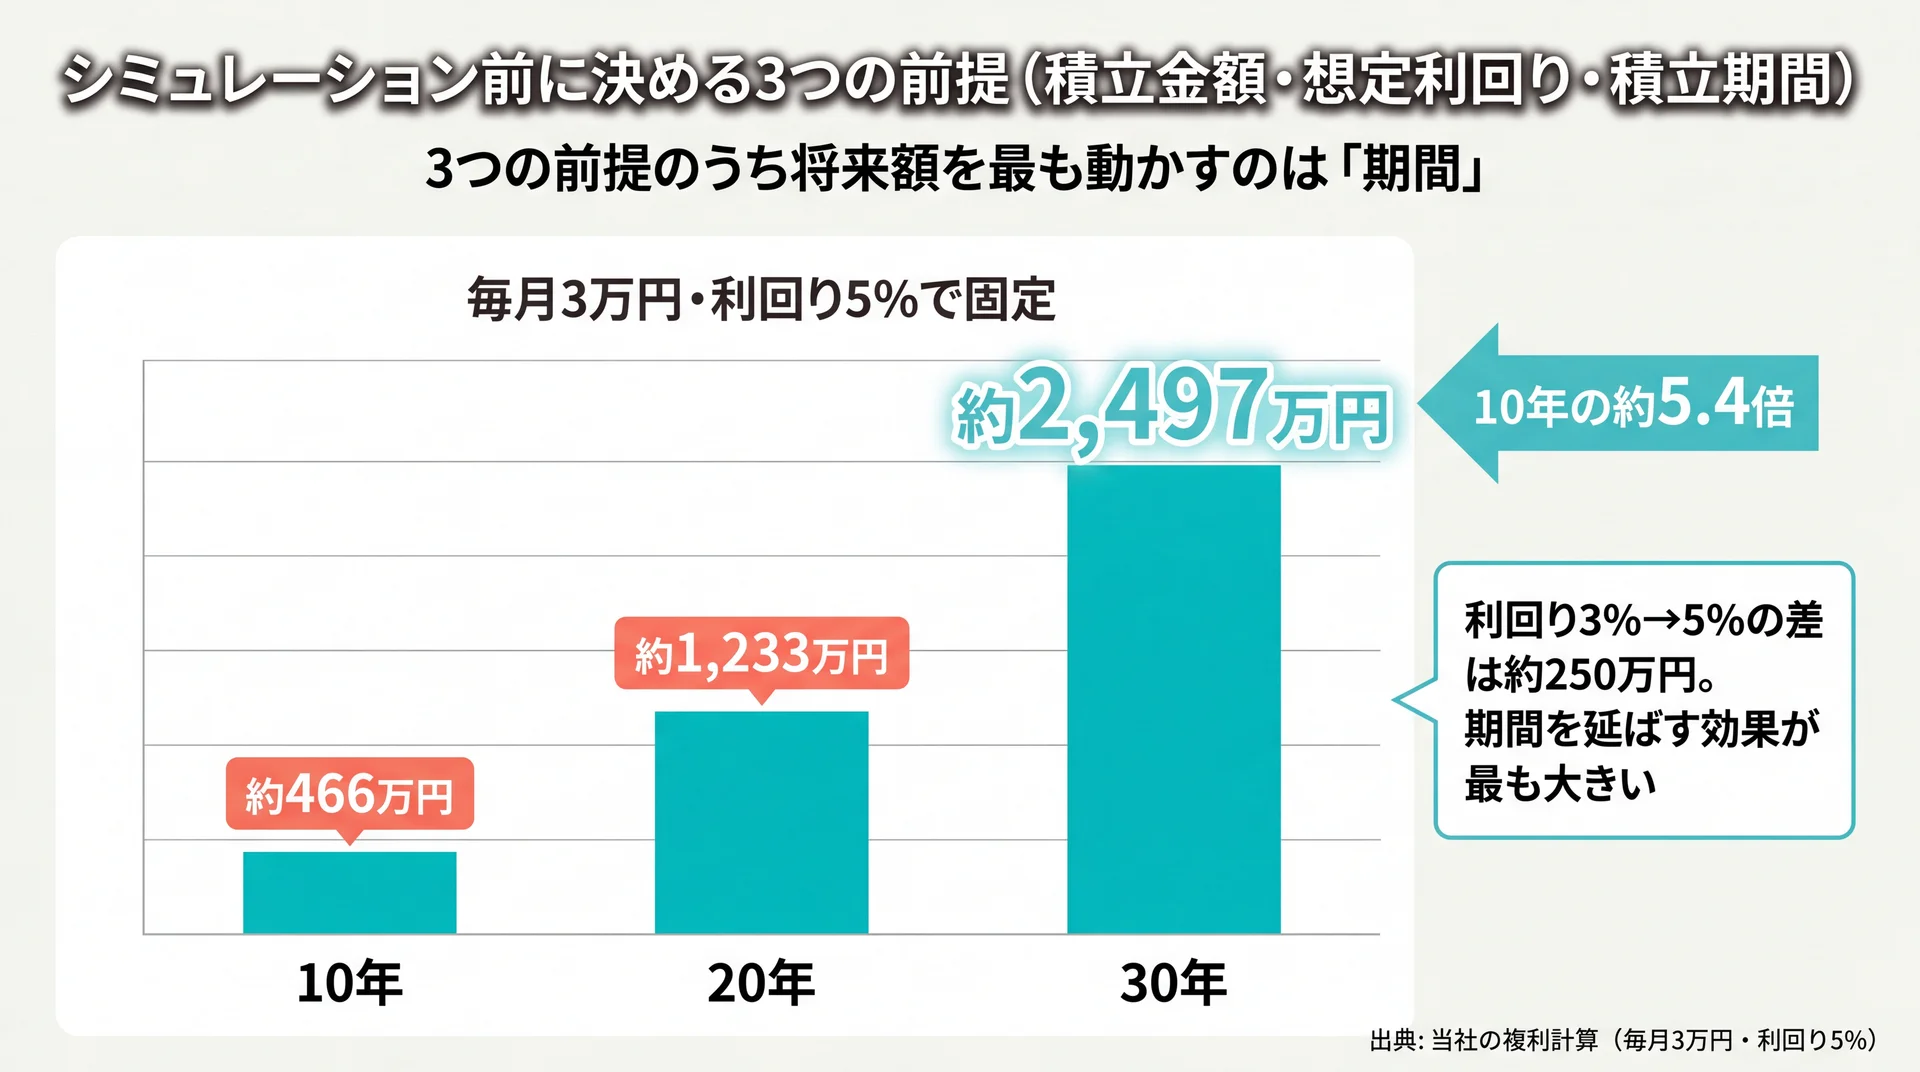
    毎月3万円・利回り5%を続けた将来額が10年466万・20年1,233万・30年2,497万と期間で最大約5.4倍に伸びる棒グラフ
    毎月3万円・利回り5%固定でも期間を10年から30年に延ばすと将来額は約5.4倍に(出典: 当社の複利計算)

    試算を始める前に決めるのは、毎月の積立金額・想定利回り・積立期間の3つです。この3つの前提が変わると結果は大きく動くため、まず自分の条件を固めます。

    多くのツールはこの3項目だけを入力欄に置いています。逆に言えば、この3つを現実的な水準で設定できれば、どのツールでもおおむね同じ結果にたどり着きます。前提を曖昧にしたまま数字だけ眺めても、判断の役には立ちません。ここでは3つの前提それぞれについて、どんな水準で置けばよいかを整理します。

    毎月の積立金額はどう決める?

    毎月の積立額は、生活費と貯蓄を確保したうえで無理なく続けられる範囲に収めるのが基本です。手取り収入の一定割合を目安に、家計を圧迫しない金額から始めると継続しやすくなります。

    つみたて投資枠の年間投資枠は120万円が上限で、毎月均等に積み立てるなら月10万円相当になります(金融庁「新しいNISA」、2026年7月時点)。上限まで使う必要はなく、月1万円でも複利は働きます。金額は途中で変更できるため、まずは続けられる額を設定し、家計に余裕が出たら増やす進め方が現実的です。初めから高い金額を設定して数か月で苦しくなり、積立自体をやめてしまうより、少額でも20年・30年続けるほうが複利の観点では有利になります。積立額は「今の家計で無理がないか」を最優先に決めてください。

    想定利回りは3%・5%が現実的な理由

    想定利回りは、断定的な予測ではなく複数のシナリオとして置くのが適切です。長期の分散投資では年3〜5%が現実的な標準値としてよく使われ、7%はやや強気の上振れシナリオとして扱われます。

    利回りは過去の実績であり将来を保証しません。金融庁のシミュレーターにも「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記されています(金融庁「つみたてシミュレーター」、2026年7月時点)。1つの利回りで満足せず、3%・5%・7%のように幅を持たせて試算すると、うまくいかない場合の下振れも含めて見通せます。高い利回りだけを入れて安心してしまうと、想定を下回ったときの落差が大きくなります。控えめな3%でも目標に近づけるかを確認しておくと、計画の耐久性が上がります。

    積立期間と非課税枠の関係

    積立期間は、長いほど複利が効きやすく、年間120万円・生涯1,800万円という枠を無理なく使いやすくなります。生涯の非課税保有限度額は1,800万円で、成長投資枠は最大1,200万円まで、つみたて投資枠だけで1,800万円全額を使うこともできます(金融庁「新しいNISA」、2026年7月時点)。

    たとえば月10万円なら15年で元本1,800万円に達し、枠を使い切る計算です。ただし枠を早く埋めることが目的ではなく、非課税で長く運用益を伸ばすことに制度の狙いがあります。非課税保有期間が無期限になったため、慌てて上限を目指すより、自分のペースで長く続けるほうが制度の恩恵を受けやすくなっています。制度の詳細な使い方は本記事の範囲を超えるため、新nisaについてはこちらで確認してください。ここでは「期間が長いほど、少額でも枠を活かしやすい」という点を押さえておけば十分です。

    3つの前提のうち、結果を最も動かすのは何か?

    同じ将来額を目指すとき、3つの前提のうち最も効くのは「期間」です。月3万円・利回り5%の場合、10年では約466万円ですが、20年で約1,233万円、30年で約2,497万円と、期間を延ばすほど加速度的に伸びます。次に効くのが利回りで、月3万円・20年なら3%の約985万円に対し5%で約1,233万円と、2ポイントの差が約250万円の違いになります。積立額は結果にほぼ比例するため分かりやすい反面、家計の制約を受けやすい変数です。つまり、若いうちに始めて期間を確保することが、無理なく将来額を伸ばす最も現実的な手段になります。試算するときは、動かしやすい「期間」と「金額」を軸に、利回りは控えめに置くのが堅実です。

    【金額別】月1万〜10万円でいくらになる?積立nisaシミュレーション

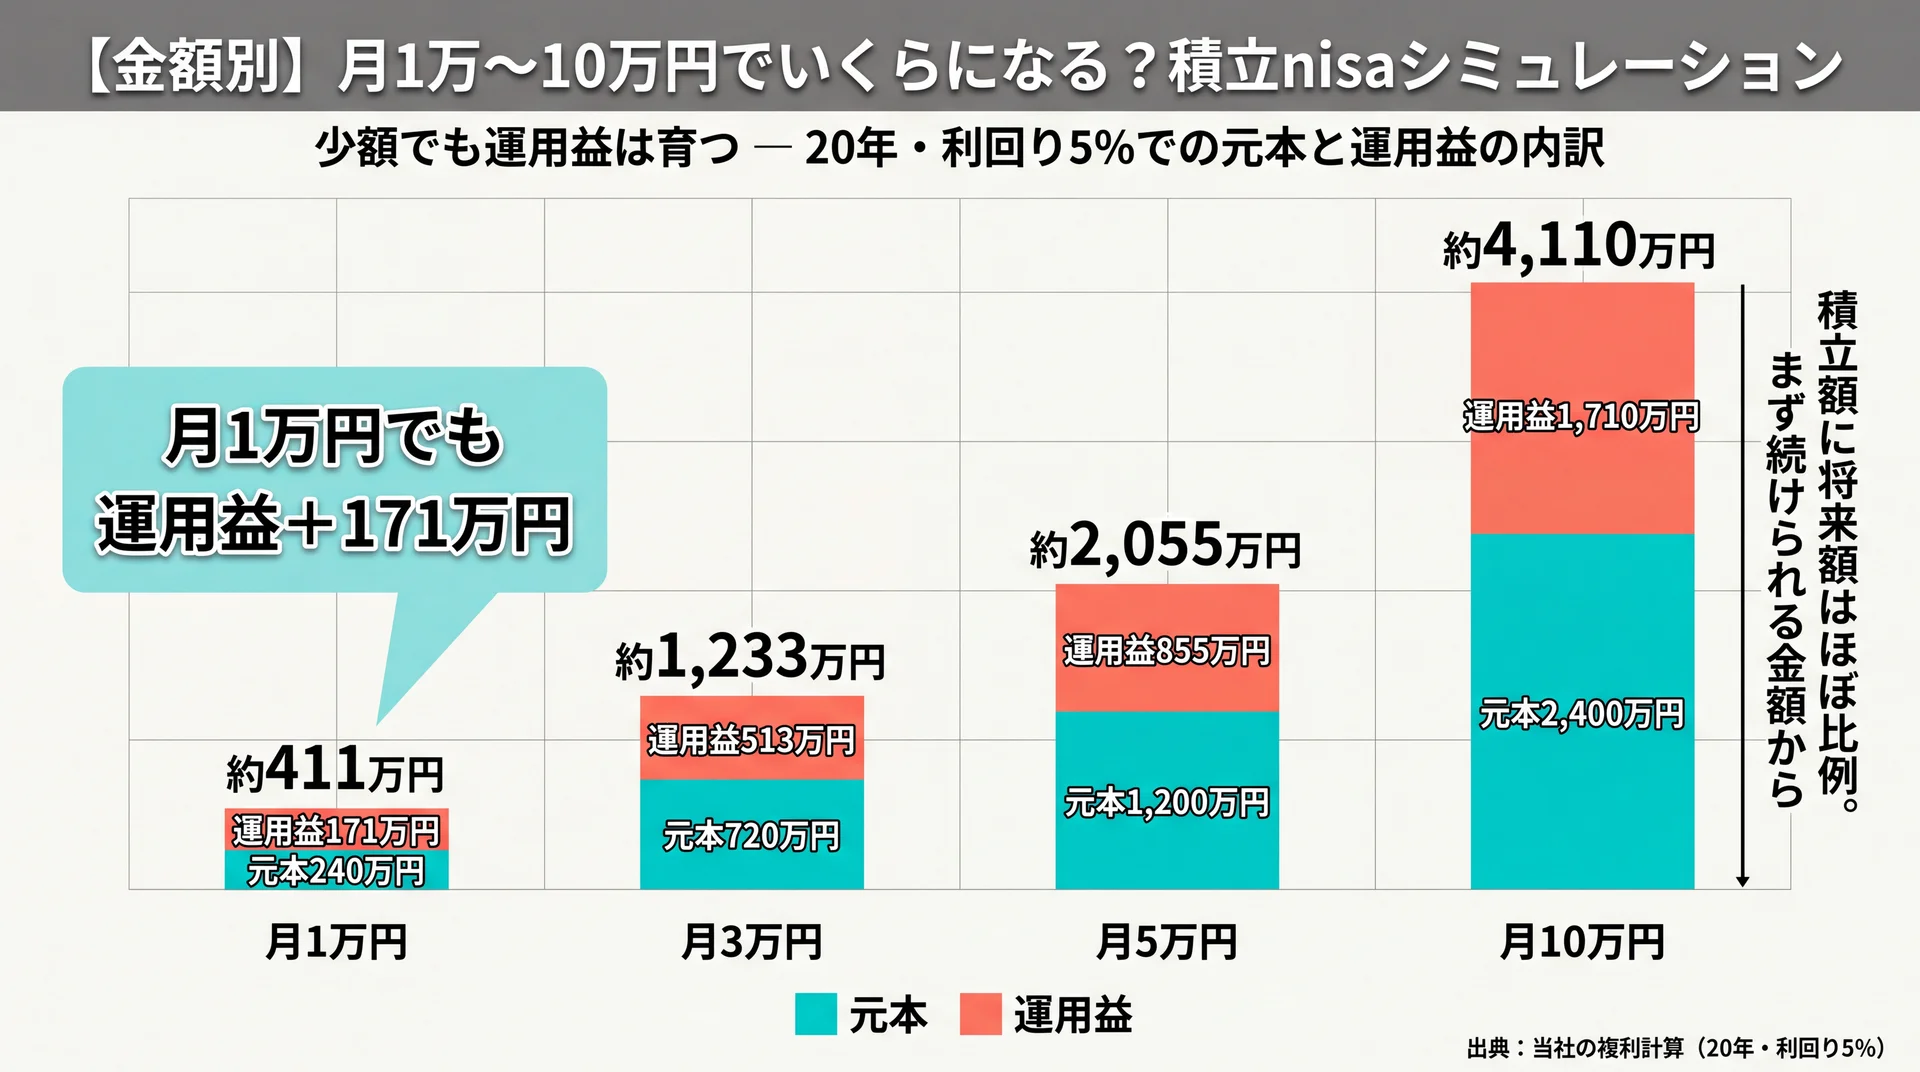
    20年・利回り5%で月1万〜10万円の将来額を元本と運用益に分け、月1万でも運用益171万が上乗せされる内訳グラフ
    20年・利回り5%なら月1万円でも運用益が元本に約171万円上乗せされる(出典: 当社の複利計算)

    毎月の積立額別に試算すると、月1万円でも20年・利回り5%で約411万円、月3万円なら約1,233万円という結果になります。金額と期間と利回りの3軸で、将来額の目安をまとめて確認しましょう。

    下の表は、複利計算の式で自前に試算した将来の運用資産額です。数字を眺めるだけでなく、自分の積立額に近い行を見て「20年続けたらこのくらい」という感覚をつかむのが目的です。

    毎月の積立額 期間 元本 利回り3%(運用益) 利回り5%(運用益)
    1万円 10年 120万円 約140万円(+20万円) 約155万円(+35万円)
    1万円 20年 240万円 約328万円(+88万円) 約411万円(+171万円)
    1万円 30年 360万円 約583万円(+223万円) 約832万円(+472万円)
    3万円 10年 360万円 約419万円(+59万円) 約466万円(+106万円)
    3万円 20年 720万円 約985万円(+265万円) 約1,233万円(+513万円)
    3万円 30年 1,080万円 約1,748万円(+668万円) 約2,497万円(+1,417万円)
    5万円 20年 1,200万円 約1,642万円(+442万円) 約2,055万円(+855万円)
    5万円 30年 1,800万円 約2,914万円(+1,114万円) 約4,161万円(+2,361万円)
    10万円 20年 2,400万円 約3,283万円(+883万円) 約4,110万円(+1,710万円)

    データ出典: 当社が複利計算式(将来額=毎月積立額×[((1+r)^n−1)÷r]、r=年利÷12、n=積立月数)で算出(毎月末積立・運用益を再投資・税金/信託報酬控除前の前提)。実際の運用では信託報酬や価格変動が加わるため、上表はあくまで前提どおりに推移した場合の目安です。

    金額別の試算から読み取れること

    表を縦に見ると、同じ利回りでも積立額が大きいほど運用益の絶対額が伸びることが分かります。一方で横に見ると、利回りが3%から5%に上がるだけで運用益が2倍前後に変わる行も少なくありません。

    ここで大切なのは、増える金額の大きさに引っ張られて無理な積立額を設定しないことです。月10万円の20年で約4,110万円という数字は魅力的ですが、続けられなければ絵に描いた餅になります。まずは続けられる金額で20年・30年の複利を確実に取りにいくほうが、途中で挫折して短期間で終えるより結果的に有利になりやすいのが実情です。表の中から「今の家計で無理のない行」をひとつ選び、それを起点に増額を検討していくと、計画が現実的なものになります。月1万円の30年(利回り5%で約832万円)のように、少額でも時間を味方につければ十分に育つことも、あわせて確認しておきたいポイントです。

    \ 積立の続け方を体験で確かめる /

    ツールで出した試算を家計にどう落とすかを、60〜80分程度の無料体験で整理できます。

    【目標金額別】1000万・2000万円に必要な毎月の積立額は?

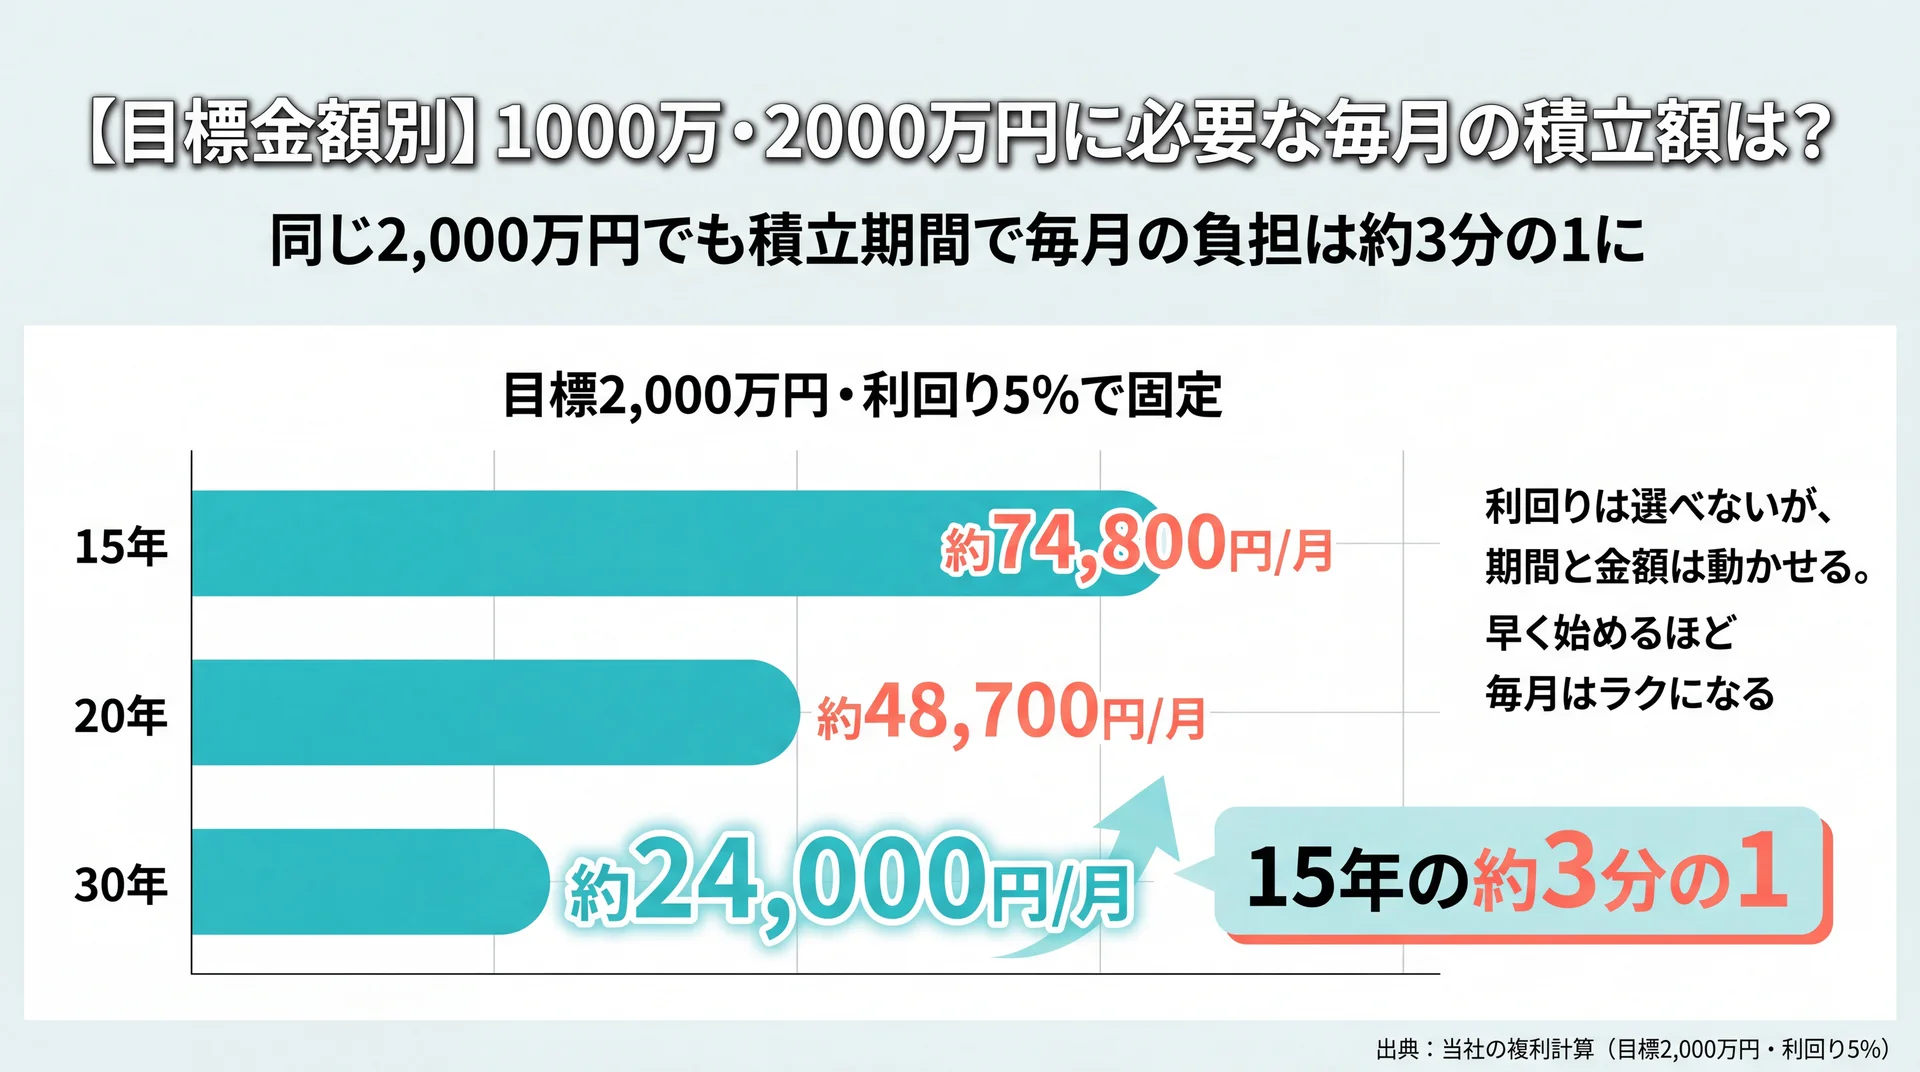
    目標2,000万円を利回り5%で貯める必要月額が15年約74,800円から30年約24,000円へ期間で約3分の1に減る棒グラフ
    同じ2,000万円でも30年かければ毎月の積立は15年の約3分の1で済む(出典: 当社の複利計算)

    目標額から逆算すると、1,000万円を20年・利回り5%で貯めるには毎月約24,329円が必要という結果になります。将来額を出す順算だけでなく、必要な積立額を求める逆算も試算の大切な使い方です。

    「老後に2,000万円」「教育資金に500万円」のように目標が先にある場合は、逆算のほうが行動に移しやすくなります。下の表は、目標金額・期間・利回りごとに必要な毎月の積立額を試算したものです。

    目標金額 15年(3%/5%) 20年(3%/5%) 30年(3%/5%)
    500万円 約22,000円/約18,700円 約15,200円/約12,200円 約8,600円/約6,000円
    1,000万円 約44,100円/約37,400円 約30,500円/約24,300円 約17,200円/約12,000円
    2,000万円 約88,100円/約74,800円 約60,900円/約48,700円 約34,300円/約24,000円

    データ出典: 当社が複利計算式(毎月積立額=目標額×r÷((1+r)^n−1))で算出(前提は前掲表と同じ)。円未満は概数に丸めています。

    逆算で見えてくる「期間を味方につける」効果

    同じ2,000万円でも、30年かければ月2万〜3万円台で届く一方、15年に縮めると月7万〜9万円台が必要になります。期間を長く取るほど、毎月の負担は軽くなるということです。

    これは、若いうちに少額でも始める価値が、そのまま数字に表れている例です。目標に対して現在の積立額では届かないと分かったら、金額を上げるか、期間を延ばすか、想定利回りを見直すかの3択で調整します。このうち利回りは自分でコントロールできないため、現実的に動かせるのは金額と期間です。目標から逆算しておくと、家計のどこを動かせば届くのかが具体的になります。なお、汎用的な複利計算そのものを詳しく試したい場合は積立シミュレーションの全体像を整理した完全ガイドにツール別の解説があります。

    年代・ライフステージ別に見る積立nisaシミュレーションの考え方

    年代によって「積立できる期間」と「家計の余力」が変わるため、シミュレーションの前提も年代ごとに置き換えるのが現実的です。同じ目標額でも、20代と50代では必要な毎月の積立額が大きく異なります。

    ここでは代表的なライフステージ別に、前提の置き方の目安を整理します。金額はあくまで一例で、実際は家計の状況に合わせて調整してください。試算をライフプランに重ねると、いつ・いくら必要かが見えて、積立額の優先順位を付けやすくなります。

    20代:少額でも「期間」を最大の武器にする

    20代は積立期間を30年以上取れるため、少額でも複利が大きく働きます。たとえば月1万円でも、利回り5%・30年で約832万円に育つ計算です(元本360万円)。収入が上がりにくい時期でも、まず月1万〜2万円で仕組みを作り、昇給に合わせて増額していく設計が向いています。無理に上限を目指すより、途切れさせないことを最優先に置くのが要点です。この時期に「積み立てる習慣」を作れるかどうかが、その後の30年の差につながります。

    30代:教育・住宅と並行する「配分」を決める

    30代は結婚・出産・住宅購入などの支出が重なり、積立に回せる額の見極めが難しくなります。教育資金500万円を15年で用意するなら、利回り5%で毎月約18,700円が目安です。まず当面の生活費(生活防衛資金)を別に確保したうえで、余剰から積立額を決めると、急な出費で積立を止めずに済みます。「老後用」「教育用」と目的別に分けて試算すると、どちらをどれだけ優先するかの配分が判断しやすくなります。すべてを一度に満たそうとせず、期限が近い目標から順に固めていくのが現実的です。

    40〜50代:期間が短い分「金額」で補う

    40〜50代は積立期間が20年前後に縮むため、目標額に届かせるには毎月の金額を上げる必要があります。老後資金2,000万円を20年・利回り5%で目指すなら毎月約48,700円が目安です。期間で稼げない分を金額で補う構図になるため、通信費や保険料などの固定費見直しとセットで積立額を捻出する発想が現実的です。退職金や企業年金、他の貯蓄も合わせて、NISA単独ではなく総資産で老後の目標を捉えると、必要な積立額を過大に見積もらずに済みます。

    積立nisaのシミュレーションツールはどう選ぶ?公式ツールと各社ツールの違い

    ツールは、まず中立な金融庁の無料ツールで概算を出し、詳しい設定は証券会社のツールで補うのが選び方の基本です。提供元によって入力できる項目や導線が異なるため、目的に合わせて使い分けます。

    シミュレーションツールは大きく4種類に分けられます。下の表は、提供元・特徴・向いている使い方という同じ観点で並べたものです。どれも入力する3前提が同じであれば結果に大きな差は生まれないため、機能の細かさより「まず概算を出す」ことを優先して選んで問題ありません。

    提供元の種別 代表的なツール 特徴 向いている使い方
    公的機関 金融庁 つみたてシミュレーター 3項目のみで完結・商品勧誘なし・完全中立 まず概算をつかむ最初の一歩
    証券会社 楽天証券・SBI証券・野村證券・SMBC日興証券の各シミュレーター 目標逆算やグラフ表示など機能が豊富・口座開設導線あり 口座を持つ会社で細かく試したい
    資産運用会社 三菱UFJアセットマネジメント・アセットマネジメントOneの各ツール 積立と一括の比較や目的別設定 運用方法を比べたい
    民間ポータル Yahoo!ファイナンス 積立投資シミュレーション 目標額から必要利回りを逆算できる ゴールから逆算したい

    まず試すなら、金融庁のつみたてシミュレーターが扱いやすい選択肢です。毎月の積立金額・想定利回り・積立期間の3つを入れるだけで将来の運用資産額が表示され、特定の商品を勧める要素がないため、フラットに数字だけを確認できます。中立性という評価軸で見ると、商品販売と結びつかない公的ツールは、最初の概算に最も向いています。

    証券会社ツールを使うときの注意

    証券会社のツールは機能が充実している反面、口座開設や商品購入への導線と一体になっていることが多いです。試算のつもりが商品選びまで一気に進んでしまわないよう、まずは数字の確認に用途を絞るのが安全です。

    どのツールも入力する3前提が同じであれば、出てくる将来額に大きな差は生まれません。ツール選びに時間をかけるより、前提をどう置くかに時間をかけるほうが、判断の精度は上がります。つみたて投資枠そのものの基礎を先に固めたい場合はつみたて nisaについてはこちらを確認しておくと、試算の前提も置きやすくなります。

    シミュレーション結果の読み解き方と3つの注意点

    シミュレーション結果は「確実に増える予測」ではなく、前提どおりに推移した場合の目安として読むのが正しい向き合い方です。過信も過小評価も避けるために、3つの注意点を押さえます。

    数字が独り歩きすると、良い前提だけを見て安心したり、下振れだけを見て諦めたりしがちです。ここでは結果を実際の意思決定に使うための読み方を整理します。

    試算はあくまで「もし前提どおりに進んだら」という条件付きの数字です。前提が現実とずれれば結果もずれるため、出た金額を絶対視せず、定期的に前提を置き直して試算し直す姿勢が欠かせません。

    注意点1:結果は前提次第の「目安」と割り切る

    同じ月3万円・20年でも、利回りを変えるだけで結果は大きく動きます。悲観・標準・楽観の3シナリオで並べると、その振れ幅がはっきりします。

    • 悲観(利回り3%): 約985万円
    • 標準(利回り5%): 約1,233万円
    • 楽観(利回り7%): 約1,563万円

    同じ積立でも600万円近い開きが出るということは、1つの数字だけを信じるのは危険だという意味でもあります。金融庁のツールも将来の結果を保証しないと明記しているとおり、複数シナリオの幅で捉えるのが実務的な読み方です。計画を立てるときは楽観値ではなく標準〜悲観値を基準に置くと、想定を下回っても慌てずに済みます。

    注意点2:元本割れ・下振れは長期分散で緩めにいく

    投資である以上、短期的には元本を下回る局面があります。相場が下がった年に慌てて売ってしまうと、複利が働く前に運用が終わってしまいます。

    長期・積立・分散は、この下振れの影響を平準化するための考え方です。つみたて投資枠の対象商品が、長期の積立分散に適した一定の投資信託に絞られているのも同じ理由によります(金融庁「新しいNISA」、2026年7月時点)。毎月同じ額を買い続けると、価格が高いときは少なく、安いときは多く買えるため、平均購入単価がならされます。下がった局面こそ同じ金額で多く買えると捉えると、続ける判断がしやすくなります。

    注意点3:インフレと信託報酬で「実質」は変わる

    シミュレーションの多くは、税金や信託報酬、物価上昇を差し引く前の金額を表示します。実際に手元に残る実質的な価値は、これらの分だけ目減りします。

    たとえば信託報酬が年0.1%と年1%の商品では、長期になるほど差が積み上がります。20年・30年という時間軸では、わずかなコスト差が最終的な運用益に無視できない影響を与えます。表示された将来額をそのまま鵜呑みにせず、低コストの商品を選ぶこと、物価上昇も見込んで少し多めの目標を置くことが、現実との差を縮めるうえで有効です。ここまでの3点を踏まえると、シミュレーションは「安心するための数字」ではなく「行動を決めるための材料」だと位置づけるのが妥当だといえます。

    シミュレーション通りに積み立てを続けるには

    シミュレーションの数字を現実にするうえで最大の壁は、試算の精度ではなく「積立を長く続けられるか」という行動の継続です。20年・30年の複利は、途中でやめれば手に入りません。

    試算では月3万円を淡々と続ける前提でも、実際には収入変動やライフイベント、相場の下落局面で手が止まりやすくなります。特に相場が大きく下がった局面では、不安から積立を止めたり売却したりする判断に傾きがちですが、それは複利の恩恵を最も取り逃しやすいタイミングでもあります。ここで問われるのは知識よりも、迷ったときに相談できる仕組みがあるかどうかです。

    当社のABCashは、家計管理から投資信託・NISAまでを専属コンサルタントがマンツーマンで伴走するトレーニングを提供しています。累計受講者は9万人以上(2026年5月時点・無料体験を含む)、トレーニング満足度は95%(2025年4月〜8月・10段階中8以上の割合)です。受講後の集計では総資産が平均で約57.2万円、月間の自由資金が約72,472円増えたと報告されています(前提=受講後の自己申告集計・比較メディア集計値)。比較の公的統計が業態区分の粒度で存在しないため、ここでは前提条件を明示したうえで自社実績値として示します。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    これらの数字が意味するのは、シミュレーションで見通しを立てた後に必要なのは、迷ったときに軌道修正を助ける伴走だということです。実際に、投資信託を選ぶ場面でも教わりながら投資デビューできたという声(30代女性・★5・Google Maps口コミより)がある一方で、分割払いが続きYouTubeや書籍で学べる今は価値を感じないという声(★1)もあります。独学で十分な人もいれば、伴走があるほうが続く人もいるというのが、口コミから読み取れる実像です。読者としては、自分が数字を「見て終わり」にしがちか、伴走があれば続けられるタイプかを基準に、必要性を判断するのが合理的です。書籍や動画で自走できるなら費用をかける必要はなく、一人だと手が止まる自覚があるなら、伴走の仕組みを検討する価値があります。

    積立nisaシミュレーションのよくある質問

    試算に関して検索でよく挙がる疑問を、具体的な数字とともに整理します。前提条件を添えているので、自分の状況に近いものから確認してください。

    月3万円を20年積み立てるといくらになりますか?

    利回り次第で約985万〜約1,563万円になります。内訳は、利回り3%で約985万円、5%で約1,233万円、7%で約1,563万円です(元本720万円・当社の複利計算・税金/信託報酬控除前)。利回りが2%違うだけで数百万円の差が出るため、1つの数字ではなく幅で捉えてください。

    途中で積立金額を変更できますか?

    変更できます。つみたて投資枠は毎月の積立額を増減でき、一時的に停止することも可能です。年間120万円の範囲であれば、家計に余裕が出た時に増額し、負担が重い時に減額する調整ができます。無理なく続けられる金額から始め、状況に応じて見直すのが現実的な進め方です。

    想定利回りは何%で計算すべきですか?

    3%と5%を軸に、上振れとして7%も出す複数試算をおすすめします。長期の分散投資では年3〜5%が現実的な標準値としてよく使われ、7%はやや強気の想定です。金融庁のツールも将来の結果を保証しないと明記しているため、1つの利回りに頼らず、下振れも含めて複数のシナリオで見通すのが安全な使い方です。

    目標500万円を貯めるには毎月いくら必要ですか?

    期間と利回りによりますが、20年・利回り5%なら毎月約12,200円が目安です。同じ500万円でも、15年なら約18,700円、30年なら約6,000円と、期間が長いほど毎月の負担は軽くなります(利回り5%・当社の複利計算)。目標が決まっているなら、まず期間を長めに取れないかを検討すると、無理のない積立額に収まりやすくなります。

    積立と一括投資はどちらが有利ですか?

    どちらが有利かは相場の動き次第で、一概には言えません。長期的に右肩上がりなら早く多く投じる一括が有利になりやすい一方、価格変動の影響を平準化したい場合は積立が向きます。まとまった資金がなく毎月の収入から続けるなら、積立が自然な選択です。自分の資金状況とリスク許容度に合わせて選んでください。

    まとめ:積立nisaはシミュレーションで見通しを立ててから始めよう

    積立nisaのシミュレーションは、毎月の積立額・想定利回り・積立期間の3つを入れて将来額を試算し、目標から逆算して必要な積立額を確かめる作業です。金額別・目標別の数字を見れば、月1万円でも20年・30年の複利で着実に増える見通しが立ちます。

    大切なのは、数字を「安心するための予測」ではなく「行動を決めるための材料」として使うことです。利回りは3%・5%・7%の複数シナリオで幅を持たせ、まず金融庁の無料ツールで概算をつかみ、無理なく続けられる金額で長期の複利を取りにいく——この順番で進めれば、試算は現実の資産形成につながります。年代やライフステージによって置くべき前提は変わるため、自分の状況に合わせて金額と期間を調整してください。積立nisaの基礎から改めて全体を確認したい場合は積立nisaの基礎からの総まとめはこちらを参照してください。

    そのうえで、試算した積立を実際に続けられるか不安な場合は、家計から投資までを一緒に整理してくれる伴走を検討する価値があります。

    なお、本記事の試算や解説は一般的な情報提供を目的としたもので、特定の金融商品を推奨するものではありません。実際の運用は元本割れの可能性があり、個別の資産設計や商品選びは、必要に応じてファイナンシャルプランナーや金融機関などの専門家に相談してください。

    \ お金の学びを無料体験でチェック /

    累計9万人が受講した伴走型トレーニングを、まず無料体験から始められます。

  • 積立nisaの全体像|制度の仕組みと始める順番を1本で

    積立nisaは、2024年に始まった新NISAの「つみたて投資枠」へ引き継がれた制度で、少額から長期・積立・分散で非課税運用できるお金づくりの入口です。呼び名が「積立NISA」「つみたて投資枠」「新NISA」と入り混じり、口座は作ったものの、次に何をすればいいか分からず、その段階で立ち止まってしまいがちです。

    このガイドで分かることは次の4点です。

    • 「積立NISA」と新NISA・つみたて投資枠がどうつながっているかの全体像
    • 制度理解から継続まで、初心者が決めることの順番
    • つみたて投資枠・成長投資枠・旧つみたてNISAの違い(横断比較)
    • 各テーマの詳細(試算・銘柄選び・デメリット・始め方)を解説する記事への入口

    積立nisaは調べ始めると、制度・手順・商品・税金と論点が四方に散らばり、どこから手を付ければいいか迷いやすいテーマです。本ガイドは各テーマを深掘りするのではなく、全体像を地図として示し、あなたがいま必要としている詳しい記事へ最短で案内する役割を担います。まずは全体像から確認しましょう。

    \ 累計9万人が学んだお金の伴走 /

    積立nisaの次の一歩に迷ったら、専属コンサルタントに無料60〜80分程度で相談できます。

    積立nisaの全体像は?このガイドの歩き方

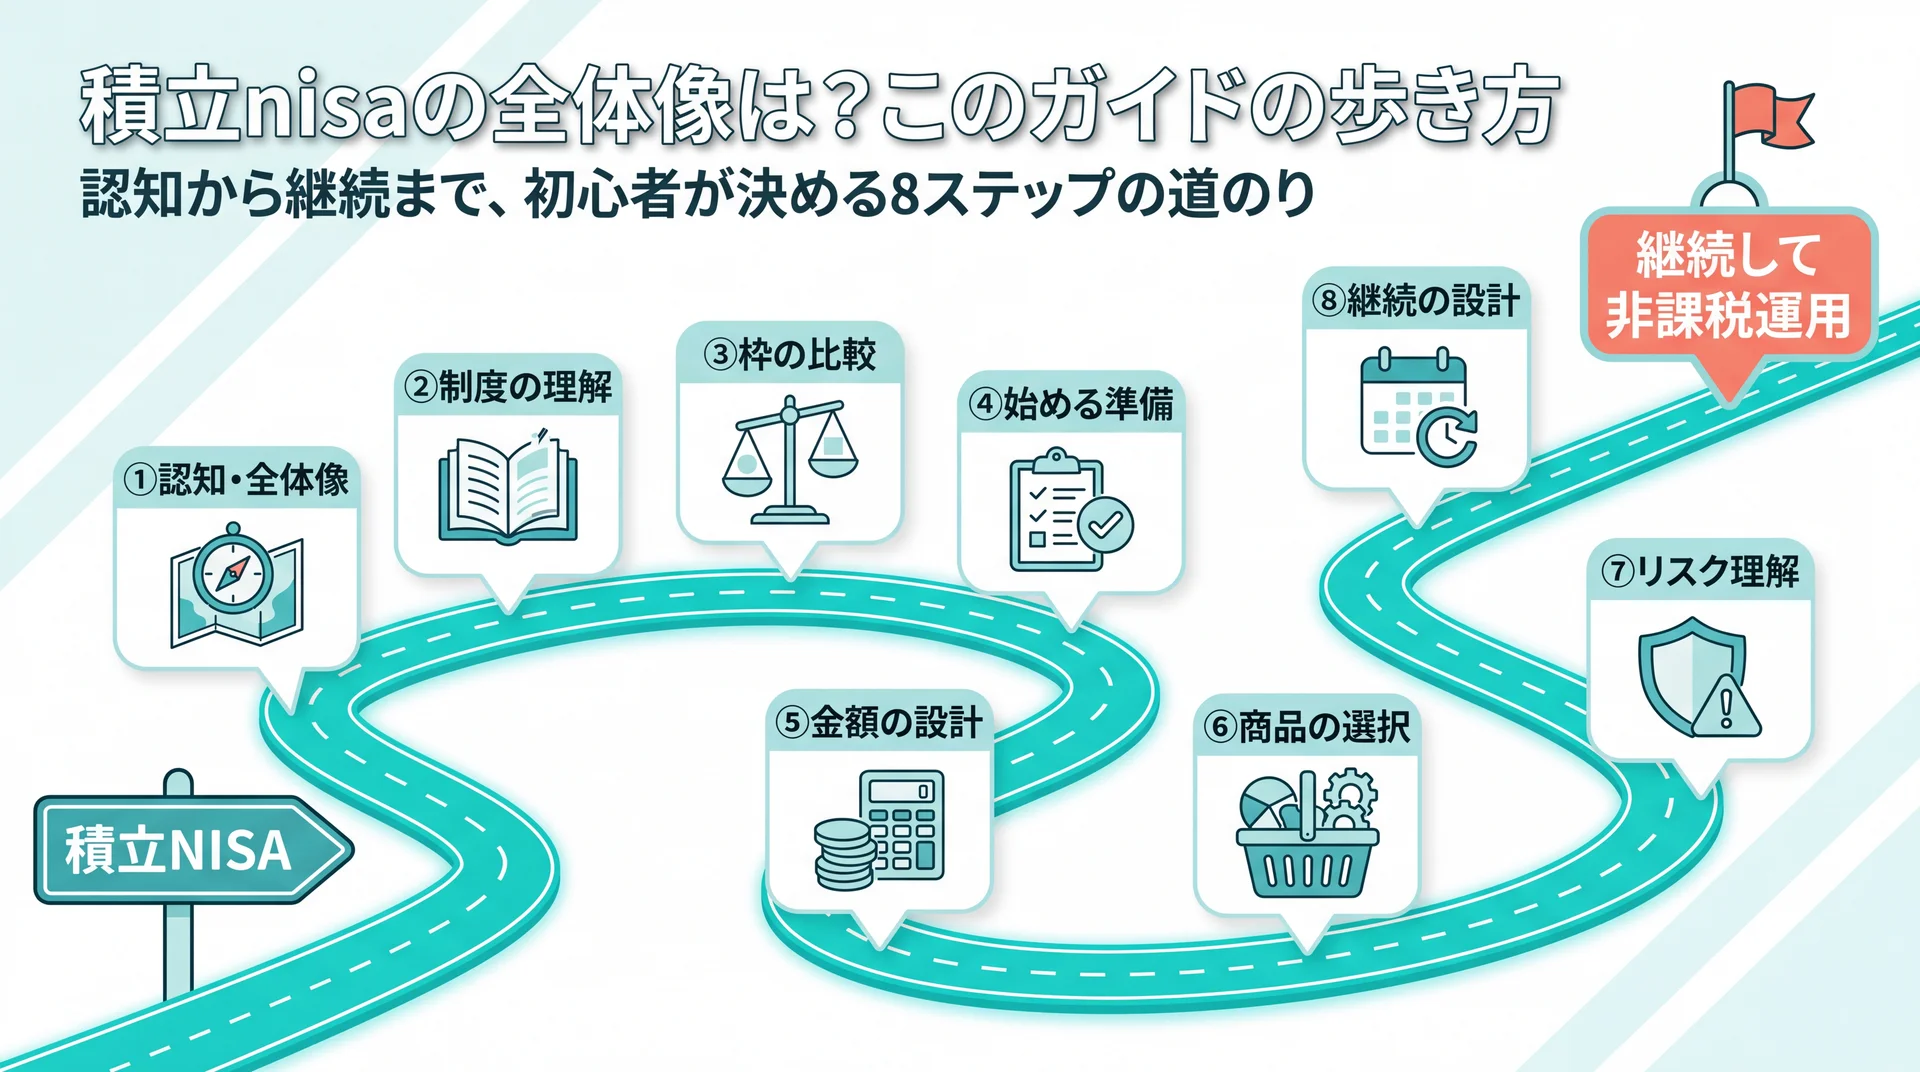
    認知から継続まで積立NISAで初心者が決める8ステップ(制度理解・枠比較・金額・商品・リスク・継続)を道のり形式で示したロードマップ
    積立NISAは①認知から⑧継続まで8ステップで進む。自分がいまどの段階かを確かめ、必要な章から読むと迷わない

    積立nisaは新NISAのつみたて投資枠を指すのが実態で、少額の投信積立を非課税で続ける制度全体の入口です。まずは呼び名の関係と制度の骨格を押さえると、その後の判断が一気に進めやすくなります。

    「積立NISA」という言葉は、2018年に始まった旧制度「つみたてNISA」の通称です。この旧制度は年40万円まで・非課税20年間という条件で、投資初心者が長期の積立をしやすいように設計されていました。それが2024年から新NISAの「つみたて投資枠」として引き継がれ、年間の投資枠が広がり、非課税で保有できる期間が無期限になりました(金融庁 NISA特設サイト、2026年7月時点)。つまり「積立NISAは終わったのでは」という誤解は不要で、いまも新NISAの枠の中で積立を続けられます。旧名に惑わされず、現行のつみたて投資枠として捉えるのが出発点です。

    そもそもNISAの魅力は「非課税」にあります。通常、投資で得た利益にはおよそ20%の税金がかかりますが、NISA口座での運用益にはこの税金がかかりません。たとえば10万円の利益が出た場合、課税口座なら約2万円が税金として引かれるところ、NISAならそのまま手元に残る、という違いです。この差が長期になるほど積み重なるため、少額でも早く始める意味があります。

    制度の骨格は数字で押さえると迷いません。つみたて投資枠は年間120万円、成長投資枠は年間240万円で、併用すると年間最大360万円まで投資できます。非課税で保有できる限度額は生涯で1,800万円(うち成長投資枠は1,200万円が上限)、非課税期間は無期限です(金融庁 NISA特設サイト、2026年7月時点)。年間120万円は月あたりに直すと10万円で、多くの人はこの枠を使い切るというより、生活に合わせて月1万〜3万円ほどから始めます。この枠組みが、後の「いくら積み立てるか」「どちらの枠を使うか」の判断の土台になります。

    もう一つ全体像として押さえておきたいのが、新NISAが恒久的な制度になった点です。旧制度には期限がありましたが、新NISAはその期限がなくなり、いつ始めても、いつまでも非課税で運用できる形になりました。そのため「乗り遅れた」と焦る必要はなく、自分の準備が整ったタイミングで始めれば問題ありません。年間120万円の枠は毎年使い切る必要はなく、使わなかった枠が翌年に繰り越されないというルールだけ知っておけば十分です。生涯枠1,800万円という上限も、多くの人にとっては当面意識しなくてよい大きさで、まずは月々の積立を無理なく回すことが先決になります。

    積立nisaを理解するときにつまずきやすいのは、調べる内容が「制度」「手順」「商品」「試算」と多方面に散らばることです。そこで本ガイドでは、読者が実際に決めていく順番に沿って全体を地図化しました。次の表が、このページの歩き方であり、各テーマの詳細記事への入口になります。

    段階 このガイドでの位置 決めること・知ること 詳しく解説する章
    ①認知・全体像 本章 積立nisaとは何か・呼び名の関係・制度の骨格 この章
    ②制度の理解 制度の基礎 NISAの基本/新NISAの変更点/新旧の違い 制度の基礎
    ③枠の比較 枠の違い つみたて投資枠と成長投資枠の使い分け 枠の違い
    ④始める準備 意思決定順 何から始めるか・口座開設・始めどき 意思決定順
    ⑤金額の設計 試算 毎月いくら・将来いくらになるかの試算 試算
    ⑥商品の選択 銘柄選び 銘柄・商品を選ぶ軸 銘柄選び
    ⑦リスク理解 デメリット デメリット・後悔しない向き合い方 デメリット
    ⑧継続の設計 継続設計 続けられる金額と習慣の仕組み 継続設計

    この地図の順に読み進めれば、制度の理解から実際の一歩まで、迷う場面ごとに必要な情報へたどり着けます。すべてを一度に理解しようとせず、いまの自分が①〜⑧のどこにいるかを確かめ、その章から読むのが効率的です。

    「積立NISA」は新NISAとどうつながる?制度の基礎

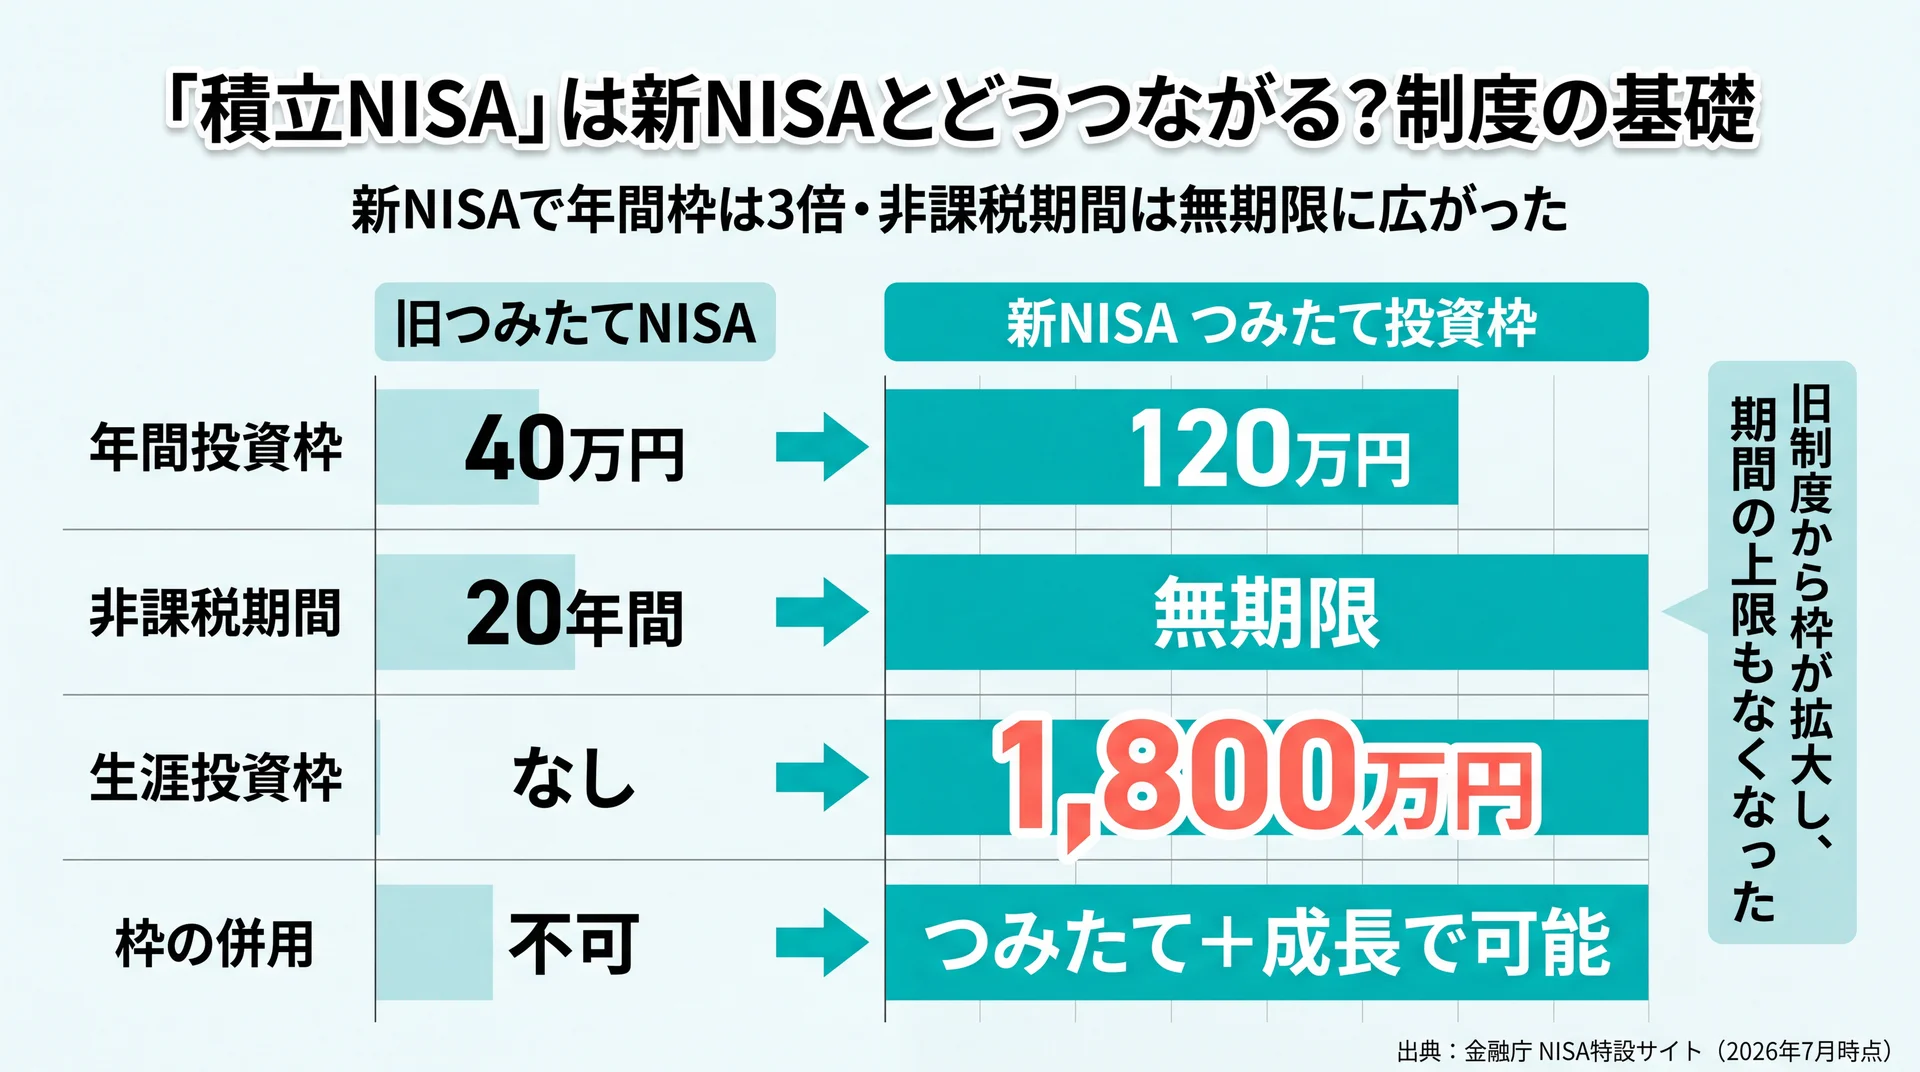
    旧つみたてNISAと新NISAつみたて投資枠の変更点比較。年間枠40万円から120万円、非課税期間20年から無期限、生涯枠なしから1,800万円、併用不可から可能へ
    新NISAで年間枠は3倍・非課税期間は無期限・生涯投資枠1,800万円が新設された(出典: 金融庁 NISA特設サイト、2026年7月時点)

    積立nisaの「積立NISA」は旧制度名で、現在は新NISAのつみたて投資枠として非課税で投信を積み立てる基本の枠を指します。まずはNISAという制度そのものと、2024年の変更点を押さえておきましょう。

    NISAは、投資で得た利益にかかる約20%の税金が非課税になる制度です。通常は運用益に課税されますが、NISA口座での運用益には税金がかからないため、同じ利益でも手元に残る額が変わります。この非課税というメリットを長期で活かすのが、積立nisaの基本的な考え方です。制度の全体像、非課税の仕組み、口座は1人1つしか持てないといったルール、対象になる商品といった基本は、ニーサの詳しい解説で体系的にまとめています。「そもそもNISAとは何か」「一般NISAとどう違うのか」から確認したい場合は、まずこの記事が土台になります。用語の意味が曖昧なまま先に進むと後で迷いやすいため、基礎に不安がある人はここから読むと安心です。

    2024年から始まった新NISAでは、旧制度から大きく仕組みが変わりました。主な変更点は、年間投資枠の拡大(つみたて投資枠は40万円から120万円へ)、非課税期間の無期限化、生涯投資枠1,800万円の新設、そしてつみたて投資枠と成長投資枠の併用が可能になったことです。これにより、これまでより自由度が高く、長く使い続けられる制度になりました。どの点がどう変わり、旧制度を使っていた人の資産はどう扱われるのか、いつまでに何をすればよいのかは、新nisaの詳しい解説で整理しています。制度の変更点をひととおり把握したい人はこちらへ進んでください。

    一方で、「NISA」と「つみたてNISA」を別物のように語る情報も多く、混乱の原因になっています。実際には、つみたてNISAはNISAという大きな枠組みの中の一つで、いまは新NISAのつみたて投資枠として包含されている関係です。対立する2つの制度ではなく、大きな箱の中に積立向けの枠がある、という入れ子構造で捉えると理解しやすくなります。この新旧・包含の関係を、旧制度時代の一般NISAとの違いまで含めて丁寧にほどいた解説は、nisa つみたてnisaの詳しい解説にまとめています。呼び名の違いで足踏みしている人は、ここで関係を整理すると次に進めます。

    つみたて投資枠と成長投資枠はどう違う?

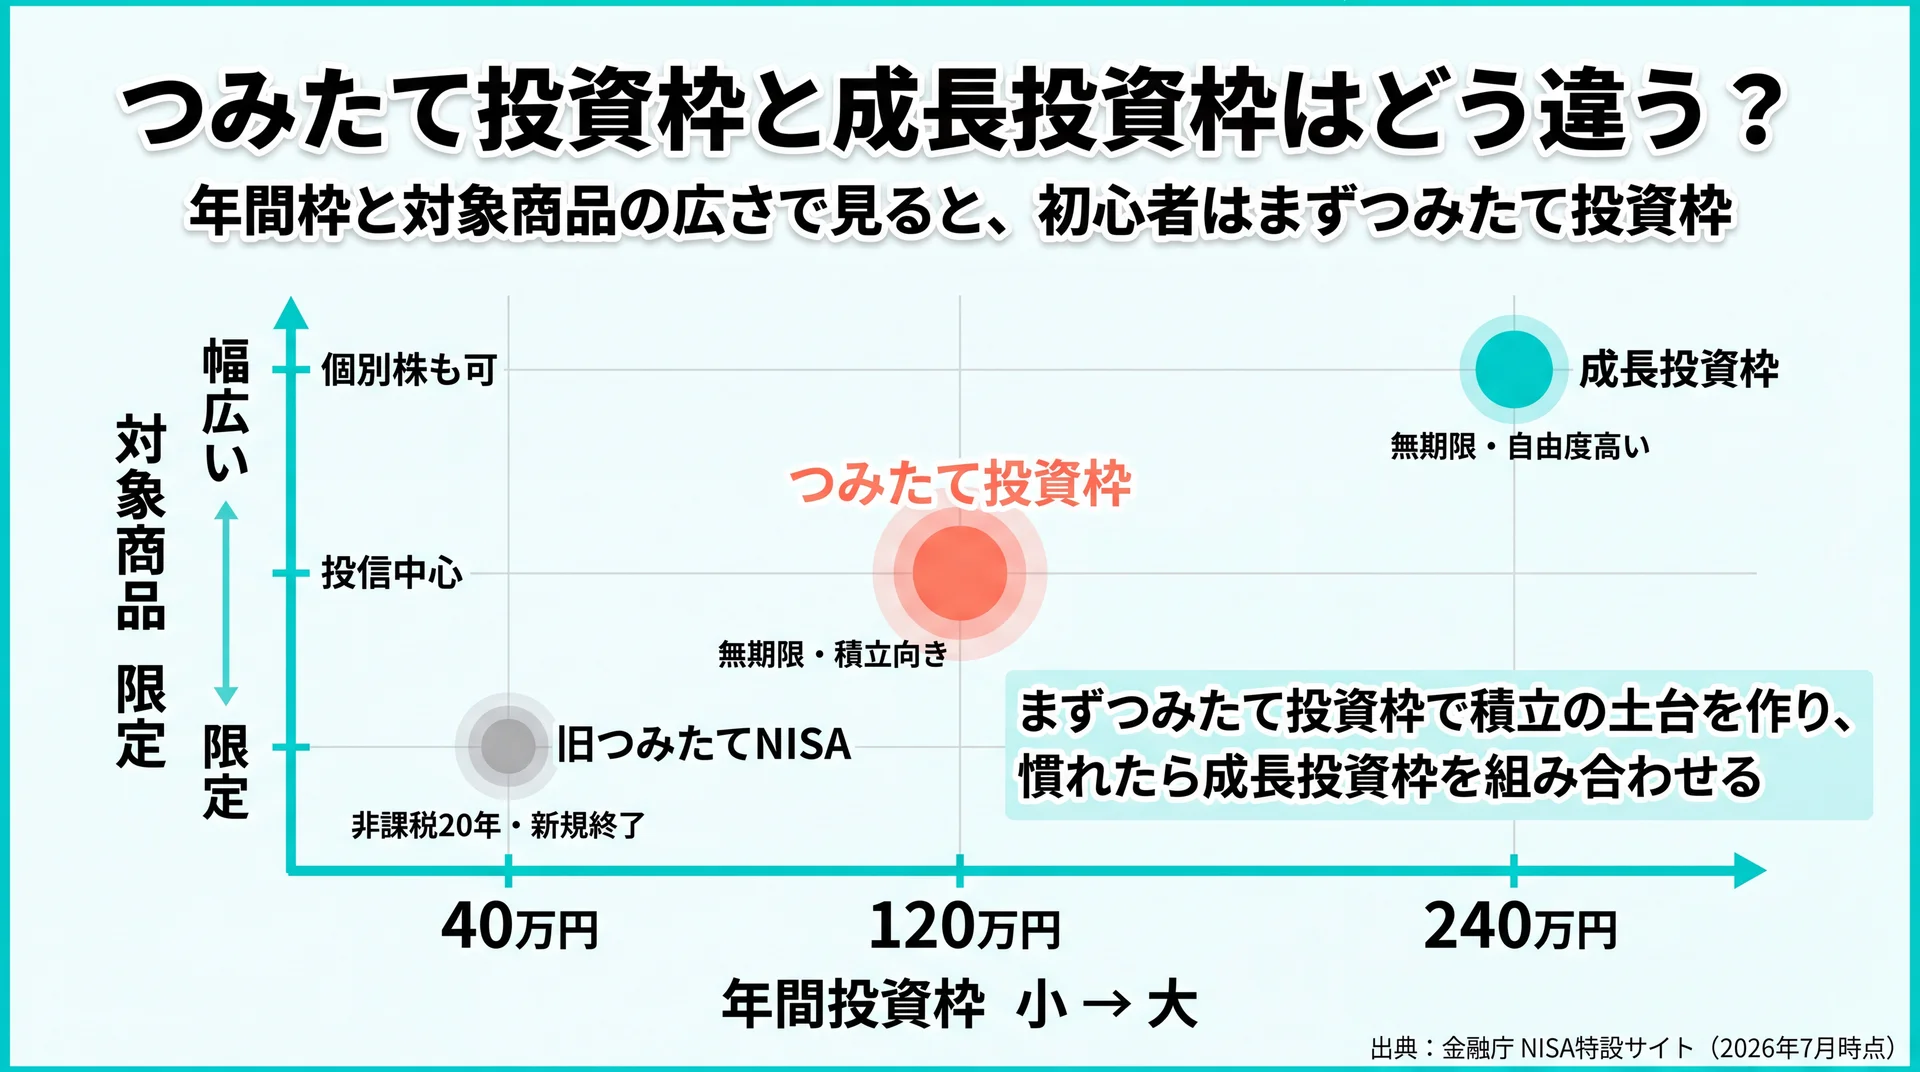
    年間投資枠と対象商品の広さの2軸で、旧つみたてNISA・つみたて投資枠・成長投資枠の位置づけを示したポジショニングマップ
    年間枠と対象商品の広さで見ると、初心者はまずつみたて投資枠が起点になる(出典: 金融庁 NISA特設サイト、2026年7月時点)

    つみたて投資枠は年120万円・投信中心の積立専用、成長投資枠は年240万円で個別株も対象という違いがあり、目的に応じて使い分けます。新NISAには2つの枠があるため、その性格の差を先に理解しておくと商品選びで迷いません。

    2つの枠と、参考として旧つみたてNISAを同じ観点で並べると、違いが立体的に見えてきます。次の表は、年間枠・非課税期間・対象商品・向いている人という評価軸で3者を同じ粒度で比較したものです(数値は金融庁 NISA特設サイト、2026年7月時点)。

    比較軸 つみたて投資枠 成長投資枠 旧つみたてNISA(参考)
    年間投資枠 120万円 240万円 40万円
    非課税期間 無期限 無期限 20年間
    主な対象商品 長期・積立・分散に適した投信・ETF 上場株式・投信など幅広い 対象投信
    使い方の性格 毎月コツコツの積立向き 個別株・一括投資も可能 積立専用(新規買付は終了)
    向いている人 初心者・長期でコツコツ続けたい人 投資対象を広げたい人 ―

    この表から読み取れるのは、初心者がまず使うのはつみたて投資枠になりやすい、という点です。つみたて投資枠は対象商品が長期・積立・分散に適したものへ絞られており、値動きの大きい個別株を選んで失敗するリスクを構造的に抑えられます。成長投資枠は個別株やより幅広い投信も対象になるぶん自由度が高いものの、選択肢が多いだけ判断も必要になります。まずはつみたて投資枠で積立の土台を作り、慣れてきたら成長投資枠を組み合わせる、という順番が現実的です。

    積立を軸に始めたい初心者にとっては、まずつみたて投資枠が中心になります。つみたて投資枠の仕組みそのもの、毎月いくらまで使えるか、どんな商品が対象か、成長投資枠とどう配分するかといった具体的な使い方は、nisa つみたて投資枠の詳しい解説で深掘りしています。枠の使い方に踏み込んで理解したい人はこちらへ進んでください。

    もう一点、新NISAならではの特徴として、非課税枠の再利用があります。保有している商品を売却すると、その商品を買い付けたときに使った枠が翌年に復活し、また非課税で投資に使えます。旧つみたてNISAにはなかった仕組みで、ライフイベントでまとまったお金が必要になって一度売っても、枠を失わずに再び積立へ戻れる柔軟さがあります。ただし枠が復活するのは翌年で、その年のうちにすぐ埋め直せるわけではない点は理解しておきましょう。

    一方で、つみたてNISA(つみたて投資枠)の基本を、始め方や積立を続ける判断まで含めて一つの流れで押さえたい場合は、つみたて nisaの詳しい解説が入口になります。制度の理解よりも「どう続けるか」に重心を置いた解説なので、始めた後のイメージまで持ちたい人に向いています。枠の名前で迷わず、まずは自分が「積立中心」か「投資対象を広げたい」かを決めると、使う枠が自然に絞れます。

    積立nisaは何から始める?初心者の意思決定順

    積立nisaは制度理解→口座開設→商品選び→金額設定→継続の順で決めると、迷わず始められます。手順を「口座開設」から語る情報が多いものの、その前に決めておくと後戻りが減る段階があります。

    始めるまでの意思決定は、次の5段階で捉えると全体が見通せます。多くの人が「まず口座を作る」ところから動きがちですが、金額の目安や続け方をあいまいにしたまま口座を作ると、商品選びの段階で再び手が止まります。順番を意識するだけで、途中でつまずく回数が減ります。

    1. 制度を理解する:非課税の仕組みと2つの枠の性格をつかむ(本ガイドの前半3章)
    2. 口座を開く:どの金融機関でNISA口座を開設するかを、取扱商品や積立のしやすさで決める
    3. 商品を選ぶ:積み立てる投信を、コスト・分散・投資対象の軸で選ぶ
    4. 金額を決める:毎月いくらを何年続けるかを、生活に無理のない範囲で設定する
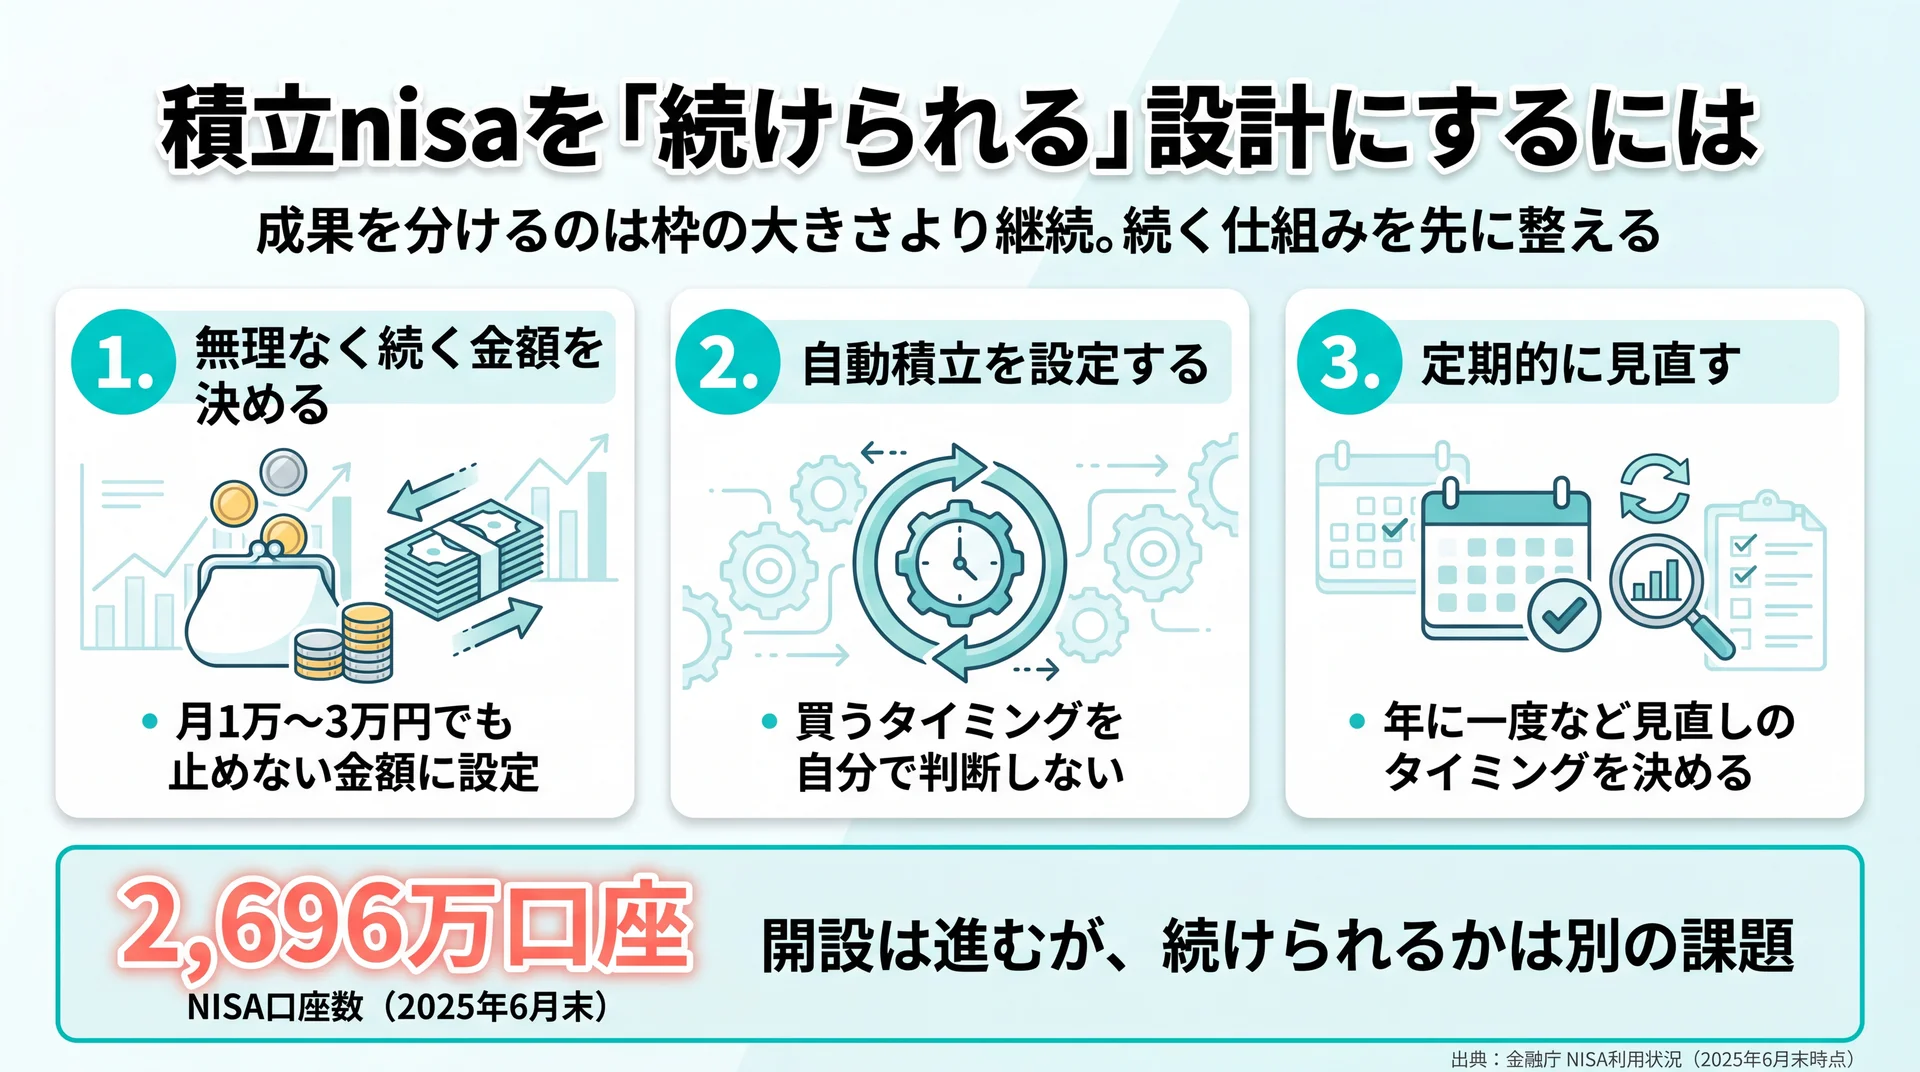
    5. 続ける仕組みを作る:自動積立を設定し、年に一度など見直しのタイミングを決めておく

    この5段階のうち、口座開設から金融機関選び、商品選び、積立設定までの具体的な手順は、ニーサ 始め方の詳しい解説で画面イメージに近い粒度まで解説しています。必要書類は何か、口座開設にどのくらい時間がかかるか、最初の積立をどう設定するか、といった「結局どのボタンを押せばいいのか」で止まっている人は、ここで手順を最後まで追えます。

    もう一つ、初心者が気にするのが「今から始めても遅くないか」というタイミングの問題です。制度がいつから始まり、今からでも間に合うのか、何月から始めるのがよいか、相場が下がるまで待つべきかは、新nisa いつからの詳しい解説で扱っています。結論から言えば、非課税期間が無期限になったことで「早く始めるほど非課税で運用できる期間を長く活かせる」構造になっており、開始のタイミングを計るより「無理なく続けられる形で早めに始める」ほうが理にかないます。相場の底を待って動けないより、少額でも始めて続けるほうが、長期では差が出やすい設計です。

    なお「そもそもお金の勉強を何から始めればいいか」という、NISAより手前の悩みがある場合は、家計の把握や貯金づくりといった土台から整えると、積立の継続がぐっと楽になります。投資に回すお金は、生活費と将来のための貯蓄を確保したうえでの「余裕資金」が基本だからです。

    \ 家計からNISAまで一気通貫 /

    一人では続けにくい積立も、マンツーマンの伴走で習慣化まで並走します。

    毎月いくら積み立てる?将来いくらになるか試算する

    積立額は無理なく続けられる範囲で決め、金額・利回り・期間の3つの前提でシミュレーションして見通しを立てるのが基本です。「いくら増えるか」は気になるところですが、皮算用ではなく前提を置いた試算で確認します。

    シミュレーションで将来額が変わる要素は、毎月の積立額・想定する年利回り・積み立てる期間の3つです。この3つはどれか一つだけを大きくすればよいというものではなく、たとえば「月3万円・年利3%・20年」のように、自分が現実的に続けられる組み合わせで置くと、無理のない見通しになります。想定利回りを高く見積もりすぎると期待だけが膨らみ、下落したときに続けられなくなります。長期・積立・分散を前提にした場合、控えめな利回りで試算しておくほうが、実際の値動きに動じずに済みます。

    積立nisaが積立と相性がよいのは、毎月一定額を買い続けることで、価格が高いときは少なく、安いときは多く買える点にあります。買うタイミングを自分で判断しなくても、購入価格が平均的にならされていくため、相場を読む自信がない初心者でも続けやすい仕組みです。一括で大きく投じるより値動きへの不安が小さく、これも「早く始めて長く続ける」ことが有利に働く理由の一つです。

    この3前提を動かすと結果がどう変わるか、月1万円から10万円までの金額別にどのくらいの資産になるか、目標額から逆算すると毎月いくら必要かは、積立nisa シミュレーションの詳しい解説で具体的な試算とともに示しています。まず「自分の積立額だと将来どのくらいか」を知りたい人はこちらへ進んでください。

    NISA全体の視点で、非課税メリット(節税額)まで含めて試算の読み方を知りたい場合は、ニーサ シミュレーションの詳しい解説が参考になります。将来の資産額だけでなく「税金がかからないことで課税口座と比べてどれだけ差が出るか」を確認でき、非課税の価値を数字で実感できます。

    生涯投資枠1,800万円をどのくらいの期間で、月いくらで埋めていくかという枠の使い切り方や、枠を埋めた後にどう取り崩すかを試算したい場合は、新nisa シミュレーションの詳しい解説にシナリオ別の試算をまとめています。目標額から逆算して積立額を決めたい人に向いています。いずれの試算も、出発点は「生活を圧迫しない金額」であることを忘れないようにしましょう。試算はあくまで見通しであり、将来の運用成果を約束するものではない点にも注意が必要です。

    どの銘柄・商品を選ぶ?選び方の軸

    積立nisaの銘柄は、コスト・純資産総額・投資対象の3軸で選ぶのが基本で、低コストの分散型インデックスが初心者の出発点になりやすい商品です。ここでは特定の商品名ではなく、選ぶための「軸」を押さえます。

    つみたて投資枠の対象商品は、長期・積立・分散に適したものに絞り込まれており、信託期間が極端に短いものや毎月分配型、高いレバレッジをかけたものなどはあらかじめ除外されています(金融庁 NISA特設サイト、2026年7月時点)。つまり対象商品の時点で一定のふるいがかかっているため、初心者が極端に危険な商品をつかむリスクは構造的に低くなっています。その中から絞り込む軸は主に3つです。第一に運用コスト(信託報酬)が低いか。長期になるほどコストの差は複利で効いてきます。第二に純資産総額が十分に大きく、安定して運用されているか。第三に、何に投資する商品か(全世界株式か、米国株式か、複数資産に分散したバランス型か)です。

    商品選びで迷いやすいのが「1本に絞るか、複数を組み合わせるか」です。全世界株式のように、それ1本で世界中の株式に分散できる商品もあり、初心者はまず分散の効いた1本から始めて、慣れてから調整していく方法が分かりやすいでしょう。反対に、値動きの傾向が似た商品を何本も持っても分散にはならず、管理が煩雑になるだけという失敗もあります。本数の多さより、中身がどれだけ分散されているかで考えるのがポイントです。

    商品タイプごとの特徴や、インデックス型・バランス型・アクティブ型をどう選び分けるか、複数の商品を組み合わせるときに避けたい失敗までは、積立nisa 銘柄の詳しい解説で具体的に整理しています。「結局どのタイプを選べばいいのか」で迷う人は、ここで自分の方針に合うタイプを見つけられます。なお、本ガイドでは中立性の観点から特定の銘柄・金融機関を推奨することはしません。最終的な商品選びは、自分の運用方針とリスク許容度に照らして判断し、判断に迷う場合は金融機関の窓口やファイナンシャル・プランナーなどの専門家に相談してください。

    損しない?デメリットと後悔しない向き合い方

    積立nisaには元本割れや損益通算ができないなどの注意点があり、長期・分散・積立で影響を抑える前提で使う制度です。「デメリットしかない」という声もあるため、注意点を正しく知ったうえで判断しましょう。

    NISAで指摘される主な注意点は、投資である以上避けられない元本割れリスク、損失が出ても他の課税口座の利益と相殺する損益通算ができないこと、そして短期の値動きに一喜一憂しやすいことです。これらは制度の欠陥というより、投資そのものの性質と使い方に関わる点です。とくに損益通算ができない点は、短期で頻繁に売買する人には不利に働きますが、長期でコツコツ積み立てる使い方であれば影響は限定的です。

    なぜ「デメリットしかない」「やめとけ」と言われるのか、その多くが旧制度時代の制約(非課税期間が20年で終わる、枠が小さい等)への誤解や、短期で儲けようとして失敗した経験に根ざしていることも含めて、nisa デメリットしかないの詳しい解説で検証しています。新NISAで改善された点と、いまも残る注意点を切り分けて理解したい人はこちらへ進んでください。

    後悔を避ける鍵は、注意点を知ったうえで「長期・積立・分散」という制度が想定する使い方から外れないことです。短期で大きく増やそうとする、生活資金や近くに使う予定のあるお金まで投じる、値下がりで慌てて売る、といった使い方が、本来なら抑えられるリスクを現実の損失に変えてしまいます。逆に言えば、余裕資金の範囲で、分散された商品を、長期で淡々と積み立てるなら、デメリットの多くは付き合える範囲に収まります。デメリットを踏まえても自分に合うかを見極めたい人は、上記の検証記事で向き不向きまで確認してください。

    もう一つ知っておきたいのは、元本割れは「損の確定」とは限らないという点です。積立の途中で評価額が投資額を下回る場面は長期運用ではよくありますが、売らずに積立を続ければ、その後の回復局面で買い増した分が効いてくることもあります。値下がりを損失として確定させてしまうのは、多くの場合、不安に耐えられず途中で売ってしまうときです。だからこそ、下落しても慌てないための「余裕資金で・長期で・分散して」という前提が重要になります。

    積立nisaを「続けられる」設計にするには

    続けられる積立設計の3要素(無理なく続く金額・自動積立・定期的な見直し)と、NISA口座数2,696万口座への到達を示した図
    NISA口座数は2,696万口座まで増えたが、続けられるかは別の課題。金額・自動積立・見直しの3つで仕組み化する(出典: 金融庁 NISA利用状況、2025年6月末時点)

    積立nisaで成果を分けるのは枠の大きさより継続で、無理なく続く金額と習慣化の仕組みを先に整えることが、遠回りに見えて近道になります。制度の解説では「非課税でお得」が強調されがちですが、実際に差がつくのは始めた後の続け方です。

    金融庁のデータでは、NISA口座数は2025年6月末で2,696万口座まで増えました(金融庁 NISA利用状況、2025年6月末時点)。制度の普及は着実に進んでいる一方で、口座を開くことと積立を続けることは別の課題です。長期・積立・分散が力を発揮するのは、相場が上下する局面でも淡々と積み立てを続けられたときであり、途中でやめてしまえば非課税の恩恵も複利の効果も十分には得られません。

    当社のABCashでは累計9万人以上が受講し、受講後には総資産が平均で57.2万円増えています。この結果を「続けられたかどうか」という評価軸で見ると、成果を左右したのは投資額の大きさよりも、生活に合った金額で習慣として積立を回せたかどうかでした。年間120万円の枠を意識して背伸びをするより、月1万〜3万円でも止めずに続けられる設計にしたほうが、データ上は結果につながりやすいと評価できます。だからこそ、読者がまず固めるべきは、生活を圧迫しない毎月の積立額と、自動積立・定期的な見直しという「続く仕組み」です。

    ※効果には個人差があり、すべての方に同様の結果を保証するものではありません。

    当社では専属コンサルタントがマンツーマンで家計からNISAまでを個別に伴走し、専用アプリと毎日のフィードバックで習慣化を後押ししています。金融商品を販売しない中立的な立場で、一人ひとりの家計に合わせて積立額や優先順位を一緒に決めていく形です。一人だと止まりがちな積立を、続く形に整えたい人にとって、伴走という選択肢は検討に値します。

    お金の学びは、一度学んで終わりではなく、収入やライフステージの変化に合わせて見直し続けるものです。積立を始めた後も、昇給したら増額する、結婚や出産で家計が変わったら配分を見直す、といった調整が続きます。こうした見直しを一人で抱え込まず、家計全体を俯瞰しながら伴走者と一緒に進められると、判断に迷う時間を減らせます。

    積立nisaの横断FAQ(よくある質問)

    積立nisaについて、複数のテーマにまたがってよく聞かれる質問に、横断的な視点から簡潔に答えます。個別の詳しい解説は各章のリンク先で確認してください。

    Q. 積立nisaは「新NISA」と同じものですか?
    ほぼ同じ意味で使われています。「積立NISA(つみたてNISA)」は旧制度の呼び名で、2024年からは新NISAの「つみたて投資枠」として引き継がれました。いま「積立nisa」と検索した場合、実質的には新NISAのつみたて投資枠を指していると考えて問題ありません。旧名のままで語られることが多いだけで、制度が消えたわけではなく、むしろ枠が広がり無期限になって使いやすくなっています。

    Q. 積立nisaは月いくらから始められますか?
    金融機関によっては月100円や1,000円といった少額から始められます。大切なのは最低額ではなく、無理なく続けられる金額を設定することです。最初は少額で仕組みに慣れ、家計に余裕ができたら増額する、という進め方でも十分です。金額別に将来額がどう変わるかは、試算の章と各シミュレーション記事で具体的に確認できます。

    Q. 積立nisaは何から始めればいいですか?
    制度の理解→口座開設→商品選び→金額設定→継続の順で進めるのが基本です。具体的な手順は意思決定順の章から個別記事へ進めます。NISAより手前の「お金の勉強や家計の土台づくり」から始めたい場合は、家計管理や貯金づくりの基礎から整えると、その後の積立の継続が楽になります。

    まとめ|積立nisaは全体像を掴んでから一歩ずつ

    積立nisaは範囲が広く見えますが、全体像を地図として持てば、迷う場面ごとに必要な情報へたどり着けます。最後に要点を整理します。

    • 「積立NISA」は旧制度名で、いまは新NISAのつみたて投資枠として無期限で非課税運用できる
    • 制度は年120万円のつみたて投資枠を中心に、生涯1,800万円まで非課税で使える
    • 始める順番は「制度理解→口座→商品→金額→継続」。口座開設の前に金額の目安を持つと迷わない
    • 成果を分けるのは枠の大きさより継続。生活に合った金額と習慣の仕組みを先に整える

    最初の一歩は、制度の土台を押さえたうえで、ニーサ 始め方の詳しい解説で具体的な手順に進むことです。全体像から個別テーマへ、自分のペースで読み進めてみてください。焦って一度に決めきる必要はなく、いまの段階で必要な章だけを読み、次に進むときにまた戻ってくれば十分です。

    お金の疑問を一人で抱えたまま止まっているなら、専門家に相談しながら整理する方法もあります。

    \ まずは無料体験から /

    お金の疑問をその場で相談でき、自分に合うかを無料で確かめられます。

  • 新NISAはいつから?始められる時期と始めどきの判断軸

    新NISAは2024年1月に始まった非課税投資制度で、制度(口座開設期間)が恒久化されたため、18歳以上ならいつからでも始められます。始める時期に期限はなく、非課税で運用できる期間が長くなるぶん、思い立ったときに早く始めるほど有利に働きます。ここでは「いつから始められるのか」と「いつ始めるのがよいのか」を、金融庁の一次情報をもとに整理します。

    \ 女性中心に9万人が受講 /

    家計からNISAの始めどきまで、専属コンサルタントに相談できます。

    新NISAはいつから始まった制度?

    一般NISAから2024年の無期限化・恒久化までの沿革と口座数約2,820万への拡大を示すタイムライン図
    制度は「期限あり」から「期限なし」へ。口座数は2025年末で約2,820万に拡大(出典: 金融庁「NISAを知る」・NISA利用状況調査)

    新NISAは2024年1月にスタートした少額投資非課税制度で、旧NISAを作り直して非課税期間の無期限化と投資枠の拡大を実現した制度です(金融庁「NISAを知る」、2026年7月時点)。「新しい制度がいつ始まったのか」という起点を押さえておくと、後の始めどきの判断がぶれません。NISA全体をまず俯瞰したい方は積立nisaの全体像を整理した完全ガイドもあわせてご覧ください。

    NISAはある日突然できた制度ではなく、段階的に姿を変えてきました。もとになったのはイギリスのISA(個人貯蓄口座)で、日本版として2014年に導入され、その後の制度改正を経て2024年に現在の形へ一本化されています。旧制度には「非課税期間が5年または20年で終わる」「年間の枠が小さい」という時間の制約があり、長くコツコツ続けたい人には使いにくさが残っていました。新NISAは、その時間の制約を外すために設計し直された制度です。

    NISA制度の沿革タイムライン

    新NISAが「いつから」の制度なのかは、NISA全体の歴史の中で見ると位置づけがはっきりします。金融庁が示す沿革を、始めどきへの影響という軸で整理すると次のようになります。

    時期 制度の動き 「いつから」への影響
    2014年1月 一般NISA 開始 非課税投資の枠組みがスタート(年120万円・最長5年)
    2016年4月 ジュニアNISA 開始 未成年向けの枠が追加(2023年で終了)
    2018年1月 つみたてNISA 開始 長期・積立・分散向けの枠が登場(年40万円・最長20年)
    2024年1月 新NISA 開始 非課税期間が無期限・口座開設期間が恒久化
    2025年12月末 口座数 約2,820万 開始から短期間で利用が拡大

    データ出典: 金融庁「NISAを知る」・金融庁 NISA利用状況調査(2026年7月時点)

    この流れを時間軸で見ると、NISAは「期限のある制度」から「期限のない制度」へと性質を変えてきたことが分かります。2023年末までに旧つみたてNISA・一般NISAで投資した商品は、2024年1月以降もそのまま外枠で管理され、2023年までの非課税措置が適用されるため、旧制度から続けてきた人が慌てて売る必要はありません。

    「制度が恒久化された」ことが始めどきに与える意味

    新NISAで特に始めどきに関わるのが、制度(口座開設期間)が恒久化されたという変更です。旧制度には「いつまでに口座を開けば非課税で投資できるか」という期限がありましたが、新NISAではその期限がなくなりました(金融庁「NISAを知る」、2026年7月時点)。

    これは、始める時期による有利・不利が制度の側では生じないことを意味します。旧制度では「非課税期間が終わる前に始めないと枠が小さくなる」という時間のプレッシャーがありましたが、恒久化によってその焦りは構造的に消えました。比較軸で見ると、新NISAは「制度終了までに始めないと損」という旧制度特有の時間的制約を取り払った制度だと評価できます。そのため、開始時期そのものよりも「自分がいつ始めるか」を、家計に合わせて落ち着いて決められます。

    新NISAは今からでも始められる?いつまで・何歳から使える?

    新NISAは制度が恒久化されているため、今からでも始められ、いつまでという終了期限もありません。日本国内に住む18歳以上なら、年齢の上限なく誰でも口座を開設できます(金融庁「NISAを知る」、2026年7月時点)。

    「今から始めても大丈夫か」という不安の多くは、旧制度時代の「期限がある」というイメージが残っているために生まれます。新NISAは口座開設期間が恒久化されており、いつ始めても制度としての受け皿は変わりません。まずは「制度の側に締め切りはない」という前提を押さえておくと、始めどきを冷静に考えやすくなります。NISAの基本的な仕組みからおさらいしたい方はニーサについてはこちらもご覧ください。

    制度恒久化で「いつまで」の期限がなくなった

    旧制度では、一般NISAは2023年まで、つみたてNISAも期限付きで運用されていました。新NISAでは口座を開設できる期間が恒久化され、非課税で保有できる期間も無期限になっています。つまり「いつまでに始めなければならない」という締め切りは制度上ありません。

    この無期限化と恒久化は、長く続けたい人ほど恩恵を受けやすい設計です。非課税期間が切れる前に売るか課税口座へ移すかを考える必要がなくなり、保有し続けるだけで非課税を維持できます。時間の制約がなくなったことで、始めどきを「制度の締め切り」に合わせる必要がなくなり、自分の家計やライフイベントに合わせて選べるようになりました。

    新NISAは何歳から始められる?

    新NISAを始められるのは、その年の1月1日時点で18歳以上の成人です。日本国内に住んでいれば、年齢の上限なく口座を開設できます(金融庁「NISAを知る」、2026年7月時点)。

    項目 内容
    始められる年齢 18歳以上(利用する年の1月1日時点で成人)
    年齢の上限 なし(何歳からでも開設可能)
    居住要件 日本国内に住んでいること
    口座数 1人につき1口座のみ

    年齢の下限は18歳ですが、上限がないため、60代・70代から始めることもできます。若い世代は運用できる時間が長い一方、年齢を重ねてから始める場合でも、非課税のメリットや使い道は変わりません。「何歳だから遅い」という制度上の線引きはなく、年齢そのものより、これから何年くらい運用を続けられるかという時間の見通しが判断材料になります。

    旧NISAを使っていた人は新NISAをいつから使える?

    旧つみたてNISAや一般NISAを使っていた人は、2024年1月から新NISAを使い始められます。同じ金融機関で口座を持っていた場合は、原則として新NISA口座が用意され、あらためて開設し直す手続きは不要です(金融庁「NISAを知る」、2026年7月時点)。

    すでに旧制度で投資してきた人にとっては、「これまでの分をどうするのか」「いつから新しい枠を使えるのか」が気になるところです。結論としては、旧制度の商品はそのまま持ち続けられ、新NISAの枠は2024年から新たに使い始める形になります。切り替えのタイミングで慌てて売買する必要はありません。

    旧NISAの商品はいつまで持てる?

    2023年末までに旧つみたてNISA・一般NISAで買った商品は、新NISAの枠とは別の「外枠」で管理され、2023年までの非課税措置がそのまま適用されます(金融庁「NISAを知る」、2026年7月時点)。旧つみたてNISAで買った商品は購入から20年、旧一般NISAは5年という、旧制度の非課税期間がそのまま続きます。

    たとえば2023年に旧一般NISAで買った商品は2027年まで非課税で運用でき、期間終了前に売却するか、終了後に課税口座へ移すかを選ぶことになります。旧制度の残高は新NISAの総枠1,800万円にはカウントされないため、旧NISAを使ってきた人は、その分だけ非課税の余地を上乗せで持てる形です。あわてて売る必要はなく、旧制度の非課税期間を活かしながら、新NISAの枠を別途使い始めるのが基本の流れです。

    新NISAの枠を使い始めるタイミング

    新NISAの年間投資枠は2024年1月から使えるようになっており、旧制度からの移管(ロールオーバー)はできません。つまり旧NISAの商品を新NISAへ移すのではなく、新NISAでは新たに買い付けていく形です。同じ金融機関で旧NISAを持っていた人は、特別な申込をしなくても新NISAの枠で買付を始められます。

    金融機関を変えたい場合は、NISA口座は年単位で変更できます。ただしその年にすでにNISAで買付をしていると、変更は翌年からになります。金融機関を切り替えるタイミングを検討している場合は、その年の買付状況とあわせて確認しておくとスムーズです。

    新NISAは何月から始めるのがいい?

    開始月別に初年度のつみたて投資枠が120万〜30万円と減る一方、生涯総枠1,800万円は不変であることを示す図
    初年度枠は開始月で差が出るが、生涯総枠1,800万円は変わらない(出典: 金融庁「NISAを知る」を基に月10万円換算で当社試算)

    新NISAは何月から始めても制度上の不利はなく、生涯の総枠1,800万円も変わりません。年初に近いほど、その年のつみたて投資枠を使い切りやすくなるという違いがあるだけです(金融庁「NISAを知る」、2026年7月時点)。

    「年の途中から始めると出遅れるのでは」と感じる方もいますが、年間投資枠は毎年1月にリセットされ、生涯総枠は開始月に左右されません。何月に始めても、翌年以降は毎年フルに枠を使えます。ここでは、開始月によって初年度の枠の使い方がどう変わるかを具体的な数字で確認します。

    何月でも制度上の不利はない理由

    つみたて投資枠は年120万円、成長投資枠は年240万円で、合計の年間枠は360万円です。この枠は毎年リセットされ、使い切れなかった分を翌年に繰り越すことはできません。逆に言えば、何月に始めても翌年からは満額の枠が毎年使える設計です。

    生涯の総枠1,800万円も、開始月とは無関係に決まります。制度が恒久化されているため、初年度に枠を使い切れなくても、翌年以降でいくらでも積み上げられます。したがって「何月に始めるか」は、生涯で非課税にできる金額そのものを変える要素ではありません。

    開始月別・初年度に使えるつみたて投資枠の試算

    開始月による違いが出るのは、初年度に使えるつみたて投資枠の量です。つみたて投資枠の年120万円を月10万円換算とし、毎月定額で積み立てると仮定して、開始月からその年12月までに使える枠を試算しました。

    始める月 年内の積立可能月数 月10万円で使える初年度枠 月3万円の場合
    1月 12か月 120万円 36万円
    4月 9か月 90万円 27万円
    7月 6か月 60万円 18万円
    10月 3か月 30万円 9万円

    試算前提: つみたて投資枠の年間上限120万円を月10万円換算とし、毎月定額積立・年内約定を仮定(ボーナス設定・成長投資枠の併用は含まない簡易試算)。枠の情報は金融庁「NISAを知る」(2026年7月時点)に基づく。

    「初年度に使える非課税枠の量」を評価軸にすると、確かに年初開始が最大です。ただし恒久化によって翌年以降は毎年満額の枠を使えるため、この初年度の差は生涯総枠1,800万円には影響しません。年初に間に合わなくても、始めどきを来年まで待つ必要はないという点が、この試算から読み取れる実務的な結論です。なお、金融機関によっては年内の積立締切日が設定されているため、その年から積み立てたい場合は各社の設定期限を確認しておくと安心です。また、年内にまとまった枠を使いたい場合は、毎月の積立に加えてボーナス月に増額する設定を使うと、残りの月数でも枠を厚めに使えます。

    新NISAは今から始めても遅くない?相場は待つべき?

    早く始めるほど非課税期間が延びる・相場は読めない・設定反映月から買付・年代別の考え方という4つの判断ポイントを整理した図
    相場を待つより早く始めて時間を味方につける、始めどきの4つの判断軸を整理

    新NISAは制度が恒久化されているため、今から始めても遅くはありません。非課税で運用できる期間が延びるぶん、相場の高低を待つよりも早く始めて時間を味方につけるほうが、長期の資産形成では合理的とされています。

    「今は高いから下がるまで待とう」という判断は、一見すると賢く見えます。ただし相場の底や天井を事前に当て続けるのは、専門家でも難しいのが実情です。ここでは、早く始めることのメリットと、相場を待つ考え方の難しさを整理します。

    早く始めるほど非課税運用の期間が延びる

    新NISAの非課税メリットは、運用益に税金がかからないまま再投資に回せる点にあります。通常は運用益に約20%課税されますが、NISA口座内では非課税のまま再投資できるため、運用する期間が長いほど複利の差が積み上がります(金融庁「NISAを知る」、2026年7月時点)。

    同じ金額・同じ商品でも、始める時期が早ければ、それだけ非課税で運用できる時間が長くなります。たとえば同じ月3万円の積立でも、30歳から始めるのと35歳から始めるのとでは、運用に使える期間が5年違い、その5年ぶんの複利効果を受け取れるかどうかが変わります。毎月コツコツ積み立てる方法なら、買うタイミングを自分で判断する必要がなく、値動きに一喜一憂せずに続けられます。具体的な金額と期間で将来の見え方を確かめたい場合は、新nisa シミュレーションの詳しい解説で試算の考え方を整理しています。数字を自分の家計に当てはめると、「相場を待つ数か月」よりも「運用を続ける年数」のほうが結果に効いてくることが見えてきます。

    円安・円高や下落局面は待つべき?

    為替や相場のタイミングを狙って始めどきを決めるのは、長期の積立には向きません。円安・円高のどちらが有利かは商品や期間によって変わり、始める前にどちらへ動くかを確実に読むことはできないためです。

    積立投資は、買うタイミングを毎月に分散することで、高いときも安いときも一定額で買い続け、平均的な購入単価をならす仕組みです。相場が下がった局面はむしろ安く多く買える機会にもなり、下落を待って始めるより、始めてから積み立て続けるほうが時間分散の効果を得やすくなります。一括でまとまった資金を投じる場合はタイミングの影響が大きくなりますが、毎月の積立を軸にするなら、開始時期の相場に神経質になりすぎる必要はありません。

    積立を始めると、いつから買付が始まる?

    積立の設定をしたその日から、すぐに買付が始まるわけではありません。多くの金融機関では、締切日までに設定した内容が翌月以降の買付に反映される仕組みです。つまり「積立を申し込んだ月」ではなく「設定が反映された月」から積立が動き出します。

    始めたい月から積み立てたい場合は、その金融機関の設定締切日を確認しておくことが実務上のポイントです。締切を過ぎると初回の買付が翌月にずれることがあるため、月初に近いタイミングで設定を済ませておくと、思った月から積立をスタートしやすくなります。相場を読んで開始日を狙う必要はありませんが、こうした事務的な締切だけは押さえておくと、始めどきの見込みがずれずに済みます。

    年代別に見た始めどきの考え方

    年代によって、運用できる期間や資金の性質が変わるため、始めどきの考え方も少しずつ異なります。ただし、どの年代でも「早く始めるほど非課税期間が延びる」という原則は共通です。

    • 20〜30代: 運用できる時間がもっとも長い世代です。少額でも早く始めることで、時間を味方につけやすくなります。
    • 40〜50代: 教育費や住宅ローンと並行する時期です。家計に無理のない範囲で積立額を決め、余力に応じて枠を調整するのが現実的です。
    • 60代以降: 運用期間は短くなりますが、非課税メリット自体は変わりません。使う時期を見据え、取り崩しのタイミングも含めて考えると安心です。

    年代はあくまで目安で、実際には毎月いくらを何年続けられるかという家計の見通しのほうが、始めどきを左右します。

    \ 無料体験60〜80分程度で確認 /

    迷いがちな枠配分や始めるタイミングを、自分の家計に当てて整理できます。

    新NISAで投資信託はいつから買える?口座開設からの流れ

    新NISAで投資信託を買えるのは、金融機関でNISA口座を開設し、積立や買付を設定した後です。口座開設の申込から実際に買付できるまでには、税務署の確認手続きが入るため、申込当日にすぐ買えるとは限りません(金融庁「NISA特設サイト」、2026年7月時点)。

    「口座を開けばすぐに始められる」と思っていると、思ったより時間がかかって出遅れた気持ちになることがあります。実際には、口座開設と積立設定という2つの段階があり、それぞれにタイミングのポイントがあります。ここで流れを押さえておくと、始めたい時期から逆算して準備できます。

    口座開設から買付までの流れとかかる時間

    NISA口座は1人につき1つのため、金融機関で申込をすると、税務署による二重口座のチェックが行われます。この確認を経てからNISA口座が有効になるため、申込から買付できるまでに数日から一定の期間がかかることがあります。所要日数は金融機関によって異なるため、始めたい時期が決まっている場合は、早めに申込を済ませておくと安心です。

    始める順番としては、金融機関を選ぶ、NISA口座を開設する、投資する枠と商品を決める、積立や買付を設定する、という流れになります。金融機関を選ぶ段階では、取り扱う商品の幅・手数料・使いやすさが判断材料です。証券会社と銀行では扱える商品が異なるため、成長投資枠で個別株も検討したいなら証券会社が前提になります。手順を一つずつ確認したい方はニーサ 始め方についてはこちらを参照してください。

    つみたて投資枠の投資信託は設定日から自動で買付

    つみたて投資枠で買えるのは、金融庁の基準を満たした長期・積立・分散に適した投資信託に絞られています。手数料が高すぎる商品や毎月分配型などは対象から除かれているため、初めての人でも極端に不利な商品をつかみにくい設計です(金融庁「NISAを知る」、2026年7月時点)。

    積立の設定をすると、毎月決まった日に自動で買い付けられます。つまり「いつ買うか」を毎回自分で判断する必要はなく、設定した日から仕組みが動き出します。ボーナス月だけ増額する設定や、毎月の積立額を後から変更することも可能です。まとまった資金を一度に投じるより、無理のない金額を自動で積み立てるほうが、始めどきの相場に左右されにくく、長く続けやすい方法になります。制度全体の枠の使い分けをあらためて確認したい場合は、ハブの積立nisaの全体像を整理した完全ガイドにまとめています。

    新NISAを始める前に整えたいタイミングの判断軸

    NISA口座数が2024年末約2,558万から2025年末約2,820万へ1年で262万増えたことを示す図
    口座数は1年で約262万増。成果は開始時期より「続けられる家計設計」で分かれる(出典: 金融庁 NISA利用状況調査 令和7年12月末時点)

    新NISAを始めるタイミングを決める前に、毎月の収支と生活防衛資金を把握しておくことが土台になります。開始時期そのものより、無理なく続けられる家計の設計ができているかどうかが、長く運用を続けられるかを左右します。

    制度に締め切りがない以上、「いつ始めるか」は最終的に自分の家計しだいです。ここでは、始めどきを判断するための前提として、家計の土台と、データから見えてくる考え方を整理します。

    家計の土台と生活防衛資金を先に整える

    新NISAで安定して積み立てるには、投資額を決める前に、毎月いくらを無理なく投資に回せるかを見える化しておくことが出発点です。収入から固定費・変動費を差し引き、残った余力の範囲で積立額を決めると、途中で積立を止めたり、慌てて売却したりする事態を避けやすくなります。

    新NISAはいつでも売却して引き出せますが、値下がりしている局面で生活費のために取り崩すと、損失を確定させてしまうことになります。始めどきを考える前に、投資に回すお金と当面の生活で使うお金を分けておくことが、途中で慌てないための最初の準備です。もう一つ確認したいのが、急な出費に備える生活防衛資金です。病気やケガ、失業などで収入が止まっても数か月は暮らせるお金を、いつでも引き出せる預貯金で確保しておくと、相場が下がった局面でNISAの資産を取り崩さずに済みます。目安として、生活費の3〜6か月分を先に用意し、それを超えた余力を投資に回す順番が、始めどきを焦らずに決めるための土台になります。

    データで見る「開始時期」より「続けられる設計」

    新NISAは短期間で利用が広がっています。金融庁の利用状況調査によると、新NISAの口座数は2024年12月末の約2,558万口座から、2025年12月末には約2,820万口座へと、1年で約262万口座増えました(金融庁 NISA利用状況調査(令和7年12月末時点)、2026年7月時点)。数字の上では「みんなが始めている」制度になりつつあります。

    一方で、口座を開くことと、自分に合った形で使い続けることは別の話です。当社のABCashの受講現場でも、口座は開設したものの次に何をすればよいか分からず、積立の設定や枠の配分で手が止まってしまう相談は続いています。この2つを重ね合わせると、データ上は新NISAは「いつ始めるか」より「続けられる家計設計ができているか」で成果が分かれると評価できます。そのため、相場や開始月を気にするより、家計から無理なく出せる金額を先に決めることが、判断の軸として合理的です。

    当社のABCashでは、専属のコンサルタントがマンツーマンで家計からNISAまで伴走し、金融商品を販売しない中立な立場で設計を支援しています。口座を開設したあとに「次に何をすればよいか」で止まってしまう段階こそ、一人で抱え込まずに相談することで、無理のない積立設定や枠の配分へ進みやすくなります。

    なお、新NISAは投資判断を伴うため、個別の資産設計については、ご自身の状況を踏まえてファイナンシャルプランナーなどの専門家に相談することをおすすめします。

    新NISA いつから に関するよくある質問

    新NISAの始めどきについて、検索でよく調べられている疑問に回答します。

    Q. 新NISAは何歳から始められますか?
    その年の1月1日時点で18歳以上の成人なら始められます。年齢の上限はなく、日本国内に住んでいれば何歳からでも口座を開設できます(金融庁「NISA よくある質問」、2026年7月時点)。

    Q. 新NISAは今から始めても遅いですか?
    遅くありません。制度が恒久化されており、始める時期に期限はありません。むしろ非課税で運用できる期間が延びるぶん、早く始めるほど時間を味方につけやすくなります。

    Q. 新NISAは何月に始めるのがお得ですか?
    何月に始めても生涯総枠1,800万円は変わらず、翌年からは毎年満額の枠を使えます。年初に近いほど初年度のつみたて投資枠を使い切りやすいという違いがあるだけで、始めどきを来年まで待つ必要はありません。

    Q. NISA口座の開設にはどれくらい時間がかかりますか?
    金融機関で申込をした後、税務署による二重口座の確認があるため、申込当日にすぐ買付できるとは限りません。所要日数は金融機関によって異なるため、始めたい時期が決まっている場合は早めの申込がおすすめです。

    Q. 新NISAはいつまで保有すればいいですか?出口のタイミングは?
    非課税保有期間は無期限のため、いつまでに売らなければならないという期限はありません。教育費や住宅資金、老後資金など、お金を使いたい時期に合わせて取り崩すのが基本です。売却した分の枠は翌年以降に復活するため、ライフイベントに合わせて柔軟に組み替えられます。

    まとめ

    新NISAは2024年1月に始まった制度で、口座開設期間が恒久化されているため、18歳以上ならいつからでも、年齢の上限なく始められます。何月に始めても生涯総枠1,800万円は変わらず、始める時期に制度上の期限はありません。一方で、非課税で運用できる期間は早く始めるほど長くなるため、相場や開始月を待つより、家計から無理なく出せる金額を決めて早めに始めるのが、長期の資産形成では合理的です。

    判断の軸は、開始時期そのものではなく、毎月いくらを何年続けられるかという家計の設計です。NISA全体の基礎からもう一度整理したい方は積立nisaの基礎からの総まとめはこちらで確認できます。制度は理解できても、自分の家計にどう落とし込むかで迷ったときは、専門家に一緒に設計してもらうと最初の一歩を踏み出しやすくなります。

    \ 家計と資産を体験で整理 /

    お金の全体像を専属コンサルタントと確認し、始めどきを自分で判断できます。

  • 積立NISAの銘柄はどう選ぶ?タイプ別の特徴と選定の3軸

    積立NISA(つみたて投資枠)の銘柄は、個別の商品名を探す前に「対象資産・コスト・分散」の3軸でタイプを絞るのが基本です。つみたて投資枠の対象は金融庁が認めた低コスト投信などに限られ、2026年7月3日時点で360本あります。その多くは全世界株式や米国株式の株式インデックスで、まずここが選択の土台になります。

    制度そのものの全体像から確認したい方は、積立nisaの全体像を整理した完全ガイドを先に読むと、本記事の銘柄選びがつながりやすくなります。

    \ 累計9万人が学ぶ伴走型 /

    家計からNISAまで、専属コンサルタントに無料で相談できます。

    積立NISAの銘柄は何を基準に選ぶ?選定の3軸

    信託報酬0.1%と0.5%で20年後の評価額が約54万円変わることを示した当社試算の比較図
    コスト差0.4ポイントが20年で約54万円の差に。信託報酬は事前に確認できる数少ない要素(出典: 当社試算・毎月3万円/20年/想定年5%)

    積立NISAの銘柄は、「対象資産」「コスト(信託報酬)」「分散」の3軸で絞り込むのが基本です。加えて純資産総額で運用の安定性を確認します。信託報酬とは、投資信託を保有している間ずっと差し引かれる運用管理費用のことで、この水準がリターンを長期で左右します。

    個別の商品ランキングを上から選ぶより、この3軸で「自分に合うタイプ」を先に決めるほうが、迷いが少なくなります。銘柄選びで結果を大きく左右するのがコストです。つみたて投資枠の対象商品はすべて金融庁の低コスト要件を満たしていますが、その中でも信託報酬の差は積み重なると無視できない大きさになります。だからこそ、話題性やランキング順位よりも、コストと対象資産という検証できる基準を先に置いて判断するほうが、失敗を避けやすくなります。

    信託報酬(コスト)はどれくらい結果を左右する?

    信託報酬は、同じ値動きの資産でも最終的な受取額を変えます。以下は前提を固定した試算例です。毎月30,000円を20年間(元本合計720万円)、想定リターン年5%で積み立て、信託報酬を年0.1%と年0.5%として想定リターンから差し引いて複利計算しました。

    信託報酬 実質年利(試算) 20年後の評価額(概算)
    年0.1% 4.9% 約1,219万円
    年0.5% 4.5% 約1,164万円
    差 約54万円

    同じ元本・同じ想定リターンでも、コストが0.4ポイント違うだけで20年後には約54万円の差が出ます。将来のリターンを保証する数字ではありませんが、コストは事前に確認できる数少ない要素です。この試算は毎月3万円・20年・年5%・信託報酬0.1%と0.5%という前提に基づく当社の試算例で、実際の成果は市場と商品で変動します。

    純資産総額・資金流入はなぜ見る?

    純資産総額は、そのファンドにどれだけの資金が集まっているかを示します。規模が小さすぎると、運用が途中で終了(繰上償還)して積立を続けられなくなる可能性があります。純資産総額が右肩上がりで、継続的に資金が流入しているタイプは、運用が安定して続きやすい傾向があります。数十億円規模では小さく、数百億円から数千億円規模なら継続性の面で安心材料になります。長期の積立を前提にするなら、規模と資金の流れも確認しておきたい観点です。

    対象資産と分散度をどう見る?

    対象資産とは、その銘柄が何に投資しているか(全世界株式・米国株式・債券を含むバランスなど)を指します。分散度は、値動きのリスクをどれだけ広げているかの目安です。1つの国や1つの資産に集中するほど値動きは大きくなり、多くの国・複数の資産に広げるほど値動きは穏やかになりやすい関係があります。自分がどこまでの値動きを受け入れられるか(リスク許容度)と、対象資産の広さを突き合わせて選ぶと、続けやすいタイプが見えてきます。たとえば、価格が半分近くまで下がっても積立を続けられそうなら株式中心、そこまでの下落は避けたいなら債券を含むタイプ、という形で対象資産を絞り込めます。

    銘柄選びは商品名から入らず、対象資産・コスト・分散の3軸でタイプを絞るのが近道です。

    つみたて投資枠の対象商品はどんな内訳?

    つみたて投資枠対象360本の内訳で株式型196本・資産複合型155本・ETF9本と株式と分散型が大半を占めることを示した図
    対象360本は株式型196本・資産複合型155本・ETF9本。株式と世界分散のバランス型が中心(出典: 金融庁 2026年7月3日時点)

    つみたて投資枠の対象は、金融庁が長期・積立・分散に適すると認めた投資信託などに限られ、2026年7月3日時点で合計360本です(金融庁、2026年7月時点)。株式型が196本と最も多く、次いで複数資産に分散する資産複合型が155本、ETFが9本という構成です。

    つまり、対象商品の多くは株式インデックスと、株式・債券などを組み合わせたバランス型に集約されています。この全体像を知っておくと、「どのタイプから検討すればよいか」が絞りやすくなります。

    区分 国内 内外 海外 小計
    公募投信・株式型 66本 35本 95本 196本
    公募投信・資産複合型 5本 147本 3本 155本
    ETF 3本 ― 6本 9本
    合計 360本

    つみたて投資枠対象商品の分類(出典: 金融庁、2026年7月3日時点)

    資産複合型が「内外」147本に集中しているのは、複数の国・複数の資産に自動で分散するバランス型が多いためです。海外株式型の95本と合わせると、「世界に広く分散する選択肢」が対象商品の中心にあることが読み取れます。

    なお、つみたて投資枠の年間投資枠は120万円、生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)で、非課税で保有できる期間は無期限です(金融庁、2026年7月時点)。制度の枠や仕組みそのものを基礎から確認したい場合は、冒頭で紹介した完全ガイドもあわせて参考にしてください。

    インデックス型とアクティブ型は何が違う?

    インデックス型は、日経平均やS&P500などの指数と同じ値動きを目指すタイプで、信託報酬が低い傾向があります。アクティブ型は、運用者が銘柄を選んで指数を上回る成果を狙うタイプで、その分だけ信託報酬は高めになりやすい違いがあります。つみたて投資枠のアクティブ型も金融庁の基準(低コスト・長期積立分散への適格性)を満たしたものに限られますが、コストは指数連動型より高くなる点は押さえておきたいところです。アクティブ型が必ず指数を上回るわけではありません。

    ETF(上場投資信託)も選べる?

    つみたて投資枠の対象にはETFも含まれますが、その数は9本と少数です(金融庁の対象商品分類、2026年7月時点)。ETFは証券取引所に上場し、株式のようにリアルタイムで売買できる投資信託です。信託報酬が低い商品もありますが、取り扱う証券会社が限られ、分配金を自分で再投資する手間がかかる場合があります。毎月一定額をコツコツ積み立てる用途では、通常の投資信託のほうが自動積立や分配金の再投資を設定しやすく、初心者はまず投資信託から検討すると迷いが少なくなります。

    \ 銘柄選びの疑問を整理 /

    自分のリスク許容度に合うタイプを、無料体験で一緒に確かめられます。

    株式インデックス型の銘柄タイプと選び方

    株式インデックス6タイプを分散の広さと値動きの大きさの2軸に配置し、分散が広いほど値動きが穏やかになる関係を示したマップ
    分散の広さ×値動きの大きさで6タイプを配置。まず耐えられる下落幅から対象範囲を選ぶ(出典: 当社分類・各指数の対象範囲に基づく)

    株式インデックス型は、対象範囲によって全世界・米国・全米・先進国・国内・新興国に分かれ、それぞれ分散の広さと値動きの大きさが変わります。全世界や先進国は広く分散し、米国集中や新興国は値動きが大きくなりやすい傾向です。まずは自分の許容できる値動きに合わせて範囲を選ぶのが出発点になります。

    全世界株式インデックス型(オルカン型)

    日本を含む世界の株式にまとめて投資するタイプで、MSCI ACWIやFTSE Global All Capといった指数に連動します。先進国と新興国を合わせて数十カ国・数千銘柄に分散するため、1本で世界全体を持ちたい人に向いています。地域の偏りを自分で管理する必要が少なく、投資の土台として選ばれやすいタイプです。世界の株式市場の成長をまるごと取り込みたい人にとって、最初の1本として検討しやすい位置づけです。

    米国株式インデックス型(S&P500型)

    米国の代表的な大型企業約500社で構成されるS&P500に連動するタイプです。世界経済を牽引してきた米国大型株に集中できる一方、投資先が米国に偏るため、米国市場の調子に成果が左右されやすい特徴があります。米国の成長に集中したい人が選ぶ選択肢です。

    全米株式インデックス型(VTI型)

    CRSP US Total Market Indexなどに連動し、米国の大型株から小型株まで含む約3,600銘柄をカバーします。S&P500より投資対象が広く、米国全体の成長を取り込みたい人に向いています。米国集中である点はS&P500型と共通です。

    先進国株式インデックス型

    MSCI Kokusaiなど「日本を除く先進国」の株式に連動するタイプです。国内株式を別枠で持ちたい人や、日本以外の先進国に広く投資したい人に向いています。新興国を含まないため、全世界株式より値動きはやや落ち着きやすい傾向です。

    国内株式インデックス型(TOPIX・日経225)

    TOPIXや日経225など、日本の株式市場の指数に連動するタイプです。海外株式に比べると分散範囲は国内に限られますが、為替の影響を受けにくく、国内比率を高めたい人が組み合わせで使うことがあります。競合記事では扱いが少ない選択肢ですが、資産配分の調整役として知っておく価値があります。

    新興国株式インデックス型

    MSCI Emerging Marketsなどに連動し、中国・インド・ブラジルなどの新興国株式に投資するタイプです。高い成長が期待される一方で値動きが大きく、単独での比率を高めると全体のリスクが上がります。高い変動を受け入れられる人が、一部に組み込む使い方が中心です。

    タイプ 対象範囲 分散度 向くリスク許容度
    全世界株式 先進国+新興国 非常に広い 中〜やや高
    米国株式(S&P500) 米国大型 集中 中〜高
    全米株式(VTI型) 米国全体 やや広い 中〜高
    先進国株式 日本除く先進国 広い 中〜高
    国内株式 日本 国内集中 中
    新興国株式 新興国 集中・変動大 高

    株式インデックスは、どの指数に連動するかを確認し、対象範囲と値動きの大きさで選ぶのが分かりやすい方法です。

    海外株式の為替リスクはどう考える?

    海外の株式に投資するタイプは、株価そのものの動きに加えて、為替(円高・円安)の影響も受けます。同じ株価でも、円高が進むと円換算の評価額は下がり、円安が進むと上がります。多くの株式インデックス型は為替の変動をそのまま受ける「為替ヘッジなし」で運用され、長期ではこの影響も含めて成果が決まります。為替の変動が気になる場合は、国内株式を一部に組み合わせる、または複数の資産に分散するバランス型を選ぶといった方法で、円換算の振れ幅をやわらげる考え方があります。

    バランス型・複合型・アクティブ型はどう選ぶ?

    バランス型・複合型・アクティブ型の6タイプの特徴を整理し値動きを抑えるか指数超えを狙うかで選ぶ観点を示した図
    値動きを抑えるならバランス・複合・ターゲットイヤー、指数超えを狙うならアクティブ型が起点になる

    値動きを抑えたい、または配分の見直しを自動化したいならバランス型・複合型・ターゲットイヤー型が候補になり、指数を上回る成果を狙うならアクティブ型が候補になります。株式だけでは値動きが大きいと感じる人は、債券やREITを含むタイプを検討すると、下落局面の振れ幅を抑えやすくなります。

    8資産均等バランス型

    国内外の株式・債券・REITなどを均等の比率で組み合わせるタイプです。1本で複数の資産に幅広く分散できるため、株式100%より値動きが穏やかになりやすいのが特徴です。値動きの大きさが不安で、分散を重視したい人に向いています。株式が下がる局面で債券が支えになることもあり、資産全体の値動きをならしたい人の選択肢になります。

    株式・債券中心のバランス型(4〜6資産)

    株式と債券を主体に、4〜6種類程度の資産で構成するタイプです。8資産均等型より構成がシンプルで、株式と債券の比率で全体のリスクを調整しやすい点が特徴です。安定寄りにしたい人が、株式比率を抑えた配分として選ぶことがあります。競合ではあまり個別に扱われませんが、リスクを一段抑えたい層には現実的な選択肢です。

    ターゲットイヤー型(ライフサイクル型)

    目標とする年(退職時期など)に向けて、株式中心から債券中心へと資産配分が自動で切り替わるタイプです。年齢とともにリスクを下げたいが、自分で配分を見直すのが難しい人に向いています。配分の管理を任せられる一方、信託報酬はインデックス単体より高めになりやすい点は確認が必要です。多くの比較記事では取り上げられませんが、配分の自動調整を求める人には検討する価値があります。

    REIT・不動産を含む複合型

    株式に加えて国内外のREIT(不動産投資信託)を組み込むタイプです。株式と値動きの傾向が異なる不動産を加えることで、分散の効果を高めたい狙いがあります。分配や不動産の値動きも取り込みたい人に向いた選択肢で、こちらも一般の銘柄比較では手薄になりがちです。

    テーマ・特化型指数連動型

    特定のテーマや少数の銘柄に集中する指数(大手ハイテク企業に絞った指数など)に連動するタイプです。対象が絞られる分、当たれば大きい一方で値動きは非常に大きくなります。全体の一部で、変動を受け入れて狙いたい人向けの選択肢です。

    アクティブ運用型

    運用者が銘柄を選び、指数を上回る成果を狙うタイプです。つみたて投資枠の対象は金融庁の基準を満たしたものに限られますが、信託報酬は指数連動型より高めになりやすく、必ず指数を上回るとは限りません。運用方針に納得でき、コスト増を許容できる人が選ぶ選択肢です。インデックス型とアクティブ型の考え方の違いは、nisa つみたてnisaについてはこちらでも整理しています。

    値動きを抑えるならバランス・複合・ターゲットイヤー、指数超えを狙うならアクティブが起点になります。

    銘柄の組み合わせと避けたい失敗

    積立NISAの銘柄は1本だけで完結させることもでき、組み合わせるなら値動きの重複を避けて、目的とリスク許容度で配分を決めます。初心者が最初から何本も持つ必要はなく、全世界株式1本のような分散されたタイプを土台にする方法もあります。組み合わせる場合は「同じような値動きの銘柄ばかり」にならないよう注意します。

    1本集中か組み合わせか(コア・サテライトの考え方)

    1本で世界に分散するタイプを軸にすれば、それだけで幅広い分散が完成します。もっと調整したい場合は、分散された銘柄を「コア(土台)」に据え、値動きの異なるタイプを「サテライト(一部)」として少量加える考え方があります。ここで注意したいのは、全世界株式と米国株式のように値動きが重なる銘柄を重ねても、分散はあまり広がらない点です。全世界株式の中には米国株式が大きな比率で含まれているため、両方を持つと米国への偏りがかえって強まることもあります。組み合わせるなら、資産や地域の異なるものを選ぶと効果が出やすくなります。

    暴落局面でタイプとリスク許容度はどう効く?

    積立を続けられるかは、暴落局面での値動きへの耐性で決まります。たとえば全世界株式のような株式100%のタイプは、下落局面で一時的に評価額が大きく下がることがあります。値動きに動揺して積立を止めたり売却したりすると、その後の回復局面を取り逃す可能性があります。もし大きな下落に耐えられそうにないと感じるなら、債券を含むバランス型のように振れ幅の小さいタイプを選ぶほうが、結果的に積立を継続しやすくなります。積立投資は、価格が下がった局面でも同じ金額で買い続けることで平均取得単価をならす効果があり、続けること自体が成果につながります。銘柄選びは「上昇時のリターン」だけでなく「下落時に続けられるか」で考えることが、長期投資では重要になります。値動きの試算で不安を確かめたい場合は、新nisa シミュレーションについてはこちらが参考になります。

    銘柄選びでやりがちな失敗

    失敗として多いのは、話題性やランキング順位だけで選び、対象資産やコストを確認しないことです。信託報酬の高い商品を選び続けると、前述の試算のように長期でコスト差が積み上がります。また、短期の値動きに反応して銘柄を頻繁に乗り換えると、そのたびに方針が定まらず、長期・積立・分散の効果を活かしにくくなります。当社ABCashの伴走の現場でも、NISA口座は開設したものの銘柄選定で手が止まってしまう方は少なくなく、対象資産とコストという判断軸を持つことが、最初の一歩を踏み出す助けになっています。

    投資信託は元本保証ではなく、価格変動で元本を下回ることがあります。個別の資産設計は、リスク許容度や家計の状況によって最適解が変わるため、必要に応じてファイナンシャルプランナーなどの専門家に相談することをおすすめします。

    積立NISAの銘柄選びでよくある質問

    積立NISAの銘柄は何本まで買える?複数選ぶべき?

    本数に明確な上限はなく、年間120万円・生涯1,800万円の枠の範囲であれば複数の銘柄を持てます。ただし、全世界株式のように分散されたタイプなら1本でも幅広く分散できます。無理に本数を増やすより、値動きの異なる資産を組み合わせる意識が大切です。

    全世界株式(オルカン型)とS&P500どっちを選ぶ?

    どちらが正解かは、投資先をどこまで広げたいかで変わります。全世界株式は先進国と新興国を含めて世界全体に分散し、S&P500は米国大型株に集中します。世界全体に広く分散したいなら全世界株式、米国の成長に集中したいならS&P500が候補です。値動きの許容度と方針で選びます。

    途中で銘柄を変更・売却してもいい?

    積立の設定はいつでも変更でき、保有している銘柄を売却することもできます。ただし、短期の値動きに合わせて頻繁に乗り換えると、長期・積立・分散の効果を活かしにくくなります。変更するなら、方針やライフステージが変わったタイミングなど、理由を持って行うのが望ましいです。

    アクティブとインデックスはどちらがいい?

    コストを抑えて市場平均に沿った成果を目指すならインデックス型、運用方針に納得して指数超えを狙うならアクティブ型が候補です。アクティブ型は信託報酬が高めで、必ず指数を上回るわけではありません。初めての場合は、低コストで分散されたインデックス型を土台にする考え方が選ばれやすい傾向です。

    少額からでも銘柄選びは重要?

    毎月少額でも、選ぶタイプによって長期の結果は変わります。金融機関によっては100円や1,000円から積立でき、少額のうちに全世界株式のような分散されたタイプで習慣をつくる方法があります。金額が小さいうちからコストと対象資産を意識しておくと、積立額を増やしたときにも同じ判断軸で続けられます。

    まとめ

    積立NISAの銘柄は、商品名から入るのではなく「対象資産・コスト・分散」の3軸でタイプを絞り、純資産総額で継続性を確認するのが基本です。つみたて投資枠の対象は金融庁が認めた360本(2026年7月時点)で、全世界株式や米国株式の株式インデックスが土台になり、値動きを抑えたい人はバランス型やターゲットイヤー型が候補になります。信託報酬の差は20年で数十万円規模になり得るため、コストを判断軸の第一に置くと迷いが減ります。

    判断軸が定まれば、暴落局面でも動揺せず淡々と積立を続けられ、自分の目的に沿った資産形成を前に進めやすくなります。制度の基礎からもう一度整理したい場合は、積立nisaの基礎からの総まとめはこちらから確認できます。家計全体と資産のバランスまで含めて相談したい方は、次の無料体験も活用してください。

    \ 家計と資産をまとめて整理 /

    お金の全体像を60〜80分程度の無料体験で整理し、次の一歩を決められます。