
積立nisaのシミュレーションは、毎月の積立金額・想定利回り・積立期間の3つを入れるだけで、将来の運用資産額と運用益がわかる試算です。金融庁の無料ツールや複利計算の式を使えば誰でも試せて、想定利回りは3〜5%で複数パターンを出すと現実的な見通しになります。この記事では金額別・目標金額別の具体的な試算値、ツールの選び方、結果の読み解き方までをまとめて解説します。
\ お金の疑問を無料体験で相談 /
家計からNISAまで、専属コンサルタントがマンツーマンで疑問に答えます。
積立nisaのシミュレーションとは?何がわかるのか
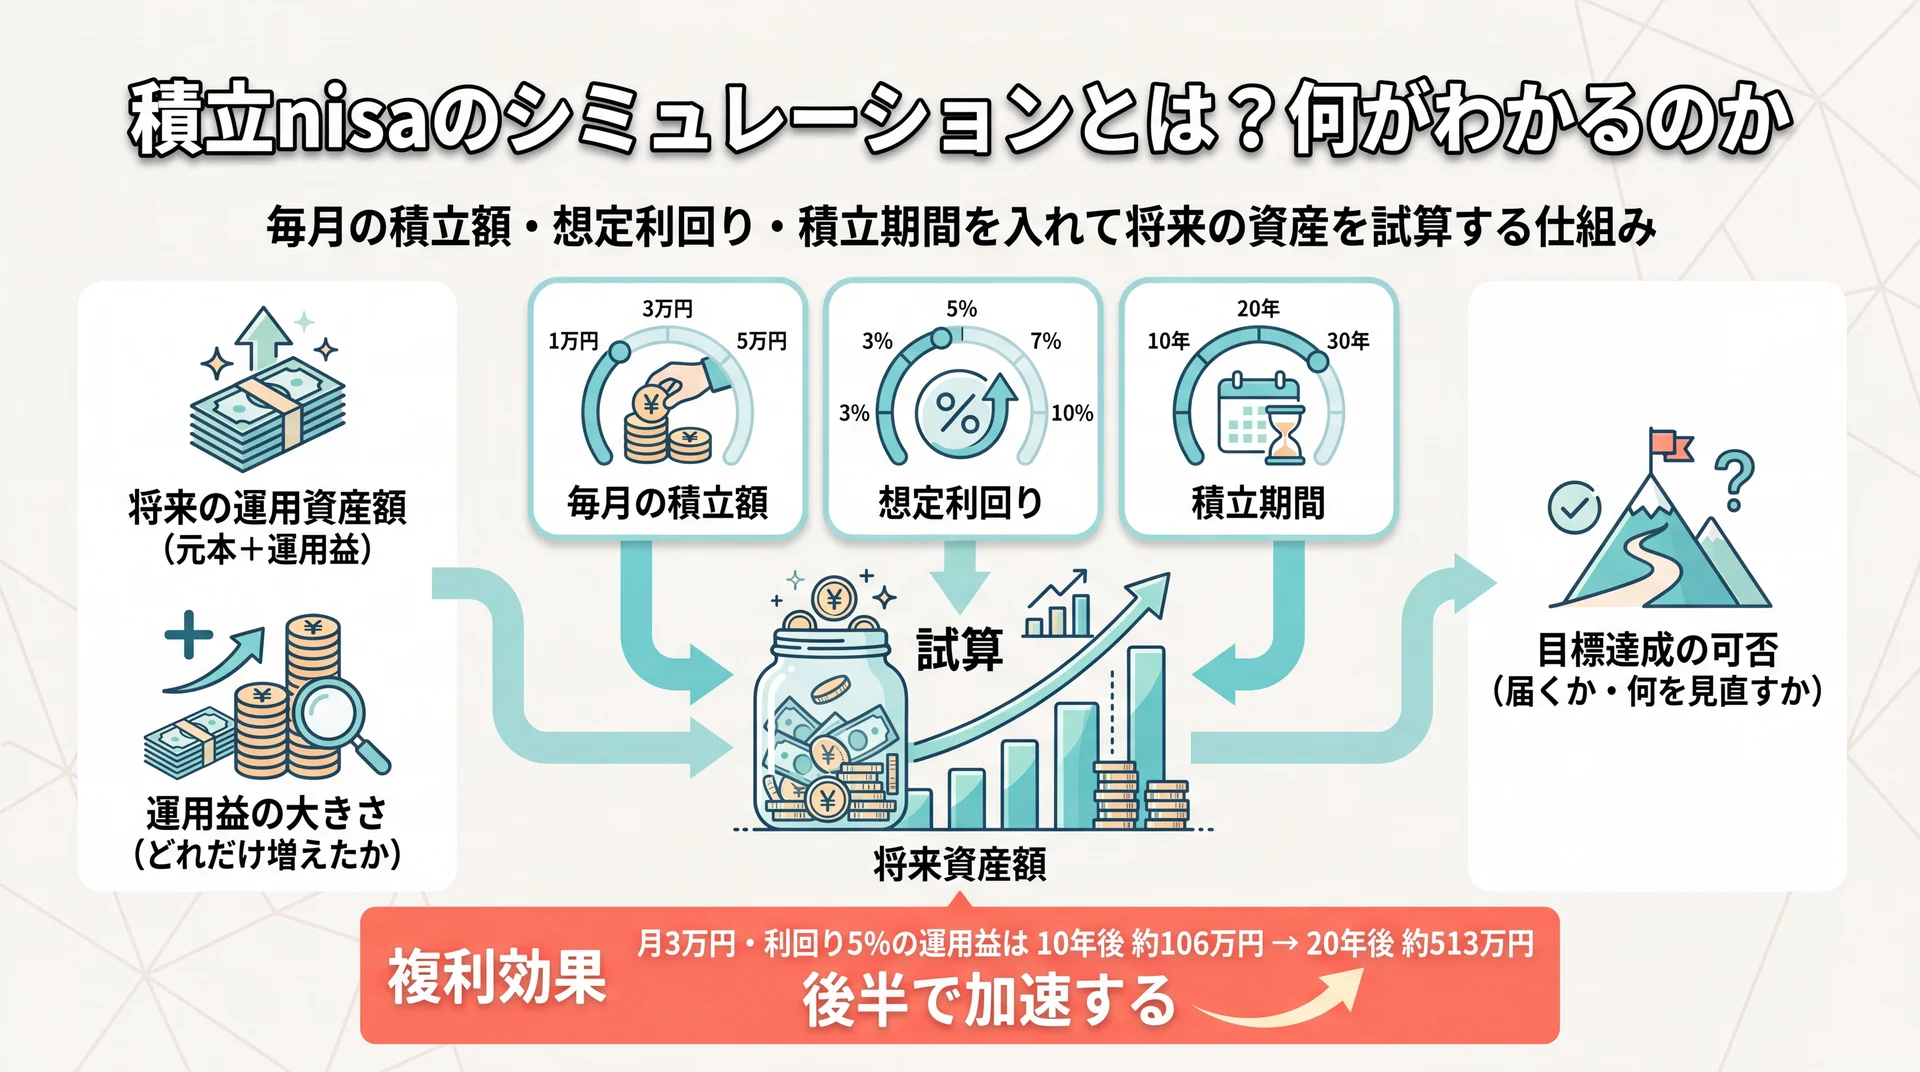
積立nisaのシミュレーションとは、毎月の積立額・想定利回り・積立期間を入力し、将来いくらになるかを複利計算で試算する仕組みです。将来の運用資産額と、そこに占める運用益の大きさが数字で見えるようになります。
漠然と「NISAを始めたほうがいい」と聞いても、自分のペースで積み立てたら何年後にいくらになるのかが分からないと、最初の一歩は踏み出しにくいものです。シミュレーションは、その見えにくい将来像を具体的な金額に変換する道具だと考えると分かりやすくなります。積立nisaという言葉は現行制度では「つみたて投資枠」を指しますが、検索習慣として定着しているため本記事でも同じ意味で扱います。
数字にすることの効用は、行動のハードルを下げる点にあります。「なんとなく不安」という状態は動き出す理由になりにくい一方で、「月3万円を20年続ければ約1,233万円」という具体像があれば、家計のどこを調整すれば届くかという次の問いに進めます。試算はゴールを示す地図であり、そこへ向かう最初の推進力にもなります。なお、つみたて投資枠を含む制度そのものの全体像は範囲が広いため、ここでは試算に絞って解説します。制度の仕組みを基礎から確認したい場合は積立nisaの全体像を整理した完全ガイドを参照してください。
シミュレーションでわかる3つのこと
試算で得られる情報は、大きく次の3つに整理できます。数字を出す前に、何を知りたいのかを決めておくと結果を読み違えません。
- 将来の運用資産額: 積み立て終了時点の合計額(元本+運用益)
- 運用益の大きさ: 元本に対してどれだけ増えたか
- 目標達成の可否: 目標額に届くか、届かないなら金額・期間・利回りのどれを見直すか
この3つは「いくらになるか」だけでなく「いくら積めば足りるか」という逆算にもつながります。前者を順算、後者を逆算と呼び、記事の後半でそれぞれの試算表を示します。多くの人は順算から入りますが、老後資金や教育資金のように目標額が先に決まっている場合は、逆算のほうが行動計画に落としやすくなります。両方を行き来しながら、無理のない着地点を探すのが上手な使い方です。
なぜ後半で大きく増える?複利効果の仕組み
積立nisaの資産が後半で伸びるのは、運用益がさらに運用益を生む複利の力が働くためです。元本に付いた利益を翌年も運用に回すことで、雪だるま式に増える幅が広がっていきます。
たとえば毎月3万円を利回り5%で積み立てた場合、元本720万円に対して10年後の運用益は約106万円ですが、20年後には約513万円まで広がります。積立額は同じでも、時間が長いほど複利の効果が積み上がるため、運用益の伸び方は一定ではありません。前半は元本の割合が大きく、増え方が緩やかに感じられますが、後半は運用益が運用益を生む部分が主役になり、加速していきます。この「後半で加速する」性質を知っておくと、途中で相場が停滞しても続ける判断がしやすくなります。逆に言えば、複利の恩恵は時間をかけて初めて現れるため、短期で結果を求めると本来の力を取り逃してしまいます。
シミュレーション前に決める3つの前提(積立金額・想定利回り・積立期間)
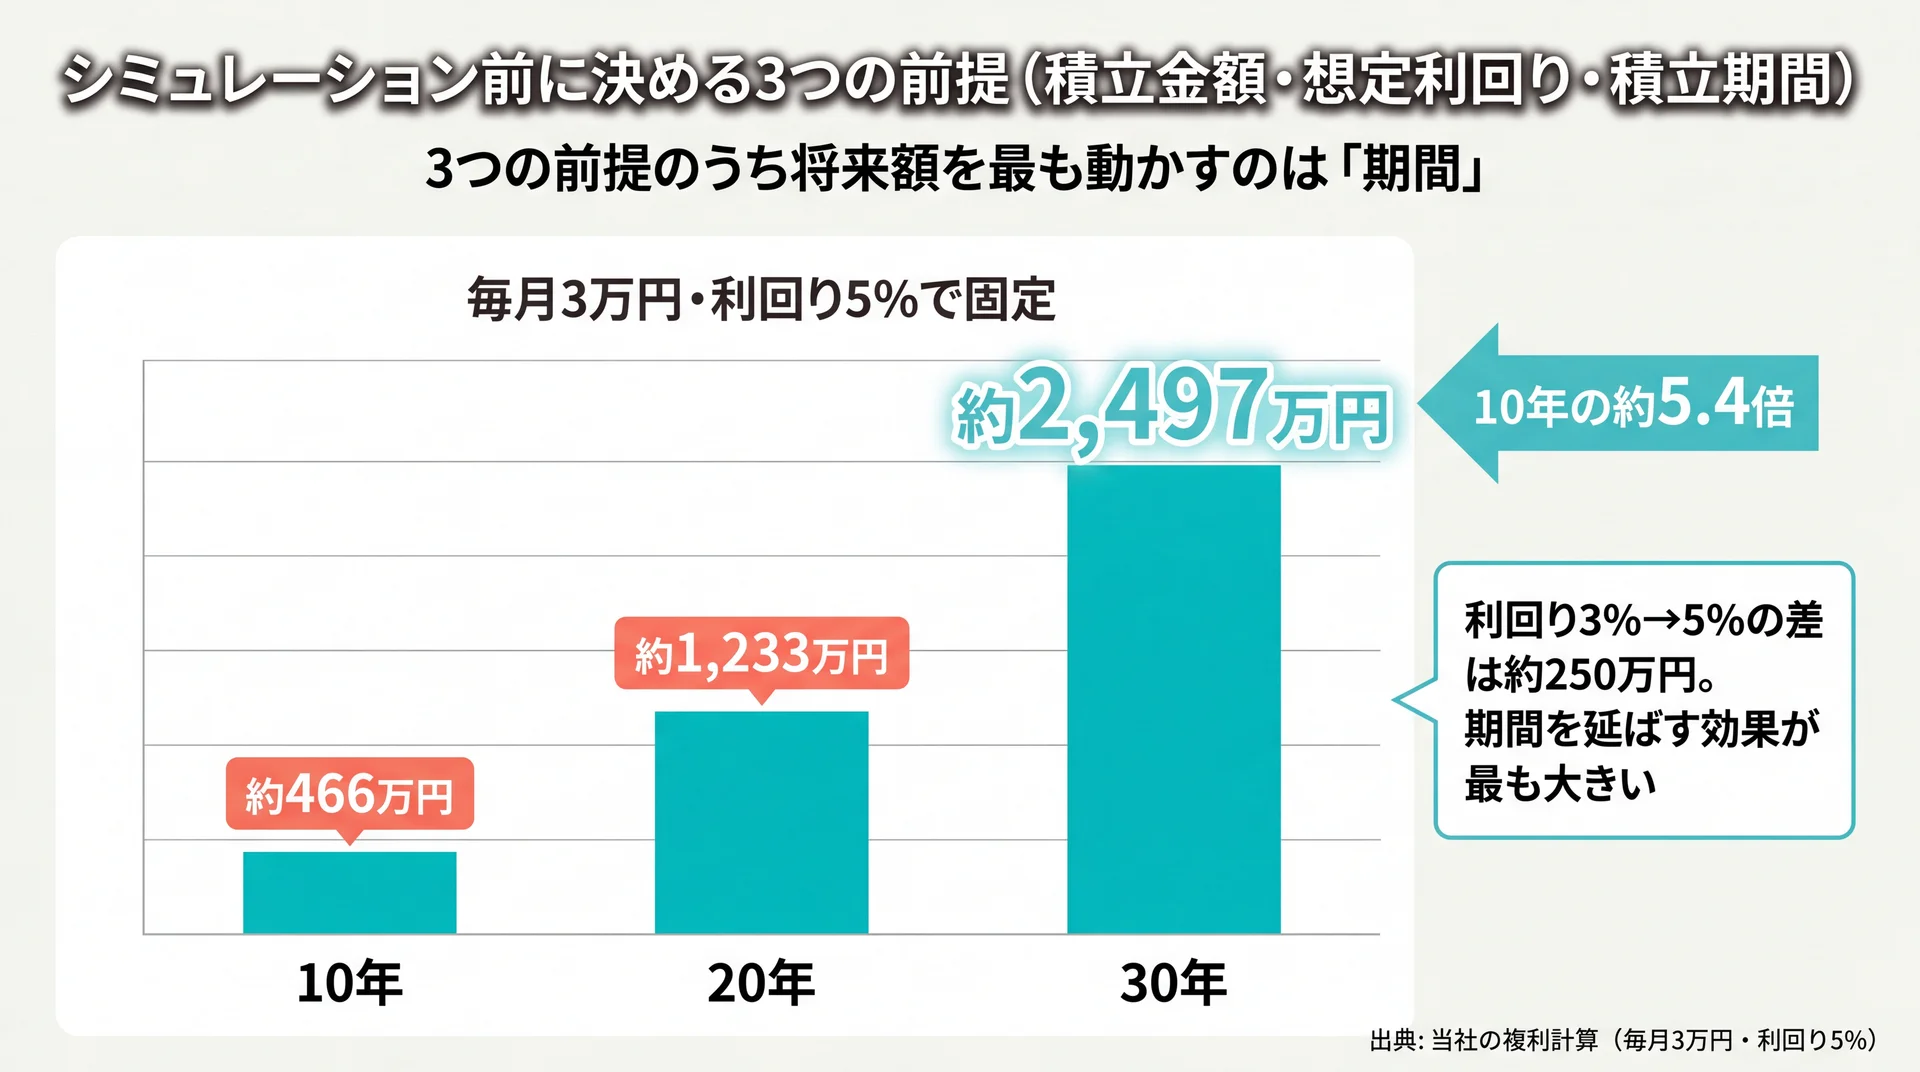
試算を始める前に決めるのは、毎月の積立金額・想定利回り・積立期間の3つです。この3つの前提が変わると結果は大きく動くため、まず自分の条件を固めます。
多くのツールはこの3項目だけを入力欄に置いています。逆に言えば、この3つを現実的な水準で設定できれば、どのツールでもおおむね同じ結果にたどり着きます。前提を曖昧にしたまま数字だけ眺めても、判断の役には立ちません。ここでは3つの前提それぞれについて、どんな水準で置けばよいかを整理します。
毎月の積立金額はどう決める?
毎月の積立額は、生活費と貯蓄を確保したうえで無理なく続けられる範囲に収めるのが基本です。手取り収入の一定割合を目安に、家計を圧迫しない金額から始めると継続しやすくなります。
つみたて投資枠の年間投資枠は120万円が上限で、毎月均等に積み立てるなら月10万円相当になります(金融庁「新しいNISA」、2026年7月時点)。上限まで使う必要はなく、月1万円でも複利は働きます。金額は途中で変更できるため、まずは続けられる額を設定し、家計に余裕が出たら増やす進め方が現実的です。初めから高い金額を設定して数か月で苦しくなり、積立自体をやめてしまうより、少額でも20年・30年続けるほうが複利の観点では有利になります。積立額は「今の家計で無理がないか」を最優先に決めてください。
想定利回りは3%・5%が現実的な理由
想定利回りは、断定的な予測ではなく複数のシナリオとして置くのが適切です。長期の分散投資では年3〜5%が現実的な標準値としてよく使われ、7%はやや強気の上振れシナリオとして扱われます。
利回りは過去の実績であり将来を保証しません。金融庁のシミュレーターにも「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と明記されています(金融庁「つみたてシミュレーター」、2026年7月時点)。1つの利回りで満足せず、3%・5%・7%のように幅を持たせて試算すると、うまくいかない場合の下振れも含めて見通せます。高い利回りだけを入れて安心してしまうと、想定を下回ったときの落差が大きくなります。控えめな3%でも目標に近づけるかを確認しておくと、計画の耐久性が上がります。
積立期間と非課税枠の関係
積立期間は、長いほど複利が効きやすく、年間120万円・生涯1,800万円という枠を無理なく使いやすくなります。生涯の非課税保有限度額は1,800万円で、成長投資枠は最大1,200万円まで、つみたて投資枠だけで1,800万円全額を使うこともできます(金融庁「新しいNISA」、2026年7月時点)。
たとえば月10万円なら15年で元本1,800万円に達し、枠を使い切る計算です。ただし枠を早く埋めることが目的ではなく、非課税で長く運用益を伸ばすことに制度の狙いがあります。非課税保有期間が無期限になったため、慌てて上限を目指すより、自分のペースで長く続けるほうが制度の恩恵を受けやすくなっています。制度の詳細な使い方は本記事の範囲を超えるため、新nisaについてはこちらで確認してください。ここでは「期間が長いほど、少額でも枠を活かしやすい」という点を押さえておけば十分です。
3つの前提のうち、結果を最も動かすのは何か?
同じ将来額を目指すとき、3つの前提のうち最も効くのは「期間」です。月3万円・利回り5%の場合、10年では約466万円ですが、20年で約1,233万円、30年で約2,497万円と、期間を延ばすほど加速度的に伸びます。次に効くのが利回りで、月3万円・20年なら3%の約985万円に対し5%で約1,233万円と、2ポイントの差が約250万円の違いになります。積立額は結果にほぼ比例するため分かりやすい反面、家計の制約を受けやすい変数です。つまり、若いうちに始めて期間を確保することが、無理なく将来額を伸ばす最も現実的な手段になります。試算するときは、動かしやすい「期間」と「金額」を軸に、利回りは控えめに置くのが堅実です。
【金額別】月1万〜10万円でいくらになる?積立nisaシミュレーション
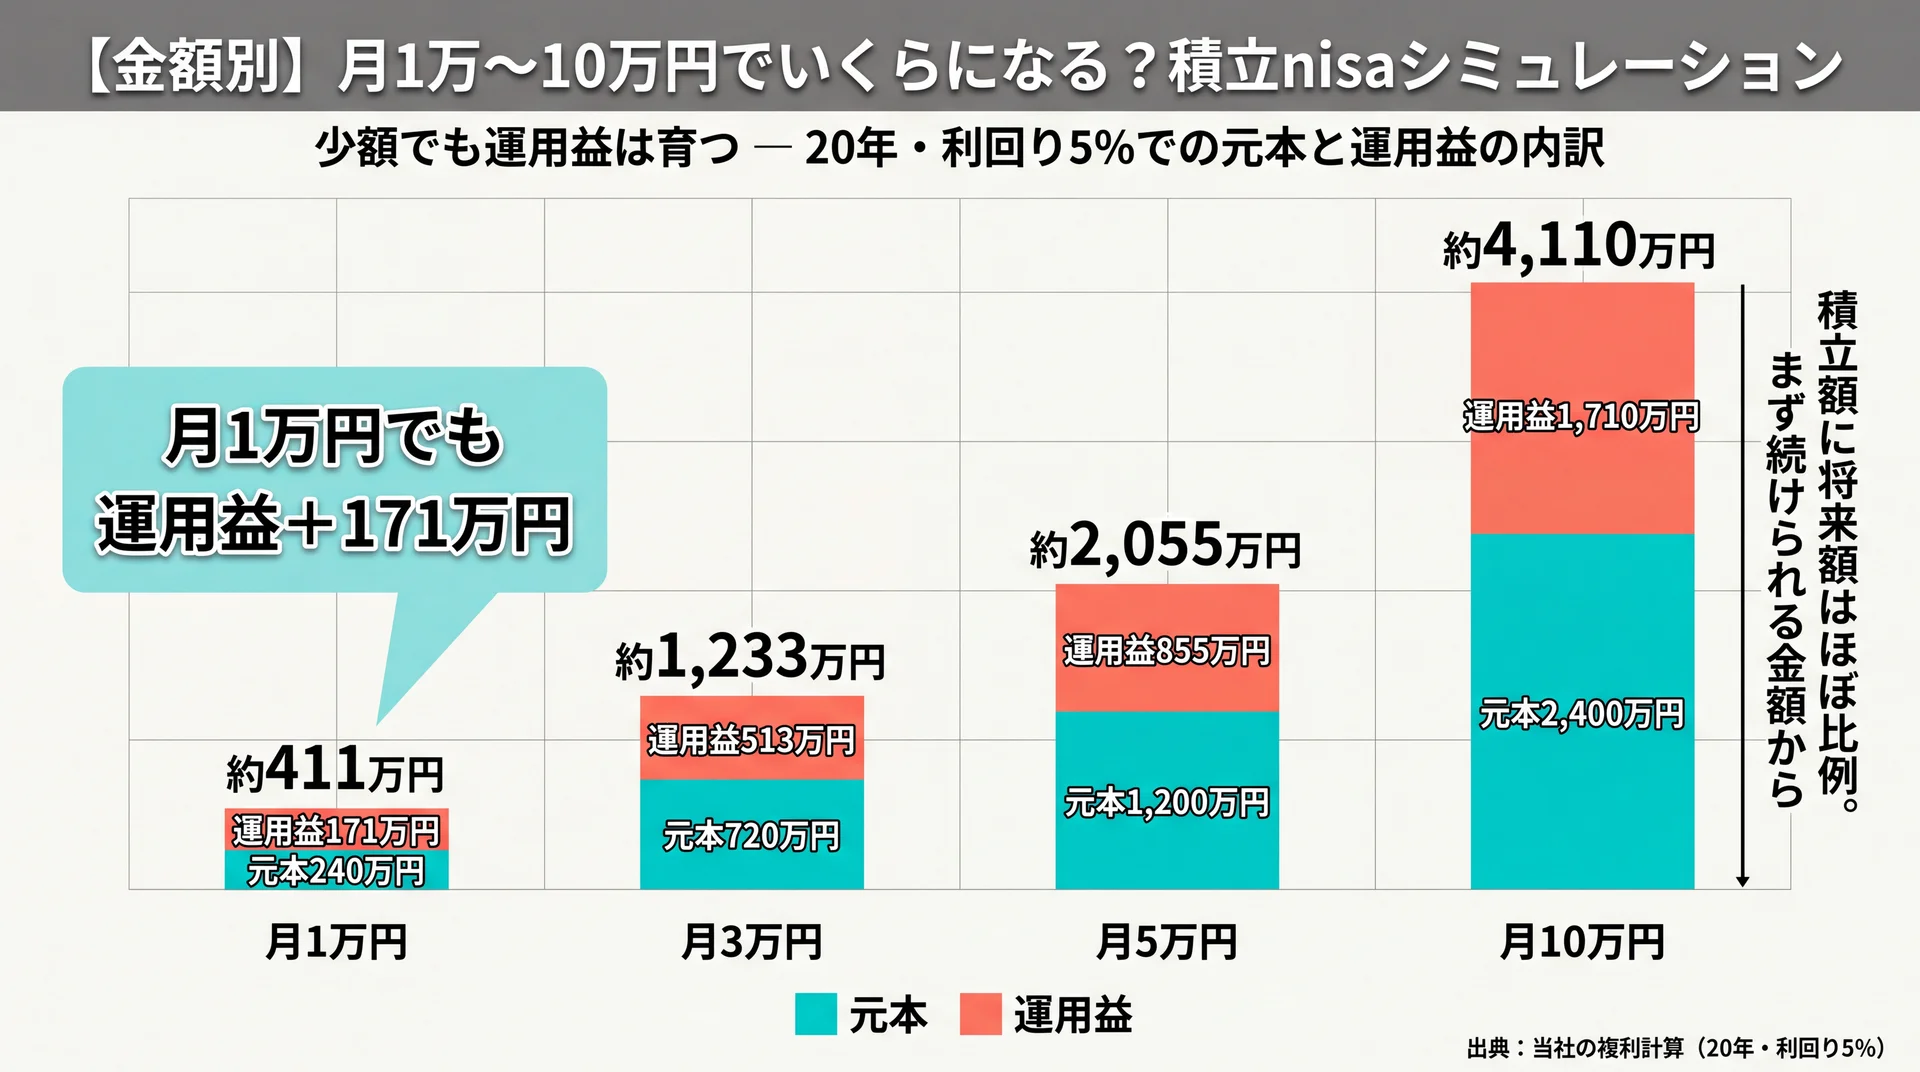
毎月の積立額別に試算すると、月1万円でも20年・利回り5%で約411万円、月3万円なら約1,233万円という結果になります。金額と期間と利回りの3軸で、将来額の目安をまとめて確認しましょう。
下の表は、複利計算の式で自前に試算した将来の運用資産額です。数字を眺めるだけでなく、自分の積立額に近い行を見て「20年続けたらこのくらい」という感覚をつかむのが目的です。
| 毎月の積立額 | 期間 | 元本 | 利回り3%(運用益) | 利回り5%(運用益) |
| 1万円 | 10年 | 120万円 | 約140万円(+20万円) | 約155万円(+35万円) |
| 1万円 | 20年 | 240万円 | 約328万円(+88万円) | 約411万円(+171万円) |
| 1万円 | 30年 | 360万円 | 約583万円(+223万円) | 約832万円(+472万円) |
| 3万円 | 10年 | 360万円 | 約419万円(+59万円) | 約466万円(+106万円) |
| 3万円 | 20年 | 720万円 | 約985万円(+265万円) | 約1,233万円(+513万円) |
| 3万円 | 30年 | 1,080万円 | 約1,748万円(+668万円) | 約2,497万円(+1,417万円) |
| 5万円 | 20年 | 1,200万円 | 約1,642万円(+442万円) | 約2,055万円(+855万円) |
| 5万円 | 30年 | 1,800万円 | 約2,914万円(+1,114万円) | 約4,161万円(+2,361万円) |
| 10万円 | 20年 | 2,400万円 | 約3,283万円(+883万円) | 約4,110万円(+1,710万円) |
データ出典: 当社が複利計算式(将来額=毎月積立額×[((1+r)^n−1)÷r]、r=年利÷12、n=積立月数)で算出(毎月末積立・運用益を再投資・税金/信託報酬控除前の前提)。実際の運用では信託報酬や価格変動が加わるため、上表はあくまで前提どおりに推移した場合の目安です。
金額別の試算から読み取れること
表を縦に見ると、同じ利回りでも積立額が大きいほど運用益の絶対額が伸びることが分かります。一方で横に見ると、利回りが3%から5%に上がるだけで運用益が2倍前後に変わる行も少なくありません。
ここで大切なのは、増える金額の大きさに引っ張られて無理な積立額を設定しないことです。月10万円の20年で約4,110万円という数字は魅力的ですが、続けられなければ絵に描いた餅になります。まずは続けられる金額で20年・30年の複利を確実に取りにいくほうが、途中で挫折して短期間で終えるより結果的に有利になりやすいのが実情です。表の中から「今の家計で無理のない行」をひとつ選び、それを起点に増額を検討していくと、計画が現実的なものになります。月1万円の30年(利回り5%で約832万円)のように、少額でも時間を味方につければ十分に育つことも、あわせて確認しておきたいポイントです。
\ 積立の続け方を体験で確かめる /
ツールで出した試算を家計にどう落とすかを、60〜80分程度の無料体験で整理できます。
【目標金額別】1000万・2000万円に必要な毎月の積立額は?
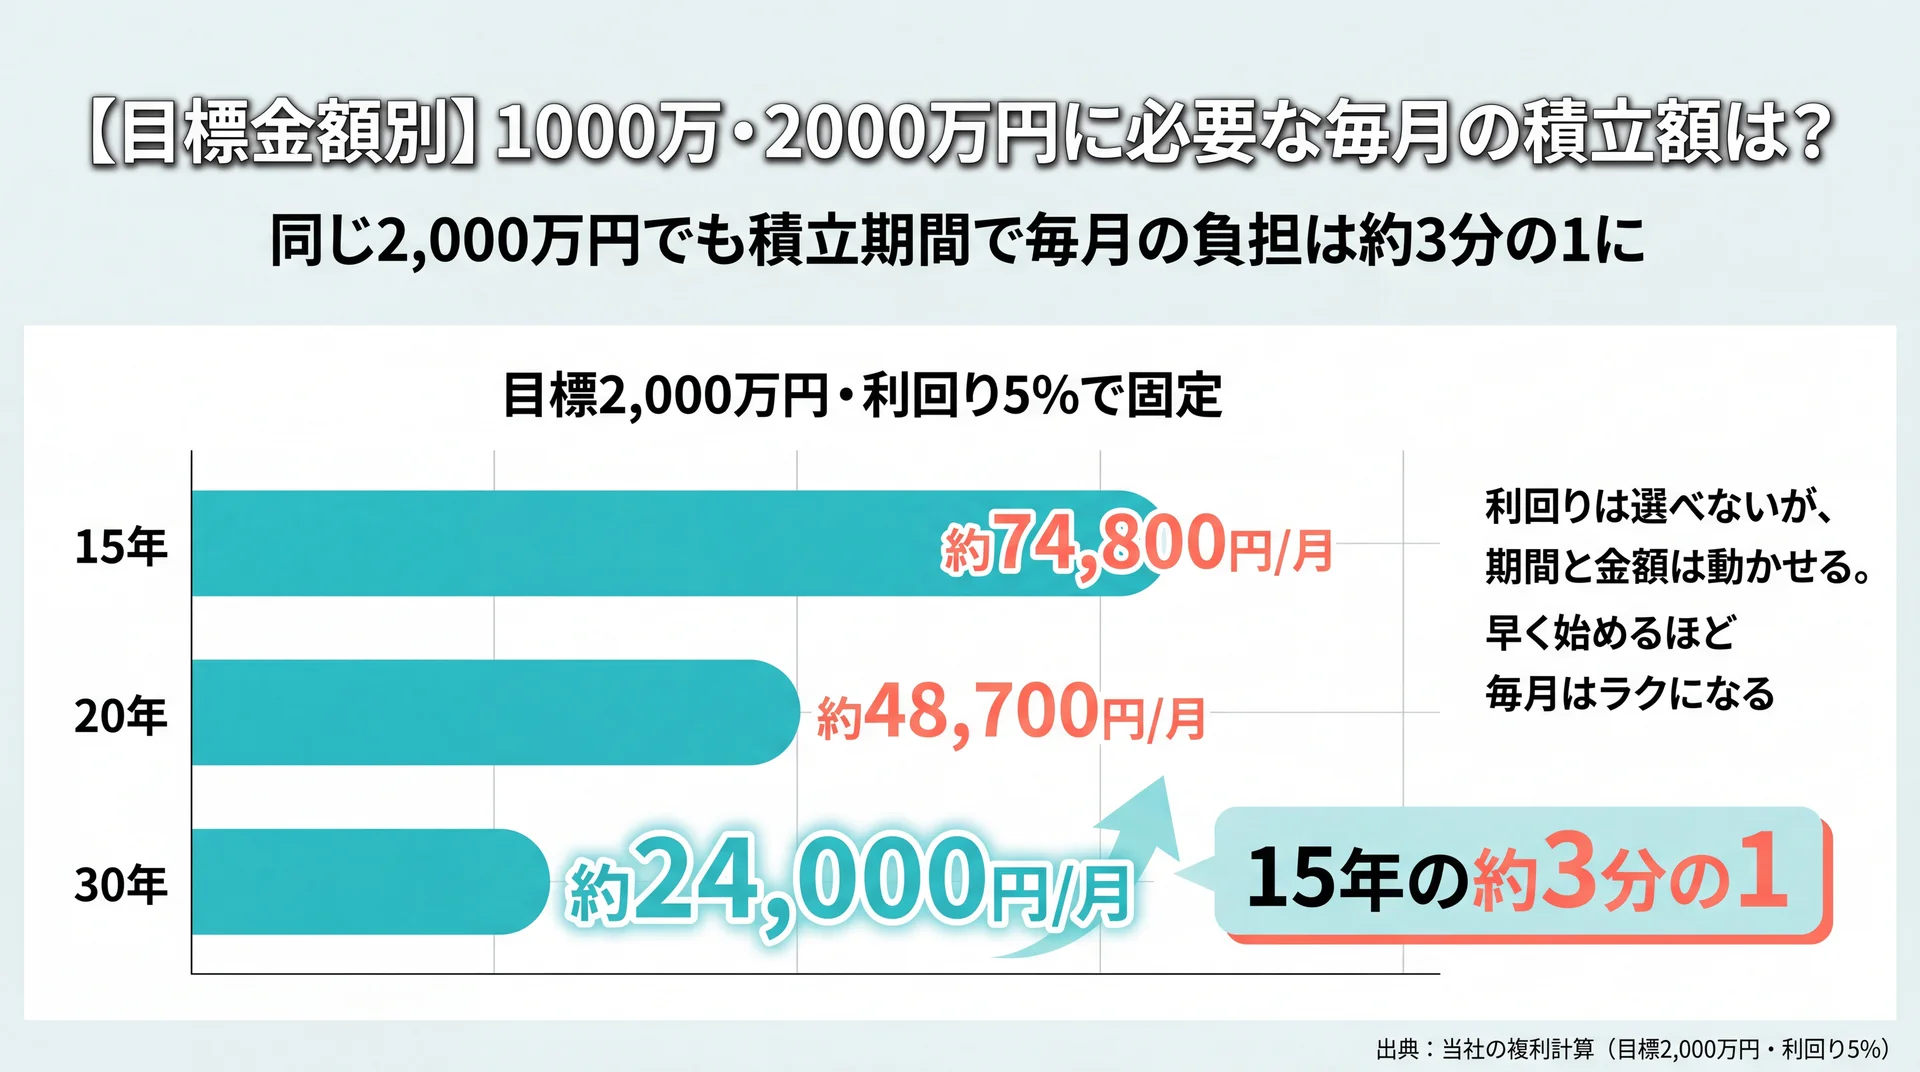
目標額から逆算すると、1,000万円を20年・利回り5%で貯めるには毎月約24,329円が必要という結果になります。将来額を出す順算だけでなく、必要な積立額を求める逆算も試算の大切な使い方です。
「老後に2,000万円」「教育資金に500万円」のように目標が先にある場合は、逆算のほうが行動に移しやすくなります。下の表は、目標金額・期間・利回りごとに必要な毎月の積立額を試算したものです。
| 目標金額 | 15年(3%/5%) | 20年(3%/5%) | 30年(3%/5%) |
| 500万円 | 約22,000円/約18,700円 | 約15,200円/約12,200円 | 約8,600円/約6,000円 |
| 1,000万円 | 約44,100円/約37,400円 | 約30,500円/約24,300円 | 約17,200円/約12,000円 |
| 2,000万円 | 約88,100円/約74,800円 | 約60,900円/約48,700円 | 約34,300円/約24,000円 |
データ出典: 当社が複利計算式(毎月積立額=目標額×r÷((1+r)^n−1))で算出(前提は前掲表と同じ)。円未満は概数に丸めています。
逆算で見えてくる「期間を味方につける」効果
同じ2,000万円でも、30年かければ月2万〜3万円台で届く一方、15年に縮めると月7万〜9万円台が必要になります。期間を長く取るほど、毎月の負担は軽くなるということです。
これは、若いうちに少額でも始める価値が、そのまま数字に表れている例です。目標に対して現在の積立額では届かないと分かったら、金額を上げるか、期間を延ばすか、想定利回りを見直すかの3択で調整します。このうち利回りは自分でコントロールできないため、現実的に動かせるのは金額と期間です。目標から逆算しておくと、家計のどこを動かせば届くのかが具体的になります。なお、汎用的な複利計算そのものを詳しく試したい場合は積立シミュレーションの全体像を整理した完全ガイドにツール別の解説があります。
年代・ライフステージ別に見る積立nisaシミュレーションの考え方
年代によって「積立できる期間」と「家計の余力」が変わるため、シミュレーションの前提も年代ごとに置き換えるのが現実的です。同じ目標額でも、20代と50代では必要な毎月の積立額が大きく異なります。
ここでは代表的なライフステージ別に、前提の置き方の目安を整理します。金額はあくまで一例で、実際は家計の状況に合わせて調整してください。試算をライフプランに重ねると、いつ・いくら必要かが見えて、積立額の優先順位を付けやすくなります。
20代:少額でも「期間」を最大の武器にする
20代は積立期間を30年以上取れるため、少額でも複利が大きく働きます。たとえば月1万円でも、利回り5%・30年で約832万円に育つ計算です(元本360万円)。収入が上がりにくい時期でも、まず月1万〜2万円で仕組みを作り、昇給に合わせて増額していく設計が向いています。無理に上限を目指すより、途切れさせないことを最優先に置くのが要点です。この時期に「積み立てる習慣」を作れるかどうかが、その後の30年の差につながります。
30代:教育・住宅と並行する「配分」を決める
30代は結婚・出産・住宅購入などの支出が重なり、積立に回せる額の見極めが難しくなります。教育資金500万円を15年で用意するなら、利回り5%で毎月約18,700円が目安です。まず当面の生活費(生活防衛資金)を別に確保したうえで、余剰から積立額を決めると、急な出費で積立を止めずに済みます。「老後用」「教育用」と目的別に分けて試算すると、どちらをどれだけ優先するかの配分が判断しやすくなります。すべてを一度に満たそうとせず、期限が近い目標から順に固めていくのが現実的です。
40〜50代:期間が短い分「金額」で補う
40〜50代は積立期間が20年前後に縮むため、目標額に届かせるには毎月の金額を上げる必要があります。老後資金2,000万円を20年・利回り5%で目指すなら毎月約48,700円が目安です。期間で稼げない分を金額で補う構図になるため、通信費や保険料などの固定費見直しとセットで積立額を捻出する発想が現実的です。退職金や企業年金、他の貯蓄も合わせて、NISA単独ではなく総資産で老後の目標を捉えると、必要な積立額を過大に見積もらずに済みます。
積立nisaのシミュレーションツールはどう選ぶ?公式ツールと各社ツールの違い
ツールは、まず中立な金融庁の無料ツールで概算を出し、詳しい設定は証券会社のツールで補うのが選び方の基本です。提供元によって入力できる項目や導線が異なるため、目的に合わせて使い分けます。
シミュレーションツールは大きく4種類に分けられます。下の表は、提供元・特徴・向いている使い方という同じ観点で並べたものです。どれも入力する3前提が同じであれば結果に大きな差は生まれないため、機能の細かさより「まず概算を出す」ことを優先して選んで問題ありません。
| 提供元の種別 | 代表的なツール | 特徴 | 向いている使い方 |
| 公的機関 | 金融庁 つみたてシミュレーター | 3項目のみで完結・商品勧誘なし・完全中立 | まず概算をつかむ最初の一歩 |
| 証券会社 | 楽天証券・SBI証券・野村證券・SMBC日興証券の各シミュレーター | 目標逆算やグラフ表示など機能が豊富・口座開設導線あり | 口座を持つ会社で細かく試したい |
| 資産運用会社 | 三菱UFJアセットマネジメント・アセットマネジメントOneの各ツール | 積立と一括の比較や目的別設定 | 運用方法を比べたい |
| 民間ポータル | Yahoo!ファイナンス 積立投資シミュレーション | 目標額から必要利回りを逆算できる | ゴールから逆算したい |
まず試すなら、金融庁のつみたてシミュレーターが扱いやすい選択肢です。毎月の積立金額・想定利回り・積立期間の3つを入れるだけで将来の運用資産額が表示され、特定の商品を勧める要素がないため、フラットに数字だけを確認できます。中立性という評価軸で見ると、商品販売と結びつかない公的ツールは、最初の概算に最も向いています。
証券会社ツールを使うときの注意
証券会社のツールは機能が充実している反面、口座開設や商品購入への導線と一体になっていることが多いです。試算のつもりが商品選びまで一気に進んでしまわないよう、まずは数字の確認に用途を絞るのが安全です。
どのツールも入力する3前提が同じであれば、出てくる将来額に大きな差は生まれません。ツール選びに時間をかけるより、前提をどう置くかに時間をかけるほうが、判断の精度は上がります。つみたて投資枠そのものの基礎を先に固めたい場合はつみたて nisaについてはこちらを確認しておくと、試算の前提も置きやすくなります。
シミュレーション結果の読み解き方と3つの注意点
シミュレーション結果は「確実に増える予測」ではなく、前提どおりに推移した場合の目安として読むのが正しい向き合い方です。過信も過小評価も避けるために、3つの注意点を押さえます。
数字が独り歩きすると、良い前提だけを見て安心したり、下振れだけを見て諦めたりしがちです。ここでは結果を実際の意思決定に使うための読み方を整理します。
試算はあくまで「もし前提どおりに進んだら」という条件付きの数字です。前提が現実とずれれば結果もずれるため、出た金額を絶対視せず、定期的に前提を置き直して試算し直す姿勢が欠かせません。
注意点1:結果は前提次第の「目安」と割り切る
同じ月3万円・20年でも、利回りを変えるだけで結果は大きく動きます。悲観・標準・楽観の3シナリオで並べると、その振れ幅がはっきりします。
- 悲観(利回り3%): 約985万円
- 標準(利回り5%): 約1,233万円
- 楽観(利回り7%): 約1,563万円
同じ積立でも600万円近い開きが出るということは、1つの数字だけを信じるのは危険だという意味でもあります。金融庁のツールも将来の結果を保証しないと明記しているとおり、複数シナリオの幅で捉えるのが実務的な読み方です。計画を立てるときは楽観値ではなく標準〜悲観値を基準に置くと、想定を下回っても慌てずに済みます。
注意点2:元本割れ・下振れは長期分散で緩めにいく
投資である以上、短期的には元本を下回る局面があります。相場が下がった年に慌てて売ってしまうと、複利が働く前に運用が終わってしまいます。
長期・積立・分散は、この下振れの影響を平準化するための考え方です。つみたて投資枠の対象商品が、長期の積立分散に適した一定の投資信託に絞られているのも同じ理由によります(金融庁「新しいNISA」、2026年7月時点)。毎月同じ額を買い続けると、価格が高いときは少なく、安いときは多く買えるため、平均購入単価がならされます。下がった局面こそ同じ金額で多く買えると捉えると、続ける判断がしやすくなります。
注意点3:インフレと信託報酬で「実質」は変わる
シミュレーションの多くは、税金や信託報酬、物価上昇を差し引く前の金額を表示します。実際に手元に残る実質的な価値は、これらの分だけ目減りします。
たとえば信託報酬が年0.1%と年1%の商品では、長期になるほど差が積み上がります。20年・30年という時間軸では、わずかなコスト差が最終的な運用益に無視できない影響を与えます。表示された将来額をそのまま鵜呑みにせず、低コストの商品を選ぶこと、物価上昇も見込んで少し多めの目標を置くことが、現実との差を縮めるうえで有効です。ここまでの3点を踏まえると、シミュレーションは「安心するための数字」ではなく「行動を決めるための材料」だと位置づけるのが妥当だといえます。
シミュレーション通りに積み立てを続けるには
シミュレーションの数字を現実にするうえで最大の壁は、試算の精度ではなく「積立を長く続けられるか」という行動の継続です。20年・30年の複利は、途中でやめれば手に入りません。
試算では月3万円を淡々と続ける前提でも、実際には収入変動やライフイベント、相場の下落局面で手が止まりやすくなります。特に相場が大きく下がった局面では、不安から積立を止めたり売却したりする判断に傾きがちですが、それは複利の恩恵を最も取り逃しやすいタイミングでもあります。ここで問われるのは知識よりも、迷ったときに相談できる仕組みがあるかどうかです。
当社のABCashは、家計管理から投資信託・NISAまでを専属コンサルタントがマンツーマンで伴走するトレーニングを提供しています。累計受講者は9万人以上(2026年5月時点・無料体験を含む)、トレーニング満足度は95%(2025年4月〜8月・10段階中8以上の割合)です。受講後の集計では総資産が平均で約57.2万円、月間の自由資金が約72,472円増えたと報告されています(前提=受講後の自己申告集計・比較メディア集計値)。比較の公的統計が業態区分の粒度で存在しないため、ここでは前提条件を明示したうえで自社実績値として示します。
※効果には個人差があり、すべての方に同様の結果を保証するものではありません。
これらの数字が意味するのは、シミュレーションで見通しを立てた後に必要なのは、迷ったときに軌道修正を助ける伴走だということです。実際に、投資信託を選ぶ場面でも教わりながら投資デビューできたという声(30代女性・★5・Google Maps口コミより)がある一方で、分割払いが続きYouTubeや書籍で学べる今は価値を感じないという声(★1)もあります。独学で十分な人もいれば、伴走があるほうが続く人もいるというのが、口コミから読み取れる実像です。読者としては、自分が数字を「見て終わり」にしがちか、伴走があれば続けられるタイプかを基準に、必要性を判断するのが合理的です。書籍や動画で自走できるなら費用をかける必要はなく、一人だと手が止まる自覚があるなら、伴走の仕組みを検討する価値があります。
積立nisaシミュレーションのよくある質問
試算に関して検索でよく挙がる疑問を、具体的な数字とともに整理します。前提条件を添えているので、自分の状況に近いものから確認してください。
月3万円を20年積み立てるといくらになりますか?
利回り次第で約985万〜約1,563万円になります。内訳は、利回り3%で約985万円、5%で約1,233万円、7%で約1,563万円です(元本720万円・当社の複利計算・税金/信託報酬控除前)。利回りが2%違うだけで数百万円の差が出るため、1つの数字ではなく幅で捉えてください。
途中で積立金額を変更できますか?
変更できます。つみたて投資枠は毎月の積立額を増減でき、一時的に停止することも可能です。年間120万円の範囲であれば、家計に余裕が出た時に増額し、負担が重い時に減額する調整ができます。無理なく続けられる金額から始め、状況に応じて見直すのが現実的な進め方です。
想定利回りは何%で計算すべきですか?
3%と5%を軸に、上振れとして7%も出す複数試算をおすすめします。長期の分散投資では年3〜5%が現実的な標準値としてよく使われ、7%はやや強気の想定です。金融庁のツールも将来の結果を保証しないと明記しているため、1つの利回りに頼らず、下振れも含めて複数のシナリオで見通すのが安全な使い方です。
目標500万円を貯めるには毎月いくら必要ですか?
期間と利回りによりますが、20年・利回り5%なら毎月約12,200円が目安です。同じ500万円でも、15年なら約18,700円、30年なら約6,000円と、期間が長いほど毎月の負担は軽くなります(利回り5%・当社の複利計算)。目標が決まっているなら、まず期間を長めに取れないかを検討すると、無理のない積立額に収まりやすくなります。
積立と一括投資はどちらが有利ですか?
どちらが有利かは相場の動き次第で、一概には言えません。長期的に右肩上がりなら早く多く投じる一括が有利になりやすい一方、価格変動の影響を平準化したい場合は積立が向きます。まとまった資金がなく毎月の収入から続けるなら、積立が自然な選択です。自分の資金状況とリスク許容度に合わせて選んでください。
まとめ:積立nisaはシミュレーションで見通しを立ててから始めよう
積立nisaのシミュレーションは、毎月の積立額・想定利回り・積立期間の3つを入れて将来額を試算し、目標から逆算して必要な積立額を確かめる作業です。金額別・目標別の数字を見れば、月1万円でも20年・30年の複利で着実に増える見通しが立ちます。
大切なのは、数字を「安心するための予測」ではなく「行動を決めるための材料」として使うことです。利回りは3%・5%・7%の複数シナリオで幅を持たせ、まず金融庁の無料ツールで概算をつかみ、無理なく続けられる金額で長期の複利を取りにいく——この順番で進めれば、試算は現実の資産形成につながります。年代やライフステージによって置くべき前提は変わるため、自分の状況に合わせて金額と期間を調整してください。積立nisaの基礎から改めて全体を確認したい場合は積立nisaの基礎からの総まとめはこちらを参照してください。
そのうえで、試算した積立を実際に続けられるか不安な場合は、家計から投資までを一緒に整理してくれる伴走を検討する価値があります。
なお、本記事の試算や解説は一般的な情報提供を目的としたもので、特定の金融商品を推奨するものではありません。実際の運用は元本割れの可能性があり、個別の資産設計や商品選びは、必要に応じてファイナンシャルプランナーや金融機関などの専門家に相談してください。
\ お金の学びを無料体験でチェック /
累計9万人が受講した伴走型トレーニングを、まず無料体験から始められます。